Webb halla la evidencia más fuerte de ‘estrellas agujero negro’ en el universo temprano

El telescopio espacial James Webb ha captado el espectro más profundo jamás obtenido de un “little red dot” —los misteriosos puntos rojos del universo temprano—, revelando más de 40 líneas espectrales que encajan como piezas de un puzle en el modelo de “estrella agujero negro” (BH*). El hallazgo, publicado hoy 10 de junio de 2026 en The Astrophysical Journal, refuerza la idea de que estos objetos son agujeros negros supermasivos envueltos en densos capullos de gas y no galaxias descomunales que rompieran la cosmología.

GLIMPSE-17775: el punto rojo que encaja todas las piezas

El protagonista es GLIMPSE-17775, un puntito rojo amplificado por la lente gravitacional del cúmulo Abell S1063. Cuando los astrónomos dirigieron el espectrógrafo NIRSpec de Webb hacia él durante 30 horas, la naturaleza hizo el resto: la distorsión del espacio-tiempo multiplicó la señal hasta equivaler a 80 horas de telescopio. El resultado es un espectro tan rico que, según Vasily Kokorev, líder del estudio desde la Universidad de Texas en Austin, “es como tener todas las piezas de un puzle desparramadas por el suelo y empezar a juntarlas hasta que aparece una imagen coherente”.

Esa imagen muestra una firma química sin precedentes. Entre las más de 40 líneas espectrales aparecen hidrógeno, oxígeno, helio y un auténtico “bosque de hierro” —16 líneas del elemento— cuya intensidad y proporción solo pueden explicarse mediante una fuente de alta energía: un agujero negro supermasivo que acreta materia a un ritmo desenfrenado, rodeado por un capullo de gas denso y caliente que absorbe y reemite la luz. Las líneas no encajan con una simple nube en rotación; presentan un ensanchamiento característico por dispersión electrónica, la prueba de fuego del modelo BH*.

Cada línea espectral aporta una pieza del rompecabezas, y juntas dibujan la imagen de un agujero negro alimentándose bajo un denso capullo de gas.

Un espectro desmenuzado por la lente gravitacional

La observación no estaba diseñada para estudiar little red dots: el programa original buscaba estrellas de Población III y galaxias débiles detrás de Abell S1063. Fue un golpe de suerte que GLIMPSE-17775, con un corrimiento al rojo de z=3,5 (existía cuando el universo tenía apenas 1.800 millones de años), apareciera justo en el camino de la lente. Esa coincidencia convirtió una toma de 30 horas en un tesoro espectral comparable a dedicarle 80 horas al telescopio. Sin el fenómeno de la lente gravitacional —la misma que Einstein predijo— jamás se habría alcanzado tanto detalle en un objeto tan lejano y diminuto.

El equipo, encabezado por Vasily Kokorev y con el apoyo del Hubble (programas Frontier Fields y BUFFALO), detectó además una debilidad en la ruptura de Balmer, una característica típica de los little red dots. Los datos complementarios revelaron que GLIMPSE-17775 está inmerso en una galaxia anfitriona gigante, que aporta luz azul estelar y explica por qué la ruptura no es tan marcada. La conclusión es clara: el punto rojo no es una anomalía cósmica, sino un agujero negro disfrazado por el capullo de gas y el brillo de su galaxia circundante.

little red dots

Por qué el modelo BH* convence a los astrónomos

Cuando Webb descubrió los primeros puntos rojos en 2022, muchos temieron que “rompieran la cosmología”. ¿Cómo podían existir galaxias tan masivas y brillantes tan temprano en la historia del universo? La respuesta que aporta GLIMPSE-17775 es tranquilizadora: no son galaxias monstruosas, sino agujeros negros en una fase de crecimiento rápido. Para explicar las anchas líneas de emisión no hace falta invocar masas estelares exageradas; basta con un agujero negro que engulle material a un ritmo alto y un denso envoltorio gaseoso que amplifica su firma.

Eso sí, el modelo BH* no solo encaja con las observaciones: también salda una cuenta pendiente. La mayoría de los little red dots son débiles en rayos X, algo desconcertante si fueran agujeros negros activos desnudos. Aquí el capullo absorbe la emisión de alta energía y la reprocesa en otras longitudes de onda. Además, la presencia de helio en absorción y fluorescencia —dos fenómenos que señalan un medio muy denso— apunta en la misma dirección. Como resume Kokorev: “Todo encaja, nada está roto, y eso hace que el puzle del universo sea incluso más fascinante”.

La luz del punto rojo que hoy llega a Webb es la huella de un agujero negro devorando materia hace 1.800 millones de años, filtrada por un capullo tan opaco como revelador.

El próximo paso, según el equipo, será desentrañar qué alimenta el motor central de estos objetos. Aunque el modelo BH* es el más sólido, hay otras hipótesis sobre la mesa, y los investigadores confían en que en uno o dos años se pueda dar una respuesta definitiva. El universo temprano, lejos de desafiar lo que sabemos, se está revelando como un laboratorio de física extrema en el que los agujeros negros supermasivos crecen más rápido de lo que imaginábamos. GLIMPSE-17775 ha sido la llave para abrir esa puerta, y el James Webb apenas empieza a girar el pomo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Evidencia espectral sólida de que el punto rojo GLIMPSE-17775 alberga un agujero negro supermasivo en crecimiento rodeado de gas denso (modelo BH*).
  • Dónde: Detrás del cúmulo de galaxias Abell S1063, con un desplazamiento al rojo de z=3,5 (universo a 1.800 millones de años del Big Bang).
  • Institución responsable: NASA/ESA/CSA James Webb Space Telescope; estudio liderado por Vasily Kokorev (Universidad de Texas en Austin), publicado en The Astrophysical Journal.
  • Cuándo: Espectro tomado en observaciones de 30 horas, resultados publicados el 10 de junio de 2026.
  • Impacto a futuro: Reafirma que los “little red dots” no rompen la cosmología y apuntan a una fase de crecimiento rápido de agujeros negros en el universo temprano.

Trump y Rusia redefinen el futuro de la OTAN: ¿estamos ante una nueva guerra?

Cuando escucho a Wall Street Wolverine preguntarse si la OTAN está en peligro de extinción, reconozco ese escalofrío. La primera reacción es pensar que sí, que tantas divisiones y una Europa remisa a mojarse podrían acabar con la alianza. Pero enseguida, el creador del vídeo se frena y recuerda la realidad sobre el terreno: los grandes despliegues estadounidenses en Europa del Este siguen ahí. Tropas, entrenamientos y equipos en Estonia, Polonia o Rumanía que siguen siendo un elemento de disuasión formidable. Y luego está lo que recordó el presidente finlandés: la OTAN no puede desaparecer porque Estados Unidos la necesita.

Una simbiosis estratégica que aún ata a Washington a Europa

Wall Street Wolverine detalla esta dependencia mutua con ejemplos muy concretos. La información sobre los submarinos nucleares rusos, vital para cualquier escenario de defensa, procede en primera instancia de los países nórdicos, todos ellos miembros de la OTAN. Si alguna vez se llegara a un intercambio de misiles balísticos, Estados Unidos depende de los datos de vigía que le proporcionan sus aliados europeos. Y en el terreno logístico, la contribución del Viejo Continente es igualmente enorme. El analista pone el caso de las guerras en Afganistán e Irak, cuando Alemania se transformó en el centro médico de referencia para decenas de miles de soldados de la coalición. La OTAN es mucho más que un artículo 5; es una red de inteligencia, logística y proyección de fuerza que Washington no puede desmantelar sin pagar un precio altísimo.

El giro hacia Asia y la desconexión con Europa

Pero ese vínculo no impide que la relación se esté enfriando. El vídeo subraya que Estados Unidos está pivotando hacia el Indo-Pacífico: China, India, Japón, Corea del Sur, Taiwán, Filipinas… Esa es su prioridad. Con esa distancia geográfica y estratégica, el creador del canal identifica una creciente desconexión económica, militar e incluso cultural entre Washington y sus socios transatlánticos. Y esa frialdad se traduce en gestos como los de Donald Trump y Marco Rubio, que en sus intervenciones transmiten, según el análisis, un resentimiento palpable: «Hemos ayudado en Ucrania, que está lejos; es vuestro problema». Este cansancio abre la puerta a una OTAN que, sin romperse, va camino de asumir un papel muy distinto al que tuvo en la Guerra Fría.

Ucrania, la espartana de Europa y el juego de las dos Europas

En la guerra de Ucrania, Wall Street Wolverine ve mucho más que un conflicto congelado. Explica que ninguna de las partes está dispuesta a hacer concesiones reales y que el abandono de la mediación por parte de Rubio deja a Moscú con una oportunidad dorada. Pero aquí entra un razonamiento fascinante: en el seno de la UE no existe una sola postura, sino dos. Para la Europa occidental —la de Bruselas, Berlín y París—, Ucrania puede convertirse en una especie de Israel europeo, un país que acabe la guerra con un ejército curtido y bien equipado que, en una fase de posguerra, asuma el rol de potencia militar del flanco oriental, permitiendo que sus vecinos «externalicen» la seguridad. De esta forma, el riesgo ruso quedaría neutralizado sin que los contribuyentes de Francia o Alemania tuvieran que movilizar sus propios ejércitos.

‘Si Ucrania cae, tu fuerza estratégica, tu capacidad de presión, de influencia, de disuasión quedan en entredicho’.

— Wall Street Wolverine

El Este contra Bruselas: demografía y peso político

Pero también está la otra Europa, la de Polonia y los países bálticos. El vídeo señala que estos socios necesitan población para convertirse en un contrapeso real a Bruselas y empujar hacia una Unión Europea distinta, con modelos fiscales y políticas migratorias radicalmente diferentes. Si Ucrania, con sus 35 millones de habitantes, entra en el club, el peso demográfico del Este crecerá de forma vertiginosa. Así que tanto la Europa de las grandes capitales como la de Varsovia y Tallín tienen razones para evitar que Kiev se derrumbe: unas por seguridad militar, otras por pura influencia política.

Estonia y el miedo silencioso a una guerra híbrida

La parte más inquietante del análisis llega cuando Wall Street Wolverine pone el foco en los bálticos. La amenaza se percibe como real y se prepara a diario. En Estonia, ciudadanos que forman parte de la milicia popular guardan armas en casa y se entrenan; juntos, los tres países podrían movilizar cerca de 100 000 hombres, una fuerza considerable para su tamaño. Cuentan que un día Rusia atacará, probablemente no con carros de combate, sino mediante una guerra híbrida: un grupo paramilitar operando en la zona de Narva, la ciudad fronteriza de mayoría rusoparlante. Para disuadir ese escenario, Estonia, Letonia, Lituania y Finlandia han abandonado la Convención de Ottawa sobre minas antipersona y han empezado a sembrar sus fronteras de explosivos. Solo Estonia construye 300 búnkeres a lo largo de la línea con Rusia y gasta ya cerca del 6% de su PIB en defensa, adquiriendo artillería de precisión estadounidense y surcoreana. San Petersburgo está demasiado cerca y ellos no piensan esperar sin hacer nada.

La teoría de juegos que nadie quiere ver

El vídeo cierra con un razonamiento de pura racionalidad estratégica. Si a Rusia le fuera muy mal en Ucrania y necesitase forzar una negociación con la OTAN, podría recurrir a una ocupación híbrida limitada en la frontera báltica. ¿Se lanzaría Estados Unidos a una guerra a gran escala —quizá incluso nuclear— por un enclave minúsculo? La respuesta, sostiene Wall Street Wolverine, es que líderes como Pedro Sánchez o Angela Merkel optarían por sentarse a negociar en lugar de arriesgarlo todo. No es el escenario más probable, pero es un riesgo que la teoría de juegos considera plausible. Y el miedo en las calles de Tallín es auténtico.

Puedes ver el análisis completo en el vídeo de Wall Street Wolverine:

Chrome Hearts colección: las piezas únicas de culto que superan al mercado de lujo en revalorización

La moda no siempre se cuela en las páginas de inversión, pero cuando el estilismo de un actor en las finales de la NBA genera titulares en Vogue y Vanity Fair, conviene prestar atención. No solo por el fenómeno cultural: también por lo que significa para los precios de reventa de una marca que lleva décadas construyendo escasez deliberada. Las piezas únicas de Chrome Hearts —esas que Timothée Chalamet ha lucido en los partidos de los New York Knicks— están confirmando lo que los family offices más atentos a los activos tangibles ya intuían: la ropa de culto puede comportarse como un activo alternativo de alta rentabilidad.

Chrome Hearts, fundada en Los Ángeles en 1988, nunca ha perseguido la escala industrial. La firma produce de forma artesanal, con plata de ley y cuero tratado como en una joyería de autor. Las listas de espera para sus piezas más icónicas —camperas de moto, cinturones de tachuelas, monturas de plata— pueden prolongarse meses. Esa oferta deliberadamente restringida es el primer motor de cualquier revalorización.

El segundo acelerador ha llegado con la exposición mediática masiva. Chalamet, convertido en uno de los pocos iconos de estilo masculino capaces de mover mercados, ha aparecido en las finales con varios conjuntos personalizados: chaqueta de cuero con el logo de los Knicks trabajado en tachuelas, camiseta con la tipografía gótica de la casa y pantalones de sastre intervenidos. Las imágenes han circulado por redes sociales y revistas de moda, pero los inversores han fijado la vista en las plataformas de reventa.

El efecto «Chalamet» en el mercado secundario de la moda de lujo

Las piezas de streetwear de edición limitada ya habían demostrado su capacidad para apreciarse: un cárdigan de Virgil Abloh para Louis Vuitton alcanzó un sobreprecio del 350% en StockX en 2022; las zapatillas Dior x Air Jordan 1 se revalorizaron un 700% en un año. Ahora, el fenómeno se traslada a una marca heredera del rock californiano y la artesanía motera. Las chaquetas personalizadas de Chrome Hearts, incluso sin el aura de un famoso, suelen cotizar a precios de cinco dígitos en el mercado de segunda mano. Con la validación de una estrella de Hollywood en el escaparate deportivo más visto del año, los coleccionistas anticipan primas adicionales.

La asociación con un icono como Chalamet convierte una chaqueta de cuero en un grail con prima de celebridad y liquidez inmediata en subastas temáticas.

Esa prima no es especulativa. En Sotheby’s, la ropa llevada por figuras del cine y la música ha multiplicado hasta por diez su precio de salida: la chaqueta de «Back to the Future» que lució Michael J. Fox, o las botas de Freddie Mercury, son ejemplos extremos. Pero incluso en el segmento más líquido de la reventa digital, las colaboraciones con celebridades de primer orden añaden entre un 20% y un 50% al precio de mercado del artículo muerto en tienda.

La moda como clase de activo alternativa: más allá de los bolsos Hermès

Los grandes patrimonios ya no limitan sus inversiones emocionales a los relojes Patek Philippe o los lienzos de Basquiat. El índice Knight Frank Luxury Investment Index, que monitoriza diez activos de colección, incluye los bolsos como una de las categorías más rentables de la última década, con una apreciación anual compuesta del 13%. Sin embargo, la alta costura y el streetwear de autor, con menor profundidad de mercado, ofrecen revalorizaciones más abruptas. El riesgo —la volatilidad de las modas— es también la oportunidad.

Lo relevante aquí es la correlación casi nula con la renta variable y la renta fija. Las piezas de moda de culto se mueven por narrativa cultural, escasez física y comunidad de coleccionistas. Eso las sitúa en un lugar privilegiado para la diversificación. El inversor que adquirió una chaqueta Chrome Hearts clásica en 2019 ha visto cómo su precio en el mercado secundario superaba los 15.000 euros este año, según los datos de la plataforma Grailed. Si la prenda tiene vinculación con un evento mediático, como las finales de la NBA, el retorno puede ser sustancialmente mayor.

Horizonte de inversión y riesgo de «hype» cultural

Desde mi análisis, este tipo de activos exige un horizonte de entre dos y cinco años. El pico de atención mediática genera una ventana de alta demanda inmediata, pero la verdadera revalorización se consolida cuando la pieza se convierte en objeto de colección histórica. El riesgo principal no es la caída del precio material —los productos de Chrome Hearts mantienen su valor intrínseco por la calidad artesanal— sino el desvanecimiento del interés cultural. Si el actor dejara de ser el referente que es hoy, la prima de celebridad se erosionaría. Por eso, el coleccionista prudente diversifica dentro de la propia categoría: combina iconos de la música, del deporte y del cine.

La verdadera rentabilidad no está en el hype inmediato, sino en la consolidación histórica de la pieza como referente de una era.

El calendario marca el cierre de las finales y la posterior subasta de artículos deportivos y de celebridades que suele organizar Sotheby’s o Christie’s en septiembre. Será entonces cuando los valores de mercado se contrasten con los precios de martillo y sepamos si la euforia se traduce en liquidez real.

💎 Veredicto Wealth

Las piezas únicas de Chrome Hearts asociadas a una celebridad de primer orden representan una oportunidad de revalorización agresiva para inversores con alta tolerancia al riesgo cultural. El horizonte de inversión recomendado es de entre dos y cinco años, monitorizando la evolución de las subastas especializadas de moda para validar la prima de celebridad.

Edición limitada de Harrison Ford y Glenmorangie: por qué este whisky es una inversión inteligente

Harrison Ford está a punto de cumplir 84 años y ha decidido regalarse —y de paso a los aficionados al whisky de colección— un single malt que él mismo ha ayudado a crear. He analizado la colaboración entre el actor y la centenaria destilería escocesa Glenmorangie y encuentro un caso de inversión que merece ser examinado. No hablamos de una licencia pasiva: Ford se involucró de lleno en el proceso, desde las catas hasta la definición de un perfil que buscara “un poco de audacia al principio, cierta mordacidad, un mordisco” que luego se transforma en boca en algo complejo. El resultado es un single malt atípico para la casa, acabado en barricas tostadas de vino tinto portugués, un detalle que ya dispara las alarmas de los coleccionistas de ediciones limitadas.

El maestro destilador Bill Lumsden, que supervisó el proyecto, explica cómo Ford carecía del lenguaje técnico pero no del instinto. “Tuve que ajustar el perfil, porque lo que él buscaba era ligeramente atípico para Glenmorangie”, confiesa Lumsden en la entrevista original con Esquire. La implicación del actor no fue un gesto vacío: pasó tiempo en las Tierras Altas escocesas, probó decenas de muestras y acabó embotellando un single malt que él mismo define como “algo de lo que estoy orgulloso”. Ese compromiso personal, lejos de ser una anécdota, es un factor que el mercado de los destilados coleccionables valora cada vez más.

Glenmorangie aún no ha revelado el número de botellas ni el precio oficial, pero la historia de la marca con las ediciones limitadas invita al optimismo. Series como A Tale of Cake o las antiguas Private Edition se agotaron en días y, en algunos casos, duplicaron su precio en el mercado secundario en menos de un año. La clave reside en la escasez y en la identidad de quien firma la botella. Harrison Ford no es cualquier celebridad: es un icono cultural que representa a varias generaciones, y su nombre en una etiqueta de whisky atrae a coleccionistas que van más allá del círculo habitual de los aficionados al single malt.

Un single malt que desafía la suavidad clásica de Glenmorangie

La destilería ha construido su reputación sobre whiskies de extremada suavidad y notas florales. Sin embargo, Ford pidió un perfil más contundente, y Lumsden respondió con un acabado en barricas de roble portugués que antes contuvieron vino tinto. El tostado de esas barricas aporta una capa especiada y una entrada en boca más agresiva que luego se despliega en capas de fruta madura y un final largo y cálido. Es, en esencia, un whisky de carácter que rompe con el molde y que, precisamente por eso, tiene todas las papeletas para convertirse en objeto de deseo para los inversores en botellas de colección.

Desde el punto de vista de la inversión, este tipo de divergencia estilística dentro de una misma casa suele funcionar como un imán para los compradores de ediciones limitadas. Glenmorangie maneja cerca de 700.000 barricas en sus almacenes de maduración, lo que le da un colchón de estilos para afinar un producto así. Pero el factor diferencial no es el volumen total de la destilería, sino la pequeña fracción que se destinará a este lanzamiento concreto. Cuanto más reducida sea la tirada, más rápido se evaporará de los estantes y antes aterrizará en las plataformas de reventa.

El whisky de colección como activo alternativo: rentabilidades que compiten con la renta variable

El índice de whisky raro de Knight Frank acumula una revalorización del 373% en la última década, muy por encima de lo que han ofrecido el Dow Jones o el FTSE 100 en el mismo periodo. Las botellas de edición limitada, sobre todo aquellas respaldadas por colaboraciones con figuras de prestigio, han sido históricamente las que más se disparan en las subastas y en los portales especializados.

Aunque el mercado de destilados de colección ha corregido ligeramente en 2025, los lotes con historia y pedigrí mantienen la presión alcista. La botella de Harrison Ford podría encajar en esa categoría: no es solo un single malt bien elaborado, es un objeto que conecta con la nostalgia cinematográfica y con el fenómeno de las celebrity collaborations que tan bien han funcionado con otras marcas de bebidas espirituosas. La diferencia aquí es que Ford no se limitó a poner su firma: participó en el diseño del líquido, lo que añade autenticidad y dificulta que otras marcas puedan replicar la fórmula.

La implicación personal de Harrison Ford en el desarrollo de este whisky, lejos de ser un simple aval publicitario, añade una capa de autenticidad que el mercado de los destilados coleccionables está dispuesto a pagar.

¿Refugio o especulación? El lugar de esta edición en una cartera diversificada

Llevo años siguiendo el mercado del whisky de inversión y pocas veces he visto una colaboración con este nivel de implicación por parte del famoso. El perfil de riesgo de esta botella es el típico de las ediciones limitadas sin precio confirmado: alta incertidumbre sobre el volumen de producción y, por tanto, sobre la rareza real. Si Glenmorangie decide lanzar una tirada generosa, la revalorización a corto plazo se diluirá. Si, por el contrario, apuesta por unas pocas miles de botellas, el efecto escasez puede disparar los precios en el mercado secundario durante los dos primeros años.

Desde la óptica del wealth management, este activo encaja más en el apartado de la revalorización agresiva que en el de la preservación de capital. Quien compre una botella ahora —si logra hacerse con una— está apostando a que la demanda de coleccionistas de cine y de whisky superará a la oferta disponible. Es un juego de riesgo controlado: no hay contraparte líquida, el horizonte razonable es de al menos tres años y la prima por encima del precio de emisión dependerá de la narrativa que se construya alrededor de la figura de Ford.

En cualquier caso, la botella de Glenmorangie y Harrison Ford será un caso de estudio para quienes defienden que los destilados de colección merecen un hueco en las carteras alternativas. La próxima subasta de whisky raro en Glasgow, prevista para el tercer trimestre de 2026, podría ser el primer termómetro real de cómo recibe el mercado esta colaboración.

💎 Veredicto Wealth

Esta edición limitada de Glenmorangie es una apuesta de revalorización agresiva para inversores dispuestos a esperar entre tres y cinco años mientras la escasez impulsa los precios en el mercado secundario. El principal riesgo es la incertidumbre sobre el número de botellas, que podría reducir su rareza y, con ella, la prima de reventa.

Euskadi liderará las redes eléctricas inteligentes con Grid4Industry: 160 millones de inversión y 520 empleos

Iberdrola, junto a 62 empresas y centros tecnológicos vascos, ha puesto en marcha Grid4Industry, un proyecto de redes eléctricas inteligentes que movilizará 160 millones de euros y creará 520 empleos cualificados para convertir a Euskadi en referente de la electrificación industrial y la integración de renovables.

Una inversión de 160 millones para modernizar la red y acelerar la descarbonización

El corazón de Grid4Industry es un despliegue económico sin precedentes en la innovación energética del País Vasco. La inversión inicial ronda los 41 millones de euros, pero las previsiones apuntan a movilizar más de 160 millones durante los próximos tres años en actividades de investigación, desarrollo e innovación. El objetivo: digitalizar las infraestructuras eléctricas para que absorban un volumen creciente de generación renovable y reduzcan la dependencia de combustibles fósiles importados.

No se trata solo de instalar más parques eólicos o solares. La clave está en optimizar el transporte y la distribución. Una red inteligente puede predecir picos de demanda, ajustar flujos en tiempo real y evitar cuellos de botella que, según los expertos, amenazan con frenar la electrificación del tejido productivo. Con este proyecto, Euskadi se posiciona en la vanguardia de una necesidad que la Comisión Europea ha calificado como prioritaria en su paquete Fit for 55.

Por qué las redes inteligentes son el cuello de botella de la transición energética

Mientras la capacidad renovable instalada bate récords en toda Europa, las infraestructuras de transporte eléctrico se han quedado rezagadas. El despliegue masivo de generación intermitente —eólica y fotovoltaica— exige redes capaces de gestionar flujos bidireccionales y de almacenar excedentes. Sin esa capa de inteligencia, la transición corre el riesgo de generar apagones selectivos o de desperdiciar energía limpia por falta de capacidad de evacuación.

Grid4Industry ataca directamente ese punto débil. Desarrollará tecnologías avanzadas de monitorización, control y automatización que permitirán a la industria vasca electrificar procesos que hoy dependen del gas o del petróleo. De este modo, el proyecto no solo refuerza la red, sino que descarboniza sectores con alta demanda térmica, uno de los grandes retos pendientes de la neutralidad climática.

Grid4Industry

La apuesta llega en un momento en el que la Agencia Internacional de la Energía (AIE) advierte de que la inversión mundial en redes debe duplicarse para 2030 si se quieren alcanzar los objetivos del Acuerdo de París. En ese contexto, movilizar 160 millones de euros desde la colaboración público-privada sitúa a la comunidad autónoma vasca como un laboratorio de soluciones replicables en otros territorios.

El plan: crear empleo cualificado y exportar tecnología vasca al mundo

Más allá del impacto ambiental, el proyecto tiene una lectura socioeconómica inmediata. Grid4Industry generará 200 empleos directos de alta cualificación y otros 320 puestos indirectos, hasta sumar 520 nuevos trabajos vinculados a las tecnologías de red. No son empleos coyunturales: se alojan en un ecosistema de innovación que pretende exportar el conocimiento desarrollado.

La participación de centros como Tecnalia, Ikerlan y CIC energiGUNE —junto a decenas de empresas especializadas en equipamiento eléctrico— garantiza que las soluciones ensayadas en Euskadi puedan comercializarse después en mercados internacionales. La estrategia es clara: convertir la necesidad de modernizar la red local en una oportunidad industrial de alcance global.

La digitalización de las redes no es un lujo; es la única vía para que la electrificación masiva de la industria y el transporte no colapse el sistema.

Para Iberdrola, que lidera la iniciativa, Grid4Industry refuerza su posición como operador de referencia en redes inteligentes y supone un paso adicional en su plan inversor de 36.000 millones anunciado a nivel global. Para las administraciones vascas, el proyecto consolida un polo tecnológico que combina descarbonización, competitividad industrial y generación de talento.

La lección: sin redes no hay transición

Conviene no perder la perspectiva. El verdadero éxito de la transición energética no se medirá solo en gigavatios renovables instalados, sino en la capacidad de transportar esa electricidad limpia hasta cada fábrica, cada punto de recarga y cada hogar. En esa carrera, proyectos como Grid4Industry funcionan como un banco de pruebas que, si escala, puede ahorrar años de retraso.

El precedente más cercano es el plan de interconexiones que Francia y Alemania impulsaron tras la crisis energética de 2022, aunque allí el foco fue la seguridad de suministro. Euskadi añade una capa extra: la electrificación de procesos industriales complejos. Si las tecnologías de digitalización de red demuestran que pueden descarbonizar hornos, calderas o sistemas de vapor sin perder productividad, el modelo será exportable a cualquier región con tejido manufacturero.

El reto, sin embargo, sigue siendo el calendario. Tres años de I+D son solo el principio; después viene el despliegue masivo. Y mientras tanto, el reloj climático no se detiene. Por eso cada euro invertido en redes inteligentes es, en realidad, una doble apuesta: una por el clima y otra por la competitividad a largo plazo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El proyecto permitirá integrar un volumen significativamente mayor de renovables en la red vasca, reduciendo la dependencia de combustibles fósiles y las emisiones asociadas a la industria más intensiva en energía.
  • Modelo que cambia: La electrificación de procesos industriales mediante redes inteligentes puede sustituir progresivamente el gas natural en la generación de calor, transformando uno de los nichos más difíciles de descarbonizar.
  • Para las próximas generaciones: El conocimiento y la tecnología que surjan de Grid4Industry se podrán replicar en otras regiones, acelerando una transición que hoy encuentra en las infraestructuras de red su mayor cuello de botella.

Frasers lanza una oferta voluntaria para aumentar su participación en Hugo Boss

Frasers Group, accionista estratégico de Hugo Boss desde 2020 (con una participación del 26,1%/18,3 millones de acciones a 10 de junio), ha indicado hoy que lanzará una oferta pública de adquisición voluntaria por los 52,1 millones de acciones restantes (aproximadamente el 74 % del capital) a 38 euros por acción, con el fin de «facilitar nuevas inversiones» en Hugo Boss.

“Esto representa una modesta prima del 4 % sobre el precio medio ponderado por volumen (VWAP) de las acciones de Hugo Boss en los últimos tres meses y aproximadamente 8 veces el EV/EBIT previsto para el ejercicio fiscal 2027, lo que, en nuestra opinión, debería limitar la acumulación de participaciones al tiempo que alimenta la especulación de que, en última instancia, podría materializarse una oferta más alta”, valoran en Citigroup.

No hay un umbral mínimo de aceptación, y la financiación está asegurada gracias a un consorcio de bancos y posibles líneas de crédito existentes. Frasers también ha señalado que Hugo Boss es una de las cinco principales marcas del grupo y sigue respaldando al presidente del Consejo de Supervisión, Stephen Sturm, la estrategia de reorientación de la marca «CLAIM5 Touchdown» de la dirección y el reciente recorte del dividendo al mínimo legal.

“Esperamos una moderada subida del precio de la acción de Hugo Boss a corto plazo”.

Citigroup

Tras la ejecución del plan CLAIM 5 (2021-2025), Hugo Boss perfeccionó la estrategia original y presentó su visión de «crecimiento rentable y sostenible» (CLAIM 5 Touchdown) a finales del año pasado, incluyendo una necesaria reorientación de la marca en 2026 y unos objetivos financieros a medio y largo plazo actualizados, así como un marco de asignación de capital. El plan se centra en mejorar la percepción del producto y la marca, así como la calidad, la selectividad y la profundidad de la distribución, al tiempo que se mejora la eficiencia operativa y la generación de flujo de caja libre (300 millones de euros anuales tras los arrendamientos).

La crisis en Oriente Medio golpea a Hugo Boss: menos turistas, menos ventas y más incertidumbre

Esto ha permitido a la empresa anunciar en marzo una recompra de acciones por valor de 200 millones de euros (aún no iniciada) y el reajuste del dividendo al nivel mínimo legal de 0,04 euros por acción, manteniendo la rentabilidad anual para los accionistas hasta el ejercicio fiscal 2027E a la par con el ejercicio fiscal 2024. Las acciones se han quedado rezagadas en 2025 (-19 % frente al +4 % del sector del lujo), pero han superado al sector en lo que va de año (sin cambios frente al -19 % del sector) y cotizan a un PER de ~11 veces el ejercicio fiscal 2027E y un EV/EBIT de ~8 veces.

Citigroup mantiene su recomendación sobre Hugo Boss de Neutral con un precio objetivo de 38,0 euros.

Hugo Boss perfeccionó la estrategia original y presentó su CLAIM 5 Touchdown a finales del año pasado. Imagen: Agencias

Valoración de Hugo Boss por Citigroup

Hemos fijado un precio objetivo de 38,0 € para Hugo Boss basado en nuestra valoración mediante el modelo DCF. Nuestro modelo DCF comprende una fase explícita de 10 años y un valor terminal basado en una hipótesis de crecimiento a largo plazo del 1,5%. Utilizamos una tasa libre de riesgo del 3,7 %; una prima de riesgo de las acciones del 4,1 %, en línea con las estimaciones de Citi para el mercado paneuropeo; y una beta de aproximadamente 1,4 veces.

Hugo Boss pone fin a las rebajas y sacrifica ventas para sostener unos márgenes cada vez más frágiles

Nuestro cálculo del WACC apunta a un valor de ~9 %. Aunque no incorporamos un enfoque basado en fusiones y adquisiciones en nuestra metodología de valoración (como hacemos con algunas empresas medianas de nuestro universo de cobertura), creemos que la consolidación en el sector del estilo de vida y el lujo seguirá siendo un tema importante en los próximos años y que Hugo Boss podría participar potencialmente como objetivo o como adquirente de activos.

Riesgos que ve Citigroup en Hugo Boss

Los siguientes riesgos podrían impedir que alcancemos nuestro precio objetivo:

  • Las variaciones en la demanda están relacionadas con el entorno macroeconómico mundial y la salud de los patrones de gasto de los consumidores. En concreto, Hugo Boss tiene una exposición significativa a la región EMEA (aproximadamente el 60 % de las ventas). Por lo tanto, cualquier cambio importante en el entorno político o económico externo que pueda afectar directa o indirectamente a la confianza de los consumidores supone un riesgo para los resultados de ventas del grupo.
  • Valor de marca: El reconocimiento de marca y el posicionamiento de precios de Hugo Boss siguen siendo muy dispares en los mercados clave (Alemania, el resto de Europa, EE. UU. y China). La estrategia de distribución, orientada hacia la venta al por mayor, también va en contra de las tendencias del sector, que apuntan a una creciente racionalización de los canales. Esto podría afectar negativamente a su imagen y atractivo y provocar una menor demanda.
  • Riesgo de moda: Hugo Boss está muy expuesto al sector de la confección (aproximadamente el 85 % de las ventas), lo que conlleva un mayor riesgo de moda y de existencias. En particular, la ropa de mujer sigue siendo una categoría relativamente pequeña y no es la especialidad principal de Hugo Boss. Es posible que las inversiones realizadas para hacer crecer este negocio no generen los rendimientos esperados.
  • Aunque no incorporamos un enfoque basado en fusiones y adquisiciones en nuestra metodología de valoración (como hacemos con algunas empresas medianas de nuestro universo de cobertura), creemos que la consolidación en el sector del estilo de vida y el lujo seguirá siendo un tema importante en los próximos años y que Hugo Boss podría verse potencialmente involucrada.

Audi Nuvolari supercar: el superdeportivo analógico que revaloriza el coleccionismo

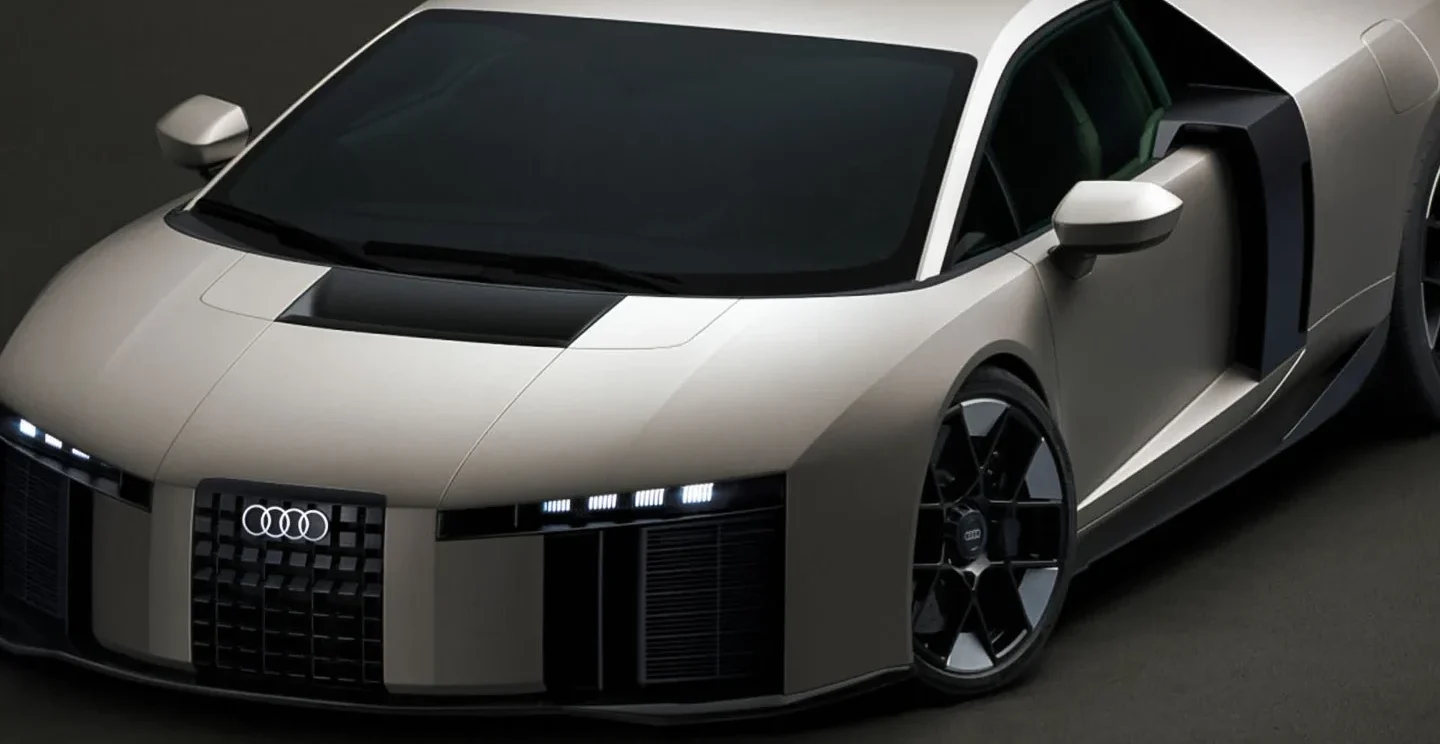
Audi ha desvelado en el Hotel du Cap-Eden-Roc de Antibes, en la antesala del Gran Premio de Mónaco, su nuevo superdeportivo: el Nuvolari. Una máquina con 987 caballos de potencia híbrida, pero sobre todo, con un planteamiento radical: cero distracciones digitales innecesarias. Solo 499 unidades se fabricarán a nivel mundial al precio de 686.000 dólares (unos 630.000 euros al cambio). He estudiado el movimiento y, desde la perspectiva del inversor en activos tangibles, el Nuvolari podría ser la oportunidad de revalorización más interesante del segmento de altas prestaciones en la última década.

Una declaración de principios analógicos en plena saturación tecnológica

El Audi Nuvolari es la respuesta de la marca alemana a la fatiga digital. Mientras la mayoría de los fabricantes compiten por integrar pantallas y asistentes virtuales, el jefe de diseño, Massimo Frascella, ha optado por eliminar el ruido. “Hay una cierta trayectoria en torno a la sobrecarga tecnológica”, explicó Frascella durante la presentación. “Es una carrera, quizás, y eso está creando ansiedad. Nuestra nueva filosofía de diseño consiste en reducir lo esencial, a lo que realmente importa”.

El resultado es un habitáculo minimalista, con botones físicos en el volante, ausencia de posavasos y un retrovisor digital porque no existe luneta trasera. Todo enfocado a la conducción. El motor es un V8 biturbo de 4.0 litros con 800 CV que, unido a tres motores eléctricos, alcanza los 987 CV combinados. La arquitectura híbrida se ha recalibrado para permitir un régimen máximo de 10.000 revoluciones por minuto, un umbral hasta ahora reservado a la competición.

La carrocería, con un diseño semi-brutalista, integra tomas de aire ocultas, alerón activo y unas llantas de aluminio forjado con tuerca central, herencia directa de la Fórmula 1. Lo más sorprendente es el plazo de desarrollo: poco más de doce meses desde un folio en blanco hasta el modelo de producción. Un logro que rompe los cuellos de botella habituales de la industria.

Reducir al mínimo la interferencia digital no es una ocurrencia nostálgica: es la respuesta de un fabricante de lujo a la fatiga tecnológica de sus clientes, y el mercado de coleccionismo lo está premiando con valoraciones al alza.

Escasez programada: la fórmula del coleccionismo de superdeportivos

Con solo 499 unidades previstas para todo el mundo, el Nuvolari entra en el selecto club de los superdeportivos de producción ultralimitada. Esta estrategia de escasez programada no es casual: modelos como el Ferrari LaFerrari (499 unidades) o el McLaren Speedtail (106 unidades) han mostrado revalorizaciones de dos dígitos en el mercado secundario a los pocos meses de agotarse las asignaciones. Audi, que debuta esta temporada como equipo oficial en Fórmula 1, refuerza el pedigrí deportivo que suele traducirse en prima de colección.

Además, la apuesta por una experiencia de conducción puramente analógica podría acelerar su atractivo como futuro clásico. Mientras el sector se electrifica a un ritmo más lento del previsto, los aficionados con patrimonio elevado están redescubriendo el valor de los motores de combustión y de la interacción directa con la máquina. El Nuvolari captura esa tendencia de forma deliberada. “No vemos la electrificación como la elección correcta para este superdeportivo”, admitió Frascella. “Así que el motor de combustión interna es perfecto”.

La ecuación de inversión: rentabilidad a medio plazo y riesgos de liquidez

Como activo tangible, el Nuvolari presenta un perfil de revalorización agresiva a medio plazo, con un horizonte de entre cinco y diez años. La experiencia de subastas recientes con modelos de producción similar sugiere que las primeras transacciones en el mercado secundario podrían alcanzar primas del 20% al 30% sobre el precio de fábrica, siempre que la marca gestione adecuadamente la exclusividad y no amplíe la producción.

Sin embargo, existen riesgos. Audi no tiene el historial de Ferrari o Lamborghini en el segmento de superdeportivos de colección, y su valor residual en modelos de altas prestaciones ha sido históricamente inferior. Pero el Nuvolari es un punto de inflexión: el halo tecnológico de la F1, el diseño sin concesiones y la reducida tirada podrían romper con esa tendencia. Para el inversor conservador, es una apuesta de diversificación; para el que busca plusvalías rápidas, la clave estará en acceder a una de las 499 unidades antes de que la lista de espera oficial se cierre.

Las 499 unidades del Nuvolari no estarán disponibles por mucho tiempo; la lista de espera, antes incluso de su producción, ya determina su prima de revalorización inmediata.

💎 Veredicto Wealth

El Nuvolari es un activo de revalorización agresiva para inversores con horizonte mínimo de cinco años. La producción limitada y la filosofía analógica reducen el riesgo de depreciación, pero la liquidez en el mercado secundario dependerá de la consolidación de Audi como referente en el coleccionismo de superdeportivos.

Los 10 consejos de Rhonda Patrick y Steve Horvath para ralentizar el envejecimiento epigenético

Incluir un suplemento de omega-3, mantener niveles óptimos de vitamina D y entrenar fuerza dos veces por semana ralentiza el envejecimiento epigenético con un respaldo sólido, según el creador del reloj biológico. Tras su entrevista con Steve Horvath, la divulgadora Rhonda Patrick deja claro que la combinación de estos tres factores es la palanca más potente para optimizar la edad biológica sin necesidad de protocolos exóticos.

La tríada que más frena el reloj biológico

Steve Horvath, pionero en la medición de la edad epigenética, detalla que el omega-3 por sí solo ya frena el ritmo del reloj interno. No hace falta una megadosis: un gramo diario de EPA y DHA es suficiente para notar los efectos. Cuando se añade vitamina D, la ralentización se potencia, y al sumar ejercicio de resistencia dos veces por semana, el efecto se multiplica. La clave está en la sinergia: los tres modulan vías comunes de inflamación y reparación celular, y al activarlos juntos la respuesta es mayor que la suma de las partes.

La dosis óptima de omega-3, refrendada por la Autoridad Europea de Seguridad Alimentaria, se sitúa entre 1 y 2 gramos diarios combinados de EPA y DHA. Para la vitamina D, el rango que corrige la deficiencia sin caer en excesos ronda las 2000-4000 UI diarias, dependiendo de la exposición solar. En cuanto al entrenamiento de fuerza, basta con dos sesiones semanales de 30-40 minutos que incluyan ejercicios compuestos como sentadillas, press y remo.

Esta pauta no solo modula la edad biológica: a corto plazo se traduce en más energía, mejor recuperación muscular y una claridad mental que se nota en la jornada laboral. La inversión es baja y el retorno, en rendimiento y longevidad activa, es el más documentado de la ciencia del envejecimiento.

La combinación de omega-3, vitamina D y fuerza actúa sobre el reloj epigenético con una potencia que ningún suplemento aislado iguala.

📊 La pauta en cifras

  • Omega-3: 1-2 gramos diarios de EPA+DHA (un pescado graso cubre la dosis, un suplemento de calidad la garantiza).
  • Vitamina D: 2000-4000 UI al día, preferiblemente en forma de D3, para mantener niveles en sangre por encima de 30 ng/ml.
  • Fuerza: dos sesiones semanales de 30-40 minutos, con 3 series de 8-12 repeticiones de movimientos compuestos.
  • A tener en cuenta: la mejora es más visible en quienes parten de niveles bajos de estos nutrientes o de una condición física discreta. Quien ya entrena y se suplementa notará un mantenimiento de la edad biológica, no un retroceso.
ralentizar envejecimiento

Multivitamínico y vegetales: el respaldo cognitivo

Un hallazgo llamativo de la conversación es que el consumo diario de un multivitamínico puede ralentizar el envejecimiento cerebral. En el estudio de tres años que comentan, la suplementación constante con un complejo vitamínico-mineral se asoció a un menor declive cognitivo, y el efecto se acumula con el tiempo. A efectos prácticos, cubrir las carencias de micronutrientes con un buen polivitamínico es una de las acciones más sencillas y de mayor alcance que podemos incorporar.

La evidencia también coloca a los vegetales en una posición privilegiada. Un estudio citado en la entrevista señala que la ingesta regular de verduras correlaciona con una edad biológica más baja, con un impacto incluso superior al del ejercicio en ese análisis concreto. La fibra, los polifenoles y la densidad de micronutrientes de hojas verdes, bayas y crucíferas parecen ser la razón. Un batido diario con espinacas, arándanos y una fuente de proteína de calidad concentra buena parte de este beneficio en un solo gesto.

Un multivitamínico diario y una ración generosa de vegetales son los dos seguros de longevidad cognitiva que menos esfuerzo exigen.

Peso corporal y vida social: dos aceleradores a tu alcance

Más allá de los nutrientes, la conversación subraya que el exceso de grasa corporal acelera el reloj epigenético. Cuando se logra una pérdida de peso significativa y sostenida, la edad biológica puede incluso revertir parcialmente. No se trata de perseguir un número en la báscula, sino de reducir la grasa visceral que actúa como un acelerador metabólico. La estrategia más efectiva, según los datos, pasa por combinar un déficit calórico moderado con el entrenamiento de fuerza que preserve la masa muscular.

Otro acelerador, a menudo olvidado, es la soledad. Los estudios más recientes muestran que las relaciones sociales sólidas se asocian con una desaceleración del envejecimiento biológico comparable a la de algunos suplementos. En la práctica, cuidar el círculo de amistades, fomentar encuentros regulares y mantener una red social activa impacta en la longevidad tanto como una buena alimentación. La hormesis social, podríamos llamarle.

Ejercicio con intensidad: el VO2 max sí cuenta

Un mensaje directo de la entrevista: acumular 10 000 pasos diarios no frena el reloj epigenético. Para ver un cambio real en la edad biológica necesitas esfuerzo de alta intensidad que eleve tu VO2 máximo. Sesiones de intervalos, subidas exigentes o trabajo en zona 4-5 son los estímulos que provocan adaptaciones moleculares capaces de modular la metilación del ADN. El HIIT bien planificado, combinado con la fuerza, es la fórmula más eficiente para un profesional ocupado.

Horvath insiste en que los relojes epigenéticos no son infalibles. Si partes de una salud ya optimizada —sin deficiencias, con buen peso y entrenas—, no vas a revertir tu edad biológica; simplemente mantendrás el ritmo de envejecimiento más lento posible. Las afirmaciones de rejuvenecimiento de varios años suelen darse en personas que parten de situaciones metabólicas deterioradas que se corrigen al intervenir. El verdadero éxito está en conservar la edad biológica por debajo de la cronológica durante décadas, no en perseguir imposibles de marketing.

Lo que los relojes epigenéticos pueden (y no pueden) decirte

Para quien quiera medir el impacto de estos hábitos, los relojes más utilizados —Horvath, PhenoAge, GrimAge y DunedinPACE— requieren un chip de metilación del tipo Illumina Array. Cualquier test que no especifique esa tecnología no ofrece la precisión suficiente. Pero más allá de la métrica, lo valioso es entender que los mismos gestos que marcan la diferencia en el laboratorio son los que te dan energía, foco y capacidad de recuperación en el día a día.

La entrevista deja una lección final: la ciencia del envejecimiento ha dejado de ser exclusiva del laboratorio. Con unos pocos cambios, todos podemos poner de nuestra parte para que el cuerpo y la mente se desgasten más despacio. Y no, no hay atajos ni gadgets que sustituyan al sueño reparador, la alimentación densa en nutrientes y la conexión humana.

⚡ Rutina de Optimización Diaria

  • Ajusta tu suplementación: un gramo de omega-3 con 2000 UI de vitamina D3 en el desayuno. Si no comes pescado graso a diario, esta pauta cubre la base para modular el reloj biológico.
  • Programa la fuerza: reserva dos huecos fijos a la semana para un circuito de 30 minutos con peso libre, priorizando sentadillas, press y remo. La intensidad debe llevarte al fallo técnico en las últimas repeticiones.
  • Refuerza el círculo social: concierta al menos un encuentro presencial con amigos cada semana. No es solo bienestar emocional; la longevidad activa se apoya en las conexiones reales.

Acciona activa la venta de activos renovables en Australia por cientos de millones de euros

Acciona ha activado la venta de una participación minoritaria en una cartera de activos renovables en Australia, con el asesoramiento de Bank of America, una operación que podría alcanzar una valoración de entre 700 y 1.000 millones de euros, según ha podido saber El Confidencial.

Qué pone Acciona en el mercado australiano

La compañía controlada por la familia Entrecanales ha agrupado un paquete de 600 megavatios (MW) –una tercera parte de su capacidad total en el país oceánico, que ronda los 2.000 MW– para incorporar un socio financiero que ayude a financiar el desarrollo y la puesta en valor de los proyectos. La búsqueda de un comprador minoritario, pilotada por Bank of America, apunta a inversores institucionales con apetito por activos renovables de perfil regulado y contratos de largo plazo.

La horquilla valorativa, entre 700 y 1.000 millones de euros, se sitúa en línea con los múltiplos registrados en las últimas rotaciones de Acciona Energía. Según datos recopilados por este medio, la empresa ha cerrado transmisiones por cerca de 2.700 MW desde 2024, con un precio medio cercano a 1,2 millones de euros por megavatio. Ni Acciona ni Bank of America han querido hacer declaraciones sobre el proceso.

Cada megavatio vendido fortalece el balance y libera recursos para crecer donde los múltiplos son más atractivos. La rotación ya no es una opción; es el eje de la estrategia financiera.

Una estrategia global de rotación de activos

La operación australiana es el último eslabón de un plan de desinversiones que Acciona Energía puso en marcha en 2024 para contener el endeudamiento y preservar su calificación crediticia en grado de inversión. En total, desde aquel ejercicio, ha acordado ventas por cerca de 3.200 millones de euros, superando el objetivo inicial de 3.000 millones fijado por la dirección.

OperaciónCapacidad (MW)Valoración (mill. €)Estado
Australia (carrea minoritaria)600700-1.000En búsqueda de socio
Estados Unidos (49% fotovoltaica)1.3001.750Cerrado (dic. 2025)
México (100% eólico)321Cerrado (dic. 2025)
Hidroeléctricas a Endesa6261.000Cerrado (2026)
Minihidráulicas a White Summit6466Cerrado (5 jun. 2026)
Eólica en España (Proyecto Sirocco)361350-400En negociación avanzada
Acciona Australia desinversión

El plan no se limita a las transacciones ya anunciadas. El grupo ha contratado a Citi y Goldman Sachs para que analicen distintas alternativas estratégicas sobre su participación del 91% en Acciona Energía, incluida una posible exclusión de bolsa de la filial renovable, que capitaliza cerca de 7.000 millones de euros y posee una cartera superior a los 14.000 MW. Paralelamente, trabaja con BNP Paribas en el denominado Proyecto Sirocco, una cartera eólica en España de 361 MW cuyo cierre podría materializarse en un rango de 350 a 400 millones de euros, y ha encargado a Royal Bank of Canada la venta de tres parques eólicos operativos en Canadá (400 MW).

Estos movimientos encajan en un contexto de tipos de interés elevados y precios de la electricidad a la baja, que obligan a los grandes operadores a rotar activos para liberar capital sin renunciar al crecimiento en nuevos mercados. La estrategia de Acciona replica el patrón de otras utilities europeas –como Iberdrola o EDP– que combinan la entrada de socios financieros con la venta selectiva de carteras no estratégicas.

Análisis: por qué Australia importa en el tablero de Acciona

El mercado australiano se ha convertido en una pieza relevante para la expansión de Acciona, que cuenta allí con un porfolio diversificado entre eólica y solar y un entorno regulatorio atractivo para los inversores institucionales. La cesión de una participación minoritaria en 600 MW tiene un doble beneficio: monetiza parte de la inversión ya realizada y, al mismo tiempo, permite a la compañía seguir gestionando los activos y participar en el valor futuro.

Los múltiplos de entre 700 y 1.000 millones de euros por 600 MW arrojan una ratio implícita de 1,2-1,7 millones de euros por megavatio, en la banda alta del histórico reciente de la empresa. Si la operación se cierra en el extremo superior de la horquilla, reforzaría la tesis de que los activos renovables de calidad siguen encontrando demanda, a pesar de la incertidumbre macroeconómica.

Para el inversor, el elemento a vigilar es la capacidad de la compañía de ejecutar todas estas desinversiones sin que se erosione el crecimiento en megavatios operados. De momento, los 3.200 millones de euros comprometidos desde 2024 indican que la rotación es ágil y que el mercado de compradores –desde fondos de infraestructuras hasta aseguradoras– permanece activo.

📊 Las Claves para el Inversor

  • Qué vigilar: La ceremonia de recepción de ofertas no vinculantes por la cartera australiana, que podría conocerse en las próximas semanas. El precio final por MW será la señal más clara del apetito inversor.
  • Reacción del valor: Las desinversiones ya anunciadas han sostenido la cotización de Acciona Energía en un entorno de presión en el sector. El mercado descuenta que la estrategia de rotación sigue su curso; cualquier retraso o rebaja de múltiplos podría pesar.
  • Precedente sectorial: La venta de participaciones minoritarias en activos renovables, como las realizadas por Iberdrola o Enel en distintos mercados, muestra que este modelo genera plusvalías y mejora el perfil crediticio sin diluir el control operativo.

El gran dilema del sector STEAM: ¿Por qué el talento de las mujeres sigue siendo invisible en la era tecnológica?

Vivimos en un entorno de transformación acelerada donde la ciencia, la tecnología y la digitalización dictan el rumbo de nuestra economía. Sin embargo, tras los algoritmos más innovadores y las estrategias de negocio más disruptivas, se esconde una paradoja persistente: la desconexión estructural entre el talento femenino real y su proyección en los espacios de máxima influencia pública y mediática. No es una falta de capacidad, sino un reto de representatividad.

Para abordar este desafío y transformarlo en una ventaja competitiva, Juno House—la destacada comunidad que conecta liderazgo, innovación y crecimiento profesional—ha celebrado la segunda edición de su iniciativa insignia, (In)visibles. En esta ocasión, el foco se ha situado de forma directa sobre el ecosistema STEAM (ciencia, tecnología, ingeniería, artes y matemáticas), un grupo de disciplinas llamadas a guiar el tejido social e industrial de las próximas décadas, pero que arrastra asignaturas pendientes en materia de equidad de género.

La paradoja de los 41.500 millones: Peso económico frente a baja representación

El impacto económico de los sectores técnicos es innegable. Actualmente, las actividades vinculadas a los ámbitos STEM generan más de 41.500 millones de euros en Cataluña, lo que equivale al 13,1% del Producto Interior Bruto (PIB) regional. Estas cifras consolidan al sector como el principal motor de competitividad y el motor de empleo cualificado del territorio. Pese a este escenario de bonanza y proyección, las mujeres continúan estando infrapresentadas en la primera línea de la toma de decisiones y el desarrollo técnico.

A nivel nacional, España cuenta con unas 336.400 mujeres desarrollando su actividad profesional en sectores STEM, representando únicamente el 32,1% del total de la fuerza laboral especializada. Si descendemos a disciplinas concretas como la ingeniería, la cifra cae de forma alarmante hasta rozar apenas el 20%. Esta brecha no solo limita el potencial de desarrollo socioeconómico, sino que excluye la mirada femenina del diseño tecnológico del futuro.

El verdadero problema se gesta en las etapas formativas iniciales, lo que condiciona el relevo generacional. Los datos recopilados en Cataluña reflejan que las mujeres representan tan solo el 13% de las matriculaciones en estudios puramente tecnológicos y el 29% en las ingenierías tradicionales. Este desequilibrio pone de manifiesto una necesidad urgente: la creación de referentes visibles e inspiradores que rompan con los sesgos inconscientes y acerquen a las jóvenes a las aulas de carreras técnicas.

Las barreras silenciosas: Autoafirmación y nuevos liderazgos

La conversación tradicional sobre la equidad suele centrarse exclusivamente en cuotas o métricas de contratación. Sin embargo, el encuentro de (In)visibles de Juno House ha permitido profundizar en factores cualitativos, culturales y psicológicos que operan como techos de cristal invisibles pero altamente efectivos.

«Una de las barreras más silenciosas es la falta de educación en la autoafirmación y en la construcción del espacio propio. Nos cuesta exigir el espacio que merecemos porque se nos enseñó a esperar a que nos lo dieran, en lugar de salir a conquistarlo», señaló de forma contundente Maite Carrillo, Directora Creativa de Ametller Origen.

Este condicionamiento histórico provoca que, en entornos de alta competitividad corporativa, el talento femenino tienda a centrarse en el ‘hacer’ (la excelencia operativa) descuidando, en ocasiones, la proyección de sus propios logros hacia el exterior. Esta falta de exposición mediática refuerza la percepción errónea de que no existen mujeres preparadas para liderar.

Asimismo, los patrones de gestión tradicionales siguen influyendo negativamente. Andrea Carandini, reconocida directora de arte y analista de tendencias, enfatizó durante las jornadas la desconfianza sistémica que aún impera hacia liderazgos que se alejan de los patrones masculinos estándar. Carandini abogó firmemente por impulsar modelos corporativos «igual de rigurosos y ambiciosos, pero más conscientes de los procesos y con una visión del crecimiento más horizontal y sostenible a largo plazo».

La urgencia de reescribir las redes de confianza

El concepto STEAM añade la «A» de Artes y Creatividad al núcleo tecnológico, reconoviendo que las grandes innovaciones no solo requieren código e ingeniería, sino también narrativa, diseño, ética y comunicación eficaz para conectar con la sociedad. En este amplio espectro, las mujeres lideran proyectos masivos, pero sus nombres rara vez aparecen en los grandes titulares o paneles de expertos sectoriales.

Francesca Tur, fundadora de Tendencias.tv, señaló de forma directa una de las excusas más recurrentes en el ecosistema empresarial: la supuesta escasez de perfiles femeninos disponibles para puestos de alta responsabilidad. «Seguimos escuchando con demasiada frecuencia la frase ‘No hemos encontrado mujeres para este puesto’. Que esta idea aparezca una y otra vez demuestra claramente dónde se busca, quién forma parte de las redes de confianza tradicionales y qué sesgos siguen instalados tras décadas», argumentó Tur. Cambiar las redes de búsqueda es un imperativo ético y de rendimiento empresarial.

La segunda edición de (In)visibles ha logrado reunir a un grupo diverso y excepcional de profesionales que encarnan esta visión transversal del éxito empresarial y técnico. Entre las participantes destacan figuras como:

  • Sílvia Alsina, presidenta y CEO de Roman.
  • Alba Badia, ingeniera aeroespacial y divulgadora vinculada a Pangea Aerospace y Ellas Vuelan Alto.
  • Iulene Servent, subdirectora del diario SPORT.
  • Maite Carrillo, directora creativa de Ametller Origen.
  • Francesca Tur, fundadora de Tendencias.tv.
  • Andrea Carandini, directora de arte, ilustradora y analista de tendencias.

Para Beatriz de Vicente, CEO de Juno House, la conclusión del encuentro es rotunda: el talento ya está aquí, desarrollando tecnología espacial, gestionando grandes corporaciones y transformando industrias enteras. «La cuestión no es si existen mujeres liderando la innovación; la cuestión es que muchas siguen sin ocupar el espacio de visibilidad que corresponde a su contribución real», concluye.

Un respaldo unánime del tejido empresarial

El éxito y la trascendencia de (In)visibles radica también en el masivo respaldo que ha recibido por parte de corporaciones e instituciones de primer nivel. Grandes marcas tecnológicas y de consumo como Under Armour, Logitech, Andbank, Juvé & Camps y Panasonic han liderado el apoyo a este foro estratégico de debate.

A ellas se suma una densa red institucional compuesta por entidades clave como la Asociación Española de Directivos (AED), PIMEC, SpainCap, WA4STEAM, Norrsken, Barcelona Health Hub, la Fundación Princesa de Girona, Foment del Treball o el programa Lidera del Ayuntamiento de Barcelona, entre otros. Esta alianza colectiva demuestra que la visibilización del talento femenino ya no es un asunto exclusivo de agendas sociales, sino una prioridad estratégica corporativa indispensable para asegurar la competitividad, la innovación y el desarrollo económico sostenible de las próximas décadas.

Iberia refuerza su ruta a Tokio con 9.000 plazas extra de agosto a octubre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia refuerza su ruta Madrid-Tokio con un cuarto vuelo semanal del 7 de agosto al 23 de octubre de 2026, sumando 9.000 plazas adicionales.
  • ¿Quién está detrás? Iberia, aerolínea del grupo IAG, que opera la conexión con un Airbus A350 desde su estreno en 2024.
  • ¿Qué impacto tiene? Aumenta un 33% la capacidad de una de las rutas de largo radio con mayor proyección turística y de negocios hacia Asia.

Iberia ha confirmado este miércoles la programación de una cuarta frecuencia semanal entre Madrid y el aeropuerto de Tokio-Narita desde el próximo 7 de agosto hasta el 23 de octubre. La ampliación supone 9.000 asientos extra y eleva la apuesta comercial de la aerolínea por Japón, un mercado que estrenó hace apenas dos años y que ya suma 125.000 plazas para todo 2026.

Fechas concretas: cuándo se añade el vuelo extra y cómo queda la operativa

Hasta ahora, Iberia ofrecía tres vuelos por sentido a la semana entre Barajas y Narita. A partir del viernes 7 de agosto se añade un cuarto servicio, que operará cada viernes hasta el viernes 23 de octubre. El resto de frecuencias semanales se mantienen sin cambios, según ha detallado la propia compañía en un comunicado.

El vuelo adicional sale de Madrid los viernes y se suma a las conexiones ya existentes los lunes, miércoles y sábados. Con esta programación, Iberia refuerza la ruta durante todo el tramo final del verano y el inicio del otoño, un periodo en el que la demanda hacia Japón experimenta un pico tanto de turismo vacacional como de viajes de negocios.

Un 33% más de asientos: la respuesta de Iberia al creciente interés por Japón

La incorporación del cuarto vuelo semanal incrementa la oferta de asientos en un 33% durante casi tres meses. La aerolínea señala que el refuerzo responde “al creciente interés por Japón como destino turístico”, una tendencia que ya se reflejó en la buena acogida que tuvo el estreno de la ruta en 2024.

El Airbus A350 que opera la ruta Madrid-Tokio cuenta con 348 plazas en tres clases: business, turista premium y turista. Con la nueva frecuencia, se añaden cerca de 348 asientos semanales —los viernes— que se traducirán en alrededor de 9.000 plazas extra al final del periodo.

La capacidad acumulada de la ruta para todo 2026 alcanzará las 125.000 plazas, un volumen considerable en una de las conexiones más largas de la red de largo radio de Iberia y que, según fuentes del sector, está siendo cada vez más rentable gracias al flujo de pasajeros en tránsito procedentes de Europa y América.

La decisión de Iberia de reforzar Tokio en pleno verano confirma que Japón ha pasado de ser un destino lejano a una apuesta rentable y recurrente en la red de largo radio de IAG.

Hoja de Ruta: Claves del Viaje

La lectura estratégica va más allá del dato de plazas. El refuerzo de Tokio es una señal del reposicionamiento de Iberia hacia Asia, un continente donde la competencia europea (Lufthansa, Air France-KLM o Turkish Airlines) lleva años consolidándose. El archipiélago nipón, con una economía que busca atraer turismo e inversión tras los Juegos Olímpicos y la reapertura post-pandemia, se ha convertido en un foco prioritario.

Para el viajero español, el aumento de plazas supone más opciones en temporada alta y, previsiblemente, presión a la baja sobre las tarifas. A eso se suma el atractivo de un vuelo directo de aproximadamente 14 horas que evita escalas en Oriente Medio o hubes europeos. La zona cero es claramente Madrid-Barajas y el corredor Madrid-Tokio, pero también las conexiones feeder que alimentan el vuelo desde otras ciudades españolas.

El dato que resume la operación: 9.000 plazas extra, un 33% más de capacidad en apenas tres meses. Una cifra que, tras el refuerzo estacional similar a Panamá (con otras 4.700 plazas extra en agosto y septiembre), dibuja una compañía que afila su oferta de largo radio sin grandes inversiones en flota.

La decisión tiene precedente en el propio estreno de la ruta en 2024, cuando Iberia apostó con éxito por un A350 y tres frecuencias que se llenaron mejor de lo esperado. Ahora, con el cuarto vuelo, la compañía minimiza el riesgo de canibalización al concentrar las plazas en los meses de mayor demanda. Queda por ver si, de mantenerse las cifras, la frecuencia adicional se consolidará de forma fija o se extenderá a otros periodos del año.

El nuevo sustituto del azúcar de origen natural que ya empieza a verse en los supermercados españoles

Si llevas tiempo buscando un sustituto del azúcar que no deje regusto metálico, no infle el vientre y no dispare la glucosa, probablemente hayas topado ya con la alulosa. Es un monosacárido de origen natural presente en pequeñas cantidades en los higos, las pasas o el trigo, y fuera de Europa ya se vende en polvo, en jarabe o en gotas. Su índice glucémico es prácticamente cero y el organismo humano apenas la metaboliza, excretándola casi intacta.

El problema es que en España —como en el resto de la UE— no está autorizada como ingrediente alimentario. Mientras en EE.UU., Japón, Corea del Sur o México el consumidor puede comprarla sin restricciones, el regulador europeo lleva años estudiando su expediente. En junio de 2025, la EFSA emitió su dictamen oficial y la conclusión no fue un visto bueno: el solicitante no aportó los datos de seguridad requeridos, así que el proceso quedó paralizado.

El azúcar raro que la FDA aprueba y la EFSA frena

Youtube video

La alulosa —también conocida científicamente como psicosa o D-psicosa— tiene aproximadamente el 70 % de la dulzura del azúcar de mesa, pero aporta apenas un 10 % de sus calorías. Eso la convierte en una alternativa muy atractiva para personas con diabetes, quienes siguen dietas cetogénicas o simplemente quieren reducir su ingesta calórica sin renunciar al sabor dulce. En EE.UU., la FDA le otorgó el estatus GRAS (Generalmente Reconocido como Seguro) y desde 2020 ni siquiera computa en el etiquetado como «azúcar añadido».

En Europa, el recorrido es radicalmente distinto. El Reglamento de nuevos alimentos de la UE exige una evaluación de riesgos exhaustiva ante la EFSA antes de comercializar cualquier ingrediente sin historial en el mercado europeo. El proceso es riguroso, lento y costoso: puede llevar años, y si el solicitante no responde a las solicitudes de datos adicionales sobre genotoxicidad o metabolismo, la evaluación simplemente se cierra sin aprobación. Eso es exactamente lo que ocurrió con la alulosa en 2025.

El azúcar que no daña la microbiota: lo que dice la ciencia

El interés científico por la alulosa no es solo cuestión de calorías. Mientras otros edulcorantes —incluidos algunos de los más populares en España— han sido señalados por estudios recientes como potencialmente disruptivos para la microbiota intestinal, los datos disponibles sobre la psicosa apuntan en una dirección distinta. El organismo apenas la ferenta ni la metaboliza, lo que reduce el riesgo de alterar el ecosistema bacteriano del intestino.

Además, varios estudios en humanos han documentado un efecto inhibidor sobre la absorción de glucosa tras las comidas, lo que podría resultar especialmente beneficioso para personas con resistencia a la insulina. No es un fármaco ni actúa como tal, pero es un perfil metabólico que no tiene ningún otro edulcorante de uso habitual en nuestros hogares.

¿Es realmente natural o un ultraprocesado con otro nombre?

Youtube video

Aquí está el matiz que no conviene ignorar. La alulosa existe en la naturaleza, sí, pero en cantidades tan pequeñas que sería inviable extraerla directamente de los higos o las pasas a escala industrial. La versión comercial se produce a partir de la fructosa mediante un proceso enzimático en el que intervienen microorganismos genéticamente modificados. Técnicamente sigue siendo una molécula idéntica a la natural, pero el proceso de fabricación la aleja bastante del concepto de «alimento sin procesar».

Eso no la convierte automáticamente en peligrosa —el eritritol, presente en decenas de productos saludables del mercado español, sigue un proceso similar—, pero sí obliga a leer con criterio las etiquetas y las promesas de marketing. Cuando una empresa la vende como «azúcar natural de origen vegetal», está siendo técnicamente honesta a medias.

Por qué Europa es más estricta y qué implica para el consumidor

El expediente pendiente ante la Comisión Europea

El camino regulatorio en la UE no termina con la EFSA. Aunque la autoridad científica emita un dictamen positivo, la aprobación final corresponde a la Comisión Europea y a los estados miembros. En el caso de la alulosa, ni siquiera se ha llegado a ese punto: el expediente presentado por el consorcio de fabricantes ANFC fue cerrado en 2025 por falta de documentación. Eso no impide que se presente una nueva solicitud, más completa y con los estudios de seguridad que la EFSA exige.

¿Dónde puede comprarse hoy en España?

En España no está autorizada su venta como ingrediente alimentario, pero circula en canales online orientados a dietas cetogénicas o de importación desde fuera de la UE. Adquirir estos productos implica un riesgo regulatorio claro: no han pasado los controles europeos de seguridad alimentaria. Quien quiera esperar a la aprobación oficial tendrá que ser paciente; quienes no quieran esperar deben ser conscientes de ese contexto.

Cuándo podría llegar la alulosa a los supermercados españoles

Los expertos del sector estiman que una nueva solicitud bien documentada ante la EFSA podría resolverse en un plazo de dos a cuatro años, siempre que el solicitante aporte todos los datos de seguridad requeridos. Las grandes empresas azucareras europeas —que en un primer momento veían la alulosa como una amenaza— empiezan a considerarla una oportunidad de reconversión de sus procesos productivos. Eso podría acelerar el lobby para una aprobación regulatoria.

Lo que sí parece claro es que el azúcar convencional tiene los días contados como referente único del dulzor. Europa tardó años en aprobar la estevia, que hoy está en cualquier supermercado de barrio. Con la alulosa el guion podría repetirse: ciencia sólida, proceso largo y, al final, un hueco en el lineal. La pregunta no es si llegará, sino cuándo.

Isabel Rodríguez: la okupación viviendas es solo el 0,04% y el problema real es el acceso

La ministra de Vivienda y Agenda Urbana, Isabel Rodríguez, desmontó este miércoles en el Senado el discurso catastrofista sobre la okupación con una cifra demoledora: solo el 0,04% de las viviendas en España está afectada por allanamientos o usurpaciones. Rodríguez no niega que exista un problema, pero pone el acento donde duele de verdad: las dificultades de acceso a una vivienda y el esfuerzo financiero insostenible que soportan millones de hogares para pagar el alquiler.

El 0,04% que rebaja el alarmismo político

Durante la interpelación en la Cámara Alta, la ministra desgranó los números que maneja su departamento. En 2025 se esclarecieron 10.971 hechos relacionados con allanamientos y usurpaciones de inmuebles un 10,5% menos que el año anterior. Con un parque residencial de más de 27 millones de viviendas, la incidencia es mínima. “La dimensión es abismal: uno de cada dos españoles sufre problemas de acceso a la vivienda”, recordó Rodríguez, mientras el PP y Vox insisten en que la inseguridad jurídica ahuyenta a los propietarios.

La titular de Vivienda recordó que los delitos de allanamiento y usurpación ya están tipificados en el Código Penal y que las reformas legislativas recientes no han modificado esa protección. Pese a la contundencia del dato, Rodríguez se mostró solidaria con los afectados y admitió que el Gobierno no puede dar la espalda a quienes padecen estas situaciones. Sin embargo, dejó claro que utilizar la okupación para generar miedo es una maniobra política que oculta la verdadera emergencia habitacional.

El verdadero terremoto social: acceso y alquileres insostenibles

La intervención de Rodríguez en el Senado tuvo como antagonista a la senadora del PP Paloma Martín, que acusó al Ejecutivo de debilitar la propiedad privada y de provocar una fractura social con la ‘inquiokupación’. La respuesta de la ministra fue afilada: “La verdadera fractura social se produce cuando los ciudadanos tienen que destinar el 50, el 60 o el 70% de sus ingresos al pago del alquiler”. Y lamentó que la oposición centre el foco en el derecho a la propiedad y no en el derecho a una vivienda que reclaman “millones y millones de personas”.

Horas antes, en el Congreso, Rodríguez había tenido otro choque, esta vez con el diputado de Vox Carlos Hernández Quero. El ultraderechista defendió una “prioridad nacional” —que los españoles de origen sean los primeros en la cola de la vivienda social— y culpó a los inmigrantes de tensionar el mercado. La ministra calificó el planteamiento de “racista, excluyente, injusto y moralmente indecente”, recordando el principio de no discriminación que el Papa había defendido días atrás en su visita a España.

En ese duelo dialéctico, Hernández Quero aportó sus propias cifras: 1,2 millones de inmigrantes cada año “que son inquilinos potenciales” y un volumen de población extranjera que en ciudades como Madrid o Barcelona alcanza la mitad de los adultos jóvenes. Datos del INE que, sin embargo, no ocultan la otra cara: 3,2 millones de españoles buscaron vivienda en 2025 sin encontrarla. Para Rodríguez la solución no pasa por excluir, sino por construir más y regular mejor.

El 0,04% de okupación es un espejismo político: la crisis de vivienda se mide en los porcentajes de renta que los inquilinos queman cada mes y en los millones de ciudadanos que no pueden emanciparse.

La Ficha del Inversor

Más allá del ruido parlamentario, el choque de datos obliga a una lectura estratégica. El yield bruto del alquiler residencial en España ronda el 3,7% nacional, pero en capitales como Madrid o Barcelona apenas supera el 3%. Esa compresión de rentabilidades, unida a las tensiones sociales, aconseja analizar con lupa hacia dónde se orienta la política de vivienda. Los 7.000 millones de euros del Plan Estatal de Vivienda que Rodríguez recordó ayer tratan de activar oferta, pero la ejecución autonómica es lenta y desigual.

La ministra también puso sobre la mesa las 111.000 viviendas turísticas ilegales que, de incorporarse al mercado residencial, cubrirían el 17% del déficit estimado. Un guiño que los grandes tenedores interpretan como amenaza regulatoria, mientras las promotoras que ya giran hacia el Build to Rent esperan certidumbre jurídica antes de apostar fuerte.

En la tendencia a seis meses, el radar muestra más ruido que acciones concretas. El legislativo seguirá caldeado y las autonomías del PP mantendrán su propio discurso antiokupación, lo que puede enrarecer el clima inversor en el segmento del alquiler. El perfil de inversor que mejor encaja en este escenario es el que sabe leer los ciclos políticos: pequeños y medianos patrimonialistas con vocación de largo plazo que puedan resistir eventuales contenciones de renta a cambio de plusvalías futuras en zonas de demanda estructural.

Un precedente histórico resulta útil: durante el estallido de la burbuja de 2008, el foco se puso en los desahucios y se legisló a golpe de urgencia social, creando incertidumbre en el sector. La diferencia ahora es que la vivienda ya no es un activo financiero apalancado en hipotecas tóxicas, sino un bien de primera necesidad que el mercado, por sí solo, no está resolviendo. Difícil aventurar si los próximos Presupuestos darán una vuelta de tuerca fiscal a los pisos vacíos o si se atacará de verdad el alquiler turístico ilegal. Lo que sí está claro es que quienes comprar vivienda para alquilar van a seguir conviviendo con un ruido mediático que difícilmente se apagará antes de las próximas generales.

Entrenamiento de fuerza después de los 40: la fórmula de 5 pasos para ganar músculo y evitar el sobreentrenamiento

El entrenamiento de fuerza después de los 40 plantea un reto distinto al de los veinte años. Recuperarse peor y no ver progreso pese al esfuerzo es una señal de que tu programa ya no se adapta a tu fisiología. El entrenador Tom Ragusa propone una fórmula de 5 pasos que optimiza la ganancia muscular y evita el sobreentrenamiento al repartir la carga y respetar los tiempos de regeneración.

La caída del progreso: por qué entrenar como a los 25 años frena tus resultados

Ragusa, especialista en rendimiento, advierte en sus redes que la mayoría de los hombres que superan la cuarentena trabajan duro pero construyen poco. El problema no es la motivación, sino la intensidad mal gestionada. «El enfoque que construyó tu cuerpo a los 25 es ahora lo que lo desgasta», señala. Las agujetas constantes, la recuperación lenta y unos resultados que no acompañan no son una falta de ganas: son un problema de programación.

Perseguir las marcas personales de los 25 es una trampa del ego.

La ciencia del ejercicio confirma que, con los años, la capacidad de regeneración muscular se ralentiza. Seguir con las mismas rutinas de alto volumen y fallo muscular sin ajustar la frecuencia acaba minando la progresión.

La fórmula de 5 pasos para entrenar fuerza a los 40 y ganar músculo sin sobreentrenamiento

ganar músculo a los 40

Paso 1. Entrena todo el cuerpo de tres a cinco veces por semana

Olvida las divisiones clásicas de un grupo por día. El coach recomienda una rutina de cuerpo completo, con un ejercicio por grupo muscular en cada sesión, repartida entre 3 y 5 días. Así cada músculo recibe estímulo varias veces por semana. «Más frecuencia, más señal de crecimiento», explica. Esta distribución eleva la síntesis proteica sin machacar una zona concreta.

Paso 2. Prioriza la calidad de cada repetición

Ni series interminables ni repeticiones a medio gas. Al limitarse a un movimiento por grupo, puedes mantener la intensidad plena en cada serie. Trabaja todo el rango de movimiento y céntrate en la técnica. El objetivo no es vaciar el músculo hasta el agotamiento, sino mandar un estímulo limpio que no comprometa la recuperación.

Paso 3. Entrena duro, pero sin llegar al límite absoluto

Ragusa insiste en que hay que alcanzar una intensidad desafiante, pero sin rozar el fallo. «Entrena lo bastante fuerte para construir, pero con la cabeza suficiente para recuperar», dice. Sobrepasar la línea roja genera una fatiga neuromuscular que un cuerpo maduro tarda más en disipar, lo que bloquea el progreso.

Paso 4. Reparte el estrés articular y del sistema nervioso

Al distribuir el volumen semanal en lugar de concentrarlo, las articulaciones sufren menos y el sistema nervioso central tiene margen para restablecerse. La ventaja práctica es que mantienes una mejor consistencia a lo largo del año, sin picos de agotamiento que inviten a saltarse el gimnasio.

Paso 5. Construye una nueva marca personal

«Tu nuevo récord es el cuerpo que estás construyendo ahora, no aquel al que intentas volver», afirma el entrenador. Define objetivos realistas que premien la mejora de la composición corporal, la fuerza funcional y la sensación de energía, en vez de perseguir los números de hace dos décadas.

📊 La pauta en cifras

  • Frecuencia semanal: De 3 a 5 sesiones de cuerpo completo.
  • Volumen por sesión: Un ejercicio por grupo muscular, de 2 a 4 series.
  • Rango de repeticiones: Entre 6 y 12, con carga moderada-alta.
  • Intensidad: RIR 2-3 (dejar al menos dos repeticiones en recámara).
  • Recuperación activa: Caminar, dormir 7-8 horas y al menos un día libre a la semana.

Por qué la recuperación se convierte en la clave del músculo después de los 40

La evidencia en ciencia del ejercicio apunta a que, a medida que pasan los años, la ventana de recuperación se ensancha. La capacidad de regenerar las fibras musculares y de restituir el glucógeno es más lenta, lo que obliga a manejar el volumen total con más inteligencia. La propuesta de Ragusa va en línea con revisiones que asocian una frecuencia de entrenamiento de 3-5 días con mayores ganancias de masa magra en adultos de mediana edad, siempre que la carga semanal no supere la capacidad de asimilación.

El sobreentrenamiento aparece cuando el equilibrio entre estímulo y descanso se quiebra. Al repartir el trabajo y no entrenar hasta el fallo, este protocolo reduce ese riesgo y mantiene alta la adherencia, el factor que realmente mueve la aguja a largo plazo. No es un plan de «menos esfuerzo», sino de esfuerzo mejor distribuido.

Eso sí, los resultados no llegan en una semana. La progresión será más gradual que a los 25, pero también más sostenible. El cuerpo se adapta sin que la fatiga acumulada te frene, lo que se traduce en una silueta más atlética y una sensación de vitalidad diaria que ningún one-rep max puede darte.

⚡ Rutina de Optimización Diaria

  • Rediseña tu plan semanal: Elige tres o cuatro ejercicios multiarticulares —una prensa, un remo, un press de hombro— y repítelos 3-5 veces por semana, rotando el orden para no sobrecargar un mismo patrón.
  • Ajusta la intensidad: Trabaja hasta un punto en que sientas el músculo exigido, pero deja siempre dos repeticiones sin hacer. Anota las cargas y sube cuando puedas mantener la técnica impecable.
  • Respeta el descanso: Introduce al menos un día completo de inactividad. Duerme las horas necesarias para que el sistema nervioso se reinicie y tus sesiones empiecen con chispa.

Guerra de precios en supermercados: más allá de Mercadona, el verdadero ganador según Xataka

Los supermercados españoles han abierto un nuevo capítulo en su particular guerra de precios, y los datos del primer cuatrimestre de 2026 confirman que el verdadero ganador no es una cadena concreta, sino la marca blanca. Según el último informe de Worldpanel by Numerator, adelantado por Food Retail, Mercadona mantiene un dominio aplastante con el 27,2% de la cuota de mercado, pero su crecimiento se ha estancado. Mientras, competidores como Lidl (7,3%), DIA (4%) o Aldi (2,1%) aceleran su expansión. El hilo conductor que explica esta nueva vuelta de tuerca es el peso creciente de las enseñas de distribuidor en la facturación de todas las grandes cadenas.

La foto del primer cuatrimestre: quién gana y quién pierde terreno

El estudio elaborado por Worldpanel recoge el valor de la cuota de mercado durante los meses de enero a abril. La clasificación sitúa a Mercadona muy por delante de sus perseguidores: Carrefour ocupa el segundo puesto con un 9%, seguido de Lidl (7,3%), Eroski (4,2%), DIA (4%) y Consum (3,8%). El ‘Top 10’ lo completan Alcampo (2,8%), Aldi (2,1%), AhorraMas (1,9%) y Bonpreu (1,6%).

Sin embargo, la situación cambia cuando se mira la dinámica de crecimiento. Mercadona mantiene su cuota prácticamente plana (del 27% estimado en el primer cuatrimestre de 2025 al 27,2% actual), mientras otras cadenas han pisado el acelerador. Lidl ha pasado del 6,8% al 7,3% en un año; el grupo DIA amplía su peso del 3,7% al 4%; Consum sube del 3,5% al 3,8%; y Aldi escala del 1,9% al 2,1%. Por el contrario, Carrefour y AhorraMás registran ligeros retrocesos y Eroski o Alcampo apenas se mueven.

Esta foto deja una idea clara: la lucha no se libra solo en el ticket medio, sino en la propuesta de valor que cada cadena es capaz de sostener. Y ahí es donde la marca de distribuidor se ha convertido en la auténtica protagonista.

El dato que explica la guerra: la marca blanca gana terreno en todas las trincheras

El informe de Worldpanel no solo mide cuotas de mercado; también detalla cuánto depende cada enseña de su marca propia. Los números son contundentes: la marca blanca supone el 78,6% de las ventas de Mercadona, más de un punto porcentual por encima de 2025. Hacendado y Bosque Verde ya no son un complemento: son el núcleo del negocio.

Pero el fenómeno va mucho más allá de la cadena valenciana. Lidl ya alcanza el 82,6% de peso de la marca de distribuidor en su facturación, seguido de Aldi (77,5%) y DIA (66,7%). Incluso Carrefour, que históricamente ha apostado por un surtido más amplio de fabricante, ha visto crecer su enseña propia hasta el 33,3%. Solo Bonpreu Esclat ha registrado un ligero retroceso, de casi dos puntos, para situarse en el 28,2%.

📊 La evolución de las cuotas en el primer cuatrimestre

CadenaCuota 2025Cuota 2026Cambio
Mercadona27,0%27,2%+0,2 pp
Lidl6,8%7,3%+0,5 pp
DIA3,7%4,0%+0,3 pp
Consum3,5%3,8%+0,3 pp
Aldi1,9%2,1%+0,2 pp

Estos porcentajes explican por qué los discounters y las cadenas que han adoptado el surtido en corto son las que más crecen. No es una moda pasajera: en un contexto en el que la cesta de la compra acumula subidas muy por encima de los salarios, el comprador ha aprendido a buscar el ahorro sin renunciar a la calidad.

marca blanca ganando

El comprador ya no pregunta si la marca blanca es buena; pregunta qué cadena le ofrece la mejor relación calidad‑precio dentro de su propia enseña.

Lo que está en juego: por qué la marca blanca ha dejado de ser la opción de segunda

La escalada de la marca de distribuidor no es nueva, pero los datos de 2026 confirman que ha cruzado una frontera psicológica. Según la patronal del retail Asedas, el año 2025 se cerró con 26.068 puntos de venta en España, un crecimiento neto de 600 tiendas respecto a 2024, muy por encima de las 250 que se registraron el ejercicio anterior. Y la mayor parte de esa expansión corresponde a cadenas que basan su modelo en la enseña propia.

Para el consumidor, el cambio tiene implicaciones muy prácticas. La marca blanca ya no se limita a productos básicos: abarca desde alimentación preparada hasta fórmulas de cuidado personal. Marcas como Hacendado, Milbona (Lidl) o DIA han tejido una relación de fidelidad que, en muchos hogares, ha sustituido a la antigua lealtad a la marca de fabricante. La decisión de compra se traslada del lineal del súper a la confianza en la cadena.

Este movimiento explica también por qué las cadenas que no apuestan decididamente por el surtido en corto están perdiendo tracción. Carrefour, con una oferta más diversificada, ve cómo su peso se resiente; y Alcampo o AhorraMás no logran remontar. En una batalla donde cada punto de cuota vale cientos de millones de euros, el control de la marca propia se ha convertido en la principal ventaja competitiva.

🛒 El Veredicto de Compra

  • Compara siempre el precio por kilo o por litro: La marca blanca gana casi siempre en precio, pero mirar el coste por unidad te permitirá detectar si realmente ahorras o si el formato grande disfraza un precio más alto.
  • Lee la etiqueta, no solo la enseña: Hacendado, Milbona o DIA fabrican fuera y cambian de proveedor con frecuencia; lo importante es que la composición se ajuste a lo que buscas y que la calidad sea estable.
  • Aprovecha el surtido en corto: Cadenas como Lidl o Aldi limitan el número de referencias para reducir costes, y eso se traduce en precios más bajos. Si tu cesta habitual encaja con ese modelo, el ahorro puede llegar a ser relevante.

Salida institucional Bitcoin récord: compra neta se desploma un 464%

El apetito institucional por bitcoin ha girado en redondo. La métrica que agrega las compras de ETF al contado, tesorerías corporativas y mineros se ha desplomado hasta un -464%, su nivel más bajo desde que comenzaron los registros en 2020. Lo que antes era acumulación se ha convertido en una venta masiva que ya ha borrado buena parte de la demanda generada durante el rally de los últimos dos años.

La señal procede de Capriole Investments, una firma de análisis que sigue de cerca el comportamiento del dinero grande en bitcoin. Su indicador de compra neta institucional agrega el balance diario de los flujos en ETF estadounidenses, las variaciones en las reservas corporativas de compañías como Strategy o Metaplanet, y las monedas que venden los mineros para cubrir costes. El martes, la lectura global se situó en un -464%, lo que significa que las instituciones están retirando capital de bitcoin a un ritmo casi cinco veces superior al de la emisión diaria de nuevas monedas.

Charles Edwards, fundador de Capriole, lo resumió sin adornos: “Estamos viendo ventas institucionales récord. Los ETF están vendiendo diariamente el equivalente al 460% de la oferta minada”.

¿Qué mide realmente esta métrica y por qué asusta?

El indicador no es un simple dato de mercado; es una panorámica de las tres grandes fuerzas compradoras del ecosistema: los fondos cotizados, las empresas que acumulan bitcoin en sus balances y los mineros. Cuando todas ellas se ponen a vender al mismo tiempo, la presión bajista es difícil de contrarrestar.

Hoy las tres patas están en negativo. La línea de los ETF, que durante el rally de 2024 y 2025 fue un imán de capital, ha caído por debajo de cero. Históricamente, lecturas tan negativas han coincidido con fases de distribución agresiva —es decir, con momentos en los que el dinero profesional descarga sus posiciones antes de que el precio corrija con fuerza.

Para devolver el indicador a territorio positivo, haría falta que al menos uno de esos grupos volviera a comprar de forma sostenida. Por ahora, nadie quiere ser el primero.

Los ETF al contado, el epicentro del desplome

Los datos de Glassnode sobre los balances de los ETF spot estadounidenses confirman la sangría. A finales de 2025, cuando bitcoin marcó récords por encima de los 126.000 dólares, los fondos de BlackRock, Fidelity, Ark y el resto de emisores acumulaban cerca de 160.000 millones de dólares en activos. Hoy esa cifra ha caído por debajo de los 75.000 millones.

Parte de la reducción se debe al menor precio —si las monedas valen menos, el valor contable del fondo retrocede—, pero la mayor culpa es de los rescates netos. Solo en las últimas semanas, los ETF acumularon 13 sesiones consecutivas de salidas, con una pérdida conjunta de 4.300 millones de dólares. Es una fuga generalizada, no un problema de un solo producto: IBIT, FBTC, GBTC… todos están perdiendo combustible.

Los mineros, por su parte, también están soltando monedas: con los costes energéticos al alza y la recompensa reducida tras el halving de 2024, la necesidad de liquidez es mayor que nunca. El indicador de Capriole ha caído por debajo de de cero en todos sus componentes.

ventas institucionales Bitcoin 2026

Como símil, es como si los grandes inversores que llenaron las arcas de los ETF durante la euforia institucional estuvieran vaciándolas ahora a toda prisa, deshaciendo el camino recorrido en meses.

Ballenas nuevas, pérdidas millonarias y el soporte psicológico de los 60.000 dólares

La presión no se limita a los fondos. Según CryptoQuant, los grandes tenedores de bitcoin que entraron en los últimos meses —apodados “nuevas ballenas”— han realizado pérdidas por valor de 2.500 millones de dólares al vender cuando el precio rondaba los 61.000 dólares, tras caer desde los 70.000. Mientras, las ballenas antiguas casi no han movido sus posiciones, lo que sugiere que el dolor se concentra en los compradores recientes, los que entraron con costes más altos.

Bitcoin cotiza ahora alrededor de 61.000 dólares, un nivel que actúa como suelo psicológico para muchos operadores. Perderlo podría abrir la puerta hacia los 50.000 dólares. Recuperar los 70.000 señalaría que las salidas empiezan a estabilizarse.

La señal más preocupante no es el precio de hoy, sino que las tres fuentes de demanda institucional —ETF, empresas y mineros— están vendiendo de forma coordinada.

Lectura de fondo: ¿capitulación o simple toma de beneficios?

Conviene poner en contexto lo que está pasando. En ciclos anteriores, hemos visto correcciones del 30-40% que luego se recuperaron con creces. La diferencia ahora es que la estructura de mercado ha cambiado: los ETF al contado concentran una gran parte del flujo institucional y funcionan como un grifo que puede abrirse y cerrarse con rapidez. Cuando las condiciones macro aprietan —tipos altos, aversión al riesgo, liquidez escasa—, los inversores profesionales aprietan el botón de vender sin miramientos.

Algunos analistas creen que estamos ante una toma de beneficios ordenada tras dos años de rally casi ininterrumpido. Las instituciones que compraron a 20.000 o 30.000 dólares están recogiendo plusvalías. Pero el hecho de que los nuevos compradores estén ya en pérdidas y que el indicador agregado haya caído tan bruscamente apunta más a una capitulación de los rezagados que a un simple rebalanceo de carteras.

Yo no me atrevo a pronosticar cuándo se girará la tortilla. Pero sí tengo claro que hasta que las salidas netas de los ETF no dejen de ser noticia, los bajistas seguirán llevando la voz cantante.

Constellation MCP: Anza lanza el plan que elimina el MEV en Solana

Solana está a punto de dar un salto que ningún gran blockchain de producción ha intentado antes. El equipo de Anza, responsable del cliente validador Agave, ha presentado Constellation, el primer diseño formal de Multiple Concurrent Proposers (MCP) pensado para una red viva y con más de 2.000 validadores activos. La propuesta no es un parche; es una reforma estructural que pretende erradicar de raíz el Valor Máximo Extraíble (MEV), ese margen de beneficio que los líderes de bloque obtienen al decidir qué transacciones incluyen y en qué orden. Y lo hace sin aceptar que la extracción de valor es inevitable.

El monopolio del líder, la raíz del MEV en Solana

En la mayoría de los blockchains de Prueba de Participación, la producción de bloques rota según un calendario. Durante una ventana, un único validador, el líder, tiene control exclusivo sobre qué transacciones se agrupan y en qué orden. En Solana, esa asimetría es aún más marcada: las transacciones se envían directamente a la Unidad de Procesamiento de Transacciones (TPU) del líder, que las ve antes que nadie. Esta ventaja informativa le permite, por ejemplo, adelantarse a una operación de arbitraje, reordenar las compras para encarecer el precio a un usuario o sencillamente censurar transacciones que no le interesan. Es lo que los especialistas llaman MEV, un ingreso extra que no proviene de las comisiones del protocolo sino de manipular el orden.

Hasta ahora, Solana ha gestionado ese poder con mecanismos como el motor de bloques de Jito, una suerte de subasta externa donde los buscadores de MEV pujan por el orden de las transacciones y los validadores se reparten el botín. Es una solución pragmática, similar al modelo de separación proponente-constructor (PBS) de Ethereum, pero no elimina el problema de fondo: los usuarios siguen sufriendo la extracción de valor. Constellation quiere ir más allá. En lugar de repartir las migas del monopolio, lo fragmenta en múltiples manos para que ninguna tenga el control absoluto.

Múltiples proponentes y atestadores: cómo funciona Constellation

La idea central de Constellation es sencilla de enunciar y endiabladamente compleja de ejecutar: durante cada ciclo de 50 milisegundos, 16 proponentes trabajan en paralelo para agrupar las transacciones que reciben. Sus propuestas se trocean mediante codificación de borrado y se distribuyen a 256 atestadores, que emiten un registro criptográfico vinculante. Cuando una transacción acumula suficientes atestaciones, el líder está obligado a incluirla; si la omite, produce un bloque inválido que la red rechaza. Así se consigue una propiedad de resistencia selectiva a la censura: o bien todas las transacciones que compiten en comisiones entran en el bloque, o ninguna.

Los proponentes y atestadores se seleccionan según su peso de staking, lo que arrastra las dinámicas de concentración actuales. El líder sigue ensamblado el bloque final, pero su discrecionalidad queda acotadísima. Las comisiones también se reestructuran: la tarifa base (la que paga cualquier transacción por existir) se convierte en la tarifa de inclusión, mientras que la tarifa de prioridad se traduce en la tarifa de ordenación. Lo más significativo es que buena parte de la actividad que ahora fluye hacia servicios externos de aterrizaje —como los bloques MEV de Jito— tenderá a regresar al protocolo.

Si un número suficiente de atestadores certifica la presencia de una transacción, el líder no puede excluirla sin invalidar el bloque. Construye un mercado justo desde el protocolo, no desde la regulación.

Lo que cambia (y lo que no) para usuarios, validadores y los servicios de landing

Para un usuario corriente, la promesa es que una transacción con una comisión competitiva no se quedará fuera del bloque por el capricho de un validador. La latencia de inclusión disminuye, pero la de secuencia (el orden final) puede aumentar porque hay que coordinar a decenas de nodos antes de ensamblar el bloque. Constellation también es explícitamente incompatible con el modelo PBS: si el líder ya no puede elegir, no hay nada que un constructor especializado pueda vender. Es un cambio de filosofía radical respecto a Ethereum.

Eso sí, la propuesta deja deliberadamente fuera dos problemas: los ataques de ordenación basados en la visibilidad del contenido (como el frontrunning) y las manipulaciones de tiempo. Y no hay todavía ningún benchmark empírico que permita comparar la latencia de un bloque de 200 milisegundos bajo el protocolo actual frente a uno bajo Constellation. Hasta que Anza publique esos datos, la comunidad debate intercambios que no puede cuantificar.

Alpenglow, el sprint final hacia el verano de 2026

Constellation no aterriza en el vacío. Depende de Alpenglow, la actualización de consenso que apunta a una entrada en mainnet durante el tercer trimestre de 2026. Alpenglow se ocupa de la seguridad, la rapidez de finalización y la vivacidad; Constellation añade la estructura de mercado. El calendario, por tanto, pone el foco en los próximos meses: si Alpenglow cumple los plazos, los primeros test de MCP podrían empezar poco después, aunque una implementación completa requerirá probablemente una SIMD y un debate comunitario extenso.

Análisis: ¿adiós al MEV o solo un nuevo campo de batalla?

Conviene recordar de dónde venimos. Solana sufrió una crisis de spam en 2023 que disparó las comisiones de prioridad y reveló hasta qué punto los validadores podían explotar su posición. Jito surgió como una válvula de escape que profesionalizó esa extracción sin suprimirla. Constellation da un paso más y, en lugar de gestionar el MEV, intenta hacerlo imposible por diseño. Es una jugada ambiciosa que podría atraer a inversores institucionales que exigen un terreno de juego nivelado, pero introduce una complejidad técnica mayúscula y una latencia de secuencia cuyo coste real solo se conocerá con pruebas.

El hecho de que la selección de roles dependa del staking arrastra las mismas concentraciones que ya vemos en el set de validadores; no resuelve la descentralización de plano, pero sí quita al líder las herramientas para abusar de ella. Mientras tanto, la apuesta por una arquitectura sin PBS sitúa a Solana en una senda distinta a la de Ethereum, algo que los desarrolladores y los grandes fondos seguirán con lupa. Por ahora, Constellation es el plan más estructurado que ha visto el ecosistema. Falta que los números acompañen.

Oracle dispara sus previsiones trimestre y supera expectativas del mercado gracias a la IA

Oracle ha logrado calmar los nervios del mercado tecnológico al batir las expectativas del cuarto trimestre fiscal y, sobre todo, elevar sus previsiones hasta cifras que desafían cualquier temor a un enfriamiento del gasto en inteligencia artificial. La compañía registró ingresos de 19.180 millones de dólares, ligeramente por encima de los 19.090 millones estimados, pero lo que realmente inyectó confianza fue la guía para el próximo trimestre, que apunta a un crecimiento del 28 % en ingresos y del 19 % en ganancias.

Claves de la operación

  • Oracle eleva sus previsiones del próximo trimestre un 28 % en ingresos. El acelerón de los contratos de infraestructura cloud ligados a la IA empuja a la empresa a fijar objetivos muy por encima del consenso.
  • La cartera de pedidos comprometidos (RPO) se dispara hasta los 638.000 millones de dólares. Hace un año la cifra era de 138.000 millones; el incremento de 500.000 millones refleja una demanda a medio plazo que tranquiliza a los inversores.
  • El mercado castiga inicialmente el resbalón en software cloud. Las ventas de software en la nube quedaron ligeramente por debajo de lo esperado, lo que provocó una caída del 8 %; pero las previsiones recuperaron el tono plano en minutos.

El resbalón en software que casi entierra la euforia

Aunque los resultados globales superaron las previsiones, los ingresos por software en la nube se quedaron en 4.130 millones de dólares, frente a los 4.170 millones calculados por los analistas. Un desfase nimio, pero suficiente para que la acción de Oracle se desplomara un 8 % en las operaciones posteriores al cierre de Wall Street. En un entorno donde Broadcom no había mejorado sus previsiones la semana anterior, cualquier señal de debilidad en un proveedor clave de infraestructura para IA se amplifica.

Sin embargo, en menos de una hora la compañía dio la vuelta al castigo. Al presentar la guía para el primer trimestre del próximo año fiscal, que prevé un salto del 28 % en facturación y del 19 % en beneficio, el precio se estabilizó y terminó casi plano. La lectura es clara: el mercado ya no juzga lo que Oracle vendió en el pasado, sino lo que cree que venderá mañana gracias a la IA.

Por su parte, la infraestructura en la nube —el motor del crecimiento— reportó 5.790 millones de dólares, por encima de los 5.720 millones previstos. Oracle está ganando tracción en los despliegues de IA empresarial, un segmento que hasta hace poco dominaban AWS, Azure y Google Cloud. El gasto en centros de datos explica buena parte del esfuerzo: el capex superó en 5.700 millones de dólares lo presupuestado, lo que ha obligado a la compañía a buscar financiación adicional.

La financiación récord que sostiene la ambición

Oracle anunció que emitirá 20.000 millones de dólares en deuda y otros 20.000 millones en nuevas acciones para financiar sus inversiones. La necesidad de capital se deriva de un gasto en centros de datos 5.700 millones superior al previsto, una muestra del apetito voraz de infraestructura que impone la IA generativa.

Aun así, el dato que más tranquiliza a los analistas es el crecimiento de los pedidos ya comprometidos (RPO, por sus siglas en inglés). La cartera se ha engordado en 500.000 millones de dólares hasta alcanzar los 638.000 millones, un salto desde los 138.000 millones del año anterior. Esa visibilidad de ingresos futuros aleja el fantasma de un derrumbe súbito de la demanda.

El mercado ya no premia los resultados pasados; solo le importa si las inversiones en inteligencia artificial justificarán las ambiciones del mañana.

Oracle en la arena de los hyperscalers: ¿puede mantener el paso?

La historia de Oracle en España se remonta a los años ochenta y hoy sus sistemas soportan procesos críticos en banca, telecomunicaciones y administraciones públicas. Su apuesta por la infraestructura cloud de alto rendimiento ha sido la carta con la que ha vuelto al juego de los grandes. Sin embargo, el terreno está más disputado que nunca: AWS, Azure y Google Cloud siguen concentrando la mayor cuota de mercado, y cada uno de ellos invierte decenas de miles de millones al año en centros de datos.

El riesgo no está en la demanda —los contratos firmados lo demuestran—, sino en la capacidad de Oracle de escalar sin comprometer sus márgenes. Recurrir al mismo tiempo a deuda y ampliación de capital para sostener el ritmo de inversión es un movimiento que los inversores observan con cautela. Si el ciclo de la IA se ralentiza, la compañía arrastraría una losa financiera considerable.

En esta redacción entendemos que Oracle ha hecho bien en poner cifras sobre la mesa, pero la verdadera prueba será la ejecución de esos pedidos multimillonarios. El próximo informe trimestral, previsto para dentro de tres meses, dirá si el optimismo estaba justificado o si el mercado volverá a castigar cualquier desviación.

SpaceX lanza su salida a bolsa el 12 de junio: precio de 135 dólares, valoración récord de 1,77 billones y cómo comprar desde España

0

Mañana, 12 de junio, SpaceX protagonizará el mayor estreno bursátil de la historia. La compañía aeroespacial de Elon Musk saldrá al Nasdaq a 135 dólares por acción y con una valoración total de 1,77 billones de dólares, más del doble que el anterior récord de Saudi Aramco en 2019. El debut, largamente anticipado, movilizará 75.000 millones de dólares (unos 64.600 millones de euros) mediante la colocación de más de 555 millones de títulos.

La operación incluye un tramo minorista reservado para siete países europeos, entre ellos España. De los 555 millones de acciones, 55,55 millones se destinan a inversores particulares residentes en Alemania, Francia, Países Bajos, Dinamarca, Noruega, Suecia y España. Es una ventana pequeña —apenas el 10% de la oferta total— pero muy relevante para el pequeño ahorrador español, que por primera vez puede participar en una OPV de esta magnitud sin necesidad de ser cliente institucional.

El calendario aprieta: las órdenes de compra se pueden presentar desde el 5 de junio y vencen hoy, 11 de junio, a través de los intermediarios autorizados. El folleto, aprobado por el supervisor bursátil alemán (Bafin), designa a Banco Santander como coordinador minorista en Europa y habilita a JP Morgan y Deutsche Bank como entidades colocadoras. Además, los neobrokers Interactive Brokers, flatexDegiro, Revolut y Trade Republic también canalizarán peticiones, lo que amplía el acceso a inversores con cuentas digitales.

Incluso plataformas como Kraken han abierto la puerta a esta OPV con un token respaldado 1:1 por acciones de SpaceX —bajo el ticker SPCXx— que permitirá negociar títulos las 24 horas del día en su exchange y en el ecosistema DeFi. Una alternativa arriesgada para quienes buscan exposición inmediata, aunque con menor protección regulatoria.

En cuanto al precio, el folleto marca un máximo de 162 dólares por acción para el tramo europeo (141 euros al cambio actual), pero el precio definitivo se igualará al fijado en Estados Unidos. Es decir, si la referencia de Nueva York se mantiene en 135 dólares, los inversores españoles comprarán también a 135 dólares. La diferencia en el folleto es solo un techo prudencial para cubrir fluctuaciones de divisa.

Ninguna OPV de este calibre ha esquivado una corrección en los meses siguientes. Quien hoy compra sin filtro asume un riesgo que la historia rara vez perdona al inversor minorista.

Quienes no consigan títulos en el tramo minorista —algo probable dada la sobredemanda prevista— podrán comprar en el mercado secundario en cuanto las acciones empiecen a cotizar bajo el símbolo SPCX en el Nasdaq y en Texas. Eso sí, el precio podría dispararse en la sesión inaugural. Jefferies advierte en un análisis reciente que las OPVs de gran tamaño suelen registrar una volatilidad extrema el primer día y, a menudo, rentabilidades negativas a tres años vista.

Una valoración que duplica todos los récords

Los 1,77 billones de dólares de valoración de SpaceX superan con holgura cualquier referencia. Saudi Aramco recaudó 29.400 millones de dólares en su OPV de 2019, una cifra que ahora queda empequeñecida. La empresa de Musk no es solo una compañía de cohetes: agrupa lanzamientos espaciales, Starlink —la red de internet satelital que ya genera ingresos recurrentes—, contratos con la NASA y el Pentágono, y una división de infraestructura de inteligencia artificial todavía en fase de desarrollo.

Esa diversificación explica en parte la valoración, pero también la tensa. Los analistas que hemos consultado prevén que la empresa tardará al menos doce meses en entrar en el S&P 500, lo que reduce momentáneamente la demanda pasiva de fondos indexados. La propia compañía avisa de que no pagará dividendos en un futuro próximo y que destinará todo el flujo de caja a financiar su crecimiento. Para el inversor español acostumbrado a la retribución recurrente de los bancos y eléctricas del IBEX, esto exige un cambio de chip radical.

Análisis: ¿entrar ahora o esperar a que el mercado respire?

Cubrir esta OPV desde Madrid obliga a poner sobre la mesa lo que he aprendido tras años viendo ahorradores atraídos por el hype de los grandes estrenos. El apetito existe: los teléfonos de los brókeres no paran de sonar. Pero la experiencia deja una lección clara: la mayoría de las OPVs de alto perfil castigan al comprador de primera hora. El caso Aramco es instructivo: tras el subidón inicial, los títulos cayeron un 8% en el primer mes y tardaron más de un año en volver al precio de salida.

En el debe de SpaceX pesan varios factores. El primero, el precio. A 135 dólares, la empresa cotiza a múltiplos elevados incluso para un sector en plena efervescencia. La ausencia de dividendo y la advertencia explícita de que los beneficios se reinvertirán durante años convierten esta inversión en un voto de confianza a una visión de largo plazo que aún no ha demostrado ser capaz de generar retornos estables. El segundo es el riesgo divisa: un inversor en euros asume un coste de conversión que, con un bróker tradicional, puede erosionar fácilmente dos puntos porcentuales de rentabilidad.

Eso no significa que SpaceX sea una mala empresa. Al contrario: su posición en Starlink y los contratos gubernamentales le dan un foso competitivo difícil de replicar. Pero el momento de entrada importa. La probabilidad de una corrección en los primeros meses es alta, y un inversor paciente que espere a que el mercado digiera la oferta podría encontrar un punto de entrada más favorable. La OCU, en su nota a los inversores minoristas, lo resume bien: “entrar antes de la OPV no será fácil ni necesariamente rentable”. Añadiría que, tras la OPV, tampoco hay prisa.

Veredicto Merca2

Cotización al cierre o apertura: El precio de salida es de 135 dólares. Al no haber cotización previa, la referencia es el propio precio de colocación. Mañana veremos la primera horquilla real, que podría oscilar entre 130 y 160 dólares según la tensión compradora.

Clave técnica: Sin historial ni soportes, la acción navegará a ciegas en su primera sesión. El volumen negociado será el único indicador fiable: si supera los 100 millones de títulos en el día, habrá señal de interés institucional. Por debajo, mal comienzo.

Apunte macro: La prima de riesgo española ronda los 70 puntos básicos y el IBEX 35 apenas se inmuta ante esta OPV. El verdadero impacto para el mercado español está en las comisiones que Santander y los neobrokers locales ingresarán por intermediar una parte del tramo minorista.

VisualPolitik destapa la ‘operación Kitchen’ que salpica al PSOE y apunta a una trama contra Sánchez

Un demoledor informe de la Unidad Central Operativa (UCO) de la Guardia Civil ha puesto contra las cuerdas al PSOE. Según la investigación, una presunta trama criminal operó desde la mismísima sede de Ferraz para manipular a jueces, fiscales y medios de comunicación. VisualPolitik desmenuza un escándalo que ya empieza a salpicar al presidente Pedro Sánchez.

Una fontanera para las cloacas socialistas

El canal VisualPolitik reconstruye la historia de Leire Díez, una militante socialista de segundo plano que, a partir de 2023, habría asumido el papel de fontanera del partido: alguien encargado de los trabajos sucios para tapar las goteras de los innumerables escándalos que amenazaban al Gobierno y al entorno de Sánchez. Por encima de ella, según el relato del canal, se situaba Santos Cerdán, entonces secretario de organización del PSOE y hombre de máxima confianza del presidente. La UCO, en su informe de casi 400 páginas, sostiene que Cerdán dirigía y Díez ejecutaba una red montada en la propia calle Ferraz para proteger al partido de las consecuencias judiciales.

Los cuatro frentes para blindar al presidente

El análisis de VisualPolitik detalla que la presunta organización criminal perseguía cuatro objetivos críticos: controlar el relato mediático, corromper a fiscales y jueces, neutralizar a la Guardia Civil e influir sobre los testigos. El primero fue el que primero saltó a la luz: el mismo día en que Pedro Sánchez publicó su famosa carta a la ciudadanía en abril de 2024, una periodista del medio digital Crónica Libre pidió a Leire que moviera ficha con Cerdán para lanzar una campaña sobre una supuesta «máquina del fango» contra el presidente. VisualPolitik apunta a que el partido habría inyectado cerca de 20.000 euros a ese medio mediante publicidad institucional, tejiendo así un relato favorable que retrataba los casos de corrupción como una persecución política.

El mapa de objetivos y la oferta al fiscal Grinda

Pero un relato no archiva causas. Por eso, la trama habría ido mucho más lejos. Entre el material incautado, la UCO halló un documento con un auténtico mapa de objetivos: jueces, fiscales y policías. El nombre señalado con mayor claridad era el de José Grinda, fiscal de Anticorrupción. VisualPolitik relata que en febrero de 2025 se le hizo llegar una oferta difícil de rechazar: un destino en el extranjero bien remunerado y 300.000 euros, junto con la amenaza de sacar a la luz un viejo asunto personal con una menor. Grinda rechazó la extorsión y denunció los hechos de inmediato, lo que, según el canal, convierte este episodio en el más grave hasta ahora conocido de todo el sumario.

Las anotaciones que señalan a Pedro Sánchez

Las libretas de Leire Díez contienen las siglas P.P.S. La UCO interpreta que corresponden a Pedro Sánchez, y VisualPolitik subraya que en las anotaciones figuran encuentros codificados con «el presidente», estrategias para la defensa del hermano del presidente e incluso frases como «Pedro no se fía». Una grabación secreta realizada por un fiscal recoge a un miembro de la trama afirmando que «el presidente ya dijo que se limpie todo». Moncloa niega tajantemente cualquier implicación y asegura que Sánchez nunca se reunió con Leire Díez. Sin embargo, el canal advierte de que la credibilidad del Ejecutivo está bajo mínimos y que, sin prueba directa, los indicios acumulados son abrumadores.

‘La orden de origen habría partido del propio Pedro Sánchez’.

— VisualPolitik

El asalto a Ferraz y un tsunami de delitos

A finales de mayo de 2026, la Guardia Civil registró durante más de doce horas la sede federal del PSOE y los domicilios de Santos Cerdán y otros implicados. En casa de uno de ellos aparecieron casi 20.000 euros en metálico. Tras los registros, la UCO mantubieron imputadas a once personas por hasta nueve delitos: organización criminal, cohecho, revelación de secretos, inducción al falso testimonio, acusación falsa, falsedad documental, prevaricación, tráfico de influencias y delito contra las instituciones del Estado. Para VisualPolitik, esta explosión de cargos dibuja una bola de nieve judicial que no deja de crecer y que recuerda, con una escala mucho mayor, a la operación Kitchen del PP, pero atacando simultáneamente a todos los poderes del Estado.

El horizonte político queda así marcado por una cuestión incómoda. Si la maquinaria interna del PSOE se dedicó a comprar silencios y fabricar relatos para tapar sus propios escándalos, la supervivencia del presidente Sánchez depende ahora de que la justicia no dé por probadas las siglas P.S. Y eso, en un clima de desgaste acelerado y con unas encuestas que castigan sin piedad, se antoja una apuesta muy arriesgada. Las elecciones no están previstas hasta 2028, pero una imputación formal del líder del Ejecutivo abriría un escenario inédito de moción de censura o adelanto electoral.

¿Se quedará todo en un torbellino de siglas o terminará la justicia llamando a la puerta de la Moncloa? El tiempo y los tribunales dirán. Por ahora, la única certeza es que el vídeo completo de VisualPolitik desmenuza cada detalle de una trama que huele a final de ciclo.

Youtube video

Castlelake vende el Nomade Madrid por 105 M€ y Sancus lanza opa por el 54% de Hotei

Castlelake ha puesto punto y final a su aventura hotelera en España con dos operaciones que suman 303 millones de euros. El fondo estadounidense ha vendido el Nômade Madrid por 105 millones y ha aceptado la opa de Sancus sobre el 54 % de la socimi Hotei, valorada en 198 millones. En paralelo, Sancus lanzará una oferta por el 100 % del capital para tomar el control total de la compañía que agrupa hoteles de lujo.

La desinversión de Castlelake responde a un repliegue ordenado de sus posiciones en activos inmobiliarios turísticos en Europa y se produce apenas unos meses después de que la venta de Hotei al fondo de Abu Dhabi descarrilara por diferencias en la valoración.

El Nômade Madrid, un hotel boutique de 5 estrellas situado en el barrio de Salamanca, cambia de manos en una operación que valora la propiedad en 105 millones de euros. La transacción se ha cerrado con un inversor institucional europeo cuyo nombre no ha trascendido, según dos fuentes conocedoras del proceso.

Se trata de la primera gran venta de activo único en el segmento de lujo madrileño en 2026 y confirma que el apetito inversor sigue sólido para los hoteles emblemáticos, a pesar del enfriamiento general del mercado de oficinas y del residencial prime. La ubicación y la marca Nômade, muy posicionada entre el turismo de alto gasto, han sido los dos pilares que han sostenido el precio de venta.

La opa de Sancus: del fracaso con Abu Dhabi a la oferta del CEO

La operación de mayor calado es la que afecta a Hotei Properties, la socimi hotelera que Castlelake controlaba con un 54 % del capital. Sancus, la sociedad instrumental del consejero delegado de Hotei, ha alcanzado un acuerdo para adquirir ese paquete por 198 millones de euros y, una vez cierre la compra, lanzará una opa por el 100 % al mismo precio por acción.

El movimiento llega después de que las negociaciones con un fondo soberano de Abu Dhabi, que había mostrado interés en comprar la totalidad de la socimi, se rompieran sin acuerdo. Fuentes cercanas a la empresa apuntan a que la diferencia de precio —el fondo ofrecía una valoración inferior en un 12 %— y la exigencia de garantías adicionales sobre la ocupación futura enfriaron la operación.

El CEO de Hotei ha preferido lanzar su propio envite en lugar de dejar la compañía en manos de un inversor que no compartía su visión sobre el valor de los activos.

La opa, que deberá ser autorizada por la CNMV, se dirige a los accionistas minoritarios que poseen el 46 % restante. De culminar con éxito, Hotei pasará a ser una empresa no cotizada controlada por la directiva actual, lo que permitiría acometer inversiones de reposicionamiento de los hoteles sin la presión del corto plazo.

Hotei Properties gestiona una cartera de cuatro establecimientos de cinco estrellas y gran lujo en Madrid, Barcelona, Marbella y Mallorca, con una facturación agregada que superó los 48 millones de euros en 2025. La socimi cotiza en el BME Growth desde 2022.

El tablero de las socimis hoteleras se reordena

La doble operación de Castlelake no es un hecho aislado. En los últimos doce meses hemos asistido a una reorganización profunda en el segmento de las socimis dueñas de hoteles: Millenium compró Vértice por 310 millones, Atom Hoteles absorbió la cartera de HI Partners y ahora el movimiento de Sancus añade otra ficha al tablero.

Creo que la salida de Castlelake, un inversor que apostó fuerte por el segmento de lujo con vocación de largo plazo, marca un punto de inflexión. La subida de tipos ha encarecido la financiación y el REIT español no ha alcanzado las rentabilidades por dividendo que se esperaban. Los gestores que conocen en profundidad los activos están tomando las riendas para maximizar valor lejos del escrutinio bursátil.

El caso de Hotei es paradigmático: tras el fracaso de la venta a un tercero, el equipo directivo prefiere cargar con el riesgo de una compra apalancada antes que aceptar un descuento injustificado. Es una apuesta arriesgada, pero también una señal de confianza en la recuperación del turismo de alto poder adquisitivo en España, que en 2026 sigue creciendo a ritmos de dos dígitos en llegadas internacionales.

Mientras tanto, el mercado observa con atención si otros fondos internacionales seguirán el camino de Castlelake y si la opa de Sancus encontrará resistencias entre los minoritarios. El calendario apremia: la CNMV dispone de unos dos meses para aprobar o denegar el folleto, y la junta de accionistas de Hotei tendrá la última palabra a finales de verano.

El desenlace dirá si el sector hotelero español de lujo sigue bajo control extranjero o si, poco a poco, los gestores locales recuperan el terreno que en la última década cedieron a los grandes fondos oportunistas.

Solana se desploma un 2,92% a 65,17 dólares: temores regulatorios y señales técnicas de sobreventa

Solana ha sufrido una caída del 2,92% en las últimas 24 horas, cotizando a 65,17 dólares, en una jornada marcada por temores regulatorios y señales técnicas de debilidad. La criptomoneda pierde ya un 77% desde su máximo histórico de 293,41 dólares alcanzado en enero de 2025, y el ecosistema DeFi de la red muestra signos de contracción.

El desplome en cifras y la sombra de la SEC

En la sesión de hoy, SOL intentó un rebote desde el cierre previo de 64,23 dólares, pero no logró superar la media móvil simple de 7 días (SMA-7), situada en 65,70 dólares. La presión vendedora llevó el precio a un mínimo intradía de 62,42 dólares, y el volumen de negociación diario alcanzó los 2.960 millones de dólares, un 18% por debajo del promedio mensual, lo que indica una preocupante falta de interés comprador.

El detonante inmediato fue el fracaso en superar esa resistencia dinámica, pero las causas de fondo son múltiples. La red ha sufrido congestión intermitente en las últimas 72 horas, provocada por picos de actividad en exchanges descentralizados (DEX). Aunque no se detuvo, el episodio reavivó los recuerdos de los apagones de 2022 y 2025 y minó la confianza. Además, la SEC ha intensificado sus movimientos para considerar a SOL como un valor no registrado, un rumor que añade más presión vendedora.

El valor total bloqueado (TVL, por sus siglas en inglés, que mide el capital depositado en los protocolos de finanzas descentralizadas) en Solana se ha desplomado un 55% en tres meses, hasta los 4.300 millones de dólares, según datos de DeFiLlama. Los volúmenes en DEX cayeron un 42% intermensual, reflejando una pérdida de interés especulativo y una disminución de la liquidez. Los validadores, que reciben recompensas por procesar transacciones, han visto caer sus ingresos, lo que podría acelerar la centralización del staking (la delegación de SOL para asegurar la red).

Análisis técnico: bajo todas las medias móviles, RSI en sobreventa

Desde el punto de vista gráfico, la estructura es inequívocamente bajista. SOL cotiza por debajo de todas las medias móviles simples (SMA) principales: 7, 15, 30, 50, 90 y 200 días. Esto indica que la tendencia dominante es descendente. La SMA-7, que hoy actuó como resistencia, se convierte en el primer escollo a batir para cualquier rebote. El soporte inmediato está en los 62,42 dólares, y si se pierde, el siguiente escalón son los 60 dólares, un nivel que en mayo de 2026 ya actuó como barrera. Al alza, la primera resistencia es la SMA-7 en 65,70 dólares y, más allá, la SMA-15 en 73,80.

El Índice de Fuerza Relativa (RSI, un oscilador que mide si un activo está sobrecomprado o sobrevendido) se sitúa en 32, acercándose a la zona de sobreventa (por debajo de 30). Aunque esto abre la puerta a un rebote técnico, la ausencia de divergencias alcistas y el el bajo volumen sugieren que cualquier subida podría ser efímera. El MACD (indicador de tendencia) continúa con un cruce bajista y su histograma se expande en negativo, confirmando el dominio vendedor.

Mientras SOL no recupere los 73,80 dólares —la media de 15 días—, cualquier rebote técnico será efímero y el riesgo de nuevas caídas supera la oportunidad.

Lectura de fondo: lo que pesa sobre Solana más allá del gráfico

Más allá de los números, la debilidad de Solana refleja una crisis de confianza que no es nueva. La red sufrió varios apagones en sus primeros años, y aunque en esta ocasión no se detuvo, la percepción de inestabilidad persiste. El ecosistema depende en exceso de un único cliente validador —Agave, desarrollado por Anza—, y el segundo cliente, Firedancer de Jump Crypto, aún no ha llegado a la red principal. Hasta que eso no ocurra, la red carece de la redundancia necesaria para ofrecer la fiabilidad que demandan los inversores institucionales.

La amenaza regulatoria es un nubarrón que no se disipa. Si la SEC clasificara finalmente a SOL como un valor, los intercambios podrían verse forzados a retirarlo, secando la liquidez y acelerando la salida de capital. Los datos on-chain ya reflejan esa cautela: las tasas de financiación de los contratos perpetuos se han vuelto negativas, lo que significa que los vendedores en corto pagan a los compradores, una señal de que el sesgo bajista está consolidado.

Con todo, Solana conserva una base tecnológica potente: su capacidad para procesar miles de transacciones por segundo con comisiones reducidas sigue siendo una ventaja competitiva. La esperanza de un catalizador, ya sea la ansiada actualización de red que resuelva la congestión o un giro favorable en la regulación, mantiene vivo un hilo de optimismo. Pero, por ahora, los datos mandan. La estrategia más prudente es mantenerse al margen o, si ya se posee SOL, proteger el capital con un stop-loss dinámico cerca de los 61 dólares. Para los que buscan entrar, lo más sensato es esperar a que el precio cierre una semana por encima de la media de 15 días.

Raydium pierde 1,3 millones en exploit de pools legacy de Solana

Solo un día después de que el mercado de criptomonedas ofreciera cierta calma, el protocolo Raydium en Solana sufrió un exploit que drenó 1,3 millones de dólares de cinco pools de liquidez. La buena noticia: los fondos activos de los usuarios no se han visto afectados y el tesoro del proyecto cubrirá las pérdidas de forma íntegra, según confirmó su equipo.

Un ataque silencioso a código olvidado

El incidente, detectado por la firma de seguridad PeckShield y el investigador on-chain Specter, se centró en un programa retirado del protocolo que data de la primera versión del automated market maker (AMM) de Raydium. Dicho de manera sencilla, el atacante explotó una falla de validación en el código AMM obsoleto, que no se había vuelto a usar desde 2021 y que llevaba tiempo fuera del alcance de los usuarios a través de la interfaz oficial.

Según el análisis de Specter, el exploitador creó una dirección de mint falsa –un identificador que imita el del token real– y consiguió retirar liquidez de las piscinas heredadas sin activar ninguna alarma. Los activos robados ascendieron a 150.177 tokens RAY, 5.603 SOL y 893.700 USDC, lo que suma en total alrededor de 1,3 millones de dólares al cambio del momento.

El movimiento posterior del atacante demuestra cómo se intenta romper el rastro en la cadena: inicialmente financiado desde KuCoin, puenteó los fondos de Solana a Ethereum y depositó 810 ETH en el mezclador Tornado Cash, además de otros 7 ETH en el exchange FixedFloat. Cabe recordar que Tornado Cash fue eliminado de la lista de sanciones del Departamento del Tesoro estadounidense en marzo de 2025, lo que ha vuelto a facilitar su uso por parte de atacantes para lavar criptoactivos.

Pérdidas asumidas por el tesoro, mercado imperturbable

Desde el equipo de Infra –la entidad que opera Raydium– confirmaron a través de su cuenta oficial que el exploit solo involucra a pools heredados del AMM V3 que fue retirado en 2021, por lo que ningún usuario actual ha resultado perjudicado. Como medida inmediata, el tesoro del protocolo cubrirá el 100% de las pérdidas sin necesidad de recurrir a una votación de gobernanza adicional.

El mercado reaccionó con relativa calma. El token RAY apenas cayó menos de un 1% en las 24 horas posteriores, cotizando cerca de 0,57 dólares, mientras que SOL se deslizó un 2% hasta rondar los 63,88 dólares (unos 58 euros). La comparación con el incidente de diciembre de 2022, cuando una clave de administrador fue comprometida y vació pools activos, es reveladora: entonces el protocolo tuvo que aprobar por gobernanza la recompra de tokens y el desbloqueo de fondos del equipo para compensar a los proveedores de liquidez. Ahora, el daño se circunscribe a código que ya no formaba parte del producto vivo.

El exploit de Raydium demuestra que en DeFi el código retirado no es código olvidado: es una puerta abierta si no se retira con candado.

Lecciones para el ecosistema Solana

Este episodio vuelve a poner sobre la mesa una verdad incómoda para el DeFi en general, y para Solana en particular: el código legacy puede convertirse en un vector de ataque años después de su jubilación. Aunque Raydium había desactivado las interfaces para que los usuarios no pudieran interactuar con esos pools, los contratos inteligentes seguían desplegados en la cadena. Y allí, quietos pero accesibles para quien supiera cómo invocarlos, esperaban a que alguien encontrase la grieta.

La reacción del protocolo, sin embargo, envía señales de madurez. La cobertura desde el tesoro, sin necesidad de reestructurar tokens ni penalizar a los usuarios activos, refuerza la confianza en un equipo que ya supo recomponerse tras el golpe mucho más grave de 2022. Además, el incidente no ha provocado contagio en otros protocolos del ecosistema, lo que sugiere que la arquitectura de Solana –con su modelo de cuentas y la separación entre programas– limita la propagación de este tipo de fallos.

Para el inversor minorista que tiene fondos en Raydium o sigue de cerca el ecosistema, la lectura práctica es doble. Primero, que los exploits seguirán ocurriendo mientras exista código abierto y recompensas económicas para quien lo rompa; y segundo, que la diferencia entre un protocolo robusto y uno frágil se mide en la calidad de su respuesta post-incidente, no solo en la ausencia de fallos. En este caso, Raydium parece haber aprobado el examen de madurez ante una amenaza que, de no haberse gestionado con rapidez y transparencia, podría haber minado la confianza de sus usuarios más antiguos.

De cara al futuro, la lección más importante que deja este exploit es técnica y casi administrativa: retirar un programa de la interfaz de usuario no es lo mismo que desactivarlo en la cadena. Mientras los validadores de Solana sigan teniendo el código disponible, cualquier actor podrá invocarlo directamente. Y eso, en un entorno donde Tornado Cash vuelve a ser accesible para ocultar fondos, es un riesgo que los equipos de desarrollo no pueden permitirse ignorar.

La crisis de los fertilizantes en Europa amenaza con escasez de alimentos: la advertencia del comisario de Agricultura

La advertencia no admite matices. He analizado las declaraciones del comisario europeo de Agricultura y Alimentación, Christophe Hansen, a Euronews y el mensaje es claro: sin soluciones estructurales para el suministro de fertilizantes, la Unión Europea se encamina hacia una escasez de alimentos. La crisis en Oriente Medio ha disparado los costes de producción agrícola, pero el problema viene de lejos.

El plan de Bruselas: más de 500 millones en ayudas inmediatas

La Comisión Europea presentó en mayo el Plan de Acción sobre Fertilizantes, una respuesta que incluye apoyo financiero directo. Hansen adelantó que este viernes se revelará la cuantía exacta que se propondrá a la autoridad presupuestaria, pero confirmó que superará los 500 millones de euros.

  • 200 millones de euros procedentes de la reserva de crisis de la Política Agrícola Común (PAC).
  • 300 millones adicionales en ayuda complementaria.
  • Los Estados miembros podrán aumentar la dotación en un 200%, lo que elevaría el presupuesto total hasta 1.500 millones de euros.

El comisario, hijo y hermano de agricultores, insistió en que el alivio inmediato es imprescindible, pero insuficiente sin reformas de fondo. “Muchos agricultores en toda Europa se plantean no producir cultivos porque se ha vuelto demasiado caro y no pueden trasladar los costes con facilidad, ya que compiten en un mercado abierto”, advirtió.

Las causas estructurales: dependencia energética y de importaciones

Lo que realmente me ha llamado la atención del análisis de Hansen es la crudeza del diagnóstico. La crisis de fertilizantes no es nueva: entre 2020 y 2024 los precios subieron un 60% por el shock energético derivado de la invasión rusa de Ucrania. Ahora, el conflicto en Oriente Medio añade una segunda sacudida consecutiva.

“Necesitamos hacer los deberes y abordar los problemas para que los fertilizantes no solo estén disponibles sino que también sean asequibles; de lo contrario, habrá escasez de alimentos en la Unión Europea”. — Christophe Hansen, comisario europeo de Agricultura, entrevista con Euronews, 10 de junio de 2026

El punto débil es la dependencia del gas natural importado para fabricar fertilizantes nitrogenados. Entre el 40% y el 45% de los fertilizantes que utiliza la UE se importan de terceros países, lo que deja al sector agroalimentario expuesto a interrupciones geopolíticas y a la diplomacia alimentaria que, como recalcó Hansen, “está ocurriendo ahora mismo”.

Eficiencia, reciclaje y alianzas: la hoja de ruta a largo plazo

Bruselas apuesta por tres pilares estratégicos: mayor uso de fertilizantes orgánicos, mejora del reciclaje de nutrientes y fomento de la agricultura de precisión. “Hay mucho que ganar con la eficiencia y un mejor uso de los nutrientes”, afirmó el comisario. No obstante, reconoció que Europa no puede autoabastecerse de todas las materias primas necesarias, por lo que también necesita forjar “alianzas internacionales fiables”. En este contexto se enmarca la reunión de ministros de Agricultura del G7 del pasado lunes, centrada precisamente en frenar la escalada de costes de los fertilizantes.

En mi lectura, estas medidas tienen un coste inicial, pero como argumentó Hansen, “a medio y largo plazo será menos caro que seguir siendo excesivamente dependientes”. La secuencia de crisis —energética primero, geopolítica después— demuestra que la vulnerabilidad de la cadena alimentaria europea es un riesgo sistémico que ya no puede ignorarse.

🌍 El impacto en España y Europa

El encarecimiento de los fertilizantes se trasladará inevitablemente a los costes de producción del campo español, que ya arrastra márgenes muy ajustados. La consecuencia directa será un nuevo repunte de la inflación de los alimentos en el IPC, justo cuando el Banco Central Europeo confiaba en mantener la senda de moderación de precios. Para los hogares españoles, cada punto adicional en la cesta de la compra erosiona el poder adquisitivo y complica la ecuación del ahorro.

Además, la activación de la reserva de crisis de la PAC supone un desembolso comunitario que podría tensar los presupuestos nacionales en un momento en que España debe cumplir con las reglas fiscales europeas. El sector exportador agroalimentario, uno de los motores del superávit comercial español, se enfrenta a una pérdida de competitividad si los costes de los insumos siguen al alza sin poder repercutirse en los precios finales. Bruselas lanza un mensaje de urgencia que los agricultores españoles conocen bien: sin fertilizantes asequibles, la próxima cosecha está en juego.

El Pentágono mete a BYD en su lista negra y la tregua Trump-Xi se tambalea

Ayer, el Pentágono incluyó al gigante chino de los coches eléctricos BYD en su lista negra de compañías vinculadas al ejército chino, un movimiento que pone al límite la frágil tregua comercial que Donald Trump y Xi Jinping renovaron hace apenas un mes en Pekín. La decisión, filtrada este martes, eleva a 188 las empresas chinas señaladas por Washington y desata de inmediato la reacción de BYD: niega las acusaciones y anuncia un ‘arma legal’ para defender su reputación.

La inclusión en la lista del Department of Defense, creada en 2021, no es solo un golpe reputacional. Trump endurece sin pausa el cerco a las grandes tecnológicas chinas; en el último año, el número de firmas sancionadas ha pasado de 134 a 188, y ya son muy pocos los gigantes que se libran. Ayer también sumó a Alibaba y a Baidu, los líderes del comercio digital y las búsquedas en China.

Un fabricante que planta cara con datos y amenazas

He repasado los números de BYD y lo que veo es a un líder global que no puede permitirse dudas sobre su integridad. En 2025 superó a Tesla como el mayor fabricante de vehículos eléctricos del mundo, y su presidente, Wang Chuanfu, acaba de anunciar en junta de accionistas que la compañía se convertirá en el mayor productor automovilístico global en un lustro. Pero el momento no es cómodo: las acciones de BYD han cedido un 45 % en la bolsa de Hong Kong desde el pico de 2025, y un 33 % en Shenzhen, presionadas por una guerra de precios salvaje en el mercado doméstico que el Gobierno chino intenta frenar.

  • BYD entregó 4,6 millones de unidades en 2025, siendo el sexto fabricante mundial, lejos de los 10 millones de Toyota.
  • La segunda generación de sus baterías Blade es la apuesta de Wang para superar el atasco productivo.
  • La ejecutiva internacional Stella Li ha dejado claro en Londres que la empresa no aceptará un trato sumario: ‘No es una compañía a la que se pueda zarandear.

‘Somos una compañía privada y nunca hemos hecho negocios con el sector militar’, ha declarado un portavoz de BYD a EL PERIÓDICO desde su sede en Shenzhen.

La tregua Trump-Xi, un castillo de naipes

Lo que me parece más relevante, más allá de la reacción corporativa, es el contexto geopolítico. La tregua comercial se pactó en 2025 en Corea del Sur y se renovó el mes pasado en Pekín; ahora mismo, la inclusión de BYD en la lista negra demuestra que la desconfianza estratégica es más profunda que cualquier apretón de manos. El argumento del Pentágono es sencillo: cualquier gran tecnológica china, por el mero hecho de serlo, contribuye al desarrollo del Ejército de Liberación Popular y supone un riesgo para la seguridad nacional de Estados Unidos. El congresista republicano John Moolenar, al frente del Comité de competición estratégica con China, lo ha resumido con contundencia: ‘Las compañías estadounidenses tienen que detener sus negocios con aquellas amenazas a nuestra seguridad nacional; de lo contrario solo están ayudando al crecimiento del ejército chino’.

Pero la escalada no es gratis. La semana pasada ya vimos cómo los aranceles estadounidenses al acero y al aluminio europeos —y sus represalias— estaban reavivando viejos frentes comerciales. Ahora, una crisis de confianza con Pekín puede acelerar la fragmentación de las cadenas de suministro, encarecer la transición verde y reavivar el risk-off en los mercados emergentes. De momento, el yuan no ha reaccionado con dramatismo, pero los spreads de crédito empiezan a reflejar más cautela.

🌍 El impacto en España y Europa

Para los lectores españoles, el movimiento del Pentágono tiene varios ángulos concretos:

  • Financiación y Euríbor: un deterioro de la relación comercial entre Washington y Pekín suele impulsar la aversión al riesgo y fortalecer al dólar. Eso añade presión a la financiación en euros y puede retrasar nuevos recortes del BCE, manteniendo el Euríbor más alto de lo previsto en los próximos trimestres.
  • Sector del automóvil: BYD ya comercializa en varios mercados europeos y tiene planes de expansión en España. La lista negra no afecta directamente a sus ventas en la UE, pero la creciente hostilidad podría traducirse en barreras adicionales o aranceles que encarezcan sus vehículos. Para la competencia —como Seat o las plantas de Stellantis en España—, un freno a BYD supondría un alivio temporal en precio, aunque a costa de un entorno comercial más volátil.
  • Exportaciones españolas a China: en 2025, España exportó bienes por más de 8.000 millones de euros al gigante asiático, sobre todo en componentes de automoción y bienes de equipo. Una escalada de sanciones mutuas pondría en riesgo esos flujos, justo cuando la economía de la eurozona intenta consolidar su recuperación.

En definitiva, lo que esta semana ha hecho el Pentágono no es solo una medida administrativa. Es una señal de que la guerra fría tecnológica sigue escalando, con o sin treguas verbales.

Publicidad