La red eléctrica fotovoltaica se atasca: el 88,3% de los nudos de la red de distribución está saturado, según la patronal Aelec. España tiene potencia instalada de sobra. Le faltan tuberías.
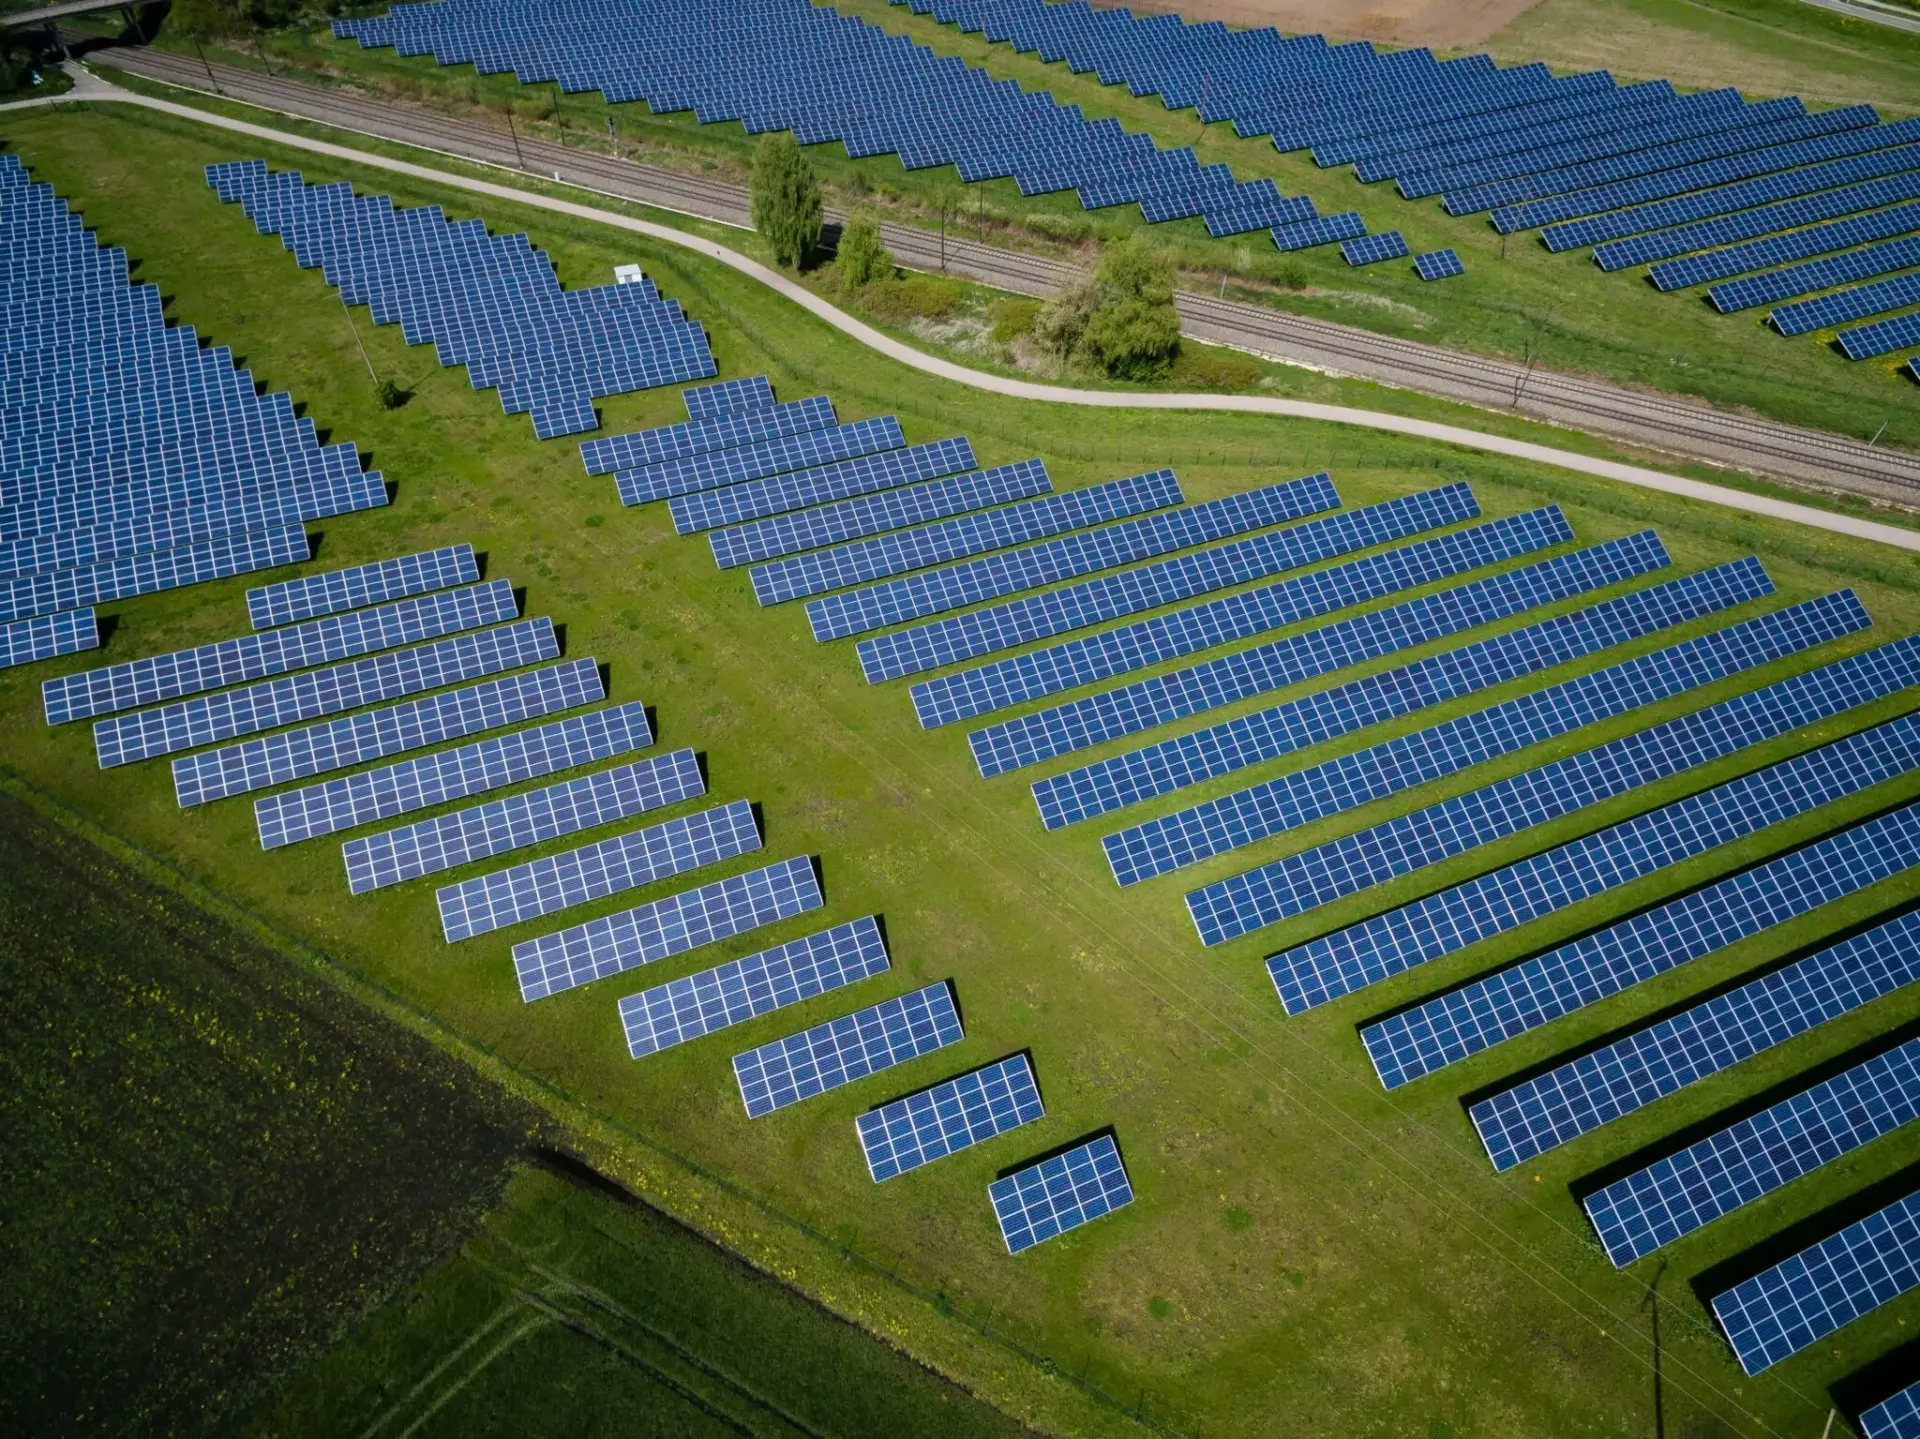
El país cerró 2025 con más de 56 gigavatios solares en operación y una cobertura del 23% de la demanda nacional, según los datos de la Unión Española Fotovoltaica. La Agencia Internacional de la Energía sitúa el sorpasso global de la solar sobre el carbón en 2027. El debate ya no está en el panel. Está en el enchufe.
El nudo de conexión, el bien más escaso del sistema
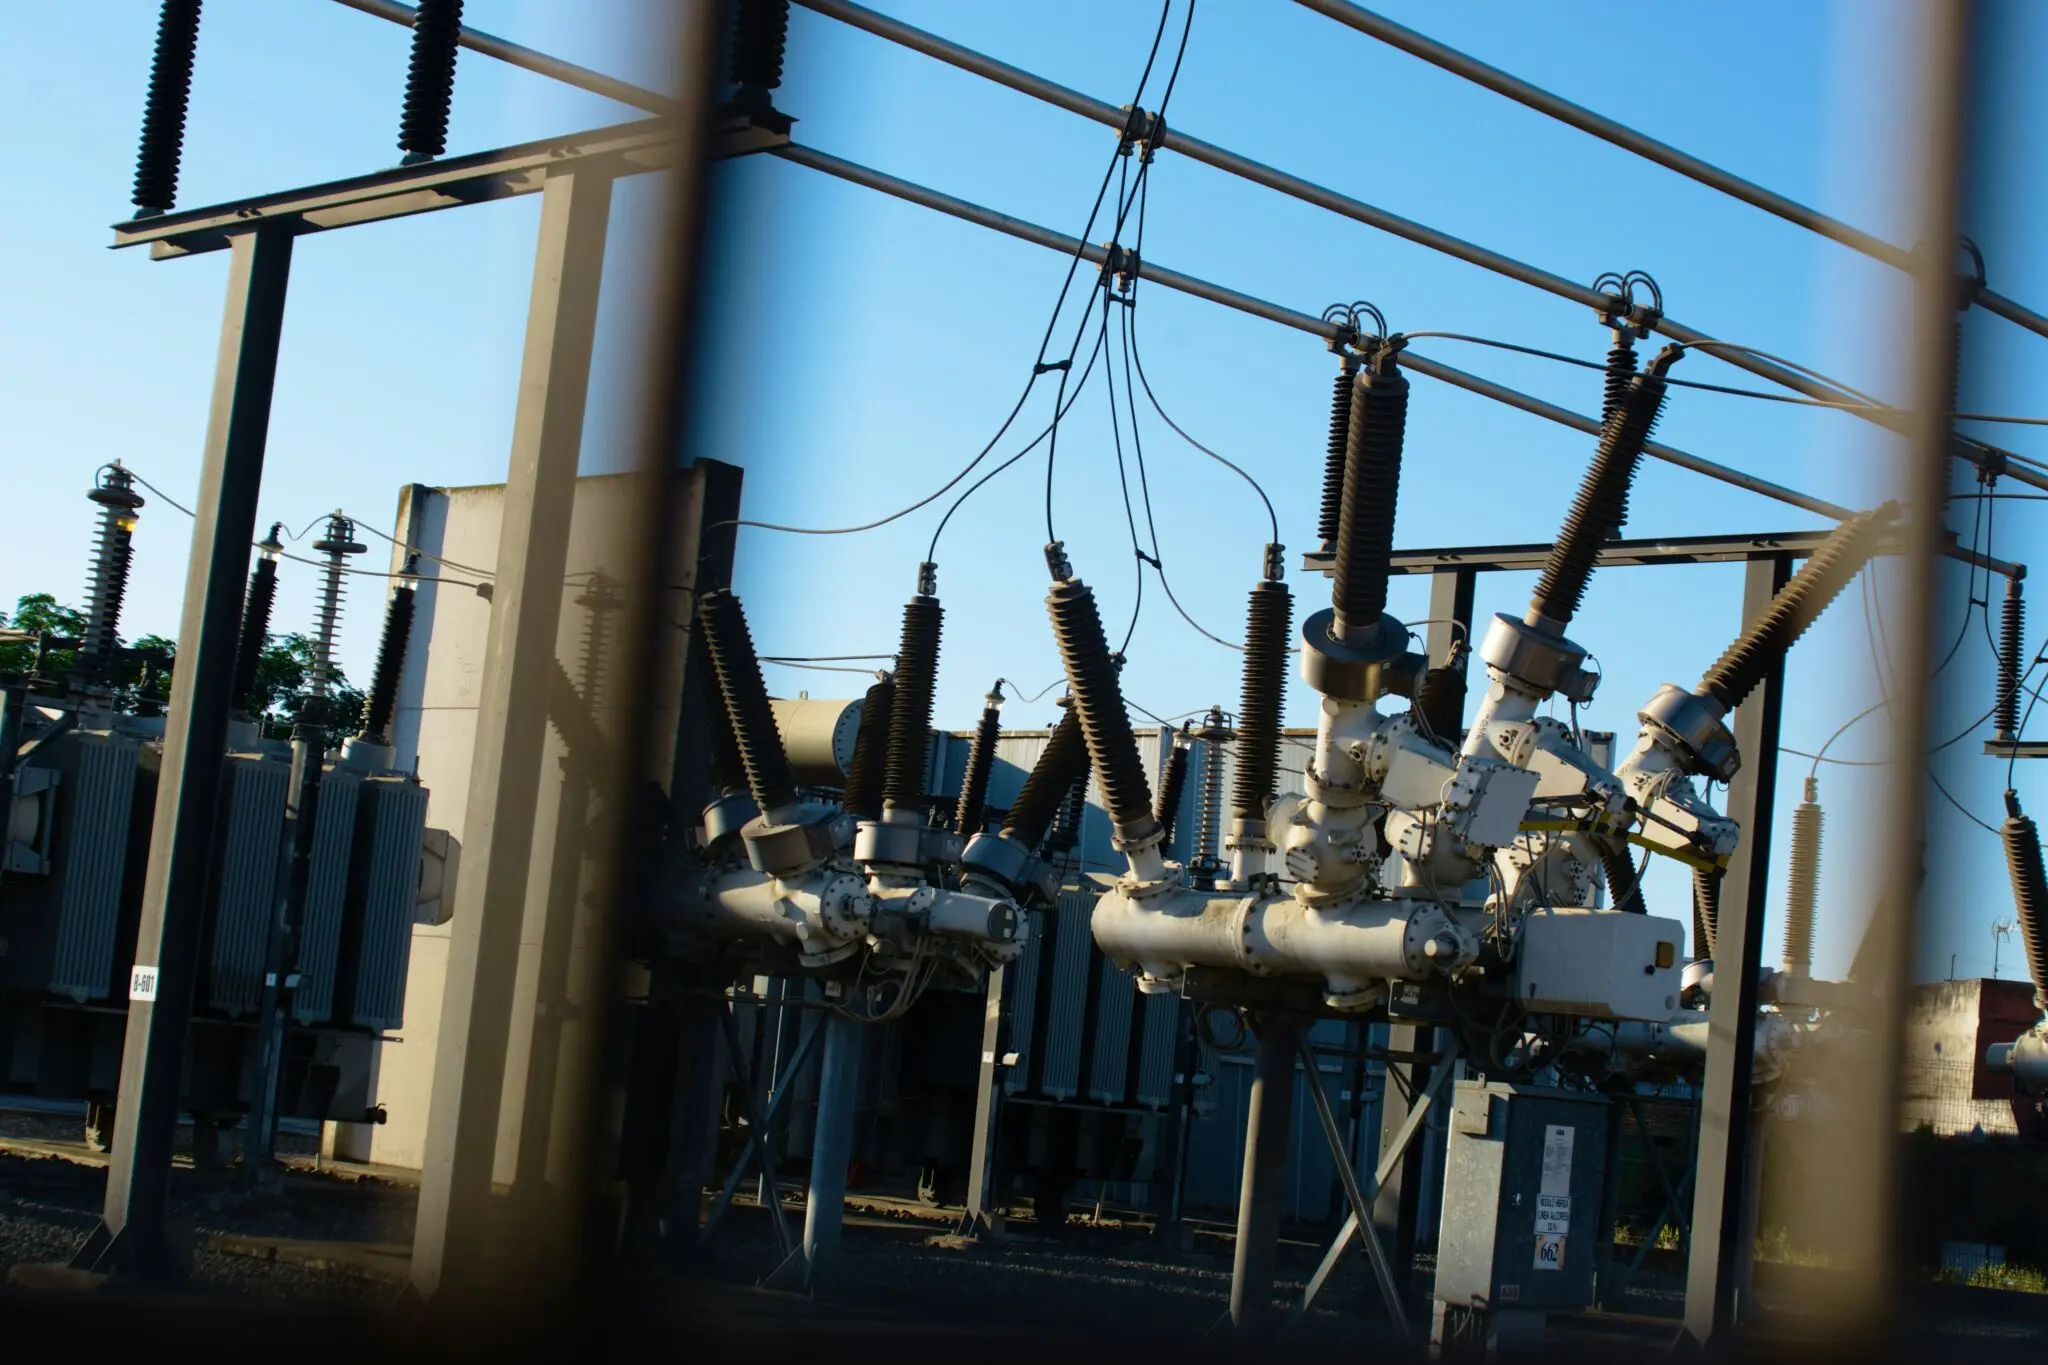
‘Es un bien escaso; hasta que se genere nueva capacidad, hay que aprovechar al máximo la existente’, resume Marta Castro, directora general de Regulación de Aelec. La asociación calcula que ese 88,3% de nudos de distribución —la red de media y baja tensión que lleva la electricidad hasta hogares y polígonos— no admite más demanda firme sin comprometer la seguridad del sistema.
En agosto, la CNMC puso fin al modelo de acceso fijo, con capacidad garantizada las 24 horas, y abrió la puerta a los permisos flexibles. El nuevo marco permite conectar a consumidores que no tienen hueco firme siempre que reduzcan o adapten su consumo en los momentos críticos. Es un parche razonable. No resuelve el problema de fondo.
La Fundación Renovables eleva la cifra: alrededor del 94% de la capacidad de acceso en los puntos de distribución está ocupada o comprometida, lo que deja sin margen a buena parte del mapa. Su responsable de Políticas Climáticas, Ismael Morales, sostiene que la congestión no es física sino de gestión, y reclama transparencia sobre los consumidores reales que hay detrás de cada permiso.
Red Eléctrica niega que la red de transporte esté colapsada. Admite una ‘avalancha de solicitudes de proyectos de consumo’ y reconoce un volumen récord de peticiones renovables durante varios años seguidos. Si se conectara todo lo autorizado, el parque español casi se duplicaría por los dos extremos: oferta y demanda.
El nudo de conexión se ha convertido en el activo más caro del sistema eléctrico: sin él no hay planta, ni fábrica, ni centro de datos.
El Real Decreto 640/2026, aprobado en julio, desbloquea 17.900 millones de euros hasta 2030 para transporte y distribución. Y asume por escrito lo que viene: industrias grandes, centros de datos, vivienda y transporte enchufados a la misma red.
La demanda ya llama a la puerta. Red Eléctrica ha concedido acceso a 18,52 GW de demanda, de los que 11,05 GW siguen sin conectarse. Los centros de datos concentran 6.329 MW, el 34,2% del total, y ninguno está aún enganchado a la red de transporte. Los proyectos industriales suman 5.838 MW, con 4.346 MW ya en servicio. Les siguen las infraestructuras ferroviarias, con un 19,2% de la capacidad otorgada, y el hidrógeno y los gases renovables, con un 13,2%.
Castro pide retirar de oficio los derechos a los proyectos que no se ejecutan. Aelec ha liberado ya 1,3 GW por esa vía y espera cerrar el año con más capacidad recuperada.
El precio capturado cae de 42,28 a 29,68 euros por MWh
España instaló 10.105 MW fotovoltaicos en 2025, de ellos 8.966 MW en suelo, un 31% más que el ejercicio anterior, y se consolidó como segundo mercado de la Unión Europea. El autoconsumo sumó 1.139 MW y se estabiliza en torno a 1,1 GW anuales, con un descenso del 4% respecto a 2024.
El problema no es cuánto se instala, sino a qué precio se vende. El precio capturado por las plantas españolas cayó de 42,28 euros por MWh en 2024 a 36,39 en 2025 y a 29,68 euros por MWh en el primer semestre de 2026. En 2025 se contabilizaron 797 horas con precio igual o inferior a cero euros y generación solar significativa; en 2026 esa cifra se había igualado el 7 de julio y rondaba las 900 horas a comienzos de septiembre.
De ahí los vertidos. Cuando la radiación aprieta y la red no absorbe, se desperdicia energía que ya está producida. El consultor Francisco Valverde lo llama ‘absurdo desperdicio de energía limpia’ y añade que las baterías eliminarían el ‘besito de buenas noches’ que las eléctricas cobran en los picos de precio de la noche y del amanecer.
El almacenamiento avanza, pero despacio. En 2025 se instalaron 540 MWh detrás del contador, un 65% más, y hay 2.745 MWh acumulados desde 2022. En suelo hay 261 MW operativos, de los que 241 son híbridos. Con permiso concedido figuran 33.031 MW y otros 14.607 MW están en tramitación. ‘Las baterías llegan tarde’, reconoce Pedro Fresco, de Avaesen, que ve el gas actual a ‘precio de sangre de unicornio’ y espera que el respaldo almacenado desplace esa factura en las primeras horas de la noche, como ya ocurre en California y Australia.
La programación reforzada que Red Eléctrica activó tras el apagón del 28 de abril de 2025 para ganar robustez también se paga. La operadora cifra en unos 800 millones de euros el coste acumulado, una cifra que según sus datos ha ido bajando. Fresco lo compara con conducir despacio por la autovía después de un accidente: prudente al principio, caro cuando se convierte en norma.
La inversión renovable se juega en la tubería, no en el panel
Hay una paradoja que conviene mirar de frente: España es el segundo mercado fotovoltaico de Europa, lidera el discurso de las renovables y, al mismo tiempo, tiene la demanda eléctrica prácticamente plana. José Donoso, director general de UNEF, lo resume con una idea incómoda para su propio sector: no tiene sentido que una empresa que puede electrificarse no lo haga cuando dispone de la ventaja competitiva más barata de su historia. Bianca Dragomir, de Cleantech for Iberia, recuerda que el 80% del capital que exige el PNIEC hasta 2030 tendrá que ser privado, y que ese capital no se mueve sin reglas estables, redes flexibles y baterías.
Ahí está el riesgo que menos se discute. Aelec propone que las distribuidoras inviertan en las infraestructuras frontera con el transporte. La Fundación Renovables lo lee como el primer paso hacia la privatización de la columna vertebral del sistema. Puede que ambos tengan parte de razón y ninguno la solución completa. Lo que no admite discusión es el coste de la parálisis: cada nudo bloqueado por un promotor sin proyecto maduro es una fábrica que no se instala o un centro de datos que se va a otro país.
Me parece que el año que viene se decidirá menos en los despachos de las eléctricas y más en la letra pequeña de la planificación de red. La condición para que el despliegue no se estrangule es sencilla de enunciar y difícil de cumplir: que los 17.900 millones comprometidos se ejecuten a tiempo, que los permisos sin proyecto se liberen de forma automática y que el almacenamiento llegue antes de que el precio capturado haga inviable la siguiente planta. Si esas tres piezas no encajan antes de 2027, el segundo mercado europeo seguirá instalando megavatios para venderlos a cero euros.