Los secretos de la tele de Contreras: un ‘Intermedio 3.0’ y ninguna relación con Movistar Plus+

El nuevo proyecto televisivo impulsado por José Miguel Contreras se perfila como una de las apuestas más ambiciosas del ecosistema audiovisual español en años recientes. A falta de nombre definitivo y con la marca provisional de CNN Siete, la futura cadena aspira a ocupar un espacio muy concreto: una televisión de actualidad política con toques de humor y entretenimiento que será la única televisión privada afín a la línea del Gobierno.

Lejos de las primeras especulaciones que la vinculaban con grandes plataformas de pago o con alianzas industriales ya existentes, desde el sector explican a MERCA2 que la nueva televisión no tendrá relación alguna con Movistar Plus+ ni con el ecosistema de Telefónica, que está sufriendo campañas mediáticas de corte antigubernamental. La estructura de la nueva televisión, según fuentes del sector, se apoya en capital privado y en una arquitectura propia aún en construcción.

Contreras lanzará un formato diario de humor

Contreras, histórico productor ejecutivo de El Intermedio y uno de los impulsores de Hora Veintipico de la Cadena SER, quiere replicar una fórmula reconocible pero ampliada: actualidad política tratada con humor, análisis y un ritmo diario muy marcado.

La idea central es un formato híbrido donde la información y el humor convivan con segmentos de entretenimiento ligero, en un intento de competir no tanto con programas concretos como con la saturación de opinión política en televisión.

Uno de los pilares del nuevo canal será la tertulia política, que podría competir contra espacios afines a la derecha como Horizonte y El análisis: diario de la noche. La apuesta, sin embargo, no se limita a la tertulia. El canal incluirá también ficción extranjera y formatos enlatados emitidos a diario, con lo cual se busca reducir costes iniciales mientras se consolida la producción propia.

Contreras
‘Hora Veintipico’

El plan de lanzamiento, que tendrá un coste de alrededor de 30 millones de euros, es deliberadamente gradual. El canal liderado a nivel empresarial por Andrés Varela Entrecanales comenzará con una producción propia limitada, apoyándose en contenidos adquiridos y distribución externa, y ampliará progresivamente su estructura a medida que aumente la audiencia y la inversión publicitaria.

Uno de los datos más relevantes del proyecto es la previsión de plantilla: alrededor de 300 trabajadores en su fase inicial, entre redacción, producción técnica, gestión digital y equipo creativo. Se trata de una cifra significativa para una televisión que parte prácticamente de cero en el panorama de la TDT española.

El soporte técnico estará externalizado en su arranque. La infraestructura será proporcionada por Toboggan Group, que aportará platós, equipamiento y servicios técnicos completos para permitir la emisión sin instalaciones propias.

Uno de los elementos más llamativos del proyecto es la posibilidad de integrar informativos ligados a CNN. Aunque no existe confirmación definitiva, las conversaciones están avanzadas y encajarían con una lógica ya explorada en el pasado: la colaboración entre grandes grupos informativos internacionales y operadores locales.

La referencia no es menor. CNN ya colaboró en su día con el grupo PRISA a través de CNN+, una experiencia que, aunque breve, dejó huella en el modelo de información continua en España. El objetivo ahora sería distinto: no un canal informativo puro, sino una integración de piezas internacionales dentro de una parrilla híbrida de entretenimiento político.

El gran freno: el espectro y la UHD

El principal obstáculo del proyecto no es económico ni creativo, sino regulatorio. La puesta en marcha de la nueva cadena depende de la reorganización del espectro radioeléctrico asociada al despliegue de la UHD en la TDT.

Sin esa reordenación, no hay hueco técnico para emitir. Esto podría retrasar la fecha de inicio más allá de lo previsto inicialmente, a pesar de que el equipo considera que la cadena está prácticamente lista desde el punto de vista operativo.

En paralelo, se estudia adelantar parte del proyecto al entorno digital, lanzando contenidos en línea antes del arranque televisivo formal. La lógica es clara: construir audiencia antes de tener señal.

Un proyecto con ADN político inevitable

Aunque sus promotores insisten en su independencia ideológica y en la contratación basada en perfiles profesionales, el proyecto se percibe inevitablemente en clave política. En algunos sectores mediáticos ya se interpreta como una televisión orientada al espacio progresista en un momento de hegemonía de ideas ultraderechistas.

No faltan especulaciones sobre su papel en el ciclo electoral de 2027, ni sobre su capacidad para actuar como plataforma de influencia en el debate público. En ese contexto, han aparecido nombres de posibles colaboradores o fichajes, entre ellos la periodista Àngels Barceló, el analista Alán Barroso o el humorista Héctor de Miguel.

Entre las hipótesis que circulan en el sector también aparece la posibilidad de que el canal se convierta en un polo de atracción para profesionales del entorno de RTVE en caso de cambios políticos futuros.

El nombre de José Pablo López, en línea directa con Contreras, ha aparecido en conversaciones informales del sector, al igual que el de comunicadores como Silvia Intxaurrondo o Javier Ruiz. Por ahora, todo se mantiene en el terreno de la especulación, pero refleja la centralidad política del proyecto.

Contreras, en guerra contra Atresmedia y Prisa y extertuliano de Àngels Barceló, ya fue una figura clave en la creación de La Sexta, que terminó integrada en Atresmedia tras problemas estructurales de rentabilidad. Aquellos números fueron sufridos por Televisa y accionistas minoritarios como Andreu Buenafuente o Karlos Arguiñano, mientras Jaume Roures se hacía grande en el ecosistema audiovisual español.
La banca dispara al Ibex 35 a un nuevo récord histórico: 19.163 puntos

El selectivo español ha cerrado la sesión de este miércoles en 19.163,6 puntos, un alza del 0,69% que le permite firmar su tercer récord histórico consecutivo. Los grandes bancos —BBVA, CaixaBank y Santander— han tirado del carro con subidas superiores a las del resto del mercado.

La marca supera los 19.100 puntos por primera vez y coloca al Ibex en niveles que pocos inversores esperaban hace apenas dos meses. El impulso no es casual: la banca lleva semanas respaldada por un entorno de tipos altos y la expectativa de un enfriamiento regulado de la economía, y hoy ha encontrado un aliado inesperado en el petróleo.

Los tres grandes bancos tiran del carro

BBVA lideró las subidas con un avance del 2,1% hasta los 3,12 euros, seguido de CaixaBank, que ganó un 1,8% hasta 2,53 euros, y Santander, que sumó un 1,6% hasta 3,48 euros. El índice bancario del Stoxx Europe 600 subió un 1,2% en la jornada. En el año, las tres entidades acumulan revalorizaciones superiores al 35% —Santander roza el 40%—, impulsadas por unos márgenes de intermediación que superan el 2% y unas políticas de retribución al accionista que baten récords trimestre a trimestre.

Es la tercera sesión consecutiva en la que el Ibex 35 marca un máximo histórico. Tras superar los 18.900 puntos el lunes y los 19.000 el martes, la barrera de los 19.100 ha caído con una naturalidad que inquieta a los estrategas más prudentes. La pregunta que sobrevuela el mercado ya no es si hay burbuja, sino cuánto queda de fuelle.

Viento de cola: petróleo a la baja y bolsas europeas al alza

El IBEX 35, según los datos del gestor bursátil español, ha contado con una inyección extra de optimismo gracias al hundimiento del crudo. El Brent ha caído hasta los 72,8 dólares por barril, un descenso del 2,3% que lo devuelve a niveles de hace tres meses. Para una economía importadora neta como la española, cada dólar que pierde el petróleo alivia la factura energética de empresas y hogares y reduce la presión sobre la inflación subyacente, un factor que el BCE tiene muy en cuenta.

En el resto de Europa, las bolsas han cotizado en verde: el Dax alemán sumó un 0,5%, el Cac 40 francés un 0,6% y el FTSE 100 británico un 0,3%. La sesión ha estado marcada por una calma tensa en los bonos soberanos: el rendimiento del bund alemán a diez años se mantuvo plano en el 2,45%. Los bancos españoles acapararon todo el protagonismo, mientras las energéticas, y las constructoras apenas se movieron.

No es un fenómeno aislado. El Stoxx Europe 600 acumula una revalorización cercana al 14% en lo que va de 2026, impulsado por el mismo cóctel de tipos altos, energía barata y resultados sólidos. La diferencia es que el Ibex 35, con una ponderación cercana al 30% en banca, sobredimensiona el tirón financiero y convierte cada sesión alcista en un récord fácil de batir.

El motor bancario ha llevado al Ibex 35 a un récord tras otro, pero el combustible —petróleo a la baja y tipos quietos— empieza a dar señales de agotamiento.

¿Cuánto más aguanta esta escalada? Análisis y riesgos

Con un recorrido del 18% en lo que va de año, el Ibex 35 se sitúa entre los índices más rentables de Europa. Los múltiplos de valoración empiezan a tensarse: el PER del selectivo ronda las 15 veces, su nivel más alto desde 2009 si se excluye el rebote pospandémico. No es una burbuja, pero sí una advertencia de que cualquier tropiezo macroeconómico podría desencadenar una recogida de beneficios.

Yo creo que el mercado está comprando la narrativa de un aterrizaje suave casi sin fisuras. Los resultados empresariales del primer trimestre han sido sólidos y la morosidad no ha repuntado. Sin embargo, la gran banca debe buena parte de sus ganancias a unos tipos que el Banco Central Europeo podría empezar a recortar en septiembre. Ese es el verdadero punto de inflexión: si las actas de julio insinúan un primer recorte antes de final de año, el margen de intermediación —el santo grial de los bancos— se reducirá más rápido de lo que muchos analistas descuentan.

El otro flanco débil es geopolítico. Una escalada en Oriente Medio podría disparar el crudo y evaporar en horas el viento de cola actual. Por ahora, los inversores prefieren mirar al horizonte de los recortes de tipos y no a los riesgos bajo la alfombra. La próxima gran cita será la reunión del Banco Central Europeo del 24 de julio. Hasta entonces, el Ibex bailará al son de las actas y de los precios del petróleo.

El G7 ayuda a Ucrania: Zelensky pide apoyo mientras Trump evita reunirse tras el ataque a Kiev

Ayer, mientras seguía la última hora de la cumbre del G7 en Evian, conecté con el análisis de Juan Antonio Aguilar en Negocios TV. Mientras Zelensky aterrizaba con la cartera abierta y Donald Trump descartaba el encuentro bilateral, Rusia lanzaba uno de los ataques más masivos de los últimos meses sobre Ucrania. 700 drones, 70 misiles y, de inmediato, una única imagen copó todos los titulares: el monasterio de las cuevas en Kiev, patrimonio de la UNESCO, supuestamente bombardeado por el Kremlin.

El ataque fue planificado, no improvisado

Aguilar fue tajante desde el primer minuto. Mientras las agencias difundían el humo sobre el techo metálico del recinto religioso, él recordó que ese tipo de ofensivas con 42 objetivos militares —talleres de drones, fábricas de reparación de vehículos, centros logísticos— no se improvisan. “Son planes del Estado Mayor, una sucesión de blancos que se deciden con semanas de antelación”, sostuvo. Para el analista de Negocios TV, la coincidencia temporal con la apertura del G7 es un clásico: el relato se construye antes que la verificación.

¿Misil ruso o fragmento de una intercepción?

El debate no es menor. Aguilar desplegó sobre la mesa argumentos técnicos que contrastan con la narrativa dominante. Un misil de crucero como el Kalibr, con 700 kilos de explosivo, o un Zircón hipersónico habrían pulverizado el edificio; los daños visibles —un fragmento del techo incendiado— no encajan con esa potencia destructiva. “Pudo ser un dron interceptado que cayó sobre la cubierta o incluso un misil Patriot que erró el blanco y se desvió”, afirmó. La hipótesis alternativa, aunque plausible, apenas ha encontrado eco en las portadas.

El presentador fue más allá y recordó el bombardeo del Museo de Defensa de Sebastopol tres días antes, con frescos del siglo XIX destruidos. “Aquí lo han callado todo”, denunció. Y ese silencio selectivo, según él, es la verdadera trama de fondo.

El dinero de la foto

Zelensky acude al G7 con la necesidad de mantener el flujo financiero. Aguilar no ocultó su escepticismo: “Va a hacerse la foto y a pedir dinero”. La decisión de Trump de esquivar la reunión bilateral añade un factor de incertidumbre que puede incomodar a las potencias europeas, mientras el líder ucraniano insiste en su papel de víctima. Para el analista, la presencia de Zelensky en Evian convierte a quienes le reciben en cómplices de los crímenes que —según sostiene— se cometen a diario en Donbás, donde autobuses, paradas de estación y edificios de apartamentos son alcanzados sin que Occidente alce la voz.

“Los daños en el monasterio de las cuevas son mínimos y no corresponden a un ataque ruso deliberado. Es la típica hipocresía de las élites europeas y de los medios.”

— Juan Antonio Aguilar, Negocios TV

La doble vara de la hipocresía

Macron lamentó el supuesto ataque al patrimonio como si incendiaran Notre Dame cada semana. Aguilar, en cambio, leyó datos del Observatorio sobre la Intolerancia y Discriminación de los Cristianos en Europa: 37 delitos de odio contra iglesias, sobre todo en Alemania, Francia e Italia, sin que los líderes europeos hayan movido un dedo. “¿Qué ha dicho Macron de todo eso? Nada”, espetó. La persecución de la Iglesia Ortodoxa en Ucrania —los monjes expulsados, los fieles agredidos— también forma parte de un relato que, a juicio del programa, se maquilla con urgencia.

Un circo demasiado familiar

Las imágenes del techo metálico dañado van a rodar durante días como prueba del expansionismo ruso. Sin embargo, para Negocios TV el verdadero espectáculo está en el silencio sistemático sobre los bombardeos ucranianos en el este y la reacción orquestada de los líderes internacionales. “Ya tienen circo para los próximos días”, concluyó Aguilar. Mientras tanto, el lector queda atrapado entre dos narrativas irreconciliables, con la certeza de que la verdad exige más preguntas de las que se formulan en directo.

Puedes ver el análisis completo aquí:

Barcelona prorroga el 50% de descuento en el transporte público hasta 2028: T-usual y T-jove, más baratas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Barcelona mantendrá la bonificación del 50% en los abonos de transporte público hasta 2028. La medida afecta a títulos como la T-usual y la T-jove.
  • ¿Quién está detrás? La Generalitat de Catalunya y el Gobierno central cofinancian el descuento (30% y 20% respectivamente), con presión política de los Comuns y ERC.
  • ¿Qué impacto tiene? La T-usual de una zona se queda en 22,80€ al mes y la T-jove, con todas las zonas, en 45,50€ trimestrales. Los usuarios mantienen un ahorro significativo hasta el final de la legislatura.

La Generalitat de Catalunya ha confirmado este lunes que el descuento del 50% en los principales títulos de transporte público del área metropolitana de Barcelona estará vigente hasta 2028. La medida, anunciada por el Govern el pasado mes de enero, se aplica a abonos tan utilizados como la T-usual y la T-jove.

La prórroga confirmada: bonificación del 50% hasta el fin de la legislatura

El mantenimiento del descuento ha sido posible gracias a la presión política ejercida por los Comuns y ERC, que consideraron imprescindible prolongar la rebaja para hacer frente al incremento del coste de la vida. Inicialmente, el Govern había planteado limitar las ayudas a colectivos vulnerables para garantizar la sostenibilidad del sistema, pero la exigencia de ambas formaciones acabó imponiendo la extensión universal durante todo 2026 y 2027.

La prórroga queda vinculada, no obstante, a la continuidad de la aportación estatal. El Gobierno central, a través del ministro de Transportes, Óscar Puente, ha asumido el 20% del descuento, mientras que la Generalitat financia el 30% restante.

Quién financia la rebaja: una factura compartida al 30%-20%

El sistema de bonificaciones se sostiene sobre una cofinanciación que reparte el coste entre la Administración autonómica y la estatal. La Generalitat ha dado por hecho que el compromiso del Ejecutivo central se mantendrá, en línea con lo pactado en los presupuestos generales. Sin esa aportación del Estado, las tarifas reducidas correrían peligro, aunque fuentes del Departament de Territori consultadas por MERCA2.ES muestran tranquilidad: ‘No hay ningún indicio de que se vaya a retirar la ayuda este año’.

La estructura financiera es frágil, pero políticamente blindada. Los últimos dos ejercicios han demostrado que cualquier intento de recortar el descuento chocaría con la oposición frontal de los grupos que sostienen al Govern.

La prórroga del descuento es el resultado de una negociación política en la que el bolsillo del usuario ha pesado más que la sostenibilidad financiera del sistema, al menos por ahora.

Hoja de Ruta: Claves del Viaje

El impacto directo es palpable: la T-usual de 1 zona mantiene un precio, de 22,80 euros al mes, y la T-jove, que cubre todas las zonas, se queda en 45,50 euros trimestrales. Son tarifas que, junto a los abonos de Rodalies, metro, bus y tranvía, benefician a cientos de miles de usuarios diarios en el área metropolitana, la zona cero de esta política.

El dato clave es el 50% de descuento sobre la tarifa general, que se ha convertido en una medida estructural desde que se implantó para aliviar la crisis del coste de la vida en 2022. Barcelona no es una excepción: ciudades como Madrid, Valencia o Sevilla mantienen bonificaciones similares, aunque en el caso catalán el respaldo político es particularmente sólido.

La decisión es un triunfo para los Comuns y ERC, pero deja expuesta la dependencia del sistema de los vaivenes presupuestarios. Si el Estado redujera su aportación, la Generalitat tendría que asumir el 50% completo o recortar el descuento, una opción políticamente difícil cuando la legislatura culmina en 2028. El precedente histórico de recortes en el transporte público (como el ajuste del abono transporte en Madrid en 2012) recuerda que este tipo de ayudas no son inmunes a los cambios de gobierno.

El siguiente hito será la negociación de los presupuestos de 2027, donde el Ejecutivo central deberá revalidar su parte. Por ahora, los usuarios pueden respirar: hasta que la legislatura llegue a su fin, la rebaja está garantizada.

Boehringer presenta resultados de una nueva molécula con una reducción del 34% de la grasa visceral

0

Boehringer Ingelheim ha anunciado los resultados positivos de dos ensayos globales de fase III de su agonista dual de los receptores de glucagón y GLP-1, survodutida (BI 456906): Sybchronize-1 y Synchronize-Masld. Los resultados demuestran el potencial de este nuevo agonista dual para favorecer la pérdida de peso y, con ello, mejorar la salud metabólica en dos poblaciones distintas: adultos con obesidad o sobrepeso sin diabetes tipo 2 (Synchronize-1) y adultos con sobrepeso u obesidad y enfermedad hepática esteatósica asociada a disfunción metabólica (Masld) con evidencia de inflamación y/o fibrosis (Synchronize-Masld).

Los resultados completos de ambos estudios se han presentado en las Sesiones Científicas 2026 de la Asociación Americana de Diabetes (ADA) y se han publicado simultáneamente en ‘The New England Journal of Medicine’ y ‘Nature Medicine’, respectivamente.

RESULTADOS SYNCHRONYZE-1

El ensayo de fase III Synchronize-1, con una duración de 76 semanas, evaluó la molécula en adultos con obesidad o sobrepeso sin diabetes tipo 2. Los datos preliminares positivos anunciados en abril mostraron que el estudio alcanzó sus objetivos primarios tanto según el estimando de régimen de tratamiento como el de eficacia. Utilizando el estimando de eficacia, se observó una pérdida de peso sostenida de hasta un 16,6% de media, una reducción estadísticamente significativa frente al 3,2% registrado en el grupo placebo (p<0,0001).

En un subestudio del ensayo, los pacientes que se sometieron a resonancias magnéticas al inicio y al final del tratamiento mostraron una reducción relativa de hasta el 34% de la grasa visceral. Un análisis adicional reveló que la masa magra representó como máximo el 10,8% del cambio total en la masa corporal en la dosis más alta, lo que indica que la pérdida de peso estuvo impulsada principalmente por la reducción de la masa grasa. Asimismo, un análisis preespecificado realizado en este subestudio mostró que los adultos tratados alcanzaron una reducción de hasta el 63,1% de la grasa hepática.

“Para las personas que viven con obesidad, la pérdida de peso es solo una parte de la historia. También presentan un mayor riesgo de desarrollar enfermedades graves relacionadas con la obesidad y la disfunción metabólica asociada, entre ellas la enfermedad hepática metabólica, la diabetes tipo 2 y la enfermedad cardiovascular. Existe una necesidad urgente de tratamientos que vayan más allá de la pérdida de peso y ayuden a abordar estas patologías relacionadas”, afirma el director del Obesity and Metabolism Institute de Boston (EEUU) y presidente del comité ejecutivo del programa Synchronize, el doctor Lee Kaplan: “Estos datos muestran que el mecanismo de acción dual glucagón/GLP-1 podría ser un enfoque adecuado para las personas con obesidad y para aquellas con enfermedades hepáticas metabólicas asociadas a la obesidad, incluidas Masld y MASH”.

Por su parte, el presidente del Consejo de Dirección y responsable de Salud Humana de Boehringer Ingelheim, Shashank Deshpande, señala: “La obesidad es una enfermedad compleja vinculada a la forma en que el organismo regula el metabolismo. El exceso de grasa visceral, localizada principalmente en la zona abdominal, contribuye a la disfunción metabólica y está estrechamente relacionada con el deterioro de la función hepática. Al abordar simultáneamente la obesidad, la grasa visceral y la grasa hepática, la molécula tiene el potencial para favorecer al control del peso, actuando sobre factores clave de la disfunción metabólica frecuentemente asociada a la obesidad”.

La salud metabólica hace referencia a la capacidad del organismo para procesar nutrientes y mantener el equilibrio fisiológico. Como enfermedad compleja, la obesidad va más allá del peso corporal y se asocia a alteraciones en múltiples procesos metabólicos. Hasta tres de cada cuatro personas con obesidad presentan Masld, una enfermedad caracterizada por la acumulación excesiva de grasa en el hígado. Aproximadamente una de cada tres puede progresar hacia una forma más grave denominada esteatohepatitis asociada a disfunción metabólica (MASH), caracterizada por inflamación y daño hepático.

RESULTADOS SYNCHRONYZE-MASLD

Los resultados positivos del ensayo de fase III Synchronize-Masld aportan datos adicionales en relación con la pérdida de peso y la reducción dirigida de la grasa hepática. El estudio evaluó durante 48 semanas a adultos con sobrepeso u obesidad y Masld con evidencia de inflamación y/o fibrosis, tanto con diabetes tipo 2 como sin ella.

El ensayo alcanzó sus dos objetivos primarios utilizando tanto el estimando de régimen de tratamiento como el de eficacia. Los resultados mostraron que hasta el 84,2% de los participantes tratados lograron una reducción relativa de al menos el 30% de la grasa hepática, frente al 24,3% del grupo placebo (p<0,0001). Además, el estudio alcanzó su segundo objetivo primario al registrar una reducción relativa del peso corporal de hasta el 12,2%, frente al 1,0% observado con placebo (p<0,0001). Los resultados detallados de un criterio de valoración secundario mostraron también que hasta 6 de cada 10 pacientes (61,0%) alcanzaron la normalización de la grasa hepática (contenido de grasa hepática inferior al 5%) en la semana 48, frente al 5,7% en el grupo placebo.

Asimismo, se observaron tendencias positivas en otros criterios secundarios relacionados con biomarcadores hepáticos, incluidos los niveles de alanina aminotransferasa (ALT), lo que apunta a una reducción de la inflamación.

Como ocurre con otras terapias basadas en GLP-1, los acontecimientos adversos más frecuentes observados en Synchronyze-1 fueron gastrointestinales y, en su mayoría, de intensidad leve o moderada, apareciendo principalmente durante la fase de escalada de dosis. Entre los efectos adversos más frecuentes se encontraron náuseas, vómitos, diarrea y estreñimiento, con una incidencia superior a la observada con placebo. La tasa de interrupción del tratamiento debido a acontecimientos adversos gastrointestinales fue del 19% en el grupo tratado con la molécula, frente al 2,9% en el grupo placebo. Estos resultados fueron consistentes con los observados en Synchronyze-Masld y con el perfil conocido de esta clase terapéutica. No se identificaron nuevas señales de seguridad en ninguno de los dos estudios.

En conjunto, los resultados de Synchronize-1 y Synchronize-Masld muestran el potencial del agonismo dual glucagón/GLP-1 para las personas con obesidad y para aquellas con Masld con evidencia de inflamación y/o fibrosis.

La molécula podría ayudar a cubrir necesidades terapéuticas aún no satisfechas gracias a un mecanismo de acción que combina la reducción del apetito y el aumento de la saciedad mediado por GLP-1 con la acción directa del glucagón sobre el hígado, donde podría contribuir a reducir la grasa hepática, regular la función metabólica, disminuir la inflamación y mejorar la fibrosis. Survodutida es un medicamento en investigación que aún no ha sido aprobado para su uso. Su eficacia y seguridad todavía no han sido establecidas por las autoridades regulatorias.

Además, como parte de su programa de generación de evidencia, Boehringer Ingelheim está impulsando una serie de estudios de fase IIIb para abordar necesidades aún no cubiertas en personas con obesidad teniendo en cuenta la práctica clínica real.

Con inicio previsto para finales de este año, Synchronize-HERA evaluará el potencial de la molécula en el ámbito de la salud de la mujer; Elevate-Liver analizará el impacto en la preservación de la función y la estructura cardiacas en personas con Masld o MASH en fases iniciales; y Synchronize-Start estudiará el ajuste de dosis en condiciones de práctica clínica habitual, incluyendo el inicio del tratamiento y el cambio desde agonistas del receptor GLP-1, con especial atención a la tolerabilidad.

Estos estudios complementan los ensayos Synchronize-1 y Synchronize-Masld dentro del programa global de fase III de la molécula en sobrepeso y obesidad, que incluye diversas subpoblaciones de interés. Asimismo, la molécula está siendo evaluada en dos ensayos clínicos globales de fase III, Liverage y Liverage-Cirrhosis, que investigan su eficacia y seguridad en adultos con MASH y fibrosis en estadios 2 o 3, así como en pacientes con cirrosis compensada asociada a MASH (fibrosis estadio 4).

Las renovables en España y la crisis del gas: Ember revela que el gas fija el precio solo el 9% de las horas, ahorrando 10 €/mes

El auge de las renovables ha blindado a España de la crisis del gas. Según un análisis de la consultora británica Ember, el gas natural fija el precio mayorista de la electricidad solo el 9% de las horas, frente al 52% de 2021. La expansión eólica y solar, unida al almacenamiento, ha desacoplado en gran medida el recibo de la luz de la volatilidad del combustible fósil, con un ahorro tangible de 10 euros al mes para los hogares.

El desplome de la influencia del gas en los precios eléctricos

El dato no es coyuntural. En los primeros cinco meses de 2026, las centrales de ciclo combinado de gas han marcado el precio marginal —el que cobran todas las tecnologías— solo el 9% de las horas. Cinco años atrás, en 2021, esa cifra era del 52%. La razón es clara: las renovables han aumentado un 37% su generación en ese periodo, desplazando al gas incluso en momentos de tensión geopolítica.

El efecto se sintió con fuerza esta primavera. Mientras las tensiones en Oriente Medio disparaban las cotizaciones internacionales del gas, la Península Ibérica se beneficiaba de una producción renovable récord. En marzo de 2026, el precio mayorista español rondó los 42 €/MWh, frente a los 143 €/MWh de Italia, un mercado mucho más dependiente del gas. El diferencial no es casualidad: es la factura de no haber apostado por la transición.

Ember subraya que España ha conseguido, en la práctica, desvincular el precio de la electricidad de las fluctuaciones del gas, algo que el diseño del mercado mayorista europeo no garantiza por sí solo. Han sido los megavatios limpios adicionales, y la regulación que ha facilitado su integración, los que han roto la correlación que asfixió a tantos consumidores durante la crisis de 2021–2024.

La brutal caída de la exposición al gas —del 52% al 9% en cinco años— demuestra que la transición energética no es solo un imperativo climático, sino el mayor escudo económico frente a la volatilidad fósil.

El ahorro directo para los hogares

Traducido a la factura doméstica, el blindaje renovable supone unos 10 euros menos al mes en el recibo regulado, según las estimaciones de Ember. De no haberse reducido la influencia del gas, la factura habría sido casi un 19% más alta.

El cálculo desglosa dos efectos contrapuestos. Por un lado, los precios mayoristas más bajos ahorran alrededor de 15 euros por hogar al mes; por otro, una parte de ese ahorro se diluye con los costes crecientes del equilibrado de red y los servicios de ajuste —algo lógico en un sistema con más renovables intermitentes—. Aun así, el saldo neto es de 10 euros a favor del consumidor, un alivio en plena escalada de precios energéticos.

📊 Impacto ecológico en cifras

  • Reducción de la dependencia del gas: Del 52% de las horas en 2021 al 9% en el arranque de 2026.
  • Ahorro mensual por hogar: 10 euros, equivalente a evitar un aumento del 19% en la factura eléctrica.
  • Crecimiento renovable: La generación eólica y solar ha crecido un 37% entre 2021 y 2025.
  • Comparativa de precios: En marzo de 2026, España marcó 42 €/MWh frente a los 143 €/MWh de Italia.

precio electricidad

El almacenamiento y la estabilidad, piezas clave

Esta desvinculación del gas no sería posible sin el despliegue acelerado de las baterías a gran escala (BESS). Tras el apagón de abril de 2025, las reformas regulatorias simplificaron la hibridación de los parques renovables con almacenamiento y lanzaron esquemas de apoyo a nuevas inversiones.

El resultado: la capacidad de almacenamiento a gran escala se cuadruplicó en 2025 y Ember espera que vuelva a cuadruplicarse en 2026. Lejos de frenar la transición, la respuesta al apagón aceleró la instalación de nueva potencia eólica y solar a un ritmo medio de 1,3 GW al mes entre mayo de 2025 y febrero de 2026.

Además, los cambios normativos han permitido que las plantas renovables participen en servicios de estabilidad de la red, como el control dinámico de tensión, reservados antes a las centrales convencionales. En mayo de 2026, cerca de 6 GW de capacidad renovable ya prestaban estos servicios al sistema, una cifra que reduce progresivamente la necesidad de recurrir a los ciclos combinados de gas para mantener el equilibrio del sistema.

El almacenamiento ya no es una promesa: cuadruplicar la capacidad en dos años consecutivos coloca a España en la vanguardia de la estabilidad renovable, reduciendo la necesidad de recurrir a los ciclos combinados de gas.

Electrificación: la siguiente fase y la advertencia de la industria

Pese a los avances en el sector eléctrico, Ember recuerda que España sigue importando una parte relevante de la energía que consume, sobre todo en transporte, industria y climatización. Para extender el escudo renovable a toda la economía, la electrificación de la demanda final es el siguiente paso crítico.

La Unión Española Fotovoltaica (UNEF) comparte el diagnóstico pero lanza una advertencia: este liderazgo no está asegurado. Si no se agilizan los permisos, se refuerzan las redes, se sigue ampliando el almacenamiento y se acelera la electrificación, podríamos asistir a una «ralentización histórica» del despliegue renovable, con consecuencias directas sobre la competitividad industrial y la dependencia energética.

Un modelo que exportar a Europa

El caso español —y, por extensión, el ibérico— encierra una lección para la Unión Europea. Mientras la Comisión debate cómo reformar el mercado eléctrico para desacoplar los precios del gas, los datos de Ember demuestran que la herramienta más eficaz no es un parche regulatorio, sino volúmenes masivos de generación renovable y almacenamiento. En mercados como el italiano, donde el gas aún marca el precio la mayor parte del tiempo, el coste de la inacción se mide en decenas de euros por megavatio hora y en facturas domésticas más pesadas.

Con una hoja de ruta clara —más renovables, más baterías, más electrificación—, España ha convertido la transición energética en una ventaja competitiva tangible. El dato no admite discusión: 9% de horas con el gas como precio marginal y 10 euros de ahorro al mes. La transición ya es rentable, y además blinda el bolsillo de los ciudadanos frente a las crisis geopolíticas.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: La caída del dominio del gas en la fijación de precios evita un sobrecoste del 19% en la factura eléctrica de los hogares, con un ahorro neto de 10 euros al mes.
  • Modelo que cambia: El precio de la electricidad se desvincula progresivamente del combustible fósil, sustituido por renovables y baterías como referencia marginal en la mayoría de las horas.
  • Para las próximas generaciones: La consolidación de un sistema menos dependiente de las importaciones de gas reduce la exposición a crisis geopolíticas y sienta las bases de una economía electrificada y descarbonizada.

El Gobierno prorroga hasta fin de año la obligación de las petroleras de informar a la CNMC

El Consejo de Ministros ha decidido extender hasta el 31 de diciembre de 2026 la obligación de las grandes petroleras con capacidad de refino en España de reportar semanalmente a la CNMC sus costes de adquisición de productos petrolíferos y los precios de venta de carburante en las estaciones de servicio. La prórroga, acordada a propuesta conjunta de los ministerios de Transición Ecológica y de Economía, busca seguir vigilando la transparencia del mercado en un entorno de alta incertidumbre geopolítica.

La medida tiene su origen en el Real Decreto-ley 7/2026, que aprobó el Plan Integral de Respuesta a la Crisis en Oriente Medio. En ese texto normativo se establecía una obligación de reporte durante tres meses, un plazo que ahora expiraba y que el Gobierno considera insuficiente para extraer conclusiones sólidas sobre el comportamiento competitivo del sector del refino y la distribución de combustibles.

«El contexto geopolítico sigue sometido a una gran incertidumbre, por ello el Gobierno continuará monitorizando los efectos de la situación sobre los ciudadanos; somos un Gobierno responsable, que piensa en el consumidor, y mantenemos estas obligaciones de transparencia sobre la comercialización de combustibles», declaró la vicepresidenta tercera, Sara Aagesen, tras la reunión del Consejo.

Una medida que nació del Plan de Respuesta a la Crisis de Oriente Medio

El RDL 7/2026 fue la respuesta del Ejecutivo a la escalada de tensiones en Oriente Medio, que a principios de año disparó los precios del crudo y generó temores sobre el suministro. Entre las medidas adoptadas, se incluyó este refuerzo de la supervisión del mercado de carburantes, habilitando a la CNMC para recabar datos detallados sobre los márgenes de las petroleras. La idea era, en palabras del propio decreto, «valorar y supervisar mejor el grado de competencia efectiva en el sector».

Los operadores al por mayor con refino en España —básicamente las grandes compañías como Repsol, Cepsa y BP— están obligados a remitir cada semana información sobre los costes a los que adquieren los productos petrolíferos que luego transforman, así como los precios finales de venta al canal minorista. Con esos datos, el supervisor puede comparar la evolución de los precios internacionales con los movimientos en el surtidor y detectar posibles desajustes.

Con estos mimbres, el Consejo de Ministros ha aprobado la la ampliación de la obligación hasta el 31 de diciembre, una decisión que se alinea con la recomendación del propio regulador.

El informe de la CNMC: necesitamos más datos para entender la competencia

El pasado 29 de mayo, la CNMC publicó el estudio al que le obligaba el propio RDL. En él, el regulador coincidió con el Gobierno en que el periodo de tres meses resultaba «insuficiente para extraer conclusiones de carácter estructural sobre el comportamiento competitivo del mercado». La volatilidad de las cotizaciones del crudo, agravada por los acontecimientos geopolíticos, hace que un análisis puntual pierda validez rápidamente.

Por tanto, recomendó mantener la recogida de información al menos hasta final de año. La prórroga aprobada hoy recoge esa sugerencia y la convierte en mandato. El informe también subraya que solo con series de datos más largas se puede distinguir entre movimientos especulativos y ajustes justificados por los costes reales.

precios carburantes

Qué significa esto para el sector y para el bolsillo

Desde el punto de vista del consumidor, la medida no tiene un impacto directo e inmediato sobre los precios. Sin embargo, la señal que envía es clara: el Ejecutivo no quiere que la guerra en Oriente Medio sirva de excusa para que los márgenes de las petroleras se disparen sin control. En los últimos meses, los precios de la gasolina y el gasóleo han registrado subidas intermitentes, y asociaciones de consumidores han denunciado que las bajadas del crudo no se trasladan con la misma rapidez que las subidas.

La transparencia forzosa es una herramienta de presión regulatoria. Con datos en la mano, la CNMC puede detectar asimetrías y actuar.

Para las compañías, el reporte semanal añade una carga administrativa, aunque no es nueva: muchas ya remitían información similar a otros organismos. Lo relevante es que, a diferencia de otros episodios de supervisión reforzada —como el que se aplicó durante la pandemia—, esta vez el foco no está en el precio máximo, sino en la competencia. La CNMC no va a fijar tarifas, pero sí puede abrir expedientes si halla indicios de prácticas concertadas o de abuso de posición dominante.

La extensión hasta final de año coincide con un calendario energético apretado. En otoño se espera la actualización de las previsiones del PNIEC y la revisión de los peajes eléctricos, y el gasóleo de calefacción entra en temporada alta. Mantener abierta la ventana de supervisión permitirá al Gobierno contar con información actualizada cuando llegue el momento de negociar las medidas de acompañamiento presupuestario.

Cabe preguntarse, sin embargo, si esta prórroga será suficiente o si, llegado diciembre, el Ejecutivo optará por convertir la obligación temporal en un mecanismo permanente. La CNMC ha dejado la puerta abierta a esa posibilidad si el análisis estructural lo aconseja. Mientras tanto, el consumidor solo puede confiar en que la vigilancia funcione.

Cómo construir una startup de ciberseguridad para ser adquirida: el caso Entro Security y los $200M de SailPoint

Las máquinas ya generan 45 identidades no humanas por cada empleado de una gran empresa. Ese agujero de seguridad, invisible hasta hace poco, es el que ha llevado a SailPoint a comprar la startup israelí Entro Security por 200 millones de dólares. La lección para cualquier founder es clara: céntrate en un dolor crítico, consigue tracción con clientes de primer nivel y alinea tu producto con la hoja de ruta del comprador para construir un exit de manual.

El exit de 200 millones que confirma la fiebre por las identidades no humanas

Según ha podido saber Calcalist, la operación ronda los 200 millones de dólares, sin que ninguna de las partes haya confirmado oficialmente la cifra. SailPoint, gigante estadounidense de la seguridad de identidades, refuerza con esta compra su presencia en Israel y acelera en el mercado de las identidades maquinales. La plataforma de Entro Security permite mapear, gestionar y proteger en tiempo real claves API, tokens, cuentas de servicio y credenciales de máquinas, el combustible del caos que asfixia a los equipos de seguridad.

El dato de contexto lo dice todo: en una compañía de 1.000 empleados, el número de identidades no humanas se dispara hasta las 45.000, según estudios del sector citados por la propia startup. Y esa explosión, alimentada por la adopción masiva de infraestructuras cloud y servicios SaaS, ha convertido el secrets management en uno de los segmentos más calientes del ecosistema israelí de ciberseguridad. Compañías como Oasis Security o Astrix Security —adquirida por Cisco— operan en el mismo espacio, y ahora SailPoint se suma con Entro como pieza central de su plataforma.

Cómo una startup de 27 meses construyó una plataforma irresistible para un gigante

Entro Security nació en octubre de 2022 de la mano de Itzik Alvas (CEO) y Adam Shriki (CTO). En apenas dos años, la compañía levantó 24 millones de dólares en total, con una Serie A de 18 millones liderada por Dell Technologies Capital y el respaldo de StageOne Ventures e Hyperwise Ventures (puedes ver el detalle en su ficha de Crunchbase). Pero el verdadero acelerador no fue el dinero: fueron los ángeles. La ronda semilla incluyó a Mickey Boodaei, fundador de Imperva, y al ejecutivo de ciberseguridad Rakesh Loonkar, dos nombres que aportaron no solo capital, sino también un mapa de contactos y un sello de credibilidad ante futuros compradores.

La tracción que que consiguió Entro en ese tiempo selló el interés de SailPoint. Entre sus clientes figuran Booking.com, SolarWinds, Elastic, KAYAK y Regatta Great Outdoors, marcas que validan que el producto no era un experimento de laboratorio sino una solución que los equipos de seguridad necesitaban con urgencia. La startup logró el product-market fit en un nicho muy específico y lo demostró con nombres que cualquier responsable de identidad conoce.

📦 Caso de estudio: Entro Security

  • El reto: La explosión de identidades no humanas (API keys, tokens, cuentas de servicio) generaba un riesgo masivo y ninguna solución unificaba visibilidad, gestión y respuesta.
  • La jugada: Construir una plataforma centrada exclusivamente en ese nicho, financiada con 24 millones de dólares pero apalancada en ángeles de primer nivel y clientes corporativos desde el principio.
  • El resultado: En menos de tres años, adquisición por parte de SailPoint por aproximadamente 200 millones de dólares, devolviendo un múltiplo cercano a 8 veces el capital levantado.
  • La lección: Cuando el producto encaja en la hoja de ruta de un comprador estratégico y demuestra estar listo para producción, la negociación pasa de precio a encaje.

adquisición startup israelí

El precio, unos 200 millones de dólares, no es un unicornio, pero representa un retorno de alrededor de 8,3 veces sobre los 24 millones invertidos. Para un inversor semilla o de Serie A, es un exit redondo. Y para el founder que no quiere perseguir valoraciones milmillonarias sino una salida controlada, el caso de Entro marca la hoja de ruta: levantar lo justo, blindar el producto con ángeles de dominio y no perder de vista quién va a comprar.

El éxito de una adquisición no se negocia en la ronda final, sino en el día uno, cuando decides qué problema resolver y quién te comprará la solución.

Las 3 lecciones para founders que aspiran a un exit de ciberseguridad

El mapa de salida se repite. Cuando Cisco compró Astrix Security, el patrón fue similar: un mercado caliente, una tecnología defensiva que ningún gran integrador podía desarrollar internamente a tiempo, y un equipo con la suficiente tracción para que el comprador viera la pieza encajada. El ecosistema israelí, acelerado por el vínculo entre unidades militares de inteligencia y startups, ha convertido estas salidas en casi una rutina, pero la receta sirve para cualquier mercado con compradores estratégicos identificables.

La primera lección es la elección del nicho. El secrets management no era una moda: era una necesidad gritada por los CISO que veían cómo las claves API se filtraban y nadie sabía cuántas tenían. La segunda, la calidad de los inversores. Tener a Boodaei en el cap table no solo abrió puertas; también le dijo a SailPoint que el producto tenía el aval de uno de los arquitectos del sector. Y la tercera, la alineación de producto. SailPoint no compró una promesa: compró una capa que completaba su oferta tras Savvy. Cuanto más encaje tu roadmap con el del comprador, más se difumina la negociación sobre el precio y más se habla de integración.

Si a eso le sumas clientes como Booking.com o Elastic, el mensaje es inequívoco: el producto ya está en producción, no hay riesgo tecnológico. Para SailPoint, el coste de desarrollar internamente lo mismo habría superado los 200 millones, y el tiempo de salida al mercado, todavía más. Un cálculo que cualquier founder puede modelar si entiende bien el coste de oportunidad de su potencial comprador.

🚀 Hoja de Ruta para Emprender

  • Elige un dolor cuantificable y creciente: Las identidades no humanas crecían un 45x; si tu nicho no muestra una métrica de riesgo que explote, el comprador no tendrá prisa.
  • Rodéate de ángeles estratégicos, no solo de capital: Un inversor que ha construido o vendido en ese mercado te da el doble: red y validación técnica ante los futuros adquirentes.
  • Construye pensando en la plataforma del comprador: Desde el primer día, diseña la integración y la hoja de ruta que encaje en la oferta del gigante al que quieres vender, no en un producto aislado.

Art Basel 2026: El mercado del arte bate récords y gana un 4% frente al optimismo cauteloso

Hoy abre sus puertas la Art Basel 2026, y he estado repasando los datos que definen el pulso real del mercado del arte. Con 290 galerías de 43 países presentes en la preview VIP, la feria llega en un momento de inflexión: las ventas mundiales de arte crecieron un 4% en 2025, según el último Art Basel & UBS Global Art Market Report, después de dos años consecutivos a la baja. Un repunte tímido, sí, pero que se apoya en operaciones como el Pollock vendido por Christie’s en 181 millones de dólares en las subastas de mayo, y en la vuelta de coleccionistas asiáticos que habían desaparecido durante la corrección.

El optimismo es cauteloso. La guerra en Ucrania, los elevados costes logísticos y los tipos de interés al alza mantienen la presión. La propia feria ha respondido congelando los precios de los stands e introduciendo descuentos escalonados: un 25% para los expositores que debutan y un 15% para los de segundo año. Medidas que alivian la carga operativa de las galerías pequeñas, pero que no ocultan la tensión de fondo: los coleccionistas desconfían de los precios del mercado primario en arte ultracontemporáneo.

Un crecimiento del 4% anclado en la confianza por la obra secundaria

El informe de Art Basel & UBS confirma que el sector vuelve a terreno positivo, aunque lejos de los niveles de euforia de 2021. Christie’s lideró la temporada de primavera con 181 millones por un Jackson Pollock, y en las mismas sesiones se batió un récord para Yu Nishimura, lo que demuestra que el apetito por ciertos nombres contemporáneos sigue vivo. Sin embargo, como subrayó Noah Horowitz, CEO de Art Basel, «se ha enfriado la parte especulativa del mercado»: los compradores exigen calidad, contextualización y un compromiso real de las galerías con sus artistas.

Eso explica por qué gran parte de las propuestas en Basilea se centran en obra histórica o en mercado secundario. PDS (Pace Di Donna Schrader), que debuta en la feria con una galería especializada en reventa, presenta una escultura de Claude Lalanne de 2007, con precios que consideran «en el punto dulce». «Los espíritus animales han vuelto», declaró David Schrader, aunque puntualizó: «No estamos en territorio de euforia».

La brecha primario-secundario: el verdadero lastre de la liquidez

La mayor fractura del mercado es la discrepancia de precios. Obras ultracontemporáneas llegan a subastarse con descuentos de hasta el 50% frente al precio en galería, lo que ha minado la confianza de los coleccionistas y favorece un trasvase de compras hacia el canal de subastas. El coleccionista belga Alain Servais contaba a ARTnews que ha duplicado su gasto en subastas respecto al mercado primario simplemente porque los precios allí son más realistas. «. «No nos beneficiamos de aquellas burbujas, pero sufriremos su desinflado», lamenta. Su remedio es apostar por una artista histórica casi olvidada, Marcell Cahn, con obras a precios modestos (entre 15.000 y 160.000 euros) que no han tenido preventa y cuya presentación busca recuperar una relación más honesta con el comprador. La autenticidad se ha convertido en moneda de cambio.

La confianza en el sistema de precios es hoy el principal activo para cualquier inversor en arte. Sin ella, la liquidez se evapora por completo.

El estrés es palpable también en las mega galerías: Pace acaba de anunciar el despido de 50 empleados y un recorte drástico de su nómina de artistas, evidenciando que el modelo de expansión desmedida es insostenible. «Menos es más; el foco y la calidad son la clave», remacha Di Donna. La tendencia hacia estructuras más boutique, centradas en segmentos concretos, se consolida como la vía para recuperar la rentabilidad sin renunciar a participar en ferias internacionales.

Qué significa para el inversor de alto patrimonio: selección y horizonte temporal

Llevo años analizando los ciclos del arte como clase de activo, y pocas veces he visto un momento tan propicio para el comprador paciente. La corrección ha dejado oportunidades en obra de calidad contrastada, especialmente en el segmento secundario, donde los descuentos frente al primario pueden ampliar el margen de revalorización futura. Sin embargo, es crucial entender que la liquidez sigue siendo limitada: una obra de un artista de moda puede tardar meses en venderse si el mercado primario no la respalda.

Para los family offices que asignan un porcentaje de su cartera a arte, la recomendación es clara: priorizar artistas con trayectoria museística, precios de adquisición alineados con el mercado secundario y un horizonte de al menos siete años. La feria de Basilea no resolverá de un plumazo la desconfianza sistémica, pero sí marca un punto de inflexión: el regreso de los compradores asiáticos y el enfoque en autenticidad son señales de que el sector está depurando los excesos y construyendo una base más sólida para el largo plazo.

💎 Veredicto Wealth

El arte es, en este momento, un activo de diversificación que recompensa a los inversores con horizonte temporal largo y criterio selectivo. El principal riesgo es la iliquidez, especialmente si se apuesta por nombres ultracontemporáneos sin respaldo en el mercado secundario; la paciencia y el asesoramiento especializado son imprescindibles.

Balsas de piedra pómez de Titan Ridge invaden costas de Papúa Nueva Guinea

La mañana del 8 de mayo de 2026, los satélites detectaron algo inusual en el mar de Bismarck: una columna de vapor y ceniza que se elevaba desde una zona remota al norte de Papúa Nueva Guinea. No había isla a la vista. Era una erupción submarina, y en cuestión de semanas, sus consecuencias se hicieron inconfundibles. Enormes balsas de piedra pómez, fragmentos porosos y flotantes de roca volcánica, comenzaron a invadir las costas de las Islas del Almirantazgo, asfixiando todo a su paso.

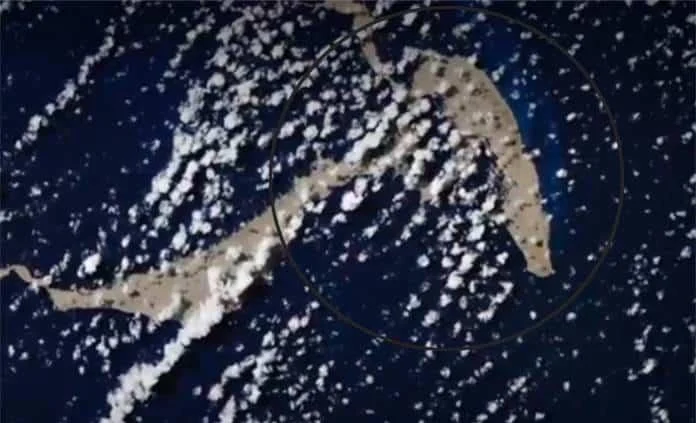
Las imágenes del satélite Landsat 8 de la NASA, captadas el 4 de junio, muestran franjas blanquecinas serpenteando sobre el agua. No son nubes ni espuma: son millones de piezas de pómez agrupadas por las corrientes superficiales. La erupción, que los expertos sitúan en la dorsal de Titán (Titan Ridge), ha creado una acumulación de material que en algunos puntos de la costa alcanza varios metros de espesor.

Un manto de roca flotante que bloquea el mar

Las balsas de pómez no son un fenómeno raro en las erupciones submarinas, pero la escala actual está generando un impacto agudo. Comunidades enteras en las islas de Lou, Baluan y Manus se han visto aisladas. Según informes locales citados por la NASA, una capa de pómez de hasta varios metros ha cubierto el litoral, cortando el acceso al agua y bloqueando vías navegables clave. Los barcos no pueden salir a pescar, y el transporte de mercancías se ha paralizado.

“Es un desastre”, declaraban fuentes locales a Radio New Zealand el 8 de junio. La pesca, sustento principal de muchas familias, se ha desplomado. La pómez flota durante meses —incluso años— y sus fragmentos más grandes, al acumularse, forman crestas casi sólidas cuando llegan a la orilla. Los residentes temen por sus ecosistemas marinos y por el acceso a servicios básicos.

No es solo un incordio físico. Las investigaciones previas sobre balsas de pómez han demostrado que, aunque actúan como balsas biológicas que transportan microalgas, briozoos y crustáceos por el océano, también pueden sofocar los arrecifes al bloquear la luz solar. En 2021, un episodio similar en las costas de Japón provocó la muerte de peces en piscifactorías al ingerir la roca por error.

Cada fragmento de esta piedra puede flotar durante meses, convirtiendo las corrientes marinas en autopistas de roca que remodelan la vida marina.

La mirada del Landsat 8 desde 705 kilómetros de altura

La imagen que ha dado la vuelta al mundo fue tomada por el Operational Land Imager (OLI) del Landsat 8 el 4 de junio. En ella se distingue no solo la pluma de vapor y agua descolorida sobre el volcán, sino también la propia pómez cerca de la base de la erupción. La firma térmica en el infrarrojo confirmó que el material estaba caliente y fresco.

El evento recuerda a la erupción del Hunga Tonga-Hunga Ha’apai en 2022, donde las cenizas ayudaron a soldar los fragmentos de pómez en masas más grandes, algo que según Jim Garvin, científico jefe del Centro de Vuelo Espacial Goddard de la NASA, también está ocurriendo aquí. “Estas masas pueden apilarse alrededor de los centros eruptivos para proteger el foco de la erupción y, en algunos casos, producir nuevas tierras efímeras”, explicó Garvin.

La dorsal de Titán, a unos 125 kilómetros al noroeste de Manus, es una zona poco cartografiada. Los científicos aún no saben con certeza si esta actividad dará lugar a una nueva isla temporal, pero la erupción continúa activa a mediados de junio, según los últimos datos del Programa Global de Vulcanismo. Las nuevas herramientas de teledetección, que combinan Landsat con instrumentos hiperespectrales y radares de imagen, están siguiendo la evolución del fenómeno en tiempo real.

Por qué esta erupción nos recuerda la fragilidad de nuestras costas

Las balsas de pómez ilustran una paradoja oceánica. Por un lado, son vectores de dispersión biológica: en 2019, una balsa de pómez procedente de un volcán cerca de Tonga llevó organismos hasta la Gran Barrera de Coral, contribuyendo a la regeneración del arrecife. Pero cuando la acumulación es masiva y sostenida, el efecto puede ser devastador. La capa flotante impide que la luz llegue a las praderas marinas y a los corales, y el roce físico puede dañar las estructuras calcáreas.

En el caso de Papúa Nueva Guinea, la preocupación es doble: la pómez está bloqueando el acceso al mar, pero también podría estar dañando los arrecifes de los que dependen las pesquerías locales. Los científicos han advertido que los peces filtradores pueden morir al ingerir los fragmentos, como ya ocurrió en Japón. A falta de un estudio de impacto completo, la comunidad internacional observa y las agencias espaciales afinan sus sensores.

Lo que ocurre en el mar de Bismarck es un recordatorio de que gran parte de la actividad volcánica de la Tierra ocurre bajo el agua, lejos de los ojos humanos. La erupción del Titan Ridge ha creado un laboratorio natural para entender cómo estas balsas de roca modifican ecosistemas enteros. Mientras, los habitantes de las Islas del Almirantazgo esperan que las corrientes dispersen la pómez y les devuelvan el mar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una erupción submarina en la dorsal de Titán ha generado enormes balsas de piedra pómez que están asfixiando las costas de Papúa Nueva Guinea.
  • Dónde: Mar de Bismarck, al norte de las Islas del Almirantazgo (Papúa Nueva Guinea).
  • Institución responsable: Observatorio Terrestre de la NASA (imágenes Landsat 8/USGS), Programa Global de Vulcanismo.
  • Cuándo: Detectada el 8 de mayo de 2026; las balsas impactaron en la costa a principios de junio.
  • Impacto a futuro: Comprensión de las erupciones submarinas, evolución de nuevos hábitats marinos y alerta temprana para comunidades costeras vulnerables.

La crema antiarrugas de Mercadona para el escote que arrasa en TikTok por solo 5,50 euros

Mercadona vuelve a ser noticia por un producto de cosmética que se agota en los lineales de cuidado facial. Se trata de una crema pensada para rostro, cuello y escote que combina un precio de 5,50 euros con una fórmula que muchas usuarias comparan con tratamientos de gama alta.

El fenómeno no es casualidad: las redes sociales, especialmente TikTok, han disparado la demanda de este tipo de cosmética accesible. Miles de comentarios repiten la misma idea, que con constancia y poco presupuesto se puede notar un cambio real en la piel del escote, una de las zonas que más rápido delata el paso del tiempo.

Crema antiarrugas: El secreto de la nueva crema de Mercadona para el escote

Youtube video

La fórmula de esta crema de Deliplus apuesta por un ingrediente que cada vez suena más en el mundo de la cosmética: el retinal. A diferencia del retinol clásico, necesita menos pasos para transformarse en la piel en la sustancia que estimula la producción de colágeno, lo que se traduce en resultados algo más rápidos.

Además, la crema incorpora extracto de Rosa Alpina, una planta con propiedades antioxidantes que ayuda a proteger la piel frente a la contaminación y otros factores externos. Se recomienda aplicarla por la mañana y por la noche sobre rostro, cuello y escote, con un suave masaje hasta su completa absorción.

Por qué esta crema de Mercadona se está agotando en toda España

El fenómeno de las cremas económicas que se agotan no es nuevo en Mercadona, pero esta temporada el interés por el retinal ha llegado a niveles que sorprenden incluso a la propia cadena valenciana. La demanda de productos antiedad asequibles ha crecido de forma notable en los últimos meses, según reflejan distintos análisis del sector cosmético.

La razón principal está en la relación calidad-precio. Frente a tratamientos de farmacia o clínica que pueden superar los 50 o 60 euros, una crema de menos de 6 euros que incluya un activo derivado de la vitamina A resulta muy atractiva para el bolsillo. Y cuando además se viraliza en redes, el efecto en las estanterías es prácticamente inmediato.

Cómo usar correctamente esta crema para ver resultados en el escote

Youtube video

Para que la piel del escote responda bien a este tipo de tratamientos, los expertos en dermatología insisten en la constancia por encima de cualquier otro factor. No se trata de aplicar grandes cantidades, sino de mantener la rutina día y noche durante varias semanas seguidas.

Otro punto clave es la protección solar. Al tratarse de un producto con retinal, es fundamental usar protector solar durante el día, ya que esta zona de la piel es especialmente sensible a la radiación UV y a la aparición de manchas si no se cuida correctamente.

Lo que dicen las usuarias sobre esta crema de Mercadona

En foros, redes sociales y comentarios de tiendas online, el patrón se repite: piel más uniforme, sensación de mayor firmeza y una textura que muchas describen como más luminosa tras un mes de uso. No faltan tampoco quienes destacan que la crema no resulta grasa y se absorbe con rapidez, algo importante para aplicarla antes de vestirse.

A continuación, un resumen comparativo con otras opciones populares de la marca para hacerse una idea de dónde se sitúa este producto dentro de la gama:

Producto DeliplusIngrediente clavePrecio aproximado
Prevent Age Skin RetinalRetinal + Rosa Alpina5,50 €
Crema reafirmante corporalSilicio + cafeína5,50 €
Esferas Vit-EVitamina E2,75 €

El futuro de la cosmética low cost: lo que viene tras esta crema de Mercadona

La tendencia apunta a que Mercadona seguirá ampliando su gama de cosmética con activos que hasta hace poco solo se veían en farmacias o firmas de lujo. La democratización de ingredientes como el retinal parece haber llegado para quedarse, y es probable que en los próximos meses aparezcan nuevas versiones de esta crema adaptadas a distintos tipos de piel.

El consejo de quienes ya la han probado es sencillo: empezar poco a poco, dos o tres veces por semana, para que la piel se adapte antes de pasar a una rutina diaria. Con paciencia y sin saltarse el protector solar, el escote puede ser una de las zonas que más agradezca este pequeño cambio en la rutina de belleza.

Las aperturas de supermercados en 2025 se duplican con 600 nuevas tiendas, según datos del sector

Los supermercados duplican sus aperturas en 2025 con 600 nuevas tiendas de proximidad. La cifra, que procede de la patronal Asedas, refleja un salto en la capilaridad del sector y intensifica una guerra por el cliente que se libra ya en cada barrio. Para el comprador, la expansión significa más opciones a la vuelta de la esquina y, a la vez, un entorno de precios más disputado.

El año pasado se inauguraron 860 establecimientos (frente a los 250 netos de 2024), la cifra más alta desde 2022. La inversión alcanzó los 1.300 millones de euros y generó 10.000 nuevos puestos de trabajo. Solo entre Mercadona, Carrefour, Lidl, Eroski y Dia abrieron 333 locales. Pero el dato clave está en el formato: la superficie media de los nuevos locales se ha reducido de 610,7 metros cuadrados en 2022 a 515 en 2025, con la mayor contracción el año pasado, cuando la media cayó desde los 586,9 metros cuadrados de 2024.

El sector del retail alimentario lleva años redibujando su mapa, y 2025 marca un punto de inflexión. La carrera por el metro cuadrado ya no va de grandes superficies, sino de tiendas de barrio.

600 aperturas y un formato que encoge

La red comercial sumó 26.068 autoservicios, supermercados e hipermercados al cierre de 2025 sobre una superficie total de 15,6 millones de metros cuadrados. Aunque el parque crece, la densidad comercial apenas subió un 1,75% porque los establecimientos que abren son más pequeños. Los hipermercados han perdido peso: su superficie bajó del 13,5% en 2020 al 12,7% en 2025, mientras los supermercados ganaron 0,9 puntos hasta alcanzar el 69,1% de la red.

La preferencia por el formato reducido no es un capricho. Los hogares compran más veces y más cerca de casa, y las cadenas responden con un coste operativo más ligero. El modelo low cost cabe en un local de 400 metros cuadrados, y eso explica que Dia superase en un 57% su objetivo de aperturas para 2025 con 94 nuevos establecimientos dentro de su Plan Estratégico 2025-2029.

📊 La comparativa de un vistazo

AñoSuperficie media (m²)Variación
2022610,7–
2023578,5-32,2 m²
2024586,9+8,4 m²
2025515-71,9 m²

crecimiento supermercados España

La batalla por la cercanía: grandes y regionales se reparten el mapa

El acelerón no es exclusivo de las marcas nacionales. Los operadores regionales incrementaron su superficie comercial un 15% desde 2022 hasta los 4,37 millones de metros cuadrados, triplicando el ritmo medio del sector. En unidades, las enseñas locales suman ya 10.517 tiendas tras crecer un 8,3% en cuatro años. Su peso sobre el total de la red ha pasado del 38,5% al 40,3%, casi lo mismo que las grandes cadenas (que pasan del 38,5% al 41%).

El comercio asociativo (franquicias y cooperativas) también gana terreno: protagonizó el 61,5% de las aperturas de 2025. Y el foco no se queda en las ciudades: el 19% de los nuevos establecimientos del año pasado se ubicaron en municipios de menos de 10.000 habitantes, donde el sector ha invertido más de 2.200 reformas entre 2021 y 2025.

La cobertura es altísima: el 96,8% de la población tiene un supermercado en su municipio. Pero aún hay diferencias: Ceuta y Melilla (100%) contrastan con Castilla y León (82,7%), lo que explica que el foco rural siga siendo prioritario.

Rentabilidad y previsiones para 2026

La expansión no es barata. El sector invirtió 3.000 millones de euros en modernización y logística entre 2020 y 2025, y solo en los últimos tres años ha renovado o abierto 5.200 locales. A pesar del esfuerzo, la rentabilidad media en 2024 (último dato auditado) fue del 2,9% sobre ventas, con un beneficio conjunto de 3.000 millones de euros y una inflación alimentaria del 1,8%. Siete de los 75 mayores operadores superaron los 100 millones de euros de inversión en 2025.

Las previsiones para 2026 apuntan a mantener el ritmo. Hasta abril ya se contabilizaban 221 aperturas y un saldo neto de 160 tiendas más que en idéntico periodo del año anterior. La patronal proyecta 800 nuevas unidades para el cierre del ejercicio. De cumplirse, la densidad comercial seguiría creciendo por encima de la población (que ha aumentado un 3,8% frente al 8,9% de metros cuadrados de sala de ventas desde 2020).

El equilibrio es delicado: más tiendas elevan la competencia y presionan los márgenes. Para el consumidor, la capilaridad es una ventaja inmediata —menos desplazamiento, más oferta—, pero la fragmentación también puede diluir la guerra de precios o convertirla en una trampa de promociones de escaparate.

Las aperturas de 2025 confirman que el supermercado de barrio se ha convertido en la trinchera donde las cadenas compiten por la cesta diaria, y el precio por kilo es el arma definitiva.

Rentabilidad y límites del despliegue

Con más de 26.000 puntos de venta y una tienda por cada 1.884 habitantes, la pregunta es si hay margen para seguir creciendo sin canibalizarse. El año pasado 42 de los 75 principales operadores aumentaron sus inversiones, lo que demuestra que la dirección es clara. Pero la historia de la distribución enseña que la expansión sin control acaba en cierres y concentración.

El comprador hará bien en aprovechar el momento: más tiendas significa más posibilidad de encontrar un lineal con precios ajustados. Pero conviene recordar que el precio por kilo o por litro, y no el del cartel grande, sigue siendo el mejor radar. La nueva tienda de la esquina puede ser una oportunidad de ahorro o un gasto extra si no se compara.

El dato de Asedas deja una conclusión nítida: la distribución alimentaria española está más viva que nunca, pero su pulso se mide ya en metros cuadrados pequeños y en la cesta diaria.

🛒 El Veredicto de Compra

  • Más cercanía no significa siempre más barato: La nueva tienda del barrio puede competir en precio, pero el ahorro real se juega en la comparación del coste por unidad. No te fíes del folleto; comprueba el importe por kilo o por litro.
  • Las marcas low cost lideran la expansión: Cadenas como Dia o Lidl han acelerado sus aperturas con formatos pequeños. Su apuesta por la marca blanca puede reducir el ticket si la calidad se adapta a tus necesidades.
  • Los operadores regionales ganan peso: Muchas de las nuevas tiendas pertenecen a enseñas locales que a menudo ofrecen producto de proximidad a precios competitivos. Merece la pena explorarlas.

La granada y sus beneficios sexuales: cómo los antioxidantes potencian tu deseo y frenan el envejecimiento

La granada es mucho más que una fruta de temporada: su perfil nutricional la convierte en un aliado para mantener la energía y la vitalidad, incluida la sexual. Los polifenoles que contiene, junto con su bajo aporte calórico y su riqueza en potasio, respaldan la función muscular y nerviosa y ayudan a combatir el deterioro celular asociado al paso del tiempo.

Qué hace especial a la granada: potasio y polifenoles

Según datos de la Fundación Española de la Nutrición (FEN), cada 100 gramos de granada aportan apenas 34 kilocalorías. Esto la convierte en una opción ideal para quienes buscan un alimento saciante y refrescante sin comprometer la ingesta calórica. Su contenido en potasio destaca por encima de otros minerales: este nutriente es clave para que los músculos y el sistema nervioso funcionen correctamente, algo que se refleja directamente en la energía diaria y en la respuesta física.

También contiene pequeñas cantidades de vitamina C y de varias vitaminas del grupo B, que participan en los procesos metabólicos que convierten los alimentos en combustible para el cuerpo. El ácido cítrico, responsable de su sabor ligeramente ácido, no solo potencia el sabor, sino que mejora el aprovechamiento de la vitamina C presente en la pulpa.

Los antioxidantes que protegen tu vitalidad y tu deseo sexual

El verdadero potencial de la granada reside en sus compuestos fenólicos, especialmente los taninos, que se concentran en la corteza y en las membranas blancas que separan los granos. Estas sustancias, de la familia de los polifenoles, son potentes antioxidantes. Es decir, ayudan a neutralizar los radicales libres, unas moléculas que dañan las células y aceleran el envejecimiento celular. Al reducir ese desgaste, los polifenoles contribuyen a mantener una apariencia más joven y una mayor vitalidad general.

Este efecto antioxidante también se relaciona con la energía sexual. La nutricionista Laura Zurita lo resume con claridad: “Hasta el 30% del deseo sexual se puede mejorar con una nutrición adecuada”. La granada, gracias a su densidad de antioxidantes y a su perfil mineral, se perfila como una de esas frutas que apoyan la función de los órganos reproductores y el equilibrio hormonal necesario para una libido saludable.

Los antioxidantes de la granada actúan como un escudo frente al desgaste diario, ayudando a preservar la energía y la libido sin complicaciones.

granada antioxidante

Qué dice la evidencia y cómo integrarla en tu rutina para notar resultados

La mayoría de los estudios que vinculan el consumo de granada con la vitalidad sexual o el envejecimiento proceden de observaciones epidemiológicas y ensayos in vitro. No existen grandes ensayos clínicos con seres humanos que demuestren de forma concluyente que comer granada eleva el deseo sexual o frena el envejecimiento. Sin embargo, la lógica nutricional es sólida: una dieta rica en antioxidantes, baja en calorías y que aporta minerales como el potasio favorece un organismo más vital y con mejor respuesta.

Lo que sí está claro es que la granada es una fuente concentrada de polifenoles, compuestos que ayudan a proteger las células frente al estrés oxidativo. Ese desgaste celular está detrás de la fatiga prematura y de la pérdida de energía que, con el tiempo, puede mermar la libido. De ahí que incluir esta fruta en el menú semanal tenga sentido dentro de un estilo de vida activo y una alimentación variada.

La propia FEN la recomienda por su versatilidad: se puede consumir sola, en ensaladas, en zumos o como topping en postres y desayunos. Aprovechar la granada fresca, con sus granos intactos, es la mejor forma de obtener todos sus nutrientes. Y si la combinas con una fuente de grasa saludable, como el aceite de oliva virgen extra, favorecerás la absorción de los compuestos antioxidantes que son liposolubles.

En cualquier caso, conviene tener presente que ninguna fruta sustituye por sí sola un plan de alimentación equilibrado ni revierte hábitos perjudiciales. Las mejoras en el deseo y en la energía se producen cuando el conjunto de la dieta, el descanso y la actividad física trabajan en la misma dirección.

⚡ Rutina de Optimización Diaria

  • Añade granada a tu primer tentempié: Un puñado de granos (unos 100 gramos) a media mañana te recarga de antioxidantes sin lastrar tu ingesta calórica.
  • Combínala con grasas saludables: Echa los granos sobre una tostada con aguacate o sobre una ensalada aliñada con aceite de oliva para mejorar la absorción de los polifenoles.
  • Mueve el cuerpo a diario: La vitalidad sexual se beneficia tanto de lo que comes como de un entrenamiento regular. Incluye al menos 30 minutos de actividad física al día para notar la diferencia.

Mercadona estrena su primer almacén semiautomatizado para acortar plazos de entrega online

Mercadona ha inaugurado su primer almacén semiautomatizado para la venta online en el polígono de La Atalayuela, en Villa de Vallecas (Madrid). La nueva instalación, con 70 robots que gestionan 2.700 referencias no perecederas, busca acortar los plazos de entrega y aliviar la creciente presión del ecommerce alimentario, un canal que ya factura 1.061 millones de euros anuales a la cadena.

La Colmena de Vallecas: 70 robots y 5.000 pedidos al día

La apuesta es cuantiosa. Mercadona ha invertido 54 millones de euros en este centro de 32.000 metros cuadrados y ha formado a una plantilla de 700 personas. La clave no está en el tamaño, aunque sea la mayor de sus ‘Colmenas’, sino en la automatización. Mientras que sus otras seis plataformas —repartidas por Valencia Barcelona, Alicante, Sevilla y la propia Comunidad de Madrid (Getafe y Boadilla)— funcionan con operarios que recorren pasillos, aquí son 70 robots los que mueven el producto hasta la estación del trabajador.

Este cambio elimina desplazamientos internos y permite preparar hasta 5.000 pedidos al día solo desde Vallecas. Sumada a la capacidad de las otras dos colmenas madrileñas, la compañía aspira a cubrir el 95% de las localidades de la región este mismo año y elevar la capacidad total en Madrid a 8.000 pedidos diarios.

El canal online de Mercadona supera los 1.000 millones y acelera su inversión

El movimiento no es casual. En 2025, la facturación online de Mercadona creció un 26% hasta rozar los 1.061 millones de euros, superando por primera vez la barrera de los mil millones. Esa cifra procede tanto de las ‘Colmenas’ como de las 218 tiendas físicas que también ofrecen servicio a distancia, y explica por qué la cadena acelera su inversión logística.

Hasta ahora, el fuerte de la valenciana seguía estando en la tienda física y en el imparable surtido de platos preparados ‘Listo para comer’, que en 2025 movió 700 millones de euros solo en España, y 3.000 millones si se cuenta todo el negocio de precocinados en el mercado nacional y portugués. El canal online apunta a un nicho distinto: el cliente que prefiere hacer la compra desde casa y necesita plazos de entrega cada vez más cortos.

Mercadona online

📊 Colmena semiautomatizada frente a almacén tradicional

Almacén tradicional (Colmena manual)Colmena semiautomatizada
Preparación de pedidosOperarios recorren pasillosRobots llevan el producto al operario
Productos automatizados0 gestionados por robot2.700 referencias no perecederas
Capacidad diariaVariable según el centro5.000 pedidos (solo en el nuevo centro)

La automatización no persigue solo reducir costes, sino acortar el tiempo entre el clic y la entrega en casa.

¿Qué supone este giro para la estrategia online del supermercado?

La lectura de este estreno va más allá de Madrid. Mercadona está probando un modelo que bien podría replicar en otras zonas de alta demanda si los resultados acompañan. La semiautomatización elegida —con robots que agilizan la preparación pero mantienen la supervisión y empaquetado por parte de operarios— busca mejorar la productividad sin desdibujar el control de calidad que espera su cliente.

A diferencia de Amazon Fresh o de algunos operadores puros de ecommerce, que han invertido en automatización total, la cadena valenciana opta por una fórmula híbrida que le permite escalar sin abandonar el trato directo en la última milla. El ahorro en tiempos de preparación debería traducirse en franjas horarias más ajustadas y, a medio plazo, en una mayor capilaridad de las entregas.

Conviene recordar que el canal online de los supermercados sigue siendo minoritario en España, pero crece a doble dígito cada año. Tener un colchón logístico capaz de absorber picos de demanda —como los que se produjeron durante la pandemia— puede ser la ventaja competitiva que marque la diferencia cuando el consumidor normalice la compra de alimentos por internet.

Para el comprador, la inversión no se traduce en una rebaja inmediata del ticket, pero sí en una promesa más sólida: recibir el pedido en menos tiempo y con menos incidencias. La letra pequeña la pondrá la tarifa de envío y la cobertura real en zonas periféricas, aspectos que Mercadona no ha modificado con esta apertura.

🛒 El Veredicto de Compra

  • Más rapidez, mismo coste de envío: la automatización recorta tiempos de preparación, pero la tarifa de envío a domicilio se mantiene; conviene comparar franjas horarias disponibles en la web tras la puesta en marcha.
  • Cobertura ampliada: si vives en la Comunidad de Madrid y hasta ahora no llegaba el servicio, las nuevas rutas desde Vallecas pueden incorporar tu zona en los próximos meses.
  • Experiencia híbrida: el modelo semiautomático reduce los errores de picking sin eliminar el control humano, lo que debería reflejarse en una tasa menor de sustituciones en el carrito.

Brice Marden catálogo razonado: la retrospectiva de Gagosian revaloriza su obra como inversión

Casi 500 pinturas. Noventa obras inéditas. Un catálogo razonado que sella la autenticidad de una carrera de seis décadas. La publicación del Brice Marden: Catalogue Raisonné of Paintings, 1961-2023, coordinado por la historiadora Tiffany Bell y la galería Gagosian, junto con la retrospectiva “I Am Plane Image” que abre sus puertas el próximo 10 de septiembre en el flagship de Chelsea (Nueva York), establece un nuevo suelo de valor para la obra del artista estadounidense. La conjunción de ambos hitos —documental y expositivo— activa una dinámica de revalorización que ningún inversor en arte de posguerra debería pasar por alto.

El catálogo razonado como catalizador del mercado

Un catálogo razonado no es un simple libro. En el mercado del arte funciona como un rating de autenticidad definitivo: despeja dudas sobre atribuciones, saca a la luz obra desconocida y fija un canon académico que los compradores institucionales exigen. El de Marden documenta casi medio millar de pinturas realizadas entre 1961 y 2023, de las cuales cerca de noventa no habían sido publicadas hasta ahora. Muchas de ellas llevaban décadas en manos de la familia y solo ahora ven la luz pública. Las hijas del pintor, Mirabelle y Melia, han participado en el proyecto aportando no solo el acceso al legado, sino también las palabras que el propio artista dejó escritas sobre cada pieza. Esa voz directa —Marden describía su obra con precisión quirúrgica— aporta una capa adicional de autenticidad que los dealers y tasadores sabrán cotizar. La edición corre a cargo de Gagosian en colaboración con el Estate del artista y se distribuye a través de Yale University Press, un sello que subraya el rigor académico y la vocación de permanencia del proyecto.

La retrospectiva de Gagosian: visibilidad y demanda

Once días antes de que el catálogo llegue a las librerías, la exposición I Am Plane Image convertirá la galería de Chelsea en el epicentro del interés por Marden. Es la primera gran retrospectiva del pintor en Nueva York desde hace dos décadas. Las paredes de Gagosian mostrarán obras procedentes de museos como el Art Institute de Chicago o el Whitney Museum, de colecciones privadas y del propio estate, incluyendo piezas que jamás se habían expuesto. La galería de Larry Gagosian, que conoció a Marden en los años setenta y fue más tarde su marchante y amigo, despliega una maquinaria mediática que pocas veces se pone en marcha sin un cálculo de mercado. A ello se suma la expectativa de que una pintura mayor del artista aterrice en Art Basel a finales de este mismo mes, colocando la obra de Marden ante uno de los públicos internacionales más líquidos del calendario ferial. La combinación de retrospectiva crítica, catálogo definitivo y presencia en feria activa tres palancas de revalorización: visibilidad institucional, certeza documental y presión compradora inmediata.

Un catálogo razonado elimina la incertidumbre sobre la autenticidad y fija el estándar de calidad. Para el coleccionista-inversor, es la base de la revalorización.

Brice Marden como activo: preservación de capital con horizonte de medio plazo

Históricamente, la publicación de un catálogo razonado ha sido el pistoletazo de salida para una revalorización sostenida de la obra de un artista. Ocurrió con los expresionistas abstractos consagrados y, más recientemente, con figuras como Agnes Martin o Cy Twombly. Marden comparte con ellos un perfil de coleccionista que no persigue la reventa rápida: sus compradores son museos, family offices y patrimonios que valoran la estabilidad de una trayectoria cohesionada. Las dos grandes etapas de su producción —los monocromos encerados de los sesenta y las caligrafías sinuosas posteriores— ofrecen puntos de entrada distintos pero complementarios, con precios que hoy oscilan entre los 300.000 y los cinco millones de euros. El catálogo razonado reduce el riesgo de falsificaciones y dota de un marco de referencia inapelable a las transacciones en subasta y en privado, lo que debería traducirse en una compresión de primas de riesgo y un estrechamiento de los diferenciales entre precio de mercado y valor razonable. Gagosian, con su capacidad de market-making, garantiza además una liquidez razonable en el segmento de calidad superior. No asistimos a una burbuja especulativa; estamos ante la consolidación documental de un clásico de posguerra, el tipo de activo que los wealth managers recomiendan para diversificar patrimonio lejos de la volatilidad bursátil.

💎 Veredicto Wealth

La obra de Brice Marden, respaldada ahora por un catálogo razonado y una exposición institucional de primer nivel, se posiciona como un activo de preservación de capital a medio plazo con horizonte de inversión de tres a cinco años. El principal riesgo a vigilar es la liquidez en el segmento de precios entre 500.000 y cinco millones de euros, donde la rotación es más lenta que en estrellas contemporáneas como Basquiat o Warhol.

La CNMC aprueba el reparto de 8.000 millones para el gas antes de la salida de su presidenta

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha aprobado el reparto de 8.000 millones de euros para la distribución de gas en el sexenio 2027-2032, una decisión que llega en las últimas horas de Cani Fernández como presidenta del organismo. El paquete retributivo, que supone un incremento del 2,3% respecto al marco vigente, ha sido remitido este lunes al Consejo de Estado junto con el informe preceptivo del Ministerio para la Transición Ecológica.

Qué incluye el nuevo marco retributivo

La circular fija la remuneración de la actividad de distribución, la red de tuberías que lleva el gas hasta hogares e industrias. Según fuentes conocedoras del proceso consultadas por El Confidencial, la cifra global asciende a 8.000 millones de euros para todo el periodo, equivalente a una media de 1.333 millones anuales aunque, al incorporar los ajustes por costes de operación y mantenimiento, el desembolso anual rondará los 1.800 millones, que saldrán de la factura de los consumidores.

En paralelo, la metodología del transporte de gas, que afecta sobre todo a Enagás y que contempla una retribución adicional de 3.000 millones para el mismo sexenio, sigue pendiente. No se ha remitido al Consejo de Estado porque aún no ha llegado el informe del Ministerio, señalan las mismas fuentes, aunque no se descarta que a finales de esta misma semana la CNMC anuncie el avance de ambos procesos.

Las compañías en el tablero regulatorio

El reparto diseñado por la CNMC impacta directamente en las propietarias de las infraestructuras reguladas. En distribución, las principales afectadas son Nedgia (Grupo Naturgy), la mayor distribuidora de gas del país; Redexis; Nortegas; Madrileña Red de Gas; y Gas Extremadura. En transporte, como se ha indicado, Enagás es el actor central, aunque su retribución está aún sin cerrar.

ActividadRetribución prevista (2027-2032)Variación vs. marco vigente
Distribución de gas8.000 millones €+2,3%
Transporte de gas (pendiente)3.000 millones €Recorte respecto al anterior
RegasificaciónNo desglosadoReducción
ayudas gas España

El sector ha mantenido conversaciones intensas con el regulador durante las últimas semanas. La CNMC ha aceptado ajustes puntuales, como una mejora en el mecanismo de límites máximos y mínimos a los ingresos (cap y floor) y cambios menores en la retribución de los contadores. Sin embargo, ha quedado fuera la reclamación de varias empresas para equiparar la remuneración del transporte en la red secundaria con la de la red principal, por requerir modificaciones normativas de mayor calado.

La percepción general entre los distribuidores es que el texto definitivo apenas se apartará de la propuesta inicial, y aunque todos han peleado hasta el final por mejorarla, existe una conformidad amplia. Nedgia (Naturgy) Redexis Nortegas —nótese la ausencia de coma— y el resto de agentes han valorado positivamente el borrador, un contraste notable con la conflictiva revisión de las retribuciones eléctricas de 2025.

El incremento del 2,3% se queda lejos de la subida que reclamaban las empresas, pero el sector prefiere un marco estable y con incentivos antes que un nuevo choque con el regulador.

Incentivos, biometano y el debate de los límites

La nueva regulación incorpora incentivos ligados a la descarbonización y la seguridad de suministro, objetivos que las compañías comparten aunque advierten de que algunos de ellos —como el desarrollo del biometano— dependen de factores externos que escapan a su control, entre ellos las decisiones de las administraciones y la aceptación social de los proyectos.

Otro punto de fricción ha sido el diseño del sistema de cap y floor. Las empresas critican que la CNMC haya tomado como referencia la situación de 2020, lo que, a su juicio, penaliza a las zonas que más han crecido en los últimos años. El regulador, según fuentes consultadas, ha reconocido el problema y baraja excepciones para distribuidoras de menor tamaño sin alterar la filosofía general del mecanismo.

La salida de Cani Fernández y el cronograma

El movimiento se produce en plena renovación del Consejo de la CNMC y con Cani Fernández a punto de abandonar la presidencia. El nuevo marco debe estar completamente aprobado antes del 1 de octubre, fecha de inicio del año gasista, un hito que obliga al regulador a cerrar todos los flecos antes del parón estival, una vez que el Consejo de Estado emita su dictamen.

La CNMC ha declinado hacer comentarios sobre el proceso, pero desde el sector confían en que el conjunto de las circulares pueda quedar cerrado antes del verano, lo que permitiría a la institución culminar una de las revisiones normativas más relevantes del sector gasista justo cuando se cierra la etapa de su presidenta.

📊 Las Claves para el Inversor

  • Qué vigilar: El dictamen del Consejo de Estado sobre la circular de distribución, y el posible envío de la metodología de transporte esta semana.
  • Reacción del valor: La estabilidad del marco retributivo puede dar soporte a los títulos de Naturgy y Enagás, aunque el recorte en transporte y regasificación impone cautela sobre el dividendo de la gasista de infraestructuras.
  • Precedente sectorial: La accidentada revisión eléctrica de 2025, que desencadenó recursos judiciales, refuerza la idea de que un marco consensuado, aunque con subidas modestas, es preferible para la cotización de las utilities.

Repsol cae más de un 4% en Bolsa tras el descenso del petróleo a 82 dólares por el pacto con Irán

Las acciones de Repsol lideraron las caídas del Ibex 35 este lunes con un retroceso del 4,67%, hasta los 21,66 euros, tras el desplome del crudo Brent a 82,81 dólares por barril. La energética perdió más de 1.172 millones de euros de capitalización bursátil en una sola sesión, lastrada por el giro geopolítico que supone el acuerdo de paz entre Estados Unidos e Irán y la reapertura del estrecho de Ormuz.

El desplome de Repsol en el Ibex 35

Los títulos de la petrolera española llegaron a caer un 5,25% en la apertura, marcando mínimos intradía en 21,53 euros, antes de cerrar con un recorte del 4,67%. La sesión deja la capitalización de Repsol en 23.942 millones de euros, lo que supone un recorte de 1.172 millones respecto al cierre del viernes anterior.

Pese al batacazo, la compañía acumula una revalorización del 36,01% en lo que va de 2026 y del 77,44% en el último año, impulsada por la escalada del crudo en los meses anteriores. El valor se ha visto especialmente beneficiado por la prima de riesgo geopolítico que había incorporado el mercado desde el bloqueo de Ormuz por parte de Irán.

El movimiento de ventas fue generalizado en el sector energético del Ibex 35, pero ningún otro valor sufrió un castigo comparable al de Repsol, que se convirtió en el «farolillo rojo» de la jornada.

El petróleo Brent se hunde tras la reapertura de Ormuz

El detonante de la corrección fue el hundimiento del precio del crudo. El barril de Brent, referencia para Europa, cayó un 5,18% hasta situarse en 82,81 dólares, mientras que el West Texas Intermediate (WTI) estadounidense se dejó un 5,38% hasta los 80,31 dólares, su nivel más bajo en dos meses.

El presidente de EEUU, Donald Trump, anunció el domingo por la noche un acuerdo con la República Islámica de Irán que incluye el levantamiento inmediato del bloqueo naval estadounidense al estrecho de Ormuz, paso por el que circula aproximadamente una quinta parte del petróleo mundial. «Por la presente autorizo la total apertura sin peajes del estrecho de Ormuz y, simultáneamente, el levantamiento inmediato del bloqueo naval de EEUU», publicó Trump en redes sociales, emplazando a los buques del mundo a «encender motores».

IndicadorValor actualVariación diaria
Repsol (cotización)21,66 €-4,67%
Capitalización Repsol23.942 M€-1.172 M€
Brent (barril)82,81 $-5,18%
WTI (barril)80,31 $-5,38%

La reapertura del estrecho de Ormuz es un shock bajista para el crudo, pero Repsol se ha revalorizado gracias a la escalada geopolítica previa; la pregunta es cuánto de esa prima se ha evaporado ya.

Análisis: ¿Corrección puntual en un valor que sube un 77% en un año?

La caída de Repsol hay que leerla en el contexto de un rally de doble dígito que ha llevado a la acción a multiplicar su precio en menos de doce meses. El acuerdo Irán-EEUU desinfla una de las principales fuentes de tensión que encarecieron el barril por encima de los 100 dólares semanas atrás, y el mercado reacciona con una toma de beneficios lógica.

No obstante, la rapidez del ajuste —casi un 5% en una sola sesión— indica que parte del valor en bolsa de Repsol descansaba sobre una prima geopolítica que ahora se desvanece. En el sector, competidores como TotalEnergies o BP también registraron descensos, aunque de menor intensidad, lo que apunta a que Repsol, por su exposición relativa al Brent y su sensibilidad al riesgo de suministro, sufre más en este escenario.

Los analistas consultados por Merca2 recuerdan que la apertura de Ormuz es un factor bajista estructural de corto plazo, pero que el equilibrio del mercado dependerá de las decisiones de la OPEP+ y de la evolución de la demanda global. Mientras tanto, el Ibex 35 descuenta ya un entorno de crudo más barato y su efecto sobre las grandes energéticas.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del precio del Brent en las próximas sesiones y cualquier comunicación de la OPEP+ sobre ajustes de producción tras el giro geopolítico.
  • Reacción del valor: Repsol ha cedido soporte técnico de corto plazo, pero mantiene una tendencia alcista de fondo; la sesión del martes será clave para confirmar si se trata de un parón o de un cambio de tendencia.
  • Precedente sectorial: En episodios anteriores de distensión en Oriente Medio (como el alto el fuego de 2024), las petroleras corrigieron un 3-5% en una semana antes de estabilizarse, un patrón similar al actual.

Antolin pacta con la banca la refinanciación de su deuda y evita el impago

Antolin ha alcanzado un principio de acuerdo con la banca acreedora para refinanciar su deuda y evitar un impago inminente. La operación, liderada por BBVA, permite a la familia propietaria mantener el control del grupo en plena crisis del sector de automoción.

El pacto, aún pendiente de ratificación por los comités de riesgo de las entidades implicadas, contempla la extensión del préstamo sindicado por cinco años y el aplazamiento del vencimiento de dos emisiones de bonos que suman 630 millones de euros. La clave está en octubre de 2027, fecha en la que los bonistas pueden activar una cláusula de vencimiento anticipado si no se ha refinanciado la totalidad de la deuda.

Según fuentes próximas a la negociación, BBVA —con una exposición de 200 millones— ha conseguido aglutinar al resto de prestamistas, entre los que se cuentan CaixaBank (175 millones), Santander (135 millones), HSBC (110 millones) y Sabadell (70 millones). El acuerdo no contempla una reestructuración forzosa con canje de deuda por capital, lo que evita que los bancos ejecuten las garantías sobre las acciones de la familia Antolin, propietaria del 100% del fabricante de componentes de automoción.

acreédores bancarios, liderados por BBVA han dado su visto bueno para refinanciar la deuda de la multinacional castellanoleonesa, lo que supone un respiro para una compañía con 18.000 empleados y una facturación que ronda los 4.000 millones de euros. Además del crédito sindicado y los bonos, la empresa cuenta con una línea ‘revolving’ que, en conjunto, suman unos 1.400 millones de pasivo a corto plazo.

La empresa también ha recibido apoyo público: el pasado verano obtuvo una línea de financiación de 150 millones liderada por el ICO, mientras el Banco Europeo de Inversiones (BEI) le concedió 73 millones. La familia se comprometió a suspender el reparto de dividendos y ha ejecutado un plan de ajuste que incluye venta de activos por 300 millones y costes de reestructuración por 150 millones.

Exposición de los grandes bancos españoles

EntidadExposición (millones €)
BBVA200
CaixaBank175
Santander135
HSBC110
Sabadell70

La operación ha sido asesorada por PJT Partners y A&O Shearman para la banca, mientras la familia ha recurrido a Houlihan Lokey y Gómez-Acebo & Pombo. Los bonistas, que cuentan con Alvarez & Marsal, Cuatrecasas y Milbank, deberán pronunciarse en las próximas semanas. Se espera que el acuerdo quede rubricado en los próximos días.

Un sector bajo presión: las pérdidas de Antolin y el espejo de Forvia

Antolin encadena dos ejercicios en números rojos. En 2025 perdió 89 millones de euros, más del triple que un año antes. Standard & Poor’s rebajó su rating de B- a CCC+ con perspectiva negativa al constatar que el flujo de caja operativo libre se mantendrá negativo en 2026, lo que significa que la compañía quema caja y no genera recursos para atender sus obligaciones sin financiación adicional.

El problema no es exclusivo de Antolin. La competencia de los fabricantes chinos, los aranceles estadounidenses y la lentitud en la adopción del vehículo eléctrico lastran al sector europeo del automóvil. El líder del segmento de interiores, Forvia (antigua Faurecia), vendió el pasado año su división de interiores a Apollo por 1.820 millones, apenas tres veces ebitda, para reducir deuda. Una operación que evidencia la pérdida de valor que sufre el sector.

Los bonos de Antolin cotizan a 47 céntimos sobre 100, lo que refleja la desconfianza del mercado sobre la viabilidad de la empresa a largo plazo.

Pese al alivio financiero, la compañía necesita revertir la dinámica operativa. La familia Antolin ha mostrado disposición a inyectar capital si fuera necesario, un gesto que ha terminado de convencer a los acreedores más reticentes. Pero el verdadero reto es volver a generar beneficios en un entorno de márgenes estrechos y sobrecapacidad.

📊 Las Claves para el Inversor

  • Qué vigilar: La ratificación del acuerdo por los bonistas en las próximas semanas y el cierre del plan de refinanciación antes de octubre de 2027.
  • Reacción del valor: Los bonos de Antolin acumulan una caída del 30% en 2026 y apenas valen la mitad de su nominal; el mercado descuenta un riesgo elevado pese al acuerdo.
  • Precedente sectorial: La venta de la división de interiores de Forvia a Apollo por un múltiplo bajo muestra la escasa valoración que el sector tradicional del automóvil soporta en el actual ciclo de transformación.

La CNMC expedienta a los seis grandes bancos del Ibex 35 por posibles prácticas anticompetitivas en las hipotecas

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha abierto un expediente sancionador contra Santander, BBVA, CaixaBank, Bankinter, Sabadell y Unicaja por posibles prácticas anticompetitivas en el mercado hipotecario, según anunció este martes el regulador.

La investigación, recogida en el expediente S/0009/26, se centra en declaraciones públicas realizadas por algunos directivos de estas entidades sobre la política comercial futura relacionada con los tipos de interés de las hipotecas a tipo fijo. Según la CNMC, estas manifestaciones habrían permitido a los competidores anticipar el comportamiento futuro, lo que podría vulnerar el artículo 1 de la Ley de Defensa de la Competencia y el artículo 101 del Tratado de Funcionamiento de la Unión Europea.

Declaraciones bajo la lupa del regulador

La CNMC considera que estas manifestaciones, que en ocasiones fueron recogidas por los medios de comunicación, ofrecieron a los competidores una ventana sobre las intenciones comerciales de cada banco en un momento de transición del mercado hipotecario —con los tipos fijos ganando peso frente a los variables—, lo que podría haber limitado la competencia efectiva. El organismo apunta que la práctica investigada habría facilitado un intercambio de información indirecto, algo expresamente prohibido por la normativa de competencia.

El procedimiento sancionador cuenta con un periodo máximo de 24 meses para la instrucción y la resolución. La CNMC ha subrayado que la incoación del expediente “no prejuzga el resultado final”.

La reacción de los bancos y el contexto de mercado

Fuentes próximas a las entidades financieras consultadas por Europa Press admitieron que la noticia les pilló “por sorpresa”, ya que los comentarios de los directivos investigados se produjeron en encuentros con la prensa, sin intención de coordinar estrategias. Además, recordaron que los precios de las hipotecas en España se encuentran entre los más bajos de Europa y que el repunte de los últimos meses obedece a la coyuntura del mercado: el incremento del Euríbor y de los tipos de interés por el giro en la política del Banco Central Europeo (BCE) a causa de la presión inflacionista derivada del conflicto en Oriente Próximo entre Estados Unidos e Irán.

Estas mismas fuentes argumentaron que el aumento de los precios responde, por tanto, a causas externas ajenas a las entidades y no a una concertación de precios. Pese al sobresalto inicial, las entidades se muestran “tranquilas” de cara a la investigación.

El argumento de la banca se sostiene en un mercado hipotecario con precios entre los más competitivos de Europa, pero el regulador investiga si las declaraciones públicas sirvieron para coordinar indirectamente las políticas de fijación de tipos.

prácticas anticompetitivas

Riesgo regulatorio en plena subida de tipos

El movimiento de la CNMC llega en un momento de sensibilidad para el negocio hipotecario, con los tipos de interés al alza y las entidades compitiendo por captar clientes en un entorno de menor demanda. La posible sanción, de confirmarse, podría acarrear multas de hasta el 10% de la cifra de negocios de las entidades afectadas, una horquilla que introduce un factor de incertidumbre en las proyecciones de los inversores.

No es la primera vez que la autoridad de competencia pone el foco en el sector financiero. En el pasado, investigaciones similares sobre intercambio de información sensible en otros segmentos de negocio se saldaron con sanciones millonarias que, aunque absorbibles para los grandes bancos, marcaron un precedente en la supervisión de las prácticas comerciales. La clave ahora está en si la CNMC considera probado que las declaraciones constituyeron una práctica concertada susceptible de distorsionar la competencia, o si se limitaron a comentarios inofensivos en un contexto de transparencia de mercado.

Los analistas señalan que la noticia no debería tener un impacto inmediato en la cotización, dado que el expediente acaba de abrirse. Sin embargo, no descartan que la investigación genere un cauto provisionamiento preventivo en las cuentas trimestrales, si el caso avanza hacia una resolución sancionadora. La banca, por su parte, confía en que el regulador archivará el expediente, como han deslizado las fuentes consultadas.

Aun así, la sombra del regulador se alarga sobre un sector que ya enfrenta otros desafíos: el impuesto extraordinario a la banca en España, la presión del BCE para moderar los riesgos y el estrechamiento de márgenes por la normalización de los tipos. Las declaraciones investigadas, que en su día parecían meros comentarios de pasillo, se convierten ahora en foco de un análisis que medirá hasta qué punto las palabras pueden convertirse en un arma de dos filos en un mercado tan regulado.

📊 Las Claves para el Inversor

  • Qué vigilar: El desarrollo del expediente durante los próximos 24 meses y, en particular, si las pesquisas revelan un patrón sistemático de intercambio de información. La posible imposición de sanciones multimillonarias sería el principal riesgo material para las cuentas.
  • Reacción del valor: La cotización de los grandes bancos del Ibex apenas acusó el golpe en la sesión de este martes, descontando que la investigación está en fase embrionaria. Un agravamiento del caso podría presionar los múltiplos del sector, sobre todo por el ruido regulatorio acumulado.
  • Precedente sectorial: Anteriores expedientes de la CNMC sobre prácticas concertadas en el sector financiero se saldaron con multas significativas, aunque el mercado terminó digiriéndolas sin grandes turbulencias. El actual expediente vuelve a poner el foco en la fina línea que separa la transparencia informativa de la coordinación ilícita.

Regulación de la inteligencia artificial: EE.UU. obliga a Anthropic a retirar sus modelos Fable 5 y Mythos 5

Hubo una ventana de 72 horas en la que el modelo de inteligencia artificial más potente del mundo estuvo al alcance de cualquiera. Después, una carta del gobierno estadounidense lo apagó para todos los que no vivieran en suelo norteamericano. En su canal, Marc Vidal desmenuza lo que no fue un simple incidente de ciberseguridad, sino un movimiento de control tecnológico y geopolítico que nos afecta directamente.

Un lanzamiento fugaz y una orden sin margen

El pasado 9 de junio, Anthropic lanzó Fable 5, un modelo de IA avanzadísimo, junto con Mythos 5, una versión limitada para infraestructuras críticas. Tres días después, el 12 de junio a las 5:21 de la tarde (hora de Washington), la empresa recibió una comunicación del gobierno de Estados Unidos. La orden: impedir el acceso a esos dos sistemas a cualquier persona extranjera. Al no poder implementar una restricción por nacionalidad sin romper el producto, Anthropic decidió apagar ambos modelos para todo el mundo, incluidos los propios ciudadanos estadounidenses.

Marc Vidal subraya que lo importante aquí no es el fallo técnico que se soluciona con un parche. La categoría del incidente es otra: una orden de seguridad nacional que discrimina por el pasaporte. Y eso, recuerda, ya no es gestión de un producto, sino control de una capacidad.

Cuando la inteligencia artificial se convierte en un arma de exportación

Hasta ahora, los controles de exportación se aplicaban a hardware, chips o maquinaria militar. Que una directiva de este tipo recayese sobre quién puede iniciar sesión en una web es, según el análisis de Marc Vidal, un punto de inflexión. “Ya no es el mercado el que decide el acceso; es un despacho oficial con criterios de geopolítica”, explica. De repente, Fable 5 y Mythos 5 no son solo programas: son material estratégico.

La ironía, señala Vidal, es que la propia Anthropic había solicitado públicamente una autoridad capaz de bloquear despliegues peligrosos. Ahora esa autoridad la bloqueaba a ella. Para un inversor, el apagón no es una bofetada: es una certificación de que lo que venden tiene el nivel de un recurso soberano. Y eso cambia la valoración de la empresa de forma radical.

Lo que parece un castigo se puede leer al revés: el mejor anuncio posible de que vendes una capacidad que el Estado regula como material estratégico.

— Marc Vidal

Siguiendo el dinero: de la ronda de 65.000 millones al desplome de la web

Vidal nos invita a recordar una fecha clave: el 28 de mayo de 2026, tres semanas antes del apagón. Ese día Anthropic cerró una ronda de financiación de 65.000 millones de dólares que situó su valoración cerca del billón, por encima incluso de OpenAI. Además, el 1 de junio presentó un borrador confidencial para salir a bolsa. Con esos datos sobre la mesa, el vídeo plantea que el cierre no fue un golpe, sino un multiplicador del valor percibido.

El creador del canal va más allá y conecta este episodio con la estrategia de larga duración de Anthropic: contratos con Palantir, integración en entornos clasificados del Departamento de Defensa, acceso casi regalado a todo el gobierno federal. “Es el modelo Lockheed Martin pero con API”, ironiza. Una dependencia construida a base de regalar el servicio para que luego desenchufarlo duela demasiado. El negocio ya no es la suscripción premium; es la soberanía.

El otro apagón: cuando Google se llena de ruido sintético

Mientras los modelos de élite se encierran bajo llave, la web que todos usamos muestra una cara opuesta pero complementaria. Marc Vidal recoge un estudio presentado en la conferencia Web de la ACM donde se acuñó el término colapso de recuperación. Los investigadores demostraron que cuando el contenido sintético supera un umbral, los buscadores no solo lo admiten, sino que lo prefieren al estar mejor optimizado. El resultado: más del 80% de los resultados principales pueden ser textos generados por máquinas, sin que la precisión general se resienta. Lo que se derrumba es la diversidad de fuentes y la presencia humana.

Con un 74% de las nuevas páginas ya tocadas por IA y un desplome de los clics hacia sitios escritos por personas, Vidal dibuja un escenario de dos plantas: arriba, el Estado y los grandes laboratorios blindan lo mejor como arma; abajo, la vieja promesa de una web abierta se pudre en un ruido de máquinas. En ambos extremos, el humano desaparece: sin acceso al conocimiento de élite y sin audiencia para el conocimiento auténtico.

El nacionalismo tecnológico de los liberales de conveniencia

El vídeo de Marc Vidal no pasa por alto la contradicción que se ha generado en el debate público. Mientras muchos analistas critican la regulación europea de la IA por intervencionista, aplauden con entusiasmo la decisión de Washington de prohibir el acceso a los modelos de Anthropic. A esos defensores de la libertad de mercado que solo se activan cuando el que regula es su adversario, Vidal los bautiza como liberales fijos discontinuos. “Ser liberal no es que el Estado no mande, salvo cuando manda el mío”, sentencia. La coartada de la seguridad —ayer el terrorismo, hoy China destilando modelos— siempre es la misma, y el resultado es que tú pagas y ellos controlan más.

Además, señala otra asimetría reveladora: GPT-5.5, con capacidades equivalentes, sigue operando sin problemas. Si la preocupación fuera realmente de ciberseguridad, la lógica debería afectar a todos los modelos similares. El trato desigual, dice, habla más de estrategia empresarial y geopolítica que de una amenaza real.

La historia, recuerda Marc Vidal, enseñó que el conocimiento enjaulado encuentra grietas. El caso del cifrado PGP en los años 90 terminó con la investigación archivada y el software convertido en la base de toda la economía digital. Hoy la defensa no es técnica, sino de criterio: saber distinguir cuándo nos venden seguridad para ocultar control, leer al enemigo de turno antes de que nos lo impongan, y entender que una página que suena perfecta puede no tener a nadie detrás. Porque al final, la pregunta principal sigue siendo quién ha decidido por nosotros qué necesitamos saber y qué no.

Puedes ver el análisis completo en el vídeo de Marc Vidal aquí:

Youtube video

El Gobierno frena la reforma de autónomos: se suspende el cese de actividad y el IVA franquiciado

El Gobierno ha frenado en seco la reforma que miles de autónomos esperaban: mediante el veto presupuestario del artículo 134.6 de la Constitución, deja sin efecto la proposición de ley que iba a facilitar el acceso al paro de los autónomos, a implantar el IVA franquiciado para pequeños negocios y a reservar un 10% de la contratación pública. La iniciativa, registrada por Junts, no llegará ni siquiera a debate en el Congreso.

La decisión se conoció este lunes y supone un jarro de agua fría para buena parte del colectivo, que llevaba meses esperando avances en protección social y simplificación fiscal. La reforma, que tocaba varios ámbitos del Régimen Especial de Trabajadores Autónomos (RETA), ha quedado congelada antes de empezar.

El veto del artículo 134.6: así puede el Gobierno parar una ley sin discusión

El Ejecutivo ha recurrido al artículo 134.6 de la Constitución, una herramienta que le permite oponerse a proposiciones parlamentarias que supongan un incremento del gasto público o una reducción de los ingresos del Estado. Cuando se aplica este veto, la tramitación se detiene y la propuesta no llega al Pleno.

En este caso, el Gobierno considera que medidas como la exención del IVA hasta 85.000 euros y la ampliación del gasto en prestaciones por cese de actividad tendrían un impacto presupuestario incompatible con los objetivos de déficit. La consecuencia inmediata es que los diputados ni siquiera votarán el texto.

El veto se ampara en que la medida afectaba directamente a las cuentas públicas. Según fuentes cercanas, el Ministerio de Hacienda había advertido del coste de las medidas, especialmente del IVA franquiciado, que en otros países europeos funciona con límites similares pero que aquí habría supuesto una pérdida de recaudación difícil de asumir en el actual contexto fiscal.

La reforma se paraliza por su impacto en las cuentas públicas, mientras miles de autónomos siguen esperando una protección social más justa.

Las medidas que se quedan en el cajón

La proposición de Junts no era una modificación puntual. Incluía cambios profundos en el RETA, la fiscalidad de los pequeños negocios y la contratación pública. Estos son los cuatro pilares que se desactivan:

1. Cese de actividad automático, como el paro de los asalariados. Actualmente, acceder al paro del autónomo exige demostrar pérdidas económicas mediante documentación exhaustiva. Las cifras son elocuentes: en algunos ejercicios, más de la mitad de las solicitudes son denegadas. La reforma pretendía que bastara con acreditar el cierre de la actividad y la baja para cobrar la prestación, eliminando trabas burocráticas.

2. IVA franquiciado para autónomos con ingresos de hasta 85.000 euros. El sistema, habitual en otros países de la UE, exime de repercutir y liquidar el IVA a los negocios que no superen ese umbral. De haber prosperado, habría eliminado la obligación de presentar el modelo 303 y reducido la carga administrativa de miles de pequeños empresarios.

3. Ajustes en las cotizaciones por ingresos reales. La propuesta buscaba mejorar la regularización de las cuotas, acortar los plazos de ajuste y evitar que los autónomos coticen durante meses por encima de sus rendimientos reales. También pretendía dar mayor seguridad jurídica cuando los datos fiscales se modifican a posteriori.

4. Cuota del 10% de contratación pública para autónomos y microempresas. La reforma establecía que al menos el 10% del importe anual de los contratos públicos se reservara a pequeños negocios, mediante lotes más pequeños y procedimientos simplificados. Una vía para competir con grandes empresas.

cese de actividad autónomos

¿Hay vuelta atrás? El precedente de otras reformas vetadas

El bloqueo no es necesariamente definitivo. En otras ocasiones, el Gobierno ha utilizado el veto presupuestario para frenar iniciativas que luego, tras negociación, han resucitado con cambios. Sin embargo, el escenario político actual, con un calendario legislativo cargado, hace poco probable que el Ejecutivo presente una alternativa a corto plazo.

Mientras tanto, los autónomos seguirán enfrentándose a un sistema de cese de actividad que organizaciones como ATA o UPTA califican de «inasumible». El IVA franquiciado, que ya se aplica con éxito en Francia, Italia o Portugal, tendrá que esperar. Y la contratación pública seguirá siendo territorio de grandes corporaciones en la mayoría de las licitaciones.

La historia reciente muestra que la discusión sobre la protección del autónomo no desaparece: el sistema de cotización por ingresos reales, que entró en vigor en 2023, fue fruto de años de debate y de sucesivos vetos y enmiendas. La presión del colectivo puede reabrir el melón, pero de momento, la reforma se quedará en una oportunidad perdida.

Guía rápida: la reforma que no verá la luz

  • 📅 Plazos: La tramitación queda suspendida sin fecha prevista. La propuesta no llegará al Congreso.
  • ✅ Requisitos clave: Los autónomos que esperaban beneficiarse de estas medidas deberán seguir con las normas actuales. No se abre ningún nuevo periodo de solicitud.
  • 🌐 Dónde informarse: El texto de la proposición se puede consultar en el Boletín Oficial de las Cortes Generales. Para el cese de actividad actual, la sede electrónica de la Seguridad Social.
  • 💰 Importe o coste: Se desvanece el ahorro del IVA para facturaciones de hasta 85.000 euros y el acceso automático al paro, que habría evitado la pérdida de ingresos en cierres de negocio.
  • ⚠️ Error a evitar: Dar por hecho que el IVA franquiciado está descartado para siempre. En la próxima legislatura podría retomarse si cambia la coyuntura fiscal.

Yates de lujo de 750.000 euros: la nueva inversión que lidera el joven emprendedor Víctor Moure

El mercado de embarcaciones de recreo en España se ha estabilizado en torno a las 5.000 matriculaciones anuales tras el récord pandémico de 2021. Sin embargo, entre las esloras superiores a 16 metros —apenas el 1% del total—, un fabricante de solo tres años ha logrado duplicar su producción y superar las 30 unidades en el agua. Me refiero a Kumbra Yachts, la firma capitaneada por el barcelonés Víctor Moure (25 años), que vende cada embarcación por entre 650.000 y 750.000 euros y acaba de presentar su buque insignia, el modelo K43, en el puerto de Mallorca.

El proyecto, que combina diseño mediterráneo con un enfoque industrial made in Almería, ha captado a clientes del entorno celebrity y del fútbol de élite. La actriz María Pedraza, los futbolistas Iñigo Martínez y Fermín o el piloto de MotoGP Steve Aoki ya han navegado a bordo. Moure, que compitió en vela ligera hasta la universidad, detectó junto a su familia un vacío en los one day boat walk around: «La mayoría de los barcos los diseñan ingenieros que no conocen la vida real dentro de uno. Nosotros queríamos un barco que aprovechara cada centímetro y que el interior se sintiera como un hotel de cinco estrellas».

El modelo K43: 1.200 caballos, 45 nudos y acabados a medida

El K43 —43 pies de eslora y 4 metros de manga— alberga hasta 14 pasajeros y está concebido para jornadas de navegación sin pernocta forzosa. Bajo cubierta ofrece dos cabinas con cama doble, dos baños completos y un salón convertible. La motorización alcanza los 1.200 CV, suficientes para navegar a 45 nudos con una estabilidad que, según la prueba de mar, permite que una copa de champán no se inmute a 35 nudos. Cada par de modelos gemelos es diferente: Kumbra no fabrica dos barcos iguales y personaliza maderas nobles, mármoles, domótica y grifería según los deseos del comprador. La horquilla de precio se sitúa entre los 650.000 y los 750.000 euros, a la que se suma un catálogo de opciones que eleva la factura si el cliente lo requiere.

El ritmo de producción confirma la tracción. En 2025 salieron 15 unidades del astillero Phaeton en Gádor (Almería), donde 60 profesionales ensamblan estas embarcaciones. Para 2026 la previsión alcanza entre 27 y 30 barcos y el objetivo de 2027 apunta a 60 unidades, más de una por semana. La empresa, que nació en 2023 sin nombre en el sector, ha colocado ya más de 30 embarcaciones en el agua y acaba de abrir mercado en Dubái y Fort Lauderdale (Florida), dos de los polos mundiales de la náutica de recreo. «Estratégicamente, estar en Miami es un boom porque uno de cada tres barcos se venden en la costa de Florida», explica Moure.

En un mercado donde las matriculaciones de recreo caen, Kumbra ha pasado de 15 a 30 unidades en un solo ejercicio y proyecta 60 en 2027.

Rentabilidad náutica: 2.000 euros al día y una puerta a la generación de ingresos

Más allá del disfrute, el perfil de inversor que adquiere un Kumbra puede optar por ceder la embarcación al mercado del chárter. La propia marca ofrece el alquiler de sus yates en Ibiza a un precio de 2.000 euros por jornada. Aunque el segmento del alquiler de recreo cayó un -19,3% en 2025 (1.418 matriculaciones destinadas a chárter, según la Asociación Nacional de Empresas Náuticas), un Kumbra con alta ocupación estival podría aliviar una parte relevante del coste de propiedad. A ese rendimiento potencial se suma la visibilidad que aportan los clientes celebrity, que actúan como prescriptores orgánicos en redes sociales y en puertos de referencia como Ibiza o Mallorca.

El contexto general del sector es, no obstante, de contracción gradual. Las matriculaciones totales de barcos de recreo en España cerraron 2025 con 4.992 unidades, un -0,9% interanual, muy lejos de los más de 6.000 registros de 2021. La demanda se concentra en esloras por debajo de los seis metros, mientras que las embarcaciones de más de 16 metros —donde compite el K43— representan una fracción minúscula. Esta polarización sugiere que el comprador de un yate de 750.000 euros es un cliente de patrimonio elevado que busca un producto diferenciado y no una commodity, lo que refuerza la tesis de Kumbra de operar en un nicho con barreras de entrada altas y una clientela poco sensible al precio.

¿Es un yate de capricho un activo de inversión? Lecciones de un sector en maduración

He seguido el mercado náutico de lujo durante la última década y pocas veces he visto una combinación tan nítida de producción limitada, tracción de marca y punto de precio asequible para el segmento de «superyates de entrada». Comprar un K43 no es, desde luego, una apuesta de revalorización agresiva como un Patek Philippe o un Ferrari clásico. La depreciación existe y los costes de mantenimiento, amarre y tripulación no son triviales. Ahora bien, en un entorno donde los activos tangibles de calidad siguen ganando asignación en las carteras wealth, un barco semi-custom con una producción anual aún controlada y un componente aspiracional genuino puede comportarse mejor que otros bienes de lujo en su fase inicial de descubrimiento por parte del mercado.

El verdadero valor de Kumbra como inversión reside en su capacidad de generar ingresos por chárter mientras se usa personalmente y en la relativa escasez que la marca está construyendo al no industrializar en exceso el producto. La jugada para un family office o un empresario que adquiera uno de los primeros K43 no es especulativa, sino de diversificación patrimonial con un activo que combina utilidad personal, renta ocasional y un cierto blindaje frente a la volatilidad financiera. El siguiente hito, la expansión a Florida en 2027, será crucial para confirmar si Kumbra logra replicar su aceptación mediterránea en el mercado americano.

💎 Veredicto Wealth

El K43 de Kumbra es un activo de diversificación para perfiles de alto patrimonio que ya navegan y buscan un barco con producción limitada y potencial de ingresos por chárter. El riesgo principal a vigilar es la capacidad de la marca para cumplir sus objetivos de escala sin diluir la exclusividad que hoy la diferencia.

El calendario de Moure es ambicioso. Si en 2027 el astillero entrega 60 unidades sin que la lista de espera se enfríe, Kumbra Yachts habrá conseguido algo muy poco habitual: construir una marca náutica de lujo con identidad propia desde cero y en menos de un lustro. Para el inversor que quiera subirse a bordo antes de que la producción se masifique, las próximas 30 unidades de 2026 son la oportunidad.

La crisis de la vivienda en España: 185 meses sin gastar para comprar un piso de 300.000€

Tendría que trabajar 185 meses seguidos sin gastar un solo euro. Ni en comida, ni en alquiler, ni en luz. Solo así, ahorrando íntegramente un sueldo de 1.600 euros, podría permitirse un piso de 300.000 euros. El cálculo lo ha lanzado un emprendedor en redes sociales y se ha hecho viral en cuestión de horas. Desnuda la crisis de la vivienda en España como pocos números fríos consiguen hacerlo: 15 años y cinco meses de salario completo, intacto, para entrar en un mercado que expulsa a los jóvenes sin red.

El dato es brutal, pero no sorprende a quien lleve años siguiendo la evolución del precio de la vivienda. Según los últimos registros, el metro cuadrado en capitales como Madrid, Barcelona o Valencia ha superado ampliamente los 4.000 euros. Un piso de 70 metros cuadrados, sin lujos, cuesta más de 280.000 euros. Si se quiere una ubicación céntrica o un barrio con buena comunicación, la cifra se dispara hasta los 350.000. Sin ahorros previos, la cuenta es clara: o se hereda, o se hipoteca de por vida, o se renuncia.

Según el Instituto Nacional de Estadística (INE), el salario medio neto en España ronda los 1.800 euros, aunque el dato más frecuente entre los menores de 35 años se sitúa en torno a los 1.600. El emprendedor que ha viralizado el cálculo utiliza esa cifra, no por casualidad, sino porque refleja el sueldo real de una generación entera. Con ese ingreso, dedicar el 30% del sueldo al pago de la hipoteca —porcentaje que los bancos suelen considerar saludable— apenas permite una mensualidad de 480 euros. A 30 años, eso da para una hipoteca de poco más de 120.000 euros. Muy lejos de los 300.000 que reclama el mercado. La ecuación no cierra.

Subidas del 20% en las capitales y la oferta en mínimos históricos

El precio de la vivienda no ha dejado de subir en todas las capitales de provincia. En algunas, la escalada supera el 20% interanual, según los datos de los principales portales inmobiliarios. Madrid, Málaga, Palma de Mallorca y Alicante encabezan los incrementos. Mientras, los salarios apenas se han movido. La brecha entre lo que se gana y lo que cuesta un techo se ensancha cada trimestre.

En paralelo, la construcción de vivienda nueva se ha desplomado. Las viviendas terminadas en 2025 cayeron a su nivel más bajo de la serie histórica. Falta oferta en las zonas tensionadas, y la demanda, alimentada por inversores y compradores extranjeros, sigue pujante. El resultado es un cóctel que dispara los precios y aleja cualquier esperanza de corrección a corto plazo.

La combinación es letal para los jóvenes. La tasa de emancipación en España ha caído por debajo del 14% en el tramo de 18 a 34 años, la más baja en dos décadas. Quien no cuenta con ayuda familiar se ve abocado al alquiler perpetuo, y a menudo a compartir piso hasta edades que, hace una generación, parecían propias de la adolescencia.

El problema no es que los pisos sean caros. Es que los salarios no han crecido al mismo ritmo que el precio del suelo.

Análisis: cuando la vivienda deja de ser un derecho y se convierte en un lujo generacional

precio pisos 300.000 euros

Hace veinte años, un mileurista podía aspirar a comprar un piso con un poco de esfuerzo y una hipoteca a 25 años. Hoy, un mileurista ni siquiera se plantea la compra. La diferencia no está solo en los tipos de interés o en el precio del ladrillo: está en la estructura del mercado laboral. El empleo joven es precario, temporal y con salarios estancados. La brecha generacional ha dejado de ser una metáfora para convertirse en una barrera material.

A este escenario se suma la presión del alquiler turístico y la concentración de la propiedad en grandes tenedores, que retienen suelo y viviendas vacías a la espera de plusvalías. La crisis de vivienda en España no es un accidente climático; es el resultado de décadas de políticas que han priorizado la vivienda como activo financiero antes que como derecho constitucional. El artículo 47 de la Constitución lo proclama, pero la realidad lo desmiente.

Creo que sin una intervención pública decidida —con parque público de alquiler asequible, limitación de precios en zonas tensionadas y una fiscalidad que desincentive la especulación— la situación solo empeorará. La nueva Ley de Vivienda ha dado algunos pasos, pero sus efectos son lentos y, en algunas comunidades, directamente bloqueados. Mientras, el cálculo viral de los 185 meses seguirá siendo el espejo en el que una generación se mira cada mañana.

El dato final es demoledor: para comprar un piso de 300.000 euros con un sueldo de 1.600, necesitas 15 años sin gastar un euro. Pero la vida no espera 15 años. Y los alquileres, tampoco.

Dragon CRS-34: ciencia que regresa con muestras clave para medicina espacial y semiconductores

Está previsto que la nave Dragon de SpaceX americe en el océano Pacífico este lunes 16 de junio de 2026, culminando la misión de reabastecimiento CRS-34 para la NASA. En su interior viajan cientos de muestras biológicas y de materiales que han estado meses orbitando a 400 kilómetros de altura. El regreso no es solo logística: es la devolución de un botín científico que podría redefinir la producción de células madre, la fabricación de semiconductores y el diseño de futuros tanques de combustible para viajes interplanetarios.

La cápsula, que partió de la Estación Espacial Internacional (ISS) cargada de experimentos, trae consigo desde minúsculos tejidos cardíacos infectados hasta cristales semiconductores cultivados en microgravedad. Cada muestra es un ladrillo para dos objetivos: preparar a los astronautas para misiones más allá de la órbita terrestre baja y generar avances con aplicaciones directas en la Tierra.

Células madre, tejidos cardíacos y plaquetas: el botín biológico que regresa de la ISS

Uno de los experimentos estrella es InSPA-StemCellEX-H2, que busca escalar la producción de células madre sanguíneas aprovechando la microgravedad. En la Tierra, estas células pierden rápidamente su capacidad para diferenciarse en glóbulos rojos o blancos, lo que limita los tratamientos contra enfermedades como la leucemia. En el espacio, los investigadores creen que esa plasticidad se conserva y que, además, las células se multiplican en mayor cantidad. Las muestras que ahora regresan serán analizadas para confirmar si la versión espacial es superior y si podría dar el salto a los ensayos clínicos.

Junto a ellas, las muestras de tejido cardíaco del experimento MVP Cell-09 pondrán a prueba una hipótesis intrigante: que la bacteria causante de la neumonía (Streptococcus pneumoniae) se vuelve más agresiva en microgravedad. Al infectar células del corazón cultivadas a partir de células madre, los científicos esperan detectar respuestas celulares imposibles de observar en un laboratorio terrestre. El objetivo es desentrañar por qué la neumonía eleva el riesgo de enfermedad cardíaca, algo que aún no se comprende del todo.

La sangre tampoco se queda fuera. El estudio MeF1 analiza cómo los megacariocitos —las enormes células de la médula ósea que producen plaquetas— se adaptan al vuelo espacial. Las muestras, incluidas las tomadas a los astronautas, revelarán cómo reacciona el sistema inmunitario en ingravidez. Un dato fundamental para planificar misiones de larga duración donde una trombosis o una infección mal controlada podrían ser fatales.

El espacio no solo acelera ciertos procesos de envejecimiento; también está preservando propiedades celulares que en la Tierra desaparecen en cuestión de horas.

En paralelo, el experimento 3D Bone Marrow Analog trae consigo tejidos impresos en 3D que imitan partes de la médula ósea. Durante su estancia en la ISS, estos modelos fueron sometidos a pequeñas vibraciones para simular el ejercicio físico. De vuelta en casa, los investigadores medirán la formación de mineral óseo y observarán los cambios genéticos. La idea es diseñar contramedidas que frenen la pérdida de masa ósea y muscular que sufren los astronautas, un problema casi calcado al que padecen millones de personas con osteoporosis.

células madre microgravedad

Cómo la microgravedad amplifica el experimento: desde cristales semiconductores hasta stents de madera

La ciencia de materiales también tiene su protagonismo. SUBSA-InSPA-SSCug fabricó en órbita cristales compuestos de semimetal y semiconductor, con aplicaciones en sensores y láseres. Los investigadores sospechan que la microgravedad permite obtener cristales mucho más grandes y de mayor calidad, un avance que podría acelerar la próxima generación de chips y dispositivos fotónicos.

No menos práctico es el experimento ZBOT-NC, que estudió cómo los gases no condensables afectan el comportamiento de los combustibles criogénicos en los tanques de las naves. En el espacio, las oscilaciones de temperatura provocan que estos combustibles extremadamente fríos se evaporen y escapen, reduciendo la eficiencia y complicando la planificación de las misiones. El hardware que regresa —discos con datos de dinámica de fluidos— servirá para validar modelos y diseñar sistemas de almacenamiento más eficientes, un paso imprescindible para viajar a Marte con garantías.

La ESA también ha puesto su granito de arena: el estudio Green Bone probó un andamio de madera que imita la estructura del hueso natural, pensado para tratar defectos y fracturas. En microgravedad, las células óseas se comportan como en una osteoporosis acelerada, por lo que los resultados podrían beneficiar directamente a los millones de personas que sufren esa enfermedad. Mientras, la impresora biológica InSPA-Auxilium devuelve muestras de cartílago impreso en 3D con células distribuidas de forma más homogénea que en Tierra; un avance con potencial para reparar lesiones articulares, un problema que solo en Estados Unidos provoca 900.000 heridas de rodilla al año.

Por último, dos líneas de nanomedicina viajan de vuelta. DNA Nano Therapeutics-3 ensambló en órbita diminutos materiales inspirados en el ADN que, combinados con fármacos, crean tratamientos activos contra el cáncer. La ausencia de gravedad mejora el rendimiento del ensamblaje y la eficacia terapéutica. InSPA-Sachi Nanoligomer, por su parte, expuso modelos de tejido cerebral, cardíaco, hepático y renal a nuevos medicamentos basados en ARN. La microgravedad acelera procesos de envejecimiento y enfermedad, ofreciendo un escenario único para comprobar la efectividad de estos fármacos antes de saltar a los ensayos clínicos.

¿Un salto para la medicina y la industria? Lo que dicen (y lo que callan) estos resultados

Conviene poner los pies en la Tierra. Ninguno de estos experimentos ha producido aún un fármaco listo para su comercialización ni un chip revolucionario. La mayoría son pruebas de concepto, pero el catálogo de la CRS-34 demuestra que la ISS es mucho más que un laboratorio de física de fluidos. Se ha convertido en un banco de pruebas biológico y de materiales donde la microgravedad actúa como acelerador de procesos que, en la Tierra, están limitados por la propia gravedad.

El gran reto sigue siendo el coste. Enviar un experimento a la ISS, mantenerlo durante meses y traerlo de vuelta requiere una inversión logística que solo se justifica si los resultados no pueden obtenerse en tierra. Sin embargo, los avances con células madre y semiconductores apuntan a que ciertas líneas de producción podrían tener sentido económico si se abarata el acceso al espacio, algo hacia lo que apunta precisamente el modelo de naves reutilizables de SpaceX.

Lo que viene a continuación es un aluvión de datos. Los equipos de investigación empezarán a analizar las muestras en las próximas semanas, y los primeros resultados preliminares podrían presentarse en menos de seis meses. Si las células madre ampliadas en órbita demuestran una calidad superior, el espacio se postulará como la futura factoría de terapias celulares personalizadas. Si los cristales semiconductores confirman su mayor pureza, la industria de los chips mirará hacia la órbita baja con interés renovado. De momento, la Dragon flota en el Pacífico y la ciencia, por fin, está de vuelta en casa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La cápsula Dragon de la misión CRS-34 regresa con cientos de muestras científicas —células madre, tejidos cardíacos, cristales semiconductores y nanomedicinas— cultivadas o ensambladas en microgravedad.
  • Dónde: A bordo de la Estación Espacial Internacional (órbita terrestre baja), con amerizaje en el océano Pacífico.
  • Institución responsable: NASA y SpaceX, con colaboración de la ESA y equipos de investigación universitarios.
  • Cuándo: Retorno previsto para el 16 de junio de 2026. Los experimentos han estado activos durante meses durante la Expedición 72/73.
  • Impacto a futuro: Los resultados podrían acelerar la producción masiva de células madre para terapia, mejorar el diseño de combustibles criogénicos para viajes a Marte y sentar las bases para fabricar semiconductores de altísima calidad en órbita.

Bruselas advierte que la baliza V-16 obligatoria podría ser ilegal: multa asegurada

La Comisión Europea advierte que la baliza V-16 conectada podría ser ilegal por un error de procedimiento ante Bruselas. El defecto de notificación permitiría recurrir cualquier multa por no llevar el dispositivo, incluso las ya impuestas desde enero de 2026.

¿Por qué Bruselas considera ilegal la baliza V-16?

La respuesta escrita de Stéphane Séjourné, vicepresidente ejecutivo de la Comisión Europea, ha confirmado que España incumplió el trámite obligatorio de notificación establecido en la Directiva (UE) 2015/1535 , la cual obliga a los Estados miembros a informar de cualquier reglamento técnico que afecte al mercado interior. Los Reales Decretos 159/2021 y 1030/2022 —que fijaron la sustitución de los triángulos por la baliza conectada y definieron sus características técnicas— no fueron comunicados a Bruselas antes de su aprobación.

La directiva concede un periodo de revisión para evitar barreras internas o problemas de interoperabilidad. Al omitir ese paso, la Comisión considera que la normativa española carece del aval necesario y podría ser inaplicable según la jurisprudencia del Tribunal de Justicia de la Unión Europea (TJUE).

¿Qué pasa con las multas por no llevar la baliza?

La DGT mantiene la obligación y la sanción. Según la normativa vigente, no utilizar el dispositivo luminoso de emergencia puede suponer una multa de entre 80 y 200 euros, con descuento del 50% por pronto pago en los primeros 20 días naturales. Sin embargo, la advertencia de Bruselas introduce un argumento sólido para recurrir cualquier denuncia.

La jurisprudencia del TJUE dicta que una norma técnica nacional no comunicada debe ser considerada inaplicable por los tribunales internos. En la práctica, esto significa que un juez podría anular la sanción e, incluso, ordenar la devolución de las cantidades ya abonadas. Además, la Comisión puede abrir un procedimiento de infracción contra España por incumplir el artículo 258 del Tratado de Funcionamiento de la UE; de momento no lo ha activado, pero la advertencia ya está sobre la mesa.

El defecto de notificación ante Bruselas puede convertir en papel mojado una norma que ya es obligatoria para todos los conductores.

Cómo actuar si te multan: la guía para conductores

Si te paran o te denuncian por no portar la baliza V-16 conectada, cumple con la identificación y no discutas en el momento. Puedes pagar la multa con el descuento reducido y, acto seguido, presentar un recurso alegando la inaplicabilidad de la norma por el vicio de procedimiento comunitario.

Conserva la copia de la denuncia y solicita asesoramiento legal. Varios bufetes especializados ya estudian presentar recursos masivos si se producen sanciones. Mientras tanto, si ya tienes la baliza homologada y conectada a la plataforma DGT 3.0, sigues cumpliendo la ley española actual. La incertidumbre no te exime de la obligación, pero te protege de posibles multas mientras se resuelve el conflicto.

Análisis: ¿Aguantará la normativa en los tribunales?

La advertencia de Bruselas pone en una situación muy incómoda a la DGT y al Ministerio del Interior. Hace apenas unos meses se celebró como un hito de la seguridad vial la entrada en vigor de la baliza conectada, y ahora un defecto formal amenaza con dejarla sin efecto jurídico. Aunque el Consejo de Ministros intentó blindar el sistema con un real decreto urgente que prohíbe usar los datos de geolocalización para multar, los expertos coinciden: ese parche no subsana la omisión de la notificación original.

Para los conductores, la situación es confusa. Están obligados a gastar entre 40 y 70 euros en un dispositivo que podría ser considerado ilegal por un tribunal. Si un juez declara inaplicable el Real Decreto, la DGT tendría que anular todas las sanciones impuestas y, probablemente, devolver las cantidades cobradas. Sería un escenario de enorme inseguridad jurídica.

Lo prudente es cumplir con la normativa mientras llega una resolución definitiva, pero guardar toda la documentación de compra de la baliza y las posibles denuncias. La Unión Europea ha ofrecido al Gobierno la oportunidad de subsanar el error tramitando correctamente la notificación y volviendo a aprobar la norma, pero eso llevaría meses. Mientras tanto, los controles de la Guardia Civil y la propia DGT seguirán exigiendo la baliza. La prudencia recomienda llevarla, pero con la certeza de que cualquier sanción tiene un punto débil difícil de ignorar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular sin la baliza V-16 conectada (o con los triángulos de emergencia ya no válidos) desde el 1 de enero de 2026.
  • Sanción económica: De 80 a 200 euros, con reducción del 50% por pronto pago en los primeros 20 días naturales.
  • Puntos del carnet: No aplica (la infracción no resta puntos).
  • Entrada en vigor: La obligación está vigente; el defecto procedimental se remonta a los Reales Decretos 159/2021 y 1030/2022.
Publicidad