EN 30 SEGUNDOS
- ¿Qué ha pasado? El Banco de España ha difundido un aviso de protección al ahorrador: solo las entidades de crédito autorizadas pueden captar fondos del público, y conviene comprobar en su registro oficial que quien ofrece el producto está autorizado.
- ¿Quién está detrás? El propio Banco de España, a través de su Registro de entidades, con el respaldo del Fondo de Garantía de Depósitos.
- ¿Qué impacto tiene? Afecta al ahorrador y al comprador de vivienda: contratar con una entidad no registrada deja al usuario fuera del paraguas del supervisor y del fondo de garantía.
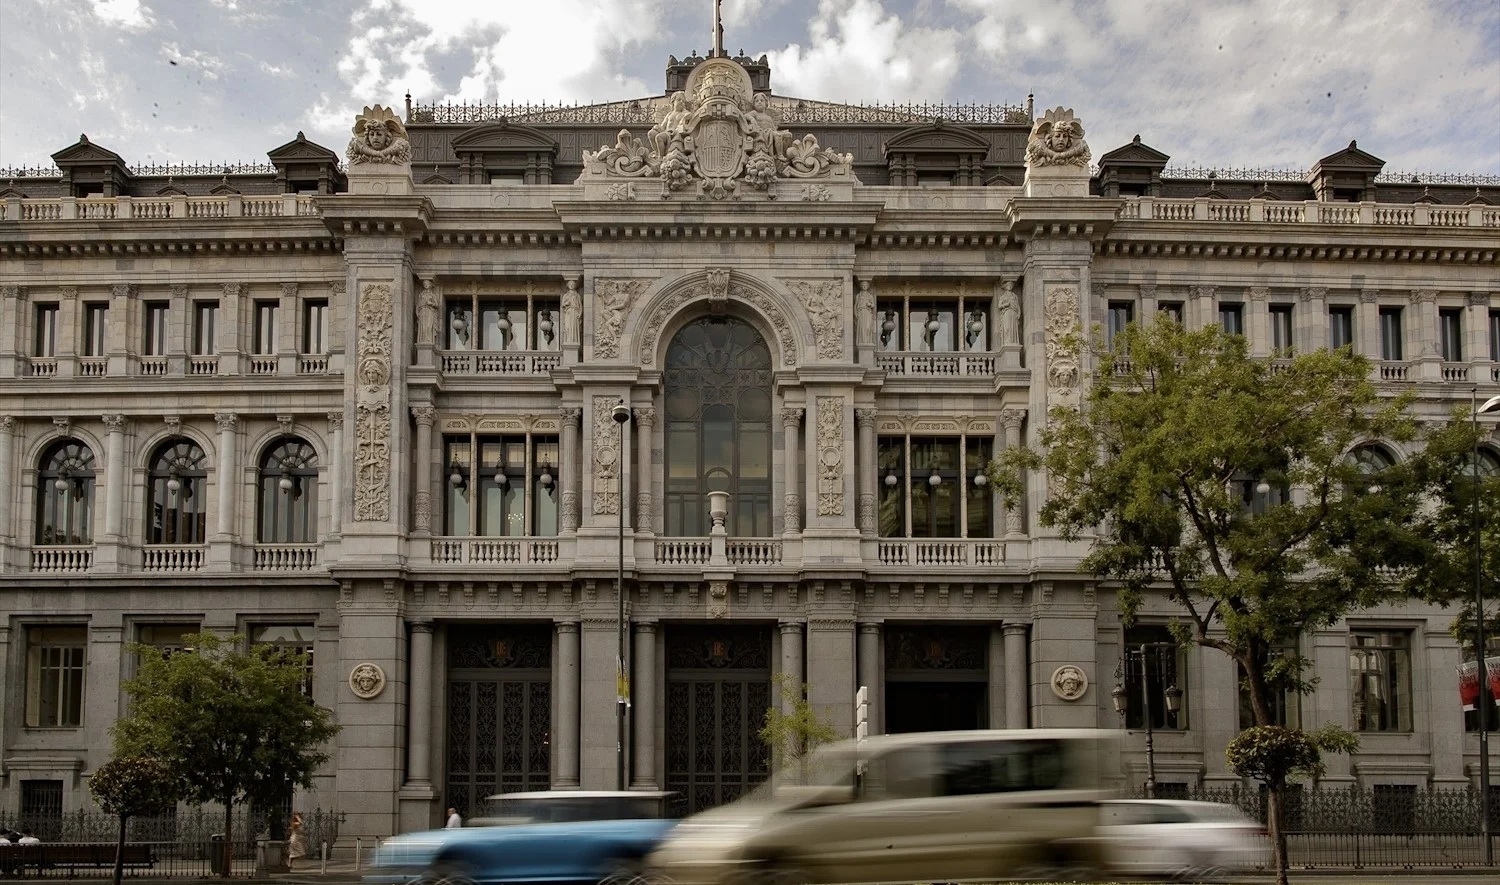
El Banco de España avisa: antes de contratar un producto financiero conviene comprobar en su registro oficial que la entidad está autorizada. El supervisor ha difundido un recordatorio de protección al ahorrador que, en plena temporada de compraventa, afecta de lleno a quien va a firmar una hipoteca o a entregar su dinero a un intermediario.
La mayoría confiamos en el banco para guardar el dinero que no gastamos de inmediato. Otros necesitan financiación para comprar una vivienda o poner en marcha un proyecto. Unir a unos y otros es lo que el sector llama intermediación financiera, una de las funciones básicas del sistema.
Lo que muchos desconocen es que no cualquiera puede captar depósitos del público. La ley reserva esa actividad a las entidades de crédito autorizadas, las únicas que pueden recibir fondos reembolsables con la promesa de devolverlos más una rentabilidad. La razón es tan simple como contundente: proteger tu dinero.
Qué puedes consultar en el registro de entidades del Banco de España
El primer filtro es siempre el mismo. Antes de firmar, entra en el Registro de entidades del Banco de España y dedica unos minutos a comprobar que tu interlocutor figura como autorizado. Si no aparece, ninguna promesa de rentabilidad alta ni ninguna prisa por cerrar deberían convencerte.
Las entidades de crédito pasan por un proceso de autorización previo y quedan sometidas a supervisión durante toda su vida. Ese control obliga a actuar con prudencia y a mantener una situación financiera sólida. Cosa distinta son los pseudoprestamistas, las sociedades pantalla, y los chiringuitos que ofrecen créditos por canales opacos.
Ninguna rentabilidad por encima del mercado compensa el riesgo de entregar tus ahorros a quien no está autorizado para recibirlos.
Depósitos, hipotecas y el paraguas del Fondo de Garantía de Depósitos
La protección no termina en la autorización. Los depósitos cuentan además con la cobertura del Fondo de Garantía de Depósitos, que responde hasta 100.000 euros por titular y entidad en los términos que fija la normativa. Ese colchón marca la diferencia entre un susto y una ruina.
Para quien compra vivienda la lógica es idéntica. Los intermediarios que ofrecen préstamos hipotecarios, las plataformas de financiación y los gestores de inversión inmobiliaria deben estar inscritos para operar. Un contrato firmado con una entidad fantasma no solo deja sin protección al comprador: también puede arrastrarle a un pleito de años por una vivienda que nunca llegará a escriturar.
La recomendación llega en un momento sensible para el ahorro español. Con los depósitos remunerados de nuevo en positivo tras años de tipos a cero, han florecido ofertas que prometen rentabilidades imposibles. El patrón se repite: letra pequeña confusa, domicilios fuera de España y una web que copia el diseño de un banco real.
La Ficha del Inversor
La métrica clave de este aviso no es un precio ni un yield, sino una cifra de cobertura: los 100.000 euros por titular y entidad que garantiza el Fondo de Garantía de Depósitos. Por encima de ese umbral, el ahorrador asume en solitario el riesgo. Repartir el dinero entre varias entidades autorizadas sigue siendo la fórmula más eficaz para elevar ese techo.
La tendencia a seis meses apunta a un supervisor más activo. El Banco de España ha endurecido el tono contra la publicidad financiera agresiva y contra los canales que operan sin licencia. Cabe esperar nuevas alertas y un escrutinio mayor sobre las plataformas que conectan inversores con promociones inmobiliarias.
El perfil al que interpela el aviso es amplio. Va del ahorrador conservador que busca dónde poner su dinero sin sobresaltos al comprador de primera vivienda que va a firmar una hipoteca; también al inversor patrimonial que estudia entrar en una plataforma de Build to Rent. En todos los casos, el primer paso es idéntico: comprobar el registro.
La lectura estratégica es incómoda para el sector. Cada aviso del supervisor recuerda que la innovación financiera corre más rápido que la vigilancia. El ahorrador español ha aprendido por la vía dura a distinguir la rentabilidad prudente de la promesa imposible, pero la crisis de las preferentes de 2012 demostró que la codicia y la desinformación siguen siendo un caldo de cultivo estable.
El calendario invita a la prudencia. Con la temporada de firmas hipotecarias en pleno auge otoñal, la próxima ventana crítica llegará con las campañas comerciales de fin de año, cuando se multiplican las ofertas de financiación. La recomendación del Banco de España no caduca: el registro es público y gratuito.