He seguido la obra de José Luis Barquero desde antes de ARCO y su caso ya exige una lectura de inversión.
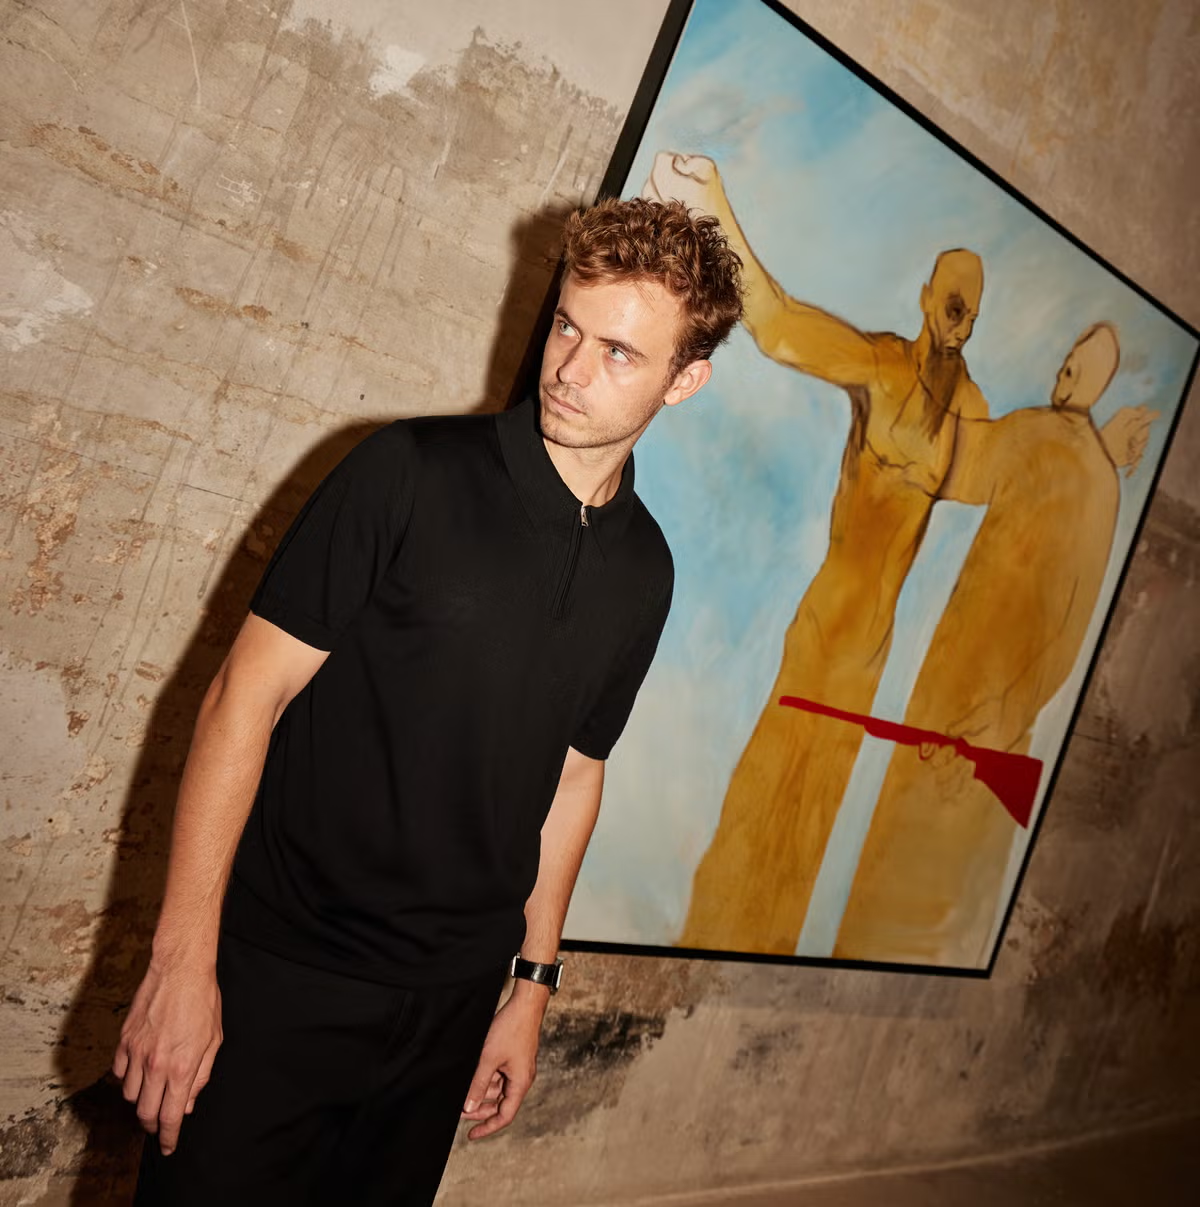
Solo tiene 27 años y su apellido funciona como metonimia en los salones donde se decide qué se cuelga y qué se compra. El pintor barcelonés (1997) figura ya entre las revelaciones del arte contemporáneo español, con lienzos de gran formato que combinan visceralidad, poética cinematográfica y una honestidad pictórica poco frecuente en su generación.
Trabaja en una casa-estudio de 200 metros cuadrados en L’Hospitalet de Llobregat. Allí mantiene el diálogo con las piezas antes de dejarlas salir: The Mask, Red line fallen angel, Campo de espigas, Raw neon dyptique, Black y Apocalypse. Los títulos importan menos que el hecho de que cada cuadro abandone el estudio con un comprador esperando.
De la Galería Mayoral a ARCO: la construcción de la demanda
Su formación explica parte del fenómeno. Pasó por Central Saint Martins en Londres y recaló después en la Universitat Pompeu Fabra, donde trabajó el cine, la moda, la escultura y el teatro antes de asumir la pintura como lenguaje definitivo. Él mismo describe su corriente como “figuraciones expresionistas o abstracciones de la figuración”.
La validación ya no depende solo del estudio. La Galería Mayoral acogió Müladar, un conjunto de ocho cuadros de gran formato donde la muerte, la compasión, la despedida y la brutalidad convergen en torno a la metáfora del muladar. Un año antes, La Monnaie Vivante, comisariada por Pedro G. Romero, colocó su obra en diálogo con Picasso, Dalí, Tàpies, Miró, Basquiat y Botero.
En ARCO levantó aplausos en la última edición y recibió el Premio Personaje Fuera de Serie en la categoría de Arte. Para un inversor, esa programación admite una lectura concreta: una galería que cuelga a un autor de 27 años junto a nombres de esa lista está ejecutando trabajo de validación institucional, que es la primera pata de cualquier tesis de revalorización.
En el arte emergente, el precio de galería no es el valor de mercado: es una hipótesis que solo el tiempo y las instituciones confirmarán.
Barquero se mueve con comodidad en esa ambigüedad. Dice sentirse vulnerable cuando entrega una pieza y acepta que el espectador le devuelva una obra metamorfoseada. Lo resume con una frase útil para cualquier comprador: “Hay gente que escribe diarios; yo pinto”.
Qué compra un inversor cuando compra un Barquero
Compra una posición en el mercado primario, con precio fijado por la galería y una lista de espera que no consta en ningún registro público. Eso convierte la obra en un activo de escasez administrada, con dos consecuencias que conviene tener presentes. La primera es que el comprador no negocia: acepta el precio de salida. La segunda es que la salida posterior no está garantizada por nadie.
El mercado secundario de un artista menor de 30 años es fino, opaco y dependiente de muy pocos intermediarios. Las casas de subasta rara vez incluyen esta franja en sus ventas de referencia y, cuando lo hacen, el resultado se lee como termómetro de la demanda, no como precio consolidado. Por eso, en carteras de patrimonio elevado, esta exposición se dimensiona como satélite: una posición pequeña dentro de la asignación a arte, nunca el núcleo.
Un artista de 27 años con demanda de estudio no ofrece liquidez: ofrece opcionalidad, y esa es una categoría financiera distinta.
Los compradores que ya tienen obra suya, el círculo que la prensa sitúa en torno a nombres como Carmen Thyssen, Los Javis o Palomo Spain, compran antes de la validación museística. Es el tramo más rentable y el más frágil de toda la curva.
La tesis, en perspectiva de ciclo
El mercado del arte emergente español se ha comportado históricamente como un mercado de descubrimiento lento. ARCO lleva más de cuatro décadas funcionando como ventana anual de formación de precios, y cada generación ha necesitado una década para saber qué nombres sobrevivieron a su propia promoción.
La posición de Barquero presenta, en ese contexto, una virtud y un riesgo simétricos. La virtud es temporal: en 2027 completará una década en el circuito sin haber cumplido 30 años, con un recorrido que ya incluye una galería de primer nivel y una feria de referencia. El riesgo es de contraparte: buena parte de su valoración depende hoy de una única estructura de representación y, sin entrada en colecciones institucionales o museos, la prima de escasez se sostiene sobre el relato.
Mi lectura es que se trata de un activo de revalorización a diez años, no de un refugio para preservar capital. Quien acepte iliquidez y concentración encontrará un perfil poco habitual en su franja de edad; quien busque certidumbre hará mejor en mirar otros segmentos. El termómetro cercano es doble: la próxima edición de ARCO y las subastas de arte contemporáneo de noviembre en Nueva York, donde se medirá si el apetito por lo emergente aguanta el ciclo.
💎 Veredicto Wealth
La obra de José Luis Barquero encaja en un perfil de revalorización agresiva dentro de una asignación satélite, nunca como activo de preservación de capital. El horizonte razonable es de siete a diez años y el riesgo a vigilar es la liquidez del mercado secundario.