Elizabeth Warren desafía a Kevin Warsh: conflicto de intereses sacude la Fed

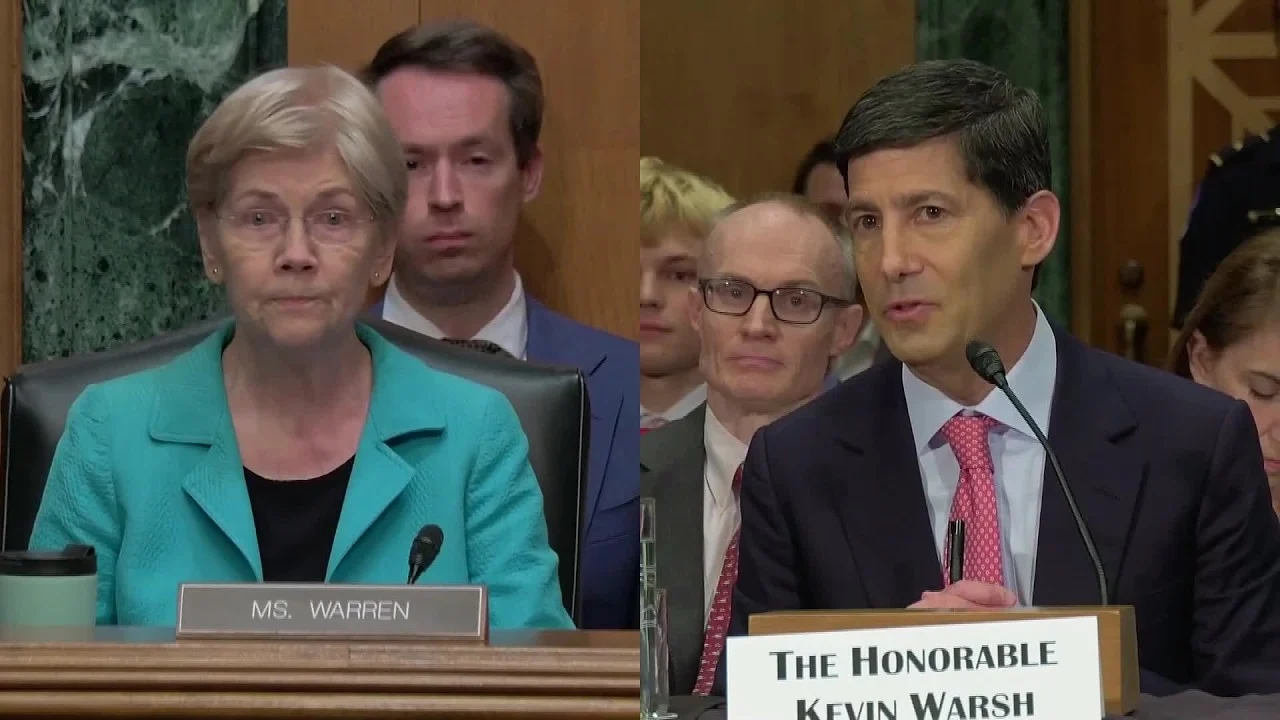
El nuevo presidente de la Reserva Federal, Kevin Warsh, se enfrentó ayer a un interrogatorio demoledor por parte de la senadora Elizabeth Warren en una comparecencia ante el Congreso recogida por Bloomberg Television. Dos asuntos centraron la tensión: la venta opaca de participaciones por valor de más de 100 millones de dólares justo antes de asumir el cargo, y una reunión secreta de la vicepresidenta de supervisión, Michelle Bowman, con clientes de Wall Street.

La venta de 100 millones que nadie explica

Warren recordó que, durante el proceso de confirmación de Warsh, este poseía más de 100 millones de dólares en participaciones de fondos de inversión privados de alto riesgo denominados Jaguar y TSDFLC. El entonces nominado no solo se negó a desvelar los activos subyacentes de esos vehículos, sino que además mantuvo en secreto la composición exacta de su cartera ante el Senado y la opinión pública. Ahora, ya al frente de la Fed, asegura haber vendido esas participaciones —lo que implica que un comprador le pagó esa suma días antes de ocupar el cargo—, pero sin identificar quién fue.

La senadora preguntó directamente si ese comprador era un multimillonario con intereses en la Reserva Federal. Mencionó al inversor Stanley Druckenmiller, que ha amasado miles de millones apostando a los movimientos del banco central. Warsh respondió que ha ‘cumplido plenamente’ con sus obligaciones ante la Oficina de Ética Gubernamental y que está comprometido a responder ‘la pregunta concreta’ en futuras divulgaciones. Sin embargo, en ningún momento reveló la identidad del comprador.

Warren subió el tono: ‘Alguien le dio 100 millones de dólares justo antes de jurar el cargo y usted se niega a contarle al pueblo estadounidense de dónde vinieron’. Un rifirrafe que dejó sin respuesta una cuestión clave sobre posibles conflictos de interés.

‘Alguien te dio cien millones de dólares justo antes de jurar el cargo y no quieres contarle al pueblo estadounidense de dónde vinieron’

— Senadora Elizabeth Warren

La cena secreta de Michelle Bowman en plena ‘blackout period’

Warren también abordó una polémica que salpica a la vicepresidenta de supervisión de la Fed, Michelle Bowman. Recordó que el banco central impone un estricto periodo de incomunicación conocido como blackout period durante el cual los altos cargos tienen prohibido hablar de temas económicos con agentes externos. El objetivo, como recalcó la senadora, es reforzar la transparencia y evitar que nadie pueda beneficiarse de información privilegiada.

Sin embargo, poco después de la primera reunión del Comité Federal de Mercado Abierto (FOMC) bajo la presidencia de Warsh, Bowman fue la invitada principal de una cena secreta organizada por Bank of America para clientes de fondos de cobertura e inversores de Wall Street. Según informaciones recogidas por Warren, la vicepresidenta habló en ese encuentro a puerta cerrada sobre política monetaria y asuntos regulatorios, en plena vigencia del blackout.

La senadora preguntó a Warsh si Bowman facilitó información no pública o si debatió sobre normas sujetas a periodos de comentarios abiertos. Warsh elogió a su colega (‘ha sido una excelente colega en mis primeras siete semanas’) y aseguró que respetará la investigación del inspector general, pero evitó responder si él mismo había indagado en los hechos. Ante la insistencia de Warren (‘¿Le preguntó si asistió a esa reunión secreta?’), Warsh se escudó en que no puede prejuzgar lo que investigue un inspector independiente, y repitió hasta la saciedad que ‘le he preguntado muchas cosas’, sin aclarar si alguna de ellas fue sobre la cena.

La cultura ética de la Fed, en el punto de mira

Este duro interrogatorio no es un hecho aislado. La Reserva Federal arrastra una crisis de credibilidad alimentada en los últimos años por escándalos de trading de altos cargos —como los de Robert Kaplan o Eric Rosengren— y por la percepción de puertas giratorias con Wall Street. Precisamente, Warsh fue gobernador de la Fed entre 2006 y 2011 y posteriormente trabajó en el sector financiero, lo que siempre ha generado recelos entre los sectores más progresistas.

La incapacidad para dar respuestas claras sobre sus propios movimientos financieros o sobre la conducta de uno de sus vicepresidentes alimenta las dudas sobre si la nueva cúpula de la Fed está realmente comprometida con restaurar la confianza pública. Como señaló Warren, el presidente es quien marca la cultura de la institución, y hasta ahora esa cultura parece más opaca que nunca.

¿Puede la Reserva Federal recuperar su reputación?

El episodio coloca a la Fed en una situación muy delicada. En un momento en que la política monetaria debe navegar la inflación persistente y un crecimiento incierto, la legitimidad del banco central depende en buena medida de la percepción de que sus decisiones son técnicas, no contaminadas por intereses privados. Si el máximo responsable no explica quién le pagó 100 millones de dólares justo antes de asumir, y si una vicepresidenta se reúne a escondidas con los actores que más se benefician de las decisiones de la Fed, la narrativa de integridad se resquebraja.

La pelota está ahora en el tejado del inspector general, pero también en el del propio Warsh. ¿Bastará con esconderse tras investigaciones ajenas sin haber hecho siquiera una pregunta interna? La senadora Warren ya ha dejado claro que no piensa soltar el tema. Y el mercado, atento a cada palabra del banco central, podría empezar a descontar una prima de riesgo institucional que nadie desea.

Puedes ver el interrogatorio completo en el vídeo de Bloomberg Television:

Gala LACMA: La filantropía en el arte que revaloriza el museo como inversión cultural

El próximo 7 de noviembre de 2026 el Los Angeles County Museum of Art (LACMA) volverá a concentrar la atención del mundo del arte y del cine con su anual Art+Film Gala. Presidida por Leonardo DiCaprio y la filántropa Eva Chow, la velada rendirá homenaje a la artista plástica Vija Celmins y al cineasta Denis Villeneuve, responsable del reinicio de Dune y del próximo James Bond. La anterior edición, en 2025, recaudó 6,5 millones de dólares —un ligero incremento sobre los 6,4 millones de 2024— y la cita de este año llega con un peso añadido: es la primera gran celebración tras la inauguración, en mayo, de las David Geffen Galleries, una ampliación de 11.000 metros cuadrados diseñada por Peter Zumthor con un coste de 724 millones de dólares.

La gala como termómetro financiero del mecenazgo estratégico

En el ecosistema de las inversiones alternativas, una gala de estas cifras no es solo un evento social. Los 6,5 millones de dólares obtenidos en 2025 financian adquisiciones, exposiciones y programas educativos, pero su verdadero valor reside en la señal que lanzan al mercado: LACMA es un activo cultural capaz de atraer capital filantrópico recurrente. La apertura de las galerías Geffen, sufragada en gran parte por el magnate del entretenimiento David Geffen, ha elevado el perfil del museo a un nuevo nivel institucional, reforzando su posición para recibir donaciones de arte de primerísima fila y consolidar su colección como un refugio de valor tangible para los grandes patrimonios.

Cabe recordar que el modelo de financiación de los principales museos estadounidenses descansa en la filantropía privada, y cada dólar recaudado en este tipo de galas se convierte en capacidad de maniobra para adquirir obras que, a su vez, incrementan el atractivo del museo ante futuros donantes. En 2024, por ejemplo, la misma gala había logrado 6,4 millones, lo que confirma una senda de crecimiento sostenido en un contexto de inflación y de reasignación de carteras de los UHNWI hacia el arte y los activos passion.

El respaldo de grandes fortunas al LACMA no es altruismo: es una apuesta calculada por el prestigio institucional que revaloriza sus propias colecciones y les abre las puertas a los circuitos más exclusivos del arte contemporáneo.

El factor red: un imán para el capital de alto valor añadido

El plantel de esta edición trasciende lo meramente artístico. Leonardo DiCaprio, además de ser uno de los rostros más reconocibles del activismo medioambiental y del cine, es un coleccionista de arte con una influencia real en los precios de mercado en determinados segmentos. Eva Chow, diseñadora y musa, cofundó la gala en 2011 y ha convertido la velada en la cita más codiciada del calendario cultural de Los Ángeles. Honrar a Vija Celmins —una artista de culto, con un mercado discreto pero sólido entre los conocedores— y a Denis Villeneuve —cuyo nombre está asociado a dos de las franquicias más potentes del cine actual— proyecta una imagen de exclusividad que rebasa las salas del museo. Para un family office, el acceso a esta red es un activo intangible tan valioso como un reloj de colección.

Esta combinación de celebridad, poder blando y filantropía selectiva genera un efecto multiplicador sobre la recaudación y, en consecuencia, sobre la capacidad del museo para actuar como plataforma de lanzamiento de carreras artísticas o como hub de transacciones privadas en los márgenes de la subasta pública. De hecho, la presencia recurrente de figuras como Ryan Coogler o Mary Corse en ediciones anteriores demuestra que la gala funciona como un escaparate para artistas que posteriormente ven revalorizar su cotización en el mercado secundario.

Más allá del prestigio: la inversión que esconde la donación

He analizado con detenimiento la evolución del mecenazgo de los grandes museos en la última década y observo un patrón cada vez más nítido: el patrocinio cultural se está redefiniendo como una clase de inversión emocional con retornos fiscales, reputacionales y de acceso. La donación de 724 millones de dólares de David Geffen no solo le ha dado nombre al edificio; ha asegurado que LACMA pueda albergar exposiciones de escala comparable a las del MoMA o la Tate Modern, lo que a su vez protege y realza el valor de las obras que el propio Geffen o sus allegados tienen en cartera. Al igual que un inversor inmobiliario compra el bloque de al lado para poner en valor su propia propiedad, el gran patrimonio que apoya un museo refuerza la infraestructura que sostiene el mercado del arte.

Para los inversores que ya cuentan con posiciones en blue chips del arte contemporáneo, vincularse a una institución de la solvencia de LACMA —especialmente tras el espaldarazo de las galerías Geffen— equivale a adquirir una póliza de seguro reputacional y a abrir un canal directo con los curadores que, en última instancia, deciden qué obras son dignas de entrar en el canon. A ello se suma la optimización fiscal: en Estados Unidos, las donaciones de obras de arte a museos públicos pueden deducir el valor justo de mercado, una vía que muchos family offices utilizan para monetizar el éxito de sus colecciones sin pasar por la subasta. La gala de noviembre será la primera gran prueba de fuego para calibrar si la inversión multimillonaria en ladrillo cultural se traduce en un incremento proporcional de las donaciones y, por tanto, en una aceleración del ciclo de revalorización del museo.

En un mundo donde el arte ha demostrado ser un activo refugio con retornos anuales de dos dígitos, la inversión en la infraestructura que lo sostiene puede ser la cobertura más inteligente contra la volatilidad.

💎 Veredicto Wealth

Para inversores con vocación de legado, el respaldo a una institución como LACMA ofrece una diversificación intangible con retornos sociales y de red difícilmente replicables. El riesgo es la dilución del prestigio si el museo no mantiene su excelencia, pero la ventana de oportunidad se abre de par en par con la consolidación de las galerías Geffen.

Los supermercados asumen 90 millones de sobrecoste energético por la guerra sin subir precios

Desde que estalló la guerra en Oriente Medio a finales de febrero, los supermercados han asumido más de 90 millones de euros en sobrecostes energéticos sin trasladar un céntimo a los precios de la cesta de la compra, según la patronal Asedas. La tregua pactada ha aliviado la presión de los carburantes, pero los precios del gas y la electricidad se mantienen altos y la distribución avisa: si el conflicto vuelve a escalar, la contención de precios podría saltar por los aires.

Un sobrecoste de 90 millones que no ha llegado al ticket

El dato lo aporta la asociación que agrupa a las principales cadenas de supermercados: desde el inicio de la crisis, el sector ha absorbido más de 90 millones de euros en costes adicionales de electricidad y gas. A diferencia de lo ocurrido con los carburantes —donde la tregua ha suavizado algo la presión—, el gas y la electricidad no han dado tregua a los márgenes de la distribución.

Ese esfuerzo ha contribuido a que la inflación de los alimentos y bebidas no alcohólicas cerrara junio en el 1,9%, tres décimas menos que el mes anterior. Un dato que refleja que, por ahora, los supermercados están resistiendo sin repercutir el golpe energético a los consumidores.

No obstante, desde Asedas advierten de que esta estrategia no está exenta de riesgo. Con la incertidumbre geopolítica aún viva, un eventual paso atrás en la recuperación de la normalidad podría cambiar las tornas de forma rápida.

El colchón de la eficiencia y una inversión de 3.000 millones

Una de las claves que explica esta contención es la fuerte inversión realizada por las cadenas en los últimos años. Según la patronal, el sector invierte anualmente del orden de 3.000 millones de euros en la renovación de tiendas y plataformas logísticas, con medidas de eficiencia energética que ayudan a amortiguar los picos de la electricidad y el gas. Iluminación led, sistemas de refrigeración más eficientes y gestión inteligente de la energía son ya habituales en buena parte de los lineales.

Ese esfuerzo inversor no es improvisado: desde la anterior crisis energética de 2022, las cadenas aceleraron la modernización de sus instalaciones para blindarse frente a la volatilidad del precio de la luz. Ahora, esa apuesta está funcionando como dique de contención para que el comprador no note en el ticket el encarecimiento energético.

El sector ha asumido el coste extra del conflicto sin tocar los precios, pero ese colchón tiene un límite.

No obstante, desde la distribución aseguran que hasta ahora no se ha encarecido ningún producto alimentario por el conflicto en Oriente Medio, un mensaje que busca transmitir calma en un contexto en el que la inflación sigue siendo el principal quebradero de cabeza de los hogares.

¿Subirán los precios? El riesgo de una vuelta atrás en la tregua

La mayor preocupación del sector, según Asedas, es que se den pasos atrás en la recuperación de la normalidad. Aunque la tregua ha propiciado un alivio parcial de los carburantes, la electricidad y el gas siguen en niveles elevados, y cualquier repunte del conflicto podría dispararlos de nuevo.

En ese escenario, la capacidad de los supermercados para seguir absorbiendo costes se reduciría drásticamente. Con los márgenes ya estrechos y los costes salariales y de alquileres al alza —efectos de segunda ronda que Asedas también menciona—, el sector admite que resulta “muy difícil” prever cómo se comportará la segunda mitad del año.

Para el consumidor, eso significa que la estabilidad actual de precios en la cesta de la compra pende de un hilo geopolítico. Si la guerra se recrudece, el encarecimiento de la energía acabará filtrándose a los alimentos, por mucho que las cadenas intenten retrasarlo. La inflación de los alimentos rozó el 1,9% en junio, un nivel moderado, pero la tendencia podría invertirse si la tregua se rompe definitivamente.

Mientras tanto, los supermercados tratan de alargar la vida útil de su colchón energético. La apuesta por la eficiencia y la renovación tecnológica es el único dique de contención que, de momento, mantiene a raya una posible ola de subidas en la cesta de la compra.

🛒 El Veredicto de Compra

  • Los precios están contenidos, pero el riesgo al alza es real: la evolución de la tregua en Oriente Medio marcará si los supermercados pueden seguir aguantando o si los alimentos se encarecen.
  • Compara precios entre cadenas: en un entorno de costes dispares, las diferencias entre supermercados pueden ampliarse. Conviene revisar periódicamente los folletos y los precios por kilo.
  • No des por sentada la estabilidad: si la situación energética empeora, los productos frescos y refrigerados serán los primeros en notar el impacto. Planificar la compra y optar por marca blanca cuando sea posible ayuda a suavizar el golpe.

HSBC duplica el precio objetivo de Intel (INTC) y ve un 100% de potencial en bolsa

HSBC ha lanzado una señal inequívoca sobre el futuro de Intel: cree que la acción puede duplicar su valor en bolsa en los próximos meses. El banco británico acaba de duplicar su precio objetivo sobre el fabricante de semiconductores, una llamada de atención para los inversores que han visto caer las acciones un 30% en lo que va de año.

HSBC fija un nuevo techo para Intel

La nota de análisis de HSBC, a la que ha tenido acceso esta redacción, eleva el precio objetivo de Intel (INTC) de 20 a 40 dólares por acción. Supone un potencial de revalorización cercano al 100% respecto a los niveles en los que cotiza actualmente, en torno a los 20 dólares. La entidad mantiene la recomendación de compra, confiando en que lo peor ya ha pasado para el valor.

La acción de Intel acumula una caída del 30% en 2026, lastrada por los retrasos en su hoja de ruta de fabricación y la pérdida de cuota frente a AMD y NVIDIA. Sin embargo, HSBC ve en los niveles actuales una oportunidad de entrada que no se repetirá.

“El mercado está descontando un escenario demasiado pesimista”, resume la nota. El banco cita tres catalizadores que podrían cambiar la percepción en los próximos trimestres: la maduración del negocio de fundición, el despliegue de nuevos chips para inteligencia artificial y la normalización de inventarios en el sector de PC.

Los argumentos del banco: fundición y oportunidad en IA

El primer pilar es la estrategia de fundición. Intel quiere competir con TSMC y Samsung fabricando chips para terceros. Aunque los resultados aún no se reflejan en los ingresos, HSBC estima que la capacidad instalada en Arizona y Ohio comenzará a generar pedidos relevantes a partir del segundo semestre de 2026.

En el ámbito de la inteligencia artificial, el banco destaca que Intel tiene la cartera de productos más diversificada de la industria: CPU, GPU y aceleradores dedicados. La llegada de los procesadores Gaudi 3 y la familia Falcon Shores aspira a capturar parte del pastel de los centros de datos, hoy dominado por las GPU de NVIDIA.

El giro hacia la fundición y la inteligencia artificial puede cambiar la narrativa de Intel en 18 meses, pero necesita ejecutar sin errores.

Valoraciones deprimidas y un argumento de compra

Con un PER estimado por debajo de 15 veces para 2027 y un valor en libros que apenas descuenta la mitad de sus activos de fabricación, Intel cotiza a múltiplos de reestructuración. HSBC subraya que el valor está en niveles no vistos desde 2012, un suelo que solo se ha perforado en crisis extremas.

Personalmente, creo que la tesis de HSBC tiene sentido si el mercado empieza a premiar la visibilidad de los contratos de fundición. El riesgo principal es que la transición consuma más capital del previsto, obligando a nuevas rondas de financiación. Es un trade de paciencia: no es para inversores que busquen resultados inmediatos, pero el binomio riesgo-recompensa empieza a inclinarse a favor de los compradores.

Idealista revela un déficit de medio millón de camas en residencias de estudiantes: la oportunidad del PBSA en España

El mercado español de alojamiento universitario arrastra un déficit estructural de medio millón de plazas y abre al capital institucional una de las oportunidades más sólidas dentro del segmento living: el PBSA. Según el último informe de Savills, la inversión en residencias de estudiantes superó los 660 millones de euros en el primer semestre de 2026, el doble que en el mismo periodo del año anterior, y se consolida como uno de los motores de la inversión inmobiliaria no residencial en Europa.

Un desfase estructural: apenas ocho camas por cada cien estudiantes

El último informe de Savills sobre el mercado español de residencias de estudiantes sitúa la oferta actual en 118.762 camas operativas, un 62% más que hace una década. Pero la demanda potencial —alumnos internacionales del Sistema Universitario Español, estudiantes Erasmus y nacionales desplazados— se dispara hasta los 650.000. El déficit neto asciende a 528.000 plazas.

El dato más elocuente es la tasa de provisión: España solo cubre el 8% de la necesidad de alojamiento universitario. Esta cifra apenas supera a los registros de Portugal (6%) e Italia (4%) y queda muy lejos del 31% de Reino Unido, donde el PBSA (Purpose-Built Student Accommodation) funciona desde hace décadas como una clase de activo madura.

Nicolás Llari de Sangenís, director de Student Housing en Savills, sostiene que aunque el sector ha experimentado un «desarrollo importante» en los últimos años, el margen para nuevos proyectos y para la entrada de capital especializado sigue siendo «enorme». Y los datos le respaldan.

Las proyecciones apuntan a la incorporación de 5.550 nuevas camas en 2026 repartidas en 16 residencias, a las que se sumarán otras 10.500 plazas entre 2027 y 2028. Madrid concentrará la mayor parte de ese crecimiento con 5.144 camas, seguida de Barcelona (2.635) y Valencia (2.388). Además, el 55% del stock actual pertenece ya a la categoría ‘modern standard’, cuando hace solo dos años esa proporción era del 45%; una señal clara de que el parque obsoleto se está reemplazando aceleradamente.

Con una ocupación invernal del 95,6% en las residencias de nueva generación y una rentabilidad prime estable del 4,5%, el PBSA español ofrece una visibilidad de flujos que otros activos del terciario ya no garantizan.

Inversión en alza: 660 millones en el primer semestre y un mercado más diversificado

El mercado transaccionó 660 millones de euros en el primer semestre de 2026, el doble que en el mismo periodo del año anterior, según Savills. España se consolida así como el segundo mercado europeo de PBSA, acumulando el 12% del volumen total del continente en los últimos cinco años.

Esta cifra no se apoya en una única megaoperación como la que protagonizó el fondo canadiense CPPIB en 2025 con la compra de Livensa Living por 1.200 millones, sino en una estructura más diversificada. En 2026 predominan las transacciones individuales y varias carteras que están en comercialización, lo que indica una maduración del tejido inversor.

La estabilidad de la rentabilidad prime, que se ha mantenido en el entorno del 4,5%, refuerza la tesis de que el PBSA español se está convirtiendo en uno de los activos living favoritos de las grandes gestoras. De hecho, la alemana DWS ha identificado las residencias de estudiantes, junto con la vivienda asequible y las soluciones habitacionales flexibles, como las grandes apuestas del real estate doméstico.

Como síntoma adicional de profesionalización, a principios de mayo nació la Asociación Española de Residencias de Estudiantes (AREDE), que agrupa a once operadores —entre ellos RESA, Rockfield Real Estate, la marca de Azora y Qurzon Real Estate (respaldada por Bankinter)— y gestiona ya 50.000 plazas, con otras 25.000 en proyecto. La patronal recién creada defiende que impulsar la oferta de alojamiento universitario no solo reducirá el déficit, sino que también relajará la presión sobre el alquiler residencial.

La Ficha del Inversor

Desde el punto de vista patrimonial, el PBSA español ofrece hoy una combinación difícil de ignorar: una ocupación casi plena (95,6% en residencias de nueva generación), un déficit estructural que garantiza demanda a medio plazo y unas rentabilidades que, aunque estables, compiten favorablemente con otros activos inmobiliarios del sur de Europa.

El diferencial de provisión con Reino Unido —apenas un 8% frente al 31%— no es solo una debilidad; es la razón de fondo por la que en los próximos seis meses cabe esperar que se mantenga la presión inversora. Las yield prime actuales del 4,5% podrían experimentar una ligera compresión si la competencia por activos en operación se intensifica, aunque la sustitución del parque obsoleto seguirá generando oportunidades de valor añadido.

El perfil recomendado para este segmento apunta claramente a fondos institucionales, aseguradoras y family offices con horizonte de largo plazo. La estabilidad de los flujos de caja, la escasa morosidad y la correlación inversa con los ciclos económicos —los estudiantes siguen necesitando alojamiento incluso en recesión— convierten a las residencias universitarias en un refugio especialmente atractivo en un entorno de tipos aún incierto.

Lo que ya se observa es que los grandes operadores no están esperando. La puesta en marcha de AREDE y los planes de crecimiento de los gestores existentes anticipan un recorrido de consolidación sectorial que podría desembocar en nuevas ventas de cartera y en la entrada de capital paciente. El ciclo del PBSA en España no está en su fase inicial, sino a punto de acelerar.

La actualización del alquiler se modera al 2,44% en junio, muy por debajo del IPC del 3,2%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Índice de Referencia de Arrendamientos de Vivienda (IRAV) se situó en junio en el 2,44%, cuatro centésimas por debajo del dato de mayo, frente a un IPC general del 3,2%.
  • ¿Quién está detrás? El Instituto Nacional de Estadística (INE) publica el IRAV cada mes junto al IPC, en cumplimiento de la Ley de Vivienda de 2023.
  • ¿Qué impacto tiene? Los contratos de alquiler posteriores a mayo de 2023 subirán una media de 290 euros al año, casi 90 euros menos que los ligados al IPC, que se encarecerían 380 euros.

El índice de referencia para las actualizaciones anuales de alquiler se ha moderado en junio al 2,44%, según el último dato del INE. La cifra, cuatro centésimas inferior a la de mayo, sigue muy por debajo del IPC general (3,2%), que ya encadena tres meses consecutivos en ese nivel y que continúa siendo la pauta para los contratos firmados antes del 26 de mayo de 2023.

El descenso del IRAV rompe la tendencia al alza que se había registrado en meses anteriores y supone un alivio relativo para los inquilinos con contratos sometidos a este índice. Como recuerda el INE, el IRAV acumula trece meses consecutivos por encima del 2%, una cota que marcó el techo artificial durante parte de 2022, todo 2023 y el primer tramo de 2024, cuando el Gobierno limitó las subidas por decreto a raíz de la guerra en Ucrania.

Aquellos límites temporales se sustituyeron en 2025 por el actual IRAV. No obstante, en marzo de 2026 un nuevo decreto volvió a topar las actualizaciones en el 2% ante el estallido del conflicto en Oriente Medio. Ese decreto, que también prorrogaba automáticamente los contratos por dos años, apenas aguantó un mes: decayó en el Congreso por los votos de PP, Vox y Junts. Ahora, el Ejecutivo trata de relanzar la norma durante julio.

El IRAV en detalle: una moderación de 4 centésimas

La mecánica del IRAV es clara: se aplica a los contratos formalizados tras la entrada en vigor de la Ley de Vivienda (26 de mayo de 2023). El propietario debe comunicar al inquilino un incremento del 2,44% a partir del primer mes tras cumplir la anualidad correspondiente. Para una renta media nacional cercana a los 1.000 euros mensuales, la subida anual se traduce en unos 290 euros más al año, según cálculos de idealista/data.

En las grandes capitales, el impacto es mayor. En Barcelona y Palma, la revisión añade cerca de 400 euros anuales, con alquileres medios que rozarán los 1.400 euros tras la subida. Madrid, San Sebastián y Valencia registran incrementos superiores a 300 euros anuales, situando las nuevas rentas entre los 1.200 y los 1.300 euros al mes. Bilbao y Málaga casi alcanzan los 300 euros de subida, superando también la media nacional.

Cuánto paga el inquilino: diferencia de hasta 90 euros al año

Los contratos anteriores a mayo de 2023 siguen vinculados al IPC o al Índice de Garantía de Competitividad, según lo pactado. Con la inflación estancada en el 3,2%, la actualización media para esos arrendamientos asciende a 380 euros anuales, equivalentes a más de 30 euros extra cada mes. La brecha entre un inquilino sujeto al IRAV y otro que aplica IPC es de aproximadamente 90 euros al año: 290 frente a 380 euros.

La diferencia entre pagar 290 o 380 euros más al año depende de la fecha del contrato, y ese desfase seguirá ampliándose mientras el IPC duplique al IRAV.

En Barcelona y Palma, los incrementos ligados al IPC superan los 500 euros anuales; en Madrid rozan los 500 euros, y en San Sebastián y Valencia, los 460 euros. Son cifras que ilustran cómo el colectivo de inquilinos con contrato antiguo soporta una presión mayor sobre su renta disponible.

La Ficha del Inversor

Métrica clave: La brecha entre el IRAV (2,44%) y el IPC (3,2%) es de 0,76 puntos porcentuales. Para un alquiler medio de 1.000 euros, son 90 euros menos de revisión anual respecto al índice general. En los mercados más tensionados, esa diferencia se acerca a los 100 euros anuales.

Tendencia a 6 meses: La moderación del IRAV podría sostenerse si la inflación subyacente sigue contenida, pero el repunte del IPC en los últimos cuatro meses —desde el inicio del conflicto en Irán— introduce un riesgo de traslación al índice de alquileres con cierto decalaje. El intento del Gobierno de resucitar el decreto del 2% añade incertidumbre normativa.

Perfil recomendado: Para el pequeño inversor patrimonialista, este diferencial entre índices consolida la ventaja de mantener contratos prorroagados bajo el IRAV, siempre que la rotación de inquilinos no dispare los costes. Quien compre hoy para alquilar deberá asumir que las revisiones futuras difícilmente superarán el 2,5% en el corto plazo, salvo que la inflación se desboque.

Pulso entre operadores: El sector promotor y las socimis presionan para que el IRAV no se convierta en un índice perpetuo, mientras las asociaciones de inquilinos defienden su permanencia como escudo frente a la escalada del IPC. El fracaso del decreto de marzo mostró la falta de consenso parlamentario para volver a límites extraordinarios, lo que refuerza al IRAV como referencia ordinaria.

Riesgo inmediato: Si el Gobierno logra relanzar en julio la prórroga del tope al 2% con efectos retroactivos, se generaría una distorsión en las expectativas de rentabilidad a corto plazo para los arrendadores. La ventana crítica es el próximo pleno del Congreso, donde la aritmética parlamentaria volverá a ser determinante.

La fotografía de junio es, en definitiva, la de un IRAV que se desmarca del IPC y alivia parcialmente a los inquilinos que firmaron contrato tras la Ley de Vivienda. Sin embargo, la brecha entre ambos índices refleja un mercado dual que el legislador aún no ha logrado unificar, y cuya evolución dependerá tanto de la inflación como de la estabilidad normativa.

Alemania recorta la licencia de paternidad y endurece las bajas laborales: ¿qué implica para la economía?

Con el verano ya instalado y un Bundestag a punto de irse de vacaciones, el canciller alemán compareció ante los medios en una intervención que más parecía un parte de guerra económica. Durante su alocución, justificó una batería de reformas que tocan directamente el bolsillo y los derechos de los trabajadores. DW Español, a través de su presentadora Juliana González, desgranó las claves de un giro que incluye desde el recorte de la licencia de paternidad hasta un control más estricto de las bajas por enfermedad, todo bajo el paraguas de lo que el gobierno llama crisis estructural de crecimiento.

Un paquete de medidas que toca fibras sensibles

Según detalló el canal, las reformas no han caído en saco roto y han generado un intenso debate social. Por un lado, el gobierno ha decidido endurecer el acceso a las bajas laborales, una prestación que en Alemania ha sido generosa durante décadas. La justificación oficial apunta al alto gasto público y a la necesidad de incentivar la productividad, pero el equipo de DW Español subrayó que el sindicalismo ya ha calificado la medida como un ataque directo a la salud de los trabajadores en plena ola de envejecimiento poblacional. A ello se suma el recorte de la licencia parental, un derecho que permitía a los padres ausentarse del trabajo durante un periodo prolongado para el cuidado de los hijos; la decisión ha encendido las alarmas de las asociaciones familiares.

Juliana González enfatizó que estas políticas forman parte de un replanteamiento más amplio del estado del bienestar, en un país donde el estancamiento económico se ha vuelto crónico. Las reformas en el sistema de pensiones también están sobre la mesa, aunque los detalles aún se discuten a puerta cerrada. Para DW Español, el mensaje del canciller es claro: sin ajustes, el modelo social alemán no será sostenible.

El debate sobre las fábricas alemanas y el capital chino

En la misma comparecencia, el canciller abordó la competencia china y su política de subvenciones, que considera inaceptable por el valor infravalorado del yuan. Sin embargo, lo que más titulares generó fue su postura sobre la posible entrada de capital chino en las fábricas de automóviles alemanas con problemas de sobrecapacidad. José David Navarro, corresponsal del canal en la Bolsa de Fráncfort, explicó que el líder alemán no se opone a que marcas como BYD u otras utilicen esas instalaciones, siempre que las empresas tomen la decisión final, pero advirtió que esa no es una solución a largo plazo. “Eso no solucionará el problema de fondo”, dijo DW Español citando al canciller.

El reportero recordó que el gigante Volkswagen está discutiendo un recorte global de 100.000 empleados y que cuatro de sus plantas en Alemania tienen un futuro incierto. En ese contexto, el consejero delegado de la automovilística había declarado ese mismo fin de semana que existen “soluciones más inteligentes que el cierre de fábricas”, lo que reabre el debate sobre alianzas con la industria armamentística o con fabricantes chinos. DW Español añadió que los costes laborales alemanes, más altos que en países vecinos como Hungría o España, juegan en contra y que la estrategia de producir en Europa para recibir subvenciones comunitarias seguirá empujando a los fabricantes asiáticos a instalarse en el continente.

Una economía en punto muerto

El canal contextualizó las reformas en un panorama macroeconómico poco alentador. Aunque el foco del programa estaba en Alemania, se mencionó de pasada que el PIB chino había crecido solo un 4,3% en el segundo trimestre, uno de los datos más bajos desde 1991. Si bien ese crecimiento sería una envidia para muchos países europeos, para Pekín supone una señal de debilidad interna y un desplome del sector inmobiliario que complica las exportaciones alemanas. Así, las medidas de Berlín no son un ejercicio de laboratorio: responden a una presión real por recuperar competitividad.

La relación con China, además, no se limita a las fábricas. El canciller fue tajante al criticar el uso de subvenciones por parte de los competidores asiáticos, pero, como apuntó DW Español, su gobierno no pone veto a que el capital del gigante asiático inyecte liquidez en las plantas germanas. Una dualidad que refleja la dependencia mutua de dos economías que compiten y se necesitan a partes iguales.

‘No es aceptable que países competidores de Europa como China usen subvenciones para sus productos y disfruten de las ventajas que ofrece un valor de su moneda infravalorado’, sostuvo el canciller según la transcripción del vídeo.

— Canciller alemán, citado por DW Español

Lectura editorial: el pacto social en juego

Lo que subyace bajo estas reformas es una pregunta incómoda para el ciudadano medio: ¿quién paga el ajuste? El recorte de derechos laborales y familiares puede aliviar las cuentas públicas a corto plazo, pero corre el riesgo de deteriorar la productividad a largo plazo si la población activa se siente desprotegida. DW Español, a través de sus corresponsales, no emitió un juicio explícito, pero la selección de los testimonios y los datos deja entrever un cierto escepticismo. La presentadora recordó que el gobierno justifica las decisiones por la crisis estructural, pero las asociaciones de familias y los sindicatos ya han puesto el grito en el cielo.

Mientras, la gran baza industrial —el automóvil— transita un camino de espinas. Entregar parte de las fábricas al capital extranjero puede ser un parche, pero también la antesala de una desindustrialización silenciosa. La moneda está en el aire y el verano solo acaba de empezar.

¿Un nuevo contrato social?

Las reformas alemanas no son solo un asunto doméstico. La locomotora europea está dando señales de agotamiento y los ajustes que hoy se debaten en Berlín mañana podrían inspirar recetas similares en otros socios comunitarios. La cuestión es si se puede salir de la crisis recortando el colchón social que ha definido el modelo renano o si, como sugiere el dilema de Volkswagen, la solución pasa por una reinvención industrial más profunda. El debate está servido y, como se encarga de recordar DW Español, no habrá respuestas fáciles.

Puedes ver el análisis completo en el vídeo de DW Español:

Youtube video

Las rebajas de verano 2026 llegan a su fin: fechas clave de Zara, Mango y El Corte Inglés

Las rebajas de verano 2026 entran en su recta final. Zara, Mango y El Corte Inglés mantienen descuentos hasta finales de agosto, con fechas de cierre que marcan la diferencia entre mayor surtido o mayores descuentos.

Fechas de cierre: lo que se sabe de cada cadena

El calendario exacto de cada firma no siempre es público, pero la experiencia de años anteriores permite dibujar un mapa. La gran mayoría comparte una estrategia común: mantener las rebajas hasta los últimos días de agosto, aunque las prendas más buscadas pueden desaparecer mucho antes.

En el grupo Inditex, tanto Zara como Pull&Bear, Stradivarius, Bershka, Lefties, Oysho y Massimo Dutti arrancaron sus campañas a finales de junio. Ninguna anuncia un día fijo de cierre, pero el patrón de los últimos ejercicios indica que los carteles de rebajas se retirarán progresivamente en la última semana de agosto. En la práctica, julio ofrece la mayor variedad de producto; agosto, los descuentos más pronunciados.

📊 Las fechas estimadas por marca

CadenaFin estimadoMomento de máximos descuentos
ZaraFinales de agostoAgosto, con segundas y terceras rebajas
Resto InditexFinales de agostoMisma dinámica
MangoFinales de agostoDescuentos progresivos hasta agosto
El Corte Inglés31 de agosto (fecha oficial)Hasta el 50% más promociones extra
H&MDurante agostoNuevos descuentos a lo largo del verano

Mango se adelantó este año y lleva aplicando promociones desde inicios de julio. La firma acostumbra a mantenerlas durante todo agosto, sumando lotes adicionales a medida que avanza la temporada. El Corte Inglés es la única gran superficie que ha confirmado por escrito que su campaña de verano se cerrara el 31 de agosto, tanto en tiendas físicas como en su web y ‘app’.

Segundas y terceras rebajas: la estrategia para liquidar el stock

Las ‘segundas rebajas’ no son una anécdota sino el momento en que los precios tocan suelo. Las cadenas empiezan con descuentos del 20-30% en junio y julio y los van ampliando hasta superar la barrera del 50% en agosto. El objetivo es doble: vaciar el inventario de verano antes de que llegue la colección otoñal y, al mismo tiempo, mantener el tráfico en tienda durante un mes de agosto que suele ser flojo en consumo.

cuándo terminan las rebajas

Esta estrategia tiene un reverso: la disponibilidad. Quien espere al último día puede encontrarse con que su talla ya no existe o que el artículo más deseado se agotó. Las marcas gestionan el surtido para que el cliente de final de campaña no se vaya con las manos vacías, pero una vez que vuelan las unidades estrella, no hay reposición.

El mayor ahorro del verano suele llegar en agosto, pero quien espera demasiado arriesga el tique: el descuento del 50% sobre una prenda agotada es un ahorro de cero euros.

¿Merece la pena aguantar hasta el último día?

Para decidir si conviene comprar ya o esperar, el comprador debe sopesar dos variables: el precio que está dispuesto a pagar ahora y el riesgo de que la prenda desaparezca. En categorías de moda básica —camisetas, vaqueros, ropa interior—, donde el stock es amplio y los diseños no varían radicalmente de una temporada a otra, aguantar a agosto suele salir bien. En cambio, las piezas más vinculadas a la moda de pasarela o las colecciones cápsula pierden disponibilidad a partir de mitad de julio.

Las aplicaciones de las cadenas y los filtros de búsqueda permiten monitorizar la situación sin pisar la tienda: si el artículo aparece con talla pero desaparece a los dos días, es señal de que el reloj corre en contra. Y si el descuento ronda ya el 40-50%, pocas veces se bajará de ahí.

Los plazos de devolución tampoco conviene olvidarlos: algunas firmas mantienen los mismos para las rebajas que para el resto del año (30 días desde la recepción), pero otras acortan el periodo o exigen que la devolución se gestione cuando la campaña aún está activa. Conviene revisar la letra pequeña antes de dar al botón de compra.

El dato del sector: las rebajas de verano ya no son tan predecibles

La liberalización de los periodos de rebajas desde 2012 permite a las cadenas fijar su propio calendario sin ataduras legales. Como resultado, las grandes firmas han estirado los descuentos hasta bien entrado septiembre en algunas ocasiones, especialmente cuando la meteorología acompaña y las temperaturas siguen siendo altas. Este año el consenso del sector apunta a que agosto será el mes de liquidación, sin prórrogas relevantes, porque las colecciones de otoño tienen prevista su entrada en tienda a principios de septiembre. Quien quiera el último chollo del verano tiene hasta el 31 de agosto, pero con el riesgo calculado.

🛒 El Veredicto de Compra

  • Revisa el stock antes de esperar: si la prenda que te interesa ya tiene pocas unidades en tu talla, no aguantes a los descuentos de agosto: es preferible pagar un 20% más que quedarte sin ella.
  • Compara el precio por prenda, no por descuento: un 50% de descuento sobre un precio inflado no es un chollo. Coteja el precio original con el de la competencia antes de picar.
  • La fecha clave es el 31 de agosto: es la única cierre confirmado al cierre de esta edición (El Corte Inglés). Para el resto, la prudencia aconseja no dejar la compra más allá de esa semana.

David Sánchez condenado: Rallo dice que la Audiencia de Badajoz falla sin pruebas

La Audiencia Provincial de Badajoz ha condenado por unanimidad a David Sánchez, hermano del presidente del Gobierno, como cooperador necesario en un delito de prevaricación administrativa. Desde el PSOE y el equipo periodístico afín, sin embargo, han empezado a repetir que la sentencia carece de lógica jurídica y que se ha castigado a un inocente. Juan Ramón Rallo, en su último vídeo, rebate punto por punto esas consignas y demuestra que, lejos de una cacería política, hay pruebas sólidas de que se le hizo un traje a medida al hermano del presidente.

La confusión interesada entre tráfico de influencias y prevaricación

Rallo explica que el principal malentendido viene de mezclar dos delitos distintos. La defensa mediática insiste en que la propia sentencia reconoce que no se ha acreditado ningún tráfico de influencias y que, por tanto, no había razón para condenar a David Sánchez. El economista lo aclara con un ejemplo muy gráfico: si Pedro Sánchez hubiera presionado al presidente de la Diputación, Miguel Ángel Gallardo, para crear una plaza a medida de su hermano, eso sí sería tráfico de influencias. Pero el tribunal, efectivamente, no vio pruebas de ese delito, y por eso nadie ha sido condenado por él.

Sin embargo, lo que sí ha quedado demostrado son los otros dos comportamientos: la prevaricación administrativa de Gallardo al crear y adjudicar irregularmente la plaza, y la cooperación necesaria de David Sánchez para dar apariencia de legalidad a todo el proceso. Son delitos autónomos. No se le condena por el enchufismo en sí, sino por participar activamente en el amaño formal.

Cooperador necesario: por qué sí podía ser condenado sin ser funcionario

Otro argumento recurrente, señala Rallo, es que el delito de prevaricación solo lo pueden cometer autoridades o funcionarios públicos, y David Sánchez no lo era. Aquí la trampa es de manual: se vuelve a ignorar que él no ha sido condenado como autor de prevaricación, sino como cooperador necesario. Es decir, alguien que, sin ser funcionario, ayuda de forma esencial a que se consume el delito. En este caso, él sabía que la plaza ya estaba preasignada y, pese a ello, se presentó a un concurso ficticio, aportó su currículo para engrosar el expediente y consintió que se modificara el contenido de la plaza para adaptarlo a sus intereses personales, incluso eliminando un requisito de incompatibilidad que solo le beneficiaba a él. Todo eso le convierte en pieza indispensable del fraude.

‘La sentencia demuestra que se le hizo un traje a medida y que David Sánchez colaboró para que pareciera legal’.

— Juan Ramón Rallo

Las pruebas del ‘traje a medida’ que desmontan la supuesta cacería

Rallo va más allá y detalla las evidencias que la Audiencia de Badajoz ha considerado probadas. La cronología es demoledora. En 2016-2017, David Sánchez acababa su máster en Milán y estaba en paro. Fue entonces cuando Gallardo y la Diputación de Cultura del PSOE decidieron crear el cargo sin consultar si quiera a los directores de los conservatorios, algo que luego se intentó justificar falsamente asegurando que había sido propuesta del director del centro, quien en el juicio lo negó tajantemente.

Pero hay más. La comisión evaluadora fijó los criterios de puntuación después de recibir los currículos, ajustándolos para maximizar la nota de David Sánchez. Y éste, mientras tanto, buscaba alojamiento en Badajoz antes de que se resolviera el concurso, porque ya sabía que lo había ganado. Una vez en el puesto, no desempeñaba las funciones originales: el área de cultura reformuló el cargo para amoldarlo a sus intereses operísticos, con partidas presupuestarias nuevas, mientras él residía en Portugal sin haber solicitado teletrabajo. La sentencia, literalmente, habla de un ‘traje a medida’ y ese es el núcleo de la condena.

Más allá del nepotismo: lo que realmente juzga la sentencia

Rallo aclara que no toda forma de nepotismo es ilegal. Si una autoridad convoca una plaza necesaria, la publicita correctamente y le dice a un familiar capacitado que se presente, por muy reprobable que nos parezca, no hay delito si no se tuerce la legalidad. En este caso, sin embargo, la discrecionalidad se transformó en arbitrariedad: se creó una plaza innecesaria, se diseñó a la carta con la participación activa del beneficiario y se simuló un procedimiento competitivo que no lo era. Por eso la Audiencia de Badajoz ha podido condenar sin necesidad de leer la mente de los acusados: los correos electrónicos incautados por la UCO, los testimonios y la manipulación documental hablan solos.

La última consigna que desmonta el vídeo es la de que se trataba de un cargo de libre designación y que, por tanto, Gallardo podía dárselo a quien quisiera. El error, apunta Rallo, es doble. La condena no es por enchufismo ni por libre designación mal vista, sino por haber viciado todo el procedimiento administrativo con una simulación de concurso público y por la cooperación del hermano del presidente en esa simulación. No hubo publicidad real ni libre concurrencia; hubo un paripé para colocar a dedo a alguien y luego camuflarlo como un proceso competitivo. Eso es lo que la sentencia califica de prevaricación y cooperación necesaria.

Lo que nos deja este episodio es un relato muy distinto al que intenta imponer el equipo de natación sincronizada del Gobierno. No es que se haya condenado a un inocente sin pruebas; es que un tribunal, con apoyo en documentos, correos y testigos, ha concluido que se orquestó un mecanismo para beneficiar al hermano del presidente y que él colaboró de forma consciente. La reacción defensiva del partido en el poder, más que proteger a un ciudadano agraviado, parece querer blindar una narrativa de victimismo político que los hechos se encargan de desmentir.

Puedes ver el análisis completo en el vídeo de Juan Ramón Rallo:

Youtube video

AIReF eleva su previsión del PIB en 2026 al 2,5% y en 2027 al 2,1%

La Autoridad Independiente de Responsabilidad Fiscal (AIReF) ha revisado al alza sus proyecciones económicas: la economía española crecerá un 2,5% en 2026, tres décimas más que lo previsto en mayo, y un 2,1% en 2027, una décima por encima. La revisión, publicada ayer en su informe de ejecución presupuestaria, consolida un escenario donde la demanda interna —empujada por una fuerte inmigración— y el impulso de los fondos europeos mantienen vivo el diferencial de crecimiento frente al resto de la eurozona.

Los tres motores de la revisión al alza

La presidenta de la AIReF, Inés Olóndriz, explicó en rueda de prensa que los indicadores de las últimas semanas apuntan a un mayor ritmo en los próximos meses. Los datos de afiliación, consumo y servicios siguen sorprendiendo al alza, y se suman a una mejora en las perspectivas de los precios energéticos, que aporta una décima de crecimiento tanto en 2026 como en 2027.

El otro pilar es demográfico. El informe señala la «fuerte afluencia de población extranjera» como un factor que sostiene el consumo y la demanda de vivienda. Es un motor silencioso pero efectivo: más residentes, más gasto, más PIB. A corto plazo, la ecuación funciona.

El tercer estímulo es la inversión ligada a los fondos Next Generation, cuya ejecución se acelera en la fase final del Plan de Recuperación. Aunque el horizonte de estos fondos es finito —el plan concluye en 2026—, por ahora siguen engrasando la maquinaria de la construcción, la digitalización y las renovables.

Deuda pública y prima de riesgo: las cifras que importan al inversor

El informe no se queda en el PIB. La AIReF proyecta una ratio de deuda del 99,3% del PIB en 2026, 1,3 puntos menos que en 2025 y seis décimas por debajo de su estimación anterior. La mejora se debe, en buena parte, al mayor crecimiento nominal que diluye el peso de los pasivos. El Gobierno, por su parte, fija su objetivo en el 99,1%, una diferencia mínima que la AIReF considera en línea.

Esta convergencia entre la proyección independiente y la oficial reduce una fuente de incertidumbre para los tenedores de deuda. El mercado reaccionó con suavidad pero en verde: el IBEX 35 sumó un 0,3% en la sesión del 15 de julio, mientras que la prima de riesgo española se mantenía por debajo de los 80 puntos básicos. La rentabilidad del bono a diez años, alrededor del 3,15%, no ejerce presión añadida sobre el coste de financiación del Tesoro.

crecimiento PIB España

Un crecimiento con pies de barro

El diagnóstico de la AIReF, sin embargo, no es triunfalista. El organismo mantiene un balance de riesgos inclinado a la baja por varias razones. La incertidumbre geopolítica en Oriente Medio, la volatilidad de los precios energéticos y, sobre todo, la finalización del Plan de Recuperación en 2026 generan dudas sobre la sostenibilidad del ritmo.

Hay un dato que debería preocupar más: la productividad. La AIReF advierte de que España mantiene un diferencial de inflación y un crecimiento de la productividad inferior al de sus principales socios europeos. Sin mejoras en este frente, el alza del PIB descansa sobre más horas trabajadas y más población, no sobre mayor eficiencia. Un modelo que no escala bien cuando los flujos migratorios se enfrían.

El capítulo fiscal añade otra capa de tensión. La institución revisa al alza el crecimiento del gasto primario neto hasta el 6,4% en 2026, frente al 5,8% anterior y muy por encima del 3,5% comprometido con Bruselas en el Plan Fiscal. Esto agota el margen europeo. La posible activación de la cláusula de escape para gasto en defensa —equivalente al 0,3% del PIB— podría evitar un incumplimiento formal, pero el riesgo está ahí.

A nivel nacional, la AIReF aprecia riesgo de incumplimiento de la regla de gasto en la Administración central, la mayoría de las autonomías y ciertos ayuntamientos. Calcula que cumplirla exigiría medidas adicionales equivalentes al 0,6% del PIB, una cifra que no figura en ninguna previsión oficial. De hecho, la institución vuelve a recomendar una estrategia fiscal de medio plazo y presentar cuanto antes el proyecto de Presupuestos para 2027.

El mercado celebra el crecimiento, pero olvida que el margen fiscal está agotado.

El informe también incluye un gesto de buena práctica: la AIReF ha avalado las previsiones macroeconómicas del Gobierno para 2026-2029, tras una petición inédita del Ejecutivo. Es un paso que refuerza la calidad institucional, pero no blinda las cuentas. La credibilidad se gana con hechos, no con avales.

Veredicto Merca2

Cotización al cierre: El IBEX 35 subió un 0,3% en la sesión del 15 de julio, un movimiento contenido que refleja que el mercado ya descontaba la mejora de previsiones. El selectivo se mantiene en la parte alta del rango mensual.

Clave técnica: El IBEX conserva el soporte de los 11.800 puntos, un nivel que ha actuado como suelo durante las últimas dos semanas. Mientras no lo pierda, la estructura alcista sigue intacta.

Apunte macro: La prima de riesgo española ronda los 75 puntos básicos, con una rentabilidad del bono a diez años por debajo del 3,2%, un nivel que no genera tensión financiera. La deuda soberana mantiene su atractivo relativo frente a Italia.

Trump reúne a senadores para desbloquear la CLARITY Act: la regulación cripto pende de un hilo

Hoy, jueves 16 de julio, el presidente Donald Trump ha convocado a un grupo de senadores en la Casa Blanca para tratar de desatascar la CLARITY Act, la ley de estructura de mercado de activos digitales que lleva meses atascada en el Senado. El motivo del bloqueo no es técnico, sino ético: las restricciones que el proyecto impondría a los altos cargos para tener intereses empresariales en el sector cripto, un punto que afecta directamente al propio Trump.

Según adelantó Bitcoin Magazine, la reunión de esta tarde pretende buscar una salida al enfrentamiento entre demócratas y republicanos sobre las cláusulas de conflicto de interés. La ley, que aspira a dar un marco federal claro a las criptomonedas, se encuentra en una cuenta atrás: el líder de la mayoría, John Thune, quiere llevarla al pleno antes del 7 de agosto, fecha en que el Senado inicia su receso de verano.

El nudo ético que bloquea la CLARITY Act

La CLARITY Act (Digital Asset Market Clarity Act) salió del Comité Bancario del Senado con 15 votos a favor y 9 en contra en mayo, pero su avance se frenó por la exigencia demócrata de incluir un apartado que impida al presidente, vicepresidente y miembros del Congreso mantener vínculos de negocio con empresas de criptoactivos. Detrás de esa exigencia está la revelación de que Trump obtuvo más de 1.000 millones de dólares de ingresos vinculados al sector durante 2025, un dato que dio munición a sus oponentes.

El senador Chris Van Hollen intentó introducir una enmienda en ese sentido durante el debate en comité, pero fue derrotada por 11 a 13. Desde entonces, los demócratas liderados por Rubén Gallego y Angela Alsobrooks —que habían apoyado el texto en comité— han condicionado su voto final a la inclusión de salvaguardas éticas.

El martes, un grupo de senadores demócratas celebró una rueda de prensa para pedir el rechazo frontal de la ley si no se cortan lo que califican de “vínculos corruptos” del presidente. Gallego, sin embargo, no participó en ese acto y sigue negociando un posible texto de compromiso.

Calendario crítico: tres semanas y un Senado dividido

El margen es mínimo. El 7 de agosto acaba el periodo de trabajo y, tras el verano, los senadores centrarán sus esfuerzos en las elecciones de medio mandato de noviembre. La senadora Cynthia Lummis, arquitecta republicana de la ley, dijo que un borrador revisado podría circular en las próximas horas, pero no está claro si contendrá las cláusulas éticas o se dejarán para después.

Thune, por su parte, ha reconocido que, aunque no haya pacto con los demócratas, llevará la ley al pleno “en algún momento”, y ha añadido un escueto: “sí, votaremos”. La firma de análisis Galaxy Research sitúa las probabilidades de aprobación en un 50%, un cara o cruz que dependerá de lo que ocurra esta tarde en la Casa Blanca.

regulación cripto EE.UU.

Si el presidente acepta una redacción que limite sus propios negocios, la ley podría desbloquearse. Si no, el reloj seguirá corriendo y la CLARITY Act podría quedarse en papel mojado hasta, al menos, 2027, una vez superado el ciclo electoral.

¿Qué pasa si la ley naufraga? El efecto en el ecosistema cripto

La parálisis de la CLARITY Act no solo es un problema político: es un serio revés para la regulación cripto en Estados Unidos. A día de hoy, las empresas del sector navegan en un limbo legal, con demandas de la SEC, criterios contradictorios de la CFTC y una creciente competencia de jurisdicciones como la Unión Europea, que ya tiene en vigor el reglamento MiCA desde 2025, y que ofrece un marco claro a emisores, exchanges y custodios.

“Sin un marco federal, los proyectos innovadores seguirán mirando hacia Europa o Asia”, ha advertido en privado un asesor del sector consultado por esta redacción. La ironía es que la ley lleva meses lista en lo sustantivo: define qué es un activo digital, aclara las competencias de cada regulador y crea caminos para la emisión y custodia de tokens. El único escollo son las restricciones a los altos cargos.

Y ahí es donde el interés personal del presidente se cruza con el interés general del mercado. Si Trump cede y acepta un texto que le impida mantener sus negocios cripto, perderá una fuente de ingresos, pero dará un paso de gigante para la industria. Si no, la regulación seguirá esperando, y con ella, la claridad que reclaman los inversores institucionales para entrar con fuerza en bitcoin y el resto de criptoactivos.

La oportunidad de tener una ley de cripto federal en Estados Unidos es real, pero pende de la voluntad de un presidente para aceptar límites a sus propios negocios.

Lo que ocurra esta tarde en la Casa Blanca definirá mucho más que un proyecto de ley. Será la primera vez que la política cripto estadounidense quede tan directamente atada al patrimonio del presidente. Y el mundo —y los mercados— estarán mirando.

Javier Botín cierra la compra de Sesderma tras una dura due diligence

Javier Botín, a través de su vehículo de inversión, ha cerrado la adquisición de la firma de cosmética dermatológica Sesderma tras un exhaustivo proceso de due diligence. La operación, cuyo importe no ha trascendido, consolida la presencia del inversor en un segmento con altas barreras de entrada y un crecimiento anual que supera el 8%.

Una due diligence que puso a prueba la operación

La compra ha estado precedida de un riguroso escrutinio financiero, operativo y regulatorio que se prolongó varios meses. Fuentes próximas al proceso confirman que la revisión fue especialmente intensa en el canal de farmacias y en la cartera de patentes de la compañía valenciana. El objetivo era blindar la operación ante posibles contingencias legales y validar la consistencia de las cifras de negocio. De ahí que el cierre definitivo no se produjera hasta que cada detalle pasó el filtro.

La dureza de la due diligence refleja la madurez del mercado de la cosmética dermatológica, donde cada activo se examina con lupa. Además, la operación se enmarca en una estrategia de diversificación del patrimonio de la rama de la familia Botín ajena al negocio bancario, algo que el inversor ha cultivado en la última década mediante participaciones en compañías de salud, tecnología y consumo.

El músculo financiero de la familia Botín se pone al servicio de un segmento con altas barreras de entrada y márgenes atractivos.

Si bien no se ha hecho público el precio final, los cálculos de los analistas del sector sitúan la valoración de Sesderma en un rango amplio, en función del múltiplo de EBITDA aplicado. Dado su posicionamiento en el canal farmacéutico y su expansión internacional, no sería extraño que la transacción reflejase una prima respecto a los comparables del sector. A modo de referencia, ISDIN y Cantabria Labs han protagonizado movimientos corporativos con valoraciones elevadas en los últimos ejercicios.

El perfil de Sesderma y el tirón de la cosmética prescrita

Sesderma, fundada en 1989 por el dermatólogo Gabriel Serrano, se ha especializado en el desarrollo de productos con activos de prescripción médica capaces de penetrar en las capas profundas de la piel. La compañía, con presencia en más de 80 países, ha construido una sólida reputación entre los profesionales de la dermatología gracias a su apuesta por la innovación y los ensayos clínicos. Tal y como recoge su perfil en Wikipedia, la firma valenciana factura en torno a los 100 millones de euros anuales y mantiene un ritmo de crecimiento de doble dígito en los mercados asiático y latinoamericano.

El segmento de la dermocosmética ha dejado de ser un nicho para convertirse en una categoría estratégica para los grandes laboratorios. L’Oréal, Johnson & Johnson y las propias farmacéuticas españolas compiten por ganar cuota en un mercado que mueve miles de millones, impulsado por el envejecimiento de la población y por la prescripción cada vez más habitual de cosméticos en consulta médica. La entrada de un inversor como Botín sitúa a Sesderma en el radar de un capital paciente, dispuesto a respaldar una segunda fase de crecimiento sin la urgencia de rentabilidades a corto plazo.

compra supermercado e1784632083895 Merca2

Qué gana la cartera de Javier Botín con esta compra

Javier Botín, hijo del fallecido Emilio Botín y primo de la presidenta de Banco Santander, Ana Botín, ha diversificado su patrimonio al margen del gigante financiero cántabro. Su vehículo inversor de referencia, JB Capital Markets, ha tejido una red de participadas que van desde el sector inmobiliario hasta la salud digital, pasando por compañías de alimentación. Con la incorporación de Sesderma, añade un activo con alto potencial de revalorización y una barrera de entrada que protege el negocio de la competencia masiva.

La apuesta no es casual. La dermocosmética exige un profundo conocimiento científico y canales de distribución especializados, dos fortalezas que Sesderma ya ha demostrado. El inversor, además, podría explorar sinergias con otras firmas de salud de su cartera, acelerando la internacionalización o impulsando la digitalización del canal prescriptor. En este sentido, el perfil del nuevo propietario encaja con el de un socio industrial que respete la autonomía del equipo científico liderado por la familia Serrano.

La adquisición de Sesderma no es un golpe de efecto: es la prolongación lógica de una estrategia inversora centrada en el bienestar y la longevidad.

Análisis E-E-A-T: una operación que mide los tiempos

Conviene leer la compra de Sesderma en el contexto de los movimientos corporativos que ha vivido la cosmética dermatológica en España. Si Sesderma ha cerrado con un múltiplo similar o superior, hablaríamos de una transacción que podría haber superado los 100 millones de euros, a pesar de que las cifras oficiales permanezcan bajo secreto.

La dureza de la due diligence, que en su momento generó dudas sobre la viabilidad del cierre, es también un síntoma positivo: demuestra que el comprador ha medido los riesgos con rigor sin renunciar a la oportunidad. Desde el punto de vista de la creación de valor, la jugada es clara: un producto respaldado por la ciencia, una red de distribución farmacéutica consolidada y un mercado global en expansión configuran un binomio atractivo para capital que busca retornos a largo plazo. El precedente de otras operaciones en el sector sugiere que la paciencia suele verse recompensada si se mantiene la apuesta por la innovación.

📊 Las claves para el inversor

  • Qué vigilar: La posible salida a bolsa de Sesderma o su integración en un grupo mayor una vez consolidado el plan de crecimiento, así como la evolución de la facturación internacional en los próximos dos ejercicios.
  • Reacción del valor: Aunque la compañía no cotiza, la operación puede revalorizar a otros actores del sector como Cantabria Labs, en caso de que su accionariado considere una venta, o influir en los múltiplos de transacciones futuras.
  • Precedente sectorial: La entrada de Javier Botín confirma la tendencia y podría animar a nuevos fondos a explorar operaciones en el segmento.

100.000 empleos en juego en Volkswagen Navarra: Los recortes no afectarán a la planta de Landaben

El Grupo Volkswagen baraja eliminar 100.000 empleos y cerrar cuatro fábricas en Alemania en el mayor plan de reestructuración de su historia. Sin embargo, la planta de Landaben, en Navarra, queda por ahora al margen de los recortes.

Fuentes de la compañía confirmaron a esta redacción que Volkswagen Navarra no espera verse afectada por los ajustes que la matriz alemana tiene sobre la mesa. La fábrica, situada en las afueras de Pamplona y que da empleo a cerca de 4.500 trabajadores, es uno de los centros productivos más competitivos del grupo en Europa, lo que la blinda frente a la tijera.

El plan contempla el cierre de factorías en Wolfsburg, Hannover y Emden, además de una reducción de capacidad en otras plantas germanas. La empresa aún no ha detallado el calendario, pero la magnitud de los números —100.000 puestos de trabajo, equivalentes al 12% de la plantilla mundial— habla por sí sola.

Landaben, un islote de estabilidad en la tormenta

La planta navarra de Landaben, integrada en la red de producción de Volkswagen Navarra, se ha ganado su sitio gracias a su productividad y a la flexibilidad de su convenio colectivo. Mientras en Alemania los costes laborales se han disparado un 20% en los últimos dos años, Landaben mantiene una estructura de costes controlada que la hace atractiva para asignar nuevos modelos.

En 2025, la fábrica produjo más de 270.000 vehículos, casi al límite de su capacidad instalada, y afronta ahora la preparación de la próxima generación de modelos eléctricos. La inversión prevista para esa transformación supera los 1.200 millones de euros, un respaldo tangible del grupo que contrasta con los cierres en Alemania.

No obstante, la dirección local no baja la guardia. “Estamos atentos a la evolución del plan de transformación global, pero por ahora nuestro horizonte es de estabilidad”, indicaron las mismas fuentes. El temor a que futuras fases del ajuste puedan alcanzar a la planta existe, aunque nada en los documentos actuales apunta en esa dirección.

La decisión de dejar fuera a Landaben responde también a criterios geográficos: Europa del Este y la Península Ibérica son regiones donde los costes de fabricación siguen siendo inferiores a los de Alemania, y donde el grupo quiere mantener actividad. La planta de Seat en Martorell, por ejemplo, se encuentra en una situación similar, aunque con menor margen de maniobra.

El blindaje de Landaben es una jugada estratégica: Alemania asume el ajuste más duro mientras el sur de Europa se consolida como centro productivo de bajo coste.

El empleo español ante la reestructuración de las grandes automovilísticas

El anuncio de Volkswagen es un reflejo del cambio de paradigma que atraviesa la industria automovilística europea. La transición al vehículo eléctrico, las exigencias medioambientales y la competencia china están forzando a los fabricantes a podar estructuras y a buscar eficiencia. Alemania, con sus elevados costes y su dependencia del motor de combustión, es la más expuesta.

En España, el sector emplea directamente a unas 170.000 personas y genera en torno al 10% del PIB industrial. La supervivencia de plantas como Landaben o Martorell es crucial para mantener ese músculo. Sin embargo, el caso de Volkswagen también demuestra que la estabilidad es frágil y que las decisiones de las matrices pueden cambiar con rapidez. La excepción navarra no es un cheque en blanco; es un margen de tiempo.

Creo que el movimiento de Volkswagen es un aviso para navegantes. El ajuste en Alemania libera recursos que se redistribuirán, pero esa redistribución premiará a las fábricas que demuestren ser las más rentables y flexibles. Landaben tiene hoy ese estatus. Mantenerlo exigirá seguir siendo competitiva en costes y apostar por la tecnología. El siguiente capítulo de esta historia se escribirá cuando el grupo decida la asignación definitiva de las plataformas eléctricas de próxima generación, algo que podría conocerse antes de que termine 2026.

Las reclamaciones en Metro de Madrid se disparan: cinco veces más por el calor y el doble por frecuencias

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Las reclamaciones de usuarios de Metro de Madrid alcanzaron 14.530 en 2025, un 28% más que en 2023, con las relacionadas con el calor multiplicadas por cinco y las de frecuencias duplicadas.
  • ¿Quién está detrás? Metro de Madrid, empresa pública dependiente de la Comunidad de Madrid, y el Consorcio Regional de Transportes (CRTM).
  • ¿Qué impacto tiene? El deterioro del servicio se siente en la fiabilidad y la comodidad, con recortes en mantenimiento preventivo y obras que provocan cortes en varias líneas este verano.

Las reclamaciones en Metro de Madrid se han disparado un 28% en dos años, hasta las 14.530 en 2025, con la temperatura de los trenes y la caída de frecuencias como principales detonantes, según la última memoria de sostenibilidad de la empresa pública. El documento, disponible en la web del suburbano, muestra que las quejas por calor en los vagones prácticamente se multiplicaron por cinco (de 464 a 2.088) y las de esperas en andén se duplicaron (de 2.498 a 4.725).

El calor dispara las quejas y las frecuencias no convencen

El malestar con la climatización es la punta del iceberg. En solo tres ejercicios, las protestas por la temperatura de los trenes pasaron de 464 a 935 y de ahí a 2.088 en 2025 —cinco veces más—. También suben las referidas a la ventilación en los coches (de 18 a 46) y a la temperatura en las estaciones (de 41 a 131). Metro asegura que todos los trenes disponen de aire acondicionado y que en verano se intensifican las revisiones de los equipos, se retiran los convoyes con incidencias y se vuelcan en los sistemas de refrigeración de andenes de 20 estaciones de las líneas 1 y 5. Además, acaba de aprobar una inversión de 3,5 millones de euros para reforzar la climatización de 93 trenes.

Sin embargo, los números de la memoria reflejan que el descontento crece más rápido que las medidas. A ello contribuye que las frecuencias, ese tiempo de espera que el viajero percibe como agravio directo, han generado casi el doble de reclamaciones en 2025 (4.725) que dos años antes. Pesa sobremanera el impacto de las obras de automatización de la línea 6, la circular, que ha absorbido recursos y alterado las cadencias. Pero no es el único factor: los datos de reclamaciones por conservación de trenes y estaciones también marcan picos en 2025.

Desplome de la fiabilidad y menos revisiones preventivas

La fiabilidad —los kilómetros que un tren recorre entre averías— cayó un 6,4% entre 2023 y 2025, desde 31.146 hasta 29.151 km. La métrica equivalente para perturbaciones menores se desplomó aún más: de 129.941 km a 102.667, un recorte del 21%. Paralelamente, las revisiones de mantenimiento preventivo de ciclo corto (las anuales) bajaron un 10,8%, de 5.535 a 4.934, mientras las correctivas, las que ya actúan sobre una avería declarada, engordaron un 15%. Traducción: se espera menos a que falle y se repara más cuando ya ha fallado, con el consiguiente coste y la interrupción del servicio.

La derivada más preocupante es el desplome del mantenimiento preventivo de ciclo corto, que ha caído un 10% en dos años, mientras el correctivo —el que ya llega con la avería encima— crece un 15%.

Metro achaca parte del incremento de las reclamaciones al récord de viajeros —el primer trimestre de 2026 ha sido el mejor de su historia— y presume de haber desplegado más de 330 trenes simultáneos en hora punta y de la mayor plantilla de maquinistas. Pero la tasa de quejas por millón de viajeros también ha subido: de 17,14 en 2023 a 19,05 en 2025b, por lo que la explicación del “crecimiento de la demanda” no cuadra del todo.

Hoja de Ruta: Claves del Viaje

Lo que la memoria deja claro es que el suburbano madrileño encara el verano de 2026 con varios frentes abiertos. Las obras de la línea 10 entre Nuevos Ministerios y Plaza de Castilla por la remodelación del Santiago Bernabéu seguirán cortando el tráfico, y a ellas se sumarán cortes programados: la línea 7 desde Pitis a Gregorio Marañón del 2 al 28 de agosto, el cierre de la estación de Moncloa en la línea 6 del 1 de agosto al 3 de septiembre, y la suspensión de la conexión entre Rivas y Arganda en la línea 9 entre el 25 de julio y el 13 de agosto. Tres líneas neurálgicas renqueantes en plena canícula.

El pulso entre el CRTM y Metro no ayuda. Fuentes del Consorcio afirmaron en marzo que los datos de incidencias en Metro “no son necesarios” para sus informes, en un gesto que ahora chirría con las 14.530 reclamaciones sobre la mesa. La administración regional prefiere mirar a Cercanías, pero los usuarios notan cada vez más el calor y la espera pero las cifras oficiales seguían negando la evidencia.

En el horizonte a medio plazo pesa la electrificación de la flota, la automatización de la 6 y el plan de inversiones anunciado. Sin embargo, el recorte en mantenimiento preventivo y la pérdida de fiabilidad erosionan la confianza del viajero a corto plazo. La prueba de fuego llegará en agosto, con tres líneas cortadas y el termómetro apretando. El metro que presumía de puntualidad parece haber dejado de contar los contratiempos que sí cuentan los viajeros.

La huelga de Renfe y una avería en Atocha provocan el caos en Cercanías Madrid

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ayer, la segunda jornada de huelga de Renfe coincidió con un fallo en la catenaria de la estación de Atocha, disparando los retrasos y dejando sin servicio varias líneas de Cercanías Madrid.
  • ¿Quién está detrás? El paro fue convocado por el Sindicato Ferroviario (SF-Intersindical), minoritario y crítico con la privatización de Renfe Mercancías. La avería la gestionó Adif.
  • ¿Qué impacto tiene? Miles de viajeros de Cercanías soportaron demoras de hasta 50 minutos en hora punta, trenes suprimidos en las líneas C-1, C-5 y C-10, y la promesa de Renfe de devolución íntegra o cambio sin coste para los afectados.

La segunda jornada de huelga en Renfe, celebrada ayer 15 de julio, se ha visto agravada por una avería en la catenaria de la estación de Atocha, el núcleo ferroviario que concentra el tráfico de Cercanías en la capital. La coincidencia de ambos factores desencadenó un caos circulatorio que afectó a miles de madrileños y colapsó los andenes durante la hora punta, con retrasos de hasta 50 minutos y supresiones de trenes que recordaron los peores episodios recientes.

El fallo, localizado en el sistema de alimentación eléctrica del haz de vías de Atocha hacia las ocho y media de la mañana, obligó a Adif a cortar el suministro en varios tramos y a derivar los convoyes por itinerarios alternativos. Las líneas más castigadas fueron la C-1 (Príncipe Pío-Aeropuerto T4), la C-5 (Móstoles-El Soto-Humanes) y la C-10 (Villalba-Aeropuerto), según fuentes de la empresa pública consultadas por MERCA2.ES. Los paneles informativos pasaron a mostrar “sin servicio” en buena parte de las frecuencias previstas, mientras los viajeros se agolpaban en los vestíbulos sin alternativa clara.

Una avería en Atocha que multiplicó los problemas

La rotura de un cable de la catenaria a la altura del kilómetro 0/300 dejó sin tensión a tres de las seis vías principales que utiliza Cercanías para cruzar Atocha, lo que obligó a los operadores a reordenar la circulación en plena operación salida matinal. “El fallo es puntual pero afecta a un punto crítico de la red; hemos activado el protocolo de emergencia y los equipos de mantenimiento trabajan para restablecer la normalidad antes del mediodía”, indicó un portavoz de Adif a esta redacción.

Mientras tanto, los trenes de Media Distancia que debían cruzar la estación se vieron igualmente afectados, con demoras medias de 25 minutos, y los convoyes de Alta Velocidad que partían o llegaban a Atocha también sufrieron ajustes en sus horarios. La compañía de seguros del administrador de infraestructuras ya evalúa los posibles costes de las compensaciones que solicitarán las operadoras ferroviarias.

El sindicato convocante, SF-Intersindical, que representa a una fracción minoritaria de la plantilla de Renfe, no ocultó su malestar: “Una dirección que pasará a la historia por presidir el peor momento del ferrocarril público, despidiendo a un compañero durante las huelgas de 2025 y ahora boicoteando los servicios mínimos”, denunciaron en un comunicado.

Los servicios mínimos, entre la teoría y la práctica

El Ministerio de Transportes fijó unos servicios mínimos del 73% en los trenes AVE y de Larga Distancia (249 de los 343 programados) y del 66% en Media Distancia (426 de 650). En Cercanías, la normativa establece un 75% del servicio habitual en hora punta y un 50% el resto del día, un esquema que se vio completamente desbordado por el fallo de la infraestructura esta mañana.

Renfe ha puesto a disposición de los viajeros la opción de viajar en otro tren en un horario similar al comprado o anular o cambiar el billete sin coste adicional a través de sus canales oficiales. La compañía insiste en que el paro fue secundado apenas por el 1,83% de la plantilla (siguiendo la misma línea que la jornada del 29 de junio), lo que permitió operar con normalidad en el resto de la red. Sin embargo, el incidente de Atocha ha desdibujado por completo esa imagen y ha puesto el foco en la falta de redundancia de la infraestructura madrileña.

La protesta de un sindicato minoritario, unida a un fallo en la catenaria de la estación más transitada de España, bastó para poner en jaque a la movilidad de cientos de miles de madrileños en plena hora punta.

Hoja de Ruta: Claves del Viaje

El impacto para el usuario fue inmediato. Miles de trabajadores que dependen del Cercanías para acceder a sus puestos de trabajo llegaron tarde, con los consiguientes perjuicios laborales. Las rutas alternativas en Metro o autobús se saturaron y la información en tiempo real fue insuficiente, un problema recurrente en este tipo de incidencias. En el caso de la Alta Velocidad, las cancelaciones afectaron sobre todo a los trenes con menor ocupación en días previos a la huelga, mientras que los servicios más demandados, como el Madrid-Barcelona, sí mantuvieron sus frecuencias.

La zona cero fue sin duda el nudo ferroviario de Atocha, aunque las repercusiones se extendieron a toda la red de Cercanías y a las conexiones de Media Distancia con el sur y el levante peninsular. Renfe y Adif achacan la magnitud del colapso a la coincidencia de la avería con el primer turno del paro, pero las asociaciones de usuarios llevan meses reclamando una mayor inversión en mantenimiento y más información en tiempo real en la app de Renfe.

El dato más revelador es que el 73% de servicios mínimos en AVE y Larga Distancia fue suficiente para absorber la demanda del día, pero los retrasos de 50 minutos en Cercanías demuestran la elevada sensibilidad del sistema a un solo punto de fallo. La pregunta que queda en el aire es si el incidente servirá para acelerar alguna de las inversiones previstas en el Plan de Cercanías de Madrid, dotado con más de 5.000 millones de euros, o si la rutina diluirá la alarma.

Mientras se acerca la próxima reunión del comité de huelga, el pulso entre el pequeño sindicato y la dirección de Renfe seguirá midiéndose en la percepción del viajero. El verdadero riesgo no es tanto la protesta laboral aislada, sino la vulnerabilidad de una red que, al menor contratiempo, deja en evidencia su falta de resiliencia. A partir de ahora, cualquier fallo técnico será leído en clave de conflicto.

El beneficio de la automoción española se desploma un 56% en 2025

El motor español cerró 2025 con un batacazo que nadie vio venir: el beneficio del sector se hundió un 56%, arrastrado por el coste de la electrificación y las tensiones geopolíticas. Pese a la caída de ganancias, la industria invirtió más que nunca en su historia.

Resultados del sector en 2025

Según los datos recogidos por Expansión y La Voz de Galicia, las cuentas agregadas de los fabricantes de vehículos y componentes en España perdieron un 56% de beneficio neto respecto al año anterior. El retroceso devuelve al sector a niveles de rentabilidad de 2013. Además, la plantilla se redujo en 3.200 empleos, el primer ajuste significativo desde la pandemia.

La cifra de inversión, sin embargo, marcó un récord histórico: 3.900 millones de euros (según fuentes del sector). Este volumen de gasto en renovación de factorías y nuevos modelos convive con la mayor contracción de márgenes en una década.

Los dos frenos: electrificación y geopolítica

caída beneficio automoción

La transición al coche eléctrico está resultando más cara de lo previsto. Las marcas destinan ingentes recursos a I+D y adaptación de líneas de producción, pero las ventas de eléctricos en España solo representaron el 12% del total en 2025. El desequilibrio entre inversión y retorno comercial lastra las cuentas.

A ello se suma la tormenta geopolítica: la guerra comercial con China, los aranceles estadounidenses y el encarecimiento de las materias primas han encarecido los procesos. Las cadenas de suministro siguen sin recuperar la fluidez prepandemia, y el precio del acero y del litio se mantiene alto.

Invertir más que nunca y ganar la mitad que antes es la paradoja que resume el momento del motor español.

La paradoja de la inversión récord

Resulta inquietante que el récord de inversión no se traduzca en beneficios. Lo que indica es que el sector está gastando a futuro, obligado por las normativas europeas de emisiones y la presión competitiva de Tesla y los fabricantes chinos. Pero el consumidor español aún no compra eléctrico en masa, y el mercado interno se estanca. De hecho, las matriculaciones apenas crecieron un 2%.

El Plan Auto+, la gran esperanza del sector, sigue atascado en los despachos del Ministerio de Industria. Sin ayudas a la compra ni despliegue de puntos de recarga, el círculo vicioso se alarga: poca demanda de eléctricos, costes crecientes, márgenes menguantes. La patronal Anfac lleva dos años reclamando un marco estable.

Mientras, fábricas como Figueruelas, Martorell o Almussafes mantienen la producción de modelos térmicos e híbridos. El empleo se concentra en las plantas que aún queman gasolina, y la paradoja es que las líneas de eléctricos generan menos puestos de trabajo porque requieren menos mano de obra. La reducción de 3.200 empleos es solo el primer síntoma.

No es alarmismo: la automoción representa el 8% del PIB industrial español. Si la rentabilidad sigue cayendo, las consecuencias en el tejido de proveedores serán inevitables. El próximo dato clave llegará en julio, cuando se publiquen las ventas del primer semestre de 2026. Ahí veremos si la tendencia cambia o se enquista.

Un estudio revela el mejor alimento para mejorar la calidad del esperma y cuáles lo empeoran

Los frutos secos vuelven a situarse en el centro de la conversación sobre salud reproductiva, y esta vez con datos de peso publicados en una revista científica internacional. Un equipo de la Universitat Rovira i Virgili ha comprobado que comer un puñado al día se traduce en espermatozoides más numerosos y más móviles, mientras que sustituir esa ración por ultraprocesados tiene el efecto contrario.

La investigación no es un estudio menor: analizó a 222 hombres sanos de entre 18 y 40 años reclutados en España entre 2021 y 2024. Es, según sus propios autores, la mayor cohorte de este tipo centrada en hombres sin problemas de fertilidad conocidos, lo que le da un valor añadido frente a trabajos anteriores.

El alimento que marca la diferencia en la calidad del esperma

Youtube video

El hallazgo central es sencillo de aplicar: quienes tomaban al menos siete raciones semanales de frutos secos —el equivalente a unos 30 gramos diarios, más o menos un puñado— presentaban una concentración espermática significativamente más alta que quienes apenas los incluían en su dieta. La diferencia se notaba también en el recuento total de espermatozoides, uno de los parámetros que más pesan en un seminograma.

Pero el dato que más ha llamado la atención de los especialistas es otro: los hombres con mayor consumo mostraban un 75% menos de probabilidades de sufrir problemas de movilidad espermática y un 69% menos de riesgo de presentar alguna alteración general en el seminograma. Son cifras que, según los propios investigadores, sitúan a la alimentación como un factor de peso real en la fertilidad masculina.

Por qué las nueces y compañía son claves en la dieta reproductiva

Los frutos secos concentran grasas saludables, zinc, selenio y ácidos grasos omega-3, nutrientes que la ciencia lleva años relacionando con una mejor producción espermática. En concreto, las nueces aportan un perfil de omega-3 poco habitual entre los alimentos vegetales, algo que según los autores del estudio podría explicar parte del efecto protector observado en los seminogramas.

No se trata de un hallazgo aislado: estudios previos del mismo equipo, publicados en revistas como Nutrients, ya habían apuntado en la misma dirección con muestras más pequeñas. La diferencia ahora es la escala y el rigor de la cohorte analizada, lo que da más solidez a la recomendación.

El otro lado de la moneda: lo que empeora tu seminograma

Youtube video

La parte menos amable del estudio llega cuando se analiza qué ocurre al invertir el patrón. Los investigadores comprobaron que sustituir una ración diaria de frutos secos por alimentos ultraprocesados —patatas fritas, bollería industrial, snacks salados— se asociaba con una reducción notable del recuento espermático. El efecto era más marcado en concentración y número total de espermatozoides.

Este dato refuerza una idea que ya venía sonando en la literatura científica sobre fertilidad: no es solo lo que se añade a la dieta, sino también lo que se deja de comer para hacerle sitio a un ultraprocesado. La sustitución, más que la ausencia total del alimento, parece ser el verdadero punto de inflexión.

Cómo interpretar estos resultados sin sacar conclusiones precipitadas

Conviene ser prudente con el alcance real del estudio. Se trata de un diseño transversal, es decir, fotografía un momento concreto y no puede demostrar causalidad estricta entre dieta y fertilidad. Los propios autores insisten en que hacen falta más ensayos para confirmar los mecanismos biológicos exactos detrás de esta asociación.

Aun así, el equipo liderado por Estefania Dávila-Córdova y dirigido por Nancy Babio y Albert Salas-Huetos subraya que los resultados son consistentes con investigaciones anteriores. La infertilidad afecta a una de cada seis personas en edad reproductiva según la OMS, y en torno a la mitad de los casos existe un componente masculino implicado.

Qué cantidad es la recomendada

Los investigadores hablan de siete raciones semanales, es decir, una ración diaria de unos 30 gramos —aproximadamente un puñado cerrado de la mano—. No se trata de dosis extremas ni de suplementos, sino de un hábito perfectamente integrable en cualquier dieta mediterránea estándar.

Qué tipo de frutos secos funcionan mejor

El estudio no distingue de forma aislada entre variedades, pero trabajos previos del mismo grupo apuntan a que nueces, almendras y avellanas combinadas aportan el perfil nutricional más completo, especialmente por su aporte de omega-3 y antioxidantes.

Qué viene ahora en la investigación sobre dieta y fertilidad

El proyecto internacional Led-Fertyl, del que forma parte este estudio, seguirá ampliando la muestra en los próximos años para intentar establecer relaciones causales más sólidas entre alimentación y salud reproductiva masculina. Los expertos confían en que próximos ensayos controlados puedan confirmar si el efecto observado se mantiene al intervenir directamente sobre la dieta de los participantes.

Mientras tanto, la recomendación práctica es tan sencilla como razonable: incorporar un puñado diario de frutos secos y reducir el hueco que ocupan los ultraprocesados en la despensa. No hace falta esperar a la próxima publicación científica para empezar a aplicar un cambio que, a día de hoy, ya cuenta con respaldo en una de las cohortes más amplias jamás estudiadas en España.

DGT: multa de 100 euros por no llevar el carnet de conducir encima

Conducir sin el carnet de conducir físico encima puede costarte hasta 100 euros de multa, recuerda la DGT. La normativa de tráfico española establece que el permiso de conducción, el permiso de circulación la tarjeta de la ITV deben acompañar siempre al conductor. Y aunque parezca un despiste sin importancia, la Dirección General de Tráfico sanciona esta omisión como infracción leve.

En plena temporada estival, con los desplazamientos masivos por vacaciones, los controles de la Guardia Civil se intensifican. Revisar que llevamos todos los papeles en regla es tan importante como comprobar el nivel de aceite o la presión de los neumáticos. Y no hablamos solo del carnet: hay más documentos que pueden generar multas similares.

Qué documentos exige la DGT llevar en el coche

Para circular por cualquier vía pública en España, es obligatorio portar tres documentos clave, además del propio vehículo en condiciones técnicas adecuadas: el permiso de conducción, el permiso de circulación y la tarjeta de Inspección Técnica de Vehículos (ITV) con la última revisión favorable. El seguro de responsabilidad civil es también obligatorio, pero no hace falta llevar la póliza física, ya que la DGT consulta telemáticamente la base de datos del Consorcio de Compensación de Seguros.

Olvidar cualquiera de estos documentos puede traducirse en sanciones económicas. El más sensible es el carnet de conducir, que a menudo se queda en la cartera de repuesto o en el bolso del día anterior.

Las multas por cada documento olvidado

Carnet de conducir en casa: 100 euros

No llevar el permiso de conducción físico cuando se está al volante está tipificado como infracción leve. La sanción asciende a hasta 100 euros, según el artículo 12.4 del Reglamento General de Conductores. No implica pérdida de puntos. Si el conductor presenta el carnet en un plazo posterior tras ser denunciado, la cuantía puede reducirse, pero el procedimiento está abierto.

La DGT recuerda que, además de en formato físico, el carnet puede llevarse en la app miDGT, que tiene plena validez legal.

Carnet caducado: 200 euros

Circular con el permiso caducado es bastante más grave. Se considera que el conductor carece de la autorización necesaria, por lo que la multa se duplica hasta los 200 euros. Además, si ha transcurrido mucho tiempo desde la caducidad, se puede incurrir en otras responsabilidades.

Permiso de circulación y ficha técnica (ITV)

El permiso de circulación y la tarjeta ITV también son documentos de porte obligatorio. No mostrarlos ante un agente puede acarrear sanciones similares, de hasta 100 euros cada una. El permiso de circulación acredita que el vehículo está registrado y quién es su titular; la ITV, que ha superado las inspecciones periódicas y cumple las condiciones de seguridad.

Una pegatina de la ITV en el parabrisas no exime de llevar el documento. En caso de no haber pasado la inspección, la multa puede ser mucho mayor y, además, el coche no debe circular.

No llevar el carnet encima es una infracción leve, pero sumada a la falta de otros documentos puede disparar la factura en un control rutinario.

La app miDGT, la aliada para no llevarse multas

Desde 2020, la Dirección General de Tráfico ofrece la aplicación móvil miDGT, que permite llevar todos los documentos digitalizados: el permiso de conducir, la documentación del vehículo y hasta el saldo de puntos. La app es una solución para quienes suelen olvidar la cartera. Eso sí, es imprescindible tener el móvil con batería y cobertura, y mostrar la pantalla al agente.

Además, la app permite realizar trámites como el pago de multas o la solicitud de informes. Un recurso que, según la DGT, evita miles de sanciones al año.

Análisis: ¿Multas justas o excesivas?

La multa por no portar el carnet puede parecer elevada para un simple olvido. Sin embargo, la DGT defiende que la tenencia de la documentación es esencial para la identificación y el control de los conductores. En cierta forma, es equiparable a no llevar el DNI por la calle, aunque con la particularidad de que sin carnet no se puede verificar la vigencia del permiso ni si el conductor está habilitado para ese tipo de vehículo.

Lo que sí resulta más discutible es que la sanción por no llevar el permiso de circulación o la ITV sea la misma, cuando estos documentos no son personales sino del vehículo, y muchas veces el conductor no es el propietario. En cualquier caso, la digitalización ha rebajado la tensión: descargar la app miDGT es la medida más práctica y gratuita para evitar sustos.

Por último, cabe recordar que, en caso de fallecimiento del titular, el permiso de circulación debe actualizarse; no hacerlo también puede generar multas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No portar el permiso de conducir físico durante la conducción, aunque el documento esté en vigor.
  • Sanción económica: 100 euros (hasta 100 euros)
  • Puntos del carnet: No aplica (no resta puntos)
  • Entrada en vigor: Vigente. Artículo 12.4 del Reglamento General de Conductores.

La UE alerta: las importaciones químicas de China hunden la industria europea y fuerzan aranceles de emergencia

He estado revisando los datos de comercio exterior de la UE publicados esta misma semana y la conclusión es descorazonadora para el sector químico: las importaciones desde China han alcanzado un volumen que está asfixiando a los productores locales. El mensaje de los fabricantes europeos, recogido por Nikkei Asia, es inequívoco: Bruselas debe actuar ya con aranceles de emergencia o la hemorragia de cierres se convertirá en una desindustrialización irreversible.

El desplome de la producción química europea

Los datos desgranados por la patronal Cefic y los sindicatos del sector apuntan a un deterioro acelerado. Vynova, uno de los principales productores europeos de PVC, vendió el mes pasado su mayor planta de producción en Alemania, incapaz de competir con los precios de los productos chinos. La empresa ya había recortado producción en su centro de Tessenderlo, Bélgica, semanas antes. No se trata de un caso aislado.

  • Vynova: cierre y venta de activos en Alemania (junio de 2026) y reducción de capacidad en Bélgica.
  • Otros fabricantes como Ineos han cuestionado públicamente el impacto climático y la competencia desleal de los productos chinos, señalando que las importaciones llegan con subsidios energéticos y estándares ambientales laxos.
  • La producción química europea acumula una caída interanual superior al 15% en el primer semestre, según estimaciones preliminares de Cefic.

El clima en el sector es de urgencia. “Cada mes que pasa sin medidas, cerramos otra planta”, ha declarado un alto ejecutivo del sector a Nikkei Asia. La petición a Bruselas es clara: aranceles provisionales inmediatos, sin esperar a las largas investigaciones antidumping que suelen alargarse más de un año.

“Cada mes que pasa sin medidas, cerramos otra planta. No podemos competir contra precios que no cubren ni el coste de la energía.” — Alto ejecutivo del sector químico europeo, citado por Nikkei Asia, julio de 2026.

Pekín exporta deflación industrial: una estrategia conocida

Lo que está sucediendo con la química no es un accidente. Es la repetición del patrón que China ya aplicó con el acero, el aluminio y los paneles solares. Pekín mantiene una sobrecapacidad masiva en sectores intensivos en energía, subvenciona la producción con electricidad barata y financiación estatal, y luego inunda los mercados internacionales con productos a precios que ningún competidor puede igualar.

En el caso químico, la capacidad instalada china de PVC, amoniaco y productos petroquímicos básicos duplica la demanda interna. La presión exportadora es estructural. Las plantas europeas, que además soportan costes energéticos mucho más elevados —especialmente tras la crisis del gas—, no pueden competir. Los márgenes se desploman y los despidos se acumulan.

Bruselas lo sabe. La Comisión Europea ya ha activado mecanismos de salvaguardia para el acero y estudia extenderlos a los productos químicos. Pero la burocracia comunitaria avanza lento y los fabricantes exigen aranceles de emergencia, una figura que permitiría gravar las importaciones de forma inmediata mientras se investiga el dumping. El precedente del acero, con aranceles de hasta el 25% impuestos en 2024, demuestra que la UE está dispuesta a usar la fuerza comercial si se ve acorralada.

Sin embargo, Pekín no se quedará de brazos cruzados. Ya ha advertido en la OMC de que considerará “todas las opciones” si Bruselas impone barreras. La escalada puede convertir la química en el nuevo campo de batalla de la guerra comercial, justo cuando ambas partes intentan reequilibrar la relación en la cumbre bilateral prevista para septiembre en Pekín.

🌐 El efecto dominó en Occidente

El impacto en España es directo. El sector químico español —con empresas como Repsol Química, Ercros o Cepsa Química— es el segundo mayor exportador industrial del país y emplea a más de 200.000 trabajadores. Si la avalancha china continúa, la competitividad de estas compañías se verá seriamente dañada, con riesgo de deslocalización hacia zonas con menores costes energéticos.

Para la inflación, el corto plazo puede resultar engañoso: los precios de los productos químicos básicos bajan, lo que alivia costes para las industrias transformadoras. Pero a medio plazo, la desaparición de capacidad productiva europea genera dependencia estratégica de China, justo lo opuesto a la “autonomía estratégica abierta” que predica la UE. Las materias primas químicas son esenciales para la farmacia, la automoción o la construcción. Una crisis en el sector se traduciría en interrupciones de suministro y repuntes de precios más adelante.

Wall Street también lo vigila. Los grandes fondos con exposición a materias primas y químicos europeos ya están descontando un deterioro de márgenes. El índice Stoxx Europe 600 Chemicals ha perdido un 8% desde que se conocieron los datos de importaciones chinas de mayo. La señal es clara: o Bruselas actúa con contundencia en las próximas semanas, o el “efecto químico” arrastrará a todo el sector industrial europeo.

Recorte de jubilación anticipada: la Seguridad Social reduce hasta un 21% la pensión

Llevo semanas siguiendo las nuevas tablas que ha publicado la Seguridad Social y, si estás sopesando jubilarte antes de la edad legal, los números han cambiado. El recorte por jubilación anticipada voluntaria puede comerse hasta un 21% de tu pensión mes a mes, y la merma es para toda la vida. Vamos a ver exactamente cuánto te costaría adelantar el retiro y cómo proteger tu bolsillo.

Cómo te penaliza la Seguridad Social por adelantar tu jubilación

La Seguridad Social aplica una reducción permanente sobre la cuantía total de la prestación, no sobre la base reguladora. Eso significa que el castigo se descuenta directamente del cheque que recibirás cada mes. La penalización depende de dos factores: los meses de anticipo respecto a tu edad ordinaria de retiro y el número de años cotizados a lo largo de tu vida laboral.

Puedes adelantar la jubilación hasta 24 meses antes de la fecha que te tocaría, pero por cada mes que acortas te aplican un coeficiente reductor. Cuantos menos años hayas cotizado, mayor es ese porcentaje. Según detalla la propia Seguridad Social, el abanico va desde una rebaja testimonial hasta el 21% para los perfiles con menor carrera de cotización.

Cuánto pierdes según tus años cotizados

He ordenado los nuevos tramos de los coeficientes reductores de 2026 para que puedas ubicarte. La tabla muestra el rango de reducción, desde el máximo castigo (24 meses de anticipo) hasta el mínimo (un solo mes).

Años cotizadosReducción (24 meses → 1 mes de anticipo)
Menos de 38 años y 6 meses21% a 3,26%
Entre 38,5 y 41 años y 6 meses19% a 3,11%
Entre 41,5 y 44 años y 6 meses17% a 2,96%
44 años y 6 meses o más13% a 2,81%

Traduciendo: si apenas llegas a los 35 años cotizados y te retiras dos años antes, tu pensión se reduce una quinta parte. Con una pensión hipotética de 1.500 euros al mes, estarías dejando de ingresar 315 euros cada mes, más de 3.700 euros al año, de por vida. La letra pequeña importa.

coeficientes reductores jubilación

Anticipar 24 meses con menos de 38 años y medio cotizados puede recortar tu pensión hasta un 21%. Una merma que no se recupera nunca.

Qué ocurre si tu pensión supera la máxima

Si has cotizado por bases altas y tu prestación calculada rebasa el tope máximo —3.359,6 euros mensuales en 2026—, los coeficientes reductores cambian. La Seguridad Social aplica una escala más suave porque ya está limitando el importe.

Para este colectivo, la reducción oscila entre el 1,19% y el 9,10%, según los años cotizados y los meses de adelanto. Es una rebaja menor en términos porcentuales, pero en euros absolutos sigue doliendo: con la pensión máxima, un 9% equivale a unos 300 euros menos al mes.

Por qué endurecer la jubilación anticipada es la tendencia (y qué puedes hacer tú)

La reforma de pensiones de los últimos años ha ido encareciendo la salida temprana, mientras premia a quien alarga su vida laboral más allá de la edad ordinaria. La razón es clara: aumentar los ingresos del sistema y retrasar el momento en que empieza a pagar. Para el trabajador, la decisión de anticipar se convierte en una ecuación financiera: ¿compensa perder hasta un 21% de pensión a cambio de dos años más de tiempo libre?

Mi recomendación es que hagas números con tus circunstancias concretas. Si te quedan pocos meses para la edad legal y tu cotización es larga, la penalización puede ser mínima, casi simbólica. Pero si estás en el tramo bajo y necesitas esos ingresos, quizá esperar un año más te ahorre decenas de miles de euros a lo largo de toda la jubilación.

También conviene evaluar herramientas de ahorro privado —planes de pensiones, fondos indexados— que puedan complementar la pensión pública y darte margen para decidir sin agobios. No hablo de recetas mágicas: simplemente de que el coste de la anticipación es demasiado alto como para no calcularlo con precisión.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Entra en el portal Tu Seguridad Social o consulta a un asesor laboral para simular tu pensión con la edad real y con la anticipada. Conoce el importe exacto antes de decidir.
  • Qué vigilar: La Seguridad Social podría ajustar los coeficientes en próximos ejercicios. Si tu jubilación está a más de un año, sigue la evolución normativa para no llevarte sorpresas.
  • El error a evitar: Pedir la jubilación anticipada sin haber calculado el recorte permanente. Un descuento del 21% sobre 1.500 euros te quita más de 3.700 euros anuales, y ese dinero no vuelve.

Helius adquiere Light Protocol: Solana tendrá privacidad nativa

Helius, el proveedor de APIs y nodos RPC que mueve buena parte del tráfico de Solana, ha anunciado este miércoles la adquisición de Light Protocol, el equipo que creó las primitivas de conocimiento cero (ZK) de la red. Con esta operación —cuyo importe no se ha revelado— la plataforma se lanza a construir la primera capa de privacidad programable nativa de la blockchain, un paso que muchos consideraban inevitable si Solana quiere competir por el dinero institucional.

Un camino de cuatro años escrito en funciones ZK

El equipo de Light Protocol lleva desde 2022 sentando las bases de la criptografía ZK en Solana. Fueron ellos quienes escribieron las llamadas al sistema (syscalls) sol_poseidon y sol_alt_bn128, las piezas de código que permiten a cualquier aplicación verificar pruebas de conocimiento cero directamente en el runtime de la red. Sin esos bloques fundacionales, la privacidad programable en Solana era técnicamente imposible. Puedes explorar el código de esas syscalls en el repositorio oficial de Light en GitHub.

Más tarde, aplicaron principios similares para resolver el problema del coste del estado en la blockchain y alumbraron la llamada compresión ZK, una técnica que reduce los costes de almacenamiento hasta 1.000 veces. Ahora, con esos dos pilares ya en producción, el foco vuelve a su objetivo original: dotar a Solana de balances cifrados, pagos privados y mercados opacos con la auditabilidad que exigen los reguladores. Los fundadores y el grueso de los ingenieros de Light se integrarán en Helius, que pondrá su infraestructura y relaciones institucionales al servicio de esta nueva capa de privacidad.

La privacidad, el eslabón que le faltaba a Solana para Wall Street

Desde Helius lo definen sin ambages: “Sin privacidad, las blockchains públicas no son más que tecnología de vigilancia a alta velocidad”. La frase no es casual. Los grandes actores financieros —bancos, brókers y gestoras de activos— necesitan transacciones confidenciales para operar con derivados, préstamos o tokenización de activos del mundo real. Una red totalmente transparente, en la que cualquiera puede rastrear cada movimiento, es un obstáculo insalvable para ese capital.

La nueva capa promete privacidad programable: los desarrolladores podrán elegir qué partes de una transacción son visibles y para quién. Por ejemplo, se podría liquidar un pago entre dos entidades sin que los competidores vean el importe, pero dejando una huella criptográfica que un auditor pueda verificar con las claves adecuadas. Es un equilibrio entre opacidad y cumplimiento normativo que, hasta ahora, Solana no podía ofrecer de forma nativa.

Sin privacidad, las blockchains públicas son poco más que un sistema de vigilancia ultrarrápido; con ella, se convierten en la base del nuevo sistema financiero.

Qué supone para el ecosistema de Solana y para los inversores en SOL

La adquisición de Light Protocol por Helius es una señal más de que el ecosistema de Solana está pasando de la etapa de “infraestructura de alto rendimiento” a la de “blockchain preparada para las finanzas serias”. La llegada de una capa de privacidad nativa podría acelerar la entrada de emisores de ETFs, plataformas de tokenización y mesas de trading algorítmico que hasta ahora se resistían por falta de confidencialidad.

No obstante, conviene mantener la cautela. La tecnología de Light es sólida, pero construir una capa de privacidad con la eficiencia y la seguridad que exigen las instituciones no es un proyecto de semanas. Helius tendrá que convencer a los validadores para que adopten las nuevas funciones y garantizar que el sistema no abra vectores de ataque. Además, el equipo ha anunciado que las funciones del Token SDK de Light serán descontinuadas, lo que obligará a algunos proyectos existentes a migrar.

Con todo, la operación refuerza la narrativa de Solana como la red que puede escalar sin renunciar a las funcionalidades que el capital tradicional exige. Si Helius y Light cumplen lo prometido, la criptografía ZK dejará de ser un debate teórico para convertirse en una herramienta tangible para cualquier usuario de SOL.

Solana activa Agave 4.1: dos tercios de la red ya usan XDP rumbo a Alpenglow

Solana ha dado un nuevo paso en la evolución de su infraestructura. La versión 4.1 del cliente validador Agave ya está activa en mainnet y dos terceras partes de la red han adoptado eXpress Data Path (XDP), el acelerador de red que reduce la latencia en la propagación de bloques. Con esta actualización, el ecosistema acelera su preparación para Alpenglow, la próxima gran revisión del consenso que abandonará el actual Tower BFT para mejorar la velocidad y la eficiencia de las votaciones.

Por qué Agave 4.1 no es una simple actualización de mantenimiento

Agave 4.1 trae consigo varios cambios invisibles para el usuario final, pero críticos para los operadores de nodos. Entre ellos destacan la gestión de claves BLS –necesaria para que los validadores se registren de cara a Alpenglow– y los Validator Admission Tickets (VAT), un nuevo mecanismo de admisión que cobrará 1,6 SOL por época a cada validador participante. Ambos hitos permiten que la transición al nuevo consenso sea gradual y ordenada.

Además, la actualización activa SIMD-0449, una optimización del punto de entrada de los programas que elimina la necesidad de analizar manualmente las cuentas. Con ella, un programa Pinocchio con 64 cuentas pasa de consumir 504 unidades de cómputo a solo 7, liberando recursos que antes se desperdiciaban en tareas repetitivas.

XDP cruza la barrera de los dos tercios y apunta a bloques de 100 millones de unidades de cómputo

El camino hacia bloques de 100 millones de unidades de cómputo (compute units o CUs) pasa por la adopción masiva de XDP. Esta tecnología carga un programa eBPF cerca de la tarjeta de red para que el tráfico de shreds –los paquetes en los que se fragmentan los bloques– esquive gran parte del procesamiento estándar de Linux. En las últimas semanas, más de dos tercios de los validadores ya lo han activado, y Agave 4.1 elimina la etiqueta de “experimental” para convertirlo en una opción oficial con nuevos flags de configuración.

El impacto es tangible. Cuando la mayoría de los leaders use XDP, la red podrá elevar el límite de cómputo por bloque sin comprometer los tiempos de consenso. El cliente Agave 4.2, previsto para más adelante, habilitará XDP por defecto y traerá consigo la esperada reducción del slot time de 400 a 200 milisegundos.

Pinocchio aligera los programas más usados: p-memo y p-ATA reducen hasta el 95% del cómputo

La reescritura de los programas nativos de Solana con la librería Pinocchio es una de las palancas más efectivas de esta actualización. Ya lo demostró p-token, que rebajó el consumo de las instrucciones del programa SPL Token al 5% de su coste original, liberando cerca del 9,5% de la capacidad total de un bloque.

Ahora le toca el turno a p-memo y p-ATA. P-memo, ya desplegado, rebaja el gasto de una transacción con un firmante de 13.525 CUs a solo 513. Con dos firmantes, la caída es aún más brusca: de 25.111 a 628 CUs. Mientras, p-ATA, que reescribe el programa de cuentas de token asociadas –el quinto más invocado de la red–, promete un ahorro de de aproximadamente el 80% en el cómputo ponderado. A los niveles de uso actuales, eso supone liberar más de 2,78 millones de CUs por bloque, alrededor del 10% del total de mainnet.

Con Pinocchio, Solana reduce el consumo de cómputo en operaciones cotidianas hasta un 95%, liberando espacio para millones de transacciones adicionales sin tocar las comisiones.

Alpenglow se asoma: tickets de admisión, claves BLS y un cluster comunitario de pruebas

La preparación para Alpenglow no se limita al código. Desde mayo, un cluster comunitario de prueba con un centenar de validadores geográficamente distribuidos está ejecutando la migración en condiciones reales. El objetivo es que el cambio de Tower BFT a Alpenglow sea lo más aburrido posible. Los operadores alternan entre ambos sistemas para verificar que la transición se produce sin sobresaltos.

En paralelo, los VAT mantienen una barrera económica parecida a la actual: mientras que hoy los validadores pagan alrededor de 2,1 SOL por época en comisiones de voto, con los VAT desembolsarán 1,6 SOL de una sola vez, deducidos directamente de su cuenta de voto. La novedad es que, si hay más de 2.000 validadores que cumplen los requisitos, el conjunto votante se limitará a los 2.000 con mayor peso en staking. Una medida que busca evitar una expansión súbita e incontrolada del set de validadores tras la activación de Alpenglow.

El riesgo de concentración y la apuesta por la eficiencia

La limitación del conjunto votante a los 2.000 validadores con más stake ha levantado suspicacias entre quienes temen una deriva centralizadora. Sin embargo, el diseño de los VAT es temporal y está calibrado para replicar los costes del modelo actual. La apuesta de Solana sigue siendo la misma: maximizar el rendimiento sin sacrificar la descentralización en la capa de ejecución, algo que iniciativas como Pinocchio y XDP refuerzan.

Conviene recordar que la red ya ha superado fases de concentración similares en ciclos anteriores, desde las paradas de 2021 hasta la dependencia casi exclusiva del cliente original. Hoy, con Firedancer en el horizonte y un ecosistema de validadores más diverso, el camino parece más sólido. La pregunta no es si Alpenglow llegará, sino si lo hará lo bastante rápido para mantener la ventaja competitiva de Solana frente a otras redes de alto rendimiento.

El vídeo viral de Ana Botín dispara el interés por la rentabilidad en dólares al 4% anual: ¿cómo conseguirlo?

Ana Botín nunca imaginó que un selfie con un streamer de 21 años se convertiría en la mejor campaña de marketing para Santander en 2026. La imagen de la presidenta del banco junto a IShowSpeed durante el partido España-Francia de la Eurocopa ha dado la vuelta al mundo. Pero, más allá de la anécdota, la frase que lanzó —“Abre una cuenta en Openbank”— ha colocado sobre la mesa una pregunta que muchos inversores se hacen: ¿dónde se puede conseguir una rentabilidad superior al 4% anual en dólares?

El encuentro tuvo lugar en las gradas, donde también estaba Juan Roig, presidente de Mercadona. Ambos empresarios se acercaron al famoso youtuber estadounidense, que cuenta con más de 50 millones de suscriptores, para pedirle una foto. La naturalidad del momento, unido a la popularidad de IShowSpeed, generó millones de visualizaciones en plataformas como TikTok y X. Santander, a través de su filial digital Openbank, logró en segundos una exposición global que ningún anuncio convencional habría conseguido.

La mención de Openbank no fue casual. El banco lleva meses impulsando su oferta de productos de ahorro e inversión con el foco puesto en un perfil joven y digital. Y la referencia a la rentabilidad en dólares encaja con un contexto de tipos de interés elevados en Estados Unidos, donde los inversores españoles pueden encontrar rendimientos muy superiores a los que ofrece la deuda europea.

¿Dónde obtener más de un 4% anual en dólares: instrumentos y recomendaciones

La respuesta corta es que existen varios instrumentos financieros que actualmente superan ese umbral. Los bonos del Tesoro estadounidense a corto plazo, como las letras a 3 o 6 meses, ofrecen rendimientos superiores al 4,5% anual. También los fondos monetarios en dólares —que invierten en deuda pública y corporativa de alta calidad— están arrojando una rentabilidad neta cercana al 4,7% tras comisiones.

Los depósitos a plazo fijo en dólares, aunque menos habituales en la banca española, están disponibles en entidades internacionales y plataformas de brokerage. Algunos neobancos y fintechs permiten abrir cuentas en divisa estadounidense con retribuciones competitivas. La clave, en cualquier caso, es comparar las condiciones fiscales y las comisiones de cambio, que pueden mermar la ganancia.

La verdadera rentabilidad de un producto en dólares no es la que ves en el folleto, sino la que te queda después de impuestos y de mover el dinero de vuelta a euros.

La plataforma de trading XTB, que ha aprovechado el tirón viral para publicar un análisis sobre el tema, destaca que los inversores particulares pueden acceder a estos instrumentos a través de ETFs cotizados en bolsa europea. Un ejemplo son los fondos que replican índices de deuda pública norteamericana a muy bajo coste, con liquidez diaria.

El efecto IShowSpeed: cómo Santander convierte un encuentro casual en un golpe de marketing

El vídeo de Ana Botín con IShowSpeed no es solo una curiosidad de la prensa rosa económica. Es una demostración de cómo una marca puede aprovechar un momento de entretenimiento para conectar con un público masivo y joven. Santander, que ya ha demostrado olfato para el marketing digital con campañas como la de ‘Sorry, just a second’, vuelve a acertar al vincularse a un influencer que acumula más de 50 millones de seguidores.

Lo interesante es que el mensaje no fue preparado: fue una frase improvisada que, sin embargo, encaja perfectamente con la estrategia de Openbank de captar clientes de alto valor digital, acostumbrados a mover su dinero por el móvil y a buscar oportunidades de rentabilidad en cualquier divisa.

Ana Botín

Análisis: la letra pequeña de las rentabilidades en dólares para el inversor español

Pensar que se puede ganar un 4% en dólares sin riesgo es un espejismo. El principal peligro para un inversor que opera en euros es el riesgo de tipo de cambio. Si el dólar se deprecia frente al euro durante el plazo de la inversión, la ganancia en intereses puede desaparecer por completo o incluso convertirse en pérdidas al repatriar el capital.

En el último año, el euro ha oscilado entre 1,05 y 1,15 dólares, una banda lo bastante amplia como para borrar unas rentabilidades del 4%. Los analistas de divisas apuntan a que la política monetaria del Banco Central Europeo y de la Reserva Federal seguirá siendo el factor determinante. Si la Fed baja tipos más rápido de lo previsto, el dólar podría debilitarse, y con él, la rentabilidad real de estas inversiones.

Desde el punto de vista fiscal, las ganancias obtenidas en dólares tributan en España como rendimiento del capital mobiliario, con tipos que van del 19% al 28% en función del importe. Además, el cambio de divisa puede generar una segunda capa de costes si se utiliza el banco tradicional. Por eso, para rentabilidades de unos pocos miles de euros, el diferencial no siempre compensa.

Sin embargo, para patrimonios que ya operan en dólares por motivos profesionales o de negocio, o para quienes buscan diversificar fuera del euro a largo plazo, estos instrumentos pueden ser una pieza más de la cartera. La clave está en no dejarse deslumbrar por la cifra del 4% y hacer los cálculos con la fría perspectiva de quien sabe que, en finanzas, el tipo de cambio suele ser el invitado incómodo que nadie espera.

Rusia prepara ataques selectivos contra infraestructuras críticas, según advierte Lituania, y amenaza la red eléctrica europea

Hoy, 16 de julio, la advertencia lanzada ayer por el presidente de Lituania, Gitanas Nauseda, me lleva a analizar un salto cualitativo en la amenaza híbrida que planea sobre el flanco oriental de la OTAN. Según ha revelado en una entrevista con la agencia BNS, los servicios de inteligencia lituanos manejan información que apunta a que Rusia prepara ataques cinéticos selectivos contra infraestructuras críticas en Polonia o en los Estados bálticos. No se trata de una incursión convencional a gran escala, sino de operaciones diseñadas para perturbar el funcionamiento de nodos estratégicos, con un foco claro: la sincronización de la red eléctrica de la región con la Europa continental.

El líder báltico ha subrayado que Vilna ya está adoptando medidas preventivas ante un abanico de posibles escenarios. “Cualquier cosa que pueda impedir el funcionamiento de estas instalaciones es importante, ya que no solo son importantes en sí mismas, sino porque garantizan el funcionamiento de todo el sistema, en particular nuestra sincronización con la red eléctrica de Europa continental”, afirmó. Sus palabras, lejos de ser una mera declaración de alerta, ponen sobre la mesa un riesgo sistémico que los mercados energéticos han empezado a descontar esta misma mañana.

“Hemos recibido ese tipo de señales por parte de nuestros servicios de Inteligencia. No señalan un lugar ni un momento concretos porque eso, sencillamente, es imposible de determinar. Es posible que la otra parte ni siquiera haya completado su proceso de planificación, y que nosotros solo conozcamos la existencia de esa planificación o el objetivo que persigue”. — Gitanas Nauseda, presidente de Lituania, entrevista con BNS, 15 de julio de 2026

Moscú replica: “historias de terror” y militarización

La reacción del Kremlin no se ha hecho esperar. El portavoz de la presidencia rusa, Dimitri Peskov, ha descalificado las declaraciones de Nauseda calificándolas de “historias de terror” destinadas, según él, a justificar una mayor militarización de los países bálticos y el despliegue de infraestructura de la OTAN. “Esa es precisamente la última tanda de ‘historias de terror’ que sirven para continuar con el lavado de cerebro y preparar a la población para una mayor militarización”, declaró Peskov, según recoge Interfax. La estrategia discursiva del Kremlin es previsible —negar cualquier plan de sabotaje—, pero lo que me interesa subrayar es que esta no es la primera vez que un Estado miembro de la OTAN alerta de acciones encubiertas rusas contra infraestructuras críticas.

“Esa es precisamente la última tanda de ‘historias de terror’ que sirven para continuar con el lavado de cerebro y preparar a la población para una mayor militarización”. — Dimitri Peskov, portavoz del Kremlin, 15 de julio de 2026

Un patrón de sabotajes que escala

El precedente más cercano se remonta a finales de 2025, cuando Polonia sufrió un sabotaje en su red ferroviaria que el primer ministro Donald Tusk atribuyó directamente a Rusia, calificándolo de “terrorismo de Estado” y señalando que el Kremlin había “cruzado cierta línea”. Aquel episodio, junto con las interferencias detectadas en cables submarinos de comunicaciones en el mar Báltico, dibuja un patrón de acciones híbridas en las que el ataque a infraestructuras críticas se consolida como una herramienta de presión geopolítica. La diferencia ahora es que Nauseda habla de ataques cinéticos selectivos, un paso más allá en la escalada, poniendo a prueba los protocolos de protección de infraestructuras críticas de la OTAN.

Mercados energéticos en alerta: el impacto en el precio del gas

El timing del aviso no es casual. Europa acaba de completar la sincronización plena de los sistemas eléctricos bálticos con la red continental a través de interconexiones como el LitPol Link y el Harmony Link, un proceso que ha eliminado la dependencia histórica de la red rusa. Un sabotaje dirigido contra estas infraestructuras no solo interrumpiría el suministro en la región, sino que dispararía la volatilidad en los mercados de gas natural (TTF) al reavivar el fantasma de la inestabilidad energética en el este de Europa. Esta mañana, los futuros del gas en el TTF holandés subían más de un 6%, cotizando por encima de los 45 euros por megavatio hora, reflejando una prima de riesgo geopolítico que los analistas vinculan directamente al aviso lituano.

Lo que veo aquí es un trade de riesgo que podría intensificarse si se confirman planes operativos. La conexión entre el suministro eléctrico y el gas es directa, porque cualquier corte en la red eléctrica obligaría a activar centrales de respaldo alimentadas por gas, aumentando la demanda y presionando los precios aún más.

🌍 El impacto en España y Europa

Aunque la distancia geográfica de España respecto al Báltico pueda sugerir una exposición limitada, la interconexión de los mercados energéticos europeos hace que un shock de oferta en el este se transmita al conjunto de la eurozona. El 30% del gas que consume España llega a través de gasoductos desde Francia, país que a su vez depende en parte de los flujos del norte de Europa. Un repunte sostenido del TTF por encima de los 50 euros elevaría los precios mayoristas de la electricidad en la península, impactando de lleno en la factura de los hogares y en los costes industriales. Además, una nueva escalada de la inflación energética podría forzar al BCE a retrasar los recortes de tipos previstos para el tercer trimestre, manteniendo el Euríbor a 12 meses en niveles superiores al 3% durante más tiempo y prolongando la presión sobre las hipotecas variables españolas. El aviso de Nauseda, por tanto, no es solo un asunto de seguridad báltica: es un recordatorio de que la inflación energética sigue siendo el principal vector de riesgo macroeconómico para Europa.

La UE y Ucrania firman un acuerdo de drones y misiles: el plan que acelera la defensa europea para 2028

La Comisión Europea y Ucrania sellaron este martes 15 de julio un acuerdo para combinar la experiencia ucraniana en drones con la capacidad industrial de los Veintisiete. El objetivo: acelerar la producción conjunta de misiles antibalísticos y sistemas no tripulados antes de 2028. La presidenta de la Comisión, Ursula von der Leyen, anunció el pacto durante su visita a Kiev, en un contexto marcado por los intensos bombardeos rusos sobre Odesa y Mykolaiv, que dejaron varios muertos y daños en infraestructuras portuarias.

El acuerdo de drones es el primero que se firma a escala comunitaria, después de que Ucrania hubiera cerrado convenios bilaterales con nueve Estados miembros. ‘Necesitamos combinar nuestras fortalezas. Este acuerdo integrará el ingenio ucraniano y la escala industrial europea’, declaró von der Leyen, poniendo el foco en trasladar a la producción en serie el conocimiento adquirido por Kiev en el campo de batalla.

Qué contempla el primer drone deal a escala continental

El pacto no se limita a los drones. Incluye la codefabricación de misiles antibalísticos, aprovechando el tejido industrial europeo y los centros de producción seguros que la UE puede ofrecer. Las fuentes comunitarias subrayan que la iniciativa no solo responde a las necesidades de defensa ucranianas, sino que busca preparar al bloque ante ‘las amenazas que enfrenta Europa en este ámbito, como las incursiones y alertas registradas en varios Estados miembros’, en palabras de la presidenta.

‘El conocimiento que han adquirido sobre cómo operar sistemas de drones y anti-drones es verdaderamente único’. — Ursula von der Leyen, presidenta de la Comisión Europea, Kiev, 15 de julio de 2026

El momento geopolítico que empuja la defensa europea

La rúbrica del drone deal llega mientras la UE acelera la integración de la defensa dentro de su Brújula Estratégica. Rusia mantiene su ofensiva, los puertos ucranianos de grano —vitales para la seguridad alimentaria global— pierden un tercio de su capacidad exportadora por los ataques, y la amenaza de una fuerza multinacional en Ucrania ha llevado a Moscú a advertir de que considerará a esas tropas ‘objetivos militares legítimos’. En ese escenario, la apuesta por una producción paneuropea de drones y misiles rebaja la dependencia de terceros y da a la UE un perfil industrial propio.

No es casual que el anuncio coincida con la apertura del segundo grupo de negociación para la adhesión de Ucrania a la UE. Von der Leyen reiteró que ‘Ucrania pertenece a la familia europea’, y el acuerdo industrial le da un contenido concreto a esa afirmación. El horizonte 2028 fijado para los primeros sistemas conjuntos encaja con los plazos de los nuevos planes de rearme que se debaten en Bruselas.

🌍 El impacto en España y Europa

Para España, este pacto puede traducirse en contratos para su industria de defensa. Empresas como Indra, Airbus Defence and Space o las pymes especializadas en sistemas no tripulados podrían participar en la cadena de suministro europea. Un entorno de seguridad más estable tiende a presionar a la baja las primas de riesgo, lo que de forma indirecta favorece tipos hipotecarios más contenidos en el medio plazo.

  • El Euríbor no se moverá de forma inmediata, pero una Europa más autónoma en defensa refuerza la estabilidad que los mercados de deuda exigen para mantener bajas las rentabilidades.
  • La inflación de la eurozona podría beneficiarse de una menor volatilidad energética si la disuasión evita interrupciones adicionales en el suministro de materias primas.
  • El tejido exportador español, muy expuesto a materias primas y a la cadena de suministro global, se vería protegido ante una escalada bélica que dañe corredores logísticos como el del mar Negro.
  • Las exigencias fiscales del rearme, sin embargo, obligarán al BCE a vigilar si el gasto público en defensa presiona al alza los déficits de los países más endeudados de la eurozona.
Publicidad