Tesla lidera la retirada de casi 5 millones de coches en China

Tesla y otros fabricantes llaman a revisión casi cinco millones de vehículos en China. La cifra, adelantada por Expansión y recogida también por La Vanguardia y El Español, devuelve al fabricante estadounidense al centro de un problema recurrente: los fallos de seguridad detectados en el mayor mercado mundial del automóvil eléctrico.

El alcance de la retirada: entre 4,3 y 5 millones de unidades

Las cabeceras que han adelantado la noticia no coinciden en el volumen exacto. Mientras Expansión y La Vanguardia sitúan la retirada en el entorno de los cinco millones de vehículos, Cinco Días rebaja el total a 4,3 millones de unidades. El Economista, por su parte, centra la atención en Tesla y cifra en casi tres millones los vehículos del fabricante estadounidense llamados a revisión.

Esa dispersión de cifras no es un detalle menor. En China, una llamada a revisión masiva puede resolverse con una actualización remota de software o con una inspección en taller, lo que explica que las autoridades y los fabricantes comuniquen volúmenes distintos según el momento del expediente. Las informaciones difundidas hasta ahora no detallan si los casi cinco millones corresponden solo a una campaña o si agrupan varios avisos coordinados por el regulador.

El hecho de que la cifra se mueva entre 4,3 y 5 millones tampoco es casual. Las retiradas en China suelen publicarse por lotes, a medida que los fabricantes entregan los expedientes al regulador. Por eso la primera versión de una noticia de este tipo tiende a quedarse corta o a mezclar campañas que corresponden a momentos distintos. A efectos prácticos, cualquier cifra superior a cuatro millones de unidades ya es una retirada de calado excepcional.

Tesla concentra el grueso de la llamada a revisión

La lectura de los titulares es clara: aunque la retirada afecta a varios fabricantes, Tesla lidera el volumen. La cifra de casi tres millones de unidades, si se confirma, equivaldría a una parte sustancial de los vehículos que la compañía ha vendido en China desde que abrió su planta de Shanghái en 2019. No es la primera vez que Tesla afronta una campaña de este tipo en el país asiático, pero el tamaño de la actual supera con claridad a los episodios precedentes.

El alcance importa por una razón estructural. China es el mayor mercado de vehículos eléctricos del mundo y ha situado a Tesla en una posición de dependencia comercial creciente. Cada llamada a revisión alimenta la narrativa de los fabricantes locales, que compiten con precios agresivos y han reducido la distancia en tecnología y en percepción de calidad.

La retirada masiva no solo se mide en unidades; se mide en la confianza residual de un mercado que ya no perdona errores a los fabricantes foráneos.

El coste reputacional y operativo para el fabricante

Las llamadas a revisión son un coste asumible desde el punto de vista contable para un grupo como Tesla, pero no son inocuas. En el mercado chino, la reputación de seguridad se traduce en cuota, y la cuota se defiende con márgenes. Los competidores locales —BYD, Geely, XPeng o Nio— han demostrado que pueden absorber campañas similares sin que el consumidor las castigue del mismo modo. Para Tesla, la diferencia está en que cada aviso sobre seguridad reabre la conversación sobre su control de calidad y su atención al cliente en Asia.

Yo creo que hay un riesgo menos visible: la acumulación de retiradas puede acabar reduciendo la ventaja de marca que Tesla todavía conserva frente a las marcas chinas. Si el fabricante resuelve la campaña con actualizaciones remotas y sin fricción para el usuario, el daño será limitado. Si la retirada exige desplazamientos al taller o se alarga en el tiempo, la factura reputacional llegará en forma de menos pedidos.

También hay que leer el episodio en clave industrial. La planta de Shanghái opera como la principal base exportadora de Tesla para Europa y Asia. Una campaña de revisión de este tamaño, aunque no implique detener la producción, obliga a liberar recursos de ingeniería y posventa para atender expedientes, diagnosticar fallos y coordinar actualizaciones. Esa carga operativa no aparece en la cuenta de resultados trimestral, pero erosiona la eficiencia que Tesla suele exhibir como ventaja competitiva.

Lo que hay que vigilar de aquí a final de 2026 es si la administración china publica el detalle de los sistemas afectados y si Tesla se ve obligada a modificar componentes físicos, no solo software. Ese será el verdadero termómetro de la crisis. De momento, el titular es inequívoco: cinco millones de vehículos vuelven a pasar por el filtro de la seguridad, y Tesla encabeza la lista con la mayor exposición.
Cómo ajustar el peso para entrenar según tu edad: cargas orientativas de los 20 a los 70 años

Ajustar el peso para entrenar según la edad es más útil como brújula que como sentencia: la experiencia, la biomecánica y el peso corporal pesan tanto como la fecha de nacimiento. Las cargas orientativas por década que recoge Men’s Health evitan que persigas marcas absurdas y te ayudan a progresar con criterio.

Por qué la edad no decide por sí sola tu carga de entrenamiento

La fuerza no desaparece de golpe al cumplir 40, 50 o 60 años. Con la edad cambian la masa muscular y la capacidad de recuperación, pero la fecha de nacimiento es solo una parte de la ecuación del rendimiento.

El peso corporal, el historial de entrenamiento, la biomecánica y la constancia semanal influyen de forma directa en cuánto peso levantar. Un levantador de 50 años con años de trabajo puede superar con holgura a alguien de 25 que acaba de empezar.

Las cifras que vienen a continuación son referencias de una repetición máxima, la conocida 1RM, pensadas para hombres con cierta experiencia y expresadas como múltiplos del peso corporal. No son un veredicto.

Tampoco necesitas hacer un test de fuerza máxima para usarlas. Como regla práctica, tu tres repeticiones máximas equivale a un 90-93 por ciento de tu 1RM y tu cinco repeticiones máximas a un 85-87 por ciento.

En las décadas más avanzadas los estándares son menos rígidos; la guía los plantea como objetivos prudentes en lugar de recetas fijas. A efectos prácticos, la pregunta no es cuánto levanta alguien de tu edad, sino cuánto puedes seguir progresando con buena técnica y control.

Tu 3RM se mueve alrededor del 90-93% de tu máximo y tu 5RM alrededor del 85-87%; la mejora sostenida no vive en el test, sino en la progresión.

Cargas orientativas de press banca, sentadilla y peso muerto por década

Para leer los rangos, multiplica tu peso corporal por el valor indicado. Si pesas 80 kilos, una carga de 1,25 veces tu peso corporal en sentadilla equivale a 100 kilos.

Estos son los rangos de la guía para los tres básicos, expresados como múltiplos del peso corporal para que puedas ajustarlos a tu punto de partida.

Press banca

Las cargas de press de banca dependen de la longitud de los brazos y de la masa muscular, por eso dos personas de la misma edad y peso pueden mover números muy distintos.

  • De los 20 a los 40 años: 1-1,5 veces el peso corporal; en los 20, los noveles se mueven entre 0,5 y 1.
  • 50 años: 1-1,35 veces el peso corporal.
  • 60 años: 0,75-1 vez el peso corporal.
  • Más de 70: 0,5-0,75 veces el peso corporal.

Sentadilla

La sentadilla cambia según la longitud del fémur, la movilidad del tobillo y el estilo elegido. Una sentadilla a 1,5 veces el peso corporal es un hito sólido para un hombre entrenado.

  • De los 20 a los 50 años: 1,25-1,5 veces el peso corporal; los principiantes arrancan en 0,75-1.
  • 60 años: 1-1,25 veces el peso corporal.
  • Más de 70: 0,75-1 vez el peso corporal.

Peso muerto

El peso muerto recluta mucha masa muscular y permite cargas superiores a la sentadilla o al press de banca, aunque la palanca de cada levantador influye bastante.

  • 20 y 30 años: 1,5-2 veces el peso corporal; el doble de tu peso es un hito exigente.
  • 40 años: 1,5-1,75 veces el peso corporal.
  • 50 años: 1,25-1,5 veces el peso corporal.
  • 60 años: 1-1,25 veces el peso corporal.
  • Más de 70: 0,75-1 vez el peso corporal.

📊 La pauta en cifras

  • Referencia de carga: Multiplica tu peso corporal por el rango de tu década; no uses kilos fijos copiados de otra persona.
  • Sin testar al fallo: Aplica 3RM al 90-93% y 5RM al 85-87% de tu 1RM para progresar sin forzar máximos cada semana.
  • Calidad por encima de la cifra: La técnica, la movilidad y la recuperación importan más que sumar discos sin control.
  • Matiz honesto: En décadas avanzadas los estándares son conservadores; úsalos como orientación, no como techo.
cuánto peso levantar

Cómo usar la tabla sin que te marque el límite

La utilidad de estas referencias está en lo que no dicen. Un levantador de 60 años bien entrenado puede superar con comodidad los valores de su franja, mientras que un joven de 25 que empieza puede quedarse muy por debajo. La genética, el peso corporal, la biomecánica y la constancia mueven la aguja más que la década del DNI.

En las décadas más avanzadas los estándares son más conservadores porque hay menos datos específicos por edad. Por eso encajan mejor como objetivos orientativos que como recetas rígidas. La mayoría de las guías de fuerza apunta a que el doble peso corporal en sentadilla o en peso muerto es poco común fuera del entrenamiento de fuerza dedicado.

Aquí está la clave: mantener la capacidad de mover cargas útiles con buena técnica es un objetivo de rendimiento tan valioso como batir marcas. Si el press de banca te exige demasiado por la longitud de tus brazos, adapta el agarre o usa variantes; si el peso muerto desde el suelo se vuelve incómodo, reduce el rango y no te saltes el patrón de tracción.

La información es divulgativa y no sustituye el asesoramiento de un profesional del entrenamiento si tu punto de partida es muy particular. Ajusta la frecuencia, respeta la recuperación y prioriza la técnica antes que la carga puntual.

⚡ Rutina de Optimización Diaria

  • Fija tu carga de referencia: Multiplica tu peso corporal por el rango que toca según tu década y anota tu objetivo de 3RM o 5RM para mañana.
  • Entrena sin testar al fallo: Usa cargas al 85-93% de tu 1RM y deja una o dos repeticiones en recámara; la progresión semanal gana a los máximos puntuales.
  • Revisa tu técnica y tu recuperación: Graba una serie de sentadilla o peso muerto y ajusta movilidad o descanso antes de subir kilos.

El ‘golpe’ de Richard Branson a Eurostar: Virgin obtiene permiso para operar en el túnel del canal de la Mancha

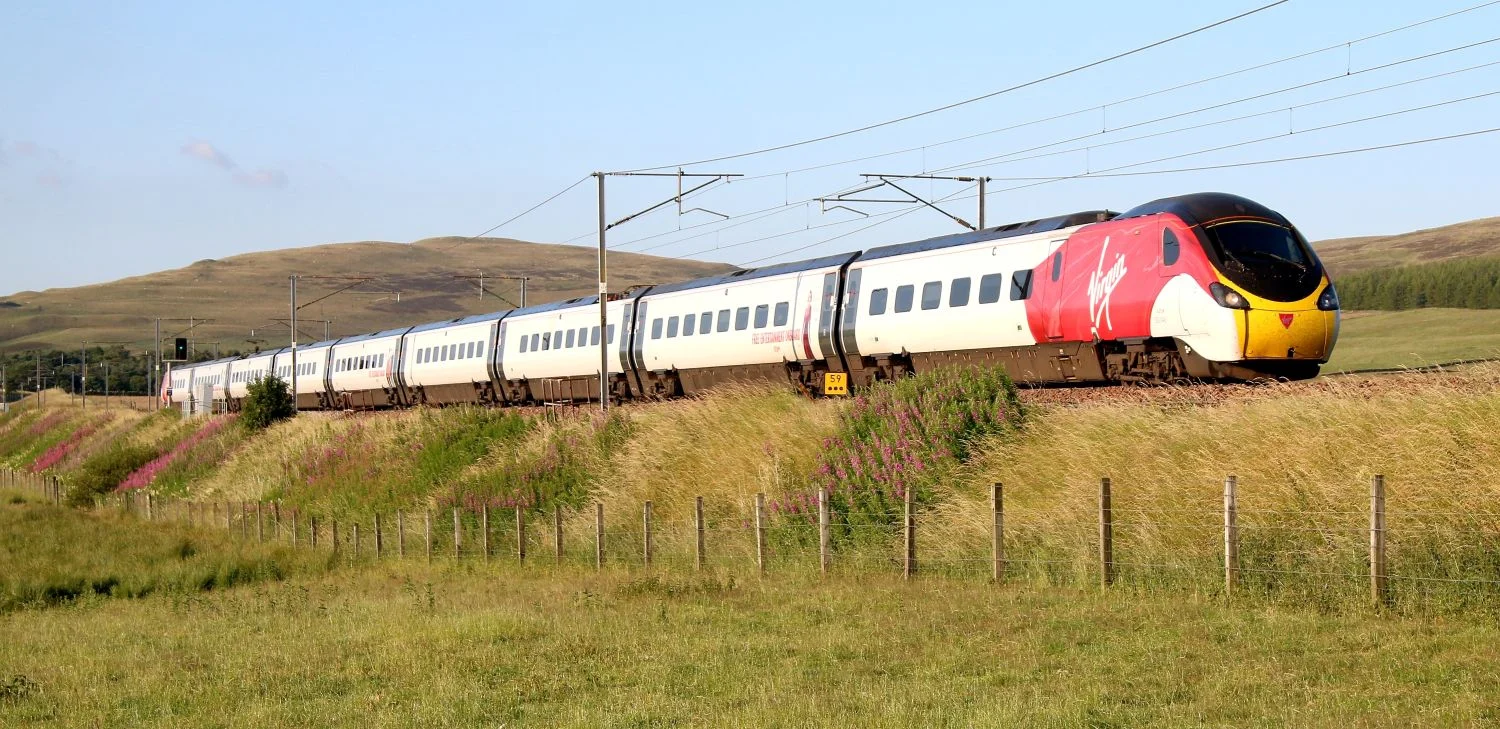
El anuncio de que Virgin Trains, la filial ferroviaria de la famosa aerolínea fundada por Richard Branson, ha conseguido el permiso del regulador de Reino Unido para operar en el túnel que pasa por debajo del canal de la Mancha supone un nuevo cambio en el mapa de la alta velocidad europea. En los últimos años, Bruselas ha hecho un esfuerzo claro para que los trenes de alta velocidad conecten diferentes países del Viejo Continente, y ampliar las conexiones británicas, incluso tras el Brexit, es una buena noticia.

Es cierto que el proceso tardará todavía varios años. La empresa de alta velocidad no empezará a operar esta conexión hasta 2030; los primeros viajes serán a Bruselas y Ámsterdam, comenzando con seis trenes diarios a París en octubre de 2030 y expandiéndose a múltiples rutas para 2031 con hasta 20 trenes al día. El proceso se complicó por las objeciones de Eurostar sobre las limitaciones de capacidad y sus propios planes de expansión, que incluyen una inversión de 2.000 millones de euros en nuevos trenes y posibles servicios a Ginebra y Fráncfort.

Si bien Virgin todavía necesita finalizar los pedidos de trenes y asegurar el acceso a las vías europeas, la aprobación marca un paso significativo para romper el monopolio de Eurostar en los servicios ferroviarios continentales que ha existido desde 1994, como explica el análisis de RBC. Es una nueva opción para viajar al territorio británico, que no solo pondrá presión sobre su rival en la ruta, sino también sobre la aviación, con empresas como Ryanair teniendo los destinos británicos como su gran joya de la corona.

La próxima inversión: los trenes de la ruta

El siguiente paso que debe tomar Virgin es la compra de los trenes de alta velocidad para la conexión. Es un paso que será complicado, sobre todo si la empresa de Branson, famosa en el mundo de las aerolíneas por los lujos y servicios especiales de sus aviones, quiere aplicar una estrategia similar en sus trenes internacionales cuando empiecen a funcionar. De hecho, los comentarios de su fundador apuntan a esta realidad: «Era hora de poner fin a este monopolio de 30 años y aportar algo de magia Virgin a la ruta a través del canal de la Mancha», insistió el magnate.

Richard Branson. Imagen de archivo

Por tanto, tendrán que confirmar cuál será el fabricante que asuma esta labor. En el proceso tendrán que tener en cuenta no solo los factores comunes, como la capacidad del tren de cumplir con las exigencias de seguridad del túnel del canal de la Mancha y la capacidad del fabricante de hacer la entrega en las fechas previstas. Sin embargo, el reto clave es que sean trenes que cumplan con las homologaciones en Bélgica, Países Bajos y Francia, siendo esta última un país complicado en este aspecto.

Es quizás la principal complejidad para empezar a cumplir con la nueva ruta. No solo tendrán que conseguir los permisos de cada uno de los países involucrados, sino también los de la Unión Europea. Son procesos que pueden resultar más lentos de lo que espera la industria. Aun así, es un cambio evidente tanto en la conexión de Europa con Reino Unido como en el mapa de la competencia del sector.

Virgin da otro paso en el sueño de Bruselas

Lo cierto es que el movimiento de Virgin va en línea con los deseos de la Unión Europea. No es ningún secreto que, además de ordenar la liberalización de los sistemas ferroviarios de los países de la UE, el objetivo es que estos reemplacen donde sea posible al avión, el autobús y el vehículo particular, pues consideran que los trenes de alta velocidad son un medio de transporte más limpio y menos contaminante.

En cualquier caso, la conexión con Reino Unido a través de los trenes no aparecía entre los objetivos prioritarios de la Unión. Y es que el Brexit y las nuevas exigencias de la autorización ETA hacen especialmente complicada la conexión entre ambos territorios, pero la apuesta de Virgin abre la puerta no solo a la competencia en esta ruta, sino que recupera la inversión británica en la alta velocidad en el Viejo Continente.

¿Una oportunidad para las empresas españolas?

En el caso español, es también una nueva oportunidad para CAF y, sobre todo, para Talgo. Y es que el fabricante de los Avril es también responsable de varios trenes de alta velocidad en otros territorios europeos, en particular Alemania, y está encargado de fabricar los nuevos trenes de la competidora privada de la SNCF francesa, LeTrain. De hecho, sus trenes se encuentran cerca de terminar su proceso de homologación en el territorio galo.

Fachada de la sede de Talgo. Fuente: Agencias

Según ha informado el portal especializado Trenvista, citando al consejero delegado de la privada francesa, Alain Getraud, el 70 % del proceso de los trenes ya se ha realizado. Las pruebas se han desarrollado en distintos ejes de la red francesa, como la LGV Est, el corredor Rin-Ródano o el sureste. Los trabajos continúan en coordinación con Talgo, Renfe y entidades como SNCF Réseau y Eurailtest.

Adidas destrona a Nike entre los consumidores: la comodidad y el precio mandan en la nueva moda deportiva

La moda deportiva en España, con Adidas y Nike entre otras compañías, está viviendo una transformación. Sin ir más lejos, lo que antes quedaba relegado al gimnasio o a la práctica deportiva, hoy se trata de ropa del día a día. El concepto del ‘athleisure’ deja de ser una tendencia para convertirse en la elección favorita de los consumidores para vestir tanto en el entorno laboral como en sus momentos de ocio.

En este sentido, en la reciente encuesta que han realizado desde RBC, queda claro que el auge del ‘athleisure’ es evidente; el consumidor español está priorizando la multifuncionalidad, con cerca del 48% de los compradores buscando prendas que transiten sin esfuerzo entre el gimnasio y la vida cotidiana. Por otro lado, en cuanto al impacto del Mundial de 2026 en las decisiones de compra de artículos deportivos, la mitad de los consumidores indica una influencia positiva en sus gastos.

«Adidas ha ascendido al puesto número uno, alcanzando una tasa de respuesta del 57% (+15 puntos porcentuales interanuales), impulsada notablemente por su visibilidad durante el Mundial de Fútbol 2026. Por el contrario, Nike ha descendido al segundo lugar con un 38% (-9 puntos porcentuales), en medio de un proceso de reposicionamiento de marca y producto que aún está en curso», afirman desde RBC Capital Markets.

Adidas, Puma y Nike
Fuente: Merca2

Nike, Adidas, New Balance… las preferencias de los consumidores

En este contexto, el mercado estadounidense muestra una tendencia constructiva en cuanto a las intenciones de gasto para el próximo año. El 45% de los encuestados planea aumentar su gasto en artículos deportivos, un incremento significativo respecto al 25% registrado en 2025. Este optimismo se ve impulsado, en parte, por el efecto del Mundial de Fútbol 2026, que influyó positivamente en las decisiones de gasto del 50% de los participantes.

«El gasto se concentra en categorías como la indumentaria (84% de intención de aumentar gasto) y el calzado de estilo de vida (62%). Un hallazgo clave es el cambio en el liderazgo de las preferencias de marca: Adidas ha ascendido al puesto número uno en EE. UU., con una tasa de respuesta del 57% (+15 puntos porcentuales interanuales), mientras que Nike ha descendido al segundo lugar con un 38% (-9 puntos porcentuales)«, apuntan desde RBC.

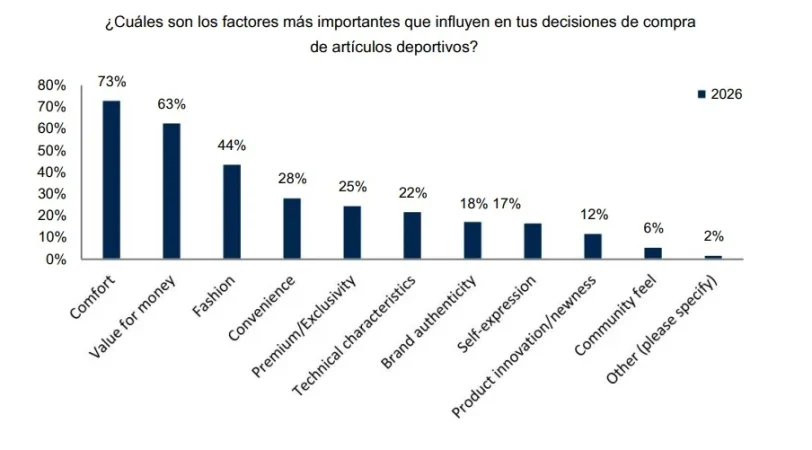
La comodidad (73%) y la relación calidad-precio (63%) emergen como los pilares fundamentales que dictan las decisiones de compra, mientras que la innovación técnica es un factor de menor relevancia.

RBC Capital Markets

Siguiendo esta línea, a pesar de la pasión por el fitness, la presión inflacionaria obliga a una gestión cautelosa del presupuesto discrecional. Desde RBC resaltan una polarización en las expectativas de poder adquisitivo, donde los factores determinantes son la relación calidad-precio y la comodidad. En cambio, en el mercado nacional, dicha tendencia favorece a los operadores de gran capilaridad y bajo coste, que logran captar al consumidor frente a marcas de lujo, similar a cómo New Balance o Asics mantienen relevancia frente a Adidas y Nike.

En cuanto a la preferencia de Adidas, se debe en parte a la coincidencia con la Copa Mundial de Estados Unidos de 2026, donde se percibe que la marca ha tenido mayor visibilidad gracias a su patrocinio con la FIFA y a la clasificación para la final, Argentina y España. En cuanto a la preferencia de Nike, la compañía deportiva, el problema es que el continuo reposicionamiento de la marca y los productos, junto con los cambios en el modelo de distribución, sugieren que su proceso de reestructuración aún está en marcha y queda mucho trabajo para conseguir recuperar la preferencia del consumidor.

 La comodidad (73%), la relación calidad-precio (63%) y la moda (44%) son los principales factores que influyen en las decisiones
de compra de artículos deportivos, mientras que la innovación (12%) tiene una menor influencia.
La comodidad (73%), la relación calidad-precio (63%) y la moda (44%) son los principales factores que influyen en las decisiones
de compra de artículos deportivos, mientras que la innovación (12%) tiene una menor influencia.

Fuente: RBC

«Los consumidores prefieren las marcas de ropa deportiva consolidadas, como por ejemplo Adidas, Nike y Puma; con un aumento en la tasa de respuesta al 49 % (desde el 40 %), y una disminución correspondiente en las marcas emergentes, con una tasa de respuesta del 16 % (desde el 23 %). Alrededor de un tercio de los consumidores estadounidenses no tiene preferencia entre las marcas consolidadas y las emergentes», señalan los expertos.

¿En qué punto se encuentra la batalla digital y multicanal de las compañías deportivas?

La digitalización es irreversible; con el canal online superando el 38% de las transacciones, las marcas, entre las que destacan Nike y Adidas deben competir en un ecosistema donde la disponibilidad técnica y el diseño urbano son clave. El sector, al igual que los mercados observados en China, donde el 64% planea aumentar su ejercicio, ve en el gimnasio y las actividades grupales el principal motor de fidelización.

Si bien la batalla digital no es una novedad. Las marcas globales, con Nike y Adidas a la cabeza, y los gigantes del textil nacional, como el peso de Inditex a través de líneas deportivas en marcas como Oysho o Zara Athletic, compiten ferozmente por un consumidor que busca diseño urbano sin renunciar al rendimiento técnico. Además, el canal online ya roza o supera el 38% de las transacciones del sector en España, consolidándose como el motor de crecimiento para las marcas.

Inditex busca el crecimiento de Oysho mediante el aumento de patrocinios deportivos
Inditex busca el crecimiento de Oysho mediante el aumento de patrocinios deportivos.

La preferencia de los consumidores estadounidenses por el formato de venta omnicanal, con un 40%, ha disminuido ligeramente, mientras que la preferencia por las tiendas multimarca ha aumentado al 43% (desde el 38%). Observamos una mejora en la preferencia por los formatos monomarca, tanto online (del 33% al 38%) como offline (del 24% al 38%). Las preferencias por las tiendas multimarca online son las menos populares (25%), con una tasa de respuesta inferior a la del año anterior.

En cuanto a los consumidores chinos, las tiendas de precio completo, con un 54%, son el formato minorista más popular, en consonancia con la encuesta del año anterior, posiblemente debido a una mejor selección de productos, comercialización y experiencia de compra. A esto le siguen los formatos en línea, concretamente las tiendas monomarca en línea (39%) y las multimarca (37%), mientras que las tiendas T-Mall en línea (34%) son menos relevantes en comparación con el año anterior.

El ‘milagro’ de Digi en Bolsa: rebota un 8 % tras acallar las dudas de los analistas a golpe de portabilidades

Al final, la capacidad de crecimiento de Digi parece haber acallado las dudas de los accionistas y los analistas. Tras un mes y una caída a los abismos de alrededor del 8 % del valor de su salida a la Bolsa española, la empresa consiguió estabilizarse durante la semana pasada, un mes después de empezar su cotización, y ahora aumenta su valor, con la acción ya en algo más de 6 euros, un rebote que iguala su peor caída y que la revaloriza un 8 % por encima de su valor inicial.

El secreto ha sido la paciencia y seguir captando usuarios, sobre todo de sus rivales, lo que ha hecho que los accionistas poco a poco ganen confianza en la operadora «low cost». La más reciente presentación de resultados de la empresa no ha podido ocultar el aumento en las pérdidas, que superan los 14 millones de euros. Sin embargo, esto se debe a la gran inversión realizada para contar con sus propias redes de fibra óptica y móvil, al tiempo que han mejorado sus ingresos un 15,7 % en comparación con el primer semestre del año previo y ya cuentan con el 14,5 % de los servicios de banda ancha fija en España.

Tienda de Digi. Fuente Agencias

Este último dato es clave, pues le permite adelantar a Vodafone en el número de servicios de banda ancha en el país y mostrar un crecimiento constante en el número de líneas móviles, de las que ya ostenta un 13 %, según el dato más reciente de la CNMC. Y es que la empresa es la única de los cuatro grandes operadores de España que cuenta con una previsión de crecimiento de dos dígitos en 2026, un dato que la presenta como una opción única dentro del sector.

La duda es cuál es el siguiente paso. Asimismo, recuperar el valor de su acción debería servir para mejorar su capacidad de inversión en sus redes de móvil y fibra óptica, además de respaldar los esfuerzos permanentes de modernización del servicio, ineludibles dentro del sector. En cualquier caso, la apuesta de crecimiento en el número de usuarios sigue siendo el centro del futuro de la «low cost» en España.

Digi sigue siendo la que más crece mes a mes

Lo cierto es que examinar los datos de nuevos servicios de banda ancha de la CNMC muestra una tasa de crecimiento de la «low cost» por encima de sus rivales. Solo en el mes de junio, el dato más reciente publicado por la Comisión, Digi consiguió 46.230 nuevas líneas, muy por encima del competidor más cercano, Telefónica, con 18.150, lo que le sirve para ampliar la distancia sobre Vodafone, que solo ha sumado 10.320 líneas en el mismo periodo.

La portabilidad móvil registró 498.234 cambios de operador, un 7,9 % más que en junio de 2024. Movistar y Digi obtuvieron un saldo neto positivo, mientras que Vodafone, MásOrange y el conjunto de los OMV presentaron saldo negativo. Es decir, la «low cost» está encaminada también a superar a sus rivales más cercanos en el sector. Lo llamativo, como ya es habitual, es la capacidad de la compañía de robar clientes a sus competidores, lo que sigue dándole un margen de crecimiento que estos simplemente no poseen en el corto plazo.

En este panorama será curioso ver cómo reaccionan sus rivales. Algunos han buscado negocios más allá de captar nuevos usuarios, enfocándose en empresas o incluso en servicios de energía y televisión. Es una carrera permanente que obliga a los competidores de Digi a reaccionar si quieren evitar ser alcanzados en los próximos meses.

El siguiente objetivo es estabilizar las cuentas

Con la realidad actual, el siguiente objetivo de la empresa es volver a números verdes; no obstante, sigue siendo complejo llegar a este objetivo mientras se mantienen los intensos procesos de inversión en sus redes de fibra óptica y móvil. Además, se trata de un mercado complicado que exige a las empresas realizar continuas inversiones a medida que las capacidades tecnológicas evolucionan.

Cartel de Digi en una de sus tiendas. Fuente: Agencias

Pero las previsiones de la empresa son positivas. En su presentación de resultados, la compañía aseguró que espera ingresar entre 1.040 y 1.085 millones de euros antes de terminar el año, tras haber facturado 515 millones de euros hasta el mes de junio, de los cuales 263 millones llegaron durante el segundo trimestre. Es un paso más para superar los números rojos, pero todavía queda un largo camino por recorrer.

Un mercado que sigue creciendo en España

En cualquier caso, el reto no es solo para Digi. Para sus competidores, el gran desafío es conseguir un espacio para crecer más allá de la búsqueda de nuevos usuarios de móvil o de banda ancha. Y es que el reto evidente de la industria es cómo crecer en un país en el que hay cada vez menos espacio para captar nuevos clientes.

Solo por poner un ejemplo, en el más reciente informe de la CNMC las líneas de banda ancha fija aumentaron en 95.301 hasta alcanzar los 19,93 millones de accesos. La fibra óptica hasta el hogar (FTTH) superó los 18,2 millones tras sumar 83.874 nuevas líneas durante el mes. Por el contrario, las líneas HFC continuaron reduciéndose, con 22.311 accesos menos.

El verano pone en jaque a Lidl, Carrefour, Alcampo y Eroski: el problema de los alimentos que acaban desperdiciados

El desperdicio alimentario se dispara durante el verano, un hecho que supone grandes pérdidas entre Lidl, Alcampo, Eroski y Carrefour, entre otras cadenas de distribución. Algunos de los errores más comunes y que tienen consecuencias son mantener las mismas previsiones de compra, descuidar la cadena de frío o, en algunos casos, no llevar un buen control, y eso lleva a actuar demasiado tarde ante los excedentes.

En este sentido, según los datos publicados en el Panel de Cuantificación del desperdicio alimentario en los hogares del Ministerio de Agricultura, Pesca y Alimentación de España, durante los meses de verano en España se puede llegar a desperdiciar un 30% más de alimentos que en el resto del año. Concretamente, el excedente o merma de productos supone de media un 1,5% de la facturación del supermercado.

«En verano, pequeños desajustes en la previsión o en la gestión del stock pueden traducirse rápidamente en un aumento de los excedentes. La clave está en anticiparse, analizar cómo cambia la demanda y los consumidores, y actuar cuando el producto todavía conserva todo su valor», explica el head of Iberia de Phenix, Andreu Vila, ante el reto del desperdicio alimentario en verano.

El error de Lidl, Carrefour, Eroski y Alcampo que puede acabar afectando a tu compra en verano
Fuente: Phenix

El gran problema que perjudica a Eroski, Lidl, Alcampo y Carrefour hasta finales de septiembre

En este contexto, el verano supone uno de los periodos más complejos para la gestión de alimentos en supermercados, tiendas de alimentación y establecimientos de restauración. Las altas temperaturas reducen la vida útil de muchos productos frescos, mientras que las vacaciones, las olas de calor y el aumento de población en determinadas zonas turísticas modifican los hábitos de compra y dificultan las previsiones de demanda.

Sin ir más lejos, las frutas, verduras, lácteos, carnes, productos preparados y platos refrigerados son especialmente sensibles a estos cambios. Una planificación inadecuada puede provocar acumulaciones de stock, retiradas anticipadas y un incremento de los excedentes, especialmente cuando los establecimientos mantienen los mismos pedidos y niveles de exposición durante toda la temporada.

«Supermercados, comercios y establecimientos de restauración cuentan con herramientas para adaptar sus pedidos y encontrar una salida comercial a esos alimentos antes de que terminen desperdiciándose»

Head of Iberia de Phenix, Alejandro Andreu Vila

Si bien, cuando el excedente ya es inevitable debido a la propia naturaleza perecedera de los frescos, Lidl, Carrefour, Eroski y Alcampo están apostando por fórmulas de valorización que van más allá de la tradicional bajada de precios. La colaboración con aplicaciones de consumo responsable facilita dar salida a lotes de productos próximos a su fecha de consumo preferente o caducidad mediante cestas sorpresa, conectándolos directamente con ciudadanos que buscan una compra más sostenible.

Asimismo, la gestión eficiente del stock no solo se traduce en una reducción directa de las pérdidas económicas para las grandes marcas de distribución, sino que avanza hacia el cumplimiento de los objetivos de desarrollo sostenible. Minimizar el desperdicio durante los meses estivales demuestra que rentabilidad y compromiso ambiental pueden ir de la mano en el tejido comercial actual.

Lidl local Merca2
Fuente: Lidl

Para mitigar este impacto, la tecnología y la digitalización se han convertido en aliadas clave de las grandes superficies. Herramientas de análisis predictivo permiten a cadenas como Eroski, Lidl, Alcampo y Carrefour ajustar sus pedidos diarios con mayor precisión, anticipándose a las fluctuaciones de la demanda turística y evitando así la sobrecompra en los almacenes y lineales de venta.

Lo que deben evitar Lidl, Carrefour, Eroski y Alcampo

Que los excedentes son un problema para los supermercados no es una novedad. No obstante, Lidl, Carrefour, Eroski y Alcampo deben evitar realizar cinco acciones que provocan un peor control sobre los excedentes y avivan el desperdicio alimentario. Durante esta semana, en algunos establecimientos de Carrefour se ha podido observar cómo las neveras no están completas, y algunos alimentos frescos como las lechugas no carecen de buen estado de calidad, provocando que el cliente no compre y se acumulen en la nevera sin que los empleados lo retiren.

Sección frutas y verduras de Carrefour

Fuente: Carrefour

Los cinco errores frecuentes que aumentan el desperdicio, según explica Phenix:

  • Mantener previsiones de demanda rígidas: No adaptar los pedidos a factores como la temperatura, los fines de semana, las vacaciones o la afluencia turística puede generar acumulaciones de productos con una vida útil limitada. Revisar diariamente las ventas permite ajustar mejor el stock a la demanda real.
  • Exponer cantidades excesivas de alimentos frescos: Mantener estanterías, mostradores o buffets completamente llenos durante todo el día aumenta el tiempo que los productos permanecen fuera de las condiciones óptimas. Una reposición más frecuente y en menores cantidades ayuda a conservarlos mejor.
  • Descuidar el control de la cadena de frío: Durante los meses más calurosos, cualquier incidencia en el transporte, el almacenamiento o la exposición puede acelerar el deterioro de los alimentos. Por ello, es especialmente importante revisar las temperaturas, los equipos y los tiempos de manipulación.
  • Retirar demasiado pronto productos próximos a su fecha de consumo preferente: Muchos alimentos continúan siendo aptos para la venta y el consumo. Mejorar su visibilidad, agruparlos en espacios específicos o aplicar descuentos progresivos permite darles salida antes de que se conviertan en excedentes.
  • Esperar hasta el último momento para gestionar los excedentes: La actuación debe comenzar cuando el producto todavía conserva su atractivo y valor comercial. Activar promociones, reducir precios de manera gradual o utilizar plataformas especializadas amplía las posibilidades de venta.

Anthropic desembarca en España: el creador de Claude elige Madrid para su hub de IA

Anthropic desembarca en España con una filial en Madrid desde la que contratará talento en los próximos meses. La compañía estadounidense ha constituido la sociedad Anthropic PBC Spain con un capital de 3.000 euros para comercializar y distribuir licencias de software de inteligencia artificial. El movimiento refuerza la posición de la capital como polo de la IA en el sur de Europa.

Según ha adelantado ABC, el registro se formalizó a finales de marzo en la calle Goya, en pleno barrio de Salamanca. La dirección coincide con la que utiliza la división española de Nvidia, lo que apunta a un despacho profesional empleado para fijar la sede inicial. La compañía busca un emplazamiento definitivo una vez que arranque la contratación.

Claves de la operación

  • Anthropic PBC Spain se constituyó con 3.000 euros y la matriz estadounidense como socio único. El objeto social abarca la comercialización, distribución y concesión de licencias de software de IA en todas sus modalidades.
  • El desembarco coincide con la apertura de OpenAI en Madrid durante el segundo semestre. Las dos mayores rivales en IA generativa competirán por el mismo talento y los mismos clientes empresariales en España.
  • El 61% de las empresas españolas ya utilizan IA, siete puntos por encima de la media europea. El dato procede de un informe de Amazon Web Services y explica el apetito de las tecnológicas americanas por España.

La batalla por el talento y la expansión europea

El administrador único de la filial es Thomas Remy, alto ejecutivo responsable de Francia, Sur de Europa, Oriente Próximo y África desde octubre del año pasado. Como apoderados figuran varios abogados del despacho internacional Baker McKenzie. La designación de Remy confirma que España se integra en la estrategia de expansión europea de Anthropic.

La compañía ya dispone de establecimientos en Milán, Londres, Dublín, París, Zúrich y Múnich. Fuentes cercanas a la empresa confirman que la sociedad española servirá para garantizar el cumplimiento de la legislación laboral local al contratar talento. La previsión es crear un equipo propio en los próximos meses, lo que apunta a un establecimiento permanente y no a una presencia testimonial.

Italia fue el último país europeo donde Anthropic anunció su entrada. La compañía declaró allí su intención de trabajar con empresas y comunidades de desarrolladores para construir y escalar con Claude de manera responsable. El patrón se repite en cada mercado: primero la sociedad, después el equipo local y más tarde la oficina física.

La batalla por la IA en España ya no se libra entre startups locales: ahora la disputan dos gigantes americanos con sede en Madrid.

El factor Claude Mythos: expansión con cautela regulatoria

El desembarco de Anthropic en España se produce en un momento de doble lectura para la IA. La adopción empresarial crece con fuerza, pero los reguladores observan con cautela modelos como Claude Mythos, el más avanzado de la compañía. Sus capacidades para detectar vulnerabilidades de ciberseguridad han encendido las alarmas en gobiernos y administraciones.

El Banco Central Europeo ha exigido a las entidades supervisadas planes de blindaje frente a Claude Mythos. El modelo no se ha abierto al público general y solo determinadas empresas y asociaciones tienen acceso confidencial, entre ellas algunas en España. El Gobierno de Estados Unidos ha limitado la compartición del modelo con operadores internacionales, una restricción que marca el ritmo de la expansión europea.

Anthropic anunció hace dos días que trabaja en un modelo interno aún más potente. La compañía mantiene el proyecto de pruebas confidenciales mientras las autoridades evalúan el riesgo de que estas capacidades caigan en manos de delincuentes. La tensión entre innovación acelerada y control regulatorio acompaña cada paso de la expansión.

Madrid consolida su polo frente a Barcelona

La elección de la calle Goya no es casual. Madrid se ha convertido en el imán principal para las sedes de las tecnológicas americanas en España. OpenAI también ha elegido la capital para su primera oficina en el país, prevista para el segundo semestre. Nvidia, Apple, Microsoft y Google mantienen filiales principales en Madrid desde hace años.

Barcelona ha quedado relegada a un papel complementario. La Ciudad Condal atrajo en su momento, un distrito tecnológico, pero los grandes operadores la utilizan para centros de I+D e innovación, no para sedes societarias. El laboratorio tecnológico que el Banco de España presentó en Barcelona es un ejemplo de ese papel satélite.

La pugna entre Anthropic y OpenAI eleva la presión sobre el ecosistema local. Las startups españolas de IA compiten ahora por el mismo talento que los gigantes americanos intentan captar en Madrid. La llegada de capital extranjero convive con el riesgo de que las empresas emergentes locales pierdan a sus mejores ingenieros.

El desenlace se verá en los próximos trimestres. La mayor salida a Bolsa de la historia, prevista para este otoño si se cumplen los planes de la matriz, dará a Anthropic una capacidad financiera inédita. Observaremos si la filial española se limita a la venta de licencias o asume un papel más profundo en el desarrollo de producto.

Hacienda podrá actuar sin probar fraude de ley si un socio confunde su facturación con la de la empresa

El Supremo avala a Hacienda: no hace falta probar fraude de ley para regularizar a un socio que mezcla su facturación con la empresa. La sentencia de unificación de doctrina, fechada el 23 de julio de 2026, cambia el escenario del autónomo societario.

La ponencia recae en el magistrado Manuel Fernández-Lomana García, según recoge El Economista. El caso que resuelve el alto tribunal es el de una sociedad y su socio que comparten actividad, medios y caja, con una contabilidad que impide deslindar a quién corresponde cada ingreso.

Qué dice el Supremo: confusión absoluta de medios y estimación indirecta

La sentencia aclara que, cuando la sociedad y su socio realizan la misma actividad y existe confusión absoluta de medios, no hay un problema de calificación jurídica ni de conflicto en la aplicación de la norma. Hay un problema de prueba: la contabilidad no permite saber qué renta es de la sociedad y cuál del socio.

Por eso Hacienda puede aplicar directamente el método de estimación indirecta. Es una vía excepcional, pensada para anomalías contables graves que impiden fijar la base imponible de forma totalmente directa.

El matiz es importante: la confusión absoluta de medios no obliga a la Administración a probar un fraude de ley. Según la sentencia, le basta acreditar esa confusión contable para activar este método.

Sin contabilidad que separe ingresos, Hacienda no necesita demostrar fraude de ley: le basta la estimación indirecta para recomponer la base imponible.

Por qué no valen los artículos 13 y 15 de la Ley General Tributaria

El artículo 13 de la Ley General Tributaria regula la calificación jurídica: su finalidad es gravar un hecho según su verdadera naturaleza, prescindiendo del ropaje formal elegido por las partes. Para eso sirve.

Por su parte, el artículo 15 regula el conflicto en la aplicación de la norma, que es la figura del antiguo fraude de ley. Requiere un procedimiento complejo y un informe de la Comisión Consultiva, pensado para negocios artificiosos sin sustancia económica.

El Supremo sostiene que ninguno de esos preceptos es necesario en la confusión absoluta de medios. Aquí no se discute la naturaleza de un negocio; se discute la imposibilidad de separar la facturación. Y para ese caso, la estimación indirecta es suficiente.

Lo que arriesga el autónomo societario: derivación, notificaciones y caja blindada

La sentencia también aborda la derivación de responsabilidad solidaria. Hacienda cumple su deber de información si, al amparo del artículo 174.4.b) de la LGT, comunica al responsable el recurso judicial contra el acuerdo de derivación, el plazo y el órgano. No genera indefensión omitir que, según el artículo 174.5, también puede impugnar las liquidaciones originarias del deudor principal.

Esto es importante para quien se ha visto en en una derivación de responsabilidad: la notificación no debe contener todos los escenarios posibles, pero el interesado debe mover ficha. No hacerlo puede consolidar una deuda ajena como propia.

A efectos prácticos, la lección de esta sentencia es que mezclar caja y facturación con la sociedad no es un despiste menor. Cuando sociedad y socio facturan lo mismo, usan los mismos medios y la contabilidad no separa ingresos, Hacienda queda habilitada para recalcular la base con la estimación indirecta y, después, derivar la responsabilidad al socio. La vía más segura es mantener cuentas separadas, facturas identificadas y un registro de los medios compartidos.

La sentencia no introduce un impuesto nuevo ni modifica tipos impositivos. Pero rebaja el escudo formal del fraude de ley en estos casos de confusión total. Recuerda al Supremo cuando unificó criterios sobre conflictos de aplicación de la LGT: la forma societaria no blinda si la realidad contable no se sostiene.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud: la estimación indirecta se aplica dentro de un procedimiento de comprobación de la AEAT cuando detecte la confusión contable.
  • ✅ Requisitos clave: Sociedad y socio comparten actividad, medios y caja; la contabilidad no permite separar la facturación de cada uno.
  • 🌐 Dónde solicitarlo: No se solicita. Ante una notificación, revisa tu expediente en la sede electrónica de la AEAT con certificado digital o Cl@ve.
  • 💰 Importe o coste: No hay una cuantía fija: la base imponible se estima y la liquidación dependerá de cada caso, con recargos e intereses si procede.
  • ⚠️ Error a evitar: Mezclar la caja de la sociedad con la personal; si la contabilidad no permite separar ingresos, Hacienda no necesita probar fraude de ley.

Bruselas aprueba la alianza de Santander, Telefónica y ACS para la gigafactoría de IA en España

Bruselas avala la alianza de Santander, Telefónica, ACS y SETT para una gigafactoría de IA en España con 5.000 millones.

Claves de la operación

  • La Comisión Europea no ve riesgos de competencia. El visto bueno llega tras un análisis simplificado de concentraciones, según El Economista.
  • La inversión asciende a 5.000 millones de euros. El proyecto se ubicará en Móra la Nova (Tarragona) y combinará capital público y privado.
  • España opta a una de las siete gigafábricas europeas. Bruselas movilizará 30.000 millones y ha recibido 77 propuestas de 16 Estados miembro.

La puja europea por las gigafábricas de IA

La Unión Europea busca recuperar terreno frente a Estados Unidos y China. Para ello ha dotado un programa de 30.000 millones de euros, de los que 10.000 son fondos públicos y 20.000 proceden de la industria. En esa estrategia, la inteligencia artificial es prioritaria.

El visto bueno de Bruselas llega este jueves y despeja la incertidumbre regulatoria antes de que termine el plazo de candidaturas. La joint venture española, participada por Telefónica, ACS, Banco Santander y SETT, tendrá una potencia inicial de entre 30 y 50 megavatios. La segunda fase alcanzará 125 megavatios a partir de 2029. El calendario de Bruselas exige iniciar la construcción a comienzos de 2027 y estar operativa en 18 meses.

El consorcio prevé que la instalación esté plenamente operativa a cierre de 2028. En la primera fase se impulsarán cuatro proyectos con 100 millones de euros; después llegarán otros 400 millones.

La localización elegida, Móra la Nova, sitúa la candidatura en Tarragona, dentro de una propuesta multisede que España presentó junto a Portugal. La operación, según Bruselas, afecta a servicios de centros de datos de terceros y contribuye a la soberanía tecnológica comunitaria.

La aprobación de Bruselas no garantiza la financiación europea, pero convierte a España en candidata con plenas garantías regulatorias.

Francia, Polonia y Finlandia compiten por el mismo dinero

La convocatoria de las siete gigafábricas sigue abierta hasta el 12 de noviembre. Bruselas ha recibido 77 propuestas de 16 Estados miembro, lo que eleva la presión sobre el proyecto español. La competencia es real.

Francia, ha comprometido 10.000 millones de euros con ocho empresas, entre ellas Orange, Capgemini y EDF. Polonia lanzó Baltic IA Gigafactory y Finlandia compite de la mano de Nokia. Alemania, Países Bajos, Austria y Grecia también han presentado candidaturas.

La propuesta española movilizará cerca de 5.000 millones de euros. El Gobierno aportará 250 millones al consorcio y la Generalitat controlará el 1% del capital. Multiverse Computing tendrá un 4%.

Lo que la alianza se juega en el mercado español

El consorcio reparte el capital de forma singular. Telefónica, ACS y Santander suman, a partes iguales, un 15,67% cada uno. El Estado ostenta el 48% a través de SETT, la conocida como SEPI Digital. La participación privada alcanza el 51% del capital, mientras la pública se queda en el 49%.

Para Telefónica, el proyecto encaja con su reconversión desde el negocio de telecomunicaciones hacia los centros de datos y la infraestructura digital. La operadora ya compite con Cellnex o los operadores neutros en el despliegue de fibra, pero esta alianza le da una posición inédita en la carrera europea por la IA.

ACS, por su parte, aporta capacidad constructora e industrial. Santander introduce el músculo financiero y su experiencia en pagos y digitalización. La participación del Estado, a través de SETT, refuerza la apuesta pública por un sector estratégico que Bruselas considera clave para no depender de proveedores de fuera de la UE.

España no parte de cero. La llegada de los hyperscalers estadounidenses, como AWS o Azure, ha multiplicado la inversión en centros de datos en Aragón y Madrid. La gigafactoría se integraría en ese ecosistema, aunque su gobernanza público-privada marca una diferencia relevante frente a los proyectos puramente privados.

El riesgo es la competencia abierta: 77 candidaturas y un plazo hasta el 12 de noviembre. Francia ya ha comprometido el doble de inversión privada. España parte con una ubicación relevante y una estructura público-privada sólida, pero la decisión final dependerá de criterios técnicos y de eficiencia energética.

El calendario no admite demoras. Bruselas quiere construcción a inicios de 2027 y operatividad en 18 meses. Si la candidatura no resulta elegida, el consorcio tendrá que decidir si mantiene la inversión o reorienta sus planes.

Shein apunta al 1 de septiembre para su salida a bolsa en Hong Kong con una valoración inferior a 30.000 millones

Shein apunta al 1 de septiembre como fecha para su salida a bolsa en Hong Kong, con una valoración que quedaría por debajo de los 30.000 millones de dólares. El calendario, adelantado por la prensa hongkonesa y recogido por medios económicos españoles, sitúa la apertura de reservas el próximo lunes 24 de agosto, aunque la compañía no ha confirmado oficialmente ninguna fecha.

Las fechas del debut y las cifras de la operación

El diario South China Morning Post, citando fuentes anónimas, avanzó que el estreno bursátil se produciría el 1 de septiembre. Supone un leve retraso respecto al 28 de agosto, fecha que se venía manejando hasta ahora en el consenso del mercado.

La plataforma de moda rápida abriría la fase de reservas de acciones el 24 de agosto. Son fechas, en cualquier caso, sujetas a cambios. La empresa solicitó confidencialidad en el proceso y censuró los calendarios en el folleto remitido al parqué hongkonés.

El tamaño exacto de la operación tampoco está cerrado. Las informaciones recientes apuntan a una captación de entre 2.000 y 3.000 millones de dólares mediante la venta de unos 342 millones de participaciones. La referencia clave es la valoración: menos de 30.000 millones de dólares.

La cifra contrasta con los aproximadamente 98.200 millones de dólares que se estimaban en 2022, tras una ronda de financiación anterior. El recorte de valoración supera el 69%, un ajuste que refleja tanto los vaivenes regulatorios como las dudas del mercado sobre el modelo de negocio.

De Nueva York a Londres, y ahora Hong Kong

Shein fue fundada en Nanjing en 2012, pero su crecimiento se aceleró durante la pandemia, con el repunte del comercio electrónico. En 2022 trasladó su sede a Singapur, un movimiento interpretado como intento de desmarcarse de sus raíces chinas para facilitar el acceso a un parqué extranjero.

El grupo intentó primero cotizar en Nueva York. Después lo hizo en Londres. En este último caso, la operación se frustró por la intervención de los reguladores chinos. Hong Kong quedó como punto intermedio entre los inversores internacionales y las autoridades del país de origen.

La elección de Hong Kong no es neutral. Permite a la compañía mantener un vínculo operativo y regulatorio con China, al tiempo que accede a una base inversora internacional. El coste es una valoración sensiblemente inferior a la que habría obtenido en Occidente en circunstancias normales.

La valoración es el termómetro real de este debut: caer de 98.200 a menos de 30.000 millones de dólares reconfigura por completo las expectativas de los inversores.

El impacto de los aranceles y el escrutinio regulatorio

Shein produce principalmente en la provincia de Cantón y opera en unos 160 países. En 2024 se convirtió en el tercer mayor minorista de moda del mundo, solo por detrás de Nike y Adidas, según los datos divulgados por la propia compañía.

Esa posición la ha colocado en el foco de las críticas por su impacto ambiental y laboral, la venta de productos ilegales y posibles prácticas comerciales engañosas. Son riesgos reputacionales que acompañan a la salida a bolsa y que forman parte del análisis de cualquier inversor institucional.

El detalle relevante está en la cuenta de resultados. En las cuentas divulgadas por primera vez ante el parqué hongkonés, la empresa reconoció el impacto del fin de la exención de aranceles a los envíos de bajo valor en Estados Unidos. Desde julio, la Unión Europea se sumó a esta medida para frenar la avalancha de importaciones baratas desde plataformas chinas como Shein, Temu o AliExpress.

El fin de esa exención toca directamente la estructura de costes del negocio. Los envíos de bajo valor eran una palanca competitiva esencial para mantener precios reducidos sin asumir costes aduaneros. La nueva fiscalidad obliga a revisar márgenes o precios.

Qué está en juego para los inversores

El debut de Shein es, ante todo, una prueba de apetito por el riesgo chino en un mercado que lleva varios años cerrando la puerta a grandes OPV de esa geografía. Hong Kong necesita operaciones de este tipo para recuperar volumen tras varios ejercicios flojos.

Para la compañía, el éxito de la salida a bolsa depende menos del primer día de cotización y más de la estabilidad del valor en los meses siguientes. Una valoración prudente puede facilitar el estreno, pero no elimina las dudas regulatorias ni el escrutinio laboral y medioambiental.

El contraste con comparables es claro. Frente a minoristas consolidados como Inditex o H&M, Shein ofrece crecimiento más rápido pero con mayor riesgo regulatorio y una cadena de suministro más expuesta a la política comercial de EE UU y la UE.

El mercado no solo descuenta el beneficio presente. Descuenta la capacidad de sobrevivir a un entorno arancelario más hostil sin destruir el margen. Ahí está la incógnita que resolverán los próximos resultados trimestrales.

📊 Las Claves para el Inversor

  • Qué vigilar: La confirmación oficial del calendario y el precio definitivo de la operación, previsto para finales de agosto según las fuentes.
  • Reacción del valor: El mercado descuenta una valoración muy inferior a la de 2022; la clave será si el estreno aguanta sin caer en las primeras sesiones.
  • Precedente sectorial: Las OPV de empresas chinas en Hong Kong de los últimos dos años muestran estrenos prudentes y exigencia de descuento por riesgo regulatorio.

Monte dei Paschi lanza ofertas simultáneas sobre Generali y BPM por 34.000 millones de euros

Monte dei Paschi di Siena ha lanzado una doble oferta sobre Banco BPM y Banca Generali por un importe conjunto de 34.000 millones de euros, según el comunicado remitido al mercado este viernes. La operación en acciones busca frustrar la OPA de Intesa Sanpaolo y crear un campeón nacional de 70.000 millones de capitalización.

La estructura de la doble oferta

La oferta valora Banco BPM en 25.300 millones de euros y Banca Generali en 8.700 millones, en ambos casos mediante canje de acciones. El canje propuesto es de 1,567 títulos de Monte dei Paschi por cada acción de Banco BPM y de 6,958 títulos por cada acción de Banca Generali, tomando como referencia el cierre bursátil del jueves.

En Bolsa, la reacción fue desigual. Las acciones de Monte dei Paschi subieron un 0,7% en la sesión del viernes, mientras Banco BPM cayó un 0,6% y Banca Generali retrocedió un 2,8%. El mercado descuenta una ejecución compleja y unos accionistas de las entidades objetivo, poco proclives a aceptar una contraprestación sin prima en efectivo.

ObjetivoValoración ofertadaCanje propuestoCierre bursátil previo
Banco BPM25.300 millones1,567 acciones MPS25.400 millones
Banca Generali8.700 millones6,958 acciones MPS8.000 millones

La batalla por el campeón nacional: cifras y sinergias

De completarse, la operación daría lugar a un grupo con una capitalización bursátil hipotética cercana a los 70.000 millones de euros y unos activos en torno a 450.000 millones. El consejero delegado, Luigi Lovaglio, busca situar a Monte dei Paschi como el único rival doméstico con escala suficiente para mirar de cerca a Intesa Sanpaolo y UniCredit, los dos grandes del sector financiero italiano.

La combinación generaría unas sinergias previstas de 2.600 millones de euros al año y elevaría el beneficio por acción en torno a un 11% en 2028. Además, Monte dei Paschi repartiría un dividendo extraordinario de 4.000 millones de euros mediante una mezcla de efectivo y acciones procedentes de su participación en Generali, y prevé distribuciones acumuladas superiores a 15.000 millones de euros hasta 2030.

La doble oferta no es una compra con prima en efectivo, sino una apuesta por convencer a dos accionariados distintos con papel y sinergias a un horizonte de 2028.

El escollo no es financiero, sino accionarial. La OPA de Intesa Sanpaolo ha activado la denominada regla de pasividad en Italia, lo que obliga a Monte dei Paschi a recabar el apoyo de al menos dos tercios de sus propios inversores. La entidad ha convocado una junta para el 29 de octubre para buscar esa aprobación.

El escollo accionarial y regulatorio

Tendrá que convencer, además, a los accionistas de las entidades objetivo. Entre ellos figuran Crédit Agricole, que controla casi el 30% de Banco BPM, y Generali, el accionista mayoritario de Banca Generali. También deberá integrar la anterior adquisición de Mediobanca, cuyas filas le otorgaron el control de aproximadamente el 13% de Generali, valorado en unos 8.500 millones de euros al cierre del jueves.

El movimiento cierra un ciclo vertiginoso en la banca italiana. Banco BPM compró Anima Holding hace unos dos años y después fue objetivo de un intento fallido de UniCredit. Monte dei Paschi compró Mediobanca en 2025 y, acto seguido, Intesa Sanpaolo lanzó su oferta sobre la entidad siena. La nueva operación es la respuesta defensiva de Lovaglio a ese asedio.

La oferta de Intesa valora a Monte dei Paschi en 36.000 millones de euros y contempla entregar 1,6 acciones de Intesa más un euro en efectivo por cada título. Para despejar el riesgo de competencia, Intesa se ha comprometido a vender la mitad de las sucursales de la entidad siena a Unipol Assicurazioni. Monte dei Paschi no ha rechazado formalmente esa oferta, pero ha cuestionado el precio y el plan de desinversión de activos.

El análisis: ¿monstruo nacional o trampa para el accionista?

La propuesta de Lovaglio tiene lógica industrial: añade gestión patrimonial con Banca Generali y presencia en el norte rico con Banco BPM, dos palancas que Intesa no ofrece en su OPA. Sin embargo, el doble canje simultáneo implica ejecutar dos integraciones a la vez, con Mediobanca aún en proceso de asimilación y sin prima en efectivo para los accionistas externos. No hay precedente reciente en Europa de una triple fusión bancaria cerrada en menos de seis meses.

El mercado lo ha entendido así: la cotización de las entidades objetivo no ha rebotado al nivel de la valoración ofertada, y el avance de Monte dei Paschi es modesto. El consejo de Banca Generali se reúne hoy para un examen preliminar, mientras Banco BPM e Intesa guardan silencio. La junta de octubre decidirá si el plan pasa de defensa a realidad.

El precedente de UniCredit con Banco BPM demuestra que el mercado italiano castiga las ofertas hostiles sin apoyo interno. Lovaglio no solo pide luz verde a su junta: pide que dos activos controlados por terceros se abran al mismo tiempo. La otra opción, aceptar la oferta de Intesa, supone trocear el banco y vender la mitad de la red a Unipol, un desenlace que el consejo siena considera una oferta de desmembramiento.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta del 29 de octubre en Monte dei Paschi y la respuesta formal de los consejos de Banco BPM y Banca Generali.
  • Reacción del valor: La cotización de Banca Generali cayó un 2,8% tras el anuncio; el mercado no descuenta por ahora el éxito de la doble oferta.
  • Precedente sectorial: El fracaso de UniCredit sobre Banco BPM y la integración de Mediobanca marcan el escepticismo con que se reciben estas operaciones.

Cercanías Madrid cortará de madrugada las líneas C-2, C-7, C-8a y C-8b por obras en Recoletos este fin de semana

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Adif cortará de madrugada las líneas C-2, C-7, C-8a y C-8b entre Atocha y Chamartín por obras en Recoletos el sábado y el domingo.
  • ¿Quién está detrás? Renfe y Adif coordinan la ventana de trabajos en el túnel de Recoletos, la estación de Chamartín y el entorno de Atocha.
  • ¿Qué impacto tiene? El corte se concentra entre las 00.30 y las 7.30 horas; Recoletos sigue abierta con solo dos trenes hasta esa hora y hay autobuses en el tramo Cercedilla-Los Molinos.

Adif y Renfe cortarán de madrugada las líneas C-2, C-7, C-8a y C-8b de Cercanías Madrid por obras en el túnel de Recoletos este fin de semana. La afección principal se concentra entre Atocha y Chamartín y obliga a reorganizar el servicio nocturno del sábado 22 y el domingo 23 de agosto.

Líneas y horarios del corte en Recoletos

Las modificaciones se aplicarán entre las 00.30 y las 7.30 horas del sábado y del domingo, según el comunicado de Renfe. La estación de Recoletos permanecerá abierta, aunque hasta las 7.30 horas únicamente circularán dos trenes.

Adif concentra los trabajos en la infraestructura de la estación de Chamartín, dentro de la transformación del nodo ferroviario madrileño. La ventana nocturna busca reducir el impacto en los viajeros de hora punta y permite devolver el servicio a la normalidad el lunes por la mañana.

Este mismo sábado arranca un corte en la línea C-8b entre Cercedilla y Los Molinos, que se mantendrá hasta el 5 de septiembre. El motivo es la renovación de los postes de la catenaria en la estación de Cercedilla, y Renfe pondrá en marcha un servicio especial de autobuses entre ambas estaciones.

Más cortes en Atocha y en el tramo Cercedilla-Los Molinos

Hasta el 28 de agosto continúan además las alteraciones ligadas a las obras de Atocha. Afectan a las líneas C-2, C-7, C-8a, C-8b y C-10. En la C-2, la circulación entre Guadalajara, Alcalá de Henares, Chamartín y Atocha se realiza por la vía de contorno, con frecuencias de 20 minutos en hora punta y 30 minutos en hora valle.

La C-7 presta servicio entre Alcalá de Henares, Entrevías y Atocha con frecuencias de 12 minutos en hora punta y 16 minutos el resto de la jornada. El tramo entre Príncipe Pío, Las Rozas y Nuevos Ministerios circula con una frecuencia de 30 minutos.

En la C-8a y la C-8b, los trenes circulan con frecuencias de 30 minutos en hora punta y 60 minutos en hora valle. La C-10, por su parte, presta servicio entre Villalba y Delicias con una frecuencia de 30 minutos y mantiene cerrado el acceso a los andenes de esta línea en Méndez Álvaro.

Las obras de Recoletos son solo la parte visible de un verano ferroviario especialmente cargado en Madrid, con Atocha y Chamartín compartiendo frentes de trabajo simultáneos.

Los viajeros con títulos válidos de Cercanías pueden acceder a los autobuses regulares de la EMT durante las afecciones. Renfe está informando de los cambios mediante el personal de atención al cliente en estaciones, la megafonía de trenes y estaciones, la cartelería física y digital, las redes sociales y el canal de WhatsApp.

El calendario de obras no se detiene ahí. Los días 29 y 30 de agosto y 5 y 6 de septiembre se cortará el túnel de Sol entre Atocha y Nuevos Ministerios, con cabeceras provisionales en Atocha y Nuevos Ministerios para las líneas C-3 y C-4.

La transformación de Atocha Cercanías cuenta con una inversión cercana a los 56 millones de euros y permitirá aumentar hasta un 33% la capacidad del túnel de Sol a partir de octubre. El nuevo esquema de vías 4+4+2 asigna las vías 1 a 4 al túnel de Recoletos, las 5 a 8 al túnel de Sol y las 9 y 10 al túnel de Embajadores.

La estación de Atocha Cercanías superó los 82 millones de pasajeros el año pasado. La financiación europea procede del Plan de Recuperación, Transformación y Resiliencia, con fondos NextGenerationEU.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato es para quienes se mueven de noche o muy temprano entre Atocha y Chamartín: la oferta de trenes se reduce al mínimo y dos únicos convoyes pasan por Recoletos hasta las 7.30 horas. La zona cero es el túnel de Recoletos y la estación de Chamartín, aunque la onda llega al noroeste con el corte entre Cercedilla y Los Molinos.

El dato que resume la noticia es la inversión cercana a los 56 millones de euros en el nuevo esquema de vías de Atocha y el aumento del 33% de capacidad del túnel de Sol a partir de octubre. Renfe y Adif concentran las obras en verano para reducir molestias, pero advertimos una acumulación de frentes que exigirá al viajero madrileño revisar cada trayecto antes de salir de casa.

Un precedente útil es la propia transformación de Atocha Cercanías: una estación con más de 82 millones de pasajeros en 2025 y financiación europea NextGenerationEU. Las obras del túnel de Recoletos no son un incidente aislado, sino la última fase de una reorganización que cambiará la asignación de vías y dará más margen de explotación entre las 6 y las 9 horas.

El próximo hito se concentra en el último fin de semana de agosto, con el corte del túnel de Sol; conviene consultar los canales oficiales de Renfe antes de viajar. Dejémoslo en ‘madrugada compleja’.

Ayudas a placas solares en 2026: la UE autoriza financiar fotovoltaica, bombas de calor y baterías

La UE financiará placas solares y baterías con cargo a la cláusula de salvaguardia nacional. La Comisión Europea ha adoptado una comunicación que orienta a los Estados miembros sobre cómo ampliar el alcance de la cláusula de salvaguardia nacional (CSN) para cubrir medidas de seguridad energética durante el periodo 2026-2028. El objetivo declarado es reforzar la resiliencia del sistema energético europeo y apoyar la transición desde los combustibles fósiles.

El instrumento de la cláusula de salvaguardia nacional permite a un Estado miembro desviarse temporalmente de la senda recomendada de gasto neto en circunstancias excepcionales. Hasta ahora su uso ha estado vinculado sobre todo a choques macroeconómicos. La novedad es que Bruselas extiende por primera vez este instrumento a la seguridad energética, un ámbito que tradicionalmente se financiaba con cargo a los presupuestos ordinarios.

Qué permite la flexibilidad presupuestaria aprobada por Bruselas

La Comisión Europea anunció el 3 de junio de 2026 esta posibilidad dentro del paquete de primavera del Semestre Europeo, en respuesta al conflicto en curso en Oriente Medio. Las orientaciones se publican ahora en la Comunicación C/2026/4514 del Diario Oficial de la Unión Europea. Bruselas abre una vía de financiación que los Estados miembros podrán activar en sus presupuestos nacionales sin superar los límites del marco fiscal común.

El acceso a esta flexibilidad no es automático. La Comisión Europea vincula la elegibilidad al cumplimiento de tres criterios: adicionalidad, eficacia y sostenibilidad de las finanzas públicas. Cada medida se evaluará caso por caso, según recoge el propio documento. Solo podrán acogerse al programa las medidas fiscales adoptadas después del 28 de febrero de 2026.

Límites, criterios y medidas elegibles para los Estados miembros

Se mantiene el límite máximo global del 1,5 % del PIB para la desviación permitida respecto a la senda recomendada de gasto neto. Para las medidas de seguridad energética se establecen límites específicos del 0,3 % del PIB anual y del 0,6 % del PIB acumulado, dentro de ese techo global. Los gastos que superen los límites aplicables seguirán sujetos a las evaluaciones ordinarias de cumplimiento previstas en el marco fiscal de la UE.

La comunicación identifica cinco medidas subvencionables para reforzar la seguridad energética de los hogares, dos para el sector público, tres para las empresas, tres para las infraestructuras de transporte y nueve para el sector energético. Esta última categoría incluye inversiones en tecnologías de baterías y almacenamiento de energía y centrales nucleares.

La flexibilidad queda limitada al 0,3% del PIB anual: suficiente para incentivos, insuficiente para sustituir la inversión estructural.

Entre las medidas que podrían ser subvencionables también figuran los incentivos para bombas de calor, la infraestructura de recarga de vehículos eléctricos y la rehabilitación energética de edificios. La lista es indicativa y no exhaustiva, por lo que cada propuesta nacional tendrá que superar el filtro técnico de la Comisión. Los Estados miembros no pueden presumir la elegibilidad de una medida por el simple hecho de que aparezca en el catálogo.

En sus solicitudes, los Estados miembros deberán presentar una lista inicial de las medidas de seguridad energética previstas junto con una estimación de su coste presupuestario. Tras evaluar una solicitud conforme a los requisitos del artículo 26 del Reglamento (UE) 2024/1263, la Comisión podrá recomendar al Consejo que la apruebe. El procedimiento queda anclado en la supervisión fiscal ordinaria de la UE, un diseño que busca evitar que la flexibilidad se convierta en una puerta trasera para relajar el déficit.

El alcance real de la medida y los riesgos para la transición energética

La decisión confirma un giro incremental de la política fiscal europea: la seguridad energética deja de ser solo una cuestión de oferta y pasa a integrarse en el marco presupuestario. España, que ya cuenta con líneas activas de apoyo al autoconsumo, podría utilizar esta flexibilidad para dar continuidad a las ayudas a placas solares y almacenamiento doméstico en el tramo 2026-2028. El margen del 0,3 % del PIB anual equivale a un volumen limitado pero relevante para las finanzas públicas.

Sin embargo, la inclusión de las centrales nucleares en la categoría de medidas elegibles introduce una tensión evidente con la lógica de la transición energética. La comunicación no distingue entre tecnologías limpias y nucleares en la lista indicativa. Eso puede abrir la puerta a que parte de la flexibilidad se destine a inversiones con impacto climático controvertido, diluyendo el objetivo de reducir la dependencia de los combustibles fósiles. El documento tampoco aclara si los proyectos de renovables tendrán prioridad sobre los nucleares en la evaluación caso por caso.

El riesgo principal no es la escasez de fondos, sino la ejecución. El procedimiento exige a los Estados miembros presentar una lista inicial de medidas y una estimación de costes, con una evaluación caso por caso. Las administraciones con menor capacidad técnica podrían quedar rezagadas, reproduciendo el patrón de los fondos Next Generation: absorción lenta y proyectos concentrados en los países con más músculo institucional. La Comisión no ha fijado plazos orientativos para la aprobación de las solicitudes.

Para la industria fotovoltaica y de baterías, el efecto dependerá de la rapidez de las convocatorias nacionales. La flexibilidad presupuestaria no transfiere dinero directamente al consumidor; financia medidas fiscales adoptadas después del 28 de febrero de 2026. Quien ya haya instalado paneles en 2025 no entra. Eso deja fuera a una parte relevante del parque residencial que se adelantó a la medida. La retroactividad queda descartada por la propia comunicación.

El almacenamiento de baterías es la pieza con mayor recorrido dentro de esta flexibilidad. La integración de renovables exige sistemas que absorban los excedentes de generación fotovoltaica y eólica, sobre todo en horas valle. Las ayudas a baterías domésticas podrían desplazar parte del consumo del hogar, pero su impacto real depende de la señal de precios horaria y de la regulación del autoconsumo. Sin esos elementos, la inversión pierde atractivo y la flexibilidad se limita a subvencionar equipos sin cambiar el comportamiento.

La Comisión insiste en que el seguimiento de la utilización se mantiene dentro de la supervisión fiscal ordinaria. El equilibrio entre seguridad energética y sostenibilidad de las finanzas públicas será la prueba real de esta cláusula. Si el Consejo aprueba solicitudes sin contrapesos, el marco fiscal europeo perderá credibilidad. Si rechaza demasiado, la seguridad energética quedará como un objetivo de papel.

Las baterías de almacenamiento sirven para integrar renovables, pero necesitan conexión, permisos y señales de precios claras. La flexibilidad presupuestaria es solo la primera pieza de un rompecabezas que Bruselas ha empezado a ordenar. El despliegue de puntos de recarga para vehículos eléctricos y la rehabilitación de edificios ampliarán el alcance social de la medida, aunque su financiación compita con las partidas ordinarias de eficiencia energética.

El foco está ahora en las solicitudes que presenten los Estados miembros antes de 2028. La Comunicación C/2026/4514 marca el suelo, no el techo. El diseño nacional de los incentivos decidirá si esta flexibilidad acelera la transición o solo reparte fondos con etiqueta energética. Para el consumidor español, la señal es clara: conviene vigilar las convocatorias autonómicas y estatales que emerjan en los próximos meses, porque los presupuestos podrían cubrir parte del coste de instalación.

Las reservas de gas en Europa caen al 61 %, el mínimo en años: ¿invierno de precios tensos?

Las reservas de gas de la Unión Europea han caído al 61% de su capacidad, el nivel más bajo para estas fechas de los últimos años y por debajo del registrado en 2021. El mercado ya lo descuenta: los futuros del TTF tocaron el 18 de agosto máximos desde enero de 2023, con el contrato front‑month en 63,65 euros por MWh.

Dos fechas ordenan el año gasista europeo. El final de marzo determina cuánto gas hay que inyectar durante el verano, y el arranque de octubre fija el volumen disponible para el invierno. Este año ambas referencias pesan más de lo habitual.

Según los datos de Gas Infrastructure Europe, el 1 de abril de 2026 los almacenamientos europeos estaban al 28% de su capacidad, el peor punto de partida de los últimos cuatro años. La campaña de llenado arrancaba con una exigencia extra en un mercado ya tensionado por la oferta.

Cuatro meses y medio después, las reservas rondan el 61%. Esa cifra queda aproximadamente un 20% por debajo de la media de los últimos siete años para estas fechas. El ritmo reciente de inyección lo deja claro: entre principios y mediados de agosto, los almacenes avanzaron una media de 0,27 puntos porcentuales diarios.

De mantenerse ese paso, Europa llegaría al 1 de octubre en el entorno del 73% de llenado. Haría falta continuar inyectando durante el otoño, ya con la demanda de calefacción subiendo, para acercarse a los niveles habituales de los últimos años.

Esa tarea exige atraer GNL en un mercado global muy competido. La necesidad de seguir llenando los almacenes añade presión compradora en pleno verano, y no es gratis: el precio del gas lo refleja.

Europa necesita llenar los almacenes con una curva de futuros que no paga el coste de almacenar: la demanda de gas para inyección se mantiene por obligación, no por incentivo.

El 18 de agosto, los futuros del TTF para el Front‑Month en ICE alcanzaron los 63,65 €/MWh, el nivel más alto desde finales de enero de 2023. En paralelo, la curva de futuros no ofrece una prima invernal clara frente a los meses más próximos. Algunos contratos para el próximo invierno cotizan en niveles similares o incluso inferiores.

Esa estructura borra el incentivo clásico de comprar barato en verano, almacenar y vender caro en invierno. Si la diferencia de precios no compensa los costes de almacenamiento, la operación pierde atractivo comercial. Pero Europa sigue necesitando llenar sus reservas, lo que mantiene la demanda de gas para inyección pese a la señal de precios desfavorable.

Ormuz, Rusia y Noruega: la oferta se estrecha

precio gas invierno

La tensión no es solo de demanda. El conflicto entre Estados Unidos, Israel e Irán ha reducido drásticamente el tráfico por el estrecho de Ormuz, afectando al suministro mundial de GNL, especialmente al procedente de Catar. La incertidumbre sobre la normalización del tráfico marítimo mantiene una prima de riesgo elevada en los mercados energéticos.

A ello se suma la progresiva eliminación de las importaciones europeas de gas ruso, lo que reduce las alternativas de suministro que aún quedaban. Los trabajos de mantenimiento en instalaciones noruegas durante agosto también recortan temporalmente los flujos del principal proveedor de gas por gasoducto de Europa.

La combinación de estos factores resulta especialmente relevante durante la campaña de llenado. Europa necesita atraer suficiente gas para cubrir el consumo corriente y, al mismo tiempo, continuar incrementando unos inventarios que partieron de niveles excepcionalmente bajos al terminar el invierno.

El marco europeo mantiene un objetivo de llenado del 90%, pero desde la reforma del Reglamento de almacenamiento de gas, en vigor desde septiembre de 2025, este nivel puede alcanzarse entre el 1 de octubre y el 1 de diciembre. La normativa permite una desviación de hasta diez puntos porcentuales en condiciones difíciles, ampliable en cinco más por la Comisión Europea. El reglamento estará vigente hasta finales de 2027.

Ante el escenario actual, la Comisión considera que un nivel del 80% sería suficiente y técnicamente alcanzable. Esa flexibilidad alivia la presión compradora en verano, aunque también implica afrontar el invierno con un margen de seguridad menor.

Por qué 2026 no es 2021

Ahí aparece la comparación inevitable con 2021. Europa afrontó aquel invierno con reservas reducidas y una dependencia mucho mayor del gas ruso por gasoducto, una vulnerabilidad que se convirtió en crisis tras la invasión de Ucrania. Cinco años después hay diferencias relevantes.

Europa dispone de más capacidad de regasificación, el consumo de gas sigue por debajo de los niveles previos a la crisis y la dependencia del gas ruso se ha reducido considerablemente. La entrada de nueva capacidad mundial de GNL y el crecimiento de las energías renovables reducen las necesidades de gas para generación eléctrica, sobre todo en las horas de mayor producción fotovoltaica y eólica.

Unas reservas bajas no equivalen, por tanto, a una repetición de 2021. Sin embargo, sí aumentan la sensibilidad del mercado ante cualquier acontecimiento adverso. Con menos gas almacenado, un invierno frío, un período prolongado de baja producción renovable o una interrupción del suministro de GNL se traslada con mayor rapidez a los precios.

Con menos gas almacenado, cada interrupción de suministro se traduce en precios más altos y más rápido: el margen de seguridad se ha reducido sin que la demanda haya vuelto a los niveles previos a la crisis.

Esa tensión alcanza también a los mercados eléctricos europeos, donde las centrales de gas fijan el precio marginal durante numerosas horas. Un aumento del precio del gas incrementa directamente el coste de generación de los ciclos combinados. Por eso la evolución de las reservas europeas interesa no solo a operadores gasistas: comercializadoras, generadores y grandes consumidores de electricidad la siguen de cerca para anticipar su impacto.

El nivel con el que Europa llegue a octubre será la principal referencia. Unos almacenes por debajo de los niveles recientes no implican necesariamente problemas de suministro, pero reducen el margen para absorber imprevistos y propician mayor volatilidad. La presión para reconstruir las reservas ya se nota en los precios de verano; el ritmo de llenado, las temperaturas y la disponibilidad de GNL determinarán si esa tensión se mantiene o se intensifica.

Catalunya estudia recuperar los peajes AP-7 este otoño para atajar la siniestralidad

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Govern creará este otoño un grupo de trabajo para analizar si recupera los peajes en la AP-7 y reducir la congestión y la siniestralidad.
  • ¿Quién está detrás? La consellera de Interior, Núria Parlon, ha abierto el debate interno en la Generalitat de Catalunya.
  • ¿Qué impacto tiene? Miles de conductores y transportistas que usan la autopista podrían volver a pagar por circular, tras cuatro años de gratuidad.

El Govern ha dejado abierta la puerta a recuperar los peajes en la AP-7 este otoño. Un grupo de trabajo interno analizará la congestión y el aumento de accidentes en la autopista, según ha avanzado la consellera de Interior, Núria Parlon, en una entrevista recogida por la agencia EFE.

El Govern abre el debate sobre los peajes de la AP-7

El grupo de trabajo se constituirá, previsiblemente, durante el otoño y estará integrado por las conselleries con competencias en movilidad y seguridad vial. ‘Estoy convencida de que durante el otoño llevaremos a cabo este grupo de trabajo en el cual se remarcarán estrategias’, ha afirmado Parlon.

La recuperación del pago en la AP-7 es solo una de las opciones sobre la mesa, no una decisión cerrada. La consellera de Interior ha insistido en que el debate ‘está abierto’ y que servirá para evaluar políticas de choque que reduzcan los atascos y la alta siniestralidad.

Qué ha cambiado desde que se levantaron los peajes en 2021

La AP-7 dejó de cobrar peaje el 31 de agosto de 2021 tras una reivindicación política y social. Desde entonces, el tráfico en la autopista que cruza Cataluña de norte a sur ha crecido sustancialmente, sobre todo el de camiones.

Ese aumento ha disparado los atascos y los accidentes. La saturación de la vía llevó al Servei Català de Trànsit a aplicar restricciones de velocidad y de circulación a los camiones de más de 7,5 toneladas en los tramos más conflictivos de Tarragona; la mayoría de los tramos conflictivos tiene un tráfico pesado desproporcionado.

El pasado 1 de julio de 2026, el president de la Generalitat, Salvador Illa, llamó a los grupos parlamentarios a una ‘reflexión colectiva’. ‘Quizás nos equivocamos cuando, alegremente, todos pedimos que fuera peajes’, afirmó en la cámara catalana.

Recuperar el peaje en la AP-7 no es solo una decisión técnica: es una marcha atrás política con coste para miles de conductores y un nuevo pulso entre gestión de demanda y derecho a la movilidad.

Hoja de Ruta: Claves del Viaje

El impacto es directo para los conductores habituales del corredor mediterráneo: recuperar los peajes encarecería los desplazamientos y podría trasladar parte del tráfico a carreteras secundarias, con efectos no siempre visibles. La zona cero es el tramo Tarragona-Barcelona, donde la convivencia entre turismos y camiones se ha vuelto más compleja.

El dato clave no está en el anuncio de hoy, sino en la comparación: tras la retirada del peaje en 2021, el tráfico en la AP-7 aumentó con fuerza, especialmente el de camiones, lo que ha tensionado la seguridad vial. El precedente es conocido: antes de la liberalización, el peaje funcionaba como una barrera de gestión de demanda que equilibraba flujos y financiaba el mantenimiento.

El pulso político es evidente. El Govern de Salvador Illa avanza con cautela, consciente de que reintroducir un peaje impopular puede costar votos, mientras el Servei Català de Trànsit presiona con medidas de restricción a camiones. Las patronales del transporte, si entran en el debate, tendrán que posicionarse entre la seguridad vial y el coste logístico.

El elemento más frágil del plan es la indefinición: no hay tarifa propuesta, ni calendario de implantación, ni umbral de siniestralidad objetivo. La siguiente cita real es la constitución del grupo de trabajo, que el Govern espera activar antes de que acabe el otoño.

Evergrande y Xu Jiayin: la condena a cadena perpetua que sacude China

La cadena perpetua contra Xu Jiayin, fundador de Evergrande, ya es una realidad. La condena cierra un capítulo judicial y abre otra incógnita: hasta cuándo durará la crisis del mercado inmobiliario chino. El reporte de DW Español confirma que el empresario se declaró culpable de varios cargos relacionados con su gestión al frente del gigante, entre ellos fraude financiero.

El imperio que nació de la burbuja inmobiliaria

En su mejor momento, Evergrande no era una inmobiliaria más. El análisis de DW Español describe una compañía que llegó a emplear a cerca de 200.000 personas y a facturar más de 100.000 millones de euros al año. Sus promociones se repartían por más de 280 ciudades chinas y hasta controlaba un club de fútbol profesional, símbolo de una ambición sin límites.

Ese crecimiento no se apoyó en recursos propios. Durante el auge inmobiliario del país, la empresa se financió con deuda masiva para levantar nuevos proyectos, apostando a que la demanda de vivienda continuaría al alza. Pero el mercado giró. El exceso de oferta se tradujo en urbanizaciones vacías y pueblos fantasma en distintas regiones de China.

El colapso que dejó a 1,5 millones de compradores

Evergrande dejó de pagar sus obligaciones en 2021 con una deuda estimada en unos 255.000 millones de euros, según DW Español. La caída dejó a más de 1,5 millones de compradores que ya habían pagado un anticipo sin recibir sus viviendas terminadas. Ese fue el detonante de una ola de indignación en todo el país.

La sentencia contra Xu Jiayin llega, por tanto, como una respuesta judicial a una historia de excesos. El tribunal también impuso multas a las empresas que anteriormente controlaba Xu Jiayin por unos 20.000 millones de euros. Las autoridades chinas llevan meses prometiendo mayor transparencia en el sector y endureciendo la supervisión financiera.

‘En su apogeo, Evergrande empleaba a unas 200.000 personas, generaba más de 100.000 millones de euros anuales en ventas y contaba con proyectos inmobiliarios en más de 280 ciudades chinas.’

— DW Español

La condena no borra, sin embargo, el daño acumulado en el sector. La crisis inmobiliaria china sigue lejos de resolverse. Según cifras oficiales que cita DW Español, la venta de viviendas nuevas cayó en 2025 a su nivel más bajo desde 2014. Aunque Pekín ha puesto en marcha una serie de medidas para estabilizar el mercado y apoyar a los promotores, el reporte advierte de que hay pocos indicios de que la crisis vaya a terminar pronto.

Pekín intenta estabilizar un sector herido

El caso de Evergrande no es un simple expediente empresarial. Diversos análisis sitúan el peso del sector inmobiliario en torno a un cuarto del PIB chino. Por eso, cuando la promotora incumplió en 2021, el temor a un contagio financiero salió de China y llegó a los mercados internacionales. La sentencia contra su fundador se produce en un contexto de ajuste prolongado que sigue condicionando las decisiones de consumo y de inversión.

La respuesta oficial ha combinado inyecciones de liquidez, reestructuraciones de deuda y medidas para reactivar la compra de vivienda. El informe de DW Español subraya que los resultados son todavía escasos. El ajuste del sector coincide con una economía china que busca nuevas fuentes de crecimiento más allá del ladrillo.

Yo añadiría una lectura más directa: la condena a Xu Jiayin no resuelve el problema de fondo. Las promociones paradas, la desconfianza de los compradores y el ajuste de precios tardarán años en digerirse. El mensaje político es fuerte pero el mercado necesita algo más que señales ejemplarizantes.

Creo que la condena también tiene una lectura simbólica: Pekín señala a los responsables, pero evita asumir errores de supervisión. Es una forma de decir que la codicia individual, y no el diseño del sistema, está detrás del desastre. Eso puede ser útil a corto plazo, pero la reconstrucción de la confianza exigirá algo más que una sentencia.

La pregunta que queda en el aire es si Pekín logrará reactivar la demanda sin alimentar otra burbuja. La sentencia contra el fundador de Evergrande es un hito, pero el desafío estructural sigue intacto.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Multa por doble fila: 200 euros y no hay excusa ni para dos minutos

Parar en doble fila tiene multa de 200 euros y la ley no admite excusas.

La definición legal de parada es una inmovilización inferior a dos minutos sin abandonar el vehículo. Pero esa misma definición impone precauciones: antes de detenerte debes comprobar que no obstaculizas a peatones, vehículos ni animales.

La Ley de Seguridad Vial y el Reglamento General de Circulación tipifican como infracción grave detenerse en doble fila cuando impides la circulación normal o invades alguno de los supuestos que detallamos a continuación.

Qué es exactamente parar en doble fila y cuánto cuesta

La norma considera parada la inmovilización del vehículo durante menos de dos minutos, siempre que el conductor no lo abandone. Esa es la excusa típica: ‘solo he parado un momento’.

Pero la propia maniobra exige adoptar precauciones para no crear situaciones de riesgo. Si te detienes en doble fila y obligas a otros vehículos a esquivarte, la parada deja de ser legal.

Detenerse en doble fila para dejar a alguien no te libra: basta con que impidas el paso a coches, personas o animales.

Estos son los supuestos que la autoridad puede sancionar como peligrosos:

  • Cuando la distancia entre el vehículo y el borde opuesto de la calzada es inferior a tres metros o no permite el paso de otros vehículos.
  • Cuando impides incorporarse a la circulación a otro vehículo debidamente parado o estacionado.
  • Cuando obstaculizas el acceso a un inmueble o a un vado señalizado.
  • Cuando bloqueas los pasos rebajados para personas con movilidad reducida.
  • Cuando te detienes en medianas, separadores, isletas u otros elementos de canalización del tráfico.
  • Cuando impides el giro autorizado por la señal correspondiente.

La sanción para todos estos casos es de 200 euros, que se quedan en 100 euros con pronto pago. No resta puntos del carnet. En comparación, una multa leve por estacionamiento incorrecto rara vez supera los 100 euros.

Cuándo se considera infracción y qué excepciones existen

La clave está en la obstaculización. Si te detienes en doble fila para subir o bajar a un pasajero y no impides el paso de otros usuarios, la parada puede ser legal. Por eso, si dejas bajar a un pasajero y el coche de detrás puede continuar sin maniobrar, no deberías ser sancionado. Pero si obligas a invadir el carril contrario, la multa está justificada.

Eso sí, la ley no contempla un margen de tolerancia de ‘solo dos minutos’. La inmovilización inferior a dos minutos es parada, pero si obstaculizas, la infracción es grave sin importar cuánto dure exactamente.

La única excepción práctica es la parada breve para subir o bajar pasajeros o mercancías, siempre que no molestes. El conductor no puede abandonar el vehículo ni apagar el motor.

Cómo evitar la multa: maniobras permitidas y casos prohibidos

Para no llevarte la multa, sigue estas pautas antes de detenerte:

  1. Busca un hueco legal donde no estorbes.
  2. Enciende el intermitente y comprueba los retrovisores.
  3. Mantén el motor encendido y no abandones el vehículo.
  4. Si ves que impides el paso, reanuda la marcha de inmediato.

La recomendación de la DGT es clara: si vas a esperar a alguien, aparca en una zona habilitada. La doble fila no es un estacionamiento de cortesía.

Análisis: la frontera entre la parada legal y la multa

A menudo se cree que cualquier parada inferior a dos minutos es legal. Es falso. La ley exige que la maniobra no obstaculice, y la valoración de ese extremo corresponde al agente.

Esto genera cierta inseguridad jurídica: dos conductores en la misma calle pueden recibir un trato distinto según la interpretación del agente. Sin embargo, los supuestos concretos de la normativa (distancia, vados, giros, medianas) acotan bastante la discrecionalidad.

¿Es desproporcionada la sanción? No lo parece si se compara con otras infracciones graves: el importe es idéntico al de estacionar en un carril bus o en un paso de peatones. La diferencia es que la doble fila se percibe como una falta menor.

En la práctica, la multa por doble fila es de las más fáciles de evitar: basta con no parar donde molestes. Si tienes que dejar a alguien, busca un hueco o da una vuelta. El coste de la parada puede ser de 200 euros, más caro que cualquier café para llevar.

La seguridad vial y la fluidez del tráfico justifican la sanción. Eso sí, conviene que los municipios refuercen las zonas de carga y descarga para que los repartidores no se vean abocados a la doble fila.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Parar en doble fila obstaculizando la circulación.
  • Sanción económica: 200 euros (100 euros con pronto pago).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente.

Alexa+ gratis en Amazon Fire TV: adiós a los 19,99 dólares al mes

Amazon regala Alexa+ en Fire TV y elimina la tarifa de 19,99 dólares al mes en Estados Unidos.

Claves de la operación

  • Alexa+ deja de costar 19,99 dólares al mes. El asistente de IA se integra sin coste en todos los Fire TV compatibles de Estados Unidos, incluso sin suscripción Prime.
  • La actualización ya está disponible. Amazon convierte automáticamente millones de televisores y reproductores en puertas de entrada a su agente de IA.
  • La medida presiona a Google y Apple. El ecosistema doméstico gana capilaridad y abre la vía a ingresos por compras y publicidad dentro del salón.

El giro de Amazon: la suscripción de 20 dólares deja paso a la capa gratuita

Hasta ahora, Alexa+ fuera del programa Prime costaba 19,99 dólares al mes en Estados Unidos. Amazon ha empezado a incluir el servicio sin coste adicional en los Fire TV compatibles, incluso para usuarios que no pagan Prime. La actualización que habilita esas funciones ya está disponible en esos dispositivos.

El cambio convierte automáticamente millones de televisores y dispositivos Fire TV en puertas de entrada a su asistente de IA. Los usuarios de Alexa+ en Fire TV interactúan el doble que con la versión anterior de Alexa, según datos facilitados por la compañía.

Alexa+ puede buscar películas y series con peticiones conversacionales, recomendar contenido según unas preferencias específicas, o responder preguntas sobre lo que aparece en pantalla. Amazon intenta que Alexa deje de ser el asistente al que preguntamos por el tiempo y se convierta en un compañero virtual que entiende el contexto y actúa sobre servicios y dispositivos.

Amazon ya había intentado posicionar Alexa+ como un producto premium, en la línea de servicios como ChatGPT Plus o Gemini Advanced. La marcha atrás llega cuando la suscripción de pago se había convertido en una barrera para el uso masivo. El asistente pasa de producto premium a función del ecosistema al eliminar esa fricción.

La batalla por el hogar inteligente se mide en distribución, no solo en modelos

Detrás del movimiento hay una lógica de negocio clara. Alexa+ puede recomendar productos, facilitar compras y reforzar un ecosistema en el que Amazon ya genera ingresos por muchas otras vías. Un usuario diario puede valer más que un suscriptor de 20 dólares al mes que apenas usa el asistente.

Amazon no está regalando un asistente: está cediendo la puerta de acceso para monetizar lo que ocurre después.

Google y Apple también persiguen el salón con Nest y HomePod, respectivamente, pero ninguno ha vinculado una capa de IA conversacional gratuita a una base tan amplia de televisores en Estados Unidos. La batalla por el hogar ya no se decide por el mejor micrófono, sino por quién distribuye primero el agente capaz de comprar, recomendar y automatizar.

La decisión encaja con la idea de abaratar o regalar la capa de acceso a la tecnología porque esa capa multiplica el negocio. OpenAI, Google y Anthropic compiten por ofrecer los mejores modelos y agentes de IA, pero Amazon cuenta con una ventaja distinta: Echo, Fire TV y su ecosistema doméstico ya están presentes en en millones de hogares.

La distribución ya instalada puede valer tanto como la inteligencia del modelo. En ese escenario, Alexa+ no necesita ser otra suscripción de éxito para resultar rentable. La capa gratuita puede generar más negocio que el planteamiento previo de suscripción obligatoria.

El distribuidor invisible que Google y Apple todavía no replican

Por ahora, la gratuidad de Alexa+ en Fire TV solo aplica en Estados Unidos. Amazon no ha anunciado que vaya a eliminar su precio en otros países. En España, Alexa+ ha llegado con la ambición de entender conversaciones reales, pero el movimiento estadounidense adelanta las prioridades del grupo.

Telefónica intentó años atrás monetizar el hogar conectado con Movistar Home, un espejo en el que se refleja la dificultad de cobrar por una capa de acceso en el salón. La comparación no es casual: el operador español apostó por un asistente vinculado a su ecosistema y terminó retirándolo.

La jugada tiene sentido financiero si Alexa+ eleva la frecuencia de compra y el gasto medio por hogar. Amazon no ha detallado cuánto aporta un usuario de Alexa+ frente a uno convencional, pero la propia compañía subraya que la interacción se duplica. Un usuario que pide una reposición por voz elimina el coste de captación de una búsqueda externa.

El riesgo para Amazon es evidente. El margen queda supeditado a que el uso recurrente se traduzca en compras, y si la interacción conversacional no escala, la oferta gratuita se convertirá en una partida de coste sin retorno. Amazon asume ese equilibrio con una ventaja que sus rivales no tienen: la logística y la facturación por otros canales.

La próxima prueba será la evolución de Alexa+ fuera de Estados Unidos. Si Amazon extiende la gratuidad a Europa o la mantiene ligada a Prime, quedará claro si la capa gratuita es una estrategia estructural o una promoción de verano.

La DGT multa por cómo abres la puerta: 200 euros, infracción grave sin puntos

La DGT sanciona con 200 euros abrir la puerta del coche sin comprobar que se acerca un ciclista, un peatón o un vehículo. Es una infracción grave que no resta puntos del carnet y afecta tanto al conductor como a los pasajeros.

La conducta no es baladí. Cada año se registran decenas de accidentes causados por la apertura descuidada de puertas, en especial con ciclistas que circulan por el carril contiguo. El golpe directo contra la puerta abierta provoca caídas violentas y, en muchas ocasiones, lesiones graves.

Eso sí, conviene aclarar un matiz importante desde el principio. La sanción española no castiga el ruido del portazo, sino la apertura negligente de la puerta. En Suiza, en cambio, la normativa sí prohíbe expresamente dar portazos por contaminación acústica, con multas que van desde los 100 hasta los 600 francos suizos.

Qué sanciona la DGT al abrir la puerta del coche

La infracción se recoge en el Reglamento General de Circulación, la norma que ordena la circulación de vehículos y peatones en toda España. El precepto es claro: nadie debe abrir las puertas de un vehículo sin comprobar previamente que no pone en peligro a otros usuarios de la vía.

La DGT considera que se trata de una infracción grave. La sanción económica asciende a 200 euros y, a diferencia de otras conductas como usar el móvil al volante, no conlleva la pérdida de puntos del carnet. Así lo confirma la normativa vigente en la materia, que puedes consultar en la web oficial de la DGT.

El hecho de que no reste puntos no la hace menos relevante. El importe es idéntico al de otras infracciones graves habituales, como estacionar en zona prohibida cuando se obstaculiza la circulación o no respetar la prioridad de paso en un estrechamiento.

La multa por abrir la puerta sin mirar alcanza los 200 euros y se aplica a cualquier ocupante del vehículo, no solo al conductor.

Portazo suizo versus apertura negligente en España

El ruido del portazo es otra historia. En Suiza, el artículo 33 de la normativa de tráfico prohíbe ocasionar ruidos evitables, y menciona expresamente «dar portazos a las puertas, capós, la puerta del maletero o similares». La multa oscila entre 100 y 600 francos suizos, aproximadamente entre 106 y 637 euros, con agravante nocturno entre las 22:00 y las 7:00.

En España no existe una sanción específica por el ruido del portazo. Sin embargo, la apertura de puertas sin precaución previa sí está tipificada, y es la que puede costarte 200 euros. El matiz importa: no te multarán por cerrar con fuerza, pero sí por abrir sin comprobar.

Quién responde ante la sanción

La responsabilidad alcanza al conductor y a los pasajeros. Si un acompañante abre la puerta y golpea a un ciclista, el agente puede sancionar al propio acompañante, al conductor o a ambos, en función de las circunstancias. La norma no distingue entre turismos, furgonetas o taxis.

  • Conductor: responsable si abre o autoriza la apertura sin comprobar.
  • Pasajeros: responsables de sus propias acciones al abrir.
  • Vehículos de transporte: mayor diligencia exigida por su carácter profesional.

Cómo evitar la multa y proteger a los ciclistas

La técnica más recomendada es la apertura holandesa, que consiste en abrir la puerta con la mano contraria. Girar el torso obliga a mirar el retrovisor y el carril posterior antes de accionar la manilla. Es un gesto sencillo que evita accidentes y sanciones.

Además, conviene anticipar la maniobra: señalizar, estacionar en lugares autorizados y advertir a los pasajeros antes de que abran. En zonas urbanas con carril bici junto al estacionamiento, la la precaución debe ser máxima.

Análisis Merca2: una sanción proporcional pero poco conocida

La sanción de 200 euros por abrir la puerta sin mirar es proporcionada si se compara con el riesgo real que genera. Un ciclista que impacta contra una puerta abierta sufre caídas que pueden ser mortales, especialmente si el golpe le proyecta hacia el carril de circulación.

Dicho de otro modo, no se trata de una multa recaudatoria sino de una medida de seguridad vial con fundamento sólido. El hecho de que no reste puntos la hace menos temida, pero el impacto económico sigue siendo relevante para la mayoría de los conductores.

Eso sí, la norma es poco conocida. Muchos conductores creen que la apertura descuidada de puertas es una infracción menor, y no asumen que puede costar 200 euros. La labor de divulgación en este punto ha sido escasa en comparación con otras campañas más mediáticas.

Lo que está claro es que la multa se justifica por el riesgo de colisión con usuarios vulnerables. Comprobar antes de abrir cuesta dos segundos y puede evitar un accidente grave. Cabe recordar que la bicicleta no tiene carrocería: la puerta del coche es un muro.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Abrir la puerta del coche sin comprobar que se acerca un ciclista, peatón o vehículo.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya está vigente en el Reglamento General de Circulación.

Ritmo circadiano y concentración: cómo los horarios estables mejoran tu foco diario

0

Mantener horarios estables de luz, sueño y comidas protege el foco diario; un estudio reciente en Nature Communications Biology explica el mecanismo: la desalineación circadiana altera la vía colinérgica entre el prosencéfalo basal y el hipocampo, clave para la memoria y la atención.

Cómo los horarios estables protegen tu foco diario

El ritmo circadiano actúa como un director de orquesta interno. Coordina temperatura corporal, liberación de hormonas y actividad neuronal a lo largo del día, y esa sincronía tiene un impacto directo en cómo te concentras. Cuando los horarios se desordenan, la vía colinérgica pierde precisión: una red que conecta el prosencéfalo basal con el hipocampo, una región esencial para la memoria de trabajo y la agilidad mental.

El trabajo por turnos es el ejemplo más claro de desalineación. En el estudio, las personas con horarios rotatorios mostraron un perfil colinérgico alterado y un rendimiento más bajo en pruebas estandarizadas de memoria y atención, comparadas con quienes mantenían un patrón diurno estable. Los marcadores en suero apuntaron a una menor eficiencia de la señalización colinérgica.

Para no quedarse en la correlación, el equipo replicó la desalineación en modelos animales. Sometió a ratones a ciclos de luz y actividad desordenados durante varias semanas. El resultado fue una menor excitabilidad de las neuronas colinérgicas y una transmisión sináptica más débil en el circuito que conecta el prosencéfalo basal con el hipocampo.

El hallazgo más potente vino de la optogenética: al activar de forma controlada esa proyección colinérgica, el rendimiento en tareas de memoria volvió a niveles similares a los basales. Es una prueba mecánica de que el sistema colinérgico es una pieza central del foco, y de que la desalineación lo lastra mucho antes de lo que se suele creer.

El foco no es solo fuerza de voluntad: es el reflejo de un reloj biológico sincronizado y de una vía colinérgica que responde a la luz, al sueño y a las comidas.

Cómo traducir el mecanismo a una rutina de foco

La buena noticia es que no hace falta un laboratorio de cronobiología para aplicar esto. El estudio de Communications Biology refuerza una recomendación que la cronobiología lleva años afinando: la regularidad horaria importa más que la duración perfecta. Levantarte y exponerte a luz natural a la misma hora, comer en franjas estables y no retrasar la cena son palancas que reajustan el reloj interno.

La luz de la mañana es la señal maestra del ritmo circadiano. 10-15 minutos de luz natural en la primera hora del día sirven para anclar el ciclo de alerta. Si entrenas o trabajas en interiores, conviene mantener la luz brillante durante la mañana y reducir la exposición intensa a pantallas al menos durante la última hora, porque la luz azul de la noche retrasa la liberación de melatonina.

El estudio también sugiere que las comidas actúan como una señal periférica. Comer siempre a horas parecidas colabora con la sincronización de los relojes del hígado y del tejido adiposo. No se trata de rigidez, sino de coherencia: si tu cuerpo sabe cuándo llega la energía, regula mejor la atención.

📊 La pauta en cifras

  • Luz mañanera: 10-15 minutos de luz natural en la primera hora del día para anclar el despertar.
  • Sueño estable: acostarte y levantarte en la misma franja, también los días libres, para no romper el ciclo.
  • Comidas regulares: tres ingestas principales en horarios parecidos, con la cena dos o tres horas antes de dormir.
  • A tener en cuenta: la regularidad aporta más al foco que alargar la noche de forma puntual; la evidencia apunta a la constancia.

sueño y memoria

La evidencia real: consenso y límites

Este trabajo no surge en el vacío. La cronobiología ya había vinculado los horarios irregulares con una menor claridad mental y una energía más plana, pero el estudio de Li, Zhao y colaboradores añade un mecanismo concreto: la desalineación altera la excitabilidad de las neuronas colinérgicas. Es un paso más allá de la simple relación estadística.

Conviene leer el alcance con honestidad. Los resultados en animales provienen de un modelo controlado, y la parte humana mide asociaciones en trabajadores por turnos, no un ensayo de intervención. Aun así, la pieza optogenética es sólida: cuando se reactiva la vía colinérgica, el rendimiento en las tareas de memoria se recupera en el modelo animal. Eso convierte la vía en una diana interesante para futuras investigaciones.

Para ti, la conclusión práctica no es el mecanismo molecular: es que la estabilidad horaria es una herramienta de rendimiento con evidencia creciente. Si tu foco se cae a media mañana, antes de añadir más café o más suplementos, mira tu patrón de luz, sueño y comidas. El reloj interno perdona pocos desajustes.

La información de este artículo es divulgativa y orientada a la optimización del estilo de vida. No sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija la ventana de luz: sal a la calle 10-15 minutos por la mañana y baja la intensidad de pantallas tras la cena.
  • Blinda los horarios de comida: desayuna, come y cena en franjas parecidas; deja la cena dos o tres horas antes de acostarte.
  • Protege el despertar: repite la misma hora de inicio del día durante dos semanas y registra tu energía a media mañana.

Cómo aumentar flexiones en 2 semanas con el protocolo de series y frecuencia de un ex Navy SEAL sin equipamiento

0

Aumentar flexiones en dos semanas parece ambicioso, pero un protocolo de series y frecuencia de un ex Navy SEAL lo plantea con una regla clara: multiplicar por cuatro tu máximo y alternar trabajo concentrado con reparto.

Stew Smith, ex Navy SEAL y preparador físico, compartió recientemente el método Push-Up Push Protocol en Men’s Health. No promete milagros: propone un bloque concentrado de diez días de práctica específica, sin equipamiento, para subir tu marca de flexiones.

El beneficio que persigue es puramente de rendimiento: mejorar la fuerza de empuje y la resistencia local del torso. En cada repetición participan el pectoral, el deltoides, el tríceps y la musculatura estabilizadora del core, una cadena que responde bien a la frecuencia cuando la técnica acompaña.

Multiplica tu máximo actual por cuatro

Antes de tocar la calculadora, ejecuta una autoevaluación honesta. Realiza una sola serie al fallo con buena forma: manos a la anchura de los hombros, core firme, cadera alineada y pecho que descienda cerca del suelo sin perder la postura. El número conseguido con esa técnica es tu referencia.

Ese máximo se multiplica por cuatro. Si hoy completas 30 flexiones limpias, tu cupo diario será de 120 durante los siguientes diez días. La cifra no se ajusta a lo cómodo: está pensada para elevar el volumen de práctica muy por encima de tu línea de base.

Durante los diez días, olvida el retest constante. El cuerpo asimila volumen, no exámenes diarios. Cuida la posición: codos orientados a unos 45 grados, mirada al suelo y descenso controlado en cada flexión. La técnica abre y cierra el protocolo.

La frecuencia construye resistencia de empuje, pero solo si la técnica y la recuperación no se sacrifican por acumular volumen.

En los días impares, resuelve todo el cupo dentro de una sesión. Busca terminar en el menor número de series posible y añádelo a a tu trabajo de tren superior. El objetivo es tolerar mayor densidad de empuje, no alargar la sesión con pausas infinitas.

Los días pares, reparte las mismas flexiones en bloques pequeños a lo largo de la jornada. Unas pocas al despertar, otras antes de comer, otras al final de la tarde. La práctica se mantiene constante, pero la fatiga neuromuscular se divide en dosis asumibles.

La frecuencia manda.

Diez días de trabajo, tres o cuatro de pausa y una nueva medición

El bloque de diez días no se alarga: la pausa no es opcional. El tren superior necesita una ventana de recuperación para consolidar las adaptaciones. Forzar más repeticiones en ese periodo puede restar frescura al test y convertir un reto eficaz en fatiga acumulada.

Al terminar el décimo día, el protocolo pide una pausa de tres a cuatro días sin flexiones ni patrones intensos de empuje. El día catorce o quince vuelves a medir tu máximo y compruebas si la marca subió.

protocolo flexiones navy seal

Stew Smith también cierra la puerta a los excesos. Si ya ronda las 80 flexiones en una sola serie, su recomendación es prescindir de este protocolo y optar por un programa de fuerza convencional. Para ese perfil, el reto corto deja de aportar un estímulo útil.

📊 La pauta en cifras

  • Volumen diario: Máximo actual de flexiones multiplicado por cuatro durante diez días.
  • Días impares: Completa el total en una sesión, con el menor número de series posible.
  • Días pares: Reparte las repeticiones en bloques pequeños a lo largo del día.
  • Pausa de recuperación: De tres a cuatro días sin empuje antes de repetir el test.
  • Límite práctico: Si superas 80 flexiones en una serie, opta por un plan de fuerza convencional.

Por qué funciona como reto corto y no como plan anual

El método bebe de una vieja herramienta de la preparación física militar: la práctica de alta frecuencia para dominar un gesto. Lo que aporta Smith es la alternancia de formatos: días densos para la capacidad de trabajo y días distribuidos para acumular volumen sin que la sesión se convierta en un castigo.

Con todo, más no siempre es mejor. Saltar de un volumen semanal bajo a cientos de flexiones diarias es una escalada notable para muñecas, codos y hombros. Controla cada repetición, evita los rebotes y detente si aparece una molestia que no cede.

El protocolo encaja si tu meta específica es subir en flexiones. La especificidad juega a favor: practicar el patrón con frecuencia mejora la economía de movimiento y la resistencia local del empuje. Para ganar músculo general o seguir progresando con cargas, hay programas de tren superior más completos.

No es un plan anual.

La información es divulgativa y orientada al rendimiento físico. No sustituye el criterio de un profesional del entrenamiento ante una circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Mide tu máximo hoy: Haz una serie limpia de flexiones y multiplica el resultado por cuatro.
  • Alterna los días: Impares en pocas series dentro de tu sesión; pares en bloques repartidos cada pocas horas.
  • Respeta la pausa: Tras diez días, descansa de tres a cuatro días de empuje y vuelve a medir el día 14 o 15.

Pop Mart admite el fin de Labubu: la burbuja de los coleccionables virales empieza a desinflarse

Pop Mart reconoce con sus cuentas el fin de la fiebre Labubu: el coleccionable viral se desinfla tras años de reventa con sobreprecio y la compañía china pivota hacia un modelo de franquicia al estilo Hello Kitty.

La china Pop Mart ha cerrado el primer semestre de 2026 con unos ingresos de 17.170 millones de yuanes, equivalentes a unos 2.550 millones de dólares. Supone un 24% más que un año antes.

El dato parece sólido, pero esconde una desaceleración radical: en el ejercicio anterior la compañía reportó un crecimiento del 200% en ventas y, en esta ocasión, se ha quedado por debajo de las previsiones de los analistas. Menos folleto, más balance: el recorte del ritmo confirma que la época dorada del hype toca a su fin.

El precio manda. La fiebre Labubu llevaba años inflando el mercado de reventa, con unidades que superaban varias veces su precio de salida. Lo que los números de la compañía dejan entrever es que la burbuja de los coleccionables virales empieza a soltar aire, y eso cambia la ecuación para el comprador que llegó tarde o compró por impulso. A efectos prácticos, el sobreprecio que justificaba la reventa rápida se vuelve más difícil de sostener.

Del 200% al 24%: el viaje de un coleccionable viral

Labubu nació hace más de una década como un personaje secundario de The Monsters, una trilogía de libros ilustrados creada en 2015 por el artista hongkonés Kasing Lung e inspirada en la mitología nórdica. No fue hasta 2019 cuando Pop Mart comenzó a comercializar los personajes como juguetes coleccionables.

El salto definitivo llegó en 2024, cuando una publicación de Lisa, integrante de la banda de k-pop BLACKPINK, con un Labubu enganchado a su bolso ayudó a convertir al personaje en en un fenómeno internacional. El fenómeno se aceleró todavía más en 2025: The Monsters se convirtió en la principal propiedad intelectual de la compañía y quintuplicó sus ventas en comparación con 2024.

Junto a Labubu, Pop Mart logró hacer crecer otras marcas: Skullpanda, Crybaby, Molly, Dimoo y Twinkle Twinkle. Pero Labubu sigue siendo la estrella indiscutible del catálogo, y esa dependencia es exactamente lo que la empresa quiere romper.

El coleccionable viral se agota como reclamo de compra cuando la reventa deja de garantizar plusvalías y la empresa reconoce que la moda se enfría.

El universo Labubu y la estrategia para no depender de un solo muñeco

Labubu es el personaje más popular de una colección mucho más amplia de criaturas. En ese universo aparecen Zimomo, el líder de los elfos; Tycoco, el personaje de aspecto esquelético que mantiene una relación con Labubu; Mokoko, reconocible por su pelaje rosa; y otros personajes como Pato, Spooky, Pippo, Yaya y Vos.

La estrategia de la compañía consiste precisamente en aprovechar ese universo para reducir su dependencia de un único personaje. Pop Mart está impulsando nuevas colecciones de The Monsters, además de colaboraciones con marcas como Coca-Cola, FIFA y Hello Kitty.

Otras propiedades intelectuales ganan espacio: por ejemplo, Dimoo colabora con Pixar, lo que muestra el intento de construir un ecosistema de personajes y no una simple sucesión de juguetes virales. Aquí está la clave: el objetivo ya no es vender un muñeco de moda, sino licenciar una franquicia que sobreviva al personaje.

El objetivo es mucho más ambicioso que vender muñecos. Pop Mart está intentando convertir sus personajes en franquicias capaces de generar ingresos durante años mediante juguetes, accesorios, tiendas, experiencias y entretenimiento. La compañía ya ha dado un paso en esa dirección al asociarse con Sony Pictures para desarrollar una película de Labubu. Esto diluye el riesgo de depender del ciclo viral de un solo producto y prepara el terreno para un negocio de licencias recurrente.

📊 La comparativa de un vistazo

FaseDatoQué significa
Ejercicio anteriorCrecimiento del 200%Hype y reventa disparados
Primer semestre 2026Crecimiento del 24%Desaceleración y burbuja que se desinfla

Qué implica para quien compró por hype: lecciones de consumo

Ahí aparece el modelo que Pop Mart quiere replicar: Sanrio. Hello Kitty nació en 1974 y, más de cinco décadas después, continúa siendo el centro de un negocio basado en productos, licencias y experiencias. Pero Sanrio no depende exclusivamente de ella: la compañía es propietaria de más de 400 personajes y marcas, entre ellos My Melody, Keroppi y Gudetama.

La prueba para Pop Mart será demostrar que puede recorrer el mismo camino y convertir a Labubu en un activo generacional, no solo en un recuerdo de la fiebre de 2025. Para el comprador, la lección es distinta: el coleccionable que se compra solo por hype no es una inversión garantizada, sino un gasto ligado a una moda con fecha de caducidad.

Cuando la reventa se enfría, el precio de mercado tiende a normalizarse y el valor de reventa cae. Quien guardó cajas sin abrir esperando plusvalías apuesta contra el tiempo. Los informes de la compañía muestran que ni siquiera el fabricante controla el ciclo completo de la moda, y eso es un dato honesto. El precio por unidad en el mercado secundario deja de ser un indicador fiable de ganancia futura y se convierte en un simple reflejo de la oferta y la demanda.

La desaceleración no significa que Labubu desaparezca. Simplemente devuelve el producto al terreno del consumo ordenado, sin la prima especulativa que alimentó la reventa. Es una buena noticia para el comprador que quiere el muñeco por afinidad y no por plusvalía, y una llamada de atención para quien lo trató como un activo financiero. Conviene recordar que esta información es divulgativa y no constituye consejo financiero ni de inversión; cada comprador debe valorar su presupuesto y su tolerancia al riesgo antes de comprar un coleccionable con expectativas de reventa.

🛒 El Veredicto de Compra

  • No confundas moda con inversión: un coleccionable viral no garantiza reventa con plusvalía; la propia Pop Mart ha pasado del 200% al 24% de crecimiento en un año.
  • Compra por afinidad, no por hype: si el muñeco te gusta, la normalización de precios juega a tu favor, con menos sobreprecio en la reventa.
  • Sigue la estrategia de la casa: ante la pérdida de fuelle, Pop Mart busca un modelo de franquicia tipo Sanrio; espera reposiciones, colaboraciones y una posible película, no una escalada de precios.

El MITECO autoriza 79,2 MW de baterías para almacenamiento de energía solar en dos plantas de Sevilla

El Ministerio para la Transición Ecológica (MITECO) ha autorizado 79,2 megavatios (MW) de baterías para almacenar energía solar en Sevilla, hibridadas con dos parques fotovoltaicos que suman casi 92 MW de potencia.

79,2 MW de baterías para que la fotovoltaica no dependa del sol

La resolución de la Dirección General de Política Energética y Minas, fechada el 31 de julio de 2026 y publicada en el Boletín Oficial del Estado, concede a Gestenía Energía y a Urso Solar la autorización administrativa previa y de construcción de los módulos. No es un compromiso a futuro: son permisos ya firmados que permiten iniciar obra.

El proyecto se compone de dos sistemas de almacenamiento de 39,6 MW cada uno. La suma alcanza los 79,2 MW y se hibrida con los parques solares existentes Ges y Don Rodrigo II, que suman 91,8 MW de potencia fotovoltaica.

En Alcalá de Guadaíra, Gestenia Energía desplegará el módulo Bess Ges, acoplado al parque fotovoltaico Ges de 46,2 MW. La instalación permitirá guardar la producción que no se pueda evacuar en las horas centrales del día y desplazarla a los periodos de mayor demanda.

En Utrera, Urso Solar levantará el módulo Don Rodrigo II, de 39,6 MW, asociado al parque solar del mismo nombre, que suma 45,6 MW de potencia. Son dos piezas simétricas que refuerzan una de las zonas con más recurso solar de España.

La hibridación no es un capricho técnico: permite que un mismo punto de conexión combine generación fotovoltaica y almacenamiento. En lugar de levantar una batería aislada, se aprovecha la infraestructura de evacuación del parque ya existente.

Almacenar la energía solar ya no es una opción: sin baterías, cada megavatio fotovoltaico instalado se queda sin mercado cuando más produce.

La letra pequeña: exención ambiental y conexión en Don Rodrigo

Los promotores se acogieron al real decreto de noviembre de 2025, que introdujo la exención de evaluación ambiental simplificada para hibridaciones de módulos de almacenamiento. El objetivo es desatascar proyectos que aprovechan infraestructuras ya evaluadas, sin duplicar trámites que no aportan nueva afección.

La letra pequeña es clara: la exención aplica porque el almacenamiento se acopla a parques ya operativos. No elimina el control ambiental, sino que lo concentra en el conjunto de la instalación. Para la tramitación, supone meses de ahorro y más previsibilidad para el promotor.

La infraestructura de evacuación es otro punto clave. Las líneas subterráneas a 30 kV conectarán ambos sistemas con un centro de seccionamiento y, desde ahí, con la subestación Don Rodrigo 400 kV, propiedad de Red Eléctrica de España.

📊 Impacto ecológico en cifras

  • CO2 evitado: no detallado en la fuente oficial; el beneficio directo es desplazar la generación solar a horas sin sol.
  • Capacidad de almacenamiento: 79,2 MW repartidos en dos módulos de 39,6 MW.
  • Potencia fotovoltaica hibridada: 91,8 MW entre los parques Ges (46,2 MW) y Don Rodrigo II (45,6 MW).
  • Equivalencia tangible: dos municipios sevillanos como demostrador de hibridación fotovoltaica con almacenamiento.

Por qué el almacenamiento deja de ser opcional en la red española

El almacenamiento renovable en España deja de ser una asignatura pendiente. El precedente normativo es relevante: el real decreto de noviembre de 2025 abrió la puerta a una tramitación más ágil para este tipo de hibridaciones. La autorización sevillana no es un permiso aislado; testa un modelo pensado para multiplicarse en otras zonas con saturación fotovoltaica.

La posición es moderadamente optimista. Con 79,2 MW de almacenamiento no se resuelve por sí solo el problema de los vertidos renovables, pero la cifra no es menor: equivale a dotar a dos parques solares de casi 92 MW de flexibilidad. El dato que importa no es únicamente la potencia, sino que el almacenamiento deja de ser un proyecto piloto.

La decisión del MITECO empuja a toda la cadena de suministro: fabricantes de celdas, integradores de sistemas BESS, obra civil e ingeniería de evacuación. Y llega al consumidor final en forma de una curva de generación solar que puede desplazarse a las horas de cena, cuando la fotovoltaica desaparece del mix.

El almacenamiento también mejora la rentabilidad del parque fotovoltaico. Al poder ofrecer electricidad en horas de precio alto, el operador evita vender toda su producción en la franja de mediodía, cuando la generación solar deprime el precio mayorista. Esto traslada más valor a la explotación y reduce la dependencia de los pagos regulados.

En términos de transición global, la hibridación fotovoltaica con almacenamiento es una de las palancas más baratas para reducir la dependencia de los ciclos combinados de gas en horas sin sol. No elimina el respaldo, pero lo reduce de forma estructural a medida que se replica el modelo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 79,2 MW de baterías hibridadas con 91,8 MW solares permiten desplazar la generación fotovoltaica a horas sin sol.
  • Modelo que cambia: La exención ambiental para hibridaciones impulsa un esquema replicable que reduce meses de tramitación.
  • Para las próximas generaciones: Cada megavatio renovable gestionable reduce la necesidad de respaldo fósil en el mix eléctrico.

Qué significa «sin azúcar» en el etiquetado: cómo leer la letra pequeña para elegir mejor

0

La etiqueta ‘sin azúcar’ no implica que un producto sea ligero ni bajo en carbohidratos. Detrás del reclamo suele esconderse azúcar en forma de dátiles, siropes o edulcorantes que conviene aprender a leer.

Qué esconde la etiqueta ‘sin azúcar’

La expresión ‘sin azúcar’ no equivale a ‘sin azúcares’. Buena parte de los productos que lo usan en el supermercado sustituyen el azúcar de mesa por concentrados de fruta, siropes o pastas de dátil. El resultado puede ser un producto igual de denso en energía, aunque con mejor prensa. La duda es el primer filtro.

El efecto halo de salud explica por qué un producto anunciado como ‘sin azúcares refinados’, ‘vegano’ o ‘proteico’ se percibe de forma automática como más beneficioso. Esa asociación suele traducirse en raciones más generosas o en un picoteo más frecuente: la percepción cambia, pero el perfil real se mantiene. El envase funciona como un atajo mental. Por eso el reclamo no debe sustituir a la lectura.

Por eso el orden de la lista de ingredientes es más fiable que cualquier promesa. En el etiquetado europeo los componentes aparecen de mayor a menor peso. Si una barrita presume de no llevar azúcar añadido pero coloca el sirope de dátil entre las primeras posiciones, conviene interpretarlo como lo que es: un producto dulce, energéticamente denso. Un vistazo de diez segundos ahorra malas elecciones.

El matiz metabólico importa. La glucosa y la fructosa de un dátil son las mismas moléculas que las del azúcar de caña. Lo que cambia es el envoltorio: la fruta entera aporta agua, fibra y micronutrientes que ralentizan su impacto energético, mientras que la pasta de dátil concentrada se comporta de forma muy parecida a un sirope. La fibra y el agua son el auténtico amortiguador.

La etiqueta no miente, pero el cerebro se deja seducir por el relato de lo natural. El dato que importa está en la lista de ingredientes.

Dátiles, siropes y edulcorantes: cómo cambia el perfil real

Los dátiles enteros no son iguales que el azúcar de mesa. Aportan potasio, magnesio, fibra y compuestos vegetales con interés. Pero la versión deshidratada o en pasta concentra los azúcares hasta cerca del 80% del peso, frente al casi 100% del azúcar de mesa. La diferencia real es más pequeña de lo que sugiere la palabra ‘natural’.

El azúcar de coco y el sirope de arce siguen un patrón similar. Aportan sacarosa con pequeñas variaciones en minerales o aroma, y su efecto energético no justifica tratarlos como sustitutos ligeros. Incluso el aceite de coco, habitual en estas recetas, concentra más del 80% de grasas saturadas, un perfil que conviene vigilar cuando se repite a diario.

La lección no es evitar los dátiles. Es no comprar humo. Un postre casero con dátiles puede encajar en una rutina equilibrada si se disfruta como lo que es, no como un supuesto atajo. La energía que aporta no desaparecen por el origen botánico del azúcar.

Los edulcorantes acalóricos son otra historia. Aportan dulzor intenso sin energía, y pueden ser útiles para reducir el azúcar total en una receta o en una bebida. Sin embargo, no educan al paladar en el sabor menos dulce y no convierten un ultraprocesado en un alimento completo. La clave es usarlos con intención, no como licencia.

📊 La pauta en cifras

  • Dátiles frescos: alrededor de un tercio de su peso es azúcar, más fibra y micronutrientes.
  • Dátiles secos o en pasta: concentran cerca del 80% de azúcares, un perfil muy distinto al fruto entero.
  • Azúcar de mesa: casi 100% sacarosa, sin fibra ni agua.
  • A tener en cuenta: la etiqueta ‘sin azúcar’ no informa del total de azúcares ni de la calidad global del producto.

El criterio que de verdad renta: leer la lista, no el reclamo

El precedente es claro. Desde hace años, el marketing de los ultraprocesados ha girado hacia lo que la ciencia del comportamiento llama efecto halo de salud: un único atributo positivo tiñe la percepción de todo el producto. Ocurre con el ‘sin azúcares añadidos’, con el ‘alto en proteínas’ y con los preparados veganos. La etiqueta no miente, pero juega con esa lógica.

Nuestra postura es matizada. Ni los dátiles son un enemigo ni los edulcorantes son la solución universal. El error está en convertir un reclamo de marketing en un argumento nutricional. Si el objetivo es energía estable y buena composición corporal, lo que cuenta es el conjunto: los azúcares totales, la fibra, la proteína y la frecuencia de consumo. Ese conjunto, y no el reclamo aislado, es lo que marca la diferencia en el día a día.

A efectos prácticos, este artículo le sirve a cualquiera que compre yogures, barritas de avena, cremas de frutos secos o postres refrigerados. Gira el envase, localiza los primeros ingredientes y compara los gramos de azúcares por cada 100 gramos con los de un postre estándar. El objetivo no es la perfección, sino evitar pagar de más por un cuento.

El lector que entrena o cuida su energía diaria gana tiempo con un gesto de veinte segundos: leer de mayor a menor y mirar la columna de azúcares. No se trata de eliminar el dulce, sino de saber qué compras. Esa es la ganancia real: menos compras impulsivas y más control sobre la energía que entrenamos.

⚡ Rutina de Optimización Diaria

  • Gira el envase: comprueba los tres primeros ingredientes y descarta el producto si el azúcar o sus sinónimos aparecen antes que la avena, la proteína o la fruta entera.
  • Compara por 100 gramos: mira la fila de azúcares en la tabla nutricional y compárala con la de un producto similar sin reclamo saludable.
  • Endulza con cabeza: si usas dátil o sirope, mide la ración igual que harías con el azúcar; el placer no necesita disfrazarse de salud.

Valladolid pide a los coches con etiqueta B y C no entrar en la ZBE por el ozono: multa de 200 euros

El Ayuntamiento de Valladolid pide a los conductores con etiqueta B y C evitar la ZBE por el ozono. La sanción por acceder de forma indebida a la Zona de Bajas Emisiones sigue fijada en 200 euros.

El aviso llega tras un episodio de contaminación por ozono que se ha prolongado varios días. Según el Servicio de Medio Ambiente, el pasado 18 de agosto se superaron los 120 µg/m³ en las estaciones de la Red de Control de Contaminación Atmosférica de Valladolid (RCCAVA) por tercer día consecutivo. Una semana antes, el 12 de agosto, el consistorio ya había activado la situación preventiva al rebasar 100 µg/m³ durante tres jornadas.

El ozono es un contaminante secundario que se forma con el calor y que, en días muy calurosos, puede volver a caer hacia el suelo en las primeras horas de la mañana. Con esos datos sobre la mesa, el Ayuntamiento declaró la Situación 2, Aviso del Plan de Acción. Implica dos decisiones inmediatas: reducir la velocidad a 30 km/h en el interior de la ZBE y en los viales de doble carril que bordean la zona, y reforzar las alternativas de movilidad.

Qué cambia y a quién afecta la medida

La restricción de velocidad se aplica en la almendra central y en las calles de frontera:

  • Paseo Isabel La Católica
  • San Quirce
  • Rondilla de Santa Teresa
  • Gondomar
  • Ramón y Cajal
  • Colón
  • Cardenal Mendoza
  • Miguel Iscar,, María de Molina
  • Doctrinos

El llamamiento específico a los vehículos con etiqueta B y C es voluntario, no una prohibición automática. El consistorio pide a esos conductores que eviten acceder a la ZBE mientras el episodio de ozono se mantenga. Entrar sin autorización, cuando la ZBE está activa, mantiene la multa de 200 euros prevista para los accesos indebidos.

El llamamiento a los coches con etiqueta B y C es voluntario, pero acceder sin autorización a la ZBE sigue costando 200 euros.

Medidas en vigor y excepciones

coches etiqueta B ZBE

Desde el 20 de agosto están operativos los refuerzos: aparcamientos disuasorios gratuitos, más líneas de AUVASA hacia la ZBE y bicicletas disponibles según demanda. La velocidad a 30 km/h en la zona y en sus viales frontera se revisará según la evolución del ozono. El operativo puede levantarse o endurecerse en función de las estaciones de medición.
El Ayuntamiento también advierte de que toda la población puede notar efectos sobre la salud, sobre todo los grupos de riesgo. A las personas sensibles se les pide reducir las actividades al aire libre o posponerlas. Para el resto, conviene evitar el ejercicio prolongado e intenso en la calle, especialmente si aparece tos, falta de aire o irritación de garganta. Son recomendaciones, no restricciones.

Cómo evitar la multa en la ZBE

Lo primero es revisar el distintivo ambiental de tu vehículo. La clasificación de etiquetas B, C, ECO y Cero depende de la Dirección General de Tráfico, y ese dato determina qué acceso tienes a las zonas restringidas. No todas las ZBE reaccionan igual ante un episodio de ozono: cada ciudad fija sus propios umbrales.

Después, atiende a la señalización horaria y a los avisos municipales del día. Si tu coche es B o C y puedes evitarlo durante el episodio, especialmente en horas centrales, aparca en los disuasorios gratuitos y usa AUVASA o la bicicleta. Si entras en la ZBE sin autorización, podrías ser sancionado con 200 euros de multa.

Mi lectura: una medida preventiva, no recaudatoria

La reacción de Valladolid ante este pico de ozono tiene un perfil más preventivo que sancionador, y conviene decirlo con claridad. Frente a la tentación de presentar la medida como una prohibición masiva, el Ayuntamiento se mueve en tres carriles: reduce la velocidad, refuerza el transporte público y pide colaboración voluntaria a los coches con etiqueta B y C. La multa de 200 euros no cae por no atender ese llamamiento; se aplica a quien entra sin autorización en una ZBE activa, de acuerdo con el régimen sancionador de las restricciones de circulación urbana.

Dicho de otro modo: al conductor de etiqueta B o C no le multarán por circular por la ciudad, pero sí por adentrarse en el perímetro restringido si la señalización lo prohíbe. En este episodio concreto, el consistorio no ha cerrado la ZBE a todos los no residentes; ha priorizado la persuasión. Aun así, la zona ya es de baja velocidad y los accesos pueden limitarse en función de la calidad del aire.

La parte más discutible es la comunicación. Durante los episodios de contaminación, los conductores necesitan una regla clara: qué se puede hacer, a qué hora y con qué excepciones. Un llamamiento voluntario convierte la norma en una decisión individual difusa. Menos margen de confusión tendría una señalización digital que indicara el acceso restringido o libre en tiempo real.

Lo más sensato, hoy, es tratar la ZBE de Valladolid como una zona de acceso condicionado mientras el ozono siga alto y consultar la web del Ayuntamiento antes de ir al centro. Así te evitas la sanción y contribuyes a que el aire no sume otro día malo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Llamamiento voluntario a coches con etiqueta B y C para no acceder a la ZBE de Valladolid durante un episodio de ozono; Situación 2 de Aviso con límite de 30 km/h.
  • Sanción económica: 200 euros por acceso indebido a la ZBE; no multa por no atender el llamamiento voluntario.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Medidas en vigor desde el 20 de agosto de 2026, revisables según evolución del ozono.
Publicidad