Estados Unidos retiró este lunes a Siria de su lista de patrocinadores del terrorismo y desbloqueó la inversión en Siria. Es el movimiento que, según Damasco, elimina el último gran obstáculo legal para la llegada de capital extranjero. La decisión llega menos de dos años después de la caída de Bashar al Asad, en diciembre de 2024.
El Departamento del Tesoro formalizó la medida el 24 de agosto. El secretario Scott Bessent aseguró que servirá para fomentar inversión adicional y promover la estabilidad política y económica. La decisión se presenta, además, alineada con la promesa del presidente Donald Trump de aliviar las sanciones sobre Siria. En paralelo, el Departamento de Estado revocó la designación del Frente al-Nusrah — Hay’at Tahrir al-Sham (HTS) — como organización terrorista global.
HTS fue la rama de Al Qaeda en Siria. Rompió sus lazos con el grupo yihadista en 2016 y, tras la caída de Asad, Ahmed al-Sharaa ha intentado proyectar una imagen unificadora. El gobernador del Banco Central de Siria, Safwat Raslan, calificó la decisión de histórica y aseguró que la institución trabaja para construir un sistema financiero moderno y fiable.
Qué implica para la inversión en Siria
La salida de la lista de estados patrocinadores del terrorismo reduce la exposición legal de bancos, fondos y empresas que quieran operar en Siria. No elimina por sí sola todas las sanciones estadounidenses, pero despeja una capa de riesgo que bloqueaba transacciones y corresponsalías. Para Damasco, es el paso que devuelve al país al sistema económico multilateral. Para los inversores, la clave estará en la capacidad del gobierno sirio de ofrecer garantías verificables contra el blanqueo de capitales.
Irán permanece en la lista desde 1984.
Corea del Norte fue añadida en 2017.
Cuba ha alternado su designación según la administración y fue restituida por Trump en enero de 2025.
Estados Unidos había anunciado en julio su intención de retirar a Siria de la lista. La decisión de agosto confirma aquella señal y extiende un movimiento más amplio: la Unión Europea levantó sus sanciones en mayo de 2025, y el Reino Unido y Canadá hicieron lo propio en 2025. Queda por ver si la desdesignación estadounidense anima a los bancos internacionales a reconectar sus sistemas de pagos con Damasco.
«La acción de hoy ayudará a fomentar inversión adicional en Siria para promover la estabilidad política y económica.» — Scott Bessent, secretario del Tesoro de Estados Unidos, 24 de agosto de 2026
La visita de Ahmed al-Sharaa a la Casa Blanca en noviembre de 2025 inauguró un nuevo periodo de relaciones diplomáticas. Trump elogió al líder sirio y escenificó el final de décadas de aislamiento. Con la retirada de la lista, la administración estadounidense traduce aquel gesto en una señal económica concreta.
«Poner fin a la designación de Siria como Estado patrocinador del terrorismo es un paso histórico que devuelve al país al lugar que le corresponde en el sistema económico mundial.» — Safwat Raslan, gobernador del Banco Central de Siria, cuenta en X
La reconstrucción de Siria cambia de marco financiero
Lo que veo en esta secuencia es una normalización asimétrica. Estados Unidos retira una etiqueta con efectos financieros reales, pero mantiene partes del entramado sancionador que aún obliga a los bancos a evaluar el riesgo con lupa. No obstante, el levantamiento de la designación a HTS reduce la exposición reputacional y abre la puerta a que fondos multilaterales participen en la reconstrucción de Siria. Cabe recordar que la designación como patrocinador del terrorismo era, desde el punto de vista operativo, un multiplicador de sanciones: afectaba a la ayuda humanitaria, a las transferencias y a los contratos con entidades sirias. Ese bloqueo desaparece ahora. El reto siguiente es de confianza, no de marco legal. El siguiente hito será la emisión de licencias generales del Tesoro estadounidense; sin ese paso, la inversión en Siria seguirá siendo una opción sobre un proceso de normalización, no un mercado abierto.
🌍 El impacto en España y Europa
El impacto directo en España y en la eurozona es limitado, pero no irrelevante. La UE ya levantó sus sanciones en mayo de 2025, por lo que la decisión de Washington elimina la última barrera de sanciones secundarias que aún podía frenar a empresas europeas por su exposición al dólar y a la banca estadounidense. El efecto sobre el Euríbor y las hipotecas es nulo: no hay relación causal entre esta medida y la política monetaria del BCE. Eso sí, la normalización siria podría abrir contratos de reconstrucción para ingenierías, constructoras y suministros energéticos españoles, siempre que Damasco consolide garantías jurídicas.
Reduce el riesgo de sanciones secundarias para empresas europeas con intereses en Siria.
No altera la trayectoria del Euríbor ni del BCE: el canal financiero es indirecto.
Las exportadoras españolas de infraestructuras pueden evaluar proyectos si se estabiliza el marco legal.
Las emisiones de dos datacentres de IA en Reino Unido alcanzarán 4,5 millones de toneladas de CO2 al año y superarán a ExxonMobil en suelo británico, según el análisis de Foxglove recogido por The Guardian.
Los centros Wapseys Wood, en Buckinghamshire, y Quest Park, en Bedfordshire, suman 1,3 GW de potencia y, si operan al cien por cien, generarán 4,577 millones de toneladas de CO2 anuales. Esa cifra supera los 3,9 millones que ExxonMobil emitió en Reino Unido en 2023, según datos del think tank energético Ember.
El sector de la inteligencia artificial protagoniza hoy la mayor demanda incremental de electricidad en las economías avanzadas. No es un fenómeno aislado: los mismos cuellos de botella aparecen en Irlanda, Virginia o Países Bajos, donde la expansión de datos choca con redes saturadas y presupuestos de carbono cada vez más ajustados.
Dos centros de datos con más huella que una petrolera
Hay 315 datacentres en cola para conectarse a la red eléctrica británica, con una demanda agregada de 73 GW. Eso equivale casi al doble del pico de demanda eléctrica invernal de todo el Reino Unido.
Ante la larga espera de conexión a la red, los promotores de Wapseys Wood y Quest Park buscan construir sus propias centrales de gas in situ. El Gobierno británico ha incluido ambos proyectos en el régimen de proyectos de infraestructura de importancia nacional (NSIP, por sus siglas en inglés), que permite saltarse la planificación local.
El régimen NSIP se diseñó para aeropuertos, autopistas y grandes plantas energéticas. Aplicarlo a dos centros de datos con autoconsumo de gas fósil amplía el perímetro de lo que se considera infraestructura crítica sin pasar por el escrutinio local ni el filtro de sostenibilidad. La letra pequeña manda.
La transición no puede convertirse en una coartada para replicar dependencia fósil dentro de la propia infraestructura digital.
Un portavoz del Gobierno británico tacha las cifras de ‘engañosas’ porque asumen que ambos proyectos operarán al 100% desde el primer día. Foxglove responde que asumir plena utilización es una práctica estándar del sector. Y es el dato sobre el que se toman las decisiones de inversión.
El propio Ejecutivo admite un alto nivel de incertidumbre sobre cómo encajará el rápido despliegue de datacentres en el séptimo presupuesto de carbono. Oliver Hayes recuerda que la única vía compatible pasa por imponer presupuestos mucho más estrictos al resto de la economía.
La letra pequeña: gas in situ, NSIP y la duda del 100% de utilización
Friends of the Earth considera válido mirar esas proyecciones de plena carga porque el objetivo de un datacentre es, precisamente, aumentar la carga y operar al máximo. La mayoría de los críticos consultados coincide en que la incertidumbre no puede servir de coartada.
Caroline Lucas, exdirigente de los Verdes británicos, calificó las proyecciones de absolutamente horripilantes y criticó que el régimen NSIP aísle a estos proyectos del escrutinio local. Pidió más información pública antes de decidir qué proyectos avanzan.
Toby Perkins, presidente del comité de auditoría ambiental del Parlamento británico, advierte de que sin las medidas adecuadas los centros de datos suponen una amenaza seria para el medio ambiente y para los objetivos climáticos legalmente vinculantes.
Oliver Hayes, de Global Action Plan, tacha los proyectos de catastróficos para los presupuestos de carbono. Sam Hunter-Jones, abogado de ClientEarth, lo resume con claridad: cada megavatio que alimenta un datacentre conectado a la red es un megavatio que no sustituye combustibles fósiles en otra parte.
Un portavoz del Departamento de Seguridad Energética y Cero Neto defiende que los datacentres son vitales para la economía y asegura que el Ejecutivo construirá cantidades sin precedentes de energía limpia para alimentarlos.
La alternativa de construir centrales de gas dentro de los propios centros evita la espera de conexión, pero convierte la congestión de la red en una ventaja competitiva para el gas. En lugar de acelerar la conexión a fuentes renovables, se premia la autogeneración fósil.
📊 Impacto ecológico en cifras
Emisiones proyectadas: 4,577 millones de toneladas de CO2 al año si ambos centros operan al 100%.
Potencia conjunta: 1,3 GW, con planes de autoconsumo mediante centrales de gas ante la saturación de la red.
Demanda en cola: 315 datacentres que suman 73 GW, casi el doble del pico de demanda eléctrica invernal del Reino Unido.
Comparativa fósil: supera los 3,9 millones de toneladas que emitió ExxonMobil en Reino Unido en 2023.
Por qué el auge de la IA no puede desmarcarse del Net Zero
El choque va más allá de Reino Unido. En la lógica de la Taxonomía Verde europea, un proyecto que depende de autoconsumo de gas fósil para esquivar la congestión de la red difícilmente superaría el filtro de no causar daño significativo al clima. La Comisión Europea exige a las inversiones verdes demostrar que no comprometen los objetivos medioambientales.
La pregunta de fondo es quién paga la factura de la expansión digital. Si el rápido despliegue de datacentres encaja en los presupuestos de carbono, será a costa de recortes más estrictos en otros sectores de la economía, como advierte Hayes. La transición no es solo renovar la generación: es decidir qué demanda puede crecer sin reventar el sistema.
Los grandes operadores de la nube se enfrentan a una presión creciente de inversores institucionales que exigen transparencia en las emisiones de Alcance 3 y objetivos verificados de descarbonización. La IA no escapa a esa lógica por mucho que su demanda crezca.
El auge de la IA no está sujeto a la misma disciplina de descarbonización que la industria, el transporte o la generación eléctrica. Y sin esa disciplina, la digitalización deja de ser aliada del Net Zero para convertirse en su principal contradicción. La infraestructura digital imita hoy al modelo fósil en lugar de superarlo.
La transición energética no consiste solo en instalar más renovables, sino en impedir que nuevas infraestructuras digitales se conecten al sistema mediante combustibles fósiles. Cada megavatio de gas nuevo compromete la senda de descarbonización.
🌍 El Impacto Real para el Futuro
Beneficio medible: 4,5 millones de toneladas de CO2 proyectadas que deberían incorporarse de inmediato a los presupuestos de carbono y no quedar fuera del perímetro climático.
Modelo que cambia: El régimen NSIP y las centrales de gas in situ demuestran que la infraestructura digital aún imita al modelo fósil en lugar de superarlo con energía limpia.
Para las próximas generaciones: Si la IA no se conecta a fuentes renovables adicionales, la factura en emisiones recaerá sobre los mismos presupuestos que deben garantizar un futuro habitable.
China planea reducir su déficit de chips avanzados del 92% al 34% para 2035, según Goldman Sachs. El informe del banco de inversión cuantifica el salto industrial más delicado del pulso tecnológico con Estados Unidos.
Claves de la operación
El déficit de China en nodos de vanguardia bajará 58 puntos para 2035. El país pasará de cubrir solo el 8% de su demanda interna de chips avanzados en 2025 a satisfacer el 66% en 2035, según el banco de inversión.
La oferta china de obleas crecerá un 46% anual compuesto. Goldman Sachs proyecta 410.000 obleas mensuales producidas en nodos de 7 nm o menos frente a una demanda de 619.000.
Huawei coordina el desarrollo de la litografía UVE propia. La compañía lidera un consorcio con SMEE, SiCarrier y los institutos de óptica de Harbin y Changchún, con el objetivo de producir chips avanzados con equipos propios a finales de la década.
El pulso por la autonomía: del 92% de dependencia al plan UVE
La brecha que Goldman Sachs describe como una de las mayores amenazas para la industria china se sitúa en los circuitos integrados de vanguardia. China solo presume del 8% de los chips avanzados que demanda para sostener su pulso con EE.UU. En 2025, el déficit alcanzó el 92%, una cifra que la Administración de Xi Jinping considera insostenible.
Las sanciones de Washington y sus aliados han empujado a Pekín a una carrera contrarreloj. El objetivo pasa por desarrollar equipos de litografía propios, la pieza que falta en la cadena de valor. Actualmente, según el informe, China dispone de un prototipo de máquina de ultravioleta extremo (UVE) operativo en un laboratorio de alta seguridad en Shenzhen. Todavía no fabrica circuitos funcionales, pero el proyecto ya involucra a miles de ingenieros.
Huawei coordina la iniciativa, junto a los institutos de Harbin y Changchún, la integradora SMEE y SiCarrier. El Gobierno chino aspira a producir chips con UVE propia en 2028, aunque buena parte de los analistas retrasa esa meta a 2030. La fecha marca el verdadero pulso.
Sobre SMIC, el mayor fabricante de circuitos integrados de China, recae gran parte de la ejecución. La compañía ya utiliza la técnica de multiple patterning con máquinas de ultravioleta profundo (UVP) de ASML para fabricar chips de 7 nm. Pero ir más allá de los 5 nm con este método dispara los costes y penaliza la competitividad de los circuitos. Los costes se disparan.
El déficit de chips avanzados de China se estrechará del 92% al 34% en 2035, un salto que reordena el mapa de los proveedores tecnológicos.
La dependencia de ASML y el nuevo equilibrio industrial
La estrategia china tiene una debilidad estructural: la litografía UVE sigue en manos de ASML, proveedor europeo que no vende estos equipos a China por las restricciones a la exportación. Por eso Pekín invierte en una ruta paralela. La meta de Goldman Sachs asume que SMIC incrementará su capacidad hasta alcanzar 410.000 obleas mensuales en nodos de vanguardia en 2035. La demanda interna, estimada en 619.000 obleas, dejaría un déficit residual del 34%.
El crecimiento proyectado es del 46% anual compuesto entre 2025 y 2035. Ningún otro gran fabricante de chips progresa a ese ritmo, ni siquiera TSMC en su fase de expansión agresiva. Sin embargo, la cifra oculta un matiz: partir de una base tan baja amplifica cualquier mejora.
TSMC, el gran rival de SMIC, ya ha moderado su adopción del nuevo equipo de litografía de ASML. Fuentes del sector recogidas por el análisis apuntan a que, la taiwanesa se plantea no usar la máquina UVE de nueva generación hasta 2030. Un retraso que da aire a China en la carrera por los nodos inferiores a 5 nm.
En este escenario, el plan chino gana verosimilitud. La producción de 7 nm con UVP multiple patterning ya es una realidad en SMIC, pero la litografía UVE propia es el único camino rentable para bajar a 5 nm y 3 nm. De lograrlo, China reduciría su dependencia de TSMC y de Corea del Sur. El plan es ambicioso.
Análisis Merca2: la autosuficiencia china frente al Perte Chip europeo
La apuesta china por la autosuficiencia no es una rareza geopolítica. Europa ha trazado su propio plan con la Chips Act y España con el Perte Chip, dotado con miles de millones de euros públicos. El objetivo de Bruselas es duplicar la cuota europea en el mercado global de semiconductores para 2030, hasta el 20%. Frente a esa meta, el plan chino resulta mucho más agresivo.
La diferencia, no obstante, está en el liderazgo industrial. Europa depende de ASML, pero China quiere sustituirlo. El consorcio liderado por Huawei busca un equipo íntegramente chino, algo que ni siquiera Estados Unidos ha logrado en solitario. El riesgo reside en que la inversión sea un pozo sin fondo: los nodos de vanguardia exigen ecosistemas de materiales, óptica y software que no se improvisan. Veremos si basta.
Mantener la duda es lo razonable. Goldman Sachs dibuja un escenario optimista, pero la historia de la litografía UVE china está llena de plazos incumplidos. El primer test llegará en 2028, cuando se compruebe si el prototipo de Shenzhen fabrica circuitos funcionales. Si lo hace, la industria europea y la española tendrán que revisar sus previsiones. De lo contrario, el déficit del 34% seguirá siendo una proyección de papel.
Lidl ha vuelto a hacerlo. La cadena alemana tiene en su web una freidora de aire con estética años 50 que se está agotando en cuestión de días, y el motivo es sencillo: cuesta 42,99 euros y no se parece a ninguna otra en el mercado. No es una promesa vacía de anuncio: los propios datos de stock de Lidl confirman que las unidades están volando.
Se trata de un modelo Silvercrest en color verde pastel, la marca propia de electrodomésticos del supermercado que lleva años ganándose la confianza de quien busca calidad sin pagar de más. Si te has quedado con ganas de pillarla la última vez que se agotó, esta puede ser tu oportunidad antes de que el aviso de «últimas unidades» se convierta, una vez más, en «agotado».
Por qué la freidora de Lidl se agota tan rápido
El fenómeno no es nuevo, pero sigue sorprendiendo. Cada vez que Lidl lanza una nueva remesa de su freidora de aire retro, el patrón se repite: entra en stock, se comparte en redes y desaparece del catálogo online en pocos días. No hay truco de marketing detrás, solo una combinación que funciona: diseño diferenciador y precio de derribo.
La mayoría de las freidoras de aire del mercado comparten el mismo aspecto plástico en negro o gris, pensado para pasar desapercibido en la encimera. Este modelo hace justo lo contrario: su carcasa evoca los electrodomésticos vintage de mediados del siglo pasado, con un panel frontal de pantalla táctil LED y un selector giratorio metálico que recuerda a las viejas radios de cocina.
Un diseño retro con tecnología de 2026
Lo que hace especial a esta freidora no es solo su carcasa. Lidl ha convertido a Silvercrest en una de las alianzas de marca propia más sólidas del pequeño electrodoméstico en España, y este modelo es buena prueba de ello. Con 2.000 W de potencia y una capacidad de 4,7 litros, ofrece un calentamiento rápido que reduce el consumo eléctrico frente a un horno convencional, algo que se nota en la factura de la luz a final de mes.
Esa capacidad no es un dato menor: permite cocinar hasta 1,4 kilos de patatas de una sola vez, o piezas enteras como un pollo mediano, sin necesidad de amontonar los alimentos. Para una familia de tres o cuatro personas, es justo el punto intermedio entre lo compacto y lo profesional.
Cómo sacarle el máximo partido desde el primer día
La temperatura regulable, que va desde los 80 hasta los 200 grados, cubre un rango muy amplio de usos: desde deshidratar fruta a fuego suave hasta conseguir un asado con la piel bien crujiente. La cesta interior y la rejilla llevan un revestimiento antiadherente libre de BPA, y ambas son extraíbles, así que van directas al lavavajillas sin dramas.
Uno de los aciertos de esta gama es que no exige experiencia previa para sacarle partido. Los programas preconfigurados ajustan automáticamente tiempo y temperatura según el tipo de alimento, así que no hace falta memorizar combinaciones ni consultar tablas cada vez que se cocina. Es un electrodoméstico pensado para el día a día, no para coleccionistas de recetas complicadas.
Lo que debes saber antes de comprarla
Antes de lanzarte a por ella conviene tener claro qué ofrece y qué no. Esta freidora prioriza estética y rendimiento básico por encima de funciones avanzadas, así que no es la opción ideal para quien busca un ecosistema conectado con control desde el móvil.
Dicho esto, para la mayoría de los hogares cumple sobradamente con lo que se le pide a una freidora de aire de este rango de precio. Estos son los puntos clave que hay que valorar:
Estética diferenciadora: acabado retro en verde pastel que se convierte en pieza decorativa, no solo en electrodoméstico
Potencia elevada para su tamaño: 2.000 W en un cuerpo de 4,7 litros, con precalentamiento rápido
Sin ventana de visualización: hay que sacar la cesta para comprobar el punto de cocción
Accesorios limitados: no incluye rejillas dobles ni moldes de repostería, hay que comprarlos aparte
El futuro de las freidoras de aire pasa por aquí
El mercado de pequeño electrodoméstico en España lleva tiempo moviéndose en una dirección clara: la gente ya no quiere elegir entre diseño y funcionalidad. Durante años, comprar bonito significaba pagar el sobrecoste de marcas premium como Smeg; ahora, cadenas como Lidl han demostrado que se puede tener ambas cosas por menos de 50 euros.
La tendencia seguirá creciendo en los próximos meses, con más lanzamientos de edición limitada que juegan precisamente con esa mezcla de nostalgia y tecnología útil. Mi consejo, si te gusta lo que ves: no esperes a la próxima reposición pensando que tendrás más tiempo. La historia reciente de este modelo demuestra que el margen suele ser de días, no de semanas.
Si tu cónyuge tiene una discapacidad reconocida, Hacienda te permite cobrar 100 euros al mes sin esperar a la declaración de la renta: la deducción de 1.200 euros anuales se puede adelantar y abonar en doce mensualidades. Te explico cómo pedirlo y qué mirar para no perder mensualidades.
Me he encontrado con una confusión repetida: muchos contribuyentes piensan que esta deducción solo se recupera al presentar el IRPF. No es así. La Agencia Tributaria habilita un pago anticipado, mes a mes, para quien tenga el derecho. En la práctica es flujo mensual: 100 euros que llegan sin depender de la campaña de la renta.
Vamos a los números. La deducción asciende a 1.200 euros al año por cónyuge con discapacidad a cargo. Eso son 100 euros cada mes. Si esperas a la declaración, los cobras de golpe, pero pierdes la liquidez de doce meses. Si activas el abono anticipado, la Agencia Tributaria te ingresa cada mensualidad conforme se devenga el derecho.
Qué es la deducción y cuánto puedes adelantar
La deducción por cónyuge con discapacidad en el IRPF es una ayuda fiscal de 1.200 euros anuales. Se puede aplicar al presentar la declaración, pero también se puede anticipar como abono mensual de 100 euros. En la práctica, Hacienda convierte un beneficio anual en una renta mensual. Para una familia, ese flujo paga parte de la cesta, suministros o cuidados.
No es automática, ojo. Para cobrarla hay que cumplir los requisitos. El cónyuge debe tener reconocido un grado mínimo de discapacidad y no superar un límite de rentas anuales; además, la deducción va ligada a que el cónyuge esté a cargo del contribuyente. Te recomiendo revisar la normativa actualizada del modelo 143 en en la sede electrónica de la Agencia Tributaria.
Aquí viene la letra pequeña: la discapacidad debe estar reconocida administrativamente, no basta con un informe privado. El grado mínimo y el límite de rentas son los dos filtros que más solicitudes dejan fuera. Por eso conviene leer los requisitos vigentes antes de presentar el modelo 143 y comprobar el caso concreto en la sede de la AEAT.
No es solo una devolución al hacer la renta: es un flujo mensual de 100 euros que puedes activar hoy.
El abono anticipado se pide con el modelo 143, la vía que tiene Hacienda para pagar mes a mes las deducciones familiares. No te obliga a esperar a mayo ni a junio. Si tienes derecho, la solicitud se presenta a través de la sede electrónica con certificado digital, DNIe o Cl@ve.
Cómo se pide el abono anticipado a Hacienda
Primero, accede a la sede electrónica de la Agencia Tributaria y localiza el modelo 143. Segundo, identifícate con Cl@ve, certificado digital o DNI electrónico. Tercero, rellena los datos del solicitante y del cónyuge, indicando el grado de discapacidad reconocido. Cuarto, envía la solicitud. Quinto, confirma el medio de pago.
Comprueba que el cónyuge figura como persona con discapacidad a cargo.
Indica el grado reconocido y el parentesco.
Elige el cobro mensual anticipado.
Guarda el justificante de presentación.
La Agencia abona 100 euros al mes mientras se mantenga el derecho. Si los requisitos cambian, conviene comunicarlo para evitar pagos indebidos. Cada mes cuenta, así que retrasar la presentación del modelo 143 puede suponer perder mensualidades.
Por qué conviene pedirlo ya y no esperar a la declaración
Conviene pedirlo ya por una razón sencilla: el dinero que llega mes a mes vale más que el que llega una vez al año. Si esperas a la declaración, la Agencia Tributaria devolverá los 1.200 euros, sí, pero habrás financiado al Estado. Con el abono anticipado, esos 100 euros los puedes usar para gasto corriente, cuidados o ahorro.
He visto casos en los que no se solicita por desconocimiento. Se deja sobre la mesa la liquidez de doce meses. Para una economía familiar, 100 euros al mes son un colchón pequeño pero constante. Conviene contrastar los requisitos cada año, porque el límite de rentas y el grado de discapacidad pueden variar. La sede de la AEAT es la única fuente fiable.
El abono anticipado no es un nuevo beneficio ni un préstamo de Hacienda. Es la misma deducción que la Agencia Tributaria te paga por adelantado. Al presentar la declaración, se regulariza: si el derecho se mantuvo todo el año, no hay susto; si cambió, se ajusta.
Un dato práctico: si en tu hogar entran 2.000 euros al mes, esos 100 euros equivalen al 5% del presupuesto. No resuelven todo, pero reducen la presión. Y, sobre todo, llegan sin esperar a junio ni depender del resultado de la declaración.
Además, el cobro anticipado evita el olvido. Muchas deducciones se pierden porque el contribuyente no las marca en el borrador. Aquí, si lo pides una vez y el derecho se mantiene, el ingreso llega solo cada mes.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa si tu cónyuge tiene discapacidad reconocida y cumple los requisitos; si es así, presenta el modelo 143 en la sede de la Agencia Tributaria.
Qué vigilar: El mantenimiento del derecho: grado de discapacidad, límite de rentas y posibles cambios normativos.
El error a evitar: Esperar a la declaración de la renta creyendo que no hay alternativa; pierdes liquidez mensual.
Jack Ma ha invertido 65 millones de euros (más de 600 millones de dólares hongkoneses) en acciones de Alibaba Group Holding, según fuentes conocedoras citadas por South China Morning Post. La compra refuerza la posición del fundador en el gigante chino del comercio electrónico y evidencia su apuesta por la inteligencia artificial.
El movimiento accionarial se conoce este 25 de agosto, en un momento en el que Alibaba prepara una ampliación de capital para levantar 80.000 millones de dólares hongkoneses (8.745 millones de euros). La cúpula de la compañía ha utilizado las últimas sesiones para comprar títulos en el mercado abierto.
La compra del fundador y el pulso con el mercado
La inversión de Ma supera los 600 millones de dólares de Hong Kong, equivalentes a 65 millones de euros. Las fuentes consultadas por el rotativo asiático —propiedad del propio Alibaba— no detallan el precio medio ni el momento exacto de la adquisición, pero sitúan las compras en el contexto de una corrección prolongada del valor. La acción de Alibaba ha perdido fuelle en los últimos ejercicios por la presión regulatoria de Pekín y la competencia de rivales como Tencent, PDD Holdings o JD.com.
Las fuentes apuntan a la ‘firme confianza de Ma en que Alibaba alcanzará sus objetivos en IA y aprovechará las oportunidades de crecimiento a largo plazo’. No hay un hecho relevante publicado aún en los registros de la Bolsa de Hong Kong que detalle la participación resultante del fundador, una ausencia que refuerza la cautela sobre el impacto inmediato en el capital.
El detalle relevante es que la compra se conoce por filtraciones al South China Morning Post y no por un comunicado oficial de la compañía. Esa vía informal limita el efecto inmediato en la cotización, pero no lo anula. El mercado interpreta la señal con un ojo puesto en el parqué de Hong Kong.
Las compras de la cúpula: Tsai y Wu adelantan su apuesta
La operación de Jack Ma no es un movimiento aislado. El presidente de Alibaba, Joe Tsai, y el consejero delegado, Eddie Wu Yongming, invirtieron un total de 202 millones de dólares de Hong Kong (22 millones de euros) en acciones de la compañía durante las dos últimas sesiones bursátiles, según consta en los registros de la Bolsa de Hong Kong.
El mensaje es inequívoco: la cúpula compra mientras la compañía se prepara para financiar una expansión masiva en inteligencia artificial con 8.745 millones de euros.
En concreto, Tsai compró por valor de unos 82 millones de dólares hongkoneses (9 millones de euros) el martes, tras una adquisición de 80 millones (8,7 millones de euros) el lunes. El mismo día, Wu invirtió aproximadamente 40 millones de dólares hongkoneses (4,2 millones de euros). Las compras coinciden con el anuncio de la emisión de 710 millones de nuevas acciones ordinarias a un precio unitario de 112,70 dólares de Hong Kong, destinada a financiar la expansión y mejora de la infraestructura de inteligencia artificial.
Directivo
Importe HKD
Importe euros
Jack Ma
600 millones
65 millones
Joe Tsai (lunes + martes)
162 millones
17,7 millones
Eddie Wu (lunes)
40 millones
4,2 millones
Total cúpula
802 millones
86,9 millones
El encaje de la emisión y la estrategia de IA
La hoja de ruta de Alibaba pasa por la inteligencia artificial generativa y la computación en la nube. La emisión de 80.000 millones de dólares hongkoneses persigue reforzar los centros de datos y las capacidades de computación, en un momento en el que el sector tecnológico chino compite por el acceso a chips y por la integración de modelos de lenguaje en todas sus plataformas. En este contexto, la compra de Jack Ma convierte el anuncio en un giro financiero de doble dirección: por un lado, la empresa capta capital; por otro, los insiders demuestran su compromiso comprando títulos en el mercado secundario.
Frente a rivales como Tencent, que ha intensificado su apuesta por la nube y la inteligencia artificial, o PDD Holdings, que presiona en el comercio electrónico de descuento, Alibaba necesita reconstruir la confianza de los inversores tras años de supervisión regulatoria. La Bolsa de Hong Kong mantiene el foco sobre las operaciones corporativas de las grandes tecnológicas chinas. Aquí la clave es la gobernanza: cuando el fundador y la cúpula compran acciones, el mercado tiende a leer una salida del capital de tendencia bajista y un ancla en los precios.
El éxito de la ampliación de capital no está garantizado. La dilución asociada a la emisión de 710 millones de títulos obligará a los accionistas a valorar la inversión en inteligencia artificial frente al retorno esperado. Alibaba no ha detallado un calendario cerrado para la colocación, aunque las compras de los directivos funcionan como mensaje previo para facilitar la aceptación.
La mayoría de los analistas espera que estas compras den soporte al valor en las próximas sesiones, sobre todo si la emisión prospera. El contraste es claro: el precio de emisión de 112,70 dólares de Hong Kong por acción supone un punto de referencia para medir la convicción de la cúpula, que está pagando precios cerca de ese rango en mercado abierto.
Las compras de Tsai se han ejecutado a precios próximos a los 112,70 dólares de Hong Kong fijados en la emisión, según la información disponible, lo que refuerza la señal de que el consejo considera atractivo el nivel de cotización actual. El mercado, no obstante, mantendrá la cautela hasta que la compañía comunique oficialmente el destino de los fondos y la evolución del capital social.
📊 Las Claves para el Inversor
Qué vigilar: la publicación de los registros de la Bolsa de Hong Kong con las participaciones resultantes de Ma, Tsai y Wu tras estas compras.
Reacción del valor: las compras de insiders suelen dar soporte a la cotización, pero el efecto dependerá de la ejecución de la emisión de 80.000 millones de dólares de Hong Kong.
Precedente sectorial: Tencent y PDD mantienen la presión competitiva en comercio electrónico e inteligencia artificial, lo que condiciona la valoración de Alibaba.
Las cotizadas españolas han repartido 35.198 millones de euros en dividendos durante los siete primeros meses de 2026 y encaran un nuevo récord histórico anual. La cifra supera en un 23,76% la del mismo periodo de 2025, según los registros de Bolsas y Mercados Españoles (BME).
Julio cerró con 8.798 millones de euros, un 22,13% más que hace un año. Fue el segundo mes de mayor reparto del año, solo por detrás de abril, que sumó 10.495,67 millones.
En el otro extremo, marzo apenas alcanzó 748,95 millones. La foto es clara.
El ritmo no engaña. Lo repartido hasta julio equivale ya al 82,5% de todo lo pagado en 2025, cuando la bolsa española distribuyó 42.671 millones de euros entre sus accionistas.
Aquel ejercicio cerró con un aumento del 12,71% respecto a 2024 y marcó la cifra más alta desde que BME empezó a publicar esta serie en 2018.
Enero y junio completaron los meses intermedios, mientras mayo sumó 8.735,13 millones. Las cotizadas españolas mantienen así un reparto que se ha convertido en uno de los grandes argumentos del mercado doméstico.
El dividendo español ya no es una anécdota cíclica: se ha convertido en el pilar silencioso de la rentabilidad del Ibex 35.
35.198 millones hasta julio: el reparto, mes a mes
El desglose mensual de 2026 confirma una fuerte estacionalidad. Abril concentra el pico con 10.495,67 millones, seguido de julio y mayo. Marzo, con 748,95 millones, queda como el mes más débil del ejercicio.
La concentración en primavera y verano responde al calendario tradicional de juntas de accionistas y a los dividendos complementarios del ejercicio anterior. No es un fenómeno nuevo, pero se ha intensificado.
La mayoría de las cotizadas mantiene su política de retribución sin recortes, algo que el mercado descuenta con naturalidad. El dato es rotundo.
Qué pagaron las cotizadas en julio y cómo se mueve el Ibex
El mes arrancó con los pagos de Cevasa y Amadeus, que abonó 1,01 euros por acción como complementario de 2025, el mayor importe bruto individual de julio. Acciona repartió el 9 de julio el importe más alto del periodo: 5,7487 euros por acción.
Iberdrola confirmó un complementario de 0,427 euros por acción con opción de cobro en efectivo o en acciones, abonado el 27 de julio. Repsol distribuyó 0,551 euros con cargo a reservas el 8 de julio, que sumados a los 0,50 euros de enero completan 1,051 euros brutos por acción en 2026.
También pagaron en julio Endesa, Colonial, Fluidra, Prim, Rovi, Vidrala, Miquel y Costas, Acerinox, Cementos Molins, MFE, Azkoyen, Naturhouse, Naturgy y DESA. La lista abarca banca, utilities, industria y firmas del mercado continuo, lo que muestra una retribución transversal.
El reparto coincidió con un Ibex 35 que se revalorizó un 1,6% en julio y rozó los 20.000 puntos. Alcanzó ese nivel de forma consistente durante la primera semana de agosto, en plena temporada de resultados y con tensiones geopolíticas en Oriente Próximo.
Récord tras récord: la retribución como pilar del mercado español
El aumento sostenido de los dividendos obliga a mirar más allá del titular. A mi juicio, hay dos lecturas complementarias. La primera es que las cotizadas españolas han aprendido a devolver caja de forma estable, sin castigar la inversión. La segunda es que parte de este aumento responde a pagos extraordinarios y a un calendario cada vez más cargado, lo que puede distorsionar la comparativa intermensual.
He visto en estos años cubriendo el sector cómo el dividendo se ha sofisticado. Ya no es solo una decisión residual del consejo, sino una señal explícita de solvencia y previsibilidad. Eso sí, el inversor debe separar el dividendo ordinario del extraordinario: el primero es recurrente, el segundo puede desaparecer sin aviso.
El riesgo principal es la concentración sectorial. La banca, las utilities y las grandes industriales son los motores de esta retribución. Si el beneficio bancario se desacelera o si las eléctricas revisan su política de caja, el ritmo puede frenarse. La próxima temporada de resultados y los mensajes de los consejos sobre deuda y flujo de caja serán el mejor filtro.
La prueba de fuego llegará con el cierre del año. Superar los 42.671 millones de 2025 exige que el último trimestre mantenga la inercia. No es un objetivo garantizado.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 subió un 1,6% en julio y consolidó los 20.000 puntos en la primera semana de agosto, en máximos históricos.
Clave técnica: El reparto acumulado equivale al 82,5% de todo lo pagado en 2025 y actúa como soporte de flujos para el mercado doméstico. Romper los 20.000 con volumen creciente mantiene la tendencia alcista.
Apunte macro: El escenario sectorial acompaña: el reparto transversal de julio incluyó a bancos, utilities e industriales, con el Ibex en zona de récord y el mercado doméstico captando caja de forma sostenida.
En un eclipse lunar, la mitad del espectáculo depende del lugar desde el que se mira, y La Palma guarda aquí una de sus mejores cartas. La isla es Reserva Starlight desde 2012 y cuenta con una red de 16 miradores astronómicos; el de Los Batanes se asoma en el norte, la zona más agreste y despoblada, donde la tierra se corta en acantilados sobre el Atlántico. Lejos de cualquier núcleo urbano, la contaminación lumínica es casi inexistente y el horizonte marino queda despejado, algo decisivo para seguir a la Luna durante la totalidad, cuando se tiñe de un rojo cobrizo. Esa atmósfera estable y seca es la misma que ha convertido al Roque de los Muchachos en uno de los observatorios más relevantes del hemisferio norte: quien se asome aquí lo hará bajo uno de los cielos mejor protegidos del planeta.
Lo que convierte a este mirador en un escenario de cuento es lo que lo rodea. El norte de La Palma es la comarca más remota de la isla: caseríos diseminados, barrancos profundos y acantilados que caen verticales sobre un océano poderoso. El acceso, por carreteras estrechas que serpentean entre montañas, ya forma parte del ritual: cada curva aleja un poco más del ruido y acerca a un silencio casi absoluto. Durante la noche del eclipse, el resplandor rojizo de la Luna envolverá el paisaje y teñirá de cobre el mar y la roca volcánica, un espectáculo que apenas se comparte y que convierte la espera en algo íntimo. Sin carteles luminosos, sin tráfico y sin prisa, solo el viento alisio y el sonido lejano de las olas acompañan al observador en una estampa que bien podría haber salido de un libro de aventuras.
Mirador de San Nicolás (Granada)
Pocos balcones naturales reúnen en un solo encuadre la Alhambra, el valle del Darro y las cumbres de Sierra Nevada. El Mirador de San Nicolás, en lo alto del Albaicín, es la postal más famosa de Granada y uno de los puntos más elevados desde los que contemplar el cielo del este, la dirección por la que la Luna emergerá ya inmersa en la sombra de la Tierra. Su condición de plaza pública, gratuita y abierta las 24 horas lo convierte en un escenario sin reservas para un fenómeno que no exige más que ojos desnudos, y su altitud garantiza un horizonte despejado, un requisito decisivo cuando el satélite asoma apenas unos grados sobre la línea de montañas. No en vano Bill Clinton declaró en 1997 que el atardecer que se ve desde aquí era el más bello del mundo: si el sol mereció ese elogio, la luna de sangre tiene el marco perfecto para igualarlo.
El encanto del lugar no se apaga con el ocaso. Cuando cae la noche, la fachada de la Alhambra se ilumina y la plaza se llena de guitarras flamencas, artesanos y vecinos que convierten la espera en un espectáculo en sí mismo. El conjunto palaciego, Patrimonio Mundial junto al Albaicín, se recorta al sur mientras la Luna ascendente tiñe de rojo el cielo y la silueta de Sierra Nevada refleja esa luz cobriza. Conviene llegar con margen: en las tardes de verano el pretil se ocupa con hasta una hora de antelación y el bullicio forma parte de la experiencia. El ascenso por las callejuelas empedradas del barrio, entre casas encaladas y rincones con encanto, es la antesala perfecta para uno de los eclipses totales de Luna más esperados del año. Desde este balcón morisco, la astronomía y el arte nazarí se funden en una sola estampa.
Mirador de la Reina (Asturias)
Encaramado a 910 metros de altitud en la carretera que sube a los Lagos de Covadonga, el Mirador de la Reina es de esos balcones naturales que justifican la palabra «cuento». Desde su promontorio se abren a los pies el valle de Cangas de Onís, las vegas de Güeña y, en los días despejados, la línea de la costa cantábrica recortada sobre el horizonte. Esa orientación, con el cielo abierto hacia el valle y el mar, y la ausencia casi total de contaminación lumínica de las ciudades costeras, convierten este rincón de los Picos de Europa en un observatorio improvisado ideal para seguir el paso de la sombra de la Tierra sobre la Luna. Además, el paisaje carga de historia el momento: enfrente queda Covadonga, cuna del Reino de Asturias y escenario de la batalla que dio inicio a la Reconquista, un telón de montañas y leyendas que hace que ver la Luna teñirse de rojo aquí se parezca más a una escena de mito que a una simple cita astronómica.
Lo que hace singular a este mirador es que está construido sobre un comedero de buitres gestionado por la Fundación para la Conservación del Quebrantahuesos. De día es un punto de observación excepcional para ver al quebrantahuesos, que desapareció de estos montes en los años 70 y hoy regresa gracias a un proyecto de reintroducción, junto a alimoches, buitres leonados y negros. De noche, la misma plataforma se convierte en un palco estelar. Y hay un detalle que juega a favor: en verano el tramo de acceso a los Lagos queda cerrado al coche privado durante el día, pero a partir de las 21:00 se puede subir en vehículo propio, así que una cita nocturna como esta es compatible con la restricción. Eso sí, es un espacio al aire libre, sin servicios ni iluminación: conviene llegar con ropa de abrigo, linterna y paciencia para esperar a que el cielo asturiano regale una noche despejada.
Mirador del Fito (Asturias)
Encaramado a unos 600 metros sobre el nivel del mar en la Sierra del Sueve, entre Colunga y Arriondas, el Mirador del Fito es uno de los balcones más espectaculares del norte peninsular. Su torre de hormigón, conocida popularmente como el cazu por su forma de plato, lleva más de noventa años ofreciendo una panorámica de 360 grados que resume Asturias en una sola mirada: el mar Cantábrico hacia el norte, los Picos de Europa hacia el este y, al fondo, la reserva natural del Sueve y las cumbres de Ponga. En días despejados se divisan más de 200 kilómetros de litoral, un registro que explica por qué es punto de partida de rutas como la ascensión al Pico Pienzu y parada obligada para fotógrafos al atardecer. Se llega por la AS-260, con aparcamiento gratuito en la cima.
Para la madrugada del viernes 28 de agosto, cuando el eclipse lunar parcial cubrirá el 93% del disco en su máximo de las 06:12, esta atalaya juega con ventaja. Asturias, en el noroeste peninsular, queda en el grupo de comunidades donde la Luna se pondrá después de que concluya la fase parcial, así que desde el Fito podrá seguirse el fenómeno hasta su desenlace, algo que no lograrán los observadores del centro y el este. La altura y el horizonte limpio en todas direcciones evitan que montañas o edificios tapen el satélite cuando descienda hacia el oeste-suroeste, y la contaminación lumínica aquí es mínima. Conviene madrugar, abrigarse —el viento en la cima es intenso incluso en agosto— y subir con provisiones: no hay bares ni aseos en el entorno. A cambio, el cielo estrellado sobre el Cantábrico.
Mirador del Valle (Ordesa, Huesca)
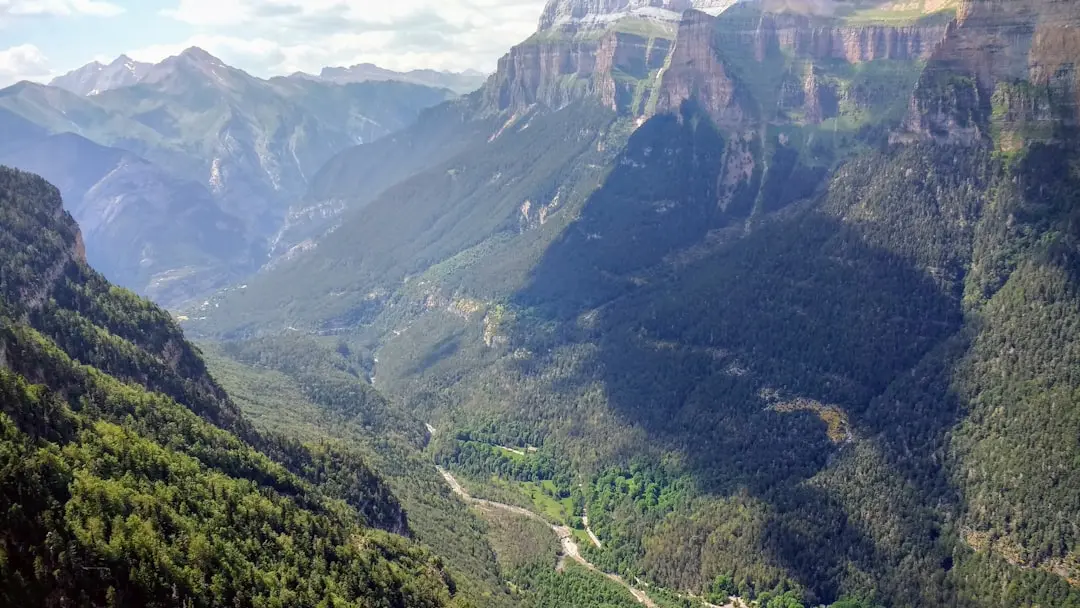
El Mirador del Valle de Ordesa se asoma a 1.947 metros de altitud sobre el cañón que dio nombre al primer Parque Nacional de los Pirineos, hoy Parque Nacional de Ordesa y Monte Perdido, Patrimonio Mundial de la Unesco desde 1997. Desde esta balconada natural, a la que se llega desde Torla-Ordesa por una pista de montaña practicable en verano con todoterreno o con el servicio de taxi autorizado por el parque, la mirada recorre casi entero el valle: su perfil en U labrado por el glaciar, el circo de Soaso, la Cola de Caballo y, cerrando la panorámica hacia el norte, el macizo de las Tres Sorores, con Monte Perdido como techo. Esa altitud, con una torre de comunicaciones como única construcción, es precisamente su mejor carta para una noche de astronomía: despeja el horizonte por encima de las crestas y deja la vista libre hacia el oeste, justo donde hay que mirar.
Para la madrugada del viernes 28 de agosto, cuando la Tierra proyecte su sombra sobre el disco lunar en un eclipse parcial que rozará la totalidad —el 93% del diámetro entrará en la umbra, según el Instituto Geográfico Nacional—, la posición importa más que el instrumental: sin gafas ni filtros, basta con un horizonte occidental limpio, porque el máximo, previsto hacia las 6.12, llegará con la Luna ya muy baja, camino de su puesta. A 1.947 metros y lejos de los núcleos urbanos del Sobrarbe, este mirador gana los minutos que otros pierden tras montañas y edificios, y convierte el descenso del satélite cobrizo sobre las siluetas de las Tres Sorores en un cierre de eclipse difícil de olvidar, justo antes de que el alba tiña de rosa las paredes del cañón.
Mirador de la Muela (Cuenca)
Hay miradores que exigen caminata y mérito, y otros que se regalan al viajero que circula por la A-3. El Mirador de la Muela, en el kilómetro 255 de esa autovía dentro de la provincia de Cuenca, pertenece a los segundos: un balcón con aparcamiento y terraza, la del bar La Muela, asomado al cañón del Cabriel, justo en el corazón de la Reserva Natural de las Hoces del Cabriel y de la Reserva de la Biosfera del Valle del río Cabriel. Desde arriba, el río se adivina encajado entre farallones calcáreos, en gargantas que en algunos tramos superan los cien metros de profundidad, con aguas verdosas que contrastan con el ocre de la meseta. Es la típica parada de carretera que uno hace de día y no olvida; de noche, en cambio, se transforma en un balcón suspendido sobre la oscuridad, con el cielo abierto y sin la contaminación lumínica de ningún gran núcleo urbano cerca.
Y esa oscuridad es justo lo que pide la cita del viernes 28 de agosto. Esa madrugada, un eclipse parcial de Luna comenzará a las 4.34, con el satélite ya descendiendo hacia el suroeste, y alcanzará su máximo a las 6.13, cuando cerca del 95 % de la superficie lunar quede en sombra y se tiña de un rojizo anaranjado muy parecido al de un eclipse total. Desde la plataforma elevada de este mirador, nada tapa la línea del horizonte por la que el satélite irá bajando, de modo que la sombra de la Tierra se podrá seguir sin obstáculos hasta que el astro se oculte tras el perfil de la sierra. Y al contrario que con el Sol, no hará falta ningún filtro: el eclipse de Luna se contempla a simple vista y sin riesgo, tal y como recuerdan desde Astrocuenca, que aconsejan alejarse de las luces urbanas para apreciar los cambios de tono. Ver cómo el disco se vuelve cobrizo mientras se hunde sobre el tajo del Cabriel es una imagen que justifica por sí sola la parada.
Mirador del Salto del Gitano (Cáceres)
El Salto del Gitano no es un simple mirador: es un escenario de leyenda, y eso lo hace perfecto para una noche de eclipse. Cuenta la tradición que un joven gitano perseguido por la guardia civil quedó acorralado en la cornisa y, viéndose perdido, dio un salto tan prodigioso que cruzó el río Tajo entero y escapó; uno de sus perseguidores, atónito ante la hazaña, quedó petrificado y aún hoy se señala su silueta en la roca. Desde la plataforma, la vista cae de frente sobre Peña Falcón, un crestón vertical de cuarcita armoricana –una de las formaciones geológicas más antiguas del planeta– de más de 300 metros que el río ha horadado hasta abrir un estrecho desfiladero. Cuando la luna llena asciende tras esa pared de piedra y la luz va apagándose, el lugar parece sacado de una fábula.
Lo mejor es que para vivir esa escena no hace falta ser montañero ni ornitólogo. El mirador, dentro del Parque Nacional de Monfragüe –Reserva de la Biosfera desde 2003 y parque nacional desde 2007–, cuenta con aparcamiento para coches y autobuses, barandilla y bancos, y es accesible para personas con movilidad reducida, de modo que basta con llegar, sentarse y mirar al cielo. La espera se hace corta: en la pared de enfrente anida una de las mayores colonias de buitre leonado de Europa, acompañada de cigüeñas negras, alimoches y, con fortuna, águilas imperiales, cuyos últimos planeos se recortarán contra la luna durante la totalidad. El acceso es libre y gratuito, sin reserva, y la escasa contaminación lumínica de la dehesa extremeña permite que la luna rojiza se aprecie con una nitidez inusual.
Mirador de la Cruz de Juanar (Málaga)
El mérito de este mirador empieza por la altitud: se asoma a unos 900 metros sobre la costa de Marbella, en plena Sierra Blanca, con el Mediterráneo abierto hacia el oeste-suroeste. Justo en esa dirección, y muy baja sobre el horizonte, estará la Luna en el momento culminante del eclipse del viernes 28 de agosto, previsto a las 06:12 (hora peninsular), cuando la sombra de la Tierra habrá cubierto cerca del 93% del disco y el satélite adquirirá tonos cobrizos. Desde Málaga la fase parcial podrá seguirse entera, porque la Luna no se pone hasta las 07:54, pocos minutos después de que acabe la parcialidad, y desde este balcón, sin obstáculos ante el mar, se contempla el punto exacto por el que el satélite descenderá hacia el agua. En días despejados, esa misma línea de horizonte alcanza Gibraltar e incluso, con suerte, el perfil de la costa africana.
Lo que convierte este mirador en un lugar de cuento es su leyenda. Cuenta la tradición que unos pescadores de Marbella, desorientados entre la niebla, divisaron la cima de Juanar y gracias a ella recuperaron el rumbo hacia casa; en agradecimiento prometieron coronar el monte con una cruz. Esa promesa se renueva cada año en la romería de mayo, con misa junto al símbolo de hierro que sustituyó a la cruz de madera original a comienzos del siglo XX y que, según se dice, se forjó con raíles del ferrocarril de la mina del Peñoncillo. Destrozada en 1936, volvió a su cima en 1945 a lomos de mulas. A sus pies, el Refugio del Juanar, antiguo pabellón de caza de los marqueses de Larios, hospedó a Alfonso XIII y a Charles de Gaulle, que allí terminó sus memorias en 1970.
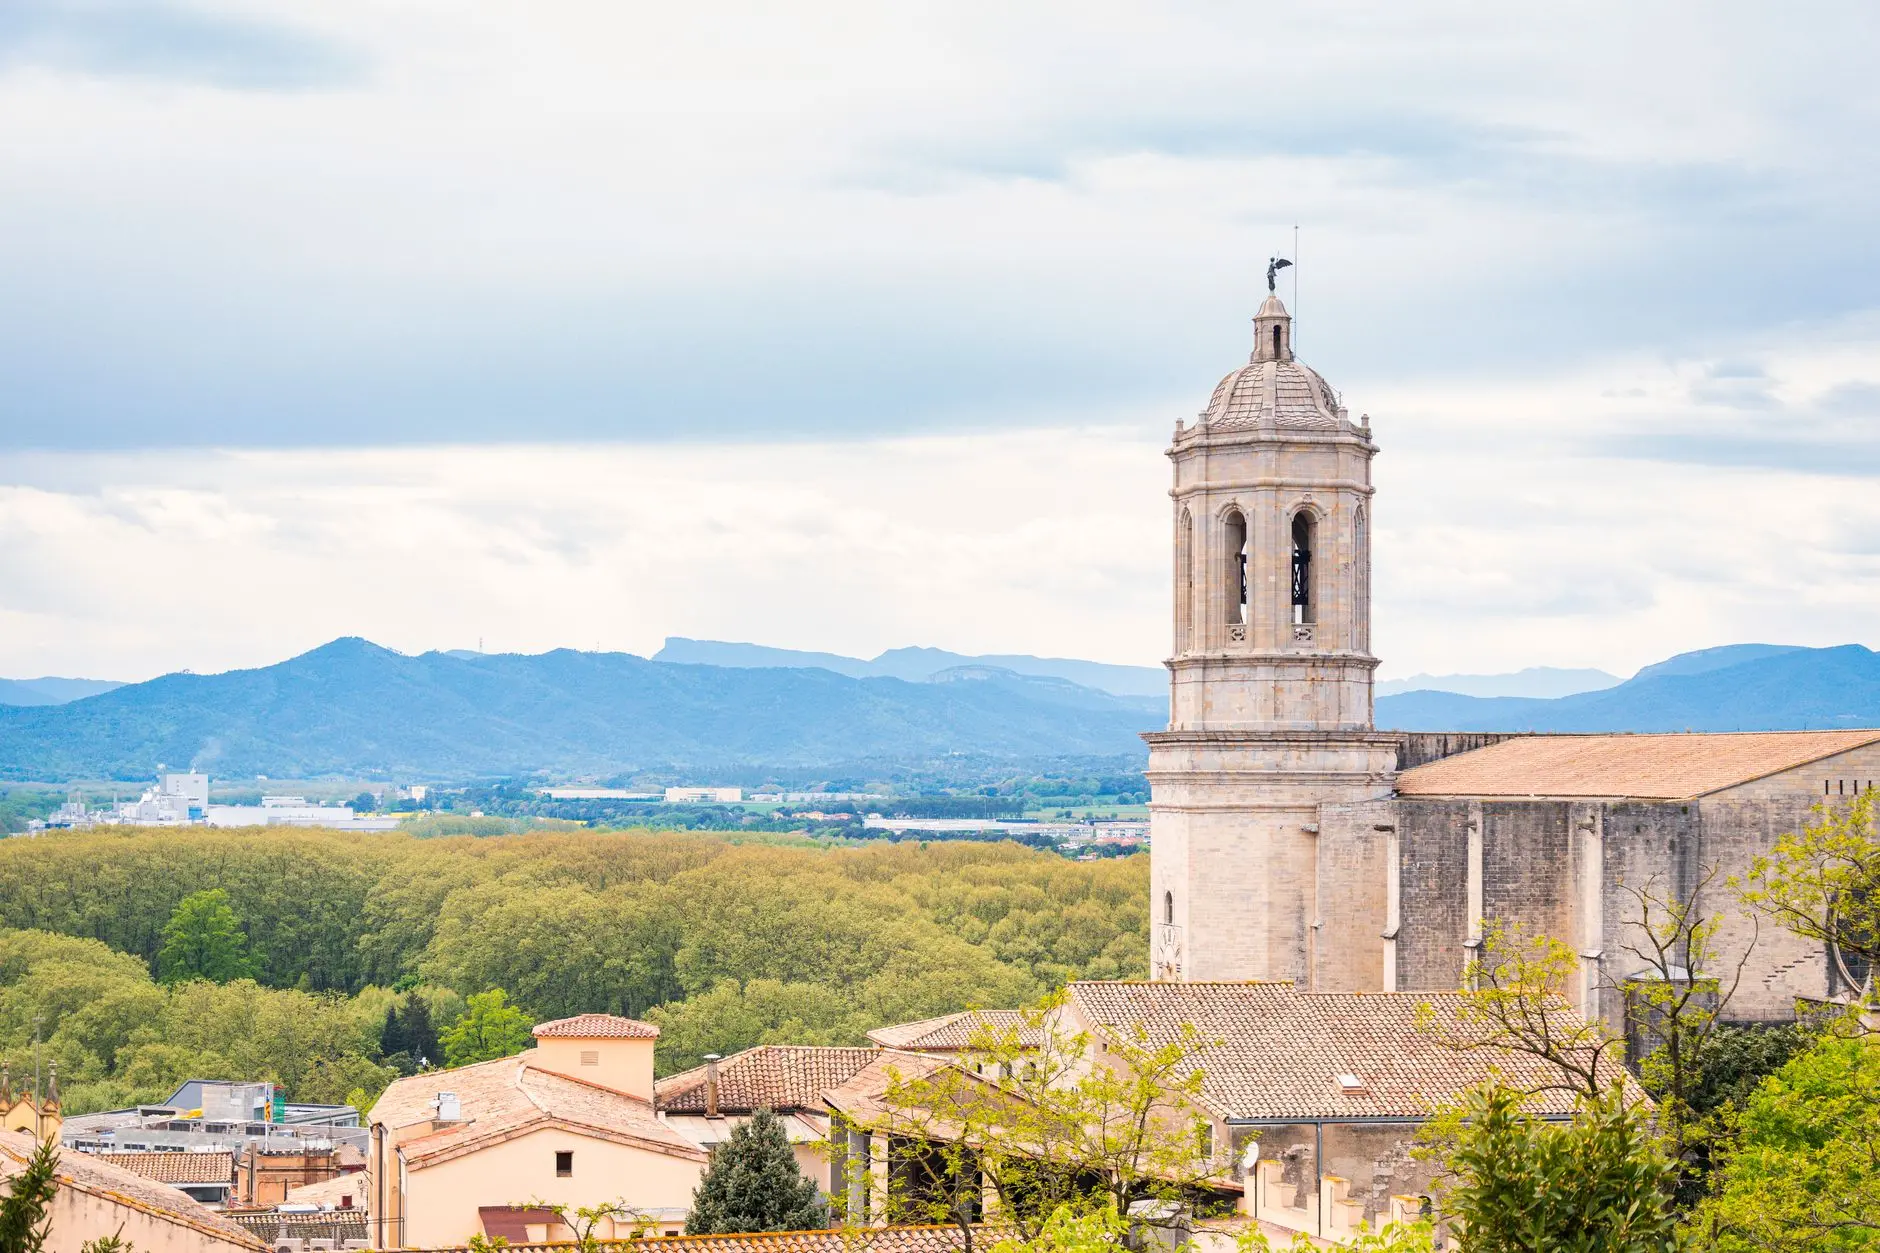
Mirador de la Trona (Girona)
El Mirador de la Trona no aparece en las guías turísticas de primera página, y eso es precisamente lo que lo hace especial para una noche de eclipse. Catalogado como punto de observación en la cartografía del terreno, se asoma desde la frondosa masa forestal que rodea la aldea de Cladells, en el término de Santa Coloma de Farners, en plena comarca de la Selva. Su posición elevada sobre el llano y la cercanía del macizo lo convierten en un balcón con horizonte despejado, alejado de los focos de contaminación lumínica de la costa y de la ciudad de Girona. Quien sube hasta él antes del anochecer se encuentra con un cielo limpio, el silencio del bosque mediterráneo y un entorno que invita a quedarse, a extender la manta y a dejar que la Luna haga su espectáculo sin ruido de tráfico ni luces parásitas.
El acceso forma parte de la experiencia. No hay carretera hasta la cima: hay que ganarse el mirador caminando por las pistas y senderos que salen de Cladells, una ruta circular de dificultad moderada, con unos 340 metros de desnivel, que pasa por puntos tan singulares como la ermita de la Mare de Déu del Pedró o la Pedra dels Esquirols. La subida, de poco más de dos kilómetros desde la aldea, se hace bien al atardecer, con la luz del sol poniente tiñendo el bosque antes de que caiga la noche. La tranquilidad del paraje y la escasez de alumbrado en los alrededores hacen que la oscuridad sea de verdad, condición indispensable para apreciar cómo la Luna va entrando en la sombra de la Tierra y se tiñe de rojo. Quien repita la ruta con frontal, o decida quedarse en la zona, tendrá además la ventaja de contemplar la totalidad del fenómeno en uno de los rincones más silenciosos de las comarcas gerundenses.
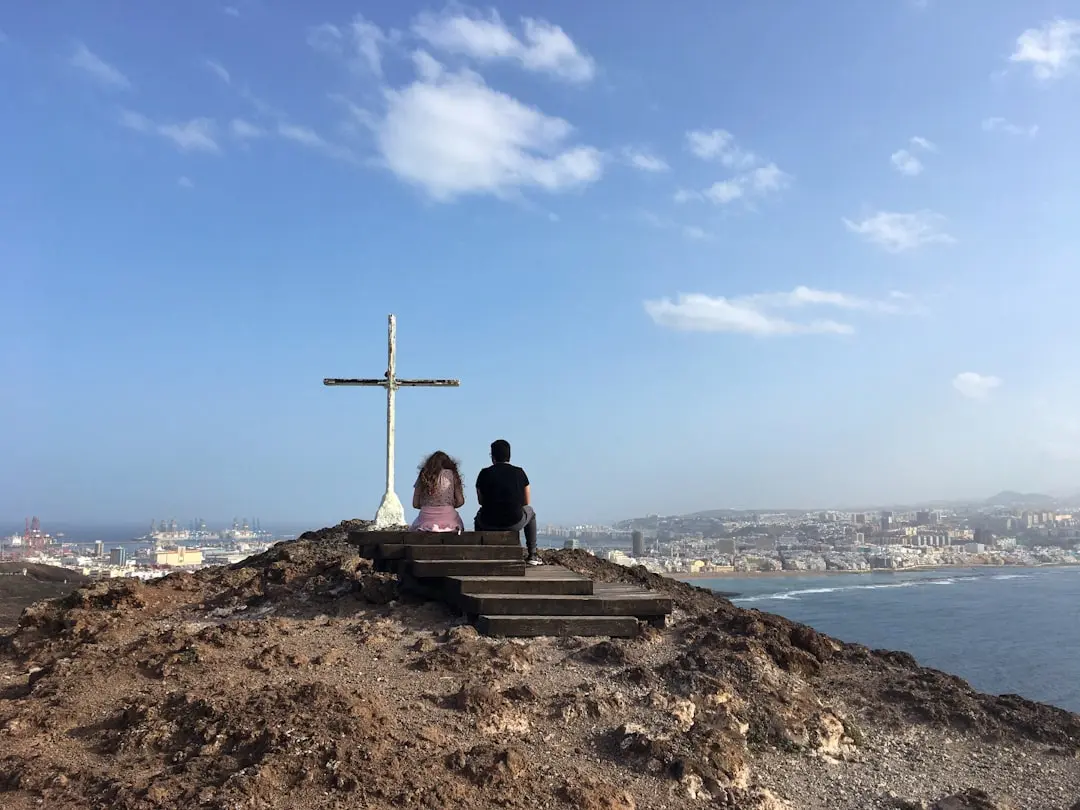
Mirador de la Cruz de Tejeda (Gran Canaria)
El Mirador de la Cruz de Tejeda es el balcón natural del corazón de Gran Canaria. Una cruz de piedra, erigida junto a la carretera de la cumbre, señala el centro geográfico de la isla a unos 1.560 metros de altitud, en plena caldera volcánica de Tejeda. Desde ese punto, por encima del mar de nubes que suele tapizar las laderas, se abren dos de los paisajes más icónicos del archipiélago: el monolito del Roque Nublo, símbolo de la isla, y el Roque Bentayga, montaña sagrada para los antiguos canarios dentro del Paisaje Cultural de Risco Caído, Patrimonio Mundial de la UNESCO desde 2019. En jornadas de atmósfera limpia la vista se prolonga hasta el Teide, en Tenerife, con sus 3.715 metros recortados en el horizonte. El conjunto se integra en el Parque Rural del Nublo y ofrece un horizonte despejado hacia el oeste, justo la dirección por la que la Luna se pondrá durante la madrugada del eclipse.
Para la madrugada del viernes 28 de agosto, Canarias es uno de los territorios españoles mejor situados: allí el máximo del eclipse parcial llegará sobre las 05:12 hora local y la Luna se ocultará después de que termine la fase de parcialidad, lo que permite seguir el fenómeno casi por completo. La Cruz de Tejeda suma además un cielo protegido: Gran Canaria es Destino Turístico Starlight y la cuenca de Tejeda constituye el corazón de esa certificación, con el Parador del mismo nombre acreditado como alojamiento Starlight desde 2023. A esa altitud, lejos de las luces de la costa, la oscuridad garantiza condiciones limpias para ver la sombra de la Tierra cubrir cerca del 93% del disco lunar y teñirlo de tonos cobrizos, sin necesidad de gafas ni telescopio. Parking y restaurantes junto al mirador redondean la logística de una cita que obliga a madrugar.
El consumo de huevos en los hogares creció un 3,1% en el último año y se consolida como la proteína refugio frente a la carne, con la docena aún cara en Mercadona, Carrefour y Alcampo.
El último Informe del Consumo Alimentario 2025, publicado por el Ministerio de Agricultura, Pesca y Alimentación, eleva la media a 143,69 huevos de gallina por persona y año. Son cuatro huevos más que en 2024. Si se suman el resto de especies, la cifra roza los 147 huevos por español al año.
La fotografía del consumo per cápita en España
El informe del Mapa traduce ese volumen a 9,22 kilos por persona y año. No es un reparto homogéneo: Cantabria, País Vasco, Navarra, La Rioja, y Aragón superan los 10 kilos per cápita y marcan la franja alta del consumo. La mayoría de las comunidades autónomas se mueve, en cambio, muy cerca de la media nacional.
El reparto confirma que el huevo no es una moda regional sino una constante de la cesta. La media de 9,22 kilos equivale a algo más de tres huevos por persona a la semana, un ritmo que se mantiene incluso con la docena cara.
El huevo está presente ya en el 97% de los hogares, según la organización interprofesional Inprovo. La cifra confirma su carácter transversal: no es un alimento de nicho, sino de despensa básica. La subida de precio no ha frenado el consumo. El volumen manda.
El huevo ha dejado de ser un comodín para convertirse en la proteína que sostiene la cesta cuando la carne se encarece.
La organización valora que el producto se ha consolidado como una de las proteínas más accesibles para los consumidores. La versatilidad explica parte del fenómeno: entra en el desayuno, la cena rápida y la fiambrera. Del huevo frito al cocido, su facilidad de preparación le da una ventaja frente a otras proteínas que exigen más tiempo y técnica.
El precio de la docena y el giro hacia la proteína barata
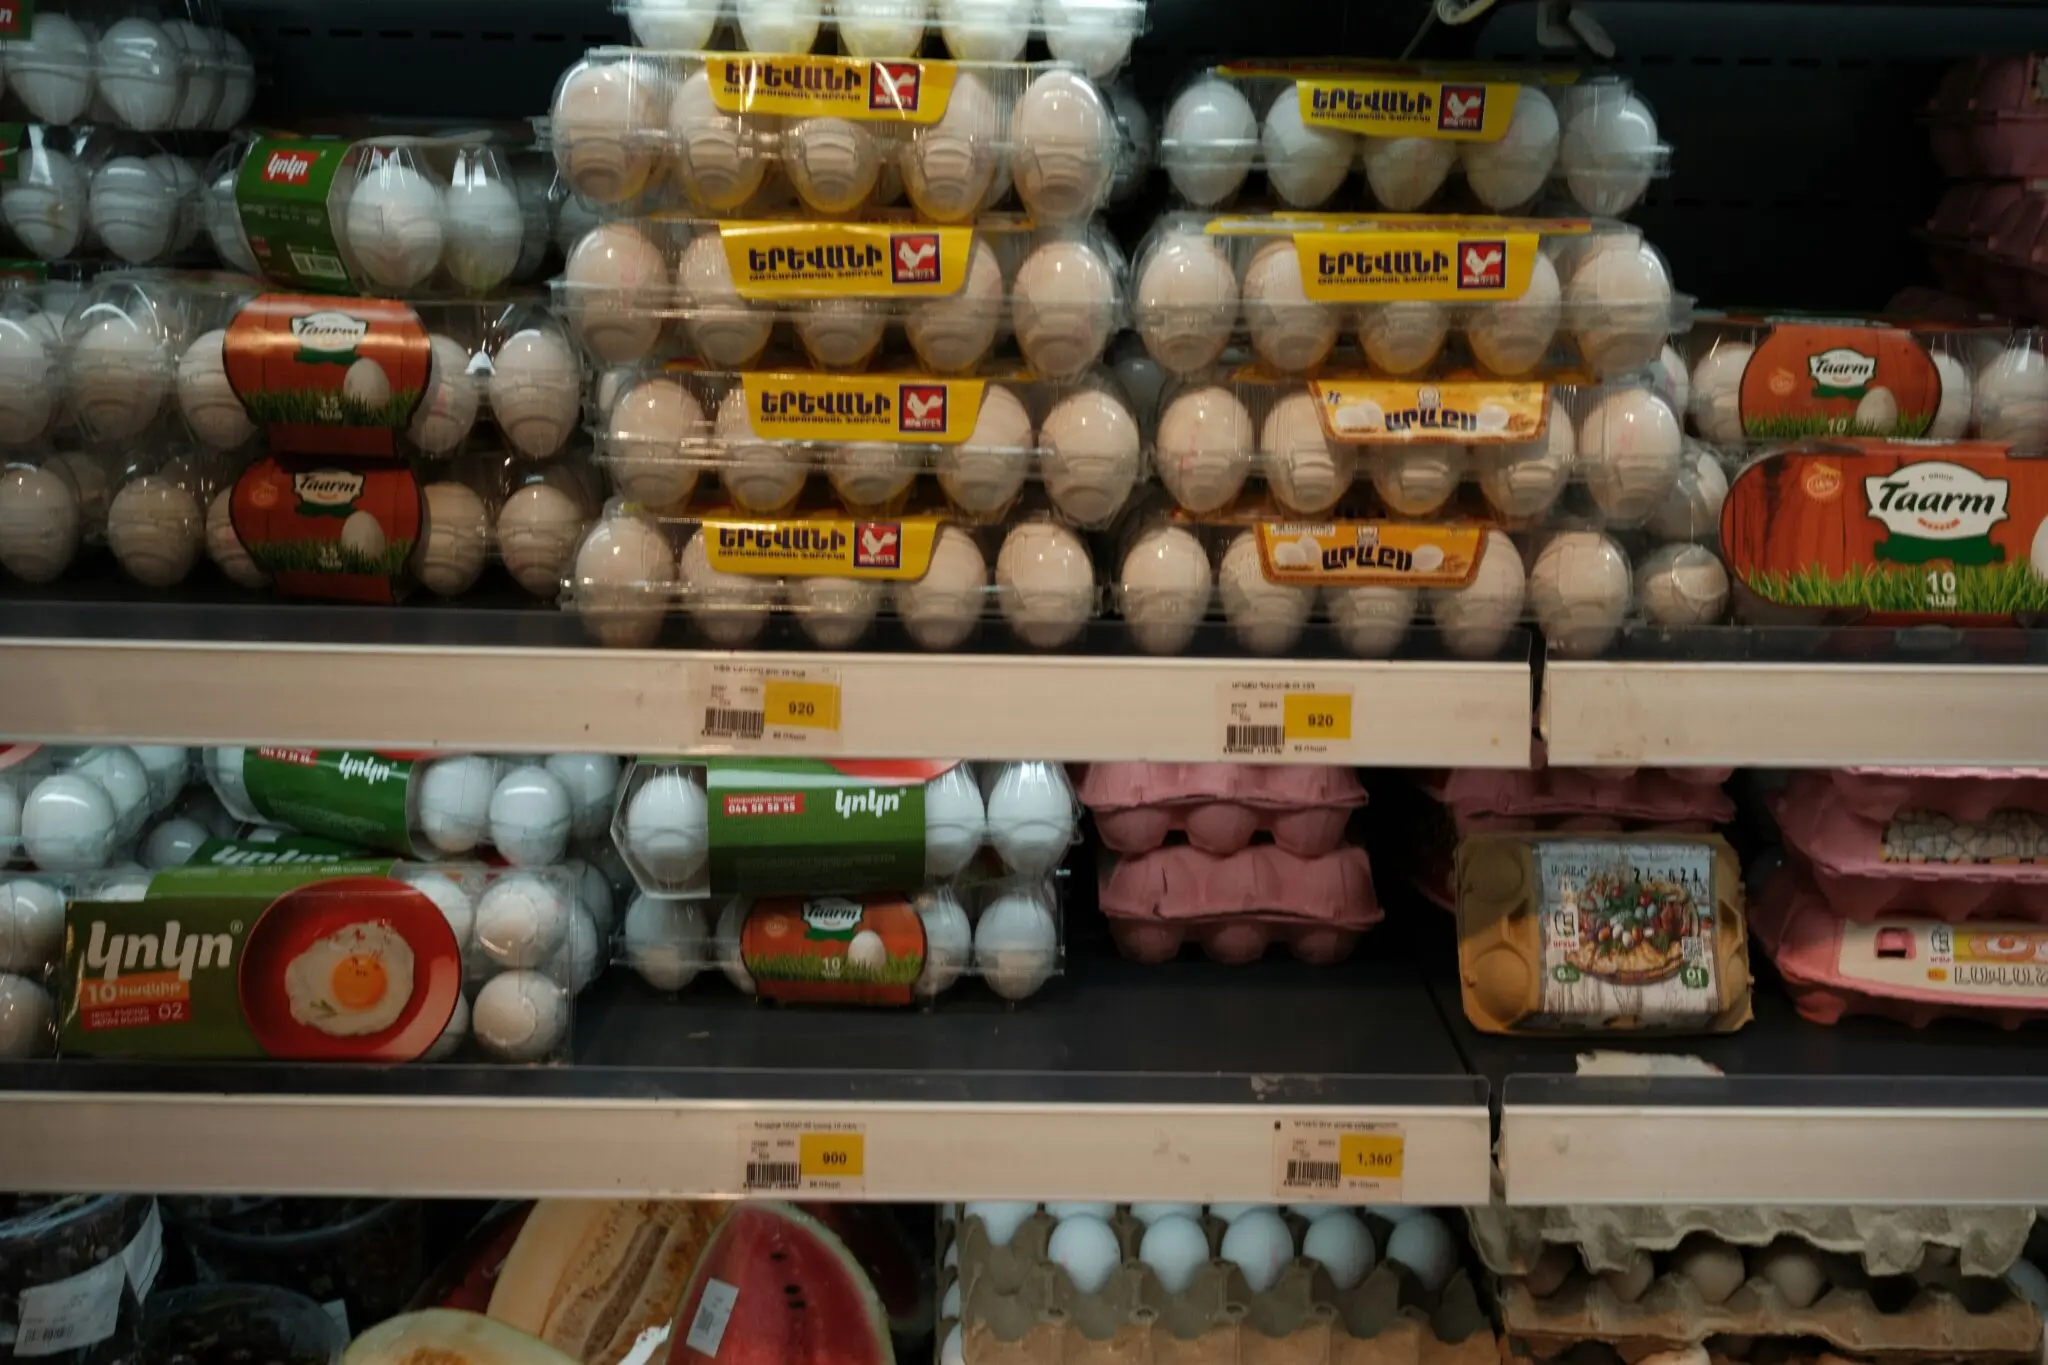
La docena sigue en el foco del comprador: en Mercadona, Carrefour y Alcampo el precio se mantiene alto en comparación con los niveles previos a la crisis de costes. El huevo ha ganado atractivo porque otras proteínas, especialmente la carne de pollo y de cerdo, han subido más en términos relativos. A efectos prácticos, el ticket de la compra se reequilibra: menos carne, más huevo.
El dato de Inprovo apunta a otra clave: el 45% del volumen y el 46% del valor de los huevos envasados ya procede de sistemas sin jaulas. Es una pista de por dónde va el comprador. No siempre el huevo más barato es el que gana: una parte creciente del mercado paga más por huevos camperos o ecológicos. La etiqueta, por tanto, pesa tanto como el precio por docena.
El huevo en el supermercado compite en una categoría de compra semanal. Los lineales lo colocan junto a los lácteos y los productos frescos, no junto a la charcutería. Esa ubicación refuerza su papel de básico: se compra con el pan y con la leche, no solo cuando hay una receta que lo exige.
La guía rápida para comparar antes de pagar de más
Precio por huevo, no por envase: divide la docena entre 12; los formatos de 6, 10 o 12 unidades esconden diferencias de céntimos que se notan en el tique final.
El código de la cáscara: el primer dígito marca el sistema de cría (0 ecológico, 1 campero, 2 suelo, 3 jaula) y explica gran parte del sobreprecio.
La lógica de la proteína barata: compara siempre el coste por ración; dos huevos suelen ser una ración proteica más asequible que la carne.
La segunda unidad, con lupa: una promoción de segunda unidad puede no salir a cuenta si el precio por huevo es superior al de una docena suelta de marca blanca.
Análisis: por qué el huevo se ha convertido en refugio y qué mirar antes de pagar de más
El precedente lo marca la inflación alimentaria reciente. Con la proteína animal más cara por los costes de piensos y energía, el huevo ha ido ganando terreno como fuente de proteína de calidad a un precio todavía contenido. El crecimiento del 3,1% en volumen se produce además en un contexto de subida de precios en el lineal, lo que refuerza la idea de que el comprador lo percibe como una alternativa racional.
Aquí está la clave. El huevo no es un producto de lujo, pero tampoco un sustituto automático de la carne en todas las compras. Si el precio se dispara, el comprador puede pasarse a legumbres o cambiar de supermercado. La lealtad en el lineal se mide por el precio por unidad, no por la marca. Ojo con la letra pequeña: un huevo enriquecido en omega-3 o ecológico puede duplicar el precio de una docena estándar sin que el aporte proteico cambie de forma relevante.
La elasticidad es el matiz que de verdad importa. Mientras el huevo siga por debajo de la carne en precio por ración, el comprador lo mantendrá. Si el precio de la docena se encarece de forma sostenida, el refugio se resiente. Hoy no es el caso en la mayoría de los supermercados, pero el umbral psicológico existe. El lineal marca la línea roja.
La distribución alimentaria lo ha entendido. Los formatos de envases medianos y familiares crecen, y las promociones de segunda unidad buscan retener a quien compra huevos todas las semanas. Su presencia en la cesta básica lo convierte en una categoría que fideliza al cliente si el precio se mantiene estable. La categoría mueve compradores frecuentes.
En la práctica, la decisión se juega en el lineal.
Esta información es de análisis de consumo, no un consejo financiero ni una recomendación de compra.
🛒 El Veredicto de Compra
Compara el precio por huevo: divide el precio de la docena entre 12; hoy puede haber más diferencia entre formatos que entre cadenas.
Lee el código de la cáscara: el primer dígito indica el sistema de cría, y explica la diferencia de precio entre un huevo estándar y uno campero.
No pagues de más por marketing: los huevos enriquecidos o ‘de bienestar’ no siempre justifican un sobreprecio si el objetivo es proteína básica.
El truco: a partir del 15 de septiembre, el parking oficial de Los Pilones deja de cobrar
El parking oficial de Los Pilones, el punto de partida de la ruta que lleva a las piscinas naturales más famosas del Valle del Jerte, está situado junto a la N-110, en el límite de la Reserva Natural Garganta de los Infiernos. Durante toda la temporada alta, dejar el coche en esa explanada cuesta 5 euros, un importe que muchos visitantes asumen como parte del plan de baño. El truco está en esperar al 15 de septiembre: a partir de esa fecha, la gestión del aparcamiento deja de cobrar y el acceso se vuelve gratuito, sin que la pasarela ni el sendero que conducen a los pilones de granito pierdan su encanto. Es el momento en que la reserva empieza a respirar tras el verano y el dinero que te ahorras puede destinarse a un buen desayuno o a un tarro de pimentón de la Vera en el camino de vuelta.
Que el parking deje de cobrar a mediados de septiembre no es un detalle menor, porque convierte una escapada de última hora en un plan especialmente redondo. Las aguas de la garganta, alimentadas por el deshielo, conservan todavía a esas alturas el calor acumulado durante los meses de julio y agosto, y las temperaturas diurnas del valle siguen invitando al baño. Además, al coincidir con el final de la temporada oficial de las piscinas naturales, el tramo de tres kilómetros hasta Los Pilones se recorre con mucha menos gente, lo que permite elegir poza sin aglomeraciones. Eso sí, conviene madrugar para aparcar en la explanada antes de que se llene, llevar agua y calzado cómodo, y recordar que estás en una reserva natural: el baño se hace bajo tu responsabilidad y el entorno debe quedar tal y como estaba.
Los Pilones: la poza de granito de la Garganta de los Infiernos que justifica la guía
Si en esta guía solo hubiera un destino, ese sería Los Pilones. Este tramo de la Garganta de los Infiernos concentra en unas pocas decenas de metros lo mejor del baño natural en Extremadura: trece pozas de agua cristalina excavadas en el granito por la corriente durante milenios. Son las llamadas «marmitas de gigante», depresiones circulares que el agua y los guijarros atrapados en su fondo han ido puliendo hasta dejar superficies lisas, toboganes naturales y un azul verdoso que no parece real. La Reserva Natural de la Garganta de los Infiernos, declarada en 1994 en la ladera suroeste de la Sierra de Gredos, protege el enclave, y National Geographic ha incluido Los Pilones entre los quince mejores lugares del mundo para darse un baño. Ese aval explica por qué son el símbolo del valle y el punto más codiciado de la ruta.
Llegar hasta las pozas forma parte de la experiencia, porque el acceso a la reserva está restringido a peatones. Desde el Centro de Interpretación, junto a la N-110 entre Jerte y Cabezuela del Valle, un sendero de unos tres kilómetros gana apenas un centenar de metros de desnivel entre robles y castaños hasta el río; a paso tranquilo, entre 45 minutos y una hora. La clave para aparcar gratis está en la propia carretera: el parking oficial cuesta 5 euros por vehículo, pero a pocos metros, al otro lado de la N-110 y en el arcén del camino de acceso, hay bolsas de pago cero que se llenan pronto, así que conviene madrugar. Una vez en el agua, el contraste es total: pozas frías incluso en agosto que invitan a quedarse el día entero antes de que la temporada de baño se apague con el otoño.
El Mortero: el segundo baño del sendero, a veinte minutos de Los Pilones y sin la marabunta
El Mortero es la segunda poza del recorrido clásico de la Garganta de los Infiernos, y su principal virtud es lo que no tiene: la marabunta. La ruta sale del Centro de Interpretación de esta reserva natural, declarada en 1994, y en unos tres kilómetros desemboca en Los Pilones, el tramo más fotografiado del valle, con sus trece marmitas de gigante excavadas en el granito por la erosión del agua. Allí se queda el grueso de los visitantes, que llenan la pasarela y las pozas principales en julio y agosto. Pero el sendero no termina: quien continúa aguas arriba unos veinte minutos alcanza El Mortero, una poza más discreta que repite el mismo paisaje de pilones, toboganes naturales y agua fría y cristalina, solo que sin colas para bañarse ni gente haciendo fotos en cada salto. La recompensa es proporcional al esfuerzo extra, mínimo, de seguir andando cuando la mayoría da la vuelta.
Para quien ya ha caminado los tres kilómetros desde el centro de interpretación, desviarse a El Mortero no supone planificación adicional: es el mismo camino, solo que estirando el paseo hasta la zona alta de la garganta, más alejada del parking de pago de 5 euros junto a la N-110. Es la estrategia que recomiendan quienes repiten la visita: subir por el sendero en vez de bajar por la pista forestal permite encontrar pozas menos concurridas, y El Mortero es la primera de ellas, aún en plena reserva natural, entre robles y castaños y con el Chorrero de la Virgen cerca si se sigue ascendiendo. En plena canícula, cuando Los Pilones parece una playa urbana, este segundo baño devuelve al agua de montaña su sentido original: un remanso de granito, sombra de bosque y silencio, a solo veinte minutos del tumulto.
Garganta de Puria: aguas turquesas y acceso rápido desde la carretera del valle
La Garganta de Puria, en el término de El Torno, es una de las grandes olvidadas del Valle del Jerte frente a vecinas más famosas como Los Pilones o las Nogaleas. Nace de la confluencia del arroyo del Labradillo y la garganta del Tejo, y su nombre original, «la Furia», delata su carácter: cuando lleva agua, su estruendo resuena entre los alisos que flanquean sus márgenes. Lo que el bañista encuentra aquí son sucesivas pozas de agua cristalina, con tonos que tiran a turquesa, excavadas entre bloques graníticos y coronadas por pequeñas cascadas. El puente de Albarizas, a unos tres kilómetros del inicio del sendero PR-CC 8, es el mejor mirador para hacerse a la idea de la escala del paraje, una de las gargantas más anchas del valle, mucho menos concurrida que otras piscinas naturales de la comarca.
La gran ventaja práctica es que no hace falta calzarse las botas para darse un baño: la zona recreativa se encuentra junto a la carretera que une El Torno con Rebollar, con un área de aparcamiento a mitad de camino que sirve de acceso directo y gratuito a la orilla. Desde ahí, en pocos minutos se llega a la poza principal y a las mesas de picnic instaladas entre los alisos, un punto que invita a pasar el día sin complicaciones. Quien quiera más, puede seguir el PR-CC 8 río arriba por el arroyo del Labradillo y encadenar cascadas, pozas y antiguos chozos de piedra seca —El Torno conserva más de doscientos—, con la piscina natural del tramo alto como premio al final de la ruta.
El Chorro de la Meancera: la cascada-piscina que se llena menos que Los Pilones
El Chorro de la Meancera (también escrito Miacera) es la cascada más alta de Las Hurdes, con unos cien metros de caída, y se encuentra a un paso del Valle del Jerte: en El Gasco, pedanía de Nuñomoral, ya en la comarca hurdana. Lo que lo hace imprescindible en esta lista es que junta la espectacularidad de una gran cascada con la comodidad de un acceso apto para casi todo el mundo. Desde la plaza de El Gasco, donde se aparca gratis en una explanada porque las calles del pueblo no admiten coches, parte un sendero asfaltado y balizado de unos 2,5 kilómetros ida y vuelta que en unos veinticinco minutos conduce hasta la base del chorro, salvando los tramos más complicados con pasarelas de madera. El agua brota de una grieta en la roca y se estrella contra una poza en la que, con prudencia, se puede remojar uno mientras el resto del arroyo sigue su curso entre bolos graníticos.
A diferencia de Los Pilones, convertido en un imán de masas cada verano, este rincón exige un pequeño esfuerzo que descarta a la mayoría del público: hay que caminar y saber dónde está, así que incluso en plena temporada es habitual encontrarse el lugar con poca gente, sobre todo si se madruga. La mejor época para ver la Meancera en todo su esplendor es tras las lluvias de otoño o primavera, cuando el caudal se dispara y el trueno del agua se oye desde lejos; en verano el caudal baja, pero la poza de la base mantiene el frescor y el paisaje sigue siendo impresionante. Por el camino se cruza alguna poza natural más tranquila donde darse un baño antes de llegar al mirador protegido por una valla de madera que asoma al cortado. Quien busque la foto de postal de la sierra sin compartir toalla la encontrará aquí.
Piscinas naturales de El Torno, en la garganta de San Martín: pozas de pueblo y aparcamiento gratuito
En la cabecera del Valle del Jerte, a los pies de la Sierra de Tormantos y como puerta de entrada a Extremadura desde la provincia de Ávila, El Torno guarda un plan de baño sin aglomeraciones. Sus piscinas naturales, en la garganta de San Martín, son pozas excavadas por el agua en el granito y alimentadas por las nieves de Gredos: agua fría y transparente, justo lo que se agradece en pleno agosto. La clave está en que, al tratarse de pozas de pueblo y no de un paraje protegido de acceso restringido como Los Pilones, se llega andando desde el casco urbano o se deja el coche en un aparcamiento gratuito junto a la zona de baño. El entorno es pura esencia jerteña: cerezos, castaños y robles enmarcando las pozas y el murmullo del arroyo como única banda sonora, muy lejos del bullicio de las zonas de baño más turísticas del valle.
El Torno se presenta así como la alternativa tranquila a la Reserva Natural Garganta de los Infiernos, cuyo centro de interpretación queda a pocos kilómetros. Mientras que para bañarse en Los Pilones hay que caminar unos cuatro kilómetros y aparcar en el parque El Nogalón o en el centro de visitantes, aquí el chapuzón está a un paso, lo que convierte el lugar en una parada cómoda para familias o para quien quiere combinar ruta y baño sin logística. Las pozas se reparten a lo largo de la garganta y permiten elegir entre tramos profundos para nadar y rincones sombreados donde el agua corre más tranquila. Eso sí, conviene madrugar en los fines de semana de temporada alta: aunque el pueblo sigue siendo pequeño, el boca a boca ya lo ha puesto en el radar de quienes buscan el ‘truco’ del aparcamiento gratuito antes del cierre de la temporada de baño.
Cabezuela del Valle: aparca gratis en el pueblo y llega a Los Pilones andando
El principal quebradero de cabeza de quien se acerca a Los Pilones en plena temporada no son las aglomeraciones, sino el aparcamiento: las bolsas habilitadas junto al centro de interpretación y a la entrada de la reserva se llenan al amanecer y, según la zona, cuestan entre 3 y 5 euros el día, según los últimos usuarios que han pasado por allí. La alternativa que salva el bolsillo arranca en Cabezuela del Valle, el pueblo que cierra el valle por el norte: se deja el coche gratis en sus calles o en el parking libre ‘El Gorrilla’, en las afueras, y se completa el resto andando. La caminata es justo lo que muchos se pierden por ir con prisas y, sin embargo, es lo que convierte el baño en una excursión redonda: sin ticket de por medio y con el río como compañero de ruta desde el primer paso, mientras los que entran en coche pagan y pelean por una plaza.
Desde Cabezuela, la senda señalizada hacia la Garganta de los Infiernos bordea el río Jerte entre cerezos y robles y gana altura hasta asomarse a los miradores de la Chorrera de la Virgen antes de descender al cauce. Son unos 6,4 kilómetros en el itinerario más popular, con unas dos horas de marcha, aunque quien quiera estirar el paseo puede enlazar con el puente de Carlos V y volver en bucle. El premio final son las pilonas graníticas, pozas de agua cristalina excavadas por el río, a las que se llega con el mismo paisaje que el resto de visitantes, pero sin haber pagado por aparcar ni peleado por una plaza. Eso sí, conviene madrugar, llevar agua y calzado con buen agarre, porque la piedra mojada resbala y, cuando el verano aprieta, la sombra de la senda se agradece tanto como el baño.
Cómo saber que la temporada sigue abierta: consulta el aforo y el parte de la reserva antes de salir
La temporada de baño en el Valle del Jerte no es indefinida: cada año los ayuntamientos y la Reserva Natural de la Garganta de los Infiernos acotan una campaña estival y, dentro de ella, fijan un aforo máximo diario para los puntos más demandados, como Los Pilones o La Pesquerona, en Cabezuela del Valle. Antes de meter la nevera en el coche conviene asomarse a los canales oficiales, sobre todo a la plataforma de reservas de Extremadura y a las páginas de los consistorios, donde se publica el parte diario de ocupación: un indicador que avisa si quedan plazas para ese día o si el cupo está completo. Cuando se agota, los controles de acceso dejan de admitir entradas, así que llegar sin haber mirado puede suponer dar media vuelta tras un trayecto de más de cien kilómetros y una mañana entera perdida en la carretera.
Ese parte de reserva es, además, la prueba más fiable de que la temporada sigue abierta: si el sistema muestra disponibilidad y permite generar la autorización gratuita de acceso, la campaña de baño continúa; si aparece apagado o con el aviso de temporada cerrada, el verano útil en el río ha terminado aunque el calendario diga lo contrario. Consultarlo antes de salir también ayuda a planificar, porque los días laborables y las primeras horas de la mañana suelen ofrecer más huecos, mientras que los fines de semana de agosto las plazas se agotan a primera hora. Quien cruza ese parte con la previsión meteorológica evita el doble disgusto de encontrar la poza cerrada por lleno o por crecida tras una tormenta; un gesto gratuito y de un minuto que convierte la excursión en un plan seguro en lugar de una lotería.
El mejor momento del día para aparcar sin dar vueltas: la hora de la siesta
La consigna clásica para aparcar en las piscinas naturales del Valle del Jerte es llegar antes de media mañana, cuando los aparcamientos de Los Pilones y La Pesquerona aún tienen huecos. Pero esa regla tiene una segunda ventana que casi nadie menciona: la hora de la siesta. Entre las dos y las cuatro y media de la tarde, las familias que llegaron a las diez recogen la toalla, terminan el picnic o la comida en los chiringuitos y empiezan a bajar hacia el coche, justo cuando el sol aprieta más y las nuevas llegadas se secan. Ese relevo libera plazas junto a los accesos, incluidos los aparcamientos gratuitos que hay a unos metros de la N-110, donde el parking oficial de la reserva cobra 5 euros y el de un restaurante del camino, 3. Quien entra en esa franja aparca sin dar vueltas y, de paso, se ahorra la caminata desde los desvíos más alejados.
El truco funciona especialmente bien en La Pesquerona, junto a Cabezuela del Valle, cuya zona de aparcamiento es amplia pero se llena cada mañana: los propios gestores avisan de que no conviene llegar de los últimos. A la hora de la siesta, en cambio, el flujo se invierte y aparecen huecos justo enfrente del césped y del arenal. En Los Pilones la jugada tiene premio doble, porque la ruta de tres kilómetros cuesta arriba desde el centro de interpretación hace que la oleada matinal emprenda la bajada a media tarde; quien aparca a esa hora sube con menos calor y se encuentra las pozas superiores con menos gente, ya que buena parte de los bañistas se ha ido a comer a Jerte o a los pueblos del valle. Es la alternativa para quien no madruga o quiere combinar la mañana en otro rincón de la Reserva Natural Garganta de los Infiernos con un baño sin aglomeraciones.
Equipo de río: calzado con agarre, escarpines y una muda para afrontar el agua del Jerte
El primer gesto que separa a quien disfruta Los Pilones de quien lo sufre es el calzado. Las trece marmitas gigantes de la Garganta de los Infiernos, excavadas en granito por la erosión del agua, obligan a moverse sobre roca pulida y resbaladiza para entrar y salir de cada poza: las zapatillas de río o escarpines con suela de agarre marcan la diferencia entre avanzar con seguridad y acabar con un esguince o un corte. No valen las chanclas, que se despegan con la corriente, ni ir descalzo, porque el granito afilado y las piedras sueltas del lecho castigan sin piedad. Los escarpines cumplen doble función: protegen la planta de los cantos y dan tracción sobre la roca húmeda gracias a su suela adherente. Además, al ser ligeros y de secado rápido, pueden viajar en la mochila durante la aproximación de unos tres kilómetros y calzarse solo al llegar al agua. Las propias recomendaciones oficiales de la Junta de Extremadura para esta ruta citan expresamente las «zapatillas de río» junto al traje de baño y la toalla.
La segunda pieza del equipo, la muda, es la que convierte el baño en un plan de día completo y no en un arrebato de media hora. El agua del Jerte nace del deshielo de la Sierra de Gredos y sigue fría incluso en agosto: entre 18 y 20 grados en las pozas del fondo del valle y por debajo de 12 en los tramos de corriente rápida de la garganta. Tras el primer chapuzón el cuerpo lo agradece; tras el tercero, solo una ropa seca y una toalla de microfibra hacen soportable el regreso. Y es que estas piscinas naturales no tienen vestuarios, duchas ni taquillas: no existe instalación permanente alguna, así que todo lo necesario hay que cargarlo. En pleno agosto el calor ambiental disimula el descuido, pero al filo del cierre de temporada, con tardes más cortas y brisa al caer el sol, salir del agua sin prenda de repuesto convierte la vuelta por el sendero en un trago. Eso sí, la muda debe ir en una bolsa estanca para que no se empape con el bañador mojado y llegue seca al momento de usarla.
La vuelta al cole ya ronda los 505 euros por alumno este curso, y muchas familias que llegan justas a septiembre están recurriendo a créditos rápidos para cubrir el hueco. Lo que parece un balón de oxígeno de 300 euros puede acabar convertido en una deuda de varios miles si algo falla en el camino.
El propio supervisor bancario español ha vuelto a poner el foco en este fenómeno justo en plena «cuesta de septiembre». No es alarmismo gratuito: los números del sector confirman que el riesgo es real, sobre todo para quien pide sin comparar o sin plan de devolución.
La vuelta al cole que dispara la demanda de créditos exprés
Septiembre concentra libros, uniformes, material escolar y, cada vez más, dispositivos electrónicos que muchos centros exigen desde el primer día. Cuando el verano ya ha tocado el ahorro familiar, la vuelta al cole se convierte en el segundo gran pico de gasto del año, solo comparable a la cuesta de enero.
Ahí es donde entran los microcréditos: pequeñas cantidades, entre 50 y 600 euros, que se conceden en minutos y sin apenas papeleo. El problema no es pedirlos, sino no entender cómo se calcula su coste real cuando el plazo es tan corto.
Por qué 300 euros pueden convertirse en miles
El Banco de España lleva meses insistiendo en que la letra pequeña de estos productos merece una lectura atenta antes de firmar. Un ejemplo real citado por expertas del sector: pedir 300 euros a devolver en 30 días puede suponer terminar pagando 390, es decir, 90 euros solo de intereses en un mes.
Ese coste, aunque parece contenido, se dispara si no se devuelve a tiempo. Los intereses de demora pueden rondar el 1-2% diario sobre lo pendiente, y muchas financieras ofrecen «prórrogas» que en la práctica funcionan como un préstamo nuevo sobre el anterior. Encadenar dos o tres de estas renovaciones es la vía más directa para que 300 euros acaben pesando como una deuda de varios miles.
Quién pide estos créditos y por qué son tan vulnerables
Según un estudio con datos de cientos de miles de usuarios, más del 83% de quienes contratan microcréditos son jóvenes o perfiles con menor capacidad financiera que buscan tapar un bache puntual de liquidez. El perfil encaja con muchas familias que llegan a la vuelta al cole sin colchón tras el verano.
El stock de crédito al consumo en España ya supera los 114.000 millones de euros, un 15% del crédito total de los hogares. Ante ese volumen, el Gobierno prepara un anteproyecto de ley para topar los intereses de estos préstamos, con un límite del 22% TAE para importes inferiores a 1.500 euros.
Qué mirar antes de firmar un crédito para septiembre
No toda financiación rápida es igual de peligrosa, pero conviene aplicar el mismo filtro a todas. Antes de aceptar cualquier oferta ligada a la vuelta al cole, estos son los puntos que marcan la diferencia entre un apoyo puntual y un problema serio:
El importe total a devolver, no solo la TAE anunciada, porque un porcentaje alto en un plazo corto puede significar pocos euros reales de coste.
Las condiciones de impago o prórroga, ya que ahí es donde se dispara el coste si algo se retrasa.
Si la entidad exige nómina o acepta perfiles en ASNEF, un dato que suele ir de la mano de condiciones más duras.
Comparar entre varias financieras antes de decidir, porque la diferencia entre una TAE y otra puede ser de cientos de euros en el total.
Alternativas antes de recurrir al crédito exprés
Frente a la urgencia de septiembre, existen opciones que muchas familias todavía no exploran del todo. Adelantar las compras a julio o agosto suele suponer un ahorro directo, ya que las grandes cadenas lanzan sus campañas cada vez antes.
También ayuda diferenciar entre lo imprescindible para el primer día de clase y lo que puede esperar unas semanas. Reutilizar material del curso anterior, comparar precios entre tiendas y repartir el gasto en varios pagos sin intereses son estrategias mucho más baratas que cualquier microcrédito, por rápido que parezca sobre el papel.
Lo que viene: menos margen para la letra pequeña
La nueva Directiva Europea de Crédito al Consumo entrará en vigor en España entre finales de 2026 y 2027, e introducirá una evaluación de solvencia más estricta y la prohibición de prácticas comerciales agresivas en este tipo de productos. España llega tarde respecto a otros países europeos, pero el cambio normativo ya está en marcha.
Mientras tanto, la recomendación de los expertos es sencilla y realista: si la vuelta al cole obliga a pedir dinero prestado, mejor comparar con calma, leer el cuadro de amortización completo y evitar cualquier prórroga automática. La prisa de septiembre es exactamente lo que estos productos explotan, y saberlo de antemano es la mejor defensa.
Mercadona vuelve a demostrar que sabe leer el pulso de la calle antes que nadie. Cuando el chocolate Dubái empezó a arrasar en TikTok e Instagram, pocos imaginaban que terminaría provocando colas y desabastecimiento en los supermercados españoles. Ahora la cadena valenciana lanza su propia interpretación de este dulce que ha cambiado la forma en que compramos chocolate.
El precedente no es menor. Cuando Lidl presentó su versión bajo la marca J.D. Gross a 4,99 euros, la tableta se agotó en menos de 24 horas en buena parte de sus tiendas. Hubo clientes que hicieron cola desde primera hora de la mañana solo para conseguir una unidad, y las redes se llenaron de rumores sobre importación paralela desde otros países europeos.
Mercadona entra en la fiebre del chocolate Dubái
La respuesta de Mercadona no ha sido casual ni improvisada. La compañía ha integrado su nueva tableta dentro de la gama Fussion de Hacendado, una línea que ya venía experimentando con sabores atrevidos como galleta belga, coco o limón. Esta vez, el protagonista es el pistacho, ingrediente que ha conquistado paladares en toda Europa durante los últimos dos años.
El precio, 1,95 euros por 105 gramos, resulta considerablemente más bajo que el de Lidl y muy alejado de los precios de importación que llegaron a superar los 15 o 20 euros en tiendas gourmet especializadas. La fórmula combina un 52% de chocolate blanco, un 13,7% de pistachos y un 6,4% de masa filo tostada, fabricada en España por Antiu Xixona.
Por qué el pistacho se ha convertido en el ingrediente de moda
La historia de este dulce comenzó en 2021, cuando la empresaria británico-egipcia Sarah Hamouda creó la receta original en Dubái. Nadie podía anticipar entonces que un vídeo viral de una influencer acumularía más de 100 millones de visualizaciones y desataría una fiebre mundial por el pistacho, ese fruto seco de origen persa que ahora domina las estanterías de medio continente.
Mercadona ha sabido capitalizar esta tendencia con su habitual estrategia de detectar fenómenos globales y adaptarlos al bolsillo español. La cadena, liderada por Juan Roig, cuenta ya con casi 1.700 supermercados en España y Portugal, y su capacidad para escalar la producción rápidamente le da una ventaja competitiva frente a marcas más pequeñas que no logran seguir el ritmo de la demanda.
El fenómeno que desató Lidl y que ahora se repite
Lo ocurrido con Lidl marcó un antes y un después en la percepción de este producto en España. La escasez, lejos de frenar el interés, alimentó aún más el hype inicial, convirtiendo la tableta en un objeto casi de coleccionista durante los primeros días tras su lanzamiento en marzo.
Mercadona parece haber aprendido la lección. La compañía ha señalado que reforzará las reposiciones para evitar roturas de stock prolongadas, un problema que Lidl no logró resolver durante las primeras semanas de comercialización de su producto.
Qué contiene exactamente esta nueva tableta
La composición del producto se aleja ligeramente del original de Dubái, que combina chocolate con leche, crema de pistacho y knafeh, el hilo de masa phyllo tradicional de la repostería árabe. La versión de Mercadona apuesta por una base de chocolate blanco, que muchos consumidores describen como menos dulce y más equilibrada que otras alternativas del mercado.
Entre los aspectos que más se repiten en las reseñas de consumidores están estos cuatro puntos:
El contraste de texturas entre la crema untuosa y la masa filo crujiente
Un precio muy inferior al de las versiones importadas o artesanales
Una disponibilidad más amplia gracias a la red de tiendas de Mercadona
La posibilidad de comparar directamente con el producto original sin gastar una fortuna
Qué puede pasar con la próxima ola de dulces virales
El fenómeno del chocolate Dubái probablemente marque un antes y un después en cómo las grandes cadenas españolas reaccionan a las tendencias de redes sociales. Ya no se trata de esperar meses para lanzar una versión low cost, sino de anticiparse casi en tiempo real a lo que arrasa en TikTok o Instagram.
Para el consumidor, esta competencia entre supermercados solo trae ventajas: precios más bajos, mayor variedad y menos frustración por encontrar las estanterías vacías. Si el patrón se mantiene, es probable que veamos más «versiones express» de productos virales en los próximos meses, con Mercadona, Lidl y Carrefour compitiendo por ser los primeros en llegar al lineal.
Durante este verano de 2026, el auge del consumo nostálgico por parte de los consumidores ha impulsado el éxito de PepsiCo y 7UP, marcas icónicas que ahora se reinventan apoyadas en la tecnología y así ganan espacio en las cestas de la compra y a consecuencia en los hogares. Pese a que sean bebidas nostálgicas, también van avanzando hacia el futuro, durante este verano PepsiCo reforzó su portafolio de bebidas en el mercado nacional introduciendo 7UP Pink.
En este sentido, frente a la constante búsqueda de novedades en los lineales de los diferentes supermercados, a los clientes les resulta familiar aquellas bebidas que poseen un valor emocional como pueden recordar los refrescos de PepsiCo y 7UP. Las bebidas no son una excepción a esta corriente: los sabores que reconocemos desde el primer sorbo conectan de inmediato con vivencias, recuerdos y experiencias compartidas.
«Pepsi, 7UP y Mirinda recuperan protagonismo durante los meses de verano, acompañando comidas y momentos de desconexión con sabores que forman parte del imaginario colectivo. Disfrutar de la variedad de estos clásicos y ahorrar espacio en casa es posible gracias a Sodastream, que transforma el agua en tu refresco favorito con el sabor auténtico de siempre», expresan los directivos de Sodastream.
Fuente: 7UP
Los históricos como 7UP y Pepsi recuperan protagonismo
En este contexto, durante el periodo vacacional, el consumidor busca marcas que le ofrezcan seguridad y un placer inmediato que también les ayude a recolectar con su pasado. En este escenario, hay tres nombres históricos (Pepsi, 7UP y Mirinda) que recuperan todo su protagonismo en los lineales de las diferentes cadenas de distribución con una muy buena recepción por parte de unos clientes que con nostalgia al pasado.
Concretamente, en primer lugar, Pepsi aporta ese sabor intenso y reconocible que se ha consolidado como un auténtico referente dentro del universo de los refrescos de cola. Por su parte si nos fijamos en 7UP, el refresco ofrece un perfil marcadamente cítrico y refrescante, ideal para aplacar las altas temperaturas asociadas a los días de calor de verano. Por último, Miranda incorpora un toque afrutado que encaja a la perfección con el carácter desenfadado de las vacaciones.
«Estos sabores actúan como auténticas máquinas del tiempo capaces de transportarnos a momentos conocidos y recuperar esa sensación de disfrutar de un verano compartido entre los nuestros»
Sodastream
No obstante, que los sabores de toda la vida recuperen el trono estival no significa que deban consumirse de la misma manera que hace décadas. Hay que entender que los hábitos de consumo en los hogares van evolucionando cada vez más. Actualmente lo qué realmente valoran los consumidores es el valor de la inmediatez, la sostenibilidad, y por último la optimización del espacio doméstico.
Si bien, la evolución surge como un pilar clave en la transformación de los clásicos y a su vez para competir directamente con las novedades que ya están presentes en los lineales y que presentan opciones pioneras con sabores que el consumidor nunca antes probó. Asimismo, aquí es donde entra en juego la propuesta de Sodastream, una alternativa que transforma de manera instantánea el agua del grifo en agua con gas o en un refresco sin necesidad de acumular envases en la despensa o en la nevera.
Fuente: Sodastream
Los clásicos vuelven pero con personalización
Sin ir más lejos, mediante el uso de máquinas que son capaces de gasificar el agua en cuestión de segundos, y sus concentrados oficiales de marcas que ya son parte de la historia como Pepsi, Pepsi Zero, 7UP, 7UP Zero, Mirinda y Mirinda Zero, el usuario consigue recuperar el control absoluto sobre su experiencia de consumo. «Se acabó cargar con botellas pesadas, ahora puedes disfrutar de refrescos creados por ti en casa siempre que quieras», afirman desde Sodastream.
Concretamente, entrando en detalle, el sistema permite elegir con precisión quirúrgica la intensidad del sabor y el nivel de burbujas que prefiere cada persona, adaptándose a los gustos de todos los invitados en cuestión de segundos. Asimismo, la disponibilidad de las versiones Zero responde de manera directa a las demandas actuales de un consumidor que busca disfrutar del sabor auténtico de siempre cuidando el aporte calórico.
Fuente: Pepsi
Las grandes marcas de bebidas como Pepsi, demuestran que tradición y modernidad no son conceptos opuestos, sino que pueden tener una tendencia estratégica que les beneficia. Al combinar el atractivo emocional de los sabores de toda la vida con soluciones tecnológicas eficientes para el hogar, se abre así una nueva manera de disfrutar de los pequeños placeres, sin tener que moverse del sillón o tener que cargar previamente los packs de refrescos desde el supermercado al hogar.
Aena y Enaire plantean ante la Audiencia Nacional un conflicto colectivo por el pago de festivos, una vía que abre una contingencia económica para la gestora aeroportuaria del Ibex 35. El sindicato recurre a la justicia para forzar una interpretación del convenio.
El conflicto colectivo llega a la Audiencia Nacional
La Coordinadora Estatal Sindical de ambas compañías ha presentado el conflicto colectivo, una fórmula que paraliza las reclamaciones individuales que otros empleados ya hayan iniciado o puedan plantear por este mismo asunto. La vía elegida permite concentrar la disputa en un único procedimiento y da la razón de ser al proceso: determinar si el convenio vigente reconoce todos los festivos que la plantilla reclama.
La elección del conflicto colectivo no es casual. Esta figura procesal permite que una única sentencia se aplique a todos los empleados afectados, evitando decenas de demandas individuales y sentencias contradictorias. Para la empresa, supone una espada de doble filo: centraliza la disputa pero también eleva el impacto potencial de una resolución desfavorable.
El origen está en el nuevo convenio colectivo, firmado hace poco más de un año. El sindicato considera que algunos festivos no estarían contemplados de forma adecuada y que los trabajadores tienen derecho a una compensación que no está recogida actualmente en el acuerdo. Aena y Enaire, por su parte, aún no se han pronunciado formalmente sobre el fondo de la reclamación.
Qué está en juego: de la compensación de festivos a la contingencia laboral
El caso afecta a trabajadores de distintos centros de Aena y Enaire en toda España. La fuente sindical habla de cientos de empleados que podrían verse involucrados, aunque no se ha concretado una cifra oficial. La dispersión geográfica sugiere que el impacto económico, de prosperar la demanda, se distribuiría por múltiples centros de trabajo y escalaría en función de los festivos reclamados por cada empleado.
En paralelo, el senador por El Hierro, Aniceto Javier Armas González, ha elevado varias preguntas al Gobierno. Pide que se concrete el alcance del conflicto y que se facilite el número de reclamaciones presentadas hasta ahora en ambas empresas, desglosadas por centros de trabajo. También reclama conocer cuántas demandas laborales han llegado ya a los tribunales por el mismo motivo. Sugiere, además, que Aena y Enaire podrían «allanarse y pagar todos los festivos estén reclamados previamente o no como un acto de buena fe con sus trabajadores».
El senador sitúa la pelota en el tejado del Gobierno: o se reconoce la compensación por la vía rápida, o el conflicto colectivo marcará el camino de cientos de litigios individuales.
La presión parlamentaria y el precedente sectorial
Más allá de la cuestión legal, el conflicto toca una fibra sensible en el sector público empresarial. Las reclamaciones por festivos y complementos no son nuevas en las empresas participadas por el Estado, pero rara vez escalan hasta la Audiencia Nacional con un conflicto colectivo que condicione las demandas individuales. El precedente más cercano se sitúa en las disputas laborales del transporte aéreo, donde la falta de consenso en convenio ha terminado en provisiones millonarias para las compañías. Aerolíneas como Iberia o Renfe (en el ferrocarril) han vivido tensiones similares por la interpretación de los festivos o el descanso semanal, y en varios casos la Audiencia Nacional unificó la doctrina y obligó a pagar atrasos.
Para Aena, el riesgo es doble: económico y reputacional. La contingencia no está cuantificada, pero cualquier fallo adverso implicaría el pago de atrasos y, previsiblemente, la modificación del convenio para ejercicios futuros. En un contexto de tráfico aéreo récord, el coste de personal es una de las partidas que el mercado vigila con lupa. Al cierre del año anterior, la plantilla media de Aena superaba los 8.000 empleados según sus cuentas anuales, y cualquier desviación en gastos de personal impacta directamente en el margen operativo. La acción de Aena es uno de los valores más seguidos del Ibex 35, y los inversores institucionales prestan atención a los pasivos laborales ocultos.
El senador pone el foco en la buena fe. La pregunta es si el Gobierno, a través de la SEPI o del Ministerio de Transportes, ejercerá presión para una solución pactada. En términos de gobierno corporativo, una decisión de allanarse tendría un coste inmediato pero evitaría la litigación masiva y el ruido mediático. El contraste es claro: las empresas cotizadas prefieren cerrar estos frentes con acuerdos puntuales antes que arrastrar un conflicto que los inversores terminan descontando en el precio. La gestión de las relaciones laborales se ha convertido en un criterio ESG cada vez más evaluado por los grandes fondos.
El mercado ya lo descontaba. La cotización de Aena no ha sufrido un castigo significativo, pero los inversores saben que cualquier contingencia laboral de cientos de empleados puede materializarse en provisión extraordinaria.
📊 Las Claves para el Inversor
Qué vigilar: La admisión a trámite del conflicto colectivo y la posible fijación de una fecha para la vista en la Audiencia Nacional.
Reacción del valor: El mercado no ha penalizado la acción, pero una sentencia desfavorable obligaría a provisionar atrasos y revisar el gasto de personal.
Precedente sectorial: Los litigios por festivos en empresas públicas suelen resolverse con allanamiento parcial y pago de atrasos, evitando la litigación masiva.
El mercado del alquiler está abriendo una nueva vía para los propietarios que buscan elevar la rentabilidad de sus viviendas. Alquilar un inmueble por habitaciones permite obtener, de media, un 7,6% de rendimiento anual en España, frente al 5,9% que ofrece el alquiler tradicional de una vivienda completa, según el estudio de rentabilidad de la vivienda elaborado por Fotocasa con datos de marzo de 2026.
La diferencia alcanza así 1,7 puntos porcentuales, una brecha que puede estar detrás del creciente interés de los propietarios por transformar sus pisos en viviendas compartidas.
La rentabilidad se convierte en el principal atractivo
La diferencia entre ambos modelos no es menor. El análisis compara una vivienda de 80 metros cuadrados alquilada de forma convencional con esa misma vivienda distribuida como un inmueble compartido de tres habitaciones. Mientras el alquiler tradicional proporciona una rentabilidad media del 5,9%, la vivienda compartida alcanza el 7,6%. Para el propietario, esto significa que una misma vivienda puede generar un rendimiento superior cuando se comercializa por estancias independientes.
La explicación está relacionada con la capacidad de obtener ingresos de varios contratos simultáneos. En lugar de depender de una única mensualidad por el conjunto del inmueble, el propietario puede sumar las cantidades correspondientes a cada habitación. Esta estrategia, sin embargo, también implica una mayor gestión del inmueble, rotación de inquilinos y posibles costes adicionales.
Fuente: Agencias
Según Fotocasa, el alquiler por habitaciones ha ido ganando peso precisamente porque los propietarios buscan alternativas que permitan mejorar el rendimiento de sus activos inmobiliarios. La compañía señala que, aunque esta rentabilidad se ha moderado respecto a años anteriores, continúa existiendo una diferencia suficientemente amplia frente al alquiler tradicional como para incentivar el cambio de modelo.
Un mercado que aumenta su oferta
El movimiento de los propietarios coincide con un incremento de la oferta. Los últimos datos disponibles de Idealista muestran que los anuncios de habitaciones en alquiler aumentaron un 12% interanual entre abril y junio de 2026. El precio medio se situó en 425 euros mensuales, con una subida mucho más moderada, del 1%, respecto al mismo periodo del año anterior.
Este comportamiento resulta especialmente relevante desde el punto de vista inmobiliario: hay más oferta sin que el precio esté creciendo al mismo ritmo. Esto podría indicar cierta moderación en uno de los segmentos que más se ha expandido durante los últimos años.
La vivienda compartida se ha convertido, además, en una alternativa especialmente relevante para estudiantes, jóvenes trabajadores y personas que no pueden asumir el coste de un piso completo. De cara al propietario, ese perfil de demanda supone una fuente potencialmente estable de ocupación, aunque con una gestión más intensa que el alquiler convencional.
Madrid ofrece una rentabilidad más ajustada
El atractivo del alquiler por habitaciones no es igual en todo el territorio. Fotocasa sitúa la rentabilidad media de este modelo en el 5% en la Comunidad de Madrid, frente al 4,8% del alquiler tradicional. La diferencia es, por tanto, mucho más reducida que la media nacional.
A nivel municipal también existen importantes diferencias. En San Sebastián de los Reyes, por ejemplo, la rentabilidad de una vivienda alquilada por habitaciones alcanza el 6,2%, exactamente el mismo porcentaje que el alquiler tradicional según los datos de marzo. En Alcobendas, el rendimiento del alquiler por habitaciones se situaba en el 5,3%, frente al 4,9% del alquiler convencional.
Madrid capital presenta todavía menos distancia: 4,2% mediante habitaciones frente al 4,1% de un alquiler completo. Esto demuestra que convertir una vivienda en compartida no garantiza automáticamente una mayor rentabilidad y que la estrategia depende en gran medida del precio de compra y de alquiler de cada mercado.
Castilla-La Mancha lidera la rentabilidad
Las mayores oportunidades aparecen lejos de los mercados inmobiliarios más caros. Castilla-La Mancha encabeza la clasificación nacional, con una rentabilidad del 10% para una vivienda compartida de tres habitaciones, frente al 7,6% de un inmueble convencional.
Baleares, Madrid y Andalucía presentan una rentabilidad del alquiler por habitaciones inferior a la media
También destacan Navarra, con un 9,4%, Aragón, con un 9,1%, Extremadura, con un 8,8%, y Cataluña, con un 8,6%. En Navarra se encuentra además la mayor diferencia entre ambos modelos: 3,1 puntos porcentuales.
En el extremo contrario aparecen Baleares, Madrid y Andalucía, donde la rentabilidad del alquiler por habitaciones es inferior a la media nacional.
¿El nuevo negocio de los propietarios?
El aumento de la oferta y la diferencia de rentabilidad están dibujando un cambio de estrategia dentro del mercado inmobiliario. El propietario ya no solo analiza cuánto puede cobrar por un piso, sino cuánto puede obtener por cada habitación que contiene.
Esta transformación tiene una lectura económica clara. En un escenario en el que comprar una vivienda requiere una inversión cada vez mayor, cualquier incremento del rendimiento anual puede resultar determinante para un inversor. Fotocasa destaca que la rentabilidad residencial continúa siendo atractiva, aunque se ha visto condicionada por el fuerte aumento del precio de compra de las viviendas.
Fuente: Agencias
El alquiler por habitaciones aparece así como una fórmula para exprimir financieramente un activo inmobiliario, aunque no está exenta de riesgos. Mayor rotación, más contratos, mantenimiento de zonas comunes y una gestión más compleja son algunos de los factores que el propietario debe valorar antes de tomar la decisión.
El resultado es un mercado en transformación: mientras comprar una vivienda resulta cada vez más caro, dividir sus ingresos entre varios inquilinos se convierte para algunos propietarios en una forma de intentar mantener o elevar la rentabilidad de la inversión. La evolución de la oferta durante los próximos meses permitirá comprobar si esta estrategia termina consolidándose como una alternativa estructural al alquiler tradicional.
Las cámaras del Servei Català de Trànsit detectan 8.500 usos del móvil al volante en dos meses. La inteligencia artificial ya escribe la próxima campaña de seguridad vial y, sobre el papel, multiplica la capacidad de fiscalizar carreteras de alta densidad.
Claves de la operación
La prueba piloto detecta más de 8.500 usos indebidos del móvil. Entre junio y julio, el carro-remolque registró además más de 4.500 infracciones de cinturón.
La precisión supera el 84% en la detección del móvil. El acierto global en posibles infracciones fue superior al 70%, con diferencias según carretera y horario.
No hay multas activas ni calendario cerrado. El Servei Català de Trànsit estudia incluir la herramienta en el Plan de Seguridad Vial 2027-2030.
La IA que vigila dentro del coche
El sistema funciona mediante un carro-remolque móvil instalado en la A2 y la AP7. Las cámaras de alta definición captan el interior del vehículo y los algoritmos de visión artificial analizan las imágenes de forma automática, según recoge el Servei Català de Trànsit. El código distingue entre sujetar el teléfono con la mano y llevarlo apoyado sobre las piernas, una conducta que obliga a apartar la vista de la carretera.
La precisión del sistema, según el piloto, superó el 70% en la detección de posibles infracciones y alcanzó más del 84% en el caso del uso del móvil. Eso no equivale a una prueba absoluta: la propia administración habla de ‘posibles infracciones’, no de sanciones confirmadas. El margen de error queda como la principal barrera para que las imágenes puedan convertirse en expediente sancionador sin revisión humana.
Los resultados no son idénticos entre las dos vías. En la A2, en el entorno de Cornellà de Llobregat, se estimó que un 5% de los conductores usaba el móvil; en la AP7 el porcentaje se moderó al 3,6%. El uso del móvil se concentró entre semana, sobre todo de miércoles a viernes, y entre las 11:30 y las 15:30, por encima de la media del 4,3% del piloto.
El salto del piloto a la sanción: lo que falta por resolver
El cinturón dibuja otro mapa. La AP7 registró un mayor incumplimiento, con un 1,8% de ocupantes que no lo llevaban bien puesto, frente al 1,2% de la A2. Las infracciones se dispararon los fines de semana y en franjas nocturnas, especialmente los sábados y de madrugada.
El salto del dato a la multa no está resuelto. Por ahora, las cámaras se encuentran en fase de prueba y el Servei Català de Trànsit no ha fijado fecha para imponer sanciones. La intención es incorporar la herramienta al Plan de Seguridad Vial 2027-2030 para reforzar los controles y orientar futuras campañas con información más precisa de cuándo y dónde se producen las distracciones. Cabe recordar que hay una práctica especialmente peligrosa: apoyar el teléfono sobre las piernas obliga a apartar la vista de de la carretera.
La distracción al volante ya tiene contador. El reto no es tecnológico sino probatorio: una sanción debe superar un estándar jurídico que hoy el algoritmo todavía no garantiza.
Análisis: el negocio público de la vigilancia vial inteligente
En esta redacción entendemos que el despliegue del Servei Català de Trànsit abre una discusión más amplia sobre el negocio público de la vigilancia vial. Las administraciones llevan años externalizando radares y cámaras; ahora el salto es hacia sistemas de visión artificial que no solo detectan velocidad, sino conductas dentro del habitáculo. El informe catalán aporta una cifra concreta: 8.500 usos de móvil en dos meses, un volumen que certifica el tamaño del problema.
La recogida de imágenes del habitáculo tampoco es neutral. Las cámaras interiores plantean preguntas sobre el tratamiento de datos biométricos y la proporcionalidad del despliegue, un debate que las autoridades de protección de datos ya abordan en otros contextos. El Servei Català de Trànsit no ha detallado cómo se gestionarán las imágenes una vez capturadas, una omisión que deja abierto el perímetro del contrato que, previsiblemente, tendrá que licitar si el piloto se consolida.
La lectura económica tiene dos caras. Si el sistema se activa para sancionar, cada infracción de móvil en Cataluña se movería en un rango de cientos de euros y retirada de puntos; la recaudación potencial de un despliegue completo no es menor. A la vez, la contratación de estos equipos puede convertirse en un nuevo segmento para integradores de tecnología y empresas de movilidad. El Plan de Seguridad Vial 2027-2030 dirá si la cifra de detección se convierte en calendario de sanciones. De momento, el piloto deja una conclusión: la vigilancia inteligente ya supera con creces la capacidad de una patrulla clásica.
El radar de la Autovía de Leitzaran, en Navarra, sancionó a 67.445 conductores solo en 2025. Eso equivale a una multa cada ocho minutos, prácticamente sin descanso, todos los días del año. La cifra no es un rumor de carretera: la firma el informe anual de Automovilistas Europeos Asociados (AEA), la organización que cada año diseca el comportamiento de los cinemómetros españoles.
Lo llamativo no es solo el volumen, sino la simplicidad del error que lo provoca. No hace falta ir temerario ni saltarse ningún límite de forma flagrante. Basta con no levantar el pie a tiempo cuando la vía pasa de 120 a 80 km/h en apenas dos kilómetros, justo en una bajada que termina en curva.
El radar que dispara cada ocho minutos
El dispositivo se encuentra en el punto kilométrico 127,6 de la A-15, sentido Pamplona, justo antes de la entrada a Lekunberri. No es un radar nuevo ni experimental: lleva más de una década instalado en ese punto exacto, y año tras año se cuela entre los más activos del país. En 2025 escaló hasta el tercer puesto del ranking estatal, solo por detrás de dos radares de la Comunidad Valenciana.
La razón de su ubicación no es casual. Se trata de un tramo que durante años concentró accidentes graves, con una pendiente pronunciada que empuja a los vehículos a coger velocidad justo antes de una curva cerrada a la derecha. Por eso el límite se recortó drásticamente hace tiempo, y ahí sigue, inflexible, vigilando cada coche que pasa.
Un tramo con nombre propio y una tendencia al alza
Este radar de tramo forma parte del sistema de control de velocidad instalado en el radar que cronometra el tiempo real que tarda cada vehículo en recorrer la distancia controlada, no un instante puntual de velocidad. La localidad de Lekunberri, un municipio navarro de apenas 1.700 habitantes situado a 33 kilómetros de Pamplona, se ha convertido sin quererlo en sinónimo de multa de tráfico para miles de conductores que cruzan la Montaña de Navarra camino de Guipúzcoa.
Los números no dejan de crecer. En 2025 el radar sumó 67.445 sanciones, un 10,8% más que el año anterior, cuando ya había registrado 60.878. Eso se traduce en 185 multas al día, casi ocho por hora, sin apenas pausa entre una y otra.
Por qué el truco de frenar en seco ya no funciona
Durante años, muchos conductores confiaron en una táctica sencilla: frenar de golpe al ver la cámara y volver a acelerar justo después. Con los radares fijos tradicionales, esa maniobra a veces colaba. Pero en un radar de tramo como el de Lekunberri, el sistema no capta un pico aislado de velocidad, sino el tiempo total que se tarda en recorrer varios kilómetros.
Eso significa que mantener una velocidad estable desde el primer metro del tramo es la única estrategia que realmente funciona. Cualquier intento de compensar minutos después con una frenada brusca llega tarde: el promedio ya está hecho, y la multa, calculada.
Cuánto cuesta el despiste y qué margen queda
El margen de tolerancia en los radares fijos, como el de Lekunberri, es de apenas 3 km/h en vías limitadas a 100 km/h o menos. Traducido a números concretos, en un tramo limitado a 80 km/h, el disparo salta a partir de los 83 km/h. Un margen mínimo que deja poco espacio para el descuido.
Las sanciones económicas escalan rápido según el exceso registrado, y conviene tenerlas presentes antes de acelerar en cualquier bajada:
Hasta 20 km/h de exceso: 100 euros, sin pérdida de puntos.
Entre 21 y 30 km/h: 300 euros y 2 puntos menos en el carnet.
Entre 31 y 40 km/h: 400 euros y 4 puntos.
Más de 40 km/h: hasta 600 euros y 6 puntos, con posible delito penal en los casos más graves.
Lo que viene: más radares de tramo y menos margen para el despiste
La tendencia en España apunta claramente hacia más radares de este tipo. Los radares de tramo casi se han duplicado en el último lustro, pasando de 159 a 295 dispositivos activos en todo el país, un crecimiento del 86% que no parece detenerse. Cada vez más carreteras secundarias y tramos de riesgo, como el de Lekunberri, incorporan este sistema de control por tiempo medio en lugar del clásico radar fijo puntual.
La buena noticia es que la solución es tan sencilla como aburrida: circular a un ritmo constante y dentro del límite desde el principio hasta el final del tramo señalizado. No hace falta memorizar kilómetros exactos ni fiarse de apps que avisan a última hora; basta con leer las señales, respetar el cambio de velocidad en cuanto aparece y no confiar en que un frenazo final vaya a maquillar lo que ya se ha acumulado antes. Con casi 300 radares de tramo repartidos por el país, esa costumbre se está convirtiendo, nos guste o no, en la nueva normalidad al volante.
Vivimos más años que casi cualquier otro país del mundo, y eso es, antes que nada, una magnífica noticia: el mayor logro colectivo de la sanidad y el bienestar del último siglo. Pero detrás de esa conquista hay una cuenta que nadie pone sobre la mesa en campaña electoral, una factura silenciosa que crece cada año y que amenaza con condicionar las finanzas públicas de las próximas décadas. Porque una cosa es celebrar que un español nazca hoy con la esperanza de soplar noventa velas, y otra muy distinta es haber preparado el país para pagarlo. Déjame que te enseñe los números, los buenos y los incómodos, porque la longevidad es el gran éxito español y, a la vez, su mayor desafío económico.
España, uno de los países que mejor envejece del mundo
Empecemos por la buena noticia, que la hay y es enorme. España cerró 2025 con alrededor de diez millones de personas mayores de 65 años, un máximo histórico que equivale al 20,4% de la población, según los datos del CSIC. La esperanza de vida al nacer ronda ya los 84 años, lo que sitúa a España en cabeza de la Unión Europea junto a Italia y Suecia, y muy cerca del liderato mundial que ostenta Japón. No es casualidad: dieta mediterránea, sistema sanitario universal, clima y hábitos de vida han construido una de las poblaciones más longevas del planeta.
El fenómeno se acelera además por arriba, en las edades más altas. Los mayores de 80 años ya son casi tres millones (el 6,1% de la población), los de 90 superan el medio millón largo, y en 2024 se batió el récord histórico de personas centenarias, cerca de 16.000, de las que más del 80% son mujeres. Es lo que los demógrafos llaman «sobreenvejecimiento»: no solo hay más mayores, sino que los mayores son cada vez más mayores. Y la tendencia no se detiene.
Las proyecciones del INE dibujan hacia dónde vamos, y el mapa es contundente. El porcentaje de población de 65 años o más pasará del 21,1% actual a un máximo del 30,9% hacia 2055-2076, de modo que casi uno de cada tres españoles será mayor cuando los baby boomers estén plenamente jubilados. Para entonces, un niño nacido en España tendrá por delante una esperanza de vida de 87 años si es varón y de 90 si es mujer. Vivir hasta los noventa dejará de ser una excepción para convertirse en la norma estadística.
Vivir más no es lo mismo que vivir mejor
Aquí aparece el primer matiz incómodo, y conviene no esquivarlo. Ganar años no significa automáticamente ganar años en buenas condiciones, y esa diferencia lo cambia todo desde el punto de vista del gasto. Según la Fundación BBVA y el CSIC, el 52,5% de los años que un español vive después de cumplir los 65 transcurren con algún tipo de limitación funcional o discapacidad, y la esperanza de vida en buena salud a esa edad se queda en apenas 9,7 años. Dicho de otro modo: de las más de dos décadas que un jubilado tiene por delante, solo una parte las vivirá con plena autonomía.
El dato se agrava con la edad, como es lógico. Más de la mitad de los mayores de 85 años padece enfermedades crónicas, y en torno al 11% de los mayores de 65 presenta limitaciones graves para realizar las actividades cotidianas. Cada uno de esos años vividos con dependencia no solo afecta a la calidad de vida de la persona y su familia: se traduce en gasto sanitario, en cuidados de larga duración y en horas de atención que alguien tiene que prestar y pagar. La longevidad, cuando llega acompañada de fragilidad, tiene un precio muy concreto.
La bomba de las pensiones: del 13% al 16% del PIB
Vayamos a la partida más grande y más comentada. La Autoridad Independiente de Responsabilidad Fiscal (AIReF) proyecta que el gasto en pensiones escalará del 12,9% del PIB de 2023 hasta el 16,1% en 2050, un incremento de 3,4 puntos que empezará a apretar con fuerza a partir de 2030. El número de pensiones pasará de los 11,6 millones actuales a 17,4 millones en 2050. No es solo que haya más pensionistas: es que las pensiones nuevas son más altas que las que salen del sistema, por el llamado efecto sustitución, y se revalorizan cada año con el IPC.
El problema de fondo es una simple cuestión de aritmética generacional. Hoy hay alrededor de dos personas en edad de trabajar por cada inactivo; en 2050, según la AIReF, esa proporción caerá a 1,4, y por cada jubilado quedarán apenas 1,5 personas cotizando. Un sistema de reparto como el español, en el que los trabajadores de hoy pagan las pensiones de los jubilados de hoy, se sostiene sobre ese equilibrio. Cuando la base se estrecha y la cúspide se ensancha, alguien tiene que poner la diferencia: más cotizaciones, más impuestos o más deuda.
Conviene ser justo con el diagnóstico, porque hay matices. La AIReF certificó en 2026 que España cumple formalmente la regla de gasto en pensiones, con un gasto neto del 13% del PIB, tres décimas por debajo del límite legal, lo que evita de momento una subida automática de cotizaciones. Pero el propio organismo advierte de que ese cumplimiento es más contable que real, y de que la sostenibilidad del sistema no ha mejorado. El pico del gasto llegará más tarde que en el resto de Europa, hacia 2045-2050, precisamente porque el baby boom español fue más tardío. Llega más tarde, pero llega.
Cada 16 minutos muere una persona en lista de espera
Cuando sumas sanidad y dependencia: casi un cuarto del PIB
El error habitual es mirar solo a las pensiones, cuando la factura completa del envejecimiento es mucho mayor. CaixaBank Research estima que el gasto conjunto en pensiones, sanidad y dependencia alcanzará el 25,5% del PIB en España en 2050, un aumento de 5,2 puntos que triplica con creces la subida media prevista para la Unión Europea, de apenas 1,5 puntos. Para hacernos una idea de la magnitud, ese desembolso ligado a la edad representaría en 2050 el 56% de todo el gasto público primario del país, frente al 48% actual. Más de la mitad del presupuesto del Estado dedicado, directa o indirectamente, a sostener a la población mayor.
El gasto sanitario es la segunda gran palanca, y por una razón evidente. Una persona mayor consume muchos más recursos sanitarios que una joven, y la AIReF calcula que el desembolso en salud crecerá en torno a 1,4 puntos del PIB hasta situarse cerca del 8% en 2050. El Banco de España lleva años avisando en la misma dirección: si se cumplen las estimaciones demográficas, el gasto en pensiones, sanidad y cuidados de larga duración podría superar el 21% del PIB hacia mediados de siglo. Son cifras que redibujan por completo la estructura del gasto público español.
La dependencia, el agujero que pagan las familias
Si hay un capítulo donde la factura de la longevidad se vuelve descarnada, es el de la dependencia, y es también donde España peor preparada está. El país dedicó en 2025 una inversión récord de 13.506 millones de euros a la atención a la dependencia, pero eso representa apenas el 0,8% del PIB, la mitad de lo que destinan de media los países de la Unión Europea. Ese déficit de financiación no es una abstracción: se traduce en listas de espera, en servicios de baja intensidad y en una carga que acaba recayendo sobre las familias.
Los datos del Observatorio Estatal de la Dependencia son demoledores. A finales de 2025 había casi 1,8 millones de personas con dependencia reconocida y alrededor de 149.000 con derecho reconocido pero todavía esperando recibir una prestación, en el conocido como «limbo de la dependencia». El sistema tarda de media más de 340 días en resolver, muy por encima del máximo legal de seis meses. Y detrás de la estadística hay una tragedia silenciosa: según el propio Observatorio, cada dieciséis minutos fallece en España una persona en la lista de espera, y a lo largo de los diecinueve años de vida de la ley cerca de 900.000 personas han muerto aguardando la ayuda que les correspondía por derecho.
¿Cómo se sostiene entonces el sistema? Sobre las espaldas de las familias, y muy concretamente de las mujeres. El 45% de los beneficiarios se atienden mediante la prestación por cuidados familiares, con un importe medio de apenas 261 euros al mes, y el perfil dominante del cuidador es el de una mujer de entre 50 y 65 años que atiende a sus padres. Ese cuidado informal, no remunerado o malamente compensado, es lo que evita que el gasto público se dispare todavía más. La factura de la longevidad no aparece entera en los Presupuestos del Estado porque una parte enorme la pagan, en horas y en renuncias profesionales, los hogares españoles.
La factura la acaba pagando la deuda
Toda esta presión de gasto tiene una consecuencia que conviene nombrar con claridad: si no se hace nada, la paga la deuda pública, es decir, las generaciones futuras. La AIReF proyecta que, a políticas constantes, la deuda pública española escalará hasta el 123-129% del PIB en 2050 y podría llegar al 181% en 2070, y atribuye directamente al envejecimiento la mayor parte de ese deterioro: solo las pensiones aportan 31 de los 47 puntos adicionales de deuda hasta mediados de siglo.
Y aquí entra el concepto que en economía lo explica casi todo, el coste de oportunidad. Cada euro que el Estado dedica a sostener el gasto ligado a la edad es un euro que no invierte en educación, en vivienda, en I+D o en la emancipación de los jóvenes, precisamente el grupo del que depende que el sistema siga funcionando. El envejecimiento no solo encarece unas partidas concretas: comprime todo lo demás, y corre el riesgo de tensar el pacto entre generaciones sobre el que se levanta cualquier estado del bienestar.
La otra cara: la economía plateada como oportunidad
Sería injusto y económicamente miope quedarse solo en la cara sombría, porque la longevidad también es un mercado gigantesco y en expansión. Los mayores no son únicamente un gasto: son consumidores, contribuyentes, propietarios de buena parte del patrimonio del país y motores de sectores enteros, desde la sanidad privada y las residencias hasta el turismo, el ocio o los servicios a domicilio, en lo que se conoce como economía plateada. Un jubilado con pensión y vivienda pagada sostiene consumo, genera empleo y, a menudo, transfiere renta hacia hijos y nietos.
El propio envejecimiento abre además oportunidades de negocio y de política pública inteligentes. El alargamiento de la vida laboral, el aprovechamiento del talento sénior, la teleasistencia, la domótica para el hogar o los seguros privados de dependencia son mercados llamados a crecer con fuerza en las próximas décadas. Cada año que ganamos de esperanza de vida —y ganamos alrededor de dos meses y medio por ejercicio— es también una ventana para reinventar cómo trabajamos, ahorramos y cuidamos. La cuestión no es si los mayores cuestan, sino si sabemos convertir la longevidad en actividad económica en lugar de solo en factura.
Qué puede hacer España para pagar la cuenta
La pregunta del millón, entonces, es cómo se financia todo esto sin romper ni las cuentas públicas ni el contrato entre generaciones. No hay una bala de plata, pero sí un abanico de palancas que los organismos económicos repiten una y otra vez. La AIReF insiste en que España necesitaría un crecimiento de la productividad cercano al 1,1% anual sostenido para poder pagar las pensiones comprometidas, un listón exigente que exige invertir en formación, tecnología e innovación.
Las demás piezas del puzzle son conocidas, aunque políticamente incómodas. Hace falta más población activa —y la inmigración es, según el propio INE, el único factor que evita que España pierda habitantes—, elevar de forma efectiva la edad real de jubilación, reforzar los planes de pensiones complementarios y, sobre todo, financiar de verdad la dependencia para acercarla a la media europea. A ello se suma la asignatura pendiente de la natalidad, con un número medio de hijos por mujer de apenas 1,1, muy lejos del relevo generacional, y el impulso de un envejecimiento activo y saludable que comprima los años de mala salud, porque cada año que un mayor vive con autonomía es un año que no genera gasto en cuidados.
La longevidad es, insisto, la mejor noticia que le ha pasado a España en un siglo. Vivir hasta los noventa era hace tres generaciones un privilegio de unos pocos y hoy es una expectativa razonable para casi todos. Pero las buenas noticias también tienen presupuesto, y esta llega con una factura que crecerá durante décadas y que hoy está escondida bajo la alfombra del debate público. Podemos seguir mirando hacia otro lado hasta que el baby boom se jubile del todo y la cuenta llegue de golpe, o podemos empezar a pagarla poco a poco, con reformas graduales y menos traumáticas. Lo que no existe, y conviene decirlo sin rodeos, es la opción de vivir todos hasta los noventa y no pagar por ello. Alguien lo paga siempre. La única decisión que nos queda es quién, cuándo y cómo.
United Airlines estrenará en junio de 2027 un vuelo directo entre Nueva York y Valencia con tres frecuencias semanales. La aerolínea estadounidense ha confirmado la ruta, que refuerza la estrategia de la Generalitat Valenciana por abrir la Comunitat al mercado norteamericano.
Así será la ruta Nueva York-Valencia de United Airlines
El enlace nace con tres frecuencias semanales y está llamado a cubrir un hueco que hasta ahora obligaba a los viajeros valencianos a volar a Estados Unidos con escala en Madrid, Barcelona o Lisboa. La compañía no ha precisado por el momento los días de operación ni el modelo de avión, aunque el arranque queda fijado para junio de 2027, en plena temporada alta transatlántica. El anuncio de United Airlines confirma una apuesta que llevaba meses sobre la mesa de la administración autonómica.
La Generalitat Valenciana ha recibido la noticia como un paso estratégico. El aeropuerto de Manises lleva años persiguiendo un enlace regular con Estados Unidos para reducir la dependencia de los grandes hubs españoles. La ruta encaja, además, con la política de diversificación de mercados que prioriza al visitante norteamericano por su mayor gasto medio por estancia.
Detrás del anuncio hay trabajo institucional. La administración valenciana ha intensificado en las últimas temporadas la presencia del destino en ferias turísticas de Norteamérica y ha mantenido contactos con aerolíneas para convencerlas de que Valencia puede sostener una ruta transatlántica sin escalas. United responde ahora a esa tesis con una decisión comercial de calado.
La competencia por el viajero estadounidense no se juega solo en Valencia. Madrid y Barcelona concentran todavía la mayor parte de la oferta directa entre España y Estados Unidos, con varias aerolíneas compitiendo en precio. Valencia deberá demostrar que su cuota de demanda propia y su área de influencia bastan para llenar aviones en los meses valle.
La ruta mide la madurez del aeropuerto de Valencia: sostener una conexión regular con el mayor emisor de viajeros del mundo.
Impacto para el turismo y la economía valenciana
El mercado estadounidense se ha convertido en una prioridad para los destinos españoles por el gasto medio y la estancia prolongada del viajero. Para Valencia, la conexión directa elimina una fricción clave: el coste y el tiempo de una escala. Esa mejora beneficia al turismo urbano y, sobre todo, al segmento de congresos y ferias, que exige conectividad fiable para competir por eventos internacionales.
La conexión también interesa al tejido exportador. Estados Unidos es un socio comercial de peso para la industria valenciana, desde el azulejo hasta el agroalimentario, y una ruta directa reduce los días de viaje en operaciones comerciales y logísticas. El pasajero de negocio no llena solo un avión, pero aporta la demanda más estable, la que sostiene una ruta cuando baja el turismo vacacional.
Los empresarios hoteleros y el sector MICE llevaban tiempo reclamando una ruta regular con Estados Unidos. La opción de United da una alternativa a los desplazamientos por Madrid y suma argumentos a Valencia para posicionarse como sede de encuentros profesionales que hoy se deciden en otras ciudades españolas.
Aun así, el alcance real del anuncio dependerá de la ocupación en temporada baja. United no ha confirmado si la ruta será estacional o se mantendrá durante todo el año, y esa decisión condiciona el impacto económico. Una conexión solo estival tiene valor turístico, pero no transforma la conectividad estructural del aeropuerto.
Por qué la ruta es una decisión industrial, no solo turística
La expansión de las aerolíneas estadounidenses por aeropuertos secundarios europeos responde a un patrón reconocible: buena marca de destino, costes de escala más contenidos que en los grandes hubs y apoyo institucional. Valencia reúne esas tres condiciones. El anuncio de United no es, por tanto, una anécdota de temporada; es una señal de que el aeropuerto de Manises ha entrado en el mapa de decisiones de una de las mayores compañías aéreas del mundo.
Me parece razonable leer la ruta como infraestructura de conectividad, no solo como una operación turística. Dónde aterrizan los vuelos directos condiciona dónde se celebran congresos, dónde se instalan inversores y dónde se ruedan producciones audiovisuales. La Generalitat lo ha entendido así, y por eso ha tratado el anuncio como un asunto de política industrial más que como una simple promoción de destino.
El riesgo está en vender la ruta como un éxito antes de que despegue el primer avión. La historia de la aviación comercial está llena de rutas anunciadas con entusiasmo que se cancelan a los dos años por una ocupación insuficiente. Para evitarlo, Valencia necesita combinar la promoción turística con acuerdos con su tejido empresarial que garanticen viajeros de negocio durante todo el año. Si lo consigue, la ruta de United puede abrir una fase nueva para Manises. Si no, quedará como un experimento estival caro. La métrica no será la nota de prensa, sino la ocupación media de la ruta durante dos temporadas completas.
El Ayuntamiento de Mijas ha aprobado una oferta de empleo público de estabilización con 380 plazas, la mayoría de carácter laboral, que permitirá acceder a puestos fijos en el municipio malagueño. Es el desenlace de un procedimiento largo, iniciado en 2022.
Según el comunicado municipal, la Junta de Gobierno Local ha validado la OEP de estabilización de 2022 ahora adaptada al marco jurídico vigente. La concejala de Recursos Humanos, Silvia Marín, ha confirmado que el acuerdo contempla alrededor de 380 plazas, principalmente de personal laboral.
El Ayuntamiento da así un nuevo paso tras la denuncia presentada por los sindicatos contra parte de las modificaciones aprobadas en 2024. Aquellas modificaciones del anterior equipo de gobierno motivaron varias sentencias a favor y en contra, lo que judicializó el procedimiento.
La tramitación arrancó en junio de 2022, cuando el anterior ejecutivo local, formado por PSOE y Ciudadanos, aprobó una oferta para regular la estabilización de 382 empleados municipales. En agosto de 2024, el gobierno resultante de la moción de censura de octubre de 2023, integrado por PP, Vox y Por Mi Pueblo, modificó el proceso al apreciar defectos en la propuesta original.
La decisión de la Junta de Gobierno Local recupera el punto de partida de 2022, adaptado a la jurisprudencia actual. El siguiente paso es la ejecución de la oferta mediante nuevas bases y la convocatoria oficial.
La estabilización de 380 plazas deja por fin una hoja de ruta clara para el personal temporal, pero las bases todavía no están publicadas.
Requisitos para presentarse: qué se sabe y qué falta por publicar
Todavía no se ha publicado ni una sola base específica de los procesos selectivos. Por tanto, no existen requisitos oficiales cerrados para cada plaza. Lo que sí está confirmado es que la mayoría de las plazas están vinculadas al personal laboral del Consistorio.
Atendiendo a la Ley 20/2021 de reducción de la temporalidad, es previsible que una parte importante de las plazas se dirija a quienes ocupan de forma temporal puestos en el Ayuntamiento. Estas son las condiciones que, por lo general, se suelen exigir en estabilizaciones de este tipo:
Titulación: la requerida para cada categoría profesional; en plazas de personal laboral suele bastar el graduado en ESO o equivalente, pero no está confirmado en Mijas.
Vinculación municipal: previsiblemente, parte de las plazas se reservará a personal temporal de larga duración del propio Ayuntamiento.
Otros requisitos: los que fije cada convocatoria en materia de experiencia, formación o antigüedad.
Habrá que esperar a la publicación de las bases para conocer el desglose por categorías y si existe turno libre además de la consolidación interna.
Cómo será el proceso de selección
El Ayuntamiento aún no ha detallado la fórmula concreta que aplicará a estas plazas. La ley 20/2021 contempla dos vías principales: el concurso de méritos para plazas ocupadas de forma ininterrumpida con anterioridad al 1 de enero de 2016, y el concurso-oposición para el resto.
En el concurso de méritos, la experiencia, la antigüedad y la formación son la base de la puntuación; en el concurso-oposición se añade una fase de examen o prueba. Las futuras bases del Ayuntamiento de Mijas deberán concretar qué modalidad se utiliza para cada bloque de plazas.
Quien aspire a estas plazas debe preparar desde ya la documentación acreditativa: vida laboral, certificados de servicios prestados, títulos académicos y diplomas de formación. La valoración de méritos , la experiencia y la formación suele marcar diferencias decisivas.
Lectura de la convocatoria: estabilidad tras casi cuatro años de litigio
La OEP de estabilización de Mijas no es una oferta nueva al uso: es la recuperación de un proceso iniciado en 2022 y bloqueado por la judicialización. El dato de 380 plazas es relevante porque el expediente original afectaba a 382 empleados municipales. Es decir, la proporción es casi de una plaza por cada puesto temporal identificado.
Eso reduce, en principio, la competencia si las bases se centran en el personal interno con expectativa de consolidación. El riesgo aparece si el Ayuntamiento reserva una parte a turno libre: entonces el número de aspirantes se multiplicará y el proceso se volverá más disputado.
Las demoras también juegan en contra. Casi cuatro años después del arranque, los interesados han vivido cambios de gobierno, modificaciones y sentencias. Quien lleve tiempo esperando una resolución hará bien en vigilar los boletines oficiales, porque los plazos de presentación suelen ser cortos una vez publicadas las bases.
La principal advertencia es que aún no hay fecha de publicación de las bases ni calendario de exámenes. El Ayuntamiento ha anunciado que las convocatorias se publicarán en el BOP de Málaga, el BOJA y el BOE, y que el Portal de Transparencia municipal difundirá toda la información. Consultar periódicamente el Portal de Transparencia del Ayuntamiento de Mijas y el BOE es la mejor estrategia.
📨 Cómo presentar la solicitud
La inscripción no está abierta todavía: primero deben publicarse las bases y convocatorias. Estos son los pasos que conviene seguir en cuanto salgan.
Paso 1: Revisa el Portal de Transparencia del Ayuntamiento de Mijas y los boletines oficiales (BOP, BOJA y BOE) para localizar las bases y la convocatoria.
Paso 2: Lee con calma los requisitos de titulación y experiencia para verificar que cumples el perfil de la plaza.
Paso 3: Prepara la documentación acreditativa de méritos: vida laboral, certificados de servicios, títulos y formación.
Paso 4: Presenta la solicitud en la sede electrónica municipal (o por el medio indicado en las bases) dentro del plazo señalado.
Paso 5: Conserva el justificante de registro y mantente pendiente de los listados provisionales y definitivos de admitidos.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Mijas.
Número de plazas: 380 (alrededor de, según la OEP de estabilización).
Sueldo estimado: Pendiente de publicar en las bases.
Fecha límite de inscripción: Pendiente de la publicación de las bases y convocatorias.
Dónde inscribirse: Portal de Transparencia del Ayuntamiento de Mijas y boletines oficiales (BOP, BOJA, BOE).
La constancia en tu movimiento diario puede importar más que el volumen total de pasos: mantener ritmos de actividad estables se asocia con un reloj biológico más joven, según un estudio de Nature Communications con datos de Fitbit y biomarcadores en 2.222 personas.
Qué dice la ciencia sobre moverte a la misma hora todos los días
El trabajo, de carácter observacional, cruzó varios años de registros de wearables con biomarcadores de envejecimiento. Quienes mostraban ritmos diarios de actividad más marcados y estables tenían una menor probabilidad de presentar envejecimiento biológico acelerado.
La señal temporal del movimiento va más allá del gasto energético. Moverte en franjas estables ayuda a sincronizar el ritmo circadiano, el mismo mecanismo que regula el sueño, la temperatura corporal y la liberación de energía. Por eso el estudio no se fija solo en la media de pasos, sino en la forma del patrón a lo largo del día.
Este enfoque rompe con la métrica única de los 10.000 pasos. Un día de 12.000 pasos concentrados en dos horas no genera la misma señal de regularidad que 6.000 pasos repartidos en cinco momentos predecibles. La constancia temporal, no la acumulación, es lo que se asocia con biomarcadores más jóvenes.
También ayuda a entender por qué personas con jornadas laborales por turnos o calendarios caóticos suelen mostrar ritmos internos más desorganizados. No es solo cuestión de tiempo total: el cuerpo funciona mejor cuando puede anticipar actividad y descanso.
Además, el beneficio no se limita al cuerpo: una rutina estable reduce la carga mental de decidir cada día cuándo moverte. Cuando la decisión ya está tomada, entrenas más a menudo y con menos fricción.
Los datos provienen de un registro continuo, no de una encuesta subjetiva. Eso le da una ventaja frente a cuestionarios: mide cuándo te mueves de verdad, no cuándo crees que te mueves. Los wearables capturan la repetición real de la conducta, y es ahí donde aparece la asociación.
No se trata de acumular más pasos, sino de repetir cada día una pauta de movimiento que tu cuerpo pueda aprender.
Cómo trasladar la constancia a tu rutina sin entrenar más
La aplicación práctica exige menos de lo que parece. No necesitas sumar una segunda sesión de entreno ni duplicar el tiempo de gimnasio para mejorar la regularidad. Basta con fijar tres anclas diarias de movimiento y protegerlas como si fueran reuniones importantes.
Una caminata de diez minutos a la misma hora, una pausa activa tras la comida y una sesión breve de fuerza o movilidad al final de la tarde pueden marcar la diferencia en la estabilidad del patrón. La intensidad puede variar; el horario, no tanto.
Puedes empezar con tres microanclas que no exigen material:
Caminar diez minutos tras el café de la mañana.
Hacer diez sentadillas o subir escaleras antes de comer.
Bloquear una pausa de movilidad al cerrar la jornada.
La repetición horaria es el factor que mueve la aguja. Si varía el contenido, no pasa nada; si varía constantemente el momento, el patrón se diluye. La regularidad se construye a largo plazo y tolera interrupciones puntuales.
📊 La pauta en cifras
Muestra del estudio: 2.222 personas con varios años de datos de actividad.
Medición clave: ritmos diarios de movimiento capturados por wearables.
Asociación hallada: mayor estabilidad de ritmo, menor probabilidad de envejecimiento biológico acelerado.
Lectura honesta: es un estudio observacional, no una relación de causa y efecto.
Puedes usar tu propio dispositivo para revisar no solo los pasos del día, sino la repetición de tus franjas activas. Si lunes y martes entrenas a las siete, el miércoles no mueves el cuerpo hasta la noche y el fin de semana lo comprimes todo, el patrón se vuelve ruidoso. La clave no es castigar esa variación, sino reducirla de media.
Una forma sencilla de medirlo es revisar la dispersión de tus momentos activos. Si tus sesiones aparecen siempre en la misma franja, tu ritmo es fuerte. Si se reparten de madrugada a medianoche sin patrón, hay margen de mejora.
Lo que el hallazgo no dice: el matiz observacional
Hay que leer el trabajo con honestidad. Al ser observacional, no demuestra que moverte a la misma hora cause un envejecimiento más lento. Podría existir una variable intermedia: personas con mejor estado físico, más energía o menos carga laboral suelen mantener rutinas más estables, y a la vez presentan biomarcadores más favorables.
Eso no anula la idea; la matiza. La constancia en los ritmos de actividad es una señal de estilo de vida cohesionado, y también una palanca que puedes entrenar. Aunque la causalidad sea compleja, la recomendación de ordenar tus franjas de movimiento tiene un coste bajo y un beneficio plausible en rendimiento, sueño y energía.
La longevidad activa no se consigue con gestos aislados, sino con patrones que se repiten. Si tu vida laboral es impredecible, elige dos microanclas que puedas defender casi siempre, como subir escaleras antes del desayuno o caminar diez minutos al salir del trabajo. El cuerpo registra la repetición, no la intención.
⚡ Rutina de Optimización Diaria
Define dos microanclas de movimiento: coloca diez minutos de caminata a la misma hora por la mañana y una pausa activa tras comer.
Revisa tu patrón semanal: mira en tu wearable si los bloques activos aparecen en franjas similares y reduce los saltos extremos.
Entrena fuerza dos veces a la misma hora: la constancia de horario refuerza la señal de ritmo, aunque la sesión sea corta.
La cerveza y los refrescos son las categorías que más huecos dejan en los lineales de los supermercados, con una disponibilidad del 92,8% que se aleja de la media del 96%. El dato obliga al comprador a decidir entre cambiar de marca, esperar o irse a otra tienda.
El Barómetro OSA, elaborado por Aecoc y la consultora NIQ, refleja que la alta disponibilidad de productos en la distribución española alcanza un índice medio cercano al 96%. Traducido a venta, apenas un 4,3% de las oportunidades se desaprovecha por falta de stock.
El promedio esconde diferencias relevantes. La sección de bebidas es la que peor se comporta, con la cerveza, la leche y las bebidas refrescantes en un 92,8% de disponibilidad. En el extremo opuesto quedan droguería y perfumería con un 98,2%, productos frescos y congelados con un 97,9% y alimentación envasada con un 97%.
Esa brecha de más de cinco puntos explica por qué es más probable encontrar un hueco en la nevera de la cerveza que en el pasillo de la lejía. No es una rotura generalizada: es un fallo concentrado en categorías de alta rotación y mucha actividad promocional.
El agujero del lineal en bebidas
El estudio de Aecoc Shopperview cuantifica lo que ocurre cuando el producto no está. En tres de cada diez visitas, el comprador echa en falta algún artículo. Casi la mitad, un 48%, resuelve el problema adquiriendo la misma referencia de otra marca.
El resto reparte la decisión entre varias salidas: un 26% pospone la compra hasta la próxima visita, un 16% acaba llevándose un producto diferente al previsto y un 11% busca el artículo en otra tienda.
Cuando el lineal se queda vacío, la mitad de los compradores no cancela la sed: cambia de marca o de categoría sobre la marcha.
La lectura para el bolsillo es doble. Por un lado, la rotura no siempre se convierte en venta perdida; por otro, premia a las marcas con mejor reposición y castiga al comprador menos flexible, que acaba pagando más o esperando.
Cómo reacciona el comprador ante el hueco
📊 Qué decide el comprador cuando falta su producto
Reacción
Porcentaje
Qué implica
Cambia de marca
48%
La rotura puede no ser venta perdida para la cadena
Posponer la compra
26%
Riesgo de que el cliente aplace todo el ticket
Compra otro producto
16%
El hueco altera la cesta prevista
Busca en otra tienda
11%
Se lleva la compra a un competidor
Las ofertas salen caras si el lineal no aguanta. El 31% de las ventas perdidas por rotura de stock estuvo vinculado a la actividad promocional, el mismo registro que en el periodo equivalente del año anterior. La cifra evidencia que planificar demanda y aprovisionamiento durante las campañas es una tarea pendiente.
España, con todo, responde rápido. La mayoría de las cadenas de distribución mantiene la reposición por debajo de los tres días en la mayoría de los casos. El plazo medio de recuperación del stock se situó en 2,8 días, por delante de Estados Unidos, Francia y Reino Unido, cuyos tiempos rondan los 4 días, según los Barómetros Internacionales de que dispone NIQ.
Aquí está la clave. La rotura existe, pero la cadena de suministro española suele reponer antes de que el problema se enquiste. Eso no elimina el hueco puntual, aunque reduce su impacto en el ticket semanal.
El dato refuerza el patrón de los últimos años: la disponibilidad ha dejado de medirse solo en stock, sino en la velocidad con la que se recupera la venta. Para el comprador, el indicador que importa es cuántas visitas necesita para encontrar lo que busca.
El Barómetro pone el foco en una paradoja del gran consumo: las mismas promociones que llenan el lineal acaban generando huecos cuando la demanda supera la previsión. Para el consumidor, conviene leer la oferta con un plan B en la cabeza.
El coste de la promoción y la capacidad de reponer
🛒 El Veredicto de Compra
No fijes la cesta a una sola marca: cuando falta tu bebida, la mejor jugada es comparar el precio por litro de la alternativa y no pagar de más por urgencia.
Desconfía de la promoción sin stock: si la oferta no está en el lineal, pregunta si el descuento se mantendrá cuando repongan; no cambies por un producto más caro sin verificar el precio.
Lee el hueco como señal: si una categoría falla con frecuencia en tu tienda, conviene concentrar la compra en los días de reposición o probar un establecimiento con mejor rotación.
Por momentos parece necesario que el ministro de Transportes y Movilidad Sostenible, Óscar Puente, busque un espejo. El ministro ha iniciado una guerra abierta con la empresa alemana FlixBus, a la que ha calificado de «tramposa» por querer aplicar el cabotaje, es decir, hacer paradas que permitan el transporte de pasajeros nacionales en viajes internacionales. Es una medida que está contemplada en la legislación europea, pero que no ha gustado al ministro, que en las últimas semanas ha cargado también contra la liberalización del sector ferroviario.
Lo cierto es que es una guerra llamativa, pues en realidad solo ocurre por la decisión del ministro de ignorar la recomendación de la Comisión Nacional de los Mercados y la Competencia (CNMC) de liberalizar el mercado de «transporte de viajeros en autobús para distancias superiores a 100 km». Es una medida en la que la comisión ha insistido desde 2022, ante los oídos sordos del ministerio, que se obstina en el modelo de concesiones de rutas que actualmente funciona en España, y que, según Puente, facilita la cohesión territorial del país, un argumento que no parece ir de la mano con el estudio de la CNMC.
Según el documento más reciente de la comisión, liberalizar los trayectos de más de 100 kilómetros de distancia «conllevaría un aumento de la oferta de rutas y frecuencias, y una reducción de costes». Insisten en que ya ha ocurrido lo mismo en países como Alemania, Italia, Francia o Portugal, donde la liberalización del autobús ha funcionado. Además, el ejemplo del ferrocarril demuestra que, en efecto, la liberalización aumenta la oferta y los usuarios del servicio a la vez que reduce los precios, incluso si esta última realidad tampoco gusta en el ministerio.
Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias
Por si fuera poco, el argumento de FlixBus no dista demasiado del que la propia Renfe ha defendido en su deseo de llegar a más destinos en Francia, incluyendo la conexión con París. Es evidente al leer el comunicado de la operadora alemana:
«Nos sorprende que Puente hable de distorsionar el mercado sin mencionar el enorme desequilibrio que generan las ayudas públicas a la demanda. Durante los últimos años el Estado ha destinado cientos de millones de euros a descuentos y bonificaciones en el transporte en autobús. En las rutas sometidas a exclusividad, esas ayudas únicamente pueden ser captadas por el concesionario, porque ningún competidor tiene permitido ofrecer el mismo trayecto. Se impide así la competencia en un mercado y, al mismo tiempo, se subvenciona con dinero público la demanda de la empresa que tiene concedida su explotación exclusiva», sentencia la empresa en su comunicado.
La posición de Óscar Puente ignora el informe de la CNMC
Lo cierto es que el informe de la CNMC que el ministro sigue ignorando iba mucho más allá. Según el texto de 2022, el sistema de licitaciones no estaba bien aplicado, hasta el punto de que complicaba incluso la presencia de competidores en los concursos por los contratos nacionales.
«La redacción actual de los pliegos de licitación no estaría favoreciendo la existencia de unas condiciones de competencia adecuadas en los concursos. Así, resulta habitual que los pliegos no justifiquen la falta de división en lotes de los contratos, sacando a concurso concesiones de gran tamaño que resultan de la unificación de contratos anteriores», sentencia el informe, con la comisión asegurando en 2025 que las condiciones no han cambiado.
Insistían también en que «en la mayor parte de los casos se observa un retraso considerable en la convocatoria de licitaciones». Como consecuencia, en la actualidad la mayor parte del sector en España «no ha sido expuesto a la competencia en las últimas décadas, ya sea por el mercado o en el mercado», sentencia en su texto.
Recuerdo de la situación de Renfe en Francia
Lo cierto es que el muro con el que FlixBus se ha topado en España no es demasiado diferente del que Renfe se encontró para llegar a París. Y es que la Ciudad Luz ha sido uno de los sueños de la operadora española desde hace años, pero ha sido imposible que se acepten las homologaciones de sus trenes, mientras que la filial low cost de su homóloga francesa, Ouigo, opera con normalidad en España y la propia SNCF opera una conexión entre París y Barcelona.
Tren de Ouigo en operaciones. Fuente: Agencias
Pero a pesar de este recuerdo, el ministro insiste en la inviabilidad de abrir la puerta a las empresas privadas internacionales en el mercado del autobús. De momento, ni desde el ministerio ni desde ningún otro sector se ha planteado buscar un cambio de modelo, manteniendo el sistema de licitación en las rutas que obliga a las empresas locales, como Alsa, a apostar por ganar las mismas, incluso si en los últimos años se han reducido en número.
El cierre tácito a las otras empresas europeas
Además, criticar a FlixBus, que no tiene ninguna ruta netamente nacional, muestra un rechazo particular a las operaciones de las empresas extranjeras en España, incluso las europeas. A pesar de que el ministro se ha abierto a los fabricantes externos, las operadoras siguen siendo su dolor de cabeza particular, tanto en el autobús como en el ferrocarril.
De momento, a pesar de las quejas del Gobierno, FlixBus sigue defendiendo su posición, a la espera de la decisión de la justicia europea frente al recurso sobre la aplicación del cabotaje.
«El cabotaje no implica distorsionar un mercado. Lo que sí genera un evidente desequilibrio y discriminación es impedir la entrada de nuevos operadores mientras se subvenciona con dinero público la demanda de quienes ya disfrutan de una posición de exclusividad con contratos caducados desde hace años. Defender la cohesión territorial es garantizar que nadie se quede sin transporte. Proteger indefinidamente de la competencia a empresas privadas que ya están dentro es otra cosa», han señalado.
Cada vez que llega el cierre de un trimestre, el mundo tecnológico y los mercados de valores parecen entrar en crisis antes de la presentación de resultados de Nvidia. La empresa tecnológica es clave para el desarrollo de la inteligencia artificial gracias a sus chips, por lo que conocer la demanda alrededor de sus productos y sus resultados resulta fundamental para conocer la realidad de empresas como OpenAI o Anthropic. Pero también la convierte en una empresa que debe lidiar con un estándar propio dentro del sector.
Así lo deja entender el análisis de Lale Akoner, analista de eToro, quien señala que la empresa puede verse en la situación de superar sus expectativas y aun así decepcionar a los inversores. «Una ligera superación de las previsiones de resultados podría no ser suficiente para provocar una reacción significativa del mercado, dado que las expectativas ya son elevadas. Los inversores querrán ver pruebas de que la cartera de pedidos de Nvidia continúa creciendo y de que Rubin puede sustentar otro fuerte incremento de los ingresos», explica la analista.
«Los márgenes de beneficio también serán importantes. El encarecimiento de la memoria y de los servicios de fabricación podría elevar los costes, por lo que Nvidia deberá demostrar que su política de precios y la combinación de productos pueden mantener los márgenes cerca del 75 %. Cualquier recuperación significativa de las ventas en China supondría un potencial adicional al alza, ya que las expectativas actuales parecen limitadas», sentencia Akoner.
NVIDIA | Fuente propia
Por su lado, Britney Nguyen en MarketWatch es algo más optimista y avisa de que los accionistas están operando como si Nvidia ya tuviera un resultado negativo cuando, en la práctica, la duda real es su capacidad de crecimiento para los próximos años. Aunque Nguyen avisa de que resulta difícil identificar cuál será el próximo catalizador positivo, considera que, cuando el valor recupere el impulso, su movimiento podría ser especialmente rápido.
La analista fija un precio objetivo de 350 dólares, lo que representa un potencial de revalorización aproximado del 67 % respecto a la cotización actual. Puede parecer optimista, pero la realidad es que la apuesta por Nvidia es clave en los próximos meses, y que si el mercado de la inteligencia artificial tiene buena salud, lo esperado es que la empresa siga creciendo.
Mercado en la IA más allá de las apuestas norteamericanas
Lo cierto es que la situación de Nvidia es especialmente llamativa, pues sigue siendo de las pocas opciones para el desarrollo de estas tecnologías, como bien recuerda la analista de eToro:
«La demanda se está ampliando más allá de las grandes empresas tecnológicas estadounidenses. Los proveedores de servicios de IA en la nube, los gobiernos y los desarrolladores de modelos avanzados de inteligencia artificial están construyendo sus propias infraestructuras. Corea del Sur y Japón también han anunciado importantes planes nacionales de IA», escribe Akoner.
«Las alianzas de Nvidia con seis grandes instituciones financieras podrían contribuir a financiar más de 500.000 millones de dólares en infraestructuras de IA. Esto podría respaldar la demanda, aunque los inversores también se preguntarán si los clientes pueden obtener una rentabilidad suficiente de estos proyectos», sentencia.
Los inversores juzgarán el éxito de la plataforma Vera Rubin
Uno de los puntos en los que los analistas, tanto de eToro como de MarketWatch, hacen énfasis es el efecto que tendrá la nueva plataforma Vera Rubin en la capacidad de Nvidia de captar nuevos clientes en el sector. Anunciada por la tecnológica como «una plataforma diseñada para la era de la IA agentiva y el razonamiento, desarrollada para dominar la resolución de problemas en múltiples pasos y los flujos de trabajo extensos y complejos a gran escala».
Según eToro, los inversores se centrarán en la rapidez con la que puede aumentar la producción de Vera Rubin. Los primeros envíos parecen estar cumpliendo el calendario previsto, aunque se espera que el incremento más significativo llegue más adelante durante el año.
Aun así, se cuenta con que la demanda de Blackwell debería ayudar a Nvidia a gestionar esta transición. Si los volúmenes iniciales de Rubin son inferiores a lo previsto, unos mayores envíos de Blackwell podrían compensar buena parte de la diferencia. La mejora de la disponibilidad de soluciones avanzadas de encapsulado de chips y de memoria también respalda la posibilidad de alcanzar mayores niveles de producción en 2027.
¿Hay riesgo de una burbuja de la IA para Nvidia?
Como ya es costumbre, la cercanía de los resultados de Nvidia eleva las voces que avisan de una posible burbuja en el sector de la IA. En este caso ha sido Viktor Nossek, responsable de Inteligencia Estratégica de Inversiones y Producto en Vanguard, la segunda mayor gestora de bonos del mundo, quien ha elevado la voz de alarma.
En declaraciones recogidas por OKdiario, el directivo insiste en la creciente importancia de las empresas tecnológicas estadounidenses y, especialmente, en si realmente podrán mantener «su transición desde una remuneración al accionista basada en las recompras de acciones hacia pagos regulares de dividendos».
Inteligencia Artificial | Foto de 123RF/aleksiamat
Para Nossek, «esta cuestión resulta especialmente relevante ante la posibilidad de que el ciclo de inversión en IA esté sobredimensionado y no genere una rentabilidad suficiente sobre el capital invertido». De momento, empresas como Nvidia sí han generado flujo de caja e ingresos, pero otras como OpenAI siguen en números rojos, mientras apuestan por probar estrategias como la publicidad en ChatGPT.
La cadena de distribución francesa, Carrefour, está reescribiendo el manual de supervivencia del retail europeo. La compañía no solo está sobreviviendo frente al resto del sector, sino que también está construyendo una máquina de flujo de caja que el mercado está decidiendo ignorar. Carrefour ha entendido algo que muchas otras multinacionales han olvidado en su afán por la expansión global, y es que la geografía es destino, pero solo si esa geografía es rentable.
En este sentido, la cadena de supermercados francesa está experimentando una mejora en su dinámica de mercado en Bélgica y, si bien Polonia sigue siendo un mercado complicado desde el punto de vista de los ingresos, está gestionando bien su estructura de costes. En cuanto a Argentina, ha sido el mercado más desafiante, pero ya se vislumbran algunos signos de recuperación.
Sin ir más lejos, tal y como expresan los expertos de RBC Capital Markets, «creemos que el modelo comercial adaptado de Carrefour, y liderado por un nuevo equipo directivo, está ganando terreno y nos alienta especialmente el repunte del volumen de ventas que ha mejorado entre junio y julio. Prevemos que la rentabilidad seguirá aumentando en el segundo semestre para Carrefour».
Fuente: MERCA2
La lección de las desinversiones dentro de Carrefour
En este contexto, la salida de mercados como Italia y Rumanía no ha sido un síntoma de debilidad para Carrefour, que está hablando de una decisión de diseño corporativo. Es un repliegue táctico para blindar su triángulo de oro: Francia, España y Brasil. Lo que logra al centrarse en tres mercados es una densidad de red que le permite amortizar costes logísticos de una manera que otros competidores no pueden replicar.
No obstante, los analistas prevén que aún existe potencial para desinversiones en mercados no estratégicos. Si bien hay que entender que los negocios de Carrefour tanto en Italia como en Rumanía se vendieron por diferentes motivos. En primer lugar, Italia estaba consumiendo efectivo, por lo que Carrefour tuvo que retirarse, y tenía una participación pequeña en un mercado fragmentado.
Mientras Carrefour no consigue compradores para el resto de países, excluyendo a Francia, España y Brasil, se centra en maximizar las operaciones en cada país.
RBC Capital Markets
Y, en segundo lugar, en cuanto a Rumanía, la cadena de distribución francesa tampoco gozaba de una buena posición, y encontró un comprador adecuado que ofreció un buen precio por el activo. Asimismo, el enfoque de Carrefour actualmente sigue estando en Francia, España y Brasil, por lo que podría venderse en los demás países si la compañía recibe una oferta que los valore de forma justa.
Por otro lado, Carrefour registró un flujo de caja libre negativo en el primer semestre, lo cual es inusual, pero creemos que se debe principalmente al momento en que se realizaron las desinversiones de activos. La compañía debería registrar desinversiones brutas por un valor aproximado de entre 500 y 600 millones de euros en el segundo semestre, y se considera que no existe riesgo alguno en cuanto al momento de las operaciones.
Carrefour ofrece una atractiva rentabilidad por flujo de caja libre.
Fuente: RBC
En cuanto a Francia, el panorama sigue siendo difícil en comparación con otros países europeos. Aun así, anima la mejora en la confianza del consumidor en los últimos meses, y el consumo de alimentos en los hogares se ha acercado a la neutralidad (en lugar de la tendencia negativa). Carrefour también debería beneficiarse de unas comparaciones más favorables en Francia durante el tercer trimestre.
El factor Cora & Match
Uno de los puntos más críticos y menos comprendidos del informe de RBC Capital Markets al que ha tenido acceso MERCA2 es el análisis sobre la integración de Cora & Match. El mercado castigó duramente la acción de Carrefour en el primer semestre debido a las pérdidas operativas que estas operaciones registraron.
Las pérdidas del primer semestre fueron, en esencia, inversiones de capital disfrazadas de costes operativos. La implementación del modelo de negocio de Carrefour en estas tiendas, la reconversión de su logística y la alineación de sus cadenas de suministro han sido un esfuerzo titánico. Pero, según los datos de RBC, la curva de inflexión es inminente.
Puente de mejora de márgenes de Carrefour
Fuente: RBC
Sin ir más lejos, en el segundo semestre del año la cadena de distribución francesa verá la desaparición de los costes de integración, lo que, sumado a la materialización de sinergias, transformará estos activos en motores de margen bruto. Concretamente, C&M registró una pérdida de retorno de la inversión de -75 millones de euros en el primer semestre y Carrefour prevé un beneficio prácticamente plano para todo el año, lo que implica un punto de inflexión notable en la rentabilidad en el segundo semestre.
«Observamos un obstáculo derivado de la venta de tiendas, relacionada con las medidas correctivas exigidas por la autoridad francesa de competencia. Estimamos que este coste ascenderá a unos 7 millones de euros (estas tiendas generaron un beneficio total de unos 10 millones de euros el año pasado), pero prevemos que Carrefour podrá compensarlo mediante una mejor gestión comercial y una mayor eficiencia«, apuntan desde RBC.