El gran examen de BBVA estaba en México y lo ha superado: así protege el banco el dinero de sus clientes

La dinámica interna de BBVA avanza según lo previsto por parte de la entidad y los expertos, mientras que los riesgos relacionados con Turquía parecen estar en gran medida descontados, y se espera que los beneficios de la compañía bancaria se recuperen a medida que la inflación se normalice. Sin ir más lejos, la convicción en México se ve reforzada por la impresión del segundo trimestre.

En este sentido, los resultados del segundo trimestre deberían tranquilizar a los inversores respecto a la solidez del negocio mexicano de BBVA, ya que la dirección de la entidad bancaria ha mejorado las previsiones de crecimiento de los préstamos y los ingresos netos por intereses, al tiempo que ha ajustado el coeficiente de capital. Concretamente, la entidad obtuvo un resultado de 6.051 millones de euros acumulados a cierre del primer semestre de 2026, lo que representa un incremento del 11,1% con respecto al mismo periodo del año anterior, apoyado en el buen desempeño de los ingresos recurrentes del negocio bancario.

El experto de Deutsche Bank, Alfredo Alonso, expresa que «creemos que la rentabilidad principal del BBVA está estructuralmente protegida por importantes ventajas de financiación en España y en México, que respaldan así una actividad crediticia estable y un sólido dinamismo comercial, junto con una eficiencia excepcional, con cociente de crédito/ingresos del 38%».

BBVA
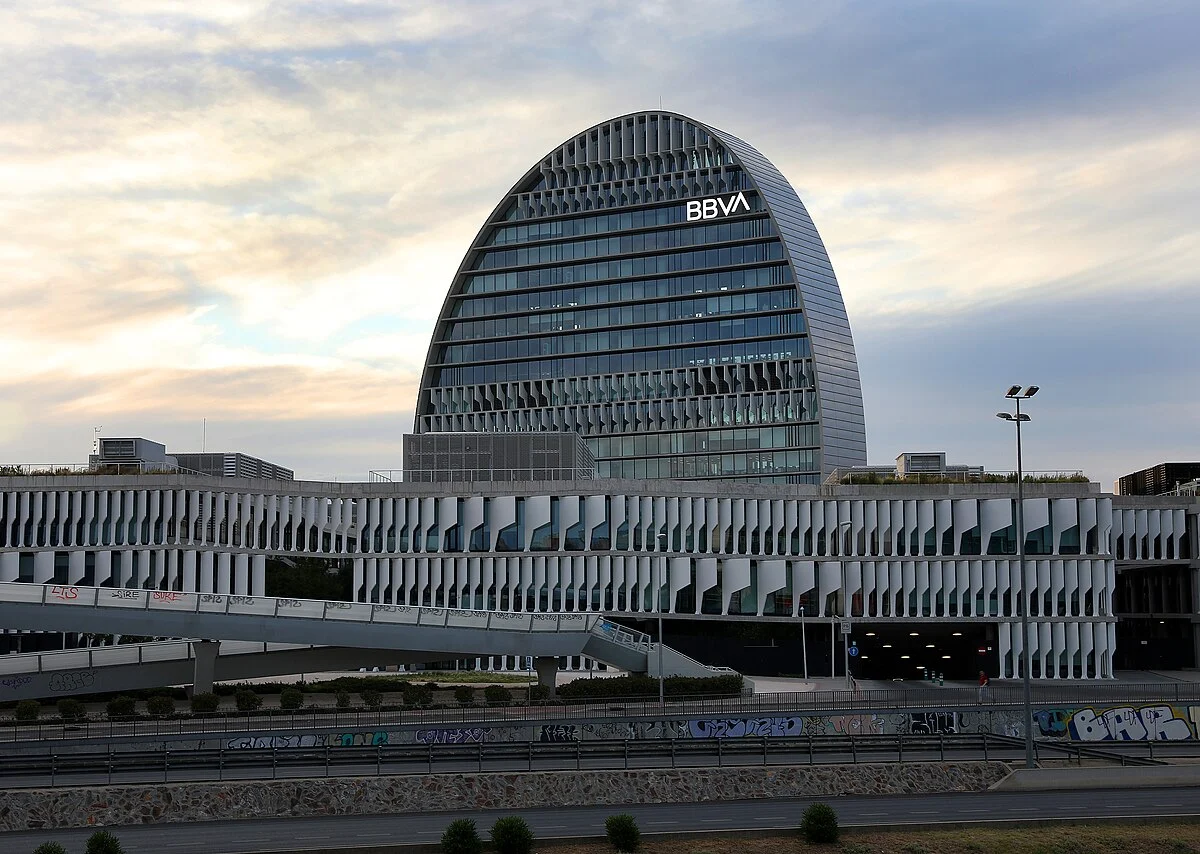
Edificio de oficinas de BBVA. Fuesnte: Agencias

El negocio de BBVA en México se sitúa en el punto de mira

En este contexto, la franquicia mexicana de BBVA sigue siendo el principal motor de valor, y las posibles preocupaciones en torno a la macroeconomía y la política se ven más que compensadas por la solidez del negocio subyacente. Concretamente, BBVA México alcanzó un resultado atribuido de 2.979 millones de euros, lo que supone un crecimiento interanual del 8,2%, explicado principalmente por el favorable comportamiento del margen de intereses gracias al robusto crecimiento de los préstamos e impulsado igualmente por el resto de componentes del margen bruto.

No obstante, hay que hacer hincapié en que los resultados de la entidad bancaria validan la postura constructiva de Jefferies sobre México, con la dirección de la entidad elevando las previsiones de crecimiento de préstamos e ingresos netos por intereses en un 10% y ajustando las previsiones de CoR en 335 puntos básicos. Si bien BBVA México sigue mostrando una sólida situación de liquidez, pese a que el gap de crédito se ha ampliado en el primer semestre del año por la fortaleza del crédito, sobre todo en moneda local.

«El reciente dato del PIB mexicano del segundo trimestre, que muestra un crecimiento del 2,1 % interanual frente al 1,6 % previsto»

Miruna Chirea, Jefferies

En México la actividad crediticia de BBVA se ha mostrado más débil de lo esperado, lo que ha llevado a revisar a la baja la previsión de crecimiento, en un contexto en el que tanto la inflación como la senda de la política monetaria continuarán siendo determinantes, con un sistema bancario que continúa mostrando crecimiento del crédito. Si bien la entidad realiza un seguimiento continuo de la evolución del entorno macroeconómico y geopolítico, así como de su posible impacto en la evolución del riesgo de crédito, de acuerdo con la normativa contable y prudencial aplicable.

La entidad en el país azteca continúa mostrando un equilibrio entre las partidas referenciadas a tipo de interés fijo y variable, lo que se traduce en una sensibilidad limitada a los movimientos de tipos de interés. Entre los activos más sensibles a movimientos de tipos de interés, destaca la cartera de empresas, mientras que las carteras de consumo e hipotecas son mayoritariamente a tipo fijo.

COMPOSICIÓN DEL RESULTADO ATRIBUIDO
Composición del resultado atribuido de BBVA /Fuente: BBVA

Por otro lado, tras el segundo trimestre, desde Jefferies elevan el beneficio neto estimado para 2026, 2027 y 2028 en un 3 %/2 %/2 %, gracias a un mayor ingreso neto por intereses e ingresos por comisiones, compensado parcialmente por mayores expectativas de costes operativos. Las previsiones de ingreso neto por intereses aumentan un 1 %/3 %/3 % entre 2026 y 2028. A nivel divisional, las mejoras en los beneficios se deben principalmente a México y al resto del negocio, junto con una mayor contribución de Sudamérica a corto plazo. 

Jefferies lo tiene claro con BBVA

A pesar del buen desempeño reciente de las acciones, es decir, un 8% más que en junio, la cotización de BBVA se sitúa entre 10 y 9 veces el ratio precio-beneficio estimado para 2027 y 2028, con un descuento de aproximadamente el 5% con respecto a los bancos de la Unión Europea. El punto de entrada sigue siendo atractivo, dado que BBVA es líder del sector en términos de rentabilidad y se prevé que ofrezca una tasa de crecimiento anual compuesta del beneficio por acción del 16% entre 2025 y 2028, el doble de la media del sector.

«La rentabilidad del capital, de aproximadamente el 9% anual, también resulta favorable»

Miruna Chirea, Jefferies

Sin ir más lejos, la experta de Jefferies, Miruna Chirea, eleva las previsiones de beneficios de BBVA para el periodo de entre 2026 y 2028 entre un 2% y un 3%. «Aumentamos el precio objetivo a 27,5 euros, y prevemos que se anuncien recompras de acciones adicionales por valor de 11.000 millones de euros de cara al ejercicio fiscal de 2028″.

Valoración consolidada de BBVA

Fuente: Jefferies

La recompra de 2.000 millones de euros anunciada la última semana de julio se produjo antes de lo previsto. Esto demuestra el compromiso de la dirección de devolver capital a los inversores hasta un 12%, que es el ratio CET1 objetivo adecuado. A partir de ahora, los analistas de Jefferies prevén que BBVA anuncie una nueva recompra de 3.000 millones de euros en el ejercicio fiscal de 2026 y de 4.000 millones de euros en cada uno de los ejercicios de 2027 y 2028.

El secreto del regreso del diario antiflorentinista Relevo indigna a su antigua redacción

Relevo ha vuelto, pero una parte de quienes hicieron posible el primer Relevo no reconoce el proyecto. El diario deportivo digital que durante casi tres años se convirtió en uno de los medios más incómodos para Florentino Pérez regresa ahora al mercado con la temporada 2026-27 de LaLiga como principal objetivo.

Lo hace, además, bajo una propiedad y un modelo de negocio completamente diferentes. Vocento ha vendido por 400.000 euros la marca y el dominio a iGaming.com Group, un grupo internacional de origen alemán especializado en medios digitales, marketing de afiliación y contenidos relacionados con las apuestas deportivas y el juego online.

El nuevo propietario ha decidido aprovechar el reconocimiento que alcanzó la cabecera para ponerla de nuevo en circulación. Giannina Mundaca Castillo será la editora jefe y la propuesta mantendrá el deporte como eje, aunque incorporará expresamente contenidos relacionados con las apuestas.

La operación ha provocado críticas entre antiguos miembros de la redacción. Natalia Torrente, una de las periodistas que formaron parte de la primera etapa, ha sido especialmente contundente: «No, no vuelve Relevo», escribió en redes sociales.

A su juicio, una empresa vinculada al negocio de las apuestas ha comprado una marca que conservaba una comunidad de miles de personas para utilizarla como vehículo de difusión de su actividad. «Con toda esta información, ahora sí, que cada uno/a elija», añadió Torrente.

La nueva dirección, sin embargo, presenta la operación como el comienzo de una segunda etapa. Giannina Mundaca ha reconocido que la marca tendrá que volver a ganarse la confianza de sus lectores y ha defendido que el periodismo continuará siendo el centro de la propuesta.

El fútbol seguirá ocupando el espacio principal, aunque también habrá contenidos sobre baloncesto, ciclismo, motor y otras disciplinas. La oferta combinará información, entrevistas, análisis, datos, pódcast y formatos para redes sociales.

Modelo de negocio muy distinto al habitual

Es precisamente la financiación la que marca una de las mayores diferencias respecto al proyecto original. Los contenidos sobre apuestas estarán vinculados a operadores autorizados por la Dirección General de Ordenación del Juego y la nueva dirección asegura que las relaciones de afiliación serán señaladas de manera clara.

Todos los contenidos serán gratuitos y no habrá muro de pago ni publicidad display. El modelo permitirá al propietario monetizar el tráfico generado por una marca deportiva ya conocida sin tener que asumir la estructura económica que exigía la anterior etapa.

Y es que Relevo regresa después de que Vocento decidiera cerrar el proyecto por sus pérdidas. La cabecera impulsada por Luis Enríquez y Óscar Campillo había conseguido una notable notoriedad y, según los datos que ahora recupera su nueva dirección, llegó a superar los 2,6 millones de seguidores en redes sociales.

También alcanzó una media de 5,5 millones de lectores mensuales. El problema fue que esas cifras de audiencia no se tradujeron en una rentabilidad suficiente para mantener la inversión necesaria para sostener aquella redacción.

Relevo
Relevo estrena etapa con nueva editora.

El cierre convirtió a Relevo en uno de los casos más llamativos de la transformación del periodismo deportivo digital. Había conseguido construir una marca reconocible y una comunidad propia, pero no logró hacer compatible ese crecimiento con un modelo económico sostenible.

Ahora iGaming.com compra precisamente ese activo. No necesita volver a construir desde cero una cabecera deportiva ni invertir durante años para que el público conozca su nombre. Tiene una marca, un dominio y una comunidad potencial ya creada.

La operación tiene además un componente especialmente llamativo por la relación de Relevo con Florentino Pérez. El presidente del Real Madrid convirtió a la cabecera en uno de los objetivos de su ofensiva contra determinados medios durante su criticada comparecencia del pasado 12 de mayo.

Florentino acusó a Vocento de haber creado Relevo de acuerdo con LaLiga y aseguró que el proyecto había provocado pérdidas de 25 millones de euros. Su acusación fue especialmente contundente: «El único fin de Relevo era meterse con el Real Madrid y con Florentino Pérez».

Florentino también explicó su versión sobre la evolución empresarial del proyecto. Aseguró que, cuando LaLiga dejó de financiarlo, Relevo buscó apoyo en Telefónica y posteriormente en Telecinco.

Según el presidente madridista, ninguno de esos movimientos terminó permitiendo salvar el proyecto y Vocento acabó asumiendo las pérdidas.  La existencia de importantes pérdidas económicas sí fue objeto de informaciones durante la vida y el cierre del proyecto, aunque las cifras concretas varían en función del periodo analizado. En cualquier caso, Relevo terminó desapareciendo pese a haber construido una audiencia considerable.

La antigua redacción siempre defendió que su línea editorial respondía a criterios periodísticos y no a una estrategia para atacar al Real Madrid. Pero la tensión con Florentino terminó convirtiéndose en una de las señas de identidad externas de la cabecera.

Para una parte del madridismo más radical, Relevo se convirtió en uno de los símbolos de una prensa hostil al club. Para sus periodistas, aquella cobertura formaba parte de su trabajo informativo y de una línea editorial propia.

La marca sobrevive

Ahora aquella batalla queda atrás. El nuevo Relevo no necesita necesariamente reproducir la identidad editorial de aquella primera etapa marcada por el periodismo de calidad, la diferenciación, el cuidado del deporte femenino y la opinión con grandes firmas. Su objetivo empresarial es otro: recuperar una marca reconocida, generar tráfico y convertir parte de ese tráfico en ingresos mediante un modelo de afiliación.

El precio de la operación también ayuda a entender la lógica. Vocento se desprende de un activo que ya no formaba parte de su estrategia y el comprador adquiere una marca reconocida dentro del periodismo deportivo español.

La nueva empresa cuenta además con el respaldo tecnológico, operativo y de datos de iGaming.com Group, que dispone de cerca de 300 profesionales a nivel internacional. Esa estructura permite al nuevo Relevo disponer de recursos que no tenía un proyecto independiente que tuviera que empezar desde cero.

Giannina Mundaca asegura que la propiedad aportará recursos y estabilidad, pero que las decisiones sobre qué investigar, qué publicar y cómo abordar cada historia seguirán correspondiendo al equipo editorial.

También promete diferenciar información y opinión, explicar qué contenidos han podido verificarse y corregir públicamente los errores. El discurso busca demostrar que la nueva propiedad empresarial no implica necesariamente una pérdida de autonomía periodística.

El problema es que la confianza no se compra con una marca. Ese es el principal desafío de la nueva etapa. Relevo cuenta con una ventaja enorme frente a un medio deportivo que naciera hoy: millones de personas ya conocen el nombre.

Pero precisamente por eso existe también una expectativa sobre lo que debe ser el producto. La antigua redacción considera que el nuevo proyecto no es una continuación del medio que conocieron. La nueva dirección pide, en cambio, que se juzgue a la cabecera por lo que publique a partir de ahora. Entre ambas posiciones existe una diferencia difícil de salvar: una considera que lo importante era la redacción que había detrás de la marca; la otra entiende que esa marca tiene todavía suficiente valor como para construir un nuevo medio sobre ella.

Precio Solana hoy: tres señales alcistas y los analistas apuntan a 100 dólares

El precio de Solana hoy ronda los 76 dólares y los analistas detectan tres señales alcistas que podrían llevarlo de vuelta a los 100 dólares, un nivel no visto desde febrero de 2026, tras una semana de ganancias del 6%. La resistencia de los 78 dólares es la llave. Si SOL logra romperla, la proyección técnica apunta a una subida de doble dígito.

Tres señales que apuntan al alza

El analista Ali Martinez, en un artículo publicado por CryptoPotato, destaca que el TD Sequential ha lanzado una señal de compra en el gráfico diario de SOL. Este indicador, que cuenta velas y anticipa giros de tendencia, sugiere un impulso alcista inminente tras una fase correctiva. Es la primera pista de que los compradores podrían estar recuperando el control.

La segunda señal llega del oscilador MACD, que mide el momentum. Sus líneas acaban de cruzarse al alza en lo que los operadores llaman un cruce dorado. Es una lectura clásica de fortalecimiento de la tendencia y, en el contexto actual, refuerza la idea de que el rebote tiene fundamento técnico, no solo especulativo.

Martinez añade que el precio se mueve dentro de un canal paralelo descendente y que la zona de los 78 dólares actúa como resistencia intermedia. Un cierre diario por encima de ese nivel sería la confirmación que necesita el mercado para acelerar el movimiento hacia el techo del canal, situado en torno a los 100 dólares.

De los 78 a los 100 dólares: el camino técnico

solana 100 dólares

La estructura del canal es clara: SOL fluctúa dentro de dos líneas paralelas que enmarcan la corrección desde los máximos de comienzos de año. La línea media se ubica precisamente en los 78,7 dólares. Según Martinez, atravesar esa frontera enviaría un mensaje contundente al mercado y podría activar órdenes de compra automatizadas, empujando el precio hacia los 100 dólares en cuestión de días.

Otro trader, conocido como Pepesso, aporta contexto histórico. Recuerda que la zona de soporte entre los 45 y los 60 dólares fue el trampolín del rally que llevó a SOL desde mínimos en 2023 hasta los máximos de 2024. Mientras ese suelo se mantenga, la estructura alcista mayor no corre peligro. Pepesso considera que la reconquista de los 100 dólares sería la primera confirmación seria para pensar en objetivos más ambiciosos, como los 150 o incluso los 200 dólares. Eso sí, una caída por debajo de los 45 dólares invalidaría todo el escenario.

Tres señales técnicas y una red que bate récords de adopción: rara vez los fundamentos y el chart se alinean con tanta claridad.

Análisis: la red de Solana refuerza la tesis con adopción real

Las señales técnicas no son lo único que alimenta el optimismo. Solana viene de firmar una semana récord en actividad de red, con más de 1.010 millones de transacciones sin voto, la cifra semanal más alta de su historia. Además, el ecosistema sigue sumando integraciones institucionales de peso.

BlackRock, el mayor gestor de activos del mundo, lanzó esta misma semana su fondo de mercado monetario BRSRV sobre Solana, diseñado para respaldar las reservas de stablecoins. Western Union presentó la tarjeta Stablecard, que utiliza el USDPT, una stablecoin emitida por Anchorage Digital Bank y anclada al dólar, nativa de Solana. Y Take-Two Interactive tokenizó sus acciones (TTWO) a través de la plataforma Backpack Securities, respaldando cada token 1:1 con el título subyacente. No es un experimento aislado: en julio, el volumen de acciones tokenizadas en la red alcanzó los 1.450 millones de dólares, acaparando el 82% del mercado global de este segmento.

Este telón de fondo da un contexto distinto al rally técnico que se dibuja en los gráficos. Cuando Solana tocó los 100 dólares por última vez, en febrero, la adopción institucional era incipiente. Ahora, con gigantes financieros tokenizando activos y utilizando su infraestructura, la red ha ganado un piso de confianza que no existía en ciclos anteriores. No garantiza que el precio vaya a dispararse, pero sí reduce el riesgo de un desplome desconectado de la realidad del negocio.

Dicho esto, persisten viejas sombras. La red ha sufrido paradas en el pasado y la concentración del staking en un número reducido de validadores sigue siendo un punto débil. Si la ruptura de los 78 dólares no llega o se produce en falso, el mercado podría interpretarlo como agotamiento y devolver a SOL a la parte baja del canal. El margen de seguridad está ahí, pero no es ilimitado. La clave, como casi siempre, estará en los próximos cierres diarios.

El staking de Ethereum alcanza su récord: 40 millones de ETH bloqueados mientras el precio se hunde

El staking de Ethereum ha marcado un nuevo máximo: más de 42 millones de ethers —casi un tercio de toda la oferta— están bloqueados en la Beacon Chain, el núcleo que asegura la red desde The Merge. La paradoja es que esta cifra récord no ha impulsado al alza el precio de ETH, que este lunes caía por debajo de los 1.900 dólares.

Según datos de la plataforma de análisis CryptoQuant, el volumen depositado superó los 42 millones de ETH. Es la mayor cantidad de monedas fuera de circulación activa en la historia del protocolo. Sin embargo, la estabilidad del precio sigue sin acompañar el hito. En la sesión del 11 de agosto, ether cotizaba alrededor de 1.874 dólares, lejos de los 2.500 con los que empezó el año.

Las claves de la desconexión entre staking y precio

La mayor parte del staking se canaliza a través de protocolos de staking líquido como Lido. Al depositar los ether, los usuarios reciben un token derivado —stETH, rETH— que se puede vender, usar como colateral o mover libremente en DeFi. Es decir, los 42 millones de ETH no están del todo inmovilizados: una porción significativa circula en forma de derivados y mantiene una presión de venta potencial.

Además, la actividad en la red principal de Ethereum ha caído. Las comisiones de transacción, que en otros ciclos quemaban ether y empujaban el precio al alza, se han desplomado. La mayor parte de las operaciones migraron a redes de capa 2 como Arbitrum o Base, dejando la red principal con una quema mínima. Con menos ether destruido, el suministro total ha vuelto a ser ligeramente inflacionario, lo que debilita el relato deflacionario que acompañó a ETH tras The Merge.

El contexto macro tampoco ayuda. Las entradas netas en los ETF de ether al contado se mantienen bajas en 2026. Rara vez superan los 200 millones de dólares al día, muy lejos de los flujos de 600 o 900 millones que se veían en 2025. Los inversores institucionales siguen esperando señales más claras de recortes de tipos por parte de la Reserva Federal antes de volver a apostar fuerte por el activo.

Nunca antes la red había estado tan asegurada y, al mismo tiempo, tan poco respaldada por el precio.

Por qué la seguridad de la red no cotiza en el precio

El dato de los 42 millones de ETH en staking es un hito técnico, pero la historia reciente de Ethereum demuestra que el precio no siempre baila al son de las métricas on‑chain. En 2023, tras la activación de Shapella, el staking se disparó y el precio cayó en los meses siguientes. La desconexión actual recuerda aquella fase: los validadores apuestan por el largo plazo, pero el mercado de contado está dominado por la liquidez inmediata de los derivados y por un apetito institucional aún tibio.

Ethereum ha logrado una base de seguridad admirable, con más de un millón de validadores activos según datos de beaconcha.in, pero la concentración en pocos proveedores de staking líquido —especialmente Lido— introduce un riesgo de centralización. Si un gran protocolo sufriera un fallo de contrato o un slashing masivo, la reacción del mercado podría ser virulenta, algo que no se refleja en el precio actual.

Mientras el ether se consolide entre los 1.800 y los 2.000 dólares, el suelo de medio plazo se mantiene. Una ruptura por encima de los 2.000 con volumen colocaría la mira en los 2.500, pero para eso haría falta una vuelta del capital institucional y una reactivación de la actividad en la red principal. El récord de staking es una buena noticia para la seguridad del protocolo, pero todavía no es gasolina para el precio.

Jupiter Lend v2 aterriza en Solana: los activos prestados generan comisiones de trading en DEX

Jupiter Lend v2 ha aterrizado en Solana y lo hace con una propuesta que difumina la frontera entre dos pilares del DeFi: el préstamo de criptoactivos (lending) y la provisión de liquidez en exchanges descentralizados. Desde ayer, 10 de agosto, los usuarios de la versión 2 de este protocolo pueden optar por dejar que sus depósitos colaterales y sus activos prestados trabajen como liquidez DEX mientras descansan en sus posiciones. El resultado práctico: una misma cartera genera rendimientos del préstamo, comisiones de trading y, en algunos casos, recompensas de staking nativo de forma simultánea.

La gran novedad son dos funciones opcionales bautizadas como Smart Collateral y Smart Debt. La primera permite que cualquier depósito en un activo blue chip de Solana —por ahora USDC, USDT, SOL y JupSOL— se componga automáticamente dentro de un par de liquidez correlacionado. Así, un usuario que preste USDC no solo obtiene el tipo de interés del mercado de préstamos, sino que además participa en las comisiones que genera ese USDC cada vez que un trader lo intercambia en el DEX. Si el activo colateral es SOL o JupSOL, se añade la recompensa del staking nativo, lo que Kash Dhanda, director de operaciones de Jupiter, denominó «rendimiento por partida triple».

Smart Debt lleva la lógica al otro lado de la ecuación: los activos que un usuario solicita en préstamo también pueden funcionar como liquidez AMM (automated market maker). Las comisiones generadas por esas posiciones de deuda ayudan a compensar o incluso a superar el coste del préstamo, manteniendo intacta la mecánica de devolución. «Ha existido un muro entre las dos formas principales de obtener APY en on-chain, el lending y la provisión de liquidez», explicó Dhanda en un comunicado compartido con CryptoPotato. «Lend v2 derriba ese muro al permitir a los usuarios que su liquidez trabaje como lending y como liquidez AMM al mismo tiempo».

Qué es Jupiter Lend v2 y cómo combina préstamos y liquidez DEX

Hasta ahora, la mayoría de protocolos de lending en Solana obligaban a elegir: o dejabas tus activos bloqueados ganando un interés fijo o los metías en un pool de liquidez exponiéndote a la volatilidad del par correspondiente. Jupiter Lend v2 hace que ambas opciones convivan en una sola posición. El usuario que opta por Smart Collateral deposita cualquiera de los activos admitidos y el protocolo, de forma transparente, asigna ese capital a un par de liquidez de baja volatilidad —por ejemplo, USDC/USDT— que alimenta las rutas de intercambio de Jupiter, el mayor agregador DEX del ecosistema.

Si el colateral es SOL, la asignación se hace a través de JupSOL, el token de staking líquido del propio Jupiter que acumulaba 396 millones de dólares en valor total bloqueado (TVL) en la fecha del lanzamiento, según datos de DefiLlama. Esto implica que el usuario recibe la rentabilidad del staking de SOL (el mecanismo por el que se delegan SOL a un validador a cambio de recompensas) más las comisiones de trading y el tipo de interés del mercado de préstamos.

Para los que piden prestado, la mecánica es similar. La diferencia es que la comisión de trading descuenta del coste financiero del préstamo. Si las comisiones superan ese coste, el usuario puede acabar con una posición de deuda que, en lugar de restar, suma. Jupiter aclara que ambas funciones son completamente opcionales: quien prefiera un lending clásico, sin exposición al DEX, puede seguir utilizándolo igual que antes.

Lend v2 convierte un activo prestado en una máquina de generar comisiones que compensa e incluso revierte el coste del préstamo.

Por qué este lanzamiento supone un salto en el DeFi de Solana

Solana ya destacaba por su alta velocidad y sus comisiones ínfimas, pero el capital dentro del ecosistema a menudo permanecía quieto en protocolos que no se comunicaban entre sí. Jupiter, que además del agregador DEX gestiona un mercado de futuros perpetuos valorado en 702,6 millones de dólares y el token de staking líquido JupSOL, apuesta con Lend v2 por una eficiencia del capital casi total. Cada activo puede estar rindiendo en varios frentes a la vez, algo que recuerda a las estrategias de la banca tradicional pero con la transparencia y la inmediatez de una blockchain.

La función Lifetime PnL añade una capa de control que los usuarios más sofisticados agradecerán: un registro completo de lo que ha ganado o costado cada posición a lo largo de su vida, desglosando lending yield, costes de préstamo y comisiones de trading. De un vistazo, el usuario sabe si el experimento ha merecido la pena.

Análisis: el capital eficiente como ventaja competitiva de Solana

La noticia de Jupiter Lend v2 conecta con una de las narrativas más sólidas de Solana en 2026: la eficiencia del capital. Mientras otros ecosistemas siguen fragmentando la liquidez entre decenas de capas 2 y protocolos aislados, Solana apuesta por integrar funciones que normalmente requerirían movimientos de activos entre distintas aplicaciones. Jupiter ha sido capaz de lanzar un lending que se apoya en su propio DEX y en su token de staking líquido, creando un círculo virtuoso difícil de replicar con la misma fluidez en otras redes.

Dicho esto, la complejidad técnica no es menor. La composición automática de pares correlacionados introduce un riesgo de impermanent loss (la pérdida temporal que puede sufrir un proveedor de liquidez si el precio de los activos del par diverge) que, aunque mitigado al tratarse de stablecoins o pares muy estables, no desaparece del todo. Jupiter deja claro que las nuevas funciones son voluntarias y que el usuario conserva el control, pero conviene que quien decida activarlas entienda bien qué está aceptando. Aun así, si Lend v2 funciona como promete, es probable que más protocolos DeFi en Solana copien la idea y el capital fluya aún más rápido hacia el ecosistema. Mientras tanto, los más de 1.100 millones de dólares combinados entre JupSOL y los perpetuos de Jupiter sugieren que la confianza ya está ahí.

Lidl acelera su estrategia no food con una cafetera a 54,99 euros y una picadora por menos de 15

Lidl refuerza su artillería no alimentaria con dos electrodomésticos a precios que buscan ser el imán definitivo para el comprador: una cafetera por 54,99 euros y una picadora eléctrica que se queda por debajo de los 15 euros. La maniobra, lejos de ser una simple oferta de pasillo, es la última jugada de la cadena alemana para sostener la feroz guerra de precios en la cesta de la compra.

Dos productos que marcan la pauta del no food de Lidl

La cafetera, presente en los lineales desde esta misma semana, sale con un precio de 54,99 euros. Se trata de un modelo de goteo de carácter básico, sin funciones inteligentes ni diseño premium, pero que cubre la necesidad de quien busca una máquina nueva y con garantía sin hacer un gran desembolso. La cifra la coloca en la franja más baja del mercado para este tipo de aparatos.

Junto a ella, la picadora eléctrica aterriza con un precio aún más ajustado: 14,99 euros. Según la información facilitada por la cadena, incluye un vaso medidor de cristal con mediciones, control de velocidad con función turbo para alimentos duros y accesorios desmontables aptos para el lavavajillas. Está pensada para un uso doméstico ocasional, ideal para triturar verduras, frutos secos o preparar salsas rápidas. Entre la cafetera y la picadora, el mensaje es claro: precios de derribo para atraer al cliente.

El gancho que sostiene la guerra de precios en la cesta

La presencia de estos productos en el folleto semanal de Lidl no es casual. La cadena, que ya compite codo con codo con Mercadona, Carrefour y el resto de grandes distribuidores en el surtido de alimentación, ha encontrado en los artículos no food un reclamo de tráfico muy rentable. El cliente que entra a por una cafetera barata tiene muchas papeletas de acabar llenando el carro con leche, pan o fruta.

En un contexto en el que la inflación alimentaria mantiene a los consumidores con la calculadora en la mano, cada visita a la tienda que comienza por un producto no perecedero a precio de derribo es, para Lidl, una oportunidad de arañar céntimos de margen en los productos de gran consumo. La estrategia no es nueva: cadenas como Aldi llevan años utilizando los electrodomésticos, la ropa o el bricolaje como palanca para aumentar la frecuencia de visita y la cesta media.

cafetera Lidl 54 euros

El no food a precio de derribo no es un regalo: es el anzuelo que Lidl utiliza para que, una vez dentro de la tienda, el comprador llene la cesta con productos de alimentación que sí le reportan margen.

Un patrón europeo que ya demostró su eficacia… y sus debilidades

La apuesta de Lidl por el bazar semanal con precios muy por debajo del mercado tiene precedentes claros en Alemania y Reino Unido, donde la cadena llegó a vender desde televisores hasta bicicletas con una estrategia de rotación rápida y stock limitado. En España, el gigante alemán ha ido dosificando esta táctica, especialmente en categorías como pequeño electrodoméstico y menaje, donde el margen para ofrecer precios agresivos es mayor gracias a su potente marca de distribuidor y a acuerdos de compra a gran escala.

Sin embargo, esta política tiene sus sombras. Los analistas del sector coinciden en que los productos no food de marca propia suelen tener un ciclo de vida más corto y una calidad que, si bien cumple para un uso esporádico, no siempre resiste la comparativa con primeras marcas. Además, el carácter limitado de las unidades —Lidl no repone estos artículos una vez agotado el lote— genera en el comprador un efecto de urgencia que puede llevarle a adquirir algo que realmente no necesita. La picadora de 14,99 euros, por ejemplo, puede resultar un ahorro si se usa con frecuencia, pero se convierte en un gasto inútil si acaba olvidada en un armario.

La clave, como casi siempre en el consumo inteligente, está en no dejarse arrastrar por el precio de entrada y evaluar si el producto encaja en la rutina diaria. Un electrodoméstico barato que se estropea al año o que apenas se utiliza no sale tan a cuenta.

🛒 El Veredicto de Compra

  • Mide la necesidad real: La cafetera y la picadora son atractivas por precio, pero su vida útil y prestaciones están pensadas para un uso doméstico básico. Si ya tienes un equipo similar en casa, la compra no supone un ahorro real.
  • Compara el coste por uso: Una picadora de 15 euros que utilizas tres veces al año sale más cara que invertir en un robot de cocina de mayor calidad. El precio de venta es solo una parte de la ecuación.
  • No te dejes llevar por la urgencia: Lidl suele agotar estos artículos en días, pero eso no significa que sea tu última oportunidad. Valora con calma si el producto encaja en tu cocina y revisa las condiciones de garantía y devolución.

Identifican a los 79 hombres encadenados de Atenas y resuelven un misterio de 2.500 años

Gracias a una innovadora técnica de análisis de isótopos de estroncio, un equipo internacional ha desvelado la identidad de los 79 hombres encadenados de Atenas, cuyos restos fueron hallados en una fosa común hace casi una década. El hallazgo, publicado en el Journal of Archaeological Science: Reports, resuelve uno de los grandes enigmas de la arqueología clásica: aquellos ejecutados no eran invasores, sino atenienses.

Hace casi diez años, mientras se excavaba en la necrópolis de Falero, a las afueras de Atenas, surgió una escena que heló la sangre. En el yacimiento conocido como la Esplanada, 79 cuerpos yacían alineados en tres filas ordenadas. Muchos aún llevaban grilletes de hierro oxidado aferrando sus muñecas. La violencia era indudable, pero la pregunta flotaba en el aire: ¿quiénes eran esos hombres?

El pasaporte químico oculto en el esmalte dental

Para resolver un misterio de más de dos milenios, no bastaba con los huesos. El equipo de la bioarqueóloga Julianne R. Stamer, del Centro de Investigación Bioarqueológica de la Universidad Estatal de Arizona, recurrió a una herramienta forense de vanguardia: los isótopos de estroncio.

El estroncio es un elemento presente en rocas y suelos que pasa al agua y a los alimentos. Al crecer, los humanos lo incorporamos al esmalte dental durante la infancia. Como el esmalte no se regenera, cada diente guarda una firma química única según la geología del lugar donde vivíamos de niños. Comparar esa firma con la de una región permite trazar un pasaporte químico del pasado.

Stamer y su equipo analizaron el esmalte de 66 de los hombres encadenados y de otros 97 individuos enterrados en la misma necrópolis, sumando 163 muestras. Los resultados, publicados esta semana, tumbaron la hipótesis más aceptada.

Ni invasores ni extranjeros: el enemigo estaba en casa

Si aquellos hombres hubieran sido soldados de un ejército invasor, los isótopos mostrarían firmas de tierras lejanas. Sin embargo, el 97% de los ejecutados (64 de los 66) presentaba valores de estroncio que coincidían a la perfección con el origen local en el Ática, la región de Atenas. Estadísticamente, no se diferenciaban del resto de los enterrados en Falero. Solo siete individuos en todo el conjunto de 163 mostraron una infancia fuera de la región.

Los grilletes de hierro no los señalaban como enemigos de fuera. Eran hijos de la misma tierra que los condenó.

fosa común Atenas

Los grilletes de hierro no los señalaban como enemigos de fuera. Eran hijos de la misma tierra que los condenó.

La Atenas olvidada: golpes de estado y leyes de sangre

El estudio no puede precisar a qué bando pertenecían, pero la fecha y el contexto apuntan a una purga interna brutal. A finales del siglo VII a.C., el poder en Atenas se disputaba entre facciones aristocráticas. Un célebre episodio fue la intentona golpista de Cilón en 632 a.C., que fracasó y acabó con sus seguidores ejecutados, según algunas fuentes. Otros sugieren que las víctimas pudieron caer bajo las leyes draconianas, famosas por su dureza.

La disposición ordenada de los cuerpos y la presencia de grilletes indican que no murieron en combate, sino en una ejecución pública meticulosamente orquestada. Alguien quería que todo el mundo viera. Este tipo de castigo colectivo, exhibido sin piedad, marca un momento en el que la naciente ciudad-estado empezó a monopolizar la violencia legítima.

No obstante, el estudio presenta limitaciones: los análisis isotópicos solo revelan el origen geográfico, no la filiación política. No podemos afirmar con certeza si aquellos hombres eran seguidores de Cilón, simples campesinos atrapados en las luchas o víctimas de un ajuste de cuentas. Lo que sí sabemos es que eran atenienses, y que murieron por orden de sus conciudadanos.

Este hallazgo invita a repensar la imagen idílica de la Grecia clásica. Antes de la democracia y la filosofía, Atenas fue un hervidero de violencia política tan despiadada como la de cualquier estado arcaico. Cada vez que la arqueología forense tiende un puente sobre los siglos, nos devuelve un pasado menos pulido y más humano.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La identidad local de los 79 hombres encadenados hallados en una fosa común, mediante análisis de isótopos de estroncio.
  • Dónde: Necrópolis de Falero (delta de Falero), periferia de Atenas, Grecia.
  • Institución responsable: Universidad Estatal de Arizona (EE. UU.), liderado por Julianne R. Stamer; publicado en el Journal of Archaeological Science: Reports.
  • Cuándo: Excavación hace casi una década; resultados publicados en agosto de 2026.
  • Impacto a futuro: Reescribe las purgas internas de la Grecia arcaica y demuestra el poder de la arqueología forense para resolver crímenes de estado de hace 2.500 años.

BitMine tenencias Ethereum: la cotizada de Tom Lee acumula 5,81 millones de ETH y refuerza staking

BitMine (BMNR), la empresa cotizada que preside Tom Lee, ha vuelto a ampliar sus tenencias de Ethereum. Según los datos publicados esta semana, la compañía sumó otros 7.391 ether a su reserva, elevando el total acumulado hasta los 5,81 millones de ETH. Al precio actual, esa cantidad equivale a unos 11.000 millones de dólares, una cifra que sitúa a BitMine como uno de los mayores holders corporativos de cripto del mundo.

Una tesorería corporativa poco convencional

La estrategia de BitMine recuerda en parte a la que MicroStrategy ha aplicado con bitcoin, aunque adaptada al ecosistema de Ethereum. La firma no solo acumula ether como un activo de reserva; también participa activamente en el staking, el mecanismo por el cual los titulares bloquean sus monedas para ayudar a validar las transacciones en la red y obtener una recompensa a cambio. Según la información difundida por medios como CoinDesk y Decrypt, la compañía ha incrementado recientemente el porcentaje de ETH depositado en el protocolo de staking.

Con más de 5,8 millones de éthers generando rendimiento, incluso una tasa anual modesta del 3% representaría ingresos superiores a los 300 millones de dólares sin necesidad de vender el activo. Eso convierte a la tesorería de BitMine en una fuente de ingresos recurrente, algo que ninguna empresa con reservas tradicionales en bonos o efectivo puede igualar.

BitMine empezó a acumular ether hace varios años, pero ha sido en los últimos trimestres cuando ha acelerado las compras. La adición de 7.391 ETH, aunque modesta en relación con el total, confirma que la empresa sigue viendo a Ethereum como un activo estratégico de largo plazo, una especie de ‘oro digital con rentabilidad’ gracias al staking. Los 5,81 millones de ETH representan aproximadamente el 0,5% del suministro total de la red, una porción considerable en manos de un solo actor corporativo.

Por qué el staking cambia las reglas del juego

El staking convierte a ether en un activo que, además de apreciarse, genera un flujo de caja periódico. Para una empresa que maneja miles de millones, ese rendimiento puede cubrir gastos operativos o financiar nuevas adquisiciones sin vender reservas. Es una ventaja que bitcoin, al usar un sistema de prueba de trabajo (proof of work), no ofrece.

Tom Lee, figura conocida en Wall Street por haber sido director de estrategia de inversión en Fundstrat, ha defendido públicamente el potencial de Ethereum como infraestructura. Su apuesta al frente de BitMine refleja la convicción de que la red seguirá siendo la columna vertebral de las finanzas descentralizadas (DeFi) y de activos tokenizados. La empresa no se limita a guardar los ether en una cartera fría: los pone a trabajar.

Acumular ether y ponerlo a trabajar con staking es una forma de convertir una reserva de valor en una máquina de generar ingresos.

Riesgos y contexto: ¿quiénes más apuestan por el ether corporativo?

La apuesta de BitMine es especialmente audaz por el volumen, pero no es la única. Otras compañías cotizadas, como BTCS Inc., SharpLink Gaming o Bit Digital, también han ido acumulando ether como activo de reserva. Este movimiento corporativo, que inicialmente se vio con bitcoin, gana tracción en Ethereum gracias al componente de rendimiento del staking. Sin embargo, las cifras de BitMine superan ampliamente a las de cualquier otro competidor, convirtiéndola en la referencia del sector. A modo de comparación, la apuesta de MicroStrategy por bitcoin ronda los 252.000 BTC, valorada en unos 16.000 millones de dólares, una magnitud similar.

No obstante, mantener 5,81 millones de ETH en balance implica riesgos significativos. La volatilidad del criptoactivo puede provocar fluctuaciones multimillonarias en el patrimonio de la empresa de un trimestre a otro. Además, aunque el staking genera ingresos, también expone al tenedor a posibles penalizaciones (slashing) si los validadores no operan correctamente (el slashing es una sanción automática que reduce los ether bloqueados). Por ello, la compañía deberá seleccionar con mucho cuidado a los proveedores de staking para evitar incidentes. A ello se suma la incertidumbre regulatoria: la SEC estadounidense aún no ha clarificado del todo si los rendimientos del staking deben ser tratados como valores financieros, lo que podría afectar a empresas cotizadas como BitMine.

Por otra parte, la concentración de tanto ether en una sola entidad también plantea preguntas sobre la gobernanza de la red. Si BitMine llegase a delegar su staking en un único proveedor, podría ejercer una influencia desproporcionada. La compañía ha sido transparente en sus operaciones, pero los observadores seguirán pendientes de cómo gestiona esa responsabilidad.

La decisión de Tom Lee de reforzar el staking llega en un momento en que Ethereum está explorando mejoras como el upgrade Pectra, que aumentará la eficiencia de los validadores. BitMine parece apostar a que la red seguirá creciendo y que los ingresos por staking se mantendrán atractivos. De momento, el mercado ha reaccionado con tranquilidad a la noticia; el valor de las acciones de BMNR se mantiene estable.

La pregunta ahora es si otras compañías seguirán el ejemplo, especialmente aquellas que ya han empezado a explorar Bitcoin. Ethereum ofrece un plus de rendimiento mediante el staking, pero también implica una mayor complejidad técnica. BitMine ha dado un paso adelante; el mercado observa. Si el experimento sale bien, podríamos ver a muchas más empresas adoptando un modelo similar.

¿Por qué Europa no crea gigantes tecnológicos? ARM, de 32.000 a 265.000 millones, lo explica

Europa tiene startups. Muchas. Pero cuando miro el ranking de las mayores tecnológicas del mundo, el Viejo Continente brilla por su ausencia. ARM Holdings es la excepción que confirma la regla: nacida en Cambridge, vendida a SoftBank por 32.000 millones de dólares en 2016, hoy supera los 265.000 millones en bolsa. ¿Por qué no hay más ARMs? Hermann Hauser, cofundador de Acorn Computers —la cuna del primer chip ARM— ha intentado responder a esa pregunta en una reciente entrevista con CNBC International.

El nacimiento de un gigante: de Acorn a ARM

La historia de ARM es casi un cuento de hadas tecnológico. En los años 70, Hauser cofundó Acorn Computers y dentro de aquella empresa se diseñó un procesador revolucionario: bajo consumo, alto rendimiento, perfecto para una era que aún no existía. Aquel diseño se convirtió en el corazón de la mayoría de los smartphones que hoy llevamos en el bolsillo. La arquitectura ARM licencia sus planos a fabricantes de todo el mundo, y su presencia es ubicua en la electrónica de consumo.

ARM se independizó de Acorn y, con el tiempo, se convirtió en la joya de la corona que SoftBank adquirió por 32.000 millones. La valoración actual, por encima de los 265.000 millones en agosto de 2026, demuestra que Europa sí puede alumbrar colosos… siempre que no los venda demasiado pronto. Hauser, que vivió el proceso desde dentro, recordó durante la conversación que la venta a SoftBank generó polémica en el Reino Unido, pero que el capital japonés permitió a ARM acelerar su expansión sin perder su esencia británica.

La eterna asignatura pendiente: ¿por qué Europa no crea colosos?

Hauser no tiene una respuesta única, pero durante la entrevista desgranó varias capas. La primera es la financiación. Las startups europeas encuentran capital semilla y de series A con relativa facilidad, pero cuando necesitan rondas de cientos de millones para escalar globalmente, el dinero escasea. El inversor lo resume con crudeza: en Europa sobra talento, pero falta ambición financiera.

El otro gran obstáculo, según su análisis, es la fragmentación del mercado. Una empresa que nace en Francia, Alemania o España se topa con barreras regulatorias y culturales que convierten la expansión intraeuropea en un laberinto. Mientras tanto, una startup de California opera en un mercado doméstico de 330 millones de personas que hablan el mismo idioma y comparten moneda.

Europa tiene el talento y la capacidad científica, pero le falta la ambición y el capital paciente para construir gigantes globales.

— Hermann Hauser, en CNBC International

El inversor explicó que no se trata solo de dinero público. La cultura europea tiende a penalizar el fracaso mucho más que la estadounidense, y ese miedo inhibe a los emprendedores a la hora de apostar fuerte por ideas disruptivas. Para Hauser, mientras el objetivo de una startup europea sea una salida rápida por 100 millones, difícilmente se creará un gigante de 200.000.

La oportunidad en la nueva ola: cuántica e inteligencia artificial

Pese al diagnóstico sombrío, Hauser se mostró optimista sobre el futuro. Considera que la próxima gran revolución —la computación cuántica y las nuevas arquitecturas de inteligencia artificial— puede reequilibrar la balanza. Europa cuenta con centros de investigación punteros, desde el Max Planck alemán hasta el ecosistema de Cambridge, y la carrera hacia el ordenador cuántico aún no tiene un dueño claro.

Como ejemplo de lo que está por venir, Hauser citó el trabajo de su propia firma de capital riesgo, Amadeus Capital Partners, que ya invierte en startups que exploran chips neuromórficos y algoritmos cuánticos. Si el continente logra canalizar el ahorro europeo hacia este tipo de proyectos, la próxima ARM podría estar gestándose ahora mismo en un laboratorio de Delft o en una spin-off de la ETH de Zúrich.

En definitiva, la historia de ARM demuestra que no es imposible. Pero para que la excepción se convierta en costumbre, Europa necesita un cambio de mentalidad tan profundo como la propia arquitectura de los chips que diseña. La pregunta que deja flotando la charla de CNBC International es si los políticos y los inversores están dispuestos a esperar veinte años para ver los resultados.

Puedes ver el análisis completo a continuación:

Menos decisiones, más energía: cómo automatizar tus rutinas diarias y reducir la fatiga de decisión

Tomar menos decisiones cada día no es renunciar a la libertad; es una estrategia deliberada de alto rendimiento que conserva tu energía mental para lo que realmente importa. Un hilo reciente en la comunidad de biohacking ha devuelto el foco a la fatiga de decisión, ese desgaste invisible que puede mermar tu productividad y claridad sin que apenas lo notes.

Cómo la fatiga de decisión drena tu energía mental

El concepto de fatiga de decisión se basa en una premisa sencilla: cada elección, por pequeña que sea, consume recursos cognitivos limitados. Elegir la ropa, decidir qué desayunar o cuándo entrenar son microdecisiones que, acumuladas a lo largo del día, reducen tu capacidad de concentración y autocontrol para las tareas de mayor enjundia. No es una cuestión de fuerza de voluntad, sino de márgenes energéticos.

La experiencia del usuario que inició el debate en Reddit resume bien el cambio: durante dos años fue simplificando su armario a unas pocas prendas, comía los mismos platos a las mismas horas, mantenía horarios fijos de sueño y entrenamiento, y programaba las tareas del hogar para no tener que recordarlas. El resultado fue una mayor organización y menos olvidos, una planificación más realista y, sobre todo, menos ansiedad en el día a día.

La ciencia del deporte y la psicología del rendimiento llevan años documentando este fenómeno. Un estudio clásico sobre ego depletion mostró que después de tomar decisiones complejas la gente rinde peor en tareas posteriores. A efectos prácticos, esto significa que automatizar las rutinas básicas libera un valioso ancho de banda mental para donde de verdad lo necesitas: ese proyecto laboral, la sesión de entrenamiento intensa o simplemente mantener el foco durante una reunión importante.

Automatizar las rutinas básicas libera un valioso ancho de banda mental para donde de verdad lo necesitas.

Automatizar rutinas: la clave para liberar foco

El armario cápsula es uno de los pilares más fáciles de implantar. Reducir las opciones de vestimenta a un puñado de prendas que te sientan bien y combinen entre sí elimina la primera decisión del día, antes incluso de salir de casa. No se trata de ir siempre con la misma camiseta, sino de tener un sistema simple que funcione sin tener que pensarlo.

La planificación de comidas sigue la misma lógica. Si cada día improvisas el menú, cada comida se convierte en una decisión que desgasta. Preparar un batch cooking el domingo o diseñar un menú rotativo de tres días te permite alimentar tu cuerpo con lo que necesita sin ocupar tu mente. Y no tienes por qué renunciar a salir a cenar con amigos: la estructura existe para sostenerte, no para encadenarte.

En cuanto al entrenamiento, el usuario de Reddit mencionaba mantener el mismo programa durante meses antes de cambiarlo. Eso encaja con los principios de progresión en fuerza e hipertrofia: la constancia en el plan aporta adaptación física y, de paso, estabilidad mental. Saber que hoy toca empujes, tracción o pierna sin tener que elegir evita que la pereza cognitiva te robe la sesión.

menos decisiones productividad

El horario fijo para despertar y para dormir es otra palanca potente. El ciclo circadiano ama la previsibilidad. Irte a la cama a la misma hora (incluso los fines de semana) y levantarte sin sobresaltos ordena la producción de cortisol y melatonina, que no solo afectan al sueño sino también a tu nivel de energía diurna. La fatiga de decisión no solo es mental; una mala higiene de sueño te deja sin margen de recuperación.

La ciencia detrás de menos decisiones para más energía

Conviene aclarar que el debate sobre la fatiga de decisión ha evolucionado. Los metaanálisis más recientes apuntan a que el efecto puede ser menor de lo que sugerían los primeros trabajos si se controlan variables como la motivación o la glucosa. Sin embargo, a efectos de rendimiento personal, la evidencia práctica acumulada por miles de usuarios de biohacking es contundente: simplificar las elecciones triviales reduce la carga cognitiva subjetiva y mejora la consistencia en hábitos de alto impacto.

No es magia, es diseño de entorno. Cuando retiras las decisiones superfluas, tu cerebro no tiene que gastar energía en resolver qué camiseta ponerse, qué cenar o si hoy entreno o no. Esa energía redirigida se traduce en menos errores por despiste, una planificación más realista y una sensación general de control que muchos describen como claridad mental. La organización de las tareas del hogar con recordatorios automáticos, como propuso el usuario del hilo, es un ejemplo de cómo externalizar la carga cognitiva devuelve espacio para la creatividad y la productividad.

Hay que ser honestos: no todo el mundo se adapta igual a una vida tan estructurada. Para algunas personas la variedad es un estímulo, no un lastre. La clave está en identificar las áreas donde la fatiga de decisión te pasa factura y simplificarlas, manteniendo la flexibilidad para los momentos que realmente disfrutas. El objetivo no es vivir como un autómata, sino reservar tu mejor energía para lo que tú decides que es prioritario.

El objetivo no es vivir como un autómata, sino reservar tu mejor energía para lo prioritario.

⚡ Rutina de Optimización Diaria

  • Diseña tu menú semanal: El domingo prepara un plan con tres opciones que rotes y deja los fogones listos. La improvisación matutina es un sumidero de energía.
  • Simplifica tu armario: Cápsula de 10-15 prendas que combinen sin pensar. La primera decisión del día ya está tomada antes de abrir el armario.
  • Bloquea horarios fijos: Levantarse, dormir y entrenar a la misma hora entrena tu reloj interno y libera espacio mental para el resto de la jornada.

Precio XRP: Polymarket da un 65% de probabilidad de caída bajo 1 dólar en agosto

El precio de XRP tiene un 65% de probabilidades de caer por debajo de 1 dólar antes de que termine agosto. Así lo calcula Polymarket, la mayor plataforma de predicciones descentralizadas, donde miles de operadores ponen dinero real sobre la mesa. Detrás de esa cifra hay más que una corazonada: el análisis técnico y los flujos de capital muestran una debilidad que casa con ese pronóstico.

Ahora mismo, XRP ronda los 1,03 dólares, a un paso del umbral psicológico y técnico. La presión vendedora no es nueva, pero los datos de las últimas semanas apuntan a que la defensa de ese nivel es cada vez más frágil.

Pero el aviso no surge solo de las apuestas. Los datos on-chain y los flujos de capital pintan un panorama igual de sombrío.

Datos que refuerzan la predicción bajista

Quienes negocian XRP no muestran confianza. El indicador de divergencia ballena-minorista (que mide cómo están posicionados los grandes inversores frente a los pequeños) está en -6,3 y lleva días en zona negativa. Eso significa que las ballenas están un 96% más cortas que los minoristas. Los profesionales se inclinan por las caídas, y los inversores particulares tampoco están haciendo demasiada fuerza al alza.

La demanda directa en el mercado al contado confirma el poco apetito comprador. Las salidas de XRP de los exchanges (una señal de que los inversores retiran monedas para mantenerlas a largo plazo) se hundieron de unos 56 millones de dólares a principios de agosto a apenas 4,3 millones en la semana que terminó el 10 de agosto. Eso es una caída del 92% del optimismo minorista. El flujo neto sigue siendo de salida, pero sin volumen, y eso deja el soporte muy desprotegido.

Las compras se han secado y los grandes jugadores ya han tomado posiciones para una caída.

El gráfico de XRP: un patrón de cabeza y hombros

La parte técnica cuenta una historia consistente. XRP ha formado un patrón de cabeza y hombros, una figura bajista en la que dos hombros rodean un pico central más alto. Se apoya sobre una línea de soporte que ahora mismo se sitúa en 1,02 dólares, justo por encima del dólar.

El volumen acompaña al dibujo. Entre el 3 y el 7 de agosto, las ventas aumentaron mientras los vendedores atacaban ese soporte. Los compradores aguantaron el viernes 7, pero el rebote fue débil: llegó con poco volumen de compras, lo que hace que la defensa sea poco convincente.

Y ese nivel de 1,02 dólares no es casualidad: coincide con el retroceso de Fibonacci 0,618, una zona donde técnicamente se espera que el precio encuentre freno. Ahí se concentra la batalla. Si el soporte cede, el patrón se activaría y daría un objetivo bajista alrededor de los 0,92 dólares, una caída del 9% desde los niveles actuales que situaría a XRP por debajo del dólar, justo lo que apuesta Polymarket. Más abajo, la extensión 1,618 de Fibonacci apunta hacia los 0,89 dólares.

¿Aguantará el dólar o caerá XRP? Análisis y perspectivas

El escenario bajista está sobre la mesa, pero los patrones técnicos no son infalibles. Un cabeza y hombros puede fracasar si el soporte se respeta en varias pruebas y si la ruptura se produce con poco volumen, algo que a veces atrapa a los vendedores que entran demasiado pronto. Para que XRP recupere el pulso necesita superar los 1,09 dólares con impulso, y solo un movimiento firme por encima de 1,16 dólares cancelaría por completo el patrón y devolvería el control a los compradores.

Más allá del gráfico, la sombra regulatoria sigue pesando. Aunque el caso Ripple contra la SEC quedó atrás hace años, las dudas sobre la clasificación de XRP en otros mercados —especialmente con la aplicación de MiCA en Europa— mantienen un cierto recelo entre los inversores institucionales. Ese telón de fondo resta fuerza a cualquier intento de rebote sostenido.

Por ahora, el precio de XRP se mantiene pegado a ese soporte de 1,02 dólares como quien camina sobre una línea fina. Lo que digan los gráficos y las apuestas en Polymarket en los próximos días decidirá si la moneda se aferra al dólar o se desliza hacia los 0,92. La presión vendedora es real, pero mientras el soporte aguante, la puerta a una recuperación sigue entreabierta.

Trump Media pierde 206 millones de euros en el segundo trimestre con solo 1,5 millones de ingresos

Trump Media & Technology Group (TMTG), la matriz de Truth Social, cerró el segundo trimestre de 2026 con unas pérdidas netas de 206 millones de euros (238 millones de dólares), una cifra que multiplica por once los 17 millones de euros perdidos en el mismo periodo de 2025. Los ingresos, aunque crecieron un 89% interanual, apenas rozaron los 1,5 millones de euros (1,7 millones de dólares).

Las cifras que lastran a Trump Media: pérdidas disparadas

El deterioro del resultado ha sido brutal. El grupo disparó sus gastos operativos hasta los 143 millones de euros (165,2 millones de dólares), un 272% más que un año antes. El director financiero, Phillip Juhan, atribuyó este salto a la volatilidad de los activos digitales, con el Bitcoin como principal protagonista, y a los gastos legales heredados de la fusión con la SPAC que dio entrada a la compañía en bolsa en 2024.

La facturación, pese a mejorar el 89%, sigue siendo testimonial. En la primera mitad del ejercicio, las ventas acumuladas se situaron en 2,1 millones de euros (2,5 millones de dólares), mientras las pérdidas semestrales se elevaron hasta los 558 millones de euros (644 millones de dólares). Un año antes, el agujero en el mismo periodo era de 45 millones.

Estas cifras dejan una fotografía financiera muy débil para una empresa que cotiza con una valoración que muchos analistas consideran desligada de sus fundamentales.

¿A qué se debe el agujero? Bitcoin y litigios antiguos

La clave está en la contabilidad a valor de mercado de los activos digitales. TMTG tiene exposición a criptomonedas como el Bitcoin, y su volatilidad obliga a registrar minusvalías contables que disparan el gasto operativo. A esto se suman los pleitos derivados de la operación con la sociedad de cheques en blanco (SPAC) que llevó a la empresa al parqué, cuyos costes legales siguen engrosando la factura trimestral.

pérdidas Truth Social

En total, la compañía incurrió en 165 millones de dólares de gastos solo en el trimestre, una magnitud que desborda cualquier expectativa de generación de ingresos a corto plazo. El CFO reiteró que el grueso de ese incremento se debe a la valoración de los activos digitales.

Magnitud (Q2)20252026Variación
Pérdida neta17 millones €206 millones €+1.111%
Ingresos0,8 millones €1,5 millones €+89%

La comparación evidencia la brecha insalvable entre los gastos y unos ingresos que, aunque crecen en términos relativos, siguen siendo marginales para una empresa con aspiraciones de competir en el ecosistema de las redes sociales.

Truth API: la apuesta por los datos para remontar

Frente a este panorama, la dirección confía en diversificar las fuentes de ingresos con Truth API, un servicio de suscripción de datos lanzado el pasado 1 de agosto. La API proporciona acceso con licencia y baja latencia a las publicaciones de las cuentas más relevantes de Truth Social, y está dirigida a clientes institucionales.

El consejero delegado interino, Kevin McGurn, reveló durante la conferencia de resultados que ya se han firmado más de diez acuerdos, principalmente con empresas de negociación de alta frecuencia. Las tarifas oscilan entre los 60.000 y los 100.000 dólares mensuales por cliente, según el ejecutivo. Además, la compañía mantiene conversaciones con proveedores de servicios en la nube a gran escala y desarrolladores de modelos de lenguaje.

La hoja de ruta contempla una distribución más amplia a través de terceros —fuentes de noticias, terminales financieras y publicaciones especializadas—, lo que, según McGurn, «dará mayor visibilidad a este negocio con el tiempo». No obstante, el propio directivo admitió que suministrar datos públicos en tiempo real con licencia mediante API comerciales es una práctica consolidada en los sectores tecnológico y financiero, por lo que la diferenciación no es radical.

El servicio de API genera entre 60.000 y 100.000 dólares por cliente, pero harán falta decenas de suscripciones para tapar un agujero de más de 200 millones de euros trimestrales.

El precedente de la alianza fallida con Crypto.com

La apuesta por las criptomonedas tampoco ha dado los frutos esperados. La semana pasada, TMTG y Crypto.com cancelaron de mutuo acuerdo su proyecto de combinación de negocios, anunciado en agosto de 2025, que pretendía crear una empresa criptofinanciera centrada en el token CRO. Las partes alegaron condiciones de mercado y cambios en las prioridades, dejando sin efecto también la alianza para prestar servicios a unos ETF previstos por Yorkville America.

El frenazo en el frente cripto subraya la dificultad de TMTG para generar líneas de negocio complementarias que compensen la escasa monetización de su plataforma social.

¿Qué esperar de Trump Media tras estas cifras?

El mercado descuenta que el valor de la acción se sostiene más por el tirón político de Donald Trump y su base de seguidores que por los fundamentales económicos. Con unos ingresos trimestrales de 1,5 millones de euros y unas pérdidas en los seis primeros meses del año de 558 millones, la empresa está quemando caja a un ritmo que exigiría una inyección de capital o una mejora drástica de la facturación.

El lanzamiento de la API va en la dirección correcta, pero los ingresos que puede aportar a corto plazo son modestos. A diez clientes y una tarifa media de 80.000 dólares mensuales, los ingresos anuales rondarían los 9,6 millones de dólares (8,3 millones de euros), una cantidad que apenas cubriría una fracción de los gastos operativos. La comparación con otras plataformas sociales que cotizan en bolsa deja a TMTG en una posición delicada: los múltiplos de ventas que maneja el mercado no se sostienen con una facturación tan exigua.

El precedente de otras SPAC que debutaron con grandes promesas y acabaron diluyendo al accionista por la vía de ampliaciones de capital es inevitable. La volatilidad del Bitcoin añade además un factor de imprevisibilidad a las cuentas del próximo trimestre.

Los números del segundo trimestre confirman que el verdadero activo de TMTG no está en sus cuentas, sino en la marca Trump y su capacidad para atraer la atención de los inversores particulares.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los contratos de la API y la posible publicación de los próximos resultados trimestrales, que volverán a poner a prueba la capacidad de la compañía para reducir el ritmo de quema de caja.
  • Reacción del valor: La acción de TMTG ha mostrado una alta correlación con el ciclo político de Donald Trump más que con sus fundamentales. Un deterioro adicional de las cuentas podría forzar una corrección del precio, aunque la base de inversores fieles suele amortiguar las caídas.
  • Precedente sectorial: Empresas de redes sociales con modelos publicitarios fallidos y escasos ingresos han acabado recurriendo a ampliaciones de capital dilutivas o a fusiones defensivas. La cancelación de la alianza con Crypto.com aleja una posible vía de diversificación en criptoactivos.

La CNMC estima la denuncia de Iryo y ordena a Renfe abrir los talleres de La Sagra

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha estimado parcialmente la denuncia presentada por Iryo y obliga a Renfe a abrir su taller de mantenimiento pesado de La Sagra (Toledo) para que el operador privado pueda realizar el desmontaje y montaje de los bogies de sus trenes. La resolución, con fecha 11 de agosto de 2026, supone un revés para la operadora pública, que había denegado el acceso sin aplicar los procedimientos de coordinación y priorización exigidos por la normativa ferroviaria.

Qué exige la CNMC a Renfe: solo una parte de lo reclamado por Iryo

El conflicto arrancó tras más de 18 meses de negociación entre Renfe Mantenimiento e Iryo para el acceso de la flota de este último a las instalaciones de La Sagra. A apenas dos semanas del inicio previsto de las operaciones, Renfe comunicó que no prestaría los servicios, sin aportar una justificación objetiva suficiente y sin haber intentado acomodar las solicitudes incompatibles o aplicar criterios de priorización.

La CNMC, al examinar la denuncia, ha considerado que la conducta de Renfe Mantenimiento vulnera la obligación de trato transparente y no discriminatorio que la normativa impone a los prestadores de servicios de mantenimiento pesado. Estos, una vez que ofertan al mercado sus talleres, deben ponerlos a disposición de todos los operadores ferroviarios en condiciones equitativas y, cuando la capacidad es limitada, recurrir a procedimientos de coordinación y priorización.

No obstante, la resolución no da a Iryo un cheque en blanco. Se ciñe a las operaciones de desmontaje y montaje de bogies de los 19 trenes que fueron objeto de la negociación, y solo en el taller de La Sagra. Queda excluido el taller de Valladolid, porque se ha acreditado que Iryo dispone de alternativas viables para el servicio de mantenimiento de los bogies en esa instalación. Tampoco obliga a Renfe Mantenimiento a facilitar la ejecución en auto prestación de todas las operaciones asociadas a la intervención “R2”, pretensión que la CNMC desestima al no estar incluida en la oferta original del operador público.

El escrito de la CNMC es taxativo: Renfe Mantenimiento debe permitir el acceso a La Sagra “en los términos previamente negociados por las partes”, sin perjuicio de que ambas compañías alcancen una solución alternativa de mutuo acuerdo.

Renfe Mantenimiento retiró su oferta sin aplicar los procedimientos de coordinación y priorización que exige la normativa, dejando a Iryo sin alternativas viables para el mantenimiento pesado de sus trenes.

El impacto para Iryo y la competencia ferroviaria

Para Iryo, la denegación de acceso a La Sagra suponía un riesgo inminente de inmovilización de su flota. El mantenimiento pesado de los bogies es una operación crítica y periódica: si no se realiza en plazo, los trenes no pueden circular. Ello habría impedido al operador cumplir sus compromisos de reserva de capacidad con ADIF, el administrador de infraestructuras, y hubiera mermado la oferta de servicios disponible para los usuarios.

La resolución de la CNMC refuerza la liberalización del sector, recordando que el acceso a infraestructuras esenciales como los talleres de mantenimiento no puede ser un cuello de botella en manos del operador histórico. Sin embargo, Iryo no logra todos sus objetivos: el fallo no cubre las operaciones completas de la intervención R2 y excluye Valladolid, lo que obliga al operador a complementar el mantenimiento con otros proveedores.

Renfe, por su parte, estudia recurrir la decisión. Fuentes de la compañía advierten de que su “capacidad industrial no es ilimitada” y que los talleres de La Sagra ya están ocupados atendiendo sus propias necesidades. El operador público defiende que la normativa no le obliga a desatender sus obligaciones de servicio público para dar cabida a un competidor, aunque la CNMC subraya que la ley exige anteponer criterios de priorización objetivos a una negativa unilateral.

La pelota queda ahora en el tejado de Renfe: si recurre, el contencioso podría dilatarse, aunque la orden de acceso tiene carácter ejecutivo. Mientras, Iryo puede mover sus trenes a La Sagra y empezar el desmontaje de bogies, mitigando el riesgo operativo.

Análisis: un precedente regulatorio con ecos en otros sectores

Este caso guarda una lógica similar a la que la CNMC aplica en telecomunicaciones o energía: el operador dominante no puede cerrar el acceso a un recurso esencial sin un procedimiento transparente. La denuncia de Iryo ha puesto a prueba la normativa ferroviaria y la capacidad del regulador para equilibrar la competencia con la protección del operador público.

El conflicto revela también las tensiones que acompañan a la liberalización del transporte de viajeros. Renfe mantiene el control de los talleres de mantenimiento pesado, lo que le otorga una ventaja estructural frente a los nuevos entrantes. La obligación de abrir La Sagra para operaciones puntuales es un primer paso, pero no resuelve el fondo: Iryo y otros operadores privados necesitan certidumbre y capacidad estable, no soluciones caso a caso.

Desde el punto de vista de la inversión, la resolución reduce la incertidumbre regulatoria para los capitales que han apostado por la competencia ferroviaria. El precedente indica que la CNMC no dudará en actuar cuando detecte un bloqueo a infraestructuras críticas, pero también que sus intervenciones serán quirúrgicas y limitadas a lo acreditado en cada expediente.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible presentación de un recurso por parte de Renfe, que podría ralentizar la ejecución efectiva de la resolución.
  • Reacción del valor: Aunque Iryo no cotiza en bolsa, la decisión reduce el riesgo operativo y reputacional para sus accionistas (Globalia, Trenitalia). Para Renfe, el impacto financiero directo es limitado, pero la imagen de operador que obstaculiza la competencia se resiente.
  • Precedente sectorial: Esta resolución marca un antes y un después en la regulación del acceso a talleres ferroviarios. Los inversores que estudien nuevos proyectos de transporte liberalizado tienen ahora una señal más clara de que el regulador intervendrá ante bloqueos injustificados, aunque siempre dentro de los límites de cada expediente.

Proba-3 de la ESA crea eclipses solares artificiales para estudiar la corona solar

Mañana, 12 de agosto de 2026, millones de personas en España alzarán la vista para ver cómo la Luna cubre por completo el Sol. Un eclipse total que durará apenas dos minutos y que revelará la corona solar, esa atmósfera exterior de plasma y campos magnéticos que solo asoma cuando el disco se oculta. Pero a 600 kilómetros de altura, un par de satélites de la Agencia Espacial Europea (ESA) llevan meses fabricando eclipses artificiales a voluntad. La misión Proba-3 lo ha conseguido con una precisión de milímetros: convierte el espacio en un laboratorio de ocultación perpetua para investigar la corona sin prisas.

Un eclipse hecho a medida en el espacio

Proba-3 es la apuesta más atrevida de la ESA en vuelo en formación de precisión. Dos satélites —el Occulter y el Coronagraph— vuelan separados por 150 metros y mantienen una alineación tan exacta que el primero proyecta una sombra controlada sobre el segundo. El Occulter, un disco de algo más de un metro de diámetro, bloquea la luz cegadora del Sol como si fuera una Luna artificial diminuta. El Coronagraph, situado en la sombra, captura entonces la corona con un detalle imposible desde tierra. Y lo hace durante horas enteras, no los fugaces dos minutos que nos concederá el fenómeno natural de mañana.

La idea no es nueva —los astrónomos llevan siglos aprovechando los eclipses—, pero llevarla al espacio y automatizarla con tal exactitud sí. Las maniobras de posicionamiento se repiten a diario con una coreografía que ajusta la distancia a menos de un milímetro, lo que permite estudiar la corona en diferentes longitudes de onda y con una estabilidad que ningún observatorio terrestre logra. Según la ESA, este tipo de observaciones prolongadas permitirá a los físicos solares entender cómo se calienta la corona a millones de grados o cómo se aceleran las partículas del viento solar.

Por qué los eclipses naturales duran tan poco

El eclipse de mañana es un regalo de la geometría celeste. La Luna, 400 veces más pequeña que el Sol pero también 400 veces más cercana, encaja a la perfección en el disco solar y proyecta una sombra de apenas 200 kilómetros de ancho sobre la superficie terrestre. Esa sombra recorrerá el norte de España desde el Cantábrico hasta el Mediterráneo, pasando por Gijón, Burgos, Zaragoza y Valencia, y lo hará a más de 2.000 kilómetros por hora. En cualquier punto concreto, la totalidad durará poco más de dos minutos. Para la ciencia, ese margen es ridículo.

Los eclipses naturales son tan escasos —un punto cualquiera de la Tierra ve un eclipse total cada 375 años de media— que cada uno se convierte en una oportunidad irrepetible para ciertos experimentos. Sin embargo, su brevedad limita enormemente el tipo de datos que pueden recogerse. De ahí que los investigadores recurran a modelos de computación para simular la corona y, sobre todo, a misiones como Proba-3, que crean las condiciones de un eclipse a la carta. La ventaja es radical: se pueden programar observaciones repetidas, comparar la evolución de la corona a lo largo de semanas y, en paralelo, contrastar los resultados con las simulaciones tridimensionales que la ESA también está refinando.

misión Proba-3

Un eclipse natural nos regala apenas dos minutos de corona; los satélites de Proba-3 la mantienen a la vista durante horas.

De la sombra artificial al eclipse real: qué se gana y qué se pierde

Aquí es donde la divulgación debe ser honesta. Un eclipse artificial generado por un disco metálico a 150 metros no puede replicar al milímetro todas las condiciones de un eclipse real. La sombra de la Luna, al estar tan lejos, produce un efecto de difracción distinto y una ocultación mucho más nítida del limbo solar. Sin embargo, lo que se pierde en detalle óptico se gana en tiempo de observación y en capacidad de medir fenómenos dinámicos, como las eyecciones de masa coronal, que apenas se aprecian en un eclipse breve. Los datos de Proba-3 están ayudando a los físicos a discriminar entre los procesos que calientan la corona —ondas de Alfvén, reconexión magnética, nanofulguraciones— con una estadística que antes no existía.

Esta misión se suma a otras herramientas que la ESA ha ido perfeccionando, como el satélite Solar Orbiter, que fotografía el Sol desde cerca, o los modelos numéricos que simulan la corona en tres dimensiones. Pero la gran promesa de Proba-3 es su capacidad de observar la corona baja, justo por encima del limbo, una región que suele quedar enmascarada incluso en los eclipses naturales porque la atmósfera terrestre difunde la luz. Al operar en el vacío del espacio, los satélites eliminan ese velo y permiten explorar la zona donde el viento solar se acelera y las estructuras magnéticas nacen.

El equipo de la ESA planea mantener las observaciones coordinadas durante al menos dos años, coincidiendo con un máximo de actividad solar que promete tormentas y fulguraciones frecuentes. Esto significa que los datos llegarán justo cuando la comunidad científica más los necesita para mejorar las predicciones de clima espacial, esas que protegen satélites, redes eléctricas y comunicaciones en la Tierra. El eclipse de mañana será un espectáculo visual, sí, pero la ciencia de la corona ya no depende de que la Luna se alinee: ahora se fabrica a voluntad, a 28.000 kilómetros por hora, en una danza milimétrica entre dos ingenios que cabrían en un garaje.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La misión Proba-3 demuestra que los eclipses solares pueden recrearse artificialmente en el espacio con dos satélites en vuelo de precisión, permitiendo observaciones de la corona solar de varias horas de duración.
  • Dónde: Órbita terrestre baja, a unos 600 km de altitud, con los satélites Occulter y Coronagraph separados por 150 metros.
  • Institución responsable: Agencia Espacial Europea (ESA), en colaboración con un consorcio de empresas e institutos europeos.
  • Cuándo: La misión opera desde principios de 2026 y continuará al menos hasta 2028, coincidiendo con el máximo de actividad del ciclo solar 25.
  • Impacto a futuro: Las observaciones prolongadas de la corona permitirán desentrañar los mecanismos que calientan la atmósfera solar a millones de grados, así como mejorar las predicciones de tormentas solares que afectan a la tecnología en la Tierra.

Se dispara el precio de la luz hoy: picos de 350 €/MWh en agosto

La tarifa regulada PVPC del 11 de agosto de 2026 marca un precio medio de 182,4 euros por megavatio hora (MWh), una cifra que encubre una oscilación de casi 290 euros entre la hora más barata y la más cara del día. Los datos, publicados por Red Eléctrica de España y OMIE, vuelven a poner en el foco las dificultades del consumidor doméstico para gestionar un recibo que en pleno verano se dispara.

El precio medio sigue por encima de los 150 €/MWh, un umbral que en condiciones normales de mercado apenas se superaba antes de la crisis energética. La demanda de electricidad, empujada por los aires acondicionados a pleno rendimiento, y una generación eólica muy baja en la Península explican buena parte de esta tensión diaria.

Precio de la luz hoy: el desglose horario del PVPC

La franja más barata del PVPC se sitúa entre las 15:00 y las 16:00 horas, con un coste de 65,12 €/MWh. Le sigue la hora anterior, de 14:00 a 15:00, a 65,97 €/MWh. Son las dos únicas horas del día por debajo de los 70 euros, un respiro para quienes pueden trasladar el uso de lavadoras, lavavajillas y hornos a la sobremesa.

En el extremo opuesto, entre las 21:00 y las 22:00 horas, el precio salta hasta los 355,1 €/MWh, el máximo de la jornada. La banda nocturna entre las 20:00 y las 23:00 se mantiene por encima de los 249 euros, un tramo especialmente castigado por la pérdida de aporte fotovoltaico y el pico de demanda residencial al regresar los hogares.

El resto del perfil horario muestra un valle solar entre las 13:00 y las 17:00 horas, con precios que oscilan entre los 65,12 y los 131,74 €/MWh. A partir de las 18:00, la curva se dispara de forma abrupta, superando los 200 €/MWh solo tres horas después.

La brecha de 289,98 euros entre la hora más barata y la más cara del día demuestra que en agosto programar el consumo puede reducir el término de energía hasta un 80%.

La diferencia entre el pool mayorista y el recibo final

El mercado mayorista (pool eléctrico) gestionado por el Operador del Mercado Ibérico de Energía (OMIE) maneja precios distintos, que actúan como base para la tarifa PVPC después de añadir peajes, cargos y otros ajustes. La referencia del pool es especialmente volátil cuando la generación eólica escasea. Hoy, el pool marca su punto más bajo a las 12:00, con 14,84 €/MWh, y el más alto a las 21:00, con 231,01 €/MWh.

Esa diferencia entre el pool y el PVPC se debe a los componentes regulados. Mientras el pool refleja el coste de la energía en el mercado diario, el PVPC incorpora el margen de comercialización, los pagos por capacidad y los cargos fijos. Por eso, ni la hora más barata del PVPC coincide necesariamente con la del pool.

Quienes estén acogidos al PVPC pueden consultar las horas más baratas en la web de Red Eléctrica o en la app de la comercializadora. La recomendación es concentrar el uso de electrodomésticos de alto consumo —lavadora, lavavajillas, horno, plancha— en la franja de 14:00 a 17:00 horas, y evitar encenderlos entre las 20:00 y las 23:00. Un cambio puntual en los hábitos puede suponer un ahorro de entre 5 y 10 euros en el recibo mensual.

precio luz 11 de agosto

El verano dispara los costes: la dependencia del gas y la baja generación eólica

Agosto es tradicionalmente un mes de precios altos en el mercado eléctrico español. La combinación de una demanda superior a los 35.000 megavatios durante las horas centrales y una generación eólica habitualmente inferior a 3.000 MW —hoy apenas supera los 2.500 MW en la franja matinal— obliga a recurrir a ciclos combinados de gas natural. Cada megavatio hora producido con gas cuesta hoy entre 150 y 200 euros, lo que encarece toda la casación.

El fenómeno se acentúa por la escasez de lluvias y la producción hidroeléctrica limitada. Las reservas hidráulicas están por debajo del 40% en algunas cuencas del norte, y la nuclear no cubre los huecos de la noche por sí sola. El resultado es un pool que se mantendrá por encima de los 150 €/MWh durante varias horas, arrastrando al PVPC a cifras que muchos hogares con tarifa regulada notarán en la factura de final de mes.

Para un hogar medio con 4,4 kW de potencia y un consumo de 300 kWh mensuales, la factura de agosto se encarece aproximadamente un 15% respecto a julio, según cálculos del sector. Si se concentra el 40% del consumo en las horas valle (de 14:00 a 17:00), el sobrecoste puede recortarse hasta ocho euros en el recibo.

Programar lavadoras y hornos entre las 14:00 y las 17:00 horas puede rebajar la factura mensual en hasta ocho euros, un margen pequeño pero relevante en un mes donde el recibo se encarece un 15%.

La pregunta recurrente es si la futura reforma del mercado eléctrico europeo, que entrará en vigor en 2027, suavizará estas oscilaciones diarias. Los contratos por diferencias (CfD) que se promueven buscan estabilizar los ingresos de renovables y desacoplar el precio final del gas. Sin embargo, hasta que una mayor penetración de almacenamiento y baterías permita trasladar la generación solar del mediodía a la noche, los consumidores tendrán que seguir pendientes de la franja horaria. El cambio estructural no llegará este verano.

Intel eleva su ampliación de capital a 20.000 millones de dólares por la demanda de IA

Intel ha elevado su programa de ampliación de capital hasta los 20.000 millones de dólares para aprovechar la explosión de la demanda de inteligencia artificial. La operación, detallada este lunes ante la SEC, incluye una oferta pública de acciones ordinarias por 15.000 millones de dólares —unos 12.970 millones de euros— con una opción de sobreasignación de 2.250 millones que podría elevar el tramo a 17.250 millones de dólares. El movimiento llega apenas cinco días después de que la compañía anunciara un primer tramo de 13.000 millones, lo que refleja la urgencia por captar fondos en un momento en que la valoración de sus títulos se ha disparado un 150% en 2026.

Qué hay detrás de la megaampliación

El consejero delegado de Intel ha justificado la decisión ante los inversores con una premisa clara: “Los clientes siguen indicando una demanda sólida y sostenible, impulsada por una inversión sin precedentes en computación de IA”. La firma de Santa Clara identifica tres vectores de crecimiento concretos: chips diseñados a medida, empaquetado avanzado y fabricación de obleas para terceros. Son áreas que consumen inversiones millonarias en nuevas fábricas y equipos, y la caja actual —pese a la revalorización bursátil— no basta para ejecutar el plan a la velocidad que exige el mercado.

Los grandes proveedores de nube y las tecnológicas están desembolsando cantidades récord en procesadores de IA, y Intel quiere evitar quedarse rezagada frente a Nvidia o la floreciente unidad de chips de AMD. La ampliación de capital, por tanto, no es solo una operación de tesorería ordinaria: es una apuesta estratégica que definirá su posición competitiva en los próximos cinco años.

Los detalles de la oferta pública

La colocación de las nuevas acciones ha sido confiada a un grupo de coordinadores conjuntos integrado por J.P. Morgan, Goldman Sachs, Morgan Stanley y Citigroup. Según el folleto preliminar, los suscriptores podrán ejercer durante 30 días una opción para adquirir títulos adicionales por hasta 2.250 millones de dólares, lo que situaría el importe definitivo de esta fase en un máximo de 17.250 millones. Intel no ha detallado el precio de la emisión, pero el descuento sobre el cierre del viernes será clave para evaluar el grado de dilución real.

Los fondos netos se destinarán a fines corporativos generales: desde inversiones en nuevas fábricas de semiconductores hasta la renovación de maquinaria y el refuerzo del capital circulante. La compañía insiste en que la operación le permitirá “mantener un balance sólido” y conservar una calificación crediticia de grado de inversión, una señal dirigida directamente a los tenedores de su deuda.

La demanda de chips de IA no es una burbuja coyuntural; es un cambio estructural que obliga a Intel a financiar su capacidad productiva al ritmo que marcan los competidores.

Intel IA 20000 millones
HitoImporte (millones USD)Fecha
Primer anuncio13.000Hace 5 días
Oferta pública actual (base)15.00011 agosto 2026
Opción de sobreasignación2.25011 agosto 2026
Total máximo del tramo actual17.250
Programa de capital global20.000

Dilución y reacción del mercado

Las nuevas acciones provocarán una dilución significativa para los accionistas actuales. Como era previsible, los títulos de Intel en el Nasdaq retrocedieron un 3,3% en la negociación previa a la apertura de Wall Street. Sin embargo, esta corrección se produce tras una escalada del 150% en lo que va de año, impulsada precisamente por las mismas expectativas de IA que ahora exigen más capital. El mercado, por tanto, parece leer la operación como un mal necesario: diluye a corto plazo pero financia un crecimiento que ya está descontado en la cotización.

Conviene matizar que Intel no está sola en esta estrategia. Otras firmas de semiconductores han recurrido a ampliaciones de capital o a la emisión de deuda convertible para financiar sus planes de IA, aunque ninguna de sus comparables ha anunciado un montante tan elevado en tan poco tiempo. El contraste es claro: Intel está quemando las naves en un sector donde la capacidad de inversión dicta la cuota de mercado futura.

El impacto estratégico más allá del balance

Más allá de la cifra, lo que está en juego es el papel de Intel en la cadena de suministro de chips de IA. La compañía quiere dejar de ser un mero fabricante de procesadores para convertirse en un socio integral que ofrezca diseño personalizado, empaquetado avanzado y producción de obleas para terceros, compitiendo directamente con la taiwanesa TSMC. Para ello necesita unas inversiones que, según los analistas, podrían superar los 50.000 millones de dólares en los próximos tres ejercicios. La ampliación de capital de 20.000 millones es solo el primer gran paso.

El plan ha sido bien recibido por las agencias de calificación, que valoran el esfuerzo por mantener el grado de inversión, pero los mercados de deuda están atentos a cómo evoluciona el apalancamiento una vez se ejecuten todas las inversiones previstas. Intel parte con una posición financiera saneada, pero el salto en el gasto de capital va a tensar sin duda la generación de caja libre del presente ejercicio.

📊 Las Claves para el Inversor

  • Qué vigilar: El precio definitivo de la oferta pública y el grado de dilución que implique. Una prima elevada sobre el descuento actual podría amortiguar la corrección a corto plazo.
  • Reacción del valor: La caída del 3,3% es modesta comparada con la revalorización del 150% del año. El mercado ya descuenta el éxito del plan de IA; ahora exige ver la ejecución.
  • Precedente sectorial: AMD realizó una ampliación de 4.000 millones de dólares en 2025 para financiar sus centros de datos. Intel, con un importe cinco veces mayor, marca un punto de inflexión en la financiación del sector de semiconductores.

Digitalización de las pymes: Hacienda ya controla tus facturas en tiempo real y solo el 10% está digitalizada

La Agencia Tributaria ya está cruzando datos fiscales casi en tiempo real, pero la realidad de las pymes va por otro carril: solo 1 de cada 10 está digitalmente avanzada. El resultado son errores que cuestan recargos, deducciones que se escapan y un riesgo fiscal creciente.

Aunque la mayoría de los negocios cree haber completado su transformación digital, los números muestran un panorama muy distinto. El Barómetro de Digitalización de la Pyme Española revela que el 79% considera que ya ha digitalizado sus procesos, pero únicamente el 9% utiliza tecnologías avanzadas. Mientras tanto, Hacienda avanza a toda máquina con sistemas como Verifactu y la factura electrónica obligatoria, que le permiten ver cada movimiento casi al instante.

Qué está haciendo Hacienda con tus facturas

La AEAT ha acelerado la incorporación de sistemas digitales capaces de recoger y cruzar información en tiempo real. El objetivo es claro: que no se le escape ni un euro de recaudación. Con herramientas como Verifactu, los programas de facturación deben estar conectados con la Administración y garantizar la trazabilidad de cada operación. La Ley Crea y Crece, además, impondrá la factura electrónica de forma generalizada para todas las empresas y autónomos en los próximos años.

Esto significa que cualquiera que todavía lleve la contabilidad con hojas de cálculo, PDFs enviados por correo o facturas en papel se enfrenta a un escenario donde los errores saltan casi de inmediato y los recargos pueden llegar sin avisar.

El gap digital que te cuesta dinero

Según el mismo barómetro, solo el 36% de las pymes trabaja con inteligencia artificial y apenas el 23% utiliza la nube para la facturación y la contabilidad. El 52% sigue guardando sus datos en servidores físicos, un modelo poco flexible que dificulta responder a requerimientos rápidos o automatizar deducciones. Además, muchos profesionales de la fiscalidad automatizada detectan que sus clientes llegan con procesos manuales que ya no son válidos para el nuevo entorno tributario.

Esa desconexión entre percepción y realidad tiene consecuencias directas: errores administrativos que generan sanciones, deducciones que se pasan por alto y una planificación fiscal que no aprovecha los incentivos disponibles. Las herramientas de IA pueden analizar grandes volúmenes de datos fiscales y localizar oportunidades de ahorro que en una revisión manual pasarían inadvertidas, pero sin digitalización avanzada esas ventajas no llegan.

El sistema de control en tiempo real de Hacienda no espera a que te pongas al día: cada factura mal trazada puede ser una sanción.

Además, los expertos advierten que la combinación de facturación manual y control automático de Hacienda es una bomba de relojería de cara a las revisiones fiscales. Sin automatización, detectar un error en el IVA de una factura antes de que lo haga la AEAT se convierte en una misión casi imposible.

Lo que la digitalización fiscal cambia para tu negocio

No adaptarse a la fiscalidad digital no solo es un riesgo de cumplimiento; también es perder competitividad. Los negocios que automatizan sus procesos reducen la carga administrativa, evitan recargos y aplican mejor las deducciones fiscales. Además, con la factura electrónica obligatoria en el horizonte, quien no dé el paso se quedará fuera en licitaciones, contratos con grandes empresas y relaciones comerciales cada vez más digitalizadas.

El precedente del Suministro Inmediato de Información (SII) ya demostró que Hacienda premia la automatización con menos inspecciones y mayor agilidad en devoluciones. Ahora, el avance de Verifactu y los datos en tiempo real convierten la digitalización en una herramienta de supervivencia, no en una opción.

Guía rápida para adaptarse a la digitalización fiscal

  • 📅 Plazos: No hay una fecha única de obligación total, pero Verifactu ya está en marcha para ciertos software y la factura electrónica llegará de forma progresiva. El momento de prepararse es ahora.
  • Requisitos clave: Disponer de un programa de facturación que cumpla con Verifactu (trazabilidad, conexión con la AEAT), migrar la contabilidad a la nube y automatizar la gestión de impuestos.
  • 🌐 Dónde informarse: En la sede electrónica de la AEAT sobre Verifactu y en el BOE de la Ley Crea y Crece.
  • 💰 Coste de no actuar: Recargos por errores en facturación, sanciones por incumplimiento de obligaciones de información y pérdida de deducciones por falta de control.
  • ⚠️ Error a evitar: Creer que con un Excel y un PDF ya estás digitalizado. La AEAT necesita datos trazables y conectados; cualquier sistema manual te deja expuesto.

BOE: el sumario de agosto que publica todas las convocatorias

0

El Boletín Oficial del Estado (BOE) del 11 de agosto de 2026 trae bajo el brazo una veintena de convocatorias de empleo público. No son las grandes oposiciones que llenan titulares en septiembre, pero sí una oportunidad real para quienes están atentos al día a día de la administración. La mayoría de las plazas pertenecen a ayuntamientos de toda España y se ofertan por el sistema de concurso. También hay dos puestos de trabajo de libre designación en la Subsecretaría de Función Pública, pensados para perfiles muy concretos.

Las convocatorias de empleo público que publica el BOE este 11 de agosto

Al revisar el sumario del BOE de hoy encontramos, además de los habituales nombramientos militares y resoluciones de recursos, varias disposiciones que convocan plazas en administraciones locales y en la Administración General del Estado. Las de mayor interés para el buscador de empleo público son las que inician un proceso selectivo: es decir, aquellas cuyo plazo de presentación de solicitudes comienza a correr desde su publicación o desde el día siguiente.

Entre las convocatorias abiertas, destacan dos resoluciones de la Subsecretaría para cubrir puestos de trabajo por el sistema de libre designación. Se trata de vacantes sin especificar en este sumario, pero de nivel alto, reservadas a funcionarios con un perfil de carrera consolidado. La libre designación permite a la administración elegir al candidato que mejor se adapta, sin atenerse a un baremo de méritos estricto, lo que da flexibilidad pero también cierta incertidumbre a los aspirantes.

Mucho más numerosas son las convocatorias de los ayuntamientos, todas ellas por el sistema de concurso. Este método valora únicamente los méritos (años de servicio, formación, experiencia en puestos similares) sin examen presencial, lo que lo convierte en una vía atractiva para personal funcionario que quiera cambiar de destino o promocionar. Sin embargo, si no eres funcionario aún, estas convocatorias pueden quedarte fuera de tu alcance, salvo que alguna plaza se oferte también por acceso libre —algo que no queda claro en el sumario y obliga a leer las bases completas.

Conviene recordar que el concurso de méritos no implica la realización de un único examen, sino que se basa en la puntuación de los méritos aportados. Es el sistema habitual para la provisión de puestos de trabajo entre funcionarios de carrera, aunque en ocasiones los ayuntamientos abren el concurso a personal de otras administraciones, o incluso a personas que no son funcionarias si la plaza lo permite, algo que habrá que comprobar en cada convocatoria.

¿En qué ayuntamientos se buscan trabajadores esta semana?

convocatorias BOE 11 agosto

La geografía del empleo público de este 11 de agosto es amplia. Repasamos los municipios que han convocado plazas:

  • Gijón (Asturias): Dos convocatorias. Una para cubrir una plaza y otra para varias plazas de diferentes categorías.
  • Utrera (Sevilla): Dos convocatorias, cada una para una plaza en distintos servicios municipales.
  • Cáceres: Varias plazas, sin detallar el número exacto en el extracto del BOE.
  • Abrera (Barcelona): Una plaza.
  • Fuente Álamo de Murcia (Murcia): Varias plazas.
  • Diputación Provincial de A Coruña: Una plaza.
  • Albox (Almería): Varias plazas.
  • Almassora (Castellón/Castelló): Una plaza.
  • Errenteria (Gipuzkoa): Varias plazas.
  • Lloret de Mar (Girona): Una plaza.
  • Llíria (Valencia): Varias plazas.
  • Marines (Valencia): Una plaza.
  • Polinyà de Xúquer (Valencia): Varias plazas.

Además, los ayuntamientos de Puertollano (Ciudad Real), Paracuellos de Jarama (Madrid) y Cambrils (Tarragona) han abierto procesos de concurso, y Sopela (Bizkaia) convoca una plaza concreta. En total, más de una veintena de oportunidades repartidas por media España. En muchos de estos ayuntamietos, el plazo de presentación es de solo veinte días, por lo que recomendamos consultar cuanto antes. La mayoría de estos consistorios no publican en este sumario los perfiles concretos, por lo que el candidato debe pinchar en cada disposición para acceder a las bases y saber si se ajusta a los requisitos.

La mayoría de estas convocatorias se resuelven por concurso de méritos, lo que significa que se valoran los servicios prestados y la antigüedad, no la realización de un examen.

Análisis: el ritmo de las oposiciones en pleno agosto

Agosto es, históricamente, un mes de pocas novedades en el empleo público masivo. Las grandes ofertas de estabilización y las convocatorias de oposiciones de cuerpos generales (como Auxiliar Administrativo del Estado) suelen publicarse en el BOE entre septiembre y noviembre. Sin embargo, las administraciones locales y algunos organismos periféricos aprovechan el verano para cerrar procesos menores que arrastraban de meses anteriores. De ahí que hoy encontremos un goteo de convocatorias, especialmente en ayuntamientos medianos y pequeños.

Desde la perspectiva del candidato, presentar una solicitud en agosto tiene sus ventajas: menor competencia porque muchos opositores están de vacaciones o pendientes de otros procesos más grandes. Además, si la convocatoria es por concurso, cumplir con el baremo y enviar la documentación antes de que acabe el plazo (que suele ser de veinte días hábiles) puede ser suficiente para obtener la plaza, sin tener que preparar un examen en los meses siguientes.

Eso sí, conviene vigilar la fecha de publicación. Las resoluciones tienen fecha de 3, 4 y 5 de agosto de 2026, pero se publican el 11 de agosto. Por lo tanto, el plazo de presentación de instancias empieza a contar hoy (si no se indica lo contrario en las bases). Aconsejamos consultar cada disposición para confirmar la fecha exacta de inicio y fin. No es raro que algún ayuntamiento fije un plazo de veinte días hábiles a partir del día siguiente a la publicación, lo que llevaría el límite hasta mediados de septiembre.

Además, el BOE de hoy incluye también la corrección de errores en las pruebas de especialización para Magistrados especialistas en el orden social y en asuntos mercantiles, convocadas por el Consejo General del Poder Judicial el pasado 26 de mayo. Quienes se presentaron a estas pruebas deben revisar las nuevas listas provisionales para comprobar si han sido finalmente admitidos. Son procesos muy especializados, pero que demuestran que la maquinaria de la Justicia no se detiene ni en agosto.

Para quienes se presentaron a las pruebas de ingreso en los centros docentes militares de formación para Oficiales de los Cuerpos Jurídico, de Músicas Militares y de Intendencia, el BOE de hoy publica las listas definitivas de alumnos propuestos. No son nuevas convocatorias, pero sí una confirmación de que los procesos selectivos avanzan. Si participaste en estos procesos, es el momento de comprobar si has sido seleccionado.

En agosto, las grandes oposiciones descansan, pero las pequeñas convocatorias locales siguen ofreciendo plazas; quien cumpla los requisitos y sea rápido puede llevarse una plaza fija.

📝 Cómo enviar el currículum

Para inscribirte en cualquiera de estas convocatorias, el primer paso es localizar la disposición completa en el BOE y leer las bases. He aquí la guía rápida:

  1. Paso 1: Accede al BOE del 11 de agosto de 2026 y busca la sección ‘Autoridades y personal’ o ‘Administración Local’.
  2. Paso 2: Identifica la convocatoria que te interesa (por municipio o por sistema de selección). Pincha en ‘PDF’ o ‘Texto completo’ para ver el anuncio detallado.
  3. Paso 3: Lee atentamente los requisitos: titulación, experiencia, antigüedad como funcionario (si es concurso) y documentación a presentar.
  4. Paso 4: Prepara tu solicitud según indique la convocatoria. Normalmente se utiliza el modelo oficial de instancia que publica el propio ayuntamiento en su sede electrónica. Adjunta la documentación justificativa de tus méritos.
  5. Paso 5: Presenta la solicitud dentro del plazo, generalmente de forma telemática a través de la sede electrónica de cada administración. Algunos ayuntamientos permiten el registro presencial en sus oficinas. Confirma que recibes un justificante de presentación.

Plazo de inscripción: La mayoría de estas convocatorias abren su plazo desde el día siguiente a la publicación en el BOE. Dado que hoy es 11 de agosto, el plazo comenzaría el 12 de agosto de 2026 y suele durar veinte días hábiles, por lo que acabaría aproximadamente el 8 de septiembre. Requisito mínimo: Ser funcionario de carrera en la misma administración o cumplir los requisitos de titulación y experiencia que marquen las bases. En los concursos de ayuntamientos, no se suele exigir un examen, pero sí la posesión del título exigido y la antigüedad requerida.

Oposiciones sanitarias BOE: plazas de personal estatutario con inscripción abierta en agosto

Agosto no es solo el mes de las vacaciones; también es el momento en que los servicios de salud de media España apuran sus plazos de inscripción para las oposiciones sanitarias. El Boletín Oficial del Estado (BOE) publica a diario convocatorias de personal estatutario de los diferentes servicios autonómicos de salud, y durante este mes siguen abiertas decenas de procesos con plazas fijas para médicos, enfermeros, TCAE, celadores y otras categorías.

Por qué las plazas sanitarias se concentran en verano

La sanidad pública española arrastra una elevada temporalidad que la normativa de estabilización de empleo obliga a reducir. Las comunidades autónomas están ejecutando sus Ofertas de Empleo Público (OEP) acumuladas, y el calendario administrativo fija los periodos de inscripción durante el verano para que los exámenes puedan celebrarse a finales de año o principios del siguiente.

En agosto de 2026, varias comunidades mantienen abierto el plazo para presentar instancias en categorías como enfermería, Técnicos en Cuidados Auxiliares de Enfermería (TCAE), celadores, médicos de familia y personal de gestión y servicios. Cada convocatoria tiene sus propias bases, pero todas comparten el mismo canal de publicación: el BOE y los boletines autonómicos.

Requisitos generales para presentarte a una plaza de personal estatutario

Aunque los requisitos concretos dependen del servicio de salud y la categoría, hay un bloque común que suele repetirse en todas las convocatorias. La lectura detenida de las bases es obligatoria, pero a modo de orientación estos son los puntos que más se repiten:

  • Titulación exigida: varía desde el título de Graduado en ESO o equivalente para celador y algunas plazas de servicios, hasta el Grado en Enfermería o Medicina para las plazas asistenciales. Los TCAE necesitan el título de Formación Profesional de grado medio.
  • Nacionalidad: española o de un Estado miembro de la Unión Europea. En algunos casos se admite a nacionales de terceros países con residencia legal en España, según la legislación vigente.
  • Colegiación: para profesiones sanitarias es obligatorio estar en posesión del título y, en su caso, estar colegiado en el momento de la toma de posesión.
  • Capacidad funcional y edad: no haber sido separado del servicio y no padecer enfermedad que impida el desempeño. No suele haber límite máximo de edad, salvo excepciones específicas.
  • Otros requisitos: en algunas plazas se exige el carnet de conducir B o la acreditación del nivel de idioma cooficial en comunidades con lengua propia.

Quien logra una plaza de personal estatutario fijo consolida un empleo para toda la vida con un sueldo inicial que, en categorías como enfermería, ronda los 2.200 euros brutos al mes en catorce pagas.

Cómo es el proceso selectivo: oposición, concurso-oposición o concurso de méritos

El tipo de proceso varía según la comunidad y la convocatoria. La mayoría de las plazas sanitarias se adjudican por el sistema de concurso-oposición: una fase de oposición con examen teórico y, en algunos casos, práctico, más una fase de concurso en la que se valora la experiencia profesional y la formación continuada.

En los procesos de estabilización de empleo temporal que todavía siguen activos es frecuente el sistema de concurso de méritos sin examen, en el que la puntuación se obtiene exclusivamente por los servicios prestados y los cursos acreditados. Esta modalidad beneficia al personal interino que lleva años encadenando contratos temporales en la misma categoría.

El temario suele incluir una parte común (Constitución, Estatuto de Autonomía, Ley General de Sanidad) y una parte específica con los contenidos propios de la categoría. La extensión puede ir desde los 30 o 40 temas en categorías básicas hasta más de 60 en las de mayor nivel.

Por qué estas plazas son un objetivo estratégico para el opositor

Las oposiciones sanitarias ofrecen una combinación difícil de igualar: estabilidad laboral absoluta, un sueldo que mejora con trienios y complementos, y la posibilidad de movilidad geográfica mediante concursos de traslado. Además, la demanda de profesionales sanitarios no va a disminuir en las próximas décadas, lo que asegura la continuidad del empleo.

Eso sí, la competencia es feroz. En categorías como auxiliar administrativo de centros sanitarios se pueden superar los 50 aspirantes por plaza, y en enfermería los ratios son elevados en todas las comunidades. Preparar a conciencia el temario y acumular puntos en la fase de concurso marcan la diferencia entre quedarse a las puertas o conseguir la plaza.

Un riesgo a vigilar es el largo calendario que va desde que se presenta la instancia hasta la toma de posesión, que puede superar los dos años. Quien llegue de nuevas al sistema debe tener un plan B económico mientras acaba el proceso.

📨 Cómo presentar la solicitud

El procedimiento de inscripción es similar en todas las convocatorias de personal estatutario. A continuación te detallo los pasos generales, que deberás adaptar a la comunidad y categoría concreta a la que te presentes.

  1. Paso 1: Accede a la sede electrónica del organismo convocante, normalmente el servicio de salud autonómico.
  2. Paso 2: Identifícate con tu certificado digital, DNI electrónico, Cl@ve o mediante el sistema de identificación que admita la plataforma.
  3. Paso 3: Busca la convocatoria por categoría y provincia, rellena el formulario oficial (en muchos casos el modelo 790) y genera el justificante de autoliquidación de la tasa.
  4. Paso 4: Abona la tasa de examen (el importe varía según la comunidad y la categoría, aunque suele haber bonificaciones para familias numerosas y personas con discapacidad) y adjunta la documentación acreditativa de méritos si el proceso es concurso-oposición.
  5. Paso 5: Revisa que todos los datos son correctos, presenta la solicitud y guarda el resguardo de registro. El plazo exacto de cada convocatoria aparece en las bases publicadas en el BOE y en el boletín autonómico.

📋 Ficha de la Convocatoria

  • Organismo / País: Servicios autonómicos de salud y organismos del Sistema Nacional de Salud que publiquen en el BOE convocatorias de personal estatutario.
  • Número de plazas: Variable según comunidad y categoría. Las últimas convocatorias suman varios miles de plazas en toda España.
  • Sueldo estimado: Desde unos 1.500 euros brutos al mes para categorías básicas, hasta más de 3.000 euros para facultativos especialistas.
  • Fecha límite de inscripción: La mayoría de las convocatorias abiertas en agosto de 2026 cierran entre finales de este mes y septiembre.
  • Dónde inscribirse: Sede electrónica del servicio de salud correspondiente y, en algunos casos, a través de la plataforma común de la Administración del Estado.

Subasta de letras del Tesoro: coloca hasta 2.500 millones de euros en la última subasta de agosto

El Tesoro Público afronta este martes la última subasta de agosto con un objetivo de colocación de entre 1.500 y 2.500 millones de euros en letras a tres y nueve meses. La emisión cierra el calendario estival tras la cancelación de la subasta prevista para el 20 de agosto, un ajuste habitual durante la temporada de menor actividad. El Tesoro ha optado por concentrar sus colocaciones de corto plazo en una única cita, algo que ya hizo en ejercicios anteriores cuando las vacaciones reducen la presencia de los grandes inversores institucionales.

La anterior adjudicación de letras a estos mismos plazos, celebrada hace apenas dos semanas, dejó una lectura ambivalente: se colocaron 2.126 millones de euros, dentro del rango medio previsto, pero el Tesoro tuvo que elevar las rentabilidades marginales al 2,376% en la referencia de tres meses y al 2,630% en la de nueve. La demanda sigue siendo sólida —la ratio de cobertura rozó las 2,5 veces—, aunque el inversor minorista, principal motor de este mercado, empieza a pedir más retribución por ceder su liquidez a corto plazo.

El apetito por las letras del Tesoro se mantiene, pero ya no es insaciable: el inversor exige una prima mayor incluso en los plazos más cortos.

La subasta de este martes se produce en un entorno de tipos de interés que aún no descuenta nuevos recortes del Banco Central Europeo. La reunión de septiembre del BCE parece lejana, pero los mercados monetarios ya interiorizan que el depósito se mantendrá en el 2,50% durante buena parte del segundo semestre. Eso da margen para que las letras ofrezcan rendimientos por encima del 2% sin que se dispare la prima de riesgo.

Contexto: los tipos a corto y la demanda

En lo que va de agosto, el Tesoro ha celebrado ya dos subastas con un perfil de tipos al alza. El día 4 colocó 6.215,5 millones en letras a seis y doce meses, elevando la rentabilidad en ambas referencias. El jueves 6 adjudicó 6.042,8 millones en bonos y obligaciones del Estado, donde los tipos marginales para los tramos de cinco, siete y diez años superaron el 3%. La tendencia es clara: el coste de la deuda repunta en toda la curva.

La subasta de letras a tres y nueve meses es la más sensible al apetito minorista, porque compite directamente con los depósitos bancarios. La banca ya no necesita con urgencia captar pasivo, lo que ha reducido la oferta de depósitos al 2%-2,5%. Eso deja a las letras como la opción más rentable para muchos ahorradores que buscan liquidez sin riesgo.

Las necesidades de financiación del Estado para 2026

El programa de financiación del Tesoro para este ejercicio contempla unas necesidades netas de 55.000 millones de euros, la misma cifra que en 2025. De esa cantidad, 50.000 millones se cubrirán con emisiones a medio y largo plazo —bonos, obligaciones y otras figuras— y solo 5.000 millones corresponden a letras del Tesoro.

En términos brutos, las emisiones totales alcanzarán los 285.693 millones de euros en 2026, un 4,2% más que el cierre previsto para 2025. De ese total, 108.758 millones se canalizarán a través de letras, casi un 5,9% más que el año pasado. Aunque el incremento porcentual parece elevado, el volumen absoluto sigue siendo manejable y no genera presión adicional sobre los tipos, sobre todo porque el Tesoro ha demostrado una gran capacidad para colocar deuda incluso en los momentos más tensos del año pasado.

letras 3 meses

Rentabilidades al alza: ¿un síntoma de agotamiento de la demanda?

En mi lectura, la subida gradual de los tipos marginales en las últimas subastas no es una señal de alarma, sino la consecuencia natural de un mercado que se ha normalizado tras dos años de recortes del BCE. La gran diferencia respecto a 2024 es que el inversor ya no compra letras a cualquier precio: exige una rentabilidad que, al menos, cubra la inflación subyacente y le dé un pequeño colchón.

El dato más significativo de la anterior subasta a tres y nueve meses fue que la ratio de cobertura se mantuvo por encima de 2,4 veces, lo que indica que la demanda sigue duplicando la oferta. Eso descarta un problema de liquidez o de confianza en la deuda española. El repunte de tipos responde más a un ajuste técnico y a la menor necesidad de los bancos de acudir a la subasta como tomadores de fondos baratos.

El riesgo a vigilar es otro: si la inflación repunta en la recta final del año y el BCE se ve obligado a frenar los recortes, las letras a corto plazo podrían volverse aún más atractivas, pero a costa de encarecer la financiación del Estado. No es el escenario central, pero está sobre la mesa.

Veredicto Merca2

Rentabilidad de la última subasta a 3 meses: El tipo marginal cerró en el 2,376%, tres puntos básicos por encima de la subasta anterior. La de hoy se espera en un rango similar, con posibles ligeras subidas si la demanda no alcanza la cobertura previa.

Clave técnica: El spread entre la letra a 3 meses y el tipo de depósito del BCE se ha estrechado hasta los 35 puntos básicos, una señal de que el mercado descuenta una pausa prolongada en los recortes. La resistencia a la baja del 2,30% parece sólida.

Apunte macro: La prima de riesgo española ronda los 65 puntos básicos, estable, pero atenta a cualquier repunte de la deuda periférica. La demanda de las subastas sigue siendo un termómetro fiable de la confianza en el Tesoro.

Oposiciones al Cuerpo Administrativo del Principado de Asturias: convocadas nuevas plazas fijas

El Principado de Asturias ha publicado este 11 de agosto de 2026 en el Boletín Oficial del Principado (BOPA) la convocatoria de 264 plazas de funcionario de carrera para el Cuerpo Administrativo (subgrupo C1). Se trata de un proceso de concurso-oposición, cuyo plazo de presentación de solicitudes arranca mañana y se extiende durante 20 días hábiles. La titulación exigida se queda en el Título de Bachiller o de Técnico, sin necesidad de carrera universitaria.

La oferta supone una de las mayores convocatorias autonómicas de este cuerpo en años recientes y responde a la necesidad de cubrir jubilaciones y estabilizar plantillas, en línea con la Oferta de Empleo Público del Principado.

Por qué se convocan 264 plazas del Cuerpo Administrativo en pleno agosto

El Principado arrastra una tasa de temporalidad por encima de lo deseable. Las 264 nuevas plazas fijas forman parte de la ejecución de la OEP de 2025 y de la planificación de 2026, con el objetivo de reducir la interinidad y cubrir vacantes estructurales. En un contexto de elevada demanda de estabilidad, esta convocatoria multiplica el ritmo de ejercicios anteriores y lanza un mensaje claro: la administración autonómica necesita personal administrativo joven y sin necesidad de carrera universitaria.

La elección del mes de agosto para la publicación no es casual: el plazo de 20 días hábiles lleva el cierre hasta bien entrado septiembre, permitiendo que los aspirantes tengan tiempo de preparar la documentación tras las vacaciones estivales.

Requisitos para presentarse: solo Bachillerato y sin límite de edad

  • Titulación: estar en posesión o en condiciones de obtener el Título de Bachiller o de Técnico (FP de grado medio).
  • Edad: tener cumplidos 16 años y no haber alcanzado la edad de jubilación forzosa; no hay límite máximo ordinario.
  • Nacionalidad: española o de un Estado miembro de la Unión Europea. También pueden participar otras personas extranjeras con residencia legal en España.
  • Capacidad funcional: poseer las aptitudes físicas y psíquicas para el desempeño de las tareas.
  • No haber sido separado del servicio de ninguna Administración ni estar inhabilitado.
  • No incurrir en causa de incompatibilidad del personal al servicio de las Administraciones Públicas.

Así será el proceso de concurso-oposición

El acceso se articula en dos fases: la fase de oposición, que supone el 60% de la nota final, y la fase de concurso, que otorga el 40% al valorar méritos de experiencia y formación. Las bases completas, publicadas en el BOPA, detallan un temario con materias comunes —organización administrativa, función pública, gestión financiera— y específicas del subgrupo C1.

Tradicionalmente, el ejercicio de oposición consiste en un examen tipo test con preguntas teóricas y supuestos prácticos, aunque en esta convocatoria no se precisan en el avance. En procesos similares del Principado se ha incluido una prueba de ofimática o un caso práctico. Quienes ya trabajen como interinos o personal laboral en la administración asturiana podrán sumar puntos por servicios prestados, lo que inclina la balanza hacia la experiencia previa.

cuerpo administrativo asturias plazas

La presentaciónn de instancias debe hacerse exclusivamente por internet, sin necesidad de desplazamiento físico.

Análisis: 264 plazas, ¿una convocatoria para todos?

Con 264 vacantes, la ratio entre plazas y aspirantes puede ser más favorable que en otras convocatorias autonómicas, pero el Cuerpo Administrativo es uno de los más solicitados. Se espera una gran afluencia de solicitudes de toda España, sobre todo de personas que buscan estabilidad sin estudios superiores. La ausencia de límite máximo de edad amplía el espectro de candidatos.

El sueldo estimado para un administrativo del Principado ronda los 1.600 euros brutos mensuales en catorce pagas, con complementos que pueden llevarlo hasta 1.800 euros. Es una retribución competitiva en el entorno de la función pública asturiana y supera con creces el SMI de 2026 (en torno a 1.200 euros). Las plazas son de carácter fijo, con lo que se garantiza la estabilidad laboral desde el primer día.

Una plaza fija en la Administración autonómica con un sueldo un 30% superior al SMI y sin exigencia de carrera universitaria: una convocatoria que merece la pena revisar con detenimiento.

Sin embargo, hay letra pequeña. El formato concurso‑oposición favorece a quienes ya acumulan experiencia en la Administración, por lo que los méritos de servicios previos pueden marcar una diferencia considerable. Quienes se presenten por libre tendrán que obtener un buen resultado en el test para compensar. La tasa de examen, no detallada en el avance, oscila en procesos similares entre 20 y 30 euros, con posibles bonificaciones para determinados colectivos.

El plazo también hay que vigilarlo: el 15 de agosto es festivo nacional y pueden existir otros festivos locales, así que la ventana real de días hábiles se reduce ligeramente. Conviene revisar el calendario de días inhábiles en Asturias y presentar la solicitud cuanto antes.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por vía telemática en el portal del Instituto de Administración Pública Adolfo Posada. Sigue estos pasos:

  1. Paso 1: Accede a iaap.asturias.es y dirígete al apartado ‘Procesos Selectivos’.
  2. Paso 2: Localiza la convocatoria del Cuerpo Administrativo (C1) y pulsa en “Inscribirme”.
  3. Paso 3: Cumplimenta el formulario con tus datos personales, titulación y domicilio.
  4. Paso 4: Abona la tasa de examen (el importe aparecerá en el propio portal) y adjunta la documentación requerida (DNI, título académico).
  5. Paso 5: Finaliza la inscripción y guarda el justificante de registro; sin él no tendrás constancia de la solicitud.

📋 Ficha de la Convocatoria

  • Organismo / País: Principado de Asturias (Consejería de Presidencia, Reto Demográfico, Igualdad y Turismo).
  • Número de plazas: 264.
  • Sueldo estimado: Alrededor de 1.600 euros brutos mensuales en 14 pagas (estimación).
  • Fecha límite de inscripción: 20 días hábiles desde el 12/08/2026 (aproximadamente 8 de septiembre de 2026).
  • Dónde inscribirse: Portal del Instituto de Administración Pública Adolfo Posada (https://iaap.asturias.es).

BBC World Service unifica sus siete apps en una única app multilingüe

La BBC ha unificado sus aplicaciones móviles para audiencias no anglófonas en una única app multilingüe, un movimiento con el que el servicio internacional del grupo británico simplifica su ecosistema digital y busca escalar su alcance global. La nueva herramienta sustituye a las siete aplicaciones independientes que el BBC World Service mantenía hasta ahora para distintos idiomas, según ha adelantado Press Gazette.

Una sola app para todos los idiomas

La aplicación, disponible ya para los usuarios fuera de Reino Unido y Estados Unidos, integra en su lanzamiento los contenidos de BBC News Arabic, BBC News Hindi, BBC News Mundo y BBC News Russian. El objetivo declarado por la corporación es doble: ofrecer una experiencia móvil más rica y cohesiva a una audiencia que en un 90% accede a sus servicios desde el teléfono, y al mismo tiempo reducir la complejidad técnica y los costes de mantenimiento que implicaba gestionar siete desarrollos paralelos.

Ana Bakalinova, group product manager del BBC World Service, ha calificado el proyecto como “la transformación más significativa de nuestros productos digitales en la que he participado”. En un mensaje profesional, Bakalinova explicó que la iniciativa arrancó con una pregunta a su equipo sobre el futuro del servicio mundial en el móvil. La respuesta, asegura, se ha materializado tras asegurar inversión, formar un equipo específico y migrar de siete aplicaciones heredadas a una única plataforma multilingüe.

Hoja de ruta digital y respaldo financiero

El lanzamiento de la app se enmarca en un proceso más amplio de transición digital del BBC World Service, que recientemente también renovó su sitio web para reunir sus 45 servicios lingüísticos en un solo destino. El impulso financiero ha llegado en buena medida del Gobierno británico: en marzo de 2026 se anunció una financiación adicional de 11 millones de libras anuales durante los próximos tres ejercicios, lo que supone un incremento del 8% sobre la aportación total de 137 millones del año anterior. Esta partida gubernamental representa aproximadamente un tercio del presupuesto del servicio mundial.

Según la BBC, ese respaldo económico “garantiza que puede ofrecer periodismo independiente y de confianza a audiencias de todo el mundo y contrarrestar la creciente marea de desinformación global”. Al mismo tiempo, la corporación ya había adelantado que necesitaría “hacer algunos cambios en los próximos meses y transformar nuestra oferta para que esté preparada para el futuro”, incluyendo una “transición adicional hacia lo digital”. La unificación de las aplicaciones móviles es la primera gran pieza visible de esa estrategia.

La decisión simplifica las operaciones y allana el camino para añadir más idiomas y funcionalidades en un futuro próximo.

Un movimiento que refleja las dinámicas del sector

La apuesta del BBC World Service por consolidar sus activos digitales en una sola app guarda paralelismos con la estrategia de otros grandes grupos internacionales de medios que en los últimos años han optado por unificar plataformas para ganar eficiencia operativa y mejorar la experiencia de usuario. En un sector donde la fragmentación de aplicaciones suele traducirse en mayores costes de desarrollo y una dispersión de la audiencia, la concentración en un único punto de acceso resulta una jugada corporativa consistente con la búsqueda de escalabilidad.

El movimiento refleja, además, la presión por rentabilizar la inversión pública y demostrar que el servicio mundial evoluciona hacia formatos sostenibles. La simplificación técnica libera recursos que pueden destinarse a la mejora de la oferta informativa y a la incorporación de nuevas lenguas, un factor no menor cuando el BBC World Service compite por la atención global con operadores como Deutsche Welle, France 24 o las grandes plataformas digitales.

📡 El Radar del Sector

  • El vacío que llena: La fragmentación en siete apps por idioma dificultaba la escalabilidad, el mantenimiento y la experiencia del usuario. La unificación resuelve un problema operativo y de producto.
  • El reto por delante: Conseguir que la app multilingüe retenga y amplíe una audiencia global acostumbrada a experiencias separadas, mientras se avanza en la incorporación de más idiomas sin perder la calidad técnica.
  • El tablero competitivo: La decisión alinea al BBC World Service con las tendencias de consolidación digital de otros broadcasters internacionales, aunque la verdadera pugna se librará con las plataformas nativas que acaparan cada vez más tiempo de consumo informativo en el móvil.

Por qué el nuevo Rolex 2026 de Ed Sheeran revaloriza el mercado secundario de la alta relojería

0

Llevo más de una década analizando el mercado secundario de relojes y pocas veces he visto un catalizador tan inmediato como el que acaba de desencadenarse. Ed Sheeran ha aparecido en un vídeo de Instagram junto a Courteney Cox, durante una inocente sesión de cocina, luciendo el Rolex Oyster Perpetual 36 ‘Jubilee’ 2026. La red de watch spotters se activó al instante y, en cuestión de horas, los foros de coleccionistas y las principales plataformas de reventa empezaron a recalibrar el valor de la pieza. El motivo es tan simple como contundente: cuando una celebridad con el historial relojero del cantante británico —posee al menos otros diez Rolex— elige un modelo que la firma ha presentado en el año de su centenario, el mercado interpreta un espaldarazo definitivo a una referencia que nació bajo el escrutinio de la polémica.

El efecto Sheeran: cuando la celebridad dicta el precio en el mercado secundario

La historia se repite, pero cada episodio suma una capa de complejidad. En 2023, el Oyster Perpetual ‘Celebration’ —con su esfera turquesa salpicada de 51 burbujas multicolores— dividió a la afición al mismo tiempo que atraía a nombres como Tom Holland, Lionel Messi o Ryan Reynolds. Su descatalogación en 2025 disparó las primas en el mercado secundario, donde los ejemplares en perfecto estado llegaron a multiplicar su precio oficial. El patrón se repitió con el Day-Date ‘Puzzle’ de 2024, una pieza cuajada de emojis que pasó de ser tachada de estrafalaria a convertirse en objeto de deseo para los inversores más astutos. Ahora, el Oyster Perpetual ‘Jubilee’ recorre el mismo camino, pero con un argumento adicional: su esfera lacada reproduce un motivo tipográfico del logotipo Rolex que se remonta a los años ochenta, recuperado para celebrar los cien años del Oyster y ejecutado en una paleta de diez colores mediante impresión por almohadilla de alta precisión.

La exposición en redes sociales de un único vídeo puede activar una prima de escasez que las listas de espera oficiales tardan meses en reflejar.

La polémica como motor de revalorización: ¿hype o tendencia estructural?

La alta relojería ha descubierto que la controversia estética es un multiplicador de demanda en el segmento de los compradores de patrimonio elevado. No se trata de un mero capricho de influencers: la lógica financiera subyacente es que una referencia con personalidad polarizante reduce el riesgo de homogeneización y, por tanto, de depreciación a largo plazo. El inversor sofisticado ya no compra solo un reloj; adquiere una historia, un momento cultural encapsulado en una caja de acero. El Jubilee junta, además, dos catalizadores clásicos: la efeméride del centenario y el respaldo inmediato de un propietario como Sheeran, cuya colección incluye desde un Land-Dweller recién lanzado hasta un Rainbow Daytona. La combinación reduce la percepción de riesgo entre quienes buscan un activo con potencial de revalorización agresiva a corto plazo.

Lecciones de inversión: cuándo apostar por un diseño divisivo

He observado este fenómeno con atención porque pone a prueba los fundamentos del mercado secundario relojero tras la corrección de 2022-2024. La burbuja especulativa que infló los precios de los Rolex de acero —en especial, los Daytona y los Submariner— enseñó que la liquidez se evapora cuando el inversor de oportunidad abandona la partida. Sin embargo, referencias como el Jubilee se mueven en un escalón diferente: su producción no está limitada numéricamente, pero el sistema de asignación de Rolex genera una escasez artificial que, combinada con el ruido mediático, puede sostener primas del 40% o más mientras dure el ciclo de atención. La clave es el horizonte temporal. El inversor que entre hoy, antes de que la referencia empiece a aparecer en las subastas de Christie’s o Sotheby’s, se expone a una volatilidad alta pero también a una ventana de retorno significativa si logra vender en los seis meses posteriores a la campaña mediática. Quien espere un año o más se la jugará a que la pieza se convierta en un clásico de culto, como ocurrió con ciertos Oyster Perpetual con esfera Stella en los años setenta.

La escasez artificial que impone Rolex es el verdadero motor de las primas; el respaldo de un icono cultural acelera el proceso.

💎 Veredicto Wealth

El Oyster Perpetual ‘Jubilee’ 2026 es un instrumento de revalorización agresiva para el inversor con tolerancia al riesgo y un horizonte de 6 a 12 meses que sepa leer el ciclo mediático. El riesgo principal a vigilar es la saturación de ejemplares en el mercado gris cuando se disipe el impacto viral.

Resultados de los principales grupos de la prensa española: PRISA, Vocento y Unidad Editorial presentan pérdidas y caída de ingresos

Los resultados presentados en julio por PRISA, Vocento y Unidad Editorial reflejan un patrón común en el sector editorial español: caída de ingresos publicitarios, pérdidas operativas y una ralentización del modelo de suscripción digital. Los tres grandes grupos de prensa escrita, que concentran una parte sustancial de la difusión nacional, han coincidido en unos balances que dibujan un escenario de transformación estructural del negocio tradicional. Las cuentas, que en el caso de Vocento y Unidad Editorial aún no han sido presentadas formalmente ante la CNMV, confirman la presión sobre la rentabilidad y la urgencia de acelerar las reestructuraciones.

El deterioro de los ingresos y el lastre del papel

Los balances conocidos hasta la fecha evidencian una debilidad transversal en las principales vías de ingresos. La publicidad, tanto en soportes impresos como digitales, continua sin recuperar los niveles de inversión necesarios para sostener las estructuras de costes. Las grandes plataformas tecnológicas siguen absorbiendo una parte creciente de la tarta publicitaria, lo que deja a los grupos de prensa en una posición de desventaja competitiva. El papel, por su parte, arrastra una tendencia decreciente que no ha logrado ser compensada por los ingresos digitales, pese a los esfuerzos de contención de gasto.

La situación es especialmente acusada para Vocento y Unidad Editorial, cuya dependencia del negocio editorial puro —prensa diaria y revistas— es mayor que la de PRISA, que ha diversificado su actividad hacia la radio y los contenidos digitales. Esta diferencia de exposición explica en parte las distintas velocidades de ajuste que se observan en las cuentas de los tres grupos.

La triple debilidad que lastra el sector

Los analistas coinciden en señalar tres frentes que explican la presión actual sobre los resultados:

  • Publicidad en declive: La inversión publicitaria en prensa sigue sin remontar, especialmente en el entorno digital, donde la competencia de las grandes tecnológicas y el escaso poder de segmentación de las cabeceras tradicionales reducen los márgenes.
  • Caída del papel: La difusión impresa mantiene una tendencia negativa que arrastra tanto los ingresos por ejemplares como la publicidad en este soporte. Los recortes periódicos en tirada y distribución no han logrado invertir la curva.
  • Ralentización de las suscripciones digitales: El modelo de pago por contenidos, que durante años se presentó como la tabla de salvación, muestra signos de agotamiento. El crecimiento de abonados se aplana y los ingresos generados no consiguen compensar la pérdida de facturación por las vías tradicionales.

Los tres grupos han reconocido en sus comunicados al mercado que la combinación de estos factores representa el principal riesgo para la sostenibilidad del negocio a medio plazo. Las cifras del primer semestre reflejan, además, un incremento de los costes operativos —tanto laborales como de producción— que reduce aún más el margen de beneficio. La desaceleración de las suscripciones se produce en un entorno de alta inflación que ha erosionado la renta disponible de los hogares, limitando el gasto en contenidos de pago. Además, la competencia de las plataformas de streaming y el consumo de noticias a través de redes sociales restan atención y recursos al modelo de suscripción de los grupos tradicionales. Este contexto se enmarca en una tendencia de largo recorrido: la publicidad impresa ha perdido más de la mitad de su volumen de negocio desde 2008, un declive que la migración digital no ha logrado compensar.

El encarecimiento de los insumos y las presiones salariales han llevado a las compañías a intensificar las medidas de eficiencia. Unidad Editorial ha acelerado la reestructuración de su división de prensa, mientras que Vocento implementa recortes en sus cabeceras regionales. PRISA, por su parte, mantiene una política de contención de gasto que ha logrado estabilizar parcialmente sus cuentas, aunque no ha impedido que sus resultados reflejen pérdidas. La combinación de costes crecientes e ingresos a la baja reduce los márgenes operativos a niveles que, en el caso de algún grupo, rozan el punto de equilibrio, lo que incrementa la presión para adoptar medidas de calado.

Los tres grandes grupos de prensa han coincidido en unos balances que evidencian la necesidad de redefinir el modelo de negocio editorial más allá de los ajustes coyunturales.

Redefinir el negocio o ajustar más: el dilema de los próximos meses

Los consejos de administración de los tres grupos encaran ahora un semestre decisivo. Sin un repunte claro de la publicidad ni de las suscripciones digitales, las cuentas de los próximos trimestres exigirán nuevos ajustes o, en su caso, desinversiones para preservar la rentabilidad. La presión accionarial se vuelve más evidente en un entorno donde el valor de mercado de los grupos cotizados —PRISA y Vocento— refleja la desconfianza de los inversores hacia el sector editorial puro.

Mientras PRISA se apoya en la solidez de la radio para diversificar sus fuentes de ingresos, Vocento y Unidad Editorial afrontan una mayor urgencia para encontrar alternativas. La posible venta de activos no estratégicos o las alianzas con plataformas digitales figuran en el debate, aunque por el momento no se ha materializado ninguna operación de calado. El sector de la prensa española, concentrado en estos tres grupos, se enfrenta a una encrucijada que definirá su viabilidad en los próximos años.

📡 El Radar del Sector

  • El vacío que llena: Los resultados reflejan la incapacidad del modelo de publicidad y suscripción para sostener la estructura de costes heredada de la era analógica, lo que obliga a una transformación profunda del negocio.
  • El reto por delante: Acelerar la migración digital, diversificar los ingresos más allá de la publicidad y las suscripciones, y contener los costes en un entorno de presión inflacionaria.
  • El tablero competitivo: PRISA parte con ventaja por su diversificación hacia la radio, mientras que Vocento y Unidad Editorial afrontan una presión más intensa para reducir su dependencia del papel y del mercado publicitario tradicional, lo que podría derivar en movimientos corporativos en los próximos meses.

El Ibex 35 supera los 20.000 puntos: claves de la subida a máximos históricos

El Ibex 35 ha roto la barrera psicológica de los 20.000 puntos por primera vez en dieciocho años. El índice cerró la semana pasada en 20.176 enteros, un 1,99% al alza, coronando una escalada que devuelve al mercado español a niveles previos al estallido de la crisis financiera de 2008.

Los motores globales de la recuperación bursátil

El avance del selectivo madrileño no es un fenómeno aislado. El DAX alemán, el CAC 40 francés y el S&P 500 estadounidense también han marcado máximos históricos en las últimas sesiones, impulsados por una combinación de resultados empresariales sólidos y un renovado optimismo geopolítico. Según Javier Cabrera, analista de XTB, las cuentas trimestrales “han gustado al mercado”, un juicio respaldado por el inusual aumento del 0,3% en las previsiones de beneficio por acción del S&P 500 para el tercer trimestre, cuando lo habitual en estas fechas es ver revisiones a la baja.

La estabilización de las tensiones en Oriente Medio ha sido otro factor determinante. El analista Manuel Pinto, también de XTB, subraya que la percepción de menor riesgo geopolítico ha empujado a la baja el precio del petróleo, aliviando la inflación y favoreciendo a los sectores más cíclicos. Al mismo tiempo, los bancos centrales ofrecen un respiro: los últimos datos macroeconómicos alejan el fantasma de nuevas subidas de tipos, un alivio para unas finanzas públicas y empresariales muy apalancadas en proyectos como la inteligencia artificial.

No obstante, el mercado no ignora las señales de alerta. Estados Unidos destruyó 23.000 empleos no agrícolas en el último mes, un dato que, según James Knightley, economista de ING Research, “genera serias dudas sobre las subidas de tipos de la Reserva Federal”. La debilidad del mercado laboral introduce una nota de cautela en un entorno de aparente fortaleza.

Por qué el Ibex 35 toca máximos ahora

El Ibex 35 se ha beneficiado tanto de las corrientes globales como de factores domésticos. España sigue siendo una de las economías que más crece de Europa, apoyada en el consumo, un mercado laboral dinámico, el crecimiento demográfico, un turismo de récord, el impulso de los fondos europeos Next Generation y el desarrollo de las energías renovables. Este último punto reduce la dependencia energética del exterior y amortigua el golpe de las tensiones sobre el petróleo y el gas, explica Pinto.

El impacto de los aranceles de Trump es, además, comparativamente menor que en otras economías europeas: España mantiene un déficit comercial con Estados Unidos, lo que limita el alcance de nuevas medidas proteccionistas. Dentro del selectivo, la banca ha sido el motor indiscutible. El crecimiento de la actividad, el aumento de las comisiones y el mayor diferencial entre tipos a corto y largo plazo siguen creando un entorno favorable para el sector.

En el plano corporativo, Acciona ha sufrido caídas después de que la familia Entrecanales vendiera parte de su participación con descuento, lo que generó “desconfianza” entre los inversores. Indra, en cambio, sigue mostrando una fortaleza “enorme” tras la presentación de sus resultados, atrayendo a nuevos accionistas. Hispasat, por su parte, ha participado en el consorcio que ha cerrado con éxito las negociaciones con la Comisión Europea y la Agencia Espacial Europea para desplegar la constelación de satélites IRIS 2.

claves subida Ibex 35

La combinación de beneficios empresariales que baten expectativas y la percepción de menor inestabilidad geopolítica ha sido el catalizador perfecto para que los principales índices mundiales rompan récords en pleno verano.

Análisis: el precio de la euforia y los riesgos latentes

La exuberancia del mercado convive con una realidad más compleja. El economista de ING alerta sobre la debilidad del empleo estadounidense, un indicador que, si se consolida, podría enfriar las expectativas de la Fed y arrastrar a los índices. Además, la desconexión entre cotizaciones y la economía real es palpable: el propio Pinto advierte de que “los buenos datos económicos y la subida del Ibex 35 no significan necesariamente que los ciudadanos vivan mejor”. El crecimiento del PIB puede convivir con un estancamiento de la renta per cápita, los salarios reales o una crisis de acceso a la vivienda.

La historia reciente ofrece lecciones incómodas. El Ibex 35 tardó dieciocho años en recuperar los niveles previos a 2008, una década y media de letargo que evaporó capital y castigó al accionista medio. La diferencia con aquel momento reside en la ausencia de una burbuja de crédito comparable y en la solidez de los balances empresariales, pero el riesgo de concentración sectorial —la banca y las energéticas siguen pesando en exceso— y la alta dependencia del turismo y el consumo interno convierten al índice español en más vulnerable a un cambio de ciclo que otros mercados europeos.

El rally de las tecnológicas vinculadas a la inteligencia artificial añade otra capa de riesgo. SpaceX, por ejemplo, ha sido castigada tras anunciar un fuerte incremento de su gasto en IA, una señal de que los inversores empiezan a cuestionar cuándo llegarán los retornos de unas inversiones astronómicas. Si la productividad y los ingresos no acompañan, la presión sobre los múltiplos de valoración podría saltar de las firmas más especulativas a todo el mercado.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos datos de empleo e inflación en Estados Unidos serán el termómetro que confirme o desmienta la resistencia del mercado laboral y la dirección de los tipos.
  • Reacción del valor: El selectivo ha cotizado con euforia, pero un eventual giro en la política de la Reserva Federal podría provocar una recogida de beneficios rápida, especialmente en los valores más cíclicos.
  • Precedente sectorial: La última vez que los grandes índices mundiales alcanzaron máximos simultáneos fue justo antes de la crisis de 2008; entonces, la euforia dio paso a una corrección severa en meses. La diferencia hoy es un sistema financiero menos apalancado.
Publicidad