EN 30 SEGUNDOS
- ¿Qué ha pasado? Deutsche Bank ha puesto a la venta el centro comercial Diagonal Mar de Barcelona por unos 500 millones de euros, sin confirmación oficial.
- ¿Quién está detrás? El banco alemán canaliza la operación a través de su gestora de activos DWS, tras comprar el complejo en 2016 por 495 millones.
- ¿Qué impacto tiene? La operación mide la liquidez del retail español y puede marcar el precio de referencia para grandes centros comerciales en Barcelona.
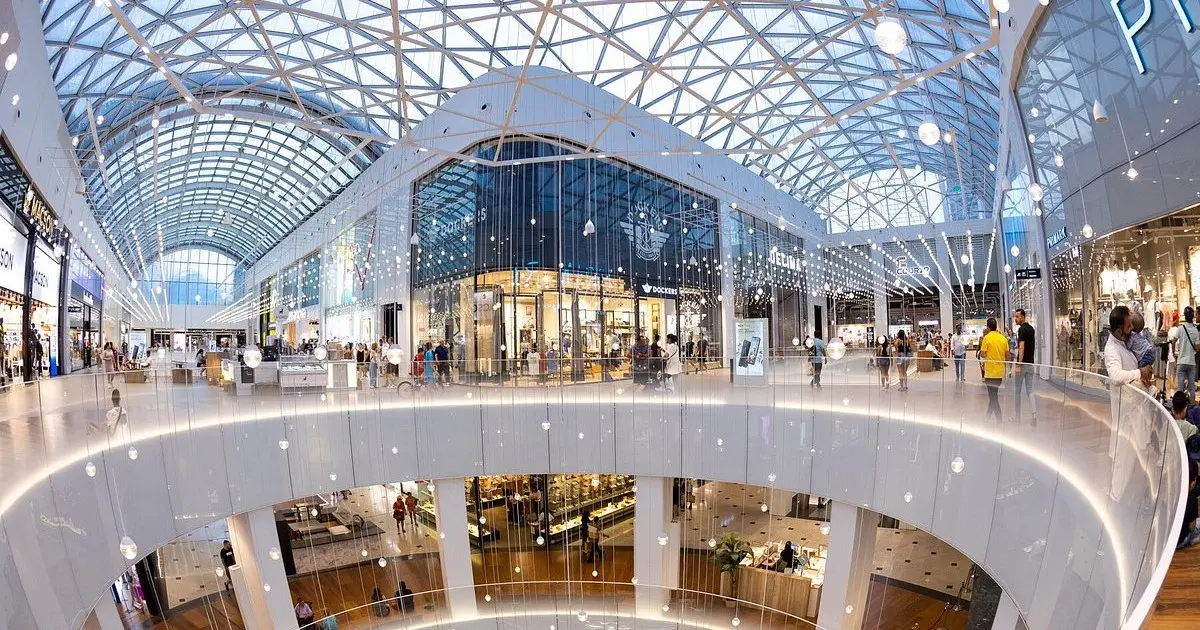
Deutsche Bank pone a la venta el centro comercial Diagonal Mar de Barcelona por unos 500 millones de euros, según avanza Idealista. El complejo, con más de 90.000 metros cuadrados de superficie bruta alquilable, busca comprador a través de la gestora de activos del banco alemán.
Qué pone en venta: 90.000 metros cuadrados y más de 200 tiendas junto al mar
La entidad canaliza la operación mediante DWS, su división de gestión de activos, tal y como ha adelantado el medio británico Green Street News. El precio de salida es similar al que el propio Deutsche Bank pagó en 2016, cuando compró el activo a Northwood por 495 millones de euros. Entonces, fue la mayor compraventa de un centro comercial en España.
Diagonal Mar abrió en 2001 y es uno de los mayores centros comerciales de Cataluña. Reúne más de 200 establecimientos de moda, restauración, ocio, y servicios, en una parcela junto al frente marítimo de Barcelona, en el tramo final de la avenida Diagonal. Esa ubicación, entre la ciudad y el mar, es uno de los argumentos comerciales de la operación.
El activo no ha estado parado. Entre 2017 y 2019, el centro acometió una remodelación que acumuló 29 millones de euros de inversión hasta noviembre de 2018 y que debía alcanzar los 34 millones con la renovación de la fachada. La reforma reorganizó la oferta comercial y de restauración de la tercera planta y transformó la rotonda central.
La operación se conoce en un momento en el que los grandes centros comerciales han recuperado afluencia tras los años de pandemia, pero con un inversor institucional más selectivo. En Barcelona, el mercado de retail de gran formato compite con el tirón del paseo de Gràcia y con la presión del comercio digital. El precio de 500 millones sitúa la expectativa en un entorno de tipos aún moderados.
Diagonal Mar no es solo un centro comercial: es un termómetro de cuánto está dispuesto a pagar el capital institucional por un activo de retail de gran escala en la costa mediterránea española.
Por qué interesa a los fondos del retail español en 2026
El interés de los grandes fondos por este tipo de activos responde a la estabilidad de sus rentas. Diagonal Mar es uno de los pocos centros comerciales de gran escala en la capital catalana con un posicionamiento de referencia en el eje de la Diagonal. Su atractivo fundamental no es la revalorización agresiva, sino la estabilidad de caja. La valoración actual, prácticamente idéntica a la de hace una década, refleja un ciclo plano.
La venta de Diagonal Mar se produce en paralelo a la reactivación de varios proyectos urbanísticos del frente litoral barcelonés, incluida la zona del Fòrum y el distrito 22@. Para los ayuntamientos, la derrama económica de estos centros es clave: empleo, actividad comercial y valor de las promociones residenciales cercanas. Un cambio de propietario con éxito daría una señal de confianza al mercado.
Hasta el momento, Deutsche Bank no ha confirmado oficialmente la operación. Tampoco ha trascendido el nombre de posibles compradores. La estructura de venta a través de DWS apunta a que el banco alemán busca desprenderse del activo con una plusvalía o, al menos, recuperando la inversión sin pérdidas.
La Ficha del Inversor
La métrica clave de la operación es el precio de salida: 500 millones de euros. Si se compara con los 495 millones desembolsados en 2016, la revalorización neta es apenas un 1% en nueve años. Descontada la inflación, la rentabilidad real de la operación es negativa, lo que confirma la dureza del ciclo de los centros comerciales tras la pandemia y el ajuste del comercio electrónico. El yield bruto estimado para este tipo de activos en Barcelona se mueve en una horquilla del 5,5% al 6,5%, según métricas de consultoras como JLL y CBRE, aunque la operación puede cerrarse con primas si se confirma competencia entre fondos.
La tendencia a seis meses es de estabilización con un sesgo positivo para el retail consolidado. La recuperación del turismo urbano en Barcelona y la normalización de los tipos de interés mantienen el atractivo de los centros con afluencias consolidadas. Cualquier rebaja adicional del BCE en el último trimestre de 2026 daría soporte a las valoraciones y facilitaría el cierre de la operación.
El perfil recomendado es un inversor institucional con horizonte a largo plazo, preferiblemente un fondo paneuropeo de real estate o una socimi patrimonialista. Para los pequeños inversores, el activo no ofrece una puerta directa de entrada, pero su venta puede marcar el sentimiento de mercado hacia el retail físico. La operación se presenta como un termómetro del apetito inversor en España.
El riesgo inmediato es la ausencia de confirmación oficial y la sensibilidad del sector a la evolución del consumo. Si la venta se prolonga más allá del primer trimestre de 2027 sin un comprador en exclusiva, el precio podría rebajarse. La próxima reunión del BCE y los datos de transacciones de locales comerciales en Barcelona serán una buena guía para calibrar las expectativas.