Philip Morris España genera más de 3.300 millones para la economía nacional

Contenido ofrecido por Philip Morris

Hay empresas que forman parte del tejido económico de un país de una forma que no siempre es visible. Philip Morris España es una de ellas. Establecida en España en 1971, la compañía lleva más de cinco décadas operando en España, y su impacto va mucho más allá de lo que la mayoría imagina: más de 1.000 empleados, casi 1.000 millones de euros invertidos en cinco años, una red de 500 proveedores nacionales y una contribución total a la economía española que supera los 3.300 millones de euros anuales. 

Esta es la historia de una compañía que ha cambiado desde dentro (hoy el 43% de sus ingresos netos globales procede de productos sin combustión) sin dejar de crecer en el mercado español. Y de cómo esa transformación se traduce en empleo, inversión y desarrollo en regiones que lo necesitan. 

Philip Morris en España: más de 50 años contribuyendo a la economía del país

Philip Morris International (PMI) es una compañía internacional de bienes de consumo con presencia en aproximadamente 170 mercados en todo el mundo. En la última década, ha protagonizado una transformación sin precedentes en su sector, apostando por el desarrollo y comercialización de productos sin combustión con el objetivo de acabar con el cigarrillo: dispositivos de calentamiento de tabaco, cigarrillos electrónicos y bolsas de nicotina. 

De 1971 a hoy

Philip Morris llegó a España en 1971 y es responsable de la distribución de todos los productos de PMI que se comercializan en el país. Desde entonces, la compañía ha ido ampliando su presencia, su inversión y su equipo. En los últimos años, ese crecimiento se ha acelerado: la inversión en salarios y beneficios para sus empleados creció a una tasa media anual del 14% entre 2019 y 2023, y la plantilla supera ya las 1.000 personas. 

Además, Madrid alberga la sede del Centro de Servicios de Philip Morris International que funciona como centro global de servicios corporativos, empleando a más de 125 profesionales cualificados en áreas como compras, cadena de suministro, servicios financieros y apoyo administrativo.

La compañía opera en el país a través de su sede central en Madrid y una sede regional en Las Palmas de Gran Canaria. Ha abierto boutiques en Madrid, Barcelona, Valencia, Sevilla, Málaga, Las Palmas y Bilbao, y mantiene un vínculo especialmente fuerte con dos regiones: Extremadura, donde concentra la compra de hoja de tabaco, y Canarias, donde ha trasladado parte de su producción internacional

Impacto económico: lo que aporta Philip Morris a la economía española

En 2023, la contribución total a la economía española superó los 3.300 millones de euros, un valor equivalente al 0,23% del PIB del país. 

En 2023, el valor añadido bruto generado directamente por Philip Morris España ascendió a 137 millones de euros, con un crecimiento del 7,7% respecto al año anterior. Es una tendencia constante: entre 2019 y 2023, el valor añadido creció a una tasa media anual del 3,9%. 

La productividad de la compañía —medida como valor añadido por empleado— es un 60% superior a la media del sector industrial español, y más de tres veces superior a la del sector servicios. Son ratios que reflejan una empresa altamente eficiente. 

Philip Morris España: impacto económico en cifras

IndicadorDato
Valor añadido directo, indirecto e inducido (2023)415 millones de euros
Tributación directa (IVA e impuestos especiales) (2023)2.600 millones de euros
Impacto margen minorista de los estancos (2023)325 millones de euros
Impacto económico total (2023) +3.300 millones de euros
Equivalencia sobre el PIB español 0,23%
Multiplicador económico 3,0
Proveedores españoles ~500
Compras a proveedores locales (2023) 94 millones de euros  
Inversión total en España (2019-2023) 994 millones de euros
Crecimiento del valor añadido (CAGR 2019-2023) 3,9% anual

Fuente: Informe de impacto socioeconómico de Philip Morris en España, elaborado por The European House – Ambrosetti (datos 2019-2023): impacto-socioeconomico-de-philip-morris-en-espana-empleo-oportunida-es-y-progreso.PDF

Uno de los datos más reveladores del informe es el multiplicador económico: 3,0. Esto significa que, por cada euro de valor añadido generado por Philip Morris, se crean 2 euros adicionales en diversos sectores de la economía nacional, desde servicios profesionales hasta industria, logística, hostelería o construcción. 

Cadena de suministro y tejido productivo nacional

En 2023, Philip Morris España trabajó con alrededor de 500 proveedores locales diferentes, con un gasto total de 94 millones de euros. Además, otras entidades de Philip Morris con sede en diferentes países destinaron en España otros 74 millones de euros. Entre 2019 y 2023, el valor de las compras aumentó un 34%, reflejando una mayor implicación de las cadenas de suministro nacionales. 

El vínculo de Philip Morris con España tiene dos anclajes territoriales especialmente fuertes:

  • En Extremadura, la compañía compra hoja de tabaco desde 1992. En la última década, ha invertido 230 millones de euros en la compra de tabaco extremeño y ha creado un centro de servicios digitales (DISC) en Olivenza con una inversión de 32 millones de euros, que emplea a 120 personas, el 90% de la región. Philip Morris contribuye al 0,11% del PIB de Extremadura y al 0,14% de su empleo. 
  • En Canarias, la compañía ha trasladado parte de su producción internacional a Gran Canaria con una inversión de 15 millones de euros, creando más de 200 empleos de alta cualificación. Desde la isla abastece a 12 países de la Unión Europea. Canarias se ha convertido además en el primer mercado internacional de PMI con una flota de vehículos totalmente eléctricos. 

Empleo, talento y certificaciones

Más de 1.000 empleados y una inversión en salarios que crece al 14% anual. Philip Morris España emplea a más de 1.000 personas en sus distintas oficinas por toda España. La inversión en salarios y beneficios pasó de 52,4 millones de euros en 2019 a 88,4 millones en 2023, con una tasa de crecimiento media anual del 14%. La compañía ha invertido más de 1,2 millones de euros en formación durante ese periodo. 

El multiplicador de empleo es de 3,2: por cada euro de inversión en empleo sostenido por Philip Morris, se generan 2,2 euros adicionales en las cadenas de suministro. 

La transformación hacia un futuro sin humo

El recorrido de Philip Morris en España se enmarca en una transformación global de la compañía. PMI ha invertido más de 16.000 millones de dólares desde 2008 en el desarrollo de productos sin combustión y cuenta con alrededor de 1.600 científicos y expertos en I+D en sus centros de Suiza y Singapur. Ha publicado más de 550 artículos científicos y obtenido 5.000 patentes para tecnologías sin humo.

Los resultados de esa apuesta son visibles: en el primer trimestre de 2025, el 43% de los ingresos netos globales de la compañía procedía de productos sin combustión, utilizados por 43 millones de consumidores en 108 mercados. 

En España, esa transformación no se ha producido de espaldas al territorio. Al contrario: se ha traducido en inversión, empleo y desarrollo en regiones como Extremadura y Canarias. Una apuesta que los datos confirman y que la compañía mantiene con perspectiva de largo plazo. 
Razones del atractivo de un ETF activo y cómo seleccionar el más adecuado para ti

Tom Stephens, responsable de ETFs de Schroders, explica las razones que explican en atractivo de los ETF activos y desarrolla las claves para seleccionar uno de estos productos.

Tom Stephens, responsable de ETFs de Schroders

Los inversores recurren cada vez más a los ETF activos, no solo como un nuevo formato de producto, sino como respuesta a un panorama cambiante en materia de inversión y ejecución. En muchos mercados, la concentración de los índices de referencia, los cambios de régimen más rápidos, la persistente incertidumbre macroeconómica y el continuo escrutinio de las comisiones han aumentado la prima que se otorga a las estrategias que pueden ejecutarse de manera eficiente, supervisarse con claridad e integrarse sin problemas en las carteras.

Esto forma parte de lo que podríamos denominar una «gran convergencia»: la combinación de la experiencia en gestión activa con la eficacia y la capacidad de desarrollo del formato ETF, dentro de un enfoque más reflexivo de la construcción de carteras y la gestión de riesgos. La implicación para los inversores es clara. Las cuestiones tradicionales relacionadas con la selección de gestores siguen siendo importantes, pero la diligencia debida que se aplica a los ETF activos requiere una perspectiva más amplia, que considere cómo se diseña, se negocia y se utiliza la estrategia.

¿Por qué quedarse en liquidez es más arriesgado que invertir en Bolsa?

1) Identificar la verdadera fuente del alfa

La pregunta fundamental es la siguiente: ¿de dónde se espera realmente que provenga el alfa? El objetivo consiste en distinguir entre una rentabilidad sostenida por un entorno de mercado específico y un proceso diseñado para ser reproducido en distintos contextos de mercado.
Para los inversores profesionales, los debates más útiles suelen ser aquellos en los que se explica de forma explícita la ventaja competitiva de la estrategia, los supuestos en los que se basa y las condiciones en las que podría obtener una rentabilidad inferior a la esperada. No se trata de eliminar la incertidumbre, sino de garantizar que los factores que impulsan la rentabilidad sean deliberados y se expresen de forma coherente.
2) Comprobar si la estrategia es adecuada para un ETF (ya que no siempre lo es)

Un vehículo de inversión como un ETF puede ser un mecanismo de ejecución muy eficaz, pero no todos los enfoques activos se adaptan de forma natural a este formato. La prueba práctica consiste en determinar si la estrategia puede satisfacer las expectativas de liquidez diaria y escalar sin obligar a realizar concesiones que diluyan la tesis de inversión.

Otra consideración que es fácil pasar por alto es la transparencia. Dependiendo de la estructura y del enfoque de divulgación, los inversores deberían preguntarse si cabe esperar razonablemente que los requisitos de transparencia influyan en el proceso de generación de alfa o en el comportamiento de la implementación. En resumen, el «formato ETF» debería ser una característica facilitadora, no una restricción que remodele la estrategia de formas no deseadas.

ETF activos. Imagen: Agencias

¿Por qué no puedes vivir solo con un salario medio en España en 2026?

3) Analizar la disciplina en la construcción de la cartera y la gobernanza

En los ETF activos, la construcción de las carteras suele ser el factor que realmente determina los resultados. Esto implica comprender no solo las exposiciones previstas, sino también el marco de riesgo que rige cómo se expresan: cómo se dimensionan las posiciones, cómo se gestiona el riesgo, qué restricciones existen y con qué rapidez pueden cambiar las exposiciones.

La gobernanza constituye un elemento esencial para esta disciplina. Los inversores deben tener claridad en cuanto a los derechos de decisión, la supervisión, los procedimientos de escalado y a la forma en que se supervisa la estrategia en relación con sus objetivos. Una gobernanza sólida no garantiza una rentabilidad superior, pero aumenta considerablemente la probabilidad de que la estrategia se comporte según lo previsto, especialmente en situaciones de tensión en los mercados.

Youtube video

4) Evaluar la calidad de la ejecución y el ecosistema de liquidez

Los resultados de los ETF activos no solo dependen de las convicciones de cartera. La calidad de la ejecución es fundamental y, en el formato de los ETF, el ecosistema de negociación es clave: el aporte de liquidez, la creación de mercado, los diferenciales, así como el enfoque del gestor respecto a la negociación y la ejecución.

Incluso cuando una estrategia cuenta con un proceso sólido, los resultados pueden verse mermados por los costes de fricción si la ejecución no se gestiona adecuadamente. Dado que los ETF son instrumentos negociables, la resiliencia ante las distintas condiciones de mercado también es importante. Los inversores deben tener la seguridad de que la estructura de ejecución está diseñada para ofrecer la exposición prevista de forma eficiente y coherente, incluso cuando las condiciones de liquidez sean menos favorables.

5) Ser explícito sobre la función dentro de la cartera

Por último, basar la evaluación en el objetivo de la cartera. ¿Qué función se espera que desempeñe este ETF activo? ¿Una fuente de alfa diversificadora, una exposición básica con un perfil de riesgo definido, una herramienta para gestionar riesgos específicos o un componente fundamental dentro de una asignación basada en modelos?

La claridad sobre su función permite determinar el tamaño adecuado, el horizonte de evaluación, los indicadores de éxito y el comparador adecuado. Además, reduce el riesgo de seleccionar el ETF principalmente porque su estructura resulta cómoda o familiar, en lugar de porque la estrategia subyacente tenga una función clara y se comporte según lo previsto, junto con las posiciones existentes.

Conclusión clave sobre los ETF activos

La adopción de los ETF activos se ha acelerado en los últimos años, y una parte cada vez mayor de la innovación del sector toma la forma de estrategias activas. Sin embargo, creemos que lo más importante no es el crecimiento en sí mismo, sino lo que implica para la diligencia debida.

El vehículo ETF por sí solo no genera alfa. El alfa proviene del proceso de inversión subyacente, de la construcción de la cartera y de la disciplina en la ejecución. A medida que los ETF se convierten cada vez más en parte de la infraestructura cotidiana que permite acceder exposiciones activas, las prácticas de diligencia debida deben evolucionar junto con ellos. Para los inversores profesionales, eso significa mirar más allá del gestor y de la etiqueta del vehículo, y adoptar una visión global sobre cómo se espera que la estrategia genere rentabilidades, cómo se gestiona el riesgo, con qué eficiencia puede implementarse en los mercados reales y cuál es la función específica que debe desempeñar en la cartera.

Amenabar invierte 130 millones para levantar 612 viviendas protegidas en Sevilla

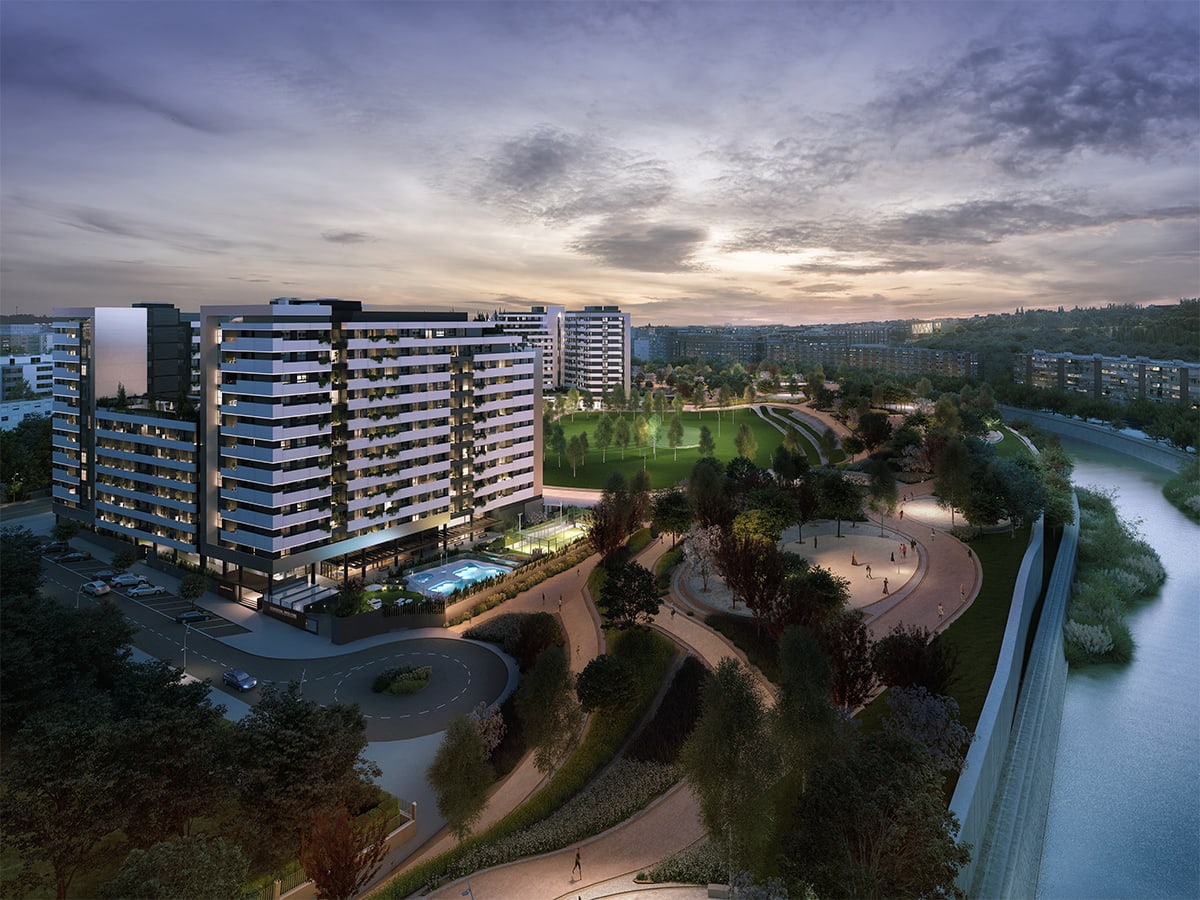
La promotora vasca Amenabar ha puesto en marcha una de sus mayores apuestas residenciales en Andalucía. La compañía invertirá cerca de 130 millones de euros para desarrollar 612 viviendas protegidas en el ámbito de Cruz del Campo, en pleno proceso de transformación urbanística entre Nervión y Santa Justa, en Sevilla.

La operación, conocida este 4 de septiembre de 2026, refuerza la presencia de Amenabar en el mercado residencial andaluz y sitúa a Sevilla como uno de los principales puntos de crecimiento de la promotora. La empresa ya ha formalizado la adquisición de la parcela RMA-5, adjudicada mediante una licitación pública de la Gerencia de Urbanismo del Ayuntamiento de Sevilla por 27 millones de euros.

Amenabar prevé iniciar las obras este año

La promotora prevé comenzar las obras durante 2026 y entregar las 612 viviendas en 2028. El proyecto estará formado por pisos protegidos de dos y tres dormitorios y contará con amplias zonas comunes. Entre las instalaciones previstas figura una piscina de 500 metros cuadrados, una zona deportiva de 400 metros cuadrados, espacios infantiles y seis locales comunitarios que sumarán más de 1.500 metros cuadrados.

La apuesta supone un paso relevante para Amenabar, que busca reforzar su posición en el segmento de la vivienda protegida y asequible en un momento marcado por la escasez de oferta residencial en las principales ciudades españolas.

Una de las mayores promociones de vivienda protegida de Andalucía

La propia promotora considera el proyecto una de las mayores promociones de vivienda protegida en venta de la historia reciente de Andalucía.

El barrio del centro de Madrid que tiene los pisos más baratos de la zona
Fuente: Agencias.

El desarrollo se levantará sobre los antiguos terrenos de la fábrica de Cruzcampo, dentro de un nuevo ámbito urbano que contempla cerca de 2.000 viviendas. Aproximadamente el 45% del futuro desarrollo residencial contará con algún régimen de protección.

La zona se encuentra además junto al Parque de Cruz del Campo, una gran área verde de alrededor de 70.000 metros cuadrados inaugurada en 2025, dentro de la transformación urbanística de este punto de Sevilla.

Amenabar amplía su presencia en Sevilla

Con este nuevo proyecto, la promotora vasca elevará su actividad residencial en Sevilla y su área metropolitana hasta las 1.288 viviendas, según los datos difundidos por la compañía.

A las 612 viviendas protegidas de esta nueva promoción se suman las 232 viviendas libres que Amenabar ya construye en Cruz del Campo y cuya entrega está prevista para 2027. La compañía también comercializa 330 viviendas en Jardines de Entrenúcleos, en Dos Hermanas, y ha lanzado recientemente otras promociones en Mairena del Aljarafe.

La operación confirma que Sevilla se ha convertido en uno de los mercados estratégicos para la expansión de Amenabar.

8.420 viviendas en cartera hasta 2030

El nuevo proyecto forma parte del Plan Estratégico 2026-2030 de Amenabar, que contempla una cartera de 8.420 viviendas en distintas comunidades autónomas. Aproximadamente la mitad de estas promociones estará vinculada a vivienda protegida o asequible.

Andalucía tendrá un peso importante dentro de esta estrategia. La promotora prevé desarrollar 3.290 viviendas en la comunidad, con cerca del 60% destinado a segmentos protegidos o de precios asequibles.

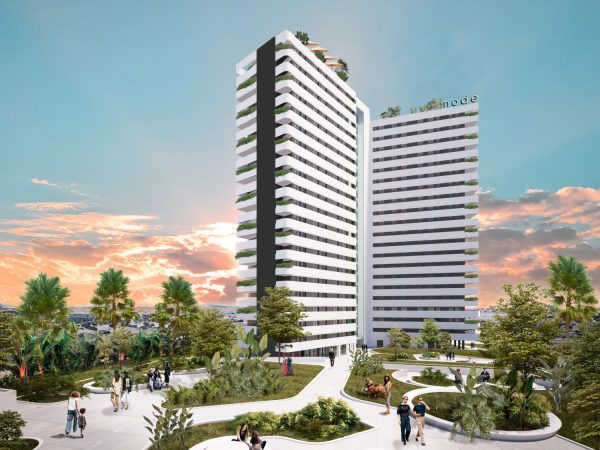
Node Hub sorprende en 2024 con un nuevo proyecto de alojamientos en Madrid
Fuente: Agencias.

La compañía busca así reforzar un negocio que gana importancia para el sector inmobiliario español ante la necesidad de aumentar la oferta residencial.

La promotora vasca mueve ficha en plena crisis de vivienda

La inversión de Amenabar llega en un momento en el que la falta de vivienda se ha convertido en uno de los principales problemas del mercado inmobiliario.

El desarrollo de 612 nuevas viviendas protegidas representa una operación relevante no solo por su volumen, sino también por la apuesta de una promotora privada por este segmento. La promoción forma parte de un contexto más amplio en Sevilla y Andalucía para movilizar suelo y aumentar la construcción de vivienda protegida.

Con una inversión de 130 millones de euros y 612 viviendas previstas, Amenabar convierte Cruz del Campo en una de sus grandes apuestas inmobiliarias para los próximos años y refuerza su presencia en Andalucía. La promotora vasca busca ahora acelerar su crecimiento en el mercado residencial, con Sevilla como uno de los principales motores de su estrategia hasta 2030.

El telescopio James Webb fotografía un ‘cofre del tesoro’ cósmico con una de las estrellas más raras del universo

Un cofre abierto en la nebulosa de Carina

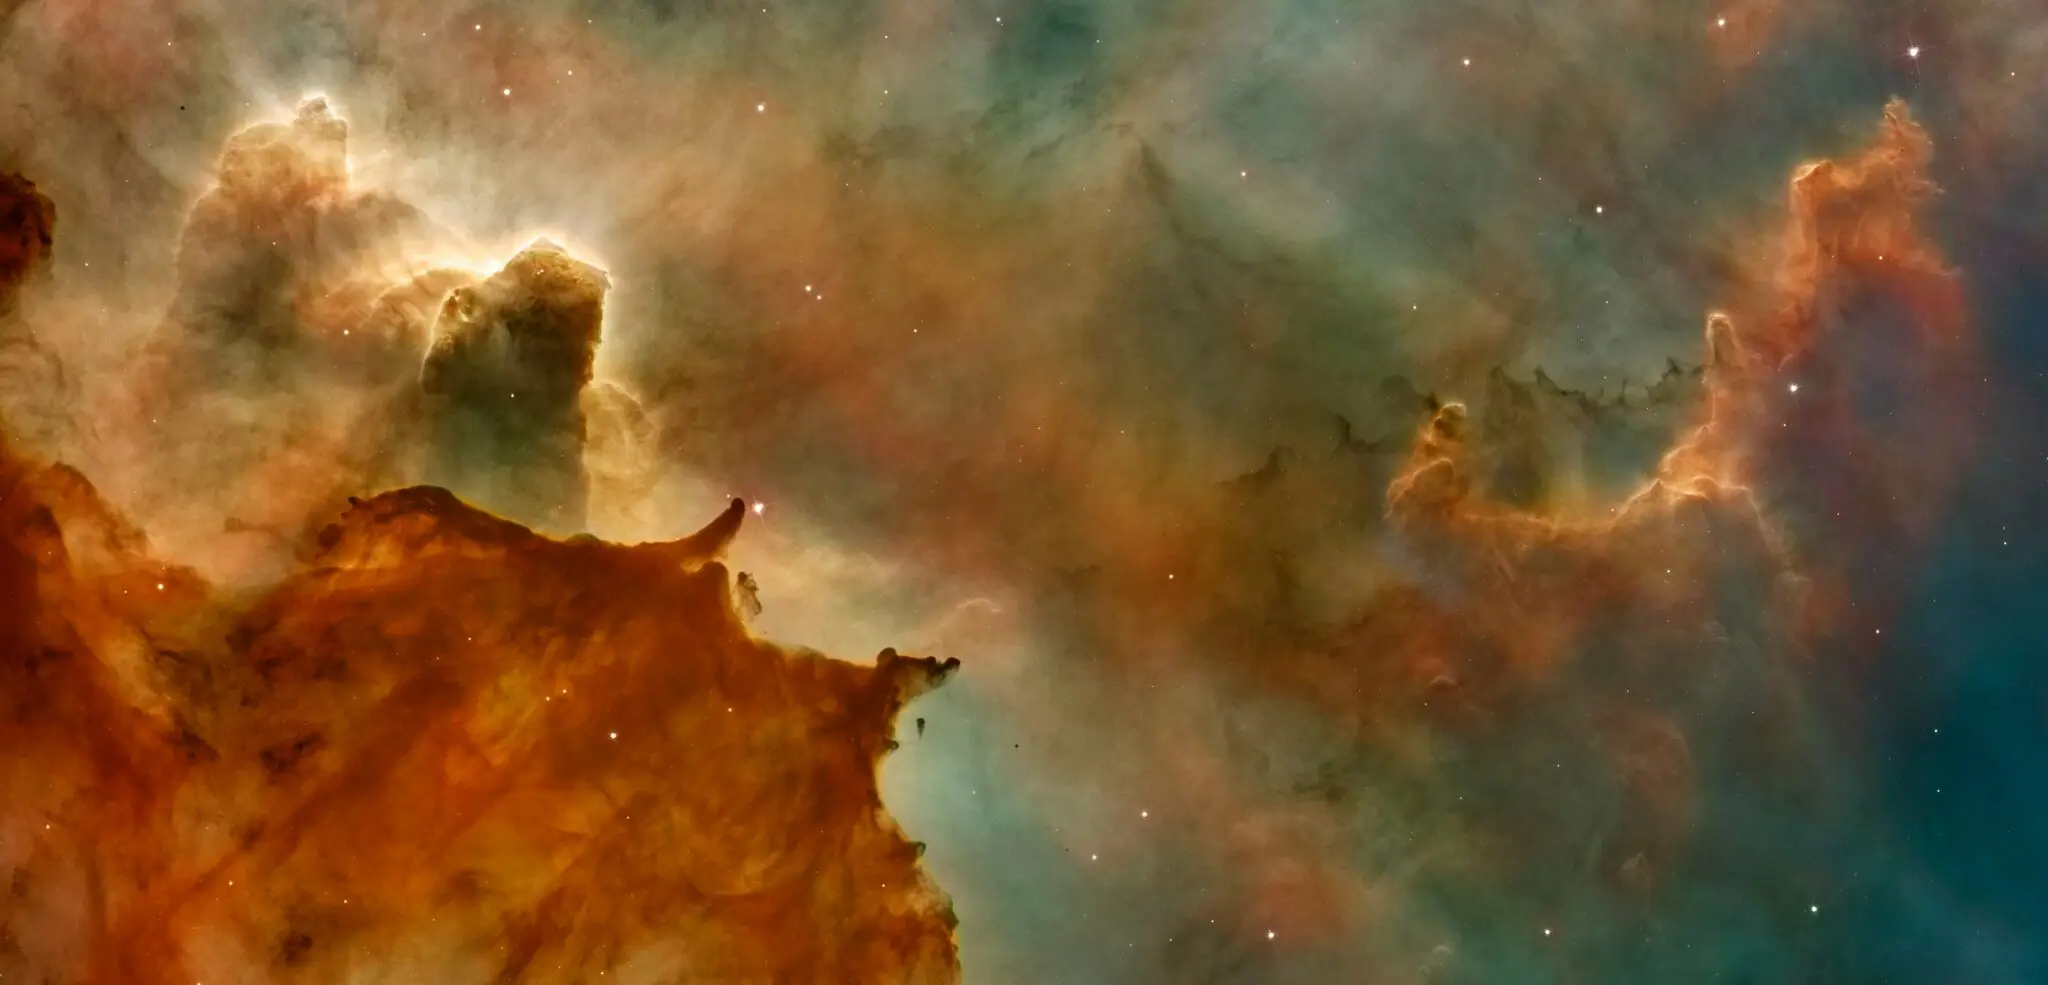
El telescopio James Webb ha fotografiado el glóbulo cometario Cofre del Tesoro, un vivero estelar situado a 7.500 años luz de la Tierra. La imagen, difundida el 21 de agosto de 2026 por la NASA, la ESA y la CSA, revela un objeto que recuerda a un cofre de madera abierto entre las estrellas, con un cúmulo de unas 70 estrellas recién nacidas asomando entre el polvo. La joya más brillante del conjunto es una estrella de tipo O de unas 19 masas solares, una rareza extrema en la Vía Láctea.

El cofre flota en la nebulosa de Carina, una de las regiones de formación estelar más ricas de la galaxia. Según la descripción de la imagen publicada por el equipo Webb, la nebulosa se extiende a lo largo de unos 260 años luz y alberga decenas de miles de protoestrellas jóvenes. También contiene los llamados Acantilados Cósmicos, que aparecieron en las primeras imágenes científicas del telescopio en 2022. La página oficial del telescopio James Webb recoge desde entonces buena parte de aquella primera colección.

Desde el hemisferio sur, la nebulosa de Carina es un objeto notable incluso en cielos oscuros. Para los observadores del hemisferio norte, permanece oculta tras el horizonte, lo que convierte al Webb en una ventana privilegiada para estudiar sus viveros estelares.

A diferencia de una nebulosa difusa, el Cofre del Tesoro es un glóbulo cometario: una nube aislada con una cabeza densa y oscura y una cola alargada. El nombre alude a su parecido con un cometa, aunque en este caso la estructura recuerda más a un cofre con la tapa entreabierta. La cámara NIRCam del Webb penetró el velo de polvo y mostró lo que hay dentro: un compacto cúmulo estelar embebido en su material de nacimiento.

Una estrella de tipo O: la joya más rara del cúmulo

James Webb foto

Las estrellas del cúmulo no son todas iguales. La más masiva, una estrella de tipo O, multiplica por 19 la masa del Sol. Las estrellas O queman combustible nuclear con una voracidad enorme, brillan en tonos azulados y viven solo unos pocos millones de años. Comparadas con el Sol, que lleva unos 4.600 millones de años de vida estable, son auténticas efímeras cósmicas. Por eso cada una que se descubre ayuda a calibrar los modelos de evolución estelar.

La edad estimada del cúmulo es de 1,3 millones de años, aunque estudios previos apuntaban a que podía ser aún más joven, de apenas 100.000 años. La horquilla no es una contradicción: medir la edad de estrellas recién nacidas resulta especialmente difícil, porque están envueltas en los mismos discos de gas y polvo que las formaron. Muchos de esos discos aún rodean a las estrellas del Cofre del Tesoro. Con el tiempo, la radiación del propio cúmulo los disipará.

Dentro de aquella nube no hay oro, pero las estrellas recién nacidas que esconde valen más para la astronomía que cualquier tesoro.

La radiación que esculpe un tesoro con fecha de caducidad

El cofre no está solo. A unos 39 años luz de distancia proyectada en el cielo se encuentra Eta Carinae, el objeto más luminoso de la nebulosa. En el siglo XIX, este sistema protagonizó la llamada Gran Erupción y llegó a situarse entre las estrellas más brillantes del cielo nocturno terrestre. Hoy se sabe que contiene al menos dos estrellas; una de ellas ronda las 100 masas solares y es unos cinco millones de veces más luminosa que el Sol. Junto al cúmulo cercano Trumpler 16, Eta Carinae emite una radiación tan intensa que esculpe la forma alargada del Cofre del Tesoro.

Esta es la clave de la imagen. El Cofre del Tesoro no es una estructura fija: es una escultura temporal modelada por vientos estelares desde dentro y desde fuera. Los astrónomos esperan que la radiación combinada de sus propias estrellas jóvenes y de las masivas vecinas erosione el gas restante. El cofre acabará desvaneciéndose. Entonces quedarán a la vista sus verdaderas joyas: las estrellas que hoy permanecen parcialmente ocultas. En tiempos cósmicos, ese desenlace está cerca.

La observación no es un artículo revisado por pares, sino una imagen de archivo procesada por el equipo del Webb y destacada como fotografía de la semana. Aun así, su valor científico está en el detalle. La NIRCam ha resuelto un cúmulo compacto que telescopios anteriores veían como una mancha brillante. La combinación de una cámara infrarroja de alta sensibilidad y la cercanía relativa del objeto permite estudiar una fase de la formación estelar que dura poco en escalas cósmicas.

Los glóbulos cometarios son laboratorios de fotoevaporación. La radiación ultravioleta de las estrellas masivas calienta el gas, lo ioniza y lo empuja hacia afuera. Ese empuje alarga la cola del glóbulo y, al mismo tiempo, comprime regiones del interior donde pueden formarse nuevas estrellas. No es un proceso simple: el Webb permite ver la textura de estos filamentos con una resolución que transforma una nube borrosa en un objeto con nombre y apellido.

Sigo este tipo de objetos con una mezcla de asombro y cautela. El Cofre del Tesoro es un recordatorio de que las estrellas también nacen en racimos y de que las rarezas de tipo O moldean su entorno desde el primer suspiro. La próxima vez que los datos del Webb se procesen en color, quizá veamos estos filamentos con más nitidez. O no. El polvo no entrega fácilmente sus secretos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un glóbulo cometario con un cúmulo de unas 70 estrellas jóvenes y una estrella de tipo O de 19 masas solares.
  • Dónde: En la nebulosa de Carina, a 7.500 años luz de la Tierra, en la constelación de Carina.
  • Institución responsable: Telescopio James Webb, operado por NASA, ESA y CSA.
  • Cuándo: Imagen difundida el 21 de agosto de 2026.
  • Impacto a futuro: Ayuda a estudiar la fotoevaporación y el destino de las estrellas masivas recién nacidas.

Los 10 valores de la bolsa sen septiembre de 2026: El Economista desvela su cartera para esquivar la crisis de bonos

La bolsa encara septiembre de 2026 con diez valores elegidos por El Economista. La cesta apunta a la crisis de bonos y a los tipos al alza como riesgo central.

El mes arranca con la estadística en contra: septiembre suele ser bajista y las elecciones de midterm en Estados Unidos añaden ruido. Históricamente, Wall Street cae en los dos meses anteriores cuando los republicanos pierden en los comicios de medio mandato. Por eso la selección no sobreexpone la tecnología.

Diez valores con zafiros como filtro de entrada

De las Siete Magníficas, se quedan Amazon y Nvidia, las dos con mejor recomendación. También entran Palo Alto Networks, Micron, y Applied Materials, aunque con un ojo en sus correcciones.

La cartera gana equilibrio con Mastercard, elegida frente a Visa en los pagos digitales, y S&P Global en información financiera. Cierran Uber en movilidad y dos firmas de laboratorio: Thermo Fisher y Danaher.

Los diez nombres pertenecen al universo de los zafiros, un centenar de valores con fundamentales sólidos que vigilan de forma permanente los estrategas de la casa. El fondo asesorado Tressis Cartera Eco 30 acumula una rentabilidad anualizada del 12% en casi ocho años.

Joan Cabrero, analista de Ecotrader, no tiene prisa. ‘Septiembre no obliga a estrenar cartera el primer día de clase’, dice. Su tesis técnica espera una caída de entre el 5% y el 8% en el Nasdaq 100, que podría llevar al índice al rango de 27.520 a 26.500 puntos.

La lista no evita la corrección: marca el sitio donde comprarla.

El analista no ve urgencia. El Nasdaq resiste por encima de 28.760 puntos, pero si Wall Street se toma una pausa antes de retomar su tendencia, podríamos asistir a un nuevo susto. La zona de compra está entre 27.520 y 26.500 puntos.

Niveles de compra y el papel de la crisis de bonos

Para Nvidia, Cabrero fija la entrada ideal en 192 dólares; para Amazon, alrededor de 227 dólares, una corrección adicional del 10%. La subida libre para ambas se activaría al tocar los 235 y 287 dólares, respectivamente.

Nvidia duplicó ingresos y beneficios en el segundo trimestre y elevó su previsión de ventas trimestrales a 108.000 millones de dólares, por encima de los 104.000 millones previstos. Consiguió mejorar sus ventas un 106% pese al encarecimiento de las memorias. Amazon apoyó su beneficio en AWS, cuyos ingresos crecieron un 37% interanual, el mayor ritmo en 18 trimestres, y en la publicidad digital, que sube un 26%.

Micron entra porque su consejo de compra superó al de Broadcom, pese a la decepción reciente de esta última. La compañía llegó a tocar una subida del 320% anual en junio y superó los 1.200 dólares. Applied Materials, proveedor de TSMC y Samsung, pierde cerca del 40% desde los máximos de 723 dólares; Cabrero esperaría a 360 dólares, mientras que a Palo Alto le daría una oportunidad en 310 dólares, tras la reciente caída del 10% por la presión de los costes de nube sobre su margen bruto.

En el bloque financiero, Mastercard se impone a Visa por su diversificación internacional y su apuesta por los servicios. Cabrero calcula el punto de compra en 525 dólares. S&P Global queda a un 5% de su entrada objetivo, en 410 dólares, con recorrido más allá de los 500 dólares.

Thermo Fisher tendría la puerta de entrada en 560 dólares y el objetivo inicial en los 650; Danaher, en 185 dólares, con metas escalonadas en 240 y 320 dólares. Para Uber, la zona de compra está en 72 dólares, y Cabrero no dudaría de la hipótesis alcista mientras no pierda los 65 dólares.

El riesgo no está en las acciones, sino en el calendario

La cartera hace algo incómodo desde el punto de vista comercial: publica diez nombres y, al mismo tiempo, pide no comprarlos todavía. No es un matiz menor. Recomendar valores para septiembre de 2026 con precios de entrada un 10% o un 15% por debajo del mercado refleja desconfianza hacia el corto plazo, no hacia las compañías.

David Kohl, economista jefe de Julius Baer, sostiene que el gasto de capital vinculado a la IA aportó alrededor de un punto porcentual al crecimiento del PIB real de Estados Unidos durante el primer semestre. La comparación con la segunda mitad de los noventa y el despegue de internet está servida, pero conviene recordar que la infraestructura tecnológica no cotiza sola: lo hace con una prima exigente y con los tipos al alza como competencia directa.

La crisis de bonos añade fricción. Si los rendimientos se mantienen en máximos, la renta fija compite con la bolsa y castiga en especial a los múltiplos altos. Las diez ideas de El Economista evitan concentrar todo el riesgo en la IA y se reparten entre datos, pagos, movilidad y laboratorio. Esa diversificación es hoy más defensiva que temática.

Yo no esperaría a que el mercado confirme suelo para leer la lista. La vigilaría desde los niveles de Cabrero y con la vista puesta en los resultados de Nvidia y en la recta final del año, cuando la temporada navideña vuelva a poner a prueba la resistencia del consumo estadounidense.

Guía de chollos en Parfois: 6 prendas de entretiempo a 9,99 euros para renovar el armario para la vuelta a la oficina

Parfois vuelve a ser la comidilla de septiembre entre quienes buscan renovar el armario sin vaciar la cuenta corriente. La marca portuguesa ha metido tijera a varias de sus prendas de entretiempo, con descuentos que en algunos casos superan el 60% y precios que arrancan por debajo de los 10 euros. No es una rebaja puntual: son varias piezas a la vez, y las tallas más demandadas ya empiezan a escasear.

Lo interesante no es solo el precio, sino el momento. El entretiempo es esa época del año en la que cuesta acertar con la ropa sin pasar frío ni calor, y Parfois lleva varias temporadas resolviendo ese dilema con piezas que imitan el acabado de firmas más caras. La fórmula funciona, y este septiembre vuelve a demostrarlo.

Por qué Parfois triunfa en las rebajas de entretiempo

Youtube video

La marca empezó vendiendo bolsos y bisutería, pero lleva varias temporadas consolidándose en el armario textil de las españolas. Su estrategia es sencilla: piezas con un acabado que recuerda a firmas de gama más alta, a precios que compiten de tú a tú con Zara o Mango.

Eso explica por qué, temporada tras temporada, sus rebajas de entretiempo generan tanto ruido. No hablamos de saldos aislados, sino de una selección amplia que va desde calzado hasta prendas de punto, pasando por accesorios que rara vez bajan tanto de precio fuera de campaña.

El chaleco jacquard y el resto de prendas que están volando

El Parfois más comentado de este cierre de temporada es su chaleco jacquard de algodón con mangas rematadas en volantes, que ha pasado de 49,99 a 19,99 euros. Ese tejido con relieve, cuyo origen se remonta al entretiempo como concepto de transición climática entre estaciones, permite crear patrones complejos sin necesidad de estampado, algo que a este precio no siempre se consigue.

Junto a él, las bailarinas de punta cuadrada con plantilla acolchada han bajado de 19,99 a 9,99 euros, y la falda midi de pana en tono camel, de corte retro, ha hecho lo propio pasando de 32,99 a 9,99 euros. Dos piezas muy distintas, pero con el mismo denominador común: versatilidad total para las semanas en las que ni el abrigo ni la camiseta funcionan.

Cómo combinar las piezas rebajadas sin fallar

Youtube video

La falda midi camel es de las que hacen armario cápsula: combina con vaqueros, con blazers oversize de estampado a cuadros o con un pañuelo de seda al cuello para conseguir ese estilo cottage tan buscado este otoño. Es una prenda que resuelve el dilema matutino sin pensar demasiado.

El chaleco jacquard, por su parte, se lleva sobre una camisa de manga larga las mañanas más frías, o encima de una camiseta básica cuando el sol aprieta a mediodía. Al no tener mangas, no añade volumen bajo una chaqueta o gabardina, lo que lo convierte en comodín para el bolso o la bandolera que ya lleves puestos.

Qué mirar antes de comprar en las rebajas de Parfois

Antes de lanzarse a comprar, conviene tener claro qué prendas realmente compensan y cuáles son solo ganga de escaparate. No todo lo rebajado sirve para todos los armarios, así que aquí van los criterios que marcan la diferencia:

  • Revisa el tejido: el poliuretano y el jacquard aguantan bien los cambios de temperatura sin perder la forma, algo clave en entretiempo.
  • Prioriza piezas comodín: chalecos, faldas midi y bailarinas combinan con más looks que una prenda muy estampada o de tendencia pasajera.
  • Comprueba tallas disponibles: las unidades se agotan rápido en las referencias más rebajadas, sobre todo en tallas intermedias.
  • Compara precio original: un 60% de descuento solo es chollo real si la prenda ya tenía un precio de partida razonable.

Qué prendas siguen apareciendo en el radar de las rebajas

Además del chaleco, la falda y las bailarinas, Parfois ha repetido la fórmula con otras piezas de punto, como un pantalón con estampado jacquard que ha bajado de 35,99 a 12,99 euros. La marca sigue vaciando tallas en su catálogo de rebajas, con descuentos que en algunos artículos llegan hasta el 70%.

También hay movimiento en accesorios: bolsos multiposición por debajo de 8 euros y pendientes por menos de 5 euros completan una lista que conviene revisar con regularidad antes de que las tallas y unidades más demandadas desaparezcan del todo.

Hacia dónde va esta tendencia y cómo aprovecharla mejor

Todo apunta a que, mientras dure el cierre de temporada, Parfois seguirá soltando rebajas agresivas en prendas de punto y entretiempo. Es una estrategia que la marca portuguesa ha perfeccionado: soltar descuentos escalonados para mantener el interés semana tras semana, en lugar de vaciar todo el stock de golpe.

Para quien quiera renovar el armario sin gastar de más, el consejo es simple: revisar el catálogo cada pocos días y no esperar a que la prenda deseada llegue a su precio más bajo, porque para entonces es probable que ya no quede tu talla. La paciencia compensa, pero la rapidez también cuenta.

La potencia en la cara interna del muslo con estos 3 ejercicios puedes ganar estabilidad después de los 50

Unos aductores fuertes sostienen la cadera y dan aplomo en cada sentadilla, zancada y cambio de dirección. La entrenadora Theresa Moloney, de 58 años, propone un circuito de tres movimientos para ganar estabilidad en la cara interna del muslo sin máquinas ni complicaciones.

La cara interna del muslo no es un compartimento estanco. Los músculos que la forman —aductor mayor, aductor largo, aductor corto, grácil y pectíneo— actúan como anclaje natural de la pelvis. Cuando pierden firmeza, la rodilla y la cadera tienden a compensar en los gestos más exigentes. Vamos a los datos: un estudio con personas mayores de 90 años observó que ocho semanas de fuerza intensa aumentaron la fuerza del cuádriceps una media del 174% y mejoraron la capacidad de caminar. La evidencia apunta a que la fuerza se puede estimular a cualquier edad.

La entrenadora Theresa Moloney lo resume con un giro: durante años buscó ejercicios de aislamiento para la zona. Lo que le cambió el planteamiento fue integrar movimientos compuestos que activan muslo interno, cadera y glúteos a a la vez. Ese es el matiz importante: con un solo circuito activas más musculatura y ahorras tiempo.

Por qué los aductores mandan en tu sentadilla

La sentadilla sumo y la zancada lateral comparten un patrón: la cadera se abre, la pelvis se mantiene estable y el muslo interno controla la bajada. Si este grupo muscular no rinde, la mecánica se desajusta y pierdes eficiencia. A efectos prácticos, trabajar la cara interna del muslo no es una cuestión estética sino de rendimiento: más control en el gesto y mejor transferencia a la vida diaria.

Moloney lo plantea con una regla sencilla: los movimientos compuestos mandan. Un solo gesto como la sentadilla sumo exige participación de los aductores, los glúteos y la musculatura profunda del centro. Por eso evita las máquinas de aislamiento y suma carga funcional al circuito.

La cara interna del muslo no se entrena para la estética: se entrena para que la cadera aguante la sentadilla sin descomponerse.

La estabilidad no es un lujo de gimnasio. Subir escaleras, caminar rápido o esquivar un charco exige que la cadera se sostenga sin oscilaciones. Unos aductores con buen tono ayudan a que cada apoyo sea más firme y fluido.

Los 3 ejercicios de Theresa Moloney para potenciar la cara interna

La rutina encadena tres movimientos fáciles de progresar. No requieren equipo especial y permiten regular la carga según tu nivel.

  • Sentadilla sumo: pies más abiertos que la anchura de los hombros, puntas hacia las 10 y las 2. Baja hasta que los muslos queden paralelos al suelo y empuja con toda la planta del pie.
  • Zancada lateral: da un paso amplio al lado, flexiona la rodilla hasta los 90 grados y mantén la pierna contraria estirada. Vuelve empujando desde el pie plantado.
  • Zancada de reverencia: cruza una pierna por detrás de la contraria, baja la cadera con el torso firme y regresa a la posición inicial.

El esquema de series y repeticiones convierte los tres movimientos en un circuito funcional. Comienza con 10 a 12 repeticiones de cada ejercicio, cambia de lado en la zancada lateral y en la reverencia, y repite la ronda tres veces. Si usas mancuernas, la referencia de Moloney es de 3,6 kilos; sin embargo, el peso corporal es un punto de partida sólido.

fortalecer aductores

Consumo inteligente del entrenamiento: cómo elegir carga y frecuencia

Elegir la carga es más sencillo de lo que parece. Si las últimas repeticiones de cada serie te obligan a mantener la técnica, vas bien. Si la cadera se desvía o la rodilla se hunde, toca bajar el peso o reducir el rango. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Circuito completo: 3 rondas de sentadilla sumo, zancada lateral y zancada de reverencia.
  • Repeticiones: de 10 a 12 por movimiento, completando ambos lados en las zancadas.
  • Carga: mancuernas de 3,6 kg si ya dominas la técnica; si no, empieza con el peso corporal.
  • Frecuencia: dos sesiones de fuerza por semana, dejando al menos un día de descanso entre ellas.

La progresión es tu mejor brújula. Si completas tres rondas sin desviar las rodillas, aumenta 1 kg la próxima sesión. Si la postura sufre, vuelve a la versión sin peso. La dosis importa.

Lectura fina: por qué el compuesto gana al aislamiento

El precedente es claro: durante años se recomendó aislar la cara interna con máquinas específicas. El giro de Theresa Moloney conecta con la evidencia de la ciencia del ejercicio: los movimientos compuestos reclutan más masa muscular, elevan la eficiencia de la sesión y mejoran la transferencia a gestos reales. La sentadilla sumo es un buen ejemplo: los aductores participan en la amortiguación y en el impulso de salida.

Aun así, conviene ser honesto: no hay un único ejercicio imprescindible. La evidencia no dice que este circuito sea superior a cualquier combinación; dice que integrar aductores con cadera y glúteos encaja en una rutina sin máquinas y con resultados medibles en estabilidad. Para quien busca una base sólida después de los 50, la pauta de 3 vueltas y 10 a 12 repeticiones es un punto de partida realista y mínimo.

La información es divulgativa y no sustituye el criterio de un profesional del entrenamiento. Si llevas tiempo sin entrenar o la técnica no te encaja, ajusta el punto de partida.

⚡ Rutina de Optimización Diaria

  • Calienta la cadera: antes del circuito, dedica 1-2 minutos a movilidad con sentadillas al aire y pasos laterales cortos.
  • Integra la rutina mañana: completa 3 rondas de los tres ejercicios en tu próxima sesión de pierna, con 10 a 12 repeticiones.
  • Revisa la carga: si las tres rondas se sienten fáciles, sube a 4-5 kg; si pierdes la postura, vuelve al peso corporal.

Las Vajilla de Bidasoa Leroy Merlin: la mítica marca regresa a precios de Ikea y reabre la batalla del menaje

0

Leroy Merlin recupera la vajilla Bidasoa de porcelana de 18 piezas por 58,49 euros y reabre la batalla del menaje de precio ajustado frente a Ikea. La venta es exclusiva online, con entrega gratis a domicilio en cuatro días laborables, y apunta al comprador que mira antes el coste por pieza que el nombre del envase.

Qué llega al catálogo de Leroy Merlin y a qué precio

La vajilla blanca corresponde al modelo Bidasoa Lis y reparte sus 18 unidades en 6 platos llanos, 6 hondos y 6 de postre. El acabado es de porcelana blanca brillante, sin dibujos ni relieves, y se puede meter en en el microondas y en el lavavajillas. El fabricante asegura que no retiene sabores y que no libera sustancias tóxicas; aun así, conviene guardar la ficha técnica para conocer los límites de uso.

La segunda opción del catálogo es Bidasoa Infinit, con las mismas 18 piezas de porcelana y un estampado en tonos verdosos. Sale por 65,50 euros y es apta para lavavajillas, microondas y frigorífico. El envío a domicilio es gratuito y se entrega en cuatro días laborables, pero la vajilla no está en la tienda física: Leroy Merlin la vende solo por el canal online, un matiz que condiciona al comprador que prefiere ver el brillo antes de pagar.

El cálculo que decide la compra: precio por pieza y comparativa con la vajilla de Ikea

El ticket impresiona menos si se divide. La versión blanca sale a 3,25 euros por pieza; la estampada, a 3,64 euros por pieza. Son cifras de menaje low cost y conviene usarlas para comparar con las vajillas básicas de 18 piezas que Ikea y las marcas propias colocan en la misma banda, porque el coste unitario manda más que el total del paquete.

La metodología es simple: se divide el precio total entre las 18 piezas. Este dato conviene aplicarlo también a cualquier pack que mezcle platos llanos, hondos y de postre, porque no todos los surtidos reparten el número de piezas de la misma manera. En este caso, al ser 6+6+6, la comparación es limpia: mismas categorías, mismo material y única diferencia de diseño.

📊 La comparativa de un vistazo

OpciónPrecio totalPrecio por pieza y acabado
Bidasoa Lis 18 piezas58,49 euros3,25 euros; blanco brillante sin dibujos
Bidasoa Infinit 18 piezas65,50 euros3,64 euros; estampado verdoso y apto para frigorífico

Bidasoa frente a Ikea

La batalla del menaje no se juega solo en el precio total. La diferencia entre los dos modelos es de 7,01 euros, unos 39 céntimos por pieza, y se explica por el diseño, no por un cambio de material. Para un comprador de primera vajilla, esa brecha importa; para quien busca un estampado concreto, el sobrecoste es menor de lo que sugiere el número grande.

El precio por pieza, y no el total del pack, es la única forma honesta de comparar una vajilla de 58,49 euros con la de 65,50 o con la básica de Ikea.

Para que se entienda: una vajilla de 18 piezas de porcelana a 58,49 euros no deja de ser una opción de precio contenido, aunque el blanco liso juega a favor de la durabilidad y de la combinación con otras piezas. La referencia a Ikea no es una promesa de igualdad exacta: es una forma de señalar que Bidasoa aterriza en la franja del menaje asequible, no en el capricho premium.

La estrategia de Leroy Merlin detrás del regreso de Bidasoa

El movimiento encaja con una estrategia de surtido emocional: recuperar una marca española que suena a ajuar de toda la vida para vender menaje de precio bajo sin entrar en la marca blanca. Leroy Merlin mantiene la vajilla fuera de la tienda física y apuesta por el canal online, lo que reduce costes de exposición y permite rotar el catálogo con rapidez.

La jugada también mira de reojo a Ikea, que convierte el menaje en una compra de impulso ligada a la visita a la tienda. Al ofrecer envío gratis en cuatro días laborables y dos acabados, Leroy Merlin busca captar al comprador que no quiere desplazarse o que compara precios desde el móvil. La comparativa es informativa y no constituye una recomendación de compra ni asesoramiento financiero: el gasto debe encajar con el uso real de cada hogar.

Al ser una compra a distancia, el comprador mantiene además el derecho de desistimiento de 14 días naturales desde la recepción del paquete, salvo excepciones. Si al abrir la caja el brillo o el tono del estampado no coincide con lo esperado, la devolución es la vía prevista por la normativa de consumo. Eso sí, conviene conservar el embalaje y revisar las condiciones de Leroy Merlin para saber quién asume el transporte de vuelta.

Conviene no confundir precio bajo con compra automática. La porcelana es resistente, pero el coste por pieza de 3,25 euros está en la banda de menaje básico; el ahorro real frente a Ikea dependerá del modelo concreto, del número de servicios y del uso que se le dé en el día a día.

🛒 El Veredicto de Compra

  • Divide siempre entre 18: la Lis cuesta 3,25 euros por pieza y la Infinit, 3,64 euros; compara ese dato con el menaje básico de Ikea o con la marca propia.
  • Recuerda que es venta solo online: el envío es gratis en cuatro días laborables, pero no podrás ver el acabado en tienda antes de comprar.
  • Elige según el uso: el blanco liso combina con todo y sale 7,01 euros más barato; la versión estampada añade diseño, no una porcelana distinta.

Dónde te dejará y te recogerá Cabify en el circuito de F1 de Madrid y los conciertos de Shakira

Madrid vuelve a combinar dos eventos de gran escala al mismo tiempo. La capital española recibirá la visita de la cantautora colombiana Shakira y celebrará el primer Gran Premio de España en la ciudad durante el mes de septiembre. Es una gran oportunidad para los conductores de las plataformas de VTC; en particular Cabify, la empresa de transporte que ha hecho de Madrid una parte clave de su identidad, ha dado pasos para facilitar la movilidad y aprovechar estas fechas.

Según explica, la empresa de transporte de particulares reforzará su operativa durante el fin de semana del Gran Premio de Fórmula 1 y contará con puntos específicos de recogida y descenso de pasajeros en las inmediaciones de MADRING, el circuito urbano creado en la ciudad. El objetivo es facilitar los desplazamientos de los asistentes y contribuir a ordenar los flujos de movilidad en una de las zonas que experimentará una mayor concentración de viajeros durante esos días.

Circuito de Fórmula 1
Circuito de Fórmula 1. Fuente: Banco Santander

Pero no solo es MADRING la semana del Gran Premio de Fórmula 1. La empresa está habilitando un punto de recogida específico en el cruce entre la calle Valle de Tobalina y la calle San Ezequiel para las 12 noches de conciertos de Shakira en Madrid. El objetivo, según explican fuentes de la empresa, es que Cabify «sea un sinónimo de comodidad porque te lleva hasta la misma puerta del evento», como ya lo hicieron en el caso de Bad Bunny.

La empresa insiste en que estas ubicaciones permitirán que los usuarios de Cabify puedan finalizar o iniciar sus trayectos a pocos minutos a pie de los accesos al recinto, reduciendo desplazamientos innecesarios de vehículos en las inmediaciones del circuito y haciendo más sencilla la identificación de los lugares habilitados para VTC.

Los puntos de acceso para la Fórmula 1

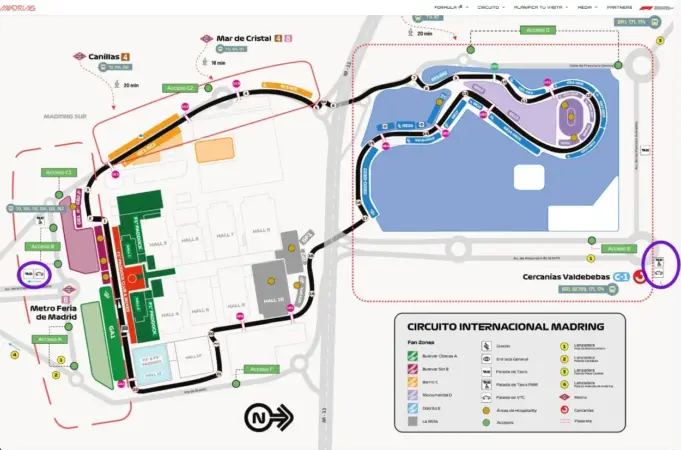
Por su lado, en el caso de MADRING, la empresa ha habilitado dos puntos de llegada y recogida para los usuarios de Cabify. Los dos espacios, marcados en el mapa oficial del gran premio como puntos de recogida de las VTC, tendrán prioridad para las plataformas en esas fechas, recordando que el espacio no necesariamente es de fácil acceso para la ciudad.

La propia organización del Gran Premio recomienda priorizar el transporte público para llegar a MADRING, que cuenta con conexiones de metro, Cercanías y diferentes líneas de autobús. Los puntos habilitados para Cabify se encuentran integrados en este esquema de movilidad y próximos a las conexiones de transporte público del entorno, permitiendo combinar diferentes medios de transporte y ofreciendo una alternativa especialmente útil para completar el primer o último tramo del desplazamiento.

Los puntos de recogida de la Fórmula 1 marcados en morado. Fuente: Cabify

Los puntos establecidos, siguiendo las ubicaciones habilitadas por la organización del evento, se situarán en la avenida de la Capital de España, 11 (punto ubicado a aproximadamente 100 metros de los accesos A y B); y en la avenida de las Fuerzas Armadas, 322 (a 150 metros del acceso E).

La compañía española espera convertirse en uno de los principales aliados de movilidad de madrileños y visitantes durante un fin de semana especialmente exigente para los desplazamientos en la capital, ofreciendo una opción cómoda, flexible y con puntos de recogida claramente identificados cerca del recinto.

Los grandes eventos son clave para el transporte

Lo cierto es que los grandes eventos son siempre una gran oportunidad para las empresas de transporte. No solo para las de transporte de particulares, como el taxi y las plataformas de VTC, sino también para los trenes y los vuelos; de hecho, la propia Ouigo se ha anunciado como la empresa oficial de la gira de Shakira en el sistema de alta velocidad español.

En este panorama, la apuesta de Cabify es interesante. Es una buena noticia para la capital, que sabe que es una oportunidad tanto de atraer nuevos usuarios como de prestar servicio a la ciudad. De hecho, no es el único movimiento reciente que han hecho, sumando también nuevos vehículos en las afueras al suroeste de la ciudad.

Con este despliegue, la plataforma busca «beneficiar directamente al usuario de la zona oeste, garantizando una mayor disponibilidad de vehículos, una reducción notable en los tiempos de espera y precios más competitivos en sus trayectos cotidianos», señalan desde la empresa de transporte.

Un mes de alta tensión para Cabify y el transporte de la ciudad

Lo cierto es que, como ocurrió con Bad Bunny y el Papa, la coincidencia de dos eventos de gran magnitud no solo atrae a un gran número de viajeros del exterior, sino que pone una gran presión sobre el sistema de transporte público de la ciudad, así como sobre las VTC y los taxis. Es una situación que obliga a las plataformas y a los usuarios a organizar sus planes con tiempo.

De hecho, Cabify recomienda a los usuarios planificar sus desplazamientos con antelación, consultar en la aplicación el punto de recogida asignado y combinar las diferentes alternativas de movilidad disponibles para evitar desplazamientos innecesarios y facilitar la entrada y salida del recinto.

Crisis en los trenes de alta velocidad: los retrasos del AVE rozan los 20 minutos mientras Renfe rechaza pagar indemnizaciones

Los problemas de ocupación de la alta velocidad van de la mano de sus problemas de puntualidad. Así lo muestran los datos del primer semestre de Renfe, que muestran que en promedio los retrasos de los trenes de alta velocidad de la empresa pública se han promediado en unos 19,73 minutos durante el primer semestre del año, y el usuario del AVE ha llegado unos 13 minutos tarde de promedio a su destino. Es un dato preocupante, sobre todo si se toma en cuenta que este retraso se calcula desde la hora anunciada, es decir, no toman en cuenta el tiempo extra del recorrido generado por los límites de velocidad impuestos por Adif tras el accidente en Adamuz. 

Es que en total un 45,1% de los trenes de alta velocidad de Renfe han tenido, al menos, 5 minutos de retraso. Es decir, que casi la mitad de los AVE en la primera mitad de este año han tenido un peor rendimiento en cuanto a tiempo de lo esperado por la empresa. Pero además, alrededor de un 25% de los trenes de alta velocidad han tenido retrasos por encima de los 15 minutos; es decir, que una cuarta parte de los trenes de alta velocidad de la empresa no cumplirían la antigua política de puntualidad de la empresa que quiere recuperar el Senado. 

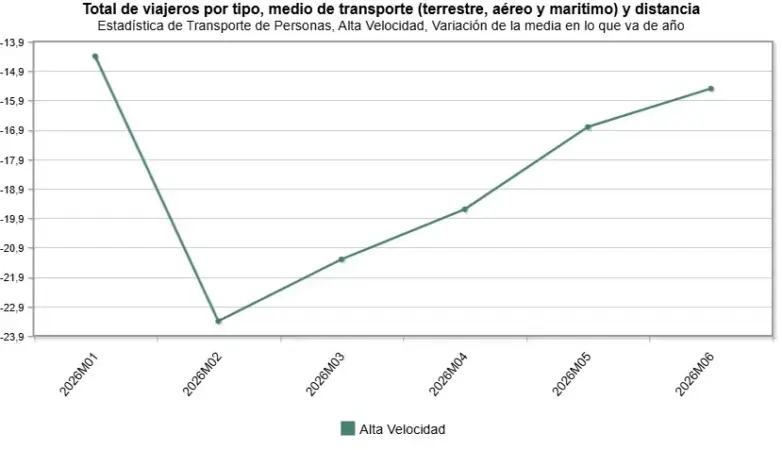
Variación de la media de viajeros mensual de la alta velocidad. Fuente INE

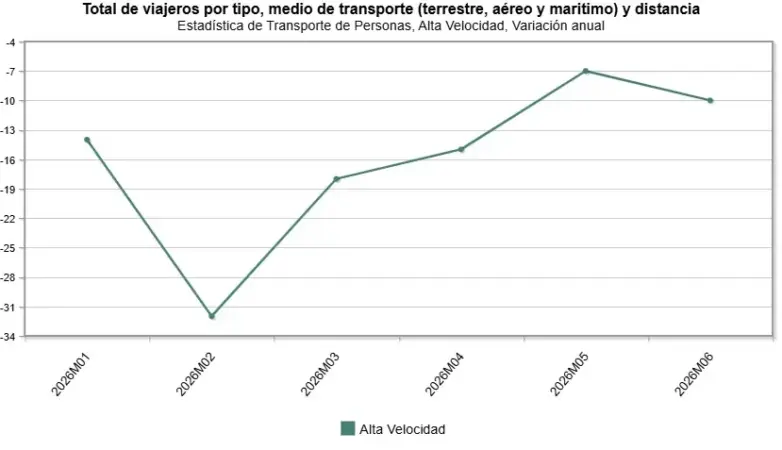
El dato de los problemas de puntualidad de la empresa pública ha venido de la mano de una caída en la ocupación de los trenes. Según los datos compartidos por el Instituto Nacional de Estadística (INE) durante el primer semestre de este año los trenes de alta velocidad han perdido alrededor del 10% de los viajeros que habían transportado en el mismo periodo el año pasado. Es cierto que es un dato especialmente marcado por el mes de febrero, cuando el accidente en Adamuz redujo la ocupación de los trenes casi un 25% por debajo del año previo. 

Variación anual del número de viajeros de Renfe mes a mes. Fuente INE

Pero el problema es la crisis de puntualidad que ha sufrido Renfe, tanto en la alta velocidad como en el Cercanías en los últimos años, y que ha empeorado desde la llegada de Óscar Puente al Ministerio de Transportes y Movilidad Sostenible. Lo peor es que ocurre tras un aumento constante del número de usuarios desde el inicio de la liberalización del sistema, pero que, gracias al accidente de inicios del año y los problemas de puntualidad posteriores, ha empezado a descender. 

¿Medidas para recuperar la puntualidad de Renfe?

Lo cierto es que el mensaje desde Renfe es que los problemas de puntualidad del AVE y el AVLO no son necesariamente su responsabilidad. En el informe de calidad de la empresa se especifica que durante 2026 cerca del 79% de las incidencias que han generado retrasos en sus trenes se deben a causas externas, que van desde el mantenimiento de las vías, responsabilidad de otra empresa pública como es Adif, problemas de otros operadores o bien causas meteorológicas. En ese panorama, la operadora pública sólo tendría control sobre el 21% de los retrasos restantes.

Además, de momento no hay señales de que Adif vaya a retirar sus límites de velocidad antes de fin de año. La empresa encargada del mantenimiento de las vías ha aplicado la medida tras el accidente, y la ha mantenido mientras duran los procesos de mantenimiento y revisión de las vías. De momento, todo apunta a que, por precaución, los mantendrá hasta final de año, con la idea de evitar un nuevo accidente. 

Es cierto que la liberalización también ha creado nuevos retos en las vías de tren españolas. Es que la presencia de Ouigo e Iryo ha multiplicado el número de vehículos en las vías, lo que también hace más difícil evitar las incidencias, pues con que un tren de cualquiera de las operadoras tenga un retraso, esto puede generar problemas para todo el sistema. 

Renfe sigue avisando que no pagará las compensaciones

Lo peor es que la empresa pública sigue sin volver a pagar por las indemnizaciones. «Debido a las limitaciones temporales de velocidad aplicadas por el gestor de infraestructuras (Adif) pueden producirse retrasos ajenos a Renfe. Los billetes adquiridos desde el 31/01/2026 no serán indemnizables cuando el retraso derive de estas limitaciones. Disculpen las molestias», se lee todavía en su web.

Tren de Renfe en su taller de Fuencarral. Fuente: Agencias

Es un problema extra para los usuarios del día a día de la alta velocidad. En esta situación no hay una gran respuesta para los usuarios, y todo indica que mantendrán la decisión de no pagar la indemnización al menos hasta inicio del próximo año. 

Los usuarios señalan los retrasos de Renfe

En cualquier caso, los usuarios del sistema de alta velocidad, así como el de Cercanías, siguen señalando abiertamente sus críticas al sistema. Es que para la mayoría hay más problemas de los que señala la empresa, y en particular los días de huelga o cuando hay un problema a gran escala en las vías, se acumulan las críticas por la lentitud en la respuesta y, en ocasiones, por no pagar a tiempo las indemnizaciones. 

La paradoja de Cellnex: menos torres nuevas pueden significar más dinero para el accionista

Cellnex está entrando en una nueva etapa en la que crecer menos puede ser precisamente la mejor noticia para sus accionistas. La compañía está reduciendo la inversión necesaria para levantar nuevas torres justo cuando el flujo de caja empieza a acelerarse, creando margen para reducir deuda y aumentar la remuneración al accionista.

Así, el grupo prevé movilizar 1.000 millones de euros en 2026 entre dividendos y recompras, una señal de que el negocio de infraestructuras entra en una fase en la que la generación de caja pesa más que la expansión a cualquier precio.

  • Crecimiento orgánico sólido: ingresos 5% y EBITDAaL 7,7% en el primer semestre.
  • El gran salto está en la caja: el flujo de caja libre alcanzó 301 millones, frente a 19 millones un año antes, por el menor CapEx en nuevas torres.
  • Más dinero para el accionista: Cellnex prevé 1.000 millones de euros de remuneración en 2026 entre dividendos y recompras.
  • Cambio de modelo: el ciclo de expansión mediante nuevas torres pierde intensidad y gana peso la generación de caja de la red existente.
  • Deuda a la baja: la ratio deuda neta/EBITDA mejora hasta 6,11 veces, aunque sigue siendo elevado.
  • Principal riesgo: consolidación de operadores en mercados como Francia, además de renovaciones de contratos, competencia y ejecución.

Jonathan Atkin, analista en RBC Capital Markets, ha emitido una nota sobre la empresa de torres para comunicaciones Cellnex en la que actualiza su modelo tras los resultados del segundo trimestre de 2026 y aumenta ligeramente sus estimaciones. RBC mantiene su precio objetivo en 33 euros por acción.

Según el informe de RBC sobre Cellnex, los resultados del primer semestre de 2026 muestran una evolución operativa sólida y, sobre todo, un cambio importante en la generación de caja.

Cellnex ejecuta una reducción de capital de 4,57 millones tras amortizar 18,3 millones de acciones propias

Cellnex registró en el semestre 1.994 millones de euros de ingresos, mientras que los ingresos orgánicos crecieron un 5% interanual. El negocio de torres continuó siendo el principal motor, con 1.625 millones de ingresos y un crecimiento orgánico del 5,2%. También crecieron las áreas de fibra, conectividad y servicios de housing, así como DAS, Small Cells y RANaaS.

Imagen: Torre de Cellnex en Dinamarca. Fuente: Cellnex

Tesis de la actualización de RBC sobre Cellnex

• Alianzas comerciales. Cellnex consiguió varias prórrogas de contratos y nuevas implantaciones en el primer semestre de 2026. En Suiza, Sunrise amplió su alianza en materia de estaciones base (BTS) para abarcar 300 emplazamientos adicionales.

En España, Vodafone renovó su acuerdo marco por 10 años, que abarca unos 2.000 puntos de presencia (PoP) existentes en las mismas condiciones, con un número limitado de PoP adicionales incorporados a la infraestructura existente.

Telefónica amplió su alianza en materia de baterías de reserva a 3.800 emplazamientos tras los recientes cortes de suministro eléctrico, lo que pone de relieve la creciente importancia que los clientes conceden a la resiliencia energética.

Cellnex ‘mima’ al accionista: acelera la recompra de títulos mientras deja atrás sus peores datos

• Consolidación en Francia. La dirección mantiene una visión constructiva sobre la posible fusión entre SFR y Bouygues, señalando que la exposición directa sigue siendo gestionable y que se espera que el proceso sea prolongado, con un largo periodo de revisión regulatoria y de transición. La dirección sostiene que los operadores más fuertes y consolidados estarán mejor posicionados para invertir en la calidad de la red, ya que Francia va a la zaga de sus homólogos en cuanto a la calidad de la red móvil.

• Normalización del ciclo de construcción a medida. La intensidad del gasto de capital (CapEx) en proyectos de construcción a medida (BTS) está disminuyendo a medida que el ciclo de construcción actual llega a su madurez, lo que la dirección identifica como un factor clave para acelerar el flujo de caja libre.

Del crecimiento neto total de puntos de presencia (PoP) de aproximadamente el 5%, la dirección estima que alrededor del 2% procede de los proyectos BTS y aproximadamente el 3% de las cláusulas de indexación al IPC y la co-ubicación combinadas. La dirección espera que la contribución de los proyectos BTS disminuya gradualmente, pero sin llegar a cero.

• Aumento de las previsiones de recompra de acciones. La dirección ha elevado el objetivo de rentabilidad para los accionistas en 2026 a 1.000 millones de euros, que comprende 500 millones en dividendos, 300 millones recompras ya realizadas y una nueva recompra de 200 millones que se ha anunciado que se completará antes de finales de año. El Consejo considera que la nueva recompra añade valor, dado el precio actual de la acción, que, en opinión de la dirección, no refleja el valor intrínseco.

• Opinión sobre D2D. La dirección considera que el satélite D2D es una solución de cobertura para zonas remotas y de difícil acceso, no un sustituto de la macro capacidad terrestre, la densificación o las soluciones en interiores.

• Para 2026/2027, RBC estima unos ingresos (excluyendo el pass-through) de 4.161 /4.339 millones (anterior: 4.141/4.335 millones) y un EBITDA ajustado de 3.480/3.636 millones (anterior: 3.463/3.636 millones). Estiman un flujo de caja libre recurrente (RLFCF) para 2026/2027 de 1.980 /2.033 millones.

Inditex prepara su mayor crecimiento de ventas desde 2024: los analistas prevén un 7% y más compras en septiembre

La multinacional gallega presidida por Marta Ortega, Inditex, presenta los resultados del segundo trimestre de 2026 el próximo miércoles 9 de septiembre, donde ya se observa un buen tono en cuanto al crecimiento de las ventas. La compañía de retail ha tenido un buen desempeño en los últimos años, beneficiándose de su sólida posición, su modelo de negocio y la capacidad de integrar las tiendas físicas con el canal online.

En este sentido, los expertos ya están mirando hacia el futuro y la compañía probablemente podría beneficiarse de los reembolsos arancelarios. Concretamente, se estima que Inditex podría reclamar reembolsos arancelarios de hasta 250 millones de euros, aunque todavía no lo han comentado de manera oficial, y no se sabrá hasta la posterior publicación de resultados. Si bien los reembolsos son cada vez más probables, como se ha podido ver en Adidas y Puma.

Sin ir más lejos, el analista de Renta 4, Iván San Félix Carbajo, expresa que «esperamos para Inditex el mayor crecimiento de ventas en el segundo trimestre de 2026 desde el cuarto trimestre de 2024, apoyado por una favorable evolución comercial, una comparativa no demasiado exigente y, por último, un menor impacto negativo de la divisa».

Marta Ortega, presidenta de Inditex
Marta Ortega, presidenta de Inditex.
Fuente: Agencias

Las previsiones para el mayor crecimiento de ventas de Inditex del segundo trimestre

En este contexto, con un inicio de ventas excluyendo divisa del 11,5% en las primeras cuatro semanas del segundo trimestre de 2026, es decir, desde el 1 de mayo al 1 de junio, favorecido por un impacto positivo por los efectos de calendario y una climatología acorde con la temporada, donde los expertos de Renta 4 calculan que las ventas ex divisa de la multinacional gallega avancen en un 7,5%.

En cuanto al flujo de caja libre, Inditex registró una importante salida de capital circulante el año pasado, de aproximadamente 800 millones de euros, debido principalmente a que retrasó los pagos a sus proveedores el año anterior por las interrupciones sufridas en las rutas marítimas del Mar Rojo. «Esperamos que este efecto temporal se revierta durante 2027, lo que debería conducir a un perfil de capital circulante más normalizado, y prevemos una entrada de aproximadamente 270 millones de euros«, señalan desde RBC.

«Inditex consigue un buen tono del crecimiento de las ventas y un menor impacto negativo de la divisa»

Renta 4

Siguiendo esta línea, los analistas creen que esto «reflejaría un crecimiento más moderado en la segunda parte del trimestre, con unos meses finales más exigentes desde el punto de vista comparativo. Asimismo, calculamos que la apreciación del euro provoque un impacto negativo en ingresos de -0,5 puntos porcentuales, con lo que el crecimiento de ingresos bajaría al 7% frente al segundo trimestre de 2025«.

Asimismo, si miramos el margen bruto estable, desde Renta 4 apuntan a un margen bruto estable para Inditex de en torno al 56,6% frente al 56,4% en el mismo periodo, pero del año pasado. En cuanto a los gastos operativos, están creciendo por debajo de los ingresos con un 6,4%, con lo que el margen EBITDA de la multinacional se mantendría estable, consiguiendo 0,2 puntos porcentuales frente al 27,2% de 2025. Si bien el resultado neto avanzaría a doble dígito con un 15%.

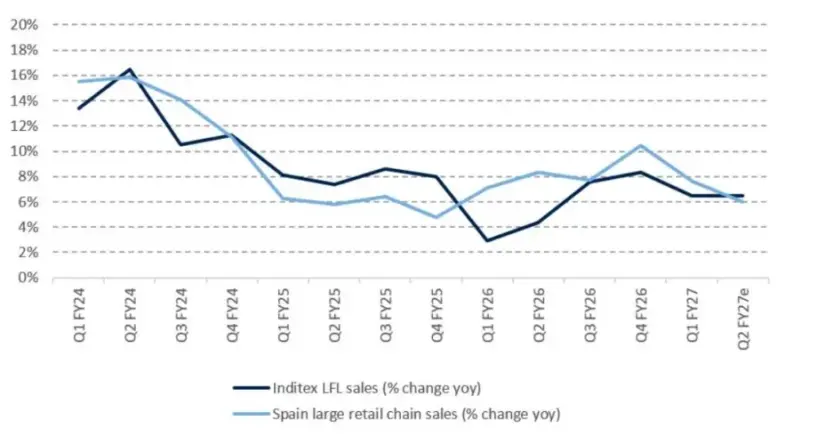
Las ventas comparables de Inditex han estado fuertemente correlacionadas con las ventas de grandes cadenas en
España desde 2023.
Las ventas comparables de Inditex han estado fuertemente correlacionadas con las ventas de grandes cadenas en
España desde 2023.

Fuente: RBC Capital Markets

Centrándonos en el período promocional de Inditex durante el segundo trimestre de 2026, ha estado ampliamente en línea con el mismo período de 2025, y los expertos de Citi observan una recuperación ligeramente anterior en España de un 16% de las ventas, y una recuperación ligeramente posterior tanto en Estados Unidos como en el Reino Unido.

No obstante, la primera parte del tercer trimestre para Inditex será así el primer indicador de la acogida que han tenido las colecciones básicas de la multinacional gallega. Desde RBC, el analista Richard Chamberlain cree que, como en agosto continuó la tendencia al calor en Europa, es un hecho que no favorece a la moda de la nueva temporada, pero a primeros de septiembre las temperaturas han bajado y eso debería impulsar la demanda de prendas de entretiempo y de la nueva temporada.

Inditex está invirtiendo en Lefties

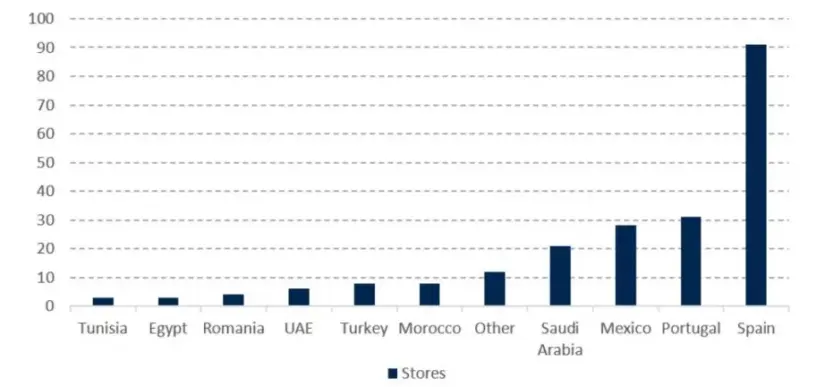
A finales de agosto, Lefties inauguró su primera tienda en el Reino Unido, concretamente en el centro comercial Liverpool One, y además, todavía antes de cerrar el año, le quedan dos aperturas más. Una de estas aperturas será en octubre, en el centro comercial Lakeside de Essex, y la otra ya para noviembre, situada en el Metrocentre de Newcastle. A cierre del ejercicio fiscal de 2025, Inditex tenía 215 tiendas de Lefties en 18 mercados, pero aproximadamente el 85% de sus ventas provienen de Iberia.

Distribución de tiendas Lefties por país al cierre del ejercicio fiscal 2026

Fuente: RBC

Los expertos de RBC sugieren que Lefties fija sus precios en los mercados internacionales de forma más ajustada a los de España que con Zara. Sin ir más lejos, «Zara aplica márgenes de beneficio significativamente mayores en el extranjero, como por ejemplo en Arabia Saudí, donde sus precios son aproximadamente un 69% superiores al resto de precios de firma de Inditex en España».

La alianza de Atresmedia con Netflix refuerza su estrategia de vender contenido a las plataformas

Atresmedia amplía su estrategia de distribución y explotación de contenidos con un nuevo acuerdo con Netflix que permitirá a la plataforma incorporar algunos de los formatos de mayor éxito del grupo audiovisual español después de su emisión en sus propios canales. A partir de este lunes 7 de septiembre, los usuarios de Netflix  pueden acceder a títulos como ‘El Hormiguero’, ‘El Intermedio’, ‘Sueños de libertad’ y ‘Pasapalabra’, mientras que ‘Equipo de investigación’ estará disponible desde este sábado 5 de septiembre. A esta oferta se sumará próximamente ‘Veneno’, la ficción creada por Javier Calvo y Javier Ambrossi.

El movimiento supone un paso más en una estrategia que Atresmedia lleva tiempo desarrollando: ampliar las ventanas de explotación de sus contenidos y convertir sus programas, series y marcas audiovisuales en productos capaces de generar valor más allá de sus propios canales y plataformas. Netflix se incorpora así a un ecosistema en el que el grupo ya mantiene acuerdos y operaciones con otros grandes operadores internacionales como Disney+ y Amazon Prime Video.

La operación con Netflix refuerza además una relación que ya había demostrado ser especialmente relevante en el terreno de la ficción. El catálogo de Atresmedia ha encontrado en la plataforma estadounidense una segunda vida para algunas de sus producciones, en una fórmula que permite al grupo conservar el recorrido de sus contenidos una vez han pasado por sus ventanas originales.

Entre los títulos que han funcionado en esta relación figuran ‘La Casa de Papel’, ‘Ángela’, ‘Alba’, ‘La cocinera de Castamar’, ‘Toy Boy’ y ‘Mentiras’. A ellos se han añadido más recientemente ‘Entre Tierras’ y ‘Perdiendo el juicio’. Ahora el acuerdo da un paso adicional al incorporar también algunos de los grandes formatos de entretenimiento y actualidad de Atresmedia.

Del contenido propio al negocio audiovisual

La clave de esta estrategia está en que Atresmedia ya no limita el valor de una producción al momento de su emisión en Antena 3, La Sexta, Nova o el resto de sus canales. Sus programas y series pueden tener recorrido posteriormente en plataformas de terceros, generando nuevas posibilidades de distribución y monetización.

El acuerdo con Netflix es especialmente significativo por la variedad de los contenidos que incorpora. ‘El Hormiguero’ representa uno de los grandes formatos de entretenimiento de Antena 3; ‘Pasapalabra’ es una de las principales marcas del grupo en la franja de tarde; ‘Sueños de libertad’ representa el peso de la ficción diaria; y ‘El Intermedio’ aporta una de las grandes referencias de La Sexta.

Atresmedia
Estrellas de Atresmedia.

A ellos se suma ‘Equipo de investigación’, uno de los formatos históricos de la cadena de Atresmedia, que estará disponible en Netflix desde el sábado. ‘Veneno’, por su parte, amplía próximamente la presencia de ficción del grupo en la plataforma.

La fórmula resulta especialmente interesante para Atresmedia porque permite que sus grandes marcas mantengan visibilidad en un mercado audiovisual cada vez más fragmentado. Las plataformas buscan contenidos reconocibles para atraer y retener usuarios, mientras que los grupos tradicionales encuentran nuevas vías para rentabilizar producciones que ya han sido emitidas en sus canales.

La alianza con Disney+

Netflix no es, además, el único gran operador internacional con el que Atresmedia ha profundizado en los últimos años. En septiembre de 2025, el grupo alcanzó una alianza con Disney+ que supuso uno de los principales acuerdos de este tipo en el mercado español.

El pacto permitió a los clientes de Disney+ acceder a más de 300 horas anuales de contenidos de Atresmedia a través de una nueva etiqueta dentro de la propia plataforma. De esta manera, el grupo audiovisual español amplió su presencia en uno de los servicios de streaming con mayor implantación internacional.

La operación demostraba que la estrategia de Atresmedia no pasa necesariamente por competir frontalmente con todas las grandes plataformas. También existe un espacio para convertirse en proveedor de contenidos para ellas, aprovechando un catálogo que incluye formatos de entretenimiento, actualidad y ficción con una elevada capacidad de reconocimiento entre el público.

La llegada a Netflix de ‘El Hormiguero’, ‘El Intermedio’, ‘Pasapalabra’ y ‘Sueños de libertad’ profundiza ahora en esa misma dirección.

Amazon también forma parte de la estrategia

Prime Video es otro de los operadores con los que Atresmedia ha desarrollado esta política de distribución, aunque en los últimos tiempos la relación entre ambas compañías no es tan intensa como hace unos años. El grupo ha licenciado contenidos a la plataforma, incluyendo derechos de catálogo de series como ‘Velvet’, ‘Vis a vis’, ‘El tiempo entre costuras’ y ‘El Barco’.

La relación no se ha limitado al catálogo histórico. Atresmedia Studios también ha producido contenidos para terceros, entre ellos ‘Pequeñas coincidencias’, mientras que atresplayer está disponible como Prime Video Channel con títulos como ‘Veneno’ y ‘UPA Next’.

El patrón es similar: una misma propiedad audiovisual puede encontrar distintas ventanas, públicos y modelos de explotación en función del operador. Para un grupo como Atresmedia, que mantiene sus propias cadenas y atresplayer, esta estrategia permite combinar distribución propia y acuerdos con terceros.

La compañía puede, por tanto, aprovechar la emisión tradicional para lanzar y consolidar una marca y posteriormente ampliar su recorrido mediante plataformas digitales.

Buendía Estudios, otra pieza del tablero

A este entramado se suma Buendía Estudios, la compañía participada conjuntamente por Atresmedia y Telefónica, que desarrolla producciones tanto para atresplayer como para Movistar Plus.

El modelo muestra hasta qué punto el negocio audiovisual ha dejado de estar limitado a una única cadena o plataforma. Los grandes grupos buscan controlar la producción y, al mismo tiempo, disponer de diferentes vías para distribuir sus contenidos.

Cabe recordar que Atresmedia participa «siempre de forma minoritaria» en otras tantas productoras. Entre ellas se encuentran Suma Content, fundada por Javier Calvo y Javier Ambrossi en octubre de 2021; Luminol Media, fundada por el grupo junto a Carles Porta, uno de los grandes referentes del true crime en España y artífice de la venerada ‘Crims’ de 3Cat; y Vancouver Media, la productora de Álex Pina, responsable de ‘La casa de papel’, la primera serie española en ganar un Emmy internacional y la producción que encendió la mecha de la estrategia de Netflix de apostar por la producción local; y Sábado Time, la compañía nacida de la alianza con Sábado Películas y Playtime Movies, la productora fundada por Dani de la Orden y Bernat Saumell, en la que Atresmedia controla un 15 por ciento.

Vuelta al cole: Los consejos prácticos de psicólogos y pediatras para adaptar el horario de sueño de los niños

0

Usa la luz natural de la mañana para reajustar su reloj interno

a clock on a wall with a plant next to it
Foto de Renel Wackett en Unsplash

El reloj interno que decide cuándo un niño tiene sueño no se pone en hora mirando el despertador, sino respondiendo a la luz. Las vacaciones retrasan ese reloj circadiano hasta dos horas, y pretender corregirlo solo adelantando la cena o la hora de acostarse choca contra la fisiología: si el cerebro cree que sigue siendo de noche, el pequeño se quedará dando vueltas en la cama. La luz matutina actúa en sentido contrario. Cuando incide en los ojos nada más despertar, frena la producción de melatonina, la hormona del sueño, y transmite al cerebro que el día ha empezado. Esa señal no solo ayuda a despegarse de la almohada: adelanta la liberación de melatonina por la noche, de modo que el sueño llega antes y más rápido, como muestran trabajos publicados en el Journal of Sleep Research. Por eso los especialistas en sueño infantil insisten en que el reajuste empiece por la mañana y no por la noche.

Ponerlo en práctica con la vuelta al cole no exige aparatos ni horarios rígidos. Basta con abrir las cortinas en cuanto el niño se despierta, desayunar en una estancia bien iluminada y salir a la calle siempre que se pueda: la Asociación Española de Pediatría sugiere incluso propiciar la entrada de luz natural unos 15 minutos antes de despertarlo o ir andando al colegio para estimular la serotonina. Un paseo, el patio o el trayecto a pie combinan luz y movimiento, fijan la hora de levantarse como ancla del día y acumulan la presión de sueño que luego facilitará conciliarlo. Conviene adelantar el despertar de forma gradual, unos 15 o 30 minutos cada día, y que la luz llegue nada más abrir los ojos; en días nublados, una lámpara de 10.000 lux puede suplir al sol. Es gratuita, sin efectos secundarios y extensible a toda la familia, razones por las que los expertos la sitúan entre las primeras herramientas para que la vuelta al cole no arranque con sueño acumulado.

Retira las pantallas una hora antes de acostarse

movil TikTok ninos 1 Merca2

Apagar tabletas, móviles y televisiones una hora antes de acostarse no es una medida arbitraria: es el margen que las principales sociedades de pediatría consideran necesario para que el organismo del niño empiece a producir melatonina, la hormona que abre la puerta al sueño. La luz azul que emiten esos dispositivos engaña al reloj biológico y le hace creer que sigue siendo de día, un efecto más acusado en los niños, cuyo sistema circadiano es más sensible a la luz que el de los adultos. La evidencia recopilada por el neuropediatra Marco Heppe, coordinador del grupo de sueño de la Sociedad Española de Neurología Pediátrica (SENEP), apunta además a que el uso habitual de pantallas antes de dormir puede aumentar hasta un 50 % el riesgo de que el menor duerma menos de lo recomendado y restar entre 20 y 40 minutos de descanso cada noche. En la vuelta al cole, cuando hay que adelantar la hora de levantarse, esos minutos perdidos se notan doblemente en forma de somnolencia diurna, peor humor y menos capacidad de atención en clase.

Pero la luz azul es solo la mitad del problema. El contenido que el niño consume también activa su cerebro: los vídeos en bucle, los juegos y las notificaciones estimulan la dopamina y dejan al pequeño hiperactivado justo cuando debería relajarse, por lo que le cuesta desconectar incluso después de apagar el dispositivo. De ahí que la recomendación no sea bajar el brillo en el último momento, sino retirar la pantalla por completo y ocupar esa hora con actividades tranquilas que ayuden a transitar hacia el sueño, como el baño, un cuento en papel o charlar del día. No es solo intuición pedagógica: un ensayo clínico publicado en JAMA Pediatrics en 2024 comprobó que eliminar las pantallas en la hora previa a acostarse resultaba viable en el 94 % de las familias participantes y mejoraba la eficiencia del sueño y los despertares nocturnos de los niños pequeños. Para sostener la rutina conviene que los dispositivos y sus cargadores duerman fuera de la habitación y sustituir el despertador del móvil por uno tradicional: así, a la hora de sonar para ir al colegio, el cuerpo habrá completado las fases de descanso que necesita para afrontar la jornada.

Mantén el mismo horario también el fin de semana

La ciencia explica el curioso rasgo de los adultos que no recibieron suficiente afecto de niños
El cerebro humano prioriza la supervivencia sobre la conexión cuando el entorno temprano carece de seguridad emocional constante.

El principal motivo para no ceder ante los madrugones del sábado se llama jet lag social. Así denominan los especialistas de la Sociedad Española del Sueño al desajuste que se produce cuando el horario de acostarse y levantarse del fin de semana se separa más de dos horas del de los días lectivos: el organismo reacciona casi igual que si el niño hubiese viajado a otra franja horaria. Óscar Sans, coordinador del grupo de Pediatría de la SES y de la Unidad del Sueño del Hospital Sant Joan de Déu de Barcelona, recuerda que las horas de sueño perdidas entre semana no se recuperan durmiendo de más el sábado y el domingo. Al contrario: si el lunes se levanta a las siete y el fin de semana duerme hasta el mediodía, el domingo por la noche no tendrá sueño a su hora, se dormirá tarde y costará arrancar a la mañana siguiente. El reloj interno tarda hasta el miércoles o el jueves en asimilar de nuevo el ritmo escolar y, si cada semana se vuelve a romper, el ciclo se perpetúa.

Mantener el horario también en fin de semana no implica renunciar a cierta flexibilidad, sino fijar un margen que no desbarate el reloj biológico. Los pediatras consultados coinciden en que la hora de despertarse es la pieza clave: levantarse a una hora parecida y exponerse a la luz natural de la mañana ancla el ritmo circadiano y hace que la hora de acostarse se adelante de forma natural. Si el niño se despierta a las siete entre semana, conviene que el sábado y el domingo no lo haga más tarde de las nueve o las diez; con ese margen de dos horas el lunes deja de convertirse en un campo de batalla. La regularidad no solo sostiene la calidad del descanso, la base del aprendizaje y el rendimiento en clase, sino que previene efectos medibles: el grupo de investigación en obesidad de la Fundación Jiménez Díaz ha relacionado el jet lag social infantil con un mayor riesgo de obesidad. Ese pequeño esfuerzo de constancia rinde más que cualquier remedio de última hora.

Ajusta la cena y los líquidos para que no interfieran con el sueño

A woman laying on the floor next to a glass of water
Foto de Simona Sergi en Unsplash

Cenar forma parte del engranaje que prepara el cuerpo para dormir, y en la vuelta al cole ese engranaje llega desajustado tras semanas de horarios relajados. Los pediatras lo repiten: la cena debe ser ligera y quedar lejos del momento de acostarse. Gonzalo Pin Arboledas, coordinador del Comité de Sueño y Cronobiología de la Asociación Española de Pediatría, recomienda cenar al menos dos o tres horas antes de dormir, porque una cena tardía y copiosa se asocia con peor calidad de descanso y con picos de glucosa e insulina durante la noche. Si el estómago sigue digiriendo a pleno rendimiento cuando el niño se tumba, el sueño se vuelve más fragmentado y aumentan molestias como el reflujo. De ahí que, en la readaptación de septiembre, la cena deba adelantarse al mismo ritmo que el resto de comidas —cada pocos días, como se hace con el despertar— y que en el plato manden los alimentos fáciles de digerir, lejos de fritos y grasas que obligan al cuerpo a mantenerse alerta.

El segundo frente es el de los líquidos, fáciles de descuidar cuando el niño llega a la mesa sediento tras un día intenso. Beber en exceso en las horas previas al sueño llena la vejiga y provoca despertares para ir al baño, justo lo que nadie necesita cuando el despertador del colegio vuelve a sonar. Los especialistas en sueño y continencia infantil coinciden en que la mayor parte del agua debe tomarse durante el día y que la última ingesta relevante se concentre una hora y media o dos antes de acostarse, además de vaciar la vejiga justo antes de meterse en la cama. No se trata de dejar al niño con sed: una buena hidratación diurna evita que llegue a la noche con déficit y lo compense a última hora. Y cuenta el tipo de bebida: los refrescos con cafeína, las gaseosas y el chocolate estimulan el sistema nervioso y retrasan el inicio del sueño, así que desde la merienda el agua debe imponerse como única opción.

Recorta la siesta si empieza a retrasar la hora de dormir

woman laying on bed
Foto de Vladislav Muslakov en Unsplash

La siesta es el hábito veraniego que más directamente compite con la nueva hora de acostarse: en vacaciones se alarga, se desplaza hacia media tarde y a veces roza la cena, mientras que con la vuelta al cole la hora de levantarse es fija y madrugadora. Cada minuto de siesta mal colocada empuja la hora de dormir hacia adelante y recorta el descanso nocturno justo cuando más se necesita energía para el aula. El pediatra Gonzalo Pin, coordinador del grupo de sueño y cronobiología de la Asociación Española de Pediatría y responsable de la Unidad del Sueño del Hospital Quirónsalud de Valencia, recuerda que hasta los cinco años la siesta es «un derecho» del niño: los pequeños acumulan la presión de sueño más rápido que los adultos y necesitan descargarla a mediodía para consolidar la memoria y el desarrollo cognitivo. El matiz está en el momento: si la siesta se hace demasiado pegada a la hora de acostarse, retrasa la necesidad de dormir por la noche. Por eso la pauta no es prohibirla, sino recortarla y recolocarla.

Recortar significa, en la práctica, acortar la duración y adelantar el inicio de la siesta de forma gradual, en la misma lógica de pasos de 15 a 30 minutos que se aplica al resto del horario de sueño, no suprimirlas de golpe. Cada niño abandona la siesta a su ritmo, normalmente entre los tres y los cinco años, y retirarla antes de que el cerebro esté preparado puede favorecer los terrores nocturnos o provocar el efecto contrario al buscado: un niño excesivamente cansado concilia peor el sueño y descansa de forma más agitada. La señal de que toca intervenir es objetiva: si el pequeño tarda más de lo habitual en dormirse por la noche, la siesta prolongada de la tarde suele ser la primera pieza que ajustar; una siesta de tres horas al final del día deja sin presión de sueño a las ocho de la tarde. En los niños ya escolarizados, en cambio, la siesta debe ser breve, temprana y nunca una excusa para trasnochar.

Empieza a ajustar el horario diez días antes, no la víspera

round black and white analog alarm clock
Foto de insung yoon en Unsplash

Ahora ya no te sirve, pero esperar a la víspera del primer día de clase para adelantar la hora de dormir es la receta perfecta para un mal arranque de curso. El reloj biológico, ese ciclo circadiano que regula cuándo sentimos sueño y cuándo despertamos, no se reprograma con un interruptor: responde a cambios graduales de diez o quince minutos al día, como recuerdan los especialistas en sueño infantil. Si un niño que en agosto se ha acostado a medianoche intenta dormirse a las nueve de golpe, lo más probable es que pase horas dando vueltas en la cama, frustrado, y que el cuerpo siga pidiendo el despertar tardío justo cuando suena el despertador. Ese choque se conoce como jet lag escolar y se traduce en lo que describen los pediatras: cansancio, irritabilidad, apatía, falta de concentración y ansiedad durante las primeras semanas. Adelantar el sueño no es cuestión de voluntad, sino de tiempos fisiológicos, y por eso la regla que repiten psicólogos y pediatras es empezar la transición con diez días de margen y nunca la noche anterior.

¿Por qué diez días y no tres? Porque a ese ritmo de quince minutos diarios, esa ventana permite adelantar el despertar y el acostarse hasta dos horas sin sobresaltos, justo el desfase que suele acumularse en vacaciones. El plan, que recomiendan desde la Unidad de Sueño de Quirónsalud hasta la Asociación Española de Pediatría, no se limita a la cama: hay que mover también las comidas, la cena y el momento de apagar las pantallas, porque el organismo lee todas esas señales juntas para saber qué hora es. Esa antelación permite hacerlo en escalones suaves cada dos o tres días, sin prisas ni castigos, y ser constantes también el fin de semana, porque una noche de trasnoche echa por tierra el avance de varios días. Como argumenta la psicóloga Silvia Álava, los niños no son máquinas que se reprogramen de un día para otro: necesitan procesar el cambio, y la constancia de los adultos en esos días previos, acostándose ellos también antes y sin quejas, es lo que convierte el madrugón del primer día en una rutina asumida en lugar de una batalla diaria.

Vivienda vacía o segunda residencia: cuánto pagas en el IRPF por la imputación de renta inmobiliaria (1,1% o 2%)

Si tienes una segunda residencia o una vivienda vacía, la Agencia Tributaria te imputa una renta del 1,1% o del 2% sobre el valor catastral en el IRPF, aunque no consigas ni un euro de alquiler. Hoy te cuento cómo se calcula, qué gastos no puedes deducir y qué revisar antes de aceptar el borrador.

He repasado la letra pequeña de la imputación de rentas inmobiliarias que ha desgranado La Vanguardia con asesores del REAF y de Ainos Abogados. Y hay un matiz que la mayoría de los propietarios olvida: Hacienda no mira cuánto has usado la casa, sino si la tenías disponible. Por eso un apartamento ocupado solo tres semanas en agosto puede tributar por todo el año.

Qué renta te imputa Hacienda y cómo se calcula

La imputación de rentas inmobiliarias es una renta ficticia que el IRPF presume para las viviendas que no son tu residencia habitual, no están alquiladas ni afectas a una actividad económica. Se calcula sobre el valor catastral que aparece en el recibo del IBI, no sobre el precio de mercado ni sobre el valor de referencia de Catastro.

Con carácter general se aplica el 2% del valor catastral. El tipo baja al 1,1% cuando el municipio revisó, modificó o determinó los valores catastrales mediante un procedimiento de valoración colectiva con efectos desde el 1 de enero de 2012. Así se aplicó en la declaración del ejercicio 2025, ya presentada este año, y es la regla que conviene seguir revisando: la base está en el artículo 85 de la Ley del IRPF.

Vamos a los números. Con un valor catastral de 80.000 euros, el 2% genera una renta imputada anual de 1.600 euros; con el 1,1% se queda en 880 euros. Ojo: esos importes no son la cuota a pagar. Son renta que se suma a tu base imponible general y tributa según tu tipo marginal, que depende de tus otros ingresos, de tus circunstancias personales y de la tarifa vigente en tu comunidad autónoma.

Hacienda no grava el uso real de la segunda vivienda, sino su disponibilidad: una semana de vacaciones puede convertirse en todo un año de renta imputada.

SupuestoBase de cálculoRenta imputada anual
Regla general2% del valor catastral1.600 euros con 80.000 euros
Valor revisado desde 20121,1% del valor catastral880 euros con 80.000 euros

Si el inmueble no tuviera valor catastral o no te lo hubieran notificado al cierre del ejercicio, la renta se calcula aplicando el 1,1% sobre la mitad del mayor de estos dos importes: el precio de adquisición o el valor comprobado por la Administración para otros tributos. En la práctica, casi siempre tendrás el valor catastral en el recibo del IBI, así que ese es el primer papel que conviene revisar.

La renta imputada se suma a tu base general y no permite deducir ni IBI, ni comunidad, ni seguro: aquí manda la letra pequeña.

La vivienda habitual queda fuera de la imputación. Tampoco tributan por este concepto el suelo no edificado, los inmuebles en construcción ni los que no pueden utilizarse por razones urbanísticas. Y una regla que conviene memorizar: durante los días en que el inmueble está alquilado o afecto a una actividad económica, no se imputa renta; esos días se declaran por otra vía.

La letra pequeña que te puede costar dinero

Aquí viene el matiz más caro. La imputación no atiende al uso efectivo, sino a la disponibilidad. Un apartamento de playa usado solo en agosto puede generar renta imputada por los doce meses, porque el resto del año seguía a disposición de su titular. Tampoco importa la intención: tener la casa heredada, compartida o con idea de venderla más adelante no la excluye por sí sola.

vivienda vacía declaración renta

La regla se prorratea por días cuando la vivienda solo estuvo disponible una parte del año: compra o venta durante el ejercicio, herencia en medio del año o meses con inquilino. Si estuvo alquilada la mitad del año, por esos meses declaras los rendimientos del capital inmobiliario, con sus gastos deducibles, y solo imputas renta por la otra mitad. Con varios propietarios, cada uno imputa según su porcentaje de titularidad; si hay usufructo, corresponde al usufructuario.

Otro punto que sorprende: aquí no se descuenta ningún gasto. Ni el IBI, ni la comunidad, ni el seguro, ni las reparaciones reducen la renta imputada. A diferencia del alquiler, la norma no permite deducir desembolsos sobre el importe resultante. Y como la cantidad se integra en la base general, cuanto mayores sean tus ingresos, mayor será el impacto fiscal de esta renta ficticia.

Análisis: por qué esta renta ficticia duele más de lo que parece

He visto en campañas pasadas repetirse el mismo error: dar por bueno el borrador sin comprobar el valor catastral ni los días de disponibilidad. La Agencia Tributaria carga los datos fiscales de los inmuebles, pero conviene revisar cuatro números: valor catastral, fecha de revisión, días a disposición y porcentaje de titularidad. Con esos datos calculas la renta imputada y reduces la probabilidad de una regularización.

La factura final suele ser modesta comparada con los ingresos por alquiler, pero sube en rentas altas. Una renta imputada de 880 o 1.600 euros se suma a la base general y, en los tramos medios y altos, puede traducirse en varios cientos de euros de mayor cuota. No es un impuesto sobre el valor total del piso: es una renta presunta pequeña que se gestiona bien si se mira la letra pequeña.

Mi criterio es claro: no dejaría este dato sin declarar por miedo a la complejidad. Si la omisión provoca un ingreso inferior, la Ley General Tributaria permite la regularización y, según las circunstancias, la apertura de un procedimiento sancionador; no toda equivocación acaba en sanción, pero el riesgo y los recargos no compensan. La información es divulgativa y no sustituye a un asesor fiscal si tu caso es complejo.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza el recibo del IBI de tu segunda residencia o vivienda vacía y anota el valor catastral y si el municipio revisó valores desde 2012.
  • Qué vigilar: Antes de confirmar el próximo borrador, comprueba el porcentaje de titularidad y los días en que el inmueble estuvo vacío o alquilado.
  • El error a evitar: No presumir que una casa usada solo en verano no tributa: la imputación mira la disponibilidad, no el uso efectivo.

Marc Murtra exige a Europa una constelación satélites europea y defensa sin complejos

Marc Murtra pide a Bruselas una constelación de satélites europea y defensa sin complejos. El presidente de Telefónica lanzó el mensaje ante empresarios catalanes, según Expansión, con un argumento central: proteger la democracia.

La intervención de Murtra en un foro empresarial de Cataluña no se limitó a una declaración de intenciones. El directivo animó al tejido productivo catalán a convertirse en agente activo de la transformación industrial, según recoge la nota difundida por la propia Telefónica.

El núcleo tecnológico de su propuesta es una infraestructura orbital que reduzca la dependencia de proveedores externos. El Periódico apunta que Murtra reclamó a Europa desarrollar su propia constelación de satélites para no depender de Elon Musk y su red Starlink.

Ese llamamiento se produce en un contexto de tensión geopolítica creciente y de debate abierto sobre la financiación de la defensa en la Unión Europea. Murtra no es el primer ejecutivo español que pide más inversión militar, pero sí uno de los pocos presidentes de una gran teleco que lo plantea como requisito para proteger la democracia.

La industria de defensa catalana, según los datos que circulan en el entorno sectorial, cuenta con capacidades en electrónica, ciberseguridad y comunicaciones. Sin embargo, su peso en los presupuestos públicos sigue lejos de los grandes polos europeos.

La soberanía digital ya no se mide solo por los cables submarinos, sino por quién controla la capa orbital.

Una constelación europea para no depender de terceros

La idea de una constelación propia no es nueva, pero sí urgente. La Unión Europea ya impulsa el programa IRIS², una red de satélites de órbita baja que aspira a estar operativa en 2027. Murtra pide acelerar ese calendario y sumar al sector privado con un papel protagonista.

Las constelaciones de órbita baja, como Starlink o OneWeb, han cambiado las reglas del juego. Reducen la latencia y permiten cobertura en zonas remotas. Quien controle esa capa orbital tendrá una palanca de influencia en las comunicaciones civiles y militares.

Para una operadora como Telefónica, el interés es doble. Por un lado, la compartición de infraestructura con un operador satelital europeo le permitiría llevar banda ancha a zonas sin fibra. Por otro, le daría un papel en los contratos de defensa y seguridad que Bruselas empieza a desplegar.

Defensa sin complejos: el giro industrial que pide Telefónica

Telefónica defensa satélites

La expresión ‘sin complejos’ no es casual. Murtra la repitió ante los empresarios catalanes para reclamar un cambio de mentalidad en el tejido productivo español. Su tesis: la defensa no es un sector ajeno a las telecomunicaciones, sino un cliente y un socio tecnológico de primera magnitud.

El presidente de Telefónica puso el foco en la necesidad de que Cataluña desarrolle una industria de defensa competitiva. La comunidad cuenta con universidades, centros tecnológicos y empresas de componentes, pero hasta ahora ha evitado posicionarse de forma abierta en este ámbito.

Esa ambigüedad, en opinión de algunos analistas del sector, responde más a razones políticas que técnicas. Países como Alemania o Francia llevan décadas integrando a sus telecos en programas de defensa. España, en cambio, llega tarde y con una base industrial fragmentada.

Autonomía estratégica: más que un lema, una carrera contrarreloj

El debate de fondo es si Europa puede permitirse delegar su soberanía digital en operadores privados no europeos. Murtra lo plantea como una cuestión de democracia. Los datos de la guerra en Ucrania, donde Starlink ha jugado un papel clave en las comunicaciones, alimentan esa preocupación.

En ese escenario, la posición de Telefónica tiene una dimensión estratégica. La empresa presidida por Murtra participa en proyectos europeos de ciberseguridad y 5G, pero su peso en la industria de defensa es aún testimonial. Dar el salto exigiría inversiones sostenidas y una alineación clara entre Gobiernos y sector privado.

Yo creo que el llamamiento de Murtra tiene más de diagnóstico que de programa. Pide velocidad, capital y marco regulatorio. Sin las tres piezas, la constelación europea seguirá siendo un proyecto de salón. Y el tiempo, en defensa, no es un lujo.

El precedente de Galileo sirve de advertencia. El sistema de navegación europeo tardó dos décadas en alcanzar plena capacidad operativa. La constelación de satélites que propone Murtra no puede permitirse un calendario similar si quiere acortar distancias con Starlink.

La cita de Murtra con los empresarios catalanes deja una pregunta abierta: cuántas compañías estarán dispuestas a colocar la defensa en el centro de su estrategia. La respuesta se verá en los próximos presupuestos comunitarios.

La financiación de carbón de Barclays encara una queja formal por la central de Rampal junto a los Sundarbans

Barclays encara una queja formal por su vínculo financiero con la central de carbón de Rampal, situada junto a los Sundarbans, el mayor bosque de manglar del mundo. La reclamación pone a prueba la coherencia climática de la banca británica.

Una queja formal en el corazón del carbón de Rampal

Tres demandantes de la región han presentado el caso ante la Office for Responsible Business Conduct del Gobierno británico, el organismo que supervisa la conducta de las empresas del país en el exterior. Alegan que el banco incumplió las directrices internacionales al suscribir empresas vinculadas al proyecto Maitree, conocido también como la central de Rampal.

La denuncia se centra en una instalación de carbón señalada en la queja como de altas emisiones. El proyecto se levanta cerca de los Sundarbans, declarados patrimonio de la humanidad y hogar de millones de personas a caballo entre Bangladesh e India.

  • Quién presenta: tres demandantes de la región de los Sundarbans.
  • Ante quién: la Office for Responsible Business Conduct del Reino Unido.
  • Qué alegan: que Barclays incumplió directrices internacionales al suscribir empresas ligadas al proyecto Maitree/Rampal.

El regulador británico deberá ahora decidir si la conducta financiera de Barclays vulnera las directrices de la OCDE para empresas multinacionales. Estas normas fijan expectativas de debida diligencia en materia de derechos humanos y medioambiente, pero no son jurídicamente vinculantes; su fuerza reside en la presión reputacional y en el escrutinio público.

La coherencia climática de un banco ya no se mide por sus compromisos, sino por dónde sigue fluyendo el dinero.

Aquí es donde la queja se convierte en algo más que un expediente: pone a prueba la coherencia climática de la banca. Barclays se presenta como un actor de la transición energética, pero su historial reciente de financiación fósil obliga a leer la letra pequeña.

La letra pequeña del dinero que financia el carbón

La financiación de carbón sigue siendo una de las mayores paradojas del sistema bancario europeo. Mientras los compromisos Net Zero se suceden en los informes anuales, el dinero fluye hacia infraestructuras de alta intensidad de carbono en mercados emergentes. La queja sobre Rampal coloca ese desajuste en el centro de la mesa.

Para los inversores que integran criterios ESG, el caso es relevante: una entidad con exposiciones fósiles crecientes acumulan riesgo climático en su balance. Ese riesgo puede materializarse en forma de activos varados, litigios o costes regulatorios.

queja OCDE banca

La pregunta que se dirime no es menor. ¿Debe un banco retirarse de proyectos de carbón aunque el país receptor lo defienda como necesario para su electrificación? La debida diligencia exigida por la OCDE aproxima la respuesta: la financiación debe evaluar los impactos ambientales y sociales, no solo el retorno financiero.

El contexto importa. La central de Rampal ha generado oposición local durante años por su proximidad a los Sundarbans. La queja sostiene que la contaminación atmosférica y la extracción de carbón degradan un ecosistema que protege la costa frente a ciclones y mareas.

El proyecto se conoce como Maitree, una colaboración entre Bangladesh e India. Aunque el origen del capital no se limita a Barclays, la queja apunta al papel de la entidad británica como suscriptora de compañías implicadas. La línea entre financiador indirecto y responsable del impacto es, según la denuncia, más fina de lo que la banca quiere admitir.

Por qué este caso tensiona a la banca responsable

El expediente de Rampal no es un hecho aislado. Refleja una tendencia creciente: comunidades locales y organizaciones de la sociedad civil recurren a los Puntos Nacionales de Contacto de la OCDE y a los reguladores de conducta para exigir coherencia climática a las entidades financieras.

El riesgo climático inversión ha cambiado la conversación en las salas de riesgo. Los bancos ya no solo gestionan el riesgo de crédito de un proyecto; gestionan el riesgo reputacional y legal de financiar proyectos incompatibles con los objetivos del Acuerdo de París.

En paralelo, el enfoque del regulador europeo es cada vez más exigente. La Taxonomía Verde y la CSRD obligan a las grandes entidades a reportar con granularidad la sostenibilidad de su cartera. Aunque Barclays opera bajo el regulador británico, la presión normativa comunitaria marca el estándar global.

El caso Rampal podría sentar precedente si el organismo británico considera que hay méritos. No se trata de sanciones económicas, sino de una señal: la financiación de proyectos de altas emisiones junto a ecosistemas críticos se vuelve cada vez más difícil de defender.

Desde la perspectiva del inversor responsable, el caso tiene una doble lectura. Por un lado, refuerza la tesis de que el riesgo climático no es un concepto abstracto; aquí se materializa en manglares, comunidades costeras y una central de carbón en funcionamiento. Por otro, demuestra que los compromisos sectoriales de descarbonización solo valen si se auditan a nivel de operación.

La OCDE rara vez impone sanciones duras, pero sus Puntos Nacionales de Contacto han mediado en conflictos globales y han obligado a grandes corporaciones a revisar políticas internas. El hecho de que el regulador británico haya admitido la queja a trámite ya es una señal de que la materia merece examen.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: si la queja prospera, se eleva el listón de la debida diligencia para la financiación de carbón en ecosistemas protegidos.
  • Modelo que cambia: la banca asumirá que financiar carbón en zonas vulnerables es un pasivo reputacional y legal, no un simple activo de rentabilidad.
  • Para las próximas generaciones: proteger financieramente a los Sundarbans es garantizar la resiliencia climática de una región que alberga a millones de personas.

Calcalistech lo tiene claro: los founders deben apostar por startups de aplicaciones de IA, no por la infraestructura

Los gigantes invierten sin freno en chips, centros de datos y modelos, pero Calcalistech lo tiene claro: el valor se concentrará en las startups de aplicaciones de IA, no en la infraestructura.

La tesis de Calcalistech: dónde se esconde la próxima generación de valor

La tesis aparece firmada por Yehuda Niv, fundador y CEO de Spines y columnista en el medio israelí. Niv sostiene que una parte desproporcionada del capital sigue atrapada en las capas de abajo: energía, chips, centros de datos y modelos fundacionales. Son piezas necesarias para que todo funcione, reconoce, pero no terminan de responder a la pregunta que de verdad importa: qué hacemos con todo esto.

Su respuesta no es una predicción abstracta. Es una lectura de cómo se reparten históricamente los beneficios de cada revolución tecnológica: las infraestructuras maduran, se convierten en commodities y el valor duradero lo acaparan las aplicaciones que la gente usa y por las que paga.

La tarta de cinco capas y lo que enseña la historia tecnológica

oportunidad en aplicaciones de IA

NVIDIA y su CEO, Jensen Huang, describen la IA como una tarta de cinco capas: energía, chips, infraestructura, modelos y, arriba del todo, aplicaciones. Las cuatro primeras hacen posible la inteligencia artificial; la quinta responde a la única pregunta relevante: qué se puede hacer con ella.

El patrón se repite en internet y en el smartphone. Antes, los inversores quemaron miles de millones en fibra, servidores y redes móviles; muchas de esas empresas no sobrevivieron. Quienes capturaron el valor fueron Amazon, Google, Facebook, Netflix, Airbnb, Uber, Instagram, WhatsApp y Spotify, todas construidas sobre la infraestructura pero sin poseerla.

La infraestructura hace posible la revolución; las aplicaciones explican para qué sirve.

Para la IA, Niv cree que la próxima generación de ganadores no serán los vendedores de herramientas, sino empresas verticales que reconstruyan industrias enteras con lógica de software. Servicios jurídicos, contabilidad, seguros, administración sanitaria y editorial son candidatos naturales porque acumulan tareas estructuradas y repetibles.

Convertir un negocio que escala con personas en un negocio que escala con inteligencia es la forma más limpia de romper el techo del sector servicios.

Spines es el ejemplo del propio autor. Se trata de un sistema operativo editorial nativo en IA que automatiza maquetación, diseño y partes del proceso de producción. No se limita a añadir una funcionalidad a una editorial clásica: rediseña el flujo completo. La apuesta es que miles de emprendedores apliquen la misma idea a miles de verticales.

Dónde están los founders que construyen la próxima ola

La tesis apunta a las aplicaciones de IA verticales que no venden SaaS a una industria, sino que se convierten en esa industria con costes de software. Los sectores con mayor volumen de tareas estructuradas y repetibles ofrecen menos romanticismo, pero mejor retorno. Se trata de atacar mercados grandes, maduros y con márgenes históricamente bajos que la IA puede ensanchar.

📦 Caso de estudio: Spines

  • El reto: La edición de libros sigue siendo intensiva en horas y procesos manuales.
  • La jugada: Construir un sistema operativo editorial nativo en IA, no una simple funcionalidad añadida.
  • El resultado: Automatiza maquetación, diseño y producción; plantea un modelo escalable sin añadir personal proporcional.
  • La lección: Los founders pueden aplicar la lógica de software a verticales de servicios maduros.

Lo que el caso de Calcalistech exige al founder español

El precedente de las puntocom sirve de espejo: no gana quien pone las vías, sino quien construye el servicio. La diferencia con la IA es que el salto no es solo de distribución, sino de capacidad cognitiva, y por eso encaja con sectores de servicios que en España y Latinoamérica mueven miles de millones y siguen operando con procesos manuales.

Un founder con conocimiento sectorial y una aplicación de IA bien encajada puede atacar legaltech, insurtech, edtech o proptech sin levantar una fábrica de chips. Lo relevante no es entrenar un modelo propio, sino incrustar uno existente en un flujo de trabajo que una empresa ya paga. Eso exige entender el sector, hablar con el cliente y construir una capa de distribución que la tecnología no regala.

Ojo: la tesis no es un permiso para lanzarse sin métricas. La promesa de ‘IA para todos’ se queda corta si no resuelve un proceso concreto por el que una empresa ya paga. El filtro debe seguir siendo product-market fit: encontrar una tarea repetible, medir cuánto tiempo ahorra y cobrar una fracción de ese ahorro. Ahí es donde Y Combinator, Lanzadera o Wayra están empezando a mirar con lupa, porque la infraestructura ya no discrimina; la ejecución y el acceso al sector sí.

La mayoría de los founders termina pivotando cuando descubre que la tecnología sola no abre puertas en un sector regulado. El que mezcla IA con redes de distribución propias tiene una ventaja difícil de copiar.

🚀 Hoja de Ruta para Emprender

  • Elige un sector con tareas repetibles: Audita servicios profesionales donde el coste de personal limite el margen y pregunta cuánto pagarían por automatizar una parte del flujo.
  • No montes infraestructura: Construye sobre modelos y APIs existentes; invierte tu capital en distribución, sector y validación, no en cómputo.
  • Vende ahorro medible: Formula la propuesta en horas ahorradas o coste por operación, no en magia tecnológica. Así se defienden el precio y la retención.
  • Entra como incumbente, no como herramienta: Si una editorial, un despacho o una aseguradora no te compraría la solución, conviértete en ese operador usando IA como ventaja de coste.

Donaciones entre familiares: cuánto puedes dar a tu hijo y no pagar de más en el impuesto de donaciones

Si vas a donar dinero a un hijo, Hacienda no lo deja pasar: el impuesto de donaciones y el control bancario marcan límites que, mal gestionados, cuestan caro. Te cuento cuánto puedes dar sin pagar de más.

La Agencia Tributaria vigila las transferencias bancarias con lupa. No todas las donaciones tributan igual, pero conviene saber desde qué cifra el banco y Hacienda te van a mirar.

El Impuesto sobre Sucesiones y Donaciones (ISD) es el que grava las donaciones entre particulares. No existe un «todo exento» por ser familia. De hecho, la Ley 10/2010 obliga a las entidades financieras a monitorear operaciones sospechosas para prevenir el blanqueo.

El control de Hacienda sobre el dinero entre familiares

La Agencia Tributaria fija en 10.000 euros el límite a partir del cual las transferencias deben declararse obligatoriamente. A efectos prácticos, ese es el número que conviene grabarse. Las operaciones superiores a 6.000 euros también quedan bajo análisis, según la Ley 10/2010.

Si no declaras una donación, la multa mínima es de 600 euros y puede llegar hasta el 50% del valor donado. No es una amenaza teórica: Hacienda ha endurecido el control sobre movimientos entre cuentas.

No declarar una donación puede salir caro: la multa arranca en 600 euros y escala hasta la mitad del dinero donado.

Límites y tipos: el ejemplo de Aragón y la letra pequeña autonómica

Aunque el ISD es estatal, la gestión es autonómica. Cada comunidad aplica sus propios tipos y bonificaciones. Pongo el ejemplo de Aragón porque la fuente lo detalla: un tipo progresivo que va del 7,65% al 34% según valor y parentesco.

Para donaciones superiores a 3.000 euros en Aragón hay que presentar el modelo 651. Esa es la frontera práctica para formalizar la operación.

El tipo que pagas no lo fija solo Hacienda: la comunidad autónoma puede reducir la factura o dispararla según su normativa.

La letra pequeña no queda ahí. Quedan obligaciones que conviene repasar en forma de lista:

  • Transferencias internacionales de más de 10.000 euros: declaración obligatoria, hacia o desde el extranjero.
  • Entrar o salir de España con 10.000 euros o más en efectivo: declaración aduanera.
  • Ingresos o retiradas en efectivo superiores a 100.000 euros dentro del país: también se declaran.

impuesto de sucesiones y donaciones

El banco y Hacienda cruzan datos. Si detectan movimientos fraccionados para esquivar el umbral de 10.000 euros, la operación puede considerarse sospechosa. La normativa de prevención del blanqueo no distingue entre una ayuda puntual y una transferencia planificada, así que conviene ir por derecho.

El control de Hacienda no es un mito: las entidades financieras están obligadas a monitorear patrones inusuales. Los bancos no informan de cada transferencia, pero los sistemas automatizados detectan movimientos que no encajan con el perfil del cliente. Si haces una transferencia de 8.000 euros y nunca has movido más de 300, el banco puede preguntar.

Voz del asesor: cuándo compensa estructurar la donación y qué error evitar

Como asesor, mi criterio es claro: antes de mover el dinero, comprueba el límite y las bonificaciones de tu comunidad. No todas las autonomías tratan igual una donación entre padres e hijos. En algunas existen reducciones amplias que dejan la factura cerca de cero; en otras, no.

La clave no es la cifra de 10.000 euros como techo, sino la obligación de declarar. Puedes donar cantidades menores y tener que tributar si tu comunidad no las bonifica. Por eso el modelo 651 —o el que corresponda en tu territorio— es la brújula.

Mi recomendación es directa: si vas a formalizar una donación relevante, consulta antes la normativa autonómica en la web de la Agencia Tributaria o revisa el detalle del Impuesto sobre Sucesiones y Donaciones. Un error de cálculo te puede costar 600 euros de multa mínima, y el banco no te va a avisar antes de informar a Hacienda.

La estrategia no es esconder el dinero. Es declarar bien y aprovechar las bonificaciones. El impuesto de donaciones no desaparece por ignorarlo, y las multas duelen.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba el límite y las bonificaciones de tu comunidad antes de realizar cualquier transferencia a un hijo.
  • Qué vigilar: Las transferencias superiores a 6.000 euros quedan bajo análisis y las de más de 10.000 exigen declaración.
  • El error a evitar: Pensar que donar a un hijo está exento por sistema: el impuesto de donaciones sigue vivo y las multas parten de 600 euros.

Bancos centrales preparan una subida de tipos de interés: la inflación supera previsiones y los bonos reviven 2022

La inflación ha vuelto a superar previsiones y los bancos centrales preparan una nueva subida de tipos de interés.

El giro ya no es una hipótesis. Expansión recoge esta semana que los principales bancos centrales se preparan para endurecer el precio del dinero, después de que los datos de precios hayan sorprendido al alza. La inflación de septiembre de 2026 no ha dado tregua, y el mercado de deuda pública se mueve al son de cada dato del IPC.

La inflación se resiste y los bancos centrales cambian de guion

Los inversores habían interiorizado un escenario de moderación. No ocurrió. Las cifras que cita Expansión apuntan a una inflación que vuelve a superar previsiones en buena parte de las economías avanzadas, lo que obliga a los bancos centrales a retrasar cualquier recorte y a preparar el terreno para una posible subida de tipos de interés. No es un regreso a 2022 en toda su crudeza, pero sí una corrección del optimismo de los últimos trimestres.

La lectura del Diari ARA encaja con ese giro: la deuda pública baila al son del IPC y de los tipos de interés. Conviene no perder de vista esta ligazón. Cuando los precios sorprenden al alza, las rentabilidades soberanas suben, los precios de los bonos caen y las primas de riesgo se ensanchan.

Los bonos soberanos reviven el pulso de 2022

El Economista lo resume con una imagen contundente: el mercado revive el infierno de los bonos de 2022, aunque esta vez falta mucho picante. La diferencia importa. En 2022 la Reserva Federal y el BCE subieron tipos a un ritmo desconocido en décadas, mientras la inflación avanzaba por encima del 8%. Ahora el arranque es otro: hay más inercia, menos urgencia y una inflación que, aunque incómoda, no ha roto la barrera de los dobles dígitos.

Eso sí, los flujos ya han empezado a moverse. Yahoo Finance destaca que la alternativa a Wall Street está en rentabilidades de bonos cercanas al 5%, con estimaciones de revalorización que llegan a tocar el 40% en determinados tramos de la curva. Son cifras que han circulado en el mercado sin confirmación oficial de un techo claro, pero sirven para medir el apetito por la renta fija.

El dinero no abandona la bolsa por miedo a una subida de tipos; abandona la bolsa porque la renta fija vuelve a pagar.

La reacción a los datos de inflación está siendo selectiva. Los bonos de más corto plazo son los más sensibles a las expectativas de política monetaria, mientras que los plazos largos incorporan también una prima por el riesgo de financiar déficits públicos crecientes.

No se puede descartar que los analistas eleven sus previsiones de rentabilidad para el cuarto trimestre de 2026 si los próximos IPC confirman el sesgo alcista. Esa es la variable que vigilaré de cerca.

Financiación más cara: la lectura estratégica para empresas e inversores

El encarecimiento del dinero no es un asunto exclusivo de mesas de tesorería. Si los bancos centrales confirman el giro, las empresas verán repreciados sus costes de financiación en en los próximos meses. Las compañías con más deuda a tipo variable notarán el golpe antes, sobre todo en sectores intensivos en capital como el inmobiliario y las utilities.

El precedente de 2022 demuestra que la velocidad importa. Un endurecimiento abrupto enfría la inversión, encarece la refinanciación de los balances y pone presión sobre los márgenes empresariales. Sin embargo, una subida moderada y bien comunicada puede ser digerida por la economía real, especialmente si el crecimiento se mantiene.

Me parece que el mercado está transitando de un régimen de tipos bajos a otro de renta fija con retribución real. No es un cambio menor: cambia el descuento de los beneficios futuros, la valoración de los activos de larga duración y el apetito por el riesgo. La bolsa no desaparece, pero pierde parte de su ventaja comparativa.

La incógnita no es si la renta fija volverá a tener atractivo; eso ya está ocurriendo. La cuestión es si la inflación se estabiliza o fuerza a los bancos centrales a un endurecimiento más duro del que hoy se descuenta. De momento, el mercado se aferra a los datos y castiga cada sorpresa de precios.

Lidl lanza su ropa de otoño por menos de 7 euros: la ofensiva textil para arañar ventas al fast fashion

0

Lidl lanza para este otoño un polo de rayas de Esmara a 6,99 euros para arañar ventas al fast fashion. La prenda une dos tendencias y apunta al armario de entretiempo de Zara y Primark.

Lidl mete el polo de rayas en la cesta de otoño por 6,99 euros

La prenda de Esmara que la cadena alemana coloca en el lineal textil es un polo de manga corta con cuello camisero y estampado de rayas azules sobre fondo claro. No es una camiseta básica ni una pieza de fondo de armario al uso: reúne dos tendencias de la temporada, el regreso del polo y el rayado horizontal, y lo hace con un precio que sirve de puerta de entrada a la colección de otoño. La propuesta de Lidl no se apoya en un tejido técnico ni en un diseño exclusivo, sino en la combinación de precio y tendencia que busca robarle visitas al fast fashion en la misma cesta de la compra semanal.

La lógica de compra es la de una prenda de transición: puede llevarse sola en los primeros días de otoño y convertirse en capa interior bajo una americana, una gabardina o un cárdigan cuando bajen las temperaturas. Combina con vaqueros rectos o baggy, bailarinas y mocasines, y con bolsos estructurados para lograr un estilismo de inspiración preppy. No es un accesorio pasajero: el polo de rayas juega con un código clásico que vuelve a las calles cada temporada, y la jugada de Lidl es colocarlo en el lugar correcto y al precio correcto.

Conviene recordar que Esmara es la marca blanca de moda de Lidl, lo que explica el margen de precio. No hay intermediarios ni costes de tienda física premium: la prenda se vende en el mismo espacio donde el cliente hace la compra de alimentación, y eso reduce los costes de distribución. Para el comprador, la pregunta es si la ausencia de esa cadena de valor se nota en la calidad del tejido. La fuente original no detalla la composición, un silencio que ya es una pista sobre el material esperable.

La letra pequeña del textil low cost: qué mirar antes de comprar

Antes de pasar por caja, conviene mirar la etiqueta de composición. A 6,99 euros, lo esperable es que el polo esté confeccionado en una mezcla con poliéster, lo que abarata el coste pero también puede reducir la transpirabilidad y la durabilidad. No es un defecto en sí: es el precio de entrar en la tendencia sin comprometer el presupuesto. La comparación con Zara ilustra el momento: la cadena de Inditex también rebaja un polo de rayas, en tono rojo, pero no comunica su precio final.

📊 La comparativa de un vistazo

OpciónPrecioDato clave
Polo de rayas Esmara (Lidl)6,99 eurosDos tendencias: polo y rayas; fondo claro azul
Polo de rayas Zara (rebajado)No comunicadoAlternativa en tono rojo; referencia del fast fashion

La letra pequeña del ahorro está en el coste por uso. Un polo que se deforma en tres lavados sale caro aunque cueste 6,99 euros; uno que aguanta la temporada y se combina con vaqueros y americana sale a cuenta. La política de devolución es otra palanca: el textil de Lidl puede devolverse con el tique dentro del plazo legal de desistimiento, lo que reduce el riesgo de una compra de impulso en el súper. A efectos prácticos, el comprador solo debe responder a una pregunta antes de pagar: ¿lo voy a usar más de cinco veces?

El precio de 6,99 euros no es una rebaja casual: es la cuota de entrada de Lidl en el armario de entretiempo para morder ventas al fast fashion.

La ofensiva textil de Lidl contra Zara y Primark

El movimiento de Lidl se entiende mejor con el precedente de la distribución. Los supermercados llevan años utilizando el textil como gancho de tráfico: colecciones semanales, precios de hipermercado y una rotación pensada para que el cliente que fue a por leche salga con un jersey. La novedad es que la propuesta ya no se limita a básicos. El polo de rayas de Esmara es una tendencia de temporada, y su precio de 6,99 euros busca competir directamente con el fast fashion de Zara y Primark, no solo con la sección textil de otros súper. La mayoría de estas prendas comparte la misma lógica: usar la moda como imán para llenar la cesta de la compra.

El análisis honesto tiene dos caras. A favor, la propuesta de Lidl rompe la barrera de entrada de la tendencia: probar el polo de rayas sin pagar el sobreprecio que suele imponer la moda rápida. En contra, el precio ultrabajo no garantiza la calidad de materiales ni el patronaje que sí cuidan Zara y Primark en sus polos de entretiempo. La decisión de compra depende del uso previsto: para una prenda de temporada que se llevará en contadas ocasiones, compensa; para un básico de fondo de armario que debe aguantar varias temporadas, la opción del súper puede quedarse corta. No se trata de una promesa de ahorro garantizado, sino de una elección con los datos sobre la mesa.

En un contexto de inflación moderada en el textil, el precio de 6,99 euros también funciona como ancla psicológica. El comprador no compara solo con Zara; compara con la cesta de la compra. Y ese es el terreno donde los supermercados se mueven con ventaja: el gasto en ropa se diluye en la misma visita semanal, sin necesidad de acudir a una tienda de moda.

Además, la apuesta de Lidl por las tendencias de otoño no es un hecho aislado. La cadena ya ha lanzado colecciones de calzado y accesorios que imitan a las propuestas del fast fashion, una estrategia que ha convertido su pasillo textil en un reclamo fijo para el comprador que busca tendencia sin salir del súper.

El textil low cost de supermercado ya no es un actor secundario. La estrategia de Lidl confirma que la batalla por el armario de entretiempo se libra en el mismo pasillo que la batalla por la cesta de la compra. Y la próxima vez que entres a por un polo de rayas, sabrás exactamente qué mirar antes de pagar.

🛒 El Veredicto de Compra

  • Mira la etiqueta de composición: con un polo a 6,99 euros, revisa el porcentaje de poliéster y la calidad de las costuras antes de pasar por caja.
  • Calcula el coste por uso: si lo vas a combinar más de cinco veces con vaqueros y americana, el precio de entrada compensa; si no, el ahorro es aparente.
  • Guarda el tique: la devolución del textil en Lidl con el comprobante de compra reduce el riesgo de una compra de impulso en el súper.

China lanza WAICO con 29 países para liderar la gobernanza de la inteligencia artificial

China formaliza una gobernanza de la inteligencia artificial con 29 países y sede en Shanghái para desafiar a Occidente.

Claves de la operación

  • China articula un bloque regulatorio al margen de Occidente. La organización suma 29 países fundadores y fija su sede permanente en Shanghái.
  • La ONU respalda la firma con la presencia de su secretario general. El gesto otorga legitimidad multilateral al nuevo organismo frente a la arquitectura europea y estadounidense.
  • La divergencia normativa se traslada a la competitividad empresarial. Las compañías europeas y españolas deberán operar con marcos distintos según el mercado, lo que condiciona costes, contratación y despliegue de agentes de IA.

Shanghái, capital de un bloque regulatorio que desafía a Europa

La creación de WAICO se formalizó el pasado 17 de julio en la capital económica china, con la presencia del secretario general de Naciones Unidas. No se trata de un foro académico: los 29 países fundadores pactaron una estructura permanente y una sede estable, lo que convierte a la iniciativa en la alternativa institucional más relevante a los marcos de Occidente.

Observamos un desplazamiento del centro de gravedad regulatorio. La Unión Europea impulsó el AI Act como referencia global; Estados Unidos apostó por un modelo de autorregulación y estándares privados. Ahora China levanta un tercer polo que agrupa a economías con prioridades distintas: acceso a la tecnología, soberanía digital y ausencia de condicionantes políticos de Occidente.

Para las empresas europeas, el cambio es de naturaleza estratégica. Un proveedor de software, un integrador o un banco español que despliegue asistentes de inteligencia artificial tendrá que evaluar a partir de ahora marcos normativos que no siempre conversan entre sí. La fragmentación regulatoria encarece el cumplimiento de las empresas europeas y condiciona la contratación pública y la movilidad de servicios digitales.

Europa llega a esta disputa con el reglamento más exigente del mundo en protección de datos y con el AI Act como bandera. Sin embargo, la autoridad normativa no garantiza influencia global. El riesgo para Bruselas es la fuga de desarrolladores hacia jurisdicciones más permisivas, una presión que ya se percibe en los ecosistemas de innovación. China y sus aliados pueden ofrecer a países con menor desarrollo digital un paquete completo: financiación, infraestructura y un marco de gobernanza alternativo.

La gobernanza de la inteligencia artificial dejó de ser un debate técnico para convertirse en la nueva frontera de la competitividad global.

El pulso por el mercado europeo de la IA y el margen de las empresas españolas

WAICO China

La Unión Europea defiende un modelo basado en derechos y supervisión, pero el coste de cumplimiento del AI Act reduce la velocidad de despliegue frente a otros bloques. Las empresas españolas que comercializan servicios de IA en terceros mercados empiezan a detectar en las licitaciones cláusulas de gobernanza equivalentes al estándar chino.

Esa asimetría ya se manifestó en el comercio de bienes; ahora se acelera en los servicios digitales, donde la entrega de un agente de IA no paga aranceles ni flete. La ventaja comparativa se desplaza hacia quien define las reglas de uso, no tanto hacia quien entrena el modelo más preciso. Para una pyme tecnológica española, comprender qué marco aplica en cada contrato con proveedores chinos o estadounidenses se convierte en una decisión de negocio, no en una cuestión jurídica menor.

Telefónica, una de las cotizadas del IBEX 35 con mayor exposición a estándares de conectividad y servicios digitales, ilustra el reto. La operadora ha construido su agenda de innovación sobre los marcos europeos de datos y ciberseguridad; un estándar global alternativo le obligaría a duplicar esquemas de cumplimiento para sus filiales en América Latina y Asia.

La gobernanza como ventaja competitiva: el riesgo de llegar tarde al estándar global

Desde esta redacción entendemos que el alcance de WAICO no se limita a la diplomacia. La gobernanza actúa como barrera de entrada al estándar global. Quien participa en su redacción fija las reglas del juego para miles de empresas proveedoras. Lo observamos en sectores como las telecomunicaciones o la aviación, donde los estándares europeos y estadounidenses acabaron imponiéndose durante décadas.

El riesgo para España no es que sus empresas queden excluidas del mercado chino, sino que lleguen tarde a la estandarización. La Comisión Europea trabaja en códigos de conducta y el AI Act desplegará obligaciones escalonadas a partir de 2026 y 2027, pero la velocidad de contraste es desigual. Mientras Bruselas negocia cada guía técnica, el bloque de Shanghái avanza con financiación ligada a sus estándares.

La cuestión no es si la gobernanza de la inteligencia artificial será global, sino bajo qué reglas. Las empresas que quieran competir sin sobresaltos deberían auditar ahora sus cadenas de suministro de datos, la procedencia de sus modelos y las jurisdicciones donde operan. La próxima evaluación del despliegue del AI Act y la evolución del número de miembros de WAICO serán dos indicadores para medir la influencia real de cada bloque.

XRP activa el patrón rally 650 de 2024: la Clarity Act puede desatar otro repunte, según los analistas

XRP repite la misma estructura que precedió al rally del 650% en 2024 y cotiza cerca de los 1,40 dólares, según BeInCrypto. La criptomoneda acumula una subida de alrededor del 35% en el último mes, un movimiento que los analistas técnicos interpretan como una posible reedición del escenario alcista de hace dos años.

El token sigue lejos del máximo de 2025, cuando rozó los 3,65 dólares, pero ha recuperado terreno desde que a principios de verano llegó a cotizar por debajo de 1 dólar. Esa mejora ha llegado acompañada de datos on-chain, es decir, métricas extraídas directamente de la blockchain. XRP es el activo nativo de XRP Ledger, la red abierta sobre la que se liquidan las transacciones.

Qué dice el gráfico: de 1,10 a 3,40 dólares

El análisis técnico recogido por BeInCrypto dibuja una ruta que arranca en la zona de 1,00-1,10 dólares y pasa por objetivos sucesivos. Es la misma secuencia de acumulación que, en 2024, precedió a una subida del 650%. Conviene subrayar que se trata de una hoja de ruta potencial, no de una garantía.

  • Zona de partida: 1,00-1,10 dólares
  • Primer objetivo: 1,30 dólares
  • Segundo objetivo: 1,90 dólares
  • Tercer objetivo: 2,80 dólares
  • Objetivo final: 3,40 dólares

Otros analistas aplican niveles de Fibonacci, una herramienta matemática habitual para detectar soportes y resistencias. El análisis del trader CW8900, difundido también por el medio, señala que la reciente corrección tocó fondo cerca del retroceso de 0,5 y que el precio ya ha superado el nivel de 0,618. Su siguiente objetivo se sitúa en los 2,13 dólares, la extensión de Fibonacci de 1,618.

Los datos on-chain refuerzan el relato de acumulación. El volumen de trading al contado, conocido como spot, alcanzó en agosto de 2026 un máximo de seis meses. Solo Binance movió más de 7.260 millones de dólares, con Upbit y Bithumb también mostrando una actividad elevada.

Durante ese mismo periodo, unos 500 millones de XRP salieron de de Binance, lo que redujo las reservas medias del exchange a niveles no vistos desde inicios de 2024. Los analistas interpretan estas salidas como una señal positiva a largo plazo: las monedas tienden a moverse hacia carteras personales o hacia los ETF al contado (fondos cotizados que replican el precio del activo) lanzados a finales de 2025.

Sin embargo, no todo el mercado comparte el entusiasmo. Una lectura más cautelosa, recogida también por BeInCrypto, describe que XRP sigue dentro de una corrección bajista entre la zona de soporte de 1,10 y 1,38 dólares. El último rebote tiene forma de tres ondas, sin que se haya confirmado todavía un mínimo claro. Dicho de otro modo: la recuperación actual es vista por algunos analistas como un impulso incompleto, no como el inicio de un avance sostenido.

El patrón de 2024 es una hoja de ruta, no una promesa. El mercado decidirá con volumen y con hechos regulatorios.

Por qué la Clarity Act puede cambiar la foto

El patrón gana peso cuando se cruza con la política. La Clarity Act, una iniciativa legislativa en Estados Unidos orientada a poner orden en la clasificación de los activos digitales, avanza en el Congreso y se ha convertido en el catalizador narrativo de XRP. Si la norma prospera, reduciría parte de la incertidumbre jurídica que ha acompañado a la criptomoneda desde hace años. Los analistas consultados por BeInCrypto vinculan directamente la repetición del patrón de 2024 con la posibilidad de que ese marco legal despeje el camino para una nueva fase alcista.

Lectura de fondo: memoria del mercado, catalizadores y riesgos

Hay una tentación lógica en trading: mirar un gráfico de hace dos años y asumir que la historia se repetirá. Los patrones de acumulación funcionan porque condensan expectativas, pero también pueden fallar si cambian las condiciones que los generaron. En 2024, XRP subió con fuerza impulsado por una mezcla de sentimiento alcista y una menor presión vendedora. Hoy los datos de salida desde exchanges recuerdan a aquella fase, y la demanda de ETF al contado se mantiene, pero el contexto macroeconómico no es idéntico.

La diferencia más relevante es la Clarity Act. Un avance normativo de ese calado puede convertir una señal técnica en un movimiento de mayor recorrido, sobre todo para un activo tan expuesto a la regulación como XRP. El riesgo principal es la confirmación: mientras el precio no supere niveles como 1,38 dólares y después 1,90, los analistas cautos tienen razón en hablar de una corrección incompleta. A favor juegan el volumen de Binance y las reservas en mínimos; en contra, la posibilidad de que la norma se retrase o se diluya.

La siguiente clave estará en los datos de transacciones de los próximos días y en la evolución del texto en el Congreso. Si la estructura de tres ondas deriva en un mínimo firme y el precio consolida por encima de la zona de 1,30-1,38, la comparación con 2024 ganará enteros. De lo contrario, el patrón quedará en una promesa más de las que abundan en el mercado cripto. Sin certezas, al menos por ahora.

Creación de empleo en EEUU: 162.000 puestos en agosto superan las previsiones

0

La creación de empleo en EEUU alcanzó 162.000 puestos en agosto y superó con claridad las previsiones. El dato contrasta con los 21.000 empleos de julio y refuerza la idea de un mercado laboral resiliente, según el informe mensual de empleo del Departamento de Trabajo.

El propio Departamento ha revisado al alza las lecturas de junio y julio, con 55.000 empleos más de los comunicados inicialmente. En concreto, julio pasó de -23.000 a 21.000 puestos y junio de 20.000 a 31.000. La doble revisión da más solidez al avance de agosto.

Qué revela el dato de agosto

El aumento de 162.000 empleos se sitúa 31.000 puestos por encima de la media mensual de los últimos doce meses. Es la primera señal claramente positiva tras la débil lectura preliminar de julio y despeja, al menos por ahora, el temor a una desaceleración brusca.

La creación de puestos se repartió con amplitud, aunque dos sectores aportaron más de la mitad del crecimiento. La mejora no fue un espejismo de un único ramo, sino un avance apoyado por servicios presenciales y empleo público local.

Sectores que más contrataron y revisiones oficiales

El informe detalla los sectores con mayor variación mensual:

  • Servicios de alimentación y hostelería: 59.000 nuevos empleos.
  • Educación pública a nivel local: 42.000 puestos.
  • Construcción: 22.000 puestos.
  • Industria: 16.000 empleos, con 58.000 contratados desde su mínimo de diciembre de 2025.
  • Servicios sanitarios: 13.000 puestos.

En el lado negativo, el sector de la información destruyó 23.000 empleos, una cifra muy superior a las pérdidas mensuales de 8.000 que venía promediando durante el último año.

El empleo estadounidense no muestra señales de recesión: 162.000 puestos en agosto y una tasa de paro estable en el 4,1% sostienen el escenario de aterrizaje suave.

Lectura para el mercado laboral: fortaleza con matices

Conviene no confundir una mejora mensual con una aceleración estructural. La tasa de desempleo se mantuvo en el 4,1% y el número de parados apenas rozó los siete millones. Es una señal de estabilidad, no de sobrecalentamiento.

La gran debilidad procede del sector de la información, que perdió 23.000 empleos en un solo mes. Detrás hay reestructuraciones tecnológicas y de medios, no un freno generalizado del consumo. Por eso, los analistas seguirán observando los próximos dos meses antes de dar por cerrada la desaceleración.

El contraste con julio invita a la prudencia. El dato preliminar de julio fue decepcionante y, tras la revisión, se quedó en 21.000 puestos; el de junio, en 31.000. La serie es volátil y el mercado laboral estadounidense suele registrar revisiones amplias por el tamaño de la muestra.

Para quien busque trabajo en España, este dato importa de forma indirecta: la economía estadounidense sostiene la demanda global y apoya a sectores exportadores españoles. No es un proceso de selección concreto, sino un indicador macro que puede adelantar meses de contratación más firme en servicios y logística a ambos lados del Atlántico.

📝 Cómo enviar el currículum

Esta ampliación de empleo no corresponde a una convocatoria española concreta, pero el flujo de puestos creados en Estados Unidos suele reflejarse semanas después en portales de empleo de multinacionales con sede en Europa.

  1. Paso 1: Revisa el apartado de Trabaja con nosotros en la web oficial de empresas de alimentación, hostelería, educación o construcción con presencia internacional.
  2. Paso 2: Prepara un CV en inglés si tu objetivo es postular a una filial estadounidense o a un puesto híbrido internacional.
  3. Paso 3: Busca por provincia y filtra por sede o por modalidad de teletrabajo si la empresa opera desde España.
  4. Paso 4: Adjunta una carta breve que conecte tu perfil con los sectores que más han crecido: alimentación, hostelería, educación y construcción.
  5. Paso 5: Guarda el justificante de la candidatura y revisa el correo en un plazo de siete días hábiles.

Plazo de inscripción: La fecha exacta dependerá de cada empresa; no existe un cierre único para este dato macro. Requisito mínimo: No hay candidatura directa: conviene estar atento a los portales oficiales de cada compañía.

Idealista selecciona pisos con garaje 45.000 euros en varios mercados de España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista reúne pisos con garaje desde 45.000 euros en Badajoz, Cáceres, Murcia y Granada, con la plaza incluida en el precio.
  • ¿Quién está detrás? El portal inmobiliario Idealista, que selecciona oportunidades de particulares y agencias en toda España.
  • ¿Qué impacto tiene? Comprar vivienda con plaza de aparcamiento puede salir más barato que adquirir el garaje por separado y añade un diferencial medio del 5,9% al precio.

Idealista ha seleccionado pisos con garaje desde 45.000 euros en varios mercados de España, una horquilla dirigida tanto a compradores de vivienda habitual como a pequeños inversores que buscan rentabilidad con una entrada moderada.

Por qué la plaza de garaje cambia el precio

El precio de una plaza de garaje varía mucho según la ciudad, pero en la mayoría de los casos comprarla junto con la vivienda sale más rentable que adquirirla por separado más adelante. Además de comodidad, tener un piso con garaje protege el vehículo de la climatología y del vandalismo, lo que alarga su vida útil.

Según apuntan expertos del sector, los pisos con parking son, de media, un 5,9% más caros que los que no tienen. Esa prima se traduce en menos averías, menos tiempo buscando sitio y un activo más líquido a la hora de una futura reventa.

Antes de lanzarse a comprar un inmueble con estas características conviene revisar tres puntos. Primero, comprobar que la plaza figura efectivamente en la escritura como parte del piso y no como un derecho de uso o un alquiler aparte. Segundo, verificar dimensiones y características, ya que no todas las plazas admiten vehículos grandes. Y tercero, confirmar si el acceso es independiente o compartido con el resto de vecinos.

Cinco pisos con parking propio, de Badajoz a Granada

El recorrido arranca en Oliva de la Frontera, Badajoz, donde se vende un ático por 45.000 euros con patio. La vivienda cuenta con 69 m² construidos, dos habitaciones, un baño, garaje y dos trasteros, aunque requiere una redistribución porque actualmente funciona como clínica dental.

La siguiente parada es Aliseda, cerca de Cáceres, con otro piso a la venta por 45.000 euros. Dispone de 90 m², tres dormitorios, un baño, terraza y garaje independiente con trastero de 20 m² incluido en el precio.

Incluir el garaje en la escritura es un seguro contra sustos futuros y una carta extra en la negociación del precio.

En la localidad costera de Águilas, Murcia, aparece un piso con plaza de aparcamiento por 49.000 euros. Se trata de la venta de una nuda propiedad: la vivienda, de 137 m², cuatro habitaciones, un baño, terraza y garaje, está valorada en 180.000 euros.

En Almanjayar, Granada, se vende un piso con garaje en la tercera planta de un edificio con ascensor por 70.000 euros. La vivienda, de 110 m², tres habitaciones, dos baños y garaje incluido, está calificada como VPO y se encuentra actualmente ocupada ilegalmente.

El recorrido termina en Azuaga, Badajoz, con un piso en una zona con servicios completos —colegio, supermercado, centro de salud— por 77.500 euros. La vivienda, muy luminosa, tiene 111 m², cuatro habitaciones, dos baños, trastero y garaje.

La Ficha del Inversor

La métrica clave de este segmento es la prima media del 5,9% que el garaje añade al precio de la vivienda. En los ejemplos seleccionados, la horquilla va de 45.000 a 77.500 euros, con superficies entre 69 y 137 m². Para un inversor patrimonial, el coste por metro cuadrado ronda entre 650 y 780 euros en las opciones más baratas, muy por debajo de la media nacional de Idealista para vivienda usada.

La tendencia a seis meses en este nicho es de estabilidad con repunte selectivo. Las viviendas con garaje en núcleos rurales o semirrurales mantienen precios bajos, pero la demanda de teletrabajo y segunda residencia económica sostiene un goteo de compras. Eso sí, los activos con ocupación ilegal o venta de nuda propiedad exigen una due diligence más rigurosa.

El perfil recomendado es doble. Por un lado, el comprador de vivienda habitual con presupuesto inferior a 80.000 euros que valora el aparcamiento propio y no teme pequeñas reformas. Por otro, el pequeño inversor que busca una rentabilidad bruta por alquiler superior al 5% anual y acepta los plazos de gestión de una VPO ocupada o una nuda propiedad.

El pulso entre operadores es limitado: estas oportunidades proceden sobre todo de particulares y pequeñas agencias, no de grandes promotoras. La lectura estratégica es que el garaje incluido reduce el riesgo de sobrecoste posterior y facilita comparar entre provincias con mercados muy distintos, desde Badajoz hasta Granada. El precedente de la crisis de 2008 dejó claro que los inmuebles con menos extras son los que más descuento sufren en las fases bajistas.

Queda una advertencia: en inmuebles ocupados ilegalmente, el plazo real para tomar posesión puede superar los dos años. Y en la nuda propiedad, el comprador no puede usar ni alquilar la vivienda hasta que se extinga el usufructo. La próxima ventana crítica será la evolución del Euríbor si el BCE confirma nuevas bajadas, lo que abarataría la financiación de estos tickets pequeños.

Publicidad