Hasta 200 euros de multa por este despiste al volante: aviso a conductores

Hay recomendaciones que, cuando las escuchas, suenan casi a norma escrita. Como si, de no cumplirlas, fueras a recibir una multa al instante. Y luego están esas otras que no son obligatorias… pero que, si te paras a pensarlo, tienen todo el sentido del mundo. Lo de llevar gafas de repuesto al conducir está justo en ese punto incómodo entre “deberías” y “no es obligatorio”.

En los últimos días, la Guardia Civil ha vuelto a recordar algo que muchos daban por hecho: si usas gafas o lentillas, mejor llevar un segundo par en el coche. Y claro, la duda aparece rápido: ¿esto es obligatorio o simplemente recomendable?

La respuesta, aunque no siempre se cuenta bien, es bastante sencilla: no es obligatorio.

Lo que cambió

Durante años sí lo fue. De hecho, mucha gente sigue pensando que llevar gafas de repuesto es una exigencia legal. Pero no. Esa norma desapareció hace más de veinte años, en 2003, cuando se actualizó el Reglamento General de Circulación.

Hoy en día, ningún agente puede pedirte que enseñes unas gafas de repuesto. No llevarlas no es motivo de sanción. Y sin embargo… se sigue hablando de ello. ¿Por qué?

Aquí viene el matiz

El problema no es la gafa… es la vista
multa
Ver bien al volante no es opcional cuando conduces. Fuente: IA

Porque hay algo que sí sigue siendo obligatorio: conducir con la corrección visual que te exige el carnet. Si en tu permiso pone que necesitas gafas o lentillas, tienes que llevarlas puestas al volante. Sin excusas.

Y aquí no hay interpretaciones: si conduces sin ellas, la multa puede llegar a los 200 euros.

Es decir, no pasa nada por no llevar unas gafas extra. Pero sí pasa si no ves bien mientras conduces.

Y más allá de la multa, está lo evidente: la seguridad. La tuya y la de los demás.

Ese momento que nadie quiere vivir
Hasta 200 euros de multa3 Merca2
La seguridad empieza por algo tan básico como la vista. Fuente: IA

Aquí es donde el consejo cobra sentido de verdad.

Imagina que paras en mitad de un viaje largo. Un café rápido, estiras las piernas… y al volver al coche, las gafas no están. O peor: se han roto.

¿Sigues conduciendo? ¿Te la juegas? ¿Paras sin saber muy bien qué hacer?

En ese momento, unas gafas de repuesto dejan de ser un “por si acaso” y se convierten en un salvavidas.

No es ley, no. Pero es puro sentido común. Y en carretera, el sentido común es ese copiloto silencioso que, cuando falla, se nota demasiado.

Normativa y prudencia: no siempre dicen lo mismo

Desde la Dirección General de Tráfico lo repiten bastante: no todo lo recomendable es obligatorio, pero eso no significa que no sea importante.

La norma te dice lo mínimo que tienes que cumplir. La prudencia, en cambio, te dice cómo evitar problemas antes de que aparezcan.

Y aquí está la clave.

Llevar gafas de repuesto no es una obligación… pero puede evitarte un buen lío. Desde una multa hasta una situación peligrosa en carretera.

Porque conducir no va solo de respetar señales. Va de anticiparse. De pensar en lo que podría pasar

Al final, es algo más simple de lo que parece
Hasta 200 euros de multa2 Merca2
Anticiparse puede evitar problemas en carretera. Fuente: IA

No se trata de cumplir una norma antigua ni de evitar una sanción a toda costa. Es algo mucho más básico. Se trata de ver bien. De no tener que tomar decisiones complicadas en mitad de un viaje por algo que se podía haber previsto.

Porque, al final, a veces la diferencia entre seguir tu camino o tener que parar… cabe en algo tan pequeño como unas gafas guardadas en la guantera.
El truco del martes para vuelos baratos… ¿sigue funcionando?

A veces, los vuelos más baratos no dependen de cuándo compras… sino de lo que sabes. Hay ideas que se nos quedan pegadas casi sin darnos cuenta. Como esa de esperar al martes para comprar un vuelo más barato. Suena bien, tiene lógica… hasta reconforta pensar que hay un “día bueno” para ahorrar. Pero la realidad ya no funciona así.

Durante años, sí que tuvo sentido. Hace tiempo, las aerolíneas actualizaban sus precios una vez por semana, casi como quien cambia el escaparate de una tienda. Y los martes eran ese momento en el que aparecían nuevas ofertas. Quien lo sabía, jugaba con ventaja. Y claro, el “truco” fue pasando de boca en boca. Pero el mundo ha cambiado.

Hoy los precios no esperan al martes

vuelos
Ese truco del martes que todos hemos creído alguna vez. Fuente: IA

Ahora todo va a otra velocidad. Los precios de los vuelos suben y bajan casi en tiempo real, según la demanda, la competencia… incluso según lo que tú mismo buscas.

No hay un día mágico. Esperar al martes hoy es como esperar a que deje de llover mirando por la ventana… mientras sigue cayendo agua sin parar.

Y aun así, que nadie se venga abajo: eso no significa que no se pueda ahorrar. Solo que hay que cambiar la forma de hacerlo.

Viajar entre semana: el pequeño detalle que sí se nota

Aquí hay algo curioso. Aunque el martes ya no sea especial para comprar, sí lo sigue siendo junto al miércoles y el jueves para volar. ¿La razón? Menos gente. Y cuando hay menos demanda, los precios bajan.

No es un truco espectacular, ni de esos que te cambian la vida… pero suma. Y a veces, viajar un martes en lugar de un viernes puede marcar la diferencia.

Flexibilidad

El truco del martes para vuelos3 Merca2
Viajar entre semana puede marcar la diferencia. Fuente: IA

Si hay una clave que funciona de verdad hoy en día, es esta: flexibilidad. Y lo digo sabiendo que no siempre es fácil.

Ser flexible con los horarios, por ejemplo. Esos vuelos que salen a las seis de la mañana o a última hora de la noche suelen ser más baratos. ¿Cómodos? No especialmente. ¿Eficaces para ahorrar? Mucho.

Y luego está el destino. A veces nos empeñamos en un sitio concreto… cuando quizá hay otro igual de interesante por mucho menos dinero.

Cuando lo directo no es lo mejor

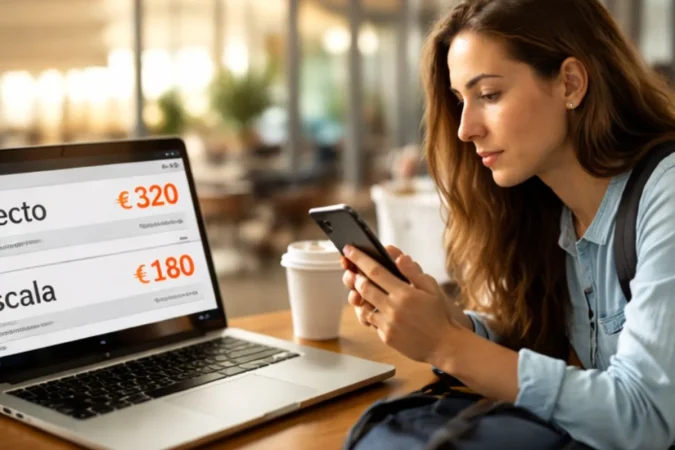
También está ese momento en el que tienes que decidir: vuelo directo o con escala. Y aquí duele un poco, porque lo directo siempre apetece más.

Pero no siempre es lo más barato. Mirar aeropuertos cercanos o aceptar una escala puede bajar bastante el precio. No es lo ideal…pero a veces compensa.

Reservar con tiempo… o lanzarse sin pensar demasiado

El truco del martes para vuelos1 Merca2
A veces ahorrar empieza por cambiar el plan. Fuente: IA

Aquí hay dos caminos claros, y no siempre coinciden.

Si viajas en fechas complicadas, lo mejor es anticiparse. Cuanto antes, mejor. Más opciones, mejores precios.

Pero luego están esas ofertas que aparecen de repente. Y ahí pasa lo contrario: si te lo piensas demasiado, desaparecen. Seguro que te ha pasado… vuelves a mirar y ya ha subido.

Las herramientas que te ahorran más de lo que parece

Hoy en día, los buscadores de vuelos hacen gran parte del trabajo. Comparan, filtran, sugieren… te ahorran tiempo. No hacen magia, pero ayudan mucho.

Y en el fondo, ahorrar tiempo también cuenta. Aunque a veces no lo tengamos tan en mente.

Entonces… ¿qué hacemos con el mito del martes?

Pues dejarlo donde está: en el pasado.

Fue cierto, sí. Pero ya no. Ahora el ahorro no depende de un día concreto, sino de cómo te mueves tú. De si te adaptas, de si pruebas opciones, de si estás dispuesto a ceder un poco en comodidad para ganar en precio.

Porque al final, y esto es casi como una pequeña verdad incómoda: viajar barato no es cuestión de suerte… es cuestión de cómo juegas la partida.

Especialistas en auditoría proponen una evaluación continua del sector público para asegurar una mayor eficiencia y transparencia

0

Expertos en auditoría del sector público han coincidido en señalar que el verdadero desafío en la auditoría pública va más allá de verificar el cumplimiento normativo, y consideran que hay que dar un paso más allá para evaluar no sólo lo gastado, sino también auditar si los gastos han logrado el impacto social de los objetivos públicos para los que fueron destinados.

Bajo el lema ‘Evaluación continuada, el nuevo reto del control del sector público’, la 17ª Jornada de la Auditoría del Sector Público, el encuentro profesional organizado por el Colegio de Censores Jurados de Cuentas de Cataluña (CCJCC), ha abordado los desafíos de la auditoría del sector público y, con especial énfasis, se ha abordado la necesidad de implementar mecanismos de control continuado del sector público para asegurar una mayor eficiencia y transparencia. Así lo han analizado Esther Pallarols, directora general de presupuestos Generalitat de Cataluña; y Mireia Borrell, directora en Ivalua , Instituto Catalán de Evaluación de Políticas Públicas.

Según Pere Ruiz, experto en auditoría del sector público y miembro del Consejo Directivo del CCJCC, “es necesario adoptar un enfoque de evaluación continua que permita un seguimiento dinámico de la ejecución presupuestaria, garantizando la transparencia y mejorando la toma de decisiones informadas en tiempo real”.

Este enfoque requiere la incorporación de herramientas tecnológicas y un cambio cultural hacia la evaluación de resultados e impacto, no sólo del gasto. Así, la auditoría debe ampliar su alcance hacia la evaluación de la eficiencia y el impacto social de las políticas públicas, asegurando que los recursos se utilicen de forma óptima para el beneficio de la ciudadanía. En este contexto, la evaluación continua no sólo previene riesgos y desviaciones, sino que fortalece la confianza en las instituciones y permite una mejor gestión pública.

CONTROL DEL FRAUDE

La jornada ha contado con altos representantes de la Oficina Antifraude de Cataluña (OAC) y han participado del acto tanto el actual director de la OAC, Josep Tomàs Salàs, como Olinda Anía , directora adjunta . Desde la OAC se ha querido destacar la neutralidad de la institución y la voluntad de que sea una herramienta de integridad pública, de confianza institucional y de calidad democrática.

La protección de las personas informantes de posibles fraudes es fundamental para la OAC y la posibilidad de denuncias anónimas se ha traducido en un notable incremento de las denuncias recibidas: de 174 del año 2016 hasta las más de 2.000 registradas en 2025.

Según el último Barómetro de la OAC, el 82% de los catalanes opinan que existe mucha corrupción. El gran objetivo de la OAC es generar impacto y reducir esta percepción ciudadana sobre la corrupción, así como la corrupción efectiva en Cataluña, con el objetivo de mejorar la confianza ciudadana en las instituciones públicas y la calidad democrática.

Lo que ha quedado claro en la jornada es la necesaria coordinación entre instituciones y, en este sentido, se ha expuesto cuál debe ser el papel de las Diputaciones para favorecer una mayor transparencia del sector público. Se ha contado con las experiencias de Núria Gras Nogues, jefa Sección Apoyo Económico de la Diputación Tarragona; y Josep Casas, jefe del Servicio de Asistencia Economicafinancera de la Diputación de Barcelona.

Por otra parte, también a nivel local, se ha valorado el papel de la central de compras de la Asociación Catalana de Municipios (ACM) como un instrumento para la relación entre entidades locales y los auditores. Así lo ha presentado Victor Torrents, jefe de la Oficina de seguimiento de contratos de la Central de compras de la ACM.

Con motivo del aniversario de los 30 años del Colegio de Censores Jurados de Cuentas de Cataluña, la jornada se ha celebrado en el Parlamento de Cataluña, hecho que ha querido destacar Joan Vall, presidente del CCJCC: «Celebrar esta jornada sobre sector público en el Parlamento de Cataluña tiene todo el sentido, dado que los auditores somos agentes que damos garantía del buen funcionamiento de las instituciones públicas. Hace 30 años que en esta cámara el CCJCC pasó a ser, por unanimidad de todos los grupos políticos, una entidad jurídica propia y hoy, más si cabe, somos una herramienta fundamental de transparencia y de generación de confianza en el tejido empresarial y también entre la ciudadanía».

El «pueblo de los artistas» que nadie conoce: por qué estas fachadas de Segovia son el mejor museo gratuito

¿Y si te dijera que el rincón con mayor densidad de arte contemporáneo de Segovia no tiene guardias de seguridad ni techos de cristal? Es probable que hayas pasado cerca de Zarzuela del Monte docenas de veces sin sospechar que sus muros esconden una revolución estética que cuestiona el concepto tradicional de exposición cerrada.

Este enclave se ha convertido en un museo gratuito de dimensiones colosales donde el lienzo es el granito y el ladrillo de las viviendas particulares. La cifra impresiona: más de veinte obras de gran formato integradas en el urbanismo cotidiano, esperando a ser descubiertas por el viajero que huye de las rutas masificadas.

El origen de la pinacoteca al aire libre

Youtube video

La transformación de este punto de Segovia comenzó como un idilio entre los creadores locales y los vecinos que cedieron sus paredes. Lo que empezó siendo un certamen de pintura rápida derivó en un proyecto urbanístico que ha dotado de una identidad visual única a toda la comarca.

Pasear por sus calles supone encontrarse con una curaduría espontánea donde el realismo y la abstracción conviven con la arquitectura tradicional segoviana. Es la demostración de que la cultura rural no es un fósil, sino un organismo vivo capaz de atraer talento internacional a un entorno de apenas quinientos habitantes.

La logística de un museo gratuito infinito

A diferencia de las galerías convencionales, este museo gratuito no entiende de horarios de apertura ni de cierres por festivos. El visitante gestiona su propio tiempo, recorriendo los callejones mientras la luz de Castilla cambia la percepción de los colores y las sombras sobre las obras durante el día.

El mantenimiento de estas piezas en Segovia depende del compromiso de la comunidad y del uso de materiales técnicos de alta resistencia. Esta gestión descentralizada permite que el arte se degrade y renueve de forma orgánica, manteniendo una frescura visual que rara vez se encuentra en instituciones rígidamente regladas.

Técnicas de vanguardia entre campos de cereal

Los artistas que intervienen en esta zona de Segovia deben enfrentarse a superficies irregulares que exigen un dominio técnico superior al del estudio. Utilizan desde aerosoles de baja presión hasta pinturas al silicato, logrando texturas que dialogan directamente con la rugosidad de las fachadas originales del municipio.

El resultado es un impacto visual que rompe la monotonía del paisaje castellano sin agredir su patrimonio histórico. Cada mural cuenta una historia de arraigo o de vanguardia, convirtiendo un paseo rutinario en una experiencia inmersiva de alto nivel intelectual y estético.

Rutas alternativas frente al turismo de masas

Youtube video

Zarzuela del Monte ofrece una alternativa de museo gratuito frente a la saturación de los circuitos turísticos tradicionales de la provincia. Mientras otros puntos de Segovia se colapsan, aquí el silencio permite una conexión íntima con la obra, similar a la que buscaban los antiguos mecenas en sus villas privadas.

Esta tendencia de turismo lento favorece la economía local y dignifica el espacio público a través de la belleza compartida. Es un modelo de éxito que otras regiones están intentando replicar para frenar la despoblación rural mediante la inyección de valor cultural diferenciador.

Tipo de IntervenciónNúmero de ObrasEstado de ConservaciónAcceso
Mural Gran Formato22ExcelentePúblico 24h
Escultura Urbana5Muy buenoPlazas públicas
Grafiti Artístico8BuenoFachadas privadas

Un legado visual que desafía al tiempo

El verdadero valor de este museo gratuito no reside solo en la calidad de sus trazos, sino en su capacidad para sobrevivir en un mundo digital. En Segovia, estas fachadas nos recuerdan que la expresión artística es una necesidad primaria que florece incluso en los lugares más inesperados de nuestra geografía.

La visita a Zarzuela del Monte es una lección de humildad y ambición creativa que deja una huella profunda en quien la recorre. Es la confirmación de que el arte más potente no es el que se compra en una subasta, sino el que se regala a la mirada de un vecino cualquiera.
Un Picasso por 100 euros: cuando la suerte cambia todo

A veces, un Picasso no solo se mira… también te cambia la vida sin avisar. Hay historias que parecen inventadas, como si alguien las hubiera escrito para una novela de esas que te dejan pensando un buen rato. Pero no. Pasan de verdad. Y cuando te topas con una así, inevitablemente te haces la misma pregunta: ¿y si hubiera sido yo?

Porque, al final, todo empezó sin épica. Un almuerzo cualquiera, de esos en los que uno mira el móvil entre plato y plato, un fin de semana sin demasiado que contar… y una decisión tomada casi por impulso. De esas que haces sin pensar mucho y que, sin saberlo, pueden cambiarlo todo.

Un boleto, una intuición… y un Picasso

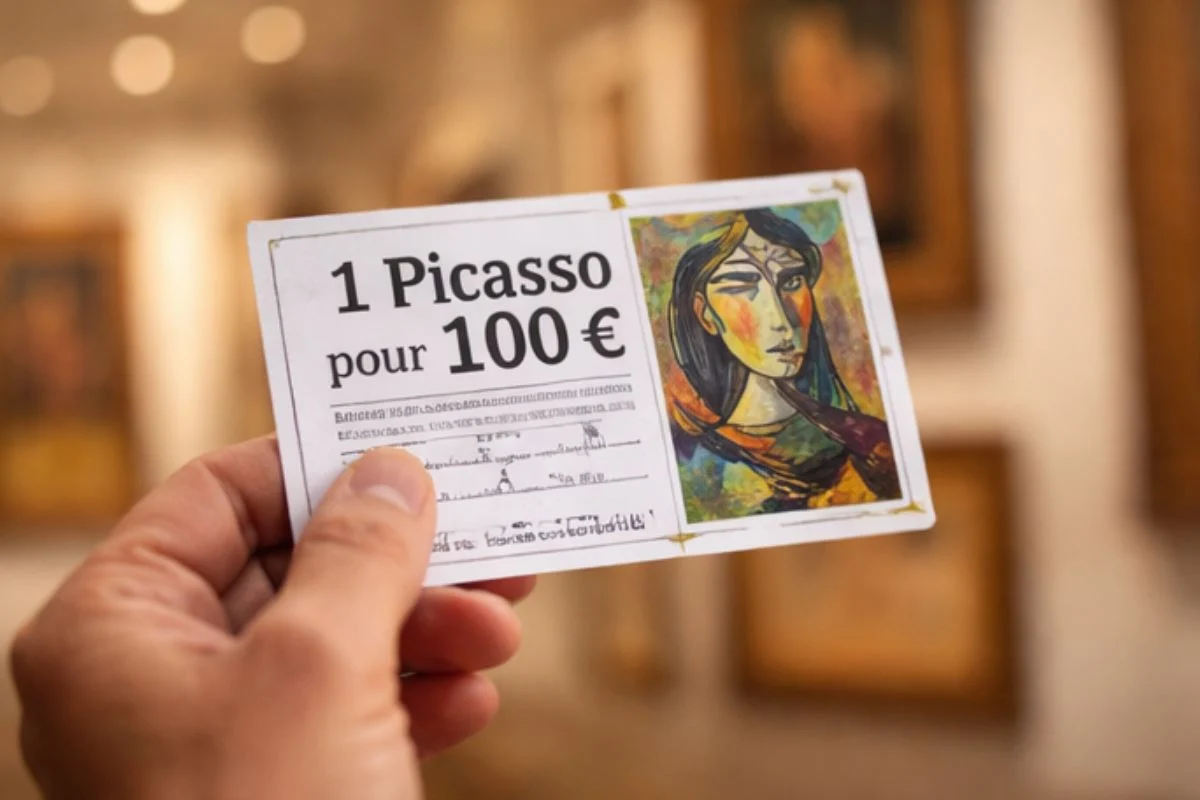
Un Picasso por 100 euros1 Merca2
Un gesto impulsivo que termina cambiando toda una vida. Fuente: IA

El protagonista de esta historia es Ari Hodara, un francés de 58 años, amante del arte, de los de verdad, de los que miran un cuadro y se quedan un rato más de la cuenta. Lo curioso es que no hizo nada extraordinario. Compró una participación de 100 euros en una rifa benéfica.

Y aun así, terminó llevándose una obra original de Pablo Picasso valorada en más de un millón de euros.

Sí, has leído bien. Un millón de euros por un boleto comprado casi sin pensar.

Según se ha sabido, se enteró del sorteo mientras comía en un restaurante. Le llamó la atención, le pareció buena idea… y decidió probar. Sin estrategia, sin expectativas, sin ese pensamiento de “esto me va a tocar”.

El momento en el que no te lo crees

Un Picasso por 100 euros2 Merca2
Una obra que guarda historia… y ahora también suerte. Fuente: IA

La escena es fácil de imaginar. La llamada. La noticia. El silencio después.

Fue en la casa de subastas Christie’s donde le confirmaron que era el ganador. Y su reacción… bueno, la que tendría cualquiera: incredulidad absoluta. “¿Esto es de verdad?” debió de pasarle por la cabeza. De hecho, preguntó directamente cómo podía estar seguro de que no era un engaño.

Y es que, seamos sinceros, ¿quién se cree algo así a la primera?

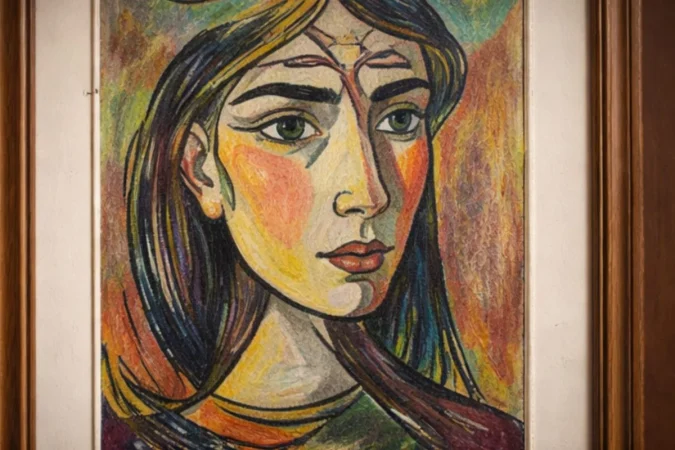
La obra en cuestión no es una cualquiera. Se trata de ‘Cabeza de mujer’, un gouache sobre papel pintado en 1941. En él aparece Dora Maar, fotógrafa y pareja de Picasso en aquel momento. Una figura clave en su vida, en su obra… y, en cierto modo, en esta historia también.
Mucho más que un premio

Detrás de todo esto hay algo mucho más grande. La iniciativa, llamada ‘1 Picasso por 100 euros’, es una especie de “tómbola planetaria” impulsada por el doctor Olivier de Ladoucette. Y su objetivo no es otro que recaudar fondos para causas sociales.

Y vaya si lo ha conseguido.

Se vendieron las 120.000 papeletas. Todas. Eso supone 12 millones de euros recaudados. Una cifra que, por sí sola, ya impresiona… pero que gana sentido cuando sabes a dónde va.

Nada menos que 11 millones de euros se destinarán a la Fondation Recherche Alzheimer, centrada en investigar una enfermedad que afecta a millones de personas en todo el mundo. Con ese dinero se impulsarán proyectos sobre genética, diagnóstico y nuevas terapias.

Cuando todos ganan

Un Picasso por 100 euros4 Merca2
Cuando participar ya es, en sí mismo, ganar algo más. Fuente: IA

Y aquí es donde la historia se vuelve aún más interesante.

Porque sí, hay un ganador. Uno solo. Pero, de alguna forma, todos salen ganando.

No es la primera vez que ocurre. En 2017 ya se recaudaron 10 millones para una causa en Líbano. En 2019, otros 5 millones para una ONG. Y, en medio de todo eso, historias curiosas: como aquella contable italiana que ganó el cuadro con un boleto que le habían regalado por Navidad. Imagínate abrir eso en Nochebuena….

Al final, todo esto deja una sensación un poco extraña, pero bonita. Como cuando te das cuenta de que las pequeñas decisiones, esas que tomamos casi sin pensar, pueden tener un impacto enorme.

Y quizá ahí está la clave. Que a veces lo importante no es solo ganar. Es participar. Es estar ahí. Es ese gesto pequeño que, sin hacer ruido, suma.

Quién sabe… igual la próxima historia empieza también así. Con algo tan simple como decir: “venga, voy a probar”.

La Fundación Alcohol y Sociedad remarca la importancia del diálogo y el ejemplo para prevenir el consumo de alcohol en menores

0

La Fundación Alcohol y Sociedad (FAS) ha destacado la importancia de la constancia, cercanía y compromiso de todos los agentes implicados en la creación de entornos protectores para los jóvenes para prevenir el consumo de alcohol en menores. Incidió en que el acompañamiento y la responsabilidad son claves en la prevención, así como el establecimiento de límites claros y coherentes, que actúan como herramientas educativas útiles.

La última Encuesta sobre Uso de Drogas en Enseñanzas Secundarias (ESTUDES 2025), presentada por el Ministerio de Sanidad y la Delegación del Gobierno para el Plan Nacional sobre Drogas, ha registrado una disminución en el porcentaje de jóvenes que reportan haber consumido alcohol, tanto en algún momento de su vida como en los últimos 12 meses y en el último mes. Aunque estos datos apuntan a una evolución positiva, la fundación señaló que, a pesar de esta mejora, la prevención del consumo de alcohol en menores sigue siendo un desafío importante en la sociedad española.

Otro de los aspectos esenciales que cita es la comunicación abierta y sincera, ya que facilita el acceso a información clara y contribuye a la toma de decisiones más informadas por parte de los adolescentes. Además, desde la entidad se subraya la necesidad de evitar mensajes contradictorios, asegurando una coherencia en el entorno familiar y educativo.

Recordó que la educación emocional y las habilidades sociales también se consideran fundamentales en la prevención, ayudando a los jóvenes a gestionar la presión del grupo, identificar situaciones de riesgo y expresar límites de manera asertiva. Igualmente, subrayó la importancia de promover alternativas de ocio saludable para los adolescentes, impulsando actividades en las que el alcohol no juegue un papel central.

La directora de Relaciones Institucionales de la Fundación Alcohol y Sociedad, Silvia Jato, ha señalado que “los datos reflejan una evolución positiva, pero también nos recuerdan que la prevención sigue siendo prioritaria y que requiere de constancia, cercanía y un compromiso compartido entre familias, docentes, administraciones y entidades sociales».

A través de iniciativas como el programa ‘Menores ni una Gota’, o diferentes acciones de sensibilización dirigidas a familias y comunidad educativa como el documental ‘Una Conversación Pendiente. Menores y Alcohol’, disponible en su web y canales digitales, la Fundación afirma mantener su apuesta por una prevención basada en evidencia, educación y concienciación.

Diageo asume que estaba sobreexpuesta al lujo y reposiciona precios marca por marca

La compañía de bebidas espirituosas Diageo reportó ventas de 10.460 millones de dólares, lo que refleja una disminución orgánica del 2,8%, por debajo de la expectativa de consenso del -2,0%. Este bajo rendimiento se debió en gran medida a una caída del 11,1% en las ventas orgánicas en Asia-Pacífico, impulsada principalmente por una disminución del 43,3% en China, atribuida a la debilidad en la categoría de licores blancos en el primer semestre del ejercicio fiscal de 2026.

En este sentido, Sir Dave Lewis ha expresado su confianza en el mercado de bebidas espirituosas y planea aumentar la inversión en América del Norte. Dicha región sigue siendo débil para Diageo, aunque las perspectivas macroeconómicas de cara a los siguientes trimestres son más positivas.

«La principal actualización del primer semestre de 2026 es la entrega más rápida, ya que la dirección prevé un ahorro total aproximado del 50% en el ejercicio 2026 y observa un sólido progreso inicial (agilidad en el suministro, eficiencia en las operaciones y producción, gastos generales)«, apuntan los analistas de Jefferies.

La matriz de Johnnie Walker y Tanqueray se plantea recortar costes
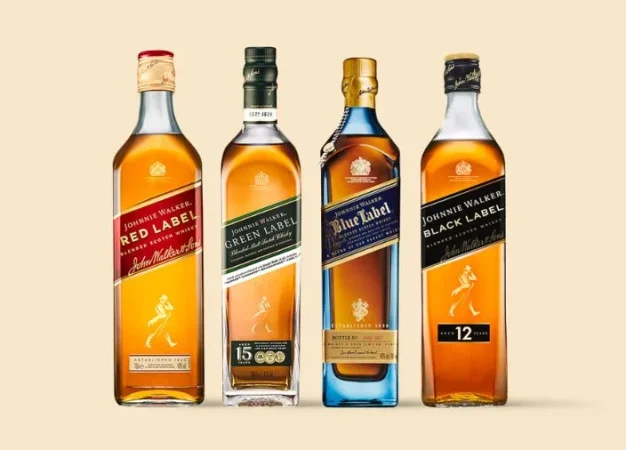
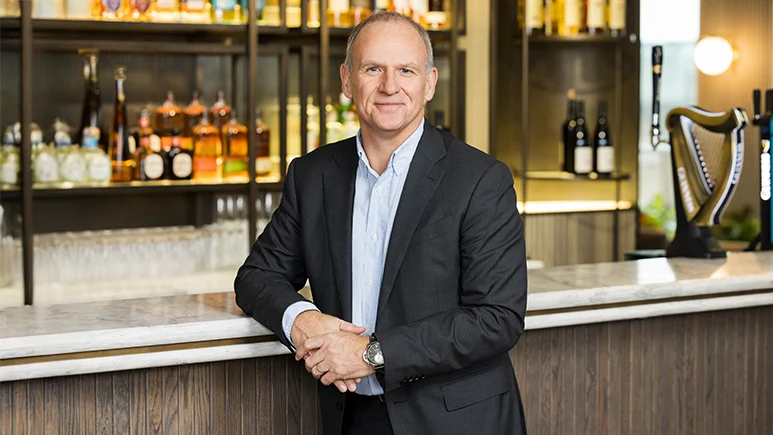
Diferentes tipos de Johnnie Walker, que forma parte de la cartera de marcas de Diageo.
Fuente: Diageo.

LAS TRES PRIORIDADES DEL NUEVO CEO DE DIAGEO

En este contexto, el nuevo director ejecutivo de Diageo, Sir Dave Lewis está evaluando los mercados de la compañía y el panorama empresarial. El ‘Plan Accelerate’, en curso y centrado en la eficiencia de costes, ha logrado el 50% de los ahorros previstos, lo que lo posiciona como un motor de competitividad, en lugar de una mera iniciativa de reducción de costes.

Siguiendo esta línea, Dave Lewis ha identificado tres prioridades, donde se destacan las estrategias de categorías competitivas, ganando con marcas relevantes; la importancia de los clientes; y el rediseño del marco operativo de Diageo. No obstante, el plan de acción completo de la compañía de bebidas espirituosas no se conocerá hasta el tercer trimestre de 2026.

DIAGEO ESTÁ IMPLEMENTANDO ESTRATEGIAS DE REPOSICIONAMIENTO DE PRECIOS

Centrándonos en la primera prioridad, el cambio más claro en Diageo es de una ‘premiumización de la marca’ a un enfoque más estricto de categoría/grupo de valor. La propia gerencia de la compañía reconoce explícitamente que la cartera está sobreindexada hacia el extremo superior y subrepresentada en los niveles más grandes y asequibles, donde se encuentra volumen.

Sin embargo, el objetivo no es abandonar la prima, sino ampliar la relevancia a lo largo de la curva de precios mediante un reposicionamiento selectivo de precio/paquete (por marca, tamaño de paquete, canal y mercado) y una arquitectura de precio-paquete más definida (inclinándose hacia paquetes pequeños).

En segundo lugar, en el plan que afecta al cliente hay dos iniciativas claras por parte de Diageo. La primera es mayores niveles de servicios; el nuevo CEO denuncia la falta de inversión en la atención al cliente, especialmente en la reconstrucción del sector hostelero tras la covid-19, y los bajos niveles de servicio en el sector minorista en mercados clave. Esto está provocando desabastecimiento.

Sir Dave Lewis nuevo CEO de Diageo
Sir Dave Lewis

Fuente: Agencias

Y la segunda iniciativa dentro de potenciar al cliente es cambiar a crecer con los clientes en lugar de a través de ellos. El nuevo CEO está destacando oportunidades para trabajar mejor con los clientes, como desarrollar planes de negocio conjuntos, vender con una perspectiva de categoría (ayudando a los clientes a crecer en su categoría y luego apropiándose de una parte desproporcionada de ese crecimiento).

La tercera prioridad es la organización de Diageo, que no es tan clara, ágil ni eficaz como debería. «La rendición de cuentas global vs. regional vs. local, la velocidad de decisión y la consistencia de las capacidades (en particular, la gestión de categorías y la ejecución del cliente) están contempladas», apuntan los expertos de Jefferies.

Si bien el coste será un resultado, los analistas consideran que el enfoque prioritario es la competitividad. Aclarar responsabilidades, acercar las decisiones a los mercados/clientes, optimizar el embudo de innovación (menos inversiones, más grandes y de mayor impacto) y agudizar la disciplina en la inversión de capital.

EL IMPACTO EN DIAGEO DE SU PLAN ‘ACCELERATE’

En cuanto al Plan ‘Accelerate’ es un programa que establece objetivos claros de entrega de efectivo a corto plazo y un enfoque riguroso hacia la excelencia operativa y la rentabilidad. Dicho plan fortalecerá a Diageo al aumentar nuestra eficacia, agilidad y resiliencia. Además, garantizará que están bien posicionados para ofrecer un rendimiento sostenible y consistente.

El objetivo se mantiene en 625 millones de dólares de ahorro en costes entre los ejercicios 2026 y 2028, de los cuales aproximadamente un 50% se destinará a impulsar el beneficio operativo y aproximadamente un 50% se reinvertirá en crecimiento y capacidad.

Diageo Merca2
Fuente: Diageo

Los ahorros en el primer semestre se debieron principalmente a la agilidad de la cadena de suministro (utilización, optimización de la huella/logística, herramientas digitales de la cadena de suministro, incluida SIP/Scotch Intelligence Platform) y a las eficiencias de marketing y publicidad, con una menor contribución del control de gastos generales.

Indra cierra con Iveco Defence el contrato de 34 vehículos anfibios

Indra ha cerrado con Iveco Defence Vehicles España un contrato para el suministro de sistemas de combate destinados a 34 vehículos anfibios 8×8 del Ejército de Tierra. El acuerdo, que consolida la posición de la tecnológica española en el segmento de defensa terrestre, llega en un momento de expansión del gasto militar europeo y refuerza la colaboración industrial entre dos de los principales contratistas del Ministerio de Defensa.

Un contrato que refuerza la cadena de valor nacional en defensa

El alcance del acuerdo incluye la integración de los sistemas electrónicos de combate que equiparán los vehículos anfibios, una pieza crítica en la operatividad de estas plataformas. Indra actuará como proveedor tecnológico de Iveco Defence Vehicles España, filial del grupo italiano Leonardo, responsable del desarrollo y fabricación del vehículo base.

La operación se enmarca dentro del programa de modernización de la Infantería de Marina española, que busca renovar su flota de vehículos anfibios con plataformas de última generación. Los 34 vehículos 8×8 sustituirán a unidades que han quedado obsoletas tras décadas de servicio.

El importe exacto del contrato no ha sido desvelado públicamente. Fuentes del sector estiman que los sistemas de combate representan entre el 15% y el 25% del coste total de cada vehículo, lo que situaría el valor del acuerdo para Indra en varias decenas de millones de euros. La compañía no ha confirmado esta cifra.

Iveco Defence consolida su posición como integrador principal

Para Iveco Defence Vehicles España, el contrato supone un espaldarazo a su estrategia de actuar como integrador de sistemas complejos, coordinando a proveedores nacionales de primer nivel. La empresa, con sede en Valladolid, ya participa en otros programas del Ministerio de Defensa, incluyendo el suministro de vehículos blindados ligeros.

Leonardo, matriz de Iveco Defence, ha intensificado su presencia en el mercado español de defensa durante los últimos años. La compañía italiana compite con grupos como Rheinmetall o General Dynamics por contratos de vehículos terrestres en varios países europeos.

El programa de vehículos anfibios 8×8 forma parte de una tendencia más amplia: la renovación acelerada de flotas militares en Europa. Desde la invasión rusa de Ucrania en febrero de 2022, el gasto en defensa de los países de la OTAN ha experimentado incrementos significativos. España elevó su presupuesto de Defensa un 9,5% en 2025, según datos del Ministerio.

El negocio de defensa de Indra gana tracción en un ciclo alcista

Este contrato llega en un momento favorable para la división de Defensa y Seguridad de Indra, que representó el 47% de los ingresos totales de la compañía en 2025. El segmento ha crecido a doble dígito durante tres ejercicios consecutivos, impulsado por la demanda institucional tanto en España como en mercados de exportación.

Creo que este tipo de acuerdos ilustra algo que a menudo pasa desapercibido: la capacidad de Indra para posicionarse como proveedor tecnológico de plataformas diseñadas por terceros. No solo compite por contratos como integrador principal, sino que ha desarrollado un modelo de negocio complementario donde aporta subsistemas críticos a programas liderados por otros fabricantes.

Eso sí, la dependencia de contratos públicos tiene sus riesgos. Los ciclos presupuestarios militares son largos y están sujetos a cambios políticos. Un gobierno con otras prioridades podría ralentizar programas ya comprometidos. No ha ocurrido hasta ahora en este ciclo alcista, pero la historia reciente de la industria de defensa española incluye episodios de recortes abruptos durante la crisis de 2010-2014.

La cotización de Indra en el IBEX 35 ha reflejado el buen momento del sector. Las acciones acumulan una revalorización del 23% en los últimos doce meses, según datos de BME, superando al índice de referencia. Los analistas consultados por Bloomberg mantienen mayoritariamente recomendaciones de compra o mantener.

El próximo hito relevante para la compañía será la presentación de resultados del primer trimestre de 2026, prevista para finales de abril. El mercado estará atento a la evolución de la cartera de pedidos y a posibles nuevas adjudicaciones en el segmento de defensa terrestre.

Queda por ver si este contrato con Iveco Defence es un acuerdo aislado o el inicio de una colaboración más amplia entre ambas compañías. En un sector donde las alianzas industriales determinan a menudo quién gana los grandes programas, la relación entre Indra y el grupo Leonardo podría tener recorrido.

Mapfre desembarca en Dublín: compra edificio de oficinas con fondo alemán

Mapfre ha cerrado la compra de un edificio de oficinas en el corazón financiero de Dublín junto a la gestora alemana Manova Partners. La operación, que sitúa a la aseguradora española en uno de los mercados inmobiliarios más dinámicos de Europa, responde a una estrategia clara: diversificar activos fuera de la península mientras el sector de oficinas prime irlandés muestra señales de recuperación.

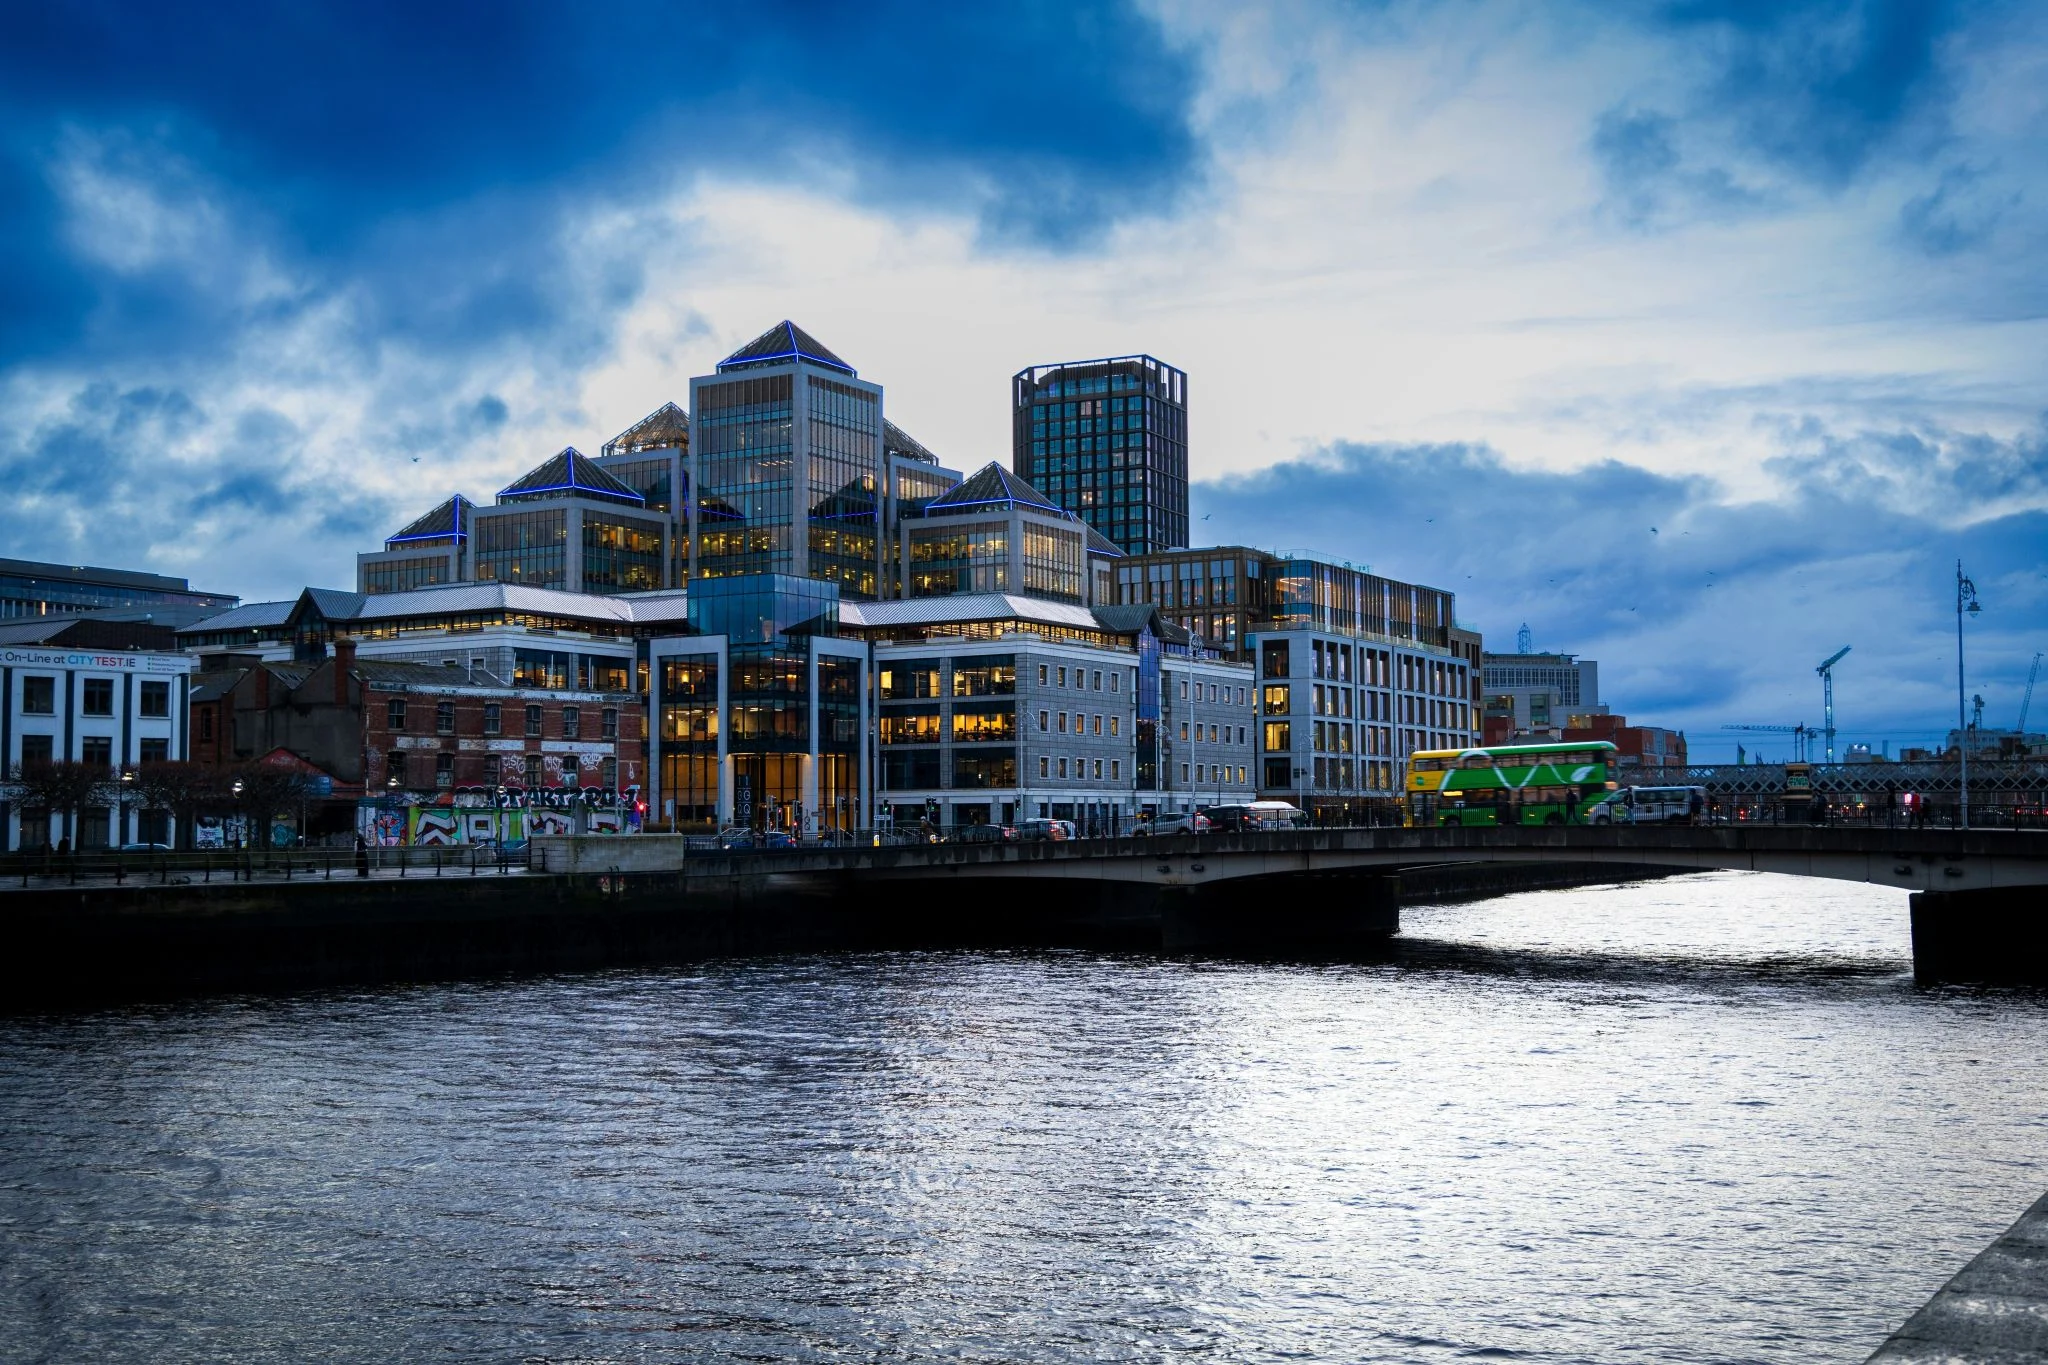
El inmueble adquirido se encuentra en el International Financial Services Centre (IFSC), la zona que concentra las sedes europeas de gigantes tecnológicos y financieros desde el Brexit. Mapfre no ha revelado el precio exacto de la transacción, aunque fuentes del mercado apuntan a una cifra en el entorno de los 45-50 millones de euros, según recoge Idealista citando informaciones del sector.

Un socio alemán con historial en Irlanda

Manova Partners no es un recién llegado al mercado dublinés. La gestora con sede en Múnich acumula más de 1.200 millones de euros en activos bajo gestión en Europa, con especial foco en oficinas y logística. Su entrada en Irlanda data de 2019, cuando adquirió varios activos en el corredor del Grand Canal Dock.

Para Mapfre, la alianza tiene sentido por varias razones. Primero, accede a un mercado donde no tenía presencia directa en el segmento de oficinas. Segundo, comparte riesgo con un operador que conoce las particularidades del arrendamiento irlandés —contratos largos, revisiones al alza vinculadas al IPC, inquilinos de alta solvencia—. Y tercero, diversifica su cartera inmobiliaria, muy concentrada hasta ahora en España y, en menor medida, en Portugal y Latinoamérica.

El edificio cuenta con aproximadamente 8.500 metros cuadrados de superficie alquilable y una ocupación cercana al 92% en el momento de la compra. Entre los inquilinos figuran firmas de servicios financieros y consultoras, el tipo de arrendatario que Mapfre busca para garantizar flujos estables a largo plazo.

Por qué Dublín y por qué ahora

El mercado de oficinas de Dublín atravesó una corrección importante entre 2022 y 2024. Las subidas de tipos y el auge del teletrabajo híbrido elevaron las tasas de disponibilidad hasta el 14%, según datos de CBRE Ireland. Pero desde mediados de 2025, los indicadores han girado: la absorción neta volvió a territorio positivo, las rentas prime se estabilizaron en torno a los 65 euros por metro cuadrado al mes y varios fondos institucionales han retomado operaciones de cierto calado.

Mapfre entra, pues, en un momento de transición. No compra en el pico del ciclo —como hicieron algunos inversores asiáticos en 2018-2019—, pero tampoco en el valle más profundo. La operación sugiere que la aseguradora confía en una recuperación gradual de las valoraciones a medida que la demanda de espacio de calidad repunte.

Hay un factor adicional que no conviene ignorar. Irlanda mantiene un régimen fiscal atractivo para multinacionales, lo que sostiene la demanda estructural de oficinas en Dublín incluso cuando otros mercados europeos sufren. El IFSC, en particular, se ha beneficiado del traslado de operaciones desde Londres tras el Brexit. Varias entidades financieras que antes operaban con pasaporte británico han establecido filiales completas en la capital irlandesa.

Qué dice esta operación sobre la estrategia de Mapfre

La aseguradora lleva años intentando reducir su exposición al ladrillo español, donde concentra más del 60% de su cartera inmobiliaria. Los informes anuales de los últimos ejercicios reflejan esa intención: incrementar el peso de activos en Europa occidental y, selectivamente, en Estados Unidos.

La compra en Dublín encaja en ese patrón. Pero también revela algo más: Mapfre apuesta por oficinas en un momento en que muchos inversores institucionales huyen del segmento hacia logística o residencial. Es una posición contrarian, aunque no necesariamente arriesgada si se eligen bien los activos. Las oficinas prime con certificación sostenible y buena ubicación siguen atrayendo inquilinos; el problema está en los edificios secundarios, más antiguos y peor conectados.

El inmueble del IFSC, según la información disponible, cuenta con certificación LEED Gold y sistemas de eficiencia energética actualizados. Eso lo sitúa en el segmento que mejor resiste la presión del mercado.

¿Veremos más operaciones similares en los próximos meses? Es probable. Mapfre ha indicado en presentaciones a analistas que tiene capacidad para invertir entre 200 y 300 millones de euros adicionales en inmobiliario durante este ciclo. Dublín puede ser solo el primer paso de una expansión más amplia hacia mercados del norte de Europa, donde las yields se han ajustado tras las subidas de tipos y ofrecen ahora diferenciales más atractivos frente al bono español.

La alianza con Manova sugiere también que Mapfre prefiere entrar acompañada en mercados nuevos. Compartir el riesgo y el conocimiento local tiene costes —menor control, reparto de beneficios—, pero reduce la probabilidad de errores costosos. Una fórmula prudente para una aseguradora que gestiona dinero de sus asegurados y no puede permitirse aventuras especulativas.

El cierre definitivo de la operación está previsto para el tercer trimestre de 2026, pendiente de las autorizaciones regulatorias habituales. A partir de ahí, Mapfre sumará a su cartera un activo que, si las previsiones del mercado se cumplen, debería generar una rentabilidad neta en el entorno del 5-5,5% anual. No es espectacular, pero sí coherente con el perfil conservador que la compañía defiende ante sus accionistas.

Alphabet gana 100.000 millones con la salida a Bolsa de SpaceX

Cien mil millones de dólares. Esa es la cifra que Alphabet podría anotar en plusvalías latentes si SpaceX debuta en los mercados públicos a las valoraciones que manejan los bancos de inversión. La matriz de Google lleva años acumulando participaciones en la compañía de Elon Musk, y el momento de cristalizar ese tesoro parece acercarse.

La operación, de confirmarse en los términos que circulan entre los intermediarios de Wall Street, convertiría a Alphabet en uno de los mayores beneficiarios de la fiebre espacial que domina el capital riesgo desde 2020. No es poca cosa para una empresa cuyo negocio principal sigue siendo la publicidad digital.

SpaceX prepara su debut con valoraciones de vértigo

Las cifras que se barajan sitúan a SpaceX en una horquilla de entre 350.000 y 400.000 millones de dólares de capitalización inicial, según fuentes del sector recogidas por medios especializados en tecnología. Si esas estimaciones se cumplen, estaríamos ante la mayor salida a Bolsa de una empresa tecnológica en la historia, superando con creces el debut de Meta en 2012.

Alphabet habría invertido en SpaceX a través de múltiples rondas de financiación desde 2015. Las participaciones acumuladas, cuyo porcentaje exacto no ha sido confirmado oficialmente, podrían representar entre un 7% y un 9% del capital de la compañía aeroespacial. Hagan las cuentas.

El problema es que nadie sabe cuándo ni cómo se producirá esa salida. Musk ha coqueteado con la idea durante años sin concretarla. ¿Por qué ahora sería diferente?

El factor Starlink cambia la ecuación

La respuesta tiene nombre propio: Starlink. La división de internet satelital de SpaceX genera ya ingresos recurrentes superiores a los 6.000 millones de dólares anuales, con márgenes que mejoran cada trimestre a medida que la red gana densidad orbital. Ese flujo de caja predecible es exactamente lo que los mercados públicos demandan.

Morgan Stanley y Goldman Sachs habrían mantenido conversaciones preliminares con la dirección de SpaceX durante el primer trimestre de este año, según informaciones de The Wall Street Journal. La estructura preferida sería una escisión parcial de Starlink, aunque también se contempla sacar a Bolsa el conjunto de la empresa.

SpaceX salida bolsa

Para Alphabet, cualquiera de las dos opciones supone un escenario ganador. Incluso una escisión parcial de Starlink valorada en 150.000 millones permitiría a la tecnológica de Mountain View apuntar plusvalías de varias decenas de miles de millones de dólares. Dinero que, en teoría, podría destinarse a recompras de acciones o a financiar la carrera por la inteligencia artificial.

Lo que esta operación revela sobre el nuevo ciclo tecnológico

Hay algo que me parece más relevante que la cifra concreta de beneficios. Esta operación ilustra un patrón que hemos visto repetirse en los últimos dos años: los ganadores del ciclo anterior están cosechando los frutos de sus apuestas de capital riesgo justo cuando más lo necesitan.

Amazon con Rivian. Microsoft con OpenAI. Ahora Alphabet con SpaceX. Las grandes tecnológicas diversificaron sus inversiones durante la década de tipos cero, y esas participaciones se están convirtiendo en activos estratégicos de primer orden.

El contexto importa. Alphabet afronta un momento delicado: reguladores antimonopolio en tres continentes, un negocio publicitario amenazado por la IA generativa y una guerra de talento que encarece cada trimestre sus costes operativos. Un colchón de 100.000 millones en plusvalías potenciales no resuelve esos problemas, pero desde luego los hace más manejables.

Sin embargo, conviene no perder de vista los riesgos. SpaceX sigue siendo una empresa dirigida por un fundador impredecible con intereses dispersos. El negocio de lanzamientos espaciales depende de contratos gubernamentales que pueden evaporarse con un cambio de administración. Y Starlink, por mucho que crezca, opera en un sector —las telecomunicaciones— famoso por destruir márgenes a largo plazo.

La valoración de 400.000 millones asume que todo sale bien. Que los cohetes siguen volando, que los satélites no colapsan la órbita baja y que ningún competidor chino aparece con precios imbatibles. Supuestos razonables, pero supuestos al fin.

Lo que está claro es que el mercado de salidas a Bolsa necesita una operación de este calibre. Llevamos demasiados trimestres con el grifo de las OPV prácticamente cerrado, y un debut exitoso de SpaceX podría desbloquear una cola de empresas esperando su turno. Desde Stripe hasta Databricks, hay capital atrapado que busca la puerta de salida.

Para los inversores de Alphabet, el mensaje es ambiguo. Por un lado, la participación en SpaceX demuestra que la empresa sabe elegir ganadores fuera de su núcleo de negocio. Por otro, 100.000 millones de plusvalías latentes no pagan dividendos ni generan flujo de caja hasta que se materializan. Y Musk tiene un historial largo de retrasar lo que el mercado espera.

Habrá que seguir los movimientos de los próximos meses. Si SpaceX presenta documentación ante la SEC antes del cierre fiscal de 2026, el calendario apuntaría a un debut en el primer semestre de 2027. Pero con Musk, las predicciones son un ejercicio de humildad.

Francia exige stablecoins en euros para frenar al dólar digital

El ministro de Finanzas francés, Éric Lombard, ha lanzado una advertencia que pocos en Bruselas esperaban escuchar con tanta franqueza: si Europa no desarrolla sus propias stablecoins denominadas en euros, el dólar estadounidense consolidará su hegemonía en el ecosistema cripto del continente. La propuesta no es meramente técnica. Es una declaración de intenciones sobre soberanía monetaria digital.

Lombard expresó esta posición durante una intervención reciente en la que subrayó que las stablecoins vinculadas al dólar —especialmente Tether (USDT) y USD Coin (USDC)— dominan actualmente más del 90% del mercado global de estos activos. Esa concentración, según el ministro, representa un riesgo estructural para la eurozona que va más allá de la mera competencia financiera.

El dominio del dólar en las stablecoins preocupa a París

Los números no dejan lugar a interpretaciones amables. De los aproximadamente 160.000 millones de dólares en stablecoins circulantes a nivel mundial, apenas un 2% está denominado en euros. El resto, casi en su totalidad, opera bajo el paraguas del dólar estadounidense. Esta asimetría tiene consecuencias prácticas: cada transacción cripto que pasa por una stablecoin en dólares refuerza la demanda de la divisa norteamericana y, por extensión, su influencia en los mercados digitales.

Francia no está sola en esta inquietud. El Banco Central Europeo lleva años trabajando en el proyecto del euro digital, aunque su enfoque difiere sustancialmente de lo que propone Lombard. Mientras el BCE plantea una moneda digital de banco central (CBDC) con control institucional directo, el ministro francés aboga por fomentar stablecoins privadas bajo supervisión regulatoria estricta. Son dos caminos que no tienen por qué ser excluyentes, pero que responden a filosofías distintas sobre quién debe liderar la innovación monetaria.

MiCA ya está en vigor, pero no basta

La Unión Europea cuenta desde 2024 con el Reglamento MiCA (Markets in Crypto-Assets), el marco regulatorio más completo del mundo para criptoactivos. Este reglamento establece requisitos específicos para los emisores de stablecoins, incluyendo reservas en activos líquidos y supervisión por parte de autoridades nacionales competentes. En teoría, MiCA debería facilitar la aparición de stablecoins europeas robustas.

En la práctica, el panorama es menos alentador. Circle, el emisor de USDC, obtuvo licencia para operar en la UE bajo MiCA, pero su producto estrella sigue siendo una stablecoin en dólares. Los proyectos europeos de stablecoins en euros —como el EURC de Circle o iniciativas más pequeñas— no han logrado escalar hasta volúmenes que compitan de verdad con las alternativas estadounidenses. Falta demanda, falta liquidez, falta ecosistema.

criptomonedas Europa

Una batalla por la soberanía monetaria que trasciende lo cripto

Aquí es donde conviene ampliar el ángulo. La posición de Lombard no surge en el vacío. Estados Unidos ha intensificado su apuesta por las stablecoins como herramienta de proyección del dólar: la administración actual ha mostrado apertura hacia la regulación de estos activos como complemento —no competencia— del sistema bancario tradicional. Si Washington consolida un marco favorable mientras Europa debate, el desfase puede volverse irreversible.

Creo que hay un elemento que se menciona poco en este debate: las stablecoins no son solo instrumentos de pago. Son infraestructura. Quien controla la infraestructura de liquidación de valor digital tiene una ventaja estratégica difícil de revertir. Lo vimos con el sistema SWIFT, lo vemos ahora con las redes de pago digitales. Europa aprendió con el gas ruso lo que significa depender de infraestructuras controladas desde fuera. La lección debería aplicarse también al dinero programable.

Dicho esto, hay obstáculos que Francia no puede resolver sola. La fragmentación del mercado financiero europeo, la competencia entre plazas como París, Fráncfort y Ámsterdam, y las reticencias del BCE a perder protagonismo frente a emisores privados complican cualquier iniciativa coordinada. El próximo Consejo ECOFIN de mayo de 2026 podría ofrecer una primera señal de si existe voluntad política real para avanzar en esta dirección, aunque me permito cierto escepticismo sobre la velocidad de respuesta habitual de las instituciones comunitarias.

Lo que sí parece claro es que la ventana de oportunidad se estrecha. Si en los próximos dos o tres años no emergen stablecoins europeas con liquidez suficiente para competir en los principales exchanges y protocolos DeFi, el euro quedará relegado a un papel marginal en la economía cripto global. Y eso, para una divisa que aspira a ser la segunda reserva mundial, sería un fracaso difícil de maquillar.

El derecho que tu jefe no puede negarte: así puedes blindar tu teletrabajo por ley

¿Crees realmente que la flexibilidad de la que disfrutas hoy es una concesión graciosa de la empresa o un derecho consolidado que nadie puede arrebatarte de un plumazo? La realidad en este 2026 es que ese derecho se ha convertido en un campo de batalla legal donde muchos empleados están perdiendo dinero cada mes sin siquiera sospecharlo.

Muchos ignoran que si superas el 30% de jornada a distancia, la ley se pone de tu lado de forma automática. No es una sugerencia ni una buena práctica empresarial, es una obligación legal que exige un contrato por escrito y una compensación económica detallada.

La barrera del treinta por ciento de la jornada

Youtube video

El primer error común es pensar que por ir un par de días a la oficina ya pierdes tu derecho a la protección total de la ley. Si en un periodo de tres meses has trabajado desde casa al menos el 30% del tiempo, entras directamente en el régimen de teletrabajo regular.

Esto implica que la empresa debe formalizar un acuerdo contigo donde se detallen las herramientas de trabajo. Si no existe ese papel firmado, estás en una situación de indefensión jurídica que podrías reclamar ante cualquier inspección laboral con éxito garantizado.

Suministros y equipos a cargo de la empresa

Es rotundo y no admite interpretación: tu derecho incluye que la empresa sufrague la totalidad de los equipos, herramientas y medios vinculados al desarrollo de tu actividad. Esto incluye desde el ordenador hasta la silla ergonómica que cuida tu salud postural durante las ocho horas.

Pero el punto donde más jefes intentan recortar es en los consumibles y suministros. La factura de la luz o la conexión a internet no deben ser pagadas íntegramente por ti si estás produciendo riqueza para un tercero desde tu domicilio particular.

El pacto de voluntariedad es bidireccional

El derecho al teletrabajo nace de un acuerdo voluntario entre ambas partes que debe quedar reflejado en un anexo al contrato. Tu jefe no puede obligarte a trabajar desde casa si tú no quieres, pero tampoco puede retirarte el beneficio de forma unilateral una vez consolidado.

La reversibilidad es una pieza clave en este tablero de ajedrez laboral. Si decides que quieres volver a la oficina a tiempo completo, tienes el derecho a solicitarlo siguiendo los plazos de preaviso establecidos en vuestro acuerdo previo o convenio colectivo.

Evitar represalias por exigir la normativa

Evitar represalias por exigir la normativa
Mantener tu derecho intacto es la única forma de que el teletrabajo sea una mejora real

Muchos trabajadores temen que al reclamar su derecho a la compensación de gastos, su nombre aparezca en la lista negra de la próxima reestructuración. La ley protege específicamente contra cualquier trato discriminatorio o perjuicio profesional derivado del ejercicio de estas facultades legales.

No te pueden despedir ni bajar el sueldo base por exigir que se cumpla la normativa de gastos. El derecho laboral en España es muy garantista en este sentido y las multas para las empresas que incumplen pueden llegar a ser sanciones gravísimas.

Concepto Compensable¿Es obligatorio por ley?Observaciones técnicas
Ordenador y PeriféricosSíDebe ser material entregado por la empresa.
Conexión a InternetSíParte proporcional de la factura mensual.
Mobiliario ErgonómicoSíSegún prevención de riesgos laborales.
Consumo EléctricoSíCalculado sobre las horas de jornada laboral.
Mantenimiento TécnicoSíEl soporte remoto debe ser gratuito para ti.

El valor de tu espacio personal

Hacer valer tu derecho no es ser un empleado conflictivo, es entender que tu hogar es ahora una extensión del centro de trabajo. Valorar el desgaste de tus muebles y el aumento de tus gastos fijos es una cuestión de justicia económica básica en los tiempos que corren.

Recuerda que cada euro que ahorras en desplazamientos no debe perderse en el recibo de la luz. Mantener tu derecho intacto es la única forma de que el teletrabajo sea una mejora real y no una transferencia de costes del empresario hacia el trabajador.

El Eco Rallye Mallorca-Inca Ciutat consolida su liderazgo en sostenibilidad y premia la eficiencia

0

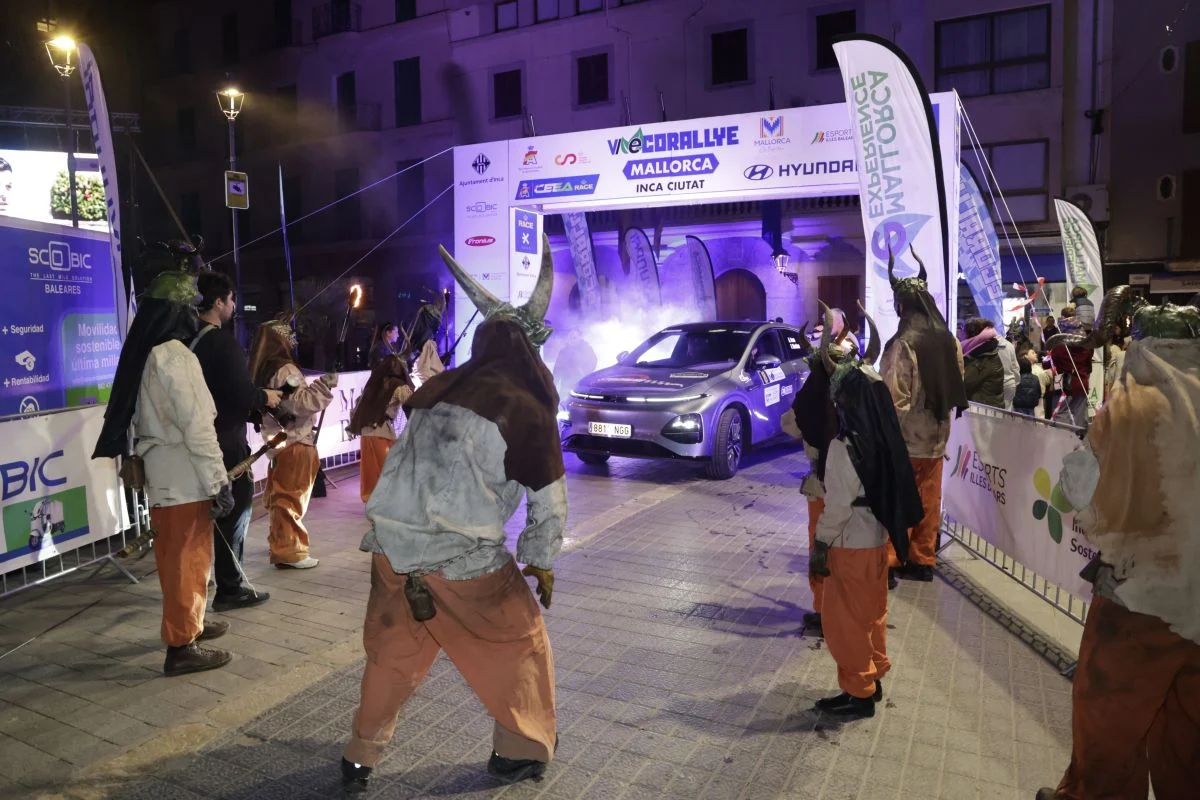
El Eco Rallye Mallorca-Inca Ciutat cerró su sexta edición reafirmándose como una de las principales citas del calendario nacional de energías alternativas y como referente en movilidad sostenible en Baleares.

La prueba, organizada por eMallorca Experience y el Ayuntamiento de Inca, recorrió diferentes carreteras de la isla poniendo a prueba la eficiencia energética y la conducción responsable de los vehículos participantes. La Plaza de España de Inca acogió la ceremonia de entrega de trofeos de esta segunda prueba puntuable del Campeonato de España de Energías Alternativas (CEEA).

En la categoría de vehículos eléctricos (BEV), el castellonense José Manuel Pérez Aicart, junto a su copiloto Javier Herrera (Hyundai Top Cable Ecoteam), revalidó la victoria lograda en la anterior prueba y consolidó su liderato en el campeonato. La segunda posición fue para José Manuel Pizarro y Daniel Pizarro (Toyota Kobe Motor), mientras que el tercer puesto lo ocuparon Shirley Fernández y Antonio Fernández (Bellas&Cubí Competición).

En híbridos enchufables (PHEV), Antonio Luján y Carles Sasplugas (Omoda Jaecoo SHS Team) se impusieron con claridad, seguidos por las duplas de Toyota Kobe Motor formadas por Laura Aparicio y Jorge Garcés, y por Ángel Santos y David Sánchez.

Por su parte, en híbridos eléctricos (HEV), la victoria fue para Jorge Prado y Jesús Valenzuela. El podio lo completaron José Andrés Corsino y Juana María Font, en segunda posición, y Miguel González junto a José María Sánchez, en tercer lugar.

Durante el evento también se celebró el Trofeo Inca Ciutat, con participación de pilotos amateur, representantes institucionales y miembros de la sociedad balear. Asimismo, se entregó el trofeo Serra de Tramuntana a Ángel Santos como reconocimiento a su trayectoria y compromiso con la eficiencia energética.

Con esta edición, el Eco Rallye Mallorca-Inca Ciutat señaló que refuerza su papel como plataforma de divulgación de la movilidad sostenible y consolida el compromiso de instituciones y participantes con una conducción más eficiente y respetuosa con el medio ambiente.

Juan Manuel García Pincho, especialista en ciencias del comportamiento: “El cerebro desecha este tipo de información”

La forma en la que interpretamos la realidad no es tan objetiva como solemos creer. Detrás de cada decisión, cada juicio y cada reacción, hay un mecanismo invisible que filtra la información. Ese mecanismo es el cerebro, y su funcionamiento puede ser tan eficiente como implacable.

En ese terreno se mueve Juan Manuel García Pincho, especialista en Ciencias del Comportamiento, quien ha trabajado en entornos límite como la negociación de secuestros. Su conclusión es que el cerebro no busca la verdad, busca comodidad. Y eso cambia todo.

El cerebro no busca la verdad, busca ahorrar energía

El cerebro no busca la verdad, busca ahorrar energía
Fuente: agencias

Uno de los conceptos más contundentes que expone García Pincho es el sesgo de confirmación. Se trata de un fenómeno por el cual el cerebro selecciona la información que refuerza lo que ya cree y descarta aquello que lo contradice. No es una decisión consciente. Es un atajo.

El cerebro, por naturaleza, tiende a consumir la menor cantidad de energía posible. Evaluar información contradictoria implica esfuerzo cognitivo. Por eso, ante dos versiones de un mismo hecho, elegirá la que encaje mejor con sus creencias previas. El resto, simplemente, lo elimina.

Este mecanismo se observa con claridad en ámbitos cotidianos. Un ejemplo clásico es el fútbol: ante una jugada polémica, dos personas pueden ver imágenes idénticas y llegar a conclusiones opuestas. No están mintiendo. Su cerebro está filtrando la realidad.

Lo mismo ocurre en política, en consumo de información o incluso en relaciones personales. El cerebro construye una narrativa coherente para evitar la incomodidad de la duda. El problema es que esa coherencia no siempre coincide con la realidad.

Para García Pincho, este proceso es especialmente peligroso porque genera una ilusión de objetividad. La persona cree que está analizando los hechos, cuando en realidad su cerebro ya tomó una decisión antes de procesarlos por completo.

Comunicación, autoridad y vulnerabilidad

Youtube video

Más allá de los sesgos, Juan Manuel García Pincho pone el foco en otro elemento clave: la comunicación. En contextos de alta tensión, como negociaciones de secuestros, la coherencia entre lo verbal y lo no verbal resulta determinante. El cerebro detecta rápidamente cualquier incongruencia.

Según su experiencia, no existe una separación real entre lo que se dice y cómo se dice. El cerebro interpreta el mensaje como un todo. Si hay contradicción entre palabras y gestos, la confianza se rompe. Y en situaciones críticas, eso puede marcar la diferencia.

Este mismo principio se traslada al ámbito cotidiano. La autoridad, por ejemplo, no depende únicamente del discurso. El cerebro del interlocutor evalúa postura, ritmo, mirada y actitud. Una persona que se mueve con calma, que sostiene la mirada y que transmite atención genera una percepción de control sin necesidad de hablar.

La atención, de hecho, es uno de los recursos más potentes. El cerebro humano responde de forma inmediata cuando se siente reconocido. Un gesto simple, como mirar a alguien y asentir, puede activar una respuesta positiva. Es un mecanismo básico, pero profundamente efectivo.

Sin embargo, donde este conocimiento adquiere mayor relevancia es en contextos de manipulación. García Pincho advierte que muchas dinámicas de captación, como las utilizadas por líderes de sectas, se apoyan precisamente en estas vulnerabilidades del cerebro.

Las víctimas suelen compartir un patrón: carencias emocionales, sensación de aislamiento o falta de pertenencia. El cerebro, en esos casos, prioriza la integración en un grupo por encima de otras variables. Incluso si las condiciones son negativas, la necesidad de pertenecer puede imponerse.

El proceso es progresivo. Primero se cubre una necesidad emocional. Luego se genera dependencia. Finalmente, el cerebro normaliza conductas que, fuera de ese entorno, resultarían inaceptables. No se trata de debilidad, sino de un mecanismo de adaptación llevado al extremo.

En este punto, el especialista introduce una idea clave: la prevención. En el caso de niños y adolescentes, el cerebro aún no ha desarrollado plenamente su capacidad de juicio. Esto los convierte en un grupo especialmente vulnerable.

Por eso, más que el control estricto, propone construir un vínculo basado en la confianza. Si el cerebro del menor percibe a sus padres como una amenaza o como una figura punitiva, es menos probable que comparta situaciones de riesgo. En cambio, si encuentra un espacio seguro, la comunicación fluye.

España presiona a Bruselas para emitir eurobonos y abaratar su deuda

España ha movido ficha. El Gobierno de Pedro Sánchez ha presentado formalmente ante la Comisión Europea una propuesta para que Bruselas emita eurobonos de forma estructural, con el objetivo declarado de reducir el coste de financiación de la deuda soberana española. La petición, confirmada por Reuters este abril de 2026, reabre un debate que lleva más de una década enquistado en las instituciones comunitarias.

No es la primera vez que Madrid defiende esta fórmula. Pero sí es la primera ocasión en que lo hace con un documento oficial sobre la mesa del Eurogrupo, según fuentes diplomáticas citadas por la agencia. El movimiento llega en un momento en que la prima de riesgo española ha repuntado hasta los 112 puntos básicos sobre el bono alemán, niveles que no se veían desde mediados de 2024.

Qué pide España y por qué ahora

La propuesta española plantea un mecanismo de emisión conjunta permanente, no vinculado a crisis puntuales como ocurrió con el fondo Next Generation EU. El Tesoro Público calcula que, si España pudiera financiarse al tipo medio de la eurozona en lugar de hacerlo a su propio diferencial, el ahorro anual rondaría los 4.800 millones de euros, según estimaciones internas que el Ministerio de Economía no ha desmentido.

El argumento de Madrid es conocido: los eurobonos diluirían el riesgo individual de cada Estado miembro y crearían un activo seguro europeo capaz de competir con el Treasury estadounidense. Lo que resulta menos habitual es el timing. España presenta esta iniciativa cuando su ratio de deuda pública sobre PIB se sitúa en el 106,3%, tres décimas por debajo del cierre de 2025, pero aún muy por encima del límite del 60% que establece el Pacto de Estabilidad reformado.

No hace falta ser cínico para ver la jugada. El Gobierno busca aliados en el sur de Europa —Italia y Portugal han mostrado receptividad— justo cuando Alemania y Países Bajos endurecen su discurso fiscal. La ventana de oportunidad existe: el BCE ha pausado su programa de compras y los mercados vuelven a discriminar por riesgo soberano.

Bruselas escucha, pero no promete

La Comisión Europea ha recibido la propuesta con la cortesía habitual y cero compromisos. Un portavoz del comisario de Economía se limitó a confirmar que el documento «será analizado en el marco de las discusiones sobre la arquitectura financiera de la Unión». Traducido: no esperen movimientos rápidos.

deuda española UE

El obstáculo principal sigue siendo el mismo de siempre. Alemania rechaza cualquier mutualización de deuda que implique transferencias implícitas de los países con mejor calificación crediticia hacia los más endeudados. El ministro de Finanzas alemán, consultado por Reuters, declinó comentar la propuesta española pero recordó que «cada Estado miembro es responsable de su propia sostenibilidad fiscal».

Francia mantiene una posición ambigua. París ha defendido históricamente una mayor integración fiscal, pero su propia situación presupuestaria —con un déficit que superó el 5% del PIB en 2025— le resta autoridad moral para presionar a Berlín. Italia, por su parte, aplaude la iniciativa española sin comprometerse a liderarla.

El cálculo de riesgos para España

Más allá de las declaraciones, conviene preguntarse qué gana y qué arriesga España con esta maniobra. El beneficio potencial es claro: financiación más barata en un contexto de tipos elevados. El BCE mantiene su tipo de referencia en el 3,25% y no ha dado señales de recortes inminentes. Para un país con más de 1,6 billones de euros de deuda viva, cada punto básico cuenta.

El riesgo es político. Alemania y sus aliados del norte pueden interpretar la propuesta como un intento de escapar de la disciplina fiscal por la puerta de atrás. Eso podría dificultar otras negociaciones en curso, incluida la revisión de las reglas de ayudas de Estado para industrias estratégicas, donde España tiene intereses concretos en el sector del automóvil eléctrico.

También existe un riesgo de credibilidad. Si Madrid presenta esta iniciativa como una prioridad y Bruselas la archiva sin apenas debate, el Gobierno habrá gastado capital político sin obtener nada a cambio. Los mercados, además, podrían leer el movimiento como una señal de que España duda de su capacidad para financiarse en condiciones razonables por sí sola. Sería una lectura injusta —el Tesoro ha colocado sin problemas todas sus emisiones en lo que va de año— pero los mercados no siempre son justos.

En mi lectura, la propuesta tiene más de señal política que de expectativa real de éxito. España sabe que los eurobonos no llegarán en esta legislatura europea. Pero quiere dejar constancia de que los países del sur tienen una alternativa articulada al ajuste fiscal permanente. Es un mensaje para consumo interno tanto como externo.

El próximo Eurogrupo de mayo será la primera prueba de fuego. Si España consigue que la propuesta figure en el orden del día oficial —y no solo en los pasillos— habrá logrado algo. Si Alemania bloquea incluso esa discusión, Madrid sabrá que el camino hacia los eurobonos sigue tan cerrado como en 2012.

La pregunta incómoda es si existe un punto intermedio. Algunos analistas sugieren que Bruselas podría explorar emisiones conjuntas limitadas a sectores estratégicos —defensa, transición energética— sin llegar a la mutualización plena. Sería un paso modesto, pero un paso. España tendría que decidir si acepta la mitad del pastel o mantiene la presión por el menú completo.

La AIE alerta: el cierre de Ormuz puede hundir el 20% del crudo mundial

Una quinta parte del petróleo que consume el mundo pasa por un embudo de 33 kilómetros de ancho. La AIE acaba de recordar lo que muchos prefieren olvidar: el estrecho de Ormuz no tiene sustituto y cualquier interrupción prolongada desataría una crisis energética sin precedentes recientes.

El cuello de botella que sostiene la economía global

El informe publicado esta semana por la Agencia Internacional de la Energía no deja margen a la interpretación optimista. Por el estrecho de Ormuz transitan diariamente entre 20 y 21 millones de barriles de crudo, aproximadamente el 20% de la demanda mundial. Arabia Saudí, Emiratos Árabes Unidos, Kuwait, Irak e Irán dependen de esta vía para exportar la mayor parte de su producción. No existe ruta alternativa con capacidad suficiente.

Los oleoductos que cruzan la península arábiga podrían absorber, en el mejor de los casos, entre 6 y 7 millones de barriles diarios. Quedarían fuera del mercado más de 13 millones cada día. Las reservas estratégicas de los países de la OCDE, incluidas las de España, están diseñadas para cubrir interrupciones de semanas, no de meses.

Fatih Birol, director ejecutivo de la AIE, ha sido contundente en sus declaraciones: un bloqueo efectivo del estrecho provocaría un shock de oferta comparable al embargo árabe de 1973, pero con una economía global mucho más interconectada. Y, por tanto, más vulnerable.

España ante el espejo de su dependencia

Para España, las cifras resultan especialmente incómodas. Según datos de Cores, la Corporación de Reservas Estratégicas de Productos Petrolíferos, más del 35% del crudo que importa nuestro país procede de la región del Golfo Pérsico. Arabia Saudí e Irak figuran sistemáticamente entre los tres principales proveedores.

La diversificación que tanto se predica desde la crisis de 2022 avanza con lentitud. Nigeria, México y Estados Unidos han ganado cuota, pero ninguno puede compensar una interrupción masiva del flujo desde Oriente Medio. El problema no es solo de volumen, sino de infraestructura: las refinerías españolas están configuradas para procesar crudos con características específicas que no todos los proveedores alternativos pueden ofrecer en cantidad suficiente.

crisis petróleo mundial

Creo que aquí reside el verdadero punto ciego del debate energético español. Hablamos mucho de transición verde y poco de seguridad de suministro durante la transición. Ambas cosas no son excluyentes, pero tampoco son lo mismo.

Por qué la AIE lanza esta advertencia ahora

El contexto geopolítico explica la urgencia del mensaje. Las tensiones entre Irán y Estados Unidos han vuelto a escalar en los últimos meses, con incidentes navales en el golfo de Omán y sanciones cruzadas que no cesan. Teherán ha insinuado en varias ocasiones que el estrecho de Ormuz es su baza de negociación última. No es una amenaza nueva, pero tampoco es retórica vacía: Irán controla la costa norte del estrecho y dispone de capacidad militar para dificultar seriamente el tráfico marítimo.

La AIE no predice un bloqueo inminente. Lo que hace es cuantificar las consecuencias. Y eso, en sí mismo, es un mensaje político. Los organismos internacionales no publican este tipo de análisis por casualidad.

Hay quien argumenta que un cierre de Ormuz perjudicaría también a Irán, que necesita exportar su propio crudo. Es cierto. Pero los cálculos racionales no siempre gobiernan las decisiones en momentos de máxima tensión. La historia reciente de Oriente Medio debería habernos enseñado eso.

Las implicaciones para el precio del barril y la inflación

El informe de la AIE estima que un bloqueo sostenido de varias semanas podría llevar el precio del Brent por encima de los 150 dólares, posiblemente hasta los 180 en escenarios extremos. Para contextualizarlo: el máximo histórico se alcanzó en julio de 2008, cuando rozó los 147 dólares. Y aquello bastó para agravar una recesión global.

En España, cada subida de 10 dólares en el barril se traduce en un incremento aproximado de 3 a 4 céntimos por litro en gasolina y gasóleo, según las estimaciones de la Asociación Española de Operadores de Productos Petrolíferos. Pero el impacto va mucho más allá del surtidor. Transporte de mercancías, industria petroquímica, generación eléctrica en momentos de baja renovable: todo se encarece.

El fantasma de la inflación de 2022-2023 podría parecer menor comparado con un shock de esta magnitud. El Banco de España ha modelizado escenarios de crisis energética severa y las conclusiones no son tranquilizadoras: un repunte inflacionario de entre 4 y 6 puntos porcentuales adicionales en el primer año, con efectos de segunda ronda difíciles de contener.

Qué puede hacer Europa y qué probablemente no hará

La respuesta europea a este riesgo ha sido, hasta ahora, tibia. La Unión Europea habla de strategic autonomy energética, pero la realidad es que depende de importaciones para más del 90% de su petróleo. Las reservas estratégicas coordinadas existen, pero los mecanismos de liberación conjunta nunca se han probado en una crisis de las dimensiones que plantea la AIE.

Hay medidas que podrían tomarse: acelerar los contratos a largo plazo con proveedores africanos y americanos, invertir en capacidad de almacenamiento, diversificar el parque de refino. Todas requieren tiempo y dinero. Y, sobre todo, requieren una voluntad política que tiende a evaporarse cuando el precio del barril baja y las portadas hablan de otras cosas.

Me parece que la advertencia de la AIE cumple una función: poner negro sobre blanco lo que los analistas del sector llevan años señalando. Ormuz es el punto más frágil del sistema energético mundial. No sabemos cuándo ni si se materializará una crisis. Pero sí sabemos que no estamos preparados para ella.

La próxima cumbre de la AIE, prevista para septiembre de 2026 en París, tendrá este asunto en agenda. Veremos si para entonces el debate ha avanzado o si seguimos hablando de transición verde como si la seguridad de suministro fuera un problema de otros.

Europa alerta: cancelaciones masivas de vuelos por falta de queroseno

La Comisión Europea ha emitido una alerta sin precedentes: las cancelaciones de vuelos en Europa por falta de combustible podrían multiplicarse en las próximas semanas si no se estabiliza el suministro de queroseno. El conflicto en Oriente Medio ha tensado las cadenas de distribución hasta un punto crítico.

No es la primera vez que el sector aéreo sufre turbulencias por factores geopolíticos. Pero esta vez el problema no está en la demanda, sino en la oferta. Y eso cambia todo.

El queroseno que no llega: cifras de una crisis en gestación

Según datos de la Agencia Internacional de la Energía, las reservas de combustible de aviación en Europa han caído un 14% respecto al mismo periodo de 2025. Las refinerías que tradicionalmente abastecen al continente operan a capacidad reducida por las sanciones cruzadas y los cuellos de botella logísticos en el Mediterráneo oriental.

El problema no es solo de cantidad. Es de timing. Los aeropuertos con mayor tráfico —Fráncfort, Ámsterdam, Madrid-Barajas— dependen de entregas programadas con semanas de antelación. Cuando esas entregas se retrasan o reducen, no hay margen de maniobra.

España figura entre los países más expuestos. Canarias, que recibe el grueso de su queroseno por vía marítima desde refinerías del norte de África, ya experimentó restricciones puntuales en marzo. Vuelos con España como destino u origen podrían verse afectados de forma significativa si la situación no mejora antes del verano.

Las aerolíneas reaccionan: entre el silencio y las cancelaciones preventivas

Ryanair, Iberia y Lufthansa han reconocido estar monitorizando la situación, aunque ninguna ha anunciado públicamente recortes programados. El silencio tiene lógica comercial: admitir vulnerabilidad dispara la incertidumbre del pasajero y las reclamaciones anticipadas.

Sin embargo, fuentes del sector consultadas por medios especializados apuntan a que varias compañías ya han reducido frecuencias en rutas secundarias para concentrar recursos en los corredores más rentables. Un ajuste quirúrgico que pasa desapercibido hasta que afecta al viajero.

La Asociación de Líneas Aéreas Europeas (A4E) ha solicitado a la Comisión medidas coordinadas: liberación parcial de reservas estratégicas, flexibilización temporal de los límites de almacenamiento en aeropuertos y negociaciones urgentes con proveedores alternativos. Por ahora, Bruselas estudia las opciones, pero no ha comprometido ninguna acción concreta.

Lo que revela esta crisis sobre la fragilidad del sistema aéreo europeo

Hay algo que esta alerta pone de manifiesto y que conviene no obviar: el modelo logístico de la aviación europea funciona con márgenes mínimos. Optimizado para la eficiencia, sí. Preparado para shocks externos, mucho menos.

Llevamos años asumiendo que el combustible siempre estará disponible. Que las rutas de suministro son estables. Que los conflictos regionales no nos tocan. Esta crisis de queroseno demuestra que esas certezas eran más bien apuestas.

El precedente más cercano fue la pandemia, cuando el problema era la demanda colapsada. Ahora es la oferta la que flaquea. Y las herramientas para gestionar ambos escenarios son radicalmente distintas. Las aerolíneas saben reducir costes, pero no pueden fabricar combustible.

Creo que esta situación debería acelerar dos debates que el sector lleva posponiendo: la diversificación real de fuentes de suministro —no solo sobre el papel— y la inversión en combustibles sostenibles de aviación (SAF), que siguen representando menos del 1% del consumo total en Europa. No por convicción ecológica, sino por pura supervivencia operativa.

La próxima reunión del Consejo de Ministros de Transporte de la UE, prevista para mayo de 2026, incluirá este asunto en el orden del día. Pero las cancelaciones, si llegan, no esperarán a las conclusiones de ningún comité. El verano está a la vuelta de la esquina, y con él la temporada alta que sostiene buena parte de las cuentas de las aerolíneas.

La pregunta que queda abierta es incómoda pero necesaria: ¿cuántos vuelos tendrán que cancelarse antes de que Europa tome medidas estructurales? A veces, las crisis sirven para eso. Para forzar decisiones que en tiempos de calma nadie quiere tomar.

Stellantis dispara sus ventas un 12% en 2026 y alivia a Zaragoza y Vigo

Stellantis arranca 2026 con un incremento del 12% en sus ventas europeas, un dato que llega en el momento justo para las fábricas de Zaragoza y Vigo, donde el grupo emplea a más de 10.000 trabajadores directos. El primer trimestre cierra con 487.000 unidades matriculadas en el continente, según cifras preliminares del fabricante.

Las plantas españolas respiran tras meses de incertidumbre

El repunte de ventas no es un dato abstracto para los polígonos industriales de Figueruelas y Balaídos. Las ventas de Stellantis este 2026 se traducen en turnos de producción estables y, por primera vez en año y medio, en la posibilidad de contratos temporales adicionales. La planta de Zaragoza fabrica los Opel Corsa y Crossland, mientras que Vigo concentra la producción de furgonetas comerciales Peugeot y Citroën que se exportan a toda Europa.

El grupo había anunciado en 2025 una revisión de su estructura industrial europea, lo que generó meses de tensión sindical. Que el mercado responda ahora con demanda real alivia esa presión, aunque no la elimina del todo.

El contexto europeo favorece al grupo franco-italiano

El sector automovilístico europeo venía de dos años complicados. La transición al vehículo eléctrico, más lenta de lo previsto, había dejado a varios fabricantes con inventarios elevados y márgenes comprimidos. Stellantis optó por mantener una estrategia híbrida: seguir produciendo motores de combustión donde la regulación lo permite mientras acelera en eléctricos puros para mercados como Noruega o Países Bajos.

Esa flexibilidad parece estar dando frutos. Frente al 8% de caída que registró el grupo en el primer semestre de 2025, el arranque de 2026 invierte la tendencia. Los modelos de precio medio, precisamente los que se fabrican en España, lideran las matriculaciones.

Qué significa este dato para la automoción española

España es el segundo mayor productor de vehículos de la Unión Europea, solo por detrás de Alemania. Sin embargo, nuestra industria depende casi por completo de decisiones que se toman en Turín, Wolfsburgo o Detroit. Cuando Stellantis sube, Zaragoza y Vigo suben. Cuando cae, caen.

El problema de fondo no ha cambiado: las plantas españolas compiten con fábricas del grupo en Francia, Italia y Eslovaquia. Un trimestre bueno no garantiza cargas de trabajo a cinco años vista. Lo que sí hace es dar margen de negociación a sindicatos y gobiernos autonómicos cuando se sientan con la dirección del grupo.

Creo que este dato debería leerse con cautela optimista. El 12% de crecimiento es real, pero el mercado europeo sigue fragmentado y volátil. Un endurecimiento de las normas de emisiones en 2027 o un frenazo en la demanda de furgonetas comerciales podrían cambiar el escenario en cuestión de meses.

La pregunta incómoda sigue siendo la misma: ¿cuánto tiempo puede España mantener su posición como potencia manufacturera del automóvil sin fabricantes de capital nacional? Stellantis, Volkswagen, Renault y Ford toman las decisiones. Nosotros las recibimos.

De momento, el primer trimestre de 2026 es una buena noticia. Los trabajadores de Figueruelas y Balaídos pueden afrontar la primavera con algo menos de incertidumbre. Habrá que ver si el segundo trimestre confirma la tendencia o si volvemos a los vaivenes que han marcado la última década del sector.

Honor 400, análisis: potencia extrema en un cuerpo «peso pluma» que parece imposible por menos de 450€: en tiendas el 5 de junio

¿Tiene sentido gastarse el doble en un flagship cuando el Honor 400 hace prácticamente lo mismo por menos de la mitad del precio? Esa es la pregunta incómoda que este teléfono pone encima de la mesa desde el primer día que llega a tus manos.

Y no es publicidad: los datos lo respaldan. Una cámara principal de 200 megapíxeles con inteligencia artificial, una pantalla capaz de alcanzar los 5.000 nits de brillo y un procesador de arquitectura de 4 nanómetros en un cuerpo que pesa menos de 190 gramos. El Honor 400 no juega en liga de gama media. O eso parece.

Honor 400: el smartphone que destroza el mito del precio alto

Youtube video

Durante años, el consenso en el sector era claro: para tener una experiencia fotográfica seria, había que cruzar la barrera de los 700 euros. El Honor 400 llega para demoler ese argumento con un sensor de 200 MP que en pruebas reales captura detalles que muchos buques insignia de otras marcas no alcanzan.

El diseño también sorprende. Con apenas 6,8 mm de grosor y un acabado en tres opciones de color —Negro Medianoche, Plata Meteoro y Oro Desierto—, el Honor 400 transmite una solidez premium que no corresponde a su precio de 449,99 euros. Es la primera vez que una marca china consigue este nivel de coherencia estética en este segmento.

Honor 400 frente a la competencia: las cifras que cambian todo

El Honor 400 no compite solo con sus iguales: apunta directamente a los gama alta de 2024. El procesador Snapdragon 7 Gen 3 fabricado en 4 nanómetros ofrece un rendimiento que en benchmarks supera con claridad a rivales de precio similar, situándose incluso por encima de algunos modelos del año anterior que costaban el doble.

La pantalla AMOLED de 6,7 pulgadas con tasa de refresco de 120 Hz y resolución QHD de 1264 x 2736 píxeles es otro argumento difícil de rebatir. Con una densidad de 446 píxeles por pulgada, el Honor 400 ofrece una nitidez que en condiciones de uso cotidiano resulta prácticamente indistinguible de paneles de gama alta dos veces más caros.

La cámara de 200 MP: ¿truco de marketing o revolución real?

Youtube video

La cifra de 200 megapíxeles genera escepticismo razonable, pero el Honor 400 la justifica con un sistema de procesado de imagen basado en inteligencia artificial que actúa en tiempo real sobre cada disparo. El resultado en condiciones de poca luz es notablemente superior a lo que cabría esperar de un teléfono en este rango de precio, con un nivel de detalle y gestión del ruido que sorprende incluso a usuarios exigentes.

Complementa el sistema una cámara ultrawide y un sensor de profundidad que, combinados con los algoritmos de IA del Honor 400, generan retratos con bokeh natural que compiten de forma directa con propuestas de 700 euros. No es el mejor sistema de cámara del mercado, pero en su rango de precio no tiene rival claro.

Batería y autonomía: el as en la manga del Honor 400

La autonomía es donde el Honor 400 cierra el argumento de forma definitiva. Su batería de gran capacidad, combinada con la eficiencia energética del Snapdragon 7 Gen 3, permite llegar al final del día con uso intensivo sin necesidad de llevar cargador a todas partes. Un comportamiento que hasta hace poco solo se daba en móviles de 600 euros o más.

La carga rápida es otro punto fuerte. El Honor 400 soporta carga rápida cableada que rellena la batería en menos de una hora, una cifra que sigue siendo un argumento diferencial frente a muchos competidores directos que se quedan en velocidades de carga más modestas para este segmento de precio.

EspecificaciónHonor 400Gama media típica (2025)
ProcesadorSnapdragon 7 Gen 3 (4nm)Dimensity 7200 / SD 6 Gen
Cámara principal200 MP con IA50–108 MP
PantallaQHD 120Hz 5.000 nitsFHD+ 90–120 Hz
Precio lanzamiento449,99 €300–500 €
Grosor6,8 mm7,5–8,5 mm

Honor 400 en 2026 y más allá: ¿el inicio de una nueva era?

El Honor 400 no es un teléfono aislado: es la señal más clara de que la frontera entre gama media y alta ha desaparecido para siempre. Con el Snapdragon 7 democratizando el rendimiento de primer nivel y la inteligencia artificial integrándose en cada aspecto del uso cotidiano, el mercado español entra en una fase donde el precio ya no es sinónimo de calidad.

Para quienes buscan renovar su móvil en 2026, el Honor 400 se presenta como la referencia obligada por debajo de los 500 euros. Su combinación de diseño premium, potencia real y sistema de cámara excepcional lo convierte en el argumento más sólido que la marca ha lanzado jamás al mercado español. Ignorarlo sería un error difícil de justificar.

InmoCaixa liquida su cartera de pisos: los fondos huyen del ladrillo

InmoCaixa ha decidido liquidar por completo su cartera de viviendas. La inmobiliaria sigue así el camino que ya han tomado otros grandes fondos: salir del ladrillo residencial español mientras aún hay compradores dispuestos a pagar precios razonables.

La operación no ha trascendido en sus detalles exactos, pero fuentes del mercado apuntan a que el grueso de los activos se traspasará a inversores institucionales especializados en gestión de carteras legacy. El movimiento confirma algo que llevamos meses viendo: los grandes tenedores de vivienda se están reposicionando. Y no es casualidad.

El repliegue de InmoCaixa en el negocio inmobiliario

InmoCaixa acumuló durante años miles de viviendas procedentes de adjudicaciones hipotecarias y promociones fallidas heredadas de la crisis de 2008. La estrategia inicial pasaba por la venta minorista, piso a piso, aprovechando la red comercial del banco. Pero ese modelo ha demostrado ser lento y costoso en términos operativos.

El giro es radical. En lugar de seguir gestionando una cartera dispersa geográficamente —con activos en zonas de difícil salida como el interior de Castilla-La Mancha o áreas rurales de Andalucía—, InmoCaixa opta por el traspaso en bloque. Es más limpio. También más barato.

La decisión tiene sentido si se mira el contexto regulatorio. El Banco Central Europeo lleva años presionando a las entidades financieras para que reduzcan su exposición al ladrillo. Cada metro cuadrado de vivienda en balance consume capital y genera provisiones.

Los fondos también huyen del residencial español

Lo de InmoCaixa no es un caso aislado. En los últimos dieciocho meses hemos visto cómo varios fondos internacionales han reducido posiciones en el mercado de vivienda español. Blackstone, que llegó a ser el mayor propietario de viviendas en alquiler del país, ha ido rotando su cartera hacia activos logísticos y de data centers. Cerberus ha acelerado ventas en zonas secundarias. Lone Star directamente ha cerrado vehículos que ya cumplieron su ciclo.

¿Por qué ahora? Confluyen varios factores.

Primero, las rentabilidades. El yield del alquiler residencial en España ha caído por debajo del 4% bruto en las grandes ciudades, según datos de consultoras inmobiliarias. Descontando gestión, morosidad, mantenimiento e impuestos, el retorno neto se queda en cifras que no compensan el riesgo ni la iliquidez del activo.

Segundo, el marco regulatorio. La Ley de Vivienda de 2023 introdujo limitaciones a los alquileres en zonas tensionadas, obligaciones de cesión de viviendas vacías y restricciones a los desahucios. Para un fondo institucional acostumbrado a operar con predictibilidad jurídica, el mercado español se ha vuelto menos atractivo que otros destinos europeos.

Tercero, el coste del capital. Con tipos de interés que han subido más de 400 puntos básicos desde 2022, refinanciar carteras de viviendas se ha encarecido brutalmente. Muchos fondos que compraron con apalancamiento barato prefieren vender ahora que seguir pagando intereses elevados durante años.

CaixaBank inmobiliario

¿Qué implica para el mercado y para los compradores?

La salida ordenada de grandes tenedores puede parecer, a primera vista, una buena noticia para los compradores particulares. Más oferta debería traducirse en precios más moderados. Pero la realidad es más compleja.

Estas carteras no suelen venderse piso a piso al público general. Se traspasan en lotes a otros inversores institucionales —gestoras de carteras deterioradas, servicers especializados o incluso otros fondos oportunistas—. El comprador final rara vez es una familia buscando su primera vivienda.

De hecho, hay un riesgo de concentración: si los activos pasan de muchos propietarios grandes a pocos propietarios muy grandes, el poder de negociación en el mercado del alquiler se acentúa. No es necesariamente mejor para el inquilino.

Creo que el movimiento de InmoCaixa refleja una tendencia estructural que va más allá de CriteriaCaixa. Los bancos españoles no quieren ser caseros. Los fondos internacionales tampoco, al menos no en el segmento residencial tradicional. El capital busca activos con mejores retornos ajustados al riesgo: logística de última milla, residencias de estudiantes, senior living. La vivienda convencional ha dejado de ser el activo estrella que fue hace una década.

¿Significa esto que veremos caídas de precios en el mercado residencial? No necesariamente. La demanda de compra sigue siendo robusta en las grandes ciudades, impulsada por la escasez de obra nueva y por una demografía que, pese a todo, sigue generando hogares. Pero sí cabe esperar que el perfil de propietarios cambie. Menos institucionales. Más particulares y pequeños inversores. Un mercado más fragmentado.

La liquidación de InmoCaixa es, en definitiva, el cierre de un ciclo. El ladrillo que los bancos acumularon tras el estallido de la burbuja inmobiliaria está volviendo, poco a poco, al mercado. Queda por ver si el sistema ha aprendido algo de aquella crisis o si simplemente estamos preparando el terreno para la siguiente.

El petróleo roza los 100 dólares y arrastra al IBEX 35 a números rojos

El crudo Brent roza los 100 dólares por barril esta mañana y el IBEX 35 ha abierto con pérdidas del 0,7%. No es casualidad. Las tensiones en Oriente Medio vuelven a marcar el ritmo de los mercados europeos, y la bolsa española, con su exposición limitada al sector energético pero alta sensibilidad al sentimiento global, acusa el golpe.

A las 10:30 de la mañana, el selectivo español cotizaba en 10.847 puntos, cediendo terreno tras tres sesiones consecutivas en positivo. El barril de Brent, referencia para Europa, se situaba en 98,6 dólares, apenas un 1,4% por debajo de la barrera psicológica de los 100. El West Texas Intermediate (WTI), referencia estadounidense, marcaba 94,2 dólares.

El petróleo, 100 dólares más cerca que en los últimos dieciocho meses

La escalada del crudo tiene raíces conocidas. Los ataques a instalaciones petroleras en el golfo Pérsico durante la pasada semana han reducido temporalmente la capacidad de bombeo de varios productores clave. Arabia Saudí ha confirmado interrupciones en una terminal de exportación, aunque sin precisar volúmenes. Irán, por su parte, ha intensificado su retórica sobre el control del estrecho de Ormuz.

El mercado no necesita más. Cuando la prima de riesgo geopolítico se activa, el petróleo sube antes de que los fundamentales de oferta y demanda lo justifiquen. Es un patrón que hemos visto antes: en 2022, tras la invasión de Ucrania; en 2019, con los ataques a las refinerías de Aramco.

¿Llegará a 100? Probablemente sí, y probablemente pronto. Los analistas de Goldman Sachs situaban esta semana su previsión para el segundo trimestre en 95-105 dólares, un rango que el mercado ya está tanteando. Citi, más conservador, apunta a que cualquier superación de los 100 será breve si no hay una interrupción real del suministro. Me inclino a pensar que la barrera se romperá antes de que acabe abril, aunque solo sea de forma testimonial.

IBEX 35 hoy: los valores que más sufren y los que resisten

El selectivo español no tiene grandes petroleras comparables a Shell o TotalEnergies, pero sí compañías muy expuestas al ciclo económico global. Cuando el petróleo sube con fuerza, los costes de producción aumentan para industrias, el consumo discrecional se resiente y las aerolíneas sufren en bolsa.

IAG lideraba las caídas esta mañana con un descenso del 2,3%. El holding de Iberia y British Airways es el valor del IBEX más sensible al precio del queroseno. Cada dólar de subida en el barril encarece su factura de combustible en decenas de millones anuales, y el mercado lo descuenta de inmediato.

Las utilities, en cambio, aguantaban mejor. Iberdrola cedía apenas un 0,2% y Endesa se mantenía plana. Son valores refugio en jornadas de aversión al riesgo: dividendos estables, ingresos regulados, poca exposición al comercio internacional.

Un dato curioso: Repsol, la única integrada energética del selectivo, subía un 1,1%. En teoría, debería beneficiarse del petróleo caro, pero su negocio de refino sufre cuando los márgenes de craqueo se estrechan. Hoy el mercado apostaba por el lado de la producción.

Lo que el petróleo a 100 dólares significa para la economía española

España importa prácticamente todo el petróleo que consume. No hay producción doméstica relevante. Eso convierte al país en tomador de precios, sin capacidad de influir en la cotización, pero obligado a asumir sus consecuencias.

Un barril a 100 dólares sostenido durante varios meses tendría efectos en cadena. El primero, y más visible, en el surtidor: los precios de la gasolina y el diésel subirían entre 8 y 12 céntimos por litro respecto a los niveles actuales, según estimaciones del sector. El segundo, en la inflación subyacente: el transporte de mercancías encarecería toda la cadena de distribución.

El Banco de España publicará en mayo sus nuevas proyecciones macroeconómicas. Cabe esperar que revise al alza su previsión de inflación si el crudo se mantiene en estos niveles. La autoridad monetaria ya advirtió en su último informe que los riesgos energéticos seguían siendo el principal factor de incertidumbre para la estabilidad de precios.

El Gobierno, por su parte, tiene poco margen de maniobra fiscal. Las bonificaciones al combustible que se aplicaron en 2022 costaron más de 5.000 millones de euros y fueron criticadas por su carácter regresivo. Repetir esa fórmula parece improbable.

Dicho esto, conviene no dramatizar. El petróleo a 100 dólares no es lo mismo hoy que hace quince años. La economía española ha ganado eficiencia energética, el parque de vehículos eléctricos crece y la dependencia del crudo para generación eléctrica es casi residual. El impacto será real, pero manejable si la escalada no se descontrola.

La pregunta que el mercado no sabe responder es cuánto durará esta tensión geopolítica. Si los conflictos en Oriente Medio se enquistan, podríamos ver el Brent por encima de 100 durante semanas. Si hay desescalada diplomática antes del verano, la corrección será rápida. Por ahora, el IBEX 35 opera con la cautela de quien no quiere adelantarse a los acontecimientos, pero tampoco quedarse atrapado en el lado equivocado.

El Tesoro frena la escalada de tipos en su última subasta de deuda

El Tesoro Público colocó ayer 5.890 millones de euros en letras a 6 y 12 meses con tipos de interés ligeramente inferiores a los de la subasta anterior. Parece un dato menor. No lo es.

En un contexto donde los aranceles estadounidenses han vuelto a tensar los mercados de renta fija globales, que España logre financiarse más barato que hace dos semanas indica que los inversores institucionales mantienen su apetito por la deuda soberana española. La rentabilidad de las letras a 12 meses bajó del 2,18% al 2,11%, mientras que las de 6 meses se adjudicaron al 2,06%, frente al 2,09% previo.

Demanda robusta pese al ruido geopolítico

La ratio de cobertura —la relación entre lo que piden los inversores y lo que el Tesoro ofrece— se situó en 2,4 veces para las letras a un año. No es un máximo histórico, pero sí un nivel cómodo que permite al organismo elegir a quién adjudica y a qué precio. Cuando esta ratio cae por debajo de 1,5, saltan las alarmas; ahora mismo, el semáforo está en verde.

¿Por qué importa esto más allá de los corrillos de renta fija? Porque el coste de la deuda nueva determina cuánto margen tiene Hacienda para gastar sin disparar el déficit. Cada punto básico que baja el tipo medio de emisión libera recursos. Y cada punto que sube los consume.

El Tesoro ha aprovechado los primeros meses de 2026 para cubrir más del 42% de las necesidades de financiación del año, según sus propios datos. Esa estrategia de adelantar emisiones cuando el mercado acompaña reduce la exposición a posibles turbulencias futuras. Parece que alguien en la calle Alcalá ha aprendido de 2022.

El factor Banco Central Europeo

La política monetaria del BCE sigue siendo el elefante en la habitación. Christine Lagarde ha dejado entrever que no habrá bajadas de tipos hasta que la inflación subyacente se estabilice por debajo del 2,5% de forma sostenida. Los mercados descuentan un primer recorte en septiembre, pero nada está escrito.

Si el BCE mantiene los tipos en el 3,75% actual durante más tiempo del esperado, el Tesoro tendrá que aceptar rentabilidades más altas en sus próximas subastas de bonos a largo plazo. Las letras a corto plazo, en cambio, tienen más margen de maniobra porque su demanda responde a la liquidez de tesorerías empresariales y fondos monetarios, que ahora mismo están nadando en efectivo.

Cabe recordar que la deuda pública española cotiza con una prima de riesgo de 82 puntos básicos sobre el bund alemán. Hace un año rondaba los 95. La comprensión de ese diferencial no es casual: refleja la percepción de que España ha mejorado su posición fiscal relativa dentro de la eurozona, aunque el nivel absoluto de deuda sobre PIB siga por encima del 105%.

Lo que el mercado está diciendo sin palabras

Creo que hay una lectura más interesante detrás de estos números. La subasta de ayer coincidió con una sesión de ventas generalizadas en la bolsa europea, arrastrada por los nuevos aranceles de Washington al acero comunitario. Normalmente, cuando la renta variable cae con fuerza, la deuda soberana de países percibidos como más frágiles sufre también. Ayer no ocurrió así.

España se beneficia ahora de un efecto paradójico: ya no es el eslabón débil de la cadena. Italia, con su gobierno fragmentado y su déficit disparado, ha heredado ese papel. Francia tampoco atraviesa su mejor momento fiscal. Alemania, mientras, emite tan poca deuda que no cubre la demanda de activos refugio denominados en euros.

El resultado es que los gestores de fondos que necesitan exposición a deuda soberana de la eurozona miran a España con otros ojos. No como una apuesta arriesgada, sino como un término medio entre seguridad y rentabilidad. Es un cambio sutil pero relevante. Y explica por qué el Tesoro puede permitirse frenar la escalada de tipos incluso cuando el BCE no da señales de relajación.

Dicho esto, no conviene lanzar las campanas al vuelo. El calendario de emisiones del segundo semestre incluye vencimientos de bonos a 10 y 15 años que habrá que refinanciar a tipos muy superiores a los de su emisión original. Ahí es donde se medirá de verdad la confianza del mercado.

La próxima subasta de obligaciones a largo plazo está prevista para la primera semana de mayo. Si el Tesoro logra colocarlas con una rentabilidad por debajo del 3,40%, podremos hablar de consolidación. Si supera el 3,60%, el optimismo de esta semana habrá sido prematuro. Por ahora, los datos invitan a un cauteloso alivio.

La ciencia explica el curioso rasgo de los adultos que no recibieron suficiente afecto de niños

¿Crees realmente que tu capacidad para resolverlo todo sin pedir ayuda es una simple virtud de carácter o es en realidad una cicatriz invisible que los adultos cargan desde la cuna? Esta autosuficiencia extrema, lejos de ser un rasgo de personalidad aleatorio, suele ser la respuesta biológica de adultos que aprendieron demasiado pronto que el afecto era un recurso escaso o poco fiable.

Nuevas investigaciones en neurociencia sugieren que este comportamiento no es una elección, sino una adaptación estructural del sistema nervioso para garantizar la supervivencia. Los adultos que no recibieron suficiente afecto de niños desarrollan una arquitectura neuronal donde la resolución solitaria de problemas se convierte en el único camino seguro.

Adultos: El origen neurológico de la autosuficiencia

El origen neurológico de la autosuficiencia
A pesar del coste emocional, existe un factor de resiliencia innegable en aquellos adultos que crecieron con carencia de afecto

Cuando un niño percibe que sus necesidades emocionales no son atendidas, su cerebro activa una respuesta de estrés crónico que altera el desarrollo del sistema límbico. En estos adultos, la falta de afecto temprano obliga a la corteza prefrontal a asumir funciones de autorregulación que normalmente se aprenden a través del contacto con los cuidadores.

Esta hipertrofia funcional permite que el individuo se vuelva excepcionalmente hábil en tareas lógicas y ejecución de proyectos complejos bajo presión. Sin embargo, este desarrollo técnico es una compensación directa por la ausencia de redes de seguridad emocional, convirtiendo a los adultos en máquinas de eficiencia que temen delegar.

La hiper-independencia como escudo térmico

La psicología moderna define la hiper-independencia no como una fortaleza, sino como una respuesta al trauma que se manifiesta especialmente en adultos jóvenes. Al no experimentar un afecto consistente, el individuo integra la idea de que pedir ayuda es una vulnerabilidad peligrosa que debe evitarse a toda costa para no ser rechazado.

Este mecanismo actúa como un escudo térmico que protege al sistema emocional de nuevas decepciones, pero también genera un aislamiento profundo. Muchos adultos confunden este aislamiento con libertad, sin ser conscientes de que su cerebro está operando en un estado de hipervigilancia constante que agota sus reservas energéticas.

Resiliencia y resolución de problemas

A pesar del coste emocional, existe un factor de resiliencia innegable en aquellos adultos que crecieron con carencia de afecto. La necesidad de sobrevivir sin guía externa fomenta una capacidad de pensamiento lateral y una creatividad técnica que suele destacar en entornos laborales altamente competitivos.

Estos individuos suelen ser los mejores solucionadores de crisis, ya que su sistema nervioso está entrenado para procesar amenazas sin el soporte de terceros. Para estos adultos, la crisis es su estado natural, lo que les otorga una ventaja operativa en situaciones donde otros colapsan por falta de apoyo.

El impacto en las relaciones personales

El impacto en las relaciones personales
El mayor acto de valentía para alguien que siempre lo hizo solo no es seguir luchando, sino permitirse, por fin, ser ayudado.

El verdadero desafío aparece cuando estos adultos intentan establecer vínculos íntimos, donde el afecto requiere una entrega de control que les resulta aterradora. La tendencia a la autosuficiencia sabotea la formación de equipos y parejas, ya que el individuo percibe la interdependencia como una pérdida de su identidad defensiva.

El proceso de sanación implica reentrenar al cerebro para entender que la conexión con otros no es una amenaza a su integridad. Muchos adultos necesitan herramientas específicas para identificar cuándo su autonomía está bloqueando la entrada de un afecto sano que ahora, en su etapa madura, sí está disponible.

Indicador de Hiper-independenciaEfecto en la vida adultaNivel de Impacto
Dificultad para delegarAgotamiento crónico y burnoutMuy Alto
Rechazo a pedir favoresAislamiento social involuntarioAlto
Foco extremo en solucionesDesconexión de las emocionesMedio-Alto
Orgullo por no necesitar a nadieMiedo oculto a la intimidadCrítico

Reflexión sobre el legado emocional

Entender que tu fortaleza actual es hija de una carencia antigua es el primer paso para liberar la tensión de ser siempre el que puede con todo. Los adultos que aprendieron a sobrevivir sin afecto tienen hoy la oportunidad de usar su resiliencia para construir puentes en lugar de murallas.

La ciencia es clara: el cerebro tiene una plasticidad asombrosa que permite a los adultos reescribir sus patrones de apego incluso décadas después. El mayor acto de valentía para alguien que siempre lo hizo solo no es seguir luchando, sino permitirse, por fin, ser ayudado.

Carlos Calero, policía nacional: “Somos héroes un día y villanos al siguiente; así es ser policía”

Hay profesiones que no terminan cuando acaba el turno. La de policía es una de ellas. Carlos Calero, agente de la Policía Nacional con más de una década de servicio, ha pasado por centros de internamiento de extranjeros, unidades de intervención y comisarías locales, acumulando experiencias que pocos se atreven a contar con honestidad y sin filtros.

Desde sus inicios como montador de muebles y camarero hasta convertirse en referente de la formación táctica policial, Calero recorre las luces y sombras de una profesión que exige mucho más de lo que la ciudadanía imagina.

De montar muebles a montar operativos: una decisión que lo cambió todo

Youtube video

Carlos Calero no tenía pensado ser policía desde pequeño. A los 18 o 19 años, con casa propia, coche y un trabajo estable en la empresa privada, decidió dejarlo todo para presentarse a unas oposiciones que aprobó a la primera. Su entorno lo apoyó, aunque la noticia tomó por sorpresa a más de uno. «Hostia, si tienes todo ahora mismo», le dijo su madre cuando se enteró. Sin embargo, el respaldo familiar terminó siendo uno de los pilares fundamentales de un proceso tan exigente como largo.

Ingresó en la academia en 2012 y su primer destino distó bastante de las patrullas y unidades de élite que tenía en mente. Le asignaron un centro de internamiento de extranjeros en Madrid, un espacio cerrado donde los agentes trabajan sin arma de fuego por razones de seguridad y donde la tensión puede surgir en cualquier momento. «Aprendí muchas cosas, entre ellas que no quería volver», reconoce con la sinceridad. No fue rendición sino honestidad: saber qué tipo de trabajo encaja con cada uno es, para él, una virtud y no una debilidad.

Tras ese destino llegó una comisaría local de Madrid que marcó un antes y un después en su trayectoria. Allí encontró a compañeros comprometidos y, sobre todo, a un subinspector que definió su concepto de liderazgo para siempre. «Era el primero en exponerse, el primero en ponerse delante y nunca tenía una voz más alta que otra», recuerda. Para Calero, un líder no se mide por sus divisas sino por el ejemplo que da cada día en la calle junto a su equipo.

Héroes y villanos: la doble cara de ponerse el uniforme de policía

Héroes y villanos: la doble cara de ponerse el uniforme de policía
Fuente: YouTube

Calero habla del trabajo policial con una lucidez que pocas veces se escucha en voz alta. Ser policía implica asumir que la misma persona a quien hoy ayudas puede señalarte mañana. «Somos héroes un día y villanos al siguiente», sentencia, y en esa frase cabe toda la complejidad de una profesión que vive expuesta al juicio constante de la ciudadanía.

Las intervenciones más duras no siempre son las más espectaculares. A veces es llegar a tiempo donde alguien ha tomado una decisión irreversible. Otras veces es entrar en una habitación sin saber si al otro lado hay un arma. Calero describe esos momentos con una calma aprendida: bloquear la mente, actuar con decisión y reservar el peso emocional para cuando acaba el turno. «Cuando llegas a casa y estás en un momento de relajación, te vienen todos los males», admite. Esa es la parte que no aparece en los informes.

La formación es, para él, la respuesta a buena parte de esos desafíos. Desde 2021 dirige la Asociación Calco de Formación Táctica Policial, dedicada a preparar agentes en tiro táctico, lucha policial y táctica aplicada. Su mensaje a quienes quieren ingresar en el cuerpo es directo y sin rodeos: «Sé humilde, sé honesto y honra el uniforme que llevas». No garantiza que todos los días sean buenos, pero sí que al echar la vista atrás valdrá la pena.

Lo que más preocupa a Calero no es el peligro en sí mismo sino la imprevisibilidad. No saber si mañana será el día en que algo cambie. «Yo sé lo que he hecho hasta ahora y no me he colapsado», dice. Pero también reconoce que la honestidad obliga a admitir los propios límites, porque en esta profesión la vida propia y la del compañero dependen de esa lucidez.

Noelia Tejedor: “El farmacéutico ha perdido poder, respeto y capacidad económica. O lo revertimos ahora o seguiremos igual”

En el ecuador de la campaña electoral del Colegio Oficial de Farmacéuticos de Madrid (COFM), Noelia Tejedor atiende a MERCA2 con un mensaje claro: estas elecciones no son un trámite interno, sino una decisión estratégica sobre el futuro de la profesión farmacéutica en Madrid.


P. Estamos ante unas elecciones muy polarizadas. ¿Qué está realmente en juego?
R. Está en juego mucho más que un cambio de Junta. Estamos decidiendo qué modelo de profesión queremos: uno que se limite a gestionar lo que hay o uno que defienda activamente al farmacéutico y le devuelva el peso que ha perdido en los últimos años.
El Colegio tiene impacto directo en el día a día del farmacéutico: en su rentabilidad, en su capacidad profesional, en su futuro. Y eso hay que explicarlo claramente.


P. Su principal competidor, el actual presidente, defiende estabilidad y continuidad. ¿Por qué no es suficiente?
R. La estabilidad está bien cuando las cosas funcionan. Pero cuando la profesión pierde margen, pierde competencias y pierde peso sanitario, la estabilidad no es una solución, es una inercia. Es inmovilismo
Nosotros creemos que no basta con ser institucionalmente correctos. Hay que defender al farmacéutico con firmeza, con datos y con determinación.


P. ¿Cuál es la principal diferencia entre su programa y el del actual presidente?
R. Nosotros ponemos el foco en tres cosas muy claras: retribución, competencias y utilidad del Colegio.
Queremos que el farmacéutico sea retribuido por su valor sanitario, no solo por la dispensación. Queremos defender sus competencias frente a otros colectivos. Y queremos un Colegio que sirva de verdad al colegiado.
No se trata de gestionar mejor, se trata de cambiar el enfoque.


P. ¿Cómo valora el papel del Colegio en las negociaciones con la Administración durante estos últimos cuatro años?
R. Ha sido claramente insuficiente.
El Colegio no ha tenido la capacidad ni la firmeza necesarias para influir en decisiones clave. En demasiadas ocasiones, se ha limitado a aceptar planteamientos de la Administración sin conseguir avances reales para la profesión.
Eso se traduce en una falta de resultados concretos y en oportunidades perdidas en aspectos estratégicos.
Creo que el Colegio debe recuperar peso en la negociación, con una actitud mucho más activa, exigente y orientada a resultados. No basta con estar en la mesa, hay que tener capacidad para condicionar lo que se decide en ella.


P. ¿Cree que la profesión ha retrocedido en los últimos años?
R. Creo que ha perdido posiciones. No porque los farmacéuticos sean peores, sino porque el entorno ha cambiado y no hemos reaccionado con la suficiente intensidad.
Nos enfrentamos a presión sobre márgenes, a invasión de competencias, a cambios regulatorios… y la respuesta ha sido demasiado lenta o demasiado institucional. No solo no se ha avanzado sino que incluso hemos retrocedido perdiendo competencias como la vacunación.
Eso hay que cambiarlo.


P. Su candidatura se presenta como una candidatura de unidad. ¿Qué significa eso?
R. Significa que hemos aprendido de lo que pasó en las anteriores elecciones, en lo que ocurrió desde el 2022: la profesión ha estado fragmentada,
Creo que esa división no nos fortalece, sino que debilita nuestra capacidad de avanzar y de defender nuestros intereses. Por eso, hablamos de unidad en un sentido real: integrar, sumar y aprovechar el talento existente en la profesión, que es mucho.
Unidad es dejar de lado dinámicas excluyentes y contar con profesionales valiosos independientemente de afinidades personales. Es construir un proyecto común en el que prime la capacidad, el compromiso y las ganas de trabajar por la profesión. Se trata de dar protagonismos a los agentes sociales, a las sociedades científicas, a todo el que pueda aportar y hacer crecer a la profesión


P. Cuando se piensa en farmacéuticos, muchas veces se piensa en el titular de farmacia comunitaria. Pero hay muchos otros perfiles. ¿Qué pueden esperar de usted?
R. Exactamente, ese es uno de los grandes problemas: se ha identificado al farmacéutico solo con un perfil, cuando somos una profesión mucho más amplia.
Mi compromiso es con todos: titulares, adjuntos, farmacéuticos de hospital, de industria, de distribución, de laboratorio, de salud pública o de investigación.
Todos ellos pueden esperar un Colegio que les represente de verdad, que entienda sus necesidades y que les dé soluciones concretas: desde formación útil y acreditada, hasta desarrollo profesional, visibilidad y defensa de sus competencias.
El Colegio no puede ser solo para una parte de la profesión. Tiene que ser para todos.


P. ¿Qué le diría a un farmacéutico que duda si votar o no?
R. Que vote. Que es fundamental que vote.
Somos algo más de 14,000 colegiados en Madrid, y solo votan unos 2500, 3000 y el Colegio influye directamente en nuestro trabajo, en nuestras condiciones económicas y en nuestro futuro profesional.
Entiendo perfectamente la desafección. Entiendo que muchos farmacéuticos piensen que su voto no sirve para nada o que todas las opciones son iguales. Pero no es así.

Hay miembros de la actual Junta Directiva que llevan más de 12 años en responsabilidades. Y es legítimo preguntarse: si en todo ese tiempo no se han producido cambios relevantes ni avances significativos, ¿qué podemos esperar en los próximos cuatro años?

No podemos aspirar a resultados distintos manteniendo las mismas dinámicas. La profesión tiene mucho más potencial del que está demostrando, pero necesita impulso, liderazgo y una forma diferente de trabajar. Este es un momento clave. No se trata solo de votar, sino de decidir qué tipo de Colegio queremos: uno que pase desapercibido o uno que realmente represente, defienda y aporte valor.
Y esa decisión está en manos de cada farmacéutico. Por eso, colegas colegiados, especialmente los que nunca han ido a votar. Haced este esfuerzo. Sé que todos tenemos ocupaciones laborales y familiares, pero es solo una vez cada cuatro años. Acudid a Santa Engracia este domingo de 10.00 a 20.00 con vuestro Dni. Vuestro voto puede ser el que incline la balanza, el que genere el cambio.
No votar es dejar que otros decidan por ti.


P. ¿Cuál es su mensaje final en este momento de campaña?
R. Que este es un momento clave. No estamos eligiendo solo una Junta, estamos decidiendo si empezamos a revertir la situación de la profesión o si seguimos como hasta ahora.
O damos un paso adelante y defendemos lo que somos… o seguimos siendo correctos institucionalmente mientras perdemos peso poco a poco.
Nos jugamos mucho. Y es ahora.

Publicidad