Los beneficios de Moeve alcanzan los 1.134 millones de euros entre enero y septiembre, un 140% más que en el mismo periodo de 2025. La energética presenta estas cuentas apenas unos días después de romper las negociaciones con Galp para fusionar sus negocios de refino, distribución y venta de carburantes en la península ibérica.
El beneficio neto total, calculado según las normas contables internacionales, llega a 1.430 millones frente a los 246 millones del año anterior. Un crecimiento del 481% que combina la mejora operativa con una comparativa exigente al alza: el ejercicio previo se cerró con márgenes de conversión muy deprimidos y con el crudo lejos de los niveles actuales.
El refino duplica el margen y dispara las ganancias operativas
Las ganancias operativas se elevan hasta los 2.409 millones de euros, frente a los 1.192 millones de los nueve primeros meses de 2025. Más del doble.
El barril lo explica casi todo. El precio medio del Brent se sitúa en 94 dólares en el periodo, un 33% por encima del mismo tramo de 2025, mientras el margen de refino de la compañía salta a 17 dólares por barril desde los 7,2 dólares de un año antes. Cada barril procesado deja ahora más del doble de margen que hace doce meses.
A ese viento de cola se suma la operación industrial. Moeve incrementó la producción de diésel, y queroseno, dos productos críticos para el transporte, y con ello alivió parte de los problemas de suministro derivados de la crisis de Ormuz y de las tensiones en los mercados internacionales. La compañía no desglosa en su comunicación el volumen físico producido, pero sí el efecto que ese aumento de actividad tuvo sobre las cuentas.
Por áreas de negocio, la actividad energética aporta 2.048 millones de ganancias operativas, más del doble que los 976 millones previos. La química suma 253 millones, un 82% más, y la exploración y producción de petróleo y gas alcanza los 238 millones, con un avance del 19%. Los tres bloques crecen a la vez, algo poco frecuente en un grupo con exposición tan desigual al ciclo.
Con un margen de refino de 17 dólares por barril, Moeve convierte cada barril procesado en el doble de caja que hace un año.
Inversión récord de 885 millones: el 69% va a transición energética
El capítulo inversor también rompe el techo. Moeve destinó 885 millones hasta septiembre, un 17% más que en el mismo periodo del ejercicio anterior, de los que 612 millones —el 69% del total— fueron a proyectos de transición energética, frente a los 396 millones de un año antes. España concentró el 93% del capital desplegado.
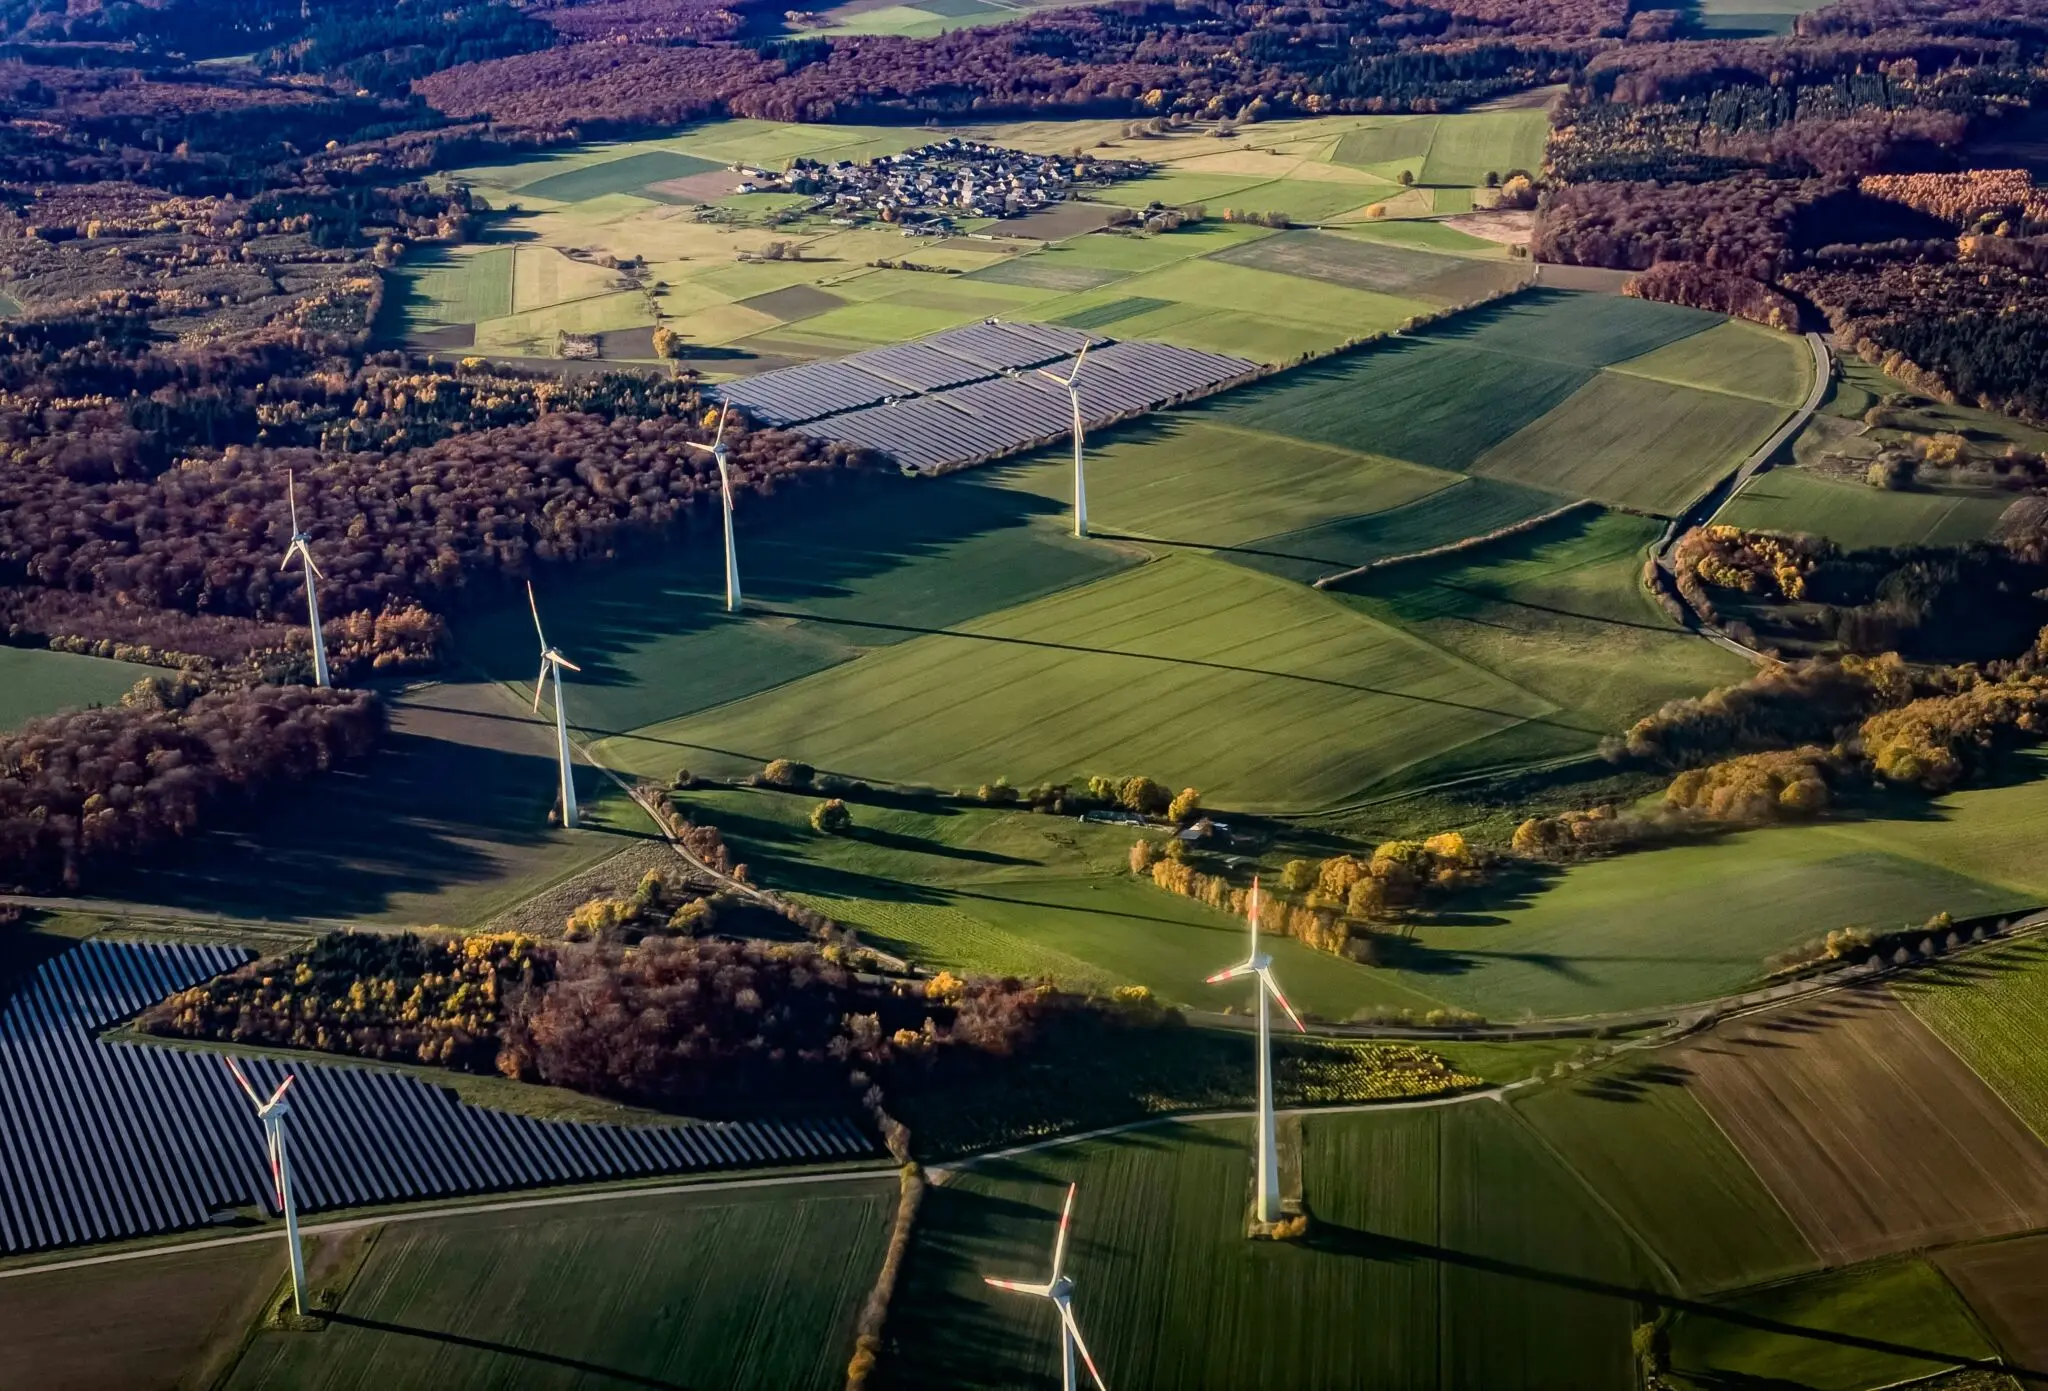
El proyecto estrella es el Valle Andaluz del Hidrógeno Verde, cuya primera fase, bautizada como Onuba, ya está en obras en Palos de la Frontera (Huelva). La instalación contará con 300 MW de capacidad de producción de hidrógeno mediante electricidad y una inversión conjunta superior a los 1.000 millones de euros, con Moeve al frente de una participación mayoritaria del 51%. La energética calcula más de 8.000 empleos directos, indirectos e inducidos en toda la cadena y enmarca la iniciativa en un plan de 2.400 millones destinado a hidrógeno verde y biocombustibles de segunda generación, fabricados a partir de residuos y materias primas alternativas.
La generación de caja acompaña al resultado. El efectivo procedente de las operaciones asciende a 1.689 millones, un 49% más, y la deuda neta baja a 2.131 millones desde los 2.328 millones de septiembre de 2025. El apalancamiento se reduce a 0,8 veces las ganancias operativas, frente a 1,7 veces un año antes, y la reserva de liquidez —efectivo y líneas de financiación disponibles— se mantiene en 5.256 millones, importe suficiente para cubrir los vencimientos de deuda previstos hasta finales de 2030.
En materia fiscal, la compañía aportó 3.566 millones a las arcas públicas españolas: 2.197 millones en impuestos pagados directamente y 1.369 millones recaudados por cuenta de Hacienda. La cifra equivale a 2,5 veces el beneficio neto contable del periodo, un dato que rara vez entra en el debate público sobre la fiscalidad del sector.
En paralelo, la compañía ha reorganizado su estructura en dos grandes áreas, Comercial y Operaciones, para acelerar las decisiones sobre moléculas verdes. Y mantiene hasta final de año la campaña de descuentos de su programa de fidelización gow: un mínimo de 10 céntimos por litro de combustible, el doble de lo habitual, que puede elevarse hasta 40 céntimos por litro sumando el resto de ventajas del programa.
La ruptura con Galp, confirmada hace unos días, habría dado lugar a uno de los mayores grupos energéticos de la península ibérica. Moeve sostiene que sus planes de transformación siguen intactos. Su consejero delegado, Maarten Wetselaar, vincula los resultados con la capacidad de aumentar la inversión en España sin renunciar a garantizar el suministro a consumidores, empresas e industria, y coloca el arranque de las obras de Huelva como el paso determinante para el empleo local. El calendario de ejecución de estos proyectos se recoge en la página corporativa de la compañía.
La paradoja de Moeve cabe en dos cifras: el 69% de su inversión va a moléculas verdes y casi todo el beneficio sale todavía del refino.
La letra pequeña: un beneficio atado al margen de refino
El resultado es sólido. También es, en buena medida, cíclico. De los 2.409 millones de ganancias operativas, el bloque energético —refino, comercialización y generación— aporta 2.048, y ese bloque se ha beneficiado de un margen de 17 dólares por barril que solo se alcanza en picos de ciclo. La ecuación funciona en las dos direcciones: si el Brent regresa a 75 dólares y el margen se normaliza a 8 o 9 dólares, el beneficio se comprime con rapidez, por mucho que química y exploración crezcan a doble dígito.
El riesgo evidente no es la falta de proyectos, sino la dependencia de una sola variable. La ruptura con Galp elimina la escala que la fusión habría aportado en compras, logística y número de estaciones; a cambio, evita un proceso de consolidación que habría tensionado la caja justo cuando el grupo necesita financiar 2.400 millones en moléculas verdes. Con una deuda neta de 2.131 millones y un apalancamiento de 0,8 veces, el margen de maniobra existe, aunque no es ilimitado: la caja de 1.689 millones generada en nueve meses cubre el plan de inversión solo si el refino sigue aportando a este ritmo.
El hidrógeno añade una segunda capa de incertidumbre. Los 300 MW de electrólisis de Onuba constituyen un proyecto de escala industrial, con más de 1.000 millones de capital comprometido y una tecnología cuyo coste de producción depende del precio de la electricidad y, sobre todo, de que exista demanda firme de clientes industriales dispuestos a pagar la prima verde. La primera fase avanza. La segunda no está decidida. Y el plan de 2.400 millones se ejecutará en un contexto en el que el resto de grandes energéticas europeas ha revisado a la baja, o directamente aparcado, sus objetivos de hidrógeno.
Hay un tercer elemento que conviene no perder de vista: la campaña comercial. Ampliar hasta final de año un descuento de 10 céntimos por litro, el doble de lo habitual, es una señal de que el consumidor sigue sensible al precio en el surtidor pese a la mejora de los márgenes industriales. La transformación de Moeve se financia con el negocio tradicional, y ese negocio sigue midiéndose en litros y en céntimos.
La pregunta que queda abierta no es si la compañía puede pagar su transformación, sino cuántos años de márgenes extraordinarios necesita para hacerlo sin sacrificar dividendo ni calificación crediticia. La primera respuesta llegará con las cuentas del ejercicio completo, que el grupo presentará previsiblemente en febrero de 2027, y con la decisión final de inversión sobre la siguiente fase del valle andaluz. Hasta entonces, manda el barril.