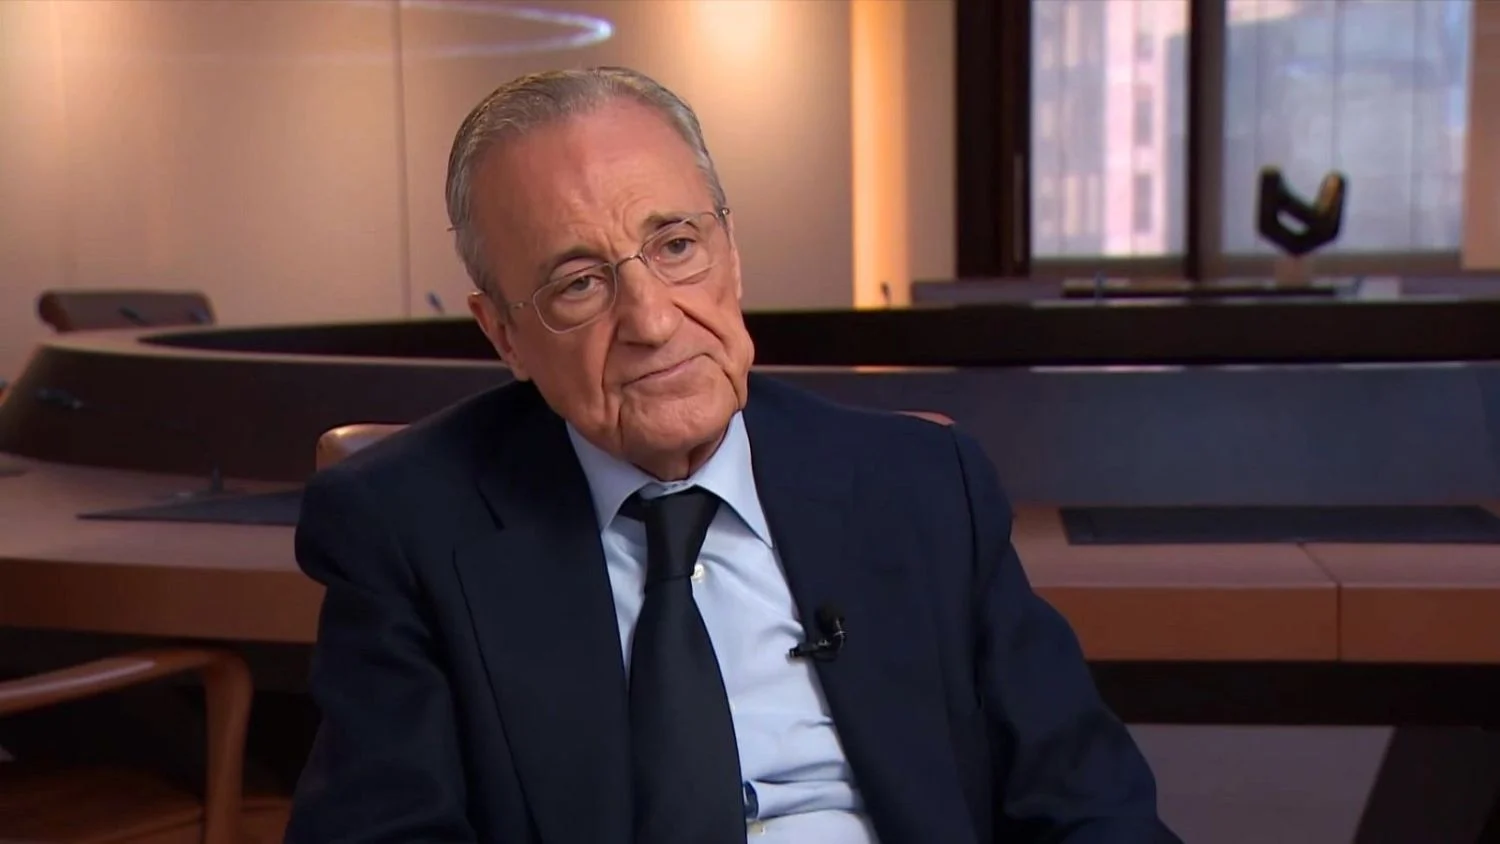
La ‘peineta’ de Florentino Pérez a los medios afines a Riquelme: COPE y Marca

Florentino Pérez ha decidido librar una nueva batalla. Esta vez no es contra la UEFA, los árbitros, Javier Tebas o el FC Barcelona. El presidente del Real Madrid ha optado por marcar distancias con algunos de los grandes medios deportivos españoles en plena campaña electoral, en un movimiento que muchos interpretan como una auténtica «peineta» mediática dirigida a aquellos espacios que considera más receptivos a la candidatura alternativa de Enrique Riquelme.

Desde el entorno del dirigente blanco aseguran que Pérez no tiene intención de conceder entrevistas ni a la Cadena COPE ni al diario Marca durante este proceso electoral. La decisión resulta especialmente llamativa porque ambas plataformas han sido históricamente relevantes para la construcción del relato mediático del madridismo y porque durante años mantuvieron una relación mucho más cercana con el presidente madridista, en el caso de Marca a través de su director Juan Ignacio Gallardo y en COPE vía Paco González. 

La ruptura, sin embargo, no surge de la nada. En el caso de la emisora episcopal, la conocida mala relación de Florentino Pérez con algunas de sus principales estrellas, especialmente Manolo Lama y Juanma Castaño, ha contribuido a un clima cada vez más hostil para el dirigente. Durante las últimas semanas se han multiplicado en COPE las críticas a varios de los proyectos más controvertidos de su gestión.

Los problemas derivados de la reforma del Santiago Bernabéu, las dificultades para rentabilizar el estadio tras las restricciones a los conciertos, el estancamiento de la Superliga Europea o algunas polémicas relacionadas con los procesos electorales del club han sido objeto de análisis constantes en programas como El Partidazo o Tiempo de Juego. 

Dentro de la propia COPE apenas quedan voces claramente favorables al actual presidente. Uno de los pocos casos es el de Melchor Ruiz, colaborador habitual de Real Madrid TV y periodista que mantiene una línea generalmente comprensiva con la gestión de Pérez. Más ambiguo aparece Siro López, también vinculado al canal oficial madridista en las retransmisiones de baloncesto, pero que no ha dudado en cuestionar algunas decisiones del llamado «Ser superior» durante los últimos años.

Mientras tanto, Enrique Riquelme sí ha encontrado en COPE una plataforma para difundir su proyecto. El empresario ha sido entrevistado tanto en El Partidazo como en Tiempo de Juego, espacios que han recibido repetidas negativas por parte de Florentino Pérez. El contraste resulta evidente. Mientras el aspirante alternativo multiplica sus apariciones mediáticas, el actual presidente selecciona cuidadosamente sus escenarios.

No es casualidad que Pérez haya preferido dejarse ver en medios considerados más cómodos para sus intereses o, al menos, menos agresivos en sus cuestionamientos. Durante las últimas semanas ha concedido entrevistas y apariciones en La Sexta, TVE, El País o La Razón, evitando en cambio aquellos espacios donde previsiblemente tendría que enfrentarse a preguntas más incómodas.

Tampoco le ha ido mal en El Español, con su director Pedro J. Ramírez alumbrando un obsceno videopodcast titulado «Florentino, un grande de España: que no os lo quiten, madridistas».

La guerra de Florentino Pérez con Marca

La situación con Marca presenta además componentes empresariales que trascienden el ámbito estrictamente periodístico. Diversas fuentes próximas al entorno madridista apuntan a que una de las razones del distanciamiento tendría relación con la estructura accionarial del grupo propietario del periódico deportivo.

La familia Agnelli, a través del conglomerado Exor, mantiene el control de la Juventus de Turín y una importante influencia en el ecosistema empresarial que rodea a RCS MediaGroup, matriz de Unidad Editorial, editora de Marca. Las tensiones históricas entre Florentino Pérez y determinados sectores vinculados al club italiano, especialmente a raíz del proyecto de la Superliga, habrían contribuido a deteriorar unas relaciones que ya no atraviesan su mejor momento.

En cualquier caso, el veto informal a determinados medios contrasta con el mensaje que el propio Florentino Pérez intenta transmitir sobre una supuesta campaña de desgaste en su contra. El presidente ha denunciado repetidamente la existencia de sectores mediáticos y empresariales que pretenden erosionar su imagen, una tesis que volvió a exponer recientemente durante una rueda de prensa en la que cargó contra periodistas, empresarios y grupos de comunicación.

Aquella comparecencia provocó una auténtica tormenta de reacciones. Desde COPE, SER y otros medios se sucedieron las críticas a un discurso que muchos interpretaron como victimista y alejado de la imagen institucional que tradicionalmente había proyectado el presidente madridista.

Paradójicamente, la estrategia parece estar beneficiando más a Enrique Riquelme que perjudicándolo. El empresario, que hasta hace pocos meses era prácticamente un desconocido para gran parte del madridismo, ha conseguido situar su nombre en el centro del debate público gracias en buena medida a la dureza de la respuesta desplegada desde el entorno florentinista.

Aun así, los números siguen siendo muy favorables para el actual presidente. Las encuestas que circulan entre distintos sectores próximos al club continúan otorgando a Florentino Pérez porcentajes de apoyo cercanos al 80%. Su enorme capital político, construido durante más de dos décadas y respaldado por un palmarés extraordinario, sigue constituyendo una barrera difícil de superar para cualquier rival.

Sin embargo, la candidatura de Riquelme parece estar jugando una partida distinta. Más que ganar unas elecciones aparentemente imposibles, el objetivo podría consistir en construir una alternativa sólida de cara al futuro y empezar a tejer una estructura capaz de competir cuando se produzca la inevitable sucesión del actual presidente.

En esa línea se interpretan algunos de sus últimos movimientos mediáticos. Anteayer anunció en El Larguero de la SER que Raúl González sería su director deportivo en caso de alcanzar la presidencia. Un mensaje cuidadosamente diseñado para conectar con el sentimiento de buena parte del madridismo y proyectar una imagen de renovación institucional.

Posteriormente fue entrevistado por la emisora catalana RAC1, ampliando así su presencia más allá de los medios madrileños tradicionales. Y en las últimas horas circulaban informaciones sobre una posible aparición en El Hormiguero, donde podría lanzar nuevos anuncios destinados a reforzar la visibilidad de su proyecto.

La consecuencia de todo ello es que Florentino Pérez corre el riesgo de alimentar precisamente aquello que pretende combatir. Cada negativa a determinados medios, cada ausencia en programas críticos y cada señalamiento a periodistas contribuye a reforzar la percepción de que existe una batalla abierta entre el presidente y una parte significativa del ecosistema mediático deportivo.

Lo llamativo es que esta guerra llega en un momento en el que, objetivamente, el privatizador Pérez no parece necesitarla. Sigue siendo el gran favorito para continuar al frente del Real Madrid. Su control institucional continúa siendo enorme y ningún rival ha conseguido todavía acercarse seriamente a sus niveles de popularidad entre los socios.

Por eso sorprende que el presidente haya optado por una estrategia de confrontación que, lejos de debilitar a Enrique Riquelme, está permitiendo que el joven empresario gane notoriedad, presencia mediática y capacidad para colocar sus mensajes en la agenda pública de la mano de su jefe de campaña, Enrique Marqués. 
Puig da un golpe sobre la mesa tras Estée Lauder: más dividendos, más control y menos rumores

La Junta General de Accionistas 2026 de Puig tuvo lugar el pasado viernes 29 de mayo, cuando la compañía catalana quiso reafirmar su independencia y su ambición a largo plazo, tras culminar un ciclo estratégico que, como los directivos de la compañía apuntaron, ha sido ‘sobresaliente’, en el que se alcanzaron unas ventas netas durante el ejercicio fiscal de 2025 de 5.042 millones de euros.

En este sentido, el presidente ejecutivo de Puig, Marc Puig, quiso lanzar un mensaje directo a los mercados tras el fracaso de su unión con Estée Lauder, zanjando las especulaciones sobre posibles operaciones corporativas al confirmar que, tras analizar diversas conversaciones con otros grupos del sector, la familia mantendrá su control accionarial y su proyecto autónomo. «Puig no está en venta», declaró de manera contundente el presidente.

Sin ir más lejos, tras el fracaso de las conversaciones de una fusión entre Estée Lauder y Puig, por su parte, los analistas de Jefferies remarcaron que «los planes independientes para Puig vuelven a ser prioritarios. Su objetivo actual es ‘superar a la categoría global de belleza’, donde estimamos que el crecimiento de la categoría para la compañía catalana será de aproximadamente el 4%».

EstéeLauder_Puig
Fuente: IA

PUIG SE ALINEA CON LOS ACCIONISTAS

Los accionistas de la compañía catalana aprobaron todas las propuestas presentadas por el Consejo de Administración, incluidas las cuentas anuales del ejercicio fiscal de 2025 y el informe de gestión, correspondiente al mismo año, así como la distribución de un dividendo total de 0,42159 euros por acción. Esta distribución del dividendo está alineada con la intención de Puig de distribuir aproximadamente el 40% del beneficio neto reportado.

Siguiendo esta línea, la Junta ha aprobado una nueva Política de Remuneraciones y, de manera notable, el pago de componentes variables a los consejeros ejecutivos mediante la entrega de acciones de Clase B. Concretamente, las acciones de Clase B son aquellos títulos que cotizan libremente en la bolsa de valores, y fueron diseñados para el público general, otorgando los mismos derechos económicos que las acciones de Clase A.

LA DISTRIBUCIÓN DEL DIVIDENDO ESTÁ ALINEADA CON LA INTENCIÓN DE PUIG DE DISTRIBUIR APROXIMADAMENTE EL 40% DEL BENEFICIO NETO REPORTADO, EN LÍNEA CON SU TRAYECTORIA HISTÓRICA

Asimismo, este hecho es interesante, ya que al remunerar con acciones en lugar de solo con efectivo, el equipo directivo, con el nuevo CEO de Puig a la cabeza, Jose Manuel Albesa, la compañía catalana de belleza alinea su fortuna personal con el valor a largo plazo de la acción. Esto permite tener de manera total un control exhaustivo de la compañía, teniendo los intereses alineados.

Dividendo Puig
Fuente: Puig

No obstante, este nuevo capítulo de la firma catalana, que ahora lidera Jose Manuel Albesa como CEO, se apoya en una estructura financiera saneada, con un ratio de apalancamiento de 0,7 veces, y en la promesa de profundizar en la rentabilidad durante el ejercicio 2026.

LA NUEVA ERA DE PUIG

Los accionistas de la compañía catalana, durante la Junta de Accionistas, acordaron fijar en 13 el número de miembros del Consejo de Administración de Puig. Siguiendo esta línea, la nueva composición del Consejo refuerza además la diversidad de género, en línea con el compromiso de Puig con las mejores prácticas de gobernanza y con la evolución de las expectativas regulatorias en España.

Siendo así, la Junta ha aprobado el nombramiento de Jose Manuel Albesa como consejero ejecutivo de Puig, y de Julie Van Ongevalle como nueva consejera independiente. Así como la reelección de Marc Puig como consejero ejecutivo; Nicolas Mirzayantz, Daniel Lalonde, Ángeles García-Poveda, Christine Ann Mei como consejeros independientes; y Jordi Constans, Ioannis Petrides y Rafael Cerezo como otros consejeros externos de la compañía.

Nueva ERA de Puig Merca2
Fuente: Puig

El Consejo de Administración, tras la junta, refuerza la diversidad de género con 13 miembros, un punto que es obligatorio bajo el escrutinio de los reguladores españoles y los fondos de inversión ESG.

AROMAS DE CASTILLA: EL PUNTO DE UNIÓN ENTRE PUIG Y SUS ACCIONISTAS

Otro de los puntos relevantes durante la Junta General de Accionistas fue la autorización de la venta de la marca ‘Aromas de Castilla’ de conformidad con lo dispuesto en el artículo 17 bis de los Estatutos Sociales. «A los efectos oportunos, se hace constar que la marca ‘Aromas de Castilla’, cuyos datos de registro constan en el citado informe, ha sido propiedad de una entidad del grupo Puig durante un periodo continuado superior a diez años», se expresa en el documento al que MERCA2 ha tenido acceso.

Por último, tal y como se explica en el documento, se deja constancia expresa de que la marca ‘Aromas de Castilla’ no constituye un activo esencial por razón de su valor económico, ni resulta materialmente relevante en términos de volumen de activos, cifra de ingresos o contribución al negocio de Puig, considerándose su calificación como activo esencial exclusivamente vinculada al referido período de titularidad de la marca.

Si bien, en la Junta General de Accionistas, con un 99,99% han dado luz verde a la venta de la marca ‘Aromas de Castilla’, una operación que, aunque discreta en volumen, confirma la hoja de ruta de la compañía catalana, haciendo una selección de activos que no encajan en su actual ecosistema de marcas premium. El objetivo es claro, concentrar toda la maquinaria operativa y creativa del grupo en sus pilares de mayor crecimiento:

  • la alta perfumería
  • el maquillaje
  • la dermocosmética global

Cuenta atrás para el último monopolio de Renfe: La CNMC sueña con 2028 para la entrada de trenes privados en Cercanías

Desde que se inició el proceso de liberalización de la alta velocidad en España, pesa una espada de Damocles sobre Renfe y Adif. Y es que el otro monopolio de la empresa pública, los servicios de Cercanías y Media Distancia tradicionales, también debe ser liberalizado para cumplir con la normativa europea. En el Ministerio de Transportes y Movilidad Sostenible lo saben desde hace mucho, pero no han hecho nada para facilitar esta transformación, y ahora la Comisión Nacional de los Mercados y la Competencia (CNMC) presiona para que finalmente se movilicen en este aspecto.

La Comisión ha fijado para Renfe y Adif el año 2033 como objetivo para que ambos servicios estén liberalizados, pues señala que es clave para cumplir con las exigencias europeas en este aspecto. Es cierto que se trata de procesos diferentes; para operar, por ejemplo, el servicio de Cercanías de Madrid, las empresas seguramente tendrán que pasar por un proceso de licitación más tradicional, pues se trata de un contrato con la Administración General del Estado (AGE), a diferencia de las operadoras de alta velocidad, como Ouigo e Iryo, que actualmente solo deben confirmar a Adif que pueden operar una ruta sin entorpecer las operaciones de los trenes que funcionan como empresa pública.

COMPLICACIONES CLARAS PARA LIBERALIZAR CERCANÍAS

Pero la CNMC asume que hay complicaciones claras. Destacan los desafíos derivados del actual marco institucional y regulatorio. Este se caracteriza por la estrecha relación entre las autoridades de transporte y operadores públicos y la falta de un sistema plenamente independiente de supervisión. Además, la falta de experiencia en licitación pública de los contratos con Obligaciones de Servicio Público (OSP) puede generar el riesgo de que la normativa se aplique de manera poco competitiva. Por ejemplo, inclinándose por una declaración de servicios OSP más extensiva, eligiendo en más ocasiones la adjudicación directa o solapando servicios comerciales y servicios OSP».

Tren de Cercanías Renfe. Fuente:  Agencias
Tren de Cercanías Renfe. Fuente: Agencias

A pesar de esto, la CNMC pide que se den los pasos necesarios para que haya una liberalización real de servicios como Cercanías y Rodalies (este último, una pieza clave en las negociaciones de Pedro Sánchez con ERC y Junts para tener su apoyo en el Congreso). La fecha de 2033 puede parecer lejana, pero el estudio deja claro que hay muchas tareas pendientes antes de poder activar la medida.

«En términos de calendario, la posibilidad de prórroga del contrato de la AGE con Renfe podría posponer la liberalización definitiva posiblemente hasta 2033, con una licitación de un «contrato piloto» del 3% del valor de las OSP en 2028, de forma que existe la posibilidad de que el 97% del valor de las OSP no se licitase hasta 2033. Esto supondría no aprovechar unos años valiosos para una apertura a la competencia más gradual, y genera el riesgo de solapamientos entre las licitaciones, menor concurrencia y mayor carga técnica simultánea para autoridades y operadores», sentencia el texto.

EMPEZAR LA LIBERALIZACIÓN ANTES DE 2033

Pero la CNMC va más allá y no solo espera un contrato piloto de Cercanías con una empresa privada en 2028, sino que cree que las licitaciones deben iniciarse pronto, para cubrir los tiempos recomendados. «El contrato de servicio público vigente prevé que el 1 de enero de 2028 debe iniciarse, previa licitación competitiva, un «contrato piloto» por el 3 % del valor de dicho contrato», sentencia el informe.

El contrato de servicio público vigente prevé que el 1 de enero de 2028 debe iniciarse, previa licitación competitiva, un «contrato piloto» por el 3% del valor de dicho contrato», a estas alturas aun no se ha iniciado la misma. Por eso, concluyen que la Comisión Delegada del Gobierno para Asuntos Económicos debe publicar, a la mayor brevedad posible, qué servicios del contrato entre la AGE y Renfe corresponden al 3% de los servicios que deben licitarse de forma competitiva; y que esa licitación del contrato piloto no se demore en absoluto, para que se pueda producir la entrada en servicio de ese contrato piloto inminentemente, con el objetivo de incorporar en las posteriores licitaciones los aprendizajes de esta fase piloto.

CNMC: «SE DEBE ADOPTAR UN ENFOQUE PROCOMPETITIVO EN LA APLICACIÓN DEL REGLAMENTO»

De momento, la CNMC mantiene la misma posición que ha tenido en la alta velocidad: señala tanto la necesidad de abrir la opción de competir en los trenes de Cercanías como una forma de mejorar el servicio y, al mismo tiempo, como una pieza necesaria para cumplir las exigencias de la Unión Europea. En este panorama, las recomendaciones son bastante claras para que el servicio mejore realmente. Para la Comisión, es necesario minimizar los casos en los que se promueva la concesión de derechos exclusivos a un operador sin procedimiento competitivo previo. Se recomienda estudiar la adjudicación directa «caso a caso» y utilizarla solo cuando se haya acreditado como la única opción viable para satisfacer las obligaciones de servicio público, minimizando también el recurso a prórrogas.

Tren de Cercanías Renfe en Madrid. Fuente: Agencias

Recomiendan también un calendario previsible y progresivo de licitaciones en el tiempo, que establezca e impulse un mercado dinámico y continuo, y permita una organización adecuada de los recursos de las administraciones licitantes y de los potenciales operadores, que son escasos y altamente especializados.

LA LIBERALIZACIÓN DEL SERVICIO MÁS CRITICADO DE RENFE

Aunque la empresa pública siga teniendo un monopolio en los servicios de Cercanías, estos son también un dolor de cabeza para la compañía. Y es que, si hay uno de los servicios de Renfe que es criticado todos los días por los usuarios, es precisamente el que más se utiliza en el día a día para ir al trabajo y volver a casa. Los problemas de puntualidad e incluso incidencias más delicadas, como descarrilamientos, son parte del día a día del sistema en Madrid, Barcelona y Sevilla.

Sin embargo, los datos de la compañía no van de la mano con este relato. Según el informe de puntualidad de la empresa pública, solo el 2% de los trenes del servicio se retrasan más de 15 minutos respecto a su hora programada, pero también es cierto que el propio informe acepta que el viaje promedio en el servicio se retrasó unos 12 minutos en el mes de abril.

El Área Metropolitana de Barcelona estudia un tercer túnel de Rodalies bajo la Diagonal ante la saturación de los dos existentes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El PDUM del Área Metropolitana de Barcelona (AMB) reactiva el debate para construir un tercer túnel ferroviario de Rodalies bajo la avenida Diagonal.
  • ¿Quién está detrás? El AMB, con el respaldo de asociaciones como Promoció del Transport Públic (PTP).
  • ¿Qué impacto tiene? La galería duplicaría la capacidad actual de las cercanías y permitiría absorber el crecimiento de la demanda metropolitana, aunque su construcción no se vislumbra antes de mediados de siglo.

Los dos túneles ferroviarios que canalizan el tráfico de Rodalies bajo el centro de Barcelona —el de paseo de Gràcia y el de plaza Catalunya— operan al borde de su capacidad máxima. El diagnóstico, recogido en el nuevo Plan Director Urbanístico Metropolitano (PDUM) del Àrea Metropolitana de Barcelona (AMB) al que ha tenido acceso El Periódico, reactiva el viejo proyecto de perforar un tercer túnel bajo la avenida Diagonal, una obra faraónica que tardaría al menos dos décadas en materializarse.

Saturación y el ‘efecto embudo’ del acceso norte

Ambas galerías aún disponen de un estrecho margen para absorber algunos trenes adicionales cada hora. Sin embargo, la inminente puesta en servicio de la nueva R-Aeroport y el imparable crecimiento demográfico del área metropolitana —Barcelona supera ya los 5,5 millones de habitantes— dibujan un escenario insostenible. De hecho, a corto plazo se espera que el túnel de plaza Catalunya opere al 105% de su capacidad nominal.

El problema más acuciante se concentra en el acceso norte, donde confluyen las líneas R4, R3, R2 Nord y R1. “Por ahí se produce un marcado efecto ‘embudo’ que estrangula la red”, explica a este medio Javier Ortigosa, jefe de la Sección de Movilidad y Estructura Urbana del PDUM. Por esa razón, el plan metropolitano propone comenzar los estudios de trazado por el extremo barcelonés de las Glòries, en lugar de por el sur.

Cuatro paradas y el encaje con la red actual

El documento plantea, a modo orientativo, cuatro estaciones para la nueva galería: Zona Universitaria, Avinguda Sarrià–Francesc Macià, Passeig de Gràcia —donde enlazaría con la línea 5 del metro— y Monumental. La conexión norte, en cambio, sigue abierta a varias alternativas. La opción más lineal llevaría el túnel por la Diagonal hasta el Poblenou y el 22@, para enganchar luego con la R1 en Sant Adrià. Pero ese recorrido dejaría al futuro túnel sin enlace directo con la estación de alta velocidad de La Sagrera, un punto que el PDUM califica de “indispensable”.

Por ello, ganan peso las variantes que desvían la R1 tras pasar por la Sagrera, antes de llegar a El Clot, o las que conectan directamente con el trazado de la R4, si bien esta última hipótesis enfrenta la complejidad de cavar cerca del profundo túnel de la Gran Vía, en el ámbito de Glòries.

Hoja de Ruta: Claves del Viaje

El tercer túnel de la Diagonal es una vieja aspiración que ya aparecía en el Pla Territorial Metropolità de Barcelona de 2010 y que el Ministerio de Transportes licitó en 2022 mediante un estudio de alternativas —aún sin resultados públicos—. Ahora, el PDUM, aprobado inicialmente en mayo, le otorga un nuevo impulso al desacoplar su trazado de la reivindicación del ‘metro del Delta’ para que ambos proyectos no se condicionen entre sí.

Los cálculos de demanda que maneja el plan son elocuentes: si la R1 circula por el nuevo túnel, la red de Rodalies pasaría de los 291.270 viajeros diarios actuales a más de 831.000. En el otro escenario, con la R4 por la nueva galería, el salto llegaría hasta los 875.000 usuarios. Cifras que más que duplican la capacidad existente y que, en paralelo, aliviarían la presión sobre el túnel de plaza Catalunya, que bajaría su ocupación del 105% al 68%. “Es el salto definitivo para Rodalies”, defienden los técnicos consultados.

Pero la factura de semejante transformación no aparece en el horizonte presupuestario. “Es algo que en el mejor de los casos veremos de aquí a 20 años”, admite Ortigosa. Coincide Joan Carles Salmeron, director del Centre d’Estudis del Transport Términus, que urge a cerrar el perímetro del debate: “Es imprescindible tener un tercer túnel en Barcelona, pero tenemos que estar todos de acuerdo en dónde y no podemos alargarnos porque una actuación de este estilo pueden ser 20 años o más”.

Mientras el AMB dibuja el marco conceptual, las administraciones competentes —Ministerio de Transportes y Departament de Territori de la Generalitat— son las que deben dar el paso. El riesgo, advierten desde Promoció del Transport Públic, es que el tercer túnel se eternice como un proyecto de estudio perpetuo, lastrado por la falta de financiación y la competencia con otras infraestructuras prioritarias, como la línea orbital ferroviaria que ya goza de un acuerdo político.

La tercera galería bajo la Diagonal es una solución técnica consensuada, pero sin dotación presupuestaria ni un pacto institucional firme corre el riesgo de quedarse en papel mojado durante otras dos décadas.

El plan de sucesión multimillonario de BJC Tailandia: CNBC revela las claves del imperio

En la última edición especial de CNBC Meets, grabada en Singapur durante un evento de banca privada de UOB, la presidenta y CEO de BJC —la joya del conglomerado tailandés CC Group— compartió los secretos de una de las dinastías empresariales más sólidas del Sudeste Asiático. Su testimonio, recogido por CNBC International, revela cómo la familia ha gestionado un imperio de miles de millones de dólares basándose en tres pilares: diversificación selectiva, comunicación radical y un uso pionero de la inteligencia artificial. Nada de lo que ocurre en el grupo es casualidad.

El imperio que nació de los residuos y las sinergias

Durante la entrevista, la directiva rememoró el origen humilde de la fortuna. Su padre, de origen japonés, abandonó la escuela a los 15 años para empezar a trabajar en el negocio del alcohol en la Tailandia de los años sesenta. Según sus palabras, el patriarca siempre vio los residuos como oro: recogía materiales sobrantes de fábricas y encontraba en ellos oportunidades de eficiencia. “Él partió de cero y convirtió cada desecho en un activo”, parafraseó la ejecutiva.

Esa mentalidad le llevó a consolidar operaciones en el sector del whisky y a convertirse en lo que muchos llamaron el “rey del whisky”. Pero la verdadera expansión llegó cuando, con la liquidez acumulada, empezó a invertir en propiedades. La regla que impuso desde el principio y que hoy sigue siendo sagrada en el grupo es no diversificar hacia lo que no conocen. En lugar de dispersarse, cada nueva línea de negocio debía ser una extensión de la anterior, creando un ecosistema de sinergias. Así fue como en 2001 adquirieron una participación mayoritaria en una empresa de envasado y en 2003 consolidaron varias compañías para formar BJC tal como se conoce hoy. El objetivo, según afirma CNBC International, era ganar escala, eficiencia y, sobre todo, ofrecer mejores productos al consumidor.

Una transición generacional que evita el conflicto

Uno de los momentos más reveladores de la conversación fue cuando la presidenta explicó cómo el patriarca dividió las participaciones de control de las empresas clave a partes iguales entre sus cinco hijos. Cada hermano se vinculó a un sector distinto: comercio industrial, finanzas y seguros, hostelería e inmobiliario, desarrollo inmobiliario global y alimentación y bebidas. La propia entrevistada permaneció al frente de BJC y su marido asumió la presidencia de Big C, la cadena de supermercados del grupo. “Nos respetamos mutuamente en la dedicación a nuestra propia área; eso nos da libertad y nos permite centrarnos en la competitividad de cada industria”, comentó.

Pero la transicion no se habría gestionado con tanta fluidez sin una figura unificadora. Tras la muerte de su madre, el padre decidió que el tercero de los hijos asumiera el papel de líder de la segunda generación. Aunque todos conservan su independencia, las decisiones finales se toman en un consejo familiar que preside ese hermano mayor. “Somos muy francos, cada uno expresa sus puntos de vista, pero al final nos comprometemos con lo que decide mi hermano”, relató. Y añadió que su propio traspaso del cargo de CEO a manos de su esposa —quien ya era su mano derecha— apenas alteró la dinámica. “Llevamos trabajando juntos desde el principio”, aseguró él en otro momento de la entrevista, “y debatimos abiertamente delante de todo el equipo. Saben que nuestras opiniones pueden ser opuestas, pero eso nos da una visión más completa”.

“No expandas el negocio hacia áreas que no estén relacionadas con nosotros. Solo extienden lo que apoya al negocio existente y al final devuelven a la sociedad”.

— Lección del fundador, según CNBC International

La inteligencia artificial como palanca de eficiencia

En un contexto de inflación y tensión en las cadenas de suministro, la CEO reveló que la tecnología ha sido su gran aliada. El año pasado, solo con optimización de procesos, lograron un ahorro de 36 millones de dólares. Pero el verdadero salto llegó con la inteligencia artificial. En el área minorista, la IA se aplicó a los modelos de reparto para optimizar las rutas de los camiones. El resultado, según los datos citados por CNBC International, fue un aumento de las ventas del 40% interanual. En la fabricación de envases de vidrio, la IA redujo el consumo energético, lo que supuso un ahorro considerable dada la intensidad de ese proceso.

Para la presidenta, estos avances demuestran que incluso los sectores más tradicionales pueden beneficiarse de las nuevas herramientas. “Hemos integrado la IA en todo: desde la cadena de suministro hasta la experiencia del cliente”, declaró. Y aunque el volumen de ventas se ha visto afectado por la volatilidad mundial, la gestión del margen a través de la tecnología les ha dado un colchón competitivo que pocos competidores pueden igualar a corto plazo.

Vietnam, el próximo gran objetivo tras una compra de 700 millones

La noticia que ha sacudido los titulares en 2026, sin embargo, es la adquisición de un activo en Vietnam por casi 700 millones de dólares. La operación, procedente de otra entidad del propio grupo CC, abre una nueva puerta: la combinación del negocio B2B que tenían en el país con la experiencia B2C que ya maneja Big C en Tailandia. “Vietnam es la gran oportunidad siguiente”, confesó la ejecutiva a CNBC International. El grupo entró en el país en 2010 y hoy lo considera su siguiente gran movimiento, al ritmo del rápido crecimiento de la clase media vietnamita.

Además, BJC ya tiene presencia en Malasia, Camboya, Laos y Hong Kong, pero nada comparable a la escala que esperan alcanzar en Vietnam. La clave está en la integración vertical: controlar la fabricación de bienes de consumo y al mismo tiempo su distribución al consumidor final, algo que ya hicieron con éxito en Tailandia.

Lecciones para cualquier empresa familiar

Al ser preguntada por el consejo que daría a otras empresas familiares que planifican su relevo generacional, la presidenta fue clara: “Estar muy cerca los unos de los otros y muy cerca del negocio”. Insistió en que la comunicación abierta y honesta es el pegamento que ha mantenido unida a su familia. Comunicación que no se apaga al salir de la oficina, porque con su marido, el diálogo empresarial continúa en casa. “La vida es trabajo y el trabajo es vida; disfrutamos cada momento”, admitió él con naturalidad.

En cuanto a la tercera generación, un total de catorce nietos, el grupo ha optado por una estrategia de involucración sin imposiciones. Dos veces al año se reúnen con los miembros más jóvenes, les invitan a presentar sus sueños y, a su vez, les muestran lo que hace cada unidad de negocio. “Les dejamos que elijan según su preferencia, pero los implicamos desde el inicio”, puntualizó. Incluso una de sus hijas estuvo presente en el evento.

Lo que más me llama la atención de este caso no es solo la longevidad del imperio, sino la sencillez de sus normas. En una época en la que las empresas tienden a la diversificación descontrolada, BJC se aferra a la máxima fundacional de no apartarse de lo que sabe hacer. Y en un entorno familiar donde las luchas de poder suelen devastar patrimonios, la división equitativa y la designación clara de un líder han evitado fracturas. Quizá la fórmula no sea nueva, pero ejecutarla durante seis décadas sin perder cohesión es excepcional. La pregunta que dejo abierta es si las futuras generaciones, tentadas por la aceleración digital y los mercados globales, mantendrán esa disciplina o acabarán rompiendo el molde.

Puede ver el debate completo en el vídeo original de CNBC International en YouTube:

Solana lanza su propia guerra de perpetuals on-chain contra Hyperliquid

La Fundación Solana ha lanzado este lunes una ofensiva estratégica en el mercado de derivados descentralizados: un programa de apoyo técnico y financiero a equipos que construyan plataformas de perpetuals (futuros perpetuos) completamente en cadena. Con 79,54 dólares por SOL y Hyperliquid como referencia indiscutible, el movimiento busca convertir a Solana en la opción más transparente y rentable para el ecosistema.

Los futuros perpetuos son contratos sin vencimiento que replican el precio de un activo subyacente —desde bitcoin hasta el SOL— y permiten apalancamiento. Hasta ahora, la mayor parte del volumen se ejecuta en exchanges centralizados o en plataformas que mezclan componentes fuera de cadena. Solana quiere cambiar eso.

Los requisitos de Solana para sus nuevos guerreros DeFi

La iniciativa, anunciada en la cuenta oficial de X de la Solana Foundation el 1 de junio, se dirige a equipos que diseñen mercados de derivados donde cada paso —envío de órdenes, actualizaciones de oráculos, casamiento, cancelación y liquidación— ocurra onchain. «Los futuros perpetuos son uno de los primitivos financieros más importantes en cripto. Solana hace viable ejecutarlos completamente en cadena, sin sacrificar el rendimiento que exigen los participantes reales y las instituciones», explicó la fundación.

La fundación no se limita a repartir capital. Exige un modelo de libro de órdenes (orderbook) donde el precio surja del flujo bidireccional entre compradores y vendedores, en lugar de fórmulas basadas en pools automáticos. Además, pide que el código sea abierto desde el primer día. «La integridad en cadena sirve de poco si el código que hay detrás no puede inspeccionarse», añade la publicación, y recalca que quiere proyectos que nazcan «Solana-first» y que estructuren sus ingresos para que retornen al ecosistema de validadores desde el lanzamiento.

Esta última exigencia resulta clave. En el actual mercado de futuros perpetuos, la batalla no es solo por dónde ejecutan los traders, sino por dónde se acumulan las comisiones. Un venue exitoso construido sobre SOL generaría un flujo constante de actividad que beneficiaría directamente a los stakers de SOL y a los validadores, reforzando la economía del protocolo. La fundación también está abierta a equipos que ya operen en otros modelos y quieran migrar a uno plenamente onchain.

La guerra por los derivados descentralizados no se libra solo por la cuota de mercado, sino por dónde acaban las comisiones. Y Solana quiere que se queden en casa.

Hyperliquid: un gigante con pies de barro híbridos

Hyperliquid se ha convertido en la referencia de los derivados descentralizados. Su crecimiento meteórico demostró que los traders están dispuestos a usar plataformas onchain o semi-onchain si la experiencia es rápida, líquida y expresiva. Según los agregadores, la plataforma ha llegado a mover más de 4.000 millones de dólares al día en volumen de derivados, una cifra que rivaliza con exchanges centralizados de primer nivel. Sin embargo, su arquitectura aún depende de un secuenciador y un motor de emparejamiento externos, lo que introduce puntos de confianza que Solana pretende eliminar. «Vemos ese modelo como un estado transitorio, no permanente», afirmó la fundación.

La apuesta de Solana por la ejecución total en cadena es un desafío técnico mayúsculo: los perpetuos requieren actualizaciones de precios en milisegundos, liquidez profunda y creación de mercado competitiva. Pero si un equipo logra cumplir con los requisitos y atraer volumen, el mercado de derivados descentralizados —que mueve cientos de miles de millones de dólares al mes— podría reequilibrarse a favor de una arquitectura completamente transparente.

Hyperliquid

Guerra de derivados con ingresos para el ecosistema

El compromiso de que los ingresos vuelvan al ecosistema de Solana desde el primer día es más que una declaración de principios. En un entorno donde los fees de trading y las propinas de MEV (valor extraíble por los validadores) pueden suponer una fuente de ingresos recurrente millonaria, la decisión de enrutar esas comisiones hacia los stakers de SOL crearía un círculo virtuoso: más volumen genera más recompensas por staking, lo que atrae más capital, lo que a su vez mejora la seguridad y la liquidez de toda la red.

Aun así, el camino está lleno de obstáculos. Construir un libro de órdenes líquido desde cero es una de las tareas más difíciles en DeFi. Hyperliquid ya tiene una base de usuarios fiel y una marca consolidada. La exigencia de código abierto, además, acelera la innovación pero también facilita que cualquiera haga un fork y fragmente la liquidez. La fundación confía en que el ecosistema de Solana, con su velocidad de procesamiento —hasta 65.000 TPS de pico en condiciones ideales— y sus bajos costes, ofrezca una ventaja diferencial que compense esos riesgos.

Con SOL cotizando en 79,54 dólares y el mercado de derivados aún dominado por operadores híbridos, la iniciativa de la Solana Foundation llega en un momento en que la red necesita nuevos catalizadores. Si algún equipo logra ejecutar la visión de unos perpetuals completamente transparentes y rentables para el ecosistema, el mapa competitivo de las DeFi podría cambiar de forma significativa. La pelota está ahora en el tejado de los desarrolladores.

Irastorza: La ruptura de las negociaciones entre Irán y EEUU amenaza la estabilidad global y pone en jaque a Trump

Las dudas que Donald Trump ha sembrado en los últimos días sobre el acuerdo nuclear con Irán han abierto una crisis soterrada en el corazón de su administración. Lo que parecía un triunfo diplomático impulsado por el vicepresidente Vance se tambalea ahora por las enmiendas que el propio presidente quiere introducir, mientras la pugna entre el ala más ortodoxa del partido y el movimiento MAGA se intensifica. En su último análisis, Negocios TV desgranó las claves de esta fractura.

El acuerdo con Irán, en el aire por decisión personal de Trump

Según explicaba Eduardo Irastorza durante la emisión, la Casa Blanca vive un momento de máxima tensión después de que Trump decidiese aplazar su firma definitiva el pasado viernes y pusiese sobre la mesa una serie de cambios que, en la práctica, dinamitan lo negociado. El canal recordaba cómo el vicepresidente Vance se había volcado personalmente en las conversaciones, incluso con un viaje a Pakistán, pero la voluntad del presidente ha dado un giro: ahora parece buscar un acuerdo que refleje solo su criterio, asesorado por su círculo más cercano.

Rafael, colaborador del programa, subrayaba un aspecto clave: en política exterior, el presidente de Estados Unidos tiene la última palabra. «Trump tiene todo el derecho a elegir las palabras, los párrafos, los puntos y las comas de lo que va a firmar», apuntaba, subrayando que ni el secretario de Estado ni el vicepresidente pueden imponer su visión. Esta concentración de poder, sin embargo, deja en evidencia el desgaste de la figura de Vance, a quien Trump habría entregado un «regalo envenenado» al ponerlo al frente de unas negociaciones que ahora descarrila él mismo.

La pugna entre Vance y Rubio marca la sucesión

Irastorza trazó una comparación reveladora entre los dos jóvenes aspirantes a heredar el trumpismo: JD Vance y Marco Rubio. Mientras el vicepresidente parece haber perdido fuelle y su cercanía al movimiento America First no convence a todos, Rubio emerge como la estrella ascendente. Según el analista, en la última intervención pública de Trump solo el secretario de Estado recibió elogios explícitos, un gesto que, aunque simbólico, no pasa desapercibido en Washington.

«Siempre me ha llamado la atención un viejo aforismo norteamericano que decía que no hay puesto más anónimo que el de vicepresidente de Estados Unidos», recordó Irastorza, para añadir que Vance podría recuperar posiciones solo si el ritmo de conflictos desgasta físicamente a un Trump que, pese a su energía, acumula meses de tensiones. Sin embago, todo apunta a que Rubio, con su agenda centrada en Cuba y un discurso más alineado con los halcones del partido, se consolida como el favorito en la sombra.

«MAGA se está volviendo un problema muy grave para Trump. Vance ya está sentenciado».

— Eduardo Irastorza, en Negocios TV

China, la pieza que puede desbloquear el conflicto

El análisis de Negocios TV también puso el foco en el papel de China como actor indispensable. Con el control del estrecho de Ormuz sobre la mesa y la amenaza de que Irán acelere su programa nuclear si el acuerdo naufraga, Pekín se erige, según Irastorza, en «el único país que tiene poder suficiente como para influir en las decisiones de Irán». Y lo que es más importante: a China le interesa la paz, porque la caída de sus exportaciones manufactureras —que el propio canal citó— revela la necesidad de mantener abiertas las líneas comerciales globales.

Irastorza no ocultó su escepticismo, eso sí, ante la posibilidad de que Trump acepte un rol de mediador que implique reconocer a China como gran interlocutor internacional. «En ningún momento va a querer que parezca que deja de ser Estados Unidos el gran árbitro», dijo, lo que deja la situación en un peligroso equilibrio donde cualquier fricción militar podría escalar.

¿Qué significa para el votante republicano?

En el plano político interno, el programa subrayó que el movimiento MAGA, que algunos veían como un freno a las aventuras militares, es ante todo una creación de Trump. «El movimiento es lo que él quiere que sea», afirmó Rafael, en referencia a que las encuestas no muestran un rechazo frontal a la actitud del presidente, al menos mientras el precio de la gasolina no dispare el malestar. Los analistas coincidieron en que las elecciones de medio término, aunque se acercan, no parecen preocupar a un Trump que sigue dictando los tiempos del partido.

Con todo, la incógnita principal sigue siendo si las enmiendas que quiere introducir son una táctica negociadora o un giro definitivo que acabe con el acuerdo. La decisión, recalcaron, está únicamente en manos de un presidente que, en la recta final, ha demostrado que su instinto puede torpedear hasta los planes de sus aliados más cercanos. El mundo observa, y la estabilidad global espera.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Relevo en el BCE: Boris Vujcic sustituye a Luis de Guindos y los mercados ya reaccionan

El croata Boris Vujcic relevó ayer a Luis de Guindos como vicepresidente del Banco Central Europeo (BCE), poniendo fin a ocho años de mandato del español en la cúpula de Fráncfort. La toma de posesión, celebrada el lunes 1 de junio, marca un relevo generacional y estratégico en plena fase de ajuste de la política monetaria.

Un halcón con 25 años de experiencia en el banco central croata

Vujcic no es un recién llegado a los pasillos del BCE. Atesora 25 años de experiencia entre los roles de gobernador y subgobernador del Banco de Croacia, y jugó un papel decisivo en la adopción del euro por parte de su país hace apenas tres años. Desde entonces, ha sido miembro del Consejo de Gobierno del BCE, el órgano que fija los tipos de interés cada seis semanas.

La presidenta Christine Lagarde le dio una bienvenida pública: “Su liderazgo en la integración de Croacia al euro refleja su firme compromiso con nuestra moneda única”. En el seno del Consejo, se le considera un halcón, es decir, un banquero central que prefiere condiciones financieras más estrictas para mantener la inflación bajo control, aunque sin caer en el extremismo de otras voces del ala dura.

La herencia de Guindos: carteras y el factor español

De entrada, Vujcic hereda las dos carteras que pilotaba su antecesor: la dirección general de Política Macroprudencial y Estabilidad Financiera y la de Gestión de Riesgos. Pero no son responsabilidades blindadas; Lagarde puede redistribuir las competencias del Comité Ejecutivo del BCE en cualquier momento, como ya hizo con el portugués Vítor Constâncio.

De hecho, el propio Guindos, aseguró en su entrevista de despedida con EXPANSIÓN que “España recuperará la silla en la Ejecutiva del BCE en los próximos trimestres”. Una frase que conecta directamente con las aspiraciones españolas a la futura presidencia del organismo.

Vujcic llega a la vicepresidencia con 25 años de experiencia y el aval de haber metido a Croacia en el euro; un perfil que le da peso en el Consejo de Gobierno.

Su perfil de halcón, combinado con la experiencia acumulada, puede ser una carta valiosa para los intereses españoles. Históricamente, los equilibrios internos del BCE han dependido tanto de las carteras como de la orientación doctrinal de sus miembros. Un vicepresidente con sensibilidad hacia la estabilidad de precios puede compensar las presiones de las palomas cuando la economía flaquea.

El factor español: ¿presidencia del BCE en el horizonte?

La designación de Vujcic encaja en una estrategia de largo plazo de Madrid. La vicepresidencia ocupada ahora por un croata deja expedito el camino para que España reivindique la presidencia cuando Lagarde complete su mandato —algo que varios analistas sitúan en 2028— sin cargar con el lastre de haber copado el número dos. La paradoja es que un vicepresidente halcón puede allanar esas aspiraciones: demuestra que no hay bloques nacionales monolíticos y que la experiencia pesa más que la bandera.

A corto plazo, la llegada de Vujcic no alterará de inmediato las decisiones de tipos —la próxima reunión es en julio—, pero sí añade un contrapeso en el debate que podría endurecer el tono del comunicado si la inflación repunta. Los mercados, siempre atentos a los matices del Consejo, ya están reajustando sus expectativas de recortes para el segundo semestre.

Bizum Pay frena su expansión por problemas con Visa y Mastercard

Bizum Pay apenas ha tenido tres semanas para demostrar sus bondades. El pasado 12 de mayo, la plataforma de pagos sin tarjeta lanzó su servicio en España con la ambición de convertirse en la alternativa definitiva a Visa y Mastercard en los comercios. Ahora, la expansión se frena.

Fuentes del sector confirman que el despliegue comercial, previsto para junio, se ha pospuesto mientras Bizum —la sociedad participada por una treintena de bancos españoles— ultima los acuerdos de integración con las propias redes de tarjetas. La paradoja es notable: para que Bizum Pay funcione en los terminales de pago (TPV) de los comercios, necesita contar con la colaboración tecnológica de Visa y Mastercard, cuyos sistemas de aceptación son dominantes.

El lanzamiento de mediados de mayo, que permitía pagar en establecimientos escaneando un código QR o mediante NFC, fue recibido con optimismo por el sector bancario. Pero al expandirse a miles de comercios adheridos, el servicio se ha topado con la realidad de las redes de tarjetas, que controlan la inmensa mayoría de las transacciones con tarjeta en España, según los datos que maneja el propio sector.

Tres semanas de actividad y un frenazo en seco

Tras un piloto inicial con buena aceptación, Bizum Pay tenía previsto escalar su presencia a nivel nacional en junio. Sin embargo, la falta de acuerdos claros con los gigantes del pago ha obligado a posponer esa segunda fase. Los bancos propietarios de Bizum —entre ellos CaixaBank, Santander, BBVA y Sabadell— presionan para que la integración se realice sin ceder el control de las comisiones.

Bizum, que nació en 2016, ha logrado conectar a más de 25 millones de usuarios en España para transferencias instantáneas. El salto a los pagos en tienda era el siguiente paso lógico para capturar una porción del mercado de los 200.000 millones de euros que se mueven anualmente en pagos con tarjeta en el país.

“Nos encontramos en un punto muerto”, reconoce una fuente cercana a la negociación, citada por Xataka Móvil. Las diferencias se centran en las tarifas que Visa y Mastercard exigen por utilizar su infraestructura de tokenización y autenticación, necesaria para que los pagos con Bizum Pay sean aceptados en los datáfonos actuales.

El modelo de negocio de Bizum Pay se basa en eliminar a las redes de tarjetas como intermediarias, reduciendo las comisiones para los comercios y aumentando el margen de los bancos. Pero ese mismo planteamiento choca con los intereses de las tecnológicas estadounidenses, que obtienen ingresos multimillonarios por cada transacción.

La paradoja es que Bizum Pay necesita a quienes quiere dejar fuera del negocio. Sin Visa y Mastercard no hay pago, pero con ellas el ahorro se esfuma.

El choque con Visa y Mastercard: una guerra por las comisiones

La tensión no es nueva. En 2024, la Comisión Nacional de los Mercados y la Competencia (CNMC) ya advirtió de las dificultades regulatorias de un sistema de pagos alternativo que dependa de los mismos actores que pretende sustituir. El conflicto actual se ha intensificado porque Visa y Mastercard, según fuentes del sector, estarían imponiendo condiciones que diluyen el ahorro prometido por Bizum Pay. En la práctica, los bancos tendrían que pagar a las redes casi lo mismo que ya pagan por la emisión de tarjetas tradicionales.

El desencuentro tiene además una dimensión legal. El diario ABC informó la semana pasada de que los servicios jurídicos de ambas partes están analizando si el modelo de Bizum Pay infringe los contratos de licencia de las marcas de tarjetas, que obligan a utilizar sus redes para cualquier pago con sus logos. Bizum Pay no muestra esos logos, pero sí requiere la tecnología subyacente de tokenización de las redes.

Desde Bizum han declinado hacer comentarios oficiales, aunque confirman que “las conversaciones continúan”. Mientras tanto, los comercios que ya habían integrado el sistema notan la incertidumbre. Las asociaciones de comerciantes han mostrado su preocupación por la falta de claridad sobre las tarifas finales.

¿Hay futuro para Bizum Pay sin las redes de tarjetas?

La pregunta que sobrevuela el sector es si Bizum Pay puede prosperar sin una integración plena con Visa y Mastercard. La respuesta corta es que no, al menos a corto plazo. El 95% de los TPV en España están conectados a las redes de tarjetas. Crear una infraestructura paralela llevaría años y una inversión que los bancos no parecen dispuestos a asumir por ahora.

Algunos analistas apuntan a una solución híbrida: que Bizum Pay funcione como una capa adicional sobre los rieles de Visa y Mastercard, pero con tarifas negociadas a la baja. Otros, sin embargo, ven difícil que las redes acepten rebajar sus márgenes sin una intervención regulatoria de Bruselas, que ya ha abierto expedientes a Visa por prácticas anticompetitivas en otros mercados.

El tiempo juega en contra. Cuanto más se demore la expansión, más riesgo hay de que los comercios pierdan interés y los consumidores vuelvan a las tarjetas y al Bizum tradicional de transferencias entre particulares. La banca española, que ha invertido varios millones de euros en el desarrollo de Bizum Pay, necesita un desenlace rápido.

De momento, la pelota está en el tejado de las negociaciones. La próxima reunión entre las partes está prevista para mediados de junio. Si entonces no hay fumata blanca, el proyecto estrella de la banca digital española podría quedarse en un experimento fallido.

Inflación eurozona mayo 2026: escala al 3,2% y presiona al BCE para subir tipos

La inflación de la eurozona ha dado un salto incómodo en mayo. El dato interanual escala dos décimas hasta el 3,2%, su nivel más alto desde 2023, según los datos preliminares publicados por Eurostat. El repunte noquea la esperanza de un alivio rápido y sienta al Banco Central Europeo en una silla incómoda de cara a su reunión del 19 de junio en Fráncfort.

El repunte no es un accidente aislado. La inflación subyacente, que excluye la energía y los alimentos frescos por su volatilidad, también ha subido una décima, hasta el 2,9%. Es la tercera subida consecutiva de este indicador, el más vigilado por el BCE porque muestra la inercia de los precios internos. Las rebajas de tipos que el mercado daba por seguras hace seis meses se alejan.

El cuadro macro mete presión a un BCE que lleva meses pidiendo paciencia. La presidenta Christine Lagarde insistió la semana pasada en que la senda desinflacionaria no se ha roto, pero el dato de mayo obliga a matizar. El mercado de futuros descuenta ahora casi 50 puntos básicos de endurecimiento adicional antes de final de año.

España encabeza el repunte

Entre los grandes países del euro, España se lleva la peor nota. El IPC armonizado español subió al 3,8% en mayo, nueve décimas por encima del promedio de la eurozona. Es la tasa más alta desde el verano de 2023 y coloca a la economía española como el principal foco de presión inflacionista entre las grandes economías del euro.

Los precios de la energía han vuelto a girar al alza tras dos meses de respiro. El Brent ronda los 92 dólares por barril y el gas natural licuado vuelve a tensionar las facturas eléctricas. A eso se suma una temporada turística adelantada que ha disparado el coste de los servicios: restauración, ocio y alojamiento suben con fuerza en las costas y las grandes capitales.

Alemania, en cambio, ha contenido el dato en el 2,7%, cinco décimas por debajo de España. Francia se queda en el 2,5%. La brecha periferia-centro vuelve a abrirse, y eso nunca es neutro políticamente en el Eurosistema.

El doble filo del crecimiento español

La economía española crece más que la media europea y crea empleo a buen ritmo. Pero justo ese dinamismo es lo que alimenta la espiral de precios en los servicios. Es la cara B de un mercado laboral que roza los 21 millones de ocupados y una demanda interna que no da señales de fatiga. Los márgenes empresariales en hostelería y comercio aprovechan la corriente.

El BCE lleva meses observando la inflación de los servicios españoles como si fuera un termómetro roto. Mayo confirma que no lo está.

El Banco de España lleva dos informes consecutivos alertando del riesgo de segunda ronda: los salarios suben por convenio a ritmos del 5% en algunos sectores y eso presiona los costes laborales unitarios. Si el BCE endurece el tono, el crédito se encarecerá para empresas que necesitan inversión para crecer sin inflación.

Las opciones sobre la mesa de Fráncfort

El 19 de junio, el Consejo de Gobierno del BCE tiene una papeleta incómoda. Subir tipos enfriaría la demanda pero castigaría a los países más endeudados. Mantenerlos inyecta más inflación en una economía que crece al 0,8% intertrimestral. El margen es estrecho.

Los analistas de Goldman Sachs y BNP Paribas han elevado su previsión de tipos terminales al 3,75%. Eso implica al menos una subida de 25 puntos básicos en junio y otra en julio. La gran duda es si Lagarde se atreverá a mandar una señal explícita de endurecimiento o volverá a la fórmula de «reunión a reunión» que tan bien le ha funcionado para ganar tiempo.

Hay quien sostiene que el dato de mayo es puntual, contaminado por los precios de la Semana Santa tardía y por el tirón turístico. Pero la inflación subyacente, que descuenta esos efectos estacionales, también ha subido.

Por eso creo que la opción más probable es un mensaje más duro sobre los tipos, aunque sin llegar a subirlos de inmediato. Lagarde intentará calmar al ala dura, representada por Isabel Schnabel, sin poner en riesgo la ya frágil recuperación industrial alemana.

El riesgo real no está en la subida de tipos, sino en lo que viene después: un euro más fuerte que penaliza exportaciones, una prima de riesgo que sube en la periferia y un BCE que se queda sin herramientas si la inflación se resiste a bajar del 2,5%. Ese es el escenario que nadie quiere nombrar en voz alta, pero que está en las notas de los analistas.

España, por su parte, necesita que el dato de mayo sea un pico y no una meseta. Si los precios siguen creciendo al 2,8% o más en junio, el BCE no tendrá más remedio que actuar, y entonces la economía española notará el golpe en hipotecas, inversión y empleo. Sería una paradoja cruel: castigar el crecimiento por miedo a la inflación, que es hija del propio crecimiento.

Letras del Tesoro rentabilidad 2026 sube al 2,4%, máximo desde enero de 2025

El Tesoro Público ha colocado 6.482 millones de euros en Letras a 6 y 12 meses en la subasta de este lunes, la primera de junio. La rentabilidad marginal para la referencia a seis meses se ha situado en el 2,4%, el nivel más alto desde enero de 2025. A doce meses, sin embargo, el interés ha cedido ligeramente hasta el 2,567%, tres décimas por debajo del registrado en la puja anterior.

El Tesoro capta 6.482 millones con tipos al alza en el corto plazo

Los inversores particulares mantienen el apetito por la deuda pública española. La demanda total alcanzó los 13.257 millones de euros, más del doble de lo adjudicado, lo que refleja la búsqueda de rentabilidad segura en un entorno de tipos aún elevados. El desglose de la operación muestra que 4.125 millones correspondieron a las Letras a seis meses y 2.357 millones a las de doce.

El repunte del tramo corto se produce tras semanas de incertidumbre sobre la senda de tipos del Banco Central Europeo. Aunque Fráncfort ha iniciado un ciclo de recortes del precio del dinero, lo hace a un ritmo más lento del esperado. La inflación subyacente en la zona euro se mantiene pegajosa y el mercado descuenta que el BCE será cauto, lo que sostiene las rentabilidades de los activos a corto plazo.

El Tesoro vuelve a pagar más por las Letras a seis meses que por las de un año, una anomalía que los inversores interpretan como señal de desconfianza sobre el corto plazo.

Las Letras a seis meses, de hecho, han superado este lunes en rentabilidad a las de nueve meses emitidas la semana pasada (2,38%) y se acercan a los tipos que ofrecen algunos bonos a dos años. La curva de tipos en los plazos más cortos está lejos de normalizarse: el dinero sigue cotizando con prima de incertidumbre para los vencimientos inferiores a un año.

La demanda roza los 13.300 millones y duplica lo finalmente colocado

El apetito por el papel español sigue siendo notable. En la subasta de hoy, el ratio de cobertura —demanda sobre oferta adjudicada— se situó en 2,05 veces, una cifra que recuerda a los momentos más calientes de finales de 2024. Buena parte de ese interés procede de inversores minoristas, que llevan meses acudiendo en masa a las subastas del Tesoro a través de la web oficial.

Este comportamiento responde a varios factores: los depósitos bancarios apenas remuneran más del 1,5% en el mejor de los casos, mientras que las Letras ofrecen casi un punto porcentual adicional sin penalización fiscal directa. Además, la Agencia Tributaria no retiene sobre los rendimientos de Letras, lo que las convierte en un producto fiscalmente más eficiente para muchos ahorradores.

inversión segura

Análisis: por qué las Letras vuelven a ser ‘el nuevo depósito’ y los riesgos que conllevan

Desde principios de 2023, las Letras del Tesoro han vivido una transformación que pocos anticipaban. De ser un activo casi olvidado, gestionado únicamente por inversores institucionales, han pasado a ser un producto de gran consumo entre ahorradores particulares. La combinación de tipos altos y escasa competencia bancaria en remuneración de pasivo ha creado el caldo de cultivo perfecto.

El fenómeno no es exclusivo de España, pero aquí ha adquirido una dimensión particular. Según los últimos datos del Banco de España, las familias españolas mantienen más de 36.000 millones de euros en Letras del Tesoro, una cifra que prácticamente cuadruplica la de finales de 2022. Los inversores han entendido que, mientras los bancos sigan sin trasladar los tipos del BCE a sus depósitos, las subastas del Tesoro son la única vía para obtener una rentabilidad decente sin asumir riesgo de crédito.

Sin embargo, esta narrativa tiene fisuras. La más relevante es que las Letras no son un activo libre de riesgo de precio. Aunque el inversor las mantenga hasta vencimiento, la reinversión está expuesta a la evolución de los tipos futuros. Si el BCE acelera las bajadas en la segunda mitad de 2026, los ahorradores que hoy compran Letras a 2,4% se encontrarán en 2027 con la necesidad de reinvertir a tipos posiblemente inferiores al 2%.

Además, el rendimiento real —descontando la inflación— sigue siendo modesto. Con un IPC que ronda el 2,3% en España, el tipo real a seis meses apenas supera el 0,1%. Es decir, la ganancia en poder adquisitivo es casi nula. Para un ahorrador que busca preservar capital, es aceptable; para quien aspira a hacer crecer su dinero, sigue siendo insuficiente.

En este contexto, la decisión de acudir a la próxima subasta del Tesoro, prevista para el 16 de junio, dependerá de cuánto tiempo crea cada inversor que se mantendrán las actuales condiciones de tipos. La historia reciente demuestra que, cuando el BCE gira, lo hace rápido. Y los ahorradores que lleguen tarde pueden encontrarse con que la ventana de rentabilidad que hoy parece razonable ya se ha cerrado.

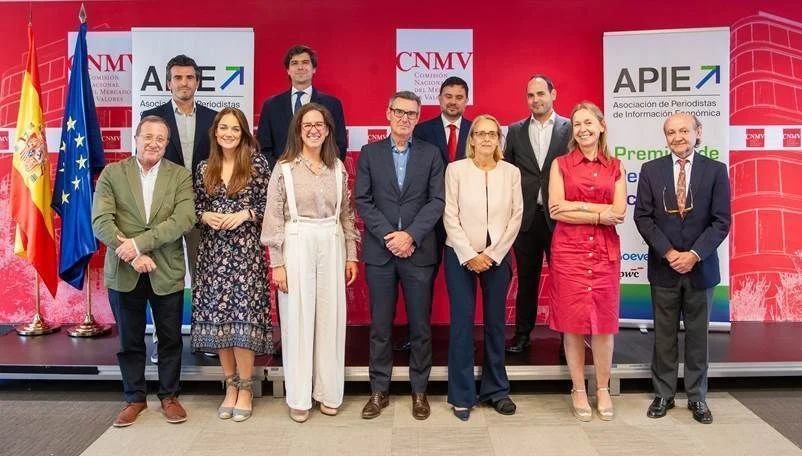
Carmen Monforte y Andrés Stumpf ganan la cuarta edición de los Premios de Periodismo Económico de la APIE

La Asociación de Periodistas de Información Económica (APIE) ha anunciado este martes a los ganadores de la IV edición de sus Premios de Periodismo Económico. En esta ocasión, los galardonados han sido Carmen Monforte (Cinco Días / El País), en la categoría principal de Periodismo, y Andrés Stumpf (Expansión), en la categoría de Periodismo Joven.

Estos premios, creados en 2023 con motivo del 50 aniversario de la asociación, tienen como objetivo reconocer la excelencia en la información económica y promover valores fundamentales en la profesión como la independencia, la claridad, la pedagogía y el espíritu crítico.

Dos trayectorias premiadas por su rigor y exclusivas

El jurado ha decidido otorgar el galardón principal a Carmen Monforte en reconocimiento a su consolidada carrera periodística como referente indiscutible en la información sobre el sector energético, destacando su capacidad para «conjugar análisis con exclusivas».

Por su parte, el Premio Joven ha recaído en Andrés Stumpf por su sobresaliente trayectoria como periodista especializado en política monetaria. El fallo del jurado subraya su excelente labor ampliada en su etapa como corresponsal en Bruselas, valorando su destreza para «aunar rigor y capacidad para dar noticias».

Ambos premios cuentan con una dotación económica de 10.000 euros por categoría y han sido organizados gracias a la colaboración y patrocinio de Banco Santander, Moeve, Mutua Madrileña y PWC.

Un jurado de primer nivel y finalistas de altura

El jurado encargado de elegir a los ganadores se reunió este martes en la sede de la Comisión Nacional del Mercado de Valores (CNMV). Estuvo presidido por Macarena Muñoz, presidenta de la APIE, y contó con representantes clave de las principales instituciones económicas del país: José Luis Escrivá (Gobernador del Banco de España, a través de Inés Calderón), Carlos San Basilio (Presidente de la CNMV), Inés Olóndriz (Presidenta de la AIReF), Miguel Bordiú (en representación de la presidencia de la CNMC) y Alfredo Arahuetes (Catedrático de la UAX). También participaron periodistas galardonados en ediciones previas (Carlos Sánchez, Alejandra Olcese y Arturo Lopo) y miembros de la Junta Directiva de la APIE.

El alto nivel de las candidaturas recibidas se reflejó en una ajustada lista de finalistas. En la categoría absoluta quedaron finalistas Amanda Mars, Amparo García Pérez, Carlos Segovia, Marialuz Vicondoa, Pilar Blázquez y Roberto Casado. En la categoría joven destacaron Cristina Dolz, Emilio Sánchez Hidalgo, Laura Olías, Pablo Anzola y Pablo Sempere.

La Junta Directiva de la APIE ha querido hacer pública su enhorabuena a los premiados y agradece la participación de todos los candidatos, animando a sus asociados a celebrar esta gran cita del periodismo el próximo 13 de julio en el Banco de España.

Santander moviliza a sus banqueros top para colocar la OPV de SpaceX, la mayor de la historia

Santander ha puesto toda su maquinaria de banca de inversión a trabajar en la mayor salida a Bolsa de la historia. La compañía presidida por Ana Botín ha movilizado a 50 banqueros top de sus equipos europeo y estadounidense para colocar la OPV de SpaceX, la empresa aeroespacial de Elon Musk. Según fuentes del mercado citadas por Expansión, el banco español logró un puesto en el sindicato de colocadores gracias a su capilaridad en Europa, Latinoamérica y Estados Unidos, una ventaja que busca explotar para captar los 75.000 millones de dólares que SpaceX aspira a recaudar.

50 banqueros ‘top’ para una colocación sin precedentes

SpaceX se prepara para debutar en el Nasdaq el próximo 12 de junio, una fecha que marcará un antes y un después en los mercados bursátiles. La empresa de cohetes, valorada en 1,75 billones de dólares, se convertirá en la mayor salida a Bolsa de la historia, superando con creces los 25.600 millones que recaudó Saudi Aramco en 2019. Para lograrlo, Musk ha reclutado a un consorcio de 23 entidades financieras, entre ellas Santander, Goldman Sachs, Morgan Stanley y JPMorgan.

El banco español ha desplegado a 50 profesionales de su división de mercados de capitales (ECM, por sus siglas en inglés), repartidos a partes iguales entre el equipo liderado desde Nueva York y el que opera desde Londres. Al frente de ambos está Felipe Portillo, responsable global de ECM, fichado de Credit Suisse en 2024 con el objetivo de escalar posiciones en el negocio de las OPV. «Es la operación bursátil más importante de Santander y la prueba de fuego para un equipo construido para competir con los grandes», señalan fuentes del sector.

El equipo que ha llevado a Santander al ‘top 10’ de Wall Street

El desembarco de Portillo y su equipo de exCredit Suisse ha transformado la banca de inversión de Santander. En 2025, el banco entró por primera vez en el top 10 de Estados Unidos en asesoramiento de fusiones y adquisiciones (M&A) y en salidas a Bolsa, un hito que la entidad busca repetir en 2026. De hecho, en los rankings del primer trimestre de este año, Santander ya ocupa esa posición, gracias en parte a su participación en operaciones como la de Google en 2004 y Alibaba en 2014, donde varios de los actuales banqueros del grupo intervinieron cuando estaban en Credit Suisse.

Portillo coordina ahora un frente unido entre Europa y Estados Unidos, con la vista puesta en cubrir todos los flancos de la colocación. La banca privada de Santander, a través de su división Wealth Management, también participará activamente, ofreciendo a los grandes patrimonios la oportunidad de invertir en SpaceX. Esta colaboración entre banca de inversión y banca privada es uno de los puntos fuertes de la propuesta del banco, que ve en la distribución a inversores de todos los tamaños su principal ventaja competitiva.

Una red global que cubre Europa, Latinoamérica y Estados Unidos

La capacidad de Santander para llegar a cualquier rincón inversor fue decisiva para su inclusión en el sindicato. «No hay otro banco con el tamaño y las interconexiones de Santander en la suma de Latinoamérica y Europa», explican fuentes del mercado. La entidad agrupa a seis bancos europeos en la lista (incluidos Barclays, Deutsche Bank y UBS) y es el único que cubre también Latinoamérica, lo que permitió la entrada de BTG Pactual como representante de la región.

Además, Santander es el número uno mundial en financiación de proyectos (project finance), un negocio que refuerza su perfil ante los grandes inversores institucionales. En el proyecto de SpaceX, esa red será clave para alcanzar a inversores minoristas, family offices e instituciones de todo el mundo, especialmente en los mercados fuera de Estados Unidos, donde la OPV de Musk necesita generar confianza. La lista de colocadores incluye a otros representantes globales como Wells Fargo, Raymond James, RBC y Mizuho, pero Santander destaca por su presencia única en tres continentes.

La operación, valorada en 1,75 billones de dólares, triplica el récord y pondrá a prueba la distribución global.

Santander se consolida en la élite de la banca de inversión mundial

La inclusión en esta OPV no es casualidad. Desde 2023, Santander ha contratado a más de un centenar de banqueros de Credit Suisse y otros gigantes de Wall Street, una apuesta que empieza a dar frutos. En el primer trimestre de 2026, la entidad ya aparece en el top 10 global de asesores de M&A y salidas a Bolsa, según Dealogic y Bloomberg. La operación de SpaceX, aunque no garantiza el éxito, sitúa a Santander en una posición de privilegio para futuras megaoperaciones.

Con una valoración que supera el billón de euros, la OPV de SpaceX desafía las convenciones del mercado. La cifra de 75.000 millones que busca levantar equivale aproximadamente a la capitalización bursátil de todo el IBEX 35. Para el banco español, acostumbrado a moverse en el terreno de las fusiones y adquisiciones europeas, representa un salto de escala que define su nueva ambición: competir de tú a tú con Goldman Sachs y Morgan Stanley en su propio terreno.

BOE publica nueva normativa de velocidad: multa de 600 euros y pérdida de puntos

El Boletín Oficial del Estado (BOE) ha registrado la nueva modificación del Reglamento General de Circulación que endurece las sanciones por superar los límites de velocidad en ciudad: las multas pueden ascender hasta 600 euros y restar hasta seis puntos del carnet de conducir. La Dirección General de Tráfico (DGT) ya aplica el régimen sancionador actualizado, que deja claro que cualquier exceso será considerado, como mínimo, una infracción grave.

Qué cambia y a quién afecta la nueva normativa

La reforma, que se incorpora al Reglamento General de Circulación, afecta directamente a la circulación urbana. El límite genérico de 30 km/h en calles con un único carril por sentido, vigente desde mayo de 2021, se mantiene, pero ahora la respuesta sancionadora es mucho más contundente. Superar esa velocidad, incluso en tramos que hasta hace poco eran de 50 km/h, puede considerarse infracción grave o muy grave en función de la velocidad registrada y del tipo de vía.

En la práctica, la DGT distingue dos tipos de vías urbanas: las de entrada y salida de la ciudad y los grandes ejes de distribución, que permanecen blindados a 50 km/h, y el resto de calles —las que usamos para llegar a destino—, donde el límite es de 30 km/h. ‘El modelo se basa en que el 20% de la longitud de las calles soporta el 80% del tráfico urbano’, recuerda la DGT. Fuera de esos grandes ejes, la velocidad baja para proteger a todos los usuarios.

Cuándo entra en vigor y cómo se aplican las sanciones

La publicación en el BOE el pasado 1 de junio de 2026 hizo efectiva la reforma desde ese mismo día. No hay periodo de adaptación: los radares móviles y fijos de la DGT y de las policías municipales ya calibran la sanción con los nuevos baremos. ‘No respetar los nuevos límites de velocidad en ciudad será considerado como infracción grave o muy grave y supondrá una multa de entre 100 y 600 euros y la pérdida de hasta seis puntos en el carnet de conducir, en función de la velocidad de circulación’, detallan fuentes oficiales del organismo.

La graduación es la siguiente: los excesos leves, de hasta 20 km/h por encima del límite, se castigan con 100 euros, sin pérdida de puntos. A partir de ahí, la sanción económica y los puntos van escalando: entre 21 y 40 km/h de exceso sube a 300 euros y dos puntos; entre 41 y 50 km/h, son 400 euros y cuatro puntos; y a partir de 51 km/h, la multa alcanza los 600 euros y resta seis puntos. Si el exceso supera en 60 km/h el límite, la infracción pasa a ser delito.

Cómo evitar la multa: respeta los límites de velocidad en ciudad

La mejor forma de esquivar la sanción es, sencillamente, no pisar el acelerador más de lo permitido. Pero más allá del consejo obvio, la DGT insiste en que el calmado del tráfico salva vidas. Según la Organización Mundial de la Salud (OMS), a 50 km/h la probabilidad de fallecer en un siniestro de tráfico es del 80%, mientras que a 30 km/h se reduce al 10%. Los patinetes, las bicicletas y los peatones conviven mucho mejor a baja velocidad.

La publicación en el BOE no es un mero recordatorio: impone multas de hasta 600 euros y la retirada de hasta seis puntos por exceder la velocidad en ciudad.

En los paneles informativos de la DGT ya se advierte de que los controles se intensificarán durante los próximos meses. Los radares de tramo urbano, los drones y los coches camuflados vigilarán el cumplimiento de los límites. Cualquier conductor que circule por ciudad en 2026 debe asumir que superar los 30 km/h en una calle de un solo carril puede salirle muy caro.

Análisis: una medida que salva vidas y penaliza con contundencia

La reforma del Reglamento General de Circulación es coherente con la estrategia de seguridad vial que España viene desplegando desde 2021. Fijar los 30 km/h como velocidad máxima en el 80% de las calles ya redujo un 17% las víctimas mortales en zona urbana durante su primer año de aplicación. Ahora, la administración pone el foco en el bolsillo y los puntos del conductor porque entiende que sin una consecuencia real, la norma se diluye.

El matiz más relevante es que la multa no se limita a los excesos flagrantes: cualquier superación moderada ya resta puntos a partir de 21 km/h de exceso. En la práctica, un conductor que pase de 30 a 51 km/h en un tramo donde las bicicletas circulan a un metro puede perder seis puntos de golpe, lo que deja a un novel sin carnet. La DGT recuerda que la velocidad solo es un factor de riesgo cuando se combina con otras infracciones, pero la nueva norma no distingue: sanción económica y pérdida de puntos van de la mano.

Está por ver si los ayuntamientos sincronizan las ordenanzas municipales con el régimen sancionador estatal. La mayoría de las Zonas de Bajas Emisiones ya obligan a reducir la velocidad, pero las multas locales suelen ser inferiores. Con el BOE recién regado, la pelota pasa al tejado de los consistorios.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Superar los límites de velocidad en vías urbanas (30 o 50 km/h según el tipo de calle) se sanciona con la nueva escala de multas y puntos aprobada por el Reglamento General de Circulación.
  • Sanción económica: De 100 a 600 euros, en función del exceso de velocidad.
  • Puntos del carnet: Hasta 6 puntos (2, 4 o 6 según el rango de exceso).
  • Entrada en vigor: El 1 de junio de 2026, tras su publicación en el BOE.

Multa de 200 euros y 3 puntos por usar el móvil parado en un semáforo: la Guardia Civil te vigila

La Guardia Civil intensifica los controles para multar con 200 euros y 3 puntos del carné a los conductores que usan el teléfono móvil mientras están detenidos en un semáforo en rojo.

Qué conducta se sanciona exactamente

La infracción se ampara en el artículo 18.2 del Reglamento General de Circulación, que considera cualquier manipulación del móvil —leer un mensaje, cambiar de canción o desbloquear la pantalla— como una distracción grave. La norma no distingue entre un vehículo en movimiento y uno detenido con el motor encendido: si el coche está parado en un semáforo y el conductor toca el dispositivo, se aplica la misma sanción. Tampoco importa que el teléfono vaya sujeto en un soporte homologado; la manipulación activa del aparato mientras se conduce (o se está detenido con el motor en marcha) está expresamente prohibida y se castiga con 200 euros y la pérdida de 3 puntos.

Desde cuándo está vigente y por qué se ha reforzado la vigilancia

La reforma de la Ley de Seguridad Vial que entró en vigor el 21 de marzo de 2022 ya recogía esta infracción. Sin embargo, la Guardia Civil ha intensificado la la vigilancia en los semáforos de las ciudades durante las últimas semanas, coincidiendo con el inicio de la temporada estival, cuando los desplazamientos aumentan y el riesgo de distracciones se multiplica. El objetivo, según fuentes del cuerpo, es disuadir a los conductores de un hábito muy extendido que muchos creen inofensivo.

El descuento por pronto pago y otras multas por distracción

Como en la mayoría de las sanciones de tráfico, el pago de la multa en los primeros 20 días naturales reduce el importe a la mitad: 100 euros. Los 3 puntos, sin embargo, se descuentan íntegramente del saldo del carné. Además de la manipulación del móvil, la Guardia Civil recuerda que cualquier conducta que desvíe la atención del volante puede ser sancionada con 200 euros. Discusiones acaloradas con el copiloto, rebuscar en la guantera o incluso comer mientras se circula pueden acabar en multa si el agente aprecia que ha provocado una conducción negligente.

El motor encendido convierte al semáforo en una trampa: el coche sigue en marcha y la manipulación del móvil se equipara a la conducción, sin excepciones.

Análisis: ¿es proporcionada la sanción?

La medida es coherente con la línea de endurecimiento que persigue la DGT desde hace años para combatir las distracciones, primera causa de accidentes mortales en carretera. Mirar el móvil durante apenas dos segundos mientras se conduce equivale a recorrer más de 50 metros a ciegas a velocidad de ciudad. Que el coche esté detenido en un semáforo no elimina el riesgo: el conductor puede tardar en reaccionar cuando la luz se ponga verde o no percibir a un peatón que cruza. La sanción de 200 euros y 3 puntos es idéntica a la que se impone por no llevar el cinturón de seguridad o por usar el teléfono en marcha, lo que la coloca en la franja media de las infracciones graves. Algunos conductores la consideran desproporcionada cuando no hay movimiento, pero la Guardia Civil insiste en que la distracción existe desde el momento en que la atención se desvía de la carretera. Con los nuevos refuerzos de vigilancia, el mensaje es claro: pagar 200 euros y perder puntos por mirar el móvil en un semáforo no merece la pena.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Manipular el teléfono móvil, incluso detenido en un semáforo con el motor encendido, se considera conducción activa y constituye una falta grave.
  • Sanción económica: 200 euros (reducida a 100 euros si se paga en los primeros 20 días).
  • Puntos del carnet: 3 puntos.
  • Entrada en vigor: Ya vigente desde el 21 de marzo de 2022; la vigilancia específica en semáforos se ha intensificado a partir de junio de 2026.

Mango aperturas Inditex: abrir una tienda al día frente al cierre de Zara y el impacto en el consumidor

El grupo catalán Mango ha cerrado 2025 con más de 260 aperturas de tiendas, el equivalente a una por día laboral, mientras que su gran rival Inditex reduce su red en 780 locales desde 2022. Dos estrategias opuestas que están redibujando el mapa de la moda y, sobre todo, la experiencia de compra del consumidor.

Mango acelera su expansión: una tienda nueva cada día laboral

La compañía que lidera Toni Ruiz ha duplicado su objetivo inicial. Donde antes se marcaba abrir un establecimiento cada dos días, en 2025 han inaugurado más de 260 puntos de venta, lo que supone una apertura por jornada laboral. El ejercicio se cierra con una red de más de 2.900 tiendas y cerca de 900.000 m² de superficie comercial, una apuesta firme por el canal físico que contrasta con la tendencia general del sector.

El propio presidente de Mango ha señalado que la firma va “a contracorriente” de una competencia que lleva años cerrando locales. La intención, según fuentes de la empresa, es reforzar la cercanía con el cliente y ganar capilaridad en mercados donde hasta ahora no tenía tanta presencia.

Además de las aperturas, la catalana ha reformado 86 tiendas durante el año, un esfuerzo extra para modernizar el parque y hacer la experiencia de compra más atractiva. El movimiento sitúa a Mango como la compañía con más inauguraciones del sector en 2025, según los datos presentados esta semana.

Inditex y el repliegue estratégico: 780 cierres desde 2022

Mango tiendas 2026

En la otra orilla, Inditex ha perdido 780 tiendas entre octubre de 2022 y el cierre de 2025. La red pasó de 6.307 a 5.527 establecimientos, con Zara como la marca más afectada: 460 locales menos. Estos números no reflejan una crisis, sino un plan deliberado de optimización que busca menos puntos de venta pero mucho más eficientes.

El dato es claro: Inditex no pierde tiendas por caída de ventas, las cambia por superficies de mayor facturación y mejor experiencia de compra.

El grupo gallego cierra establecimientos pequeños y medianos para concentrar la oferta en grandes flagship stores, capaces de aglutinar todas sus marcas y ofrecer una experiencia más premium. Mientras tanto, otros gigantes europeos como H&M y Benetton también reducen parque, aunque por motivos más ligados a sus dificultades financieras: entre 2020 y 2025 han perdido 2.265 tiendas, con Benetton cediendo 1.290 locales y H&M 975.

📊 Dos modelos de tienda enfrentados

EstrategiaMango (2025)Inditex (desde 2022)
Aperturas / Cierres+260 tiendas-780 tiendas
Tiendas totalesMás de 2.9005.527
ObjetivoCercanía y expansiónEficiencia y macrotiendas

¿Qué cambia para el comprador de moda?

El tira y afloja de tiendas no es solo una cuestión corporativa: tiene consecuencias directas en el bolsillo y en la comodidad de quien busca ropa. Por un lado, el comprador que vive en una ciudad media puede notar que su Zara de barrio ya no está y que, en cambio, ha aparecido un Mango a la vuelta de la esquina. La cercanía se reequilibra, pero no siempre de forma completa.

Mango gana terreno en ubicaciones secundarias y refuerza el canal físico que muchos clientes todavía prefieren para tocar la prenda antes de pagar. Inditex, en paralelo, concentra inversión en bulevares comerciales y grandes centros urbanos, donde sus flagship stores ofrecen tallas completas, colecciones más amplias y un entorno más cuidado.

Esta dualidad beneficia sobre todo al comprador que vive cerca de una gran ciudad o que se desplaza con frecuencia. En cambio, en zonas rurales o periferias mal comunicadas, la pérdida de un local de Inditex puede traducirse en más kilómetros hasta la tienda más cercana si Mango no ha ocupado ese hueco.

La competencia entre ambos grupos mantiene los precios bajo presión: ni Mango ni Inditex se pueden permitir grandes diferencias de ticket en sus segmentos medios. El consumidor percibe un surtido muy similar en relación calidad-precio, con ligeras variaciones de estilo entre las dos marcas. Al final, la decisión de compra pivota más sobre la disponibilidad física que sobre la rebaja de precios.

🛒 El Veredicto de Compra

  • Consulta el mapa de tiendas antes de salir: Si tu Inditex habitual ha cerrado, verifica si Mango o una flagship cercana cubren tus necesidades sin alargar el desplazamiento.
  • No subestimes la flagship: Las macrotiendas de Inditex suelen tener colecciones completas y más tallas, lo que puede ahorrarte devoluciones y segundas visitas.
  • Compara online antes de viajar: Tanto Mango como Inditex ofrecen inventario por tienda en sus webs. Revisa qué tienes cerca para no hacer kilómetros en balde.

Atención conductores: la multa ZBE Cádiz se dispara un 30% y puede llegar a los 260 euros

El Ayuntamiento de Cádiz ha activado oficialmente su Zona de Bajas Emisiones (ZBE) y la multa por acceder sin permiso se ha encarecido un 30% respecto a los 200 euros de base. Quienes circulen por el centro histórico o el paseo marítimo sin la etiqueta adecuada se enfrentan a una sanción que puede alcanzar los 260 euros si reinciden en menos de un año.

La ordenanza municipal, publicada en el Boletín Oficial de la Provincia el 27 de mayo de 2026, pone en marcha un sistema de 33 cámaras que vigilan cada acceso. Durante los seis primeros meses no se impondrán multas; el Consistorio lo considera un periodo informativo para que ciudadanos y visitantes se adapten. Sin embargo, la advertencia es clara: a partir del sexto mes, quien entre sin autorización pagará 200 euros, y la factura subirá un 30% si comete la misma infracción de nuevo dentro de los doce meses siguientes.

Qué vehículos pueden circular y cuáles quedan excluidos

La norma distingue entre residentes y foráneos. En 2026, todos los vehículos cuyos dueños tengan el domicilio fiscal en Cádiz pueden circular sin restricciones, incluso si carecen de etiqueta ambiental. Esta excepción de por su carácter transitorio: el Consistorio pretende dar margen a los vecinos mientras se completa la renovación del parque automovilístico local.

Para los conductores que llegan de otras poblaciones, la situación es distinta. Solo se permite el acceso a los vehículos con etiqueta Cero, Eco o C. Quedan fuera, por tanto, los turismos con etiqueta B y aquellos sin distintivo ambiental.

El recargo del 30 % solo se activa si el mismo coche vuelve a infringir la ZBE en menos de un año; una primera multa ocasional no lo dispara.

Además, el Ayuntamiento ha anunciado un endurecimiento progresivo. A partir de 2027, los conductores no empadronados en Cádiz solo podrán entrar al centro si portan etiqueta Cero o Eco; los coches con etiqueta C también quedarán restringidos. La medida acelerará la exclusión de miles de vehículos diésel y gasolina matriculados antes de 2017 que hoy aún acceden con normalidad.

Cuándo empiezan las multas y cómo se llega a los 260 euros

La sanción por incumplir la ZBE parte de 200 euros. Pero la ordenanza incluye un recargo por reincidencia del 30%, que eleva el importe a 260 euros. Se aplica si un mismo vehículo vuelve a ser captado por las cámaras violando la restricción en un plazo inferior a un año. No es una multa automática a la primera; el conductor tiene que haber sido sancionado previamente y repetir la conducta.

Las cámaras leen la matrícula y cruzan los datos con el padrón del Impuesto de Vehículos de Tracción Mecánica (IVTM) para verificar el origen fiscal. Por tanto, un coche de fuera con etiqueta B será fotografiado y sancionado, pero si su propietario demuestra residencia en Cádiz, la multa no se cursará.

El periodo de seis meses sin sanciones arrancó con la publicación en el BOP, y las primeras multas no se emitirán hasta mediados de noviembre de 2026. Hasta entonces, los consultores que accedan sin autorización recibirán un aviso informativo pero ninguna penalización económica.

Análisis: una ZBE progresiva pero con trampa para los despistados

A diferencia de otras ciudades que desplegaron restricciones de un día para otro, el Ayuntamiento de Cádiz ha optado por un calendario escalonado que empieza con un periodo de gracia de seis meses y una primera fase indulgente con los residentes. La intención es clara: evitar el caos inicial y permitir que los comerciantes y vecinos se adapten sin multas. Sin embargo, la letra pequeña del recargo por reincidencia introduce un riesgo para los conductores foráneos que visitan la ciudad de forma ocasional: una sola distracción en noviembre de 2026 y otra en abril de 2027 podría costar ellos 260 euros en lugar de 200. Para quienes circulan con coches de empresa o vehículos compartidos, resulta difícil seguir el historial de sanciones del mismo bastidor.

En términos comparativos, la multa base de 200 euros se sitúa en la media de las ZBE nacionales, pero el 30% de recargo es una de las penalizaciones más altas entre las ordenanzas municipales consultadas. Barcelona o Madrid también prevén sanciones de hasta 200 euros, aunque no incorporan un mecanismo automático de incremento por reincidencia dentro de un año natural. En la práctica, el conductor foráneo que circule con etiqueta B y no tenga la costumbre de consultar las ZBE se enfrenta a un coste mayor si reincide sin saber que ya había sido sancionado previamente.

La decisión de dejar fuera a los vehículos con etiqueta C a partir de 2027 es coherente con el endurecimiento que la DGT lleva anunciando en muchas ciudades. Pero también es un aviso para los propietarios de coches diésel matriculados entre 2014 y 2017: la ventana de entrada se cierra en un plazo de poco más de un año. Para los residentes en Cádiz, la exención actual es un alivio, aunque puede generar agravio comparativo cuando los foráneos con el mismo coche sí sean multados. El Consistorio deberá comunicar con transparencia el cambio para que nadie se lleve una sorpresa.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceso no autorizado a la Zona de Bajas Emisiones de Cádiz (centro histórico y paseo marítimo peatonalizado).
  • Sanción económica: 200 euros, con recargo del 30% (hasta 260 euros) si el mismo vehículo reincide en menos de un año.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Publicada en el BOP el 27 de mayo de 2026. Periodo informativo de seis meses; las primeras multas se emitirán a partir de mediados de noviembre de 2026.

Alerta alimentaria: Listeria en queso fresco de vaca de cinco marcas, AESAN ordena la retirada

La Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) ha ordenado la retirada inmediata de queso fresco de vaca de cinco marcas tras detectar la presencia de Listeria monocytogenes en varios lotes. La alerta, comunicada a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI), afecta a productos distribuidos inicialmente en seis comunidades autónomas, aunque no se descartan redistribuciones a otras zonas. Cualquier consumidor que tenga uno de estos quesos en casa debe abstenerse de consumirlo y devolverlo al punto de venta.

Los productos afectados y su distribución

Las marcas implicadas son ‘Al pie de la vaca’, ‘Cabrera’, ‘Haciendita de Liri’, ‘De la vaca’ y ‘La Buona Mucca’. Todos los formatos envasados de estas firmas —presentaciones de 2 kilogramos, 250 gramos, 300 gramos y 320 gramos— están bajo sospecha cuando su fecha de caducidad es anterior al 1 de agosto de 2026. La bacteria se identificó durante un control rutinario de las autoridades sanitarias de Aragón, que activaron el protocolo de alerta.

📊 Mapa de la retirada

MarcaFormatos afectadosLotes bajo alerta
Al pie de la vaca2 kg, 250 g, 300 g, 320 gCaducidad previa al 1 de agosto de 2026
Cabrera2 kg, 250 g, 300 g, 320 gCaducidad previa al 1 de agosto de 2026
Haciendita de Liri2 kg, 250 g, 300 g, 320 gCaducidad previa al 1 de agosto de 2026
De la vaca2 kg, 250 g, 300 g, 320 gCaducidad previa al 1 de agosto de 2026
La Buona Mucca2 kg, 250 g, 300 g, 320 gCaducidad previa al 1 de agosto de 2026

La distribución inicial ha sido confirmada en Aragón, Castilla y León, Cataluña, Madrid, Murcia y Comunidad Valenciana. La AESAN advierte de que el producto podría haber llegado a otras comunidades a través de redistribuciones posteriores, por lo que la cautela debe extenderse a todo el territorio nacional.

Recomendaciones de la AESAN y qué hacer si lo tienes en casa

Lo primero: no consumir. Si has comprado alguno de estos quesos, devuélvelo al supermercado donde lo adquiriste. La ley ampara la devolución de productos afectados por alertas sanitarias —incluso sin el tique de compra—, ya que el establecimiento está obligado a retirarlo y a reembolsar el importe.

Listeria monocytogenes

En caso de haber consumido el producto, la AESAN pide estar atento a la posible sintomatología de listeriosis: vómitos, diarrea o fiebre. Si aparecen estos síntomas, se debe acudir a un centro de salud e informar de la ingesta del queso. Para las mujeres embarazadas, la alerta adquiere un matiz adicional: la infección por Listeria puede tener consecuencias graves para el feto, por lo que la agencia recuerda la importancia de extremar la higiene alimentaria y consultar las guías de consumo durante el embarazo publicadas en su web.

No basta con retirar el queso: la bacteria puede sobrevivir en superficies y utensilios, así que toca limpiar a fondo la nevera y cualquier tabla o cuchillo que haya estado en contacto con el alimento.

La AESAN también insiste en la prevención de contaminación cruzada. Aunque el producto ya no esté en la cocina los utensilios o estantes que lo tocaron pueden ser un vector de transmisión. Basta con lavar con agua caliente y jabón y, a ser posible, desinfectar con lejía de uso alimentario.

Análisis de consumo: por qué las alertas de listeria nos ponen a prueba

La listeriosis no es una desconocida en el historial de alertas alimentarias españolas. El brote de 2019 asociado a carne mechada dejó un balance de fallecidos y puso en jaque los sistemas de control de calidad. Aquella crisis aceleró los protocolos de intercambio de información entre comunidades y la AESAN, y hoy vemos una respuesta más rápida y transparente: en cuestión de horas, las cinco marcas han saltado a los medios y se han dado instrucciones claras al consumidor.

Para el comprador, la clave está en la información. Saber qué producto tiene en la nevera, comprobar la marca y el lote —algo que la etiqueta muestra con claridad— y actuar sin pánico pero con diligencia. La devolución es un derecho, y los supermercados están preparados para gestionarla sin discusiones. Además, la OCU y FACUA recomiendan guardar siempre el tique de compra durante al menos dos semanas, especialmente en productos frescos de corta duración, para facilitar la trazabilidad en caso de incidencia.

Esta alerta también recuerda un principio básico del consumo inteligente: los productos sin pasteurizar o de leche cruda tienen un riesgo microbiológico mayor. Aunque los quesos frescos de vaca industriales suelen estar pasteurizados, la contaminación puede producirse en fases posteriores de la manipulación. La conclusión es simple pero efectiva: comprueba la fecha de caducidad, mantén la cadena de frío y, ante la mínima duda, pregunta en el punto de venta.

🛒 El Veredicto de Compra

  • Revisa la nevera ahora mismo: localiza cualquier envase de las marcas mencionadas con caducidad anterior al 1 de agosto. No hace falta esperar a tener síntomas.
  • Devuélvelo y recupera tu dinero: el establecimiento debe aceptar la devolución y reembolsarte el importe íntegro sin exigir el tique, aunque presentarlo ayuda a agilizar la gestión.
  • Limpia todo lo que haya estado en contacto: además de retirar el queso, lava tablas, cuchillos y estantes con agua caliente y jabón; si hay superficies no porosas, utiliza unas gotas de lejía de uso alimentario.

Volumen DEX de Solana se desploma un 82% al frenarse el motor de memecoins

En apenas dos semanas, el volumen de trading en los exchanges descentralizados (DEX) de Solana se ha desplomado un 82%. Según los datos de DefiLlama, pasó de 104.300 millones de dólares semanales a solo 18.800 millones. La caída tiene nombre y apellidos: las memecoins, cuyo frenazo ha apagado el principal motor especulativo de la red, y un grupo de holders veteranos que ha empezado a vender justo cuando la actividad on-chain se reducía. ¿Qué significa esto para Solana y para cualquiera que tenga SOL en cartera?

El desplome en cifras: de 104.300 a 18.800 millones de dólares

El dato es contundente. En la semana del 11 de mayo, el volumen semanal combinado de todos los DEX de Solana rondaba los 104.300 millones de dólares. La mayor parte, unos 93.100 millones, procedía de Meteora, el exchange descentralizado que se erigió en el principal patio de juego de las memecoins. Dos semanas después, en la semana del 25 de mayo, el total se hundió hasta los 18.800 millones, y Meteora apenas alcanzó los 9.200 millones. Eso supone una contracción del 82% en apenas catorce días.

No es solo un resbalón puntual: desde enero, el volumen semanal en los DEX de Solana ya acumulaba una caída superior al 50%. Pero el colapso de las últimas dos semanas ha sido especialmente brusco, y coincide con una desaceleración generalizada de los lanzamientos de nuevas memecoins.

El motor de las memecoins se frena en seco

Para entender lo ocurrido conviene recordar cómo funcionaba el ciclo. Los launchpads —plataformas como PumpFun o el propio Meteora— permitían crear tokens meme en minutos. Los traders entraban en busca de la siguiente moneda viral, los bots de trading automatizaban las compras y ventas, y los DEX gestionaban ese flujo especulativo. Ese engranaje, que llegó a competir en volumen con Ethereum, se ha detenido casi por completo. Los datos on-chain muestran que los nuevos lanzamientos de memecoins se redujeron a la mitad a principios de 2026. Con menos historias que perseguir, el combustible del volumen se evaporó.

Meteora, en el centro de ese ciclón, perdió más de 80.000 millones de dólares en volumen semanal de la noche a la mañana. No es un síntoma aislado: es la prueba de que el volumen inflado de los DEX dependía de una narrativa altamente especulativa. Cuando los launchpads enmudecieron, la fiesta terminó.

Que el 82% del volumen de los DEX dependiera de un solo protocolo como Meteora y de una narrativa tan voluble como las memecoins es el verdadero dato que ancla este desplome.

Los holders que aguantaron dos años ahora liquidan posiciones

La otra pieza del puzle la aportan las HODL Waves de Glassnode, una métrica que agrupa el suministro de SOL según el tiempo que llevan los tokens sin moverse. El grupo de inversores que acumuló SOL durante el boom de actividad de 2024 a 2025, y que llevaba entre uno y dos años sin vender, ha cambiado de comportamiento. A mediados de mayo, ese grupo controlaba el 16,049% del suministro; para el 1 de junio, su participación había caído al 15%. La venta arrancó exactamente en la misma ventana temporal del colapso del volumen en los DEX.

No se puede afirmar que la caída del volumen obligara a estos holders a vender, pero la coincidencia temporal es notable. A medida que desaparecía la actividad que había alimentado la economía de trading de Solana, un segmento de inversores que había confiado en el ecosistema durante ese periodo empezó a reducir posiciones. Son dos señales on-chain que, juntas, dibujan un cambio de ciclo.

La dependencia de las memecoins: ¿motor agotado o pausa saludable?

Esta no es la primera vez que Solana se monta en un tren especulativo que luego descarrila. Desde el furor de los meme tokens en 2024 hasta el actual desplome, la red ha mostrado una capacidad única para atraer capital caliente, pero también para sufrir cuando la marea se retira. Los volúmenes de los DEX se inflaban con operaciones de bajo valor real, a menudo impulsadas por bots y lanzamientos de tokens sin más utilidad que el hype. Una parte del ecosistema considera que esta purga es saludable: elimina ruido y deja espacio para proyectos DeFi y DePIN más sólidos. Otra parte, en cambio, ve un síntoma de debilidad estructural, porque si el motor especulativo se para, la actividad on-chain se resiente en todos los frentes.

Solana sigue teniendo fundamentos técnicos potentes: el segundo cliente validador Firedancer, la integración con gigantes de pagos como Visa y PayPal, y un ecosistema DeFi que, aunque ahora golpeado, cuenta con protocolos como Jupiter o Jito capaces de generar volumen real. Pero los datos de esta semana recuerdan que la red sigue siendo muy sensible a las narrativas de moda. Los próximos meses dirán si la caída del volumen es solo una corrección pasajera o el principio de un reequilibrio más profundo. Mientras tanto, los holders que han vendido ya han tomado su decisión, y el resto observa los gráficos con la prudencia de quien sabe que en cripto, dos semanas pueden cambiar todo.

Tiempo de 1 milla para hombres de 50: el benchmark de tu resistencia y cómo mejorarlo con entrenamiento de velocidad

0

Lograr un buen registro en la milla es uno de los termómetros más fiables para calibrar tu capacidad cardiovascular a cualquier edad. A partir de los 50, optimizar tu rendimiento con series de velocidad y fuerza puede recortar varios minutos del cronómetro y, sobre todo, mantener una energía y resistencia notables.

El benchmark de la milla a los 50: dónde te sitúas

La milla (1.609 metros) sigue siendo una prueba de esfuerzo exigente que combina resistencia y velocidad punta. Las cifras de referencia que publica Running Level clasifican los tiempos medios para hombres en la cincuentena en cinco categorías:

  • Principiante: entre 10:42 y 11:08 minutos.
  • Novato: entre 8:51 y 9:13 minutos.
  • Intermedio: entre 7:31 y 7:49 minutos.
  • Avanzado: entre 6:33 y 6:49 minutos.
  • Élite: entre 5:50 y 6:04 minutos.

Bajar de los 8 minutos en la milla pasados los 50 te coloca holgadamente por encima de la media, mientras que moverte en torno a los 6 minutos y 30 segundos te sitúa en el grupo avanzado. Estas marcas son una guía, no un veredicto: proceden de corredores recreativos y competitivos que registran sus entrenos, lo que suele sesgar los datos hacia un perfil más activo. Tu historial de lesiones, los años que llevas sin correr o el tipo de trabajo físico que realizas afectan tanto o más que la edad pura.

Cómo mejorar tu marca con entrenamiento de velocidad

La milla premia a quien mantiene un ritmo duro sin dejarse llevar por el exceso inicial. Si tu tiempo actual está en las categorías de principiante o novato, tienes margen de mejora real sin necesidad de duplicar los kilómetros semanales. El entrenador Ben Parkes insiste en que, con los años, el trabajo de calidad se vuelve más decisivo que el volumen.

Introducir series de alta intensidad en una carrera suave es el atajo más eficaz para acelerar sin romperte.

📊 La pauta en cifras

  • Fartlek semanal: Sobre una rodaje cómodo, mete 3 o 4 acelerones de 60-90 segundos a un esfuerzo exigente, recuperando otros 90-120 segundos al trote.
  • Series en cuesta: Busca una pendiente moderada y completa 4-6 repeticiones de 60-90 segundos subiendo fuerte, bajando andando para recuperar.
  • Frecuencia ideal: Una sesión de velocidad a la semana basta para empezar. Si aguantas bien, añade una segunda sesión más corta separada al menos 72 horas.
  • A tener en cuenta: No empieces a tope en la primera repetición; guarda algo de energía para las últimas. El estímulo se construye en la fatiga controlada, no en reventarse al inicio.
cómo correr más rápido

Junto a las cuestas y los cambios de ritmo, Ben Parkes recomienda incluir una sesión de fuerza específica una o dos veces por semana. La clave no está en levantar grandes pesos, sino en trabajar los grupos musculares implicados en la zancada: gemelos, cuádriceps, glúteos y core. Con 20-30 minutos por sesión, ejercicios como zancadas, sentadillas, elevaciones de talones y planchas mejoran la potencia y reducen el riesgo de molestias. La ciencia del ejercicio confirma que la fuerza protege las articulaciones y mejora la economía de carrera, sobre todo cuando la masa muscular tiende a disminuir con la edad.

¿Es la milla el mejor test a los 50? Lo que dice la evidencia

La prueba de la milla mide capacidad aeróbica, tolerancia al lactato y control del ritmo. Resulta más completa que un test de Cooper (12 minutos) para evaluar la velocidad pura, y más breve que un 5K, lo que facilita repetirla cada cierto tiempo. Sin embargo, los valores de referencia no diferencian entre personas con distinto historial deportivo; un exatleta de fondo que vuelve a correr puede estar en la categoría avanzada sin ser un indicador fiable de su forma actual respecto a su potencial genético.

Por eso conviene tomar el dato como un punto de partida personal y no compararlo con baremos universales. Apuntar tu tiempo cada 4-6 semanas y valorar la evolución es más útil que obsesionarse con una cifra concreta. Además, la milla se puede adaptar: si prefieres trabajar en pista, sobre asfalto o en cinta, las tres opciones sirven mientras mantengas las mismas condiciones de medición.

La tendencia de poner a prueba el rendimiento con distancias cortas es positiva: da objetividad, obliga a planificar y motiva. Pero recuerda que un día malo (sueño escaso, estrés, alimentación inadecuada) puede alterar el cronómetro tanto como un descenso real de forma. La constancia en el entrenamiento, no un solo test, es lo que de verdad mueve la aguja.

⚡ Rutina de Optimización Diaria

  • Introduce velocidad un día fijo: Elige una jornada laboral tranquila, calienta 10 minutos al trote y añade 4 acelerones de 75 segundos, con recuperación completa. Repite cada semana.
  • Refuerza la fuerza en casa: Dedica 20 minutos a zancadas, sentadillas y planchas dos días a la semana. No hace falta gimnasio: con tu peso corporal es suficiente.
  • Registra tus marcas sin obsesión: Apunta tu tiempo de milla una vez al mes, siempre en condiciones similares. El progreso real se mide en meses, no en días.

Rebajas fiscales a luz y gas: Gobierno estudia prórroga tras su decaimiento en junio

La factura de la luz subirá este junio para millones de hogares españoles. A medianoche del 1 de junio, caducaron las rebajas fiscales sobre la electricidad y el gas natural que el Gobierno venía aplicando desde 2022. El IVA de la electricidad y del gas natural salta del 10% al 21% en un contexto de elevada inflación subyacente. La vicepresidenta segunda, Yolanda Díaz, ha reaccionado exigiendo un nuevo decreto ley que prorrogue esas medidas y amplíe la protección a los alquileres. Una demanda que introduce tensión política y que el mercado, de momento, encaja con moderadas caídas en las utility del IBEX 35.

El paquete de ayudas se remonta al Real Decreto-ley 6/2022, aprobado de urgencia en marzo de 2022 tras el estallido de la guerra en Ucrania y el consiguiente shock energético. En origen, el IVA aplicable a la electricidad y al gas natural se redujo incluso al 5%, y en sucesivas revisiones se fue elevando. La última etapa, vigente desde principios de 2025, fijaba un tipo reducido del 10%, que expiró el pasado domingo. La vuelta al 21% era un desenlace anunciado, pero llega en un momento en el que la inflación general se sitúa en el 3,2% y los salarios pactados en convenio apenas avanzan un 2,9%, según datos del INE. Es decir, el poder adquisitivo de los trabajadores sigue lastrado justo cuando sube el coste de la energía.

En la práctica, el fin de esta tarifa reducida supone un un encarecimiento inmediato del recibo para los hogares con tarifa regulada (el denominado PVPC). Aunque el consumo residencial medio no se dispara, cada punto porcentual de IVA añade presión sobre las familias. La vicepresidenta Díaz, desde el Congreso, ha calificado de “urgente” la aprobación de un nuevo decreto que recupere las rebajas y, de paso, extienda las medidas a los contratos de alquiler, una iniciativa que ya fue rechazada en la Cámara hace meses. La portavoz de Sumar, Lara Hernández, secundó el reclamo subrayando que la guerra de Oriente Próximo sigue teniendo “clarísimos efectos en los bolsillos de todas las familias españolas”.

La reacción de los mercados ha sido contenida pero inequívoca. Iberdrola cedía un 0,9% a media mañana, Endesa se dejaba un 1,5% y Naturgy un 0,6%. En el Mercado Continuo, valores vinculados a la comercialización de energía, como Audax Renovables, sufrían caídas superiores al 2%. El IBEX 35, por su parte, se movía plano con una ligera tendencia bajista del 0,2%. La lectura de los operadores es doble: por un lado, la vuelta al IVA general no reduce los ingresos de las compañías —el impuesto se repercute al consumidor final— pero sí añade incertidumbre regulatoria sobre futuras intervenciones del Gobierno en el sector energético.

Desde distintas mesas de análisis se recuerda que medidas fiscales como las rebajas del IVA han sido habituales en Europa, pero su caducidad abrupta y los pulsos políticos que genera incrementan la prima de riesgo regulatorio que el mercado asigna a las utilities españolas. Un economista de una firma internacional consultado por este diario señala que “más que el impacto inmediato en resultados, preocupa que el Gobierno se sienta legitimado para intervenir en los precios finales cuando la coyuntura política lo aconseje”. La estabilidad normativa es un factor determinante para las inversiones en renovables, un segmento en el que las grandes eléctricas españolas tienen comprometidos miles de millones.

El IVA de la electricidad salta al 21% este 1 de junio

El fin de la moratoria fiscal responde a un calendario preestablecido. El decreto ley que mantenía el IVA reducido no fue prorrogado, y al entrar en junio caducó automáticamente. La electricidad, el gas natural, las briquetas, pellets y la leña pasan a tributar al tipo general del 21%. Lo mismo ocurre con el impuesto especial de la electricidad, que recupera su gravamen habitual. Para un consumidor medio con un consumo mensual de 300 kWh en tarifa PVPC y una factura de unos 55 euros, el incremento del IVA podría suponer unos 6 euros adicionales al mes. Una cifra menor en términos absolutos, pero que se acumula al alza de la cesta de la compra.

No obstante, el regreso al 21% no es un shock por sí mismo. Las asociaciones de consumidores llevaban semanas alertando de que la medida no se renovaría. La sorpresa, si la hubo, fue la rapidez con la que Yolanda Díaz planteó un nuevo decreto. No es la primera vez que la ministra de Trabajo intenta forzar la agenda social del Gobierno; ya lo hizo con la subida del salario mínimo y con los ERTE durante la pandemia. Su petición, sin embargo, necesita el visto bueno del Ministerio de Hacienda y del de Transición Ecológica, y probablemente del presidente del Gobierno, que deberá evaluar el coste fiscal (la reducción del IVA deja de recaudar unos 1.200 millones de euros al año, según cálculos de la AIReF) en un momento en el que Bruselas reclama mayor consolidación presupuestaria.

El pulso político y la reacción de los mercados

La división en el seno del Gobierno es palpable. Mientras la vicepresidenta segunda exige una prórroga, fuentes socialistas deslizan que no hay un acuerdo cerrado y que se estudiará en los próximos días. El factor principal es el coste de las arcas públicas. Mantener el IVA al 10% para electricidad y gas supone renunciar a más de mil millones de euros de ingresos anuales. Sumar insiste en que la compensación debe venir de una mayor tributación de las empresas energéticas, recuperando el conocido como “impuestazo” a las eléctricas que decayó en 2025. De nuevo, la amenaza de una fiscalidad extraordinaria sobre el sector planea sobre las cotizadas.

En el mercado, analistas de renta variable señalan que Endesa e Iberdrola ya descuentan parcialmente ese riesgo en sus múltiplos. Endesa, con una exposición mayor al negocio regulado en España, es la más sensible. La acción de Endesa cotiza en el entorno de los 18 euros, lejos de los máximos de 2025, y con un PER que ronda las 11 veces, por debajo de la media histórica. Iberdrola, más diversificada internacionalmente, resiente menos la incertidumbre doméstica; su revalorización en lo que va de año supera los dos dígitos. Naturgy, con flujos de caja estables y un foco claro en la retribución al accionista, ve cómo el ruido político frena un mayor recorrido alcista.

La vuelta al IVA del 21% no castiga directamente las cuentas de las eléctricas, pero añade un riesgo regulatorio que los inversores internacionales odian.

La reacción de las empresas hasta ahora ha sido cautelosa. Ni Endesa ni Iberdrola han emitido comunicados oficiales. Portavoces del sector recuerdan que las medidas fiscales sobre la factura afectan al consumidor, no al margen operativo, y que la demanda de electricidad apenas varía con cambios moderados en el precio final. Sin embargo, reconocen en privado que el ruido político constante erosiona la percepción de seguridad jurídica, un intangible que pesa en las decisiones de inversión a largo plazo.

Yolanda Díaz

Análisis E-E-A-T: ¿Fiscalidad imprevisible o golpe pasajero a las utility?

Despojada del ruido mediático, la cuestión fiscal sobre la electricidad y el gas es un síntoma de algo más profundo. España arrastra un déficit de credibilidad regulatoria en el sector energético, agravado en los últimos años por intervenciones ad hoc. Primero fue el recorte de los cargos y peajes en 2014, luego el impuesto del 7% a la generación, después el recorte de la retribución a las renovables, y más recientemente el intento de gravar los beneficios extraordinarios. Cada episodio ha sido una cicatriz en la confianza inversora. Esta nueva disputa, aunque menor en cuantía, se inserta en esa misma dinámica. El mercado descuenta que la probabilidad de que Yolanda Díaz consiga su objetivo es baja —el Ejecutivo busca no agitar a las empresas antes de las elecciones generales de 2027— pero no nula.

A mi juicio, el riesgo real es otro. Si finalmente el Gobierno cede y prorroga el IVA reducido, lo hará bajo la presión de la izquierda del Ejecutivo, lo que podría abrir la puerta a otras cesiones más costosas para el sector, como la recuperación del impuesto a las eléctricas o la extensión de los topes al precio del gas. En ese escenario, utility como Endesa podrían ver recortes en sus valoraciones de entre el 5% y el 10% según simulaciones de casas de análisis. A corto plazo, la clave es si el decreto ve la luz antes del verano. Si la propuesta se diluye en negociaciones internas, las acciones recuperarán terreno.

Llama la atención que la prima de riesgo española, que en muchas ocasiones actúa como termómetro de la confianza institucional, no se haya inmutado en esta ocasión. En los 82 puntos básicos, lejos de los 65 que llegó a tocar en mayo, el bono español sigue bien anclado. Esto sugiere que los inversores internacionales, por ahora, entienden que la batalla de Díaz es más gesto político que un verdadero cambio de rumbo. No obstante, si la situación se enquista, la historia nos dice que las utility españolas son las primeras en sufrir las primas de riesgo país cuando el ruido político escala.

La otra lectura, más micro, es que el encarecimiento de la factura por el IVA puede reducir el consumo marginalmente, sobre todo en hogares vulnerables acogidos al bono social. Un retroceso de la demanda eléctrica del 0,5% —plausible si se mantienen los tipos altos— restaría apenas dos décimas al crecimiento del EBITDA de las comercializadoras. Suficiente para que las cifras no se vean alteradas, pero insuficiente para precipitar ventas. La verdadera espada de Damocles sigue siendo la futura regulación de la tarifa regulada PVPC, que el Gobierno quiere reformar para desvincularla parcialmente del mercado mayorista; un cambio que sí tendría implicaciones relevantes para los márgenes.

Veredicto Merca2

Cotización al cierre o apertura: Endesa se deja un 1,5% en la apertura del lunes, mientras Iberdrola cede el 0,9% y Naturgy el 0,6%. El IBEX 35, plano, resta solo un 0,2%. Movimientos que reflejan más cautela que pánico.

Clave técnica: Endesa lucha por mantener el soporte de los 18 euros, nivel que ha respetado en las últimas semanas. Una ruptura a la baja podría acelerar caídas hacia los 17,20 euros. Iberdrola, en cambio, sigue en tendencia alcista de largo plazo y la noticia apenas araña su cotización.

Apunte macro: La prima de riesgo española se sitúa en 82 puntos básicos, sin reflejar tensión adicional. La subasta del Tesoro de esta semana será un buen termómetro para medir si la disputa fiscal contamina la confianza en la deuda soberana.

La OCU identifica los únicos helados saludables del supermercado: solo cuatro marcas cumplen los criterios de calidad

La Organización de Consumidores y Usuarios (OCU) ha puesto la lupa sobre los helados de palo tipo bombón que llenan los lineales y el veredicto es demoledor: solo cuatro marcas cumplen los criterios de calidad y composición saludable. El análisis, difundido por la organización, revela que la mayoría de estos productos se alejan de la receta tradicional a base de leche, manteca de cacao y huevo, y apuestan por fórmulas industriales cargadas de azúcares, grasas de baja calidad y aditivos poco recomendables. La próxima vez que abras el congelador, mira la etiqueta antes de elegir.

El examen de la OCU: qué esconden los helados de supermercado

La OCU se centró en los helados de palo tipo bombón, una de las variedades más populares del verano. Su análisis descubre que muchas opciones se alejan bastante de la receta artesanal basada en ingredientes como leche, manteca de cacao, huevo y azúcar. En el lineal, lo que abunda son fórmulas industriales con grasas vegetales, jarabes de glucosa o fructosa y aditivos que conviene revisar.

Según la organización, un helado de calidad no se mide solo por el sabor. El aire, el agua, los azúcares, las grasas y las proteínas determinan su textura y su perfil nutricional. El aire puede representar hasta el 50% del volumen, aportando ligereza y cremosidad. El agua, que forma los cristales de hielo, supone entre el 50% y el 60% de la parte sólida. Las proteínas, que rondan entre el 3% y el 5%, ayudan a mantener la estructura homogénea. Y luego están las grasas y los azúcares, el verdadero campo de batalla.

El punto crítico, advierte la OCU, aparece cuando la lista de ingredientes se alarga. Muchos fabricantes no utilizan únicamente azúcar, sino mezclas con jarabes de glucosa y fructosa. Estos ingredientes abaratan el producto, pero no mejoran su calidad nutricional ni su sabor.

Los tres filtros para distinguir un helado de calidad

Para no caer en el marketing de «bombón», «almendrado» o «chocolate intenso», la OCU propone fijarse en tres puntos que marcan la diferencia. La próxima vez que vayas al súper, aplica estos filtros antes de meter la caja en el carrito.

1. Azúcares: el punto crítico

Los azúcares no solo endulzan; también evitan que se formen grandes cristales de hielo. Sin embargo, la OCU alerta de que muchos helados incorporan jarabes de glucosa y fructosa en lugar de azúcar común. El resultado: más dulzor y peor perfil nutricional. Lo ideal es que el azúcar aparezca como tal y que no ocupe los primeros puestos de la lista.

2. Grasas: no todas son iguales

Las grasas influyen en la textura y la estabilidad del helado. Pueden representar entre un 5% y un 15% del producto. Las más habituales son las lácteas, pero también aparecen grasas vegetales como coco, palma, colza, cacao, girasol o karité. La OCU recomienda mirar el tipo de grasa empleado, porque no todas tienen el mismo perfil nutricional. La grasa de palma, por ejemplo, se repite en muchas referencias y conviene moderarla.

3. Aditivos bajo la lupa

La OCU ha señalado varios aditivos que no considera recomendables: el E-442, el E-476 y, sobre todo, el E-471. Este último, según el análisis, aparece en todos los helados estudiados. «Más que dejarse llevar por el reclamo de la caja, hay que comparar etiquetas y elegir las opciones con menos aditivos», insisten desde la organización.

📊 Los parámetros de calidad en un vistazo

ParámetroValor recomendadoA evitar
Aire (overrun)Hasta el 50% del volumenExceso que hinche el producto
Agua (parte sólida)50% – 60%Demasiada, que resta cremosidad
Proteínas3% – 5%Menos del 3%, señal de baja calidad
AzúcaresAzúcar común, en cantidad moderadaJarabes de glucosa, fructosa
GrasasPreferible lácteaGrasa de palma, mezclas vegetales

helados supermercado saludables

Un helado de calidad se mide por los ingredientes que no tiene, no por el envase de chocolate que lo envuelve.

Qué implica este análisis para tu cesta de la compra

La OCU ya ha advertido en otras ocasiones sobre el exceso de ultraprocesados en la cesta media. Con los helados, el verano dispara el consumo y, con él, la factura. El estudio confirma que solo un puñado de referencias (apenas cuatro marcas) superan el filtro de calidad. La mayoría son productos que, a igualdad de precio, ofrecen peor composición que un helado casero hecho con plátano, leche y cacao.

Eso no significa que un helado de supermercado esté prohibido. «Puede formar parte de una dieta equilibrada si se consume de forma puntual y se elige con criterio», matizan. La clave está en dedicar diez segundos a leer la etiqueta: buscar una lista corta de ingredientes, que empiece por leche o huevo, sin jarabes ni aceite de palma, y con aditivos solo cuando sean estrictamente necesarios.

En el plano económico, la OCU no ha entrado a comparar precios, pero sí deja una idea clara: no siempre el helado más caro es el mejor. A veces, una opción de marca blanca con buena composición puede superar a una de fabricante cargada de aditivos. Merece la pena invertir dos minutos extra en el pasillo de los congelados para salir con un producto que de verdad merezca el capricho.

Además, el análisis de la OCU conecta con una tendencia de fondo: el consumidor está cada vez más atento a lo que come. El dato del estudio lo confirma: cuatro helados pasan el examen, y eso demuestra que la industria tiene margen para mejorar. Mientras tanto, la receta casera sigue siendo la alternativa más saludable y, a menudo, más barata, con ingredientes como yogur natural, fruta congelada y un toque de cacao puro. Sin aditivos.

🛒 El Veredicto de Compra

  • Lee la etiqueta, no el envase: Fíjate en los tres primeros ingredientes. Si aparecen jarabe de glucosa, aceite de palma o aditivos como el E-471, mejor busca otra opción.
  • El precio no siempre es sinónimo de calidad: Compara la lista de ingredientes entre marcas y elige la que tenga la composición más limpia, aunque cueste 30 céntimos menos.
  • El helado casero es imbatible: Congela plátano maduro, tritúralo con un poco de leche o yogur y añade cacao puro. Un polo cremoso, sano y sin letra pequeña.

Estado abre convocatoria de empleo público 2026: plazas en distintas administraciones

Mañana 3 de junio arranca una convocatoria unificada de empleo público que agrupa vacantes en la Administración General del Estado, las comunidades autónomas y las entidades locales. Es una de las ventanas de contratación más amplias del año para quienes buscan estabilidad laboral en el sector público.

El proceso se canaliza a través del Punto de Acceso General (administracion.gob.es), la sede electrónica única desde la que los aspirantes pueden registrarse y presentar su solicitud. El plazo para apuntarse es corto: del 3 de junio al 1 de julio de 2026. Aunque la fecha límite es orientativa —depende de los festivos nacionales y autonómicos—, conviene no dormirse.

Motivos de esta macroconvocatoria

La Administración española lleva años renovando sus sistemas de selección. Esta convocatoria conjunta, publicada en el portal de empleo público estatal, responde a la necesidad de cubrir tanto jubilaciones previstas como nuevos perfiles vinculados a la digitalización y los fondos europeos. Se estima que se ofertan puestos de varios cuerpos y categorías, aunque los detalles concretos se irán desplegando en los próximos días.

La centralización del proceso no es casual: permite a los candidatos aplicar a puestos de diferentes administraciones con un único registro, reduciendo trámites burocráticos.

¿Qué perfiles se buscan y qué condiciones ofrecen?

A fecha de hoy, la convocatoria es genérica y abarca varias escalas de la administración: desde auxiliares administrativos (grupo C2) hasta técnicos superiores (grupo A1). Suelen aparecer vacantes en áreas como gestión administrativa, tecnologías de la información, servicios jurídicos y económicos.

Las condiciones laborales son las propias del empleo público: contrato indefinido como funcionario de carrera o personal laboral fijo, jornada completa en la mayoría de los casos y un salario de entrada que, dependiendo del puesto, oscila entre 1.200 y 2.500 euros netos mensuales. Además, se accede a un sistema de promoción interna y a beneficios como planes de pensiones y horarios razonablemente estables.

La inscripción no exige el pago de tasas para muchas plazas, aunque sí es imprescindible disponer de sistema de identificación electrónica: Cl@ve permanente, DNI electrónico o certificado digital. Sin eso, no se puede completar el trámite.

La Administración pública sigue siendo un refugio de estabilidad en un mercado laboral cada vez más volátil. El plazo ajustado de un mes obliga a moverse con agilidad.

Análisis: ¿es una buena oportunidad en el contexto actual?

El desempleo en España se mantiene en el entorno del 11% en 2026 —todavía alto—, pero la demanda de empleo público no cede. La ratio de candidatos por plaza suele superar las decenas e incluso los cientos. Por eso, una convocatoria agrupada con plazo comprimido puede ser una ventaja para quienes estén preparados: menos tiempo para competidores y menor saturación del sistema en los primeros días.

Las condiciones que ofrecen estos puestos, incluyen estabilidad total, progresión salarial por antigüedad y complementos específicos, así como una jornada laboral que rara vez supera los 37,5 horas semanales. Eso sí, el proceso de selección suele ser exigente: puede incluir pruebas de conocimiento, baremación de méritos y, en algunos casos, entrevistas.

Un punto a vigilar: el carácter orientativo de la fecha límite. La Administración aclara que para los procesos de entidades locales y autonómicas se aplican también los festivos propios de la comunidad, por lo que el cierre real puede adelantarse ligeramente. Es conveniente presentar la solicitud cuanto antes.

📝 Cómo enviar el currículum

La inscripción se realiza íntegramente en línea, a través del Punto de Acceso General. Solo necesitas tu DNI electrónico o tu usuario y contraseña de Cl@ve.

  1. Paso 1: Entra en administracion.gob.es y busca la convocatoria de empleo público 2026. Suele aparecer en el apartado ‘Ofertas de empleo público’ o en el buscador de la sede.
  2. Paso 2: Pulsa en ‘Inscripción’ y selecciona el método de identificación: certificado digital o Cl@ve. Introduce tus credenciales.
  3. Paso 3: Una vez dentro, el sistema te mostrará las plazas disponibles agrupadas por administración. Marca aquellas en las que estés interesado.
  4. Paso 4: Adjunta la documentación que se solicite: currículum actualizado, títulos académicos o certificados de servicios prestados, según el caso.
  5. Paso 5: Revisa todos los datos, confirma el envío y descarga el justificante. Recibirás un correo de confirmación en la dirección que hayas registrado.

Plazo de inscripción: del 3 de junio al 1 de julio de 2026 (fecha orientativa sujeta a festivos). Requisito mínimo: contar con un sistema de identificación electrónica vigente (Certificado digital, DNIe o Cl@ve).

Suplementos de óxido nítrico: mejora tu resistencia en el gimnasio y optimiza tu flujo sanguíneo

Optimizar el flujo sanguíneo es una de las estrategias más prometedoras para mejorar el rendimiento en el gimnasio, y los suplementos de óxido nítrico apuntan directamente a este mecanismo. La L-citrulina y la L-arginina, sus precursores, prometen aumentar la llegada de oxígeno y nutrientes a los músculos, lo que podría traducirse en una mayor resistencia y una recuperación más rápida. La evidencia científica, sin embargo, es mixta y depende en gran medida del nivel de forma del usuario.

Cómo actúa el óxido nítrico en tu cuerpo durante el ejercicio

El óxido nítrico (NO) es un gas que el cuerpo produce de forma natural a partir del aminoácido L-arginina. Su función principal es la vasodilatación: relajar y ensanchar los vasos sanguíneos para que la sangre fluya con menos resistencia. Durante el entrenamiento, muchos capilares permanecen inactivos hasta que la frecuencia cardíaca sube, y el óxido nítrico permite que se activen, llevando más oxígeno y nutrientes a los músculos que trabajan. Este efecto puede traducirse en una sensación de mayor resistencia y un mejor bombeo muscular.

Además de regular el flujo sanguíneo, el óxido nítrico participa en la señalización nerviosa y en la relajación de los vasos, factores que influyen en la percepción del esfuerzo y en la eficiencia de cada contracción. Pero el organismo solo sintetiza una cantidad limitada, de ahí el interés por aumentar su disponibilidad mediante precursores externos.

Qué contienen realmente los suplementos ‘de óxido nítrico’

La mayoría de los productos etiquetados como “suplementos de óxido nítrico” no contienen NO en sí, sino los aminoácidos L-arginina y L-citrulina. Estos compuestos son las materias primas que el cuerpo utiliza para fabricar su propio óxido nítrico. La L-citrulina, en particular, se convierte en L-arginina en los riñones y consigue elevar los niveles de arginina en sangre de forma más sostenida que tomar arginina directamente.

El mecanismo es sencillo: aportas los bloques de construcción y el cuerpo decide cuánto óxido nítrico produce según la demanda. Sin embargo, el vínculo entre ingerir estos precursores y obtener una mejora medible en el rendimiento no es tan lineal como parece. Las investigaciones muestran resultados dispares, algo que detallamos a continuación.

La clave está en la dosis y en el nivel de entrenamiento: los suplementos de óxido nítrico parecen ayudar más a quien empieza o se ejercita de forma moderada que a un atleta de élite.

L-citrulina beneficios

¿Funcionan? Dosis, evidencia y resultados mixtos

Algunos estudios indican que la suplementación con L-arginina mejora el rendimiento de corredores, ciclistas y nadadores. Otros, en cambio, no encuentran diferencias significativas. Una revisión de varios trabajos concluyó que los precursores de óxido nítrico pueden aumentar la tolerancia al ejercicio aeróbico y anaeróbico en personas desentrenadas o con un nivel medio, pero no aportan ventajas claras en deportistas altamente entrenados.

Un pequeño ensayo con L-citrulina observó un incremento del rendimiento aeróbico y una reducción del dolor muscular posterior al esfuerzo. La dosis más frecuente en las investigaciones se sitúa entre 6 y 13 gramos al día, rango que la mayoría de las personas tolera bien, según los expertos consultados.

📊 La pauta en cifras

  • Dosis eficaz: De 6 a 13 gramos al día de L-citrulina o L-arginina, divididos en una o dos tomas.
  • Cuándo y cómo: Entre 45 y 60 minutos antes del entrenamiento, preferiblemente en ayunas o con una comida ligera para acelerar la absorción.
  • Calidad a buscar: L-citrulina en polvo pura, sin mezclas con cafeína u otros estimulantes que puedan enmascarar el efecto o generar sobreestimulación.
  • A tener en cuenta: Los beneficios son más notorios en personas con un nivel de forma bajo o moderado; en atletas avanzados la mejora puede ser marginal.

Como efecto secundario, las molestias gastrointestinales (náuseas, diarrea) son las más comunes. Un consumo excesivo podría provocar una vasodilatación masiva, bajada de tensión y mareos, por lo que conviene ceñirse a las dosis recomendadas y, si se tiene alguna circunstancia de salud particular, consultar con un especialista antes de empezar a tomarlos.

La alternativa más inteligente: nitratos en la comida

Antes de gastar dinero en suplementos, los expertos coinciden en que los alimentos ricos en nitratos son la vía más sensata para elevar la producción de óxido nítrico. La remolacha, las espinacas, la rúcula y otras verduras de hoja verde aportan nitratos que el organismo convierte en NO, y además suman antioxidantes y vitaminas que los suplementos no incluyen.

Un estudio con ciclistas mostró que beber zumo de remolacha dos o tres horas antes del ejercicio aumentaba la potencia máxima y la cadencia de pedaleo. Otra revisión confirmó que el zumo de remolacha mejora la resistencia y la potencia en atletas. La ventaja añadida es que los alimentos no presentan los riesgos de contaminación o desviación de dosis que sí pueden aparecer en los suplementos, que no están regulados como los medicamentos.

El veredicto: ¿merecen la pena los suplementos de óxido nítrico?

En la mayoria de los estudios revisados, la mejora del rendimiento atribuible a los precursores del óxido nítrico es modesta y muy dependiente del estado de forma. Para alguien que se inicia en el gimnasio o retoma el entrenamiento después de un parón, un aporte extra de L-citrulina puede ayudar a notar más energía durante la serie y a acortar la sensación de fatiga entre sesiones.

Para un deportista consolidado que ya entrena cinco o seis días por semana, la suplementación probablemente no mueva la aguja. En ese perfil, el mayor margen de mejora está en la planificación de las cargas, el descanso y una dieta que ya incluya nitratos de forma habitual. Antes de abrir el bote, vale la pena revisar si el plato tiene suficiente verde y proteína de calidad.

En cualquier caso, la L-citrulina y la L-arginina se consideran seguras dentro de las dosis mencionadas. Si se decide probarlas, lo recomendable es optar por presentaciones monocomponente, sin mezclas propietarias, y comprobar que el producto especifica claramente la cantidad de principio activo por toma.

⚡ Rutina de Optimización Diaria

  • Introduce la L-citrulina en tu pre-entreno: Toma entre 6 y 13 gramos unos 45-60 minutos antes de la sesión. Elige un formato en polvo puro y mézclalo con agua.
  • Refuerza con nitratos naturales: Añade un puñado de espinacas o un vaso de zumo de remolacha a tu comida previa al entrenamiento. Los nitratos de los alimentos optimizan el flujo sanguíneo sin necesidad de suplementos.
  • Evalúa tu progreso: Registra cómo te sientes en series largas o en ejercicios de resistencia durante al menos tres semanas. Si no notas diferencias, probablemente tu nivel de forma ya no dependa de un extra de óxido nítrico.

Subasta de letras del Tesoro: coloca 6.482 millones con tipos mixtos, sube a 6 meses y baja a 1 año

El Tesoro Público ha iniciado el mes de junio con una subasta de letras en la que ha colocado 6.481,6 millones de euros, en el rango medio previsto, ofreciendo rentabilidades mixtas: sube ligeramente el tipo a seis meses pero lo recorta en el plazo de un año. La operación, celebrada este martes, ha despertado un gran interés entre los inversores, con una demanda que ha rozado los 12.300 millones de euros, más del doble del importe finalmente adjudicado.

Resultados detallados: el papel a seis meses se encarece, el de un año se abarata

En la referencia a seis meses, el Tesoro ha vendido 1.981,6 millones de euros, frente a una demanda de 4.622,4 millones. El tipo marginal se ha fijado en el 2,398%, apenas 0,9 puntos básicos por encima del 2,389% registrado en la subasta anterior del mismo papel. Aunque el encarecimiento es leve, rompe la tendencia de recortes sucesivos que veníamos observando desde el arranque del año.

En la referencia a doce meses, la adjudicación ha ascendido a 4.500 millones de euros, el máximo previsto, mientras la demanda superaba los 7.675 millones. Aquí la rentabilidad ha dado un respiro al emisor: ha descendido al 2,567%, lo que supone un alivio de 8,4 puntos básicos frente al 2,651% de la última colocación del mismo plazo. Es la primera vez desde marzo que el coste a un año se sitúa por debajo del 2,6%.

Con estos números, el ratio de cobertura conjunta se sitúa en 1,9 veces, un indicador de la fortaleza de la demanda que no se veía en una subasta de letras desde principios de 2025. El mensaje del mercado es claro: la deuda española sigue siendo un activo refugio en un contexto en el que los tipos de la eurozona apuntan a nuevos recortes.

Las peticiones no competitivas —típicamente de pequeños inversores— representaron casi un 15% del total, señal de que la deuda a corto plazo sigue atrayendo ahorro minorista pese a la bajada progresiva de remuneraciones.

El Tesoro vuelve a sacar partido del apetito inversor, pagando menos a un año mientras cede unas décimas en el tramo más corto, justo cuando las expectativas de recortes del BCE se consolidan.

Próxima subasta: bonos y obligaciones el jueves

El Tesoro no descansa. Este mismo jueves 4 de junio volverá a los mercados con una emisión de bonos y obligaciones del Estado, con un objetivo de colocación de entre 4.750 y 6.250 millones de euros. En concreto, subastará bonos a 3 años (cupón 2,35%), obligaciones con vida residual de 5 años y 2 meses (cupón 3,10%), obligaciones del Estado a 15 años (cupón 3,50%) y obligaciones indexadas a la inflación europea a 15 años (cupón 2,05%). Los tipos de interés marginales de referencia para estos activos se sitúan en el 2,680%, 2,917%, 3,851% y 1,502%, respectivamente.

deuda soberana

Análisis: una curva de tipos que anticipa el giro del BCE

El comportamiento de las rentabilidades en esta subasta no es casual. La leve subida a seis meses y la caída más pronunciada a un año dibujan una curva que empieza a aplanarse, aunque sin llegar a invertirse. A cortísimo plazo, el Tesoro asume un coste ligeramente mayor, pero a un año vista ya se beneficia de un recorte de casi diez puntos básicos, un ahorro nada desdeñable cuando se emiten 4.500 millones de papel. Detrás está la expectativa de que el Banco Central Europeo ejecute al menos dos bajadas adicionales de tipos este año, situando la facilidad de depósito en torno al 2% a finales de 2026. Ese escenario reduce la factura de las emisiones a plazo medio y explica la fuerte demanda de los inversores, que quieren asegurar cupones antes de que sigan cayendo.

España llega a este punto en una posición de fortaleza relativa. Las necesidades de financiación neta para 2026 ascienden a 55.000 millones de euros, la misma cifra que en 2025, y la vida media de la deuda se mantiene en niveles récord de 7,93 años. Es decir, el Tesoro no se ve presionado por un calendario de vencimientos abultados y puede permitirse modular el coste según la ventana del mercado. La economía crece por encima de la media de la eurozona, el déficit público continúa su senda de reducción gradual y la prima de riesgo española se ha estabilizado en la banda de los 70 puntos básicos, lejos de los niveles que atenazaron al Tesoro durante la crisis del euro. Todo ello se traduce en una ratio de cobertura que roza las dos veces y en tipos marginales que, pese a los repuntes puntuales, están más de 100 puntos básicos por debajo de los máximos de 2023.

El riesgo, como casi siempre, viene de fuera. Si la Reserva Federal mantiene los tipos altos más tiempo del previsto y arrastra al BCE a un ritmo más cauto, las rentabilidades podrían dejar de caer e incluso repuntar, encareciendo las próximas subastas. No es un escenario base, pero sí un recordatorio de que la política monetaria europea no opera en el vacío. La cita del jueves con los bonos a 15 años será un test más exigente: vencimientos largos exigen convicción sobre la desinflación a largo plazo.

Veredicto Merca2

Cotización al cierre o apertura: El tipo marginal de la letra a un año cerró en el 2,567%, lo que supone una caída de 8,4 puntos básicos respecto a la subasta anterior de mayo.

Clave técnica: La ratio de cobertura de 1,9 veces es la más alta en una subasta de letras desde inicios de 2025. Refleja una demanda institucional robusta que anticipa un entorno de tipos a la baja.

Apunte macro: La prima de riesgo española se mantuvo anclada en torno a los 70 puntos básicos durante la sesión, sin cambios significativos. El próximo jueves, la emisión de deuda a largo plazo pondrá a prueba la confianza del mercado.

Publicidad