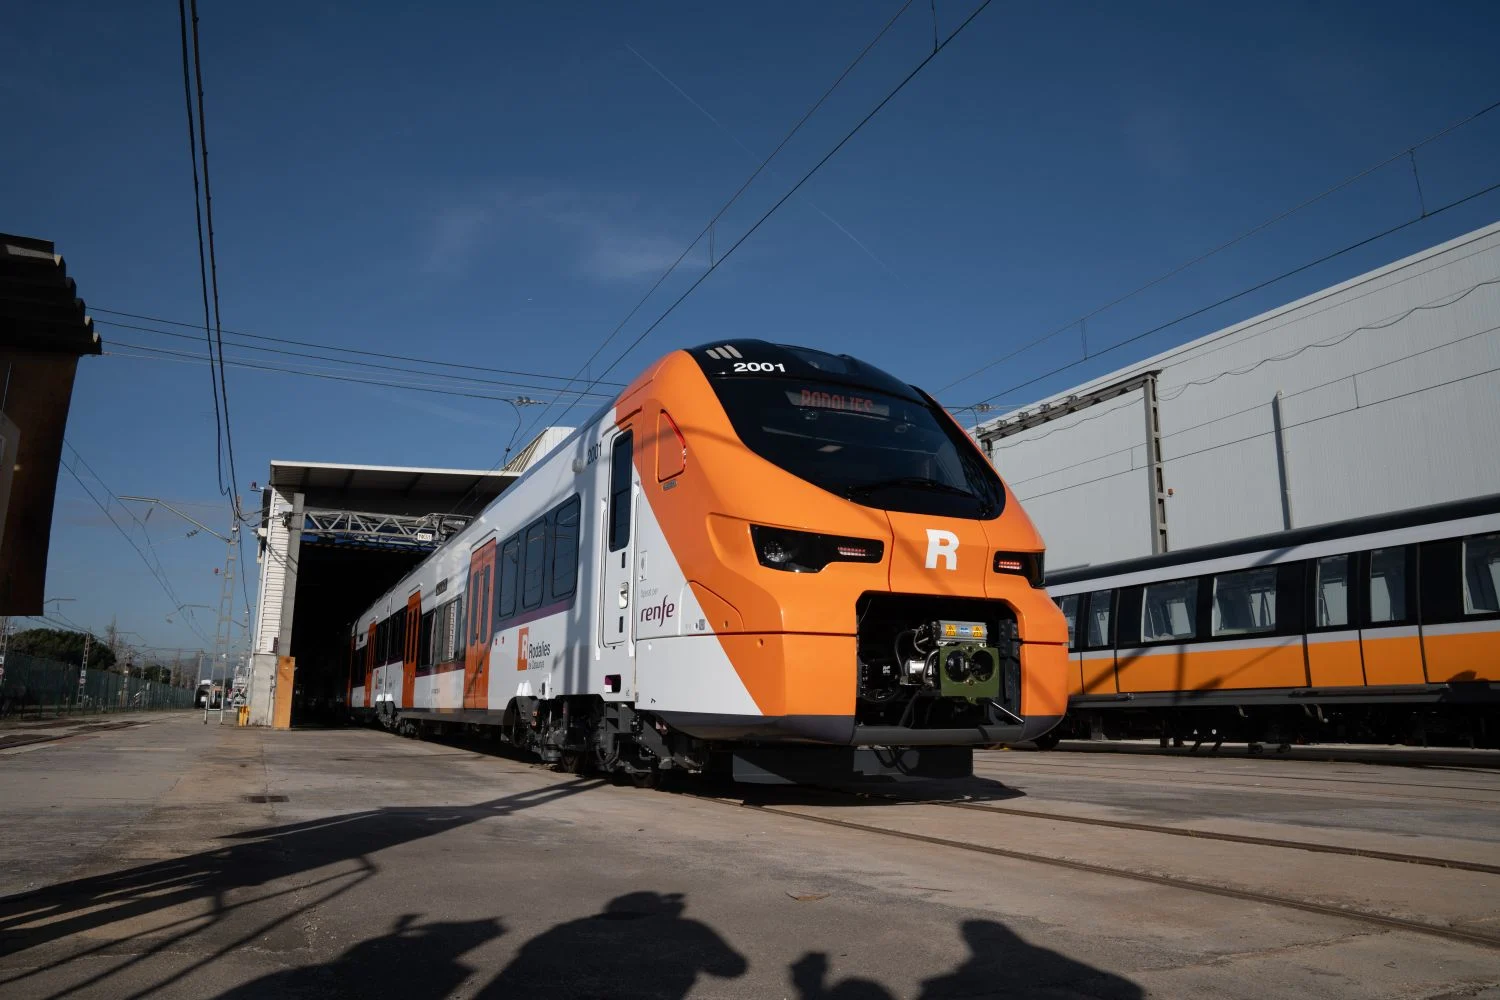
¿Qué ha pasado? Rodalies ha perdido 300.000 viajeros en mayo, el primer mes sin la gratuidad total que estuvo vigente tras el accidente de Gelida.
¿Quién está detrás?Renfe, operador de la red de Rodalies en Cataluña, bajo la supervisión del Mitma y la Generalitat.
¿Qué impacto tiene? La vuelta al pago y las obras de recuperación ralentizan la vuelta a la normalidad, con 609 trenes cancelados en mayo y una puntualidad del 46%.
La red de Rodalies ha cerrado mayo con una caída de 300.000 viajeros respecto a abril, el primer mes completo sin la gratuidad que Renfe activó tras el grave accidente de Gelida. Según el Informe mensual de puntualidad que acaba de hacer público el operador ferroviario, 9,332 millones de viajeros utilizaron los trenes de cercanías catalanes en mayo.
Fin de la gratuidad: el primer mes con tarifas normales
La cifra de mayo es 300.000 viajeros inferior a la de abril y casi 800.000 menos que en el mismo mes del año pasado. Rompe, además, una racha de recuperación iniciada en febrero, cuando la red comenzó a remontar tras el desplome de pasajeros que provocó el accidente de Gelida a principios de 2026.
La consellera d’Habitatge, Territori i Transició Ecològica, Sílvia Paneque, ya anticipó el 30 de abril que se había recuperado el 96% del servicio y que el 90% de los usuarios anteriores a Gelida habían vuelto a Rodalies. Por eso, justificó, tenía sentido volver a cobrar. En cinco meses, la gratuidad ha costado unos 50 millones de euros al Estado, según estimó el secretario de Estado de Transportes, José Antonio Santano.
La vuelta al pago no ha sido traumática —la red mantiene el 90% del pasaje previo a Gelida—, pero sí ha frenado la recuperación. El dato de mayo muestra que una parte de los viajeros que se subieron al tren cuando era gratis no se han quedado cuando ha tocado pagar.
Gelida y las obras: la recuperación que no termina de llegar
El accidente de Gelida sigue explicando buena parte de las cifras de Rodalies. En mayo aún había restricciones y cortes en varias líneas. La R13 estuvo interrumpida entre Sant Vicenç de Calders y La Plana – Picamoixons desde el día 4, y los túneles del Garraf —que reabrieron la semana pasada— seguían afectados por obras. Tampoco circulaban los trenes de la R7, que no volverá hasta 2027, ni la R8 llegaba aún a Martorell por el túnel de Rubí (recuperado este mismo martes, según ha informado el operador).
En el lado positivo, mayo trajo la recuperación completa de la R4 —que funcionaba con trenes lanzadera entre Terrassa y Manresa— y el alargue de la R3 hasta Ribes de Freser, aunque siguen cortados los tramos entre L’Hospitalet y la Garriga y entre Ribes y Puigcerdà. También se normalizó el tramo de la R15 entre Reus y Móra La Nova, que en junio ya completa su recorrido hasta Riba-roja d’Ebre.
El ritmo de cancelaciones empeoró en mayo: se suprimieron 609 trenes, frente a los 445 de abril. Es, con todo, una cifra algo mejor que la de mayo de 2025, cuando se cancelaron 632 circulaciones. El número de trenes programados —17.935— es 3.000 inferior al del año pasado, reflejo de una operación todavía lastrada.
La vuelta al pago y las obras de reparación han frenado una remontada que parecía imparable. La red aún no ha recuperado el pasaje previo al accidente.
Hoja de Ruta: Claves del Viaje
La pérdida de 300.000 viajeros en mayo es un dato quirúrgico. Afecta a la recaudación de Renfe —que vuelve a ingresar tras cinco meses de gratuidad— y al erario público, que ha puesto 50 millones de euros sobre la mesa para mantener el servicio sin coste para el usuario. El bolsillo del viajero también cambia: quienes usaban Rodalies gratis ahora pagan tarifas que, aunque bonificadas en algunos títulos, suponen un gasto mensual relevante para el usuario recurrente.
La zona cero sigue siendo el corredor sur de Rodalies, el más castigado por el accidente de Gelida y por las obras de los túneles del Garraf. Las líneas R13, R7 y R8 son las que concentran las interrupciones y, por tanto, las pérdidas de pasaje. Barcelona y su área metropolitana, con la R4 como arteria principal, muestran una recuperación más rápida pero aún incompleta.
El dato que resume la noticia: 9,332 millones de viajeros en mayo, 300.000 menos que en abril y 800.000 menos que en mayo de 2025. La puntualidad, en cambio, mejora: el 46% de los trenes llegaron a su destino con menos de cinco minutos de retraso, frente al 40,6% de abril. La demora media fue de 1,1 minutos para todas las circulaciones, aunque una vez superado el umbral de puntualidad, el tiempo extra de espera se fue a los 20,4 minutos.
El informe de Renfe achaca a causas operativas propias —gestión de maquinistas, horarios— el 26,1% de los 22.364 minutos de retraso acumulados en mayo. El 73,9% restante se lo lleva la infraestructura y las incidencias externas. Un reparto similar al de meses anteriores, pero que subraya la dependencia de Rodalies de una infraestructura que no termina de sanar.
Observamos un pulso entre la Generalitat y el Mitma que se mueve en dos planos: el político —la consellera Paneque defiende la vuelta al cobro como síntoma de normalidad— y el operativo —Renfe admite que su propia gestión lastra la puntualidad—. La lectura a corto plazo es que Rodalies está en una meseta: ni se desploma ni despega. La próxima ventana crítica será el balance de junio, ya sin obras en el Garraf y con la R8 recuperada en su totalidad.
Carlyle y Mubadala, los propietarios de Moeve (la antigua Cepsa), han solicitado a un selecto grupo de bancos nacionales e internacionales la mayor operación de refinanciación del sector energético español en 2026: más de 6.000 millones de euros. El objetivo es abaratar el coste de su deuda, alargar los vencimientos —que a cierre de 2025 promediaban 5,4 años— y financiar un dividendo extraordinario para los fondos en plena fusión con la portuguesa Galp.
La petición llega en un momento en el que el barril de Brent se ha revalorizado más del 30% y dispara los resultados del sector. En el primer trimestre de 2026, Moeve elevó su beneficio neto un 184%, hasta 261 millones de euros, frente a los 92 millones del mismo periodo del año anterior. El beneficio neto ajustado, que mide el desempeño de los negocios, creció un 7%, hasta 147 millones. Repsol, su principal rival, ganó un 154% más hasta los 929 millones.
Más de 6.000 millones para abaratar la deuda y repartir dividendo
La operación, adelantada por fuentes del sector, multiplica por tres la cifra que los dueños de Moeve y Galp manejaron inicialmente. En enero, ambas compañías anunciaron la integración de su red de estaciones de servicio (RetailCo, al 50% cada una) y del negocio industrial de refino, marketing y producción (IndustrialCo, con un 80% para la española). Entonces, calcularon que un préstamo de entre 2.000 y 2.500 millones cargado sobre RetailCo sería suficiente para abonar un dividendo extraordinario. En ese escenario, a Carlyle y Mubadala les habrían correspondido unos 1.700 millones; al grupo luso, 700 millones.
Ahora, el apetito de la banca al calor del crudo ha llevado a los propietarios a pedir entre 6.000 y 6.500 millones de euros. De esa cantidad, hasta 2.000 millones se destinarían al dividendo. Los 4.000 millones restantes se instrumentalizarían como deuda y líneas de liquidez para financiar las nuevas plantas de hidrógeno verde y biocombustibles de Moeve, un plan que en 2024 comprometió inversiones de 8.000 millones, con el 60% enfocado en energías sostenibles.
Concepto
Plan inicial (enero 2026)
Plan actual (junio 2026)
Préstamo total
2.000-2.500 millones
6.000-6.500 millones
Dividendo a propietarios
Hasta 2.500 millones (íntegro)
Hasta 2.000 millones (entre los 6.000 millones)
Financiación industrial
No contemplada en el préstamo
4.000 millones para hidrógeno y biocombustibles
Cerca de veinte bancos se han interesado en participar. Santander lidera el grupo y ya ha comunicado su disposición a asumir una buena parte del riesgo, según fuentes conocedoras. BBVA, Natixis y Société Générale también han confirmado su su disposición a figurar en el sindicado.
La fusión con Galp, clave en el diseño de la financiación
La estructura de la refinanciación está ligada al cierre de la integración con Galp, asesorada por Rothschild (Moeve) y Barclays (Galp). El proceso, que debía culminar este mes de junio, se ha ralentizado por la complejidad legal de separar los negocios y crear las nuevas sociedades. Ahora, lo más probable es que el cierre se posponga hasta después del verano, según las mismas fuentes.
Moeve no ha querido hacer comentarios sobre la operación de financiación. El silencio oficial contrasta con la actividad de los bancos, que ya preparan sus propuestas ante una de las mayores sindicaciones del año en España.
La fusión y la refinanciación avanzan en paralelo, pero los retrasos regulatorios podrían alterar los plazos. IndustrialCo, la sociedad que aglutinará el refino, prevé captar la mayor parte de los 4.000 millones para sostener un plan de inversión verde que aún necesita demostrar rentabilidad a largo plazo.
El petróleo al alza está lubricando la mayor operación de financiación del sector en años, pero el riesgo de demora en la fusión puede enfriar el apetito de los bancos.
Análisis: el contexto del petróleo y los riesgos del retraso
La subida del Brent ha disparado los resultados de todas las petroleras, lo que explica que la banca esté dispuesta a financiar el negocio clásico incluso mientras las empresas anuncian transición energética. La refinanciación de Moeve aprovecha esa ventana de liquidez, pero la parte más delicada es el tramo de 4.000 millones para las nuevas plantas de hidrógeno y biocombustibles, cuyo payback es incierto y dependerá de las subvenciones europeas y de la evolución del precio del CO₂.
El retraso en la fusión con Galp introduce un factor de incertidumbre. Si la integración no se cierra en otoño, los calendarios de desembolso y las condiciones del préstamo podrían renegociarse. Además, la operación se produce en un momento de fuerte presión regulatoria sobre los márgenes del refino y en pleno debate sobre los impuestos extraordinarios a las energéticas, como los que ya aplica España.
La dimensión del sindicado —con Santander como ancla y la participación de grandes bancos europeos— sugiere que el mercado ve la operación como sólida, pero el inversor debe vigilar el ruido legal alrededor de la fusión y el encaje de la deuda en una futura estructura en la que el socio portugués tendrá un peso relevante.
📊 Las Claves para el Inversor
Qué vigilar: El cierre de la fusión con Galp, previsto ahora para después del verano. Cualquier retraso adicional puede encarecer el coste de la refinanciación o modificar los porcentajes de la estructura.
Reacción del valor: Al no cotizar Moeve, el impacto bursátil se traslada a las entidades financieras implicadas y a las compañías comparables como Repsol. Los bonistas de la antigua Cepsa están atentos a una posible mejora de la calificación crediticia si se reduce la carga financiera.
Precedente sectorial: El apetito bancario por financiar a petroleras con el crudo al alza se asemeja a las grandes sindicaciones del periodo 2010-2014, pero la novedad es que una parte sustancial de los fondos se dirige a inversiones verdes, lo que sitúa la operación en la intersección entre negocio fósil y transición energética.
Ayer, el Eduskunta (Parlamento finlandés) aprobó por una contundente mayoría la eliminación de la prohibición de armas nucleares en el país, una restricción que llevaba en vigor casi cuatro décadas. Con 125 votos a favor y 61 en contra, la reforma de la Ley de Energía Nuclear permite ahora la importación, fabricación, almacenamiento y tránsito de armamento atómico en territorio finlandés. La decisión no es un mero ajuste técnico: Finlandia, miembro de la OTAN desde 2023, da un paso decisivo para armonizar su marco legal con la doctrina de disuasión de la Alianza Atlántica y enviar un mensaje inequívoco a Moscú.
La votación reflejó la fractura política entre la coalición de gobierno, de signo conservador, y la oposición. El Partido Socialdemócrata (SDP), la Alianza de Izquierdas y Los Verdes votaron en contra, mientras que los partidos de derecha respaldaron la iniciativa del Ejecutivo. El presidente Alexander Stubb también apoyó el cambio, aunque fuentes oficiales han reiterado que Helsinki no tiene previsto desplegar ni permitir el tránsito de estas armas en tiempos de paz.
El giro legislativo y la armonización con la OTAN
El objetivo declarado de la reforma es eliminar las barreras legales que impedían a Finlandia utilizar plenamente los instrumentos defensivos de la OTAN, incluida la disuasión nuclear. Tras su ingreso en la Alianza en 2023, el país nórdico necesitaba alinear su legislación sobre armamento atómico con la de sus aliados más cercanos. La enmienda permitirá también participar en la planificación y las operaciones de defensa colectiva que requieren el tránsito o despliegue de este tipo de material.
“Esta reforma histórica refuerza la seguridad de Finlandia y de toda la OTAN”. — Antti Häkkänen, Ministro de Defensa de Finlandia, red social X, 17 de junio de 2026
A pesar del cambio normativo, los líderes políticos finlandeses han subrayado en repetidas ocasiones que el país no albergará armas nucleares en su territorio durante tiempos de paz. La reforma se presenta, por tanto, como una salvaguarda estratégica que amplía el margen de maniobra ante cualquier escalada de amenazas.
La amenaza del Kremlin y el pulso energético
La presentación de la propuesta legislativa en marzo provocó una airada reacción del Kremlin, que amenazó con tomar “las medidas correspondientes” si Finlandia decide albergar armamento nuclear en su suelo. La frontera compartida de 1.340 kilómetros convierte a Finlandia en un flanco sensible para la disuasión de la OTAN y, al mismo tiempo, en un vector potencial de represalias rusas que podrían afectar al suministro energético europeo.
Cualquier movimiento de Moscú que tensione las relaciones con Helsinki suele tener reflejo inmediato en los mercados de gas natural. Rusia ha utilizado históricamente la energía como herramienta geopolítica, y una nueva escalada podría restringir aún más los flujos hacia Europa, elevando los precios del TTF y alimentando las presiones inflacionistas que el Banco Central Europeo (BCE) combate con tipos de interés altos.
🌍 El impacto en España y Europa
Aunque el vínculo directo pueda parecer lejano, la decisión del Parlamento finlandés sí puede trasladarse al bolsillo del consumidor español. El principal canal de transmisión sería el energético: un recrudecimiento de la tensión con Rusia dispararía los futuros del gas natural europeo, elevando los costes de generación eléctrica y reavivando la inflación en la eurozona. Un IPC más persistente obligaría al BCE a retrasar los recortes de tipos, manteniendo el Euríbor en niveles que encarecen las hipotecas variables de miles de familias españolas.
Euríbor e hipotecas: Si el BCE aplaza las bajadas de tipos por temor a un repunte inflacionista energético, el Euríbor a 12 meses podría permanecer por encima del 3 % durante más trimestres, incrementando las cuotas mensuales de las hipotecas a tipo variable.
Inflación y poder adquisitivo: Un nuevo shock de precios de la energía elevaría los costes de la cesta de la compra y del transporte, erosionando la capacidad de gasto de los hogares.
Tejido empresarial exportador: Las grandes compañías del IBEX 35 con exposición a la zona del Báltico o a contratos de defensa europeos —como Indra o Navantia— podrían verse beneficiadas por el aumento del gasto en seguridad, mientras que las industrias intensivas en gas, como la cerámica o la siderurgia, sufrirían el alza de costes.
El efecto neto dependerá de si la disuasión disuade realmente una escalada o, por el contrario, precipita represalias económicas. De momento, el mensaje de Helsinki es de firmeza pero sin despliegue inmediato, lo que permite a los mercados asimilar el movimiento sin pánico. No obstante, la volatilidad energética sigue siendo la variable que puede transformar esta decisión parlamentaria en una factura real para la economía española.
Un equipo de la Universidad Friedrich Schiller de Jena (Alemania) ha descubierto que las medusas peine, uno de los linajes animales más antiguos del planeta, albergan en sus embriones un centro de señalización que hasta ahora se consideraba una innovación exclusiva de los vertebrados. El hallazgo, publicado en Nature, retrasa en cientos de millones de años el origen de este GPS molecular y obliga a repensar cómo surgió la complejidad del desarrollo animal.
Un GPS celular que organiza el embrión
Durante las primeras horas de vida, el embrión de un vertebrado necesita un mapa. Un grupo de células —el centro de señalización embrionaria— emite las instrucciones químicas que definen dónde estarán la cabeza y la cola, la espalda y el vientre, la izquierda y la derecha. Sin ese centro coordinador, el organismo no podría trazar sus ejes corporales y el desarrollo se colapsaría.
Esta estructura, descrita por primera vez en anfibios hace un siglo y conocida popularmente como el organizador de Spemann, se había documentado en todos los vertebrados, pero se la consideraba una adquisición evolutiva relativamente tardía. Nadie esperaba encontrarla en un animal tan primitivo como una medusa peine.
Un fósil molecular que no debería existir
Las medusas peine —técnicamente ctenóforos y no cnidarios— pertenecen a un grupo hermano del resto de animales multicelulares según los análisis genómicos más recientes. Su linaje se separó del nuestro hace más de 700 millones de años. Son criaturas casi extraterrestres: carecen de cerebro, corazón y sistema nervioso centralizado, pero poseen un sistema nervioso difuso que las hace únicas.
El estudio, liderado por el equipo de la doctora Anna K. Gerhards, utilizó técnicas de marcaje molecular de última generación para seguir la actividad génica en embriones de Mnemiopsis leidyi, una especie de medusa peine del Atlántico. Allí, en el óvulo fecundado que apenas empezaba a dividirse, detectaron un conjunto de células que emitían señales Wnt y BMP, las mismas moléculas que emplea el organizador de Spemann en ranas o ratones. La firma molecular era inequívoca.
«Era como encontrar la llave de un coche moderno en una excavación neolítica», comentó a esta redacción uno de los autores del trabajo. Las señales no solo estaban presentes, sino que se disponían espacialmente para trazar los ejes del animal de manera funcional, no como un vestigio inactivo.
Reescribir el libro de la evolución
El dato golpea una de las páginas mejor asentadas de la biología evolutiva del desarrollo. Hasta ahora, la narrativa estándar sostenía que los centros de señalización complejos aparecieron con los vertebrados, hace unos 500 millones de años, como parte de la explosiva diversificación del Cámbrico. La presencia de un sistema homólogo en un organismo que se separó del tronco común antes de esa fecha indica que el kit básico para organizar un cuerpo ya existía mucho antes, probablemente en el ancestro común de todos los animales con simetría bilateral.
El hallazgo plantea una pregunta fascinante: si la maquinaria molecular estaba disponible, ¿por qué tardó tanto en generar la diversidad de formas que vemos hoy? Una posibilidad, argumentan los investigadores, es que el centro de señalización no actuaba en solitario. Necesitaba un contexto genético adicional —un interruptor maestro— que los vertebrados incorporaron después. Las medusas peine habrían conservado el hardware, pero no el software que lo ejecuta con la plasticidad de un vertebrado.
La maquinaria para organizar un cuerpo complejo ya estaba presente en el ancestro que compartimos con las medusas peine hace 700 millones de años.
El trabajo, aún pendiente de replicación en otros linajes de ctenóforos, se apoya en una sola especie. Esa es su principal limitación. «Necesitamos confirmar que el centro aparece también en otras medusas peine —advierte el equipo—, y sobre todo, que no es un artefacto de la técnica de marcaje». Mientras tanto, el artículo se lee como una pieza de cámara: la prueba de que la naturaleza ensayó la complejidad mucho antes de lo que imaginábamos.
El siguiente paso es secuenciar el transcriptoma de los embriones en estadios aún más tempranos y comparar la actividad de las rutas Wnt con la de esponjas y placozoos, los animales más simples que existen. Si el ancestro común de todos ellos ya poseía un esbozo de este centro organizador, la historia del desarrollo animal tendrá que reescribirse con una cronología radicalmente distinta.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Un centro de señalización embrionaria funcional, similar al organizador de Spemann de vertebrados, en embriones de medusas peine.
Dónde: Laboratorio de la Universidad Friedrich Schiller de Jena, a partir de cultivos de Mnemiopsis leidyi del Atlántico.
Institución responsable: Universidad Friedrich Schiller de Jena (Alemania), con financiación del DFG. Publicado en Nature.
Cuándo: Estudio publicado en junio de 2026.
Impacto a futuro: Retrasa el origen de la complejidad del desarrollo animal al menos 200 millones de años y obliga a buscar el centro en todos los linajes animales basales.
La Comisión de Bolsa y Valores de Estados Unidos (SEC) acaba de dar un paso que podría cambiar el panorama de las salidas a bolsa en el país, y de paso, abrir una vía más clara para que las empresas de criptomonedas se estrenen en los mercados públicos. Paul Atkins, su presidente, presentó el pasado 16 de junio dos propuestas de reforma que buscan aliviar las cargas regulatorias acumuladas durante décadas, bajo el lema ‘Make IPOs Great Again’. El objetivo declarado: que más inversores minoristas puedan participar en el crecimiento de las compañías estadounidenses, incluidas las del sector de activos digitales, que hasta ahora han encontrado un camino lleno de espinas en Estados Unidos.
Las dos reglas que propone la SEC para ‘Make IPOs Great Again’
La primera, bautizada como Filer Status Proposal, eleva de 700 millones de dólares a 2.000 millones de dólares el umbral de ‘capitalización flotante’ (public float) que obliga a las empresas a cumplir con los requisitos de divulgación completa. Esa cifra no se tocaba desde 2005. Además, convierte el periodo de transición tras la OPV, que antes podía durar como máximo cinco años, en un mínimo de cinco años, dando más margen a las compañías para adaptarse. Las firmas con activos de hasta 35 millones de dólares dispondrán de plazos más largos para presentar los informes anuales y periódicos.
La segunda, la Registered Offering Reform Proposal, elimina los requisitos de antigüedad y de float público que hasta ahora impedían a muchas empresas acceder al registro en estantería (shelf registration), una herramienta que permite captar capital rápidamente cuando las condiciones del mercado son favorables. Atkins argumenta que ambos requisitos venían de la época del papel y que ya no tienen sentido en un entorno digital. Las enmiendas extienden además beneficios que antes solo disfrutaban los emisores más consolidados a todas las empresas cotizadas nacionales, sin importar su tamaño.
Las cifras del éxodo bursátil respaldan la necesidad de la reforma: el número de empresas que cotizan en EE. UU. ha caído aproximadamente un 40% desde mediados de los noventa, mientras los costes de cumplimiento empujaban a las compañías hacia los mercados de capital privado. Con las nuevas reglas, el porcentaje de empresas que se benefician de algún tipo de reducción en la divulgación pasará del 52% actual al 81%, aunque las que quedan fuera siguen representando el 93,5% de la capitalización flotante total. Atkins lo presenta como «un equilibrio deliberado entre la formación de capital y la protección del inversor».
Un giro de 180 grados frente a la era Gensler y lo que significa para las cripto
«Under my leadership, the SEC is working to Make IPOs Great Again», escribió Atkins en su cuenta oficial de X. La frase resume el cambio de enfoque respecto al mandato de Gary Gensler, durante el cual la agencia recibió críticas de la industria cripto por centrar sus esfuerzos en acciones de aplicación que algunos consideraron un mal uso de los recursos. El ex presidente Jay Clayton, por su parte, pasó recientemente a un alto cargo gubernamental, lo que refleja una reorientación más amplia de la supervisión financiera federal. Atkins, en cambio, subraya que cada OPV es «una invitación para que millones de inversores compartan la prosperidad de la próxima generación de empresas estadounidenses».
Varias empresas de criptomonedas siguen de cerca estas señales. Ledger, el conocido fabricante de monederos físicos, suspendió su salida a bolsa a principios de 2026 alegando la volatilidad del mercado, después de que se hablara de una valoración de 4.000 millones de dólares. Las modificaciones propuestas podrían dar a Ledger y a otras firmas de activos digitales un camino regulatorio más predecible para cotizar en Estados Unidos, algo que el sector lleva años reclamando.
«Cada OPV es una invitación para compartir la prosperidad de la nueva hornada de empresas, cripto incluidas».
Un horizonte más claro, pero con cautela
El giro de Atkins es sin duda una señal amable hacia las criptoempresas que han estado mirando con recelo a Wall Street. Sin embargo, queda por ver cómo se aplican estas normas en la práctica y qué requisitos adicionales impondrá la SEC cuando aborde, en las próximas semanas, los estándares de divulgación de la Regulación S-K. Esa segunda fase definirá hasta dónde llega la agenda de cambios y si el regulador mantendrá una verdadera voluntad de acoger a los activos digitales en los mercados públicos.
Por ahora, las dos propuestas están abiertas a comentarios públicos, un paso que, aunque técnico, suele marcar el ritmo real de cualquier reforma. Para los inversores minoristas que llevan años sin acceso directo a las empresas de cripto que más crecen, la señal de la SEC es clara: la puerta de las OPV vuelve a abrirse, y esta vez el cartel incluye a las cripto.
¿Quién dijo que el verano en Madrid obliga a recluirse bajo el aire acondicionado o a compartir unos metros de césped masificado en las piscinas municipales? La realidad de la provincia esconde alternativas que quitan el hipo, lejos del asfalto ardiente y de los circuitos turísticos tradicionales que saturan la capital durante los meses de junio y julio.
Existe un punto geográfico concreto donde el agua baja helada, el silencio es el verdadero protagonista y el entorno parece sacado de una postal del norte peninsular. Un secreto a voces para los amantes del turismo rural que buscan una desconexión absoluta sin cruzar la frontera de la comunidad autónoma.
El refugio fluvial escondido de Madrid
Olvídate por completo de las masificaciones típicas de Las Presillas de Rascafría o el Pantano de San Juan, dos entornos maravillosos pero que a menudo sufren el colapso estival de quienes buscan un respiro en Madrid. Este paraje secreto destaca por mantener intacto su carácter agreste, consolidándose como un rincón de naturaleza pura idóneo para aventureros que valoran la exclusividad por encima de los servicios masivos.
Llegar hasta aquí requiere serpentear por carreteras de montaña que regalan panorámicas espectaculares del Valle del Lozoya, adentrándose en un anfiteatro rocoso donde el estrés urbano desaparece de golpe. Las pozas de este río son el destino predilecto para los viajeros que planean una escapada de fin de semana enfocada en el senderismo sostenible y el relax absoluto.
Las pozas de Puebla de la Sierra y el encanto de la arquitectura negra
Si decides recorrer los encantos escondidos de Madrid un fin de semana, descubrirás que la geografía del norte de la región custodia tesoros fluviales que pocos logran localizar en el mapa. El pequeño municipio de Puebla de la Sierra destaca especialmente gracias a su aislamiento geográfico, un factor clave que ha permitido conservar sus pozas naturales en un estado de conservación prácticamente idílico.
Este pequeño núcleo de población rural es célebre por sus construcciones tradicionales de piedra oscura y madera, integradas perfectamente en la fisonomía de la Sierra del Rincón, una zona declarada Reserva de la Biosfera. Bañarse en las aguas cristalinas de este término municipal supone sumergirse en una experiencia rejuvenecedora, donde las corrientes de agua pura de Puebla de la Sierra se convierten en el mejor bálsamo contra el calor sofocante del verano.
Cómo acceder a los parajes secretos mejor guardados de la sierra
Para aproximarse a este oasis en Madrid es fundamental equiparse con calzado adecuado para terrenos húmedos, ya que el sendero que bordea el curso fluvial carece de asfaltado y mantiene su fisonomía rocosa original. El acceso principal se realiza a pie a través de una ruta señalizada que cruza áreas arboladas centenarias, convirtiendo el camino previo en un deleite visual para los amantes de la fotografía de paisaje.
Es vital recalcar que, al tratarse de un entorno protegido de alta montaña en Madrid, la presencia de infraestructuras comerciales es inexistente en las inmediaciones del agua. Los visitantes deben acudir provistos de avituallamiento básico y, sobre todo, concienciados con la absoluta retirada de cualquier residuo para preservar este ecosistema de Puebla de la Sierra tan frágil.
Consejos prácticos para una jornada de naturaleza óptima
Planificar la visita a este rincón de Madrid durante los días laborables de junio o julio garantiza una experiencia de aislamiento casi total, óptima para quienes huyen del bullicio urbano. La temperatura del agua en esta zona de la sierra suele ser notablemente baja debido a su altitud, un factor que los bañistas agradecen profundamente cuando el termómetro de la capital supera los cuarenta grados.
La fauna y flora autóctonas que rodean el curso del agua en Puebla de la Sierra exigen un comportamiento respetuoso, evitando ruidos estridentes que alteren la calma del valle. No olvides incluir en la mochila protección solar ecológica y abundante agua potable, ya que el paraje invita a prolongar la estancia durante varias horas de pura contemplación y desconexión mental.
Paraje Fluvial
Nivel de Ocupación Estival
Tipo de Acceso Peatonal
Las Presillas (Rascafría)
Muy Alto (Familiar)
Sencillo y Asfaltado
Pantano de San Juan
Alto (Náutico)
Directo desde Parking
Pozas de la Puebla
Muy Bajo (Exclusivo)
Sendero de Montaña
Tendencias del turismo rural en Madrid para la temporada estival
Las proyecciones de movilidad para el verano de 2026 confirman que el viajero de Madrid prioriza cada vez más los destinos de proximidad que garanticen sostenibilidad y baja densidad de visitantes. Los parajes ocultos de la zona norte van a experimentar una demanda selectiva, impulsando la economía de localidades pequeñas como Puebla de la Sierra a través de un perfil de turista altamente concienciado.
El auge de las microescapadas de naturaleza consolida a Madrid como un territorio que va mucho más allá de su oferta cultural urbana, descubriendo un patrimonio hídrico excepcional. Apostar por descubrir estos rincones con prudencia y respeto es la mejor garantía para que las futuras generaciones sigan disfrutando de auténticos santuarios salvajes a un paso de la gran ciudad.
El Ibex 35 cerró la sesión de este miércoles con un alza del 1,35%, hasta los 19.421,9 puntos, encadenando su cuarto máximo histórico en otras tantas jornadas y superando por primera vez la cota de los 19.400. El selectivo español prolonga así una racha alcista que se apoya en el buen tono de la banca, el alivio geopolítico y la expectativa de una Reserva Federal que, pese a todo, mantiene la cautela.
Un rally que no da tregua: cuatro máximos en cuatro sesiones
El Ibex 35 ha logrado encadenar hasta cuatro máximos históricos consecutivos, un hito que no se repetía desde finales de 2023. El empuje de los grandes bancos, la reducción de la prima de riesgo en Oriente Próximo y un precio del crudo al alza han sido los principales catalizadores de la jornada.
Los títulos de Bankinter (+2,83%), CaixaBank (+2,64%) y Unicaja (+2,63%) lideraron las subidas del sector financiero, beneficiados por el entorno de tipos altos que se descuenta en Estados Unidos. También BBVA y Sabadell sumaron avances moderados en una sesión en la que el sector de las energías renovables destacó con fuerza: Acciona se disparó un 4,53% y Acciona Energía un 3,38%.
Los motores del alza: banca, crudo y el factor geopolítico
El optimismo se ha visto reforzado por el acuerdo de paz entre Estados Unidos e Irán, que reduce la incertidumbre en el suministro energético mundial. A ello se sumó el anuncio del presidente estadounidense, Donald Trump, de que la reapertura del Estrecho de Ormuz —clave para el comercio de petróleo— se produciría “en un día o dos”. El Brent, de referencia en Europa, repuntó un 1,2% hasta superar los 80 dólares por barril, mientras que el West Texas Intermediate (WTI) estadounidense avanzó un 1,3% y se situó por encima de los 77 dólares.
En el terreno monetario, la primera reunión de la Reserva Federal bajo el liderazgo de Kevin Warsh mantiene en vilo a los inversores. Los analistas descartan cambios en los tipos de interés en esta cita, pero alertan sobre un posible endurecimiento del discurso.
Gordon Shannon, socio y codirector de deuda con calificación de inversión de TwentyFour AM (Vontobel), señaló a Europa Press que “la Fed mantendrá hoy los tipos sin cambios, pero espero que su comunicado adopte un tono lo suficientemente restrictivo como para aumentar la posibilidad de una subida en septiembre”. Christian Scherrmann, economista jefe de DWS para Estados Unidos, por su parte, mantuvo su previsión de que los tipos permanecerán estables durante el resto del año.
La Fed mantendrá hoy los tipos de interés sin cambios, pero espero que su comunicado adopte un tono lo suficientemente restrictivo como para aumentar la posibilidad de una subida en septiembre.
La sesión en detalle: ganadores y perdedores en el parqué
Dentro del Ibex 35, los mayores ascensos los firmaron Acciona (+4,53%), Acciona Energía (+3,38%), Bankinter (+2,83%), Caixabank (+2,64%) y Unicaja (+2,63%). En el extremo contrario, ArcelorMittal cayó un 2,40%, seguido de Fluidra (-1,44%), Colonial (-1,05%), Grifols (-0,51%) y Cellnex (-0,42%). Fuera del selectivo, las acciones de Airtificial repuntaron un 3,52% tras anunciar que fabricará 800 piezas para los cuatro Airbus C295 de transporte militar adquiridos por Tailandia, un contrato relevante para su división Aerospace & Defense.
En el ámbito corporativo, Josep María Recasens tomó posesión hoy como nuevo consejero delegado de Indra, en sustitución de José Vicente De Los Mozos, que llevaba cerca de tres años en el cargo. El relevo, anunciado el pasado 26 de mayo, se produjo en una jornada de transición para la cotizada.
Análisis: ¿hasta dónde puede aguantar el rally?
El cuarto récord consecutivo del Ibex 35 se sostiene sobre dos pilares sólidos —el alivio geopolítico y el apetito por el riesgo de los inversores— pero también sobre uno incierto: la postura de la Reserva Federal. El mercado ya descuenta que Warsh no moverá ficha hoy, pero un giro en el tono del comunicado podría cambiar las reglas del juego rápidamente.
Las palabras de Shannon y Scherrmann revelan una división entre quienes temen un endurecimiento inminente y quienes apuestan por la continuidad de la pausa. El precedente de 2023, cuando un anterior rally del Ibex se frenó precisamente porque la Fed modificó su guía de tipos, está presente en la memoria de los inversores. En aquella ocasión, el selectivo pasó de marcar máximos a corregir más de un 7% en las semanas siguientes.
El entorno macroeconómico ofrece señales mixtas: la inflación del Reino Unido se mantuvo en el 2,8% en mayo, sin dar sorpresas, mientras que en España el presidente Sánchez anunció la aprobación de un nuevo decreto con ayudas fiscales y económicas para paliar los efectos del conflicto entre Irán e Israel. Son medidas que inyectan liquidez al consumo, pero no alteran la fotografía de fondo: un rally bursátil que necesitará confirmación de la Fed para prolongarse.
El Ibex 35 cotiza en máximos históricos, con un multiplicador de beneficios que empieza a tensarse. La rentabilidad por dividendo del índice sigue siendo un atractivo, pero la sostenibilidad del ciclo alcista dependerá de cuándo y cómo comunique Warsh su hoja de ruta. El consenso de los analistas apunta a que, si la Fed insinúa una subida en septiembre, las bolsas europeas podrían sufrir una corrección significativa. La banca, que tanto ha pesado en esta subida, sería la primera en acusar el golpe.
📊 Las Claves para el Inversor
Qué vigilar: La decisión de la Reserva Federal de hoy y, sobre todo, el tono del comunicado. Cualquier endurecimiento del discurso, aunque sea sutil, podría disparar la volatilidad y frenar la racha alcista.
Reacción del valor: El mercado ha descontado un escenario benigno. La cotización de los bancos y de las energéticas ha recogido buena parte del optimismo; una sorpresa restrictiva desencadenaría una recogida de beneficios rápida.
Precedente sectorial: En 2023, el Ibex 35 perdió un 7% en las semanas posteriores a un máximo histórico cuando la Fed sorprendió con un giro en su guía. La historia podría repetirse si Warsh opta por un tono más duro del esperado.
McDonald’s ha inaugurado un nuevo restaurante en el centro de Pamplona, concretamente en la Avenida San Ignacio número 10, lo que ha generado más de 35 puestos de trabajo en la capital navarra. La apertura, que tuvo lugar el pasado lunes 15 de junio, refuerza la presencia de la cadena en la comunidad, donde ya contaba con seis establecimientos y ahora suma siete.
Por qué contrata ahora McDonald’s en Pamplona
La multinacional estadounidense sigue expandiendo su red en España con una apuesta clara por el empleo local. Según Ángel Castillo, director de Restaurantes de McDonald’s, «ya contamos con seis restaurantes en Navarra y donde seguimos apostando por un modelo sostenible que genera empleo y valor en el entorno». El nuevo local, de 422 metros cuadrados, incluye servicios como McDelivery, kioscos digitales, McCafé y la plataforma «Pide y Paga», que permite hacer pedidos desde cualquier lugar.
Perfiles buscados y condiciones
Las vacantes se reparten en tres áreas principales:
Atención al cliente: encargados de caja, servicio a mesa y gestión de pedidos digitales.
Cocina: preparación de productos siguiendo los estándares de la marca.
Gestión: puestos de coordinación de turnos y mantenimiento del restaurante.
Aunque la compañía no detalla las condiciones en el comunicado de apertura, es práctica habitual de McDonald’s no exigir experiencia previa para los puestos de tripulación. Se valora especialmente la disponibilidad horaria y la actitud de trabajo en equipo. El tipo de contrato suele ser a tiempo parcial con posibilidad de ampliación de jornada.
Más de 35 vacantes en un sector donde la rotación es alta pero las oportunidades de promoción interna son reales: la experiencia en McDonald’s vale como primer empleo.
El contexto laboral de la restauración rápida en Navarra
El sector de la hostelería y la restauración rápida en Navarra sigue demandando perfiles polivalentes, especialmente en capitales como Pamplona. El salario de entrada en este tipo de cadenas se sitúa en el entorno del SMI (1.184 euros brutos al mes para jornada completa en 2026), aunque la mayoría de los contratos iniciales son a tiempo parcial. Eso supone un ingreso proporcional, pero con la ventaja de una alta flexibilidad para quienes compaginan estudios u otras responsabilidades.
McDonald’s destaca por sus planes de carrera internos: muchos gerentes de restaurante comenzaron como tripulantes. Sin embargo, conviene tener en cuenta que la rotación es elevada y que el trabajo en fines de semana y festivos es habitual. Para un candidato sin experiencia, representa una puerta de entrada al mundo laboral con formación incluida.
📝 Cómo enviar el currículum
El proceso de inscripción se realiza a través del portal corporativo de la empresa. No hay plazo concreto de cierre, pero se recomienda aplicar cuanto antes.
Paso 2: Crea una cuenta con tus datos personales o inicia sesión si ya la tienes.
Paso 3: Busca la oferta filtrando por ubicación «Pamplona» y selecciona el restaurante de Avenida San Ignacio.
Paso 4: Adjunta tu currículum actualizado y completa cualquier campo adicional que solicite el formulario.
Paso 5: Envía la candidatura y guarda el justificante de inscripción. La empresa contactará con los seleccionados en las siguientes semanas.
Plazo de inscripción: permanece abierto mientras haya vacantes sin cubrir. Requisito mínimo: mayoría de edad y disponibilidad horaria. No se requiere titulación específica.
La DGT ha dado un paso más en la lucha contra la siniestralidad juvenil: a partir de ahora, cualquier persona que viaje como copiloto en un vehículo cuyo conductor sea menor de edad estará obligada a someterse a los controles de alcohol y drogas que realicen los agentes de tráfico. La negativa a realizar la prueba conlleva una multa de 500 euros para el acompañante.
La medida, confirmada por la Dirección General de Tráfico, se enmarca en una estrategia más amplia de protección de los conductores noveles, uno de los colectivos más vulnerables en carretera. El objetivo es claro: evitar que un copiloto bajo los efectos de sustancias pueda poner en riesgo la seguridad de un trayecto en el que el responsable al volante todavía está adquiriendo experiencia.
Qué cambia exactamente y a quién afecta
Hasta ahora, la normativa de tráfico solo obligaba al conductor a someterse a las pruebas de detección de alcohol y drogas. Con la nueva instrucción, el foco se amplía al copiloto en un supuesto muy concreto: cuando el conductor no ha alcanzado la mayoría de edad.
La obligación afecta a cualquier acompañante, sin importar su edad o relación con el menor. Da igual que se trate de un amigo mayor de edad, un familiar o incluso otro menor. Si el agente lo requiere, el copiloto deberá soplar o facilitar la muestra de saliva para el test de drogas.
La negativa a colaborar se tipifica como infracción grave y supone una sanción económica directa de 500 euros. La DGT aclara que, en este caso, la multa recae exclusivamente sobre el copiloto, sin que el conductor menor se vea afectado por la infracción de su acompañante, salvo que él mismo dé positivo en su propio control.
Cuándo entra en vigor y qué excepciones tiene
La medida ya está en vigor en toda España desde el mismo momento de su comunicación oficial. No se ha establecido un periodo de adaptación ni moratoria alguna.
En cuanto a las excepciones, la DGT ha sido tajante: no las hay. La obligación es universal para todos los copilotos de vehículos conducidos por menores, independientemente de la hora del día, el tipo de vía o la distancia del trayecto. Tampoco se contempla la posibilidad de que el copiloto se niegue alegando motivos de salud o incompatibilidad con el test, salvo que presente un justificante médico oficial que acredite una imposibilidad sobrevenida.
Cómo evitar la multa y cumplir la norma
La forma más sencilla de evitar la sanción es, obviamente, no consumir alcohol ni drogas antes de subir al coche como copiloto de un conductor menor. Si una persona viaja habitualmente con jóvenes (padres, hermanos mayores, amigos), debe tener presente que un control rutinario puede activar este protocolo.
En caso de ser requerido, la colaboración con el agente es obligatoria. Negarse, aunque se esté seguro de no haber consumido nada, tendrá la misma consecuencia que un resultado positivo: 500 euros de multa. La DGT insiste en que la mera negativa ya constituye la infracción.
Si viajas de copiloto con un conductor menor de edad, la DGT te exigirá la prueba de alcoholemia y drogas. Negarte te costará 500 euros.
Análisis: ¿medida de seguridad o afán recaudatorio?
La decisión de la DGT tiene una lectura clara desde la seguridad vial. Los datos muestran que los accidentes con conductores jóvenes suelen estar vinculados a una combinación de factores: inexperiencia, exceso de velocidad y, en muchos casos, consumo de sustancias. La figura del copiloto puede actuar como un elemento de distracción o presión social sobre el conductor novel. Por eso, la administración entiende que controlar también al acompañante puede reducir los riesgos.
Sin embargo, la medida no está exenta de debate. Algunos conductores y asociaciones de automovilistas consideran que se trata de una extralimitación de las competencias de la DGT, que podría derivar en controles masivos e indiscriminados. Desde la perspectiva recaudatoria, una multa de 500 euros es una cifra elevada, especialmente si pensamos en copilotos jóvenes sin ingresos. A diferencia de otras sanciones de tráfico, aquí no hay pérdida de puntos, lo que sugiere que el objetivo principal es disuasorio y económico, no de seguridad del carnet del copiloto (que ni siquiera se ve afectado).
En mi opinión, la norma es razonable en su espíritu, pero requiere una aplicación proporcionada por parte de los agentes para no generar situaciones incómodas o abusivas. El conductor menor ya es objeto de una vigilancia especial, y extender el control al copiloto puede ser visto como un paso más hacia un estado de control preventivo. Habrá que ver cómo se despliega en la práctica.
Lo que sí está claro es que, a partir de hoy, cualquier copiloto que viaje con un menor debe estar preparado para someterse a las pruebas. La multa no entiende de excusas.
🚨 Ficha de la Normativa
Infracción / Novedad: Obligación del copiloto de someterse a controles de alcohol y drogas cuando el conductor sea menor de edad. La negativa es infracción grave.
Sanción económica: 500 euros.
Puntos del carnet: No aplica.
Entrada en vigor: Ya está vigente desde su comunicación oficial.
Encontrar una acción que multiplique por 100 tu inversión no es una leyenda bursátil. Es algo que ya ha ocurrido y, según el canal Arte de Invertir, volverá a pasar durante los próximos 15 años. Su último análisis sostiene que todas las grandes ganadoras comparten las mismas características y que cualquier inversor puede aprender a detectarlas.
Los ejemplos que demuestran el potencial
El vídeo arranca con cifras que cortan la respiración. Arte de Invertir recuerda que con 10.000 euros invertidos en Amazon hace solo 9 años, al inicio de la revolución del cloud computing, se tendrían hoy más de 90.000 euros. Pero el caso de AMD es aún más explosivo: esos mismos 10.000 euros colocados hace una década se habrían convertido en más de 2 millones de euros.
Y todavía hay un escalón superior. Si alguien hubiera apostado 10.000 euros por Monster cuando arrancó la fiebre de las bebidas energéticas, hoy estaría sentado sobre más de 23 millones de euros. La misma cantidad en India hace solo 5 años ya valdría más de 100.000 euros.
Para el creador del canal, estos números no son fruto del azar. Detrás hay un patrón replicable que la mayoría de los inversores jamás identifica. Y ese es precisamente el vacío que el vídeo promete llenar.
La lógica detrás de las grandes revalorizaciones
Arte de Invertir subraya que todas las acciones que se han disparado —por 10, por 50 o por 100— responden a las mismas señales. El problema no es que esas señales sean secretas, sino que la mayor parte del mercado las ignora o las malinterpreta hasta que ya es demasiado tarde.
El análisis insiste en que no se trata de suerte ni de estar en el momento justo. Se trata de saber leer ciertos indicadores antes de que el precio los descuente. Y aunque el vídeo repasa decenas de casos históricos, el foco principal está en cómo aplicar esa lectura al presente.
‘Todas las acciones que se han multiplicado por 10, 20, 50 o incluso 100 veces tienen las mismas características. La mayoría de inversores jamás van a ser capaces de identificarlas.’
— Arte de Invertir
Cuatro señales infalibles para detectar el próximo cohete bursátil
El vídeo dedica buena parte de sus 40 minutos a desmenuzar cuatro señales concretas que, según el canal, permiten filtrar acciones con alto potencial. Aunque la transcripción no desarrolla cada una, el material original las detalla combinando criterios fundamentales, de crecimiento y de mercado.
Además, Arte de Invertir recomienda apoyarse en herramientas como TIKR para agilizar el filtrado y poder examinar cientos de empresas sin perderse en interminables hojas de cálculo. La promesa es clara: si aprendes a leer esos indicadores, tú también puedes encontrar a la próxima Monster o al próximo Amazon antes que el resto.
Contexto actual y precauciones
Conviene recordar que los retornos pasados no garantizan nada. En junio de 2026, los mercados llevan meses asimilando tipos de interés elevados y una economía global que se enfría, pero que aún sostiene focos de crecimiento en inteligencia artificial, transición energética y biotecnología. Son justo los sectores donde, históricamente, han aparecido las grandes revalorizciones.
El discurso del vídeo es optimista, y con razón: la historia demuestra que en cada década surgen empresas que transforman industrias enteras. Sin embargo, también exige paciencia y una correcta gestión del riesgo. No todas las promesas cumplen.
Implicaciones para el inversor particular
Lo que plantea Arte de Invertir es una llamada de atención para cualquiera que gestione su propio patrimonio. Si el patrón se repite, quien sea capaz de identificarlo temprano podrá construir una posición con un potencial de revalorización que pocas estrategias pueden igualar. Eso no significa abandonar la diversificación, sino añadir una capa de selección inteligente.
La clave está en la formación y en la constancia. El vídeo insiste en que estas oportunidades no desaparecen de un día para otro; muchas tardan años en desplegar todo su potencial. Pero el tiempo juega a favor de quien detecta la señal antes del ruido general.
¿Qué ha pasado? Canarias lanza un programa que garantiza a los propietarios el cobro de la renta si alquilan su piso vacío a precio asequible, gestionado por la empresa pública Visocam.
¿Quién está detrás? El Gobierno de Canarias, a través de la Consejería de Vivienda, con un presupuesto de 1,8 millones de euros para la Bolsa Activa de Vivienda Asequible.
¿Qué impacto tiene? Se busca reducir el stock de viviendas vacías, ofrecer alquileres por debajo del mercado y proteger al arrendador frente a impagos, sin consumir nuevo suelo.
El Gobierno canario ha presentado la Bolsa Activa de Vivienda Asequible, un seguro de alquiler que garantiza a los propietarios el pago mensual de la renta si ponen su piso vacío en alquiler a un precio asequible. La medida, dotada con 1,8 millones de euros y actualmente en licitación, será gestionada por la empresa pública Visocam y forma parte de la estrategia del Ejecutivo para movilizar el parque residencial en desuso sin recurrir a nuevas construcciones.
Cómo funciona el seguro de alquiler: cesión, rehabilitación y pago garantizado
El mecanismo es sencillo pero con varias capas de protección. Los propietarios con viviendas en desuso ceden la gestión del inmueble a Visocam, la empresa pública de vivienda del archipiélago. Esta se encarga de la intermediación con el futuro inquilino, asegurando que la renta sea asequible y fijando el precio según los baremos de la administración. Cada mes, Visocam deposita la renta acordada al propietario, independientemente de si el inquilino paga o no.
Aquí radica la principal novedad: se trata de un seguro de cobro que elimina el principal temor de muchos propietarios —los impagos— y que, según los datos del Observatorio Canario de la Vivienda (OBVIA), afectan especialmente a los pequeños arrendadores. Además, al finalizar el contrato, Visocam se compromete a realizar las tareas de rehabilitación necesarias para devolver la vivienda en las mismas condiciones en las que fue entregada, un punto que la consejería ha calificado como “clave para generar confianza”.
Una frase de Pablo Rodríguez, consejero de Vivienda del Gobierno de Canarias, resume la filosofía de la medida: “Es una iniciativa eficiente y sostenible, al priorizar la movilización del parque residencial ya construido frente a alternativas que implican un mayor consumo de suelo, más recursos públicos y plazos de ejecución más largos, una cuestión especialmente relevante en el ámbito territorial de Canarias”.
La iniciativa se apoya en un presupuesto de 1,8 millones de euros que cubre la operativa del programa y las garantías de renta. La consejería espera que la licitación actual permita poner en marcha la bolsa en los próximos meses.
El contexto insular: por qué Canarias apuesta por movilizar pisos vacíos
Canarias arrastra desde hace años una escasez crónica de suelo disponible para nueva construcción, agravada por la protección medioambiental y la alta demanda turística que compite con el uso residencial. El Gobierno regional maneja un parque público de aproximadamente 20.000 inmuebles gestionados por Visocan y el Instituto Canario de la Vivienda, pero reconoce que la demanda supera con creces esa cifra: hay 30.000 personas inscritas como demandantes de vivienda protegida.
Un dato que la consejería ha detallado con precisión: de esos 30.000 demandantes, solo un tercio busca vivienda pública de alquiler; otro tercio prefiere vivienda protegida de promoción privada en compra, y el tercio restante se inclina por vivienda protegida de promoción privada en alquiler. Esta radiografía justifica, según Rodríguez, la necesidad de impulsar tanto la construcción de VPO por promotores privados como la movilización de las viviendas ya existentes.
En ese sentido, la legislatura ha dejado avances significativos en obra nueva: se han promovido 4.033 VPO en tres categorías —finalizadas, en ejecución (1.966) y planificadas (1.819)—, aunque el ritmo de licitación de las últimas se mantiene como un punto de tensión. La Bolsa Activa no sustituye a estos programas, sino que añade una vía paralela más rápida para aliviar la presión sobre el alquiler sin esperar años de obra.
La mayoría de los pisos vacíos en Canarias pertenece a pequeños propietarios para quienes el riesgo de impago es la principal barrera para alquilar.
La Ficha del Inversor
El desembarco de esta garantía de cobro es, en el fondo, un intento de alinear los intereses del arrendador privado con los objetivos públicos de contención de precios. La métrica clave aquí no es un yield bruto convencional, sino el diferencial entre la renta que el mercado libre arroja y la que el propietario está dispuesto a aceptar a cambio de certidumbre. Fuentes de la consejería cifran el descuento esperable entre un 15% y un 25% sobre el alquiler de mercado, aunque el programa no fija un límite rígido: cada contrato se negocia dentro de los umbrales de asequibilidad que fija Visocam.
La tendencia a seis meses es de cautela. Programas similares de intermediación pública —como los que existen en el País Vasco o en alguna capital insular— han arrancado con cifras modestas de adhesión mientras se resuelven los tiempos de tramitación y la desconfianza inicial de los propietarios. Sin embargo, el blindaje frente al impago y la promesa de rehabilitación gratuita al final del contrato podrían acelerar la entrada de viviendas en un mercado como el canario, donde el alquiler vacacional compite ferozmente y muchos pisos vacíos son segunda residencia no declarada.
El perfil recomendado para esta Bolsa Activa es claro: propietarios con pisos vacíos en zonas de alta demanda residencial (Las Palmas de Gran Canaria, Santa Cruz de Tenerife, Arona, Puerto del Rosario) que evitan alquilar por el riesgo de impago y que no quieren asumir la gestión diaria. Para el inversor institucional, el impacto es marginal: las grandes carteras de build to rent operan en otro segmento de precios y la bolsa movilizará viviendas dispersas, no promociones completas.
El verdadero pulso se dará entre la capacidad de la administración para tramitar expedientes con agilidad —un foco histórico de cuellos de botella en Canarias— y la voluntad real de los propietarios de abandonar la vía del alquiler vacacional o la simple inmovilización del activo. La Bolsa Activa es, en el mejor de los casos, un complemento sensato a la política de VPO, pero difícilmente resolverá por sí sola una demanda que dobla la oferta pública disponible. El tiempo dirá.
¿De verdad seguimos pensando que la falta de estabilidad financiera en los jóvenes se debe exclusivamente al consumo de cafés diarios o a los viajes de fin de semana? La realidad del entorno económico actual demuestra que la brecha entre los millennials que logran acumular capital y los que viven al día responde a dinámicas estructurales y metodologías de gestión mucho más profundas de lo que sugieren los tópicos habituales.
Los últimos análisis de los flujos de consumo en España revelan que la capacidad de previsión no depende únicamente del nivel de ingresos brutos mensuales. La diferencia fundamental radica en la implementación de estrategias automatizadas de retención económica y en la capacidad para sortear las trampas de la inflación del estilo de vida en entornos urbanos con alta presión inmobiliaria.
La trampa del consumo invisible que afecta a los millennials
El verdadero desafío financiero no se encuentra en los grandes desembolsos anuales, sino en el goteo constante de pequeñas suscripciones y microgastos digitales que erosionan el presupuesto sin dejar rastro. Muchos millennials ven cómo sus ingresos se esfuman debido a la domiciliación automática de servicios que apenas utilizan, una comodidad tecnológica que penaliza la falta de control activo sobre las cuentas bancarias individuales.
Para evitar esta pérdida silenciosa de liquidez, los perfiles que consiguen mantener una salud financiera robusta aplican auditorías mensuales drásticas sobre sus plataformas de entretenimiento y servicios en la nube. La diferencia entre tener un fondo de emergencia o carecer de él se construye separando de manera estricta los gastos esenciales de aquellos deseos momentáneos potenciados por el comercio electrónico.
El impacto del alquiler y la vivienda en los millennials
El acceso al mercado inmobiliario se ha convertido en el factor decisivo que fragmenta las posibilidades de prosperidad de los millennials en las principales capitales españolas. Aquellos que destinan más del cuarenta por ciento de su salario neto al pago del arrendamiento encuentran barreras casi insalvables para destinar una partida fija al ahorro a largo plazo, limitando su capacidad de inversión futura.
Ante este panorama adverso, la toma de decisiones drásticas como el cambio de residencia a zonas periféricas o la gestión compartida de espacios habitacionales marcan el punto de inflexión para quienes priorizan la acumulación de capital. Quienes logran proteger una parte de sus ingresos mensuales consiguen una ventaja competitiva fundamental que les permitirá optar a la compra de activos en el medio plazo.
Automatización y el hábito del págate a ti mismo primero
Delegar la capacidad de reserva económica a lo que sobre al final del mes es el error más frecuente entre quienes no logran consolidar un colchón financiero estable. Los ciudadanos que muestran un balance positivo constante han desterrado la fuerza de voluntad de la ecuación mediante la programación de transferencias automáticas el mismo día que reciben su nómina.
Esta metodología de preahorro transforma por completo la relación psicológica con el dinero disponible, forzando al usuario a adaptar sus necesidades al saldo restante. Al convertir el proceso en una acción invisible y sistemática, se mitiga el impulso de gasto innecesario y se garantiza un crecimiento sostenido del patrimonio independientemente de las fluctuaciones del mercado.
Herramientas digitales y la fiscalización del euro cotidiano
La tecnología actual ofrece ventajas analíticas sin precedentes, pero solo beneficia a quienes deciden utilizar las aplicaciones bancarias como herramientas de control y no como meros escaparates de saldo. El registro minucioso de cada transacción permite identificar desviaciones presupuestarias en tiempo real antes de que se conviertan en un problema estructural al cierre del trimestre.
La segmentación de cuentas por objetivos y el uso de herramientas de redondeo automático en las compras diarias sirven como aceleradores silenciosos para las economías domésticas menos disciplinadas. Quienes rechazan este control sistemático suelen enfrentarse a una incertidumbre constante que cronifica la vulnerabilidad financiera ante cualquier imprevisto laboral o de otra índole.
Estrategia Financiera
Impacto en el Ahorro
Complejidad de Uso
Automatización bancaria
Alto y constante
Muy baja una vez programado
Auditoría de suscripciones
Medio a corto plazo
Baja mediante banca digital
Control del gasto residencial
Muy alto estructural
Alta por rigidez del mercado
El futuro de las finanzas jóvenes ante la incertidumbre global
Las proyecciones macroeconómicas para los próximos años sugieren que la volatilidad laboral y los cambios en los sistemas de pensiones exigirán una autosuficiencia financiera mucho más temprana. Los expertos coinciden en que la educación financiera autodidacta será el activo más valioso para los ciudadanos que busquen mantener su poder adquisitivo en entornos inflacionarios.
El optimismo sostenible para las próximas décadas no vendrá de una mejora milagrosa de las condiciones externas, sino de la adopción colectiva de una cultura de inversión responsable y diversificada. Adoptar hábitos de gestión eficientes hoy es la única garantía real para asegurar la libertad de elección y la estabilidad mañana.
El dominio del fuego es, sin duda, uno de los hitos que nos hicieron humanos. Ahora, un hallazgo en el interior de una cueva sudafricana sugiere que esa conquista ocurrió mucho antes de lo que creíamos. Homo erectus ya utilizó fuego de forma controlada hace al menos 1,7 millones de años, según revela un estudio publicado en PLOS ONE. La cifra duplica con creces la cronología aceptada hasta hace poco y reescribe el papel que las llamas jugaron en la expansión de nuestros ancestros por el planeta.
La cueva que guarda el fuego más antiguo
El escenario es Wonderwerk, una cavidad situada en el extremo norte de Sudáfrica que ha fascinado a los arqueólogos desde hace décadas. En 2012, un equipo ya dató restos de hogueras en su interior en torno a un millón de años. Ahora, la misma cavidad entrega una cronología que se remonta mucho más atrás.
Un grupo internacional de investigadores, liderado por la arqueóloga Liora Kolska Horwitz de la Universidad Hebrea de Jerusalén, ha aplicado una batería de técnicas nuevas a cientos de diminutos huesos recogidos en las capas más profundas del yacimiento. ¿El resultado? Señales inequívocas de que aquellos restos fueron sometidos a altas temperaturas, muy por encima de lo que podría explicar un incendio fortuito.
Una técnica luminosa que delata las quemaduras
Los protagonistas del estudio no son grandes troncos carbonizados, sino cientos de huesos de lechuza que se acumularon en el suelo de la cueva durante milenios. Para leer su historia, los investigadores emplearon un método de luminiscencia: al bombardear los fragmentos con luz de una longitud de onda concreta, aquellos que habían sufrido calor intenso emitían un brillo característico. La técnica, combinada con análisis químicos clásicos, permitió distinguir sin ambigüedad las quemaduras de cualquier otra alteración geológica.
«Las evidencias de fuego en yacimientos tan antiguos suelen ser apenas perceptibles y muy difíciles de demostrar», explica Horwitz. «Nuestro estudio aporta métodos novedosos para identificar huellas de combustión antigua y demuestra que, en el fondo de Wonderwerk, hubo fuego de manera repetida».
Cada hueso calcinado en el fondo de Wonderwerk es un fogonazo de inteligencia: la primera chispa de una relación con el fuego que duraría ya para siempre.
Fuego robado, no creado
La profundidad a la que aparecieron los restos es crucial. Los huesos calcinados estaban a unos 30 metros de la entrada, una distancia que descarta que las llamaradas llegaran desde el exterior durante un incendio forestal. Tampoco hay indicios de que los materiales se inflamaran solos por calor acumulado. La conclusión del equipo es clara: alguien transportó el fuego hasta allí y lo mantuvo vivo.
Ese alguien fue, con toda probabilidad, Homo erectus. La capa geológica que contenía las evidencias pertenece al Achelense temprano, un periodo que se extiende entre 1,07 y 1,79 millones de años atrás, y en aquella región no había otro homínido capaz de semejante operación.
Eso sí, los investigadores no creen que Homo erectus supiera fabricar fuego. Lo más plausible es que recogiera llamas de incendios naturales provocados por rayos, las trasladara hasta el interior de la cueva y las alimentara con combustible a mano. Las egagrópilas de las lechuzas —bolas regurgitadas con pelo y huesecillos— habrían servido como yesca perfecta, y al arder dejaron la firma química que hoy examinamos.
Por qué el fuego cambió la evolución humana
El dominio del fuego no fue un adorno cultural: transformó la biología de nuestros antepasados. Cocinar los alimentos permitió liberar más calorías, y probablemente facilitó el agrandamiento del cerebro que distinguió a Homo erectus de sus predecesores. Además, reunirse alrededor de una hoguera pudo haber alargado las horas de vigilia, fomentado la cooperación social y ofrecido protección frente a los grandes depredadores africanos.
El hallazgo de Wonderwerk refuerza la hipótesis de que esta revolución ya estaba en marcha hace 1,7 millones de años. Sin embargo, el estudio viene con sus cautelas. Los propios autores reconocen que no hay evidencia de que aquellos homínidos prendieran fuego ex novo; lo que demuestran es la capacidad de transportarlo y mantenerlo, un paso intermedio pero decisivo. Además, la cronología depende de la datación del estrato, que oscila entre 1,07 y 1,79 millones de años: un margen amplio que futuras investigaciones deberán acotar.
En cualquier caso, la cueva sudafricana se consolida como uno de los grandes archivos de la humanidad. Mientras los equipos afinan las fechas, la imagen de un Homo erectus arrastrando ramas encendidas hacia el fondo de una gruta oscura nos devuelve una intimidad conmovedora con aquellos pioneros que, sin proponérselo, estaban encendiendo el futuro.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Evidencias repetidas de combustión controlada por Homo erectus hace entre 1,07 y 1,79 millones de años en la cueva de Wonderwerk.
Dónde: Wonderwerk Cave, provincia del Cabo Septentrional, Sudáfrica, a unos 30 metros de profundidad en su interior.
Institución responsable: Estudio internacional liderado por Liora Kolska Horwitz (Universidad Hebrea de Jerusalén), publicado en PLOS ONE.
Cuándo: Estudio publicado en 2026; las capas datan del Achelense temprano (1,07-1,79 millones de años).
Impacto a futuro: Adelanta en más de medio millón de años el uso controlado del fuego y obliga a replantear la cronología de la evolución humana temprana.
El Corte Inglés ha recibido un espaldarazo de las agencias de calificación que lo sitúa en la élite mundial del retail. S&P y Fitch han elevado su nota a ‘BBB’, desde ‘BBB-‘, un movimiento que no solo consolida sus cuentas sino que anticipa cambios que el comprador empezará a notar en las tiendas y, sobre todo, en las condiciones de financiación.
La mejora del rating no es un mero trámite corporativo. Es la confirmación de que el grupo presidido por Cristina Álvarez ha reducido su deuda a la cifra más baja en casi dos décadas y ha logrado un incremento del beneficio del 22,8% en su último ejercicio fiscal. Traducido a la decisión de compra: un gigante más solvente tiene más margen para negociar precios, para invertir en su canal online y, sobre todo, para ofrecer opciones de pago más atractivas sin trasladar ese riesgo al precio final del producto.
Qué significa el salto de ‘BBB-‘ a ‘BBB’ para la solvencia del grupo
Las dos agencias han valorado la gestión de la deuda y la generación de caja. El Corte Inglés ha logrado reducir su deuda financiera neta en 148 millones de euros, hasta dejarla en 1.648 millones, un nivel que no se veía en casi 20 años. S&P destaca el crecimiento del Ebitda y la mejora de la generación de caja, que han permitido continuar reduciendo el apalancamiento y reforzar la flexibilidad financiera. Fitch, por su parte, subrayó la sólida posición competitiva y prudent gestión financiera.
Para el consumidor, esta evolución tiene una implicación muy directa: una empresa con este perfil de solvencia accede a financiación en mejores condiciones. Eso se traduce, aguas abajo, en una mayor capacidad para ofrecer crédito al consumo en punto de venta, como las flexibilidades de pago que ya integra su tarjeta, sin que el coste de ese servicio se coma el margen de la compañía ni, potencialmente, el bolsillo del cliente.
El cambio de rating también tiene otra lectura: El Corte Inglés ha pasado en solo cuatro años de un perfil de ‘BB+’ al actual ‘BBB’. Es un viaje de grado de inversión consolidado que lo separa de retailers con más presión financiera y lo acerca a la élite del sector a nivel internacional.
De la deuda a la inversión: dónde se está gastando el dinero El Corte Inglés
La disciplina financiera no ha ido en detrimento de la inversión. Al contrario: El Corte Inglés ha priorizado el retail como negocio principal, enfocándose en fortalecer tanto las tiendas físicas como el canal online. S&P pone en valor las inversiones realizadas en renovación de tiendas y canales digitales en los últimos años, mientras que Fitch destaca la digitalización y la flexibilidad que aportan sus activos inmobiliarios.
Esto significa que el comprador se encuentra, cada vez más, con tiendas que renuevan sus espacios y con una plataforma online que busca ser competitiva frente a gigantes como Amazon. La inversión en digitalización no es solo un cambio de imagen; apunta a una experiencia de compra más integrada entre lo físico y lo digital, algo que el consumidor ya exige en sectores como la moda o la electrónica de consumo.
📊 La radiografía financiera de un vistazo
Indicador
Dato
Impacto para el comprador
Deuda financiera neta
1.648 millones de euros
Mínimo en casi 20 años
Incremento del beneficio
22,8%
Mayor capacidad de inversión
Reducción de deuda
148 millones de euros
Menor presión financiera
Nuevo rating S&P/Fitch
BBB
Mejor acceso a financiación
La mejora del rating es un sello de solvencia que en la práctica se traduce en más capacidad para negociar precios e invertir en la experiencia de compra, desde la tienda hasta el crédito al consumo.
Lo que el comprador puede esperar: financiación, tiendas y competencia
La entrada de El Corte Inglés en la élite del retail tiene tres vectores que tocan directamente el ticket del consumidor. El primero es la financiación en el punto de venta. La compañía cuenta con una de las tarjetas de compra más extendidas del país. Una calificación de ‘BBB’ le permite afinar las condiciones de pago aplazado o de fraccionamiento sin intereses, una palanca que usa directamente para activar la compra en un contexto en el que el consumidor sigue mirando cada céntimo.
Hay que recordar que la mayoría de las grandes cadenas de distribución en España mantiene su propia herramienta de fidelización financiera, pero no todas parten de un rating de grado de inversión tan consolidado. Esto le da ventaja para competir con jugadores como Inditex o Amazon en un canal, el del pago flexible, que ya es un factor de decisión de compra más que un extra.
El segundo vector es la mejora de las tiendas. La inversión en la experiencia en tienda no es cosmética: busca aumentar la recurrencia de visita y el ticket medio frente a un entorno de consumo que ha virado hacia lo experiencial. Si el comprador percibe que el espacio físico es más atractivo y conveniente, el gasto tiende a subir. Aquí la estrategia es a medio plazo, pero ya se está materializando en centros como el de Preciados-Callao o en la plataforma online.
El tercer vector, y quizá el más relevante para el consumidor, es su posición competitiva en sectores clave como la alimentación. El Corte Inglés compite en el segmento gourmet y premium de la cesta de la compra, y una estructura financiera más sólida le permite afinar surtidos y negociar en origen sin la urgencia de trasladar tensión de balance al precio final. Ojo, esto no significa que vaya a ser el más barato, pero sí reduce las probabilidades de subidas de precio injustificadas por presión financiera.
Su posicionamiento es distinto al de un Mercadona o un Lidl, porque no compite en la guerra de precios de la cesta básica, sino en el ticket de la compra de calidad. Con este rating, tiene más músculo para reforzar esa estrategia sin que el consumidor note un sobrecoste derivado de sus anteriores niveles de apalancamiento.
🛒 El Veredicto de Compra
Ojo a las condiciones de pago: La mejora de solvencia de El Corte Inglés puede traducirse en opciones de financiación más flexibles y con menos intereses, pero toca leer la letra pequeña. El coste anual equivalente (TAE) sigue siendo lo que manda.
No confundir rating con precio más bajo: Un balance más sano no garantiza que la cesta de la compra sea más barata. La apuesta de la cadena sigue siendo el segmento premium y la experiencia de compra, no la guerra de precios con el supermercado de barrio.
El canal digital y la tienda física suman: La inversión en digitalización y renovación de tiendas busca una experiencia más fluida entre el online y la visita al centro, un factor que ya decide compras, sobre todo en moda, electrónica y hogar.
Bruselas vota este 17 de junio de 2026 una reforma histórica de la fiscalidad del tabaco que podría acabar con la brecha que, en España, está disparando las ventas de picadura de liar un 21% mientras los cigarrillos se hunden. El dato es claro: los fumadores se pasan a la opción más barata empujados por una diferencia de precios y de carga impositiva que no ha dejado de crecer.
Un trasvase de 30.000 millones de unidades: las ventas de cigarrillos caen un 42% y la picadura gana terreno
Los datos del Comisionado Nacional para el Mercado de Tabaco no dejan lugar a dudas. Entre 2010 y 2025, el volumen de cigarrillos vendidos se ha desplomado un 42%, al pasar de 72.100 millones de unidades a solo 42.100 millones. En el mismo periodo, la picadura de liar ha escalado de 8.400 millones de unidades equivalentes a 10.200 millones, un incremento del 21%.
Más de 30.000 millones de cigarrillos han desaparecido del mercado en quince años, y buena parte de esa demanda se ha volcado hacia la picadura. El trasvase es especialmente intenso entre los jóvenes, que encuentran en el tabaco de liar un acceso más económico al hábito, según advierten las autoridades sanitarias.
El resultado es una paradoja fiscal: las arcas públicas recaudan más por cada cigarrillo vendido, pero pierden volumen en el segmento más gravado y ganan en el que soporta menos impuestos.
La brecha que manda en el bolsillo: 2,60 euros de ahorro por paquete equivalente
El motor de este cambio es la brecha de precios. Un paquete de cigarrillos costaba 3,34 euros en 2010 y ha escalado hasta 5,38 euros en 2025. La picadura de liar, en cambio, ha pasado de 1,15 euros a 2,78 euros por unidad equivalente. La diferencia entre ambos productos se ha ampliado de 2,19 euros a 2,60 euros, lo que supone un ahorro tangible para el fumador que se pasa a la picadura.
Y la explicación está en los impuestos. Aunque el porcentaje de impuestos especiales e IVA es elevado en ambas categorías —alrededor del 78% en cigarrillos y del 69% en picadura en 2025—, la carga fiscal por unidad se ha distanciado aún más. En 2010 el diferencial impositivo era de 1,86 euros por unidad; en 2025 ha subido a 2,27 euros.
📊 La comparativa de precios y brecha fiscal en números
Producto
Precio 2010
Precio 2025
Carga fiscal unitaria 2025
Cigarrillos (paquete)
3,34 €
5,38 €
~4,20 €
Picadura de liar (unidad equiv.)
1,15 €
2,78 €
~1,93 €
Diferencia
2,19 €
2,60 €
2,27 €
Con esos números, el trasvase era inevitable. La picadura de liar ofrece una salida a los bolsillos más ajustados, y las cifras de ventas lo confirman.
El diferencial impositivo de 2,27 euros por unidad explica que la picadura de liar sea hoy la vía de entrada de los jóvenes al tabaco, pese a que todos los productos soportan impuestos altos.
Hoy, Bruselas contraataca: la votación en la Eurocámara que busca igualar los impuestos
Precisamente esta disparidad es la que la Comisión Europea quiere corregir con una reforma histórica de la Directiva sobre fiscalidad del tabaco, cuyos tipos mínimos llevan sin actualizarse desde 2011. Este 17 de junio de 2026, la Comisión de Asuntos Económicos y Monetarios (ECON) del Parlamento Europeo vota la propuesta que busca unificar los impuestos en toda la UE, homogeneizar la carga sobre los distintos productos y gravar también las nuevas alternativas al cigarrillo.
La propuesta, aprobada por el Colegio de Comisionarios en 2025, avanza a dos velocidades. En el Consejo, donde se requiere unanimidad, el proceso es mucho más lento y habrá que esperar al segundo semestre de 2026, bajo la presidencia irlandesa. En la Eurocámara, en cambio, el trámite es más ágil y la votación de hoy puede marcar un punto de inflexión.
Si la directiva sale adelante con el impulso del Parlamento, la brecha fiscal que hoy separa a los cigarrillos de la picadura de liar podría empezar a cerrarse en los próximos años, lo que reconfiguraría por completo el mercado español y el bolsillo de los fumadores.
El análisis: un incentivo perverso que no reduce el consumo total de nicotina
La experiencia española demuestra que gravar más un formato mientras se deja otro con una carga menor no desincentiva el consumo de tabaco, sino que lo traslada. La caída de 30.000 millones de cigarrillos no se ha traducido en una reducción equivalente del consumo de nicotina, porque buena parte de esos fumadores ha migrado a la picadura.
Organizaciones sanitarias y el propio Comisionado Nacional llevan años advirtiendo de este “incentivo perverso”. Mientras la picadura de liar siga siendo notablemente más barata, la demanda se mantendrá especialmente entre los colectivos más jóvenes y con menos recursos. La OCU ya señaló en anteriores análisis que el diferencial de precio puede suponer un ahorro de más de 900 euros al año para un fumador diario que cambia de formato.
La armonización fiscal europea podría resolver esta distorsión, pero también encarecería la picadura, lo que afectaría al bolsillo de millones de consumidores. Para el sector, la clave estará en si la reforma mantiene cierta progresividad o si iguala de golpe las cargas, con el consiguiente impacto en el mercado ilícito.
🛒 El Veredicto de Compra
Compara el coste anual real: Un fumador de una cajetilla diaria gasta unos 1.964 euros al año en cigarrillos (5,38 € x 365). Con picadura, el desembolso anual ronda los 1.014 euros (2,78 € x 365). La diferencia supera los 900 euros.
Vigila la letra pequeña: La picadura de liar puede parecer más barata, pero un paquete de 20 gramos no siempre equivale exactamente a un paquete de 20 cigarrillos en número de caladas. Ajusta la dosis real antes de decidir por precio.
La posible armonización fiscal: Si la directiva europea prospera, la brecha de 2,60 euros por unidad podría estrecharse. Mantente atento a los cambios normativos porque el precio de la picadura podría subir y alterar el ahorro actual.
He analizado la reciente presentación de Louis Vuitton en Milán y hay un dato que separa este lanzamiento de cualquier otro de la temporada: solo existe una unidad del nuevo sillón Cocoon Dichroic. Ni una edición limitada de diez ejemplares, ni una serie numerada. Una única pieza, con un precio de 167.000 dólares (unos 155.000 euros al cambio actual), que el Estúdio Campana ha reinterpretado junto a la artista francesa Géraldine Gonzalez. El resultado es, a efectos de mercado, un activo de colección con una prima de escasez absoluta.
La silla original se presentó en 2015 dentro de la línea Objets Nomades de la maison, fabricada en fibra de vidrio y cuero. Aquella pieza ya cotizaba en el mercado secundario del diseño con un premium sobre su precio de lanzamiento, respaldada por la firma de los hermanos Campana. Pero la versión de 2026 cambia el paradigma: Gonzalez ha pasado tres meses recortando y puliendo manualmente cada “hoja” de vidrio dicroico que recubre el sillón, creando un caparazón iridiscente que refracta la luz como una gema suspendida. El diseñador Humberto Campana lo describe como “una ligereza de espíritu para tiempos oscuros” y subraya que la colaboración con otro artista insufla“un nuevo espíritu al objeto”.
La pieza única: arte y artesanía en un sillón de 155.000 euros
El respaldo del objeto es íntegramente artesanal. Frente a la producción seriada de la mayoría de los muebles de lujo —incluso de las ediciones limitadas de 50 o 100 ejemplares—, el Cocoon Dichroic es técnicamente una escultura funcional. Cada fragmento de vidrio ha sido cortado, biselado y fijado por Gonzalez, cuyo trabajo previo con materiales lumínicos le ha valido un nicho de coleccionistas institucionales en Europa. La silla se presenta suspendida de un único cable de nailon, lo que potencia el efecto de joya flotante y convierte el acto de sentarse en una experiencia escenográfica. No obstante, el ángulo que me interesa no es el decorativo, sino el financiero: en un mercado donde una lámpara Noctambule de Flos o una mesa Capriccio de Campana ya superan los 20.000 euros en subasta, una pieza única que aúna el sello de dos creadores y el paraguas de Louis Vuitton se convierte en un vector de preservación de capital.
El precio de salida —155.000 euros— la sitúa en el segmento bajo del arte contemporáneo de firma emergente o en el rango de un Patek Philippe gran complicación. La diferencia es que aquí el inventario es exactamente uno. Y la demanda potencial no se mide en aficionados al diseño, sino en family offices y UHNWI que llevan un trienio aumentando su asignación a bienes tangibles no correlacionados, según los últimos informes de Knight Frank y Art Basel & UBS.
El diseño de colección como clase de activo para grandes patrimonios
Hace una década, el mobiliario de autor apenas figuraba en las carteras de los asesores patrimoniales. Hoy, el mercado de diseño de colección movió más de 2.400 millones de dólares en 2025, de acuerdo con las cifras preliminares de Phillips y Sotheby’s, con un crecimiento interanual del 8 %. Las piezas de los hermanos Campana, en particular, han visto cómo sus obras tempranas se multiplicaban por tres en subasta desde 2020. Y el programa Objets Nomades de Louis Vuitton, que desde 2012 ha involucrado a una veintena de diseñadores de renombre, ha creado un ecosistema de demanda secundaria que antes solo existía para el arte contemporáneo.
Lo relevante aquí es que la maison ha decidido elevar la apuesta con una obra irrepetible en lugar de una tirada corta, enviando una señal inequívoca al mercado: el mobiliario de firma ya no es complemento aspiracional, sino un activo con narrativa de inversión. La elección de Géraldine Gonzalez —artista con una cotización en alza en galerías de París y Zúrich— añade una capa de rareza transversal que puede activar el interés de compradores que normalmente no cruzan la pasarela del diseño para entrar en el arte.
Una sola unidad, dos firmas y el sello de Louis Vuitton: la escasez absoluta transforma un sillón en un depósito de valor tan exclusivo como difícil de replicar.
¿Es rentable invertir en una pieza única de diseño?
Responder con contundencia exige distinguir entre rentabilidad esperada y función de cartera. Las piezas únicas de diseño de autor rara vez generan liquidez inmediata: no existe un mercado continuo donde se pueda vender un Cocoon Dichroic en 48 horas, y el diferencial entre el precio de compra y el de realización puede ser amplio si no se encuentra al coleccionista adecuado. Sin embargo, para un patrimonio que busca descorrelacionarse de la volatilidad de los mercados financieros, estas obras ofrecen un perfil de riesgo asimétrico: el capital invertido está respaldado por un objeto físico cuya oferta es inelástica, y cuyo valor emocional y museístico tiende a crecer a medida que el diseñador o el artista consolidan su legado.
En el caso que nos ocupa, tanto Estúdio Campana como Louis Vuitton han invertido en institucionalizar su obra: el Instituto Campana en São Paulo —creado en 2009— y las retrospectivas en museos como el Museo de Arte Moderno de Nueva York anclan la cotización de sus piezas en un contexto histórico que trasciende la moda. Por el lado de Gonzalez, su incorporación a colecciones privadas relevantes en los últimos dos años anticipa un recorrido similar al de artistas como Sabine Marcelis o Nacho Carbonell, cuyas colaboraciones con firmas de lujo dispararon el interés de los fondos de inversión en arte.
Nadie puede predecir el precio de reventa de un ejemplar del que solo existe uno, pero sí se puede leer el contexto: el diseño de colección está absorbiendo capital que antes iba al segmento bajo del arte contemporáneo, y las piezas con procedencia de marca, autoría dual y tirada unitaria son las que mejor resisten las correcciones. El siguiente hito a vigilar será la próxima subasta de Objets Nomades que Phillips tiene programada para otoño de 2026 en Nueva York, donde la casa de subastas podría incluir piezas del archivo privado de la maison. El resultado de esa venta servirá para calibrar el apetito real por esta clase de activos.
💎 Veredicto Wealth
El sillón Cocoon Dichroic es un activo de preservación de capital para inversores con un horizonte de al menos diez años, siempre como parte de una cartera diversificada de tangibles. El riesgo principal a vigilar es la iliquidez y la dependencia del prestigio a largo plazo de las marcas que lo respaldan.
La carrera de precios del manuscrito fundacional de Alcohólicos Anónimos parece más propia de un activo alternativo que de un trozo de historia. En 2018 Jim Irsay pagó 2,4 millones de dólares por esta copia de trabajo; ahora Christie’s lo saca a subasta con una estimación de entre 1 y 2 millones, un descuento potencial que inquieta e intriga al mercado de los objetos de colección.
Un manuscrito con pedigrí de coleccionista y precio volátil
El lote protagonista es una rara copia mecanografiada de 167 páginas del “Gran Libro” de Alcohólicos Anónimos, salpicada de anotaciones a lápiz y pluma en varios colores. Las correcciones de la mano de Bill Wilson —cofundador del movimiento— y del primer miembro Hank Parkhurst documentan la génesis del programa de los doce pasos que hoy siguen más de dos millones de personas en todo el mundo.
Christie’s Nueva York lo subastará el próximo 1 de julio en su sede de Rockefeller Center. Las hijas de Irsay —Carlie Irsay-Gordon, Casey Foyt y Kalen Jackson— han querido que los fondos se destinen a causas filantrópicas cercanas al difunto magnate.
El historial de subastas del ejemplar añade un matiz esencial para el inversor. La primera aparición pública del manuscrito fue en 2004, cuando Sotheby’s lo adjudicó por 1,6 millones de dólares. En 2007, al volver a la misma casa, solo alcanzó 992.000 dólares —una corrección del 38 % en tres años—. Irsay lo compró en 2018 a Profiles in History por 2,4 millones, según ESPN, estableciendo un récord personal que hoy Christie’s no da por garantizado con la horquilla de 1-2 millones.
El mercado de esta pieza no miente: su valor ha oscilado más de un 60 % en cuatro lustros, pero su escasez absoluta la convierte en un objeto único para quien entiende el coleccionismo como diversificación de muy largo plazo.
La colección Irsay: del rock a la historia fundacional de EE. UU.
El manuscrito de AA es solo la punta del iceberg de un legado que ha removido los cimientos del mercado de objetos de colección. En marzo pasado, Christie’s vendió la colección de memorabilia musical de Irsay —incluida la guitarra de Kurt Cobain, el piano de John Lennon en “Sgt. Pepper” y la batería de Ringo Starr en “The Ed Sullivan Show”— por 94,5 millones de dólares, casi cuatro veces la estimación baja. Aquella maratón de pujas se convirtió en la subasta de recuerdos musicales más lucrativa de la historia.
Las hijas del magnate recuerdan que cuando le preguntaban a su padre cuál de todas sus posesiones salvaría si solo pudiera rescatar una, siempre contestaba: el Gran Libro. Esa centralidad emocional —unida a la clasificación del texto como uno de los 88 “Libros que dieron forma a América” por la Biblioteca del Congreso— refuerza la narrativa del lote como activo cultural antes que como inversión líquida.
La misma sesión del 1 de julio incluye una copia de la Declaración de Independencia de 1823 con un precio de salida de hasta 3 millones de dólares, y una carta firmada por George Washington con la Constitución que envió a Thomas Jefferson, estimada en 2,5 millones. Piezas todas que invitan al inversor de patrimonio elevado a considerar los documentos históricos como una clase de activo con un mercado secundario muy selecto y una correlación baja con los mercados financieros.
El mercado de los manuscritos como activo alternativo: liquidez, escasez y horizonte de inversión
He seguido con atención el mercado de manuscritos raros durante la última década y pocas piezas combinan una volatilidad tan marcada con una relevancia cultural tan amplia. La caída desde los 2,4 millones de 2018 hasta la estimación actual de 1-2 millones no refleja una degradación del activo, sino la peculiar naturaleza de un mercado en el que un solo comprador con determinación puede multiplicar el precio, y su ausencia desinflarlo.
Para un family office con horizonte superior a los diez años, este manuscrito representa una oportunidad de diversificación que no depende de la política monetaria ni de los ciclos económicos al uso. La tirada original del libro supera los 30 millones de ejemplares en 43 idiomas, pero solo existe una copia de trabajo con las correcciones fundacionales. La democratización del coleccionismo a través de plataformas de subasta global ha ampliado la base de compradores potenciales, pero no ha creado más originales. La oferta es, literalmente, unitaria.
El riesgo principal no es la volatilidad de precio, sino la iliquidez: la próxima ventana de salida puede tardar otra década en abrirse. Eso exige un inversor paciente, que no busque rentabilidad inmediata sino preservación del capital cultural con un componente de apreciación a largo plazo. No recomendaría este activo a quien necesita rebalancear carteras con frecuencia, pero sí a aquel que ya entiende el arte contemporáneo de primer nivel o la relojería de alta complicación como reserva de valor y quiere añadir una pieza de historia con un precio que hoy está en franquía.
💎 Veredicto Wealth
El manuscrito de AA es un activo de diversificación cultural para patrimonios con horizonte superior a diez años; la horquilla de 1 a 2 millones de dólares ofrece un punto de entrada más favorable que el precio pagado en 2018. El riesgo de liquidez es alto y la categoría sigue siendo ultra nicho, por lo que conviene considerarlo como pieza central de una colección temática más amplia de documentos históricos.
La pugna siderúrgica en el Ibex 35 tiene dos claros protagonistas. ArcelorMittal, el gigante mundial, y Acerinox, la joya española que ha vuelto a brillar con fuerza en el último trimestre. Con una subida del 18% en lo que va de trimestre, Acerinox ha captado la atención de los grandes bancos de inversión, mientras que el consenso sobre ArcelorMittal es menos entusiasta.
Acerinox, en el centro del radar de los analistas
La siderúrgica ha experimentado una notable recuperación desde que el conflicto en Oriente Medio enfrió su rally a principios de año. En el último mes, sus acciones se revalorizaron un 8,5% hasta alcanzar máximos que moderaron ligeramente tras unos días de recogida de beneficios. La confianza de los inversores institucionales se ha reforzado tras un exhaustivo roadshow de de la compañía en Estados Unidos, donde mantuvo reuniones intensivas con grandes fondos.
Bank of America respalda el valor con un precio objetivo de 65 euros y recomendación de compra. Citi va aún más lejos: eleva su apuesta hasta los 67 euros por acción. Ambas firmas destacan que Acerinox es la mejor posicionada dentro de la siderurgia europea para capturar el actual viento de cola del sector.
El precio del acero laminado caliente en Alemania ya es un indicador clave. Ha subido 80 euros por tonelada respecto al cierre de 2025, hasta los 685 euros, y según las estimaciones del sector podría escalar otros 100 euros en 2027. Además, la UE ha blindado el mercado con un arancel del 50% al acero foráneo, lo que favorece directamente a los productores comunitarios.
ArcelorMittal: fortaleza global sin el mismo respaldo
El gigante luxemburgués con fuerte presencia en España es, por capitalización y capacidad, el líder indiscutible del sector. Su diversificación geográfica —desde Europa hasta América y Asia— le otorga una resiliencia que Acerinox, más dependiente de la demanda europea, no puede igualar. Sin embargo, esa misma exposición global lo hace más vulnerable a las tensiones comerciales en otras regiones y a la volatilidad de las divisas emergentes.
Aunque también se beneficia de los aranceles europeos y la subida del acero, el consenso de analistas es menos unánime que con Acerinox. Muchas firmas ven en el valor un recorrido más limitado a corto plazo, y algunas alertan sobre los elevados costes energéticos en sus plantas europeas, que pueden erosionar parte de la mejora en los precios de venta.
El contexto del acero: precios, aranceles y producción
El empuje de Acerinox no es casual. La combinación de una demanda estable en construcción y automoción, la protección arancelaria y el encarecimiento del acero importado dibujan un panorama favorable para los productores domésticos. La compañía ya ha anunciado un aumento de producción en sus plantas de Polonia y Francia, que ya están operativas, y espera un incremento del 10% en la producción doméstica a partir de julio. Bank of America cree que esta expansión ayudará a evitar tensiones excesivas en la oferta y mantendrá el equilibrio del mercado.
Para un inversor del Ibex, la siderurgia ofrece ahora una oportunidad doble: acero más caro y un paraguas proteccionista que reduce la competencia externa. Pero no todo es lineal. La inflación subyacente y el coste de la energía siguen siendo dos factores que pueden lastrar los márgenes si el conflicto geopolítico escala o si los precios del gas repuntan de nuevo.
¿Es Acerinox la mejor opción para el inversor?
El momentum de Acerinox es innegable. La sobrecompra que algunos detectaban en sus acciones se ha aliviado con las correcciones de los últimos días, y los precios objetivos de los analistas aún dejan un potencial de revalorización del 20% o más desde los niveles actuales. El riesgo está en que ese recorrido ya está, en buena medida, descontado en una cotización que ha corrido mucho en pocas semanas.
ArcelorMittal, por su parte, podría ser la opción más defensiva. Su menor correlación con la demanda exclusivamente europea y su escala global le permiten capear mejor un posible enfriamiento de los pedidos en la eurozona. El inversor que busque un binomio riesgo-recompensa más contenido encontrará en el gigante luxemburgués un activo con menor volatilidad relativa, aunque sin los chispazos alcistas que hoy protagoniza Acerinox.
Mi lectura es que la siderurgia, como sector cíclico, no perdona los excesos. Si los precios del acero se estabilizan o la demanda flaquea, Acerinox podría devolver parte de lo ganado con la misma velocidad con que lo ha subido. Por eso, la clave estará en la ejecución de los aumentos de producción y en la evolución de los precios del acero en el segundo semestre.
El mercado ha premiado la convicción de los grandes bancos de inversión sobre Acerinox, pero el inversor debe vigilar el riesgo de sobrecompra y la dependencia del proteccionismo europeo.
Veredicto Merca2
Cotización al cierre o apertura: Las acciones de Acerinox ceden un 2,4% en la sesión del 17 de junio, tras la recogida de beneficios de los últimos tres días. La acción cotiza en 54,10 euros, aún por debajo del precio objetivo medio del consenso (59,80 euros).
Clave técnica: El RSI diario de Acerinox se sitúa en 52 puntos, fuera de zona de sobrecompra, lo que da margen para nuevas subidas si el precio del acero sigue firme. La resistencia inmediata está en los 55,80 euros, máximos de la semana pasada.
Apunte macro: La prima de riesgo española se mantiene en 71 puntos básicos, sin reflejar aún un estrés adicional por los posibles aranceles recíprocos de los socios comerciales de la UE, un factor que sí podría afectar a las exportaciones siderúrgicas si escala.
The Economist acaba de publicar un análisis en vídeo que aborda la posibilidad de que Donald Trump logre un acuerdo con Cuba. La respuesta, tras escuchar a los expertos que participan en el debate, es un sí plagado de condiciones: un pacto probablemente imperfecto, pero quizá lo único capaz de resquebrajar seis décadas de estancamiento.
Los términos del posible acuerdo: entre la presión económica y un plan electoral creíble
Chris, el conductor de la conversación, pide a sus interlocutores que desgranen los elementos que podrían integrar ese hipotético trato. La clave, según se desprende del intercambio, sería que Cuba aceptara celebrar elecciones libres y multipartidistas en un horizonte indefinido. No obstante, los analistas de The Economist admiten que esa promesa puede posponerse sine die mientras se negocia. Lo realmente factible, apuntan, es una flexibilización de la presión económica: levantar el embargo petrolero, aliviar el bloqueo, o incluso abrir espacio a algún tipo de cambio de liderazgo. Todo quedaría condicionado a que el plan resultara creíble para que Marco Rubio —y, con él, la comunidad cubanoamericana— pudiera venderlo como un avance, aunque no se consiguiera todo lo aspirado.
Durante la charla, se recuerda que Trump ya intentó una fórmula similar con Venezuela, sin llegar a materializarla del todo. La diferencia ahora es que Cuba parece estar, por su asfixia económica, en un momento de mayor debilidad negociadora.
Florida ya no es un estado bisagra: el peso del voto cubano
Una de las bazas que explica por qué cualquier acercamiento a la isla resulta tan complejo es el peso electoral de los cubanoamericanos. El debate de The Economist evoca la época en que Florida era un swing state y los 1.2 millones de votantes de origen cubano inclinaban la balanza. Ambos partidos temían parecer blandos con el régimen, lo que blindó durante décadas leyes draconianas que ataban las manos del presidente para levantar el embargo sin la venia del Congreso. Hoy Florida es un estado sólidamente republicano, pero la dinámica interna de esa comunidad ha cambiado: cuando Obama relajó las sanciones en 2014, las encuestas mostraban que los cubanoamericanos más jóvenes eran mucho más receptivos a una liberalización. Sin embargo, la reinposición de la línea dura por Trump a partir de 2017 hizo que el péndulo volviera al maximalismo.
El factor que podría alterar ese equilibrio, subraya el análisis de The Economist, es la credibilidad que Donald Trump y Marco Rubio tienen entre los votantes de origen cubano. Si estos dos actores presentan un plan, incluso uno que no satisfaga todas las reivindicaciones históricas, es probable que la comunidad lo acepte porque, en palabras del ex congresista demócrata Joe Garcia —entrevistado para el reportaje—, «la mayoría está en la nómina de esta administración».
Si encuentran a un socio dispuesto al otro lado, no importa cómo luzca el trato; los cubanoamericanos se lo tragarán porque la mayoría está en la nómina de esta administración.
— Joe Garcia, ex congresista demócrata, en The Economist
El capitalismo de amiguetes y la falta de seguimiento: los argumentos escépticos
Pese a ese optimismo, los expertos consultados por The Economist destilan dudas sustanciales. Christopher, uno de los analistas, advierte de que el problema de Trump no es que sea un capitalista, sino que es «un cronista», y que su estilo de capitalismo de amiguetes no se presta a una reconstrucción seria de Cuba. A su juicio, un eventual acuerdo correría el riesgo de convertirse en una excusa para extender contratos a los allegados del presidente, en lugar de abrir la economía cubana de forma gradual y transparente.
Sarah, otra de las voces del panel, añade una segunda rémora: la incapacidad de Trump para mantener la atención sobre un plan que exigiría un seguimiento constante durante meses, si no años. «Se le da bien cerrar el trato, tomarse la foto con las cámaras y pasar a otra cosa», ironiza. La complejidad de una transición política monitorizada choca frontalmente con la atención cortoplacista que caracteriza al mandatario, lo que hace temer que cualquier avance se disuelva a las pocas semanas.
¿Puede un mal acuerdo ser mejor que sesenta años de miseria?
Frente a ese escepticismo, el propio conductor del debate se muestra llamativamente optimista. Reconoce que el pacto podría ser «chapucero», pero sostiene que, si logra barrer un régimen terco e ignorante, merecerá la pena intentarlo. Recuerda que Estados Unidos es el país que más invierte en el futuro de la isla por pura cercanía —apenas 90 millas— y que ningún otro actor tiene el incentivo ni la capacidad para impulsar un cambio real.
La lectura editorial que surge de este vídeo es incómoda pero necesaria. Después de seis décadas de políticas fallidas —entre el embargo absoluto y las tímidas aperturas—, la idea de darle una oportunidad al pragmatismo empresarial de Trump, con todos sus vicios, no parece descabellada. El régimen cubano está exhausto y cualquier movimiento que alivie la presión sin ceder el poder total podría encontrar un socio inesperado en Washington. El riesgo, sin embargo, es que la falta de planificación y el favoritismo reproduzcan un esquema extractivo que apenas beneficie a unos pocos, dejando a la población cubana igual de atrapada. No es una apuesta limpia, pero quizá la alternativa —perpetuar otros sesenta años de miseria ideológica— sea aún peor.
El vídeo de The Economist deja todas las cartas sobre la mesa y, con ellas, una pregunta abierta que merece ser discutida: ¿Es la lógica del deal-making la única vía que le queda a la política exterior estadounidense hacia Cuba? Solo el tiempo —y la capacidad de Rubio y Trump para aguantar el pulso— dictará sentencia.
Puedes ver el análisis completo en el vídeo original de The Economist:
El crudo sigue deshaciendo la prima geopolítica que le había dado la guerra en Irán. El petróleo suma otra jornada de caídas: el Brent toca los 78 dólares, y Julius Baer mantiene su apuesta bajista. El barril de referencia europeo acumula un descenso del 10% en los últimos tres días, el más acusado del año, y del 17% desde que el banco suizo anunció posiciones cortas el pasado 1 de junio. El desplome de esta semana es el más brusco del año y deja al crudo en niveles pre-conflicto.
El desplome viene acelerado por el acuerdo entre Estados Unidos e Irán para reabrir el Estrecho de Ormuz, que devuelve la normalidad al tráfico de crudo. Antes del pacto, el Brent cerró el viernes en 86,8 dólares; hoy se desinfla hasta la cota de los 78 dólares, mínimos no vistos desde antes del estallido de la guerra.
El Brent borra la prima de guerra y retrocede a niveles pre-crisis
El petróleo llevaba semanas anticipando un posible entendimiento entre Washington y Teherán. Los inversores llevan tiempo reduciendo la prima de riesgo geopolítico. El precio comenzó junio a un paso de los 100 dólares, pero en dos semanas ha perforado los 80. De hecho, el Brent se sitúa ya a un paso de los 72,5 dólares a los que cotizaba justo antes del conflicto. El mercado ha pasado en un mes de temer una escalada nuclear en la región a descontar una paz duradera.
Julius Baer tomó posiciones cortas a principios de mes, cuando el barril rondaba los 94 dólares, y ha visto cómo su pronóstico se cumplía con una velocidad que pocos esperaban. El correctivo del 17% desde el 1 de junio es uno de los más bruscos desde los peores momentos de la pandemia.
El ‘efecto kétchup’ y la normalización de la oferta
La metáfora que maneja Julius Baer es el ‘efecto kétchup’: ‘una vez agitado, se derrama’. La agitación la ha provocado el acuerdo de reapertura del estrecho, que ha transformado el temor a un déficit de suministro en la expectativa de un superávit. Los inversores han pasado de de temer un déficit a anticipar una inundación de crudo. Los especuladores que habían acumulado largos récord en futuros han salido en estampida, buscando liquidez y recortando pérdidas.
La nota del banco suizo, distribuida hoy a sus clientes, subraya que ‘el impulso parece provenir más bien del mercado financiero y de los rápidos cambios en el posicionamiento de futuros, impulsados por el capital volátil de los hedge funds, los operadores algorítmicos y similares’. Ese tsunami de dinero caliente ha acelerado la caída, pero la firma cree que los fundamentos terminarán imponiéndose.
La especulación agita el crudo a corto plazo, pero los fundamentos terminan imponiéndose y el consumidor sale ganando.
El giro de posiciones ha sido tan violento que algunos operadores temen un ajuste al alza si la situación se revierte, pero Julius Baer descarta ese escenario a corto plazo.
Las ventas han sido especialmente intensas en los contratos de futuros. Los datos de posiciones de la CFTC muestran un récord de apuestas bajistas en las últimas sesiones, una señal de que el capital especulativo ha abrazado con fuerza la tesis de Julius Baer.
Especulación, futuros y la victoria de los consumidores
La visión de Julius Baer apuesta por una rápida normalización del mercado. Los daños a la infraestructura durante la guerra fueron contenidos y la producción se redujo pero no se detuvo. Aunque el tráfico por Ormuz se recupera gradualmente, las rutas alternativas llevan meses funcionando a pleno rendimiento, por lo que el banco suizo no descarta que la producción del Golfo comience a aumentar en breve.
La consecuencia: ‘basándonos en estas tendencias de normalización de la oferta y considerando las complejidades logísticas, prevemos que las reservas de petróleo tocarán fondo ligeramente antes de lo previsto, alrededor de finales de septiembre’, explican los analistas. Un suelo de inventarios más temprano significa que el mercado pasará antes a un equilibrio holgado, lo que presionará los precios aún más.
Para los consumidores, la factura será visible pronto. Julius Baer es tajante: ‘Son los consumidores quienes pronto pagarán menos en las gasolineras’. La caída del crudo se traslada con poco retardo a los precios del surtidor, y en plena temporada de conducción estival, el ahorro será significativo en Europa y Estados Unidos.
La firma suiza no es la única que ha leído correctamente el giro. Varios hedge funds habían acumulado posiciones cortas en futuros de Brent y WTI en las últimas semanas. El desplome de hoy, de más del 4% en la sesión, llega acompañado de un volumen récord en los contratos de opciones bajistas.
En mi opinión, la apuesta bajista de Julius Baer se apoya en un argumento sólido: la especulación ha anticipado la noticia, pero los fundamentos respaldan que la oferta se recuperará. El riesgo está en que la geopolítica vuelva a trastocar los planes, y que Irán o los hutíes reabran el conflicto en el estrecho. Pero los datos de producción y la resolución del acuerdo apuntan a que la tendencia bajista tiene recorrido. Si la OPEP+ decide mantener los recortes, podría poner un suelo, pero con el barril por debajo de los 80 dólares, el margen para nuevas caídas sigue abierto.
La curcumina, el compuesto activo de la cúrcuma, acelera la recuperación muscular y mantiene la energía estable cuando se toma con pimienta negra y una fuente de grasa. Sin ese acompañamiento, su absorción es mínima y el beneficio se diluye, un detalle de biodisponibilidad que marca la diferencia. La ciencia del rendimiento lleva años poniendo el foco en este activo no por moda, sino porque su doble acción antiinflamatoria y antioxidante ayuda a gestionar la fatiga de bajo grado que lastra el día a día y el rendimiento físico.
Qué hace la curcumina por tu rendimiento físico
La curcumina no es un estimulante. Su valor para el rendimiento no está en un subidón inmediato, sino en su capacidad para modular la inflamación de bajo grado que el cuerpo acumula tras el entrenamiento intenso, el estrés y una alimentación descuidada. Una revisión recogida por Psychology Today detalla que este compuesto, presente en la raíz de la Curcuma longa, calma la respuesta del organismo frente al daño tisular sin bloquearla por completo, justo lo que un profesional ocupado o un deportista necesita para recuperarse a diario sin lastrar las adaptaciones al ejercicio.
A efectos prácticos, menos inflamación residual por la mañana significa menos rigidez, mejor disposición para la sesión de fuerza y una energía más estable a lo largo de la jornada. El otro pilar es su actividad antioxidante. La curcumina ayuda a neutralizar los radicales libres que el cuerpo genera de forma natural, un efecto que protege la integridad de los vasos sanguíneos y optimiza el transporte de oxígeno y nutrientes hacia el músculo. La literatura sobre ejercicio, aunque aún en consolidación, apunta a que esta doble vía es la que explica por qué la cúrcuma se ha colado en la conversación sobre longevidad activa.
Ojo con el matiz: los ensayos en humanos muestran resultados prometedores pero no uniformes. La clave está en la constancia y, sobre todo, en la forma de tomarla.
Cómo tomar cúrcuma para que funcione de verdad: la pauta de la pimienta y la grasa
La curcumina por sí sola se absorbe fatal. La dietista Amy Davis lo resume con claridad: solo una pequeña fracción de lo que ingieres llega al torrente sanguíneo. Aquí es donde la pimienta negra deja de ser un condimento y se convierte en el potenciador de biodisponibilidad más estudiado. La piperina, su compuesto activo, aumenta la absorción de la curcumina aproximadamente veinte veces, hasta un 2.000%. Sin ella, estás desperdiciando la mayor parte del activo.
El segundo potenciador es la grasa saludable. Al ser liposoluble, la curcumina se incorpora al organismo de forma mucho más eficiente cuando viaja acompañada de aceite de oliva virgen extra, aguacate, frutos secos o el salmón de la cena. La sinergia con los ácidos grasos omega-3 amplifica además el perfil antiinflamatorio de la mezcla. Esta combinación —cúrcuma, pimienta y grasa— es la que replica la fórmula tradicional de la cocina india y la que respalda la evidencia más sólida sobre su eficacia.
📊 La pauta en cifras
Dosis eficaz: Entre media y una cucharadita de cúrcuma al día, lo que equivale a unos 1-3 gramos de la especia en polvo.
Con qué combinarla: Una pizca de pimienta negra molida (basta con 1/8 de cucharadita) y una fuente de grasa como una cucharada de aceite de oliva virgen extra, medio aguacate o un puñado de nueces.
Momento óptimo: Lo ideal es incluirla en la comida principal del día, que suele ser la que más grasa contiene de forma natural. En batidos post-entreno funciona bien si añades crema de frutos secos o semillas.
A tener en cuenta: La constancia pesa más que la megadosis. Los beneficios sobre la recuperación y la energía se aprecian al cabo de semanas, no de días.
La orientación de los dietistas consultados es clara: no hace falta recurrir a suplementos concentrados de curcumina ni a fórmulas con nombres complejos. La especia de toda la vida, bien combinada, cubre el objetivo.
Aquí está la clave. La dosis eficaz, y no la marca ni el envase, es lo único que decide si un activo te aporta algo o solo vacía tu cartera.
Cúrcuma en la cocina: no hace falta un suplemento caro
El consumo inteligente empieza por entender que la cúrcuma del supermercado, si es de calidad mínima, ya contiene la curcumina necesaria. No necesitas un extracto estandarizado salvo que busques dosis muy altas para un objetivo concreto. Para la recuperación diaria y la energía, la especia en polvo funciona si la integras con cabeza.
Tres fórmulas sencillas que aplicas mañana:
Leche dorada: Calienta bebida vegetal o leche, añade media cucharadita de cúrcuma, una pizca de pimienta negra y una cucharadita de aceite de coco o de oliva. Un fondo de nevera que dura varios días.
Guiso o salteado: Incorpora la cúrcuma al sofrito junto con la pimienta y el aceite. El calor suave mejora la liberación de la curcumina sin degradarla.
Batido post-entreno: Media cucharadita de cúrcuma, pimienta negra al gusto, plátano, crema de almendra y bebida vegetal. La grasa de la crema de frutos secos hace de vehículo.
La letra pequeña de la etiqueta también importa. Al comprar cúrcuma en polvo, busca que el único ingrediente sea «cúrcuma molida», sin antiaglomerantes, colorantes ni mezclas con sal o almidón. El color anaranjado intenso suele ser un buen indicador de frescura y de contenido en curcuminoides, aunque no sustituye a un análisis de laboratorio.
El truco con la pimienta negra multiplica la absorción de la curcumina hasta veinte veces, así que sin ella apenas estás aprovechando el activo.
Lo que dice la ciencia del ejercicio sobre la cúrcuma
La conversación sobre la curcumina lleva una década ganando tracción en el nicho del rendimiento. Antes de que saltara a las cocinas de los profesionales ocupados, la investigación en fisiología del ejercicio ya exploraba su papel en la reducción del daño muscular y la inflamación posterior al entrenamiento. El mérito no es de un solo estudio, sino de una acumulación de ensayos que, aunque de calidad variable, apuntan en la misma dirección.
Con los datos disponibles, mi posición es clara: la curcumina no es un game changer aislado, pero sí un gran complemento de bajo coste para quien ya entrena, duerme bien y cuida la alimentación. Para un profesional ocupado que encadena jornadas largas con sesiones de fuerza o HIIT, este hábito puede ser la diferencia entre llegar fresco al viernes o arrastrar una fatiga de fondo.
El perfil que más partido le saca es el que entiende que la recuperación se construye con pequeños gestos diarios. Si esperas milagros con una cucharadita, no los vas a encontrar. Si lo conviertes en un comodín más de tu rutina de optimización, la curcumina te devuelve energía y menos rigidez a cambio de un esfuerzo mínimo.
⚡ Rutina de Optimización Diaria
Añade la dosis correcta en el plato principal: Incorpora entre media y una cucharadita de cúrcuma en polvo al guiso, salteado o sopa de la comida más copiosa del día, junto con una pizca de pimienta negra molida.
No olvides la grasa vehículo: Acompaña ese plato con una cucharada de aceite de oliva virgen extra, medio aguacate o un puñado de frutos secos. La curcumina es liposoluble y necesita ese medio para absorberse.
Sé constante y dale tiempo: El efecto sobre la energía y la recuperación se construye en semanas. Integra el gesto en tu menú como un hábito más, sin megadosis ni suplementos caros.
La Agencia Internacional de la Energía (AIE) ha lanzado su primera previsión para 2027 y el mensaje es contundente: el mercado global de crudo podría enfrentarse a un excedente de 5 millones de barriles diarios. Sería el mayor superávit de la historia reciente, un giro radical para un sector que aún se lame las heridas de las turbulencias geopolíticas de 2025.
La cifra es casi mareante. La AIE calcula que la oferta mundial crecerá en 8 millones de barriles diarios, mientras que la demanda apenas se incrementará en 2 millones de barriles diarios. La diferencia entre ambos vectores, esos 5 millones de barriles, es lo que podría inundar los mercados y desplomar los precios.
El detonante de este escenario tiene nombre propio: el regreso a gran escala de la producción de Oriente Medio. El informe de la agencia con sede en París vincula directamente este tsunami de crudo al acuerdo de paz entre Estados Unidos e Irán, que despejaría el camino para que Teherán y sus vecinos abran de par en par los grifos del bombeo.
Un mercado que pasa del miedo a la abundancia
En 2025, el mercado vivió una de las mayores disrupciones de suministro en décadas. Las tensiones en el Estrecho de Ormuz y las sanciones fulminantes a la infraestructura petrolera rusa y persa llevaron el Brent a superar los 110 dólares durante varias semanas. Doce meses después, el panorama que dibuja la AIE es diametralmente opuesto.
El crecimiento esperado de la demanda, un 2% interanual, se ancla casi exclusivamente en Asia. Pero esa tracción no es ni de lejos suficiente para absorber los 8 millones de barriles adicionales que, según las proyecciones, llegarán al mercado cada día. De cumplirse, la sobrecapacidad sería tal que ni siquiera un recorte coordinado de la OPEP+ podría contener de forma rápida la presión bajista sobre los precios.
Estamos hablando de un potencial colapso del precio del crudo. Algunas mesas de trading de materias primas ya mueven fichas con la hipótesis de un barril de Brent por debajo de los 50 dólares, un nivel que no se ve de forma sostenida desde la guerra de precios de 2020.
5 millones de barriles diarios de excedente no es un ajuste de inventarios; es un cambio de paradigma para la geopolítica de la energía.
Implicaciones directas para España y el sur de Europa
Para un país importador neto como España, un desplome del crudo actuaría como un potente estímulo económico. La factura energética se reduciría de golpe: gasolinas más baratas, menor coste del diésel para el transporte de mercancías y un alivio considerable para la industria petroquímica de Tarragona y Huelva. La inflación subyacente, que sigue siendo el quebradero de cabeza del Banco Central Europeo, podría moderarse más rápido de lo previsto.
Sin embargo, no todo son buenas noticias. La caída del precio del crudo tiene un efecto colateral incómodo para la transición energética. Con la gasolina y el gasóleo en mínimos, el atractivo económico del vehículo eléctrico se difumina para el consumidor medio, que mira más el bolsillo que las emisiones de CO₂. Lo mismo ocurre con la competitividad de los combustibles sintéticos y el hidrógeno verde: si el barril se hunde, los proyectos de electrólisis necesitan subvenciones aún mayores para no descarrilar.
Las grandes petroleras españolas tampoco saldrían indemnes. Repsol, que ya ha sufrido recortes de valoración por la debilidad del margen de refino en 2026, vería cómo su división de exploración y producción pierde rentabilidad. Las inversiones en el offshore brasileño o en el shale estadounidense, que se aprobaron con un Brent de 80 dólares, empezarían a gruñir con un barril a 50.
La geopolítica frágil tras el excedente de petróleo
El análisis de la AIE se sostiene sobre un supuesto tan optimista como volátil: que el acuerdo de paz entre Washington y Teherán se consolida, que las sanciones se levantan por completo y que la producción iraní —y la de Iraq, que se beneficia del mismo contexto— regresa sin fricciones. Basta un sabotaje en un oleoducto, un desencuentro diplomático o una escalada de tensión en el Consejo de Seguridad de la ONU para que el excedente de 5 millones se evapore en cuestión de horas.
Además, hay un factor que el informe de la agencia parisina solo roza: la disciplina de la OPEP+. El cártel ampliado ha demostrado en los últimos tres años que está dispuesto a sacrificar cuota de mercado para defender un suelo de precios. Arabia Saudí, el swing producer por excelencia, podría anunciar recortes voluntarios adicionales antes incluso de que el excedente se materialice. La pregunta es si Riad estará dispuesto a cargar con todo el ajuste mientras otros miembros —Rusia, Iraq, el propio Irán— bombean sin límites.
Desde esta redacción, creo que el mercado está infravalorando la resiliencia de la OPEP+ y sobrevalorando la velocidad del deshielo diplomático en Oriente Medio. El superávit de 5 millones de barriles es un escenario central de la AIE, no una certeza. Pero el solo hecho de que ese número esté sobre la mesa ya modifica las decisiones de inversión.
La transición energética también se juega mucho aquí. Si el crudo barato frena la electrificación, los gobiernos europeos —y muy especialmente el español, que ha hecho de la transición su bandera industrial— se encontrarán con que la penetración de las renovables crece a toda máquina mientras el consumo de combustibles fósiles en el transporte apenas cede. Un escenario esquizofrénico que exigirá más intervención regulatoria, no menos.
Cosas que pasan en 2026. El año que viene, con el informe completo de la AIE sobre la mesa y los primeros compases del acuerdo con Irán, veremos si el fantasma del excedente de petróleo es un aviso real o un espejismo nacido del deseo diplomático.
IATA se une a las voces que se muestran descontentas con las nuevas medidas de Europa para regular los vuelos dentro del continente. El acuerdo de Bruselas, que acaba por dar la razón a Ryanair en cuanto a la posibilidad de cobrar a los pasajeros un recargo extra por el equipaje de mano, ha generado dudas también en la asociación internacional, ya que teme que pueda traducirse en un aumento general del precio de los billetes para todos los pasajeros, usen o no el servicio.
«La Asociación Internacional de Transporte Aéreo (IATA) expresó su frustración por el hecho de que las revisiones del Reglamento UE 261 (Reglamento europeo sobre los derechos de los pasajeros) no alcanzaran la reforma sustancial necesaria para abordar las profundas deficiencias del reglamento. El resultado es una oportunidad perdida, con escasas mejoras en la experiencia del pasajero y sin ningún beneficio para fortalecer la competitividad europea», se lee en el comunicado de la institución.
«Los únicos cambios sustanciales con respecto a las interrupciones fueron: la inclusión de una lista no exhaustiva de circunstancias extraordinarias, si bien, inexplicablemente, no refuerza el enfoque de la industria que prioriza la seguridad, y la obligación de que los aeropuertos cuenten con planes de contingencia para la gestión de incidencias en caso de interrupciones masivas, lo que representa un primer paso, aunque pequeño, hacia la responsabilidad compartida en todo el ecosistema de la aviación», sentencia.
Un reglamento que cuesta 8.000 millones de euros
Según los cálculos de la IATA, el reglamento no hace más que subir el coste operativo para las aerolíneas. La medida de pedir que las líneas aéreas cobren un precio fijo por el equipaje de mano y las exigencias en cuanto a puntualidad acaban por ser demasiado costosas, según la asociación.
Horarios de Vuelos en Barajas. Fuente: Agencias
«El Reglamento UE 261 supone una carga regulatoria que asciende a 8.000 millones de euros anuales, pero no cumple con su objetivo de mejorar la gestión de retrasos y cancelaciones, como demuestran los datos de Eurocontrol. Esto es previsible, dado que una parte importante de los retrasos se debe a deficiencias en el sistema europeo de gestión del tráfico aéreo», se lee en su comunicado.
«En aras de ofrecer un mejor servicio a los pasajeros, las aerolíneas apoyaron las propuestas de la Comisión Europea para ampliar los plazos de espera antes de que se apliquen las obligaciones de compensación. Esto habría aumentado la capacidad de las aerolíneas para ofrecer alternativas, que los pasajeros consideran su máxima prioridad cuando sus planes de viaje se ven interrumpidos. Esta importante reforma se eliminó en las negociaciones con el Parlamento Europeo, mientras que se añadieron otros requisitos (varios de ellos ajenos a las interrupciones) con escasa participación y sin tener en cuenta sus consecuencias operativas», sentencia.
IATA: «Es una oportunidad perdida»
Tras 13 años de debate, se perdió la oportunidad de mejorar la competitividad de Europa y la experiencia de los pasajeros corrigiendo las deficiencias del Reglamento UE 261. El resultado no reducirá los retrasos, sino que, considerando el conjunto de cambios, generará dificultades operativas y costes adicionales que, en última instancia, recaerán sobre los pasajeros. Se trata, por tanto, de una reforma meramente nominal que no beneficia en nada a los pasajeros afectados. Los responsables de esta decisión política deben rendir cuentas, con datos transparentes que permitan supervisar sus costes e impactos», declaró Willie Walsh, director general de la IATA.
IATA señaló dos oportunidades futuras que deben aprovecharse con atención. “¿Qué camino debemos seguir? En primer lugar, debemos colaborar con el Consejo y el Parlamento para garantizar que el paquete de medidas no empeore una situación ya de por sí delicada con cargas regulatorias adicionales que el sector no puede permitirse. El objetivo debe ser una implementación práctica, eficaz y coherente. En segundo lugar, la inminente Estrategia de Aviación Europea debe abordar las deficiencias en la gestión del tráfico aéreo, que son la causa principal de muchos retrasos”, afirmó Walsh.
Otro reto para las aerolíneas como Iberia o Ryanair
El problema es que las aerolíneas tendrán que asumir estos costes adicionales en un año que sigue siendo complicado. Aunque por fin hay señales del final del conflicto en Irán, este ya ha tenido un efecto directo en el precio del combustible de los aviones, afectando incluso a aquellas empresas, como Iberia o Ryanair, que han podido operar con normalidad, pero usando sus reservas de combustible.
Avión de Iberia en Barajas. Fuente: Agencias
En este panorama, es de esperar que el precio de los billetes acabe por aumentar. Pero la recomendación de Bruselas de sumar un importe fijo al precio del vuelo por el equipaje de mano, incluso si el pasajero no usa el servicio, y la mayor presión sobre las reclamaciones dibujan un panorama que puede afectar a un sector que en los últimos años ha crecido sobre todo gracias a las low cost.
La edición de 2026 de Art Basel en Basilea ha cerrado su primera jornada VIP con una cifra que despeja algunas dudas: las ventas han superado las del año anterior. No ha sido un vendaval ni un frenesí, pero el ritmo constante y la profundidad de las transacciones confirman que el mercado del arte contemporáneo está recobrando el pulso sin caer en los excesos especulativos de ciclos pasados. He seguido la evolución de las principales ferias desde la corrección de 2023 y el dato de ayer me parece el más esperanzador para quien invierte con horizonte, no con adrenalina.
La facturación de la jornada VIP supera a 2025 y confirma un ritmo de ventas constante
Según la información recogida por ARTnews entre los marchantes presentes en la feria, las operaciones se cerraron a un compás más pausado que en las ediciones eufóricas de 2021 y 2022. «El primer día de ventas fue más fuerte que el del año pasado», declararon varios galeristas, que describieron un goteo continuo de adquisiciones, sin la sensación de urgencia que distorsiona los precios. De hecho, muchas piezas de alto valor seguían sin adjudicarse al cierre de la jornada, lo que los propios operadores interpretan como un síntoma de salud: el mercado ya no se alimenta de la inercia, sino de decisiones meditadas.
El dato cualitativo, sin embargo, importa tanto como el cuantitativo. No hay cifras oficiales de facturación —Art Basel no publica un balance consolidado en tiempo real—, pero el consenso entre las galerías apunta a un incremento de doble dígito bajo respecto a la edición de 2025. Ese crecimiento modesto, combinado con una ausencia de compras compulsivas, refuerza la tesis de que el arte está transitando hacia una fase de estabilización en la que los precios reflejan mejor el valor subyacente de las obras.
El arte contemporáneo recupera el favor de los coleccionistas en un mercado menos especulativo
En los últimos trimestres, no han sido pocos los analistas que alertaban de una migración del capital hacia el arte histórico y establecido, en detrimento de los creadores vivos. Las subastas de Christie’s y Sotheby’s habían escenificado esa polarización, con récords para maestros consolidados y una demanda más tibia para el segmento contemporáneo. Sin embargo, lo ocurrido ayer en Basilea sugiere que esa brecha podría estar cerrándose.
Los marchantes consultados confirmaron un interés sólido en el arte contemporáneo, con ventas repartidas de forma transversal a lo largo de todo el programa de las galerías, y no solo concentradas en los nombres blue-chip. «Es demasiado pronto para afirmar que el entusiasmo de las subastas por lo histórico se está contagiando a otras categorías, pero por ahora la feria suiza marca un momento de transición en la dirección correcta», resumía el artículo de ARTnews. Esa dirección correcta es precisamente la que esperan los inversores que habían reducido exposición al arte contemporáneo durante la resaca de 2023: un mercado donde el valor no dependa de una euforia efímera.
Un mercado sin frenesí no es sinónimo de debilidad: a menudo es la antesala de la solidez que los inversores institucionales necesitan para volver a asignar capital.
De la especulación al valor intrínseco: lo que significa para el inversor en arte contemporáneo
He observado durante más de una década cómo el mercado del arte alterna periodos de combustión rápida con largas travesías de enfriamiento. La euforia pospandemia de 2021-2022, alimentada por la liquidez sobrante y el miedo a perderse la próxima obra, generó plusvalías fulgurantes pero también distorsiones que luego se corrigieron con dureza, sobre todo en artistas emergentes sin una trayectoria sólida de galería y museística. El perfil de comprador que acude hoy a Art Basel es distinto: más selectivo, más informado y, sobre todo, más paciente.
Esta nueva dinámica favorece al inversor con una estrategia de diversificación y un horizonte de al menos cinco a siete años. Cuando las grandes piezas no se venden a las primeras de cambio, los precios tienden a ajustarse, y las oportunidades aparecen para quien sabe esperar. Además, la vuelta del interés por lo contemporáneo, sin el componente especulativo que inflaba las valoraciones de artistas apenas salidos de la facultad, permite construir una cartera de arte con menor volatilidad y mayor correlación con el ciclo expositivo internacional —ferias, bienales y retrospectivas—, que es el verdadero motor de revalorización a largo plazo.
El verdadero termómetro llegará en los próximos días, cuando la feria abra al público general y se conozcan más detalles sobre las obras de mayor ticket. Mientras tanto, los inversores harían bien en seguir la agenda de las casas de subastas y las ferias satélite —la Art Basel Unlimited, dedicada a piezas monumentales, y las citas de otoño— para calibrar si esta transición hacia un mercado más racional se consolida o se queda en un simple espejismo veraniego.
💎 Veredicto Wealth
El arte contemporáneo de calidad contrastada vuelve a ser un activo de diversificación robusto para patrimonios con un horizonte superior a siete años. El riesgo principal reside en la selección: el mercado ha dejado de revalorizarlo todo por igual y exige una due diligence más rigurosa que nunca.
Philipp Immenkötter, Senior Research Analyst en Flossbach von Storch Research Institute, pone de relieve la fiebre por la Inteligencia Artificial y cómo puede impactar en los mercados.
La salida a bolsa de SpaceX ha reavivado el interés por futuras OPV de gigantes de la IA como OpenAI y Anthropic, ante la expectativa de fuertes revalorizaciones iniciales.
Históricamente, muchas salidas a bolsa han registrado underpricing (infravaloración), generando ganancias para los inversores en el primer día de cotización, aunque no existe garantía de que se repita.
SpaceX, Anthropic y OpenAI siguen necesitando enormes cantidades de capital, lo que aumenta la importancia de fijar correctamente el precio de emisión para evitar perder recursos financieros.
La posible incorporación rápida de SpaceX al Nasdaq 100 podría impulsar aún más la demanda de acciones, debido a las compras obligadas de ETF y fondos indexados.
El underpricing beneficia a los inversores, pero supone un coste para las empresas emisoras, que dejan de captar miles de millones de dólares potenciales en sus operaciones.
Las compañías de inteligencia artificial afrontan una creciente escasez de financiación, tras agotar fuentes más baratas de capital y depender cada vez más de los mercados bursátiles.
Las OPV de gran tamaño podrían provocar movimientos de capital desde otros mercados, afectando potencialmente a acciones, bonos, oro o criptomonedas.
El actual entorno de altas valoraciones y fuerte apetito por el riesgo favorece las salidas a bolsa, pero también aumenta el riesgo de sobrevaloración de las nuevas emisiones.
Tras la salida a bolsa de SpaceX, la esperanza de algunos inversores de obtener importantes ganancias con otras como Anthropic y OpenAI sigue vigente. Otros, sin embargo, muestran una creciente inquietud. El volumen récord previsto para estas operaciones podría absorber una gran cantidad de capital procedente de otras acciones, sectores y clases de activos, provocando caídas de precios en esos mercados.
En las OPV tecnológicas de 2023, por ejemplo, los inversores perdieron de media un 5% en la primera sesión. Imagen: OpenAI
OPV y la esperanza de una gran rentabilidad
Desde una perspectiva histórica, la esperanza de obtener una elevada rentabilidad el primer día de cotización de una acción está bastante justificada. Esto ocurre cuando el precio de mercado supera el precio de emisión durante la primera jornada bursátil, fenómeno conocido como underpricing o infravaloración en la salida a bolsa.
Durante los últimos 45 años, las acciones que han debutado en los mercados estadounidenses han cerrado, de media, un 19% por encima de su precio de emisión en su primer día de cotización. Las tecnológicas destacan especialmente: históricamente han registrado una subida media del 31% en la primera sesión, que llegó incluso al 87% durante la burbuja de las puntocom.
Sin embargo, se trata únicamente de promedios. Desde la década de 1980, en casi un tercio de todas las salidas a bolsa en Estados Unidos el precio de mercado se ha mantenido por debajo del precio de emisión. No han sido infrecuentes los casos de overpricing o sobrevaloración. En las OPV tecnológicas de 2023, por ejemplo, los inversores perdieron de media un 5% en la primera sesión. Un caso ilustrativo fue Bullfrog AI, cuyas acciones cerraron un 26,8% por debajo del precio de emisión al término de su primer día de negociación.
La salida a bolsa de Facebook (hoy Meta) en 2012 constituye también un ejemplo muy conocido de que una OPV no tiene por qué ir acompañada de fuertes revalorizaciones inmediatas. La acción se emitió a 38 dólares y cerró la primera sesión en 38,23 dólares, apenas 23 centavos o un 0,61% por encima del precio inicial.
¿Cómo surge el underpricing?
La gran palabra clave en cualquier salida a bolsa es la incertidumbre.
Actualmente, SpaceX, Anthropic y OpenAI no generan beneficios netos. Aunque SpaceX cuenta con unidades de negocio rentables – especialmente Starlink -, el grupo sigue registrando pérdidas netas consolidadas. Estas compañías se encuentran en una fase de inversiones muy intensivas que van acompañadas de pérdidas. Para atraer a los inversores, es necesario fijar un precio relativamente bajo que compense dichas incertidumbres mediante la expectativa de una rápida revalorización de la acción (Beatty y Ritter, 1986).
Si el precio de emisión se fija demasiado alto, aparece el riesgo de la denominada Winner’s Curse o «maldición del ganador». Los inversores mejor informados se mantienen al margen de la operación, de modo que los inversores menos informados reciben una proporción desmesurada de las acciones emitidas. Aunque estos últimos logran acceder a la asignación, terminan pagando un precio excesivo (Rock, 1986).
Sin embargo, gracias a una nueva norma de incorporación acelerada, es muy probable que SpaceX sea incluida en el Nasdaq 100 poco después de su salida a bolsa (Schürmann, 2026). Como consecuencia, los proveedores de ETF deberán adquirir acciones de SpaceX para ajustar sus posiciones al índice.
De este modo, la base potencial de inversores de SpaceX – y de futuras salidas a bolsa de empresas de IA – se ampliará más allá de quienes elijan invertir directamente en la compañía, incorporando también a los inversores pasivos que simplemente poseen ETF referenciados al Nasdaq. La expectativa de que los ETF tengan que comprar acciones poco después de la OPV puede generar previsiones de una demanda muy elevada y alimentar aún más las subidas de precio.
Solo en 2025, el dinero dejado sobre la mesa en EE.UU. ascendió a 13.000 millones, frente a un volumen total de emisiones de 39.000 millones. Imagen: Merca2 con IA
El dinero que se deja sobre la mesa
Aunque el underpricing beneficia a los inversores, supone un coste considerable para las empresas emisoras, ya que venden sus acciones demasiado baratas. Es lo que se conoce como money left on the table («dinero dejado sobre la mesa»), es decir, ingresos potenciales que la compañía deja de percibir (Loughran y Ritter, 2002).
Solo en 2025, el dinero dejado sobre la mesa en Estados Unidos ascendió a 13.000 millones de dólares, frente a un volumen total de emisiones de 39.000 millones.
Las empresas deben sopesar las ventajas esperadas del underpricing frente a los inconvenientes derivados de la pérdida de ingresos. En circunstancias normales, las ventajas son principalmente reputacionales y de marketing: una buena evolución bursátil mejora la imagen de la acción y de la empresa. Asimismo, los directivos se benefician de una percepción positiva del valor de su patrimonio cuando poseen acciones de la compañía.
Sin embargo, en el contexto de las OPV vinculadas a la inteligencia artificial, el dinero dejado sobre la mesa podría adquirir una relevancia mucho mayor de la que contemplan los modelos tradicionales.
El problema del hambre de capital
La teoría financiera explica las decisiones de financiación empresarial mediante la denominada pecking order theory o teoría del orden jerárquico de financiación. Según este enfoque, las empresas recurren primero a los beneficios retenidos, después a la deuda y, finalmente, al capital propio, que constituye la forma más costosa de financiación. Las salidas a bolsa ocupan, por tanto, el último escalón de esta jerarquía y se vuelven aún más costosas cuando existe underpricing (Myers y Majluf, 1984).
Las empresas de inteligencia artificial sufren una escasez estructural de recursos propios. La investigación y las inversiones consumen enormes cantidades de capital y los beneficios actuales están lejos de ser suficientes para financiar los planes de crecimiento previstos.
Además de acudir al mercado de bonos, estas compañías han recurrido a financiación mucho más cara procedente de inversores privados (private debt), ya que los bancos son reacios a conceder préstamos debido al elevado riesgo. Pero ni siquiera estas fuentes han sido capaces de satisfacer su enorme demanda de capital.
Las OPV y ampliaciones de capital previstas por el sector de la IA sugieren que muchas empresas han alcanzado el último escalón de la jerarquía de financiación. Conseguir recursos para sostener las gigantescas inversiones necesarias resulta cada vez más costoso. Por ello, el dinero dejado sobre la mesa en estas operaciones tendría un impacto más doloroso de lo habitual.
¿Puede una salida a bolsa desencadenar una crisis?
La salida a bolsa de SpaceX atrajo 75.000 millones de dólares – una cifra récord – que necesariamente ha procedido de otros valores, sectores o clases de activos. Este importe equivale aproximadamente al volumen acumulado de las 250 OPV realizadas en Estados Unidos entre 2022 y 2025.
Cada vez son más las voces que advierten de que una retirada tan abrupta de capital de determinados mercados podría provocar caídas significativas de precios. Sin embargo, estas salidas a bolsa están llegando en una fase particularmente favorable del mercado.
Según la teoría del market timing, las empresas eligen salir a bolsa cuando las valoraciones son elevadas y el apetito por el riesgo de los inversores es fuerte (Baker y Wurgler, 2002). Estas condiciones animan a más compañías a aprovechar la coyuntura.
Estados Unidos ya vivió episodios similares en los primeros años ochenta, con numerosas salidas a bolsa de empresas vinculadas a materias primas, y posteriormente durante la burbuja tecnológica de finales de los noventa. En esas etapas, el underpricing fue especialmente elevado en determinados sectores porque las nuevas acciones se beneficiaban del entusiasmo generado por una nueva tecnología o una narrativa de crecimiento dominante.
Actualmente, el mercado tecnológico estadounidense se caracteriza por valoraciones elevadas y una fuerte concentración de capital en las grandes compañías tecnológicas. El apetito por el riesgo de inversores institucionales y particulares también parece elevado. Según Bank of America, el sentimiento inversor ha alcanzado su nivel más alto de los últimos quince años. Las bolsas mundiales cotizan en máximos históricos a pesar de la incertidumbre geopolítica.
No obstante, las salidas a bolsa de grandes empresas tecnológicas podrían provocar caídas en otras acciones e incluso en otras clases de activos, como el oro o las criptomonedas, debido a los reajustes de cartera que obligarían a realizar.
Seguirá siendo interesante observar las OPV que seguirán los pasos de SpaceX. Imagen: SpaceX Flight 11
Conclusión
Las salidas a bolsa de compañías de inteligencia artificial como SpaceX, Anthropic y OpenAI han ofrecido históricamente argumentos para esperar rentabilidades atractivas, pero no existe ninguna garantía de que se produzca underpricing.
El volumen récord de emisión coincide con un entorno de mercado favorable, caracterizado por un elevado apetito por el riesgo y valoraciones exigentes.
Sin embargo, las enormes necesidades de financiación de estas empresas, el incremento potencial de la demanda derivado de los cambios regulatorios en el Nasdaq y el todavía reducido nivel global de los tipos de interés – que favorece episodios de euforia en las acciones tecnológicas – podrían aumentar la tentación de fijar precios de emisión excesivamente elevados.
Por ello, seguirá siendo especialmente interesante observar las OPV que previsiblemente seguirán los pasos de SpaceX terminan saliendo al mercado con infravaloración o sobrevaloración, y cuánto dinero se terminará por quedar en la mesa.