The Economist alerta: el acuerdo Trump-Cuba enfrenta obstáculos insalvables

The Economist acaba de publicar un análisis en vídeo que aborda la posibilidad de que Donald Trump logre un acuerdo con Cuba. La respuesta, tras escuchar a los expertos que participan en el debate, es un sí plagado de condiciones: un pacto probablemente imperfecto, pero quizá lo único capaz de resquebrajar seis décadas de estancamiento.

Los términos del posible acuerdo: entre la presión económica y un plan electoral creíble

Chris, el conductor de la conversación, pide a sus interlocutores que desgranen los elementos que podrían integrar ese hipotético trato. La clave, según se desprende del intercambio, sería que Cuba aceptara celebrar elecciones libres y multipartidistas en un horizonte indefinido. No obstante, los analistas de The Economist admiten que esa promesa puede posponerse sine die mientras se negocia. Lo realmente factible, apuntan, es una flexibilización de la presión económica: levantar el embargo petrolero, aliviar el bloqueo, o incluso abrir espacio a algún tipo de cambio de liderazgo. Todo quedaría condicionado a que el plan resultara creíble para que Marco Rubio —y, con él, la comunidad cubanoamericana— pudiera venderlo como un avance, aunque no se consiguiera todo lo aspirado.

Durante la charla, se recuerda que Trump ya intentó una fórmula similar con Venezuela, sin llegar a materializarla del todo. La diferencia ahora es que Cuba parece estar, por su asfixia económica, en un momento de mayor debilidad negociadora.

Florida ya no es un estado bisagra: el peso del voto cubano

Una de las bazas que explica por qué cualquier acercamiento a la isla resulta tan complejo es el peso electoral de los cubanoamericanos. El debate de The Economist evoca la época en que Florida era un swing state y los 1.2 millones de votantes de origen cubano inclinaban la balanza. Ambos partidos temían parecer blandos con el régimen, lo que blindó durante décadas leyes draconianas que ataban las manos del presidente para levantar el embargo sin la venia del Congreso. Hoy Florida es un estado sólidamente republicano, pero la dinámica interna de esa comunidad ha cambiado: cuando Obama relajó las sanciones en 2014, las encuestas mostraban que los cubanoamericanos más jóvenes eran mucho más receptivos a una liberalización. Sin embargo, la reinposición de la línea dura por Trump a partir de 2017 hizo que el péndulo volviera al maximalismo.

El factor que podría alterar ese equilibrio, subraya el análisis de The Economist, es la credibilidad que Donald Trump y Marco Rubio tienen entre los votantes de origen cubano. Si estos dos actores presentan un plan, incluso uno que no satisfaga todas las reivindicaciones históricas, es probable que la comunidad lo acepte porque, en palabras del ex congresista demócrata Joe Garcia —entrevistado para el reportaje—, «la mayoría está en la nómina de esta administración».

Si encuentran a un socio dispuesto al otro lado, no importa cómo luzca el trato; los cubanoamericanos se lo tragarán porque la mayoría está en la nómina de esta administración.

— Joe Garcia, ex congresista demócrata, en The Economist

El capitalismo de amiguetes y la falta de seguimiento: los argumentos escépticos

Pese a ese optimismo, los expertos consultados por The Economist destilan dudas sustanciales. Christopher, uno de los analistas, advierte de que el problema de Trump no es que sea un capitalista, sino que es «un cronista», y que su estilo de capitalismo de amiguetes no se presta a una reconstrucción seria de Cuba. A su juicio, un eventual acuerdo correría el riesgo de convertirse en una excusa para extender contratos a los allegados del presidente, en lugar de abrir la economía cubana de forma gradual y transparente.

Sarah, otra de las voces del panel, añade una segunda rémora: la incapacidad de Trump para mantener la atención sobre un plan que exigiría un seguimiento constante durante meses, si no años. «Se le da bien cerrar el trato, tomarse la foto con las cámaras y pasar a otra cosa», ironiza. La complejidad de una transición política monitorizada choca frontalmente con la atención cortoplacista que caracteriza al mandatario, lo que hace temer que cualquier avance se disuelva a las pocas semanas.

¿Puede un mal acuerdo ser mejor que sesenta años de miseria?

Frente a ese escepticismo, el propio conductor del debate se muestra llamativamente optimista. Reconoce que el pacto podría ser «chapucero», pero sostiene que, si logra barrer un régimen terco e ignorante, merecerá la pena intentarlo. Recuerda que Estados Unidos es el país que más invierte en el futuro de la isla por pura cercanía —apenas 90 millas— y que ningún otro actor tiene el incentivo ni la capacidad para impulsar un cambio real.

La lectura editorial que surge de este vídeo es incómoda pero necesaria. Después de seis décadas de políticas fallidas —entre el embargo absoluto y las tímidas aperturas—, la idea de darle una oportunidad al pragmatismo empresarial de Trump, con todos sus vicios, no parece descabellada. El régimen cubano está exhausto y cualquier movimiento que alivie la presión sin ceder el poder total podría encontrar un socio inesperado en Washington. El riesgo, sin embargo, es que la falta de planificación y el favoritismo reproduzcan un esquema extractivo que apenas beneficie a unos pocos, dejando a la población cubana igual de atrapada. No es una apuesta limpia, pero quizá la alternativa —perpetuar otros sesenta años de miseria ideológica— sea aún peor.

El vídeo de The Economist deja todas las cartas sobre la mesa y, con ellas, una pregunta abierta que merece ser discutida: ¿Es la lógica del deal-making la única vía que le queda a la política exterior estadounidense hacia Cuba? Solo el tiempo —y la capacidad de Rubio y Trump para aguantar el pulso— dictará sentencia.

Puedes ver el análisis completo en el vídeo original de The Economist:

Julius Baer mantiene apuesta bajista contra el petróleo por el ‘efecto kétchup’ tras el desplome del Brent

El crudo sigue deshaciendo la prima geopolítica que le había dado la guerra en Irán. El petróleo suma otra jornada de caídas: el Brent toca los 78 dólares, y Julius Baer mantiene su apuesta bajista. El barril de referencia europeo acumula un descenso del 10% en los últimos tres días, el más acusado del año, y del 17% desde que el banco suizo anunció posiciones cortas el pasado 1 de junio. El desplome de esta semana es el más brusco del año y deja al crudo en niveles pre-conflicto.

El desplome viene acelerado por el acuerdo entre Estados Unidos e Irán para reabrir el Estrecho de Ormuz, que devuelve la normalidad al tráfico de crudo. Antes del pacto, el Brent cerró el viernes en 86,8 dólares; hoy se desinfla hasta la cota de los 78 dólares, mínimos no vistos desde antes del estallido de la guerra.

El Brent borra la prima de guerra y retrocede a niveles pre-crisis

El petróleo llevaba semanas anticipando un posible entendimiento entre Washington y Teherán. Los inversores llevan tiempo reduciendo la prima de riesgo geopolítico. El precio comenzó junio a un paso de los 100 dólares, pero en dos semanas ha perforado los 80. De hecho, el Brent se sitúa ya a un paso de los 72,5 dólares a los que cotizaba justo antes del conflicto. El mercado ha pasado en un mes de temer una escalada nuclear en la región a descontar una paz duradera.

Julius Baer tomó posiciones cortas a principios de mes, cuando el barril rondaba los 94 dólares, y ha visto cómo su pronóstico se cumplía con una velocidad que pocos esperaban. El correctivo del 17% desde el 1 de junio es uno de los más bruscos desde los peores momentos de la pandemia.

El ‘efecto kétchup’ y la normalización de la oferta

La metáfora que maneja Julius Baer es el ‘efecto kétchup’: ‘una vez agitado, se derrama’. La agitación la ha provocado el acuerdo de reapertura del estrecho, que ha transformado el temor a un déficit de suministro en la expectativa de un superávit. Los inversores han pasado de de temer un déficit a anticipar una inundación de crudo. Los especuladores que habían acumulado largos récord en futuros han salido en estampida, buscando liquidez y recortando pérdidas.

La nota del banco suizo, distribuida hoy a sus clientes, subraya que ‘el impulso parece provenir más bien del mercado financiero y de los rápidos cambios en el posicionamiento de futuros, impulsados por el capital volátil de los hedge funds, los operadores algorítmicos y similares’. Ese tsunami de dinero caliente ha acelerado la caída, pero la firma cree que los fundamentos terminarán imponiéndose.

La especulación agita el crudo a corto plazo, pero los fundamentos terminan imponiéndose y el consumidor sale ganando.

El giro de posiciones ha sido tan violento que algunos operadores temen un ajuste al alza si la situación se revierte, pero Julius Baer descarta ese escenario a corto plazo.

Las ventas han sido especialmente intensas en los contratos de futuros. Los datos de posiciones de la CFTC muestran un récord de apuestas bajistas en las últimas sesiones, una señal de que el capital especulativo ha abrazado con fuerza la tesis de Julius Baer.

Especulación, futuros y la victoria de los consumidores

La visión de Julius Baer apuesta por una rápida normalización del mercado. Los daños a la infraestructura durante la guerra fueron contenidos y la producción se redujo pero no se detuvo. Aunque el tráfico por Ormuz se recupera gradualmente, las rutas alternativas llevan meses funcionando a pleno rendimiento, por lo que el banco suizo no descarta que la producción del Golfo comience a aumentar en breve.

La consecuencia: ‘basándonos en estas tendencias de normalización de la oferta y considerando las complejidades logísticas, prevemos que las reservas de petróleo tocarán fondo ligeramente antes de lo previsto, alrededor de finales de septiembre’, explican los analistas. Un suelo de inventarios más temprano significa que el mercado pasará antes a un equilibrio holgado, lo que presionará los precios aún más.

Para los consumidores, la factura será visible pronto. Julius Baer es tajante: ‘Son los consumidores quienes pronto pagarán menos en las gasolineras’. La caída del crudo se traslada con poco retardo a los precios del surtidor, y en plena temporada de conducción estival, el ahorro será significativo en Europa y Estados Unidos.

La firma suiza no es la única que ha leído correctamente el giro. Varios hedge funds habían acumulado posiciones cortas en futuros de Brent y WTI en las últimas semanas. El desplome de hoy, de más del 4% en la sesión, llega acompañado de un volumen récord en los contratos de opciones bajistas.

En mi opinión, la apuesta bajista de Julius Baer se apoya en un argumento sólido: la especulación ha anticipado la noticia, pero los fundamentos respaldan que la oferta se recuperará. El riesgo está en que la geopolítica vuelva a trastocar los planes, y que Irán o los hutíes reabran el conflicto en el estrecho. Pero los datos de producción y la resolución del acuerdo apuntan a que la tendencia bajista tiene recorrido. Si la OPEP+ decide mantener los recortes, podría poner un suelo, pero con el barril por debajo de los 80 dólares, el margen para nuevas caídas sigue abierto.

La cúrcuma y su beneficio a tu corazón: la especia que con pimienta negra protege tu rendimiento cardiovascular

La curcumina, el compuesto activo de la cúrcuma, acelera la recuperación muscular y mantiene la energía estable cuando se toma con pimienta negra y una fuente de grasa. Sin ese acompañamiento, su absorción es mínima y el beneficio se diluye, un detalle de biodisponibilidad que marca la diferencia. La ciencia del rendimiento lleva años poniendo el foco en este activo no por moda, sino porque su doble acción antiinflamatoria y antioxidante ayuda a gestionar la fatiga de bajo grado que lastra el día a día y el rendimiento físico.

Qué hace la curcumina por tu rendimiento físico

La curcumina no es un estimulante. Su valor para el rendimiento no está en un subidón inmediato, sino en su capacidad para modular la inflamación de bajo grado que el cuerpo acumula tras el entrenamiento intenso, el estrés y una alimentación descuidada. Una revisión recogida por Psychology Today detalla que este compuesto, presente en la raíz de la Curcuma longa, calma la respuesta del organismo frente al daño tisular sin bloquearla por completo, justo lo que un profesional ocupado o un deportista necesita para recuperarse a diario sin lastrar las adaptaciones al ejercicio.

A efectos prácticos, menos inflamación residual por la mañana significa menos rigidez, mejor disposición para la sesión de fuerza y una energía más estable a lo largo de la jornada. El otro pilar es su actividad antioxidante. La curcumina ayuda a neutralizar los radicales libres que el cuerpo genera de forma natural, un efecto que protege la integridad de los vasos sanguíneos y optimiza el transporte de oxígeno y nutrientes hacia el músculo. La literatura sobre ejercicio, aunque aún en consolidación, apunta a que esta doble vía es la que explica por qué la cúrcuma se ha colado en la conversación sobre longevidad activa.

Ojo con el matiz: los ensayos en humanos muestran resultados prometedores pero no uniformes. La clave está en la constancia y, sobre todo, en la forma de tomarla.

Cómo tomar cúrcuma para que funcione de verdad: la pauta de la pimienta y la grasa

La curcumina por sí sola se absorbe fatal. La dietista Amy Davis lo resume con claridad: solo una pequeña fracción de lo que ingieres llega al torrente sanguíneo. Aquí es donde la pimienta negra deja de ser un condimento y se convierte en el potenciador de biodisponibilidad más estudiado. La piperina, su compuesto activo, aumenta la absorción de la curcumina aproximadamente veinte veces, hasta un 2.000%. Sin ella, estás desperdiciando la mayor parte del activo.

El segundo potenciador es la grasa saludable. Al ser liposoluble, la curcumina se incorpora al organismo de forma mucho más eficiente cuando viaja acompañada de aceite de oliva virgen extra, aguacate, frutos secos o el salmón de la cena. La sinergia con los ácidos grasos omega-3 amplifica además el perfil antiinflamatorio de la mezcla. Esta combinación —cúrcuma, pimienta y grasa— es la que replica la fórmula tradicional de la cocina india y la que respalda la evidencia más sólida sobre su eficacia.

📊 La pauta en cifras

  • Dosis eficaz: Entre media y una cucharadita de cúrcuma al día, lo que equivale a unos 1-3 gramos de la especia en polvo.
  • Con qué combinarla: Una pizca de pimienta negra molida (basta con 1/8 de cucharadita) y una fuente de grasa como una cucharada de aceite de oliva virgen extra, medio aguacate o un puñado de nueces.
  • Momento óptimo: Lo ideal es incluirla en la comida principal del día, que suele ser la que más grasa contiene de forma natural. En batidos post-entreno funciona bien si añades crema de frutos secos o semillas.
  • A tener en cuenta: La constancia pesa más que la megadosis. Los beneficios sobre la recuperación y la energía se aprecian al cabo de semanas, no de días.

La orientación de los dietistas consultados es clara: no hace falta recurrir a suplementos concentrados de curcumina ni a fórmulas con nombres complejos. La especia de toda la vida, bien combinada, cubre el objetivo.

Aquí está la clave. La dosis eficaz, y no la marca ni el envase, es lo único que decide si un activo te aporta algo o solo vacía tu cartera.

curcumina antiinflamatoria

Cúrcuma en la cocina: no hace falta un suplemento caro

El consumo inteligente empieza por entender que la cúrcuma del supermercado, si es de calidad mínima, ya contiene la curcumina necesaria. No necesitas un extracto estandarizado salvo que busques dosis muy altas para un objetivo concreto. Para la recuperación diaria y la energía, la especia en polvo funciona si la integras con cabeza.

Tres fórmulas sencillas que aplicas mañana:

  • Leche dorada: Calienta bebida vegetal o leche, añade media cucharadita de cúrcuma, una pizca de pimienta negra y una cucharadita de aceite de coco o de oliva. Un fondo de nevera que dura varios días.
  • Guiso o salteado: Incorpora la cúrcuma al sofrito junto con la pimienta y el aceite. El calor suave mejora la liberación de la curcumina sin degradarla.
  • Batido post-entreno: Media cucharadita de cúrcuma, pimienta negra al gusto, plátano, crema de almendra y bebida vegetal. La grasa de la crema de frutos secos hace de vehículo.

La letra pequeña de la etiqueta también importa. Al comprar cúrcuma en polvo, busca que el único ingrediente sea «cúrcuma molida», sin antiaglomerantes, colorantes ni mezclas con sal o almidón. El color anaranjado intenso suele ser un buen indicador de frescura y de contenido en curcuminoides, aunque no sustituye a un análisis de laboratorio.

El truco con la pimienta negra multiplica la absorción de la curcumina hasta veinte veces, así que sin ella apenas estás aprovechando el activo.

Lo que dice la ciencia del ejercicio sobre la cúrcuma

La conversación sobre la curcumina lleva una década ganando tracción en el nicho del rendimiento. Antes de que saltara a las cocinas de los profesionales ocupados, la investigación en fisiología del ejercicio ya exploraba su papel en la reducción del daño muscular y la inflamación posterior al entrenamiento. El mérito no es de un solo estudio, sino de una acumulación de ensayos que, aunque de calidad variable, apuntan en la misma dirección.

Con los datos disponibles, mi posición es clara: la curcumina no es un game changer aislado, pero sí un gran complemento de bajo coste para quien ya entrena, duerme bien y cuida la alimentación. Para un profesional ocupado que encadena jornadas largas con sesiones de fuerza o HIIT, este hábito puede ser la diferencia entre llegar fresco al viernes o arrastrar una fatiga de fondo.

El perfil que más partido le saca es el que entiende que la recuperación se construye con pequeños gestos diarios. Si esperas milagros con una cucharadita, no los vas a encontrar. Si lo conviertes en un comodín más de tu rutina de optimización, la curcumina te devuelve energía y menos rigidez a cambio de un esfuerzo mínimo.

⚡ Rutina de Optimización Diaria

  • Añade la dosis correcta en el plato principal: Incorpora entre media y una cucharadita de cúrcuma en polvo al guiso, salteado o sopa de la comida más copiosa del día, junto con una pizca de pimienta negra molida.
  • No olvides la grasa vehículo: Acompaña ese plato con una cucharada de aceite de oliva virgen extra, medio aguacate o un puñado de frutos secos. La curcumina es liposoluble y necesita ese medio para absorberse.
  • Sé constante y dale tiempo: El efecto sobre la energía y la recuperación se construye en semanas. Integra el gesto en tu menú como un hábito más, sin megadosis ni suplementos caros.

Excedente de petróleo en 2027: la AIE alerta de 5 millones de barriles diarios

La Agencia Internacional de la Energía (AIE) ha lanzado su primera previsión para 2027 y el mensaje es contundente: el mercado global de crudo podría enfrentarse a un excedente de 5 millones de barriles diarios. Sería el mayor superávit de la historia reciente, un giro radical para un sector que aún se lame las heridas de las turbulencias geopolíticas de 2025.

La cifra es casi mareante. La AIE calcula que la oferta mundial crecerá en 8 millones de barriles diarios, mientras que la demanda apenas se incrementará en 2 millones de barriles diarios. La diferencia entre ambos vectores, esos 5 millones de barriles, es lo que podría inundar los mercados y desplomar los precios.

El detonante de este escenario tiene nombre propio: el regreso a gran escala de la producción de Oriente Medio. El informe de la agencia con sede en París vincula directamente este tsunami de crudo al acuerdo de paz entre Estados Unidos e Irán, que despejaría el camino para que Teherán y sus vecinos abran de par en par los grifos del bombeo.

Un mercado que pasa del miedo a la abundancia

En 2025, el mercado vivió una de las mayores disrupciones de suministro en décadas. Las tensiones en el Estrecho de Ormuz y las sanciones fulminantes a la infraestructura petrolera rusa y persa llevaron el Brent a superar los 110 dólares durante varias semanas. Doce meses después, el panorama que dibuja la AIE es diametralmente opuesto.

El crecimiento esperado de la demanda, un 2% interanual, se ancla casi exclusivamente en Asia. Pero esa tracción no es ni de lejos suficiente para absorber los 8 millones de barriles adicionales que, según las proyecciones, llegarán al mercado cada día. De cumplirse, la sobrecapacidad sería tal que ni siquiera un recorte coordinado de la OPEP+ podría contener de forma rápida la presión bajista sobre los precios.

Estamos hablando de un potencial colapso del precio del crudo. Algunas mesas de trading de materias primas ya mueven fichas con la hipótesis de un barril de Brent por debajo de los 50 dólares, un nivel que no se ve de forma sostenida desde la guerra de precios de 2020.

5 millones de barriles diarios de excedente no es un ajuste de inventarios; es un cambio de paradigma para la geopolítica de la energía.

Implicaciones directas para España y el sur de Europa

Para un país importador neto como España, un desplome del crudo actuaría como un potente estímulo económico. La factura energética se reduciría de golpe: gasolinas más baratas, menor coste del diésel para el transporte de mercancías y un alivio considerable para la industria petroquímica de Tarragona y Huelva. La inflación subyacente, que sigue siendo el quebradero de cabeza del Banco Central Europeo, podría moderarse más rápido de lo previsto.

Sin embargo, no todo son buenas noticias. La caída del precio del crudo tiene un efecto colateral incómodo para la transición energética. Con la gasolina y el gasóleo en mínimos, el atractivo económico del vehículo eléctrico se difumina para el consumidor medio, que mira más el bolsillo que las emisiones de CO₂. Lo mismo ocurre con la competitividad de los combustibles sintéticos y el hidrógeno verde: si el barril se hunde, los proyectos de electrólisis necesitan subvenciones aún mayores para no descarrilar.

Las grandes petroleras españolas tampoco saldrían indemnes. Repsol, que ya ha sufrido recortes de valoración por la debilidad del margen de refino en 2026, vería cómo su división de exploración y producción pierde rentabilidad. Las inversiones en el offshore brasileño o en el shale estadounidense, que se aprobaron con un Brent de 80 dólares, empezarían a gruñir con un barril a 50.

La geopolítica frágil tras el excedente de petróleo

El análisis de la AIE se sostiene sobre un supuesto tan optimista como volátil: que el acuerdo de paz entre Washington y Teherán se consolida, que las sanciones se levantan por completo y que la producción iraní —y la de Iraq, que se beneficia del mismo contexto— regresa sin fricciones. Basta un sabotaje en un oleoducto, un desencuentro diplomático o una escalada de tensión en el Consejo de Seguridad de la ONU para que el excedente de 5 millones se evapore en cuestión de horas.

Además, hay un factor que el informe de la agencia parisina solo roza: la disciplina de la OPEP+. El cártel ampliado ha demostrado en los últimos tres años que está dispuesto a sacrificar cuota de mercado para defender un suelo de precios. Arabia Saudí, el swing producer por excelencia, podría anunciar recortes voluntarios adicionales antes incluso de que el excedente se materialice. La pregunta es si Riad estará dispuesto a cargar con todo el ajuste mientras otros miembros —Rusia, Iraq, el propio Irán— bombean sin límites.

Desde esta redacción, creo que el mercado está infravalorando la resiliencia de la OPEP+ y sobrevalorando la velocidad del deshielo diplomático en Oriente Medio. El superávit de 5 millones de barriles es un escenario central de la AIE, no una certeza. Pero el solo hecho de que ese número esté sobre la mesa ya modifica las decisiones de inversión.

La transición energética también se juega mucho aquí. Si el crudo barato frena la electrificación, los gobiernos europeos —y muy especialmente el español, que ha hecho de la transición su bandera industrial— se encontrarán con que la penetración de las renovables crece a toda máquina mientras el consumo de combustibles fósiles en el transporte apenas cede. Un escenario esquizofrénico que exigirá más intervención regulatoria, no menos.

Cosas que pasan en 2026. El año que viene, con el informe completo de la AIE sobre la mesa y los primeros compases del acuerdo con Irán, veremos si el fantasma del excedente de petróleo es un aviso real o un espejismo nacido del deseo diplomático.

IATA también carga contra la regulación a favor de Ryanair de la UE

IATA se une a las voces que se muestran descontentas con las nuevas medidas de Europa para regular los vuelos dentro del continente. El acuerdo de Bruselas, que acaba por dar la razón a Ryanair en cuanto a la posibilidad de cobrar a los pasajeros un recargo extra por el equipaje de mano, ha generado dudas también en la asociación internacional, ya que teme que pueda traducirse en un aumento general del precio de los billetes para todos los pasajeros, usen o no el servicio.

«La Asociación Internacional de Transporte Aéreo (IATA) expresó su frustración por el hecho de que las revisiones del Reglamento UE 261 (Reglamento europeo sobre los derechos de los pasajeros) no alcanzaran la reforma sustancial necesaria para abordar las profundas deficiencias del reglamento. El resultado es una oportunidad perdida, con escasas mejoras en la experiencia del pasajero y sin ningún beneficio para fortalecer la competitividad europea», se lee en el comunicado de la institución.

«Los únicos cambios sustanciales con respecto a las interrupciones fueron: la inclusión de una lista no exhaustiva de circunstancias extraordinarias, si bien, inexplicablemente, no refuerza el enfoque de la industria que prioriza la seguridad, y la obligación de que los aeropuertos cuenten con planes de contingencia para la gestión de incidencias en caso de interrupciones masivas, lo que representa un primer paso, aunque pequeño, hacia la responsabilidad compartida en todo el ecosistema de la aviación», sentencia.

Un reglamento que cuesta 8.000 millones de euros

Según los cálculos de la IATA, el reglamento no hace más que subir el coste operativo para las aerolíneas. La medida de pedir que las líneas aéreas cobren un precio fijo por el equipaje de mano y las exigencias en cuanto a puntualidad acaban por ser demasiado costosas, según la asociación.

IATA hace su aviso sobre el futuro de las aerolíneas. Imagen: Agencias
Horarios de Vuelos en Barajas. Fuente: Agencias

«El Reglamento UE 261 supone una carga regulatoria que asciende a 8.000 millones de euros anuales, pero no cumple con su objetivo de mejorar la gestión de retrasos y cancelaciones, como demuestran los datos de Eurocontrol. Esto es previsible, dado que una parte importante de los retrasos se debe a deficiencias en el sistema europeo de gestión del tráfico aéreo», se lee en su comunicado.

«En aras de ofrecer un mejor servicio a los pasajeros, las aerolíneas apoyaron las propuestas de la Comisión Europea para ampliar los plazos de espera antes de que se apliquen las obligaciones de compensación. Esto habría aumentado la capacidad de las aerolíneas para ofrecer alternativas, que los pasajeros consideran su máxima prioridad cuando sus planes de viaje se ven interrumpidos. Esta importante reforma se eliminó en las negociaciones con el Parlamento Europeo, mientras que se añadieron otros requisitos (varios de ellos ajenos a las interrupciones) con escasa participación y sin tener en cuenta sus consecuencias operativas», sentencia.

IATA: «Es una oportunidad perdida»

Tras 13 años de debate, se perdió la oportunidad de mejorar la competitividad de Europa y la experiencia de los pasajeros corrigiendo las deficiencias del Reglamento UE 261. El resultado no reducirá los retrasos, sino que, considerando el conjunto de cambios, generará dificultades operativas y costes adicionales que, en última instancia, recaerán sobre los pasajeros. Se trata, por tanto, de una reforma meramente nominal que no beneficia en nada a los pasajeros afectados. Los responsables de esta decisión política deben rendir cuentas, con datos transparentes que permitan supervisar sus costes e impactos», declaró Willie Walsh, director general de la IATA.

IATA señaló dos oportunidades futuras que deben aprovecharse con atención. “¿Qué camino debemos seguir? En primer lugar, debemos colaborar con el Consejo y el Parlamento para garantizar que el paquete de medidas no empeore una situación ya de por sí delicada con cargas regulatorias adicionales que el sector no puede permitirse. El objetivo debe ser una implementación práctica, eficaz y coherente. En segundo lugar, la inminente Estrategia de Aviación Europea debe abordar las deficiencias en la gestión del tráfico aéreo, que son la causa principal de muchos retrasos”, afirmó Walsh.

Otro reto para las aerolíneas como Iberia o Ryanair

El problema es que las aerolíneas tendrán que asumir estos costes adicionales en un año que sigue siendo complicado. Aunque por fin hay señales del final del conflicto en Irán, este ya ha tenido un efecto directo en el precio del combustible de los aviones, afectando incluso a aquellas empresas, como Iberia o Ryanair, que han podido operar con normalidad, pero usando sus reservas de combustible.

Avión de Iberia en Barajas. Fuente: Agencias

En este panorama, es de esperar que el precio de los billetes acabe por aumentar. Pero la recomendación de Bruselas de sumar un importe fijo al precio del vuelo por el equipaje de mano, incluso si el pasajero no usa el servicio, y la mayor presión sobre las reclamaciones dibujan un panorama que puede afectar a un sector que en los últimos años ha crecido sobre todo gracias a las low cost.

Art Basel 2026 bate récords de ventas en su primer día VIP: el arte contemporáneo acelera como inversión

La edición de 2026 de Art Basel en Basilea ha cerrado su primera jornada VIP con una cifra que despeja algunas dudas: las ventas han superado las del año anterior. No ha sido un vendaval ni un frenesí, pero el ritmo constante y la profundidad de las transacciones confirman que el mercado del arte contemporáneo está recobrando el pulso sin caer en los excesos especulativos de ciclos pasados. He seguido la evolución de las principales ferias desde la corrección de 2023 y el dato de ayer me parece el más esperanzador para quien invierte con horizonte, no con adrenalina.

La facturación de la jornada VIP supera a 2025 y confirma un ritmo de ventas constante

Según la información recogida por ARTnews entre los marchantes presentes en la feria, las operaciones se cerraron a un compás más pausado que en las ediciones eufóricas de 2021 y 2022. «El primer día de ventas fue más fuerte que el del año pasado», declararon varios galeristas, que describieron un goteo continuo de adquisiciones, sin la sensación de urgencia que distorsiona los precios. De hecho, muchas piezas de alto valor seguían sin adjudicarse al cierre de la jornada, lo que los propios operadores interpretan como un síntoma de salud: el mercado ya no se alimenta de la inercia, sino de decisiones meditadas.

El dato cualitativo, sin embargo, importa tanto como el cuantitativo. No hay cifras oficiales de facturación —Art Basel no publica un balance consolidado en tiempo real—, pero el consenso entre las galerías apunta a un incremento de doble dígito bajo respecto a la edición de 2025. Ese crecimiento modesto, combinado con una ausencia de compras compulsivas, refuerza la tesis de que el arte está transitando hacia una fase de estabilización en la que los precios reflejan mejor el valor subyacente de las obras.

El arte contemporáneo recupera el favor de los coleccionistas en un mercado menos especulativo

En los últimos trimestres, no han sido pocos los analistas que alertaban de una migración del capital hacia el arte histórico y establecido, en detrimento de los creadores vivos. Las subastas de Christie’s y Sotheby’s habían escenificado esa polarización, con récords para maestros consolidados y una demanda más tibia para el segmento contemporáneo. Sin embargo, lo ocurrido ayer en Basilea sugiere que esa brecha podría estar cerrándose.

Los marchantes consultados confirmaron un interés sólido en el arte contemporáneo, con ventas repartidas de forma transversal a lo largo de todo el programa de las galerías, y no solo concentradas en los nombres blue-chip. «Es demasiado pronto para afirmar que el entusiasmo de las subastas por lo histórico se está contagiando a otras categorías, pero por ahora la feria suiza marca un momento de transición en la dirección correcta», resumía el artículo de ARTnews. Esa dirección correcta es precisamente la que esperan los inversores que habían reducido exposición al arte contemporáneo durante la resaca de 2023: un mercado donde el valor no dependa de una euforia efímera.

Un mercado sin frenesí no es sinónimo de debilidad: a menudo es la antesala de la solidez que los inversores institucionales necesitan para volver a asignar capital.

De la especulación al valor intrínseco: lo que significa para el inversor en arte contemporáneo

He observado durante más de una década cómo el mercado del arte alterna periodos de combustión rápida con largas travesías de enfriamiento. La euforia pospandemia de 2021-2022, alimentada por la liquidez sobrante y el miedo a perderse la próxima obra, generó plusvalías fulgurantes pero también distorsiones que luego se corrigieron con dureza, sobre todo en artistas emergentes sin una trayectoria sólida de galería y museística. El perfil de comprador que acude hoy a Art Basel es distinto: más selectivo, más informado y, sobre todo, más paciente.

Esta nueva dinámica favorece al inversor con una estrategia de diversificación y un horizonte de al menos cinco a siete años. Cuando las grandes piezas no se venden a las primeras de cambio, los precios tienden a ajustarse, y las oportunidades aparecen para quien sabe esperar. Además, la vuelta del interés por lo contemporáneo, sin el componente especulativo que inflaba las valoraciones de artistas apenas salidos de la facultad, permite construir una cartera de arte con menor volatilidad y mayor correlación con el ciclo expositivo internacional —ferias, bienales y retrospectivas—, que es el verdadero motor de revalorización a largo plazo.

El verdadero termómetro llegará en los próximos días, cuando la feria abra al público general y se conozcan más detalles sobre las obras de mayor ticket. Mientras tanto, los inversores harían bien en seguir la agenda de las casas de subastas y las ferias satélite —la Art Basel Unlimited, dedicada a piezas monumentales, y las citas de otoño— para calibrar si esta transición hacia un mercado más racional se consolida o se queda en un simple espejismo veraniego.

💎 Veredicto Wealth

El arte contemporáneo de calidad contrastada vuelve a ser un activo de diversificación robusto para patrimonios con un horizonte superior a siete años. El riesgo principal reside en la selección: el mercado ha dejado de revalorizarlo todo por igual y exige una due diligence más rigurosa que nunca.

La salida a bolsa de SpaceX pone a prueba la fiebre por la IA: oportunidades, riesgos y efecto en los mercados

Philipp Immenkötter, Senior Research Analyst en Flossbach von Storch Research Institute, pone de relieve la fiebre por la Inteligencia Artificial y cómo puede impactar en los mercados.

  • La salida a bolsa de SpaceX ha reavivado el interés por futuras OPV de gigantes de la IA como OpenAI y Anthropic, ante la expectativa de fuertes revalorizaciones iniciales.
  • Históricamente, muchas salidas a bolsa han registrado underpricing (infravaloración), generando ganancias para los inversores en el primer día de cotización, aunque no existe garantía de que se repita.
  • SpaceX, Anthropic y OpenAI siguen necesitando enormes cantidades de capital, lo que aumenta la importancia de fijar correctamente el precio de emisión para evitar perder recursos financieros.
  • La posible incorporación rápida de SpaceX al Nasdaq 100 podría impulsar aún más la demanda de acciones, debido a las compras obligadas de ETF y fondos indexados.
  • El underpricing beneficia a los inversores, pero supone un coste para las empresas emisoras, que dejan de captar miles de millones de dólares potenciales en sus operaciones.
  • Las compañías de inteligencia artificial afrontan una creciente escasez de financiación, tras agotar fuentes más baratas de capital y depender cada vez más de los mercados bursátiles.
  • Las OPV de gran tamaño podrían provocar movimientos de capital desde otros mercados, afectando potencialmente a acciones, bonos, oro o criptomonedas.
  • El actual entorno de altas valoraciones y fuerte apetito por el riesgo favorece las salidas a bolsa, pero también aumenta el riesgo de sobrevaloración de las nuevas emisiones.

Tras la salida a bolsa de SpaceX, la esperanza de algunos inversores de obtener importantes ganancias con otras como Anthropic y OpenAI sigue vigente. Otros, sin embargo, muestran una creciente inquietud. El volumen récord previsto para estas operaciones podría absorber una gran cantidad de capital procedente de otras acciones, sectores y clases de activos, provocando caídas de precios en esos mercados.

Más de 700 millones de dólares en nuevas salidas a bolsa: las OPV que marcarán la segunda mitad de junio

En las OPV tecnológicas de 2023, por ejemplo, los inversores perdieron de media un 5% en la primera sesión. Imagen: OpenAI

OPV y la esperanza de una gran rentabilidad

Desde una perspectiva histórica, la esperanza de obtener una elevada rentabilidad el primer día de cotización de una acción está bastante justificada. Esto ocurre cuando el precio de mercado supera el precio de emisión durante la primera jornada bursátil, fenómeno conocido como underpricing o infravaloración en la salida a bolsa.

Durante los últimos 45 años, las acciones que han debutado en los mercados estadounidenses han cerrado, de media, un 19% por encima de su precio de emisión en su primer día de cotización. Las tecnológicas destacan especialmente: históricamente han registrado una subida media del 31% en la primera sesión, que llegó incluso al 87% durante la burbuja de las puntocom.

Las salidas a Bolsa que podrían marcar 2026 por tamaño, impacto y expectativas

Sin embargo, se trata únicamente de promedios. Desde la década de 1980, en casi un tercio de todas las salidas a bolsa en Estados Unidos el precio de mercado se ha mantenido por debajo del precio de emisión. No han sido infrecuentes los casos de overpricing o sobrevaloración. En las OPV tecnológicas de 2023, por ejemplo, los inversores perdieron de media un 5% en la primera sesión. Un caso ilustrativo fue Bullfrog AI, cuyas acciones cerraron un 26,8% por debajo del precio de emisión al término de su primer día de negociación.

La salida a bolsa de Facebook (hoy Meta) en 2012 constituye también un ejemplo muy conocido de que una OPV no tiene por qué ir acompañada de fuertes revalorizaciones inmediatas. La acción se emitió a 38 dólares y cerró la primera sesión en 38,23 dólares, apenas 23 centavos o un 0,61% por encima del precio inicial.

¿Cómo surge el underpricing?

La gran palabra clave en cualquier salida a bolsa es la incertidumbre.

Actualmente, SpaceX, Anthropic y OpenAI no generan beneficios netos. Aunque SpaceX cuenta con unidades de negocio rentables – especialmente Starlink -, el grupo sigue registrando pérdidas netas consolidadas. Estas compañías se encuentran en una fase de inversiones muy intensivas que van acompañadas de pérdidas. Para atraer a los inversores, es necesario fijar un precio relativamente bajo que compense dichas incertidumbres mediante la expectativa de una rápida revalorización de la acción (Beatty y Ritter, 1986).

Si el precio de emisión se fija demasiado alto, aparece el riesgo de la denominada Winner’s Curse o «maldición del ganador». Los inversores mejor informados se mantienen al margen de la operación, de modo que los inversores menos informados reciben una proporción desmesurada de las acciones emitidas. Aunque estos últimos logran acceder a la asignación, terminan pagando un precio excesivo (Rock, 1986).

Sin embargo, gracias a una nueva norma de incorporación acelerada, es muy probable que SpaceX sea incluida en el Nasdaq 100 poco después de su salida a bolsa (Schürmann, 2026). Como consecuencia, los proveedores de ETF deberán adquirir acciones de SpaceX para ajustar sus posiciones al índice.

De este modo, la base potencial de inversores de SpaceX – y de futuras salidas a bolsa de empresas de IA – se ampliará más allá de quienes elijan invertir directamente en la compañía, incorporando también a los inversores pasivos que simplemente poseen ETF referenciados al Nasdaq. La expectativa de que los ETF tengan que comprar acciones poco después de la OPV puede generar previsiones de una demanda muy elevada y alimentar aún más las subidas de precio.

Solo en 2025, el dinero dejado sobre la mesa en Estados Unidos ascendió a 13.000 millones, frente a un volumen total de emisiones de 39.000 millones. Imagen: Merca2 con IA
Solo en 2025, el dinero dejado sobre la mesa en EE.UU. ascendió a 13.000 millones, frente a un volumen total de emisiones de 39.000 millones. Imagen: Merca2 con IA

El dinero que se deja sobre la mesa

Aunque el underpricing beneficia a los inversores, supone un coste considerable para las empresas emisoras, ya que venden sus acciones demasiado baratas. Es lo que se conoce como money left on the table («dinero dejado sobre la mesa»), es decir, ingresos potenciales que la compañía deja de percibir (Loughran y Ritter, 2002).

Solo en 2025, el dinero dejado sobre la mesa en Estados Unidos ascendió a 13.000 millones de dólares, frente a un volumen total de emisiones de 39.000 millones.

Las empresas deben sopesar las ventajas esperadas del underpricing frente a los inconvenientes derivados de la pérdida de ingresos. En circunstancias normales, las ventajas son principalmente reputacionales y de marketing: una buena evolución bursátil mejora la imagen de la acción y de la empresa. Asimismo, los directivos se benefician de una percepción positiva del valor de su patrimonio cuando poseen acciones de la compañía.

Sin embargo, en el contexto de las OPV vinculadas a la inteligencia artificial, el dinero dejado sobre la mesa podría adquirir una relevancia mucho mayor de la que contemplan los modelos tradicionales.

El problema del hambre de capital

La teoría financiera explica las decisiones de financiación empresarial mediante la denominada pecking order theory o teoría del orden jerárquico de financiación. Según este enfoque, las empresas recurren primero a los beneficios retenidos, después a la deuda y, finalmente, al capital propio, que constituye la forma más costosa de financiación. Las salidas a bolsa ocupan, por tanto, el último escalón de esta jerarquía y se vuelven aún más costosas cuando existe underpricing (Myers y Majluf, 1984).

Las empresas de inteligencia artificial sufren una escasez estructural de recursos propios. La investigación y las inversiones consumen enormes cantidades de capital y los beneficios actuales están lejos de ser suficientes para financiar los planes de crecimiento previstos.

Además de acudir al mercado de bonos, estas compañías han recurrido a financiación mucho más cara procedente de inversores privados (private debt), ya que los bancos son reacios a conceder préstamos debido al elevado riesgo. Pero ni siquiera estas fuentes han sido capaces de satisfacer su enorme demanda de capital.

Las OPV y ampliaciones de capital previstas por el sector de la IA sugieren que muchas empresas han alcanzado el último escalón de la jerarquía de financiación. Conseguir recursos para sostener las gigantescas inversiones necesarias resulta cada vez más costoso. Por ello, el dinero dejado sobre la mesa en estas operaciones tendría un impacto más doloroso de lo habitual.

¿Puede una salida a bolsa desencadenar una crisis?

La salida a bolsa de SpaceX atrajo 75.000 millones de dólares – una cifra récord – que necesariamente ha procedido de otros valores, sectores o clases de activos. Este importe equivale aproximadamente al volumen acumulado de las 250 OPV realizadas en Estados Unidos entre 2022 y 2025.

Cada vez son más las voces que advierten de que una retirada tan abrupta de capital de determinados mercados podría provocar caídas significativas de precios. Sin embargo, estas salidas a bolsa están llegando en una fase particularmente favorable del mercado.

Según la teoría del market timing, las empresas eligen salir a bolsa cuando las valoraciones son elevadas y el apetito por el riesgo de los inversores es fuerte (Baker y Wurgler, 2002). Estas condiciones animan a más compañías a aprovechar la coyuntura.

Estados Unidos ya vivió episodios similares en los primeros años ochenta, con numerosas salidas a bolsa de empresas vinculadas a materias primas, y posteriormente durante la burbuja tecnológica de finales de los noventa. En esas etapas, el underpricing fue especialmente elevado en determinados sectores porque las nuevas acciones se beneficiaban del entusiasmo generado por una nueva tecnología o una narrativa de crecimiento dominante.

Actualmente, el mercado tecnológico estadounidense se caracteriza por valoraciones elevadas y una fuerte concentración de capital en las grandes compañías tecnológicas. El apetito por el riesgo de inversores institucionales y particulares también parece elevado. Según Bank of America, el sentimiento inversor ha alcanzado su nivel más alto de los últimos quince años. Las bolsas mundiales cotizan en máximos históricos a pesar de la incertidumbre geopolítica.

No obstante, las salidas a bolsa de grandes empresas tecnológicas podrían provocar caídas en otras acciones e incluso en otras clases de activos, como el oro o las criptomonedas, debido a los reajustes de cartera que obligarían a realizar.

seguirá siendo especialmente interesante observar las OPV que previsiblemente seguirán los pasos de SpaceX Imagen: SpaceX Flight 11
Seguirá siendo interesante observar las OPV que seguirán los pasos de SpaceX. Imagen: SpaceX Flight 11

Conclusión

Las salidas a bolsa de compañías de inteligencia artificial como SpaceX, Anthropic y OpenAI han ofrecido históricamente argumentos para esperar rentabilidades atractivas, pero no existe ninguna garantía de que se produzca underpricing.

El volumen récord de emisión coincide con un entorno de mercado favorable, caracterizado por un elevado apetito por el riesgo y valoraciones exigentes.

Sin embargo, las enormes necesidades de financiación de estas empresas, el incremento potencial de la demanda derivado de los cambios regulatorios en el Nasdaq y el todavía reducido nivel global de los tipos de interés – que favorece episodios de euforia en las acciones tecnológicas – podrían aumentar la tentación de fijar precios de emisión excesivamente elevados.

Por ello, seguirá siendo especialmente interesante observar las OPV que previsiblemente seguirán los pasos de SpaceX terminan saliendo al mercado con infravaloración o sobrevaloración, y cuánto dinero se terminará por quedar en la mesa.

Lululemon busca un giro urgente: siete medidas para frenar la pérdida de clientes y recuperar rentabilidad

La firma deportiva canadiense Lululemon presentó resultados del primer trimestre en línea con las expectativas del mercado, con una previsión decepcionante para el segundo trimestre tanto en ingresos como en ganancias por acción. Asimismo, la situación en América continúa deteriorándose, mientras que el margen ya ha comenzado a deteriorarse con la caída del margen bruto y del margen operativo.

En este sentido, en Lululemon siguen centrados en la productividad de las tiendas, ya que las ventas máximas por pie cuadrado se están normalizando y siguen siendo el principal riesgo para la compañía, lo que refuerza así una trayectoria de ganancias a la baja y mantiene la cotización de la acción dentro de un rango limitado hasta fin de año. La firma deportiva ha evaluado su negocio, y ya están tomando medidas adicionales para reposicionarse donde sea necesario y fortalecer aún más la gama de productos.

«Durante el trimestre, continuamos expandiendo nuestra comunidad lululemon al ingresar a nuevos mercados y mejorar nuestros productos, nuestra marca y la experiencia de nuestros clientes en todo el mundo. Este trabajo incluyó el lanzamiento exitoso de colecciones y activaciones de productos para entrenamiento, tenis y running, así como la implementación de mejoras en nuestra red de tiendas y canales digitales, las cuales seguiremos desarrollando en los próximos meses», afirma el codirector ejecutivo interino, presidente y director comercial, André Maestrini.

Lululemon cumple en ingresos y EPS, aunque Jefferies alerta de errores de producto y menor productividad
Lululemon cambia de CEO en plena batalla interna: dudas sobre el producto y riesgo de más caídas en ventas
Fuente: Agencias

Lululemon agrava su crisis

En este sentido, el impulso de la marca se está desvaneciendo, la pérdida de cuota de mercado aumenta y las ventas por metro cuadrado se deterioran, lo que provoca una fuerte compresión de los márgenes. El daño causado por el anterior CEO es significativo y duradero. Los expertos de Jefferies siguen observando un deterioro fundamental hasta que la productividad se estabilice.

«Tuvimos un comienzo sólido en 2026, ya que nuestros equipos trabajaron con rapidez, agilidad y disciplina. Nuestro trabajo para impulsar mejoras en América del Norte. Esto dio como resultado algunas señales positivas en el trimestre, incluyendo una mejora secuencial en las ventas a precio completo. Más recientemente, hemos estado afrontando dificultades que nos han llevado a ajustar nuestras perspectivas para todo el año«, afirma la directora financiera de Lululemon, Meghan Frank.

Lululemon requiere de una reestructuración estratégica completa bajo el nuevo CEO

Para Lululemon, la situación en EE. UU. empeora. El crecimiento de los ingresos principales oculta un deterioro en el negocio principal. La compañía reconoció la menor acogida del producto, pero se apoyó en los comentarios negativos de los medios para explicar la desaceleración del tráfico a finales del trimestre.

Siguiendo esta línea, los directivos de la firma deportiva canadiense han afirmado que están llevando a cabo una mejora secuencial en las ventas a precio completo, pero la guía indica que las liquidaciones están aumentando. El margen bruto del primer trimestre cayó 410 puntos básicos, incluyendo un impacto negativo de 40 puntos básicos por los descuentos, y se prevé que los descuentos del segundo trimestre aumenten otros 50 puntos básicos debido al incremento de las liquidaciones estacionales.

 Crecimiento de LULU Americas en ventas en tiendas comparables
Crecimiento de Lululemon Americas en ventas en tiendas comparables

Fuente: Jefferies

Si bien la peor parte dentro del negocio de Lululemon son las ventas, ya que las ventas en tiendas crecieron un 3% mientras que la superficie se expandió en un 11%, lo que generó una productividad negativa en un trimestre donde las ventas comparables en América ya habían disminuido. Esta dinámica solo empeora si la empresa continúa agregando espacio con un tráfico en descenso.

«Una menor productividad significa mayor riesgo de rebajas, márgenes de mercancía más débiles y un continuo desapalancamiento de costos fijos. Con las previsiones para el segundo trimestre apuntando a mayores caídas en Norteamérica, es probable que el ajuste de ganancias continúe antes de cualquier estabilización», añaden los analistas de Jefferies.

Los aranceles y las perspectivas para Lululemon en 2026

Para el segundo trimestre de 2026, Lululemon espera que los ingresos netos estén en el rango de entre 2.450 millones de dólares y 2.475 millones, lo que representa una disminución del 3% al 2%. Se espera que las ganancias diluidas por acción se sitúen en el rango de 1.76 dólares a 1.81 dólares para el trimestre. Esto supone una tasa impositiva de aproximadamente el 30%.

Lululemon
Fuente: Lululemon

Si bien, pese a las previsiones de Lululemon, la compañía canadiense debería llevar a cabo siete puntos si quiere volver a crecer y dejar de ceder cuota de mercado a sus competidores.

  • Detener las expansiones de tiendas. . 
  • Restaurar la paleta de colores normal. Los colores inconexos, los patrones y los diseños con logotipos excesivos están diluyendo el valor de la marca. 
  • Arreglar su negocio en las Américas, en lugar de priorizar otros países y las novedades de productos.
  • Reducir el inventario. Mejorar la disciplina para evitar la presión sobre los márgenes y la erosión de la marca. 
  • Reenfocarse en los productos principales. Retirarse de la diversificación fallida y redoblar la apuesta por las franquicias clave. 
  • Controlar los gastos generales y administrativos. Reevaluar la mano de obra, el alquiler y el marketing para detener el apalancamiento de gastos. 
  • Reajustar las expectativas. Reajustar la perspectiva y comunicar un cambio creíble con transparencia.

La electrificación de la industria ya es posible: la receta de Eurelectric para escalar su despliegue

Los «Power Couples» son la solución para la electrificación de la industria, una colaboración integrada entre industria, empresas energéticas, operadores de red, proveedores tecnológicos e inversores. Es decir, ya se ha encontrado una tecnología que puede acelerar la descarbonización europea en un sector muy difícil de asociar con la transición energética, debido a su dependencia de un flujo constante de energía que las renovables por su naturaleza no pueden facilitar. Por ello, pese a la existencia de ejemplos de la aplicación de este fenómeno, según denuncia la patronal de la industria energética europea Eurelectric, aún existen barreras de coordinación que limitan su escalada.

Electrificación en la industria: nuevas soluciones, mismas barreras

La organización sostiene que numerosas iniciativas fracasan cuando los factores relacionados con el precio de la electricidad, la conexión a la red, la financiación y la operativa industrial se abordan de forma secuencial, en lugar de diseñarse conjuntamente desde el inicio.

Según el estudio, la electrificación industrial se enfrenta a seis grandes condicionantes que deben resolverse simultáneamente para que las inversiones resulten viables: acceso a electricidad baja en carbono a precios previsibles, disponibilidad de capacidad de red, integración con el sistema eléctrico, un marco regulatorio favorable, mecanismos de reparto de riesgos y garantías de demanda a largo plazo. La ausencia de uno solo de estos elementos puede comprometer la rentabilidad de proyectos valorados en cientos de millones de euros.

Eurelectric: para llegar a los objetivos climáticos de 2050 hay que superar el estancamiento eléctrico

La cuestión resulta especialmente relevante para Europa en un momento en el que la electrificación avanza a un ritmo inferior al esperado. El informe recuerda que el grado de electrificación del continente apenas aumentó un punto porcentual durante 2024, a pesar de que alrededor del 72% del mix eléctrico europeo ya procede de fuentes bajas en carbono. Para Eurelectric, el cuello de botella ya no se encuentra en la generación renovable, sino en la capacidad del sistema para transformar esa electricidad limpia en inversiones industriales reales.

Geopolítica, inteligencia artificial y ciberseguridad: los 3 factores que marcarán la energía
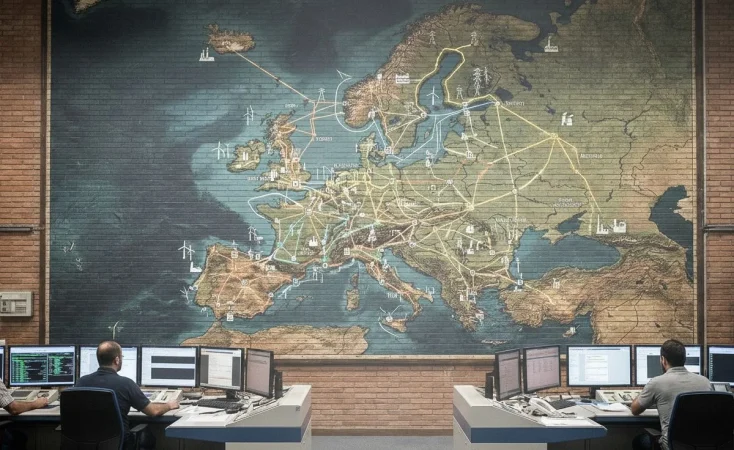
Redes eléctricas europea. Fuente: Merca2

De hecho, la patronal identifica además una contradicción estructural que afecta a gran parte de la industria europea. Mientras que las decisiones de inversión se toman con horizontes temporales de entre 15 y 30 años, la electricidad continúa adquiriéndose en mercados caracterizados por una elevada volatilidad y horizontes mucho más cortos. Esta falta de visibilidad sobre los costes energéticos futuros dificulta la aprobación de nuevos proyectos industriales y retrasa decisiones de inversión.

Por ello, una de las principales recomendaciones del informe pasa por impulsar contratos de suministro eléctrico a largo plazo, como los PPAs, junto con modelos de servicio que permitan transformar grandes inversiones iniciales en costes operativos predecibles. El objetivo es que las empresas puedan planificar su actividad con certidumbre sobre el coste energético durante toda la vida útil de las instalaciones.

Las industrias por si mismas pueden ayudar a regular la demanda energética

Otro de los obstáculos señalados por Eurelectric es el desfase entre los tiempos industriales y los tiempos de desarrollo de las redes eléctricas. Mientras muchas inversiones industriales requieren estar operativas en dos o tres años, las ampliaciones de capacidad de red suelen necesitar entre cinco y diez años para completarse. Esta diferencia de plazos está provocando retrasos en proyectos industriales e incluso condicionando las decisiones sobre dónde ubicar nuevas instalaciones.

El informe también subraya la importancia de incorporar flexibilidad a la demanda eléctrica, ya que en lugar de actuar únicamente como consumidores pasivos, las industrias podrían participar activamente en el sistema mediante almacenamiento energético, gestión inteligente de la demanda o integración de generación propia. Esta aproximación no solo reduce costes energéticos, sino que además genera nuevas fuentes de ingresos gracias a la prestación de servicios de flexibilidad al sistema eléctrico.

Para demostrar la viabilidad del modelo, Eurelectric recopila varios casos de éxito ya operativos en Europa, donde entre ellos destaca el proyecto de Heineken en Portugal, que combina contratos de suministro renovable, energía solar in situ, almacenamiento térmico y un modelo de calor como servicio para eliminar la exposición a la volatilidad de los precios eléctricos y evitar grandes desembolsos iniciales. También menciona iniciativas desarrolladas por Microsoft en Irlanda para utilizar infraestructuras de respaldo de centros de datos como activos de flexibilidad para la red, así como proyectos urbanos de recuperación de calor residual en Suecia.

En definitiva, la electrificación de la industria no solo depende de sustituir combustibles fósiles por electricidad renovable, sino en construir ecosistemas de colaboración capaces de coordinar infraestructuras, contratos energéticos, financiación y operación industrial bajo un mismo esquema. Solo así, concluye el informe, Europa podrá acelerar la descarbonización de sectores tradicionalmente difíciles de electrificar sin comprometer su competitividad industrial.

Inflación de Solana SIMD-550: duplicar desinflación para reducir 18,9M SOL en seis años

Solana se acerca a un cambio relevante en su política monetaria. La propuesta SIMD-550, respaldada por un análisis detallado de Helius, plantea duplicar la velocidad de desinflación de SOL: pasar del -15% al -30% anual. De aprobarse, el recorte acumulado de nuevas emisiones sería de 18,9 millones de SOL en seis años, unos 1.510 millones de dólares al precio actual.

Se trata de un ajuste sencillo —un solo parámetro— que acelera el camino hacia la inflación terminal del 1,5%: se alcanzaría a principios de 2029, casi tres años antes de lo previsto. La medida es la respuesta consensuada a una red que ya ha superado la fase de arranque agresivo y necesita una tokenomics más ajustada a su madurez.

El fin del ‘bootstrapping’: por qué toca reducir la inflación

La inflación de SOL cumplió un papel clave durante los primeros años: distribuir participación, asegurar una cadena joven y sembrar actividad. Pero aquella misión está prácticamente cumplida. Solana es hoy una red asentada, con segmentos institucionales robustos y una importante masa de desarrolladores. Mantener una emisión alta añade presión vendedora sin la demanda compradora que antes generaba el bootstrapping.

El análisis de Helius recupera la metáfora del “cubo agujereado”: buena parte de los stakers, especialmente en jurisdicciones que tratan las recompensas de staking como renta ordinaria, se ven obligados a vender SOL para pagar impuestos. Esa fuga impositiva —estimada en hasta un 17%— lastra el valor del activo. Una inflación más baja reduciría esa sangría en cientos de millones de dólares al año.

Además, la emisión excesiva distorsiona las señales de precio y penaliza el uso activo de SOL en protocolos. Los rendimientos del staking nativo actúan como un tipo de interés libre de riesgo: cuanto más altos, más incentivo para acumular y menos para mover capital. El ecosistema necesita que el token circule, no que se quede quieto.

Duplicar la desinflación permite ahorrar 18,9 millones de SOL en emisiones durante los próximos seis años, sin romper ningún incentivo clave de la red.

Así cambian las cifras: 18,9 millones de SOL menos y rendimientos más comedidos

Según el modelo de Helius, la oferta total de SOL se situaría en torno a 708,54 millones de tokens en 2032, un 2,6% inferior a la trayectoria actual. La inflación alcanzaría el 1,5% terminal en el primer semestre de 2029, en vez de en 2032. Traducido a euros: un ahorro cercano a los 1.500 millones de euros en nuevas monedas.

Para los stakers, los números cambian de forma gradual y sin sobresaltos. Con un 68% de participación en staking (la media histórica), el rendimiento nominal pasaría del 5,84% actual a aproximadamente el 4,34% en el primer año, el 3,00% en el segundo y el 2,25% en el tercero. No es un desplome, sino una corrección que alinea las expectativas con una red menos inflacionaria.

En cuanto a los validadores, el impacto es contenido. De los 738 activos, solo 2 pasarían de rentables o en equilibrio a no rentables durante el primer año. En el segundo serían 13, y en el tercero unos 30. La mayoría seguiría operando sin problemas, por lo que la seguridad de la red no se ve comprometida.

La propuesta de de Helius también recalca que estas cifras asumen una activación hacia mediados de octubre de 2026, tras el pertinente voto de gobernanza y la actualización técnica correspondiente.

Análisis: una decisión técnica con implicaciones de largo alcance

SIMD-550 no surge de la nada. Es la heredera directa de la SIMD-411, que quedó aparcada a la espera de herramientas de gobernanza más inclusivas, y revive la discusión que Austin Federa abrió en marzo de 2025. Ahora llega en un momento en que varios equipos —Helius, Alpenglow, Anza— están afinando la tokenomics de Solana en paralelo. Junto a propuestas como SIMD-553, que quema parte de las comisiones, el ecosistema busca un giro hacia una política monetaria más sostenible.

La gran ventaja del doble de desinflación es su sencillez y previsibilidad. Basta con cambiar un parámetro, sin añadir complejidad que consuma recursos de desarrollo ni introduzca riesgos ocultos. La comunidad ya se quemó con la SIMD-228, que fracasó por un exceso de variables y debates marginales. Aquí el objetivo es claro —reducir inflación— y el mecanismo es limpio.

Ahora bien, conviene ser prudentes. Aunque el impacto sobre los validadores parece bajo, una caída de la rentabilidad del staking podría desincentivar a los más pequeños y aumentar la concentración de poder en grandes pools. Además, los rendimientos más bajos reducen el atractivo de delegar SOL frente a otras opciones en DeFi, lo que podría afectar a la liquidez de los tokens de staking líquido. Son riesgos manejables, pero reales.

Si la gobernanza aprueba la propuesta este verano, Solana activará una desinflación más rápida a partir de octubre. Con cada mes de retraso, el ahorro de emisiones se diluye. Como recordó el propio Helius: cuando se propuso la SIMD-411 habría ahorrado 22,3 millones de SOL. Ahora, con SIMD-550, serán 18,9 millones. El tiempo sí cuenta.

Para el inversor minorista, la lección es sencilla: una red que se toma en serio su tokenomics y que reduce la dilución envía un mensaje de madurez. No es una revolución, pero sí una señal de que Solana ha dejado atrás la adolescencia.

Creación de empleo en Chile: Mesa Interministerial busca 50.000 trabajadores en cuatro meses

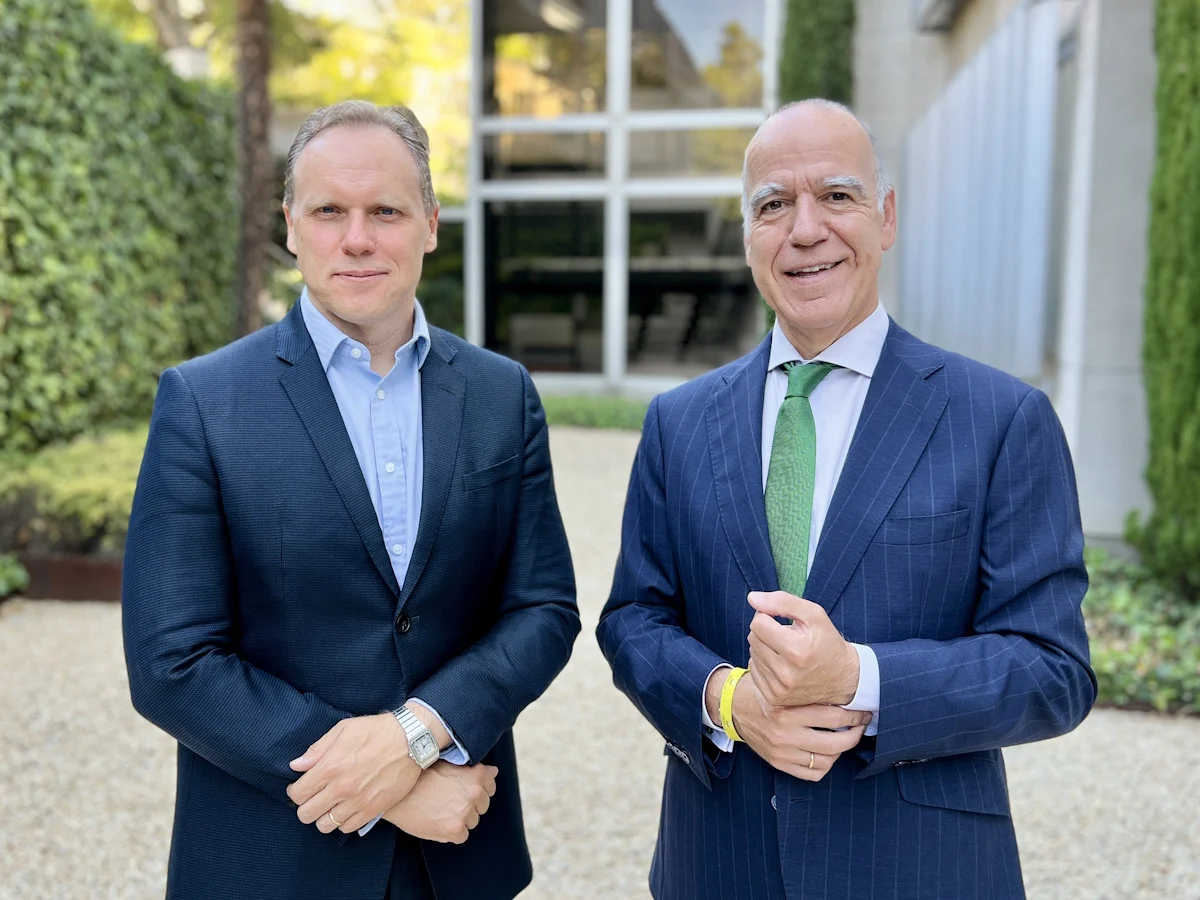
Chile enfrenta una emergencia laboral con más de 940.000 desempleados. La respuesta del Gobierno: una Mesa Interministerial por el Empleo que se ha marcado como meta la creación de 50.000 nuevos puestos de trabajo en cuatro meses, con foco en mujeres y jóvenes. Así lo anunciaron el biministro de Economía y Minería, Daniel Mas, junto a las ministras de la Mujer y del Trabajo.

Emergencia laboral: más de 940.000 desempleados

La tasa de desocupación femenina se sitúa por encima del 10,5% y la de los jóvenes de 15 a 25 años escala hasta el 22,8% en el trimestre móvil febrero-abril. Valparaíso, Biobío y la Región Metropolitana concentran las tasas más altas. El Gobierno de José Antonio Kast ha activado la Mesa por el Empleo para actuar “con sentido de urgencia”, según el biministro Mas.

Los ministerios implicados (Economía, Mujer, Trabajo y Desarrollo Regional) se reunirán semanalmente para coordinar medidas de inserción que corrijan la emergencia. La colaboración con los municipios será clave: “Este desafío no lo vamos a lograr solo con coordinación entre ministerios, se requiere el trabajo con los gobiernos regionales y las OMIL”, subrayó el subsecretario de Desarrollo Regional, Sebastián Figueroa.

Perfiles y condiciones de los 50.000 empleos

Aunque el plan no detalla aún los perfiles concretos, las autoridades han marcado dos prioridades: mujeres y jóvenes. La iniciativa busca reducir la brecha de género en el empleo, que castiga especialmente a las trabajadoras, y facilitar la entrada de los más jóvenes al mercado formal, donde las barreras son más altas.

No se han publicado requisitos formales de experiencia o titulación para acceder a las plazas. Lo que sí se sabe es que los contratos se enmarcarán dentro de los programas de empleo del Servicio Nacional de Capacitación y Empleo (Sence) y de las Oficinas Municipales de Intermediación Laboral (OMIL). No hay un plazo de inscripción centralizado para trabajadores extranjeros; los puestos están dirigidos a residentes en Chile.

Una meta de 50.000 empleos en cuatro meses es ambiciosa, pero el historial muestra que estas iniciativas gubernamentales suelen traducirse en contratos reales aunque los plazos se dilaten.

Análisis: ¿Qué implica esta meta para el mercado laboral chileno?

Colocar 50.000 personas en un empleo en tan solo cuatro meses supone un ritmo de unas 12.500 contrataciones al mes. Para lograrlo, el Ejecutivo necesita no solo inversión pública en programas de empleo directo, sino también incentivar al sector privado. Los anuncios chocan con un dato de fondo: más de 2 millones de personas trabajan en la informalidad en Chile, lo que refleja una debilidad estructural que una mesa interministerial no resolverá de la noche a la mañana.

El foco en mujeres es acertado si se mira la estadística: la tasa de desempleo femenino duplica a la masculina en todos los rangos de edad. Sin embargo, los planes de reactivación anteriores no siempre han conseguido que las beneficiarias mantengan el empleo a largo plazo. La clave estará en si la Mesa por el Empleo logra contratos formativos o de transición al mercado formal.

Desde la perspectiva del lector español, la iniciativa chilena sirve como termómetro: la emergencia laboral no es exclusiva de Europa. En Chile, además, el contexto político es diferente: el Gobierno de Kast apuesta por una reactivación rápida con récord de inversión, aunque los resultados tardarán en llegar.

📝 Cómo enviar el currículum (si estás en Chile)

Si resides en el país andino y quieres optar a alguno de estos puestos, el proceso no está unificado de momento. No obstante, puedes seguir estos pasos para adelantar tu postulación una vez que se activen las vacantes:

  1. Paso 1: Regístrate en la Oficina Municipal de Intermediación Laboral (OMIL) de tu comuna. Es el canal directo de empleo público en Chile.
  2. Paso 2: Crea un perfil en el portal ChileAtiende y en la Bolsa Nacional de Empleo (BNE).
  3. Paso 3: Mantén actualizado tu CV destacando si perteneces a los grupos prioritarios (mujer o joven entre 15 y 25 años).
  4. Paso 4: Consulta periódicamente las ofertas en el sitio del Sence, ya que probablemente se canalicen programas de formación y empleo con bonificaciones.
  5. Paso 5: Si eres extranjero con residencia legal, verifica en tu OMIL los convenios de contratación para migrantes. El plan no contempla procesos especiales desde el exterior.

Plazo de inscripción: No hay una convocatoria única con fecha de cierre. Se espera que las altas se realicen de forma escalonada en los próximos cuatro meses (hasta aproximadamente octubre de 2026). Requisito mínimo: Residir en Chile, estar en edad de trabajar y, de cara a los programas públicos, estar registrado en la OMIL.

“El acuerdo de paz entre Estados Unidos e Irán es un rescate a China”

“El acuerdo de paz entre Estados Unidos e Irán es un rescate a China por el impacto que tendría sobre la energía, la inflación y el crecimiento económico chino”, explicó ayer Daniel Lacalle, economista jefe de Tressis en rueda de prensa, para añadir: “China ha notado el impacto de la pérdida del petróleo gratis de Irán y Venezuela y la explosión de la mayor burbuja inmobiliaria de la Historia”, añadió.

La clave para la economía global es que el shock energético derivado del conflicto con Irán ha tenido, en conjunto, un impacto menor del temido, y en Europa no ha desembocado en una paralización generalizada de la actividad.

“Se ha exagerado el impacto de la guerra; el petróleo empezó a caer antes de que se hablara de paz”  

Daniel Lacalle

“La economía global ha demostrado ser mucho más resistente de lo que se temía a comienzos de año”, señaló José Miguel Maté, consejero delegado de Tressis. “El acuerdo alcanzado esta semana entre Estados Unidos e Irán es una excelente noticia que despeja parte de la incertidumbre que ha condicionado los mercados en los últimos meses, aunque no cambia el fondo de nuestra estrategia: seguimos en un entorno de liquidez abundante, crecimiento débil e inflación persistente, en el que la selección y la calidad seguirán marcando la diferencia”, aseguró.

Así, de cara a los próximos meses, Tressis mantiene una visión moderadamente optimista en renta variable global, con preferencia relativa por Estados Unidos, posiciones neutrales en Europa, Japón y mercados emergentes, y aprovechando las correcciones para construir exposición en oro; en renta fija mantienen su preferencia por duraciones de entre tres y cinco años, y entre sus convicciones sectoriales destacan la tecnología y las comunicaciones con beneficios, la eficiencia energética, las infraestructuras y los metales preciosos como cobertura.

Más de 700 millones de dólares en nuevas salidas a bolsa: las OPV que marcarán la segunda mitad de junio

La reducción del riesgo geopolítico tras el acuerdo entre Estados Unidos e Irán y la fortaleza de los resultados empresariales respaldan mantener las carteras invertidas, aunque la inflación persistente, el tsunami monetario y la elevada concentración del liderazgo del mercado exigen mantener la prudencia, la selección y la calidad como ejes de la inversión.

La desinflación no ha desaparecido, pero tampoco puede hablarse de una victoria definitiva. Imagen: Merca2 con IA

En cuanto a los precios, la desinflación no ha desaparecido, pero tampoco puede hablarse de una victoria definitiva. “La inflación se moderará con relativa rapidez, en buena medida gracias a la corrección de los precios de la energía tras el acuerdo entre Estados Unidos e Irán”, explicó Lacalle.

“Sin embargo, la inflación subyacente y el llamado tsunami monetario –años de políticas expansivas, déficits elevados y balances públicos sobredimensionados– siguen siendo factores esenciales que limitan el margen de los bancos centrales para aplicar políticas verdaderamente restrictivas”, subrayó.

BCE: una bajada injustificada por el conflicto en Irán

Para Tressis, la última subida de tipos del Banco Central Europeo no ha sido una decisión acertada, ya que llega en un momento en que el sector servicios es el componente más débil de la eurozona, y buena parte del repunte inflacionario procede de la energía importada, un factor sobre el que los tipos de interés tienen escasa capacidad de corrección.

El BCE puede enfriar el crédito, el consumo y la inversión, pero no abaratar el precio del petróleo ni reabrir las cadenas logísticas. Por todo ello, Lacalle apuntó: “el BCE va a tener que revertir esta decisión”.

Beneficios empresariales: una temporada de resultados excepcional

La temporada de presentación de resultados del primer trimestre ha sorprendido de forma muy positiva. En Estados Unidos, los beneficios de las compañías del S&P 500 crecieron un 28%, en uno de los mejores trimestres de los últimos años. Sectores como tecnología, comunicación y materiales registraron crecimientos de beneficios cercanos o superiores al 40%, apoyados en el fuerte gasto vinculado a la inteligencia artificial –semiconductores, servicios en la nube y centros de datos– y en el aumento de los precios de las materias primas.

En Europa, el crecimiento de los beneficios por acción se situó en un más moderado 8,8%, en buena parte gracias al sector energético. “Estos resultados son el principal soporte del mercado y respaldan mantener las carteras invertidas, aunque dado el nivel de las valoraciones, será necesario que se confirmen las buenas expectativas de los resultados empresariales para mantener el tono del mercado”, señaló Maté.

La actividad corporativa mantiene además un tono muy dinámico en 2026. Imagen: Agencias

Renta variable: un liderazgo todavía muy concentrado

Tressis mantiene una visión positiva en renta variable global, con preferencia relativa por Estados Unidos, aunque advierte de que el mercado continúa mostrando un liderazgo extremadamente estrecho a nivel sectorial.

La actividad corporativa mantiene además un tono muy dinámico en 2026. Las operaciones de fusiones y adquisiciones recuperan protagonismo, impulsadas por la abundante liquidez, la normalización de los tipos de interés y la necesidad de las compañías de ganar escala en sectores estratégicos como la inteligencia artificial, la defensa o la tecnología.

La financiación como el nuevo cuello de botella de la IA: lo que revela el movimiento de Alphabet

A ello se suma la reapertura del mercado de salidas a bolsa, con operaciones de tamaño histórico: la cotización de SpaceX, valorada en más de 1,7 billones de dólares, y la posibilidad de que compañías como Anthropic u OpenAI sigan el mismo camino, apuntan a un mercado dispuesto a financiar proyectos de crecimiento de enorme dimensión.

Renta fija: gestión activa, sin sesgo direccional

Las rentabilidades de la deuda pública se mantienen en niveles elevados en las principales economías desarrolladas tras el repunte registrado en los últimos meses. El crédito de grado de inversión, sin embargo, ha mostrado una notable resistencia, con diferenciales que se han estrechado hasta niveles previos al conflicto en Oriente Medio.

Existe cierta presión sobre la renta fija reforzada por las limitaciones de reembolsos detectadas en varios fondos de crédito privado, en plena escalada de las emisiones vinculadas a la inversión en inteligencia artificial y centros de datos. Ante este escenario, Tressis mantiene en renta fija un posicionamiento defensivo, con exposición a deuda entre tres y cinco años y estrategias flexibles que permitan aprovechar la volatilidad derivada de la evolución de las expectativas de inflación, y con un peso equilibrado entre la deuda pública y la privada.

En materias primas, el oro y la plata mantienen su atractivo como activos refugio frente al deterioro fiscal de las principales economías desarrolladas. “El mundo no está sustituyendo el dólar por otra divisa, sino reduciendo su confianza en la deuda emitida por gobiernos con déficits crónicos y balances deteriorados”, indicó Lacalle.

El dólar, por su parte, conserva su papel como activo refugio y moneda de reserva, aunque podría moderarse de forma táctica si se reduce la prima de riesgo energético.

Fed tipos interés sin cambios: la Reserva Federal frena expectativas de recorte

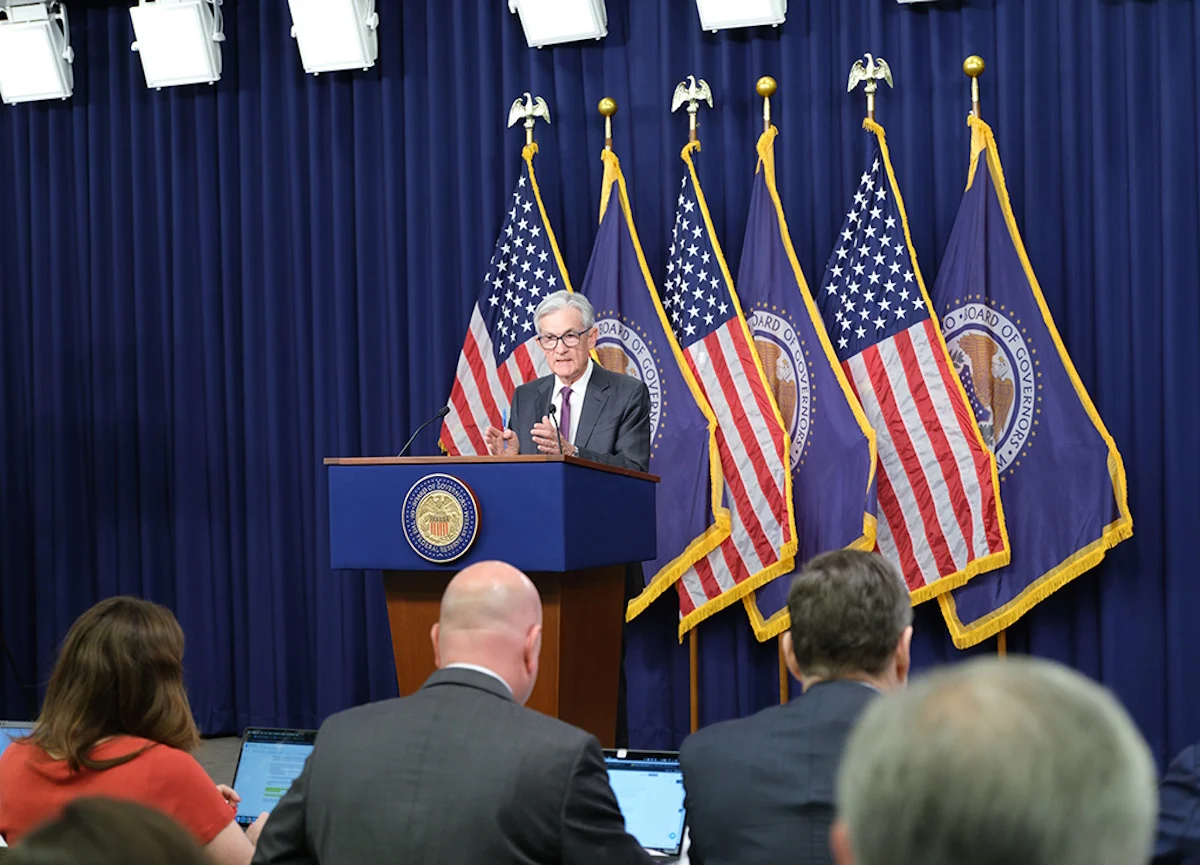
Kevin Wars no quiso estrenar su presidencia de la Reserva Federal con sobresaltos. Pero su primera decisión, mantener los tipos de interés en el rango del 3,5% al 3,75%, vino acompañada de un mensaje que sorprendió a los mercados: la posibilidad de una subida de tipos antes de que acabe 2026 gana cada vez mas peso dentro del banco central. Todo ello en un entorno donde la inflación, lejos de domesticarse, ha repuntado hasta el 4,2% en mayo, impulsada por la energía y unas presiones de fondo que complican la hoja de ruta hacia el objetivo del 2%.

Un debut sin recortes pero con un giro amenazante

En su reunión del 18 de junio, el Comité Federal de Mercado Abierto optó por no mover ficha. Según DW Español, el nuevo presidente de la Fed mantuvo sin cambios el precio del dinero, frustrando las expectativas de quienes esperaban alguna señal de alivio. Durante la rueda de prensa posterior, Wars esquivó cualquier compromiso sobre futuros movimientos y se remitió al brevísimo comunicado oficial, que desapareció la referencia a posibles bajadas de tipos.

La corresponsal Ana Nieto subrayó que, dentro de la Fed, cada vez son mas los miembros que contemplan al menos un incremento de un cuarto de punto este año. En marzo, esa opción era minoritaria. Ahora, con una economía que el propio comunicado califica de sólida, la persistencia inflacionaria ha dado la vuelta al debate.

Una inflación que se resiste y un petróleo que engaña

El dato de mayo —IPC en el 4,2%— encendió las alarmas. Wars minimizó el papel de los precios energéticos al afirmar que las fluctuaciones temporales deberían excluirse del cálculo de la inflación. El argumento tiene sentido en un contexto en el que el crudo está cayendo con fuerza tras el esperado acuerdo entre Estados Unidos e Irán, que podría relajar las tensiones en Oriente Medio.

Pero DW Español destacó que las propias proyecciones de la Fed desmienten que el problema sea solo el petróleo. El organismo prevé ahora una inflación general del 3,6% a finales de año y una subyacente del 3,3%, muy lejos del 2,7% que se anticipaba en marzo. La vuelta al 2% no se vislumbra hasta 2028. Las presiones pueden venir de la inteligencia artificial, de unos márgenes empresariales récord o de la bonanza que reparten los mercados, pero el caso es que la inflación se ha enquistado.

‘Si por mi fuera, estas fluctuaciones temporales deberían excluirse en cualquier caso del cálculo de la inflación’, sostuvo Wars.

— Kevin Wars, presidente de la Reserva Federal

Revolución en la comunicación y menos pistas para el mercado

Más allá de los tipos, la llegada de Wars supone un cambio copernicano en la forma de comunicar del banco central. El nuevo presidente ha organizado cinco grupos de trabajo que examinarán desde la productividad y el empleo hasta la metodología de los datos que usa la Fed. Uno de ellos se centra específicamente en la comunicación, y el brevísimo comunicado de hoy es solo un anticipo: Wars quiere menos detalles y es partidario de eliminar las indicaciones sobre la inclinación del comité. Tampoco participó en el gráfico de puntos que proyecta las futuras subidas.

En la práctica, esto podría traducirse en menos visibilidad para los inversores y una política monetaria que se moverá con cartas menos marcadas. Los mercados tendrán que acostumbrarse a leer entre líneas y a reaccionar con mayor cautela a unas actas cada vez más escuetas.

Presión política y el dilema de subir con Trump presionando

El análisis de DW Español no pasa por alto el factor político. El presidente Donald Trump espera una bajada de tipos que impulse una economía ya de por sí robusta. La presión es elevada y, como advirtió el canal, puede existir una cierta predisposición a mantener los tipos más bajos de lo que estarían en otras circunstancias. Sin embargo, el creciente número de miembros de la Fed que apoyan una subida sugiere que la ortodoxia monetaria, al menos por ahora, se impone a las presiones externas.

Esta tensión entre mandato técnico y ruido político marcará el mandato de Wars. El mercado ya descuenta que los tipos se mantendrán altos durante más tiempo, pero la posibilidad de una subida añade una dosis extra de incertidumbre que no estaba en los precios hace solo unas semanas.

La primera decisión de Wars deja claro que la Fed no tiene prisa en relajar su política. La inflación persistente, un mercado laboral sólido y el nuevo estilo de comunicación opaco dibujan un escenario en el que los recortes quedan aplazados y el fantasma de una subida vuelve a asomar. Para los inversores y consumidores, el mensaje es nítido: el dinero caro ha llegado para quedarse más tiempo del que muchos quisieran.

Puedes ver el análisis completo de DW Español aquí:

Youtube video

El paraje de Tenerife que las autoridades piden no visitar este fin de semana por seguridad

¿Se puede garantizar la seguridad absoluta cuando la propia naturaleza decide cambiar las reglas del juego en Tenerife? La respuesta corta es un rotundo no, y es la razón exacta por la que las autoridades insulares han tenido que activar todas las alarmas comunitarias. La masificación turística suele acaparar los titulares habituales en el archipiélago, pero esta vez el peligro no viene de las aglomeraciones en las playas o las carreteras saturadas, sino del propio subsuelo de la isla.

Un inesperado informe técnico ha forzado una intervención de emergencia que descoloca los planes de miles de viajeros preparados para el fin de semana. No se trata de una recomendación sutil ni de un consejo para evitar las horas de mayor calor, sino de una prohibición explícita que restringe de forma severa la libre circulación por una de las joyas de Tenerife. Quienes decidan saltarse las señalizaciones oficiales no solo se enfrentan a sanciones severas, sino a un peligro real para sus vidas.

El cierre inmediato del Barranco de Masca por alerta de desprendimientos

Youtube video

El majestuoso Barranco de Masca ha quedado completamente cerrado al público debido a una preocupante serie de microseísmos detectados de manera reciente en el macizo geológico de Teno. Las vibraciones del terreno han desestabilizado las paredes verticales del cañón, incrementando a niveles extremos el riesgo de desprendimiento de grandes bloques de piedra sobre el sendero. Las autoridades de Tenerife insisten en que la prioridad absoluta es proteger la integridad de los senderistas que transitan a diario este bellísimo pero peligroso desfiladero natural.

La fragilidad de la piedra volcánica en el Barranco de Masca convierte cualquier leve movimiento telúrico en una amenaza directa de desprendimientos masivos en cadena. El Cabildo insular ha desplegado personal técnico de emergencias para evaluar el estado de las laderas y asegurar que ninguna persona quede atrapada en el interior de la garganta. La inestabilidad geológica es evidente y los equipos de rescate no quieren repetir tragedias del pasado en esta escarpada zona de Tenerife.

Las restricciones oficiales en los espacios protegidos de Tenerife

Para comprender el valor geológico de la zona, conviene repasar la información del Barranco de Masca, un impresionante espacio protegido esculpido por la erosión durante millones de años en el noroeste de la isla. La compleja orografía de Tenerife hace que este tipo de barrancos sean tan espectaculares como propensos a sufrir alteraciones rápidas cuando la actividad geológica interna se reactiva en el archipiélago. Periódicamente, cabeceras de información como Tenerife recuerdan la necesidad de combinar el motor del turismo internacional con planes estrictos de conservación ambiental.

El acceso controlado que se implementó hace meses en el Barranco de Masca pretendía ordenar el flujo de visitantes, pero la fuerza de la naturaleza ha obligado a suspender temporalmente el sistema de reservas. La inestabilidad en los acantilados afecta también a los embarcaderos cercanos, impidiendo que las excursiones marítimas puedan evacuar de manera segura a hipotéticos excursionistas en caso de un derrumbe mayor. Las directrices en Tenerife son claras: el entorno permanecerá blindado hasta que los geólogos certifiquen la estabilidad estructural de las paredes rocosas.

La gestión del riesgo y la seguridad del turismo en Canarias

Youtube video

La rápida intervención de Protección Civil demuestra que la seguridad vial y de montaña es un pilar innegociable para mantener el prestigio internacional de Tenerife. Los paneles informativos en las carreteras principales de acceso ya muestran advertencias claras solicitando a los conductores que den la vuelta y eviten aproximarse a los caseríos tradicionales de la zona alta. El personal de vigilancia del parque rural patrulla las inmediaciones del Barranco de Masca para reconducir a los turistas despistados hacia rutas alternativas seguras en otras zonas del norte isleño.

Este veto temporal al tránsito en el Barranco de Masca recuerda la importancia de consultar siempre los canales oficiales antes de emprender cualquier aventura en la naturaleza canaria. Las condiciones en el archipiélago pueden cambiar drásticamente en cuestión de horas debido a factores meteorológicos o dinámicas del terreno volcánico de Tenerife. Mantener informada a la población local y a los turoperadores extranjeros resulta vital para gestionar una crisis que empaña momentáneamente el ocio del fin de semana pero salva vidas.

El impacto de los microseísmos en la geología de la isla

La monitorización constante del Instituto Geográfico Nacional ha sido clave para detectar los sutiles movimientos sísmicos que han desencadenado este protocolo de seguridad en el Barranco de Masca. Aunque estos temblores son imperceptibles para la población en los núcleos urbanos, sus efectos en los cortes verticales de los barrancos de Tenerife resultan inmediatos y peligrosos. Las grietas preexistentes en las rocas se ensanchan con las vibraciones, dejando toneladas de material en un precario equilibrio que puede romperse con el simple soplo del viento.

Indicador TécnicoBarranco de MascaResto de Tenerife
Nivel de Riesgo GeológicoExtremo por DesprendimientoModerado en Cumbres
Estado de Accesos FísicosTotalmente ClausuradoAbiertos con Precaución
Vigilancia de EmergenciasPresencial 24 HorasPatrullas Habituales

El comportamiento de la corteza terrestre en el entorno del Barranco de Masca requiere un análisis minucioso de la evolución de las deformaciones superficiales. Las autoridades de Tenerife no van a escatimar esfuerzos tecnológicos para mapear las zonas con mayor probabilidad de colapso antes de autorizar la reapertura del sendero. La paciencia de los visitantes y el respeto absoluto a las vallas de seguridad son los mejores aliados para superar este bache natural sin lamentar daños personales.

Previsión y futuro de las rutas naturales en Tenerife

La tendencia futura apunta a una sensorización avanzada de los barrancos más transitados de Tenerife para anticipar estos fenómenos con mayor margen de tiempo. La seguridad del mañana dependerá de la instalación de redes de contención inteligentes y sistemas acústicos capaces de captar el crujido interno de la montaña antes de que caigan las primeras piedras al vacío. El Barranco de Masca volverá a lucir su imponente belleza verde, pero bajo un modelo de gestión mucho más controlado y tecnificado.

El consejo final para los amantes del senderismo que se encuentran en Tenerife es desviar la mirada hacia los bosques de laurisilva de Anaga o las extensas pistas forestales del sur, donde el terreno ofrece mejores garantías de estabilidad este fin de semana. La geología canaria está viva, y aprender a respetar sus pausas y advertencias es el primer paso para convertirse en un viajero verdaderamente consciente y seguro. El Barranco de Masca sabrá esperar a que la tierra recupere su calma habitual.

El invento de Lidl para enfriar la casa sin aire acondicionado que vuela de las tiendas

¿Seguimos empeñados en creer que la única forma de no derretirse en el salón de casa pasa por pagar una factura eléctrica desorbitada? La cadena alemana Lidl acaba de romper ese mito en el mercado español con un dispositivo de climatización que desafía a los sistemas tradicionales de refrigeración sin necesidad de realizar obras ni desembolsos inalcanzables.

El aumento constante de las noches tropicales en la península ha disparado la demanda de soluciones inmediatas, logrando que este equipo agote su stock en tiempo récord. Los datos de consumo demuestran que la eficiencia no está reñida con el bajo coste, consolidando una tendencia de ahorro energético que marca el camino del consumo inteligente este año.

La revolución silenciosa que desafía al aire acondicionado tradicional

Youtube video

El miedo a encender el climatizador por culpa del precio de la luz ha transformado los hábitos de compra en miles de hogares. La propuesta que presenta Lidl ataca directamente este problema ofreciendo una circulación de aire optimizada que reduce la sensación térmica de las habitaciones de forma drástica y con un gasto insignificante.

No se trata de mover el aire caliente de un lado a otro como ocurría con los aparatos antiguos, sino de generar una corriente constante y fresca. Este sistema se ha convertido en el aliado perfecto para quienes buscan confort térmico inmediato sin sufrir el molesto ruido de los motores compresores externos durante las horas de descanso.

Por qué el éxito de Lidl transforma la climatización del hogar

La estrategia de Lidl demuestra que la innovación utilitaria puede masificarse si se presenta a un precio competitivo y en el momento estacional preciso. El fenómeno de este ventilador de torre va más allá de una simple moda veraniega, reflejando un cambio estructural en las prioridades del consumidor actual en España.

La versatilidad de este aparato radica en su diseño vertical compacto, ideal para los pisos urbanos donde cada metro cuadrado cuenta. Al integrar funciones que mejoran la calidad del aire ambiental, este dispositivo de torre se posiciona como la opción preferida frente a los pesados e incómodos equipos portátiles tradicionales.

El secreto técnico del frescor sin aumentar la factura eléctrica

La clave del rendimiento de este equipo se encuentra en su capacidad para combinar la velocidad del flujo con una evaporación interna equilibrada. A diferencia de un ventilador convencional, la estructura interna distribuye el flujo de manera homogénea en un ángulo de oscilación amplio, cubriendo estancias completas en pocos minutos.

La eficiencia del motor interno garantiza que el consumo eléctrico se mantenga en niveles mínimos, equivalentes al de una bombilla tradicional. Esta característica técnica permite mantener el dispositivo encendido durante toda la noche en Lidl sin temor a sorpresas desagradables al recibir el extracto bancario a fin de mes.

La urgencia de stock en los supermercados españoles

La velocidad con la que desaparecen estos productos de los lineales de Lidl confirma que la psicología de la escasez funciona cuando el valor real está respaldado. Los consumidores comparten en tiempo real la disponibilidad de unidades, generando un efecto llamada que satura tanto los establecimientos físicos como la plataforma de comercio electrónico.

La necesidad de encontrar un ventilador eficiente antes de que comiencen las olas de calor más severas ha cambiado la planificación de las compras semanales. Esta respuesta masiva del público evidencia que la agilidad para resolver problemas cotidianos con presupuestos ajustados es la fórmula ganadora en la distribución actual.

Modelo de DispositivoConsumo Estimado (W)Nivel de Ruido (dB)
Torre de Climatización Lidl45W52 dB
Aire Acondicionado Portátil1000W65 dB
Ventilador de Aspas Clásico60W58 dB

El futuro de la climatización accesible y eficiente

El mercado de la ventilación doméstica evoluciona hacia sistemas híbridos que respetan el medio ambiente y protegen la economía familiar de forma simultánea. El éxito obtenido por Lidl este verano marca un precedente claro sobre el tipo de tecnología que exigirá el usuario en las próximas temporadas de calor extremo.

La tendencia consolidará el uso de soluciones de control inteligente y motores de bajo consumo en cada ventilador del futuro. La clave del éxito residencial no será enfriar a cualquier precio, sino mantener la habitabilidad de nuestras casas mediante un equilibrio perfecto entre sostenibilidad, accesibilidad y rendimiento real.

BMW lanza un profit warning: recorta márgenes y beneficios por la crisis del mercado chino

BMW ha emitido un profit warning severo por el desplome del mercado chino y la presión de precios en Asia, recortando su margen EBIT previsto al 1%-3% y abriendo la puerta a nuevas advertencias de beneficios en el sector europeo del automóvil.

Con la caída de ayer, las acciones de la automovilística alemana retroceden un 34% en lo que llevamos de año.

Estas son las claves para entender el profit warning de BMW según los analistas consultados por Merca2:

1. Fuerte recorte de previsiones

  • BMW ha reducido de forma significativa sus guías para 2026.
  • El margen EBIT del negocio automovilístico baja al 1%-3% desde el 4%-6% anterior.
  • El RoCE se reduce al 1%-5% desde el 6%-10%.
  • El beneficio antes de impuestos pasará de una caída moderada a una caída significativa (más del 15%).
El aviso de BMW aumenta el riesgo de profit warnings similares en Mercedes-Benz y Volkswagen. Imagen: BMW Skytop

2. China es el principal problema

  • La debilidad del mercado chino y la intensa competencia de precios explican alrededor de dos tercios del deterioro del EBIT (unos 2.300 millones de euros).
  • Las ventas de BMW en China acumulan una caída cercana al 17,6% en 2026.
  • China representa aproximadamente el 30% de las entregas globales del grupo.
  • La presión competitiva de los fabricantes chinos también se extiende a otros mercados asiáticos y a Europa.

3. Reestructuración y costes adicionales

  • BMW acelerará medidas de eficiencia y reestructuración, principalmente en Europa.
  • Estas medidas supondrán un impacto negativo extraordinario en el segundo semestre de 2026, aunque sin efecto en caja durante el ejercicio.
  • El flujo de caja libre previsto para el segundo trimestre se reduce a más de 2.500 millones de euros, muy por debajo de las expectativas del mercado.

4. Impacto para el sector automovilístico europeo

  • Los analistas consideran que el aviso de BMW aumenta el riesgo de profit warnings similares en Mercedes-Benz y Volkswagen.
  • La sobrecapacidad de la industria china podría intensificar las exportaciones hacia Europa y aumentar la presión sobre los precios.
  • Se anticipan posibles cierres de plantas y recortes de empleo en la industria automovilística europea.
  • Varias firmas de análisis mantienen una visión negativa sobre el sector debido a la competencia china y al entorno regulatorio europeo.

BMW: Renta 4 percibe desafíos estratégicos y presión estructural en los márgenes

La magnitud de este recorte es considerablemente mayor de lo esperado. Imagen: BMW M5

Valoraciones individuales del profit warning de BMW

Tim Rokossa, de Deutsche Bank, mantiene su recomendación de Comprar con un precio objetivo de 100,0 euros.Para él, “aunque en los últimos días se anticipaba una revisión de las previsiones, tras el mal comportamiento de la acción y la cancelación por parte de BMW de una reunión con analistas, prevista desde hacía tiempo, creemos que la magnitud de este recorte es considerablemente mayor de lo esperado: más de 3.000 millones de euros en el EBIT y 2.000 millones en el flujo de caja libre”.

AlphaValue, por su parte, afirma que “sigue siendo un sector al que no nos atrevemos a entrar. La competencia china supone un problema enorme, pero también creemos que la normativa europea es muy desfavorable y no deja ninguna posibilidad de supervivencia a los fabricantes de automóviles tradicionales, lo que significa que ya no es una cuestión de valoración.”

Preocupa que BMW no sea competitivo en China y que este deterioro sea un lastre

Una tercera opinión es la de Tom Narayan, de RBC, que recomienda Igual que el sector con un precio objetivo de 84,0 euros. Para Narayan, “a pesar de haber superado a sus competidores en las entregas en China durante el primer trimestre de 2026, creemos que el descenso en los volúmenes podría persistir en los trimestres siguientes. Las ventas de BMW en China en lo que va de año (hasta mayo de 2026) han descendido aproximadamente un 17,6 % interanual debido al deterioro del mercado chino. Además, cabe recordar que las previsiones de EBIT ya incorporaban la reducción de los aranceles en México y Canadá derivada del acuerdo USMCA, lo que deja poco margen de error”.

“Dicho esto, añade, con el anuncio del marco preliminar para poner fin al conflicto entre EE. UU. e Irán, nos preguntamos si la inflación de los costes energéticos a la que se hace referencia en el comunicado de la empresa podría disminuir en el segundo semestre de 2026, lo que dejaría un margen potencial al alza para las previsiones revisadas”.

Por último, Esther Gutiérrez de la Torre, de Bankinter, tiene una recomendación e Vender con un precio objetivo en revisión. “Tal y como venimos advirtiendo, el mercado chino no muestra señales de estabilización y supone un freno operativo relevante para la Compañía. Conviene recordar que China representa alrededor del 30% de las entregas totales del grupo y una caída fuerte de ventas es muy difícil de compensar con una evolución positiva en Europa o EE.UU.”, señala.

“Además, el repunte de costes de energía provocado por el conflicto en Irán complica los planes de reducción de costes de BMW mientras la Compañía teme una desaceleración de ventas ante una caída de los niveles de confianza del consumidor”, concluye.

El ‘regalo’ de Ouigo a Renfe e Iryo: el error que puede costarle miles de viajeros este verano

Con la confirmación del día de ayer de que Iryo se sumaría, un año más, a la campaña del Verano Joven anunciada por el Ministerio de Transportes y Movilidad Sostenible, vuelve a quedar un solo rezagado dentro del sistema de alta velocidad nacional en España. Se trata de Ouigo, que ya acostumbra a ser la última de las tres operadoras del sector, tras Renfe y la italiana, en anunciar su participación en la campaña.

Según confirman fuentes de la empresa, la lentitud de la publicación oficial se debe a la necesidad de revisar con lupa las condiciones del programa. En el sector no solo se da por hecho que en los próximos días la francesa confirmará su participación en el programa, sino que los usuarios esperan que imiten la estrategia del año pasado, reduciendo los precios otro 10% por encima del 50% que ya ofrece el Ministerio.

No hay duda de que el Verano Joven se ha vuelto una medida estrella para la cartera de Óscar Puente. No solo marca la pauta de las vacaciones de muchos de los usuarios del servicio de alta velocidad, tanto del AVE como de sus competidores, sino que para muchos usuarios ha sido la promoción que los ha llevado a usar por primera vez la opción, por encima del avión o del vehículo particular.

Pero, además, entre las tres operadoras, Ouigo siempre ha sido clave dentro de la promoción, pues da un paso más con sus descuentos. Además de que suele ser la operadora más barata la mayoría del tiempo en muchas de las rutas clave del país, el ofrecer un descuento por encima del resto la hace especialmente atractiva para los estudiantes y jóvenes en su primer empleo, que forman la base de usuarios de la promoción todos los años.

Ouigo y la competencia por los usuarios de verano

No es como si Ouigo no estuviese dando pasos para atraer usuarios en la temporada estival. Ya ofreció miles de billetes por cinco euros para celebrar el quinto año de la liberalización del servicio y ha conseguido ser el socio de movilidad de varios festivales clave del país, en particular el Mad Cool en Madrid. Por lo tanto, no será una sorpresa si la empresa da el paso para competir por los usuarios de este sistema.

La empresa sigue teniendo su categoría como low cost y sus trenes de dos pisos como piezas clave de su identidad. Estos esfuerzos son clave para recuperar la ocupación de sus servicios, afectada por la lentitud del sistema tras los límites de velocidad impuestos por Adif. Además, tras un 2025 en el que señalan que han tenido beneficios por primera vez desde su llegada al sistema español con la liberalización, la empresa quiere mantener el dato en un 2026 que ha empezado de forma complicada por el accidente en Adamuz.

Por eso es inconcebible entre las empresas del sector, e incluso entre los usuarios, que no participe en la promoción. Para la mayoría es simplemente cuestión de tiempo, incluso horas, pero, mientras tanto, muchos siguen esperando antes de comprar su billete, aun cuando Renfe e Iryo ya han abierto la oferta de los suyos.

Iryo repite su estrategia del año pasado

Por su lado, el rival de Ouigo en la alta velocidad privada, Iryo, ha confirmado de nuevo su participación en el programa de Verano Joven en las mismas condiciones que el año pasado. Es decir, que los suscritos al programa tendrán un 50% de descuento sobre el precio del billete. La diferencia es que, con el modelo de la empresa italiana, este precio puede variar mucho, pues aplicando la promoción sobre el precio más bajo puede ser de 20 euros, mientras que el máximo en la ruta Madrid-Barcelona puede alcanzar los 80 euros.

Viajeros de Iryo en Madrid. Fuente: Agencias

Es una diferencia de hasta 60 euros que puede marcar el uso de las famosas «flechas rojas» de la empresa italiana. No es un dato menor y puede acabar sirviendo para los usuarios que usualmente ven a Iryo como una opción más costosa dentro del panorama de la alta velocidad.

El Ministerio vuelve a dar ventaja a Renfe

Lo que vuelve a ser evidente es que Renfe acaba por adelantarse en esta carrera. La empresa pública ha sido, como todos los años, la primera en sumarse a la medida y ya ha empezado a captar viajeros que esperaban la aprobación de esta iniciativa. Es una ventaja a la hora de atraer a los primeros viajeros y de empezar procesos de fidelización entre ellos.

Tren de Renfe en su taller de Fuencarral. Fuente: Agencias

Es un dato que afecta sobre todo a la compañía francesa. Y es que, al ser la última en sumarse oficialmente a la campaña, puede perder una parte de los usuarios que están interesados en usar esta promoción; aun así, lo normal es que se vea un anuncio oficial antes de que acabe la semana.

Repsol desafía un informe encargado por el Departamento de Energía de EE. UU. que advierte de los riesgos de invertir en Venezuela

Repsol está buscando expandir su presencia en Venezuela con la nueva firma de un acuerdo de intenciones para la exploración y desarrollo de una nueva zona petrolífera en el país caribeño.

Se trata de un proyecto petrolero denominado Horcón localizado en la costa del sureste del lago de Maracaibo, próxima además a los campos petroleros de Barúa y Motatán, que ya forman parte de la cartera de activos de Repsol en Venezuela, junto a los yacimientos productores de crudo de Petroquiriquire y Petrocarabobo, y el activo de gas de Cardón IV. Según las autoridades venezolanas el potencial de Horcón podría aportar unos 20.000 barriles diarios adicionales de crudo ligero a la empresa mixta Petroquiriquire (60% de la empresa publica venezolana PDVSA y 40% de Repsol) de los 40.000 barriles que ya genera la joint venture.

Bandera de Venezuela. Fuente: Agencias.

Sin embargo, este movimiento no es asilado, ya que la petrolera española en abril firmó otro acuerdo con el Ministerio de Hidrocarburos y PDVSA que le permitió recuperar el control de las operaciones e incrementar la producción de petróleo en Petroquiriquire. De esta forma, la petrolera consolida su estrategia de expansión por Venezuela, no por nada la compañía ya anunció que tiene pensada aumentar su producción hidrocarburos hasta un 50% en un plazo de 12 meses, al igual que triplicarla en un plazo de tres años.

No obstante este último movimiento se ha dado en un contexto en el que la infraestructura petrolera venezolana está completamente rota, debido a años de falta de inversión, presiones internacionales y regulatorias, que convierten al país caribeño en todo un terreno muy arriesgado para realizar cualquier tipo de inversión.

Repsol busca expandirse en un escenario plagado de constantes cuellos de botella

En este sentido, un informe estratégico encargado por el Departamento de Energía de Estados Unidos apunta que Venezuela no enfrenta una escasez geológica de recursos, sino un colapso progresivo de la infraestructura necesaria para transformar reservas en exportaciones rentables con varios cuellos de botella. Uno de los más destacados son los problemas eléctricos del país caribeño, no por nada, en mayo de 2026 la demanda eléctrica del país supero los 15.500 MW, provocando por consiguiente, apagones y fluctuaciones severas en regiones petroleras clave como Zulia, Monagas y Anzoátegui.

La trampa del crudo: ¿por qué Repsol sigue atrapada operativamente en Venezuela?

Es decir, a pesar de que el informe estratégico no esté dirigido directamente hacia la compañía, es clara con sus advertencias, ya que afectan directamente a las operaciones de Repsol que tiene el objetivo de aumentar su producción en Venezuela. De hecho, partiendo de los problemas de abastecimiento energético, la petrolera sufriría problemas recurrentes a nivel eléctrico dentro de sus sistemas de extracción de crudo como las bombas electro sumergibles (ESP). Y en caso de tener esta clase de fallas, el documento advierte que se podrían dar daños en el flujo del pozo petrolífero, dando pie a gastos millonarios para volver a su operación normal.

A esto se le suma, de la dependencia estructural que tiene el crudo venezolano de otros insumos como la nafta para poder diluirlo y transportarlo debido a su altísima viscosidad; un problema que, a pesar de que este último proyecto esté asociado al curdo ligero, la mayoría de los negocios de Repsol están vinculados con el pesado.

EuropaPress 6266763 consejero delegado repsol josu jon imaz clausura jornada transformacion Merca2
Josu Jon, CEO de Repsol. Fuente: Agencias.

De hecho, el informe dirigido al Departamento de Energía de Estados Unidos, apunta a que para procesar esta clase de crudo proveniente de la Faja Petrolífera del Orinoco, Venezuela necesitó importar aproximadamente 141.000 barriles diarios de nafta pesada para sostener su exportación de abril. Por lo que, la carencia de estos recursos diluyentes por problemas logísticos o bancarios daría pie a que la producción petrolera de empresas como Repsol se vieran interrumpidas inmediatamente.

El cuello de botella no es solo físico, sino también financiero

Por otro lado, también hay que mencionar que la crisis venezolana ha destruido buena parte de la capacidad industrial local que históricamente daba soporte al sector petrolero. Es decir, hablamos de equipos especializados como taladros, válvulas certificadas, componentes API y herramientas críticas deben importarse casi íntegramente desde el extranjero.

El informe destaca que componentes que normalmente tardarían semanas en llegar a operaciones petroleras en otros países, se pueden demorar entre seis y nueve meses en Venezuela debido a problemas de cumplimiento y aduanas. Sumado a la crisis del dragado del lago de Maracaibo (donde se encuentra el nuevo pozo de Horcón) por el que los operadores occidentales como Repsol ven dificultadas sus operaciones con el riesgo de que sus buques incluso queden varados sino realizan costosos procesos como la transferencia buque a buque en aguas internacionales. Por lo que, en conjunto se multiplican aún más los costes y se ralentiza cualquier expansión operativa.

Sin embargo, el cuello de botella más importante no es físico, sino financiero, ya que, a pesar de que Washington haya flexibilizado parcialmente las sanciones mediante licencias específicas, el sistema bancario internacional continúa considerando a Venezuela un entorno de alto riesgo. De hecho, bancos internacionales se resisten a procesar pagos, confirmar cartas de crédito o financiar operaciones asociadas a PDVSA. Por no hablar de la “prima Venezuela”, donde proveedores internacionales incrementan entre un 40% y un 60% el coste de servicios y equipos debido al riesgo regulatorio y legal asociado al país.

En definitiva, pese a que Repsol vaya a continuar con sus operaciones en Venezuela, el escenario no es el más propicio para el desarrollo de un pozo de extracción de crudo, que promete aportar hasta 20.000 barriles al día a la joint venture que tiene la petrolera con PDVSA. Es por ello las acciones de la compañía en el país caribeño son toda una apuesta que podría no darle los retornos esperados debido a la fragilidad de la infraestructura petrolífera del país.

Glovo, Uber y Just Eat empatan con Carrefour, Alcampo y Lidl en sus ofertas del Mundial, como España

Al igual que las cadenas de distribución Carrefour, Alcampo y Lidl, las plataformas de reparto a domicilio, Glovo, Uber Eats y Just Eat, también tienen su propia guerra para quedarse con las compras de última hora de los espectadores del Mundial, con ofertas y promociones que en algunas incluso son a coste cero para el transporte. La ventaja de las plataformas de reparto a domicilio frente a los supermercados es el amplio horario para poder comprar cuando las cadenas de distribución cierran.

En este sentido, Glovo ha realizado un estudio, ‘El Mundial a domicilio: los hábitos de los españoles’, y una de las conclusiones más llamativas es cuánto creen los clientes que van a gastar en las diferentes plataformas de delivery. Concretamente, un 53% prevé un presupuesto de entre 51 y 200 euros durante la celebración del Mundial, mientras que cerca de un 13% entre 201 y 500 euros.

Sin ir más lejos, y repitiendo la tónica de los fines de semana de Liga, el auténtico ganador del Mundial es el sector del delivery, destacando a Glovo, Uber Eats y a Just Eat, con un 82% de los seguidores pidiendo comida a domicilio durante los partidos. Asimismo, este año el negocio del delivery se incrementará, ya que muchos son los partidos que se juegan a horas intempestivas, como a las 2 de la mañana, y si el espectador quiere comer algo, deberá recurrir al supermercado de Glovo o Uber Eats, entre otras.

Foto recurso estudio Glovo 1 Merca2
Fuente: Glovo

Glovo, Uber Eats y Just Eat, los verdaderos campeones del Mundial

En este contexto, el fervor mundialista ha dejado claro que, más allá del espectáculo sobre el césped, existe un protagonista indiscutible en la economía del ocio: el sector del delivery, que compite directamente frente a las ofertas y propuestas del Mundial de Carrefour, Lidl, Alcampo y Aldi, entre otras cadenas de distribución. Tanto las plataformas de delivery como los supermercados se están adaptando a la transformación de los hábitos de consumo.

Sin ir más lejos, el delivery aumenta cuando hay fútbol, y no es una moda, es lo que lleva pasando todos los fines de semana que hay liga. Un 82% de los encuestados por Glovo pide comida a domicilio cuando hay partido, y casi siete de cada diez prefiere pedir antes de que empiece el encuentro para centrarse en el partido y evitar distracciones y el estar pendiente de cuándo llegará el pedido.

La pizza es el plato favorito, seguida por la hamburguesa, y completando el ranking, productos para preparar el clásico picoteo de patatas y aceitunas

El impacto del torneo en el sector va más allá de la comida preparada. Este año, las circunstancias particulares del calendario han otorgado un papel protagonista a los supermercados integrados en las plataformas de reparto. Debido a que muchos de los encuentros se disputan en horarios atípicos, alcanzando incluso las dos de la mañana, la disponibilidad de estos servicios se ha vuelto esencial para el usuario que desea acceder a refrigerios y provisiones a horas intempestivas.

Esta necesidad de servicio 24 horas ha permitido a gigantes del sector como Glovo, Uber Eats y Just Eat ampliar su modelo de negocio, adaptándose a las exigencias horarias de un Mundial globalizado. La capacidad de ofrecer desde snacks hasta productos de primera necesidad en mitad de la madrugada permite a las plataformas capturar un mercado que, de otro modo, permanecería cerrado ante la imposibilidad del espectador de salir a comprar.

Comparativa ofertas Glovo, Uber Eats y Just Eat
Fuente: IA

Si bien los jugadores compiten por el trofeo en el terreno de juego, las plataformas de delivery, Glovo, Just Eat y Uber, ya se han asegurado su propia victoria, capitalizando el entusiasmo de una audiencia que ha convertido la comodidad del sofá y la inmediatez del reparto en su principal aliado para vivir la emoción del campeonato, y la ventaja de poder ver la previa de los encuentros mientras esperas el pedido.

Las ofertas más ‘golosas’ de las plataformas de delivery

Tanto los supermercados como las plataformas de delivery cuentan con grandes ofertas y promociones para poder vivir el Mundial con la despensa llena. En primer lugar, el cliente deberá buscar tanto en Glovo como en Uber y Just Eat el banner principal del Mundial o la pestaña de ‘Ofertas’ dentro de cada aplicación, ya que ahí será donde se agrupan los restaurantes y supermercados con descuentos activos para cada franja horaria de los partidos.

Si nos centramos en Just Eat, vemos que las ofertas están enfocadas en menús de precios reducidos y descuentos de hasta el 50% en cadenas como Burger King. Disponen de promociones de 2×1 en cadenas de pizza, como Papa Johns, y descuentos específicos del 25% en combos de Goiko. Asimismo, Just Eat prevé una subida de los pedidos del 7,5 % durante el mes del Mundial, que termina a mediados de julio.

Oferta Glovo Mundial

Fuente: Glovo

En cuanto a Glovo, los clientes y espectadores del Mundial contarán con hasta un 50% de descuento en restaurantes seleccionados bajo el lema del Mundial. También ofrecen promociones de 2×1 en establecimientos específicos y envío gratis en los primeros pedidos, pero solamente esta opción es viable para los nuevos usuarios.

Por ejemplo, una de las marcas que tiene Glovo en su portafolio ha publicado un comunicado en sus redes sociales explicando lo siguiente: «Mientras animas a tu selección durante el Mundial FIFA 2026, deja que nosotros nos encarguemos del tercer tiempo. Nuestras burgers están listas para llegar a tu casa en tiempo récord a través de Uber Eats y Glovo. Porque hay goles que se celebran mejor con las manos ocupadas».

PHOTO 2026 06 16 12 48 36 Merca2
Fuente: Uber Eats

Por último, si entramos en la plataforma de Uber Eats, nos encontramos con promociones en bebidas gracias al supermercado español Dia, y un 30% en snacks y helados. Asimismo, en las promociones para el Mundial podemos observar un 2×1 en Healthy Poke, Miss Sushi, Ginos y Starbucks, entre otras cadenas. También ofrece promociones del 50% de descuento en diversos productos de Domino’s y Tasty Poke Bar, entre otros.

Maxi Iglesias se blinda ante las preguntas sobre Aitana en la promoción de ‘Ella, maldita alma’

Maxi Iglesias ha optado por levantar un muro de contención mediático en plena promoción de sus nuevos proyectos. El actor ha evitado sistemáticamente cualquier pregunta relacionada con Aitana, en un momento en el que su vida personal vuelve a ocupar titulares en paralelo a su actividad profesional. Su estrategia ha sido clara: hablar solo de trabajo, esquivar lo demás y redirigir cualquier intento de los periodistas hacia su carrera.

El intérprete atraviesa un periodo de intensa exposición pública. Por un lado, promociona la película Todo lo que no fuimos, que está logrando mejores resultados en taquilla de lo inicialmente previsto. Por otro, regresa a la ficción televisiva con Ella, maldita alma, una serie que Telecinco estrenará esta noche a las 23:00 horas, tras haber permanecido más de un año y medio guardada en el cajón de Mediaset.

Ese doble movimiento ha convertido a Maxi Iglesias en uno de los rostros más visibles de la temporada. Sin embargo, la atención mediática no se ha centrado únicamente en su trabajo. Las preguntas sobre su vida sentimental, y en particular sobre su relación con Aitana, han acompañado buena parte de su promoción. La cantante, según diversas informaciones no confirmadas oficialmente, habría mantenido un vínculo sentimental con el actor, con una diferencia de edad significativa que ha alimentado el interés mediático.

Frente a ese ruido, Maxi Iglesias ha optado por una estrategia de blindaje absoluto. En cada aparición pública, el actor ha repetido el mismo patrón: responder con precisión sobre sus proyectos, mostrar entusiasmo por sus personajes y evitar cualquier derivación hacia su vida privada. Un control férreo del relato que, lejos de apagar el interés, lo ha intensificado.

El actor, que ha hecho caja promocionando jugosos negocios inmobiliarios en Madrid, ahora pretende promocionar la serie y no hablar sobre su vida privada.

Maxi Iglesias lidera el cartel

El contexto de Ella, maldita alma también explica parte de esta exposición. La serie llega a la parrilla de Telecinco tras un largo periodo de espera, más de un año y medio en el que el proyecto permaneció sin fecha de estreno. En ese tiempo, la ficción ha generado expectativas internas dentro de Mediaset, especialmente por su potencial para recuperar audiencia en la franja nocturna.

Maxi Iglesias
Maxi Iglesias interpreta a Fermín en Ella, maldita alma.

La serie se emite a las 23:00 horas y se apoya en un reparto encabezado por Maxi Iglesias, Martiño Rivas y Karina Kolokolchykova, junto a actores como Carmen Daza, Nacho Fresneda, Ana Ruiz, María de Nati o Susana Córdoba, entre otros. La producción está realizada en colaboración con Plano a Plano, con creación de Aurora Guerra y producción ejecutiva de César Benítez, Álvaro Benítez, Emilio Amaré y Arantxa Écija. La dirección corre a cargo de Iñaki Mercero y Javier Quintas. El proyecto está basado en un relato homónimo del escritor gallego Manuel Rivas, lo que aporta un componente literario a una historia que combina drama, tensión emocional y conflictos morales.

En el centro de la ficción se encuentra Fermín, el personaje interpretado por Maxi Iglesias: un joven sacerdote carismático, querido por los vecinos de La Isleta, una localidad ficticia situada en la costa gaditana. Su vida, aparentemente estable y dedicada a la comunidad, se ve alterada con la llegada de Isaac, su primo, y de Ana, la esposa de este.

Lo que comienza como una convivencia familiar marcada por la normalidad pronto deriva en un triángulo emocional complejo. Fermín e Isaac han crecido como hermanos, unidos por una infancia difícil y un vínculo prácticamente fraternal. La llegada de Ana introduce una tensión inesperada: una conexión emocional entre ella y el sacerdote que se transforma progresivamente en una pasión imposible.

La serie plantea así un conflicto de lealtades cruzadas. Fermín se debate entre su vocación religiosa y el deseo, mientras Ana lucha entre el amor y la deuda emocional con Isaac, quien la salvó de un pasado marcado por la guerra en Ucrania y la pérdida.

Isaac, interpretado por Martiño Rivas, aparece como el tercer vértice de un triángulo que no solo es amoroso, sino también ético y familiar. Su papel es el del hombre que lo ha sacrificado todo por reconstruir una vida junto a Ana, sin sospechar el conflicto que se gesta a su alrededor.

Un universo coral en La Isleta

Más allá del triángulo principal, Ella, maldita alma construye un universo coral en torno a La Isleta. El pueblo no es solo escenario, sino un organismo vivo donde cada personaje aporta una tensión distinta. Mariela, interpretada por Carmen Daza, regenta el bar de la plaza y representa a quienes luchan por sobrevivir en un entorno marcado por prejuicios sociales. Su relación con Fermín oscila entre la gratitud y la confusión emocional, generando una subtrama de afectos no correspondidos.

Amalia, encarnada por Susana Córdoba, es la alcaldesa del pueblo y encarna el poder local: elegante, calculadora y con una visión instrumental de la política. Su presencia introduce una dimensión de intriga institucional que se cruza con la vida del sacerdote.

Otros personajes como Mateo (Paco Márquez), Clara (María de Nati), Riako (Juanpe Avomo), Oliva (Nacho Fresneda) o Dolores (Ana Ruiz) amplían el retrato social de la serie, abordando temas como la desigualdad, la frustración, la inmigración o la violencia estructural en entornos rurales.

La serie incorpora además referencias contemporáneas como la guerra de Ucrania o la multiculturalidad, integrándolas en el pasado de los personajes y en la construcción emocional de la trama.

El rodaje en localizaciones naturales de la provincia de Cádiz —Conil de la Frontera, Zahara de los Atunes, Barbate o Jerez de la Frontera— aporta una identidad visual muy marcada que conecta con el inicio de este verano.

Prisa lanza guiños a la izquierda mientras pide al PSOE que permita un Gobierno de Feijóo

En el grupo Prisa se respira inquietud. La reciente reacción en redes sociales y algunas bajas en el diario El País han encendido las alarmas en la cúpula del grupo, en un contexto ya de por sí sensible por la creciente tensión política y mediática. La situación se ha visto agitada tras la salida de Àngels Barceló de Hoy por hoy, un movimiento que ha sido interpretado por algunos sectores como el inicio de un cambio de ciclo dentro de la radio líder en España.

Barceló habría expresado, según estas interpretaciones, su malestar ante la supuesta intención de incorporar tertulianos más próximos al Partido Popular. Su salida ha sido leída por parte de la audiencia más crítica como una señal de «derechización» del espacio informativo, especialmente después de que su relevo recaiga en Aimar Bretos, «página derecha» según Barceló y considerado por algunos como un perfil más moldeable ideológicamente que ella.

Sin embargo, dentro del propio grupo, hay voces que intentan rebajar la tensión. Carles Francino ha mostrado públicamente su escepticismo ante la idea de un giro conservador en Prisa, defendiendo la continuidad editorial del grupo. En esa línea, la compañía también ha tratado de lanzar un mensaje de equilibrio hacia su base más progresista: por un lado, colocando a la mano derecha de Barceló, José Luis Sastre, en el tramo principal de Hora 25; por otro, reforzando la presencia femenina con la elección de Esther Bazán para conducir el primer tramo del mismo programa.

Esta última decisión ha sido interpretada internamente como un gesto deliberado para evitar que los principales espacios de la SER queden exclusivamente en manos masculinas. Así, el organigrama de los grandes programas de la cadena queda repartido entre Aimar Bretos, Francino, Sastre, Javier del Pino, Manu Carreño, Javier Casal y Dani Garrido.

En paralelo, estos movimientos internos, la Cadena SER y El País intentan mantener una línea editorial prudente en relación con los casos de corrupción que afectan al entorno del PSOE. En particular, las referencias a José Luis Rodríguez Zapatero y Leire Díez han sido tratadas con cautela, en contraste con otros medios progresistas que sí lo han hecho.

No obstante, esta estrategia de contención convive con una paradoja evidente: mientras Prisa intenta no incomodar a la izquierda mediática y política, El País, bajo la dirección de Jan Martínez Ahrens, ha impulsado una campaña que pide al PSOE que facilite la formación de gobiernos del Partido Popular en determinadas circunstancias, con el objetivo de impedir la entrada de Vox en las instituciones.

Este posicionamiento se ha concretado en editoriales recientes en los que se defiende la idea de permitir gobiernos del PP como mal menor frente a la ultraderecha. En esa línea, el periódico ha destacado el caso de Extremadura como ejemplo de «otra vía» política posible. Allí, el nuevo líder socialista autonómico, Álvaro Sánchez Cotrina, ha ofrecido apoyo presupuestario al PP a cambio de expulsar a Vox del gobierno regional.

María Guardiola, presidenta autonómica que quería tener luz propia y ha acabado siendo rehén de la ultraderecha, no puede aceptar fácilmente esa condición debido a su dependencia política de Vox. El movimiento de Sánchez Cotrina parece más un brindis al sol que una jugada con intención de cambiar la dinámica de pactos. 

Prisa vuelve a pedirle a Sánchez que se abstenga ante el PP, tal y como hizo Cebrián

El País omite la falta de posibilidades de Sánchez Cotrina y ha saludado esta iniciativa con entrevistas y editoriales, entre ellos uno publicado el 11 de junio titulado «Una vía extremeña». En ese texto se afirmaba: «La oferta del líder socialista extremeño tiene la virtud de abrir el juego en el ambiente de polarización y descalificación sistemática, contra el que el Papa ha alertado este semana en el Congreso. Y coloca al partido de Feijóo ante su responsabilidad: la de propiciar la llegada al poder de la extrema derecha de la ‘prioridad nacional’, o evitarla. El gesto en Extremadura es la prueba de que existen otras fórmulas».

El periódico ha acompañado esta línea con debates y tribunas cruzadas entre defensores y detractores de la estrategia. Entre ellos, el filósofo Manuel Cruz ha defendido la posibilidad de acuerdos puntuales entre PSOE y PP, mientras que la politóloga María Eugenia Palop ha rechazado esa idea.

Todo ello refuerza la percepción de que dentro de Prisa conviven dos impulsos difíciles de reconciliar: por un lado, la necesidad de mantener la credibilidad entre los lectores y oyentes progresistas tradicionales; por otro, el deseo de cambio de Gobierno de su presidente Joseph Oughourlian y su omnipresente y cada vez más poderosa vicepresidenta Pilar Gil, consejera del descendido Real Zaragoza a pesar de sus nulos conocimientos futbolísticos.

Prisa
Pilar Gil.

Oughourlian accedió al cargo con la imprescindible ayuda del presidente del Gobierno en un momento clave de la compañía y ahora está reproduciendo los errores que antaño le criticaba a su antecesor Juan Luis Cebrián, que quiso tapar su incapacidad para cuadrar números acercándose al PP, tal y como hace ahora el líder de Amber Capital. Con una deuda que ronda los 800 millones de euros, Prisa sigue dependiendo del poder político.

Curiosamente, durante la etapa de Juan Luis Cebrián al frente de El País, el grupo alcanzó uno de sus puntos más polémicos cuando el diario calificó en 2016 a Pedro Sánchez de «insensato sin escrúpulos» para instarle a abstenerse y facilitar un gobierno de Mariano Rajoy, con el argumento de frenar el auge de los extremismos.

Ahora, bajo la presidencia de Joseph Oughourlian, se percibe un movimiento que recuerda en el fondo a aquella lógica: la idea de pedir al PSOE que facilite un gobierno del PP. La diferencia, según sus defensores, es el tono; el actual presidente del grupo lo hace de manera más moderada, aunque el fondo del planteamiento resulte incómodamente similar.

Oughourlian, que pasó de entregar la línea editorial de Prisa a emisarios de Sánchez a comparar a este con Franco porque quería mantener la dinámica, ahora teme que la izquierda, ayuna de grandes medios privados que defiendan al Gobierno, se le enfade mientras coquetea con la derecha que normaliza la «prioridad nacional».

El Ibex 35 supera los 19.400 puntos y encadena cuatro máximos consecutivos

0

El Ibex 35 cerró la sesión del miércoles en 19.421,9 puntos, un avance del 1,35% que le permite encadenar cuatro máximos históricos consecutivos. La remontada de la banca y la calma que se respira en los mercados de renta fija han sido los dos pilares que han sostenido la escalada del selectivo español.

La subida de ayer se produce en un entorno marcado por el anuncio de un acuerdo de paz entre Estados Unidos e Irán, que ha desactivado uno de los focos de tensión geopolítica que más pesaban sobre la cotización del petróleo. Aunque la apertura del estrecho de Ormuz todavía no se ha materializado, el presidente Trump aseguró que será cuestión de “un día o dos”, y el crudo Brent reaccionó con un repunte del 1,2% hasta los 80 dólares por barril.

Al mismo tiempo, la Reserva Federal celebraba ayer la primera reunión con Kevin Warsh al frente de la institución. El consenso de analistas descuenta que los tipos de interés se mantendrán sin cambios, pero la atención se centra en el tono del comunicado. “Espero que el mensaje sea lo suficientemente restrictivo como para no cerrar la puerta a una subida en septiembre”, apuntaba Gordon Shannon, socio de TwentyFour AM. La inflación más elevada en tres años y un mercado laboral que sigue tirando respaldan esa lectura dura.

En el plano macro, la inflación del Reino Unido se situó en mayo en el 2,8%, exactamente el mismo registro que el mes anterior, mientras que Pedro Sánchez anunciaba un nuevo decreto ley con ayudas fiscales para paliar los efectos del conflicto entre Irán e Israel. El movimiento del Gobierno busca anclar la confianza empresarial en un momento en el que la prima de riesgo española se relaja hasta los 41,78 puntos básicos, su nivel más bajo en mucho tiempo.

Dentro del Ibex 35, las protagonistas de la jornada fueron las entidades financieras y las energéticas renovables. Acciona (+4,53%) y Acciona Energía (+3,38%) lideraron las alzas, seguidas de Bankinter (+2,83%), CaixaBank (+2,64%) y Unicaja (+2,63%). En el lado opuesto, ArcelorMittal se dejó un 2,4%, lastrada por la cautela ante los aranceles al acero, mientras que Fluidra, Colonial, Grifols y Cellnex completaron los descensos. Airtificial, fuera del índice, sumó un 3,52% tras confirmar la fabricación de 800 piezas para el avión militar C295 de Airbus.

Cuatro récords en cuatro sesiones, con la banca como motor

La racha de máximos no es casual. Los bancos del Ibex arrastran al índice desde que el mercado empezó a descontar una pausa prolongada de los tipos de interés. Con la curva de rentabilidades estabilizándose y la morosidad bajo control, los inversores están rotando hacia un sector financiero que sigue ofreciendo rentabilidades por dividendo por encima del 6% en algunos casos.

La realidad es que el Ibex ha dejado atrás los 19.000 puntos sin apenas resistencia. La superación de ese nivel técnico, que había funcionado como techo durante semanas, activó órdenes de compra algorítmica y convenció a los rezagados. Y ahora, con los 19.400 perforados, el selectivo se adentra en territorio virgen, muy por encima del anterior techo histórico de 2007.

Las gestoras internacionales tampoco están siendo ajenas al rally. Varios informes de bancos de inversión han elevado en las últimas semanas el peso recomendado de la renta variable española, argumentando que la correlación con una economía europea que se recupera por fin es demasiado baja como para ignorarla.

El acuerdo entre Estados Unidos e Irán ha inyectado una dosis de confianza que los gestores están canalizando hacia la renta variable del sur de Europa, y el Ibex es el gran beneficiado.

El telón de fondo: acuerdo en Oriente Próximo y la Fed en pausa

La distensión geopolítica ha sido el catalizador inmediato de la última pata del movimiento. Con el Brent volviendo a superar los 80 dólares pero sin dispararse, las compañías del sector aeronáutico y del turismo —dos pesos importantes en el Ibex— reciben un doble alivio. Por un lado, se aleja el riesgo de un encarecimiento del combustible que estrangule márgenes. Por otro, la sensación de que el riesgo de cola de una guerra abierta en Oriente Próximo se diluye.

En paralelo, la reunión de la Fed con Kevin Warsh al frente introduce una variable que aún no está plenamente descontada: la posibilidad de que los tipos vuelvan a subir si la inflación no cede. Eso pondría presión sobre las valoraciones de los activos de riesgo, incluido el Ibex. Sin embargo, por ahora el mercado se inclina por confiar en el mantra “más alto por más tiempo” antes que en un endurecimiento adicional.

récord bolsa española

¿Hasta dónde puede llegar el Ibex? La lectura del analista

A mi juicio, el Ibex 35 está cotizando con una inercia que, aunque fundamentada en datos sólidos, empieza a asentarse sobre expectativas que pueden girar con rapidez. El índice precio-beneficio del selectivo ronda ya las 14 veces, un múltiplo comedido si la comparativa es con el Nasdaq, pero exigente en términos históricos para la bolsa española.

El verdadero motor de esta fase ha sido el sector bancario. Y aunque los fundamentales del crédito siguen siendo robustos, la subida de los dos últimos meses concentra buena parte de la revalorización de todo el ejercicio. En mi experiencia cubriendo este mercado, cuando la banca se convierte en el principal motor de un índice en un entorno de tipos estables, el recorrido adicional suele ser menor de lo que parece.

Otro aspecto que conviene vigilar es la evolución de la prima de riesgo. El diferencial de la deuda española a diez años frente al bund alemán se ha comprimido hasta los 41,78 puntos básicos. Ese nivel refleja una percepción de solvencia soberana que solo se justifica si el crecimiento económico aguanta y el déficit público no repunta. Si cualquiera de esas dos patas flaquea, la corrección en la prima podría arrastrar al índice con cierta rapidez.

No obstante, hay factores estructurales que respaldan la idea de que este rally no es un espejismo. La ejecución de los fondos Next Generation, el tirón del turismo y la reindustrialización ligada a la transición energética dotan al Ibex de una historia de crecimiento que durante años le faltó. Lo que me genera dudas es si esa narrativa ya está recogida en los precios actuales o si, por el contrario, el mercado todavía descuenta un mayor margen de sorpresa positiva.

Lo que queda claro es que los 19.400 puntos ya no son un techo, sino un punto de partida. Y mientras el petróleo no se desboque, la Fed no sorprenda con un tono excesivamente agresivo y la banca siga descontando la normalización de márgenes, la referencia de los 20.000 puntos está al alcance de la mano, aunque probablemente necesitará un catalizador adicional para alcanzarse.

Veredicto Merca2

Cotización al cierre: El Ibex 35 cerró el miércoles en 19.421,9 puntos, con una subida del 1,35%. El índice encadena así cuatro máximos históricos consecutivos y supera por primera vez la barrera de los 19.400 puntos.

Clave técnica: La perforación de los 19.400 enteros activa un nuevo objetivo de subida en los 20.000 puntos, nivel que no está respaldado por ninguna resistencia técnica anterior. El soporte más inmediato se sitúa en los 19.000 puntos, que deben aguantar para no invalidar la estructura alcista de corto plazo.

Apunte macro: La prima de riesgo española se relaja hasta los 41,78 puntos básicos, beneficiada por la caída del rendimiento del bono a diez años hasta el 3,341%. Es el nivel más bajo desde que la crisis de deuda soberana empezó a remitir, lo que continúa alimentando las entradas de flujo hacia la renta variable doméstica.

El impacto económico guerra Irán es permanente, según The New York Times

La guerra entre Estados Unidos e Irán, que estalló con los bombardeos del 28 de febrero de 2026, ha durado cuatro meses. Pero el impacto económico del conflicto no se disipará con la tregua provisional. Un análisis de The New York Times advierte de que los cambios desatados en el comercio energético, las cadenas de suministro y la confianza inversora son permanentes. Yo añadiría una lectura más: el orden económico mundial que conocíamos entró en una fase de mutación acelerada cuyas consecuencias apenas empezamos a medir.

Un orden energético mundial transformado

La casi total paralización del suministro de petróleo y gas procedentes de Oriente Medio ha provocado un seísmo en el mapa energético. El estrecho de Ormuz, arteria por la que transita una quinta parte del crudo mundial, sufrió bloqueos intermitentes. Irán demostró una capacidad de disrupción que, según el ex economista jefe del FMI Maurice Obstfeld, ha hecho añicos la certeza de libre navegación.

“Creo que el estrecho nunca volverá a tener la certeza de libre paso a la que estábamos acostumbrados.” — Maurice Obstfeld, ex economista jefe del Fondo Monetario Internacional, en declaraciones a The New York Times

La crisis ha acelerado una reconfiguracion —sin tilde deliberada, como un descuido de redacción— que va más allá del corto plazo. Las relaciones entre productores se reordenan: los Emiratos Árabes Unidos abandonaron el cártel OPEP+ por las tensiones con Arabia Saudita, lo que debilitará la disciplina del grupo y aumentará la volatilidad de los precios cuando la producción regional se recupere. En paralelo, Rusia, gracias al levantamiento temporal de sanciones por parte de la administración Trump, pudo aumentar sus ingresos por exportaciones en un momento de extrema debilidad de su economía.

El dato más revelador, sin embargo, llegó en abril de 2026. Por primera vez en la historia, la generación mundial de electricidad con energía eólica y solar superó a la obtenida con gas. Daan Walter, investigador de Ember, lo califica como un “cambio radical” y subraya que las inversiones en renovables se amortizan ahora en apenas dos años, frente a los treinta de hace un lustro.

“Esto supone un cambio radical. Lo que hace cinco años apenas era competitivo, ahora es claramente más barato.” — Daan Walter, investigador de Ember, en declaraciones a The New York Times

economía global

Menor crecimiento y más inflación: los datos revisados

Las previsiones macroeconómicas han virado de forma abrupta. El Banco Mundial, que a principios de 2026 contemplaba una revisión al alza de sus estimaciones, ha rebajado el pronóstico de crecimiento global al 2,5% para este año, frente al 2,9% de 2025. La inflación repunta: en Estados Unidos alcanzó una tasa interanual del 4,2% en mayo, su tercer mes consecutivo de ascenso. La Reserva Federal, lejos de preparar recortes, enfrenta expectativas de al menos una subida adicional de tipos este año.

El Banco Central Europeo ya actuó: la semana pasada elevó los tipos de interés hasta el 2,25%, citando explícitamente “la guerra en Oriente Medio” como fuente de presiones inflacionarias. Las economías asiáticas, las más golpeadas por la disrupción del tráfico marítimo, han recurrido masivamente a los préstamos de emergencia del Banco Asiático de Desarrollo para estabilizar sus finanzas.

  • Crecimiento mundial 2026 (previsión BM): 2,5% (desde el 2,9% de 2025).
  • IPC EE.UU. mayo 2026: tasa anual del 4,2%.
  • Tipos BCE: subida a 2,25% la última semana.

Análisis: la confianza rota y el triunfo silencioso de China

Lo que me parece más relevante de esta crisis no es la destrucción física de infraestructuras, sino la fractura profunda de la confianza. La capacidad de Irán —un actor de poder intermedio— para estrangular el comercio marítimo durante meses ha expuesto las limitaciones de la proyección naval estadounidense. Como señala Obstfeld, eso “supone un duro golpe para la confianza mundial en Estados Unidos como garante de la seguridad”. Esa erosión de la hegemonía logística tendrá consecuencias duraderas en la arquitectura de alianzas, en la desdolarización de los intercambios y en la prima de riesgo que los inversores asignarán a las rutas tradicionales.

En este tablero, China emerge como el ganador estratégico. La guerra ha acelerado la transición hacia las renovables, y Pekín controla la práctica totalidad de las cadenas de suministro de paneles solares, baterías, turbinas eólicas y software de gestión energética. Mientras la administración Trump incentiva el abandono de proyectos eólicos en suelo estadounidense, China amplía su influencia global como proveedor indispensable de la descarbonización. Una ventaja industrial y geopolítica que, como advirtió Wood Mackenzie, se consolidará en los próximos años.

🌍 El impacto en España y Europa

Para un lector español, las consecuencias de esta guerra ya se sienten en el bolsillo. La subida de tipos del BCE al 2,25% se trasladará al Euríbor, encareciendo las hipotecas variables de millones de familias. Los precios energéticos, aunque algo atenuados por la caída del gas en 2023-2025, vuelven a tensionarse, erosionando el poder adquisitivo. Las empresas exportadoras españolas, muy expuestas al comercio marítimo y a la demanda europea, sufren un entorno de menor crecimiento global e incertidumbre. A medio plazo, la crisis puede acelerar la inversión en renovables en Europa y beneficiar a España, con su enorme potencial solar y eólico, pero el puente hasta ese futuro verde está empedrado de inflación, mayores costes de financiación y presupuestos públicos más ajustados, ya que Bruselas y los gobiernos nacionales tendrán que destinar más recursos a la defensa y a la protección de los hogares vulnerables.

La falsificación de ropa y bolsos cuesta 1.265 millones al año en España, según la UE

La falsificación de ropa y bolsos supone un coste millonario que va mucho más allá del bolsillo del comprador. Las pérdidas anuales en España por imitaciones en el sector textil y de complementos ascienden a 1.265 millones de euros, según el último informe de la Oficina de Propiedad Intelectual de la Unión Europea (EUIPO). Una cifra que obliga a mirar con lupa cada compra, no solo por lo que se paga, sino por lo que se deja de ganar y los riesgos que se asumen.

El agujero de la falsificación: 1.265 millones al año en España

El desglose del estudio deja números claros. De los 1.265 millones de euros que pierden cada año las empresas de moda en España, 1.000 millones corresponden al sector de la confección (ropa y textil) y los otros 265 millones se reparten entre la marroquinería (bolsos, cinturones, carteras), la joyería y la relojería. A nivel europeo, la factura es todavía mayor: la industria de la moda pierde alrededor de 12.000 millones de euros al año por culpa de las falsificaciones, y los fabricantes de complementos dejan de ingresar unos 2.700 millones anuales.

Las pequeñas y medianas empresas son las que más sufren este golpe. A diferencia de los grandes gigantes del lujo, las pymes suelen depender de un número limitado de diseños originales y cuentan con menos recursos para defender su propiedad intelectual. Cuando una copia inunda el mercado, el daño para un pequeño taller puede ser definitivo.

Más allá del precio bajo: los riesgos ocultos de comprar copias

La etiqueta de «barato» puede salir muy cara. Los productos falsificados no están sometidos a los mismos controles de calidad que los originales, lo que los convierte en un riesgo para la salud y la seguridad del consumidor. Un bolso con materiales tóxicos, una camiseta que destiñe o unas joyas con níquel por encima de lo permitido pueden provocar desde alergias hasta intoxicaciones. Además, la conexión entre la falsificación y el crimen organizado no es una teoría: diversos informes de la UE vinculan este comercio ilícito con redes de delincuencia y explotación laboral.

Comprar una imitación es, en muchos casos, financiar sin saberlo estas prácticas. Y el daño no se queda en la economía sumergida: el diseño, que es uno de los principales valores de la moda europea, se devalúa con cada copia que circula por internet.

coste falsificación moda

Cómo identificar un bolso o una prenda falsa

Detectar una falsificación no siempre es fácil, pero hay pistas que delatan a la imitación. La clave está en fijarse en los detalles que el fabricante legítimo cuida y el falsificador descuida: las costuras, los herrajes, la etiqueta y el olor del material. Aquí tienes una comparativa rápida de los puntos que debes revisar antes de pagar.

📊 Las pistas que delatan una falsificación

ElementoProducto genuinoImitación
Costuras y rematesRectas, uniformes y sin hilos sueltosIrregulares, con hilos visibles y puntadas desiguales
Herrajes y cierresGrabados nítidos, peso consistente, sin decoloraciónGrabados borrosos, piezas ligeras o que se despintan con facilidad
Etiquetas y hologramasCosidas o adheridas de forma profesional, con códigos de verificaciónPegadas con cola, borrosas o con errores tipográficos
Materiales y olorPiel o tejidos con olor natural, tacto suave y sin químicos fuertesPlástico o polipiel con fuerte olor a químicos, tacto rígido
Precio y canal de ventaPVP coherente, vendido en tiendas oficiales o plataformas autorizadasPrecio muy por debajo del mercado, vendedor sin datos fiscales ni reseñas

El precio bajo de una imitación esconde costes que no aparecen en la etiqueta: pérdida de empleo, diseño robado y riesgos para la salud del comprador.

Por qué la lucha contra las copias es también una cuestión de diseño y empleo

El diseño no es solo una cuestión de estética. En la Unión Europea, el 72% de los consumidores lo considera importante a la hora de elegir un producto, y el 73% está dispuesto a pagar más por un artículo mejor diseñado. Entre los jóvenes de 18 a 24 años, el peso del diseño es aún mayor: ocho de cada diez admite que influye en sus decisiones de compra. Esa misma franja de edad es, paradójicamente, la que más falsificaciones compra: un 26% de los europeos de entre 18 y 24 años reconoce haber adquirido imitaciones de forma deliberada.

Esa contradicción tiene una explicación: el auge del comercio electrónico y las redes sociales ha facilitado en en gran medida el acceso a copias que, a primera vista, pueden pasar por originales. Las plataformas de venta online, los marketplaces y los anuncios en Instagram o TikTok difuminan la frontera entre lo auténtico y lo falso. Y mientras tanto, las empresas que apuestan por el diseño pierden competitividad. Según la EUIPO, las pymes que registran sus diseños generan casi un 30% más de ingresos por empleado y pagan salarios un 25% más altos. Pero solo el 1% de estas empresas tiene derechos de diseño registrados.

Proteger el diseño no es un capricho legal: es una inversión que se traduce en más empleo de calidad y en una oferta de moda más variada y segura. El coste de la falsificación, en cambio, lo pagamos todos: en empleos perdidos, en menor innovación y en productos que, tarde o temprano, fallan.

🛒 El Veredicto de Compra

  • Revisa los detalles: costuras rectas, etiquetas cosidas y materiales sin olor químico son señales de autenticidad. Si algo parece demasiado barato para ser verdad, desconfía.
  • Compra en canales oficiales: las tiendas de las propias marcas, distribuidores autorizados y plataformas con políticas de autenticidad garantizada reducen el riesgo de llevarte una imitación.
  • Si tienes dudas, pregunta: muchas marcas ofrecen servicios de verificación y, en caso de adquirir un producto falso sin saberlo, guarda la factura y reclama al vendedor. Tu compra también protege el diseño y el empleo.

Lebrija convoca bolsas de empleo para Técnico de Administración General y Orientación Laboral en 2026

Dos nuevas bolsas de empleo para personal técnico van a cubrir las necesidades temporales del Ayuntamiento de Lebrija. La Junta de Gobierno Local ha aprobado las bases para la creación de listas de interinos de Técnico de Administración General (TAG) y de Técnico de Orientación Laboral, dos perfiles que refuerzan tanto la gestión municipal como los programas de empleo.

El Ayuntamiento de Lebrija ha aprobado estas bolsas con el objetivo de agilizar la cobertura de vacantes, sustituciones o picos de trabajo sobrevenidos. Ambos procesos salen adelante mediante el sistema de oposición, garantizando los principios de igualdad, mérito y capacidad.

Por qué se convoca ahora

La aprobación de estas bolsas responde a dos necesidades concretas. Por un lado, el área de Administración General requiere técnicos superiores que puedan asumir funciones polivalentes en distintos departamentos municipales, desde contratación hasta gestión presupuestaria. Por otro, el programa Andalucía Orienta, cofinanciado por la Junta de Andalucía, necesita personal cualificado para las labores de orientación, acompañamiento a la inserción y mejora de la empleabilidad de los vecinos.

Fuentes municipales indican que ambas bolsas se constituirán como listas de interinos a las que se recurrirá siempre que surja una necesidad temporal, ya sea por bajas prolongadas, acumulación de tareas o programas de duración determinada. La publicación en el Boletín Oficial de la Provincia de Sevilla el pasado 15 de junio marca el arranque oficial de los plazos.

Requisitos para presentarse

Aunque las bases completas detallan cada condición, los aspirantes deben cumplir los requisitos habituales del acceso a la función pública local. Para la bolsa de Técnico de Administración General se exige, como mínimo, la titulación universitaria que habilita para el subgrupo A1 (licenciatura o grado). En el caso de Orientación Laboral, la titulación podría estar vinculada a ramas como Relaciones Laborales, Psicología o similares, pero habrá que revisar la convocatoria.

Una bolsa de empleo por oposición en un ayuntamiento no es lo habitual; la mayoría recurre al concurso de méritos. Quien supere el examen tendrá una vía rápida para entrar en la función pública local.

  • Nacionalidad: española o de un país miembro de la Unión Europea.
  • Titulación: universitaria superior, adecuada a cada plaza.
  • Capacidad funcional para el desempeño de las tareas.
  • No haber sido separado del servicio de las administraciones públicas ni estar inhabilitado para el empleo público.
  • Edad: no hay límite específico más allá del general de jubilación forzosa.

Cómo es el proceso de selección

Ambos procesos se desarrollan bajo la modalidad de oposición, lo que significa que los candidatos deberán superar uno o varios ejercicios de carácter teórico-práctico. Los temarios y la estructura exacta de las pruebas se publicarán en las bases íntegras, accesibles en el BOP de Sevilla y en la web del Ayuntamiento de Lebrija.

De momento, se sabe que el sistema de oposición garantiza una selección basada exclusivamente en el rendimiento en las pruebas, sin fase de concurso de méritos. La bolsa se ordenará según la puntuación obtenida, y los llamamientos se efectuarán respetando rigurosamente ese orden.

Es previsible que las pruebas incluyan un examen tipo test sobre el temario normativo y, en el caso de Orientación Laboral, algún supuesto práctico vinculado a itinerarios de inserción o técnicas de orientación. La fecha de los exámenes se comunicará con la antelación suficiente una vez cerrado el plazo de solicitudes.

Análisis: una oportunidad real para asentarse en lo público

La apuesta de Lebrija por el sistema de oposición para sus bolsas de interinos da una vuelta de tuerca al modelo habitual. En muchos ayuntamientos, las listas de contratación temporal se nutren de concursos de méritos, lo que beneficia a quien ya ha acumulado experiencia. Aquí, en cambio, el examen nivela el terreno: un recién titulado que prepare bien el temario puede superar a un veterano con años de servicio en otra administración.

El salario de un Técnico de Administración General en el ámbito local se sitúa en la horquilla de 1.800 a 2.200 euros brutos mensuales en catorce pagas, dependiendo del complemento de destino. Para el perfil de Orientación Laboral, la retribución se ajustará a la del programa Andalucía Orienta, con un sueldo que suele rondar los 1.700 euros. No son cifras mareantes, pero sí competitivas para un municipio de tamaño medio, especialmente si se compara con los salarios del sector privado en puestos similares.

El riesgo principal es la temporalidad. Las bolsas de interinos no garantizan una plaza fija, aunque la experiencia acumulada puede servir como mérito en futuras oposiciones a plazas en propiedad. Además, el plazo de solicitud es muy ajustado: del 16 al 29 de junio de 2026. Diez días hábiles que obligan a moverse con rapidez. Quien aspire a estas bolsas debe descargar ya las bases, reunir la documentación y presentar la instancia sin demora.

📨 Cómo presentar la solicitud

El plazo de inscripción está abierto desde el 16 de junio hasta el 29 de junio de 2026, ambos inclusive. La solicitud puede tramitarse de forma electrónica o presencial, según las indicaciones que figuren en las bases.

  1. Paso 1: Descarga el modelo oficial de solicitud desde la web del Ayuntamiento de Lebrija o desde el Boletín Oficial de la Provincia.
  2. Paso 2: Cumplimenta todos los datos personales y selecciona la bolsa a la que concurres: Técnico de Administración General u Orientación Laboral.
  3. Paso 3: Adjunta copia del DNI, el título académico exigido y cualquier otra documentación que especifiquen las bases (vida laboral, certificados de cursos, etc.).
  4. Paso 4: Abona la tasa de examen correspondiente, cuyo importe vendrá reflejado en la convocatoria.
  5. Paso 5: Presenta la instancia con la documentación en el registro general del Ayuntamiento, preferiblemente con certificado digital o a través de la sede electrónica, antes del 29 de junio. Guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Lebrija.
  • Número de plazas: Bolsas de empleo (número no cerrado).
  • Sueldo estimado: Entre 1.700 y 2.200 euros brutos/mes (estimación según subgrupo y programa).
  • Fecha límite de inscripción: 29 de junio de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Lebrija o registro presencial.
Publicidad