El Observatorio del Alquiler detecta ‘infracciones’ en los anuncios de alquiler de Casa 47

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Observatorio del Alquiler ha señalado este jueves infracciones en los anuncios de las viviendas de alquiler asequible del portal Casa47.
  • ¿Quién está detrás? El propio Observatorio del Alquiler, entidad que vigila el cumplimiento de la normativa de arrendamiento, y Casa47 como portal señalado.
  • ¿Qué impacto tiene? Los anuncios omiten la etiqueta energética y los datos exigidos en zonas tensionadas; en Turís las rentas superan el 35% de esfuerzo sobre la renta familiar.

El Observatorio del Alquiler advierte de infracciones en los anuncios de alquiler de Casa47 por carencias de información y posibles incumplimientos normativos.

Qué ha detectado el Observatorio en los anuncios de Casa47

La advertencia se centra en la ausencia de la etiqueta de eficiencia energética. La normativa exige incluir ese distintivo en toda oferta, promoción y publicidad de venta o arrendamiento. En los anuncios de Casa47 no aparece.

El Observatorio añade que varias viviendas publicadas se localizan en zonas declaradas de mercado residencial tensionado. En esos casos, la Ley de Vivienda obliga a indicar esta circunstancia y a informar de la última renta del contrato o del valor del índice de referencia. Esa información no figura en ninguno de los anuncios, según el comunicado.

Desde el Observatorio recuerdan que esos datos aparecen en las bases de la convocatoria, pero consideran que deberían estar accesibles y visibles para el interesado en la propia publicación del inmueble. La información sobre instalaciones y suministros tampoco se ve reflejada.

El aviso no ha recibido todavía respuesta pública de Casa47. Tampoco hay confirmación por parte de una autoridad autonómica, por lo que, de momento, se trata de una advertencia basada en la revisión de los anuncios y no de una sanción firme.

El Observatorio sostiene que los datos exigidos por la Ley de Vivienda no bastan en las bases de una convocatoria: deben estar visibles en cada anuncio.

El caso de Turís: precios por encima del mercado y esfuerzo del 35%

El Observatorio utiliza Turís (Valencia) como ejemplo. En este municipio de más de 7.000 habitantes, Casa47 oferta 19 viviendas de tres dormitorios y tres baños con rentas entre 721 euros y 956 euros al mes.

La renta neta por hogar en Turís asciende a 31.713 euros anuales, equivalentes a 2.642,75 euros mensuales. Con ese umbral, las seis viviendas que se ofrecen entre 927 y 956 euros al mes elevan el esfuerzo salarial por encima del 35%, según advierte el Observatorio.

La comparación con el mercado local refuerza la crítica. Viviendas similares de tres dormitorios, dos baños, plaza de garaje y amuebladas, se han promocionado en los últimos meses en Turís entre 650 y 800 euros mensuales. La oferta de Casa47 estaría, por tanto, por encima del precio de mercado.

El episodio se produce en un momento en el que varias administraciones autonómicas endurecen los controles sobre los anuncios de alquiler. La normativa de zonas tensionadas exige transparencia plena y la ausencia de etiqueta energética puede derivar en expedientes si un consumidor o un organismo lo pone en conocimiento de las autoridades.

La Ficha del Inversor

Para el pequeño ahorrador que busca vivienda asequible, la advertencia supone una señal de alerta. El precio medio de la oferta señalada en Turís se sitúa en torno a 850 euros mensuales, frente a una horquilla de mercado de 650 a 800 euros para viviendas comparables.

Nuestro análisis de la métrica clave de esta alerta se fija en el esfuerzo salarial. Superar el 35% de la renta neta mensual del hogar para pagar el alquiler es el umbral que el propio Observatorio utiliza como señal de tensión. En el caso de Turís, alquilar una vivienda de tres dormitorios por 956 euros absorbe más de un tercio de los ingresos medios declarados.

Tendencia a seis meses: cabe esperar que las advertencias se conviertan en requerimientos de información si la administración autonómica abre diligencias. El calendario de la Ley de Vivienda y el desarrollo reglamentario de las zonas tensionadas seguirán presionando a los portales. La próxima ventana crítica será la respuesta que dé Casa47 y la reacción del Observatorio en su siguiente comunicado.

El perfil recomendado aquí es el inquilino que compare ofertas de alquiler asequible. Antes de firmar, debe exigir la etiqueta energética, la referencia de la última renta cuando la vivienda esté en zona tensionada y el desglose de suministros y gastos adicionales. Si no aparecen, conviene solicitar la información por escrito.

La respuesta de Casa47 aún no se ha producido, al menos de forma pública. El riesgo inmediato para el inquilino es la firma de un contrato con información incompleta sobre suministros o sobre la renta anterior, lo que puede dificultar la detección de subidas irregulares.

No es la primera vez que la opacidad en los anuncios abre un debate. La Ley de Vivienda de 2023 impuso la obligación de informar del índice de referencia en zonas tensionadas precisamente para evitar que los portales y los propietarios mantuvieran la última renta oculta. La advertencia del Observatorio conecta con aquella exigencia.

La próxima señal llegará con la respuesta pública de Casa47 o con la apertura de un expediente informativo por parte de la Generalitat Valenciana. Hasta entonces, conviene leer cada anuncio con lupa.
Árima vende su única nave logística y concentra la cartera de la socimi en oficinas prime

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Árima Real Estate ha vendido su única nave logística en San Agustín de Guadalix (Madrid) por 28,1 millones de euros.
  • ¿Quién está detrás? La socimi cotizada Árima, que concentra su actividad en oficinas de alta calidad; la operación ya se ha comunicado a la CNMV.
  • ¿Qué impacto tiene? Cierra la etapa logística de la cartera y libera capital para reforzar el negocio de oficinas tras la integración de JSS Real Estate.

Árima Real Estate ha vendido su única nave logística, situada en San Agustín de Guadalix (Madrid), por 28,1 millones de euros.

El inmueble suma 25.694 metros cuadrados, dispone de 29 muelles de carga y está situado en el kilómetro 32 de la autovía A-1, uno de los principales ejes de conexión entre Madrid y el norte de España y Francia.

La operación equivale a alrededor de 1.094 euros por metro cuadrado. Árima ha contado con el asesoramiento de Uría Menéndez y Knight Frank, mientras que los compradores han estado asesorados por Pérez-Llorca y Top Management. La identidad del comprador no figura en el hecho relevante remitido a la CNMV.

Qué vende Árima: la rotación que cierra la etapa logística

La propia socimi defiende la operación como un hito: ‘La venta completa el plan de desinversión de activos no estratégicos’.

Con esta desinversión, la compañía cotizada se queda sin activos logísticos en propiedad y concentra toda su capacidad inversora en el segmento de oficinas de alta calidad en ubicaciones estratégicas.

La operación, se produce tras la integración de JSS Real Estate, un movimiento que ha reordenado la cartera de Árima hacia el negocio de oficinas y ha definido una nueva etapa orientada a generar retornos para el accionista.

La venta de la nave no equilibra la cartera: la simplifica. Árima reduce activos ajenos a su tesis para ganar foco en oficinas.

Por qué la socimi apuesta todo por las oficinas prime

La reinversión de los 28,1 millones de euros apunta a reforzar una cartera de oficinas que ya es el centro industrial de la socimi. No se trata de una diversificación conservadora, sino de una especialización que prioriza activos prime, los de máxima calidad y ubicación.

En una patrimonialista pequeña y cotizada, la concentración sectorial puede elevar el riesgo específico, pero también permite afinar la gestión y la valoración en un momento en que el capital busca rentas de calidad.

El plan declarado por Árima es ampliar y optimizar la cartera. La rotación de activos no estratégicos, como esta nave logística, es exactamente lo que un accionista espera de una socimi (el vehículo cotizado de inversión inmobiliaria equivalente al REIT) enfocada en un solo segmento.

La Ficha del Inversor

La métrica clave de la operación es el precio unitario: cerca de 1.094 euros por metro cuadrado. Para calibrar, las naves logísticas del corredor de la A-1 se valoran en gran medida por la calidad del contrato de inquilinato, un dato que el hecho relevante no detalla.

La tendencia a seis meses pasa por ver a Árima reinvirtiendo de forma selectiva en oficinas de alta calidad en ubicaciones estratégicas, según su propia tesis industrial. La apuesta por la especialización recuerda, salvando las distancias, al giro de las socimis patrimonialistas desde 2013, cuando el régimen SOCIMI premió la claridad de tesis por encima de la diversificación.

El perfil recomendado es el inversor en socimi patrimonialista que acepta concentración sectorial a cambio de especialización. La operación no encaja para quien busque diversificación inmobiliaria clásica.

El riesgo es evidente: una cartera 100% oficinas dependerá del ciclo del alquiler terciario y de la evolución del empleo en las grandes plazas. Habrá que seguir la próxima comunicación a Árima Real Estate para ver el destino del capital.

CNIO identifica en Nature los 8 procesos que dañan el ADN en el 85% de los cánceres de próstata

Ocho procesos celulares explican el daño del ADN en el 85% de los cánceres de próstata, según el estudio que publica Nature y que colidera el CNIO. Es la primera vez que un retrato de este tumor integra cuatro grandes tipos de alteraciones genómicas en 959 genomas completos, en lugar de limitarse a contar genes rotos de forma aislada.

El trabajo está coliderado por Geoff Macintyre, jefe del grupo de Oncología Computacional del CNIO, y por Joachim Weischenfeldt, catedrático del Centro de Investigación e Innovación Biotecnológica de la Universidad de Copenhague y del Rigshospitalet. Su punto de partida es una paradoja médica: detectar el tumor no es el problema; la dificultad está en distinguir a los hombres que convivirán con la enfermedad durante décadas de quienes morirán por ella.

Ocho procesos internos, no solo genes rotos

El cáncer de próstata es el segundo tumor más frecuente en hombres a escala global y la quinta causa de muerte por cáncer en varones. Sin embargo, los genes defectuosos ya conocidos no alcanzan a explicar por qué dos pacientes con un diagnóstico parecido pueden tener evoluciones radicalmente distintas.

Los investigadores analizaron el ADN completo de 959 tumores donados por hombres de siete países, el mayor conjunto de genomas de cáncer de próstata examinado con esta metodología. En lugar de mirar una sola clase de mutación, integraron cuatro patrones distintos: cambios de una letra del genoma, alteraciones en tramos pequeños, grandes reordenamientos estructurales y pérdidas o ganancias amplias de material genético.

Ese enfoque hizo emerger ocho procesos defectuosos. Cada tumor presenta una combinación distinta de estas familias, pero no se trata de compartimentos estancos: lo que separa a unos pacientes de otros es cuáles de estos procesos están activos y con qué intensidad. ‘El equilibrio de los procesos que tienen lugar en el interior de un tumor es lo que determina la probabilidad de que el cáncer se propague’, resume Macintyre.

En conjunto, los ocho procesos explican el daño del ADN en el 85% de los cánceres de próstata. La mayor parte de ese deterioro no viene de un error puntual en un solo gen, sino de mecanismos celulares que han dejado de funcionar bien: los que copian el ADN, los que lo reparan y la propia señalización hormonal de la próstata. A estas firmas se suma la huella del envejecimiento.

Cada tumor cuenta una historia distinta según cuáles de los ocho procesos estén activos, y esa historia está escrita en todo el genoma, no solo en un gen.

Lo que no apareció resultó tan informativo como lo que sí estaba. Los autores buscaron marcas de tóxicos ambientales que se detectan con claridad en otros tumores, como el tabaco en el pulmón o la luz solar en la piel. En casi mil genomas, apenas encontraron ninguna. ‘Lo que más nos sorprendió fue la magnitud del daño que proviene del interior de la célula’, afirma Barbara Hernando, investigadora del CNIO y una de las cuatro coautoras principales.

La ausencia de huellas externas no equivale a exculpar al estilo de vida. Hernando matiza que la dieta, el peso y la inflamación pueden influir en el desarrollo del tumor sin dejar rastro en el ADN.

Cómo se leyeron 959 genomas completos de siete países

CNIO Nature

La solidez del hallazgo descansa en la escala y en la lectura integral del genoma. Los estudios previos de firmas mutacionales solían examinar un único tipo de alteración por separado. Aquí, la combinación de cuatro patrones permitió ver procesos que antes quedaban enmascarados.

El análisis también detectó una asociación clínicamente relevante: cuando un determinado proceso defectuoso era el más activo, el tumor tenía más probabilidades de diseminarse. La señal se mantuvo después de tener en cuenta la edad, el estadio del tumor y el grado que asigna la anatomía patológica al microscopio. Además, otro tipo de proceso activo se asoció a un grupo reducido de pacientes que respondió mejor a una terapia específica.

Pese a la contundencia de los patrones, los autores piden prudencia. ‘Antes de que esto llegue a un hospital, estos hallazgos deben confirmarse en otros grupos de pacientes’, afirma Macintyre. A continuación, la medición debe convertirse en una prueba reproducible y ser ensayada con hombres que toman decisiones reales sobre su tratamiento.

Para Joachim Weischenfeldt, la aportación no es una tecnología nueva, sino una manera distinta de interpretar datos que varios sistemas sanitarios ya generan. El mapa no cambiará el tratamiento mañana, pero se apoya en la secuenciación de ADN que ya se aplica a pacientes oncológicos. ‘Lo que proponemos es interpretar los datos existentes de otra manera, no crear una nueva prueba desde cero’, resume.

Por qué este mapa cambia la lectura del tumor de próstata

El estudio no se limita a clasificar pacientes; propone una taxonomía del daño. Detrás de cada firma hay un fallo mecánico concreto: una copia defectuosa, una reparación ineficaz o una señal hormonal desregulada. Entender cuáles de esos motores dominan cada tumor abre la vía a preguntar no si hay cáncer, sino qué tipo de caos interno lo impulsa.

Matizar el entusiasmo es obligado. La revista Nature publica el hallazgo con revisión por pares, pero los propios autores insisten en que el salto clínico no es inmediato. La cohorte de 959 genomas es la mayor de su clase, aunque para que una firma se convierta en biomarcador tendrá que reproducirse en poblaciones independientes y superar ensayos con decisiones reales.

Aun así, el avance ataca una carencia concreta de la medicina actual: el sobrediagnóstico y el tratamiento a ciegas. Uno de los valores potenciales de este mapa es precisamente evitar esa neblina. Si se confirma, permitiría reconocer los tumores de evolución lenta, que conviven durante décadas, y concentrar las terapias agresivas en quienes realmente las necesitan.

La próxima fase no es una fecha cerrada. Es una cadena de validaciones que debe replicar el hallazgo fuera de la cohorte original. Por ahora, lo que queda es un atlas de ocho procesos con una propiedad rara: nace de datos reales, se puede interrogar y empieza a explicar por qué el mismo diagnóstico esconde enfermedades muy distintas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Ocho procesos celulares defectuosos que, en conjunto, explican el daño del ADN en el 85% de los cánceres de próstata analizados.
  • Dónde: Cohorte internacional con tumores de hombres de siete países; coordinación desde el CNIO en Madrid y la Universidad de Copenhague.
  • Institución responsable: Centro Nacional de Investigaciones Oncológicas (CNIO), en colaboración internacional y con publicación en Nature.
  • Cuándo: Estudio publicado en Nature; análisis de una cohorte internacional de 959 genomas completos.
  • Impacto a futuro: Aporta un mapa para distinguir tumores agresivos de los de evolución lenta y afinar tratamientos, pendiente de validación clínica.

Coca-Cola revisa sus agencias de medios en Norteamérica tras la entrada de Publicis en PepsiCo

Coca-Cola negocia con WPP, Omnicom y Dentsu la reasignación de su cuenta de medios en Norteamérica. El presupuesto estimado se sitúa entre 700 y 800 millones de dólares, y la revisión responde a la entrada de Publicis Groupe como socio global de medios de PepsiCo.

Reasignación de una cuenta clave en Norteamérica

El gigante de las bebidas mantiene conversaciones con los tres conglomerados para la gestión de medios en Estados Unidos y Canadá. La cuenta había estado en manos de Publicis Groupe durante el último año y medio, según confirman los medios especializados Ad Age y Business Insider. La salida de la compañía francesa era la opción más previsible después de que se convirtiera en el nuevo socio global de medios de PepsiCo.

La situación afecta doblemente a Coca-Cola. Por un lado, debe reasignar de forma inmediata un presupuesto estimado de entre 700 y 800 millones de dólares en el mercado norteamericano. Por otro, la desaparición de Publicis como socio potencial deja inicialmente a WPP como único aspirante confirmado para el negocio global de medios, datos y tecnología del grupo.

El movimiento beneficia en principio al conglomerado británico, que en mayo del año pasado perdió la cuenta de Coca-Cola en Estados Unidos y Canadá frente a Publicis. Aquella decisión supuso uno de los golpes más relevantes para WPP en su historia reciente en el mercado norteamericano.

En la revisión de agencias de 2021, WPP se hizo con la cuenta gracias a la propuesta de una estructura específica denominada OpenX. Aquel modelo, diseñado para las necesidades de la compañía de bebidas, llegó a involucrar a cerca de 5.000 empleados del grupo británico en algún momento del proyecto.

La reordenación de cuentas entre los grandes grupos de medios se produce tras la incorporación de Publicis al negocio global de PepsiCo.

El tablero de las agencias de medios

Ahora queda por ver si la salida forzosa de Publicis devuelve a WPP al modelo OpenX o a una versión similar. Omnicom emerge como rival significativo en la puja después de haber sido el socio de gestión de medios de PepsiCo durante más de dos décadas. La compañía estadounidense perdió esa condición precisamente por la elección de Publicis.

La decisión estratégica de Publicis reordena de forma simultánea las cuentas de las compañías que protagonizan una de las rivalidades más conocidas del marketing. Coca-Cola y PepsiCo han mantenido durante décadas inversiones elevadas en publicidad de marca y ahora coinciden en un proceso de integración de capacidades tecnológicas y de datos.

El mercado de medios de Norteamérica concentra buena parte de la inversión publicitaria internacional. La cuenta de Coca-Cola figura entre las más relevantes del sector, y su reasignación condiciona la cartera de clientes de los grandes conglomerados. Dentsu, el tercer aspirante, busca reforzar su presencia en un mercado donde compite con grupos de mayor tamaño.

La apuesta por modelos propietarios de medios, datos y tecnología se ha convertido en un factor competitivo en las grandes cuentas internacionales. WPP desarrolló OpenX como respuesta a las necesidades de Coca-Cola, y su posible reactivación ilustra la demanda de estructuras integradas. Dentsu, por su parte, cuenta con capacidades en medios digitales y analítica que podrían reforzar su oferta frente a los otros dos grupos.

El encaje en la rivalidad Coca-Cola y PepsiCo

El precedente más directo es la revisión de agencias de 2021. Entonces WPP ganó la cuenta con una propuesta específica y la perdió en mayo de 2025 ante Publicis. La reasignación actual supone una oportunidad para que el conglomerado británico recupere una cuenta emblemática y para que Omnicom compense la pérdida del negocio de PepsiCo.

Desde una lectura estrictamente corporativa, la reorganización refuerza la posición negociadora de los grupos que compiten por el presupuesto de Coca-Cola en Norteamérica. La cuenta de medios se sitúa entre las más relevantes del mercado publicitario internacional. El tablero queda a la espera de que la compañía confirme la estructura definitiva.

La experiencia de OpenX y la trayectoria de Omnicom con PepsiCo son dos activos que compiten en la puja. El movimiento se enmarca en la integración de de capacidades de datos y tecnología que atraviesa el sector publicitario global. La reasignación, además, tiene implicaciones para la estrategia de agencias de Coca-Cola en otros mercados.

La rivalidad entre Coca-Cola y PepsiCo también se traslada al plano de la gestión de agencias, donde la elección de un socio global para una marca condiciona las opciones de la otra. El sector publicitario observa la revisión como un termómetro de la concentración de grandes cuentas en unos pocos conglomerados.

📡 El Radar del Sector

  • El vacío que llena: La revisión cubre la vacante dejada por Publicis en la cuenta de medios de Coca-Cola en Norteamérica.
  • El reto por delante: Resolver la reasignación de un presupuesto de entre 700 y 800 millones de dólares mientras se mantiene la continuidad del negocio.
  • El tablero competitivo: WPP, Omnicom y Dentsu compiten por la cuenta, con el precedente del modelo OpenX y la experiencia de Omnicom con PepsiCo.

Pablo Gil: por qué el dólar sigue siendo la reserva mundial con el 57% de las reservas y el 90% del mercado

El dólar sigue mandando en el sistema financiero mundial, pero algo se está moviendo bajo la superficie. Pablo Gil Trader dedica su último análisis a explicar por qué la hegemonía de la moneda estadounidense no está en duda inmediata y, al mismo tiempo, por qué los inversores tienen motivos para vigilar de cerca las coberturas, los tipos de interés y la fatiga de los bonos a largo plazo. La conclusión es incómoda: el dólar puede debilitarse sin perder su trono.

Los números que maneja el canal son aplastantes. El dólar representa alrededor del 57% de las reservas oficiales de divisas, aparece en cerca del 90% de las operaciones del mercado de cambios y concentra la mitad de los pagos internacionales. Ninguna otra moneda se acerca. El euro ronda el 20% de las reservas y el renminbi chino sigue por debajo del 2%. Pablo Gil recuerda que en 2001 el dólar llegó a pesar un 72%: ha cedido terreno, sí, pero la diversificación es gradual y no una sustitución inmediata.

La red del dólar funciona incluso cuando ninguna de las partes de una operación es estadounidense. Cuanta más gente utiliza una moneda, más útil resulta para todos los demás. Esa ventaja estructural no se construye de la noche a la mañana. Y aquí Pablo Gil introduce una distinción clave: una cosa es la importancia estructural del dólar y otra muy distinta es su fortaleza cambiaria. Se puede dominar el sistema y, simultáneamente, depreciarse frente a otras divisas.

El dólar index y la zona técnica que puede cambiarlo todo

Para medir esa fortaleza, el analista recurre al Dollar Index, conocido como DX, que parte de una base de 100 fijada en 1973. La cesta está dominada por el euro, con un peso del 57,6%, seguido del yen con un 13,6% y la libra con un 11,9%. Más de la mitad del movimiento del índice depende, por tanto, de lo que el dólar haga frente a la moneda europea. Desde los mínimos posteriores a la crisis financiera de 2008, el índice ha dibujado un canal ascendente de muy largo plazo dentro del cual se han alternado fases de fortaleza y correcciones relevantes.

Ahora mismo el índice vuelve a rondar la base de ese canal. Pablo Gil explica que una ruptura consistente acompañada de la pérdida de la zona de 96 o 97 cambiaría la lectura por completo: abriría la puerta a niveles como 89 u 88 y enviaría una señal de debilidad estructural frente a la cesta. No sería el final del dólar como moneda de reserva, insiste, pero sí indicaría un cambio de fase. Y esa posibilidad tiene un amplificador poco conocido.

El riesgo silencioso de las coberturas institucionales

El factor que Pablo Gil considera menos comentado está en las coberturas institucionales. Los inversores extranjeros poseen una cantidad enorme de activos estadounidenses. Solo los fondos de pensiones, aseguradoras y gestoras analizados por Bloomberg en países como Japón, Canadá, Dinamarca o Taiwán acumulan unos 4,6 billones de dólares de exposición a moneda extranjera. Sin embargo, apenas tienen cubierto un 41% de esa exposición, el nivel más bajo desde 2015. El coste de cubrirse ha bajado con fuerza: para un inversor japonés pasó de un 6% anualizado en octubre de 2023 a un 2,7%; para un europeo ronda el 1,3%. Un aumento de cinco puntos porcentuales en la cobertura media generaría unos 230.000 millones de dólares en nuevas operaciones. Y cubrirse significa en la práctica vender dólares.

El dólar puede perder peso lentamente sin dejar de ser la moneda más importante del mundo, y también puede depreciarse en el mercado aunque conserve su función como divisa de reserva.

— Pablo Gil

El canal identifica tres razones que podrían empujar a los grandes inversores a protegerse. La primera es el estrechamiento de los diferenciales de tipos si el Banco Central Europeo y el Banco de Japón suben mientras la Reserva Federal se muestra prudente. La segunda es que el dólar puede estar perdiendo su comportamiento automático de refugio: si deja de apreciarse durante las crisis, mantenerlo sin cobertura ofrece menos protección. La tercera es la credibilidad fiscal de Estados Unidos, con déficits elevados emisiones enormes de deuda y una presión política para que los costes de financiación no se disparen.

La intervención japonesa y el peligro del carry trade

Japón protagoniza el otro foco del análisis. Pablo Gil detalla que las autoridades japonesas concentraron una de las mayores intervenciones cambiarias de su historia entre el 30 de julio y el 26 de agosto de 2026, con un volumen de unos 15,4 billones de yenes. La aportación de Estados Unidos fue pequeña en términos económicos, pero el mensaje político resultó contundente. El mercado se pregunta ahora si habrá una nueva intervención si el dólar vuelve a superar los 160 yenes.

En ese tablero aparece el carry trade. Un inversor pide prestado en yenes a tipos bajos y compra bonos o criptomonedas con rentabilidades superiores. Funciona mientras el yen permanece débil; si se aprecia, la deuda pendiente crece en términos reales y la operación se tuerce. Pablo Gil no cree que el carry trade vaya a desaparecer, pero sí advierte de que su rentabilidad disminuye y su riesgo aumenta. En operaciones apalancadas un cambio pequeño en la percepción del riesgo puede provocar ventas enormes.

El franco suizo y las tres rutas de los bancos centrales

El mapa de refugios se completa con el franco suizo. Suiza reúne estabilidad política, poca deuda pública y una larga tradición de protección del poder adquisitivo. Su banco central vigila tanto la inflación como el tipo de cambio, con el tipo oficial en el 0% y una inflación que repuntó a un 0,8% en agosto, todavía dentro del rango de estabilidad del 0 al 2%. El atractivo financiero del franco se reduce si el resto del mundo sube tipos, pero su condición de refugio no depende solo de lo que paga.

Pablo Gil plantea tres escenarios. Si la Fed se endurece más de lo esperado y el BCE y el Banco de Japón actúan con prudencia, el dólar recuperaría fuerza y volvería la presión sobre los 160 yenes. Si son el BCE y el Banco de Japón quienes suben mientras la Reserva Federal no acompaña, los diferenciales se estrechan y el dólar podría depreciarse frente al euro y al yen: sería el escenario más peligroso para el carry trade. Si los tres bancos centrales endurecen al mismo tiempo por una inflación persistente, las divisas no mostrarían tendencias claras entre sí, pero todas podrían perder poder adquisitivo frente a los activos reales.

Oro, plata y bitcoin frente a la pérdida de poder adquisitivo

Esa última posibilidad es la más incómoda para la renta fija. Una inflación persistente obliga a subir tipos y la emisión masiva de deuda mantiene vulnerables los bonos a largo plazo. Pablo Gil recuerda que incluso se puede ver a un banco central dejar de subir mientras los bonos a 30 años siguen cayendo en precio porque el mercado desconfía de las cuentas públicas. El oro aparece como beneficiario estructural: su oferta no depende de las necesidades de financiación de ningún gobierno y su atractivo como reserva de valor crece cuando los inversores creen que las autoridades tolerarán inflación o condicionarán sus bonos. La plata comparte esa lógica con más volatilidad industrial. En el caso del bitcoin, el efecto es menos lineal: puede beneficiarse de la narrativa de escasez a largo plazo, pero una subida desordenada de los tipos largos y un cierre abrupto del carry trade podrían provocar ventas enormes.

La lectura para quien ahorra o invierte no es binaria. El dólar puede seguir siendo la moneda de referencia del planeta mientras su valor frente al euro o el yen se deteriora. Lo importante no es tanto elegir una divisa ganadora como entender qué activos conservan poder adquisitivo cuando la deuda crece más rápido que la oferta. El análisis de Pablo Gil no promete certezas: los niveles técnicos son referencias, no predicciones automáticas. Pero sí dibuja un mapa de riesgos donde las coberturas, los diferenciales y la credibilidad fiscal importan más que los titulares.

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

El Departamento de Justicia de EEUU intensifica el escrutinio de la adquisición de Roku por Fox

El Departamento de Justicia de Estados Unidos ha solicitado formalmente información y documentación adicional a Fox y Roku sobre la adquisición de esta última por 22.000 millones de dólares, anunciada en junio.

Una petición formal que amplía el calendario

La operación, comunicada en junio, mantiene como horizonte de cierre el primer semestre de 2027. Según ha informado Dircomfidencial, el regulador estadounidense ha cursado a ambas compañías una second request, la solicitud adicional de información que la normativa contempla para operaciones que superan determinados umbrales y que se notifican tanto al Departamento de Justicia como a la Comisión Federal de Comercio (FTC).

Este mecanismo no equivale a un bloqueo, pero sí eleva el nivel de supervisión. La regulación de Estados Unidos obliga a notificar las compras y fusiones que superan ciertos umbrales ante ambos organismos, encargados de vigilar posibles conductas monopolísticas. A partir de ese primer filtro, pueden pedir documentación adicional cuando necesitan un análisis de competencia más profundo.

La solicitud amplía el periodo de espera hasta 30 días después de que las compañías hayan cumplido con la petición, salvo que el regulador termine antes su revisión o alcance un acuerdo con las partes. Fox y Roku mantienen su previsión de cierre para el primer semestre de 2027, pero el calendario queda condicionado a esta fase de revisión.

Entre los extremos que el Departamento de Justicia prevé analizar figuran el eventual tratamiento de plataformas de contenidos ajenos a Fox en la pantalla de inicio de Roku y el posible uso publicitario de los datos que genera la plataforma. Son dos palancas sensibles del negocio de la televisión conectada.

El foco del regulador: pantalla de inicio y televisión conectada

compra de Roku

Roku ha operado hasta ahora como un agregador relativamente neutral de canales de streaming. Para anticipar recelos, Fox se comprometió en el anuncio de la compra a mantener Roku como una plataforma «abierta y amistosa para socios».

La petición adicional no frena la operación, pero sí tensa el calendario y traslada el debate al terreno de la integración vertical.

El análisis preliminar apunta a que la operación no plantea un problema de competencia horizontal, porque Fox y Roku no compiten exactamente en el mismo mercado. El punto de fricción potencial está en la integración vertical, especialmente en la publicidad en televisión conectada.

Roku se ha consolidado como una gran plataforma publicitaria en Estados Unidos gracias a su acceso a más de 100 millones de hogares, a sus datos de audiencia, información de consumo televisivo, inventario y tecnología propios. La pantalla inicial y el canal Roku Channel son dos activos centrales de esa ecuación.

Esa posición convierte a Roku en un actor relevante para la monetización publicitaria en Estados Unidos. El regulador no ha puesto en cuestión en esta fase la viabilidad financiera de la operación; el foco se concentra en cómo se administrará el acceso de terceros y el uso de datos.

La cuestión no es menor: si Fox priorizara sus propias plataformas, como Tubi, en la pantalla de inicio de Roku, otros servicios de streaming podrían ver reducida su visibilidad. La petición del regulador sugiere que ese escenario está bajo análisis, aunque todavía no se ha formalizado ninguna medida restrictiva.

El encaje corporativo: Tubi, la publicidad conectada y el precedente de Google y Amazon

Fox señaló en el anuncio de la operación que su objetivo pasaba por asentar su posición en la explotación comercial de la televisión conectada y en el negocio de suscripciones. El control del sistema operativo del televisor ofrece una ventaja relevante para crecer en ambos segmentos.

El precedente de Google y Amazon ilustra esa hoja de ruta: YouTube con Google TV y Prime Video con Fire TV combinan contenido y sistema operativo. Fox quiere transitar ese camino al colocar su servicio gratuito Tubi y el resto de su oferta bajo el mismo paraguas que Roku.

El operador no es el único que explora esta vía. Samsung y LG también están desarrollando estrategias similares de integración entre sus televisores, sus sistemas operativos y sus plataformas publicitarias. La combinación de contenido y control del sistema operativo se ha convertido en uno de los ejes competitivos más relevantes del sector.

El encaje de la operación es claro en términos de negocio: Fox ganaría una palanca propia para monetizar audiencia y datos en un soporte donde la publicidad conectada crece. El matiz regulatorio es el que ahora marca los tiempos del proceso y condiciona la integración efectiva de ambas compañías.

📡 El Radar del Sector

  • El vacío que llena: La adquisición refuerza la escala de Fox en publicidad de televisión conectada y suscripciones, dos segmentos que su plataforma Tubi no cubría por sí sola.
  • El reto por delante: Convencer al regulador de que Roku mantendrá un acceso abierto y neutral para los socios de contenido y los competidores.
  • El tablero competitivo: Fox se acercaría al modelo integrado de Google, Amazon, Samsung y LG en el control del sistema operativo y del inventario publicitario.

Chandra detecta rayos X de baja energía en una nueva clase de objetos galácticos

El observatorio Chandra de la NASA detecta una nueva clase de objetos con rayos X suaves y ultravioleta intenso. La firma, hallada en 84 fuentes repartidas por seis galaxias, no encaja con nada conocido y podría resolver a la vez dos viejos enigmas de la astrofísica.

Un nuevo tipo de fuentes galácticas

El hallazgo, descrito en Nature Astronomy y difundido en la nota oficial de la NASA, está liderado por Mustafa Muhibullah de la Universidad de Alabama. Su equipo localizó estas ‘fuentes de rayos X hipersuaves’ en dos espirales cercanas —M31, la galaxia de Andrómeda, y M101, la galaxia del Remolino— y en cuatro galaxias elípticas. Aparecen tanto en regiones con formación estelar activa como entre poblaciones de estrellas viejas.

La pista llegó al comparar imágenes del archivo de Chandra tomadas a distintas energías. Estos objetos aparecen con claridad en las exposiciones de rayos X de baja energía, pero desaparecen por completo en las de alta energía. Eso significa que emiten muchísimos más fotones suaves que duros. Y como los rayos X de baja energía rozan el ultravioleta en el espectro electromagnético, el equipo dedujo que también liberan una enorme cantidad de radiación ultravioleta.

Los astrofísicos creen que lo más probable es que cada fuente sea un sistema binario en el que un agujero negro, una estrella de neutrones o una enana blanca arranca material de una compañera cercana. Ese gas, antes de caer, se calienta y emite rayos X. Se conocen binarias de este tipo, pero ninguna con una firma tan desplazada hacia el ultravioleta y con rayos X tan suaves.

‘Nunca habíamos encontrado un grupo de objetos que se comporte así’, reconoció Muhibullah. La existencia de 84 ejemplos sugiere que hay poblaciones enteras de sistemas binarios con emisión ultravioleta intensa que han pasado inadvertidas hasta hoy. Es una idea incómoda y estimulante al mismo tiempo: el cielo cercano podría estar lleno de fuentes que hemos estado mirando sin ver.

Los rayos X de estas fuentes son tan suaves que, durante años, los telescopios apenas los registraron; su energía ultravioleta, en cambio, es tan intensa que ahora se antoja imposible ignorarlos.

Un punto ciego entre el polvo y los fotones suaves

¿Por qué no se habían detectado antes? La respuesta tiene dos capas. En primer lugar, los rayos X de muy baja energía son difíciles de captar para los telescopios de rayos X. En segundo, la radiación ultravioleta que estas fuentes producen en abundancia es absorbida con facilidad por el helio y el hidrógeno que llenan el espacio entre las estrellas. Esa niebla gaseosa actúa casi como una barrera impenetrable para el ultravioleta lejano.

El equipo de Muhibullah decidió peinar el archivo público de Chandra, buscando precisamente objetos que solo aparecieran en las imágenes de menor energía. La coautora Rosanne Di Stefano, del Centro de Astrofísica Harvard & Smithsonian, lo resumió así: al combinar el archivo, eliminaron lo que solía ser un punto ciego para los telescopios.

nueva clase objetos rayos X

La estrategia recuerda a cambiar la sensibilidad de un micrófono para captar susurros en una sala ruidosa. Chandra, que lleva más de dos décadas observando el universo en rayos X, acumula millones de exposiciones; la clave no fue apuntar a un objetivo nuevo, sino volver a escuchar lo que ya estaba grabado con un filtro distinto.

Dos enigmas cósmicos, una sola clase de objetos

Lo más fascinante de las fuentes hipersuaves no es su rareza, sino lo que podrían explicar. El primer enigma tiene que ver con las supernovas de tipo Ia, las explosiones de enanas blancas que los cosmólogos usan como candelas estándar para medir la expansión acelerada del universo. Sabemos que esas supernovas existen y que fueron clave para descubrir la energía oscura, pero desconocemos con certeza qué sistemas las producen.

Si algunas de estas fuentes hipersuaves son enanas blancas acumulando materia de una compañera, podrían ser las progenitoras buscadas durante décadas. El coautor Jimmy Irwin lo pone en perspectiva: ahora mismo estudiamos las supernovas de tipo Ia después de que estallan, no antes. Si lográramos identificarlas antes de la explosión, ganaríamos una ventana crucial para entender qué las enciende.

El segundo misterio es la ionización del gas interestelar. En algunas galaxias, los electrones son arrancados de los átomos de gas con una eficiencia que las estrellas masivas y calientes no terminan de explicar. La intensa radiación ultravioleta de las 84 fuentes hipersuaves podría ser la pieza que faltaba en ese balance energético.

Conviene ser cauto: por ahora, nadie ha confirmado la naturaleza de estos objetos. Son detecciones indirectas, inferidas a partir de su firma espectral en archivo, y no se ha observado ninguna binaria individual en pleno proceso de acreción. El propio equipo admite que podrían ser sistemas con agujeros negros, estrellas de neutrones o enanas blancas; la ambigüedad es real, no retórica. Lo sólido es la muestra: 84 fuentes con la misma anomalía en seis galaxias distintas.

Aun así, el hallazgo tiene aroma a punto de inflexión. Si las fuentes hipersuaves resultan ser los progenitores de supernovas de tipo Ia, habremos encontrado el eslabón perdido de la cosmología de precisión. Y si su radiación ultravioleta explica la ionización del gas interestelar, habremos completado otro capítulo sobre cómo envejecen las galaxias. La próxima etapa será observarlas con telescopios ultravioleta y comprobar si alguna muestra signos de acreción directa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una nueva clase de fuentes que emiten rayos X de baja energía y radiación ultravioleta intensa, denominadas fuentes de rayos X hipersuaves.
  • Dónde: En seis galaxias: M31, M101 y cuatro galaxias elípticas aún no especificadas en la nota de la NASA.
  • Institución responsable: Observatorio Chandra de rayos X de la NASA; estudio liderado por la Universidad de Alabama y publicado en Nature Astronomy.
  • Cuándo: Anunciado el 9 de septiembre de 2026, con datos del archivo público de Chandra.
  • Impacto a futuro: Podría identificar las progenitoras de las supernovas de tipo Ia y aclarar qué ioniza el gas interestelar en las galaxias.

BitMine compra 69 millones en ETH y apuesta el 85% de su tesorería Ethereum al staking

La cotizada BitMine Immersion Technologies compra otros 28.086 ether por 69 millones de dólares. Con esta adquisición, la empresa eleva su apuesta por Ethereum y mantiene el 85% de su tesorería en staking.

BitMine cotiza con el ticker BMNR y se ha convertido en una de las tesorerías corporativas de ether más activas del mercado estadounidense. A diferencia de las estrategias centradas en bitcoin, la suya combina acumulación directa con explotación de la red.

La operación prolonga una racha de compras que arrancó en junio de 2025, cuando la compañía lanzó su estrategia de tesorería en Ethereum. Desde entonces acumula posiciones de forma metódica. La compañía programa sus compras como si se tratara de un plan de inversión periódico, una táctica habitual entre tesorerías corporativas para no depender del timing de mercado. En esta ocasión, el desembolso se produce con el ether cotizando cerca de los 2.450 dólares, lo que explica que 28.086 ether equivalgan a unos 69 millones de dólares.

Tras la compra, la compañía declara una tesorería total de 5.929 ETH, valorada en torno a 14,8 millones de dólares a precios actuales. No es una ballena de primer orden, pero lo relevante está en la proporción que decide bloquear.

  • Compra reciente: 28.086 ether por 69 millones de dólares.
  • Tenencias totales: 5.929 ETH, valoradas en 14,8 millones de dólares.
  • Porcentaje en staking: 85% (5.067 ETH).

Qué ha comprado BitMine y cuánto vale su tesorería Ethereum

De esa cantidad, BitMine ha puesto en staking —bloquear ether para validar la red Ethereum a cambio de recompensas periódicas— un total de 5.067 ETH. Eso equivale al 85% de su tesorería. El despliegue se realiza a través de su red de validadores Made in America Validator Network, conocida como MAVAN, una infraestructura propia que le permite capturar ingresos recurrentes. Estos validadores actúan un poco como notarios digitales: confirman transacciones y reciben una comisión por ello.

El atractivo de esta fórmula es doble. Por un lado, la empresa se expone a la apreciación del ether. Por otro, obtiene una corriente de ingresos que no depende solo del precio. Los rendimientos del staking varían con las condiciones de la red, el desempeño de los validadores y la cantidad total de ether comprometida, así que las estimaciones de retorno no son ingresos garantizados.

Desplegar el 85% del ether en staking convierte una tesorería pasiva en un activo productivo, pero añade un riesgo operativo que no existe cuando el token simplemente se custodia.

Por qué el staking diferencia a BitMine de otras tesorerías

El resto de la cartera de BitMine aporta algo de diversificación. Incluye 211 bitcoins, una participación de 180 millones de dólares en Beast Industries, otros 91 millones en acciones de Eightco Holdings, y 593 millones en efectivo y valores negociables. Son cifras de otra liga. La posición en efectivo le da munición para seguir comprando ether o reforzar su infraestructura de staking sin tener que vender.

La compañía se apoya en el análisis técnico para justificar su optimismo. El ether cotiza por encima de sus medias móviles exponenciales de 20, 50, 100 y 200 días, con soportes dinámicos entre 2.204 y 2.395 dólares. La resistencia inmediata está en 2.544 dólares; un cierre diario por encima de ese nivel abriría la puerta a los 2.626 y 2.786 dólares. Las medias de corto plazo, entre 2.204 y 2.395 dólares, funcionan como amortiguadores si el precio cae. El suelo más relevante, sin embargo, sigue siendo la media de 200 días, cerca de 2.251 dólares. Perder ese nivel expondría a correcciones más profundas, hacia 2.172 y 1.961 dólares.

Tom DeMark, asesor de mercados de capitales de BitMine, interpreta la consolidación de agosto como una señal de que los compradores siguen activos. Según su lectura, el ether aguantó el movimiento lateral sin ruptura a la baja, y una subida puntual de la semana pasada pudo anticipar el siguiente avance.

Análisis: una apuesta productiva con riesgos que vigilar de cerca

Detrás del movimiento hay una lectura de fondo: el staking institucional está desplazando la simple acumulación pasiva. Empresas como BitMine buscan convertir sus reservas de ether en infraestructura productiva, algo parecido a reinvertir los dividendos de una cotizada en vez de dejarlos en caja. Es una estrategia con mérito, pero no exenta de contradicciones.

No es la primera vez que una cotizada apuesta por monetizar su tesorería en Ethereum. Desde la transición a Proof of Stake en The Merge, en septiembre de 2022, el staking dejó de ser un juego de mineros y pasó a estar abierto a cualquier actor con capital y un nodo. Aquel cambio estructural es el que hace posible que hoy una empresa como BitMine pueda comprometer el 85% de su tesorería sin depender de terceros.

Bloquear el 85% de la tesorería implica renunciar a la liquidez inmediata y asumir riesgos de validación, penalizaciones o fallos de infraestructura. Si el mercado corrige con fuerza, la empresa tendría que elegir entre vender a pérdida o esperar sin poder reasignar ese capital. La historia reciente del ether, con ciclos de fuerte volatilidad, recuerda que el staking no elimina la exposición al precio: la reduce en forma de ingresos, pero no la neutraliza. Mientras tanto, la compañía mantiene el pico abierto: la liquidez de 593 millones en efectivo le permite doblar la apuesta si el precio retrocede, pero también le obliga a justificar la concentración de capital en un solo activo. El siguiente dato que conviene seguir no es solo el precio del ether, sino la evolución de los ingresos reales que MAVAN reporte mes a mes. Ahí se verá si la promesa de ingresos recurrentes aguanta fuera del papel.

Ayuso anuncia la primera ‘Tarifa Cero’ para autónomos de Madrid con la jubilación activa

Ayuso anuncia una ‘Tarifa Cero’ para los autónomos de Madrid que se acojan a la jubilación activa. La Comunidad asumiría el 100% de la cuota a la Seguridad Social, según el anuncio del Debate del Estado de la Región.

Según informa Expansión, la medida busca evitar el cierre forzoso de pequeños negocios por el pago de las cuotas sociales. El destinatario es claro: autónomos que compatibilicen la pensión con la actividad. La Comunidad de Madrid abonaría el el 100% de las cuotas del trabajador por cuenta propia a la Seguridad Social.

Qué es la Tarifa Cero para jubilados activos

La Tarifa Cero no es una rebaja de tipos ni un tramo nuevo: la Tarifa Cero es una subvención al coste de la cotización. En la práctica, el autónomo en jubilación activa no pagaría cuota; el importe lo cubriría la administración autonómica.

La partida de 37 millones de euros ya consignada para autónomos en 2026 crecería para absorber este nuevo coste. Este punto es clave: el autónomo no paga, pero el coste existe; sale de los presupuestos autonómicos.

La medida se dirige a profesionales y pequeños empresarios que al llegar a la edad legal de retiro mantengan abierto el negocio. El objetivo, según fuentes del Ejecutivo madrileño, es conservar clientes y sostener puestos de trabajo. Ojo: es un anuncio. Todavía no hay convocatoria ni fecha de solicitud.

Las otras medidas para autónomos que avanzó Ayuso

No es la única carta. Ayuso también anunció ayudas de 1.250 euros mensuales para el autónomo que contrate a un sustituto por cuidados familiares, maternidad, paternidad o incapacidad prolongada. Además, la Comunidad asumiría el 100% de la cuota durante los primeros 60 días de baja por enfermedad.

El anuncio amplía la Tarifa Cero ya vigente para nuevos emprendedores. En 2026, la partida autonómica para autónomos supera 37 millones de euros, un 17,7% más que el año anterior. El nuevo plan para jubilados activos se suma a ese presupuesto, aún sin concreción.

El paquete económico incluye un Plan Industrial 2026-2030 dotado con más de 850 millones de euros. De esa cifra, 110 millones se destinarán a ayudas directas a pymes, con otros 50 millones para implantar inteligencia artificial, ciberseguridad y robótica en el tejido productivo madrileño.

El riesgo de que se quede en anuncio es alto: sin convocatoria publicada, la Tarifa Cero no es todavía un derecho exigible.

Un anuncio con más promesa que concreción

Aquí está la letra pequeña. El anuncio se produce en el último Debate del Estado de la Región antes de las elecciones autonómicas de mayo de 2027. La medida encaja con la estrategia de prolongar la vida laboral, pero no hay ni calendario de implantación ni requisitos definitivos publicados en boletín oficial.

El precedente importa. Madrid ya financia el 100% de la cuota de nuevos autónomos durante su primer año, prorrogable si el rendimiento neto no supera el SMI. Ese mecanismo se ha consignado con más de 37 millones en 2026. La novedad para jubilados activos resultaría coherente, pero exige regulación autonómica.

La oportunidad es real. Si se aprueba, el autónomo que siga trabajando no pagaría cuota RETA mientras recibe pensión. El matiz crítico: todo depende de una convocatoria futura. Hasta que se publique, no se puede solicitar ni presupuestar el ahorro.

Quien esté cerca de la edad de jubilación hará bien en vigilar el Boletín de la Comunidad de Madrid. Cosas de la burocracia. El recargo no avisa en este caso; aquí lo que no avisa es el anuncio político.

Para el autónomo en activo que ya roza la jubilación, la recomendación es doble. Primero, confirma que cumples los requisitos de la jubilación activa en la Seguridad Social. Segundo, no tomes decisiones de cierre o continuidad basadas en un anuncio: espera a la norma publicada en el Boletín de la Comunidad de Madrid.

Guía rápida del trámite

  • 📅 Plazos: Sin convocatoria ni fecha de solicitud a 10 de septiembre de 2026; la medida es un anuncio político.
  • Requisitos clave: Ser autónomo en Madrid, alcanzar la edad legal de jubilación y acogerse a la jubilación activa.
  • 🌐 Dónde solicitarlo: Aún no definido; previsiblemente en la web oficial de la Comunidad de Madrid y en Importass de la Seguridad Social.
  • 💰 Importe o coste: 100% de la cuota a la Seguridad Social que asumiría la Comunidad; el autónomo no pagaría nada.
  • ⚠️ Error a evitar: Confundir este anuncio con la Tarifa Cero ya vigente para nuevos emprendedores.

Cuota de autónomo el segundo año: qué se paga al terminar la tarifa plana

Si te diste de alta con la tarifa plana de 80 euros, el mes 13 cambia la cuota: tramos, prórroga o cuota cero.

No existe una única cuota de autónomo en el segundo año. Depende de tus ingresos previstos, de si solicitas la ampliación de la tarifa plana y de si tu comunidad autónoma tiene convocatoria de cuota cero.

Qué se paga al terminar la tarifa plana y el paso a los tramos

La tarifa plana actual reduce la cuota a 80 euros al mes durante los primeros 12 meses de actividad. Al llegar el mes 13, si no puedes mantener la ayuda, entras en el sistema de cotización por ingresos reales.

En la práctica, eliges una base de cotización dentro del tramo que corresponde a tus rendimientos netos previstos. La tabla vigente para 2026 fija una base mínima y máxima por cada tramo, y sobre esa base se calcula la cuota mensual.

Según recoge Infoautónomos, puedes modificar la base si cambian los ingresos durante el año. Es útil porque muchos autónomos llegan al segundo año con previsiones poco claras: algunos consolidan ingresos, otros tienen meses irregulares.

Cómo mantener los 80 euros de cuota el segundo año

Puedes seguir pagando 80 euros al mes durante otros 12 meses si tus rendimientos económicos netos anuales previstos quedan por debajo del Salario Mínimo Interprofesional. En 2026, el SMI está fijado en 17.094 euros brutos anuales.

La prórroga no llega sola. Debes solicitarla antes de que empiece el segundo periodo y acompañarla de una declaración responsable en la que indiques que tus rendimientos netos previstos estarán por debajo del SMI.

Si finalmente superas ese límite, la Seguridad Social puede regularizar la situación. Traducido: podrías tener que abonar la diferencia entre lo que pagaste con la tarifa reducida y lo que te habría correspondido según tu tramo real de cotización.

La prórroga de la tarifa plana no es automática: si tus previsiones fallan, la Seguridad Social te pasará la diferencia entre la cuota reducida y la que marcaba tu tramo.

Cuota cero autonómica: cuándo el coste efectivo queda en 0 euros

La cuota cero es una ayuda autonómica que, total o parcialmente, compensa las cuotas que pagas a la Seguridad Social durante los primeros meses de actividad. No es una bonificación estatal automática.

Depende de cada comunidad, de sus convocatorias, de sus plazos y de sus requisitos. Algunas exigen estar al corriente de pago con Hacienda y con la Seguridad Social, mantener el alta en el RETA y tener domicilio fiscal en la comunidad.

Si tu comunidad cubre también el segundo año y mantienes la tarifa plana, el coste efectivo de tu cuota puede quedar en 0 euros. Eso sí, debes presentar la solicitud dentro del plazo concreto de cada convocatoria.

El error más caro: no revisar las previsiones al pedir la prórroga

El despiste más común es pedir la prórroga de la tarifa plana sin revisar bien los números. Si prevés ganar por debajo del SMI pero luego facturas más, la regularización llega con la diferencia de cuotas y, en su caso, intereses.

Antes de solicitarla, revisa ingresos y gastos previstos. Una estimación demasiado optimista puede convertir los 80 euros mensuales en un ajuste de cientos de euros al final del periodo.

Por qué el segundo año es el momento de revisar todo el sistema de cotización

La cotización por ingresos reales obliga a elegir tramo según rendimientos netos. Muchos autónomos no revisan su base al cumplir el mes 12, arrastran una base demasiado alta o demasiado baja y lo corrigen tarde.

El precedente está en la reforma del RETA, que sustituyó el sistema de elección libre de base por un esquema de tramos ligados a los rendimientos. El segundo año es la primera prueba real: sin la tarifa plana, la cuota sube para la mayoría.

No todas las subidas son iguales. Quien tiene rendimientos bajos y prorroga la tarifa plana puede seguir pagando 80 euros, mientras que quien ya consolida ingresos pasa a pagar según su tramo. Revisa los números en la calculadora oficial de la Seguridad Social y comprueba si tu comunidad tiene cuota cero vigente.

El mensaje de fondo: el segundo año no admite piloto automático. La decisión se toma en el mes 13, pero se prepara antes, con una foto realista de lo que facturas y de lo que puedes acreditar.

Guía rápida del trámite

  • 📅 Plazos: La prórroga de la tarifa plana se solicita antes de que comience el mes 13. Las convocatorias autonómicas fijan sus propios plazos.
  • Requisitos clave: Estar de alta en el RETA, prever rendimientos netos anuales por debajo del SMI y presentar la declaración responsable.
  • 🌐 Dónde solicitarlo: En el portal Importass de la Seguridad Social y en la sede electrónica de la Seguridad Social, con certificado o Cl@ve.
  • 💰 Importe o coste: 80 euros al mes con prórroga; coste efectivo de 0 euros si la cuota cero autonómica cubre el periodo; por tramos según base en el resto.
  • ⚠️ Error a evitar: Solicitar la prórroga con previsiones mal calculadas y acabar con una regularización de la diferencia.

Block solicita licencia bancaria nacional en EE.UU. y sacude la banca cripto

Block, la matriz de Square y Cash App, ha solicitado una licencia bancaria nacional en Estados Unidos para crear Builders Bank & Trust. La compañía, liderada por Jack Dorsey, busca colarse en el negocio de la custodia regulada de bitcoin y stablecoins con la bendición del organismo federal que supervisa la banca en aquel país.

La solicitud, presentada ante la Office of the Comptroller of the Currency (OCC), fue anunciada por la propia empresa el 8 de septiembre. Si obtiene la aprobación definitiva, Builders Bank operará como un banco fiduciario de ámbito federal dedicado a la custodia de bitcoin y stablecoins, además de prestar servicios fiduciarios a plataformas y clientes institucionales.

El proyecto no parte de cero. Block ya controla Square Financial Services, una entidad bancaria industrial con sede en Utah que le permite ofrecer ciertos servicios financieros dentro de su ecosistema de pagos. La diferencia, en este caso, es que la nueva licencia apunta directamente al corazón del negocio cripto: guardar los activos de los clientes bajo supervisión federal.

Qué persigue Block con Builders Bank & Trust

La intención de la compañía es clara. Según el comunicado, el banco se centraría en la custodia profesional de claves y activos digitales y en los servicios por los que una entidad administra bienes por cuenta ajena, tanto para bitcoin como para stablecoins. Estas últimas son criptodivisas diseñadas para mantener un valor estable, normalmente anclado al dólar.

Lee Woolley, quien asumiría el cargo de presidente y consejero delegado de Builders Bank, defendió que la experiencia acumulada por Block en activos digitales y la trayectoria de Square Financial Services hacen que el proyecto esté bien posicionado. La firma quiere encajar esta nueva pieza en su visión de ‘empoderamiento económico’, una expresión habitual en la estrategia de la compañía.

El regulador que da la llave de la banca cripto

La OCC es el organismo federal encargado de supervisar los bancos nacionales y, desde hace unos años, se ha convertido en una puerta de entrada para las empresas cripto que quieren operar con respaldo regulatorio. La Oficina del Contralor de la Moneda ya ha otorgado aprobaciones condicionales a pesos pesados como Coinbase, Circle, Crypto.com y Paxos. A esa lista se sumó este año World Liberty Financial, un protocolo de finanzas descentralizadas respaldado por el presidente de Estados Unidos, Donald Trump.

La banca cripto deja de ser una promesa: Block, Coinbase y Circle ya pelean por un sitio bajo la supervisión federal.

Conviene matizar una diferencia importante. Una licencia de banco fiduciario nacional no permite captar depósitos asegurados por la agencia federal de garantía de depósitos (FDIC). Lo que sí permite es custodiar activos, gestionar fondos de clientes y operar con ciertas potestades propias de la banca, bajo la lupa del supervisor. Dicho de otro modo: no es un banco comercial al uso, pero sí un aval federal de que la empresa juega con reglas bancarias.

Block no es la única gran tecnológica que ha puesto el ojo en la banca cripto, pero su caso es distinto por el volumen de usuarios que ya maneja en Cash App. La aplicación de pagos es el principal vehículo de exposición al bitcoin para millones de personas en Estados Unidos, y Square comenzó a aceptar pagos en bitcoin el año pasado para pequeñas empresas, con conversión instantánea a dólares en el momento de la compra.

En Europa, la entrada en vigor del reglamento MiCA ya ha empujado a varios bancos a explorar la custodia de criptoactivos, aunque con un enfoque más lento. La jugada de Block se mira de reojo en el Viejo Continente porque, si el modelo de banco fiduciario cripto se consolida en Estados Unidos, es probable que inspire movimientos similares en las principales plazas financieras.

La obsesión de Jack Dorsey por hacer del bitcoin dinero de calle

El movimiento no se entiende sin la figura de Jack Dorsey. El cofundador de Twitter es uno de los defensores más convencidos de que el bitcoin puede convertirse en moneda de uso cotidiano, no solo en una reserva de valor. Su estrategia lleva años apuntando a integrar el activo en los pagos que ya usa la gente, no en lanzar productos especulativos.

En ese sentido, la solicitud de Builders Bank es coherente con la trayectoria de Square y Cash App: acercar el bitcoin a los pagos minoristas y, al mismo tiempo, construir la infraestructura de custodia que exige cualquier integración bancaria seria. La banca tradicional ha evitado mayoritariamente custodiar criptoactivos por las dudas sobre la regulación y los riesgos de lavado de dinero. Un banco fiduciario propio le permitiría a Block sortear una dependencia que en en los últimos años ha frenado a otras tecnológicas.

Ahora bien, conviene mantener la prudencia. La aprobación no está garantizada y el historial de la OCC con las licencias cripto ha sido irregular, con denuncias y cambios de criterio según la administración de turno. Además, aunque la supervisión federal da seguridad jurídica, no elimina la volatilidad ni los riesgos asociados a los activos que custodia. Al final, Block pide permiso para custodiar cripto, no para convertirlo en un producto sin riesgo.

La lectura de fondo, con todo, es contundente: las grandes empresas cripto ya no se conforman con operar al margen o con licencias estatales. Van a por la banca federal, ya sea para custodiar, emitir stablecoins o mover fondos. La jugada de Block confirma que la infraestructura bancaria es la próxima frontera del sector.

El expediente queda ahora en manos de la OCC, que evaluará el plan de negocio, el equipo directivo y los controles internos del proyecto. Si lo aprueba, Block se unirá a un club cada vez menos exclusivo y la palabra criptobanco dejará de ser un oxímoron.

Apple lanza el iPhone Duo: el plegable que llega tarde pero puede arrasar a Samsung y Xiaomi

Apple lanza el iPhone Duo plegable en plena crisis de la memoria y lo fija en 2.339 euros. El gigante de Cupertino evita renovar el iPhone 17 y concentra su keynote en el dispositivo más caro de su historia.

Claves de la operación

  • Apple entra en los plegables con un precio de 2.339 euros. El iPhone Duo supera con claridad el umbral psicológico de los 2.000 euros y se convierte en el teléfono más caro que ha vendido Apple.
  • La escasez de memoria empuja los precios al alza. La RAM y los SSD se han multiplicado por cuatro desde hace meses por la demanda de centros de datos para IA.
  • El producto nace con una oferta limitada de fábrica. El analista Ming Chi Kuo prevé entre 500.000 y un millón de unidades este trimestre y plazos de entrega de hasta seis semanas.

La apuesta de Apple en una categoría que aún no despega

El iPhone Duo es el primer móvil plegable de Apple tras siete años de espera. La compañía presentó el dispositivo el 9 de septiembre en Cupertino en su primer evento bajo el mando de John Ternus, con Tim Cook ya desplazado a la presidencia del consejo. La presentación oficial de Apple confirma que este año no hay iPhone 17 renovado: las nuevas generaciones de la gama estándar y del Air llegarán en primavera de 2027.

Las especificaciones trazan una apuesta industrial: pantalla externa OLED de 5,5 pulgadas, panel interno de 7,8 pulgadas con 120 Hz y bisagra de titanio, aluminio y acero. El teléfono recupera Touch ID en el botón lateral porque el chasis no deja espacio para el módulo de Face ID. En el apartado fotográfico, monta dos cámaras traseras de 48 megapíxeles y renuncia al teleobjetivo, algo inédito en el modelo más caro del catálogo.

El procesador A20 Pro, fabricado en el nodo de dos nanómetros de TSMC, incorpora seis núcleos de CPU, siete de GPU y dos motores neuronales para tareas de inteligencia artificial. Apple cifra en un 40% la mejora gráfica frente al A19 Pro. La bisagra, el componente que más ensayos de apertura y cierre exige, ha sido el mayor quebradero de cabeza de la ingeniería de la firma.

El mercado que recibe al iPhone Duo no está maduro. Los plegables no representan ni el 2% del mercado mundial de teléfonos, según la propia industria. Apple espera que su marca y su control del ecosistema hagan lo que Samsung, Huawei o Xiaomi no han logrado: sacar la categoría del nicho.

Apple no ha llegado primero al pliegue, pero ha esperado a que la bisagra y la pantalla madurasen lo suficiente para no comprometer su margen.

El precio sube por la crisis de la memoria y la fragilidad del stock

Apple móvil plegable

El iPhone Duo arranca en 2.339 euros en España, equivalentes a 1.999 dólares antes de impuestos en Estados Unidos. El iPhone 18 Pro cuesta 1.469 euros y el Pro Max, 1.619 euros, con subidas cercanas al 10% sobre la generación anterior.

Detrás del incremento está la crisis de la memoria. Los precios de la RAM y de los discos SSD se han multiplicado por cuatro por la demanda de los centros de datos para IA, lo que ha obligado a fabricantes como Apple o Samsung a revisar tarifas. La escasez de chips de memoria se traslada al consumidor final en forma de precios más altos en toda la gama alta.

La producción será escasa, al menos al principio. Ming Chi Kuo calcula que Apple ensamblará entre 500.000 y un millón de unidades del Duo este trimestre, frente a los 20 o 22 millones estimados para el iPhone 18 Pro. Su previsión apunta a que el plegable se agotará tras abrirse las reservas y a que los plazos de entrega se estiren de cuatro a seis semanas, incluso hasta diciembre.

Apple contra Samsung y Xiaomi: una jugada tardía, no improvisada

El movimiento de Apple no se entiende sin la presión de sus rivales. Samsung, Huawei y Xiaomi, han girado en los últimos meses sus diseños hacia el formato tipo pasaporte que estrena el iPhone. Apple no ha copiado la categoría, ha esperado al diseño dominante para no asumir el coste de los primeros ensayos.

Leemos esta operación como una jugada defensiva en el segmento premium, no solo de innovación. En el mercado español, Telefónica y Vodafone marcan el ciclo promocional de la gama alta; un dispositivo con margen unitario alto y oferta escasa puede compensar la caída del volumen con más rentabilidad por unidad.

El riesgo para Apple sigue siendo la escala. Si los primeros lotes se venden, quedará la duda de si es por innovación real o por escasez artificial en un mercado que no ha roto el techo del 2%. El próximo hito será la apertura de reservas y la publicación de los primeros plazos de entrega. Observamos que, por primera vez, el iPhone más caro no tiene la mejor cámara del catálogo; esa contradicción puede ser asumible si el pliegue define un nuevo tramo de precio.

El Green Business Programme de las Falklands inyecta 892.000 libras en financiación verde a empresas y hogares

La Falkland Islands Development Corporation (FIDC) cierra tres años de su Green Business Programme con 892.000 libras inyectadas en financiación verde a empresas y hogares, una palanca que ha trasladado la transición ambiental a la economía rural del archipiélago.

El reparto rural de la financiación verde

El programa nació con 750.000 libras de capital inicial facilitadas por el Island Plan 2022-2026, la hoja de ruta del Gobierno de las Islas Malvinas. Después recibió 142.000 libras adicionales, hasta cerrar el ciclo con 892.000 libras. La mayor parte se articuló mediante una cartera de financiación verde centrada en préstamos y subvenciones con impacto ambiental medible.

El dato más relevante está en el reparto: el 79% de los préstamos y subvenciones concedidos en el ejercicio 2025-2026 fue a empresas y viviendas de Camp, la zona rural de las islas. Son unas 325.000 libras que beneficiaron directamente a la economía y a la comunidad rural. No es un matiz territorial: es la prueba de que la transición verde no se queda solo en los núcleos urbanos.

Camp concentra la mayor parte de la actividad agropecuaria del archipiélago. La ganadería ovina y su cadena logística dependen de suministros energéticos estables. Por eso, cada libra desplegada en esa zona tiene un efecto multiplicador superior: reduce costes operativos y mejora la resiliencia de un tejido económico poco diversificado.

Louise Ellis, directora general adjunta de la FIDC, explicó que el programa se diseñó con criterios de accesibilidad para que toda la comunidad del archipiélago pudiera sumarse a iniciativas con foco ambiental. La declaración no va acompañada de un desglose por proyectos, y conviene leerla con cautela: una cosa es facilitar el acceso y otra comprobar qué reducción real de emisiones se consigue.

La banca pública verde cumple un papel distinto al de un fondo privado. Aquí el objetivo no es maximizar retorno, sino corregir nichos de mercado donde la banca tradicional no llega. En un territorio aislado como las Malvinas, el coste de instalar una bomba de calor o de mejorar el aislamiento puede resultar inasumible para una pyme sin apoyo público.

La financiación verde solo es transformadora cuando llega al territorio que no tiene acceso natural al crédito.

El programa demuestra que las subvenciones a fondo perdido no son un gasto, sino una inversión en infraestructura productiva. La lectura para otros territorios es directa: si el apoyo público no aterriza en las economías rurales, la descarbonización avanza a dos velocidades.

La letra pequeña de las ayudas verdes: cuánto, cómo y para quién

La FIDC no ha detallado en su comunicación cuántas empresas se beneficiaron ni qué tecnologías concentraron la mayor parte de la ayuda. El grueso del importe llegó a través de préstamos y subvenciones, pero la frontera entre ambos no está desagregada. La letra pequeña manda: el impacto depende de qué proporción se destinó a soluciones con ahorro energético verificable.

La comunicación oficial tampoco aclara si los beneficiarios debieron presentar una auditoría energética previa. En los programas europeos equivalentes, ese requisito separa el cambio de ventana de una rehabilitación energética integral. Si el programa de las Malvinas consolida esa exigencia, su replicabilidad crecerá.

📊 Impacto ecológico en cifras

  • Financiación total: 892.000 libras inyectadas en tres años a empresas y hogares del archipiélago.
  • Capital público inicial: 750.000 libras del Island Plan 2022-2026, más 142.000 libras adicionales.
  • Peso rural: El 79% de las ayudas del ejercicio 2025-2026 fue a empresas y viviendas de Camp, unas 325.000 libras.
  • Instrumentos: Préstamos verdes y subvenciones con criterios de accesibilidad para toda la comunidad.
préstamos verdes pymes

Por qué la banca pública verde funciona como palanca en economías aisladas

La experiencia de la FIDC se alinea con la lógica de la banca pública de desarrollo que Europa ha impulsado durante la última década. El Banco Europeo de Inversiones, por ejemplo, combina financiación privada con garantías públicas para descarbonizar pymes y viviendas. Lo que en Bruselas se discute con cifras de miles de millones, en un archipiélago de poco más de 3.000 habitantes se traduce en un programa de 892.000 libras.

La escala es modesta; el modelo no lo es. La financiación verde rural funciona cuando el intermediario público asume el riesgo de proyectos pequeños que ningún banco comercial analizaría. Esto empuja a toda la cadena: el instalador local, el taller, la vivienda que reduce su factura energética. El consumidor final nota el ahorro, y la comunidad entera reduce su dependencia del diésel importado.

La dependencia del diésel importado encarece cualquier actividad en las islas. Un programa que financia bombas de calor, aislamiento o generación solar reduce la factura energética a largo plazo y libera liquidez para que las pymes rurales reinviertan en su negocio. Ese es el efecto dominó de la transición cuando se diseña con criterio local.

La banca pública verde también actúa como señal para el sector privado. Cuando un gobierno pone capital semilla, los instaladores y proveedores locales invierten en formación y stock. El mensaje es simple: hay demanda solvente para lo que hasta ahora era marginal.

Ojo con el dato: aún no hay cifras oficiales sobre las toneladas de CO2 evitadas por el programa. Sin esa medición, el impacto ambiental queda incompleto. Con todo, el reparto territorial del 79% sugiere una penetración real en la economía productiva, no un proyecto piloto de laboratorio.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 892.000 libras en financiación verde, con 325.000 libras directamente a la economía rural en un solo ejercicio.
  • Modelo que cambia: La subvención a fondo perdido deja de ser excepcional y se convierte en herramienta estructural de transición para pymes y viviendas aisladas.
  • Para las próximas generaciones: El acceso a préstamos verdes reduce la dependencia energética exterior y asienta un modelo productivo menos expuesto al coste de los combustibles fósiles.

El Canal de Panamá recorta tránsitos diarios de 38 a 32 por la sequía y restringe el calado

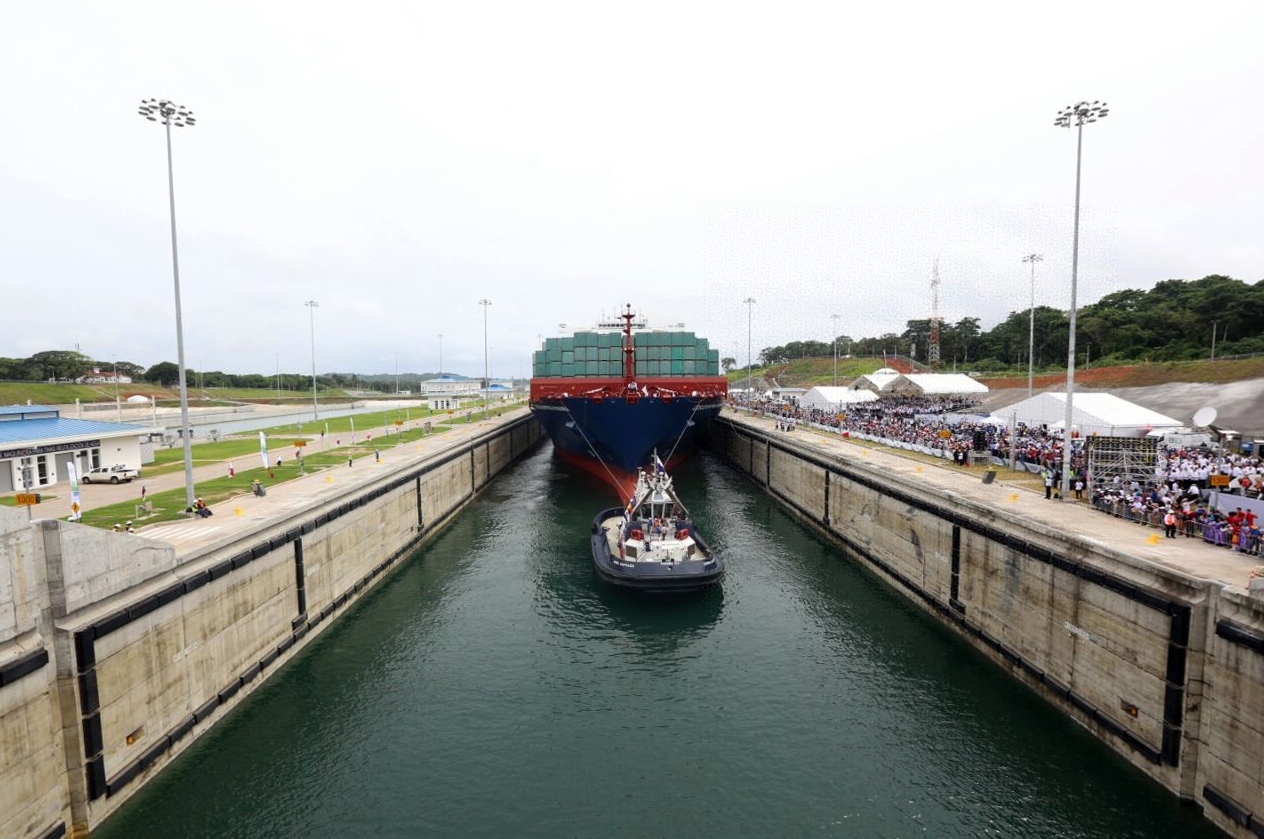
La Autoridad del Canal de Panamá ha reducido los tránsitos diarios de 38 a 34 y los bajará a 32 a partir del 15, con restricciones de calado, para gestionar la caída de agua disponible por la sequía.

La vía por la que transita cerca del 5% del comercio marítimo mundial enciende una alerta logística con origen climático. Las lluvias registradas desde mayo están un 34% por debajo de la media histórica y las aportaciones de agua a la cuenca han caído un 44%, según los datos difundidos por la propia autoridad del canal.

Panamá mantiene once cuencas hidrográficas bajo estrés hídrico y declaró la emergencia ante la sequía a finales de agosto, junto a Honduras y El Salvador. En Tegucigalpa, las fuentes que abastecen a la capital hondureña llegaron a niveles críticos y las autoridades impusieron racionamientos de agua con cortes cada diez y veinte días.

El Canal de Panamá aprieta el paso: 34 tránsitos ya y 32 desde el 15 de septiembre

La reducción a 34 tránsitos diarios ya está en vigor desde el 3 de septiembre. El siguiente escalón, fijado para el 15 de septiembre, deja la capacidad en 32 cruces al día y añade nuevas restricciones de calado para los buques. La letra pequeña manda.

No se trata de una medida administrativa menor. Al limitar el calado, la autoridad obliga a las navieras a reducir la carga o a recurrir a rutas alternativas. Esa decisión se traslada a fletes, plazos y costes de las cadenas de suministro. La caída del agua no se queda en la presa.

El calado restringido no es una decisión burocrática: es la señal física de que el agua condiciona ya la logística global tanto como el combustible.

El canal gestiona alrededor del 5% del tráfico marítimo mundial. Si la restricción se prolonga, el efecto dominó puede alterar las rutas entre Asia, la costa este de Estados Unidos y Europa, y redefinir qué puertos ganan o pierden mercancía en una temporada de alta demanda.

La letra pequeña del estrés hídrico: El Niño entra en escena

El fenómeno de El Niño fue declarado en junio. La Administración Nacional Oceánica y Atmosférica de Estados Unidos (NOAA) sitúa por encima del 90% la probabilidad de que alcance intensidad muy fuerte entre septiembre y principios de 2027, la categoría más alta de las cuatro que maneja. Para alcanzar esa clasificación, la superficie oceánica en un punto concreto del Pacífico ecuatorial debe calentarse unos 2 °C por encima de lo normal.

El mismo organismo calcula un 69% de probabilidades de que, entre octubre y diciembre, el episodio supere la intensidad de todos los registrados desde 1950. Los efectos ya se ven en Sudamérica: Colombia acumuló incendios forestales en Tolima con más de 50.000 hectáreas afectadas en agosto; Perú suspendió repetidamente la pesca de anchoveta desde mayo; y Chile declaró estado de catástrofe en Atacama y Coquimbo tras las tormentas de julio.

tránsitos canal de panamá

En el Caribe, las condiciones asociadas al fenómeno tienden a disolver los huracanes. La NOAA fija un 55% de probabilidades de que la temporada atlántica sea inferior a lo normal, aunque ello puede agravar la sequía en islas como Jamaica o Puerto Rico al privarlas de una fuente habitual de lluvia.

Bárbara Tapia Cortés, de la Organización Meteorológica Mundial, advierte de que la intensidad no determina por sí sola las consecuencias. La preparación y la vulnerabilidad previa pesan tanto como el propio fenómeno, y subraya que aún hay tiempo para preparar la respuesta. Es un matiz importante: el impacto no es inevitable.

📊 Impacto ecológico en cifras

  • Restricción operativa: de 38 a 34 tránsitos diarios desde el 3 de septiembre, y 32 a partir del 15.
  • Estrés hídrico: lluvias un 34% por debajo de la media histórica desde mayo.
  • Aportaciones a la cuenca: caída del 44%.
  • Exposición global: cerca del 5% del comercio marítimo mundial atraviesa la vía.

El riesgo climático ya no es solo de las costas: la logística global entra en la ecuación

La decisión del canal no es un episodio aislado de sequía centroamericana. Lo que expone es el riesgo físico del cambio climático sobre una infraestructura crítica. Una vía centenaria, alimentada por lagos de agua dulce, depende de un patrón de lluvias que el calentamiento vuelve menos predecible. La adaptación climática deja de ser un debate académico y se convierte en planificación operativa.

Para las navieras y los cargadores, este tipo de restricciones significa incorporar escenarios hídricos a los presupuestos. Del macroproyecto al producto de supermercado: si los tránsitos bajan y los calados obligan a dividir cargas, los tiempos de tránsito se estiran y los costes logísticos suben. Al final, el sobrecoste toca al consumidor.

La transición también es esto: gestionar un mundo con menos certezas hídricas. No desaparece solo el carbón; también cambia la disponibilidad de agua para la logística global, y las empresas con visión ESG empiezan a tratar el estrés hídrico como un vector de riesgo con la misma seriedad que las emisiones.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Reducir de 38 a 32 tránsitos diarios ajusta la operación al agua disponible y protege los lagos que alimentan la vía.
  • Modelo que cambia: El calado y el agua pasan a ser variables centrales del comercio marítimo, no un imprevisto meteorológico.
  • Para las próximas generaciones: Adaptar hoy la infraestructura crítica evita disrupciones mayores y preserva una ruta clave del comercio mundial.

Cofares eleva un 6,5% sus ventas, hasta 3.221 millones, en los ocho primeros meses de 2026

0

Cofares ha alcanzado unas ventas de 3.221 millones de euros en los ocho primeros meses de 2026, lo que supone un crecimiento superior al 6,5% respecto al mismo periodo del año anterior, según ha informado este jueves la compañía. La cooperativa ha situado además su cuota de mercado acumulada hasta julio en el 29,59%, más de seis puntos por encima del segundo operador del sector y más de 17 puntos por delante del tercero.

La compañía atribuye esta evolución a un modelo de negocio basado en la excelencia operativa, la capilaridad territorial, la incorporación de la inteligencia artificial y la cultura del dato, los servicios de valor añadido a la farmacia y su operador logístico Farmavenix. «La anticipación y la puesta en marcha de iniciativas pioneras en el sector han sido determinantes para el éxito de nuestro negocio», ha señalado el presidente de Cofares, Eduardo Pastor.

Estos resultados dan continuidad a las cifras registradas en 2025, ejercicio en el que Cofares alcanzó un volumen de ventas de 4.580 millones de euros, un 7,4% más, y un beneficio antes de impuestos de 18,1 millones, cerca de un 19% superior al del año anterior. El resultado bruto de explotación (Ebitda) se situó en 49,1 millones de euros, un 12% más, mientras que la tasa de cobertura alcanzó el 70,7%, según el criterio del Banco de España.

Cofares cuenta actualmente con una red de 48 almacenes en España y ha destinado 230 millones de euros a inversiones durante los últimos cinco años. Dentro de su estrategia de expansión, tiene prevista la construcción de tres nuevos centros en Córdoba, Talavera de la Reina (Toledo) y Santa Cruz de Tenerife. Asimismo, sus marcas Farline y Aposán incrementaron sus ventas un 14,3% en 2025, hasta los 70 millones de euros, mientras que Farmavenix cerró el pasado ejercicio con un crecimiento del 19%, sumando 8 millones de euros más a su facturación.

Milagros de IKEA: muebles y accesorios por menos de 30 euros que duplican el espacio en cocinas pequeñas

0

A una cocina pequeña no le sobran metros, le sobran huecos desaprovechados: el pasillo entre el mueble y la pared, la franja libre entre la encimera y los armarios altos, el fondo del cajón donde todo se amontona o el lateral del frigorífico. La lista que sigue reúne cinco piezas de IKEA pensadas precisamente para esos rincones, todas por debajo de los 30 euros y sin obra de por medio. No son soluciones de reforma, sino de aprovechamiento: mover, colgar o apilar para que cada centímetro disponible trabaje.

El criterio de selección es doble: precio contenido y medidas que encajen donde una cocina estrecha no admite más. Por eso priman los fondos cortos —30 centímetros en el carro NISSAFORS, 27 en la estantería HYLLIS—, las piezas que se atornillan en vertical y los accesorios que se adaptan al mueble que ya existe en lugar de sustituirlo, como los organizadores de cajón. Todos son artículos de catálogo con referencia, disponibles en tienda y en ikea.es, e incluyen alguna alternativa sin taladro.

Carro NISSAFORS (50,5 × 30 × 83 cm): tres niveles móviles en el hueco más estrecho de la cocina

url 6c26d5a57317 Merca2

El NISSAFORS mide 50,5 × 30 × 83 cm, pero su baza real es el fondo: solo 30 centímetros. Eso lo convierte en uno de los pocos carros auxiliares que se cuelan en los huecos que una cocina pequeña suele desperdiciar, como el espacio entre la nevera y la pared, el lateral de una columna de armarios altos o el rincón muerto junto a la puerta. En esa huella mínima apila tres baldas de malla de acero con revestimiento en polvo, diseñadas por Ebba Strandmark, con la inferior más profunda y alta que las dos superiores, que funcionan como bandeja. Soporta 7 kilos por nivel y hasta 21 kilos en total, margen suficiente para tarros, especias, menaje o pequeños electrodomésticos. En IKEA España cuesta 24,99 euros, con una oferta en tienda de 19,99 euros válida del 1 de septiembre al 31 de diciembre de 2026.

Su segundo argumento es la movilidad. Las cuatro ruedas giran 360º y permiten desplazarlo cargado con una sola mano, así que el carro puede quedarse guardado en un hueco y salir a escena como superficie de apoyo cuando se cocina, algo decisivo cuando no hay metro libre de encimera. Las baldas de malla dejan circular el aire, un detalle útil si se usa como frutero o verdulero, y reducen la acumulación de polvo. En la web española de IKEA suma una nota media de 4,6 sobre 5 con más de 3.700 valoraciones, y la compañía lo incluyó entre los 397 productos rebajados para el ejercicio fiscal 2027 en España, una operación dotada con 53,4 millones de euros y un descuento medio del 21 %. Está disponible en blanco, negro, verde claro y amarillo.

Barra de pared KUNGSFORS con balda y ganchos: sacar de la encimera todo lo que hoy la ocupa

url 4c0dd09fcc67 Merca2

La barra de pared KUNGSFORS es una varilla de acero inoxidable de 40 cm de longitud y 1,3 cm de diámetro que se atornilla en la franja que suele quedar libre entre la encimera y los armarios altos, la única superficie que en una cocina pequeña no hace nada. Sobre ella se enganchan los ganchos S de la serie, cada uno con 10 cm de fondo, 8 cm de altura y una carga máxima de 4 kg, y también el recipiente cilíndrico de la misma gama, pensado para cucharones, pinzas o utensilios sueltos. IKEA vende el conjunto de barra, cinco ganchos S y un contenedor con la referencia 893.081.57. Al ser de acero inoxidable, la pieza admite zonas húmedas —por eso vale junto al fregadero— y el fabricante señala que sirve igualmente como toallero o soporte para tapas de cazuela. Los tornillos no van incluidos y hay que elegir la fijación según el material de la pared.

A la barra se le puede sumar la balda KUNGSFORS de 60 cm de ancho, 30 cm de fondo y 2 cm de grosor, que aguanta hasta 22 kg y sirve tanto para botes de especias como para tapas o menaje. En la web española de IKEA esa balda cuesta 21,99 € en bambú, 22,99 € en chapa de fresno y 25,99 € en acero inoxidable, y un pack de cinco ganchos S ronda los 4 €, de modo que la combinación se mantiene en la franja de precio de esta lista. La balda se puede fijar directamente a la pared o colgarse del riel de suspensión de la serie, un sistema que permite reordenar y mover las piezas sin taladrar de nuevo. La serie, firmada por Ehlén Johansson, copia la lógica de las cocinas profesionales: si los utensilios están a la vista y a mano, el frente de trabajo queda despejado para cortar y cocinar.

Estantería de acero HYLLIS (60 × 27 × 74 cm), apilable: de una balda a una torre hasta el techo

url 74e1f1621547 Merca2

Con 60 cm de ancho, 27 de fondo y 74 de alto, la HYLLIS (artículo 304.283.26) es la pieza más barata de esta lista y la que mejor se cuela en una cocina estrecha: 27 centímetros de fondo son menos que el vuelo de muchas encimeras, así que entra en el hueco entre el frigorífico y la pared o bajo una ventana. Está fabricada en acero galvanizado con pies de plástico amídico, pesa menos de 4 kilos y cada una de sus baldas admite hasta 25 kilos de carga, margen de sobra para una freidora de aire, una cesta de frutas o una hilera de tarros de conserva. Al estar aprobada para zonas húmedas gracias al recubrimiento de zinc, no se oxida junto al fregadero ni detrás de los fogones, un problema habitual en las cocinas con poca ventilación. Su precio de referencia en España se mantiene en 12,99 euros según las comparativas publicadas en agosto de 2026.

Su gran baza es que no funciona como pieza aislada, sino como sistema que crece hacia arriba sin ganar un centímetro de suelo. IKEA indica que se pueden combinar varias estanterías de la misma serie, y la propia familia HYLLIS incluye una versión de 60 × 27 × 140 cm que replica la huella con cuatro baldas, de modo que se puede empezar por la unidad baja y subir de altura sin cambiar de sitio el mueble. Para llevar el almacenaje hasta el techo, además, está muy extendido el truco de unir dos módulos de 74 cm superponiendo los marcos y atornillándolos con tornillos más largos que los que incluye el paquete: dos unidades cuestan 25,98 euros, siguen por debajo del límite de 30 y ofrecen seis superficies de carga. En cualquier montaje conviene anclarla a la pared, ya que los herrajes no van incluidos aunque el panel trasero lleva agujeros pretaladrados, y con la funda transparente de la misma serie, vendida aparte, la torre se cierra y deja de verse lo que guarda dentro.

Organizadores de cajón VARIERA y UPPDATERA: el doble de capacidad dentro del mueble que ya tienes

url f4ab87e9e5d0 Merca2

La serie VARIERA es la forma más barata de estirar el cajón que ya tienes. La bandeja de cubiertos regulable cuesta 3,99 euros y admite anchuras de 29,9 a 51,6 cm, con 47,2 cm de fondo y 5,1 cm de alto, así que encaja en los cajones IKEA de 40 a 60 cm y en la mayoría de los de otras marcas; con la bandeja de utensilios (2,99 euros, 20×47 cm) se cubren también módulos de 80 cm. Por 9,99 euros hay además un separador de bambú que se extiende de 47,4 a 53,5 cm de fondo, mide 11,8 cm de alto y 1,8 cm de grosor y se instala a presión, sin herramientas ni taladros. Añadir muebles no cabe en una cocina pequeña; dividir los que ya hay, sí: al compartimentar en vertical, los cubiertos, las tapas o los utensilios dejan de apilarse y aprovechan la altura del cajón, que hasta entonces se desperdiciaba. La superficie lisa y las esquinas redondeadas facilitan la limpieza.

UPPDATERA ataca el mismo problema desde dentro del mueble. El organizador regulable gris cuesta 9,99 euros (marco de 40×60 cm, 31,9 cm de ancho útil, 50,4 cm de fondo y 4,8 cm de alto) y viene con separadores de poliéster que se cortan y recolocan según lo que se guarde; el separador vertical de 6,99 euros regula su altura entre 12,6 y 19,4 cm para ordenar tapas y botes en cajones medianos y altos. Para recuperar el fondo muerto está el organizador deslizante de 6,99 euros: 55,4 cm de ancho, 12,6 cm de profundidad y solo 2,5 cm de alto, pensado para especias, rollos o utensilios que antes no tenían sitio. Y el panel perforado antracita de 60 cm, 10,99 euros, incluye 24 clavijas (32 en la versión de 80 cm, 12,99 euros) para colocar platos y sartenes de pie; mide 47,5 cm de ancho útil, 50 cm de fondo y 13,2 cm de alto.

Barra o estante con ventosa OBSERVATÖR: una balda más sin taladrar azulejos ni frigorífico

url 311af2745962 Merca2

Frente a las baldas que obligan a taladrar, IKEA resuelve el problema con una ventosa: el estante de pared de la serie ÖBONÄS (art. 004.988.96), que en la Península cuesta 6,99 euros y en las tiendas de Canarias aparece por 4 euros. Mide 28 cm de ancho, 12 cm de alto y 10 cm de fondo, soporta hasta 1 kg de peso y está fabricado en plástico ABS con al menos un 20% de material reciclado, plato de policarbonato y ventosa de caucho sintético. El diseño de bordes redondeados, firmado por Maja Ganszyniec, esconde la sujeción y deja la pared limpia. Se adhiere a superficies planas y lisas —los azulejos del salpicadero, cristal o espejo—, y el montaje se limita a limpiar bien la zona y presionar la ventosa contra ella hasta oír un «puf».

Conviene aclarar el nombre, porque aquí conviven dos familias distintas: OBSERVATÖR es la colección de cestas y soportes de acero (su cesta colgante mide 31x30x18 cm y se engancha a baldas de al menos 28 cm de fondo y hasta 2 cm de grosor), mientras que las piezas con ventosa son ÖBONÄS. La ventaja real de esta balda en una cocina pequeña es que convierte el salpicadero en almacenamiento vertical y se retira sin dejar agujeros: especias, utensilios de uso diario, botes de jabón o estropajos. Los orificios inferiores evitan que se acumule agua y el estante se desenrosca de la ventosa para limpiarlo sin desmontar el conjunto. Su límite es el kilo de carga, así que no admite tarros llenos ni menaje pesado. Completan la serie un recipiente y un gancho triple con ventosa, ambos también de 1 kg.

Fluidra obtiene una puntuación ESG de 79 sobre 100 en la evaluación de S&P, dos más que en 2025

0

Fluidra, compañía dedicada al equipamiento y soluciones conectadas del sector de piscina y wellness, ha obtenido una puntuación ESG de 79 sobre 100 en la evaluación de S&P Global CSA correspondiente a 2026, dos puntos más que el año anterior.

«Esta nueva puntuación acerca a la compañía a cumplir su objetivo de alcanzar una calificación de 80 puntos antes de 2030 y la sitúa como líder en el sector de las piscinas», informa la empresa en un comunicado este jueves.

En gobernanza, Fluidra mejora cuatro puntos hasta alcanzar una valoración de 81, y destacan especialmente los resultados obtenidos en transparencia y reporting (100), ética empresarial (98) y gestión de la cadena de suministro (90).

Por otro lado, en la dimensión social, la compañía mejora cuatro puntos y alcanza una valoración de 80 sobre 100: destacan especialmente los resultados en derechos humanos (92), prácticas laborales (85), el máximo de la industria, y gestión del capital humano (78).

APUESTA POR EL TALENTO

Dentro de este último ámbito, Fluidra obtiene «la máxima calificación» en programas de desarrollo de empleados, un reconocimiento a su apuesta por el talento mediante iniciativas internas de desarrollo profesional, y en el ámbito medioambiental, mantiene la valoración de 75 obtenida en la edición anterior.

Su mejor resultado corresponde a energía, donde obtiene la máxima calificación (100), seguida de materias primas sostenibles (86) y estrategia climática (83), el criterio con mayor peso dentro de esta dimensión.

La Guardia Civil investiga a un conductor sin puntos por su bicicleta modificada: la ley la trata como ciclomotor

La Guardia Civil investiga a un conductor sin puntos por circular en Calahorra con una bicicleta modificada a ciclomotor. El caso, instruido por el Grupo de Investigación y Análisis de Tráfico de La Rioja, sitúa a un hombre de 43 años ante un juez como presunto autor de un delito contra la seguridad vial. El motivo no es menor: la bicicleta no era una bicicleta.

Los agentes detectaron al usuario en la calle Bebricio manteniendo una velocidad constante en plena pendiente, sin necesidad de pedalear. Esa anomalía mecánica encendió todas las alarmas del control. Dieron el alto y comprobaron los antecedentes: el conductor tenía declarada la pérdida de vigencia del permiso de clase B por agotamiento total de puntos.

Tras intervenir la bicicleta, la Guardia Civil la trasladó a un taller especializado. Los técnicos realizaron ensayos de potencia y velocidad máxima siguiendo los márgenes de error que marca la normativa. La conclusión fue contundente.

La bicicleta era un ciclomotor de la categoría L1e-B

Alguien había modificado el vehículo en dos puntos clave. Primero, incorporaron un acelerador en el manillar. Segundo, desactivaron el sistema de asistencia al pedaleo. Con esas manipulaciones, la bicicleta dejó de ser un vehículo de propulsión muscular y pasó a clasificarse como ciclomotor de la categoría L1e-B. La conducción de este tipo de vehículo exige, como mínimo, el permiso de la clase AM.

El investigado no lo tenía. La pérdida de vigencia del carné B por quedarse sin puntos le impedía también usar el AM, porque la restricción afecta a cualquier autorización administrativa para conducir vehículos que la requieran. Y un ciclomotor la requiere.

Circular sin puntos no es una infracción administrativa más: es un delito recogido en el artículo 384 del Código Penal que puede terminar ante un juez.

Qué dice el artículo 384 del Código Penal para un conductor sin puntos

El artículo 384 del Código Penal castiga a quien conduzca un vehículo a motor o ciclomotor sin disponer de la autorización administrativa que lo habilite. No hablamos de una multa de tráfico, ni de una pérdida de puntos: hablamos de un delito contra la seguridad vial. El GIAT ha instruido diligencias y el caso queda a disposición de la autoridad judicial.

La norma iguala dos supuestos. Da igual que nunca hayas obtenido el carné o que lo hayas perdido por agotamiento de puntos: la conducción sin habilitación válida se castiga por la misma vía. De hecho, la pérdida de vigencia por puntos tiene el mismo efecto práctico que la retirada judicial del permiso.

Cómo saber si tu bicicleta eléctrica necesita permiso

El caso es útil para miles de usuarios de movilidad urbana. Una bicicleta eléctrica con asistencia al pedaleo que corta a 25 km/h no necesita carné, seguro ni matriculación. En cambio, si incorporas un acelerador que funciona sin pedalear o superas los límites de potencia del sistema, el vehículo deja de ser un pedelec y se clasifica como ciclomotor.

Los supuestos más frecuentes en la calle son estos:

  • Bicicleta convencional o pedelec homologado: sin permiso, sin seguro obligatorio, circulación por carril bici.
  • Bicicleta modificada con acelerador: ciclomotor L1e-B. Exige permiso AM, matrícula y seguro.
  • Sistema de más de 250 W o velocidad superior a 25 km/h: deja de ser bicicleta; la excusa de ‘solo es una bici’ no evita la sanción ni el delito.

Análisis: la letra pequeña de una investigación que educa a más de un conductor

En mi lectura, el caso de Calahorra deja un aviso muy claro: perder todos los puntos no solo te deja sin coche. Te deja sin ninguna autorización para conducir vehículos que exijan permiso, incluidos los ciclomotores que mucha gente cree que se pueden llevar sin carné. La clasificación técnica no admite atajos: si el vehículo supera los umbrales de la bicicleta, se te aplica el régimen de los ciclomotores.

¿Es proporcionada la investigación? Sí, y desde un punto de vista mecánico también. Un acelerador que impulsa sin pedalear altera la naturaleza del vehículo y su comportamiento en pendiente, tal y como detectaron los agentes. El riesgo de circular sin control de velocidad es precisamente el que legítima la exigencia de del permiso AM. No se trata de una bicicleta de reparto o de un anciano que pedalea; se trata de un vehículo motorizado oculto bajo la apariencia de una bici.

El riesgo práctico a vigilar es la falsa creencia de que las bicicletas modificadas ‘no cuentan’. Cada vez más talleres ofrecen kits de acelerador que convierten a cualquier bici en un ciclomotor, pero no los venden con el aviso legal de que necesitas matrícula, seguro y permiso de conducir. La Guardia Civil, con controles como el de Calahorra, está cerrando ese hueco.

En conclusión, revisa dos cosas antes de salir a la calle: el tipo de bici que usas y tu saldo de puntos. Si tu permiso ya no está vigente, no puedes ni acercarte al manillar de un vehículo que supere la clasificación de bicicleta. La diferencia entre una bici y un ciclomotor puede ser un acelerador de treinta euros. La diferencia entre ir en bici y sentarte ante un juez, en cambio, no tiene precio.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Conducir un ciclomotor sin autorización administrativa tras perder todos los puntos (art. 384 CP).
  • Sanción económica: No aplica en vía administrativa; se instruye como delito contra la seguridad vial.
  • Puntos del carnet: No aplica; el investigado ya no dispone de saldo de puntos.
  • Entrada en vigor: Ya vigente; el artículo 384 del Código Penal es de aplicación directa.

“Las pymes: el corazón del mercado que no puede dejar de latir”

David Ruiz Díaz,
Regional Director de España, Portugal y Brasil de Atradius Crédito y Caución

David Ruiz Díaz
David Ruiz Díaz, Regional Director de España, Portugal y Brasil de Atradius Crédito y Caución

El papel de las pymes en España es vital para el desarrollo económico del país. El 99% del tejido productivo está compuesto por pequeñas y medianas empresas. Según datos del Ministerio de Industria y Turismo, casi tres millones de pymes ponen en marcha cada día sus negocios, principalmente en los sectores de servicios, construcción, agricultura e industria, aportando 11,6 millones de puestos de trabajo.

Sin embargo, su tamaño se ha convertido en su pequeño talón de Aquiles ya que las hace más vulnerables a la hora de combatir situaciones de crisis, tanto internas como externas, entre las que se incluyen las relaciones comerciales. No contar con suficientes herramientas financieras supone un mayor riesgo antes posibles impagos de sus clientes, además de una traba a la hora de acceder a financiación y poder expandir su actividad.

La situación se agrava cuando se producen retrasos en los pagos y no se cuenta con estrategias de gestión del riesgo. El último Estudio de Gestión del Riesgo de Crédito y Caución e Iberinform, en el que han participado más de 600 empresas, revela que el 70% tiene que aceptar plazos de pago superiores a los deseados para poder mantener su cartera de clientes en sus operaciones B2B, principalmente por la falta de liquidez de sus clientes. Cepyme estima que el esfuerzo financiero vinculado a la deuda comercial para el conjunto de las pymes fue de casi 2.000 millones de euros en el cuarto trimestre de 2025.

La morosidad genera pérdida de ingresos para el 48% de las empresas, incrementa los costes financieros en el 23% de los casos, y pone en riesgo la continuidad del negocio para el 8,1% de las compañías, según nuestros estudios. Asimismo, el informe anual de La Comisión Europea sobre prácticas de pago de 2025 alerta de que la morosidad sigue siendo una de las principales causas de tensión financiera en el tejido empresarial europeo, hasta el punto de que uno de cada cuatro procesos concursales está vinculado a retrasos en los cobros. Para una gran empresa, el impago de un cliente puede ser un problema. Para una pyme, puede convertirse en una amenaza existencial.

La amenaza es aún mayor cuando no se dispone de mecanismos ni estrategias de gestión del riesgo de crédito. Solo el 23% de las empresas españolas ha creado en el último año comités de riesgos comerciales que permiten la revisión, aprobación y recomendación de límites en la exposición al riesgo para controlar de forma sistemática y transversal la evolución de la cartera de clientes. En la anterior crisis económica, en 2012, este indicador alcanzó su máximo histórico, con un 58%.

Antes de cerrar un acuerdo comercial, conviene analizar la solvencia del cliente para poder anticipar futuros problemas de cobro. Contar con informes comerciales es clave para prevenir y reducir el riesgo de impago, especialmente entre las pequeñas y medianas empresas. En este escenario, el seguro de crédito juega un papel fundamental. Proporciona una visión y análisis comercial altamente especializado clave para adelantarse a una posible insolvencia.

La Comisión Europea señala que los retrasos en el pago reducen la competitividad empresarial, encarecen la financiación y obligan a las empresas a renunciar a inversiones y oportunidades de crecimiento. En cambio, gracias al seguro de crédito, al asegurar sus cuentas a cobrar, la pyme no solo protege sus ventas, sino que también fortalece uno de los activos más relevantes de su balance. Esto mejora la percepción de riesgo de entidades financieras y facilita el acceso a financiación en mejores más favorables.

Crédito y Caución lleva casi 100 años en el sector, en contacto directo y diario con las empresas, a través de una amplia y profesionalizada red de agentes. Por eso, somos muy conscientes de las necesidades y características de las pymes españolas. Pensando en ellas y con el objetivo de dar un paso más en nuestro compromiso son su apoyo y crecimiento, hemos creado la nueva póliza START+. Es mucho más ágil y sencilla. Su tramitación está mucho más simplificada precisamente para facilitar a las pymes toda la gestión de la póliza y que puedan contar con una solución casi inmediata ante un riesgo de impago. Incorpora todas las garantías y servicios de protección frente al impago, así como un importante respaldo que les permita acceder a financiación, crecer de manera rentable y fortalecer su negocio.

Las pymes son el corazón del tejido empresarial español. Favorecer su crecimiento protegiéndolas frente al impago es favorecer que latan con más fuerza durante más tiempo.

Yolanda Díaz anuncia una reforma para encarecer la indemnización por despido: el coste medio es de 8.000 euros

0

Despedir a un trabajador en España cuesta de media 8.000 euros. Así lo ha cifrado este miércoles en el Congreso la vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, quien ha adelantado que el Gobierno quiere encarecer la indemnización por despido mediante una reforma negociada con los agentes sociales.

La portavoz de EH Bildu, Oskar Matute, ha preguntado en la sesión de control si está en los planes del Ejecutivo reparar la rebaja que la reforma laboral de 2012 introdujo: la indemnización por despido improcedente pasó de 45 a 33 días por año trabajado. La respuesta de Díaz ha sido rotunda: «La respuesta es sí».

Díaz ha recordado que ya hay una mesa del diálogo social trabajando en la cuestión, después de que el Comité Europeo de Derechos Sociales condenara a España por considerar que la compensación actual no es suficientemente elevada. La titular de Trabajo ha insistido en que despedir en España es «muy barato».

El coste del despido en España: 8.000 euros de media y más si miras al norte

La cifra exacta que maneja el Ministerio de Trabajo y Economía Social es de 8.000 euros de indemnización media por despido, mientras que en Euskadi asciende a 12.000 euros. «. La reforma estudiará una restauración adaptada a las circunstancias personales del despedido: no es lo mismo una mujer de 60 años sin formación y con problemas de salud que una persona joven con idiomas y más opciones de recolocación. El objetivo declarado es que la indemnización cubra tanto el daño inmediato como el lucro futuro que pierde el trabajador.

Una indemnización media de 8.000 euros y una condena internacional previa: la reforma llega con más respaldo jurídico que político.

Análisis: qué cambiará para asalariados y empresas

El encarecimiento del despido es una de las herramientas clásicas de la política laboral para reducir la precariedad. En la práctica, elevar la indemnización encarece los despidos sin causa y empuja a las empresas a buscar fórmulas de despido procedente o a retener plantilla. Para los asalariados con menor antigüedad, la ganancia puede ser limitada: buena parte de los despidos se concentra en contratos temporales o de corta duración, donde la indemnización actual rara vez supera unos cientos de euros.

El coste medio de 8.000 euros, junto con los 12.000 de Euskadi, evidencian que el mercado laboral del norte soporta indemnizaciones más elevadas. En sectores con salarios altos y antigüedad prolongada, la compensación puede superar los 20.000 euros; en hostelería o comercio, con alta rotación y jornadas parciales, la cifra cae por debajo de los 3.000. La condena del Comité Europeo de Derechos Sociales reconoce que el sistema español no disuade lo suficiente a los empleadores. Sin embargo, conviene vigilar la letra pequeña: si la reforma introduce topes máximos o excluye a ciertos contratos, el impacto real podría quedarse corto.

La negociación en la mesa del diálogo social será clave. Patronal y sindicatos tendrán que equilibrar el encarecimiento con la creación de empleo. El historial de la legislatura sugiere que la ministra no renunciará a una reforma ambiciosa, aunque la falta de apoyos claros en el Congreso —PP, Vox y Junts tumbaron hace un año la reducción de la jornada laboral— anticipa una tramitación compleja. La ministra ha contrapuesto, además, la caída de casi cuatro millones de horas extra sin retribuir desde 2018 como señal de que la reducción de la precariedad es posible. Para los trabajadores, la reforma no será inmediata: primero mesa de diálogo, después proyecto de ley y, finalmente, votación.

📝 Cómo enviar el currículum

Mientras la reforma se tramita, los trabajadores que busquen empleo pueden darse de alta en los servicios públicos de empleo para acceder a las ofertas activas.

  1. Paso 1: Accede al portal de empleo del SEPE.
  2. Paso 2: Crea tu perfil de demandante de empleo o inicia sesión.
  3. Paso 3: Actualiza tu currículum con tu experiencia y formación reciente.
  4. Paso 4: Activa las alertas de ofertas en tu sector y provincia.
  5. Paso 5: Revisa las notificaciones del SEPE y responde a las ofertas que se ajusten a tu perfil.

Requisito mínimo: estar inscrito como demandante de empleo. No hay un plazo cerrado: el alta puede realizarse en cualquier momento.

La masa de aire polar en España: AEMET activa la alerta naranja por granizo y caída de 12 ºC

Una masa de aire polar entra este miércoles en España y provoca un desplome térmico de hasta 12 grados. La AEMET ha activado avisos naranjas en el Mediterráneo por tormentas fuertes, granizo y rachas de viento de 90 kilómetros por hora.

El golpe llega tras unos primeros días de septiembre más propios del verano. El lunes, los termómetros marcaron 43,3 grados en Fuentecaliente (Ciudad Real), 42,7 en Montoro (Córdoba) y 42,6 en Andújar (Jaén). Ayer martes ya se notó una cierta relajación térmica, pero el calor seguía apretando en el sur.

El frente atlántico abre la puerta al aire polar

El cambio lo conduce un frente atlántico activo asociado a una borrasca profunda que circula por el norte del Reino Unido. Galicia y Asturias ya recogen lluvias abundantes desde primeras horas; esa es la avanzadilla de la masa de aire polar que se va adentrando por el noroeste peninsular.

Conforme el frente cruce la Península y alcance Baleares, dejará precipitaciones que pueden ser persistentes en el Mediterráneo. No es solo viento ni frío: la propia AEMET describe la situación como ‘potencialmente muy adversa’ en el área mediterránea y en Baleares.

El descenso térmico será generalizado, salvo en Canarias. La caída más acusada, de 10 a 12 grados, se notará en Aragón, el noreste de Castilla y León, La Rioja, Cataluña, el interior de la Comunidad Valenciana y el interior de Castilla-La Mancha.

El contraste es brutal: el lunes Fuentecaliente marcó 43,3 grados y este miércoles el mercurio caerá en picado. Una caída de 10 a 12 grados en menos de 48 horas no es una simple brisa; cambia la sensación térmica y obliga a guardar el ventilador y sacar una chaqueta.

El verano climatológico se ha despedido con 43 grados y, en menos de 48 horas, media España pasará a un ambiente casi otoñal.

Dónde golpeará con más fuerza: granizo, viento y lluvias torrenciales

alerta naranja AEMET

Las zonas que más preocupan a los meteorólogos son Cataluña, Baleares y el sureste peninsular. Allí podrían descargar tormentas muy fuertes con granizadas importantes y rachas de viento de hasta 90 kilómetros por hora, según los avisos difundidos por la AEMET. Estas tormentas irán acompañadas de vientos muy fuertes, capaces de derribar infraestructuras, árboles y otros objetos.

En el Pirineo se pueden acumular más de 100 litros por metro cuadrado en tres o cuatro horas. Cien litros por metro cuadrado equivalen a volcar cien garrafas de un litro sobre cada baldosín de un metro cuadrado; ningún sistema de drenaje urbano está preparado para absorber ese ritmo sin encharcamientos.

El jueves, el descenso térmico se extenderá a las costas mediterráneas, Baleares, Canarias, Ceuta y Melilla. En Andalucía y Murcia las máximas rondarán los 35 grados, lejos ya del calor extremo de comienzos de semana.

Puedes consultar los avisos vigentes de la AEMET para seguir la evolución por provincias. Un aviso naranja no es una mera recomendación: implica riesgo meteorológico importante y pide prestar atención porque las condiciones pueden cambiar en pocas horas.

Por qué septiembre se parte en dos: el contraste que deja esta masa polar

Septiembre es un mes trampa en la península ibérica. El otoño climatológico arranca el día 1, pero la atmósfera aún conserva el calor acumulado del verano, y no es raro que las primeras semanas alternen picos de 40 grados con irrupciones frías. Lo llamativo de este episodio no es que llegue una masa polar, sino el contraste con las máximas del lunes.

He seguido estos episodios de cerca y me fío del criterio de la AEMET: su aviso naranja no se emite a la ligera. Aun así, conviene recordar que el granizo y los acumulados de lluvia tienen una componente local difícil de precisar con muchas horas de antelación. La trayectoria exacta del frente y la posición de las tormentas más severas pueden variar algunas decenas de kilómetros, y con ello cambia por completo qué comarca recibe los peores registros.

Este episodio no demuestra por sí solo una tendencia climática; es un recordatorio de la variabilidad natural de septiembre en el sur de Europa. Lo que sí ofrece es un final de semana marcado por el riesgo: inundaciones repentinas, granizo y viento fuerte coincidiendo con el regreso a la rutina escolar y laboral en muchas comunidades.
La mirada queda puesta en el Mediterráneo. Si el frente se ralentiza o se reactiva, los acumulados podrían superar lo previsto en puntos concretos del litoral. El próximo hito a vigilar es la actualización de los avisos de la AEMET para el jueves, cuando el aire frío se asiente y las tormentas se desplacen hacia el este.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Entrada de una masa de aire polar tras un frente atlántico, con descenso de 10 a 12 ºC en amplias zonas y tormentas severas en el Mediterráneo.
  • Dónde: Primero el noroeste peninsular; después Cataluña, Baleares y sureste peninsular, con Canarias al margen del descenso.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET).
  • Cuándo: Miércoles 9 y jueves 10 de septiembre de 2026.
  • Impacto a futuro: Marca el final del calor extremo y abre una fase más otoñal con riesgo de inundaciones, granizo y viento fuerte.

Cofares dispara sus ventas hasta los 3.221 millones de euros, con un crecimiento del 6,5%

Cofares consolida su posición a la vanguardia del sector de la distribución farmacéutica en España. En lo que va de año, la compañía ha registrado unas ventas de 3.221 millones de euros, lo que supone un crecimiento por encima del 6,5% frente al mismo periodo del ejercicio anterior.
Esta evolución se suma al avance de su cuota de mercado, que se sitúa en el 29,59% en el acumulado hasta julio, reafirmándose como el motor indiscutible del sector, aventajando en más de seis puntos al segundo operador y en más de 17 puntos al que históricamente ha sido el tercero.

Detrás de este liderazgo, se encuentra la solidez del modelo de negocio de Cofares como compañía individual, que ofrece datos de venta y de cuota de mercado consolidados. Un factor diferencial frente a sus competidores, que operan asociados como grupo sin integrar su cuenta de resultados, ni sus gastos estructurales. Y cuya operativa se limita a unirse para comprar de forma conjunta y compartir servicios comunes, lo que impide una consolidación real de sus ventas y su cuota de mercado.

“La anticipación y la puesta en marcha de iniciativas pioneras en el sector han sido determinantes para el éxito de nuestro negocio. Un modelo que se apoya en pilares estratégicos tales como: nuestra excelencia operativa, una capilaridad territorial diferencial, nuestra apuesta pionera por la IA, los servicios de valor a la farmacia y Farmavenix, el único operador logístico especializado en el sector salud de nuestro país”, destaca Eduardo Pastor, presidente de Cofares.

Asimismo, la transparencia en la rendición de cuentas es otro de los factores diferenciales de Cofares respecto al resto de operadores. Así, la compañía es la única entidad del sector que publica indicadores clave de rentabilidad y solvencia tales como: el resultado bruto de explotación (EBITDA) —que en 2025 alcanzó los 49,1 millones de euros (+12%)— y la tasa de cobertura, que se situó en el 70,7% (según criterio del Banco de España), un porcentaje muy por encima de la media del sector. Ambas magnitudes demuestran la solidez de la distribuidora y garantizan la máxima estabilidad y seguridad financiera a sus socios y socias.

Esta senda positiva da continuidad a las históricas cifras registradas a lo largo de 2025. En ese periodo, la compañía batió sus propios registros con un volumen de ventas de 4.580 millones de euros, marcando un crecimiento del 7,4%. Además, el beneficio antes de impuestos (BAI) se situó en 18,1 millones de euros, registrando un repunte cercano al 19% interanual.

Claves tras el éxito del modelo de negocio

El éxito del modelo de negocio de Cofares se basa en su excelencia operativa que se caracteriza por la innovación continua, integrando como pilares estratégicos la inteligencia artificial y la cultura basada en el dato desde 2018.

Por otra parte, la organización destaca por su capilaridad territorial, siendo la única distribuidora implantada en toda España, con un esfuerzo inversor de 230 millones en los últimos cinco años. Dentro de su estrategia de expansión, la compañía ya tiene planificada la construcción de tres nuevos centros en CórdobaTalavera (Toledo) y Santa Cruz de Tenerife, reforzando así la mayor red de distribución farmacéutica de nuestro país, integrada actualmente por 48 almacenes.

Otra de las claves del liderazgo de Cofares reside en sus marcas de Consumer Health exclusivas del canal farmacia. Farline y Aposán crecieron un14,3% en 2025, alcanzando un récord absoluto de ventas de 70 millones de euros y situándose en el ‘Top 14’ de las marcas de parafarmacia en España.

Por último, Farmavenix, el operador logístico de Cofares —el único especializado en el sector salud en nuestro país— también ha contribuido a estos buenos resultados, dado que cerró 2025 con un crecimiento del 19%, sumando 8 millones de euros más a su facturación.

La jubilación anticipada en 2026 recorta la pensión hasta un 21% de por vida: cuánto cobras si esperas unos meses

Si estás pensando en jubilarte antes de tiempo, la Seguridad Social acaba de recordar que el recorte puede llegar al 21% de la pensión para siempre, y esperar unos meses puede cambiar la cifra.

La jubilación anticipada voluntaria permite adelantar el retiro hasta dos años respecto a la edad ordinaria que corresponda a cada trabajador. En 2026, esa edad no es única: depende de los años cotizados. Quienes acrediten al menos 38 años y 3 meses cotizados pueden jubilarse de forma ordinaria a los 65 años. Para quienes no lleguen a ese periodo, la edad se eleva hasta los 66 años y 10 meses.

Además, para acceder a esta modalidad la Seguridad Social exige acreditar al menos 35 años de cotización efectiva. Dicho de otro modo, no basta con tener la edad: hay que haber cotizado lo suficiente. Y, sobre todo, hay que calcular el recorte que se aplica por cada mes de adelanto.

Cuánto recorta la jubilación anticipada en 2026

La rebaja no es fija. La Seguridad Social aplica coeficientes reductores por cada mes (o fracción de mes) que falte para alcanzar la edad ordinaria. Esos coeficientes dependen de la carrera de cotización, dividida en cuatro tramos. Cuantos más años se hayan cotizado, menor es el coeficiente para un mismo número de meses de anticipación.

Si adelantas la jubilación voluntaria los 24 meses máximos, la reducción va del 13% al 21% según tu historial de cotización. La tabla de la Seguridad Social lo resume así:

Años cotizadosCoeficiente reductor (24 meses)
Menos de 38 años y 6 meses21%
Entre 38 años y 6 meses y 41 años y 6 meses19%
Entre 41 años y 6 meses y 44 años y 6 meses17%
Al menos 44 años y 6 meses13%

Llevado a euros, la diferencia es considerable. Si antes del coeficiente correspondiera una pensión de 2.000 euros mensuales, una reducción del 21% la dejaría en unos 1.580 euros. Con un coeficiente del 13%, serían alrededor de 1.740 euros. Y esa rebaja no desaparece al alcanzar posteriormente la edad ordinaria.

El recorte de la jubilación anticipada es vitalicio: se arrastra cada mes, año tras año, y no se recupera al cumplir la edad ordinaria.

Adelantar la jubilación dos años puede costarte más de 400 euros al mes de por vida si tu carrera de cotización es corta.

La letra pequeña que decide si compensa esperar

cuánto se pierde jubilándose antes

El funcionario de la Seguridad Social y divulgador Alfonso Muñoz Cuenca lo resume con claridad: ‘Poder jubilarse anticipadamente no significa que sea la opción más conveniente’. La advertencia apunta al error más común: mirar solo la edad a partir de la cual es posible retirarse, sin calcular cuánto se pierde.

En la práctica, adelantar unos meses no es lo mismo que hacerlo dos años completos. Una carrera de cotización larga suaviza los coeficientes, pero el efecto de cada mes de espera también se nota. Si pasas de anticipar 24 meses a solo 12, el coeficiente baja, y la pensión final sube; la mayoría de los futuros jubilados prefiere al menos calcular los dos escenarios antes de firmar.

Cada mes cuenta.

Dicho esto, la decisión no es solo financiera. Las circunstancias laborales y personales de cada trabajador pueden hacer que asumir una pensión menor resulte razonable. Hay vidas que no admiten más espera, y eso también vale dinero.

Análisis: qué haría yo antes de pedir la jubilación anticipada

La reforma de pensiones ha ido elevando de forma progresiva la edad ordinaria de jubilación: hoy se sitúa en los 65 años si acreditas 38 años y 3 meses cotizados, pero a partir de 2027 llegará a los 67 años para quienes no cumplan ese requisito. Eso añade una variable más: esperar no solo reduce el coeficiente reductor, sino que puede acercarte a una edad ordinaria que cambia con el calendario.

Mi criterio es claro. Si tienes margen, haz los números con la Seguridad Social y compara la pensión neta de anticipar 24, 12 y 6 meses. La diferencia entre 1.580 y 1.740 euros al mes son 160 euros mensuales que, proyectados sobre 20 años de jubilación, superan los 38.000 euros. Ese es el precio real de la prisa.

Los números no mienten.

Antes de dar el paso conviene pedir el cálculo oficial de pensión, revisar los meses cotizados y, si puedes, esperar unos meses para amortiguar el recorte. La jubilación anticipada es un derecho, no una obligación.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide a la Seguridad Social una simulación de pensión con tu vida laboral y compara la cuantía si te jubilas a los 63, 64 y 65 años.
  • Qué vigilar: Los próximos cambios normativos y tu fecha exacta de edad ordinaria, porque un mes de cotización puede cambiar de tramo.
  • El error a evitar: Decidir por cansancio sin calcular que un recorte del 21% es para toda la vida, no solo hasta cumplir la edad ordinaria.

El precio del gas natural en Europa rebasa los 80 €/MWh y toca máximos de 2023 por Ormuz

El precio del gas natural en Europa ha superado los 80 euros por megavatio hora (MWh), su nivel más alto desde 2023. La escalada responde a la tensión creciente en el estrecho de Ormuz y al goteo de noticias sobre la guerra.

La referencia holandesa TTF, con la que se indexa buena parte del suministro europeo, llevaba semanas rondando los 75 euros. El salto por encima de 80 confirma que el mercado sigue expuesto a los episodios geopolíticos del Golfo Pérsico, ruta por la que transita una parte relevante del gas natural licuado (GNL) que consume el sur de Europa. En algunos momentos de la sesión, Euronews llegó a citar el precio en 79 euros, mientras Investing.com reflejaba el cruce de los 80.

Según los datos publicados por elEconomista e Investing.com, el rebase de la barrera psicológica coincide con la reaparición de amenazas sobre el tráfico de buques en Ormuz. La combinación de guerra, precios energéticos al alza y las restricciones al gas ruso que ya venían aplicando los países comunitarios devuelve la presión a los mercados de gas. Europa ya no se abastece del gas ruso por decisión política, pero sigue dependiendo del gas que viaja en barco.

El TTF holandés supera los 80 euros por megavatio hora

El TTF no cotiza al margen del Brent. El equipo de análisis de XTB plantea estos días quién sufre más por la tensión en Ormuz, si el petróleo o el gas natural. La respuesta del mercado, hasta ahora, está siendo más agresiva en el segundo: el gas avanza con más fuerza relativa que el crudo porque la cadena logística del GNL es más rígida. El petróleo puede redirigirse, el gas congelado no encuentra alternativa tan rápido.

La presión llega en pleno llenado de las reservas estratégicas. España, cuya capacidad de almacenamiento está gestionada por Enagás y cuyas referencias se publican en Mibgas, necesita acumular gas durante el otoño para afrontar los picos de demanda del invierno. Unos contratos a más de 80 euros por MWh complican la compra anticipada y amenazan con trasladar ese sobrecoste a la factura energética de los próximos meses.

Heraldo resume bien la situación: la guerra, los precios y el veto al gas ruso atrapan a España. No se trata de un problema de suministro inmediato, pero sí de un encarecimiento que resta margen a la industria y a los hogares justo cuando el consumo todavía es moderado. El mercado no negocia, descuenta.

El gas natural vuelve a recordar que Europa compra en un mercado global donde la geopolítica cotiza al contado.

Por qué Ormuz presiona el mercado y qué significa para las reservas españolas

gas 80 euros MWh

Ormuz es una vía de paso crítica para el GNL procedente de Oriente Medio y para buena parte del petróleo mundial. Las tensiones en la zona elevan la prima de riesgo de flete, alargan los plazos y encarecen los seguros de las navieras. Todo eso termina incorporado al precio de la materia prima antes incluso de que la carga salga de origen.

La consecuencia es que las compras de gas que los comercializadores españoles realicen en las próximas semanas se harán desde una base más alta. Si la escalada persiste, la energía de los ciclos combinados volverá a encarecer el precio mayorista de la electricidad y las pymes, que están al final de la cadena, lo notarán en sus costes operativos. Ya ocurrió en 2022 y en 2023, con el gas por encima de los 100.

La industria española consume gas de forma intensiva en cerámica, vidrio, alimentación y cogeneración. Para una fábrica que consume GWh, cada euro adicional por MWh se traduce en miles de euros de sobrecoste mensual. La recuperación industrial, que venía dando señales en el arranque del curso, se enfrenta a un nuevo impuesto externo.

Gas natural, geopolítica y factura: el mismo triángulo de siempre.

Un invierno con la factura de la luz en el aire: el análisis de Merca2

A mi juicio, la lectura es más de persistencia que de pico puntual. La Unión Europea ha reducido su dependencia del gas ruso, pero la alternativa del GNL ha trasladado la vulnerabilidad al mar. Y el mar, hoy, se mide en estrechos. España parte con una ventaja logística evidente: sus seis plantas de regasificación y la conexión con África y con los buques estadounidenses le dan más flexibilidad que a Alemania, cuya decisión de cerrar la nuclear ha elevado su exposición al gas y al carbón. Sin embargo, esa ventaja no anula el efecto precio. Los contratos indexados al TTF se pagan igual en Bilbao o en Cartagena.

El riesgo no está en quedarse sin suministro, porque la demanda sigue débil en septiembre y los almacenes siguen por encima del mínimo operativo. El riesgo está en que Europa llegue a diciembre con reservas suficientes pero pagando por ellas un sobreprecio que ya se filtra a los costes de empresas y hogares. La factura eléctrica de invierno estará marcada por el gas, como siempre, pero esta vez con un estrecho de por medio. Habrá que seguir las actualizaciones semanales de Enagás y el informe de invierno de la Comisión Europea, que suele publicarse a finales de octubre, para ver si el recargo se consolida.

MetaMask se independiza de Consensys: ni IPO ni token, y 100 millones de usuarios esperan

MetaMask se independiza de Consensys y se convierte en una empresa centrada en el consumidor. La aplicación de autocustodia MetaMask, la que permite a más de 100 millones de personas guardar sus propias claves sin depender de un exchange, mantiene la misma app, claves y fondos. La reestructuración, anunciada este miércoles por Joe Lubin, deja sin respuesta las dos preguntas que más interesan a los inversores: una posible salida a bolsa (IPO) y un token propio.

Qué cambia para los usuarios de MetaMask

El cambio más visible es el nombre de la compañía. Consensys Software Inc., la firma que estaba detrás de la aplicación, pasa a llamarse MetaMask. Se dedicará en exclusiva a productos de consumo. Joe Lubin, cofundador de Ethereum y una de las figuras con más peso del ecosistema, continuará como presidente y CEO. Las divisiones de infraestructura para bancos y desarrolladores, incluida Linea, quedan en una nueva empresa que mantiene la marca Consensys.

El reparto de ejecutivos también está definido. Mike Kriak será el CEO de la nueva Consensys y David Cunningham ocupará la presidencia. La separación debería completarse antes de que termine 2026. Para los usuarios de la wallet, el mensaje es sencillo: la app, las claves y los fondos no cambian.

El motivo de fondo es económico. Lubin explicó que el negocio de consumo estaba ganando valor más rápido que el resto del grupo. Por eso MetaMask se posiciona como una plataforma de Dinero Abierto: pagos con tarjeta, ahorro y trading dentro de la wallet, pero manteniendo el control de las propias claves.

IPO y token: las dos preguntas sin respuesta

Consensys había estado preparando una salida a bolsa para este 2026. El plan se enfrió en mayo, según recogió la prensa especializada, en un contexto de retrasos de Kraken y Grayscale. Ahora, con la reestructuración, Lubin evita dar una nueva fecha. Un portavoz fue tajante: no harán comentarios sobre especulaciones del mercado ni posibles actividades futuras en los mercados de capitales.

El token propio es la otra gran incógnita. Los traders llevan años llamando MASK a un hipotético activo de MetaMask, pero hoy no existe ningún token oficial. Lubin ya insinuó esa posibilidad en el pasado; ahora argumenta que cada vez menos empresas quieren lanzar sus propios tokens bajo la regulación actual. En paralelo, el dinero institucional se ha movido hacia la inteligencia artificial, lo que ha frenado los planes de salida a bolsa en el sector cripto.

La separación de MetaMask despeja el foco de consumo, pero deja a los inversores con las dos mismas dudas de 2025: IPO y token.

Qué nos dice esta reestructuración del mercado cripto

La decisión de Consensys llega en un momento de reconstrucción para el sector. La ola de retrasos en las IPO de cripto no es casual: después del ciclo alcista de 2024 y del enfriamiento posterior, los reguladores han aumentado la presión sobre los tokens y las plataformas. En ese entorno, una MetaMask independiente y centrada en el usuario puede resultar más fácil de valorar para los mercados públicos. Pero también concentra el riesgo: si el negocio de consumo tropieza, la nueva empresa no tendrá la diversificación de ingresos de la antigua Consensys.

Aun así, el valor de MetaMask no depende de los ingresos directos que genera hoy, sino de su posición como puerta de entrada al ecosistema Ethereum. Más de 100 millones de usuarios representan una base que cualquier competidor querría. La duda es si esa base se monetiza a través de comisiones, productos de ahorro o, en el futuro, un token. Ninguna de las dos vías está cerrada, pero tampoco confirmada.

Mientras tanto, la separación debería completarse antes de final de año. Esa es, al menos, la única fecha concreta que la compañía ha puesto encima de la mesa. Lo demás sigue siendo una incógnita, y el mercado cripto actual no se caracteriza por premiar la incertidumbre. Por ahora, lo único seguro es la continuidad del servicio.

Publicidad