El BCE ejecuta su segunda subida de tipos de 2026 y sitúa la facilidad de depósito en el 2,5%. La decisión era esperada por los mercados, pero confirma el giro restrictivo de una institución que ve la inflación todavía muy por encima del objetivo.
Segunda alza del año: la facilidad de depósito alcanza el 2,5%
El Consejo de Gobierno, reunido hoy en Berlín, ha elevado la tasa de depósito (DFR) hasta el 2,5%, la de operaciones de refinanciación (MRO) hasta el 2,65% y la facilidad marginal de préstamo (MLF) hasta el 2,90%. Se trata del segundo incremento del ejercicio, tras el aprobado en junio, que fue la primera subida ejecutada por la institución desde septiembre de 2023.
El detonante principal es la inflación. En agosto, la tasa general de la eurozona repuntó hasta el 3,3%, frente al 2,9% de julio, mientras la subyacente se moderó una décima, hasta el 2,1%. El comunicado del BCE vincula el repunte al conflicto en Oriente Próximo y a la presión del petróleo: el Brent supera los 100 dólares por barril. ‘El conflicto en Oriente Próximo continúa generando presiones inflacionistas y se prevé que la inflación se mantendrá muy por encima del objetivo durante un período prolongado’, advierte la institución.
El BCE mantiene su previsión de inflación general para 2026 en el 3%, cien puntos básicos por encima del objetivo, pero revisa al alza las estimaciones de crecimiento: 0,9% este año, 1,4% en 2027 y 1,5% en 2028. La inflación subyacente se proyecta en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028, según los escenarios actualizados que acompaña el Banco Central Europeo.
El Ibex cede un 0,18% y el petróleo reaviva los temores inflacionistas
El Ibex 35 pierde un 0,18% y se sitúa en 19.659,80 puntos en una sesión condicionada por la decisión de Fráncfort y por el encarecimiento del crudo. La reacción es contenida, coherente con un movimiento que el mercado descontaba mayoritariamente. No obstante, el sesgo sectorial no es homogéneo: las empresas más endeudadas acusan el repunte del coste financiero, mientras las energéticas amortiguan el golpe.
El BCE ha elegido anclar expectativas de inflación, no alimentar el optimismo: una subida descontada también manda un mensaje de vigilancia.
En el resto de plazas europeas, la sesión avanza con movimientos moderados. El Eurostoxx 50 cotiza prácticamente plano, con los inversores más pendientes de la evolución del Brent y de la guerra en Irán que del propio comunicado monetario. La renta fija descuenta el endurecimiento sin espasmos; la prima de riesgo española se mantiene estable en la zona de mínimos recientes, sin ampliaciones alarmistas.
Análisis Merca2: una decisión preventiva con aristas para el crecimiento
La lectura de fondo es que Fráncfort no está dispuesto a tolerar un repunte de la inflación por choques de oferta. La inflación general de la eurozona en el 3,3% queda lejos del objetivo del 2%, pero la subyacente en el 2,1% sugiere que las presiones de segunda vuelta están contenidas. Esa brecha entre general y subyacente es la clave: el BCE sube tipos porque el petróleo y el conflicto elevan los precios, no necesariamente porque la demanda interna se haya desbocado. Sube, en mi lectura, para evitar que las expectativas se desanclen.
Con todo, la decisión no está exenta de costes. El crecimiento revisado al alza, 0,9% en 2026 y 1,4% en 2027, sigue siendo modesto para absorber el ajuste monetario. Los expertos del BCE reconocen una amplia variedad de resultados según la intensidad y la duración de la perturbación energética. Eso introduce una contradicción: se endurece la política monetaria al tiempo que se eleva la revisión de de las previsiones de crecimiento. No es un abrazo al optimismo; es una señal de que el banco central cree poder endurecer sin fracturar el ciclo.
El mercado español lee el movimiento con frialdad. El Ibex 35 apenas cede, las valoraciones de los bancos ya habían interiorizado una subida que beneficia, a priori, sus márgenes de intermediación, aunque presiona sus carteras hipotecarias y el flujo comercial. La subida de tipos no es lineal. El sector energético, fundamental en el selectivo, juega de amortiguador natural, mientras que las compañías con más deuda variable pueden sufrir un estrechamiento del crédito.
Cabe recordar que la política monetaria funciona con retardos. El endurecimiento aprobado hoy tardará meses en transmitirse plenamente a la economía real. Para el inversor español, la cuestión no es si el BCE volverá a subir, sino cuándo los datos de inflación de septiembre y la trayectoria del Brent despejen o compliquen el escenario. El próximo consejo del BCE será una prueba de fuego para medir si la inflación general empieza a ceder.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 pierde un 0,18% y se sitúa en 19.659,80 puntos, con una reacción contenida que refleja que la subida era la esperada por el consenso.
Clave técnica: El selectivo se apoya en la zona de 19.600 puntos y mantiene intacta la estructura de mínimos crecientes del trimestre. Una pérdida clara de ese nivel abriría la puerta a la zona de 19.300-19.350 puntos.
Apunte macro: El petróleo Brent supera los 100 dólares por barril y la inflación de la eurozona se sitúa en el 3,3% en agosto, 130 puntos básicos por encima del objetivo del BCE. La presión externa mantiene viva la discusión sobre nuevos incrementos.
LaLiga ha presentado los Límites de Coste de Plantilla Deportiva (LCPD) de los clubes de LaLiga EA Sports y LaLiga Hypermotion tras el cierre del mercado de fichajes de verano, un periodo que reflejó la evolución de la capacidad de inversión de los clubes dentro del marco establecido por el Control Económico y con un crecimiento de los LCPD del 15%.
Los clubes de la competición destinaron 733 millones de euros a nuevas incorporaciones durante el mercado de verano de la temporada 2026/27, una cifra que supuso 2% respecto al curso anterior. El periodo de fichajes se cerró con 615 operaciones entre altas y bajas y un volumen de ventas de 728 millones de euros, según los datos presentados.
La evolución de la inversión se produjo dentro de un escenario de crecimiento de los LCPD de los clubes de LaLiga, que aumentaron un 15% respecto a la temporada anterior hasta los 3.109 millones de euros sólo en LaLiga EA Sports, y reflejaron la capacidad de las entidades para reforzar sus plantillas dentro de los límites establecidos. El sistema fijó el importe máximo que cada club podía destinar a su plantilla deportiva en función de variables como sus ingresos previstos, gastos no deportivos, pérdidas acumuladas y obligaciones financieras.
El modelo de Control Económico, implantado por LaLiga desde hace más de una década, estableció así un marco para que las decisiones deportivas y económicas respondieran a la realidad financiera de cada entidad. La evolución de los últimos mercados confirmó un incremento de la capacidad inversora de los clubes dentro de un escenario de planificación y sostenibilidad económica.
El presidente de LaLiga, Javier Tebas, destacó que “los clubes están cómodos con el modelo actual de Control Económico porque saben que el crecimiento sostenible pasa por gastar en función de los ingresos y no por abrir límites sin criterio. Si se permite invertir por encima de la capacidad real de generación de recursos se entra en una dinámica inflacionista que termina afectando a todos. LaLiga, junto a la Bundesliga, es hoy una referencia de sostenibilidad en Europa, con clubes competitivos y con mayor capacidad de inversión, incluso esta temporada la masa salarial ha crecido un 15% respecto al año pasado. El camino es seguir adaptando el control económico a las circunstancias del mercado».
La presencia de futbolistas de referencia internacional volvió a situar a LaLiga entre las competiciones con mayor capacidad de concentración de talento del fútbol mundial. Cuatro jugadores de LaLiga figuraron entre los seis con mayor valoración de mercado, según Transfermarkt. Lamine Yamal, Pedri, Kylian Mbappé y Jude Bellingham compartieron esa clasificación con Erling Haaland y Michael Olise.
Además, siete jugadores de LaLiga EA Sports fueron nominados al Balón de Oro 2026, la cifra más alta entre las principales ligas tras la Ligue 1. Jude Bellingham, Marc Cucurella, Kylian Mbappé, Vinícius, Pau Cubarsí, Lamine Yamal y Rodri formaron parte de la lista de candidatos al galardón.
LaLiga subrayó que estos datos reflejan su posición como una de las competiciones con mayor concentración de talento internacional, con clubes capaces de reforzar sus plantillas dentro del marco de sostenibilidad establecido por el Control Económico de la organización.
La deuda federal de EE.UU. supera los 40 billones de dólares, pero Bitcoin cotiza en 80.000 dólares, un 37% por debajo de su récord.
La paradoja es incómoda para una de las narrativas macro más antiguas del sector. Si el aumento de la deuda y la debilidad del dinero fíat —el dinero oficial emitido por los bancos centrales— debían hacer más valiosos los activos escasos, ¿por qué Bitcoin ha pasado gran parte de 2026 cayendo?
La respuesta, según los analistas de BloFin Research, tiene que ver con los tiempos: la operación de cobertura ante la depreciación —la pérdida de valor del dinero— ha entrado en una segunda fase y depende más de las señales de la Reserva Federal que del simple crecimiento del déficit.
La deuda sube, pero Bitcoin no responde como cobertura
La cifra de deuda federal ha superado la barrera de los 40 billones de dólares, equivalente al 101% del PIB estadounidense. El déficit de 2026 se proyecta en casi 1,9 billones de dólares, cerca del 6% del PIB, y la masa monetaria, el M2, ha vuelto a crecer. La teoría clásica diría que este cóctel debería empujar a los inversores hacia activos que no se pueden imprimir.
Sin embargo, el precio del bitcoin no acompaña. La criptomoneda ronda los 80.000 dólares, lejos de los máximos que marcó en 2025. Una de las razones es el rendimiento real de los bonos del Tesoro a 10 años, que se mantiene en torno al 2,4%. Es decir, un inversor puede obtener una rentabilidad ajustada a la inflación de más del 2% en deuda pública estadounidense sin asumir el riesgo de un activo volátil. Ese suelo de rentabilidad compite directamente con Bitcoin.
Bitcoin no ha dejado de ser un activo escaso; lo que se ha roto es la sincronía entre la deuda creciente y las expectativas de liquidez que sostenía la operación.
La segunda fase de la operación de depreciación, según BloFin
La operación de depreciación se basa en una idea simple: los grandes déficits fiscales acaban presionando a los bancos centrales para aplicar una política monetaria más laxa, porque los gobiernos no pueden soportar costes de financiación altos para siempre. Bajo esa lógica, el dinero debería moverse hacia el oro y Bitcoin. Sin embargo, ese guion se debilitó a principios de 2026, cuando Bitcoin llegó a caer por debajo de 62.000 dólares y el oro y la plata también retrocedieron desde máximos.
Los analistas de BloFin vinculan esa ruptura con la nominación de Kevin Warsh como presidente de la Reserva Federal. El mercado lo leyó como un perfil menos propenso a expandir el balance de forma agresiva para absorber la presión fiscal. Si el camino hacia una política monetaria flexible se cierra, la operación pierde combustible. En agosto, sin embargo, las señales cambiaron: el rendimiento del bono del Tesoro a 30 años tocó su nivel más alto desde 2007 y el Tesoro respondió duplicando el tamaño máximo de sus recompras de liquidez en ciertos bonos de 10 a 30 años, de 2.000 millones a 4.000 millones de dólares por operación.
Ese gesto hizo que Bitcoin subiera alrededor de un 25% en agosto y el oro cerca de un 15%. La correlación entre ambos activos supera ya el 50%. Aun así, conviene no confundir las recompras del Tesoro con una flexibilización cuantitativa, el programa de compras masivas de deuda de la Reserva Federal. El Tesoro no crea dinero: financia esas operaciones con efectivo, impuestos o nueva deuda. La dirección de la política importa más que el efecto de liquidez inmediato.
Los inversores, según BloFin, empiezan a fijarse en cómo el gobierno intenta controlar los costes de endeudamiento tanto como en la creación de dinero. Si creen que los picos de rendimientos a largo plazo provocarán intervenciones repetidas, puede instalarse un límite informal al coste de financiación. Es un escenario que los economistas llaman represión financiera, donde la inflación reduce el valor real de la deuda mientras los tipos se mantienen artificialmente contenidos.
El rendimiento real sigue siendo el gran obstáculo
El comportamiento de Bitcoin en 2026 todavía se parece al de un ciclo cripto tradicional. La criptomoneda alcanzó su pico aproximadamente 534 días después del halving de abril de 2024, el recorte a la mitad de la emisión de nuevas monedas, es decir, cerca del momento en que los ciclos de 2017 y 2021 marcaron sus máximos, y luego retrocedió más de la mitad antes de recuperarse. El viejo ciclo de cuatro años sigue funcionando, incluso cuando los fundamentales macro sugieren otra historia.
La próxima prueba para la tesis de cobertura pasa por la política. Si los rendimientos reales empiezan a bajar mientras la presión fiscal sigue alta, la narrativa de Bitcoin como reserva de valor volvería a fortalecerse. La historia ofrece un precedente: entre 1942 y 1951, la Reserva Federal puso un tope del 2,5% a los rendimientos de los bonos del Tesoro a largo plazo para facilitar la financiación de la deuda de guerra, mientras la inflación dejó rendimientos reales profundamente negativos.
Bitcoin no necesita que se repita ese escenario exacto. Le basta con que los inversores crean que los gobiernos protegerán cada vez más el mercado de deuda de sus propios costes de endeudamiento. Por ahora, la criptomoneda está atrapada entre un ciclo técnico que explica gran parte de su debilidad en 2026 y un panorama fiscal que empeora y empieza a empujar de nuevo a los activos escasos. La operación contra la depreciación no ha fracasado; la pregunta es si agosto marcó el punto en el que se volvió más difícil de ignorar.
The Washington Post ha confirmado a Jeff D’Onofrio como consejero delegado y editor de carácter permanente. El diario estadounidense también ha avanzado que se encamina hacia el equilibrio operativo este ejercicio, tras cuatro años de pérdidas.
Confirmación permanente al frente del diario
The Washington Post ha oficializado la continuidad de Jeff D’Onofrio en la dirección ejecutiva de la cabecera. El ejecutivo, que venía desempeñando las funciones de consejero delegado (CEO) y editor de forma interina, asume ahora ambos cargos con carácter permanente, según la información recogida por Press Gazette.
La designación se produce después de un periodo en el que D’Onofrio ha venido ocupando el cargo en funciones. La ratificación refuerza la estructura ejecutiva de la cabecera en un ciclo de consolidación interna y de ajuste de costes. El comunicado no detalla por el momento los plazos exactos de la hoja de ruta financiera, aunque sitúa el equilibrio como objetivo del ejercicio.
Un portavoz del diario compartió la actualización financiera al tiempo que se confirmaba el nombramiento. La compañía asegura que va camino de de alcanzar el break even en el presente ejercicio, aunque no desglosa por ahora las partidas de ese avance.
El anuncio integra dos cuestiones relevantes: el modelo de gobernanza y el rumbo financiero. En la prensa de referencia, la figura del editor no solo coordina la redacción, sino que también actúa como enlace entre la propiedad y el negocio. La ratificación de D’Onofrio en ambos cargos evita asimetrías en la cadena de decisión.
La hoja de ruta financiera y la continuidad en la dirección
La confirmación de D’Onofrio pone fin a la fase de interinidad al frente del diario. El ejecutivo pasa a liderar de forma permanente una organización que busca estabilizar su negocio tras cuatro ejercicios consecutivos en pérdidas.
La continuidad en la cúpula y el objetivo de equilibrio operativo convierten el anuncio en una señal de estabilidad para la cabecera.
La etapa reciente de Jeff D’Onofrio al frente de la cabecera incluye los siguientes hitos:
Etapa interina: ejercía como CEO y editor en funciones del diario antes de la designación permanente.
Confirmación de cargo: la dirección del diario ha avalado su continuidad al frente de la ejecutiva.
Contexto financiero: su mandato se inicia con el objetivo de cerrar el ejercicio en equilibrio operativo.
El regreso al equilibrio se plantea en un entorno de transformación para la prensa de referencia. Las cabeceras internacionales han priorizado en los últimos ejercicios la digitalización, la suscripción y la eficiencia operativa como ejes de su sostenibilidad. En este contexto, la continuidad ejecutiva es un mensaje de estabilidad para el equipo y para el negocio.
Lectura corporativa: estabilidad directiva y sostenibilidad del negocio
El anuncio del Washington Post tiene una doble vertiente. Por un lado, cierra la provisionalidad en el puesto de consejero delegado y editor, un factor que suele condicionar la toma de decisiones a medio plazo. Por otro, sitúa el equilibrio operativo como el primer hito verificable de la nueva etapa, después de un periodo de pérdidas reconocido por la propia cabecera.
En términos comparativos, la gestión de D’Onofrio aterriza en un momento en el que la prensa estadounidense mantiene un debate estructural sobre el modelo de ingresos. Mientras algunos grupos han consolidado su base de suscriptores digitales, otros han ajustado costes y rediseñado sus áreas de negocio. La ausencia de cifras concretas en la actualización del Washington Post no resta relevancia al mensaje: la dirección ejecutiva da por alcanzable el break even en 2026.
La decisión también refuerza la imagen de estabilidad ante anunciantes e inversores, dos públicos sensibles a los cambios de liderazgo.
El precedente más cercano es el propio periodo de interinidad, durante el cual la cabecera ha sentado las bases del recorte de pérdidas. La confirmación del ejecutivo sugiere que el órgano de gobierno ha validado esa línea de trabajo y prefiere no introducir cambios bruscos en la estrategia. El reto será transformar la mejora operativa en crecimiento sostenido de ingresos, especialmente en el segmento digital. La hoja de ruta de equilibrio supone, de facto, el primer hito de gobernanza para el ejecutivo.
El movimiento refuerza, además, la idea de que la cabecera apuesta por una continuidad interna en lugar de abrir un proceso externo de selección. Esa decisión suele acelerar la ejecución de los planes de eficiencia y de reorganización de ingresos, al evitar la curva de adaptación de un nuevo ejecutivo.
📡 El Radar del Sector
El vacío que llena: la confirmación de D’Onofrio elimina la interinidad en la cúpula directiva y aporta estabilidad a la toma de decisiones.
El reto por delante: cumplir el objetivo de equilibrio operativo en 2026 y prolongar la senda de recuperación tras cuatro años de pérdidas.
El tablero competitivo: la cabecera refuerza su gobernanza en un entorno de presión sobre el modelo de negocio de la prensa de referencia.
Ethereum tiene cada vez menos monedas disponibles en las plataformas de intercambio. Las reservas de ETH en exchanges se situaban el pasado 8 de septiembre en 14,88 millones de unidades, unos 6,42 millones menos que en julio de 2025. Es un descenso que aviva la tesis de escasez de la criptomoneda.
La tendencia no es nueva. Según los datos de CryptoQuant, la firma de análisis on-chain, las reservas de ETH llevan meses cayendo porque los inversores retiran sus monedas hacia carteras privadas o protocolos de staking (el bloqueo de ETH para validar la red a cambio de recompensas). El movimiento reduce la oferta disponible para vender de forma inmediata.
Binance, el mayor exchange del sector, confirma la pauta. Sus reservas rondaban los 3,74 millones de ETH, el nivel más bajo de los últimos tres meses. Que una parte creciente del ETH salga de los exchanges no significa que vaya a desaparecer, pero sí que cada vez menos monedas están a un clic de venderse.
Ethereum cada vez tiene menos oferta a la venta
El desequilibrio entre oferta y demanda es el clásico de cualquier mercado: si lo disponible para negociar se estrecha y las compras se mantienen, el impacto de cada orden sube. De ahí que esta métrica se siga con lupa. No hablamos de un fenómeno puntual. Las reservas de ETH en los exchanges han bajado de forma progresiva durante más de un año.
Ese movimiento suele interpretarse como una señal de acumulación. Quien retira ETH a una cartera propia o lo bloquea en staking está pensando en meses o años, no en vender mañana. La otra cara del fenómeno es que convierte la venta en algo menos automático, porque el ETH tendría que volver a un exchange para liquidarse.
Mientras la oferta encogía, la demanda institucional ha cambiado de escala. El lanzamiento y la maduración de los ETF de ETH al contado en Estados Unidos han facilitado que grandes inversores compren ether sin necesidad de custodiarlo directamente.
La escasez de ETH no es una promesa de subida, pero muda la conversación: ya no hay margen para vender sin que se note.
El staking y los ETF presionan desde el lado de la demanda
Los ETFs de Ethereum al contado en Estados Unidos registraron entradas netas de 2.345 millones de dólares desde el pasado 1 de julio, según datos citados de SoSoValue, uno de los agregadores que sigue estos productos. Sus activos bajo gestión rondaban los 15.570 millones de dólares en el momento del análisis. Son entradas netas, es decir, dinero que llega sin que otro inversor esté saliendo al mismo tiempo.
A eso se suma el staking, que sigue absorbiendo ETH. Los datos de CryptoQuant sitúan en 43,1 millones de ETH la cantidad depositada en la red para validar transacciones. Representa el 35,91% de la oferta circulante. Dicho de otro modo: una de cada tres monedas de Ethereum está comprometida a largo plazo, fuera del parqué.
La guinda técnica la pone Ali Martinez, analista de criptomonedas que sigue la distribución de precios realizados. El nivel de 2.475 dólares concentra unos 2,86 millones de ETH negociados y actúa como soporte. Mientras aguante, el primer gran desafío está en la franja entre 2.723 y 2.822 dólares, donde se movieron más de 10 millones de ETH. Esa es la barrera que el precio tendría que romper con volumen para confirmar la narrativa de escasez.
Si ETH pierde los 2.475 dólares, el discurso se enfriaría y el precio podría buscar niveles inferiores. Si consolida por encima de 2.500 y después rompe la franja de 2.723-2.822, la combinación de menos monedas a la venta, fondos institucionales y staking empezaría a cotizar con más fuerza.
Una escasez con matices: la lectura de fondo
Conviene no confundir escasez con desabastecimiento. Hay ETH de sobra en circulación; lo que escasea es el saldo en exchanges. Esa diferencia importa. El ETH bloqueado en staking no ha desaparecido y, en teoría, puede regresar al mercado con el tiempo, así que conviene tratarlo como oferta latente más que como oferta eliminada.
La historia reciente de Ethereum invita a la prudencia. Tras The Merge en septiembre de 2022, cuando la red abandonó la minería, y tras la actualización de Shanghai en abril de 2023, que permitió retirar los ETH bloqueados, muchos esperaban una avalancha de ventas. No ocurrió. Las reservas siguieron bajando y el precio acabó recuperándose, pero no sin episodios de fuertes correcciones. Dicho claramente: el apretón de oferta está, pero no ha bastado por sí solo para empujar el precio en línea recta.
Hay además un punto de fricción que conviene recordar. Buena parte del staking de Ethereum está concentrado en unos pocos proveedores líquidos, y la liquidez de esos productos depende de un colchón de confianza. Si en un momento de pánico el inversor prefiere salir, el camino no siempre es tan corto como parece en la teoría. Tampoco está garantizado que los flujos de los ETF sigan al ritmo de los últimos meses; su demanda cambia con el apetito por el riesgo.
Con todo, la foto es notable: mínimos de varios años en las reservas de exchanges, casi el 36% de la oferta en staking y productos regulados que compran ether de forma sostenida. No hace falta imaginar un desabastecimiento masivo para reconocer que Ethereum parte de una base de oferta líquida mucho más frágil que en ciclos anteriores. La próxima prueba será ver si ese cóctel se traduce en una ruptura técnica con volumen, o si el mercado vuelve a aplazar la confirmación unas semanas más.
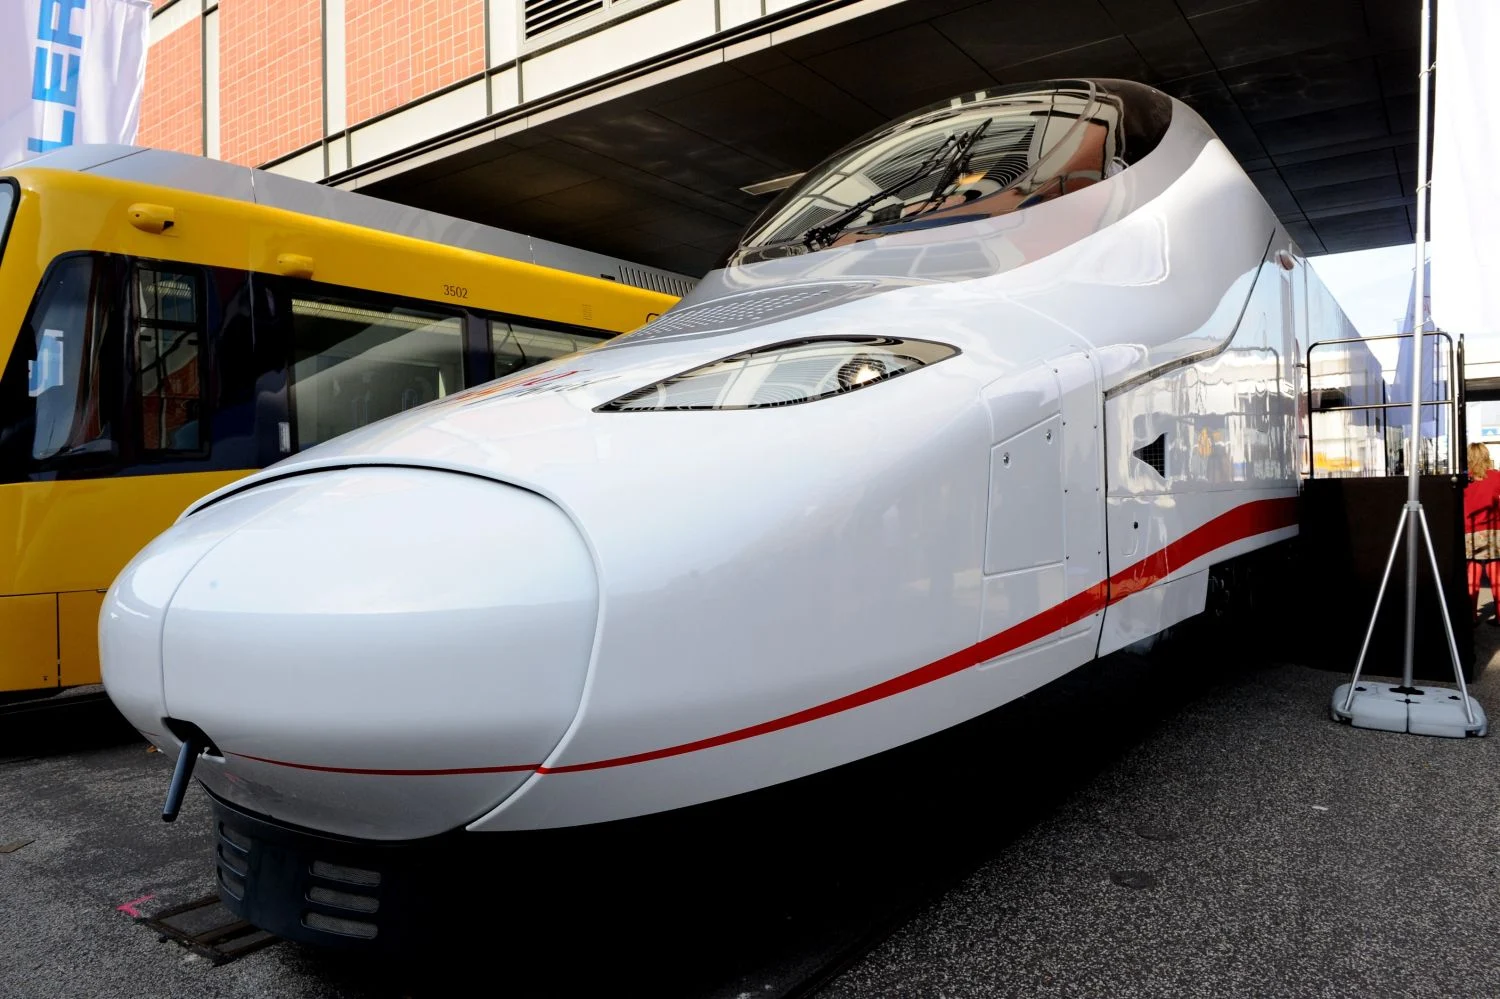
¿Qué ha pasado? Renfe ha retirado 2 trenes Talgo Avril S106 del corredor Madrid-Valencia por presuntas fisuras en los bogies y los sustituye por unidades con menos plazas.
¿Quién está detrás? Renfe, con la autorización de la Agencia Estatal de Seguridad Ferroviaria para mantener un protocolo de detección temprana.
¿Qué impacto tiene? Siete frecuencias (tres Avlo y cuatro AVE) pierden entre 142 y 143 plazas por tren; los viajeros pueden cambiar o anular billetes sin coste.
Renfe ha retirado este jueves dos trenes Talgo Avril S106 del corredor Madrid-Valencia por indicación de posibles fisuras en los bogies y ha comenzado a sustituirlos por unidades de la rama S112 con menos plazas. De los doce S106 disponibles en España, solo seis permanecen en circulación.
Los viajeros afectados pueden solicitar cambios y anulaciones gratuitas, mientras Renfe activa una rotación de material que, según fuentes de la operadora consultadas por la Cadena SER, busca minimizar el impacto de las reducciones de velocidad aplicadas por los maquinistas por motivos de estabilidad y desgaste del material. El estado de cada billete se puede consultar en la web oficial de Renfe.
La autorización de la Agencia y el historial de avisos
La Agencia Estatal de Seguridad Ferroviaria autorizó este miércoles que los Talgo Avril siguieran operando bajo un protocolo de detección temprana que Renfe aplica desde hace meses. Talgo defiende que el problema afecta solo al 0,76% de la flota AVE y sostiene que el protocolo es suficiente para operar con seguridad. La Agencia comparte por ahora ese criterio, aunque mantiene la supervisión sobre cada incidencia registrada.
Siete frecuencias, tres Avlo y cuatro AVE: así se reduce la capacidad
La primera sustitución se produjo el miércoles 9 de septiembre en un Avlo Madrid-Valencia y este jueves se generaliza al resto de frecuencias. En total son tres Avlo y cuatro AVE, que pasan de una capacidad máxima de entre 507 y 581 plazas a una de entre 365 y 438 plazas. Renfe utiliza de momento unidades S112 y, según las fuentes consultadas, es muy probable que a partir del lunes 14 pasen a ser S102.
Entre los servicios afectados figuran el Avlo 05214 Madrid-Valencia de las 21:00, el el Avlo 05065 Valencia-Madrid de las 06:32 y el Avlo 05075 del sábado 12 de septiembre. También cambian de rama el AVE 05100 de las 10:30, el AVE 05131 de las 13:32, el AVE 05160 de las 16:30 y el AVE 05191 de las 19:42.
La pérdida de capacidad oscila entre 142 y 143 asientos por servicio: los Avlo pasan de 581 a 438 plazas y los AVE de 507 a 365. Renfe asegura que la rotación obedece a minimizar el impacto de las reducciones de velocidad que aplican los maquinistas en esas unidades y que, en algunos casos, llegan a bajar el tren a 200 km/h en plena línea de alta velocidad.
Los viajeros de los S106 están recibiendo correos electrónicos en los que se indica que si su tren va con retraso es porque los maquinistas reducen la velocidad por motivos de estabilidad y desgaste. La operadora insiste en que la reordenación es temporal, aunque no ha fijado una fecha de regreso de los seis trenes apartados.
Hoja de Ruta: Claves del viaje
El impacto inmediato es operativo y de confort: siete frecuencias del corredor Madrid-Valencia pierden más de un centenar de plazas por salida, justo en un tramo donde la demanda laboral y turística sigue alta tras el verano. La zona cero es el eje Madrid-Valencia, que concentra la mayor parte de los S106 destinados al servicio AVE y Avlo, aunque el protocolo de detección temprana se aplica de facto a toda la flota Talgo Avril de ancho fijo que opera en España.
La cifra resumen es la de seis trenes retirados de doce disponibles, un recorte que Renfe trata de presentar como rotación técnica y no como inmovilización. La lectura tiene precedentes: el S106 nació con retrasos de entrega y ha convivido desde su estreno con una vigilancia que recuerda a la exigida en otras series de alta velocidad cuando aparecen fatigas de material. La diferencia es que ahora la rotación se produce en plena liberalización, con Iryo y Ouigo observando cada fallo como una posible ventana comercial.
El siguiente hito es el lunes 14 de septiembre, cuando Renfe podría cambiar las unidades S112 por S102. Habrá que ver si Talgo presenta un diagnóstico definitivo de las supuestas fisuras y si la Agencia Estatal de Seguridad Ferroviaria decide mantener o endurecer el protocolo. Hasta entonces, el corredor viaja con menos asientos.
La respuesta de Renfe
Según fuentes consultadas de Renfe, esta información no es correcta y han querido matizarla expresando su preocupación:
«En respuesta al comunicado de SEMAF, nos gustaría dejar claro que la retirada de algunos trenes S106 AF (Ancho Fijo) de la línea Madrid-Valencia ha sido por la decisión de los maquinistas de reducir la velocidad máxima de las circulaciones, lo que compromete seriamente la calidad del servicio que ofrecemos a nuestros clientes.
La decisión de retirar dos de estas unidades —y no 5, como señala SEMAF— de la relación Madrid-Valencia, que se han sustituido por trenes de otro modelo, no responde a una cuestión de seguridad, sino a criterios operativos y de calidad del servicio, ya que la reducción de la velocidad puede conllevar problemas de puntualidad y alterar, por ejemplo, los horarios.
La Agencia Española de Seguridad Ferroviaria (AESF) ha avalado claramente que las medidas adoptadas por Renfe con los S106 AF son las adecuadas y no existe base técnica para reducir su velocidad máxima de forma generalizada.
Desde el verano de 2025, Renfe ha sometido a los trenes S106 AF a exhaustivas inspecciones. Estos exámenes en profundidad se han reforzado y han pasado a realizarse cada 5.000 km en vez de cada 10.000 y permiten detectar cualquier posible fisura o indicio antes de que aparezca. La compañía continuará avanzando en sistemas de seguimiento en tiempo real y en la transformación progresiva de la flota a rodadura desplazable.»
La pasarela al RETA para mutualistas avanza: el Ministerio y la Abogacía perfilan ya el reglamento que fijará cotización y derechos del trasvase.
Aprobada el 23 de julio en el Congreso, la ley que regula esta pasarela voluntaria busca que miles de abogados, arquitectos y otros profesionales puedan acceder a pensiones públicas suficientes trasladando al sistema público las aportaciones que acumulan en sus mutualidades profesionales.
Este 10 de septiembre la ministra Elma Saiz se ha reunido con el presidente del Consejo General de la Abogacía Española, Salvador González Martín. El encuentro da continuidad al proceso de escucha permanente que el departamento mantiene con los colectivos profesionales para avanzar en el desarrollo del reglamento.
El Ministerio ha reiterado su compromiso de impulsar la tramitación con la mayor agilidad posible. Saiz agradeció a la Abogacía su disposición para seguir trabajando de forma conjunta, según la nota difundida por el departamento.
Qué es la pasarela al RETA y a quién afecta
La pasarela es un mecanismo voluntario: nadie queda obligado a abandonar su mutualidad. Permite trasladar al RETA las aportaciones acumuladas en la mutualidad profesional y sumar derechos para acceder a una pensión pública suficiente.
El foco está ahora en la letra pequeña: el reglamento debe concretar cómo se aplica la ley a cada profesional. La reunión con la Abogacía sirve precisamente para perfilar ese desarrollo antes de que el texto salga adelante.
La ley abrió la puerta en julio, pero sin reglamento el mutualista aún no tiene un trámite concreto que presentar.
Lo acordado con la Abogacía y lo que falta
Del encuentro no ha salido una fecha exacta de entrada en vigor. Lo que sí comparten ambas partes es el objetivo de que la pasarela se haga realidad cuanto antes dentro del marco de la ley aprobada en julio.
El proceso de escucha permanente se ha convertido en la vía del Ministerio para perfilar los detalles con cada colectivo. La Abogacía aporta la perspectiva de un sector numeroso que durante años ha cotizado fuera del RETA a través de su mutualidad.
A efectos prácticos, hoy no hay que presentar ninguna solicitud. Ningún intermediario puede tramitar la pasarela hasta que el reglamento se publique y se habilite el procedimiento. Cualquier oferta que prometa gestionar ya el trasvase debe ponerte en alerta.
Mientras tanto, los profesionales pueden seguir de cerca la tramitación en la web de la Seguridad Social y en el portal del Ministerio de Inclusión, donde previsiblemente se publicará el proyecto normativo.
El reglamento es el que decidirá si la pasarela funciona
La ley aprobada el 23 de julio fue solo el primer paso. El Congreso pactó un mecanismo voluntario para que miles de profesionales con aportaciones en mutualidades no queden descolgados del sistema público, y ahora el Gobierno debe traducir ese acuerdo a un trámite concreto.
La posición de la Abogacía importa porque agrupa a buena parte de los afectados. Si el reglamento llega con criterios claros de reconocimiento de aportaciones, el trasvase será ágil. Si deja flecos sin resolver, el profesional se moverá con miedo a perder derechos, y una pasarela voluntaria que nadie usa es una pasarela muerta.
Lo que toca vigilar ahora son dos hitos: la publicación del reglamento y la habilitación del procedimiento en la Seguridad Social. Hasta entonces, conviene desconfiar de cualquier mensaje que ofrezca tramitar el cambio por adelantado: la norma de desarrollo aún no existe.
Guía rápida del trámite
📅 Plazos: Sin fecha confirmada para el reglamento. La ley se aprobó el 23 de julio de 2026.
✅ Requisitos clave: Ser mutualista de una mutualidad profesional alternativa al RETA y querer acceder al sistema público de forma voluntaria.
🌐 Dónde solicitarlo: Aún no está habilitado. Cuando se apruebe, se publicará en la sede de la Seguridad Social y en el Ministerio de Inclusión.
💰 Importe o coste: No detallado en la fuente oficial: el reglamento definirá la cotización y los derechos que se reconocen.
⚠️ Error a evitar: Pagar a intermediarios que prometan tramitar la pasarela antes de que exista el reglamento.
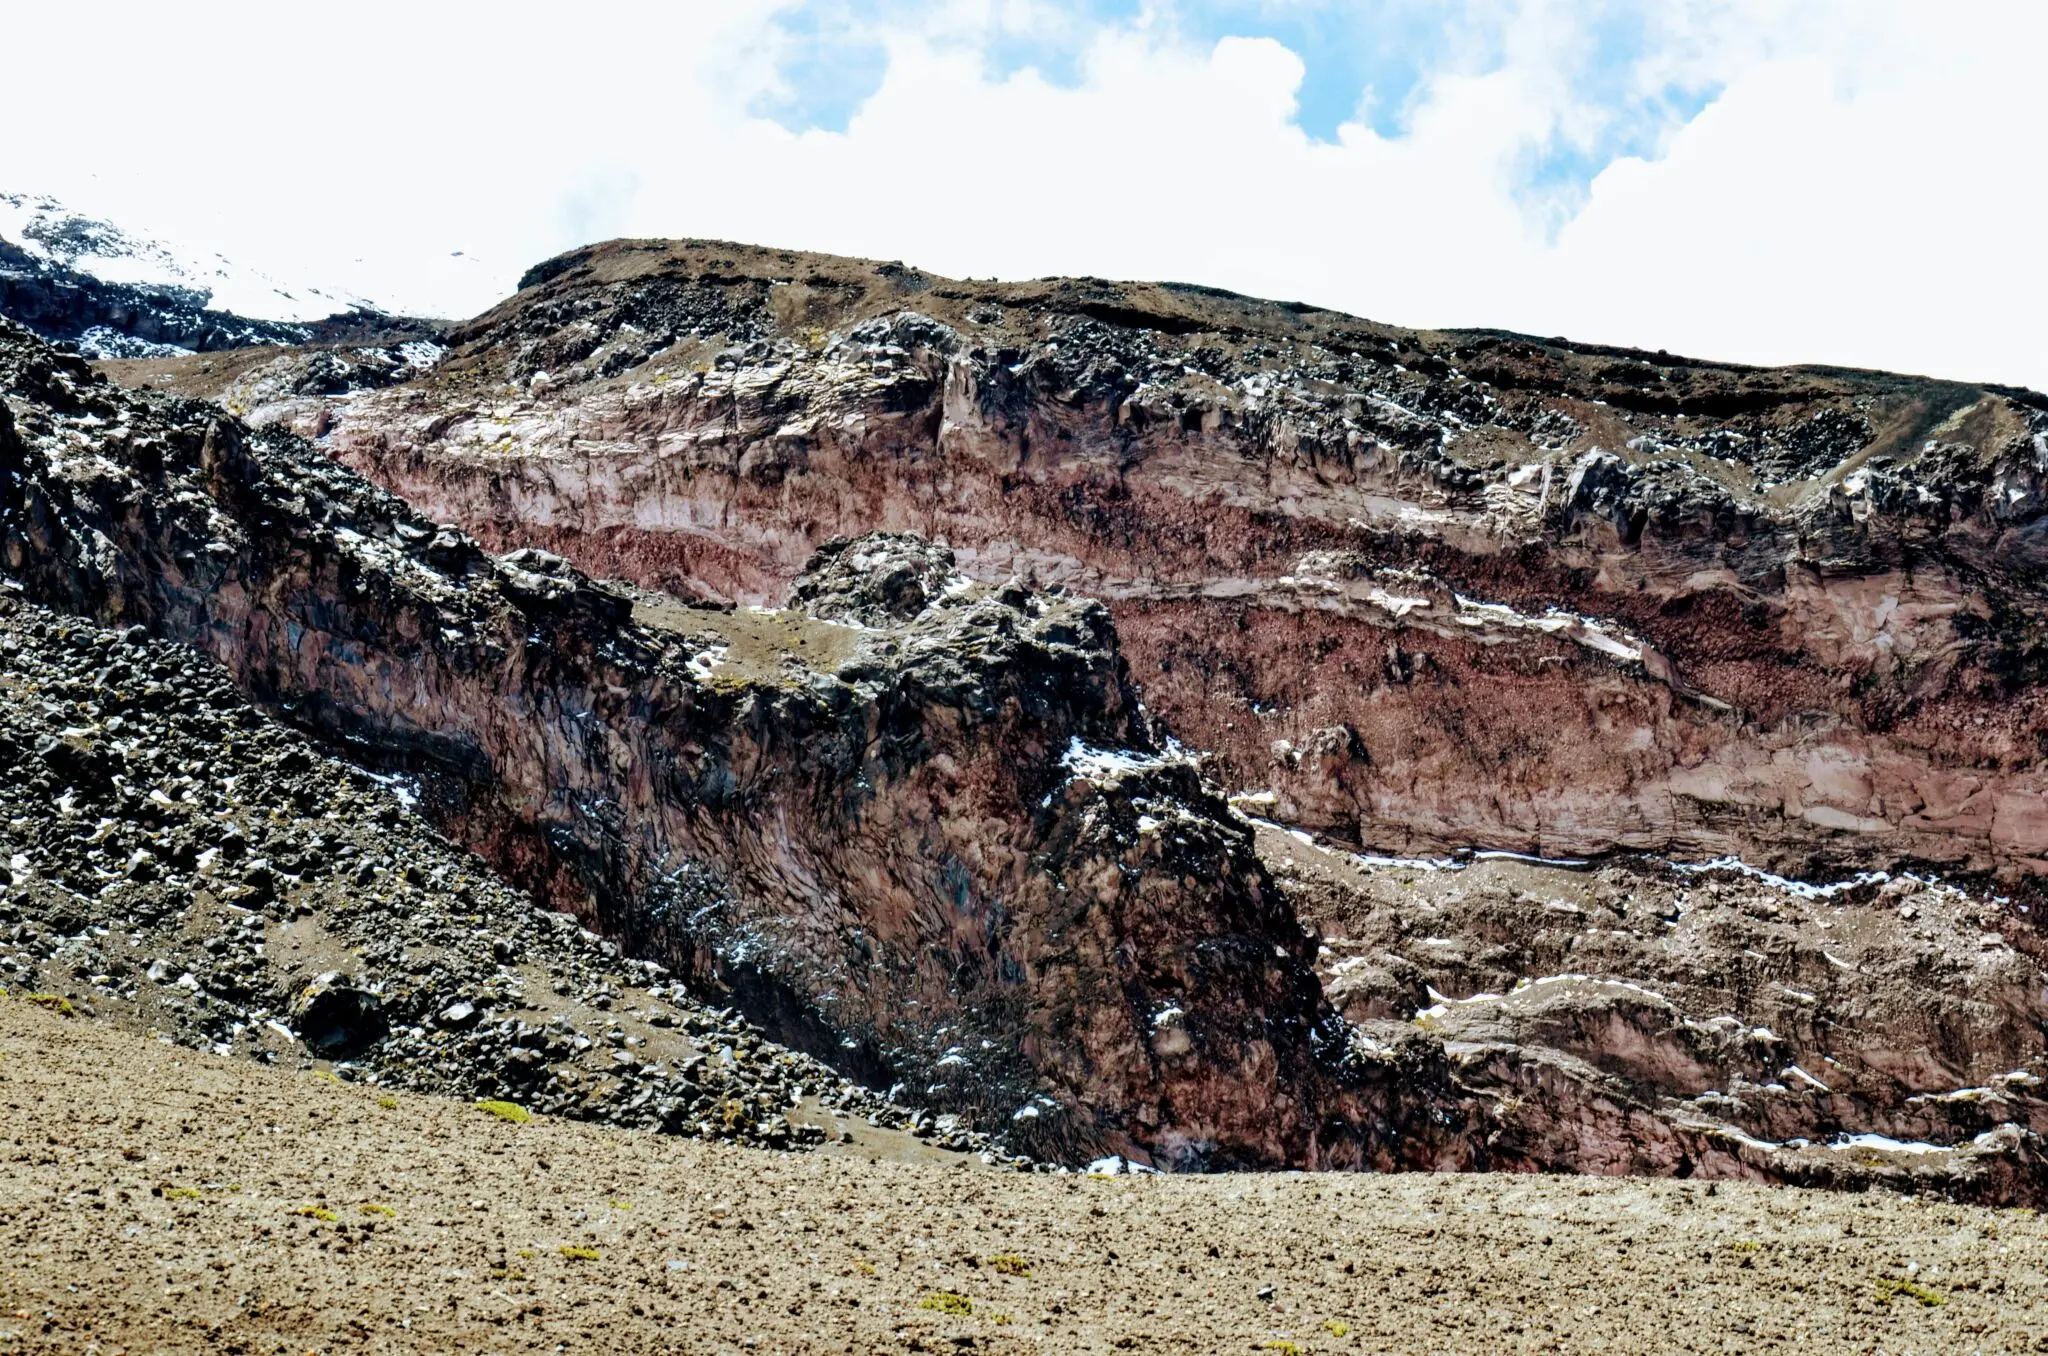
A 2.900 kilómetros bajo nuestros pies, seis estructuras del manto terrestre han emergido del ruido sísmico del planeta. Un equipo de la Academia China de Ciencias ha analizado más de dos millones de registros de terremotos con aprendizaje profundo y ha dibujado el mapa más completo hasta la fecha de la frontera entre el manto y el núcleo externo. El hallazgo se publica en Journal of Geophysical Research: Solid Earth.
A esa profundidad extrema, el manto rocoso cede el paso al núcleo externo, una esfera de hierro líquido. Ningún instrumento puede perforar hasta allí. Pero las ondas sísmicas generadas por los terremotos sí atraviesan el planeta de lado a lado. Y, al hacerlo, registran en su camino las irregularidades que esconde la frontera.
El equipo entrenó un algoritmo de aprendizaje profundo con 174.929 precursores PKP, una clase de ondas débiles que se dispersan o desvían al encontrarse con heterogeneidades próximas al límite núcleo-manto. Son más de diez veces las señales reunidas por los estudios anteriores. La base de partida: más de dos millones de registros sísmicos de terremotos de magnitud 6 o superior ocurridos entre 1990 y 2024.
El resultado cambia la imagen que teníamos de esa región profunda. Donde los estudios anteriores solo veían manchas aparentemente aisladas, el nuevo mapa revela grandes cinturones continuos. Y, además, aparecen seis regiones de alta probabilidad que sugieren estructuras no documentadas hasta ahora.
Los autores, eso sí, hablan con prudencia. Todavía no pueden afirmar qué contienen esas seis zonas. Las presentan como regiones de alta probabilidad que deben examinarse con otras ondas sísmicas y con técnicas de imagen más precisas. Entre las explicaciones en liza figuran restos de antiguas placas tectónicas subducidas, zonas parcialmente fundidas o acumulaciones con una composición química distinta a la del manto que las rodea.
La frontera entre el manto y el núcleo nunca fue una línea perfecta: bajo los océanos guarda la huella de antiguas placas hundidas y calor listo para ascender.
Seis regiones desconocidas en la frontera con el núcleo
La fotografía, en este caso, no usa luz. Usa terremotos. Cuando un sismo de magnitud superior a 6 libera energía, una parte viaja como ondas tempranas que rozan el núcleo. Son los precursores PKP, débiles y difíciles de aislar, pero extraordinariamente sensibles a los cambios de material que encuentran a 2.900 kilómetros de profundidad.
El aprendizaje profundo permitió separar esas señales del ruido masivo de los sismogramas. Para dimensionar la escala: es como intentar escuchar el latido de un pez en un océano lleno de barcos. El algoritmo recuperó más de 170.000 ecos aprovechables y los proyectó sobre el mapa global del manto.
Cómo se fotografía el interior de la Tierra sin perforar
El mapa obtenido no es una radiografía perfecta. Las seis estructuras no están confirmadas en su naturaleza. La propia revista subraya que son zonas de alta probabilidad, no certezas. Hacen falta otros tipos de ondas y modelos termodinámicos para saber si allí hay una antigua placa hundida, material parcialmente fundido o una anomalía química.
Aun así, el avance es notable. La frontera entre manto y núcleo, que antes parecía relativamente uniforme en los mapas sísmicos, se revela ahora como una interfaz irregular, salpicada de estructuras que la convierten en una de las regiones más vivas del planeta.
La conexión con los miles de volcanes submarinos
El hallazgo cobra todavía más sentido al mirar hacia la superficie. En junio, dos trabajos independientes publicados en Nature Geoscience conectaron las dinámicas de esa misma región profunda con el origen de los más de 40.000 montes submarinos que salpican los océanos, muchos de ellos lejos de cualquier límite entre placas.
La lógica clásica de los puntos calientes y las plumas del manto ya no basta para explicar montañas submarinas dispersas. Clinton Conrad y Mathew Domeier reconstruyeron el movimiento de las placas durante millones de años y comprobaron que el vulcanismo es más voluminoso donde el fondo oceánico ha pasado sobre dos estructuras continentales profundas: las grandes provincias de baja velocidad (LLSVP), situadas bajo África y el Pacífico. El equipo de Hao Dong llegó a conclusiones parecidas con una simulación de 270 millones de años de evolución del manto.
Ambos trabajos apuntan a que desde esas regiones profundas ascienden plumas relativamente débiles que calientan el manto superior y favorecen la formación de volcanes submarinos. Las seis nuevas estructuras no son, por sí solas, responsables directas de esos volcanes. Son de otra escala y aún deben caracterizarse. Pero colocan el foco en el mismo lugar: los últimos kilómetros del manto, justo encima del núcleo.
Creo que aquí está la lección más interesante. La geología profunda ya no se lee como una serie de capas estáticas. El límite entre el manto y el núcleo aparece ahora como una interfaz activa, química y térmicamente viva, capaz de condicionar la superficie millones de años después. La prudencia de los autores me parece acertada: seis zonas de alta probabilidad no son seis descubrimientos cerrados. Son seis promesas de observación.
Lo que sí sabemos es que las ondas sísmicas han revelado una frontera mucho menos uniforme de lo que parecía. Allí pueden acumularse restos de antiguas placas, materiales parcialmente fundidos y enormes anomalías térmicas y químicas. Y algunas de esas estructuras pueden modificar lentamente la circulación del manto y favorecer el nacimiento de plumas que, millones de años después, terminan dejando su huella en la superficie.
Así, montañas volcánicas que hoy permanecen ocultas bajo kilómetros de océano podrían tener una historia que comenzó 2.900 kilómetros más abajo, prácticamente en la frontera con el núcleo de la Tierra.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Seis regiones de alta probabilidad en el límite entre el manto y el núcleo terrestre, junto con grandes cinturones continuos de heterogeneidades.
Dónde: A 2.900 kilómetros de profundidad, bajo la frontera global entre el manto y el núcleo externo.
Institución responsable: Academia China de Ciencias, con publicación en Journal of Geophysical Research: Solid Earth.
Cuándo: Publicado en septiembre de 2026, tras analizar señales sísmicas registradas entre 1990 y 2024.
Impacto a futuro: Conecta la dinámica profunda del manto con el origen de miles de volcanes submarinos y orienta nuevas campañas de imagen sísmica.
Medio siglo de liderazgo tecnológico estadounidense ha dejado una dependencia incómoda en Europa, Canadá y otras democracias. En el último episodio de The Tech Download, el canal CNBC International conversó con Aidan Gomez, CEO de Cohere y coautor del paper que dio origen a los transformers, sobre un concepto que está redefiniendo la geopolítica digital: la soberanía de la IA.
El origen de todo: un paper que cambió la industria
Antes de fundar Cohere, Gomez fue uno de los coautores del artículo científico Attention Is All You Need, publicado en 2017. Aquel trabajo presentó la arquitectura transformer, que enseña a los modelos de lenguaje a prestar atención a las piezas más relevantes de una frase o un documento de forma simultánea. Según CNBC International, muchos consideran ese paper el documento fundacional del boom actual de la IA generativa porque hizo los modelos más potentes, escalables y útiles para las empresas.
Las tres capas del control soberano
Gomez definió la soberanía tecnológica como, ante todo, control. En la conversación con el presentador del programa desglosó tres elementos que, a su juicio, componen ese control: saber dónde residen los datos y evitar que se usen para entrenar modelos de competidores; controlar la infraestructura en la que corre el sistema y saber qué gobierno puede forzar un acceso; y, por último, garantizar que el proveedor no pueda apagar la tecnología de un día para otro.
Según el CEO de Cohere no se trata de prescindir de todos los proveedores, sino de evitar depender de un solo país o de un solo actor. En su análisis, una cadena de suministro diversificada permite cambiar de proveedor si alguien intenta cortar el acceso y devuelve capacidad de negociación al cliente. La concentración tecnológica, en cambio, se convierte en un punto único de fallo.
El directivo llevó el argumento al terreno de las infraestructuras críticas. Si una economía no controla su suministro tecnológico, explicó, un apagón digital puede afectar al tratamiento de aguas, a la red eléctrica o al sistema financiero. Para Gomez, no es solo una cuestión empresarial: es un asunto de seguridad nacional.
La soberanía es control: control sobre los datos, sobre la infraestructura y sobre la posibilidad de que nadie apague el sistema.
— Aidan Gomez, CEO de Cohere
El riesgo silencioso de las API y la propiedad intelectual
Gomez recordó una entrevista viral reciente en la cadena CBC en la que se advertía que las empresas que trabajan con laboratorios de frontera podrían estar entregando propiedad intelectual y datos. Para el fundador de Cohere, el problema no se limita a esos grandes laboratorios: ocurre cada vez que una compañía envía datos a un tercero a través de una API. Aunque el proveedor prometa no entrenar con ellos, explicó, todavía puede generar datos similares y aprovecharlos.
La alternativa que plantea Cohere pasa por desplegar los modelos dentro de la infraestructura del propio cliente, ya sea en una nube privada, en servidores locales o incluso en entornos aislados sin conexión a internet. Según Gomez, esa privacidad impide que el proveedor observe los datos, los copie o apague el acceso. También, sostuvo, da una ventaja económica: un coste fijo conocido frente a los picos de gasto de las APIs por uso.
De la ciberseguridad a la autonomía: el futuro inmediato
El CEO describió los modelos de frontera actuales como el arma cibernética más potente jamás creada, capaz de encontrar y explotar vulnerabilidades a escala. Su propuesta, según expuso en The Tech Download, es reconducir esas mismas capacidades hacia la defensa: en lugar de explotar fallos, los sistemas deberían detectarlos y entregar parches para corregirlos. Para Gomez, la guerra en Ucrania convirtió el ciberespacio en la frontera del conflicto y la IA está ampliando esa superficie de riesgo.
A largo plazo, anticipó un salto de los asistentes conversacionales a los agentes autónomos. En su visión, estos sistemas actuarán como empleados con acceso a múltiples herramientas, pedirán permiso antes de ejecutar tareas y mantendrán supervisión humana. La adopción empresarial, matizó, ya es intensa: los empleados usan la tecnología a diario, pese a las barreras de gobernanza, coste y miedo a la fuga de datos.
Por qué Google pierde talento y qué significa
La entrevista también abordó los recientes cambios en Google y DeepMind. Gomez opinó que construir dentro de grandes tecnológicas se ha vuelto casi imposible por su lentitud y burocracia, y que la marcha de investigadores no responde a un único talento, sino a un bloqueo estructural. Celebró, en cambio, que esos perfiles salgan a crear nuevas compañías, porque a su juicio refuerza un ecosistema diverso de proveedores soberanos.
Sobre la venta de DeepMind a Alphabet en su día, el directivo la calificó como una pena: el Reino Unido perdió lo que pudo ser un campeón nacional en IA. Aun así, no quiso dar un veredicto cerrado sobre Google. Reconoció que Gemini 3 fue extraordinario, pero observó que la posterior ralentización y la salida de talento siembran dudas razonables sobre la asignación de recursos en la compañía.
Lectura editorial: la soberanía como ventaja estratégica
La conversación entre CNBC International y Aidan Gomez deja un mensaje claro para empresas y gobiernos: la dependencia tecnológica concentrada es un riesgo político tanto como comercial. Para las compañías europeas y canadienses, la decisión de adoptar IA no solo implica elegir modelos, sino decidir quién ve sus datos, quién puede apagar el sistema y qué margen de negociación conservan frente al proveedor.
En la práctica, esto empuja a rediseñar la forma en que se compran servicios de IA. Los contratos por API resultan atractivos por su rapidez, pero introducen costes variables y una cesión potencial de control. La alternativa privada, en cambio, exige más inversión inicial y capacidades propias. El nuevo debate de soberanía no es ideológico: es una cuestión de resiliencia económica y de poder de negociación en un mundo donde la IA se ha vuelto infraestructura crítica.
También obliga a mirar con otros ojos la carrera entre Estados Unidos y China. Gomez advirtió que las democracias occidentales no pueden permitirse depender de un único bando ni ignorar el avance técnico chino. La mejor defensa, según su postura, no pasa por frenar el desarrollo, sino por construir una oferta propia y diversificada. El riesgo no es solo que alguien apague el sistema: es no tener alternativas cuando eso ocurra.
La pregunta para los próximos años es si Europa, Canadá y otros actores serán capaces de convertir la preocupación por la soberanía en capacidad industrial real. Gomez cree que el momento es inusual: un cambio geopolítico y un salto tecnológico ocurren a la vez, y quien no se prepare perderá relevancia. La soberanía de la IA, de ser un eslogan, ha pasado a definir quién podrá tomar decisiones autónomas en la economía digital.
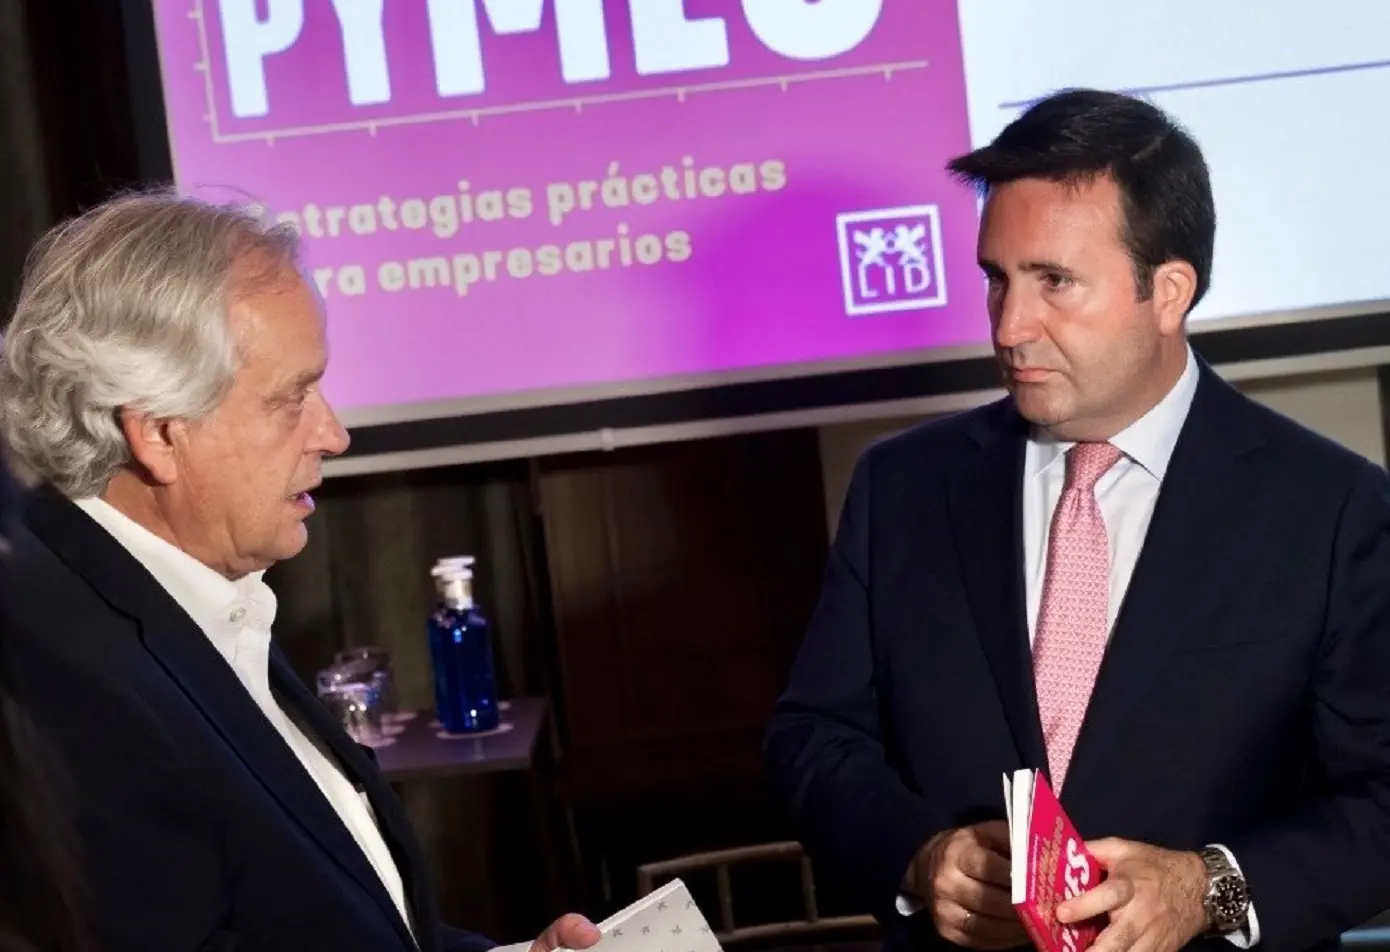
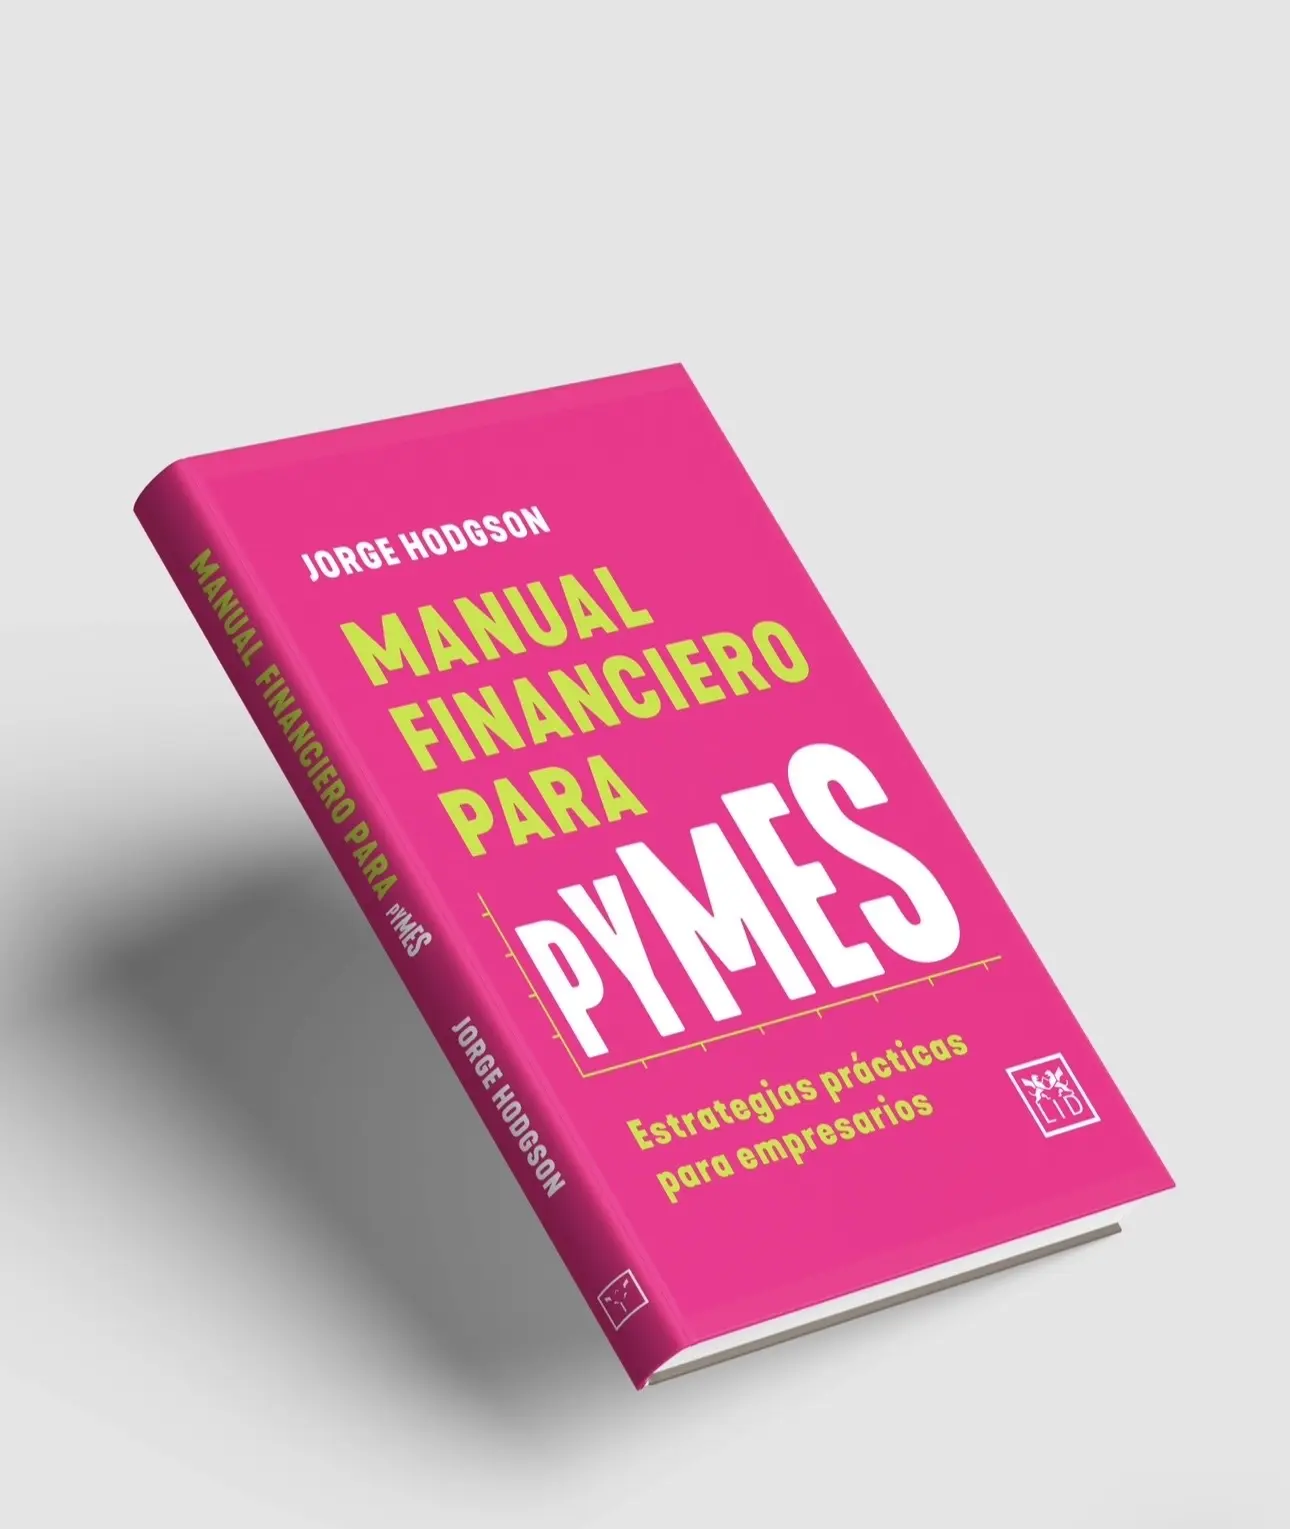
“Manual financiero para pymes», estrategias prácticas para empresarios, es el nuevo libro de “Lid Editorial”, que se consolida como una pieza fundamental para los empresarios que buscan proteger la rentabilidad de sus negocios y asegurar un crecimiento sostenible.
En un ecosistema empresarial condicionado por las variaciones del crédito y la exigencia de rentabilidad real, las pequeñas y medianas empresas se enfrentan al reto definitivo de su supervivencia. En este contexto, el sector de los negocios ha recibido con gran aceptación el lanzamiento de esta nueva obra del empresario y experto en finanzas Jorge Hodgson.
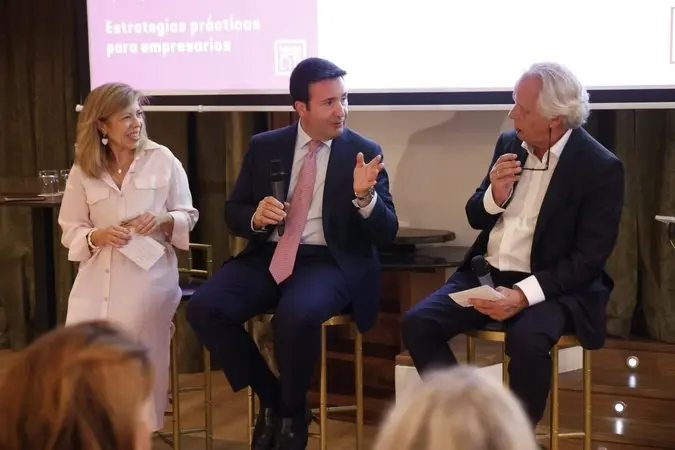
El libro fue presentado en Madrid en el mes de junio, y en tan solo dos meses, ha irrumpido con fuerza en el ámbito económico y empresarial español consolidándose como un libro de referencia para los CEOS de las Pymes.
Esta obra ha suscitado el interés de la comunidad de empresarios, al ofrecer una hoja de ruta pragmática frente a la denominada «ceguera financiera».
A diferencia de otros textos económicos, esta guía corporativa destaca por su utilidad para el directivo actual, abordando de raíz un problema clásico en la gestión de negocios: confundir el volumen de facturación o el saldo bancario inmediato con los beneficios y la generación de caja real. El enfoque del autor transforma la contabilidad tradicional en una herramienta de control de riesgos y anticipación comercial.
Pie de foto de izquierda a derecha: Susana Criado, periodista, Hilario Alfaro, Presidente de Madrid foro empresarial, y Jorge Hodgson, autor del libro Manual financiero para pymes, en la presentación de Madrid.
Para Jorge Hodgson, el objetivo central de la obra es dotar a las estructuras empresariales de metodologías replicables que les permitan controlar de manera eficiente la liquidez.
De acuerdo con las tesis expuestas, gran parte de las pequeñas y medianas empresas operan bajo el riesgo constante de morir de éxito. El autor insiste en que las Pymes no colapsan habitualmente por carecer de cartera de clientes o por registrar bajos niveles de actividad comercial, sino por una asfixia derivada de la falta de liquidez inmediata.
«El verdadero reto del empresario actual no consiste en aprender contabilidad clásica, sino en dominar la dimensión estratégica del capital y entender que la auténtica batalla por la supervivencia y el liderazgo de cualquier negocio se libra, exclusivamente, en el balance», afirma Jorge Hodgson Golding.
El contenido pivota sobre diferentes ejes estratégicos que responden a las necesidades actuales del mercado, destacar, blindaje de la tesorería, técnicas de optimización del flujo de caja, modelos de escalabilidad sin deuda, planificación financiera para estructurar el crecimiento orgánico sin comprometer la estabilidad a largo plazo, estrategia en la negociación bancaria y otras herramientas conceptuales.
El libro cuenta con las recomendaciones de personalidades destacadas en la economía y la gestión empresarial en España. Destacar, los economistas Daniel Lacalle, Miguel Anxo Bastos y Gonzalo Bernardos, junto al célebre gurú del management Xavier Marcet, y el abogado del Estado Mario Conde. También, con reconocidas periodistas económicas como Susana Criado y Silvia Jato. Todos ellos definen la obra como una brújula financiera imprescindible para proteger el tejido empresarial actual.
Hodgson demuestra que una buena cultura financiera no es un privilegio exclusivo de las grandes compañías.
Sobre el autor, Jorge Hodgson Golding es socio director de Hodgson Strategies, cuenta con una amplia trayectoria en multinacionales y banca, reconocido con galardones como el Premio CEPYME y formado en escuelas como IESE, ESADE y AFI.
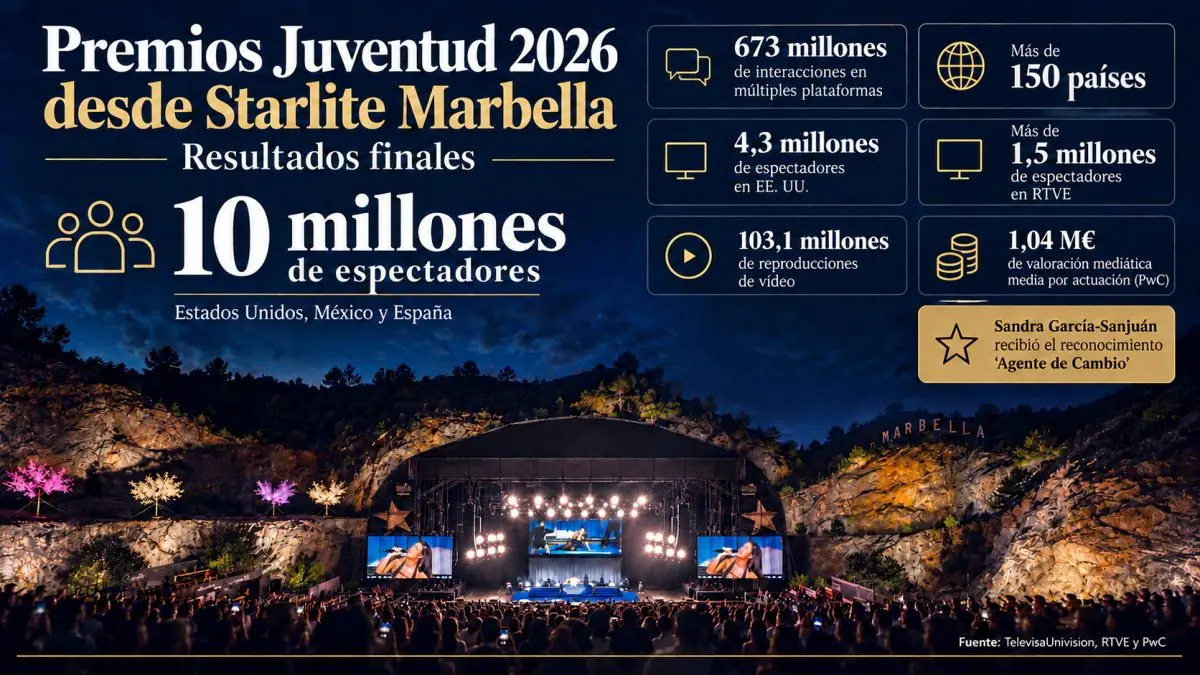
La primera edición europea de ‘Premios Juventud’, celebrada en Starlite Marbella tras 23 años de trayectoria en América, alcanzó 10 millones de espectadores en Estados Unidos, México y España, mientras que la programación de ‘PJ Fest’ generó 673 millones de interacciones en múltiples plataformas, un 49% más que en 2025, según los datos finales difundidos por TelevisaUnivision.
La edición llegó a audiencias de más de 150 países de América Latina, Europa, África y Asia y cerró una semana de contenidos y actuaciones desarrollada entre Miami, Houston, Los Ángeles y Marbella.
En España, la emisión en RTVE alcanzó un alcance acumulado superior a 1,5 millones de espectadores. La respuesta fue especialmente positiva entre las nuevas generaciones, duplicando la audiencia entre el público de 16 a 34 años. En Estados Unidos, la retransmisión a través de Univision, UNIMÁS, Galavisión y ViX alcanzó 4,3 millones de espectadores, un 7% más que en 2025.
Premios Juventud’ fue además el programa número uno de toda la televisión en horario de máxima audiencia entre los hispanos de Estados Unidos en los principales grupos demográficos y lideró el conjunto de la jornada entre los adultos hispanos de 18 a 49 años.
Entre los espectadores de 18 a 34 años, Univision obtuvo una ventaja del 97% frente a su competidor en español más cercano durante el horario estelar. El programa previo, ‘Noche de Estrellas’, llegó a 2 millones de espectadores y mejoró un 20% su audiencia en este grupo respecto al año anterior.
El comportamiento digital fue otro de los principales indicadores de la edición. ‘Premios Juventud’ se situó como el programa de televisión con mayor impacto social del día por octavo año consecutivo, con 4,1 millones de interacciones en Facebook, Instagram, X y YouTube, un 17% más que en 2025. También generó 103,1 millones de reproducciones de vídeo, el doble que el año anterior.
La celebración en Marbella materializó la alianza entre TelevisaUnivision y Starlite para conectar los mercados musicales y audiovisuales de Europa y América. Durante la semana, Starlite funcionó como espacio de producción, encuentro de artistas e industria y origen de contenidos destinados posteriormente a televisión, ‘streaming’ y plataformas digitales.
Para Andalucía, la edición supuso una nueva ventana de proyección internacional. Los 673 millones de interacciones en múltiples plataformas y la distribución en más de 150 países situaron contenidos producidos en Marbella ante audiencias de distintos mercados. La semana reunió además en la Costa del Sol a artistas, delegaciones, medios y público procedentes, entre otros mercados, de Latinoamérica y Estados Unidos, con actividad asociada en alojamiento, restauración y servicios turísticos.
‘Premios Juventud’ se suma a otro movimiento internacional protagonizado recientemente por Starlite. En diciembre de 2025, Billboard eligió Starlite Madrid para celebrar el primer ‘Billboard No. 1s’ fuera de Estados Unidos, precedente que reforzó la vinculación de la compañía con grandes formatos internacionales de la industria musical.
La semana permitió también producir desde Marbella contenidos específicos para artistas. Manuel Carrasco, Wisin y Melendi protagonizaron producciones grabadas en Starlite para su posterior distribución a través del ecosistema audiovisual de TelevisaUnivision en Estados Unidos, México y Latinoamérica.
El valor de la exposición generada para el talento había sido cuantificado en las semanas previas por un estudio de PwC, que situó en 1,04 millones de euros la valoración mediática media asociada a una actuación en Starlite, incorporando una referencia económica al alcance promocional y mediático de la plataforma.
La primera edición europea dejó además un reconocimiento para Sandra García-Sanjuán Machado, cofundadora y presidenta ejecutiva de Starlite Music Group, que recibió por sorpresa la distinción ‘Agente de Cambio’ por su trayectoria empresarial, su liderazgo en la industria del entretenimiento y su compromiso social a través de la cultura, la música y la filantropía. Su nombre se sumó así a los de Antonio Banderas, Marc Anthony, Yandel y La Oreja de Van Gogh, reconocidos igualmente en esta edición.
La primera edición europea de ‘Premios Juventud’ cerró de este modo el 15º aniversario de Starlite Occident con resultados de audiencia, consumo digital y distribución internacional que aportan datos concretos al posicionamiento trabajado durante los últimos meses: capacidad para atraer grandes formatos, conectar mercados y artistas y generar desde España contenidos con circulación internacional.
El crecimiento del RETA en cuatro años lo aportan los autónomos extranjeros: 132.466 altas, frente a 7.630 españoles menos.
El matiz que cambia la lectura del crecimiento del RETA
El Régimen Especial de Trabajadores Autónomos, el RETA que registra la afiliación de los autónomos, pasó de 3.337.846 afiliados en julio de 2022 a 3.462.682 en julio de 2026. El saldo positivo es de 124.836 personas, pero la letra pequeña está en la nacionalidad.
Los autónomos extranjeros crecieron de 399.890 a 532.356, un 33,1% más, mientras los de nacionalidad española cayeron de 2.937.956 a 2.930.326, un 0,3% menos. En limpio: los autónomos extranjeros explican el 106,1% del crecimiento neto.
El porcentaje por encima del 100% se explica por una aritmética sencilla. Los extranjeros suman todos los nuevos afiliados y, además, compensan la caída de 7.630 autónomos españoles. Sin su aportación, el RETA estaría en números rojos; con ella, gana 124.836 cotizantes. Su peso pasó del 12% aproximado en 2022 al 15,4% en julio de 2026.
Nacionalidades, sectores y territorios donde se concentran los autónomos extranjeros
En el listado por países, China encabeza la afiliación con 71.242 autónomos, por delante de Rumanía (55.051), Italia (44.358), Marruecos (34.919) y Reino Unido (26.416). Por ritmo de incorporación, Colombia suma 13.269 autónomos desde 2022; Ucrania, 11.358, y Rusia, 11.277.
Detrás de las cifras hay una base diversa y en movimiento, no una foto fija. El comercio, la hostelería y la construcción concentran buena parte de la actividad, aunque la presencia se extiende a actividades profesionales, científicas y técnicas, transporte, inmobiliario y servicios de información y comunicaciones.
El RETA crece porque entran más autónomos extranjeros, no porque el tejido autónomo español se ensanche.
La distribución territorial confirma el sesgo urbano y de costa. Cataluña, Comunidad Valenciana, Madrid y Andalucía reúnen cerca del 70% de los autónomos extranjeros. Por provincias, Barcelona y Madrid lideran, seguidas de Alicante, Valencia y Málaga.
Qué propone UPTA y por qué importa el relevo generacional
UPTA reclama que el emprendimiento extranjero gane protagonismo en las políticas de trabajo autónomo: menos trabas administrativas, más financiación y asesoramiento, y conexión entre nuevos emprendedores y negocios con dueños próximos a jubilarse. Eduardo Abad, presidente de UPTA, lo resume así: los extranjeros no vienen a sustituir actividad, sino a crearla.
‘Los datos son incontestables: desde 2022, el crecimiento del trabajo autónomo en España se sostiene en los trabajadores extranjeros. Hemos sumado más de 132.000 autónomos extranjeros mientras perdemos más de 7.600 de nacionalidad española’, señaló Abad.
La lectura no puede quedarse en el titular. Si la afiliación de nacionalidad española sigue retrocediendo de forma lenta pero continuada, el RETA necesita convertir esta incorporación extranjera en una base estable de cotizantes, con negocios que paguen cuotas y contraten. Conectar a quienes quieren emprender con el relevo de negocios próximos a cerrar no es solo una propuesta gremial: es probablemente la política más barata para sostener empleo local y recaudación. Ese es el desafío de los próximos años.
El debate no es nuevo: la reforma de la cotización por ingresos reales del RETA ya puso el foco en la sostenibilidad del sistema. Ahora, los datos de afiliación por nacionalidad añaden un matiz que conviene vigilar: el saldo agregado puede esconder una contracción silenciosa de la afiliación española. Para que el relevo generacional funcione, UPTA pide facilitarlo todo por una vía concreta: trámites, financiación y asesoramiento.
Guía rápida del trámite
📅 Plazos: No es un trámite con cierre. Los datos corresponden al periodo cerrado entre julio de 2022 y julio de 2026.
✅ Requisitos clave: La fuente no detalla requisitos migratorios. Para afiliarse al RETA hace falta autorización para trabajar por cuenta propia.
🌐 Dónde solicitarlo: El alta se gestiona a través de la web de la Seguridad Social, por sede electrónica o en oficinas.
💰 Importe o coste: La noticia no analiza cuotas; el dato central es la evolución de afiliación por nacionalidad.
⚠️ Error a evitar: Leer solo el saldo agregado del RETA y no separar por nacionalidad puede ocultar la caída de afiliados españoles.
El software de RRHH no puede depender de integraciones externas para evaluar talento, y Factorial responde comprando la alemana Empion para integrar esa capacidad de forma nativa. La operación añade varios millones de dólares en ARR y deja una lección de crecimiento inorgánico para founders.
La adquisición, confirmada por la propia compañía, refuerza la estrategia alemana de Factorial: Berlín se convierte en la puerta de entrada a un mercado donde ya trabajan Deutsche Telekom, Procter & Gamble o Siemens Mobility.
La operación: qué compra Factorial y cuánto suma al negocio
Empion, fundada en 2021, ha construido una plataforma que sustituye el filtrado por palabras clave por una lectura más precisa del encaje cultural, las habilidades y la motivación, combinando una mezcla de de tecnología y metodología. Ese enfoque encaja con la obsesión de Factorial por ofrecer más valor dentro de un único software.
En términos financieros, la operación sumará varios millones de dólares en ingresos recurrentes anuales (ARR) al negocio de Factorial, según el comunicado. Las partes no han hecho público el importe exacto de la compra, pero el valor estratégico no está en el precio: está en la integración nativa de la evaluación de talento.
Jordi Romero, CEO de Factorial, lo resume así: “Alemania es el mercado de tecnología para el entorno laboral más importante de Europa”. La frase apunta a una ambición mayor: convertir a Factorial en un referente europeo de IA aplicada a RRHH.
Comprar una startup no es solo sumar clientes: es absorber una capacidad que, integrada de forma nativa, cambia la propuesta de valor para todo el portfolio.
El encaje de Empion en la plataforma y en el ecosistema alemán
Annika von Mutius, fundadora y CEO de Empion, se incorporará al equipo directivo de Factorial en Alemania. Su perfil combina investigación matemática y experiencia en robótica con IA en San Francisco, además de formar parte de KI-Bundesverband, la mayor asociación de IA alemana.
La integración no será traumática para los clientes actuales de Empion: mantendrán su producto, soporte y contratos sin cambios. Con el tiempo, la tecnología de evaluación de candidatos y empleados se fusionará en la plataforma de Factorial para gestionar desde la contratación hasta el desempeño y el compromiso.
📦 Caso de estudio: Factorial y Empion
El reto: Cubrir la evaluación de talento sin depender de integraciones de terceros dentro del software de RRHH.
La jugada: Adquirir una startup alemana con IA nativa y retener a su fundadora en el equipo directivo.
El resultado: Varios millones de dólares en ARR adicional y una capacidad unificada para todo el ciclo del talento.
La lección: El crecimiento inorgánico funciona si se integra la tecnología y se retiene el conocimiento del equipo adquirido.
Lo que el caso enseña a founders que miran más allá del crecimiento orgánico
Esta operación tiene una lectura de ecosistema: el SaaS español empieza a salir de compras fuera de casa. No es una ronda de financiación, es la transformación de una scale-up en comprador estratégico. Y eso obliga a medir el éxito de la operación en integración, no en anuncios.
El riesgo aquí no es el dinero, es la ejecución. Si la tecnología de Empion se queda como un módulo aislado, el ARR adicional no justificará el esfuerzo. Si el equipo se integra y la evaluación nativa se convierte en ventaja competitiva, Factorial habrá comprado años de desarrollo por una fracción de lo que costaría construirlo internamente. Este es el corazón del crecimiento inorgánico: comprar capacidad, no solo cuota.
Para founders con tracción, la lección es doble: conviene definir qué capacidad falta antes de mirar el precio, y hay que blindar la retención del equipo fundador de la startup adquirida. La salida de Von Mutius al equipo directivo es una señal de buena práctica: retener talento clave evita que la adquisición se vacíe de conocimiento.
🚀 Hoja de Ruta para Emprender
Compra capacidades, no solo clientes: Antes de una adquisición, identifica qué funcionalidad te falta y cuánto tardarías en construirla internamente.
Integra antes de escalar: Asegura que la tecnología comprada se funde en tu plataforma; un módulo aislado destruye valor.
Retén al equipo fundador: Negocia la permanencia del CEO o del talento clave para que el conocimiento no se escape con el cheque.
Mide el ARR adicional: Fija métricas de ingresos recurrentes posteriores a la compra y revisa cada trimestre si la integración funciona.
La combinación de robótica industrial y venture capital marca la agenda en España, y la entrada de Theker Robotics en Lanzadera lo confirma: la startup barcelonesa aterriza en el programa de Juan Roig con 85 millones de dólares levantados y con Inditex como inversor de referencia.
Los números de la entrada: 124 startups, 85 millones de dólares y un socio industrial
Lanzadera, impulsada por Juan Roig en la Marina Real Juan Carlos I de Valencia, es una de las aceleradoras más activas del ecosistema español. Su nueva cohorte suma 124 startups y confirma una tesis dura: la demanda de automatización ya no es solo de software, también se extiende a la economía real, desde la logística hasta la educación y la sostenibilidad corporativa.
Junto a Theker, la cohorte suma proyectos de perfiles muy distintos. International Medicine Group ayuda a estudiantes a cursar Medicina en universidades extranjeras, y Brand4impact convierte las donaciones corporativas en microdonaciones que los clientes y empleados redistribuyen según criterios ESG. Son modelos alejados de la robótica, pero comparten una lógica de escalado a partir de un cuello de botella real.
La incorporación de Theker se enmarca en esa hornada. No es una entrada cualquiera: la compañía aterriza en Valencia con el respaldo de Inditex, que tomó posición en su capital en 2025 a través de Alma Mundi FutuRetail Fund, el vehículo gestionado por Mundi Ventures.
Fundada en 2022 por Carla González Cano y Jiaqiang Ye Zhu, Theker cerró en julio de 2025 una ronda de 21 millones de dólares —unos 18 millones de euros al cambio— liderada por Kibo Ventures y la propia Inditex. La compañía calificó entonces la operación como la ronda semilla más cuantiosa de la historia en su segmento y una de las más relevantes del sector robótico europeo.
La participación del grupo textil no fue una simple firma de cheque. Según el informe de gestión depositado en la CNMV, Alma Mundi FutuRetail Fund destinó 4,5 millones de euros a la ronda semilla: 500.000 euros en equity, equivalentes a cerca del 1% del capital social, y 4 millones mediante un préstamo participativo convertible.
Entrar en Lanzadera no diluye a los founders: les abre puertas, pero el capital captado sigue marcando el ritmo de crecimiento.
El foco tecnológico explica la apuesta. Los robots de Theker operan en entornos industriales cambiantes sin necesidad de reprogramarse, combinando visión artificial y control basado en deep learning. Esa capacidad de adaptación es exactamente lo que busca un retailer con cientos de centros logísticos y operaciones intensivas en manipulación, como Inditex. Puedes ampliar contexto sobre el método en la entrada de Wikipedia.
El modelo de negocio detrás de la robótica adaptativa y la apuesta de Inditex
La tesis de Theker es sencilla de explicar y difícil de ejecutar: en lugar de vender robots que exigen un técnico para cada cambio de línea, vende máquinas que aprenden del entorno. Esa promesa explica por qué una ronda semilla alcanza un tamaño impropio de la fase inicial.
Para Lanzadera, la incorporación encaja con su obsesión por la eficiencia. Según Marina de Empresas, dos de cada tres startups de la nueva cohorte se concentran en resolver cinco grandes retos empresariales, con la pérdida de tiempo en tareas manuales y repetitivas como problema más recurrente. Robótica, datos y automatización van de la mano.
📦 Caso de estudio: Theker Robotics
El reto: Automatizar entornos industriales complejos y cambiantes sin reprogramar cada robot ante un nuevo pedido.
La jugada: Combinar visión artificial y deep learning para que las máquinas adapten su comportamiento al entorno.
El resultado: Una ronda semilla de 21 millones de dólares y la entrada en Lanzadera con Inditex como socio industrial.
La lección: Un socio industrial con dolor real vale más que varios inversores financieros si tu tecnología acorta su camino al ahorro.
Lo que la operación enseña a los founders que buscan aceleradora y capital
Aquí viene la lección. No todas las startups de robótica consiguen que un grupo como Inditex entre en su capital antes de escalar. La clave no está solo en la tecnología, sino en alinear el producto con un problema concreto de un cliente grande: reducir costes operativos, producir con menos fricción y hacerlo sin depender de integraciones eternas.
Conviene leer el movimiento con criterio. La ronda semilla de 21 millones de dólares es inusual en Europa y refleja la escasez de talento en robótica aplicada, no solo la promesa comercial. El riesgo es el mismo que en todo deep tech: el camino a ingresos recurrentes es largo, y una aceleradora puede aportar contactos, pero no sustituye la disciplina de burn rate ni la capacidad de industrializar el producto.
La incorporación a Lanzadera y la apuesta previa de Inditex dejan un patrón replicable para founders que buscan alinear tecnología con economía real: primero valida el dolor en un entorno industrial, luego levanta capital con un socio que tenga incentivos para que tu producto funcione, y por último usa la aceleradora para ensanchar la red comercial.
🚀 Hoja de Ruta para Emprender
Busca un socio industrial: Si tu tecnología opera en entornos físicos, un cliente-inversor como Inditex vale más que un fondo puramente financiero en fases tempranas.
Valida el dolor real: Demuestra cuántas horas o euros ahorra tu robot antes de levantar capital; la ronda de Theker se apoyó en un caso de uso industrial concreto.
Cuida el burn rate: Levantar 21 millones no es éxito, es runway; traduce cada euro en hitos de producto y ventas medibles.
Usa la aceleradora para vender: Lanzadera no es un sello, es una red de decisores; concreta reuniones con potenciales clientes, no solo con inversores.
U.S. Bank ha enviado dólares reales de Norteamérica a Europa sobre la blockchain pública Stellar con su stablecoin USBDC, un token que solo el banco puede emitir, congelar o revertir. El movimiento reabre el debate sobre cuánto control pueden tener los bancos sobre los dólares tokenizados.
Qué ha hecho U.S. Bank con Stellar
El piloto en vivo se ejecutó el miércoles 9 de septiembre y consistió en que la entidad se pagó a sí misma. El token USBDC no está a la venta para clientes minoristas: es una prueba técnica para comprobar que el banco puede crear, canjear, congelar y recuperar sus propios dólares digitales. Las cuatro funciones respondieron como esperaba.
La elección de Stellar no es casual. La red, cuyo token XLM ocupa el puesto 19 por capitalización de mercado, permite que el emisor de un activo bloquee cuentas o destruya monedas que están en la cartera de otra persona. U.S. Bank probó exactamente esos controles. El precio de XLM se movió poco: ronda los 0,19 dólares tras subir un 0,6% en un día, señal de que los traders no vieron aquí una revolución.
El botón de apagado que reabre el debate
La promesa original de las criptomonedas era que nadie pudiera recuperar tu dinero una vez enviado. USBDC rompe esa promesa de forma intencional, y por eso conviene leerlo como lo que es: una transferencia bancaria con un botón para deshacer. No compite con USDC ni con las stablecoins que los traders usan a diario; más bien digitaliza el control que ya existe en la banca tradicional.
«Este piloto en vivo demuestra nuestra capacidad para acelerar la gestión global de efectivo y el movimiento de dinero», declaró Gunjan Kedia, presidente y CEO de U.S. Bank. Jamie Walker, jefe de activos digitales y movimiento de dinero, insistió en que buscan resolver problemas reales de clientes manteniendo seguridad y fiabilidad. La cuestión es si el cliente acepta que su proveedor de pagos pueda congelar fondos sin su permiso.
Wall Street se parte en dos: dólar compartido o marca propia
Una semana antes, 21 bancos y gestores de activos acordaron lanzar un token de dólares compartido en el primer semestre de 2027. Bank of America, Goldman Sachs, Citi, Deutsche Bank, UBS y Wells Fargo figuran en esa alianza. U.S. Bank no firmó el acuerdo. Prefiere colocar su propio nombre en su dólar digital.
Wall Street no discute si el dólar será digital, sino quién tendrá la llave para congelarlo.
La decisión tiene lógica. La Reserva Federal ubicó a U.S. Bank como el sexto mayor banco comercial doméstico de Estados Unidos en marzo, con 683.000 millones de dólares en activos. Suficiente tamaño para ir por libre. Además, las nuevas normas del Tesoro para stablecoins favorecen a blockchains construidas sobre dólares regulados, y el premio es concreto: nóminas de fin de semana, liquidez atrapada entre subsidiarias y colateral que hoy espera al lunes.
El movimiento recuerda a los experimentos con monedas digitales de bancos centrales y a iniciativas como JPM Coin, lanzada por JPMorgan para liquidaciones internas. La diferencia es que aquí se usa una red pública como Stellar, no un permiso privado. Eso da transparencia al público, pero concentra el control en el emisor. El equilibrio es delicado: eficiencia 24/7 frente a descentralización real, justo lo que muchos usuarios de cripto valoran.
El verdadero aviso va para Circle, aunque no por este test. Los rivales que buscan usuarios empresariales de USDC ya demuestran lo rápido que se puede perder esa base de clientes. El próximo hito llegará con la stablecoin compartida de Wall Street en 2027; habrá que ver si U.S. Bank se suma o sigue apostando por su botón de apagado.
El precio de la gasolina encadena su décima subida semanal y escala un 4,79%. El gasóleo, en cambio, cae un 3,75% y se paga a 1,795 euros por litro, según el Boletín Petrolero de la Unión Europea. Es la primera caída del diésel en dos meses y medio.
Con esta nueva subida, el litro de gasolina se sitúa en 1,815 euros, mientras que el diésel rompe la racha alcista y se coloca en 1,795 euros. Ambos valores proceden del Boletín Petrolero de la Unión Europea y reflejan los cambios fiscales vigentes en el arranque de septiembre.
El coste real para el conductor mantiene la presión sobre el bolsillo. Llenar un depósito medio de 55 litros de diésel supone ahora 98,45 euros, 20,9 euros más que hace un año, cuando costaba 77,55 euros. En gasolina, el desembolso alcanza 99,55 euros, frente a los 81,4 euros de hace doce meses.
A pesar de la escalada, ambos carburantes siguen lejos de los máximos históricos del mercado español. En julio de 2022, la gasolina tocó 2,141 euros y el gasóleo 2,1 euros por litro. La comparación sirve para medir la temperatura del surtidor sin perder perspectiva.
La evolución del crudo no se traslada de forma inmediata al precio de los carburantes, sino con un decalaje temporal. El precio en surtidor combina la cotización específica de cada producto, el coste de la materia prima, la logística, los impuestos y los márgenes brutos de las petroleras. Por eso una sesión bajista del Brent puede no notarse en el depósito hasta semanas después.
El diésel no cae por una mejora del mercado, sino por una decisión fiscal que compensa con impuestos lo que el crudo sigue encareciendo.
El precio de la gasolina encadena diez subidas semanales
El repunte de la gasolina es el más prolongado del actual ciclo de tensiones geopolíticas. La subida semanal del 4,79% deja el litro de gasolina de 95 en 1,815 euros. En paralelo, el gasóleo rompe con un descenso del 3,75%, el primero en dos meses y medio.
La décima subida de la gasolina convive con una rebaja fiscal dirigida solo al diésel, lo que abre una brecha inédita entre los dos combustibles.
Detrás del cambio de tendencia del diésel hay una explicación fiscal directa. Tras el estallido del conflicto en Oriente Medio, el Gobierno aprobó el 29 de junio un real decreto ley por el que decayó la rebaja temporal del IVA al 10% para los carburantes. A cambio, activó la reducción del impuesto especial de hidrocarburos.
Esa reducción del IEH se fijó en 15 céntimos por litro en julio y en 10 céntimos desde el 1 de agosto. Para septiembre estaba previsto un descenso a cinco céntimos, pero la fuerte subida del diésel en julio obligó a elevarlo a 20 céntimos por litro para el gasóleo. Los datos del boletín europeo ya recogen este alivio fiscal.
En el contexto europeo, España mantiene precios inferiores a los de su entorno. La gasolina sin plomo de 95 se paga en España a 1,815 euros, por debajo de los 2,041 euros de media de la Unión Europea y de los 2,099 de la eurozona. El diésel español, a 1,795 euros, también se mantiene por debajo de los 2,107 de media comunitaria y de los 2,137 de la eurozona.
Por qué el diésel cae: la rebaja del impuesto especial de hidrocarburos
La rebaja del impuesto especial de hidrocarburos es la clave del descenso del gasóleo. El Boletín Petrolero de la UE recoge precios que ya incorporan la norma vigente desde el martes. No es una mejora de la cotización internacional: es una transferencia fiscal que reduce la factura del diésel sin tocar la gasolina.
Por su parte, la gasolina no recibe el refuerzo específico aprobado para el diésel, lo que amplía la brecha fiscal entre ambos combustibles.
El diésel respira. La gasolina, no.
El surtidor español, más barato que la media europea pero más caro que hace un año
La posición española es, sobre el papel, favorable. Con la gasolina a 1,815 euros y el diésel a 1,795, el país se mantiene por debajo de la media comunitaria en más de 20 céntimos por litro. Esa diferencia estructural se apoya en una fiscalidad de hidrocarburos menos gravosa que la media europea.
Esa ventaja comparada no elimina la tensión interior. Llenar un depósito cuesta ahora entre 18 y 20,9 euros más que hace un año, según el combustible. La subida interanual se produce en un contexto de incremento de los costes energéticos, lo que amplifica el impacto sobre los hogares que dependen del vehículo privado.
El comportamiento divergente de la gasolina y el diésel plantea una contradicción de política pública. La rebaja del impuesto especial concentra el alivio en el combustible mayoritario del transporte profesional y de mercancías, mientras que la gasolina de los desplazamientos urbanos absorbe la décima subida sin mitigación. Es una elección con lógica económica, pero con un reparto social desigual.
A corto plazo, la tregua del diésel es reversible. Si la escalada del crudo persiste, la rebaja de 20 céntimos puede quedar absorbida por nuevos aumentos en origen. El decalaje entre crudo y surtidor retrasa el impacto, pero no lo elimina.
El Boletín Petrolero de la UE seguirá marcando la evolución semanal. La cuestión no es si el diésel volverá a subir, sino si la política fiscal mantendrá el alivio cuando el mercado vuelva a tensarse. El final del ciclo alcista no depende solo del crudo: depende también de cuánto margen fiscal esté dispuesto a asumir el Gobierno en plena escalada.
El supermercado está lleno de envases que prometen salud en la cara delantera y la desmienten en la trasera. Por eso, el criterio de esta lista que te dejamos a continuación es contrastar el reclamo grande —«0% materia grasa», «integral», «100% fruta», «sin azúcar añadido» o «fuente de proteínas»— con la información nutricional y la lista de ingredientes de la letra pequeña. La referencia para los azúcares es el Reglamento (CE) 1924/2006, que solo autoriza la mención «bajo contenido en azúcares» por debajo de 5 g por 100 g en sólidos y 2,5 g por 100 ml en líquidos. Varios de los siete lo superan.
Los siete comparten un patrón: el adjetivo que los vende describe una ausencia (sin grasa, sin azúcar añadido) o un origen (de avena, de fruta), no un efecto sobre el organismo. Cuando se retira la grasa se añade azúcar, sirope o edulcorante para recuperar el sabor; cuando la harina es refinada se compensa con sal, jarabe de glucosa y grasa vegetal; y un zumo conserva el azúcar de la fruta, pero pierde la fibra que modera su absorción. Las cifras salen de comparar etiquetas de marcas corrientes, con trabajos como los de la OCU o el estudio del grupo BADALI sobre barritas.
Yogur desnatado «0% materia grasa» con sabores
Foto de Sara Cervera en Unsplash
La etiqueta luce «0% materia grasa» en grande, pero la información nutricional de la cara posterior cuenta otra historia. Al retirarle la grasa a la leche —la que aporta cremosidad, sabor y buena parte de su poder saciante—, la industria necesita compensar esa pérdida, y lo hace con azúcar, almidones, aromas y edulcorantes para que el producto no sepa a poco. El resultado es un vasito que se vende como ligero y que puede reunir del orden de 15 gramos de azúcar, el equivalente a unos tres terrones. La trampa es doble: el consumidor cree estar ante un lácteo «sano» y no repara en que ese azúcar, en buena parte añadido, convive con la lactosa propia de la leche. Basta compararlo con un yogur natural sin azucarar, que ronda los 4 o 5 gramos de azúcar, para ver la distancia real.
La OMS recomienda que los azúcares libres no pasen del 10% de las calorías diarias —unos 50 gramos— y señala que bajar del 5%, en torno a 25 gramos o seis terrones, traería ventajas adicionales para la salud. Un yogur de sabores cubre por sí solo una parte llamativa de ese margen, sobre todo en niños, cuyo cupo es menor. Por eso nutricionistas como Elisa Blázquez insisten en que, si se come yogur, sea el natural, sin aditivos ni versiones desnatadas, light o con edulcorantes. Argumentan que la grasa láctea aporta vitaminas liposolubles y saciedad, y que los productos «0%» suelen sustituirla con azúcares y espesantes. La alternativa que proponen es sencilla: yogur natural o entero con fruta fresca, canela o frutos secos añadidos en casa.
Cereales de desayuno «integrales», «fitness» y de maíz
Foto de BP Miller en Unsplash
Los cereales que se anuncian como integrales, fitness o de maíz son el ejemplo más repetido de desayuno saludable en el imaginario colectivo, pero su etiqueta cuenta otra historia. La OCU, que ha analizado el etiquetado de más de 300 cereales de desayuno, calcula que los de tipo «línea» —los que se venden para cuidarse— contienen de media un 15% de azúcar añadido, y los azucarados, un 25%. En las versiones con chocolate o fruta la cifra se dispara: los Special K con chocolate rondan los 22 g de azúcar por 100 g, los Fitness con chocolate unos 20 g y los Chocapic integrales 22,4 g. Son valores que igualan o superan a muchas galletas: la OCU sitúa la media de las galletas María en 20,3 g por 100 g. Un bol de estos cereales puede llevar, por tanto, más azúcar que un puñado de galletas, y la porción recomendada de 30 g rara vez se respeta.
El problema no es solo la cantidad, sino de dónde viene ese dulzor. En muchos de estos productos el azúcar, el jarabe de glucosa, el jarabe de azúcar invertido o las melazas figuran entre los primeros ingredientes, por detrás del cereal, mientras el reclamo «integral» suele referirse a una proporción menor del grano. La nutricionista Judit López lo resume como una estrategia de marketing: se resaltan los nutrientes saludables —fibra, vitaminas añadidas, cereales integrales— y se tapa el azúcar con siluetas de mujeres en forma en el envase. La propia OCU recuerda que, en galletas, no debería superarse el 17% de azúcar por 100 g; muchas de estas cajas lo rebasan, y el 38% de los cereales analizados supera el 22%. Los especialistas aconsejan leer la lista de ingredientes y optar por copos de avena o cereales integrales sin azúcares añadidos.
Zumos envasados «100% fruta» y smoothies «sin azúcar añadido»
Foto de Angelo Casto en Unsplash
El sello «100% fruta» describe el origen del producto, no su efecto sobre el organismo. Un vaso de 250 mililitros de zumo envasado ronda los 23 gramos de azúcar, una cifra equiparable a la de un refresco, y en muchos casos sale de exprimir tres o cuatro naranjas, piezas que casi nadie se comería seguidas. Lo que se pierde por el camino es la fibra: un análisis de zumos 100% a la venta en España sitúa la media en 0,5 gramos por cada 100 mililitros, con 10,35 gramos de azúcar por 100 mililitros, muy lejos de lo que aporta la fruta entera. Sin esa matriz que frena la absorción, el azúcar pasa rápido a la sangre, provoca picos de glucosa y apenas sacia. La Academia Española de Nutrición y Dietética lo zanjó en 2025: el zumo no equivale a la fruta y su consumo debería limitarse a dos o tres vasos de 150 mililitros por semana.
Los smoothies «sin azúcar añadido» se apoyan en una verdad legal que no dice nada del azúcar real. La etiqueta es correcta —no se ha añadido sacarosa—, pero la fruta triturada y, en muchos productos, el concentrado de zumo, que la OMS contabiliza igualmente como azúcar libre, concentran un dulzor que el cuerpo procesa como el de una bebida azucarada. Un endocrino británico calcula que un smoothie puede llevar hasta nueve cucharaditas de azúcar, el equivalente a una lata de refresco de cola, y un análisis de cadenas de bebidas en Corea del Sur halló una media de 52 gramos por vaso, por encima de los 50 gramos diarios que la OMS pide no superar. Triturar la fruta rompe en parte la estructura de la fibra, de modo que el azúcar se absorbe más deprisa y sin la saciedad de masticar.
Barritas de cereales, energéticas y «de proteínas»
Foto de Marian Hearne en Unsplash
El reclamo «proteína» en mayúsculas sobre un envoltorio verde se ha convertido en uno de los ganchos más eficaces de la estantería. Un estudio del grupo BADALI (Universidad Miguel Hernández) sobre 4.325 productos de 12 categorías concluyó que una de cada tres barritas destaca su contenido proteico, y que solo uno de cada diez productos enriquecidos con proteínas puede considerarse saludable. En el caso concreto de las barritas, el análisis es contundente: a la mayoría le sobra grasa y grasa saturada, y tres de cada cuatro superan la cantidad de azúcares libres recomendada o recurren a edulcorantes. El nutriente que publicita el envase llega, casi siempre, acompañado de todo lo que los nutricionistas piden limitar.
La trampa suele estar en la lista de ingredientes. Muchas de estas barritas se mantienen unidas con sirope de glucosa —u otros jarabes como el de maíz o el de arroz— y llevan coberturas «de chocolate» o «de yogur» que en realidad son una mezcla de grasa de palma, aceite y azúcar. Un análisis de la revista francesa 60 millions de consommateurs encontró barritas con hasta 21 ingredientes distintos y precios de entre 19 y 28 euros por kilo. Frente a eso, un huevo cocido, un yogur natural o un puñado de frutos secos aportan proteína sin azúcares añadidos ni aditivos. Los expertos recuerdan que la mayoría de la población cubre sus necesidades proteicas sin recurrir a estos productos, que solo tienen sentido en esfuerzos intensos o como recurso muy puntual.
Pan de molde «integral» o «100% integral»
Foto de Simona Sergi en Unsplash
El pan de molde que se vende como «integral» o incluso «100% integral» no siempre es lo que promete la etiqueta. La conocida como ley del pan (Real Decreto 308/2019), en vigor desde julio de 2019, reserva esa denominación para los panes elaborados exclusivamente con harina de grano entero; si se mezcla con harina refinada, el envase debe indicar qué porcentaje de la harina es integral. Por eso, cuando el primer ingrediente de la lista es «harina de trigo» a secas —es decir, harina refinada—, el producto no es un integral auténtico, por mucho que el color oscuro o la palabra «integral» en grandes letras sugieran lo contrario. El detalle no es menor: la harina refinada conserva solo el endospermo del grano y pierde buena parte de la fibra, de las vitaminas del grupo B y de minerales como el magnesio y el zinc, de modo que su aporte nutricional se acerca mucho más al de un pan blanco que al que anuncia el envoltorio.
A la harina refinada se suman los azúcares añadidos, que en este tipo de panes suelen camuflarse como jarabe de glucosa, sirope de maíz, dextrosa, maltosa o melaza. Su función es dar color tostado y una miga más esponjosa y dulce, y en la práctica convierten un alimento que debería ser básico en un producto azucarado que nadie espera encontrar en el pan. La sal juega en la misma dirección: algunos panes de molde llegan a los 1,2 gramos por cada 100 gramos, de forma que dos rebanadas de unos 30 gramos ya aportan alrededor de 0,7 gramos de sal, una parte considerable de la que se recomienda repartir a lo largo del día. La ley del pan fijó un máximo de 1,66 gramos de sal por 100 gramos para el pan común, obligatorio desde abril de 2022, precisamente para frenar el sodio oculto en un alimento de consumo diario. Con harina refinada de base, azúcares añadidos y una carga de sal elevada, el producto pierde el principal argumento con el que se vende.
Galletas «digestive», «de avena» e «integrales»
Foto de Anisa Mustafa en Unsplash
El problema empieza por el nombre. Las «digestive» nacieron en el siglo XIX ligadas al bicarbonato sódico y a la harina integral, pero el horneado anula el efecto antiácido del bicarbonato y hoy son una etiqueta puramente comercial. Lo admiten las propias marcas: en el reverso del envase se lee que «la palabra digestive no significa que la galleta contenga características digestivas». El nutricionista Pablo Ojeda lo resume con un gesto simple, girar el paquete y mirar la parte de atrás. Ahí aparecen entre 16 y 19 gramos de azúcar por cada 100 gramos en las versiones clásicas, integrales y de avena, y hasta 25 gramos o más en las que llevan chocolate. Teniendo en cuenta que la OMS aconseja no superar los 25 gramos de azúcares libres al día, una ración generosa de estas galletas puede agotar el cupo diario completo.
La grasa tampoco ayuda a sostener el reclamo saludable. Muchas se elaboran con aceite de palma y rondan los 20 gramos de grasa por 100 gramos, con cifras de saturadas que alcanzan los 9,7 gramos en algunas marcas y superan los 12 en las chocolateadas. La fibra que se anuncia en el frontal —cuando existe, porque en bastantes productos la harina integral es casi testimonial— no compensa el resto de la fórmula, insisten los expertos. El resultado es un ultraprocesado que se vende más caro que una galleta convencional y que, en el análisis de la OCU sobre 286 referencias, aparece mayoritariamente con las notas más bajas de Nutriscore. Por eso los nutricionistas lo sitúan en la categoría de dulce ocasional, no de desayuno diario.
Bebidas vegetales de avena y arroz
Las bebidas de cereales que se venden como alternativa saludable son, en la práctica, agua con un poco de cereal. En los envases más habituales del supermercado el porcentaje de avena oscila entre el 8% y el 12% —Amandin declara un 8,4%, Alpro un 10% y Soria Natural un 12%—, por debajo del 11% que el dietista-nutricionista Aitor Sánchez señala como mínimo razonable para este tipo de productos. A esa base acuosa se suma aceite de girasol, que aparece en la lista de ingredientes justo detrás del cereal y cumple una función tecnológica: dar cremosidad y cuerpo. El resultado es que buena parte de la grasa del vaso no procede del grano, sino de un aceite refinado, algo que el nutricionista Saúl Sánchez critica abiertamente al considerar que ni el de girasol ni el de colza son las mejores fuentes de grasa vegetal disponibles.
La proteína, mientras tanto, apenas llega a 1 g por 100 ml en las mejores versiones —0,6 g en la de Amandin sin azúcares, 0,7 g en la de Soria Natural, 0,8 g en la de Alpro barista— frente a unos 3 g de la leche de vaca, y además es de bajo valor biológico por venir de un cereal. En el caso del arroz la cosa empeora: es la bebida que aporta más hidratos y menos proteínas, con menos fibra que la de avena. El nutricionista Mario Ortiz resume que estas bebidas no aportan proteína ni micronutrientes y que, al tener poca grasa y poca fibra, se absorben tan rápido que dejan hambre al poco rato. Carlos Ríos cifra en 4,6 g el azúcar por 100 ml de la bebida de arroz y en 6,3 g la de arroz con coco. A ello se añade la alerta por arsénico inorgánico: un vaso diario en niños de 12 a 36 meses cubre el 60% del valor de seguridad, y la dietista Cristina Lafuente desaconseja su consumo hasta los seis años.
¿Qué ha pasado? Ouigo abre el 16 de septiembre de 2026 la venta de billetes para viajar entre el 13 de diciembre de 2026 y el 1 de agosto de 2027 en todas sus rutas.
¿Quién está detrás? Ouigo, la filial española de bajo coste del grupo francés SNCF, en plena batalla comercial con Renfe e Iryo.
¿Qué impacto tiene? Billetes desde 9 euros en la mayoría de los trayectos y acceso anticipado desde la aplicación para asegurar Navidad, Semana Santa y el verano de 2027.
Ouigo ha movido ficha en plena guerra de precios del AVE. La operadora de alta velocidad participada por SNCF abre el 16 de septiembre de 2026 la comercialización de billetes para viajar entre el 13 de diciembre de 2026 y el 1 de agosto de 2027, con tarifas desde 9 euros en los principales corredores que pasan por Córdoba, Madrid, Barcelona, Valencia y Alicante.
Cómo comprar billetes a 9 euros y hasta cuándo viajar
La apertura, adelantada por ABC, se activará en la web de Ouigo y en la aplicación móvil. Según ha confirmado la operadora, los usuarios de la app podrán acceder de forma anticipada a las reservas, lo que permite organizar con meses de antelación las escapadas de Navidad, los puentes de Semana Santa y las vacaciones del próximo verano.
El periodo de viaje cubierto por esta apertura va del 13 de diciembre de 2026 al 1 de agosto de 2027. Ouigo mantiene billetes desde 9 euros en la mayoría de sus rutas y desde 19 euros en el corredor Madrid-Barcelona, el más caro y disputado de la alta velocidad española.
La guerra de precios aprieta a Renfe e Iryo en Andalucía y el Mediterráneo
Este movimiento comercial de Ouigo no es una simple campaña estacional. Refuerza la presión tarifaria sobre Renfe e Iryo en los corredores del sur y del Mediterráneo, donde la filial de SNCF ha encontrado un nicho de demanda sensible al precio.
Entre los destinos que la compañía destaca figuran Sevilla, Valencia, Barcelona y Alicante. Todos compiten por el mismo viajero vacacional y de larga distancia, y cada euro de descuento se traslada de forma directa a la cuota de mercado.
La promoción llega además vinculada a la música. Quienes compren billete entre el 8 y el 22 de septiembre podrán acceder a las experiencias preparadas en torno a a la residencia de Shakira en Madrid, una palanca de notoriedad dirigida al público joven.
La apertura anticipada de ventas no es un gesto menor: convierte el precio de lanzamiento en una promesa de ocupación para una red que todavía pelea por consolidarse frente al operador público.
Más allá del beneficio inmediato para el viajero, la apertura anticipada de ventas cumple una función financiera y comercial: permite a Ouigo asegurar ingresos con meses de margen y ajustar frecuencias según la demanda real de cada corredor.
Hoja de Ruta: Claves del Viaje
El impacto de esta promoción se mide en tres planos. El primero es el bolsillo del viajero, que podrá cerrar trayectos de alta velocidad por debajo de los 10 euros con varios meses de antelación, aunque al precio de perder flexibilidad si cambia de planes. El segundo es la planificación familiar: las fechas de mayor demanda, como Semana Santa y agosto, suelen agotar los precios baratos en pocas horas.
La zona cero de la batalla es Andalucía y el arco mediterráneo. Córdoba actúa como nudo de conexión para viajeros de interior, mientras que Alicante y Valencia concentran el turismo de sol. Por eso la respuesta de Renfe e Iryo será clave: si replican los descuentos en las mismas rutas, el usuario saldrá beneficiado; si optan por defender el margen, Ouigo consolidará su posición de operador agresivo.
El dato más relevante son los 9 euros de tarifa mínima. Desde la liberalización del transporte de viajeros por ferrocarril en España, este tipo de precios ha obligado al AVE tradicional a lanzar tarifas dinámicas y abonos recurrentes. La diferencia, en este caso, es la antelación: nunca la venta anticipada se había extendido con tanta claridad hasta agosto de 2027.
Observamos un riesgo evidente: la promoción puede generar sobreventa en franjas clave y desplazar viajeros hacia servicios con mayor saturación. La fiabilidad operativa y la puntualidad serán el contrapeso real de la guerra de precios.
La próxima ventana crítica se abre el 16 de septiembre, cuando la app dé paso a la compra anticipada y se vea la velocidad real de absorción de las tarifas más baratas.
La eficiencia energética de las viviendas en España apenas mejora: el 94,2% suspende con calificaciones D o peores. El dato, publicado en el informe ‘Estado de la eficiencia energética en España 2026’ de Accumin, retrata un parque residencial envejecido y muy alejado de los objetivos de descarbonización para 2030.
Según el estudio, elaborado a partir de los certificados energéticos registrados en las comunidades autónomas y remitidos al Ministerio para la Transición Ecológica y el Reto Demográfico, el 67,3% de los inmuebles modelizados se concentra en la letra E, la peor antes de entrar en la zona más baja del alfabeto energético. La G reúne el 12,6%; la F, el 9%; y la D, el 5,4%.
En el lado contrario, la alta eficiencia es residual. Las letras A, B y C suman solo un 5,8% del parque, con un exiguo 1,2% de viviendas en la máxima categoría A. La lectura es directa: seis de cada cien viviendas aprueban en eficiencia energética y el resto suspende.
Un récord de certificados que no cambia la foto del parque
Pese al suspenso general, 2025 cerró con 1,3 millones de certificados energéticos emitidos, un 3% más que el año anterior y la cifra más alta de la serie histórica. El 45% de esas certificaciones estuvo vinculado a reformas energéticas, impulsadas por ayudas públicas y fondos europeos, muy por encima del 19% registrado entre 2016 y 2019.
El detalle importa: no es solo obra nueva. La certificación por reforma indica que una parte creciente del mercado empieza a usar el certificado como comprobante de rehabilitación, no como mero trámite de compraventa o alquiler. Eso sí, el informe también evidencia una brecha de cobertura: solo el 39% de las viviendas españolas tiene certificado registrado. El resto queda fuera del diagnóstico oficial, lo que obliga a Accumin a modelizar estadísticamente el parque total.
La cobertura es muy desigual. En viviendas plurifamiliares alcanza el 51,6%, frente al 17,5% en unifamiliares. Las provincias con mayor porcentaje de parque certificado son Madrid (69%), Navarra (58%), Barcelona (55,3%) y Málaga (51,8%), seguidas por Girona, Tarragona, Asturias, Cantabria y La Rioja, todas por encima del 40%.
Una cobertura tan desigual no solo condiciona la lectura estadística. También afecta a la capacidad de las administraciones para orientar las ayudas, porque el certificado es el requisito de acceso a buena parte de las subvenciones a la rehabilitación energética.
El 94,2% de suspensos reduce el certificado a una foto fija de un parque que envejece más rápido de lo que se rehabilita.
El mapa de los aprobados: pocas islas de A, B y C en un océano de letras bajas
El informe no solo mide cuántas viviendas suspenden, también dónde se concentran las excepciones. Guadalajara, Navarra, Toledo, Soria, Madrid, Segovia, Cuenca y Ciudad Real superan el 8% de viviendas con calificación A, B o C. Son los territorios con un parque residencial algo más joven o con una actividad rehabilitadora más intensa en términos relativos.
En el extremo opuesto, Las Palmas, Castellón, Tenerife, Tarragona, Ceuta y Cantabria registran más del 96% de sus certificados en los tramos ineficientes D, E, F o G. La fotografía no depende solo del clima: provincias costeras y turísticas con un parque antiguo aparecen en la parte baja de la clasificación, mientras que zonas del interior con cierta renovación reciente logran mejorar sus ratios.
La rehabilitación funciona, pero no al ritmo que exige 2030
Las cifras de ahorro respaldan la lógica de la rehabilitación. En viviendas unifamiliares, las reformas reducen el consumo de energía final entre un 25% y un 75%, con saltos habituales de una a dos letras en la calificación. En plurifamiliares, el ahorro se mueve entre el 10% y el 50%, aunque muchas veces la mejora no llega a cambiar la letra por la dificultad de ejecutar obras en fachadas o cubiertas sin acuerdo de la junta de propietarios.
La antigüedad del parque es la principal explicación del suspenso. Buena parte de los edificios se levantó bajo normativas sin exigencias térmicas relevantes, mientras que la obra nueva, sujeta a calificaciones A, B o C, representa apenas el 4% del total. El stock, no el flujo de vivienda nueva, es el que marca la calificación media del país.
El parque no suspende por falta de tecnología, sino por velocidad de reemplazo: la obra nueva apenas suma 4 de cada cien viviendas.
Los objetivos oficiales dejan poco margen. Para cumplir la Estrategia para la Rehabilitación Energética en el Sector de la Edificación en España, que será sustituida por el Plan Nacional de Renovación de Edificios, España debe recortar 26.394 gigavatios por hora (GWh) de consumo de energía final residencial hasta 2030. La hoja de ruta implica rehabilitar la envolvente térmica de 1,2 millones de viviendas y sustituir 3,5 millones de sistemas de calefacción y agua caliente en solo cuatro años.
El informe advierte con nitidez: esa meta exigiría multiplicar por 1,5 el ritmo de reformas registrado entre 2020 y 2025. Y para situar el parque residencial mayoritariamente en zona de alta eficiencia y acercarlo al escenario de cero emisiones en 2050, el ritmo actual debería multiplicarse por 10. Son dos escalas distintas, pero ambas apuntan a la misma dificultad: la rehabilitación se mueve en un ciclo lento, condicionado por la financiación, la gobernanza vecinal, y la falta de incentivos estables.
El riesgo que subraya el dato es estructural. Si el 94,2% del parque sigue en letras bajas y la tasa de certificación no supera el 39%, las políticas de descarbonización residencial corren el peligro de medir solo una parte del problema. Las zonas con más cobertura no son necesariamente las que más rehabilitan; son las que mejor documentan su parque. El resto, sobre todo viviendas unifamiliares en áreas rurales, permanece en gran medida invisible.
La conclusión no es un pronóstico, sino una condición. El salto de letra solo se generalizará si la certificación deja de ser un trámite de compraventa y pasa a funcionar como herramienta de planificación y financiación de reformas. La próxima foto del informe, con los datos que las comunidades autónomas vayan registrando, permitirá comprobar si el récord de certificados de 2025 fue un punto de inflexión o un espejismo estadístico.
Bank of America recomienda reforzar las coberturas ante el riesgo de deterioro del crédito europeo, con el Brent por encima de los 100 dólares y la inflación de nuevo al alza. El informe llega con la volatilidad del crédito aún comprimida.
La advertencia de BofA: cubrir el crédito antes de que repunte la volatilidad
El informe, publicado este jueves, constata que la volatilidad de los mercados de crédito sigue en niveles muy reducidos pese al incremento de los precios del petróleo. La entidad estadounidense considera que esa calma convierte la compra de protección en una estrategia especialmente atractiva frente a posibles movimientos adversos.
Bank of America detalla los riesgos que inclinan la balanza macroeconómica a la baja: la inflación vuelve a repuntar, la energía y los alimentos se encarecen y el conflicto entre Estados Unidos e Irán entra en su séptimo mes. A ello se añaden la incertidumbre sobre la respuesta de la Reserva Federal y el aumento de los rendimientos de la deuda pública.
La combinación de crudo caro, inflación elevada y tensión geopolítica contrasta con unos diferenciales de crédito que no descuentan ese deterioro. Esa brecha entre el riesgo real y la volatilidad implícita es el núcleo de la recomendación de cobertura.
La lectura de BofA es directa: si los riesgos se materializan, los diferenciales europeos ampliarán con rapidez y la volatilidad hará el ajuste.
La volatilidad comprimida con el crudo al alza es la ventana que BofA identifica para comprar protección barata.
Europa, la más expuesta: diferenciales peor que los estadounidenses
La entidad considera que Europa afronta mayores riesgos que Estados Unidos debido a la mayor vinculación de su ciclo económico con el mercado energético. En este contexto, espera que los diferenciales de crédito europeos tengan un comportamiento peor que los estadounidenses.
El posicionamiento de los inversores refleja esa divergencia. Mientras en Estados Unidos se ha producido una notable incorporación de posiciones de riesgo, en Europa el tono ha sido más cauteloso.
El detalle relevante es que la prima de riesgo no recoge el deterioro en ciernes. La liquidez y la búsqueda de rentabilidad mantienen los mercados de crédito en niveles de complacencia, lo que amplifica el potencial de reprecio.
Qué implica la recomendación para bancos y emisores europeos
El crédito europeo abarca tanto la deuda soberana como la deuda corporativa de bancos y grandes empresas del continente. Los principales emisores corporativos españoles financian circulante y emisiones en este mercado, por lo que una ampliación de diferenciales encarecería sus costes de financiación en un momento de tipos altos.
La recomendación de Bank of America se produce con el Banco Central Europeo atento a la inflación y con la Reserva Federal sin despejar la trayectoria de tipos. Los rendimientos de la deuda pública suben, presionando los precios de los activos de riesgo y elevando el coste de financiación para los estados.
La tesis de la entidad es táctica. Se apoya en la disociación entre el riesgo real y la volatilidad implícita. Si el crudo permanece sobre los 100 dólares, los diferenciales crediticios europeos podrían ampliarse con rapidez. La cobertura tiene sentido por su asimetría: el coste es bajo y el potencial de revalorización, elevado.
El mercado lo descuenta más tarde de lo que tarda el riesgo en materializarse.
📊 Las Claves para el Inversor
Qué vigilar: Los próximos datos de inflación de la eurozona y la reunión de la Reserva Federal. El Brent por encima de 100 dólares es la variable de activación.
Reacción del valor: Los CDS y los diferenciales de crédito todavía reflejan calma. Si la volatilidad repunta, las carteras corporativas y de fondos exponen sus activos a pérdidas.
Precedente sectorial: La crisis energética de 2022 amplió los diferenciales de crédito y encareció la financiación corporativa europea en pocos meses.
Atrys Health elevó sus ingresos un 9,4% en el primer semestre, hasta 77,7 millones de euros, y reafirmó sus previsiones para 2026, según las cuentas semestrales remitidas a la CNMV.
El crecimiento estuvo impulsado por la evolución positiva de los negocios de Oncología y Medicina Nuclear, así como por la fortaleza de la actividad internacional, especialmente en Latinoamérica. La compañía aceleró el ritmo de ingresos a lo largo del semestre: pasó de un alza del 6,3% en el primer trimestre al 12,3% en el el segundo.
El Ebitda alcanzó los 9,3 millones de euros entre enero y junio, un 21,3% más que en el mismo periodo de 2025. Si se excluyen efectos contables, el crecimiento del Ebitda superó el 44%. El margen bruto se situó en 32,7 millones de euros, un 6,6% más, reflejo del dinamismo comercial y de las medidas de eficiencia implantadas.
El flujo de caja operativo casi se triplicó: avanzó un 191,5% interanual hasta 7,2 millones de euros. La racionalización de las inversiones, que se situaron en 2,1 millones de euros, contribuyó a expandir la generación de caja.
Magnitud
1S 2026
1S 2025
Variación
Cifra de negocio
77,7 millones
71,0 millones
+9,4%
Ebitda
9,3 millones
7,7 millones
+21,3%
Margen bruto
32,7 millones
30,7 millones
+6,6%
Flujo de caja operativo
7,2 millones
2,5 millones
+191,5%
La venta de Aspy despeja el balance
En el plano financiero, la compañía culminó en enero de 2026 la venta de Aspy por 145 millones de euros. Con esta operación, la deuda financiera neta se redujo un 79,2% respecto al cierre de 2025, hasta 35,4 millones de euros, y reequilibró la estructura de pasivo.
La venta de Aspy no solo reduce deuda: permite a Atrys transformar su estructura financiera en plena ejecución del plan estratégico 2026-2028.
El desapalancamiento permitió recortar en 4,4 millones de euros los gastos financieros frente al primer semestre de 2025. La compañía avanza además en la reordenación de su deuda para adaptarla a las necesidades del plan estratégico 2026-2028. La consejera delegada, Marian Isach, calificó los resultados como los de una compañía ‘más sólida, eficiente y con mayor capacidad para transformar el crecimiento en rentabilidad y generación de caja’.
Oncología y Latinoamérica marcan el paso
Por divisiones, Oncología fue el principal motor del semestre, con una facturación de 37,1 millones de euros, un 22,5% más, y un Ebitda de 6 millones de euros, un 13,8% más.
Medicina Nuclear elevó su cifra de negocio un 10,6% y disparó su Ebitda un 135,4%, impulsada sobre todo por el negocio en Portugal. Los ingresos del país crecieron un 6,7%, y su Ebitda se multiplicó por 8,4 veces frente al primer semestre de 2025, gracias a las eficiencias y al área nuclear.
Geográficamente, Latinoamérica creció un 26,1%, con México como punta de lanza tras consolidar el negocio de oncología médica y expandir su red de centros: su facturación se disparó un 151,1%. En España, los ingresos avanzaron un 1,3%, apoyados en Diagnóstico por Imagen (+18,2%) y Oncología (+5,7%).
Tras estos resultados, Atrys reafirmó sus previsiones para 2026: una cifra de negocio de 156,5 millones de euros (+11%), un Ebitda reportado de 20,5 millones de euros (+40%) y un flujo de caja operativo de 13,5 millones de euros (+125%). La senda de mejora de márgenes y caja queda así anclada al cierre del ejercicio.
Lectura de fondo: deuda baja, márgenes al alza y guías a cumplir
El margen Ebitda de Atrys en el semestre se sitúa en torno al 12,0% sobre ingresos, frente al 10,8% del mismo periodo de 2025. Son unos 120 puntos básicos de mejora que explican el mensaje de Isach: no se trata solo de crecer, sino de transformar ese crecimiento en rentabilidad y caja.
Con una deuda neta de 35,4 millones de euros y un Ebitda reportado que avanza a doble dígito, el balance queda menos tensionado que en ejercicios anteriores. La segunda mitad del año estará marcada por la consolidación de la oncología médica en Latinoamérica y por la disciplina en inversiones, claves para cumplir las guías.
El precedente más claro lo marca la operación de Aspy: una desinversión en un activo no estratégico que libera recursos y simplifica el perímetro. En servicios sanitarios, este tipo de reordenaciones suele premiar la valoración cuando se acompañan de una mejora visible del flujo de caja y de una reducción del apalancamiento.
El riesgo a vigilar es la sostenibilidad de la aceleración del segundo trimestre en un entorno regulado y con tipos europeos aún en revisión. La reordenación de deuda tiene que cerrarse sin nuevos costes financieros relevantes para que el ciclo de mejora se consolide.
📊 Las Claves para el Inversor
Qué vigilar: El cierre del ejercicio y el cumplimiento de los objetivos de 156,5 millones en ingresos y 20,5 millones en Ebitda reportado.
Reacción del valor: El mercado vigilará si la aceleración del segundo trimestre se mantiene y si la mejora del margen se consolida.
Precedente sectorial: La venta de Aspy por 145 millones y la reducción de deuda del 79,2% son el patrón de desinversión no estratégica más inmediato.
La CNMV ha acordado suspender cautelarmente desde el 11 de septiembre la cotización de Ercros en Bolsa, un paso que despeja el camino hacia la exclusión definitiva del valor tras el cierre del plazo de aceptación de la OPA formulada por Bondalti a 3,505 euros por acción.
El supervisor ha comunicado la medida en el registro oficial de la CNMV, apenas unas horas después de que finalizara el periodo de aceptación de la oferta pública de adquisición. La suspensión cautelar se enmarca en una OPA de exclusión, una modalidad que busca retirar el valor del parqué y liquidar las posiciones de los accionistas minoritarios.
El plazo de aceptación concluyó este jueves 10 de septiembre de 2026. La decisión del regulador no implica que la oferta haya fracasado ni que el nivel de aceptación sea bajo: es el procedimiento estándar cuando el oferente ya ha tomado el control y se dispone a eliminar la negociación.
La suspensión cautelar y el calendario
La CNMV prevé mantener la suspensión hasta que se produzca la exclusión definitiva de la negociación de las acciones de Ercros. Ese calendario no está fijado públicamente, pero la comunicación al supervisor es el paso con el que la empresa y Bondalti formalizan la salida del mercado continuo. Durante este periodo, los accionistas que no hayan acudido a la OPA no podrán comprar ni vender títulos en el parqué español.
La operación deja a Ercros sin recorrido bursátil. El precio de la oferta, 3,505 euros por acción en efectivo, es la referencia de liquidación para los inversores que aceptaron la oferta. La suspensión no altera esa contraprestación ni el derecho de cobro de quienes ya han vendido sus títulos en la OPA.
La suspensión no es una sanción: es el trámite técnico que anticipa la desaparición del valor del mercado continuo español.
Ficha de la OPA de exclusión de Bondalti
La oferta de Bondalti sobre Ercros se estructura como una OPA de exclusión, una modalidad que liquida la posición de los minoritarios a cambio de efectivo. Estos son los datos esenciales de la operación.
Concepto
Detalle
Oferente
Bondalti
Valor objetivo
Ercros
Contraprestación
3,505 euros por acción
Tipo de oferta
OPA de exclusión en efectivo
Fin del plazo de aceptación
10 de septiembre de 2026
Estado regulatorio
Suspensión cautelar desde el 11 de septiembre, pendiente de exclusión definitiva
La contraprestación en efectivo ofrece una salida limpia a los minoritarios que acepten. Ercros, compañía química con sede en Tarragona, deja de contar con un accionariado disperso y pasa a manos de un único propietario.
Qué pasa con los accionistas que no acudieron a la OPA
Quienes no hayan vendido sus acciones en la oferta conservan sus títulos, pero pierden la capacidad de negociación en bolsa. La exclusión definitiva confirmará que el valor ya no dispone de un mercado secundario regulado. El cobro de la contraprestación ofrecida, 3,505 euros por acción, quedaría articulado a través de los procedimientos de liquidación que establezca el acuerdo de exclusión.
La CNMV no ha desvelado el porcentaje de aceptación de la oferta. El comunicado se limita a confirmar la suspensión cautelar, sin precisar si el umbral alcanzado permitirá a Bondalti ejecutar la exclusión forzosa del resto de accionistas. Esa información será decisiva cuando el regulador publique el desenlace completo de la OPA.
Lectura de mercado: qué supone la salida de Ercros del parqué
La suspensión de cotización es el mecanismo que la CNMV aplica cuando la liquidez queda comprometida o cuando la exclusión es inminente. En operaciones similares, como la exclusión de Zardoya Otis en 2022, la suspensión se levantó únicamente en el momento de la liquidación definitiva. Ercros entra ahora en ese limbo regulatorio: los inversores institucionales ya han ajustado sus posiciones y el free float residual es testimonial.
Desde el ángulo sectorial, el fin de la cotización de Ercros no altera la competitividad química, pero sí reduce la visibilidad de un segmento que ha perdido compañías cotizadas en el mercado continuo. La salida de Ercros deja al sector químico español con menos referencias bursátiles, en plena presión de márgenes y costes energéticos en Europa.
Para Bondalti, la exclusión elimina los costes regulatorios y de comunicación asociados a la cotización, y permite integrar Ercros sin las restricciones de la información privilegiada. Para los accionistas minoritarios, la operación representa una salida ordenada a un precio cerrado, sin exposición posterior a la evolución del negocio.
La clave para medir el éxito de la OPA no es la suspensión en sí, sino el grado de aceptación alcanzado. Si Bondalti logra superar el umbral legal para la venta forzosa, la exclusión será un mero trámite. La CNMV mantendrá la suspensión mientras tanto.
📊 Las Claves para el Inversor
Qué vigilar: La publicación del porcentaje de aceptación de la OPA y la confirmación por parte de la CNMV de la exclusión definitiva de Ercros.
Reacción del valor: La suspensión elimina la cotización desde el 11 de septiembre; no habrá variación de precio en el mercado continuo español.
Precedente sectorial: La exclusión de Zardoya Otis en 2022 siguió un patrón similar: suspensión cautelar, liquidación de minoritarios y salida del parqué.
La computación cuántica vuelve a seducir a los inversores con cinco acciones y una corrección de hasta el 78%. El renovado interés bursátil coincide con una movilización de fondos públicos que Estados Unidos cifra en 2.000 millones de dólares y con la entrada de IBM y GlobalFoundries en la fabricación de chips cuánticos.
Claves de la operación
La corrección del 78,6% en Rigetti abre una ventana. La caída desde máximos de octubre no borra una subida desde 0,35 hasta casi 60 dólares; funciona como limpieza de euforia.
Washington reparte 2.000 millones entre nueve arquitecturas. IBM recibirá 1.000 millones y GlobalFoundries 375; Rigetti, D-Wave y Quantinuum cierran acuerdos de 100 millones cada una.
El inversor español no encuentra cotizadas cuánticas en el IBEX. La exposición a esta tecnología exige mirar al Nasdaq y asumir una volatilidad propia de semillas, no de valores consolidados.
La corrección que asustó al mercado y la financiación pública que no se detiene
En octubre de 2024, IonQ cotizaba cerca de 8 dólares y Rigetti Computing por debajo de 1 dólar. Un año después IonQ llegó a rozar los 84 dólares, mientras que Rigetti pasó de mínimos de 0,35 dólares en 2023 a acercarse a los 60 dólares. La corrección del 78,6% de Fibonacci no elimina una revalorización desde 0,35 hasta casi 60 dólares. Rigetti cerró julio cerca de 13 dólares, un ajuste violento pero coherente con la verticalidad previa.
El castigo bursátil no ha frenado la financiación oficial. Washington moviliza 2.000 millones de dólares para financiar nueve tecnologías cuánticas. IBM recibirá alrededor de 1.000 millones para Anderon, su nueva compañía de chips cuánticos, y GlobalFoundries contará con otros 375 millones. Rigetti, D-Wave Quantum y Quantinuum ya tienen acuerdos definitivos de 100 millones cada una.
La lógica es geopolítica. Reino Unido compromete 2.500 millones de libras en diez años, Europa prepara una legislación específica y China incluye la cuántica en su plan quinquenal. Japón, Canadá, Francia, Alemania, Corea del Sur y Australia también mueven ficha. Ninguna potencia quiere descubrir dentro de una década que una tecnología crítica para su seguridad económica pertenece a otro país.
Cinco arquitecturas para plantar semillas sin elegir un ganador
El análisis que recoge Ecotrader evita concentrar la apuesta en una única tecnología. IonQ apuesta por iones atrapados y Rigetti por circuitos superconductores. D-Wave Quantum se ha especializado en optimización comercial, Quantum Computing Inc. transita la vía fotónica y Arqit Quantum busca proteger las comunicaciones frente a la futura amenaza criptográfica.
La tesis de fondo es la diversificación obligada. No sabemos qué arquitectura dominará, así que la cartera reparte el riesgo entre varias tecnologías. Washington parece haber llegado a la misma conclusión: reparte dinero entre distintas compañías para no apostar todo a una carta.
La corrección no destruye la tendencia de fondo: los estados ya están comprando la posibilidad de que la cuántica se convierta en industria.
El potencial real no pasa por tener un ordenador más rápido en casa. Un ordenador cuántico no sustituirá al portátil doméstico, pero puede reducir rutas logísticas, acelerar ensayos farmacéuticos y diseñar baterías o fertilizantes. La cara menos amable es la criptografía: un equipo lo bastante potente amenazaría parte de la seguridad bancaria y gubernamental.
Análisis: un juego de semillas sin ventas y el espejo español
El inversor español no encuentra cotizadas cuánticas puras en el IBEX 35. Los grandes valores tecnológicos del parqué apenas tocan esta industria como proyectos de I+D, no como línea de negocio. Por eso la exposición a la computación cuántica exige acudir al Nasdaq y asumir reglas distintas: volatilidad alta, ingresos limitados y dependencia de la financiación pública. El inversor español no encuentra reflejo directo en el IBEX 35.
Conviene recordar el precedente de la biotecnología estadounidense de los noventa: muchas compañías prometieron revolucionar la medicina y la mayoría acabó en pérdidas durante años. La cuántica comparte ese perfil de promesa y ventas escasas. La diferencia es que ahora los estados compiten por asegurar capacidades soberanas, algo que no ocurría con la biotech de entonces. Eso no convierte a todas las semillas en ganadoras, pero sí sostiene la financiación.
Consideramos que la corrección reciente no elimina la señal del mercado. El ajuste del 78,6% en Rigetti asusta, pero no destruye la tendencia de fondo que Estados Unidos y Reino Unido han convertido en prioridad. Aun así, la mayoría de los inversores minoristas tiene horizontes demasiado cortos para soportar caídas de esta magnitud sin vender en el peor momento. El siguiente catalizador puede venir de la legislación europea o de los próximos acuerdos definitivos de Washington.
Uber estrenará coches autónomos en Madrid antes de fin de año tras recibir la primera autorización de la DGT. La compañía estadounidense se convierte así en pionera en España en pruebas de conducción autónoma de nivel 4.
La autorización de la Dirección General de Tráfico llega tras meses de conversaciones, según ha podido confirmar El Mundo con fuentes cercanas al proceso. El permiso habilita operaciones de nivel 4, lo que permite que el vehículo gestione la conducción en trayectos cortos, aunque puede intervenir para evitar un accidente. Se trata de la primera autorización de este tipo que emite la DGT en España y abre la puerta al despliegue del proyecto conjunto.
Claves de la operación
Primer permiso de nivel 4 en España. La DGT sitúa a Uber como pionera de la conducción autónoma en Madrid, con pruebas en trayectos cortos y conductor especialista a bordo.
Madrid compite con Múnich por el liderazgo europeo. El proyecto aspira a activar un servicio comercial en pruebas antes de fin de año y marca la cuarta ciudad conjunta de Uber y WeRide.
Objetivo de fondo: la certificación. El mapeo y la validación de rutas buscan sentar la base para el transporte autónomo de pasajeros y la venta de coches autónomos.
El salto al nivel 4 que España no había concedido hasta ahora
El despliegue arrancará con una veintena de vehículos que recorrerán zonas de alta demanda de la Comunidad de Madrid. Cada unidad contará con un conductor especialista a bordo, una figura pensada para supervisar y tomar el control si el sistema se enfrenta a una situación límite. La fase inicial se concentrará en las rutas de mayor afluencia de la región.
Con la autorización vigente, la alianza se encargará del mapeo, la validación de rutas posibles y la preparación de los futuros servicios. No se trata todavía de un servicio abierto sin conductor: la conducción autónoma de nivel 4 exige este proceso previo de validación antes de pensar en viajes comerciales sin supervisión.
La batalla con Múnich por el primer robotaxi de la UE
Para Uber, Madrid es la cuarta ciudad en la que arranca junto a WeRide de las quince que se ha marcado como objetivo cubrir hasta 2030. El movimiento acelera la carrera europea: la capital española quiere rivalizar con Múnich por convertirse en la primera gran urbe de la UE con un servicio de robotaxis en funcionamiento. Madrid se mide con Múnich por el primer robotaxi operativo de la UE y la estadounidense no está sola en esa pugna.
Madrid no solo estrena robotaxis: estrena un marco regulatorio que decidirá si España compite o se queda mirando.
El permiso no se agota en las pruebas. Desde la compañía trasladan que este proyecto sentará la base de futuros servicios comerciales de transporte autónomo de pasajeros y permitirá establecer un marco para la certificación de la venta de coches autónomos. El objetivo final es sentar un marco para certificar la venta de coches autónomos, un negocio que en España está sin regulación específica.
Lo que Uber se juega en un mercado regulado al milímetro
Cabe recordar que Uber regresó al mercado español en 2016 tras un parón judicial y ha operado desde entonces bajo la regulación estatal de licencias VTC, que fija una proporción de una autorización por cada 30 taxis. Cabify, su principal competidor nacional, ha crecido en ese mismo perímetro normativo. La conducción autónoma introduce una variable nueva: el conductor, que es precisamente el eje de la disputa regulatoria del sector, pasa a un segundo plano.
En esta redacción entendemos que la autorización no resuelve la tensión de fondo. El despliegue de Uber llega con conductor especialista a bordo, lo que en la práctica aproxima estos vehículos a los servicios actuales de VTC. La mayoría de los trayectos de prueba se realizará en condiciones controladas y con rutas previamente validadas. La regulación española de VTC sigue marcando los tiempos de Uber, y el salto a un robotaxi sin conductor podría topar con resistencias locales.
La gran incógnita es si el Ayuntamiento de Madrid y la Comunidad mantendrán el calendario ante un eventual conflicto con el sector del taxi. La fecha a vigilar es el lanzamiento comercial en pruebas prometido antes de fin de año. Si se cumple, España pasará a tener el primer banco de pruebas real de robotaxis del sur de Europa.
Goldman Sachs deja de ser neutral con Colonial y los bajistas desembarcan antes de la subida del BCE. La combinación de una rebaja a vender y una posición corta aflorada en los registros de la CNMV endurece el escenario para la socimi del IBEX.
El banco estadounidense incluyó a Colonial en su lista de valores para vender y redujo su recomendación desde neutral. Goldman Sachs recortó el lunes el precio objetivo hasta los 4,60 euros por acción.
Ese nivel representa un potencial bajista del 13% respecto a los 5,31 euros con los que cerraron los títulos de la socimi en la jornada previa. En el informe, la firma argumenta la lenta actividad de arrendamiento y las preocupaciones por el apalancamiento del grupo.
La reacción de los bajistas coincide con el momento más sensible del ciclo. Una subida de 25 puntos básicos no es un terremoto, pero sí un recordatorio de que la liquidez barata que sostuvo la valoración de las socimis se acaba. Colonial lo nota antes que el resto.
Davidson Kempner aflora un 0,50% en corto y rompe casi dos años sin bajistas
En paralelo, Davidson Kempner European Partners ha aflorado acciones a préstamo equivalentes a un 0,50% del capital, el umbral que obliga a declarar posiciones cortas significativas ante la CNMV. Su irrupción acaba con cerca de dos años de inmunidad frente a los bajistas.
Desde finales de 2024, ninguna firma bajista había declarado posiciones cortas significativas a título individual en Colonial, según los registros del supervisor bursátil. El hedge fund entra en los registros con la reunión del BCE ya encima de la mesa.
La subida de tipos de 25 puntos básicos no solo encarece la financiación de las socimis: amplifica cualquier duda sobre valoración de activos y deuda.
Los registros de la CNMV muestran un dato relevante: Davidson Kempner entró en en el capital de la socimi justo después de la rebaja de Goldman. El movimiento no parece casual.
La cita del BCE, salvo sorpresa mayúscula, confirmará hoy la subida de 25 puntos básicos que el mercado descuenta ampliamente. Pocos sectores son tan sensibles a los tipos como el inmobiliario.
Análisis Merca2: por qué el apalancamiento y el arrendamiento agravan el castigo a Colonial
En mi lectura, el castigo a Colonial no es solo un tema de recomendación. Es una advertencia sobre el ajuste de valoraciones en el sector inmobiliario cotizado cuando el BCE sube tipos con la inflación aún elevada. Las socimis dependen de dos variables: el coste del pasivo y la capacidad de subir rentas. La primera se complica con alzas de tipos; la segunda no tiene la elasticidad suficiente en un mercado de arrendamiento débil.
La mayoría de los analistas consultados considera que la socimi aún no ha tocado suelo. El riesgo no está tanto en los resultados del próximo trimestre como en la revisión del valor de los activos si el coste de capital sigue subiendo.
El precedente de las subidas de 2022-2023 dejó una caída media de doble dígito en las socimis europeas. Colonial no fue ajena entonces. Los precios de los activos se ajustan tarde, pero la cotización descuenta antes.
Si el BCE confirma hoy la subida y deja la puerta abierta a más alzas, la presión sobre Colonial puede extenderse más allá de Davidson Kempner. El siguiente hito será la revisión de los covenants y las guías de apalancamiento en la próxima presentación de resultados.
El caso de Colonial recuerda al de otras socimis europeas que vieron aflorar cortos antes de revisiones de rating. La diferencia es que aquí el banco de inversión y el hedge fund coinciden en la misma semana, lo que amplifica el efecto señal. Si el BCE adopta un tono más duro del previsto, la sacudida puede ir más allá de la propia Colonial.
¿Qué tan razonable es la rebaja de Goldman? El precio objetivo de 4,60 euros implica valorar la acción un 13% por debajo de su último cierre. No es un ajuste extremo, pero sí lo bastante amplio para que otros hedge funds se animen a replicar la operación.
El argumento del apalancamiento es el más delicado. Si la deuda se encarece, Colonial podría necesitar medidas mitigadoras adicionales: ventas selectivas, moderación de inversión o incluso una revisión del payout. La lenta actividad de arrendamiento, por su parte, resta visibilidad al crecimiento de las rentas.
La posición corta de Davidson Kempner, pese a su tamaño, es una señal de que el consenso bajista empieza a construir tesis sobre el valor. No es una apuesta agresiva, pero sí un cambio de régimen: de la ausencia de cortos al seguimiento activo.
Con el IBEX pendiente del BCE, Colonial se convierte en el primer test del sector inmobiliario español. La reacción del precio en las próximas sesiones dirá si el mercado ya descontaba la rebaja o si la presión vendedora tiene recorrido.
Veredicto Merca2
Cotización al cierre o apertura: Las acciones de Colonial cerraron la jornada previa a la rebaja en 5,31 euros, un 13% por encima del nuevo precio objetivo de Goldman. La cotización de hoy queda condicionada a la decisión del BCE.
Clave técnica: La referencia inmediata está en los 5,00 euros; perder ese nivel redondo daría credibilidad al objetivo de 4,60 euros. Un rebote, en cambio, tendría que recuperar los 5,31 euros del cierre previo.
Apunte macro: El mercado descuenta una subida de 25 puntos básicos del BCE para hoy. Esa decisión encarece la financiación de las socimis y presiona la valoración de activos inmobiliarios en toda la zona euro.