Securitize lanza acciones tokenizadas en Solana: $295M en RWA con derechos reales

Securitize ha dado un paso que va más allá de la tokenización tradicional: ha emitido versiones tokenizadas de sus propias acciones cotizadas en la Bolsa de Nueva York (NYSE) sobre las redes Solana y Avalanche. El desembarco se produjo el 2 de julio de 2026 bajo el ticker SECZ, y al cierre del lanzamiento ya se contabilizaban 295 millones de dólares en tokens en circulación. La gran diferencia con otros intentos anteriores es que aquí el token no es un mero recibo sintético, sino que representa la acción real, con derechos de voto y dividendos reconocidos legalmente.

Qué hace diferente a esta emisión de acciones tokenizadas

Hasta ahora, cuando un inversor quería exposición a una acción dentro de las finanzas descentralizadas (DeFi), solía recurrir a un wrapper: un token emitido por un custodio que replica el precio del activo subyacente. Ese token da exposición económica, pero no otorga derechos de propiedad reales. Securitize ha roto ese esquema con una emisión patrocinada por el propio emisor (issuer-sponsored stock token), en la que el token equivale a la acción común registrada en el cap table de la compañía a través de un agente de transferencias autorizado.

Según la documentación presentada, la empresa colabora con Computershare para que los titulares de los tokens figuren como accionistas reales. Eso significa que las votaciones en juntas, el cobro de dividendos y cualquier otra acción corporativa llegan directamente al monedero del inversor, sin intermediarios adicionales. De este modo, el token es la acción, no una promesa de ella.

Además, la emisión se ha lanzado de forma simultánea en dos cadenas de alto rendimiento: Solana y Avalanche. La elección de Solana no es casual: sus tiempos de finalidad de bloques de apenas 400 milisegundos y sus comisiones inferiores a un céntimo de dólar hacen viable utilizar estos tokens como colateral en protocolos DeFi sin que la infraestructura se resienta. Casi 295 millones de dólares se repartieron entre ambas redes en el momento del lanzamiento, y los exploradores on-chain muestran que la mayor parte del volumen se asentó en Solana en las primeras 48 horas.

Para que el lector no iniciado entienda la magnitud: estamos hablando de que un inversor particular podría, en teoría, comprar una fracción de una acción tokenizada desde su wallet Phantom, recibir dividendos automáticamente y votar en la junta de accionistas desde la misma cuenta. Es un puente entre el mercado de valores tradicional y las DeFi que aún no se había construido con esta solidez legal.

Por primera vez, un token en Solana representa una acción real de una empresa que cotiza en la NYSE, con el mismo peso legal que un título físico.

Qué gana el ecosistema DeFi de Solana

La llegada de acciones tokenizadas con derechos reales abre un abanico de posibilidades que hasta ahora estaban limitadas por los wrappers. Un protocolo de préstamos descentralizado podría aceptar estos tokens como colateral con un nivel de riesgo jurídico mucho menor, ya que la propiedad no depende de un custodio externo. Las primeras pruebas indican que plataformas como Kamino o Marginfi ya evalúan parámetros de préstamo con un LTV (loan-to-value) bajo, en torno al 40%, para estos activos.

Otra ventaja es la liquidación. Mientras que en el mercado tradicional la compraventa de acciones requiere dos días hábiles (T+2 en Europa, T+1 en EE.UU.), la transferencia de estos tokens se completa en segundos sobre la blockchain. Esto permite estrategias como el cash-and-carry (comprar el token al contado y vender futuros) con un ajuste de posiciones casi instantáneo. Además, los fondos de tesorería y las DAO podrían diversificar parte de su caja en renta variable tokenizada sin salir de la cadena.

Eso sí, el camino no está exento de riesgos. Las restricciones de cumplimiento normativo (KYC/AML) obligan a que los monederos estén incluidos en listas blancas (allowlists), lo que puede ralentizar la adopción masiva. Y si la red sufre una parada —algo que Solana ha experimentado en el pasado—, la operativa podría verse afectada, aunque el respaldo legal de la acción no se pierda. Es un equilibrio entre la agilidad de las DeFi y la seguridad del mundo regulado.

El salto de Wall Street a la cadena: ¿punto de inflexión para los activos reales?

Este movimiento de Securitize no surge de la nada. Desde 2024, la tokenización de activos reales (RWA) ha pasado de ser una promesa a una realidad con nombres como BlackRock o Franklin Templeton explorando fondos monetarios tokenizados. Securitize ya gestionaba más de 4.000 millones de dólares en activos tokenizados, y su propia salida a bolsa con el ticker SECZ le ha servido de laboratorio para demostrar que las acciones tokenizadas con respaldo legal son viables.

La implicación para Solana es relevante: si los grandes emisores adoptan esta fórmula, la red podría convertirse en la infraestructura preferida para la liquidación de valores tokenizados. La combinación de alta velocidad y bajos costes es especialmente atractiva para los creadores de mercado que necesitan operar con márgenes ajustados. No obstante, la fragmentación entre cadenas y la dependencia de oráculos para la fijación de precios siguen siendo puntos débiles que vigilar.

Creo que estamos ante el inicio de un cambio estructural en la forma en que se emiten y negocian los valores financieros. Que una empresa que cotiza en la NYSE utilice su propia acción tokenizada como bandera es un gesto que, si se replica en otras compañías, podría acelerar la convergencia entre las finanzas tradicionales y las DeFi. La pregunta ya no es si los activos reales migrarán a las blockhain, sino qué red ofrecerá la infraestructura más robusta para hacerlo sin que los inversores tengan que renunciar a sus derechos.

Los próximos meses serán clave para ver si otros emisores siguen el ejemplo o si el experimento de Securitize se queda en una anécdota adelantada a su tiempo.
Bankinter recomienda sobreponderar el Ibex 35 y prevé un 15% de recorrido alcista

Bankinter ha mejorado su recomendación sobre la renta variable española, pasando a sobreponderar el Ibex 35 y estimando un potencial de revalorización adicional del 14,9% para su índice BKT España hasta diciembre de 2027, según el último informe de estrategia firmado por sus analistas Carlos Pellicer y Rocío Canal.

La revisión al alza llega en un momento en que el selectivo español ya ha batido máximos históricos de forma consecutiva tras cerrar el segundo trimestre con una subida del 14,2%, impulsado por valores como IAG, los fabricantes de acero, la banca y las compañías de infraestructuras. El índice superó la barrera de los 19.500 puntos en junio, lo que podría invitar a pensar que el camino está agotado. Bankinter, sin embargo, sostiene que queda margen.

Por qué Bankinter apuesta por más subidas

El argumento central del banco de inversión no descansa en el momentum, sino en los fundamentales. El informe eleva la previsión de beneficio por acción (BPA) para 2026 un 2% y proyecta un crecimiento de los beneficios corporativos del 11,5% este año y un 9,4% adicional en 2027. Según Pellicer y Canal, esa expansión “mejora las valoraciones del mercado” y justifica la revisión al alza de las estimaciones.

La mejora de las perspectivas resulta especialmente significativa porque llega tras un semestre marcado por una elevada volatilidad. A pesar de las tensiones geopolíticas, las dudas sobre la economía global y las incertidumbres comerciales, la bolsa española ha conseguido cerrar los seis primeros meses del año con una subida del 13%, impulsada principalmente por los bancos y las compañías de infraestructuras.

En este contexto, Bankinter cambia el tono respecto a informes anteriores. Los analistas subrayan que el escenario internacional ha mejorado “de forma significativa”, proporcionando un entorno más favorable para la renta variable. La principal novedad ha sido la firma del memorando de entendimiento entre Estados Unidos e Irán, que ha reducido la tensión geopolítica y ha moderado el precio del petróleo hasta el entorno de los 72 dólares por barril, niveles similares a los anteriores al conflicto.

La distensión geopolítica, el otro soporte

El menor coste energético actúa como catalizador para las compañías con alta sensibilidad al crudo y alivia uno de los focos de incertidumbre que pesaba sobre las primas de riesgo. Aunque el informe reconoce que el factor geopolítico sigue siendo relevante, el desbloqueo de las relaciones entre Washington y Teherán reduce la probabilidad de un shock de oferta que lastrase los márgenes.

Ibex 35 recorrido

El principal argumento no está en la geopolítica, sino en la expansión de los beneficios corporativos, que mejora las valoraciones del mercado.

Con esta revisión, el Índice BKT España —elaborado internamente por Bankinter como referencia de estrategia sobre la bolsa española— recoge un potencial de revalorización del 14,9% hasta diciembre de 2027, lo que equivale a situarlo por encima de los 22.400 puntos si se traslada directamente al Ibex 35. La cifra supone un giro respecto a las proyecciones anteriores y coloca al banco en la posición más optimista entre los grandes análisis de mercado.

Análisis E-E-A-T: el precedente que da credibilidad al ‘guidance’

Conviene mirar atrás para calibrar la solidez del giro. En la primavera de 2025, Bankinter fue de las primeras casas en advertir del riesgo geopolítico cuando el petróleo rozaba los 90 dólares, una prudencia que resultó acertada. Ahora, al dar la vuelta a su discurso, lo hace con el respaldo de un dato contundente: la primera mitad de 2026 ha superado en rentabilidad a cualquier semestre comparable desde 2020, y el consenso de analistas ya había empezado a elevar los BPA estimados para las cotizadas del Ibex.

El banco no oculta el riesgo de que la tregua iraní sea frágil, pero subraya que el actual ciclo de beneficios ofrece un colchón suficiente para absorber una eventual recaída del crudo. La comparativa con otros mercados europeos también es favorable: mientras el Dax alemán apenas acumula un 4% en el año, el Ibex dobla ese registro, sostenido por un sector financiero que sigue mejorando márgenes a pesar del entorno de tipos a la baja.

El múltiplo PER del índice español se sitúa alrededor de las 11 veces, aún por debajo de la media histórica de los últimos diez años, lo que deja margen para una expansión de valoraciones si se materializa el crecimiento de beneficios previsto. El riesgo está en que cualquier contratiempo macroeconómico o geopolítico lleve a los inversores a exigir una prima de riesgo mayor, comprimiendo los múltiplos y anulando el efecto positivo de la mejora de los resultados.

Las Claves para el Inversor

  • Qué vigilar: La próxima temporada de resultados empresariales (segundo y tercer trimestre de 2026), donde deberá contrastarse si el crecimiento del 11,5% del BPA se confirma. También la fragilidad del acuerdo entre Estados Unidos e Irán en caso de cambios políticos.
  • Reacción del valor: El mercado ya descuenta un entorno de tipos a la baja y una mejora de beneficios; un incremento del PER por encima de 12 veces sería la señal de que la tesis de Bankinter gana tracción. Una caída súbita del crudo por debajo de 65 dólares añadiría presión positiva.
  • Precedente sectorial: En 2021, el Ibex 35 también firmó un rally superior al 15% en un semestre tras la recuperación post-Covid; entonces, el índice se tomó un respiro antes de seguir subiendo. Esta vez, la solidez de los balances bancarios podría acortar esa pausa.

Open USD aterriza en Solana: stablecoin con reparto de rendimientos desafía a USDC

El mundo de las stablecoins acaba de entrar en una nueva fase. Open USD, un dólar digital respaldado por más de 140 socios —entre ellos Visa, Stripe, Mastercard, Coinbase y BlackRock—, ha anunciado su despliegue en Solana y otras redes. Su propuesta es sencilla de explicar pero rompedora: las comisiones y rendimientos que genera el dinero depositado en sus reservas (fundamentalmente bonos del Tesoro de EE. UU.) se comparten con las plataformas que integran la stablecoin, en lugar de quedárselos el emisor. Es como si un banco decidiera repartir los intereses de las cuentas corrientes entre los comercios que aceptan su tarjeta.

El impacto fue inmediato. El día del anuncio, el pasado 30 de junio, las acciones de Circle —la empresa que está detrás de USDC, la stablecoin dominante en Solana— se desplomaron un 17%. Los inversores interpretaron que el modelo de Open USD ataca directamente el principal argumento de los emisores actuales: retener para sí el rendimiento de las reservas mientras los distribuidores se llevan migajas en acuerdos puntuales.

Ahora, con su aterrizaje en una red de alto rendimiento como Solana, la pregunta no es solo si Open USD arañará cuota a USDC, sino qué significa para el usuario medio de DeFi, los protocolos que operan con stablecoins y la propia economía del ecosistema.

La economía de las stablecoins se resetea: repartir el rendimiento, no retenerlo

Para entender lo que está en juego hay que mirar debajo del capó de cualquier stablecoin respaldada por dinero fiat. Los emisores —como Circle o Tether— invierten los dólares que reciben en instrumentos seguros y líquidos: letras del Tesoro, repos, efectivo. Esos activos generan un rendimiento que, hasta ahora, ha ido casi íntegramente a los balances del emisor. Los wallets, procesadores de pagos y fintechs que conectan a los usuarios con la stablecoin reciben, como mucho, acuerdos de marketing o pequeños descuentos.

Open USD cambia las reglas. Según su documentación oficial, cualquier socio que integre, distribuya o mantenga la stablecoin recibe una parte de los ingresos de las reservas, una vez descontada una pequeña comisión de gestión. En plataformas con millones de transacciones, esa línea de ingresos puede superar con creces los incentivos puntuales a los que estaban acostumbrados. De repente, la lealtad a un emisor deja de ser solo cuestión de inercia técnica.

Para los protocolos DeFi de Solana que viven de las stablecoins —Jupiter, Raydium, Kamino o Drift—, incorporar Open USD podría significar un ingreso adicional por el simple hecho de que sus usuarios mantengan saldos en esa moneda. En una red donde los márgenes se pelean al céntimo, eso cambia los incentivos.

¿Qué cambia para Solana y su ecosistema DeFi?

Solana lleva años cortejando a los emisores de stablecoins. USDC es, con mucha diferencia, la moneda estable de referencia: casi 5.000 millones de dólares en circulación dentro de la red, más de la mitad del valor total bloqueado en DeFi. Pero esa hegemonía tiene un precio.

Circle controla la emisión, las pausas de cuentas y la evolución del contrato inteligente. En la práctica, la liquidez del ecosistema depende de una sola entidad. La llegada de una alternativa con un modelo de gobernanza compartida y alineamiento económico no es solo un avance técnico: es una capa adicional de descentralización y resiliencia para la red.

Además, las características técnicas de Solana —finalidad en menos de medio segundo y costes de transacción por debajo del céntimo— encajan como un guante con una stablecoin que busca ser ubicua. Los pagos de alto volumen, las liquidaciones entre protocolos y las integraciones con grandes procesadores como Stripe o Shopify resultan mucho más viables en una cadena que no penaliza cada operación con varios dólares de gas. Dicho de otro modo: si Open USD quiere escalar, Solana es la autopista adecuada.

El verdadero golpe no está en el lanzamiento, sino en que los ingresos de las reservas cambian de manos: del emisor al distribuidor.

Pero tampoco hay que idealizar. La liquidez de USDC en Solana es profunda: todos los principales pools DeFi, los puentes hacia otras redes y los pares de intercambio en los DEX giran en torno a ella. Migrar parte de esos flujos a Open USD requerirá que los market makers se sientan cómodos con la nueva stablecoin y que los equipos de cumplimiento den el visto bueno. Lleva tiempo.

Análisis: ¿el principio del fin para el monopolio de USDC?

Conviene ser prudentes. USDC tiene una capitalización de mercado que ronda los 73.000 millones de dólares y Tether supera los 145.000 millones. Open USD aún no ha publicado un solo dato de adopción. La distancia es abismal. Además, los acuerdos de distribución se construyen sobre la confianza, y esa confianza se forja con auditorías sólidas, años de funcionamiento sin incidentes y un historial impecable en canjes incluso en momentos de estrés de mercado.

No obstante, la señal es muy ruidosa. Que un consorcio con el músculo de Visa, Stripe y BlackRock se ponga de acuerdo para repartir los rendimientos significa que la competencia en el sector va más allá del marketing y entra en el terreno de la estructura de incentivos. Y si los grandes procesadores de pagos empiezan a ganar sensiblemente más con Open USD que con USDC, la inercia se puede romper más rápido de lo que los manuales de adopción financiera pronostican.

Los riesgos están sobre la mesa. Una gobernanza compartida entre 140 socios puede volverse lenta cuando haya que decidir sobre la composición de las reservas o los umbrales de riesgo. La liquidez en Solana tardará en construirse, y los usuarios finales, de momento, solo percibirán el cambio si sus aplicaciones favoritas lo implementan. Por otra parte, la regulación en Estados Unidos y la Unión Europea sigue sin aclarar si un modelo de reparto de rendimientos puede desencadenar obligaciones adicionales de licencia. Nada insalvable, pero sí motivo suficiente para que los equipos legales de los socios afilen el lápiz.

En cualquier caso, el ecosistema Solana gana con la simple llegada de una stablecoin alternativa y bien respaldada. La competencia por el dólar digital se libraba hasta ahora entre dos gigantes que se llevaban la mayor parte del pastel. Open USD introduce un factor nuevo: poner los incentivos donde realmente se mueve el dinero, en las manos de quienes distribuyen y mantienen la liquidez. Si el modelo funciona, USDC tendrá que responder. Y eso, para los usuarios de a pie, solo puede significar mejores condiciones.

Los herederos de Manuel Jove invierten 10 millones en startups a través de su capital riesgo

Los herederos de Manuel Jove han comprometido una inversión de 10,3 millones de euros en startups y fondos a través de su nueva sociedad de capital riesgo, Freixo Inversiones. El movimiento, que cristaliza la estrategia de diversificación patrimonial de la familia propietaria de Inveravante, supone el desembarco formal del clan en el ecosistema del venture capital y el private equity, un terreno que hasta ahora solo pisaban como grandes fortunas inmobiliarias.

Freixo Inversiones: el nuevo vehículo de la familia Jove

Las cuentas anuales de Freixo Inversiones, recién depositadas en la CNMV, dibujan una hoja de ruta de inversión todavía incipiente pero con un compromiso de capital ya definido. La sociedad, participada al 99% por Inversiones Frieira —la filial de Inveravante que en 2016 absorbió las antiguas sicavs Doniños y Bourdet—, tiene a Altamar Private Equity como entidad gestora.

El vehículo ha asumido compromisos con nueve entidades, todas ellas fondos de inversión. A cierre de su primer año y medio de actividad, los desembolsos realizados alcanzaban los 1,47 millones de euros, repartidos en cinco fondos. Las participaciones rara vez superan el 2% del capital de cada vehículo, lo que revela una estrategia de máxima diversificación desde el minuto uno.

El desembolso de 1,47 millones supone apenas el 14% del compromiso total, una señal de que la familia Jove está sembrando el terreno antes de acelerar.

Rentabilidad modesta y pérdidas operativas en el arranque

El estreno de Freixo en el capital riesgo se salda con unas minusvalías contables de 51.000 euros, derivadas de unos ingresos ínfimos —poco más de 11.000 euros entre dividendos e intereses— que no alcanzan a cubrir los gastos de gestión. La cifra no inquieta: es la fotografía típica de un vehículo que acaba de arrancar y que aún no ha desplegado su músculo inversor.

En paralelo, la sociedad sí ha logrado una revalorización de 195.000 euros por la propia evolución de sus participadas, un apunte que suaviza las pérdidas operativas y deja ver el potencial de retorno a medio plazo. El valor total de la cartera de Freixo se situaba en 1,6 millones de euros, de los que 1,3 millones corresponden a entidades con domicilio en España y el resto a posiciones en el extranjero.

Durante 2025, Inversiones Frieira realizó una única aportación de 300.000 euros, a lo que se sumó el desembolso de otros 600.000 euros de capital no exigido que estaba pendiente desde el ejercicio anterior. La cifra conjunta —900.000 euros— revela que la familia sigue dotando de músculo al vehículo conforme avanza la estrategia de inversión.

El precedente: Pablo Isla, Sandra Ortega y las sicavs del ladrillo

La entrada de los Jove en el capital riesgo organizado no es un hecho aislado. En los últimos años, grandes patrimonios gallegos han virado desde las sicavs tradicionales hacia vehículos de inversión alternativa. Pablo Isla, expresidente de Inditex y actual presidente de Nestlé, constituyó su propia sociedad con compromisos que rozan los 17 millones de euros, una cifra algo superior a la de Freixo. Sandra Ortega, por su parte, participa junto a la Xunta de Galicia en iniciativas respaldadas por Xesgalicia y Sodiga.

También Modesto Rodríguez, socio histórico de Manuel Jove en la construcción del centro comercial Marineda City, o María Petra Freire, propietaria del 20% de Megasa, han movido ficha en la misma dirección. El apellido Jove se suma así a un mapa de fortunas que buscan en el private equity un refugio más flexible y con mayor recorrido fiscal que las antiguas sicavs, cuyo régimen se endureció en su momento para combatir la figura de los mariachis.

Qué dicen las cifras del balance: compromiso vs. desembolso real

Conviene separar lo comprometido de lo desembolsado. Esa diferencia —los llamados capital calls pendientes— es una característica estructural del capital riesgo y explica por qué Freixo apenas ha movilizado 1,47 millones de un compromiso total que supera los 10. La familia ha firmado cheques en blanco a nueve fondos: ahora serán los gestores de esos vehículos quienes vayan requiriendo el capital conforme encuentren proyectos en los que invertir.

ConceptoFreixo Inversiones (Jove)Pablo Isla
Compromiso total10,3 millones~17 millones
Capital desembolsado1,47 millonesNo detallado
Entidad gestoraAltamar Private EquityNo detallada
Nº de vehículos9 fondosNo detallado

En el caso de la familia Jove, la hoja de ruta parece clara: sembrar en varios fondos, con tickets pequeños, sin concentrar en exceso en ninguna gestora y con una exposición todavía muy doméstica —el grueso de la cartera está en España—. Es la estrategia de quien empieza a andar en un terreno que no domina y prefiere apoyarse en equipos especializados como el de Altamar antes que hacer apuestas directas en compañías no cotizadas. Por el momento, ha comprometido 10 millones para un vehículo que apenas ha iniciado su andadura.

📊 Las Claves para el Inversor

  • Qué vigilar: El ritmo de despliegue de los 10,3 millones comprometidos frente a los 1,47 millones ya invertidos. Una aceleración de las capital calls será la señal de que la familia está encontrando las oportunidades que ahora mismo busca.
  • Reacción del valor: Al tratarse de un vehículo no cotizado, la noticia no se traduce en una reacción inmediata en pantalla. Sí importa como señal de hacia dónde mueven su liquidez las grandes fortunas que salieron del ladrillo.
  • Precedente sectorial: El giro de los Jove sigue la estela de Pablo Isla y otros patrimonios gallegos que están pasando de las sicavs al capital riesgo. Es un termómetro de por dónde respira el family office español.

Sabadell recorta su dividendo extraordinario: impacto directo en la rentabilidad del sector bancario

El Banco Sabadell completó en mayo el pago de uno de los dividendos más generosos de la historia reciente del Ibex 35: 0,50 euros por acción, fruto de la venta de su filial británica TSB a Banco Santander y en plena oferta pública de adquisición (OPA) de BBVA sobre la entidad vallesana. Aquel superdividendo, con una rentabilidad superior al 15% en el momento del reparto, ha reconfigurado el mapa de atractivo bursátil de la banca española. Ahora, sin el pago extraordinario, Sabadell conserva una rentabilidad por dividendo ordinario del 6,1%, la segunda más alta del sector —solo por detrás de Unicaja (7%)—, pero los analistas ya miran hacia otras entidades.

Un superdividendo de 0,50 euros que diluyó el atractivo bursátil

El pago de mayo fue un dividendo extraordinario en toda regla, abonado pocas semanas después de que los accionistas de Sabadell rechazaran la OPA de BBVA. Muchos inversores entraron en el valor únicamente para cobrar los 0,50 euros y salir rápidamente, lo que anticipaba una presión bajista una vez descontado el cupón. Nuria Álvarez, analista de Renta 4, lo resumía así: “con una rentabilidad tan alta, hay mucho inversor que entra a cobrar y sale”. Y desde Bestinver advertían de que, tras el recorte del dividendo, el multiplicador de beneficios se situaría por debajo de las 8,5 veces, el más bajo de la banca nacional.

Ese movimiento se produjo puntualmente, y la cotización de Sabadell cayó en los días posteriores al pago. Sin embargo, desde entonces el valor ha recuperado alrededor del 8%, lo que ha modificado el escalafón de las valoraciones. A cierre de esta semana, BBVA cotiza a 10,8 veces beneficios, por delante de las 11,3 de Sabadell y las 11,4 de Bankinter, convirtiéndose en el banco más barato del Ibex por PER.

La banca española tras el reparto: valoraciones y rentabilidades

El sector financiero español cerró el primer semestre con una revalorización bursátil superior al 14%, recuperando las caídas vinculadas al inicio del conflicto en Oriente Medio. Esta fortaleza ha estrechado el potencial de revalorización: solo Bankinter supera el 5% de recorrido según el consenso de analistas.

En el capítulo del dividendo, una vez extinguido el superdividendo de Sabadell, la rentabilidad ordinaria se reparte entre las entidades medianas y grandes. La siguiente tabla resume los principales indicadores de valoración y retribución al accionista:

BancoPER 2026 (veces)Rentabilidad por dividendo ordinario
BBVA10,8xN/D
Sabadell11,3x6,1%
Bankinter11,4xN/D
SantanderN/DN/D
UnicajaN/D7,0%

BBVA exhibe el PER más bajo y el mayor retorno sobre el capital tangible (RoTE), por encima del 20%, lo que sustenta una política de retribución ambiciosa: el plan 2025-2028 contempla repartir 24.000 millones de euros en dividendos en efectivo y otros 12.000 en recompras de acciones. Mientras, Santander es el único valor del sector que recibe una recomendación de compra unánime y los analistas prevén un crecimiento de beneficios superior al 10% en 2026, impulsado por su diversificación geográfica y las recientes adquisiciones de TSB y Webster Bank.

dividendo extraordinario

La rentabilidad por dividendo ordinario de Sabadell sigue siendo la segunda más alta del sector, pero el consenso gira ahora hacia Santander, el único valor con recomendación de compra unánime.

Análisis: el sector bancario español tras el superdividendo de Sabadell

El superdividendo de mayo fue un fenómeno puntual que distorsionó las comparativas de rentabilidad. Una vez normalizado, el foco vuelve a los fundamentales: generación de capital, crecimiento de beneficios y política de remuneración futura. Unicaja, con un 7% de yield, es la excepción que confirma la regla, ya que su elevada rentabilidad convive con una recomendación de venta del consenso debido a los riesgos de su modelo de negocio.

La banca española en su conjunto atraviesa un momento dulce de resultados, pero las valoraciones se han comprimido al alza. El inversor debe elegir entre un PER más bajo (BBVA), un dividendo elevado (Sabadell o Unicaja) o la visibilidad de crecimiento de Santander. La clave, como suele ocurrir después de pagos extraordinarios, está en no dejarse cegar por rendimientos pasados y estudiar qué ofrece cada entidad para los próximos trimestres.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del PER de BBVA, Sabadell y Bankinter en las próximas semanas y las publicaciones de resultados del segundo trimestre, que confirmarán las guías de crecimiento de beneficios.
  • Reacción del valor: Sabadell ha recuperado un 8% desde el recorte del dividendo, pero la inercia bajista inicial hace prever un movimiento lateral hasta que se despejen las incógnitas sobre su estrategia en solitario.
  • Precedente sectorial: Pagos extraordinarios similares en otros bancos españoles (como los de CaixaBank tras la fusión) también generaron picos de rentabilidad seguidos de caídas en el corto plazo; los valores que mejor se comportaron a medio plazo fueron aquellos con un crecimiento de beneficios sólido y diversificación.

Incendio en refinería de Escombreras: Repsol atribuye la causa a una fuga en tubería

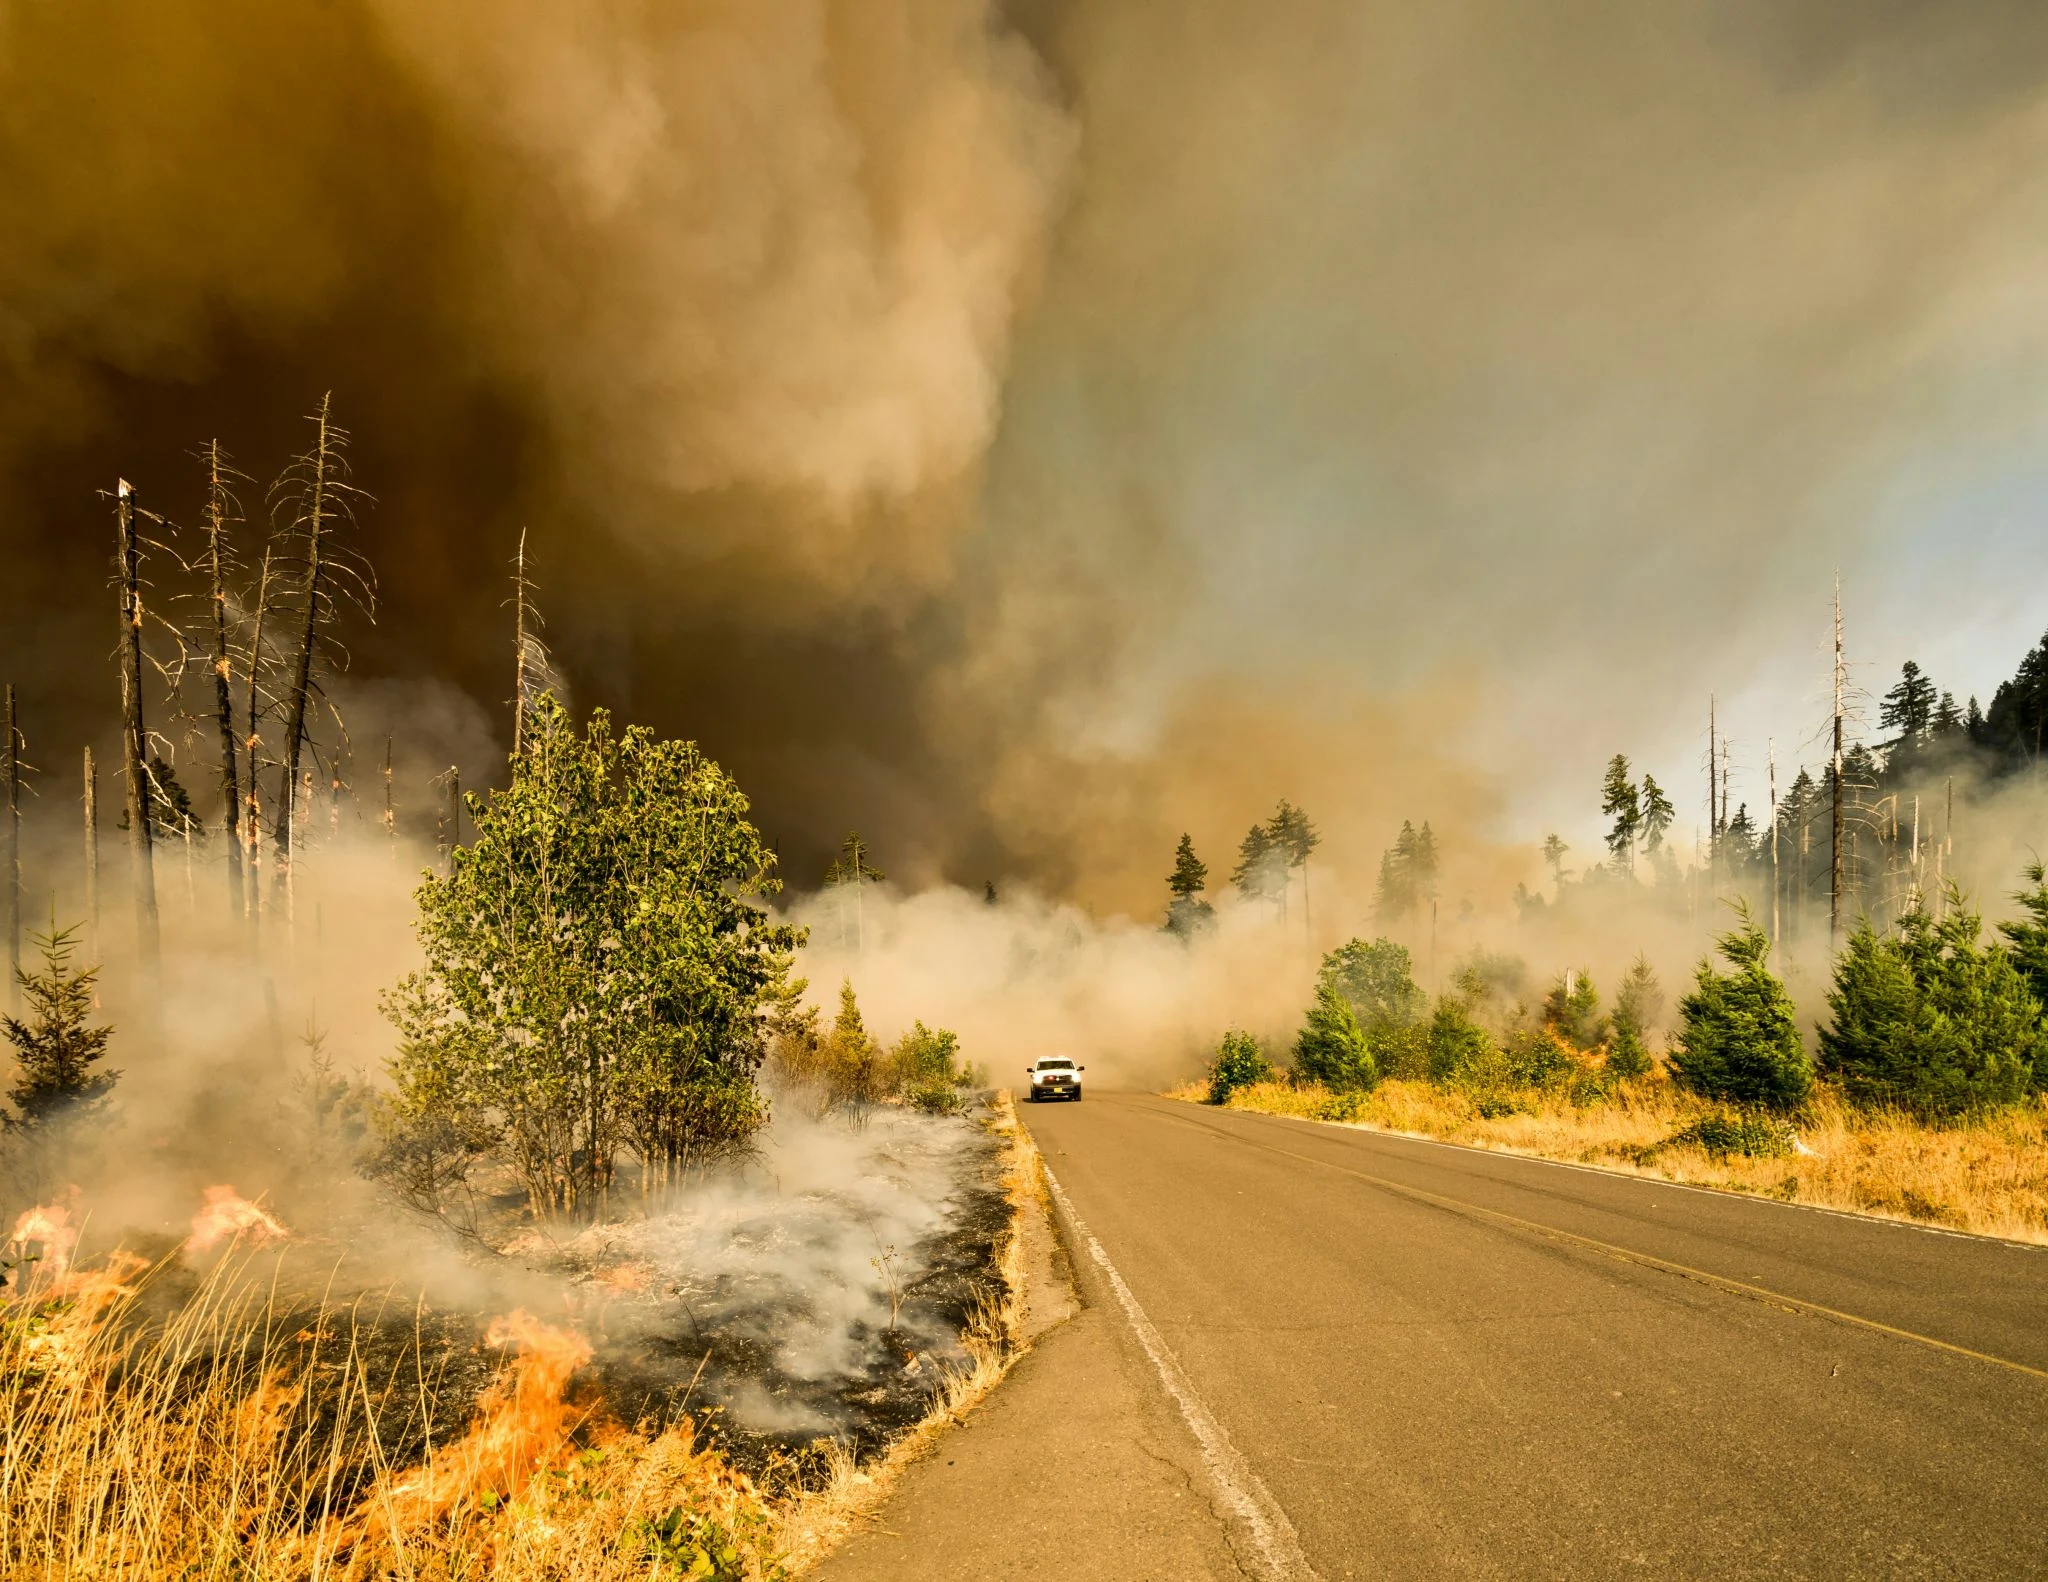
Repsol ha entregado ya a las autoridades de Murcia el informe definitivo sobre el incendio que el pasado 26 de enero afectó a la refinería de Escombreras. La conclusión técnica señala que la causa fue una fuga en una tubería de la unidad de destilación atmosférica (Topping-3) que derivó en un incendio sin heridos.

La investigación, llevada a cabo por la comisión interna de la compañía y supervisada por la Dirección General de Industria, atribuye el origen del siniestro a una incidencia en una de las tuberías de la unidad de destilación atmosférica. «Ha determinado que la causa del incendio fue una incidencia en una de sus tuberías que derivó en la fuga del producto», confirmaron fuentes de la Consejería de Medio Ambiente, Universidades, Investigación y Mar Menor a medios locales.

El fuego obligó aquel 26 de enero a activar el Plan de Emergencia de la instalación y a enviar alertas ES-Alert con recomendaciones de confinamiento a las poblaciones cercanas de Alumbres y La Unión. La columna de humo fue muy visible, aunque no hubo afectación a personas ni a otras plantas de la factoría.

Causa identificada: fuga en la tubería de la unidad Topping-3

El informe de la comisión de investigación de Repsol detalla que la incidencia se produjo en una tubería de la unidad de destilación atmosférica Topping-3. La fuga de producto fue el detonante del incendio, que se controló con medios propios de la refinería. La Consejería valora positivamente la gestión: «la emergencia fue gestionada de forma efectiva, con medios propios de la compañía y que no tuvo afectación a personas ni a otras plantas», señalaron fuentes autonómicas.

Durante los meses posteriores al siniestro, los técnicos de Industria realizaron inspecciones en las instalaciones y el Gobierno regional ha concluido que Repsol «en todo momento ha cumplido con la normativa vigente en seguridad industrial». No se han anunciado sanciones ni requerimientos de medidas adicionales.

La unidad afectada estará reparada a finales de 2026

Repsol asegura que los trabajos en la Topping-3 progresan según lo previsto y que la producción del complejo de Cartagena se ha mantenido gracias a la flexibilidad del sistema de refino. La previsión es que la reparación concluya durante el último trimestre de este año, lo que devolverá la capacidad total a la refinería de Escombreras.

Al día siguiente del incendio, dos inspectores de Industria acudieron a la planta. La Consejería destacó entonces la «muy buena colaboración» de la empresa y el contacto constante con los servicios de emergencia durante la extinción.

Repsol seguridad

Seguridad industrial en juego: más allá del informe

Este episodio, aunque cerrado administrativamente sin sanciones, reabre un debate soterrado en la industria: el de la seguridad en instalaciones que manejan hidrocarburos a gran escala. Escombreras es uno de los polos petroquímicos más importantes del Mediterráneo y la unidad Topping-3, una pieza crítica del refino español.

La rápida contención del fuego y la ausencia de heridos hablan a favor de los protocolos de emergencia de Repsol. Pero cada incidente en una refinería genera una pregunta incómoda: ¿se podría haber evitado? La investigación interna, aunque detallada, es precisamente eso, interna. Las autoridades han validado el proceso, pero no se ha difundido públicamente el informe completo. La transparencia en los accidentes industriales sigue siendo una asignatura pendiente en España.

Las emergencias se gestionan, pero la confianza se construye con inspecciones abiertas y datos públicos.

Creo que Repsol ha manejado bien la comunicación post-incidente, pero el cierre sin sanciones no equivale a una garantía de que no volverá a ocurrir. La fatiga de materiales, los ciclos de mantenimiento y el factor humano son riesgos con los que convive cualquier planta de estas dimensiones. Lo que diferencia a un operador maduro de otro vulnerable es la cultura de seguridad, y esa se demuestra en los próximos informes, no en este.

En los últimos años, la refinería de Escombreras ha registrado otros incidentes menores, según los partes de seguridad. Aunque ninguno con la espectacularidad de la columna de humo de enero. La atención mediática se disipa, pero las inspecciones periódicas y el escrutinio de la sociedad civil deberían mantener la presión.

Que la emergencia se gestionara sin heridos es un éxito. Pero que las causas solo las conozca la empresa en profundidad trasluce una opacidad que no ayuda a la confianza industrial.

El último trimestre de 2026 traerá la reparación definitiva de la unidad. Para entonces, Repsol debería tener la oportunidad de reforzar su reputación con una comunicación técnica más abierta. El informe entregado a Industria es un paso, pero el próximo debe ir acompañado de lecciones aprendidas accesibles al público. En seguridad industrial, la opacidad es un riesgo en sí mismo.

Algeciras y Huelva: los puertos que impulsan la transición energética con tráfico de combustibles e hidrógeno

El tráfico de graneles líquidos sigue marcando el pulso del sistema portuario español, pero la verdadera partida se juega en los muelles de Algeciras y Huelva. Los dos puertos andaluces no solo lideran los volúmenes de combustibles en España: están colocando las primeras piedras de la transición energética que llevará hidrógeno verde, metanol y GNL a los grandes buques y a la industria pesada. Con inversiones que suman miles de millones y una complementariedad logística que pocos conocen, las dársenas del sur se preparan para un futuro que ya está en construcción.

El pulmón energético del sistema portuario español

Los datos de 2025 hablan por sí solos. La Autoridad Portuaria de la Bahía de Algeciras (APBA) movió 28,5 millones de toneladas de graneles líquidos, liderando el ranking nacional por delante de Cartagena (26 millones) y del Puerto de Huelva (22,5 millones). Para Algeciras, ese tráfico supuso casi el 30% de su volumen total; para Huelva, el 74%, lo que refleja una dependencia casi absoluta de los combustibles en su actividad portuaria.

En lo que va de 2026, el panorama es similar pero con matices. Hasta mayo, Algeciras mantuvo la primera posición con 11,2 millones de toneladas, seguida de Cartagena (10,9 millones) y la sorpresa de Bilbao (9,3 millones). Huelva, con 8,8 millones, cayó a la cuarta plaza. El leve retroceso en ambas dársenas andaluzas se explica en parte por las borrascas que azotaron la península entre enero y marzo, aunque la estructura industrial que sostiene estos números apenas ha variado.

La apuesta por los combustibles limpios: GNL, metanol e hidrógeno

El futuro energético se decide en los muelles, y Algeciras ha tomado la delantera en avituallamiento sostenible. En 2025 suministró 330.000 metros cúbicos de gas natural licuado (GNL) a buques, una cifra que la coloca en el top 5 europeo y que, según Gerardo Landaluce, presidente de la APBA, responde a una demanda real de los armadores: “El producto bajo en carbono va a necesitar su tiempo, pero ya están apostando fuerte por el GNL”. Además, la dársena está ampliando con Evos las instalaciones para almacenar y suministrar metanol y amoníaco, los derivados del hidrógeno verde que Moeve producirá en el Valle Andaluz del Hidrógeno.

En Huelva, la transición se acelera con inversión pública y privada. El plan estratégico de la autoridad portuaria prevé cerca de 250 millones de euros en los próximos cuatro años, incluyendo la ampliación del Muelle Ingeniero Juan Gonzalo y un dragado para ganar calado hasta 16 metros. En paralelo, Moeve y Exolum destinan 300 millones a un nuevo pantalán y un poliducto de 3,5 kilómetros dentro del recinto. Iberdrola, por su parte, ha adquirido terrenos para levantar una planta de hidrógeno verde con una inversión de 500 millones de euros. Alberto Santana, presidente de la Autoridad Portuaria de Huelva (APH), lo resume con claridad: “Lo importante es que se construyan estas plantas, que harán que el combustible sea limpio y nos generará mucho empleo”.

La transición energética se juega en los muelles: quien no tenga puerto preparado para el hidrógeno y el metanol en 2030 habrá perdido el tren.

Análisis: puertos que compiten y cooperan en la transición energética

Conviene no dejarse llevar solo por los rankings. La relación entre Algeciras y Huelva trasciende la competencia y se asienta sobre una lógica de complementariedad pocas veces vista. Buena parte del GNL que Algeciras suministra a los megabuques que cruzan el Estrecho llega, precisamente, desde Huelva. Ambas dársenas son eslabones de una misma cadena logística que el Valle Andaluz del Hidrógeno Verde de Moeve —con arranque en Huelva y producción de amoníaco en San Roque— terminará de unir.

Esa complementariedad es también una red de seguridad. Si el tráfico de Algeciras se desborda, Huelva está en posición de absorber el excedente. Y al revés. Pero, a mi juicio, el verdadero valor no está en las toneladas que se mueven hoy, sino en la capacidad de estas infraestructuras para anclar un tejido industrial limpio que genere empleo estable en la Andalucía periférica. Los propios presidentes portuarios lo admiten: el ranking importa menos que las inversiones reales que se materialicen en los próximos tres o cuatro años.

Sin embargo, conviene no precipitarse. Landaluce advierte que los combustibles de bajas emisiones “van a necesitar su tiempo”, y los volúmenes actuales de GNL y biocombustibles, aunque crecientes, son todavía marginales frente a los 28 millones de toneladas de derivados del petróleo que mueve Algeciras en un año. La transición será gradual, y el riesgo de que algunas plantas se queden en anuncios sin ejecución o con retrasos es real. La clave estará en vigilar si los cientos de millones comprometidos se convierten en hormigón y acero. Con el hidrógeno verde aún esperando su despegue comercial de verdad, los puertos andaluces tienen la oportunidad —y la responsabilidad— de demostrar que el músculo logístico del petróleo puede, efectivamente, reconvertirse en el motor de una nueva era energética.

Guía movilidad en Barcelona por el Tour de Francia: metro y rutas alternativas para sortear cortes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La segunda etapa del Tour de Francia 2026, con salida en Tarragona y llegada a Montjuïc, provoca cortes de tráfico desde las 12:00 hasta las 18:00 en Barcelona.
  • ¿Quién está detrás? Organización del Tour de Francia, Ayuntamiento de Barcelona y Guardia Urbana despliegan un dispositivo con más de 900 agentes.
  • ¿Qué impacto tiene? Restricciones en Sants-Montjuïc, Eixample y Sant Martí; la ronda Litoral sufre limitaciones de acceso. El metro es la opción más fiable, y se recomienda evitar el coche.

Barcelona afronta este domingo 5 de julio la segunda etapa del Tour de Francia 2026 con nuevos cortes de tráfico que pondrán a prueba la movilidad en los distritos de Sants-Montjuïc, Eixample y Sant Martí. El Ayuntamiento recomienda usar el metro y evitar el vehículo privado.

Ayer, la contrarreloj por equipos partió la ciudad en dos con Aragó como frontera infranqueable. Hoy, la ronda gala entra por el sur tras recorrer 170 kilómetros desde Tarragona y promete eternizarse durante la tarde, con llegada a las calles de Barcelona sobre las 15:00.

Horarios y calles cortadas hoy, 5 de julio

La Guardia Urbana empezará a cortar calles a partir de de las 12 horas y todo el circuito quedará cerrado a las 13:30. Los ciclistas darán dos vueltas a un trazado que incluye calle Sants, Paral·lel, el ascenso a Montjuïc por Palaudàries y un tramo del paseo de la Zona Franca. La Gran Via, que discurre bajo la plaza Espanya, no se verá afectada.

El Ayuntamiento estima que a las 18 horas se empezará a restablecer la circulación. Los vecinos de Sants-Montjuïc, Eixample y Sant Martí son los más perjudicados; para ellos, y para todo aquel que necesite moverse por la ciudad, el coche queda descartado.

Con 19 kilómetros de asfalto cerrados, Barcelona convierte hoy sus calles en un escenario deportivo donde el vehículo privado queda fuera de juego y el metro se convierte en el único salvoconducto.

Las mejores alternativas para moverse: metro, bus, bicicleta y coche

El metro es la opción más recomendada. Todas las líneas funcionan con normalidad, aunque las estaciones dentro de la zona cero pueden registrar aglomeraciones, sobre todo a la llegada de los ciclistas. Evitar transbordos innecesarios y planificar los desplazamientos con antelación ayuda a sortear los momentos de mayor afluencia.

El bus verá alterados sus recorridos habituales; las líneas que atraviesan las calles afectadas tendrán desvíos y retrasos. Las paradas de Bicing situadas dentro del recorrido permanecerán sin servicio, por lo que la bicicleta tampoco es una alternativa útil hoy.

El coche y la moto están prohibidos en el interior del circuito. La ronda Litoral sufre cortes y limitaciones puntuales: la salida 25 en sentido Besòs está cerrada, igual que las entradas y salidas 23 y 24 en ese mismo sentido; solo se mantiene abierta la salida 24 con acceso restringido al Parque del Fòrum y Diagonal Mar. Estos cierres reducen la capacidad de la vía y pueden provocar retenciones.

Para los peatones, el Consistorio ha habilitado pasos vigilados cada cinco minutos a pie, gestionados por la Guardia Urbana. Los desplazamientos a pie, combinados con el metro, son la fórmula más segura para cruzar la ciudad.

Hoja de Ruta: Claves del Viaje

El impacto de la etapa es doble: sobre la movilidad y sobre la imagen de la ciudad. Las cifras hablan de 850.000 personas tomando las calles durante el fin de semana, un dispositivo de 900 agentes de la Guardia Urbana y la compra de 2.300 vallas que el Ayuntamiento ha adquirido para la ocasión —y que quedarán como legado para futuras ediciones u otros eventos—.

La zona cero se concentra en los distritos de Sants-Montjuïc, Eixample y Sant Martí. La barrera física que supone el circuito de 19 kilómetros parte la ciudad en dos y obliga a depender del transporte público. El metro se convierte en la columna vertebral, mientras los buses tratan de absorber lo que pueden con desvíos inevitables.

El dato clave es la necesidad de evitar el vehículo privado: cualquier intento de circular por la zona acaba en retención, multa o pérdida de tiempo. La experiencia de ayer, con la contrarreloj por equipos, demostró que la paciencia ciudadana es limitada cuando el coche no puede usarse, aunque el fervor ciclista amortigüe las críticas.

El pulso entre el evento deportivo y la movilidad cotidiana no es nuevo: Barcelona ya ha gestionado el Papa, el Primavera Sound, el Sónar o la Fórmula 1. Sin embargo, el Tour introduce un factor singular: un circuito cerrado que obliga a peatonalizar de facto amplias zonas. La compra de vallas revela que el Ayuntamiento apuesta por repetir este formato.

En nuestra lectura, el dispositivo es sólido sobre el papel, pero la prueba de fuego será la respuesta del transporte público en las horas punta de calor y la capacidad de la Guardia Urbana para gestionar los pasos peatonales sin generar aglomeraciones peligrosas. El próximo hito será el lunes, cuando la ciudad recupere la normalidad y se evalúen las lecciones aprendidas.

Vestido Dior Alta Costura de Taylor Swift: la pieza única que revaloriza la colección de Jonathan Anderson

El 3 de julio de 2026, Taylor Swift contrajo matrimonio con Travis Kelce en el Madison Square Garden. La noticia, viral por sí misma, eclipsó un dato que para los inversores en activos tangibles es puro oro: la artista lució un vestido Dior Alta Costura diseñado por Jonathan Anderson, la primera pieza del irlandés para la casa francesa en este formato. Una creación única, bespoke, que entra de inmediato en el radar del coleccionismo de moda de élite como un activo con todos los vectores de revalorización alineados.

Yo sigo de cerca el mercado de reliquias de celebridades desde hace más de una década, y confieso que pocas veces he visto un estreno con tanto potencial. La combinación de una estrella global en su cénit cultural, un debut histórico en la alta costura de un diseñador que ya cotiza al alza en el mercado secundario, y la naturaleza irrepetible de la pieza, la configuran como un objeto de deseo para family offices y coleccionistas dispuestos a esperar.

El vestido: un punto de inflexión para Anderson y Dior

La elección de Swift no fue trivial. Tras meses de especulaciones —se barajaban nombres como Vivienne Westwood, Stella McCartney u Oscar de la Renta— la cantante y su estilista Joseph Cassell recibieron bocetos de numerosas firmas. Finalmente, apostaron por un diseño a medida de Jonathan Anderson, quien desde su llegada a Dior ha inyectado una energía contemporánea a la maison. Completó el look con joyas de Cartier y salones personalizados de Christian Louboutin.

No es la primera vez que Swift viste Dior, pero sí su primera incursión en la Alta Costura de la firma. Un detalle que los más atentos ya habían intuido: en abril, la artista llevó un bolso mini Lady Dior amarillo, una pieza limitada del propio Anderson con bordados florales y una abeja, un guiño que ahora cobra sentido como antesala de esta colaboración. El vestido nupcial, sin embargo, eleva la apuesta a un territorio nuevo. Se trata de la primera creación de Alta Costura que Anderson rubrica para Dior, un hito que convierte cada puntada en parte del legado inicial de su etapa creativa.

Alta costura como clase de activo: rareza y efecto celebridad

El mercado del coleccionismo de moda ha demostrado que la alta costura de celebridades puede generar retornos extraordinarios. El icónico vestido blanco de Marilyn Monroe que lució ante John F. Kennedy se subastó por 4,6 millones de dólares; un look de El mago de Oz de Judy Garland superó el millón y medio. En el siglo XXI, piezas de Lady Di o de Audrey Hepburn siguen marcando récords. La regla es simple: cuanto mayor es la huella cultural de la portadora, más profundo es el pozo de demanda entre coleccionistas y museos.

Taylor Swift ostenta hoy un poder de arrastre que no tiene parangón en la industria del entretenimiento. Su capacidad para mover cifras de negocio —desde el turismo hasta las ventas de discos— se ha trasladado incluso a los mercados bursátiles, donde el “efecto Swift” ha impactado puntualmente en cotizadas. Este vestido, por tanto, no es solo moda: es un artefacto cultural de una figura que define la década. La rareza se multiplica al ser una pieza única, no una edición limitada reproducible. Y si a eso se suma el sello inaugural de un diseñador que aspira a convertirse en el próximo gran nombre de la moda, el cóctel es explosivo.

Una pieza de Alta Costura bespoke con el aura de Taylor Swift y el debut de Jonathan Anderson en Dior es, por definición, un activo no replicable: el holy grail del coleccionismo de moda.

Riesgo, liquidez y horizonte: la visión del wealth manager

Invertir en una prenda de estas características no tiene nada que ver con comprar un reloj de pulsera o una obra de arte de un artista establecido. La liquidez es extremadamente limitada: no existe un mercado secundario líquido para vestidos de novia de celebridades. La venta solo puede canalizarse a través de casas de subastas especializadas —Christie’s o Sotheby’s han liderado este segmento— y la aparición de un comprador dispuesto a pagar una prima significativa puede demorarse años.

El horizonte temporal razonable para este tipo de activo supera los diez años. La revalorización dependerá de varios factores: la evolución de la carrera de Anderson en Dior (si se consolida como un director creativo icónico, sus primeras obras ganarán estatus); la permanencia de Swift en la cima de la cultura popular; y el estado de conservación de la pieza. Todo ello ha de ser gestionado por un equipo de custodios expertos, lo que añade un coste de mantenimiento no desdeñable.

Desde el punto de vista de un family office, la diversificación que aporta es total: su correlación con los mercados financieros es cercana a cero. Sin embargo, el perfil de riesgo es similar al del arte emergente o las piezas conceptuales. Conviene recordar que no todos los estrenos de Alta Costura de celebridades terminan en subasta millonaria; muchas creaciones quedan en el olvido o en manos de coleccionistas privados que nunca las sacan a la venta.

💎 Veredicto Wealth

El vestido Dior Alta Costura de Taylor Swift se perfila para una revalorización agresiva a largo plazo, pero el inversor debe asumir una liquidez extremadamente limitada y horizontes de al menos diez años. El riesgo principal es la evolución de la relevancia cultural de Swift y Anderson en el futuro.

Von der Leyen admite problemas técnicos en el control biométrico de fronteras que afectan a aerolíneas y aeropuertos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La presidenta de la Comisión Europea ha admitido por primera vez que el sistema biométrico de control de fronteras del espacio Schengen presenta fallos técnicos que están provocando colapsos en los aeropuertos europeos.
  • ¿Quién está detrás? Von der Leyen y la propia Comisión, que hasta ahora había minimizado el problema. Las aerolíneas llevaban meses denunciando la situación.
  • ¿Qué impacto tiene? Miles de viajeros extracomunitarios se enfrentan a largas esperas en los puntos de entrada. El caos coincide con la temporada alta de verano y puede prolongarse si no se aplican soluciones técnicas urgentes.

Ursula von der Leyen ha dado este viernes un giro inesperado al reconocer, desde Cork (Irlanda), que el sistema biométrico de control de fronteras del espacio Schengen tiene problemas técnicos. Hasta ahora, la Comisión Europea había rechazado que existieran fallos graves pese a las continuas quejas de las aerolíneas y los gestores aeroportuarios.

Un sistema que acumula casi una década de retrasos

El denominado Entry/Exit System (EES) registra las huellas dactilares y la imagen facial de los viajeros procedentes de terceros países. Su entrada en vigor estaba prevista para 2017, pero sucesivos aplazamientos —motivados por falta de preparación técnica en los Estados miembros— han ido posponiendo la fecha hasta este 2026.

Durante una comparecencia en Cork, von der Leyen ha admitido que “aún queda mucho trabajo por hacer con estos problemas técnicos” y ha asegurado que la Comisión está colaborando con los países para solventarlos. Es la primera vez que la presidenta comunitaria habla públicamente de las fallas que los pasajeros llevan meses sufriendo en forma de largas colas y retrasos en puertas de embarque.

El impacto en los aeropuertos españoles: colas y protestas de las aerolíneas

El caos se ha sentido con especial intensidad en los los aeropuertos de Madrid y Barcelona, los dos principales puntos de entrada al espacio Schengen desde América Latina, Asia y África. Fuentes del sector consultadas por MERCA2.ES apuntan a que los tiempos de espera en los filtros biométricos se han duplicado en las últimas semanas, superando con frecuencia los 90 minutos en horas punta.

Las aerolíneas, encabezadas por la Asociación de Líneas Aéreas (ALA), han vuelto a insistir esta semana en la necesidad de “parar el caos fronterizo”. Iberia, Ryanair y Vueling han transmitido su máxima preocupación por los meses de julio y agosto, cuando el tráfico de pasajeros no comunitarios se dispara. A pesar de las denuncias recurrentes, Aena no ha detallado públicamente los tiempos exactos de espera ni las medidas de refuerzo previstas.

La Comisión Europea ha tardado casi una década en aplicar un sistema que las aerolíneas consideran imprescindible; ahora que funciona mal, la falta de soluciones inmediatas amenaza con convertir este verano en el peor para los viajeros aéreos desde la pandemia.

Hoja de Ruta: Claves del Viaje

El reconocimiento explícito de von der Leyen supone un punto de inflexión para un problema que ya era innegable en las terminales. El impacto directo sobre los viajeros se traduce en pérdidas de conexiones, desvíos a otras escalas y un desgaste operativo que las aerolíneas cifran en millones de euros. La zona cero no es un aeropuerto único, sino todo el arco mediterráneo y atlántico europeo; en España, Barajas y El Prat concentran la mayor presión por su elevado volumen de tráfico extracomunitario.

El dato que mejor resume esta crisis es el desfase de nueve años entre la fecha original de implantación (2017) y la realidad disfuncional de 2026. Como precedente, la industria recuerda el fiasco de la puesta en marcha del sistema biométrico estadounidense US-VISIT en 2004, que también generó colas interminables hasta que se depuraron los algoritmos. Ahora, el pulso entre las aerolíneas y la Comisión se centra en la urgencia de una solución técnica coordinada; von der Leyen no ha fijado plazos concretos, y los Estados miembros —entre ellos España— arrastran distintos grados de preparación.

A corto plazo, el riesgo es que las esperas sigan deteriorando la experiencia del pasajero en plena temporada alta. A medio plazo, la credibilidad del sistema Schengen queda en entredicho si no se demuestra capacidad para gestionar la tecnología que se aprueba en Bruselas. La próxima reunión del grupo de trabajo fronterizo europeo, prevista para septiembre, será el primer test de compromiso real con los arreglos.

Propiedades de lujo de celebridades: las casas de Heigl, Jenner y Wright revalorizan más que el S&P 500

Cuando se habla de activos refugio, pocos piensan en la mansión de una estrella de televisión o en la casa que un arquitecto legendario diseñó hace siete décadas. Sin embargo, el mercado de propiedades de lujo con pedigrí de celebridad o firma arquitectónica sigue demostrando una resiliencia notable frente a la volatilidad de la renta variable. Esta semana, tres operaciones en Estados Unidos vuelven a poner el foco sobre este segmento: la finca de Katherine Heigl en Utah, la única vivienda de Frank Lloyd Wright en Tennessee y la mansión de Kylie Jenner en Los Ángeles, que acaba de ajustar su precio. Ninguna es barata, pero para el inversor que busca preservar capital a largo plazo, cada una ofrece un perfil de riesgo distinto que merece la pena analizar.

La firma Wright: un activo sin comparables

La casa diseñada por Frank Lloyd Wright en Chattanooga, conocida como Seamour and Gerte Shavin House, sale al mercado por primera vez en 75 años con un precio de 1,6 millones de dólares. Es la única residencia del arquitecto en el estado de Tennessee y un ejemplo impecable del estilo Usonian, con mobiliario integrado, materiales locales y ventanas de clerestorio. La familia original la ha mantenido desde su construcción en 1952, lo que añade un componente de autenticidad que los coleccionistas de obras de arte comprenden bien.

En real estate prime, la procedencia arquitectónica funciona como una firma. No existen viviendas comparables en el mercado que permitan establecer un precio por metro cuadrado. El valor de esta propiedad se negocia entre un comprador con visión de coleccionista y un vendedor sin urgencia, lo que tiende a generar plusvalías sostenidas en el largo plazo.

Cuando un inmueble no tiene competencia directa, su precio no lo fija el mercado secundario, sino la negociación directa entre un comprador con visión de coleccionista y un vendedor sin urgencia.

El factor celebridad: la prima que resiste las correcciones

El rancho de Katherine Heigl en Utah, a las afueras de Park City, se construyó desde cero en 2008 y ahora se lista por 10,6 millones de dólares con Engel & Völkers. Con 25 acres y más de 8.300 pies cuadrados, la propiedad incluye dos suites principales, spa, piscina climatizada y un estudio independiente. Si se asume un coste total de terreno y construcción inferior a los 6 millones en aquel año, la revalorización estimada se sitúa por encima del 7% anual compuesto, un rendimiento que compite con los mejores tramos del S&P 500 en el mismo periodo, pero con la ventaja de una baja correlación diaria con los mercados financieros.

En el otro extremo, Kylie Jenner ha rebajado el precio de su mansión en Holmby Hills, Los Ángeles, hasta 38,5 millones de dólares tras seis meses en el mercado. La vivienda, de estilo brutalista, suma más de 13.300 pies cuadrados con siete dormitorios y catorce baños, además de apartamentos de invitados y piscina infinita. El ajuste de precio no indica debilidad del segmento superior, sino una corrección de expectativas en un nicho donde el comprador es escaso pero extremadamente líquido. Para un family office con horizonte de inversión superior a cinco años, esta entrada podría representar una oportunidad de adquirir un activo trofeo con un descuento sobre el precio de salida original.

Análisis: el ladrillo con estrella como clase de activo

En mi trayectoria siguiendo el mercado de activos tangibles, he observado que las propiedades con una historia singular —ya sea por su arquitecto, por su primer propietario famoso o por su exclusividad geográfica— tienden a comportarse como el arte de primer nivel: alta iliquidez, apreciación paulatina y una volatilidad casi nula en periodos de turbulencia financiera. El riesgo no está en la pérdida de valor nominal, sino en la dificultad de encontrar comprador en el momento deseado.

La casa de Frank Lloyd Wright es, de las tres, la que mejor encaja en un perfil de preservación de capital. Su precio de entrada, relativamente contenido, y su condición de pieza única la convierten en un activo refugio comparable a un grabado de Durero o un reloj Patek Philippe de producción limitada. La finca de Heigl ofrece una combinación de tierra, privacidad y diseño que históricamente ha superado a la inflación en los enclaves de montaña del oeste americano. La mansión de Jenner, en cambio, pertenece a la categoría de revalorización agresiva: el comprador que entre ahora podrá beneficiarse de un ciclo alcista si el mercado de bienes raíces de lujo en Los Ángeles se reanima en los próximos dos años.

Con las subastas de otoño a la vista, el capital que busca diversificarse más allá de la renta variable encontrará en el ladrillo singular una alternativa tangible y, en muchos casos, con un recorrido al alza que los índices bursátiles no garantizan.

💎 Veredicto Wealth

La vivienda de Wright es la opción más adecuada para preservar capital con un horizonte de diez años, dada su condición de activo único sin comparables. Las propiedades de Heigl y Jenner, aunque con mayor riesgo de liquidez, ofrecen potencial de revalorización para el inversor paciente que pueda esperar al ciclo adecuado.

Semana Alta Costura París 2026: los debuts que están redefiniendo el valor de la alta costura como inversión

La Semana de la Alta Costura de París 2026 arranca con una intensidad de fuegos artificiales que rara vez se ve en los calendarios de moda. Un desfile tras otro, la ciudad y Roma —gracias a Fendi— se convierten en el epicentro de una constelación de estrenos que, según mi lectura, están redefiniendo el valor de la alta costura como clase de activo tangible. No hablo del espectáculo efímero de las pasarelas. Me refiero a la oportunidad de adquisición de piezas con el ADN fundacional de una nueva etapa creativa, un perfil de riesgo que el inversor de patrimonio elevado empieza a monitorizar con atención.

El desfile de fichajes de las grandes maisons ha dado un vuelco en 2026. Pierpaolo Piccioli presenta su primera colección de alta costura para Balenciaga, tras un año al frente de la marca. Sus anteriores trabajos en Valentino, centrados en el color saturado y la ornamentación, marcaron un precedente de precio en el mercado secundario de archivo. Ahora, el mercado valora cómo trasladará ese lenguaje a la herencia del fundador vasco. Casi al mismo tiempo, Maria Grazia Chiuri estrena su etapa como directora creativa de la sección de alta costura de Fendi, en un escenario tan simbólico como la Galleria Nazionale d’Arte Moderna e Contemporanea de Roma. Su elección de Roma no es baladí: la ciudad natal de la diseñadora se fusiona con la historia de la casa, un componente emocional que en el mercado de la moda de colección se traduce con frecuencia en prima de valor.

Otro debut explosivo es el de Duran Lantink en Jean Paul Gaultier. Tras años de colecciones cápsula diseñadas por talentos invitados, el provocador neerlandés asume las riendas con una propuesta que, a juzgar por su ready-to-wear, elevará la transgresión al lienzo ilimitado de la alta costura. La rareza de una pieza de esta primera colección bajo la batuta de Lantink la convierte en un activo potencialmente revalorizable si la maison consolida su nuevo rumbo.

Junto a ellos, Ashi Studio y Manish Malhotra —veteranos del alfombra roja de Hollywood y Bollywood, respectivamente— presentan sus propuestas como diseñadores invitados. Además, dos nombres con un culto casi secreto: Olivier Theyskens, que lanza su nueva firma Boloria con un imaginario gótico-romántico que recuerda a sus etapas doradas en Rochas y Nina Ricci; y Michael Stewart de Standing Ground, con sus siluetas minimalistas inspiradas en la geología irlandesa. Todos ellos añaden capas de escasez: piezas numeradas, bajo pedido, con un tiempo de ejecución de cientos de horas.

De la pasarela a la cámara acorazada: ¿cómo se monetiza una pieza de alta costura?

Hasta hace una década, la alta costura era territorio casi exclusivo del cliente de moda, no del inversor. La ecuación ha cambiado. Casas de subastas como Sotheby’s y Christie’s han validado la categoría con ventas monográficas de alta costura histórica: un vestido de Yves Saint Laurent haute couture de 1965 alcanzó más de 200.000 euros en 2023; un Christian Dior New Look puede superar los 300.000 euros. La lógica es sencilla: de los apenas 4.000 clientes activos de alta costura en el mundo, solo una fracción conserva piezas con documentación impecable. Ese desequilibrio entre oferta y demanda de archivo es lo que impulsa los precios en el largo plazo.

Los debuts de esta semana introducen una variable nueva: la prima de primer propietario. Adquirir una pieza directamente del atelier durante el primer desfile de un director creativo en una casa icónica significa poseer un objeto con certificado de origen en un momento fundacional. Esa pieza, pasados diez o quince años, se convierte en un artefacto histórico si la trayectoria del diseñador se consolida. Por supuesto, el riesgo es que la dirección creativa fracase o sea sustituida deprisa, lo que desvanece la narrativa.

Comprar un vestido de la primera colección de Piccioli en Balenciaga no es comprar un traje de noche: es asegurar un testimonio material del arranque de una era.

Qué debe evaluar un family office antes de sumar alta costura a su cartera

El ángulo no es especulativo. La alta costura carece de liquidez inmediata, no cotiza en exchanges y su valoración depende de la reputación del diseñador a largo plazo, el estado de conservación y el pedigrí de la procedencia. Pero para patrimonios con horizontes superiores a diez años y con tolerancia a la iliquidez, puede funcionar como un activo de preservación de capital con baja correlación con los mercados financieros. El coste de entrada oscila entre los 40.000 y los 150.000 euros por pieza nueva, más los gastos de almacenamiento y seguro especializado, un coste análogo al de la custodia de obras de arte de formato medio.

En mi análisis, los perfiles más interesantes para un inversor conservador son las piezas de Chiuri en Fendi y de Piccioli en Balenciaga, por tres razones: pertenecen a casas con tradición de archivo y museo propio, lo que garantiza la perpetuidad de la narrativa; los diseñadores tienen un historial probado de consistencia estilística que genera comunidad de coleccionistas; y el montaje de los desfiles —uno en un museo nacional romano, el otro en la consolidada semana parisina— añade un valor simbólico que perdura en el tiempo.

Para perfiles más agresivos, las piezas de Lantink en Gaultier o de Theyskens en Boloria podrían ofrecer la clásica asimetría de alto riesgo/recompensa: si el new normal de estas marcas se asienta, la escasez inicial disparará la demanda de archivo en menos de un lustro. No obstante, el inversor debe asumir que la moda de autor puede sufrir un ciclo de olvido antes de su revalorización.

💎 Veredicto Wealth

La alta costura es un activo de preservación de capital para patrimonios con horizonte superior a diez años y tolerancia a la iliquidez extrema. Los debuts de Piccioli y Chiuri son las oportunidades más sólidas de esta temporada; las piezas de Lantink y Theyskens, una apuesta de revalorización agresiva para quien pueda esperar más de una década a que el mercado del archivo las reclame.

Defensa europea bolsa busca suelo tras latigazo bajista: ¿oportunidad de entrada?

El sector defensa europeo ha vivido una de sus peores semanas en mucho tiempo. Rheinmetall se desplomó un 23% después de que Alemania cancelara un megacontrato de fragatas valorado en casi 13.000 millones de euros, y la sacudida se llevó por delante los soportes de varias compañías.

Sin embargo, las caídas han llevado a muchos valores a niveles donde históricamente han rebotado. La pregunta es si estamos ante una simple corrección o ante un cambio de ciclo. Para responderla, tomamos el pulso a los principales actores, según un reciente análisis técnico publicado en Expansión.

El batacazo de Rheinmetall enciende las alarmas

Rheinmetall perdió la directriz alcista que mantenía desde hace años con un volumen récord. Ahora rebota desde la sobreventa extrema, pero, mientras no cierre el hueco bajista en los 1.169,60 euros, cualquier señal de fortaleza será limitada. El daño está hecho y la confianza, tocada.

El contagio se extendió a otros gigantes. Thales corrigió hasta el soporte de los 212-216 euros, coincidiendo con mínimos de septiembre y diciembre pasados. En esa franja confluyen varios niveles relevantes. De aguantar, podría ser un punto de entrada, aunque con un stop claro si pierde los mínimos de junio. Si ese soporte cede, el siguiente nivel relevante está en el imponente hueco alcista de marzo de 2025, en los 191,65 euros.

Dassault Aviation intenta reestructurarse al alza tras apoyarse en una directriz alcista que viene de finales de 2021. El stop loss se colocaría bajo los mínimos de mayo. Es un planteamiento limpio: o aguanta ahí o se descuelga.

Leonardo perdió un tercio de su valor desde los altos históricos de marzo. El latigazo de Rheinmetall lo empujó hasta la base del canal bajista de los últimos meses. Las importantes subidas de de la semana lo han lanzado hacia la parte alta del canal (resistencia). Si logra superar los 52 euros en velas semanales, se activaría una señal de fortaleza renovada.

El pánico vendedor ha llevado a varias compañías a soportes de largo plazo que no visitaban desde hace un año; es ahí donde el inversor paciente encuentra las mejores gangas.

Los niveles que pueden reiniciar la tendencia alcista

Indra perdió la directriz de corto plazo, pero el soporte de los 43,40 euros (mínimos de marzo) sigue intacto. Mientras mantenga ese nivel, cabe la posibilidad de una reestructuración alcista.

En el lado más resistente, Airbus y MTU Aero Engines están mostrando un comportamiento diferenciado. El mercado las percibe más como valores de aviación comercial. Airbus ha batido la resistencia de los altos de mayo y mira hacia los máximos históricos de 221,30 euros. MTU, por su parte, ha superado los 350 euros y se dirige hacia los 404,65 euros, sus máximos de febrero.

Aunque el daño ha sido generalizado, los soportes de largo plazo están conteniendo las caídas en la mayoría de los casos. El rebote desde esos niveles sugiere que el mercado no está preparado para abandonar por completo el sector.

Una lectura de fondo: ¿un susto pasajero o el fin de la fiesta?

El giro de los inversores hacia la biotecnología y el sólido comportamiento de los chips nos recuerdan que el dinero rota. La defensa fue el tema estrella en 2025 y ahora paga el precio de tener expectativas tan altas. Sin embargo, los fundamentos del gasto en defensa siguen siendo sólidos. El anuncio de que Reino Unido elevará su gasto hasta el 4,2% del PIB en 2035 no es una anécdota; es una tendencia que vemos en toda Europa.

Creo que gran parte de la corrección ya está hecha. Pero eso no significa que sea un suelo firme. La cancelación del contrato alemán demuestra que los presupuestos no siempre se traducen en contratos. La clave está en diferenciar: empresas con carteras diversificadas y contratos a largo plazo ofrecen más visibilidad que aquellas excesivamente dependientes de un solo programa.

El caso de Rheinmetall es una llamada de atención. No basta con que los gobiernos prometan más gasto; hace falta que los contratos se firmen y se ejecuten. Mientras tanto, los inversores que compraron en máximos se llevan un buen susto.

El análisis técnico nos da niveles claros para operar, pero la decisión de entrar requiere convicción en la historia de fondo. Si los soportes aguantan, las oportunidades serán contundentes. Si se rompen, habrá que esperar al siguiente tren.

El indicador de valoración de Buffett marca récord: señal de sobrevaloración para los inversores

El indicador Buffett acaba de alcanzar un máximo histórico. La relación entre la capitalización total de las empresas cotizadas en Estados Unidos y el PIB del país —la métrica que Warren Buffett popularizó como ‘el mejor indicador único de si las valoraciones son elevadas’— supera cualquier registro previo.

Esta herramienta, aunque sencilla, ha demostrado ser sorprendentemente eficaz para detectar burbujas. El cálculo es directo: suma el valor de mercado de todas las acciones estadounidenses y divídelo por el PIB. Cuando la ratio supera el 100%, el mercado cotiza por encima de la economía real; por debajo, está infravalorado. Y en este momento, según los datos que recoge Yahoo Finance, el indicador se sitúa por encima del umbral que marcó la burbuja de las puntocom en el año 2000.

La lectura histórica no deja lugar a dudas. En 2000, el ratio alcanzó su máximo anterior, y la década siguiente fue una pesadilla para la renta variable. La gran crisis financiera de 2008 llevó el indicador al entorno del 60%, una zona de compra masiva. El rally posterior a la pandemia situó la métrica en torno al 120% a finales de 2021, pero ahora los niveles son aún más extremos.

No se trata de un simple dato de fondo. Berkshire Hathaway, el vehículo de inversión de Buffett, ha estado acumulando efectivo a un ritmo nunca visto. La firma supera los 350.000 millones de dólares en liquidez, una señal de que el Oráculo de Omaha encuentra muy pocas oportunidades con margen de seguridad en el mercado actual. No está vendiendo todo, pero su inacción es elocuente.

El repunte de la ratio tiene causas múltiples: la expansión de los múltiplos de las grandes tecnológicas, la escasa inversión en renta fija que fuerza flujos hacia la bolsa y unas expectativas de beneficios que descuentan un escenario casi perfecto. Influye la inflación, el crecimiento de beneficios entre otros factores que a menudo se ignoran en plena euforia.

El propio Buffett ha pasado de la palabra a la acción: su mayor posición en liquidez de la historia habla más claro que cualquier ratio.

El consenso de los analistas no es unánime. Algunos gestores de renta variable europea señalan que el indicador pierde utilidad en un mundo globalizado, donde una parte creciente de los beneficios del S&P 500 proviene de fuera de Estados Unidos. Sin embargo, la correlación a largo plazo entre el ratio y los retornos futuros a diez años es demasiado alta como para ignorarla. Según un estudio de la Reserva Federal de San Luis, niveles como los actuales han anticipado retornos medios inferiores al 3% anual.

Para el inversor minorista, la pregunta no es si el mercado está sobrevalorado, sino cómo actuar. Giros bruscos como el que sugiere esta métrica pueden tardar meses o años en materializarse. Una alternativa sensata es revisar la exposición a renta variable estadounidense y diversificar hacia otros mercados, como el europeo o el japonés, donde las valoraciones aún no han alcanzado estos extremos.

He visto ciclos así antes. La historia no se repite, pero rima. El indicador de Buffett es una brújula, no un reloj de precisión. No marca el día exacto de la corrección, pero sí advierte de que el margen de seguridad es mínimo. Mantener la calma y tener un plan de rebalanceo es lo que diferencia a un inversor inteligente de uno que simplemente sigue al rebaño.

Tribunal Supremo EE.UU. amplía poder presidencial y desafía regulaciones clave

El último periodo del Tribunal Supremo de Estados Unidos ha terminado con un mensaje nítido: las prioridades conservadoras forjadas durante la era Reagan han prevalecido sobre las banderas más recientes del presidente Trump. Así lo sostiene el periodista Greg Stohr, que cubre el alto tribunal para Bloomberg Television, en un análisis de los fallos que acaba de cerrar el curso judicial 2025-2026.

Stohr destaca que, a pesar del ruido político y las amenazas de la Casa Blanca de ignorar a los jueces, no ha habido un desafío abierto a la autoridad del Supremo. «En estos momentos tan difíciles y divididos, podemos decir que es una buena señal», comenta. Sin embargo, el trasfondo es de un poder judicial que ha movido la aguja del orden constitucional en varios frentes clave.

El poder presidencial se ensancha, pero con límites en la Reserva Federal

Dos casos paralelos han acotado la capacidad del presidente para despedir a altos cargos de agencias independientes. Según explica Stohr, el tribunal falló en el caso Slaughter que el mandatario puede cesar al director de la Comisión Federal de Comercio (FTC) sin necesidad de causa justificada, una ampliación significativa del poder ejecutivo. Pero en el asunto Lisa Cook, la decisión fue la contraria: la Reserva Federal es distinta.

La razón central —apunta el corresponsal de Bloomberg— radica en la función de la Fed como responsable de la política monetaria y en su historia institucional. «El tribunal dijo que la Reserva Federal no es un lugar donde el presidente pueda despedir a alguien por cualquier motivo», señala Stohr. Aun así, deja abiertas preguntas espinosas sobre qué tipo de proceso tendría derecho una gobernadora como Cook y qué nivel de falta constituye una «causa» suficiente para apartarla.

La revolución de Reagan, no la de Trump

Aunque Donald Trump construyó una supermayoría conservadora en el alto tribunal, este termine no ha sido el de sus obsesiones personales. Stohr remarca que las grandes transformaciones —como la reinterpretación de la ley de derechos electorales o el socavamiento del estado administrativo moderno— son el fruto maduro de un movimiento legal que arrancó en los años ochenta. «John Roberts y Samuel Alito llevaban décadas trabajando en esas ideas cuando estaban en la administración Reagan», recuerda.

En contraste, las derrotas del Ejecutivo llegaron en terrenos que Trump había convertido en emblemas de su agenda: la ciudadanía por nacimiento y los aranceles masivos basados en poderes de emergencia. El tribunal tumbó la pretensión de imponer cientos de miles de millones de dólares en tarifas aduaneras sin el respaldo claro del Congreso.

«La mayoría de estos cambios son prioridades conservadoras de larga data. En cambio, donde el presidente perdió fue en aquellos asuntos que eran específicamente suyos, no del movimiento legal conservador.»

— Greg Stohr, Bloomberg Television

Nacionalidad por nacimiento: una victoria robusta con matices

El fallo sobre la ciudadanía por nacimiento —apoyado por seis jueces frente a tres— reafirmó que la 14ª Enmienda blinda el derecho de cualquier persona nacida en suelo estadounidense. Sin embargo, Stohr subraya una concurrencia del juez Brett Kavanaugh que siembra dudas estratégicas: para Kavanaugh, el derecho es de base legal (estatutaria), no constitucional, y bastaría con que el Congreso modificara la ley para que el presidente pudiera restringirlo.

La mayoría, en cambio, fue «bastante clara» al considerarlo un valor constitucional. Trump ya ha insinuado que podría trabajar a través del Legislativo, lo que abre un nuevo frente para el curso 2026-2027. El equilibrio de fuerzas en la cámara será decisivo.

Armas de asalto: el próximo gran debate

De cara al nuevo término judicial, Bloomberg Television avanza que el Supremo ha aceptado dos casos —Vermontes contra County y Grant contra Higgins— que pondrán a prueba la capacidad de estados y municipios para prohibir los llamados rifles de asalto. Stohr explica que los tribunales inferiores han tendido a respaldar esas restricciones, pero al menos cuatro jueces conservadores (Thomas, Alito, Kavanaugh y probablemente Gorsuch) han mostrado escepticismo suficiente como para que el alto tribunal haya decidido pronunciarse.

El voto decisivo recaerá en el presidente del tribunal, John Roberts, y en la jueza Amy Coney Barrett. Su postura se antoja crucial en un país donde las armas semiautomáticas están presentes en multitud de tiroteos masivos. «Va a ser un caso enormemente importante y muy seguido», anticipa el periodista.

¿Jubilación estratégica? El rumor sobre Alito

La recta final del periodo dejó un bulo contraproducente: la supuesta jubilación de Samuel Alito. Stohr confirma que «no se está retirando ahora, ni en los próximos días», pero admite que en un año de elecciones legislativas la especulación es inevitable. Históricamente, los magistrados no abandonan el cargo solo por el resultado de unas urnas, sino al final de un ciclo, pensando en quién ocupa la Casa Blanca.

Si los demócratas recuperaran el Senado, la confirmación de un sustituto conservador se demoraría años. Aun así, Stohr insiste en que una dimisión táctica por el simple temor a una derrota electoral sería «algo muy nuevo» en la era moderna del tribunal.

La corte se enfrenta a un curso que promete tanto consolidar doctrinas conservadoras como encender debates sociales. Con la composición actual, las próximas sentencias podrían redefinir derechos que muchos dan por sentados. La única certeza es que el eco de las decisiones de este periodo resonará durante décadas.

Puedes ver el análisis completo en el vídeo de Bloomberg Television:

Youtube video

Por qué la reapertura del estrecho de Ormuz puede hundir el petróleo

La reapertura del estrecho de Ormuz, confirmada esta semana, ha eliminado de un plumazo la prima de riesgo geopolítico que llevaba meses sosteniendo el precio del crudo. El Brent, que llegó a rozar los 90 dólares por barril durante el pico de la crisis, ha caído ya un 8% en dos sesiones y amenaza con perforar los 60.

El paso, por el que transita una quinta parte del petróleo mundial, llevaba cerrado desde mayo tras una escalada de tensiones entre potencias regionales. Ningún barco se atrevía a cruzar. Las aseguradoras doblaban primas. El mercado interiorizó un escenario de suministro cortado. Con la reapertura, ese escenario estalla.

La lógica es contundente: un activo que cotiza guerra y desabastecimiento deja de tener sentido cuando la guerra se enfría. El miedo ha sido, durante ocho semanas, el puntal de unos precios que el crudo no iba a justificar por fundamentales puros. La demanda china sigue débil, la producción estadounidense se mantiene en máximos históricos y la OPEP+ lleva meses sin pisar el freno. Descontado el riesgo geopolítico, sobra crudo.

Por qué subió el crudo antes de la reapertura

Para entender la caída hay que recordar el sprint alcista. Durante el bloqueo, el Brent sumó 22 dólares en tres semanas, el mayor salto desde el estallido de la guerra en Ucrania en 2022. El temor a un cierre indefinido llevó a los fondos especulativos a acumular posiciones largas récord. Cada titular sobre un incidente en el Golfo disparaba subidas intradía de hasta un 5%.

Ahora, esos mismos fondos están deshaciendo apuestas. Los datos de posicionamiento del ICE muestran la mayor liquidación de contratos largos en seis meses. El giro es violento, y explica por qué el precio puede caer más rápido de lo que subió.

Con todo, la caída no será lineal y habrá que vigilar de cerca las decisiones de la OPEP. Si Arabia Saudí ve que el barril se acerca a los 60, podría convocar una reunión de emergencia para recortar producción. Pero por ahora, las señales apuntan a un sobreajuste.

El crudo ha perdido en una semana el extra que le daba la geopolítica. Lo que queda es un mercado aburrido, que para las petroleras del IBEX es una mala noticia.

El doble filo de la normalidad para la bolsa española

La vuelta a la calma en Ormuz tiene rostros concretos en la bolsa española. Repsol, que acumulaba una subida del 15% en lo que iba de año apoyada en los altos precios, ha perdido un 4,2% en las últimas dos sesiones. La petrolera es el termómetro del sector, pero no el único damnificado.

Valores como Técnicas Reunidas, muy expuesta a contratos en Oriente Medio, o Enagás, sensible a las expectativas de precios del gas vinculado al crudo, también han corregido. Los analistas de Renta 4 han rebajado esta semana sus recomendaciones para el sector energético español, citando precisamente la erosión de la prima de riesgo geopolítico. Aconsejan pasar de ‘sobreponderar’ a ‘neutral’.

Para el inversor minorista, el mensaje es claro: la reapertura invita a revisar las tesis de inversión en un sector que llevaba meses navegando sobre un colchón artificial. Quien compró petroleras pensando en un barril a 90 necesita ahora papel y calculadora.

La trampa de cotizar la paz

Llevo años cubriendo el mercado del crudo y hay un patrón repetido: el precio baja cuando la sangre no llega al río. El estrecho de Ormuz no es el primer sobresalto que se desvanece. Ocurrió con el Estrecho de Malaca en 2023, con los ataques hutíes en el mar Rojo en 2024, y vuelve a ocurrir ahora. El mercado reacciona al drama, y después se aburre.

La cuestión es si esta vez el aburrimiento durará. Los riesgos estructurales de suministro siguen ahí: la capacidad excedente de la OPEP está en mínimos, la producción rusa enfrenta sanciones y la inversión en nueva capacidad upstream sigue por debajo de los niveles necesarios. Pero ninguno de esos factores es nuevo. Llevan años descontados a medias.

La reapertura de Ormuz deja el crudo desnudo, apoyado solo en la demanda real. Y esa demanda, con los datos manufactureros de Europa y China en zona de contracción, no pinta bien. El próximo informe de la AIE, previsto para el 15 de agosto, podría confirmar un superávit para el cuarto trimestre. Ese es el hito que marcará el suelo del barril. Por ahora, la noticia de paz es una mala noticia para el petróleo.

Japón se hunde: deuda pública disparada, yen colapsado y tipos históricos

Japón está viviendo una tormenta perfecta en sus mercados financieros. La deuda pública a 30 años acaba de superar por primera vez en la historia el umbral del 4% anual, mientras que el yen se ha desplomado casi un 40% frente al dólar desde 2022. En su último análisis, Juan Ramón Rallo recorre el callejón sin salida en el que se encuentra la tercera economía mundial: atrapada entre la espada de los tipos de interés y la pared de la depreciación.

Tipos de interés en máximos históricos

Rallo muestra un gráfico en el que la rentabilidad de los bonos del gobierno japonés a 30 años se dispara hasta niveles desconocidos, por encima del 4%. El bono a 10 años, por su parte, cotiza en su punto más alto desde 1996, hace tres decadas. Lo más llamativo, argumenta el analista, es la velocidad del giro: a finales de la década pasada, esos mismos títulos pagaban tipos negativos (el Estado cobraba por endeudarse) y ahora el coste de la deuda nipona se acerca a los máximos de los últimos treinta años.

El contagio de la subida de tipos mundial

¿Qué está provocando esta escalada? La primera razón, explica Rallo, es externa. Desde 2022, la Reserva Federal y el Banco Central Europeo han subido sus tipos de interés para combatir la inflación global. Cuando un inversor japonés ve que los bonos americanos le ofrecen un 4% o un 5% y los japoneses apenas pagan nada, la tentación de vender deuda nipona para comprar papel estadounidense es irresistible. Esa operación de arbitraje masivo presiona a la baja los precios de los bonos japoneses, y una caída de precio significa una subida del tipo de interés. Así se importa la tensión de los mercados globales al corazón del archipiélago.

El dilema imposible del Banco de Japón

El Banco de Japón no se queda de brazos cruzados. Rallo recuerda que, durante mucho tiempo, la autoridad monetaria compró los bonos que los inversores locales vendían para evitar que los rendimientos subieran. El problema es que esa intervención se paga creando nuevos yenes: mayor oferta de moneda que, si no va acompañada de una demanda equivalente, hunde la divisa. Y eso es exactamente lo que ha ocurrido: el yen ha pasado de cotizar en torno a 100 unidades por dólar antes de 2022 a cambiarse hoy a 161 yenes por billete verde. Una depreciación de casi el 40% que, según Rallo, es la factura que Japón ha tenido que pagar por contener la subida de los rendimientos.

Si el Banco de Japón compra deuda para contener los tipos, el yen se deprecia; si deja que los tipos suban, el Tesoro se acerca a la insolvencia. Japón está atrapado entre la espada y la pared.

— Juan Ramón Rallo

La apuesta fiscal del nuevo gobierno aviva el fuego

Pero la presión no viene solo del exterior. Juan Ramón Rallo señala que el nuevo ejecutivo japonés, que él identifica con Sanae Takaichi, está aplicando una política fiscal muy expansiva: más gasto público y más emisiones de deuda. “Están echando más leña al fuego”, resume el economista. Si el gobierno quiere colocar más bonos entre los ahorradores locales, tendrá que pagar tipos aún más altos; si, por el contrario, espera que el Banco Central vuelva a comprar esas nuevas emisiones, la inyección adicional de yenes acelerará la depreciación.

El juego del gallina entre Gobierno y Banco Central

Rallo describe la situación como un juego del gallina: el Tesoro emite deuda sin freno y reta al Banco de Japón a que deje subir los tipos, sabiendo que una escalada excesiva podría quebrar las cuentas públicas. Por eso, las posiciones cortas sobre el yen están cerca de máximos históricos: los especuladores anticipan que el regulador monetario cederá otra vez y permitirá que la divisa siga perdiendo valor antes que provocar una crisis de deuda. Con un pasivo bruto cercano al 250% del PIB, subir los tipos sin miramientos no solo encarece la factura financiera del gobierno, sino que incrementa el déficit acelerando, paradójicamente, la desconfianza en la moneda.

¿Contagio global? La advertencia de Goldman Sachs

El daño no se queda en el Pacífico. Rallo cita estimaciones de Goldman Sachs según las cuales cada punto porcentual que suben los rendimientos japoneses añade entre 0,2 y 0,3 puntos a los tipos de interés de Estados Unidos y de la eurozona. Si el ahorro japonés, que durante años emigró al exterior en busca de rentabilidad, empieza a repatriarse atraido por los nuevos tipos locales, la presión alcista sobre la deuda occidental podría intensificarse. Un episodio de contagio inverso que convertiría el problema japonés en un dolor de cabeza para todos.

Un impuesto encubierto sobre los ahorradores

El análisis de Rallo introduce una lectura política incómoda: la represión financiera que ejerce el Banco de Japón al fabricar yenes para financiar al gobierno es, en realidad, un impuesto invisible. La depreciación de la moneda y la inflación interna erosionan el poder adquisitivo del ahorrador de a pie mientras el principal deudor del país —el propio Estado— aligera sus compromisos en términos reales. Un ciudadano japonés que en 2022 poseía el equivalente a cien millones de yenes en dólares ha visto cómo su patrimonio se contraía de forma significativa. Esa “monetización silenciosa”, sostiene el economista, podrá mantenerse mientras la sociedad aguante el coste; cuando la tolerancia se agote, el régimen completo se vendrá abajo.

La encrucijada japonesa es, por tanto, mucho más que un fenómeno local. Los especuladores ya apuestan a que el yen seguirá debilitándose, y cada nuevo dato de deuda o inflación acerca el momento en que alguien —el Banco de Japón, el gobierno o los ahorradores— tendrá que pestañear primero. Mientras ese pulso se alarga, los inversores globales harían bien en vigilar las gráficas que llegan desde Tokio.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

El Rin se seca: la sequía que dispara la logística y amenaza la energía en Europa

La ola de calor que recorre Europa está secando el Rin, la principal arteria fluvial del continente, y disparando los costes logísticos para la industria. Con las barcazas operando al 50% de su capacidad, el suministro de materias primas vitales —carbón, productos químicos, componentes de automoción— se estrangula en el cuello de botella de Kaub, Alemania.

Claves de la operación

  • El caudal del Rin en mínimos históricos reduce la carga útil. Las barcazas apenas pueden operar al 50% de su capacidad, duplicando los costes del flete fluvial y tensionando toda la cadena de suministro.
  • El suministro energético e industrial, en jaque. El transporte de carbón, petróleo y productos químicos se ralentiza, amenazando fábricas y centrales térmicas que dependen del río.
  • La tecnología emerge como solución de emergencia. La inteligencia artificial se perfila para predecir caudales y optimizar rutas, mientras se diseñan barcos de fondo plano para navegar con menos agua.

La guerra por el calado en el corazón de Europa

Cuando el nivel del agua desciende en puntos críticos como Kaub —un enclave situado entre Maguncia y Coblenza—, las barcazas se ven obligadas a reducir drásticamente su carga para evitar encallar. No es una opción: la profundidad del canal de navegación cae por debajo del umbral de seguridad y los capitanes se limitan a cargar un 50% o incluso un 30% de su capacidad.

Esa merma logística desencadena un efecto dominó: se necesitan el doble de embarcaciones para mover el mismo volumen, pero la flota no es infinita. Los fletes se disparan y los contratos de suministro empiezan a incumplirse. El Centro Común de Investigación de la Comisión Europea ha documentado cómo los bajos niveles de agua alteran los flujos logísticos continentales y aumentan los costes operativos de forma exponencial.

En términos económicos, el Rin no es un simple río: transporta más de 200 millones de toneladas de mercancías al año, según datos de la Comisión Central para la Navegación del Rin. Carbón para las centrales térmicas alemanas, petróleo para las refinerías de Renania, productos químicos para gigantes como BASF y componentes de automoción que acaban en las cadenas de montaje españolas. Cada día de restricciones cuesta millones a la industria europea.

El Rin no es un río: es la autopista logística de Europa, y cuando se seca, toda la economía del continente pisa el freno.

El impacto en la industria española y la factura energética

La dependencia española del corredor renano es menos visible, pero real. Fabricantes de automoción como CIE Automotive o Gestamp reciben componentes que transitan por el Rin antes de llegar a sus plantas. Un retraso de dos semanas en la llegada de piezas puede parar líneas de producción en Vigo o Martorell, con costes de penalización millonarios.

Además, la crisis hídrica encarece la energía que importa España. Alemania recurre a sus centrales de carbón cuando fallan las renovables, y ese carbón llega por el Rin. Si el río no permite el tránsito, el precio del megavatio hora en el mercado mayorista alemán sube y arrastra al español. En 2018, un episodio similar elevó los precios energéticos en toda Europa y generó un sobrecoste de 5.000 millones de euros para la industria alemana, según el Ifo Institute.

Ese precedente es el que sobrevuela ahora los consejos de administración y las mesas de operadores logísticos. La sequía de 2018 pilló a Europa sin plan B y las pérdidas se acumularon en tres meses. Hoy la situación es análoga, pero con un sector manufacturero aún más tensionado por la inflación y la competencia asiática.

crisis energética Europa

Adaptarse o pagar el precio: la respuesta tecnológica y el historial de crisis

En este escenario, la inteligencia artificial aparece como un activo de adaptación. Los modelos predictivos entrenados con datos satelitales, mediciones de caudal y patrones climáticos pueden anticipar con dos semanas de antelación los puntos críticos de bajo calado, permitiendo a las navieras reasignar flota y a las fábricas buscar rutas alternativas. La Agencia Federal de Navegación alemana ya financia proyectos en esa línea, con la vista puesta en 2027.

Pero la tecnología no lo resuelve todo: la solución de fondo exige transformar la flota. Los nuevos barcos de fondo plano, diseñados para cargar con solo 70 centímetros de agua, son un 30% más caros de construir, pero operan donde las barcazas tradicionales encallan. El reto es financiar esa renovación en un sector con márgenes estrechos y contratos a largo plazo. Algunos armadores holandeses ya han encargado unidades, pero la penetración es mínima.

Desde Merca2.es observamos que España no puede limitarse a mirar el Rin como un problema ajeno. La interconexión de las cadenas de suministro hace que cada interrupción en el corazón de Europa se traduzca en plazos de entrega incumplidos y costes adicionales para las fábricas españolas. La sequía de 2018 costó a la industria alemana 5.000 millones; una crisis similar en 2026, con la inflación actual, podría ser aún más cara.

La pregunta no es si el Rin volverá a secarse —los modelos climáticos lo dan por hecho—, sino cuándo aprenderá Europa a convivir con un caudal menguante y qué empresas españolas habrán diversificado sus rutas de aprovisionamiento para entonces.

Bitmine Immersion (BMNR) cerca del 5% de Ethereum: señal de acumulación corporativa

Una empresa cotizada estadounidense, Bitmine Immersion (BMNR), está a punto de hacer historia en el ecosistema de Ethereum. Su tesorería corporativa acumula ya un volumen de ether equivalente a cerca del 5% de todo el suministro en circulación, según los datos que ha publicado la propia compañía. Ningún otro actor institucional, ni siquiera fondos como Grayscale o emisores de ETF, había llegado tan lejos en la concentración directa de ETH.

Para ponerlo en contexto: con más de 120 millones de ether emitiéndose de forma dinámica (y quemándose, gracias a la actualización EIP-1559), un 5% representa aproximadamente 6 millones de ETH, una cifra que a los precios actuales supera los 30.000 millones de dólares. Es decir, BMNR estaría manejando una cartera de ether comparable al PIB de un país como Bolivia.

El movimiento recuerda a lo que MicroStrategy hizo con Bitcoin, pero con una diferencia fundamental: mientras el supply de BTC está estrictamente limitado a 21 millones, el de Ethereum es elástico y reacciona a la actividad de la red. Aun así, acumular un porcentaje tan elevado en manos de una sola empresa plantea preguntas de fondo sobre la descentralización del activo.

Bitmine Immersion, hasta ahora un actor secundario especializado en sistemas de refrigeración para minería de criptomonedas, ha ido redirigiendo parte de los ingresos de su negocio tradicional hacia la compra masiva de ether. La compañía cotiza en el mercado OTC americano y su ticker BMNR ha multiplicado su capitalización bursátil a medida que crecía su tesorería en ETH.

La acumulación, ejecutada a lo largo de los últimos dieciocho meses, no ha respondido a un solo anuncio regulatorio, sino a una convicción estratégica: Ethereum es, a ojos de BMNR, un activo de reserva superior al oro o al bitcoin. Y los resultados, al menos contables, les están dando la razón: la revalorización combinada de ETH y la entrada de liquidez institucional vía ETFs ha engordado el balance de la empresa hasta niveles impensables en 2024.

Una cotizada que convierte el ether en su principal activo de tesorería ya no es una rareza. Es la evolución lógica del dinero digital sobre una red programable.

Qué significa que una empresa controle el 5% del ether en circulación

Más allá del titular llamativo, el dato tiene implicaciones reales para cualquier persona que tenga ETH. La primera es de liquidez: si un solo tenedor corporativo posee 6 millones de ether, cualquier movimiento de venta podría generar un desplome puntual del precio, aunque la experiencia reciente con ballenas sugiere que las ventas se suelen hacer fuera de mercado o con estrategias graduales.

El segundo efecto es sobre la percepción institucional. Cuando una empresa que salió a bolsa en Estados Unidos decide que su tesorería vale más en ether que en dólares, envía un mensaje que atraviesa las barreras del mundo cripto. Los gestores de fondos tradicionales, acostumbrados a leer balances con bonos y efectivo, empiezan a ver a Ethereum como una clase de activo mainstream.

No obstante, hay un matiz técnico que conviene aclarar. El ether no otorga derechos de gobernanza sobre la red, a diferencia de lo que ocurre con otros protocolos. Así que acumular ETH no da poder de decisión sobre las actualizaciones de la red, algo que sí inquietaría a la comunidad. Esa es, precisamente, una de las fortalezas del diseño de Ethereum frente a otros modelos de consenso.

Bitmine Immersion: de la refrigeración de mineros a la tesorería en ETH

BMNR comenzó su andadura como una empresa de infraestructura para minería de criptomonedas, especializada en sistemas de inmersión líquida. Durante años, su negocio dependió de los ciclos del bitcoin y del coste de la energía. Pero a partir de 2025 dio un giro radical: empezó a utilizar los márgenes de sus operaciones de minería para comprar ether en lugar de acumular efectivo.

Ese giro no fue improvisado. La compañía contrató a un antiguo ejecutivo de un exchange descentralizado para pilotar la estrategia de tesorería, y los informes trimestrales de BMNR pasaron a incluir un capítulo específico sobre la política de acumulación de ETH. La decisión de hacer pública su exposición fue voluntaria, lo que le ha granjeado la simpatía de un sector que desconfía de las acumulaciones opacas.

Ahora, con casi el 5% del suministro, BMNR se sitúa por delante de otros tenedores corporativos conocidos como SharpLink Gaming o Bit Digital, que en su día también dieron el salto a las tesorerías en ether, pero con volúmenes bastante menores. De hecho, algunos analistas la comparan ya con el papel que MicroStrategy jugó en 2021 para el bitcoin, aunque a una escala distinta.

Análisis: ¿una apuesta ganadora o un riesgo de concentración?

Desde esta redacción creemos que la acumulación de BMNR es, ante todo, una señal de madurez del activo Ethereum. Que una empresa con obligaciones de reporting trimestral decida exponerse de tal manera demuestra que el ether ha pasado de ser un experimento tecnológico a un activo financiero reconocible por los mercados tradicionales. Sin embargo, conviene no perder de vista los riesgos.

El primero es el riesgo regulatorio. Si la SEC estadounidense decidiera aplicar retroactivamente criterios distintos al estatus del ether como commodity, la posición de BMNR podría verse penalizada. El segundo es la concentración: aunque hoy no suponga un problema de gobernanza, una acumulación tan grande siempre genera recelos en una comunidad que valora la descentralización como un fin en sí mismo.

También está el riesgo de mercado. Ethereum ha demostrado una volatilidad menor que en sus primeros años, pero sigue siendo un activo que puede corregir un 30% en semanas si cambia el contexto macroeconómico. BMNR necesitará un estómago financiero a prueba de vaivenes para mantener su estrategia sin vender en pánico.

Con todo, los datos on-chain y los informes de la empresa apuntan a que, de momento, no hay intención de reducir exposición. Más bien al contrario: cada informe trimestral revela nuevas compras. Si la tendencia se consolida, podríamos estar ante un nuevo paradigma de tesorería corporativa en el que el ether compita directamente con el bitcoin como activo de reserva. El tiempo dirá si BMNR ha sido visionaria o si ha asumido un riesgo excesivo, pero lo que ya no se puede negar es que Ethereum ha entrado en una nueva liga.

Oracle lanza la Startup Growth Engine, el programa que acelera startups en su ecosistema global

Escalar una startup sin músculo comercial es el principal obstáculo al que se enfrenta cualquier founder que ya tenga producto pero no clientes. Oracle acaba de lanzar Oracle Startup Growth Engine, un programa que mete a las startups directamente en su ecosistema global de socios con créditos de nube, soporte técnico y, sobre todo, acceso a su red de clientes empresariales. Vamos a los números y a la lección que esconde esta operación.

¿Qué es Oracle Startup Growth Engine y cómo funciona?

El programa es la última pieza de Oracle PartnerNetwork (eOPN) y está diseñado para startups de alto crecimiento que ya cuentan con respaldo de capital riesgo. La lógica es sencilla: Oracle ofrece hasta 60.000 dólares en créditos de nube sobre Oracle Cloud Infrastructure (OCI), soporte técnico práctico y la posibilidad de publicar sus soluciones en Oracle Marketplace. El objetivo declarado es que las startups reduzcan el tiempo de implementación de cargas de trabajo de IA y acorten sus ciclos de venta empresarial.

Las startups que califiquen obtienen, además de los créditos, la orientación de ingenieros de Oracle para diseñar y optimizar sus soluciones sobre OCI — sí, con un pequeño despiste de espacio, pero lo que importa es que el soporte es real. También pueden participar en actividades de salida al mercado lideradas por Oracle, lo que les da una exposición que ninguna campaña de marketing propia podría igualar.

En paralelo, el programa abre la puerta al Oracle Marketplace, un escaparate con alcance global que facilita las oportunidades de venta. Y, en determinados niveles de eOPN, las startups seleccionadas pueden llegar a interactuar directamente con clientes de Oracle, una vía de tracción que suele costar años de prospección en frío.

Por ahora, la oferta está disponible inicialmente en Brasil, Argentina y Colombia, con planes de expandirse al resto de América Latina. Esto no es casual: la región concentra un talento emprendedor en ebullición y unas tasas de adopción de nube que Oracle quiere capitalizar antes que sus competidores.

Beneficios concretos: créditos, soporte y puerta al mercado

Si desglosamos lo que el programa ofrece a las startups elegibles, la lista es tan táctica como ambiciosa:

  • Hasta 60.000 dólares en créditos de OCI o financiamiento para evaluaciones técnicas y de negocio, sujeto a los términos del programa. Sirve tanto para entrenar modelos de IA como para migrar cargas de trabajo existentes.
  • Soporte técnico práctico con ingenieros de Oracle que ayudan a diseñar, implementar y optimizar la solución sobre OCI. No es una documentación genérica: es acompañamiento real.
  • Publicación en Oracle Marketplace, lo que amplía el alcance comercial y posiciona a la startup ante miles de empresas que ya compran en ese ecosistema.
  • Participación en actividades de comercialización lideradas por Oracle, desde eventos sectoriales hasta presentaciones conjuntas con clientes corporativos.

Cada uno de estos puntos reduce una barrera de crecimiento distinta: costes de infraestructura, complejidad técnica, acceso a clientes y visibilidad. Y aunque los 60.000 dólares pueden parecer modestos frente a las rondas seed de varios millones, el valor real está en el atajo comercial que proporciona la red Oracle.

El verdadero acelerador no son los créditos de nube, sino la llave que Oracle entrega a las startups para entrar en los procesos de compra de sus clientes empresariales.

¿Por qué Oracle apuesta ahora por las startups latinoamericanas?

No es la primera vez que un gigante tecnológico crea un programa para startups: AWS Activate, Google for Startups o Microsoft for Startups llevan años ofreciendo créditos y mentoría. Sin embargo, la jugada de Oracle tiene un matiz distinto: en lugar de limitarse a regalar consumo de nube, empuja a las startups a integrarse en su canal de ventas. Es decir, convierte a la startup en un proveedor listado en su marketplace y en un interlocutor válido ante sus clientes corporativos, lo que puede desbloquear contratos que ninguna startup conseguiría por sí sola.

La elección de Latinoamérica como primer foso de lanzamiento también responde a una lógica de mercado. Mientras que la competencia se pelea por las startups de Silicon Valley o Israel, Oracle abre un carril propio en una región donde el venture capital está creciendo pero la bancarización de clientes empresariales sigue siendo compleja. Para una startup argentina de agrotech o una colombiana de logística, poder decir que trabaja con Oracle no solo es un sello de calidad: es un pasaporte para hablar con los grandes grupos del continente.

Ahora bien, hay que poner los pies en el suelo. El programa exige que las startups ya estén dentro de eOPN y cumplan ciertos requisitos de elegibilidad, lo que descarta a las compañías en fase de idea. Además, depender del ecosistema Oracle implica apostar por OCI como infraestructura troncal, una decisión técnica que no todos los founders querrán tomar. Aún así, para las startups B2B que buscan escalar con contratos empresariales, el encaje es casi perfecto.

🚀 Hoja de Ruta para Emprender

  • Revisa los requisitos de elegibilidad: Asegúrate de que tu startup está constituida, cuenta con respaldo de capital riesgo y puede demostrar tracción. Después, date de alta en el eOPN antes de postular al Growth Engine.
  • No te obsesiones con los créditos: Los 60.000 dólares en nube son un empujón, pero el verdadero retorno está en la exposición comercial. Destina tiempo a preparar tu solución para Oracle Marketplace y a entrenar a tu equipo en OCI.
  • Diseña un caso de uso empresarial: Oracle busca soluciones que encajen en su ecosistema de clientes corporativos. Prepara materiales que muestren cómo tu producto reduce costes o acelera procesos en una gran empresa.
  • Apuesta por la red de socios: Participa activamente en las actividades de comercialización de Oracle: los eventos y las presentaciones conjuntas son el camino más corto hacia un primer contrato.

IA en estudios universitarios: ¿son los sociólogos los nuevos ingenieros?

La inteligencia artificial está resquebrajando uno de los dogmas más sólidos del mercado laboral español: que estudiar una ingeniería es la vía casi infalible hacia un empleo cualificado. La tecnología no solo automatiza tareas, sino que está reordenando la jerarquía de las titulaciones universitarias. Los datos comienzan a sugerir que los sociólogos y filósofos podrían estar a las puertas de su particular revancha.

Claves de la operación

  • Las ingenierías pierden el monopolio de la alta empleabilidad. Aunque todavía rondan el 80% de inserción laboral acorde, el desarrollo de software básico se automatiza a gran velocidad y las empresas demandan algo más que código.
  • El pensamiento crítico se convierte en el nuevo hard skill. Directivos de SAP y expertos en recursos humanos coinciden: la supervisión humana, el juicio reflexivo y la capacidad de detectar sesgos son ahora tan valiosos como programar en Python.
  • Las carreras sociales, hasta ahora en la cola del ranking, encuentran su oportunidad. Sociología, Periodismo o Ciencias Políticas, con tasas de empleo adecuado por debajo del 40%, podrían beneficiarse de un mercado que premia la mirada interdisciplinar.

El debate no es académico. El último ranking de la Fundación Conocimiento y Desarrollo (CYD) muestra que, tras Medicina y Enfermería —donde la titulación es un requisito legal—, las ingenierías civiles, electrónicas y mecánicas mantienen porcentajes de inserción laboral congruente cercanos al 80% a los cuatro años de graduarse. Sin embargo, la irrupción de la inteligencia artificial generativa está poniendo en duda la durabilidad de esa ventaja.

El fin del reinado de las ingenierías

Christian Klein, consejero delegado de SAP, ha sido especialmente contundente. En declaraciones al Financial Review, aseguró que «el desarrollo de software es la función más afectada por la IA» y que «en tres o cuatro años es posible que ya no haya nadie desarrollando software aquí». La afirmación, aunque extrema, refleja una tendencia que ya perciben los departamentos de selección.

Natalia Gómez, responsable de consultoría en la plataforma de RRHH Bizneo HR, lo explica con claridad: «Cosas que antes le tomaban horas a un programador, tareas técnicas del día a día, hoy ya se resuelven casi solas con estas herramientas». La programación más mecánica se está convirtiendo en una commodity y eso obliga a los ingenieros a subir un escalón en la cadena de valor.

El matiz es relevante. No se trata de que los ingenieros sobren, sino de que el mercado les exige ahora un perfil mucho más analítico y multidisciplinar. Iñigo Fernández, managing director de tecnología en la consultora Michael Page para España, describe el cambio: «Estamos viendo una búsqueda de perfiles técnicos que sean capaces de entender la IA, de analizarla y de trabajar de una manera más multidisciplinar, pero siempre desde una visión técnica.

La clave del futuro ya no reside en largas formaciones formales que caducan rápidamente, sino en un aprendizaje continuo, ágil y aplicado.

La revancha de las humanidades

Es precisamente esa necesidad de criterio, de capacidad para dudar y contextualizar, la que abre la puerta a las carreras tradicionalmente estigmatizadas. Sociología, Historia o Filosofía ocupan los últimos puestos en el ranking de la Fundación CYD, con tasas de empleo acorde a la formación que apenas superan el 40% en muchos casos. Pero la IA podría invertir esa dinámica.

«La IA puede abrir nuevas oportunidades para los perfiles de humanidades y ciencias sociales, bajo un enfoque de complementariedad», explica Adrián Gómez, director nacional de Randstad Digital. «El mercado laboral actual valora cada vez más a los profesionales que logran equilibrar las competencias técnicas con las habilidades blandas». Gómez insiste en que el verdadero diferencial estará en quienes «comprendan la dinámica de lo que la IA puede hacer para conseguir no solo eficiencias, sino diseñar nuevos procesos y modelos de negocio».

Enrique Puertas, profesor de IA y Big Data en la Universidad Europea, añade otra capa: «Cambiará el cómo se realizan las tareas, pero no la demanda de estos profesionales». La gran transformación, según los expertos consultados, es que los títulos dejarán de ser la credencial definitiva para convertirse en un punto de partida que debe complementarse con formación continua y, sobre todo, con mirada crítica.

Análisis: El mercado laboral español, entre la saturación y la brecha de talento

España arrastra desde hace décadas un desajuste estructural entre la oferta universitaria y lo que demandan las empresas. En los años del boom inmobiliario, las ingenierías civiles vivieron su edad dorada; después, con la digitalización, Informática vivió un rally de empleabilidad que ahora podría estar tocando techo. El verdadero cuello de botella no está en el número de graduados, sino en la escasez de perfiles híbridos que sepan tender puentes entre la tecnología y el negocio.

Grandes compañías españolas como Telefónica o Santander llevan años reconvirtiendo sus plantillas hacia puestos donde la capacidad de análisis y la ética digital pesan tanto como las habilidades de programación. La propia AENOR ha empezado a certificar competencias en gobernanza de la IA, un ámbito en el que los graduados en Filosofía o Derecho pueden competir de tú a tú con los ingenieros. El próximo informe de la Fundación CYD, previsto para 2027, será la verdadera prueba de fuego: si las tasas de inserción de las ciencias sociales empiezan a subir de forma consistente, se habrá escrito un nuevo capítulo en la historia de la universidad española.

Mientras tanto, las facultades de ingeniería harían bien en acelerar la integración de soft skills en sus planes de estudio. Y las de humanidades, en dejar de arrinconar las competencias digitales como si fueran un apéndice incómodo. La IA no elige bando, pero sí está redibujando el mapa. Quien no lea bien la brújula se quedará fuera del nuevo mercado, tenga el título que tenga.

Ayudas de hasta 150.000 euros para autónomos y pymes: requisitos y cómo solicitarlas

La Comunidad de Madrid acaba de poner en marcha una nueva línea de subvenciones a fondo perdido, dotada con cinco millones de euros, para autónomos y microempresas con hasta nueve empleados. La ayuda cubre el 50% de la inversión en proyectos de crecimiento y puede alcanzar los 150.000 euros por solicitante.

No se trata de un préstamo: es dinero que no hay que devolver siempre que se justifique el gasto según las bases de la convocatoria. Vamos por partes con los detalles que de verdad importan.

Qué inversiones cubre esta ayuda

Las ayudas financian inversiones destinadas a ampliar o consolidar el negocio. La lista de gastos subvencionables es amplia:

  • Contratación de personal.
  • Obras de ampliación o reforma de locales.
  • Apertura de nuevos establecimientos.
  • Compra de maquinaria, equipamiento o software.
  • Cualquier otra inversión directamente vinculada al crecimiento de la empresa.

El importe máximo se calcula como el 50% del coste total del proyecto, con un tope de 150.000 euros. Si tu inversión es de 200.000 euros, recibirás 100.000; si supera los 300.000, la ayuda se queda en 150.000.

Quién puede pedirla y cómo se solicita

Para optar a esta subvención, el negocio tiene que cumplir tres condiciones básicas:

  • Tener al menos tres años de actividad en la Comunidad de Madrid.
  • Ser un trabajador autónomo o una microempresa con una plantilla de hasta nueve empleados.
  • Realizar una inversión que encaje entre los gastos subvencionables y aportar el 50% restante con fondos propios o financiación externa.

La tramitación se hace a través de la Cámara de Comercio de Madrid, que actúa como entidad colaboradora. El plazo de solicitud ya está abierto, aunque las bases completas están pendientes de publicación en el portal oficial de la Comunidad. Lo recomendable es revisar la web de la Cámara con frecuencia para no quedarse fuera.

Un detalle que agiliza mucho el proceso: las solicitudes inferiores a 70.000 euros cobran el importe íntegro en un único pago una vez concedida la ayuda. Sin justificaciones a posteriori ni controles extra. Para los pequeños negocios, esto significa liquidez inmediata y menos burocracia.

Para proyectos de menos de 70.000 euros, el pago es íntegro desde el primer día y sin controles posteriores: una agilidad inusual en las subvenciones públicas.

Un impulso en un momento récord para el empleo autónomo

La Comunidad de Madrid se apoya en en la Cámara de Comercio para gestionar un programa que llega cuando la región acaba de batir su récord histórico de autónomos: 441.542 trabajadores por cuenta propia, la cifra más alta desde que existen registros.

No es la primera convocatoria de este tipo, pero sí introduce una mejora relevante. El pago único sin controles para proyectos de hasta 70.000 euros rompe con la práctica habitual de cobrar de forma fraccionada o condicionada a una justificación minuciosa. Es una apuesta por la confianza en el tejido micropyme que puede acelerar inversiones en equipamiento, digitalización o locales que muchas veces se quedan en el cajón por miedo al papeleo.

A falta de conocer el texto íntegro de las bases, lo sensato es ir preparando un presupuesto detallado y reunir la documentación fiscal y laboral del negocio. Las ayudas de hasta 150.000 euros no aparecen todos los días, y los cinco millones de dotación total podrían agotarse rápido si la demanda es alta.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta (fecha de cierre no detallada en la fuente oficial). Se recomienda consultar la web de la Cámara de Comercio de Madrid periódicamente.
  • ✅ Requisitos clave: Al menos tres años de actividad en la Comunidad de Madrid, ser autónomo o microempresa de hasta nueve empleados y presentar un proyecto de inversión subvencionable.
  • 🌐 Dónde solicitarlo: A través de la Cámara de Comercio de Madrid, que actúa como gestora de la convocatoria. La solicitud suele requerir certificado digital o Cl@ve.
  • 💰 Importe o coste: Hasta 150.000 euros por solicitante, el 50% del coste del proyecto. Dinero a fondo perdido, no hay que devolverlo.
  • ⚠️ Error a evitar: No preparar un presupuesto completo y detallado. La ayuda solo financia la mitad de la inversión, así que necesitas contar con el resto por tu cuenta.

Robinhood blockchain Capa 2: acciones tokenizadas y rendimiento DeFi del 7%

Robinhood ha encendido su propia red de capa 2 sobre Ethereum. La ha llamado Robinhood Chain y, desde el 1 de julio de 2026, permite a sus usuarios operar con tokens que replican el precio de acciones como Apple (AAPL) o Tesla (TSLA), obtener un 7% de rendimiento anual prestando stablecoins y, en el futuro, delegar decisiones en un agente de inteligencia artificial.

El lanzamiento, presentado en Londres bajo el lema «The World is Flat», disparó las acciones de HOOD más de un 8%. Pero más allá del titular, la historia no es la tecnología, sino quién empuja a los usuarios hacia ella.

Qué hay dentro de Robinhood Chain

La red se construye sobre la tecnología Arbitrum Orbit, la misma arquitectura de capa 2 que usan decenas de proyectos para heredar la seguridad de Ethereum y reducir costes. Funciona como un optimistic rollup que paga el gas en ETH y no ha introducido un token propio, al menos de momento. Robinhood asegura que los tiempos de bloque rondan los 100 milisegundos, una velocidad pensada para el trading.

El plato fuerte son los Stock Tokens: instrumentos de deuda tokenizados que siguen el precio de acciones y ETFs como NVDA, GOOG o AAPL. Dan exposición económica, pero no confieren derechos de accionista. No están disponibles para ciudadanos estadounidenses y se distribuyen en más de 120 países a través de la Robinhood Wallet, con negociación las 24 horas del día y la posibilidad de usar esos tokens como colateral en aplicaciones DeFi.

Junto a los tokens de acciones, la cadena estrena Robinhood Earn, un servicio de préstamo de la stablecoin $USDG que funciona sobre el protocolo Morpho y promete un rendimiento estimado del 7% anual. La cobertura de Lloyd’s of London y RELM protege contra pérdidas por fallos en contratos inteligentes o ciberataques. Ese 7% no cuenta con el respaldo de un fondo de garantía de depósitos bancarios, algo que conviene no olvidar.

Robinhood no ha inventado nada nuevo. Su ventaja es que dispone de millones de personas a las que puede acompañar desde la cuenta de bróker hasta la autocustodia, y eso es lo que asusta al resto del sector.

El tercer pilar apunta al futuro: el trading agentivo. Los usuarios podrán conectar agentes de inteligencia artificial a sus cuentas para que operen en bolsa y, ahora también, en cripto. Además, socios como Chainlink (oráculo y capa de interoperabilidad), Uniswap, Alchemy, BitGo y Morpho se han integrado desde el día uno. Los futuros perpetuos, mientras tanto, se activan en la rama europea regulada por el Banco de Lituania, con hasta 10x de apalancamiento y liquidaciones cada 15 minutos, pero fuera de la cadena principal.

El verdadero valor: 28 millones de usuarios

Robinhood opera como bróker regulado en 38 países y atiende a 28 millones de clientes. Ese alcance es la clave. Mientras otros proyectos de tokenización luchan por encontrar usuarios, Robinhood ya dispone de una base gigante a la que guiar hacia la autocustodia: primero, con su monedero; después, a protocolos como Uniswap o Morpho.

El movimiento no es nuevo: Coinbase hizo algo parecido con Base, aunque sobre OP Stack. Esta vez, la diferencia está en los activos tokenizados. Si la jugada sale bien, un inversor medio que hoy solo compra acciones en la app podrá usar esos mismos tokens para ganar intereses en DeFi sin pasar por una verificación adicional. Si sale mal, los reguladores podrían cuestionar la naturaleza de deuda de esos tokens y la protección real del inversor, sobre todo en territorio estadounidense, donde ni siquiera se ofrecen.

Aún así, el patrón es claro: las grandes tecnofinancieras van a por su propia blockchain. Y la de Robinhood, aunque técnicamente conservadora, aterriza con una cartilla de socios y un camino allanado para que los números de transacciones onchain se disparen si sus clientes pican.

Análisis: una puerta masiva a DeFi, con condiciones

Que un bróker con casi 30 millones de clientes abra una autopista directa a Ethereum no es algo menor. Recuerda, salvando las distancias, a lo que significó el verano DeFi de 2020, cuando por primera vez millones de personas descubrieron que podían prestar sus criptos sin un banco. Aquí el anzuelo es distinto: acciones tokenizadas que ya entienden y un 7% que suena muy por encima de cualquier depósito.

Sin embargo, no todo es oro. La dependencia de un único emisor de stablecoin ($USDG) y de un protocolo de préstamos (Morpho) introduce riesgo de concentración. Los tokens de acciones no son acciones: si Robinhood cayera en quiebra, el tenedor de un token de Apple se colocaría en la cola de acreedores, como un bono. Y la licencia europea de perpetuos no cubre al resto del mundo. El propio modelo de trading agentivo —con un bot conectado a una cuenta de valores— es un territorio que ningún regulador ha pisado todavía.

Lo interesante será observar cuántos de esos 28 millones de clientes migran de verdad a la autocustodia. Robinhood ha construido la rampa. Ahora hace falta que la gente decida subir.

Empleo en Envases Metalúrgicos: busca personal fijo para su fábrica en Llodio

La industria metalúrgica vasca vive un momento de transformación y Envases Metalúrgicos, con planta en Llodio (Álava), no quiere quedarse atrás. La compañía acaba de anunciar un nuevo proceso de selección para reforzar su equipo de fabricación con contratos fijos y la mirada puesta en la excelencia operativa. La noticia, adelantada por Radio Llodio, llega en un contexto de crecimiento sostenido y apuesta por la la excelencia operativa.

¿Por qué contrata ahora Envases Metalúrgicos?

Según el comunicado oficial, la empresa se encuentra en ‘un momento clave de transformación y crecimiento’. El sector del envase metálico está ganando tracción gracias a la demanda de sectores como la alimentación o las bebidas, y la planta de Llodio quiere consolidar su liderazgo con una plantilla estable. No se trata de una campaña estacional, sino de una ampliación orgánica del equipo para acompañar los nuevos proyectos industriales.

La zona de Aiaraldea concentra un importante tejido industrial y la competencia por los perfiles técnicos de grado medio es alta. De hecho, la empresa ha querido dejar claro que su apuesta pasa por ‘el empleo de calidad, la formación continua y la atracción de talento técnico’ en la comarca.

Perfiles buscados y condiciones del empleo en Llodio

El proceso se centra en un único perfil, aunque con vocación de polivalencia dentro de la planta:

  • Puesto: Operario/a Polivalente.
  • Requisito mínimo: CFGM en ramas técnicas (mecánica, electromecánica, mantenimiento o similares).
  • Contrato: Fijo desde el primer día.
  • Jornada: Completa, con disponibilidad para turnos rotativos (la producción así lo exige).
  • Salario: No se ha hecho público; el convenio del sector metal de Álava marca las condiciones de referencia.

La empresa también ha destacado que los seleccionados recibirán formación continua dentro de una estrategia de desarrollo profesional que busca retener el talento a largo plazo.

La estabilidad de un contrato indefinido en una planta metalúrgica en expansión no es frecuente en Álava; esta convocatoria refuerza la apuesta de la empresa por retener el talento técnico.

Una oportunidad sólida en la industria metalúrgica vasca

La oferta de Envases Metalúrgicos tiene varios puntos a favor que la diferencian de otras convocatorias industriales habituales en la zona. Primero, el contrato fijo se ofrece desde el arranque, sin período de prueba encubierto como sucede a veces con las ETT. En un sector donde la temporalidad todavía es alta, este dato pesa. Segundo, la apuesta por la formación continua y la polivalencia abre la puerta a que un operario pueda ir rotando por distintas fases de la cadena de producción, lo que a medio plazo mejora la empleabilidad interna y externa.

El punto débil es la ausencia de información concreta sobre la banda salarial; un dato que cualquier candidato echará de menos. La referencia más cercana es el convenio colectivo del metal de Álava, que marca un suelo salarial que ronda los 1.300-1.400 euros brutos mensuales para las categorías de entrada. A ello pueden sumarse complementos por turnicidad o productividad, pero hasta que la empresa no lo detalle, conviene acudir a la entrevista con esa cifra en mente.

El sector del envase metálico es cíclico pero estable, y la planta de Llodio es uno de los centros productivos más modernos del grupo. Quienes acrediten, además del título de FP, algún carné de carretillero o conocimientos de Lean Manufacturing, tendrán una ventaja competitiva en el proceso de selección. La recomendación es, en todo caso, preparar un currículum muy orientado a la polivalencia y a la experiencia práctica de taller, aunque ésta sea solo de las prácticas del ciclo formativo.


📝 Cómo enviar el currículum

Envases Metalúrgicos ha habilitado su portal de empleo corporativo para gestionar todas las candidaturas. El proceso es sencillo y puede completarse en menos de diez minutos.

  1. Paso 1: Accede al portal de empleo oficial en jobs.envases.org.
  2. Paso 2: Crea una cuenta de candidato o inicia sesión si ya tienes perfil.
  3. Paso 3: Busca la oferta ‘Operario/a Polivalente – Llodio’ en el listado de vacantes abiertas.
  4. Paso 4: Adjunta tu CV actualizado en formato PDF y, si lo consideras, una breve carta de motivación destacando tu formación técnica y tu disponibilidad para turnos.
  5. Paso 5: Confirma la inscripción. Recibirás un correo electrónico de acuse de recibo en el plazo de 24-48 horas hábiles.

Plazo de inscripción: La oferta permanece abierta hasta cubrir todas las vacantes; la empresa no ha fijado una fecha límite. Requisito mínimo: CFGM en ramas técnicas (mecánica, electromecánica o mantenimiento) y disponibilidad para trabajar en Llodio.

Rescate observatorio Swift: la NASA inicia misión de emergencia para salvar el telescopio

El observatorio Swift ha pasado casi dos décadas cartografiando las explosiones más violentas del universo, pero ahora es su propia órbita la que amenaza con extinguirlo. Sin un gramo de combustible a bordo, este veterano cazador de rayos gamma está cayendo lentamente hacia la atmósfera terrestre, y la NASA ha decidido intervenir de urgencia.

La misión de rescate se ha puesto en marcha este mismo fin de semana con el lanzamiento de Link, una pequeña nave espacial construida por la empresa Katalyst Space Technologies. Su objetivo: interceptar al telescopio en plena órbita baja, acoplarse a él con tres brazos robóticos y elevarlo 240 kilómetros hasta una altitud segura. La cuenta atrás ya ha empezado, y el margen de error se mide en semanas.

Un cazador de rayos gamma sin escapatoria

El telescopio Swift, lanzado en 2004, es una de las herramientas más productivas de la astrofísica moderna. Diseñado para detectar y localizar estallidos de rayos gamma —las explosiones más energéticas del cosmos—, ha revolucionado nuestra comprensión de la muerte de las estrellas masivas y de la fusión de objetos compactos. Su catálogo de observaciones supera los miles de eventos capturados, muchos de ellos vinculados a supernovas y kilonovas.

Pero Swift carece de un sistema de propulsión propio. Fue concebido para una vida útil de pocos años y nunca recibió un motor de maniobra. Durante más de una década, la resistencia atmosférica residual ha ido robándole altitud de forma casi imperceptible. Hoy orbita a apenas 360 kilómetros de la superficie, una cota peligrosamente baja para un satélite sin defensa.

La atmósfera, un freno invisible

El detonante inmediato de esta crisis no es un fallo técnico, sino una serie de tormentas solares especialmente intensas durante el actual máximo del ciclo solar. Estas eyecciones de masa calientan y expanden la atmósfera superior, multiplicando la fricción que sufren los satélites en órbita baja. La NASA calcula que, sin intervención, el telescopio podría desintegrarse en la atmósfera en algún momento de 2026.

«La situación es crítica porque Swift no puede hacer nada por sí mismo», explica un portavoz de la agencia. Perder este observatorio no sólo supondría un revés para la astronomía de altas energías, sino también la pérdida de un activo insustituible que sigue ofreciendo datos únicos.

NASA misión emergencia

Link, la nave con tres brazos para una maniobra de precisión

La solución diseñada por Katalyst Space Technologies es audaz. La nave Link, del tamaño de un frigorífico y equipada con tres brazos robóticos, ha sido lanzada a bordo de un cohete compartido el viernes 2 de julio. Su misión es alcanzar la misma órbita de Swift, igualar su velocidad —unos 7,8 kilómetros por segundo—, y acoplarse a la estructura del telescopio sin dañar los sensibles instrumentos científicos.

Una vez acoplada, Link encenderá su propio motor para elevar el conjunto unos 240 kilómetros, devolviendo a Swift a una altitud cercana a los 600 kilómetros, donde la resistencia atmosférica es en torno a cien veces menor. La maniobra completa durará apenas unos días, aunque preparar el encuentro autónomo podría llevar semanas. El principal riesgo: cualquier error en la velocidad de aproximación o en la fuerza de los brazos podría desestabilizar el telescopio o, peor aún, provocar una colisión.

Elevar un satélite en órbita baja sin acoplamiento previo es un desafío técnico que apenas se ha intentado fuera de las misiones de mantenimiento del Hubble.

Yo he seguido de cerca varias misiones de rescate orbital —la reparación del telescopio espacial de rayos X Chandra, los experimentos DART de defensa planetaria—, pero lo que distingue a Link es que debe acoplarse a una nave no cooperativa, sin puertos de atraque, en una órbita excepcionalmente baja. Cada kilómetro de error y cada segundo de retraso cuentan. Si la maniobra sale bien, Swift podrá seguir operando otros cinco o seis años. Si falla, la atmósfera se lo tragará en cuestión de meses.

🔬 Ficha del Descubrimiento

  • Qué está en juego: El rescate del telescopio Swift, un observatorio de rayos gamma sin propulsión que se precipita hacia la atmósfera terrestre.
  • Dónde: Órbita baja terrestre, a unos 360 km de altitud.
  • Institución responsable: NASA, en colaboración con Katalyst Space Technologies.
  • Cuándo: La nave Link se lanzó el 2 de julio de 2026; la maniobra de elevación orbital se producirá en las próximas semanas.
  • Impacto a futuro: Si tiene éxito, la misión validará una técnica de rescate para otros satélites sin propulsión y mantendrá operativo a Swift hasta, al menos, 2031.
Publicidad