Ejercicio y longevidad muscular: el gen DEAF1 que repara el músculo según la ciencia

Cada sesión de ejercicio no solo quema calorías: reprograma tus músculos a nivel genético. Un estudio reciente ha identificado el gen DEAF1 como el responsable del declive muscular con la edad, y ha demostrado que la actividad física reduce su actividad, reactivando la reparación celular y restaurando el equilibrio entre la síntesis y la eliminación de proteínas dañadas. Un hallazgo que explica por qué entrenar fuerza es la mejor inversión para una longevidad muscular activa.

El gen DEAF1: el freno molecular del músculo que envejece

Con el paso de los años, los niveles de DEAF1 aumentan de forma natural. Este gen actúa como un regulador celular que, en exceso, frena la capacidad del músculo para repararse a sí mismo. Las células musculares pierden eficacia a la hora de eliminar las proteínas oxidadas que se acumulan tras cada contracción, y el recambio proteico se ralentiza. El resultado es una pérdida progresiva de masa y de fuerza.

Los investigadores confirmaron este mecanismo en moscas de la fruta y en ratones, lo que sugiere que la secuencia está muy conservada entre especies. Cuando los niveles de DEAF1 son altos, la maquinaria de limpieza celular se atasca. La buena noticia es que el ejercicio puede revertir ese atasco de forma contundente.

Cómo el ejercicio resetea la maquinaria de reparación muscular

Al ponernos en movimiento, especialmente con entrenamiento de fuerza, el músculo responde bajando la expresión del gen DEAF1. Esta caída permite que los sistemas de autofagia y de síntesis proteica vuelvan a funcionar con normalidad, eliminando los residuos acumulados y construyendo nuevas fibras con la misma eficacia de un organismo más joven.

El efecto se canaliza a través de la vía mTORC1, un sensor celular que regula el crecimiento y el mantenimiento del músculo. El envejecimiento tiende a mantener esta vía sobreactivada, lo que paradójicamente no se traduce en más músculo, sino en un desequilibrio que perjudica la renovación de proteínas. El ejercicio devuelve la actividad de mTORC1 a su rango óptimo y permite que el ciclo de construcción y limpieza se reequilibre.

«El ejercicio funciona como un interruptor biológico que devuelve el equilibrio a las células musculares».

El aliado invisible: la proteína en cada comida

Para que esa reparación se materialice, el músculo necesita la materia prima adecuada. Repartir 25-30 gramos de proteína de alto valor biológico en tres o cuatro tomas diarias optimiza la síntesis proteica estimulada por el ejercicio. Sin ese soporte nutricional, la señal de recuperación se enciende pero no puede completarse con la misma eficiencia.

📊 La pauta en cifras

  • Dosis de ejercicio: Dos sesiones semanales de fuerza que trabajen los grandes grupos musculares, con 3-5 series por ejercicio y cargas que permitan entre 6 y 12 repeticiones controladas.
  • Apoyo proteico: Incluir una fuente de proteína completa (huevo, pescado, lácteos, proteína de suero o mezcla vegetal bien combinada) en cada comida principal, apuntando a unos 1,6 gramos por kilo de peso corporal al día.
  • Recuperación: Entre 7 y 9 horas de sueño de calidad y un descanso de al menos 48 horas entre sesiones que impliquen el mismo grupo muscular.

Estas pautas están en línea con lo que la ciencia del rendimiento considera necesario para mantener la capacidad de regeneración muscular a lo largo de las décadas.

gen DEAF1

¿Siempre funciona? Lo que dice la evidencia y el matiz del estudio

El hallazgo es sólido, pero viene con un matiz importante que los propios investigadores subrayan. En algunas personas con un envejecimiento muscular más avanzado, los niveles de DEAF1 pueden estar tan elevados que el ejercicio por sí solo no consigue restaurar por completo la capacidad de reparación. Esto explicaría por qué ciertos adultos mayores responden mejor al entrenamiento que otros, un fenómeno bien documentado en los laboratorios de fisiología del ejercicio.

Esta observación conecta con la evidencia previa que ya señalaba la variabilidad individual en la respuesta hipertrófica y en la ganancia de fuerza. La novedad es que ahora tenemos una diana genética concreta, DEAF1, que podría marcar esa diferencia y que, en el futuro, quizá permita desarrollar estrategias complementarias para quienes no pueden entrenar con la intensidad suficiente. No se trata de sustituir el movimiento, sino de entender por qué en algunos casos necesita un refuerzo adicional.

A efectos prácticos, la ciencia vuelve a poner el foco en la constancia. El ejercicio, especialmente el de fuerza, no es la herramienta que funciona solo cuando todo va bien: es precisamente el ancla que mantiene la maquinaria muscular funcionando a largo plazo. Si a eso le sumas una ingesta de proteína bien repartida y un descanso que permita la regeneración, el combo es prácticamente imbatible.

La información de este artículo es de carácter divulgativo y no sustituye el consejo de un profesional de la salud o del entrenamiento. Ante cualquier circunstancia personal, consulta con un especialista antes de modificar tu rutina o tu alimentación.

⚡ Rutina de Optimización Diaria

  • Programa tu fuerza: Reserva dos días a la semana para un entrenamiento de cuerpo completo con ejercicios básicos (sentadilla, press, remo, peso muerto). Tres series de 8-12 repeticiones por ejercicio.
  • Completa tu plato: En cada comida, asegura una fuente de proteína de calidad equivalente a unos 30 gramos. Un batido post-entreno de proteína de suero o una tortilla de tres huevos con verduras son opciones rápidas y eficaces.
  • Prioriza la recuperación: Para que DEAF1 baje y la reparación se active, respeta al menos dos noches de sueño profundo de 7-8 horas entre sesiones intensas. Sin descanso, el interruptor no termina de encenderse.

Ataques con misiles rusos en Kiev sacuden la cumbre de la OTAN en Ankara y elevan la presión sobre el gasto en defensa

Mientras los líderes de la OTAN debatían en Ankara cómo reforzar el flanco oriental y elevar el gasto militar, Rusia lanzaba esta madrugada un ataque con misiles sobre Kiev. He analizado la coincidencia de ambos hechos y, más allá de las condenas políticas, lo que veo es un catalizador que endurecerá las posiciones fiscales en Europa y presionará al alza las curvas de deuda soberana.

Detalles del ataque y contexto de la cumbre

El alcalde de Kiev, Vitali Klitschko, confirmó en Telegram que los impactos provocaron incendios en una zona de almacenes y en un edificio no residencial a ambas orillas del Dniéper. Al menos dos personas resultaron heridas, una de ellas requirió hospitalización, y la alerta aérea se prolongó durante una hora. Horas antes, en Odesa, otro bombardeo dejaba diez heridos, según el gobernador Oleh Kiper. Estos datos, aunque reducidos en comparación con ofensivas anteriores, adquieren un peso simbólico extraordinario al producirse en plena cumbre de la OTAN.

La cita de Ankara, que concluirá mañana, tiene sobre la mesa la revisión del compromiso de gasto en defensa. Hasta ahora, la meta del 2% del PIB ha sido el estándar, pero Washington y los aliados bálticos presionan para elevarla al 3% o incluso al 3,5%. El ataque sobre Kiev aporta munición a los halcones del gasto militar, precisamente cuando varios gobiernos europeos intentaban contener la revisión al alza alegando restricciones presupuestarias.

«Los ataques con misiles en la capital provocaron un incendio en una zona de almacenes y en un edificio no residencial, y dos personas resultaron heridas, una de ellas hospitalizada.» — Vitali Klitschko, alcalde de Kiev, en su canal de Telegram, 8 de julio de 2026

La aritmética fiscal del rearme

Lo que percibo en las conversaciones que llegan desde Ankara es que el debate ya no es si aumentar el gasto, sino cómo financiarlo sin disparar las primas de riesgo. Pasar del 2% al 3% del PIB en el conjunto de la OTAN europea supondría movilizar entre 250.000 y 300.000 millones de euros adicionales al año, según cálculos preliminares que manejan los equipos técnicos. Si los gobiernos optan por deuda en lugar de impuestos, la oferta neta de bonos europeos se incrementaría de forma significativa.

Esta mañana, los rendimientos del Bund alemán a diez años ya mostraban una ligera presión, aunque el movimiento es aún contenido. Sin embargo, economías como la italiana o la española, con elevados niveles de deuda pública, verían ampliarse sus diferenciales frente al bono germano si el mercado descuenta emisiones adicionales no previstas en los programas de estabilidad.

Por otro lado, las empresas del sector defensa europeo —de Indra a Rheinmetall, pasando por Thales— están siendo las grandes beneficiadas en bolsa. El índice Stoxx Europe Aerospace & Defense acumula una revalorización de doble dígito en lo que va de año, y ataques como el de hoy no hacen sino reforzar la visibilidad de sus carteras de pedidos para la próxima década.

🌍 El impacto en España y Europa

Para España, el escenario tiene luces y sombras. El país se sitúa en el furgón de cola del gasto en defensa dentro de la OTAN (1,2% del PIB en 2025), por lo que cualquier presión para alcanzar el 3% exigiría un esfuerzo fiscal monumental: más de 30.000 millones de euros adicionales cada año. Eso tensaría el ya ajustado objetivo de déficit y podría trasladar presión al Euríbor si Bruselas se viera obligada a flexibilizar las reglas fiscales o si los mercados anticiparan mayor emisión de deuda.

En paralelo, la industria española de defensa —Navantia, Indra, Tecnobit— se enfrenta a un horizonte de contratos plurianuales que garantizan actividad pero también exigen inversiones en capacidad. El verdadero desafío para el consumidor español y para los hipotecados a tipo variable será si la senda de gasto público derivada del rearme europeo acaba tensionando al Banco Central Europeo para mantener los tipos más altos durante más tiempo del que descuenta hoy el mercado de futuros.

El fallo que habilita a Marine Le Pen para las presidenciales de 2027: inhabilitación reducida a 30 meses

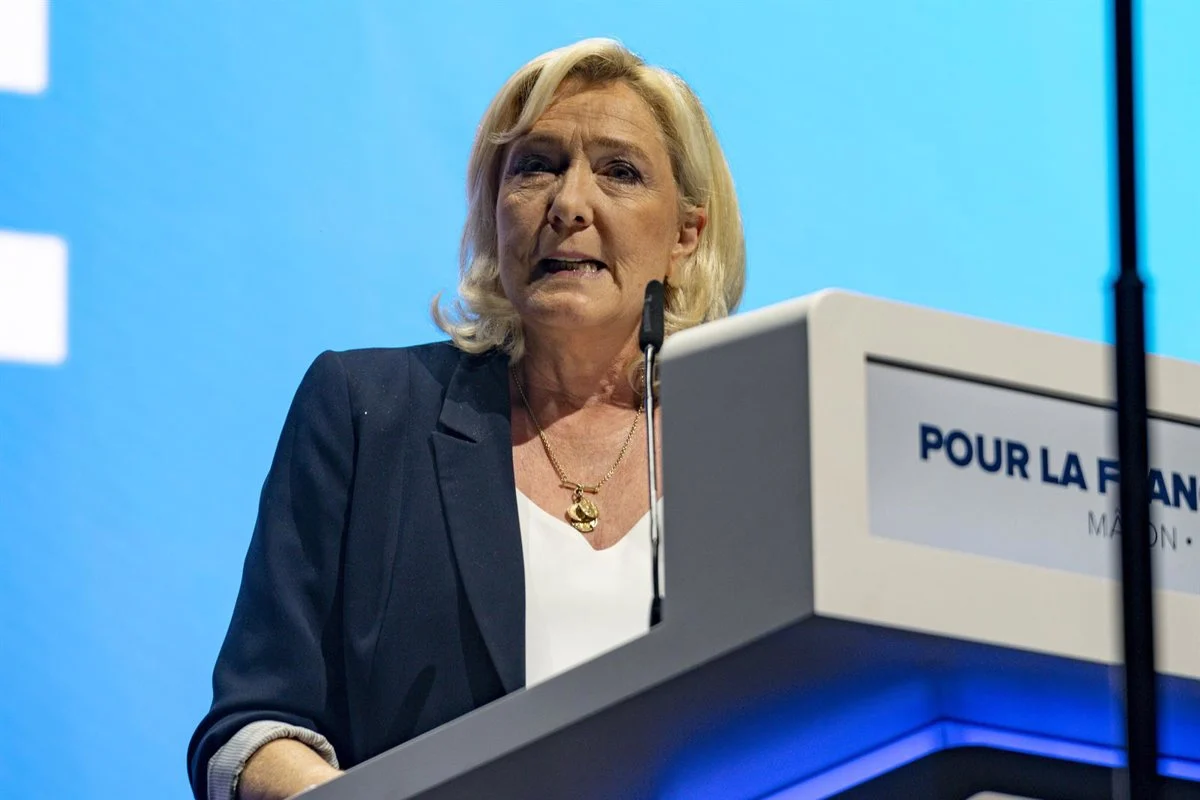
La líder de la ultraderecha francesa, Marine Le Pen, podrá presentarse a las elecciones presidenciales de 2027. El tribunal de apelación de París ha confirmado hoy su condena por malversación de fondos del Parlamento Europeo, pero ha reducido la inhabilitación política de cinco años a solo quince meses. La decisión, que incluye una pena de prisión de tres años con dos de suspensión y uno con pulsera electrónica, le abre la puerta a la carrera por el Elíseo siempre que pueda cumplir la parte de la pena que le resta con ese dispositivo. Le Pen, de 57 años, ha anunciado que recurrirá al Tribunal de Casación y ha asegurado que mientras la apelación esté en curso no llevará la pulsera.

La causa se remonta a 2015, cuando la fiscalía empezó a investigar la contratación de asistentes parlamentarios con fondos europeos por parte del entonces Frente Nacional. La condena inicial, dictada en 2025, la inhabilitó durante cinco años y la envió a prisión por cuatro. Los jueces consideraron probado que ella y una veintena de excolaboradores habían montado un sistema de empleos ficticios para desviar dinero de Bruselas hacia las arcas del partido. La defensa siempre lo negó y denunció motivaciones políticas.

La cronología de la condena y el nuevo fallo

El tribunal de apelación ha mantenido el veredicto de culpabilidad pero ha aliviado las penas. Esto es lo que ha cambiado respecto a la sentencia de primera instancia:

  • Inhabilitación para ejercer cargo público: pasa de 5 años a 15 meses. Dado que la condena original data de hace un año, parte de ese periodo ya ha transcurrido, lo que hace posible que esté habilitada antes de la primera vuelta de 2027.
  • Pena de prisión: de 4 años a 3 años, con 2 de suspensión y 1 año de arresto domiciliario con monitorización electrónica.
  • Recurso al Tribunal de Casación: Le Pen ha confirmado que acudirá a la máxima instancia judicial francesa. La interposición del recurso suspende los efectos del fallo mientras se tramita, por lo que no tendrá que llevar la pulsera hasta que haya una resolución definitiva.

La sesión de esta mañana en el Palacio de Justicia de París ha congregado a periodistas llegados de toda Europa. «Los primeros estábamos aquí a las 5 de la madrugada», relata desde el lugar la corresponsal de DW Lisa Louis. La expectación subraya la dimensión política de un caso que puede redefinir el paisaje electoral francés.

«Quiero agotar todas las vías legales para defender mi inocencia en este caso. Esta noche soy candidata.» — Marine Le Pen, presidenta de Rassemblement National, en declaraciones a la cadena TF1 el 7 de julio de 2026

Análisis: la estrategia jurídica convertida en carta electoral

Al confirmar la culpabilidad pero rebajar la inhabilitación hasta un umbral que el calendario hace compatible con las urnas, el tribunal de apelación ha logrado un equilibrio inestable. Mantiene la condena firme —y con ella la etiqueta de malversadora— al tiempo que devuelve a Le Pen a la primera línea política. Ella, lejos de rehuir el desgaste, ha transformado el fallo en combustible electoral. Anunciarse como candidata la misma noche del veredicto es un mensaje calculado: la ultraderecha francesa no se retira, se victimiza y se moviliza.

La pieza supletoria es Jordan Bardella, su delfín de 30 años. Durante meses ha figurado como plan B en caso de que la inhabilitación frustrase la candidatura de Le Pen. Tras la lectura de la sentencia, ella ha dejado claro que ambos formarán «una pareja compuesta por un primer ministro y una presidenta fiables». La declaración apunta a una campaña que venderá la simbiosis entre la veterana y el joven como garantía de estabilidad para un electorado descontento con Macron.

El horizonte judicial, sin embargo, no está cerrado. El Tribunal de Casación podría admitir el recurso en cuestión de semanas y, si estima que la apelación estuvo mal motivada, la inhabilitación podría reactivarse antes de la campaña. De momento, Le Pen ha ganado tiempo y, sobre todo, el relato.

🌍 El impacto en España y Europa

La sentencia de París tiene ecos más allá de las fronteras francesas porque refuerza la normalización de una corriente ultraderechista que ya gobierna o cogobierna en varios países de la Unión. En España, Vox ha seguido el proceso con atención: un precedente que permite a una líder condenada por malversación presentarse a unas elecciones presidenciales legitima el argumentario de que las causas judiciales contra el espacio ultra son cacerías políticas. Al mismo tiempo, el caso pone en evidencia los agujeros de control del Parlamento Europeo sobre los fondos que asigna a los grupos políticos, un debate que afecta directamente a las subvenciones que reciben formaciones como Vox o los propios populares europeos. Si la Corte de Casación termina por avalar el fallo, Bruselas podría verse forzada a endurecer la supervisión de las contrataciones parlamentarias, con el consiguiente impacto en la financiación de los partidos a escala continental.

Por último, la resurrección electoral de Le Pen introduce una variable de riesgo en el tablero de la UE. Con ella en el Elíseo, la posición francesa sobre la ampliación, el Pacto Verde o la reforma fiscal europea giraría hacia posiciones más nacionalistas y proteccionistas, algo que el Gobierno español tendrá que contemplar en sus cálculos diplomáticos durante los próximos meses.

El plan de ciberseguridad e IA de la UE para acceder a Mythos: así busca recortar la dependencia de EE.UU.

La Comisión Europea presentó ayer, 7 de julio, un Plan de Acción sobre cibersegüedad e inteligencia artificial con un objetivo explícito: garantizar que las empresas y administraciones de la UE puedan acceder a los modelos de IA más potentes —como Mythos, de Anthropic— para proteger sus infraestructuras críticas. Lo que veo en este movimiento es mucho más que un programa de seguridad informática; Bruselas está respondiendo directamente al veto impuesto por Washington en junio, que excluyó a los socios europeos del uso de esa misma tecnología.

Un acceso condicionado a Mythos y otros modelos avanzados

El plan menciona explícitamente dos sistemas: Mythos, el modelo de Anthropic cuyas capacidades para detectar y explotar vulnerabilidades obligaron a la empresa a no abrirlo al gran público en abril, y GPT-5.6 Sol, de OpenAI. Ambos representan hoy la vanguardia de la IA ofensiva y defensiva. El Ejecutivo comunitario ha asegurado que definirá «condiciones claras y transparentes» para un «acceso estructurado» del sector público y privado europeo. Sin embargo, el mecanismo concreto sigue siendo una incógnita. ¿Cómo piensa Bruselas sortear un veto expreso de la Administración Trump? Por ahora, solo hay una declaración de intenciones y la promesa de un marco de evaluación independiente.

En paralelo, la Comisión creará una «capacidad de evaluación de la UE» que someterá a los proveedores de IA a un testeo externo, en línea con la Ley de IA europea. Esta unidad, que se espera operativa en 2027, permitirá auditar la robustez y la cibersegüedad de los modelos antes de que lleguen al mercado. El Banco Central Europeo (BCE) ya ha tomado nota: ha pedido a los principales bancos de la eurozona que presenten un plan con medidas concretas frente a riesgos como Mythos.

«La IA está transformando el concepto de cibersegüedad, y debemos adaptarnos. La UE cuenta con bases sólidas para adaptar su respuesta ante las vulnerabilidades que presentan las nuevas tecnologías. Debemos aprovechar y potenciar las capacidades, redes y el marco legal existentes para fortalecer la cibersegüedad que protege nuestro entorno digital.» — Henna Virkkunen, Vicepresidenta Ejecutiva de Soberanía Tecnológica, Seguridad y Democracia de la Comisión Europea, 7 de julio de 2026

Análisis: soberanía digital y el espejismo del acceso

El trasfondo de este plan es la creciente tensión por la soberanía tecnológica. Estados Unidos, con su control sobre los modelos de IA más avanzados, puede decidir unilateralmente quién puede utilizarlos y para qué. La exclusión europea de Mythos tras el visto bueno inicial es un ejemplo flagrante. Lo que percibo en la respuesta de Bruselas es una estrategia en tres patas: negociar un acceso condicionado, construir capacidad de evaluación propia para no depender de la validación estadounidense y fomentar soluciones autóctonas con inversión pública.

El plan anuncia un concurso para desarrollar soluciones europeas de IA en cibersegüedad y respalda más fondos para «capacidades soberanas», incluyendo las gigafactorías de IA —como la que podría ubicarse en Cataluña— y el futuro fondo European Tech. No obstante, la hoja de ruta plantea varias incógnitas. ¿Conseguirá la UE que Anthropic u OpenAI habiliten accesos a sus modelos sin el consentimiento de Washington? ¿Llegará a tiempo la capacidad de evaluación autónoma para 2027, cuando el ciclo tecnológico acelera? La Comisión apuesta por el poder normativo y la cooperación público-privada, pero el reloj corre en su contra.

🌍 El impacto en España y Europa

Para España, el plan tiene implicaciones directas e indirectas. La posible instalación de una gigafactoría de IA en Cataluña canalizaría inversión europea y reforzaría el polo tecnológico mediterráneo. Además, la exigencia del BCE a los bancos para que evalúen su exposición a riesgos de IA avanzada obligará a las entidades españolas a revisar sus sistemas de cibersegüedad y, previsiblemente, a destinar más recursos a protegerse frente a vectores de ataque potenciados por modelos como Mythos.

En un plano más amplio, la apuesta por la soberanía digital podría reducir la dependencia de proveedores estadounidenses en sectores estratégicos —energía, sanidad, finanzas—, lo que a largo plazo se traduce en más resiliencia para la economía europea. Sin embargo, el éxito del plan dependerá de si Bruselas logra convertir los anuncios en acuerdos concretos de acceso y en capacidades tecnológicas reales antes de que el desfase con Estados Unidos se convierta en una brecha estructural.

BBVA: Jefferies fija objetivo en 27 euros y lo incluye en alta convicción

Jefferies ha dado un espaldarazo a BBVA al incluirla en su lista de valores de ‘alta convicción’ y subir el precio objetivo de 21 a 27 euros. El nuevo objetivo supone un potencial de revalorización del 19% y refuerza la tesis de que el mejor banco español para jugar la carta mexicana sigue siendo BBVA.

México, el motor del optimismo de Jefferies

La decisión del banco de inversión se apoya en una convicción: el recorrido de México no ha terminado. BBVA opera la franquicia bancaria más potente del país, con una cuota de mercado del 26% en préstamos, una posición que Jefferies califica de ‘inigualable’.

El ‘Plan México 2030’ y el fenómeno del nearshoring ofrecen un potencial de crecimiento masivo. La relocalización industrial hacia México, sumada a una mayor bancarización, garantiza un escenario favorable a medio plazo.

Para Jefferies, este escenario aún no está reflejado en la cotización. El mercado no ha valorado plenamente el impacto positivo de estas tendencias, lo que deja margen para una revalorización adicional.

La franquicia mexicana de BBVA, con una cuota de préstamos del 26%, es ‘inigualable’ y el nearshoring aún no ha sido valorado.

Líder europeo en rentabilidad y eficiencia

BBVA no solo destaca por su exposición a México. En el Viejo Continente, sus métricas lo sitúan a la cabeza del sector. El RoTE previsto para 2028 es del 23,7%, unos 600 puntos básicos por encima de la media de sus competidores europeos.

Su ratio de eficiencia del 39% (frente al 50% de media en la UE) es fruto de una inversión sostenida en digitalización. Esta ventaja le permite competir con las fintech más ágiles sin sacrificar rentabilidad.

Además, la tasa de crecimiento anual compuesta del beneficio por acción (BPA) se estima en el 15% entre 2025 y 2028, el doble que el promedio del sector bancario europeo. En España, el negocio sigue funcionando bien, respaldado por el crecimiento de préstamos y depósitos y un entorno de tipos favorable.

Este crecimiento no es casualidad. La escala de BBVA y su foco en la digitalización le han permitido mantener un control de costes excepcional, mientras que en México aprovecha un mercado con menor penetración bancaria que Europa.

Análisis: ¿Una ventana de entrada en BBVA?

Jefferies señala que la debilidad de las acciones de BBVA en lo que va de año ofrece un punto de entrada atractivo. La cancelación de la OPA sobre Sabadell y la aversión al riesgo han castigado al valor, dejándolo a un PER estimado de 8,5x para 2028, un múltiplo que no hace justicia a su capacidad de generar beneficios.

En mi opinión, el principal catalizador sigue siendo México. Las dudas sobre la extensión del T-MEC o la situación en Turquía —donde la hiperinflación y el riesgo de reclasificación como ‘mercado fronterizo’ pesan— son riesgos reales, pero no deberían ocultar la generación de valor que ofrece BBVA.

El banco prevé devolver al accionista un 9% anual de su capitalización vía dividendos y recompras, una cifra que supera ligeramente la media del sector. Creo que el mercado está descontando demasiados riesgos y pocas alegrías.

La recomendación de Jefferies no es un caso aislado; otros analistas también ven recorrido en BBVA. Pero la inclusión en la lista de alta convicción es un voto de confianza especialmente rotundo.

La ola de calor en Francia provoca 2.700 fallecidos en junio, según Carbon Brief

La ola de calor que asoló Francia en junio de 2026 dejó un saldo de más de 2.700 muertes, según el análisis de Carbon Brief elaborado por los científicos Andrew Dessler y Christopher Callahan. Las temperaturas máximas diarias batieron todos los registros históricos para un mes de junio y superaron las proyecciones que los modelos climáticos situaban para la década de 2070.

Un junio que batió todos los récords y las proyecciones climáticas

La temperatura máxima media diaria en Francia durante junio de 2026 alcanzó los 36,9 °C, pulverizando en 2,4 °C el anterior récord para ese mes, establecido en 2022. El dato, extraído del reanálisis ERA5, refleja un episodio de calor extremo que el país no había vivido en época instrumental.

Lo más inquietante no es solo la magnitud, sino la velocidad a la que estos fenómenos sobrepasan lo que los científicos esperaban. Al comparar las temperaturas observadas con las proyecciones de los modelos CMIP6, los investigadores comprobaron que los valores de junio se sitúan en un rango que los modelos climáticos no pronosticaban hasta la década de 2070. Es decir, el calor que ha matado a miles de personas en 2026 no debería haber llegado hasta dentro de cincuenta años.

Los modelos del clima llevan años quedándose cortos en la predicción de las olas de calor europeas. Factores como la reducción de aerosoles refrigerantes o cambios en la circulación atmosférica, difíciles de representar en las simulaciones, ayudan a explicar el desfase. Pero el mensaje es claro: el calentamiento en el continente está golpeando con más fuerza y antes de lo previsto.

El difícil cálculo de las víctimas del calor

calentamiento global

Contar los muertos de una ola de calor no es sencillo. Los certificados de defunción rara vez recogen el calor como causa directa, así que los epidemiólogos recurren a otros métodos. El más fiable utiliza series largas de mortalidad para establecer una relación estadística en forma de U entre la temperatura máxima diaria y las muertes: a partir de unos 20 °C, la mortalidad crece deprisa tanto con el frío como con el calor.

Ese modelo fue publicado en Proceedings of the National Academy of Sciences en 2025 y es el que ha servido para calcular las 2.700 muertes atribuidas a la ola de junio. Los investigadores compararon las temperaturas registradas entre el 12 y el 29 de junio con la media del período 1980-2025 y aplicaron la función de riesgo. El resultado: unos 2.700 fallecimientos por encima de la línea de base, con picos diarios de casi 300 víctimas en las jornadas más tórridas, el 24 y el 25 de junio.

La cifra coincide en orden de magnitud con la ofrecida por Santé Publique France, que mediante el método de exceso de mortalidad atribuyó al calor unas 2.000 muertes solo en la semana del 22 al 28 de junio. El análisis de Carbon Brief cubre un período más amplio y, por tanto, arroja un número mayor. Ambas estimaciones apuntan a un coste humano demoledor.

La temperatura máxima media de junio en Francia fue de 36,9 °C, un valor que los modelos climáticos no proyectaban hasta la década de 2070.

Adaptación insuficiente ante un clima que se acelera

El episodio francés golpea en un momento en que el debate climático ha virado hacia la gestión del riesgo. La retirada del peor escenario de emisiones, el RCP8.5, llevó a algunos sectores políticos y mediáticos a afirmar que los riesgos se habían exagerado. Este análisis demuestra que, incluso con trayectorias de emisiones menos catastróficas, los impactos del calentamiento ya están aquí y son letales.

La atribución rápida realizada por World Weather Attribution confirmó que el cambio climático de origen humano multiplicó la frecuencia y la intensidad de la ola de calor de junio en Europa. Por tanto, una parte de esas 2.700 muertes son directamente imputables a la quema de combustibles fósiles. No es una hipótesis: es una atribución probabilística sólida.

Francia aprendió la lección de la trágica canícula de 2003 y reforzó sus planes de prevención: sistemas de alerta, refugios climatizados, asistencia a personas vulnerables. La adaptación funciona: las tasas de mortalidad por calor han bajado respecto a lo que habrían sido sin esas medidas. Pero no puede eliminar el riesgo. Cada décima de grado de calentamiento añade una presión extra sobre los sistemas sanitarios y sobre los cuerpos.

La incertidumbre persiste en cada etapa de la cadena: de las emisiones al clima global, del clima global a los fenómenos locales y de estos a la salud humana. Mientras los modelos luchan por capturar la velocidad real de los cambios, la sociedad se enfrenta a un problema de plazos. El calor extremo ha llegado antes que la adaptación plena.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La ola de calor de junio de 2026 en Francia causó más de 2.700 muertes, según un análisis basado en la relación temperatura-mortalidad publicado en PNAS.
  • Dónde: Francia, con mediciones promediadas sobre todo el territorio nacional.
  • Institución responsable: Análisis de Carbon Brief elaborado por los investigadores Andrew Dessler y Christopher Callahan, con datos de ERA5, Santé Publique France y PNAS 2025.
  • Cuándo: La ola de calor se produjo entre el 12 y el 29 de junio de 2026; el análisis se publicó en julio de 2026.
  • Impacto a futuro: Demuestra que los impactos del calentamiento se adelantan a las proyecciones climáticas y que la adaptación, aunque necesaria, no puede eliminar por completo el riesgo para la salud pública.

La evolución de los gorilas: la poliiginia relaja la selección en 578 genes de espermatogénesis, según eLife

La evolución esculpe a golpe de selección natural, pero a veces la falta de presión deja marcas aún más profundas. Un análisis genómico de 261 especies de mamíferos revela que la poliiginia de los gorilas ha relajado la selección en 578 genes de la espermatogénesis, permitiendo la acumulación de mutaciones dañinas. El hallazgo, publicado en la revista eLife, no solo explica por qué la producción de esperma en estos grandes simios es tan ineficaz, sino que descubre 41 nuevos genes de fertilidad y los conecta directamente con la infertilidad masculina humana.

El harén que apagó la fábrica de esperma

En un grupo de gorilas de montaña, un solo macho puede engendrar hasta el 85% de las crías. Esa hegemonía aplasta la competencia espermática: si solo un macho se aparea, poco importa la calidad de sus espermatozoides. El equipo del profesor Jean-Nicolas Volff, del CNRS francés, ha demostrado que esa ausencia de rivalidad ha actuado como un freno evolutivo sobre cientos de genes. Sin la urgencia de producir gametos veloces y viables, la selección natural dejó de eliminar las variantes perjudiciales.

Los investigadores compararon 13.310 genes compartidos entre 261 mamíferos, desde roedores hasta ballenas. Encontraron que en el linaje de los gorilas, 578 genes mostraban una selección purificadora relajada, frente a solo 96 genes bajo selección positiva. La mayoría de esos genes relajados se expresan en las células germinales masculinas y están implicados en meiosis y biología del esperma. En otras palabras, el sistema social apagó la maquinaria de calidad de la espermatogénesis.

El fenómeno no es nuevo en biología evolutiva, pero esta es la primera vez que se cuantifica a escala genómica y se relaciona directamente con la eficacia reproductiva. Como me explicó Volff en una entrevista previa, «es como si una línea de montaje, al no tener inspección, comenzara a fabricar piezas defectuosas sin que nadie lo note hasta que el motor deja de funcionar». En los gorilas, el motor aún funciona, pero el esperma arrastra un catálogo de mutaciones que en otras especies serían letales.

De moscas y genes dormidos

Para confirmar que esos 578 genes no eran meros pasajeros evolutivos, el equipo recurrió a un modelo clásico: la Drosophila melanogaster. Silenciaron los genes ortólogos en moscas y observaron qué ocurría con su fertilidad. El resultado fue contundente: 41 de esos genes resultaron ser esenciales para una espermatogénesis normal. Sin ellos, las moscas producían espermatozoides escasos o inmóviles.

Este paso es crucial porque demuestra que la relajación selectiva no solo ha erosionado genes ya conocidos, sino que ha desvelado nuevos actores de la fertilidad masculina hasta ahora ignorados. «Es como si el silencio evolutivo nos hubiera regalado una lista de piezas clave que nunca habríamos imaginado», añade Volff. La analogía de la mosca permite, además, sortear las limitaciones éticas y prácticas de manipular la reproducción en primates.

poliiginia

El análisis no se detuvo en el laboratorio. Los científicos cruzaron sus datos con bases de datos de pacientes humanos con infertilidad severa. Los resultados mostraron que los genes ortólogos humanos de aquellos que estaban relajados en gorilas acumulaban variantes de pérdida de función en hombres con problemas graves en la producción de esperma. La conexión entre la evolución social de un simio y la medicina reproductiva humana nunca había sido tan directa.

Los genes que los gorilas han dejado de vigilar son exactamente los que fallan en miles de hombres con infertilidad.

Qué nos dice todo esto sobre la infertilidad masculina

El hallazgo no solo interesa a los biólogos evolutivos. Según la Organización Mundial de la Salud, la infertilidad afecta a una de cada seis personas en algún momento de su vida, y en aproximadamente la mitad de los casos el factor masculino es el principal o un contribuyente importante. Hasta ahora, las causas genéticas se concentraban en un puñado de genes bien estudiados. Este trabajo añade 41 nuevos candidatos que podrían estar detrás de muchos diagnósticos sin explicación.

No obstante, hay que ser cautos. Que un gen aparezca mutado en un grupo de pacientes no prueba que cause la enfermedad; se necesitan más estudios funcionales en modelos animales y en cultivos celulares para establecer relaciones de causalidad. Además, el contexto reproductivo humano es radicalmente distinto al de un grupo de gorilas. La evolución humana ha moldeado nuestros genes de espermatogénesis bajo presiones diferentes, y la relajación observada en gorilas no implica automáticamente una disfunción equivalente en nuestra especie.

Pero la pista es demasiado prometedora para ignorarla. El equipo de Volff ya trabaja en la secuenciación dirigida de estos genes en cohortes más amplias de pacientes, y varios laboratorios en Europa y Asia han mostrado interés en replicar los experimentos en organismos más cercanos a los humanos. La ventana que ha abierto la poliiginia de los gorilas podría iluminar décadas de investigación en fertilidad. No todos los días un estudio sobre la vida sexual de un simio nos regala un mapa genético para entender una de las mayores preocupaciones de la salud pública actual.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La falta de competencia espermática en gorilas ha relajado la selección en 578 genes de espermatogénesis, acumulando mutaciones dañinas y revelando 41 nuevos genes esenciales para la fertilidad en Drosophila.
  • Dónde: El trabajo se realizó en el CNRS (Francia), con análisis genómicos de 261 mamíferos y ensayos funcionales en moscas de la fruta.
  • Institución responsable: Liderado por Jean-Nicolas Volff, del Instituto de Genómica Funcional de Lyon (CNRS/Universidad de Lyon), publicado en eLife.
  • Cuándo: Estudio aceptado y publicado en eLife en 2025; los datos genómicos son de libre acceso.
  • Impacto a futuro: Abre una nueva vía para identificar genes causantes de infertilidad masculina humana, con potencial para desarrollar pruebas diagnósticas y terapias dirigidas.

Segmentación de eventos: el cerebro usa el error de predicción e incertidumbre, revela estudio

El cerebro no percibe el mundo como una corriente ininterrumpida. Lo fragmenta en escenas, en episodios con principio y final. Esa capacidad de trocear la realidad —la segmentación de eventos— tiene ahora un mapa neuronal preciso, según desvela un estudio con resonancia magnética funcional publicado en eLife.

Los dos mecanismos que dividen la experiencia

El estudio, liderado por un equipo internacional de neurocientíficos, identifica dos señales cerebrales que actúan como tijeras: el error de predicción y la incertidumbre. Ambas surgen cuando el cerebro intenta anticipar lo que va a ocurrir y evalúa la fiabilidad de sus propias predicciones. El error de predicción aparece cuando la realidad no encaja con el guion previsto —el equivalente neuronal a un giro inesperado de la trama—, mientras que la incertidumbre refleja situaciones en las que el cerebro admite que no tiene suficiente información para predecir el siguiente fotograma. Imagine que conduce por una carretera conocida: cada cruce es un punto de decisión. Si el GPS le indica una dirección inesperada, el error de predicción dispara un reajuste. Si la señal es confusa, la incertidumbre puede llevarle a detenerse y redefinir el tramo.

Para cartografiar estos procesos, los investigadores diseñaron un experimento con resonancia magnética funcional (fMRI) y y modelos computacionales. Los participantes observaron secuencias de vídeos mientras el escáner registraba la actividad de su cerebro. Un algoritmo analizaba en tiempo real las transiciones entre imágenes y predecía dónde un observador humano trazaría la frontera entre un evento y el siguiente.

Los resultados muestran que el cerebro despliega dos redes superpuestas pero diferenciadas. La red ligada al error de predicción se activa de forma temprana en regiones prefrontales ventrolaterales —justo lo que cabría esperar de un sistema que monitoriza el ajuste entre lo esperado y lo observado—, seguida de una estabilización del patrón en áreas prefrontales y temporales. La red asociada a la incertidumbre, en cambio, moviliza regiones parietales vinculadas a la red de atención dorsal, con una estabilización posterior mucho menos marcada.

Ambas redes comparten un núcleo común en regiones temporales y frontales, pero divergen en sus ramificaciones. “Es como si el cerebro utilizase dos correctores distintos: uno que reacciona al fallo flagrante de la predicción y otro que se activa cuando la imprecisión de la predicción es demasiado alta”, explican los autores en el artículo.

El cerebro anticipa los cortes con segundos de antelación

El hallazgo más sorprendente no es solo qué regiones se activan, sino cuándo lo hacen. El análisis multivariante reveló una secuencia temporal muy precisa en torno a los límites identificados por los humanos. Hasta 11,9 segundos antes de que una persona marcara el final de un evento, las regiones temporales anteriores ya cambiaban su patrón de actividad. Esa premonición neuronal —equivalente a que el espectador supiera que algo iba a terminar— se propagaba después a áreas parietales 4,5 segundos antes del corte, y culminaba con una estabilización global del cerebro 11,8 segundos después del límite.

La singularidad de este estudio es que esa coreografía no solo apareció en los límites subjetivos: los límites generados por los modelos computacionales basados en error de predicción e incertidumbre produjeron patrones similares. En concreto, los límites por error de predicción desencadenaron cambios tempranos en la corteza prefrontal ventrolateral, seguidos de estabilización prefrontal y temporal. Los límites por incertidumbre se asociaron a desplazamientos en regiones parietales dentro de la red de atención dorsal, con una estabilización posterior mínima. Además, incluso dentro de las regiones que respondían a ambos tipos de límite, la secuencia temporal difería significativamente.

El cerebro activa la tijera antes de que el evento termine: regiones temporales cambian su patrón casi 12 segundos antes del punto de corte.

error de predicción

Por qué el cerebro segmenta: memoria, aprendizaje y más allá

La segmentación de eventos tiene consecuencias directas en cómo recordamos y aprendemos. Cada límite que el cerebro traza actúa como un separador que organiza la experiencia en bloques manejables. Sin esa partición automática, la memoria episódica colapsaría. Este nuevo mapa neuronal aclara que el cerebro no solo reacciona a las sorpresas, sino que mantiene una vigilancia constante basada en la incertidumbre, un mecanismo que podría ser fundamental para adaptarse a entornos cambiantes.

Desde el punto de vista clínico, entender estos circuitos abre una ventana a trastornos donde la percepción del flujo temporal está alterada, como en la esquizofrenia o en algunas lesiones prefrontales. El trabajo, no obstante, es correlacional: la fMRI no permite afirmar que la actividad observada cause la segmentación. Los propios autores reconocen que serán necesarios estudios con estimulación cerebral o con pacientes lesionados para establecer un vínculo causal. Aunque la muestra es suficiente para detectar los efectos principales, el estudio se realizó con una tarea muy controlada —secuencias de vídeos abstractos—, lo que limita la generalización a la segmentación de la vida real, mucho más rica y contextual. Aun así, la convergencia entre los datos de fMRI y los modelos computacionales de predicción refuerza la idea de que estos dos mecanismos son fundamentales. El siguiente paso, según los autores, será comprobar si la alteración de estas redes subyace a los déficits de memoria observados en el envejecimiento o en enfermedades neurodegenerativas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El cerebro segmenta la experiencia continua en eventos discretos utilizando dos mecanismos separados: error de predicción e incertidumbre, reflejados en dos redes neuronales superpuestas.
  • Dónde: Estudio de neuroimagen realizado con participantes escaneados mientras observaban secuencias de vídeos; los datos se procesaron en laboratorio.
  • Institución responsable: Equipo internacional; estudio publicado en eLife.
  • Cuándo: Publicado en la revista eLife en 2024.
  • Impacto a futuro: Comprender estos mecanismos podría ayudar a diagnosticar y tratar trastornos de la memoria y la percepción temporal, además de inspirar nuevas interfaces cerebro-máquina que predigan la atención del usuario.

La NASA: la nave New Horizons despierta de su hibernación récord para transmitir datos del Cinturón de Kuiper

La sonda más veloz jamás lanzada por la humanidad acaba de abrir los ojos tras casi un año de letargo. El pasado 23 de junio, a 9.500 millones de kilómetros de la Tierra, la nave New Horizons de la NASA emergió de una hibernación de 321 días —la más larga de su historia— y empezó a prepararse para enviar a casa los datos recogidos en los confines del Cinturón de Kuiper. La señal de confirmación, que viajó a la velocidad de la luz, tardó 8 horas y 52 minutos en alcanzar el centro de operaciones de la misión en Maryland.

Un despertar a 9.500 millones de kilómetros de casa

La hibernación había comenzado el 7 de agosto de 2025 y fue la más prolongada que los controladores de vuelo del Laboratorio de Física Aplicada Johns Hopkins (APL) habían programado. Durante todo ese tiempo, la sonda no recibió ni una sola orden nueva: se limitó a ejecutar las instrucciones almacenadas en su ordenador principal y a enviar una baliza semanal de estado a través de la Red de Espacio Profundo de la NASA. Cada uno de esos informes fue «verde», según confirmó Alice Bowman, directora de operaciones de la misión.

New Horizons no estaba inactiva. Mientras la mayor parte de sus sistemas permanecía apagada para ahorrar energía, un puñado de instrumentos científicos siguió recolectando datos las 24 horas del día. Son los detectores de plasma heliosférico SWAP y PEPSSI —los mismos que estudiaron el viento solar en Plutón— y el contador de polvo cósmico Venetia Burney Student Dust Counter, diseñado por estudiantes. Con ellos, la sonda ha ido registrando la tenue materia que flota en el borde de la burbuja solar.

La cosecha científica del sueño profundo

Ahora que New Horizons ha despertado, el equipo de tierra empieza a recoger los frutos de esa vigilancia silenciosa. Durante las próximas semanas se descargarán primero los datos de salud de la nave y, a continuación, la información acumulada por los tres instrumentos. En paralelo, el espectrógrafo ultravioleta Alice apuntará hacia el exterior para medir la distribución del gas hidrógeno en la heliosfera externa.

La maniobra no es trivial a semejante distancia. Cada bit viaja durante casi nueve horas antes de llegar a las antenas de la estación de seguimiento de la NASA en Robledo de Chavela (Madrid). La hibernación, y el equipo de APL aprovechará este periodo de reactivación para completar una actualización del software de tierra que facilitará el mantenimiento de las operaciones a largo plazo. Las pruebas ya han comenzado y se prolongarán durante el resto del año.

sonda New Horizons

De Plutón a la frontera interestelar: la misión que se niega a jubilarse

El despertar de New Horizons no es un episodio más de mantenimiento rutinario. Es el último capítulo de una odisea que comenzó en enero de 2006 con el lanzamiento más rápido de la historia y que incluye hitos como el sobrevuelo de Júpiter en 2007, el histórico encuentro con Plutón en 2015 y la primera exploración de un objeto del Cinturón de Kuiper —Arrokoth— en 2019. Con cada fase, la nave ha ido reescribiendo los libros de texto del Sistema Solar exterior.

La hibernación, además de conservar el escaso combustible y la menguante energía que le llega del Sol, ha servido para probar la nueva lógica de autonomía con la que la sonda afrontará los próximos años. A medida que se aleje, la potencia disponible seguirá cayendo y el retardo de las comunicaciones se volverá aún mayor. La arquitectura de control debe ser capaz de detectar fallos, protegerse y reanudar la comunicación sin intervención humana inmediata.

321 días sin recibir una orden, y sin embargo la sonda siguió escuchando: cada semana su baliza decía «verde» mientras los contadores de plasma y polvo seguían registrando el latido del espacio profundo.

Los datos que comienzan a llegar ahora no solo interesan a los científicos planetarios. La heliosfera —esa burbuja magnética que el Sol infla contra el medio interestelar— es una región que solo dos sondas (Voyager 1 y 2) han abandonado. New Horizons aún está dentro, pero se encuentra en una posición privilegiada para cartografiar su frontera desde un ángulo distinto. Las mediciones de plasma y polvo ayudarán a entender cómo se comporta esa coraza antes de que una futura sonda interestelar intente atravesarla.

En aproximadamente tres semanas, el instrumento Alice escrutará la distribución de hidrógeno neutro que se filtra desde fuera. Es una pieza más de un rompecabezas en el que los modelos teóricos aún discrepan: algunos predicen una transición suave y otros una zona de turbulencias que desafía la intuición. Los datos de New Horizons aportarán el contraste experimental necesario.

Mientras tanto, la nave seguirá su rumbo imperturbable hacia la constelación de Sagitario. A una velocidad de unos 14 kilómetros por segundo, cada día que pasa se aleja de la Tierra otro millón y medio de kilómetros. A este ritmo, es solo cuestión de tiempo que se convierta en la quinta creación humana en abandonar el Sistema Solar. Pero antes sus instrumentos tienen muchas más noches —y muchos más despertares— por delante.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La sonda New Horizons ha salido con éxito de una hibernación de 321 días y comenzará a transmitir datos científicos recogidos en el Cinturón de Kuiper.
  • Dónde: A 9.500 millones de kilómetros de la Tierra, en el espacio profundo del Cinturón de Kuiper.
  • Institución responsable: NASA, Laboratorio de Física Aplicada Johns Hopkins (APL).
  • Cuándo: La reactivación se confirmó el 23 de junio de 2026; la descarga de datos se extenderá durante las semanas siguientes.
  • Impacto a futuro: Proporciona medidas directas de plasma y polvo en la heliosfera externa, ayudando a cartografiar los límites reales del Sistema Solar antes de que futuras misiones interestelares los atraviesen.

La DGT fija la edad mínima de 15 años para patinetes eléctricos desde octubre 2026: multas y restricciones

A partir del 1 de octubre de 2026, ningún menor de 15 años podrá circular en patinete eléctrico. La reforma del Reglamento General de Circulación, aprobada por el Consejo de Ministros, establece esta edad mínima para todos los vehículos de movilidad personal (VMP) y endurece las sanciones para quienes incumplan la norma. La medida, que sitúa a los patinetes al nivel de los ciclomotores en cuanto a exigencia de edad, busca reforzar la protección de los usuarios vulnerables en vías urbanas.

Qué cambia con la nueva normativa de la DGT para patinetes eléctricos

Hasta ahora, la edad mínima para conducir un patinete eléctrico carecía de un marco legal uniforme: cada ayuntamiento fijaba sus propias reglas, generando disparidades. La reforma homologa el criterio en todo el territorio nacional y eleva la exigencia a los 15 años. Además, por primera vez se define legalmente como ‘usuarios vulnerables’ a peatones, ciclistas y conductores de VMP, otorgándoles una mayor protección en caso de accidente.

El texto aprobado deja claro que los patinetes eléctricos —aquellos de una o dos ruedas, con motor eléctrico y velocidad máxima de 25 km/h— quedan asimilados a efectos de edad a los ciclomotores. De este modo, se equipara la responsabilidad del conductor, independientemente del tipo de vehículo.

¿Cuándo entra en vigor y qué multas implica?

La entrada en vigor está fijada para el 1 de octubre de 2026. No se contempla periodo de gracia ni adaptación progresiva: desde el primer día, cualquier agente de la autoridad podrá sancionar a quien incumpla la edad mínima. La reforma también extiende la responsabilidad a los padres o tutores del menor, que podrán ser multados por permitir la conducción de un VMP a un menor de 15 años.

Las cuantías exactas de las sanciones aún no han sido detalladas en el BOE, pero fuentes de Tráfico apuntan a que se situarán en la franja de los 200 a 500 euros, en línea con otras infracciones graves del Reglamento. Los puntos del carnet, lógicamente, no se ven afectados, ya que los VMP no requieren permiso de conducir.

Cómo pueden los padres evitar la sanción y garantizar el cumplimiento

La principal medida pasa por verificar la edad del usuario antes de prestar el patinete. En el caso de patinetes compartidos, las aplicaciones móviles ya exigen declarar la mayoría de edad, pero el control real recae en los operadores. Para los vehículos particulares, los padres deben ser conscientes de que el incumplimiento no solo acarrea una multa económica, sino que puede derivar en responsabilidades civiles si el menor provoca un accidente.

Los expertos en movilidad recomiendan revisar también la normativa municipal, puesto que algunas ciudades podrían mantener restricciones adicionales, como la prohibición de circulación por aceras o la obligatoriedad del casco para todos los conductores, incluso mayores de edad.

A partir del 1 de octubre, un menor de 15 años al manillar de un patinete no solo arriesga una multa: la norma responsabiliza directamente a sus padres o tutores.

Análisis: ¿protección real o una barrera para la movilidad juvenil?

La fijación de la edad mínima en 15 años responde a una lógica de seguridad vial incuestionable. Las estadísticas de la DGT muestran un incremento de accidentes con VMP en los últimos años, y los menores concentran una parte significativa de los siniestros. Sin embargo, la medida no está exenta de debate.

Por un lado, equiparar los patinetes a los ciclomotores sin exigir un permiso de circulación ad hoc genera una paradoja: se impone una edad similar a la del ciclomotor, pero el conductor del patinete no recibe formación alguna ni supera prueba de aptitud. La DGT ha anunciado que trabaja en un futuro certificado para VMP, pero de momento la brecha entre requisito de edad y competencia es evidente.

Por otro lado, la medida puede desincentivar el uso de un medio de transporte que, en muchas ciudades, descongestiona el tráfico y reduce emisiones. Para adolescentes de 14 años que utilizan el patinete para ir al instituto, la norma supone volver al transporte público o a la bicicleta —que no tiene edad mínima—, sin que se hayan reforzado, por ejemplo, los carriles bici protegidos. La protección del usuario vulnerable no puede disociarse de una infraestructura de movilidad que lo respalde: de poco sirve subir la edad si las calles siguen sin garantizar un espacio seguro para los VMP.

En cualquier caso, la reforma es un paso adelante hacia la homogeneización normativa que el sector llevaba años reclamando. Conviene recordar que el incumplimiento de la edad mínima será considerado una infracción grave y que los padres serán corresponsables. Hasta que no se publique el cuadro sancionador completo, la prudencia y el conocimiento de la norma son la mejor defensa contra una multa.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Prohibición de conducir un vehículo de movilidad personal (patinete eléctrico) a menores de 15 años.
  • Sanción económica: Pendiente de concreción en el desarrollo reglamentario (entre 200 y 500 euros, según fuentes de Tráfico).
  • Puntos del carnet: No aplica (los VMP no requieren permiso de conducción).
  • Entrada en vigor: 1 de octubre de 2026.

Viviendas con pista de aterrizaje: el activo de lujo extremo que lidera la rentabilidad en prime real estate

He seguido durante la última década la evolución del real estate prime en busca de los nichos donde la escasez empuja el valor por encima de los índices generales. Y hay un segmento que no aparece en los informes trimestrales de las grandes consultoras inmobiliarias, pero que está redefiniendo el techo de la rentabilidad para el inversor con patrimonio elevado: las viviendas con pista de aterrizaje privada. En un momento en que el parque mundial de jets ejecutivos supera las 22.000 unidades y la previsión de entregas para la próxima década añadirá otros 8.000 aparatos, disponer de una propiedad donde la aeronave ruede directamente hasta el hangar anexo a la vivienda se ha convertido en el último multiplicador de valor en el universo del lujo inmobiliario.

La fuente de la ventaja competitiva no es el lujo ostentoso, sino la escasez extrema. Apenas existen unos pocos cientos de propiedades en todo el mundo que integren una pista asfaltada operativa de forma legal y permanente. La mayoría se concentra en comunidades aeronáuticas planificadas de Estados Unidos, en grandes latifundios de Sudáfrica o en fincas cinegéticas de la Península Ibérica. Y cuando un activo es tan limitado, la valoración no depende del metro cuadrado comparable del vecindario, sino del pool de compradores que necesita, literalmente, aterrizar en casa.

Cuando un activo mide su escasez en decenas de unidades, el precio deja de ser un múltiplo del suelo y se convierte en un múltiplo de la necesidad del comprador.

El factor escasez: cuando la pista multiplica el valor del suelo

Las tasaciones de grandes fincas que he podido analizar muestran un patrón consistente: una propiedad de alto nivel con pista homologada puede llegar a cotizar con una prima de entre el 25% y el 40% sobre una equivalente sin acceso aéreo. La explicación es sencilla. Para un comprador que ya opera un jet privado, el suelo que permite aparcar la aeronave junto al salón elimina costes recurrentes de hangaraje externo, desplazamientos en coche y pérdida de tiempo. En términos de flujo de caja, la pista se amortiza con ahorros operativos; en términos de valor de reventa, multiplica el universo de potenciales adquirentes dentro del segmento más opaco del ultra high net worth.

El fenómeno va más allá del mercado residencial clásico. En el safari de ultralujo africano, propiedades como Makanyane Safari Lodge o Singita Sasakwa Lodge en el Serengeti han elevado la ocupación y el precio por estancia precisamente porque sus pistas privadas convierten el traslado desde Johannesburgo en una experiencia integrada. El lodge no compite con otros hoteles; compite con la logística del viaje. Y en el rancho texano JL Bar Ranch, Resort & Spa, el aeropuerto privado dentro de la finca elimina cualquier fricción para el huésped ejecutivo. El resultado es una tarifa media diaria que se despega del segmento y una tasa de retorno sobre la inversión que supera ampliamente al prime hotelero convencional.

De Florida a La Mancha: el inversor español ya compite en el segmento

El caso español resulta especialmente revelador. La Caminera Club de Campo, en Castilla-La Mancha, se ha posicionado como el único hotel de Europa con aeropuerto privado integrado. La Nava del Barranco, una finca cinegética de alcance internacional, ofrece una pista de aproximadamente dos kilómetros para que los jets de propietarios e invitados aterricen directamente dentro de la finca. Y en la misma provincia de Ciudad Real, donde ya operan cinco aeródromos privados, se proyecta un sexto. El dato no es anecdótico: revela que la infraestructura aeronáutica privada está absorbiendo suelo rústico de gran tamaño, transformando su uso aparente —caza, agricultura, turismo— en un activo de rentabilidad basada en la conectividad directa, no en la edificación.

Estas propiedades comparten una característica que el inversor institucional suele pasar por alto: su visibilidad mediática es casi nula. La discreción es un activo en sí mismo. No figuran en los portales inmobiliarios de lujo ni se exponen en ferias abiertas. Se transmiten mediante contactos privados, family offices y despachos de abogados especializados en private client. Esa opacidad reduce la competencia de pujas públicas y permite que los precios de adquisición se mantengan en rangos razonables en relación con el potencial de revalorización que ofrece la pista cuando finalmente el activo se expone al comprador correcto.

La infraestructura aeronáutica privada está absorbiendo suelo rústico y transformando su rentabilidad: ya no es cuestión de metros edificables, sino de minutos de vuelo.

Un activo de diversificación que escapa a los índices tradicionales

La ventaja de las viviendas con pista de aterrizaje como clase de activo no reside en que batan sistemáticamente al S&P 500. Reside en que su correlación con los mercados financieros es mínima, su volatilidad en fases de corrección bursátil ha sido históricamente baja y su liquidez —aunque extremadamente lenta— se concentra en un círculo de compradores con capacidad de cierre inmediato. Para un family office que ya posee un jet, adquirir una propiedad con hangar dentro de su horizonte de movilidad supone diversificar el patrimonio inmobiliario con un activo que, además de proporcionar uso, reduce costes operativos y abre una puerta de salida hacia un mercado cautivo de billonarios.

El riesgo principal, eso sí, es la dependencia normativa. Cualquier cambio en la regulación aeronáutica de un país o la imposibilidad de recalificar el suelo para mantener la pista operativa puede destruir la prima de valoración de un plumazo. Por eso, los inversores más sofisticados que están entrando en este segmento blindan la operación con auditorías legales exhaustivas sobre los derechos de vuelo, las servidumbres aéreas y la viabilidad administrativa a largo plazo. No se compra una propiedad con pista como quien invierte en un apartamento prime; se adquiere un binomio suelo-aviación que exige un due diligence de doble capa.

Los próximos doce meses serán un buen termómetro. Con la entrega de nuevos jets de largo alcance por parte de los principales fabricantes, la demanda de destinos privados que acorten la cadena logística va a intensificarse. Conviene vigilar cuántas fincas con pista cambian de manos en operaciones privadas en España durante el segundo semestre. Será el verdadero indicador adelantado de hacia dónde se dirige la yield de este segmento.

💎 Veredicto Wealth

Las viviendas con pista de aterrizaje constituyen un activo de diversificación defensiva para el inversor que ya opera un jet y busca una yield por ahorro operativo más que por alquiler. El horizonte de inversión recomendado supera los siete años y el riesgo clave que hay que vigilar es la seguridad jurídica de la infraestructura aeronáutica ante cambios normativos.

Caída de chips de IA: tormenta de malas noticias derrumba el sector en bolsa

El desplome bursátil de las firmas de semiconductores para inteligencia artificial ha sido contundente en los primeros días de julio de 2026: en solo cuatro sesiones, Sandisk ha perdido más del 30% de su valor, Intel y Micron se han dejado un 20%, Qualcomm y Marvell un 24%, Western Digital un 17%, y AMD un 12%, mientras que Nvidia retrocede casi un 7%. El Nasdaq 100 ha caído más del 4%, arrastrado por la que ya se describe como una tormenta perfecta de noticias adversas.

Claves de la operación

  • Los inversores descuentan el exceso de oferta tras los anuncios de Corea del Sur. Samsung y SK Hynix invertirán 576.000 millones de dólares en nuevas plantas para IA durante la próxima década, un compromiso que ha disparado el temor a un sobreabastecimiento que hunda los precios.
  • Meta abre la puerta a la venta de capacidad de computación sobrante. Las declaraciones de Mark Zuckerberg, aunque hipotéticas, han sido interpretadas como una señal de que el ciclo de inversión masiva en centros de datos puede estar cerca de su techo.
  • Recogida de beneficios y análisis contradictorios. A pesar de las caídas, bancos como HSBC, Bernstein y UBS han elevado sus precios objetivos para Intel, Sandisk y Marvell, respectivamente, lo que sugiere que la corrección es técnica y los fundamentales de beneficios históricos se mantienen.

La tormenta perfecta que hunde a los chips de IA

Todo parecía indicar que la fiesta continuaría tras los resultados récord de Micron a finales de junio. La compañía había cuadruplicado sus beneficios y duplicado las previsiones en el segmento de centros de datos. Aquel día, Sandisk y Micron llegaron a subir más de un 20% en una única sesión, el 30 de junio, y tocaron máximos históricos.

Pero la situación giró en seco. Un artículo que adelantó los planes hipotéticos de Meta para vender capacidad de computación de IA a terceros si en algún momento resultaba excedente fue suficiente para que los inversores se preguntaran si el ciclo de gasto sin límite había llegado a su fin. Mark Zuckerberg matizó que aún no lo han hecho porque creen que usarán toda la capacidad, pero la mera posibilidad bastó para que las acciones tecnológicas se resintieran.

A ese jarro de agua fría se sumaron dos noticias procedentes de Corea del Sur. Samsung y SK Hynix, los dos gigantes de la memoria, anunciaron un plan conjunto con el Gobierno para invertir 576.000 millones de dólares en la construcción de nuevas fábricas de componentes para IA a lo largo de los próximos diez años. Además, SK Hynix comunicó la colocación de ADRs por valor de 28.000 millones de dólares en Estados Unidos para financiar esas inversiones, un movimiento que el mercado interpreta como una señal de que los gastos futuros serán incluso superiores a los ingresos récord actuales.

El miedo al exceso de oferta enciende las alarmas en bolsa

semiconductores IA

La rápida acumulación de noticias negativas ha reavivado una vieja pesadilla en el sector de los semiconductores: los ciclos de sobreinversión que periódicamente convierten la escasez en excedente y desploman los precios. Ya ocurrió en 2020, y la actual fiebre de gasto en capacidad productiva hace temer que la historia se repita. Las cifras de negocio siguen siendo históricas –Samsung presentó este martes un beneficio más de un 1000% superior al del mismo periodo del año anterior– pero los ingresos se quedaron ligeramente por debajo de las estimaciones más optimistas.

Eso ha bastado para que muchos grandes inversores, incluidos directivos de las propias compañías, se decanten por la recogida de beneficios. La espiral se ha autoalimentado: los minoristas, que durante meses compraban acciones a cualquier precio, han corrido a vender en cuanto las caídas se han acelerado.

El mercado castiga la euforia previa, pero los fundamentales siguen respaldados por unos beneficios empresariales que no tienen precedentes en la industria.

Sin embargo, el consenso de los analistas apunta a que se trata de una corrección técnica dentro de un ciclo alcista que aún tiene recorrido. HSBC ha elevado el precio objetivo de Intel a 200 dólares, el doble de su cotización actual; Bernstein ha situado a Sandisk en 3.000 dólares y UBS ha llevado a Marvell a 340 dólares. Todos estos precios duplican o triplican los niveles de mercado de esta semana, lo que refleja que las casas de análisis no ven un cambio estructural, sino una oportunidad de compra.

Análisis: corrección técnica o el final del ciclo de la IA en bolsa

Lo que estamos presenciando es una sacudida de realismo en un sector que había desconectado de los riesgos operativos. Las inversiones anunciadas son las mayores de la historia de los semiconductores, lo que equivale a un voto de confianza en la demanda futura de chips para IA, pero al mismo tiempo introduce el riesgo de un apagón de precios si las expectativas se moderan. A los inversores españoles con exposición a renta variable internacional a través de fondos y ETFs, esta volatilidad les recuerda a otros episodios de sobrecalentamiento, como el de las puntocom o la crisis de chips de 2020.

Desde un punto de vista estratégico, el giro de Meta, aunque sea teórico, es el dato más relevante: sugiere que los grandes clientes de las empresas de semiconductores empiezan a contemplar escenarios de exceso de capacidad. Es una señal de que la industria podría estar entrando en una fase de madurez, en la que el crecimiento explosivo se sustituye por uno más moderado pero sostenible. Los precios objetivos revisados al alza indican que los analistas mantienen la confianza en la IA como vector de crecimiento, pero ya no esperan que los precios de las acciones se multipliquen en pocos meses.

El desenlace dependerá de si la demanda de computación para IA sigue superando a la oferta o si la construcción masiva de nuevas plantas termina por saturar el mercado. En la historia de los semiconductores, ese ha sido un péndulo recurrente. Por ahora, las caídas en bolsa son una llamada de atención sobre la avaricia que ha dominado el mercado en los últimos meses, pero no hay evidencias de que el ciclo largoplacista esté agotado. Como suele ocurrir en las correcciones, el tiempo dirá si estamos ante un suelo de compra o ante el inicio de un movimiento más profundo.

ACS construirá el centro de datos de NTT en Berlín y refuerza su liderazgo en infraestructuras digitales europeas

Un contrato de varios cientos de millones y 36 MW para el nuevo ‘hub’ digital de Berlín

El proyecto consiste en la construcción de un centro de datos de tres plantas y 36 megavatios (MW) de potencia, además de un edificio de oficinas anexo de cuatro pisos. El alcance incluye todos los trabajos de ingeniería eléctrica y mecánica, así como la implantación de sistemas avanzados de seguridad y gestión. La ejecución correrá a cargo de un equipo integrado por Hochtief Infrastructure y Turner, una de su filiales estadounidenses —a través de Dornan, su división irlandesa—, que comenzará las obras este mismo verano. La previsión es entregar las primeras salas de datos en 2028 y completar todo el conjunto en 2029.

Hochtief y ACS: del ladrillo tradicional al dominio de las infraestructuras digitales

Para ACS, este proyecto no es una adjudicación aislada. En 2025, Hochtief consiguió nuevos pedidos en centros de datos por valor de 16.800 millones de euros, lo que situó este segmento en el 21% de su cartera de pedidos. La cifra confirma la apuesta estratégica del grupo por diversificar su negocio más allá de la construcción residencial y de obra civil tradicional. El auge de la inteligencia artificial y la computación en la nube ha disparado la demanda de capacidad de procesamiento en Europa, y Alemania se ha consolidado como uno de los polos más activos. Berlín, en particular, atrae inversiones de operadores como NTT, Equinix o Digital Realty, lo que garantiza una tubería de proyectos para los próximos años.

‘Alemania está experimentando una demanda fuerte y sostenida de capacidad para data centers y estamos en una posición idónea para apoyar la expansión continua de la infraestructura digital que sustenta el crecimiento económico y la innovación’, ha señalado el consejero delegado de ACS y de de Hochtief, Juan Santamaría.

Las infraestructuras digitales se han convertido en el nuevo ‘ladrillo’ del siglo XXI y ACS, con Hochtief y Turner, se ha posicionado como uno de los grandes contratistas del sector en Europa.

La Ficha del Inversor: Claves de la Operación

Desde la óptica patrimonial, los centros de datos ofrecen rentabilidades atractivas —entre el 4% y el 5% en los principales mercados alemanes—, lo que explica el apetito de fondos soberanos y socimis especializadas. Para ACS, sin embargo, la ventaja reside en capturar el ciclo de inversión sin asumir el riesgo inmobiliario: el grupo actúa como contratista, no como propietario, y se beneficia de la creciente demanda de construcción de infraestructuras para gigantes como NTT.

La diversificación hacia los data centers reduce la dependencia de ACS de los ciclos residenciales y le otorga visibilidad de ingresos a largo plazo. En un contexto de tipos de interés aún elevados en Europa, los contratos de construcción para hiperescalares y operadores de centros de datos proporcionan flujos de caja predecibles y márgenes estables, una ventaja competitiva frente a otras grandes constructoras europeas como Vinci o Bouygues.

El principal riesgo para la operación radica en la complejidad técnica de los sistemas eléctricos y de refrigeración, que podrían generar desviaciones en los costes si no se gestionan con precisión. No obstante, la experiencia acumulada por Hochtief y Turner en proyectos similares —como el data center de Microsoft en Dublín o las ampliaciones en Frankfurt— mitiga en parte esta incertidumbre.

Con el inicio de las obras este verano y un horizonte de entrega hasta 2029, ACS refuerza su perfil como uno de los contratistas de referencia en infraestructura digital. La pregunta para los inversores es si este segmento, que ya representa más de una quinta parte de la cartera, podrá mantener la misma tasa de crecimiento en los próximos ejercicios.

Goirigolzarri ya es consejero de Inditex: así suben los sueldos de Marta Ortega y Maceiras

La junta general de accionistas de Inditex aprobó este lunes el nombramiento de José Ignacio Goirigolzarri, expresidente de CaixaBank, como nuevo consejero independiente del gigante textil. El movimiento refuerza el gobierno corporativo de la compañía fundada por Amancio Ortega, que al mismo tiempo ha visto incrementada la retribución fija de su presidenta, Marta Ortega, y de su consejero delegado, Óscar Maceiras. La decisión llega en un contexto de resultados récord para la multinacional gallega, que celebra su 25 aniversario como cotizada con un beneficio neto récord, según las cuentas anuales presentadas ante la CNMV.

Un banquero en el consejo de la moda

Goirigolzarri, que pilotó CaixaBank durante la fusión con Bankia y la salida a bolsa, aterriza en un consejo de administración que ya contaba con figuras de primer nivel como la exministra Pilar López o el exCEO de Unilever, Paul Polman. Su llegada se produce en un momento de expansión internacional agresiva y de fuerte apuesta por la inteligencia artificial, tal y como recordó la propia Marta Ortega en la junta: “La IA abrirá posibilidades nuevas y transformará nuestra industria”.

La presidenta de Inditex también defendió la esencia del grupo: “Queremos llegar a más personas sin perder nunca la cercanía”, en referencia al plan de apertura de tiendas flagship en ciudades clave de Estados Unidos, China y Oriente Medio. La diversidad de orígenes en el consejo es una seña de identidad que Ortega quiere mantener, y Goirigolzarri aporta un perfil financiero que pocos consejeros podían igualar.

Las retribuciones de Ortega y Maceiras, al alza

La junta también ratificó un incremento de la retribución fija de la presidenta y del CEO, sin que la compañía haya detallado las cifras exactas en la documentación hecha pública este lunes. Lo habitual en Inditex es que estos cambios se comuniquen de forma agregada en el informe de remuneraciones del próximo ejercicio. Fuentes del sector apuntan a que el ajuste responde a la sólida evolución del negocio, con un beneficio neto que supera los 6.000 millones de euros en el último año fiscal.

La incorporación de un expresidente de banca como consejero independiente es un guiño a los inversores institucionales y una señal de madurez corporativa.

Marta Ortega percibió en el ejercicio anterior una remuneración total cercana a los 900.000 euros, mientras que Maceiras rozó los 1,3 millones entre fijo y variable, según datos de la CNMV. La revisión al alza es coherente con los récords de ingresos y con la revalorización del 12% que acumula la acción en lo que va de 2026.

Gobierno corporativo y legado en un gigante que mira a la IA

El nombramiento de Goirigolzarri y el incremento de salarios no son decisiones aisladas, sino parte de un proceso de institucionalización que Inditex ha acelerado desde la salida de Pablo Isla. Con un 61% del capital aún en manos de la familia Ortega, el gigante textil busca equilibrar la estabilidad accionarial con las exigencias de los proxy advisors, que premian la presencia de consejeros independientes con experiencia financiera contrastada.

El reto para el nuevo consejero no será menor: la invasión de la inteligencia artificial en la cadena de suministro, la competencia de Shein y Temu, y la presión regulatoria europea sobre sostenibilidad son frentes que requieren una visión financiera alejada del negocio textil tradicional. Inditex ha cerrado el ejercicio con un margen bruto histórico superior al 58%, pero la clave está en mantener esa cifra mientras invierte miles de millones en logística y automatización.

La sombra de la sucesión también planea sobre la compañía, aunque en esta junta no se ha tratado. Marta Ortega insiste en que su papel es “estratégico y de largo plazo”, mientras Maceiras se consolida como ejecutor. La llegada de Goirigolzarri puede interpretarse como un contrapeso que aporta perspectiva macrofinanciera a una mesa dominada por perfiles operativos y de moda. La pregunta que deja la votación unánime de los accionistas es si el expresidente de CaixaBank será un mero observador de lujo o si su opinión tendrá peso real en la definición de los próximos planes estratégicos.

Por qué el precio de la luz puede dispararse hasta un 57% en un solo día de julio

La transición ecológica del sistema eléctrico español convive, cada verano, con un fenómeno que desconcierta a cualquiera: el precio de la luz puede dispararse casi un 60% de un día para otro. Así ocurrió este lunes 6 de julio de 2026, cuando el mercado mayorista pasó de 63,81 a 100,55 €/MWh, un salto del 57,59% confirmado por el Operador del Mercado Ibérico de Energía (OMIE).

No es una subida de impuestos ni una decisión política. Es el mercado marginalista en acción, y entenderlo es la diferencia entre sufrir la factura o esquivarla. Aquí te contamos qué pasó, por qué pasa y qué puedes hacer tú, hoy mismo, para que no te pille desprevenido.

Qué ha pasado exactamente con el precio de la luz

El lunes 6 de julio, el precio medio del mercado mayorista cerró en 100,55 €/MWh, frente a los 63,81 €/MWh del domingo. La franja más cara del día llegó a 159,76 €/MWh entre las 21 y las 22 horas, mientras que la más barata se quedó en 17,68 €/MWh entre las 12 y las 13h. Traducido a la factura final con tarifa PVPC, eso significó pagar 0,3023 €/kWh en la hora punta de la noche frente a apenas 0,0802 €/kWh a media tarde.

Este tipo de vaivenes no son una anomalía puntual, sino la norma en un mercado donde el precio se fija hora a hora. Julio, con sus olas de calor y el aire acondicionado a máxima potencia, es terreno abonado para estos sustos. Y aunque el titular asusta, conviene mirar el porqué antes de sacar conclusiones precipitadas.

Por qué sube tanto en un solo día

En este mercado, el precio de la luz no lo fija ni el Gobierno ni las eléctricas por separado: lo determina la última central que hace falta encender para cubrir la demanda de cada hora. Cuando el viento sopla flojo y el sol se pone, entran los ciclos combinados de gas, y ese combustible, más caro y sujeto a tensiones geopolíticas, termina marcando el precio para toda la energía vendida esa hora, incluida la más barata.

Julio añade un ingrediente extra: la demanda de refrigeración. Cuando millones de aparatos de aire acondicionado se encienden a la vez entre las ocho y las diez de la noche, el sistema necesita generación adicional justo quen ya no hay sol para producir fotovoltaica barata. Ese desajuste horario, más que cualquier decisión administrativa, explica el 57,59% de este lunes.

Cómo afecta esto a tu factura si tienes tarifa regulada

Youtube video

Si tienes contratada la tarifa PVPC —la que usan más de 8 millones de hogares españoles—, el precio del mercado mayorista se traslada directamente a tu recibo, hora por hora. Eso significa que el mismo día puede tener un kWh casi cuatro veces más caro según la franja horaria en la que enciendas la lavadora o el horno.

La buena noticia es que esta volatilidad también es una oportunidad: quien concentra el consumo entre las 12h y las 17h, cuando la fotovoltaica inunda el mercado, puede pagar una fracción de lo que pagaría a las nueve de la noche. Herramientas como el histórico diario de precios permiten planificar con un día de antelación, ya que Red Eléctrica de España publica la tarifa final sobre las 20:15h del día anterior.

Estrategias para no pagar de más este verano

Adaptar los hábitos de consumo al ritmo del mercado no exige grandes sacrificios, solo un poco de planificación. Estas son las palancas que más impacto tienen en la factura de un hogar medio durante el verano:

  • Programa los electrodomésticos que más consumen (lavadora, lavavajillas, termo eléctrico) entre las 12h y las 17h, cuando la solar abarata el pool.
  • Evita encender el aire acondicionado a máxima potencia entre las 20h y las 22h, la franja históricamente más cara del día.
  • Revisa el precio de mañana cada tarde, ya que se publica de forma pública y gratuita antes de las 21h.
  • Valora una tarifa de precio fijo si prefieres previsibilidad frente a la posibilidad de ahorrar en horas valle.

Autoconsumo: la otra cara de la moneda

Los hogares con placas solares tienen aquí una ventaja doble: pueden generar su propia energía justo en las horas en que el mercado la regala casi gratis, y verter excedentes a la red en las horas caras. Es, en la práctica, un pequeño arbitraje doméstico que cada vez más comercializadoras automatizan desde su app.

El papel del gas en la ecuación

Mientras el sistema siga dependiendo del gas para cubrir los picos nocturnos de demanda, estos sobresaltos seguirán apareciendo con cierta regularidad. La penetración de baterías y almacenamiento a gran escala es, según los analistas del sector, la única vía estructural para amortiguar esta dependencia a medio plazo.

Lo que viene: hacia un verano con más sol y menos sustos

La buena noticia de fondo es que España sigue rompiendo récords de generación renovable, y eso ya se nota en las horas centrales del día, donde el precio del mercado mayorista roza el cero en jornadas de mucho sol y viento. El reto no es la falta de energía barata, sino repartirla mejor a lo largo del día.

A medida que se despliegan más baterías domésticas y comunitarias, la brecha entre la hora más barata y la más cara debería suavizarse. Mientras tanto, el consejo del «periodista de energía» de guardia es sencillo: no le temas al titular del 57%, aprende a leer el mercado hora a hora y deja que tu consumo baile al ritmo del sol, no al del reloj.

ES Foundry completa su expansión a 3 GW en fábrica de paneles solares en EE.UU.

ES Foundry ha alcanzado la plena capacidad de producción de 3 GW en su fábrica de células solares de Greenwood (Carolina del Sur), un hito que refuerza la cadena de suministro fotovoltaica estadounidense y reduce la dependencia de componentes importados de Asia. La planta, que opera con dos líneas de 1 y 2 GW, marca un antes y un después en la estrategia de relocalización industrial impulsada por la Ley de Reducción de la Inflación (IRA).

De 0 a 3 GW: la hoja de ruta de la fábrica

La factoría, que inició operaciones en 2025, ha logrado alcanza la plena capacidad tras un ramp-up escalonado. La primera línea, de 1 GW, entró en producción a principios de año, y la segunda, de 2 GW, se ha sumado en las últimas semanas para completar los 3 GW de potencia de fabricación de células. Se trata de una de las mayores instalaciones de este tipo en Estados Unidos, un país que durante años externalizó casi toda la producción de obleas y células solares a China y el sudeste asiático.

La empresa, especializada en la fabricación de silicio solar, se ha posicionado como un actor clave en la reconstrucción de la cadena de valor doméstica. Su planta de células solares abastecerá a fabricantes de paneles que, a su vez, nutrirán proyectos residenciales, comerciales y a escala de servicios públicos en todo el país. Cada GW de capacidad de fabricación de células equivale, aproximadamente, a los paneles necesarios para generar la electricidad de unos 200.000 hogares.

La carrera por la autonomía solar

ES Foundry

La dependencia de las células solares asiáticas ha sido uno de los puntos débiles de la transición energética estadounidense. Hasta hace apenas tres años, más del 75 % de las células importadas procedían de China y sus países vecinos, una vulnerabilidad que la pandemia y las tensiones geopolíticas pusieron en evidencia. La respuesta legislativa llegó con la Ley de Reducción de la Inflación (IRA, por sus siglas en inglés), que incluye generosos créditos fiscales para la fabricación nacional de componentes solares.

ES Foundry se ha beneficiado directamente de esos incentivos. La compañía ha podido acelerar la expansión hasta los 3 GW gracias a la certidumbre regulatoria y a la demanda creciente de módulos con contenido local. Los analistas del sector calculan que la capacidad total de fabricación de células solares en EE.UU. podría superar los 50 GW en 2027 si todos los proyectos anunciados se materializan, un salto desde los apenas 4 GW de 2023.

📊 Impacto ecológico en cifras

  • Capacidad alcanzada: 3 GW (dos líneas de 1 y 2 GW) de fabricación de células solares.
  • Equivalencia energética: Cada GW permite abastecer de electricidad solar a unos 200.000 hogares, según la Asociación de Industrias de Energía Solar (SEIA).
  • Inversión: No detallada en la fuente oficial, aunque el proyecto se enmarca en los incentivos de la IRA y la financiación privada.
  • Reducción de dependencia: Contribuye a rebajar el peso de las importaciones asiáticas en la cadena de suministro solar estadounidense.

La combinación de capacidad de producción propia y el respaldo de la IRA está cambiando las reglas del juego. “Estamos viendo cómo el Net Zero deja de ser un objetivo lejano para convertirse en una oportunidad industrial real”, apuntan fuentes del sector. Sin embargo, los retos no han desaparecido: la competencia con los bajos costes asiáticos sigue siendo intensa y la escalabilidad dependerá de que se mantengan los apoyos públicos.

La verdadera descarbonización pasa por fabricar las tecnologías limpias allí donde se instalan, cortando la dependencia de cadenas de suministro opacas y lejanas.

La factoría, que inició operaciones en 2025, ha logrado alcanza la plena capacidad tras un ramp-up escalonado. La primera línea, de 1 GW, entró en producción a principios de año, y la segunda, de 2 GW, se ha sumado en las últimas semanas para completar los 3 GW de potencia de fabricación de células. Se trata de una de las mayores instalaciones de este tipo en Estados Unidos, un país que durante años externalizó casi toda la producción de obleas y células solares a China y el sudeste asiático.

Análisis: ¿qué significa para la transición global?

Este hito fabril tiene una lectura que va más allá de las fronteras estadounidenses. La descarbonización no es solo un problema de instalar más paneles, sino de construir una economía capaz de producirlos sin depender de esquemas logísticos vulnerables. La Agencia Internacional de la Energía ha advertido en repetidas ocasiones que la concentración geográfica de la cadena de suministro solar es un riesgo para la velocidad de la transición. Por eso, cada fábrica de células solares que abre en Occidente suma una pieza a un puzle que va desde la mina de silicio hasta el tejado del consumidor.

Comparado con otros proyectos similares, como la planta de Qcells en Georgia o la expansión de First Solar en Ohio, la apuesta de ES Foundry por Carolina del Sur consolida un corredor industrial en el sureste del país. La competencia entre estados por atraer estas inversiones está acelerando la creación de empleo cualificado y la formación de clústeres de energía limpia. La sostenibilidad, en este caso, se demuestra con puestos de trabajo, no solo con toneladas de CO₂ evitadas.

Fabricar aquí las células que convierten la luz en electricidad no es solo una cuestión de patriotismo industrial: es la condición para que la transición sea resiliente y justa.

Queda por ver si la demanda de módulos solares en Estados Unidos mantiene el ritmo suficiente para absorber esta nueva capacidad. Los analistas prevén un crecimiento anual de dos dígitos en instalaciones solares hasta 2030, impulsado por los objetivos de descarbonización y los créditos fiscales. Si la política no da marcha atrás, fábricas como la de Greenwood se convertirán en el estándar, no en la excepción.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 3 GW de capacidad anual de fabricación de células que alimentarán la instalación de energía solar limpia, reduciendo la huella de carbono del mix eléctrico.
  • Modelo que cambia: La cadena de suministro solar se relocaliza en Estados Unidos, acortando rutas logísticas y disminuyendo la dependencia de importaciones asiáticas.
  • Para las próximas generaciones: Contribuye a un sistema energético más autónomo y descarbonizado, alineado con los objetivos climáticos globales y con la creación de empleo industrial de calidad.

700 plazas para jueces y fiscales: el Gobierno aprueba la mayor ampliación de la historia

El Consejo de Ministros ha aprobado este martes la creación de 700 nuevas plazas para jueces y fiscales, la mayor ampliación de la planta judicial en la historia de la democracia, con 500 puestos de judicatura y 200 de fiscalía. La medida, anunciada por el ministro Félix Bolaños, persigue modernizar la Administración de Justicia y adaptarla al siglo XXI.

Una ampliación histórica: 500 jueces y 200 fiscales

El titular de Justicia calificó la decisión de «extraordinaria» y destacó que supera en número de plazas creadas para jueces y magistrados a todas las de la última década. En concreto, supone un incremento el 8,5 % de la planta judicial y se sustenta en la Ley de Eficiencia del Servicio Público de Justicia, que sustituye los antiguos juzgados unipersonales por tribunales de instancia. Según ha informado el Ejecutivo en la web oficial de La Moncloa, el coste total de la operación es de 55 millones de euros, frente a los más de 260 millones que habría supuesto con el modelo tradicional.

Con los tribunales de instancia, crear una unidad judicial cuesta unos 100.000 euros; un juzgado unipersonal costaba entre 500.000 y 600.000 euros.

Reparto por territorios, jurisdicciones y calendario de incorporación

De las 500 plazas de jueces, 368 son para tribunales de instancia y 96 para órganos colegiados. De estas últimas, 7 irán al Tribunal Supremo (3 a la Sala de lo Civil, 2 a la de lo Penal y 2 a la de lo Social), 76 a Audiencias Provinciales, 9 a Tribunales Superiores de Justicia y 4 a la Audiencia Nacional. Otras 34 plazas son de adscripción territorial, movibles en función de las cargas de trabajo, y dos corresponden al Tribunal Central de Instancia.

Por comunidades, las más beneficiadas son Andalucía (95), Cataluña (91), Madrid (69) y Comunitat Valenciana (58). En términos porcentuales, Murcia y Canarias amplían su planta un 11 %. Las jurisdicciones más reforzadas son la civil y la social.

La entrada en funciones será gradual: los magistrados destinados a órganos colegiados tomarán posesión el próximo 31 de diciembre; los de tribunales de instancia en TSJ y Audiencias Provinciales, el 1 de junio de 2027; y un tercer bloque lo hará el 1 de noviembre de 2027.

Cómo acceder a la judicatura y la fiscalía: requisitos y proceso selectivo

Para optar a una de estas plazas —cuando se convoquen oficialmente— es necesario superar la oposición de acceso a la carrera judicial o fiscal. Los requisitos comunes son claros: nacionalidad española, título de Grado en Derecho (o licenciatura) y carecer de condenas penales. No existe límite de edad.

El proceso selectivo consta de tres ejercicios: un test de 120 preguntas, un dictamen oral y una fase de casos prácticos. El temario supera los 400 temas de derecho civil, penal, constitucional y procesal, entre otras materias. La preparación exige años de estudio intensivo, por lo que este incremento de plazas supone un alivio para los opositores, aunque la competencia seguirá siendo muy elevada.

📨 Cómo presentar la solicitud

Aunque la convocatoria específica de estas 700 plazas aún no se ha publicado, el proceso de inscripción para las oposiciones a judicatura y fiscalía sigue un patrón estándar. La base será la futura publicación en el Boletín Oficial del Estado (BOE) y en la web del Ministerio de Justicia.

  1. Paso 1: Mantente atento a la Oferta de Empleo Público en el BOE y en el portal del Poder Judicial.
  2. Paso 2: Descarga el modelo 790, rellena la instancia y abona la tasa de examen (cuyo importe se determinará en la convocatoria).
  3. Paso 3: Acredita el título de Derecho y el resto de documentación exigida en la sede electrónica correspondiente o presencialmente.
  4. Paso 4: Presenta la solicitud dentro del plazo que fije la convocatoria (normalmente 15 días hábiles).
  5. Paso 5: Prepara la oposición con intensidad: el examen es uno de los más exigentes del panorama público.

Análisis: una bocanada de aire para la justicia, pero con oposición aún durísima

El refuerzo de la planta judicial con 700 nuevos efectivos es una buena noticia para una Administración de Justicia crónicamente infradotada. Sin embargo, el elevado número de aspirantes que cada año se presenta —en 2025 fueron más de 4.000 para apenas 150 plazas— hace que la competencia siga siendo encarnizada. Con 500 plazas de jueces la ratio mejorará, pero la oposición continúa siendo de élite.

Con 500 plazas de jueces y un sistema de tribunales de instancia que abarata el coste por puesto, la justicia española afronta la mayor renovación de su historia, pero la alta competencia no desaparecerá.

La apuesta del Ministerio por los tribunales de instancia reduce el coste por unidad judicial a unos 100.000 euros, lo que permite crear más plazas con 55 millones, frente a los 260 millones del modelo antiguo. Es un ahorro que libera recursos para otras necesidades del sistema, pero la entrada escalonada hasta noviembre de 2027 implica que el impacto real en la carga de trabajo no será inmediato. Además, el refuerzo preferente de las jurisdicciones civil y social deja a la penal con los atascos endémicos de siempre.

Si estás preparando la oposición, este es el mejor momento en una década para confiar en que habrá más puertas abiertas.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejo de Ministros (Gobierno de España)
  • Número de plazas: 700 (500 jueces y 200 fiscales)
  • Sueldo estimado: Pendiente de concretar; las retribuciones de entrada para un juez superan los 50.000 euros brutos anuales
  • Fecha límite de inscripción: Aún no publicada; se espera su inclusión en la próxima Oferta de Empleo Público
  • Dónde inscribirse: Sede electrónica del Ministerio de Justicia o portal del Poder Judicial cuando se convoque

Una mujer de 90 años revela su rutina de fuerza para mayores con solo cuatro ejercicios

Una nonagenaria demuestra que la fuerza funcional y la energía no tienen por qué diluirse con los años. Su rutina diaria de cuatro ejercicios, sin material y con movimientos adaptados, le permite mantener la autonomía y la movilidad a un nivel que muchos consideran imposible. La entrenadora Theresa Moloney, experta en fitness y nutrición, comparte el caso de su tía, que a sus 90 años convierte una sencilla secuencia en su mejor aliada para el envejecimiento activo.

La rutina diaria de cuatro movimientos que desafía la edad

La clave de su energía está en cuatro gestos que se pueden ejecutar en cualquier salón. Moloney los describe como una cadena diaria que su tía repite sin prisas, con atención plena a la postura y la respiración.

La dosis diaria de movimiento, incluso en su versión más modesta, es la que sostiene la independencia a largo plazo.

Sentadilla asistida contra la pared. Se apoya la espalda por completo contra una superficie firme y se desciende hasta donde la rodilla lo permita sin molestias. Las manos libres junto al cuerpo o en las caderas, el peso en los talones y el pecho elevado. Al subir se activan glúteos y cuádriceps, los grupos imprescindibles para levantarse de una silla.

Abdominales controlados en el suelo. Boca arriba, rodillas flexionadas y plantas de los pies apoyadas. Las manos en el pecho o las puntas de los dedos tras las orejas, sin tirar del cuello. Se eleva el tronco unos centímetros exhalando, se mantiene un instante la contracción y se regresa despacio. Un movimiento pequeño pero de gran impacto en la estabilidad del tronco.

Plancha en antebrazos. Desde la postura de cuatro apoyos, se bajan los antebrazos al suelo con los codos justo debajo de los hombros. Se extienden las piernas hacia atrás, separadas a la anchura de las caderas, y se mantiene el cuerpo alineado desde la cabeza hasta los talones. El abdomen firme y la respiración fluida. Basta con aguantar la posición unos segundos para que la zona media trabaje a fondo.

Elevaciones de piernas tumbada. De nuevo boca arriba, con las piernas estiradas o ligeramente flexionadas si hay tensión lumbar. Se suben las piernas juntas unos 30-40 centímetros, se sostiene la posición un par de segundos y se bajan con control. Este cuarto movimiento suma estabilidad en la cadera y activa el psoas, el músculo que conecta tronco y piernas.

La tía de Moloney realiza esta secuencia a diario, sin contar repeticiones exactas. El número de repeticiones no es lo importante: la constancia y la ejecución limpia son las verdaderas protagonistas.

Por qué la fuerza y la movilidad son la mejor inversión a partir de los 60

La evidencia en fisiología del ejercicio señala que el tejido muscular responde al estímulo incluso en la novena década. Mantener la fuerza no solo facilita gestos cotidianos como subir escaleras o cargar la compra; también preserva la autonomía y la energía a lo largo del día.

Preservar la funcionalidad va más allá de estética o rendimiento. La masa muscular activa el metabolismo basal, sostiene las articulaciones y amortigua los movimientos. Cuando la musculatura se debilita, tareas que antes eran automáticas empiezan a pesar. El entrenamiento de fuerza, aplicado con dosis mínimas pero regulares, actúa como un seguro de movilidad.

Además, la activación neuromuscular que generan ejercicios como la sentadilla o la plancha envía señales al sistema nervioso para mantener la coordinación. La estabilidad no se pierde por la edad, sino por la falta de práctica.

ejercicios para envejecer fuerte

Cómo adaptar la rutina a cualquier nivel de condición física

El mayor acierto de esta secuencia es que admite progresiones ínfimas. Se puede empezar con la espalda completamente apoyada en una pared y bajar solo cinco centímetros. La plancha se sostiene de rodillas al principio. Los abdominales se ejecutan con un simple encogimiento del tronco superior, sin apurar.

Lo esencial es que el movimiento sea confortable y sin dolor. A medida que el cuerpo se habitúa, se amplía el rango o se añade un par de segundos más en la fase de mantenimiento. No hay prisa. La tía de Moloney lleva años con la misma rutina, escuchando lo que su cuerpo le pide cada mañana.

La regularidad supera a la intensidad. Dedicar entre diez y quince minutos al día a estos cuatro gestos ofrece un estímulo suficiente para frenar la pérdida de fuerza. Y combinar la rutina con un paseo al aire libre multiplica los beneficios sobre la energía y el estado de ánimo.

La ciencia del envejecimiento activo: lo que dice la evidencia

Las guías de actividad física de organismos como el Colegio Americano de Medicina del Deporte (ACSM) recomiendan incluir al menos dos sesiones semanales de fuerza para la población adulta mayor. No se trata de levantar grandes pesos, sino de aplicar una resistencia suficiente para que el músculo se adapte. La rutina de la tía de Moloney se alinea con ese principio: utiliza el propio peso corporal como carga y la repetición diaria como frecuencia.

Estudios longitudinales sobre capacidad funcional han asociado la fuerza de piernas y tronco con un menor riesgo de caídas y una mayor autonomía instrumental. La evidencia no exige sesiones extenuantes; valida la potencia de gestos simples, siempre que se ejecuten de forma constante. En este sentido, el caso de esta nonagenaria es un ejemplo práctico de lo que la literatura respalda.

Ahora bien, la clave no está solo en los ejercicios, sino en el hábito que los envuelve. La tía de Moloney ha convertido esos minutos en un ritual matutino, como quien se cepilla los dientes. Esa automatización es la que sostiene los resultados a largo plazo.

⚡ Rutina de Optimización Diaria

  • Convierte estos cuatro movimientos en tu ritual matutino: Nada más levantarte, dedica entre diez y quince minutos a la sentadilla, los abdominales, la plancha y las elevaciones. Sin prisas, con la espalda apoyada cuando lo necesites.
  • Pon el foco en la forma antes que en la cantidad: Graba mentalmente la postura de cada gesto. Si hoy solo sacas tres repeticiones limpias, es una victoria. Mañana serán cuatro.
  • Completa el día con movimiento variado: Al terminar, sal a caminar al menos veinte minutos. La combinación de fuerza y paseo diario optimiza la energía hasta la noche.

La información contenida en este artículo es de carácter divulgativo y no sustituye la evaluación de un profesional de la actividad física. Antes de iniciar cualquier rutina, especialmente si no se ha practicado ejercicio con regularidad, conviene consultar con un especialista.

El rascacielos más alto del mundo será superado: claves para invertir en megatorres de lujo

Durante más de una década, el Burj Khalifa ha sido el techo indiscutible de la arquitectura mundial, con 828 metros que parecían inalcanzables. Hoy, esa corona está a punto de caer. Varios megaproyectos en construcción no solo aspiran a acercarse a esa altura, sino a superarla, y con ello reescribir las reglas de la inversión en real estate prime. La pregunta para el patrimonio elevado ya no es si se puede vivir más alto, sino si merece la pena poner capital en ello.

La nueva generación de megatorres que superará al Burj Khalifa

El proyecto más ambicioso es la Jeddah Tower, en Arabia Saudí, diseñada para alcanzar más de 1.000 metros —un kilómetro— y arrebatar el récord por más de 170 metros de diferencia. Su construcción ha retomado el rumbo y la fecha de finalización se sitúa en 2028, lo que convertiría a Yeda en el nuevo epicentro de la verticalidad extrema.

En paralelo, Egipto avanza con Oblisco Capitale, una torre de alrededor de 1.000 metros en la nueva capital administrativa, cuyo diseño reinterpreta el obelisco faraónico. Y Dubái, lejos de ceder su hegemonía, contraataca con Burj Azizi (725 metros, el futuro segundo edificio más alto) y mantiene latente la enigmática Dubai Creek Tower, pensada para competir con cualquier récord. A ellos se suman proyectos en China, como Goldin Finance 117 (597 metros), o el brasileño Senna Tower, que con 550 metros aspira a ser el residencial más alto del mundo.

Lo relevante para el inversor no es solo la altura, sino lo que estas torres encierran: residencias de ultralujo, hoteles gestionados por cadenas top y espacios comerciales que convierten cada edificio en un ecosistema vertical casi autónomo.

La altura extrema se ha convertido en el nuevo vector de escasez inmobiliaria en el segmento prime.

Qué significa esta carrera para el inversor en real estate prime

En mi análisis, estas megatorres trascienden la mera función habitacional. Son activos de posicionamiento global, casi como una obra de arte contemporáneo: su valor depende tanto del diseño y la exclusividad como de la capacidad de la ciudad anfitriona para atraer capital internacional. Comprar un ático en un futuro edificio más alto del mundo no es comparable a adquirir una vivienda de lujo tradicional; se asemeja más a la compra de un trophy asset con todas sus implicaciones: revalorización potencial elevada, pero liquidez muy limitada.

Las unidades residenciales en estas torres suelen comercializarse sobre plano, con entregas que oscilan entre tres y siete años después del desembolso inicial. Eso introduce un riesgo de ejecución considerable: retrasos, cambios de promotor o incluso cancelaciones no son infrecuentes en este segmento. A cambio, la prima de exclusividad puede ser notable. Históricamente, las residencias en el Burj Khalifa se han revalorizado por encima del mercado inmobiliario medio de Dubái, aunque con una volatilidad acorde a los ciclos del emirato.

Otro factor diferencial es la diversificación geográfica. Ya no es necesario mirar solo a Dubái. Yeda, El Cairo o São Paulo emergen como nuevos polos, lo que permite al inversor distribuir el riesgo-país sin renunciar al atractivo de poseer metros cuadrados en un icono arquitectónico.

El verdadero valor de estos activos no está en los metros cuadrados, sino en el símbolo que representan.

Megatorres como activo alternativo: entre la preservación de capital y la especulación

Llevo años analizando el comportamiento de los activos tangibles de lujo y pocas veces he visto una convergencia tan clara entre arquitectura, inversión y posicionamiento de marca-país. Las megatorres funcionan como un híbrido entre el real estate prime y el coleccionismo. Su valor de reventa no se desprende del mercado residencial local, sino de un mercado global de compradores de muy alto patrimonio neto que tratan estas propiedades como piezas únicas. Con eso, la volatilidad se aleja de los índices inmobiliarios convencionales y se acerca más a la de activos como el arte contemporáneo o los coches clásicos.

El riesgo de liquidez, sin embargo, es superior. Vender un ático en la torre más alta del mundo exige encontrar un comprador que comparta la misma narrativa y esté dispuesto a pagar una prima significativa. En ciclos bajistas, el número de candidatos se reduce drásticamente. Por eso, mi veredicto se inclina hacia la preservación de capital a muy largo plazo —diez años o más— y solo para una fracción controlada de la cartera de real estate alternativo.

El horizonte inmediato tiene un hito clave: la conclusión de la Jeddah Tower en 2028. Si el proyecto llega a buen puerto, marcará un punto de inflexión comparable a la inauguración del Burj Khalifa en 2010, y puede arrastrar a todo el segmento. Quien haya apostado antes, con la dosis justa de paciencia, se encontrará con un activo cuya singularidad será difícil de replicar.

💎 Veredicto Wealth

La inversión en residencias de megatorres de lujo es apta solo para perfiles de preservación de capital con horizonte superior a diez años. El principal riesgo es una liquidez extremadamente reducida en escenarios de salida anticipada.

Chanakya lanza Chorus: por qué el taller de Dior y Prada abre una vía de inversión en artesanía de lujo

La noticia no está en una pasarela, ni en el desfile de una maison consolidada. Está en un taller de bordado de Mumbai que, durante cuarenta años, ha vestido los sueños de las mayores firmas de lujo del planeta. Chanakya International, el atelier indio que ha producido los bordados más complejos para Dior, Prada y Fendi, acaba de hacer algo que muy pocos fabricantes de su estirpe se atreven: lanzar su propia marca. El resultado se llama Chorus y, en mi lectura, inaugura una vía de inversión directa en artesanía de alta costura que hasta ahora estaba reservada a los grandes grupos del lujo.

De la trastienda a la vitrina: la irrupción de Chorus

Fundada a finales de 2025 por Karishma Swali —directora creativa de Chanakya— y su hija Avantika, Chorus es mucho más que una línea de prêt-à-porter. Es la culminación de un legacio que acumula más de 10.000 piezas históricas documentadas y 100.000 exploraciones artesanales. Su primera colección resort 2027 acaba de aterrizar en exclusiva en Moda Operandi, con precios que oscilan entre los 420 y los 7.200 dólares, y ya cuenta con tiendas propias en Mumbai y Delhi, además de un espacio en Galeries Lafayette Mumbai.

La propuesta va más allá del textil: Chorus se despliega en cinco canales —prêt-à-porter, edición a medida, cafetería, bienestar y concepto—, mezclando moda, arte y escultura en un mismo espacio. “La colección nunca se ve de forma aislada, sino como parte de una conversación material más amplia”, explica Swali. Para el inversor, esa ambición multiproducto sugiere un modelo de negocio pensado para generar valor de marca a largo plazo, no solo transacciones puntuales.

El dato que realmente debería retener cualquier family office que observe el espacio del lujo alternativo es este: el 40% de las ventas por comercio electrónico de Chorus desde su lanzamiento procede de fuera de India, con Estados Unidos y Oriente Medio como principales mercados. Sin campañas masivas, sin el respaldo mediático de un gran conglomerado, la artesanía india está encontrando compradores internacionales dispuestos a pagar por piezas que se sitúan en ese territorio fértil entre el diseño contemporáneo y la herencia textil milenaria.

Por qué la artesanía de lujo se convierte en activo

El movimiento de Chorus no es aislado. La fatiga del consumidor frente a la homogeneización de las grandes marcas está empujando a los inversores hacia activos tangibles con narrativa, escasez y pedigree artesanal. Colecciones como las de este taller, que incorpora tejedores Saliyar de Tamil Nadu y Angami Naga de Nagaland, ofrecen exactamente lo que el mercado del lujo contemporáneo busca: autenticidad técnicamente irreproducible a escala industrial.

Marc Rofsky, vicepresidente de merchandising de Moda Operandi, lo resume al señalar que Chorus “ofrece una propuesta de valor única, con una estética femenina y sofisticada que sigue teniendo una fuerte demanda en el segmento de la moda de noche”. Con rangos de precio que no llegan a la alta costura pero superan con creces al prêt-à-porter convencional, la marca ocupa un nicho de “demi-couture” que en los últimos tres años ha demostrado mayor resistencia en ciclos de desaceleración del lujo.

Chanakya no vende un producto; vende cuarenta años de inteligencia textil que ahora, por primera vez, puede ser adquirida directamente por el comprador-inversor.

Chorus en cartera: horizonte, riesgo y la ventaja del taller

He analizado decenas de lanzamientos de marcas de lujo emergentes en la última década, y lo que diferencia a Chorus de una startup textil al uso es su origen. No estamos ante dos fundadoras que externalizan la producción a un taller anónimo. Estamos ante el taller —el mismo que ejecuta los bordados de Dior y Fendi— que decide dar el salto y capturar el margen completo de la cadena de valor. Eso cambia las reglas del riesgo: el know-how ya está probado, las relaciones con proveedores están consolidadas y la calidad constructiva está a la altura de cualquier casa europea, como ha reconocido la directora de compras de Galeries Lafayette India.

En términos de asignación de activos, Chorus se sitúa en el espacio de revalorización agresiva dentro del universo del lujo alternativo. No es un reloj de colección con una curva de precios histórica de dos décadas, ni un bolso icónico con datos de subasta. Es una apuesta por la capacidad de una marca de “autoría artesanal” para consolidarse en los mercados internacionales. El riesgo principal está en la escalabilidad: la producción artesanal, por definición, tiene límites. Si la demanda se dispara, mantener los estándares sin diluir el valor de escasez será el verdadero test.

El precedente más cercano lo encontramos en el lanzamiento de marcas propias por parte de talleres que históricamente trabajaban para terceros, un fenómeno raro pero con casos de éxito en la alta relojería independiente. La diferencia aquí es que el centro de gravedad se desplaza a India, un país cuya capacidad textil ha sido tradicionalmente infravalorada como origen de marca, a pesar de sostener buena parte del lujo europeo.

💎 Veredicto Wealth

Chorus representa una oportunidad de revalorización agresiva para inversores con apetito por el riesgo y horizonte superior a cinco años. El catalizador a vigilar es la evolución de su penetración en el mercado estadounidense y la fidelización del cliente de Oriente Medio durante el próximo ejercicio fiscal.

Samsung Q2: beneficio récord de 58.400 millones, multiplica por 19 la cifra del año anterior

Samsung Electronics ha pulverizado su récord de beneficio operativo en el segundo trimestre de 2026, con una ganancia de 89,4 billones de wones (58.400 millones de dólares), que multiplica por 19 la cifra del año anterior. Sin embargo, sus acciones se despeñaron un 7% en la Bolsa de Seúl: el mercado ya descontaba la bonanza y los inversores han optado por la recogida de beneficios.

Claves de la operación

  • El beneficio operativo de 58.400 millones de dólares supone un 1.810% más que en 2025. El tirón de la IA ha inflado los precios de las memorias DRAM y NAND hasta niveles históricos.
  • Las acciones caen un 7% tras conocerse las cifras, pese a los resultados excepcionales. Los inversores llevaban meses descontando estos máximos y han preferido vender en el pico.
  • El KOSPI se contagia: SK Hynix cae un 6,1% y el índice surcoreano pierde un 4,9%. La corrección se extiende a Japón y refleja el temor a un exceso de oferta en el mercado de memorias.

El doble filo de un beneficio estratosférico

El gigante surcoreano ha aprovechado una tormenta perfecta en el mercado de semiconductores. La demanda de memoria de alto ancho (HBM) para centros de datos de inteligencia artificial ha disparado los precios de los chips DRAM y NAND, que en este trimestre han subido un 44% y un 53%, respectivamente, según Citi Research. Esa inercia ha permitido a Samsung ingresar en tres meses más de lo que ganó en los tres ejercicios anteriores completos. La mayoría de los inversores ha optado por recoger beneficios antes de que la demanda de IA no sea sostenible.

La cifra de 89,4 billones de wones es colosal, pero no ha cogido por sorpresa a nadie. Los analistas ya habían proyectado superávits similares, y las acciones de Samsung habían multiplicado por cinco su valor en el último año. Esa escalada convirtió la publicación de resultados en una cita con el clásico “vender con la noticia”, un movimiento que se repite cuando las expectativas están tan infladas que cualquier confirmación ya no impulsa la cotización.

La bonanza de los semiconductores: oro para unos, vértigo para otros

Aunque los fabricantes de memorias viven una época dorada, los inversores miran de reojo la sostenibilidad de estos precios. La consultora Citi ya advierte de que la demanda de IA seguirá superando la oferta al menos hasta 2028, pero el riesgo de que nuevos competidores aceleren sus inversiones o la demanda se modere es real. SK Hynix, el principal rival local, cayó un 6,1% en la misma sesión, y el índice KOSPI retrocedió un 4,9%.

En Japón, la resaca fue aún más intensa: Kioxia se desplomó más de un 12% y SoftBank perdió más de un 4%. La corrección se produce justo cuando SK Hynix se prepara para su salida a bolsa en Estados Unidos —prevista para el 10 de julio—, un movimiento que podría amplificar la volatilidad (y, con ella, la recompensa para los inversores pacientes).

En paralelo, el presidente surcoreano, Lee Jae Myung, ha presentado un plan público-privado con Samsung y SK Hynix para invertir un billón de dólares en ampliar la capacidad de fabricación de chips en el país. Las cifras bailan —algunas fuentes lo cifran en 800.000 millones—, pero el objetivo es claro: blindar el dominio coreano en una cadena de suministro cada vez más estratégica.

El mercado respondió con una caída del 7% porque ya había comprado el cuento de hadas: ahora exige ver el final de la película.

Lo que Samsung se juega en España y el sur de Europa

Aunque Samsung Electronics no cotiza en el IBEX 35, su pulso financiero condiciona el consumo tecnológico en España, donde la compañía lidera el mercado de smartphones y electrodomésticos. El encarecimiento de las memorias se trasladará inevitablemente a los precios finales de móviles, portátiles y tabletas, justo cuando la inflación en la eurozona empieza a dar tregua a los hogares.

Desde la redacción de Merca2 observamos un doble filo: la posición dominante de Samsung en el segmento de las memorias HBM le otorga un poder de fijación de precios que puede erosionar márgenes en sectores que dependen de sus chips, como el automovilístico o el de centros de datos europeos. De hecho, la dependencia de la UE de los semiconductores asiáticos sigue siendo uno de los talones de Aquiles de su autonomía digital, un reto que el nuevo reglamento europeo de chips intenta paliar sin éxito inmediato.

La gran pregunta no es si los beneficios de Samsung se desinflarán este año —todo apunta a que el tercer trimestre volverá a ser fuerte—, sino cuándo se trasladará la euforia a las cuentas de las empresas europeas que consumen sus componentes y, sobre todo, si los inversores mantendrán la misma fe cuando la IA empiece a normalizarse.

Las pozas escondidas de la Serranía de Cuenca donde los madrileños se bañan gratis y sin agobios en pleno julio

La Sierra de Cuenca guarda uno de esos rincones que solo conocen quienes se escapan de la costa masificada. Mientras miles de coches se dirigen cada fin de semana hacia Levante, aquí el río Júcar ha tallado durante siglos un cañón de paredes verticales donde el agua corre fresca incluso en agosto. No hace falta reservar, ni pagar entrada, ni madrugar como si fuera Semana Santa en la playa.

Se llama Cortados de Villalba y está a poco menos de dos horas de Madrid por carretera. Nada de autocaravanas aparcadas en fila ni sombrillas pegadas unas a otras: aquí el ambiente sigue siendo el de un paraje semisalvaje, con bosque de ribera que da sombra natural durante buena parte del día y aguas de un turquesa que sorprende a quien lo ve por primera vez.

Un cañón esculpido por el agua en plena Sierra

Youtube video

El río Júcar entra en la Serranía Alta de Cuenca ya formando meandros y, a la altura de Villalba de la Sierra, se encaja entre paredes de roca caliza que el agua ha ido puliendo durante millones de años. El resultado es un desfiladero estrecho donde el sol apenas entra a mediodía, algo que agradecen mucho quienes huyen del calor extremo de julio en la meseta. La erosión kárstica ha dejado formas caprichosas en la roca, y entre ellas se abren pozas de profundidad variable donde el agua se remansa antes de seguir su curso.

Lo curioso es que este tramo funciona también como punto clásico de iniciación al barranquismo, precisamente porque no presenta rápeles ni pasos técnicos complicados. Eso convierte la zona en un espacio compartido entre bañistas tranquilos que solo buscan un chapuzón y grupos que descienden el cañón con neopreno, algo que rara vez genera conflicto porque el cauce da espacio de sobra para todos.

La Sierra que Zóbel pintó y que sigue intacta

En la Sierra de Cuenca el agua ha sido siempre la protagonista silenciosa del paisaje, desde el nacimiento del río Cuervo hasta este tramo del Júcar que atraviesa los Cortados de Villalba. No es casualidad que Fernando Zóbel, fundador del Museo de Arte Abstracto de Cuenca, pintara este río una y otra vez, fascinado por ese verde profundo que solo se entiende viéndolo en persona. La luz que se filtra entre las paredes del cañón crea un juego cromático que cambia según la hora del día.

Para los conquenses de toda la vida este rincón no es ningún secreto, pero sí lo es para buena parte de los madrileños que cada verano buscan alternativas a la Costa del Sol o al Levante saturado. La distancia real desde la capital, sumando el trayecto hasta la propia Villalba de la Sierra, ronda las dos horas en coche, un peaje pequeño comparado con las tres o cuatro que exige llegar hasta cualquier playa mediterránea en pleno agosto.

Cómo llegar y qué encontrarte al bajar al cañón

Youtube video

El acceso más habitual parte del mirador del Ventano del Diablo, un balcón natural abierto en la roca desde el que ya se intuye la magnitud del cañón. Desde ahí baja una senda que se adentra en el barranco hasta encontrarse con las aguas del Júcar, atravesando un tramo de humedad constante que alimenta un bosque de ribera denso y verde incluso en pleno verano.

El terreno es irregular y conviene llevar calzado con buen agarre, porque buena parte del recorrido junto al agua se hace sobre roca pulida y resbaladiza. No hay vigilancia ni socorristas, así que el sentido común manda: comprobar la profundidad antes de saltar, evitar bañarse en solitario y prestar atención si ha llovido en los días previos, porque el caudal puede subir con rapidez.

Por qué esta zona de la Sierra sigue sin masificarse

Villalba de la Sierra no aparece en las rutas turísticas más conocidas de la provincia, y eso, paradójicamente, es parte de su encanto. Mientras la Ciudad Encantada o las Casas Colgadas concentran autobuses de turistas todo el año, este tramo del Júcar sigue funcionando a un ritmo casi local, frecuentado sobre todo por gente de Cuenca capital y por quienes ya conocen la zona de escapadas anteriores.

La combinación de difícil accesibilidad para grandes grupos, ausencia de infraestructura turística y la propia estrechez del cañón hace que la capacidad de carga sea limitada por naturaleza. No es un lugar pensado para masificarse, y eso mantiene el atractivo intacto:

  • Sombra garantizada buena parte de la mañana gracias a la altura de las paredes rocosas.
  • Agua fresca todo el verano, alimentada por un curso alto de montaña que no se calienta como un embalse.
  • Fauna visible en los tramos tranquilos, con truchas y, si hay suerte, alguna nutria.
  • Cero coste de acceso, sin aparcamientos regulados ni tasas de entrada al paraje.

Lo que viene: turismo de naturaleza sin masificar

La tendencia para los próximos veranos apunta claramente hacia este tipo de destinos: espacios naturales cercanos a las grandes ciudades pero todavía fuera del radar masivo. Con el calor cada vez más intenso en julio y agosto, cañones como este ofrecen algo que ninguna playa saturada puede dar, que es sombra real y temperatura del agua varios grados por debajo de lo habitual.

Mi consejo como quien ha recorrido bastantes rincones de la Sierra española: ve entre semana y a primera hora si puedes, evita fines de semana de puente, y respeta el entorno como si fuera tuyo, porque la razón por la que estos lugares siguen siendo secretos es precisamente que quienes los visitan los cuidan. Si el turismo de masas nunca llega a los Cortados de Villalba, seguiremos teniendo cerca de Madrid uno de los pocos rincones donde bañarse gratis todavía significa algo.

MediaMarkt tumba el precio del televisor inteligente Samsung QLED de cincuenta y cinco pulgadas

MediaMarkt acaba de dejar en 529 euros un televisor que hasta hace unos días costaba 1.199 euros en su tienda online. Se trata del Samsung TQ55QN73FATXXC, un Neo QLED de 55 pulgadas con panel Mini LED, que hoy mismo aparece con entrega gratuita y un 55% de descuento confirmado en la ficha del producto.

No es una rebaja aislada ni un error de precio: la propia web de MediaMarkt confirma la oferta activa, con financiación en 12 cuotas de 48,74 euros al mes. Para quien lleva meses posponiendo el cambio de televisor del salón, esta semana puede ser el momento de hacerlo sin pagar precio de gama alta.

MediaMarkt dispara las rebajas en televisores de gama alta

Youtube video

La cadena alemana lleva meses reforzando su catálogo de televisores Samsung, y este modelo Neo QLED es uno de los que más movimiento genera en ventas online. Con 326 valoraciones y una puntuación de 4.7 sobre 5, el TQ55QN73FATXXC se ha convertido en una referencia dentro de la gama media-alta de la marca coreana.

El motivo de tanto interés es sencillo: combina tecnología Mini LED con procesador NQ4 AI Gen2, algo que hasta hace poco solo se encontraba en modelos bastante más caros. MediaMarkt suele mover estos descuentos por campañas puntuales, así que conviene no dejarlo para otro día si el precio convence.

Qué trae realmente este Samsung por dentro

En MediaMarkt las rebajas en televisores se han convertido en una constante durante este 2026, con marcas como Samsung y LG compitiendo por ofrecer la mejor relación calidad-precio antes de que lleguen los paneles de nueva generación. Este modelo en concreto utiliza tecnología QLED de puntos cuánticos, que mejora sustancialmente el rango de color frente a un panel LED convencional.

A eso se suma el Quantum Mini LED Pro, encargado de controlar con precisión cada zona de retroiluminación para lograr negros más profundos incluso en escenas oscuras. La resolución 4K real (3840×2160 píxeles) y los 120 Hz de frecuencia de actualización completan una ficha técnica que roza la gama premium.

Por qué este televisor conquista tanto al cinéfilo como al gamer

Youtube video

El procesador NQ4 AI Gen2 no solo optimiza la imagen: también escala contenido antiguo a calidad casi 4K gracias al 4K AI Upscaling, algo que se nota especialmente al ver series o películas grabadas hace años. La tecnología Neo Quantum HDR añade un contraste más fino en escenas con luces y sombras extremas.

Para quienes disfrutan del sonido envolvente, la función Q-Symphony sincroniza el TV con una barra de sonido Samsung sin que ninguno de los dos se silencie. Y los 4 puertos HDMI, junto con los 120 Hz de refresco, hacen de este modelo una opción interesante también para consolas de última generación.

Funciones de inteligencia artificial que marcan la diferencia

Más allá de la imagen, este Samsung incorpora Vision AI, el ecosistema de inteligencia artificial que Samsung ha ido puliendo generación tras generación. Con Click to Search puedes identificar actores o escenas con solo pulsar un botón, mientras Live Translate traduce subtítulos al instante en varios idiomas.

También destaca Samsung Knox, que protege contraseñas y datos bancarios directamente desde el televisor, algo poco habitual en modelos de este rango de precio. La compatibilidad con SmartThings permite además controlar otros dispositivos del hogar desde el propio mando.

Entre las funciones más útiles del día a día se encuentran:

  • AI Energy Mode, que reduce el consumo eléctrico sin intervención del usuario
  • Generative Wallpaper, capaz de crear fondos de pantalla personalizados con IA
  • Pet Care, que detecta ladridos y reproduce contenido relajante para mascotas
  • Más de 500 canales gratuitos a través de Samsung TV Plus

Lo que hay que revisar antes de comprar

Antes de añadir el televisor al carrito conviene fijarse en un par de detalles que MediaMarkt deja claros en la ficha del producto. La entrega gratuita está confirmada para hoy mismo, aunque el stock de unidades rebajadas suele moverse rápido en este tipo de campañas.

También merece la pena comprobar si existen packs con barra de sonido, ya que MediaMarkt suele ofrecer combinaciones con descuento adicional sobre el precio conjunto. Revisar la clase de eficiencia energética (G en este modelo) y confirmar el método de pago antes de cerrar la compra evita sorpresas de última hora.

Hacia dónde va el mercado de televisores este 2026

Los fabricantes ya han anunciado nuevas generaciones de paneles con mayor brillo y menor coste de producción, lo que apunta a que las próximas campañas de otoño podrían traer descuentos todavía más agresivos. Aun así, comprar ahora tiene sentido para quien busca gama alta sin esperar meses.

La tendencia es clara: la tecnología Mini LED se está democratizando y cada vez llega a precios más asequibles. Si el salón lleva tiempo pidiendo un cambio, esta oferta de MediaMarkt es de las que compensa aprovechar antes de que se agote.

Los 25 municipios más baratos para comprar casa en España según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha publicado su ranking trimestral con los 25 municipios españoles donde comprar casa es más barato, con precios desde solo 369 euros/m2.
  • ¿Quién está detrás? El informe lo elabora el portal inmobiliario Idealista con datos del segundo trimestre de 2026, basado en los precios de oferta de los anuncios activos en su plataforma.
  • ¿Qué impacto tiene? Para compradores con presupuestos por debajo de los 80.000 euros, se abren oportunidades reales fuera de las zonas urbanas tensionadas; la brecha de precio con la media autonómica supera el 87% en el caso más extremo.

El portal inmobiliario Idealista ha publicado hoy el ranking de los 25 municipios más baratos para comprar vivienda en España. Los precios, extraídos de su base de anuncios del segundo trimestre de 2026, dibujan un mapa de la España que se escapa del radar de las grandes capitales y de las costas turistizadas. El municipio cordobés de Fuente Obejuna lidera la clasificación con un precio medio de 369 euros por metro cuadrado, seguido muy de cerca por Pedro Muñoz (Ciudad Real), con 377 euros/m2. Son los dos únicos municipios que perforan la barrera de los 400 euros.

Los precios por debajo de los 500 euros: Ciudad Real, Córdoba y Jaén copan el mapa

Por encima de esa cota pero aún por debajo de los 500 euros el metro cuadrado, el estudio identifica quince localidades más que permiten comprar una vivienda de 80 metros cuadrados por menos de 40.000 euros. Bembibre (León) arranca con 441 euros/m2, seguida de Vilamarín (Ourense) con 450 euros/m2. La provincia de Ciudad Real se convierte en el gran nicho de las oportunidades, con Argamasilla de Alba (457 euros/m2), Almodóvar del Campo (468 euros/m2), Campo de Criptana (480 euros/m2) y Villanueva de los Infantes (489 euros/m2), entre otros. Córdoba coloca también a Peñarroya-Pueblonuevo (490 euros/m2), mientras que en Jaén destacan Quesada (471 euros/m2) y Villanueva del Arzobispo (492 euros/m2).

El resto de municipios que completan los 25 más baratos se sitúan entre los 507 euros/m2 de Leiro (Ourense) y los 556 euros/m2 de Mancha Real (Jaén). La lista incluye también localidades de Almería (Paterna del Río, 508 euros/m2), Murcia (Abarán, 534 euros/m2) o Cuenca (San Clemente, 548 euros/m2). Una horquilla que, para una vivienda tipo de 90 metros, arroja precios finales entre 45.000 y 50.000 euros.

El abismo de precios frente a la media autonómica: hasta un 87% de descuento

La comparación de estos precios con las medias de sus respectivas comunidades autónomas revela una brecha que explica el atractivo de estas localidades para compradores con presupuestos muy ajustados. El caso más llamativo es el de Fuente Obejuna: sus 369 euros/m2 son un 87,4% más baratos que el precio medio de Andalucía, que según el mismo portal se sitúa por encima de los 2.900 euros/m2. Le siguen Quesada (-84% sobre la media andaluza) y Peñarroya-Pueblonuevo (-83,3%).

En el extremo opuesto, los pueblos más económicos de comunidades como Cataluña (Balaguer, 732 euros/m2) o la Comunitat Valenciana (Utiel, 640 euros/m2) aún resultan muy competitivos frente a las capitales, pero la diferencia porcentual se reduce. Donde el abismo es más profundo es en los archipiélagos: Petra, en Mallorca, es el municipio más barato de Baleares con 2.502 euros/m2, una cifra que multiplica por siete el suelo de Fuente Obejuna y que evidencia el impacto del binomio insularidad-turismo sobre el mercado residencial.

Comprar casa en estos municipios por menos de 40.000 euros supone un ahorro casi total sobre el coste de una vivienda media en las capitales, pero el comprador asume una iliquidez y una oferta de servicios que exigen un plan de vida distinto.

La Ficha del Inversor

Métrica Clave: El precio promedio del metro cuadrado en los diez municipios más baratos ronda los 450 euros/m2, lo que permite adquirir una vivienda de 80 metros cuadrados por 36.000 euros, una cantidad que en Madrid o Barcelona apenas alcanzaría para la entrada de un piso de 50 metros. La ratio precio/alquiler —aunque difícil de calcular en muchos de estos municipios por la escasez de alquileres formales— insinúa yields brutos superiores al 8% en el mejor de los casos, siempre que exista demanda de arrendamiento estable.

Tendencia a 6 meses: Los precios en estas localidades se mantendrán estables o ligeramente a la baja. La falta de dinamismo económico, la despoblación y la escasa construcción de obra nueva no ejercen presión alcista. Sin embargo, la generalización del teletrabajo podría reactivar un goteo de compradores jóvenes que busquen una primera vivienda sin hipotecarse de por vida. Cualquier programa público de ayudas a la compra en zonas rurales (como el plan de retorno joven de algunas comunidades) actuaría como catalizador puntual, pero no cambiará la tendencia de fondo.

Perfil recomendado: Este mercado está pensado para el comprador de vivienda habitual con presupuesto inferior a 80.000 euros —a menudo ahorradores que huyen del alquiler en ciudades— y para quienes buscan una segunda residencia de bajo coste en entornos rurales tranquilos. No es un producto para el inversor patrimonialista que espera plusvalías a corto plazo: la iliquidez de la reventa puede convertir la ganga en un activo difícil de colocar. El verdadero valor está en el ahorro de costes de vida que permite una hipoteca inexistente o testimonial.

En este escenario, el pulso entre agentes es casi inexistente: las grandes promotoras y socimis no tienen puesto el foco en estos municipios, y la oferta la siguen copando pequeños propietarios particulares y alguna inmobiliaria local. El riesgo más tangible para el comprador es la falta de servicios (transporte, sanidad, conectividad) y la poca profundidad del mercado de compraventa, que puede dificultar una salida rápida. Sin embargo, como precedente, recuerda al primer boom del ladrillo vacacional de los años 90: la España interior que hoy parece barata ya fue refugio para muchas familias y, con políticas adecuadas, podría volver a serlo. El próximo informe del segundo semestre de Idealista y las cifras de transacciones del INE serán el mejor termómetro para medir si el comprador está empezando a desplazar su demanda hacia estas coordenadas.

SpaceX Nasdaq-100: las acciones caen en el debut tras la rápida inclusión

La compañía aeroespacial de Elon Musk ha empezado a cotizar hoy en el índice Nasdaq-100, apenas 25 días después de su salida a bolsa. He analizado los datos de la sesión: las acciones de SpaceX cerraron con una caída del 5,4%, arrastradas por la misma ola de cautela que hoy sacude a los valores tecnológicos de alto momentum, como Micron Technology.

La entrada de SpaceX en el selectivo tecnológico no es una anécdota: movilizará miles de millones de dólares en compras pasivas. Los fondos indexados y los ETF vinculados al Nasdaq-100 tendrán que incorporar el título para replicar la nueva composición del índice. Sin embargo, el mercado ha optado por la prudencia en el primer día.

Una inclusión récord tras un cambio de reglas a medida

La inclusión de SpaceX ha sido una de las más rápidas de la historia. La compañía debutó en bolsa el pasado 12 de junio, con un precio de salida de 135 dólares por acción. Menos de un mes después, ya forma parte del Nasdaq-100 gracias a una modificación de las normas del índice que la propia empresa impulsó.

Hasta ahora, las compañías debían cotizar al menos tres meses naturales —sin contar el mes de la OPV— antes de poder optar al índice. Pero en mayo, Nasdaq modificó sus criterios para permitir que las empresas de mega capitalización (las que superan los 500.000 millones de dólares) puedan entrar tras solo 15 días hábiles. SpaceX, con una capitalización bursátil en torno a los 2 billones de dólares, cumplía de sobra. El S&P 500, sin embargo, rechazó una vía rápida similar el mes pasado.

El muro de la cautela frente a las valoraciones alcistas

No son pocos los analistas que ven a SpaceX como una futura infraestructura crítica. Más de una docena de bancos de inversión, incluidos Morgan Stanley, Goldman Sachs y JPMorgan —coordinadores de la OPV— iniciaron la cobertura con las máximas calificaciones. Pero el mercado hoy ha mirado más al riesgo que a la oportunidad.

“Hay nerviosismo porque las expectativas son demasiado altas. Espero que esto continúe hasta que lleguen algunos resultados empresariales” — Mark Hackett, estratega jefe de mercado de Nationwide.

Goldman Sachs, en una nota que he revisado, apuesta por el potencial a largo plazo: “Vemos a la compañía bien posicionada para escalar sus ventajas diferenciales en espacio, conectividad e IA”. Los analistas calculan que cada uno de esos mercados podría convertirse en una oportunidad de varios billones de dólares en un horizonte de más de cinco años.

El gran catalizador sigue siendo Starship, el cohete reutilizable de nueva generación. Wall Street maneja cifras mareantes: JPMorgan proyecta unos 5.000 lanzamientos anuales hacia 2031; Wells Fargo, 4.600; Bernstein, 3.500; y UBS, más de 1.500. Raymond James es el más optimista, con un precio objetivo de 800 dólares por acción, frente a los 135 de la OPV.

No obstante, hay voces discordantes. MoffettNathanson, KeyBanc y Argus Research han iniciado la cobertura con una recomendación neutral, y CFRA es la única firma que emite un “vender”, con un precio objetivo de 115 dólares, el más bajo de Wall Street.

🌍 El impacto en España y Europa

Aunque el peso directo de SpaceX en las carteras de los inversores europeos es reducido, su entrada en el Nasdaq-100 y el tropiezo inicial sí manda una señal relevante. El índice tecnológico estadounidense es termómetro de los valores de crecimiento global. Una corrección sostenida en ese segmento —si la inteligencia artificial no cumple las expectativas, como temen algunos analistas— afectaría a los índices europeos y, por extensión, a los fondos de inversión y planes de pensiones españoles.

El Euríbor, por ahora, no se moverá por SpaceX. Pero la volatilidad en los mercados tecnológicos sí podría reforzar la postura prudente del Banco Central Europeo si se traduce en una desaceleración más amplia del apetito inversor. En un contexto de tipos aún elevados, cualquier señal de fatiga en el sector que ha tirado de la economía global se sigue con lupa.

Publicidad