El exceso de velocidad de más de 80 km/h es delito: la DGT lleva al juez a 19 conductores. La campaña de vigilancia, desarrollada entre el 3 y el 9 de agosto, controló a más de un millón de vehículos y denunció a 69.231 conductores por circular por encima del límite permitido.
Los datos, publicados por la Dirección General de Tráfico, reflejan que los agentes de la Agrupación de Tráfico de la Guardia Civil establecieron 3.466 puntos de control y verificaron la velocidad de 1.037.333 vehículos en toda España.
Qué ha pasado: 19 conductores, ante el juez por un delito vial
De los más de 69.000 conductores sancionados, 19 fueron puestos a disposición judicial por superar en más de 80 km/h el límite permitido en la vía. Esta conducta no es una simple infracción administrativa: queda tipificada en el artículo 379.1 del Código Penal como delito contra la seguridad vial.
La consecuencia es contundente. El conductor que incurre en este exceso se enfrenta a penas de prisión o multa y, en cualquier caso, a la privación del derecho a conducir vehículos a motor y ciclomotores por un tiempo que va de 1 a 4 años.
El ritmo al que crecen estos casos preocupa a Tráfico. La cifra de 19 conductores puestos a disposición judicial casi triplica la registrada hace solo dos años y, según la DGT, evidencia la «persistencia de conductas especialmente graves y la conveniencia de actualizar la normativa vigente para que resulte más disuasoria».
Superar en más de 80 km/h el límite no se paga con una sanción administrativa: es un delito que puede costar prisión y de 1 a 4 años sin carnet.
Dónde se registraron los excesos y qué porcentaje de conductores infringieron
Más de la mitad de las infracciones, el 55,3 %, se localizaron en autopistas y autovías (38.303 denuncias). En carreteras convencionales se formularon 28.599 denuncias, el 41,3 % del total, y en travesías otras 2.329, el 3,4 %.
Sin embargo, el porcentaje de infracciones sobre el total de vehículos controlados es más alto en las vías convencionales. Fueron denunciados el 7,05 % de los coches controlados en este tipo de vías, casi un punto más que en la campaña del pasado mes de abril.
En autopistas y autovías el porcentaje se mantiene estable, con un 6,37 % de conductores denunciados sobre el total de vehículos verificados. La campaña, en conjunto, terminó con un 6,7 % de conductores sancionados, un incremento del 0,5 % respecto a la campaña de abril.
Qué dice la norma: la línea que separa la infracción del delito
El artículo 379.1 del Código Penal fija el umbral en superar en más de 80 km/h el límite permitido. No hablamos de una multa de tráfico con pérdida de puntos: el conductor que incurre en este exceso se enfrenta a un proceso penal.
La pena incluye prisión o multa y, en todo caso, la privación del derecho a conducir por un periodo que va de 1 a 4 años. Es una sanción que no admite descuento por pronto pago ni se puede recurrir como si fuera una infracción administrativa.
Cabe recordar que esta conducta no exige siniestro ni daño a terceros para ser delito. Basta con circular a esa velocidad para incurrir en responsabilidad penal.
Análisis: qué preocupa de la evolución de estos casos
El dato más inquietante de la campaña no son los 69.231 conductores sancionados, sino la progresión de los casos penales. Casi triplicar la cifra en dos años refleja una persistencia de conductas extremas que la sanción administrativa no logra frenar.
En las carreteras convencionales, el porcentaje de denunciados sobre el total de controlados es ya del 7,05 %, considerablemente superior al de autopistas. Estas vías son, además, las que concentran la mayor accidentalidad mortal por salidas de vía. El binomio exceso de velocidad y carretera convencional sigue siendo uno de los factores de riesgo más duros de la siniestralidad vial.
A mi juicio, la lectura de estos datos es doble. Por un lado, confirman que la vigilancia de la Agrupación de Tráfico ha aumentado y que los conductores con excesos extremos están siendo detectados. Por otro, evidencian que la capacidad disuasoria de las sanciones administrativas toca techo y que actualizar el marco normativo, como reclama Tráfico, no es una cuestión burocrática sino de seguridad vial.
La medida más sencilla y eficaz sigue al alcance del conductor: respetar el límite no solo evita multas y puntos, sino también juicios, antecedentes penales y la pérdida del carnet durante años. El viaje no justifica el riesgo.
🚨 Ficha de la Normativa
Infracción / Novedad: Exceso de velocidad en más de 80 km/h sobre el límite permitido, tipificado como delito contra la seguridad vial.
Sanción económica: Prisión o multa económica determinada por el juez (no aplica descuento administrativo).
Puntos del carnet: No aplica (es un delito penal, no una sanción administrativa).
Entrada en vigor: Ya vigente (artículo 379.1 del Código Penal).
Madrid ya tiene sobre la mesa el calendario oficial que miles de familias esperaban cada verano. La Consejería de Educación, Ciencia y Universidades ha publicado las instrucciones que regulan el Programa ACCEDE para el curso 2026/2027, el sistema de préstamo de libros de texto que evita a los hogares madrileños desembolsar cientos de euros cada septiembre.
No es una novedad menor. Con la vuelta al cole a la vuelta de la esquina, saber cuándo se entregan los libros, quién tiene que devolver algo y qué plazos son innegociables marca la diferencia entre empezar el curso sin sobresaltos o con carreras de última hora.
Qué es el Programa ACCEDE en Madrid
Antes de entrar en fechas, conviene recordar de qué estamos hablando. El Programa ACCEDE nació con la Ley 7/2017 de Gratuidad de los Libros de Texto y se ha convertido en la vía principal de miles de familias para no comprar manuales cada año en Primaria, ESO y Formación Profesional Básica.
Funciona como un banco de libros: los alumnos entregan al final de curso el lote que han usado, en buen estado, y a cambio reciben el correspondiente al curso siguiente. La participación es voluntaria, pero una vez dentro, las familias se comprometen a cuidar el material porque será reutilizado por otros estudiantes durante varios años.
Lo interesante de esta edición es que las adhesiones del curso anterior se renuevan automáticamente. Quien ya estaba dentro no tiene que mover un papel, salvo que quiera darse de baja mediante el anexo de renuncia correspondiente.
El calendario que toda familia debe apuntar
Los centros educativos tienen hasta el 30 de junio de 2026 para tramitar la adhesión e incorporar a sus alumnos beneficiarios en la Plataforma Accede. Es un plazo pensado para la gestión interna de los colegios, pero condiciona directamente cuándo las familias reciben confirmación de su participación.
Para quienes se incorporan por primera vez, el trámite tiene fecha límite: la solicitud del Anexo I de adhesión al Programa ACCEDE debe presentarse antes de mediados de junio, según el calendario que cada centro comunica a sus familias. Fuera de esos días, no se admiten solicitudes salvo casos recogidos expresamente en la normativa vigente.
La devolución de los libros usados también tiene su propio calendario. Los alumnos de 3º de Primaria en adelante deben entregar el lote completo en perfecto estado antes de terminar el curso escolar, mientras que los de 1º y 2º de Primaria quedan exentos por tratarse de material fungible.
Cuándo llegan los libros nuevos
Aquí está la pregunta que más repiten las familias cada agosto: ¿cuándo se entregan los libros del nuevo curso? La respuesta oficial es clara: la distribución se realizará durante los tres primeros días lectivos de septiembre, comenzando por los cursos inferiores y avanzando progresivamente.
Junto con el lote de libros, los centros entregan tres hojas informativas. Una de ellas debe devolverse firmada al tutor del alumno, un trámite sencillo pero que conviene no olvidar porque certifica la recepción correcta del material.
Los alumnos de 3º de Primaria y los nuevos participantes del programa —excepto los de 1º y 2º, que no devuelven libros por su carácter fungible— deberán abonar una fianza de 60 euros. Este importe se reintegra íntegramente cuando el alumno devuelve el material en las condiciones exigidas o renuncia al programa.
Una novedad que cambia la gestión en los centros
La resolución de este curso introduce un cambio que muchos coordinadores llevaban tiempo pidiendo: la devolución de Primaria se gestionará en Primaria, y la de Secundaria en Secundaria. Hasta ahora, algunos centros de transición entre etapas generaban confusión al mezclar ambos procesos en las mismas fechas y espacios.
También hay una dotación específica ligada al próximo decreto que limita el uso de dispositivos digitales en las aulas. Los centros que decidan pasar del libro digital al formato impreso en 5º y 6º de Primaria podrán recibir fondos adicionales, siempre que envíen el Anexo II debidamente justificado antes del 30 de octubre de 2026.
Quién puede beneficiarse del programa
El Programa ACCEDE está dirigido a todo el alumnado de Educación Primaria, ESO y Formación Profesional Básica matriculado en centros sostenidos con fondos públicos, incluyendo la Educación Especial. La condición es cursar estudios en un centro público o concertado adherido, ya que en los concertados la participación exige un trámite explícito por parte del centro.
Qué pasa si un alumno cambia de centro
Un detalle que suele generar dudas: si un alumno se traslada a otro colegio o instituto dentro de la Comunidad de Madrid, debe presentar de nuevo la adhesión mediante el Anexo I en el centro de destino, aunque ya estuviera participando en el programa anteriormente. La normativa permite gestionar estas incorporaciones tardías hasta el 22 de diciembre de 2026, pasada esa fecha no se admiten nuevas altas.
Lo que cubre y lo que no cubre ACCEDE
Conviene tener claro qué incluye realmente el préstamo, porque es una de las confusiones más habituales entre familias que se incorporan por primera vez:
Libros de texto en formato impreso o digital de las asignaturas troncales.
Materiales de elaboración propia del centro, cuando sustituyen a libros comerciales.
No incluye cuadernos de actividades, libros de lectura ni material de áreas no curriculares.
No cubre el material fungible que cada familia debe adquirir por su cuenta, salvo en 1º y 2º de Primaria.
Esta distinción es clave a la hora de calcular el ahorro real: ACCEDE reduce de forma notable el gasto en libros de texto, pero no elimina por completo la lista de material escolar que llega cada septiembre.
Qué puede pasar de cara al próximo curso
Con la limitación al uso de dispositivos digitales en las aulas ya anunciada, es previsible que el Programa ACCEDE gane peso en los próximos cursos como herramienta para financiar la vuelta al papel en los niveles donde se aplique el cambio. Los centros que se adapten con margen tendrán ventaja a la hora de planificar sus fondos.
Para las familias, el consejo es sencillo pero efectivo: revisar el calendario de su propio centro cuanto antes, porque aunque las instrucciones autonómicas marcan el marco general, cada colegio fija sus propias fechas de entrega y devolución dentro de esos límites. Llegar con tiempo evita colas de última hora y, sobre todo, evita perder el derecho a participar por un plazo mal calculado.
La vuelta a la rutina tras el verano suele ir acompañada de una necesidad casi imperiosa de reorganizar y limpiar a fondo el hogar. En este contexto, Mercadona ha vuelto a posicionarse como el aliado preferido de miles de familias en España que buscan resultados profesionales sin vaciar el bolsillo.
Con un precio que no alcanza los 4 euros, la solución de limpieza estrella de la cadena de Juan Roig se ha convertido en el producto más buscado del momento. Su capacidad para eliminar manchas imposibles en tiempo récord lo transforma en un imprescindible para encarar septiembre con tranquilidad.
El éxito de los limpiahogares de Mercadona
Mantener la vivienda impecable no requiere gastar una fortuna ni invertir largas jornadas del fin de semana con la fregona y el estropajo en la mano. La clave del éxito de este formato reside en su fórmula concentrada de alto rendimiento, pensada para actuar sobre superficies delicadas y zonas de alto tránsito.
Muchos consumidores coinciden en que este producto es capaz de desincrustar la suciedad en pasillos, cocinas y habitaciones infantiles con solo una pasada. La excelente relación calidad-precio de la cadena explica por qué vuelve a agotarse en los estantes ante el inicio del nuevo curso.
Por qué triunfa la gama Bosque Verde
Los consumidores españoles confían cada vez más en las marcas blancas como Mercadona para hacer frente al gasto mensual sin renunciar a la máxima calidad en el hogar. La línea de droguería bajo la firma Bosque Verde se ha consolidado como un referente de efectividad comprobada por los usuarios.
Este producto en particular destaca por no dejar cercos indeseados y por aportar un aroma fresco que perdura durante horas en toda la vivienda. Gracias a esta combinación, la puesta a punto del hogar resulta mucho más rápida y amena para cualquier miembro de la familia.
Las ventajas de simplificar las tareas del hogar
Contar con un aliado versátil en la despensa permite reducir la cantidad de botes y pulverizadores específicos que acumulan polvo bajo el fregadero. El verdadero valor de este producto es que sirve para múltiples zonas y materiales, optimizando el espacio disponible en la despensa.
A la hora de limpiar paredes, marcas de zapatilla en el rodapié o restos de rotuladores en los escritorios, el resultado es impecable en segundos. Esta gran polivalencia representa un ahorro de tiempo considerable para afrontar los días más ajetreados de la semana laboral.
Pasos clave para maximizar su rendimiento
Para sacarle el máximo partido a esta solución económica durante las labores del hogar, conviene seguir unas pautas muy sencillas que garantizan la protección de los muebles:
Prueba previa de compatibilidad: Aplica una pequeña cantidad en un rincón poco visible para comprobar que la superficie no pierde brillo.
Uso de microfibra humedecida: Acompaña el producto con un paño suave ligeramente húmedo para atrapar el polvo de forma eficaz sin rayar.
Dosificación adecuada: Evita el exceso de producto; con una cantidad muy pequeña se logran resultados visibles de inmediato.
Secado rápido: Pasa una bayeta seca al finalizar para potenciar el brillo natural de azulejos, estanterías y zonas de paso.
Consejos expertos y tendencias de orden para el nuevo curso
El diseño de productos de limpieza eficaces apuntan hacia soluciones respetuosas con el entorno y formulaciones neutras que protejan la salud de la familia. Minimizar el esfuerzo físico mientras se maximiza la higiene es la tendencia dominante en el hogar moderno, donde cada minuto cuenta.
Un buen consejo de especialista consiste en establecer rutinas diarias de 10 minutos en lugar de maratones agotadoras al final del fin de semana. Apoyarse en productos eficaces por menos de 4 euros es el secreto para un hogar impecable sin alterar el presupuesto ni el bienestar familiar.
Action refuerza su oferta de empleo en Galicia con cuatro vacantes de dependiente y contrato indefinido a jornada parcial. La cadena neerlandesa de tiendas de descuento mantiene abiertas las ofertas en Betanzos, Sanxenxo, Ribadeo y San Cibrao, según su portal de empleo.
Sin experiencia previa. Sin titulación específica. La compañía pide, sobre todo, disponibilidad horaria y actitud de servicio. Estas posiciones suelen atraer a estudiantes, personas que buscan un primer empleo o profesionales que quieren jornada reducida sin renunciar a un contrato estable.
Dónde contrata Action y cuáles son las tareas del puesto
Las cuatro ofertas activas se reparten por tres provincias. La empresa necesita dependientes para sus tiendas de:
Betanzos (A Coruña)
Sanxenxo (Pontevedra)
Ribadeo (Lugo)
San Cibrao (Lugo)
El trabajo diario combina atención al cliente con reposición. No es un puesto de oficina: toca mantener la tienda limpia y ordenada, resolver dudas en caja y ayudar a localizar productos. De hecho, Action recuerda que cada semana incorpora alrededor de 150 referencias nuevas a su gama.
Sueldo, jornada y descuento para empleados
El contrato es indefinido desde el primer día y la jornada es parcial, con una media de entre 20 y 25 horas semanales. Los turnos se planifican según las necesidades de cada tienda, por lo que la flexibilidad real depende del establecimiento.
Action toma como referencia un salario base bruto mínimo a jornada completa de 17.496,04 euros anuales. Al tratarse de jornada parcial, la retribución final se calcula de forma proporcional a las horas trabajadas. A esto se suma un detalle práctico: los empleados disfrutan de un un 15% de descuento en toda la tienda.
La combinación de contrato indefinido y jornada parcial de 20 a 25 horas encaja bien con perfiles que buscan ingresos estables sin comprometer estudios u otras responsabilidades.
Los requisitos de acceso son pocos. La empresa pide ser una persona con energía, tener disponibilidad de al menos 20 horas semanales en los días de apertura y cumplir con los valores internos de respeto, disciplina y sencillez. No exige titulación concreta ni experiencia en el sector del retail.
Análisis: una puerta de entrada con letra pequeña en la flexibilidad
La oferta de Action es atractiva para un primer empleo o para quienes necesitan ingresos parciales. El contrato indefinido es el punto más destacable, porque no es habitual en los puestos de tienda de baja cualificación. Sin embargo, conviene leer la letra pequeña de la flexibilidad: los turnos se planifican según las necesidades del establecimiento, no según la disponibilidad del trabajador. Eso puede implicar trabajar fines de semana, festivos o cierres de tienda.
La base a jornada completa equivale a 1.458 euros brutos al mes en doce pagas. Una jornada de 25 horas semanales se situaría, aproximadamente, en el entorno de los 900 a 1.000 euros brutos mensuales. Es una cifra modesta pero coherente con el sector de las tiendas de descuento, donde la ventaja no es el salario alto sino la estabilidad contractual y el descuento interno del 15%.
La demanda de personal en este tipo de cadenas sigue activa en Galicia. Para destacar en el proceso, conviene subrayar la disponibilidad real de horario y la orientación al cliente, más que el historial académico. Action da a entender que ofrece posibilidades de promoción interna: el crecimiento rápido de la compañía puede facilitar el salto a responsabilidades de tienda.
📝 Cómo enviar el currículum
La inscripción se realiza a través del portal de empleo de Action y no exige un formulario largo: basta con un currículum o una presentación breve con los datos de contacto.
Paso 1: Entra en la web oficial de Action y localiza la sección ‘Trabaja con nosotros’.
Paso 2: Accede al portal de empleo y filtra por provincia de A Coruña o Lugo.
Paso 3: Busca las vacantes de dependiente para Betanzos, Sanxenxo, Ribadeo o San Cibrao.
Paso 4: Adjunta tu currículum actualizado o escribe una presentación breve con datos de contacto.
Paso 5: Revisa el resumen y confirma el envío. El equipo de selección de Action responderá si el perfil encaja.
Plazo de inscripción: La fuente no fija una fecha límite; las ofertas seguirán activas mientras permanezcan publicadas en el portal. Requisito mínimo: Disponer de al menos 20 horas semanales en los días de apertura de la tienda.
He estado siguiendo la cinta del STAR Market desde la campana de apertura y lo de Unitree no admite matices: la acción se ha llegado a pagar a 1.100 yuanes, un 629% por encima de los 150,8 yuanes fijados en su OPV. El debut de la empresa de robots humanoides, la mayor salida a bolsa de robótica en China con 900 millones de dólares captados, coincide con la inauguración de la World Robot Conference en Pekín. La pregunta que me hago no es si la euforia es real, sino cuánto tardará en contagiarse a las valoraciones occidentales.
El debut en cifras: 1.100 yuanes y una OPV de 900 millones
Los números de la sesión ofrecen una fotografía clara del apetito inversor.
Precio de salida a bolsa: 150,8 yuanes por acción, fijado en la OPV celebrada la semana pasada.
Apertura del miércoles: 1.100 yuanes, un 629% por encima del precio inicial.
Captación total: 900 millones de dólares, la mayor OPV de robótica registrada en China.
Contexto: la cotización arranca el mismo día en que se inaugura la World Robot Conference en Pekín.
Detrás de esta fotografía hay una señal estructural. Pekín ha identificado la robótica humanoide como uno de los campos de batalla de la guerra tecnológica con Washington. El STAR Market, creado para canalizar capital hacia sectores estratégicos, se ha convertido en el escenario natural para una industria que quiere competir con Tesla y Figure AI. La prima pagada hoy sugiere que los inversores domésticos están dispuestos a financiar esa ambición sin exigir, de momento, una senda clara de rentabilidad.
La lectura de Morningstar me parece la más reveladora:
«Da a los inversores domésticos exposición directa a una de las empresas líderes del sector y podría influir en las valoraciones de futuras salidas a bolsa de robótica y de compañías privadas.» — Kangyuxiao Li, analista de Morningstar, nota a clientes
El apellido del analista no es casual. La referencia a las valoraciones futuras advierte de un riesgo doble. Por un lado, la OPV de Unitree fija un suelo alto para toda la cohorte de empresas emergentes que planean cotizar en Hong Kong o Shanghái. Por otro, la subida del 629% en una sola sesión evoca episodios anteriores de exuberancia en la renta variable china, aunque el sector robótico aún no tiene los volúmenes de negocio que justifiquen tales múltiplos.
La burbuja de la IA china: una señal con motor estatal
Lo que veo en el debut de Unitree es una prima de riesgo que se ha invertido: el mercado ya no descuenta incertidumbre regulatoria o tecnológica, sino que paga por el relato de la autosuficiencia estratégica. China arrastra un exceso de ahorro doméstico que necesita una narrativa de alta rentabilidad y la robótica humanoide se la está dando. El riesgo, sin embargo, está en el efecto rebaño. Si el éxito de la OPV de Unitree empuja a otras empresas a salir a bolsa con valoraciones agresivas, la corrección posterior podría ser más rápida de lo que el regulador chino está dispuesto a admitir. El paralelismo más útil es el de las OPV de Hong Kong de 2021, cuando varios unicornios tecnológicos chinos debutaron con fuertes subidas y luego sufrieron correcciones severas en los meses siguientes. El inversor europeo haría bien en no confundir la velocidad del mercado con la madurez del sector.
La administración estadounidense ha endurecido las restricciones a la exportación de chips avanzados y Pekín ha respondido con subsidios y exenciones fiscales para la robótica. Esa dialéctica convierte a Unitree en algo más que una empresa cotizada: es un activo geopolítico. Por eso, la burbuja de la IA en China no se puede leer solo con métricas de valoración. Hay un componente de política industrial que distorsiona el precio. La incógnita es si esa distorsión se mantendrá cuando el ciclo monetario global vuelva a apretar.
🌐 El efecto dominó en Occidente
Para los mercados europeos, la señal de Shanghái llega en un momento delicado. La euforia en robótica puede contagiar a los fabricantes de automatización industrial y de sensores, dos sectores con fuerte exposición al ciclo chino. En España, el impacto directo es limitado: no hay grandes fabricantes de robots humanoides en el IBEX. Pero el efecto indirecto sí importa. Si la burbuja de la IA china se sostiene, el capital asiático podría desplazar inversión desde la renta variable europea hacia el STAR Market, presionando a la baja a los múltiplos del sector tecnológico occidental. Además, la presión inflacionista en bienes de consumo no se altera de inmediato, aunque un recalentamiento de la inversión en robótica podría tensar los precios de los semiconductores en los próximos trimestres.
Apertura europea: los futuros del DAX y del CAC 40 podrían abrir con tono mixto, a la espera de si el rally de Unitree se desinfla.
Exposición española: las empresas de automatización con plantas en Asia vigilarán los costes de componentes, pero el riesgo de burbuja no se transmite de forma directa.
BCE: no cambia el escenario de tipos a corto plazo, pero refuerza la cautela de Fráncfort sobre la estabilidad financiera global.
El termómetro para las próximas semanas será el volumen de negociación de Unitree y la reacción del regulador chino. Si Pekín no enfría la euforia, habrá que asumir que la burbuja de la IA es, por ahora, una política industrial.
Citi estrenará este año un servicio de custodia de bitcoin para inversores institucionales llamado Custody+. El banco anunció el 18 de agosto que su nueva herramienta permitirá guardar activos tradicionales y bitcoin dentro de un mismo marco, sin necesidad de utilizar sistemas separados.
La custodia, en el mundo cripto, funciona como la caja fuerte de un banco: implica guardar y administrar las claves privadas que dan acceso a las criptomonedas. Custody+ aspira a simplificar esa gestión para fondos, gestoras, y grandes patrimonios, que hoy suelen operar con proveedores distintos para renta variable, renta fija y activos digitales. En la práctica, un fondo podrá añadir bitcoin a su cartera sin abrir una cuenta adicional en un custodio especializado.
Chris Cox, responsable de Investor Services de Citi, defendió el lanzamiento con una frase que resume la apuesta: ‘Custody+ es un ejemplo claro de esta inversión a medida que construimos infraestructura para eliminar la latencia y la fricción para los clientes institucionales. Según la entidad, el servicio permitirá ejecutar cada operación de mantenimiento de activos a través de un ‘flujo único y continuo’.
La plataforma dará visibilidad casi en tiempo real sobre liquidación, compensación, divisas, efectivo y datos. Además, los clientes podrán conectar activos digitales o construir sus propios servicios sobre la infraestructura de Citi, según detalla la entidad en la página oficial de Citi.
Este movimiento no nace de la nada. Citi anunció por primera vez sus planes de custodia de activos digitales el año pasado y llevaba varios años desarrollando la tecnología. El banco ya opera Citi Token Services, una solución de pagos transfronterizos en tiempo real basada en depósitos tokenizados, es decir, representaciones digitales de dinero sobre una red blockchain. También colabora con Deutsche Bank, Goldman Sachs y Bank of America para explorar la emisión de una stablecoin, una criptomoneda diseñada para mantener un valor estable. Estos movimientos comparten un objetivo: reducir fricciones para que los grandes inversores puedan incorporar activos digitales con la misma facilidad con la que hoy mueven dólares.
El anuncio llega en un momento de giro regulatorio en Estados Unidos. La Clarity Act, que aspira a definir qué tokens son valores y cuáles materias primas, se votará en el Congreso en septiembre. Jane Fraser, consejera delegada de Citigroup, dijo la semana pasada que la entidad quiere una ‘buena ley’ y que el banco es un ‘líder en activos digitales’. Su respaldo no es un cheque en blanco: pidió mejoras al texto antes de la votación.
La banca tradicional ya no compite solo por captar depósitos: ahora pelea por custodiar las claves privadas que dan acceso a los activos digitales.
Qué ofrece Custody+ en la práctica
En la práctica, Custody+ busca eliminar una fricción clásica del mercado institucional: la fragmentación. Hoy, un fondo que invierte en bonos, acciones y bitcoin suele necesitar acuerdos de custodia con varios proveedores, conciliar datos en plataformas distintas y asumir costes operativos duplicados. Citi propone unificar ese proceso, con una visión continua de la liquidación, el efectivo y los activos digitales.
La propuesta no se limita a guardar criptomonedas. Según el comunicado, los clientes obtendrán visibilidad y ejecución casi instantáneas en servicios de liquidación, compensación, divisas, efectivo y datos. También podrán conectar otros activos o desarrollar sus propias soluciones sobre la base tecnológica de Citi, en lugar de quedar atrapados en un flujo de custodia estandarizado.
Por qué Citi da el paso ahora
El calendario no es casual. Citi es el último gran banco estadounidense en profundizar en activos digitales tras la actitud más permisiva de los reguladores. El avance de la Clarity Act, que pretende separar el régimen de valores del de materias primas, es una de las señales más relevantes para los equipos legales de la gran banca. La votación prevista para septiembre servirá para calibrar cuánto margen tendrán los custodios tradicionales durante los próximos años.
Qué cambia para el inversor y qué riesgos persisten
La entrada de Citi en la custodia de bitcoin no es un dato aislado. Desde la aprobación de los fondos cotizados (ETF) de bitcoin al contado en Estados Unidos en enero de 2024, la demanda institucional ha ido escalando y, con ella, la necesidad de contar con custodios regulados. Lo que antes era terreno de plataformas nativas como Coinbase ahora empieza a ser disputado por bancos con décadas de experiencia en custodia tradicional.
Eso puede traducirse en más competencia y, en principio, en mejores condiciones para los fondos que quieren exposición a bitcoin sin gestionar claves privadas por su cuenta. Sin embargo, también plantea dudas. La concentración de la custodia en unas pocas entidades sistémicas, la seguridad de las claves frente a ataques y la propia redacción final de la Clarity Act son riesgos que el mercado no puede dar por resueltos. El voto de septiembre será la primera gran prueba para saber si el modelo de custodia bancaria se convierte en la norma o queda limitado por el perímetro normativo.
Andalucía concentra esta semana el cierre de bolsas de empleo público y plazas locales en ayuntamientos, consorcios y organismos. El plazo de presentación de instancias termina, según cada convocatoria, entre el 17 y el 21 de agosto a las 23:59 horas.
La información procede de los anuncios publicados en el Boletín Oficial del Estado y en los boletines oficiales de las provincias andaluzas. Son procesos dirigidos a cubrir vacantes de auxiliar, ordenanza, técnico, bombero y distintos perfiles de bolsa de trabajo, con requisitos de acceso que varían en función de la categoría.
Por qué Andalucía concentra estos cierres de bolsas esta semana
Agosto no es un mes cualquiera en el empleo público local. Muchos ayuntamientos aceleran la tramitación de sus bolsas de trabajo antes de septiembre para no solaparse con el inicio del curso administrativo. En paralelo, la publicación escalonada de bases en el BOE y en los BOP sitúa el fin del plazo de instancias entre el lunes y el viernes de esta semana.
No existe un único organismo convocante, sino una acumulación de plazas de empleo público en entidades locales andaluzas. La presentación de solicitudes sigue las reglas de la Ley 39/2015, de 1 de octubre, que permite registrarse de forma electrónica, en oficinas de Correos o en las oficinas de asistencia en materia de registros.
Requisitos para presentarse a las bolsas y plazas abiertas
Los requisitos concretos figuran en las bases de cada convocatoria. Aun así, de la lectura de los anuncios se desprende un esquema de acceso distinto según la categoría profesional.
Graduado en ESO o equivalente para ordenanza, auxiliares y conserjes.
Bachillerato o FP para las 3 plazas de Agente Sociocultural del Consorcio Vega Sierra Elvira.
Grado en Derecho para la plaza de Letrado/a en el Ayuntamiento de Fonelas.
Carnet de conducir para Conductor-Mecánico en Andújar y Conductores de autobús en la Mancomunidad de Islantilla.
Cupo de discapacidad en la plaza de Conserje del Ayuntamiento de Albolote.
Conviene revisar cada base porque el plazo de solicitud puede estar condicionado por las fiestas locales de la provincia correspondiente, tal y como advierte la propia publicación original.
Proceso de selección y plazas que cierran esta semana
Las bolsas de trabajo suelen resolverse por concurso de méritos, sin examen, mientras que algunas plazas de funcionario pueden incluir fase de oposición. Cualquier aspirante debe confirmar el sistema exacto en el anuncio oficial.
Estas son las convocatorias con plazo de presentación de solicitudes entre el 17 y el 21 de agosto.
Lunes 17 y martes 18 de agosto
23 plazas de Ordenanza en el Ayuntamiento de Córdoba.
1 plaza de Conductor-Mecánico en Andújar (BOE de 29 de julio).
Bolsa de Conductores de autobús en la Mancomunidad de Islantilla.
3 plazas de Agente Sociocultural en el Consorcio Vega Sierra Elvira.
Miércoles 19 de agosto
1 plaza de Auxiliar de ayuda a domicilio en Albaida del Aljarafe.
1 plaza de Oficial de vías y obras en Paterna de Rivera.
5 plazas técnicas en la Universidad Pablo de Olavide: 1 de Obras, Equipamiento y Mantenimiento; 3 de Laboratorio, y 1 de Auxiliar de Laboratorio.
1 plaza de Conserje, con cupo de discapacidad, en Albolote.
1 plaza de Letrado/a en Fonelas.
Jueves 20 de agosto
1 plaza de Ingeniero/a Agrónomo/a en Estepona.
Bolsa de Auxiliar de Ayuda a Domicilio en Arahal.
1 plaza de Administrativo/a en el Instituto Municipal de las Artes Escénicas, Gran Teatro de Córdoba.
Viernes 21 de agosto
Plazas de Electricista y de Auxiliar Administrativo/a en Paradas.
Bolsa de Trabajadores Sociales en Prado del Rey.
2 plazas de Arquitecto/a técnico y 1 de Administrativo/a en Gójar.
Bolsa de Oficiales de jardinería en Albaida del Aljarafe.
5 plazas de Bomberos en Alcalá de Guadaíra.
Cerrar el plazo a las 23:59 horas del día indicado es estricto: una instancia presentada al día siguiente queda fuera del proceso.
Análisis: cuáles son las oportunidades más accesibles y qué puntos vigilar
La oferta es amplia, pero no todas las plazas tienen la misma dificultad de acceso. Las bolsas de trabajo de auxiliar de ayuda a domicilio, oficiales de jardinería o trabajadores sociales pueden ser una puerta de entrada rápida al empleo público local, especialmente para quienes ya cuentan con experiencia acreditada, porque suelen valorar los méritos sin prueba escrita. En cambio, la plaza de Letrado/a exige grado en Derecho y un dominio jurídico que reduce el número de candidaturas.
Hay que vigilar tres puntos. Primero, la dispersión geográfica: las plazas se reparten por las ocho provincias andaluzas y cada convocatoria fija su propio lugar de presentación. Segundo, los requisitos de titulación no son uniformes; por ejemplo, Agente Sociocultural pide Bachillerato o FP, mientras que conserje u ordenanza se mueven en el nivel de ESO. Tercero, el plazo es muy corto y se agota en horas.
La lectura de Merca2.es es clara: estas convocatorias no son las de mayor volumen, pero muchas categorías resultan accesibles para quien busca empleo estable sin esperar a la gran OEP estatal. Eso sí, la inmediatez del cierre obliga a revisar hoy las bases y a no dejar la presentación para el último día.
📨 Cómo presentar la solicitud
La inscripción se realiza en el registro electrónico de la administración convocante o, en su caso, en la sede electrónica del organismo, con certificado digital, Cl@ve o formulario oficial.
Paso 1: Accede al registro electrónico o a la sede del ayuntamiento correspondiente.
Paso 2: Identifícate con certificado digital, Cl@ve o rellena el modelo oficial de la convocatoria.
Paso 3: Selecciona la plaza o bolsa de empleo público por su referencia en el BOE, BOP o sede electrónica.
Paso 4: Adjunta la documentación de titulación y méritos que pida la base y abona la tasa si aplica.
Paso 5: Presenta y registra antes de las 23:59 horas del día límite. Guarda el justificante.
📋 Ficha de la Convocatoria
Organismo / País: Diversos ayuntamientos y organismos públicos de Andalucía.
Número de plazas: 46 plazas concretas identificadas, más varias bolsas de empleo sin cupo cerrado.
Sueldo estimado: Pendiente de publicar en las bases de cada convocatoria.
Fecha límite de inscripción: Entre el 17 y el 21 de agosto de 2026, según convocatoria.
Dónde inscribirse: Registro electrónico de la administración convocante, oficinas de Correos o registro presencial según bases.
El juicio contra Meta por la presunta adicción de menores en Instagram y Facebook arranca este martes en el tribunal federal de Oakland. Cuatro estados reclaman 200.000 millones de dólares (173.000 millones de euros) y cambios estructurales en las plataformas. No estamos, por tanto, ante una simple multa: la demanda cuestiona el corazón del modelo publicitario de la compañía.
Cuatro estados reclaman 173.000 millones y cambios en el diseño de las plataformas
California, Colorado, Kentucky y Nueva Jersey lideran el proceso. Acusan a Meta de haber engañado al público sobre la seguridad de Instagram y Facebook y de haber diseñado deliberadamente funciones adictivas para menores. También sostienen que la compañía recopila de forma rutinaria datos de menores de 13 años sin consentimiento parental.
Estados demandantes: California, Colorado, Kentucky y Nueva Jersey, dentro de una coalición de 29 estados que demandó a Meta en 2023.
Reclamación económica: 200.000 millones de dólares (unos 173.000 millones de euros).
Duración estimada: entre seis y ocho semanas, con veredicto previsto para octubre.
Jurado asesor: ocho personas, aunque la decisión final corresponde a la jueza Yvonne Gonzalez Rogers.
Entre los testigos previstos figuran el fundador y consejero delegado de Meta, Mark Zuckerberg, y el exempleado Arturo Bejar, que comparecerá como testigo experto pese a los intentos de la compañía por bloquear su declaración. Según los documentos judiciales, los abogados de los estados podrán interrogarlo durante tres horas sobre las prácticas de seguridad de la firma.
«Mostraremos al jurado que Meta ocultó lo que sabía sobre el daño que sus productos causan a los jóvenes porque mirar hacia otro lado era más rentable.» — Russell Coleman, fiscal general de Kentucky, agosto de 2026
Meta ha respondido que discrepa firmemente de las acusaciones y que está orgullosa de su historial en la protección de adolescentes. La compañía asegura que presentará esos hechos ante el tribunal. Pero la estrategia de los estados no se limita a demostrar daños individuales: busca establecer que el diseño de producto priorizó la retención de usuarios por encima de la seguridad.
Lo que está en juego es la lógica publicitaria de las plataforma
Lo que veo aquí es un juicio que puede redefinir la responsabilidad de las grandes plataformas. Si la jueza acepta la tesis de que las funciones adictivas fueron decisiones deliberadas de diseño, el modelo de negocio basado en maximizar el tiempo de uso y la exposición publicitaria queda expuesto a un riesgo estructural. No se trata de moderar contenidos, sino de rediseñar los incentivos que alimentan el engagement.
La cifra de 173.000 millones de euros es relevante, pero el verdadero alcance está en los cambios de producto que podrían imponerse. Notificaciones persistentes, desplazamiento infinito o reproducción automática son exactamente las funciones que los estados consideran adictivas. Si el tribunal ordena eliminarlas o limitarlas, el inventario publicitario se reduciría de forma directa. El precedente, además, lo observarían otras plataformas con modelos similares.
El riesgo para Meta no es solo financiero. Es reputacional y regulatorio. Una sentencia desfavorable en California abriría la puerta a nuevas demandas en otros estados y reforzaría la presión de los reguladores europeos. La próxima señal llegará con el veredicto, previsto para octubre.
🌍 El impacto en España y Europa
El impacto directo de este proceso sobre el Euríbor o la política monetaria europea es prácticamente nulo; no hay canal de tipos de interés implicado. Sin embargo, el caso tiene consecuencias indirectas para empresas y consumidores españoles.
Euríbor e hipotecas: no se espera ningún movimiento derivado del juicio; la transmisión monetaria sigue dependiendo del BCE.
Poder adquisitivo y publicidad digital: si Meta se ve obligada a rediseñar sus algoritmos, las campañas publicitarias de marcas españolas en Instagram y Facebook podrían encarecerse o perder eficacia.
Tejido empresarial: las pymes que dependen del tráfico orgánico y de pago en las plataformas de Meta afrontarían un encarecimiento de la adquisición de clientes.
Regulación europea: el juicio refuerza la lógica de la Ley de Servicios Digitales de la UE, que ya obliga a las grandes plataformas a evaluar riesgos para menores.
La vuelta al cole vuelve a golpear el bolsillo de las familias españolas. Según el último estudio del comparador Idealo, equipar a un alumno para el curso 2026-2027 cuesta de media 505,16 euros, apenas un 1% más que el año pasado pero un 19% por encima de lo que costaba en 2022.
La cifra parece contenida a simple vista, pero esconde una realidad más incómoda: los precios no bajan aunque la inflación se calme. Se han quedado instalados en un escalón más alto, y ese escalón lo pagan las familias cada septiembre, tengan uno o varios hijos en edad escolar.
Qué mueve la cesta de la vuelta al cole este curso
No todos los productos suben igual. La mochila es el artículo que más se encarece este año, con una subida del 11,25% respecto a 2025. Le sigue la papelería, que alcanza una media de 50,80 euros tras subir un 5,26%, y los libros de texto en papel, que crecen un 1,6% hasta los 371,73 euros.
Hay, eso sí, un respiro parcial: el equipamiento deportivo baja de precio. El chándal cae un 19% (hasta 20,97 euros) y el calzado deportivo, un 9% (28,93 euros). Esa combinación de subidas y bajadas es la que explica por qué el gasto global apenas se mueve frente al año pasado, aunque siga muy por encima del de hace un lustro.
El diagnóstico de Idealo y por qué el ahorro ya no es opcional
Detrás de estos números está Idealo, el comparador de precios llegado a España en 2013 que cada año radiografía el coste real de empezar curso. Su director de Comunicación, Kike Aganzo, resume la situación con una frase que define bien el momento: «el gasto se estabiliza, pero lo hace en un escalón más alto».
Esa distinción importa. Que la subida interanual sea moderada no significa que el esfuerzo económico sea el mismo que hace cuatro años, porque la cesta escolar cuesta hoy un 19% más que en 2022, unos 80 euros adicionales por alumno. Para una familia con dos o tres hijos, esa diferencia se multiplica y convierte septiembre en uno de los meses más exigentes del año, junto a enero tras la Navidad.
Dónde buscar el ahorro antes de que empiecen las clases
Las grandes cadenas ya han adelantado sus campañas, conscientes de que las familias comparan precios con semanas de antelación. Algunas plataformas ya ofrecen mochilas rebajadas por debajo de los 29 euros desde principios de agosto, justo antes de que la demanda se dispare y los descuentos se reduzcan.
El patrón se repite curso tras curso: quien compra tarde, paga más caro. Las unidades y tallas más buscadas empiezan a escasear a medida que se acerca septiembre, lo que reduce el margen para encontrar ofertas agresivas en las últimas semanas.
Diferencias según la comunidad autónoma
El coste de la vuelta al cole no es igual en toda España. Galicia registra este año la mayor subida interanual del país, un 2,65%, con un gasto medio de 414 euros por alumno según los datos regionales de Idealo. En el otro extremo del mapa, comunidades como la Comunidad Valenciana, Cataluña o Navarra suelen encabezar los rankings de coste más elevado según otros estudios comparativos, mientras que Extremadura y Canarias figuran entre las más económicas.
Estas diferencias territoriales se explican por factores como el precio medio de la vivienda, la oferta comercial local y el peso de la enseñanza concertada o privada en cada región, que dispara considerablemente la factura total del curso escolar más allá de la cesta básica.
Para reducir el impacto, los expertos recomiendan cuatro medidas concretas:
Activar alertas de precio en productos ya decididos, como mochilas o dispositivos electrónicos, y esperar a que aparezca una oferta real.
No comprar todo de golpe: diferenciar entre lo imprescindible para el primer día y lo que puede adquirirse más adelante.
Reutilizar material del curso anterior siempre que el estado lo permita, especialmente estuches, reglas o calculadoras.
Comparar entre establecimientos antes de decidir, ya que el precio de los libros de texto de enseñanzas no obligatorias puede variar sensiblemente de una tienda a otra.
Lo que viene: un gasto que se estabiliza pero no vuelve atrás
La tendencia para los próximos cursos apunta a una consolidación de este nuevo nivel de precios, más que a una vuelta a los importes anteriores a 2022. Los analistas del sector coinciden en que la moderación de la inflación general no se traduce automáticamente en una bajada de los productos escolares, que responden a dinámicas propias de fabricación, distribución y demanda estacional.
La buena noticia es que las familias españolas cada vez planifican con más antelación, y eso les da margen real para ahorrar. Adelantar las compras a julio o principios de agosto, aprovechar las campañas que las cadenas lanzan cada vez más pronto y repartir el gasto en varios pagos son, hoy por hoy, las estrategias más efectivas para que la vuelta al cole no descuadre el presupuesto familiar de septiembre.
La factura eléctrica se ha convertido en el cuello de botella de la inteligencia artificial y Velaura AI acaba de levantar 110 millones de dólares para atacarlo desde el silicio. La ronda de Serie A valora a la compañía por encima de los 1.000 millones de dólares y deja una lección clara para founders e inversores: el cómputo por vatio importa más que el rendimiento bruto.
Según el comunicado recogido por Business Wire, Seligman Ventures ha liderado la operación. Entran nuevos inversores como Capricorn Investment Group y Prosperity7 Ventures, y repiten respaldos ya conocidos: Mayfield, Maverick Silicon, MARA, Premji Invest, Samsung Catalyst Fund y StepStone Group. Velaura AI tiene sede en Santa Clara y diseña silicio y software de ultra bajo consumo para centros de datos de IA y sistemas de IA física.
La cifra no es un seed de laboratorio. Son 110 millones que llegan después de que la misma entidad legal levantara 153 millones de dólares en una Serie C en abril de 2025, cuando operaba como Auradine. En marzo de 2026, la compañía se rebautizó como Velaura AI tras una reestructuración y un giro estratégico hacia el cómputo de ultra bajo consumo para nube, edge e IA física.
Ojo al matiz: etiquetar esta operación como Serie A no es un error, es una decisión de narrativa. La sociedad ya tiene historial de financiación, pero el reinicio de marca y de foco justifica, al menos sobre el papel, una nueva serie. Para un fundador es un recordatorio de que las etiquetas de ronda no siempre describen la madurez real del proyecto.
La operación: 110 millones y una Serie A con más historia de lo que parece
El equipo directivo mantiene intacta la ingeniería de silicio y añade a Manu Gulati como cofundador y director de desarrollo, y a Aditya Grover como asesor fundacional. La plantilla combina ejecutivos e ingenieros de Apple, NVIDIA, Google, Qualcomm y Marvell. Ese perfil técnico es lo que sostiene la tesis de inversión: no es una promesa académica, es un equipo que ya ha escalado chips y enviado miles de millones de dispositivos.
Titan Core: el cómputo por vatio como nuevo campo de batalla
El dinero acelerará la plataforma de silicio Titan Core. La compañía asegura que su diseño digital propietario ofrece una mejora de 2 a 4 veces en rendimiento por vatio para operaciones matemáticas en aceleradores de IA, manteniendo el rendimiento. La tecnología subyacente ya se ha desplegado en más de 30 millones de ASIC a escala comercial, un dato relevante para separar el benchmark de la realidad.
Cuando un centro de datos se queda sin potencia, el comprador deja de mirar la velocidad bruta y empieza a obsesionarse con el cómputo por vatio.
Velaura apunta a dos mercados: los centros de datos hyperscale y la IA física (robots, drones y sistemas autónomos) que operan con presupuestos térmicos y energéticos más ajustados. Dice estar ya en conversaciones con varios hyperscalers y usará los fondos para ampliar los equipos de ingeniería y de atención al cliente.
El obstáculo comercial no es el diseño, es la prueba. Velaura tendrá que demostrar ahorros de energía medibles y repetibles en cargas de trabajo reales de los clientes, no solo en pruebas de laboratorio. Ese es el dato que los operadores de centros de datos pueden suscribir a la hora de decidir qué chips desplegar a escala.
📦 Caso de estudio: Velaura AI
El reto: Reducir la factura energética de la IA en centros de datos con potencia limitada.
La jugada: Reiniciar la marca y apostar por un silicio de ultra bajo consumo con la plataforma Titan Core.
El resultado: Una ronda de 110 millones que valora a la empresa por encima de 1.000 millones de dólares.
La lección: La eficiencia energética es una palanca comercial tan potente como la velocidad bruta.
La señal de fondo es clara. Cuando un centro de datos tiene la potencia limitada, los compradores dejan de optimizar la velocidad bruta y priorizan el cómputo por vatio. El cofundador y CEO, Rajiv Khemani, lo resumió: la próxima era de la IA no la definirá solo mejores modelos, sino una economía de cómputo fundamentalmente mejor. La eficiencia puede convertir una potencia fija de la instalación en más capacidad de IA desplegable.
Lo que la ronda de Velaura enseña a los founders que quieren levantar capital
La operación se enmarca en una tendencia que ya vimos en anteriores ciclos de hardware: cuando escasea un recurso barato, el dinero fluye hacia quien sabe gestionarlo. En Israel, la inversión en deep tech ha demostrado que los proyectos de eficiencia energética pueden levantar rondas relevantes sin depender del software. En Silicon Valley, esta Serie A confirma que el venture capital está dispuesto a pagar por eficiencia energética en IA.
Mi lectura es que estamos ante una apuesta racional, no una burbuja. Los 1.000 millones de valoración se apoyan en tecnología ya desplegada y en un equipo que ha operado como Auradine con 153 millones previos. Pero el riesgo de ejecución sigue alto: si los ahorros no se replican en producción, el narrativo se cae.
Para un founder español, la lección no es levantar 110 millones. Es controlar la variable que el cliente no puede ignorar. La mayoría de los operadores prefiere comprar eficiencia cuando la potencia escasea.
🚀 Hoja de Ruta para Emprender
Ataca un cuello de botella: identifica el recurso escaso de tu sector y diseña una propuesta que lo gestiona mejor que el incumbente.
Demuestra en producción, no en laboratorio: los inversores serios quieren métricas repetibles en cargas reales, no benchmarks propios.
Usa la narrativa de ronda con criterio: un reinicio estratégico puede justificar una Serie A sobre una sociedad con historial, pero no oculta el riesgo de ejecución.
Conecta talento técnico con tesis de inversión: equipos que ya han escalado chips generan más confianza que promesas académicas.
La regulación cripto de la SEC acaba de dar un giro relevante para Solana. El regulador estadounidense propone exenciones de 75 millones de dólares para ciertas ofertas de tokens y un safe harbor, un puerto seguro regulatorio que alejaría a SOL de la etiqueta de contrato de inversión.
Qué propone la SEC y por qué importa para SOL
La idea central del texto es simple. La agencia quiere un marco ‘claro y adecuado’ para ciertos contratos de inversión ligados a criptoactivos, según la nota publicada el martes en la web de la SEC. El objetivo declarado es permitir que los proyectos capturen capital sin renunciar a las protecciones del inversor.
Ese traje a medida incluye dos piezas. Una exención de hasta 75 millones de dólares para emisiones de tokens y un safe harbor temporal que protegería a los equipos frente a una clasificación automática como security, el término con el que la regulación estadounidense define los valores negociables.
Dicho de otro modo, si un token nace con una utilidad clara —una red, un servicio, una infraestructura— la SEC no lo trataría de entrada como un contrato de inversión. Para SOL, el activo nativo de Solana, la lectura es directa: menos presión sobre su estatus legal en Estados Unidos.
El texto deja fuera, eso sí, la denominada innovation exemption para acciones tokenizadas vinculadas a empresas cripto. Era otra de las piezas que el mercado esperaba y no aparece en esta propuesta.
La lógica recuerda a los mercados clásicos: se crea un cajón regulatorio para captar capital en fases tempranas, en lugar de exigir a un proyecto de dos ingenieros la misma documentación que a una empresa cotizada.
El dinero no huye de un activo por su algoritmo; huye de un activo si el regulador le pide papeles de valor negociable.
La Ley Clarity encalla en el Senado
En paralelo, la Digital Asset Market Clarity Act (CLARITY) se ha quedado en el congelador del Senado. La votación no prosperó antes del receso de agosto, y ahora su calendario depende de un Congreso que vuelve con las elecciones de medio término en el horizonte.
El Solana Policy Institute, uno de los think tanks que sigue de cerca el estatus de SOL, rebaja el optimismo: ve solo un 10% de probabilidades de que la Ley Clarity se vote antes de las midterms. La lectura del instituto es fría: sin legislación, la SEC se convierte en el legislador de facto del sector.
La paradoja es evidente. Mientras la Cámara lleva años discutiendo quién vigila qué, el regulador de valores avanza por la vía administrativa. Es una dinámica que beneficia al que mueve ficha primero.
Y así, lo que no aprueba el Congreso lo define un regulador.
Un marco a medida, pero con riesgos pendientes
La propuesta de la SEC tiene miga técnica, pero también lecturas políticas. Si las exenciones y el safe harbor salen adelante, los proyectos podrían financiarse en Estados Unidos sin que cada token pase por el filtro de la prueba Howey, el test con el que los tribunales determinan si un activo es un valor negociable.
El antecedente pesa. SOL llegó a ser citado en demandas de la SEC contra grandes plataformas como un presunto security, un episodio que marcó la percepción institucional del activo. Cualquier regla que aclare ese punto reduce una prima de riesgo difícil de cuantificar.
Para el inversor, el efecto es doble. Un marco predecible reduce el riesgo de que SOL termine catalogado como security en Estados Unidos, uno de los temores que ha frenado a gestoras e instituciones. También abre la puerta a emisiones tokenizadas con contornos más claros.
Para Wall Street, el matiz no es menor. Las gestoras que han solicitado ETFs al contado de Solana necesitan un estatus de SOL más predecible para justificar la custodia y la comercialización de esos productos. La propuesta, aunque no es una decisión, despeja parte del camino.
No obstante, conviene no confundir propuesta con regla final. La SEC debe someter el texto a comentarios públicos y la industria ya pelea por los matices: plazos del safe harbor, límites de la exención y el papel de los exchanges en la custodia.
Queda una fecha sin confirmar y un debate abierto. El mercado cripto, acostumbrado a leer gestos, interpreta esta propuesta como un paso hacia un trato más quirúrgico; la prudencia, sin embargo, pide esperar a la letra pequeña.
El IPO de Unitree Robotics sacude el tablero: el mayor fabricante mundial de robots humanoides debuta esta semana en bolsa y la operación deja una lección de escalado de hardware que ningún founder debería ignorar.
Unitree no es una startup prometedora más. Fundada en 2016 en Hangzhou, su robótica ha aparecido en los Juegos Olímpicos de Invierno de 2022 y en la Super Bowl de 2023, según los datos recogidos por Fast Company. La compañía fabrica tanto robots humanoides capaces de bailar como cuadrúpedos, y su salida al parqué se produce cuando la robótica se ha convertido en el nuevo campo de batalla de la IA. Puedes consultar su historial en su ficha de Crunchbase.
El debut de Unitree en el STAR Market: cifras y contexto
Vamos a los números. Según Reuters, las acciones saldrán a un precio inicial de unos 22 dólares, y la oferta pública ya ha generado más de 900 millones de dólares. El apetito institucional ha disparado la sobresuscripción hasta más de 8.000 veces, un récord para el STAR Market. La empresa tiene previsto cotizar este miércoles en la bolsa de Shanghái, lo que puede convertir el debut en el mayor IPO de robótica del año.
El mercado elegido no es un detalle menor. El STAR Market opera como una suerte de Nasdaq chino, orientado a compañías tecnológicas con fuerte componente de innovación. Allí debutó recientemente ChangXin Memory Technologies, cuyas acciones se dispararon más de un 466%. La elección de este parqué refuerza la tesis: la robótica humana ya cotiza como infraestructura estratégica, no como hardware experimental.
Qué hay detrás del modelo de negocio y la tensión entre China y Washington
El contexto geopolítico pesa, y mucho. El mes pasado, la FCC actualizó su Covered List y prohibió la importación de robots humanoides fabricados en el extranjero, con China en el punto de mira. Aunque el miedo inicial del consumidor se centró en los robots aspiradora domésticos, el objetivo real de la medida son fabricantes como Unitree. La prohibición no frena la demanda; la redirige y eleva el valor de quien ya tiene capacidad de producción.
Una prohibición regulatoria no elimina la demanda: la reorienta hacia quien puede fabricar barato y acumular datos propios.
Un informe de Counterpoint Research publicado en junio enmarca la salida a bolsa como un movimiento dentro de la pugna por la supremacía en IA. La idea central: China no necesita construir el robot más inteligente en la primera vuelta; le basta con fabricar suficientes unidades a bajo coste para generar datos de campo y entrenar la capa de inteligencia. La robótica humanoide, concluye el informe, es el nuevo frente de la carrera tecnológica entre Estados Unidos y China.
El hardware no solo compite por márgenes: compite por alimentar el bucle de datos que entrena a la IA.
En el lado estadounidense, los rivales son Boston Dynamics, Standard Bots y el proyecto Optimus de Tesla, pero la mayoría son relativamente pequeños frente a sus competidores chinos. La barrera de entrada no es solo capital, sino cadena de suministro y escala de fabricación. Por eso el proteccionismo se parece al aplicado a los vehículos eléctricos: protege la demanda interna, pero no elimina la ventaja competitiva del fabricante.
Análisis: lo que el IPO enseña a los founders de hardware
La sobre suscripción récord es un indicador de apetito, no de rentabilidad. Los founders no deberían leer el 8.000 veces como una validación automática del modelo de negocio. En hardware, la valoración inicial puede inflarse por la escasez de activos cotizados con exposición a la robótica, y no por márgenes brutos saneados. La lección aquí es no confundir hype de mercado con product-market fit.
Además, el coste de producción y la generación de datos reales son las dos patas del escalado. Una startup de robótica con una estructura de costes ligera y un canal de prueba con clientes tiene más ventaja que una con una demo brillante y poca capacidad de iteración. La mayoría de los founders de hardware no tienen margen para equivocarse en el coste de producción, y Unitree lo demuestra al combinar volumen y precio.
📦 Caso de estudio: Unitree Robotics
El reto: Escalar robots humanoides y cuadrúpedos desde China con costes contenidos frente a rivales estadounidenses.
La jugada: Estructurar una oferta en el STAR Market que captó más de 900 millones de dólares y se sobresuscribió 8.000 veces.
El resultado: Un debut que puede convertirse en el mayor IPO de robótica del año y una valoración estratégica en plena carrera por la IA.
La lección: En hardware, la capacidad de fabricar barato y generar datos de campo es una ventaja tan importante como el software.
Para los fundadores españoles, la operación es un espejo incómodo. Programas como Lanzadera o Wayra han acelerado startups de software, pero el hardware exige otra conversación: proveedores, certificaciones, aranceles y capital muy paciente. La salida de Unitree no se improvisa en un trimestre; se construye desde 2016 con una tesis industrial que incluye coste, volumen y un bucle de datos real. Quien quiera replicar esta escalada en robótica, agrotech o maquinaria conectada debe empezar por la unidad económica antes que por la ronda grande.
La gran advertencia es no perseguir la valoración de salida sin controlar el coste logístico. Unitree ha jugado la carta del volumen, pero su rentabilidad futura dependerá de los aranceles y de la evolución del mercado chino; un founder europeo no puede copiar la escala, pero sí la combinación de estandarización y datos.
🚀 Hoja de Ruta para Emprender
Calcula tu coste de producción por unidad: antes de buscar una ronda, mide el margen bruto real de tu hardware; sin margen no hay escala.
No confundas apetito con validación: una sobresuscripción o una prensa ruidosa no equivale a product-market fit.
Convierte cada unidad vendida en datos: diseña un canal de retorno que alimente tu capa de inteligencia o mejora continua.
Apunta a mercados regulados: si tu producto puede verse afectado por restricciones, diversifica componentes y geografías desde el primer día.
Imagina que en tu empresa un directivo invierte cien millones en un proyecto y sale mal. Después pone otros sesenta y vuelve a fallar. Luego treinta en uno que no trabaja un solo día para la compañía. Y otros cien largos en la gran apuesta de la década, para que cuatro años más tarde el activo se marche gratis. Cuando la suma supera los quinientos millones de euros, en cualquier empresa seria empiezan las preguntas: quién lo recomendó, quién lo aprobó, si alguien perdió atribuciones. En el Real Madrid, en cambio, la pregunta suele ser otra, y déjame que te la formule tal cual: ¿a quién fichamos este verano?
Empecemos reconociendo lo evidente, porque hacer trampas debilitaría la crítica. Florentino Pérez ha presidido uno de los periodos más brillantes de la historia del club y ha construido una máquina económica formidable: el Madrid acaba de cerrar 2025-2026 con 1.221 millones de ingresos, 287 de EBITDA y veintiséis años seguidos en positivo. Precisamente por eso cuesta tanto entender la anomalía: la política de fichajes mueve cientos de millones sin que el socio pueda identificar después quién responde cuando una gran inversión sale rematadamente mal.
Fíjate en el mecanismo, porque es de una asimetría fascinante. Cuando Vinícius triunfa, se elogia el ojo del scouting; cuando Bellingham funciona, hubo planificación; cuando llega un crack antes que nadie, aparecen los nombres de quienes lo cerraron. Pero cuando Reinier cuesta treinta millones y se marcha cinco años después sin haber jugado un solo partido oficial, la explicación se vuelve metafísica: no se adaptó, las cesiones no salieron, mala suerte. Llegó en 2020, encadenó préstamos a Dortmund, Girona, Frosinone y Granada y acabó en el Atlético Mineiro sin debutar. Los aciertos tienen padre; los fracasos son huérfanos. En una empresa normal, alguien recuperaría el informe que recomendó pagar esos treinta millones.
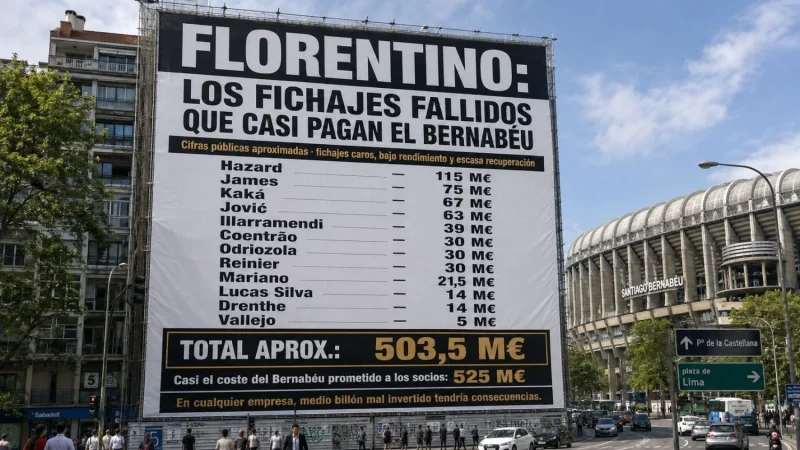
La segunda lona de Florentino: Kaká sí, Hazard y James no
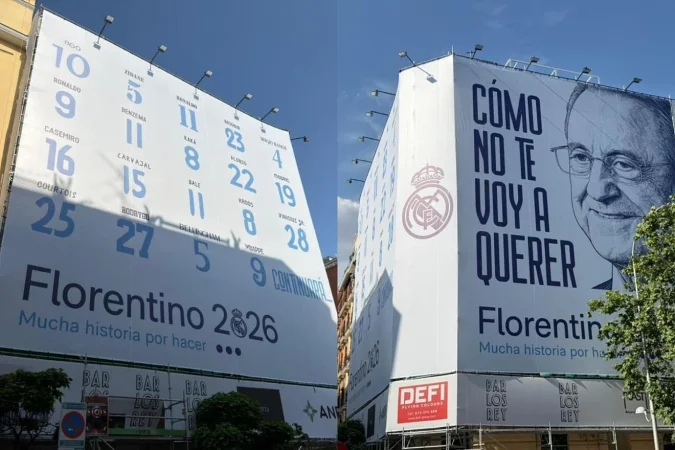
Durante la campaña electoral de junio de 2026, la que revalidó a Florentino con el 65% frente a Enrique Riquelme, el presidente descubrió las posibilidades políticas de la publicidad exterior. Primero, una lona junto al Bernabéu con las siete ciudades de sus Champions. Después, una segunda mucho más reveladora: diecinueve grandes fichajes de sus mandatos —Figo, Zidane, Cristiano, Benzema, Kaká, Modrić, Bale, Kroos, Vinícius, Bellingham, Mbappé…— rematados con un «Continuará».
El problema no era quién estaba, sino quién faltaba. Hazard no estaba; James, la séptima operación más cara de la historia del club, tampoco; Michael Owen, tampoco. La propia prensa subrayó las ausencias, y no se me ocurre mejor ilustración del sesgo del superviviente: seleccionas a los que funcionaron, borras del álbum a los que no, contemplas el resultado y concluyes «qué bien fichamos». Si de veinte tiros enseñas solo los que entraron por la escuadra, cualquiera parece Pelé. Aquella lona no contaba la política de fichajes de Florentino; contaba una historia redactada después de conocer el resultado.
La lona que falta: más de 525 millones en fichajes fallidos
Hagamos entonces la lona que no veremos, con cifras deliberadamente conservadoras y favorables al club: a Hazard le cargo solo los cien millones iniciales que informó Reuters, a Kaká los sesenta y cinco de la UEFA, a Illarramendi 32,19 antes de IVA, sin sumar salarios, primas, comisiones ni actualizar por inflación. Aun jugando con la baraja marcada a favor del Madrid, la cuenta da vértigo.
Jugador
Coste de adquisición aprox.
Qué ocurrió
Jonathan Woodgate
19,8 M€
Primera temporada perdida por lesión; salida por unos 10 M€
Walter Samuel
25 M€
Una temporada decepcionante; vendido al Inter por unos 16 M€
Julio Baptista
≈20 M€
Cesión al Arsenal y venta a la Roma por 9 M€ más variables
Kaká
≈65 M€
Cuatro años lejos del Balón de Oro pagado; regreso al Milan sin traspaso
Fábio Coentrão
≈30 M€
Lesiones, cesiones y pérdida casi total del valor
Asier Illarramendi
32,19 M€
Dos temporadas y regreso a la Real por 17 M€ más IVA
James Rodríguez
≈75 M€
Gran primer año, ostracismo posterior, cesión y enorme depreciación
Lucas Silva
≈13 M€
Participación testimonial, cesiones y salida sin recuperar la inversión
Jesús Vallejo
≈5 M€
Una década vinculado y solo 35 partidos oficiales
Mariano Díaz
≈21,5 M€
Recomprado al Lyon y salida libre cinco años después
Álvaro Odriozola
30 M€
Vendido a la Real por 1,5 M€ más variables
Eden Hazard
≥100 M€
Siete goles, cuatro temporadas y rescisión anticipada
Luka Jović
≈60 M€
Rendimiento mínimo y salida a la Fiorentina sin traspaso
Reinier
30 M€
Cero partidos oficiales con el primer equipo
TOTAL APROXIMADO
Pagos de traspasos por más de 525 M€
Una concentración espectacular de destrucción de valor. Unos 53-55 Millones de euros de retorno de traspasos.
No afirmo que esos 525 millones se perdieran íntegros: hubo rendimiento, amortización contable y alguna venta. Lo que afirmo es más difícil de rebatir: el Real Madrid comprometió más de 525 millones de coste de adquisición en una selección conservadora de operaciones que acabaron decepcionando o destruyendo un valor enorme. Y conviene recordar que cada uno de esos fichajes no costó solo su precio: los sesenta de Jović son el delantero que no compraste con ellos, y los treinta de Reinier, un canterano al que quizá cerraste el paso.
El dinero perdido es solo la mitad del problema; la otra mitad es lo que no pudiste hacer mientras ese capital estaba secuestrado.
Un Bernabéu entero: los 525 millones que se prometieron a los socios
Ahora pon esa cifra en perspectiva y entenderás por qué el titular no es una boutade. En septiembre de 2018, Florentino explicó a los socios que la remodelación del Santiago Bernabéu costaría unos 525 millones de euros. Está publicado por el propio club, y es exactamente la misma cifra que suma esta lista de fichajes fallidos.
Seamos rigurosos, que es lo que da fuerza al argumento. El estadio acabó costando muchísimo más: a 30 de junio de 2026, el Madrid cifra la inversión acumulada en 1.407,7 millones. Así que sería tramposo decir que estos fichajes habrían pagado el Bernabéu que finalmente se construyó; lo riguroso, y demoledor, es que superan el presupuesto entero del Bernabéu que Florentino presentó a los socios. Un estadio completo, el de la presentación de 2018, convertido en presentaciones con flashes, cesiones y cartas de libertad.
Cristiano demuestra que cien millones pueden ser baratos (y Bale no es Hazard)
Cristiano Ronaldo destroza la excusa de que el problema es pagar mucho. El Madrid desembolsó unos noventa y cuatro millones en 2009; nueve temporadas después había marcado 451 goles en 438 partidos, era el máximo goleador de la historia del club y había ganado cuatro Champions. Y en 2018 lo vendió a la Juventus por unos cien millones: compras carísimo, obtienes casi una década de rendimiento histórico y recuperas la inversión con un jugador de treinta y tres años. El precio nunca fue el problema; el problema es el valor recibido. Cristiano por noventa y cuatro fue barato. Hazard por más de cien fue carísimo.
Por la misma honestidad, tampoco meto a Gareth Bale en este saco. Costó unos cien millones y su final fue frustrante, cierto. Pero un jugador que marcó más de cien goles, fue decisivo en finales de Champions y ganó cinco Copas de Europa no puede colocarse junto a Reinier como si fueran la misma operación. No hace falta llamar «Hazard» a todo fichaje caro con mal final: hay material de sobra sin retorcer los datos.
Quién audita al que ficha
La objeción inteligente es que una política de fichajes no se juzga operación por operación, sino como una cartera. De acuerdo. Florentino puede poner sobre la mesa a Cristiano, Modrić, Kroos, Benzema, Vinícius, Courtois o Bellingham, y algunas de esas operaciones compensan holgadamente varios errores. Precisamente por eso el análisis serio no consiste en gritar «Hazard» ni en responder «Cristiano», sino en medir la cartera: cuánto se invirtió, cuánto se recuperó, cuántos años de élite produjo cada activo. Lo contrario es la falacia de la Champions: «Hazard ganó dos», «Vallejo ganó dos». Un título colectivo no convierte en rentable cada inversión individual; con ese criterio, también el tercer portero ganó la Orejona, y costó bastante menos.
El problema es que el socio no dispone de ese cuadro de mando. Ve el precio cuando se ficha, ve la camiseta, y cuatro años después ve un comunicado anunciando que club y jugador «acuerdan separar sus caminos». El Real Madrid publica magníficas cuentas económicas; lo que no publica jamás es una cuenta de resultados de su política de fichajes. Conviene ser justo: el club sí ha cambiado estructuras —en 2011 Florentino Pérez suprimió la Dirección Deportiva de Jorge Valdano e integró sus competencias en la Dirección General de José Ángel Sánchez—, han cambiado entrenadores y métodos de scouting. Lo que el socio no puede saber es lo esencial: qué fracaso concreto produjo qué consecuencia. El entrenador pierde cuatro partidos y la organización encuentra al culpable antes de llegar al parking; para el responsable de perder decenas de millones parecen hacer falta estudios geológicos.
Messi, Lamine y La Fábrica convertida en banco
Y luego está el espejo del Barcelona, que conviene manejar sin caricatura, porque el Barça tiene su propio museo del despilfarro con Coutinho, Dembélé y Griezmann. Pero hay una comparación inevitable. Messi llegó a La Masia con trece años y Lamine Yamal con siete: coste de traspaso para incorporarlos al primer equipo, cero euros. Uno es el mejor de la historia del club; el otro, ya una de las grandes estrellas de su generación. Cada jugador que fabricas para tu primer equipo no solo te da fútbol: te evita comprarlo fuera.
Y aquí aparece una contradicción incómoda del modelo. Este verano de 2026, según El País, el Madrid ha destinado unos 225 millones a fichajes y ha financiado cerca del 90% vendiendo cantera y derechos económicos de La Fábrica. La pregunta, entonces, es si La Fábrica existe para fabricar futbolistas para el Real Madrid o para fabricar la liquidez con la que el Real Madrid compra futbolistas. No es lo mismo, y el riesgo se dispara cuando el doble error es posible: vendes al talento que tenías y compras al que no funciona.
La próxima factura ya está en el vestuario: Endrick y Mastantuono
Todo lo anterior es pasado, pero la exposición continúa, y aquí viene la parte incómoda. No voy a llamar fracaso a Endrick ni a Mastantuono: sería absurdo sentenciar a futbolistas de veinte y diecinueve años. Pero tampoco sería serio fingir que no son grandes inversiones todavía pendientes de demostrar su retorno. Por Endrick el Madrid acordó 35 millones más hasta 25 en variables; tras su primer año lo cedió al Lyon y su trayectoria madridista suma, según el club, cuarenta partidos y siete goles. Su riesgo es de manual: gran inversión en un adolescente, competencia feroz, pocos minutos y cesión.
El caso de Mastantuono es aún mayor en tamaño. River Plate informó de que la operación costó 63,2 millones en total —cuarenta y cinco netos para el club argentino y el resto, sobre todo, cargas fiscales—, y su primera temporada registra treinta y cinco partidos, tres goles y cero asistencias. Tiene diecinueve años y puede ser magnífico; pero pagar más de sesenta millones por un adolescente ya no es «dar tiempo a un chico», es capital invertido. Solo entre ambos hay una exposición potencial superior a cien millones. No son cien millones perdidos; son cien millones bajo gestión, y la diferencia lo es todo. Un buen consejo no espera a que la inversión esté destruida para analizarla: la sigue y, si el plan no funciona, lo cambia a tiempo. No pido sentencias prematuras. Pido seguimiento.
No se trata de pedir cabezas, se trata de pedir consecuencias
Todo este sistema se sostiene sobre un mecanismo incomparable de amortización psicológica: la ilusión. Llega Hazard, sale mal, aparece Mbappé y ya nadie habla de Hazard; Reinier se marcha sin debutar, aparece Mastantuono. El siguiente fichaje sustituye emocionalmente al anterior antes de que el aficionado reclame la garantía, y encima el Madrid gana tanto que las Champions actúan como una manta gigantesca bajo la que cabe casi cualquier error. Pero una institución extraordinaria debería aspirar a las dos cosas a la vez: celebrar y auditar.
Aquí está la paradoja definitiva. Florentino es un empresario extraordinariamente exitoso; las cuentas del club lo confirman. ¿Aceptaría él en ACS que una división invirtiera cientos de millones sin disponer luego de un cuadro preciso de aciertos, errores, responsables y retorno del capital? Cuesta imaginarlo. Entonces, ¿por qué debería aceptarlo el Real Madrid, que además es propiedad de sus socios, no reparte beneficios y reinvierte todo en el club? Por eso lo de «pólvora del rey» es literal: el presidente administra, no es el dueño. No pido cabezas: nadie debe ser despedido porque un futbolista se rompa el tobillo. Pido lo menos emocionante del mundo, que el acierto reiterado tenga premio y el error reiterado, consecuencias. Los bonus y los errores deben tener el mismo código postal.
Florentino tiene todo el derecho a colgar una lona con sus Champions y otra con Cristiano, Zidane y Bellingham: son suyas, y forman parte de un legado inmenso. Pero si de verdad queremos contar toda la historia de su política de fichajes, al lado debería haber otra, con Hazard, James, Kaká, Jović, Reinier y compañía, y una cifra debajo: más de 525 millones de coste de adquisición, justo el Bernabéu que se prometió a los socios en 2018. Porque el problema nunca fue que Florentino se equivoque, que se equivoca cualquiera que decide. El problema es que cuando acierta sabemos perfectamente quién acertó, y cuando se equivoca, aparentemente, no se equivocó nadie. Esa es la lona que todavía falta en la Castellana.
Si tu hipoteca variable revisa con el euríbor de agosto, toca sacar la calculadora: la media provisional sube al 2,927% y una hipoteca de 150.000 euros a 25 años con diferencial del 1% se encarece 65,5 euros al mes. La tendencia a la baja se ha roto y conviene mirar la letra pequeña antes de decidir si amortizar o aguantar.
El euríbor de agosto rompe la tendencia y toca el 2,956% intradía
He estado siguiendo el dato intradiario y la subida de esta semana no es un movimiento menor. El euríbor a doce meses marcó un 2,956% intradía, uno de los registros diarios más altos de agosto, y arrastró la media mensual provisional hasta el 2,927%, según los datos que publica el Banco de España. En julio cerró en el 2,839%, de modo que agosto se sitúa ya casi una décima por encima.
Si el índice se mantiene por encima del 2,9%, agosto se convertiría en el primer mes que rebasa esa línea desde septiembre de 2024, cuando cerró en el 2,94%. No es una curiosidad estadística: es la referencia que determina cuánto pagarán en la próxima revisión anual quienes tengan contratado un préstamo a tipo variable.
¿Cuánto sube la cuota de tu hipoteca con el euríbor de agosto?
Vamos a los números. La clave está en el euríbor de agosto de 2024, que cerró en el 2,112%. La diferencia con la media provisional actual supera las ocho décimas y, salvo sorpresa de aquí a final de mes, el encarecimiento es inevitable para quien revise con el dato de agosto.
En la redacción hemos hecho los números con una hipoteca de 150.000 euros a 25 años, con diferencial del 1% sobre el euríbor y revisión anual. Con el euríbor de agosto de 2024 pagabas 845,24 euros al mes; con la media provisional de agosto de 2026 la letra asciende a 910,72 euros. Son 65,5 euros más cada mes y 786 euros más al año.
El euríbor ha dejado de caer: la media de agosto apunta al 2,927% y la revisión anual encarece la cuota de una hipoteca media en 65,5 euros al mes.
Escenario
Euríbor
Cuota mensual
Diferencia
Con el euríbor de agosto de 2024
2,112%
845,24 euros
—
Con la media de agosto de 2026
2,927%
910,72 euros
+65,5 euros/mes
Detrás de esta subida no hay una decisión del BCE, sino una tensión geopolítica que arrastra al euríbor desde febrero. La situación en Oriente Medio pareció calmarse en junio, pero volvió a tensarse en julio y ayer finalizó el plazo de 60 días para negociar un acuerdo entre Estados Unidos e Irán sin avances claros. Los mercados, incluido el financiero, mantienen la guardia.
La paradoja es que la subida no viene de una decisión del BCE, sino de la aversión al riesgo. El banco central no ha cambiado los tipos esta semana, y aun así el euríbor cotiza al alza. Para el hipotecado el efecto es idéntico: la letra sube aunque Fráncfort no se mueva. La tensión geopolítica manda más que el tipo oficial.
Mi análisis: no mires solo el tipo, mira la letra pequeña
Como asesor, he visto a muchos hipotecados fijarse solo en el titular del euríbor y olvidar tres variables: el diferencial, el plazo pendiente y la TAE real con las vinculaciones. La subida de 65,5 euros al mes es relevante, pero no es una sentencia. El dinero parado pierde. La letra pequeña manda.
A la hora de actuar, conviene separar lo urgente de lo importante. Lo urgente es calcular cuánto sube tu cuota con el dato de agosto: si revisas en septiembre u octubre, el efecto se nota ya. Lo importante es no tomar una decisión de amortización solo por miedo; aportar 5.000 euros ahora reduce la cuota, pero también deja sin liquidez a muchas familias. El criterio es el coste de oportunidad: compara lo que rinde tu dinero en una cuenta remunerada o en una Letra del Tesoro con el interés efectivo de tu hipoteca.
El Banco de España publica la media mensual definitiva durante los primeros días de septiembre. Si aguanta por encima del 2,9%, tocará rehacer los cálculos, pero el escenario ya está encima de la mesa. La próxima revisión anual conviene prepararla ahora: pide a tu banco el cuadro de amortización con la cuota actualizada y compara la TAE real frente a una hipoteca fija equivalente. Puedes repasar el concepto del índice en la entrada de Wikipedia sobre el euríbor.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Calcula cuánto subirá tu cuota con la media provisional del 2,927% y revisa si tu banco aplica la TAE real correcta.
Qué vigilar: La media mensual definitiva del euríbor de agosto que publica el Banco de España a primeros de septiembre.
El error a evitar: Amortizar de golpe toda la liquidez solo por la subida sin comparar antes con la rentabilidad de tu ahorro.
Cambiar de forma unilateral el sueldo o el horario de un trabajador puede costarle a la pyme 20 días de indemnización por año trabajado. El Estatuto de los Trabajadores lo recoge en el artículo 41: si la modificación es sustancial, causa un perjuicio y no se cumplen las reglas, el empleado puede irse cobrando.
La pyme debe interiorizar un aviso simple: no basta con invocar necesidades organizativas. La ley exige causa y preaviso, y el trabajador no está obligado a aceptar cualquier modificación.
El artículo 41 del Estatuto de los Trabajadores permite a la empresa modificar la jornada, el horario, la distribución del tiempo de trabajo, el régimen de turnos, el sistema de remuneración, la cuantía salarial y determinadas funciones cuando existan causas económicas, técnicas, organizativas o de producción.
La letra pequeña está en dos palabras: modificación sustancial y perjuicio. No cualquier pequeño ajuste abre la puerta a la indemnización; hace falta que el cambio altere de forma relevante las condiciones pactadas y que provoque un perjuicio real al trabajador.
Cuando la decisión tiene carácter individual, la empresa debe comunicar el cambio al empleado y a sus representantes legales con una antelación mínima de 15 días respecto a la fecha en que vaya a entrar en vigor.
La empresa que toca un horario sin preaviso y sin causa justificada no despide formalmente, pero puede acabar pagando una indemnización como si lo hubiera hecho.
Cuándo puede la pyme cambiar sueldo u horario sin exponerse a una reclamación
La empresa dispone de margen para reorganizar su actividad, pero el margen está acotado. Para cambiar sueldo u horario de forma legal conviene que exista una causa objetiva relacionada con la viabilidad del negocio: razones económicas, técnicas, organizativas o de producción.
Por ejemplo, una caída de ingresos que obliga a reordenar turnos o una inversión tecnológica que exige otro reparto del tiempo de trabajo entran dentro del supuesto. En cambio, cambiar a alguien el turno de mañana a tarde solo porque molesta no permite exigir adaptación sin consecuencias.
El trabajador, puede aceptar las nuevas condiciones, impugnarlas judicialmente o, cuando concurran los requisitos, extinguir el contrato con indemnización. Esta última vía no es una baja voluntaria encubierta: es un derecho reconocido legalmente.
La indemnización que puede reclamar el empleado: 20 días por año trabajado
Si la modificación sustancial perjudica al trabajador en las materias protegidas, la indemnización ordinaria es de 20 días de salario por año trabajado, con prorrateo por meses para periodos inferiores al año y un límite máximo de nueve mensualidades.
Pongamos el caso de una empleada contratada para trabajar solo por las mañanas porque necesita cuidar a sus hijos por la tarde. Tras dos años, la empresa le comunica que pasará permanentemente al turno de tarde. Si no hay causa justificativa o el perjuicio es real, podría irse con 40 días de salario.
Aquí conviene separar conceptos: el finiquito no es lo mismo que la indemnización. El finiquito recoge salarios pendientes y vacaciones no disfrutadas; la indemnización compensa el perjuicio por la modificación.
Existe una protección adicional en situaciones más graves. El artículo 50 del Estatuto de los Trabajadores permite solicitar judicialmente la extinción del contrato si la modificación se hace sin respetar el artículo 41 y menoscaba la dignidad del trabajador.
En ese escenario la indemnización sube a 33 días por año trabajado, con un máximo de 24 mensualidades, sin perjuicio del régimen transitorio para contratos anteriores a febrero de 2012.
El margen real de la pyme: menos de lo que parece
En la redacción hemos visto muchos conflictos laborales que arrancan por un cambio que el empresario considera menor: mover el turno, rebajar un complemento, alterar la distribución de la jornada. La mecánica del artículo 41 no ha cambiado con las últimas reformas laborales; su núcleo lleva años protegiendo al trabajador frente a modificaciones unilaterales con impacto real.
Lo que cambia es el coste de equivocarse. Para una pyme o un autónomo con dos o tres empleados, una condena a pagar 20 días por año no es una anécdota: dos años de antigüedad equivalen a 40 días de salario, y la vía del artículo 50 puede irse a 33 días por año. La empresa queda expuesta a a la reclamación del trabajador si no documentó la causa.
La lección práctica no es no tocar nada nunca. Es documentar bien la causa y respetar el preaviso de 15 días. Quien decide un cambio de horario por correo electrónico el viernes para aplicarlo el lunes siguiente está comprando un pleito.
Cuando un ritmo de negocio empuje a reorganizar turnos o revisar salarios, conviene preguntarse si el cambio es sustancial, si hay causa real y si se ha comunicado como exige el Estatuto. Si la respuesta a cualquiera de las tres es no, la vía judicial sale más cara que el ajuste.
Guía rápida del trámite
📅 Plazos: La empresa debe comunicar la modificación individual con una antelación mínima de 15 días antes de que entre en vigor.
✅ Requisitos clave: Causa económica, técnica, organizativa o de producción; modificación sustancial y perjuicio real para el trabajador.
🌐 Dónde impugnarla: El trabajador puede acudir a la jurisdicción social para aceptar, impugnar o extinguir el contrato con indemnización.
💰 Importe o coste: 20 días por año con tope de 9 mensualidades; 33 días por año con tope de 24 mensualidades si se aplica el artículo 50.
⚠️ Error a evitar: Aplicar el cambio sin preaviso de 15 días o sin documentar la causa justificativa, porque abre la puerta a la indemnización.
El Ministerio de Sanidad que dirige Mónica García ha adjudicado desde el inicio de su mandato al menos 33,25 millones de euros a operadores privados para prestar servicios sanitarios vinculados a las áreas que gestiona directamente, fundamentalmente a través del Instituto Nacional de Gestión Sanitaria (INGESA) en Ceuta y Melilla.
El recuento realizado por este medio a partir de contratos publicados oficialmente permite identificar al menos 21 adjudicaciones o lotes relacionados con prestaciones sanitarias externalizadas desde la llegada de García al Ministerio en noviembre de 2023. La cifra de 33,25 millones constituye un mínimo documentado y puede aumentar si se incorporan contratos menores, prórrogas, modificaciones o expedientes que no aparecen agregados en las publicaciones del BOE.
La fotografía resulta especialmente significativa porque García ha convertido la defensa de la gestión pública directa y la crítica a determinadas fórmulas de colaboración público-privada en uno de los principales ejes políticos de su etapa al frente de Sanidad. Sin embargo, en Ceuta y Melilla, los dos territorios donde la asistencia sanitaria continúa dependiendo directamente del Estado, INGESA recurre de forma habitual a compañías privadas para garantizar prestaciones que no puede asumir íntegramente con sus propios recursos.
23 millones solo para las ambulancias de Ceuta y Melilla
El contrato de mayor volumen localizado corresponde al transporte sanitario terrestre. INGESA formalizó en febrero de 2026 dos lotes adjudicados a Ambulancias Tenorio e Hijos: 14,34 millones de euros para Ceuta y 8,66 millones para Melilla.
En conjunto son 23 millones de euros y en ambos lotes únicamente se recibió una oferta, según la documentación publicada por el Boletín Oficial del Estado.
La magnitud de esta contratación supone que alrededor del 69% de los 33,25 millones identificados se concentra únicamente en el transporte sanitario.
El segundo gran contrato también afecta a Ceuta y tiene un carácter todavía más estrictamente asistencial. INGESA adjudicó en agosto de 2025 a RTS Servicios de Diálisis un contrato de 6.273.270 euros para prestar la hemodiálisis ambulatoria extrahospitalaria y la diálisis peritoneal domiciliaria a los pacientes que debe atender el sistema público. También en este caso se presentó una sola oferta. Solo transporte sanitario y diálisis suman así 29,27 millones de euros, casi nueve de cada diez euros de todo el volumen contractual identificado.
Radioterapia, resonancias y pruebas especializadas
La colaboración con empresas privadas se extiende a un amplio abanico de prestaciones. En marzo de 2024, INGESA formalizó con GenesisCare España Sur un contrato de 1,504 millones de euros para tratamientos de radioterapia destinados a pacientes de Ceuta. El expediente recibió igualmente una única oferta.
Otro contrato superior al millón de euros corresponde a resonancias magnéticas realizadas mediante proveedores privados en Ceuta. A partir de ahí aparece una larga lista de adjudicaciones de menor cuantía pero directamente relacionadas con la asistencia sanitaria: neurofisiología clínica, PET-TAC, endoscopias con sedación, ecografías, logopedia, interrupciones voluntarias del embarazo, lectura de resonancias y TAC, Teleictus o pruebas vestibulares.
En enero de 2025, por ejemplo, INGESA adjudicó 250.400 euros a IMBRAIN-RUSADIR para pruebas diagnósticas de neurofisiología clínica en régimen ambulatorio en Ceuta. En Melilla, el organismo adjudicó a IDCQ Hospitales y Sanidad, sociedad de Quirónsalud, un contrato de 233.143,89 euros para pruebas PET-TAC, formalizado en enero de 2026 después de recibir tres ofertas. También se han localizado contratos con proveedores privados para rehabilitación logopédica. En septiembre de 2024, INGESA formalizó en Ceuta una adjudicación por 137.440 euros para este servicio.
Quirónsalud, Vithas, GenesisCare y otros operadores privados
El mapa de adjudicatarios muestra que no se trata de una relación puntual con una sola compañía. Entre los operadores privados identificados aparecen Ambulancias Tenorio, RTS Servicios de Diálisis, GenesisCare, Quirónsalud, Vithas, Centro de Diagnóstico Valladolid, empresas radiológicas locales y otros proveedores sanitarios especializados.
Quirónsalud tiene una presencia especialmente visible. A través de IDCQ Hospitales y Sanidad ha recibido contratos para PET-TAC en Melilla, endoscopias con sedación profunda, artroresonancias y pruebas vestibulares en Ceuta. A ello se suma un contrato de los Servicios Centrales del Ministerio con Quirón Prevención para Medicina del Trabajo y la colaboración histórica de la Fundación Jiménez Díaz en Teleictus.
Sin embargo, el grueso económico de las adjudicaciones no corresponde a Quirónsalud, sino al transporte sanitario y a la diálisis, lo que permite comprobar que el recurso a la iniciativa privada forma parte de un modelo más amplio de funcionamiento de INGESA.
De la crítica a la colaboración privada a utilizarla para garantizar servicios
La dimensión política aparece al comparar esta práctica con el discurso sostenido por Mónica García. La ministra ha cuestionado reiteradamente determinados modelos de colaboración público-privada, especialmente los utilizados en la Comunidad de Madrid, y su departamento impulsa una reforma destinada a situar la gestión directa como opción preferente del Sistema Nacional de Salud.
La propia realidad de la administración sanitaria estatal demuestra, sin embargo, que la colaboración privada sigue siendo necesaria en determinadas circunstancias. En Ceuta y Melilla, donde no existe una comunidad autónoma a la que atribuir las decisiones sanitarias, el Ministerio contrata directamente a compañías privadas para transportar enfermos, dializar pacientes renales, administrar radioterapia o realizar pruebas diagnósticas especializadas.
El caso de la diálisis resulta paradigmático. INGESA justificó la contratación externa ante la insuficiencia de medios propios para asumir toda la prestación. La empresa adjudicataria recibe más de seis millones de euros para garantizar un tratamiento esencial a pacientes con insuficiencia renal. La radioterapia ofrece una situación similar: un proveedor privado recibe 1,5 millones para atender a pacientes cuya cobertura corresponde legalmente a la sanidad pública estatal.
Más de 33 millones y una cifra todavía abierta
La suma de los expedientes identificados asciende actualmente a 33.252.646 euros. La cantidad no debe interpretarse como el gasto total definitivo del Ministerio en sanidad privada durante el mandato de García, sino como el mínimo que puede documentarse mediante las adjudicaciones localizadas y cuantificadas hasta ahora.
Además, el dato requiere una precisión importante: la inmensa mayoría de estas contrataciones se concentra en Ceuta y Melilla, porque son precisamente los territorios cuya asistencia sanitaria sigue siendo administrada directamente por INGESA. El Ministerio no gestiona de forma equivalente los hospitales y centros de salud de las 17 comunidades autónomas.
La cuestión que plantea este mapa contractual no es únicamente económica. Demuestra que, en la gestión cotidiana, la frontera entre sanidad pública y privada es mucho menos nítida que en el debate político.
Mientras Mónica García mantiene una posición especialmente crítica con determinadas fórmulas de colaboración utilizadas por gobiernos autonómicos, el sistema que depende directamente de su departamento ha adjudicado desde su llegada más de 33 millones de euros a operadores privados para poder prestar servicios sanitarios esenciales.
La mayor parte del dinero se destina a ambulancias y diálisis, pero la lista se extiende a radioterapia, resonancias, neurofisiología, PET-TAC, endoscopias, Teleictus y otras prestaciones. Una colaboración público-privada que el discurso político cuestiona, pero que la gestión sanitaria estatal utiliza cuando necesita capacidad, especialistas o recursos que no dispone con medios propios.
El Ayuntamiento de Madrid acaba de aprobar 1,8 millones de euros en ayudas para que las pymes de la capital se digitalicen.
La convocatoria de 2026 subvenciona proyectos de modernización tecnológica y digitalización. El plazo de solicitud se abre el 1 de septiembre y cierra el 15 de septiembre de 2026, ambos incluidos.
El objetivo declarado es claro: impulsar herramientas digitales, la especialización técnica y soluciones innovadoras que refuercen la cadena de suministro local, mejoren la eficiencia de los procesos y aumenten la competitividad de las pequeñas y medianas empresas madrileñas.
Quién puede solicitar estas ayudas y qué inversión mínima se exige
Para optar, la empresa debe tener su domicilio social o fiscal en el municipio de Madrid y desarrollar su actividad en la capital. Las soluciones financiadas tienen que orientarse a transformación digital, ciberseguridad, automatización de procesos, economía circular, eficiencia energética o movilidad conectada.
La subvención cubre entre un 50 % y un 80 % de la inversión y el importe máximo de la ayuda es de 40.000 euros. La letra pequeña está en la inversión mínima, que depende del tamaño de la empresa:
Microempresa (menos de 10 trabajadores): inversión mínima de 10.000 euros, hasta el 80 % y un máximo de 8.000 euros.
Pequeña empresa (de 10 a 49 trabajadores): inversión mínima de 20.000 euros, hasta el 70 % y un máximo de 14.000 euros.
Mediana empresa (de 50 a 249 trabajadores): inversión mínima de 40.000 euros, hasta el 50 % y un máximo de 20.000 euros.
El tope general de la ayuda está en 40.000 euros por proyecto. Y ojo, que el plazo no espera.
Madrid no financia intenciones: premia inversiones ya realizadas en 2025 con hasta 40.000 euros por proyecto.
Qué gastos subvenciona el Ayuntamiento y cómo se justifican
Aquí viene la letra pequeña. Solo entran las inversiones directamente vinculadas a la implantación de soluciones tecnológicas: software, hardware, equipos, sensores, automatización, inteligencia artificial aplicada, soluciones de eficiencia energética y movilidad conectada.
También cuentan los servicios de instalación, integración y puesta en marcha, la formación técnica inicial, las certificaciones, las auditorías y los servicios de implantación estrictamente necesarios para que la inversión quede operativa.
El detalle que cambia todo: solo son subvencionables los proyectos que la empresa haya realizado en en el periodo comprendido entre el 1 de enero y el 31 de diciembre de 2025. Esto no es un adelanto para digitalizarte ahora; cubre inversiones ya ejecutadas.
Ojo con este punto, porque es el error más común: una factura de enero de 2026 no entra, por muy avanzada que esté la convocatoria. La ayuda es compatible con otras subvenciones municipales, siempre que no se supere el coste de la inversión. La documentación manda.
Una apuesta que ya suma 6,9 millones y 157 proyectos: contexto y valoración
La convocatoria no nace de la nada. Hasta 2025, el Ayuntamiento de Madrid ha destinado 6,9 millones de euros a la transformación digital de pymes, lo que ha facilitado 157 proyectos impulsados por empresas tecnológicas locales.
Solo en la convocatoria de 2025 se apoyaron 41 proyectos de modernización tecnológica, con una plantilla conjunta de 666 trabajadores y la creación de 34 nuevos empleos directos. Los proyectos incluyeron software, maquinaria, robots con inteligencia artificial, realidad virtual y una plataforma de análisis de riesgos de ciberseguridad.
El diseño tiene sentido: en lugar de repartir dinero sin rumbo, se apoya a empresas que generan productos y servicios útiles para otras pymes de sectores como la salud, la restauración o la industria 4.0. El efecto multiplicador no es retórico; son 34 empleos directos en un año.
Aun así, la convocatoria pide lectura pausada. La inversión elegible es la ya ejecutada en 2025, el plazo es de solo dos semanas y la documentación debe atar cada gasto al proyecto. Quien no prepare la solicitud ahora se queda fuera aunque tenga el proyecto perfecto. Cosas de la burocracia.
Para las pymes que ya invirtieron en 2025, esta convocatoria funciona como una devolución parcial del gasto. Para el resto, es una oportunidad que llega tarde: el periodo subvencionable ya cerró.
Guía rápida del trámite
📅 Plazos: Del 1 al 15 de septiembre de 2026, ambos incluidos. Solicítalo dentro de esas dos semanas.
✅ Requisitos clave: Domicilio social o fiscal en Madrid, actividad en la capital e inversión mínima según el tamaño de la empresa.
🌐 Dónde solicitarlo: Sede electrónica del Ayuntamiento de Madrid; revisa las bases municipales y prepara certificado digital o Cl@ve.
💰 Importe o coste: Hasta 40.000 euros por proyecto; cobertura del 50 % al 80 % según el tramo. Es subvención a fondo perdido.
⚠️ Error a evitar: Presentar facturas de inversiones fuera del periodo subvencionable (solo valen las ejecutadas entre el 1 de enero y el 31 de diciembre de 2025).
Iberdrola ha puesto sus ojos en Astilleros Ría de Vigo para subrayar el salto industrial de Galicia en la construcción naval ligada a la eólica marina. El presidente de la eléctrica, José Ignacio Sánchez Galán, visitó este martes las instalaciones del astillero para conocer el primer buque eólica marina construido en Galicia.
La visita, confirmada por fuentes del astillero, sirvió para repasar el desarrollo técnico del proyecto. Sánchez Galán se interesó especialmente por el sistema de propulsión y por el almacenamiento energético del buque, dos elementos críticos en un barco concebido para operar en parques eólicos marinos sin recurrir a combustibles fósiles.
El eCSOV de Bibby Marine está diseñado para dar soporte a las tareas de puesta en marcha y mantenimiento de aerogeneradores en alta mar. Su condición 100% eléctrica lo convierte en un proyecto singular dentro del sector naval europeo. No es una patrullera ni un ferry. Es una plataforma de trabajo que se recargará en puerto y operará con cero emisiones directas.
El casco se construye en las instalaciones que ocupó la antigua Hijos de J. Barreras, hoy gestionadas por Astilleros Ría de Vigo. La elección de esta atarazana refuerza a Vigo como un polo europeo de construcción naval especializada. Además, sitúa a Galicia en la cadena de suministro de la eólica marina, un segmento con creciente demanda de buques de soporte.
Durante la visita, el director de Nuevas Construcciones de Flota de Bibby Marine, Gavin Forward, valoró el proyecto como un paso relevante en la descarbonización de las operaciones de la energía eólica marina. Al acto asistieron también el consejero delegado de Armón, Laudelino Alperi, y el presidente de Seaplace, Manuel Moreu, responsable del diseño naval del barco.
El eCSOV no es solo un encargo naval: es la prueba de que la eólica marina empieza a arrastrar inversión industrial hacia los astilleros españoles.
Un eCSOV 100% eléctrico para operaciones en parques eólicos marinos
Los eCSOV (electric Commissioning Service Operation Vessel) son buques de apoyo a la fase de puesta en marcha y mantenimiento de parques eólicos en el mar. A diferencia de los CTV y SOV convencionales, que dependen de motores diésel, el modelo encargado por Bibby Marine incorpora propulsión eléctrica y baterías de gran capacidad.
Nada de gasoil. Ni un depósito. La apuesta por un buque 100% eléctrico reduce el consumo de combustible y las emisiones asociadas a la operación diaria, uno de los grandes retos de la eólica marina. Según fuentes del astillero, el diseño permite operar en modo eléctrico durante las maniobras de aproximación a los aerogeneradores y recargar en puerto.
El encargo sitúa a Galicia en el mapa de la construcción naval orientada a la transición energética. La ría de Vigo ha acogido históricamente la construcción de ferris, oceanográficos y atuneros. Ahora suma un eslabón clave para el despliegue de la eólica marina en aguas europeas, un segmento en el que la especialización técnica marca la diferencia entre competir por precio o por valor añadido.
Astilleros Ría de Vigo y el peso industrial de Galicia en la eólica marina
El astillero, que ocupó las instalaciones de la antigua Hijos de J. Barreras, se consolida como un centro de referencia para proyectos de alta complejidad. La construcción del eCSOV exige integrar sistemas eléctricos de propulsión, baterías y equipos para el manejo de cargas pesadas, una combinación que pocos astilleros europeos dominan a día de hoy.
La visita de Sánchez Galán también puso en valor el tejido marítimo e industrial de Galicia. Armón, a través de Astilleros Ría de Vigo, ha ganado peso en el mercado de buques especializados, mientras Seaplace aporta la ingeniería naval responsable del diseño. Las grúas no dan abasto en la ría, y este tipo de contratos fideliza empleo cualificado.
La eólica marina española no ha desplegado todavía ni un solo parque en funcionamiento comercial, pese a los objetivos del Plan Nacional Integrado de Energía y Clima. Este vacío convierte a los buques de soporte en una pieza aún más estratégica: cuando lleguen las subastas y los parques, harán falta barcos como el eCSOV para operarlos.
La electrificación naval como palanca de la transición energética
La apuesta de Iberdrola por la eólica marina no es casual. La eléctrica maneja una cartera de proyectos eólicos marinos en el Reino Unido, Alemania y Francia. Su interés por un buque eléctrico de apoyo a parques marinos responde a la necesidad de cerrar el círculo de la cadena de valor: generación, transmisión y ahora operación y mantenimiento con bajas emisiones.
El mercado global de buques de soporte para eólica marina vive una fase de expansión. Los pedidos de SOV y CSOV se han multiplicado en el norte de Europa, y la electrificación de estos barcos se presenta como una ventaja competitiva frente a los astilleros asiáticos. Galicia quiere entrar en ese club. El encargo de Bibby Marine le da una oportunidad real.
La electrificación del transporte marítimo no sustituye a la eólica marina, la hace viable desde la logística misma que la sostiene.
El movimiento de Iberdrola también encaja con su estrategia de suministro local. La compañía mantiene acuerdos con astilleros y fabricantes europeos para asegurar la disponibilidad de buques y componentes críticos. Galicia, con capacidad de construcción y una ubicación atlántica estratégica, aspira a captar parte de esos contratos a medida que la cartera eólica marina europea crezca.
La electrificación de buques de soporte se alinea con la normativa europea sobre combustibles marítimos, que endurece los límites de emisiones en esta década. Sin embargo, el coste inicial de estos barcos sigue siendo superior al de un SOV diésel convencional, lo que obliga a los armadores a cerrar contratos estables con los desarrolladores eólicos. No todas las navieras pueden asumir esa prima sin un calendario firme de pedidos.
El proyecto también evidencia una contradicción de fondo: los puertos y astilleros españoles han tardado en adaptarse a la demanda de la eólica marina. Mientras otros países europeos han consolidado una cadena de suministro estable, España llega con retraso a la construcción de buques especializados. La visita de Iberdrola puede leerse como una señal de que esa brecha comienza a cerrarse.
La descarbonización del transporte marítimo depende de baterías, conexiones a puerto y contratos de largo plazo. El eCSOV gallego reúne las tres patas. A falta de un calendario claro de subastas de eólica marina en España, el buque se construye para armadores extranjeros. La paradoja es evidente: la industria naval gallega exporta soluciones para parques que aún no existen en aguas españolas.
El sector mira ahora a la próxima revisión del marco regulatorio de la eólica marina y a la ejecución de los primeros proyectos comerciales. Si el despliegue se acelera, los astilleros gallegos podrían pasar de construir un buque pionero a encadenar una cartera de pedidos nacionales. El tiempo corre.
Apple impondrá un 5% de comisión en la App Store de la UE para ventas desde el 1 de octubre.
Claves de la operación
Apple unifica las condiciones de la App Store en Europa. Todos los desarrolladores pasarán a un único conjunto de términos comerciales a partir del 1 de octubre.
La tasa del 5% aplicará a las ventas fuera de la tienda. Las transacciones digitales en aplicaciones distribuidas por canales alternativos pagarán esa comisión a Apple.
La medida busca cerrar el expediente abierto por la DMA. Bruselas cuestionaba las restricciones de Apple a la distribución alternativa y a los sistemas de pago externos.
Apple ajusta sus comisiones ante el cerco de Bruselas
La compañía da así un paso más en la reforma de su tienda de aplicaciones en el mercado europeo y afirma que la medida resolverá sus ‘discrepancias con la Comisión sobre los términos comerciales y la distribución alternativa’. Según la página oficial para desarrolladores, todos los desarrolladores que distribuyan aplicaciones pasarán a un único conjunto de condiciones. La fragmentación actual queda eliminada de un plumazo, y se abre una nueva fase en el pulso con Bruselas.
Los nuevos términos arrancan el 1 de octubre y establecen tres niveles de comisión. Las ventas fuera de la App Store pagarán un 5% a Apple por cada transacción digital. Las aplicaciones que sigan dentro de la tienda y usen el sistema de compras integrado de Apple mantienen una comisión del 26%; si el desarrollador opta por un sistema de pago alternativo, la tarifa baja al 20%. Apple conserva la llave del negocio.
El movimiento no es neutral para los estudios de desarrollo, que tendrán que recalcular sus márgenes antes del 1 de octubre. Un desarrollador que distribuya su aplicación fuera de la App Store pagará menos que las comisiones de la tienda, pero asumirá los costes de pasarelas alternativas, y de captación de usuarios sin el escaparate de Apple. La rentabilidad de la distribución alternativa queda aún por demostrar.
La reforma responde a la presión de la Ley de Mercados Digitales (DMA), que desde 2024 obliga a Apple a permitir tiendas de aplicaciones de terceros y sistemas de pago externos en la Unión Europea. La compañía asegura que la nueva arquitectura comercial cierra sus fricciones con la Comisión, aunque el organismo europeo no ha confirmado si da por finalizado el expediente. Bruselas guarda silencio por ahora.
Apple pacta una tregua tarifaria con Bruselas, pero el control del pago sigue sin salir de su ecosistema.
El negocio de los pagos alternativos entra en una fase decisiva
La batalla competitiva no se limita a los desarrolladores. Rivales como Spotify o Epic Games llevan años presionando a la Comisión Europea para que obligue a Apple a abrir sus sistemas de pago y reducir sus comisiones. La decisión de Apple deja margen para que estas compañías impulsen sus propias soluciones de pago, pero también les obliga a pagar el 5% si quieren beneficiarse de la distribución fuera de la tienda. El pulso se traslada ahora a los juzgados y a la arena regulatoria.
Los analistas del sector consideran que Apple gana tiempo con esta reforma tarifaria, aunque el expediente de la Comisión sigue abierto. La decisión genera además un precedente para Google, que mantiene una tienda alternativa en Europa con condiciones menos restrictivas. El margen de maniobra de Apple para volver a subir la comisión externa queda condicionado a la reacción del regulador.
La DMA como campo de pruebas del dominio de Apple en Europa
La reforma de Apple es un termómetro del poder de la DMA frente al dominio del ecosistema de aplicaciones. Ningún otro gigante tecnológico ha tenido que reescribir tanto sus comisiones. Para los estudios españoles de desarrollo, la App Store sigue siendo el principal escaparate de distribución; aunque muchos han explorado tiendas alternativas desde la entrada en vigor de la ley, la tasa del 5% añade un coste directo que puede frenar la migración.
Consideramos que este ajuste tarifario es un gesto de Apple para evitar una sanción mayor, pero no altera la estructura de control: la empresa sigue fijando los precios de acceso a su ecosistema. El riesgo regulatorio no desaparece, porque Bruselas podría considerar que el 5% sigue siendo una barrera disuasoria. La respuesta de la Comisión tras el 1 de octubre será determinante para saber si la batalla por los pagos digitales ha terminado o solo ha cambiado de trinchera.
Morrisons ha quedado en el centro de la polémica por vender pollo de marca propia criado en China, un movimiento que reabre el debate sobre el etiquetado de origen de la carne y la presión de costes en la marca blanca.
La cadena británica ha sido criticada por grupos de bienestar animal, asociaciones del sector avícola y clientes después de que se detectara pollo chino en un paquete de sus tiras de pollo empanado picantes. La queja no tardó en saltar del envase a la web: un comprador denunció que la ficha del producto no indicaba el origen chino, aunque sí figuraba en el paquete. Morrisons reconoce que no pudo depender solo de pollo británico por la oferta doméstica insuficiente, según ha informado The Grocer.
Los datos de aduanas británicas muestran un salto relevante: casi 33.000 toneladas de pollo cocinado importadas de China en el primer semestre de 2026, un 61,5% más, frente a las 44.000 toneladas de todo 2025. La cifra refleja que el pollo procesado barato está ganando terreno en los lineales ante la presión de costes.
La compañía asegura que su política de abastecimiento no ha cambiado y que mantiene el 100% británico en el pollo crudo de marca propia, incluidas pechugas y filetes, y en sus mostradores de carnicería Market Street. La distinción es importante: una cosa es el pollo fresco y otra, el pollo que entra como ingrediente de un empanado.
La polémica del pollo chino en la marca blanca de Morrisons
No es un caso aislado. En junio de 2025, Morrisons ya fue reprendida por abandonar su compromiso de vender solo carne fresca de vacuno británica. Ahora, organizaciones como Compassion in World Farming, la British Poultry Council y la NFU piden que el origen del pollo procesado figure con claridad tanto en el paquete como en la web, para que el cliente pueda decidir con información.
El origen no es solo una etiqueta: decide el bienestar animal, la huella de transporte y el respaldo al productor local.
La polémica británica sirve de aviso para el comprador español, aunque Morrisons no opere en nuestro país. En España y en la UE, el etiquetado de origen de la carne fresca de ave es obligatorio según la normativa europea de etiquetado: el envase debe indicar el país de cría y el de sacrificio. El matiz llega con los procesados y empanados.
Qué mirar en la etiqueta del pollo en el súper español
Un pollo empanado, marinado o precocinado no tiene que declarar el país de origen de la carne, salvo que la marca lo destaque como reclamo comercial. Por eso conviene girar el envase y mirar tres claves:
País de origen: en carne fresca es obligatorio; en procesados solo aparece si el fabricante quiere comunicarlo.
Lista de ingredientes: fíjate en el porcentaje de pollo y en si se habla de pechuga, carne de ave o preparado de ave.
Precio por kilo: compara siempre el precio por kilo, no el del envase; un rebozado puede pesar más que la carne.
📊 La comparativa de un vistazo
Opción
Origen obligatorio
Dato clave
Pollo fresco
Sí: país de cría y sacrificio
Mirar la etiqueta en el lineal
Pollo empanado o procesado
No, salvo que se declare
Revisar web y lista de ingredientes
Un empanado de marca blanca puede ser más barato por un motivo que no se ve a simple vista: el origen de la materia prima. Eso no convierte la marca blanca en mala opción, pero exige que el comprador lea la etiqueta con el mismo rigor que lee el precio.
El trasfondo: presión de costes y el precio de la marca blanca
El caso Morrisons no es un accidente de comunicación: es la consecuencia de una presión de costes que recorre toda la distribución europea. Con la inflación alimentaria aún alta, las cadenas buscan proveedores más económicos para sus gamas de marca propia, sobre todo en productos procesados donde el origen queda difuminado.
Las importaciones baratas de pollo cocinado desde China son la punta del iceberg: los productores británicos denuncian que no pueden exportar a ese mercado en condiciones recíprocas y piden que el pollo importado cumpla los mismos estándares de bienestar animal que el local. La British Poultry Council habla de un desequilibrio que debe corregirse.
En un contexto de inflación alimentaria, la mayoría de las cadenas europeas mantiene una doble política: pollo fresco de origen local y procesados con abastecimiento global. Para el comprador, la lección no es satanizar el origen extranjero, sino exigir transparencia y comparar también el estándar, no solo el precio.
El riesgo es pagar de más por un empanado que parece carne pero lleva más rebozado; o pagar poco sin saber que el pollo ha cruzado medio mundo. En ambos casos, la etiqueta y la web del producto son la única herramienta de defensa.
🛒 El Veredicto de Compra
Gira el envase: si compras pollo fresco, exige país de cría y sacrificio; si es empanado o procesado, revisa si el origen aparece declarado.
No confundas “elaborado en” con origen: un producto puede envasarse en España con carne criada fuera; fíjate en la lista de ingredientes y el porcentaje de pollo.
Compara el precio por kilo: un empanado de marca blanca puede salir caro en carne real si el rebozado pesa más; calcula el precio por kilo y no por envase.
Si vives de alquiler, Hacienda ya cruza tu contrato con lo que declaras en la Renta, y no necesitas haberte deducido nada para que te reclame. Te explico cómo justificar el alquiler y evitar un requerimiento.
He empezado por lo importante, la Agencia Tributaria tiene entre ceja y ceja el mercado del alquiler, y no solo mira al casero. El inquilino también es contribuyente, y su silencio puede salirle caro, sobre todo cuando el cruce de datos lo destapa.
Vivimos en un país donde la información fiscal fluye: el padrón, los suministros, el catastro. Si crees que tu alquiler pasa desapercibido, te equivocas. Hacienda tiene más datos de los que imaginas.
Obligado a declarar aunque no te deduzcas
Cada año, al presentar la declaración de la Renta, el inquilino está obligado a declarar la cuota mensual que paga por el alquiler de su vivienda habitual. No importa si no se ha aplicado ninguna deducción autonómica. La obligación existe por sí misma.
Conviene separar dos conceptos. La deducción estatal por alquiler de vivienda habitual desapareció en 2015 para la mayoría de contratos nuevos, salvo para quienes firmaron antes de esa fecha y cumplían ciertos requisitos. Las deducciones autonómicas, en cambio, siguen existiendo para perfiles concretos: menores de 35 años, familias numerosas, personas con discapacidad o en zonas rurales. Por eso muchos inquilinos no marcan ninguna casilla de alquiler. Pero la obligación de declarar no depende de la deducción. Es información que Hacienda quiere cruzar con la del propietario.
Según TaxDown, plataforma de asesoría fiscal, la obligación asegura que la Agencia Tributaria tenga constancia de todos los contratos de alquiler activos. El objetivo es cruzar datos entre lo que declara el inquilino y lo que declara el propietario. Si el inquilino declara un alquiler y Hacienda no encuentra la correspondiente declaración de ingresos del casero, se levantan sospechas.
Eso sí, la realidad es tozuda. Muchos inquilinos omiten el alquiler si no van a deducirlo, pensando que no pasa nada. Y es justo ahí donde se abre la puerta a un requerimiento de Hacienda. La letra pequeña manda.
Declarar el alquiler no es una opción ligada a la deducción: es una obligación que Hacienda cruza con los datos del casero y de tu empadronamiento.
La omisión puede derivar en un requerimiento de información y, si Hacienda considera que hay indicios, en una comprobación más amplia. No es una multa automática, pero el proceso ya es un coste en tiempo y en gestoría. Y si hay incoherencias entre lo declarado por el inquilino y por el propietario, el asunto escala.
Cómo detecta Hacienda un alquiler no declarado
La Agencia Tributaria no se queda solo con lo que le cuentas. Tiene varios mecanismos para cotejar la información, y la fuente los enumera con claridad:
Cruce de informaciones: cuando el inquilino introduce el alquiler para conseguir deducciones y el propietario no. Hacienda coteja ambos lados.
Análisis de portales inmobiliarios: revisa anuncios de alquiler en Internet y los compara con sus registros.
Inspecciones y visitas: aunque es la vía menos utilizada, verifica sobre el terreno la información existente sobre inmuebles.
Consumo de suministros: si en una vivienda declarada como no alquilada hay gastos habituales de luz, internet o agua, salta la sospecha.
Empadronamientos: cuando el inquilino se empadrona en una dirección, Hacienda lo compara con sus registros.
Hagamos cuentas con un ejemplo real. Imagina que declaras un alquiler de 900 euros al mes, unos 10.800 euros anuales. Si el casero no lo incorpora a su declaración, el sistema cruza el NIF del arrendador, el importe y la referencia catastral. La diferencia es la chispa que enciende una posible inspección, y la primera carta suele ir dirigida al propietario, pero el inquilino no queda al margen.
Y no solo afecta al propietario. El inquilino que omite el alquiler también puede recibir un requerimiento para que lo acredite. La factura mensual y el contrato son la prueba. Sin ellos, toca reconstruir el gasto con extractos bancarios, y cada mes sin justificante añade ruido.
La letra pequeña que te puede costar un quebradero
Llevo años viendo cómo Hacienda intensifica los cruces automáticos con el modelo 184 de los propietarios, los datos catastrales y los suministros. El precedente de campañas pasadas es claro: cada vez más requerimientos a inquilinos que no declararon el alquiler sin pedir deducción. La Agencia Tributaria ha dejado de tratar esta omisión como un detalle menor y la ha convertido en un campo de control prioritario.
Mi criterio es directo: no declarar el alquiler para «no complicarse» es un error de cálculo. El riesgo no está en pagar más IRPF, porque el alquiler no se suma a la base imponible del inquilino, sino en abrir una comprobación que puede arrastrar a otros datos de tu declaración. La tranquilidad fiscal vale más que una deducción autonómica mal aprovechada.
A efectos prácticos, guarda el contrato, las facturas mensuales y los justificantes bancarios. Son tu escudo si un día llega una carta de la Agencia Tributaria. Y si el casero no te da recibo, pídelo: también te protege a ti. En caso de requerimiento, la Agencia Tributaria suele dar un plazo de diez días hábiles para aportar la documentación.
En la redacción hemos repasado los últimos cruces y la impresión es unánime: el control sobre el alquiler no afloja. Si eres inquilino, declarar es la opción barata. No es solo cumplir, es evitar problemas. Y para el casero, la lección es la misma: declarar los ingresos del alquiler evita el mismo cruce a la inversa.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa si declaraste el alquiler en la última Renta y, si no, recopila el contrato y las facturas.
Qué vigilar: La próxima campaña de la Renta: asegúrate de incluir el alquiler aunque no vayas a deducirlo.
El error a evitar: Omitir el alquiler pensando que Hacienda no lo va a cruzar con el casero, el padrón o los suministros.
Juan Roig ha viajado a Ceuta para dar la cara ante sus trabajadores en crisis migratoria, con 2.168 menores identificados.
La visita, confirmada por Servimedia, se produjo en las dos tiendas de Mercadona en la ciudad autónoma. El presidente de la compañía quiso transmitir calma a una plantilla que trabaja desde hace semanas en un entorno excepcional.
El presidente de Ceuta, Juan Vivas, agradeció públicamente el gesto: ‘dar la cara’ y ‘apoyar’ a la plantilla local de la cadena, según recogió Servimedia.
La crisis migratoria ha situado a Ceuta en una posición de gran tensión. Las autoridades gestionan la llegada de más de 2.168 menores no acompañados, una cifra que desborda los recursos ordinarios y altera la rutina de servicios y comercios.
En ese contexto, que el presidente de la mayor cadena de supermercados del país se desplace en pleno agosto tiene una carga inusual. Ceuta concentra apenas dos tiendas de la enseña.
Un presidente no viaja a Ceuta en agosto por casualidad: va a decirle a su gente que no está sola.
Una ciudad tensionada por la crisis migratoria
La llegada de menores no acompañados a Ceuta ha vuelto a tensionar la convivencia y los servicios públicos. Los datos recogidos por Servimedia sitúan la cifra en 2.168 menores identificados, un volumen que supera la capacidad de los recursos de acogida ordinarios.
El comercio de proximidad es uno de los primeros sectores en notar ese impacto. Los supermercados, al ser un servicio esencial, mantienen la actividad pese a la sobrecarga que afecta a otras áreas de la administración.
Mensaje a la plantilla y a la ciudad
La visita de Roig no se limitó a un recorrido protocolario. El empresario conoció de primera mano el trabajo de los equipos en ambos establecimientos y escuchó sus demandas en un momento en que la Ciudad Autónoma afronta una situación excepcional, como definió él mismo.
Vivas subrayó que el presidente de Mercadona ha sabido entender el papel de la plantilla local y ha querido respaldarla con su presencia. Un mensaje que, en una ciudad pequeña, se extiende con rapidez.
El efecto reputacional de un gesto excepcional
Mercadona mide cada movimiento de su cúpula. No es habitual que Juan Roig se desplace de improviso a una ciudad con dos tiendas mientras el país entero arranca la segunda quincena de agosto. La decisión rompe con la lógica estrictamente operativa y coloca a la compañía en el terreno del compromiso territorial.
El gesto tiene lectura interna y externa. Hacia dentro, refuerza la percepción de que la dirección no abandona a sus empleados cuando las circunstancias se complican. Hacia fuera, posiciona a la cadena como un actor sensible a los problemas de la ciudad, algo que ningún plan de marketing compra.
No es la primera vez que Mercadona muestra una sensibilidad particular con sus equipos en territorios no centrales. La cadena ha mantenido históricamente su presencia en Ceuta y Melilla pese a los mayores costes logísticos y a un parque de tiendas mucho menor que en la península. Esa continuidad le da una credibilidad que las marcas con presencia intermitente no alcanzan.
El riesgo está en que el foco mediático acabe reduciendo el mensaje a una anécdota. Si no hay continuidad, el respaldo se agota en la foto. Si la crisis migratoria se prolonga, la dirección tendrá que decidir si el compromiso expresado en agosto se convierte en decisiones operativas para los equipos de Ceuta.
El cierre del verano y la actualización de los datos de acogida serán el primer termómetro para comprobar si el gesto de Roig fue solo presencia o el inicio de una línea de atención específica a las ciudades autónomas.
Bitcoin cotiza hoy en 64.266,41 dólares, un 0,37% por debajo del cierre de ayer.
La sesión anterior dibujó un rango estrecho: máximo en 64.487,65 dólares y mínimo en 64.003,78 dólares, según los datos de mercado recogidos por Expansión y Yahoo Finance. Una diferencia de apenas 484 dólares que no invita a lecturas extremas. Ni pánico ni euforia.
En el mes de agosto, la criptomoneda se mueve en una horquilla más amplia, entre los 62.763,32 dólares del día 1 y los 64.904,69 dólares alcanzados el día 8. Es un mercado lateral con sobresaltos puntuales, no una tendencia definida.
La serie diaria recoge ese vaivén: el 15 de agosto cerró en 63.024,32 dólares, el 16 cayó a 62.818,65 y el 17 rebotó hasta 64.506,25. En menos de tres sesiones, el mercado recorrió casi 1.700 dólares al alza y volvió a ceder. Movimientos de este calibre son habituales, pero sin volumen no dicen gran cosa.
Bitcoin cotiza en 64.266 dólares con un rebote engañoso
La caída de esta jornada resulta moderada en términos porcentuales. Aun así, la tendencia semanal se mantiene en positivo, con una variación del 1,36% que compensa los descensos previos.
El rebote desde los mínimos de ayer parece sólido al leer solo la cotización. Sin embargo, el desplome del volumen de negociación delata que la recuperación se produce con muy poca convicción compradora. Esa es la ilusión de liquidez que alerta al mercado: un precio que sube sin contrapartida real.
Un rebote sin volumen no es una señal alcista: es un espejismo de liquidez en un mercado que no se compromete.
El volumen delata la ilusión de liquidez
Cuando la cotización repunta y el volumen se desploma, el movimiento pierde fiabilidad. Las subidas con poco dinero real pueden revertirse con rapidez, dejando a los operadores atrapados en una falsa recuperación.
Para los analistas técnicos, el castigo es directo: una recuperación sin participación institucional no cierra posiciones cortas ni atrae nuevas órdenes. El precio se mueve, pero el mercado permanece quieto.
El contexto amplía la cautela. Hace seis meses, bitcoin cotizaba en 74.181,61 dólares; hoy se deja un 13,4% en ese periodo. La caída interanual se amplía hasta el 30,67%, con un máximo absoluto de 124.752,53 dólares en octubre de 2025. En junio de 2026 marcó el mínimo del año, 58.558,86 dólares.
Una nota aparte: la capitalización que acompaña a algunos registros cambia según se utilice ‘mil millones’ o ‘billones’. La cifra correcta supera con claridad el billón de dólares: alrededor de 20,1 millones de bitcoins en circulación multiplicados por 64.266 dólares. Cualquier lectura que maneje 1,3 mil millones infravalora el activo por un factor de mil.
El protocolo limita la oferta a 21 millones de unidades, de las que ya circula el 95,58%, según los datos recopilados. La adopción institucional ha cambiado la naturaleza del mercado, con los ETF al contado como gran puerta de entrada de gestores y tesorerías corporativas.
La entrada de los fondos cotizados al contado ha ampliado la base inversora y, en teoría, ha reducido la volatilidad. Sin embargo, no está claro que esa institucionalización sirva de suelo cuando el volumen se evapora. Una oferta limitada no compensa una demanda escasa.
El bitcoin se mantiene como la criptomoneda de mayor capitalización del mercado, una posición respaldada por su oferta limitada. La emisión progresiva se acerca al techo de 21 millones y ha atraído a un espectro cada vez más amplio de inversores, desde minoristas hasta instituciones.
Lectura de un mercado desconfiado
Aparece aquí un problema de fondo: si el precio se apoya en en una liquidez prestada y el volumen no acompaña, la cotización es solo un frágil consenso temporal. La sesión de hoy lo ilustra sin dramatismo. Octubre de 2025 colocó a bitcoin en máximos de 124.752 dólares; junio de 2026 lo acercó a los 58.500. Un activo que pierde un 30% interanual y recupera un 1% semanal no está en fase de convicción, sino de contención.
La institucionalización ha cambiado la estructura del mercado. Antes, una caída del 30% interanual solía provocar ventas por pánico; ahora, los ETF al contado absorben parte de la oferta y suavizan las oscilaciones. Sin embargo, esa misma institucionalización no impide que el volumen se evapore en sesiones de relativa calma como la de hoy.
Yo no leería el rebote como una confirmación. La próxima prueba no está en una cifra concreta, sino en que el volumen vuelva a crecer antes de que el precio intente de nuevo la parte alta del rango. Lo demás es espejismo.
El entrenamiento por intervalos de 30 segundos mejora el VO2 máx un 8,7% en diez semanas, según un estudio dirigido por el fisiólogo Bent Rønnestad. Esa ganancia de motor aeróbico redefine el cardio eficiente en tiempo, sin necesidad de sumar horas de gimnasio.
Qué es el método Rønnestad y por qué rompe con el cardio tradicional
El método Rønnestad pertenece a la familia del entrenamiento interválico de alta intensidad, pero cambia la lógica de los intervalos largos. En lugar de mantener un esfuerzo prolongado, acumula tiempo a elevada intensidad aeróbica en bloques de 30 segundos. Los separan 15 segundos de pedaleo o trote suave. Esa densidad de trabajo permite alcanzar una dosis de estímulo significativa sin que cada repetición se haga eterna.
La pauta completa se organiza en tres rondas. Cada ronda suma 13 intervalos de 30 segundos fuertes y 15 suaves, con 3 minutos de descanso fácil entre bloques. El resultado son 39 intervalos duros y 19 minutos y 30 segundos de trabajo a alta intensidad.
El estudio que puso a prueba este protocolo comparó dos formatos de intervalos durante 10 semanas. Los ciclistas entrenados que hacían dos sesiones semanales de intervalos cortos elevaron su VO2 máx un 8,7%, frente al 2,6% de quienes completaban intervalos más largos. El grupo de 30 segundos también obtuvo mejores marcas en varias mediciones de rendimiento sobre la bicicleta.
El matiz que cambia todo es la acumulación. Fragmentar el esfuerzo permite sumar mucho tiempo a intensidad alta sin sostener un único esfuerzo prolongado. Por eso el método encaja tan bien en agendas apretadas: 20 minutos de trabajo real pueden caber en una sesión de 30 o 35 minutos contando calentamiento y vuelta a la calma.
No es la duración de cada intervalo lo que mueve la aguja: es la cantidad total de trabajo intenso que logras acumular sin perder calidad.
Una semana tipo podría combinar una sesión de intervalos el martes y otra el jueves, dejando el fin de semana para un rodaje largo y suave. La clave es separar los estímulos intensos al menos 48 horas para que el sistema nervioso y el sistema cardiovascular asimilen el trabajo.
La dosis semanal que funciona sin secuestrar tu agenda
No necesitas meter los intervalos cada día para ver cambios. En el estudio original, los participantes completaban dos sesiones por semana junto a entrenamiento de baja intensidad. Para un corredor o ciclista recreativo, una o dos sesiones semanales bastan al principio, integradas con rodajes suaves y días de recuperación.
Si vienes de un cardio más tranquilo, no te lances a las tres rondas completas. Empieza con una o dos rondas y reduce el número de intervalos dentro de cada bloque. La progresión se asienta en sumar una ronda o dos repeticiones por semana cuando las pulsaciones se estabilizan antes de lo esperado.
📊 La pauta en cifras
Dosis o pauta eficaz: Dos sesiones semanales durante 10 semanas; 3 rondas de 13 intervalos de 30/15 si ya tienes base.
Cuándo y cómo: En días separados, sobre bici, remo o carrera; 3 minutos de recuperación entre rondas.
Calidad a buscar: Intensidad alta pero sostenible en cada bloque; la cadencia o zancada debe permitir completar los 30 segundos sin desplomarse.
A tener en cuenta: El estudio se realizó en ciclistas entrenados; empieza con menos volumen si tu base aeróbica es menor.
El análisis: por qué la densidad de trabajo supera a la duración del intervalo
El hallazgo no es un espejismo aislado. El propio Rønnestad había explorado antes cómo distintos formatos de intervalos afectan al rendimiento de resistencia, y la fisiología del ejercicio distingue entre el estímulo aeróbico central y la fatiga periférica. Al fragmentar el esfuerzo, el método permite acumular casi 20 minutos de trabajo a alta intensidad por sesión, una cifra difícil de sostener en intervalos más largos.
Aquí la clave no es el sufrimiento por minuto, sino el tiempo total a intensidad elevada. Los intervalos de 30 segundos reducen la sensación de esfuerzo percibida y mantienen la calidad de movimiento. Por eso el grupo de intervalos cortos también mostró mejores resultados en varias mediciones de rendimiento ciclista.
La mayoría de los estudios apunta a una dirección parecida: repartir el esfuerzo en bloques breves mejora la adherencia y limita el desgaste neuromuscular. Eso sí, no conviene convertir cada sesión en un test de laboratorio; dos sesiones semanales de calidad son suficientes para ver cambios a partir de la cuarta o quinta semana.
Si tu objetivo es ganar VO2 máx sin robar horas a tu trabajo, el método Rønnestad encaja mejor que muchas propuestas de cardio largo. No promete milagros; entrega un protocolo con dosis, progresión y evidencia. Y desde mañana puedes aplicarlo con una sola ronda.
⚡ Rutina de Optimización Diaria
Elige tu máquina: Bicicleta, remo o carrera: 30 segundos intensos, 15 segundos suaves.
Empieza por 1 o 2 rondas: Haz 13 intervalos por ronda y descansa 3 minutos entre rondas.
Protege la recuperación: Deja al menos 48 horas entre sesiones y no superes dos por semana al inicio.
La situación de las plataformas de VTC en Málaga es especialmente llamativa. Es la primera provincia de España donde Uber, Cabify y Bolt tienen más licencias que los taxis, pero aun así es evidente que las posiciones políticas del Ayuntamiento y la presión del sector del taxi siguen dejándoles mucho poder. El resultado ha sido una Feria de Agosto en la que las plataformas han vuelto a ser apartadas de las zonas más cercanas del recinto, y en la que los usuarios que quisieran usar una opción de transporte para particulares solo contaban con los taxis, que no daban abasto.
El presidente de Unauto VTC, José Manuel Berzal, ha comentado a Merca2 que la medida afecta directamente al ciudadano y acaba por empeorar la imagen de «la Feria, de la ciudad y del país». «Como viene siendo tradicional en la Feria, hay discriminación de las VTC frente al taxi», ha sentenciado el directivo de la patronal. La medida ha aumentado los tiempos de espera para los usuarios que quieren volver del evento a su casa. El directivo advierte de que, además, el que Uber, Cabify o Bolt no puedan recoger a los usuarios dentro del recinto los obliga a esperar en la calle cercana, donde está el punto de recogida, lo que puede ser peligroso en horas de la madrugada.
Vehículo de Uber. Fuente: Agencias
«Más allá de la discriminación, es una decisión que perjudica al usuario», insiste Berzal. Además, recuerda que han intentado llegar a acuerdos con el Ayuntamiento para evitar este tipo de problemas, pero no hay disposición del gobierno local para llegar a un acuerdo, y siguen defendiendo al taxi en este tipo de eventos de gran envergadura. Es cierto que para las plataformas y los conductores es una base importante de clientes, pero también insisten en que se trata de dar más opciones a los usuarios en un evento que, además de ser clave en el calendario de Málaga, es un gran motor del turismo local.
El taxi celebra la situación
Como es de esperar en este tipo de situaciones, hay quien lo celebra desde el sector del taxi. En particular, Élite Taxi Málaga ha insistido en que se trata de la única opción de transporte de particulares que puede entrar en el recinto, y defienden que son la que tiene mejor precio durante el evento.
«Solamente el taxi te lleva y te recoge en la misma puerta del Real de la Feria. Sin precios abusivos, sin alta demanda y con tarifas reguladas por el Ayuntamiento de Málaga y la Junta de Andalucía», se lee en el documento que han compartido con los usuarios. Además, han compartido otro, directamente para los conductores, donde se muestran las franjas de precio para los viajes desde y hacia la Feria. En el mismo también se insistió en que se debe cumplir con «un servicio premium» para dejar al taxi en buen lugar en esta situación.
El problema, como lo han reportado los medios locales como Málaga Hoy, es que los tiempos de espera siguen creciendo año tras año, alcanzando al menos los 30 minutos en 2026. Y es que la demanda de la Feria sigue siendo especialmente alta, mientras que las licencias de taxi activas en la provincia no han dejado de reducirse, como lo muestran los informes del Ministerio de Transportes y Movilidad Sostenible.
El reto de las tarifas dinámicas de Uber, Cabify y Bolt
Es cierto que, si Uber, Cabify y Bolt quieren mejorar su presencia en la Feria, tendrán que revisar su política de tarifas dinámicas en grandes eventos. En otros años, los montos de un viaje en una de estas plataformas en los días de alta demanda por la Feria, que sumaban además los recargos por la madrugada, podían superar los 100 euros. Es una realidad que ha marcado la desaparición de estas opciones en algunos eventos en otras ciudades, incluyendo Madrid y Barcelona.
App de Cabify. Fuente: Agencias
Es el principal argumento en el que se apoyan los taxistas para cuidar su posición en la Feria. A ello se suma que el control aplicado por el Ayuntamiento sobre las tarifas del taxi debe funcionar para que el precio acabe por debajo de las plataformas de VTC, en particular en horas de la madrugada. Es una ventaja clave de cara al gobierno local, aunque también se han dado pasos desde otras organizaciones para obligar a que se permita que las plataformas entren al recinto como lo ha hecho el taxi.
Una posible denuncia contra el Ayuntamiento de Málaga
Y es que mientras Unauto VTC sigue apostando por el diálogo, las organizaciones de VTC locales y regionales ya dan pasos para hacer presión por la vía legal. De hecho, así lo ha hecho saber la Asociación VTC Andalucía, Ceuta y Melilla.
El presidente de la Asociación, Pablo García-Trespalacios, ha reclamado al Ayuntamiento que revise de «manera inmediata» su postura y aplique los mismos criterios a todos los servicios de transporte público. «No estamos pidiendo ningún privilegio ni un trato de favor. Estamos reclamando exactamente lo contrario: que los VTC puedan acceder al recinto ferial en las mismas condiciones que el resto de los transportes públicos cuando llevan o recogen a un usuario que ha contratado previamente el servicio», ha señalado en declaraciones recogidas por La Opinión de Málaga.
«Estamos hablando de vehículos que llevan a personas que han solicitado previamente un servicio y que necesitan ser recogidas o dejadas en el entorno de la Feria. No existe ninguna razón para considerar que ese vehículo genera un problema de movilidad diferente al de otro transporte público que realiza exactamente la misma función», señala García-Trespalacios. Desde la Asociación ha insistido en que, antes de recurrir a los tribunales, se ha instado al Ayuntamiento de Málaga en diversas reuniones y en los Consejos de Movilidad a que respeten las normas y que cumplan con sentencias como las que se dictaron en la feria de Sevilla para poder acceder al recinto ferial en igualdad de condiciones que el resto de servicios de transporte.