5 miradores de la Sierra de Guadarrama que puedes recorrer gratis este domingo

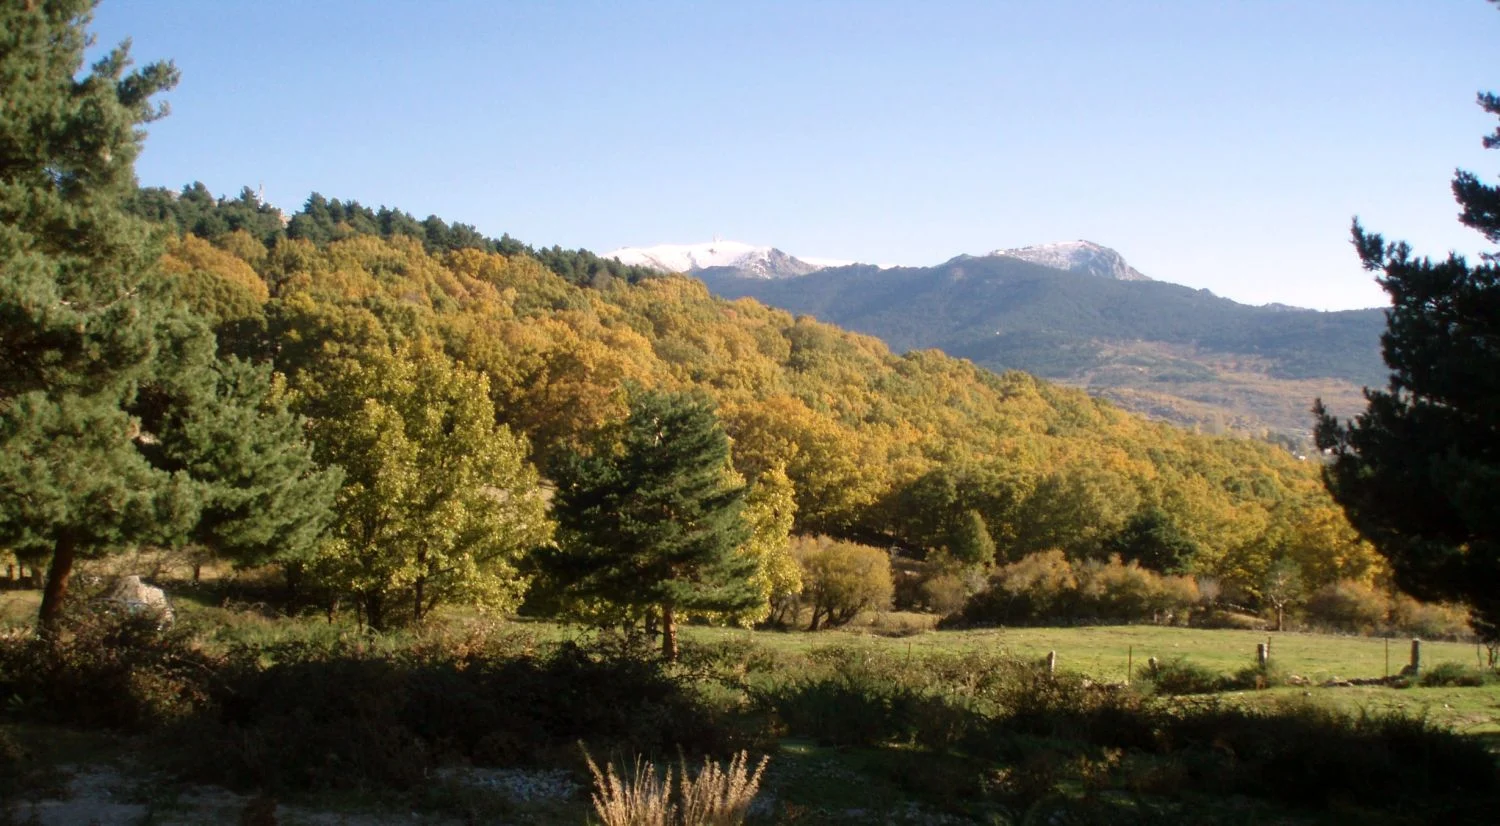
Si este domingo te sobra el día y te falta plan, Guadarrama tiene la respuesta más barata que existe: caminar hasta un mirador y sentarte a mirar. El Parque Nacional que arranca a menos de una hora de Madrid reúne algunos de los balcones naturales más espectaculares de España, y ninguno de ellos cobra entrada.

No hace falta ser un senderista experto ni madrugar como si fueras a la cima del Everest. Bastan unas zapatillas cómodas, agua y la voluntad de desconectar un rato del ruido de la ciudad. Te cuento cinco puntos donde la sierra se enseña entera, gratis y sin trampa.

El corazón de Guadarrama en la Senda de los Poetas

Youtube video

El primero de la lista es también el más literario. El Mirador de los Poetas, que en realidad reúne dos miradores gemelos —Vicente Aleixandre y Luis Rosales—, se alcanza a través de la Senda de los Poetas, en el Valle de la Fuenfría, cerca de Cercedilla. Antonio Machado y otros grandes nombres de la literatura española caminaron por aquí, y la piedra todavía guarda versos grabados.

Desde ambos puntos se contemplan Siete Picos, el puerto de Navacerrada y buena parte del piedemonte serrano. Es un recorrido circular de unos 9 kilómetros, apto para toda la familia y perfecto para un domingo sin prisa.

Naturaleza protegida al alcance de todos

En Guadarrama casi todo lo interesante ocurre dentro de los límites del Parque Nacional, declarado en 2013 y que protege cerca de 30.000 hectáreas repartidas entre Madrid y Segovia. Es, de hecho, el segundo parque nacional más visitado de España, solo por detrás del Teide, así que no vas a estar solo si decides acercarte.

Esa protección legal es justo lo que garantiza que los senderos estén bien señalizados y que las vistas se mantengan intactas año tras año. No hay que pagar entrada porque, a diferencia de un museo o un monumento, aquí el patrimonio es el propio paisaje.

El mirador de las 360 grados

Youtube video

El segundo destino es el Mirador del Alto del Hilo, en Becerril de la Sierra, uno de los pocos puntos de la sierra desde los que puedes girar sobre ti mismo y verlo prácticamente todo. Con solo cambiar de posición aparecen La Maliciosa y la Bola del Mundo al norte, Cabeza Mediana al sur y la Cuerda de los Porrones al este.

Es un acceso relativamente sencillo, ideal si vas con niños o si simplemente no te apetece sufrir en la subida. El aparcamiento está cerca y el desnivel es moderado, así que en un par de horas puedes hacer el recorrido completo con calma.

Vistas a la Bola del Mundo y la Maliciosa

El tercero de la lista es el Mirador de las Canchas, situado en el valle de la Barranca, a los pies de la Maliciosa. Se llega tras un sendero de poco más de 7 kilómetros con una pendiente pronunciada de unos 200 metros, y el esfuerzo compensa con creces: desde arriba se domina toda la vertiente madrileña de la sierra.

Arriba encontrarás incluso paneles informativos sobre la flora y fauna local, así que además de mirador funciona como una pequeña lección de naturaleza al aire libre. Es una ruta muy popular entre quienes buscan un plan familiar sin complicaciones.

Mirador de la Reina, el rincón segoviano

El cuarto punto cruza al lado de Segovia. El Mirador de la Reina se accede fácilmente desde el aparcamiento del puerto de Navacerrada, cruzando la carretera. Ofrece una panorámica amplia del valle de Valsaín y de cumbres como Peñalara y Dos Hermanas, con los pinares segovianos de fondo.

Mirador de los Robledos, el más discreto

El quinto y último es el Mirador de los Robledos, en la carretera M-604, con una vista extraordinaria sobre el valle del Paular. Es de los menos transitados de los cinco, así que si buscas silencio real, este es tu sitio.

Cómo organizar tu domingo sin gastar de más

Ir a Guadarrama en fin de semana no exige presupuesto de viaje: la mayoría de estos puntos están conectados por carretera desde Madrid en menos de una hora, y varios cuentan con acceso en transporte público hasta Cercedilla o Navacerrada. Llevar agua, calzado adecuado y algo de comida es más que suficiente para pasar el día fuera.

Conviene también consultar el estado del tiempo antes de salir, sobre todo en las zonas de mayor altitud, donde las condiciones cambian con rapidez. Un domingo bien planificado puede convertirse en la escapada más barata y satisfactoria del mes.

  • Mirador de los Poetas (Vicente Aleixandre y Luis Rosales) — Cercedilla
  • Mirador del Alto del Hilo — Becerril de la Sierra
  • Mirador de las Canchas — Valle de la Barranca
  • Mirador de la Reina — Puerto de Navacerrada
  • Mirador de los Robledos — Carretera M-604, valle del Paular

Lo que viene: más senderismo, menos coche

La tendencia en la sierra de Madrid apunta claramente hacia el senderismo accesible: rutas cortas, bien señalizadas y conectadas por transporte público, pensadas para quien no quiere depender del coche todos los fines de semana. Cada año se suman más caminantes que descubren que no hace falta ir muy lejos para desconectar de verdad.

Mi consejo, después de recorrer varios de estos puntos, es sencillo: empieza por el más accesible y deja los más exigentes para cuando cojas ritmo. La sierra no se va a mover de sitio, así que no hay ninguna prisa por hacerlo todo en un solo domingo.
La DGT reduce a la mitad la validez del carnet a partir de los 65 años: así afecta si naciste en 1961

El carnet de conducir ya no dura lo mismo cuando soplas 65 velas. Desde el 1 de enero de 2026, la Dirección General de Tráfico ha recortado de diez a cinco años la vigencia del permiso para los conductores que alcanzan esa edad, y la medida ya se está notando en las jefaturas provinciales de toda España.

No es una ley nueva ni una ocurrencia de última hora, sino la aplicación práctica de una normativa que llevaba años en el papel. Lo que ha cambiado en 2026 es que, por primera vez, una generación muy numerosa entra de lleno en ese tramo de renovaciones más exigentes.

Quiénes deben renovar el carnet con la nueva norma de la DGT

Youtube video

Si naciste en 1961, este año cumples 65 y dejas atrás el ciclo de renovación decenal al que estabas acostumbrado. A partir de ahora, tu carnet caduca cada cinco años, y tendrás que pasar el reconocimiento médico con el doble de frecuencia que hasta ahora.

Si naciste en 1956, la cosa es distinta: cumples 70 años y ya venías renovando cada cinco años desde los 65. Lo que cambia para ti es un detalle que sí se nota en el bolsillo: quedas exento del pago de la tasa administrativa, aunque el examen médico sigue siendo obligatorio.

Cómo funciona la renovación y qué dice la normativa vigente

El carnet de conducir en España se rige por el Reglamento General de Conductores, que la DGT aplica a través de sus 50 jefaturas provinciales. Hasta los 65 años, los permisos de clase B se renovaban cada diez; a partir de esa edad, la vigencia se reduce a cinco, y a tres años para los permisos profesionales de camión y autobús.

El objetivo, según ha explicado el organismo, es detectar a tiempo cualquier merma en la visión, los reflejos o la capacidad cognitiva que pueda comprometer la seguridad al volante. No se trata de una prohibición por edad: en España no existe un límite máximo para conducir, y el criterio que manda siempre es la aptitud médica, no la fecha de nacimiento.

Qué pasos seguir para no quedarte sin carnet en vigor

El trámite es más sencillo de lo que parece. Puedes iniciar la renovación hasta tres meses antes de que caduque tu permiso actual, y eso no te hace perder días de validez: la nueva prórroga empieza a contar desde el día en que expiraba el carnet anterior, no desde el momento en que haces el papeleo.

Basta con acudir a un centro de reconocimiento médico autorizado, que se encarga de hacer la foto, tramitar la tasa (si corresponde) y enviar el resultado directamente a Tráfico. Si tienes 70 años o más, ni siquiera necesitas pedir cita previa, lo que agiliza bastante la gestión.

Cuánto cuesta el trámite y qué documentos necesitas

Youtube video

La tasa general de renovación es de 24,58 euros, salvo que hayas cumplido 70 años, en cuyo caso queda eliminada por completo. Lo que sí tendrás que pagar, tengas la edad que tengas, es el reconocimiento médico, cuyo precio ronda entre los 20 y los 60 euros según el centro que elijas.

Para el trámite necesitarás llevar contigo estos documentos:

  • DNI, NIE o pasaporte en vigor, sin excepciones.
  • El carnet de conducir actual, aunque ya esté caducado.
  • Una fotografía reciente tipo carnet (muchos centros la hacen en el momento).
  • El informe de aptitud psicofísica, que expide el propio centro médico tras la revisión.

Qué pasa si el médico detecta alguna limitación

Aquí es donde muchos conductores se llevan una sorpresa que no esperaban. Si durante el reconocimiento el médico observa alguna dolencia que, sin impedir la conducción ahora mismo, podría agravarse con el tiempo, puede reducir todavía más el periodo de vigencia del permiso.

En esos casos, la validez del carnet puede acortarse a uno o dos años en lugar de los cinco habituales, y la tasa se reduce proporcionalmente. No es motivo de alarma: es, precisamente, el mecanismo que la DGT ha diseñado para que nadie pierda el carnet de golpe, sino que se vaya ajustando la frecuencia de control según cada caso particular.

Lo que se viene: hacia una conducción sénior más acompañada

La tendencia europea apunta en una dirección clara: no restringir por edad, sino reforzar el seguimiento médico de quienes siguen al volante pasados los 65. Países como Alemania o Reino Unido llevan tiempo aplicando fórmulas parecidas, y todo indica que España seguirá afinando este modelo en los próximos años.

Lo cierto es que, si planificas la renovación con antelación y llevas la documentación en regla, el trámite apenas te va a suponer un contratiempo. La recomendación de los expertos es sencilla: revisa la fecha de caducidad de tu permiso cuanto antes y pide cita con margen suficiente, así evitarás las prisas de última hora y podrás seguir circulando sin ningún sobresalto.

IPREM se a congelado en 600 euros: cómo afecta a las ayudas de los autónomos y con el SMI en 1.221

El IPREM sigue congelado en 600 euros mensuales en 2026 y el SMI sube a 1.221. El desfase endurece el acceso de los autónomos a muchas ayudas.

Qué es el IPREM y por qué aparece en tantas ayudas

El IPREM (Indicador Público de Renta de Efectos Múltiples) es la referencia oficial que fija quién entra o se queda fuera de becas, subsidios, bonificaciones y justicia gratuita. Se aprueba cada año en los Presupuestos Generales del Estado y, en 2026, se mantiene en esos 600 euros mensuales.

Se creó precisamente para desvincular las ayudas del salario mínimo. La idea era que subir el SMI no arrastrara de golpe a todas las prestaciones. El problema llega cuando el IPREM se congela durante años y el SMI no deja de subir.

Para un autónomo, el dato no es menor: muchas ayudas miden tus ingresos en múltiplos del IPREM. Con 600 euros, un umbral de 1,5 veces el IPREM queda en 900 euros al mes; dos veces, en 1.200. Ahí es donde la subida del SMI muerde.

El desfase con el SMI: cuándo un autónomo se queda fuera

Un autónomo en estimación directa no tributa por lo que factura, sino por el rendimiento neto. Si sus rendimientos han crecido por los ajustes del SMI o por la inflación, pueden superar el umbral de referencia aunque su capacidad real de ahorro no haya mejorado.

El caso más visible es el de quien está cerca del límite: con 1.100 euros de rendimiento neto, sigue por debajo de dos veces el IPREM; con 1.250, ya lo supera. La ayuda no se pierde por tener más dinero, sino porque el indicador no se ha movido.

El IPREM no mide cuánto ganas de más; mide cuánto podrías ganar según un indicador que lleva cuatro años sin actualizarse.

Becas, subsidios por desempleo, ayudas al alquiler, justicia gratuita y algunas bonificaciones sociales usan el IPREM como criba. No todas afectan al autónomo por su actividad, pero sí a su economía familiar.

Conviene revisar la letra pequeña de cada convocatoria: algunas ayudas autonómicas pueden usar el IPREM vigente en el momento de la solicitud, otras el del año anterior. Revisa tu rendimiento neto antes de pedir una ayuda. El error más común es dar por hecho que los umbrales suben con el SMI.

Un ancla presupuestaria que ya no mide la realidad

No es la primera vez que el IPREM se mantiene congelado mientras el SMI avanza. El patrón es conocido: se actualiza poco y, cuando se revisa, el salto llega tarde. Lleva cuatro años sin moverse.

La decisión de no actualizarlo no es técnica, es presupuestaria: cada euro que sube el IPREM amplía el número de beneficiarios y el gasto. El ahorro se consigue a costa de los autónomos que se quedan al filo.

Mientras tanto, el autónomo tiene poco margen: comprobar qué rendimiento neto le va a computar cada organismo y pedir que le aclaren qué valor de IPREM aplica. El INE publica la serie oficial y la Seguridad Social detalla las prestaciones en las que el indicador marca la diferencia.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud único; la referencia anual del IPREM depende de cada convocatoria.
  • ✅ Requisitos clave: No superar el múltiplo de IPREM que fije cada ayuda y acreditar el rendimiento neto que corresponda.
  • 🌐 Dónde solicitarlo: En el organismo que conceda la ayuda o la prestación; el INE publica la serie oficial del IPREM.
  • 💰 Importe o coste: IPREM de 600 euros mensuales; el coste para el autónomo es la ayuda que puede dejar de cobrar.
  • ⚠️ Error a evitar: Asumir que los umbrales suben con el SMI; hay que comprobar qué IPREM se aplica en cada caso.

El consumidor da la espalda a Nivea: la marca cae un 6,7% y prepara 100 millones para intentar recuperar terreno

Para acelerar el regreso al crecimiento de Nivea, la empresa matriz, Beiersdorf, ha iniciado la siguiente fase de reequilibrio. El plan de recuperación de 18 meses se centra en reactivar el crecimiento mediante una innovación integral en todas las categorías, reforzando la accesibilidad de la marca para impulsar la penetración y el crecimiento del volumen. Aprovechando la fuerte relevancia local de Nivea, la marca aumentará su oferta adaptada a las necesidades específicas de los consumidores de cada mercado. 

En este sentido, Nivea sigue siendo un lastre para Beiersdorf, provocando una caída del 2,3% en las ventas orgánicas del segundo trimestre, mientras que la rentabilidad del primer semestre se situó por debajo de las expectativas del mercado. Concretamente, y tal y como hemos avanzado, el deterioro se debió principalmente a Nivea, que representa alrededor del 55% de las ventas del grupo y no mostró una mejora visible en el segundo trimestre.

Nivea no ha mostrado una recuperación secuencial significativa, mientras que la reestructuración requiere una inversión adicional sustancial, y por su parte la dirección ahora prevé que Beiersdorf vuelva a crecer otra vez en 2027. Si bien la categoría de dermatología sigue siendo estructuralmente atractiva, la escasa visibilidad sobre Nivea y la drástica revisión a la baja de la rentabilidad probablemente afectarán las expectativas de ganancias», afirma la experta de Alpha Value, Jie Zhang.

Nivea frena a Beiersdorf y deja a la compañía con un arranque de 2026 más débil de lo esperado

Fuente: Beiersdorf

El gran problema con Nivea que sigue lastrando a Beiersdorf otro trimestre más

En el segundo trimestre, Nivea experimentó una caída orgánica del 6,7%, sin mostrar una mejora significativa con respecto a la caída del 7,0% registrada en el primer trimestre, lo que confirma una trayectoria persistentemente débil. El desempeño se vio afectado por conflictos con clientes, la reducción de existencias en el comercio, el retraso en la demanda estacional de protección solar en Europa y la planificación de la innovación.

No obstante, la dirección también reconoció la presión continua en toda la cartera principal, lo que sugiere que la debilidad va más allá de los efectos temporales de las ventas. Para reactivar el crecimiento, Beiersdorf ha lanzado un plan de reestructuración de 18 meses centrado en la innovación integral en todas las categorías, una mayor activación del consumidor, una mayor accesibilidad a la marca y productos más adaptados a las necesidades locales. 

«La empresa ha reconocido la necesidad de una reestructuración, respaldando la marca con una inversión adicional de 100 millones de euros en publicidad y promoción durante el segundo semestre de 2026»

Jefferies

Concretamente, la inversión económica nos lleva a pensar que esto va más allá del plan anterior, que consistía simplemente en una reasignación del gasto. Gran parte de las ventas de Nivea se sitúan en una posición intermedia vulnerable entre las marcas blancas y las marcas reconocidas de cuidado de la piel, como Dove (Unilever) y Mixa (L’Oréal). Estas dos marcas gozan de un buen momento de crecimiento. En los últimos años, Beiersdorf se ha centrado en la mejora de la innovación y la inversión en la marca Nivea.

No obstante, los precios son ahora un factor clave. La reducción de existencias por parte de los minoristas y las negociaciones prolongadas sugieren que algunas partes del portafolio ya no ofrecen la propuesta de valor que los consumidores esperan de la marca. A su vez, esto provoca que los minoristas no puedan justificar comercialmente el espacio en las estanterías para algunas líneas de Nivea. Es necesario abordar esta situación para recuperar la cuota de mercado y el dinamismo en el volumen de ventas.

Beiersdorf
Fuente: Beiersdorf

Tal y como añaden desde Alpha Value, «los directivos de Beiersdorf no han proporcionado objetivos claros en cuanto a categoría, mercado o plazos. Si bien la inversión adicional en medios debería impulsar la visibilidad de la marca, existe el riesgo de que el gasto aumente más rápido que las ventas sin una respuesta más contundente del producto y una mejor ejecución. La drástica reducción en la previsión de margen para el consumidor también confirma que la reestructuración será costosa, mientras que la previsión de retomar el crecimiento recién en 2027 apunta a una visibilidad limitada a corto plazo».

La dermatología mitiga el impacto de Nivea

Derma sigue siendo el activo más destacado dentro de Beiersdorf. El crecimiento continúa impulsado por China, Brasil y Norteamérica, con un fuerte impulso en EE. UU. liderado por Aquaphor. Desde Jefferies creen que, «Aquaphor probablemente se encuentre entre los activos con mayor margen bruto dentro de la cartera (junto con La Prairie), lo que subraya la calidad de la rentabilidad de este crecimiento».

Sin ir más lejos, el negocio de Derma mantuvo su fuerte impulso en el primer semestre de 2026, con un crecimiento orgánico de las ventas del 7,8%. A pesar de una base de comparación exigente en el segundo trimestre, Derma volvió a superar al mercado. . De cara al futuro, Beiersdorf prevé un mayor impulso gracias a la expansión de Aquaphor en la categoría de lociones y cremas corporales, lo que ampliará sustancialmente el potencial de crecimiento de la marca.

estimaciones 2026 beiersdorf Merca2
Relación precio/beneficio (P/E) a 12 meses de Beiersdorf.

Fuente: RBC Capital Markets

Por otro lado, hay que entender y ver si ‘La Prairie’ sigue estando en crisis. La marca retomó el crecimiento en el segundo trimestre de 2026, tras las dificultades derivadas de la disrupción en el sector de viajes en China y la declaración de bancarrota de Saks (la cadena de grandes almacenes estadounidense).

Con el lanzamiento de una nueva línea de entrada en septiembre, La Prairie busca captar nuevos consumidores y expandir selectivamente su distribución

Beiersdorf

«Prevemos que esta recuperación se consolide durante el segundo semestre de 2026 y el ejercicio fiscal de 2027, a medida que la empresa supere estos obstáculos. Nuestras previsiones contemplan un crecimiento positivo en el segundo semestre de 2026, que mejorará hasta alcanzar un crecimiento comparable al del mercado en el ejercicio fiscal de 2027, a medida que los inventarios se normalicen y las tendencias de ventas a proveedores se ajusten a una demanda más sólida», afirman desde Jefferies.

El Uber Eats revoluciona el reparto con drones: Zipline hará un millón de entregas diarias en 2029

Uber Eats apuesta por el reparto con drones para alcanzar un millón de entregas diarias en 2029. La alianza con Zipline, anunciada el 17 de agosto, incorpora vuelos autónomos a la misma app y una participación financiera no revelada.

Claves de la operación

  • El objetivo es un millón de entregas diarias en Estados Unidos para 2029. Supone multiplicar por más de 200 la actividad actual de Zipline, que completa una entrega cada 20 segundos en todo el mundo.
  • Uber toma una participación estratégica en Zipline. Ninguna de las dos compañías ha hecho público el importe de la inversión.
  • El acuerdo arranca a finales de año en Dallas-Fort Worth y Houston. Después se expandirá por decenas de ciudades estadounidenses, sin fechas fuera de Estados Unidos.

Un salto operativo de más de 200 veces que Uber no detalla

Sobre el papel, la promesa es atractiva. Zipline fija entregas de cinco a diez minutos para comida y productos de uso cotidiano, un cambio competitivo frente a los repartidores humanos. Eso sí, la letra pequeña empieza al revisar la escala. La compañía presume hoy de completar una entrega cada 20 segundos a escala global, lo que se traduce en unas 4.300 entregas diarias en todo el mundo.

Para llegar al millón diario solo en Estados Unidos, la red tendría que multiplicar sus operaciones por más de 200. Ni Uber ni Zipline han precisado cómo financiarán ese despliegue, cuántos drones nuevos fabricarán ni qué capacidad de gestión del espacio aéreo exigirá. Hemos visto objetivos ambiciosos en movilidad autónoma pero este exige una ejecución industrial inédita.

El historial de Zipline ayuda a entender por qué Uber se asocia con ella. Opera en cuatro continentes, ha volado más de 135 millones de kilómetros autónomos y da servicio a más de 5.000 hospitales. Acumula más de 2,7 millones de entregas y alcanzó una valoración de unos 7.600 millones de dólares tras una ronda de 800 millones a comienzos de este 2026. Uber no compra una promesa de laboratorio, sino un operador con experiencia sanitaria y logística.

La red híbrida es la clave estratégica de Uber. Repartidores humanos, robots terrestres y drones asignarán cada pedido según el recorrido y la rentabilidad. Antes de este acuerdo, en 2025 cerró una alianza e inversión similar con la israelí Flytrex para lanzar envíos por dron. El patrón es el mismo: no fabricar el hardware, delegarlo y centrarse en el software y la agregación de operadores.

La declaración del CEO, Dara Khosrowshahi, apunta a que la entrega ultrarrápida está demostrando ser un mercado mayor que el reparto tradicional de comida, según recogió The Wall Street Journal. Nos llama la atención que Uber no haya desglosado el tamaño de esa oportunidad ni su retorno esperado.

El reto no es volar un dron: es pasar de 4.300 entregas globales a un millón diario sin romper la cuenta de resultados.

DoorDash y Amazon aprietan en la carrera por el reparto aéreo

Uber no corre solo. DoorDash ha desarrollado su propio programa de drones y ya cuenta con certificación de la FAA para operarlo. Amazon Prime Air sigue ampliando su presencia y, según medios, ya utiliza drones en Texas para envíos exprés de medicinas. La presión competitiva obliga a Uber a moverse rápido, aunque el acuerdo con Zipline le da acceso inmediato a una red ya operativa.

Zipline también reparte para Walmart, Chipotle, Wendy’s o Panera. Eso convierte a la compañía en un proveedor neutral con más clientes que un rival vertical. Podría ser una ventaja industrial, pero también un límite: la capacidad de atender a Uber Eats dependerá de cuánto priorice su nuevo socio las rutas de comida.

El desembarco europeo no está sobre la mesa. Las compañías confirman que el acuerdo es exclusivo para Estados Unidos y no hay fechas para Europa. En España los envíos con drones no están prohibidos, pero volar más allá del alcance visual, sobre personas y con carga obliga a pedir autorización vuelo a vuelo a la Agencia Estatal de Seguridad Aérea (AESA) o entrar en la categoría certificada. Tampoco hay zonas U-space declaradas, así que el despliegue rutinario sobre ciudades no tiene marco.

La regulación española frena el dron y condiciona la batalla de Uber en Europa

La noticia tiene una lectura española obligada. El acuerdo entre Uber Eats y Zipline deja fuera a Europa y, de forma expresa, a España. El marco regulatorio español no contempla zonas U-space operativas y exige permisos individuales para vuelos sobre ciudades. No es un obstáculo técnico, es un vacío administrativo que, en esta redacción, calificamos como el principal freno a la economía del dron en la Península.

Cabe recordar que Uber ya pelea en España por el reparto urbano con Glovo, controlada por Delivery Hero, y con otros operadores de mensajería. El año pasado, Cabify y Uber encontraron en Barcelona un nicho próspero, y una nueva ley catalana aspira a recortarlo. Todo apunta a que la competencia se librará primero en el terreno regulatorio: quien consiga autorizaciones de vuelo rutinarias tendrá una ventaja de años.

Observamos una contradicción relevante. Uber promete velocidad, pero el cuello de botella no es la tecnología, sino la densidad económica de cada ruta. El reparto con drones tiene sentido en entornos suburbanos de baja congestión; en el centro de las ciudades, el coste logístico puede no compensar frente a los repartidores humanos. La propia red híbrida reconoce ese límite. Zipline aún debe demostrar que puede masificar su operación sin diluir márgenes.

La siguiente cita para medir la credibilidad del objetivo es el cierre de 2026, cuando empiecen los repartos en Dallas-Fort Worth y Houston. Habrá que observar cuántas entregas diarias reales comunica Zipline y si Uber consolida su participación sin desglosar importe. Mientras, la gran pregunta queda abierta: ¿quién construirá primero el marco europeo para el reparto aéreo urbano?

Resultados Walmart: el beneficio cae un 9,4% en el segundo trimestre fiscal hasta 5.444 millones de euros

Walmart cerró su segundo trimestre fiscal con un beneficio neto atribuido de 6.366 millones de dólares (5.444 millones de euros), un 9,4% menos, y sus acciones caían un 6% en la preapertura de Nueva York.

La cifra supone un retroceso de 9,4% frente al mismo periodo del año fiscal anterior. El trimestre, cerrado a 31 de julio, refleja un negocio que crece en ingresos, pero con una presión visible en los gastos y en la comparación con un ejercicio anterior especialmente sólido.

Las ventas netas de la compañía con sede en Bentonville (Arkansas) alcanzaron 186.100 millones de dólares (unos 160.000 millones de euros), un 5,9% más que un año antes. Los ingresos totales, que incorporan la membresía y otras líneas auxiliares, llegaron a 187.937 millones de dólares, también con un avance del 5,9%.

El detalle menos favorable está en los costes. Los costes por ventas se cifraron en 138.804 millones de dólares, un 4,5% más, mientras que los gastos operativos, de venta, generales y administrativos repuntaron un 6,4%, hasta 39.750 millones de dólares. La mayor velocidad de crecimiento de los gastos operativos explica parte de la contracción del beneficio neto.

Qué dicen las cuentas del segundo trimestre fiscal

Magnitud2T año fiscal 2027Variación interanual
Beneficio neto atribuido6.366 millones de dólares-9,4%
Ventas netas186.100 millones de dólares+5,9%
Ingresos totales187.937 millones de dólares+5,9%
Beneficio por acción0,80 dólares-9,1%
Costes por ventas138.804 millones de dólares+4,5%
Gastos operativos, ventas y administración39.750 millones de dólares+6,4%

El beneficio por acción cayó un 9,1%, desde los 0,88 dólares del segundo trimestre de 2025 hasta los 0,80 dólares por título. La caída del beneficio por acción refleja no solo el menor resultado neto, sino también la presión de los gastos operativos sobre la cuenta.

Por mercados, el negocio estadounidense —el principal de Walmart— facturó 125.189 millones de dólares, un 3,5% más. La división internacional avanzó un 12,8%, hasta 35.198 millones, y Sam’s Club creció un 8,8%, hasta 25.713 millones.

El beneficio cae pese al aumento de ventas: la lectura es de márgenes más exigentes y de una base comparativa anterior muy sólida.

Cómo responde Wall Street y qué segmentos tiran del negocio

La reacción inicial de los inversores fue de castigo. En las operaciones previas a la apertura de la Bolsa de Nueva York, los títulos de Walmart se situaban en torno a 107,5 dólares, frente a los 114,30 dólares del cierre anterior, una caída cercana al 6%.
La caída se produce pese a que el grupo elevó su previsión de ingresos para el conjunto del año fiscal 2027, desde la horquilla del 3,5%-4,5% fijada en febrero hasta un crecimiento de entre el 4% y el 5%. También revisó al alza el beneficio operativo anual, que estima en una franja del 7% al 8,5%, y situó el beneficio por acción entre 2,80 y 2,87 dólares.

El director financiero, John David Rainey, vinculó parte de la presión al calendario de los Big Billion Days de Flipkart, que se desplazan entre el tercer y el cuarto trimestre, y recomendó leer conjuntamente los resultados del segundo y tercer trimestre para valorar la evolución subyacente. Ese aviso explica, en parte, la prudencia del mercado.

En el acumulado del primer semestre del año fiscal, Walmart ganó 11.513 millones de dólares (9.852 millones de euros), un 1,6% más, con ingresos de 343.011 millones de dólares, un 6,6% más. Sobre el papel, el negocio no se enfría; lo que se estrecha es la mejora del beneficio.
La fotografía semestral refuerza esa lectura. La compañía ha ganado más dinero en el conjunto de los seis primeros meses, pero la pendiente del beneficio trimestral se ha invertido. Para el inversor, la cuestión es si el tercer trimestre normalizará la comparación o si el incremento de costes seguirá restando.

Rainey también adelantó que la compañía priorizará los reembolsos de aranceles recibidos en el trimestre en inversiones para la experiencia del cliente y en precios durante la segunda mitad del año. Ese uso de caja puede moderar el optimismo del guidance si no se traduce en una mejora clara del beneficio operativo.

Guidance al alza, pero con margen estrecho

En el sector de gran consumo estadounidense, la comparación con Amazon y Costco deja ver un elemento recurrente: las ventas aguantan, pero la inflación de costes y la inversión en precios condicionan la rentabilidad. Walmart ha optado por defender cuota y por reforzar su ecosistema omnicanal, una estrategia coherente con su escala, aunque poco luminosa para el margen a corto plazo.

El mercado ya lo descuenta. La revisión al alza del guidance suele tener un efecto positivo, pero en esta ocasión la referencia del trimestre quedó marcada por unos gastos operativos que crecen más rápido que las ventas y por un beneficio que retrocede pese al impulso internacional.

La clave no está solo en el segundo trimestre. Los inversores miran ya al tercero y al cuarto, donde el grupo confía en sostener el ritmo de ingresos y en recuperar parte del retraso del beneficio. Lo que está en juego es si la caída del beneficio por acción queda atrás o si se prolonga durante el segundo semestre.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del tercer trimestre y el impacto del desplazamiento de los Big Billion Days de Flipkart entre trimestres.
  • Reacción del valor: La caída del 6% en preapertura descuenta la presión sobre el margen más que las cifras de ingresos.
  • Precedente sectorial: Amazon y Costco muestran la misma tensión entre crecimiento de ventas y rentabilidad operativa en el retail estadounidense.

Lidl y su sartén de 11,99 euros que promete tortilla sin que se pegue nunca

Lidl ha vuelto a colarse en la conversación de las cocinas españolas, y esta vez el protagonista no es un electrodoméstico de última generación, sino un utensilio de toda la vida: una sartén. Concretamente, un modelo de la marca Masterpro con un precio de salida de 11,99 euros que ha generado un runrún considerable entre quienes llevan años peleándose con el volteo de la tortilla de patatas.

El motivo del interés no es solo el precio, sino la promesa que lo acompaña: que el huevo cuajado no se quede pegado al fondo. Algo que suena sencillo, pero que en la cocina de cualquier español supone la diferencia entre un plato perfecto y un desastre sobre la encimera.

Lidl apunta directo al talón de Aquiles de la tortilla

Youtube video

El problema que resuelve esta sartén es tan antiguo como la propia receta: el momento del vuelco. Cualquiera que haya hecho tortilla de patatas sabe que ese segundo de duda, plato en mano, puede acabar en éxito o en catástrofe culinaria. Lidl ha identificado ese punto de fricción y ha construido su propuesta comercial exactamente alrededor de él.

La sartén en cuestión mide 16 centímetros de diámetro y está fabricada con base de aluminio forjado, un material que reparte el calor de forma homogénea y evita los famosos puntos calientes que arruinan la cocción. El resultado que se busca es que el huevo se cuaje por igual en toda la superficie, sin zonas crudas ni bordes quemados.

El sello que lo hace posible y el plato que lo justifica

El corazón de la promesa está en el revestimiento. Lidl apuesta, como ya hace con buena parte de su gama de menaje, por la tecnología suiza ILAG, un antiadherente de alta gama que permite cocinar prácticamente sin aceite. Es la misma filosofía que sigue aplicando la cadena alemana en distintas categorías de producto: calidad reconocible a un precio que compite de tú a tú con marcas más caras.

No es casualidad que el producto elegido para esta batalla sea precisamente la tortilla de patatas, uno de los platos más emblemáticos y populares de la cocina española. Se trata de una receta con siglos de historia detrás, y cualquier utensilio que prometa facilitar su elaboración conecta de inmediato con millones de cocinas del país.

Cómo se traduce esto en la práctica diaria

Youtube video

Más allá del marketing, conviene mirar los detalles técnicos que sostienen la promesa. El recubrimiento Maximizing Green libre de sustancias tóxicas añade un argumento de salud que cada vez pesa más en la decisión de compra, especialmente entre quienes cocinan a diario para toda la familia.

La sartén también admite lavavajillas, aunque como suele recomendarse con cualquier antiadherente de calidad, el lavado a mano prolonga su vida útil. Es apta para todo tipo de cocinas, incluida la inducción, un requisito casi obligatorio hoy en cualquier utensilio de cocina que aspire a triunfar en el mercado español.

Lo que hay que valorar antes de sumarse a la fiebre

Antes de correr a por ella conviene tener claras algunas cosas. No es una sartén gigante pensada para una tortilla familiar de ocho huevos, sino un formato más compacto, ideal para raciones individuales o para quienes viven solos y no quieren gastar de más en menaje.

Tampoco hay que perder de vista que se trata de un producto de bazar, la sección de Lidl donde las unidades suelen ser limitadas y no se reponen una vez agotadas. Quien la vea disponible y le interese, mejor no dejarlo para la semana que viene.

  • Diámetro de 16 centímetros, ideal para tortillas individuales o de dos raciones.
  • Revestimiento antiadherente ILAG de origen suizo.
  • Base de aluminio forjado con distribución uniforme del calor.
  • Apta para lavavajillas, aunque se recomienda lavado a mano.

Por qué este tipo de producto seguirá triunfando

La tendencia es clara: las cadenas de distribución han descubierto que el menaje de cocina, cuando resuelve un problema muy concreto y muy español, genera un tirón de ventas que ninguna campaña publicitaria consigue igualar por sí sola. Lidl lleva tiempo apostando por este tipo de lanzamientos y todo apunta a que seguirá ampliando su catálogo de sartenes y utensilios pensados para recetas tradicionales.

Mercadona abre su primera Tienda 9 en Guadalajara: así cambia el súper para el cliente

Mercadona ha abierto en Guadalajara su primera Tienda 9, el nuevo formato de supermercado con el que reorganiza la sala de ventas por procesos y amplía el espacio dedicado al producto fresco. La reforma ha costado 2,9 millones de euros y convierte a la calle Capitán Arenas 13 en el primer laboratorio de este modelo en Castilla-La Mancha.

Qué cambia en la Tienda 9: de la sección al proceso

La compañía explica que el establecimiento evoluciona de una tienda organizada por negocios a una tienda organizada por procesos. A efectos prácticos, ya no se trata de colocar juntos todos los lácteos o todos los productos de limpieza, sino de ordenar el recorrido del cliente según lógicas de uso y reposición más intuitivas.

El nuevo diseño busca reducir los desplazamientos internos de la plantilla y agilizar la compra. Sobre el papel, la promesa es simple: menos fricción entre secciones, más claridad en el surtido y una sala de ventas en la que el fresco gana protagonismo desde el primer tramo.

La tienda cuenta con 1.596 metros cuadrados de superficie de venta y una plantilla de 45 personas. En la obra han participado 35 proveedores de construcción y al menos 200 personas, según el comunicado de la cadena.

El Obrador Central y la letra pequeña del ahorro

La gran apuesta física de la Tienda 9 es el Obrador Central: una zona única que reúne el corte, la cocción y el envasado de los productos frescos que antes se repartían por distintas áreas de la tienda. La centralización permite dar más espacio al libre servicio y, según Mercadona, una gestión más eficiente de los recursos.

Aquí aparece el dato con mayor recorrido económico: la compañía asegura que el nuevo diseño reduce hasta un 10% el consumo de energía y hasta un 40% el consumo de agua. Son ahorros operativos relevantes para una red de 72 supermercados en la región, aunque de momento la cadena no cuantifica cuánto de ese recorte puede acabar repercutiendo en el precio final.

📊 Tienda 8 frente a Tienda 9, en un vistazo

AspectoTienda 8Tienda 9
OrganizaciónPor negociosPor procesos
Producto frescoÁreas separadasObrador Central
EficienciaEstándarHasta -10% energía y -40% agua
FríoNeveras convencionalesAerofoil y CO2
Descanso del clienteSin zona específica18 sillas
Mercadona Guadalajara

En el apartado técnico, las neveras incorporan sistemas Aerofoil para reducir la pérdida de frío y la cadena apuesta por el CO2 como refrigerante, una decisión que rebaja el impacto ambiental y mejora el confort térmico dentro del supermercado. La sala de máquinas se ha actualizado para sostener ese cambio.

La eficiencia energética no equivale automáticamente a precios más bajos, pero sí introduce margen operativo para competir en fresco.

El horario de apertura es de lunes a sábado, de 09:00 a 21:30 horas, e incluye una zona de descanso para los clientes con 18 sillas. Es un detalle de formato, no de precios, que delata hacia dónde apunta la estrategia: retener al comprador más tiempo en la tienda optimizada.

Un despliegue de 3.700 millones que mira más allá de Guadalajara

La Tienda 9 no es un piloto aislado. Mercadona prevé invertir 3.700 millones de euros entre 2026 y 2033 para transformar su red desde el anterior modelo, denominado Tienda 8, hacia este nuevo estándar. En Castilla-La Mancha ya opera con 72 supermercados y una plantilla de más de 3.850 personas.

La apuesta por Guadalajara como primera plaza tiene lógica de ensayo: permite validar el modelo en un mercado de tamaño medio antes de extenderlo al conjunto de la región. El año pasado, la cadena compró por valor de 2.770 millones de euros a más de 580 proveedores de producto, no comerciales y de servicio en Castilla-La Mancha, un dato que subraya su peso como tractor del sector agroalimentario local.

Lo que no dice el comunicado es cuánto podrá mejorar el ticket del cliente. La reorganización por procesos reduce costes internos, pero la transferencia al lineal dependerá de la guerra de precios con Lidl, Carrefour y la marca de distribuidor de cada cadena. El ahorro energético es condición necesaria, no garantía de rebaja.

Conviene leer el movimiento como una jugada de productividad, no como una promesa de descuento. El cliente notará, sobre todo, un súper más despejado, con el fresco más visible y una reposición más rápida. Esa mejora de experiencia es la palanca que Mercadona quiere usar para defender su cuota sin entrar en una espiral agresiva de precios.

La información de esta pieza es divulgativa y de análisis de consumo; no constituye consejo financiero ni de inversión. Cada comprador debe valorar su cesta y sus prioridades antes de decidir.

🛒 El Veredicto de Compra

  • Analiza el ticket, no el formato: la Tienda 9 mejora recorrido y frescos, pero la decisión de compra sigue dependiendo del precio por kilo y de la comparación entre cadenas.
  • Vigila el lineal del fresco: el Obrador Central concentra corte y envasado; comprueba fechas de elaboración y envasado para evaluar si hay más rotación real.
  • No pagues solo por la experiencia: una zona de descanso o un súper más despejado añaden confort, pero no justifican pagar más si el mismo producto está más barato en otro establecimiento.

El fenómeno Aquasella: así vuelve millonarios a sus propietarios cada año

0

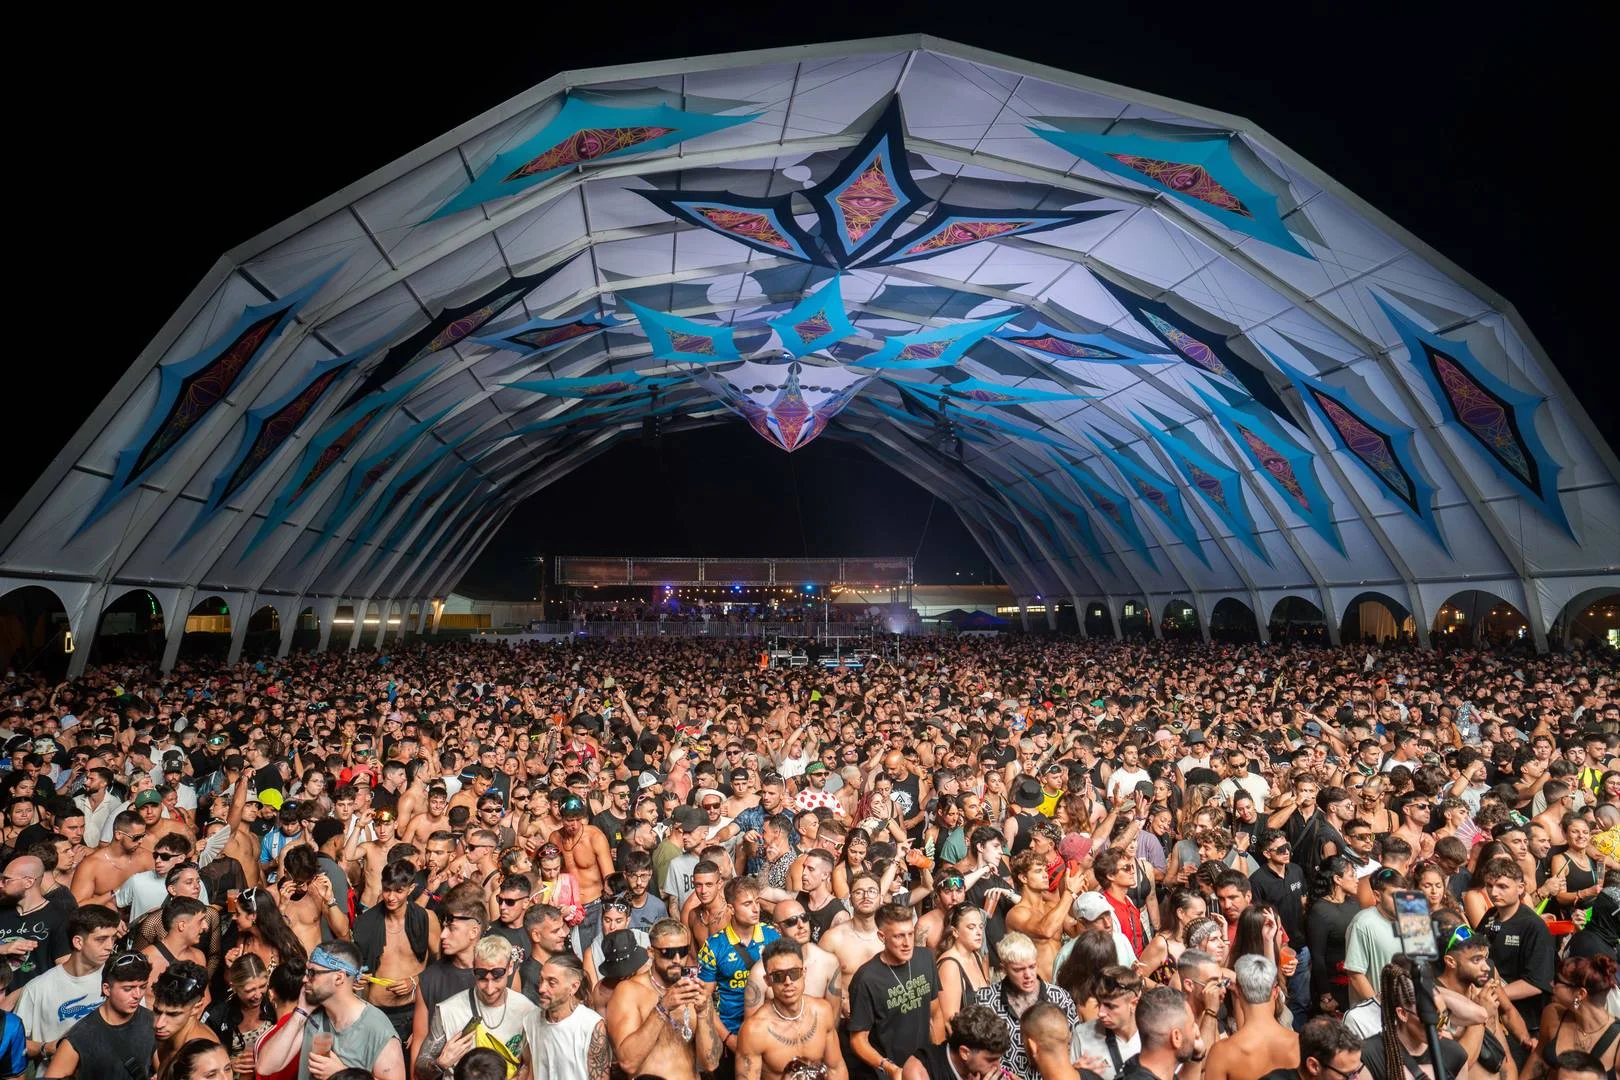
En el verano de 1997 surgió una modesta, pero audaz, apuesta de la promotora La Real Producciones para aprovechar la afluencia de público al tradicional Descenso Internacional del Sella. Aquel modesto encuentro en Arriondas es hoy el gigantesco Aquasella, un festival que congrega a cerca de 80.000 fieles y reúne en sus escenarios a algunos de los mejores DJs del planeta. También se ha convertido en un negocio multimillonario que no deja de crecer y de generar dividendos para sus creadores.

Esa máquina financiera bien engrasada en la que se ha convertido Aquasella tiene su epicentro económico en Azurasa 21, la sociedad matriz que explota el evento bajo la batuta de sus administradores solidarios, Carlos Andrés Ibáñez Valera y José Esteban Rodríguez Alonso. Sus cuentas revelan un modelo de negocio fascinante. Eso sí, el camino no ha sido fácil, especialmente durante los últimos años, en los que el festival pasó de quedar congelado por la pandemia y sobrevivir a base de ayudas públicas a convertirse en una auténtica máquina de generar efectivo.

Aquasella: el millonario negocio de las barras

Las cuentas anuales de la promotora trazan la curva perfecta del «boom» del ocio en España tras la pandemia del coronavirus. Durante esos años, el festival entró en la UCI financiera. En 2020, con las puertas cerradas y las pistas de baile vacías, apenas facturó 130.971,23 euros. En 2021, la situación de inactividad se mantuvo, con unos ingresos por cifra de negocios de apenas 7.902,90 euros.

Sin embargo, el regreso a la normalidad desató una demanda contenida de música en directo. En la edición de 2022, Aquasella resucitó con unos ingresos de 2,3 millones de euros. Lejos de estancarse, el crecimiento del negocio se aceleró rápidamente: la compañía alcanzó los 3,2 millones de euros en 2023 y los 3,7 millones en 2024. El culmen de esta escalada llegó en su último ejercicio cerrado, 2025, cuando Azurasa 21 SL firmó un récord absoluto de facturación con 4,5 millones de euros.

Una de las claves financieras del negocio se encuentra en las barras del recinto del Aquasella. La cuenta de «Aprovisionamientos», que refleja principalmente la compra de mercancías y provisiones destinadas a la venta, alcanzó los 1,2 millones de euros en 2025. Si la «materia prima» cuesta más de 1,2 millones, resulta lógico deducir que los ingresos generados por el consumo masivo de bebidas en el recinto representan una parte importante de los 4,5 millones de euros de facturación total. En esencia, el modelo de «macro-pub» se perfila como uno de los grandes motores financieros del festival.

El Aquasella, una fuente inagotable de dividendos

Pero Aquasella no solo es un éxito en términos de ingresos, sino también de rentabilidad, gracias a su modelo de externalización. De hecho, los gastos de personal ascendieron a unos escuetos 147.901,58 euros, mientras que buena parte del gasto se concentra en servicios contratados a terceros. La partida contable más abultada del balance en 2025 fue la de «Otros gastos de explotación», que alcanzó los 1.498.118,81 euros. Bajo este epígrafe se encuentran algunos de los pilares operativos del festival: subcontratas de seguridad privada, limpieza, alquiler y montaje de infraestructuras, personal de control y, por supuesto, los cachés que exigen los artistas internacionales.

La combinación de una estructura corporativa ultraligera y unos ingresos millonarios dispara la rentabilidad de la compañía a niveles que envidiarían incluso algunos fondos de inversión. En el ejercicio 2025, Azurasa 21 SL obtuvo un beneficio neto de 1,5 millones de euros, lo que se traduce en un margen de beneficio cercano al 33%. El dato resulta especialmente significativo si se observan las dos últimas ediciones, en las que una parte muy importante del beneficio terminó en los bolsillos de los propietarios. En 2024, con un beneficio neto de 1,12 millones de euros, la compañía acordó destinar exactamente esa misma cantidad al pago de dividendos. En 2025, el patrón se repitió de manera contundente: de los 1,5 millones de euros ganados, se propuso destinar 1,48 millones al reparto entre los propietarios.

No obstante, este rotundo éxito mercantil esconde un ángulo que alimenta el siempre encendido debate sobre la gestión de la cultura en España: a pesar de su enorme liquidez, sus millonarios beneficios y su clara viabilidad privada, Aquasella sigue recibiendo ayudas públicas año tras año. Y no solo se trata de los peores años de la pandemia. En 2021 recibió más de 211.000 euros; en 2024, la cifra ascendió a 295.505 euros, mientras que en 2025 obtuvo casi 320.000 euros.

En total, casi 1,4 millones de euros en ayudas públicas durante el último lustro, pese a la buena evolución del negocio y a los millones de euros destinados al pago de dividendos. Aquasella es, sin duda, un triunfo incontestable de la persistencia y la visión empresarial de sus creadores, que han logrado poner a Arriondas en el mapa mundial de la música electrónica. Al mismo tiempo, sus cuentas plantean interrogantes y dibujan un modelo de negocio con cifras financieras tan llamativas como sorprendentes.

Ni móviles ni fibra: el negocio con empresas se convierte en el verdadero motor de MásOrange

Los resultados del año pasado de MásOrange mostraban las pérdidas esperadas, unos 345,72 millones de euros, para una empresa que se encuentra a mitad del proceso de inversión posterior a la fusión de MásMóvil y Orange en España. Sin embargo, la empresa consiguió mantener un patrimonio neto consolidado del grupo se mantuvo robusto en 6.174,8 millones de euros y en 2026 han sido capaces de encaminar su crecimiento, aunque no ha sido en base a los contratos directos con los usuarios, sino sobre todo gracias a los acuerdos con grandes empresas. 

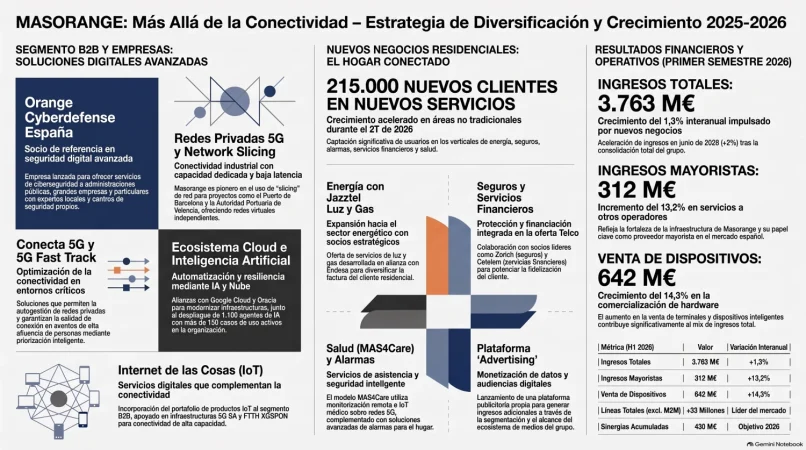
Es que incluso si se toma en cuenta el crecimiento en su número de clientes de líneas móviles y servicios de banda ancha en España, que sumaron 215.000 nuevos servicios durante la primera mitad de 2026, al comparar las cuentas depositadas en el registro mercantil y la auditoría de KPMG, a las que ha tenido acceso Merca2, evidencia que han sabido crecer sobre todo gracias a otro tipo de acuerdos. 

Así lo mostraban ya las cuentas del año pasado. «El Grupo también amplió su cartera de servicios con el lanzamiento de la plataforma publicitaria “Advertising”, nuevas tarifas convergentes como ‘Todo’ y ampliando la oferta de energía con el lanzamiento de marcas como Jazztel Luz y Gas. Asimismo, reforzó su oferta de contenidos en Orange TV, incorporando nuevos canales y contenidos como Sky Showtime, ofertas de baloncesto y NFL», se lee en el documento de cuentas.

Estrategias de crecimiento MásOrange. Grafico creado con IA (2)
Estrategias de crecimiento MásOrange. Grafico creado con IA

Se suman otros pasos que han dado para reforzar estas capacidades. Durante el 2026 han lanzado también Orange Cyberdefense España, empresa española que tiene como objetivo convertirse en el socio de referencia en seguridad digital avanzada para empresas, administraciones públicas y clientes particulares del mercado español y al que se suma el desarrollo de proyectos clave como el Centro de Operaciones de Ciberseguridad de la Comunidad de Madrid.

Además, MásOrange ha desplegado proyectos de inteligencia artificial para empresas, desde la automatización de la atención al cliente hasta la optimización de sus operaciones, y ha activado casos de uso de analítica avanzada y monetización del dato en sectores como retail, turismo y movilidad. También ha desarrollado servicios digitales que van más allá de la conectividad, integrando cloud, datos y seguridad en propuestas completas de valor.

Crecer más allá de los nuevos usuarios

Son medidas que han servido para generar crecimiento más allá de los datos de crecimiento de usuarios de móvil, banda ancha o incluso televisión. Es que las previsiones de los analistas del sector ponían en duda las capacidades de las empresas del sector de seguir sumando nuevos clientes directos en un mercado como el español, que se dibuja demasiado saturado. El reto evidente entonces es buscar otras estrategias para generar ingresos, sean acuerdos con empresas, diversificar las ofertas o la apuesta rápida por nuevas tecnologías. 

EuropaPress 6714790 ceo masorange meinrad spenger Merca2
El CEO de Masorange, Meinrad Spenger. Imagen de Archivo

Es cierto que MásOrange está bien posicionada en cuanto a su número de usuarios. De hecho, según el informe de mayo de la CNMC, son la empresa que tiene más usuarios dentro del mercado de banda ancha en el país, con 39% de las líneas instaladas, y la primera en clientes de móvil, con 41%. No son datos menores, pero también recuerda con son áreas donde la empresa tiene menos espacio para crecer que algunos competidores, como Digi, lo que explica su búsqueda de crecer en los márgenes. 

Las perspectivas de la segunda mitad del año en MásOrange

En cualquier caso, la apuesta ha funcionado en la primera mitad del año. Ahora MásOrange prevé capturar de forma acelerada los más de 430 millones de euros acumulados en sinergias que se habían proyectado para todo el año 2026, avanzando con paso firme hacia su meta de superar los 500 millones de euros en ahorros recurrentes anuales a partir de 2027. Es un paso clave para salir de las pérdidas que ha generado el proceso de fusión, que, incluso sin ser una sorpresa, son una pieza clave que deben entender. 

Se suma que la perspectiva para el segmento de empresas sigue siendo ir mucho más allá de la conectividad en las telecomunicaciones tradicionales, segmento que tienen controlado. El grupo se enfocará en comercializar soluciones completas que integren Cloud, IoT (Internet de las cosas), inteligencia artificial y servicios de puesto de trabajo (Workplace as a Service). Como parte de esta expansión, la recién creada Orange Cyberdefense España prevé la contratación de 100 expertos en ciberseguridad para posicionarse como el socio de referencia en seguridad digital del país.

Encaminados a los beneficios de nuevo tras la fusión

En cualquier caso, los datos que se han revelado hasta ahora y los planes de la empresa dibujan un panorama que debería devolver a MásOrange a los números verdes. El plan estratégico de la joint venture proyecta capturar sinergias recurrentes de más de 500 millones de euros anuales a partir de 2027. Al cierre de 2025 ya se habían conseguido unos 360 millones de euros en ahorros, y para mediados de 2026 el proceso de obtención de estas sinergias se encontraba en fase de aceleración.

En cualquier caso, es un paso más para atravesar la tormenta que asumieron cuando inició el proceso de fusión. Incluso en este panorama, la empresa seguirá buscando nuevas estrategias; si bien, mientras más crezca, será más difícil buscar otros espacios para hacerlos. Hasta ahora han conseguido los espacios necesarios para evitar un estancamiento, lo que es una gran noticia para los accionistas y la directiva.

El pulso industrial de la alta velocidad: Renfe alega que ayudar a Iryo pone en riesgo el servicio público

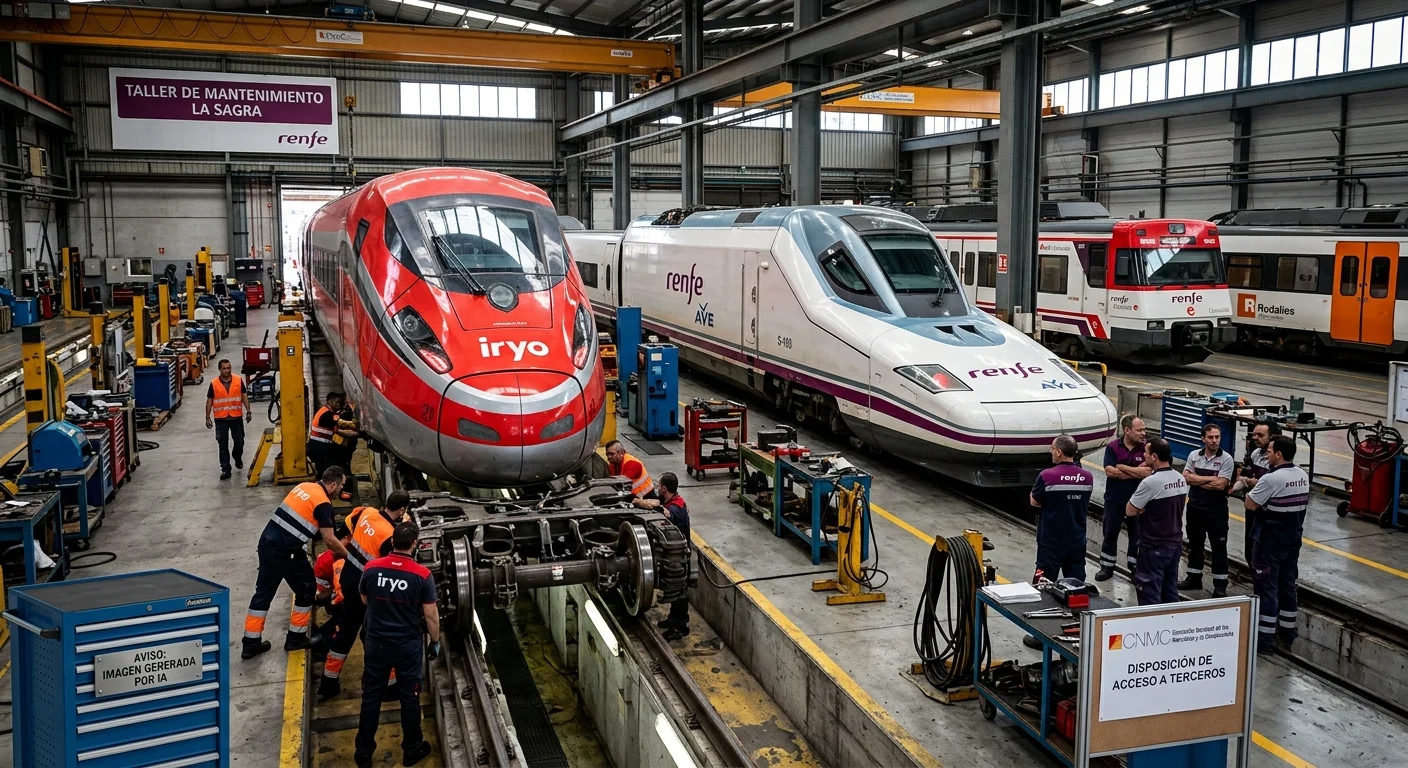
No es un secreto que Renfe muchas veces termina funcionando como dos empresas diferentes. Por un lado, la compañía es parte del sistema de alta velocidad español, en el que compite contra Ouigo e Iryo para captar nuevos viajeros; por otro, es responsable de varios servicios públicos como los de Cercanías y Rodalies, un aspecto que obliga a tomar decisiones distintas a las de sus competidores y que marca su duelo con la CNMC por la obligación de ceder parte del espacio de sus talleres a Iryo.

Y es que, entre los argumentos de la empresa para discutir la resolución del regulador, figura que ceder parte de su capacidad industrial a Iryo —sobre todo tras los efectos en todo el sistema del accidente en Adamuz de principios de año— es un movimiento que, según la operadora española, puede afectar a su capacidad de cumplir con sus labores como servicio público. Así lo han expresado tras conocer la decisión de la CNMC sobre las instalaciones.

La compañía argumenta que sus recursos (personal, talleres y equipos) han sido dimensionados específicamente para atender su propia flota y «garantizar el cumplimiento de las obligaciones operativas y de servicio que tiene asumidas la compañía para los próximos años». Según la operadora pública, existe una preocupación explícita de que ceder capacidad a otros operadores pueda perjudicar los servicios prestados por Renfe. El texto señala que las instalaciones de mantenimiento son fundamentales para asegurar la «continuidad y calidad del servicio ferroviario, especialmente en aquellos trenes vinculados a obligaciones de servicio público».

Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias

Lo cierto es que los servicios de Cercanías, Rodalies y demás líneas tradicionales tienen una lista de exigencias propias que modifican los procesos y la frecuencia del mantenimiento. El nuevo argumento de Renfe contra la llegada de los trenes de Iryo a sus instalaciones apela a las exigencias operativas que afronta la empresa frente a sus nuevos competidores. No es una postura nueva para la compañía pública, que ya alegó esta realidad durante sus disputas tarifarias con Ouigo en el pasado.

Llevar la orden de la CNMC a los tribunales

Por otro lado, Renfe no descarta emprender acciones legales para evitar ceder espacio a Iryo en sus instalaciones de La Sagra. Así lo hizo saber el pasado miércoles el ministro de Transportes y Movilidad Sostenible, Óscar Puente, en declaraciones recogidas por El Correo, en las que señalaba que la resolución afecta a una infraestructura en la que Renfe ha invertido recursos propios. Una decisión que, a su juicio, permite a operadores privados «parasitar» la infraestructura industrial construida por Renfe.

De hecho, fiel a su estilo, Puente ha tildado a las empresas privadas de «parásitos», sosteniendo que, si quieren operar en el país, deben contar con capacidad propia para el mantenimiento de sus trenes: «Si no la tienen, hay dos opciones: invierten y generan su infraestructura o se llevan los trenes a su país», argumentó, antes de defender que «Renfe hace unas inversiones muy potentes en materia industrial pensando en su infraestructura, en sus trenes, no para mantener también los de la competencia».

En cualquier caso, se trataría de un proceso judicial inédito. Además, en el pasado, Puente ha anunciado medidas contra los competidores privados de Renfe que no han llegado a materializarse, como el informe con el que prometía demostrar que Ouigo incurría en dumping de precios. Aun así, existen motivos tanto en la CNMC como en Iryo para seguir de cerca sus movimientos en los próximos meses.

¿Puede Trenitalia construir un taller en España?

En cualquier caso, resulta evidente que, incluso con un dictamen favorable de la CNMC, Iryo necesita una solución a largo plazo. Su matriz, Trenitalia, ya ha anunciado, al hilo de un nuevo contrato en Francia, que construirá unas nuevas instalaciones en suelo galo para el mantenimiento de sus propios trenes, el mismo modelo que se aplica en España. Es una muestra de la disposición de la firma italiana a ejecutar este tipo de inversiones si lo considera necesario.

Iryo no obtuvo todo lo que quería

Asimismo, aunque Renfe termine cediendo el espacio requerido en La Sagra, la empresa pública recuerda que Iryo no ha conseguido todas sus pretensiones. En concreto, la CNMC ha descartado el acceso de Iryo a la base de Valladolid (al reconocer el carácter desproporcionado de la medida) y ha rechazado la autoprestación de la totalidad del mantenimiento pesado (el denominado «R2»).

Un tren de Iryo en la estación de Chamartín-Clara Campoamor, a 2 de enero de 2025, en Madrid (España).. Fuente: EP

Además, desde la operadora pública insisten en que la CNMC no establece una apertura general ni permanente de La Sagra. La única obligación vigente se limita al uso temporal del bajabogies de La Sagra en las condiciones contempladas en una oferta formulada en julio de 2025. Dicha propuesta de Renfe Ingeniería y Mantenimiento no llegó a formalizarse y las conversaciones concluyeron sin acuerdo entre las partes ni compromiso contractual de acceso. El análisis posterior de las necesidades de mantenimiento llevó a Renfe a concluir que el servicio solicitado no podía atenderse sin restar capacidad a la flota de Renfe Viajeros.

CaixaBank tropieza con el margen de intereses: los depósitos encarecen sus costes pese a la subida del Euríbor

La entidad bancaria, CaixaBank, se ha consolidado como el mayor banco doméstico de España, pero tras la presentación de los resultados del segundo trimestre en julio, se encuentra ahora en una encrucijada estratégica. Si bien los expertos mantienen sus recomendaciones de compra, han desglosado minuciosamente por qué los inversores no deberían dejarse llevar por la frialdad de las últimas cifras trimestrales.

En este sentido, los resultados, ya contamos que fueron algo decepcionantes, y se le sumó a ello que la dirección de la entidad bancaria no mejorará en aquel momento sus previsiones para 2026 ni para 2027. No obstante, el mercado mantiene su confianza en CaixaBank, siendo una de las mejores historias de crecimiento estructural y rentabilidad en Europa, y los factores favorables para el margen de intereses siguen estando infravalorados.

Para nosotros, CaixaBank sigue siendo la opción ideal para aprovechar el entorno macroeconómico español, que ofrece grandes oportunidades y además está bien posicionada ante un próximo cambio de gobierno. COMPRAR, precio objetivo de 14 euros», explica desde Jefferies el experto, Íñigo Vega.

La Caixa
Fuente: La Caixa

El espejismo del margen para CaixaBank

En este contexto, para entender por qué CaixaBank sigue siendo una de las «joyas» de la corona para Jefferies, primero hay que abordar la decepción operativa del segundo trimestre de 2026. Los resultados del segundo trimestre fueron, en palabras de los analistas, «algo decepcionantes». La dirección de la entidad no actualizó su guía ni para 2026 ni para 2027, lo que generó un murmullo de incertidumbre en el mercado.

Entrando más en detalle de los resultados del segundo trimestre, el crecimiento se ha acelerado aún más, con un aumento del 7,8% interanual en los préstamos al sector privado, frente al 7% del primer trimestre, impulsado por los sólidos préstamos corporativos en las sucursales internacionales de CIB. «En una nota más decepcionante, el NIM se mostró débil, con una caída de 1 punto básico intertrimestral a pesar de que el Euríbor promedio aumentó más de 40 puntos básicos», explican desde Jefferies. 

El punto de dolor más evidente para CaixaBank fue el margen de intereses

Jefferies

A pesar de un entorno donde el Euríbor se mantuvo con una media superior en 40 puntos básicos respecto a periodos anteriores, el margen de intereses no brilló como muchos esperaban. De hecho, cayó un punto básico trimestre a trimestre. Esta dinámica se explica por una compresión de los márgenes de los clientes, que se redujeron 4 puntos básicos en el trimestre. La razón principal fue el incremento del coste de los depósitos, condicionado por una estructura donde la mitad de los depósitos que devengan intereses están indexados a tipos a corto plazo.

Unas cifras que demuestran que el beneficio bancario no siempre se mueve en línea recta con los tipos de interés. No obstante, a pesar del ruido trimestral, la convicción de Jefferies en CaixaBank permanece intacta. Los analistas argumentan que el mercado está subestimando el potencial de la entidad en los años exteriores, particularmente hacia 2028, año para el cual la compañía no proporcionó una guía formal.

Guía CaixaBank 2026
Guía CaixaBank 2026

Fuente: CaixaBank

Los analistas de Jefferies se sitúan un 3% por encima del consenso del mercado para el margen de intereses en 2028, proyectando unos 14.000 millones de euros. ¿En qué basan este optimismo? «Principalmente, en una gestión más astuta de su cartera de activos (ALCO) y en una reinversión de la cobertura estructural más favorable. Nuestros modelos no son una fantasía optimista: asumen una rentabilidad de reinversión del 2,8%, mientras que los tipos actuales se mantienen en torno al 3%», afirma Íñigo Vega.

El impuesto a la banca y la prima justificada de CaixaBank

El factor regulatorio es importante, y hay que asumir que el impuesto a la banca continúa sin cambios en sus estimaciones actuales, lo que resta aproximadamente un 10% del beneficio por acción de manera anual. No obstante, los analistas de Jefferies sugieren que un «rediseño» o modificación sustancial del impuesto es probable después de 2027.

La lógica es pragmática; el impuesto tiene una estructura progresiva y una base impositiva muy estrecha, dejando fuera a importantes competidores internacionales que operan en España. Si el escenario político permite una revisión de esta figura impositiva, CaixaBank se vería desproporcionadamente beneficiada, transformando un viento en contra en un nuevo catalizador para sus resultados.

Gonzalo Gortázar, CaixaBank
Gonzalo Gortázar, CaixaBank. Fuente: Agencias

Por otro lado, una de las críticas más recurrentes a la acción de CaixaBank es su valoración. Actualmente, la entidad cotiza con una prima respecto a sus homólogos europeos, lo que la sitúa como uno de los bancos «más caros». Jefferies argumenta que esta prima no solo está justificada, sino que es necesaria para valorar correctamente la trayectoria del banco.

La entidad bancaria proyecta un crecimiento anual compuesto de los beneficios por acción del 15% entre 2025 y 2028, casi duplicando el 8% esperado para sus pares europeos. Además, se espera que el RoTE para CaixaBank alcance un impresionante 22% en 2028, muy por encima del 18% sectorial.

Al ser una empresa puramente ibérica, CaixaBank opera en uno de los entornos macroeconómicos más sólidos de Europa, con cierta flexibilidad política adicional en España, lo que también se traduce en un bajo coste del capital (10 %). Por lo tanto, «con un PER estimado de 10 veces para 2028, o una prima de aproximadamente el 10 % respecto al sector, creemos que la valoración no es excesivamente exigente«, afirman los expertos.

Las productoras en Mediaset pasan de ser víctimas de Vasile a ‘verdugas’ de Salem

Mediaset atraviesa probablemente la mayor crisis de la historia reciente de Telecinco, una situación que solo encuentra cierto alivio en el crecimiento de Cuatro, el comportamiento de algunos de sus canales temáticos y, sobre todo, en los innumerables recortes aplicados por la compañía. En este nuevo escenario también ha cambiado la relación con las productoras externas. Fuentes de la empresa constatan una transformación llamativa: las factorías que durante años sufrieron el palo y la zanahoria de Paolo Vasile han pasado, con Alessandro Salem, de sentirse víctimas del grupo a convertirse en auténticas ‘verdugas’ del grupo. 

Vasile fue consejero delegado de Mediaset España entre marzo de 1999 y diciembre de 2022. Durante más de dos décadas ejerció un poder prácticamente absoluto sobre la programación y las productoras que trabajaban para Telecinco. Su estilo recordaba al de José Mourinho: personalismo, formas poco amables, decisiones contundentes y una obsesión casi permanente por ganar. Telecinco podía no jugar siempre bien, pero con Vasile siempre encontraba la manera de ganar.

Al ejecutivo italiano no le temblaba el pulso a la hora de arrebatar programas estrella a determinadas productoras cuando consideraba que habían dejado de responder a sus expectativas. Su enfrentamiento con José Luis Moreno fue uno de los ejemplos más conocidos: Vasile terminó retirándole ‘La que se avecina’, una decisión que alteró la relación entre ambas partes. Algo parecido ocurrió con ITV y ‘Pasapalabra’, una guerra que acabó en los tribunales y que finalmente obligó a Mediaset a desprenderse del programa.

La política de Vasile también alcanzó a Globomedia después del nacimiento de La Sexta y a productoras vinculadas a rostros que habían tenido una relación privilegiada con Telecinco. Cuando Pablo Motos y Karlos Arguiñano recibieron ofertas económicas más sustanciosas de Atresmedia, el grupo no dudó en asumir la ruptura y dejar que sus proyectos cambiaran de cadena.

De la mano dura de Vasile al cambio de Salem

La llegada de Alessandro Salem introdujo inicialmente un tono mucho más pacífico en la relación con las productoras. El nuevo consejero delegado parecía dispuesto a rebajar la tensión y a construir relaciones más estables con las compañías externas. Hubo, sin embargo, una excepción especialmente significativa: La Fábrica de la Tele, la productora de Adrián Madrid y Óscar Cornejo, que había la productora estrella de la etapa Vasile.

Mediaset
Vasile

La relación con la productora acabó convirtiéndose en uno de los grandes episodios de la Mediaset posterior a Vasile. La compañía atravesó durante 2023 una situación especialmente complicada mientras Salem se enfrentaba también a su propia batalla interna con Borja Prado, quien pretendía imprimir al grupo una orientación diferente y convertir Mediaset en un grupo más claramente identificado con posiciones de derechas, un camino que, con el paso del tiempo, la compañía ha terminado recorriendo.

Salem llegó a imponer una especie de lista negra sobre determinados personajes y contenidos vinculados a La Fábrica de la Tele. También impulsó un código ético específico destinado a controlar determinados comportamientos de sus programas. Posteriormente, acabó cancelando ‘Sálvame’, cuyo equipo se enteró por la prensa del suceso, y la productora recibió el encargo de ‘Cuentos chinos’. El desganado experimento no funcionó y la relación terminó definitivamente rota.

El caso de La Fábrica de la Tele contrasta con el trato recibido por otras productoras. Salem ha mantenido una actitud mucho más complaciente con algunas factorías pese a los numerosos fracasos acumulados en la parrilla.

El ejemplo más evidente es Unicorn Content. La productora dirigida por Xelo Montesinos y propiedad de Ana Rosa Quintana lleva tres años sin conseguir evitar el hundimiento de las tardes de Telecinco. Formatos como ‘TardeAR’, ‘El tiempo justo’ o ‘El verano se mueve’ —entre otros intentos de ocupar una franja especialmente complicada— no han conseguido resolver uno de los grandes problemas de la cadena.

La factoría de AR no ha logrado encontrar un gran éxito fuera de la franja matinal de Telecinco. Sin embargo, continúa teniendo un peso extraordinario dentro de la estructura de producción del grupo y mantiene una posición privilegiada en la cadena, aunque en los últimos meses ha perdido varias horas de producción a la semana. 

Algo parecido sucede con Banijay, uno de los mayores grupos internacionales de producción audiovisual y responsable de algunos de los realities más importantes de Telecinco. ‘Supervivientes’ y ‘La isla de las tentaciones’ siguen siendo dos de sus grandes activos, pero el grupo también ha colocado en Mediaset una larga lista de proyectos que no han funcionado como se esperaba.

Entre ellos se encuentran ‘Next Level Chef’, ‘La mejor generación’ o la serie ‘Pura sangre’. La acumulación de tropiezos no ha impedido, sin embargo, que el grupo conserve su presencia en Mediaset. Y, dentro del conglomerado, Gestmusic ha conseguido además mantener una posición de confianza con ‘¡Allá tú!’, que por sorpresa ha logrado consolidarse en la parrilla.

Mandarina recupera el poder perdido con Vasile

Otra productora que ha ganado fuerza interna durante la etapa de Salem es Producciones Mandarina, propiedad de Pedro Revaldería y Santiago Botella. La relación de la compañía con Vasile fue muy diferente. Durante años, el ejecutivo italiano mantuvo a la productora en una posición casi residual, encargándole trabajos puntuales que permitieran su supervivencia, pero sin concederle la confianza suficiente para convertirse en una de sus grandes factorías de referencia.

Con Salem, la situación ha cambiado radicalmente. Mandarina ha recibido encargos como ‘En boca de todos’, ‘Código 10’ y ‘¡De viernes!’, formatos que han otorgado a la compañía una presencia mucho mayor dentro de la parrilla de Mediaset. También se hizo cargo de ‘De lunes a viernes’, el fallido magacín protagonizado por Santi Acosta y Beatriz Archidona que se ha convertido en uno de los grandes fracasos del verano.

La productora, pese a este tropiezo, mantiene una posición mucho más sólida que durante los últimos años de Vasile. El cambio demuestra hasta qué punto la relación personal entre la dirección de Mediaset y las compañías externas puede determinar el reparto de programas.

Bulldog TV es otro de los nombres que atraviesan esta nueva etapa con una posición favorable. La productora trabaja actualmente en el nuevo concurso ‘Rueda la letra’, que recuperará ‘El Rosco’, y mantiene además dos marcas de larga trayectoria en televisión como ‘Bailando con las estrellas’ y ‘Hay una cosa que te quiero decir’.

El problema para Mediaset es que la actual política de producción se produce en un momento en el que Telecinco necesita acertar mucho más que antes. La cadena ya no dispone del colchón de audiencia que permitió a Vasile experimentar, castigar a unas productoras y premiar a otras. Cada fracaso pesa más en las cuentas y cada cambio de parrilla supone un coste adicional.

La gran diferencia es que Vasile utilizaba la relación con las productoras como una herramienta de poder: premiaba a quien acertaba, castigaba a quien fallaba y no tenía inconveniente en cortar relaciones cuando consideraba que un proveedor había dejado de ser útil. Salem ha construido un modelo mucho menos agresivo. El resultado es que algunas productoras que antes apenas sobrevivían en Mediaset han recuperado protagonismo, mientras otras mantienen su posición pese a encadenar fracasos.

Telecinco necesita ahora encontrar un equilibrio entre la reducción de costes y la capacidad de generar programas capaces de devolverle audiencia. Y esa batalla no se libra únicamente entre presentadores y formatos. También se libra en los despachos de las productoras, donde la Mediaset de Salem ha cambiado radicalmente las reglas del juego.

El pueblo amurallado cerca de Madrid que esconde un río apto para el baño en agosto

Madrid esconde uno de esos planes que parecen mentira hasta que los pisas. A menos de una hora en coche desde la capital, un pueblo conserva su muralla musulmana completamente intacta, algo que no ocurre en ningún otro rincón de la región. Y justo a sus pies, el río que le da nombre ofrece un baño que en agosto se convierte en la mejor excusa para escapar del asfalto.

Se llama Buitrago del Lozoya, y quien lo visita por primera vez suele repetir la misma frase: no esperaba encontrar algo así tan cerca de casa. El pueblo se asienta sobre un meandro del río Lozoya, que actúa casi como un foso natural rodeando el casco histórico. La combinación de piedra centenaria y agua corriente es rara de ver, y por eso el lugar se ha ganado un hueco fijo en las escapadas de verano de los madrileños.

Madrid tiene su propio pueblo con foso de agua

Lo primero que llama la atención al llegar es la muralla de origen musulmán, construida entre los siglos IX y XI y ampliada después por la Corona de Castilla hasta el siglo XV. Con más de 800 metros de perímetro, es el recinto amurallado mejor conservado de toda la Comunidad de Madrid, y el único que se mantiene íntegro. Caminar por su adarve es, sencillamente, una experiencia que no se encuentra en ningún otro pueblo cercano a la capital.

Dentro de sus muros, el casco histórico guarda sorpresas propias de una ciudad mucho más grande. La iglesia de Santa María del Castillo, construida sobre una antigua mezquita en el siglo XIV, convive con el castillo de los Mendoza y con un pequeño museo dedicado a Picasso que muy pocos visitantes esperan encontrar en un pueblo de apenas dos mil habitantes.

El río que convierte la visita en un plan de verano

Youtube video

En Madrid hay otras escapadas con encanto, pero pocas combinan historia y baño como esta. Buitrago del Lozoya recibe su nombre precisamente del río que lo circunda, y ese mismo cauce alimenta el Área Recreativa de Riosequillo, a solo unos minutos del centro. Allí se encuentra la que está considerada la piscina natural más grande de España, con 4.500 metros cuadrados y capacidad para más de 2.300 personas al día.

El agua procede directamente del embalse, así que la sensación es la de un baño en plena naturaleza aunque la instalación esté acondicionada. Los días laborables la tarifa baja a 9 euros y el ambiente es mucho más tranquilo que los fines de semana de julio y agosto, cuando el aforo suele completarse a media mañana.

Cómo aprovechar el día entero en el pueblo

La visita se puede organizar sin prisa: por la mañana, recorrido por la muralla y el casco histórico; al mediodía, comida en alguno de los restaurantes con cocido serrano o judiones de la zona; y por la tarde, el chapuzón en Riosequillo antes de volver a Madrid. El pueblo se recorre entero en menos de dos horas, lo que deja tiempo de sobra para disfrutar del agua sin agobios.

Otro detalle que gusta a quienes repiten visita es el Puente del Arrabal, un puente medieval de granito que conecta el recinto amurallado con el antiguo arrabal del Andarrío. Desde ahí se obtienen algunas de las vistas más fotografiadas de todo el pueblo, con la muralla reflejada en las aguas del Lozoya.

Datos prácticos para planear la escapada

Youtube video

Antes de salir conviene tener claros algunos detalles que marcan la diferencia entre un buen día y una cola interminable bajo el sol de agosto:

  • Distancia desde Madrid: unos 75 kilómetros, aproximadamente una hora en coche por la A-1.
  • Mejor momento para ir: días laborables o primera hora de la mañana en fin de semana.
  • Precio de la piscina natural: desde 9 euros entre semana, algo más caro en fines de semana y festivos.
  • Aparcamiento: disponible junto al área recreativa, pero se llena rápido en temporada alta.

Quien prefiera evitar las horas de más calor puede aprovechar la mañana para la parte cultural y dejar el baño para última hora de la tarde, cuando la luz también favorece las fotos sobre la muralla.

Qué más ofrece la Sierra Norte de Madrid

Si el plan se alarga a un fin de semana completo, la Sierra Norte tiene mucho más que ofrecer más allá de Buitrago. La zona reúne varios pueblos con encanto que pueden combinarse en una sola escapada sin necesidad de recorrer grandes distancias.

Patones de Arriba, la joya de pizarra

A pocos kilómetros se encuentra este pueblo construido en piedra negra, que durante siglos mantuvo cierta independencia administrativa. Su arquitectura tradicional y el entorno del embalse de El Atazar lo convierten en una parada casi obligada para quien ya está en la zona.

La Hiruela, silencio en la Reserva de la Biosfera

Para quienes buscan lo opuesto al bullicio veraniego, este pequeño pueblo dentro de la Sierra del Rincón ofrece rutas junto a molinos restaurados y el río Jarama en uno de sus tramos más vírgenes.

El futuro de este tipo de escapadas cerca de Madrid

Todo apunta a que el interés por los pueblos con río cerca de la capital seguirá creciendo, especialmente entre quienes buscan alternativas frescas al calor sin asumir los precios y las colas de la costa. Buitrago del Lozoya reúne justo esa combinación que cada vez más viajeros persiguen: historia auténtica, naturaleza accesible y una distancia que permite ir y volver en el mismo día.

Si algo demuestra este pueblo es que no hace falta viajar lejos para sentir que se ha cambiado de aires. La recomendación, para quien quiera evitarse sorpresas, es sencilla: ir entre semana, llegar pronto y dejar el bañador a mano desde que se sale de casa.

Almirall bolsa se queda fuera del rally del Ibex: ¿oportunidad de inversión?

Almirall cae un 19,1% en bolsa en 2026 mientras el Ibex 35 encadena máximos históricos. La paradoja es evidente: los resultados semestrales no han traído sorpresas negativas y la recomendación media de los analistas sigue siendo claramente favorable.

Una corrección que choca con las cuentas del semestre

La acción cotiza en niveles de hace un año y no termina de recuperar tracción desde la pasada primavera. En 2025, Almirall se revalorizó un 55,6%, su mejor ejercicio desde 2018, y puso fin a tres ejercicios consecutivos de caídas. En febrero de 2026 llegó a tocar los 13,6 euros; desde entonces, las realizaciones de beneficios se han impuesto.

Los números de la primera mitad de 2026 no explican el castigo. El grupo ganó 39,6 millones de euros, un 49,4% más que en el mismo periodo de 2025. Sus ingresos crecieron un 7,5% hasta 605,6 millones, impulsados por el negocio de dermatología en Europa. La compañía mantiene la previsión de cerrar el año con un alza de ventas de entre el 9% y el 12% y un ebitda de 270 a 290 millones.

El respaldo de los analistas y el movimiento de Bestinver

El precio objetivo medio se ha consolidado por encima de los 14 euros. Frente al cierre de 10,38 euros de ayer, supone un potencial alcista del 38%. Almirall, exintegrante del Ibex 35, presenta además una de las mejores recomendaciones del mercado continuo español: el 85% de los analistas aconseja comprar y no hay ningún consejo de venta.

Con ese cierre, la acción queda un 24% por debajo del máximo intradiario de febrero, al mismo tiempo que el Ibex 35 renueva récords. Este desacoplamiento entre gráfico y valoraciones es uno de los más amplios de los últimos meses en el mercado continuo español.

Renta 4 mantiene sobreponderar y un precio objetivo de 14 euros. Considera que las cuentas semestrales quedaron en línea con sus estimaciones y con el consenso, con el ebitda y el resto de la cuenta de resultados algo por encima. Esa combinación de beneficio al alza, guías cumplidas y valoración baja ha llevado a Bestinver a elevar su posición durante el segundo trimestre. La gestora sostiene que, a sus precios de compra, el mercado no está reflejando la trayectoria de beneficios de la compañía.

El mercado está castigando la inercia de una acción que ya subió mucho, no la calidad de unos resultados que siguen cumpliendo.

Lectura de fondo: la bolsa castiga la inercia, no los resultados

El caso de Almirall no es excepcional: en un mercado que premia el momentum, los valores con fuerte revalorización previa suelen sufrir fases de digestión largas. La asimetría entre la caída del 19,1% y el potencial del 38% es casi una radiografía de ese ciclo. El mercado mira el gráfico; los analistas miran la generación de caja futura.

Pocas veces la diferencia es tan amplia.

Hay que introducir un matiz. Las recomendaciones de compra cercanas al 85% no son garantía de suelo, sobre todo si el entorno de tipos elevados o la rotación sectorial presionan a los valores farmacéuticos medianos. El consenso puede revisar previsiones a la baja si el negocio europeo desacelera más de lo previsto. El potencial teórico del 38% es también una medida del riesgo que el mercado percibe.

El siguiente catalizador será la confirmación de las guías anuales y, sobre todo, los datos del negocio de dermatología en Europa en el segundo semestre. Si la ejecución sigue intacta, como sostiene Bestinver, el descuento actual tendría recorrido para cerrarse. Si las ventas decepcionan en el margen, la corrección podría alargarse. Es una partida entre precio y fundamentales.

Acciones SpaceX caen un 6%: se hunden bajo el precio de salida a Bolsa tras desbloquear 319 millones

0

Las acciones SpaceX caen un 6% en la sesión de hoy y se sitúan por debajo del precio de salida a Bolsa. El desbloqueo de 319 millones de acciones ha disparado la presión vendedora y ha contagiado al sector: Rocket Lab cede un 4% adicional, según los datos recogidos por Yahoo Finance.

La jornada confirma los temores que planeaban sobre el valor desde su estreno bursátil. La liberación de títulos supone un aumento abrupto de la oferta flotante y, con ello, una prueba de fuego para la liquidez de un papel que aún se está asentando.

El movimiento no es un accidente técnico. Cuando se desbloquea un tramo tan amplio como el de 319 millones de acciones, los inversores suelen anticipar la venta. Y en esta ocasión, el precio ha aguantado mal el envite.

El desbloqueo de 319 millones de acciones ahonda la caída

La mecánica es conocida en cualquier estreno bursátil. Los accionistas que llevaban bloqueados desde la colocación ven por fin la oportunidad de convertir papel en liquidez. Y venden, al menos en parte. Ese flujo presiona la cotización con independencia de los fundamentales de la compañía.

SpaceX no ha publicado cifras nuevas que justifiquen el recorte. Ni un profit warning ni una rebaja de previsiones. El descenso del 6% responde, sobre todo, a la oferta adicional que se ha incorporado al mercado en apenas unas horas. El volumen ha crecido con fuerza.

El desbloqueo es el catalizador, pero la desconfianza sobre las valoraciones del sector llevaba tiempo acumulándose.

Rocket Lab, por su parte, cede otro 4% y amplía la caída del sector. No hay un detonante propio. Es el contagio clásico de una jornada negra para los valores espaciales.

Rocket Lab amplía la presión sobre el sector

El caso de Rocket Lab sirve para medir el alcance del movimiento. Si la caída de SpaceX se debiera solo a la mecánica del desbloqueo, lo esperable sería que el resto del sector aguantara. No está ocurriendo, y eso da una pista sobre el estado de ánimo real del mercado.

Los inversores llevan meses mostrando escepticismo ante las valoraciones del espacio. La promesa de ingresos futuros choca con un mercado más exigente con los beneficios presentes. Y cuando el papel principal del sector se debilita, los secundarios recogen el golpe. El mercado habla. Y no con tono comprador.

Ese es el punto que conviene no pasar por alto. El 6% de SpaceX no borra el proyecto, pero sí la complacencia.

La lectura de fondo: valoraciones, liquidez y escepticismo

Conviene situar el movimiento en contexto. SpaceX aterrizó en Bolsa con una valoración que muchos consideraban ambiciosa. La compañía, fundada por Elon Musk, sostiene su cuenta de resultados sobre dos patas: los lanzamientos comerciales y la red Starlink, según detalla la web corporativa de SpaceX.

El precio de salida a Bolsa se convirtió en una referencia psicológica desde el primer día. Cuando un valor la pierde, la narrativa cambia. Deja de ser el estreno del año para convertirse en un título que debe defender su suelo. Y el suelo, en esta sesión, ha cedido.

El desbloqueo de acciones no cambia ni un euro de caja. Es pura mecánica de mercado. Hay una lección en esta jornada: las salidas a Bolsa con tramos bloqueados muy grandes suelen sufrir baches en el momento en que esos títulos se liberan. No es una anomalía; es el precio de la liquidez. El mercado no compra la promesa del futuro si el presente de la curva de oferta no acompaña.

La pregunta abierta es si el desbloqueo se absorberá en pocas sesiones o si marcará un techo a corto plazo. Los próximos días serán decisivos. Si el volumen se normaliza y el precio se estabiliza, el episodio quedará como una corrección técnica. Si no, el mercado habrá enviado un mensaje más profundo.

Banco Sabadell bolsa: marca récord y comanda las alzas de la banca europea en agosto

0

Banco Sabadell bolsa marca su cuarto récord anual y lidera a la banca europea en agosto con una subida del 8,48%. El tirón consolida una revalorización del 25,4% en 2026. El momentum manda.

Récord y alzas del 8,48%: Sabadell se desmarca del sector

Los títulos de Banco Sabadell acumulan el 8,48% este mes, frente al 1,28% de media de la banca española y al 0,66% de los bancos europeos. El lunes tocaron los 3,65 euros, récord histórico, después de encadenar ocho sesiones consecutivas al alza, algo que no ocurría desde hace un año.

El rally no vino de unas cuentas especialmente brillantes. Los resultados del segundo trimestre no sorprendieron al consenso. Lo que movió el precio fue el anuncio de recompra de acciones por 331 millones de euros, calificada de ‘inesperada’ por Renta 4. Sorprende menos de lo que parece.

La recompra de 331 millones dispara las mejoras de precio objetivo

Renta 4 ha fijado un precio objetivo de 3,85 euros por acción, con un potencial del 7% desde los 3,6 euros del cierre de ayer. Bankinter también elevó su valoración a 3,8 euros, citando fundamentales sólidos y exceso de capital.

Deutsche Bank subió su precio objetivo a 3,75 euros. Su informe destaca una proyección de rentabilidad sobre capital tangible (ROTE) superior al 17% y la flexibilidad de capital del banco. La entidad alemana estima retornos totales de capital de casi 2.700 millones de euros para 2027.

El verdadero motor del rally no fue la cuenta de resultados, sino la capacidad de Sabadell de devolver capital con una flexibilidad que el mercado rara vez había descontado.

Además de Deutsche Bank, otras firmas han mejorado el precio objetivo tras los resultados. Autonomous Research, Keefe Bruyette, Alantra, Rothschild, CaixaBank BPI, Kepler Cheuvreux y Goldman Sachs se suman a la lista. Sin embargo, el valor cotiza ya por encima del precio objetivo promedio del consenso, en 3,5 euros según Bloomberg.

Barclays, mantiene una postura más crítica. Considera que Sabadell cotiza a múltiplos algo exigentes y detecta ‘un mayor riesgo de ejecución en torno a sus objetivos para 2027’. También ha rebajado su previsión de beneficios por perspectivas menos favorables para los costes operativos.

El banco arroja un valor en libros de 1,47 veces, superior a la media de la banca europea de 1,38 veces, pero inferior a las 1,68 veces de las entidades españolas. La valoración no es un exceso, pero tampoco deja margen de error.

La comparativa con la banca española matiza el entusiasmo. Sabadell cotiza a 1,47 veces valor en libros, por debajo de las 1,68 veces del sector doméstico. Sin embargo, Barclays subraya que su beneficio por acción crece menos que el de sus comparables, lo que hace que la prima relativa sea aún más exigente.

Múltiplos exigentes: el precio de un rally que pide ejecución

El mercado paga hoy, no mañana. Sabadell cotiza con prima sobre el promedio de la banca europea pese a no haber batido expectativas en resultados. El exceso de capital es real y sostiene la recompra, pero el recorrido del precio objetivo de Renta 4 se limita al 7%. Además, la cotización ya supera el precio objetivo promedio del consenso.

Yo creo que el mercado está comprando la capacidad de devolución de capital, no un cambio estructural del negocio. No hay atajos. El ROTE proyectado por Deutsche Bank supera el 17%, una cifra notable, pero el múltiplo sobre valor contable de 1,47 veces ya incorpora esa mejora de márgenes. El riesgo es la ejecución de los objetivos 2027: Barclays ha recortado sus previsiones de beneficio por mayores costes operativos. La prima se sostiene si el banco cumple su hoja de ruta sin tropiezos.

La paradoja es clara. Los inversores lo saben. El rally de agosto se alimenta de la noticia de recompra, pero el precio ya descuenta la mayor parte de la mejora. Para que la subida continúe, Sabadell tendrá que demostrar en los próximos trimestres que el margen de intereses gira al alza y que la morosidad sigue contenida. La próxima presentación de resultados será la prueba. Mientras tanto, la acción baila al son del momentum.

Deuda pública EE.UU. supera los 40 billones y Trump no frena el déficit

La deuda pública de Estados Unidos acaba de atravesar una frontera que, en términos contables, cambia poco, pero en términos psicológicos lo transforma todo: 40 billones de dólares. En su último análisis, DW Español recuerda que el Tesoro confirmó la cifra tras su emisión más reciente y que el pasivo soberano equivale ya al 124% del producto interior bruto. El dato importa menos por el número redondo que por la velocidad.

El programa reunió a Alicia García Herrera, economista jefe para Asia Pacífico en Natixis e investigadora del Instituto Bruegel, y a Ezequiel Daray, corresponsal de DW en la Bolsa de Frankfurt. Ambos coincidieron en una idea, aunque con matices: la trayectoria del endeudamiento estadounidense se está acelerando y la ilusión de reducirlo pierde credibilidad.

Una barrera que deja de ser simbólica

Según García Herrera, el cruce de los 40 billones es sobre todo un umbral simbólico, pero el ritmo con el que se ha llegado a él no lo es. Sostuvo que en los últimos seis meses confluyeron dos factores inesperados: los aranceles que debían alimentar la recaudación se han visto limitados por decisiones judiciales, y la guerra con Irán ha disparado el gasto militar. Aun así, matizó que lo más relevante ha sido la reacción del Tesoro estadounidense.

La economista explicó que Washington ha optado por recomprar deuda en circulación con la intención de moderar los rendimientos. Para ella, esa decisión tiene una lectura incómoda: si el Tesoro sale a sostener sus propios bonos, es porque existe una preocupación real. Y el mercado, lejos de calmarse, ha empezado a preguntarse si esa inquietud está justificada.

Déficit, gasto y falta de coraje político

Ezequiel Daray puso el problema en perspectiva histórica. Recordó que la deuda superó el 100% del PIB tras la Segunda Guerra Mundial, pero entonces financiaba una reconstrucción. Hoy, en cambio, aumenta mientras la economía crece. Añadió que no es un problema atribuible a una sola administración: la deuda pasó de unos 20 billones con el primer mandato de Trump a cerca de 28 durante Biden, y ya se acercan a 4 billones adicionales en menos de dos años del segundo Trump.

Preguntada por la distancia entre las promesas electorales y la realidad fiscal, García Herrera fue directa: no ha habido coraje político para frenar el gasto. Recordó que la reforma fiscal del primer Trump prometía atraer beneficios repatriados, algo que no se cumplió del todo, y que Biden tampoco hizo el ajuste. En su lectura, sin reformas ni nuevos ingresos, el déficit sigue creciendo.

Estados Unidos es capaz de pagar intereses muy altos desde hace años y sin embargo no lo vemos reflejado en impagos masivos. Esa es su gran ventaja productiva.

— Alicia García Herrera en DW Español

Tras esa idea, el debate giró hacia el llamado privilegio exorbitante del dólar, un concepto atribuido al antiguo ministro francés Valéry Giscard d’Estaing. Emitir la moneda que el mundo exige como reserva permite a Washington endeudarse en una divisa que sigue teniendo demanda global.

Sin embargo, la economista añadió un matiz que suele quedar fuera del titular: la productividad estadounidense sigue siendo lo suficientemente alta como para soportar tasas elevadas. Lo contrapuso con Europa, donde reconoció que, pese a trabajar en un banco francés, la situación de Francia le inquieta más. No por el nivel de deuda, sino por la capacidad de pago que exige crecimiento, algo que el Viejo Continente no tiene en la misma medida.

La maniobra de Scott Bessent y sus riesgos

Daray detalló en qué consiste la intervención del secretario del Tesoro, Scott Bessent, a quien The Wall Street Journal apodó el trader de bonos en jefe. Explicó que el Tesoro está emitiendo deuda a corto plazo para recomprar títulos a 10 y 30 años, presionando así la parte larga de la curva. El objetivo es bajar los tipos que determinan, entre otras cosas, las hipotecas.

El corresponsal advirtió de un efecto colateral: el perfil de la deuda se acorta, y el país debe refinanciarse con más frecuencia. Eso incrementa la dependencia de la Reserva Federal y de sus decisiones sobre tipos de corto plazo. También recordó que la factura por intereses supera ya el billón de dólares anuales, un dinero que compite con otras prioridades presupuestarias.

En la conversación se mencionó además la vulnerabilidad frente a Japón, uno de los grandes tenedores de deuda americana. Si sus instituciones decidieran vender posiciones de forma desordenada, los rendimientos podrían escalar todavía más. No obstante, García Herrera matizó que el sector privado japonés ha mantenido o aumentado su exposición porque el rendimiento y el dólar siguen siendo atractivos.

Elecciones, tasas y economía real

De cara a las elecciones legislativas de noviembre, Daray sostuvo que las recompras de bonos continuarán al menos hasta el 4 de noviembre. Y subrayó por qué importa: en una sociedad acostumbrada al crédito, el tipo de interés fija el valor del tiempo. Si un inversor obtiene un 5% con un bono del Tesoro, cualquier proyecto real debe ofrecer más que eso para ser viable.

Esto afecta a las empresas, a las hipotecas y al apetito por invertir. Bessent ha defendido que los costes fiscales de las rebajas de impuestos son temporales y que se resolverán cuando la economía acelere. Sobre ese punto, García Herrera no ocultó su escepticismo. Afirmó que ningún economista acepta del todo esa lógica, aunque la economía estadounidense esté funcionando mejor de lo esperado gracias a la inteligencia artificial.

La inversión prevista en IA ronda este año el billón de dólares, precisamente la misma magnitud que el pago de intereses. Para la economista, eso es una señal de fortaleza, pero también un recordatorio de que el crecimiento no elimina la fragilidad. Recordó que Estados Unidos opera bajo una lógica de alto riesgo, alta rentabilidad, y que en 2008 esa lógica terminó en un golpe severo.

El programa cerró con una pregunta abierta: si el inversor dejara de financiar la deuda pública americana, la crisis resultante podría ser peor que la de 2008. García Herrera lo consideró improbable hoy, pero no imposible. Quizá ese sea el verdadero debate de fondo: no si Estados Unidos puede pagar, sino qué ocurre el día en que alguien decida que ya no quiere seguir comprando.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Rusia se queda sin soldados: la movilización militar que pone en jaque a Putin

Hay una palabra que vuelve a sonar en las altas esferas del Kremlin y que, según VisualPolitik, aterroriza a buena parte de la población rusa: movilización. No una movilización cualquiera, sino una general. El motivo es simple: Rusia tiene un problema de reclutamiento tan serio que el frente ha quedado prácticamente paralizado.

El canal sostiene que medios rusos citan a fuentes de la propia administración presidencial para asegurar que dentro del aparato de seguridad ya hay facciones presionando para que se dé la orden. Sin embargo, no hace falta acudir a filtraciones. VisualPolitik recuerda que el Kremlin lleva meses haciendo un auténtico malabarismo de medidas para arañar reclutas por donde sea. Y no está funcionando.

El telón de fondo es una población exhausta. El canal cita encuestas fiables en las que un 62 por ciento apoya que la guerra termine cuanto antes, frente a solo un 28 por ciento que prefiere que continúe. Una movilización general, además, tendría que tocar por primera vez a la elite urbana de Moscú y San Petersburgo. Esa Rusia que ha visto el conflicto de lejos empezaría a vivirlo dentro de casa.

Un frente paralizado, de 455 a 37 kilómetros

VisualPolitik pone cifras al estancamiento. En julio del año pasado Rusia conquistó 455 kilómetros cuadrados de territorio ucraniano. En julio de 2026, apenas 37. Doce veces menos. Poco más de un kilómetro cuadrado por día en un teatro de operaciones con más de 1.000 kilómetros de línea de contacto. Dicho de otra forma: un ejército de unos 700.000 efectivos conquistó en un mes lo que viene siendo el aeropuerto de Barajas.

Y lo hizo pagando un precio altísimo. Según las estimaciones del Estado Mayor ucraniano que recoge el canal, julio fue el mes más sangriento de 2026, con más de 42.000 bajas rusas. VisualPolitik admite que esas cifras pueden estar algo infladas, pero sostiene que prácticamente ninguna fuente niega que Rusia está sufriendo un desgaste como nunca.

Rusia arrastra un problema de reclutamiento gravísimo, y se nota justo donde más duele: en el campo de batalla.

— VisualPolitik

El desgaste tampoco se limita a los soldados. El canal menciona más de 2.000 sistemas de artillería destruidos, casi 14.000 vehículos y más de 54.000 drones derribados en un solo mes, frente a los 6.000 de julio del año anterior. Mientras tanto, Ucrania golpea refinerías, infraestructura logística y almacenes. La situación, resume VisualPolitik, es de máximo coste y mínima recompensa.

Drones de fibra óptica y la franja de la muerte

¿Por qué ha cambiado esto? El canal apunta a dos grandes bloques: la capacidad tecnológica ucraniana y el desgaste ruso. En el primer apartado, los drones son clave. Varias estimaciones les atribuyen entre el 70 y el 80 por ciento de las bajas del frente. Sobre todo los FPV de fibra óptica, como el Tasa ucraniano. Llevan un cable que se desenrolla en vuelo, lo que los hace inmunes a la guerra electrónica.

VisualPolitik describe una franja de la muerte cada vez más ancha: si al principio de la guerra eran unos cinco kilómetros, hoy son entre 20 y 25 a cada lado del frente. Hasta 30 antes de que acabe el año. Para avanzar bajo esa vigilancia constante, los rusos se mueven en grupos de infiltración de uno a tres soldados. Esa es una de las razones por las que el avance se ha frenado tanto.

Sobre el personal, el canal reconoce que las fuentes son confusas. El Instituto para el Estudio de la Guerra asegura que Rusia sufre más bajas de las que consigue reclutar. Otras fuentes dicen lo contrario. Si se juntan las grandes estimaciones semanales, las bajas rusas van de 5.000 a 8.200 hombres y los reclutamientos de 5.500 a 8.000. Depende del cálculo, Rusia gana 3.000 soldados o pierde 2.700 por semana.

El decreto 647 y la compra de reclutas

Lo importante, matiza VisualPolitik, no es la cifra exacta: es que Rusia ha dejado de acumular efectivos. En 2024 tenía poco más de 500.000 hombres desplegados. A finales de 2025 rozaba los 700.000. En lo que llevamos de 2026 esa curva se ha estancado. Aunque no esté perdiendo efectivos en términos absolutos, sí está perdiendo en términos relativos.

Para entender por qué se agota la fuente, el canal retrocede a septiembre de 2022. Putin firmó el decreto 647, que permitía movilizar a ciudadanos con experiencia militar previa. En poco más de un mes llamó a 302.503 hombres. Pero no salieron de toda Rusia por igual. En Buriatia, una república pobre del extremo oriental, se reclutó a unos tres hombres de cada cien. En Moscú, a uno de cada doscientos. El reparto era dificilmente más desigual.

Los motivos eran dos: los reclutas de regiones periféricas se quejaban menos y eran más pobres. De hecho, tras aquella movilización Putin cambió de método. Dejó de obligar y empezó a comprar. Las primas crecieron sin freno: de 159.000 rublos en enero de 2024 a 908.000 en diciembre, hasta un máximo histórico de 1.470.000 en marzo de 2026. Se calcula que Rusia gasta más de 10.000 millones de dólares al año solo en primas de entrada.

Ni por esas. El canal subraya que, con las primas más altas de toda la guerra sobre la mesa, el primer trimestre de 2026 registró el peor dato de reclutamiento en tres años: unos 70.000 contratos, un 20 por ciento menos que el año anterior. Por eso se ven noticias sobre redadas, presión y engaños en la retaguardia. Un funcionario de la región de Novosibirsk llegó a decir que les han dado a entender que si no presentan las cifras necesarias para agosto habrá algo duro.

¿Por qué Putin puede firmarla después de las elecciones?

La decisión, recuerda VisualPolitik, depende solo de Putin. No tiene que convencer a ningún parlamento. En 2022 preparó la movilización en secreto con Defensa y el Estado Mayor. Y la fontanería jurídica ya está montada: en la legislación rusa no existe diferencia formal entre movilización parcial y general. Además, el decreto 647 sigue vigente. El Tribunal Supremo lo confirmó en mayo de 2023. Para reactivarlo, bastaría con dejar de darlo por cerrado.

¿Cuándo podría ocurrir? El canal ve bastante consenso entre los analistas: después de las elecciones a la Duma, los días 18, 19 y 20 de septiembre de 2026. Putin tiene la costumbre de tomar las decisiones dolorosas solo después de votar. En 2022 firmó la movilización parcial diez días después de unas elecciones regionales. Nada se anuncia antes.

¿Cuántos hombres buscaría? El techo real demostrado es de 300.000, de los cuales solo 150.000 terminaron en unidades utilizables. Para este otoño se rumorea medio millón, aunque la cifra salió de un organismo ucraniano sin respaldo independiente. El problema no es solo el número, sino cuándo llegan. Localizar, citar, equipar y entrenar lleva meses. Si quiere efectivos listos para primavera, tendría que decidirlo ya.

Implicaciones para el frente y para Putin

VisualPolitik sostiene que ni en 2026 ni en 2027 Rusia va a hacerse con el resto del Donbás si sigue la misma dinámica. El número de efectivos desplegados es una variable clave. Hasta ahora Moscú conseguía soldados con relativa facilidad, pero este año se ha estancado. La fatiga crece y el esfuerzo para avanzar es mayor cada mes.

El contexto refuerza esa lectura. La invasión a gran escala de Ucrania, iniciada en febrero de 2022, se ha convertido en una guerra de desgaste en la que el reclutamiento es tan determinante como la artillería. Las elecciones a la Duma de septiembre de 2026 marcan el calendario político ruso, y las primas récord sugieren que el mercado de reclutas se está saturando. La pregunta no es solo militar: es política y social.

Para el lector, la implicación es directa. Si Putin moviliza de forma generalizada, la guerra podría dejar de ser un asunto lejano para millones de rusos urbanos, justo cuando una mayoría dice querer que termine. El coste político de tocar Moscú y San Petersburgo podría ser alto. Sobre todo si las cifras del frente no mejoran. Movilizar no es un grifo: los resultados tardan meses, y mientras tanto la franja de la muerte sigue ensanchándose.

Al final, VisualPolitik deja la pregunta sobre la mesa: ¿sería esta movilización el principio del fin de Putin? No hay forma de saberlo todavía. Lo que sí se intuye es que el Kremlin se ha metido en un callejón del que solo se sale negociando o forzando el reclutamiento. De momento, no ha dado señales de querer sentarse a negociar.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

SEC autoriza el fondo tokenizado Franklin Templeton (BENJI) como garantía en ETFs: Solana en el centro

El fondo tokenizado Franklin Templeton BENJI ha recibido una carta de no acción de la SEC. La gestora podrá emplearlo para gestionar efectivo y garantías en préstamos de valores, un movimiento que Solana observa de cerca porque BENJI también opera sobre esa red.

El pronunciamiento de la División de Gestión de Inversiones de la SEC, fechado el 12 de agosto, no es una aprobación formal del regulador. La propia SEC aclaró que se trata de la opinión de su personal, condicionada al cumplimiento de varios requisitos, y que no supone una conclusión legal sobre la estructura ni sobre los activos.

Qué dice la carta de no acción (y qué no dice)

La estructura se apoya en el Franklin OnChain U.S. Government Money Fund, el vehículo registrado que la firma lanzó en 2021 y que utiliza el token BENJI para representar las participaciones. Franklin Funds quiere recurrir a ese fondo para colocar efectivo temporalmente y respaldar obligaciones vinculadas a préstamos de valores, un uso de tesorería que no cambia la naturaleza del fondo.

El matiz relevante está en la custodia. Franklin Templeton Investor Services conserva el registro oficial de propiedad de los inversores, mientras la red blockchain registra las transacciones y la información anonimizada de los partícipes. No es una migración completa a la infraestructura digital, sino un modelo híbrido pensado para sumar velocidad sin renunciar a los controles de un fondo registrado.

La arquitectura convive con varias redes. Stellar funciona hoy como la principal blockchain pública del producto; Solana también figura entre las redes disponibles para BENJI, según la propia documentación de la gestora. La carta de la SEC no modifica por sí sola ese reparto, pero valida un esquema operativo que otros gestores podrían replicar en redes de alta velocidad.

La tokenización de un fondo monetario ya no es solo un piloto: tiene ahora un encaje supervisado para gestionar liquidez real.

Sandy Kaul, directora de activos digitales e innovación de Franklin Templeton, explicó a Bloomberg que la firma persigue gestionar el efectivo con mayor precisión, capturar rendimientos de forma más eficiente y reducir la liquidez que necesita mantener. En su planteamiento, la tokenización actúa como una herramienta operativa de tesorería, no como una simple vía de distribución alternativa.

El desembarco en carteras de ETF y fondos mutuos podría empezar en el cuarto trimestre de 2026, pero depende de las juntas de cada fondo. La propia SEC recordó que la carta no convierte a BENJI en un instrumento aceptable para cualquier producto. Franklin Templeton también planea desarrollar más activos tokenizados que, con el tiempo, funcionen como efectivo o garantía en su línea de fondos.

La escala actual ayuda a dimensionar la apuesta. La suite BENJI alcanzó 1.980 millones de dólares en activos bajo gestión al 29 de abril, según la gestora, aunque no todo el importe corresponde al fondo monetario señalado. Un valor liquidativo calculado cada hora y la capacidad de negociación intradía son las ventajas que Franklin pone sobre la mesa para justificar el cambio.

Cómo encajan los RWA y Solana en esta decisión

carta de no acción SEC

Para Solana, el movimiento refuerza la tesis de los RWA (activos del mundo real, en sus siglas inglesas). Si Stellar mantiene el papel principal en este fondo, BENJI ya está disponible sobre Solana, y cada validación regulatoria de un activo tokenizado facilita que los gestores consideren redes con liquidación rápida y comisiones bajas. La promesa es directa: operar participaciones de fondos monetarios con la misma fluidez con la que se mueve un pago programable.

La comparación con la banca tradicional ayuda a entenderlo. Un fondo clásico concilia posiciones al cierre del día; una arquitectura tokenizada puede actualizar el valor liquidativo cada hora y permitir movimientos intradía. Para un tesorero que debe cubrir márgenes o préstamos de valores, esa diferencia no es cosmética: reduce el colchón de liquidez que queda inmovilizado sin producir rendimiento.

El precedente es relevante. Franklin Templeton lleva desde 2021 operando este fondo y fue, en su día, presentado como el primer fondo monetario registrado en Estados Unidos que usaba una blockchain pública como sistema oficial de registro. La carta de no acción no parte de un experimento inmaduro, sino de una infraestructura que ya gestiona miles de millones y que ahora busca integrarse en productos convencionales.

Análisis: un piloto regulado, no una victoria definitiva

Desde esta redacción lo leemos con prudencia. La SEC no ha aprobado nada: ha dicho que no recomendará medidas coercitivas bajo determinadas condiciones. Eso deja espacio para que la gestión de liquidez cambie, pero también para que un fallo de custodia, registro o conciliación, reactive las dudas. La historia de Solana, además, obliga a no confundir infraestructura con infalibilidad.

Las paradas de red de 2021 y 2022, cuando Solana dejó de producir bloques durante horas, demostraron que la rentabilidad operativa de una blockchain no es garantía de continuidad. Un fondo monetario usado como garantía no tolera interrupciones prolongadas. Por eso este despliegue se jugará tanto en los contratos y la auditoría de la titularidad como en la estabilidad de las redes sobre las que finalmente opere a escala.

El siguiente termómetro es concreto: si durante el cuarto trimestre las primeras juntas de fondos aprueban los acuerdos y el efectivo empieza a rotar sobre raíles tokenizados, el caso BENJI dejará de ser un anuncio y se convertirá en un precedente medible. Si el piloto suma fricciones, la tokenización de fondos regulados tendrá que esperar una señal más contundente.

Índice de Miedo y Codicia cripto salta de 46 a 62: el mayor giro de 2026 mientras Bitcoin y Solana lideran el rally

El índice de miedo y codicia cripto ha pasado de 46 a 62 en un solo día. Bitcoin subió cerca de un 9% y Solana recuperó los 80 dólares, según los datos de alternative.me, la web que calcula el termómetro del mercado.

El salto de 16 puntos coloca al indicador en zona de codicia y supone uno de los giros de sentimiento más bruscos de 2026. La volatilidad y el momentum, que pesan un 25% cada uno en la puntuación, reaccionaron al repunte simultáneo de las grandes criptomonedas. Esas dos variables son las más sensibles a un cambio brusco de precios.

Bitcoin se negoció cerca de 70.000 dólares tras sumar un 8,8% en 24 horas. Su capitalización alcanzó aproximadamente 1,4 billones de dólares. Ethereum avanzó un 18,5% hasta los 2.259 dólares y XRP subió un 11,2%. Solana, con un avance del 11,9%, volvió a situarse por encima de los 80 dólares.

Las liquidaciones de posiciones cortas amplificaron la subida. Alrededor de 1.230 millones de dólares en apuestas bajistas se liquidaron durante el rally, lo que obligó a los operadores a recomprar a precios más altos. Los cortos son apuestas que ganan cuando el precio cae; al ser liquidados, se convierten en compradores forzosos.

Qué ha movido el índice de miedo y codicia

El indicador no se limita al precio. Mezcla cinco señales: la volatilidad y el momentum suman la mitad de la nota, las menciones en redes sociales y las búsquedas en Google representan otro 25%, y las encuestas a inversores y el dominio de Bitcoin completan la foto.

Una lectura de 62 no significa que todo el mercado esté comprando. Significa que los inversores han vuelto a aceptar riesgo después de semanas de huida. La escala va de 0 a 100: por encima de 50 se considera codicia y por debajo de 25, miedo extremo.

  • La volatilidad y el momentum recogen el cambio inmediato de tendencia.
  • Las redes sociales y las búsquedas suelen reaccionar después del precio.
  • El dominio de Bitcoin apenas se movió, pese a la subida general.

Dieciséis puntos en una sola jornada no confirman un ciclo alcista, pero sí dejan atrás el miedo extremo de julio.

Por qué el rebote exige precaución

El giro llega después de semanas de pesimismo. Hace una semana el indicador marcaba 29 y hace un mes, 25, muy cerca del miedo extremo. Durante julio y principios de agosto, la puntuación se mantuvo por debajo de 35.

El matiz está en la liquidez. Los saldos de stablecoins en los exchanges, la munición que suele utilizarse para comprar cripto sin pasar por el dólar, han caído cerca de un 20%. Hay menos efectivo disponible para sostener una nueva ronda de compras o absorber ventas.

Una sesión tranquila podría volver a bajar las puntuaciones de volatilidad y momentum. El índice rara vez sube 16 puntos sin continuar en una dirección u otra, pero depende de que los compradores mantengan la presión.

Algunos analistas contrarios recordaban que a finales de junio el sentimiento estaba por debajo de los niveles posteriores a la quiebra de FTX, el colapso de 2022 que hundió la confianza del sector. Aquellos avisos de pánico ahora parecen anticipados, no equivocados.

El dominio de Bitcoin, que mide cuánto pesa BTC dentro del mercado cripto, sigue probando un soporte desde julio. Esa señal apenas se ha movido, lo que mantiene abierto el debate sobre una altseason, la fase en la que las criptomonedas alternativas rinden más que Bitcoin.

Lectura de fondo: sentimiento, liquidez y el caso Solana

Para la tesis de Solana, la jornada deja una lectura ambivalente. Por un lado, el activo castigado durante los meses de miedo extremo responde con fuerza cuando el sentimiento gira y recupera los 80 dólares con una subida del 11,9%. Por otro, parte del rebote se explica por liquidaciones forzadas y por la beta general del mercado, no por un catalizador estructural de la red.

El ecosistema de Solana sigue cargando con riesgos conocidos: la concentración del staking (la delegación de SOL a validadores para asegurar la red) en un número reducido de validadores, el peso de la especulación con memecoins y el recuerdo de las paradas de red de 2021 y 2022. Los activos que más suben por beta suelen ser también los que más corrigen si el sentimiento vuelve a girar.

El inversor de Solana no debería leer el 62 como una señal de compra automática. Prefiero vigilar variables con más sustancia: aumento del volumen en los exchanges descentralizados, estabilización del staking y entrada de flujos en productos regulados. El sentimiento puede girar en dos días; esas variables tardan semanas.

La mayoría de los analistas coincide en que el dato clave no será la puntuación del índice, sino la liquidez disponible. Si los saldos de stablecoins dejan de caer y el dominio de Bitcoin define su rango, la codicia tendrá más recorrido. Si no, este 62 puede ser solo un espejismo de corto plazo.

Convocatorias empleo público BOE: seis ayuntamientos abren plazo de 20 días para inscribirse

0

El BOE publica seis convocatorias de empleo público en ayuntamientos de toda España. El plazo de inscripción arranca el 21 de agosto y, según cada entidad local, se extiende entre 15 y 20 días hábiles.

Entre las entidades locales convocantes figuran Motril, León, Collado Villalba, Formentera, Xaló y Vegas del Genil. Las otras cinco entidades fijan un plazo de 20 días hábiles; la resolución de Motril, identificada como BOE-A-2026-17960, deja 15.

El anuncio de Motril se centra en un único puesto: Jefe/a de Sección de Gestión de Presencia, adscrito a la escala Administración General/Especial en varias subescalas. El sistema elegido es el concurso de méritos, no una oposición clásica.

Las bases se publicaron en el Boletín Oficial de la Provincia de Granada número 155 el 13 de agosto. Es el documento esencial: en él están el baremo, la forma de acreditar los méritos y los requisitos concretos de participación.

Por qué el BOE concentra estas convocatorias ahora

El goteo de empleo público local no es casual. Los ayuntamientos refuerzan sus estructuras administrativas tras meses de congelación selectiva y, en el caso de Motril, se trata de una jefatura vacante en el área de gestión interna. No se busca un refuerzo temporal, sino una provisión estable mediante concurso.

El hecho de que coincidan seis entidades en el mismo boletín no responde a un plan coordinado, sino al calendario propio de cada administración. Algunas llevaban semanas esperando la publicación en el boletín provincial para abrir el plazo estatal en el BOE. Por eso, el 21 de agosto se convierte en la fecha clave para comenzar a presentar solicitudes.

Un concurso de méritos no examina con una prueba: se gana con años de servicio, titulación y cursos acreditados. Revisa el baremo antes de preparar la instancia.

Perfiles y condiciones: una vacante de jefatura con concurso de méritos

  • Puesto: Jefe/a de Sección Gestión de Presencia.
  • Adscripción: escala Administración General/Especial, varias subescalas.
  • Sistema de provisión: concurso de méritos, sin fase de oposición.
  • Plazo de inscripción: 15 días hábiles desde el 21 de agosto.

Radiografía de la oportunidad: qué debes valorar antes de presentarte

Visto el detalle de la resolución, el proceso tiene una virtud clara: al ser un concurso de méritos, no habrá examen. Todo el peso recae en el currículum, la antigüedad y la formación acreditada. Para los perfiles internos de la Administración, es una vía rápida de promoción profesional.

Eso sí, el plazo de 15 días hábiles es muy corto para reunir títulos, certificados de cursos y la vida laboral actualizada. Si no presentas los méritos en tiempo y forma, no tendrás segundas oportunidades. El concurso, se resuelve con la documentación aportada.

Otra cuestión relevante es el destino. Motril, en la costa granadina, convoca una jefatura ligada a la gestión interna del consistorio. No es un perfil con proyección estatal ni con decenas de vacantes, pero sí una oportunidad real para quienes ya trabajan en una administración local o cuentan con experiencia en puestos similares.

En conjunto, estas seis convocatorias muestran el goteo constante de empleo público local que sale cada semana en el BOE. No son macroprocesos, sino plazas concretas con plazos breves. Quien busque una oportunidad debe consultar hoy mismo el detalle de cada una y preparar su candidatura sin dejarlo para el último día.

📝 Cómo enviar el currículum

La inscripción se realiza según lo dispuesto por las bases publicadas en el BOP Granada y en la resolución del BOE.

  1. Paso 1: Abre la resolución del BOE-A-2026-17960 y descarga las bases íntegras desde el Boletín Oficial de la Provincia de Granada.
  2. Paso 2: Revisa los requisitos específicos de participación y comprueba que cumples la escala y subescala exigidas.
  3. Paso 3: Prepara la documentación que acredite tus méritos: vida laboral, títulos académicos, cursos y certificados de servicios prestados.
  4. Paso 4: Presenta la solicitud en el registro general del Ayuntamiento de Motril o a través de su sede electrónica dentro de los 15 días hábiles.
  5. Paso 5: Guarda el justificante de presentación y consulta los anuncios sucesivos en la forma prevista en las bases.

Plazo de inscripción: desde el 21 de agosto y durante 15 días hábiles; el último día se situaría alrededor del 10 de septiembre. Requisito mínimo: pertenecer a la escala Administración General/Especial en las subescalas convocadas, según las bases.

Bruselas da luz verde a la joint venture ACS Telefónica Santander para la gigafactoría de IA

0

Bruselas aprueba la joint venture de ACS, Telefónica y Santander, que movilizará 719 millones en la gigafactoría de IA.

Luz verde bajo el Reglamento de concentraciones de la UE

La Comisión Europea ha dado este jueves el visto bueno a la operación notificada en virtud del Reglamento de concentraciones de la UE. La conclusión de Bruselas es clara: no plantea problemas de competencia, dada la posición limitada de las empresas implicadas en el mercado resultante de la transacción.

El expediente se ha examinado mediante el procedimiento simplificado de control de concentraciones, reservado a operaciones con escaso solapamiento horizontal o vertical. No se imponen condiciones ni medidas correctoras. La decisión valida el encaje de la alianza en el derecho comunitario, pero no entra a valorar su viabilidad tecnológica ni financiera.

El Consejo de Ministros autorizó el pasado 16 de junio la inversión de 719 millones de euros del Ministerio para la Transformación Digital y de la Función Pública, a través de la SEPI Digital. Con esa aportación, la sociedad estatal pasó a formar parte del accionariado del vehículo encargado de presentar la candidatura española a la convocatoria europea.

De este modo, el Gobierno activó una inversión estratégica para movilizar un proyecto industrial de gran escala. El objetivo es que España participe en una de las principales infraestructuras europeas de IA, en línea con la estrategia de soberanía tecnológica de la UE orientada a reforzar la nube y la inteligencia artificial soberanas en Europa.

La autorización de Bruselas convierte una apuesta industrial española en un proyecto respaldado por la estrategia de soberanía tecnológica de la UE.

La estructura accionarial y la candidatura multisede

gigafactoría IA España

Los tres inversores privados, Banco Santander, ACS y Telefónica, controlarán de forma conjunta 47% del capital de la sociedad, con una participación individual de 15,67% cada uno. La candidatura española concurrirá con una propuesta multisede que incluye Móra la Nova, en Tarragona, y San Fernando de Henares, en Madrid.

El consorcio, controlará el 47% del accionariado entre los tres socios industriales, mientras la SEPI Digital mantiene una posición de referencia en el lado público. La distribución no concede a ningún socio industrial el control exclusivo, lo que obliga a gobernar el proyecto mediante acuerdos de coinversión. La Comisión Europea no ha detallado las condiciones de gobernanza, pero su análisis se limita a la vertiente de competencia, no a la viabilidad tecnológica.

Soberanía tecnológica, competencia y el mapa europeo de gigafactorías

La decisión de Bruselas llega en un momento en el que la Unión Europea intenta reducir su dependencia de proveedores estadounidenses de nube e inteligencia artificial. La Iniciativa de Gigafactorías de IA forma parte de ese esfuerzo por reforzar la infraestructura soberana, pero compite con un mapa europeo fragmentado: varios Estados miembros aspiran a albergar estas instalaciones y la selección dependerá de criterios de capacidad energética, acceso a chips y plazos de ejecución, no solo de la composición accionarial.

En mi lectura, la entrada de tres grandes del IBEX en el vehículo aporta solvencia societaria y exposición a un proyecto de largo recorrido, pero el importe público de 719 millones de euros conviene dimensionarlo. No es una cifra trivial, aunque el despliegue de una gigafactoría de IA suele manejar inversiones superiores a los 2.000 millones considerando equipamiento, conexión eléctrica y redes. Si España quiere de verdad competir, la clave no está en superar el trámite de competencia, sino en garantizar suelo industrial, fibra y energía a escala competitiva.

La mayoría de los analistas considera que el impacto directo en el beneficio por acción de ACS, Telefónica y Santander será limitado a corto plazo. Los tres tienen capacidad financiera para absorber su participación sin tensionar balances. El riesgo es otro: que el proyecto quede atrapado en la coordinación entre el Estado y tres culturas corporativas distintas. La próxima presentación de la candidatura ante Bruselas será el primer test visible de esa coordinación.

La soberanía tecnológica no se declara. Se construye.

A medio plazo, la operación puede abrir la puerta a contratos de construcción para ACS, conectividad para Telefónica y financiación para Santander, aunque la explotación de la gigafactoría se regiría por un esquema separado aún por definir. Cabe recordar que la participación de 15,67% de cada socio no implica una exposición directa a los ingresos futuros de la infraestructura, sino a la sociedad que presenta la candidatura.

Veredicto Merca2

Cotización al cierre o apertura: La noticia no altera de forma significativa la cotización de ACS, Telefónica o Santander, con variaciones inferiores al 1% en los compases posteriores al anuncio. El foco del mercado sigue en los resultados trimestrales y en los tipos, no en esta validación de trámite.

Clave técnica: La participación de cada socio se limita al 15,67%, por lo que la aportación individual no rediseña la tesis de inversión. El proyecto puede añadir opcionalidad a medio plazo en infraestructura europea de IA sin distorsionar el mapa de riesgos.

Apunte macro: La apuesta pública de 719 millones de euros a través de la SEPI Digital refuerza la posición de España en la estrategia de soberanía tecnológica de la UE. La aprobación confirma que una alianza público-privada puede encajar sin distorsionar la competencia en el mercado único.

Empleo público en ayuntamientos 2026: el BOE publica procesos selectivos en cinco municipios

0

El BOE publica hoy cinco convocatorias de empleo público en ayuntamientos para cubrir plazas de funcionario en 2026.

La edición de este 20 de agosto recoge resoluciones de cinco administraciones locales que han abierto procesos selectivos independientes. Los municipios son Padul, en Granada; Viladecans, en Barcelona; Arrasate/Mondragón, en Gipuzkoa; Santa Pola, en Alicante; y Santa Cruz de Tenerife. La sesión incluye también convocatorias de otros ayuntamientos como Motril, León, Cáceres o Xirivella, pero este resumen se centra en los cinco procesos más visibles. Cada resolución se puede consultar en el BOE de hoy.

Los cinco municipios que convocan plazas

Las resoluciones publicadas hoy corresponden a fechas firmadas entre el 28 de julio y el 14 de agosto. No se trata de una convocatoria unificada, sino de procesos que cada ayuntamiento tramita por separado. Eso implica plazos y requisitos distintos para cada municipio.

  • Padul (Granada): convocatoria para proveer varias plazas.
  • Viladecans (Barcelona): convocatoria para proveer varias plazas.
  • Arrasate/Mondragón (Gipuzkoa): convocatoria para proveer varias plazas.
  • Santa Pola (Alicante): convocatoria para proveer varias plazas.
  • Santa Cruz de Tenerife: convocatoria para proveer una plaza.

Las plazas pueden ser de funcionario de carrera o personal laboral. La distinción exacta por municipio aparece en el boletín provincial correspondiente, no en el texto genérico del BOE.

El empleo público local no siempre exige una titulación superior; el acceso depende del grupo de clasificación y de lo que fije cada base específica.

Empleo público local: qué implica presentarse a estas convocatorias

El atractivo principal de estos procesos es la estabilidad. Una plaza de funcionario o personal laboral fijo en un ayuntamiento ofrece condiciones predecibles y, en muchos casos, jornada con opciones de conciliación. Sin embargo, la competencia suele ser alta, incluso en municipios pequeños.

La estabilidad es el factor que más pesa para quienes deciden opositar. El empleo público local ha crecido en los últimos años en municipios medianos, impulsado por la estabilización de interinos y la reposición de plantillas. Eso explica que muchas convocatorias actuales combinen plazas de funcionario con personal laboral fijo. El sueldo varía según el grupo de clasificación: desde alrededor de 1.300 euros brutos en plazas de auxiliar administrativo hasta más de 2.500 en escalas técnicas. Estos rangos son orientativos y dependen del convenio y los complementos locales.

Un riesgo a vigilar es el plazo de presentación. Al ser convocatorias separadas, cada ayuntamiento publica su propia fecha límite en el boletín provincial. Quedarse con la información del BOE sin descender al detalle puede llevar a perder la convocatoria. Además, algunas plazas de una sola vacante atraen a candidatos de toda la provincia.

La recomendación práctica es revisar las bases específicas de cada municipio antes de preparar la documentación. El perfil con más probabilidades de éxito suele ser el que acredita experiencia previa en administración local o tiene titulación en derecho, económicas o ciencias sociales.

📝 Cómo enviar el currículum

La inscripción en estos procesos no se hace enviando un currículum al ayuntamiento, sino presentando una solicitud oficial según las bases de cada convocatoria. Sigue estos pasos para no equivocarte.

  1. Paso 1: Abre el BOE de hoy y localiza la resolución del municipio que te interesa.
  2. Paso 2: Busca en el texto de la resolución la referencia al boletín provincial donde se publican las bases completas.
  3. Paso 3: Descarga las bases desde el boletín provincial y comprueba el grupo de clasificación, la titulación exigida y el plazo de presentación.
  4. Paso 4: Rellena la solicitud oficial siguiendo el modelo que incluyen las bases y adjunta la documentación acreditativa.
  5. Paso 5: Presenta la solicitud en el registro habilitado por cada ayuntamiento dentro del plazo. Guarda el justificante.

Plazo de inscripción: Lo fija cada convocatoria; suele ser de 20 días hábiles desde la publicación en el boletín provincial, pero debes verificarlo. Requisito mínimo: Cumplir los requisitos de titulación y nacionalidad que señalen las bases de cada plaza.

Bolsos como inversión: la colección de Georgina Rodríguez supera los dos millones de euros

0

La colección de bolsos de Georgina Rodríguez supera los dos millones de euros, según la valoración publicada por ELLE. No es una cifra casual: detrás hay una cartera de 150 piezas en la que conviven Dior, Chanel, Louis Vuitton y varias referencias de Hermès. El caso es relevante para el inversor porque ilustra, con precios y escasez, la lógica de los bolsos como inversión.

La colección de Georgina Rodríguez: el peso de Hermès

El vestidor de la modelo alberga una cartera de 150 piezas, con Hermès como principal núcleo de valor. La publicación estima entre 10 y 15 unidades del Birkin y alrededor de 12 del Kelly, con un precio medio por Birkin de 40.000 euros. A estas piezas se suman modelos de Chanel, Louis Vuitton, Dior y Gucci.

El punto de entrada fue un Kelly de cocodrilo marrón, regalo de Cristiano Ronaldo en sus primeras navidades juntos. Desde entonces, la acumulación ha seguido una lógica de compra constante, no especulativa, lo que refuerza la idea de una posición a largo plazo.

En la cima del ranking figura el Hermès Diamond Himalaya Birkin 30, valorado en 380.000 euros. Le sigue un Birkin de piel de cocodrilo en rojo, la referencia favorita de Georgina Rodríguez, con un precio de 90.000 euros. El Shoulder Birkin diseñado por Jean-Paul Gaultier, una pieza vintage recuperada, cotiza entre 70.000 y 90.000.

En la base de esa escalera de precios hay cinco Birkin en piel Togo, con un precio de partida en boutique de 12.000 euros por unidad. Un Dior Saddle Bag Himalaya en cocodrilo, valorado en 35.000 euros, aporta diversificación a un conjunto centrado en Hermès.

Birkin Hermès y revalorización: la escasez como motor del precio

El Diamond Himalaya Birkin 30 es la referencia más ilustrativa. Solo se fabrican dos o tres unidades al año y se ofrecen exclusivamente a clientas consideradas VIP. Entre las propietarias conocidas figuran Victoria Beckham, Kim Kardashian, Kylie Jenner, Jennifer Lopez y Wanda Nara.

La versión más valiosa de esta edición pertenece a Nita Ambani, con un precio que alcanza los 800.000 euros tras personalizarla con oro de 18 quilates, diamantes y gemas grabadas. El salto desde los 380.000 euros de la pieza estándar evidencia una prima de rareza que se traslada de forma inmediata al valor de reventa.

El Himalaya Birkin no cotiza como un accesorio: lo hace como un activo con oferta restringida y demanda asimétrica.

Desde una óptica de asignación de capital, la colección funciona como un caso de estudio de la moda de inversión: los bolsos de Hermès han mantenido históricamente precios sólidos en el mercado secundario gracias a una producción deliberadamente limitada. La lista de espera y el historial de compra actúan como barrera de entrada, reduciendo la oferta disponible.

No obstante, el acceso no es democrático. Un inversor que hoy quiera comprar un Birkin nuevo debe pasar por el filtro de la maison o acudir al mercado pre-owned, donde la autenticación y la procedencia se convierten en la principal fuente de riesgo. La prima de revalorización no está exenta de costes de transacción.

Análisis Wealth: liquidez, riesgo y horizonte temporal

He seguido durante años el comportamiento de los bienes de lujo como activo alternativo y esta colección refleja un patrón conocido: las piezas más líquidas no son las más caras, sino las que concentran demanda reconocible. Un Birkin de piel Togo en colores neutros encuentra comprador antes que una edición Himalaya de 380.000 euros. La liquidez se mide por el número de coleccionistas activos, no por el valor absoluto.

En términos de horizonte temporal, los bolsos de alta gama exigen plazos de mantenimiento superiores a tres años para amortizar costes de autenticación y comisiones. Quien invierte en Hermès no está comprando renta variable, está comprando escasez. La temporada de subastas de otoño, con las ventas de Christie’s y Sotheby’s en Ginebra, será una señal de fondo para calibrar ese apetito.

💎 Veredicto Wealth

Los bolsos Hermès de alta gama, especialmente los Birkin de cocodrilo, son defendibles como instrumento de preservación de capital para patrimonios con horizonte superior a cinco años. El riesgo principal es la liquidez: cuanto más extrema es la rareza, más estrecho es el mercado de compradores para una venta rápida.

Publicidad