Whatnot roza los 1.000 millones de ingresos por live shopping, según Dealroom

El live shopping ha fusionado la interacción de las redes sociales con la urgencia de la compra en tiempo real, y Whatnot acaba de demostrar que el modelo puede rozar los 1.000 millones de dólares de facturación anual. Su caso deja una lección incómoda: escalar a toda velocidad ignora a veces los riesgos de un diseño que incentiva el gasto compulsivo.

El modelo de negocio que ha disparado los ingresos de Whatnot

Whatnot, la aplicación de subastas en directo, se ha convertido en una de las plataformas de compras de más rápido crecimiento en Estados Unidos. Fundada hace siete años, ha levantado cerca de 975 millones de dólares en financiación, con una valoración de 11.500 millones de dólares respaldada por pesos pesados del capital riesgo como Andreessen Horowitz, Sequoia Capital y CapitalG. Está en camino de superar los 1.000 millones de ingresos este año, añadió 20 millones de cuentas nuevas en 2025 y calcula que controla cerca del 60% del mercado de live commerce en Norteamérica y Europa.

El modelo de subasta en directo no es nuevo, pero Whatnot ha logrado empaquetar la experiencia en una app móvil con una capa social que recuerda a TikTok, logrando una retención de usuarios y un volumen de transacciones que los marketplaces tradicionales envidian. Los compradores pujan en tiempo real por artículos que van desde cartas coleccionables y moda de lujo hasta juguetes blandos y fideos instantáneos, todo presentado por anfitriones que animan las pujas con un ritmo frenético.

El secreto está en el formato de subasta con cuenta atrás que supercarga a plataformas como eBay o Amazon con un componente de entretenimiento puro. Whatnot estima que sus usuarios pasan una media de 30 minutos al día dentro de la aplicación, una métrica de engagement que explica por qué los fondos de inversión han apostado tan fuerte por la compañía.

📦 Caso de estudio: Whatnot

  • El reto: Crear un marketplace de subastas en directo que compita con gigantes como eBay y Amazon.
  • La jugada: Combinar vídeo en directo con pujas en tiempo real, centrado en categorías de coleccionismo, moda y juguetes, con una experiencia social adictiva.
  • El resultado: Rozará los 1.000 millones de dólares de ingresos en 2026, con una valoración de 11.500 millones y una cuota de mercado del 60% en Norteamérica y Europa.
  • La lección: El live shopping escala rápido, pero exige controles de protección al consumidor desde el día uno para evitar problemas reputacionales y regulatorios.

La compañía ha atraído a fondos de primer nivel que rara vez se equivocan en las tendencias de consumo. Andreessen Horowitz lideró la ronda Serie D en 2021 y repitió en ampliaciones posteriores, una señal de que el venture capital ve en el live shopping una categoría con potencial para devorar cuota del e-commerce tradicional.

Las cifras marean, pero el verdadero desafío no está en facturar 1.000 millones, sino en mantener la confianza del usuario cuando el modelo de negocio se asienta sobre la urgencia de la puja.

La cara B: el diseño que dispara las ventas y el gasto compulsivo

marketplace live shopping

El crecimiento meteórico de Whatnot trae aparejado un escrutinio cada vez mayor sobre su diseño adictivo. Críticos señalan que la mecánica de subasta con cuenta atrás elimina el momento de decisión consciente y fomenta el gasto impulsivo. Un usuario, un contable de 45 años, llegó a gastar casi 1,4 millones de dólares en cuatro meses, recurriendo a ahorros, préstamos personales y la tarjeta de crédito de su empresa, antes de que su mujer solicitara el divorcio.

Mark Leiser, experto en diseño engañoso y ex profesor de derecho digital en la Universidad de Leiden, calificó el efecto de las subastas como una “degradación del consentimiento”, porque el comprador no dispone de un momento de reflexión real. El consejero delegado y cofundador de Whatnot, Grant LaFontaine, rechazó esa caracterización, aludiendo a la puntuación de 4,7 estrellas de la app en la tienda de Apple y afirmando que los datos internos no reflejan un problema significativo de gasto excesivo.

A pesar de la defensa, la compañía ha empezado a moverse. El año pasado introdujo controles opcionales para límites de gasto y de tiempo de visualización. La semana pasada comenzó a rodar una herramienta que pausa el gasto de forma inmediata, y planea probar un paso de compra con código que añada fricción antes de cada puja. Whatnot también duplicó su equipo de confianza y seguridad, que ya representa cerca de un tercio de sus aproximadamente 1.200 empleados.

Proteger al consumidor no es un coste, es una inversión en valoración: cada euro gastado en controles evita un escándalo que puede tumbar el crecimiento.

Qué enseña Whatnot al ecosistema emprendedor español

El caso de Whatnot tiene lecturas muy concretas para cualquier fundador que aspire a escalar rápido en un modelo de marketplace con alto componente social. Primero, demuestra que el live commerce es una categoría de ingresos masivos —en Asia mueve cientos de miles de millones— y que occidente está despertando con fuerza. Una startup que sepa replicar la capa de entretenimiento sin caer en los vicios del diseño puede capturar una porción de un mercado que aún no tiene líder indiscutible en España.

Segundo, el foco en la confianza del usuario no puede ser reactivo. La regulación de protección al consumidor en la Unión Europea, especialmente la Ley de Servicios Digitales, establece obligaciones crecientes para las plataformas. Los inversores institucionales penalizan cada vez más los riesgos reputacionales, y poner los controles desde la fase seed puede ser una ventaja competitiva, no un freno.

En la práctica, founders que construyan modelos de compra en directo deberían integrar desde el día uno límites de gasto configurables, cooldowns entre pujas y políticas antifraude transparentes. La lección de Whatnot es que facturar 1.000 millones no te blinda frente a una crisis de confianza; al contrario, cuando más grande es la plataforma, más alto es el listón que exigen los usuarios y los reguladores.

🚀 Hoja de Ruta para Emprender

  • Diseña para la retención, no para la adicción: Incorpora pausas naturales en el flujo de compra, como un paso de confirmación extra antes de pujas elevadas. La métrica de tiempo en app importa, pero la recurrencia saludable construye valor a largo plazo.
  • Construye el equipo de confianza antes de necesitarlo: Whatnot duplicó su plantilla de seguridad cuando ya facturaba cientos de millones. Un founder inteligente contratará al menos a un responsable de protección del consumidor desde la Series A.
  • Comunica los controles como ventaja, no como corsé: Los inversores y los usuarios avanzados valoran las plataformas que evitan el gasto compulsivo. Incluye límites de gasto y controles parentales desde el inicio y hazlos visibles en el onboarding.

Oposiciones al Ayuntamiento de Alicante: convocan plazas de funcionario y laboral por turno libre

El Boletín Oficial del Estado (BOE) ha publicado hoy, 7 de agosto de 2026, la convocatoria del Ayuntamiento de Alicante para cubrir un total de 14 plazas de personal funcionario y laboral. Todas ellas se rigen por el sistema de concurso-oposición y están destinadas exclusivamente a la promoción interna, es decir, a quienes ya ocupan un puesto fijo en la administración.

La promoción interna es una vía de avance profesional para el personal del Ayuntamiento, que permite cambiar de escala o subescala sin necesidad de abandonar la institución. En esta convocatoria, las 14 vacantes se agrupan en cuatro categorías diferentes, con requisitos específicos de titulación y pertenencia a determinados cuerpos. Cubren areas muy diversas de la administración, desde la gestión ordinaria hasta especialidades técnicas.

Plazas convocadas: perfiles y características

La oferta de empleo público comprende los siguientes puestos, todos ellos por el turno de promoción interna:

  • 8 plazas de Técnico/a Medio de Gestión, escala de Administración General, subescala Gestión, clase Media.
  • 1 plaza de Auxiliar Técnico/a en Ecología, escala de Administración Especial, subescala Técnica, clase Auxiliar.
  • 3 plazas de Técnico/a Superior en Informática, escala de Administración Especial, subescala Técnica, clase Superior.
  • 2 plazas de Diplomado/a en Filosofía y Letras, escala de Administración Especial, subescala Técnica, clase Media.

Tanto el sistema selectivo (concurso-oposición) como los criterios de valoración de los méritos están detallados en las bases reguladoras, que fueron aprobadas inicialmente en el Boletín Oficial de la Provincia de Alicante número 33, de 18 de febrero de 2026. Desde entonces se ha seguido el procedimiento administrativo hasta llegar a la publicación oficial en el BOE que hoy abre el periodo de solicitudes.

El extracto de la convocatoria también se publicó en el Diari Oficial de la Generalitat Valenciana el pasado 21 de julio, un paso obligatorio antes de que el BOE diera luz verde definitiva al proceso de selección.

Las 14 plazas se reparten en cuatro escalas y exigen titulación y méritos; la promoción interna no está exenta de competencia.

Plazos y cómo participar en la selección

El plazo de presentación de solicitudes es de veinte días hábiles a contar desde el día siguiente al de la publicación de esta resolución en el BOE. Dado que la publicación se produce este viernes 7 de agosto, el primer día hábil es el lunes 10 de agosto; por tanto, el periodo de inscripción se extenderá hasta, aproximadamente, el 7 de septiembre de 2026 (contando solo los días laborables).

Las personas interesadas deben cumplir los requisitos establecidos en las bases: principalmente, ser funcionario de carrera o personal laboral fijo del Ayuntamiento de Alicante o de otra administración con convenio de reciprocidad, además de poseer la titulación requerida para cada puesto. La solicitud se presenta en el Registro General del Ayuntamiento o a través de los medios electrónicos habilitados, adjuntando la documentación justificativa de los méritos que se aleguen.

Conviene prestar atención a las fechas exactas, ya que los plazos administrativos son improrrogables. La lista provisional de admitidos y excluidos se publicará en el tablón de edictos y en la sede electrónica municipal, y será el momento de presentar reclamaciones si fuese necesario.

Promoción interna en el Ayuntamiento: una oportunidad para avanzar en la carrera administrativa

Esta convocatoria se inscribe en la estrategia de estabilización y desarrollo profesional de los empleados públicos del consistorio alicantino. Aunque no supone nuevas incorporaciones desde el exterior, permite retener talento interno y cubrir vacantes que quedaban desprovistas. Para muchos funcionarios, la promoción interna es la única vía para acceder a plazas de categoría superior sin tener que competir en turno libre, donde a menudo se enfrentan a aspirantes externos con mayor preparación académica reciente.

No obstante, el sistema de concurso-oposición combina la superación de pruebas teóricas con la valoración de los méritos acumulados durante la vida laboral, lo que puede generar una competencia significativa entre los propios empleados. Es importante preparar concienzudamente tanto el temario como la documentación acreditativa de los méritos, puesto que cada punto cuenta en la clasificación final.

A medio plazo, el Ayuntamiento de Alicante ha comunicado su intención de seguir impulsando la promoción interna como parte de su plan de recursos humanos, con el objetivo de cubrir las necesidades de nuevos perfiles surgidos de la digitalización y la modernización de los servicios públicos. Por tanto, es previsible que en los próximos trimestres se lancen más convocatorias de este tipo, tanto para personal funcionario como laboral.

📝 Cómo enviar el currículum

La inscripción se realiza exclusivamente mediante solicitud oficial, no a través del envío de currículum, sino cumplimentando la instancia que se publicará en la sede electrónica del Ayuntamiento.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Alicante o al apartado de empleo público en su web oficial.
  2. Paso 2: Localiza la convocatoria (referencia: BOE-A-2026-17204) y descarga las bases y el modelo de solicitud.
  3. Paso 3: Rellena la instancia con tus datos personales, el puesto al que optas y los méritos que alegas.
  4. Paso 4: Adjunta la documentación que acredite los requisitos (titulación, nombramiento como funcionario o contrato laboral fijo, y méritos específicos).
  5. Paso 5: Preséntala dentro del plazo en el Registro General del Ayuntamiento o mediante registro electrónico, y conserva el justificante de presentación.

Plazo de inscripción: Hasta el 7 de septiembre de 2026 (aproximadamente). Requisito mínimo: Ser personal funcionario de carrera o laboral fijo del Ayuntamiento de Alicante o de otra administración con la que exista convenio de reciprocidad, y poseer la titulación exigida para la plaza correspondiente.

Naïve levanta 28,5 millones de dólares en una Serie A para crear la ‘infraestructura de empresa autónoma’ con agentes de IA

Construir una aplicación con un agente de código se mide en horas; montar la empresa que la sostiene sigue costando meses. Ese cuello de botella, que separa la velocidad del software de la fricción del papeleo, es lo que ataca Naïve. La startup californiana acaba de levantar 28,5 millones de dólares en una Serie A para que cualquiera levante una compañía entera escribiendo un solo archivo de configuración.

Una Serie A que señala la próxima ola del venture capital

La ronda ha sido liderada por Nexus Venture Partners, con participación de Y Combinator, Zetta, Liquid 2 y un grupo de business angels de peso: Gokul Rajaram, Tim Zheng (Apollo), JD Sherman (ex-HubSpot) o Robert Chatwani (DocuSign), entre otros. Para una startup fundada en Palo Alto por dos jóvenes de veinte años que dejaron Berkeley, es una validación contundente.

Sean Dorje y Dennis Zax venden su primera empresa, ezML, siendo aún adolescentes. Luego pasan por Y Combinator y ahora cierran una operación que valora a Naïve en torno a los 200 millones de dólares, según fuentes cercanas a la compañía. El capital fresco irá directo al laboratorio de investigación: la startup quiere convertirse en la capa de infraestructura que permita a los agentes de IA gestionar pagos, identidad legal, correo, telefonía, memoria y cómputo sin intervención humana constante.

Qué hace Naïve exactamente: un API, toda la empresa

La propuesta es tan radical como simple. Un desarrollador escribe un archivo de configuración con lo que su agente necesita —una LLC, tarjetas virtuales, un buzón de correo, una base de datos— y Naïve provisiona todo detrás de una sola API. El sistema incluye un governance gateway que impone presupuestos y requiere firma humana antes de ejecutar cualquier acción sensible.

Entre sus capacidades clave figuran la verificación KYC/KYB para dar identidad real al agente, la orquestación multiagente, el ruteo de inferencia al modelo más barato capaz de responder y una capa de memoria que entrega solo el contexto necesario a cada llamada. El objetivo es que un negocio pase de idea a entidad operativa en minutos, no en semanas.

Naïve aterriza en un momento en el que los agentes de código como Claude Code o Codex ya son capaces de escribir software funcional en una tarde. El problema, señalan los fundadores, es que la nube actual se diseñó para humanos, no para agentes. Hacen falta entre 90 y 120 días para dar de alta una empresa, abrir cuentas bancarias y activar pasarelas de pago, y ese tiempo se come la ventaja que gana el código autónomo.

La próxima década no es del software autónomo, sino de empresas autónomas: esa es la apuesta de los fondos que lideran esta Serie A.

Con este cierre, los responsables de Nexus Venture Partners verbalizan lo que muchos inversores intuyen: si el gasto en agentes va a escalar a billones, la infraestructura que los alimenta tiene que ser tan escalable como lean. Naïve se posiciona como el middleware que permite a pymes y emprendedores lanzar fuerzas de trabajo autónomas sin ser expertos en IA.

Los cuatro pilares de investigación que van a financiar

El capital se va a cuatro líneas de I+D pensadas para maximizar el trabajo realizado por cada token consumido por los agentes:

  • Ejecución serverless: cada agente corre en un aislado V8 que solo factura los milisegundos de ejecución real. Arranque en frío de 2,3 ms y apenas 1,2 MB por agente.
  • Inferencia al menor coste: ruteo automático al modelo más barato capaz de responder; modelos de lenguaje pequeños para tareas mecánicas e inferencia por lotes para trabajos largos.
  • Capa de memoria corporativa: un único repositorio que extrae hechos estructurados y entrega a cada agente solo el contexto pertinente, ahorrando ~11 veces más tokens por consulta frente al estado del arte.
  • Orquestación por niveles: el trabajo se delega en el subagente adecuado en lugar de encargarlo todo al modelo más caro; se ejecuta en serverless por 1/100 del coste.

Estas cuatro patas responden a una observación tan sencilla como demoledora: los bucles de agentes son muy ineficientes por culpa del lock-in en modelos frontera, el cómputo ocioso y la gestión pobre del contexto. Hacer que cada token rinda más es la llave para que las empresas autónomas sean económicamente viables.

Los los fundadores Dorje y Zax lo resumen con claridad: «En esta década, el gasto en agentes llegará a billones. Nuestro trabajo en Naïve Labs es que cada euro gastado en tokens produzca más resultados».

Qué enseña esta ronda al ecosistema español

La operación de Naïve no es un caso aislado. Se suma a una serie de rondas de infraestructura para agentes que han ido ganando tracción en 2025 y 2026, desde la Series B de 120 millones de Adept hasta los movimientos de plataformas como CrewAI o AutoGen. El patrón es claro: el venture capital está girando del modelo SaaS tradicional, donde el agente es un copiloto, hacia startups que construyen raíles sobre los que delegar procesos enteros.

Para el founder español, la lección llega en dos direcciones. La primera, que el dinero persigue proyectos que resuelven el problema de fondo —la fricción operativa— y no solo el de una tarea. La segunda, que el paso por aceleradoras como Y Combinator sigue siendo una palanca de acceso a rondas de alto calibre, también para equipos extranjeros que montan en EE. UU. Naïve, de hecho, es una apuesta de YC que ha sabido amplificar la red de contactos de la aceleradora hasta cerrar con Nexus.

Además, el enfoque de Naïve en eficiencia por token tiene un paralelismo con la obsesión de muchos emprendedores españoles por el burn rate reducido. Construir sobre una infraestructura serverless que facture por milisegundo de ejecución encaja con la mentalidad de quien necesita alargar el runway al máximo. La startup californiana demuestra que el discurso de la frugalidad puede combinarse con una visión de producto tan ambiciosa como para levantar una Serie A de casi 30 millones.

🚀 Hoja de Ruta para Emprender

  • Automatiza procesos, no solo tareas: si tu startup de IA se limita a reemplazar un solo gesto humano, compite con cientos. Piensa en la cadena completa: identidad, pagos, comunicaciones, gobernanza.
  • Diseña para agentes desde el día uno: la nube actual penaliza la ejecución autónoma con cómputo ocioso. Evalúa arquitecturas serverless que reduzcan ese desperdicio a cero.
  • Entra en la red de aceleradoras globales: Y Combinator sigue siendo un multiplicador de tracción y de agenda de inversores. Pero el timing importa: llega con una demo que demuestre que tu infraestructura funciona en minutos, no en semanas.
  • Mide el coste por token, no solo el MRR: si tu propuesta depende de modelos de lenguaje, cada consulta tiene un precio. Optimizar el gasto por token desde el arranque te da margen para escalar sin quemar la caja.

La compraventa de viviendas repunta en junio un 1,6%: 59.288 operaciones y fin de la racha de caídas

Junio devolvió el pulso al mercado inmobiliario. La compraventa de viviendas en España registró 59.288 operaciones, un 1,6% más que en el mismo mes de 2025, según los datos publicados este viernes por el Instituto Nacional de Estadística (INE). Se trata de la mejor cifra para un mes de junio desde 2007 y, sobre todo, rompe una racha de cinco meses consecutivos de caídas interanuales que había comenzado en enero de este mismo año.

El dato sorprende por su oportunidad. Con el BCE aún en modo restrictivo y los tipos de interés lejos de los niveles que dispararon la demanda en 2022, que el mercado residencial registre un repunte en pleno verano es una señal de resiliencia. Algo que las inmobiliarias cotizadas llevaban esperando desde que las ventas empezaron a enfriarse a finales del año pasado.

El informe del INE muestra un comportamiento muy desigual entre segmentos. La vivienda nueva creció un 6,3% interanual, hasta las 12.766 operaciones, mientras que la segunda mano apenas se movió: subió un 0,3%, con 46.522 transacciones. En tasa intermensual (junio sobre mayo), el avance fue más uniforme: un 5% global, con un +7,4% en obra nueva y un +4,4% en usada.

La vivienda nueva tira del carro

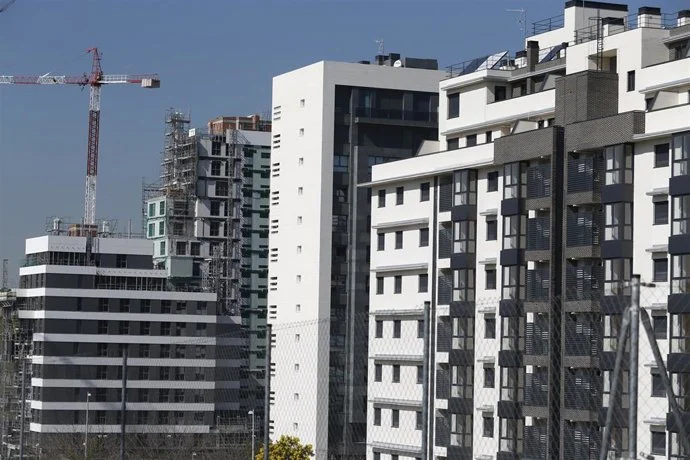
El repunte de junio se explica casi en su totalidad por el empuje de la promoción nueva. El segmento, que representa el 21,5% del total, crece a un ritmo que triplica al de la vivienda de segunda mano. Un reflejo de la actividad de las promotoras que cerraron proyectos en la primera mitad del año y que ahora empiezan a escriturar.

Las viviendas libres concentraron el 93,8% de las operaciones, con 55.609 compraventas y un alza interanual del 2,6%. Las protegidas, en cambio, cayeron un 11,8%, hasta 3.679 unidades. Este descenso en la vivienda protegida no es nuevo: lleva siete trimestres con números rojos, lastrada por la escasez de promociones y los problemas de financiación de los planes autonómicos.

A pesar del buen dato de junio, el acumulado del semestre sigue en negativo. Entre enero y junio, la compraventa de viviendas retrocede un 2,6%, con caídas del 2,8% en obra nueva y del 2,5% en segunda mano. Es decir, el mes aislado no corrige la tendencia de fondo, pero sí frena la hemorragia.

El mercado residencial ha dejado atrás la corrección más rápida de la década y ahora busca un suelo estable. Junio puede ser ese punto de giro.

mercado inmobiliario España 2026

Impacto en las inmobiliarias cotizadas: ¿punto de inflexión o espejismo?

Para las cotizadas del sector, el dato de junio llega en un momento en que la mayoría de las promotoras venían ajustando a la baja sus previsiones de entregas para 2026. Metrovacesa, Neinor Homes y Aedas Homes han recortado guidance en lo que va de año, citando retrasos en la obtención de licencias y un comprador más selectivo. Un 1,6% de subida en las compraventas, aunque modesto, reduce la presión sobre sus carteras de pedidos.

En mi lectura, el dato no es suficiente para hablar de un cambio de ciclo, pero sí de una estabilización de la demanda. Las promotoras que han mantenido disciplina de costes y que no han sobredimensionado su exposición al segmento de lujo —el más castigado en los últimos trimestres— serán las primeras en capitalizar este repunte.

La incógnita es si el dato de junio es coyuntural, empujado por la finalización de promociones que venían de ejercicios anteriores, o si marca un punto de inflexión genuino. La respuesta llegará con los datos de julio y agosto, meses tradicionalmente flojos. Si se confirma una segunda lectura positiva, los títulos de las inmobiliarias podrían descontar una mejora de margen que hoy no está en precio.

A mi juicio, el verdadero riesgo para el sector no está en la demanda —que sigue existiendo, como demuestra la tensión de precios en alquiler— sino en los costes de construcción y en la disponibilidad de suelo finalista. Las compañías que hayan sabido blindar sus márgenes con una buena gestión del suelo serán las que mejor naveguen los próximos trimestres.

Veredicto Merca2

Cotización al cierre o apertura: Las principales inmobiliarias cotizadas despertaban con ligeros avances tras conocerse el dato. Metrovacesa subía un 0,8% en los primeros compases de la sesión, mientras que Neinor Homes sumaba un 0,5% y Aedas Homes se mantenía plana. El IBEX 35, por su parte, cotizaba prácticamente sin cambios, en torno a los 11.200 puntos.

Clave técnica: El índice sectorial de construcción e inmobiliario del Mercado Continuo acumula una caída del 12% en lo que va de año. Una ruptura por encima de los 1.450 puntos —nivel que no toca desde abril— sería la señal técnica que confirmaría un cambio de sesgo. De momento, la resistencia se mantiene firme.

Apunte macro: La prima de riesgo española se situaba en 72 puntos básicos al inicio de la sesión, sin variación apreciable tras el dato de vivienda. El mercado de deuda no reacciona a indicadores sectoriales, pero la estabilidad del diferencial respecto al bund alemán es el contexto en el que se mueven las cotizadas del ladrillo.

Oposiciones al Ayuntamiento de Alicante: plazas de funcionario y laboral publicadas en el BOE

El Ayuntamiento de Alicante ha publicado en el BOE la convocatoria de 14 plazas de personal funcionario reservadas en su totalidad a promoción interna. Ocho de ellas son para Técnico/a Medio de Gestión, una para Auxiliar Técnico/a en Ecología, tres para Técnico/a Superior en Informática y dos para Diplomado/a en Filosofía y Letras. El plazo de presentación de instancias ya está corriendo y se cerrará el próximo 4 de septiembre de 2026.

Se trata de una oportunidad dirigida exclusivamente al personal que ya presta servicio en el consistorio alicantino. Las bases fueron aprobadas y publicadas en el Boletín Oficial de la Provincia de Alicante número 33, de 18 de febrero de 2026, y ahora, con la inserción del extracto en el Boletín Oficial del Estado, se abre el periodo de solicitudes por vía electrónica.

Por qué se convocan estas plazas ahora

El Ayuntamiento de Alicante necesita cubrir puestos estructurales de su plantilla de funcionarios mediante la promoción de empleados que ya están dentro de la casa. Los cuerpos afectados son de gestión administrativa, ecología, informática y archivos/documentación, perfiles que suelen tener cierta rotación por jubilaciones o reestructuraciones internas. La convocatoria se enmarca en el plan de estabilización y promoción profesional del consistorio, que apuesta por la carrera horizontal de su personal antes de recurrir al turno libre.

Las cuatro categorías convocadas reflejan necesidades reales de refuerzo en áreas como la administración general, la gestión medioambiental, la modernización tecnológica y la gestión documental. Al ser todas por el sistema de concurso-oposición, se valora tanto la experiencia previa como el conocimiento demostrado en una prueba selectiva.

Requisitos para presentarse

La nota clave es que la convocatoria es exclusivamente por turno de promoción interna. Por tanto, el candidato debe cumplir estos requisitos comunes, además de los específicos de cada plaza:

  • Ser personal funcionario de carrera del Ayuntamiento de Alicante en el cuerpo o escala de origen que establezcan las bases.
  • Reunir la titulación académica exigida para el grupo al que se aspira (por ejemplo, Grado universitario para Técnico Medio y Superior, y posiblemente Formación Profesional de grado superior para Auxiliar Técnico).
  • Acreditar la antigüedad mínima en el cuerpo de origen que fijen las bases (normalmente dos años de servicio activo).
  • No haber sido separado del servicio ni hallarse inhabilitado para el ejercicio de funciones públicas.

La letra pequeña de los requisitos exactos —titulaciones concretas, antigüedad computable, exenciones— figura en las bases publicadas en el BOP de Alicante y en la sede electrónica municipal.

Cómo es el proceso selectivo: concurso-oposición

El sistema elegido es el concurso-oposición, que pondera tanto la fase de oposición (examen) como la de concurso (méritos). En líneas generales, cada plaza contará con:

  • Una fase de oposición con uno o varios ejercicios de carácter teórico-práctico, adaptados a las funciones del puesto. Por ejemplo, en Técnico Superior en Informática cabe esperar pruebas de desarrollo de sistemas y resolución de supuestos prácticos. Para Diplomado en Filosofía y Letras, probablemente se evaluarán conocimientos de archivística y gestión documental.
  • Una fase de concurso en la que se baremarán la antigüedad, los cursos de formación, las titulaciones académicas adicionales y otros méritos relacionados con el ejercicio profesional en el ayuntamiento.

El temario detallado se publicará en la web del Ayuntamiento y en el BOP correspondiente. Al ser una promoción interna, la competencia es limitada en número, pero el nivel de preparación de los aspirantes suele ser alto porque parten de un conocimiento práctico del funcionamiento municipal.

convocatoria BOE Alicante

Por qué merece la pena la promoción interna (y también la letra pequeña)

Para un funcionario de carrera del Ayuntamiento de Alicante, dar el salto a una plaza superior supone mejorar su retribución, consolidar un puesto de mayor responsabilidad y, en muchos casos, progresar hacia el subgrupo A1 o A2 del artículo 76 del TREBEP. Económicamente, la diferencia entre un cuerpo auxiliar y uno de gestión puede ser de varios miles de euros al año, sin contar los complementos específicos que en el ámbito local dependen del puesto concreto.

La promoción interna permite subir de grupo sin competir con miles de aspirantes externos, pero el examen sigue siendo exigente porque se mide el verdadero conocimiento especializado.

Sin embargo, hay que tener en cuenta dos realidades. Primera, que el número de plazas totales es reducido —14— y la demanda entre el personal fijo suele ser muy concentrada, especialmente para los puestos de informática y gestión. Segunda, que los procesos de estabilización y promoción en las administraciones locales no siempre se ejecutan con la velocidad deseada; las bases se publicaron en febrero de 2026 y la apertura del plazo no ha llegado hasta julio-agosto. El aspirante debe asumir que la resolución definitiva puede demorarse varios meses más.

A favor, el formato concurso-oposición permite que la experiencia acumulada pese casi tanto como un buen día de examen. Quien lleve años en el ayuntamiento tendrá una ventaja real en la fase de méritos. Con una preparación planificada y la mirada puesta en el temario concreto de cada especialidad, la oportunidad es real.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por vía telemática a través de la sede electrónica del Ayuntamiento de Alicante. El plazo de veinte días hábiles comenzó con la publicación en el BOE y finalizará el 4 de septiembre de 2026.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Alicante (sede. alicante. es) y dirígete a la sección de empleo público o convocatorias.
  2. Paso 2: Identifícate con certificado digital o sistema Cl@ve. Descarga el modelo de solicitud oficial correspondiente a la plaza o plazas a las que optes.
  3. Paso 3: Rellena el formulario con tus datos personales y profesionales, indicando la referencia de la convocatoria (BOE-A-2026-17204) y la plaza elegida.
  4. Paso 4: Abona la tasa de examen que establezcan las bases (el importe suele aparecer en el propio modelo de solicitud y ronda entre 30 y 60 euros) y adjunta la documentación acreditativa de méritos y titulación.
  5. Paso 5: Presenta la solicitud firmada electrónicamente y guarda el justificante de registro. Cualquier error u omisión podrás subsanarlo dentro del plazo de diez días hábiles que se conceda una vez publicada la lista provisional de admitidos.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Alicante.
  • Número de plazas: 14 (8 Técnico/a Medio de Gestión, 1 Auxiliar Técnico/a en Ecología, 3 Técnico/a Superior en Informática, 2 Diplomado/a en Filosofía y Letras).
  • Sueldo estimado: Pendiente de publicación (salario conforme a las tablas municipales para el grupo de destino).
  • Fecha límite de inscripción: 4 de septiembre de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Alicante (sede.alicante.es).

Salidas a Bolsa en 2026: las pymes españolas toman BME Growth

El mercado de empresas en crecimiento en España se prepara para un aluvión de salidas a Bolsa en 2026. Tras un primer semestre discreto —solo dos estrenos en BME Growth, los de Andino y Treelogic—, las expectativas para el tramo final del año son las más optimistas en una década. Con la nueva regulación europea (Listing Act) ya activada y los asesores registrados con carteras llenas, los responsables del mercado esperan cerrar el ejercicio con niveles récord de debuts.

María Lago, directora general de Armanext, apunta que «entre las operaciones que tenemos en nuestra cartera y las que manejan otros asesores, creemos que este año podrían incorporarse entre diez y 12 compañías» a los mercados de BME Growth y Euronext Growth. Una horquilla que, de cumplirse, convertiría a 2026 en el mejor año para las OPV de pequeñas empresas desde la creación del segmento. Hasta junio, las ampliaciones de capital en las plataformas de crecimiento españolas ya habían captado 550 millones de euros, según datos de BME.

Entre las firmas que han confirmado su intención de estrenarse están la brasileña Práctica y la mexicana Lidd AI. Eso sí, la competencia con Euronext es feroz: en los mercados de Oslo, Milán o París ya han debutado 21 empresas en lo que va de año, mientras que en el lado español de las plataformas paneuropeas solo una, en Euronext Access.

Un marco regulatorio a medida para las pymes

El impulso llega con viento regulatorio de cola. La primera fase de la Listing Act —el plan de Bruselas para revitalizar los mercados de capitales europeos— acaba de entrar en vigor, y su punto más relevante para las pequeñas cotizadas es la creación de un folleto específico para empresas de mercados de crecimiento. Un documento de un máximo de 75 páginas, frente a las hasta 300 que exige un mercado regulado, y que podrán utilizar tanto pymes ya cotizadas como no cotizadas que oferten hasta 50 millones de euros.

Guillaume Morelli, jefe de listing para Francia, Portugal y España en Euronext, destaca que el objetivo es «apoyar a las pymes en crecimiento facilitándoles un acceso eficiente a capital a largo plazo mediante un marco regulatorio simplificado». Una de las grandes novedades es que, transcurridos 18 meses seguidos en un mercado de pymes en expansión, la empresa podrá solicitar el salto a un mercado regulado con un folleto simplificado y en solo siete días hábiles.

Jesús González, director gerente de BME Growth y BME Scaleup, señala que los sectores más representados en la cartera de futuros estrenos son «lempresas en el ámbito de la digitalización, el diseño de software, la ciberseguridad y la inteligencia artificial, junto con las dedicadas a las ciencias de la vida, como biotech o servicios de salud». Una concentración que refleja hacia dónde se dirige la financiación alternativa para pymes.

BME Growth, que acumula cerca de 100 estrenos desde su creación (excluidas las socimis), se ha consolidado como la antesala para empresas que aspiran a dar el salto. Los casos de éxito no faltan: MásMóvil debutó en el MAB en 2012, ascendió al Mercado Continuo en 2017 y llegó al IBEX 35 antes de ser excluida tras la OPA de los fondos en 2020. Grenergy pasó a la Bolsa hace siete años, y Atrys Health hace cuatro y medio. Esta misma primavera, Arteche completó su subida desde BME Growth al Mercado Continuo en febrero, e Izertis lo había hecho en 2025.

Pero no todas las transiciones han sido lineales. El episodio de Carbures (hoy Airtificial), que protagonizó un proceso turbulento con suspensión de cotización incluida en 2014 antes de dar el salto en 2018, permanece como recordatorio de los riesgos que acechan a los inversores en este segmento.

BME Growth

El análisis: ¿salto cualitativo o huida del private equity?

La avalancha de salidas a Bolsa en 2026 no es solo un fenómeno regulatorio. Es, en buena medida, una respuesta del tejido empresarial español a la hegemonía del capital privado. En los últimos años, el número de cotizadas en la Bolsa española se ha hundido un 30%, hasta situarse en torno a las 130, según datos de la CNMV y BME. El apetito de gigantes como Blackstone y Apollo —con inversiones como Cirsa o el Atlético de Madrid— ha drenado empresas del parqué hacia manos privadas, elevando los múltiplos y cerrando la puerta a los inversores minoristas.

Ahora, los gestores de los mercados contraatacan con plataformas más ágiles y costes de entrada menores, mientras los empresarios ven en BME Growth una herramienta para financiar el crecimiento sin ceder el control que exige un fondo de private equity. «Los mercados para empresas en expansión se están consolidando como una alternativa para que las empresas financien su crecimiento sin tener que recurrir necesariamente a fondos de capital privado», resume Lago. Una ventaja nada desdeñable en un entorno donde preservar la capacidad de decisión sobre el proyecto puede ser tan valioso como el propio capital.

A mi juicio, la clave no estará solo en el número de OPV que se materialicen este otoño. El verdadero termómetro será cuántas de esas empresas logran, en los próximos tres años, el salto defi nitivo a la Bolsa principal. Los inversores minoristas que presten atención a este tramo del mercado harían bien en mirar más allá de los folletos de estreno y seguir la traza de los casos de éxito: los MásMóvil o Grenergy de la próxima década. Pero con la misma atención con la que se examina el último profit warning de una cotizada del Continuo.

En el horizonte, los estrenos de TSK y Digi en la Bolsa regulada, y los que preparan HIP, Ignis y Haizea, aportan una dosis extra de optimismo. Mientras tanto, en BME Growth, las expectativas de la recta final del año son muy elevadas.

Los casos de MásMóvil y Grenergy demuestran que el ascenso es viable, pero el fracaso de Carbures recuerda que no está exento de riesgos.

Veredicto Merca2

Cotización al cierre o apertura: El índice BME Growth acumula una revalorización del 8,5% en lo que va de 2026 y se sitúa en los 980 puntos, a las puertas del nivel psicológico de los 1.000 puntos.

Clave técnica: El RSI del índice se encuentra en zona neutra, en torno a los 55 puntos, sin señales de sobrecompra, lo que deja margen para nuevas alzas si la demanda institucional acompaña.

Apunte macro: La prima de riesgo española cotiza en 85 puntos básicos, por debajo de la media de 2025, lo que favorece la financiación de las pymes y eleva el atractivo de la renta variable de pequeña capitalización.

Oposiciones a maestro en la Comunidad Valenciana: cambia la legislación del caso práctico a un mes del examen

Miles de aspirantes a las oposiciones de maestro en la Comunidad Valenciana se han topado con un contratiempo de última hora: la Conselleria de Educación les comunica, a un mes del examen, que la normativa del caso práctico cambia y será la del curso 2026‑2027, no la del actual. Los exámenes se celebrarán los días 12 y 19 de septiembre, en plena vuelta al cole, y la rectificación obliga a rehacer temas, actualizar la legislación y modificar supuestos que ya estaban preparados.

Un cambio normativo a un mes del examen

La polémica estalló cuando la Conselleria de Educación difundió una nota informativa para aclarar la normativa aplicable en cada parte del proceso selectivo. Hasta ese instante, la mayoría de opositores y preparadores había interpretado que toda la oposición se regiría por la normativa vigente durante el curso 2025‑2026. De hecho, el anexo II de la convocatoria lo indicaba así para la segunda prueba, la de la programación didáctica. Pero en el punto correspondiente a la primera prueba —la que incluye el desarrollo de un tema y el supuesto práctico—, la convocatoria no precisaba nada, y nadie esperaba que fuera diferente.

Educación ha zanjado la duda: para la parte A (el tema y el caso práctico) la legislación de referencia será la del curso 2026‑2027, que acaba de actualizarse en junio. Para la parte B (la programación didáctica) se mantiene la del curso 2025‑2026. El sindicato STEPV, mayoritario entre el profesorado, ha expresado su indignación a través de su portavoz, Marc Candela, quien afirma entender perfectamente el malestar de los aspirantes.

Estructura del examen y qué partes se ven afectadas

Las oposiciones al cuerpo de maestros en la Comunitat Valenciana se estructuran en dos grandes bloques. La primera prueba (parte A) consiste en la escritura de un tema de entre los sorteados y la resolución de un supuesto práctico sobre un contexto escolar. La segunda prueba (parte B) es la defensa ante el tribunal de una programación didáctica y unidades didácticas.

La modificación comunicada por la Conselleria incide de lleno en la parte A. Quienes aspiren a una plaza —especialidades como Primaria, Infantil, Inglés o Pedagogía Terapéutica— tendrán que reescribir o revisar a fondo los temas y, sobre todo, los casos prácticos que ya habían elaborado. “Si ya lo tenías todo listo con la normativa del curso pasado, ahora toca ponerse de nuevo a estudiar”, resume una opositora consultada por Levante-EMV. La situación afecta más a Educación Primaria que a Infantil, porque los cambios legislativos son más profundos en esa etapa, pero en todas las especialidades hay que readaptar la preparación.

cambio legislación oposiciones maestro

Actualizar la legislación de la primera prueba con la del curso siguiente, sin aviso claro en la convocatoria, es un contratiempo que obliga a rehacer temarios a solo cuatro semanas de la fecha señalada.

La reacción de los opositores: indignación y reajuste de temarios

Las redes sociales se han convertido en un altavoz del enfado. Cuentas especializadas como @lapizarradeloreto han replicado el testimonio de una opositora al cuerpo de maestros en la Comunidad Valenciana: “Eso significa volver a revisar temas, actualizar la legislación, modificar supuestos… cuando llevamos meses preparándonos con otra información”. La crítica no se centra en el cambio legal en sí, sino en la forma y en el momento: “Lo que no entiendo es que se cambien las reglas del juego prácticamente a un mes del examen”.

Preparadores y academias también se han visto sacudidos por la noticia. Muchos habían diseñado simulacros y plantillas de respuesta conforme a la normativa del curso 2025‑2026, y ahora deben rehacerlos contrarreloj. No obstante, algunos expertos recuerdan que, en oposiciones docentes, manejar con soltura la legislación actualizada es una competencia que suele marcar diferencias, así que quien domine el nuevo marco normativo podrá aprovechar la situación para destacar.

Análisis y recomendaciones para los aspirantes

Este cambio de última hora pone de relieve un desajuste frecuente en los procesos selectivos de la administración autonómica: las convocatorias se aprueban con un año de antelación, pero la legislación educativa evoluciona cada curso, y los aspirantes quedan en tierra de nadie. En este caso, la convocatoria original no detallaba la normativa para el caso práctico, y la aclaración ha llegado cuando la mayoría del trabajo está hecho. Eso sí, la Conselleria defiende que la nota se limita a recordar lo que ya indicaba la convocatoria, aunque el lenguaje de aquella no fuera inequívoco.

Para quienes se presentan en septiembre, la prioridad ahora es doble. Por un lado, revisar qué apartados de la LOMLOE y de los decretos valencianos de currículo han sufrido modificaciones en junio: cambios en la evaluación, en la atención a la diversidad o en la distribución horaria de las áreas. Por otro, no desatender la programación de la parte B, que se rige por la normativa 2025‑2026 y que, aunque no ha cambiado, debe estar perfectamente alineada con el currículo de ese curso. Quien consiga integrar ambas normativas y mostrar seguridad en el manejo de la legislación recién estrenada, puede convertir el contratiempo en una oportunidad para brillar ante el tribunal.

📨 Cómo era el proceso de inscripción (y qué hacer si te afecta)

Aunque el plazo de presentación de solicitudes para estas oposiciones finalizó en abril de 2026, conviene recordar los pasos por si estás interesado en futuras convocatorias. El procedimiento es telemático a través de la sede electrónica de la Generalitat Valenciana y exige certificado digital, Cl@ve o DNI electrónico.

  1. Paso 1: Accede a la sede electrónica de la Generalitat Valenciana y localiza el apartado de oposiciones de educación.
  2. Paso 2: Identifícate con certificado digital o Cl@ve y selecciona la convocatoria del cuerpo de maestros.
  3. Paso 3: Rellena el formulario indicando la especialidad escogida y el ámbito de examen.
  4. Paso 4: Abona la tasa correspondiente (entre 15 y 25 euros, según grupo) y adjunta la documentación acreditativa de los méritos si procede.
  5. Paso 5: Registra la solicitud antes de la fecha límite y conserva el justificante. Para la convocatoria de septiembre, si ya estabas inscrito, no tienes que hacer ningún trámite adicional: el cambio legislativo se aplica automáticamente.

📋 Ficha de la Convocatoria

  • Organismo / País: Conselleria de Educación, Cultura, Universidades y Empleo de la Generalitat Valenciana.
  • Número de plazas: Las bases originales especificaban una oferta de varias miles de plazas (consulta la convocatoria del DOGV para el desglose exacto por especialidad).
  • Sueldo estimado: Desde 2.100 euros brutos mensuales en catorce pagas para un maestro de nuevo ingreso.
  • Fecha límite de inscripción: Cerrada (finalizó en abril de 2026).
  • Dónde inscribirse: Sede electrónica de la Generalitat Valenciana (habilitada para futuras convocatorias).

Récord de transacciones Solana: 169,9 millones en un día y máximo histórico según Blockworks

Solana ha procesado 169,9 millones de transacciones en un solo día, la mayor cifra de su historia si se excluyen los votos internos que los validadores se envían para ponerse de acuerdo sobre los bloques. El dato, recogido por Blockworks Research el 4 de agosto, supera en un 55% los mínimos de abril de este año y muestra que la demanda real de usuarios y aplicaciones ya empujaba contra los límites del sistema.

El salto del límite de cómputo que lo cambió todo

El 29 de julio, Solana activó la propuesta SIMD-0286, escrita por el ingeniero Lucas Bruder de Jito Labs, durante el cambio de ciclo de validadores. La actualización elevó el límite máximo de compute units (unidades de cómputo, la medida de trabajo que un bloque puede procesar) de 60 millones a 100 millones, un salto del 66%. Es la mayor expansión de rendimiento en la historia de la red.

El motor no perdió revoluciones: los bloques siguieron produciéndose en 400 milisegundos. Esto fue posible gracias a la técnica de red XDP kernel-bypass, que permite a los validadores procesar paquetes de datos saltándose partes del sistema operativo para ganar velocidad. Más del 70% del SOL en staking ya usa esta mejora, lo que permitió implementar el aumento sin sacrificar estabilidad.

Bajo el límite anterior de 60 millones de unidades, el 11,2% de los bloques ya rozaba los 56 millones o más, según la Solana Foundation. Eso significa que, en los momentos de mayor volatilidad, cuando los traders necesitan que sus órdenes se ejecuten, el espacio disponible se estaba agotando. La red no esperaba usuarios con los brazos cruzados: la demanda estaba quedándose sin hueco. Ahora, con el nuevo margen, el tráfico ha encontrado vía libre.

Quién mueve realmente la red: creadores de mercado y Western Union

Blockworks Research estima que aproximadamente el 20% de todas las transacciones de Solana a finales de 2025 procedían de market makers (creadores de mercado automatizados) que actualizan sus cotizaciones on-chain de forma constante. A esto se suma el arbitraje y el mantenimiento de libros de órdenes. Este tipo de tráfico se expande para ocupar cuanto espacio de bloque haya disponible, porque así funciona la provisión de liquidez en un entorno con comisiones de menos de un céntimo y bloques de 400 milisegundos. Es el tráfico que mantiene los diferenciales de precio estrechos para todos.

Justo el mismo día del récord, Western Union estrenó su tarjeta Stablecard sobre la infraestructura de Solana, a través de la plataforma Rain. La tarjeta, que funciona con la stablecoin USDPT emitida por la propia Western Union, está disponible en 37 mercados y 175 millones de comercios que aceptan Visa. Su circulación aún es testimonial — cerca de 7,4 millones de tokens — y todavía no mueve la aguja de las transacciones totales, pero la elección de Solana por parte de un gigante de las remesas no es casualidad: se debe a la misma capacidad que ha permitido este récord.

El verdadero test de una red no es cuánto puede procesar en un laboratorio, sino cuánto procesa cuando los mercados la necesitan. Solana acaba de pasar ese examen en directo.

Récord de actividad, mínimos de ingresos: la paradoja de Solana en 2026

El reverso del hito está en la línea de ingresos. Las comisiones de red del segundo trimestre de 2026 se quedaron en 51 millones de dólares, el trimestre más flojo desde el tercer trimestre de 2023, y los volúmenes en los exchanges descentralizados (DEX) cayeron a su nivel más bajo desde septiembre de 2024. Las transacciones marcan récords mientras el dinero ligado a ellas se encoge.

El motivo es que la mezcla ha cambiado. La especulación con memecoins, que pagaba bien por transacción, ha dado paso a un tráfico más utilitario: las actualizaciones de los creadores de mercado y los futuros pagos en stablecoins como los de Western Union generan menos ingresos por operación. Es un modelo más saludable como infraestructura, pero más fino como negocio. Y esa tensión — entre multiplicar la actividad y monetizarla — define el momento actual de la red.

Mientras tanto, el roadmap sigue mirando hacia delante. Las próximas mejoras Alpenglow y la reducción de los slots a 200 milisegundos ya están en desarrollo. Solana está construyendo para un rendimiento que aún no ha alcanzado. Los 169,9 millones de transacciones en un día pueden ser solo la primera parada.

Inversión en diamantes: por qué el diamante de laboratorio amenaza a la piedra natural como valor refugio

He estado siguiendo de cerca la evolución del sector diamantífero en los últimos meses y las señales que llegan desde la minería son inequívocas. De Beers Group recortó los precios de sus diamantes en bruto este verano y redujo su lista de compradores autorizados en aproximadamente un tercio. La caída del precio medio por quilate hasta los 105 dólares —frente a los 155 del año anterior— y la interrupción de la producción en la mina Venetia en Sudáfrica apuntan a un reajuste estructural. Pero, sobre todo, confirman que el diamante natural, considerado durante décadas un valor refugio, está perdiendo fuelle frente a la pujanza de una amenaza creada en laboratorio.

Las cifras que tensan el mercado del diamante natural

Según los datos recopilados por Vogue Business, la producción mundial de diamantes se ha contraído un 20% en la última década: de unos 125 millones de quilates en 2014 a cerca de 99 millones en 2025, según certifica el Proceso de Kimberley. Paralelamente, las sanciones a la minera rusa Alrosa —que controla otro 30% del mercado— han restringido la oferta y elevado la volatilidad de los precios. La oferta menguante, sin embargo, no ha bastado para sostener el valor en un entorno de demanda debilitada tras el auge pospandemia.

El verdadero desafío está en el laboratorio. Un estudio de la plataforma nupcial The Knot, publicado en febrero de 2026, revela que el 61% de 10.000 parejas estadounidenses encuestadas optó por un diamante de laboratorio, un incremento del 239% desde 2020. En una entrevista con el Financial Times el 4 de agosto, Duncan Wanblad, CEO de Anglo American —matriz de De Beers con un 85% de participación—, reconoció que la amenaza del diamante de laboratorio ha sido subestimada. Para el analista de Bernstein Luca Solca, esta amenaza es “muy seria”.

La caída del diamante en bruto no es coyuntural: con la producción minera contrayéndose un 20% en una década, la escasez futura podría ser el motor de revalorización.

De Beers no está sola en este terremoto. En febrero, el gigante acordó ceder más producción de Botsuana a la estatal Okavango Diamond Company, lo que reduce aún más su control sobre el suministro. Anglo American, su matriz, puso a la compañía en venta en 2024. Todo ello configura un panorama de reestructuración forzosa que está redefiniendo el lugar del diamante en la industria del lujo… y en la cartera del inversor.

El giro estratégico: lujo, exclusividad y un nuevo relato de valor

La respuesta del sector se articula en torno a la diferenciación. El Natural Diamond Council (NDC), que agrupa a los grandes mineros y fabricantes, está invirtiendo en una marca de confianza para distinguir las piedras naturales de las de laboratorio y en mejorar su representación en plataformas de inteligencia artificial generativa. “Si la IA se equivoca sobre los diamantes, los consumidores también lo harán”, advierte Amber Pepper, su consejera delegada.

Paralelamente, De Beers ha relanzado su icónico A Diamond Is Forever y ha apostado por los Desert Diamonds, diamantes de colores cálidos —antes considerados imperfectos— que han elevado las ventas en Estados Unidos, India y China entre un 15% y un 19%. La campaña, junto a alianzas con Frieze Art Fair o National Geographic, busca reconquistar a la Generación Z y romper con la dictadura de las 4C (quilate, claridad, color y talla) que durante décadas equiparó los diamantes a materias primas.

El diamante natural solo conservará su valor refugio si el sector logra hacerlo más exclusivo y menos comparable con la gema de laboratorio.

El analista independiente Paul Zimnisky observa que la industria “parece estar en las primeras etapas de reposicionar sus productos como un bien de lujo propiamente dicho, con marcado físico, comercialización elevada y distribución minorista más exclusiva”. Y no le falta razón: la estrategia de De Beers con un grupo reducido de compradores autorizados apunta directamente a una subida de categoría. Sahag Arslanian, de la dinastía diamantífera Arslanian Group, recuerda que el Ocean Blue —un diamante azul verdoso de 5,50 quilates— fue vendido por su familia en 2004 por 2 millones de dólares y alcanzó 17,6 millones en Christie’s este año. La revalorización de las piezas excepcionales sigue intacta.

Horizonte de inversión: ¿dónde situar al diamante en la cartera de activos alternativos?

En mis análisis de activos refugio, el diamante siempre ha ocupado un lugar secundario frente al oro, por su menor liquidez y la ausencia de un mercado estandarizado. No obstante, la combinación de oferta menguante y un reposicionamiento hacia la ultralujo podría devolverle atractivo para el inversor de larga duración. La clave está en la diferenciación: las piedras de color excepcional o los diamantes con certificación de origen y trazabilidad —como el ya mencionado Ocean Blue— ofrecen un perfil de revalorización muy superior al de las gemas blancas de calidad media, que son las que más compiten con el laboratorio.

Los diamantes de laboratorio, mientras tanto, carecen de cualquier mérito inversor. Su producción es técnicamente ilimitada y su precio se desplomará a medida que la tecnología se abarate. Así, el verdadero campo de juego para el inversor se reduce a las piedras naturales de gran formato y color inusual. Para el capital conservador, un diamante natural con un peso superior a 5 quilates y coloración infrecuente puede ser una alternativa interesante de preservación de capital a horizontes superiores a diez años, siempre que se adquiera a través de casas de subastas de primer nivel y se asuma una liquidez restringida.

El sector está en plena metamorfosis y los próximos trimestres serán decisivos. Seguiré de cerca la evolución de la campaña Desert Diamonds y la implantación del sello de confianza del NDC. Si la demanda de los compradores jóvenes se consolida y el diamante recupera su halo de objeto aspiracional, podríamos estar ante un punto de inflexión que devuelva cierto brillo a la piedra más clásica de la cartera de activos alternativos.

💎 Veredicto Wealth

El diamante natural de color excepcional y tamaño considerable mantiene su atractivo como activo de preservación de capital a largo plazo, siempre que se evite la competencia directa con el laboratorio. El inversor debe exigir trazabilidad y apostar por un horizonte de diez años, asumiendo una liquidez reducida y la incertidumbre de una categoría en plena transformación.

La inversión publicitaria en televisión lineal cae un 2,8% en el primer semestre, según InfoAdex

La inversión publicitaria en televisión lineal en España cayó un 2,8% en el primer semestre de 2026, hasta situarse en 759,5 millones de euros, según los datos de InfoAdex publicados este jueves. A pesar de este retroceso, el medio televisivo en su conjunto incrementó su facturación un 2,1%, alcanzando los 916,7 millones de euros, lo que consolida su posición como líder del mercado publicitario.

La televisión en abierto concentra el retroceso

El informe de InfoAdex detalla que el descenso de la inversión se concentró en la televisión en abierto, que registró una caída del 3,1% hasta los 678,7 millones de euros. Este segmento acaparó el 89,4% de la inversión en televisión lineal. Por el contrario, los canales de pago mantuvieron una evolución positiva, con un crecimiento del 2,5% que elevó su facturación a 39,1 millones de euros, consolidando así una cuota del 5,2%.

Dentro de la televisión en abierto, los dos grandes operadores volvieron a marcar la tendencia del mercado. Atresmedia registró unos ingresos publicitarios de 318,9 millones de euros, con una caída del 1,8%, lo que le permite mantener una cuota del 42%, la más alta entre los operadores en abierto. Mediaset España , por su parte, sufrió un descenso más pronunciado, del 4,1%, hasta los 302,8 millones de euros, situando su cuota en el 39,9%. La ventaja de Atresmedia sobre Mediaset se amplía en este semestre, confirmando la tendencia de los últimos ejercicios.

Las televisiones autonómicas también perdieron peso en el mercado, con una inversión de 40,7 millones de euros, un 3,4% menos, y una cuota del 5,4%. Estas cadenas, que tradicionalmente canalizaban inversión publicitaria de anunciantes locales y regionales, sufren la presión de la atomización de audiencias y la competencia de plataformas digitales.

El retroceso de la televisión lineal contrasta con el dinamismo de los formatos publicitarios en televisión conectada (CTV) y en vídeo online, cuyas estimaciones apuntan a crecimientos de doble dígito. Aunque InfoAdex no desglosa esta partida en su informe semestral, el comportamiento de los canales de pago y la creciente oferta de plataformas con publicidad respaldan la hipótesis de que parte de la inversión que abandona la emisión tradicional fluye hacia estas nuevas ventanas. A pesar de estos cambios, la televisión mantiene una cuota cercana al 30% de la inversión publicitaria total en medios controlados, una posición que, no obstante, se ha erosionado ligeramente en los últimos semestres.

Atresmedia y Mediaset: dos velocidades en la inversión publicitaria

El análisis comparado de los dos principales grupos de televisión en abierto revela un distanciamiento en la capacidad de retener inversión. Atresmedia ha logrado contener mejor que Mediaset el retroceso del mercado lineal, algo que se traduce en una ventaja de 16,1 millones de euros en términos absolutos. La diferencia de ritmos no es nueva, pero los datos del primer semestre de 2026 confirman la tendencia.

InfoAdex 2026

Esta divergencia se produce en un contexto de transformación del medio. Mediaset ha apostado por reforzar su oferta digital con Mitele Plus, mientras que Atresmedia impulsa su plataforma atresplayer y su ecosistema digital. La publicidad lineal aún representa más del 80% de los ingresos publicitarios de ambos grupos, por lo que la ralentización del mercado tradicional impacta directamente en sus cuentas. Sin embargo, el peso de la publicidad tradicional sigue siendo determinante en sus cuentas de resultados, por lo que la capacidad de gestionar la transición marcará su evolución futura.

El cambio de ciclo en el mercado publicitario televisivo

La televisión ha liderado la inversión publicitaria en España durante más de tres décadas, pero la irrupción de internet y el vídeo bajo demanda empezó a erosionar su dominio a partir de 2019. En este contexto, los datos de InfoAdex correspondientes al primer semestre de 2026 ilustran un mercado en transición. La televisión en su conjunto mantiene el liderazgo absoluto, con 916,7 millones de euros, pero el retroceso del 2,8% en la inversión lineal evidencia que el modelo tradicional de venta de espacios publicitarios en los canales en abierto cede terreno. El crecimiento de los canales de pago, aunque aún modesto, es un indicio de hacia dónde se dirige el gasto de los anunciantes: formatos más segmentados y dirigidos, propios de un entorno digital.

El fenómeno no afecta por igual a todos los operadores. Atresmedia, con una caída inferior a la media, parece haber sabido gestionar mejor la transición, mientras que Mediaset acusa un desgaste mayor. Las televisiones autonómicas, con su cuota menguante, también sufren la fragmentación. En conjunto, el mercado publicitario televisivo sigue siendo una pieza clave del ecosistema de medios, pero los datos semestrales invitan a acelerar la transformación hacia modelos híbridos de comercialización.

Para los anunciantes, estos datos refuerzan la necesidad de diversificar sus presupuestos audiovisuales. La televisión lineal sigue ofreciendo alcance masivo, pero la creciente fragmentación obliga a combinar formatos tradicionales con campañas en plataformas digitales y dispositivos conectados, en un entorno cada vez más programático. Esta transformación exige a los operadores de televisión replantear su oferta comercial para retener la inversión.

El retroceso de la televisión lineal y el avance de los canales de pago confirman un cambio estructural en el modelo publicitario del medio, que aún mantiene el liderazgo absoluto por volumen de inversión.

📡 El Radar del Sector

  • El vacío que llena: Los datos de InfoAdex confirman la fractura entre el consumo publicitario lineal y las nuevas ventanas de comercialización, acelerando la necesidad de estrategias omnicanal para los anunciantes.
  • El reto por delante: Los operadores de televisión en abierto deben acelerar la monetización de sus plataformas digitales y la televisión conectada para compensar el declive de la venta publicitaria tradicional.
  • El tablero competitivo: Atresmedia amplía su ventaja en inversión publicitaria frente a Mediaset, mientras las televisiones de pago ganan terreno a costa del conjunto de los canales en abierto.

Ralph Lauren: la firma crece y eleva sus previsiones para 2027

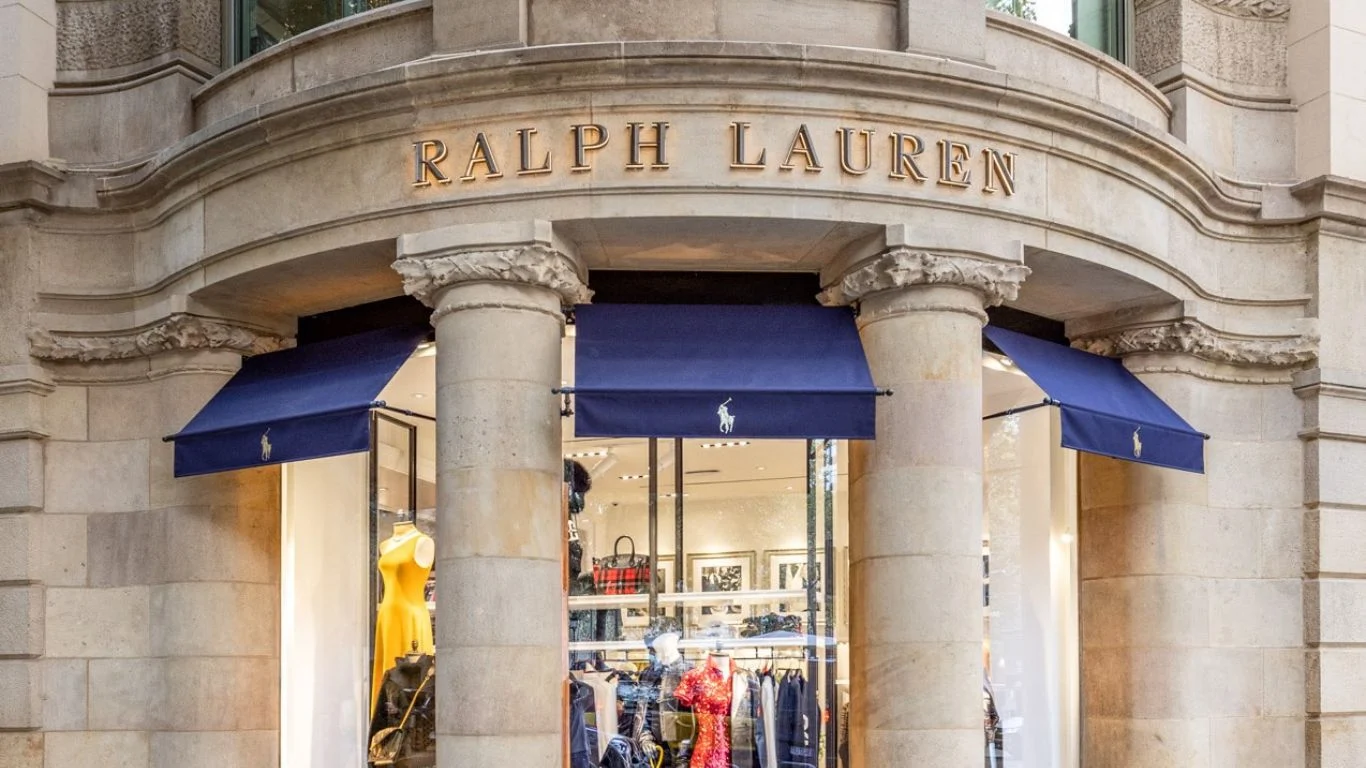
Ralph Lauren ha presentado los resultados del primer trimestre de su año fiscal 2027 con un crecimiento de ingresos del 13% a tipos de cambio constantes, hasta los 2.000 millones de dólares. La firma supera así las expectativas del mercado y eleva su previsión de crecimiento anual del 4-5% anterior al 5-6%. La reacción bursátil no se hizo esperar: las acciones se dispararon un 20% en la sesión posterior al anuncio.

Asia y el canal directo como motores del crecimiento

El desempeño por regiones confirma que la expansión internacional es la principal palanca de Ralph Lauren. Asia lideró el avance con un incremento del 25% en ingresos, hasta los 589 millones de dólares, impulsada por un mercado chino que creció un 40% interanual. Esta cifra contrasta con la atonía que arrastra la mayoría de las maisons europeas en el gigante asiático. Norteamérica, por su parte, sumó 740,3 millones, un 13% más, mientras que Europa creció un 5% hasta los 594 millones, con Alemania, Italia y España como mercados más dinámicos.

El canal directo al consumidor (DTC) fue clave: las ventas en tiendas propias y online crecieron un 12%, mientras que la distribución mayorista lo hizo un 13%. En el último trimestre, la marca sumó 1,5 millones de nuevos clientes a través de sus canales DTC y superó los 70 millones de seguidores en redes sociales, con especial éxito en Instagram, Line, Douyin y TikTok.

El crecimiento de Ralph Lauren descansa sobre la capacidad de fijar precios sin perder volumen: un círculo virtuoso que el mercado premia con una revalorización bursátil del 20% en un solo día.

En paralelo, el consejero delegado, Patrice Louvet, destacó el impacto de campañas como la colaboración con el USPS en sellos conmemorativos del 250 aniversario de Estados Unidos y la iniciativa global A Sporting Life, que han elevado la notoriedad de marca entre consumidores más jóvenes.

Estrategia de elevación de marca: más margen a pesar de la presión geopolítica

Los resultados confirman que la estrategia Next Great Chapter: Drive sigue generando valor incluso en un entorno macro complejo. El tráfico en tiendas europeas se vio penalizado por el contexto general, pero tanto la tasa de conversión como el tamaño de la cesta aumentaron gracias al reposicionamiento de la marca y a una mayor conexión con el cliente. El director financiero, Justin Picicci, señaló que los márgenes serán más robustos en el primer semestre fiscal debido al calendario de inversiones en marketing y a las actuales asunciones arancelarias, sujetas a cambios.

La empresa mantiene una actitud ofensiva pese a la incertidumbre geopolítica. Prueba de ello es la apertura de 21 nuevas tiendas en ubicaciones clave como The Grove en Los Ángeles, el Stanford Shopping Center en Palo Alto o Estambul, además del estreno de la primera flagship en Chengdu (China) en abril. La expansión física se combina con un tirón digital que ya representa una parte significativa de los nuevos reclutamientos de consumidores.

La divergencia entre el desempeño de Ralph Lauren en China y el del resto del sector de lujo es la señal más potente de la fortaleza de su modelo de negocio directo al consumidor.

Ralph Lauren como activo de inversión en la cartera del inversor de lujo

Para quien gestiona capital en el universo del lujo cotizado, Ralph Lauren ofrece un perfil poco común. No depende de un único mercado ni de una sola categoría de producto; ha construido un ecosistema que va del polo clásico al vestido de alfombra roja, anclado en un estilo de vida aspiracional americano con atractivo global. La capacidad de aumentar precios sin erosionar la demanda —reflejada en un crecimiento de ingresos de doble dígito sostenido— es el indicador más elocuente de su poder de fijación de precios, una cualidad escasa incluso entre los grandes conglomerados europeos.

A diferencia de otros grupos de lujo que están corrigiendo sus valoraciones bursátiles tras la resaca post-pandemia, Ralph Lauren muestra resiliencia en China precisamente cuando casi todos sus competidores sufren. El dato de crecimiento del 40% en ese mercado no es un espejismo: responde a una apuesta estratégica de largo plazo que incluye tiendas emblemáticas y una fuerte inversión en plataformas digitales locales como Douyin. Para el inversor que busque exposición al consumo aspiracional asiático, esta empresa representa una alternativa más descorrelacionada que las maisons europeas centradas en el ultra-lujo y los segmentos de alta gama más cíclicos.

La pregunta que subyace es si el momentum actual es sostenible. Los próximos catalizadores los encontraremos en la celebración del 60 aniversario de la marca durante la segunda mitad del año fiscal y en la evolución de los aranceles que puedan afectar a la cadena de suministro global. Ambos hitos serán determinantes para comprobar si la mejora de previsiones se consolida o si, por el contrario, la prudencia que aún exhibe la dirección financiera está más justificada de lo que el mercado descuenta hoy.

💎 Veredicto Wealth

Para inversores con horizonte de 3 a 5 años, la acción de Ralph Lauren ofrece potencial de revalorización agresiva sustentada en expansión de márgenes y resiliencia de la demanda aspiracional. El principal riesgo a vigilar es una desaceleración brusca del consumo en Estados Unidos, que aún representa casi el 40% de sus ventas directas.

Megaproyecto de viviendas en Málaga: 7.340 casas, más de la mitad VPO, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Málaga ha iniciado la tramitación urbanística del mayor desarrollo residencial de la ciudad en Vega de Campanillas, con 7.340 viviendas, de las que 4.140 serán de protección oficial (VPO).
  • ¿Quién está detrás? El Ayuntamiento de Málaga activa este megaproyecto con un único Plan Parcial de Ordenación y una inversión estimada en obras de urbanización de 134,3 millones de euros.
  • ¿Qué impacto tiene? Supone la mayor reserva de vivienda asequible de Málaga y la creación de un nuevo barrio bajo el modelo de ciudad de proximidad, aunque enfrenta un reto técnico crucial: la inundabilidad del río Campanillas.

Málaga da un paso de gigante para paliar la escasez de vivienda asequible. El Ayuntamiento ha activado este jueves la tramitación urbanística de Vega de Campanillas, un megaproyecto que contempla la construcción de 7.340 nuevas viviendas y se perfila como la mayor expansión residencial de la capital andaluza en décadas.

7.340 viviendas y un 55% de VPO: las cifras del nuevo barrio

La propuesta, recogida por Idealista, detalla que el plan reserva el 55% del suelo edificable a vivienda protegida, cumpliendo así con las exigencias del Plan General de Ordenación Urbana (PGOU). En números absolutos, se traducirá en 4.140 VPO, convirtiendo el distrito en uno de los mayores bolsas de inmuebles asequibles de toda la comunidad andaluza.

El desarrollo se implantará sobre una superficie que supera el millón de metros cuadrados y se articulará mediante un único Plan Parcial de Ordenación, un instrumento que permite agilizar los plazos administrativos y reducir los tiempos de urbanización. Esa tramitación acelerada es clave para que las primeras grúas empiecen a trabajar en un horizonte temporal inferior al que requerirían varias fases independientes.

Ciudad de proximidad, 134,3 millones de inversión y un desafío: el agua

El futuro barrio se ha diseñado conforme al modelo de ciudad de proximidad: manzanas cerradas con actividad comercial en planta baja, edificios de mayor altura en el borde sur, un gran bulevar comercial que atravesará todo el ámbito y un parque periurbano que conectará con el actual núcleo de Campanillas. El corazón del proyecto será una plaza central que albergará un edificio administrativo y dotacionales.

Las obras de urbanización están valoradas en 134,3 millones de euros, incluyendo las conexiones con las infraestructuras generales. Sin embargo, el principal escollo técnico es la inundabilidad del río Campanillas. Los estudios técnicos concluyen que la protección necesaria desborda lo que un promotor privado puede asumir, por lo que el documento de delimitación propone firmar un convenio interadministrativo con la Junta de Andalucía para ejecutar las correspondientes obras hidráulicas.

Con este macrodesarrollo, Málaga incorporará casi 7.340 viviendas a un distrito que hasta ahora había permanecido al margen del crecimiento intensivo de las últimas décadas.

La Ficha del Inversor

Desde el punto de vista inversor, la métrica clave es el 55% de VPO, un porcentaje que reduce el margen de rentabilidad libre del futuro operador privado pero que, a cambio, garantiza demanda cautiva en un mercado tensionado como el malagueño, donde el precio medio del alquiler se ha disparado un 15% interanual según Idealista. La operación ofrece un perfil adecuado para un inversor institucional con vocación de largo plazo y que esté dispuesto a combinar promoción libre con concesiones administrativas.

La tendencia a seis meses en el segmento de gran desarrollo con VPO apunta a una competencia al alza entre los grandes operadores que buscan posicionarse en suelos con carga de protección oficial. Aedas y Metrovacesa ya tienen proyectos similares en Andalucía, y la Junta podría bonificar fiscalmente las licencias que reserven el máximo de vivienda protegida.

Para este megaproyecto, el perfil recomendado es el de un fondo de inversión con músculo para adelantar los 134,3 millones de urbanización y, en paralelo, un socio constructor con experiencia en vivienda asequible. El pequeño ahorrador particular difícilmente participará en la fase de edificación; su oportunidad llegará cuando las VPO se pongan a la venta o en alquiler, cumpliendo los requisitos de ingresos que fije el Ayuntamiento de Málaga. El riesgo inmediato es que el convenio con la Junta sobre la inundabilidad se dilate, retrasando la aprobación del Plan Parcial, que el documento fija en un máximo de dos años. Sin ese paso, el dinero invertido en la fase previa se queda en el aire.

La lectura a diez años apunta a un nuevo polo residencial que descongestionará el centro de Málaga y obligará a recalibrar los precios del alquiler en todo el municipio. En la redacción observamos un precedente claro: grandes desarrollos como Los Ahijones en Madrid o el Plan Vive de la Comunidad de Madrid, donde la mezcla de libre y VPO ha sido exitosa siempre que la Administración ha resuelto los problemas de infraestructuras previas. Si el convenio se firma antes de que acabe 2026, las primeras máquinas podrían comenzar la urbanización a principios de 2027.

El proveedor de quesos de Mercadona invertirá 60 millones para sostener el precio del queso Hacendado

Grupo Entrepinares, el fabricante que produce los quesos de la marca Hacendado, ha anunciado una inversión de más de 60 millones de euros en su planta de Las Arenas (Valladolid) para ampliar capacidad y controlar costes. El movimiento, que culminará en 2027, busca garantizar el suministro y mantener el precio de uno de los productos más sensibles del lineal: el queso.

60 millones para crecer y contener el precio

La compañía quesera ha detallado el reparto de la inversión: 27,5 millones de euros se destinarán a levantar dos cámaras de alta maduración con capacidad para unos 10.000 pallets y un almacén de producto terminado de 2.000 pallets. Otros 18 millones ampliarán la capacidad de envasado en lonchas, adaptarán el centro a nuevos formatos y ganarán flexibilidad para atender picos de demanda. Los 15 millones restantes automatizarán líneas para mejorar la estabilidad del proceso y la regularidad del producto.

“Esta ampliación es una inversión en competitividad y en futuro: nos permitirá reducir tiempos de ciclo, operar con mayor flexibilidad ante picos de demanda y seguir garantizando la excelencia de nuestros productos”, señaló José Manuel García Bejines, CEO del Grupo Entrepinares. El ejecutivo subrayó que la combinación de eficiencia industrial con el saber hacer quesero permite ofrecer más valor a clientes y consumidores.

Cómo se traduce en el lineal: precio estable frente a las marcas de fabricante

El queso es uno de los productos lácteos con más rotación en el supermercado y un termómetro de la sensibilidad al precio. Las marcas de distribuidor han ganado terreno aquí precisamente porque el diferencial de coste con las grandes marcas es abultado. Según los precios habituales en grandes superficies, un paquete de 200 gramos de queso semicurado en lonchas de marca de fabricante ronda los 2,20 euros, mientras que la opción Hacendado se sitúa en torno a 1,50 euros, un ahorro de más del 30%.

Con la inflación de costes de materias primas y energía, ese margen está amenazado. La inversión de Grupo Entrepinares, sin embargo, apunta directamente a absorber parte de esos sobrecostes mediante escala y eficiencia, en lugar de trasladarlos al consumidor final. Más cámaras de maduración significan más producto disponible sin depender de precios spot; más automatización reduce mermas y tiempo operativo, lo que en el lineal se refleja en un etiquetado más estable.

📊 La comparativa de un vistazo

OpciónPrecio orientativo (200 g)Diferencia aproximada
Queso semicurado Hacendado1,50 €Ahorro de 0,70 € por paquete
Marca de fabricante (ej. El Caserío)2,20 €–

La comparación no es exhaustiva, pero ilustra la ventaja que Mercadona quiere preservar. Si la inversión logra su objetivo, el queso Hacendado mantendrá ese diferencial, clave para que el consumidor no migre a otras marcas o a categorías más baratas.

marca blanca queso

La inversión en automatización y nuevas líneas no es solo industrial: es la herramienta para que el queso Hacendado no desaparezca del cupón de los consumidores que buscan calidad sin inflar el tique.

El escudo de interproveedores: la receta de Mercadona para no inflar el ticket

Mercadona no fabrica; selecciona un entramado de interproveedores que trabajan en exclusiva o de forma preferente para sus lineales. Este modelo le permite negociar volúmenes, plazos y costes con un control que los distribuidores tradicionales no alcanzan. Grupo Entrepinares es un ejemplo de esa filosofía: una empresa de capital familiar, con plantas en Valladolid, que ha crecido al ritmo de la cadena y que ahora se refuerza con una inversión millonaria para seguir siendo el socio quesero de referencia.

El movimiento llega en un momento en que la cesta de la compra sigue dando respingos. El último dato del IPC de alimentos, del 3,2% interanual según el INE, no da tregua, y productos como los lácteos siguen en el punto de mira. Al blindar la producción de queso, Mercadona **reduce el riesgo de roturas de stock** y, de paso, envía un mensaje a las marcas de fabricante: no va a ceder el pasillo de los lácteos sin pelear.

La apuesta no es nueva. La cadena ha aplicado fórmulas similares con otros proveedores, como Incarlopsa en cárnicos o Sp-Berner en droguería. El resultado es una red industrial que le permite aguantar la presión inflacionista mejor que otros supermercados. En un contexto en que los consumidores miran cada céntimo, **garantizar el precio de un producto tan recurrente como el queso** es una ventaja comercial de primer orden.

La receta de Mercadona se basa en en tejer una red de proveedores que asumen inversiones a largo plazo a cambio de estabilidad de compras. Esa simbiosis industrial no siempre es visible para el comprador, pero está detrás de muchos de los precios que encuentra en el lineal.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: El queso en lonchas se vende a menudo a granel o en paquetes de distinto gramaje. Fíjate en el coste por kilo; la diferencia entre Hacendado y la marca de fabricante ronda los 3,50 €/kg.
  • Vigila la regularidad del lineal: Una de las claves de la inversión es la estabilidad de suministro. Si Hacendado mantiene un precio plano mientras el resto de marcas suben, su atractivo se multiplica.
  • Atento a los nuevos formatos: La inversión incluye líneas para adaptar envasado. Es probable que en el medio plazo surjan formatos más prácticos o familiares que abaraten aún más el coste por ración.

Subida de gasolina en agosto: el depósito cuesta 16 euros más tras cinco semanas de alzas

Llenar el depósito del coche cuesta hoy 16 euros más que a principios de julio. La gasolina encadena su quinta subida semanal consecutiva y acumula un encarecimiento cercano al 20% desde que decayó la ayuda del IVA, según los datos recopilados por El Mundo y otros medios. El diésel no se queda atrás: en provincias como Gipuzkoa, poner un tanque lleno exige 22 euros extra respecto al mismo mes del año pasado.

El goteo de subidas que empezó con el fin del descuento

El 1 de julio expiró la bonificación parcial del IVA que el Gobierno mantenía desde 2022 para amortiguar el impacto de la guerra de Ucrania. A partir de ahí, la gasolina 95 ha pasado de rondar los 1,45 euros por litro a superar los 1,70 euros en algunas estaciones de servicio. El diésel A, que entonces se movía en torno a 1,38 euros, ya cotiza por encima de 1,60 euros. La subida, semana tras semana, ha sido constante.

Los precios actuales se sitúan en máximos no vistos desde el verano de 2023, aunque aún lejos de los picos de 2022, cuando el litro de gasolina rozó los 2 euros. No obstante, la tendencia preocupa: en plena operación salida de agosto, el coste del combustible se come una parte creciente del presupuesto familiar.

El efecto en el bolsillo: cuánto cuesta llenar un depósito

Tomando como referencia un depósito medio de 55 litros, el desembolso ha pasado de unos 80 euros a principios de julio a casi 96 euros en la primera semana de agosto. Los 16 euros adicionales duelen más en rentas ajustadas. Y en el caso del diésel, la factura puede dispararse aún más: en Gipuzkoa, llenar un coche diésel exige 22 euros más que en agosto de 2025, según informa El Diario Vasco. Las diferencias regionales responden a los distintos impuestos autonómicos sobre los carburantes y a la presión competitiva entre estaciones.

Más allá del verano: un mercado petrolero tenso y una fiscalidad en el aire

La escalada no es solo un fenómeno español. El barril de Brent lleva semanas cotizando por encima de los 85 dólares, impulsado por la estrategia de recortes de producción de la OPEP+ y por una demanda estival más fuerte de lo esperado. A eso se suma el efecto amplificador de los márgenes de refino, que en Europa se han mantenido altos durante todo 2026. Pero, en clave doméstica, la retirada del descuento del IVA ha actuado como un acelerador: sin la red fiscal, las subidas internacionales se trasladan limpias al surtidor.

La gasolina ha subido más por factores externos que por la decisión de retirar el descuento, pero sin esa retirada el golpe sería menor.

Creo que el Gobierno se enfrenta ahora a un dilema incómodo. Por un lado, volver a intervenir en los carburantes mediante una nueva bonificación ayudaría a contener el malestar social y a moderar la inflación subyacente, porque los costes del transporte se filtran a toda la cesta de la compra. Por otro, restablecer la ayuda mandaría una señal de debilidad fiscal y pondría en cuestión la senda de consolidación presupuestaria que Bruselas vigila con lupa. El Ministerio de Hacienda ya ha dejado caer que las rebajas generalizadas no volverán. Pero si el precio del petróleo sigue subiendo, la presión política será difícil de ignorar.

Más allá del corto plazo, las familias españolas deberían prepararse para un otoño con los carburantes instalados en torno a 1,75 euros el litro si no hay un giro en el mercado del crudo. La experiencia de los últimos años enseña que las ayudas fiscales son, muchas veces, un parche temporal que al retirarse provoca un rebote. Con la inflación general aún en el entorno del 3%, cada céntimo cuenta.

Champagne, destino de lujo: el enoturismo que revaloriza la cuna del espumoso

He seguido de cerca la evolución de la región de Champagne desde que la UNESCO incluyó sus viñedos, casas y bodegas en la lista de Patrimonio Mundial hace una década. En ese periodo, las pernoctaciones de alto poder adquisitivo se han disparado un 60 %, rozando los 1,8 millones de estancias al año. Una cifra que, más que un dato turístico, es un termómetro de la revalorización silenciosa que está viviendo el activo champán de inversión.

El auge del enoturismo premium: datos de una transformación

La antigua ruta de las crayères, esas canteras de creta convertidas en catedrales subterráneas, ya no es un secreto para el viajero de altísimo patrimonio. Casas como Ruinart y Taittinger han integrado el arte contemporáneo en sus visitas, mientras que el Belmond Coquelicot, una barcaza diseñada como villa flotante, recorre el valle del Marne con paradas en la abadía de Hautvillers. Todo en un radio de treinta minutos en TGV desde el aeropuerto Charles de Gaulle.

La oferta hotelera ha explotado en paralelo. El Royal Champagne Hotel & Spa despliega 47 habitaciones con vistas panorámicas al valle, y el Loisium Wine & Spa Hotel suma 101 suites entre viñedos. La restauración no se queda atrás: la región acumula ya 13 estrellas Michelin repartidas en ocho restaurantes, desde el tres estrellas L’Assiette Champenoise hasta el japonés Racine, pasando por la nueva barra de vinos La Vertu. «El crecimiento del enoturismo ha ido de la mano de una espectacular escalada de la restauración y la hospitalidad», explica Céline Agrain, directora de Hostellerie Briqueterie & Spa, Relais & Châteaux.

Esta mutación de destino de paso a estancia de lujo ha convertido a Reims y Épernay en el nuevo patio de recreo de los ultra-high-net-worth individuals europeos. Y, como suele ocurrir en el mundo de los activos tangibles, la experiencia presencial dispara el deseo de posesión.

De la experiencia al activo: la conexión con el vino de inversión

El enoturismo de élite no solo llena hoteles; está reforzando la percepción de exclusividad de las grandes maisons. Catas en el salón privado de Billecart‑Salmon, recorridos en las bodegas de Ruinart donde se almacenan millones de botellas, o demostraciones de degüelle tradicional en Moët & Chandon construyen un vínculo emocional que se traduce en demanda de sus añadas más escasas.

Según el índice Liv‑ex Champagne 50, que agrupa las referencias de inversión más líquidas, los retornos anualizados de la última década se sitúan en un dígito alto, con una volatilidad inferior a la de la renta variable global. La razón es estructural: las casas centenarias tienen una capacidad de producción limitada y una base de coleccionistas cada vez más global, que no solo bebe la botella sino que la atesora como parte de un estilo de vida. El turismo de lujo es el catalizador que acelera esa dinámica.

El champán de las grandes casas se ha convertido en un activo de preservación de capital: su precio no depende del consumo inmediato, sino del valor que el mercado otorga a la historia y la experiencia que lo rodea.

Eventos como el recién estrenado Pop et Hip Hop de Hautes Côtes, donde el champán convive con la cultura urbana en una abadía del siglo XI, demuestran que la industria está ampliando su público sin diluir el aura de escasez. Las ediciones limitadas de productores como Olivier Horiot o Vincent Charlot, con tiradas inferiores a las mil botellas, ya se cotizan en canales secundarios antes incluso de salir de la bodega.

Efecto riqueza en los activos tangibles: el nuevo mapa de Champagne

La explosión del turismo de lujo está revalorizando el suelo vinícola y las propiedades históricas de la región. Varios family offices europeos han comenzado a posicionarse en proyectos de enoturismo y en viñedos de grand cru, convencidos de que la marca Champagne va a ganar aún más peso como indicador de estatus. Sin embargo, el precio de la hectárea en la Côte des Blancs ya descuenta buena parte de este boom, y la correlación entre el éxito hostelero y la rentabilidad de la botella no es automática.

Mi lectura como analista de activos alternativos es que el enoturismo actúa como una capa adicional de protección del valor de marca. Cuando un inversor visita las crayères de Ruinart o se aloja en el Domaine Les Crayères, asimila que detrás de una botella de champán hay siglos de patrimonio. Esa narrativa intangible sostiene los precios en los tramos bajistas del ciclo económico, siempre que la casa mantenga la coherencia en sus iniciativas experienciales.

La clave para el inversor en champán no está en la botella aislada, sino en la capacidad de las casas para transformar su legado en una experiencia completa que el mercado global esté dispuesto a pagar.

Los riesgos para el inversor son conocidos: cambios climáticos que alteren la calidad de las añadas, una posible saturación de la oferta turística que erosione la exclusividad y, sobre todo, una desaceleración del consumo de lujo en Asia. Para quien busque exposición a este activo, el horizonte razonable se mueve entre los cinco y los siete años, con posiciones escaladas en añadas de prestigio de las grandes casas y en cuvées de growers seleccionados con tiradas minúsculas.

💎 Veredicto Wealth

El champán de inversión se consolida como un activo de preservación de capital para carteras diversificadas, con un horizonte mínimo de cinco años. El riesgo principal a vigilar es la volatilidad de las añadas extremas y el impacto de una contracción del lujo en Asia sobre los precios de las referencias más especulativas.

Cómo Monday.com gestionó sus despidos con IA en empresas: la lección que aplaude Avi Eyal

La presión de la inteligencia artificial sobre el modelo de negocio de las plataformas SaaS ha llevado a Monday.com a despedir al 20% de su plantilla. Su inversor de referencia, Avi Eyal, defiende la decisión como un ejemplo de liderazgo en la era de la IA: «No fue una decisión fácil, pero la manejamos de la mejor manera posible». Aquí la lección para founders que tendrán que tomar medidas similares.

El contexto: una tormenta en Monday.com

Monday.com anunció en abril de 2026 el despido de 620 empleados, 350 de ellos en Israel, mientras solicitaba a sus accionistas duplicar la compensación anual de sus dos co-CEOs hasta 14 millones de dólares. La controversia fue inmediata. La acción de la compañía ya había caído un 40% desde principios de año, y los inversores no terminaban de creer que la empresa hubiera superado la amenaza existencial de la IA sobre su modelo de negocio.

En ese clima, Avi Eyal, cofundador del fondo Entrée Capital (que gestiona 1.500 millones de dólares y tiene en Monday.com su mayor retorno, superior a los 1.000 millones), se convirtió en la voz más clara. Como consejero de la compañía, Eyal no eludió la polémica: «Si Monday no hubiera hecho estos cambios, habría ignorado la nueva realidad».

El criterio de un inversor: necesidad de adaptarse o desaparecer

Para Eyal, la reestructuración no es un ajuste de costes, sino una reinvención forzosa. «Es cierto que esperamos relativamente mucho antes de ejecutar los recortes», explicó en una entrevista con Calcalist, «pero siempre hemos operado con menos empleados en relación con los ingresos que nuestros competidores».

Los despidos no son una estrategia, son el síntoma de una transformación profunda que exige cambiar los perfiles, no solo los números.

El inversor puso un ejemplo demoledor: Airtable, la plataforma de bases de datos colaborativas que llegó a valorarse en 11.000 millones de dólares, acabó siendo adquirida por 1.300 millones al no adaptarse a la velocidad que exigía la IA. «Cuando ves eso, entiendes que Monday está tomando las decisiones correctas», sentenció Eyal.

La compañía no ha dejado de moverse: ha reconstruido su producto con agentes de IA, ha lanzado nuevas funcionalidades y, según Eyal, se encuentra «en una posición óptima para ganar». El mercado, sin embargo, sigue mirando con lupa: las valoraciones de las startups de software se han tensionado, y el inversor reconoce que «si no estás en el radar de OpenAI o Anthropic, la gente asume que eres irrelevante».

📦 Caso de estudio: Monday.com y su reestructuración

  • El reto: La irrupción de la IA generativa amenazaba el núcleo de su modelo de gestión del trabajo y la acción caía un 40%.
  • La jugada: Despedir al 20% de la plantilla mientras se aceleraba la inversión en IA y se redefinían los roles hacia perfiles de ingeniería aplicada al cliente.
  • El resultado: Una fuerza laboral reconfigurada y un producto renovado; la dirección confía en ejecutar la visión pese a la presión bajista de la acción.
  • La lección: Transparencia en la comunicación, reciclaje profesional y agresividad en la transformación definen la supervivencia en ciclos de disrupción tecnológica.
gestión de despidos startup

Eyal insistió en que los recortes no obedecen a un problema de tipo de cambio —pese a la fortaleza del shéquel— sino al cambio de naturaleza del trabajo: «Hoy se demandan más ingenieros de despliegue avanzado (forward deployed engineers) que se sientan con los clientes a implementar la IA. Siguen siendo programadores, pero hacen otras cosas».

Análisis: lo que los founders pueden aprender de esta crisis

El episodio de Monday.com no es un caso aislado. Empresas como Salesforce o Shopify ya habían protagonizado reestructuraciones con argumentos similares. Lo diferencial aquí es la claridad del inversor y la velocidad con la que la compañía pasó del anuncio a la ejecución, algo poco habitual en el ecosistema israelí y, por extensión, en muchas startups españolas que aún ven los despidos como un fracaso y no como una herramienta estratégica.

La lección de fondo es que la comunicación radial —sin edulcorantes— protege la reputación del fundador. Eyal no ocultó que los despidos eran dolorosos («nadie está contento con los despidos»), pero los enmarcó en un plan de transformación concreto. Ese equilibrio entre empatía y determinación es lo que los equipos necesitan escuchar para mantener la confianza.

Además, el caso refuerza la necesidad de anticipar la evolución de los perfiles profesionales. Las startups que solo recortan sin redefinir roles pierden la oportunidad de pivotar hacia el talento que demanda la IA aplicada. El propio Eyal ha redirigido parte de su inversión hacia defense tech, otro sector que está absorbiendo ingenieros con habilidades de integración tecnológica.

🚀 Hoja de Ruta para Emprender

  • Comunica con honestidad y visión: Explica a tu equipo por qué la reestructuración es inevitable y dibuja el plan a medio plazo. La ambigüedad alimenta la desconfianza.
  • Redefine los perfiles, no solo las cifras: Antes de despedir, analiza qué roles necesitas para la nueva etapa. Invierte en reciclaje hacia funciones de integración de IA con clientes.
  • Gestiona el timing con rigor: Retrasar los recortes «para no hacer daño» puede hacerlos más grandes después. Evalúa el runway y actúa con la suficiente antelación.
  • Aprende de los errores ajenos: Casos como el de Airtable muestran que la complacencia tecnológica se paga con valoraciones hundidas. Mantén el foco en la disrupción que viene.

El Riyadh Air Metropolitano, único estadio español reconocido entre los mejores del mundo para disfrutar de conciertos

0

El Riyadh Air Metropolitano ha sido incluido en el ‘Stadium Stars 2026’, una lista que reconoce a los 20 espacios más destacados del mundo para acoger conciertos multitudinarios. El estadio madrileño es el único representante español en esta edición, integrada en el informe anual ‘Global Stadium Report’.

La distinción está elaborada por ‘IQ Magazine’, publicación británica especializada en la industria internacional de la música en directo, a partir de las propuestas y valoraciones de profesionales del sector. Junto al Riyadh Air Metropolitano aparecen escenarios como Wembley y el Tottenham Hotspur Stadium, en Londres; el Stade de France, en París; el Johan Cruijff Arena, en Ámsterdam; o el SoFi Stadium, en California. No se trata de una clasificación por puntuación, sino de una selección de instalaciones especialmente preparadas para recibir las giras de mayor envergadura.

La presencia del recinto madrileño en esta lista refleja su evolución como sede de producciones musicales de gran formato, una actividad que compagina con su uso deportivo. Su capacidad para adaptar los espacios, coordinar dispositivos complejos y atender a decenas de miles de espectadores ha contribuido a reforzar su presencia en el circuito internacional de conciertos.

Esa proyección se hizo especialmente visible con los 10 conciertos de la residencia del artista portorriqueño Bad Bunny celebrados entre finales de mayo y mediados de junio en el Riyadh Air Metropolitano. Más de 630.000 personas asistieron a las actuaciones, cuyo impacto económico se estimó en hasta 212 millones de euros por la actividad generada en el alojamiento, la restauración, el transporte, el comercio, el ocio y la contratación de personal.

La incorporación a ‘Stadium Stars 2026’ supone también un impulso para la posición de Madrid dentro del mapa mundial de las grandes giras de artistas internacionales. Como único estadio español elegido, el Riyadh Air Metropolitano refuerza la capacidad de la capital para atraer espectáculos únicos y consolida su papel como una de las principales infraestructuras destinadas a grandes eventos.

El Cañón del Río Lobos restringe sus accesos por el eclipse y desespera a los excursionistas de Madrid

El Río Lobos vuelve a ser noticia esta semana, pero no por sus buitres ni por su ermita templaria. El Parque Natural soriano ha reforzado el control de aforo en sus tres accesos principales justo cuando faltan solo cinco días para el eclipse solar total del 12 de agosto, y la medida está generando fricción entre quienes planeaban una escapada de última hora desde Madrid.

No es la primera vez que el cañón regula su entrada en pleno verano: ya limita a grupos de más de 20 personas y cobra 4 euros por vehículo en los parkings de mayor afluencia. Pero este agosto la presión es distinta, y los guardas del parque lo notan en cada turno.

Río Lobos, entre la afluencia habitual y el «evento del siglo»

Youtube video

Cualquiera que haya pisado el cañón en pleno agosto sabe que la zona de la ermita de San Bartolomé se satura con facilidad. Los aparcamientos de Fuente Engómez, Cueva Fría y Valdecea tienen plazas limitadas, y cuando se llenan, el acceso se cierra hasta que alguien sale. Es un sistema pensado para un fin de semana normal, no para lo que se avecina.

El problema es que agosto de 2026 no es un mes cualquiera para Soria. La provincia ha sido señalada como uno de los mejores puntos de España para observar el eclipse total del próximo miércoles, y eso ha disparado la demanda de alojamiento y de visitas en toda la comarca, con el cañón como uno de los escenarios más fotogénicos de la región.

El eclipse que lo cambia todo en Soria

El Río Lobos se ha convertido en parada obligada de quienes buscan combinar naturaleza y astronomía, y el mirador de la Galiana, dentro del propio parque, figura entre las ubicaciones recomendadas para seguir el fenómeno. El Eclipse del 12 de agosto será el primero total visible desde la península en más de un siglo, y la franja de totalidad cruzará buena parte de Castilla y León, incluida la provincia de Soria.

Aquí está la clave que explica el enfado madrileño: la ciudad de Madrid queda fuera de la banda de totalidad, ya que esta pasa justo entre la capital y Barcelona sin tocar ninguna de las dos. Quien quiera ver el sol completamente oculto por la luna tiene que desplazarse, y Soria, a poco más de dos horas en coche, es de los destinos más accesibles.

Lo que se puede hacer (y lo que no) estos días en el cañón

Youtube video

Los guardas del Servicio Territorial de Medio Ambiente insisten en que el parque sigue siendo de acceso libre, pero recuerdan que algunas zonas concretas podrán restringirse sin previo aviso si la afluencia se dispara en las horas previas al eclipse. No sería la primera vez que el cañón cierra por seguridad: el pasado febrero, una crecida del río obligó a sellar el acceso principal durante varios días.

Para quienes lleguen desde Madrid sin reserva de parking, la recomendación de los técnicos es clara: llegar muy temprano y tener un plan B fuera de las zonas más concurridas, como el acceso por Hontoria del Pinar. El cañón tiene 25 kilómetros de recorrido, y la saturación se concentra casi siempre en el mismo tramo final, cerca de Ucero.

Entre las medidas que ya están en marcha o se están valorando para estos días:

  • Control reforzado de aforo en los parkings de Valdecea, Fuente Engómez y Cueva Fría
  • Posible cierre puntual de accesos si se supera la capacidad de las zonas más frecuentadas
  • Recomendación de llegar antes de las 9:00 de la mañana para asegurar plaza
  • Rutas alternativas menos conocidas desde Hontoria del Pinar, con mucha menos gente

Soria se prepara para una avalancha sin precedentes

Los datos que maneja el sector turístico soriano hablan de una demanda de alojamiento como no se recordaba en la provincia. Casas rurales y apartamentos de la zona rozan el lleno para el fin de semana del eclipse, y varios ayuntamientos han empezado a organizar autobuses lanzadera hacia los miradores más solicitados, una fórmula que ya se usa en otros puntos de España para descongestionar el tráfico en fechas señaladas.

El propio Ayuntamiento de Soria ha reconocido que el eclipse convertirá a la ciudad y a su provincia en punto de referencia nacional e internacional durante unos días, y ha puesto en marcha un grupo de voluntarios para ayudar a gestionar la avalancha de visitantes que se espera en cada rincón con buena vista al horizonte, incluido el cañón.

Qué esperar a partir de ahora en el Río Lobos

Pasado el eclipse, todo apunta a que el cañón recuperará su ritmo habitual de agosto: mucha gente, pero dentro de los márgenes que el parque ya sabe gestionar desde hace años. Lo interesante es que este pico de interés puede dejar huella más allá de esta semana, porque Soria ha demostrado tener capacidad de acogida y una infraestructura turística que estaba algo infravalorada.

Si algo bueno puede sacarse de esta tensión pasajera es que miles de personas van a descubrir un paraje que muchos españoles tenían pendiente desde hace años. La recomendación de quienes ya conocen bien el parque es sencilla: si no consigues hueco esta semana, vuelve en septiembre u octubre, cuando el cañón recupera la calma y sigue ofreciendo exactamente el mismo espectáculo natural, sin colas ni control de aforo.

Flujos de ETF de bitcoin: 626 millones de dólares en plena ola de pánico por el hack de Coldcard

El pánico tras el hackeo de las carteras Coldcard ha dejado una estampa inusual: mientras los usuarios minoristas se apresuraban a mover sus bitcoins por miedo a perderlos, los grandes fondos de inversión metían otros 626 millones de dólares en los vehículos cotizados. El dato, según Farside Investors, confirma una tendencia que se repite: el miedo de unos es la oportunidad de otros.

Los fondos gestionados por BlackRock, Fidelity, Grayscale y Morgan Stanley, entre otros, recibieron esa cifra de dinero fresco en las horas posteriores a conocerse el ataque, que ya ha drenado más de 130 millones de dólares en bitcoins de las carteras físicas de Coldcard. La cantidad es la mayor entrada diaria en estos productos en varias semanas.

La paradoja es total. El hack, que en teoría debería espantar a los inversores, ha acabado atrayendo dinero hacia los ETF. BlackRock fue el principal beneficiario: su iShares Bitcoin Trust (IBIT) recibió la mayor parte del pastel, según los datos de la firma de análisis especializada.

El fallo que desencadenó la huida

El incidente se originó en un fallo de firmware de las populares carteras Coldcard, fabricadas por la empresa canadiense Coinkite. Una vulnerabilidad que se remonta a un error de compilación en 2021 —que omitió el chip dedicado a generar números aleatorios— permitió a un atacante adivinar claves privadas débiles. Desde finales de la semana pasada, millones de dólares han ido desapareciendo a diario de monederos afectados.

Los usuarios, en estado de alerta, han estado trasladando sus fondos a otras soluciones de almacenamiento, incluidos los exchanges centralizados. La ironía es que esa misma desconfianza en la autocustodia ha reforzado la narrativa de los productos regulados: si no puedes proteger tus monedas tú solo, que lo haga un custodio profesional.

Los inversores institucionales lo vieron claro. Mientras el miedo se propagaba entre los minoristas, los grandes fondos aprovecharon la caída de precios que acompañó a la noticia para comprar el activo subyacente a través de los ETF. El analista de Bloomberg, Eric Balchunas, lo resumió con una pregunta provocadora: ¿a quién prefieres confiar la seguridad de tu bitcoin, a un equipo de cinco personas en Canadá o a un gigante con 25.000 empleados y 15 billones de dólares bajo gestión?

El miedo al robo en autocustodia está redirigiendo el dinero hacia los ETF, y eso no es una anomalía pasajera.

La lección de custodia: del monedero frío al ETF

El episodio deja una enseñanza amarga para los defensores a ultranza de la autocustodia. Las carteras físicas siguen siendo la opción más segura en teoría, pero un solo fallo de diseño puede echar por tierra años de confianza. Los ETF, por su parte, ofrecen comodidad y una capa de responsabilidad que, para muchos, compensa la renuncia a la posesión directa de las claves.

No es casualidad que el producto de BlackRock haya sido el más beneficiado. La gestora estadounidense gestiona un patrimonio que supera los 10 billones de dólares, y su fondo de bitcoin ya había batido récords históricos de captación desde su aprobación por la SEC en 2024. En estos momentos, los ETF de bitcoin al contado en Estados Unidos gestionan en conjunto unos 77.800 millones de dólares, según Coinglass.

El movimiento de esta semana refuerza un patrón que ya se observó en otras crisis de seguridad cripto: cuando los usuarios se sienten vulnerables, el dinero fluye hacia los vehículos que perciben como más protegidos. Y pocas cosas hay más protegidas —al menos en el imaginario colectivo— que una institución financiera regulada.

Eso sí, el debate sigue abierto. La esencia de bitcoin es la descentralización y la soberanía individual, y delegar la custodia en un tercero reintroduce riesgos de contraparte. Lo ocurrido con Coldcard no invalida la autocustodia, pero sí recuerda que exige un conocimiento técnico que no todos los usuarios tienen —ni quieren tener—. Los ETF no son la solución perfecta, pero para un número creciente de inversores son la opción menos imperfecta.

Retrasar cuatro meses la jubilación anticipada puede subir la pensión hasta 200 euros al mes de por vida

He estado revisando la última novedad que ha compartido un funcionario de la Seguridad Social: retrasar la solicitud de la jubilación anticipada apenas cuatro meses puede aumentar la pensión hasta 200 euros al mes de por vida. Suena a oportunidad, pero conviene entender los números y la letra pequeña para saber si en tu caso merece la pena aguantar un poco más. Vamos a ver por qué esos cuatro meses son tan decisivos y cómo puedes calcular lo que te juegas.

El efecto de esperar cuatro meses: qué cambia en tu pensión

La jubilación anticipada voluntaria —la que se pide hasta dos años antes de la edad legal— aplica unos coeficientes reductores que menguan la cuantía de la pensión de forma permanente. A partir de 2026, estos coeficientes se calculan por meses y no por trimestres, una de las novedades de la Ley 21/2021. Cada mes que adelantas tu retiro te descuenta entre un 0,35% y un 0,50% de la base reguladora, dependiendo de los años que lleves cotizados. La lógica es la misma: cuanto más te acerques a la edad ordinaria, menor es el recorte.

Cuatro meses pueden marcar una diferencia de decenas de euros cada mes. Si tu base reguladora ronda los 2.500 euros y tienes más de 38 años y medio cotizados, adelantarte 24 meses te aplicaría un coeficiente del 0,44% por mes, lo que reduce la pensión en unos 264 euros al mes. Si esperas cuatro meses, el adelanto es de 20 meses y la reducción baja a unos 220 euros, así que ya ganas 44 euros al mes. Con una base más alta, cerca de la pensión máxima que en 2026 supera los 3.100 euros, la diferencia puede dispararse hasta 150-200 euros mensuales simplemente por retrasar la solicitud esos cuatro meses.

Las cifras no son un rumor: las tablas oficiales de la Seguridad Social lo confirman. Cada mes que aguantas sin pedir la jubilación anticipada es dinero que aseguras para siempre.

La letra pequeña de los coeficientes reductores en 2026

Vamos a desglosarlo con un ejemplo práctico, para que se entienda en en pocas palabras. La reforma de 2021 introdujo un sistema de coeficientes mensuales progresivos. Cuantos más años hayas cotizado, menor es el porcentaje de reducción por cada mes de adelanto. Así, con menos de 38 años y seis meses de cotización, el recorte por mes ronda el 0,50%; si superas esa cifra, baja al 0,44%; y si llegas a más de 41 años y medio, se queda en torno al 0,38%.

Además, la reducción se aplica sobre la base reguladora, no sobre el complemento por mínimos ni sobre el complemento de brecha de género. Y es vital para siempre: no desaparece cuando cumples la edad legal. Por eso, la decisión de cuándo pides la jubilación anticipada es la más cara de toda tu vida laboral.

Aquí tienes una comparativa orientativa con dos escenarios realistas para una persona que en 2026 puede jubilarse a los 64 años (24 meses antes de la edad legal):

EscenarioMeses de adelantoCoeficiente mensualReducción sobre base de 2.800€Pensión resultante
Jubilación a los 64 años240,44%295 €2.505 €
Jubilación a los 64 años y 4 meses200,44%246 €2.554 €

Como ves, aguardar apenas cuatro meses eleva la pensión en 49 euros al mes. Con una base reguladora de 3.100 euros, la diferencia roza los 80 euros mensuales. Y en los casos más favorables, con máximos de cotización y muchos años, se alcanzan esos 150-200 euros que mencionaba el funcionario.

retrasar jubilación anticipada

¿Merece la pena posponer la jubilación? La mirada a largo plazo

Si proyectamos esa ganancia mensual a lo largo de veinte años de pensión, esperar cuatro meses puede suponer entre 10.000 y 40.000 euros extra a lo largo de la jubilación. Y eso sin contar que, durante esos meses extra trabajados, sigues cotizando, engordas la base reguladora y acumulas más años de cotización, lo que a su vez suaviza aún más el coeficiente reductor.

Cuatro meses extra de trabajo no solo elevan la pensión de por vida, sino que engordan tu cotización y te acercan a una jubilación más holgada.

Ahora bien, la decisión no es solo aritmética. La salud, las ganas de desconectar o disponer de otros ahorros pesan muchísimo. Si tu puesto de trabajo es exigente o incompatible con tu bienestar, esos 200 euros al mes pueden no compensar los meses de desgaste. Pero, desde el punto de vista financiero, posponer la jubilación cuatro meses es casi siempre una jugada ganadora si no tienes una alternativa de inversión que te dé una rentabilidad equivalente al recorte de por vida.

También conviene recordar que la Seguridad Social permite simular la pensión en su sede electrónica con diferentes fechas de solicitud. Es la herramienta más fiable para que cada cual haga sus propios números antes de tomar la decisión.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Entra en la sede electrónica de la Seguridad Social y simula tu jubilación con dos fechas: la que tenías pensada y cuatro meses después. Compara las cuantías resultantes.
  • Qué vigilar: Si se avecinan cambios normativos que endurezcan los coeficientes reductores, podrías tener una ventana temporal para anticiparte sin perder tanto.
  • El error a evitar: Pedir la jubilación anticipada por inercia, sin calcular el coste real. Cada mes de prisa reduce tu pensión para siempre, y el dinero perdido se acumula año tras año.

Smashburger: 12 nuevas aperturas y doble lavado de lechuga contra la ciclospora

Smashburger ha decidido pisar el acelerador de las franquicias. Con un crecimiento del 2,4% en ventas comparables en Norteamérica durante el cuarto trimestre, la cadena de hamburgueserías anunció la apertura de 12 nuevos locales franquiciados a lo largo de este año. Así lo detalló Jim Sullivan, su CEO, en una entrevista concedida a Bloomberg Television, donde desgranó los pilares de su estrategia: expansión vía socios, medidas de seguridad alimentaria y una receta de valor frente a la inflación.

Sullivan respaldó con firmeza las palabras de analistas como Jeff Smith sobre la dificultad de virar hacia el franchising. “Es un reto, pero muy gratificante cuando encuentras al socio adecuado”, afirmó, subrayando que la clave reside en economías unitarias sostenibles y en elegir grupos bien capitalizados. El directivo anunció su intención de convertir Smashburger en una compañía “asset-light” en los próximos 18 meses, intensificando tanto el modelo de franquicia tradicional como el no tradicional.


Un arte y una ciencia para elegir ubicaciones

Para identificar los mejores emplazamientos, Smashburger mezcla big data y olfato humano. Según explicó Sullivan, un algoritmo cruza las características de los restaurantes más rentables y replica ese patrón. Luego, equipos locales analizan la competencia y el rendimiento de cada zona. “Buscamos que los índices de nuestros rivales superen la media nacional; eso indica demanda real de hamburguesas”, añadió.

Lavado doble de lechuga y retirada preventiva de jalapeños

Los recientes brotes de ciclospora han puesto a prueba la cadena de suministro del sector. Sullivan detalló que Smashburger no emplea lechuga iceberg, sino variedad green leaf. Como medida preventiva, han implantado un doble lavado de las cabezas enteras y un enjuague adicional de la lechuga precortada, pese a que los proveedores certifican su seguridad. “No hacía falta, pero lo aplicamos por precaución”, aseguró. Según las autoridades sanitarias, los brotes de ciclospora suelen estar asociados a productos frescos importados, y en 2026 las alertas por vegetales de hoja verde se han intensificado.

En cuanto a los jalapeños —retirados voluntariamente la noche anterior a la entrevista—, Sullivan aclaró que se utilizan de forma marginal como ingrediente personalizable. “No aparecen en nuestras recetas principales, pero decidimos suspenderlos hasta aclarar el impacto”, explicó. Insistió en que se trata de una medida puramente protectora y que no hay riesgo para el negocio.

“Nos hemos comprometido plenamente con el modelo de franquicia; de hecho, planeamos convertirnos en una empresa sin activos en los próximos 18 meses”

— Jim Sullivan, CEO de Smashburger

Tráfico en positivo pese a los titulares

A pesar de las alarmas sanitarias, Smashburger no ha notado merma en el flujo de clientes. “Seguimos impulsando el tráfico y las ventas comparables”, sostuvo Sullivan, restándole dramatismo a lo que calificó de “anomalía” tras varios años sin incidentes consecutivos. El ejecutivo confía en que la confianza del consumidor se mantiene gracias a una reacción rápida y transparente.

El ‘everyday value’ de 9,99 dolares como escudo antiinflación

El encarecimiento de la carne de vacuno presiona los márgenes. Para compensarlo, la cadena ha lanzado un menú de precio fijo de 9,99 dólares, bautizado como “everyday value”. “El valor para nosotros es una ecuación distinta a la del precio; se trata de calidad y experiencia”, puntualizó Sullivan. Al mismo tiempo, están potenciando otras proteínas e innovaciones de producto para diluir la dependencia de la ternera.

La oferta busca equilibrar la presión inflacionista sin ahuyentar a una clientela que, en palabras del CEO, “está muy apretada”. La combinación de tarifa plana e I+D culinaria puede ser la fórmula para sortear los picos del mercado de materias primas.

Implicaciones para un mercado de franquicias en ebullición

El giro hacia un modelo asset-light coloca a Smashburger en la senda de gigantes como McDonald’s o Domino’s, cuyas redes de franquiciados superan el 90% de sus locales. La selección de socios será crítica para replicar la calidad en mercados donde la demanda de hamburguesas esté validada. Los brotes de ciclospora, aunque no han erosionado el tráfico, ponen a prueba la capacidad de reacción de las cadenas y la percepción de seguridad del consumidor. Medidas como el doble lavado de lechuga o la retirada voluntaria de jalapeños son gestos que, si calan, pueden reforzar la reputación de marca responsable.

En un momento en que las franquicias de restauración buscan expandirse sin asumir demasiado riesgo operativo, la experiencia de Smashburger demuestra que el equilibrio entre tecnología, prudencia sanitaria y flexibilidad de precios es posible. Con 12 locales más en el horizonte y un roadmap claro hacia el franchising, la cadena se juega su futuro en la capacidad de mantener la calidad mientras delega la operación. El doble lavado de lechuga quizá sea solo el primer paso de una nueva cultura de prevención que el consumidor acabará exigiendo a todas las cadenas. ¿Está el sector preparado para ese estándar?

Puedes ver la entrevista completa en el vídeo original de Bloomberg Television:

Promoción interna Seguridad Social: solo 27 funcionarios aprueban de casi 1.000 plazas

La Seguridad Social apenas cubrió 27 de las 995 plazas de promoción interna al Cuerpo de Gestión. La resolución, publicada en agosto de 2026, deja un 97% de vacantes y un dato inédito: ni siquiera se presentaron tantos aspirantes como plazas había. La plantilla se queja y UGT denuncia el diseño del proceso.

📊 Un resultado que evidencia el bloqueo de la promoción interna

El colapso de este proceso de ascenso al Cuerpo de Gestión de la Seguridad Social (grupo A2) no es nuevo: en 2025 ya quedaron muchas plazas vacantes. Pero la cifra de 2026 —solo 27 aprobados de 995 plazas, apenas un 2,7% de cobertura— ha encendido todas las alarmas. La Federación de Servicios Públicos de UGT atribuye el fracaso a un sistema que penaliza la experiencia diaria de los funcionarios.

El dato aún más revelador: menos de 700 personas se presentaron a las pruebas. Es decir, no se llegó a cubrir el cupo de aspirantes para una convocatoria que prometía estabilidad y ascenso. Para el coordinador de UGT en la Seguridad Social, Pedro Carrasco, esto refleja el desánimo y la falta de incentivo real que genera el actual modelo.

📋 Requisitos de la convocatoria: por qué tan pocos superaron la prueba

Para optar a estas plazas, los funcionarios debían cumplir condiciones que, en teoría, deberían facilitar la promoción interna, en lugar de vaciarla. Los requisitos esenciales eran:

  • Titulación de Grado o equivalente (exigida para acceder al cuerpo A2).
  • Antigüedad mínima de dos años en la Administración, lo que garantizaba experiencia en el día a día del organismo.
  • Pertenecer al cuerpo C1 (o a otros cuerpos equivalentes) y superar un concurso-oposición que, a pesar de la menor extensión del temario, reproduce el esquema memorístico del turno libre.
  • Un 68 de las plazas reservadas para personas con discapacidad, sumando 995 vacantes totales.

En términos prácticos, tener que estudiar temas teóricos para un ejercicio tipo test, sin que se pondere de manera real el conocimiento adquirido en el puesto, ha hecho que incluso quienes trabajan a diario en la Seguridad Social encuentren la prueba demasiado ajena a sus tareas.

🧪 El examen que penaliza la experiencia: más memorístico que práctico

El proceso es un concurso-oposición, pero con una trampa: para que cuenten los méritos (antigüedad, formación, etc.), primero hay que aprobar la fase de oposición. Y esa oposición es prácticamente igual a la del turno libre. Carrasco lo resume: «Te obligan a saber los mismos temas que alguien que jamás ha pisado la Seguridad Social, aunque tú lleves años tramitando expedientes».

Además, la prueba no evalúa competencias prácticas ni el saber hacer de los empleados públicos. Toda la experiencia acumulada solo se valora una vez superado el filtro memorístico. Esta dinámica explica por qué ni siquiera se apuntó el número mínimo de candidatos sobre 995 plazas: los propios funcionarios perciben que el esfuerzo no merece la pena.

El nivel de exigencia teórica del examen choca de frente con la experiencia diaria que atesoran los trabajadores de la Seguridad Social.

📉 Análisis: subir de cuerpo apenas supone 50 euros más al mes

El diagnóstico de UGT va más allá del diseño de la prueba. Señala que el incentivo económico es casi simbólico: al pasar del cuerpo C1 al A2, el funcionario pierde un complemento específico y, si empieza en el nivel más bajo del nuevo cuerpo, el aumento neto oscila entre 50 y 80 euros al mes, dependiendo de la retención de IRPF. Un ascenso que apenas se nota en la nómina y que, sin embargo, exige meses de estudio intensivo.

Este dato se suma al problema de fondo: el envejecimiento de la plantilla. En las Entidades Gestoras de la Seguridad Social, el 71% de los trabajadores tienen 50 años o más. La renovación generacional se ha frenado y promociones fallidas como ésta agravan el riesgo de pérdida de talento cuando lleguen las jubilaciones masivas.

Desde UGT insisten en que un sistema basado en cursos o módulos relacionados con las tareas reales del puesto, superables con exámenes específicos, sería mucho más eficaz que el actual concurso-oposición. La queja no es nueva, pero los datos de 2026 le dan una fuerza incontestable.

📨 Cómo seguir las próximas convocatorias de promoción interna

El proceso ha finalizado y las plazas no cubiertas probablemente se acumularán a futuras ofertas de empleo público. Si trabajas en la Seguridad Social o en la Administración del Estado y quieres estar al tanto de la próxima oportunidad, estos son los pasos que conviene seguir:

  1. Paso 1: Consulta periódicamente el Boletín Oficial del Estado (BOE) y la Sede Electrónica de la Seguridad Social. Las resoluciones de promoción interna se publican allí con meses de antelación.
  2. Paso 2: Activa alertas personalizadas en la web del Ministerio de Función Pública. Permite filtrar por cuerpo, grupo y tipo de proceso.
  3. Paso 3: Revisa si cumples los requisitos de antigüedad y titulación. La próxima convocatoria puede exigir condiciones similares a la de 2026.
  4. Paso 4: Organiza el estudio del temario con antelación. Incluso con una prueba más corta, la preparación requiere meses para combinar trabajo y estudio.
  5. Paso 5: Valora si la subida salarial real compensa el esfuerzo. En el escenario actual, el ascenso puede traducirse en menos de 100 euros mensuales; tenlo en cuenta antes de comprometerte.

📋 Ficha de la Convocatoria

  • Organismo / País: Seguridad Social (Ministerio de Inclusión, Seguridad Social y Migraciones).
  • Número de plazas: 995 (927 generales y 68 reservadas a discapacidad).
  • Sueldo estimado: Aumento de entre 50 y 80 euros brutos al mes respecto al cuerpo C1, en función del nivel de destino y la retención fiscal.
  • Fecha límite de inscripción: Proceso finalizado. La resolución con los aprobados se publicó en agosto de 2026.
  • Dónde inscribirse: La convocatoria apareció en el BOE y en la Sede Electrónica de la Seguridad Social.

Rusia vende oro en precios máximos para recaudar efectivo: la señal que vigila el mercado

He analizado las últimas cifras del banco central ruso y la señal que emiten es inequívoca: Rusia se ha convertido en uno de los mayores vendedores de oro del mundo en los últimos doce meses. La operación no es especulativa. Responde a la necesidad acuciante de tapar un déficit público que se ensancha por el gasto militar récord, aunque los analistas consultados por Deutsche Welle descartan que Moscú esté al borde de la quiebra.

El desplome de las reservas y el agujero fiscal

Las reservas auríferas rusas cerraron a principios de julio en 73,4 millones de onzas troy, equivalentes a 2.282 toneladas métricas. Eso supone una caída de aproximadamente 43,5 toneladas desde que arrancó 2026, el nivel más bajo desde antes de la invasión de Ucrania en febrero de 2022.

El contexto de precio ayudó al Kremlin. Durante los cuatro primeros meses del año, el oro cotizó en torno a los 4.800 dólares por onza de media, según los datos recogidos por el medio alemán. Aunque ahora ha corregido hasta unos 4.000 dólares, la desinversión habría generado más de 5.000 millones de dólares.

  • Reservas totales de oro: 2.282 toneladas, 43,5 toneladas menos que al cierre de 2025.
  • Ingresos estimados por las ventas: por encima de los 5.000 millones de dólares, aprovechando el rally del oro.
  • Déficit presupuestario proyectado para 2026: 1,6% del PIB, unos 40.000 millones de dólares, que podría ampliarse en al menos 12.850 millones adicionales (1 billón de rublos).

Estas cifras se suman a un gasto en defensa que se ha más que cuadruplicado desde 2021 y que alcanzó los 16 billones de rublos en 2025 (204.000 millones de dólares). Una carta del Ministerio de Finanzas filtrada al Financial Times advertía de que el sobregasto bélico superaría en 2026 los 28.000 millones de dólares, con desviaciones adicionales previstas para 2027 y 2028.

“El hecho de que estén vendiendo oro significa que se están quedando sin otros activos más líquidos”. — Elina Ribakova, economista del Peterson Institute for International Economics, en declaraciones a Deutsche Welle

La visión desde Moscú: Chris Weafer descarta el pánico

Para Chris Weafer, analista de la consultora Macro-Advisory con base en Moscú, la venta de oro “es una situación extraordinaria dentro de una tendencia relativamente normal”. Subraya que no indica que Rusia esté quebrando, sino que el fondo nacional de bienestar (NWF) está utilizando el metal como activo líquido para cubrir necesidades fiscales, una función para la que fue diseñado.

“No representa un elemento de Rusia en quiebra, quedándose sin dinero, sin nada más que vender, vendiendo literalmente la platería de la casa”. — Chris Weafer, analista de Macro-Advisory, a Deutsche Welle

Weafer estima que el NWF cuenta con unos 150.000 millones de dólares en activos, de los cuales alrededor de 50.000 millones son considerados líquidos. El Kremlin quiere que ese buffer no se reduzca para evitar alimentar la especulación sobre una crisis financiera que debilitaría su posición geopolítica.

Además, Rusia es el quinto mayor productor de oro del mundo y puede reponer las reservas vendidas comprando a sus productores domésticos. “Cuando temió las sanciones, asignó parte del dinero a compras de oro que adquiría de los productores internos”, explica Ribakova. Eso le da un colchón adicional.

Entre el corto plazo y el deterioro estructural

Lo que veo aquí es una economía de guerra que sigue encontrando fórmulas para financiarse sin precipitar una crisis aguda. El dato clave, y quizá el más incómodo, es que todo gira alrededor del precio del petróleo. Ribakova lo resume con claridad: “Cuando el precio del crudo es alto, Rusia obtiene ingresos, es más fácil endeudarse y el sistema financiero doméstico está más sano. Si el precio cayera a 60 o 40 dólares, entonces sí tendríamos una crisis inmediata”.

La invasión de Irán ha empujado al alza los precios del crudo en 2026, lo que ha aliviado parcialmente las cuentas públicas. Esa variable es la que explica por qué, a pesar de las sanciones y de un déficit que roza los 40.000 millones de dólares, el Kremlin no ha entrado en colapso. Sin embargo, la venta de oro en máximos históricos de precio no es gratuita: agota un activo de reserva estratégico que el país había acumulado como protección frente a las restricciones occidentales sobre los bonos del Tesoro estadounidense y los bunds alemanes.

Weafer advierte de que la distorsión económica es enorme y está generando divisiones internas entre los responsables del crecimiento y el Kremlin. La pregunta incómoda que deja el episodio es si Rusia está ganando tiempo para alcanzar algún tipo de acuerdo político, o simplemente postergando un ajuste que será más doloroso cuanto más se demore. De momento, Putin puede seguir financiando la guerra durante “años”, coinciden ambos expertos, pero a costa de hipotecar la recuperación futura de la economía.

La próxima prueba de resistencia llegará con la evolución del precio del petróleo en el segundo semestre. Conviene no perder de vista el barril.

🌍 El impacto en España y Europa

El movimiento ruso tiene consecuencias indirectas pero relevantes para España y la eurozona. Por un lado, una venta masiva de oro por parte de un banco central puede presionar a la baja la cotización del metal. De momento, el mercado ha absorbido la oferta sin sobresaltos, pero si Moscú acelera las ventas en un contexto de caída del crudo, el oro podría corregir y arrastrar a otros activos de refugio, lo que incrementaría la volatilidad en los mercados de deuda periférica.

  • Euríbor e hipotecas: de rebote, cualquier episodio de inestabilidad en los bonos soberanos rusos o en las materias primas puede traducirse en mayor aversión al riesgo y repuntes puntuales del Euríbor. Las hipotecas variables españolas seguirán muy expuestas a los movimientos del petróleo y del oro, que actúan como termómetros geopolíticos.
  • Inflación y poder adquisitivo: si el crudo se mantiene alto por tensiones globales, la inflación energética seguirá pesando en la cesta de la compra europea. La estrategia rusa agota uno de los pocos colchones con los que el Kremlin podía estabilizar su economía y, en caso de una crisis repentina, el impacto sobre los suministros de gas y petróleo podría disparar los precios en la eurozona.
  • Empresas españolas: las compañías del IBEX con exposición a materias primas o al mercado ruso a través de terceros países (Turquía, Emiratos) seguirán vigilando el deterioro estructural de la economía rusa. El riesgo de impagos encubiertos o de sanciones secundarias es real y acota el margen de maniobra del sector exterior español.

Mientras el BCE siga atento a la inflación subyacente, cualquier sobresalto en los precios de la energía procedente del frente ruso dificultará la vuelta al objetivo del 2%. La estabilidad del euro y del Euríbor en la segunda mitad de 2026 dependerá, en buena medida, de que el petróleo no escale más y de que las ventas de oro del Kremlin no se conviertan en una señal de agotamiento financiero fuera de control.

Jubilación parcial para empleados públicos: la medida pionera con sustituto que cambia el final de carrera

La Administración General del Estado acaba de activar, por primera vez, el mecanismo que permitirá a sus empleados acogerse a la jubilación parcial con un sustituto que ocupe su puesto. La Oferta de Empleo Público de 2026, aprobada ayer, reserva 853 plazas específicas de relevista para cubrir estas jubilaciones anticipadas, una cifra que podrá ampliarse en función de las solicitudes reales.

Un derecho bloqueado hasta ahora

La reforma de pensiones de diciembre de 2024 abrió la puerta a la jubilación parcial en el sector público, pero introdujo una exigencia difícil de encajar: la necesidad de un relevista con contrato indefinido y a jornada completa. En la Administración, cualquier contratación indefinida debe respetar los principios de igualdad, mérito y capacidad y, por tanto, estar contemplada en una Oferta de Empleo Público.

La situación se desbloqueó con una oferta extraordinaria en 2025, de 1.049 plazas, pero aquella medida fue un parche. Ahora, la OEP ordinaria de 2026 incorpora por primera vez plazas de relevista como categoría diferenciada. El objetivo es que los empleados públicos puedan reducir su jornada y preparar su retiro sin que el servicio se resienta.

Las condiciones para jubilarse parcialmente

El acceso a esta modalidad exige haber cumplido 60 años y haber cotizado un mínimo de 33 años, aunque la edad exacta puede variar en función de la carrera de cotización. La jornada se reduce entre un 25 y un 50 por ciento, y el sueldo se ajusta proporcionalmente. El puesto restante lo ocupa un relevista contratado a tiempo completo, cuyo contrato debe mantenerse al menos dos años después de la jubilación total del trabajador.

La gran novedad en el sector público es que ese relevista procede de una OEP, con lo que se garantiza su estabilidad y se evitan contratos temporales encadenados. Para el empleado que se jubila, la medida supone una transición menos brusca hacia el retiro y, para la Administración, una fórmula para retener conocimiento mientras incorpora savia nueva.

El mapa de las 853 plazas de relevista

El reparto aprobado por el Consejo de Ministros asigna 650 plazas a la Administración General del Estado, 63 a la Agencia Tributaria, 2 al Museo Reina Sofía, 5 al Museo del Prado, 6 al Instituto Cervantes, 120 a Puertos del Estado y 8 a otro personal fuera de convenio. Son cifras que se ajustarán “en función del número real de solicitudes de jubilación parcial”, según fuentes del Ministerio de Función Pública.

Estas plazas no convocan una oposición autónoma, sino que se integran en los procesos selectivos ordinarios de cada organismo. Quien aspire a ser relevista tendrá que superar la oposición correspondiente al cuerpo y escala que se vaya a cubrir. De ahí que la OEP de 2026 sea también un reclamo para los opositores que buscan una vía de entrada rápida a la función pública.

La jubilación parcial permite al empleado público reducir jornada a partir de los 60 años y ceder el resto de su puesto a un sustituto fijo, una modalidad que hasta ahora era imposible en la Administración.

El real decreto-ley que puede agilizarlo todo

En paralelo, el Ministerio de Seguridad Social prepara un real decreto-ley para ensanchar el perfil del relevista. La norma permitirá que “las personas que hayan aprobado oposiciones pero no tengan plaza” y el personal interino vinculado a una OEP puedan cubrir esas jubilaciones parciales. Fuentes sindicales consultadas por este medio confirman que el texto está ultimándose, aunque su convalidación en el Congreso no está garantizada.

De salir adelante, se multiplicarían las posibilidades de cubrir las plazas de relevista sin necesidad de esperar a un proceso selectivo completo, algo clave en colectivos con alta tasa de interinidad o en zonas donde la oferta de empleo público tarda en ejecutarse.

Análisis: lo que cambia de verdad en la carrera de un empleado público

Esta medida altera la planificación del final de carrera de miles de trabajadores públicos. Hasta ahora, jubilarse antes de la edad ordinaria suponía una penalización económica o recurrir a la jubilación anticipada voluntaria, que no exige relevista pero sí un recorte significativo de la pensión. Con la jubilación parcial, el empleado mantiene una parte de su sueldo y de sus cotizaciones, lo que mitiga el castigo en la pensión final.

Para la Administración, el sistema evita la pérdida brusca de conocimiento y permite una renovación ordenada de plantillas. No obstante, la cifra de 853 plazas de relevista es modesta si se compara con una plantilla de más de medio millón de empleados públicos en la AGE. Habrá que observar cuántas solicitudes llegan y si el número finalmente se amplía.

Quien quiera acogerse debe empezar a planificarlo con tiempo: acordar con su administración la reducción de jornada y comprobar que existe o se convocará una plaza de relevista adecuada a su puesto. El real decreto-ley, si se aprueba, abrirá la puerta a que los interinos y los opositores aprobados sin destino cubran esas vacantes, lo que aceleraría el proceso.

jubilación parcial funcionarios

📨 Cómo solicitar la jubilación parcial si eres empleado público

El procedimiento combina trámites ante la Administración y ante la Seguridad Social. Estos son los pasos clave para que un empleado público pueda beneficiarse de la nueva modalidad:

  1. Paso 1: Verifica que cumples los requisitos: edad mínima de 60 años y al menos 33 años cotizados en el momento del hecho causante.
  2. Paso 2: Acuerda con tu unidad de personal la reducción de jornada (entre el 25 y el 50 %) y la necesidad de un relevista. Esa petición debe quedar registrada antes de que se publique la convocatoria de la OEP que contemple la plaza.
  3. Paso 3: La Administración solicitará una plaza de relevista en la Oferta de Empleo Público correspondiente, si no estaba ya incluida. La convocatoria de 2026 ya recoge las primeras 853 plazas para la AGE y organismos dependientes.
  4. Paso 4: Una vez que el relevista haya superado el proceso selectivo y formalizado su contrato indefinido, presenta la solicitud de jubilación parcial ante el Instituto Nacional de la Seguridad Social (INSS), adjuntando el contrato de relevo y el acuerdo de reducción de jornada.
  5. Paso 5: El INSS reconoce la prestación de jubilación parcial y, a partir de ese momento, comienzas a percibir la pensión proporcional a la jornada reducida, mientras el relevista ocupa el resto de tu jornada. El contrato de relevo debe mantenerse como mínimo dos años tras tu jubilación total.

📋 Ficha de la Medida

  • Organismo / País: Administración General del Estado (AGE) y organismos dependientes.
  • Número de plazas de relevista: 853 (ampliables según solicitudes reales).
  • Sueldo estimado: El del cuerpo y escala al que acceda el relevista; no hay un salario uniforme.
  • Fecha límite de inscripción: Las plazas se integrarán en las convocatorias de la OEP de 2026; los plazos se publicarán en el BOE y en las sedes electrónicas de cada organismo.
  • Dónde inscribirse: Sede electrónica de la entidad convocante (AGE, Agencia Tributaria, museos, Puertos del Estado, etc.), cuando se abran los procesos selectivos.

La Comisión Europea estudia flexibilizar el mercado de emisiones UE, que ha recortado un 50% las emisiones industriales

La Comisión Europea ha puesto en revisión la joya de la corona de su política climática. El mercado de emisiones UE (EU ETS), el sistema de comercio de derechos de carbono que ha conseguido un recorte histórico del 50% en las emisiones industriales desde 2005, podría ralentizar su ritmo de descarbonización. Bruselas plantea cambios que, según los críticos, añadirán 2.000 millones de toneladas extra de CO2 a la atmósfera en la próxima década, lo que abre un debate sobre la credibilidad climática de la Unión.

El EU ETS, el patrón oro que ha reducido las emisiones a la mitad

El EU ETS funciona como un sistema de ‘cap and trade’: fija un límite máximo de emisiones para unas 10.000 instalaciones industriales, refinerías y centrales eléctricas, que representan el 40% de la contaminación climática europea. Cada año, la cantidad de derechos de emisión disponibles se reduce, forzando a las empresas a comprar los necesarios para cubrir su actividad. Quien contamina menos puede vender los excedentes; quien supera el límite se enfrenta a fuertes multas.

Desde su puesta en marcha en 2005, este mecanismo ha sido el principal motor de la descarbonización industrial en Europa. Un documento de trabajo reciente lo calificó como la política climática más impactante del mundo. Su influencia se extiende a sistemas similares en California, Corea del Sur o Quebec, que lo han tomado como referencia. Pero ahora, la propuesta que llegó desde el piso 13 del edificio Berlaymont en Bruselas genera, según varias organizaciones, “humo negro y acre”, en palabras de Wijnand Stoefs, responsable de política europea de la ONG Carbon Market Watch.

La Comisión propone ralentizar el ritmo: menos recortes y más derechos gratuitos

El cambio más relevante que está sobre la mesa afecta al factor de reducción lineal, es decir, a la velocidad a la que se retiran derechos de emisión del mercado. Hasta ahora, el sistema se encaminaba a una senda que habría llevado a los sectores cubiertos a la neutralidad climática en 2039, con una reducción anual del 4,4%. La propuesta de la Comisión baja esa tasa al 3,7% entre 2031 y 2035, y al 1,7% a partir de entonces, según detalla Grist.

Además, Bruselas mantiene la asignación gratuita de derechos a determinadas industrias consideradas en riesgo de deslocalización (las llamadas ‘fugas de carbono’). Esta práctica, que ha permitido a gigantes como ArcelorMittal o BASF acumular excedentes millonarios, es ahora más laxa. Los sectores que más presionaron en los despachos comunitarios —las acereras y las químicas— son los que más se benefician de esta generosidad adicional.

📊 Impacto ecológico en cifras

  • CO2 adicional: Aproximadamente 2.000 millones de toneladas extra de dióxido de carbono podrían emitirse hasta 2040 respecto al plan anterior.
  • Ritmo de descarbonización: La reducción anual pasa del 4,4% actual al 3,7% en 2031-2035 y solo al 1,7% a partir de 2035.
  • Empresas afectadas: 10.000 instalaciones industriales, eléctricas y refinerías sujetas al sistema.
  • Equivalencia tangible: El presupuesto mundial de carbono que aún permite limitar el calentamiento a 1,5 °C se sitúa en 80.000 millones de toneladas; 2.000 millones más erosionan aún más ese margen.

La Comisión justifica estos ajustes como una forma de aliviar la presión sobre la industria europea mientras se respeta el objetivo vinculante de reducir las emisiones totales un 90% para 2040. Pero Sven Harmeling, responsable de clima en Climate Action Network Europe, advierte de que “lo que ocurre entre 2030 y 2040 es lo que realmente importa al clima”. La senda elegida permitiría un volumen de emisiones mucho mayor durante esos años, aunque la cifra final de 2040 sea la misma.

precio CO2

La propuesta aún debe negociarse con el Consejo de la UE y el Parlamento Europeo, y varios ministros de Medio Ambiente ya han prometido “luchar con uñas y dientes” contra un debilitamiento del mercado. Se espera que la normativa definitiva esté lista a principios de 2027.

La diferencia entre llegar a 2040 con más o menos emisiones no es un matiz; son opciones climáticas con consecuencias muy distintas.

El efecto dominó: ¿contagiará el frenazo a otros mercados de carbono?

La flexibilización del EU ETS tiene un potencial de contagio internacional. Sistemas como el de California, que ya amplió en mayo los derechos gratuitos a las refinerías, podrían encontrar en el paso atrás europeo la coartada perfecta para replicar concesiones similares. Wijnand Stoefs lo resume con claridad: “Será una cinta de munición para los lobbies industriales de todo el mundo”.

No obstante, expertos como Milan Elkerbout, del think tank Resources for the Future, matizan que las diferencias estructurales entre unos mercados y otros los protegen de una copia exacta. En su opinión, alinear otros sistemas con el europeo podría incluso elevarlos. Aun así, reconoce que la señal que emite la UE es peligrosa: grandes contaminadores de otros continentes presionan por lo mismo —precios del carbono más bajos, más permisos gratuitos y reglas más laxas—, y la nueva posición europea les da argumentos.

Una credibilidad climática en juego: la letra pequeña que diluye el liderazgo verde

El EU ETS no es una herramienta aislada; forma parte del Pacto Verde Europeo y del paquete Fit for 55, que aspira a que la UE reduzca sus emisiones netas un 55% en 2030 respecto a 1990. La ralentización del ritmo de descarbonización industrial traslada, de facto, la factura climática a otros sectores —agricultura, transporte, edificación— y a las próximas décadas. Cuanto más se retrase la reducción en la industria, más drásticos tendrán que ser los recortes posteriores o más caras resultarán las tecnologías de compensación.

Desde la redacción, creemos que la propuesta de Bruselas supone un repliegue innegable en la ambición climática, aunque el sistema siga siendo, con mucha diferencia, el más exigente del planeta. El riesgo no está tanto en el papel final de 2040 como en la acumulación de emisiones durante el camino. Cada año de retraso añade toneladas de CO2 que permanecerán en la atmósfera durante siglos y que estrechan el ya mínimo presupuesto de carbono global. La batalla en el Consejo y en el Parlamento será, por tanto, la prueba de fuego de la resiliencia climática de la Unión.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El mantenimiento del sistema actual habría permitido alcanzar la neutralidad industrial en 2039; la propuesta retrasa ese hito y añade 2.000 millones de toneladas de CO2.
  • Modelo que cambia: La flexibilización debilita el estatus de ‘patrón oro’ del mercado europeo de emisiones y puede frenar la adopción de sistemas similares en otras regiones.
  • Para las próximas generaciones: Cada tonelada emitida ahora reduce el margen para limitar el calentamiento a 1,5 °C y encarece la adaptación climática que heredarán.
Publicidad