Los fondos cotizados (ETF) de Ethereum al contado en Estados Unidos cerraron julio con el mejor registro mensual desde octubre de 2025. 365,17 millones de dólares entraron en estos productos durante el mes, según los datos que recopila SoSoValue. Sin embargo, la última semana del mes enciende todas las alarmas: el ritmo de compras se derrumbó un 74% después de que la Reserva Federal mantuviera los tipos de interés sin cambios y dejara abierta la puerta a nuevos ajustes.
La cifra total de julio rompe una racha de dos meses consecutivos de reembolsos. En mayo los ETF de Ethereum perdieron 540,88 millones de dólares, y en junio otros 528,99 millones. Así que el saldo positivo de 365 millones, siendo notable, apenas compensa una parte de las salidas acumuladas en primavera.
El subidón de julio y el frenazo de la última semana
El grueso de las entradas se concentró en las tres primeras semanas. El pico de optimismo coincidió con la recuperación puntual del precio de Ethereum, que el 27 de julio llegó a tocar los 1.967 dólares (su nivel más alto en casi dos meses) antes de bajar hasta cerca de 1.863 dólares al cierre del viernes 31, según CoinGecko. Pero ese envión no fue suficiente para sostener la demanda.
En los últimos siete días del mes, los ETF de Ethereum solo captaron 27,42 millones de dólares, frente a los 103,9 millones de la semana anterior. El desplome es aún más llamativo si se compara con otras categorías: los fondos de Bitcoin perdieron 61,53 millones en ese mismo tramo, y los de Hyperliquid acumularon su tercera semana de salidas, con 14,75 millones. Los únicos que remaron a favor fueron los ETF de XRP, que sumaron 14,86 millones y ya acumulan más de 1.500 millones desde su lanzamiento.
La Fed enfría el apetito institucional
El punto de inflexión fue la reunión de la Reserva Federal del 29 de julio. El comité votó 9-3 por mantener la tasa de referencia en el 3,50%-3,75%, con tres presidentes regionales disconformes que pedían una subida porque la inflación aún está por encima del objetivo. El mensaje oficial, sin embargo, fue de cautela: «Cuando sea necesario y apropiado, no dudaremos en actuar», dijo la institución.
La simple posibilidad de que el coste del dinero vuelva a encarecerse en septiembre —los mercados de futuros le asignan un 64% de probabilidad a un alza de un cuarto de punto— bastó para que los inversores institucionales levantasen el pie del acelerador. Los activos de riesgo, y Ethereum lo es con todas las letras, son los primeros en resentirse cuando el dinero se vuelve más caro.
Julio fue un espejismo bonito, pero la resaca de la Fed demuestra que la demanda institucional aún no camina sola.
¿Rebote de un mes o cambio de tendencia?
Conviene no echar las campanas al vuelo. Que los ETF de Ethereum hayan registrado su mejor mes en nueve periodos suena bien, pero los 365 millones de julio no llegan ni a la mitad de lo que perdieron en mayo y junio juntos. La inercia compradora sigue dependiendo de un entorno macroeconómico favorable, y la Reserva Federal no ha dicho la última palabra.
El precedente más cercano lo tenemos en octubre de 2025, cuando una ventana de tipos estables animó las entradas durante varias semanas. Aquello se diluyó en cuanto el discurso de los banqueros centrales volvió a tensarse. La diferencia ahora es que el calendario ofrece una cita de alto voltaje: el simposio de Jackson Hole a finales de agosto. Lo que allí se diga sobre la inflación y el rumbo de los tipos puede marcar el resto del año para Ethereum y para todo el ecosistema cripto.
Mientras tanto, la pregunta que flota en el aire es si los inversores institucionales están esperando una señal clara de la Fed para volver a comprar o si, por el contrario, el apetito por Ethereum como activo de reserva se está agotando. La respuesta, por ahora, no la tiene nadie.
Hay un lugar en España donde el tiempo se mide en meses de curación y no en semanas de Excel. Ese lugar es Guijuelo, un municipio de Salamanca a 1.010 metros de altitud en las laderas de la Sierra de Béjar, con 6.000 habitantes y una concentración de talento jamonero por metro cuadrado que no tiene equivalente en el mundo. Los vientos fríos y secos del invierno serriano y los calurosos del verano llevan 130 años fabricando, sin saberlo, las condiciones perfectas para que una familia apellidada Carrasco hiciera una de las cosas más difíciles del mundo: producir un jamón ibérico de calidad excepcional durante cuatro generaciones seguidas sin perder el norte.
El problema es que el norte, últimamente, se pierde un poco en un puesto del Mercado de San Miguel de Madrid donde los turistas, entre caña y caña y sin los precios visibles, pueden acabar pagando 130 euros el kilo de jamón ibérico en un cucurucho sin saber exactamente qué están comprando ni a cuánto les sale la broma.
Pero empecemos por el principio. Porque esta historia merece ser contada bien antes de llegar al mercado.
1895: un arriero, un tren y una idea
En 1895, Francisco Carrasco era lo que en la España rural se llamaba un arriero: alguien que mueve mercancías con animales de carga. Francisco vio algo que otros no vieron. El ferrocarril había llegado a Guijuelo con un apeadero de la línea Gijón-Sevilla, y aquello cambiaba todo. De repente era posible traer cerdos desde Galicia y Extremadura hasta un pueblo serrano que tenía, sin saberlo, el microclima perfecto para curarlos.
Francisco Carrasco empezó a llevar hasta el pueblo cerdos procedentes de distintos lugares, sobre todo de Galicia y Extremadura, para posteriormente establecer un pequeño negocio de salazón de jamones. Lo que comenzó como una apuesta logística se convirtió en una saga familiar. Juan Atanasio Carrasco y hermanos arrancaron la primera revolución de la marca con la adquisición de una finca para la cría de cerdos ibéricos en Jerez de los Caballeros (Badajoz) y la construcción de un matadero en Guijuelo. Y fue Santos Carrasco Manzano —el que da nombre a la sociedad— quien consolidó el negocio y desarrolló la personalidad y los valores únicos de la marca.
Hoy, cuatro generaciones después, la empresa sigue siendo de la familia Carrasco Gómez. Seis hermanos —María José, María Lourdes, Juan Atanasio, Santos, Francisco Javier— y una sociedad patrimonial llamada Countess Inversiones 2009 S.L. controlan el 100% del capital de Santos Carrasco Manzano, S.A. Al frente, como administradores firmantes de las cuentas que el Consejo de Administración aprobó en Guijuelo el 2 de abril de 2025, están Santos Carrasco Manzano, Juan Atanasio Carrasco Gómez y María Lourdes Carrasco Gómez.
Guijuelo: el mejor sitio del mundo para curar un jamón
Antes de analizar las cuentas conviene entender por qué una empresa con menos de 8 millones de euros de facturación tiene más de 8 millones de euros en inventarios. La respuesta tiene 130 años de antigüedad y se llama curación.
Guijuelo tiene el microclima más valorado del mundo para el curado del jamón ibérico. Los vientos de la Sierra de Béjar y la Sierra de Gredos llegan fríos y secos en invierno, cálidos en verano. La altitud —más de 1.000 metros— ralentiza los procesos y permite curaciones largas sin los problemas de humedad o temperatura que afectan a otros territorios. Los vientos fríos y secos en invierno y calurosos en verano de la sierra de Gredos y Béjar son el secreto de los secaderos de Guijuelo, y Carrasco usa los suyos desde finales del siglo XIX.
La Denominación de Origen Guijuelo —una de las cuatro reconocidas para el jamón ibérico— fue una de las primeras en constituirse y Carrasco fue uno de los pioneros en impulsarla. Hoy, el municipio cuenta con unas 70 industrias cárnicas y da empleo a entre 3.000 y 4.000 personas. Por sus secaderos pasan cerca de 2,5 millones de jamones anuales. Es, en términos industriales, la capital mundial del jamón ibérico.
El producto: lo que es bueno y lo que dicen que es bueno
Carrasco tiene su propio mérito en lo que respecta al producto. Sus cerdos ibéricos de raza propia, mejorada gracias a la selección de las mejores estirpes, se crían en libertad en la Dehesa Bolsiquillos, Badajoz, un entorno de encinas y alcornoques junto a las aguas del río Ardilla. Hace más de 25 años la familia decidió desarrollar una raza ibérica propia —la «Raza Carrasco»— seleccionando las mejores líneas genéticas para conseguir jamones más uniformes en calidad y más predecibles en resultado. Es una apuesta que no muchas empresas del sector han hecho.
Con un proceso de curación y elaboración artesanal de entre 36 y 48 meses, Ibéricos Carrasco elabora este Jamón de Bellota 100% Ibérico que es la envidia de buena parte de Guijuelo. El análisis sensorial de sus jamones de mayor categoría es consistentemente positivo: color rojo cereza intenso, bajo punto de sal, toque dulzón, textura untuosa que se funde en el paladar. Unos jamones en su punto óptimo de curación, melosos, de color rojo cereza intenso, bajo punto de sal y un ligero toque dulzón.
Sus embutidos —salchichón, fuet, longaniza, butifarra, chorizo— tienen buena reputación aunque no alcanzan la visibilidad de sus jamones y paletas. El lomo ibérico es correcto pero no el producto por el que se les conoce. El jamón es su bandera y tienen razón en plantarlo.
Las cuentas 2024: el mejor año de la última década
Los números del ejercicio 2024 son los más brillantes que la empresa ha presentado en años. Santos Carrasco Manzano S.A. facturó 7.901.950,55 euros, un 5,7% más que los 7.477.534 del año anterior. El resultado de explotación casi se duplicó, pasando de 452.682 euros en 2023 a 856.414 euros en 2024. Y el beneficio neto cerró en 425.047,72 euros, también el doble del ejercicio previo (215.609 en 2023).
Eso es la buena noticia. La menos buena es el balance.
El activo total es de 13.370.431 euros, de los cuales 8.511.423 son existencias. Es decir, el 64% de todo lo que tiene la empresa son jamones, paletas y embutidos en proceso de curación. Eso no es un defecto —es la naturaleza del negocio: el jamón ibérico necesita entre 24 y 48 meses para madurar y todo ese tiempo en el secadero cuenta como inventario—. Pero explica por qué una empresa con 7,9 millones de facturación tiene 5,2 millones de euros de deuda bancaria. Los jamones no se pagan solos mientras duermen en los secaderos.
La deuda con entidades de crédito suma 5.220.706 euros, de los cuales 3.303.106 vencen en el primer año. El efectivo disponible es de apenas 115.696 euros. La tesorería es ajustada, pero la empresa lleva gestionando este modelo financiero durante cuatro generaciones y sabe lo que hace.
Un dato llamativo de las cuentas: los administradores de la sociedad —Santos Carrasco Manzano y Juan Atanasio Carrasco Gómez— tienen créditos concedidos por la propia empresa sin devengar intereses. Santos tiene 14.403 euros prestados por la sociedad; Juan Atanasio, 184.977 euros. Total: 199.380 euros. Son los propietarios prestándose a sí mismos dinero de la empresa sin interés. Perfectamente legal si los administradores lo aprueban, y claramente documentado en las cuentas auditadas. Pero es el tipo de práctica que en una empresa de propiedad familiar resulta tan habitual como discutible desde el punto de vista del gobierno corporativo.
Los administradores cobran conjuntamente 189.568 euros en salarios y sueldos. La plantilla media en 2024 fue de 21 personas, cuatro menos que el año anterior. El gasto de personal bajó de 1.142.747 a 1.034.509 euros. La empresa reducida también en empleo mientras los beneficios suben.
Las filiales: Barcelona funciona, Madrid fracasó
Carrasco tiene participación en dos sociedades en las que tiene el 50% del capital, ambas orientadas a la venta minorista gourmet.
Locos por la Gastronomía S.L., con domicilio en la Avenida Diagonal 445-447 de Barcelona, es un negocio de venta minorista de alimentación gourmet que funciona muy bien. Factura bien, distribuye dividendos de 150.000 euros en 2024 (100.000 en 2023) y tiene un patrimonio neto de 707.253 euros con resultados positivos de 314.254 euros. Es la presencia de Carrasco en mercados como la Boquería barcelonesa. Gana dinero.
Gastronómica Montecarmelo S.L., con domicilio en Avenida Santuario de Valverde 2, Madrid, es la historia contraria. La empresa fue declarada en concurso de acreedores el 8 de enero de 2024 y los procedimientos se concluyeron el 10 de mayo de 2024 —lo que en la práctica significa que o bien la deuda era tan pequeña que no había nada que repartir o bien se cerró sin poder atender a los acreedores—. El deterioro registrado por Carrasco en sus cuentas por esta participación: 166.830 euros. La sociedad arrojó pérdidas de 119.185 euros y su patrimonio neto quedó en 145.436 euros. Un fracaso documentado en el Registro Mercantil.
Dos aventuras urbanas en Madrid y Barcelona. Una gana. La otra quebró.
La auditoría 2022 y sus salvedades: el año que no firmaron todos
El informe de auditoría del ejercicio 2022, firmado en agosto de 2023 —ya con notable retraso sobre el plazo habitual—, incluyó una opinión con salvedades. No por irregularidades financieras ni por manipulación contable. La salvedad era de naturaleza puramente formal pero no menor: las cuentas anuales no estaban firmadas por todos los administradores de la sociedad, «tal y como prescribe la normativa vigente», y no se daba «una explicación razonable de las causas de dicha omisión.»
En cristiano: faltaban firmas en un documento legal que requiere todas las firmas. El auditor, la firma Valentín Gallego Auditores y Consultores de Salamanca, no podía dar una opinión limpia porque no podía saber si los administradores que no firmaron habrían introducido modificaciones en las cuentas de haberlas revisado. Un problema de gobierno corporativo doméstico, no un escándalo financiero. La auditoría de 2024 es limpia y sin observaciones.
Carrasco «sableando» turistas en el Mercado de San Miguel de Madrid
Y llegamos al asunto que merece el mayor espacio de este artículo. No porque sea el más importante para las cuentas de la empresa —no lo es—, sino porque es el más dañino para algo que vale mucho más que 7,9 millones de facturación: la reputación del jamón ibérico español como producto de precio razonable y transparente ante el consumidor extranjero.
El Mercado de San Miguel no es un mercado en el sentido tradicional de la palabra. Es, desde hace casi dos décadas, otra cosa: un espacio gastronómico diseñado para el turismo internacional que recibe más de diez millones de visitantes al año y que compite, en términos de flujo de personas, con los grandes museos y monumentos de la capital. Construido en 1916 como mercado de abastos y rehabilitado en 2009 con una inversión millonaria, el edificio de hierro fundido de la Plaza de San Miguel —a metros de la Plaza Mayor— se reinventó como un templo del tapeo premium donde más de treinta puestos ofrecen desde ostras gallegas hasta croquetas de diseño, pasando por arroces, quesos artesanos, vinos por copas y, naturalmente, jamón ibérico. Los locales madrileños apenas aparecen. Los que llenan el espacio son extranjeros —familias estadounidenses, grupos de turistas asiáticos, parejas europeas— que lo incluyen en sus rutas gastronómicas con la misma lógica con la que visitan el Prado o el Retiro. Los foros de viaje lo califican uniformemente como «€€€-€€€€» y los guías no se molestan en disimularlo: es caro, es turístico y lo sabe. Lo que convierte ese espacio en un escaparate extraordinario para quien quiere que el mundo pruebe su producto, y en una trampa de imagen para quien no gestiona bien la experiencia del cliente que entra sin saber exactamente a qué precio va a salir.
En el puesto del Mercado de San Miguel, además de jamón ibérico, se pueden degustar otros derivados cárnicos como salchichón, fuet, longaniza, butifarra o chorizo. El puesto se llama «MAS Gourmets / Carrasco Ibéricos» y está en la Plaza de San Miguel, a metros de la Plaza Mayor. Un enclave perfecto para una empresa que quiere que el mejor turismo internacional pruebe su producto.
El problema es lo que pasa después de que el turista se detiene ante las vitrinas.
En el puesto no hay precios visibles. Lo que hay son conos de virutas de jamón, bellísimamente presentados, con el jamón perfectamente cortado, la grasa brillante y el olor inconfundible. Lo que no hay es un cartel que diga cuánto cuesta. Tampoco hay explicación de qué tipo de jamón es: si bellota o cebo, si 100% ibérico o 50%, si Guijuelo D.O. o no. Nada. El producto más regulado del sector alimentario español —con cuatro etiquetas de colores que clasifican cada jamón según raza y alimentación— se vende en el Mercado de San Miguel sin que el consumidor sepa qué está comprando.
El turista empieza a estar harto de que le tomen el pelo, no le expliquen lo que compra ni lo que va a terminar pagando. En esto Carrasco Jamones son expertos cum laude y es una vergüenza para una empresa de esa tradición
Cuando el turista pregunta el precio, la respuesta es «al peso». Lo que significa que no sabrá cuánto ha gastado hasta que la transacción ya está hecha y el cono está en su mano. Un cucurucho de entre 220 y 240 gramos puede llegar a costar 29 euros. Hagamos la cuenta:
29 euros ÷ 0,22 kg = 131,8 euros el kilo. 29 euros ÷ 0,24 kg = 120,8 euros el kilo.
Este cucurucho de viruta de jamón (no sabemos si 100% Ibérico de bellota, cebo etc.) son 28 euros del ala si eres turista despistado en el Mercado de San Miguel de Madrid
Para contexto: el jamón ibérico de bellota 100% de Carrasco en pieza entera se vende online en torno a 80 euros el kilo en los portales especializados. El cortado en lonchas en tiendas gourmet de calidad puede llegar a 100-110 euros el kilo. A 120-130 euros el kilo en virutas servidas en cono de papel en un mercado turístico, el precio ya no refleja el valor del producto. Refleja la ubicación y la ausencia de información del cliente.
Y aquí está el daño real. Antes el cliente preguntaba por el precio del kilo, explica una vendedora de ibéricos del mercado. Ahora muchos directamente no preguntan porque no saben cómo formular la pregunta. El turista japonés, el estadounidense, el alemán que se detiene ante un jamón ibérico en el Mercado de San Miguel no tiene el marco de referencia para saber si 29 euros por un cucurucho es normal o es un atraco. Sin información sobre el tipo de producto, sin precio por kilo visible, sin comparación posible, compra sin entender exactamente qué paga ni por qué. Sólo sabes que te cobran cuando pagas. Si preguntas con dos narices te dicen «es por peso». Es el equivalente a tomarte una espantosa paella en la Puerta del Sol. Una vergüenza para el país, que nos da mala imagen como escaparate turístico.
El resultado es predecible. Los turistas —que ya asumen que el Mercado de San Miguel es caro, con precios catalogados en los foros de viaje como «€€€-€€€€»— compran el cono, salen, lo prueban, reconocen que está bueno, pero cuando buscan en internet cuánto vale un jamón ibérico de bellota y ven que podrían haber comprado una pieza entera por 500-600 euros, hacen la división y caen en la cuenta de que acaban de pagar el equivalente a más de 1.500 euros por kilo de jamón en cono. No exactamente, porque una pieza entera tiene partes que no se aprovechan igual, pero la percepción de haber sido esquilmados permanece.
Esta práctica no solo daña a Carrasco. Daña a todo el sector del jamón ibérico español.
El turista que vuelve a su país con la historia del «jamón carísimo de Madrid» no distingue entre Carrasco y Joselito, entre Guijuelo y Jabugo. Lo que lleva en la memoria es el precio y la sensación de que en España el jamón ibérico es una trampa para turistas. Para una industria que exporta a 14 países y que lleva décadas construyendo una reputación de producto de calidad justificada, esa imagen es un daño gratuito y evitable.
La solución no requiere renunciar al margen comercial de un mercado premium. Requiere poner un cartel con el precio por kilo, explicar en inglés qué tipo de jamón se está sirviendo y dejar que el cliente tome la decisión con información. Exactamente lo que exige la normativa de información al consumidor y exactamente lo que no se está cumpliendo en ese puesto.
El producto merece más.
El jamón ibérico de Carrasco es genuinamente bueno. No es una marca de marketing vacío ni una etiqueta bonita sobre un producto mediocre. Cada pieza se sala una a una, teniendo en cuenta su peso, además de otras características, para conseguir que sea una verdadera obra de arte en el paladar.
130 años haciendo lo mismo —y haciéndolo mejor cada generación— en un municipio donde todo el mundo hace jamón y donde diferenciarse es genuinamente difícil merece respeto. Los cerdos en la Dehesa Bolsiquillos de Badajoz junto al río Ardilla, los secaderos de Guijuelo con sus vientos serranos, las curaciones de 36 a 60 meses que convierten una pata de cerdo en algo que no tiene equivalente en el mundo. Todo eso es real.
Lástima que Juan Atanasio Carrasco Gómez, Santos Carrasco Manzano, María Lourdes Carrasco Gómez, María José Carrasco Gómez y Francisco Javier Carrasco Gómez hayan decidido que el mejor escaparate para ese producto en Madrid es un puesto donde los turistas no saben lo que compran hasta que ya han pagado.
Con un beneficio neto de 425.000 euros en 2024 y las cuentas en su mejor momento de los últimos años, la familia Carrasco tiene margen para hacer las cosas bien en San Miguel. Poner los precios. Explicar el producto. Dejar que el jamón hable por sí solo, que para eso llevan 130 años aprendiendo a hacerlo.
Ethereum cotiza este 3 de agosto de 2026 en los 1.845 dólares, un 62% por debajo de su máximo histórico de 4.948 dólares alcanzado hace apenas un año, en agosto de 2025. La caída no es un hecho aislado: el volumen de negociación diario se ha reducido un 20% respecto a la media del último mes y los analistas técnicos ya miran hacia los 1.700 dólares como siguiente nivel de soporte relevante. El mercado de criptomonedas se ha enfrentado a una presión constante, y y la falta de liquidez en las últimas semanas ha acentuado la tendencia bajista.
Volumen en mínimos y falta de catalizadores aceleran la caída
Los datos del mercado reflejan una desaceleración preocupante. La capitalización total de ether ronda los 225.000 millones de dólares, pero el volumen de intercambio diario apenas alcanza los 7.730 millones, casi un 20% por debajo del promedio de los últimos treinta días. La menor actividad resta fiabilidad a cualquier movimiento de precio y deja expuesto al activo a oscilaciones bruscas provocadas por grandes órdenes puntuales. No hay noticias positivas sobre adopción ni desarrollos técnicos inminentes que puedan inyectar optimismo a corto plazo; al contrario, el entorno macroeconómico sigue enfriando el apetito por el riesgo.
El retroceso acumulado del 47% en el último año y del 21% en los últimos tres meses confirman que la corrección no ha terminado. Aunque en los últimos treinta días ether ha rebotado un 5,4%, los repuntes se apoyan en volúmenes bajos y tienden a desvanecerse rápido. La relación volumen / capitalización se sitúa en el 3,4%, cuando su media habitual ronda el 4,3%, otra señal de que el interés especulativo está dormido.
Los niveles técnicos a vigilar: 1.828, 1.778 y la media móvil de 200 días en 2.094
La acción del precio se mueve entre dos aguas. Por abajo, el soporte inmediato está en 1.828 dólares, nivel que ha funcionado como suelo en las últimas dos semanas. Si se pierde, el siguiente escalón sería la media móvil simple de 50 días, situada en 1.778 dólares, y más abajo los analistas citan los 1.510 dólares como último bastión técnico relevante. Por arriba, ether necesita superar la media móvil de 90 días en 1.885 dólares y, sobre todo, la de 200 días en 2.094 dólares para decir que ha cambiado la tendencia de fondo. Sin volumen, tanto las rupturas alcistas como los desplomes generan poca confianza.
El indicador de volatilidad diaria se mantiene contenido, con un rango de apenas 34 dólares entre el máximo y el mínimo de la sesión. Esta calma suele preceder a movimientos más violentos, y los expertos recomiendan no precipitarse. Los traders de posiciones cortas están reduciendo exposición y las tasas de financiación de los perpetuos apenas registran actividad. Todo apunta a que el mercado espera un catalizador claro antes de tomar partido.
Análisis: las señales mixtas de Ethereum y la competencia creciente
La pregunta recurrente entre los inversores es si la caída actual representa una oportunidad de compra o el inicio de una fase bajista más prolongada. Desde el punto de vista fundamental, Ethereum sigue siendo la red líder en contratos inteligentes, pero pero su dominio se ve erosionado por competidores como Solana y por la migración de actividad hacia capas 2 que, aunque alivian la red principal, fragmentan la generación de valor. La actividad on-chain, medida por comisiones y direcciones activas, no ha repuntado a pesar de los precios más bajos, lo que sugiere que la demanda real es débil.
La caída del 62% refleja más la fatiga del mercado que un problema estructural de la red.
Con todo, los inversores con horizonte de largo plazo mantienen posiciones de referencia. La utilidad de Ethereum como capa de liquidación global y el desarrollo constante del ecosistema (upgrades, rollups, nuevo roadmap) ofrecen argumentos de fondo. No obstante, la prudencia es necesaria: mientras el precio no recupere la media móvil de 200 días —el indicador que separa los ciclos alcistas de los bajistas—, los analistas técnicos desaconsejan aumentar exposición de manera agresiva. Los próximos meses serán clave para ver si los niveles de soporte resisten y si la llegada de nuevos productos institucionales, como los ETFs con staking incorporado, devuelven el flujo de capital que ahora parece ausente.
AEMET vuelve a ser noticia por algo que va más allá de la previsión meteorológica. Cada vez que la Agencia Estatal de Meteorología activa un aviso rojo, el Ministerio de Sanidad recibe esos datos casi en tiempo real para calcular el riesgo sanitario de la población más vulnerable. No es una casualidad ni una alarma aislada: es un protocolo que lleva más de veinte años funcionando en España, y este verano de 2026 ha vuelto a demostrar por qué es tan necesario.
Los cardiólogos llevan meses repitiendo el mismo mensaje: el calor extremo no es solo una molestia, es un desencadenante real de infartos, arritmias y descompensaciones. Y los números lo confirman. Según Quirónsalud, las olas de calor incrementan en un 12% el riesgo cardiovascular, una cifra que convierte cada episodio de calor extremo en un asunto de salud pública, no solo de previsión atmosférica.
Cómo colaboran AEMET y Sanidad para proteger tu corazón
El mecanismo es más sencillo de lo que parece, pero increíblemente eficaz. Cada día, AEMET envía al Ministerio de Sanidad las temperaturas máximas previstas para esa jornada y las dos siguientes. Con esos datos, Sanidad cruza la información con los umbrales de temperatura que, según estudios epidemiológicos, disparan la mortalidad en cada zona del país.
El resultado es un nivel de riesgo diario que varía según la comunidad autónoma y que se traduce en avisos concretos para hospitales, residencias y ciudadanía general. No es lo mismo un pico de 38 grados en Galicia que en Sevilla: el umbral de alerta se adapta a lo que cada territorio está acostumbrado a soportar, y eso marca la diferencia real en la protección de los pacientes cardíacos.
El vínculo entre calor y corazón, explicado por los expertos
La AEMET no solo mide temperaturas: sus avisos rojos activan protocolos sanitarios reales, como el que se vivió hace apenas unos días en Canarias. Mientras tanto, hospitales del grupo Quirónsalud —uno de los mayores operadores sanitarios privados de España— llevan meses documentando el impacto físico exacto que el calor provoca en el organismo.
El mecanismo es fisiológico y bastante lógico si lo piensas: cuando sube la temperatura, el cuerpo activa la vasodilatación y la sudoración para refrescarse. Eso obliga al corazón a bombear con más fuerza para mantener la presión arterial estable. En personas sanas, ese esfuerzo pasa desapercibido. En quienes ya arrastran insuficiencia cardíaca, hipertensión o antecedentes de infarto, puede ser la chispa que descompensa un equilibrio ya frágil.
Por qué la franja horaria del mediodía es la más peligrosa
No es casualidad que todos los avisos oficiales insistan en lo mismo: evitar la exposición solar entre las 12:00 y las 17:00 horas. Es la franja en la que se combinan la máxima radiación solar y las temperaturas más altas del día, justo cuando el cuerpo tiene que hacer el mayor esfuerzo para regularse.
Durante esas horas, la pérdida de líquidos se acelera y el riesgo de deshidratación se dispara. Eso reduce el volumen de sangre disponible y provoca caídas bruscas de la presión arterial, mareos y, en los casos más graves, desmayos. Para alguien con el corazón ya debilitado, ese cóctel puede ser el detonante de una urgencia real, no solo una incomodidad pasajera.
Quiénes corren más riesgo durante las olas de calor
Los servicios de cardiología coinciden en un perfil de riesgo bastante claro, y conocerlo puede ayudarte a proteger a quien lo necesita en tu entorno. No todos los cuerpos reaccionan igual al calor extremo, y esa diferencia se nota especialmente en verano.
Los grupos más vulnerables comparten una característica común: tienen menos margen de maniobra fisiológico para compensar el estrés térmico. Esto es lo que confirman los especialistas:
Personas mayores de 65 años, cuyo sistema de termorregulación funciona con menos eficacia.
Pacientes con insuficiencia cardíaca o hipertensión, cuyo corazón ya trabaja al límite en condiciones normales.
Personas que toman diuréticos o antihipertensivos, que alteran el equilibrio de líquidos del cuerpo.
Quienes viven solos o en viviendas sin climatización, con menos capacidad de reacción ante un golpe de calor.
Qué hacer si detectas síntomas de alarma
Reconocer las señales a tiempo puede marcar la diferencia entre un susto y una tragedia. Los servicios de emergencia insisten en no minimizar los síntomas, especialmente si la persona afectada pertenece a alguno de los grupos vulnerables que hemos mencionado antes.
Hay que llamar al 112 de inmediato si alguien presenta piel caliente y enrojecida, pulso acelerado, fiebre superior a 40 grados o alteración del nivel de conciencia. Mientras llega la ayuda, lo más eficaz es llevar a la persona a un lugar fresco y aplicar paños húmedos o, si es posible, un baño de agua fría para bajar la temperatura corporal cuanto antes.
Lo que viene: un sistema cada vez más preciso
La buena noticia es que este tipo de colaboración entre meteorología y salud pública no ha dejado de mejorar en las últimas dos décadas, y todo apunta a que seguirá afinándose. Cada verano, el Plan Nacional que coordina AEMET y Sanidad incorpora más matices territoriales y más capacidad de anticipación, lo que permite avisar a hospitales y residencias con mayor margen de reacción.
El reto de fondo, con un Mediterráneo que se calienta más rápido que la media global, es que estos episodios serán más frecuentes, no más raros. Pero el lado optimista es que la ciencia y la coordinación institucional también avanzan a ese ritmo. La recomendación de los cardiólogos es sencilla y no requiere grandes inversiones: hidratación constante, sombra en las horas centrales y atención especial a quien tengas cerca con el corazón delicado. A veces, la prevención más efectiva es también la más humana.
Si naciste en 1961, este 2026 no es un año cualquiera para tu cartera ni para tu carnet. La DGT ha confirmado que, al cumplir los 65 años, la vigencia del permiso de conducir se reduce de diez a cinco años, y el cambio ya se está aplicando en las jefaturas provinciales de toda España.
No se trata de una ley nueva ni de una ocurrencia de última hora. Es la aplicación práctica de una normativa que llevaba años vigente pero que, hasta ahora, no había tocado a esta generación concreta de conductores. La edad clave son los 65 años, y a partir de ahí el reloj de la renovación empieza a correr más rápido.
DGT: la edad exacta en la que cambia la vigencia del carnet
El mecanismo es sencillo, aunque hasta hace poco pasaba desapercibido para muchos conductores. Los permisos de coches, motos y ciclomotores (categorías AM, A1, A2, A y B) que hasta los 65 años se renuevan cada diez, pasan a tener una vigencia de solo cinco años una vez superada esa edad.
Para quienes tienen carnet profesional —autobuses, camiones y sus remolques— el recorte es aún mayor: la renovación pasa a ser cada tres años. La lógica detrás de la medida no es punitiva, según insiste la propia DGT, sino preventiva: a partir de cierta edad conviene comprobar con más frecuencia que las capacidades físicas y cognitivas del conductor siguen siendo las adecuadas.
Qué dice la normativa y quién debe estar atento este año
El cambio afecta directamente a quienes cumplen 65 años a lo largo de 2026, es decir, los nacidos en 1961, y también a los nacidos en 1956, que este año cumplen 70. Puedes consultar el detalle completo de la normativa de tráfico vigente en la DGT, organismo dependiente del Ministerio del Interior encargado de regular la renovación de todos los permisos de conducir en España.
Conviene subrayar algo que a veces se malinterpreta: no existe una edad máxima legal para conducir en España. Lo que cambia con los años no es el derecho a llevar el volante, sino la frecuencia con la que hay que demostrar, mediante un reconocimiento médico, que se sigue en condiciones de hacerlo con seguridad.
Lo que cambia a los 70 años: menos tasas, mismos controles médicos
Además del recorte en la vigencia, hay una segunda novedad que afecta a un grupo más concreto: los conductores que cumplen 70 años este 2026, es decir, los nacidos en 1956. Para ellos, la DGT ha eliminado el pago de la tasa administrativa de renovación, que hasta ahora rondaba los 24,58 euros.
Eso sí, la exención no incluye el reconocimiento médico, que sigue siendo obligatorio y de pago en un centro autorizado. Su coste varía según la comunidad autónoma, pero suele moverse entre los 20 y los 60 euros, así que el ahorro real es parcial, aunque bienvenido para muchos jubilados.
Cómo evitar sorpresas: pasos y plazos que conviene anotar
La DGT recomienda no esperar a última hora para iniciar el trámite, sobre todo porque los centros de reconocimiento de conductores suelen acumular listas de espera en los meses de mayor demanda. Lo ideal es empezar el proceso con al menos un mes de antelación a la fecha de caducidad del carnet.
Circular con el permiso caducado no retira puntos, pero sí conlleva una multa de 200 euros, así que revisar la fecha de vigencia debería ser una de esas tareas que no se posponen. El trámite en sí no ha cambiado en su mecánica, solo en su frecuencia.
Estos son los pasos habituales para renovar el carnet a partir de los 65 años:
Pedir cita previa en un Centro de Reconocimiento de Conductores autorizado.
Superar las pruebas psicofísicas de vista, oído, reflejos y coordinación.
Presentar el informe médico favorable en la Jefatura de Tráfico o de forma telemática.
Abonar la tasa correspondiente (gratuita a partir de los 70 años).
Por qué la medida tiene sentido y qué esperar en los próximos años
Esta actualización no llega de forma aislada. La tendencia europea camina en la misma dirección: países como Alemania, Reino Unido o los Países Bajos también exigen revisiones médicas periódicas a partir de cierta edad, aunque con plazos distintos según el país. España se alinea con esa lógica sin imponer un tope de edad, algo que organizaciones como el RACE respaldan explícitamente.
Lo razonable, de cara al futuro, es que estos controles se vayan haciendo más ágiles gracias a la digitalización de trámites y a la app miDGT, que ya permite gestionar buena parte del proceso sin pisar una jefatura. Mi recomendación práctica: si te acercas a los 65, marca la fecha en el calendario con un mes de margen y no dejes que la sorpresa te la dé una multa en carretera.
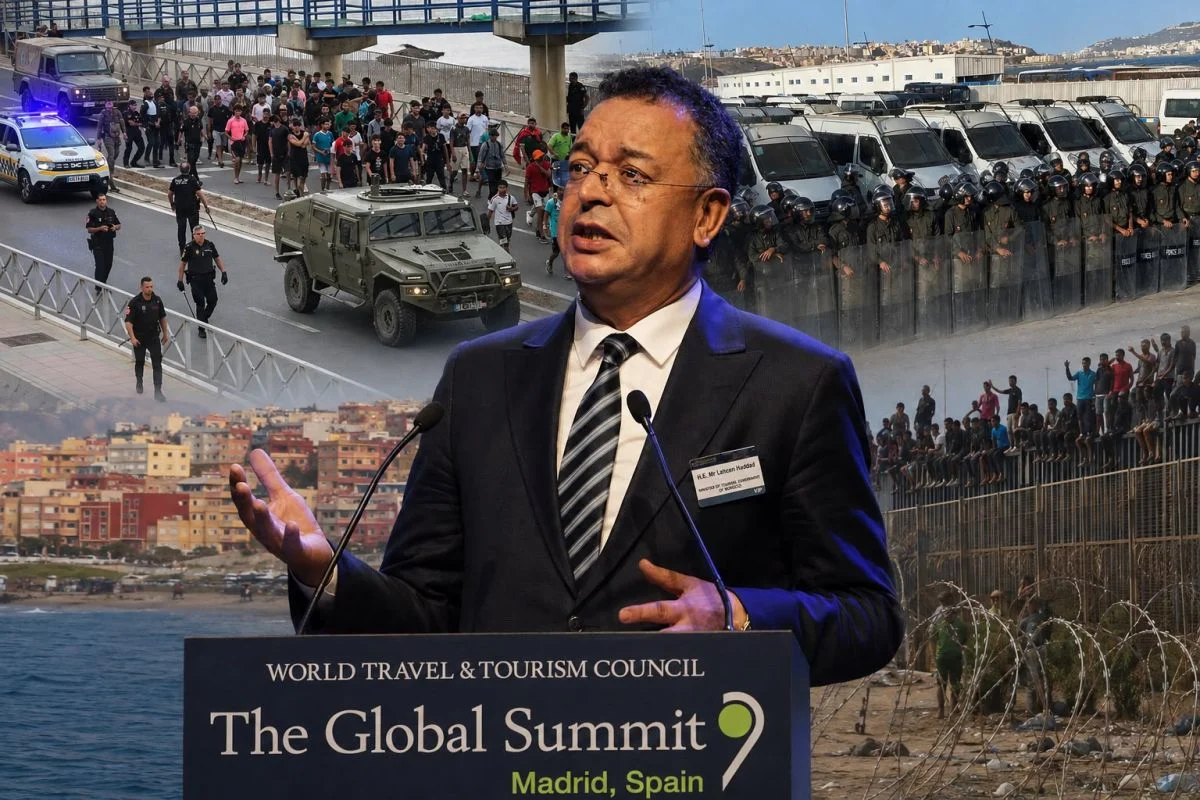
El vicepresidente de la Cámara de Consejeros de Marruecos (Cámara Alta del Parlamento marroquí), presidente de la Comisión Parlamentaria Mixta UE-Marruecos, miembro del Parlamento Panafricano y exministro de Marruecos, Lahcen Haddad, defiende que el debate público sobre la reciente crisis en Ceuta debe abordarse desde “los hechos”, el “rigor analítico” y la cooperación entre España y Marruecos.
Lahcen Haddad hace esta reflexión en un artículo publicado a las 6 horas de este martes (hora de Canarias), en ‘Atlántico Hoy’, medio digital de referencia en las islas, titulado ‘Ceuta: hechos, hipótesis y el peligro de la mitificación política’, en el que analiza los recientes acontecimientos.
La publicación coincide con el debate generado tras los recientes acontecimientos registrados en Ceuta, que han reabierto el debate sobre la gestión de las fronteras exteriores, la cooperación bilateral entre España y Marruecos y la estabilidad del espacio Schengen.
En su artículo, Haddad sostiene que “los acontecimientos ocurridos en Ceuta en los últimos días no merecen ni complacencia ni histeria” y afirma que “decenas de miles de personas concentrándose en cuestión de horas en las costas marroquíes frente a Ceuta constituyeron un hecho extraordinario”.
A su juicio, “la magnitud del movimiento desbordó las capacidades operativas locales en Marruecos, sometió a una enorme presión a las autoridades españolas y, de forma trágica, costó vidas humanas”, al tiempo que destaca que “Marruecos y España hicieron bien en cooperar para restablecer el orden y asegurar los pasos fronterizos y las zonas circundantes”.
No obstante, considera que “reconocer la gravedad de la crisis no nos obliga a renunciar al rigor analítico” y añade que “cuanto más excepcional es un acontecimiento, mayor es la responsabilidad de distinguir entre lo que sabemos, lo que sospechamos y lo que simplemente imaginamos”.
En este sentido, afirma que “gran parte del debate público no ha superado esa prueba”, porque, a su juicio, diversas interpretaciones han “confundido hipótesis con hechos demostrados”.
El dirigente marroquí sostiene que “los hechos son relativamente claros” y explica que “las redes sociales se inundaron de mensajes que sugerían que cruzar a Ceuta permitiría acceder fácilmente a la España peninsular y al espacio Schengen”, que “las redes de tráfico de migrantes aprovecharon rápidamente esos rumores” y que “la inmensa mayoría de quienes cruzaron terminó regresando a Marruecos”.
Sin embargo, añade que “estos hechos bastan para explicar cómo se produjo la crisis. Pero no bastan para demostrar quién, si es que alguien, la planificó deliberadamente”.
Asimismo, advierte de que “el debate público se ha convertido cada vez más en un ejercicio de atribución de intenciones sin pruebas”, recordando que “las acusaciones más graves exigen las pruebas más sólidas” y lamentando que “cuanto más espectacular es una acusación, menor parece ser el nivel de evidencia que se exige para sostenerla”.
Haddad subraya igualmente que “durante décadas, ambos países han construido una de las asociaciones estratégicas más importantes del Mediterráneo”, recordando que España y Marruecos “cooperan estrechamente en la lucha contra el terrorismo, el intercambio de inteligencia, la lucha contra el crimen organizado, la energía, el comercio y la gestión migratoria”.
A su juicio, “convertir cada crisis migratoria en una supuesta agresión deliberada de un Estado contra otro pone en riesgo precisamente los mecanismos que han permitido esa cooperación” y, además, “oculta una realidad mucho más incómoda: las presiones migratorias son estructurales, no episódicas”.
En la parte final del artículo, el vicepresidente de la Cámara Alta marroquí sostiene que “la crisis de Ceuta debería impulsarnos no solo a reforzar la gestión de las fronteras, sino también a reforzar nuestra disciplina intelectual”, insistiendo en que “los hechos deben seguir siendo hechos. Las hipótesis deben seguir siendo hipótesis. Y las especulaciones nunca deberían presentarse como si fueran pruebas”.
Como conclusión, afirma que “la verdadera prueba de la relación bilateral no será evitar que esas crisis ocurran, sino decidir si ambas sociedades prefieren afrontarlas con pruebas en lugar de emociones, con cooperación en lugar de acusaciones y con visión estratégica en lugar de mitificaciones políticas”.
El artículo concluye con una reflexión personal en la que Haddad precisa expresamente: “A título personal, y con independencia de las responsabilidades institucionales que actualmente desempeño, considero que, en tiempos de incertidumbre, los hechos siguen siendo el fundamento más sólido de cualquier política responsable. Todo lo demás es ruido”.
La ola de calor que ha azotado Europa en junio y julio ha dejado un rastro de récords térmicos y un balance humano y económico alarmante. Según un análisis de la revista Le Grand Continent, cerca de 20.000 personas fallecieron en exceso durante los últimos diez días de junio en el continente, coincidiendo con temperaturas extremas nunca antes registradas.
En paralelo, Londres no ha recibido una sola gota de lluvia en todo julio, un hecho insólito en dos siglos de datos. El Mediterráneo registra anomalías de hasta cinco grados por encima de lo normal, un dato que los científicos califican de “sorprendente”.
Estos episodios, agravados por el fenómeno de El Niño —que podría intensificarse entre la segunda mitad de 2026 y la primera de 2027—, dibujan un escenario en el que la crisis climática ya no es un riesgo lejano, sino una amenaza presente para la economía global.
Los datos de un verano que rompe todos los registros
El mes de junio fue el más caluroso jamás registrado en Europa Occidental y el segundo a nivel mundial. Alemania y la República Checa vivieron su junio más tórrido; en Drewitz se alcanzaron 41,5 °C, un récord absoluto en el país. París registró el 24 de junio temperaturas superiores a las del Sáhara. Barcelona alcanzó el 9 de julio la máxima en 112 años.
Londres: julio sin precipitaciones.
Mediterráneo central y oriental: entre 4 y 5 °C por encima de la media histórica.
Ríos clave: Rin, Danubio, Po y Ródano en niveles mínimos sin precedentes.
Central nuclear de Paks (Hungría): paralizada porque el Danubio no refrigera los reactores; genera el 44 % de la electricidad húngara.
He constatado que estos datos no son solo titulares de prensa: tienen un impacto directo en el transporte de mercancías (el Rin es la principal arteria industrial alemana), en la producción de energía y en la agricultura. El estudio de la Escuela Rosenstiel de Ciencias Marinas de la Universidad de Miami adelanta que el aumento de dos grados sobre niveles preindustriales podría alcanzarse ya en 2027, un hito que el Acuerdo de París fijaba para finales de siglo.
El shock económico: ríos secos, cosechas en peligro y una factura de billones
Oxford Economics ha cuantificado el coste. Asegura que un aumento de 2,2 °C para 2050 —ritmo que llegará mucho antes según las proyecciones— reduciría el PIB mundial hasta un 20 %. Si el calentamiento escalase a 5 °C a finales de siglo, el mundo sufriría una aniquilación económica. Incluso a corto plazo, la crisis climática, espoleada por El Niño, podría generar pérdidas de 3,1 billones de euros en cinco años, cinco veces el PIB de Argentina.
“El mundo sufriría una aniquilación económica.” — Oxford Economics, informe 2026
En Europa, la sequía paraliza centrales nucleares, encarece el transporte fluvial y pone en jaque a cultivos tradicionales. La viticultura francesa ya se desplaza hacia el norte; Bélgica, el sur de Inglaterra y hasta Suecia producen blancos de calidad. Los canales alimentan la industria química y siderúrgica alemana: cuando el Rin baja, el PIB de Renania del Norte-Westfalia se resfría. Oxford Economics destaca que India pierde ya 250.000 millones de horas de trabajo anuales por el calor; ahora Europa se enfrenta a una pérdida similar de productividad en sectores como la construcción y la agricultura.
La adaptación de Europa llega tarde y mal
Solo el 20 % de los hogares europeos dispone de aire acondicionado, la mayoría en el sur. Las viviendas del norte se diseñaron para atrapar calor, lo que las convierte en hornos cuando el termómetro supera los 30 °C. Tras semanas con máximas por encima de 35 °C, instalar equipos de refrigeración ya no parece un lujo.
Además, el continente se calienta el doble de rápido que la media mundial. El objetivo de París (1,5 °C sobre niveles preindustriales) ya está roto en Europa. La Comisión Europea anticipa episodios similares al de Paks con mayor frecuencia, lo que obligará a repensar la seguridad energética y a acelerar las inversiones en redes eléctricas y sistemas de refrigeración.
🌍 El impacto en España y Europa
Para España, el calentamiento mediterráneo añade presión al turismo —olas de calor que ahuyentan visitantes y encarecen la factura eléctrica— y amenaza cultivos de alto valor como el olivar, la vid o los frutales. La sequía persistente podría elevar los precios de los alimentos y condicionar la inflación subyacente, con un posible efecto contractivo sobre el consumo.
En el plano energético, la parada de centrales como Paks recuerda la vulnerabilidad del sistema europeo: si el caudal de los ríos que refrigeran centrales nucleares sigue menguando, los precios de la electricidad en el mercado mayorista al que está conectado España pueden sufrir volatilidad adicional. Aunque el impacto inmediato en el Euríbor es indirecto, un ciclo de sequías y pérdidas agrícolas prolongado acabará presionando al BCE para relajar la política monetaria si la economía se resiente, lo que beneficiaría a los hipotecados españoles a costa de una factura más alta en otros frentes.
Carrefour ha vuelto a dar en el clavo justo cuando más se necesitaba. Con las temperaturas disparadas en buena parte de España, la cadena francesa ha rebajado un ventilador que se ha convertido en el artículo más buscado del verano, y lo ha hecho a un precio que roza lo ridículo: 22,50 euros.
No es una promoción cualquiera. Se trata del ventilador de torre Orbegozo TM 0920, un modelo compacto que está agotando existencias tanto online como en tienda física. Mientras el aire acondicionado se ha convertido en un lujo que muchos bolsillos ya no pueden permitirse a diario, este tipo de soluciones económicas están viviendo su particular momento de gloria.
Por qué el ventilador de Carrefour se ha vuelto viral
El motivo del éxito no es solo el precio. Este ventilador de torre cuenta con un motor de 30 vatios, tres velocidades de funcionamiento y sistema de oscilación automática, lo que permite repartir el aire de forma uniforme por toda la estancia sin tener que estar moviendo el aparato cada dos por tres.
Su diseño ligero y su reducido tamaño facilitan además que se pueda trasladar entre habitaciones con facilidad, algo que muchos usuarios valoran especialmente en pisos pequeños donde el calor se acumula en zonas concretas de la casa según la hora del día.
La estrategia de precios que hay detrás del fenómeno
Este tipo de rebajas agresivas no son casualidad. Carrefour lleva meses reforzando su ofensiva de precios frente a la competencia, una estrategia con la que busca ganar cuota de mercado apostando por productos de primera necesidad y temporada a costes muy ajustados. El Ventilador, como categoría de electrodoméstico, vive así uno de sus mejores momentos comerciales en años, impulsado por la escalada de las temperaturas y la creciente preocupación por el gasto energético en los hogares.
La compañía ha analizado de cerca su posicionamiento de precios en los últimos meses, y este tipo de artículos estacionales se han convertido en una pieza clave para atraer clientes a sus pasillos durante los meses de más calor, cuando la competencia entre supermercados se recrudece.
Cuánto se ahorra realmente frente al aire acondicionado
La diferencia de consumo entre ambos aparatos es, sencillamente, abismal. Un ventilador de este tipo apenas consume unos 0,03 kWh por hora, lo que se traduce en unos pocos céntimos diarios aunque esté funcionando varias horas seguidas durante la jornada.
Un aparato de aire acondicionado, en cambio, puede llegar a consumir hasta diez veces más energía en el mismo periodo de tiempo. Esa diferencia, multiplicada por los meses de verano, explica por qué cada vez más familias españolas optan por combinar ambos sistemas en lugar de depender exclusivamente del aire frío artificial.
Qué tener en cuenta antes de comprarlo
No todo son ventajas, y conviene ser realista con las expectativas. Un ventilador no enfría el aire, solo lo mueve, por lo que su efectividad depende mucho del tamaño de la habitación y de si se usa de noche con las ventanas abiertas o cerradas.
La Organización de Consumidores y Usuarios (OCU) recuerda además que la eficiencia energética debe ser siempre el criterio prioritario a la hora de elegir un electrodoméstico de climatización, por encima incluso del precio de compra inicial.
Antes de lanzarte a comprarlo, ten presentes estos puntos:
El stock disponible en la web de Carrefour es muy limitado y se agota en cuestión de horas.
Las unidades físicas en tienda también están volando debido a la demanda.
Funciona mejor en espacios pequeños o medianos, como dormitorios o despachos.
Es compatible con el uso combinado junto al aire acondicionado para repartir mejor el aire frío.
Lo que viene: más rebajas y una guerra de precios que beneficia al bolsillo
Todo apunta a que este tipo de promociones seguirán multiplicándose mientras dure la ola de calor. Las grandes cadenas de distribución han entendido que el ahorro energético se ha convertido en una preocupación real para los consumidores, y no solo una moda pasajera de temporada.
Si tu intención es reforzar la refrigeración de casa sin disparar la factura de la luz, este es probablemente un buen momento para comprar. Eso sí, conviene no dejarlo para última hora: cuando el calor aprieta de verdad, este tipo de artículos suelen desaparecer de los lineales en cuestión de días.
El Tribunal Supremo ha cambiado su doctrina y obliga a la Agencia Tributaria a informar al autónomo desde el mismo instante en que arranca una inspección. Lo ha hecho en tres sentencias de 8 y 14 de julio de 2026 que refuerzan la transparencia del procedimiento inspector y dan un nuevo argumento a los contribuyentes que se enfrenten a Hacienda.
Hasta ahora, la jurisprudencia venía diciendo que si la Administración no respondía a un recurso de reposición y se producía el silencio administrativo, el ciudadano podía acudir directamente a los tribunales sin tener que pasar por la vía económico-administrativa. El argumento era que Hacienda no podía beneficiarse de su propio incumplimiento. Pero los nuevos fallos matizan esa protección: si desde el primer momento la Inspección te explicó de forma clara qué recursos tenías que interponer, ya no puedes saltarte la vía económico-administrativa aunque la Administración guarde silencio después.
Dicho en cristiano: si la notificación inicial de Hacienda ya incluía una información completa sobre el recorrido que debías seguir para recurrir —incluida la obligación de presentar una reclamación económico-administrativa—, esa vía es obligatoria. Solo si la Agencia Tributaria fue opaca desde el inicio y encima no te contestó al recurso de reposición, podrías acudir directamente al contencioso.
El giro doctrinal: información desde el minuto uno
Las tres sentencias (dictadas por la Sala de lo Contencioso-Administrativo el 8 y el 14 de julio de 2026) zanjan una cuestión que llevaba años generando inseguridad. En los litigios originales, varias empresas habían recurrido liquidaciones tributarias. Primero interpusieron el recurso potestativo de reposición y, al no obtener respuesta en plazo, optaron por ir directamente a los juzgados de lo Contencioso-Administrativo, sin agotar la reclamación económico-administrativa.
Los Tribunales Superiores de Justicia les dieron la razón. Pero la Agencia Tributaria recurrió al Supremo, que ahora unifica doctrina y resuelve: si la liquidación original ya describía con detalle el camino a seguir —y ese camino pasaba por el tribunal económico-administrativo—, no se puede prescindir de él. La nueva doctrina se apoya en los artículos 69.c) y 25.1 de la Ley de la Jurisdicción Contencioso-Administrativa y en los artículos 225.5 y 249 de la Ley General Tributaria.
La clave ya no es solo que la Administración guarde silencio, sino si informó o no desde el primer contacto.
El matiz respecto a sentencias anteriores (como las de 7 de marzo y 3 de mayo de 2023) es importante. Entonces el Supremo protegió al ciudadano porque la Administración no le había explicado qué recurso utilizar. Ahora, en cambio, considera que si esa información existió desde el inicio, el contribuyente no puede alegar desconocimiento para saltarse un paso obligatorio.
Qué implica para los autónomos inspeccionados
Para un autónomo que recibe una comunicación de Hacienda, la doctrina se traduce en dos reglas prácticas. La primera: exige que la Inspección te diga, negro sobre blanco, qué vías de recurso tienes y por dónde empieza el camino. Si no lo hace, podrías tener un argumento sólido para ir directamente al contencioso si después se produce el silencio administrativo.
La segunda: si la notificación inicial sí detallaba todo el procedimiento, no puedes acortar el recorrido. Tendrás que presentar la reclamación económico-administrativa aunque Hacienda no te conteste al recurso de reposición. El plazo para esa reclamación suele ser de un mes desde que se entienda desestimado el recurso de reposición por silencio, y no es un trámite que convenga dejar pasar.
El Tribunal Supremo, de hecho, avala la postura de la Agencia Tributaria en estos casos concretos porque las liquidaciones iniciales informaban de forma «completa, puntual y detallada» de la obligación de acudir a la vía económico-administrativa. Así que el foco se desplaza al primer documento que te envían: léelo con lupa y comprueba si contiene o no esa información.
Un antes y un después en la defensa del contribuyente
La doctrina que fija el Supremo tiene un efecto doble. Por un lado, obliga a Hacienda a ser transparente desde el inicio, lo que refuerza la seguridad jurídica y los derechos de los autónomos. Por otro, pone un deber de diligencia sobre el contribuyente: una vez que sabe el camino, debe seguirlo. No caben atajos basados en el silencio si la hoja de ruta estaba clara.
Es un equilibrio distinto al de hace un par de años. En 2023, la balanza se inclinaba hacia la protección del ciudadano desinformado; en 2026, se subraya que el ciudadano informado debe respetar el procedimiento. Para los autónomos, la lección es evidente: cada vez que llegue una carta de la Inspección, el primer paso es leer con atención qué recursos te indican. Ese párrafo puede definir toda la estrategia de defensa.
Este cambio de doctrina, además, se convierte en un argumento nuevo para quienes ya están litigando contra liquidaciones y consideran que Hacienda no les informó adecuadamente. Si ese es tu caso, conviene revisar la documentación inicial y valorar si la sentencia puede ayudarte a impugnar.
Guía rápida del trámite
📅 Plazos: Durante la inspección no hay un plazo tasado, pero si se produce silencio administrativo tras un recurso de reposición, dispones de un mes para presentar la reclamación económico-administrativa. La clave es actuar rápido.
✅ Requisitos clave: Estar siendo objeto de un procedimiento de inspección, haber recibido una notificación de liquidación y que la Agencia Tributaria no te haya informado con claridad sobre la obligación de agotar la vía económico-administrativa.
🌐 Dónde solicitarlo: La obligación recae en Hacienda. Si consideras que no te informó, puedes alegarlo ante el Tribunal Económico-Administrativo o en la vía contencioso-administrativa citando las sentencias del Tribunal Supremo de 8 y 14 de julio de 2026.
💰 Importe o coste: No existe un coste directo, pero perder la posibilidad de recurrir puede suponer la firmeza de la liquidación y el pago de la deuda más recargos e intereses de demora.
⚠️ Error a evitar: Creer que el silencio administrativo te permite saltarte siempre la vía económico-administrativa. Si la notificación inicial ya te informaba de ese paso, estás obligado a recorrerlo.
El BOE ha publicado esta semana 71 convocatorias con un total de 363 plazas para funcionario de carrera, muchas de ellas accesibles solo con el título de Bachillerato.
Por qué agosto es un mes clave para las oposiciones
Agosto suele ser sinónimo de vacaciones, pero el Boletín Oficial del Estado no descansa. De hecho, esta última semana de julio y primeros días de agosto concentra un buen número de convocatorias que, sin hacer ruido, suman 363 plazas de empleo público fijo repartidas por toda España. La ventaja para el opositor es clara: con menos ruido mediático y más tiempo libre, es el momento ideal para localizar la plaza que encaje con su perfil y empezar a preparar la documentación.
Qué titulación exigen la mayoría de estas plazas
El común denominador de muchas de estas 71 convocatorias es que no piden estudios universitarios. Basta con el Bachillerato para optar a puestos del grupo C1, el más representado esta semana, sobre todo en cuerpos administrativos y policiales. Para los grupos C2 (auxiliares) alcanza con el título de la ESO, y solo unas pocas plazas del grupo A2 (farmacéuticos, ingenieros) requieren grado universitario. Algunas bolsas de empleo también publicadas en el BOE siguen esta misma tónica, abriendo el acceso a interinos sin una oposición al uso.
Grupo C1 (Bachillerato o FP de grado superior): Administrativos, Policía Local, Técnicos de Oficios.
Grupo C2 (ESO): Auxiliares administrativos, personal de servicios.
Grupo A2 (Grado universitario): Farmacéuticos, Ingenieros Técnicos Agrícolas, Administradores parlamentarios.
Sin titulación universitaria.
Convocatorias y procesos selectivos más relevantes
Entre las 71 convocatorias, destacan por número de plazas y condiciones:
105 plazas de Policía Local en Galicia. La Xunta, a través de la Consellería de Política Social e Igualdad, saca el turno libre para agentes locales. Solo se exige Bachillerato y el plazo de solicitud, de 20 días hábiles, empieza a contar desde el 3 de agosto de 2026. La inscripción es telemática, con certificado digital o Cl@ve.
50 plazas de farmacéutico en Castilla y León. Convocatoria para el grupo A2, turno libre (43 plazas) y reserva para discapacidad (7 plazas). Imprescindible el Grado o Licenciatura en Farmacia. El plazo termina el 24 de agosto.
44 plazas de Ingenieros Técnicos Agrícolas en Galicia. La Consellería de Hacienda oferta 27 de libre acceso, 11 de promoción interna y 6 para discapacidad. Requieren la titulación de Ingeniería Técnica Agrícola o Grado habilitante. El plazo finaliza el 27 de agosto.
16 plazas de administradores parlamentarios en Cataluña. El Parlament convoca por turno libre. La inscripción, hasta el 28 de agosto, se realiza de manera telemática en su web.
Bolsas de empleo público. El BOE recoge 13 bolsas, con perfiles como profesores de música y artes escénicas en Baleares, abogados en Canarias, técnicos de laboratorio en la Universidad de Cádiz o técnicos administrativos en el Tribunal Vasco de Cuentas Públicas. El acceso suele ser por concurso de méritos y no por examen, lo que agiliza la cobertura de plazas de interinos.
A estas cifras se suma el proceso aún abierto de la Policía Nacional, con 2.163 plazas de Escala Básica para quien tenga solo el Bachillerato y haya cumplido 18 años, aunque esa convocatoria no forma parte de las 71 publicadas esta semana.
Con Bachillerato y sin experiencia previa, estas 363 plazas permiten acceder a un empleo público fijo con sueldos desde los 19.000 euros brutos anuales.
Análisis: ¿merece la pena presentarse a estas oposiciones de agosto?
Las plazas de funcionario de carrera, por pocas que sean en cada convocatoria, abren una puerta de estabilidad difícil de encontrar en el sector privado actual. El sueldo de entrada para un C1 ronda los 19.500 euros brutos al año en catorce pagas, al que se suman trienios y complementos con los años. Para un A2, la base sube hasta los 26.000 euros. No es una fortuna, pero sí un punto de partida sólido que garantiza una carrera profesional con progresión.
Eso sí, la competencia será elevada. La barrera de entrada baja (Bachillerato) atrae a miles de aspirantes y las 105 plazas de Policía Local en Galicia, por ejemplo, pueden multiplicar por diez el número de solicitudes. El plazo, además, es muy ajustado: apenas 20 días hábiles desde hoy para la mayoría de las convocatorias destacadas. Quien no tenga la documentación en regla o no pueda identificarse electrónicamente puede quedarse fuera por un exceso de confianza.
Las bolsas de empleo, sin examen de por medio, son una alternativa más ágil, pero hay que prestar atención a los méritos que puntúan. En general, estas convocatorias de agosto premian al opositor rápido y organizado, más que al que espera al último día. De hecho, basta con dedicar una mañana a rellenar la solicitud y adjuntar el título de Bachillerato y el DNI para estar dentro. El riesgo real es dejarlo pasar y que el próximo BOE traiga plazos ya cerrados.
📨 Cómo presentar la solicitud
La inscripción varía según la administración convocante, pero la mayoría de los procesos se tramitan por vía electrónica. Estos son los pasos generales:
Paso 1: Accede al BOE (boe.es) y localiza el código de la convocatoria o el enlace a la sede electrónica del organismo.
Paso 2: Identifícate con certificado digital o sistema Cl@ve. Si no los tienes, solicítalos con antelación; algunos organismos admiten el DNI electrónico.
Paso 3: Selecciona la convocatoria por su referencia y rellena el formulario con tus datos personales y académicos.
Paso 4: Si la convocatoria exige tasa de examen (suele oscilar entre 30 y 50 euros), efectúa el pago y adjunta el justificante junto con la documentación requerida (título, méritos).
Paso 5: Presenta la solicitud antes de que expire el plazo y guarda el resguardo de registro; es tu única prueba de que concurres al proceso.
📋 Ficha de la Convocatoria
Organismo / País: Administraciones Públicas españolas (convocatorias publicadas en el BOE).
Número de plazas: 363 plazas en total (suma de las 71 convocatorias).
Sueldo estimado: Desde 19.000 euros brutos anuales (grupo C2) hasta más de 26.000 euros (grupo A2), según cuerpo y complementos.
Fecha límite de inscripción: La mayoría finaliza entre el 24 y el 28 de agosto de 2026.
Dónde inscribirse: A través de la sede electrónica de cada administración; los enlaces concretos se pueden consultar en el correspondiente anuncio del BOE.
Llevo meses siguiendo el rastro de los 62 millones de dólares que Sacha Jafri recaudó en Dubái en 2021 con la venta del lienzo más grande del mundo. A día de hoy, ni UNICEF, UNESCO ni la Global Gift Foundation han recibido un solo céntimo. Y conviene que los inversores en arte tomen nota.
La obra, The Journey of Humanity, un lienzo de pintura por goteo de 17.000 pies cuadrados, se presentó como una venta benéfica sin precedentes. Pero cinco años después, el dinero sigue sin aparecer, y el comprador, el empresario franco-argelino André Abdoune, acumula requerimientos judiciales y una condena de pago que jamás ha ejecutado. La organización Dubai Cares, designada para recibir y distribuir los fondos, inició una batalla legal que ha desvelado las grietas de la operación.
El caso Jafri: una obra récord y una cadena de pagos rota
La transacción se iba a cerrar en el hotel Atlantis The Palm de Dubái con el respaldo de Sotheby’s. Sin embargo, la casa de subastas se retiró en el último momento por razones que nunca quedaron del todo claras. La venta siguió adelante de forma privada y Abdoune se comprometió a abonar 62 millones de dólares a plazos, tras un depósito inicial que Jafri calificó entonces de «sustancial».
Hoy, ese depósito no ha evitado que la deuda persista. Un tribunal de los Emiratos ha ordenado a Abdoune el pago, pero la cantidad sigue sin liquidarse. Las ONG beneficiarias han confirmado públicamente que los fondos nunca llegaron —UNESCO recibió 1,9 millones de dólares de Dubai Cares en 2022, aunque sin vinculación probada con la subasta—. El resto, nada.
Para el artista, que ha colaborado con causas solidarias y cuenta entre sus coleccionistas con Madonna o Bill Gates, la polémica es un golpe a su reputación. Jafri sostiene que su único papel fue crear la obra y cederla de buena fe, sin participar en la organización de la subasta ni en la verificación de los compradores.
La lección para el inversor en arte: due diligence más allá de la autenticidad
Lo ocurrido con The Journey of Humanity debería hacer reflexionar a cualquier family office o inversor particular que trate el arte como clase de activo. El mercado global del arte contemporáneo movió más de 65.000 millones de dólares en 2025, pero carece de los mecanismos de verificación de solvencia que son estándar en transacciones financieras reguladas.
Cuando la venta se produce fuera del circuito de las grandes casas de subastas —o cuando éstas se retiran, como en este caso—, la cadena de pagos queda a merced de acuerdos privados sin las garantías de un escrow bancario. La autenticidad de la obra se comprueba, sí, pero ¿quién verifica la capacidad real de pago del comprador? En el arte, esa pregunta a menudo se responde con confianza, relaciones personales y poca trazabilidad.
El caso Jafri explica por qué la opacidad es un riesgo financiero de primer orden. Incluso un cuadro con el respaldo moral de UNICEF y el Guinness World Record puede convertirse en un quebradero de cabeza jurídico si el comprador incumple. El activo, mientras tanto, queda atrapado en un limbo: ni se ha transferido la propiedad con todas las garantías, ni se ha liquidado el precio.
Lo que la opacidad del mercado del arte esconde a los inversores
En mis años analizando operaciones de alta gama, he visto cómo la confianza ciega en relaciones personales ha provocado pérdidas que superan con creces las comisiones de un banco custodio. El arte, a diferencia de un bono o una acción, carece de una cámara de compensación que garantice la liquidación. Cuando el comprador no paga, el activo queda secuestrado y su valor de mercado se deteriora por el mero hecho del litigio.
El Knight Frank Luxury Investment Index estima que el arte contemporáneo ha registrado una rentabilidad anualizada del 7% en la última década, pero ese dato no descuenta el riesgo de impago en ventas privadas no institucionales. En un entorno de tipos altos, donde la liquidez es más selectiva, los inversores deben ser conscientes de que el rendimiento esperado se reduce drásticamente si no se estructura la operación con mecanismos de depósito en garantía.
El arte solo funciona como activo de preservación de capital cuando la cadena de pagos es tan sólida como la procedencia de la obra.
En el actual entorno de tipos altos, con índices como el de arte contemporáneo cediendo más del 20% desde 2021, el inversor que busca descorrelación bursátil debe añadir un nuevo parámetro a su matriz de riesgo: la verificación del comprador y la estructura de pago. Según el Knight Frank Luxury Investment Index, el arte ha promediado un 7% anual en la última década, pero esa cifra no incluye el riesgo de impago en ventas sin garantías, como la que ocupa este artículo.
💎 Veredicto Wealth
El arte puede ser un activo de preservación de capital siempre que las operaciones se canalicen a través de casas de subastas de primer nivel con protocolos estrictos de verificación de compradores. El horizonte temporal mínimo debe ser de siete años y la liquidez, incluso en obras de récord, no está garantizada si el settlement depende de acuerdos privados sin mecanismos de depósito en garantía.
Cuando la industria del automóvil de altas prestaciones acelera hacia la electrificación sin freno, Hennessey ha decidido tomar el carril contrario. El fabricante texano acaba de desvelar el Blackbird, su tercer superdeportivo de producción propia, y las cifras confirman que estamos ante una de las apuestas más radicales —y potencialmente más rentables— del mercado de hipercoches de colección. Lo he analizado desde el ángulo de la inversión en activos tangibles y pocas veces una ficha técnica cuenta una historia de mercado tan nítida.
El Blackbird monta un motor V8 atmosférico de 6,2 litros desarrollado en colaboración con Ilmor Engineering. Sin turbocompresor, sin asistencia híbrida, sin concesiones. La potencia estimada se sitúa entre 800 y 850 CV, con una línea roja que supera las 9.000 revoluciones por minuto. Toda esa energía se canaliza exclusivamente a las ruedas traseras a través de una caja de cambios manual de seis velocidades con rejilla en H. Un dato que, en 2026, suena a declaración de principios.
El peso objetivo es otro número que merece atención: menos de 1.360 kilos en seco. Para alcanzarlo, Hennessey ha desarrollado un chasis monocasco íntegramente en fibra de carbono, con paneles de carrocería del mismo material. Las llantas, de 20 pulgadas y diseño exclusivo, calzan neumáticos Michelin Pilot Sport Cup 2 R. El resultado: una aceleración de 0 a 60 millas por hora en 2,5 segundos y una velocidad punta de 220 millas por hora (354 km/h).
Un superdeportivo sin concesiones: V8 atmosférico y cambio manual de rejilla
El interior del Blackbird es una anomalía deliberada. En un momento en que los fabricantes compiten por instalar la pantalla más grande del segmento, Hennessey ha eliminado cualquier tipo de display digital. El cuadro de instrumentos se compone de cinco relojes analógicos, con el tacómetro de 10.000 revoluciones como protagonista indiscutible. Los mandos son físicos, las funciones se activan con interruptores y el botón de arranque se ubica en una consola superior que replica la estética de la aviación militar.
El guiño aeronáutico no es casual: el nombre del modelo rinde homenaje al avión espía Lockheed SR-71 Blackbird, y el mensaje «turn and burn» que aparece en el habitáculo procede del argot de los pilotos de combate. Los flaps traseros se despliegan automáticamente a 71 millas por hora con un ángulo de 71 grados, y pueden activarse manualmente desde el interior.
Hennessey ha trabajado además la usabilidad diaria, una rareza en este segmento. La suspensión adaptativa promete filtrar las irregularidades del asfalto con más eficacia que el Venom F5, el modelo al que el Blackbird releva. Los niveles de ruido, vibración y aspereza se han reducido, la visibilidad periférica mejora gracias a una superficie acristalada mayor, y el fabricante ha homologado el vehículo para todos los mercados globales, airbags incluidos.
2,5 millones de dólares y 71 unidades: la ecuación de la escasez
El precio de cada unidad se ha fijado en 2,5 millones de dólares, antes de impuestos. La producción está limitada a 71 ejemplares, una cifra que Hennessey no ha elegido al azar: coincide con el número de años transcurridos desde el primer vuelo del SR-71 hasta la fecha de lanzamiento del Blackbird. Las entregas no comenzarán hasta 2029, una vez que la producción del Venom F5 concluya en 2028.
Desde la perspectiva de la inversión en automóviles de colección, estos números dibujan un escenario de escasez absoluta. Setenta y una unidades para un mercado global de coleccionistas de hipercoches que mueve miles de millones de dólares al año. La ecuación es conocida: cuando la oferta es insignificante y la demanda se concentra en un activo irrepetible, la presión alcista sobre los precios en el mercado secundario está prácticamente garantizada.
El factor diferencial del Blackbird no es solo la tirada limitada, sino su posicionamiento como último analógico en un segmento que se electrifica a toda velocidad. Ferrari, Lamborghini y McLaren han abrazado la hibridación. Rimac y Pininfarina han apostado directamente por la propulsión eléctrica. Mientras tanto, Hennessey, Gordon Murray y Pagani mantienen viva la combustión pura para un perfil de comprador que valora la experiencia mecánica por encima de la eficiencia.
Setenta y una unidades a 2,5 millones de dólares configuran una base de propietarios tan reducida que la liquidez será casi inexistente. Para el inversor paciente, esa iliquidez opera como una ventaja competitiva.
El momento del mercado: ¿puede un analógico de combustión batir a los eléctricos como activo?
He seguido de cerca el mercado de hipercoches de edición limitada durante la última década y el patrón es consistente. Los vehículos que representan el final de una era tecnológica —el último atmosférico, el último manual, el último sin hibridación— tienden a revalorizarse con más fuerza que sus sucesores electrificados. El Porsche 911 R de 2016, con cambio manual y motor atmosférico, cotiza hoy muy por encima de su precio original. El Gordon Murray T.50, con su V12 y 100 unidades, agotó su producción antes de fabricar el primer ejemplar. El Blackbird encaja en esa misma genealogía.
La gran cuestión para el inversor es el horizonte temporal. Con entregas previstas para 2029, el capital permanece inmovilizado durante al menos tres años sin generar rentabilidad. A partir de ahí, la ventana óptima de desinversión se sitúa probablemente entre los cinco y los diez años posteriores a la primera entrega, cuando la base de propietarios se ha consolidado y las transacciones privadas comienzan a establecer precios de referencia. Quien busque liquidez rápida se ha equivocado de activo.
El riesgo principal no es la depreciación —con 71 unidades y una demanda global que las absorbe con facilidad, la corrección a la baja es improbable— sino la profundidad del mercado secundario. Encontrar comprador para un hipercoche de 2,5 millones requiere acceso a los círculos privados donde se mueven los coleccionistas de este nivel. Las subastas de RM Sotheby’s o Gooding & Company ofrecen una vía de salida, pero el verdadero valor se negocia fuera de catálogo.
El mercado de hipercoches de combustión pura se reduce a un puñado de fabricantes artesanales. Cuando el suministro se detenga, la revalorización de los últimos analógicos será inmediata y probablemente violenta.
Mientras los grandes grupos automovilísticos invierten miles de millones en electrificar sus gamas, Hennessey ha hecho la apuesta contraria con una lógica impecable desde el punto de vista del coleccionismo: fabricar el coche que dentro de quince años nadie podrá comprar nuevo. El Blackbird no compite con el Rimac Nevera ni con el Pininfarina Battista. Compite con la memoria de lo que fue la conducción antes de que los motores eléctricos silenciaran las líneas rojas.
💎 Veredicto Wealth
El Blackbird es un activo de revalorización agresiva para inversores con horizonte mínimo de ocho a diez años desde la primera entrega en 2029. El riesgo principal no es la depreciación, sino la iliquidez: encontrar comprador para una de las 71 unidades exigirá paciencia y acceso a círculos privados de coleccionistas.
Jefferies considera que el potencial del negocio de centros de datos de Merlin Properties sigue intacto, pero cree que el mercado ya descuenta buena parte de ese crecimiento. Además, alerta de que la financiación pendiente y el mayor riesgo crediticio de algunos clientes limitan el recorrido bursátil a corto plazo.
Por ese motivo, Stephanie Dossmann, la analista que firma la nota rebaja su recomendación sobre Merlin a Mantener desde Comprar en base a un nuevo precio objetivo de 16,0 desde los 17,0 euros anteriores.
Claves del informe de Jefferies sobre Merlin Properties
1. Rebaja de recomendación: de Comprar a Mantener
Jefferies rebaja su recomendación y reduce el precio objetivo porque considera que la fuerte revalorización de la acción (20% en lo que va de año) ya recoge gran parte del potencial de crecimiento de los centros de datos.
2. Los centros de datos siguen siendo el gran motor de crecimiento
La firma destaca que el negocio de centros de datos continúa acelerándose:
la capacidad alquilada alcanza los 160 MW;
Merlin ha asegurado nuevos contratos de pre alquiler antes incluso de finalizar las obras;
adelanta el calendario de desarrollo del campus de Lisboa para responder a la demanda.
Según Jefferies, la primera fase ya está completamente descontada y generando caja, mientras que gran parte de las fases posteriores ya cuenta con capacidad pre alquilada.
3. El principal riesgo pasa a ser la calidad de los clientes
Jefferies advierte de que aproximadamente el 85% de la capacidad actualmente pre alquilada corresponde a operadores «neo-cloud», empresas ligadas al negocio de la inteligencia artificial cuya solvencia considera inferior a la de los grandes hyperscalers tradicionales.
Destaca especialmente la exposición a CoreWeave y señala que su perfil crediticio aumenta el riesgo para Merlin a corto plazo, aunque la compañía ya trabaja para diversificar hacia clientes como Alibaba, Tencent o TikTok.
4. Será necesaria nueva financiación
Jefferies espera que Merlin acuda nuevamente al mercado durante el segundo semestre mediante una emisión de bonos convertibles, probablemente cercana a 1.000 millones de euros, para financiar la tercera fase de su expansión sin comprometer el balance.
5. La creación de valor continúa
Los centros de datos siguen incrementando el valor de los activos. Durante el primer semestre:
el valor de estos activos aumenta un 28%;
Jefferies estima que aún queda valor pendiente por aflorar.
No obstante, Dossman recuerda que parte de esa revalorización deberá compartirse con su socio Edged mediante el mecanismo denominado promote, lo que limita parte del beneficio económico para Merlin.
Merlin ha elevado su guía de beneficio recurrente (FFO) para 2026 un 3,8%, hasta aproximadamente 340 millones de euros, una cifra que prácticamente coincide con las previsiones de Jefferies.
7. El flujo de caja llegará más adelante
Jefferies considera que el potencial del negocio es muy elevado, pero recuerda que gran parte de la generación de caja se producirá en los próximos años. Mientras tanto, el mercado deberá asumir mayores inversiones, financiación adicional y cierta dilución para los accionistas.
8. Merlin acelera su transformación
La firma cree que la compañía dejará de ser una SOCIMI centrada en oficinas para convertirse progresivamente en un operador de infraestructuras digitales.
Por lo tanto, su cartera evolucionará hacia una composición donde los centros de datos representarán alrededor del 57% del valor del negocio, frente al 27% de oficinas, 8% de centros comerciales y 6% de logística.
En conclusión, para Jefferies el crecimiento de Merlin es hoy más sólido que nunca gracias a los centros de datos, pero ese crecimiento exige más financiación y expone a la compañía a nuevos riesgos crediticios ligados a los clientes de inteligencia artificial.
Por ello, aunque mantiene una visión positiva sobre el potencial a largo plazo, considera que el equilibrio entre oportunidades y riesgos ya no justifica una recomendación de compra.
Telefónica se encuentra en un momento clave para definir su futuro. La empresa que dirige Marc Murtra ha seguido mejorando sus datos en España y en Brasil, el centro de su negocio, pero Alemania sigue siendo una gran tarea pendiente y acaba por marcar el nuevo análisis de Barclays, que insiste en la necesidad de recuperar su mejor versión en territorio bávaro antes de mejorar sus previsiones.
Es que, si bien la firma británica señala que los ingresos siguen creciendo en España, las exigencias del país hacen que el margen de ganancia no sea tan grande como el de otros territorios. Además, la importancia de Alemania como mercado en Europa la hace un objetivo urgente, y aunque se celebran las decisiones para reducir gastos, también se insiste en que hay movimientos necesarios de forma urgente en el corto plazo. Es que los resultados en ese país son peores de lo que esperaba la firma británica, lo que evita que mejoren su recomendación sobre la acción de la empresa española.
La apuesta de momento es que se dé el paso de hacerse con el control de 1&1. Es una compra que permitiría, de un día para otro, que Telefónica se hiciera con el control del 30% del mercado teutón. Es cierto que el precio de la operación, alrededor de 5.000 millones de euros, hace que deba ser analizada con calma y, según OkDiario, los españoles esperan a que la empresa alemana complete un importante despliegue tecnico para los próximos años.
Hay tareas pendientes, pero Barclays sigue optimista con Telefónica
Por lo demás, Barclays se muestra optimista con los datos en el corto plazo. Los ingresos superaron el consenso de la compañía en un 0,5 %/. El EBITDA ajustado fue un 1,4 % superior al esperado. La inversión de capital (Capex) fue mayor de lo esperado, pero la compañía aun así logró un crecimiento en el primer semestre superior a la previsión del ejercicio anterior, situándose en un 2,7 % interanual frente a una previsión del 2%. A pesar del mayor Capex, el flujo de caja libre (FCF) superó con creces las expectativas y la deuda neta se situó un -2,5 %/-3,4% por debajo del consenso de Barclays.
El presidente de la compañía, Marc Murtra | Foto de Telefónica
Se revisaron al alza las previsiones de flujo de caja libre operativo (OpFCF) para 2026 (crecimiento superior al 3% frente a un crecimiento superior al 2%). Durante la conferencia telefónica sobre los resultados, la empresa indicó que el crecimiento del EBITDA ajustado (aPL) se situaría en el extremo superior del rango (1,5% al 2,5%), mientras que los ingresos se situarían en el extremo inferior (1,5% al 2,5%). El plan de reducción de costes anunciado en Alemania (aproximadamente el 15% de la plantilla) respalda esta perspectiva más positiva.
¿Por qué importa tanto Alemania?
El caso de Alemania es especialmente llamativo, pues no es vista como el gran centro neurálgico de la empresa. Pero, como dice la frase, «si Alemania tose, Europa se resfría», por lo que para cualquier empresa que opere en el Viejo Continente, sus operaciones en el país teutón se vuelven un barómetro clave. Al mismo tiempo, no tiene sentido tomar una decisión acelerada sin revisar los números con calma.
Es cierto que la posibilidad de comprar 1&1 se baraja desde hace varios meses. La firma en 2023 del acuerdo de esta empresa y Vodafone marcó directamente los datos de Telefónica y O2 (su marca en Alemania); hasta ese momento, la empresa colaboraba con la alemana. en el mercado móvil, y desde entonces el impacto anual en sus cuentas ronda los 500 millones de euros. Pero si algo ha marcado la etapa de Murtra al mando de la empresa es la disciplina, por lo que no se pueden esperar decisiones aceleradas.
¿Qué otros movimientos se esperan en Telefónica?
Es cierto que Alemania no es el único territorio europeo que Telefónica considera como una prueba urgente para la dirección de Murtra. La sobresaturación del mercado en Reino Unido ha hecho que el trabajo de O2 para superar a sus rivales más evidentes sea complicado, entienden que la tarea más inmediata es reducir la deuda, pero hay inversiones necesarias tanto para su red de fibra óptica como para su red móvil de 5G.
Oficinas de Barclays. Fuente: Agencias
Recientemente, como informó El Español, dieron un paso para resolver estos problemas. La venta de Netomnia, por 2.300 millones de euros, lo que ha servido para reducir esta deuda y la presión en el territorio británico, lo que permite enfocarse en otras prioridades y en los procesos de inversión.
También siguen expandiendo su red móvil y sus inversiones en fibra optica en España y Brasil, los que siguen siendo sus dos grandes mercados. Si bien Barclays sigue recomendando no hacer movimientos inmediatos alrededor de Telefónica, las señales son positivas para los accionistas actuales, y de momento no parece que haya un cambio de estrategia que descarrile esta apuesta.
La compañía de alimentación Jerónimo Martins ha presentado sus resultados del primer semestre de 2026, que reflejan un desempeño mixto marcado por unas ventas netas del segundo trimestre ligeramente por debajo del consenso: 9.380 millones de euros frente a los 9.430 millones previstos, pero acompañadas de una rentabilidad superior a la esperada, con un EBITDA de 663 millones de euros.
En este sentido, los directivos de Jerónimo Martins ya no prevén una recuperación de la inflación alimentaria en Polonia durante el segundo semestre, lo que implica que la recuperación de los ingresos de Biedronka tardará así más de lo previsto. Asimismo, la aceleración estructural de la competencia de diferentes cadenas de distribución en Polonia, donde nos encontramos con Carrefour, empieza a influir en la dinámica de la inversión en precios.
«No prevemos ninguna mejora significativa en el entorno operativo durante el segundo semestre del año 2026 en ninguno de los países donde operamos. El precio y las promociones seguirán siendo factores decisivos en las decisiones de compra de alimentos por parte de los consumidores, quienes constituyen el eje central de la estrategia de todas nuestras marcas», afirma el presidente de Jerónimo Martins, Pedro Soares Dos Santos.
Fuente: Jerónimo Martins
La recuperación de Polonia parece lejana para Jerónimo Martins y favorece la venta del negocio de Carrefour en el país
En este contexto, a diferencia de hace tres meses, la dirección de Jerónimo Martins ya no prevé que la inflación de los alimentos se recupere durante el segundo semestre y ahora anticipa una presión constante sobre los precios por parte de los proveedores, una competencia intensa y consumidores cautelosos. En consecuencia, es probable que la recuperación de las ventas de Biedronka tarde más de lo previsto.
Siguiendo esta línea, resulta alentador que la debilidad siga estando impulsada principalmente por los precios, más que por la demanda. Biedronka continuó aumentando su volumen de ventas en torno a un 4% en el segundo trimestre, manteniendo su cuota de mercado, lo que sugiere que los consumidores siguen respondiendo bien a su propuesta de valor. Un hecho que pone más presión ante la posible venta del negocio de Carrefour en Polonia.
Jerónimo Martins, bajo la enseña Biedronka, abrió en Polonia 38 nuevas tiendas, 15 de ellas netas, y renovó 84 establecimientos
Jerónimo Martins
Por su parte, desde Jefferies creen que Polonia se caracteriza actualmente por tres puntos. El primero de ellos, un entorno de consumo sólido, aunque poco dinámico, donde la amplia deflación de los alimentos contribuye a proteger los presupuestos de los consumidores. En segundo lugar, esta deflación incentiva a algunos a optar por productos de mayor valor añadido, lo que ayuda a mantener los márgenes.
Asimismo, en tercer lugar, un entorno competitivo cada vez más intenso y una perspectiva de inflación alimentaria moderada podrían requerir mayores inversiones en precios en Polonia por parte de Jerónimo Martins para sostener el impresionante impulso de la cuota de mercado. Aunque observamos una inversión continua en precios en Polonia, Biedronka está compensando esto a través de una mejor gestión de costos y un enfoque en productividad, por ejemplo, la implementación de cajas de autopago», apunta desde RBC Capital Markets el analista, Manjari Dhar.
Fuente: Agencias
Desde Jerónimo Martins reiteran que mantener el liderazgo en precios y el flujo de clientes sigue siendo su principal objetivo. Si bien los márgenes del primer semestre se beneficiaron de una combinación de ventas favorable, mejoras en la eficiencia y un control de costes riguroso, la empresa de distribución también indicó que está dispuesta a reinvertir parte de estas ganancias en precios si persiste la presión competitiva. Esto respalda la cuota de mercado a largo plazo, pero podría limitar el ritmo de expansión de los márgenes en el segundo semestre.
¿Qué le espera a Jerónimo Martins?
De cara al segundo semestre de 2026, la compañía de Pedro Soares dos Santos mantiene una postura de cautela. No se anticipan mejoras sustanciales en el entorno macroeconómico operativo de los países de presencia, por lo que la intensidad competitiva y la guerra de promociones continuarán marcando las pautas de consumo. En Polonia, aunque algunas categorías de productos podrían beneficiarse de bases de comparación más favorables hacia el final del tercer trimestre, la persistencia de una deflación en la cesta de la compra podría limitar el margen de maniobra de las palancas de crecimiento tradicionales.
En el plano financiero, la ejecución del programa de inversiones (Capex) se mantiene firme, proyectando alcanzar aproximadamente 1.200 millones de euros al cierre de 2026. Este plan prioriza la expansión de la red comercial, con más de 120 aperturas netas previstas para Biedronka en Polonia, cerca de 200 para Ara en Colombia y unas 35 en el nuevo mercado de Eslovaquia, así como la modernización logística.
Fuente: Jerónimo Martins
A fecha de cierre semestral, la deuda neta del grupo se situaba en 4.430 millones de euros, registrando una posición de caja neta positiva de 11 millones de euros bajo criterios contables anteriores a dicha normativa. En conclusión, las perspectivas para Jerónimo Martins en 2026 reflejan una combinación de resiliencia operativa y capacidad defensiva frente a contextos deflacionarios complejos.
Si bien la valoración de mercado de Jerónimo Martins, cotizando a múltiplos atractivos y ofreciendo una sólida rentabilidad por dividendo, respalda la recomendación de sobreponderar el valor en cartera. Tal y como expresan desde RBC Capital Markets, Manjari Dhar, «recomendamos Sobreponderar el valor en cartera con un precio objetivo de 22 euros».
Strategy ha vuelto a vender bitcoin. La compañía que en su día fue MicroStrategy se desprendió de 1.638 BTC por 104,7 millones de dólares entre el 27 de julio y el 2 de agosto, según el documento que ha presentado ante la SEC. El movimiento llega tras cinco semanas sin compras y con las acciones preferentes de la firma presionando su flujo de caja.
La venta no ha sido un volantazo, sino el último capítulo de un verano en el que Strategy ha ido alternando pequeñas desinversiones con la gestión de su deuda y sus dividendos. Aún así, el dato ha hecho ruido: es la primera vez que la empresa no repone lo que vende desde que empezó a acumular bitcoin en agosto de 2020. La tesorería en BTC se reduce un poco, y el mercado lo está leyendo con atención.
La venta de Strategy: 1.638 bitcoins por 104,7 millones de dólares
El desglose es limpio. Strategy ejecutó las ventas a un precio promedio de 63.957 dólares por moneda, generando 104,7 millones de dólares. De esa cifra, 52,4 millones se destinaron al pago de dividendos de sus acciones preferentes —STRC, las más vigiladas— y otros 52,3 millones financiaron recompras de esas mismas participaciones. En paralelo, la empresa movió ficha con sus acciones ordinarias: vendió 3,01 millones de títulos MSTR a través de su programa ATM (at-the-market) y obtuvo 290,6 millones de dólares netos.
La caja no se evapora. De esos 290,6 millones, 250 millones han ido a engrosar la llamada Reserva USD, un colchón de liquidez que Strategy mantiene para cubrir dividendos e intereses de deuda. Esa reserva ha alcanzado los 4.000 millones de dólares, una cifra que da margen para varios trimestres aunque el bitcoin se ponga caprichoso. Además, la compañía recompró 912.143 acciones STRC por 81,2 millones durante la misma semana, continuando un programa de recompra que arrancó a finales de junio.
Con todo, las cuentas en bitcoin quedan así: Strategy posee ahora 842.138 BTC, valorados en unos 54.000 millones de dólares al precio de cierre del lunes (aproximadamente 64.000 dólares por unidad). El coste agregado de adquisición de ese alijo asciende a 63.510 millones de dólares, lo que implica una plusvalía latente de unos 10.000 millones pese a la reciente venta.
La compañía ha vendido parte de sus reservas de bitcoin, lo que ha reducido su stack a 842.138 monedas, una cantidad que, a los precios actuales, equivalen a unos 54.000 millones de dólares.
Por qué Strategy vende ahora y qué impacto tiene en su balance
La respuesta está en el calendario de pagos. Strategy emitió distintas series de acciones preferentes —STRC, STRF, STRK y STRD— que reparten dividendos trimestrales y que, en el caso de STRC, mantienen una tasa fija del 12% anual. La empresa declaró pagos de 0,50 dólares por acción para los periodos que terminan el 31 de agosto y el 15 de septiembre. Con el bitcoin lateralizando y sin compras frescas que le den argumentos alcistas a la cotización de MSTR, la vía más limpia para cuadrar esos compromisos ha sido vender una pequeña porción de bitcoin.
No es una liquidación forzosa. El CEO, Phong Le, ha insistido en que la filosofía de la casa sigue siendo acumular bitcoin a largo plazo. Pero los analistas apuntan a que, sin nuevas subidas de precio que disparen la capacidad de financiación vía emisión de acciones, Strategy prefiere descargar un 0,2% de su tesorería antes que tocar la estructura de dividendos que atrae a inversores institucionales conservadores.
La reducción del stack, aunque simbólica, rompe una racha de acumulación casi ininterrumpida. Desde el verano de 2020, Strategy llevaba más de 25 trimestres siendo comprador neto; esta venta sin reposición posterior convierte a la empresa en vendedor neto por primera vez. Un cambio de patrón que, inevitablemente, alimenta debates sobre si la compañía está perdiendo la fe o, simplemente, gestionando su tesorería con pragmatismo.
El precedente de MicroStrategy: cuando el precio dicta la estrategia
Conviene recordar que Strategy no es un fondo de cobertura ni un exchange. Es una empresa de software empresarial que encontró en el bitcoin una forma de multiplicar el valor para sus accionistas durante la pandemia. La apuesta ha funcionado: MSTR se ha revalorizado más de un 200% desde que empezó a comprar BTC, aunque con una volatilidad que ha puesto a prueba los nervios de más de un inversor.
El caso de Strategy no es único. En los últimos dos años, una oleada de empresas cotizadas —Metaplanet, Semler Scientific, Tesla en su momento— han imitado la estrategia de atesorar bitcoin. La diferencia es que ninguna tiene un alijo tan grande ni está tan expuesta. Con 842.138 BTC, Strategy acumula más del 4% de todo el bitcoin que se emitirá jamás, una concentración que algunos reguladores empiezan a mirar con lupa.
En este contexto, las palabras de Michael Saylor han sido un bálsamo para la comunidad. Tras la venta, el cofundador aclaró en redes sociales que él nunca ha vendido ni un solo bitcoin de su cartera personal. “La estrategia corporativa puede tener matices, pero la convicción de quienes construimos esta compañía sigue intacta”, vino a decir. Un mensaje que ha servido para separar la gestión de tesorería a corto plazo de la visión de largo recorrido que Saylor ha defendido siempre.
Lo que está claro es que Strategy se mueve en un terreno inédito. Si el bitcoin retoma la senda alcista, la presión para vender desaparecerá y la empresa volverá a ser compradora. Si, por el contrario, el precio se estanca, es probable que veamos más ventas puntuales en los próximos trimestres. En cualquier caso, el mensaje de Saylor —él no ha vendido— trata de poner a salvo la credibilidad personal del mayor evangelista corporativo del bitcoin, justo cuando la empresa que fundó necesita demostrar que su estrategia no es solo fe, sino también matemáticas.
Desde el 2 de agosto, la inteligencia artificial en la UE debe jugar con las cartas sobre la mesa. La AI Act ya exige a empresas y plataformas que etiqueten los contenidos generados por máquinas, una obligación que afecta de lleno a los operadores españoles de chatbots y a las redes sociales donde circulan deepfakes.
Claves de la operación
Obligación inmediata para proveedores y desplegadores. La normativa distingue entre desarrolladores de sistemas de IA y las plataformas que los utilizan —como Meta o SpaceXAI, clasificadas en ambos grupos—, imponiendo requisitos de transparencia para ambos desde el 2 de agosto.
Etiquetado obligatorio en chatbots y contenidos sintéticos. Las empresas deben informar de forma clara cuando un usuario interactúa con un modelo conversacional y cuando un contenido ha sido alterado o creado por IA. La Comisión Europea ofrece incluso unas etiquetas oficiales para que las compañías no tengan que diseñar las suyas.
Multas de hasta el 7 % de la facturación mundial. Aunque el régimen sancionador no empieza hasta 2027, la Comisión ya puede auditar y abrir expedientes desde ahora. Las empresas que ignoren las reglas se enfrentan a sanciones proporcionales, idénticas a las del RGPD, que pueden traducirse en cientos de millones de euros.
El pulso entre innovación y transparencia
La AI Act coloca a las tecnológicas frente a un dilema clásico: cómo hacer visible lo invisible sin sacrificar la experiencia de usuario. Los asistentes conversacionales, desde ChatGPT hasta el chat de atención al cliente de una fintech española, deberán anunciar su naturaleza artificial. La nueva exigencia afecta a la capa de proveedores —quienes entrenan y comercializan los modelos— y a los desplegadores que integran esos sistemas en apps, webs o servicios financieros.
El diseño de las interfaces tendrá que cambiar. No basta con un pequeño aviso en los términos y condiciones: la Comisión Europea exige que la información sea visible y comprensible en el momento de la interacción. Para los deepfakes, el listón es aún más alto, porque obliga a marcar cada imagen, audio o vídeo generado o alterado por IA como tal.
En España, la autoridad supervisora será la Agencia Española de Supervisión de Inteligencia Artificial (AESIA), con sede en A Coruña. Aunque su operativa no está completamente desplegada, fuentes del sector confirman que ya está preparando guías técnicas. La AESIA tendrá la última palabra sobre si un chatbot bancario cumple o no con la etiqueta de transparencia. Eso sitúa a las empresas españolas en un escrutinio directo que, en otros países, recae sobre organismos aún por designar.
España se prepara para el ‘superregulador’ de la IA
El ecosistema español observa la AI Act con la mezcla de cautela y oportunidad que caracterizó la llegada del RGPD. Entonces, España invirtió en recursos de protección de datos y hoy la AEPD es una de las agencias más activas de Europa. Con la IA puede repetirse el patrón: la apuesta por un regulador fuerte podría convertir a España en laboratorio de innovación responsable.
Telefónica, por ejemplo, utiliza desde hace años su asistente Aura en la aplicación Mi Telefónica. Hasta ahora, Aura se presentaba como “tu asistente personal” sin especificar qué parte de sus respuestas dependía de un motor de IA. Con la nueva norma, deberá incorporar un marcador explícito en cada interacción. Lo mismo vale para los chatbots de CaixaBank, BBVA o Santander: todos tendrán que anunciarse como inteligencias artificiales desde el primer mensaje.
La transparencia no es una opción cosmética: es la llave para mantener la confianza digital en los próximos años.
Para las startups, el desafío es doble. Por un lado, los costes de cumplimiento pueden frenar lanzamientos. Por otro, quienes integren el etiquetado desde el diseño podrían ganar ventaja comercial en un mercado donde los usuarios empiezan a desconfiar de los contenidos no verificados. La AI Act ofrece una plantilla pública: etiquetas oficiales que las empresas pueden reutilizar en lugar de diseñar las suyas, una medida pensada para aliviar la carga técnica de las más pequeñas.
Lo que está en juego para el ecosistema digital español
España llega a esta primera fase ejecutiva con una posición ambivalente. Participó activamente en las negociaciones de la AI Act y obtuvo la sede de la AESIA, pero el desarrollo de una industria propia de IA generativa es aún incipiente. El verdadero riesgo no es la sanción, sino que la regulación llegue antes que la innovación.
Recordemos el precedente del RGPD: en los primeros dos años, la inversiónadtech europea se contrajo un 15 %, según un informe de IAB Europe, mientras las grandes tecnológicas estadounidenses acumulaban ventajas de escala. Con la AI Act, el temor es que las pymes europeas dediquen más recursos a cumplimentar requisitos de transparencia que a investigar nuevos modelos. Sin embargo, también hay lecturas optimistas: un estudio de Accenture sitúa a las empresas “transparentes por diseño” como las mejor valoradas por los consumidores en mercados maduros.
Telefónica ha sido históricamente un barómetro de la digitalización regulada en España. En 2018, cuando el RGPD entró en vigor, la operadora destinó más de 50 millones de euros a adaptar sus procesos de datos. Con la AI Act, el gasto podría ser similar, aunque se diluirá en varias partidas: reentrenamiento de modelos para explicabilidad, rediseño de interfaces y auditorías periódicas. El mercado ya lo está descontando: en las últimas dos semanas, las consultoras tecnológicas que cotizan en el BME Growth, como Izertis o Altia, han visto incrementadas sus carteras de proyectos de adecuación normativa a IA.
En el análisis de esta redacción, la AI Act no es solo una normativa de etiquetado: es un movimiento tectónico que redefine la frontera entre lo humano y lo sintético en el entorno digital. Que España haya apostado por liderar la supervisión con la AESIA es un gesto de intenciones. Queda por ver si las empresas nacionales estarán a la altura del estándar que su propio país contribuyó a diseñar. La próxima cita clave llegará en 2027, cuando las obligaciones para sistemas de alto riesgo empiecen a aplicarse: entonces se medirá si la transparencia sembrada hoy ha germinado en ventaja competitiva.
HBX Group ha presentado unos resultados trimestrales por encima de las expectativas, ha elevado sus previsiones para el conjunto del ejercicio y mantiene el respaldo de los analistas.
Sin embargo, el mercado ha preferido fijarse en otro anuncio: la retirada de su consejero delegado, Nicolas Huss. La reacción bursátil refleja el temor a un posible cambio de rumbo en una compañía que, paradójicamente, atraviesa uno de sus mejores momentos operativos gracias al fuerte crecimiento en Estados Unidos y a la recuperación gradual de Oriente Medio.
Un reciente informe de Luka Trnovsek, de Berenberg, pone también de relieve que el verdadero riesgo para HBX no es Booking: es la inteligencia artificial: entre los riesgos principales, señala que asistentes de IA como OpenAI, Google o Anthropic podrían captar directamente la demanda de reservas hoteleras antes de que pase por intermediarios B2B, reduciendo el mercado potencial de HBX.
La clave para Trnovsek es que pocas compañías turísticas empiezan a reconocer el riesgo de la IA de forma tan explícita.
Claves de los resultados de HBX Group
Estas son las claves que apunta Berenberg:
1. Los resultados baten las previsiones
HBX Group cerró el tercer trimestre con un comportamiento mejor de lo esperado. El volumen total transaccionado (TTV) alcanzó los 2.418 millones de euros y los ingresos llegaron a 177 millones, superando las estimaciones del consenso gracias al fuerte crecimiento en América y al buen comportamiento de Europa.
Tras los buenos resultados, HBX elevó su guía anual de TTV y de ingresos. La dirección también espera que la conversión de caja se sitúe en la parte alta del rango previsto, aunque mantiene sin cambios la previsión de EBITDA porque el aumento de ingresos se destinará a cubrir mayores costes.
3. El relevo del consejero delegado eclipsa los resultados
La noticia que más inquietó al mercado fue el anuncio de la retirada del consejero delegado, Nicolas Huss, a partir del 30 de septiembre. Berenberg considera que el mercado sobrerreaccionó y cree que el actual director financiero, Brendan Brennan, es el candidato con más opciones para asumir definitivamente el cargo sin alterar la estrategia de crecimiento.
4. Estados Unidos se convierte en el gran motor del crecimiento
El negocio en América aceleró hasta crecer un 22% a tipo de cambio constante, mientras Europa mantuvo un sólido avance del 10%. Además, Oriente Medio mostró una clara recuperación respecto a los meses anteriores, reduciendo el impacto del conflicto en la región.
5. La presión sobre los márgenes empieza a moderarse
El descenso del take rate continúa, pero es significativamente inferior al registrado en el trimestre anterior. Para Berenberg, esta evolución indica que la presión sobre los márgenes comienza a estabilizarse tras la estrategia de ganar cuota de mercado mediante un mayor volumen de operaciones.
6. La estrategia no cambia pese al relevo en la dirección
El banco considera que el crecimiento de doble dígito conseguido desde el inicio del ejercicio demuestra que la estrategia basada en ampliar la oferta de terceros y ganar cuota frente a otros distribuidores está funcionando, por lo que no espera cambios relevantes tras la salida del CEO.
7. La valoración sigue siendo atractiva
Berenberg mantiene la recomendación de compra y un precio objetivo de 11,80 euros por acción. Destaca que HBX cotiza con un descuento cercano al 33% respecto a compañías comparables, lo que considera injustificado dadas las perspectivas de crecimiento.
8. Elevada capacidad para generar caja
El informe estima una conversión de flujo de caja libre cercana al 95% durante los próximos años y calcula que la compañía podría destinar alrededor de 500 millones de euros a dividendos y recompras de acciones, una cifra equivalente al 32% de su capitalización bursátil.
9. La inteligencia artificial aparece como nuevo riesgo estratégico
Entre los principales riesgos a largo plazo, Berenberg incorpora la posibilidad de que plataformas de inteligencia artificial como OpenAI, Google o Anthropic capten directamente las reservas hoteleras, reduciendo el papel de intermediarios B2B como HBX. También señala el riesgo de desintermediación por parte de grandes distribuidores y cadenas hoteleras.
En conclusión, el mensaje central es que el negocio de HBX atraviesa un buen momento operativo —con crecimiento superior al esperado y mejora de las previsiones—, pero la atención del mercado se ha desplazado hacia la incertidumbre generada por la salida de su consejero delegado, un temor que Berenberg considera excesivo porque no prevé cambios en la estrategia de la compañía.
La resolución supone un revés para la estrategia del Grupo Socialista, que sostenía que el sistema de compensación económica entre hospitales públicos y centros concesionados habría generado importantes pérdidas para el Servicio Madrileño de Salud (SERMAS). Sin embargo, el Tribunal considera que la denuncia no identifica cantidades concretas dejadas de cobrar, no individualiza responsables y construye su argumentación sobre hipótesis que no cuentan con el respaldo documental exigido por la legislación contable.
Una denuncia sustentada en hipótesis
Uno de los aspectos más contundentes del auto es la valoración que realiza sobre el contenido de la denuncia. El Tribunal sostiene que la acción pública parte de una «inferencia racional» sobre un posible desequilibrio en la gestión de las compensaciones entre hospitales, pero concluye que esa hipótesis no va acompañada de pruebas que permitan demostrar que ese supuesto desequilibrio haya provocado un daño patrimonial efectivo para la Administración.
En otras palabras, considera que puede debatirse si determinados procedimientos administrativos funcionan mejor o peor, pero eso no equivale a acreditar una responsabilidad contable, que exige demostrar un perjuicio económico concreto, evaluable y atribuible a responsables determinados.
El informe que sustentaba la denuncia tampoco acredita el supuesto perjuicio
La resolución también desmonta otro de los pilares de la denuncia socialista. El PSOE basaba buena parte de sus acusaciones en una auditoría correspondiente al Hospital General de Villalba y en una información periodística que hablaba de un supuesto perjuicio de 71 millones de euros para la sanidad madrileña.
Sin embargo, el Tribunal señala que la auditoría únicamente refleja discrepancias en determinados porcentajes de conformidad de la facturación, pero no identifica cantidades que permitan acreditar un daño económico para los fondos públicos. Respecto a los 71 millones de euros, recuerda que esa cifra procede de una noticia de prensa y carece del soporte documental necesario dentro del procedimiento.
El SERMAS certificó que no existen cantidades pendientes de cobrar
Otro de los elementos decisivos fue la documentación aportada por la Comunidad de Madrid. Durante la tramitación del procedimiento, la Dirección General de Gestión Económico-Financiera del SERMAS certificó que no existen derechos de cobro pendientes, líquidos y exigibles derivados de los contratos y convenios cuestionados por la denuncia.
Además, explicó que las discrepancias detectadas en algunos procesos de facturación responden habitualmente a cuestiones técnicas —como errores de codificación, actividades no facturables o episodios reclasificados— y no implican necesariamente pérdidas económicas para la Administración.
El Ministerio Fiscal también rechazó la denuncia
La posición del Ministerio Fiscal coincidió plenamente con la del Tribunal de Cuentas. En su escrito, la Fiscalía solicitó igualmente el archivo del procedimiento al entender que la denuncia no acreditaba un alcance contable real y se limitaba a plantear una investigación de carácter prospectivo, más propia de la función fiscalizadora que de un procedimiento jurisdiccional.
El Ministerio Público fue especialmente crítico con el uso que la denunciante hacía de la auditoría del Hospital de Villalba, al afirmar que dicho informe «no concluye» lo que sostiene el PSOE y que las afirmaciones contenidas en la denuncia son «valorativas y no fácticas». También reprochó que se extrapolaran los resultados de un único hospital y un único ejercicio a todo el modelo sanitario madrileño.
Sin base para abrir una investigación
Con todos estos elementos, el Tribunal de Cuentas concluye que no concurren los requisitos legales necesarios para iniciar un procedimiento de responsabilidad contable y acuerda el archivo de las actuaciones.
La resolución no entra a valorar la oportunidad política del modelo sanitario madrileño ni la eficacia del sistema de facturación intercentros, pero sí deja claro que las acusaciones formuladas por el PSOE carecen de la concreción y del soporte probatorio necesarios para justificar una investigación por alcance contable, al no acreditarse un perjuicio efectivo para los fondos públicos ni la existencia de responsables individualizados.
La ofensiva del PSOE contra el sistema de facturación entre hospitales públicos y concesionarios de la Comunidad de Madrid ha terminado archivada por el Tribunal de Cuentas. El órgano fiscalizador ha rechazado abrir siquiera una investigación jurisdiccional al concluir que la denuncia presentada por la portavoz socialista en la Asamblea de Madrid, Mar Espinar, no acredita la existencia de un perjuicio económico para las arcas públicas ni aporta indicios suficientes de responsabilidad contable.
La resolución supone un revés para la estrategia del Grupo Socialista, que sostenía que el sistema de compensación económica entre hospitales públicos y centros concesionados habría generado importantes pérdidas para el Servicio Madrileño de Salud (SERMAS). Sin embargo, el Tribunal considera que la denuncia no identifica cantidades concretas dejadas de cobrar, no individualiza responsables y construye su argumentación sobre hipótesis que no cuentan con el respaldo documental exigido por la legislación contable.
Una denuncia sustentada en hipótesis
Uno de los aspectos más contundentes del auto es la valoración que realiza sobre el contenido de la denuncia. El Tribunal sostiene que la acción pública parte de una «inferencia racional» sobre un posible desequilibrio en la gestión de las compensaciones entre hospitales, pero concluye que esa hipótesis no va acompañada de pruebas que permitan demostrar que ese supuesto desequilibrio haya provocado un daño patrimonial efectivo para la Administración.
En otras palabras, considera que puede debatirse si determinados procedimientos administrativos funcionan mejor o peor, pero eso no equivale a acreditar una responsabilidad contable, que exige demostrar un perjuicio económico concreto, evaluable y atribuible a responsables determinados.
El informe que sustentaba la denuncia tampoco acredita el supuesto perjuicio
La resolución también desmonta otro de los pilares de la denuncia socialista. El PSOE basaba buena parte de sus acusaciones en una auditoría correspondiente al Hospital General de Villalba y en una información periodística que hablaba de un supuesto perjuicio de 71 millones de euros para la sanidad madrileña.
Sin embargo, el Tribunal señala que la auditoría únicamente refleja discrepancias en determinados porcentajes de conformidad de la facturación, pero no identifica cantidades que permitan acreditar un daño económico para los fondos públicos. Respecto a los 71 millones de euros, recuerda que esa cifra procede de una noticia de prensa y carece del soporte documental necesario dentro del procedimiento.
El SERMAS certificó que no existen cantidades pendientes de cobrar
Otro de los elementos decisivos fue la documentación aportada por la Comunidad de Madrid. Durante la tramitación del procedimiento, la Dirección General de Gestión Económico-Financiera del SERMAS certificó que no existen derechos de cobro pendientes, líquidos y exigibles derivados de los contratos y convenios cuestionados por la denuncia.
Además, explicó que las discrepancias detectadas en algunos procesos de facturación responden habitualmente a cuestiones técnicas —como errores de codificación, actividades no facturables o episodios reclasificados— y no implican necesariamente pérdidas económicas para la Administración.
El Ministerio Fiscal también rechazó la denuncia
La posición del Ministerio Fiscal coincidió plenamente con la del Tribunal de Cuentas. En su escrito, la Fiscalía solicitó igualmente el archivo del procedimiento al entender que la denuncia no acreditaba un alcance contable real y se limitaba a plantear una investigación de carácter prospectivo, más propia de la función fiscalizadora que de un procedimiento jurisdiccional.
El Ministerio Público fue especialmente crítico con el uso que la denunciante hacía de la auditoría del Hospital de Villalba, al afirmar que dicho informe «no concluye» lo que sostiene el PSOE y que las afirmaciones contenidas en la denuncia son «valorativas y no fácticas». También reprochó que se extrapolaran los resultados de un único hospital y un único ejercicio a todo el modelo sanitario madrileño.
Sin base para abrir una investigación
Con todos estos elementos, el Tribunal de Cuentas concluye que no concurren los requisitos legales necesarios para iniciar un procedimiento de responsabilidad contable y acuerda el archivo de las actuaciones.
La resolución no entra a valorar la oportunidad política del modelo sanitario madrileño ni la eficacia del sistema de facturación intercentros, pero sí deja claro que las acusaciones formuladas por el PSOE carecen de la concreción y del soporte probatorio necesarios para justificar una investigación por alcance contable, al no acreditarse un perjuicio efectivo para los fondos públicos ni la existencia de responsables individualizados.
El mercado inmobiliario de Ibiza podría estar entrando en una nueva fase tras varios años marcados por un crecimiento continuo de los precios y una intensa actividad compradora. El Govern balear sostiene que las operaciones de compraventa muestran síntomas de ralentización y que los importes anunciados en los principales portales inmobiliarios no reflejan fielmente la realidad del mercado. Según el director general de Vivienda, José Francisco Reynés, los precios de oferta publicados pueden situarse hasta un 30% por encima de los importes reales a los que finalmente se cierran las operaciones.
Las declaraciones llegan en un momento en el que Ibiza continúa siendo uno de los mercados residenciales más exclusivos y caros de España. A pesar de ello, desde el Ejecutivo autonómico se aprecia un cambio de tendencia respecto a los últimos ejercicios, con un descenso en el ritmo de las compraventas y una estabilización de los precios después de varios años de fuertes incrementos.
Los portales siguen reflejando precios récord
Las declaraciones del Govern contrastan con los datos publicados por los principales portales inmobiliarios. Según el último informe de Idealista correspondiente a junio de 2026, el precio medio de la vivienda en el municipio de Ibiza alcanzó los 7.214 euros por metro cuadrado, un nuevo máximo histórico tras crecer un 6,9% en comparación con junio de 2025. En zonas como Marina Botafoc-Talamanca el precio supera incluso los 8.300 euros por metro cuadrado, consolidándose entre las áreas residenciales más exclusivas de España.
Esta diferencia entre los precios anunciados y los importes finales de las operaciones es precisamente el aspecto que cuestiona el Govern, que insiste en que la evolución real del mercado debe medirse mediante las compraventas efectivamente cerradas y no únicamente a través de las ofertas publicadas.
La vivienda sigue siendo el principal desafío
Pese a la posible desaceleración del mercado privado, el acceso a la vivienda continúa siendo uno de los principales problemas de Ibiza. Según los datos facilitados por la Dirección General de Vivienda, actualmente existen 1.800 familias inscritas como demandantes de vivienda pública en Ibiza y otras 60 en Formentera. El Ejecutivo balear confía en que las promociones de vivienda protegida actualmente en desarrollo permitan absorber progresivamente esa demanda.
Stoneweg y Bain Capital venden el hotel Mongibello Ibiza. Fuente: Agencia
En paralelo, el Consell de Ibiza ha aprobado recientemente destinar 3,4 millones de euros adicionales a políticas de vivienda, una inversión que se dirigirá a la compra de solares, edificios y nuevas actuaciones para facilitar el acceso a viviendas de precio limitado en los cinco municipios de la isla.
La presión del alquiler turístico
Otro de los factores que, según el Govern, podría influir en la evolución del mercado es el refuerzo de las inspecciones contra los alquileres turísticos ilegales. La administración autonómica espera que parte de las viviendas que actualmente se destinan de forma irregular al alquiler vacacional regresen al mercado residencial tradicional, incrementando la oferta disponible para residentes y contribuyendo a moderar la presión sobre los precios.
No obstante, los expertos recuerdan que la limitada disponibilidad de suelo, el elevado atractivo internacional de Ibiza y la fuerte demanda de compradores nacionales y extranjeros seguirán condicionando la evolución del mercado inmobiliario insular.
Un mercado que busca un nuevo equilibrio
Aunque el Govern aprecia señales de enfriamiento, Ibiza continúa ocupando una posición privilegiada dentro del mercado residencial español. El interés de inversores internacionales, compradores de segunda residencia y clientes de alto poder adquisitivo mantiene una demanda elevada que sostiene los precios en niveles históricamente altos.
La incógnita para los próximos meses será comprobar si esa ralentización en las compraventas termina trasladándose de forma efectiva a los precios de cierre de las operaciones o si, por el contrario, la escasez de oferta seguirá impidiendo una corrección significativa. En cualquier caso, el debate abierto por el Govern sobre la diferencia entre los precios anunciados y los realmente pagados introduce un nuevo elemento de análisis en uno de los mercados inmobiliarios más exclusivos y tensionados de España.
He estado revisando el vídeo de la llegada de la embajadora Michelle Steel al aeropuerto de Incheon el pasado 30 de julio y, más allá de los gritos, lo que percibo es una fractura estructural que Seúl ya no oculta. La alianza entre Estados Unidos y Corea del Sur, considerada uno de los pilares de la seguridad y la cadena de suministro global, ha entrado en una fase de desgaste acelerado que va mucho más allá de un desencuentro diplomático puntual.
La grieta se ensancha: del incidente diplomático a la presión comercial
La llegada de la embajadora, una ex congresista republicana nacida en Seúl, fue recibida con pancartas que exigían su expulsión: “Ultra-derechista, ¡vete a casa!”. Pero el ruido mediático es solo la superficie. Los verdaderos focos de tensión se acumulan en tres frentes concretos que he extraído del último análisis de Asia Sentinel:
Una multa récord de 422 millones de dólares a la empresa de comercio electrónico Coupang, registrada en Washington D.C., por una filtración masiva de datos que afectó a 33 millones de surcoreanos. La sanción ha provocado la indignación de congresistas de ambos partidos en EE.UU., que la califican de excesiva y exigen represalias.
La imposición unilateral de aranceles del 15% a las exportaciones surcoreanas por parte de la Administración Trump, pese a que Seúl se ha comprometido a mantener inversiones anuales de 20.000 millones de dólares durante la próxima década. La medida amenaza directamente las reservas de divisas del país.
La exigencia de inversiones adicionales por 150.000 millones de dólares en el sector naval estadounidense, un objetivo difícil de cumplir cuando ni Washington dispone de obreros cualificados ni Seúl puede enviar trabajadores propios sin sobresaltos: en un incidente reciente, ingenieros surcoreanos fueron esposados y deportados tras una redada en una fábrica de Georgia.
En medio de este cóctel de agravios, la nueva embajadora ha optado por un perfil técnico. Ante los micrófonos, en perfecto coreano, declaró:
“Nací en Seúl, pero hoy represento a Estados Unidos. Mil emociones cruzan mi mente”. — Michelle Steel, embajadora de EE.UU. en Corea del Sur, 30 de julio de 2026
Sin embargo, las palabras no bastan para suturar un entramado de desconfianza que se extiende al plano militar y nuclear. Mientras Washington insiste en una desnuclearización completa y verificable de Corea del Norte, el Gobierno del presidente Lee Jae Myung ha empezado a coquetear con la idea de aceptar un congelamiento del arsenal de Kim Jong Un como punto de partida para el diálogo. Además, Seúl reclama el mando operativo en tiempo de guerra que hoy ostenta un general estadounidense al frente del Comando de la ONU, una demanda que choca con la tradición militar de Washington y complica la cooperación castrense.
Las costuras de la alianza tecnológica
Lo que me preocupa como corresponsal económico no son los gestos, sino las implicaciones industriales. Corea del Sur alberga a Samsung Electronics y SK Hynix, dos colosos que fabrican más del 70% de la memoria DRAM y cerca del 50% de los chips NAND que necesita la economía mundial. La alianza con EE.UU. ha garantizado durante décadas un entorno estable para estas plantas y ha permitido la exportación de equipos de litografía de alta precisión desde los Países Bajos y Japón. Si las tensiones comerciales escalan —con aranceles, contramedidas o restricciones a la libre circulación de tecnología—, la cadena de suministro de semiconductores podría fracturarse en el peor momento, justo cuando Europa intenta reducir su dependencia asiática con sus propias fábricas.
El verdadero riesgo es sistémico: la integración vertical entre la industria surcoreana y los fabricantes europeos de automoción, maquinaria industrial y centros de datos hace que cualquier interrupción se traduzca en pedidos retrasados y precios al alza en apenas semanas. Además, una Seúl más alineada con Pekín en busca de contrapesos podría diluir el frente común que Occidente ha construido para limitar el acceso chino a chips avanzados.
🌐 El efecto dominó en Occidente
Las ondas de esta crisis ya llegan al Viejo Continente. Sin un suministro fiable desde Corea del Sur, las fábricas europeas de automóviles —como las de Volkswagen o Stellantis— verían comprometida su producción de vehículos eléctricos, que depende de chips de potencia y memorias fabricados mayoritariamente en Suwon o Pyeongtaek. Un eventual bloqueo arancelario entre Washington y Seúl obligaría a Bruselas a buscar proveedores alternativos en Taiwán o Japón, lo que elevaría los costes de fabricación entre un 8% y un 12%, según simulaciones del sector.
En España, la industria auxiliar del automóvil y los centros de datos en expansión notarían el impacto en forma de plazos de entrega más largos y un encarecimiento de los equipos electrónicos. Pero la amenaza va más allá: un resquebrajamiento de la alianza tecnológica con Corea podría alentar a China a ser más agresiva en sus propias restricciones de minerales críticos, acelerando una fragmentación del mercado global de semiconductores que el BCE ya monitoriza con preocupación. De fondo, el Euríbor podría recoger esa inestabilidad si las primas de riesgo asiáticas se contagian a la deuda soberana europea.
El desgaste no es anecdótico. Mientras redacto estas líneas, la Administración estadounidense sopesa su respuesta a la multa de Coupang, y en Seúl la popularidad de Lee desciende. Los inversores europeos harían bien en seguir la agenda de la embajadora Steel: de su capacidad para calmar a los congresistas republicanos y moderar el discurso proteccionista depende, en parte, que los chips sigan fluyendo.
El precio de los huevos no cede: en junio el coste medio subió un 14,1% respecto al mismo mes del año pasado, según el INE. Hoy, 3 de agosto, una docena de huevos de gallinas sueltas en el gallinero puede costar desde 1,36 euros en Alcampo hasta más de 4 euros en otras cadenas. Analizamos los precios en Mercadona, Carrefour y Alcampo según los datos de FACUA para ayudarte a decidir en qué supermercado compensa comprarlos.
La docena, el formato que centra la comparación de precios
A la hora de comparar, la docena es el punto de partida más claro. Las cadenas ofrecen envases de 6, 10, 12, 24 o incluso 30 unidades, pero el pack de 12 huevos sigue siendo el estándar de consumo doméstico. Además, para que la comparación sea justa, nos centramos en los huevos de gallinas sueltas en el gallinero (criadas en suelo), que representan el mayor volumen de ventas y el precio más accesible sin pagar el sobrecoste de la categoría campera o ecológica. Las variaciones de clase (M, L, XL) también influyen, porque un huevo más grande pesa más y, por tanto, suele costar más; de ahí que comparar el precio por docena de la misma clase sea el método más riguroso.
Cuánto cuesta la docena de huevos en Mercadona, Carrefour y Alcampo
Estos son los precios de la docena más barata de cada cadena, según el último recopilatorio de FACUA para la semana del 3 de julio al 7 de agosto. En los tres casos elegimos la docena de suelo (gallinas sueltas, no camperas ni ecológicas) y, cuando hay opciones, la clase M o L que suponga el menor desembolso.
📊 La comparativa de un vistazo
Cadena
Producto
Precio por docena (€)
Mercadona
Huevos Medianos M (suelo)
2,85
Carrefour
Huevos M De Suelo Carrefour El Mercado
2,60
Alcampo
Roig Huevos Frescos De Gallinas Sueltas, Clase L
1,36
La diferencia resulta llamativa. Alcampo ofrece el precio más bajo con diferencia, gracias a la referencia de Roig, cuyo coste por docena se sitúa en 1,36 euros, casi la mitad que la opción más barata de Mercadona y un 48% por debajo de la de Carrefour. Para poner esta cifra en contexto, la docena de Mercadona cuesta 2,85 euros (huevos medianos M) y la de Carrefour2,60 euros. En ambos casos esos precios corresponden a huevos de suelo, la categoría menos premium. Si ampliamos la vista, la docena campera más económica ronda los 3,20 euros en Carrefour y los 3,35 euros en Mercadona; los ecológicos superan holgadamente los 4 euros.
Conviene advertir que el precio de la docena Roig en Alcampo es tan bajo que puede tratarse de una promoción puntual o de una implantación irregular según el punto de venta. La propia FACUA recoge que los precios pueden variar entre establecimientos de una misma cadena, por lo que la cifra de 1,36 euros es verosímil pero no universal. A modo de referencia más estable, la docena de suelo de marca Auchan en el mismo Alcampo se oferta a 3,19 euros, un valor más cercano a los de la competencia. Aun así, los datos muestran que quien encuentre la opción Roig puede ahorrar de manera significativa.
Por qué los precios de los huevos se resisten a bajar
El encarecimiento de los huevos no es coyuntural. Tras la pandemia, los costes de producción se dispararon por el alza de los piensos y la energía, situación que la guerra de Ucrania agravó. A ello se sumó una gripe aviar altamente contagiosa que diezmó la oferta en todo el mundo y llevó los precios a máximos históricos. Aunque esos factores se han moderado parcialmente, la recuperación de la cabaña es lenta y los productores mantienen márgenes que compensen las pérdidas anteriores.
La docena más barata en Alcampo supone un ahorro de hasta 1,49 euros respecto a Mercadona, una diferencia que en la compra mensual de cuatro docenas supone casi 6 euros.
Además, el comportamiento del consumidor juega en contra. Cuando los precios alcanzan un pico, la gente compara intensamente y busca alternativas más baratas, pero en cuanto las etiquetas empiezan a aflojar, muchos dejan de buscar ofertas. Este patrón da a las cadenas menos incentivos para seguir bajando, porque saben que el cliente volverá a la rutina de compra. Así, la bajada es lenta y suave, a menudo menor de lo que los datos de costes en origen sugerirían.
El contexto que explica la factura del lineal
El dato del INE de una subida del 14,1% en junio no es nuevo. En 2023 y 2024 los huevos escalaron a ritmos de dos dígitos, convirtiéndose en uno de los productos más inflacionistas de la cesta, solo por detrás del aceite. La guerra de precios entre cadenas, como la que vemos ahora con Roig en Alcampo, podría estar señalando un cambio de tendencia. Si el precio de 1,36 euros se mantiene o se extiende a más referencias, obligará al resto de operadores a mover ficha y es posible que empiecen a bajar sus marcas de distribuidor de suelo.
El matiz práctico para el bolsillo: en el entorno actual, la clave está en comparar no solo el precio por caja, sino también la clase (M, L, XL). Un huevo clase M pesa unos 53-63 gramos; uno L, de 63 a 73 gramos. Si una docena de clase M cuesta 2,85 euros y otra de clase L del mismo tipo de cría sale a 3,05 euros, el sobrecoste por gramo puede ser inferior al 10%, de modo que para algunas recetas compensa el mayor tamaño. Así se evita pagar de más sin sacrificar cantidad.
Los consumidores a menudo dejan de buscar ofertas cuando ven que los precios empiezan a bajar, lo que da a los minoristas menos incentivos para reducirlos aún más, además de que el consumo de huevos se mantiene se mantiene estable. Este comportamiento frena la competencia y explica por qué la recogida de datos de FACUA sigue reflejando diferencias de hasta casi el 50% entre cadenas.
🛒 El Veredicto de Compra
Elige la cadena más barata:Alcampo ofrece la docena de suelo más asequible (1,36 euros) con la marca Roig, aunque no todas las tiendas la tienen. Si no aparece, la opción Auchan (3,19 euros) sigue siendo competitiva frente a Mercadona (2,85 euros) y Carrefour (2,60 euros).
Fíjate en la clase y el tamaño: Compara el precio por docena de la misma clase (M, L). Un huevo de clase M puede valer menos, pero si la receta requiere más yema o clara, el ahorro en precio puede ser ficticio.
Compara el precio por kilogramo: La etiqueta muestra el peso total; si divides el precio entre los kilos, obtienes el coste real del huevo que consumes. Dos docenas de clase M suelen pesar alrededor de 1,3-1,5 kg, frente a más de 1,6 kg para clase L. Así ajustarás mejor el presupuesto.
Lidl ha sacado músculo cosmético este verano con una colección de su marca Cien que reinterpreta las fragancias más virales de Sol de Janeiro y Rituals a precios que arrancan en 1,29 euros. La cadena alemana coloca en los lineales geles, brumas, aceites y espumas de ducha que huelen a los originales, pero que se pagan cinco o diez veces menos que las referencias de lujo. ¿Vale la pena dejar el bote de 40 euros por el de 1,99? La decisión de compra tiene más capas que el layering que propone la propia colección.
Los productos de Lidl que imitan a Sol de Janeiro y Rituals
La línea de dupes se articula en torno a tres familias olfativas y a la sensorialidad de las espumas premium. Por un lado, la gama Salted Caramel —con gel de ducha, loción y bruma— evoca los aromas cálidos de vainilla, caramelo y pistacho que han hecho famosa a la firma brasileña. Por otro, Jasmine & Pink Dragonfruit apuesta por un registro más floral y afrutado, también con gel y loción, ambos a 1,99 euros. Y para las amantes del brillo veraniego, Lidl ha lanzado un aceite corporal con partículas iluminadoras (4,99 euros) que recuerda a los acabados bronceados que triunfan en redes.
En el terreno de las duchas sensoriales, la colección Spa Moments recupera el formato de espuma que ha catapultado a Rituals, con dos aromas —Oriental Herbs & Musk y Creamy Rose Blossom— por solo 1,29 euros cada uno. La idea es clara: replicar la experiencia de cosmética de baño sin disparar el ticket.
El ahorro real al comparar con las marcas originales
Los números hablan por sí solos. Mientras un gel de ducha de Sol de Janeiro puede superar los 20 euros, el dupe de Lidl se queda en 1,99 euros. Las brumas corporales originales rondan los 30-40 euros, frente a los 2,99 euros del body mist de Cien. Y las espumas de Rituals, que a menudo se van por encima de los 15 euros, tienen un clon en el supermercado por 1,29 euros. La diferencia es abismal: en algunos casos el ahorro supera el 90%.
📊 La comparativa de un vistazo
Producto
Precio Lidl (Cien)
Precio original estimado
Gel de ducha (Salted Caramel)
1,99 euros
20-25 euros (Sol de Janeiro)
Body mist (Ipanema)
2,99 euros
30-40 euros (Sol de Janeiro)
Espuma de ducha
1,29 euros
15-20 euros (Rituals)
Aceite corporal iluminador
4,99 euros
30-35 euros (Sol de Janeiro)
Pero ojo: el ahorro solo es completo si el producto cumple su promesa sobre la piel. Aquí es donde la comparativa deja de ser una simple resta de euros y se convierte en un análisis de calidad percibida.
El precio por kilo, y no el del envase ni el del folleto, es lo único que decide si una oferta te ahorra dinero o solo te lo parece.
¿Qué sacrificas por el precio? Calidad percibida y la guerra de la marca blanca
Los dupes de Lidl no son copias exactas. Sol de Janeiro y Rituals invierten en una formulación que persigue una mayor fijación del perfume, texturas aterciopeladas y un porcentaje elevado de principios activos. Las versiones de Cien, en cambio, presentan una intensidad olfativa que se desvanece antes y una sensación sobre la piel que puede resultar menos untuosa o lujosa. La cadena alemana juega aquí la baza del layering: al tener gel, loción y bruma de la misma fragancia, anima a superponer capas para prolongar el aroma, una técnica que reduce la diferencia con los originales sin disparar el coste.
La estrategia de Lidl se inscribe en una tendencia más amplia: la del beauty low cost que los supermercados han ido perfeccionando con packaging cuidado y aromas inspirados en iconos del mercado premium. La marca de distribuidor deja de ser el producto anodino de antes y se convierte en un accesible laboratorio de tendencias. Pero la clave sigue estando en qué espera cada compradora: si la prioridad es el perfume de larga duración o la textura envolvente, el original sigue siendo la referencia; si se valora una experiencia sensorial agradable a un precio de derribo, el dupe tiene todas las papeletas.
La propia historia del consumo enseña que la marca blanca, cuando se alía con una buena relación calidad-precio, puede arañar cuota a las grandes firmas sin necesidad de ser idéntica. Y en cosmética, donde el factor emocional pesa casi tanto como la fórmula, la elección entre el lujo y el ahorro es tan personal como el aroma que cada una decida llevarse.
🛒 El Veredicto de Compra
Define tu prioridad: Si buscas un aroma que aguante horas y una textura muy cuidada, el original sigue ganando. Si valoras una experiencia agradable por menos de 5 euros, el dupe cumple de sobra.
Practica el layering: Combinar gel, loción y bruma de la misma gama alarga el perfume sin disparar el precio, un truco que difumina la diferencia con los originales.
Compara el precio por mililitro: La bruma de Lidl sale a unos 0,03 euros/ml; la de Sol de Janeiro puede superar los 0,15 euros/ml. El ahorro por uso es contundente, pero cada compra debe ajustarse a lo que pide tu piel.
Civitatis se ha consolidado con el paso de los años como una de las compañías turísticas más importantes de España y, probablemente, del sur de Europa. Las cuentas de la empresa reflejan un crecimiento espectacular, con unos ingresos que prácticamente se han multiplicado por doce desde 2020. Sin embargo, las finanzas de la compañía esconden un secreto mucho más rentable que el simple aumento de la actividad o una potente presencia publicitaria: una sofisticada estrategia de gestión de tesorería que le permite generar millones de euros adicionales.
La pandemia supuso uno de los momentos más complicados para Civitatis. La empresa madrileña, fundada por Alberto Gutiérrez Pascual en 2008, nació como un portal de guías de viaje gratuitas y evolucionó hasta convertirse en la plataforma líder en español para reservar excursiones, visitas guiadas y actividades turísticas en todo el mundo. El cierre del espacio aéreo y las restricciones a la movilidad provocadas por la Covid-19 hundieron su negocio cerca de un 86%.
Aquel escenario, sin embargo, pertenece ya al pasado. La cifra de negocio de Civitatis alcanzó los 90 millones de euros en 2025, mientras que su rentabilidad operativa continuó mejorando a un ritmo similar. La compañía ha encadenado beneficios récord durante los últimos ejercicios: ganó 7,2 millones de euros en 2022, elevó esa cifra hasta 13,1 millones en 2024 y alcanzó un nuevo máximo histórico de 13,4 millones de euros en 2025. Además, el resultado de explotación rozó los 20 millones de euros, prácticamente el doble que apenas dos años antes.
Civitatis: así convierte la liquidez de su negocio en una fuente millonaria de ingresos
El auge del turismo explica buena parte del éxito de Civitatis, pero su fortaleza va mucho más allá de vender excursiones y experiencias. La verdadera ventaja competitiva de la compañía no se encuentra únicamente en su cuenta de resultados, sino en la estructura de su balance.
Su modelo de negocio genera un enorme apalancamiento operativo espontáneo. Cuando un usuario reserva un tour en París, Nueva York o Roma, paga el importe íntegro en el momento de realizar la reserva. Sin embargo, Civitatis no liquida ese dinero al operador local hasta que la actividad se ha realizado, e incluso varios días o semanas después. Ese desfase temporal genera un importante float o flotación de caja, es decir, una gran cantidad de efectivo disponible durante un periodo determinado.
Las propias cuentas de la compañía lo ponen de manifiesto. Al cierre de 2025, Civitatis contabilizaba 15,48 millones de euros en anticipos de clientes, correspondientes a servicios ya cobrados pero todavía no prestados. Al mismo tiempo, mantenía una deuda a corto plazo con proveedores de 21,98 millones de euros.
A ello se suma un modelo de negocio con escasas necesidades de inversión en activos físicos. La empresa no necesita hoteles, aviones ni una infraestructura intensiva en capital, sino principalmente tecnología y una plantilla que en 2025 rondaba los 286 empleados. El resultado es un balance repleto de liquidez: Civitatis cerró el ejercicio con 66,6 millones de euros en efectivo y equivalentes.
Pero la clave no está únicamente en acumular caja. La dirección de Civitatis ha desarrollado una activa política de gestión de tesorería para rentabilizar ese dinero mientras permanece disponible. De los 66,6 millones de euros con los que cerró 2025, cerca de 42 millones estaban invertidos en depósitos.
La compañía, además, diversifica sus inversiones por divisas para maximizar la rentabilidad. A finales de 2025 mantenía 24 millones de dólares en depósitos a plazo fijo con rentabilidades de hasta el 4% TAE, además de otros 21 millones de euros en depósitos nacionales. Un año antes, en 2024, el volumen invertido llegó a superar los 61 millones de euros.
El premio de Civitatis: más de 63 millones en dividendos para sus accionistas
La estrategia financiera de Civitatis también se refleja en su cuenta de resultados. La compañía obtuvo 2,28 millones de euros en ingresos financieros durante 2024 y 1,63 millones adicionales en 2025 gracias, principalmente, a la rentabilidad obtenida por su tesorería.
Eso sí, todo este engranaje depende de un flujo constante de nuevos clientes, captados principalmente a través de Google y las redes sociales. Esa necesidad ha disparado la inversión en marketing. Si en 2022 destinó 9,65 millones de euros a publicidad y posicionamiento, en 2025 esa cifra alcanzó 30 millones de euros, lo que equivale a casi 80.000 euros diarios en marketing digital.
El esfuerzo, sin embargo, ha tenido recompensa para los accionistas. El 3 de julio de 2025, la Junta General de Socios aprobó un dividendo extraordinario de 30,08 millones de euros, agotando por completo la histórica prima de emisión y utilizando parte de las reservas de la sociedad.
Y la remuneración no terminó ahí. Según recogen las cuentas anuales de 2025 en el apartado de hechos posteriores, el 25 de febrero de 2026 los socios aprobaron otro dividendo extraordinario de 20,46 millones de euros, además de un dividendo a cuenta de 13,2 millones de euros.
En apenas unos meses, Civitatis distribuyó más de 63 millones de euros entre sus accionistas, un desenlace difícil de imaginar para una startup que comenzó ofreciendo tours en español y que hoy se ha convertido en uno de los grandes referentes financieros y comerciales del turismo europeo.
La entidad bancaria ING volvió a superar las expectativas sobre las cifras del segundo trimestre fiscal de 2026. El beneficio antes de impuestos alcanzó los 2.900 millones de euros, es decir, superó el 23% interanual, con un crecimiento de dos dígitos en cuanto al margen de intereses y comisiones. El ROTE alcanzado fue del 17%, lo que lleva a los directivos de ING a prever un RoTE superior al 15% en 2026 y superior al 16% en 2027.
En este sentido, el segundo trimestre de 2026 tuvo unas buenas cifras impulsadas por una aceleración notable en su base de clientes, con un crecimiento robusto de los saldos comerciales y una gestión magistral de los márgenes de intermediación y comisiones. La entidad vuelve a la senda positiva gracias a unos beneficios récord, el impulso comercial y el alza de objetivos de rentabilidad.
«ING ha tenido un excelente segundo trimestre de 2026, con sólidos resultados en todas las líneas de negocio, ya que más clientes hicieron más negocios con nosotros. Estos resultados reflejan el progreso continuo que estamos logrando y demuestran que estamos brindando un apoyo exitoso a nuestros clientes durante este período de incertidumbre constante», afirma el CEO de ING, Steven van Rijswijk.
Fuente: ING
ING y un impulso comercial sin fisuras
En este contexto, ING, con un beneficio antes de impuestos que alcanzó los 2.919 millones de euros, la entidad ha demostrado que su estrategia de diversificación digital y de expansión en los mercados clave de Europa occidental y central está dando sus frutos. No obstante, los analistas de Jefferies, RBC Capital Markets y Alpha Value no han tardado en reaccionar, destacando que este desempeño consolida al banco como una de las opciones más sólidas y rentables del continente.
«La mitad del crecimiento del volumen trimestral provino de la continua y sólida demanda de hipotecas, y el resto se repartió equitativamente entre la banca empresarial y la banca mayorista. Los márgenes se mantuvieron estables intertrimestralmente, con una ligera erosión de los márgenes de préstamos, 2 puntos básicos intertrimestrales, y una mejora continua de los márgenes de depósitos, 3 puntos básicos intertrimestrales, gracias a los efectos favorables de los ingresos por replicación de bonos, impulsados por la curva de rendimientos al alza», apunta el analista de Alpha Value, Sylvain Perret.
La captación de depósitos minoristas ascendió a 15.900 millones de euros, apoyada por campañas de ahorro sumamente eficaces y por flujos estacionales relacionados con el pago de subsidios vacacionales.
ING
Según el informe de RBC Capital Markets elaborado por la analista Anke Reingen y su equipo, el crecimiento de los ingresos principales, se ha producido con un bajo coste marginal y un consumo de capital muy reducido, lo que ha permitido elevar las previsiones de beneficios y retribución al accionista. Por su parte, Theo Massing y Joseph Dickerson, analistas de Jefferies añaden que la victoria en el segundo trimestre fue sólida, pero el mensaje clave es la mejora de las perspectivas de rentabilidad.
Sin ir más lejos, Perret apunta a que «el ratio CET1 siguió mostrando un margen de seguridad para la gestión, a pesar de que el banco tenía la obligación de reservar el 100% de sus beneficios generados para la política de reparto de dividendos y cualquier posible distribución, lo que implica un gran potencial para una importante recompra de acciones anunciada en el tercer trimestre tras la finalización del programa actual, recompra de 1.000 millones de euros anunciada en el primer trimestre».
ING ya no solo quiere guardar tu dinero: su nuevo plan añade seguros, viajes e inversiones en una sola cuenta
Fuente: IA
Por otro lado, el modelo de banca por suscripción se lanzó en el segundo trimestre de junio de 2026; la dirección de ING indicó que se observará en el crecimiento de las comisiones a partir del tercer trimestre. La perspectiva de que las tendencias de las comisiones continúen fue clara, lo que lleva a los directivos de la entidad a mejorar su previsión de ingresos por comisiones, estableciendo su nueva previsión de comisiones para 2026 al nivel del objetivo inicial de 2027.
La retribución al accionista de ING
La retribución al accionista se mantiene como un pilar fundamental de la tesis de inversión de ING. La entidad bancaria anunció el pago de un dividendo a cuenta en efectivo de 0,40 euros por acción ordinaria correspondiente al primer semestre de 2026, para el próximo diez de agosto, lo que representa aproximadamente un tercio del beneficio neto resiliente del período.
El banco se adentra ahora en la segunda mitad de 2026 con una posición de clara fortaleza. Asimismo, la combinación de un crecimiento superior de los ingresos, una disciplina de costes que mantiene la ratio de eficiencia en niveles óptimos de eficiencia y una generosa política de distribución de capital, sitúan a la entidad holandesa como un valor de refugio y de crecimiento en el panorama bancario internacional.
Fuente: ING
No obstante, tal y como reclaman desde Jefferies, las previsiones de ING para 2026 excluyen el impacto de la anunciada venta de la unidad rusa, un impacto en pérdidas y ganancias de aproximadamente 800 millones de euros, así como otros posibles elementos incidentales significativos o partidas extraordinarias.