El Euríbor supera el 3% por primera vez desde 2024 y encarece las hipotecas variables que se revisen en agosto

Si tu hipoteca es variable y toca revisión en agosto, el Euríbor acaba de marcar terreno: el dato diario ha superado el 3% por primera vez desde 2024 y la media mensual ronda el 2,94%. La cuota subirá con casi toda seguridad, pero no a todos por igual.

Vamos por partes. El Banco de España publica el Euríbor cada día hábil, pero los bancos no actualizan tu cuota con la cifra de un solo día. La referencia hipotecaria es la media mensual, y agosto está a falta de seis días hábiles para cerrar. Si el índice consolida el 3% de aquí al 31 de agosto, quienes revisen con este mes notarán el golpe.

Pongo contexto. La última media mensual por encima del 3% fue en agosto de 2024. El giro empezó en marzo, con el encarecimiento de la energía y la guerra en Oriente Próximo: el Euríbor pasó del 2,245% de enero al 2,565% de marzo y al 2,804% de mayo. El BCE subió los tipos en junio hasta el 2,25%, un movimiento que puedes seguir en la web del BCE, y ese nervio se ha trasladado al índice hipotecario.

Qué dice el dato diario y qué importa de verdad

He hecho los números con la hipoteca tipo que se repite en los análisis del sector: 150.000 euros a 25 años y un diferencial de un punto sobre el Euríbor. Con la media actual de agosto, la cuota ronda 729 euros al mes.

Si el Euríbor cierra agosto en el 3%:

  • Con revisión semestral, la cuota sube a 792 euros, es decir, 63 euros más al mes.
  • Con revisión anual, el aumento llega a 72 euros mensuales.

La letra pequeña manda. En una hipoteca, el momento del préstamo importa tanto como el índice: los primeros años se paga mucha más parte de intereses, mientras que en la recta final una subida del Euríbor resulta casi inapreciable.

El Euríbor diario da el titular, pero solo la media mensual de agosto decidirá cuánto pagas de más en la próxima revisión.

Cuánto sube tu cuota si tu revisión toca en agosto
subida euríbor agosto 2026

Para aterrizar la subida, conviene separar dos casos. En la revisión semestral, el aumento es menor porque el índice de agosto sustituye solo a la referencia de hace seis meses; en la anual, el salto acumula doce meses de variación.

Una revisión anual puede absorber de golpe toda la tensión de los últimos meses; una semestral la reparte, pero llega antes.

Los números de la hipoteca media quedan así.

EscenarioTipo aplicadoCuota mensualCambio
Referencia en agostoEuríbor 2,94% + diferencial 1729 euros—
Revisión semestralEuríbor 3% + diferencial 1792 euros+63 euros
Revisión anualEuríbor 3% + diferencial 1801 euros+72 euros

La tabla exige un matiz: no todos pagan el mismo diferencial. Si firmaste con Euríbor más 0,50, la cuota será más baja; si tu diferencial es 1,25, subirá más. Aquí conviene mirar la TAE real y no solo el tipo nominal, porque la TAE incluye comisiones y vinculaciones.

El segundo matiz es el capital pendiente. Según las estadísticas del Banco de España, la mayoría de las hipotecas vivas ya ha devuelto una parte del principal, por lo que la subida de intereses se calcula sobre una base menor. El sistema de amortización francés hace que las cuotas del final respondan menos al índice.

El Euríbor, además, no es un número caprichoso: es la media de los tipos a los que los bancos europeos se prestan entre sí; puedes ampliar el concepto en Wikipedia. Ojo con los cantos de sirena de la subrogación: un banco puede ofrecerte una fija a un tipo aparentemente bajo, pero la Ficha Europea de Información Normalizada (FEIN) desglosa comisiones y seguros que disparan la TAE real.

Fija frente a variable: la decisión que conviene hacer con números

Cambiar de variable a fija no es una huida imposible. Cualquier hogar puede hacerlo en su entidad o en otra, y muchas veces solo paga la tasación de la vivienda. El coste real de una fija no es solo el tipo que anuncia el cartel, sino la vinculación, las comisiones y la TAE real.

El INE confirma que el 61% de las hipotecas de mayo se firmaron a tipo fijo. La subida del Euríbor no afecta a ese colectivo, salvo que quieran renegociar. El Banco Central Europeo sitúa a España como el tercer mercado hipotecario más barato de la eurozona: junio cerró con un tipo medio del 2,89%. Solo Malta (1,95%) y Bulgaria (2,41%) firman más barato, y España queda por debajo de Francia (3,16%), Italia (3,49%) y Alemania (3,95%).

La subida del Euríbor no viene de la inflación española, sino de la energía. Cuando el petróleo y el gas se encarecen, aumentan los costes de transporte y producción, y el BCE puede mantener tipos altos para que la inflación no se enquiste. Por eso el dato de agosto no es un pico aislado: es un aviso de que la cuota variable recupera volatilidad.

Mi criterio es claro: no tomes la decisión solo porque el Euríbor ha roto una barrera psicológica. Espera al cierre oficial del 31 de agosto, comprueba tu fecha de revisión y calcula cuánto sube tu cuota real. Si el impacto supera con holgura el 10% del importe mensual, mira el cambio a fija; si no, vigila el índice sin precipitarte.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si tu hipoteca es semestral o anual y con qué mes renueva; si te toca agosto, calcula entre 63 y 72 euros más al mes.
  • Qué vigilar: El cierre oficial del Euríbor de agosto el 31 de agosto, que fija la referencia para tu próxima revisión.
  • El error a evitar: Cambiarte a fija por pánico sin contar la tasación, las comisiones y la TAE real; el ahorro puede no salir a cuenta.
La inflación de la eurozona en julio: repunta al 2,9% y frena los recortes de tipos del BCE y el Euríbor

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La inflación interanual de la eurozona subió al 2,9% en julio, una décima más que en junio, y la subyacente repuntó al 2,5%.
  • ¿Quién está detrás? Eurostat publica el dato. El economista jefe del BCE, Philip Lane, sitúa la inflación cerca del 3% durante el resto de 2026.
  • ¿Qué impacto tiene? Los recortes de tipos se alejan: el mercado valora incluso una subida en la reunión del 10 de septiembre, lo que mantiene al Euríbor sin margen de alivio para las hipotecas variables.

La inflación de la eurozona repuntó en julio al 2,9% interanual, una décima más que en junio, y consolida el freno a los recortes de tipos del Banco Central Europeo (BCE). El dato de Eurostat llega en plena temporada de revisiones de hipotecas variables y devuelve al Euríbor al centro del debate inmobiliario español.

El encarecimiento de la energía explica buena parte del giro: repuntó un 10,3% interanual frente al 8,5% de junio. Los alimentos frescos moderaron su avance al 2,4%, mientras que los bienes industriales no energéticos subieron un 0,9% y los servicios un 3,3%, una décima más que el mes anterior.

Por qué el dato de julio complica al BCE

Si se excluye la energía, la inflación se mantuvo en el 2,2%; la subyacente, que también deja fuera alimentos frescos, alcohol y tabaco, avanzó del 2,4% al 2,5%. El dato confirma que la desinflación europea se ha estancado por encima del objetivo del 2%.

España cerró julio con una tasa armonizada del 3,9%, tres décimas más que en junio y la más alta entre las grandes economías del euro. Francia quedó en el 2,4%, Alemania en el 2,8% e Italia en el 2,9%; solo Lituania, Bulgaria y Chipre registraron niveles superiores al español dentro del club de la moneda común. El diferencial desfavorable respecto al promedio de la eurozona se amplió hasta un punto porcentual. Eso es un toque incómodo para la imagen del ciclo español.

El economista jefe del BCE, Philip Lane, ha afirmado que la inflación rondará el 3% durante el resto de 2026, impulsada por la energía y los alimentos, y condicionada por la guerra en Irán. En una entrevista con la cadena RTE1 recogida por Europa Press, Lane admitió que es un nivel ‘muy por encima del objetivo del 2%’, aunque descartó una situación comparable a la de 2022.

Qué cambia para el Euríbor y para las hipotecas

Con este escenario, el mercado descuenta que el BCE no tocará los tipos a la baja en su reunión del 10 de septiembre; incluso le otorga probabilidades a una subida, una vez terminado el plazo de 60 días entre Estados Unidos e Irán sin acuerdo de paz. Para el Euríbor, ese escenario es suficiente para mantener la presión al alza durante el otoño.

Sin inflación anclada en el 2%, el BCE no regalará financiación barata al sector residencial ni a los hipotecados.

El impacto directo sobre una hipoteca media de 140.000 euros a 25 años no será una bajada de cuota. Si el Euríbor se mantiene o repunta, las revisiones semestrales que lleguen en septiembre, octubre y noviembre verán cuotas estables o ligeramente al alza, no el alivio que muchos hipotecados esperaban tras la primavera. Cada movimiento de décima suma fricción en un presupuesto ya apretado.



La Ficha del Inversor

El dato clave para el inversor es la combinación de una inflación general del 2,9% y una subyacente del 2,5%; no es un repunte extremo, pero sí elimina la narrativa de recortes rápidos. Para el comprador de vivienda, la lectura es directa: la financiación hipotecaria no se abaratará a corto plazo y conviene comparar ofertas fijas frente a variables antes de las revisiones de otoño.

La tendencia a seis meses apunta a un Euríbor lateral o con riesgo alcista. Si la energía y los servicios mantienen la inercia, la reunión del 10 de septiembre puede marcar un giro de discurso; y las próximas reuniones del BCE quedarán condicionadas por la inflación subyacente, no por el deseo político de reactivar el crédito. Los bonos europeos podrían recoger prima y eso encarece tanto el coste del dinero como la deuda de las socimis.

El perfil recomendado es el hipotecado a tipo variable que revisa en los próximos 120 días: conviene revisar el diferencial, pedir ofertas de conversión a fijo o mixto y fijar un techo de cuota. Para el inversor patrimonial en vivienda, el alquiler sigue ofreciendo yield —rentabilidad anual del alquiler antes de gastos e impuestos—, pero la rentabilidad neta se estrecha si sube el coste de la deuda. Y para el pequeño comprador, esperar una hipoteca más barata en diciembre tiene hoy menos soporte que en mayo.

Ojo con una lectura complaciente: España tiene un diferencial de inflación de un punto sobre la eurozona. Eso no solo afecta a los precios; pone presión sobre el alquiler indexado y sobre los costes de obra nueva. En 2022, el BCE tardó en reaccionar y el Euríbor escaló con fuerza; ahora no es comparable, según Lane, pero el mercado ya descuenta que el ciclo de alivio está en pausa. La próxima cita real es el 10 de septiembre.

La jubilación activa autónomos: cobrarás el 25% de tu pensión si vuelves a trabajar desde el 28 de agosto

Desde el 28 de agosto, un pensionista puede darse de alta como autónomo y cobrar el 25% de su pensión. Lo regula el Real Decreto 416/2026.

⚠️ ATENCIÓN: La nueva jubilación flexible para autónomos entra en vigor el próximo 28 de agosto de 2026.

La medida amplía la jubilación activa al trabajo por cuenta propia y estará operativa desde el viernes de la semana que viene. Quien se reincorpore como autónomo conserva el 25% de su pensión mientras dure la actividad, y el 75% restante queda en suspenso hasta el cese.

Quién puede acogerse a esta jubilación flexible

Vamos por partes: para acceder, la pensión contributiva de jubilación debe estar ya reconocida. No hay que esperar seis meses ni un año desde la jubilación. El pensionista puede reincorporarse en cualquier momento, siempre que cumpla un requisito clave.

La norma examina los tres años inmediatamente anteriores a la fecha en que se causó la pensión. Si estuviste dado de alta como autónomo en ese periodo de tres años, no puedes acogerte a esta modalidad. El cómputo se cierra en la fecha de la pensión, no en la del nuevo alta.

Quedan fuera los regímenes especiales de funcionarios civiles, Fuerzas Armadas y personal de Justicia. El resto de regímenes sí puede acogerse.

Quien no comunique el alta a la Seguridad Social no solo pierde el derecho: puede acabar devolviendo meses de pensión cobrados de más.

Ojo con las cifras. Este 25% es el porcentaje específico de la jubilación flexible del nuevo real decreto. La Ley General de la Seguridad Social mantiene la compatibilidad total para trabajos cuyos ingresos anuales no superen el SMI, y la jubilación activa tradicional sigue sujeta a requisitos y porcentajes distintos.

Cuánto cobras y cuándo recuperas la pensión completa

Durante la actividad autónoma, el pensionista recibe el 25% del importe reconocido. No es una sanción ni un recorte definitivo: la cantidad compatible incluye el complemento de maternidad o de brecha de género, minorado en la misma proporción. El complemento para pensiones inferiores a la mínima queda excluido durante este tiempo.

Un ejemplo concreto: una pensión de 1.600 euros brutos pasa a 400 euros brutos mientras dure la actividad, sin contar los complementos excluidos.

La reducción arranca el primer día del mes siguiente al inicio del trabajo. Si te das de alta el 10 de septiembre, el 25% se aplica desde el 1 de octubre. Al terminar la actividad, la pensión íntegra vuelve el primer día del mes posterior al cese. Si finalizas el 12 de diciembre, recuperas el importe completo desde el 1 de enero. El 75% suspendido no se pierde.

Las comunicaciones que no puedes saltarte si no quieres devolver dinero

Este es el punto donde más riesgo hay. El pensionista debe comunicar previamente el inicio de la actividad a la Seguridad Social, y también el cese cuando se produzca. Si no lo haces, la parte de pensión cobrada de más se convierte en indebida desde el comienzo del trabajo.

Y no es un aviso sin consecuencias. La Administración puede exigir la devolución y aplicar sanciones. Hay casos anteriores de pensionistas que tuvieron que devolver casi 6.000 euros por seguir trabajando sin avisar. Cosas de la burocracia.

La sede electrónica de la Seguridad Social dispone de un servicio para comunicar el inicio o fin de la actividad mediante registro electrónico. Pero atención al orden: esta comunicación no sustituye el alta tributaria ni el encuadramiento en la Seguridad Social. Primero se declara la actividad ante la Agencia Tributaria, después se tramita el alta mediante Importass. Y guarda los justificantes.

Qué pasa con las cotizaciones y con las jubilaciones ya existentes

Las cotizaciones realizadas durante la jubilación flexible no aumentarán la pensión reconocida, como regla general. Tampoco elevarán el complemento por demora. La persona mantiene su condición de pensionista para la asistencia sanitaria, y la modalidad es compatible con la incapacidad temporal y las prestaciones por nacimiento derivadas del nuevo trabajo.

Hay una excepción relevante para quienes accedieron a una jubilación anticipada involuntaria antes de la edad ordinaria: al finalizar la actividad, sus nuevas cotizaciones podrán utilizarse para recalcular la base reguladora y el porcentaje. La base anterior se conserva si el nuevo cálculo resulta inferior.

Quienes percibieron incentivos por retrasar la jubilación verán suspendido ese complemento durante la actividad. Y quienes eligieron el pago único o la opción mixta no pueden acceder a esta esta jubilación flexible. Las modalidades iniciadas antes del 28 de agosto seguirán con la normativa anterior, tal y como se recoge en el BOE.

Por qué esta medida llega en un momento clave para el emprendimiento sénior

El Real Decreto 416/2026 no nace de la nada. La jubilación activa tradicional ya permitía compatibilizar el cobro de la pensión con el trabajo, pero con reglas más restrictivas para el trabajo por cuenta propia. Esta nueva modalidad flexibiliza el acceso al reconocer que muchos pensionistas quieren volver a trabajar sin perder por completo su pensión.

La medida conecta con un debate más amplio sobre el emprendimiento sénior y la sostenibilidad del sistema. El 25% no es un regalo: es una fórmula para animar la actividad sin recortar de golpe la pensión reconocida. A favor, evita la economía sumergida del pensionista que trabaja sin darse de alta. En contra, el requisito de no haber sido autónomo en los tres años previos deja fuera a perfiles con experiencia reciente.

Lo que conviene mirar ahora es la letra pequeña del alta tributaria y el encuadramiento en el RETA. Quien cumpla el requisito de los tres años, puede empezar a preparar la documentación desde ya.

Guía rápida del trámite

  • 📅 Plazos: La modalidad entra en vigor el 28/08/2026 y queda abierta de forma permanente.
  • ✅ Requisitos clave: Pensión contributiva reconocida y no haber estado de alta como autónomo en los tres años previos a jubilarse.
  • 🌐 Dónde solicitarlo: Sede Electrónica de la Seguridad Social e Importass; antes hay que declarar la actividad ante la AEAT.
  • 💰 Importe o coste: Cobra el 25% de la pensión durante la actividad y recupera el 100% al cesar.
  • ⚠️ Error a evitar: No comunicar el inicio de la actividad a la Seguridad Social antes de darte de alta.

El autónomo empleador puede controlar las bajas médicas de su plantilla y suspender el sueldo si rechazan la revisión

El artículo 20.4 del Estatuto de los Trabajadores permite al autónomo empleador mandar un médico para comprobar una baja y suspender la retribución si el trabajador rechaza la revisión.

La traducción en cristiano: si un empleado alega una dolencia como excusa para no acudir al puesto, tú puedes encargar una verificación médica. La negativa injustificada de esa persona a pasar el reconocimiento puede salirle cara, porque la norma permite suspender los pagos que dependen de ti.

La herramienta está pensada para combatir ausencias que no se corresponden con la realidad y dar margen a la empresa para comprobar la situación. Eso sí, no convierte a tu médico privado en el doctor que da el alta.

Qué dice y qué permite exactamente el artículo 20.4

El precepto es claro: la dirección empresarial puede verificar el estado de salud del trabajador que este alegue para justificar sus faltas de asistencia, mediante reconocimiento a cargo de personal médico. La empresa organiza la revisión y asume su coste, según el texto consolidado del Estatuto de los Trabajadores.

En la práctica, puedes contactar con un servicio médico privado o con tu mutua colaboradora para que examine al trabajador de baja. La cita debe comunicarse de forma formal y el empleado tiene que acudir salvo causa justificada.

Si no acude sin motivo, la ley permite suspender los derechos económicos que estén a cargo del empresario. La suspensión no toca la prestación de incapacidad temporal que abona la Seguridad Social ni la mutua; solo se suspende lo que pagas tú como complemento, mejora o cualquier partida de tu bolsillo.

La comprobación médica existe para verificar la baja, no para juzgar la vida del trabajador: usarla con proporción es lo que te protege de una demanda.

Los límites que no puedes cruzar como empleador

El reconocimiento empresarial no sustituye al facultativo de la sanidad pública ni a la mutua. El médico que examina solo comprueba que el estado de salud justifica la ausencia, no decide que el trabajador está curado ni emite el alta.

Tampoco puedes pedir el historial clínico completo ni exigir información indiscriminada sobre el diagnóstico. La verificación solo cubre lo necesario para validar la baja que justifica la inasistencia al puesto.

Los datos de salud son información especialmente protegida. El control debe hacerse siempre a través de personal sanitario, nunca por ti, un responsable de recursos humanos o un superior jerárquico. Pedir a la plantilla que te cuente sus síntomas sin filtro no es un control, es un problema de protección de datos.

Qué cambia para tu negocio y cuándo conviene activarlo

Esta facultad no es nueva, pero se usa cada vez más por el aumento de bajas fraudulentas. Según recoge la fuente original, un estudio apunta a un incremento del 60% en los últimos años. Para un autónomo empleador con una plantilla pequeña, una ausencia injustificada no es solo un coste salarial: puede descolocar turnos, retrasar pedidos y obligarte a cubrir funciones con tus propias horas.

Activar la revisión no sale barata y corre de tu cuenta, porque la organización y el médico los pagas tú. La lógica es otra: lo que buscas es disuadir al que finge y protegerte ante un fraude recurrente. Con todo, el procedimiento se mantiene dentro de los derechos del trabajador, que conserva su incapacidad temporal y su prestación.

Mi lectura en frío es esta: el artículo 20.4 es una herramienta proporcionada si se aplica con lisura. El problema viene cuando se usa para presionar a un empleado realmente enfermo o para eludir el coste que supone una incapacidad temporal. En ese momento dejas de ser un empleador razonable y te conviertes en un autónomo con un juicio laboral abierto.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud; es una facultad permanente del artículo 20.4 del Estatuto de los Trabajadores.
  • ✅ Requisitos clave: Trabajador de baja con justificación médica, reconocimiento a cargo de personal sanitario y comunicación formal al empleado.
  • 🌐 Dónde solicitarlo: Servicio médico privado o mutua colaboradora a cargo de la empresa; la cita se comunica por escrito al trabajador.
  • 💰 Importe o coste: Coste del reconocimiento médico asumido por la empresa; no detallado en la fuente oficial.
  • ⚠️ Error a evitar: Pensar que puedes dar el alta o suspender la prestación de la Seguridad Social; solo puedes suspender pagos a cargo del empresario.

La financiación rápida de las pymes: la deuda exprés de las plataformas de pago que puede hundir tu negocio

El dinero más rápido casi nunca es el más barato. Las plataformas de pago y e-commerce ya depositan financiación rápida para pymes en 24 horas, pero su deuda exprés puede comprimir la caja si no se mide el coste real.

Encontrar capital ya no es el problema: lo difícil es elegir bien

Durante años, el principal cuello de botella de una pyme era conseguir financiación. Hoy el desafío es distinto: elegir el tipo de capital correcto. Las tecnológicas, los procesadores de pago y las plataformas de e-commerce han entrado de lleno en la financiación rápida pymes, ofreciendo crédito directo o aliándose con prestamistas alternativos. La promesa es contundente: decisión en horas y depósito al día siguiente.

First Women’s Bank, desde su trinchera en el crédito a negocios liderados por mujeres, lo explica con claridad: más opciones es una buena noticia para la economía de la pequeña empresa, pero la inmediatez obliga a sopesar la velocidad frente al coste y al acompañamiento. La advertencia es especialmente relevante para las empresarias, que históricamente han sorteado barreras más altas en la banca tradicional y pueden priorizar el acceso inmediato por necesidad.

Merchant cash advance: liquidez contra ventas futuras

capital caro pymes

El instrumento más habitual es el merchant cash advance (MCA). Es un adelanto de caja: el prestamista entrega una suma única a cambio de un porcentaje de los futuros cobros con tarjeta, débito o ventas diarias. Para cubrir un desfase temporal o financiar una oportunidad de ingresos a corto plazo, puede ser una herramienta eficaz.

Esa mayor aprobación y rapidez no es gratis. La suscripción simplificada y el mayor riesgo asumido se traducen en tipos y comisiones más altos. Según datos de la Reserva Federal de 2019 recogidos en el análisis, los grandes bancos aprueban alrededor del 58% de las solicitudes de crédito de pequeñas empresas; los bancos pequeños aprueban al 71% de quienes cumplen umbrales básicos de ingresos, y los prestamistas online alcanzan el 82%. Si la pyme no gestiona bien la mecánica, el margen bruto se resiente en cada ciclo de ventas.

La velocidad no elimina el riesgo: lo traslada a una retirada diaria de ventas que puede asfixiar la caja justo cuando más liquidez necesitas.

Banca relacional frente a automatización: el coste que no aparece en la pantalla

Más allá del precio, la gran diferencia es el acompañamiento. Los prestamistas alternativos operan con velocidad y automatización; la interacción suele ser puramente transaccional. Un proceso de suscripción bancario riguroso suele ser el inicio de una relación consultiva. Los banqueros tradicionales actúan como asesores financieros: ayudan a superar baches de caja, optimizar la tesorería y estructurar deuda de forma responsable.

Ante una caída inesperada de ingresos o un cambio de mercado, una plataforma algorítmica no se sienta a redefinir la estrategia contigo. Esa flexibilidad humana es la gran ausente del fast cash. Para una pyme con flujo de caja irregular o márgenes estrechos, los MCA pueden convertirse en un dolor de cabeza: los cobros automáticos, a menudo diarios, salen directamente de la corriente de ingresos y se adelantan a la nómina o a los pagos operativos.

Si la empresa encadena varios adelantos para sostenerse, el capital circulante se comprime con rapidez. En una racha mala, el MCA da liquidez, pero exige ventas posteriores fuertes solo para mantener el punto de equilibrio. Sin el apoyo proactivo de un banco, la disciplina financiera del propietario es la única barrera entre crecer y tapar agujeros.

La lección para founders y pymes: planificar antes de firmar

La financiación alternativa funciona cuando se usa con cautela y planificación. El error más caro no es pedir un MCA, es reaccionar con urgencia y comparar únicamente cuánto tarda el dinero en llegar. La decisión de capital debe responder a tres preguntas: cuál es el coste efectivo, cómo se devuelve y qué hará el negocio con esa liquidez.

El análisis de Fast Company lo resume bien: darse tiempo para evaluar varias opciones, comparar costes reales y apoyarse en asesores y banqueros transforma una decisión reactiva en una decisión empoderada. Especialmente para las emprendedoras, el acceso al capital no solo resuelve la caja de hoy; construye una base financiera resistente.

Aplicado a la lógica de negocio, el fast cash solo tiene sentido si el retorno de cada euro prestado supera el coste efectivo. Si el MCA se destina a financiar déficit operativo y no a facturar más, la caja se convierte en una cinta sin fin. Esa es la lección de los unit economics: antes de aceptar capital caro, hay que saber si la operación lo soporta.

Lo que este caso enseña a tu equipo

El precedente es claro: la aprobación casi automática de las plataformas no es generosidad, es matemática financiera. Aprobar al 82% de los solicitantes online, frente al 58% de la banca grande, solo es posible porque el precio del crédito compensa ese riesgo. El emprendedor español que usa un TPV o una plataforma de e-commerce no está ante un problema distinto: la letra pequeña del adelanto sobre ventas suele incluir retenciones diarias que priorizan al prestamista frente a la nómina del equipo.

La postura de Merca2.es es inequívoca: la rapidez es un atributo, no un criterio de solvencia. Si el MCA no está atado a una oportunidad de ingresos concreta y medible, el negocio no está financiando crecimiento, está financiando inercia. Lo he visto repetirse en decenas de modelos de negocio: el capital caro aceptado por urgencia acaba mandando en la operación.

Para una pyme física, la lógica es la misma. Una tienda de barrio con TPV puede pedir un adelanto de ventas en minutos, pero si no calcula el coste efectivo ni la recurrencia real de caja, el repago diario se come el margen antes de que llegue la temporada buena.

🚀 Hoja de Ruta para Emprender

  • Calcula el coste efectivo total: compara el Euribor + diferencial con el coste real de un MCA, no mires solo la rapidez.
  • Destina la financiación a facturación incremental: solo acepta capital caro si financia una acción que genera ingresos medibles.
  • Protege la caja operativa: separa la cuenta de TPV de los pagos de nómina y proveedores antes de firmar un adelanto.
  • Mantén una línea bancaria activa: aunque uses fast cash para picos, conserva una relación con un asesor que pueda reestructurar la deuda.

La multa de 200 euros por neumáticos con dibujo por debajo de 1,6 mm en verano

Circular con neumáticos por debajo de 1,6 mm de dibujo en verano puede suponer 200 euros de multa y dejarte sin ITV.

El calor extremo convierte el neumático en el punto más frágil del coche

Con el asfalto por encima de 60 grados, la cubierta trabaja en condiciones límite. El aire interior se expande, la presión de inflado cambia y la banda de rodadura roza peor si no se revisa en frío.

Cuando la presión real supera la recomendada, el neumático pierde superficie de apoyo, la frenada se alarga y el coche se vuelve menos estable en una emergencia. Si, al contrario, la presión es baja, la goma se calienta todavía más y el desgaste se acelera.

En viajes largos, con carga alta o a velocidad sostenida, ese desgaste se multiplica. Si además hay un corte, un bulto o un desgaste irregular, el riesgo de reventón crece sin apenas margen de reacción.

La DGT y los fabricantes insisten en que el mantenimiento se hace antes de salir. Revisar la presión con el coche parado desde al menos dos horas y medir el dibujo es la comprobación más barata para evitar un susto en plena ola de calor.

El neumático con menos de 1,6 milímetros de dibujo no solo incumple la norma: multiplica el riesgo de reventón en las horas centrales del día.

La sanción exacta y el papel de la ITV

Circular con un dibujo por debajo de 1,6 milímetros puede acarrear una multa de 200 euros. Si pagas en los 20 días siguientes, el importe se reduce a 100 euros.

En la ITV es un defecto grave: no pasarás la inspección y tendrás que repetirla tras montar cubiertas nuevas. Así lo establece la normativa de vehículos, que fija el mínimo legal en toda la superficie de la banda de rodadura.

Mientras tanto, un manómetro básico cuesta entre 10 y 20 euros. El contraste con el coste de una multa o de un reventón explica por qué esta revisión es la más rentable del verano.

Cómo revisar la presión y el dibujo antes de cada viaje

La lista de comprobación es corta y no exige taller:

  • Presión en frío: al menos una vez al mes y antes de cada viaje largo, con el coche parado más de dos horas.
  • Profundidad del dibujo: mínimo legal de 1,6 milímetros; por debajo, multa de 200 euros y defecto grave en la ITV.
  • Daños visibles: cortes, bultos o desgaste irregular; con vibraciones o desvíos, acude al taller.

La regla de oro es clara: el mantenimiento se hace antes de salir, no en el arcén. Ajusta la presión con los neumáticos fríos y respeta los valores que figuran en la puerta del conductor o en el tapón del depósito. Si llevas el coche muy cargado o vas a viajar por autovía a pleno sol, consulta la presión recomendada para carga máxima en el manual del vehículo.

También conviene dejar el coche a la sombra siempre que sea posible para bajar la temperatura de trabajo y moderar el ritmo en las horas centrales del día.

Análisis: una sanción proporcionada que se puede evitar con 20 euros

La multa de 200 euros por circular con neumáticos al límite legal no es un castigo desproporcionado: el neumático es el único punto de contacto entre el coche y el asfalto. Con calor extremo, un fallo en la cubierta puede convertirse en un accidente grave. Sin embargo, la norma merece una lectura honesta. El límite de 1,6 milímetros es el mínimo legal, no la recomendación de seguridad. Los fabricantes aconsejan cambiar las cubiertas bastante antes, sobre todo si se viaja con mucho equipaje o por autovía a pleno sol.

La sanción, además, resulta fácil de evitar en la práctica. Medir los neumáticos cuesta minutos y apenas entre 10 y 20 euros si compras un manómetro básico. Frente a los 200 euros de sanción y la repetición de la ITV, la lógica es clara. Eso sí, conviene vigilar un detalle que el conductor suele pasar por alto: la presión debe revisarse en frío, con el coche parado al menos dos horas. Hacerlo justo después de rodar da una lectura falsa y puede enmascarar una presión baja que acelerará el desgaste.

El riesgo de reventón no aparece de repente: suele avisar con vibraciones, desvíos o un desgaste irregular. Si notas cualquiera de estas señales, no esperes a la próxima inspección. Reparar una llanta o una suspensión dañadas sube la factura con rapidez, mucho más que cambiar dos neumáticos a tiempo. La inversión real no es el manómetro, sino la constancia de usarlo antes de cada viaje largo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con neumáticos por debajo de 1,6 mm de dibujo en verano.
  • Sanción económica: 200 euros (100 euros con pronto pago).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya está vigente.

La DGT: cuánto se puede superar el límite de velocidad sin que el radar multe, según el margen de error

La DGT aclara que no todo exceso de velocidad acaba en multa por el margen de error de los radares. La Orden ICT/155/2020 fija tolerancias técnicas distintas en función del tipo de cinemómetro y de cómo se ha instalado.

Un radar puede detectar que vas por encima del límite y, aun así, que esa lectura no derive en sanción. No es impunidad: es metrología legal. Los márgenes máximos de error garantizan que la medición sea fiable y defendible en un procedimiento sancionador.

Qué margen de error tiene cada radar según la DGT

La norma distingue tres grupos. Para los radares fijos o estáticos en servicio, la verificación periódica admite un error máximo de ±5 km/h hasta 100 km/h. Por encima de esa velocidad, la tolerancia pasa a ser del ±5% sobre la medición.

Los equipos instalados sobre vehículos en movimiento tienen un margen mayor. La Orden ICT/155/2020 les reconoce ±7 km/h hasta 100 km/h y ±7% por encima. De ahí que una medición de un coche patrulla pueda variar ligeramente respecto a la de un poste fijo.

Los radares de tramo son más exigentes. Al calcular la velocidad media entre dos puntos, la normativa permite durante la verificación periódica un error de ±3 km/h hasta 100 km/h y ±3% superada esa cifra.

El margen de error no amplía el límite de la vía: solo garantiza que la medición sea válida. Circular justo en el borde de la tolerancia sigue siendo arriesgado.

  • Radar fijo o estático: ±5 km/h hasta 100 km/h; ±5% a partir de 100 km/h.
  • Radar móvil en movimiento: ±7 km/h hasta 100 km/h; ±7% por encima de 100 km/h.
  • Radar de tramo: ±3 km/h hasta 100 km/h; ±3% a partir de esa velocidad.

La regla del 7: cuándo salta la multa en la práctica

La DGT también adoptó históricamente la regla del 7. Este umbral de tolerancia unifica la aplicación práctica: se añaden 7 km/h por debajo de 100 km/h y el 7% por encima. Así, en una carretera limitada a 80 km/h, la sanción por exceso se activa a partir de 87 km/h reales. En una autopista a 120 km/h, el umbral de sanción se sitúa en torno a 128,4 km/h.

No obstante, esa regla es operativa: no sustituye el margen metrológico de cada equipo, aunque en la práctica la DGT la aplica para evitar recursos.

Cómo evitar la multa (sin pisar el acelerador de más)

La conclusión práctica no es calcular el margen al milímetro para ir al límite del error. Es más simple: respeta la señalización. Los márgenes existen para absorber pequeñas oscilaciones del cuentakilómetros o del propio cinemómetro, no para autorizar un exceso sistemático.

Análisis: margen técnico, no barra libre

En mi lectura, la distinción entre fijos, móviles y de tramo tiene sentido técnico, pero genera confusión en el conductor. La regla del 7 acaba imponiéndose en la carretera: es el criterio que la DGT utiliza en la práctica para decidir la sanción. Sin embargo, conviene recordar que el margen metrológico no es un escudo. Si un radar de tramo mide una media claramente superior al límite, el margen del 3% deja poco espacio para alegar error.

También hay una asimetría relevante: el margen de tolerancia es menor justo donde el exceso sostenido es más peligroso, en los tramos de velocidad media. Un conductor puede confiarse en una carretera convencional con radar fijo y, kilómetros después, encontrarse con un control de tramo que le mide con más precisión. El resultado: la misma velocidad puntual puede salir gratis en un punto y costar una multa en otro.

La medida es proporcionada. No se trata de afán recaudatorio, sino de asegurar que las sanciones se sostengan en una medición fiable y homologada. Dicho de otro modo: si los equipos no tuvieran margen técnico, cualquier error del fabricante acabaría en recurso. La contrapartida es la percepción de impunidad hasta el umbral. Por eso conviene no jugar con los decimales: el sistema está diseñado para absorber errores, no para premiar la velocidad.

Para no llevarte la multa, la estrategia más eficaz sigue siendo la más aburrida: levantar el pie del acelerador al ver la señal. Conocer el margen de error ayuda a entender por qué una medición puede anularse, pero no convierte el límite de velocidad en una referencia flexible.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Aclaración de la DGT sobre los márgenes de error de los radares fijos, móviles y de tramo según la Orden ICT/155/2020.
  • Sanción económica: No aplica (la sanción por exceso de velocidad depende del exceso detectado).
  • Puntos del carnet: No aplica (depende del exceso de velocidad).
  • Entrada en vigor: Orden ICT/155/2020 ya vigente.

La SEC abre comentarios al ETF de Ethereum apalancado 3x, el primero de su clase en EE.UU.

La SEC ha abierto el periodo de comentarios sobre el primer ETF de Ethereum apalancado 3x que podría cotizar en Estados Unidos. La propuesta, presentada por el exchange Cboe BZX y patrocinada por Volatility Shares, sigue en revisión: todavía no ha sido aprobada.

El registro, con número SR-CboeBZX-2026-065, contempla seis ETF apalancados 3x de Bitcoin y Ethereum basados en futuros de CME, el Chicago Mercantile Exchange. Buscarían triplicar el rendimiento diario de los contratos de futuros de Bitcoin y Ethereum del mes actual y del siguiente, con un mecanismo de ajuste diario.

Traducido a la práctica: si el precio del ether sube un 2% en una sesión, el ETF buscaría avanzar un 6%. Si el ether cae un 2%, el fondo sufriría una pérdida del 6%. Esa es la promesa de un apalancamiento 3x, y también su principal riesgo.

Qué propone exactamente Cboe con Volatility Shares

La propuesta no es un ETF al contado, uno de esos fondos que compra directamente el activo. Es un producto basado en futuros de CME: el fondo no custodiaría ether ni bitcoin, sino contratos que fijan hoy el precio de compraventa para una fecha futura. Esa diferencia importa por los costes de renovación de contratos, los márgenes y la dinámica propia del mercado de futuros.

Cada día, el fondo restablece su apalancamiento al 3x. El mecanismo de ajuste diario es la clave de todo. Un ETF apalancado funciona un poco como conducir a una velocidad tres veces superior: permite llegar antes, pero cualquier corrección se siente con mucha más fuerza, y la trayectoria de vuelta no es la misma.

Los ETF apalancados resultan atractivos porque ofrecen exposición amplificada sin necesidad de abrir una cuenta de margen ni de operar futuros directamente. En cripto, donde Bitcoin y Ethereum ya registran movimientos bruscos, esa amplificación puede multiplicar tanto las ganancias como las pérdidas. Por eso el regulador presta atención.

El apalancamiento diario convierte los movimientos de Ethereum en apuestas de corto plazo: no es una forma de acumular ether.

Por qué un ETF apalancado 3x no es para comprar y mantener

El principal malentendido de estos productos es suponer que, si el ether se revaloriza un 20% en un mes, un ETF 3x ganará un 60%. No funciona así. El ajuste diario y la capitalización compuesta pueden generar una deriva de rendimiento, un desfase entre lo que uno espera y lo que realmente obtiene. Tras varias sesiones, sobre todo en un mercado tan volátil como el de Ethereum, el resultado puede alejarse bastante. Por eso los propios emisores suelen advertir que estos fondos no están pensados para periodos largos.

Imagina que el ether sube un día un 5% y al siguiente cae un 5%. El inversor en el activo al contado termina casi en el mismo punto. El ETF apalancado 3x, sin embargo, acumula pérdidas por el camino: la subida del 15% del primer día se compensa con una caída del 15% del segundo, y el resultado neto es peor. Es matemática compuesta, no un fallo del producto.

La SEC lo sabe. La revisión del regulador se centrará en si la información, las normas de cotización y el diseño del producto protegen suficientemente al inversor minorista. Un periodo de comentarios permite a participantes del mercado, inversores, emisores y competidores responder ante la SEC. Pueden plantear objeciones sobre protección del inversor, manipulación, divulgación, idoneidad, volatilidad y estándares de cotización. La SEC puede aprobar, rechazar, retrasar o pedir cambios. El paso actual es administrativo, pero coloca la propuesta dentro del circuito formal de revisión.

Qué significa esta expansión para Ethereum

La propuesta ilustra la velocidad con la que el mercado de ETF cripto está superando los productos al contado. Primero llegaron los ETF spot de Bitcoin, después los de Ethereum. Ahora los emisores prueban productos apalancados, inversos, con staking y multiactivo. Esa expansión es natural en cualquier mercado de ETF maduro: una vez que una categoría de activo se acepta, los emisores compiten con exposiciones más especializadas.

Para Ethereum, este movimiento tiene una lectura doble. Refleja una mayor aceptación institucional del activo, pero también introduce más complejidad en un mercado que aún educa a sus inversores. No es un producto pensado para el holder que quiere acumular ether a largo plazo: es una herramienta de trading táctico. La llegada de esta clase de productos suele marcar la madurez de un mercado, aunque también abre la puerta a malentendidos.

Mi lectura es prudente. La apertura de comentarios no anticipa aprobación. El regulador estadounidense ya ha demostrado con los ETF al contado que prefiere ir paso a paso. Habrá que ver si finalmente autoriza un apalancamiento 3x sobre un activo cuya volatilidad diaria ya es elevada. La documentación oficial está disponible en el portal de la SEC.

Samsung anuncia una retribución de 70.000 millones a sus accionistas por el tirón de beneficios de la IA

Samsung Electronics anunció un plan de retribución a sus accionistas de entre 90 y 110 billones de wones, equivalentes a entre 55.600 y 68.400 millones de euros, para este año. La decisión, apoyada en dividendos y recompras de acciones, convierte a la coreana en la empresa surcoreana con mayor retorno al accionista de su historia. Más contexto en este perfil corporativo.

La mayor retribución de una empresa surcoreana

El plan, comunicado al mercado en los últimos días, recoge una recompra de 15 billones de wones (9.300 millones de euros) en acciones propias entre el próximo lunes y el 21 de noviembre. El consejo de administración destinará estos títulos a incentivos y compensaciones para empleados. Además, la empresa abonará cerca de 30 billones de wones (18.600 millones de euros) en dividendos en efectivo durante el tercer trimestre.

La retribución supera con creces el anterior récord de la corporación, los 20,3 billones de wones (12.600 millones de euros) repartidos en 2020. La cifra actual multiplica por cinco ese registro y confirma el giro en la política de retorno del gigante surcoreano.

La decisión sobre los repartos del cuarto trimestre se adoptará en la reunión del consejo prevista para enero de 2027, una vez confirmados los resultados financieros de 2026. Las alternativas en evaluación incluyen nuevos dividendos en efectivo, recompras adicionales, y la amortización de acciones.

«Este nivel récord de retorno para los accionistas tiene como objetivo garantizar que los beneficios del crecimiento de la empresa se entreguen a los accionistas de forma tangible», declaró la compañía en su comunicado oficial. La empresa busca un equilibrio entre las distribuciones directas y las necesidades de reinversión para sostener el crecimiento.

La retribución récord de Samsung no es un gesto aislado: es la consecuencia de un vuelco en los beneficios de los chips de memoria para la inteligencia artificial.

La medida se encuadra en la política trienal de retribución 2024-2026, que compromete el reparto del 50% del flujo de caja libre a los accionistas. Entre 2024 y 2025, la compañía abonó 19,6 billones de wones (12.200 millones de euros) en dividendos ordinarios, equivalentes a 9,8 billones de wones (6.100 millones de euros) anuales.

En 2025 se sumaron un dividendo extraordinario de 1,3 billones de wones (810 millones de euros) y recompras con cancelación de títulos por 8,4 billones de wones (5.200 millones de euros). Con la aportación prevista para 2026, la retribución acumulada del trienio alcanzará entre 120 y 140 billones de wones (entre 74.500 y 87.000 millones de euros).

La IA dispara los beneficios y tensa la competencia con SK Hynix

El anuncio llega después de que SK Hynix aprobara esta semana una recompra de acciones por 40 billones de wones (24.800 millones de euros) para redistribuir más de la mitad de su flujo de caja libre generado entre 2025 y 2027. Ambos fabricantes de memorias están capturando el incremento de ingresos derivado de la construcción de centros de datos para inteligencia artificial.

Magnitud20202026 (rango)
Retribución total12.600 millones de euros55.600 – 68.400 millones de euros
Dividendos en efectivo (T3)—18.600 millones de euros
Recompra de acciones—9.300 millones de euros

El beneficio operativo de Samsung en el primer semestre se multiplicó por doce en tasa interanual, superando los 100.000 millones de dólares (85.600 millones de euros). El de SK Hynix se quintuplicó en el mismo periodo hasta ubicarse en torno a los 70.000 millones de dólares (59.900 millones de euros).

La asignación de capacidad hacia los chips de memoria de alto ancho de banda (HBM) ha reducido la oferta de semiconductores convencionales para la electrónica de consumo. Esa tensión entre demanda y oferta ha impulsado los precios de los chips en el mercado global.

Pese al aumento de beneficios, las cotizaciones muestran volatilidad ante las dudas sobre el ciclo de demanda. Las acciones de Samsung han retrocedido un 22% desde sus máximos de junio, mientras que las de SK Hynix han caído un 41% en el mismo intervalo.

Qué significa para la política de retorno y para el sector

El director financiero de Samsung, Park Soon-cheol, afirmó durante la presentación de resultados que la empresa busca «encontrar el equilibrio óptimo entre maximizar el valor para el accionista y la reinversión para el crecimiento futuro». La frase enmarca la estrategia: repartir una parte sustancial del flujo de caja sin frenar el gasto de capital.

En ese sentido, JPMorgan estima que SK Hynix anunciará repartos adicionales a sus accionistas de al menos 130.000 millones de dólares (111.200 millones de euros). La entidad interpreta que la capacidad financiera del sector permite respaldar el valor bursátil de las empresas mientras crece el gasto de capital en infraestructuras de inteligencia artificial.

La política de retribución de Samsung guarda paralelismos con el ciclo reciente de la banca europea: el exceso de capital se transforma en dividendos y recompras cuando el negocio se expande. Dicho de otro modo, el dividendo actúa como amortiguador de la volatilidad bursátil. Conviene matizar, en cualquier caso, que la retribución depende del flujo de caja operativo y de las necesidades de inversión. Un dato lo advierte: la compañía aún no ha cerrado el reparto del cuarto trimestre y lo condiciona a la junta de enero de 2027.

El contraste con el mercado es claro. Mientras el beneficio operativo se multiplica, la acción cede un 22% desde máximos. La retribución récord busca, precisamente, sostener la confianza del accionista en un contexto de dudas sobre la sostenibilidad del ciclo de demanda de la IA. Queda la incógnita de si el mercado aceptará la promesa de retorno como suficiente para compensar la volatilidad.

📊 Las Claves para el Inversor

  • Qué vigilar: La reunión del consejo de enero de 2027 definirá el reparto del cuarto trimestre y la amortización de acciones.
  • Reacción del valor: La acción cae un 22% desde máximos pese al plan; el mercado descuenta ahora si la retribución compensa la volatilidad del ciclo.
  • Precedente sectorial: SK Hynix ya aprobó una recompra de 24.800 millones de euros y JPMorgan anticipa más repartos, lo que refuerza el retorno en el sector de memorias.

La recompra de deuda de EE.UU. dispara el oro y el bitcoin: Rallo lo analiza

El Tesoro de Estados Unidos acaba de anunciar una operación que, sobre el papel, parece un malabarismo contable: desde el próximo 9 de septiembre y hasta el 4 de noviembre, duplicará como mínimo la recompra de deuda pública a largo plazo, financiando esa compra con emisiones a corto plazo. Juan Ramón Rallo lo analiza en su último vídeo y su conclusión es contundente: el mercado está leyendo la medida como el preludio de un dólar más débil. Por eso se han movido con fuerza activos refugio como el oro y el bitcoin.

Según explica Rallo en su canal, la lógica de la maniobra parte de una brecha evidente en los tipos de interés. La deuda estadounidense a un año paga en estos momentos en torno al 4%, sin llegar a esa cifra. En cambio, el bono a 30 años supera el 5,2%, y antes del anuncio llegaba incluso a rebasar el 5,3%. Ese diferencial, sostiene el analista, es lo que el Tesoro quiere explotar: se endeuda barato a corto plazo y usa esos dólares para recomprar y cancelar anticipadamente pasivos de largo plazo más costosos.

La mecánica de la recompra y su primer tropiezo

Rallo ya había advertido en un vídeo anterior que los tipos de deuda soberana a largo plazo estaban repuntando en todo el mundo, un fenómeno que amenaza la estabilidad financiera de los gobiernos. La intervención recién anunciada es, en su opinión, un ejemplo de las respuestas que probablemente se repitan en el futuro para contener ese estallido. Pero avisa: no es magia. El efecto inicial del anuncio fue modesto: ayer, la rentabilidad del bono a 30 años cayó dos décimas, una caída visible no extraordinaria. Hoy, según Rallo, prácticamente ha devuelto todo lo que bajó.

El alcance del programa explica esa falta de tracción. La recompra anunciada ronda los 80.000 millones de dólares, mientras que el stock total de deuda pública estadounidense asciende a unos 40 billones. Para Rallo, esto parece más una carta de intenciones que una intervención con la escala necesaria para mover la curva de rendimientos de forma sostenida. El Tesoro muestra su disposición a actuar en los tramos largos, pero por ahora la cantidad comprometida es insuficiente para alterar los precios.

Detrás de esta operación late un objetivo estratégico que va más allá de contener un repunte puntual de tipos. Según Rallo, el Tesoro busca señalizar que está dispuesto a intervenir en el tramo largo de la curva siempre que lo considere necesario, aunque la herramienta actual sea limitada. Esa señal, bien interpretada, puede funcionar como una advertencia a los inversores que apuestan contra la deuda larga.

Lo que el mercado está interpretando de este anuncio es que vamos hacia un escenario de debilitamiento del valor del dólar para abaratar el coste de financiación del Tesoro.

— Juan Ramón Rallo

La deuda a corto plazo gana peso en la estructura del Tesoro

Rallo plantea una pregunta incómoda: ¿qué pasaría si el Tesoro ejecuta esta operación a una escala mucho mayor? La respuesta, según su análisis, es que aumentaría el peso de la deuda de corto plazo sobre el total. Ya está ocurriendo. En 2014, la deuda pública estadounidense con vencimiento inferior a dos años representaba el 37% del total; hoy ese porcentaje alcanza el 45%. La consecuencia inmediata es que un porcentaje creciente del pasivo debe refinanciarse cada año o cada dos años, frente al margen de 30 años que da un bono largo. Cuanto más pese la financiación corta, más billones tendrá que refinanciar el Tesoro anualmente.

La Fed y la dependencia silenciosa

El efecto menos obvio pero más relevante, subraya Rallo, tiene que ver con el papel de la Reserva Federal. El banco central estadounidense apenas influye en los tipos a largo plazo: en los últimos años, el tipo de intervención de la Fed ha ido cayendo mientras el bono a 30 años subía. Sin embargo, sobre los tipos de corto plazo la Fed sí ejerce una influencia mucho más poderosa, porque ofrece financiación a corto plazo al precio que ella misma fija. Si la deuda del Tesoro migra cada vez más a plazos cortos, su coste de financiación queda cada vez más en manos de la Reserva Federal. Eso, advierte el analista, solo es preocupante si la Fed es independiente. Si termina actuando como un teledirigido del Tesoro, ya sea por presión directa o por lo que llama obligación patriótica de no encarecer la refinanciación, el coste se pagará de otra manera: con una Fed que abandona la lucha contra la inflación, y un dólar que pierde valor.

Oro, bitcoin y el euro: el termómetro del mercado

Los mercados, a juicio de Rallo, ya han sacado sus conclusiones. Tras conocerse el anuncio, el dólar se debilitó visiblemente frente al euro. Y los activos refugio por excelencia reaccionaron: el oro pasó de 4.300 a 4.500 dólares la onza, mientras que bitcoin repuntó desde 64.000 hasta 71.000 dólares. Para el analista, no es una interpretación descabellada. Cuando un Estado está sobreendeudado y no quiere aplicar políticas de austeridad, el camino sencillo es reemplazar deuda larga cara por deuda corta barata y, llegado el caso, instrumentalizar al banco central. El caso límite, señala, sería emitir directamente dólares, el pasivo más corto que existe y que además no paga interés. La caída de la demanda de ese pasivo se traduce en un menor valor de la moneda y en una subida de precios de todo lo que está denominado en ella.

Contexto y lectura: ¿inflación silenciosa?

El anuncio no llega en un vacío. La deuda pública estadounidense ha crecido de forma sostenida desde la pandemia, y el coste de los intereses se ha convertido en una de las partidas más vigiladas del presupuesto federal. La operación de recompra descrita por Rallo se enmarca además en un debate recurrente sobre la independencia de la Reserva Federal, después de años de estímulos monetarios masivos. El hecho de que el programa comience tras las elecciones de medio término no es un detalle menor: reduce el ruido político en plena campaña. Todo apunta a que el Tesoro quiere enviar una señal de control sobre la curva, sin asumir todavía los costes definitivos de una medida a gran escala.

Para el ahorrador, la lectura que propone Rallo tiene implicaciones directas. Si la Fed prioriza la financiación barata del Tesoro sobre la estabilidad de precios, la inflación se convierte en una amenaza persistente, no en un episodio transitorio. Eso explicaría por qué activos sin rendimiento pero con oferta limitada, como el oro y el bitcoin, ganan atractivo cuando el dólar flaquea. El propio Rallo menciona opciones de exposición al oro a través de ETF respaldados por metal físico, aunque conviene recordar que ninguna recomendación de inversión sustituye al análisis personal. La cuestión de fondo no es si el Tesoro puede bajar los tipos largos con esta maniobra, sino si está dispuesto a pagar el precio de hacerlo.

La recompra de deuda a largo plazo con deuda a corto plazo es, según Rallo, una maniobra que parece técnica pero que encierra una apuesta de fondo: diluir el valor del dólar antes que afrontar la austeridad. Si el mercado acierta en su lectura, el repunte del oro y del bitcoin podría ser solo el principio. Queda por ver si la Reserva Federal se mantiene al margen o se convierte, en la práctica, en el brazo financiero del Tesoro.

El precio del helado de supermercado aprieta al fabricante: el consumo en casa crece un 11,7%

La compra de helado para casa crece un 11,7% en el último año móvil y el supermercado se consolida como canal principal, con 4,77 euros por kilo, según el Ministerio de Agricultura, Pesca y Alimentación. El precio aprieta al fabricante mientras el consumo se traslada al lineal.

Cuánto helado se compra en casa y qué precio manda en el súper

El panel del Ministerio de Agricultura, Pesca y Alimentación cierra el periodo de junio de 2025 a mayo de 2026 con 151,97 millones de litros de helado para consumo doméstico. El mercado alcanza 762,68 millones de euros, un 16,3% más que un año antes. Dicho de otro modo: los hogares compran más litros y la factura total crece más deprisa que el volumen.

El supermercado concentra el 87,6% de todo ese volumen, muy por delante del hipermercado, que se queda en el 8,2%. El precio medio del mercado se sitúa en 5,02 euros por kilo o litro. El súper es el canal más competitivo, con 4,77 euros, mientras que la tienda tradicional se va a 7,72 euros por kilo o litro. La diferencia entre ambos supera los 2,95 euros por unidad de medida.

Cada residente consumió una media de 3,23 litros de helado, un 11,2% más, y destinó 16,2 euros a esta compra, un 15,7% más. La ecuación es sencilla: más frecuencia, más litros y un precio medio que resiste por debajo de los 8 euros incluso en los canales más caros.

La letra pequeña del precio: estacionalidad, perfil y marca blanca

El consumo de helado tiene una estacionalidad muy marcada. El 81,6% del volumen se concentra entre abril y septiembre. Julio es el mes de mayor consumo, con el 20% del total; le siguen junio (17,8%) y agosto (17,1%). En julio cada persona consume 0,65 litros de helado, y en agosto 0,56 litros. En invierno la cifra se desploma hasta un mínimo de 0,06 a 0,09 litros por persona.

El perfil de compra es revelador: tira de la demanda el hogar con tres o más miembros y niños, los responsables de compra mayores de 50 años, las parejas con hijos de edad media o mayores y las parejas adultas sin hijos. Por territorios, Castilla-La Mancha, Región de Murcia, Baleares y Canarias registran mayor intensidad, mientras que Navarra y el País Vasco se sitúan por debajo de lo que correspondería por población.

El precio por litro, y no el del envase ni la heladería, marca la verdadera batalla entre la marca blanca y el fabricante en el lineal.

El consumo fuera del hogar también crece, aunque a menor ritmo. Se vendieron 31,24 millones de kilos o litros, un 5,2% más que en 2024, con una media de 0,87 kilos o litros por persona y unas siete ocasiones al año. El 61,3% del consumo extradoméstico se produce en el propio establecimiento y el 18,6% en la calle. La merienda (31,8%) y la comida (30,5%) concentran las ocasiones, seguidas de la cena (15,9%) y el consumo posterior a la cena (10,1%), con mayor intensidad en el área metropolitana de Barcelona, Andalucía y el Levante.

Traducido al bolsillo, el helado de supermercado se mantiene por debajo de los 5 euros por litro, una referencia clave frente al impulso en heladería. El panel ministerial mide volumen y valor, no la calidad de los ingredientes, así que la comparación debe hacerse con la etiqueta delante.

📊 La comparativa de un vistazo

CanalCuota de volumenPrecio medio
Supermercado87,6%4,77 euros/kg o litro
Hipermercado8,2%No detallado en la fuente
Tienda tradicionalNo detallada7,72 euros/kg o litro
Media del mercado—5,02 euros/kg o litro

La marca blanca es una de las grandes presiones sobre el precio, junto al formato familiar. Aunque el panel ministerial no desglosa la cuota por enseña ni por tipo de fabricante, la brecha de 2,95 euros entre el súper y la tienda tradicional explica por qué el lineal propio del distribuidor gana espacio en la categoría. Conviene comparar el precio por litro o kilo de cada tarro antes de elegir: un formato tarrina aparentemente barato puede quedar por encima del coste por ración.

Qué cambia en tu ticket: el margen del fabricante se estrecha

Detrás de este movimiento hay una tensión clásica de gran consumo. El súper usa el helado como producto de temporada para atraer tráfico en verano, y lo hace con un precio medio más bajo que el resto del mercado. Esa presión la absorbe en gran parte el fabricante, forzado a convivir con la marca de distribuidor y con los formatos familiares. El consumidor sale ganando en precio, pero debe comparar por litro o kilo: un envase en oferta puede parecer barato y no serlo.

El valor del mercado sube un 16,3%, más que el volumen (11,7%), lo que indica que el precio medio por litro ha aumentado. Aun así, el súper se mantiene 0,25 euros por debajo de la media del mercado. Esa diferencia es la que traslada la presión al margen del fabricante, mientras la heladería compite con otra métrica: la experiencia, no el precio por litro.

Esta información es divulgativa y no constituye asesoramiento financiero. Cada comprador debe valorar su propia cesta, los formatos que consume y el precio por litro antes de decidir.

🛒 El Veredicto de Compra

  • Compara siempre el precio por litro o kilo: el súper vende a 4,77 euros, pero un tarro pequeño puede resultar más caro por ración.
  • No fíes el ahorro solo al folleto: la diferencia entre el súper y la tienda tradicional llega a 2,95 euros, pero la calidad se mide en ingredientes y en los litros reales del envase.
  • Apura la temporada sin asumir que todo es más barato: el 81,6% del helado se consume entre abril y septiembre; fuera del pico, el precio por litro sigue siendo la brújula.

Las tiendas de segunda mano en España crecen: Cash Converters alcanza 80 establecimientos y consolida el ahorro

Cash Converters ha alcanzado las 80 tiendas de segunda mano en España tras abrir un nuevo local en el centro comercial Baricentro, en Barberà del Vallès. La cadena consolida un modelo de reventa con garantía que compite directamente con el precio del producto nuevo, sobre todo en electrónica y moda.

La expansión de Cash Converters: 80 tiendas en España y una apertura en Barberà del Vallès

El nuevo establecimiento ocupa 50 metros cuadrados en la planta baja del complejo barcelonés y ofrece los dos servicios principales del grupo: compra inmediata de artículos usados y venta de productos de segunda mano revisados y garantizados. La apertura eleva la red a 80 tiendas en España y a 86 en la Península Ibérica, contando Portugal.

El movimiento responde a una estrategia de crecimiento de tiendas propias que avanza en paralelo a la red franquiciada. El objetivo es ganar capilaridad y acercar la segunda mano a más consumidores en un segmento que gana peso por el ahorro y el consumo responsable. Barcelona, además, tiene valor simbólico: fue la ciudad donde la compañía abrió su primera tienda en España en 1996.

Qué cambia para el comprador: garantía, revisión y precio por producto

La propuesta de Cash Converters se apoya en precios competitivos, productos verificados por especialistas y garantías de hasta tres años. Ese es el matiz que separa la reventa organizada del simple anuncio entre particulares: el comprador paga menos que por un artículo nuevo, pero no renuncia a una cobertura legal ni a una revisión técnica previa.

Los datos del primer semestre de 2026 dan escala al fenómeno. La compañía registró unas ventas brutas de 85,8 millones de euros y superó el millón de productos adquiridos para darles una segunda vida. No es un dato menor: indica que hay oferta suficiente, rotación y demanda activa en categorías donde el precio nuevo sube con rapidez.

La segunda mano ha dejado de ser solo una opción de necesidad: se ha convertido en una vía para no pagar el sobreprecio del estreno sin renunciar a la garantía.

📊 La radiografía en cifras

IndicadorDatoClave para el comprador
Tiendas en España80Más puntos de tasación y recogida
Tiendas en la Península Ibérica86Incluye Portugal
Ventas brutas del primer semestre de 202685,8 millones de eurosDemanda consolidada de segunda mano
Productos adquiridos para reventaMás de 1 millónRotación alta de stock
Garantía máximaHasta 3 añosCobertura legal en compra usada

El formato de centro comercial es otra pieza clave. Integrar la compra y la venta de usados en un mismo espacio permite, según la empresa, mejorar la eficiencia operativa y ofrecer una experiencia más ágil. Para el consumidor supone poder tasar un producto, venderlo y comprar otro con garantía en un único desplazamiento, sin depender de la logística de envíos ni de las plataformas de anuncios.

Análisis: capilaridad, competencia y el bolsillo del comprador

El auge de la segunda mano no es un movimiento aislado. Plataformas como Wallapop, Vinted o Milanuncios han normalizado la reventa entre particulares, y cadenas como Cex o Game compiten en electrónica usada. La diferencia de Cash Converters está en el formato físico y en la garantía de hasta tres años, un argumento que reduce la fricción de comprar un producto que ya ha tenido uso.

Ahora bien, el ahorro real depende de la categoría. En electrónica, los productos pierden valor rápido y la rebaja puede ser sustancial; en moda o pequeños electrodomésticos conviene comparar el precio por unidad y el estado del artículo con el coste nuevo, porque no siempre la diferencia justifica renunciar al estreno ni a la garantía completa del fabricante.

A efectos prácticos, la expansión a 80 tiendas mejora la competencia: más puntos de tasación y de compra inmediata deberían presionar los precios de adquisición al alza y los de venta a la baja. El consumidor que quiera vender un móvil o una consola tiene más opciones para obtener liquidez, y el comprador gana un canal con menos incertidumbre que el anuncio entre particulares.

Eso sí, conviene leer la letra pequeña. La garantía de hasta tres años varía según el producto y el establecimiento, y el precio de venta al público depende de la tasación, del estado y de la demanda de cada referencia. La información divulgativa no sustituye la comparación caso a caso.

🛒 El Veredicto de Compra

  • Compara el precio por unidad: antes de comprar usado, comprueba el coste del mismo producto nuevo en dos o tres tiendas y calcula el ahorro real.
  • Revisa la garantía: pregunta por el plazo concreto que cubre el artículo usado y si incluye reparación o solo devolución.
  • Guarda el justificante: conserva el tique o la factura para poder reclamar cualquier defecto durante el periodo de garantía.

El ejercicio «dead bug» que J. K. Simmons usa a los 71 años para un core estable y más fuerza sin material

El ejercicio dead bug se ha convertido a los 71 años en el movimiento esencial de J.K. Simmons para lograr un core estable, más fuerza transferible y una espalda sin castigo, todo sin material.

A sus 71 años, Simmons mantiene la forma de un tipo que podría plantar cara a Spider-Man. Aun así, cuando le preguntan por el único ejercicio que conservaría de por vida, no elige un curl, un press ni un movimiento multiarticular pesado: responde dead bugs.

El actor descubrió este trabajo de core con su entrenador Charles Cooperman. La lógica le vino de casa: su mujer, bailarina de formación, le repitió durante años que el core lo sostiene todo. Con un core fuerte, se estabiliza la espalda y el resto del cuerpo responde mejor.

Por qué el dead bug es su ejercicio de por vida

No es una moda de Hollywood. El dead bug se enseña en salas de fuerza y en programas de acondicionamiento por una razón precisa: es un ejercicio anti-extensión, es decir, entrena a la musculatura del torso para crear rigidez y evitar que la zona lumbar se arquee mientras brazos y piernas se mueven de forma independiente.

Esa capacidad de mantener el tronco firme se transfiere al peso muerto, a correr, a transportar la compra o a levantar una maleta. Además, encaja con la filosofía de ahorro de columna popularizada por Stuart McGill: construir estabilidad sin flexionar una y otra vez la columna bajo carga. El dead bug entrena el patrón anti-extensión que los preparadores usan para mejorar la transferencia de potencia en gestos atléticos.

Simmons añade otra capa: mancuernas ligeras. Con ellas, la exigencia del movimiento sube sin perder el control de la zona lumbar. Es un gesto sencillo, escalable y con recorrido para cualquier edad.

La estabilidad del core no se ve en una foto, pero decide cuánta fuerza llega de tus piernas a tus brazos en cada gesto.

La practicidad también suma. En días cargados, la sesión de Simmons puede reducirse a 30 minutos de bicicleta estática y unos dead bugs en el banco. La falta de material lo convierte en un comodín perfecto para viajes, hoteles y días sin gimnasio.

Cómo ejecutar el dead bug para que el core trabaje de verdad

La técnica fina es la diferencia entre un core que se activa y un simple movimiento de brazos y piernas. El error habitual es dejar que la espalda se despegue del suelo.

  • Posición inicial: Boca arriba, piernas flexionadas a 90 grados, brazos extendidos hacia el techo y zona lumbar pegada al suelo.
  • Extiende y frena: Baja un brazo y la pierna contraria a poca velocidad, sin separar la zona lumbar del suelo.
  • Exhala y vuelve: Espira al extender, mantén una pausa breve y regresa a la posición inicial con control.
  • Alterna lado: Completa la repetición con el otro brazo y la otra pierna, manteniendo la cadera estable.

Para empezar, dos o tres series de 6 a 10 repeticiones por lado a ritmo lento funcionan bien. Tres segundos para extender, una pausa de un segundo y tres segundos para volver.

📊 La pauta en cifras

  • Dosis o pauta eficaz: 2-3 series de 6-10 repeticiones por lado, 3 veces por semana como base.
  • Cuándo y cómo: Al final de la sesión de fuerza o en días de movilidad; no requiere calentamiento específico prolongado.
  • Calidad a buscar: Cadera estable, zona lumbar pegada al suelo y respiración exhalada en cada extensión.
  • A tener en cuenta: Progresa con mancuernas de uno o dos kilos antes de aumentar el volumen.

A medida que domines la versión básica, suma mancuernas ligeras y presta atención a que la cadera tampoco baile. Menos repeticiones con control rinden más que muchas hechas rápido.

El dead bug como base de fuerza sin castigar las articulaciones

La elección de Simmons no es un guiño nostálgico. En el campo del rendimiento, los ejercicios anti-extensión conviven con planchas, carries y anti-rotaciones porque comparten un mismo objetivo: mantener el torso rígido para que brazos y piernas generen fuerza con mayor eficiencia. No hace falta un estudio nuevo para entenderlo: la rigidez del core es una de las cualidades físicas más transferibles entre disciplinas.

El matiz relevante es que el dead bug no castiga rodillas, hombros ni muñecas. Eso tiene valor a los 71 años y también a los 30: permite acumular trabajo de calidad sin restar recuperación para los levantamientos principales.

Por supuesto, el dead bug no construye solo una tableta visible; su efecto va por dentro, de de la coordinación entre extremidades y columna a la transferencia de fuerza. Para quien quiere entrenar de por vida, es una base sostenible.

Como con cualquier cambio de rutina, ajusta la carga a tu nivel y consulta a un preparador físico si tienes dudas. La información es divulgativa y no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Tres minutos antes de la ducha: Haz dos series de 8 repeticiones por lado, con tres segundos de extensión y una pausa breve.
  • Añade mancuernas ligeras: Cuando domines la versión básica, usa uno o dos kilos por mano y mantén la zona lumbar pegada al suelo.
  • Revisa tu respiración: Exhala al extender piernas y brazos, y activa el abdomen justo antes de cada repetición.

Los despidos Apple Vision Pro: 200 empleados eliminados y el equipo de juegos, cancelado

Los despidos de Apple en Vision Pro y Siri suman más de 200 empleados y cierran en gran parte su equipo de juegos.

Claves de la operación

  • Más de 200 despidos en los equipos de Siri y Vision Pro. La reestructuración alcanza a las divisiones de asistentes de voz y computación espacial.
  • El equipo de juegos del visor queda prácticamente desmantelado. Apple reduce el desarrollo de contenido inmersivo y reorienta la inversión interna.
  • La compañía alega una evolución del negocio. Asegura que creará nuevos puestos y que priorizará la experiencia de usuario.

El recorte que desinfla la apuesta por la computación espacial

Según ha adelantado Bloomberg, la multinacional estadounidense comunicó los despidos en los equipos de Siri y Vision Pro. La reestructuración afecta a más de 200 puestos y se concentra en las divisiones de contenidos inmersivos y asistentes de voz. The Verge, por su parte, ha intentado sin éxito recabar una respuesta adicional de la compañía.

En los últimos años, Apple había evitado los despidos masivos que sí aplicaron Meta, Microsoft o Amazon en 2023 y 2024. Apple había evitado los despidos masivos de sus rivales, pero este movimiento selecciona a dos divisiones alejadas del núcleo de ingresos del iPhone.

Apple ha asegurado a Bloomberg que el movimiento busca ‘evolucionar nuestro negocio para ofrecer las mejores experiencias a nuestros usuarios’. La firma reitera que habrá nuevas posiciones. El visor se lanzó a principios de 2024 por 3.499 dólares como apuesta mayor de la computación espacial. El headset no llegó a consolidar un mercado de masas.

El cierre, calificado por Bloomberg como ‘en gran parte’, del equipo de juegos del visor deja un vacío en la estrategia de contenidos de la compañía. El equipo de juegos queda prácticamente cerrado y el equipo que produce experiencias inmersivas se reduce. Apple no detalla cuántos empleados quedan en la división de realidad mixta.

Siri, la otra damnificada del ajuste: el pulso de Apple por la IA

Apple despide empleados Siri

Los despidos en Siri encajan en un contexto de presión competitiva. Apple ha ido integrando inteligencia artificial en su asistente y la reestructuración evidencia los costes de la transición. Siri encaja el ajuste en plena ofensiva de la IA y de la batalla por mantener relevancia frente a los modelos de Google y OpenAI. La integración de funciones de IA en iOS y macOS no ha evitado que Apple se desprenda de parte del talento encargado de ejecutarla.

Observamos, en todo caso, que Apple mantiene la cautela. La opacidad de la compañía, igual que en anteriores reestructuraciones, deja pocas lecturas unívocas: la mayoría de los recortes internos tiene un objetivo presupuestario.

Apple está pagando en plantilla la factura de una visión que no acabó de encontrar masa crítica de mercado.

La factura española: qué se juega Apple más allá del visor

En España, la compañía ha construido una base de clientes fiel gracias al ecosistema iOS y a las tiendas propias. El Vision Pro no ha encontrado todavía un público masivo en España y el recorte aleja, más que acerca, la apuesta por la realidad mixta en el consumo local.

El ajuste plantea una contradicción estratégica: Apple sigue comercializando el Vision Pro como un producto premium mientras reduce los equipos que debían alimentar su ecosistema. Apple reduce los equipos que debían alimentar su ecosistema sin aclarar si prepara una nueva generación más austera o una retirada táctica. Nos inclinamos a leer el movimiento como una corrección de la hoja de ruta, no como el abandono definitivo de la computación espacial.

El repliegue también envía una señal a los estudios y desarrolladores que apostaron por el ecosistema de realidad mixta de Apple. El repliegue enfría el interés de los desarrolladores externos y debilita el incentivo para que terceros inviertan en aplicaciones de entretenimiento para Vision Pro.

El siguiente hito será la publicación de los resultados trimestrales de Apple, que aportará una primera factura contable de la reestructuración. Los resultados trimestrales pondrán la primera cifra a la reestructuración. Esa cita servirá para comprobar si el movimiento se traduce en una mejora del margen o si se limita a absorber el coste de un producto que no ha cuadrado las previsiones internas. Hasta entonces, lo único firme es el recorte: 200 empleos menos en dos divisiones que no han cumplido con la promesa de 2024.

Desde Merca2.es consideramos que el ajuste de Apple no es una retirada del campo de la realidad mixta, pero sí una confesión de que el calendario original era demasiado ambicioso. El futuro del Vision Pro dependerá de que la próxima iteración llegue con un precio contenido y un catálogo de contenidos que justifique la inversión.

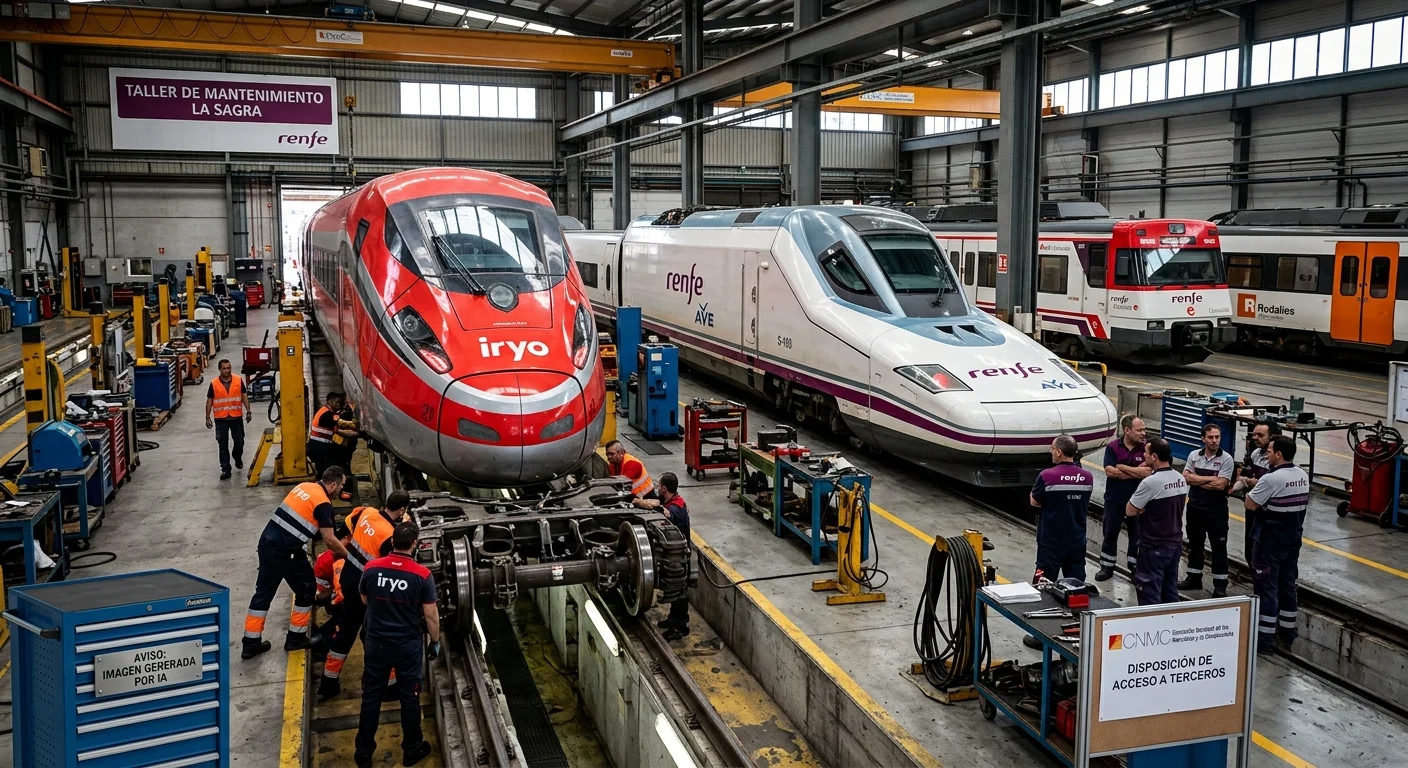
La CNMC abre un expediente sancionador a Renfe y a sus siete filiales por abuso de posición dominante y reparto de mercado

La CNMC ha incoado un expediente sancionador contra Renfe Operadora y siete de sus filiales por un posible abuso de posición dominante y un acuerdo de reparto del mercado en el transporte ferroviario de mercancías. La decisión amenaza con reordenar la competencia del sector y puede derivar en multas millonarias.

Dos conductas bajo sospecha: abuso y reparto del mercado

La Dirección de Competencia aprecia indicios racionales de prácticas prohibidas por los artículos 1 y 2 de la Ley 15/2007 de Defensa de la Competencia y por los artículos 101 y 102 del Tratado de Funcionamiento de la Unión Europea. La investigación se abrió tras la denuncia presentada por la Asociación de Empresas Ferroviarias Privadas (AEFP), que agrupa a los operadores privados del sector.

El primer bloque del expediente se centra en un presunto abuso de posición dominante atribuido a Renfe Operadora, Renfe Mercancías y Renfe Alquiler de Material Ferroviario. Las tres sociedades habrían aplicado condiciones comerciales discriminatorias a las empresas asociadas a AEFP en los servicios de tracción y en el alquiler de vagones, en comparación con otros clientes.

El segundo vector apunta a un posible acuerdo colusorio dirigido al reparto del mercado de transporte ferroviario de mercancías, con especial incidencia en automóviles, piezas y componentes. En este bloque figuran Renfe Operadora, Transportes Ferroviarios Especiales, Transfesa Rail, Pool Ibérico Ferroviario, Hispanauto Empresas Agrupadas y la Sociedad de Estudios y Explotación de Material Auxiliar de Transportes.

El perímetro societario del expediente

Renfe abuso posición dominante

  • Renfe Operadora
  • Renfe Mercancías, S.A.
  • Renfe Alquiler de Material Ferroviario, S.A.
  • Transportes Ferroviarios Especiales, S.A.
  • Transfesa Rail, S.A.
  • Pool Ibérico Ferroviario A.I.E.
  • Hispanauto Empresas Agrupadas A.E.I.E.
  • Sociedad de Estudios y Explotación de Material Auxiliar de Transportes, S.A.

La CNMC subraya que la incoación del expediente no prejuzga el resultado final de la investigación. A partir de ahora se abre un periodo máximo de 18 meses para la instrucción y resolución, lo que sitúa el desenlace, como pronto, en tres trimestres vista.

La suma de abuso y pacto colusorio dibujaría un doble cierre de mercado en un negocio ferroviario todavía dominado por el grupo público.

Qué puede cambiar en la competencia ferroviaria

El expediente llega en un momento de baja liberalización efectiva del transporte ferroviario de mercancías. Aunque desde 2007 la normativa europea abrió el mercado, el grupo Renfe mantiene una posición central en tráficos y material rodante. Los operadores privados integrados en AEFP llevan años denunciando barreras de acceso y condiciones desiguales; esta investigación convierte esa queja en un procedimiento formal con consecuencias sancionadoras.

Las sanciones previstas por la LDC pueden alcanzar el 10% del volumen de negocios total de cada infractora. En el caso de un operador integrado con facturación de cientos de millones, el impacto económico podría ser relevante, aunque el verdadero golpe competitivo llegaría con la obligación de cesar las prácticas y renegociar los contratos de tracción y alquiler de material.

La resolución, si confirma la conducta, obligaría a Renfe a modificar su política comercial y abriría la puerta a reclamaciones de daños por parte de los operadores privados. Las autoridades de competencia europeas ya han sancionado a incumbentes ferroviarios en otros mercados nacionales, y Bruselas mantiene la vigilancia sobre los corredores de mercancías por su peso industrial.

El efecto más inmediato se concentra en los contratos de tracción y alquiler de vagones. Si Competencia confirma el abuso, las empresas privadas agrupadas en AEFP podrían renegociar las tarifas en condiciones equivalentes a las de otros clientes, lo que cambiaría la cuenta de resultados de Renfe Mercancías y de su unidad de material rodante.

A medio plazo, la decisión puede reabrir la discusión sobre la separación vertical entre el operador dominante y la gestión de activos esenciales. En otros mercados europeos, las autoridades de competencia han impuesto compromisos de acceso al material y a los talleres para garantizar la igualdad entre el incumbente y los nuevos entrantes.

La CNMC ha elegido un caso con varios frentes: por un lado, la conducta unilateral del grupo Renfe; por otro, un acuerdo horizontal que implicaría a filiales especializadas en automoción y en la gestión de material. Esta combinación incrementa la complejidad probatoria y, al mismo tiempo, la contundencia de la resolución si se confirman los indicios.

La investigación no altera los contratos vigentes a corto plazo, pero sí enfría la negociación de nuevos servicios. Los cargadores industriales siguen necesitando certidumbre sobre corredores, precios y disponibilidad de vagones; un expediente de esta naturaleza introduce un factor adicional de riesgo en la planificación logística del sector.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de la instrucción de la CNMC durante los próximos 18 meses y la posible imposición de medidas cautelares.
  • Reacción del valor: Aunque Renfe no cotiza, sus socios industriales y competidores privados pueden reaccionar ante un eventual cese de las prácticas denunciadas.
  • Precedente sectorial: Las sanciones europeas a incumbentes ferroviarios en mercancías muestran que la CNMC puede endurecer los requisitos de acceso a la tracción y al material rodante.

La operación retorno en agosto de la DGT: avisa de restricciones a camiones y aconseja salir antes de las 8

La operación retorno de la DGT mantiene restricciones a camiones y aconseja salir antes de las 8 para evitar los atascos.

El dispositivo especial arrancó ayer viernes 21 de agosto y se mantiene activo hasta mañana domingo 23. En estas tres jornadas se concentra la vuelta a casa de buena parte de los conductores que cerraron agosto en la playa o en destinos turísticos, y la DGT ha desplegado un operativo con cortes puntuales y franjas de máxima circulación.

Qué conductores y vehículos están afectados

La operación retorno de agosto afecta a todos los conductores que regresan por autovías, autopistas y carreteras de acceso a las grandes ciudades. También a los que se desplazan por carreteras de costa y zonas turísticas, donde las retenciones pueden empezar antes del mediodía.

A los camiones se les aplican restricciones en determinados tramos y horarios, sobre todo en autovías de salida y carreteras de costa. La DGT no ha publicado un listado cerrado en este aviso, así que lo más práctico es consultar los boletines de tráfico antes de salir.

Las peores horas de este fin de semana y las restricciones a camiones

Las peores horas dependen del día. Ayer viernes 21, la mayor concentración se produjo entre las 16.00 y las 22.00 horas en las salidas de las grandes ciudades y en los accesos a zonas turísticas. Hoy sábado 22, el tráfico de salida vuelve a apretar entre las 9.00 y las 13.00 horas en carreteras de costa, playas y lugares de ocio. Mañana domingo 23, el retorno aprieta sobre todo desde las 19.00 hasta las 00.00 horas.

  • Viernes 21: de 16.00 a 22.00 horas.
  • Sábado 22: de 9.00 a 13.00 horas.
  • Domingo 23: de 19.00 a 00.00 horas.

Las restricciones a camiones no son nuevas: suelen activarse en los fines de semana de retorno para liberar espacio en los corredores de entrada a las grandes ciudades. Lo que cambia es el refuerzo de la DGT, con paneles informativos y presencia en las vías de mayor demanda.

Salir antes de las ocho de la mañana o viajar a partir de las once de la noche evita el grueso de las retenciones de vuelta.

Cómo evitar los atascos y regresar sin sobresaltos

La mejor hora para viajar sigue siendo primera hora de la mañana, antes de las 8.00. Entonces las incorporaciones a autovías y autopistas no han colapsado y el tráfico es más fluido. La segunda ventana tranquila es la última hora de la noche, a partir de las 23.00.

Si tienes flexibilidad, mover la vuelta a un día laborable reduce el riesgo de atascos. Y si no puedes evitar el coche, consulta la web oficial de la DGT o llama al teléfono 011 para comprobar boletines de tráfico y previsión meteorológica.

En pleno agosto, el calor y el deslumbramiento suman fatiga. La DGT recomienda adaptar la velocidad, aumentar la distancia de seguridad y prestar especial atención al entrar y salir de túneles o zonas de sombra. Si las condiciones empeoran con lluvia, niebla o viento, lo más seguro es detener el vehículo fuera de la calzada, avisar en destino de un posible retraso y no abandonar el coche salvo con la certeza de llegar a un lugar seguro.

Lleva agua, ventila el habitáculo y haz paradas más frecuentes para hidratarte y descansar. No dejes a niños, personas mayores o animales dentro del coche. Si el calor aprieta, controla la temperatura del motor y la presión de los neumáticos.

El teléfono 011 resuelve dudas y actualiza boletines de tráfico. Los canales oficiales en redes sociales también informan de incidencias en tiempo real.

Madrugar no lo es todo.

La lectura del operativo: madrugar no lo es todo

La recomendación de la DGT es de fácil cumplimiento para quien puede elegir hora. Otra cosa distinta es que todas las familias puedan organizarse para salir de madrugada o viajar de noche; ahí el operativo muestra su límite, porque la flexibilidad horaria no es igual para todos.

En mi lectura, las restricciones a camiones tienen sentido en carreteras de costa y autovías de salida, pero conviene precisar tramos y horarios con suficiente antelación para que los transportistas no se queden sin alternativas. El aviso de consultar los boletines oficiales es clave: una restricción mal anunciada convierte un desvío en un atasco nuevo.

También llama la atención que el domingo concentre la peor franja entre las 19.00 y las 00.00 horas. Es el peor momento para volver, y la DGT no lo oculta. Si puedes esperar al lunes o salir de madrugada, evitarás el embudo de la noche.

Por eso el valor de esta operación no es solo la recomendación horaria. Es el recordatorio de que circular en agosto exige más atención: el sol aprieta, el asfalto quema y las retenciones de vuelta se estiran hasta la madrugada.

El operativo de retorno no sanciona: informa y reorganiza. La utilidad está en salir informado, con el coche revisado y con agua en el habitáculo. Cerrar agosto sin multas ni sustos depende más del conductor que de la carretera.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Operación retorno de agosto entre el 21 y el 23 de agosto, con restricciones a camiones y recomendación de salir antes de las 8.00.
  • Sanción económica: No aplica
  • Puntos del carnet: No aplica
  • Entrada en vigor: Del 21 al 23 de agosto de 2026 (operativo en marcha).

La dirección del vuelo y la hora de llegada: así puedes evitar el jet lag y conservar energía

Evitar el jet lag en un viaje de negocios depende de la dirección del vuelo y de la hora de aterrizaje, no solo de las horas de avión. Elegir la llegada correcta conserva energía y foco desde el primer día.

La dirección del vuelo manda: por qué el este cuesta más energía

El jet lag aparece cuando el ritmo circadiano —el mecanismo interno que regula la vigilia, la alerta y los picos de energía— pierde sincronía con el destino. La exposición a la luz natural es la señal más potente para alinear ese reloj con el horario local, según la investigación en cronobiología. El ritmo circadiano no se reajusta por pura fuerza de voluntad: responde a estímulos concretos, sobre todo lumínicos.

La dirección del viaje cambia la exigencia. En un trayecto hacia el este, el organismo necesita adelantar su reloj, algo más difícil de conseguir. Hacia el oeste, en cambio, toca retrasar la hora biológica, un movimiento que la mayoría de las personas tolera mejor.

Esa diferencia se traduce en tiempos de recuperación: se estima un día completo por cada huso horario cruzado hacia el este y medio día por cada huso hacia el oeste. Un trayecto entre Nueva York y Londres cruza cinco husos: cinco días de adaptación a la ida y dos días y medio de vuelta.

En un sondeo citado por el informe, alrededor del 55% de los viajeros de negocios reporta un jet lag intenso tras rutas largas y un 54% refiere un cansancio importante. La lectura no es solo estadística: el ritmo de trabajo de los primeros días condiciona el rendimiento en reuniones y presentaciones.

El matiz importante es que la elección del sentido de de viaje y la hora de llegada pueden acortar o alargar ese periodo. No se trata solo de dormir en el avión: los desajustes se corrigen antes, durante y después del trayecto.

La dirección del vuelo y la hora de aterrizaje, más que la duración del trayecto, deciden cuánta energía mantienes al llegar.

Cómo elegir la hora de llegada y modular la luz para aterrizar con más foco

La cronobiología sugiere que la luz en el momento equivocado puede retrasar la adaptación. Tras un vuelo hacia el este, conviene exponerse a la luz temprana por la mañana; tras un vuelo hacia el oeste, la luz del final de la tarde resulta más útil para retrasar el reloj.

La lógica es contraintuitiva: buscar luz a primera hora no siempre ayuda si se llega desde el oeste. En ese caso, la exposición vespertina retrasa el reloj interno y se alinea mejor con el destino.

Con esta lógica, los analistas de viajes corporativos modelan ventanas ideales de llegada para rutas largas. La herramienta de cálculo de jet lag mencionada en el informe estima el desfase horario efectivo, el tiempo de recuperación y las ventanas de salida y llegada recomendadas, en lugar de dejar la adaptación al azar.

La ventaja real llega al comparar rutas directas entre grandes centros de negocios de Norteamérica, Europa y Asia-Pacífico. Un gestor puede elegir el enlace que minimice el desfase, no solo el que resulte más barato.

Las comidas actúan como sincronizadores secundarios: desayunar o cenar a las horas del destino, caminar al aire libre y evitar una siesta larga fuera de la noche local ayudan al reloj interno.

Dormir a la hora local, aunque el sueño no llegue perfecto la primera noche, manda una señal potente al reloj interno. Una cena ligera en cafeína y una buena hidratación ayudan a no entorpecer esa primera noche.

A efectos prácticos, evitar reuniones clave justo después de aterrizar y moverse al horario local de inmediato es más rentable que intentar mantener la zona horaria de origen.

📊 La pauta en cifras

  • Recuperación estimada: Un día por huso horario hacia el este y medio día por huso hacia el oeste.
  • Ventana de luz: Mañana temprana tras vuelos al este y tarde-noche tras vuelos al oeste.
  • Cafeína: Evitarla entre seis y ocho horas antes de acostarse en el destino para no interferir con el sueño local.
  • A tener en cuenta: Comer a las horas locales, salir al exterior y alinear el sueño con el destino aceleran la adaptación.

jet lag viajes de negocios

La estrategia de viaje inteligente: itinerarios, cafeína y adaptación local

La evidencia previa en gestión de viajes ya apuntaba que forzar el horario de origen tras aterrizar prolonga la sensación de desfase. Este enfoque añade un criterio más fino: no basta con descansar en el avión; importa elegir la dirección y la hora del vuelo.

Nuestra posición es clara: la planificación horaria aporta más que la suplementación de melatonina mal pautada. Ajustar la exposición a la luz, las comidas y la cafeína es gratuito y tiene un efecto directo en la energía y el foco durante las primeras jornadas.

Para viajeros de negocios, el beneficio se nota al llegar con claridad mental a una reunión, no al final del viaje. Si el margen lo permite, programar el aterrizaje en una ventana favorable y proteger la noche de llegada es la decisión con mayor retorno.

El error más común no es volar de noche, sino aterrizar en una ventana de luz que empuja el reloj interno en la dirección contraria. Corregir ese detalle cuesta menos que añadir una noche extra al itinerario.

La ciencia del jet lag no promete eliminar por completo la adaptación, pero sí reduce los días improductivos. Ahí está el margen competitivo para un perfil que viaja con agenda apretada.

Esta guía es divulgativa y no sustituye la valoración de un profesional ante circunstancias personales.

⚡ Rutina de Optimización Diaria

  • Elige el vuelo por hora de llegada: Prioriza aterrizajes con luz coherente con la dirección del viaje, no solo el precio.
  • Exponte a la luz correcta: Mañana temprana si vuelas al este y tarde-noche si vuelas al oeste durante al menos 20-30 minutos.
  • Adopta el horario local desde el aterrizaje: Come y duerme según el destino, y deja la cafeína seis horas antes del descanso.

Los mayores de 50: la IA revela por qué son clave en la economía de 38 países, según Marc Vidal

Marc Vidal cumplió años recientemente y todavía no llega a los 57. Esa cifra no es anecdótica: es la edad media a la que el trabajador español que se prejubila abandona hoy el mercado laboral. Con la hipoteca a medias, hijos en la universidad y tres décadas de oficio acumuladas, la empresa lo llama ajuste de plantilla y el trabajador, descanso durante los tres primeros meses. A partir del cuarto, ya no lo llama de ninguna manera.

En su último análisis, Marc Vidal sostiene que España lleva años empujando fuera del mercado a sus trabajadores más experimentados justo cuando su criterio empieza a valer más que nunca. Y no es un fenómeno local: según el canal, ocurre en 38 países de forma simultánea con la irrupción de la inteligencia artificial como telón de fondo.

Los datos que rompen la inercia de la prejubilación

En septiembre de 2025, el SEPE contabilizaba 453.534 personas cobrando el subsidio para mayores de 52 años, una cifra que representa casi seis de cada diez subsidios asistenciales por desempleo que paga España. Ese mismo año ocurrió algo inédito: la tasa de paro de los mayores de 55 años alcanzó el 9,8% y superó la de los trabajadores de 25 a 54 años, que se quedó en el 9,4%. Durante décadas había pasado justo lo contrario.

Marc Vidal apunta además a un informe de la Fundación Adecco. El 57,9% de los desempleados mayores de 55 años lleva más de doce meses buscando empleo sin encontrarlo. Siete de cada diez profesionales sénior sienten que su candidatura queda descartada en el primer filtro, antes incluso de llegar a una entrevista. La tasa de empleo en la franja de 55 a 64 años se queda en el 49%, frente al 59% de media en la OCDE y al 70% que alcanzan Países Bajos, Dinamarca, Suecia o Finlandia. No es biologia, insiste el creador: es contabilidad.

Dos inteligencias y una máquina que cambia el precio

El argumento central del vídeo descansa en una distinción clásica de la psicología cognitiva. La inteligencia fluida —velocidad de procesamiento, razonamiento rápido ante problemas nuevos— alcanza su pico en torno a los 20 años y luego desciende. La inteligencia cristalizada —vocabulario, criterio, oficio, conocimiento acumulado— se mantiene estable o incluso mejora hasta la séptima década de vida.

Vidal menciona un estudio de 2019 que encontró que adultos de 70 y 80 años puntuaban más alto en vocabulario que los de 20, 30 y 40. Otro trabajo de 2022 siguió a casi 9.000 adultos durante 18 años y confirmó que el declive de las capacidades fluidas convivía con un aumento de las cristalizadas. En marzo de este año, un estudio de la Universidad de Yale publicado en la revista Geriatric, con más de 11.000 personas mayores de 65 años seguidas durante hasta doce años, encontró que casi la mitad —el 45%— mejoró su función cognitiva, sin mantenerse estable ni declinar. El propio Vidal matiza que es observacional y que la causalidad podría ir en dirección contraria.

La política laboral europea se comporta como el peor gestor de cartera imaginable: vende el activo que se revaloriza y conserva el que la tecnología abarata.

— Marc Vidal

Un umbral de 55 años heredado de 1984

La costumbre de apartar al trabajador a los 55 años no cayó del cielo, argumenta Marc Vidal. En octubre de 1984 se apagaron los Altos Hornos del Mediterráneo en Sagunto, tras meses de huelgas y cargas policiales. Aquel proceso destruyó unos 83.000 empleos industriales en Sagunto, Vigo, Ferrol, Gijón, Sestao, Reinosa y Puerto Real. La respuesta política fue la ley de 1984 de reconversión y reindustrialización, cuyo artículo 23 diseñó un procedimiento de jubilación anticipada que se aplicaba a trabajadores con 55 años cumplidos.

Aquella ley tenía fecha de caducidad: 31 de diciembre de 1986. Lo que no caducó fue el reflejo que produjo. Cuarenta y dos años después, sostiene Vidal, seguimos usando la prejubilación como herramienta ordinaria de reestructuración, con el umbral mental clavado donde lo dejó una emergencia industrial sin siderurgias que cerrar.

El 52,5% que matiza el argumento

Marc Vidal pone sobre la mesa el dato que podría tumbar su propia tesis. El 52,5% es el porcentaje de años vividos después de los 65 en España con limitaciones funcionales que implican algún grado de discapacidad, según la Fundación BBVA. La carga es mayor para las mujeres: 13,3 años de media con discapacidad frente a 9,4 en hombres. Y la esperanza de vida en buena salud al nacer cayó hasta los 61,2 años en 2022, el registro más bajo de la serie histórica del INE. Vivimos más años, pero no necesariamente en condiciones de trabajar.

Este matiz, lejos de destruir el argumento, lo afila según el creador. La clasificación binaria activo o pasivo, con un umbral rígido heredado de aquella ley de emergencia, falla en las dos direcciones: retiene en el mercado a quien físicamente ya no puede seguir y expulsa a quien está en su mejor momento de criterio mental. Un país donde siete de cada diez mayores de 45 sienten que su currículum se descarta antes de la primera entrevista no tiene un problema demográfico, concluye Vidal: tiene un problema de asignación.

La solución que otros ya aplican

En Países Bajos, Dinamarca, Suecia, Finlandia o Singapur, más del 70% de la gente entre 55 y 64 años trabaja. Son veinte puntos por encima de España y no es genética ni esperanza de vida, recuerda Vidal: son políticas activas de empleo sostenidas durante décadas, adaptación real de los puestos y empresas que dejaron de tratar la experiencia como un sobrecoste. La OCDE ha puesto número al premio en sus perspectivas de empleo de 2025: reducir la salida anticipada de trabajadores mayores hasta los niveles del 10% de los países con mejores registros aportaría al menos dos décimas de crecimiento anual del PIB per cápita en la mitad de las economías de la OCDE.

El creador apunta también a un hallazgo de los investigadores de Yale: las creencias de cada persona sobre su propio envejecimiento predecían en qué grupo iba a terminar. Si crees que puedes mejorar, inviertes en ti y esa inversión genera motivos para seguir invirtiendo. La variable donde los trabajadores mayores pierden más terreno, según la OCDE, es la formación continua. Y esa, remata Vidal, es la única palanca que está entera en manos de cada uno.

Un coste de oportunidad que no aparece en balances

Hay un estudio reciente sobre arrepentimientos que Marc Vidal menciona al cierre: los mayores tienen menos remordimientos que los jóvenes, y los pocos que conservan ya no van sobre lo que hicieron sino sobre los caminos que no tomaron. En economía, a eso se le llama coste de oportunidad. Es la única partida que no aparece en ningún balance contable y que, sin embargo, siempre se acaba pagando de un modo completo.

El Santander compra Webster Financial y suma 60.000 millones en depósitos

Santander ha cerrado la compra de Webster Financial y suma 60.000 millones de dólares en depósitos. Es una cifra relevante para el tamaño del banco en Estados Unidos, donde la entidad llevaba años con un perfil más ligado a la financiación de consumo.

La operación, adelantada por Cinco Días y confirmada por el banco, no solo añade presencia física en el noreste del país. Cambia el ángulo del negocio: menos crédito al consumo y más anclaje en la banca de los hogares y de las pequeñas empresas.

El encaje de Webster en la banca tradicional de Santander

Webster Financial es una entidad regional con raíces en Connecticut y una red comercial que encaja con la apuesta del grupo por construir una franquicia de banca tradicional. Los 60.000 millones en depósitos no son un activo decorativo: dan estabilidad a la financiación y abaratan el coste de fondeo.

Santander ya ha insistido ante inversores en que Estados Unidos figura entre sus tres palancas de crecimiento, junto a Europa y Sudamérica. Con Webster gana escala y capacidad para sostener el crédito a medio plazo sin depender tanto de los mercados mayoristas.

Conviene recordar que la filial estadounidense del grupo arrastra una historia de idas y venidas. Pasó de la antigua Sovereign a una etapa centrada en financiación de automóviles y consumo. Esta compra supone un regreso deliberado al negocio de las sucursales y la captación de depósitos. Cosas del negocio bancario.

La compra de Webster no es un capricho expansivo: es una corrección de rumbo que ancla a Santander en el negocio que mejor conoce.

No obstante, no hay que subestimar los riesgos de ejecución. Integrar un banco regional de ese tamaño exige evitar fugas de clientes y fallos tecnológicos, en un entorno estadounidense que aún castiga a las entidades con alta exposición a inmuebles comerciales.

Qué aportan los 60.000 millones en depósitos al banco

La lectura estratégica que hago es directa. Durante demasiado tiempo, la rama estadounidense de Santander parecía más una financiera que un banco. Webster permite sostener una propuesta comercial de mayor recorrido y menos cíclica, aunque convenga esperar a ver cómo se comporta la morosidad en los próximos trimestres.

El reto inmediato será retener a los depositantes. En un mercado donde la banca digital compite con remuneraciones agresivas, el traspaso de clientes de Webster a la plataforma de Santander no se resuelve con un simple cambio de marca. Hará falta tarifa, servicio y cercanía.

El margen de intereses dependerá de la Reserva Federal. Si los tipos se mantienen altos más tiempo del esperado, los depósitos baratos de Webster se convierten en una ventaja competitiva. Si el recorte se acelera, el valor relativo de la integración puede moderarse.

La competencia por el pasivo minorista es feroz. Los bancos en línea estadounidenses elevan las remuneraciones y obligan a las redes tradicionales a justificar el valor de su cercanía. Webster aporta clientes, no solo número; aporta relación.

Análisis: por qué Santander corrige ahora su rumbo en Estados Unidos

La operación confirma que Santander no renuncia a crecer en Estados Unidos por la vía de las adquisiciones selectivas. Prefiere pagar por una base sólida de clientes que construirla desde cero, y eso dice más de su confianza en el mercado que cualquier declaración institucional.

También evidencia una tendencia de fondo en la banca tradicional: los depósitos vuelven a ser el activo más deseado en un ciclo de tipos altos. Comprar una franquicia con 60.000 millones en depósitos estabiliza el balance y reduce la dependencia de la financiación mayorista.

En cualquier caso, la compra no solo transforma el balance, transforma la percepción. Santander quiere ser visto como un banco universal en Estados Unidos, no como un actor de nicho. Y ese es un cambio cultural más que financiero.

La integración define el camino, no el destino. El banco tendrá que demostrar en los próximos cierres trimestrales que la suma de Webster mejora de verdad la rentabilidad ajustada al riesgo, no solo el tamaño del balance. Ahí estará la prueba, y una gestión disciplinada del riesgo será la vara de medir.

Los 3 ejercicios compuestos que te permiten ganar músculo y fuerza con sesiones de 20 minutos

Entrenar tres ejercicios compuestos permite ganar músculo y fuerza con sesiones de 20 minutos, siempre que la intensidad sea alta y las cargas se ajusten al nivel. La fórmula combina peso muerto, press de hombro y dominadas en una secuencia descendente que eleva la demanda metabólica y obliga a casi todo el cuerpo a trabajar.

La rutina de 3 movimientos que concentra todo el estímulo

El protocolo toma la lógica del método German Body Composition de Charles Poliquin y le suma un giro de CrossFit: pocos ejercicios, alta densidad y descanso breve. La demanda sistémica crece rápido, pero el estímulo de fuerza sigue porque cada serie mueve una carga desafiante.

El esquema es claro: 25, 20, 15, 10 y 5 repeticiones de tres movimientos. Empiezas con peso muerto a 100 kilos, sigues con press de hombro a 50 kilos y terminas con dominadas en peso corporal. Primero completas las 25 repeticiones de cada movimiento, después 20, 15, 10 y 5. En total, 225 repeticiones que no dejan respiro a la faja abdominal ni al agarre.

Cómo ajustar la carga y las micro-series sin romper la técnica

Si no encadenas las 25 repeticiones seguidas, no es un fallo. Lo esperable es dividirlas en micro-series: 15 repeticiones, respiras, 5, respiras, 5; o 10, 5, 5, 5. Vuelve a la barra en cuanto recuperes el aire y mantén la técnica por delante del ego.

Las cargas de 100 y 50 kilos son una referencia, no un requisito. Principiante: peso muerto en torno al 75% del peso corporal y press de hombro al 50%, con ayuda en dominadas. Intermedio: peso muerto igual al peso corporal, press más pesado y dominadas sin asistencia. Avanzado: avanza hacia la prescripción completa o ajusta los kilos a tu nivel. Si acabas cada bloque sin cortes, toca añadir peso en la próxima sesión.

📊 La pauta en cifras

  • Esquema de repeticiones: 25, 20, 15, 10 y 5 en cada ejercicio, para 225 repeticiones totales.
  • Movimientos y carga de referencia: peso muerto 100 kilos, press de hombro 50 kilos y dominadas con el peso corporal.
  • Cuándo ajustar: principiante al 75% del peso corporal en peso muerto y al 50% en press; avanzado, progresión hacia cargas completas.
  • A tener en cuenta: divide el trabajo en micro-series al perder fuelle; descansa solo lo justo para mantener la técnica.
rutina 3 movimientos

Aquí está la clave: alternas un tirón de cadera, un empuje vertical y un tirón de espalda. Mientras recuperas las piernas, la parte superior empuja; mientras recuperas el empuje, tiras. Eso permite mantener una intensidad local alta y, al mismo tiempo, una demanda metabólica global enorme.

El descanso no es un lujo cuando entrenas con poco tiempo: es el regulador que mantiene la carga alta y la técnica intacta.

Las explicaciones clásicas del German Body Composition se apoyaban en el lactato y la respuesta hormonal al trabajo duro. Hoy sabemos que la fisiología es bastante más compleja. La premisa práctica, sin embargo, sigue firme: meter mucho trabajo con mucha masa muscular en poco tiempo y con cargas que sigan siendo un estímulo real de fuerza.

Por qué el orden de los ejercicios importa más que las horas de gimnasio

El estudio del entrenamiento de fuerza lleva años insistiendo en una idea central: la tensión mecánica y el volumen de calidad explican la mayor parte de las adaptaciones musculares. Esta rutina no compite contra entrenamientos largos; compite contra la excusa de no tener tiempo, sin renunciar a las cargas.

Eso sí, la densidad no es para todos. Si acabas de empezar, escala los movimientos y prioriza aprender el patrón. Si ya entrenas, usa este protocolo como bloque de choque dos veces por semana y ajusta la carga a la micro-serie. El límite real no es el reloj, es la capacidad de mantener la técnica bajo fatiga.

La evidencia sobre el método GBC es sólida como pauta práctica, no tanto como fórmula mágica. Lo que de verdad mueve la aguja es la combinación de movimientos compuestos, la frecuencia consistente y la progresión de cargas. La mayoría de las personas que prueba este esquema nota mejoras en fuerza y condición física en tres o cuatro semanas, si la constancia se mantiene. Menos marketing, más series.

Esta propuesta es divulgativa y no sustituye la valoración de un profesional del ejercicio. Si tienes limitaciones físicas, ajusta la técnica y consulta antes de añadir carga.

⚡ Rutina de Optimización Diaria

  • Agenda dos sesiones: Programa este protocolo dos veces por semana, con un día de descanso entre sesiones.
  • Ajusta la primera carga: Si los bloques de 25 repeticiones salen sin micro-series, sube el peso entre un 5 y un 10%.
  • Registra los cortes: Anota cuántas micro-series necesitas en cada bloque para progresar con datos, no con sensaciones.

La definición muscular después de 50: cómo ajustar volumen y frecuencia para ganar músculo sin entrenar más duro

Definir el músculo después de los 50 no pasa por entrenar más duro, sino por ajustar el volumen, la frecuencia y la selección de ejercicios para ganar músculo sin castigar las articulaciones.

A partir de la mediana edad, la masa muscular tiende a reducirse de forma gradual si no se estimula con la dosis adecuada. El error más habitual no es la falta de esfuerzo: es entrenar sin estrategia. Muchas personas suman minutos, cargas o repeticiones y obtienen el mismo resultado que antes.

La definición muscular no es lo mismo que la construcción de músculo. La definición se refiere a la visibilidad de la forma y el contorno de los músculos bajo la piel, y depende de dos variables: tener una base de masa muscular y mantener un porcentaje de grasa corporal relativamente bajo. Construir músculo, en cambio, significa aumentar la cantidad de tejido activo.

Por qué la definición muscular cambia después de los 50

Después de los 50, la estrategia que funcionaba a los 30 o a los 40 puede dejar de dar resultados. Los cambios en el perfil hormonal y la pérdida gradual de masa muscular hacen que el cuerpo necesite un estímulo distinto. La buena noticia es que no necesitas sesiones más largas ni cargas más altas: necesitas una planificación más inteligente.

Aquí entra el matiz que lo cambia todo. Una entrenadora con más de 25 años de experiencia en la mediana edad, Theresa Moloney, lo resume con claridad: no necesitas entrenamientos más largos ni más duros; necesitas los ejercicios correctos en las combinaciones correctas. La precisión gana al esfuerzo.

El músculo no responde a más esfuerzo, responde a un estímulo más preciso: cada ángulo, cada patrón y cada repetición cuentan.

El principio es entrenar los músculos de forma integral. Si buscas definición en los hombros, no basta con repetir press de hombros hasta el fallo. Necesitas cubrir la parte frontal, lateral y posterior del deltoides. La mayoría de los estudios sobre entrenamiento de fuerza apunta en la misma dirección. Un press con mancuernas trabaja la parte frontal y lateral; las elevaciones laterales aíslan la parte media; y el reverse fly se ocupa de la parte posterior.

Cómo ajustar volumen y frecuencia sin entrenar más duro

Ajustar el volumen y la frecuencia no significa hacer más sesiones ni más series sin control. Significa repartir el estímulo para que el músculo reciba el trabajo suficiente y tenga tiempo de recuperarse. En la práctica, dos o tres sesiones de fuerza por semana suelen dar mejores resultados que una sola sesión maratoniana.

Un rango orientativo de volumen eficaz es de 10 a 20 series por grupo muscular a la semana, repartidas en esas sesiones. La clave no está en el número total, sino en la calidad de cada serie. Una repetición bien ejecutada con una carga moderada vale más que tres descuidadas con una carga excesiva.

📊 La pauta en cifras

  • Frecuencia semanal: 2-3 sesiones de fuerza para permitir una recuperación completa entre estímulos.
  • Volumen por grupo muscular: 10-20 series semanales repartidas en dos o tres sesiones, ajustando según el nivel.
  • Rango de repeticiones: 8-12 repeticiones con una carga que permita mantener una técnica sólida.
  • Calidad a buscar: Ejercicios que cubran todos los ángulos del músculo, no más peso ni más minutos.
entrenamiento de fuerza mayores 50

Los patrones de movimiento que construyen definición real

En las piernas, esculpir la musculatura exige tocar todos los grupos principales: cuádriceps con sentadilla, glúteos con hip thrust, isquiotibiales con peso muerto rumano y gemelos con elevación de talones. Sin esta combinación, el desarrollo queda incompleto. Esto sí mueve la aguja.

El core tampoco se entrena solo con abdominales. La zona frontal se activa con dead bug o crunches; los oblicuos con plancha lateral; la musculatura profunda con bird dog; y la anti-rotación con Pallof press. Cada pieza suma a la definición total.

El mismo principio se aplica a los hombros. Un press de hombros con mancuernas cubre el deltoides frontal y lateral; las elevaciones laterales aíslan la parte media; y el reverse fly activa la parte posterior. Nada de esto requiere más peso: requiere más precisión.

La evidencia del entrenamiento de fuerza como base del rendimiento activo

El consenso de la ciencia del ejercicio es claro: la fuerza es la inversión con mayor retorno en energía, composición corporal y longevidad activa. Numerosas revisiones señalan que repartir el volumen de entrenamiento en varias sesiones optimiza la síntesis de proteínas musculares mejor que concentrarlo en una sola jornada. La diferencia la marca la recuperación.

El descanso entrena. Dormir entre 7 y 9 horas y espaciar las sesiones de fuerza entre 48 y 72 horas permite que el músculo repare y crezca. Sin esa ventana, ni el mejor plan de entrenamiento produce definición.

No todos los cuerpos responden igual. Algunas personas toleran más frecuencia; otras progresan mejor con mayor descanso entre sesiones. La clave es observar la recuperación, ajustar el volumen de forma gradual y priorizar la técnica. Menos peso y más sentido suele ganar la partida a la fatiga. La información es divulgativa y de optimización del estilo de vida, no sustituye el consejo de un profesional del entrenamiento.

⚡ Rutina de Optimización Diaria

  • Reordena tu semana de fuerza: programa 2-3 sesiones de entrenamiento de fuerza con al menos un día de descanso entre ellas, y reparte el volumen en 10-20 series por grupo muscular.
  • Revisa tu selección de ejercicios: asegúrate de cubrir todos los ángulos de cada músculo principal, no solo el que se ve en el espejo.
  • Ajusta la intensidad sin castigarte: usa cargas que te permitan completar 8-12 repeticiones con técnica limpia y detente una o dos repeticiones antes del fallo.

Aranceles Trump Canadá: el acuerdo de última hora que no evitará nuevos aranceles

Los aranceles de Trump a Canadá se negocian contrarreloj: ni un acuerdo de última hora eliminará todos los gravámenes existentes. La administración estadounidense mantiene la amenaza de elevarlos hasta el 50% si no se cierra un pacto antes de que expire el ultimátum. En plena recta final, la filtración de un audio del vicepresidente JD Vance ha añadido un nuevo frente diplomático.

La grabación, realizada al parecer en un evento privado de recaudación de fondos en Nueva York y compartida con Canadian Press, recoge a Vance burlándose de Canadá por lo que describe como una capitulación en el acuerdo comercial. También ridiculiza al primer ministro Mark Carney por tratar de «superar en dureza» a Donald Trump.

El pulso comercial y la filtración que lo complica

Lo que me llama la atención no es solo el contenido del audio, sino el momento en el que se filtra. Ocurre a escasas jornadas de que venza el ultimátum arancelario y con los equipos negociadores volcados en cerrar un pacto. Eso sí, ni siquiera un acuerdo de última hora devolvería las condiciones comerciales al punto de partida. El propio proceso asume que varios aranceles ya vigentes se mantendrán.

La amenaza de Washington de aplicar gravámenes de hasta el 50% sobre los productos canadienses ha marcado toda la negociación. Ottawa ha tratado de moderar la presión con concesiones agrícolas y energéticas, pero la filtración del audio revela la asimetría real que existe entre ambas delegaciones. Washington negocia desde la posición de fuerza que le otorga su peso comercial y no parece dispuesto a renunciar a los aranceles ya aplicados.

«El vicepresidente estadounidense describió a Canadá como un país que capitula ante Washington y ridiculizó al primer ministro Carney por intentar superar en dureza a Donald Trump.» — JD Vance, vicepresidente de Estados Unidos, según una grabación filtrada compartida con Canadian Press, agosto de 2026

El ministro de Comercio canadiense ha evitado confrontar directamente la filtración. En el equipo de Carney se asume que la prioridad es salvar un acuerdo mínimo antes de que la Casa Blanca cumpla su amenaza. No obstante, el audio deja al descubierto la fragilidad de la relación entre ambos ejecutivos y, de hecho, complica el margen de maniobra de Ottawa ante la opinión pública interna.

Lectura macroeconómica del impasse comercial

En mi análisis del escenario, lo que veo es una administración estadounidense que utiliza la política arancelaria como herramienta de negociación permanente, no como instrumento temporal. Los aranceles ya aplicados han encarecido insumos industriales y productos agrícolas en toda Norteamérica. Aun si se firma un pacto, el coste estructural de esta guerra comercial no desaparecerá de forma inmediata. Los mercados ya han descontado una prima de riesgo en las cadenas de suministro que conectan ambas economías.

El precedente es relevante. Cada episodio reciente de tensión comercial entre Washington y sus socios ha dejado una huella persistente en los flujos de inversión transfronteriza. Las empresas no reorganizan sus cadenas solo en función del arancel vigente, sino de la credibilidad de la amenaza futura. Y esa credibilidad, tras la filtración de Vance, se ha reforzado en el peor sentido posible.

Un riesgo concreto que el acuerdo no resuelve es el de la incertidumbre regulatoria: aunque se congelen nuevos aranceles, las empresas canadienses seguirán operando bajo un marco comercial que puede cambiar cada seis meses. Esa inestabilidad actúa como un impuesto silencioso sobre la inversión. Lo seguiré de cerca.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero la señal es clara: si Washington aplica tarifas punitivas a un socio tan integrado como Canadá, el argumento de que la Unión Europea será la siguiente es difícil de descartar.

  • Los aranceles de Trump a Canadá no tocan directamente el Euríbor ni las hipotecas variables españolas, pero refuerzan el tono hawkish con el que el BCE vigila el repunte de precios vinculado a la fragmentación comercial.
  • Las empresas españolas con filiales en México, muy expuestas a la revisión del tratado norteamericano, podrían ver un adelanto de sus planes de inversión si el proteccionismo se contagia a otras economías del G7.
  • El acceso de las compañías del IBEX al mercado canadiense, especialmente en sectores como la energía o la infraestructura, depende de un marco arancelario que hoy queda en suspenso.

En paralelo, la percepción de que la administración estadounidense usa los aranceles como moneda de cambio permanente eleva la presión para que la eurozona acelere su propia estrategia de autonomía comercial. El BCE tiene una razón más para mantener la prudencia antes de validar recortes de tipos adicionales.

Por orden de llegada y presupuesto límite: así se reparte la nueva ayuda de 300 euros al mes para el alquiler

El alquiler vuelve a ser noticia con una cifra que muchos jóvenes llevaban meses esperando: 300 euros al mes, frente a los 250 anteriores. El Consejo de Ministros aprobó el 21 de abril de 2026 el Plan Estatal de Vivienda 2026-2030, y la medida estrella es la ampliación del Bono Alquiler Joven para menores de 35 años.

La subida suena bien sobre el papel, pero hay una letra pequeña que puede dejar fuera a miles de solicitantes: el dinero se reparte por riguroso orden de llegada, hasta que se agote el presupuesto de cada comunidad autónoma. Quien llegue tarde, se queda sin nada, por muy bien que cumpla los requisitos.

Alquiler: cuánto sube la ayuda y quién puede pedirla

Youtube video

La cuantía pasa de 250 a 300 euros mensuales para el arrendamiento de una vivienda completa, y hasta 200 euros si se alquila solo una habitación. El plazo máximo de disfrute también se amplía: de los 24 meses anteriores se pasa hasta 48 meses, el doble que antes.

Para acceder, hay que tener entre 18 y 35 años, y los ingresos no pueden superar tres veces el IPREM, lo que en la práctica sitúa el límite en torno a 1.800 euros mensuales sumando todas las rentas de quienes vayan a convivir en la vivienda. El alquiler, además, no puede superar los 1.000 euros al mes si se trata de un piso entero, o 600 euros si es una habitación, aunque cada comunidad autónoma puede ajustar estos topes.

El problema real del alquiler: por qué la rapidez importa más que el mérito

El alquiler en España atraviesa un momento de máxima tensión, con una media de 42 familias compitiendo por cada piso disponible según Idealista. En ese contexto, el Bono Alquiler Joven —creado en 2022 por el Gobierno de Pedro Sánchez con una cuantía inicial de 250 euros— nace ahora reforzado, pero arrastra el mismo problema de fondo: el sistema de concesión directa por orden de presentación.

Esto significa que no hay proceso de baremación ni de mérito comparado entre solicitudes. Es prácticamente una carrera contrarreloj: quien presente antes su documentación completa, con más opciones de conseguir la ayuda, mientras que quien tarde unos días de más puede quedarse fuera aunque cumpla exactamente los mismos requisitos que el resto.

Alquiler joven: los pasos para no quedarte fuera del reparto

Youtube video

La experiencia de ediciones anteriores es clara: en 2022, varias comunidades autónomas tardaron meses en resolver las convocatorias, y en algunas regiones el presupuesto se agotó en cuestión de días desde la apertura del plazo. Por eso, tener la documentación lista antes de que se publique la convocatoria es la diferencia entre cobrar la ayuda o quedarse esperando la siguiente edición.

Los documentos imprescindibles son el contrato de alquiler completo y firmado, el volante de empadronamiento que acredite residencia habitual, y los justificantes bancarios de los últimos meses de renta pagada. Los pagos en efectivo sin trazabilidad bancaria suelen ser motivo de exclusión directa, así que conviene pagar siempre por transferencia o ingreso identificado.

Comunidad por comunidad: fechas y particularidades del alquiler joven

Cada comunidad autónoma gestiona su propia convocatoria, con plazos y matices que varían notablemente. En Extremadura, por ejemplo, el plazo de solicitud se extiende del 15 de julio al 15 de octubre de 2026, mientras que en Cataluña la ventana fue mucho más estrecha, del 29 de junio al 10 de julio. Esa diferencia de meses entre unas regiones y otras puede determinar si llegas a tiempo o no.

El calendario general marca que, tras la Conferencia Sectorial de mayo donde se repartieron los fondos entre territorios, la mayoría de comunidades abrirá sus convocatorias definitivas a partir de julio o agosto de 2026. Antes de lanzarte a preparar la solicitud, conviene revisar estos puntos clave según tu comunidad autónoma:

  • El tope máximo de alquiler admitido, que puede variar respecto al límite estatal de 1.000 euros.
  • Si existen ampliaciones de plazo para familias numerosas o personas con discapacidad.
  • El canal exacto de presentación, normalmente la sede electrónica autonómica.
  • Si se contempla efecto retroactivo desde enero de 2026 para contratos ya vigentes.

Lo que viene: hacia un sistema más ágil, pero con retos pendientes

El Plan Estatal de Vivienda 2026-2030 cuenta con un presupuesto de 7.000 millones de euros, el triple que el plan anterior, lo que en teoría debería traducirse en más beneficiarios y menos casos de fondos agotados a los pocos días. El efecto retroactivo desde enero de 2026 también es una mejora relevante frente a ediciones pasadas, donde los primeros meses solían perderse en el limbo administrativo.

Con todo, el reto de fondo sigue siendo el mismo: aunque 300 euros ayudan de verdad a llegar a fin de mes, no resuelven un mercado donde la edad media de emancipación en España supera ya los 30 años. La tendencia apunta a que estas ayudas seguirán creciendo en cuantía, pero la clave para aprovecharlas seguirá estando en la misma recomendación de siempre: prepara la documentación con antelación y no esperes al último día para presentarla.

Seguridad Social avisa a los trabajadores: el cambio en las bajas que entra en vigor el 1 de septiembre

La Seguridad Social confirma un cambio que afectará a más de un millón de personas: a partir del 1 de septiembre de 2026, las notificaciones sobre bajas médicas dejarán de llegar por correo postal. La Orden ISM/541/2026, publicada en el BOE, obliga a relacionarse electrónicamente con la Administración a quienes soliciten o cobren prestaciones por incapacidad temporal, incapacidad permanente o lesiones permanentes no incapacitantes.

En la práctica, esto significa que si estás de baja, cualquier resolución sobre tu situación —un alta médica, la denegación de una incapacidad, una petición de documentación— llegará solo por vía digital. Nadie te avisará con una carta certificada, así que conviene entender bien qué cambia antes de que llegue la fecha.

Qué dice la nueva norma de la Seguridad Social

Youtube video

La Orden ISM/541/2026, de 27 de mayo, modifica la anterior Orden ISM/903/2020 y amplía el listado de colectivos obligados a recibir comunicaciones exclusivamente por medios electrónicos. Hasta ahora, esta obligación afectaba sobre todo a quienes cobraban prestaciones por nacimiento y cuidado de menor o riesgo durante el embarazo. Desde el 1 de septiembre, se suman quienes tramitan incapacidad temporal, incapacidad permanente o lesiones permanentes no incapacitantes.

El Ministerio de Inclusión, Seguridad Social y Migraciones, liderado por Elma Saiz, justifica la ampliación argumentando que las personas incorporadas al mercado laboral suelen disponer de medios tecnológicos suficientes para usar los canales digitales. La norma prevé, eso sí, excepciones para quienes no puedan acceder a estos medios.

Por qué este cambio te obliga a estar más pendiente

Puedes ver el detalle completo de la medida en la noticia que la Seguridad Social publicó sobre el alcance de esta orden, y también puedes consultar en qué consiste técnicamente una Sede Electrónica dentro del proceso de digitalización de la Administración española.

El riesgo real no es tecnológico, sino de inercia. La notificación se entiende practicada en el momento en que accedes a ella; si no lo haces, transcurrido un plazo determinado desde su puesta a disposición, la Administración la da por notificada igualmente. Esto puede traducirse en reclamaciones de prestaciones cobradas de más, o en la pérdida del plazo para recurrir una resolución desfavorable.

Cómo prepararte antes de que llegue septiembre

Youtube video

Lo primero es revisar que tus datos de contacto —teléfono móvil y correo electrónico— estén actualizados en la base de datos de la Seguridad Social. El sistema enviará un aviso informativo por SMS o email cuando haya una nueva comunicación disponible, pero ese aviso no sustituye a la notificación oficial: hay que entrar en la Sede Electrónica para consultarla.

Además, es imprescindible disponer de un sistema de identificación digital válido, ya sea certificado digital, DNI electrónico o Cl@ve permanente. Sin uno de estos medios, no podrás acceder a tus notificaciones cuando llegue el momento, y eso es precisamente lo que la norma busca evitar mediante los avisos previos.

Quién está afectado y qué prestaciones incluye

El cambio no afecta a todos los ciudadanos por igual, sino a colectivos concretos que ya venían siendo objeto de una digitalización progresiva desde 2020. Conviene tener claro en qué grupo encajas antes de que la medida entre en vigor.

  • Incapacidad temporal: quienes soliciten o perciban una baja médica por enfermedad común o accidente.
  • Incapacidad permanente: personas con un expediente abierto para el reconocimiento de una pensión por incapacidad.
  • Lesiones permanentes no incapacitantes: quienes tramiten este tipo de indemnización específica.
  • Nacimiento, cuidado de menor y riesgo durante el embarazo o lactancia: colectivos que ya estaban incluidos desde la norma de 2020 y continúan sujetos a la obligación.

Qué red de seguridad prevé la norma para quien no tiene medios digitales

La propia orden reconoce que no todo el mundo dispone de las mismas herramientas ni de la misma soltura digital, y por eso incorpora mecanismos que evitan dejar a nadie en una situación de indefensión administrativa por este motivo.

Cualquier persona puede acudir a un Centro de Atención e Información de la Seguridad Social (CAISS) y solicitar que un funcionario le asista de forma presencial para acceder a la Sede Electrónica y leer su notificación. La comunicación seguirá siendo electrónica a todos los efectos legales, pero el acompañamiento presencial actúa como colchón para quienes no manejan estos canales con soltura.

Hacia dónde va la digitalización de la Seguridad Social

Este paso no es aislado: forma parte de un proceso que arrancó con la Ley 39/2015 y que lleva años avanzando hacia una Administración íntegramente electrónica. Cada ampliación reduce plazos, recorta el uso de cartas certificadas y agiliza la resolución de expedientes que antes se demoraban por el correo postal.

El reto, más que tecnológico, es de costumbre. Si interiorizas que el buzón electrónico tiene la misma validez legal que una carta certificada y revisas la Sede con regularidad a partir de septiembre, este cambio jugará a tu favor: menos esperas, resoluciones más rápidas y menos papel perdido en el trayecto.

Atención conductores: la prescripción de multas de tráfico va de 3 a 12 meses y así evitas pagar una caducada

La prescripción de multas de tráfico puede librarte de pagar una sanción ya caducada. La DGT distingue entre el plazo para notificar la infracción y el plazo para ejecutar el cobro, y conocerlos evita que pagues de más o sufras un embargo.

La regla general es clara. Si la Administración se retrasa más allá de los márgenes legales, la sanción pierde fuerza: no pueden perseguirte ni embargarte el dinero de tus cuentas. Por eso conviene distinguir dos fases y no tratarlas como una sola.

Qué plazos fija la DGT para notificar y cobrar una multa

La prescripción de la infracción marca cuánto tiempo hay para notificarte la denuncia. Es un plazo relativamente corto: 3 meses para las infracciones leves y 6 meses para las graves y muy graves. Si la notificación llega después, no tendrías que asumir el pago. Por ejemplo, si te imponen una multa leve por exceso de velocidad, la DGT tiene tres meses para notificarla; si lo hace al cuarto mes, esa infracción ya ha prescrito.

Distinta es la prescripción de la sanción, una vez el expediente ya es firme. Aquí los plazos se estiran: 4 años para ejecutar el cobro de las sanciones económicas y 1 año para el resto de sanciones, como los trabajos en beneficio de la comunidad. Eso significa que una sanción ya notificada puede seguir pendiente de cobro durante años, pero no eternamente.

El plazo empieza a contar desde el día siguiente a aquel en que la sanción queda firme, no desde la fecha de la infracción. Dicho de otro modo: si la notificación llegó tarde, no hay obligación de pagar. Si llegó a tiempo, el reloj de los cuatro años corre después.

La prescripción no opera sola: si no controlas tus notificaciones, la multa puede seguir avanzando sin que lo sepas.

Dónde comprobar si tienes una multa pendiente

No siempre te enteras a tiempo. Un conductor puede tener una sanción en trámite y no saberlo, sobre todo si la notificación se intenta en una dirección antigua. La DGT ofrece dos vías oficiales para localizar sanciones pendientes antes de que se acumulen recargos o embargos.

  • TESTRA (Tablón Edictal de Sanciones): basta con nombre, apellidos, DNI y matrícula para ver sanciones pendientes.
  • Dirección Electrónica Vial: servicio voluntario y gratuito que avisa por correo electrónico o SMS. Requiere certificado digital.

Ambas opciones están disponibles en la Sede Electrónica de la DGT. Conviene consultarlas al menos una vez al año, y con más frecuencia si cambiaste de domicilio o sueles circular por zonas con control municipal.

El descuento del 50 % y los pasos para recurrir

Si no estás de acuerdo, el plazo para presentar alegaciones es de 15 días laborables desde la notificación oficial. Pasado ese margen, la sanción sigue adelante y solo queda comprobar si ha prescrito.

Si ya no puedes recurrir ni alegar prescripción, paga pronto. Durante los primeros 20 días naturales el importe se reduce al 50%. Es el mayor ahorro inmediato que contempla la normativa y no es incompatible con el derecho a solicitar la revisión.

Antes de pagar, revisa la fecha de notificación. Si la multa es leve y han pasado más de tres meses sin que te llegara, no pagues sin comprobarlo; puedes presentar la prescripción como alegación.

Análisis: por qué conviene vigilar los plazos aunque parezcan largos

Cuatro años de margen para cobrar una sanción económica parece mucho, pero el peligro no está en esperar a que caduque. Está en las notificaciones que no llegan porque el domicilio fiscal del vehículo no está actualizado, o porque se publican en el tablón edictal sin que el conductor lo revise.

La normativa española protege al ciudadano frente a la inacción de la Administración, pero no frente al desconocimiento propio. Una forma de protegerte es apuntar la la fecha de notificación y fijar un recordatorio antes de que venzan los 15 días de alegaciones y los 20 días de descuento.

En la práctica, la DGT no persigue de oficio a todo el que no paga una multa leve al día siguiente: el procedimiento administrativo es más reposado. Sin embargo, el embargo llega si la sanción queda firme y no se atiende. Revisar el TESTRA dos veces al año cuesta menos que pagar una multa con recargo y es la forma más barata de usar la prescripción a tu favor.

La idea no es esquivar la responsabilidad, sino no pagar una sanción que la propia Administración dejó caducar. Si el plazo de notificación expiró, no hay castigo ejecutable; si no expiró, responder dentro del periodo voluntario reduce el daño económico a la mitad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Plazos de prescripción de la notificación y del cobro de multas: 3 meses para leves, 6 para graves/muy graves y 4 años para sanciones económicas firmes.
  • Sanción económica: No aplica (es un plazo que puede anular la multa).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente, según normativa de la DGT.
Publicidad