Nvidia centros de datos: Cloverleaf se alía para acelerar la IA

0

Nvidia se alía con Cloverleaf para acelerar los centros de datos de inteligencia artificial, según adelantó Investors.com y recoge Yahoo Finance.

El acuerdo llega en un momento de fuerte competencia entre los principales operadores de infraestructura por asegurarse capacidad de computación para IA. Los centros de datos se han convertido en el activo más disputado de la economía digital. La demanda de infraestructura para IA ha superado las previsiones de hace solo dos años.

La tecnológica no se limita a vender componentes. El negocio de centros de datos de Nvidia abarca GPUs, redes, sistemas de refrigeración y software de gestión. Para mantener el ritmo de ventas, la compañía necesita un ecosistema de socios capaz de integrar todos esos elementos en proyectos reales.

Cloverleaf se incorpora a ese ecosistema como un socio orientado al despliegue de infraestructura. Su papel, al menos según la información adelantada, consiste en facilitar la puesta en marcha de centros de datos preparados para cargas de IA a gran escala. Aunque su nombre no figura entre los grandes operadores estadounidenses, la firma ha trabajado para posicionarse en el nicho de los entornos de alta densidad.

No hay que olvidar que Nvidia ha tejido alianzas con fabricantes de servidores, integradores de TI y operadores de centros de datos en todo el mundo. La incorporación de Cloverleaf amplía esa red, especialmente en proyectos que exigen soluciones personalizadas.

Por qué importa esta alianza

El gran reto del sector ya no es solo fabricar chips más rápidos. Es montar centros de datos completos con la potencia y la refrigeración necesarias para que esos chips rindan al máximo. La alianza responde directamente a ese cuello de botella.

La carrera de la IA se decidirá en el ladrillo y el kilovatio, no solo en el nanómetro.

Además, la expansión de la IA exige plazos de construcción cada vez más cortos. Los operadores buscan socios que puedan entregar infraestructura llave en mano sin sacrificar eficiencia energética. Ahí encaja el valor de una compañía como Cloverleaf.

Nadie habla de chips sin hablar de electricidad. La nueva generación de GPUs consume mucha más energía por rack, y los centros de datos deben adaptar sus sistemas de suministro y refrigeración. La alianza no lo dice, pero cualquier socio creíble en este terreno necesita hoy capacidades de gestión energética.

La infraestructura pesa más que el silicio

He cubierto varias etapas del ciclo de Nvidia y creo que esta noticia confirma un cambio de fondo. El valor ya no está únicamente en el diseño del chip; se reparte entre la integración, la energía y la entrega final. Cuantos más socios sume Nvidia, más sólida será su red de distribución, pero también más compleja su coordinación.

La competencia no se detiene. AMD e Intel avanzan en sus propias plataformas para servidores, y los hiperescalares buscan diversificar proveedores para evitar una dependencia excesiva. La alianza con Cloverleaf es una pieza más en un tablero donde nadie quiere ceder terreno.

Qué vigilar de aquí a final de año

El mercado espera señales concretas. La pregunta no es si la alianza tiene lógica, sino si se traduce pronto en proyectos anunciados. Habrá que ver si antes de que termine 2026 aparecen los primeros despliegues conjuntos y si Nvidia logra ampliar su base de clientes más allá de los grandes nombres de siempre.

Para los inversores, la noticia refuerza una tesis de largo plazo: la demanda de infraestructura para IA sigue sin encontrar techo. Conviene, eso sí, separar los titulares de los contratos. El anuncio es prometedor, pero el impacto en las cuentas solo se verá con el paso de los trimestres.
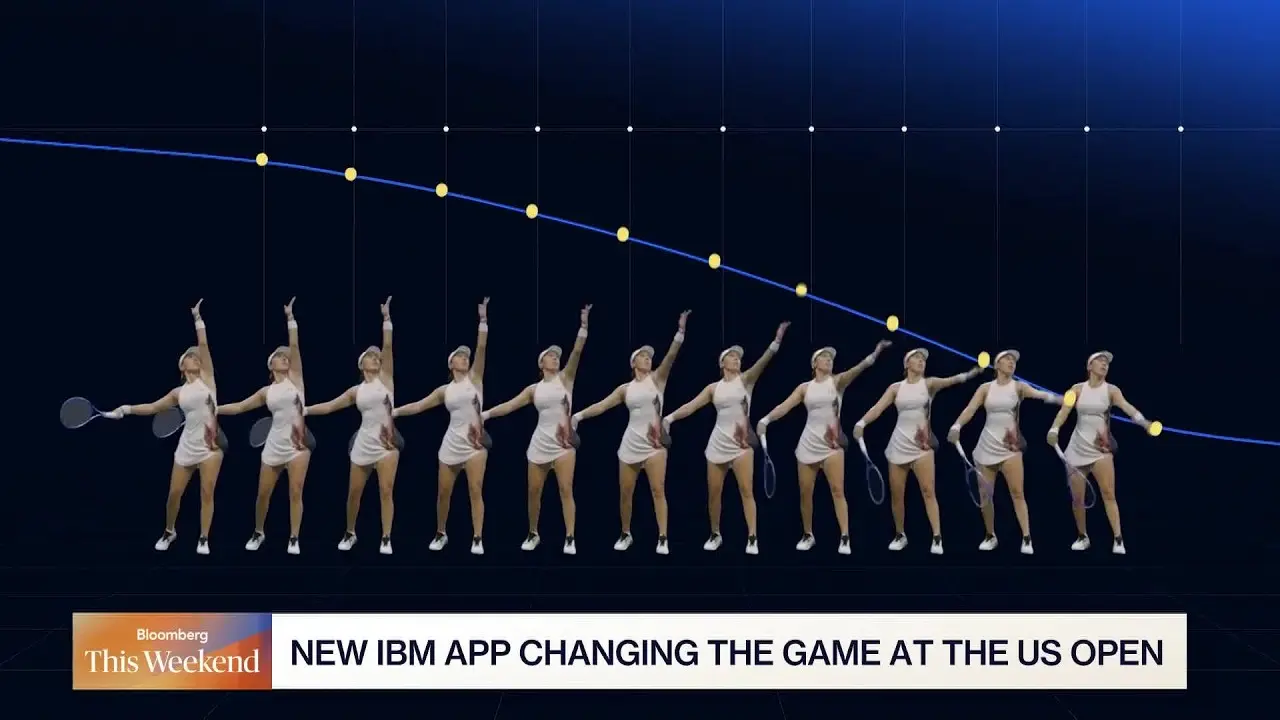
Inteligencia artificial tenis: IBM la lleva al US Open y analiza cada punto en tiempo real

La inteligencia artificial ha dejado de ser una promesa lejana en el deporte. En plena temporada de Grand Slam, Bloomberg Television dedica un análisis al papel de IBM en el US Open y al giro que la IA está imprimiendo al tenis profesional.

Jonathan Adachi, vicepresidente senior de IBM, y el extenista estadounidense Sam Query conversaron con el canal sobre una aplicación renovada que aspira a cambiar la manera de seguir el torneo. No se trata solo de estadísticas: la promesa es ofrecer contexto, narrativa y decisiones más informadas.

La alianza IBM-US Open cumple 35 años

Adachi recordó que este es el trigésimo quinto año de colaboración entre la tecnológica y el Grand Slam neoyorquino. Según él, la continuidad se explica por una voluntad compartida de probar tecnologías nuevas y de replantear constantemente la experiencia de los aficionados.

La edición de 2026 llega con varias funciones inéditas. El ejecutivo las enumera con entusiasmo: una evolución que, a su juicio, va desde la personalización inicial hasta la comprensión más profunda de los momentos que deciden un partido.

Actualizaciones en vivo y una experiencia más ágil

La primera novedad es Live Updates. Adachi la describe como una página de inicio pensada para mostrar al usuario lo que quiere ver sin obligarle a navegar por menús. La aplicación responde más rápido y ofrece una experiencia de consumo más directa.

Luego aparece Serve Quality, una métrica vinculada al saque. En la conversación, Adachi explicó que se aleja de las mediciones tradicionales. No basta con registrar la velocidad: el sistema analiza hasta 21 puntos del cuerpo, desde el movimiento de las extremidades hasta la trayectoria de la raqueta.

Puedes tener mil puntos de datos, pero los jugadores no van a mirar todos. Ahí es donde entran el entrenador y su equipo.

— Sam Query, extenista profesional

El resultado es una puntuación de calidad. Permite interpretar si el sacador estaba fino o incómodo más allá de los kilómetros por hora. Un salto, defiende Adachi, hacia una lectura más matizada del rendimiento.

La tercera función es Match Chat, que toma el relevo del chat del año pasado. Incorpora procesamiento de lenguaje natural y suma fotografías y vídeos a las respuestas. La cuarta propuesta, Key Moments, busca los giros sutiles: la duración de un peloteo, un ace para cerrar set o una rotura en el momento preciso.

Para Adachi, esta capa narrativa ayuda a entender cómo cambia la corriente de un encuentro, más allá del marcador evidente.

El análisis que llega al banquillo

Sam Query, retirado hace relativamente poco, ofrece la perspectiva de quien estuvo en la pista. El extenista asegura que el rival sabrá lo que sabrá: un sacador no puede controlar qué información maneja el adversario. Lo relevante, sostiene, es cómo el cuerpo técnico traduce esos datos.

Según Query, un jugador no puede procesar 15 o 20 variables mientras resta o saca. La utilidad real aparece cuando el entrenador consulta la aplicación, detecta dos o tres ideas claras y se las transmite. La destilación es el trabajo clave del equipo.

La aplicación se convierte así en un filtro. No busca sustituir la intuición del entrenador, sino darle una base más sólida para decidir qué indicaciones pueden marcar la diferencia en un partido concreto.

Precisión sin perder espectáculo

La presentadora planteó si el exceso de datos podría restar espontaneidad al tenis, evocando las discusiones por bolas cantadas al límite. Query respondió sin dudar: el ganador del US Open recibirá 5,5 millones de dólares, una cifra divulgada el día anterior. Con ese dinero en juego, según él, no se puede fallar una línea por unos centímetros.

El extenista no niega que el volumen de información sea abrumador. Afirma que los jugadores no la consultan toda, pero insiste en que los entrenadores ganan capacidad para desmenuzar los partidos. Remontadas, puntos de break salvados, saques en zonas decisivas: ahora pueden aislarse con mayor facilidad, algo que considera una ventaja una vez que el mensaje aterriza en el jugador.

El debate sobre la espontaneidad no es nuevo. Desde la llegada del ojo de halcón, el tenis ha convivido con la automatización de decisiones que antes dependían del criterio humano, y las quejas por las bolas discutidas han ido cediendo terreno.

Durante esa explicación, Adachi asintió con aprobación. La coincidencia entre ambos ilustra un consenso incipiente: el valor no está en acumular datos, sino en convertirlos en instrucciones accionables.

Implicaciones para el futuro del tenis

El contexto del torneo refuerza esta tendencia. El US Open se ha caracterizado por incorporar innovaciones tecnológicas y por repartir bolsas económicas crecientes. La cifra citada por Query, 5,5 millones de dólares para el campeón, eleva la exigencia de precisión en las decisiones arbitrales y tácticas.

Para la audiencia, la evolución también es notable. Los espectadores ya no dependen solo de la transmisión lineal: pueden interactuar con un chat, recibir alertas personalizadas y explorar los momentos clave. La narrativa deportiva se vuelve consultable, casi conversacional.

El producto no solo sirve a técnicos y analistas; redefine la relación de entrenadores, jugadores y aficionados con el partido. La digitalización también redefine la manera de cubrir el torneo: las redacciones pueden apoyarse en resúmenes generados por IA para detectar giros narrativos sin depender únicamente de la observación directa.

Leer el tenis a través de la inteligencia artificial promete una comprensión más profunda. Pero plantea también una pregunta que el debate deja abierta: ¿cuánta mediación tecnológica admite un deporte antes de alterar su esencia? Por ahora, el US Open parece dispuesto a responder con datos.

Puedes ver la conversación completa en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Puros caros baratos: por qué el de 20 euros gana al de 500

¿Qué puro se recuerda con más cariño? Wall Street Wolverine arranca su último análisis con una pregunta incómoda para cualquier aficionado. Y la respuesta que da su presentador no apunta a una pieza de 500 euros, sino a un Partagás Lusitania que en su momento costaba menos de 20.

Ese puro de doble corona, con más de cuatro o cinco años de curación, apareció en plena pandemia. El canal acababa de despegar y la emoción del momento acompañó una experiencia que duró tres horas. Una primera calada dulce y elegante bastó para entender que no hacía falta pagar una fortuna.

El precio no siempre compra la mejor experiencia

El presentador admite que también ha probado un puro de 500 euros de Davidoff. La experiencia fue brutal, sí, pero con un matiz: cuando pagas esa cifra, te fuerzas a que te guste el momento. En su opinión, la lógica de ‘cuanto más caro, mejor’ no se sostiene. La diferencia entre un puro de 500 y uno de 110 puede resumirse en dos palabras: marketing y escasez.

El razonamiento es simple. De un puro exclusivo puede haber una única caja; del otro, doscientas. Wall Street Wolverine recuerda además las subastas de humidores de lujo cubanos que pueden alcanzar varios millones de euros. No siempre se paga por la calidad del tabaco, sino por el objeto, la firma y lo que representa.

Invertir bien no es gastar más

El canal lanza una advertencia: criticar un falso de 30 euros no significa que haya que comprarse el verdadero de 100. Si la experiencia es horrible, da igual la marca que lleve. Su padre lo resume con el jamón: si está malo, está malo, por mucho que ponga en la etiqueta. Mejor un puro de otra marca, garantizado, que un capricho mal elegido.

Aquí entra su recomendación para principiantes: Davidoff 2000. No es barato, pero tampoco descabellado. Cuesta alrededor de 14 euros y ofrece un formato de 129 milímetros por 42 de cepo. Suficiente tiempo, sin pasarse de potencia. El presentador lo describe como suave, aromático, perfumado y herbáceo, con pimientas blancas finas. Una primera experiencia que no agrede y que se recuerda como un momtazo.

La mejor experiencia no es la que más has pagado. La diferencia entre un puro de 500 euros y uno de 110 suele ser marketing y escasez.

— Wall Street Wolverine

La potencia no es para todos

El presentador también relata su peor experiencia. Un domingo a las once de la mañana, sin desayunar, se metió un Cardenal Mendoza y un Davidoff robusto intenso. El resultado: dos días indispuesto. Reconoce que fue imprudente, que la etiqueta ‘intenso’ avisaba y que hay puros que, aunque buenos, pueden hacer sufrir si no se entienden. No son malos; simplemente no encajan con uno.

En este punto, Wall Street Wolverine señala a Nicaragua como la denominación de origen que más potencia mete hoy en día. El presentador confiesa que al principio llamaba a los puros nicaragüenses ‘ni con agua’. Con el tiempo aprendió a elegir el formato adecuado, y recuerda que quien inicia a otra persona suele ofrecerle el puro más fuerte, no el más adecuado.

Cuánto cuesta de verdad fumar un puro

El canal rebaja la sensación de lujo inaccesible. Hay puros desde dos, tres o siete euros, y la media española de gasto por unidad ronda los 7 euros. Si un puro ocupa hora y media o dos horas, el disfrute por hora compite con una entrada de cine. Mucha gente, asegura, ha dejado el cigarrillo y ahora fuma puros solo el fin de semana.

La comparación le sirve para cerrar el argumento: un puro de 7 euros equivale al precio de una cajetilla premium de cigarrillos, que de premium solo tiene el nombre. No es todos los días, no genera el mismo enganche, y se disfruta con calma. El paralelismo con el vino es claro: no hace falta beber 25 vinos malos cuando puedes elegir una copa de un vino rico, aunque sea joven.

El debate sobre si el precio define la calidad no es exclusivo del tabaco. En mercados como el del vino, el whisky o el café, la escasez y la marca distorsionan la percepción. Wall Street Wolverine aterriza esa lógica en un sector donde la subasta de humidores de lujo alimenta la idea de exclusividad. Su lectura es directa: para muchos consumidores, pagar más no garantiza una mejor experiencia; a menudo garantiza una mejor historia que contarse a uno mismo.

La próxima vez que alguien mire un puro de 20 euros con desdén, tal vez convenga recordar la anécdota del Partagás Lusitania. O plantearse, como hace el canal, si el mejor puro es el que te pega una buena calada o el que alimenta la cuenta bancaria. La respuesta, según Wall Street Wolverine, está en lo que se disfruta, no en lo que se paga.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Youtube video

Precio Solana hoy: SOL cae un 4,28% hasta 95,5 dólares y desata una ola de liquidaciones tras el rally del 26,6%

95,51 dólares. Solana ha cedido un 4,28% en 24 horas y cotiza en 95,51 dólares, con volumen en máximos de dos semanas.

La sesión ha sido de las que dejan huella. Solana abrió por debajo de los 100 dólares, marcó mínimos en los 92,4 y rebotó hasta los 95,5 actuales, un camino que habla más de la volatilidad de los derivados, esos contratos apalancados que no exigen comprar el activo directamente. Las oscilaciones de una sola jornada superaron con creces lo que la red suele moverse en semanas de mercados tranquilos.

Qué está pasando con el precio de Solana hoy

El volumen de negociación alcanzó los 4,88 mil millones de dólares en la jornada, un 136% por encima de la media de 30 días y la cifra más alta de las dos últimas semanas. No obstante, es casi la mitad de los 8,05 mil millones registrados la víspera, lo que sugiere una pausa de la presión compradora más que un pánico vendedor generalizado. Ese matiz importa: el dinero no está saliendo en estampida, está dejando de perseguir el precio.

La caída de Solana se explica en buena medida por liquidaciones en cadena. Cuando el precio se mueve en contra de posiciones muy apalancadas, las plataformas de derivados cierran esas posiciones de forma automática: es lo que el sector cripto llama liquidaciones. Ayer se produjo un episodio de este tipo, sincronizado con la caída del Bitcoin en una sesión de tono general negativo. El proceso no es una falla del protocolo; es un ajuste de un mercado que venía demasiado cargado de apalancamiento.

En el plano técnico, el precio actual se sitúa por encima de la media móvil simple de siete sesiones, situada en 84,9 dólares, pero por debajo de la media de 50 sesiones, en 77,2. La media móvil de siete días, el promedio del precio de las últimas siete jornadas, actúa como primer soporte dinámico; la media de 200 sesiones, en 81,1 dólares, sería el ancla si la corrección se profundiza.

Por qué cae SOL justo ahora

Detrás del descenso hay una combinación de factores. El retroceso coincide con una pausa general del mercado: Bitcoin cedió un 1,79% en la jornada y el apetito por el riesgo se ha moderado tras un ciclo de subidas fuertes. Solana venía de ganar más del 26% en una semana, el tipo de movimiento que invita a los operadores de corto plazo a recoger beneficios.


La caída de hoy no cambia el fondo de la red, pero recuerda que en derivados el precio se mueve por apalancamiento, no solo por fundamentales.

A ese cóctel se suma el mercado de futuros. El elevado interés abierto, el número de contratos pendientes de liquidar, amplifica los movimientos en ambas direcciones. Cuando una corrección se cruza con posiciones apalancadas, las liquidaciones retroalimentan la caída: el precio baja, los contratos se cierran y la venta forzada presiona aún más el precio.

Una corrección dentro de un giro de mercado

Visto con perspectiva, lo que está ocurriendo con Solana se parece a otras correcciones posteriores a subidas rápidas. El activo ya vivió episodios de subidas verticales, picos de volumen y oleadas de liquidaciones que purgan el exceso de apalancamiento. La diferencia ahora es que el retroceso llega tras un semestre difícil, con SOL más de un 50% por debajo de los niveles de inicio de año y una capitalización en en torno a los 55.700 millones de dólares.

Conviene recordar que Solana arrastra un historial de paradas de red y de alta correlación con los ciclos de deuda del mercado cripto. Su recuperación desde los mínimos de 2023 fue notable, pero el activo no ha logrado recuperar el terreno perdido frente a su máximo histórico. Ese contexto pesa sobre el ánimo de los operadores.

Llamar a esto una oportunidad de compra es simplificar. Me parece, con los datos sobre la mesa, que la lectura más prudente no es bajista ni alcista, sino de mercado en reacomodación. La red Solana no ha presentado una falla técnica ni un nuevo frente regulatorio; el descenso responde a dinámicas de derivados y a una pausa del apetito de riesgo. Eso no elimina los riesgos conocidos: el activo sigue lejos de máximos, la correlación con Bitcoin sigue siendo alta y la concentración del volumen en pocas plataformas puede acentuar los movimientos.

Para los inversores de largo plazo, la clave no está en si el rebote de los 92,4 dólares se sostiene una semana más, sino en si la sesión de hoy normaliza el apalancamiento sin romper los soportes de medio plazo. Si el precio pierde la zona de los 84,5 dólares, la siguiente referencia clara aparece en los 81,1 dólares, la media de 200 sesiones. Por arriba, recuperar los 100 dólares con volumen sostenido abriría la puerta al rango de 102 a 112 dólares que mencionan los analistas técnicos.

El precio de Solana hoy no es una señal de alarma por sí solo. Es el recordatorio de que los mercados apalancados se mueven rápido y castigan a quien persigue cada vela. Para el inversor que mira a medio plazo, la cuestión es si el volumen acompaña al rebote o si la pausa se convierte en una corrección más profunda.

Incidente HumidiFi Solana: el DEX suspende su trading tras un ataque a fondos internos

HumidiFi ha suspendido el trading en Solana tras un incidente de seguridad. El equipo asegura que solo ha afectado a fondos internos y que ningún cliente ha perdido activos.

Se trata de uno de los exchanges descentralizados (DEX) más activos de Solana, la red que se ha convertido en el principal campo de pruebas de las finanzas descentralizadas (DeFi). Según DefiLlama, HumidiFi movió 213,79 millones de dólares en el último día y unos 2.468 millones en 30 días.

El token nativo WET registró una jornada extraña. Su volumen de negociación repuntó casi un 192% hasta los 5,49 millones de dólares, pero el precio cayó un 8,66% hasta los 0,07173 dólares. El activo cotiza un 78% por debajo del máximo de 0,336 dólares que marcó en diciembre de 2025.

En su cuenta oficial de X, el proyecto explicó que una parte de su red interna quedó comprometida y que el equipo sigue investigando. Por ahora no ha calificado el episodio como hackeo ni ha publicado una cifra oficial de pérdidas.

Qué se sabe del incidente de HumidiFi

El equipo ha optado por la cautela: paralizar el trading y comunicar solo lo imprescindible. La versión oficial insiste en que el daño no alcanzó a los usuarios, algo que el ecosistema lleva meses escuchando en otros protocolos. La ausencia de una cifra de pérdidas no significa que el agujero sea pequeño; significa que todavía se está midiendo.

HumidiFi no ha desvelado el vector del ataque. En el ecosistema Solana, los incidentes suelen combinar permisos mal configurados, firmas comprometidas o contratos puente sin auditar. Cualquiera de esas vías puede convivir con una tesorería interna separada de los fondos de los usuarios.

La promesa de que solo han caído fondos internos vale lo que valga la auditoría posterior, no el tuit que la anuncia.

El antecedente de la venta en Jupiter

El episodio no es el primer tropiezo del proyecto. En una venta de tokens organizada sobre Jupiter, el agregador de exchanges descentralizados de Solana, un comprador automatizado acaparó casi toda la emisión. Bubblemaps detectó al menos 1.100 carteras con patrones de financiación y tiempos idénticos entre las 1.530 participantes. Aquella venta se canceló después de captar 1,39 millones de dólares en USDC, la stablecoin vinculada al dólar.

El equipo reaccionó con contundencia. Llegó a escribir en X que el comprador automatizado ‘no se va a quedar con nada’. Después prometió una nueva ronda de tokens y un reparto proporcional para los compradores legítimos, pero la mancha sobre la distribución del token quedó.

Los datos de DefiLlama muestran que HumidiFi gestionó 213,79 millones de dólares en el último día. Ese volumen no es el de un proyecto anecdótico: lo convierte en uno de los DEX con más actividad de Solana. Y por eso el silencio sobre el incidente pesa más.

Análisis: un patrón que va más allá de HumidiFi

El episodio encaja en un segundo trimestre de 2026 especialmente agresivo para la seguridad de los criptoactivos. Según los datos recogidos por DefiLlama, 83 incidentes distintos se produjeron solo hasta el 22 de junio, con pérdidas cercanas a los 775 millones de dólares. No es un problema exclusivo de Solana, pero la red concentra una parte relevante de la experimentación DeFi.

Pese a la gravedad, el incidente no ha tumbado el precio de SOL ni ha provocado una retirada masiva de liquidez en los DEX de Solana. El mercado parece leerlo como un fallo operativo de HumidiFi, no como un fallo de la cadena. Es una distinción que conviene mantener: la red de Solana siguió produciendo bloques con normalidad mientras el exchange apagaba su trading.

Para el inversor, la lección es incómoda: un DEX puede mover miles de millones sin que sus usuarios sepan exactamente cómo están custodiados los fondos del protocolo. La arquitectura de Solana no falló; lo que parece fallar es la gobernanza y la seguridad operativa de un proyecto concreto.

Habrá que esperar al informe post-mortem y a la auditoría que el equipo prometa. Si los fondos internos eran los únicos expuestos, la confianza puede recuperarse con rapidez. Si aparecen direcciones de usuarios comprometidas, el caso cambiará de tono. HumidiFi ya sabe lo que es cancelar una venta por un mal actor; ahora tiene que demostrar que puede gestionar un incidente en producción.

Aena afronta en bolsa la batalla política por las tasas aeroportuarias tras el choque con Ryanair

Aena afronta en bolsa un frente político que toca su principal fuente de ingresos: las tasas aeroportuarias. La disputa con Ryanair ha dejado de ser una simple negociación comercial.

La batalla política por las tasas de Aena

El ministro de Transportes y Movilidad Sostenible, Óscar Puente, ha acusado a la aerolínea irlandesa de ‘disfrazar sus problemas’ de falta de aviones para presionar a los gobiernos. Según la entrevista concedida a Europa Press, los retrasos en las entregas afectan a toda la industria aeronáutica y no solo a Ryanair.

Los datos que aporta el Ministerio son concretos. Ryanair ha recortado tres millones de asientos en aeropuertos regionales españoles entre 2025 y 2026, a la vez que ha aumentado la oferta en 600.000 plazas en Madrid, Barcelona, Palma y Málaga.

La lectura del ministro es directa: saca aviones de los aeródromos menos rentables para concentrarlos en los que ofrecen más beneficio. Barajas y El Prat, con tasas más altas, resultan muy rentables para Ryanair. Valladolid, con costes más bajos, queda penalizado.

El conflicto no es nuevo. El consejero delegado de Ryanair DAC, Eddie Wilson, condicionó la llegada de más aviones a España a una rebaja de las tasas aeroportuarias. La compañía prevé recibir 300 nuevas aeronaves en los próximos años.

La bolsa no castiga a Aena por una discusión de prensa. Castiga la posibilidad de que la tarifa deje de ser un dato predecible y pase a depender de la negociación política.

Puente defiende la competitividad de las tasas españolas y presenta a Aena como líder mundial en gestión aeroportuaria. Ha llegado a afirmar que ningún país rechazaría tener al operador español en sus aeropuertos.

El marco regulado es la clave. El ministro insiste en aprobar el DORA III para el periodo 2027-2031, con inversiones previstas de 13.000 millones de euros en la red aeroportuaria. Puente reconoce, además, que los aeropuertos españoles están saturados y acercan la cifra de 100 millones de turistas.

El mercado lee la presión tarifaria como riesgo, no como accidente

La primera consecuencia bursátil es de prima regulatoria. Los inversores no ven a Aena como un negocio inmobiliario. La previsibilidad de los ingresos regulados sostiene el múltiplo, y cualquier guiño político a rebajas selectivas erosiona esa visibilidad. Los comunicados oficiales remitidos a la CNMV hasta ahora no recogen cambios materiales en las tarifas.

La fuerza de Aena no está en subir tasas al alza. Está en operar una red densa con ingresos estables por pasajero. Si Ryanair consigue que el debate se mida solo en términos de coste tarifario, gana el relato aunque pierda la causa. Las cuentas anuales publicadas por Aena muestran que el negocio depende más de la recuperación del tráfico que de un repunte extraordinario de precios.

Por eso la acción se mueve menos de lo que sugiere el ruido político. El choque no modifica hoy el guidance de tráfico ni las inversiones comprometidas. Aun así, introduce una variable nueva: el riesgo de que la tarifa se convierta en moneda de cambio ante una aerolínea con visibilidad global.

El riesgo se concentra en el flanco político, no en el operativo. Aena no compite por captar rutas con precios a la baja; su fortaleza está en la posición dominante de Barajas y El Prat. La prueba es que Ryanair no renuncia a Barajas a pesar de las tasas más altas. Utiliza los aeropuertos regionales como palanca, pero mantiene la red troncal donde el retorno por pasajero es mayor.

Aena análisis bursátil

DORA III y la contradicción de fondo del negocio de Aena

La paradoja es evidente. Ryanair recorta tres millones de asientos en aeropuertos regionales y, al mismo tiempo, condiciona su expansión a una rebaja de tasas. Su problema operativo inmediato no es el coste por pasajero, sino la falta de aviones. A mi juicio, la presión tarifaria es una cortina de humo razonablemente eficaz: convierte una restricción industrial en una aparente exigencia regulatoria.

España no es un caso aislado. Las aerolíneas de bajo coste han utilizado históricamente los aeropuertos secundarios como palanca de negociación con las regiones. Lo diferente ahora es que la discusión sube al ámbito estatal y coloca a Aena en una posición delicada. Si la tarifa de Ryanair se convierte en tarifa para todos, la red pierde coherencia. Si no se cede, el Ejecutivo aparece como defensor del gestor frente a la conectividad regional.

La saturación reconocida por el ministro complica la narrativa de Ryanair. Si la capacidad de los grandes aeropuertos está al límite, no hay margen para rebajar tarifas y atraer más vuelos sin agravar los cuellos de botella. Las horas valle son una solución operativa, pero no resuelven la presión estructural de la demanda turística en temporada alta.

El DORA III ofrece una salida. Al fijar inversiones y tarifas máximas hasta 2031, reduce la discrecionalidad. El problema es de calendario: cualquier retraso en su aprobación prolonga la incertidumbre. La próxima publicación de datos mensuales de tráfico de Aena será el primer test para comprobar si el recorte de Ryanair se traslada o no al conjunto de la red. En mi lectura, esa es la variable que el mercado vigilará más que los titulares.

Hay un segundo riesgo, menos comentado. La defensa de Puente incluye una petición implícita al gestor: que absorba parte del coste político sin trasladarlo al accionista. Si el Ministerio frena la actualización de tarifas para contener a Ryanair, la señal para el capital institucional sería negativa. No por la cifra concreta, sino por el precedente: la gestión regulada se habría convertido en gestión negociada.

Veredicto Merca2

Cotización al cierre o apertura: Aena no reacciona con caídas bruscas tras el cruce de declaraciones. La variación intradía se mantiene por debajo del 1% al cierre de esta edición y el valor continúa por encima de los mínimos del trimestre.

Clave técnica: Con una variación inferior al 0,5%, Aena mantiene la estructura de consolidación previa al conflicto. La pérdida de la zona de soporte del tercer trimestre activaría antes un ajuste de múltiplo que una corrección por tráfico.

Apunte macro: El DORA III prevé 13.000 millones de euros de inversión entre 2027 y 2031. Esa es la cifra que estabiliza la previsibilidad de los ingresos de Aena; la propuesta puede consultarse en la documentación del Ministerio de Transportes y Movilidad Sostenible.

Los cosméticos para piel madura: menos productos y más evidencia

Los activos cosméticos para piel madura funcionan mucho mejor cuando se eligen por evidencia y no por acumulación: una rutina corta con vitamina C, retinol y fotoprotección SPF 50+ aporta más firmeza y luminosidad que un neceser infinito.

Piel madura: el punto de partida es la constancia, no la cantidad

La piel madura se define por la suma de genética y exposición ambiental, sobre todo solar. Con los años, la producción de colágeno y elastina se modula, y la piel tiende a perder firmeza, retener menos agua y marcar más las líneas de expresión. Nada de esto obliga a un ritual de diez pasos.

El análisis original lo deja claro: el sol es el factor externo que más acelera el fotoenvejecimiento. La radiación acumulada explica buena parte de la pérdida de densidad, las manchas y la textura irregular. Por eso la fotoprotección no es un complemento, sino el activo de cierre de cualquier rutina.

La letra pequeña de la cosmética juega a la confusión. No es lo mismo un sérum con vitamina C estable que un producto con derivados diluidos y mucho relato de marketing. Menos cosméticos no significa menos eficacia: significa elegir fórmulas utilizables y constantes.

Aquí está la clave: el orden de los ingredientes importa más que las promesas del envase. Si un activo aparece al final de la lista, su concentración real es anecdótica. Busca fórmulas con vitamina C protegida de la luz y el retinol en formatos que no comprometan la barrera cutánea.

Y ojo con la exfoliación: rascar la superficie a diario no acelera la renovación, solo desgasta la barrera. La constancia con pocos activos, bien formulados y bien ordenados, es lo que de verdad mueve la aguja en una piel que pide eficiencia.

Menos cosméticos y más constancia: la barrera cutánea es el activo silencioso que sostiene el resultado de todo lo demás.

Los tres activos con más evidencia para una rutina minimalista

La vitamina C actúa como antioxidante y apoya la síntesis de colágeno. El formato más práctico es un sérum por la mañana, aplicado sobre la piel limpia y antes de la hidratante, para que llegue antes del fotoprotector.

El retinol, derivado de la vitamina A, es el activo nocturno con más trayectoria en renovación celular y textura. Se aplica por la noche, después de limpiar, y conviene espaciar su uso al principio para no comprometer la barrera cutánea.

El protector solar no se negocia. Un SPF 50+ de amplio espectro, reaplicado a lo largo del día, ayuda a limitar la degradación del colágeno y la aparición de manchas. Ninguna rutina de activos tiene sentido sin este cierre.

La interacción entre los tres activos es sencilla: la vitamina C prepara la piel de día, el retinol trabaja de noche y el SPF 50+ protege la inversión. No hacen falta pasos intermedios con tónicos, brumas ni dobles limpiezas heroicas a diario. La rutina se sostiene precisamente porque es corta.

skincare después de los 50

📊 La pauta en cifras

  • Protector solar: SPF 50+ de amplio espectro, cada mañana, incluso en días nublados.
  • Vitamina C: suero antioxidante por la mañana, antes de la hidratante y del fotoprotector.
  • Retinol: crema de noche, empezando dos o tres veces por semana y subiendo según tolerancia.
  • A tener en cuenta: menos exfoliación química o física; la barrera cutánea es la base de todo.

Menos exfoliación, más barrera cutánea: el análisis con criterio

La exfoliación frecuente es el error silencioso de muchas rutinas maduras. La evidencia apunta a que una barrera cutánea equilibrada retiene mejor la hidratación y tolera mejor los activos como el retinol. Rascar la superficie a diario no acelera la renovación: la compromete.

En la práctica, la mayoría de los estudios apunta a que la constancia con pocos activos supera a la rotación constante de fórmulas. La piel necesita semanas, no días, para responder al retinol o a la vitamina C. Quien acumula productos no suma resultados: suma interacciones, texturas incompatibles y más riesgo de irritación.

Además, la evidencia no respalda la idea de que un neceser completo aporte más. Al revés: cuantas más fórmulas se superponen, más difícil resulta identificar qué activo está funcionando y más variables se introducen en la barrera cutánea. Para una piel madura, la simplicidad es un criterio de calidad.

La honestidad manda: el retinol no es un borrador instantáneo y la vitamina C tampoco aclara en una semana. Su efecto se nota con el uso continuado y con expectativas realistas. Para una persona ocupada, la ventaja es justamente esa: una rutina de tres pasos por la mañana y dos por la noche es sostenible. Y recuerda: esta información es divulgativa y no reemplaza el criterio de un profesional del cuidado de la piel.

⚡ Rutina de Optimización Diaria

  • Mañana en tres pasos: Limpia, aplica vitamina C y sella con hidratante y SPF 50+ cada día, también en días grises.
  • Noche de retinol: Desmaquilla, usa retinol en crema y aplica una hidratante más nutritiva; empieza dos o tres noches por semana.
  • Revisa tu neceser: Elimina los productos redundantes y prioriza formas estables de vitamina C y retinol, sin sobrecargar la barrera.

El coste medio de una boda en España supera los 25.000 euros: la inflación en hostelería encarece el banquete

El coste medio de una boda en España supera ya los 25.000 euros y la hostelería encarece el banquete. El presupuesto ha dejado de medirse por invitados para medirse por gasto por cubierto.

El último Informe del Sector Nupcial 2026 de Bodas.net, fija el gasto medio en 25.183 euros, sin contar alianzas ni viaje de novios. Es un 6% más que los 24.618 euros del año anterior, que a su vez ya había subido un 17% respecto a 2023.

El coste real de una boda: 25.183 euros sin anillos ni viaje

La evolución trienal es aún más clara: el coste se ha incrementado un 23% en tres años, según la misma fuente. El alza no llega por casualidad ni por el número de enlaces, sino por lo que las parejas aceptan pagar por personalizar la celebración.

La inflación es la otra pata. El INE sitúa el IPC medio de 2023 en el 3,5%, mientras los precios de hostelería y restauración se dispararon un 6,8%. En 2024 el dato general cayó al 2,8%, pero el encarecimiento acumulado siguió presionando el banquete.

El gasto por invitado lo ilustra todo: ha pasado de 162 euros en 2022 a 225 euros de media hoy. Las parejas invitan a menos gente —unos 115 invitados entre millennials y 118 en la generación Z— y concentran más dinero en cada experiencia.

El precio por invitado, más que el número de asistentes, es lo que de verdad decide el presupuesto final de una boda.

Los servicios básicos ya son casi universales: el 99% contrata un espacio para el banquete, el 93% añade catering, el 90% fotógrafo, el 87% DJ y el 84% florista. Además, ocho de cada diez alquila mobiliario aparte y el 56% suma videógrafo o fotomatón.

Este esquema invita a leer la letra pequeña de cada presupuesto. La fuga de control suele estar en complementos como el alquiler de mobiliario, el videógrafo y, el fotomatón, que se suman sin que la pareja revise su impacto sobre el total.

A la ecuación se suma la extensión de las celebraciones. Siete de cada diez bodas ya se desarrollan durante varios días e incluyen fiesta de compromiso, cena preboda o celebraciones fuera de la ciudad. Cuantas más jornadas, más proveedores repiten factura.

Dónde se dispara el presupuesto y cómo negociar cada partida

El viaje de novios es otro agujero presupuestario: el 76% de las parejas realizó luna de miel y casi la mitad gastó más de 5.000 euros. Son partidas que no aparecen en la comparativa básica, pero condicionan cualquier planificación financiera real.

El sector nupcial engloba hoy desde el catering y la decoración hasta la producción audiovisual, el entretenimiento y el transporte. Esa diversificación explica por qué la factura no depende ya de un único proveedor y por qué la comparativa debe hacerse por partidas.

📊 La comparativa de un vistazo

PartidaVariaciónDato clave
Coste total medio (sin alianzas ni viaje)+6% interanual25.183 euros
Gasto por invitado+39% desde 2022225 euros
Hostelería y restauración (2023)+6,8%IPC general: +3,5%

cuánto cuesta una boda

Antes de firmar con un proveedor conviene comparar el precio por invitado, no solo el coste total, y pedir desglose de IVA, horas extra y suplementos por servicio. En hostelería, un presupuesto cerrado con menú cerrado y bebidas incluidas suele anticipar mejor el gasto que una oferta con extras opcionales.

El dato que debes mirar antes de firmar con un proveedor

El negocio no se recupera por volumen, sino por ticket. Según el INE, en 2024 se celebraron cerca de 175.400 matrimonios, un 1,7% más que el año anterior. La cifra confirma que el gasto medio por boda, y no la cantidad de enlaces, sostiene un sector cercano a los 4.000 millones de euros.

Esto obliga a una lectura más fría de los extras. El fotomatón o la decoración personalizada suman experiencia, pero no conviene aceptarlos sin un presupuesto cerrado por ración. Con la hostelería subiendo un 6,8% solo en 2023, pequeñas concesiones se multiplican en bodas de más de cien invitados.

El dato de 225 euros es una media y conviene tomarla como referencia de partida: la ubicación, la temporada y el tipo de menú determinan desviaciones amplias. La comparación por partidas evita sorpresas de última hora.

Para la pareja que planifica, la diferencia entre 24.618 y 25.183 euros no está solo en el menú, sino en la gestión de complementos. Comparar al menos tres proveedores de banquete y pedir el coste por cubierto con IVA da una foto más real que el presupuesto global.

La información de este artículo es divulgativa y de análisis de consumo; no constituye asesoramiento financiero personal ni sustituye la valoración de cada caso.

🛒 El Veredicto de Compra

  • Pide el precio por cubierto, no solo el total: con un gasto medio de 225 euros por invitado, una diferencia de 5 euros se traduce en 575 euros en una boda de 115 personas.
  • Desglosa los complementos: videógrafo, fotomatón y mobiliario extra son los que más inflan el presupuesto sin que se note en la primera propuesta.
  • Compara tres proveedores de banquete: exige IVA, suplementos por hora extra y política de cancelación antes de firmar; el ahorro no está en el menú, está en la letra pequeña.

Un castillo de lujo en Irlanda: la compra off-market de Zuckerberg por 35 millones revaloriza el real estate histórico

0

Mark Zuckerberg ha comprado un castillo de lujo en Irlanda por una cifra estimada de hasta 35 millones de dólares. La operación, cerrada off-market y reportada por Architectural Digest, confirma que el real estate histórico europeo ha dejado de ser una anécdota de estilo de vida para convertirse en una partida más de asignación de capital entre las grandes fortunas.

Strancally Castle, en el condado de Waterford, es el activo en cuestión. Se trata de una residencia neogótica de tres plantas y unos 16.000 pies cuadrados, asentada sobre 440 acres a orillas del río Blackwater. El precio exacto no se ha hecho público.

The Irish Times, citado por Architectural Digest, estima una horquilla de 20 a 30 millones de euros, equivalente a entre 23 y 35 millones de dólares. Un portavoz de Meta confirmó que Zuckerberg y Priscilla Chan pasarán temporadas en Irlanda.

La finca actual se terminó hacia 1830 según el encargo de John Keily, antiguo miembro del Parlamento, y lleva la firma de los arquitectos James y George Richard Pain. A menos de cinco kilómetros, las ruinas del Strancally original datan del siglo XII y arrastran una leyenda negra: una trampilla que, según las crónicas, precipitaba a las víctimas a una tumba de agua. La versión contemporánea ha sido restaurada y ampliada, con añadidos como una piscina cubierta.

Para el mercado de real estate prime, la identidad del comprador importa tanto como el precio. Zuckerberg no es un inversor institucional. Es un comprador de patrimonio que paga por escasez, historia y aislamiento. Las fincas de esta categoría casi nunca salen a subasta pública: se transmiten en negociaciones privadas, sin publicidad ni registro inmediato. Esa opacidad introduce una prima que el inversor tradicional no sabe valorar y que los family offices empiezan a tratar como parte del riesgo.

Qué implica la compra para el segmento de castillos y fincas históricas

En Irlanda, las ventas off-market de fincas de más de 400 acres son un indicador adelantado del apetito internacional. Zuckerberg ya ha acumulado viviendas de primer nivel en Washington y Miami, y ha ampliado su propiedad de Kauai. No es un capricho aislado. Es una estrategia de diversificación geográfica con tramos muy ilíquidos que demuestra una preferencia por activos tangibles de baja correlación con la renta variable estadounidense.

El real estate histórico no se compra por renta, se compra por escasez. Y la escasez, en Europa, apenas se reproduce.

Strancally no ha pasado por subasta. Se ha colocado en una negociación privada con una horquilla amplia y sin comprobación pública del precio. Ese es exactamente el perfil de riesgo que un family office debe medir antes de replicar la operación: la valoración depende de comparables escasos y el comprador necesita asumir costes de mantenimiento elevados durante años.

Efecto sobre el real estate prime europeo y la asignación de patrimonio

El efecto inmediato es una revalorización de referencia para el segmento de castillos históricos en Irlanda y, por extensión, para las fincas singulares del norte de Europa. No porque esta compra fije un precio por metro cuadrado —no hay suficiente frecuencia transaccional—, sino porque un comprador de primer nivel legitima una clase de activo que durante décadas se consideró un gasto de mantenimiento, no una reserva de valor.

Los asesores patrimoniales con clientes ultraelevados empezarán a introducir este tipo de inmuebles en las discusiones de asignación. En un contexto donde la inflación erosionó el poder adquisitivo de la renta fija y los índices bursátiles se volvieron más volátiles, la piedra histórica ofrece una diversificación tangible. Eso sí, su ticket de entrada excluye a casi todo el mercado; hablamos de activos a partir de ocho ceros, con ciclos de venta largos.

La piedra histórica no es una apuesta de liquidez; es una cobertura de cola larga para patrimonios que ya han resuelto la liquidez en otros tramos.

Lectura de Wealth: escasez, liquidez y horizonte temporal

En mi experiencia con activos tangibles de baja frecuencia, la piedra histórica europea funciona mejor como póliza de preservación que como motor de revalorización. Los castillos no suben en ciclos cortos. Lo hacen cuando confluyen capital extranjero, suelo protegido y una narrativa de refugio en fases de inestabilidad monetaria. Strancally reúne esos tres factores, sobre todo por sus 440 acres y su ubicación junto al río Blackwater. La liquidez, sin embargo, es casi nula: vender una propiedad de esta escala puede exigir entre 18 y 36 meses, salvo que el propietario acepte un descuento relevante. Para un family office, la vía lógica no es replicar la compra de un castillo, sino exponerse mediante deuda privada garantizada por fincas históricas o vehículos de co-inversión en patrimonio singular. Esa estructura reduce el riesgo de quedar atrapado en un activo que no cotiza.

El siguiente hito a vigilar será la próxima venta comparable en Waterford o en los condados limítrofes. Si aparece con una prima sobre la horquilla de Strancally, habrá que dar por iniciado un ciclo de revalorización en el real estate histórico irlandés. Hasta entonces, el castillo de lujo en Irlanda seguirá siendo un activo de escasez extrema y liquidez limitada.

💎 Veredicto Wealth

Strancally Castle consolida el castillo de lujo en Irlanda como activo de preservación de capital para patrimonios ultraelevados. El riesgo principal es la liquidez: vender puede exigir entre 18 y 36 meses.

Oposiciones Técnico Superior de Laboratorio: la UPV convoca acceso libre en el BOE

La Universitat Politècnica de València ha publicado en el BOE una convocatoria de oposiciones para Técnico Superior de Laboratorio con una única plaza fija. La vacante se adscribe al Área de Ingeniería de la Construcción y Proyectos de Ingeniería Civil.

Por qué se convoca ahora

La UPV ejecuta parte de su oferta de empleo público de 2024, aprobada por resolución del rector el 26 de abril de 2024 y publicada en el Diari Oficial de la Generalitat Valenciana número 9848. Esta nueva resolución, publicada en el Boletín Oficial del Estado el 22 de agosto, busca cubrir la necesidad de personal en un servicio técnico muy específico. Estamos ante una plaza de Técnico Superior de Laboratorio encuadrada en el grupo A, subgrupo A1, sector Administración Especial.

La convocatoria solo incluye una vacante. Las universidades públicas valencianas difunden sus procesos selectivos en el BOE, pero el cómputo de plazos se rige por la publicación en el DOGV. De hecho, el plazo de solicitud no arranca el mismo día de la publicación en el BOE: se abrirá el 7 de septiembre y cerrará el 18 de septiembre de 2026.

Requisitos para presentarse

Para ser admitida, cada persona aspirante deberá cumplir las condiciones generales que fijan las bases. Son las siguientes:

  • Nacionalidad: española, de un Estado de la Unión Europea o asimilados, incluidos cónyuges y descendientes en los supuestos previstos.
  • Edad: tener cumplidos 16 años y no exceder la edad máxima de jubilación forzosa.
  • Titulación: poseer el título exigido en el anexo I de las bases. La fuente consultada no detalla cuál es, por lo que conviene revisar el documento completo.
  • Capacidad funcional para el desempeño de las tareas de la categoría.
  • No haber sido separada o separado del servicio con carácter firme mediante procedimiento disciplinario de ninguna administración pública, u órgano constitucional o estatutario, ni hallarse inhabilitada por sentencia firme.
  • Mantener el cumplimiento de todos los requisitos durante el proceso selectivo y hasta la toma de posesión como personal funcionario de carrera.

Las personas con discapacidad pueden solicitar adaptaciones de tiempo y medios conforme a la Orden PRE/1822/2006.

Cómo es el examen y el temario

La selección se realiza mediante el sistema de concurso-oposición por turno libre. Eso implica que la puntuación final combina la fase de oposición, con ejercicios teóricos o prácticos, y la fase de concurso, que valora méritos como experiencia previa, formación y titulaciones. Las bases publicadas en el extracto del BOE consultado no detallan el temario; los ejercicios concretos y el anexo de méritos figuran en el anexo I de la convocatoria completa.

Al tratarse de una única plaza del grupo A1, es previsible que la competencia sea elevada. El concierto-oposición premia la experiencia en laboratorios y en el ámbito de la ingeniería civil, así que no basta con superar la fase de oposición: los méritos pueden decantar la plaza.

Análisis: una oportunidad real, pero muy competida

La convocatoria es pequeña en número, pero estratégica para quien busque estabilidad en el sector público universitario. Una plaza de técnico superior de laboratorio en una universidad politécnica es un puesto cualificado, con las retribuciones propias del grupo A1 de la administración autonómica valenciana. Aunque las bases no publican el sueldo base, la categoría apunta a una horquilla salarial por encima del personal auxiliar y de gestión del mismo organismo.

Hay dos lecturas posibles. La positiva: una plaza fija de carácter funcionarial, sin depender de bolsas temporales ni contratos de sustitución. La negativa: la tasa de 30,57 euros y la inscripción electrónica exclusiva dejan poco margen para improvisar. El plazo de diez días hábiles es corto; quien deba homologar un título extranjero o reunir documentación para exenciones debe empezar cuanto antes.

En mi lectura, es una oportunidad real para perfiles técnicos con experiencia en laboratorio y en materiales de construcción, pero la única vacante dispara el número de aspirantes por plaza. La clave estará en la fase de concurso: los méritos específicos en laboratorios universitarios o en proyectos de ingeniería civil marcarán la diferencia.

Una única plaza fija de Técnico Superior de Laboratorio y un plazo de diez días: la preparación de méritos y documentos lo es todo.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por vía electrónica a través de la sede electrónica de la Universitat Politècnica de València, salvo excepcionalidad técnica acreditada.

  1. Paso 1: Accede a la sede electrónica de la UPV y selecciona el formulario “Solicitud de admisión a pruebas selectivas (PTGAS)”.
  2. Paso 2: Identifícate electrónicamente conforme al artículo 14 del Decreto 3/2017 del Consell.
  3. Paso 3: Cumplimenta y registra la solicitud, incluyendo la declaración responsable de que reúnes todos los requisitos.
  4. Paso 4: Abona la tasa de 30,57 euros por tarjeta de crédito o recibo bancario, y adjunta la documentación de exención o bonificación si corresponde.
  5. Paso 5: Verifica que la solicitud queda registrada electrónicamente antes del 18 de septiembre de 2026 y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Universitat Politècnica de València.
  • Número de plazas: 1.
  • Sueldo estimado: Pendiente de publicar en las bases; grupo A1 de la administración valenciana.
  • Fecha límite de inscripción: 18 de septiembre de 2026.
  • Dónde inscribirse: Sede electrónica de la UPV (https://sede.upv.es).

NASA publica imágenes del eclipse solar agosto 2026 que cruzó España

El eclipse solar total del 12 de agosto de 2026 ya tiene imágenes oficiales de la NASA. La agencia estadounidense ha difundido esta semana una colección captada desde tierra, aire y órbita que muestra la corona solar y el paso de la Luna sobre España, Groenlandia e Islandia.

La galería publicada por la NASA reúne material tan variado como la silueta de la Estación Espacial Internacional o la atmósfera exterior del Sol retratada en pleno ocaso. El corazón visual, sin embargo, está en Castilla y León.

El eclipse que se puso sobre los girasoles de San Millán

La imagen que encabeza el comunicado se tomó en San Millán de los Caballeros, en la provincia de León. El fotógrafo Bill Ingalls montó una secuencia del eclipse total mientras el Sol descendía sobre un campo de girasoles. No es una metáfora: el disco solar quedó oculto en el horizonte minutos antes de desaparecer.

En una de las composiciones se ve la progresión completa, de la fase parcial al eclipse total. La corona solar aparece como una madeja de filamentos blancos alrededor del disco negro de la Luna. En el borde izquierdo, la NASA identifica una protuberancia solar, un penacho de gas electrificado suspendido por fuerzas magnéticas. Su color rosado es el único matiz cálido en una imagen dominada por el ocaso.

No hizo falta viajar al espacio para observar el fenómeno. Bastó una cámara firme y un cielo despejado en la provincia de León. La suerte atmosférica jugó a favor de España, mientras en Islandia las nubes taparon buena parte del eclipse desde el suelo.

Una estación espacial, un avión científico y globos en la atmósfera

fotos eclipse NASA

Más al norte, en el estado de Maine, el eclipse fue parcial, pero la NASA captó otra coincidencia. Joel Kowsky fotografió la silueta de la Estación Espacial Internacional cruzando el disco solar parcialmente eclipsado. A bordo viajaban siete tripulantes de la Expedición 75: Jessica Meir, Anil Menon, Jack Hathaway, Sophie Adenot, Pyotr Dubrov, Andrey Fedyaev y Anna Kikina.

La estación cruzó a unos 8 kilómetros por segundo, según la NASA; a esa velocidad cruzaría la península ibérica de norte a sur en poco más de minuto y medio. Las nubes velaron parte del Sol, pero la silueta de la plataforma orbital quedó registrada en doce fotogramas consecutivos. Desde la propia estación, Jessica Meir fotografió el eclipse parcial sobre el sur de Quebec, a 421 kilómetros de altitud. Allí la Luna cubrió aproximadamente el 18% del disco solar.

La oscuridad del eclipse no fue un final: fue el único momento en que la atmósfera solar se dejó retratar sin filtros.

Entre el suelo y la órbita, el avión científico WB-57F de la NASA voló a unos 15.000 metros de altitud, muy por encima de la altitud de crucero de un avión comercial. Su objetivo era atravesar la sombra del eclipse para alargar el tiempo de observación de la corona en longitudes de onda visibles e infrarrojas. El equipo científico, dirigido por el Southwest Research Institute de Boulder, analizará los datos durante meses para estudiar la dinámica de la atmósfera solar exterior.

El proyecto estudiantil Nationwide Eclipse Ballooning Project, financiado por la NASA, lanzó globos científicos en Islandia y España. Un equipo de la Universidad Estatal de Montana colocó una cámara a bordo de uno de ellos y grabó la sombra de la Luna barriendo la atmósfera. El vídeo condensa seis minutos reales y se reproduce a cuatro veces su velocidad. Las nubes islandesas no impidieron que los instrumentos midieran cómo la pérdida breve de luz y calor afectó a la atmósfera baja.

Lo que la corona enseña cuando el Sol se queda negro

La corona solar es, en términos simples, la atmósfera exterior del Sol. En condiciones normales su brillo queda aplastado por la luz del disco solar; durante un eclipse total se convierte en un laboratorio natural de física solar. Por eso la NASA no trató el evento del 12 de agosto solo como un espectáculo fotográfico. Lo integró en una campaña de observación coordinada, con predicciones previas de la estructura de la corona elaboradas por Predictive Science Inc. con supercomputadoras financiadas por la agencia.

La corona no es solo un espectáculo visual: de ella parten las eyecciones de masa coronal que pueden alterar satélites, redes eléctricas y comunicaciones. Por eso cada eclipse total funciona como una prueba de campo para los modelos de clima espacial. Los datos de la corona recogidos en 2026 servirán también para calibrar las misiones heliosféricas en curso.

La comparación entre la predicción y los datos reales del proyecto DEB Initiative, captados cerca de León, permitirá afinar los modelos que describen el campo magnético solar. No todas las campañas tuvieron condiciones perfectas: en Islandia las nubes impidieron parte del seguimiento óptico y el análisis de las imágenes del avión tardará meses. Esa es una limitación honesta. La ciencia visualmente deslumbrante también necesita validación numérica.

El siguiente gran examen llegará pronto. El 2 de agosto de 2027, un eclipse total mucho más largo será visible desde el sur de España y el norte de África. Quienes vieron la puesta de sol eclipsada en San Millán tendrán una segunda oportunidad, esta vez con más altitud solar y más tiempo de totalidad. Me interesa, sobre todo, comprobar si la corona sigue tan estructurada como en las predicciones de 2026. Lo sabremos cuando se comparen los modelos con las nuevas imágenes.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Imágenes y datos del eclipse solar total del 12 de agosto de 2026 captados desde tierra, aire y órbita por la NASA y equipos asociados.
  • Dónde: San Millán de los Caballeros y León, España; también observaciones en Groenlandia, Islandia, Maine y desde la Estación Espacial Internacional.
  • Institución responsable: NASA, con participación del Southwest Research Institute, Predictive Science Inc., DEB Initiative y el Nationwide Eclipse Ballooning Project.
  • Cuándo: Eclipse del 12 de agosto de 2026; publicación de imágenes el 21 de agosto de 2026.
  • Impacto a futuro: Preparar la observación del eclipse total del 2 de agosto de 2027, visible desde el sur de España y el norte de África.

La NASA advierte de contaminación lunar por microbios que sobreviven en el Polo Sur

Un estudio de la NASA advierte de microbios terrestres que podrían contaminar el Polo Sur lunar. El trabajo, publicado en Science Advances, coloca la protección planetaria en el centro de las próximas misiones Artemis.

El equipo dirigido por Prabal Saxena, científico de la agencia, ha analizado qué ocurriría si los microorganismos que viajan con los astronautas alcanzaran los cráteres del Polo Sur. La conclusión es inquietante: algunos de esos microbios terrestres encontrarían refugio en grietas y zonas de sombra donde las temperaturas son extremadamente bajas y la radiación cósmica no alcanza con tanta intensidad. En esos bolsillos oscuros, el hielo de agua acumulado durante eones podría ofrecer, además, una reserva de humedad mínima.

Este hallazgo no es un aviso teórico. La NASA planea llevar astronautas al Polo Sur lunar dentro del programa Artemis, una región que nunca ha sido explorada por humanos. Las misiones automáticas previas ya detectaron señales de hielo de agua, un recurso decisivo para producir oxígeno, agua potable y combustible. Si el hielo se contamina con organismos terrestres, la lectura científica de una de las zonas más prístinas del sistema solar podría quedar comprometida.

El Polo Sur lunar y sus escondites oscuros

La región es distinta a los paisajes lunares que fotografiaron las misiones Apolo. En el Polo Sur, el Sol apenas se eleva sobre el horizonte y hay cráteres cuyo interior permanece en en sombra permanente desde hace miles de millones de años. Esas zonas actúan como trampas frías: el agua congelada puede sobrevivir sin sublimarse, y los organismos que lleguen allí quedarían protegidos de la radiación ultravioleta, uno de los principales agentes esterilizadores del espacio.

Para dimensionar el contraste: en los lugares iluminados, la superficie lunar pierde casi toda posibilidad biológica en cuestión de segundos, pero en una grieta polar, un microbio terrestre resistente podría mantenerse viable durante largos periodos. No es que estemos ante una jungla lunar; es que la línea entre lo estéril y lo contaminado se ha vuelto más fina de lo que se creía.

Donde hay sombra y hielo, la vida microbiana puede encontrar una puerta de entrada inesperada.

Cómo llegan los microbios a la Luna sin darse cuenta

Los astronautas no viajan solos: llevan consigo una carga microbiana en la piel, en la saliva, en el polvo de los equipos. Aunque las naves se limpian y esterilizan, la carga biológica nunca es cero. El estudio de Saxena explora precisamente la probabilidad de que una fracción de esa carga alcance el Polo Sur y allí encuentre condiciones compatibles con la supervivencia. No se trata de que los microorganismos se reproduzcan a gran escala, sino de que permanezcan viables el tiempo suficiente para alterar el registro químico del hielo.

microbios en la Luna

La protección planetaria es una disciplina que nació con la carrera espacial para evitar dos males: traer organismos extraterrestres a la Tierra y exportar los nuestros a mundos donde podrían dañar la investigación. Marte cuenta con protocolos estrictos de esterilización. Ahora la Luna, tradicionalmente considerada un desierto estéril, reclama un nivel de vigilancia similar. La NASA deberá decidir qué zonas del Polo Sur pueden tocarse, qué herramientas pueden entrar y durante cuánto tiempo.

Hay una advertencia de honestidad científica. El estudio publicado en Science Advances es una evaluación de riesgo basada en modelos y condiciones, no una detección de microbios vivos en la Luna. Ningún astronauta ha dejado aún un rastro biológico en el Polo Sur. Pero la conclusión cambia el marco: la Luna ya no puede darse por estéril una vez que los humanos la toquen.

Las misiones Apolo llevaron astronautas, equipos y hasta bolsas de residuos al regolito ecuatorial. Aquellas zonas reciben luz solar directa y temperaturas extremas que degradan cualquier material biológico con rapidez. El Polo Sur, en cambio, esconde cráteres que nunca reciben Sol. Esa diferencia geográfica es la clave del artículo: no es la Luna entera la que está en riesgo, sino sus reservorios de hielo más antiguos.

Lo que cambia para Artemis y la protección planetaria

Este hallazgo refuerza una idea que sobrevuela el programa Artemis desde hace años: el Polo Sur no es solo un destino logístico, es un archivo natural del sistema solar. El hielo que hay en esas sombras contiene un registro químico de milenios de impactos, viento solar y compuestos orgánicos complejos. Contaminarlo con ADN terrestre podría confundir futuras búsquedas de moléculas prebióticas o, incluso, de vida pasada. La NASA deberá diseñar protocolos de descontaminación más severos para las sondas, los rovers y los trajes que se acerquen a esas regiones.

No veo en el estudio una alarma apocalíptica, sino una llamada de atención preventiva. La NASA no dice que sea imposible explorar el Polo Sur; dice que hay que hacerlo con más cuidado. Esa es una diferencia importante. La agencia lleva décadas depositando naves en la Luna, pero Artemis inaugura una fase de presencia continuada. Cuantos más aterrizajes y más paseos lunares, mayor probabilidad de que la vida microbiana se escape de la burbuja artificial de los hábitats.

Quedan preguntas abiertas. El estudio no cuantifica cuántos microbios llegarían ni cuánto tiempo exactamente sobrevivirían. Tampoco distingue entre especies capaces de multiplicarse y las que simplemente quedarían en estado latente. Esas incógnitas deberán resolverse con experimentos en laboratorio que simulen las condiciones polares. La próxima misión no tripulada a la zona, y los instrumentos que la NASA ha ido desvelando, servirán para afinar el modelo. De fondo, hay una ironía: el lugar donde buscamos agua como puente hacia Marte puede ser, al mismo tiempo, el más frágil que hayamos visitado.

La Luna deja de ser un desierto estéril el día en que un humano pisa su Polo Sur. Ese día todavía no ha llegado.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Microbios terrestres podrían sobrevivir en el Polo Sur lunar y representar un riesgo de contaminación biológica.
  • Dónde: Región del Polo Sur de la Luna, en grietas y zonas de sombra con bajas temperaturas.
  • Institución responsable: Estudio dirigido por Prabal Saxena, científico de la NASA, publicado en Science Advances.
  • Cuándo: Publicado el 22 de agosto de 2026.
  • Impacto a futuro: Los protocolos de protección planetaria de Artemis deberán endurecerse antes de llevar tripulaciones al Polo Sur.

Borrasca ciclón España: la AEMET vigila una depresión ‘inusualmente profunda’ con posible evolución a ciclón

Una borrasca inusualmente profunda se acerca a España por el Atlántico y la AEMET vigila su posible evolución a ciclón. El Centro Nacional de Huracanes de Miami le otorga menos del 20% de probabilidad de transición tropical, pero los efectos en la península se notarán el lunes 24 de agosto.

Una borrasca profunda que no debería estar aquí en agosto

Que la Agencia Estatal de Meteorología emplee la expresión ‘inusualmente profunda’ no es un adorno. Una depresión de este calibre encaja mal en la climatología de agosto en la península, un mes dominado por el calor estable y las tormentas de evolución diurna. En su aviso, la AEMET lo resume así: ‘Una borrasca inusualmente profunda para agosto se acerca por el Atlántico. El lunes provocará lluvias en el noroeste peninsular y tormentas en el nordeste, con viento localmente fuerte y temperaturas más bajas’.

El pronóstico para este lunes incluye lluvias fuertes y persistentes en el noroeste, vientos moderados a fuertes con rachas localmente muy fuertes, mal estado de la mar en el Atlántico y un descenso térmico general. No es un escenario de emergencia, pero sí lo bastante anómalo como para mover los protocolos de vigilancia. Los modelos dibujan una pieza atmosférica más propia de octubre que de agosto, y eso obliga a leerla con cautela.

La península arrastra además varios avisos recientes de extremos atmosféricos. Reventones térmicos en el levante han superado rachas de 150 kilómetros por hora y se han documentado pequeños tornados costeros. Son piezas sueltas de un puzle que empieza a repetirse con demasiada frecuencia: eventos intensos, de aviso corto y con impacto local desproporcionado.

Qué vigila el Centro Nacional de Huracanes

Centro Nacional de Huracanes borrasca

El Centro Nacional de Huracanes de Miami, responsable de la cuenca atlántica, ha incluido la borrasca en su seguimiento. Le asigna menos del 20% de probabilidad de convertirse en ciclón tropical. Es una cifra baja. No hay, con los datos actuales, una amenaza inminente, pero sí un escenario atípico que merece monitorización por si la estructura del sistema cambiara en las próximas 48 horas.

El propio aviso de la AEMET rebaja la expectativa: el margen temporal es escaso. A partir de esta noche, las condiciones del entorno jugarán en contra de la transición tropical. La ventana para que la borrasca adquiera carácter híbrido es corta y se cierra rápido. El sistema puede acercarse con lluvia y viento intensos, pero su conversión en ciclón está lejos de ser el escenario principal.

La vigilancia no es por certeza, sino por margen: el Atlántico aún guarda calor suficiente para alimentar un sistema de transición en estas fechas.

Por qué una borrasca de agosto puede volverse subtropical

La posibilidad de que una depresión extratropical evolucione a ciclón subtropical no es un capricho teórico. El mecanismo es conocido: si su núcleo frío se aísla sobre aguas oceánicas aún cálidas, puede ganar energía no solo del contraste entre masas de aire, sino también del calor latente del mar. Es como cambiar de dieta energética: la borrasca deja de alimentarse únicamente del choque térmico y empieza a aprovechar el vapor de agua tibio del Atlántico. Por eso el Centro Nacional de Huracanes no la deja de mirar.

Aquí conviene poner la cautela por delante. La probabilidad de ciclogénesis tropical no llega al 20% y el entorno se degrada desde esta noche. La AEMET no ha activado por ahora avisos de nivel extremo. El pronóstico habla de una borrasca profunda, no de un huracán en la costa gallega. La meteorología no gana nada con el alarmismo; gana cuando explica la incertidumbre y sus márgenes.

La comunidad meteorológica insiste en una idea de fondo: el calentamiento del Atlántico no solo alimenta huracanes más intensos en el trópico, también amplía la ventana estacional en la que estos sistemas híbridos pueden rozar Europa. No se trata de afirmar que esta borrasca sea consecuencia directa del cambio climático; eso requeriría un estudio de atribución. Pero sí encaja con el patrón que los centros de predicción observan con más frecuencia.

Mi lectura es que este caso, pase lo que pase, muestra que los veranos españoles ya no responden al guion que teníamos aprendido. La DANA de Valencia de 2024 y los reventones térmicos con rachas superiores a 150 kilómetros por hora han dejado claro que el extremo ya no es una excepción. Seguir la evolución en la web de la AEMET y en los partes oficiales del NHC es el plan más sensato para el lunes.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La AEMET vigila una borrasca atlántica inusualmente profunda que podría adquirir rasgos subtropicales y afectará al noroeste y nordeste peninsulares.
  • Dónde: Atlántico próximo a la península ibérica, con efectos previstos en el noroeste, nordeste y zonas costeras del oeste peninsular.
  • Institución responsable: AEMET, en coordinación con el Centro Nacional de Huracanes de Miami (NHC).
  • Cuándo: Ventana principal el lunes 24 de agosto de 2026; la transición tropical tiene margen escaso desde la noche del domingo 23.
  • Impacto a futuro: Refuerza la vigilancia de sistemas híbridos atlánticos en verano y la necesidad de comunicación meteorológica sin alarmismo.

Arqueólogos identifican la primera marca comercial de la historia: nació hace 3.200 años y conquistó Oriente Próximo

Hace 3.200 años, la cerámica del oasis de Qurayyah ya funcionaba como una marca comercial reconocible a cientos de kilómetros. Un equipo internacional liderado por la profesora Marta Luciani, de la Universidad de Viena, ha identificado en aquellas vasijas pintadas lo que considera una de las primeras marcas comerciales de la historia, según publica PLOS One. El hallazgo obliga a repensar cuándo nació eso que hoy llamamos branding.

Aunque suene anacrónico, la arqueología ha encontrado una manera seria de demostrar que el comercio de la Edad del Bronce no solo movía cobre, incienso y cerámica: también movía identidad. Y esa identidad, repetida con disciplina durante siglos, es lo que hoy llamaríamos una marca.

El oasis de Qurayyah y su cerámica inconfundible

Qurayyah se encuentra en el noroeste de la península arábiga, en la actual Arabia Saudita. Era un oasis donde el agua, la arcilla y el combustible escaseaban, un detalle que hace aún más llamativa su producción cerámica. Lejos de estar aislados, sus habitantes participaron en redes de intercambio que conectaban Arabia con el Levante meridional y Siria.

Durante décadas, los arqueólogos observaron con curiosidad una cerámica pintada de dos colores que aparecía lejos del oasis. La llamaron cerámica madianita. Ahora, los análisis tecnológicos, petrográficos y químicos del nuevo estudio confirman que su origen estaba efectivamente en Qurayyah.

Lo verdaderamente relevante no es dónde se fabricaba, sino hacia dónde viajaba. Las vasijas no se quedaban en el oasis: se comercializaron y llegaron a lugares situados a cientos de kilómetros, una distancia comparable a la que separa Madrid de Valencia. Los mismos diseños, una y otra vez.

Aquellas vasijas no circulaban por azar: lo hacían con una identidad visual tan definida que los compradores las reconocían sin necesidad de etiqueta.

Ocho criterios para detectar una marca sin textos ni publicidad

marca comercial 3200 años

En un mundo sin registros publicitarios, clasificar algo como marca exige método. Los investigadores definieron ocho criterios: identidad visual, consistencia material, continuidad tecnológica, producción centralizada, circulación mediante exportaciones, imitación local, finalidad comercial deliberada y reputación cultural. Solo su presencia conjunta permite distinguir una tradición artesanal de un sistema de producción con identidad propia.

Las piezas de Qurayyah cumplen todos. Sus motivos pintados, la combinación de colores y la forma de las vasijas crearon una estética tan distintiva como codiciada. Ese repertorio no fue casual: se mantuvo y evolucionó durante generaciones, lo que indica una continuidad deliberada.

Hace unos 3.600 años se fabricaron las primeras piezas. Con el paso de los siglos, los artesanos perfeccionaron los diseños hasta que, hace aproximadamente 3.200 años, apareció un repertorio especialmente reconocible de animales pintados y y escenas rituales. Fue entonces cuando la cerámica dejó de ser solo un objeto para convertirse en una firma.

Aquellos diseños recorrieron cientos de kilómetros y llegaron al Levante meridional, a lugares como Tell el-Kheleifeh o el santuario de Timna, dedicado a la diosa egipcia Hathor. La marca, consolidada en el Bronce Tardío, se mantuvo operativa durante otro milenio, hasta bien entrada la última Edad del Hierro.

Por qué llamar marca a una vasija de hace 3.200 años no es un capricho

La tentación es pensar que el branding nace con la imprenta o la revolución industrial. Este hallazgo la desmonta. En Qurayyah no había leyes de propiedad intelectual, pero sí un sistema centralizado capaz de producir de forma coherente, exportar y, sobre todo, ser imitado. La imitación local es la prueba más elocuente de que aquella cerámica tenía un valor de marca: nadie copia lo que no desea.

El estudio, publicado en una revista revisada por pares, admite una limitación inherente: sin textos que expliquen la intención de los productores, la etiqueta de marca es una inferencia arqueológica. Los ocho criterios ofrecen una base sólida, pero el término final sigue siendo una hipótesis de trabajo. No lo digo como un descarte: lo digo como la única forma honesta de hacer arqueología.

Aun así, el resultado encaja con lo que ya sospechábamos sobre el comercio del Bronce. La cerámica de Qurayyah no fue la única mercancía con identidad propia; existen otras marcas antiguas catalogadas, pero esta destaca por su antigüedad y la complejidad de su producción. Y porque su estética provocó imitaciones locales, el fenómeno más moderno de todos.

El equipo de la Universidad de Viena deja un método exportable a otros yacimientos: buscar los ocho criterios, no solo el estilo. Me interesa especialmente lo que vendrá cuando apliquen este mismo enfoque a otras cerámicas del Mediterráneo. La historia del mercado quizá haya que contarla desde otra vasija.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La cerámica pintada del oasis de Qurayyah reúne los ocho criterios que definen una marca comercial antigua; su producción arrancó hace unos 3.600 años y se consolidó hace 3.200.
  • Dónde: Oasis de Qurayyah, en el noroeste de la actual Arabia Saudita, con distribución hasta el Levante meridional y lugares como Tell el-Kheleifeh o Timna.
  • Institución responsable: Equipo internacional liderado por la profesora Marta Luciani, de la Universidad de Viena; estudio publicado en PLOS One.
  • Cuándo: Publicación actual del estudio en PLOS One; producción y circulación de la cerámica aproximadamente entre hace 3.600 y 2.200 años.
  • Impacto a futuro: Aporta un método de ocho criterios para identificar marcas en contextos sin escritura y retrasa la historia del branding a la Edad del Bronce.

Segunda caminata espacial Sophie Adenot cerrará su misión en la ISS el 25 de agosto

Sophie Adenot protagonizará este martes su segunda caminata espacial, la que cierra su misión en la ISS.

La astronauta de la ESA saldrá de nuevo al vacío el 25 de agosto a las 12:35 GMT (14:35, hora peninsular española) junto al estadounidense Anil Menon. La NASA calcula que la actividad extravehicular durará unas seis horas y media, a 400 kilómetros de altitud. Para hacerse una idea de la escala, esa distancia equivale a viajar en vertical una magnitud similar a la que separa Madrid de la costa mediterránea.

El objetivo principal es terminar el trabajo que el 18 de agosto quedó a medias. Aquel día, Adenot se convirtió en la primera astronauta francesa en realizar una caminata espacial, un hito que celebró incluso el presidente Emmanuel Macron. Él la calificó de orgullo francés y habló de ella como el rostro de todas las posibilidades. La primera salida duró más de seis horas y dejó a la tripulación con una tarea pendiente.

Durante esa primera salida, la pareja desmontó una antena defectuosa llamada Space-to-Ground, pero les faltó tiempo para instalar la de repuesto. Este martes intentarán completar la operación, recoger datos y si el margen lo permite, reemplazar también un dispositivo óptico denominado retrorreflector. La NASA advierte de que ese segundo objetivo podría aplazarse sin que ello suponga un fracaso.

Si la antena y el retrorreflector no pudieran terminarse, la NASA ya ha habilitado una salida de mantenimiento adicional para el 1 de septiembre. Adenot, de 44 años, es la segunda europea en caminar por el exterior del complejo orbital, después de la italiana Samantha Cristoforetti en 2022.

Cada hora de paseo espacial es la suma de años de preparación, oxígeno medido y movimientos calculados al milímetro.

La segunda caminata que cierra una misión

La planificación de la ESA no deja esta salida al azar. Cada minuto de una EVA (actividad extravehicular, en sus siglas inglesas) se calcula en tierra con antelación: consumo de oxígeno, carga de baterías, riesgo de partículas y la fatiga que supone manejar herramientas con guantes presurizados. Un simple tornillo puede transformarse en una prueba de resistencia cuando cada movimiento exige luchar contra la rigidez del traje.

Sophie Adenot y Anil Menon compartieron turno el 18 de agosto durante más de seis horas. La tarea del 25 de agosto es la culminación de un trabajo de mantenimiento que mantiene operativas las comunicaciones entre la estación y los centros de control. Sin una antena SGANT funcional, la ISS pierde capacidad para transmitir telemetría y voz a la Tierra; por eso la instalación no es un complemento, sino una prioridad operativa.

El retrorreflector, ese pequeño dispositivo que los astronautas podrían tocar, sirve para que los satélites láser calculen la posición de la estación con precisión milimétrica. No es un simple espejo: devuelve la luz exactamente hacia el punto de origen, lo que permite medir distancias sin baterías ni cables. Esta pieza convierte a la ISS en un punto de referencia geodésico que ayuda a calibrar instrumentos en órbita.

Cada paseo espacial empieza horas antes con la purga de nitrógeno del organismo. Los astronautas respiran oxígeno puro para reducir el riesgo de enfermedad descompresiva, el mismo fenómeno que amenaza a los buceadores que ascienden demasiado deprisa. Después viene el enfriamiento de los trajes, la comprobación de las juntas y la revisión de las herramientas ancladas al pecho.

Una antena pendiente y un retrorreflector como reto añadido

Sophie Adenot EVA

El programa de la salida recuerda que la exploración espacial no solo se juega en cohetes y grandes laboratorios. A 400 kilómetros de altitud, una antena degradada por la radiación ultravioleta puede convertirse en un quebradero de cabeza. En la primera caminata, Adenot y Menon lograron retirar el módulo averiado; lo que no lograron fue encajar la pieza nueva antes de agotar el cronómetro.

Para un paseo espacial, la paciencia importa tanto como la técnica. Los guantes de un traje espacial limitan la sensibilidad al punto de que tareas que en la Tierra duran minutos pueden consumir una hora ahí fuera. El plan de la NASA contempla seis horas y media, pero la flexibilidad es escasa: el oxígeno y el dióxido de carbono no esperan.

Por eso el margen para el retrorreflector es justo. Primero hay que asegurar la antena y recoger los datos de diagnóstico; solo después, si el tiempo lo permite, se aborda la pieza óptica. La secuencia recuerda a un repostaje en una parada técnica: lo esencial es lo primero, lo deseable queda pendiente.

Lo que la salida de Adenot dice sobre la ESA

El hecho de que una astronauta francesa cierre su misión con una operación de mantenimiento orbital no es anecdótico. Europa participa en la ISS desde hace décadas, pero sus astronautas siguen dependiendo de la NASA para las caminatas: los trajes estadounidenses y los protocolos de esclusa los pone Washington. La misión de Adenot, sin embargo, refuerza la apuesta europea por una presencia humana cada vez más autónoma en órbita baja.

Me fascina comprobar cómo la rutina de un retrorreflector resume el estado del sector. Mientras hablamos de Artemis, de Gateway y de futuras estaciones comerciales, la fiabilidad de un paseo de seis horas depende de un equipo humano que aprieta tornillos a 28.000 kilómetros por hora. La limitación es obvia: ninguna de las dos salidas de Adenot habría sido posible sin el soporte operativo de la NASA. Eso sí, que la ESA asuma papeles visibles en actividad extravehicular es una forma de preparar a su cuerpo de astronautas para los escenarios del mañana.

También conviene ser prudente. La instalación de la antena no restablece por sí sola todas las comunicaciones de la ISS, y el retrorreflector podría quedarse para el 1 de septiembre. La información ofrecida por la NASA define los objetivos, no los resultados. Esa honestidad sobre la incertidumbre es lo que separa una crónica técnica de la mera celebración.

Quien quiera seguir la salida, la ESA y la NASA suelen emitirla en directo en sus canales institucionales. La primera caminata ya dejó imágenes de Adenot flotando sobre el fondo azul del Atlántico. La del martes añade una ambición más concreta: terminar lo empezado.

🔬 Ficha del Descubrimiento

  • Qué se ha logrado: Segunda caminata espacial de Sophie Adenot para completar el mantenimiento de la ISS.
  • Dónde: Exterior de la Estación Espacial Internacional, a unos 400 kilómetros de la Tierra.
  • Institución responsable: NASA y ESA, con los astronautas Sophie Adenot y Anil Menon.
  • Cuándo: Martes 25 de agosto de 2026, a las 12:35 GMT (14:35 en la España peninsular).
  • Impacto a futuro: Consolida la experiencia europea en actividades extravehiculares antes de las próximas misiones en órbita baja.

Colisión Vía Láctea: el choque que la hizo crecer hace 12.300 millones de años

La Vía Láctea sufrió una colisión galáctica hace 12.300 millones de años que moldeó su crecimiento primitivo. El hallazgo, publicado en Nature Astronomy, reconstruye aquel choque a partir de 39 cúmulos globulares observados por el telescopio Hubble y la misión Gaia de la ESA.

La Vía Láctea no se limitó a fabricar sus propias estrellas. También creció devorando sistemas vecinos, un proceso que los astrónomos llaman canibalismo galáctico. La nueva investigación añade un episodio más antiguo a ese árbol genealógico: la fusión con una galaxia enana bautizada Low-energy-Kraken-Heracles (LKH).

La historia violenta de nuestra galaxia ya estaba salpicada de colisiones. La galaxia enana de Sagitario lleva miles de millones de años siendo desgarrada por la Vía Láctea. Mucho antes, Gaia-Sausage-Enceladus protagonizó una fusión gigantesca hace unos 10.000 millones de años. Ahora sabemos que hubo otro capítulo todavía más antiguo.

El problema es que, tras más de 12.000 millones de años de mezcla, las estrellas de distintos orígenes pueden parecerse extraordinariamente entre sí. Distinguir qué nació dentro de la Vía Láctea y qué llegó desde fuera ha sido una discusión abierta durante años. Los cúmulos globulares ofrecen una salida.

Los cúmulos globulares son agrupaciones esféricas de decenas de miles a millones de estrellas. Funcionan como cápsulas del tiempo: conservan la edad y la química del entorno donde nacieron, incluso cuando la galaxia original ya ha desaparecido.

El equipo de Massari y sus colaboradores reunió edades homogéneas para 39 cúmulos globulares, incluidos 17 de la región interior observados con Hubble. La precisión de las edades relativas, de unos pocos cientos de millones de años, permitió ver una separación que hasta ahora permanecía difuminada.

Doce de los cúmulos no encajaban ni en la Vía Láctea ni en Gaia-Sausage-Enceladus: eran fósiles de un lugar que ya no existe.

Al comparar edad, metalicidad, y propiedades dinámicas, apareció una estructura ordenada. Los cúmulos se separan en tres secuencias: una nacida en la propia Vía Láctea, otra asociada a Gaia-Sausage-Enceladus y una tercera intermedia. El análisis estadístico favorece con claridad un escenario con tres progenitores, no con dos.

Esa tercera familia es la huella de LKH. Doce de los cúmulos identificados con esta población están confinados en los 6 kilopársecs interiores de la galaxia. Su evolución química y sus edades no se explican sin un progenitor independiente.

Reconstruir la infancia de la Vía Láctea es arqueología a una escala casi inconcebible. Cuanto más retrocedemos en el tiempo, más difícil resulta separar las piezas. Hace más de 10.000 millones de años, nuestra galaxia era mucho más pequeña y turbulenta, parecida en tamaño a algunos de los sistemas que acabaron chocando contra ella.

El reloj químico de una galaxia que ya no existe

Para que la arqueología galáctica funcione, hace falta un reloj fiable. La relación entre la edad de un cúmulo y su metalicidad —la abundancia de elementos más pesados que el helio— marca el ritmo de enriquecimiento químico de su galaxia de origen. Dos galaxias que formaron estrellas a distinta velocidad dejan firmas temporales diferentes.

crecimiento de la Vía Láctea

En este caso, la secuencia intermedia presenta una relación edad-metalicidad que no puede explicarse ni como formación dentro de la Vía Láctea ni como resto de Gaia-Sausage-Enceladus. Es como un un reloj químico adicional que delata a una tercera galaxia ya extinta.

LKH no era un sistema menor. Su masa estelar rondaba 500 millones de masas solares. La Vía Láctea era mucho más pequeña entonces, así que los autores calculan que la proporción de masas de la fusión pudo superar entre 0,2 y 0,3. Para la joven galaxia, fue un acontecimiento enorme.

Me fascina que una pregunta tan antigua se resuelva con fósiles estelares. Las estrellas de distintos orígenes se parecen mucho tras 12.000 millones de años de mezcla; los cúmulos, en cambio, guardan su memoria química y dinámica.

Por qué este choque retrasa en 1.800 millones de años la historia violenta de la Vía Láctea

Hasta este trabajo, Gaia-Sausage-Enceladus parecía el capítulo más antiguo y masivo. LKH lo relega a un segundo puesto: su fusión ocurrió unos 1.800 millones de años antes, cuando la Vía Láctea era un sistema pequeño y turbulento. El nombre reúne pistas que ya circulaban por la literatura —Kraken, el grupo de baja energía, Heracles— y las coloca bajo un único progenitor.

El resultado no es solo una fecha más. Afecta a la discusión sobre cuántas de las estrellas más antiguas del centro galáctico nacieron dentro de la Vía Láctea y cuántas llegaron de fuera. Si una fracción relevante procede de LKH, el bulbo primitivo tendría un origen más externo de lo que se pensaba.

Conviene mantener la cautela. La cronología depende de edades relativas con incertidumbres de cientos de millones de años y del análisis estadístico de 39 cúmulos. Es una evidencia sólida, publicada con revisión por pares, pero no un retrato fotográfico. Las próximas observaciones espectroscópicas podrían afinar cuántas estrellas interiores proceden realmente de LKH.

Aun así, el hallazgo refuerza una idea incómoda para el relato clásico: nuestra galaxia creció canibalizando vecinas. La arqueología galáctica de la próxima década, con Gaia y el futuro telescopio Euclid, puede exponer más colisiones primitivas. La infancia de la Vía Láctea está dejando de ser una nebulosa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una fusión galáctica con una galaxia enana, LKH, hace unos 12.300 millones de años.
  • Dónde: en la región interior de la Vía Láctea, dentro de los 6 kilopársecs centrales.
  • Institución responsable: estudio publicado en Nature Astronomy, liderado por Massari y colaboradores.
  • Cuándo: colisión ocurrida hace 12.300 millones de años; evidencia publicada en Nature Astronomy.
  • Impacto a futuro: retrasa en 1.800 millones de años la historia de grandes fusiones de la Vía Láctea.

El caso de influencias de Lulinha recorta la ventaja de Lula en las elecciones Brasil 2026 y alerta al mercado

La encuesta de Datafolha recorta a seis puntos la ventaja de Lula en las elecciones de Brasil 2026. El caso de tráfico de influencias atribuido a su hijo, Fábio Luís Lula da Silva, conocido como Lulinha, ha alterado la primera semana de campaña oficial. No es un terremoto electoral, pero la distancia de diez puntos que separaba al presidente de Jair Bolsonaro se ha reducido a seis y el mercado empieza a leer el calendario con más prima de riesgo.

He revisado los datos del sondeo publicados la noche del viernes. La tendencia marca un cambio de ritmo en la carrera presidencial, aunque el oficialismo sigue por delante en todos los escenarios.

Los datos que mueven la campaña

El sondeo de Datafolha deja a Lula con un 39 % de intención de voto en primera vuelta frente al 33 % de Bolsonaro. En la medición anterior, la brecha era de diez puntos. Ahora baja a seis.

  • Primera vuelta: Lula, 39 %; Bolsonaro, 33 %.
  • Distancia previa: diez puntos.
  • Segunda vuelta: Lula, 47 %; Bolsonaro, 43 %.
  • Clave: el retroceso llega tras la filtración del informe de la Policía Federal sobre Lulinha.

El informe policial describe una “sociedad oculta” en negocios vinculados al cannabis medicinal. Según los agentes, las conductas atribuidas a Lulinha y sus socios “sobrepasan significativamente los límites éticos y legales” de la actividad. El objetivo habría sido facilitar contratos públicos, promover cambios legislativos a medida y realizar pagos a funcionarios de alto rango.

La investigación también alcanza al exjefe de gabinete Marco Aurélio Ribeiro, apodado Marcola, y a la lobbista Roberta Luchsinger. Lula ha apartado a Marcola de la campaña y ha defendido la presunción de inocencia de su hijo.

“Si es culpable, pagará.” — Luiz Inácio Lula da Silva, presidente de Brasil, al inicio de su campaña de reelección, agosto de 2026

La declaración es prudente, pero no elimina el problema de fondo. El Partido de los Trabajadores ha perdido, según la prensa brasileña, la posibilidad de usar el discurso de la moralidad contra el candidato del Partido Liberal.

El otro flanco y el papel del Supremo

En paralelo, Flávio Bolsonaro enfrenta su propia exposición por los vínculos con Daniel Vorcaro. El Banco Master, en proceso de liquidación, protagoniza uno de los mayores fraudes financieros de la historia de Brasil, por más de 10.000 millones de dólares. Un audio divulgado por Intercept Brasil muestra al candidato pidiendo recursos a Vorcaro para un documental sobre su padre.

El Tribunal Supremo Federal (STF) puede decidir en los próximos días si el caso Lulinha se investiga en esa instancia o queda en un juzgado de primera instancia. Flávio Dino es uno de los jueces clave: en septiembre de 2025 votó a favor de condenar a Jair Bolsonaro a 27 años de prisión.

Qué descontaría el mercado

Lo que veo en esta secuencia es un deterioro gradual de la certidumbre electoral, no un vuelco. La ventaja de Lula sigue existiendo, pero la campaña ya no puede ignorar la variable judicial. Para los inversores, el caso tiene traducción directa en la prima de riesgo país de Brasil y en los spreads de los bonos soberanos brasileños.

El real y la curva local de tipos son los activos que mejor reflejarán la percepción de riesgo político. Un Gobierno más débil, presionado por el escándalo familiar y por un Congreso fragmentado, tendría menos margen para aprobar reformas fiscales. Esa es la hipótesis que los mercados emergentes tienden a castigar primero.

Eso sí, el efecto no debería leerse como un colapso. La economía brasileña cuenta con reservas y un historial reciente de choques políticos absorbidos. La clave estará en la evolución del caso Lulinha y en si el STF decide atraer la investigación antes del 8 de octubre.

🌍 El impacto en España y Europa

El impacto directo en el Euríbor es limitado. La conexión con las hipotecas variables españolas no es mecánica: dependería de que el riesgo político brasileño generara un contagio amplio en los mercados emergentes y en la renta fija global. Por ahora no se ha producido ese movimiento.

  • El acuerdo UE-Mercosur podría resentirse si la inestabilidad política brasileña retrasa la ratificación o resta fuerza al ejecutivo para negociar los capítulos pendientes.
  • Las empresas españolas con exposición a Brasil —banca, energía, infraestructuras— vigilan la prima de riesgo país por su efecto sobre la financiación y el consumo.
  • En inflación europea, el canal es débil: un real más depreciado puede abaratar ciertas exportaciones agrícolas brasileñas, pero no altera la tendencia de precios de la zona euro.

La campaña brasileña entra ahora en una fase más volátil. La próxima gran referencia no es un dato macro, sino una decisión judicial: si el Supremo asume el caso Lulinha, la percepción de riesgo volverá a moverse.

Dejar WhatsApp: los españoles que desafían a la economía de la atención

El 42% de los españoles ya ha abandonado al menos una red social. Un grupo incipiente deja WhatsApp y el smartphone para recuperar tiempo y privacidad.

Claves de la operación

  • El abandono de redes sociales crece nueve puntos en un año. Según IAB Spain, el porcentaje que dejó al menos una red social pasó del 33% en 2025 al 42% en 2026.
  • WhatsApp sigue siendo hegemónico: 94,6% de uso en España. El Panel de Hogares de la CNMC complica una fuga masiva a corto plazo, pero dibuja un nicho de desconexión con valor estratégico.
  • La economía de la atención pierde terreno en perfiles cualificados. Docentes, expertos en privacidad y exreguladores lideran un movimiento que señala a Meta y a la publicidad digital.

El modelo de Meta, bajo sospecha en España

Diego Hidalgo nunca ha llevado un smartphone en el bolsillo. Tampoco ha utilizado WhatsApp. Atiende llamadas y SMS en un Nokia 3310 y propone alternativas que suenan a otra época: correo electrónico, llamadas, mensajes de texto o una visita. Emprendedor digital hace quince años, Hidalgo detectó que el correo le robaba demasiado tiempo coincidiendo con la llegada de los primeros teléfonos inteligentes. Desde entonces ha publicado ‘Anestesiados’ y ‘Retomar el control’, donde analiza la adicción al móvil, y lidera el Movimiento OFF, al que se han sumado Pedro Piqueras, Darío Villanueva y María Salmerón.

Su crítica al modelo de las grandes plataformas es triple: las define como máquinas de distracción masiva, de extracción masiva de datos y de externalización de capacidades cognitivas. El Panel de Hogares de la CNMC sitúa la penetración de WhatsApp en el 94,6% y la del teléfono inteligente en el 94,8% en el segundo semestre de 2025. Según el INE, en 2025 residían en España 43.873.060 personas de entre 10 y 85 años; más de 40 millones usaban smartphone o WhatsApp.

Hidalgo, sin embargo, no ha conseguido escapar del todo del ecosistema de Meta. En su escritorio mantiene un teléfono parcheado, sin aplicaciones de Google, que enciende de forma esporádica porque Signal, la plataforma de mensajería que utiliza en la versión web para hablar con su familia y su equipo, obliga a iniciar sesión desde el móvil cada tres meses. Su mujer sigue dentro de los grupos de WhatsApp del colegio de sus hijos y, según confiesa, se agobia con esa dinámica. ‘Es muy difícil quitarte de WhatsApp cuando lo has empezado a usar’, reconoce el impulsor del Movimiento OFF.

Los que ya viven sin WhatsApp: una hora y media recuperada

Pablo Marinero, un segoviano de 44 años y experto en privacidad digital, dejó WhatsApp en 2012, cuando Facebook compró la aplicación. Empezó a usar un Nokia antiguo después de que la batería de su smartphone se estropeara. Según el Estudio Redes Sociales 2026 de IAB Spain, recupera una hora y 34 minutos al día, el tiempo medio que los usuarios españoles dedican a WhatsApp. Como Hidalgo, ha sustituido la aplicación por Signal en el ordenador y mantiene WhatsApp en el trabajo por obligación. ‘Cuando acabo la jornada lo apago y se acabó’, resume.

María Fernández, profesora de filosofía y psicología en un instituto de Madrid, desinstaló WhatsApp hace dos años tras leer ‘El valor de la atención’, de Johann Hari. Lo regaló a sus amistades durante un año y medio y lo convirtió en lectura de la asignatura de psicología de segundo de Bachillerato. ‘Fue un chute: te hace estar más atenta y te ayuda a relacionarte mejor’, explica. Reinstala temporalmente la aplicación cuando su hijo de quince años viaja; al regresar, la vuelve a eliminar.

La desconexión no se mide solo en tiempo recuperado: se mide en el ruido de fondo que desaparece de las relaciones.

Mar España, exdirectora de la Agencia Española de Protección de Datos (AEPD), participó en la campaña Off February 2026: 28 días para borrar las aplicaciones sociales del móvil sin darse de baja. Desde febrero no ha vuelto a Instagram ni a X y consulta LinkedIn dos o tres veces al mes. Antes dedicaba una hora y media semanal a Instagram. La fotógrafa Olga Rentero, de 31 años, dio de baja su cuenta en diciembre tras constatar que pasaba dos horas diarias comparándose con otras personas. El abandono de redes sociales en España pasó del 33% en 2025 al 42% en 2026, según el mismo estudio.

Un desafío incómodo para la publicidad digital y la agenda regulatoria

El fenómeno no es solo una anécdota cultural. Cuestiona el núcleo del negocio de Meta, que obtiene la mayor parte de sus ingresos de la publicidad segmentada en Facebook e Instagram. WhatsApp aporta a Meta la relación diaria de alta frecuencia con el usuario, aunque no muestre publicidad en su interfaz. Ese vínculo permite enlazar identidades, refinar perfiles publicitarios y retener al usuario dentro del ecosistema de la compañía. Si una parte creciente de la población sustituye esa relación por SMS, correo o Signal, el tiempo de atención disponible para el inventario publicitario se reduce, y con él la materia prima de la economía de la atención.

España ya cuenta con un precedente institucional en esta batalla. La AEPD mantiene una posición estricta sobre el uso de datos en plataformas digitales, y la Comisión Europea obliga a WhatsApp a abrir su mensajería a competidores bajo la Ley de Mercados Digitales. La incorporación de una exdirectora de la AEPD a Plataforma Control Z, junto a sociedades médicas y científicas, refuerza la presión social sobre los algoritmos de recomendación y añade un componente de salud pública al debate. El 94,6% de penetración evidencia que la desconexión todavía es minoritaria, pero la pendiente de abandono de redes sociales sugiere un desgaste del contrato de atención que las plataformas han impuesto durante una década.

Analizamos el movimiento con escepticismo ponderado: los perfiles que abandonan WhatsApp suelen ser profesionales digitales, docentes o personas con capital cultural para asumir la fricción de vivir contracorriente. La salida total exige negociar con el entorno laboral, escolar y familiar, como demuestran las reinstalaciones temporales de varios entrevistados. El verdadero termómetro no será cuánta gente borra la aplicación, sino si Meta logra monetizar WhatsApp antes de que la fricción de la desconexión se reduzca. La próxima medición de IAB Spain, prevista para 2027, aclarará si la curva de abandono sigue subiendo o se estabiliza. En esta redacción seguimos con atención la evolución de los usuarios que no quieren que su epitafio diga que pasaron demasiado tiempo mirando una pantalla.

La cooperación China-Rusia en el Ártico acelera: Moscú impulsa la ruta marítima que desafía a Occidente

He seguido esta semana la creciente cooperación China-Rusia en el Ártico y observo una aceleración logística y regulatoria. Moscú está impulsando la Ruta Marítima del Norte (NSR) como alternativa a las sanciones occidentales, mientras Pekín busca acortar sus cadenas de suministro hacia Europa.

El ministro ruso para el Desarrollo del Extremo Oriente y el Ártico, Alekséi Chekunkov, prometió en junio que su país «no interferirá» en el uso de la ruta por buques de países considerados «inamistosos». Sin embargo, las exigencias rusas contradicen esa promesa. Según los datos que he contrastado, el tránsito por aguas árticas rusas exige autorización previa, pilotos rusos obligatorios y el pago de tarifas, además de restricciones a buques militares.

Una ruta condicionada por las exigencias rusas

La navegación por la NSR solo es viable entre cuatro y cinco meses al año, según el profesor Marc Lanteigne, de la Universidad de Tromso. No será una alternativa masiva al canal de Suez, subraya el académico, pese al relato amplificado desde Moscú y Pekín. Las barreras regulatorias reducen aún más el interés de las navieras internacionales.

  • Autorización previa cinco días antes del pasaje.
  • Pilotos rusos obligatorios y, en ciertos casos, personal autorizado por Rusia.
  • Tarifas de tránsito y límites estrictos para buques militares o gubernamentales.

La base jurídica es el artículo 234 de la Convención de las Naciones Unidas sobre el Derecho del Mar, que otorga poderes ampliados a los ribereños de mares helados. Pero la investigadora Liselotte Odgaard, del Hudson Institute, sostiene que varias medidas rusas exceden la protección ambiental y responden a criterios de soberanía.

«Algunas medidas van más allá de lo que los expertos en Occidente y los gobiernos consideran permisible.» — Liselotte Odgaard, investigadora senior en el Hudson Institute, 22 de agosto de 2026

No es un matiz jurídico menor. Odgaard identifica la autorización previa frente a la simple notificación, el recurso obligado a pilotos rusos y la ampliación de jurisdicción sobre estrechos como los puntos más controvertidos. La UE y la OTAN ya lo están leyendo como un instrumento de presión: Kaja Kallas ha advertido que la NSR podría convertirse en «un arma», mientras Mark Rutte ha expresado su desconfianza hacia una cooperación que, en su opinión, puede deslizarse hacia lo militar.

El alcance estratégico de la cooperación económica

Lo que veo es que China y Rusia no solo comparten intereses logísticos, sino que están construyendo una interdependencia que Europa todavía no ha terminado de calibrar. China podrá hacer llegar su carga más rápido al norte de Europa, y Rusia obtendrá ingresos por servicios de rompehielos y por la eventual construcción de puertos a lo largo de la costa siberiana con financiación china. Eso, en un contexto de sanciones, tiene un valor económico directo para Moscú.

El profesor Lanteigne resume el riesgo: «acercará los intereses económicos de China y Rusia». La pregunta, que sigue sin respuesta, es si esa cooperación económica acabará transformándose en cooperación estratégica militar en el Ártico.

La posición de Odgaard introduce una corrección importante. Europa no debería verse como un observador pasivo. La Unión Europea seguirá siendo uno de los principales destinos comerciales de las mercancías que transiten por la ruta y dispone de capacidad institucional para fijar condiciones de navegación, estándares ambientales y reglas de gobernanza ártica. No hay automatismo en la ventaja ruso-china, pero solo si Bruselas deja de reaccionar y empieza a condicionar.

En mi lectura, el verdadero cambio no es la vía marítima en sí, sino la señal geopolítica que envía: Moscú y Pekín están dispuestos a rediseñar las reglas de un espacio que Occidente aún no ha priorizado. La respuesta de Bruselas determinará si la NSR se convierte en una dependencia más o en un ámbito de negociación con reglas europeas.

🌍 El impacto en España y Europa

El impacto directo en España es limitado a corto plazo: la ruta ártica no sustituirá al Canal de Suez ni al Mediterráneo en esta década. Sin embargo, una NSR operativa y controlada por Rusia y China refuerza la presión sobre la autonomía logística y energética europea y podría alterar los costes de flete en el norte de Europa.

  • Euríbor e hipotecas: sin efecto inmediato; la influencia llegaría solo si la tensión ártica afecta a los precios energéticos y a la inflación de la eurozona.
  • Inflación y poder adquisitivo: un abaratamiento selectivo de fletes hacia el norte de Europa no se trasladaría de forma homogénea al consumidor español.
  • Empresas exportadoras del IBEX: la competencia logística china podría presionar márgenes en sectores manufactureros y de bienes de equipo.
  • BCE y política europea: la inquietud geopolítica refuerza el argumento de una estrategia ártica común de la UE, no de respuestas nacionales fragmentadas.

Más de 100 exdiplomáticos piden a Macron y Burnham sanciones comerciales a Israel y embargo de armas

Más de cien exdiplomáticos franceses y británicos han pedido sanciones comerciales contra Israel y un embargo de armas al presidente de Francia, Emmanuel Macron, y a Burnham. He revisado la carta conjunta, fechada el 22 de agosto, y su tono rompe con la contención diplomática: acusa a Israel de limpieza étnica y sostiene que Palestina está siendo borrada ante los ojos del mundo.

La misiva, adelantada por The Guardian, reúne a antiguos embajadores y altos cargos de los dos países. Los firmantes consideran que el mundo ya no ve a Israel como una democracia genuina y urgen a aceptar un Estado palestino. No se trata de una declaración simbólica: la carta enumera medidas concretas contra la economía israelí y contra quienes financian la expansión de los asentamientos.

Embargo de armas, suspensión de acuerdos y sanciones a los asentamientos

La exigencia central es doble: suspender los acuerdos comerciales que amparan la relación con Israel y cortar la cooperación militar. En detalle, los firmantes piden:

  • Suspender el acuerdo de asociación UE-Israel y el acuerdo de comercio y asociación entre el Reino Unido e Israel por violación de cláusulas de derechos humanos.
  • Prohibir toda transferencia de armas desde y hacia Israel, así como la cooperación militar bilateral.
  • Vetar el comercio con los asentamientos, incluidos bienes, inversión, seguros y otros servicios financieros.
  • Advertir a los licitadores del asentamiento E1, calificado de línea roja, de que sus intereses en Francia y el Reino Unido sufrirán consecuencias.

La carta añade otras medidas de presión financiera y legal. Pide garantizar el acceso humanitario sin restricciones a Gaza, liderado por la UNRWA y otras agencias de la ONU, con consecuencias si se incumple. También reclama castigar a los ciudadanos franceses y británicos que compren propiedades en tierra palestina robada y retirar el estatus de organización benéfica a las entidades que financien asentamientos.

“Palestina está siendo borrada ante los ojos del mundo.” — Carta conjunta de exdiplomáticos franceses y británicos, 22 de agosto de 2026

Por qué la carta rompe el patrón diplomático clásico

Lo que me llama la atención no es solo el contenido, sino el abandono deliberado del lenguaje diplomático. Los exdiplomáticos no piden una revisión de la política israelí. Piden sanciones. Y lo hacen desde una posición inusual: antiguos representantes estatales que ahora reclaman castigos económicos a un socio comercial.

El texto convierte las decisiones de la Corte Internacional de Justicia y de la Corte Penal Internacional en una palanca de presión comercial. También amplía la sanción más allá del Estado: apunta a empresas, inversores y organizaciones benéficas. La acusación de limpieza étnica es grave y marca una diferencia frente a los comunicados clásicos de condena.

El riesgo que observo es que la carta no plantea una vía de negociación inmediata. Ofrece consecuencias, no mediación. Para los mercados, el elemento a vigilar es si esta iniciativa consigue respaldo político suficiente en París o Londres para traducirse en medidas ejecutivas.

🌍 El impacto en España y Europa

No veo un canal directo hacia el Euríbor ni hacia la política monetaria del BCE. Una eventual suspensión del acuerdo de asociación UE-Israel afectaría al marco comercial comunitario, pero el efecto sobre la inflación española sería limitado salvo que una escalada regional encareciera la energía o interrumpiera rutas marítimas.

  • Euríbor e hipotecas: sin impacto previsible a corto plazo.
  • Inflación europea: riesgo indirecto vía precios del gas y del petróleo si la tensión se agrava.
  • Empresas españolas: los intercambios con Israel son reducidos, pero una suspensión del acuerdo UE-Israel obligaría a revisar contratos de exportadores agroalimentarios y tecnológicos.
  • BCE: no hay implicación directa para los tipos, pero el factor geopolítico se mantiene como riesgo de cola.

La recaudación tributaria crece un 9%: revisa pagos fraccionados de IRPF e IVA ante el mayor control de Hacienda

La recaudación tributaria crece un 9% y Hacienda ingresó 888,6 millones de euros en Vigo durante el primer semestre de 2026, según la Agencia Tributaria.

El dato no es solo una foto local: el IVA y el IRPF tiran de los ingresos y confirman que la actividad se mueve. Para un autónomo, eso se traduce en una revisión de sus obligaciones antes de que cierre el tercer trimestre.

De dónde sale esa subida: IVA e IRPF en detalle

El desglose de la delegación de Vigo deja clara la película. El IVA aportó 436,4 millones de euros, un 17,1% más que un año antes. Ese impuesto representa prácticamente la mitad de todos los ingresos de Hacienda en la ciudad entre enero y junio.

El segundo gran capítulo es el IRPF, con 342,2 millones recaudados y un alza del 10%. Entre ambos impuestos suman 778,6 millones, alrededor del 88% del total ingresado.

En cambio, el Impuesto de Sociedades se desplomó un 63,8%, hasta los 23,6 millones. Es un recordatorio de que la recaudación no se reparte igual en todos los impuestos ni entre todos los negocios.

En Galicia, la recaudación tributaria alcanzó los 5.186 millones de euros, un 18,3% más, más del doble que lo registrado en Vigo. El IRPF autonómico subió un 10,3% y el IVA, un 13,2%.

Hacienda recauda más porque se mueve más la economía, no porque te vaya a llamar antes: los cruces de datos, en cambio, sí llegan solos.

Cómo revisar tus pagos fraccionados ante el cierre del tercer trimestre

Lo que importa es esto: si eres autónomo en estimación directa, el modelo 130 es tu pago a cuenta del IRPF y se presenta entre el 1 y el 20 de octubre. Lo mismo ocurre con el modelo 303 de IVA. Nada de confundir uno con otro.

En el modelo 130 declaras el beneficio real del trimestre, no lo que te gustaría pagar. Si tus ingresos han crecido, el resultado a ingresar sube. Y si has tenido retenciones en las facturas, revisa que estén bien contadas.

El error más común con el modelo 303 es no incluir las facturas rectificativas: Hacienda cruza los datos con lo que declaran tus clientes. También conviene revisar las retenciones de alquileres del local, que van en el modelo 115, y las de empleados, en el modelo 111.

Si tributas en módulos, tu pago fraccionado es el modelo 131. Revisa el rendimiento previo y los signos o índices del régimen antes de presentar. Otro fallo clásico es no cambiar esos índices cuando la actividad ha variado: Hacienda lo detecta al cruzar el IAE.

Más recaudación, más control: qué toca vigilar

El cierre de 2025 ya marcó récord en la delegación de Vigo, con 2.196 millones de euros y un alza del 25,7%. La inercia se mantiene en 2026, y con ella, la atención de Hacienda sobre las bases imponibles y las deducciones.

No es que haya una inspección nueva: es que un sistema con recaudación al alza suele venir acompañado de cruces más finos entre modelos. Si presentas tarde o con errores, el recargo y la sanción se calculan solos.

El consejo práctico es revisar ahora tus libros y tus facturas, no el día 19 de octubre. Domiciliar el pago evita olvidos, y compararlo con el trimestre pasado te da una pista de si algo no cuadra.

Puedes consultar el calendario del contribuyente en la sede electrónica de la AEAT y los modelos en la web de la Agencia Tributaria.

Guía rápida del trámite

  • 📅 Plazos: El modelo 130 y el modelo 303 del tercer trimestre se presentan entre el 1 y el 20 de octubre de 2026.
  • ✅ Requisitos clave: Estar de alta como autónomo en estimación directa o en módulos, y tener actividad durante el trimestre.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT, con certificado digital o Cl@ve, o a través de tu gestor.
  • 💰 Importe o coste: El resultado a ingresar depende del beneficio real declarado; el recargo por presentar tarde arranca en el 1% del importe.
  • ⚠️ Error a evitar: No incluir facturas rectificativas en el modelo 303 ni revisar las retenciones antes de enviar el pago fraccionado.

Energía nuclear en Francia: EDF prepara Gravelines para dos reactores EPR tras un verano de cortes por calor

La energía nuclear en Francia ofrece este agosto dos señales que conviene leer juntas. El Gobierno ha autorizado a EDF a preparar el emplazamiento de Gravelines para dos nuevos reactores EPR2 y, en paralelo, la flota nuclear gala ha perdido más del 20% de su capacidad por episodios de calor extremo y una invasión de medusas. Me interesa el contraste: el mismo sistema que avanza en la nueva generación vuelve a mostrar su sensibilidad climática.

Un decreto de preparación, no una licencia de construcción

El texto publicado en el Diario Oficial otorga a EDF la autorización ambiental para iniciar obras preparatorias en Gravelines, en el departamento de Nord. No permite construir los dos reactores ni edificar instalaciones destinadas a albergar material nuclear. Las actuaciones previstas son amplias y detalladas.

  • Incluyen el acondicionamiento de plataformas, la creación de instalaciones de obra, el traslado de la terminal ferroviaria de la central y movimientos de tierras.
  • También contemplan un recinto estanco bajo la huella de los futuros edificios, refuerzo del terreno, primeras obras de ingeniería civil y un canal de toma de agua.
  • Se suma el traslado de fauna y flora protegida durante periodos favorables y un nuevo centro de información pública.

Las obras se desarrollarán en Gravelines y Longs-Plage, con la salvedad de un aparcamiento situado en Craivic y Bourbourg. Firman el decreto el primer ministro Sébastien Lecornu, la ministra de Transición Ecológica Monique Barbut y el ministro de Ciudades Vincent Jeanbrun.

El movimiento llega más de cuatro años después de que el presidente Emmanuel Macron anunciara seis reactores EPR2, con opción a ocho más. Los emplazamientos elegidos para las tres primeras parejas son Penly, Gravelines y Bugey. En Gravelines están previstos dos reactores de 1.600 MW, que se sumarían a los seis de 900 MW ya operativos. La decisión final de inversión sobre los seis EPR2 se espera para finales de 2026.

El calor y las medusas disparan la indisponibilidad nuclear

El pasado 9 de agosto, las unidades 2, 3 y 4 de la central de Gravelines —la más grande de Europa occidental— se detuvieron automáticamente entre las once de la noche y la medianoche. El motivo fue la llegada de varios miles de medusas a las estaciones de bombeo del puerto de Dunkerque, del que la planta toma agua de refrigeración. Las unidades 1 y 5 se encontraban en mantenimiento.

La Autoridad de Seguridad Nuclear señaló entonces que el incidente no afectó a la refrigeración de los equipos. Incidentes similares se han registrado en Estados Unidos, Suecia y Escocia. El 12 de agosto, Francia contabilizó una indisponibilidad superior al 20% de su capacidad de producción nuclear, un nuevo máximo por causas ambientales: sequía, calor extremo y medusas. De los 57 reactores de la flota, 13 resultaron afectados: ocho quedaron completamente parados y cinco operaban a potencia reducida.

«No constituye una autorización para crear los dos reactores EPR2 y no permite la construcción de edificios destinados a albergar materiales nucleares o equipos necesarios para la seguridad nuclear.» — EDF, comunicado oficial recogido por AFP, 22 de agosto de 2026

Una lectura de seguridad energética para Europa

Lo que veo en este doble episodio es un sistema nuclear francés que avanza en su renovación generacional sin haber resuelto del todo su exposición a los fenómenos climáticos. La central de Gravelines depende del agua del puerto de Dunkerque; los episodios de calor y medusas no son nuevos, pero su recurrencia añade un factor de indisponibilidad difícil de prever. El apagado automático de tres unidades en una sola noche no comprometió la refrigeración, pero sí la producción en plena demanda de agosto.

En un parque que cubre cerca del 70% de la electricidad del país, una pérdida superior al 20% de capacidad tiene efectos inmediatos en el mercado mayorista del oeste de Europa. El programa EPR2 busca descarbonizar la industria de Dunkerque, hoy dependiente de combustibles fósiles. Sin embargo, los primeros reactores no entrarán en servicio antes de 2038. Mientras tanto, el margen de seguridad descansa sobre una flota envejecida y una meteorología cada vez menos predecible. Esa es la tensión central.

🌍 El impacto en España y Europa

El impacto directo en España no es inmediato, pero el canal es real. Francia es un exportador neto de electricidad hacia la península y una indisponibilidad nuclear superior al 20% reduce la oferta exportable en las horas de mayor demanda, lo que puede tensionar los precios mayoristas del oeste de Europa. Para el Euríbor, la conexión es de segunda ronda: si los precios energéticos suman inercia a la inflación de la eurozona, el BCE podría mantener una postura más prudente. Para el tejido empresarial español, el efecto principal es de precios, no de suministro. Y para las exportadoras, el coste energético francés es una referencia competitiva.

Desinflación de Solana al 1,5%: el SIMD-550 recortaría 18,9 millones de SOL en seis años

La desinflación de Solana vuelve al debate: el SIMD-550 recortaría 18,9 millones de SOL en seis años. Según el análisis publicado por el laboratorio de infraestructura Helius, la propuesta aceleraría la reducción de la emisión hasta alcanzar el 1,5% anual en la primera mitad de 2029.

Qué propone el SIMD-550 y cuánto ahorra

Hoy la emisión anual de SOL está en el 3,82%. El calendario actual de staking (el mecanismo por el que los titulares delegan monedas a los validadores a cambio de recompensas) reduce ese porcentaje un 15% cada año. El SIMD-550 duplicaría ese ritmo de recorte hasta el 30%, lo que adelantaría la meta del 1,5% de la primera mitad de 2032 a la primera mitad de 2029.

La factura en moneda emitida se nota. Helius estima que la medida evitaría la creación de 18,9 millones de SOL, unos 1.510 millones de dólares al precio actual, durante los próximos seis años. El efecto sobre la rentabilidad del staking también es relevante: el rendimiento nominal bajaría del 5,84% al 4,34% en el primer año, al 3,00% en el segundo y al 2,25% en el tercero.

El impacto sobre los validadores (los nodos que procesan y votan los bloques) parece contenido. De los 738 validadores actuales, solo dos dejarían de ser rentables o de cubrir costes en el primer año, trece en el segundo y treinta en el tercero, según los modelos de Helius. No es un cambio cosmético, pero evita un abandono masivo de operadores pequeños.

La clave del SIMD-550 es su sencillez. No crea un mecanismo de emisión nuevo, solo modifica un parámetro ya existente: el ritmo de desinflación. Su antecedente directo, el SIMD-411, se cerró por inactividad en noviembre de 2025 mientras el ecosistema esperaba herramientas de gobernanza para que no solo los validadores, sino también los delegantes, pudieran votar. El hilo original de discusión lo abrió Austin Federa en marzo de 2025, y la propuesta puede seguirse en el repositorio público de documentos de mejora de Solana.

Por qué Solana vuelve a discutir su emisión

La discusión de fondo es más amplia: Solana ya no necesita emitir como cuando arrancó. La inflación cumplió su papel inicial para repartir monedas y asegurar una red joven, pero ahora, con una red madura e institucional, una parte de cada recompensa acaba convertida en presión vendedora. Algunos stakers venden una porción de sus recompensas para pagar impuestos; el analista Max Resnick calculó que ese goteo equivale a una tasa silenciosa del 17% sobre la inflación.

El mercado no paga por la inflación pasada: descuenta cada SOL que deja de emitirse.

Además, el exceso de emisión distorsiona las comparativas de precio y empuja a muchos usuarios a mantener sus SOL bloqueados en lugar de usarlos en fondos de liquidez o mercados de NFT. El SIMD-550 encaja dentro de un paquete más amplio que incluye el SIMD-553, que quemaría una parte de las comisiones por recursos, y los Validator Admission Tickets de Alpenglow. Todo apunta a una modernización de la tokenomía que, de aprobarse, llegaría con un calendario concreto: los cálculos de Helius asumen un voto de gobernanza y una activación a mediados de octubre.

La lectura de Merca2: una desinflación quirúrgica

La gran diferencia con intentos anteriores es la previsibilidad. El SIMD-228, la propuesta que en su día dividió al ecosistema, planteaba un mecanismo dinámico que ajustaba la emisión en función del porcentaje de SOL en staking y acabó empantanada en subastas de parámetros. El SIMD-550 elige otra vía: un solo cambio, efectos modelables y un punto de referencia fácil de comunicar, duplicar la desinflación.

Eso reduce el margen de error técnico y político, pero no elimina las dudas. Una menor rentabilidad nominal por staking puede hacer menos atractivo el papel de validador para operadores con costes altos y, a largo plazo, incrementar la concentración en los grandes centros de datos. Helius estima un impacto menor en el número de validadores rentables, aunque admite que treinta operadores podrían quedar fuera del equilibrio al tercer año.

Más relevante es la urgencia. Si el SIMD-411 se hubiera aprobado en su momento, la emisión ahorrada rondaría los 22,3 millones de SOL; ahora, con el reloj corriendo, la cifra baja a 18,9 millones. La diferencia de 3,4 millones de SOL no es menor, y cada mes de retraso reduce el impacto de la medida. La fecha de activación dependerá de los equipos de desarrollo y del calendario de la actualización Alpenglow, no solo del voto de gobernanza.

Mi lectura es que el SIMD-550 parece la versión más sensata de una idea que ya tenía respaldo mayoritario. Rebaja la emisión futura sin romper la infraestructura de validadores y sin prometer un shock deflacionista. El debate real no es si Solana debe emitir menos, sino cuánto están dispuestos a sacrificar los stakers a cambio de una red con menos presión vendedora.

Impuestos en Paraguay: el ‘modelo paraguayo’ que atrae a nómadas digitales y autónomos

Paraguay se ha convertido en un nombre recurrente para nómadas digitales y autónomos que buscan impuestos bajos: renta, sociedades e IVA al 10%.

Detrás del atractivo hay una economía que creció cerca del 4% anual durante los últimos quince años y avanzó un 6,6% en 2025, muy por encima del promedio latinoamericano. La deuda pública ronda el 41% del PIB, la mitad de la media regional, según el análisis de Libertad Digital.

¿Pagas menos si trasladas tu actividad? La respuesta no es automática y tiene más aristas de las que sugiere el título.

El sistema 10-10-10 y la tributación territorial

El impuesto sobre la renta tiene un tipo máximo del 10%, el de sociedades otro 10% y el IVA general también es del 10%. Por eso se habla del sistema 10-10-10: renta, sociedades e IVA tributan al 10%. La recaudación ronda el 11-12% del PIB, una de las cifras más bajas de América Latina, según la fuente.

El segundo elemento es la tributación territorial. A diferencia de los regímenes de renta mundial que predominan en Europa, como el español, Paraguay grava solo la renta generada dentro de su territorio. Los ingresos obtenidos en el extranjero pueden quedar fuera de la imposición paraguaya, dentro del marco legal y de los convenios aplicables.

Paraguay no es un paraíso fiscal automático: es una economía estable con impuestos del 10% y tributación territorial, pero cambiar de país no borra tus obligaciones en España.

A eso se suma energía abundante y barata. Paraguay produce más electricidad de la que consume gracias a las hidroeléctricas de Itaipú y Yacyretá, y figura entre los mayores exportadores netos de energía limpia del mundo.

Qué significa para un autónomo español que estudia el traslado

Aquí viene la letra pequeña. Trasladar la actividad no anula tus obligaciones tributarias en España. La residencia fiscal española depende de la permanencia efectiva, del núcleo principal de intereses económicos y de tus vínculos personales. Si sigues facturando a clientes españoles, hay que revisar también tu IVA.

El modelo paraguayo es real, pero no es un atajo mágico. Si mantienes residencia fiscal en España, Hacienda seguirá considerando que tributas aquí por tu renta mundial. Una deslocalización mal planificada puede acabar en un problema de regularización.

Paraguay tampoco está exento de matices. Los indicadores de criminalidad siguen por encima de Europa Occidental, con focos de narcotráfico en zonas fronterizas como Amambay. Las áreas urbanas donde se mueven expatriados, como Asunción, Luque o San Bernardino, presentan niveles razonablemente satisfactorios según la fuente.

El precedente y lo que deberías evaluar antes de decidir

La conversación no es nueva. Los autónomos que facturan internacionalmente llevan años comparando Andorra, Portugal o Emiratos para aliviar la factura fiscal. Paraguay entra en esa lista con una propuesta distinta: no solo tipos bajos, sino crecimiento sostenido, deuda contenida y energía barata.

Mi lectura es matizada. Los datos macro son sólidos y explican por qué el país atrae inversión. Para la mayoría de autónomos españoles, mudarse no arregla la factura fiscal si dependen de clientes o presencia local. El perfil que puede valorarlo con sentido es el del teletrabajador que ya factura internacionalmente.

Además, la residencia exige acreditar identidad, antecedentes penales limpios, solvencia económica y un vínculo con el país. Primero se obtiene la residencia temporal y después la permanente, conforme a los plazos de la legislación paraguaya. No es un trámite de una semana.

Lo razonable es tratarlo como una opción de análisis, no como una salida urgente. Cualquier decisión de deslocalización debe pasar antes por un asesor fiscal que ponga sobre la mesa tus números reales en España y Paraguay.

Guía rápida del trámite

  • 📅 Plazos: La fuente no detalla plazos exactos; se obtiene primero la residencia temporal y después la permanente.
  • ✅ Requisitos clave: Identidad acreditada, antecedentes penales limpios, solvencia económica y vínculo con el país.
  • 🌐 Dónde solicitarlo: No detallado en la fuente; conviene consultar la sede consular paraguaya si te lo planteas.
  • 💰 Importe o coste: Impuestos del 10% en renta, sociedades e IVA; el coste del trámite de residencia no se detalla en la fuente.
  • ⚠️ Error a evitar: Asumir que mudarse a Paraguay elimina automáticamente tus obligaciones fiscales en España.

Agave 4.1, el cliente validador de Solana, prepara bloques más grandes, slots de 200 ms y Alpenglow

Agave 4.1, el principal cliente validador de Solana, ha entrado en un ciclo de despliegue mucho más agresivo. La nueva versión prepara el terreno para bloques de mayor tamaño, intervalos de producción (slots) de 200 milisegundos y el futuro salto a Alpenglow, el mecanismo de consenso llamado a sustituir al actual Tower BFT.

La referencia es clara: Anza, el equipo que mantiene Agave, recomienda ya la versión 4.1.0-rc.1 para uso general. Los operadores tienen trabajo por delante: el calendario de versiones mayores se acorta a una cada seis semanas, y toca mantener la infraestructura al día.

Qué trae Agave 4.1: los cimientos de Alpenglow y una red más densa

Buena parte del trabajo de esta versión no se ve a simple vista. Alpenglow es el próximo gran rediseño del consenso de Solana, y Agave 4.1 deja listas varias piezas previas. Entre ellas destacan las claves BLS (un sistema de firmas criptográficas que agrega votos de forma más barata), los tickets de admisión de validadores y los marcadores para un traspaso rápido de líder. Dicho de otro modo, la red empieza a ensayar cómo votará cuando el sistema deje de depender del esquema actual.

Los tickets de admisión, o VAT, cambian el coste de operar un validador. Hoy los validadores pagan comisiones por cada voto, en en torno a 2,1 SOL por epoch (unos dos días) si son constantes. Con Alpenglow, ese flujo desaparece. En su lugar, cada validador elegible pagará 1,6 SOL por epoch. Si más de 2.000 validadores cumplen los requisitos, solo entran los de mayor peso de participación. La intención es evitar una expansión descontrolada del conjunto de validadores.

En paralelo, la adopción de XDP (el camino de red de alto rendimiento que acelera la propagación de bloques) ha superado el punto de inflexión. Más de dos tercios de la red ya lo utiliza. Es una pieza clave para acercarse a bloques de 100 millones de unidades de cómputo. Agave 4.1 elimina la etiqueta experimental de XDP, y la versión 4.2 lo activará por defecto. La guía está en el repositorio oficial de Agave en GitHub.

Solana ya no está esperando el futuro: está ensayando en producción las piezas del consenso que vienen.

Pinocchio, la biblioteca que hace más barato ejecutar programas

Agave 4.1

El otro gran bloque de Agave 4.1 tiene que ver con eficiencia pura. Pinocchio es la biblioteca optimizada con la que Anza está reescribiendo los programas más utilizados de Solana. El objetivo no es crear nuevos estándares, sino que los existentes consuman mucho menos cómputo. La primera prueba, p-token, redujo el consumo en torno al 95% para transacciones estándar de tokens y liberó cerca del 9,5% de la capacidad de cada bloque.

La reescritura p-memo, ya operativa, rebaja el coste de 2.022 unidades de cómputo a solo 287 en el caso sin firmantes. Con tres firmantes, la mejora es todavía más drástica: de 36.406 a 743 unidades. En el caso de p-ATA, el programa que aparece en cerca del 11,9% de las transacciones, la reducción media ponderada podría llegar al 80,9%. A niveles actuales de uso, eso liberaría cerca de un 10% de la capacidad de cómputo global de la red.

Otra pieza relevante es la propuesta SIMD-0449, uno de los documentos de mejora del protocolo Solana. Añade punteros directos a las cuentas en la entrada de los programas. En las pruebas, un punto de entrada con 64 cuentas pasa de 504 unidades de cómputo a 7. Parece magia, pero es solo eliminar trabajo redundante de lectura. Y deja claro el margen que todavía existe para optimizar la máquina virtual de Solana.

Análisis: por qué importa para el inversor y para la red

Agave 4.1 no es una actualización estética. Es la confirmación de que la hoja de ruta de Solana se ha acelerado. Un ciclo de releases cada seis semanas, un clúster de pruebas comunitario con unos 100 validadores activos desde mayo y la preparación explícita para slots de 200 milisegundos dibujan a una red que quiere exprimir cada dólar de capital ya desplegado.

El movimiento tiene sentido económico. Si los bloques son más grandes y los programas cuestan menos, la red puede procesar más transacciones sin subir comisiones. Tener más líderes con XDP reduce la latencia y mejora la estabilidad. ¿Qué puede salir mal? Bastante, si se corre demasiado. La migración a Alpenglow supone sustituir un mecanismo de consenso probado por uno nuevo. El testnet comunitario ya lo ejercita desde mayo, pero el riesgo de imprevistos no desaparece.

Otro frente a vigilar es la gobernanza. Las nuevas herramientas permitirán a los stakers (quienes delegan SOL a cambio de recompensas) votar decisiones del protocolo. Hay propuestas económicas en el horno, como duplicar la desinflación anual de SOL del 15% al 30%. Son debates que afectan al valor del activo, y ahora podrán intervenir más voces. La coordinación de esta transición será el auténtico examen del ciclo técnico.

La red que salga de Agave 4.1 y de la futura 4.2 no será la que conoció los apagones de 2021 y 2022, ni la que tropezó con FTX. Será una máquina más densa, más barata de operar, y con un mecanismo de consenso nuevo. La pregunta no es si Solana puede cambiar. Es si lo hará sin romper nada por el camino.

Publicidad