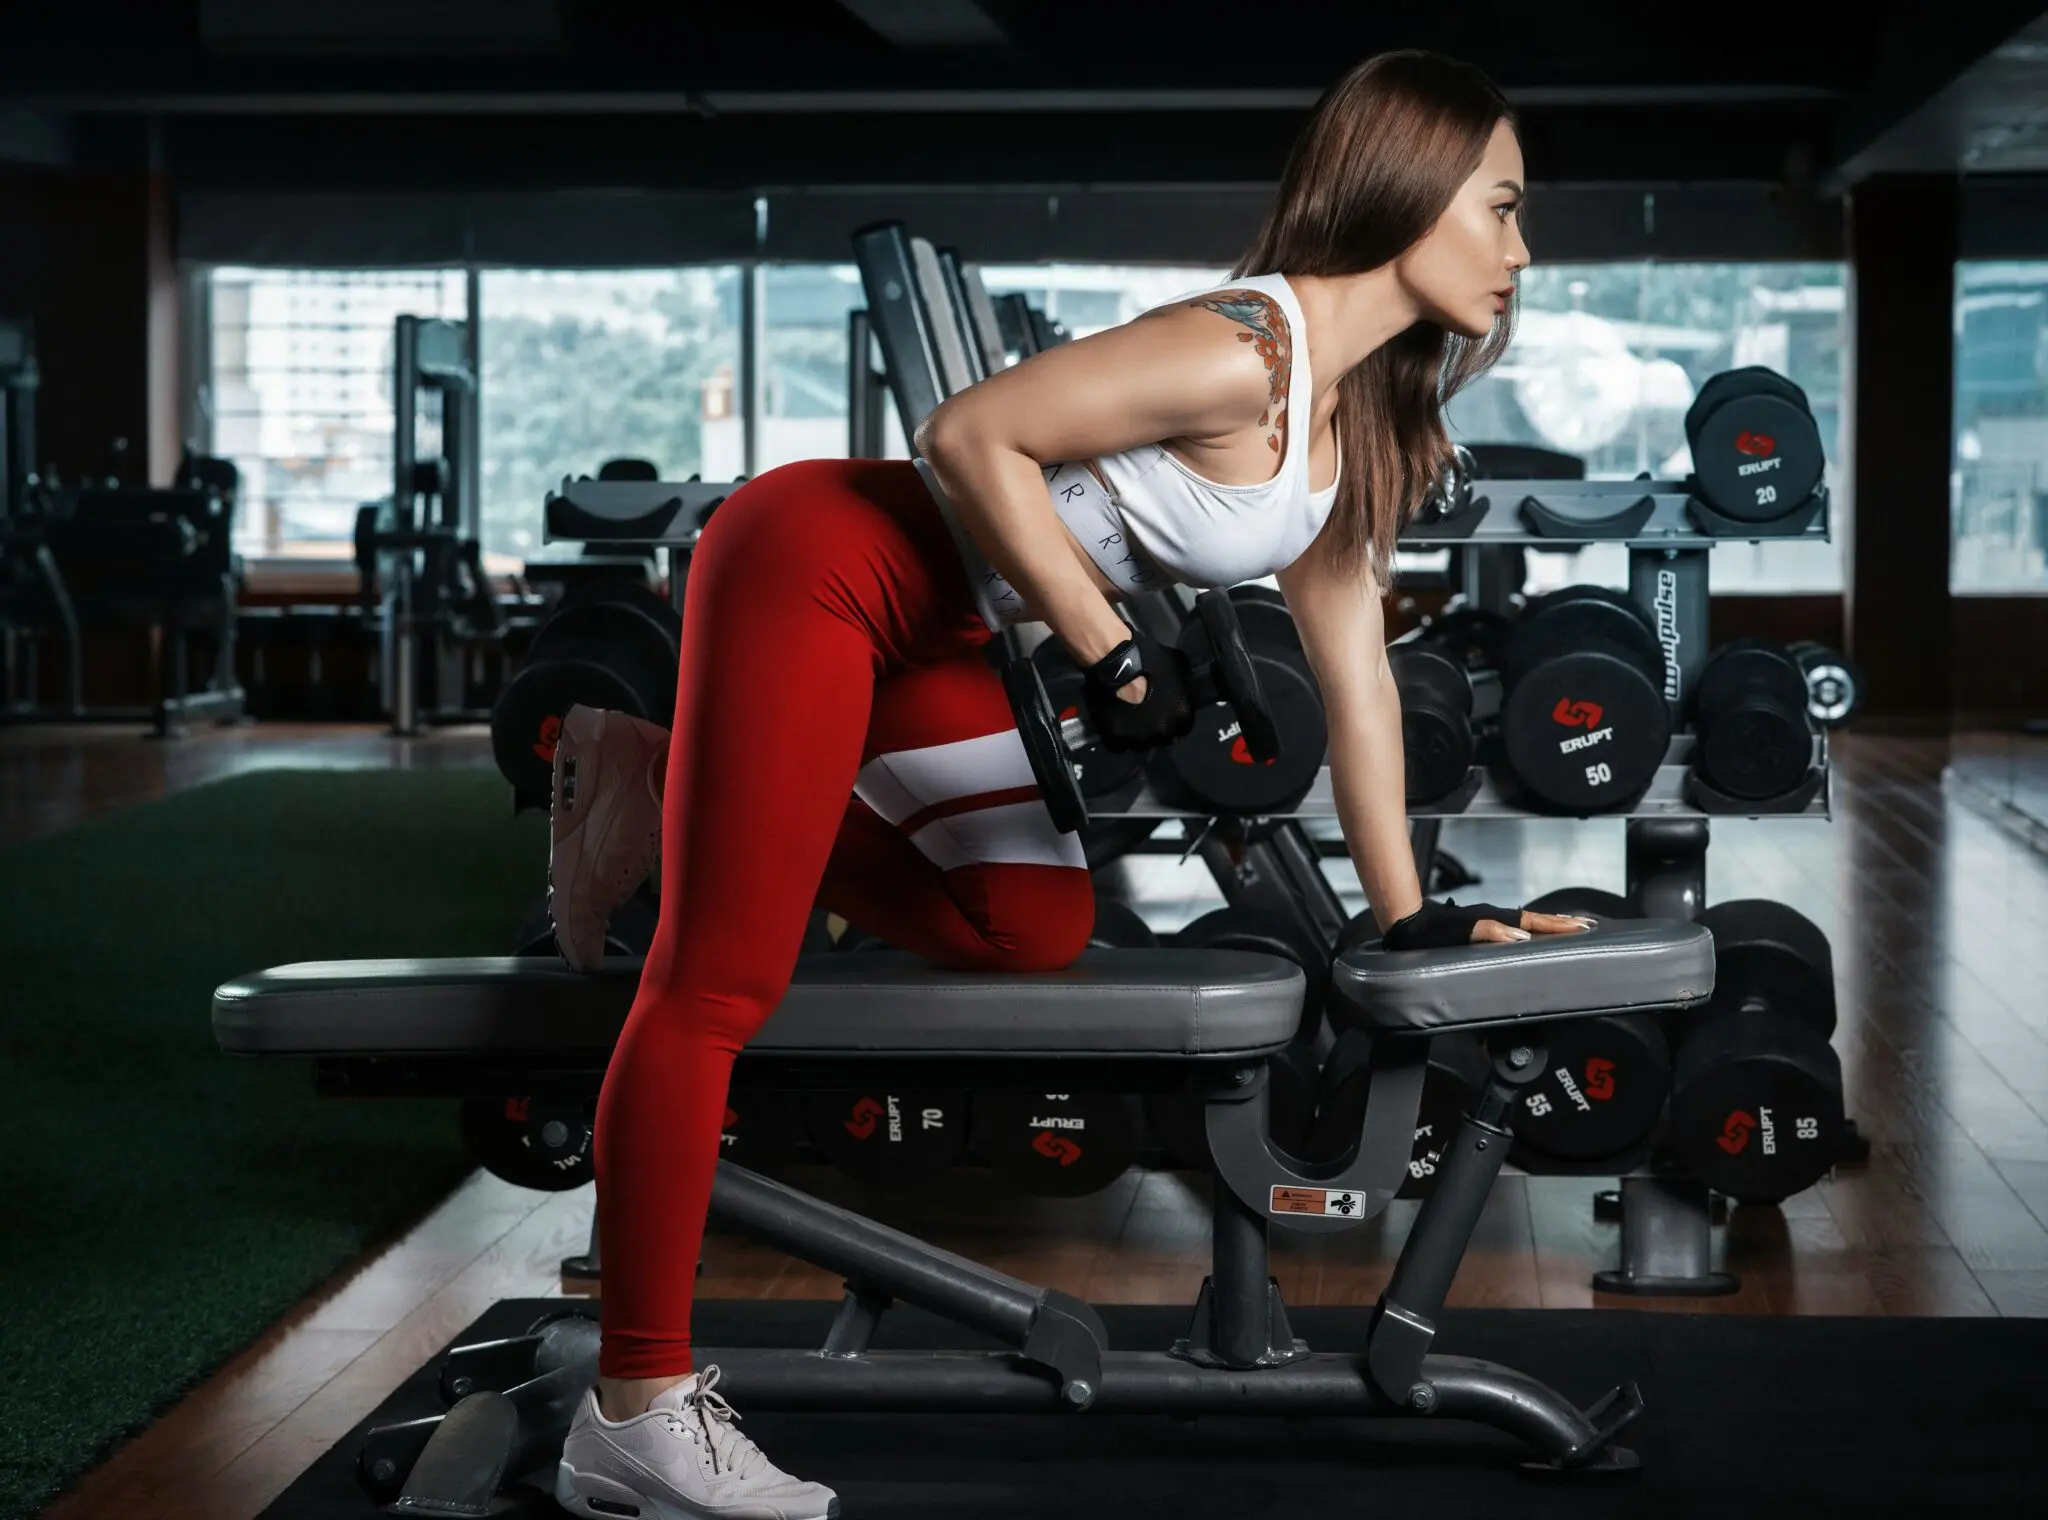
Potencia tu fuerza explosiva con un entrenamiento kettlebell de cuatro sesiones semanales

0

Una sola kettlebell basta para construir potencia sin gimnasio. El plan de cuatro sesiones semanales combina balanceos, zancadas y remos para desarrollar fuerza explosiva y velocidad, con pautas claras de series y descansos.

Por qué la kettlebell encaja en el entrenamiento de potencia

La pesa rusa no es una moda. Su centro de masa desplazado obliga a reclutar caderas, core y agarre en cada repetición. Eso la convierte en una herramienta ideal para la potencia: movimientos balísticos como el swing o el clean generan velocidad y control de frenado al mismo tiempo.

A efectos prácticos, un bloque de kettlebell entrena la capacidad de producir fuerza rápido, que es justo lo que se traduce en correr, saltar o levantar con más soltura. El plan original de Marcus Martinez, C.S.C.S., propone cuatro sesiones por semana con un día de descanso entre ellas. En los días de pausa, una caminata de 20 minutos mantiene la energía activa sin robar recuperación. La kettlebell se convierte, con una sola pieza, en un gimnasio compacto.

La fuerza explosiva no es lo mismo que la fuerza máxima. Mientras que un peso muerto pesado mide cuánto puedes mover una vez, un swing de kettlebell mide la velocidad con la que produces tensión. Esa cualidad, conocida como tasa de desarrollo de fuerza, se entrena mejor con cargas medias y movimientos balísticos que con repeticiones lentas.

El plan de cuatro sesiones, paso a paso

El programa se divide en tres bloques: calentamiento, dos circuitos de fuerza y un rematador. El calentamiento se ejecuta en circuito sin pausa: good morning con apoyo en el pecho y bottoms-up march, tres rondas de 20 segundos por movimiento. La idea es activar isquios, hombros y agarre antes de los balísticos.

Circuito 1: dead-stop swing y split jerk. Tres rondas, de 8 a 10 repeticiones por lado en el jerk. Descanso de 45 segundos entre ejercicios y 90 segundos al cierre de cada ronda. El swing muerto, con la pesa arrancando desde el suelo, construye potencia de piernas para correr y saltar; el split jerk suma equilibrio total y empuje sobre la cabeza.

La potencia no se entrena con más peso, sino con la capacidad de acelerarlo: cuatro sesiones con una sola kettlebell son suficientes si la técnica y el descanso se respetan.

Circuito 2: zancada inversa con la pesa en rack y peso muerto en postura escalonada. Misma pauta: tres rondas, 8 a 10 repeticiones por lado, 45 segundos entre movimientos y 90 segundos de recuperación por ronda. Aquí el foco pasa a la potencia de cuádriceps, glúteos y estabilidad lumbar.

El rematador se juega en cinco minutos: figure 8 to hold y kettlebell clean encadenados, sin descanso. Se completan tantas rondas como se pueda en ese tiempo, con 10 pases de figure 8 y 8 clean por ronda, manteniendo la espalda firme y el agarre activo.

📊 La pauta en cifras

  • Frecuencia: 4 sesiones semanales con 1 día de descanso entre ellas.
  • Recuperación activa: 20 minutos de caminata, carrera suave o bicicleta en los días libres.
  • Circuitos de fuerza: 3 rondas, 8 a 10 repeticiones por lado, 45 segundos entre ejercicios y 90 segundos por ronda.
  • Rematador: 5 minutos alternando figure 8 a hold y kettlebell clean sin pausa, con 10 y 8 repeticiones por ronda respectivamente.
rutina kettlebell 4 días

Cómo progresar sin romper la técnica ni vaciar el tanque

La evidencia sobre el entrenamiento balístico con kettlebell apunta a mejoras en potencia y resistencia de agarre cuando los movimientos se ejecutan con control. El matiz importante es que la explosividad no justifica el descontrol: si el balanceo se convierte en un tirón lumbar, el beneficio desaparece. Este plan lo evita al prescribir repeticiones moderadas y descansos definidos.

A diferencia de un split de hipertrofia de mucho volumen, aquí el objetivo es producir fuerza rápido, no acumular fatiga. Para un profesional ocupado, la ventaja es doble: equipamiento mínimo y sesiones compactas. La kettlebell de peso medio permite sostener la potencia en cada repetición. Si empiezas, prioriza el movimiento limpio antes que subir kilos. Esta pieza es divulgativa y no sustituye a un profesional del ejercicio si tienes circunstancias personales.

Un mes con esta estructura es suficiente para notar cambios en la coordinación y la velocidad de ejecución. No esperes una transformación de fuerza máxima: la adaptación principal aparece en la cadencia del swing, el control del rack y la capacidad de encadenar ejercicios sin fatiga. Ese es el objetivo real del plan.

⚡ Rutina de Optimización Diaria

  • Prepara tu pesa rusa: Elige un peso medio que te permita completar las series con buena técnica y deja un día de descanso entre sesiones.
  • Activa desde el calentamiento: Dedica tres rondas de 20 segundos a good morning y marcha bottoms-up antes de cada bloque de fuerza.
  • Ajusta el rematador: Usa 5 minutos finales sin pausa para figure 8 y clean, contando rondas y manteniendo la espalda firme.
Euskadi convoca 36 becas de 7.300 euros para las oposiciones a juez, fiscal y letrados de Justicia

Euskadi convoca 36 becas de 7.332 euros para las oposiciones a juez, fiscal y letrados de Justicia. La ayuda, financiada por el Gobierno Vasco, sube 732 euros respecto a 2025.

El Consejo de Gobierno ha aprobado la convocatoria en su primera reunión del nuevo curso político. Destina 264.000 euros para financiar en 2027 los gastos de preparación de quienes quieran acceder a estas profesiones en condiciones de igualdad, mérito y capacidad.

La cifra total son 36 becas, cuatro menos que el año pasado, pero con una dotación individual más alta. Aquí está el matiz: cada ayuda pasa de 6.600 a 7.332 euros anuales.

Por qué el Gobierno Vasco financia la preparación de jueces y fiscales

El Gobierno Vasco explica que el ajuste del número de becas responde a la demanda efectiva registrada en las convocatorias anteriores. Al reducir de 40 a 36 ayudas, el ejecutivo autonómico refuerza la cuantía individual y optimiza los recursos disponibles.

La finalidad declarada es clara: facilitar el acceso a la carrera judicial, a la carrera fiscal y al cuerpo de letrados de la Administración de Justicia sin que la situación económica de la persona aspirante actúe como barrera. Se trata, por tanto, de una política de igualdad de oportunidades con un presupuesto concreto y acotado.

Requisitos para presentarse a las becas y a las oposiciones

La fuente no detalla los criterios de renta o empadronamiento que aplicará el Gobierno Vasco. Esos extremos aparecerán en las bases publicadas en el Boletín Oficial del País Vasco. Para las oposiciones subyacentes, los requisitos de acceso sí están claros.

  • Nacionalidad española para juez, fiscal y letrados de la Administración de Justicia.
  • Título universitario en Derecho, como Grado o Licenciatura.
  • Ser mayor de edad y no estar inhabilitado para el ejercicio de funciones públicas.
  • No hallarse incurso en causa de incapacidad o incompatibilidad legal.

Cómo se estructura la ayuda y qué cubre la dotación

La beca asciende a 7.332 euros anuales. Si se reparte en doce meses, equivale a 611 euros mensuales para gastos de preparación: academias, preparadores, material y desplazamientos. No es un salario, sino una ayuda orientada a sostener el estudio durante un proceso selectivo de larga duración.

El presupuesto total de 264.000 euros para 2027 confirma el compromiso con 36 personas beneficiarias. La convocatoria también fija un plazo breve: un mes a partir del día siguiente a la publicación en el Boletín Oficial del País Vasco. Además, la tramitación será exclusivamente electrónica.

Análisis: 36 becas para aspirantes a juez, fiscal y letrados

Las oposiciones a la carrera judicial y fiscal figuran entre las más exigentes del empleo público. En Euskadi y en el conjunto del Estado, el número de personas que se presentan supera con creces las plazas ofertadas. Una beca de 7.332 euros no garantiza la plaza, pero reduce una barrera real: el coste de una preparación prolongada.

Además, el diseño de la convocatoria mejora la ayuda individual. Al pasar de 40 a 36 becas, el Gobierno Vasco incrementa el apoyo económico por persona. No obstante, la competencia por estas ayudas será intensa, porque el acceso a la preparación con financiación pública resulta decisivo para muchos aspirantes.

Hay otra condición a vigilar: el plazo se limita a un mes desde la publicación en el BOPV y la solicitud solo puede tramitarse por vía electrónica. Quien deje pasar los primeros días arriesga quedarse fuera por un descuido administrativo, no por falta de mérito. Mi recomendación es preparar la documentación y activar una alerta en la sede electrónica.

El apoyo económico aumenta, pero el número de becas se reduce a 36: conviene activar la alerta en el BOPV y presentar la solicitud en cuanto se publique.

📨 Cómo presentar la solicitud

La solicitud se tramita exclusivamente por medios electrónicos. Necesitarás un sistema de identificación electrónica reconocido por el Gobierno Vasco, como BakQ o certificado digital.

  1. Paso 1: Accede a la sede electrónica del Gobierno Vasco en euskadi.eus.
  2. Paso 2: Identifícate con tu certificado digital, DNI electrónico o el sistema BakQ.
  3. Paso 3: Localiza la ficha de la convocatoria de becas para oposiciones a juez, fiscal y letrados.
  4. Paso 4: Cumplimenta el formulario, adjunta la documentación requerida y revisa que los méritos declarados son correctos.
  5. Paso 5: Registra la solicitud antes de que termine el plazo del mes y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Gobierno Vasco.
  • Número de plazas: 36 becas de preparación.
  • Sueldo estimado: 7.332 euros anuales en concepto de beca.
  • Fecha límite de inscripción: Un mes desde la publicación en el BOPV.
  • Dónde inscribirse: Sede electrónica del Gobierno Vasco (euskadi.eus).

Ripple, Goldman y JPMorgan en Delta One: la guerra de los swaps de acciones y cripto

Ripple Prime ha lanzado una mesa Delta One dirigida a inversores institucionales y con ella entra en un negocio que hasta ahora parecía reservado a los grandes bancos de Wall Street. La división de Ripple permitirá contratar total return swaps sobre acciones estadounidenses, índices bursátiles y criptomonedas sin necesidad de comprar los activos subyacentes. El anuncio coloca a la compañía frente a Goldman Sachs y JPMorgan, dos de los actores que dominan este segmento.

Lo primero que conviene aclarar es que el servicio no gira en torno a XRP. Según el comunicado difundido por Ripple esta semana, el token puede incluirse en alguno de estos contratos, igual que Bitcoin o acciones de Apple, pero los swaps no se liquidan en XRP ni en el XRP Ledger. El flujo de dinero pasa por Ripple Prime, no por la cadena de bloques.

Qué es una mesa Delta One y qué vende Ripple Prime

Una mesa Delta One vende productos diseñados para replicar el movimiento de un activo casi a la perfección. Su herramienta estrella es el total return swap (TRS), un contrato por el que un cliente recibe el rendimiento total de una acción, un índice o una criptomoneda sin ser dueño de ese activo. Puede sonar sofisticado, pero la lógica es sencilla: se obtiene exposición al precio sin asumir la custodia ni la compra directa.

Ripple Prime ha presentado su propuesta con tres ventajas operativas. Los clientes trabajan con una única contraparte y pueden compensar márgenes de forma cruzada entre acciones, divisas, bonos, derivados y cripto durante todo el día. Además, la mesa opera 24/7, algo relevante para los activos digitales que no descansan los fines de semana.

Noel Kimmel, presidente de Ripple Prime, resumió la oferta en el comunicado de la empresa: ‘Ahora los clientes pueden acceder a acciones, FX, derivados, renta fija y servicios principales de bróker de activos digitales, compensación y financiación todo a través de una sola contraparte’. Ese toque de bróker principal es importante: Ripple Prime no solo permite operar, sino que financia y compensa las operaciones.

Ripple se mete en un negocio donde el tamaño lo es todo, pero la confianza en la contraparte pesa todavía más.

El choque con Goldman Sachs y JPMorgan

ripple prime trading institucional

Goldman Sachs y JPMorgan no son ajenos a este negocio. JPMorgan ofrece herramientas de cobertura Delta One, y su plataforma Nexus agrupa cestas personalizadas de swaps. Ripple intenta diferenciarse con un argumento de transparencia: asegura que las mesas de los bancos trabajan junto a sus propias unidades de trading internas, mientras que Ripple Prime solo se ocupa de la compensación y la financiación de las operaciones de sus clientes.

El historial de las mesas Delta One demuestra que no es un terreno libre de riesgos. En 2008 y 2011, operadores no autorizados de Société Générale y UBS generaron pérdidas millonarias en los libros de estas áreas. Son precedentes que obligan a leer el anuncio con cautela: mover grandes volúmenes con productos sintéticos exige controles de riesgo muy estrictos.

No obstante, Ripple ya venía preparando el terreno. En 2025 compró el bróker principal Hidden Road por 1.250 millones de dólares y convirtió a la compañía en la primera empresa cripto con un bróker global multi-activo. Este año, la unidad se unió a la NSCC, la cámara de compensación de las operaciones bursátiles en Estados Unidos, y la firma mantiene más de 1.000 millones de dólares en capital regulatorio.

Qué cambia para XRP y qué está aún por demostrar

Para los holders de XRP, el matiz es relevante. Las comisiones que genere la mesa no se reparten entre quienes poseen el token; ese ingreso pertenece a Ripple como empresa. XRP puede aparecer dentro de un swap, pero el lanzamiento no convierte a la red en la infraestructura del servicio. De hecho, al cierre de este artículo, XRP cotizaba en torno a 1,46 dólares con una subida superior al 5% en el día, un movimiento que los analistas consultados atribuyen más al impulso general del mercado que a esta noticia.

La financiación da otra pista del alcance. Ripple recaudó 475 millones de dólares en deuda este año y cerró una inversión de 500 millones liderada por Fortress y Citadel Securities que valoró a la compañía en 40.000 millones de dólares. No es un proyecto de laboratorio: hay capital regulado, una cámara de compensación y una apuesta por convertirse en contraparte seria para fondos de cobertura y gestores de activos.

Aun así, el anuncio deja dos incógnitas abiertas. Ripple no ha confirmado clientes iniciales ni ha detallado precios frente a las mesas de los bancos. Si los grandes fondos trasladan exposición real a una contraparte nativa cripto, el negocio puede convertirse en una franquicia. Si no lo hacen, quedará como un comunicado de prensa bien redactado.

La lectura de esta redacción es prudente. Ripple ha ido construyendo una infraestructura institucional que pocas criptoempresas tienen, y entrar en Delta One es un paso lógico para rentabilizarla. Pero el mercado de los swaps vive de la confianza acumulada durante décadas por la banca de inversión. Competir con Goldman Sachs y JPMorgan no se gana con tecnología, sino con balances, controles y clientes dispuestos a cambiar de contraparte en momentos de tensión.

De momento, el movimiento confirma una tendencia: las empresas cripto ya no se limitan a vender tokens; quieren cobrar por mover dinero institucional.

Prórroga del pago de impuestos de herencia: hasta 5 años con la vivienda como garantía

Si heredas una vivienda y no tienes dinero líquido para pagar el impuesto de sucesiones, puedes aplazar el pago hasta cinco años usando el propio inmueble como garantía.

La abogada experta en sucesiones María Pastor, del despacho Vilches Abogados, lo explicó en Herrera en COPE. Es una alternativa legal para no renunciar a un legado por falta de liquidez.

Cómo funciona el aplazamiento del impuesto de sucesiones

Más de 50.000 personas renuncian cada año a una herencia en España, según los datos del Consejo General del Notariado. No siempre es por deudas: la falta de dinero líquido para tributar empuja a muchas familias a rechazar el patrimonio.

La vía que detalla Pastor permite dar como garantía la propia vivienda heredada y obtener una prórroga del impuesto de hasta 5 años. Ese plazo da margen para vender el inmueble con calma y pagar después el tributo con lo que se reciba.

No es un impuesto estatal con las mismas reglas en toda España. La fiscalidad de sucesiones cambia por comunidades autónomas. En Madrid o en la Comunidad Valenciana el tributo está bonificado al 99%, según la experta; en otras zonas como Cataluña la carga fiscal es mayor.

Eso sí, la prórroga del pago no es automática ni es una exención. Se solicita ante la administración tributaria competente y se valora la garantía ofrecida. Mientras tanto, el impuesto sigue existiendo: solo cambia el momento en que se paga.

La prórroga no elimina el impuesto, pero transforma un problema de liquidez en un margen de tiempo para vender sin malvender.

El error que más caro sale: aceptar la herencia sin darte cuenta

Antes de aceptar, conviene saber si el fallecido dejó deudas fiscales o préstamos impagados. La Ley General Tributaria permite pedir información previa sobre esas cargas, según recuerda la letrada.

La otra herramienta protectora es la aceptación a beneficio de inventario. Significa que el heredero solo responde de las deudas con el patrimonio heredado, nunca con sus bienes personales ni con los de su negocio.

Aquí está el detalle que cambia todo: si cobras alquileres, cosechas rentas o integras bienes de la herencia en tu patrimonio antes de acudir al notario, puedes estar aceptándola de forma tácita. Y esa aceptación cierra la puerta al beneficio de inventario.

Para un autónomo, mezclar bienes heredados con el negocio antes de decidir es especialmente arriesgado: una vez producida la aceptación tácita, tus ahorros y tu actividad quedan expuestos a las deudas del causante.

Por qué conviene explorar la prórroga antes de renunciar

Renunciar a una herencia suele parecer la salida rápida, pero es exactamente lo que intenta evitar el asesoramiento sucesorio. Más aún si la masa hereditaria está compuesta por una vivienda que se puede vender con tiempo.

La comparativa entre territorios es clave. Que en Madrid pagar se quede en un 1% gracias a la bonificación del 99% no equivale a que el aplazamiento sea imprescindible o no. En otras comunidades el tributo puede ser tan elevado que la prórroga se vuelve la única alternativa para no malvender. Por eso la decisión se ha de tomar con la normativa autonómica encima de la mesa y, a ser posible, con las cuentas de la herencia ya claras.

Pastor insiste en que los despachos buscan fórmulas de liquidez antes de formalizar cualquier renuncia ante notario. También en planificar en vida: un testamento reduce litigios y deja claro el reparto de la legítima, uno de los motivos más habituales de conflicto.

Guía rápida del trámite

  • 📅 Plazos: El aplazamiento puede llegar hasta 5 años; no hay una fecha de cierre concreta en la fuente oficial, se solicita antes de que finalice el periodo voluntario de pago.
  • ✅ Requisitos clave: Heredar un inmueble, carecer de liquidez para tributar y aportar la vivienda como garantía. Antes conviene comprobar las deudas del fallecido.
  • 🌐 Dónde solicitarlo: Ante la administración tributaria autonómica que gestiona el impuesto de sucesiones; no detallado en la fuente original.
  • 💰 Importe o coste: El impuesto varía por comunidades: bonificado al 99% en Madrid o Comunidad Valenciana, mayor en otras. La prórroga no elimina el tributo.
  • ⚠️ Error a evitar: Tocar, alquilar o integrar bienes de la herencia antes de decidir puede considerarse aceptación tácita y cerrar el beneficio de inventario.

El Santander recompra acciones: nuevo programa de 1.825 millones tras el plan de 5.030 millones

0

Santander recompra acciones por 1.825 millones de euros tras agotar el plan de 5.030 millones. La entidad presidida por Ana Botín ha ejecutado el 8,88% del nuevo programa en sus tres primeras sesiones, con un desembolso cercano a 162 millones de euros.

El programa anterior, iniciado en febrero, se dio por finalizado el pasado lunes 24 de agosto. Durante su vigencia, el banco cántabro se hizo con 462,68 millones de acciones propias, aproximadamente el 3,08% del capital social, según los registros de la Comisión Nacional del Mercado de Valores.

El nuevo plan de recompra implica distribuir el 25% del beneficio obtenido entre enero y junio, que ascendió a 7.328 millones de euros. El otro 25% se repartirá en forma de dividendo en efectivo, que se someterá a votación en el consejo de administración el 29 de septiembre, en línea con el compromiso de distribuir el 50% de las ganancias entre los accionistas.

Nuevo programa de recompra: 1.825 millones tras el plan de 5.030 millones

La recompra se ejecuta en las primeras semanas con un ritmo intenso. Entre el 24 y el 26 de agosto, el banco readquirió 12,8 millones de acciones a un precio medio de 12,6635 euros, lo que supone un desembolso de casi 162 millones de euros. De este modo, ha cubierto el 8,88% del plan en apenas tres días, tal y como consta en los registros de la CNMV consultados por Europa Press.

El ritmo es contundente. Y medido.

Los plazos apuntan a una duración prevista de 98 sesiones bursátiles, por lo que el programa culminaría a principios de enero de 2027. Las adquisiciones podrán efectuarse en el Mercado Continuo español, así como en Turquoise Europe, DXE Europe y Aquis Exchange Europe.

La recompra no es solo retribución: es una declaración de confianza operativa que el mercado descuenta en el precio de la acción.

El banco respeta límites operativos para evitar distorsiones: no podrá comprar en un mismo día más del 25% del volumen diario medio de las acciones en el centro de negociación correspondiente. Ese volumen medio se calcula con los 20 días hábiles anteriores a cada compra.

El número máximo de acciones a adquirir no excederá de 1.468.931.950 títulos. Asumiendo un precio medio de 12,10 euros, el banco compraría aproximadamente 150,8 millones de acciones, equivalentes al 1,026% del capital social.

Un plan que sostiene la acción y completa el reparto del 50% del beneficio

programa recompra Santander 2026

La recompra de acciones es la pieza más visible del compromiso de retribución al accionista de Banco Santander. Junto con el dividendo en efectivo que se votará el 29 de septiembre, el banco mantiene el reparto del 50% del beneficio del primer semestre, un criterio que ha sostenido la demanda del valor en el mercado continuo.

Con el plan anterior de 5.030 millones de euros, Santander recompró el 3,08% del capital. El nuevo programa de 1.825 millones puede parecer menor, pero su efecto acumulado sobre el BPA no es despreciable: al reducir el número de títulos en circulación, el beneficio por acción tiende a aumentar incluso sin más crecimiento de las ganancias. Ese es el mecanismo disciplinado que diferencia a las entidades que remuneran de las que solo anuncian.

La recompra se nota en el BPA.

La recompra como sustituto parcial del dividendo: una lectura crítica

A mi juicio, el programa de recompra de Santander no es un hecho aislado. Desde hace varios trimestres, la banca europea ha convertido los buybacks en un instrumento estructural de retribución, no en un recurso puntual. En un entorno de tipos que empiezan a normalizarse, las entidades españolas aún generan exceso de capital, y el banco cántabro reparte ese colchón con una política previsible.

En los últimos dos años, Santander ha alternado recompras y dividendos con una regularidad que otros bancos europeos apenas igualan. Cada ciclo trimestral se convierte en una prueba de coherencia entre lo que el banco dice y lo que ejecuta. La cifra de 462,68 millones de acciones retiradas en el plan anterior es el mejor termómetro de esa disciplina.

Sin embargo, la recompra también encierra una contradicción. Si el banco necesita sostener la cotización con compras masivas, cabe preguntarse si el mercado está infravalorando su generación de beneficios o si el propio banco está haciendo una apuesta cara. En los primeros tres días ha pagado 12,66 euros por acción, un precio que, si se mantiene, equivaldría a una rentabilidad implícita sobre el beneficio por acción proyectado que no me parece barata. Eso no invalida el plan: solo obliga a leerlo con cautela.

Cabe recordar que el programa se encuadra en un payout del 50%, con la mitad en dividendo y la mitad en recompra. Para el accionista minorista, el segundo formato es menos tangible que el ingreso en cuenta, aunque fiscalmente puede resultar más eficiente. A mi lectura, el equilibrio actual es acertado, pero la tentación de elevar la recompra a base de recortar dividendo puede aparecer si la rentabilidad del banco se estrecha. El hito que vigilaré es la votación del dividendo de septiembre: si sale sin recortes, el mensaje será coherente.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Santander no registra movimientos extremos ligados al comunicado, aunque el ritmo de recompra (8,88% ejecutado en tres días) apuntala el soporte de los 12,66 euros por título, nivel medio de las primeras compras.

Clave técnica: El valor mantiene como referencia los 12,10 euros contemplados como precio medio en los cálculos del programa; una caída por debajo de ese nivel implicaría compras superiores al número máximo de 150,8 millones de acciones, aunque siempre con el límite de 1.468,9 millones de títulos.

Apunte macro: La retribución conjunta del semestre asciende a 3.664 millones de euros, la mitad del beneficio de 7.328 millones obtenido entre enero y junio, lo que mantiene a Santander como el mayor distribuidor de la banca española por volumen absoluto.

Cuánto paga un autónomo al mes: 3.700 de IRPF y 400 de cuota en un caso real

Cuánto paga un autónomo al mes lo ha desglosado Javier Sanz: 3.700 euros de IRPF y 400 de cuota.

El caso lo recoge Mundo Deportivo a partir de la entrevista de Sanz en El Podcast de Webpositer. Sobre una facturación de 10.000 euros al mes, este autónomo madrileño asegura que se queda en unos 5.900 euros limpios después de impuestos y cuota.

El desglose del caso: 10.000 facturados, 5.900 limpios

La aritmética que detalla Javier Sanz es simple: factura 10.000 euros al mes y soporta 3.700 euros vía IRPF más otros 400 de cuota de autónomos. En total, 4.100 euros al mes entre ambos conceptos.

Él mismo lo explica en la entrevista: ‘Aparte de los 3.700 euros, tengo que pagar 400 euros de autónomo por ser el administrador de mi sociedad, es decir, me quitan 4.100 euros al mes’. La cifra de 5.900 euros limpios sale de restar esos 4.100 a los 10.000 facturados.

En la misma conversación, Sanz añade que tiene deducciones por estar en Madrid y por tener tres hijos y que, pese a ellas, el IRPF mensual que soporta ronda los 3.700 euros.

También calcula que, tras 37 años cotizados, le quedaría una pensión de unos 930 euros. No es una cifra oficial, sino la proyección que el propio autónomo comparte para cuestionar la relación entre impuestos, cuota y retribución futura.

Los 4.100 euros al mes no son solo un impuesto: son anticipos de IRPF y cuota que detraen liquidez antes de que el autónomo toque su beneficio final.

Por qué esta cifra no se puede copiar a todos los autónomos

Conviene hacer una lectura técnica: los 3.700 euros de IRPF no equivalen a un tipo fijo del 37% sobre facturación ni sobre beneficio. En el régimen de autónomos, el IRPF se anticipa mediante retenciones y pagos fraccionados, y la factura final se ajusta en la declaración anual.

La cuota de 400 euros tampoco es un importe universal. Con el sistema de cotización por ingresos reales, la cuota del RETA depende del tramo de rendimientos netos que comunicas a la Seguridad Social. Un autónomo con menos ingresos puede estar pagando una cuota inferior, y uno con más ingresos, superior.

Aquí es donde el caso de Javier Sanz se convierte en un ejemplo útil pero no extrapolable: es un autónomo societario que factura 10.000 euros al mes y declara deducciones personales concretas. No sirve como media nacional ni como tarifa aplicable a cualquier alta.

Una factura fiscal que reabre el debate de la presión y las pensiones

El testimonio de Sanz toca dos debates que van juntos. El primero es el de la presión fiscal real: cuando un autónomo societario habla de 4.100 euros al mes entre IRPF y cuota, no está describiendo solo un impuesto, sino la suma de anticipos fiscales y cotización que le llega antes de tocar su beneficio.

El segundo es el de la pensión futura. Su cálculo de 930 euros de pensión tras 37 años cotizados no es una previsión oficial, pero sí una muestra de que pagar más en IRPF no equivale automáticamente a cotizar más: la base de cotización del RETA es la que cuenta para la pensión.

La lectura de fondo, sin embargo, tiene un matiz importante. El propio medio recuerda que Sanz puede hacer frente a estos pagos, mientras que muchos autónomos en España se ven obligados a cerrar ante situaciones de menor facturación. Es la diferencia entre un caso real de una empresa consolidada y la media del colectivo.

Para el lector, la utilidad no es copiar sus números, sino revisar los suyos: qué paga cada mes, qué parte es retención, qué parte es cuota y si su tramo de cotización refleja su nivel real de ingresos. Ahí es donde este tipo de relatos gana en aterrizaje y pierde en generalización.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo único: la cuota del RETA se revisa con los rendimientos y el IRPF se ajusta en la declaración anual.
  • ✅ Requisitos clave: Estar dado de alta en el RETA como autónomo societario y presentar los modelos de IRPF según el régimen fiscal.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Agencia Tributaria para IRPF y portal Importass de la Seguridad Social para la cuota.
  • 💰 Importe o coste: En el caso citado: 3.700 euros de IRPF y 400 de cuota al mes, sobre 10.000 facturados.
  • ⚠️ Error a evitar: Confundir retención con pago fraccionado y no revisar el tramo de cotización puede acabar en un pago de más.

El probiótico recuperación muscular: Lactobacillus plantarum reduce las agujetas en cuatro semanas

El probiótico Lactobacillus plantarum GKK1 redujo el daño muscular y aceleró la recuperación tras un ejercicio intenso de saltos verticales, según un ensayo controlado con placebo en 48 hombres sanos.

Cómo actúa la cepa GKK1 durante las cuatro semanas de suplementación

Para que se entienda: los investigadores repartieron a 48 hombres sanos y sedentarios en dos grupos. Unos tomaron la cepa GKK1 durante cuatro semanas; otros recibieron un placebo. Después completaron un protocolo exigente de 100 saltos verticales máximos y pasaron por evaluaciones de fuerza, potencia y bioquímica.

La cepa pertenece a Lactobacillus plantarum, una de las bacterias beneficiosas más abundantes del microbioma intestinal. La lógica del estudio parte del eje intestino-músculo: ciertas cepas pueden modular señales metabólicas, neuroendocrinas y de estrés oxidativo que condicionan cómo el músculo se repara después de un esfuerzo intenso. Esta conexión explica por qué la suplementación con cepas específicas se estudia cada vez más en deportistas de resistencia y fuerza. El ensayo aparece publicado en Nutrients con el DOI 10.3390/nu18172782.

¿Qué midieron? Marcadores de daño muscular como la creatina quinasa y la mioglobina, además de señales de estrés oxidativo como los TBARS. También recogieron muestras de orina para observar la degradación de proteína muscular y analizaron la respuesta hormonal al esfuerzo. No se trataba de una sesión suave de gimnasio: cien saltos máximos generan una carga mecánica considerable.

Los resultados favorecieron a la cepa. El grupo con GKK1 experimentó descensos menores en la altura de salto, la tasa de desarrollo de fuerza, la fuerza máxima y el rendimiento en la prueba anaeróbica Wingate. En la práctica, esto se traduce en menos agujetas y una recuperación funcional más rápida. La cepa funcionó.

La cepa concreta, y no la palabra probiótico en la etiqueta, es lo que separa un ensayo controlado de un simple yogur caro.

Además, la suplementación atenuó los picos de creatina quinasa y mioglobina, y se asoció a una respuesta de estrés más equilibrada: menos picos agudos de adrenalina y una menor caída de dopamina tras el esfuerzo. Los autores lo resumen como un efecto protector sobre el músculo y el sistema neuroendocrino.

Consumo inteligente: cómo leer una etiqueta de probiótico sin pagar de más

Aquí está la clave: no todos los probióticos sirven igual. En el estudio se usó la cepa concreta GKK1, y conviene buscar ese nivel de detalle en la etiqueta: especie, cepa y unidades formadoras de colonias (UFC). Un producto que solo diga ‘probiótico’ sin identificar la cepa no ofrece garantías de aportar la misma señal fisiológica.

La dosis diaria exacta del ensayo no aparece detallada en la fuente disponible. Este matiz, lejos de restar valor, obliga a mirar la letra pequeña: sin UFC ni viabilidad garantizada hasta el final de la vida útil, el envase es solo marketing. Menos envase. Más cepa.

📊 La pauta en cifras

  • Pauta evaluada: Cuatro semanas de suplementación diaria con la cepa GKK1 antes del protocolo de esfuerzo.
  • Protocolo de esfuerzo: 100 saltos verticales máximos, con mediciones a las 3, 24 y 48 horas.
  • Calidad a buscar: Cepa específica Lactobacillus plantarum GKK1 y dosis en UFC claramente indicada en la etiqueta.
  • A tener en cuenta: La fuente no detalla la dosis diaria exacta; los resultados son preliminares y en hombres sanos sedentarios.

Qué dice la evidencia previa y qué dudas quedan por resolver

El hallazgo no llega de cero. Otras cepas de Lactobacillus plantarum, como TWK10 y PS128, ya habían mostrado en estudios controlados mejoras en masa muscular, fuerza, resistencia y recuperación tras media maratón. Los autores vinculan la cepa GKK1 con rutas genéticas relacionadas con la producción de óxido nítrico y la regulación de señales inmunitarias, lo que encaja con la idea de un eje intestino-músculo activo. El precedente es relevante porque la cepa GKK1 comparte características genéticas relacionadas con la protección celular y la señalización metabólica.

Sin embargo, conviene mantener la calma con las expectativas. La muestra fue pequeña, masculina y sedentaria, la intervención duró solo cuatro semanas y no se analizó la composición de la microbiota intestinal. La mayoría de los estudios apunta a que el eje intestino-músculo tiene recorrido, pero faltan ensayos con más diversidad de participantes. También conviene recordar que los biomarcadores no siempre predicen la sensación subjetiva de recuperación; el descanso y la percepción individual siguen siendo la brújula.

Para el lector que entrena, la aplicación es directa: si buscas un apoyo para las sesiones intensas, mira la cepa y las UFC, no la promesa del envase. Y recuerda que el probiótico no sustituye al sueño, la proteína ni la gestión de la carga de entrenamiento. Es una pieza complementaria, no un atajo. Los probióticos no actúan de forma inmediata; modulan procesos fisiológicos a medio plazo. Busca siempre la cepa exacta en el listado de ingredientes.

Esta información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional de la nutrición o del entrenamiento.

⚡ Rutina de Optimización Diaria

  • Ajusta tu suplementación: Si usas probiótico, verifica que la etiqueta indique especie, cepa y unidades formadoras de colonias (UFC), no solo ‘probiótico’.
  • Sé constante: Los efectos del ensayo aparecieron tras cuatro semanas de uso diario; no esperes un cambio inmediato después de una sola sesión intensa.
  • Prioriza lo básico: Acompaña cualquier suplemento con 7-8 horas de sueño, proteína repartida y una carga de entrenamiento bien periodizada.

Financiación de startups fuera de la IA: el mapa de Dealroom que debes ver antes de levantar ronda

La financiación de startups fuera de la IA no ha desaparecido: el mapa de Dealroom y la mesa de inversores de This Week in Startups muestran que fintech y e-commerce conservan ventana inversora, sobre todo fuera de Estados Unidos.

En la tertulia de agosto de 2026, Hussein Kanji (Hoxton Ventures), Sheel Mohnot (Better Tomorrow Ventures) y Dave McClure (Practical VC) repasaron con Jason Calacanis hacia dónde mira el capital riesgo cuando la conversación no gira alrededor de la inteligencia artificial. Vamos a los números.

El mapa de Dealroom: dónde queda ventana inversora fuera de la IA

La mayoría de los inversores coinciden en que la IA, la tecnología espacial, la defensa y la robótica dominan la agenda de los fondos. El matiz de Mohnot es lo que conviene retener: fintech y e-commerce son categorías grandes y todavía infrafinanciadas, especialmente fuera de Estados Unidos y en mercados emergentes.

Ahí está la lectura para un founder español. No todo el capital huye hacia los modelos de lenguaje; hay hueco si el negocio resuelve pagos, logística, crédito o distribución digital en regiones menos saturadas. El mapa de Dealroom, en este punto, funciona más como contraste que como promesa: el dinero se concentra, pero las categorías perdedoras no se han secado.

Simplemente tienen menos ruido mediático. Para una startup que levanta ronda, eso puede ser una ventaja competitiva: menos competencia por la chequera y una historia de negocio que se defiende con unit economics en lugar de con la palabra IA.

Dave McClure y Sheel Mohnot añadieron otra pata: los grandes beneficiados de la IA podrían ser los pequeños negocios y los operadores individuales que automatizan recepción, agendas y facturación. Kanji fue más lejos y habló de una ‘explosión cámbrica’ de autónomos y microempresas. Este dato importa: si consigues tracción antes de levantar capital, entras en la conversación con un activo que muchos fundadores descuidan.

El capital no ha cerrado la puerta fuera de la IA: ha cambiado de criterio y premia la rentabilidad antes que el hype.

Es la tesis que sobrevuela la tertulia. Antes de salir a vender tu ronda, mira dónde cabe tu empresa en ese mapa, porque el inversor ya lo está mirando.

OpenRouter y Cursor: las operaciones que marcan el apetito del venture capital

Dos operaciones recientes concentraron el análisis. La primera, la compra de OpenRouter por Stripe por entre 8.000 y 12.000 millones de dólares, fue leída por el panel como ‘infrastructure respecting infrastructure’: Stripe enruta dinero y OpenRouter enruta inferencia. No es una adquisición de IA generativa al uso; es una apuesta estratégica por controlar el carril por el que fluirá el gasto en inteligencia artificial.

La segunda es todavía mayor. La absorción de Cursor por unos 60.000 millones de dólares se describió como la mayor operación M&A registrada, con Andreessen Horowitz y Thrive convirtiendo entre 44 y 60 millones de dólares en una ganancia de alrededor de 150 veces. Son múltiplos de otra época.

Estas operaciones no cierran el grifo; lo reorientan. Si tu startup no está en IA, el comprador estratégico puede buscarte por infraestructura, distribución o acceso a un mercado, no por el algoritmo. Eso obliga a explicar con mucha más claridad qué eslabón controlas.

📦 Caso de estudio: Micro1

  • El reto: demostrar que una compañía de talento y formación puede captar capital sin ser una startup de IA generativa.
  • La jugada: escalar ingresos por formación hasta 500 millones de dólares y vender al inversor un activo de infraestructura humana.
  • El resultado: una valoración de 4.000 millones de dólares y el respaldo de Hoxton Ventures.
  • La lección: los VCs compran previsibilidad y recurrencia; no hace falta etiquetar el negocio como IA para defender múltiplos.

Lo que el mapa enseña a un founder antes de levantar ronda

Aquí viene la lección. Los datos de la tertulia no sirven para adivinar cuál será el próximo unicornio, sino para ajustar expectativas. Fintech y e-commerce siguen captando capital, pero el listón de exigencia subió: el fundador tiene que demostrar ventas recurrentes, retención y un mercado lo bastante grande. Ya no basta con llegar a la reunión con una demo.

También aparecen nombres concretos de la cartera de Hoxton: Abacus para IA soberana y Micro1, además de CUSP AI en ciencia de materiales, valorada en 2.600 millones de dólares, con un fármaco contra el cáncer de próstata entrando en ensayos clínicos. Estas apuestas muestran que el capital de fondo se está desplazando hacia sectores con barreras altas.

La visión de los VCs sobre los operadores individuales debería reconciliarte con la etapa previa a la ronda. No subestimes la regla del capital riesgo: el inversor no financia sueños, financia tracción. Y si la IA va a convertir a millones de autónomos en pequeñas empresas productivas, una startup que les venda herramientas, pagos o fintech tiene un mercado al otro lado de la tormenta.

Ojo: no todo lo que brilla en el panel es una señal de compra. Calacanis habló de licencias de reparto autónomo subastadas en dos años y Kanji propuso gravar entre el 10% y el 20% de Anthropic y OpenAI. Más allá de lo político, es una pista de hacia dónde va el riesgo regulatorio. Tu plan de negocio debería contemplar impuestos, licencias y márgenes, no solo la próxima ronda.

La lección es clara. El boom de la IA no ha secado la financiación; la ha filtrado. Las categorías que sobreviven son las que tocan el bolsillo del cliente, la operación diaria o una infraestructura crítica.

🚀 Hoja de Ruta para Emprender

  • Mapea tu categoría: antes de levantar ronda, comprueba en Dealroom cuánto capital real se está moviendo fuera de la IA en tu vertical; no te fíes solo del ruido de las grandes operaciones.
  • Defiende con unit economics: fintech y e-commerce siguen recibiendo capital, pero necesitas recurrencia, retención y margen bruto demostrables desde el primer día.
  • Busca el comprador estratégico: la compra de OpenRouter enseña que no hace falta ser una startup de IA para que un gigante pague miles de millones: controla un eslabón del flujo.
  • No persigas el hype: los inversores de la tertulia premian foso y previsibilidad; la etiqueta IA no sustituye a una cuenta de explotación saneada.

Jubilación activa de autónomos: entra en vigor el RD que permite cobrar pensión y hasta un 25% más

Desde hoy, un pensionista puede darse de alta como autónomo sin renunciar por completo a la pensión: cobrará el 25% de lo que tenía reconocido mientras mantenga la actividad.

El cambio llega con el Real Decreto 416/2026, publicado en el Boletín Oficial del Estado y en vigor desde este 28 de agosto. La norma amplía la jubilación flexible —la llamada jubilación activa para los autónomos— y la extiende al trabajo por cuenta propia, algo que hasta ahora estaba reservado a los asalariados con contrato a tiempo parcial.

Qué cambia hoy con el Real Decreto 416/2026

Hasta ahora, la jubilación flexible solo permitía volver a trabajar por cuenta ajena con una jornada de entre el 25% y el 75% de la habitual. Con la reforma, ese margen se amplía: se puede trabajar entre el 33% y el 80% de la jornada ordinaria sin perder la modalidad.

Además, la norma introduce dos complementos económicos. Si la jornada queda entre el 55% y el 80%, el incremento sobre la pensión compatible alcanza el 25%; si se sitúa entre el 33% y el 55%, el complemento es del 15%. Ese dinero se suma a la pensión compatible mientras dure la actividad.

La gran novedad para el autónomo es que la jubilación flexible deja de ser exclusiva del trabajo por cuenta ajena. Un autónomo jubilado podrá percibir el 25% de su pensión mientras desarrolla su negocio, siempre que cumpla los requisitos que se detallan más abajo.

La jubilación flexible se convierte en una vía real para seguir facturando sin renunciar a parte de la pensión.

Quién puede acogerse y qué requisitos hay que cumplir

El requisito principal para compatibilizar pensión y trabajo es haber estado al menos seis meses jubilado antes de volver. Es el periodo que exige la norma para acceder a los complementos.

En el caso concreto de los autónomos, hay un filtro adicional. No puedes haber estado dado de alta en el RETA durante los tres años anteriores a la jubilación. El objetivo es evitar que se cierre el negocio solo formalmente y se reabra días después para cobrar pensión y facturar a la vez.

Ojo con las casillas de la Seguridad Social. Si estuviste en módulos o en estimación directa, da igual: el filtro es el alta en en el RETA, no el régimen fiscal de IRPF. Son planos distintos y conviene no mezclarlos al preparar la documentación.

Los pensionistas que accedieron a la jubilación anticipada por causas ajenas a su voluntad tienen una ventaja adicional. Las nuevas cotizaciones generadas durante la jubilación flexible podrán usarse para recalcular la base reguladora y el porcentaje, reduciendo o eliminando parte de los coeficientes reductores.

Qué supone en la práctica para el autónomo jubilado

La jubilación flexible no es nueva. Nació en 2002 para permitir la reincorporación parcial al trabajo, pero su uso fue testimonial durante más de dos décadas. La reforma busca reactivarla con incentivos que tienen mucho que ver con la demografía.

Los números dan contexto: España ha pasado de 4,6 millones de pensionistas en 2005 a cerca de 6,5 millones en 2025, un crecimiento superior al 41%. En 2025 se registraron 375.324 nuevas jubilaciones, el máximo de la serie. Con una pensión media de 1.572 euros brutos al mes y una máxima de 3.360 euros en 14 pagas, mantener el 25% de la pensión y facturar por cuenta propia puede ser una combinación interesante. Más de 3,5 millones de afiliados al RETA miran de reojo esta reforma.

La letra pequeña importa. El filtro de tres años sin RETA deja fuera a quien quiere continuar la misma actividad bajo una apariencia de retiro. Y quien facture por cuenta propia deberá revisar cómo comunica su jornada para no perder el complemento; el error típico es no notificar la variación a tiempo. El error más caro es el silencio.

La medida abre una puerta útil para profesionales que querían bajar el ritmo y ahora pueden probar un negocio pequeño sin soltar la base de la pensión. Eso sí, habrá que ver cómo la Seguridad Social aplica en sede electrónica los porcentajes a los autónomos, porque en la fuente oficial no queda detallado si pueden modular la jornada como los asalariados.

Si estás jubilado y te planteas volver a facturar, confirma en Importass la fecha exacta de tu baja en el RETA y, con eso, pide cita para el alta. Es el paso previo más limpio antes de lanzarte.

Guía rápida del trámite

  • 📅 Plazos: El Real Decreto 416/2026 entra en vigor hoy, 28/08/2026. No hay una convocatoria con fecha de cierre; la compatibilidad se solicita al tramitar el alta.
  • ✅ Requisitos clave: Llevar al menos seis meses jubilado; no haber estado en el RETA durante los tres años anteriores; darse de alta como autónomo.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve, o de forma presencial con cita previa.
  • 💰 Importe o coste: El autónomo percibe el 25% de la pensión reconocida; en la jubilación flexible general, el complemento es del 15% o 25% según la jornada.
  • ⚠️ Error a evitar: No comprobar si existe un alta en el RETA en los tres años previos; es el motivo más probable de denegación.

Las oposiciones del Ayuntamiento de Badajoz: abre su mayor proceso selectivo para conseguir plaza fija

El Ayuntamiento de Badajoz lanza sus oposiciones con 17 plazas fijas de auxiliar administrativo y sin experiencia previa. La convocatoria se publica en el Boletín Oficial del Estado y mantiene abierta la inscripción telemática hasta el 15 de septiembre.

Por qué se convoca ahora

El Boletín Oficial del Estado publicó la convocatoria a mediados de agosto. El plazo de presentación de instancias corre durante 20 días hábiles desde el martes 18 de agosto y finaliza el 15 de septiembre. No hay fecha de examen prevista, de modo que el primer paso del camino ya está abierto.

El Consistorio había anunciado nueve plazas en marzo y, finalmente, elevó la oferta hasta 17 vacantes de auxiliar administrativo. Dos de ellas se reservan al turno de discapacidad. El sistema elegido es la oposición libre.

El contexto de la convocatoria tiene que ver con el relevo generacional. Como explica la formadora Ana Doncel desde su centro ADV, buena parte de las plazas de la administración local se creó entre 1978 y 1980. Ahora esas plantillas se jubilan y los ayuntamientos necesitan reponer servicios, lo que explica la sucesión de procesos en Badajoz.

Para calibrar la competencia, basta con mirar lo reciente: en las 14 plazas de administrativo convocadas hace unos meses se registraron 804 inscritos, 57 por cada vacante. Tras el primer ejercicio solo aprobaron 163 personas, incluidos dos por el turno de movilidad: la proporción cayó a 11,5 aspirantes por plaza. La criba inicial es dura, y eso no debe pasarse por alto.

José María Generelo, de la academia Educo, calcula que pueden superarse los mil inscritos. La convocatoria no valora los méritos ni haber trabajado antes en el Consistorio, lo que iguala a cualquier ciudadano con el título de la ESO. Y, a diferencia de las plazas del Estado, la Junta o la Diputación, el destino sí está asegurado en la propia ciudad de Badajoz.

La convocatoria no puntúa la experiencia previa y garantiza el destino en la ciudad: dos ventajas poco frecuentes en el empleo público local.

Requisitos para presentarse

La gran noticia para muchos aspirantes está en el requisito académico: solo se exige el título de la ESO. Ni bachillerato, ni grado universitario, ni experiencia previa en la administración.

  • Titulación exigida: Graduado en Enseñanza Secundaria Obligatoria (ESO) o equivalente.
  • Experiencia previa: No se valora; la oposición no incluye fase de concurso de méritos.
  • Turno: Acceso por oposición libre, con dos plazas reservadas al turno de discapacidad.
  • Destino: Puesto asegurado en la ciudad de Badajoz.
plaza fija funcionario Badajoz

Cómo es el examen y el temario

El temario se estructura en 20 bloques y las pruebas son dos. La primera consiste en un test de 40 preguntas más adicionales de reserva, con un tiempo de 60 minutos. La segunda vuelve a ser tipo test, pero con una parte de contenido informático y otra de contenido administrativo.

No hay fecha de examen anunciada. La inscripción permanece abierta hasta el 15 de septiembre, y las academias pacenses ya refuerzan sus grupos de preparación. El plazo amplio, junto a la ausencia de prueba escrita de desarrollo, hace que el camino sea más accesible que en otros procesos de la administración general.

Sin fecha de examen aún. El plazo de inscripción sí tiene límite.

La lectura de Merca2: una oportunidad real con matices

La fórmula sin méritos iguala a todos, pero también dispara la participación: de ahí que el el primer examen se convierta en el filtro decisivo. Con más de mil aspirantes potenciales y solo 17 plazas, la presión de la primera prueba será alta. La convocatoria anterior de administrativo dejó un aviso claro: de 804 inscritos, solo 163 superaron el primer ejercicio.

Ana Doncel, de ADV, lo resume con un matiz importante: que solo se pida la ESO no significa que el examen vaya a ser fácil. La nota media para acceder a un puesto público sube cada año y la competitividad es intensa. Además, añade una pista estratégica: no solo importa estudiar el temario, sino cómo preguntan. Los exámenes municipales han subido de nivel y requieren preparación específica, no solo lectura de apuntes.

A favor de Badajoz juega una ventaja diferencial. Las plazas de otras administraciones no garantizan el destino en la ciudad; esta convocatoria municipal sí. Para un pacense, eso supone estabilidad laboral y vital en un mismo movimiento. También es un proceso que no mira el pasado laboral, solo el rendimiento en dos exámenes tipo test.

El riesgo está en la criba inicial. En el proceso de bomberos del mismo Consistorio, por ejemplo, solo doce aspirantes aprobaron el tercer ejercicio, una muestra de que las pruebas pueden endurecerse. Si el objetivo es asegurar una de las 17 plazas, el primer test de 40 preguntas debe prepararse con simulacros y con el foco puesto en el tiempo de 60 minutos.

La demanda supera la oferta. Sin méritos, la diferencia se marca en el examen.

📨 Cómo presentar la solicitud

La inscripción se realiza de forma telemática a través de la web municipal del Ayuntamiento de Badajoz, donde se explican los pasos del trámite.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Badajoz.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema habilitado por la sede.
  3. Paso 3: Localiza la convocatoria de 17 plazas de auxiliar administrativo en oposición libre.
  4. Paso 4: Rellena el formulario y adjunta la documentación requerida, incluida la titulación de ESO.
  5. Paso 5: Presenta la solicitud antes del 15 de septiembre y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Badajoz.
  • Número de plazas: 17 plazas de auxiliar administrativo (2 reservadas al turno de discapacidad).
  • Sueldo estimado: Pendiente de publicar en las bases.
  • Fecha límite de inscripción: 15 de septiembre de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Badajoz.

Gastos deducibles de autónomos: Hacienda rechazó 70 euros en rotuladores y esto es lo que puedes justificar

Hacienda ha rechazado 70 euros en rotuladores a un asesor fiscal por no conservar la factura, según Diario Sur.

El caso es más que una anécdota. La Agencia Tributaria revisa cada partida y, cuando falta el justificante, el gasto desaparece de la declaración. Un gasto sin factura no es un gasto deducible, por mucho que esté relacionado con la actividad.

Qué pasó con los 70 euros en rotuladores

El protagonista es Rubén Candela, asesor fiscal de Málaga y exsubinspector de Hacienda, que lo contó en una entrevista con Diario Sur. Hacienda le reclamó 70 euros porque alguien en su despacho compró rotuladores en una papelería y no guardó la factura.

Candela recuerda que pelea este tipo de liquidaciones todos los años y que suele ganarlas, salvo en una ocasión en la que se le pasó el plazo para recurrir. La anécdota de los rotuladores no es un castigo por comprar material de oficina: es la consecuencia de no poder acreditar el gasto.

Para Hacienda no basta con que el gasto exista. Tiene que estar documentado y ser coherente con la actividad. Sin factura, el contribuyente se queda sin defensa.

Un gasto sin factura no se pelea con argumentos: se pelea con papel, porque para Hacienda lo no justificado es dinero que se pierde.

Qué gastos puede deducir un autónomo y qué pide Hacienda

En estimación directa, el régimen general del IRPF, un autónomo tributa por el rendimiento neto: ingresos menos gastos. Para que un gasto sea deducible, debe cumplir tres criterios: estar vinculado a la actividad, estar justificado con factura y figurar en el libro de gastos e inversiones.

Hacienda no rechaza la compra de material de oficina: rechaza el gasto sin factura. La diferencia es importante. Un rotulador se puede deducir si está afecto a la actividad; sin un justificante que identifique el gasto, no hay deducción.

El asesor fiscal puso otro ejemplo de libro: una periodista pretendía deducirse una factura de una tienda de lencería. No coló. Por muy profesional que sea la compra, si no guarda relación con la actividad, no es deducible.

Cómo justificar cada gasto y el error que más cuesta

El error más común no es deducir rotuladores, sino mezclar gastos del negocio con gastos personales. El segundo es no guardar las facturas en el momento de la compra. El tercero es creer que un movimiento bancario sirve de justificante: un extracto ayuda, pero Hacienda pide factura como regla general.

Para justificar un gasto, conviene conservar la factura completa, anotarla en el libro de gastos e inversiones y poder explicar la relación con la actividad. Cuanto más claramente esté identificado el proveedor y la fecha, menos margen deja para una interpretación en contra.

El despiste de los rotuladores demuestra que no hace falta un gasto extravagante para que Hacienda lo ponga en cuestión. Basta con guardar el documento en el momento de pagar.

El foco de Hacienda y la brecha con el fraude millonario

En la entrevista, Candela apuntaba a una contradicción difícil de explicar: Hacienda pelea 70 euros de papelería mientras en la lista de deudores aparecen contribuyentes que han devengado 600.000 euros sin que nadie los haya olido, y saltan tramas de fraude de hidrocarburos por 200 millones.

El control sobre el gasto del autónomo es mucho más barato de ejecutar que las investigaciones de grandes tramas. Una liquidación por rotuladores se ventila en un expediente, mientras que el fraude organizado exige años de inspección. El resultado es una presión desproporcionada sobre el negocio pequeño, que además suele responder antes.

El aviso práctico no es pelear contra el sistema: es blindar la contabilidad. El autónomo que conserva cada factura y la anota queda protegido ante una revisión. Quien no las guarda, regala argumentos.

Guía rápida del trámite

  • 📅 Plazos: No hay una fecha límite para guardar facturas; conviene conservarlas al menos durante la prescripción fiscal general de cuatro años.
  • ✅ Requisitos clave: Gasto vinculado a la actividad, factura a tu nombre y apunte en el libro de gastos e inversiones.
  • 🌐 Dónde consultarlo: En la sede electrónica de la AEAT o con un asesor fiscal para revisar qué partidas son deducibles.
  • 💰 Importe o coste: El rechazo de un gasto no es una multa directa: aumenta el rendimiento neto y pagas más IRPF. En el caso citado, 70 euros de gasto rechazado.
  • ⚠️ Error a evitar: No guardar la factura en el momento de la compra, pensando que un extracto bancario vale como justificante.

Instinct, el asistente de IA, cierra una ronda de financiación de 250 M$ y demuestra que la IA con memoria vale 2.500 M$

La ronda de financiación de Instinct, el asistente de IA con memoria, enseña una lección: el capital paga por asistentes que ejecutan, no por chatbots; 250 millones de dólares para una valoración de 2.500 millones.

Instinct ha levantado una Serie B de 250 millones de dólares, según la información publicada por Yahoo Finance. La valoración de la compañía alcanza los 2.500 millones de dólares, lo que la convierte en un nuevo unicornio del ecosistema de asistentes personales de inteligencia artificial.

La cifra que cambia el tablero: qué hay detrás de los 2.500 millones

El importe de la ronda es el dato que analizan los inversores. No se trata de una startup que promete un chat más amable; es una apuesta por asistentes con memoria y capacidad de acción real. Esa diferencia justifica el salto de valoración.

¿Qué significa memoria y acción? Un chatbot responde preguntas. Un asistente con memoria recuerda el contexto, recupera decisiones pasadas y ejecuta tareas concretas: reservar, coordinar agendas, mover datos entre herramientas. El product-market fit se mide en tareas completadas, no en respuestas generadas.

La operación no detalla el fondo líder ni la dilución exacta, algo habitual en este tipo de anuncios. Aun así, el importe de la Serie B permite estimar un runway amplio. Con 250 millones de dólares, la startup podrá sostener el burn rate durante varios años si no acelera la contratación.

En el ecosistema de venture capital, esta ronda marca un punto de inflexión. Las aceleradoras y los fondos empiezan a filtrar startups de IA por la capacidad de ejecutar acciones, no por métricas de interacción. Y Combinator, Lanzadera y Wayra llevan meses repitiendo la misma idea: menos demos vistosas y más resultado medible.

Levantar 250 millones no es una victoria automática; es la obligación de demostrar que la memoria y la acción generan ingresos recurrentes.

Memoria y acción: la diferencia que los VCs están pagando

Serie B inteligencia artificial

El debate de fondo es si la IA de asistencia necesita recordar para aportar valor. Los datos de la ronda sugieren que sí. Los inversores diferencian entre una capa de conversación y una capa de orquestación que cierra tareas. La primera escala rápido, pero se commoditiza. La segunda exige más ingeniería, aunque retiene al usuario.

A efectos prácticos, un emprendedor puede aplicar esta lectura a su pitch. Si estás construyendo sobre IA, pregúntate qué acción concreta evita tu producto. Si la respuesta es ‘hablar mejor’, tendrás un problema de posicionamiento. Si la respuesta es ‘ejecutar una tarea que antes requería un humano’, tu ronda podrá defender un múltiplo más alto.

📦 Caso de estudio: Instinct

  • El reto: Diferenciarse en un mercado saturado de chatbots de IA.
  • La jugada: Apostar por memoria persistente y acción real, no solo conversación.
  • El resultado: Una Serie B de 250 millones de dólares y una valoración de 2.500 millones.
  • La lección: El capital riesgo paga por el resultado ejecutado, no por la promesa del chat.

La lección para founders: de la promesa al resultado medible

El precedente más claro está en la generación anterior de asistentes: los chatbots virales captaron millones de usuarios pero no siempre monetizaron. La valoración de Instinct sugiere que el venture capital ha aprendido la lección. No basta con crecer en usuarios; hay que demostrar retención y tareas resueltas.

Aplicado a la economía real, el mismo razonamiento funciona. Una chocolatería artesanal que monta un sistema de suscripción no compite por likes; compite por recurrencia. Si un cliente pide la misma caja cada mes, el negocio tiene un producto con memoria y acción, no un mostrador bonito. La lógica de startup —unit economics, retención, valor de vida del cliente— se puede aplicar mañana a un obrador.

La advertencia para el inversor es que una valoración de 2.500 millones exige métricas premium. Si Instinct no convierte su memoria en MRR recurrente, la próxima ronda será más cara o no llegará. No hay burbuja aquí, pero sí presión de ejecución.

🚀 Hoja de Ruta para Emprender

  • Define qué recuerda tu producto: Antes de salir a buscar capital, documenta la acción concreta que tu herramienta ejecuta, no solo la respuesta que genera.
  • Mide tareas completadas: Sustituye métricas de interacción por tareas resueltas. Eso defiende mejor una valoración que un gráfico de usuarios.
  • Cuida tu runway: Una ronda grande no es éxito automático; proyéctala contra tu burn rate para demostrar que llegarás a la siguiente métrica sin ahogarte.
  • No vendas chat, vende resultado: Si tu pitch describe un asistente que conversa, reescríbelo hasta que explique qué tarea evita o resuelve al usuario.

Rolex y los coleccionistas: el Daytona de DiCaprio que bate récords en subasta

0

El Rolex Daytona Le Mans que luce Leonardo DiCaprio cotiza desde 200.000 euros en el mercado secundario. La pieza se ha convertido en un vector de análisis para el coleccionista-inversor: no basta con la escasez, hay que medir la prima de celebridad y el riesgo de liquidez.

Rolex presentó la referencia en 2023 para conmemorar el centenario de las 24 Horas de Le Mans. La producción, deliberadamente reducida, alimentó desde el primer día un desequilibrio entre oferta y demanda que el mercado secundario ha traducido en precios muy superiores al de lanzamiento. De hecho, la fuente consultada no precisa el número exacto de unidades, lo que refuerza la opacidad de este tipo de referencias.

El Daytona Le Mans y la prima de escasez

El reloj esconde diferencias técnicas que justifican, al menos sobre el papel, la prima. Incorpora el calibre 4132, una evolución del movimiento automático de Rolex con contador de 24 horas. Suma un fondo de cristal de zafiro, inédito en un Daytona. La caja de oro blanco y el bisel Cerachrom con el número 100 en rojo remiten a la carrera francesa. No obstante, el precio de mercado depende menos de la mecánica que de la narrativa de escasez.

Aquí es donde el caso DiCaprio introduce una variable que el análisis patrimonial suele subestimar. El actor, Testimonial de Rolex desde 2025, ha aparecido con la pieza en varios eventos. La simple fotografía ha amplificado la demanda de una referencia ya de por sí ilíquida. En este segmento, la visibilidad no es un accidente: convierte la posesión en un activo con prima de reconocimiento.

El efecto DiCaprio en la curva de demanda

La cartera relojera de DiCaprio permite leer una estrategia coherente de coleccionismo de élite. Posee desde un Rolex Land-Dweller 40 de 2025 valorado en 16.100 euros hasta un Patek Philippe Nautilus Tiffany de 170 unidades que cotiza entre 1,7 y 3,5 millones de euros. Entre medias, un Daytona Panda en oro blanco en torno a 50.000 euros y un Daytona Zenith de finales de los años ochenta cerca de 30.000 euros.

Esa diversificación sugiere que el atractivo no es solo estético. Cada pieza responde a un factor de riesgo distinto: novedad técnica, edición ultra limitada, descatalogado con historia. Para el inversor, la lección es clara: la celebridad puede estrechar la oferta, pero no garantiza la salida.

La escasez genera la prima; la visibilidad de DiCaprio acelera la demanda, pero no crea liquidez donde no la hay.

Análisis de asignación: escasez, liquidez y horizonte temporal

En ciclos alcistas como el posterior a la pandemia, las referencias con lista de espera subieron sin fricción. La corrección de 2022-2023 recordó que el mercado secundario relojero no perdona a quien compra celebridad sin margen de salida. El Daytona Le Mans aguanta mejor por su condición de edición conmemorativa y por la mecánica diferenciada, pero no conviene ignorar que el precio de partida ya incorpora una prima considerable.

Mi lectura como analista de activos alternativos es que este reloj pertenece al universo de la preservación de capital antes que al de la revalorización agresiva. Su función principal es defender el valor en un activo tangible escaso, con una curva de demanda sostenida por la marca, no exponerse a una apreciación especulativa de corto plazo. Quien compre a 200.000 euros debe asumir un horizonte de cinco a siete años y aceptar que la venta puede tardar meses.

La próxima temporada de subastas de otoño en Ginebra servirá como termómetro. Si las realizaciones del Daytona Le Mans se acercan a los niveles actuales de mercado secundario, la referencia consolidará un suelo de cotización. Si no, habrá que descontar la prima de celebridad y hablar abiertamente de sobrevaloración selectiva.

💎 Veredicto Wealth

El Daytona Le Mans es un activo de preservación de capital para coleccionistas-inversores con horizonte superior a cinco años. El riesgo principal a vigilar es la liquidez en el segmento de precios por encima de 200.000 euros, donde los compradores aparecen con lentitud.

La CNMC autoriza con compromisos la compra de Clear Channel España por Atresmedia

La CNMC ha autorizado con compromisos la compra de Clear Channel España por Atresmedia, según el análisis de la operación. La autorización queda condicionada a la separación comercial de la publicidad exterior del grupo.

Una operación condicionada a separar la publicidad exterior

La autorización de la CNMC incorpora compromisos de obligado cumplimiento para Atresmedia. La compañía deberá mantener totalmente separada la actividad de publicidad exterior de Clear Channel respecto del resto de sus actividades publicitarias, así como de las de Planeta, grupo que ejerce el control de Atresmedia.

En concreto, se prohíbe cualquier forma de comercialización conjunta de la publicidad exterior con el resto de los productos publicitarios de Atresmedia y de Planeta. La prohibición se extiende a todo el proceso de negociación: desde el diseño de los productos publicitarios hasta su intermediación a través de las agencias de medios y su venta final. Esa separación abarca tanto la estructura de los productos como su comercialización en el mercado.

Los compromisos tendrán una duración máxima de ocho años. La CNMC considera que estas condiciones son suficientes para resolver los problemas de competencia detectados en la operación. El horizonte de cumplimiento se convierte en un marco de referencia para la supervisión del regulador, que revisará la efectividad de las medidas durante su vigencia.

La operación supone para Atresmedia la incorporación de la publicidad exterior a su cartera de medios publicitarios. Clear Channel desarrolla su actividad en el mercado de la publicidad exterior, principalmente en mobiliario urbano. Atresmedia opera en publicidad televisiva y de radio, mientras que Planeta está presente en publicidad en prensa. La integración permite ampliar la oferta del grupo hacia un segmento en expansión.

La autorización incorpora condiciones estructurales que limitan la capacidad de Atresmedia para integrar la publicidad exterior con el resto de sus soportes publicitarios.

El análisis de competencia: concentración y barreras de entrada

La CNMC ha puesto el foco en la concentración de los mercados publicitarios. El mercado de publicidad en televisión presenta un elevado grado de concentración, importantes barreras de entrada y expansión y un alto nivel de madurez. La publicidad exterior, y en particular el mobiliario urbano, mantiene una estructura concentrada, aunque con una trayectoria de crecimiento impulsada por la digitalización.

Con la compra, Atresmedia pasaría a ser el único grupo con presencia significativa en la mayoría de los principales medios publicitarios en España: televisión, radio, prensa y publicidad exterior. El regulador advierte de que esta posición podría permitir al grupo ofrecer de forma conjunta espacios publicitarios en los distintos soportes, configurando ofertas difícilmente replicables por sus competidores.

Para mitigar ese riesgo, se establece una separación estructural y autonomía funcional, comercial y económica entre Clear Channel y las restantes comercializadoras de publicidad de Atresmedia. Esto incluye la prohibición de cualquier intercambio de información comercial entre ambas áreas. En el mercado de publicidad exterior se imponen además limitaciones para presentarse a licitaciones públicas y para gestionar publicidad de terceros operadores.

Asimismo, se nombrará a un administrador independiente para supervisar el cumplimiento de los compromisos. La figura tendrá la función de vigilar que la separación comercial y estructural se mantiene efectiva durante todo el periodo de cumplimiento. La CNMC ha considerado que los compromisos propuestos por Atresmedia son suficientes para resolver los problemas de competencia detectados.

El encaje de la operación en la cartera publicitaria de Atresmedia

La operación refuerza la posición de Atresmedia en un mercado publicitario que gana peso en el mix de medios. La digitalización del mobiliario urbano convierte a la publicidad exterior en un activo estratégico para los grandes grupos de comunicación, que buscan ampliar su oferta más allá de la televisión y la radio.

El precedente de esta operación se enmarca en la supervisión del regulador sobre concentraciones en mercados publicitarios. La CNMC ha centrado su análisis en los riesgos de la comercialización conjunta de espacios, un criterio que también ha aplicado al evaluar la evolución de la televisión en abierto y el refuerzo de los operadores con mayor presencia en el mercado.

Con estas condiciones, Atresmedia mantiene una posición competitiva en publicidad exterior, pero con límites claros a la integración comercial de su cartera. La supervisión del administrador independiente durante el periodo de cumplimiento añade una capa adicional de control sobre la operación.

El movimiento deja al grupo en una posición relevante en el negocio publicitario español, aunque sujeta a un calendario de cumplimiento y a la vigilancia del regulador. La estructura de la operación condiciona la estrategia comercial de Atresmedia en el corto y medio plazo.

📡 El Radar del Sector

  • El vacío que llena: La incorporación de Clear Channel permite a Atresmedia sumar la publicidad exterior a su cartera de medios, un segmento en crecimiento por la digitalización del mobiliario urbano.
  • El reto por delante: Cumplir durante ocho años la separación comercial y estructural exigida por la CNMC sin diluir las sinergias del grupo.
  • El tablero competitivo: Atresmedia refuerza su posición como grupo con presencia en los principales soportes publicitarios, bajo la supervisión del administrador independiente.

Andalucía implanta la carrera horizontal para funcionarios: sube de nivel y cobra más sin cambiar de puesto

La Junta de Andalucía ha implantado la carrera horizontal para funcionarios, con subida de tramo y de sueldo sin cambiar de puesto. El encuadramiento inicial ya se ha publicado en el BOJA y el complemento se abona con efectos retroactivos desde enero.

Por qué la Junta activa ahora la carrera horizontal

La carrera horizontal es una de las piezas transformadoras del empleo público andaluz. Hasta ahora, un funcionario solo podía progresar mediante concurso, cobertura de vacantes o promociones internas. Ese esquema dejaba fuera a quienes querían crecer sin abandonar su plaza.

El sistema está recogido en la Ley de Función Pública de 2023 y se desarrolló mediante un decreto del Consejo de Gobierno aprobado el 12 de mayo. La resolución de la Secretaría General de Administración Pública que fija el encuadramiento inicial se publicó en el BOJA número 125 de 2026.

La Consejería de Justicia, Administración Local y Función Pública resolvió en un mes las solicitudes presentadas desde la apertura del plazo el 26 de mayo. El proceso era voluntario y la Junta disponía de tres meses para publicar la resolución. El resultado: cada profesional queda adscrito a un tramo según su tiempo de servicio a 31 de diciembre de 2025.

Requisitos y encuadramiento inicial: quién puede subir

El modelo parte de seis tramos: inicial, desarrollo, intermedio, avanzado, experto y superior. El encuadramiento inicial valora los servicios prestados en puestos de la Administración General de la Junta hasta el 31 de diciembre de 2025, de acuerdo con el Registro General de Personal.

carrera profesional funcionarios

Para los tramos I y II se exigen tres años de servicios prestados en el grupo; para los tramos III y IV, cuatro años; para el tramo V, cinco años; y para el VI, seis años. Inicialmente solo es posible encuadrarse en los tramos I a IV.

  • Personal funcionario de la Administración General de la Junta de Andalucía.
  • Haber solicitado el encuadramiento antes del 26 de mayo.
  • Permanencia mínima según tramo, computada por grupo profesional.
  • Proceso voluntario, escalonado y basado en méritos.
  • Acceso excepcional a tramos V o VI solo en convocatorias posteriores, acreditando permanencia total y al menos tres cuartas partes del periodo exigido.

Se trata de un sistema abierto y consolidable. Quienes hayan desarrollado carrera en distintos grupos mantienen el complemento consolidado en el grupo de origen y suman los del nuevo grupo.

Cómo funciona la progresión y cuánto se cobra

La subida de tramo ya no depende solo de antigüedad. Cuentan la formación, la innovación, la participación en transferencia de conocimientos y la evaluación del desempeño. Cada tramo conlleva un complemento retributivo mensual que, en cómputo anual, oscila entre 310,46 y 2.613,60 euros según grupo.

Ese complemento se acumula al ascender de tramo. Un funcionario puede llegar a sumar entre 2.587 y 10.890 euros más al año al alcanzar el tramo máximo, en función de su grupo de titulación.

El primer tramo parece modesto, pero el diseño acumulativo convierte la carrera horizontal en una vía de mejora salarial sostenida sin necesidad de cambiar de puesto.

El calendario pactado con los sindicatos fija una implantación gradual. Este 2026 se abona el complemento del tramo I y el 20% del tramo II. La nómina de julio ya incluyó ese primer pago con atrasos desde enero.

En 2027 se percibirá el 100% del tramo II y el 45% del tramo III. En 2028, la totalidad del tramo III y el 60% del tramo IV. En 2029 quedarán implementados en su totalidad los complementos de los tramos I a IV.

Análisis Merca2: estabilidad con letra pequeña

La carrera horizontal no es un complemento aislado: premia formación, desempeño y permanencia. Frente a la rigidez clásica del empleo público, la Junta apuesta por un modelo de progresión compatible con la plaza.

Sin embargo, conviene leer la letra pequeña. La cuantía del tramo inicial va de 310,46 euros anuales en el grupo E a 1.306,8 euros en el A1. El impacto real en la nómina durante 2026 será limitado: solo el tramo I completo y un 20% del tramo II.

La gran ventaja es acumulativa. Un administrativo que alcance el tramo IV puede consolidar varios miles de euros anuales, que se mantienen al subir. Es una vía más atractiva que la promoción interna clásica para quienes quieren estabilidad sin cambiar de destino.

Hay una advertencia clara: quien no solicitó el encuadramiento antes del 26 de mayo se queda fuera de este primer reparto. El plazo de recurso es de un mes por vía administrativa desde la publicación y dos meses ante la Jurisdicción Contencioso-Administrativa.

En nuestra lectura, la carrera horizontal beneficia sobre todo a funcionarios con antigüedad consolidada y a quienes apuesten por la formación continua. Quienes esperaban una subida inmediata deben asumir que el calendario se despliega hasta 2029.

📨 Cómo presentar la solicitud

La solicitud inicial de encuadramiento cerró el 26 de mayo. Ahora el trámite activo es consultar tu tramo y, si aún estás en plazo, recurrir.

  1. Paso 1: Accede al Portal del Empleo Público de la Junta de Andalucía.
  2. Paso 2: Identifícate con certificado digital o Cl@ve.
  3. Paso 3: Localiza la resolución de encuadramiento y comprueba tu tramo.
  4. Paso 4: Si no estás conforme, comprueba el plazo y presenta recurso administrativo; no hay tasa de examen.
  5. Paso 5: Guarda el justificante de consulta o de registro del recurso.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía.
  • Número de plazas: No aplica; proceso de carrera horizontal para personal funcionario.
  • Sueldo estimado: Entre 310,46 y 2.613,60 euros anuales por tramo según grupo; acumulable hasta un máximo de 10.890 euros anuales.
  • Fecha límite de inscripción: La solicitud inicial cerró el 26 de mayo; los plazos de recurso se cuentan desde la publicación del encuadramiento.
  • Dónde inscribirse: Portal del Empleo Público de la Junta de Andalucía y BOJA número 125 de 2026.

Uber quemó su presupuesto de IA de 2026 en abril: cómo controlar el gasto en inteligencia artificial

Controlar el gasto en inteligencia artificial se ha convertido en un problema de supervivencia: Uber agotó su presupuesto de IA de 2026 en abril y Google procesa 3,2 mil billones de tokens al mes.

Dos gigantes, dos señales de alarma sobre el gasto en inteligencia artificial

El dato lo recoge Fast Company: Google procesa hoy 3,2 mil billones de tokens al mes, unas siete veces más que hace un año. Uber, en cambio, ya no puede seguir el ritmo: agotó en abril todo su presupuesto de inteligencia artificial previsto para 2026. No es un fallo de producto. Es un fallo de control.

A ver. Las empresas empujaron a sus equipos a usar IA, con marcadores de uso y lo que Fast Company llama tokenmaxxing. Ahora quieren recortar porque el retorno no aparece. La razón es dura: las organizaciones con plena visibilidad de sus costes operativos de IA tienen cinco veces más probabilidades de reportar un ROI consolidado.

El problema no es que los empleados usen la la IA para consultar el tiempo. Es la acumulación silenciosa de prompts mal planteados, intentos fallidos y conversaciones cargadas de contexto irrelevante. Un flujo de trabajo innecesariamente complejo puede costar 2,25 dólares por tirada. Suena asumible.

No lo es. Ese mismo empleado lanzando dos flujos ineficientes al día dispara la factura a 99 dólares al mes. Multiplica por mil empleados durante un año: 1,19 millones de dólares desperdiciados solo por prompting ineficiente. Eso es lo que las empresas no ven hasta que el presupuesto revienta.

La factura de la IA no estalla por un gran error: estalla por mil pequeñas decisiones que nadie ha medido.

La energía sigue el mismo camino. Cada token consume aproximadamente 200 julios, suficiente para mantener una bombilla LED de 10 vatios encendida veinte segundos. Un solo flujo avanzado con varios agentes puede superar el millón de tokens: casi dos días de electricidad doméstica.

Sin visibilidad, el gasto en inteligencia artificial deja de ser una decisión de negocio y se convierte en un accidente contable.

Por qué el presupuesto de IA se escapa sin que nadie lo decida

La causa no es la IA, sino la ausencia de precio visible. Un empleado no puede juzgar si el esfuerzo computacional de un prompt encaja con el resultado que busca. No se trata de prohibir la IA para tareas menores; se trata de que el coste sea legible en el momento de usarla.

OpenAI ya nota el cambio. Alexander Embiricos, responsable de enterprise, explica que sus clientes han dejado de preguntar qué puede hacer la IA para pedir auditorías de eficiencia del modelo. Es el paso lógico: primero se adopta, después se audita.

📦 Caso de estudio: Uber y el presupuesto de IA agotado

  • El reto: Alinear el uso intensivo de IA con un presupuesto anual que debía durar doce meses.
  • La jugada: Impulsó el uso con marcadores y tokenmaxxing, sin visibilidad del coste por prompt.
  • El resultado: Agotó todo su presupuesto de IA de 2026 en abril, con el año todavía por delante.
  • La lección: Sin métricas de consumo en el punto de uso, el gasto en IA se convierte en una factura invisible.

Etiquetas nutricionales para tokens: así funciona el control de gasto

La propuesta de Fast Company es simple en apariencia: que cada prompt muestre una estimación de de tokens, coste e intensidad computacional antes de ejecutarse. Igual que una etiqueta nutricional traduce calorías y nutrientes, la etiqueta de IA traduciría el gasto.

Esa visibilidad cambia el comportamiento. Cuando un empleado ve que ampliar el contexto o reintentar una salida inútil suma más tokens, puede corregir la petición, acotar el alcance o proceder con confianza si el proyecto lo justifica. No es un tope, es una señal.

A escala de compra, Fast Company apunta a un estándar tipo Energy Star para herramientas de IA. Los equipos de compras exigirían ratios de eficiencia normalizados antes de firmar un contrato. El ahorro dejaría de depender del héroe que revisa la factura a final de mes.

Lo que el caso enseña a founders y negocios físicos

Para una startup, el control del gasto en IA es una cuestión de runway. Quemar presupuesto por prompts ineficientes equivale a reducir los meses de operación sin ganar tracción. La lógica de unit economics que se aplica en aceleradoras como Y Combinator vale también aquí: cada token es una unidad de coste, no un gasto abstracto.

La economía real no queda fuera. Imagina una chocolatería artesanal que usa asistentes de IA para responder pedidos y crear contenido. Si cada interacción mal planteada cuesta céntimos extra, a final de mes el margen se resiente sin que nadie sepa por qué. Aplicar una etiqueta de coste por prompt es como medir el coste por pedido en tienda.

La lección es incómoda para los entusiastas del tokenmaxxing: más uso no equivale a más valor. Las empresas que mejor usan la IA no harán una dieta de choque, sino que dirigirán el gasto computacional hacia el trabajo que de verdad lo merece.

Esto no es nuevo. Con el cloud pasó algo parecido: primero se celebró la agilidad, luego llegó la factura y nació la disciplina FinOps. Ahora la IA revive el mismo ciclo, pero con una diferencia: el consumo lo deciden cientos de empleados en tiempo real, no un departamento de IT.

Fast Company propone etiquetas nutricionales para devolver la información al punto exacto donde se gasta. Me parece un avance, pero no una bala de plata. El fundador también necesita fijar umbrales, educar al equipo y revisar el ROI con la misma disciplina que revisa su burn rate. De lo contrario, la transparencia se queda en un panel que nadie mira.

La postura es clara: auditar la eficiencia no es recortar innovación. Es exactamente lo contrario. Una startup que sabe cuánto le cuesta cada prompt puede gastar el doble en IA cuando el retorno lo justifica, y cero cuando no. Ese es el equilibrio que separa a los equipos que escalan de los que se quedan sin presupuesto en abril.

🚀 Hoja de Ruta para Emprender

  • Audita el coste por prompt: Pide a tu proveedor de IA métricas de eficiencia y monitoriza el gasto por equipo antes de que reviente el presupuesto.
  • Define umbrales por tarea: No todos los prompts merecen la misma inversión computacional; asigna presupuesto según el valor esperado.
  • Entrena al equipo en contexto mínimo: Menos contexto irrelevante y menos reintentos reducen tokens y mejoran la calidad de la respuesta.
  • Revisa el ROI cada mes: Trata el gasto en IA como un KPI operativo, no como una partida anual que se descubre al agotarse.

Oposiciones a analista informático en Sevilla: el Ayuntamiento convoca 7 plazas con plazo abierto

El Ayuntamiento de Sevilla convoca 7 plazas de analista informático como funcionario de carrera, según la resolución publicada en el Boletín Oficial de la Provincia el 26 de agosto. La convocatoria, encuadrada en el subgrupo A1, abre un periodo de 20 días hábiles a partir de la publicación del anuncio en el BOE.

El Ayuntamiento de Sevilla convoca 7 plazas de analista informático

La resolución de la Dirección General de Recursos Humanos del Ayuntamiento de Sevilla aprueba la convocatoria y las bases específicas para la provisión, como funcionarios de carrera, de siete plazas de Técnico/a Superior Analista Informático. El perfil se encuadra en el subgrupo A1, escala de Administración Especial, subescala Técnica.

No es una convocatoria aislada. Las plazas están vinculadas a las Ofertas Públicas de Empleo ordinarias de 2024, segunda fase, y 2025, primera y segunda fase. Ese dato importa: refuerza la idea de que el Ayuntamiento está estabilizando y reforzando su área de tecnologías de la información.

El plazo de presentación de solicitudes será de 20 días hábiles desde el día siguiente a la publicación del anuncio en el Boletín Oficial del Estado. No conviene confundirlo con la fecha del BOP del 26 de agosto, que solo recoge la resolución y las bases.

Requisitos para presentarse a la convocatoria

El extracto de la resolución no desglosa todos los filtros, pero el encuadre A1 establece el listón general.

Titulación y perfil

  • Titulación universitaria oficial: grado, licenciatura, ingeniería o arquitectura. Las bases pueden concretar titulaciones específicas.
  • Nacionalidad: española o de un Estado miembro de la UE, con las excepciones previstas en el Estatuto Básico del Empleado Público.
  • Edad: tener 16 años cumplidos y no exceder la edad de jubilación forzosa.
  • Capacidad funcional para el desempeño de las tareas y no haber sido separado del servicio público.

Al ser un proceso de acceso libre a funcionario de carrera, no se requiere experiencia previa como analista municipal. Otra cosa es que la experiencia pueda contar en la fase de concurso, si las bases lo recogen.

Cómo es el proceso selectivo y el temario

Las bases específicas fijarán las pruebas exactas y el temario, un dato que la resolución publicada en el BOP no desarrolla. En convocatorias similares de técnicos superiores en la administración local, el sistema habitual combina valoración teórica y resolución práctica.

  • Primer ejercicio: cuestionario tipo test sobre el temario general y específico.
  • Segundo ejercicio: supuesto práctico centrado en administración electrónica, bases de datos o seguridad de la información.
  • Fase de concurso: valoración de experiencia profesional, formación y méritos académicos.

El temario probablemente incluirá materias de organización municipal, régimen jurídico del personal, administración electrónica, redes, sistemas, ciberseguridad y análisis de datos. Conviene descargar las bases desde la sede oficial para no estudiar contenidos obsoletos.

oposiciones Ayuntamiento Sevilla

Análisis Merca2: una oposición técnica con pocas plazas y mucha proyección

La lectura más inmediata es positiva para el aspirante. El perfil TIC sigue siendo difícil de cubrir en la administración local, y una plaza fija de técnico superior ofrece una estabilidad que el sector privado no siempre garantiza. Sin embargo, siete plazas no dan margen al error.

El BOP no desglosa la retribución. En puestos A1 de grandes ayuntamientos, el sueldo base más complementos puede moverse entre 2.400 y 3.200 euros brutos mensuales en catorce pagas, aunque esa horquilla debe confirmarse en la Relación de Puestos de Trabajo municipal.

El riesgo más concreto es el calendario. El plazo de 20 días hábiles arranca con la publicación en el BOE, no con el BOP del 26 de agosto. Si el anuncio tarda en salir, el aspirante puede quedarse sin margen para reunir méritos o estudiar el temario.

Solo siete plazas pero con vocación de estabilidad: el perfil TIC es difícil de retener en la administración y esta convocatoria busca asegurarlo.

Mi consejo: preparar un plan de estudio centrado en administración electrónica y ciberseguridad, y dejar la documentación lista antes de que el BOE active el contador.

📨 Cómo presentar la solicitud

La inscripción se realiza en la sede electrónica del Ayuntamiento de Sevilla una vez el anuncio aparezca en el BOE.

  1. Paso 1: Espera a la publicación del anuncio en el Boletín Oficial del Estado y localiza la referencia de la convocatoria.
  2. Paso 2: Entra en la sede electrónica del Ayuntamiento de Sevilla e identifícate con certificado digital o Cl@ve.
  3. Paso 3: Selecciona la convocatoria de Técnico/a Superior Analista Informático y el trámite de presentación de instancias.
  4. Paso 4: Abona la tasa de examen si las bases lo fijan y adjunta la titulación universitaria y los méritos que la convocatoria requiera.
  5. Paso 5: Presenta y registra la solicitud antes de que finalicen los 20 días hábiles. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Sevilla.
  • Número de plazas: 7 plazas de Técnico/a Superior Analista Informático.
  • Sueldo estimado: Pendiente de publicar en las bases; horquilla orientativa de A1 local entre 2.400 y 3.200 euros brutos mensuales.
  • Fecha límite de inscripción: 20 días hábiles desde el día siguiente a la publicación del anuncio en el BOE.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Sevilla.

‘Y ahora Sonsoles’ arranca este lunes su quinta temporada en Antena 3 con más actualidad y entretenimiento

El magacín vespertino de Antena 3, ‘Y ahora Sonsoles’, inicia el lunes 31 de agosto su quinta temporada con Sonsoles Ónega al frente, en una apuesta renovada de Atresmedia por la actualidad y el entretenimiento.

Quinta temporada en la franja de tarde

El espacio inicia esta nueva etapa tras cerrar el pasado curso como el magacín diario más visto de las televisiones privadas, según el balance difundido por la cadena. La emisión se mantiene de lunes a viernes a las 17:00 horas.

La cuarta temporada se despidió con una media del 10,1% de cuota de pantalla y cerca de 800.000 espectadores cada tarde. El formato reunió además 3,5 millones de espectadores únicos y se mantuvo como líder absoluto entre el público de 35 a 44 años.

Por comunidades, ‘Y ahora Sonsoles’ fue la opción favorita en Andalucía (10,5%), Castilla-La Mancha (13,9%) y Canarias (12,4%). La propuesta combina actualidad nacional e internacional, entrevistas, investigación y entretenimiento.

El equipo de reporteros continuará desplazado a los lugares donde se producen las noticias para ofrecer información de primera mano y recoger la voz de sus protagonistas. Las entrevistas mantendrán su papel como uno de los grandes pilares del formato.

La plantilla de colaboradores se amplía esta temporada con Samantha Vallejo-Nágera, al frente de una sección gastronómica y de consejos prácticos, y Gema López, que se incorpora a ‘Flash’, la tertulia de crónica social. El panel habitual integra a periodistas, escritores, filósofos, empresarios y especialistas en crónica social.

El magacín cierra la cuarta temporada como líder de las tardes comerciales con un 10,1% de cuota media y 3,5 millones de espectadores únicos.

El programa consolidará también dos secciones estrenadas el curso anterior: ‘Y ahora son coles’, con Antonio Jimeno, y ‘El lago bueno de las cosas’, con Miguel Lago. El objetivo es mantener una fórmula que combina la actualidad informativa con el entretenimiento en directo.

Promoción de vuelta y distribución internacional

Para celebrar el arranque, el equipo de Promociones de Atresmedia ha lanzado una pieza inspirada en ‘El diablo viste de Prada’. En ella, Sonsoles Ónega emula al personaje de Miranda Priestly, interpretado en el cine por Meryl Streep, y recrea la expectación con la que se recibe a la icónica editora en la redacción de la revista.

Bajo el claim ‘La tarde se viste de Sonsoles’, la promoción reúne a quince colaboradores habituales. En el rodaje participan Roberto Brasero, Valeria Vegas, Teresa Bueyes, Luis Alberto Zamora, Begoña Villacís, Paloma García Pelayo, Begoña Pérez, Iñako Díaz, Carlos García Miranda, Nacho Gay, Jorge Badía, Jimeno, Beatriz Cortázar, José Manuel Parada y Susana Uribarri.

El programa es una producción de Atresmedia TV en colaboración con Buendía Estudios. Además de la emisión en Antena 3, se difunde a través de Antena 3 Internacional y está disponible en la versión internacional de atresplayer.

La franja de tarde es un tramo clave para el negocio publicitario. La continuidad del programa permite a Atresmedia ofrecer a los anunciantes una audiencia estable en directo, algo que refuerza la propuesta comercial del grupo.

El peso del entretenimiento en Atresmedia

La renovación del magacín se alinea con la estrategia de Atresmedia de sostener una parrilla de entretenimiento diario que abarca desde la mañana hasta el prime time. Formatos como ‘La ruleta de la suerte’, ‘Cocina abierta de Karlos Arguiñano’, ‘El Hormiguero’, ‘Pasapalabra’ o ‘Tu cara me suena’ han sido líderes en sus respectivas franjas durante la última temporada.

En el apartado de grandes formatos, Antena 3 ha emitido también ‘La Voz’, ‘El 1%’, ‘Atrapa un millón’, ‘Mask Singer’ o ‘El Desafío’. Esta cartera de entretenimiento y la continuidad del magacín vespertino refuerzan la posición de la cadena en la televisión comercial.

Frente a otras propuestas de la televisión privada, el formato ha logrado consolidar una base de audiencia amplia y estable, especialmente en comunidades como Andalucía, Castilla-La Mancha y Canarias. La franja de tarde es una de las más disputadas de la televisión comercial.

El balance de la cuarta temporada sitúa a ‘Y ahora Sonsoles’ como un activo de fidelización en la tarde. La combinación de información, crónica social y secciones de servicio amplía el perfil de audiencia y aporta estabilidad a la programación diaria.

La distribución internacional, a través de Antena 3 Internacional y atresplayer, prolonga además el alcance del formato fuera de España. El movimiento refuerza la ventana vespertina y aporta continuidad a la producción conjunta con Buendía Estudios. Se mantienen así los activos de distribución y producción que ya sostenían al formato.

📡 El Radar del Sector

  • El vacío que llena: Mantener una oferta de actualidad y entretenimiento en la tarde de Antena 3 con un formato ya consolidado entre el público comercial.
  • El reto por delante: Revalidar los datos de la cuarta temporada y ampliar el equipo con nuevas secciones sin perder ritmo.
  • El tablero competitivo: Atresmedia refuerza su parrilla vespertina frente al resto de la televisión comercial y amplía la distribución internacional del formato.

El IPC de agosto de 2026 se dispara al 4,3%: la tasa más alta en más de tres años por las gasolinas

El IPC de agosto de 2026 se ha disparado al 4,3% interanual, la tasa más alta desde febrero de 2023. Las gasolinas, no la demanda interna, firman el salto.

Los datos avanzados este viernes por el Instituto Nacional de Estadística confirman que la inflación encadena dos meses consecutivos de subidas y vuelve a situarse por encima del 4% por primera vez desde abril de 2023.

El detalle mensual agrava la lectura: el IPC subió un 0,7% en agosto frente a julio, la mayor variación en un mes de agosto desde 1992. Con este dato, la inflación mensual acumula siete meses consecutivos de alzas.

El IPC de agosto de 2026 rompe la barrera del 4%

El avance del INE señala a los combustibles y lubricantes para vehículos personales como el principal motor del repunte. Su encarecimiento contrasta con el descenso que experimentaron en agosto de 2025.

Desde el Ministerio de Economía, Comercio y Empresa atribuyen el repunte a la persistencia del ‘shock’ energético derivado de la guerra en Irán. En su lectura, el aumento responde sobre todo a los carburantes, con una contribución menor de los alimentos y bebidas no alcohólicas.

La subyacente se moderó una décima, hasta el 2,9%, y se mantiene 1,4 puntos por debajo de la inflación general. Esa brecha es la clave para el Banco Central Europeo: la energía estresa el índice, pero la tendencia de fondo sigue contenida.

Un 4,3% de inflación con la subyacente en el 2,9% es un shock de oferta energético, no una aceleración estructural de la economía española.

Los carburantes activan la cláusula del real decreto: gasóleo a 20 céntimos en septiembre

El gasóleo activa la cláusula de salvaguarda. Con la variación interanual del 15,7% registrada en julio, la rebaja fiscal al gasóleo sube a 20 céntimos por litro el 1 de septiembre, frente a los 5 céntimos previstos.

La gasolina, con una variación del 7,3% en julio, mantiene su calendario ordinario de retirada gradual. En septiembre, su rebaja continúa en 5 céntimos por litro.

El IPCA armonizado sube seis décimas, hasta el 4,5% interanual, con una variación mensual del 0,6%; la subyacente armonizada se estima en el 3,2%.

Los datos definitivos del INE se publicarán el próximo 15 de septiembre. Ese detalle permitirá comprobar qué productos de la cesta de la compra presionaron más allá de la energía.

El calendario inmediato tiene tres fechas de control. El 1 de septiembre entra en vigor la rebaja reforzada del gasóleo. El 15 de septiembre llega el IPC definitivo de agosto. Y el otoño pondrá a prueba la inercia de los carburantes, el componente que más puede distorsionar la comparación interanual frente a 2025.

Análisis Merca2: la subyacente frente al susto energético

A mi juicio, el dato de agosto tiene dos lecturas incompatibles en apariencia. La primera, la institucional, se apoya en la energía. La segunda, la de política monetaria, atiende a la subyacente. Los inversores harán bien en no mezclarlas.

El repunte general hasta el 4,3% entierra el 2% de forma coyuntural. Sin embargo, la subyacente en el 2,9% y su trayectoria descendente —una décima menos— sugieren que la economía española no ha perdido el control de la inflación de fondo. Para los tipos BCE 2026, el dato refuerza la cautela: una subyacente en el 2,9% mantiene abierta la discusión de recortes sin precipitar el calendario, mientras que el 4,3% general sirve para no cantar victoria.

La persistencia es el riesgo. Si el conflicto en Irán mantiene el gasóleo por encima del umbral del 15%, la cláusula fiscal actúa, pero la inflación general seguirá alta. Esto puede frenar el consumo de las familias más expuestas al vehículo privado y estrechar el margen de las empresas intensivas en transporte.

Hemos visto este patrón en 2022 y 2023: la inflación energética golpeó primero, la subyacente reaccionó después. Ahora la subyacente reacciona a la baja. Prefiero esa evidencia a la histeria del índice general.

Para las cotizadas del IBEX, el impacto no es uniforme. Las empresas de transporte y gran consumo sufren más el gasóleo, mientras que los bancos y utilities se benefician de una inflación que eleva márgenes y rentabilidades nominales. Aun así, el dato complica el discurso de moderación rápida y puede retrasar expectativas de recortes, si no en el tipo oficial, sí en la curva de Letras del Tesoro.

La gran incógnita no es si el Consejo de Gobierno del BCE reacciona a este dato concreto, sino cuánto tarda la energía en filtrarse a los servicios. Ese canal, todavía lejos de cerrarse, es el que determinará el margen real para normalizar la política monetaria.

Veredicto Merca2

Cotización al cierre o apertura: El dato es macroeconómico, no corporativo. La lectura de mercado se juega en el diferencial entre el 4,3% general y el 2,9% subyacente, no en una cotización concreta.

Clave técnica: El avance mensual del 0,7% en agosto es el más alto en un agosto desde 1992, pero no rompe la tendencia desinflacionaria de fondo. La subyacente en 2,9% mantiene el sesgo sin pánico.

Apunte macro: La prima de riesgo española no recibe una señal directa de este dato. El riesgo es que la energía empuje los precios durante varios meses y contamine expectativas; la cláusula del gasóleo, activada al superar el 15%, actúa como primer amortiguador.

Dividendos de septiembre del IBEX: solo ArcelorMittal paga en el mes más pobre del calendario

0

El IBEX 35 encara septiembre con un calendario de dividendos casi vacío. Solo ArcelorMittal ha confirmado un pago para el noveno mes, según el calendario de BME y los datos que publica Finect.

La vuelta al cole se traduce, para el inversor por dividendo, en una sequía que prolonga la pausa de agosto. El miércoles 9 de septiembre la siderúrgica abonará su cupón y, a partir de ahí, el selectivo no retomará repartos significativos hasta noviembre.

Septiembre, un mes seco para el IBEX 35

La estadística de BME despeja dudas: solo una de las 35 cotizadas del selectivo paga en septiembre. El dato no responde a un frenazo de la retribución, sino a la concentración histórica del calendario español en mayo y enero, cuando las juntas liberan los pagos ordinarios.

El abono de ArcelorMittal llega una semana después del arranque del curso escolar y coincide con un mes tradicionalmente flojo para los flujos. Tras el reparto, el mercado no espera nuevos cupones del IBEX hasta la recta final del año.

El calendario no invita al optimismo. Tampoco al drama.

ArcelorMittal: 0,125 euros brutos el 9 de septiembre

La siderúrgica pagará 0,125 euros brutos por acción el 9 de septiembre, según la página de inversores de ArcelorMittal. Es el tercer dividendo trimestral del ejercicio 2026 y confirma el giro de su política de retribución: desde este año, el pago se realiza en cuatro cuotas trimestrales, en lugar de dos tandas semestrales.

En términos anuales, el consejo ha propuesto elevar el dividendo total a 0,60 dólares brutos por acción, equivalentes a unos 0,5 euros. La cifra supera los 0,55 dólares del ejercicio anterior y supone un incremento próximo al 9%.

El cupón de ArcelorMittal es modesto en una cartera del IBEX, pero confirma un cambio de hábito: cobrar cuatro veces al año en lugar de dos.

Quien quiera cobrar este cupón ya no puede comprar acciones. La cotización sin derecho al dividendo comenzó el pasado 6 de agosto; para tener derecho al pago era necesario ser accionista antes de esa fecha. Los accionistas actuales pueden acogerse al Dividend Reinvestment Plan (DRIP) y reinvertir el dividendo neto en nuevas acciones.

El contexto: 35.198 millones repartidos hasta julio y camino de récord

El parón de septiembre contrasta con el contexto general. La bolsa española acumula hasta julio 35.198 millones de euros repartidos entre accionistas en 2026, un 23,76% más que en el mismo periodo de 2025.

La cifra es alta. Y conocida.

En 2025, las cotizadas nacionales distribuyeron 42.671 millones en todo el año, el máximo histórico desde que BME publica la estadística. A finales de julio de 2026 ya se había cubierto el 82,5% de aquella cifra. La bolsa nacional se encamina a otro récord.

Más dividendos a la vista: CaixaBank, Telefónica y Redeia

El inversor por dividendo no tendrá que esperar al año que viene, pero sí a noviembre. CaixaBank prevé abonar un dividendo a cuenta en noviembre, por un importe que oscilará entre 961 y 1.281 millones de euros, equivalente al 30-40% del beneficio semestral. El importe definitivo se conocerá en octubre.

Telefónica ha confirmado un cupón de 0,15 euros brutos por acción con cargo a 2026, que pagará en efectivo en junio de 2027. Redeia cerró el ciclo de 2025 en julio con 0,60 euros y no volverá a abonar hasta enero de 2027.

Análisis Merca2: la pausa de septiembre obliga a mirar fuera del selectivo

En mi lectura, este calendario desnudo en septiembre tiene menos que ver con debilidad empresarial que con la estructura de juntas y pagos del IBEX. ArcelorMittal es la única cotizada del selectivo que ha migrado a trimestral; la gran mayoría sigue atada al pago complementario de primavera y al a cuenta de otoño.

El dato de 35.198 millones hasta julio confirma algo que el consenso ya estaba descontando: los flujos al accionista se han convertido en un vector estructural de rentabilidad. La recompra también está ganando peso, pero el dividendo en efectivo sigue siendo la palanca más visible para el inversor español.

Con todo, conviene afinar el filtro. Un pago trimestral como el de ArcelorMittal fragmenta el rendimiento y reduce el pico de tesorería que estaba asociado a los grandes repartos semestrales. No es maquillaje: es un cambio de ritmo de caja. Eso sí, el inversor que vive del dividendo debe recalcular su calendario. La pausa de septiembre no se compensa con más cupones; hay que planificar la liquidez a tres meses.

La contradicción del IBEX es evidente: la bolsa española reparte más que nunca, pero durante cuatro semanas el inversor no toca cupón. Para quien gestiona carteras de rentas, este vacío invita a diversificar con valores del Mercado Continuo y del BME Growth que sí pagan en septiembre. A mi juicio, el inversor no tiene que resignarse a la sequía; tiene que ampliar el radar.

El próximo examen llegará con los anuncios de CaixaBank en octubre. Ahí se verá si el importe definitivo confirma la horquilla de 961 a 1.281 millones o si la generación de capital permite elevar el a cuenta.

Veredicto Merca2

Cotización al cierre o apertura: La confirmación del pago de ArcelorMittal no introduce presión hoy: el valor ya cotizó sin derecho al dividendo de 0,125 euros brutos el 6 de agosto. La reacción en bolsa desde entonces ha sido neutra, al tratarse de un cupón conocido.

Clave técnica: El IBEX 35 solo ofrecerá 0,125 euros por acción en septiembre, lo que deja a las carteras de rentas sin flujo para reinvertir en un mes estacionalmente débil. Perseguir ahora el dividendo de ArcelorMittal no aporta, porque el derecho al cupón ya expiró.

Apunte macro: La retribución total de la bolsa española alcanza 35.198 millones de euros hasta julio, un 23,76% más que en 2025. El ritmo actual proyecta cerrar el año por encima del récord de 42.671 millones registrado el ejercicio anterior.

7 billones en juego: Wall Street tituliza la deuda de centros de datos y traslada el riesgo a tu pensión

La deuda de centros de datos mueve 7 billones de dólares hasta 2030 y vuelve a empaquetar riesgo para el inversor particular.

Claves de la operación

  • Los bancos sacan de su balance la deuda de centros de datos. JPMorgan, Morgan Stanley y SMBC han tanteado transferencias sintéticas de riesgo para que las pérdidas las asuma un tercero.
  • La señal de alarma llega de QTS. La deuda de un centro alquilado a Microsoft se reemite al 7,2%, frente al 5,7% de abril.
  • Los fondos de pensiones son el destino final. Morgan Stanley los ve como compradores naturales de activos que se venden como estables y de bajo riesgo.

La ingeniería financiera que fragmenta la deuda de centros de datos

Ni siquiera las grandes tecnológicas, con decenas de miles de millones en caja, pueden afrontar en solitario las facturas de los centros de datos. Según el Financial Times, Amazon, Microsoft, Alphabet y Meta han firmado contratos de alquiler por más de 1,5 billones de dólares.

Un banco que ha prestado 5.000 millones de dólares para un solo edificio tiene un problema de concentración. La solución que han encontrado no es dejar de prestar, sino colocar el riesgo en manos de inversores externos. JPMorgan, Morgan Stanley y SMBC han explorado las transferencias sintéticas de riesgo.

El banco mantiene el préstamo en sus cuentas y paga a un tercero para que cubra las pérdidas si el proyecto fracasa. Sobre el papel, el crédito sigue en balance; en la práctica, el que perdería el dinero es otro. La titulización permite trocear ese riesgo y repartirlo.

Hay otra vía: los vehículos de propósito especial. Una sociedad aparte posee el centro de datos y se endeuda por su cuenta. La tecnológica alquila las instalaciones y su balance queda a salvo. Broadcom ha cerrado uno con Blackstone y Apollo, con los semiconductores que desarrolla junto a Google como colateral de cientos de miles de millones en capacidad de financiación.

Morgan Stanley prepara la colocación de 15.000 millones de dólares en deuda de un centro de datos en Texas respaldado por Google. NVIDIA, por su parte, recaudó hace dos semanas 500.000 millones de dólares con BlackRock, Blackstone, Apollo, KKR, Brookfield y Goldman Sachs. Larry Fink, consejero delegado de BlackRock, lo calificó como ‘el futuro de la ingeniería financiera’.

La nota de solvencia describe al inquilino, no al inmueble. El riesgo se trocea hasta que nadie sabe quién lo soporta.

La letra pequeña de QTS: el inquilino vale más que el edificio

Richard Myers, de Morgan Stanley, ya ha señalado cuál es el siguiente destino: el mercado público y el pequeño inversor. Menciona a los fondos de pensiones y a las aseguradoras como compradores naturales, por su apetito de activos ‘estables y de bajo riesgo’.

El paquete se vende como seguro porque el inquilino del centro de datos es Microsoft, no porque el edificio valga lo que dice el papel. Ese matiz ha empezado a pasar factura. En abril, QTS colocó 4.600 millones de dólares en bonos para un centro en Georgia alquilado a Microsoft y recibió peticiones, por casi el triple.

Había una letra pequeña: la deuda dura más que el alquiler. Si Microsoft se marcha, el edificio necesitará otro inquilino para pagar a los acreedores, y nadie sabe si en 2036 habrá cola para alquilarlo o no.

QTS ha vuelto a emitir al 7,2% hace unos días, frente al 5,7% de abril. Ha pasado de precio de empresa solvente a precio de bono basura en cuatro meses. Las aseguradoras, mientras tanto, se están echando atrás: un centro supera con frecuencia los 10.000 millones de dólares de coste y ninguna quiere concentrar tanto dinero en un único punto del mapa.

Un analista de Crayhill Capital resume la paradoja: es como financiar un fax justo antes de que alguien invente el correo electrónico. NVIDIA, de hecho, saca una nueva generación de chips cada año.

El análisis de Merca2.es: pensiones, solvencia y la próxima corrección

En España, la titulización ya dejó una herida profunda con las cédulas y titulizaciones hipotecarias que alimentaron la burbuja inmobiliaria antes de 2008. La diferencia es que ahora los inquilinos son las tecnológicas más solventes del mundo, no familias que dejan de pagar una hipoteca.

En el IBEX 35, Merlin Properties compite en centros de datos en España sin acercarse a la escala estadounidense, y los fondos de pensiones locales apenas han empezado a asomarse a esta clase de activo.

Las aseguradoras ya han empezado a frenar su exposición. Ninguna quiere concentrar más de 10.000 millones en un único punto, y los centros de datos más grandes superan con creces esa cifra. Esa prudencia contrasta con el discurso de los colocadores, que siguen vendiendo estabilidad.

El parecido con 2008 no está en los contratos, sino en el mecanismo: nadie sabe cuánto valdrá el activo dentro de diez años, la nota de solvencia describe al inquilino y no al inmueble, y el riesgo se trocea hasta que nadie sabe quién lo tiene. La reemisión de QTS al 7,2% es la primera grieta visible.

Debajo de toda la estructura hay una apuesta simple: que los modelos de lenguaje más grandes, los que necesitan más infraestructura, sean los que ganen. Hay quien calcula que a partir de 2029 habrá más capacidad de cómputo que demanda. Si eso ocurre, estaríamos en territorio desconocido. La próxima emisión de deuda respaldada por un centro de datos con inquilino de primer nivel será la señal.

La deducción por maternidad: pide el adelanto de 100 o 200 euros al mes por hijo menor de 3 años con el Modelo 143

Esperar a la declaración de la renta para cobrar la deducción por maternidad es dejar dinero parado sin necesidad. Hacienda permite recibir 100 euros al mes por cada hijo menor de 3 años si presentas el Modelo 143 en la sede electrónica de la Agencia Tributaria.

Desde hace tiempo defiendo que el abono anticipado de una deducción es casi siempre mejor que esperar. No cobras más por aplicarlo en la declaración del IRPF; solo adelantas una liquidez que ya te corresponde. Vamos a los números.

Qué paga el Modelo 143 mes a mes

El Modelo 143 no es exclusivo de la deducción por maternidad. También sirve para pedir el abono anticipado de la deducción por familia numerosa, por ascendiente con dos hijos y por discapacidad a cargo. Es, en la práctica, el formulario que convierte una deducción anual en un ingreso mensual.

En la deducción por maternidad, la cuantía asciende a 1.200 euros al año por hijo menor de 3 años, es decir, 100 euros al mes si optas por el cobro anticipado. Puedes aplicarla toda en la renta y recibirla de una vez, pero entonces esperas hasta la campaña siguiente.

En familia numerosa, la Agencia Tributaria maneja dos categorías. La general deja un máximo de 1.200 euros anuales y la especial sube a 2.400 euros al año, que en el abono anticipado son 200 euros al mes. Cada hijo que supere el mínimo exigido añade, además, hasta 600 euros anuales, unos 50 euros mensuales.

El matiz importa. Las informaciones que resumen “100 o 200 euros por hijo menor de 3 años” mezclan dos deducciones distintas. La maternidad se queda en 100 euros mensuales; los 200 corresponden a la familia numerosa de categoría especial. Sin ese reconocimiento, Hacienda no aplica el importe doble.

DeducciónMáximo anualAbono mensual
Maternidad por hijo menor de 3 años1.200 euros100 euros
Familia numerosa general1.200 euros100 euros
Familia numerosa especial2.400 euros200 euros
Hijo que excede el mínimo en familia numerosaHasta 600 euros adicionales50 euros

Vamos a traducirlo a euros claros. Una madre con un bebé y sin título de familia numerosa puede recibir 100 euros al mes. Una familia numerosa especial con dos hijos por encima del mínimo llegaría, según los supuestos, a sumar importes que conviene confirmar en la sede de la AEAT.

Requisitos que comprueba la Agencia Tributaria

Para la deducción por familia numerosa no basta con tener hijos. La Agencia Tributaria exige formar parte de una familia con la condición reconocida oficialmente y cumplir al menos una de estas situaciones:

  • Trabajar por cuenta propia o ajena y estar dado de alta en la Seguridad Social o mutualidad correspondiente.
  • Cobrar prestaciones contributivas o asistenciales por desempleo.
  • Recibir una pensión de la Seguridad Social o de Clases Pasivas.
  • Ser profesional no integrado en el RETA y percibir de una mutualidad alternativa prestaciones análogas.

El derecho se reconoce por meses. Cualquier cambio que afecte al cumplimiento de las condiciones puede modificar el importe que finalmente corresponde recibir.

La validez del trámite no equivale al derecho. Presentar el Modelo 143 no garantiza el abono si Hacienda comprueba que no cumples las condiciones del mes correspondiente. La letra pequeña no está en la cuantía, sino en el requisito mensual.

Pedir el abono anticipado no altera el importe total: solo evita prestarle dinero a Hacienda durante meses sin necesidad.

Cómo presentar el Modelo 143

La Agencia Tributaria admite la presentación por vía electrónica, por teléfono y en las oficinas de la AEAT. Para hacerlo en línea puede usarse certificado electrónico, DNI electrónico o Cl@ve. El trámite oficial está explicado en la sede electrónica de la Agencia Tributaria.

Cuando corresponda más de una deducción, hay que presentar una solicitud por cada una. Además, tanto los solicitantes como las personas relacionadas con determinadas deducciones deben disponer de NIF.

La solicitud puede plantearse de forma individual o colectiva. En el caso colectivo, quienes tengan derecho pueden ceder el abono a uno de los beneficiarios, que lo recibirá íntegramente. No hace falta presentar una nueva solicitud cada año mientras se mantengan las condiciones, salvo cambios como pasar de la modalidad individual a la colectiva o viceversa.

El Modelo 143 convierte una deducción anual en flujo mensual: la clave es pedirla cuando el derecho sea claro y comunicar cualquier cambio.

Mi lectura: cuándo interesa el cobro anticipado

He visto demasiados casos de familias que descubren la deducción por maternidad al preparar la renta, cuando ya llevan meses pagando guardería. Han seguido haciendo bien la gestión en la declaración, eso sí. Pero han estado financiando a Hacienda sin intereses durante meses. El Modelo 143 cambia el flujo de caja: ingresas 100 euros al mes justo cuando la cesta de la compra y las guarderías aprietan.

Conviene, con todo, revisar si el alta en la Seguridad Social se mantiene durante permisos, excedencias o paros no contributivos. No hay que inventar el derecho: si dejas de estar dada de alta sin cobrar prestación o pensión, ese mes no se devenga y Hacienda ajustará el pago. La letra pequeña no es la cuantía,, es el requisito mensual.

En el contexto actual, con la inflación y el coste de la vida presionando, la liquidez mensual vale más que un reembolso diferido. No es un producto de ahorro ni una inversión con rentabilidad: es un impuesto que te devuelven antes. Pedir el abono anticipado, cuando el derecho es claro, suele ser la decisión más sensata.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa en la sede de la Agencia Tributaria si puedes presentar el Modelo 143 con Cl@ve, certificado o DNI electrónico.
  • Qué vigilar: Comunica cualquier cambio en tu situación laboral, de prestación o de categoría de familia numerosa para que Hacienda ajuste el pago.
  • El error a evitar: No esperar a la renta para cobrar una deducción que puedes recibir mes a mes: pierdes liquidez sin ganar un céntimo.

La subida de los carburantes en agosto: la gasolina y el diésel encadenan 8 semanas de subidas y marcan máximos en plena operación retorno

La gasolina y el diésel encadenan su octava semana de subidas y tocan máximos del verano en plena operación retorno.

Ocho semanas de subidas: el diésel se ancla en máximos de abril

El precio medio del litro de gasóleo se ha situado esta semana en 1,861 euros, un 1,8% más que la anterior, y consolida niveles máximos desde mediados de abril. La gasolina escala hasta los 1,723 euros, tras encarecerse un 1,55%, y marca máximos desde marzo, según el Boletín Petrolero de la Unión Europea.

Desde que decayó la rebaja del IVA al 10% a principios de julio, el diésel acumula una subida del 23,7% y la gasolina del 19,8%. El cambio de tendencia llegó con el real decreto ley del 29 de junio, que redujo el impuesto especial de hidrocarburos: 15 céntimos por litro en julio y 10 céntimos en agosto. Para septiembre se elevará a 20 céntimos en el gasóleo.

Ocho semanas seguidas. No es una anécdota.

Los descuentos fiscales y la operación retorno mueven los surtidores

Agosto es uno de los meses con más desplazamientos. La Dirección General de Tráfico prevé 54,5 millones de desplazamientos de largo recorrido en todo el mes. El último dispositivo especial, entre el viernes y el lunes 31 de agosto, concentrará 6,9 millones de movimientos.

Con estos precios, llenar un depósito medio de 55 litros de diésel cuesta 102,35 euros, 24,91 euros más que hace un año. En gasolina, el desembolso es de 94,76 euros, 13,5 euros más.

Llenar el depósito de diésel cuesta hoy 24,91 euros más que hace un año. La subida de los carburantes no se anuncia, se paga en cada repostaje.

Lejos quedan los máximos de julio de 2022, cuando la gasolina tocó los 2,141 euros, y el gasóleo los 2,1 euros. La evolución del crudo, los impuestos, la logística y los márgenes brutos explican la diferencia, y la traslación del petróleo a los surtidores lleva un decalaje temporal.

El recuerdo de 2022 sigue lejos. Menos mal.

España sigue por debajo de la media europea. La gasolina sin plomo de 95 cotiza en 1,723 euros, frente a los 1,941 euros de la media de la UE y los 2,025 euros de la eurozona. El diésel español (1,861) también es inferior al de la UE (2,063 euros) y al de la eurozona (2,119 euros).

La competencia entre gasolineras de marca y cadenas low cost se intensifica en este tramo del verano. Las petroleras prolongan sus descuentos directos en el surtidor, pese al repunte de los precios, para no perder cuota en la operación retorno. Es una guerra de descuentos que estrecha márgenes y mantiene la oferta comercial activa en un mercado que ya parte de precios más bajos que la media europea. Incluso las redes de estaciones de servicio independientes responden con promociones agresivas vinculadas a aplicaciones de fidelización, lo que comprime el margen bruto del sector en plena temporada alta.

Los datos mandan. El bolsillo, también.

Análisis: por qué la subida de los carburantes anticipa un septiembre de márgenes justos

La subida de los carburantes en agosto pone presión sobre el consumo discrecional de septiembre. He seguido estos ciclos en los últimos ejercicios y, salvo sorpresa geopolítica, el patrón es casi siempre el mismo: el encarecimiento se traslada a la cesta diaria con un retardo de semanas. La pregunta no es si la gasolina corregirá en otoño, sino cuánto del descuento fiscal previsto para septiembre absorberá el alza de los precios internacionales. Si el Brent no cede, los 20 céntimos de rebaja en el gasóleo serán solo un amortiguador, no un respiro real para el transporte profesional.

Me parece una política que llega tarde y con poca fuerza. El descenso del IVA se aprobó en el peor momento del año para la demanda de combustible, y ahora la subida de agosto deja en evidencia lo limitada que puede ser la ayuda pública en un mercado internacional. El 1 de septiembre, cuando entre en vigor el nuevo tipo reducido, comprobaremos cuánto del ahorro llega al consumidor real.

Tesoro de Villena: el robo de 1,98 M$ en oro que revaloriza el arte de élite

0

El Tesoro de Villena pierde 66 piezas de oro en cuatro minutos, valorado en 1,98 millones de dólares. El golpe, perpetrado la madrugada del jueves en el museo alicantino, introduce un riesgo de custodia que hasta ahora muchos coleccionistas de élite trataban como coste residual. No deberían.

Un golpe de cuatro minutos sobre un referente de la orfebrería europea

El conjunto, datado hacia el año 1000 a.C., incluye 29 brazaletes, 11 cuencos y tres botellas de oro, además de otras piezas menores. La alarma del museo sonó a las 5:20. Cuatro minutos después, los asaltantes ya no estaban. Previamente se había activado un aviso en el polideportivo municipal, lo que las autoridades tratan como maniobra de distracción. El arqueólogo Mauro Hernández, de la Universidad de Alicante, definió la acción como meticulosamente planificada: los autores sabían cómo actuar y cómo escapar.

Las estimaciones oficiales sitúan el valor económico en 1,7 millones de euros, equivalentes a los citados 1,98 millones de dólares. Quedaron en las vitrinas algunos objetos de plata, un brazalete y parte de la ornamentación del llamado bastón del reyezuelo. La pérdida patrimonial supera con mucho la cifra de mercado: se trata de una de las colecciones de orfebrería de la Edad del Bronce más relevantes de Europa.

La lectura para el inversor en activos tangibles

El robo no convierte automáticamente en más valioso lo que permanece expuesto. Lo que se revaloriza es la prima por procedencia legal, custodia verificable y documentación a prueba de embargo. Europol ya había advertido esta semana de que los metales preciosos antiguos son objetivo prioritario de las redes criminales por su fácil fundición y por la opacidad del mercado secundario ilegal.

El informe de Europol sitúa a los museos europeos en alerta máxima: los metales preciosos y las joyas históricas concentran cada vez más robos por la facilidad de convertirlos en material anónimo. En el mercado legal, ese riesgo se traduce en una mayor exigencia de verificación de origen para cerrar compras de arte antiguo.

Para un coleccionista de élite, esta operación deja una lección directa: la adquisición de orfebrería antigua sin cadena de custodia completa equivale a comprar un activo que puede quedar bloqueado en cualquier frontera. La titularidad registrada y el certificado de origen no son formalismos; son la única capa que separa la inversión del expolio.

La prima de escasez solo cotiza en el mercado legal: un activo robado no revaloriza nada, destruye valor y contamina la procedencia de colecciones completas.

La paradoja de la liquidez en el coleccionismo arqueológico

He cubierto varios ciclos de revalorización de activos alternativos y hay una constante en los bienes arqueológicos: el atractivo de la pieza única no elimina los riesgos jurídicos ni de custodia. El Tesoro de Villena era un activo de preservación de capital en manos públicas, no un instrumento pensado para generar retornos agresivos. Su valor residía en la inmovilidad y el consenso institucional, no en la velocidad de venta.

Comparado con un reloj de alta gama o una obra contemporánea en mercado secundario formal, la orfebrería antigua presenta una liquidez estructuralmente baja. En periodos de inestabilidad, el oro arqueológico suele actuar como refugio patrimonial, pero su salida a mercado depende de licencias de exportación y de la tolerancia de las instituciones culturales. Ese es el verdadero coste de transacción.

Mi lectura es prudente. Para preservar capital a largo plazo, este segmento solo tiene sentido si el inversor puede acreditar procedencia, licencia y custodia especializada. Para buscar revalorización agresiva en un horizonte corto, no: el mercado es demasiado opaco y la frecuencia de transacciones no permite fijar referencias de precio fiables. El próximo hito relevante será la actualización del inventario de bienes sustraídos por el Ministerio de Cultura y su inclusión en las alertas internacionales de robo de obras de arte. Ahí se medirá la respuesta institucional.

💎 Veredicto Wealth

La orfebrería arqueológica es un activo de preservación de capital solo para inversores que pueden acreditar procedencia y custodia legal impecable. El riesgo principal a vigilar es la liquidez estructuralmente baja y el contagio reputacional por robo, capaz de bloquear la venta de piezas legítimas durante meses.

Workweek levanta 17 millones: las newsletters B2B como modelo de negocio donde el creador posee su audiencia

Las newsletters B2B son ya un modelo de negocio serio: Workweek acaba de levantar 17 millones de dólares y demuestra que el creador puede monetizar su audiencia sin ceder su propiedad.

La ronda de Serie B, liderada por Next Coast Ventures y con la participación de Aperiam Ventures, eleva la financiación total de la compañía estadounidense hasta los 36,5 millones de dólares, según los datos recogidos por Dealroom. Adam Ryan, fundador y consejero delegado, confirmó la operación y explicó que el capital servirá para transformar la empresa en una plataforma donde cualquier creador acreditado de su red podrá construir sin montar su propio stack tecnológico.

El modelo de Workweek se apoya en un concepto que Ryan define como practitioner creator: un experto de industria que escribe sobre su trabajo mientras mantiene su empleo principal. No es un periodista reconvertido ni un influencer genérico. Es alguien como Hebba Youssef, chief people officer, que firma el vertical ‘I Hate It Here’ y conoce los dolores de su audiencia de recursos humanos porque los vive cada día en su propia empresa.

La compañía divide su operación en cinco verticales: finanzas, recursos humanos, marketing, comercio y salud. Cada franquicia funciona con su propia marca, su propia lista de suscriptores y un creador practicante al frente. La distancia con un medio tradicional está clara: Workweek no contrata una redacción central; construye una red de expertos que ya tienen audiencia y credibilidad en su nicho.

El modelo de negocio: franquicias de newsletters dirigidas por expertos que siguen en su oficio

La nueva financiación añade un giro estratégico relevante. Workweek pasa de ser una operación de contenidos a una infraestructura abierta: tiene 35 newsletters listas para lanzar y Ryan espera que ‘miles’ de creadores se sumen durante el próximo año. La tesis es tan simple como potente: el conocimiento de nicho no vive en una redacción, vive en los profesionales que ejercen cada día.

Vamos a los números de audiencia. Workweek gestiona cerca de 150.000 miembros, pero el acceso no es abierto: cada suscriptor se postula y es verificado antes de entrar. La compañía ha identificado al 81% de los suscriptores por nombre y empresa. Ese dato es el corazón de su propuesta publicitaria. Si solo entran profesionales de recursos humanos a ‘I Hate It Here’, el CPM se dispara hasta multiplicar por cinco la media del sector, con algunas newsletters que facturan cerca de 75 dólares por cada 1.000 lectores.

El venture capital no está comprando una newsletter: está comprando la infraestructura que convierte a miles de expertos de nicho en editores con ingresos recurrentes.

En términos de ingresos, Workweek supera los 20 millones de dólares anuales, aunque la compañía todavía no es rentable y no desveló su valoración. El reparto es variable: la plataforma se queda con una comisión sobre la publicidad generada, mientras los creadores conservan la propiedad de su audiencia. Otros creadores alcanzan cinco cifras con un solo envío semanal, un atractivo suficiente para que el modelo seduzca a expertos con carrera en marcha.

Los números que importan: el riesgo de escalar sin romper la confianza

El riesgo no está en monetizar, sino en escalar. Brian Morrissey, analista de la industria y autor del boletín The Rebooting, lo plantea con crudeza: abrir las herramientas a cualquiera obliga a Workweek a gestionar el control de calidad y la confianza de la audiencia al mismo tiempo. Las comunidades verificadas son el núcleo del pitch a los anunciantes. Si la apertura masiva diluye ese filtro, el modelo publicitario se resiente.

El tamaño de la ronda también manda un mensaje. Una Serie B de 17 millones de dólares se sitúa en la parte media del rango para una compañía de esta fase, según el análisis de Dealroom. Es una cifra sólida pero no estelar. Los inversores ven la promesa del creador B2B, pero el modelo todavía tiene que demostrar que escala más allá de un puñado de franquicias de alto rendimiento.

📦 Caso de estudio: Workweek

  • El reto: Monetizar audiencias B2B de nicho sin ceder la relación directa con el lector ni depender del algoritmo de una red social.
  • La jugada: Convertir cada vertical en una franquicia liderada por un creador practicante que conserva la propiedad de su audiencia y comparte ingresos publicitarios con la plataforma.
  • El resultado: Una Serie B de 17 millones de dólares, financiación total de 36,5 millones e ingresos que superan los 20 millones anuales.
  • La lección: El creador de nicho puede convertir su newsletter en un activo propio; la plataforma escala la infraestructura sin apropiarse de la audiencia.
modelo de negocio newsletter

El movimiento no ocurre en el vacío. Competidores como Marketing Brew y Smooth Media están haciendo apuestas similares en los llamados creadores de conocimiento, según ADWEEK. La tesis de fondo recuerda a los primeros años de la creator economy B2C, cuando YouTube enseñó que un individuo con nicho podía competir contra un canal de televisión. La diferencia aquí es el formato: la newsletter permite una relación directa por correo electrónico, con datos de suscripción propios y sin depender del alcance orgánico de una red social.

Para un founder español, la lección no pasa por levantar 17 millones mañana. La mayoría de los creadores mantiene una relación directa con su audiencia años antes de monetizarla, lo que encaja con la lógica de Lean Startup: validar primero si la lista crece, quién la abre y qué está dispuesto a pagar el anunciante. No hace falta montar una redacción ni contratar tecnología compleja al inicio. Una lista de correo verificada, un nicho profesional claro y un patrocinador piloto bastan para testar la hipótesis.

Qué puede aprender un founder español de la ronda de Workweek

España tiene terreno fértil para este modelo. Hay nichos profesionales —salud, agro, recursos humanos, tecnología educativa— con expertos que todavía no han convertido su conocimiento en un activo de ingresos recurrentes. La barrera no es la herramienta; es la disciplina de publicar con constancia y entender que la audiencia cualificada vale más que miles de visitas de rebote. Workweek lo está monetizando con métricas de startup: recurrencia de lectura, retención de suscriptores y un CPM premium justificado por los datos de identificación.

Aquí viene la lección para el ecosistema local. La ronda de Workweek no es solo un hito de la creator economy B2B; es una señal de que los inversores empiezan a tratar la audiencia propia como un activo de balance y no como un coste de marketing. Programas como Lanzadera o Wayra ya miran con atención a los creadores B2B, y no es descabellado esperar que el modelo aterrice en España con creadores de nicho que hoy publican en LinkedIn o en un blog corporativo sin capturar el valor de su lista.

El consejo de inversor es claro: si tienes una audiencia verificada de profesionales, ya tienes el activo más difícil de construir. Lo que falta es la infraestructura de monetización —patrocinios, patrocinio recurrente, paquetes de contenido— y una propuesta de valor que el anunciante entienda en una sola frase. Workweek ha demostrado que el modelo puede levantar capital, pero la rentabilidad seguirá siendo la prueba definitiva.

🚀 Hoja de Ruta para Emprender

  • Valida tu nicho antes de escalar: Publica una newsletter semanal durante tres meses y mide aperturas, respuestas y suscriptores verificados antes de invertir en infraestructura.
  • Identifica a tu lector: Pide nombre y empresa en el registro. Un anunciante paga cinco veces más por una audiencia que puede verificar.
  • Cobra desde el primer patrocinio: Aunque sea 100 euros por envío, valida que alguien paga por acceder a tu audiencia. La disposición a pagar es el mejor dato de product-market fit.
  • No cedas tu lista: Negocia plataformas que te dejen exportar tus suscriptores. La propiedad de la audiencia es lo único que te protege si cambian las reglas.
Publicidad