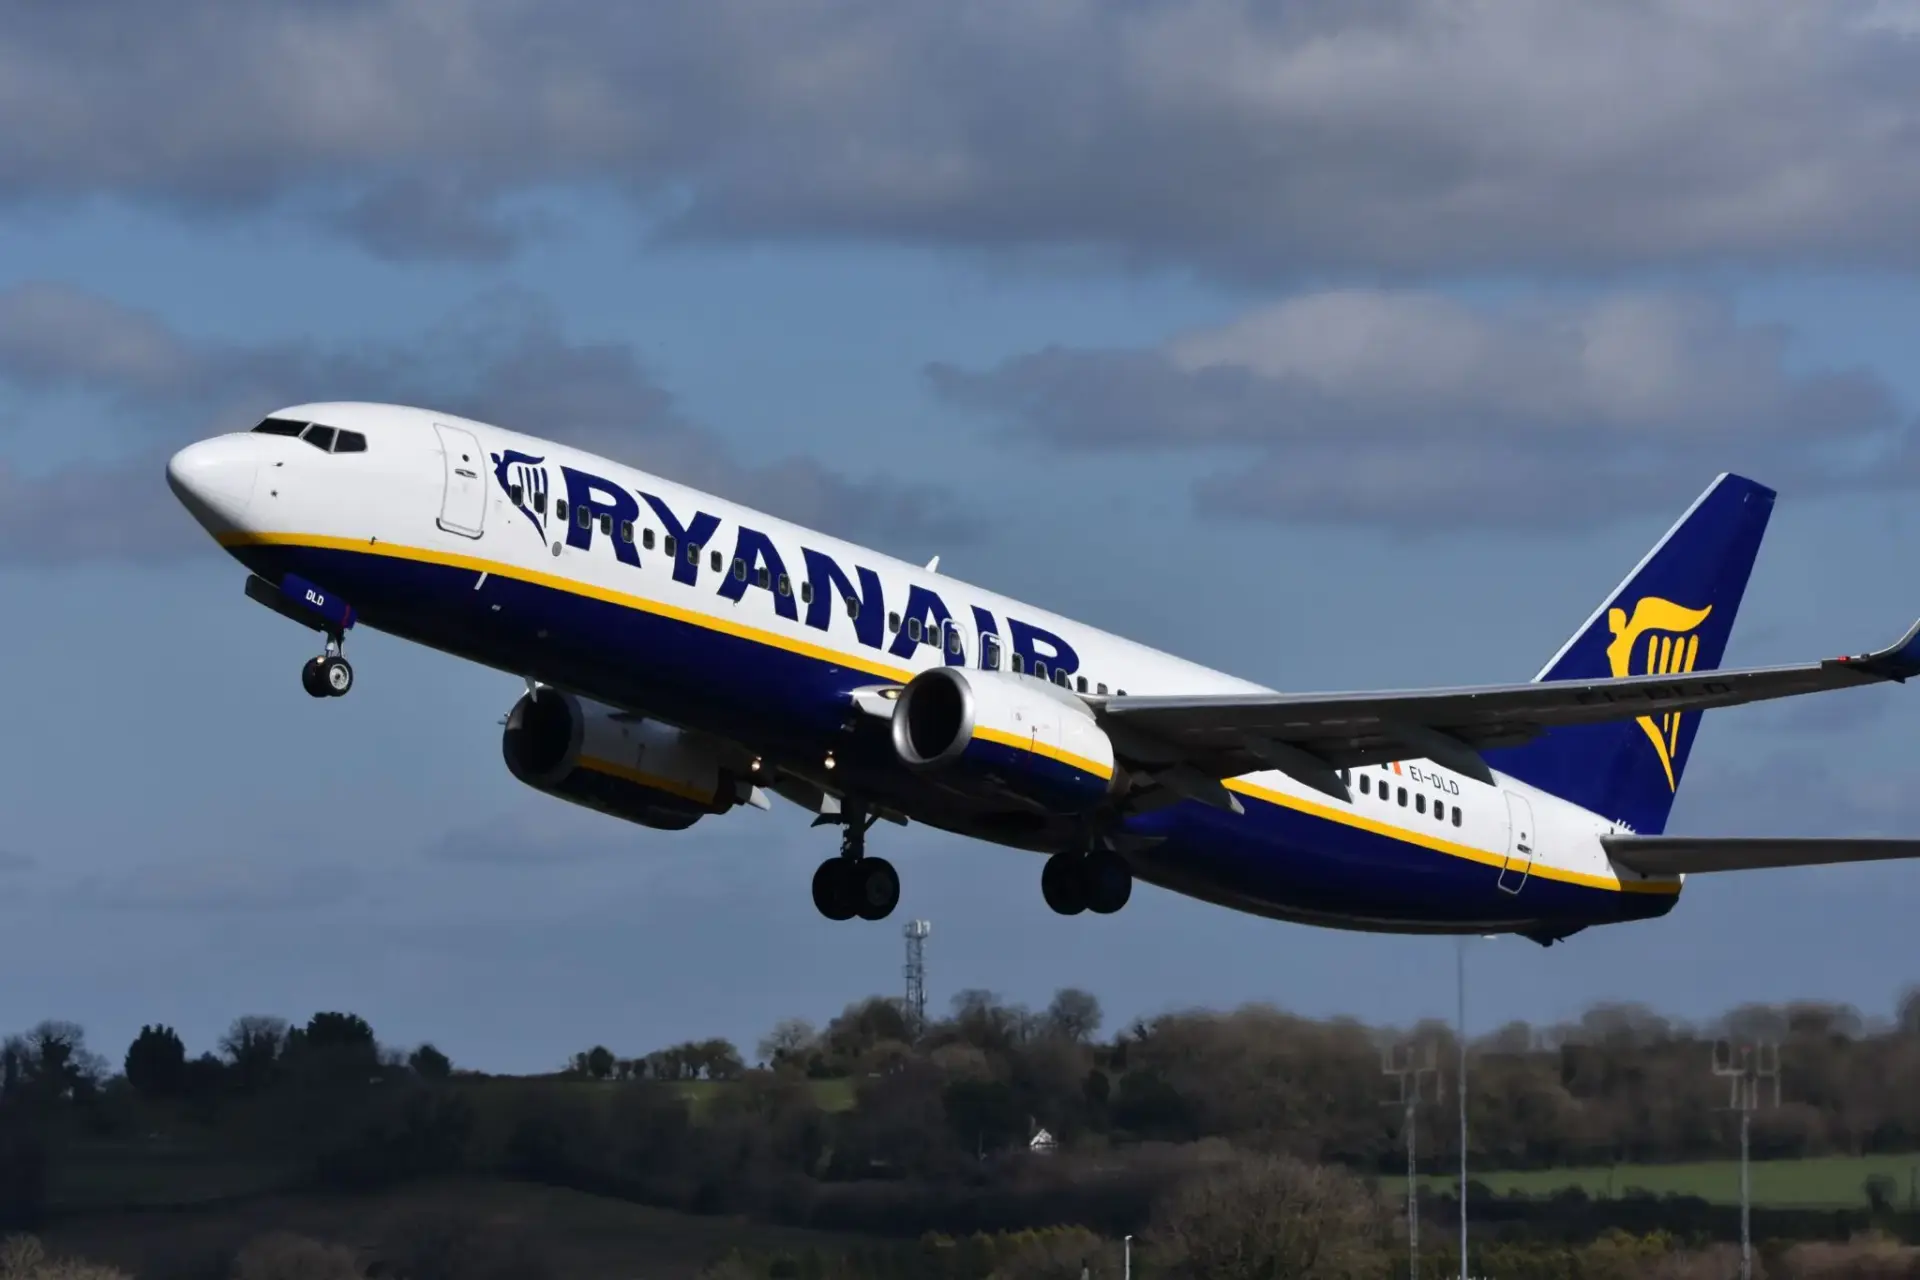
Ryanair opera hoy un 50% más de rutas y horas de vuelo que en 2019, mientras Lufthansa cae un 7% y Air France-KLM se queda un 1% por debajo de sus cifras de aquel año. La brecha confirma que las crisis le sientan mucho mejor a la low cost irlandesa que a las aerolíneas tradicionales.
El punto de partida es 2019, el último ejercicio completo antes de que el Covid arrasara el tráfico aéreo mundial. Desde entonces, Ryanair no solo ha recuperado el terreno perdido: ha añadido la mitad de su operativa. Lufthansa, la segunda aerolínea de Europa, sigue un 7% por debajo. Y Air France-KLM, el tercer grupo del continente, no ha logrado cerrar la distancia: un 1% menos de rutas y horas que hace siete años.
La brecha que separa a Ryanair de Lufthansa y Air France
La explicación está en el modelo de negocio. Ryanair vuela con una flota homogénea, costes unitarios muy bajos y una red de corto radio que rentabiliza al máximo cada asiento. Cuando el precio del combustible se dispara, la irlandesa ajusta frecuencias y aeropuertos sin romper la estructura. Las tradicionales arrastran hubs (centros de conexión donde se concentran los vuelos de largo radio), rutas intercontinentales y plantillas más rígidas: cada euro que sube el queroseno les pesa el doble.
No es un fenómeno nuevo. Ya ocurrió tras el 11-S, cuando las compañías de bajo coste ocuparon el hueco que dejaron las grandes en el corto radio europeo. Y volvió a pasar en 2020: mientras Lufthansa y Air France-KLM recibían rescates estatales y recortaban capacidad, Ryanair mantuvo rutas para salir antes de la crisis. Ahora repite el guion, con un matiz inquietante: el crudo lleva ocho meses disparado por el conflicto del Golfo y los seguros han dejado de renovar a precios baratos.
Ese cóctel convierte cada semana que pasa en un problema mayor para las aerolíneas de márgenes estrechos. Volotea, con finanzas débiles, es la primera señal de alarma. Si la crisis se alarga, desde Condor hasta Aegean, o Easyjet pueden acabar tambaleándose. La lista de candidatos a sufrir no es corta.
El modelo de bajo coste no gana por volar más barato, sino por resistir mejor cuando el combustible se convierte en un arma de doble filo.
Siete grupos controlan ya el 70% de los pasajeros europeos
La concentración avanza en paralelo a la crisis. Tras la integración de SAS en Air France-KLM, el mapa europeo queda en manos de siete grupos que mueven el 70% de todos los pasajeros del continente. Ryanair, con el 18% del tráfico, es el mayor de todos. La venta de TAP, que debería resolverse en los próximos meses, añadirá una pieza más: Lufthansa parte con ventaja sobre Air France para quedársela.
El resultado es un oligopolio a la europea, con reglas de competencia que Bruselas vigila con lupa. Menos operadores significa rutas más caras donde no llega la low cost, pero también una red más frágil si uno de los grandes tropieza. Y España es un tablero clave: Ryanair ha anunciado que crecerá con rapidez en Madrid, Barcelona, Palma y Málaga, cuatro de los aeropuertos con más tráfico de la red de Aena.
Hoja de Ruta: Claves del Viaje
Para el viajero, la fotografía tiene dos caras. Por un lado, la pujanza de Ryanair sostiene billetes baratos en el corto radio y presiona a la baja las tarifas de las tradicionales en las rutas donde compiten. Por otro, el combustible caro empuja al alza los precios medios, y cada quiebra de una compañía débil reduce la competencia y encarece el mercado a medio plazo. La consolidación no es gratis para el bolsillo.
La zona cero del fenómeno en España son los aeropuertos turísticos y de gran tráfico. Palma y Málaga son el corazón del negocio vacacional de la irlandesa; Madrid y Barcelona, la plaza donde libra su particular pulso con Iberia y Vueling. Si Ryanair cumple su plan de crecer rápido en estas cuatro plazas, el reparto de slots (los derechos horarios para operar en aeropuertos saturados) volverá a moverse a su favor.
El dato que resume todo sigue siendo el mismo: un 50% más de operativa que en 2019. La lectura estratégica es que el modelo de bajo coste ha ganado la primera ronda de la pospandemia, pero no está blindado. Su fortaleza depende de que el crudo se modere y de que la próxima consolidación no le salga cara. La venta de TAP, prevista para los próximos meses, será el primer test. Y el desenlace de la crisis energética, el verdadero árbitro de la partida.