La series cluster hipertrofia: cómo ganar músculo en menos tiempo por sesión

Las series cluster multiplican el volumen de trabajo efectivo con la misma carga: seis series de seis repeticiones y descansos de 10 segundos, según el método que detalla el investigador del ejercicio Dan Garner.

Para ganar músculo en menos tiempo por sesión, la clave está en el volumen de calidad: cuántas repeticiones efectivas acumulas con una carga que de verdad desafíe a tus fibras. El método cluster lo consigue con una regla simple. Tomas una carga que en condiciones normales te permitiría unas 12 repeticiones continuas y la conviertes en 36 repeticiones totales.

La pauta es directa: seis series de seis repeticiones con 10 segundos de descanso entre cada serie. Las dos primeras series son llevaderas. A partir de la tercera la tensión sube, y en la quinta y la sexta el trabajo se vuelve exigente. El investigador del ejercicio Dan Garner lo describe como un método brutal pero válido: en un solo bloque completas 36 repeticiones de una carga que, en condiciones normales, solo podrías mover 12 veces seguidas.

Cómo las series cluster triplican el volumen de trabajo efectivo

Las series cluster, también llamadas series agrupadas, no son una técnica nueva. Tradicionalmente se han usado con cargas moderadas o altas para mantener la velocidad, la fuerza y el rendimiento en esfuerzos repetidos. La variante para hipertrofia aplica el mismo principio de fraccionar el trabajo, pero con una carga más ligera y descansos muy cortos.

Con 10 segundos entre series, este esquema reduce el tiempo de sesión de forma drástica. Donde una serie normal te deja esperando dos o tres minutos, aquí apenas hay pausa. Ese ritmo compacto es lo que convierte el método en una herramienta atractiva para personas con poco tiempo.

El descanso de 10 segundos convierte una sesión de hipertrofia en un bloque de alta densidad que ahorra tiempo sin renunciar al estímulo.

El estímulo muscular funciona porque no cambias la carga, sino la densidad del trabajo. Al dividir las 36 repeticiones en bloques de seis con descansos mínimos, mantienes un reclutamiento de fibras alto sin llegar al fallo en cada serie. Eso te permite acumular más repeticiones estimulantes que si intentaras las 36 de forma continua.

El concepto de repeticiones efectivas importa aquí. No todas las repeticiones de una serie tienen el mismo valor de estímulo. Al dividir el trabajo en bloques cortos, consigues mantener la velocidad de ejecución y la técnica más estables, lo que aumenta la calidad de cada repetición. Ese es el razonamiento que convierte al cluster en una opción válida dentro del abanico de métodos de hipertrofia.

La pauta exacta: carga, series, descansos y la letra pequeña

Para aplicar el método con criterio, define primero tu carga de referencia de 12 repeticiones. No uses un peso demasiado alto: si fallas antes de llegar a la sexta serie, el descanso de 10 segundos no será suficiente para sostener el ritmo. Ese es el matiz clave de la selección de carga que recuerda la propia fuente.

  • La carga ideal: la que podrías levantar unas 12 veces en una serie continua.
  • La pauta: 6 series de 6 repeticiones con descansos de 10 segundos.
  • El volumen: 36 repeticiones con la misma carga.
  • El beneficio: más tiempo efectivo bajo tensión y menos fatiga articular.

📊 La pauta en cifras

  • Dosis de trabajo: Carga de 12 repeticiones máximas (12RM), 6 series de 6 repeticiones, 10 segundos de descanso.
  • Cuándo aplicarlo: Como variante dentro de un programa progresivo, una o dos sesiones por grupo muscular y semana.
  • Calidad a buscar: Control de la velocidad en cada repetición y carga que permita completar las seis series sin fallo prematuro.
  • A tener en cuenta: La evidencia no lo sitúa por encima del esquema clásico; la sobrecarga progresiva sigue siendo la base.

La eficiencia temporal es uno de los argumentos más sólidos del método. En pocos minutos completas un volumen que con series tradicionales exigiría bastante más tiempo. Garner lo resume con un dato: terminas rápido y el grupo muscular queda trabajado a fondo. Esa combinación de densidad y ahorro de tiempo encaja bien en rutinas de mediodía o en semanas con la agenda apretada.

Otro beneficio es la carga más ligera. Al usar una intensidad moderada, reduces la tensión articular en comparación con los métodos que trabajan con cargas altas. Para quienes priorizan un músculo sin someter las articulaciones a pesos máximos, el cluster ofrece una vía interesante. No es magia: es fisiología. Fraccionar el trabajo permite acumular repeticiones eficaces con un coste articular menor.

Ojo con la dosis y la selección de la carga. Si eliges un peso demasiado elevado, los 10 segundos de descanso se quedan cortos y el fallo llega antes de tiempo. La práctica recomienda empezar con un peso conservador y ajustar al alza en las siguientes sesiones. Ese margen de seguridad te permite completar las seis series y mantener la densidad de trabajo que define al método.

La sobrecarga progresiva importa más que el esquema de series, pero el cluster aporta densidad y ahorro de tiempo real.

Qué dice la evidencia y para quién encaja de verdad

Las series cluster no son una revelación reciente. La literatura de fuerza lleva años describiendo su uso con cargas moderadas y altas para mantener la potencia y la velocidad en esfuerzos repetidos. La novedad es el traslado directo al terreno de la hipertrofia que plantea Garner en su conversación con el doctor Andy Galpin. Aplicar el principio de fraccionamiento a una intensidad de 12RM encaja con los modelos que buscan acumular volumen efectivo sin llegar al fallo constante.

Aun así, la honestidad manda. La investigación no sugiere que los clusters sean superiores a las series tradicionales para ganar músculo. Son una herramienta más, no un atajo. La sobrecarga progresiva sigue siendo el motor del crecimiento a largo plazo, un principio ampliamente documentado en el entrenamiento de fuerza.

El método encaja sobre todo si ya dominas los patrones básicos y buscas variedad, ahorro de tiempo o una alternativa amable con las articulaciones. Para una persona ocupada que quiere entrenar en una ventana corta, el cluster puede ser una forma eficiente de sumar volumen. Para un principiante, conviene primero consolidar la técnica y la progresión lineal antes de introducir esquemas avanzados. Como siempre, adapta cualquier cambio de entrenamiento a tu nivel y condición física personal; esta información es divulgativa y no sustituye el criterio de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Elige tu carga 12RM: Antes de la sesión, ajusta un peso que puedas levantar 12 veces con buena técnica en el ejercicio elegido.
  • Aplica la pauta cluster: Completa 6 series de 6 repeticiones con 10 segundos de descanso en un ejercicio principal de tren superior o inferior.
  • Revisa el progreso: Anota la carga y el número de series completadas; si completas las seis sin fallo, sube el peso la próxima sesión.

Antena 3 estrena el 2 de septiembre ‘La Mesa’, el nuevo programa de prime time de Cristina Pardo

Antena 3 estrenará el miércoles 2 de septiembre el programa ‘La Mesa’, una nueva apuesta de prime time presentada por Cristina Pardo. El formato, producido por Atresmedia, refuerza la estrategia del grupo de combinar actualidad, análisis y entretenimiento en la franja de máxima audiencia.

El nuevo formato de prime time

El espacio, de periodicidad semanal, se emitirá en directo y justo después de El Hormiguero, según ha confirmado el grupo. El lanzamiento llega dentro de una campaña en la que rostros de la casa como Pablo Motos, Matías Prats, Carlos Alsina y Roberto Leal han dado la bienvenida a la periodista, tratando de adivinar el carácter del nuevo formato.

La fecha de estreno se inserta en una nueva fase de la promoción, en la que Atresmedia muestra por primera vez el plató y la mesa que da nombre al programa. Ese elemento central es una herramienta narrativa: vertebra las conversaciones y actúa como punto de distribución de la información que se maneja en cada entrega. La mesa, además, distingue la identidad visual del programa y su manera de presentar la información.

Cada semana, ‘La Mesa’ tomará como punto de partida la actualidad para abordar las cuestiones que marcan la agenda. El programa buscará sentar a quienes están dentro de las noticias, realizar preguntas y escuchar para encontrar lo que hay detrás de los titulares. La combinación de información, rigor, conversación y espontaneidad define el tono del espacio.

El formato no será una tertulia habitual ni una sucesión de entrevistas, sino un espacio en directo con vida propia, abierto a diferentes ángulos y miradas. La mesa, como elemento vertebrador, permite organizar el flujo de información y dar protagonismo a los invitados sin renunciar a la agilidad.

El estreno de ‘La Mesa’ confirma la apuesta de Antena 3 por reforzar su franja de máxima audiencia con información, análisis y entretenimiento.

Cristina Pardo, una trayectoria ligada a Atresmedia

Cristina Pardo asume el frente de ‘La Mesa’ tras consolidar su carrera en Atresmedia. La periodista, colaboradora habitual de El Hormiguero, ha participado en espacios como Pasapalabra e Improvisando, y traslada al nuevo formato los rasgos que han marcado su trayectoria: rigor, cercanía y sentido del humor en directo.

  • Inicios en televisión: comenzó en 2006 en laSexta Noticias y pasó por Al Rojo Vivo.
  • Consolidación: presentó las Campanadas en varias ediciones y condujo Liarla Pardo entre 2018 y 2021.
  • Última etapa: desde 2021 presenta Más Vale Tarde junto a Iñaki López.

La incorporación de Pardo a Antena 3 se oficializó con una campaña en la que varios presentadores del grupo intentaban adivinar el contenido del nuevo espacio. Esa estrategia promocional subraya el peso que Atresmedia otorga a la periodista, que ya colaboraba en El Hormiguero desde hace años y cuyo perfil transversal encaja con la audiencia generalista de la cadena.

El movimiento se enmarca en una etapa de refuerzo de la oferta de actualidad de Antena 3. La cadena ha cerrado la temporada como líder de audiencia por quinta temporada consecutiva, con una media del 12,8%, y ha liderado el prime time por sexta temporada, elevando la cuota al 13,6%. Con este estreno, Atresmedia compite directamente en la franja de máxima audiencia con los grandes formatos de entretenimiento e información de los grupos audiovisuales.

Análisis: el encaje en la parrilla de Atresmedia

El lanzamiento de ‘La Mesa’ responde a una lógica de parrilla que prima la continuidad en la noche de los miércoles. Ubicado tras El Hormiguero, el formato busca prolongar la audiencia de la franja con una propuesta de actualidad que no renuncia al entretenimiento. El precedente inmediato es el liderazgo sostenido de la cadena en prime time, un activo que el grupo quiere defender frente al resto de operadores.

En términos de negocio, el estreno aporta a Antena 3 una pieza más en su estrategia de programación vertical: informativos, entretenimiento de acceso y un espacio de conversación en directo. La periodicidad semanal reduce el riesgo de saturación y permite un trabajo de producción más cuidado. A la espera de las primeras mediciones de audiencia, el movimiento refuerza la apuesta de Atresmedia por el directo y por el perfil de Cristina Pardo como rostro transversal de la casa.

Los datos de audiencia respaldan la estrategia: el prime time cerró con un 13,6% de media, una posición que permite a Antena 3 experimentar con formatos de conversación sin abandonar la base de entretenimiento familiar. La llegada de Pardo, curtida en la información y en el magacín, busca ensanchar el público de la cadena en la noche del miércoles, un día habitualmente disputado por las grandes apuestas televisivas.

La estrategia de Atresmedia recuerda a la apuesta por formatos de conversación en el access prime time de las cadenas generalistas. La diferencia de ‘La Mesa’ es su periodicidad semanal y su anclaje en el directo, un formato menos habitual en la televisión actual y que permite una producción ágil adaptada a la agenda informativa.

📡 El Radar del Sector

  • El vacío que llena: un espacio de conversación en directo en el prime time de los miércoles, entre la actualidad y el entretenimiento.
  • El reto por delante: consolidar la audiencia tras El Hormiguero y asentar la periodicidad semanal en una franja muy competitiva.
  • El tablero competitivo: Antena 3 defiende su liderazgo de prime time frente a los grandes formatos de los grupos rivales.

El 34% del ETH ya está en staking: el staking Ethereum se consolida como el gran generador de rendimiento

Ethereum ha superado un umbral simbólico: 42,4 millones de ether, el 34,7% de todo el suministro, ya está depositado en el staking, el mecanismo por el que se bloquean monedas para validar transacciones y garantizar la seguridad de la red a cambio de recompensas. La cifra marca un máximo histórico y confirma que el staking de Ethereum ha dejado de ser una actividad para usuarios técnicos.

Hay más. Otros 2,2 millones de ETH esperan en la cola de activación de validadores, los encargados de confirmar bloques y mantener la contabilidad de la red. Un nuevo depósito puede tardar casi 39 días en empezar a operar. Dicho de otro modo: no solo hay más capital comprometido, sino que la demanda para entrar sigue creciendo.

En paralelo, Fidelity avanzó en agosto los acuerdos de staking para su fondo FETH con los custodios Anchorage Digital y BitGo. El vehículo ya contempla un mecanismo de reparto de recompensas. Una gestora tradicional incorpora así el staking de ether como un producto estándar, no como un experimento de nicho.

Cómo se reparte hoy el staking de Ethereum

Hoy conviven cuatro caminos. Ya no basta con comparar la APR, el rendimiento anual porcentual. La liquidez, el control y el riesgo de custodia importan tanto como el número. Montar un nodo propio exige 32 ETH, un equipo estable y asumir el mantenimiento técnico. A cambio, el usuario conserva todo el control y no reparte recompensas con terceros. Es la vía más nativa y la que más trabajo operativo implica.

La segunda vía, el staking nativo (native staking), separa la custodia de la operación. El usuario mantiene la clave de retirada, pero entrega la clave de firma a un operador profesional. El inversor sigue controlando el capital; delega solo el mantenimiento del validador. Es una opción intermedia: menos control que un nodo propio, más seguridad que una plataforma centralizada.

La tercera es el staking líquido (liquid staking), con Lido como referente. Depositas ETH y recibes stETH, un token líquido que representa tu depósito y que puede seguir utilizándose en DeFi, el ecosistema de finanzas descentralizadas. No hay un bloqueo rígido: puedes vender stETH en un intercambio descentralizado sin esperar la salida del validador. A cambio, asumes riesgo de contrato, de gobernanza y de liquidez.

El staking de Ethereum ya no se mide solo por la recompensa: ahora importa cuánto control y cuánta liquidez estás dispuesto a ceder.

La cuarta vía es el staking en un exchange, una plataforma de intercambio, la más sencilla para el principiante y la que más confianza exige. La plataforma agrega ether de muchos usuarios, opera validadores y abona una parte de las recompensas. No hay que gestionar claves ni servidores.

El precio de esa comodidad es centralizar la custodia. Lo que ves en pantalla es, primero, un registro contable interno. La rentabilidad final depende del diseño del producto, de la comisión y de cómo resuelva el exchange la liquidez para las retiradas. Para quien ya mantiene ETH en una plataforma, es una puerta de entrada razonable; conviene saber qué se está delegando.

Pectra convierte el interés compuesto en algo nativo

El gran cambio técnico viene de la actualización Pectra y de la propuesta EIP-7251. Con el nuevo formato de validador, el límite efectivo sube a 2.048 ETH por validador. Antes, todo lo que excediera de 32 ETH se retiraba de forma periódica y no generaba recompensa adicional. Ahora, el propio protocolo puede reinvertir de forma automática el saldo por encima de 32 ETH.

Es un giro relevante. Hasta ahora, el interés compuesto dependía de que el usuario reclamara y volviera a depositar, o de mecanismos como stETH. Pectra lo integra en la capa base de Ethereum. No elimina las demás opciones, pero hace que mantener un nodo sea más eficiente a largo plazo.

La lectura de Merca2: un mercado que madura, no un simple depósito

Visto en perspectiva, el staking de Ethereum sigue una maduración parecida a la que vivió la bolsa con los fondos índice. Tras The Merge de septiembre de 2022, la red abandonó la minería y pasó a validadores. La actualización Shanghái de 2023 habilitó las retiradas y abrió la puerta al gran crecimiento actual. Ahora, con Fidelity metiendo el rendimiento en un ETF, un fondo cotizado, y Pectra automatizando la reinversión, el staking empieza a parecerse a una gestión de activos regulada.

No obstante, conviene evitar la lectura ingenua. La concentración en pocos proveedores líquidos, sobre todo en Lido, introduce un riesgo sistémico: si una parte relevante del suministro depende de un token líquido, una crisis de confianza en ese token podría arrastrar al ecosistema. Tampoco hay una paridad forzosa de stETH con ETH. En una liquidación brusca, puede cotizar con descuento. Si además se usa en DeFi, se suman más contratos y más riesgo de liquidación.

Pero el dato de fondo es difícil de discutir: 34,7% del ETH en circulación está comprometido con la seguridad de la red. La cola de 2,2 millones de ETH activándose sugiere que esa cifra no ha tocado techo. La pregunta para el inversor ha cambiado. Ya no es ‘¿hago staking?’; es ‘¿con cuánto control y con cuánta liquidez quiero hacerlo?’.

Impuestos inteligencia artificial y robots: Bill Gates propone blindar el empleo

Bill Gates propone impuestos a la inteligencia artificial y a los robots para blindar el empleo. El cofundador de Microsoft publica un ensayo en su web personal en el que avisa de que la transición a la IA será uno de los momentos más turbulentos de la historia. Su propuesta fiscal sacude el debate sobre quién debe pagar el coste social de la automatización.

Claves de la operación

  • Fiscalidad que equipare máquinas y nóminas. Gates defiende gravar los tokens de IA y los robots como si fueran salarios, en lugar de permitir que las empresas los deduzcan como gasto.
  • Hasta el 40% de empleos reservados para humanos. El cofundador de Microsoft plantea dejar fuera del alcance de la IA determinadas tareas, como el cuidado de enfermos o la comunicación de diagnósticos graves.
  • Recaudación para reconvertir y sostener el estado de bienestar. Los fondos se destinarían a formación para recolocar a los trabajadores y evitar que el desempleo suba de forma drástica.

El sesgo fiscal que premia a los robots frente a las personas

Gates no se estrena en el debate. En 2023 comparaba la inteligencia artificial con la llegada de internet y se mostraba entusiasmado. El nuevo texto cambia de tono: advierte de que no ve indicios de que líderes, expertos y comunidades estén afrontando los desafíos adecuadamente. La transición, afirma, será uno de los momentos más turbulentos de la historia de la humanidad.

La propuesta central ataca el diseño del sistema tributario. Hoy, un empleador paga impuestos sobre la nómina cuando contrata a alguien, pero si compra un robot puede deducirlo de inmediato como gasto empresarial. El sistema fiscal empuja a las empresas a sustituir personas por máquinas por pagar menos impuestos, escribe el cofundador de Microsoft. Gravar tokens y robots corregiría esa asimetría, según su tesis.

En paralelo, Gates propone una reserva de empleos estrictamente humanos. Cita a los cuidadores de su padre durante sus últimos años con alzhéimer: ninguna máquina debió sustituir esa atención. También defiende que sean personas, y no una IA, quienes comuniquen a un paciente un diagnóstico grave, o ejerzan de profesores, jueces, y enfermeras en los casos más sensibles. Podría imaginarse reservar inicialmente el 40% de los empleos para humanos, aunque reconoce que ese es su límite máximo.

La recaudación tendría un destino claro: financiar la reconversión de los trabajadores que pierdan su empleo. Gates admite las críticas de algunos economistas, que ven ineficiencia y pérdida de productividad, pero cree que vale la pena a cambio de sostener determinados empleos durante la transición. El dinero serviría de balón de oxígeno para evitar que millones de personas caigan en la pobreza mientras reorientan sus carreras.

Gates invierte el argumento fiscal: el sistema actual subvenciona la sustitución de personas por máquinas y desprotege la base salarial del Estado.

Reconversión laboral y cooperación global para evitar una transición traumática

El fundador de Microsoft insiste en la urgencia. Si se espera a que la IA se implante y deje a millones de trabajadores sin empleo, el ajuste será un desastre social. Su mensaje a los responsables políticos y económicos es directo: hay que actuar ahora, antes de que el desempleo aumente drásticamente, las comunidades se vean afectadas y la confianza pública se erosione.

Ningún país puede resolverlo solo, sostiene Gates. Por eso plantea que potencias como Estados Unidos y China busquen una solución global, siguiendo la lógica de consensos alcanzados en armas nucleares, aviación o protección de la capa de ozono. La cooperación, en su lectura, no es idealismo: es una exigencia del tamaño del problema.

Se trata de una propuesta que incomoda al sector tecnológico. Gravar los tokens obligaría a las grandes plataformas de IA a internalizar parte del coste social de la automatización, algo que hoy no reflejan sus cuentas de resultados. La industria, hasta ahora, prefiere hablar de productividad y de creación de nuevos empleos.

El debate fiscal de la IA llega al empleo español con el estado de bienestar en juego

En España, la discusión sobre impuestos a la inteligencia artificial es todavía incipiente, pese a que la automatización ya presiona sobre sectores intensivos en empleo, como la banca, los servicios administrativos o la automoción. La propuesta de Gates toca una línea sensible del modelo social europeo: la financiación de las pensiones y de la sanidad descansa sobre el empleo. Si las máquinas dejan de cotizar, la base fiscal se estrecha.

El antecedente español no es tranquilizador. La robotización industrial de las últimas décadas convivió con una elevada temporalidad y con una productividad que creció menos que la media europea. No hubo entonces un impuesto corrector sobre el capital tecnológico. Traducir la tesis de Gates al contexto español implicaría decidir si el país grava la adopción de IA o, por el contrario, la subvenciona para no perder competitividad.

Hay una contradicción que merece atención. El mismo discurso público que celebra la llegada de centros de datos e inversiones en IA no suele incorporar el coste fiscal de sustituir empleos. Gates ha puesto el dedo ahí, y lo hace desde el capitalismo tecnológico. Su propuesta puede resultar imperfecta, pero obliga a responder una pregunta incómoda para los gobiernos: quién financia el estado de bienestar cuando el trabajo deje de ser la principal fuente de ingresos de la población.

La ventana de preparación se cierra, según el cofundador de Microsoft. La reflexión que deja no es un pronóstico, sino una condición: si no se redefine la fiscalidad de la IA antes de que el desempleo suba, el ajuste será más caro en términos sociales y políticos. La próxima prueba será ver si alguna economía europea, incluida España, convierte el ensayo de Gates en una iniciativa concreta.

Pump.fun HyperEVM despega: memecoins de Solana ahora con USDC y tarifas mínimas

Pump.fun amplía su aplicación a HyperEVM, el entorno de contratos inteligentes de Hyperliquid, y permite operar tokens con USDC. La plataforma presume de comisiones cercanas a cero y recompensas por referidos, aunque no aclara quién ejecuta las órdenes ni si el gas se paga en HYPE.

El anuncio, realizado este miércoles, convierte a Pump.fun en la primera aplicación de este tipo en ofrecer activos de HyperEVM dentro de su interfaz, según la propia compañía. Aun así, la empresa no aportó evidencia independiente que lo respalde y tampoco confirmó si los usuarios podrán crear nuevos tokens en esa red, como ya hacen en Solana.

Qué supone el salto de Pump.fun a HyperEVM

Pump.fun nació en Solana como plataforma de lanzamiento de memecoins, esas criptomonedas de corte especulativo basadas en memes que suelen negociarse mediante una curva de vinculación antes de migrar a un exchange descentralizado. El modelo permite emitir y operar activos sin crear un fondo de liquidez convencional desde el inicio, lo que concentró una actividad especulativa enorme en su aplicación.

Con esta integración, la interfaz abre la puerta al trading de tokens existentes de HyperEVM sin que el usuario tenga que cambiar de app para buscar esos mercados. Eso sí, por ahora solo se refiere a activos ya emitidos: la plataforma no ha confirmado una herramienta de emisión equivalente a la que ofrece en Solana. Tampoco ha revelado qué exchanges descentralizados, agregadores, o fuentes de liquidez ejecutan las órdenes enviadas desde su aplicación.

Para entender el cambio conviene aclarar qué es HyperEVM: no es una cadena separada, sino un entorno de contratos inteligentes compatible con Ethereum integrado en Hyperliquid. Funciona junto a HyperCore, el sistema que administra los libros de órdenes para mercados spot y perpetuos, y utiliza el token nativo HYPE como gas. Los activos spot pueden trasladarse entre ambos entornos mediante el sistema de transferencias de Hyperliquid.

Pump.fun llega a esta expansión con fuerza. Según datos citados por el sector, la plataforma generó 10,03 millones de dólares en comisiones durante los siete días previos al 10 de agosto y movió cerca de 2.970 millones de dólares en volumen. En ese mismo periodo destinó la mitad de sus ingresos a recomprar y quemar tokens PUMP, un mecanismo automático que habría eliminado el 15,7% del suministro original.

La expansión a HyperEVM amplía el escaparate de Pump.fun, pero deja para el usuario el trabajo de comprobar liquidez, contratos y costes reales.

Por qué importa el volumen de Hyperliquid y el papel del USDC

Hyperliquid L1 movió cerca de 503 millones de dólares en volumen de exchanges descentralizados, los llamados DEX, durante las 24 horas más recientes del periodo citado. Su valor bloqueado en DeFi ronda los 1.590 millones de dólares, según los datos de DeFiLlama, el panel de referencia para métricas de finanzas descentralizadas.

Gran parte del atractivo se explica por la dominancia del USDC. Las stablecoins de la red alcanzan una capitalización de unos 6.790 millones de dólares, y USDC representa casi el 98% del total. En la práctica, eso convierte a la stablecoin de Circle en la puerta de entrada natural para operar tokens de HyperEVM, una de las razones por las que Pump.fun ha elegido este par.

El token nativo HYPE acompaña el momento. Un informe de mercado del 25 de agosto lo situaba cerca de 83,27 dólares tras marcar un máximo histórico, con una revalorización de dos dígitos en la semana. Conviene recordar que HYPE no es solo la criptomoneda del ecosistema: es el combustible que se utiliza para pagar las transacciones en HyperEVM.

Lo que la integración no aclara: liquidez, gas y riesgos para el usuario

Aquí es donde conviene leer la letra pequeña. Pump.fun describe las comisiones como cercanas a cero, pero no publica un calendario detallado de cargos ni aclara si ese importe incluye el gas de la red. Tampoco explica si su interfaz automatiza el paso de comprar HYPE para pagar las transacciones o si el usuario debe mantener HYPE por separado, un detalle relevante para quien espera operar únicamente con USDC.

La disponibilidad automática de cualquier token plantea otra pregunta operativa. La empresa no ha especificado si todos los contratos pueden aparecer de inmediato en su aplicación o si deben superar verificaciones técnicas y de seguridad. Sin información pública sobre criterios de listado ni fuentes de liquidez, el inversor que vea un token listado deberá evaluar por su cuenta la profundidad del mercado, el contrato y el riesgo de cada activo.

  • No hay calendario detallado de comisiones ni se aclara si incluyen el gas.
  • No se identifica la fuente de liquidez que ejecuta las órdenes.
  • No se confirma si los tokens pasan controles técnicos y de seguridad antes de aparecer.
  • El usuario puede necesitar HYPE para pagar transacciones dentro de HyperEVM.

En Estados Unidos, la SEC matizó en 2025 que ciertas memecoins descritas en su declaración no constituyen necesariamente valores, pero advirtió de que sus compradores no reciben la protección de las leyes federales. Una interpretación posterior de marzo de 2026 insistió en que ese criterio no tiene fuerza legal y depende de los hechos económicos de cada caso. Para el inversor europeo, la advertencia es similar: una integración técnica no sustituye al análisis individual del activo.

La expansión abre una puerta nueva, pero su valor real dependerá de que Pump.fun aclare cómo ejecuta las operaciones y qué controles aplica a los tokens que presenta. Que funcione bien para el usuario minorista es, hoy por hoy, una promesa con letra pequeña. No basta con llegar primero; hay que explicar cómo se llega.

La primera ITV 2026 matrícula: los coches de 2022 tienen hasta fin de año con el nuevo control de baterías

La primera ITV de los coches con matrícula de 2022 debe pasarse antes de que acabe 2026. Circular sin ella supone una multa de 200 euros.

Primera ITV para los matriculados en 2022: qué cambia y a quién afecta

La DGT recuerda que los turismos y todoterrenos matriculados entre enero y junio de 2022 cumplen este año su cuarta antigüedad y, por tanto, les corresponde pasar la primera inspección técnica obligatoria. El plazo legal para hacerlo se extiende hasta el 31 de diciembre de 2026, pero conviene no dejarlo para el último día: las estaciones de ITV ya aplican el nuevo control de baterías, que puede dejarte sin inspección favorable si no está en buen estado.

Este control forma parte de los refuerzos que la inspección técnica ha incorporado para reducir el impacto ambiental y garantizar la seguridad. Las emisiones contaminantes siguen siendo el motivo prioritario por el que los vehículos suspenden la ITV en la Comunidad de Madrid: concentran el 31,3% de los defectos graves detectados durante las revisiones, según los datos del Archivo de Vehículos regional analizados por la Asociación de Entidades para la Inspección Técnica de Vehículos de la Comunidad de Madrid (AEMA-ITV).

El nuevo control de baterías que ya se aplica

Las estaciones de ITV han incorporado un control específico de las baterías de los vehículos electrificados e híbridos. El objetivo es comprobar el estado de salud de la batería, su aislamiento y la ausencia de fugas que puedan comprometer la seguridad o el rendimiento. Una batería con degradación severa o defectos de seguridad puede suponer un resultado desfavorable en la inspección.

Aunque no existen cifras oficiales desglosadas sobre rechazos por baterías, el nuevo control se suma a la revisión de emisiones. Y es que, pese a que el parque madrileño es más joven que la media nacional (14,6 años frente a 16,1), las emisiones siguen siendo el principal caballo de batalla.

ITV coches 2022

Los datos de emisiones que explican el endurecimiento

En el mes de julio, un total de 16.045 vehículos fueron rechazados en las estaciones madrileñas por no cumplir los límites de emisiones permitidos. En ese periodo se registraron 26.032 defectos graves y muy graves vinculados a los sistemas anticontaminación, de los cuales el 80,2% correspondió a turismos particulares.

Dentro de esta categoría, los modelos diésel arrojaron la tasa de rechazo por emisiones más elevada, con un 7,5%, frente al 5,9% de la media del total de turismos particulares. Las estadísticas confirman la relación directa entre la antigüedad de los turismos y el porcentaje global de suspensión en la inspección:

  • Menos de 5 años: tasa de rechazo del 7,1%.
  • De 5 a 10 años: tasa de rechazo del 10,9%.
  • De 10 a 15 años: tasa de rechazo del 15,9%.
  • Más de 15 años: tasa de rechazo del 19,5%.

Los turismos de más de 15 años emiten de media un 40% más que uno con cinco años de antigüedad. Ese dato, recogido por AEMA-ITV, justifica la insistencia en el mantenimiento preventivo y en la renovación de la flota.

El control de baterías no sustituye al de emisiones: se suma a una inspección que ya rechaza a miles de vehículos cada mes por no respetar los límites contaminantes.

Cómo evitar un desfavorable y circular sin multa

Pasar la ITV a la primera es posible si preparas el vehículo con antelación. Sigue estos pasos:

  1. Pide cita con hasta 30 días de antelación sobre la fecha de vencimiento; no modifica la siguiente cita legal.
  2. Revisa los niveles de emisiones y el estado del catalizador o filtro de partículas si tu coche es diésel.
  3. Si tu vehículo es híbrido o eléctrico, comprueba el estado de la batería en un taller antes de acudir.
  4. Verifica neumáticos, luces, frenos y niveles de líquido.
  5. Circular sin la ITV en vigor supone una multa de 200 euros, sin pérdida de puntos.

Recuerda que puedes acudir a cualquiera de los 77 centros autorizados en la Comunidad de Madrid, incluidos los situados dentro de Zonas de Bajas Emisiones (ZBE), independientemente de que el vehículo cuente o no con distintivo ambiental. La DGT ofrece información actualizada en su página oficial.

Análisis: ¿Es proporcionado el nuevo control de baterías?

El refuerzo de la inspección técnica tiene una lógica ambiental y de seguridad difícil de rebatir. Los datos de AEMA-ITV demuestran que las emisiones siguen siendo el talón de Aquiles del parque automovilístico, incluso en una región con una antigüedad media sensiblemente inferior a la nacional. Sin embargo, la introducción del control de baterías plantea una duda legítima: ¿están los conductores de eléctricos e híbridos suficientemente informados sobre los umbrales de rechazo?

La sanción por circular sin ITV (200 euros, sin puntos) es proporcional si se compara con otras infracciones administrativas de tráfico, pero puede resultar injusta si el rechazo se produce por un defecto de batería que no compromete la seguridad vial inmediata. A diferencia de los fallos de emisiones, donde los límites están tabulados, el nuevo control de baterías aún carece de un estándar divulgado con claridad para el usuario medio.

En mi lectura, el periodo de adaptación es insuficiente: los coches de 2022 que pasan ahora su primera ITV se enfrentan a una doble exigencia —emisiones y batería— sin una campaña informativa equivalente a la que acompañó a otras novedades de la inspección, como la baliza V16. El conductor puede hacer hoy dos cosas: revisar la batería de su vehículo electrificado y no esperar al último mes del plazo. Así evita una desventura evitable y suma tranquilidad al volante.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Primera ITV obligatoria para vehículos matriculados entre enero y junio de 2022, con nuevo control de baterías.
  • Sanción económica: 200 euros por circular sin la ITV en vigor.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Obligación ya vigente; fecha límite el 31 de diciembre de 2026.

Los bancos elevan el ahorro mínimo de la hipoteca al 30%: cuánto necesitas antes de comprar

Comprar vivienda exige ya un ahorro mínimo para la hipoteca del 30% del valor, y toca calcular cuánto necesitas antes de firmar. La banca ha dejado atrás el 20% de entrada tradicional y financia menos del total.

Te lo traduzco. Las entidades condicionan la concesión a que el importe del préstamo no supere el 70% del valor del inmueble que vas a comprar, según los últimos datos del Consejo General del Notariado. El porcentaje medio de financiación se consolida en el 72% sobre el valor de tasación en junio, último mes disponible, y apenas se ha movido desde que arrancó 2026.

El nuevo colchón: del 20% al 30% de ahorro previo

La cifra es clara. Si compras un piso de 200.000 euros, necesitas aportar 60.000 euros de entrada, el 30% del valor. Ya no basta con el 20% que se manejaba hace años: la banca ha ido limando el porcentaje de financiación poco a poco desde la burbuja de 2008.

Fíjate en la evolución. Hace tres años, en el verano de 2023, el límite medio de financiación tocó suelo en el entorno del 68% y 69%, el nivel más bajo histórico registrado. Ahora que los tipos de interés se acercan al 2%, la banca ha relajado levemente el grifo, pero el ahorro previo sigue rondando el 30% del precio. Aquí viene lo importante: no es solo la entrada.

La letra pequeña de la concesión y cuánto toca ahorrar

A los 60.000 euros del ejemplo se suman los gastos de compraventa: impuestos, gestoría, notaría y registro. El requisito bancario cubre solo la parte que no financia; todo lo demás sale de tu bolsillo. La regla de oro es pensar en el coste completo antes de elegir vivienda, no solo en la entrada.

Otro matiz que conviene tener claro: la banca calcula el préstamo sobre el valor de tasación, no sobre el precio de compraventa. Si la tasación sale por debajo del precio que has pactado, el 70% se aplica sobre la cifra más baja, y la entrada sube. Tiene sentido pedir una tasación previa antes de adelantar la señal.

La entrada no es un capricho del banco: es el colchón que protege al sistema y, de paso, selecciona quién puede comprar.

entrada hipoteca 30%

Precio de la viviendaFinanciación bancaria (70%)Ahorro mínimo previo (30%)
180.000 euros126.000 euros54.000 euros
200.000 euros140.000 euros60.000 euros
250.000 euros175.000 euros75.000 euros
300.000 euros210.000 euros90.000 euros

La tabla asume el escenario más estricto, el 70% de financiación. Como la media de junio se situó en el 72%, en algunas operaciones el ahorro real puede ser algo inferior. Aun así, el salto desde el 20% tradicional obliga a revisar el calendario de compra y el colchón que llevas acumulado.

Qué mueve al Banco de España y qué puede cambiar en la compra

El supervisor recomienda desde hace años que la banca no conceda hipotecas por encima del 80% del valor de tasación. Ese límite se superó con creces en plena burbuja, cuando algunas entidades ofrecían el 100%. La corrección posterior fue brusca y dejó una cicatriz que aún condiciona el acceso a la vivienda.

Ahora el Banco de España está afinando una futura regulación para limitar las condiciones de concesión, pero busca excluir a quienes podrían quedar fuera del mercado por un endurecimiento excesivo. Los estándares con los que ya trabaja la banca son conocidos: no superar el 80% del valor, que las cuotas mensuales no rebasen un tercio de los ingresos y que el plazo no se alargue más allá de la jubilación.

Los más expuestos son los jóvenes. Según el INE, el salario medio apenas alcanza 1.372 euros brutos al mes y la edad de emancipación supera los 30 años, la más alta de la Unión Europea. Con ese salario, una cuota que no exceda un tercio de los ingresos se queda muy lejos de lo que piden muchos precios de mercado. Y juntar 60.000 euros de entrada antes de firmar es un reto mayor.

La dependencia de la hipoteca también ha cambiado: hoy se necesita en el 53% de las compraventas, frente al 40% de hace tres años. El 47% restante se cierra sin financiación, en general grandes patrimonios, inversores o ahorradores que reciben una herencia o donación. La variable no es menor: si la regulación futura endurece los límites, la primera vivienda habitual debería quedar al margen de la restricción, al menos en los planes del supervisor.

Con estas cifras, mi consejo es tratar el 30% como un suelo, no como un techo. Si tu presupuesto no llega a esa entrada, mejor esperar y seguir ahorrando que firmar una hipoteca al límite y quedarte sin margen para imprevistos. La compra de vivienda no puede convertirse en una trampa de liquidez.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu ahorro y calcula si alcanzas el 30% del precio de la vivienda que barajas, sumando impuestos y gastos de compraventa.
  • Qué vigilar: Las estadísticas mensuales del Consejo General del Notariado y cualquier propuesta del Banco de España que cambie el porcentaje máximo de financiación.
  • El error a evitar: Elegir vivienda contando solo con la entrada del 20% y descubrir después que la banca no financia más del 70% del valor de tasación.

Idealista recopila las ayudas vivienda familias numerosas 2026: requisitos y cuantías

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista recopila las ayudas a la compra de vivienda para familias numerosas en 2026: ITP reducido, deducción en IRPF, bonificación del IBI y AJD bonificado.
  • ¿Quién está detrás? El portal Idealista, a partir de la normativa estatal y autonómica. No es una ayuda nueva, sino un catálogo de ventajas fiscales ya vigentes.
  • ¿Qué impacto tiene? Una familia numerosa puede ahorrar desde cientos de euros en impuestos de compra hasta 1.200 o 2.400 euros anuales en la declaración de la renta.

Las familias numerosas que compran vivienda en 2026 mantienen un mapa de beneficios fiscales clave. El portal Idealista ha recopilado los cuatro frentes que más alivian la operación: ITP reducido, deducción estatal en el IRPF, bonificación del IBI y tipos bonificados en el AJD.

El punto de partida es sencillo: una familia numerosa es aquella con tres o más hijos. A partir de ahí, la compra de vivienda activa ventajas que no siempre exigen una ayuda nueva, sino un impuesto menor al escriturar y un ahorro anual en la declaración de la renta.

ITP reducido: el impuesto más costoso se modula por comunidades

El Impuesto de Transmisiones Patrimoniales (ITP) se paga al comprar una vivienda de segunda mano. Al ser un tributo cedido a las comunidades autónomas, el tipo general y los reducidos cambian de una autonomía a otra; por eso, una misma familia puede pagar más o menos según dónde esté el inmueble.

Las familias numerosas pueden beneficiarse de un tipo inferior al general cuando la vivienda se destina a residencia habitual y se cumplen los requisitos autonómicos. Andalucía, por ejemplo, fija un tipo del 3,5% para determinados supuestos de familia numerosa cuando la vivienda habitual no supera los 250.000 euros.

Para solicitar el ITP reducido hay que presentar el modelo 600 ante la Agencia Tributaria. El plazo general para liquidar este impuesto es de 30 días desde la firma de la compraventa; si la reducción no se aplicó en su momento, todavía se puede pedir la devolución de ingresos indebidos dentro de los cuatro años siguientes al fin del plazo de liquidación.

Una familia numerosa no decide su compra solo por el precio: el coste fiscal final puede variar miles de euros según la comunidad y el ayuntamiento.

Del IRPF al IBI: qué se puede sumar por ley y qué decide tu ayuntamiento

La deducción estatal por familia numerosa en el IRPF no se concede específicamente por comprar vivienda, pero mejora la capacidad de pago de la hipoteca. Alcanza 1.200 euros anuales para la categoría general y 2.400 euros para la especial; además, la norma incluye incrementos por cada hijo que supere el mínimo exigido.

En el Impuesto sobre Bienes Inmuebles (IBI), la legislación permite una bonificación de hasta el 90% de la cuota íntegra, pero no opera de forma automática. La mayoría de los ayuntamientos no aplica el máximo automáticamente; cada municipio fija límites y requisitos en su ordenanza fiscal, y en muchos casos el porcentaje depende del valor catastral de la vivienda y de si la familia es de categoría general o especial.

Si la vivienda es de obra nueva, no se paga ITP, sino IVA del 10% y el impuesto de Actos Jurídicos Documentados (AJD), que grava la formalización notarial y registral. En Madrid, las familias numerosas pueden aplicar una bonificación del 95% en la cuota de AJD para vivienda habitual: sobre una vivienda de 236.000 euros, el impuesto baja de 1.770 euros a 88,50 euros.

La Ficha del Inversor

La métrica clave para una familia numerosa no es el tipo de la hipoteca, sino el ahorro fiscal combinado. El ejemplo madrileño lo resume: en una compra de obra nueva de 236.000 euros, aplicar el 95% de bonificación en AJD reduce la cuota de 1.770 a 88,50 euros, un ahorro de 1.681,50 euros solo en ese impuesto. En segunda mano, la comparativa autonómica actúa igual: mientras Madrid publicita su AJD bonificado, Andalucía modula el ITP con tipos como el 3,5% para viviendas de hasta 250.000 euros.

La tendencia a seis meses es de estabilidad, sin cambios normativos de calado a la vista. El riesgo práctico es la heterogeneidad autonómica: quien compre en una comunidad con tipos reducidos por valor catastral o ingresos familiares debe revisar la ordenanza municipal antes de calcular el precio final. Adelantarse al notario no cuesta dinero; hacerlo mal sí puede dejarlo fuera del ahorro.

Perfil recomendado: familias con tres o más hijos que vayan a comprar vivienda habitual, sobre todo de segunda mano en comunidades con ITP bonificado y en municipios con IBI reducido. También interesa a quienes compraron en los últimos cuatro años y no aplicaron la reducción: pueden reclamar la devolución de ingresos indebidos dentro del plazo legal.

El siguiente paso es pedir el cálculo de ITP o AJD antes de firmar y consultar la ordenanza fiscal del ayuntamiento. El ahorro no está en una gran ayuda única, sino en la suma de pequeños beneficios fiscales.

EE.UU. y Venezuela negocian un acuerdo por el petróleo: 17 yacimientos, incluido el Orinoco, para asegurar el suministro

EE.UU. y Venezuela negocian un acuerdo para asegurar a Washington acceso a largo plazo a 17 yacimientos petroleros venezolanos, incluida la Faja Petrolífera del Orinoco. He analizado el alcance del pacto y lo que me llama la atención es el mecanismo legal que se estudia: un arrendamiento de áreas petroleras que la legislación venezolana no contempla.

Según fuentes consultadas por Reuters, el acuerdo podría firmarse y hacerse público en los próximos días. La estructura permitiría al Gobierno estadounidense asegurar un grupo de campos para que los desarrollen compañías estadounidenses, con suministro garantizado para Estados Unidos. Una de esas fuentes lo resume con claridad: las conversaciones son reales y se discuten al más alto nivel de ambos gobiernos.

“This is real and being discussed at the highest levels of the US and Venezuelan governments.” — Fuente consultada por Reuters

La Casa Blanca remite las preguntas al Departamento de Energía. Ni el Ministerio de Petróleo venezolano, ni PDVSA ni el Departamento de Energía respondieron a las solicitudes de comentarios. La ministra venezolana de Petróleo, Paula Henao, tampoco pudo ser localizada.

Desde que Estados Unidos capturó y apartó del poder a Nicolás Maduro en enero, Washington ha intentado estabilizar el flujo de crudo venezolano hacia sus refinerías. Al mismo tiempo promueve inversión estadounidense en una industria deteriorada.

Los términos del acuerdo y las cifras sobre la mesa

La lista de campos en negociación que ha revisado Reuters combina áreas nuevas de la Faja del Orinoco con bloques maduros del lago de Maracaibo. Algunos están operados por una pequeña firma china cuyo contrato se firmó durante la administración de Maduro. No es un detalle menor: introduce un tercer actor en la ecuación.

  • 17 yacimientos en total, entre áreas nuevas y maduras.
  • 1,25 millones de barriles diarios es la producción actual de Venezuela, un nivel muy por debajo de su capacidad histórica.
  • Venezuela posee las mayores reservas de crudo del mundo, pero su industria estatal arrastra años de abandono y corrupción.

En paralelo, Caracas está considerando abandonar la OPEP, según Bloomberg, mientras estrecha sus lazos con Washington. Venezuela, miembro fundador del grupo desde 1960, lleva años sin cumplir sus cuotas debido al deterioro de PDVSA.

Lo que implica para el mercado global de crudo

El obstáculo legal es lo más relevante. La regulación de hidrocarburos venezolana no incluye arrendamientos de áreas petroleras. La constitución reserva al Estado las actividades medulares del sector. La reforma legislativa reciente permite operar mediante empresas mixtas y contratos de producción compartida, pero no entrega reservas a productores extranjeros. Por eso, cualquier contrato de este tipo puede plantear cuestiones constitucionales y abrir litigios.

La Casa Blanca tiene incentivos claros. Quiere crudo barato para sus refinerías y, sobre todo, contener los precios de la gasolina antes de las elecciones legislativas de noviembre. También busca reponer la Reserva Estratégica de Petróleo, que se vació parcialmente tras la invasión rusa de Ucrania en 2022 y, de nuevo, tras el estallido de la guerra contra Irán en febrero. Las restricciones de financiación y el mantenimiento pendiente han limitado hasta ahora la reconstrucción de existencias.

Lo que veo aquí es una negociación con lógica de corto plazo electoral y una arquitectura de largo plazo sin base jurídica clara. Eso introduce un riesgo de ejecución que el mercado aún no está descontando. Washington ha criticado históricamente a la OPEP por su influencia sobre los precios, lo que añade otra capa de tensión a un pacto con un socio fundador del cártel.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero no irrelevante. Si el acuerdo amplía la oferta de crudo pesado y modera los precios globales, la inflación energética europea perdería presión.

  • Para el consumidor español, un Brent más contenido reduciría el coste de los carburantes y los costes logísticos.
  • Para las empresas exportadoras, especialmente las industrias intensivas en transporte, el canal sería un alivio de costes, aunque indirecto.
  • Para el BCE, un descenso de la energía facilitaría la convergencia hacia el objetivo de inflación sin endurecer el crédito.

Irán prepara la reapertura del estrecho de Ormuz tras la mediación de Catar, Omán y Pakistán

Irán ha confirmado que prepara una lista de condiciones para la reapertura del estrecho de Ormuz. Lo ha hecho a través de Mohsen Rezaei, secretario del Consejo Supremo de Seguridad Nacional, tras una semana de contactos diplomáticos con Catar, Omán y Pakistán. El movimiento, si llega a materializarse, aliviaría la presión sobre los precios del crudo y del gas natural.

He seguido la secuencia de mediación. Este jueves, el primer ministro de Catar mantuvo conversaciones en Teherán; fue la tercera delegación mediadora en visitar la capital iraní en una semana, después de las de Pakistán y Omán. El Ministerio de Asuntos Exteriores catarí explicó que ambas partes abordaron un corredor temporal a través del estrecho y un proyecto conjunto para retirar minas. Rezaei detalló que Irán y Omán ya han acordado un trazado que discurre en parte por aguas omaníes y en parte por aguas iraníes, con un canal central para los buques si Washington cumple las exigencias de Teherán. Entre esas exigencias figura el fin de la guerra regional.

Las condiciones iraníes y la discrepancia con Washington

La Guardia Revolucionaria iraní (IRGC) ha sido más explícita. Un portavoz del cuerpo militar condicionó la reapertura a tres exigencias concretas:

  • El fin del bloqueo naval de Estados Unidos sobre los puertos iraníes.
  • El pago de compensaciones por los daños de guerra.
  • La retirada de las sanciones.

«Estados Unidos debe primero dar pasos prácticos para cumplir las condiciones de Irán y, después, Irán procederá a abrir el estrecho de Ormuz.» — Mohsen Rezaei, secretario del Consejo Supremo de Seguridad Nacional de Irán, en declaraciones a IRNA.

Washington ofrece una lectura radicalmente distinta. El presidente Donald Trump declaró que la vía marítima está «abierta», aseguró que las fuerzas estadounidenses ya han retirado las minas y que millones de barriles de crudo salen cada día del estrecho. En paralelo, una fuente de su Administración confirmó que el bloqueo seguirá en vigor y que no hay conversaciones programadas con Teherán.

«No tengo calendario alguno, ninguno. No tengo prisa.» — Donald Trump, presidente de Estados Unidos, entrevista con Al Jazeera.

El antecedente del memorando roto

El cierre efectivo del estrecho se produjo tras el inicio de la campaña de bombardeos estadounidense-israelí del 28 de febrero. En junio se intentó una reapertura limitada mediante un memorando de entendimiento: Teherán debía retirar minas y permitir el paso gratuito durante 60 días, mientras Washington levantaba el bloqueo y suavizaba sanciones. El acuerdo se rompió por acusaciones mutuas de incumplimiento. Expiró el 17 de agosto, aunque ambas partes lo habían abandonado semanas antes.

Análisis: una negociación asimétrica con el petróleo en el centro

Lo que veo en esta secuencia es una negociación en la que Teherán intenta trasladar a Washington el coste político de la reapertura. Las condiciones no son técnicas: son de reconocimiento, compensación y alivio de sanciones. El corredor acordado con Omán introduce un elemento logístico relevante, pero está supeditado a concesiones estadounidenses. Mientras la Casa Blanca sostenga que el estrecho ya es transitable y Teherán condicione su propia reapertura a medidas previas, los mercados no podrán descontar de forma limpia una normalización del tránsito. El petróleo seguirá incorporando una prima de riesgo geopolítico. El hito que conviene vigilar es la publicación formal de las condiciones iraníes, porque definirá si la mediación deriva en un canje concreto o en una nueva fase de bloqueo.

🌍 El impacto en España y Europa

Una reapertura real del estrecho de Ormuz reduciría la presión sobre los precios energéticos que llegan a Europa por vía marítima. Para España, el efecto más directo sería una posible moderación del gas natural licuado y del crudo, con impacto en la factura energética de hogares y empresas.

  • El Euríbor se ha mostrado sensible a los repuntes de inflación por energía; una relajación sostenida del crudo reduce la probabilidad de presión adicional al alza sobre el índice hipotecario.
  • La inflación europea podría recibir un alivio marginal si los fletes y los seguros marítimos dejan de incorporar la prima de guerra del estrecho.
  • Las empresas exportadoras e importadoras españolas verían menores costes logísticos y de cobertura de riesgo, aunque el efecto sería limitado si persisten las sanciones sobre Irán.
  • Para el BCE, una desescalada energética facilitaría el debate sobre la normalización monetaria, sin forzar por sí sola un giro de política.

Hallan 12 puntas de flecha prehistóricas de hace 9.000 años únicas en el mundo por sus marcas sin explicación

0

Doce puntas de flecha prehistóricas de hace 9.000 años, con marcas geométricas sin explicar, han aparecido en un yacimiento turco. Las piezas proceden de Tepecik-Çiftlik, en Capadocia, y representan una rareza que ningún otro lugar del mundo ha producido. El estudio, publicado en PLOS ONE y liderado por Alice Vinet y Denis Guilbeau, analiza una muestra que descoloca a los arqueólogos.

Una rareza arqueológica solo documentada en Anatolia Central

En Tepecik-Çiftlik se han recuperado 740 puntas de flecha. Solo 12 muestran los grabados geométricos. Las piezas se datan entre el 7.100 y el 6.100 a.C., un mundo sin escritura en el que un símbolo grabado podía condensar identidad o estatus. El número ya sorprende, pero la verdadera anomalía es otra: las 54 piezas conocidas de este tipo, contando las de otros yacimientos, aparecen únicamente en Anatolia Central. De hecho, Tepecik-Çiftlik es el segundo yacimiento con más ejemplares, solo por detrás de Can Hasan III.

La obsidiana de Capadocia sí viajaba. Se comercializaba en un radio de cientos de kilómetros, convertida en recurso preciado por aquellas comunidades neolíticas. Los grabados, sin embargo, no siguieron ese camino. Para los autores, eso apunta a prácticas culturales específicas y no a una simple disponibilidad del material. Creo que el detalle más elocuente es justamente ese: la piedra se movía, pero el gesto de marcarla permaneció atado a la región.

Lo que revelan los grabados bajo el microscopio

El análisis microscópico confirma que las incisiones se realizaron con herramientas de sílex, un material poco habitual en la zona y que quizá se reservaba para este propósito. La cantidad de trazos varía mucho: hay puntas con uno, dos o hasta tres trazos alineados. Para los investigadores, esa variación subraya el impacto visual de las flechas. El grabado no era un simple accidente de fabricación.

Cada punta es distinta. Ninguna repite exactamente el mismo diseño, aunque el estudio reconoce un repertorio compartido pero flexible. Los motivos van desde cruces sencillas y líneas onduladas hasta complejos cuadrados, rectángulos y formas en V. Una cruz incisa aparece tanto en Tepecik-Çiftlik como en Çatalhöyük, lo que demuestra que ciertos símbolos circulaban dentro de ese código regional.

El momento del grabado tampoco es uniforme. En tres flechas las marcas se hicieron al forjar la punta; en otras tres, después. En las seis restantes no ha podido determinarse. Esa ambigüedad, lejos de cerrar el caso, obliga a contemplar contextos o motivaciones diferentes, según reconoce el propio estudio.

Ninguna de las doce puntas repite el mismo diseño: cada marca grabada en la obsidiana es, en sentido estricto, irrepetible.

Por qué el misterio de las puntas de flecha sigue abierto

La hipótesis clásica de las marcas del cazador, propuesta por K. Ataman en 1988 a partir del yacimiento de Can Hasan III y de paralelos con grupos inuit, plantea que las incisiones servían para identificar al propietario o cazador de la flecha. Este trabajo no la descarta, pero sí le encuentra limitaciones: distribución irregular, escasa presencia y falta de un estilo coherente. Al mismo tiempo, hay evidencia de uso como arma. Una de las doce puntas presenta una fractura compatible con el impacto de un proyectil, y otra pudo reutilizarse para raspar materiales abrasivos.

Tampoco encaja un uso funerario. Las flechas aparecen siempre en contextos domésticos, nunca en tumbas. La lectura simbólica o ritual gana terreno, pero choca con la gran anomalía: solo aparecen en Anatolia Central durante el octavo y el séptimo milenio antes de Cristo, ni antes ni después, ni en regiones vecinas. Las comparaciones con puntas de pizarra incisa de Noruega y Alaska ayudan a contextualizar, pero no resuelven el fondo: ninguno de los ejemplos conocidos involucra sociedades agropecuarias no jerárquicas comparables a las de Anatolia Central.

El caso invita a desmontar una idea cómoda: que las primeras comunidades agrícolas de Anatolia compartían códigos uniformes. El registro material muestra lo contrario. Hay un repertorio común, sí, pero también una libertad de diseño notable. Esa tensión entre lo colectivo y lo individual es, para mí, el corazón del hallazgo.

Los propios investigadores barajan dos factores, la elevada presencia de puntas y la utilización de obsidiana, aunque admiten que ninguno explica la ausencia de piezas semejantes fuera de la región. Queda, por tanto, una anomalía bien documentada y aún sin respuesta cerrada. Esta vez, al menos, hay una muestra amplia para estudiar: 54 ejemplares conocidos, 12 de ellos en Tepecik-Çiftlik, sobre una base de 740 puntas recuperadas. Tampoco se descarta que la muestra crezca con nuevos yacimientos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: doce puntas de flecha de obsidiana con grabados geométricos sin función confirmada, únicos en el mundo.
  • Dónde: yacimiento neolítico de Tepecik-Çiftlik, en Capadocia (Turquía).
  • Institución responsable: estudio internacional liderado por Alice Vinet y Denis Guilbeau, publicado en PLOS ONE.
  • Cuándo: piezas datadas entre el 7.100 y el 6.100 a.C.
  • Impacto a futuro: obliga a repensar las prácticas simbólicas y de identidad de las primeras comunidades agrícolas de Anatolia.

España y tres socios exigen a la UE reabrir el debate sobre los activos rusos congelados para financiar a Ucrania

He analizado la ofensiva diplomática sobre los activos rusos congelados: cuatro países piden a la UE reabrir su uso para financiar a Ucrania. España, Suecia, Polonia y Países Bajos han remitido una carta a la alta representante de la Unión para Asuntos Exteriores, Kaja Kallas, y a los comisarios Valdis Dombrovskis y Marta Kos. La presión llega después de que el presidente Volodímir Zelenski haya pedido un adelanto para cubrir el agujero en el presupuesto de defensa de Ucrania.

La petición se apoya en una cifra conocida pero no por ello menos relevante: la UE mantiene inmovilizados 200.000 millones en activos rusos, buena parte de ellos depositados en Euroclear, el sistema belga de liquidación de valores. Los cuatro gobiernos defienden que el préstamo de 90.000 millones de euros acordado en diciembre mediante deuda conjunta fue relevante, pero insuficiente ante las necesidades de Kiev.

A diferencia de otras iniciativas, la carta no reclama una confiscación unilateral. Lo que exige es que la Comisión Europea retome el análisis de fórmulas compatibles con la estabilidad financiera. La misiva llega justo antes de la reunión informal de ministros de Exteriores de la próxima semana en Wicklow.

La carta que reabre un debate cerrado en diciembre

«Cada día que pasa, el coste de la guerra aumenta mientras los ataques de Rusia continúan sin cesar.» — Ministros de Asuntos Exteriores de España, Suecia, Polonia y Países Bajos, carta enviada a Kaja Kallas, 27 de agosto de 2026

Detrás de la carta hay un argumento fiscal directo. Los firmantes sostienen que movilizar los activos inmovilizados haría que Rusia pagara por los daños causados y, al mismo tiempo, reduciría la presión sobre los contribuyentes europeos. La propuesta no es nueva, pero su reaparición confirma que el consenso de diciembre dejó más insatisfacción que seguridad en varias capitales.

El bloqueo belga y la posición del Consejo Europeo

Bélgica sigue siendo el principal obstáculo. Su Gobierno considera desproporcionado el riesgo que una incautación directa supondría para su plaza financiera, y las condiciones que planteó para aceptarla, una mutualización de riesgos entre todos los socios, resultaron inaceptables para el resto. El resultado de aquella negativa fue el préstamo acordado en diciembre, que evitó el choque jurídico a cambio de renunciar a una parte del activo.

Ante esta situación, el presidente del Consejo Europeo, António Costa, dejó una puerta abierta: la Unión se reserva «el derecho de hacer uso de los activos inmovilizados» para reembolsar el préstamo si Rusia no paga por la destrucción. Lo que veo es una tensión entre dos prioridades. Por un lado, la necesidad de asegurar la financiación de Ucrania sin esperar compensaciones rusas. Por otro, la protección de la credibilidad financiera de una eurozona que actúa como custodio de una parte relevante de los activos sancionados.

Para España y sus socios, la propuesta trata de ligar la política de sanciones a una financiación más sostenible. No obstante, cualquier movimiento brusco sobre los activos custodiados por Euroclear podría alterar la percepción de riesgo soberano en Europa. El próximo test será la reunión de Wicklow: si la Comisión no presenta un análisis técnico detallado, la iniciativa puede quedar en una carta más sin avances.

🌍 El impacto en España y Europa

¿Qué significa esto para España y para la eurozona? El impacto directo en el mercado hipotecario es limitado, pero no nulo. Si la UE optara por nuevas emisiones de deuda conjunta para financiar a Ucrania, el Euríbor a 12 meses podría reflejar una presión adicional sobre los tipos europeos en un contexto de oferta soberana en aumento.

  • La financiación con deuda conjunta puede añadir prima de riesgo a los bonos europeos y, de forma indirecta, al Euríbor y a las hipotecas variables españolas.
  • Si se aprovechan los activos rusos para reducir las aportaciones nacionales, Bruselas ganaría margen fiscal para otros programas sin tocar el presupuesto comunitario.
  • Para el tejido exportador español, la estabilidad de Ucrania y la continuidad del apoyo europeo condicionan el precio de la energía y los seguros de crédito a la exportación.
  • El BCE observará cualquier cambio en la mutualización de riesgos porque altera la arquitectura de la deuda del euro y puede endurecer su lectura de la estabilidad financiera.

La cita de la próxima semana en Irlanda dirá si la propuesta gana tracción o si Bélgica mantiene su veto de facto. Los ministerios firmantes han sido cuidadosos al pedir un estudio, no una decisión inmediata. Pero en la financiación de una guerra prolongada, cada semana sin definir la fuente de recursos se traduce en una factura mayor para los presupuestos europeos.

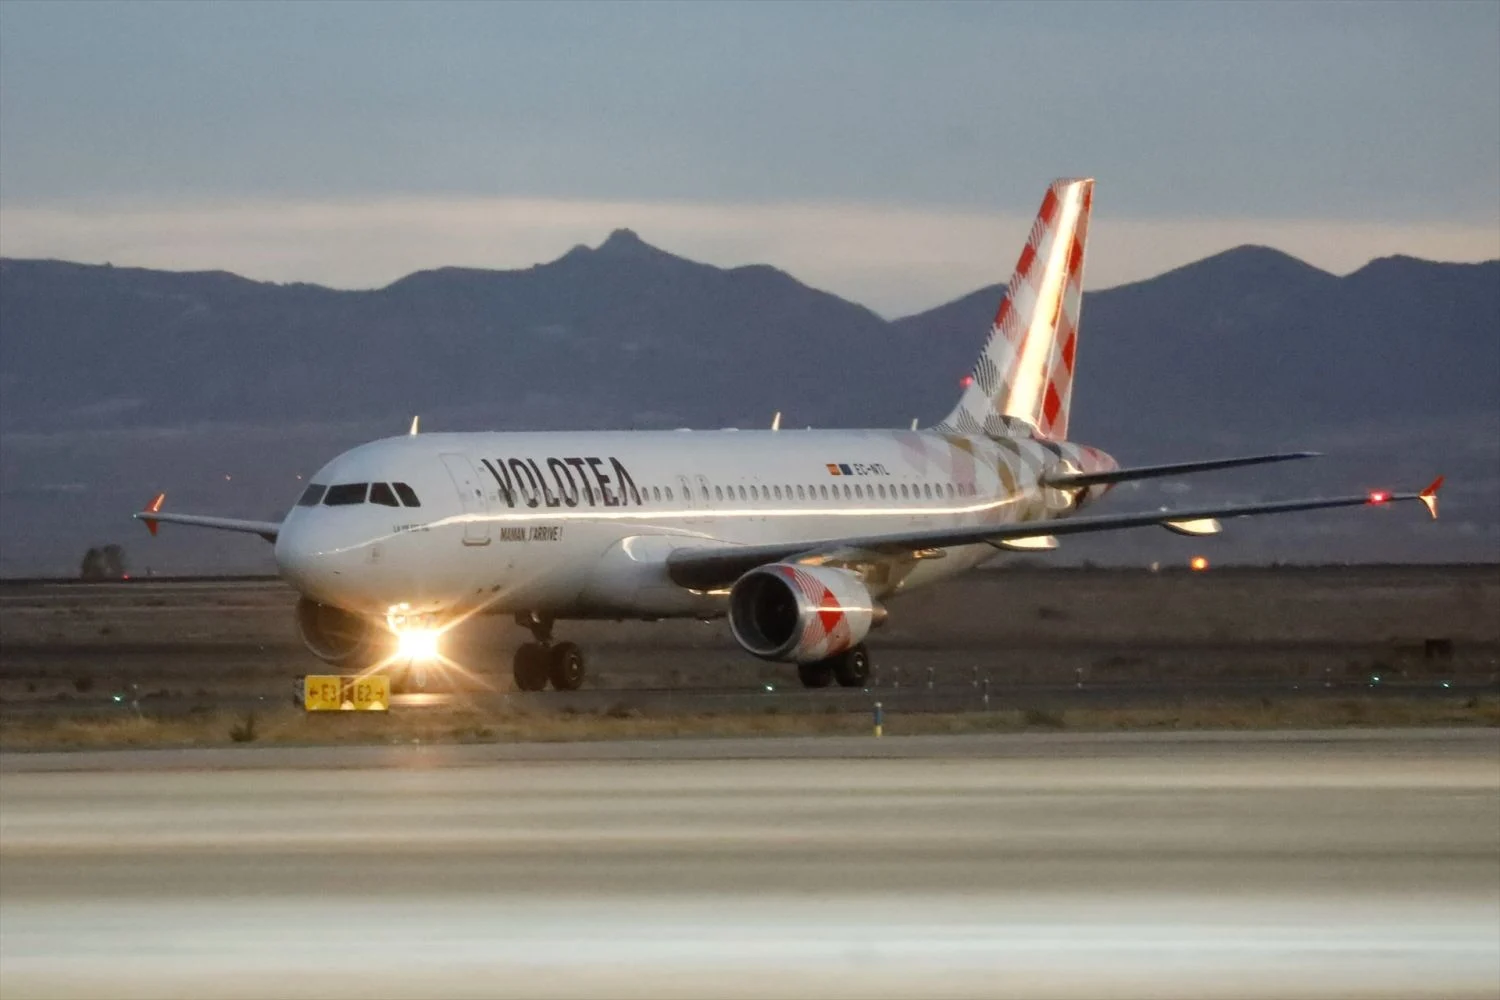
Huelga de pilotos de Volotea en Francia: qué vuelos se ven afectados del 4 al 6 de septiembre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Tres sindicatos de pilotos de Volotea convocan una huelga de tres días en Francia, del 4 al 6 de septiembre, para reclamar subidas salariales y mejores condiciones laborales.
  • ¿Quién está detrás? El SNPL (mayoritario entre los pilotos en Francia) lidera el paro junto a UNAC y SPL. Volotea no ha dado cuenta de su posición.
  • ¿Qué impacto tiene? La aerolínea concentra en Francia la mayor parte de su actividad, por lo que los vuelos con base o destino en el país galo serán los más expuestos a cancelaciones.

Los pilotos de Volotea convocan tres días de huelga en Francia del 4 al 6 de septiembre por salarios y condiciones laborales. El paro afecta al mercado que concentra la mayor parte de la actividad de la aerolínea española y llega al final de la temporada alta, cuando las rutas costeras mantienen aún una demanda relevante.

Tres organizaciones sindicales están detrás de la convocatoria. El Sindicato Nacional de Pilotos de Línea (SNPL), mayoritario en la profesión en Francia, organiza el paro junto a la Unión de Navegantes de la Aviación Civil (UNAC) y al Sindicato de Pilotos de Línea (SPL). Los tres representan a los pilotos franceses de Volotea, que ha hecho del país galo su principal campo de operaciones.

Qué piden los pilotos y por qué se ha roto la negociación

El origen del conflicto se remonta a 2022, cuando los sindicatos comenzaron a denunciar condiciones de trabajo difíciles y una remuneración situada «entre las más bajas del mercado», según el comunicado difundido por el SNPL. Desde 2021, aseguran, no se han producido avances concretos en la negociación anual obligatoria (NAO), el mecanismo que la legislación francesa impone a las empresas para discutir sobre salarios, tiempo de trabajo, reparto del valor añadido e igualdad profesional.

El fracaso de esas negociaciones incumbe exclusivamente a la dirección de la empresa, ha insistido el SNPL. La postura contrasta con el silencio de Volotea, que consultada por EFE no ha querido dar cuenta de su posición ante el movimiento convocado por sus pilotos franceses.

Uno de los datos que más tensiona la mesa es la evolución salarial de la dirección. El sindicato denuncia que la empresa se atribuyó en 2025 aumentos de remuneración del 23% de media, mientras los pilotos, que han contribuido ampliamente a los resultados de la compañía y que están ahora fuertemente solicitados, siguen encerrados en un estancamiento salarial que data de 2012.

El paro de Volotea golpea el mercado donde la aerolínea genera el grueso de su facturación y coincide con uno de los últimos picos de demanda del verano europeo.

El paro golpea el corazón del negocio de Volotea

El impacto más directo recae sobre los pasajeros con billete para volar dentro de Francia o entre Francia y España o Italia durante los tres días de huelga. La aerolínea no ha publicado aún el plan de vuelos afectados ni los servicios mínimos que aplicaría durante el paro. Esa incertidumbre complica la planificación de los viajeros con reservas en fechas próximas al 4 de septiembre.

La zona cero del conflicto es el mercado doméstico francés y las conexiones transfronterizas que dependen de tripulaciones con base en Francia. A la espera de que Volotea detalle su plan de contingencia, el consejo pasa por agrupar la documentación de reserva y optar por billetes flexibles o reubicaciones gratuitas si la aerolínea las habilita.

Hoja de Ruta: Claves del Viaje

El precedente más cercano se encuentra en las huelgas de tripulantes y pilotos de aerolíneas de bajo coste europeas durante los últimos ejercicios. En la mayoría de los casos, las compañías logró minimizar las cancelaciones reubicando tripulaciones entre bases. La lectura estratégica es otra: el conflicto apunta a un desgaste salarial que se remonta a 2012 y no parece que vaya a resolverse con un acuerdo puntual si la dirección no revisa su posición.

La cifra que resume la noticia es el calendario: tres días de paro en el mercado donde Volotea concentra su mayor actividad, con tres sindicatos convocantes y sin una respuesta oficial de la compañía. La próxima ventana crítica se abre el 4 de septiembre, cuando se comprobará si la dirección convoca una mesa de última hora o si los paros se mantienen.

La tensión en el Estrecho de Taiwán escala con un despliegue récord de buques chinos que amenaza a los semiconductores

He dedicado la mañana a cruzar los datos de la Guardia Costera de Taiwán con los movimientos de la semana y hay un detalle que me llama la atención: el salto no es lineal, es una escalada de 30 a 55 y de ahí a 244 buques en un solo mes. Estamos ante un nuevo récord de presencia marítima china alrededor de la isla, y el dato vuelve a situar la tensión en el Estrecho de Taiwán en el centro del riesgo para la cadena global de semiconductores.

Los números proceden de la Administración de la Guardia Costera de Taiwán y han sido recogidos este viernes por la prensa local. China desplegó en julio 244 buques de guardia costera, investigación científica y otras embarcaciones gubernamentales en las inmediaciones de Taiwán. Una media de casi ocho barcos diarios. La cifra excluye expresamente los buques de guerra chinos, que ya realizan incursiones casi a diario en la zona.

El despliegue en cifras

He reordenado la serie completa de la CGA porque explica mejor la magnitud del cambio:

  • 244 buques detectados en julio, frente a 55 en junio y 30 en mayo.
  • En los primeros 21 días de agosto ya se registraron 152 embarcaciones.
  • El total desde mayo asciende a 1.247 buques en torno a Taiwán y sus islas periféricas.
  • Alrededor del 60% son guardacostas; el resto, buques de investigación y otras naves gubernamentales.
  • Quedan fuera de estas estadísticas los buques de guerra del Ejército Popular de Liberación.

La lectura que hago de este desglose es que Pekín no está improvisando. Utiliza lo que los analistas llaman táctica de gray zone: acciones que no constituyen técnicamente un acto de guerra, pero que erosionan la soberanía de Taipei y recopilan información operacional.

El caso más revelador es el del buque de investigación Xiang Yang Hong 03, avistado este mes dentro de las zonas económicas exclusivas de Taiwán y Japón. Según Jason Wang, director de operaciones de ingeniSPACE, la nave se movió sobre las trincheras de Ryukyu y de Taiwán oriental, cerca de cables de telecomunicaciones. Iba escoltada por un guardacostas y por un pesquero integrado en la milicia marítima china. Es la primera vez que se documenta escolta de milicia marítima a un buque científico en aguas taiwanesas.

“Ese tipo de datos y conocimiento es muy útil para las fuerzas navales chinas, que tendrían que operar en esas aguas en caso de conflicto.” — Ryan Martinson, experto en estrategia marítima de China del US Naval War College, en declaraciones a título personal

Martinson asegura que, en los últimos dos meses, ha observado un aumento “muy grande” de buques de investigación chinos al este de Taiwán. La novedad, explica, no es la táctica, sino la escala sin precedentes. A su juicio, todos estos movimientos representan una escalada clara en los esfuerzos de Pekín por ejercer jurisdicción sobre las aguas que rodean la isla.

La lectura estratégica: mapear el fondo marino antes que bloquearlo

Lo que veo en esta secuencia es una China que está convirtiendo la cartografía submarina en una ventaja militar concreta. Los datos batimétricos y oceanográficos que recogen los buques civiles tienen aplicación directa en guerra antisubmarina. Si estalla un conflicto, el dominio del fondo marino permitiría a Pekín negar a las armadas estadounidense y aliadas el acceso a las trincheras donde podrían ocultarse sus submarinos.

Eso no significa que un bloqueo naval sea inminente. Pero la Guardia Costera taiwanesa ya vincula este incremento con la posibilidad de una eventual cuarentena marítima o de un bloqueo de suministros críticos, incluida la energía. Para la industria de semiconductores, el flanco oriental de Taiwán es tan importante como el propio Estrecho: concentra los enlaces de fibra, los accesos portuarios y la conectividad logística que sostiene el just-in-time de TSMC y de toda la cadena asiática.

El riesgo que no resuelven estos datos es el de la mera percepción. No hace falta un disparo para que una aseguradora internacional suba las primas de flete, o para que una empresa de semiconductores europea acelere sus planes de reshoring. Por eso la próxima gran referencia será la evolución de los tránsitos militares de Estados Unidos por el Estrecho y la respuesta china a la esperada cumbre entre Xi Jinping y Donald Trump prevista para septiembre.

🌐 El efecto dominó en Occidente

La tensión en el Estrecho no se queda en Asia. El coste de asegurar la ruta marítima entre Taiwán, Corea y Japón ya recoge una prima de riesgo creciente, y esa prima acaba trasladándose al precio de los componentes electrónicos que Europa importa del sudeste asiático.

  • La apertura de los mercados europeos puede registrar caídas en valores tecnológicos y de semiconductores esta misma semana si la escalada domina la sesión asiática.
  • Para España, el impacto directo es limitado, pero una interrupción parcial en el Estrecho elevaría los costes logísticos de bienes de consumo importados y frenaría la desinflación en la eurozona, condicionando al BCE.
  • Fabricantes europeos con líneas de ensamblaje dependientes de chips taiwaneses —automoción, maquinaria y equipos médicos— son los más expuestos a una revisión de inventarios y plazos.
  • Si el Euríbor reacciona, lo hará al alza por expectativas de recortes más lentos del BCE ante un rebote de precios externos, un escenario a vigilar en próximas semanas.

JB Capital da por agotado el rally de Deoleo y aviva su venta a Coricelli

Deoleo, la compañía dueña de Carbonell y Hojiblanca, está en el centro de una operación que puede cambiar el mapa mundial del aceite de oliva. JB Capital da por agotado el rally de sus acciones: la valoración ha llegado a su precio justo. En paralelo, la italiana Coricelli negocia en exclusiva la compra.

El precio justo de Deoleo, según JB Capital

El informe de JB Capital recoge que Deoleo ha alcanzado su precio justo. Es decir, el margen de revalorización que sostenía la escalada de los últimos meses se ha agotado. No es un juicio menor. La firma da por cerrado el ciclo de subidas y aviva, con ello, la tesis de venta.

Deoleo no es un actor cualquiera en el sector. Controla Carbonell y Hojiblanca, dos marcas con una penetración enorme en España y con presencia exportadora. Su estancamiento en bolsa no habla solo de balances; habla de quién controlará la distribución del aceite de oliva en Europa.

Coricelli negocia en exclusiva: qué implicaría para Carbonell

La italiana Coricelli ha conseguido un acuerdo para negociar en exclusiva la compra de Deoleo, según recogen Finanzas.com y La Razón. Eso reduce la presión de otros pretendientes y concentra la operación. Si se cierra, el capital italiano tomaría el control de una de las joyas de la industria agroalimentaria española.

El dato tiene lectura estratégica. España es el primer productor mundial de aceite de oliva, pero no manda en la distribución global. El botín de Deoleo, apuntan analistas, es liderar el mercado del aceite en Estados Unidos. Ese es el eje que mueve el interés de Coricelli.

El aceite de oliva español no se queda sin producción; se queda sin el control de sus marcas más reconocibles.

Un mapa mundial del aceite en juego

El trasfondo no es nuevo. Italia lleva años ganando a España en la batalla por el control de las empresas del sector, según El Economista. Mientras las firmas españolas optan por la venta o por alianzas financieras, los grupos italianos han tejido una malla de distribución que llega mejor al lineal de Estados Unidos y Asia. Deoleo sería la pieza que confirma esa tendencia.

El sector español ha vivido movimientos similares en el pasado. La venta de SOS Cuétara, la reconversión de Hojiblanca o la entrada de fondos en la distribución regional muestran un patrón: el capital local retira beneficios, el capital extranjero compra cuota.

Italia, otra vez.

Conviene no idealizar la resistencia. Las autoridades españolas no suelen bloquear operaciones de este calado si no tocan el suministro básico. La CNMC, llegado el caso, mirará la concentración en el mercado doméstico. Pero el aceite de oliva es un mercado global. El epicentro de la decisión no será Madrid, sino los contratos de distribución en Norteamérica.

El riesgo es que la marca Carbonell pierda arraigo español sin que el tejido industrial gane nada. Si el centro de decisión se traslada a Italia, las inversiones en refino, en I+D y en promoción se decidirán fuera. No es un hecho consumado. Pero la exclusiva de Coricelli estrecha el margen.

El precio justo de JB Capital sirve de contrapeso. Si ya no hay recorrido bursátil, el vendedor tendrá que aceptar valoraciones industriales. Y ahí manda el plan del comprador, no el del fondo.

La operación se presenta como un punto de no retorno para la industria española del aceite. El siguiente hito será el acuerdo definitivo de compraventa, que algunas fuentes sitúan en el otoño. No me atrevo a dar por hecha la firma. Pero la dirección es clara.

TMB reabre este sábado la L1 del metro de Barcelona entre Florida y Plaça de Sants tras seis semanas de obras

EN 30 SEGUNDOS

  • ¿Qué ha pasado? TMB reabre este sábado 29 de agosto la L1 entre Florida y Plaça de Sants, cortada desde el 17 de julio por obras.
  • ¿Quién está detrás? Transports Metropolitans de Barcelona, con una inversión de 11,5 millones de euros.
  • ¿Qué impacto tiene? La línea vuelve a operar desde las 5.00 y se retira el bus alternativo; la obra reduce vibraciones e incidencias.

TMB reabre este sábado 29 de agosto la L1 entre Florida y Plaça de Sants tras seis semanas de obras. La línea roja vuelve a unir el Baix Llobregat con Sants a partir de las 5.00 y cierra uno de los cortes más relevantes del verano en la red.

Qué se ha renovado en el tramo Florida-Plaça de Sants

TMB ha aprovechado el corte, activo desde el 17 de julio, para renovar cerca de 2,1 kilómetros de vía entre Santa Eulàlia y Mercat Nou. La intervención, con una inversión de 11,5 millones de euros, incluye la sustitución de aparatos de vía, sistemas de drenaje y señalización.

El punto más delicado estaba a cielo abierto. TMB ha cambiado el aparato de dilatación instalado entre Mercat Nou y Santa Eulàlia, un elemento que absorbe la expansión y contracción del carril ante los cambios bruscos de temperatura y evita deformaciones de la vía.

Qué gana el viajero: menos vibraciones y talleres más fiables

La actuación busca reducir el número de incidencias y mejorar el confort de los viajeros con una reducción de las vibraciones. El director de la red de metro, David Prat, destaca que la renovación facilitará el mantenimiento de la vía y permitirá circular con más estabilidad.

El taller centenario de Santa Eulàlia también ha recibido una renovación de calado: cinco vías de foso, nuevos aparatos en la vía de acceso y una catenaria rígida en lugar de la convencional. TMB asegura que mejora la fiabilidad y la seguridad de las entradas al taller.

La reapertura devuelve la normalidad a la línea roja; septiembre medirá si los 11,5 millones se traducen en menos incidencias y menos vibraciones en hora punta.

La presidenta de TMB y primera teniente de alcalde, Laia Bonet, enmarcó la obra como ‘un ejemplo claro del compromiso de TMB de invertir en una red de metro cada vez más fiable, robusta y preparada para dar respuesta a las necesidades de movilidad’. Agradeció la comprensión de los usuarios durante el corte.

Hoja de Ruta: Claves del Viaje

Impacto directo para el bolsillo y la planificación de los viajeros: no hay un cambio de tarifa, pero sí desaparece el transbordo al bus alternativo. Quien se mueve entre el Baix Llobregat y Barcelona recupera la conexión directa a Sants en hora punta. La línea reabre a las 5.00 del sábado 29, lo que permite restablecer la primera franja laboral del fin de semana.

La zona cero es el corredor entre Florida y Plaça de Sants, especialmente los municipios de l’Hospitalet y los barrios de Sants y la Bordeta. Las obras han obligado a miles de viajeros a alargar trayectos durante seis semanas. El dato que resume el proyecto: 2,1 kilómetros renovados, seis semanas de corte y una inversión de 11,5 millones.

TMB ha desplegado durante el corte servicios alternativos de autobús e información por megafonía, pantallas, web y TMB App. El operador remite también a su web oficial para consultar horarios y posibles afectaciones de última hora. Ahora el pulso está en la operación real: si las vibraciones no reaparecen y las incidencias bajan en septiembre, la actuación se confirmará; si el tramo vuelve a fallar, la inversión habrá sido insuficiente.

La reapertura no cierra del todo el expediente. El otoño marcará si la obra entrega la fiabilidad prometida, con la próxima gran prueba en la vuelta a los colegios y el aumento de demanda de septiembre. Hasta entonces, TMB juega con un calendario favorable: reparar en agosto, medir en septiembre y devolver al viajero la L1 completa.

Combustible de aviación España: EE UU dispara las ventas para paliar la escasez por la guerra de Irán

Estados Unidos ha enviado casi 190.000 toneladas de combustible de aviación a España entre abril y junio, su mayor despliegue histórico. La cifra equivale a más del 15% de la demanda mensual del tráfico aéreo español y convierte al país en el principal proveedor de queroseno, según los datos de Cores.

La crisis arrancó en primavera con el cierre del estrecho de Ormuz y el corte de suministro de los países del Golfo. Repsol, Moeve, y BP ya habían advertido al Gobierno en abril de que el abastecimiento no estaba garantizado para junio. Los operadores estadounidenses han tomado el relevo con una continuidad que no se había visto en la serie estadística.

El salto exportador de Estados Unidos

La mayor descarga mensual llegó en junio: 100.000 toneladas, un récord absoluto para un solo mes. Justo cuando el tráfico aéreo se multiplica por las vacaciones y el turismo, la oferta estadounidense permitió mantener la operativa sin los recortes que algunos temían en primavera.

El dato no es puntual. Entre abril y junio, Estados Unidos encadenó tres meses consecutivos de entrega por primera vez en la serie histórica. Hasta ahora, sus envíos de queroseno a España habían sido testimoniales y sin continuidad. La irrupción lo sitúa por delante de las potencias petroleras árabes como origen del combustible de aviación.

Según la Administración de Información Energética de Estados Unidos, las exportaciones globales de queroseno han pasado de algo más de 200.000 barriles diarios en febrero a más de 400.000 a finales de agosto. La guerra en Oriente Próximo no da visos de resolver el estrangulamiento de la oferta del Golfo.

El queroseno estadounidense ha cubierto el hueco que dejó la oferta del Golfo justo cuando el verano apretaba la demanda.

Aerolíneas, refinerías y el precio de los billetes

precio billetes de avión

La escasez de primavera se tradujo en medidas duras para las aerolíneas. Volotea incluyó un recargo en sus billetes; Lufthansa suspendió 20.000 vuelos para ahorrar combustible e IAG, matriz de Iberia y Vueling, admitió un impacto de 2.000 millones de euros por el encarecimiento del jet. La presión sobre los precios no ha desaparecido del todo.

La cara opuesta del negocio está en las refinerías. Repsol elevó su beneficio un 265% en la primera mitad de 2026. Su área industrial, que agrupa cinco plantas de refino en España, obtuvo un resultado neto ajustado de 1.243 millones de euros, 1.140 millones más que un año antes.

Moeve, la antigua Cepsa, ganó un 65% más en el mismo periodo. El ebitda de su negocio energético pasó de 564 millones entre enero y junio de 2025 a 945 millones de euros un año después. La compañía atribuye el avance a unas tasas de utilización elevadas y a unos márgenes de refino sólidos.

El gasóleo A y la gasolina 95 rozan los dos euros por litro en algunas estaciones de servicio. Para contener el golpe sobre el transporte por carretera y la inflación, el Gobierno ha rebajado impuestos a los combustibles. El queroseno no se ha abaratado, pero al menos ha fluido; el alivio para el billete llega por el volumen más que por el precio.

Por qué este giro redibuja el suministro energético español

La dependencia del Golfo Pérsico ha sido estructural para la aviación europea. El cierre temporal de Ormuz demostró que esa base de suministro puede interrumpirse con rapidez. La entrada de Estados Unidos no responde solo a una emergencia: forma parte de un reequilibrio comercial más amplio entre Washington y Bruselas.

En 2025, primer año completo de la segunda Administración Trump, España duplicó sus compras de gas a Estados Unidos. La Comisión Europea se ha comprometido a importar productos energéticos estadounidenses por unos 750.000 millones de dólares en tres años. El queroseno es una pieza más de esa relación, con la ventaja estratégica de que cubre un cuello de botella inmediato.

Me parece simplista celebrar la irrupción estadounidense sin medir sus contrapesos. Este flujo reduce la exposición a la geopolítica del Golfo, pero crea otra dependencia, la del suministro norteamericano, en un contexto de fricción comercial y exigencias arancelarias. Tampoco resuelve el problema de precio: los márgenes de refino han ensanchado para todos los productores.

La prueba llegará cuando el estrecho de Ormuz se estabilice. Si Estados Unidos logra conservar una parte de esas 100.000 toneladas mensuales, el mapa del abastecimiento español habrá cambiado. Si solo ha sido un parche de guerra, la próxima crisis encontrará al sector aéreo igual de expuesto que en marzo.

KKR pagará una multa antimonopolio de 215 millones de dólares en un acuerdo extrajudicial en EE UU

KKR pagará 250 millones de dólares —unos 215 millones de euros— en un acuerdo extrajudicial con el Departamento de Justicia de Estados Unidos por incumplir la revisión antimonopolio en al menos 16 operaciones. La firma, con intereses relevantes en España, esquiva el juicio que habría ampliado el escrutinio sobre sus prácticas de notificación de fusiones.

La sanción civil, cerrada con la División Antimonopolio, es la mayor impuesta hasta la fecha en virtud de la Ley Hart-Scott-Rodino (HSR) de 1976. El organismo asegura que el importe supera en más de 20 veces cualquier multa anterior bajo esta norma. La acusación detalla que KKR, pese a haber presentado más de 100 notificaciones desde 2021, evitó el escrutinio en un bloque de transacciones de tamaño considerable.

La Ley HSR obliga a notificar las operaciones de compra, venta o fusión que superan determinados umbrales antes de cerrarse. El objetivo es que las autoridades de competencia puedan evaluar si la transacción reduce la rivalidad en el mercado. Según el Departamento de Justicia, KKR conocía perfectamente estos requisitos por su experiencia como firma de capital privado.

Un acuerdo que evita el juicio por la Ley HSR

Entre 2021 y 2022, KKR incumplió sus obligaciones previas a la fusión en al menos 16 transacciones, según la demanda. Las conductas reprochadas se reparten en tres bloques: alteración de información en ocho casos, omisión total de la presentación en al menos dos y exclusión sistemática de documentación obligatoria en otros diez. La fiscalía describe un patrón de incumplimientos, no un error puntual.

El fiscal general adjunto Stanley Woodward defendió la dureza del castigo: «Esta histórica multa civil de 250 millones de dólares —más de 20 veces superior a cualquier multa anterior— envía un mensaje contundente: el Departamento está comprometido con la aplicación rigurosa de la Ley HSR. Las empresas que incumplan sus obligaciones se enfrentarán a graves consecuencias».

La sanción récord no tocará a los inversores de KKR: la firma asegura que los despachos de abogados externos asumirán el coste íntegro.

KKR confirmó el acuerdo civil en un comunicado en el que asegura que resuelve por completo los litigios y todas las investigaciones abiertas por la División Antimonopolio. La firma añade que la sanción «no tendrá ningún impacto financiero para la firma, nuestros fondos ni ninguno de nuestros inversores», porque será reembolsada íntegramente por los despachos de abogados externos. Es un matiz relevante: el coste de la multa no recae sobre el balance del fondo ni sobre sus partícipes.

La compañía, con todo, discrepa «firmemente» de la interpretación de la División Antimonopolio. KKR sostiene que actuó en todo momento de buena fe, conforme al proceso de notificación que seguía anteriormente y en línea con las prácticas habituales del sector. «Concluimos que prolongar el litigio supondría una distracción significativa para nuestra organización», señala el comunicado. Queda la incógnita regulatoria.

El peso de KKR en España: Naturgy y MásMóvil

La multa llega en un momento de visibilidad creciente para KKR en el mercado español. El fondo mantiene intereses relevantes en MásMóvil, donde participó en la opa de exclusión de la operadora junto a Providence y Cinven en 2020, y figura en el perímetro de inversión de Naturgy, un activo estratégico del sector energético ibérico. La resolución en Estados Unidos no altera de forma directa estas posiciones, pero eleva la presión sobre los equipos de cumplimiento normativo de todas sus filiales.

El caso subraya un cambio de tono en los reguladores estadounidenses hacia las firmas de capital privado. Durante años, el escrutinio antimonopolio se centró en las grandes corporaciones industriales y tecnológicas. Ahora, los fondos de private equity —con carteras que suman decenas de compañías cada ejercicio— se enfrentan a un control más estricto sobre su obligación de notificar cada operación que alcance los umbrales legales. El mercado ya lo descontaba.

El precedente para el sector del capital privado

Más allá de la cifra, lo relevante es el mensaje regulatorio. La multa de 250 millones de dólares no es un ajuste contable cualquiera: es más de 20 veces superior a cualquier sanción previa bajo la HSR. La cifra supera con creces el importe agregado de todas las sanciones HSR anteriores desde la entrada en vigor de la norma en 1976. El Departamento de Justicia no se limitó a sancionar una omisión concreta, sino que describió un patrón de conducta en al menos 16 operaciones. Ese matiz marca un punto de inflexión en la supervisión de fusiones en Estados Unidos.

En Europa, el contexto no es ajeno a esta tendencia. La Comisión Europea y la CNMC han intensificado la vigilancia sobre las operaciones que, sin alcanzar los umbrales clásicos de notificación obligatoria, pueden concentrar poder de mercado en sectores estratégicos. Los reguladores europeos ya han seguido esta estela con la ampliación de los umbrales de notificación en operaciones que involucran a empresas con bajo volumen de negocio pero alto valor de mercado, un patrón típico de las carteras del capital riesgo. Para KKR, el acuerdo en EE UU cierra un frente judicial pero deja una huella reputacional que puede pesar en futuras revisiones regulatorias de sus inversiones en España y en el resto de Europa. Los antecedentes de cumplimiento se han convertido en un activo de valoración en las due diligence inversas.

El contraste entre la posición oficial del Departamento de Justicia y la defensa de KKR es claro: Washington habla de incumplimientos reiterados; la firma, de buenas prácticas del sector. Ambas narrativas conviven en un acuerdo que evita los tribunales pero no el escrutinio público. La asunción del coste por los abogados externos es, en sí misma, una declaración: la firma no asume responsabilidad interna, pero tampoco quiere que el litigio condicione su operativa.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la Comisión Europea o la CNMC abren expedientes paralelos y si otros fondos de private equity refuerzan sus equipos de cumplimiento normativo.
  • Reacción del valor: KKR no cotiza en el parqué español; el impacto directo es reputacional y puede trasladarse a sus vehículos en cartera y a la valoración de sus coinversiones con socios locales.
  • Precedente sectorial: La multa supera en más de 20 veces cualquier sanción previa bajo la Ley HSR, lo que anticipa un endurecimiento de la supervisión del capital privado en Estados Unidos y en la Unión Europea.

El doble alquiler de los autónomos: la vivienda y el local comercial suben a la vez, según Idealista

La Unión de Asociaciones de Trabajadores Autónomos y Emprendedores (Uatae) alerta del doble alquiler que asfixia a los autónomos. La organización considera ‘difícilmente sostenible’ el encarecimiento simultáneo de la vivienda y del local comercial, sobre todo en las grandes ciudades y en las zonas donde los precios han registrado mayores incrementos.

El aviso tiene una particularidad: invita a mirar de forma conjunta lo que casi siempre se analiza por separado. La vivienda y el local son dos mercados distintos para la estadística, pero para un autónomo con establecimiento físico son la misma factura mensual. El arrendamiento no termina en la puerta de casa, recuerda Uatae, porque cada mes incluye también el coste del espacio en el que se trabaja.

Qué hay detrás del ‘doble alquiler’ que asfixia a los autónomos

‘Puedes vender más, trabajar más horas o intentar ajustar gastos, pero hay costes fijos que han alcanzado un nivel que un pequeño negocio sencillamente no puede compensar’, ha expuesto la secretaria general de Uatae, María José Landaburu. La frase describe el corazón del problema: no se trata de un ajuste coyuntural, sino de un desbordamiento estructural de los costes fijos frente a márgenes cada vez más estrechos.

La presión no golpea igual a todos los sectores. Comercio, hostelería, peluquerías, talleres y servicios de proximidad son los más expuestos porque necesitan ubicación física y no pueden trasladar su actividad a una vivienda ni operar exclusivamente por internet. Para ellos, el doble alquiler se convierte además en una barrera de entrada: a la inversión inicial se suman fianzas, garantías, reformas y el primer tramo de rentas antes de levantar la persiana.

El efecto de los precios de los locales va más allá de la cuenta de cada autónomo. Según Uatae, está modificando el tejido comercial de numerosos barrios, con una sustitución progresiva de pequeños negocios por operadores con mayor capacidad financiera, locales de cadenas o bajos que permanecen cerrados a la espera de arrendatarios capaces de pagar rentas más elevadas. La librería, la ferretería, la frutería o el bar de toda la vida desaparecen no solo como negocios, sino como anclas de la vida de barrio.

El doble alquiler no es un simple problema de precios: es un cambio silencioso del modelo de ciudad y del tejido productivo de proximidad.

Para evitar que la asfixia se consolide, Uatae ha pedido abrir el debate sobre el mercado de alquiler de locales y estudiar medidas concretas. Entre ellas figuran incentivos para sacar al mercado locales vacíos a precios razonables, mecanismos públicos o municipales de intermediación entre propietarios y autónomos, ayudas vinculadas a actividades esenciales para los barrios y un mayor aprovechamiento del parque de locales de titularidad pública. La organización reclama, además, que las políticas de vivienda contemplen la realidad de los autónomos: ingresos variables de un mes a otro y dificultad añadida para acreditar solvencia pese a tener actividades económicamente viables.

El aviso llega en un momento en el que el alquiler residencial sigue en máximos en las principales capitales, con Madrid y Barcelona marcando registros históricos en el precio por metro cuadrado. El cruce de ambas tensiones, la residencial y la comercial, dibuja un escenario complejo para el comercio de proximidad: sube el coste de vivir cerca del negocio y sube también el coste de mantener abierto el propio negocio. Para el autónomo, el margen de maniobra se estrecha por los dos lados a la vez.

El efecto silencioso: locales vacíos y barrios que cambian de piel

Lo que Uatae describe tiene precedentes en otros grandes mercados europeos. Ciudades como París o Londres llevan años debatiendo fórmulas para frenar la desaparición del comercio de proximidad, desde gravámenes sobre locales vacíos hasta limitaciones de determinados usos en ejes comerciales sensibles. La diferencia en España es que la conversación se ha centrado casi exclusivamente en el alquiler residencial, mientras el local comercial ha quedado fuera del foco regulatorio. Todos hablan de vivienda, casi nadie, habla del local.

Ese vacío favorece, según la lectura de Uatae, la consolidación de un modelo urbano más uniforme. La sustitución del comercio independiente por cadenas u operadores con más músculo financiero no es neutral: cambia la calle, los horarios, la oferta y los precios de los bienes y servicios de proximidad. Cuando el pequeño comercio se va, el barrio pierde algo más que una ferretería o una librería: pierde un nodo de actividad continua y de vigilancia informal del espacio público. A esto apunta la frase final de Landaburu: ‘Estamos hablando mucho de quién puede permitirse vivir en nuestras ciudades, pero tenemos que empezar a preguntarnos también quién puede permitirse trabajar en ellas’.

La Ficha del Inversor

Desde el punto de vista del inversor, el fenómeno del doble alquiler tiene una lectura paradójica. El alquiler residencial y el de locales por separado ofrecen rentabilidades que en muchas zonas siguen siendo atractivas: el yield bruto (la rentabilidad anual del alquiler antes de impuestos y gastos) ronda en varias capitales entre el 4% y el 5,5%, según la zona y el activo. Pero la rentabilidad del propietario es, al mismo tiempo, la presión del autónomo. La tensión la aguanta el que paga, no el que cobra.

A seis meses vista, la tendencia apunta a una estabilización de las rentas residenciales en niveles altos, sin correcciones bruscas, mientras que en locales la dispersión es mayor: los bajos comerciales en ejes consolidados aguantan, pero los de zonas secundarias atraviesan periodos de vacancia largos y negociaciones a la baja. Para un autónomo con local en una gran ciudad, el riesgo no es que el alquiler suba de golpe, sino que no baje lo suficiente cuando la actividad flojea.

El perfil más expuesto es, precisamente, el que mezcla ambas facturas: el pequeño empresario con vivienda y local en alquiler. Para él, la recomendación pasa por blindar los plazos contractuales, negociar escalados de renta vinculados a la actividad o acogerse a ayudas municipales cuando existan. Para el inversor patrimonial, en cambio, la transformación del comercio de proximidad es una señal de riesgo de vacancia a medio plazo en carteras muy concentradas en bajos comerciales: la sustitución del tejido independiente por cadenas reduce la base de inquilinos potenciales para el segmento medio.

El precedente de la crisis financiera de 2008 dejó una lección parecida: miles de bajos comerciales quedaron vacíos en barrios enteros y la recuperación posterior no devolvió el mismo tejido. Hoy la situación es distinta, con demanda de alquiler residencial en máximos y el turismo urbano tensionando algunas zonas, pero la pregunta de Uatae sigue abierta: si los autónomos se ven expulsados de las ciudades por la suma de alquileres, ¿quién sostiene los servicios de proximidad que hacen funcionar la vida urbana? El mercado no tiene respuesta para eso. Habrá que ver si las administraciones la asumen.

Las reservas de Ethereum en exchanges caen a mínimos: señal de escasez tras el salto del 27%

Los inversores en Ethereum no están vendiendo pese al repunte. Han hecho justo lo contrario: durante el rally que ha elevado el precio un 27% desde el 16 de agosto, otros 275.000 ether han salido de los exchanges, según los analistas de Santiment.

Las reservas de Ethereum en los exchanges han caído de 7,69 millones a 6,28 millones de ETH desde comienzos de junio, una reducción del 18% que deja a las plataformas con menos monedas disponibles para vender. Solo desde el 19 de agosto han salido otros 275.000 ether.

El dato rompe la lógica que se suele dar en cripto: lo normal es que los inversores muevan fondos a los exchanges cuando el precio sube y quieren realizar beneficios. En este ciclo, sin embargo, el ritmo de salida se aceleró justo durante la fase más activa del repunte.

Las salidas se aceleran en plena subida: un comportamiento anómalo

Desde el 16 de agosto, el precio de Ethereum ha subido alrededor del 27% y ronda los 2.528 dólares. Fue precisamente en esa fase cuando más ether abandonó las plataformas de negociación, algo que contradice la lógica de la toma de beneficios masiva que se suele ver en estos movimientos.

Los inversores no solo han retirado ether hacia la autocustodia —guardarlo en carteras propias, sin que un exchange lo custodie—, sino que también lo han dirigido al staking de Ethereum, el mecanismo por el que se bloquean monedas para validar la red a cambio de recompensas. La proporción de ether que se encuentra stakeado ya supera el 35% del suministro total.

La escasez de ether en los exchanges no garantiza una subida inmediata, pero sí reduce la munición vendedora disponible en un mercado aún presionado por la resistencia técnica.

Bitcoin va en dirección contraria y explica la diferencia de comportamiento

El contraste con Bitcoin es revelador. Durante el mismo período, las reservas de bitcoin en los exchanges han aumentado un 0,25% y se mantienen cerca de la parte alta de su rango. Los tenedores de BTC necesitan tener liquidez disponible para reaccionar rápido a los cambios del mercado; los de Ethereum prefieren no dejar su moneda parada en un exchange si puede generar rendimiento dentro de la red.

Esa diferencia es la clave del movimiento. En Ethereum, el staking ofrece un rendimiento nativo sin necesidad de ceder la custodia a un tercero, y los grandes poseedores han optado por esa vía. Según los analistas de Santiment, se trata de una anomalía respecto al comportamiento que históricamente se ve en los mercados especulativos, donde la rentabilidad rápida suele mandar.

Análisis: escasez de oferta, pero el precio sigue atrapado bajo los 2.600 dólares

La lectura que hace TradingView es menos entusiasta de lo que podría parecer. Ethereum se mueve dentro de una consolidación prolongada, con una media móvil de largo plazo entre 2.497 y 2.585 dólares actuando como resistencia. Mientras el precio no cierre de forma firme por encima de los 2.600 dólares, no se puede hablar de una ruptura sostenida de la tendencia bajista.

La escasez de oferta sí puede amplificar cualquier presión compradora futura. Si hay menos ether disponible en los exchanges, una entrada de capital nueva puede mover el precio con más rapidez de lo habitual. No obstante, conviene no confundir la señal de fondo con un disparador automático: que salga moneda de los exchanges no significa que el precio vaya a subir mañana.

Este patrón de salida hacia autocustodia y staking refuerza una tesis estructural de Ethereum: el activo se está convirtiendo, poco a poco, en un generador de rendimiento que se retira de la circulación. Eso reduce la oferta líquida, pero también hace más dependiente al ecosistema del buen funcionamiento del staking y de las penalizaciones que conlleva. Cualquier fallo técnico en la red o un cambio regulatorio sobre el staking podría alterar esta dinámica con más fuerza de la que descuenta el mercado.

Para los holders de ETH, la foto es ambivalente. Hay menos moneda en los mercados para vender presión, pero el activo sigue necesitando compradores dispuestos a romper la zona de los 2.600 dólares. Hasta entonces, la escasez es un telón de fondo interesante, no una señal de compra.

Preparación del ajo: picarlo y dejarlo reposar activa la alicina

Picar el ajo y dejarlo reposar diez minutos activa la alicina, el compuesto azufrado que concentra su interés nutricional. Este gesto multiplica su poder antioxidante y favorece la recuperación celular, según el análisis de National Geographic.

Por qué el ajo picado cambia su perfil nutricional

El ajo pertenece a la familia de las aliáceas, junto a la cebolla, el puerro o el cebollino. Aporta vitamina C, vitamina B6 y minerales como manganeso, selenio, cobre y calcio. La mayoría de las personas no consume ajo en cantidades grandes, así que el aporte de estos nutrientes es modesto.

Su verdadero valor no está en lo que consumimos en cantidad: está en los cerca de 200 compuestos bioactivos que conserva incluso en porciones pequeñas. Por eso el ajo no es solo un aromático. Es un alimento funcional cuya composición cambia según lo prepares, y ese cambio puede jugar a favor de tu energía y tu recuperación.

Entre esos compuestos destacan la inulina, una fibra prebiótica que alimenta a la microbiota intestinal, y los polifenoles. Las bacterias buenas fermentan estos compuestos y generan metabolitos que reducen la carga inflamatoria del entorno digestivo, un efecto que se nota en energía y confort.

El protagonista es la aliina, un derivado de aminoácido almacenado en el diente junto a la enzima aliinasa. Cuando el ajo se corta, se tritura o se pica, la enzima entra en contacto con la aliina y la transforma en alicina. Ese es el punto de inflexión: la alicina concentra los efectos antioxidantes y antimicrobianos del ajo.

La alicina actúa como una molécula señal: anticipa la respuesta antioxidante del organismo cuando detecta un desequilibrio en los niveles de oxidación. Dicho en términos de rendimiento, ayuda a que el cuerpo reaccione antes y con más eficacia frente al desgaste del día a día.

La alicina no está en el ajo entero: nace cuando lo picas y le das diez minutos para que la química haga su trabajo.

La evidencia apunta a que la alicina se descompone en decenas de compuestos azufrados con efectos diversos sobre la recuperación y la vitalidad. Los estudios con ajo y sus extractos muestran una mayor actividad antioxidante y un mejor funcionamiento de las células del sistema inmunitario.

La clave está en la estabilidad. La alicina es inestable, se degrada con el calor y el tiempo. Por eso el ritual de picar y esperar no es un capricho culinario: es la forma de asegurar que el compuesto esté presente cuando lo consumes. La mayoría de los compuestos azufrados conserva su estabilidad durante unas horas si el ajo está crudo.

La dosis y el reposo: cómo activar la alicina sin perderla

Para maximizar la formación de la alicina conviene picar, machacar o laminar el ajo y dejarlo reposar unos 10 minutos antes de consumirlo. Mejor crudo: la alicina se degrada rápido por encima de 75 grados Celsius y desaparece por completo tras una hora de cocción.

Un toque de vinagre frena un poco la degradación porque el medio ácido estabiliza la molécula. No hace falta comerse una cabeza entera: con uno o dos dientes al día en crudo es suficiente para incorporar una dosis relevante.

En la práctica, suma el ajo crudo a salsas frías: alioli, chimichurri, salsa vietnamita o vinagretas. Así evitas el calor y mantienes la alicina activa. El ajo crudo conserva también la vitamina C y otros nutrientes sensibles al calor.

Otra vía es fermentar dientes pelados y ligeramente machacados en miel cruda sin pasteurizar dentro de un frasco de vidrio limpio durante dos a cuatro semanas. Este proceso libera polifenoles y conserva la alicina, y multiplica el efecto antioxidante al sumar los compuestos de la miel.

Eso sí, el sabor intenso del ajo crudo no encaja en todas las digestiones: la inulina puede resultar fuerte para algunos estómagos. Si te sienta pesado, la fermentación en miel suaviza el perfil sin renunciar a la alicina.

📊 La pauta en cifras

  • Dosis eficaz: 1 a 2 dientes de ajo crudo al día, picados o machacados.
  • Tiempo de reposo: 10 minutos antes de consumir o cocinar, para que se forme la alicina.
  • Temperatura: crudo o fermentado; la alicina se degrada rápido por encima de 75 grados Celsius.
  • Calidad a buscar: ajo firme, sin brotes verdes, para mayor contenido en aliina.

Lo que la evidencia muestra de verdad

El ajo no es un suplemento milagroso, y conviene leer esta evidencia con honestidad. La mayor parte de los estudios sobre la alicina se ha realizado in vitro o con extractos concentrados, no con dientes de ajo en recetas cotidianas.

Aun así, el respaldo es sólido: la comunidad científica mantiene el interés por los compuestos azufrados del ajo desde hace décadas. La preparación importa más que la cantidad, y eso convierte al ajo en un caso de estudio de cómo un alimento común puede rendir más con un gesto de 10 minutos.

Este es el matiz práctico: no busques un efecto inmediato. Integra el ajo crudo o fermentado en platos fríos con frecuencia. El beneficio se construye con constancia, no con una dosis aislada. Como toda recomendación de suplementación o cambios de rutina, esta guía es orientativa y no reemplaza el criterio de un profesional de la salud.

⚡ Rutina de Optimización Diaria

  • Añade ajo crudo a una salsa fría: pica un diente, déjalo reposar 10 minutos y añádelo a tu vinagreta o alioli de hoy.
  • Prepara ajo fermentado en miel: pela y machaca ligeramente 4 o 5 dientes, cúbrelos con miel cruda y espera de 2 a 4 semanas.
  • Evita el calor: si buscas la alicina, no cocines el ajo; reserva la cocción solo para cuando quieras aroma.

Precio Solana hoy: SOL rompe los 100 dólares con un +10,39% y volumen explosivo

El precio de Solana hoy ha roto la barrera de los 100 dólares con una subida del 10,39% hasta los 106,91 dólares, mientras el volumen de negociación se dispara un 188% sobre su media mensual.

La sesión del 28 de agosto deja pocas dudas de que la ruptura no fue un espejismo. SOL abrió en 96,64 dólares y llegó a tocar los 109,89 dólares, con un rango intradía de casi 9 dólares que encaja con una volatilidad de ruptura. El precio cerró en el tercio superior de ese rango, una señal de que los compradores mantuvieron el control hasta el final.

La ruptura de los 100 dólares, validada por volumen y derivados

El dato más convincente es el volumen: 7.340 millones de dólares negociados en 24 horas, casi el triple de la media de 30 días, que ronda los 2.540 millones. La relación entre volumen y capitalización saltó del 6,32% al 11,76% en una sola jornada, una rotación de capital poco habitual.

El interés abierto en contratos perpetuos subió otro 5% hasta 67,96 millones de SOL, el nivel más alto desde el 9 de julio. Conviene explicarlo: el interés abierto mide el capital total comprometido en contratos de futuros perpetuos; que suba a la vez que el precio indica que entra dinero nuevo, no que los alcistas existentes se estén apalancando más.

El lado frágil del mercado apalancado

La otra cara del movimiento es el apalancamiento. Las liquidaciones globales de criptomonedas alcanzaron 652,6 millones de dólares en 24 horas, una purga de posiciones cortas que amplificó la subida de SOL. Cuando muchos operadores apuestan contra un activo y el precio rompe al alza, sus brókeres cierran las posiciones de forma forzosa y ese cierre empuja el precio aún más arriba.

El contexto también explica la sensibilidad de Solana. Bitcoin se mantiene sobre los 79.000 dólares y los flujos hacia sus ETF spot encadenan la racha más larga de entradas desde abril. SOL, como altcoin de gran capitalización, amplifica esos movimientos tanto al alza como a la baja.

El rally de SOL es legítimo, pero avanza sobre un mercado muy apalancado y todavía dominado por bitcoin.

Esa dominancia se lee en el índice de temporada de altcoins, que cayó a 35 puntos pese a la subida de Solana. Si el dinero fluyera hacia todo el ecosistema de altcoins, el índice repuntaría; en cambio, bitcoin sigue absorbiendo la mayor parte del capital. La subida de SOL parece una reversión táctica más que el inicio de una temporada amplia. El precio se mantiene por encima de sus medias móviles de 7, 15, 30 y 200 días, una alineación que los analistas consideran alcista.

Una reversión táctica, no una temporada de altcoins

La lectura de fondo es doble. El salto del 10,39% está validado por volumen al contado y por derivados, pero el precio ya ha recorrido un 41,04% en 14 días y sigue un 63,56% por debajo de su máximo histórico de 293,41 dólares de enero de 2025. Ese margen suena atractivo, pero no garantiza recuperación: dependerá de que bitcoin sostenga su régimen alcista y de que Solana siga demostrando actividad real en su red.

La historia reciente de Solana ayuda a no perder perspectiva. El activo ya vivió en 2024 y 2025 un rally impulsado por la narrativa de los ETF al contado y por el crecimiento de su DeFi (las finanzas descentralizadas construidas sobre la red), para luego sufrir correcciones abruptas cuando el apetito por el riesgo se enfrió. La red de alto rendimiento de Solana sigue siendo una de las apuestas más visibles del ecosistema cripto, pero su precio opera con una volatilidad que castiga a quien persigue máximos.

El escenario a vigilar ahora es la zona de los 100,88 a 102,27 dólares: el antiguo techo que ahora debería actuar como soporte. Si SOL pierde ese nivel con cierre diario, la ruptura quedaría invalidada. Por encima, la resistencia inmediata está en los 109,89 dólares del máximo intradía. Más allá de ese punto, los analistas proyectan un rango entre 110 y 125 dólares, pero conviene recordar que son proyecciones, no promesas.

Para quien ya tiene exposición, la lógica de gestión de riesgo sugiere no perseguir el precio a 106,91 dólares. Los retrocesos hacia la zona de 96 a 102 dólares ofrecen una referencia más equilibrada para quien quiera acumular, siempre con un límite de pérdida claro y sin apalancamiento. La volatilidad diaria de 9 dólares en una sesión avisa de que las ganancias pueden borrarse rápido.

El magnesio para dormir mejor: así eliges el formato con mejor absorción según los estudios

Tomar magnesio para dormir mejor depende de la forma y de la dosis que tu cuerpo absorbe de verdad. La evidencia apunta al bisglicinato por su vínculo con la relajación muscular y el descanso.

El magnesio que de verdad apoya tu descanso nocturno

El magnesio participa en la regulación de la actividad neuronal y en la relajación de las fibras musculares, dos procesos que marcan la diferencia entre un descanso reparador y una noche de vueltas en la cama. Su influencia se canaliza a través de los receptores NMDA y la señalización del GABA, el neurotransmisor que frena la excitabilidad del sistema nervioso.

También se ha estudiado su interacción con la melatonina y el cortisol, las dos hormonas que marcan el ritmo de sueño y vigilia. Un ensayo doble ciego con 46 adultos de mayor edad que recibieron 500 miligramos diarios de magnesio durante ocho semanas vio mejoras en el tiempo necesario para conciliar el sueño y en la calidad del descanso. Los investigadores también observaron cambios favorables en los niveles nocturnos de melatonina y cortisol.

El matiz es importante. El tamaño de la muestra es reducido, así que conviene leerlo como una pista sólida y no como una ley universal. La mayoría de los estudios apunta a que el magnesio apoya el descanso cuando existe un aporte bajo del mineral; si tu dieta ya lo cubre, el margen de mejora tiende a estrecharse.

La forma del magnesio decide cuánto llega de verdad a tu sistema nervioso; la dosis decide si ese aporte mueve la aguja del descanso.

Cómo elegir el formato con mejor absorción

No todos los magnesios son iguales. El óxido de magnesio es barato, pero su biodisponibilidad es baja y no aporta el mismo rendimiento que otras formas. El citrato mejora la absorción y es una opción aceptable, aunque puede acelerar el tránsito intestinal en algunas personas. El bisglicinato une el mineral al aminoácido glicina y destaca por su alta biodisponibilidad y su perfil calmante.

magnesio bisglicinato sueño

La dosis eficaz documentada para el descanso se sitúa entre 200 y 400 miligramos de magnesio elemental, preferiblemente por la noche. Aquí está la clave de la etiqueta: no te fijes en el peso total del compuesto, sino en el contenido de magnesio elemental. Una cápsula puede declarar un peso alto del compuesto y solo aportar una fracción como mineral utilizable.

Algunos complementos combinan magnesio con vitamina B6, que participa en el metabolismo energético y en la síntesis de neurotransmisores. Es una sinergia cómoda, pero no imprescindible si tu dieta ya cubre la vitamina.

📊 La pauta en cifras

  • Formato preferente: Bisglicinato de magnesio por su alta biodisponibilidad y su aminoácido glicina.
  • Dosis eficaz: Entre 200 y 400 miligramos de magnesio elemental, unos 60-90 minutos antes de dormir.
  • Calidad a buscar: Etiqueta que declare miligramos de magnesio elemental y certificado de análisis de terceros.
  • A tener en cuenta: El óxido es más barato pero se absorbe peor; el citrato puede acelerar el tránsito intestinal.

El análisis honesto: qué dice la evidencia y qué no dice aún

La suplementación con magnesio no es una moda pasajera. La Autoridad Europea de Seguridad Alimentaria (EFSA) reconoce declaraciones aprobadas para el mantenimiento de huesos y dientes y para la función muscular, pero no ha aprobado declaraciones de propiedades de sueño. A efectos prácticos, esto significa que el mineral es seguro y útil en su contexto, pero que el vínculo con el descanso se apoya más en la plausibilidad biológica y en ensayos clínicos aislados que en un consenso regulador.

Los metaanálisis sobre magnesio y calidad del descanso reflejan resultados mixtos: algunos ensayos ven mejoras en la latencia de sueño, otros no encuentran diferencias frente al placebo. La dosis, la duración y el estado previo del participante explican buena parte de esa disparidad. Por eso conviene ser honesto: si esperas un vuelco inmediato, probablemente te lleves una decepción. Si buscas un apoyo de fondo, con una dosis correcta y el formato adecuado, el magnesio es una de las piezas más consistentes que puedes sumar a tu rutina nocturna.

Antes de la cápsula, conviene revisar el plato: almendras, espinacas, semillas de calabaza, legumbres y cacao puro son fuentes naturales de magnesio. Un puñado de almendras antes de dormir no solo aporta el mineral, también grasas saludables y fibra que sostienen la saciedad nocturna.

Este beneficio encaja especialmente en personas con entrenamientos intensos, horarios irregulares o una ingesta vegetal baja en frutos secos, legumbres y semillas. Menos marketing, más etiqueta.

Estos datos son divulgativos y de optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Ajusta tu cena: Incluye una fuente natural de magnesio (almendras, espinacas o legumbres) para mantener un aporte de base.
  • Elige el formato: Toma 200-400 miligramos de bisglicinato de magnesio 60-90 minutos antes de dormir, comprobando la etiqueta de magnesio elemental.
  • Mantén el horario: Exponte a la luz natural al despertar y baja luces por la noche para que el mineral trabaje en un entorno circadiano favorable.

Elecciones en Francia 2027: el primer debate destapa el choque por deuda, déficit y el papel de la UE

El primer debate hacia las elecciones Francia 2027 ha dejado clara una fractura económica. He seguido con atención el encuentro organizado por la patronal Medef en Roland Garros; no fue una simple puesta en escena, sino la constatación de que deuda, déficit y relación con Bruselas marcarán la campaña.

Sobre la pista Philippe Chatrier se subieron siete aspirantes. Marine Le Pen y Jean-Luc Mélenchon, primera y segunda en las encuestas, dominaron el pulso. Los centristas Édouard Philippe y Gabriel Attal compitieron por el espacio ortodoxo; el socialdemócrata Raphaël Glucksmann, el conservador Bruno Retailleau y la ecologista Marine Tondelier completaron el plantel.

Deuda, déficit y reglas europeas: el eje del primer choque

El diagnóstico fiscal separa a todos. Mélenchon defendió que, si llega al Elíseo, «desobedecerá» las reglas de la Unión Europea contrarias a los intereses franceses y abogó por modificar los tratados. También propuso condonar la deuda pública en manos del Banco Central Europeo, una idea que Philippe calificó de «extremadamente peligrosa» por el riesgo de perder credibilidad financiera. Le Pen anunció un plan de ahorro de 125.000 millones de euros con recortes en organismos públicos, gasto relacionado con la inmigración y la contribución francesa a la UE.

  • 125.000 millones de euros: recorte de gasto propuesto por Le Pen para controlar las cuentas públicas.
  • 60 años: edad de jubilación que Mélenchon quiere restablecer frente a la actual de 64 años.
  • Reforma de 2023: Tondelier y Glucksmann la derogarían, aunque Glucksmann aboga por una nueva basada en las condiciones de trabajo.

El bloque sobre deuda pública dejó la mayor advertencia de la noche. Mélenchon aseguró que encontrará aliados europeos, sobre todo entre los países del sur, si impulsa su propuesta. Philippe insistió en una regla de equilibrio presupuestario; Le Pen vinculó el control del déficit a la soberanía económica. No hay terreno intermedio.

«Si no lo hacemos, vamos a morir política, social e industrialmente.» — Jean-Luc Mélenchon, candidato de la izquierda, debate organizado por Medef, 27 de agosto de 2026

Reindustrialización y pensiones: otros modelos para la economía francesa

La reindustrialización fue el segundo gran campo. Le Pen propuso declarar cualquier implantación industrial «proyecto de interés nacional mayor» y prometió acabar con la «locura normativa» y eliminar 140 impuestos contraproducentes. Attal apostó por simplificar la burocracia con el método acelerado que se empleó para Notre-Dame tras el incendio de 2019. Philippe y Glucksmann coincidieron en que Europa debe hacerse respetar; Glucksmann fue más allá: «Europa se está convirtiendo en el Imperio Otomano del siglo XXI». Tondelier defendió una política industrial con criterio ecológico para reducir las dependencias estratégicas de Francia frente a China y EE.UU.

En pensiones, Attal propuso introducir un pilar de capitalización y seguir reduciendo el gasto público; Philippe defendió trabajar más tiempo, como otros países europeos. Mélenchon, en cambio, situó el objetivo en los 60 años, al considerar que retrasar la jubilación puede elevar el gasto sanitario y del seguro de desempleo. Glucksmann matizó que derogar la reforma de 2023 no significa mantener el sistema actual.

Lo que veo tras el debate: una campaña que se decidirá en los mercados

Lo que veo tras este primer cara a cara es una campaña en la que el margen fiscal se ha convertido en el único campo de batalla real. Francia arrastra una deuda pública elevada y un déficit que supera las reglas europeas; cualquier propuesta radical tendrá consecuencias directas sobre la prima de riesgo. La condonación de deuda en manos del BCE supone una ruptura monetaria y legal con efectos para todo el euro; no es un gesto retórico. Tampoco lo es el recorte de 125.000 millones anunciado por Le Pen: si se ejecuta con rapidez, puede devolver credibilidad ante los inversores, pero también contraer el consumo interno.

Lo que no resuelve el debate es cómo financiar la reindustrialización sin aumentar el déficit ni subir impuestos a las rentas medias. Esa contradicción la vigilaré en los próximos sondeos. El siguiente hito será la consolidación de las candidaturas y los primeros barómetros de septiembre, cuando se compruebe si el voto económico premia la disciplina o la soberanía.

🌍 El impacto en España y Europa

El calendario francés importa directamente en España. Si las propuestas de Le Pen o de Mélenchon ganan peso en las encuestas, la prima de riesgo gala puede tensionarse y arrastrar al alza los bonos periféricos. Para las hipotecas variables españolas, un Euríbor que deje de bajar o repunte unos puntos básicos encarece las cuotas en plena digestión de la última política monetaria. El BCE observará con atención cualquier plan que cuestione la condonación de deuda o la independencia monetaria. Para el IBEX-35, el riesgo también es concreto: Francia es el principal destino de la banca y las constructoras españolas. Una contracción fiscal francesa o una crisis de confianza en su deuda endurecería la financiación y las condiciones de las multinacionales españolas.

Mercadona abre en Bilbao su primera Tienda 9 en Vizcaya: qué cambia para el cliente

Mercadona abre este jueves en el barrio de Miribilla de Bilbao su primera Tienda 9 de Vizcaya, una reforma de 1,9 millones de euros que reorganiza la compra por procesos y amplía el espacio de frescos.

Qué cambia en la Tienda 9 de Bilbao

Situado en el número 2 de la calle Doctor Espinosa Orive, el local emplea a 54 personas. La apuesta no es un simple lavado de cara: Mercadona ha pasado de organizar el establecimiento por negocios a hacerlo por procesos, un cambio interno que, según la comunicación de la cadena, agiliza el acto de compra y hace más intuitiva la disposición del surtido.

El obrador central es la pieza más visible de ese rediseño. Agrupa el corte, la cocción, y el envasado de productos frescos en un único punto, en lugar del reparto anterior por secciones. A efectos prácticos, el comprador no pierde de vista el preparado: todo se elabora más cerca del lineal y con un flujo más continuo hacia el libre servicio.

Ese rediseño se traduce, según la cadena, en más espacio para los frescos y una reposición más ágil de las estanterías. Conviene situar el dato: Mercadona ya ha reformado cientos de tiendas en España con este esquema, así que Bilbao se incorpora a un estándar ya rodado y no a un piloto aislado.

Detrás del cambio hay un argumento de productividad: al concentrar corte, cocción y envasado, la plantilla reduce desplazamientos al reponer. Mercadona lo traduce en una operación más ágil que, sobre el papel, acorta la espera del cliente ante el fresco y el lineal de rotación alta.

Menos paseos internos, más lineal de frescos.

Reorganizar por procesos y centralizar el obrador no solo ordena la trastienda: cambia el tiempo que el cliente dedica a encontrar el fresco y la reposición.

Eficiencia energética: cuánto ahorra de verdad

Mercadona Bilbao

El segundo gran bloque es la sostenibilidad técnica. Los murales de frío incorporan sistemas Aerofoil que minimizan la pérdida de frío hacia los pasillos, y la sala utiliza CO2 como refrigerante. La compañía cifra el ahorro en hasta un 10% de energía y hasta un 40% de agua respecto al modelo anterior.

La actualización de las salas de máquinas y la renovación de equipos persiguen un menor mantenimiento y una mayor eficiencia operativa a largo plazo. Son mejoras de back office que reducen costes estructurales; otra cosa es que ese margen llegue al precio del lineal. De momento, no hay una rebaja de precios anunciada por esta reforma.

Para el comprador, la forma de comprobarlo es sencilla: entrar en la sala de refrigerados y notar si el pasillo es menos frío que en una tienda convencional. Ese confort es la cara visible del ahorro; el coste energético no aparece en el tique.

📊 Tienda 8 frente a Tienda 9

ModeloOrganizaciónEficiencia
Tienda 8Por negocios y seccionesReferencia previa
Tienda 9Por procesos y obrador centralHasta 10% menos energía y 40% menos agua

La expansión 2026-2033 y el precedente de la Tienda 8

El desembarco de la Tienda 9 en Vizcaya no es un hito aislado. La evolución desde el anterior modelo, la Tienda 8, se extenderá entre 2026 y 2033 con una inversión de 3.700 millones de euros. Mercadona prevé cerrar 2026 con aproximadamente 60 Tiendas 9 repartidas por toda España.

Ese calendario importa al comprador vasco por una razón práctica: la reforma de Miribilla no cambiará de golpe todos los supermercados de la provincia. El despliegue es gradual y la cadena decide dónde aparece antes el nuevo formato en función de rentabilidad, tráfico y antigüedad del parque de tiendas.

Conviene separar lo que mejora para el cliente de lo que mejora para la cuenta de resultados. La reorganización por procesos y el obrador central reducen desplazamientos internos y costes de reposición; el ahorro energético del 10% y el de agua del 40% son ganancias de eficiencia operativa. Nada de eso se traduce de forma automática en precios más bajos en el lineal.

Lo que sí percibirá el comprador es el confort térmico de la sala, un surtido de frescos más visible y, en teoría, menos roturas de stock en las horas punta. Si el modelo se consolida, el beneficio de compra será más de experiencia y agilidad que de precio, al menos a corto plazo.

El supermercado abre de lunes a sábado, de 9:00 a 21:00 horas, y dispone de un aparcamiento de 67 plazas, dos de ellas para vehículos eléctricos.

Para quien viva o trabaje en Miribilla, la apertura de hoy puede servir como termómetro del nuevo estándar. Si la experiencia en frescos y el flujo de caja en hora punta mejoran, el modelo tendrá recorrido en otras zonas de Vizcaya. Si no, habrá que mirar con más escepticismo el plan multimillonario.

🛒 El Veredicto de Compra

  • No esperes una rebaja automática: la reforma reduce costes internos de Mercadona y mejora la experiencia, pero no hay un recorte de precios anunciado para el bilbaíno.
  • Compara en el lineal de frescos: el obrador central y la nueva distribución pueden mejorar la visibilidad del producto de temporada, pero el precio por kilo sigue mandando.
  • Vigila el horario y la ubicación: abre de 9:00 a 21:00 y está en Miribilla, con un aparcamiento de 67 plazas, dos de ellas eléctricas.
Publicidad