La gestión económica de Trump cae 20 puntos en aprobación y el Partido Republicano reclama un giro

Me detengo en la caída de 20 puntos de la aprobación de la gestión económica de Trump. El dato resume un deterioro político que ha dejado de ser un rumor de pasillo en el Partido Republicano.

El coste de vida continúa al alza en Estados Unidos y la economía, que fue uno de los grandes argumentos electorales del presidente, se ha convertido en su principal flanco. Según la información difundida a finales de agosto, la aprobación de su gestión económica ha perdido 20 puntos desde el inicio del mandato.

La erosión de la aprobación y el coste de vida

  • El coste de vida sigue subiendo y erosiona el poder adquisitivo de los hogares.
  • La aprobación económica cae 20 puntos desde la investidura.
  • Las bases republicanas y dirigentes del partido expresan malestar por el rumbo económico.

Este desgaste llega a las puertas de las elecciones de medio mandato. No es un detalle menor: los legisladores republicanos empiezan a medir el impacto en sus propios distritos y reclaman un cambio de estrategia.

“La economía, uno de los grandes argumentos que devolvieron a Donald Trump a la Casa Blanca, se está convirtiendo en uno de sus principales problemas políticos.” — Redacción de El Periódico, 27 de agosto de 2026

Algunas de las decisiones con las que la Casa Blanca pretende abaratar los precios están provocando el efecto político contrario: inquietud entre sus votantes y resistencia entre dirigentes republicanos que se juegan su propio futuro en las urnas.

La economía fue uno de los grandes argumentos que devolvieron a Donald Trump a la Casa Blanca. Hoy ese activo se ha convertido en pasivo, y el desgaste aparece en las encuestas con una intensidad difícil de ignorar.

Un giro exigido desde dentro del Partido Republicano

Lo que me parece relevante del episodio no es solo la caída de la aprobación, sino la procedencia de la crítica. No son economistas externos ni comentaristas: son cargos electos del propio partido y su base electoral quienes piden un giro.

La inflación se ha vuelto un problema político de primera magnitud. La presidencia puede resistir un mal dato aislado, pero no una narrativa instalada: precios altos, poder adquisitivo débil y una agenda económica que no convence ni a los suyos. El calendario electoral amplifica el coste de cualquier error.

Las elecciones de medio mandato suelen actuar como un referéndum sobre la economía. Históricamente, el partido que ocupa la Casa Blanca pierde escaños cuando la percepción de precios altos se instala entre los votantes. El actual ciclo no parece una excepción.

En mi lectura, el debate interno republicano muestra que la gestión de la inflación no se agota en cifras macroeconómicas. Se decide en el supermercado y en el surtidor, y ahí es donde el votante evalúa al partido gobernante. La Reserva Federal puede hacer su trabajo en materia monetaria, pero el coste político lo asume la Casa Blanca.

El calendario de noviembre de 2026 será la prueba. Si la narrativa de precios elevados no cambia, el Partido Republicano no podrá separar su suerte electoral de la gestión económica del presidente.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero el episodio refuerza la sensibilidad de los mercados europeos ante la política económica de Washington.

  • Si el descontento fuerza cambios en la política arancelaria o fiscal estadounidense, las expectativas de inflación global pueden ajustarse y, con ellas, las rentabilidades de la deuda.
  • El Euríbor a 12 meses no se mueve solo por el BCE: sigue de cerca las yields de los bonos del Tesoro estadounidense.
  • Para las empresas del IBEX con exposición a Estados Unidos, un giro brusco en la política comercial introduce incertidumbre en márgenes y cadenas de suministro.

Para el consumidor español, el canal principal es el financiero. Si la presión política en Washington obliga a modificar la agenda comercial, los mercados de bonos reaccionarán antes que los parlamentos y el Euríbor lo notará.

La Reserva Federal y el BCE comparten ahora mismo el mismo enemigo: una inflación que no termina de normalizarse. Por eso, lo que ocurra con la política económica de la mayor economía del mundo no es irrelevante para Europa.
Patrocinios de cripto en el fútbol: la FCA dispara la alerta y los clubes tiemblan

Hubo un tiempo, no tan lejano, en el que el fútbol europeo se lanzó en brazos del cripto sin red de seguridad. El análisis de CNBC International reconstruye ese auge y su desplome: del contrato de 85 millones de euros que firmó el Inter de Milán con Digital Bits a la advertencia que hoy lanza la FCA a los clubes ingleses. La euforia duró poco y la resaca llegó con facturas impagadas, tokens derrumbados y reguladores tocando a la puerta.

En 2021, el Inter de Milán firmó uno de los patrocinios cripto más grandes del fútbol europeo, un acuerdo de cuatro años valorado en 85 millones de euros con Digital Bits, una empresa de blockchain. A cambio, la marca ocupaba la parte frontal de la camiseta nerazzurri, frente a millones de aficionados en todo el mundo. Pero el acuerdo se vino abajo con rapidez. En sus resultados financieros, el club desveló que Digital Bits no había pagado los 20,4 millones de euros adeudados por la temporada 2022-23 ni otros 1,25 millones en bonus por rendimiento. La Digital Bits Foundation alegó que los acuerdos los había firmado Zita Labs, no la fundación, y que los patrocinios estaban terminados. El club retiró el logo de su web, de las vallas publicitarias y, finalmente, de la camiseta. La Roma, que también tenía contrato con la compañía, hizo lo mismo tras impagos, según los medios italianos.

La resaca del bitcoin arrasó con los patrocinios

El problema no era solo de Digital Bits. En julio de 2021, el bitcoin rozó los 69.000 dólares, reflejo de una ola de optimismo en el mercado cripto. Pero en noviembre de 2022 había perdido más del 70% de su valor desde aquel pico. En plena burbuja, el fútbol se había convertido en el gran escaparate de marketing del sector: los clubes ofrecían audiencias globales, visibilidad y credibilidad, y las empresas cripto ponían el efectivo. Según explica CNBC International, al desplomarse los precios varias firmas del sector colapsaron o entraron en bancarrota, y muchas arrastraban patrocinios millonarios con equipos deportivos de todo el mundo. El mayor dominó fue el exchange FTX, con acuerdos con la MLB, la escudería Mercedes de Fórmula 1 y los derechos de nombre del pabellón de los Miami Heat.

Fan tokens: la promesa de cercanía que acabó en especulación

El alcance del cripto en el fútbol iba más allá del patrocinio. Los aficionados también habían comprado en la burbuja. En toda Europa los clubes cerraron acuerdos millonarios con empresas cripto: algunos eran patrocinios tradicionales de camiseta o manga, otros eran productos completamente nuevos como los fan tokens. Hay que entenderlos como carnés digitales de socio que daban ventajas como experiencias VIP, contenido exclusivo o votar en encuestas del club. Pero como también podían comprarse y venderse en un mercado abierto, su precio podía subir y bajar. Rob Wilson, decano en el University Campus of Football Business, recuerda en el vídeo que los paquetes de acceso resultaban atractivos: poder observar entrenamientos o vivir los partidos de forma distinta era un gancho eficaz.

El caso más mediático fue el del Barcelona. El club lanzó su token oficial BAR en 2020 con la promesa de que los aficionados pudieran interactuar con el club de nuevas formas. Salió al mercado a 2 euros por unidad y la demanda fue inmediata: las primeras 600.000 unidades se agotaron en horas, generando alrededor de 1,3 millones de dólares. En los dos años siguientes se vendieron tokens BAR por valor de más de 39 millones de dólares, siempre según el análisis de CNBC International. Para los clubes que buscaban nuevas vías de ingresos parecía un avance revolucionario. Un profesor de finanzas del fútbol de la Universidad de Liverpool lo resume sin rodeos en el documental: la atracción del efectivo era tan grande y se veía como un plan para hacerse rico rápido que hubo una carrera por subirse al carro, aunque no había nada real que respaldara esos activos.

Fue un ejemplo clásico de la teoría del tonto más grande: si querías mantener el valor de los tokens, tenías que encontrar a alguien dispuesto a comprártelos.

— Profesor de finanzas del fútbol, Universidad de Liverpool, citado por CNBC International

Una vez iniciada la negociación, el token del Barça subió desde su precio inicial y llegó a rozar los 60 dólares antes de iniciar un largo deslizamiento. Según el documental, en 2026 cotizaba en torno a 30 céntimos. Y el patrón se repitió en los fan tokens vinculados a algunos de los mayores clubes europeos: subidas breves seguidas de caídas prolongadas. La propia plataforma de Socios, propiedad de Chiliz, advierte en su resumen de riesgos para Reino Unido que los fan tokens pueden oscilar con brusquedad y que, si no hay suficientes compradores o vendedores, los usuarios pueden no poder operar cuando quieran ni al precio que esperan.

La FCA apunta a los clubes y Europa intensifica controles

Cuando los precios cayeron y algunas empresas cripto quebraron, los reguladores europeos empezaron a intensificar el escrutinio: bloquearon el acceso a webs de criptoactivos no autorizadas en varios mercados y reprimieron promociones ilícitas dirigidas al público minorista. En Reino Unido, esa presión apunta ahora a los propios clubes. La Financial Conduct Authority (FCA) ha advertido a los equipos sobre los patrocinios con exchanges y plataformas de trading cripto no registrados. Según el regulador, esos acuerdos pueden dar legitimidad a empresas que operan fuera de las normas y exponer a los aficionados a daños.

No todas las plataformas cripto se han retirado del deporte. BitPanda, con sede en Austria, defiende otro modelo. La compañía asegura que cuenta con múltiples licencias europeas y que su filial británica está registrada en la FCA para ciertas actividades de criptoactivos. Su argumento, recogido por CNBC International, es que no todo el marketing cripto debe tratarse igual: nunca intentan empujar al cliente a operar o invertir de inmediato, sino construir una marca sólida y de confianza mediante alianzas con clubes de trayectoria y credibilidad. Entre sus socios figura el Arsenal, que en 2020 la nombró socio oficial de trading cripto. Aunque el club londinense ya había sido objeto de escrutinio: en 2021, el organismo publicitario británico dictaminó que dos promociones de sus fan tokens incumplían las normas. El Arsenal respondió que los tokens estaban pensados para la participación de los aficionados, no como inversión, y que había incluido advertencias de riesgo.

Lecciones para los aficionados

El saldo para quienes compraron fan tokens en plena euforia ha sido, en muchos casos, una pérdida económica. Rob Wilson admite en el documental que el sector se ha quemado con algunos de esos acuerdos y que los aficionados han perdido dinero; la educación financiera, sostiene, no acompañó a esas decisiones. Su lectura es matizada: cree que los tokens no fungibles pueden tener un papel en el ecosistema del fútbol de los próximos diez o veinte años, pero que será muy distinto al de los últimos cinco, precisamente porque hubo quemaduras. El primer boom de patrocinios cripto puede haber terminado, pero la relación del fútbol con los activos digitales no ha desaparecido.

El documental deja un aviso para navegantes: la próxima ola cripto en el deporte llegará con más regulación y, quizá, con clubes más cautos. La pregunta es si los aficionados también lo serán, o si volverán a confundir un carné digital de socio con una apuesta segura. La historia reciente sugiere que la línea entre participación y especulación sigue siendo peligrosamente fina. En el siguiente episodio, CNBC International cuenta el caso de un club inglés para el que el cripto se convirtió en algo más que un patrocinador: se transformó en los cimientos de un modelo de negocio completamente nuevo.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

Youtube video

El Gobierno saca a audiencia el real decreto de renovables para centros de datos y el sector avisa de fuga de inversión

El Gobierno ha lanzado a audiencia pública el proyecto de real decreto que obligará a los centros de datos a acreditar un consumo renovable del 80% hora a hora, una medida que el sector considera un riesgo adicional para la competitividad de las inversiones en España.

El texto, impulsado por los ministerios de Transición Ecológica, Economía y Transformación Digital, permanecerá en consulta desde el 27 de agosto hasta el 4 de septiembre. La tramitación por la vía de urgencia confirma la intención del Ejecutivo de acortar los plazos de una norma que fija requisitos de sostenibilidad energética, hídrica y de soberanía digital para instalaciones de más de 1 MW.

Qué exige el real decreto a los centros de datos

El borrador introduce una obligación de adicionalidad renovable: todo nuevo megavatio consumido deberá venir acompañado de un MW instalado en los 18 meses anteriores a la entrada en funcionamiento, ya sea mediante autoconsumo o mediante contratos a plazo (PPA). El cumplimiento se acredita hora a hora, lo que obliga a casar generación y consumo renovable en cada periodo, sin recurrir a certificados verdes desacoplados del tiempo real.

Además, se exige que al menos el 80% del consumo eléctrico tenga respaldo renovable mientras el mix nacional no supere el 90% de generación verde. El incumplimiento deriva en penalizaciones crecientes sobre cargos y peajes y, en última instancia, en la pérdida del derecho de acceso y conexión.

La regulación española bebe de los cuellos de botella vividos en Irlanda, Singapur, Países Bajos y Estados Unidos, donde la falta de planificación energética ha frenado la expansión de los data centers.

En España se han otorgado más de 12 GW de derechos de acceso y conexión desde 2021, frente a una Estrategia de Inteligencia Artificial que prevé 2,5 GW de computación en 2030 y una demanda eléctrica asociada de entre 3,5 y 4 GW. El desfase justifica, según el Ejecutivo, filtrar los proyectos por su impacto territorial e hídrico.

El real decreto convierte la sostenibilidad en condición de acceso al sistema eléctrico, no en un objetivo voluntario para los nuevos centros de datos.

La patronal y los operadores advierten de que esta criba puede desviar inversión a otros mercados. Las exigencias de soberanía digital también son elevadas: la operación del centro y el control de los datos deben recaer en entidades sujetas al derecho de la Unión Europea.

La obligación de que los datos y metadatos permanezcan en territorio comunitario añade una capa de gobernanza que puede alejar a operadores con plataformas globales. Sin embargo, la norma reserva un trato reforzado para los centros que alojen datos de las Administraciones Públicas o vinculados a la seguridad nacional.

Plazos de adaptación y penalizaciones para evitar colapsos

El borrador fija un calendario de transición: los proyectos ya en tramitación dispondrán de seis meses para acreditar el cumplimiento, plazo que se reduce a tres meses si están pendientes de un concurso de acceso a la red. Si no se adaptan, pueden renunciar a los derechos sin ejecución de garantías, una salida que busca ordenar la saturación actual de solicitudes.

Las infracciones no se limitan a sanciones económicas. El incumplimiento de los requisitos se traduce en recargos crecientes en cargos y peajes y, en último término, en la pérdida del derecho de acceso y conexión. El objetivo es evitar que el sobrecoste recaiga sobre el recibo de la luz de los consumidores y sobre el sistema eléctrico.

En materia hídrica y de eficiencia energética, la norma prevé exigir la categoría ‘A’ del futuro etiquetado europeo cuando entre en vigor, dentro de aproximadamente un año. También obliga a los centros de más de 500 kW a remitir anualmente al Ministerio para la Transición Ecológica sus datos de eficiencia y sostenibilidad para su publicación.

Los proyectos de más de 1 MW deberán informar además sobre el cumplimiento del código de conducta europeo de eficiencia para centros de datos. El Ministerio que dirige Sara Aagesen acumula así la competencia de supervisión sobre una infraestructura cada vez más crítica para la economía digital, en coordinación con la Comisión Europea.

Análisis: filtrar el crecimiento sin frenar la inversión

La lógica del real decreto es evitar que España repita los colapsos de Irlanda o Singapur. La correlación horaria y la adicionalidad renovable encarecen la operación de un centro de datos, pero también protegen al sistema eléctrico de una demanda que se concentra en horas punta.

El riesgo está en la ejecución. Si la acreditación resulta demasiado rígida o los plazos de adaptación se interpretan de forma restrictiva, parte de la inversión puede optar por Portugal, Italia o los Países Bajos, mercados que compiten por los mismos proyectos. La consulta pública, abierta solo hasta el 4 de septiembre, es la primera señal del equilibrio que busca el Ejecutivo: dar certidumbre sin dilatar la norma. La prueba llegará con la respuesta del sector y con la primera oleada de solicitudes de acceso que deban acreditar renovables hora a hora.

El borrador otorga al Gobierno una herramienta de selección de proyectos sobre la base de su impacto ambiental y su compromiso con la red. La cuestión es si el filtro será compatible con la velocidad que exigen los operadores de inteligencia artificial y computación en la nube.

📊 Las Claves para el Inversor

  • Qué vigilar: El plazo de alegaciones finaliza el 4 de septiembre; de su resultado depende el calendario de aprobación y las condiciones finales de adicionalidad renovable.
  • Reacción del valor: El sector de infraestructura digital y las utilities con cartera de PPAs seguirán con atención la norma, ya que la adicionalidad renovable puede elevar la demanda de contratos a plazo.
  • Precedente sectorial: La regulación se inspira en los colapsos de Irlanda y Singapur, donde las restricciones energéticas frenaron el crecimiento de los data centers y desviaron grandes inversiones a otros mercados.

CaixaBank recompra acciones y ejecuta el 54% de su programa de 500 millones

CaixaBank ha ejecutado ya el 54,38% de su programa de recompra de acciones propias de 500 millones de euros, según ha comunicado este viernes a la CNMV. El ritmo de compra devuelve caja al accionista y engrasa la liquidez del valor en bolsa.

En las diecisiete semanas transcurridas desde el anuncio de mayo, la entidad ha destinado 272 millones de euros a adquirir 22,39 millones de acciones propias. Solo en la última semana, el banco ha recomprado 697.866 títulos por un importe cercano a 9,2 millones de euros. La ejecución confirma un programa que se sitúa por encima de la mitad de su importe máximo.

El encargado de ejecutar las compras es BNP Paribas, que actúa como gestor externo del programa de recompra. La entidad financiera supervisa el cumplimiento de los límites y la secuencia de adquisiciones en los distintos centros de negociación. El programa cuenta con con la flexibilidad de cerrarse antes si se agota el montante autorizado o si aparece alguna circunstancia que lo recomiende.

Ejecución del programa: cifras acumuladas y de la última semana

La notificación remitida a CNMV detalla el desglose de las compras. El precio medio implícito del conjunto del programa ronda los 12,15 euros por acción, resultado de dividir los 272 millones desembolsados entre los 22,39 millones de títulos adquiridos. En la última semana, el precio medio se situó cerca de 13,18 euros, un nivel coherente con la reciente evolución de la cotización.

El ritmo no es estrictamente lineal. La media semanal acumulada asciende a unos 1,32 millones de acciones, mientras que la semana más reciente fue más moderada, con 0,70 millones de títulos. Son volúmenes que representan una fracción pequeña del capital flotante del banco y apenas alteran la liquidez de la cadena de valor.

El 54% ejecutado en diecisiete semanas deja a CaixaBank lejos de agotar el programa dentro del tope de seis meses si no acelera el ritmo de compra.

La cifra habla por sí sola. La gran banca española mantiene programas similares de recompra, aunque con distintos niveles de ambición. BBVA y Santander han ejecutado recompras de mayor volumen en los últimos trimestres, mientras que Sabadell centra su política de retribución en el dividendo. En este contexto, CaixaBank se alinea con una tendencia que el mercado descuenta de forma positiva.

La recompra se enmarca en la política de remuneración al accionista que la entidad ha consolidado tras la integración de Bankia. Un programa de estas características eleva el beneficio por acción al reducir el número de títulos en circulación, un efecto directo sobre la valoración que los analistas incorporan a sus modelos. La capitalización de CaixaBank, en un rango medio de la banca española, convierte estos 500 millones en un programa modesto en términos relativos. La señal de confianza es, en todo caso, más relevante que el importe absoluto.

Condiciones del buyback y límites de negociación

El programa establece un límite prudencial de adquisición: no más del 25% del volumen diario medio de las acciones en el centro de negociación donde se ejecute cada compra. Las operaciones se desarrollan en el Mercado Continuo, DXE Europa, Turquoise Europe y Aquis Exchange, cuatro plataformas que permiten diversificar la ejecución y reducir el impacto sobre la horquilla de precios.

La duración máxima del buyback es de seis meses. CaixaBank puede finalizarlo antes si se alcanza el importe monetario máximo de 500 millones de euros o si concurre alguna circunstancia que así lo exija. El banco no está obligado a ejecutar la totalidad si las condiciones de mercado lo desaconsejan.

Recompra y valoración: qué descuenta el mercado

Al ritmo de compra de las diecisiete primeras semanas, la entidad necesitaría unas 31 semanas para desembolsar los 500 millones completos, por encima del tope de seis meses. Hay margen para acelerar, y BNP Paribas modula las adquisiciones en función del precio y de la liquidez del valor. El detalle relevante es si el banco prefiere completar el programa o dar prioridad a un precio medio atractivo.

Los inversores leen la recompra como una señal de solvencia y de confianza en la generación de capital. En comparación con el sector, CaixaBank mantiene una ratio de capital holgada y una rentabilidad estable, lo que le permite compaginar el dividendo en efectivo con la recompra de títulos. No hay tensión en el balance.

Queda la incógnita regulatoria. La CNMV supervisa estas operaciones para garantizar que no se manipule la cotización y que los volúmenes se ajusten a lo comunicado. El historial reciente de la banca española no registra incidencias relevantes en este capítulo, lo que reduce el riesgo de ejecución. El mercado ya lo descuenta.

📊 Las Claves para el Inversor

  • Qué vigilar: la próxima notificación semanal a la CNMV para comprobar si CaixaBank acelera las compras o mantiene el ritmo del 54%.
  • Reacción del valor: la recompra actúa como soporte para la cotización, en un contexto de apetito por la retribución bancaria.
  • Precedente sectorial: BBVA y Santander ejecutan programas mayores, y el mercado ha premiado contundentemente la reducción de títulos en circulación.

Alstom abandona el megacontrato Renfe de 40 trenes: la puja queda entre Talgo y CAF

Alstom abandona el megacontrato de Renfe para 40 trenes de alta velocidad, valorado en hasta 1.777 millones de euros. La decisión, adelantada por El Periódico con información de Hosteltur y de fuentes próximas al fabricante citadas por Financial Times, deja la puja entre Talgo y CAF sin confirmación oficial por parte de Renfe.

Renfe contempla una compra inicial de 30 trenes de alta velocidad por 1.362,5 millones de euros, sin IVA. Con los diez trenes opcionales, la licitación alcanzaría el importe completo de 1.777 millones. El operador público busca renovar y ampliar su flota para competir en los corredores de alta velocidad, aunque no ha confirmado la retirada de Alstom.

Por qué Alstom se retira de un contrato de 1.777 millones

El fabricante francés habría declinado presentarse antes del cierre del plazo fijado por dos razones. Por un lado, consideraba que los plazos de entrega eran demasiado ajustados. Por otro, las exigencias de velocidad de Renfe resultaban, a su juicio, ‘excesivamente ambiciosas’: el operador reclama trenes preparados para alcanzar velocidades de hasta 350 kilómetros por hora.

El calendario del concurso establece que los cinco primeros trenes debían entregarse antes del mes 40 desde la adjudicación y toda la flota antes del mes 78. Eso supone la producción de un tren cada 45 días, un ritmo que Alstom juzgó incompatible con su filosofía industrial. Renfe exige además operación en ancho estándar UIC de 1.435 milímetros, el sistema europeo de control de trenes ERTMS/ETCS en niveles 0, 1 y 2, el sistema de seguridad español ASFA, un mínimo de 450 plazas, dos clases, accesibilidad universal, espacios para bicicletas y servicio de restauración a bordo.

Bajo la presidencia ejecutiva de Martin Sion, en el cargo desde el 1 de abril, Alstom refuerza una política de selección de proyectos mucho más estricta. La compañía busca proteger márgenes, caja y capacidad de ejecución tras conflictos industriales heredados de anteriores direcciones. En esta nueva etapa, el grupo francés prefiere concentrar menos recursos en menos programas y ejecutarlos con estándares altos antes que asumir concursos con calendario y requisitos que considera desalineados con su estrategia.

La retirada de Alstom no convierte el concurso en un paseo: entrega a Talgo y CAF la responsabilidad de sostener solos la alta velocidad española sin red.

La retirada de Alstom deja un vacío considerable en uno de los mayores contratos ferroviarios de Europa. Renfe evaluará las ofertas atendiendo a criterios técnicos, económicos y de de mantenimiento, con especial atención a la eficiencia, disponibilidad, capacidad, fiabilidad y cumplimiento de los hitos de entrega. Talgo y CAF quedan como los grandes candidatos en una puja que históricamente habría tenido más presión competitiva.

Talgo y CAF se quedan solos ante la exigencia técnica de Renfe

Para los dos fabricantes españoles, la salida del grupo francés es una oportunidad industrial de primer orden. El contrato, con hasta 40 unidades y un importe máximo de 1.777 millones de euros, daría carga de trabajo a sus plantas fabriles durante varios ejercicios y reforzaría su posición en la alta velocidad europea tras la liberalización del AVE en 2021. La ausencia de Alstom también reduce la competencia a la baja y, por tanto, la presión sobre los márgenes.

Al mismo tiempo, Renfe pierde capacidad de negociación. Cuantos menos fabricantes pujen, más difícil resulta mantener la disciplina de precios y de calendario que el operador público trataba de blindar con unos plazos de entrega muy estrictos. La exigencia de un tren cada 45 días no es caprichosa: responde a la necesidad de disponer de flota en el menor tiempo posible para mantener la oferta en los corredores de alta velocidad frente a Ouigo e Iryo.

Hoja de Ruta: Claves del Viaje

El impacto inmediato de esta retirada se mide en la reducción de la competencia industrial y en el refuerzo del polo ferroviario español. Talgo y CAF suman capacidades complementarias en material rodante de alta velocidad, pero tendrán que demostrar que pueden cumplir el ritmo de fabricación que Alstom consideró inviable. La zona cero es el tejido productivo de ambos fabricantes en España, directamente beneficiado si la adjudicación se materializa.

El dato que resume la operación es la combinación de escala y cronograma: 30 trenes iniciales por 1.362,5 millones de euros y hasta 10 opcionales hasta 1.777 millones, con los cinco primeros trenes exigidos antes del mes 40. Esa velocidad de producción ha sido, precisamente, el argumento de Alstom para retirarse. La lectura a largo plazo es clara: la alta velocidad española sigue necesitando inversión en flota, pero la ejecución industrial se convierte en el auténtico cuello de botella.

El precedente más cercano es la liberalización del corredor de alta velocidad en 2021, que obligó a Renfe a acelerar la renovación de su parque móvil. La retirada de Alstom, si se confirma, no rompe el concurso: lo convierte en una batalla entre dos gigantes españoles con presión máxima para entregar a tiempo. Habrá que seguir de cerca la resolución de la licitación y la eventual confirmación oficial de Renfe.

EMT y Bicimad gratis el 7 y 8 de septiembre en Madrid para la vuelta al cole

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los autobuses de la EMT y los trayectos de Bicimad de hasta 30 minutos serán gratuitos los días 7 y 8 de septiembre en Madrid.
  • ¿Quién está detrás? El Ayuntamiento de Madrid, para facilitar la vuelta al cole y reducir el uso del coche privado.
  • ¿Qué impacto tiene? Dos días laborables de transporte público municipal sin coste para el viajero, coincidiendo con la operación regreso.

Madrid activa dos jornadas gratuitas en la EMT y Bicimad los días 7 y 8 de septiembre para ordenar la vuelta al cole.

El Ayuntamiento de Madrid ha confirmado la gratuidad de todos los autobuses de la EMT durante el lunes 7 y el martes 8 de septiembre. En Bicimad, el sistema público de bicicletas eléctricas de la ciudad, serán gratuitos los trayectos de hasta 30 minutos.

Cuándo y cómo usar gratis la EMT y Bicimad

La medida, que ya se ha tomado, en otros arranques de curso y en jornadas de alta contaminación, persigue un doble efecto: facilitar la vuelta a las aulas y reducir el peso del coche privado en el centro de la capital. Es una medida de movilidad urbana, no de tarifa permanente.

El 7 y el 8 de septiembre son laborables. Eso significa que la gratuidad coincidirá con la reactivación de los trayectos escolares y de oficina. En Bicimad, la cobertura gratuita queda limitada a los desplazamientos de hasta media hora; a partir del minuto 31 se aplica la tarifa ordinaria.

El Ayuntamiento vincula la iniciativa con la operación regreso y con el final de las afecciones de movilidad del verano. No es un regalo puntual: ya se ha utilizado como palanca en otros ciclos de movilidad, con el foco puesto en la descongestión de los accesos a los colegios.

Qué obras de verano se reabren en Madrid

El fin del verano trae también carpetazo a varias obras que han condicionado carreteras y bulevares. Esta misma semana se reabrió el túnel de la M-30 en sentido salida tras tres semanas cerrado por las obras de soterramiento de la A-5. A partir del lunes 31 de agosto, la huella de los trabajos se reducirá en la M-30 a la altura de Puente de Vallecas y en la calle de Alcalá, entre Cibeles y la plaza de la Independencia.

Dos días de gratuidad no resuelven la movilidad del nuevo curso: son un alivio puntual para que la vuelta a la rutina no se haga en coche.

Junto a la Puerta de Alcalá se recuperará un carril por sentido, aunque la ocupación de la calzada se mantendrá por el futuro bulevar. La calle de Alcalá tendrá tres carriles por sentido (dos para tráfico general y uno para transporte público) y la plaza de la Independencia mantendrá cuatro carriles abiertos en el acceso al Retiro, con un carril reservado a buses y taxis.

La red viaria aún conserva otras zonas en obras. La L11 de Metro avanza en Conde de Casal, Madrid Río y Palos de la Frontera; el soterramiento del paseo de la Castellana a su paso por las Cinco Torres no abrirá hasta diciembre y mantiene cortado el tronco central sobre 675 metros. Parque Ventas ha terminado su fase principal y solo tendrá afecciones nocturnas. El soterramiento de la A-5 en Latina también encara su recta final; la eliminación del segundo baipás de Los Yébenes reducirá daños a partir de la próxima semana.

Hoja de Ruta: Claves del Viaje

La gratuidad de dos días parece una medida menor, pero tiene un valor de señal. Madrid vuelve a usar el transporte público como amortiguador de la movilidad cuando la ciudad reabre colegios y oficinas. El impacto es visible, sobre todo en las líneas de la EMT que conectan barrios escolares y en los Bicimad de distritos como Moncloa, Chamberí o Ciudad Lineal. El dato es dos días completos, no una franja horaria.

Recordemos que esta misma palanca se activó con la gratuidad de Bicimad en periodos de alta contaminación o en campañas concretas. La lectura de esta redacción es que el Ayuntamiento vuelve a externalizar la solución: con obras a medio terminar y una vuelta al cole que castiga horarios punta, regala billete en lugar de cobrar por congestión. Es coherente con su estrategia de no tocar el bolsillo mientras llegan las restricciones estructurales. El riesgo es la recaída: si no se refuerzan frecuencias y carriles de prioridad, la medida se limitará a llenar buses sin cambiar el reparto modal.

El siguiente hito de movilidad será el fin de las obras de la A-5 en Latina, previsto para finales de año. Ahí se comprobará si la promesa de menos coches en superficie se traduce en una red de transporte público más fiable.

La FAA obliga a inspeccionar 1.069 Airbus A320 y A321 en EE.UU. por posibles grietas estructurales

La FAA ha ordenado la inspección de 1.069 aeronaves Airbus A320 y A321 registradas en Estados Unidos tras detectar grietas estructurales en un ensayo de fatiga. La directiva de aeronavegabilidad obligará a los operadores a revisar zonas concretas del fuselaje a partir del 1 de octubre.

La directiva de la FAA: alcance y calendario

La directiva de aeronavegabilidad AD 2026-17-01, publicada en el Federal Register y efectiva el próximo 1 de octubre, afecta a determinados aviones de las familias A320 y A321 que cumplen las condiciones establecidas por el regulador. No se trata de una inmovilización general: el alcance queda condicionado a los criterios técnicos fijados por EASA, entre ellos que la aeronave tenga asociado un objetivo de vida útil extendida (Extended Service Goal).

El procedimiento previsto incluye una inspección mediante rototest, una técnica que permite detectar posibles grietas en los orificios donde se fijan determinados elementos estructurales. En función de los resultados, los operadores deberán aplicar las medidas de mantenimiento que correspondan o solicitar a Airbus las instrucciones de reparación.

La alerta tiene su origen en un ensayo de fatiga realizado sobre un Airbus A320 dentro de la campaña destinada a evaluar la posibilidad de prolongar su vida operativa. Durante las pruebas aparecieron grietas alrededor de varios orificios de fijación situados junto a las esquinas superiores de la puerta del compartimento de carga.

Qué daños aparecieron en el ensayo de fatiga

Las zonas afectadas corresponden a las secciones 16 y 17 del fuselaje, identificadas tanto en el lado izquierdo como en el derecho de la aeronave. La FAA advirtió de que la ausencia de medidas correctoras podría comprometer la integridad estructural del avión, lo que motivó elevar la alerta europea a requisito de aeronavegabilidad en EE.UU.

La directiva es preventiva: nace de un ensayo de fatiga, no de un fallo en servicio. El alcance queda acotado a aviones con vida útil extendida.

La directiva estadounidense no nace de un fallo en servicio, sino de una campaña de pruebas de vida extendida. Ese matiz es relevante: el hallazgo es preventivo, no reactivo.

Comparativa entre la directiva FAA y la de EASA

MagnitudFAA AD 2026-17-01EASA AD 2025-0193
Efectividad1 de octubre de 2026Septiembre de 2025
Aeronaves afectadas1.069 A320 y A321 en EE.UU.Flota con objetivo de vida útil extendida
OrigenEnsayo de fatiga A320Ensayo de fatiga A320
Medida inicialInspección rototestInspección y trabajo en frío

El encaje regulatorio y el precedente de EASA

Washington no ha emitido este criterio en solitario. La actuación estadounidense parte de la información técnica recogida previamente por la Agencia de Seguridad Aérea de la Unión Europea (EASA) en su directiva AD 2025-0193, publicada en septiembre de 2025. El documento europeo contempla la revisión de las zonas afectadas y establece distintas actuaciones según el resultado de las inspecciones.

Si se localizan grietas, el operador debe solicitar al fabricante las instrucciones de reparación. Si no se detectan daños, se contempla una modificación de los orificios de fijación mediante un procedimiento de trabajo en frío. La FAA había planteado inicialmente estas medidas en una propuesta publicada en mayo y, tras revisar la información técnica y los comentarios recibidos, la convirtió ahora en directiva definitiva.

Qué implica para Airbus y los operadores

Para Airbus, el impacto es doble. En términos comerciales, la directiva no impone una inmovilización preventiva de la flota estadounidense, pero sí obliga a revisar más de un millar de células de las familias A320 y A321, un proceso que consume horas de taller y puede tensar los ya ajustados programas de mantenimiento de las aerolíneas. En términos reputacionales, el hallazgo apunta al fuselaje de un avión con décadas de servicio y vida útil extendida, no a un modelo de nueva generación.

Para los operadores estadounidenses, la directiva obliga a integrar el rototest en las revisiones ya programadas antes del 1 de octubre. El coste recae sobre el mantenimiento de las aerolíneas, sin que la FAA haya comunicado una restricción inmediata a la operación comercial. La mayoría de las aerolíneas estadounidenses espera que el coste sea acotado. En el sector, la comparación natural es Boeing: el regulador estadounidense mantiene un escrutinio equivalente sobre el 737 MAX tras los episodios de 2019, y cada alerta sobre Airbus se lee en clave competitiva.

El mercado suele descontar este tipo de directivas con normalidad. Las inspecciones por fatiga en aeronaves maduras son recurrentes y rara vez derivan en reemplazos inmediatos de flota. La clave para los inversores está en la respuesta de Airbus y en el coste operativo para las aerolíneas, más que en el riesgo sistémico de seguridad.

El matiz es importante.

📊 Las Claves para el Inversor

  • Qué vigilar: La entrada en vigor de la directiva AD 2026-17-01 el 1 de octubre y el volumen de incidencias de grietas que reporten los operadores estadounidenses.
  • Reacción del valor: Las directivas de aeronavegabilidad preventivas suelen tener un impacto limitado en cotización, pero cualquier inmovilización adicional sí movería la acción de Airbus.
  • Precedente sectorial: El escrutinio de la FAA sobre Boeing tras el 737 MAX elevó el coste de cumplimiento y retrasó entregas; el marco para Airbus, menor, aún acota la flota de vida extendida.

El almacenamiento de gas en Europa toca mínimos de 20 años por crisis Ormuz: invierno caro

El almacenamiento de gas en Europa encara el invierno en mínimos de dos décadas. La crisis del estrecho de Ormuz mantiene bloqueados cargamentos de GNL de Qatar y dispara la competencia por un suministro global cada vez más escaso.

Según recoge OilPrice.com, el continente se dirige hacia el invierno con uno de los niveles de gas almacenado más bajos de los últimos veinte años. La guerra en Oriente Medio ha paralizado los suministros de GNL qataríes, ha disparado los precios del gas en Europa y Asia y ha intensificado la puja por cada barco disponible.

La situación responde a una tormenta casi perfecta. La demanda para llenar unos depósitos agotados y el consumo eléctrico de las olas de calor estivales coincidieron con con una oferta global de GNL recortada. Los cargamentos de Qatar permanecen atrapados detrás del estrecho de Ormuz, y los precios europeos de referencia lo reflejan.

El punto de partida ya resultaba incómodo para esta altura del año. Los almacenes europeos suelen superar el umbral de confort durante la segunda mitad del verano para llegar a diciembre con margen suficiente. Un nivel bajo en agosto deja poco colchón ante un invierno frío y convierte cada interrupción adicional en un movimiento inmediato de precios.

La temporada de llenado arranca cada año en abril y concluye por lo general en octubre. Europa necesita inyectar en esos meses todo el gas que consumirá entre noviembre y marzo. Si el ritmo de inyección se frena durante el verano, recuperar el terreno perdido resulta cada vez más caro a medida que se acerca el frío.

En el invierno de 2022, tras el corte de los flujos rusos por gasoducto, Europa logró llenar sus almacenes hasta niveles elevados gracias a la importación masiva de GNL. Aquella campaña dejó una enseñanza incómoda: la seguridad depende de los barcos, no solo de los gasoductos. Ahora, los barcos que no llegan son precisamente el problema.

El equilibrio gasista europeo del invierno se decidirá en el estrecho de Ormuz y en la pugna con Asia por cada cargamento.

El efecto Ormuz: un cuello de botella que dicta el precio

El estrecho de Ormuz concentra una parte significativa del tránsito mundial de hidrocarburos y de gas natural licuado. Los cargamentos de Qatar, uno de los mayores exportadores de GNL, llevan semanas sin fluir con normalidad. Cada barco que no zarpa obliga a los compradores europeos y asiáticos a buscar alternativas en un mercado al contado cada vez más estrecho.

La competencia con Asia añade más presión a los precios. Los importadores asiáticos pagan primas para asegurarse volúmenes antes del invierno, y ese pulso se traslada a los hubs europeos. El mercado ibérico no queda al margen: España cotiza conectada al resto de Europa y la tensión gasista se filtra de forma directa al precio mayorista de la electricidad.

Precios del gas y de la luz en España: qué se espera este invierno

El mercado eléctrico español depende del gas natural en las horas de mayor demanda, cuando la generación renovable no cubre por sí sola el consumo. Con el gas caro, la electricidad se encarece. La factura regulada de los hogares acogidos al PVPC absorbe parte de la subida con retardo, pero la intensidad final dependerá de cuánto dure el bloqueo del GNL qatarí y de la severidad del invierno.

Los analistas no descartan que el TTF, la referencia europea del gas natural, se mantenga elevado durante el primer trimestre. En ese contexto, cada desvío meteorológico o cada retraso logístico en las rutas marítimas actúa como acelerador de precios. Las reservas europeas, según los datos de la plataforma AGSI, no alcanzan el nivel con el que Europa solía encarar diciembre.

precio gas invierno 2026

El sistema gasista español cuenta con seis plantas de regasificación en activo, una de las redes más densas del continente. Esa infraestructura permite recibir GNL de múltiples orígenes, pero no aísla a España de los precios internacionales. El gas se paga al coste marginal de la molécula global, y ese coste lo fijan ahora Ormuz y la competencia asiática.

En España, la alta penetración renovable es la principal defensa. La eólica y la fotovoltaica reducen las horas en las que el gas marca el precio. Sin embargo, en los días anticiclónicos de diciembre, sin viento y con poco sol, el ciclo combinado recupera protagonismo y la factura se resiente. El operador del mercado ibérico, OMIE, refleja esa correlación en sus precios horarios.

Un invierno normal permitiría atravesar la temporada con tensiones contenidas, aunque sin holgura. Un invierno frío, con semanas consecutivas de alta demanda, obligaría a Europa a disputar los cargamentos de enero y febrero a precios que hoy parecen muy superiores. La meteorología se convierte así en una variable financiera más.

La fragilidad estructural del suministro europeo vuelve al primer plano

Europa ha construido su seguridad energética invernal sobre dos pilares: almacenamiento abundante y flujos constantes de GNL. El primero se ha debilitado por el calor del verano; el segundo, por la geopolítica. La lección no es nueva. La dependencia de rutas marítimas concentradas expone al continente a perturbaciones que los contratos a largo plazo no siempre cubren.

La contradicción de fondo es evidente. Mientras las instituciones insisten en la diversificación de suministradores, el mercado continúa atado a un puñado de cuellos de botella: Ormuz, Suez, el Bósforo. Una interrupción sostenida en cualquiera de ellos traslada el problema a los precios finales con rapidez.

La seguridad del suministro está garantizada en España; la seguridad de los precios, no.

Qatar se ha convertido en un proveedor estratégico para el sur de Europa. Sus contratos de largo plazo abastecen regasificadoras en Italia, Francia y España. La interrupción de Ormuz no anula esos compromisos, pero altera las rutas. Desviar un barco hacia Suez añade días de navegación y encarece el flete, una factura que termina pagando el comprador.

La Comisión Europea defiende desde 2022 una política de compras conjuntas y de llenado obligatorio de almacenes. El choque actual pone a prueba esa arquitectura. El gas almacenado sirve de colchón, pero no es gratis: se acumula cuando el precio es bajo y se consume cuando la demanda aprieta. Ahora toca acumular con los precios en máximos.

El invierno 2026-2027 arrancará con una prima de riesgo geopolítico incorporada al precio del gas. La cuestión no es si las reservas alcanzarán el nivel de confort de ejercicios anteriores, sino cuánto costará llenarlas a partir de septiembre. La respuesta la darán los mercados globales antes que las instituciones europeas.

España dispone de herramientas: más capacidad de regasificación, contratos de largo plazo con productores no dependientes de Ormuz y un mix renovable que reduce la exposición directa al gas. Eso sí, la seguridad física no equivale a precios bajos. El gas llegará a la península, pero se pagará al precio que fije la pugna por cada molécula disponible. El consumidor europeo recibirá la factura de esa fragilidad en los próximos meses.

Empleo en la industria de defensa: Indra, Rheinmetall y Leonardo disparan sus plantillas en Europa

El empleo en la industria de defensa se ha convertido en el motor laboral de Europa. Indra acaba de elevar un 53% su plantilla de Defensa en dos años, y Rheinmetall ha igualado ese ritmo mientras Leonardo y BAE Systems crecen a doble dígito. Los datos semestrales que han presentado las grandes compañías consultadas por Expansión dibujan una carrera por el talento con pocos precedentes recientes.

Indra y Rheinmetall, a la cabeza del empleo de Defensa

Indra cerró junio de 2026 con 7.878 empleados en su división de Defensa, frente a los 5.157 de junio de 2024. Son casi un 53% más. La plantilla global de la compañía española, sin embargo, se redujo un 5% hasta 58.383 trabajadores, tras la venta de Business Process Outsourcing a Teknei por casi 100 millones de euros. La filial tecnológica Minsait perdió un 12% de su plantilla en el último año, hasta 41.206 efectivos.

La apuesta por el negocio militar no es improvisada. Indra se ha desprendido de actividades civiles para concentrar recursos en Defensa y Espacio. La división espacial, que incluye Hispasat e Hisdesat, alcanzó los 1.631 trabajadores, casi el doble que los 847 de un año antes. El rearme no se frena con discursos.

Rheinmetall ha seguido una hoja de ruta más radical aún. El grupo alemán vendió su división civil Power Systems al fondo Aequita por 350 millones de euros y opera ya solo en el negocio militar. Ese negocio empleaba a 29.636 personas en junio de 2026, un 53% más que los 19.383 de dos años antes y un 24% más que un año atrás. Europa vuelve a fabricar armas.

Leonardo y BAE Systems tampoco se quedan atrás. La italiana Leonardo cerró el semestre con 66.510 empleados, un 14% más que en 2024, y proyecta llegar a 75.500 en 2030. La británica BAE Systems alcanzó 112.400 trabajadores, un 12,4% más en dos años, y elevó su cartera de pedidos en 19.000 millones de euros, un 24% más.

El rearme europeo no es un ciclo de pedidos, sino una carrera por el talento que definirá qué países controlan su propia seguridad industrial.

España necesita miles de técnicos aeronáuticos

Airbus Defence & Space y Saab completan el tablero. La filial de Airbus tenía 36.446 empleados en junio de 2026, solo un 2% más que dos años antes, inmersa en la fusión espacial del Proyecto Bromo con Leonardo y Thales. La sueca Saab cerró 2025 con 27.865 trabajadores, un 13,5% más interanual. Y eso cuesta dinero.

El mantenimiento aeronáutico (MRO) es una de las áreas con más presión. El conjunto de la Defensa, la seguridad, la aeronáutica y el espacio ya genera en España 260.000 empleos directos, indirectos e inducidos, según PwC para Tedae. España necesitará entre 8.000 y 13.000 técnicos de mantenimiento en los próximos diez años, de acuerdo con el informe de Synergie España. La dificultad para cubrir estas posiciones no es solo la falta de candidatos: las habilitaciones y certificaciones oficiales reducen de inmediato el grupo de talento disponible. El talento, ese es el cuello de botella.

El rearme europeo redibuja el mercado laboral industrial

Durante décadas, Europa delegó en Estados Unidos la protección del continente y desmanteló buena parte de su tejido industrial militar. Ese paradigma se ha roto. Ahora los gobiernos europeos riegan el sector con miles de millones de euros públicos, abren fábricas y exigen entregas inmediatas. Las plantillas no crecen por una moda corporativa: crecen porque hay contratos, pedidos y una demanda real de vehículos blindados, aviones, buques, drones y sistemas electrónicos. Tras la Guerra Fría, la mayoría de los países europeos recortaron gasto militar y cerraron centros productivos enteros.

Hay riesgos que conviene no maquillar. El primero es la dependencia de la contratación pública: si las prioridades presupuestarias cambian, estas plantillas quedarán expuestas. El segundo es la fuga de talento. Los salarios del sector aeronáutico español, en torno a 48.000 euros brutos anuales, siguen por debajo de los que ofrecen Francia o Alemania. Las certificaciones obligatorias ralentizan la incorporación de nuevos perfiles. Sin una mejora salarial y formativa, España podría formar técnicos para que otros países se los lleven.

La pregunta de fondo no es si habrá empleo en la industria de la defensa, sino si Europa sabrá retenerlo. El primer semestre de 2026 deja una lectura clara: las empresas que han concentrado su negocio en Defensa, con la venta de divisiones civiles incluidas, son las que más empleo crean. El próximo gran test no estará en las cifras de plantilla, sino en la capacidad de los estados para sostener los pedidos que las justifican.

Centros de datos renovables: el Gobierno obliga a un 80% de energía verde

La futura regulación de los centros de datos en España fija un consumo renovable del 80%. El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha sometido a consulta pública un real decreto que impone, además, los umbrales de eficiencia energética e hídrica más altos del mundo. Según el texto en tramitación, recogido por El Periódico de la Energía, el objetivo es evitar que la expansión de estas infraestructuras dispare la factura eléctrica.

La medida llega en plena aceleración del consumo energético asociado a la inteligencia artificial. El borrador obliga a los promotores a cubrir el 80% de su demanda con energía renovable mediante autoconsumo y contratos de compraventa de energía a largo plazo, conocidos como PPA. La condición es deliberada; en Estados Unidos algunos centros de datos ya optan por desconectarse de la red y construir centrales de gas para garantizarse suministro 24 horas.

El borrador llega tras meses de debate sobre el papel de estas infraestructuras en el sistema eléctrico. El Ejecutivo no oculta su incomodidad con proyectos que consumen grandes volúmenes de recursos y compiten con la industria por el acceso a la red. No se prohíbe, pero se condiciona. Quien quiera conectar un centro de datos en España deberá asumir desde el diseño los costes de sostenibilidad.

El real decreto no se queda en el origen de la electricidad. Incorpora exigencias de de eficiencia energética e hídrica que funcionan como un filtro técnico de entrada al mercado español. Los dos indicadores se llaman PUE y WUE.

Un PUE de 1,15 significa que por cada vatio consumido por los servidores, la instalación solo gasta 0,15 vatios adicionales en refrigeración, iluminación y distribución eléctrica. Para el WUE, el listón de 0,1 litros por cada kWh supone apenas 100 mililitros de agua por kilovatio hora. El listón es altísimo. España plantea ambos límites como condición para conectar nuevas cargas a la red.

Un estándar que se sitúa por encima de los grandes operadores

Los datos de la industria muestran la exigencia del planteamiento. En 2024, Google registró un PUE promedio de 1,09 y Meta de 1,08. AWS promedió 1,15 en su cartera propia y Microsoft comunicó 1,16 para su ejercicio fiscal. Son cifras de élite, muy alejadas del promedio global ponderado de 1,54 que el Uptime Institute recoge en su encuesta de 2025 con 681 participantes, un nivel prácticamente igual al de 2018.

El listón del 1,15 no describe al mercado medio: describe a los centros de datos de las grandes tecnológicas.

Las instalaciones empresariales locales se mueven en torno a 1,63, según datos de IDC de enero de 2025. Los principales operadores de coubicación presentan valores de entre 1,39 y 1,58. El real decreto coloca a cualquier proyecto que quiera operar en España cerca de la excelencia: o se diseña con refrigeración y distribución optimizadas o no entra.

El agua será el filtro más incómodo, porque no todos los climas permiten un WUE de 0,1.

El agua, la variable que separa un proyecto viable de un fracaso

El WUE mide la cantidad de agua consumida por cada kWh que utilizan los servidores. Exigir 0,1 litros por kWh deja fuera a una parte amplia del sector. Amazon Web Services registró una WUE media directa de 0,12 litros por kWh en 2025. Meta comunicó 0,19 en 2024 y Microsoft 0,27 para su ejercicio fiscal 2025. Digital Realty situó su indicador en 0,59 litros por kWh y Equinix en 0,91 litros por kWh en 2025.

La información disponible para 2024 refleja diferencias todavía mayores entre operadores. Microsoft mostraba un uso medio en torno a 0,30 litros por kWh, AWS 0,15, Meta 0,19, QTS 0,82 y Digital Realty 0,70 litros por kWh. Las cifras confirman que el cumplimiento no depende solo de la voluntad del operador.

La localización lo cambia todo. Los valores regionales comunicados por Amazon en 2025 oscilaron entre 0,02 litros por kWh en Estocolmo y 2,85 litros en Yakarta. Son más de cien veces de diferencia dentro de un mismo operador. Madrid no es Helsinki. El clima y la arquitectura de refrigeración determinan el consumo de agua.

Los proyectos situados en climas áridos o en zonas con estrés hídrico enfrentan un desafío añadido. Una instalación refrigerada con agua evaporativa difícilmente bajará de 0,5 litros por kWh. El margen para la ineficiencia desaparece.

Para sortear el doble filtro, los promotores necesitarán combinar tecnologías avanzadas. El free-cooling aprovecha el aire exterior cuando las condiciones son favorables. La refrigeración líquida por inmersión en circuito cerrado enfría los servidores con fluidos que no se evaporan. Solo así resulta factible acercarse a los niveles exigidos.

Por qué el Gobierno impone ahora el filtro más duro del sector

El movimiento tiene una lógica económica clara. España quiere atraer inversión digital sin trasladar su factura energética a los consumidores. La experiencia de Estados Unidos, donde la demanda de los centros de datos ya tensiona precios y suministro, funciona como advertencia. La vicepresidenta tercera y ministra para la Transición Ecológica, Sara Aagesen, ha defendido que la futura normativa evitará impactos sobre el recibo.

Pero la dureza del estándar introduce una contradicción inevitable. Un WUE de 0,1 es casi inalcanzable para operadores medianos y para ubicaciones cálidas. El riesgo es que el filtro acabe seleccionando solo a los hiperescala con capital para refrigeración líquida, o que desvíe proyectos hacia países con menos exigencias. Ahí está la fricción. El objetivo es proteger al sistema; el efecto secundario puede ser expulsar a parte del mercado.

El precedente global es claro: los centros de datos ya no son solo consumidores de electricidad, sino actores capaces de alterar los mercados locales. La apuesta española consiste en trasladar la disciplina ambiental al inicio del proyecto, no al final. Si funciona, puede consolidar al país como destino para workloads sostenibles; si falla, la inversión buscará otras jurisdicciones.

La consulta pública abre ahora la fase de alegaciones. El texto final dirá si los límites se mantienen, se flexibilizan o se modulan por zonas climáticas. La eficacia de la norma no se medirá por su ambición, sino por su capacidad para atraer centros de datos que cumplan sin encarecer el recibo. Las próximas decisiones de los grandes operadores pondrán a prueba el diseño.

Marc Vidal alerta: la puntuación social llega a 27 países europeos sin pasar por las urnas

En Atlanta, a principios del siglo XX, un hombre con sombrero llamaba a la puerta de una casa y no preguntaba por el dueño, sino por el vecino de enfrente. Quería saber si bebía, si pagaba a tiempo, con quién se le veía los domingos. Esa escena, caída en el olvido, es el punto de partida del análisis que Marc Vidal desarrolla en su último vídeo: la puntuación social no es un invento de Silicon Valley ni de China, sino un negocio que lleva más de un siglo facturando.

Lo que hoy llamamos perfilado algorítmico, sostiene Vidal, ya existía cuando aquel agente anotaba respuestas en una ficha de cartón que viajaba a una oficina y decidía si el vecino conseguía un seguro, un empleo o un crédito. El vecino nunca sabía que la ficha existía.

El negocio que nació en Atlanta en 1899

La empresa que industrializó ese negocio, cuenta el analista, se fundó en Atlanta en 1899 de la mano de dos hermanos, Cator y Guy Woolford, y se llamó Retail Credit Company. Su producto era la reputación ajena, vendida a quien tuviera que asumir un riesgo con un desconocido. Los agentes recorrían el país preguntando a vecinos, caseros y antiguos jefes, y rellenaban informes que incluían hábitos de bebida, estabilidad matrimonial y cualquier indicio sobre la moralidad del sujeto.

Hacia los años sesenta, según Vidal, la compañía acumulaba expedientes de decenas de millones de personas en Estados Unidos y Canadá. Llegó a acusarse a la firma de premiar a sus agentes por encontrar información negativa: un informe que no decía nada no valía nada. El ciudadano puntuado no podía leer su ficha ni corregirla, y casi siempre ignoraba que existiera.

De la ficha de cartón a Equifax

La reacción política, precisa Vidal, no llegó por el contenido de los expedientes. Llegó cuando la empresa anunció que iba a informatizarlos. Mientras la difamación dormía en carpetas de papel era un abuso artesanal, limitado por la física; al convertirse en infraestructura consultable en segundos, el abuso no cambió de naturaleza, cambió de velocidad.

Las audiencias del Congreso en 1970 llevaron a la Fair Credit Reporting Act, la primera ley de protección de datos de consumidores del mundo, que entró en vigor en abril de 1971. Reconoció el derecho del ciudadano a saber qué hay en su expediente, a corregirlo y limitó quién podía usarlo. Vidal apunta lo que ocurrió después: la compañía se cambió el nombre. Desde 1975, según la propia firma, se llama Equifax.

Nadie ha votado nunca ese paquete: cada pieza se aprobó por separado y la suma nunca se presentó como suma.

— Marc Vidal

Una sentencia europea que marcó el punto

Vidal salta de Atlanta a Europa y recuerda que la puntulación social tampoco es ajena al continente. En diciembre de 2023, el Tribunal de Justicia de la Unión Europea resolvió el caso de una ciudadana alemana a la que denegaron un crédito por una puntuación calculada por SCHUFA, la mayor agencia de información crediticia de Alemania. La agencia alegaba que ella no decidía nada, solo calculaba un valor de probabilidad. El tribunal respondió que cuando ese valor determina de manera decisiva lo que hace un tercero, la puntuación ya es la propia decisión.

El número, subraya el analista, era el punto. Europa ya tenía ciudadanos puntuados mucho antes de que empezáramos a señalar a China, y hubo que esperar a 2023 para que un tribunal lo admitiera.

Las piezas de la infraestructura europea

En la segunda parte del vídeo, Vidal enumera lo que considera las piezas de una infraestructura de verificación que crece cada año. El reglamento eIDAS 2 obliga a los 27 Estados a poner a disposición de sus ciudadanos una cartera de identidad digital antes de que acabe este año; al año siguiente, administraciones, entidades reguladas y grandes plataformas deberán aceptarla. La justificación es la comodidad, y la propia Comisión calcula un ahorro de 1.200 millones de euros anuales solo en el sector financiero. El resultado, advierte Vidal, es una llave de identidad verificada por el Estado que conecta lo público y lo privado en un mismo teléfono.

A eso se suma el conocido como chat control, que permite escanear de forma automatizada comunicaciones privadas sin sospecha previa ni orden judicial. Vidal recuerda que expiró el 3 de abril de 2026, tras un rechazo parlamentario en marzo por 311 votos contra 228, y que el 9 de julio la misma cámara aprobó reiniciarlo hasta abril de 2028. Que un parlamento vote lo contrario de sí mismo en cuatro meses, dice, dice bastante sobre la presión que hay detrás de esta historia.

En el terreno del dinero, el reglamento contra el blanqueo fija un tope de 10.000 euros para pagos comerciales en efectivo, exige identificación a partir de 3.000 y prohíbe cuentas de criptoactivos anónimas. Y el Banco Central Europeo prepara el euro digital, con piloto previsto para el segundo semestre de 2027 y primera emisión probable en 2029.

Democracia sin demos: quién escribe las reglas

El creador plantea que la Unión Europea es, según sus palabras, el caso más sofisticado de democracia sin demos. El Parlamento Europeo es la única institución elegida por los ciudadanos, pero no puede iniciar legislación: ese poder pertenece a la Comisión, cuyos miembros designan los gobiernos nacionales. El Banco Central Europeo gestiona la política monetaria de 21 países desde la entrada de Bulgaria el 1 de enero de 2026, y su mandato está en los tratados. La eurocámara no puede revocar una decisión monetaria ni destituir a su Comité Ejecutivo.

Vidal ilustra esa asimetría con Grecia en 2013: el país llevaba tres años bajo programas de rescate diseñados por la Troika, formada por la Comisión, el BCE y el Fondo Monetario Internacional, ninguna de las cuales se presentaba a las elecciones griegas. Ese año, según Eurostat, el paro alcanzó el 27,5% y la economía había perdido cerca de una cuarta parte de su PIB desde 2008. Los griegos votaron varias veces, afirma, y el programa siguió siendo el mismo.

La suma nunca se sometió a votación

El argumento central del vídeo no exige, insiste Vidal, ninguna conspiración. Reconoce que hay motivos reales detrás de cada norma: el abuso infantil existe, el blanqueo existe, el fraude de identidad existe. Pero recuerda a Max Weber, que ya en su obra economía y sociedad describió la administración moderna como eso que llamó ‘gobierno mediante expedientes’: el poder del funcionario no viene de su cargo, sino de saber más sobre ti de lo que tú sabes sobre él.

Lo que hace que todo esto avance sin resistencia, cree el analista, no es el miedo sino la comodidad. Firmar una hipoteca desde el móvil, identificarse en once segundos, pagar sin tocar nada. El problema aparece cuando se ve la imagen final: en ninguna elección europea la pregunta fue si queremos que la identidad, las comunicaciones y los pagos sean verificables por defecto. Cada pieza se aprobó por separado, con calendarios y lenguajes técnicos distintos. La suma, sostiene Vidal, nunca se presentó como suma.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

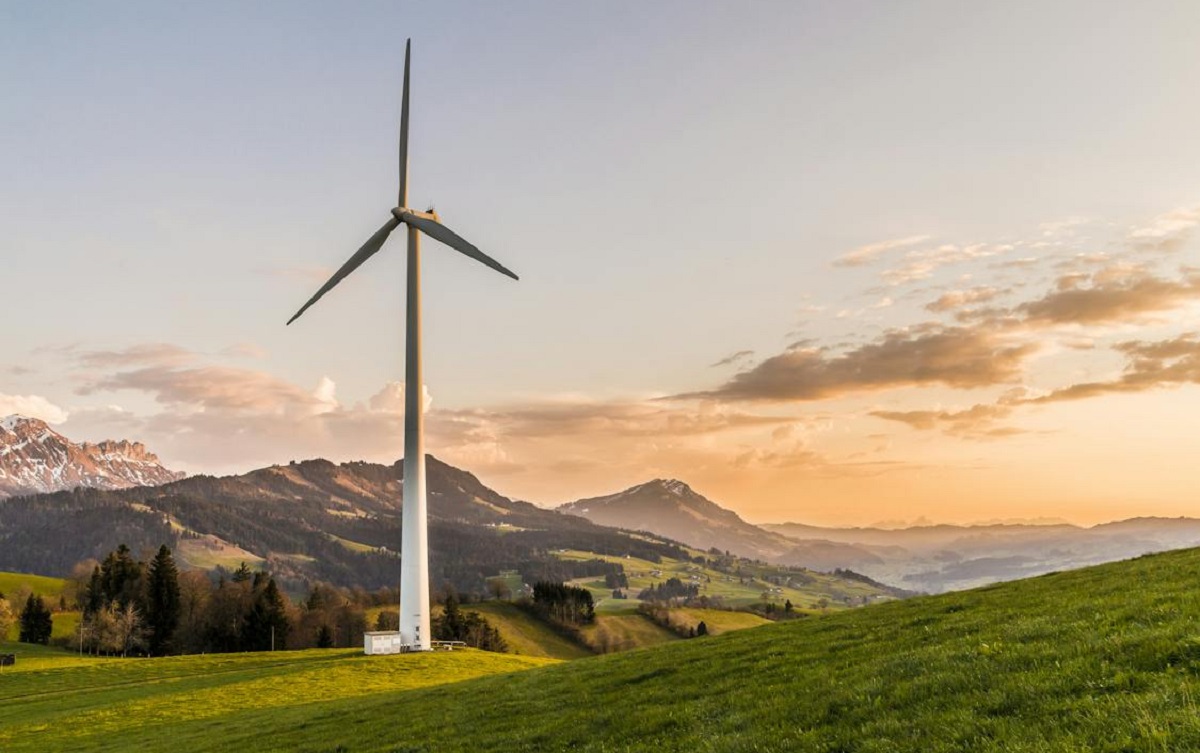
La energía eólica en EE.UU. acelera: 7 GW instalados en 2025 y 46 GW previstos hasta 2029, según Wood Mackenzie y ACP

La energía eólica de Estados Unidos pisó el acelerador en 2025: instaló 7 gigavatios (GW), un 36% más que el año anterior, y mantiene un horizonte de 46 GW acumulados entre 2025 y 2029, según el U.S. Wind Energy Monitor de Wood Mackenzie y la American Clean Power Association (ACP).

Un arreón del 36% en un año y 46 GW a la vista

El dato llega en pleno cambio de régimen para el sistema eléctrico estadounidense. Tras una década de demanda plana, Wood Mackenzie calcula que el consumo eléctrico crecerá una media del 3% anual hasta 2029, frente al 0,7% de los diez años anteriores. Los centros de datos concentran 59 de los 90 GW de nuevo pico de demanda previsto. La eólica estadounidense, con un coste nivelado de electricidad competitivo, se presenta como una pieza natural para cubrir ese crecimiento.

Vamos a los datos. El quinquenio 2025-2029 suma 46 GW de nueva capacidad eólica, sin cambios respecto al informe anterior. Lo que sí se mueve es el calendario: 2026 y 2027 entregarán 10,7 GW y 12,7 GW, respectivamente, según avanzan los proyectos por el desarrollo. El tercer trimestre de 2025 cerró con 932 MW instalados, un 23% por debajo de lo previsto, pero el cuarto trimestre puso en cola 3,8 GW, el 52% de la capacidad total del año.

La contratación de aerogeneradores respalda esa inercia. Los pedidos repuntaron en el tercer trimestre hasta niveles previos a la One Big Beautiful Bill Act en comparación con el trimestre anterior. Se firmaron más de 2 GW, el mayor volumen de la región en nueve meses y un 79% más que entre abril y junio. Con todo, la visibilidad sigue siendo limitada porque varios fabricantes retienen detalles de los proyectos y buena parte de la actividad de arranque de obra se ejecuta mediante la fabricación de componentes fuera del emplazamiento.

La letra pequeña manda. La eólica terrestre conserva 39,8 GW de nueva capacidad, sin cambios trimestrales. El trienio 2025-2027 ya tiene asegurados los pedidos de turbinas para todos sus proyectos, y más del 60% de esa capacidad está en operación o en construcción. Wyoming y Nuevo México lideran la actividad, con el 34% del total en ese periodo.

La foto territorial de la eólica terrestre

El oeste estadounidense concentra la actividad. Estados como Wyoming y Nuevo México sumarán el 34% de la nueva capacidad en 2025-2027. El proyecto SunZia de Pattern, con 3,5 GW en Nuevo México, convertirá a su promotor en el mayor instalador de 2026. En Colorado, el parque Towner Energy Center de Invenergy, con 998 MW, será el mayor proyecto individual de 2027. Arkansas estrena eólica terrestre a escala comercial con Crossover Wind, de Cordelio. La repotenciación aporta otros 18 proyectos y 2,5 GW en los próximos tres años.

El aumento del 36% en 2025 confirma que la eólica vuelve a ser competitiva justo cuando la demanda eléctrica por fin despierta.

La sombra de los aranceles y la grieta temporal del offshore

El informe introduce una advertencia: la incertidumbre arancelaria amenaza las proyecciones. Leila Garcia da Fonseca, directora de investigación de Wood Mackenzie, advierte de que los costes de las turbinas siguen elevados por los aranceles y de que el crecimiento a medio plazo dependerá de resolver permisos e incertidumbre normativa. Wood Mackenzie espera que los aranceles eleven el coste de las turbinas en 2026, antes de moderarse en los años siguientes. El capex eólico terrestre en Estados Unidos aumentará un 5% hasta 2029. Hay un matiz: la sobrecapacidad de fabricación nacional respecto a los proyectos autorizados a partir de 2028 presionaría los precios a la baja, pero la exposición arancelaria de materias primas y subcomponentes lo impide.

La eólica marina avanza con dos velocidades. Las obras con entrada en operación prevista para 2026 siguen cumpliendo hitos; a partir de 2027, los proyectos se enfrentan a la escasez de buques de instalación de turbinas, retrasos y cancelaciones de contratos. Vineyard Wind ejemplifica la parte positiva: conectó 15 turbinas en el tercer trimestre y entregó 200 GWh en nueve meses. El ritmo de instalación offshore se ralentizará en el cuarto trimestre de 2025 por el clima invernal.

📊 Impacto ecológico en cifras

  • Capacidad eólica: 7 GW instalados en 2025 y 46 GW previstos entre 2025 y 2029.
  • Incremento interanual: 36% más de instalación eólica que en 2024.
  • Demanda eléctrica: crecerá un 3% anual hasta 2029, frente al 0,7% de la década previa.
  • Equivalencia tangible: 59 de los 90 GW de nueva demanda pico corresponden a centros de datos, el principal motor del consumo.

El efecto dominó: la eólica como respuesta a la era de los centros de datos

Este informe no solo mide turbinas. Describe un cambio estructural: la demanda eléctrica de Estados Unidos vuelve a crecer tras una década plana, impulsada por los centros de datos y la electrificación. En ese contexto, la eólica no es un capricho climático; es una respuesta económica. Su bajo coste nivelado de electricidad la convierte en una opción competitiva frente al gas natural para suministrar energía a largo plazo.

El efecto dominó llega a la cadena de suministro. Proyectos como SunZia, de 3,5 GW, y Towner Energy Center, de 998 MW, tiran de fábricas de palas, torres y componentes nacionales. Estados como Arkansas estrenan su primera instalación eólica terrestre a escala comercial con Crossover Wind. El negocio de la repotenciación también se consolida: 18 proyectos sumarán 2,5 GW en los próximos tres años.

Ojo con el detalle que cambia todo. Aunque el horizonte 2025-2029 se mantiene, 2029 se debilita con fuerza por cancelaciones y retrasos en permisos. La transición energética no avanza sola: depende de de estabilidad regulatoria y de redes. La política arancelaria y los permisos son hoy tan decisivos como el viento.

La conclusión con criterio: el plan de expansión eólica estadounidense es sólido en el tramo 2025-2027, pero frágil al final de la década. Las cifras de capacidad avanzan, las órdenes de pedido se recuperan y la demanda de electricidad juega a favor. Sin embargo, el aumento del 5% en el capex terrestre y la incertidumbre posterior a 2028 marcan los límites.

Para las grandes empresas energéticas y los fondos ESG, esta es una señal doble. Por un lado, hay un mercado de 46 GW con fundamentos mejorados. Por otro, la letra pequeña exige diferenciar los proyectos con permisos y pedidos cerrados de los que solo figuran en el papel. Ahí está la frontera entre compromiso y acción.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 46 GW eólicos previstos hasta 2029 y 7 GW ya instalados en 2025 refuerzan la red con generación limpia.
  • Modelo que cambia: La eólica deja de depender de una demanda plana y se convierte en suministro estratégico para centros de datos y electrificación.
  • Para las próximas generaciones: Cada GW eólico desplaza generación fósil y aporta estabilidad a una red que crece al 3% anual.

Ejercicios de bíceps con mancuernas inspirados en gimnastas para ganar fuerza y tamaño

0

Copiar la tensión en estiramiento y el trabajo de brazo recto de los gimnastas aumenta la fuerza y el tamaño de tus bíceps con un par de mancuernas, según una propuesta recogida por Men’s Health. No necesitas anillas ni años de calistenia para trasladar ese estímulo a tu rutina de brazos.

La gimnasia deportiva construye brazos densos a base de sostener el cuerpo en posiciones exigentes: la palanca trasera, la cruz de hierro o el apoyo en anillas obligan al bíceps y al hombro a generar tensión con el codo casi bloqueado. Ese trabajo recluta fibras que el curl sentado tradicional apenas toca.

La palanca que dispara el bíceps sin cargar más peso

El principio no es nuevo. La calistenia usa la relación entre palanca y carga para aumentar el estrés mecánico sin añadir kilos: cuanto más lejos queda el peso del eje, más fuerza debe producir el músculo para sostener la posición. El entrenador Lucas Hardie, especializado en métodos no convencionales, propone tomar prestada esa lógica y aplicarla con mancuernas ligeras.

A efectos prácticos, mover una mancuerna con el brazo extendido detrás del torso o elevar los brazos en cruz genera un estímulo distinto al de un curl clásico. No se trata de perseguir el fallo muscular, sino de controlar el rango y mantener tensión activa en la zona elongada del bíceps.

La ventaja de este enfoque es que no compite con tus ejercicios pesados. Puedes sumarlo al final de una sesión de espalda o de empuje sin robar recuperación, porque la carga externa es baja y el sistema nervioso no queda agotado.

Tres ejercicios con mancuernas para copiar la tensión gimnasta

El press de palanca trasera parte de un banco plano boca abajo. Con los brazos colgando y las mancuernas ligeras, extiende los codos y eleva el peso hacia el techo por detrás del torso. Trabaja la extensión de hombro con el brazo recto, justo la cualidad que exige la palanca trasera en anillas.

El brazo recto recluta fibras que tu curl tradicional ni siquiera visita.

La clave del press de palanca no es el peso. Si cargas demasiado, el hombro compensa y pierdes la posición de brazo recto; por eso conviene empezar con mancuernas pequeñas y parar justo antes de que el rango deje de ser limpio.

El curl pelícano coloca el torso paralelo al suelo con la espalda apoyada en un banco inclinado y las caderas elevadas. Al colgar los brazos por detrás del cuerpo, el bíceps empieza cada repetición en un estiramiento profundo. La regla es simple: carga ligera y rango controlado, porque la tensión en la fase alargada cambia por completo la percepción del esfuerzo.

El press de cruz de hierro se hace de pie. Abre los brazos en T a la altura de los hombros y, sin doblar los codos, eleva las mancuernas en un arco amplio por encima de la cabeza. El movimiento refuerza el codo en extensión y toca las fibras claviculares del pecho desde un ángulo poco habitual.

📊 La pauta en cifras

  • Carga: ligera; si pierdes el control, baja el peso.
  • Rango y ritmo: usa solo el recorrido que domines y baja despacio, cediendo 2-3 segundos.
  • Dosis sensata: 2-3 series por movimiento, de 8 a 15 repeticiones, dejando 2-3 repeticiones en recámara.
  • A tener en cuenta: no son ejercicios de carga máxima; prioriza la calidad de la posición.

Análisis: qué aporta de verdad esta adaptación con mancuernas

El valor principal de estos tres movimientos no está en el peso, sino en la variabilidad mecánica. Un curl de bíceps clásico entrena el brazo en flexión de codo con el hombro en una posición relativamente cómoda; aquí el brazo queda extendido, el hombro en extensión o abducción y la tensión se desplaza hacia las fibras más alargadas. Ese cambio de ángulo explica por qué una carga pequeña puede sentirse intensa.

La evidencia sobre hipertrofia señala que entrenar el músculo en longitudes más estiradas produce adaptaciones comparables o superiores a las del rango medio, siempre que el volumen total sea razonable. No conviene confundir estímulo novedoso con estímulo superior: la clave es añadirlo sin desplazar los básicos. Para más contexto, puedes consultar la entrada de Wikipedia sobre hipertrofia muscular.

La honestidad manda: estas variantes no sustituyen a los curl pesados ni construyen una cruz de hierro por sí solas. Encajan mejor como trabajo accesorio al final de la sesión de espalda o de tren superior, con mancuernas ligeras y un foco casi obsesivo en la posición.

⚡ Rutina de Optimización Diaria

  • Engancha el brazo recto: mañana, antes de tus curls habituales, haz 2 series de press de palanca trasera para activar la extensión de hombro.
  • Estira el bíceps: coloca el curl pelícano al final de tu día de espalda o brazos, con mancuernas ligeras y bajada lenta.
  • Abre en T: termina con 2 series de press de cruz de hierro para reforzar codos y hombros en extensión.

La DGT aclara el margen de error de los radares: multas de 100 a 600 euros y 6 puntos

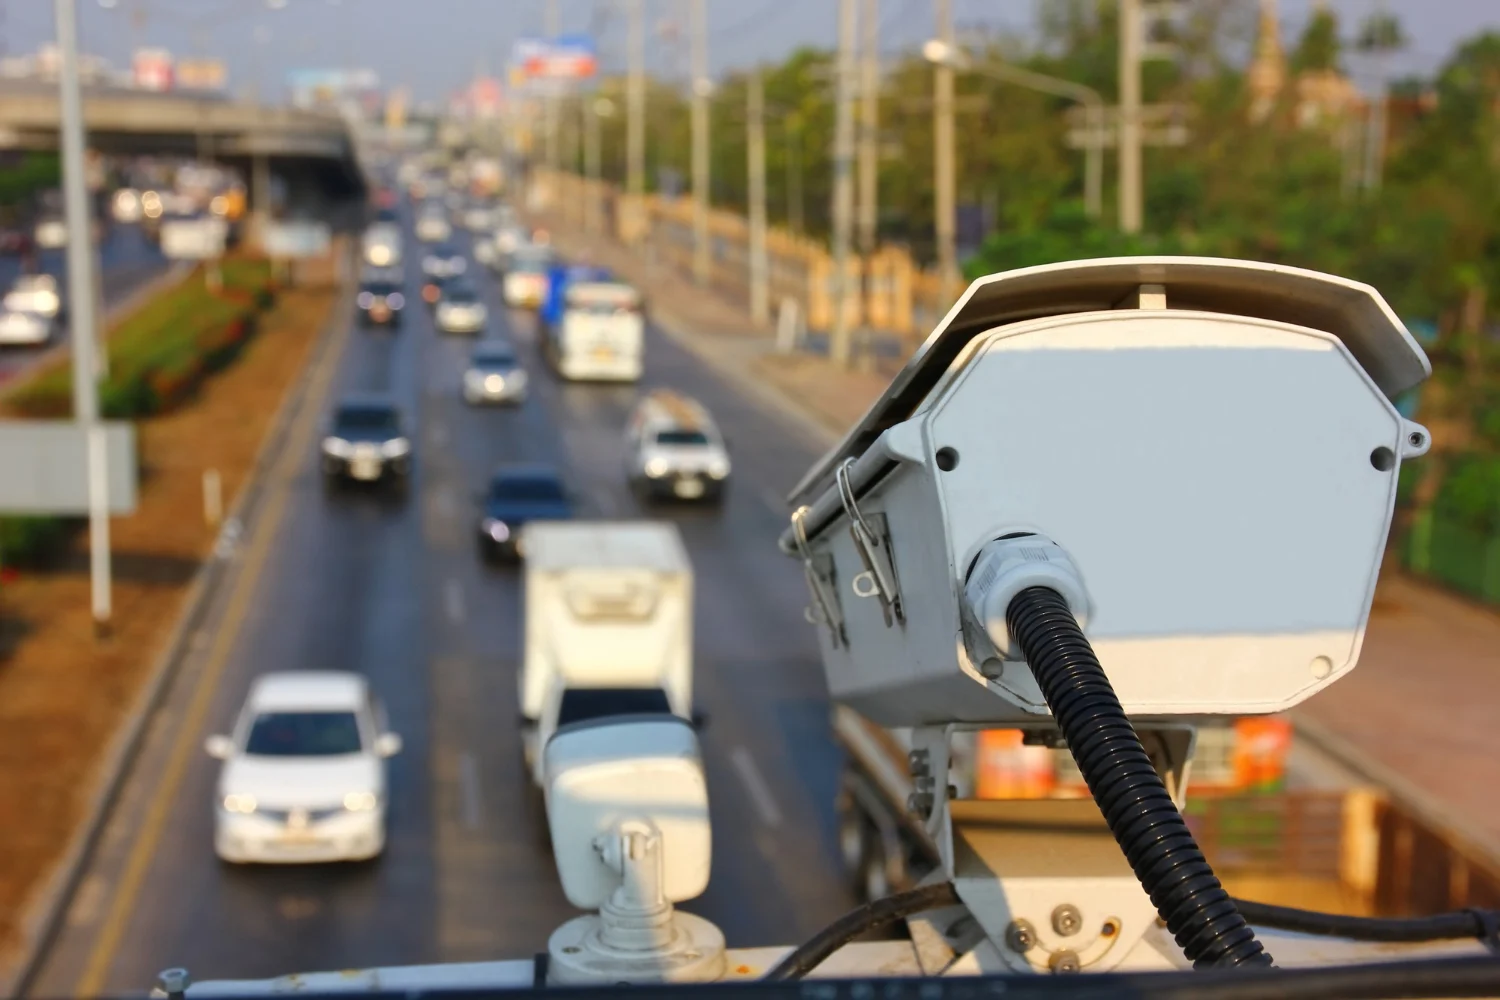
La DGT aclara el margen de error de los radares y las multas de 100 a 600 euros. No todo exceso de velocidad acaba en sanción: hay una tolerancia técnica antes de que salte la multa.

La Dirección General de Tráfico (DGT) ha detallado cuánto margen aplican los cinemómetros en función de su tipo y del límite de la vía. El dato es clave para el conductor: un solo kilómetro por hora por encima del umbral puede costar 100 euros.

Qué margen de error aplica cada radar

Los dispositivos de control de velocidad no te sancionan por cualquier desviación. Cada radar aplica una tolerancia legal que conviene conocer. Los radares fijos, los móviles y los de tramo, no miden igual.

Estos son los umbrales a partir de los cuales empiezan a multar:

  • Radares fijos: sancionan desde 5 km/h por encima del límite si la vía es inferior a 100 km/h, y desde el 5% si es superior.
  • Radares móviles: aplican 7 km/h o 7% según el límite, por lo que el margen es algo más generoso.
  • Radares de tramo: son los más estrictos. Empiezan a multar a partir de 3 km/h en vías de menos de 100 km/h y del 3% en vías de alta velocidad.

En una autovía limitada a 120 km/h, un radar fijo no multa hasta que superas los 126 km/h. En cambio, un radar de tramo puede activarse con un exceso muy inferior porque mide la velocidad media.

El radar de tramo no perdona la media: da igual frenar al verlo si el exceso se mantiene en el conjunto del trazado.

Ya está vigente: ni es una norma nueva ni hay periodo de adaptación

Conviene dejar claro que esta aclaración no introduce cambios normativos. Los márgenes forman parte de los criterios técnicos que ya se aplican a los radares en carretera.

Quien circule justo en el límite más el margen correspondiente no será sancionado. A partir de ahí, la multa se impone según el exceso de velocidad y el tipo de vía.

Cómo evitar la multa por exceso de velocidad

La forma más segura pasa por controlar la velocidad real, no el margen. Un despiste al adelantar o en una pendiente puede colocarte justo por encima del umbral.

Activa el limitador de velocidad en travesías y autopistas. En los tramos con radar de tramo, mantén una velocidad estable durante todo el recorrido, sin acelerar entre cámara y cámara.

Si dudas de los límites, consulta la señalización o revisa la ruta antes de salir. También puedes consultar los límites en la web oficial de la DGT.

Cabe recordar que los navegadores avisan de los radares fijos, pero no siempre incluyen los móviles. La Guardia Civil puede situar un cinemómetro móvil en cualquier tramo.

La letra pequeña de estos márgenes: así se traduce en el bolsillo

La horquilla sancionadora va desde 100 euros para los excesos leves hasta 600 euros y la pérdida de hasta 6 puntos del carnet en los casos más graves. Superar el límite en más de 51 km/h en ciudad o 71 km/h en carretera interurbana activa la sanción máxima.

Hay una lectura práctica inmediata: en autopista, 126 km/h puede parecer un margen razonable, pero es solo un 5% sobre el límite. Con un mal cálculo al adelantar, el precio es de 100 euros. No es una cifra menor.

Comparativa rápida: un exceso leve de hasta 20 km/h en ciudad cuesta 100 euros, mientras que superar el límite hasta 30 km/h en autopista mantiene la misma cuantía. A partir de ahí, los importes suben con rapidez hasta los 400 y 500 euros.

Los radares de tramo resultan especialmente incómodos porque no se puede corregir a tiempo. En una vía limitada a 90 km/h, el umbral real queda en 93 km/h. Casi nada.

La proporcionalidad de las sanciones es defendible en términos de seguridad vial. El exceso de velocidad sigue siendo una de las principales causas de siniestralidad. Ahora bien, conviene que la DGT comunique estos umbrales con más claridad para que el conductor no juegue al límite.

En mi lectura, el riesgo no está en el radar, sino en la falsa sensación de margen. Quien se acostumbra a circular justo al borde puede acabar multado por un cambio de límite en una travesía. Y la multa llega igual.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad que supera el margen de tolerancia de los radares fijos, móviles o de tramo.
  • Sanción económica: De 100 a 600 euros en función del exceso y del tipo de vía.
  • Puntos del carnet: Hasta 6 puntos en los excesos más graves.
  • Entrada en vigor: Ya está vigente; no hay fecha futura de aplicación.

Beneficios de masticar 20 veces: cómo comer con calma y atención mejora tu energía

0

Masticar 20 veces el primer bocado y hacer una pausa de 30 segundos antes del siguiente mantiene tu energía estable después de comer, un gesto que activa el ritmo digestivo desde la primera masticación.

Comer con calma no es una cuestión de etiqueta. Es un protocolo de rendimiento diario: la primera masticación marca el compás del proceso digestivo y modula la señal de saciedad que envía el cuerpo. La propuesta parte de una idea simple, el ritmo al que comes y el nivel de atención que pones en el plato influyen más de lo que parece en la energía que te queda durante la tarde.

La digestión arranca antes del primer bocado. El olor y la vista de los alimentos preparan al organismo: se liberan enzimas digestivas y se activa el nervio vago, el gran regulador del estado de calma y de la recuperación. Por eso el gesto de masticar con atención no es un capricho, sino una palanca fisiológica que sincroniza el sistema nervioso con la comida.

El primer bocado: la palanca que activa tu ritmo digestivo

Cuando te sientas a la mesa, el primer bocado funciona como un interruptor. La propuesta es masticar 20 veces ese primer bocado y descansar 30 segundos antes de coger el siguiente. No se trata de contar cada masticación del menú entero, sino de romper el piloto automático y bajar el ritmo desde el inicio.

Ese freno inicial tiene un efecto dominó. Masticar más veces trocea mejor los alimentos y favorece la mezcla con las enzimas digestivas, lo que aligera el trabajo posterior del estómago. Además, la pausa da tiempo a que llegue la señal de saciedad, un mecanismo que ayuda a moderar el picoteo y evita que comas por encima de tu hambre real.

La divulgadora de hábitos Sara Marín, conocida en redes como @uncafecontudoctora, propone contar las masticaciones del primer bocado como recordatorio. Es una regla de ritmo, no un examen: si pierdes la cuenta, no pasa nada. Lo importante es la interrupción deliberada del gesto automático.

El número exacto de masticaciones importa menos que la pausa deliberada que introduce en tu patrón de energía.

Las tres pautas para comer con calma y sostener la energía

Además de masticar 20 veces, hay otros dos gestos que preparan el terreno. El primero es respirar con una exhalación más larga antes de comer: inhala durante 4 segundos y exhala durante 6. Esa cadencia activa la rama del sistema nervioso encargada del descanso y la digestión, y baja el tono de alerta con el que llegas a la mesa.

El segundo es reducir las distracciones. Dejar el móvil 15 minutos antes de comer y dedicar ese tiempo a oler y tocar los alimentos no es romanticismo: es preparación fisiológica. Al centrarte en los estímulos del plato, el cuerpo inicia la liberación de enzimas digestivas antes del primer bocado, como recoge la pauta de Marín.

📊 La pauta en cifras

  • Primer bocado: Mastica 20 veces y pausa 30 segundos antes del siguiente.
  • Respiración previa: Inhala 4 segundos y exhala 6 segundos antes de sentarte a comer.
  • Distracciones: Aparta el móvil 15 minutos antes y concéntrate en el olor y el tacto de los alimentos.
  • A tener en cuenta: Las cifras son un ancla de ritmo, no un protocolo rígido; la clave es activar la atención.

Qué dice la evidencia sobre la masticación lenta y la atención plena

La alimentación consciente lleva años en el foco de la ciencia del comportamiento. Las revisiones sobre velocidad de ingesta y saciedad apunta a que comer despacio favorece una respuesta de saciedad más eficiente y una gestión de la energía más estable tras la comida. El dato coincide con la intuición: si comes en cinco minutos, tu cuerpo no tiene tiempo de registrar el alimento, y la señal de plenitud llega tarde.

Ojo con el matiz. No hay un número mágico de 20 masticaciones válido para todos los alimentos ni para todas las personas. Una sopa no se mastica igual que un filete, y una persona que entrena necesita pautas distintas a las de otra que come entre reuniones. La evidencia respalda el ritmo pausado y la ausencia de pantallas más que la cifra exacta. La masticación 20 veces funciona como un ancla de atención, no como un fin en sí mismo.

Para quien almuerza delante del ordenador, la pauta del móvil es la más rentable. Apartar el teléfono 15 minutos y dedicarlos a preparar el plato, olerlo y sentarte sin pantalla reduce la ingesta automática y mejora el registro de lo que comes. Eso, a efectos prácticos, se traduce en una tarde con menos altibajos de energía y menos picoteo entre horas.

Esta información es divulgativa y de optimización del estilo de vida, no un consejo personalizado. Si tienes necesidades específicas, ajusta la pauta con un profesional. El objetivo es simple: utilizar la mesa como un espacio de rendimiento, no como un trámite.

⚡ Rutina de Optimización Diaria

  • Prepara tu respiración: Antes de comer, inhala 4 segundos y exhala 6 para bajar el ritmo.
  • Frena el primer bocado: Mastica 20 veces y haz una pausa de 30 segundos antes del siguiente.
  • Suelta el móvil: Déjalo 15 minutos antes de la comida y dedica ese tiempo a oler y tocar los alimentos.

La DGT avisa: los nuevos semáforos del 1 de octubre cambian las luces en toda España

Los nuevos semáforos del 1 de octubre llegan con una regla clara: adiós al ámbar intermitente junto al verde peatonal.

La Dirección General de Tráfico ha actualizado el Reglamento General de Circulación para eliminar una ambigüedad que, durante años, ha provocado accidentes en pasos de peatones y giros con poca visibilidad. La actualización se lanzó a principios de verano con el objetivo confeso de blindar a los usuarios más vulnerables.

El cambio entra en vigor el 1 de octubre de 2026 y afecta a todos los conductores. No se anuncia una sanción nueva: la novedad obliga a programar de otro modo los semáforos urbanos.

Hasta ahora, la luz ámbar intermitente permite pasar extremando la precaución. En muchos semáforos de pasos de peatones, esa fase se sincronizaba con el verde del peatón para advertir de que debías ceder el paso antes de continuar. El problema es que no todos interpretaban lo mismo.

La actualización normativa mantiene el significado general del ámbar intermitente, pero introduce una excepción: queda prohibido que coincida con la luz verde de los peatones. Dicho de otro modo, si un peatón cruza con su semáforo en verde, el semáforo de los vehículos no puede estar parpadeando en ámbar.

La regla es sencilla: ámbar intermitente para coches y verde para peatones no pueden convivir en el mismo cruce.

Además, la luz ámbar deberá estar siempre precedida por una luz roja fija en el semáforo para vehículos. En la práctica, muchos semáforos urbanos que solo conmutan entre verde y ámbar intermitente, tendrán que incorporar una fase roja fija.

Qué cambia en los semáforos a partir del 1 de octubre

No es un cambio de colores ni de significado general. La DGT no ha inventado una luz nueva, sino que obliga a programar los semáforos para que el ámbar intermitente no se encienda al mismo tiempo que el verde peatonal.

Según el Ministerio del Interior, el objetivo es proteger a los usuarios más vulnerables, como peatones y ciclistas, en intersecciones donde la interpretación ambigua de las fases favorecía los atropellos. Los datos de accidentalidad urbana suelen concentrarse precisamente en giros y cruces con poca o nula visibilidad.

La norma se aplica a todo el territorio nacional y obligará a revisar la programación de un número relevante de cruces urbanos, especialmente aquellos que regulan pasos de peatones con una fase ámbar parpadeante sin rojo previo.

A quién afecta y qué conductores deben prestar atención

El cambio compromete a todos los conductores, pero sobre todo a quienes circulan a diario por calles con pasos de peatones regulados por semáforos. A partir del 1 de octubre, conviene fijarse en la secuencia completa de luces.

Los ciclistas también ganan claridad: en los pasos compartidos, la ausencia de conflictos entre fases reduce la probabilidad de que un conductor invada el cruce mientras un ciclista lo atraviesa.

  • Si ves ámbar intermitente, extrema la precaución y cede el paso a los peatones.
  • Si el semáforo peatonal está en verde, tu fase no debería ser ámbar intermitente en ningún caso.
  • El ámbar para vehículos llegará después de una luz roja fija, no directamente desde el verde.

Por qué la DGT elimina esta coincidencia y cómo circular desde octubre

La medida es de una lógica aplastante. Un peatón con luz verde cruza confiado, y un conductor con ámbar intermitente interpreta que puede seguir si no hay nadie. Cuando ambas señales coinciden, la responsabilidad se reparte mal y llega el accidente.

En mi lectura, es un acierto de la DGT: no cambia el reglamento para sancionar más, sino para obligar a que las fases de los semáforos no se contradigan. No se ha anunciado una multa específica, y no la esperes en este punto.

El periodo de adaptación es escaso: del anuncio a la entrada en vigor van unas semanas, pero el cumplimiento no recae en el conductor, sino en los ayuntamientos y titulares de la vía, que deberán reprogramar sus cruces. Eso sí, conviene que revises tus hábitos en los giros.

No obstante, la eficacia dependerá de la rapidez con la que los ayuntamientos actualicen la programación. La DGT marca la regla, pero son los consistorios los que ejecutan el cambio sobre el asfalto. Muchos cruces modernos ya operan con la secuencia rojo-ámbar-verde; el reto está en los semáforos antiguos.

La gran ventaja es que, desde octubre, la regla es más fácil de interpretar: si tu semáforo no se pone en rojo fijo antes del ámbar, algo falla en el cruce. Ese aviso también sirve para alertar al conductor de una intersección mal regulada.

Vigila los cruces con poca visibilidad: son los que históricamente concentran atropellos en giros. Si tu ciudad no ha reprogramado un semáforo concreto, comunícalo al ayuntamiento; la norma obliga al titular de la vía.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Prohibición de que la luz ámbar intermitente para vehículos coincida con la fase verde de los peatones.
  • Sanción económica: No aplica
  • Puntos del carnet: No aplica
  • Entrada en vigor: 1 de octubre de 2026

Caída de la App Store: Apple pierde en EEUU por primera vez en diez años

El gasto en la App Store cae un 6% anual en EEUU, la primera contracción en diez años.

Claves de la operación

  • Las comisiones de Apple en EEUU se desploman un 18% desde enero. La sentencia del caso Epic permite pagos externos y saca transacciones del radar de la tienda.
  • Los juegos caen un 4,5% global y dejan de sostener la tienda. La IA generativa crece un 108%, pero ChatGPT concentra el 60% de los ingresos.
  • Europa mantiene comisiones pese a abrir la App Store. Un desarrollador español que enlace a pagos web deja un 15% a Apple; en EEUU, el juzgado eliminó esa comisión.

La sangría de comisiones que la sentencia de Epic dejó al descubierto

Los datos de Sensor Tower apuntan a una contracción del 6% interanual en el gasto de los usuarios estadounidenses en el segundo trimestre, frente al avance del 9% de un año antes. No es una referencia histórica comparable: hace diez años no había caída alguna, sino que los registros de la firma arrancan en ese punto.

La historia cambia cuando se mira lo que le queda a Apple. Según Appfigures, las comisiones de Apple en Estados Unidos caen un 18% desde enero y hay retrocesos similares en Brasil y Japón, dos mercados que introdujeron regulaciones contra las tarifas de las tiendas. Morgan Stanley, por su parte, calcula una erosión del 0,6% en los ingresos netos globales de la App Store hasta mediados de agosto.

El dinero no ha desaparecido. La sentencia del caso Epic, en vigor desde abril de 2025, obliga a Apple a permitir que las aplicaciones enlacen a pagos externos en Estados Unidos. Si un usuario paga una suscripción desde el navegador, el gasto existe, pero deja de computar como ingreso de Apple y desaparece de los paneles de Sensor Tower. La propia Apple admitió ante la SEC que esas transacciones pueden no ser elegibles para comisión.

La dependencia de los juegos y el riesgo de concentrar el crecimiento en una sola aplicación

El segundo factor es estructural. Los juegos, que han sostenido la tienda durante una década, caen un 4,5% a nivel global, según los datos recogidos en el informe. El resto de categorías crece cerca del 15%, pero ese avance está concentrado: la IA generativa sube un 108% y ChatGPT acapara el 60% de los ingresos del segmento.

La App Store supera los dos millones de aplicaciones y la producción se ha disparado con herramientas como Claude Code. Pero las descargas no siguen el mismo ritmo. Lo que llega son clones y envoltorios de IA, aplicaciones hechas para existir, más que para usarse. Nadie paga por la enésima réplica; diferenciarse es cada vez más difícil.

Apple no vende menos aplicaciones; cobra menos por las mismas. Y ese margen es el que sostenía la narrativa de Servicios.

No es una crisis de facturación. Apple cerró el trimestre con 109.400 millones de dólares, un 16% más, y el iPhone creció un 22%. Lo que se erosiona es el margen: las comisiones del 15% al 30% son la parte más rentable de Servicios, y la valoración actual de Apple descansa en buena parte sobre esa división.

En paralelo, la App Store global sigue creciendo al 3%, muy lejos del 13% de hace un año. La lectura es clara: el motor de crecimiento de Apple se está desplazando hacia un puñado de suscripciones de IA, con una sola aplicación marcando el ritmo.

Apple y la paradoja regulatoria: Bruselas compite, California recorta

Europa lleva dos años de ventaja en esta batalla. La DMA obligó a Apple a abrir la tienda y le impuso 500 millones de euros en abril de 2025; el nuevo esquema de comisiones para la Unión Europea, en vigor desde el 1 de octubre, dibuja el escenario.

La diferencia con Estados Unidos es la tarifa, no el principio. Un desarrollador español que lleve al usuario a pagar fuera de la tienda seguirá dejando un 15% de comisión a Apple, o un 5% si distribuye la aplicación fuera de la App Store. En Estados Unidos, en ese mismo escenario, Apple no cobra nada.

Ahí está la explicación de que la caída de comisiones aparezca en las cuentas estadounidenses y no en las europeas. Bruselas ha forzado a Apple a competir; el juzgado de California le ha retirado la comisión. La paradoja es que Apple conserva tarifas en Europa mientras pierde el margen en su mercado de origen.

Para el ecosistema español, el esquema deja un peaje que no existía en la práctica antes de la DMA. La próxima cita es el 1 de octubre, cuando entren en vigor las nuevas tarifas comunitarias. Habrá que ver si la caída de comisiones se profundiza en los resultados del cuarto trimestre y si los desarrolladores europeos trasladan ese coste al usuario final.

La DGT desmiente el cambio del examen teórico de conducir: no adelantes tu prueba, todo sigue igual

No habrá cambios en el examen teórico de conducir: la DGT desmiente el bulo y pide calma.

Las publicaciones virales en redes sociales aseguraban que a partir del próximo 1 de octubre el teórico incorporaría preguntas de desarrollo y sustituiría el test actual por vídeos de percepción de riesgo. Ninguna de esas afirmaciones tiene respaldo oficial.

La DGT desmiente el cambio: qué dice exactamente

La Dirección General de Tráfico ha confirmado que no habrá cambios en el examen de conducir en esa fecha. «Por ahora sigue todo igual. Se está estudiando incluir vídeos de percepción del riesgo en la parte teórica, pero todavía no hay nada», resume el organismo. Añade que esa modificación exigiría reformar el Reglamento de Conductores, un proceso que ni siquiera se ha iniciado.

La prueba conserva su estructura de siempre: 30 preguntas tipo test, un máximo de tres errores permitidos y un tiempo de 30 minutos para completarla. No se introduce ningún formato de preguntas de desarrollo ni se elimina el test actual.

Sobre la disponibilidad de plazas, algunas autoescuelas todavía no avanzan una previsión clara. Están pendientes de las próximas citaciones de la Jefatura Provincial de Tráfico para comprobar la demanda tras el verano.

El teórico sigue con 30 preguntas tipo test, tres fallos y treinta minutos. No habrá vídeos de percepción de riesgo el 1 de octubre.

María Paz, de Valencia Vallbona Centro de Formación, explica que no han notado más matriculaciones, pero sí un repunte de alumnos que piden presentar el teórico antes de octubre. «En redes sociales se han hecho a la idea de que eso es para el teórico y no es así», señala la responsable.

Qué cambia de verdad el 1 de octubre y por qué se ha liado

El origen de la confusión es otra reforma. El 1 de octubre entrará en vigor la modificación del Reglamento General de Circulación que refuerza la protección de los usuarios vulnerables y adapta la norma a la movilidad urbana centrada en las personas. Nada que ver con el examen.

Por primera vez, la norma define como usuario vulnerable a aquella persona que, por el medio de desplazamiento que utiliza o por sus características físicas, tiene un mayor riesgo de lesionarse o de sufrir lesiones más graves en un siniestro.

La reforma de circulación es independiente de los permisos y del carnet. Sirve para ordenar la convivencia en ciudades y proteger a los usuarios más expuestos, sin tocar el temario de la autoescuela. Por eso, quien espera un nuevo teórico se está adelantando a una decisión que ni siquiera está en trámite.

La reforma está alineada con los objetivos de desarrollo sostenible de la Agenda 2030 aprobada por la ONU en 2015, pero no toca los exámenes. Coinciden dos fechas reales, y esa mezcla ha disparado el rumor.

  • El formato del teórico: siguen las 30 preguntas tipo test.
  • El máximo de fallos permitidos: se mantiene en tres errores.
  • El tiempo de examen: sigue en 30 minutos.
  • Las pruebas prácticas y la percepción del riesgo: sin cambios aprobados.

Qué hacer si ya pediste cita para antes de octubre

Si tenías pensado adelantar tu examen por miedo al supuesto cambio, no hay ninguna urgencia. Puedes mantener la planificación que tengas con tu autoescuela. El temario y la prueba siguen siendo los mismos.

Además, las plazas de examen no se agotan por este bulo. Si tu autoescuela no tiene hueco antes de octubre, no pasa nada. El test de hoy seguirá siendo el mismo en noviembre, diciembre y hasta que una norma oficial diga lo contrario.

La DGT recomienda informarse a través de los canales oficiales. En la web de la DGT hay una sección dedicada a la obtención de los permisos de conducción, donde se explican las pruebas teóricas y prácticas. Antes de compartir cualquier aviso en redes, conviene comprobar si existe una nota de prensa o una publicación en el BOE que lo respalde.

La mezcla de fechas agranda el bulo: la calma es la mejor respuesta

Conviene leerlo con perspectiva. La DGT no desmiente que estudie introducir vídeos de percepción del riesgo en el teórico; desmiente que exista una fecha de cambio o un formato aprobado. Esa diferencia importa. Un conductor que suspende por miedo a un examen que no cambia se está haciendo un flaco favor.

El bulo tiene un diseño verosímil: aprovecha una fecha real —el 1 de octubre— y una reforma normativa real, la del Reglamento de Circulación, para empujar a los alumnos a pedir cita antes de tiempo. No hay multa nueva ni puntos en juego, solo ansiedad.

En nuestra lectura, la medida de estudiar vídeos de percepción del riesgo, es razonable: la evidencia europea muestra que mejora la detección de situaciones de peligro. Ahora bien, sin calendario y sin reforma del Reglamento de Conductores, no hay cambio.

La decisión de no matricularse en masa o precipitar el examen es también una cuestión de calidad. Un teórico preparado a medias aumenta la probabilidad de suspender, alarga el proceso y encarece la formación. La DGT gana poco generando artificialmente una oleada de nervios; más bien le conviene que la norma se cambie bien y se comunique mejor.

Lo más práctico para el aspirante es no adelantar el teórico por este rumor. Prepárate con el formato vigente y verifica en fuentes oficiales cualquier novedad. Si compartiste el mensaje, comparte también este desmentido.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No hay cambio en el examen teórico de conducir; el bulo viral anunciaba un nuevo formato para el 1 de octubre.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: No aplica al examen. La reforma del Reglamento de Circulación sobre usuarios vulnerables sí entra en vigor el 1 de octubre de 2026.

Anthropic gana al Pentágono: un juez declara inconstitucional el veto por su postura en IA militar

Anthropic gana al Pentágono en los tribunales: un juez declara inconstitucional el veto por sus líneas rojas en IA militar.

Claves de la operación

  • El veto del Pentágono queda anulado por inconstitucional. La jueza federal Rita F. Lin concluye que la seguridad nacional no puede amparar represalias contra críticos del Gobierno.
  • La demanda se presentó en marzo en un tribunal de California. Anthropic acusó a la administración Trump de castigarla por fijar usos militares inaceptables de su tecnología.
  • El precedente condiciona los contratos públicos de IA. OpenAI, Google y Microsoft observan un fallo que puede cambiar las reglas de acceso al mercado de defensa.

La lista negra que encendió la batalla contractual

El origen del conflicto es una política de uso responsable. Anthropic publicó líneas rojas que excluyen usos militares inaceptables de su IA, una decisión que el Pentágono interpretó como hostilidad hacia la cadena de suministro. La administración estadounidense incluyó a la empresa en una lista negra que limitaba su acceso a contratos públicos, una represalia que los abogados de la compañía consideraron ilegal desde el primer momento.

La demanda se presentó en marzo y acusó a la administración Trump de castigar a un crítico del Gobierno bajo la excusa de la defensa nacional. Anthropic, una de las empresas emergentes de IA con mayor proyección, no puede permitirse quedar fuera del gasto público en inteligencia artificial, un segmento en plena expansión.

La jueza Rita F. Lin ha sido contundente en el fallo. La seguridad nacional no es un cheque en blanco para castigar a los críticos del Gobierno, escribe el tribunal en una decisión que cita la Primera Enmienda como límite al poder regulatorio. La sentencia, que The Verge ha calificado como una victoria para Anthropic, llega tras meses de idas y venidas judiciales con la administración.

La resolución anula la inclusión de Anthropic en la lista negra, pero no obliga al Pentágono a adjudicarle ningún contrato. Levanta la prohibición, no garantiza ingresos. Esta distinción es clave para entender el alcance real del fallo: Anthropic gana en los tribunales, pero la batalla comercial por los presupuestos de defensa sigue abierta.

El precedente que sacude al sector de la defensa

El fallo de Lin tiene una lectura inmediata para toda la industria de la IA. Los límites éticos de un proveedor no pueden convertirse en motivo de exclusión de los contratos públicos. Si el Pentágono quería castigar a Anthropic, tendrá que hacerlo por razones técnicas o presupuestarias, no por su postura pública sobre armas autónomas.

Vetar a un proveedor por sus límites éticos no es defensa nacional: es castigo político disfrazado de seguridad.

La administración puede recurrir la decisión si lo hace el caso se trasladará al Tribunal de Apelaciones del Noveno Circuito, un tribunal con tradición de revisar con lupa los poderes del ejecutivo en materia de seguridad nacional. La batalla legal está lejos de terminar, aunque este primer asalto deja tocado al Pentágono.

En paralelo, los grandes laboratorios de IA observan el precedente con atención. OpenAI, Google y Microsoft compiten por acuerdos con agencias gubernamentales en un contexto donde la confianza pública en la IA en el ámbito militar está bajo escrutinio.

Anthropic redefine el tablero frente a OpenAI y Google

La sentencia trasciende el perímetro californiano. En España, la discusión sobre IA militar no ha alcanzado este nivel de tensión. Indra, el principal contratista de defensa del IBEX 35, avanza en soberanía tecnológica mientras Bruselas prepara un marco regulatorio para la IA en el ámbito de la defensa. Anthropic no tiene equivalente local, pero el precedente influirá en cómo las empresas europeas plantean sus límites éticos frente a los ministerios.

Los riesgos, sin embargo, son evidentes. Anthropic depende de inversores estratégicos como Amazon y Google, que a su vez tienen intereses en contratos públicos. Un posicionamiento ético demasiado rígido puede alejar a los socios comerciales, aunque el fallo de la jueza Lin reduce el coste reputacional de mantener esas líneas rojas.

Nuestra lectura es que el mercado recibe la sentencia como una señal de madurez regulatoria. La doctrina del cheque en blanco queda debilitada, y eso beneficia a las empresas que quieren competir sin renunciar a ciertos principios. El Pentágono decidirá en las próximas semanas si recurre la sentencia, y de ello dependerá que el precedente se consolide o quede en suspenso durante meses.

Los centros de datos de Aragón piden al Ministerio rebajar los nuevos requisitos de tramitación

Los centros de datos de Aragón, foco de las macroinversiones de AWS, Microsoft y Google, preparan alegaciones al real decreto del Ministerio. Los promotores creen que los nuevos requisitos de tramitación son ‘muy difíciles’ de cumplir.

Claves de la operación

  • El real decreto llega en pleno agosto con una semana de plazo. El Ministerio activó la consulta pública en el peor mes para la interlocución empresarial, lo que el sector califica de sorpresa.
  • La exigencia del 80% de renovable nueva obliga a reformular proyectos. Los contratos de energía existentes no computan con el mismo peso, por lo que se replantea la financiación de iniciativas ya en marcha.
  • Las alegaciones pedirán rebajar los requisitos. Los promotores preparan escritos para que el decreto no tenga carácter retroactivo sobre inversiones comprometidas.

El choque entre el real decreto y los proyectos en marcha

La consulta pública se activó a mediados de agosto, según confirman fuentes del sector recogidas por Heraldo de Aragón. La urgencia de la tramitación apenas deja una semana para presentar la réplica, una ventana que los promotores califican de ‘sorpresa’.

La exigencia más controvertida obliga a cubrir el 80 % del consumo con energía renovable de nueva instalación. Los proyectos en marcha se diseñaron, en gran medida, con contratos de energía renovable existente o con coberturas a medio plazo.

Modificar esa condición ahora implica renegociar contratos de suministro y, en muchos casos, replantear la financiación de proyectos millonarios ya en ejecución. La cifra exacta no se ha hecho pública, pero en Aragón confluyen varias de las mayores inversiones en infraestructura cloud del sur de Europa.

No es una hipótesis de laboratorio. AWS, Microsoft y Google han comprometido miles de millones de euros en la comunidad. Una tramitación más exigente puede frenar desembolsos que ya están en fase de construcción.

El requisito del 80 % de renovable nueva introduce una condición que ni los propios promotores saben hoy cómo asegurar.

La carrera europea por la nube no admite fricciones regulatorias

La tensión llega en un momento delicado para la competitividad europea. Mientras España afina los requisitos de implantación, otras economías del sur de Europa y los países nórdicos compiten por atraer la misma infraestructura. Cualquier retraso o endurecimiento de las condiciones energéticas puede desviar inversiones hacia mercados con trámites más previsibles.

Los promotores no cuestionan la necesidad de ordenar el consumo intensivo de energía de los centros de datos. Asumen que la regulación sectorial era inevitable. Su crítica se concentra en la exigencia de energía renovable nueva, que consideran desproporcionada para los proyectos presentados antes del decreto.

En paralelo, la consulta de una semana deja poco margen para un análisis técnico riguroso. Las grandes compañías suelen solicitar periodos de al menos quince días para formular alegaciones en normativas con impacto estructural. El calendario elegido por el Ministerio reduce la capacidad de diálogo del sector.

La referencia al carácter retroactivo es clave. Los proyectos ya presentados no contemplaban la nueva exigencia. Aplicarla de golpe supondría una penalización a quienes se anticiparon a la regulación.

Las alegaciones del sector tampoco son homogéneas. Los promotores con acuerdos de compra de energía a largo plazo tienen más margen que los que dependen de la red para asegurar el suministro.

La apuesta aragonesa: energía, suelo y soberanía digital

En esta redacción entendemos que el verdadero debate no es técnico, sino de reparto de cargas. Aragón ha sido durante décadas un territorio exportador de energía, con un parque eólico y solar sobredimensionado para su demanda interior. La llegada de los grandes centros de datos ha invertido ese flujo y ha convertido a la comunidad en un nodo estratégico del cloud europeo.

El antecedente de Cellnex, el operador de torres de telecomunicaciones del IBEX 35, demuestra que el retorno de las infraestructuras digitales en España depende tanto de la regulación como de los costes energéticos. Cellnex sufrió durante años el castigo del mercado a su elevado endeudamiento, pero ha logrado estabilizarse al priorizar contratos de largo plazo. Los centros de datos de Aragón podrían seguir una senda parecida: viables si logran contratos energéticos estables, vulnerables si la norma encarece su operación.

Queda una condición que conviene vigilar: el alcance final de las alegaciones. Si el Ministerio accede a una moratoria para los proyectos ya en tramitación, el sector mantendrá el ritmo inversor. Si impone la exigencia con carácter retroactivo, habrá que observar cuántos proyectos se replantean.

La próxima ventana de resultados de AWS, Microsoft y Google y la resolución del decreto serán los hitos que seguir.

El mercado secundario crece con un récord de 124.000 millones de dólares en operaciones durante la primera mitad del año

El mercado secundario ha marcado un nuevo máximo durante el primer semestre de 2026, según el último ‘Interim Secondary Market Report 2026’ elaborado por el banco de inversión Lazard. Este análisis señala que las operaciones del mercado secundario han alcanzado en la primera mitad del año un volumen de 124.000 millones de dólares.

El crecimiento interanual crece a un ritmo del 28% hasta los 260.000 millones de dólares de julio de 2025 a julio de 2026, el doble que en 2021 con nuevos máximos tanto en el segmento GP-led como en el LP-led.

El mercado GP-led representó aproximadamente el 49% del volumen del primer semestre y los fondos de continuación concentraron el 84% del capital desplegado en operaciones GP-led. Por su parte, el mercado LP-led concentró aproximadamente el 51% del volumen del primer semestre.

Por industrias, Lazard informó de que el sector tecnológico retrocedió del 27% en 2025 al 20% en los primeros seis meses de 2026, aunque se mantuvo como el principal sector en términos globales. El sector industrial duplicó, del 9% al 18%, el volumen de fondos de continuación de un solo activo, reflejando el interés de los compradores por empresas con mercados finales resilientes, ingresos recurrentes y oportunidades identificables de creación de valor operativo. Los servicios empresariales y la Sanidad también ganaron cuota, al pasar del 13% al 17% y del 12% al 17% del volumen respectivamente.

Este crecimiento del mercado secundario se ha producido, según Lazard, en un contexto en el que el volumen de operaciones M&A ha superado su máximo de 2021 y las salidas a bolsa han tenido un fuerte repunte, lo que indica que el mercado secundario se ha convertido en una fuente estructuralmente creciente de liquidez y gestión de carteras, tanto para sponsors como para ‘limited partners’.

En concreto, el volumen del mercado M&A alcanzó 3,2 billones de dólares en el primer semestre de 2026, aproximadamente un 45% más que en el mismo periodo de 2025, siendo además uno de los primeros semestres más fuertes registrados. Por su parte, el capital captado mediante IPO aumentó hasta los 205.000 millones de dólares en este periodo, impulsado por un reducido número de grandes salidas a bolsa en Estados Unidos.

En cuanto a las previsiones, el informe de Lazard apuntó que, aunque los ajustes en las valoraciones de software y la incertidumbre geopolítica han moderado la actividad del segundo trimestre, se espera que el crecimiento se acelere y que el volumen alcance los 275.000 millones de dólares para el conjunto del año.

Históricamente, el despliegue de capital en el mercado GP-led se ha concentrado en mayor medida en el segundo semestre del año, lo que lleva a esperar un segundo semestre más fuerte. De hecho, los participantes en el estudio indicaron que sus objetivos de inversión en GP-led durante el segundo semestre del año aumentarán un 20% de media frente al primer semestre.

La industria reclama más colaboración público-privada para acelerar el despliegue de la IA en Europa

La industria tecnológica europea reclamó este viernes una mayor colaboración entre empresas, administraciones, inversores y centros de investigación para acelerar el despliegue de la inteligencia artificial y trasladar esta tecnología desde la investigación y los proyectos piloto hacia aplicaciones industriales a escala.

Durante los últimos meses, diversas voces del sector tecnológico y empresarial han defendido la necesidad de reforzar la colaboración público-privada para movilizar inversión, desarrollar infraestructuras y facilitar que las soluciones europeas de inteligencia artificial puedan llegar al mercado y ganar escala.

DigitalEurope, que reúne a grandes compañías y asociaciones representativas de 56.000 empresas, ha apostado por una «ambiciosa asociación entre actores públicos y privados” para recuperar la competitividad y reforzar la seguridad tecnológica de Europa. Sus firmantes aseguran estar preparados para invertir, innovar y colaborar en proyectos digitales, pero reclaman inversiones coordinadas, contratación pública y condiciones que permitan desarrollar y escalar tecnología en el continente.

El presidente de Telefónica, Marc Murtra, ya reclamó en junio “acción público-privada” para hacer realidad una inteligencia artificial europea, durante su intervención en la Reunión del Cercle d’Economia. Murtra defendió allí que Europa necesita ganar escala y reforzar capacidades críticas como la energía y las infraestructuras digitales para poder desarrollar sus propios modelos y aplicaciones de IA.

El directivo sostuvo, además, que la autonomía estratégica no implica aislamiento, sino disponer de capacidad para desarrollar y controlar tecnologías críticas. En este sentido, reclamó una colaboración más estrecha entre empresas, administraciones e instituciones europeas para acelerar la innovación y favorecer proyectos tecnológicos de alcance continental.

Dell Technologies también ha defendido que las alianzas público-privadas y las soluciones abiertas son necesarias para escalar la IA en Europa. La compañía señala que la ambición europea depende de una base digital robusta, formada por capacidad de cómputo, almacenamiento, conectividad e infraestructuras de datos, y sostiene que la colaboración es esencial para combinar innovación, soberanía y capacidad de elección.

La Comisión Europea ha situado este modelo de cooperación en el centro de InvestAI, la iniciativa con la que busca movilizar 200.000 millones de euros para inteligencia artificial, incluidos 20.000 millones destinados a gigafactorías. La presidenta de la Comisión, Ursula von der Leyen, describió el proyecto como una asociación público-privada similar a “un CERN para la IA”, destinada a que científicos y empresas europeas, y no solo los mayores actores tecnológicos, puedan acceder a capacidad avanzada de computación.

Las gigafactorías combinarán financiación pública y privada y se orientarán al desarrollo de IA fiable para aplicaciones industriales y de misión crítica. La Comisión y el Banco Europeo de Inversiones también han acordado colaborar para convertir las propuestas de los consorcios en proyectos financiables y facilitar su posible cofinanciación.

La cooperación se articula igualmente mediante la Apply AI Alliance, un foro impulsado por la Comisión que reúne a proveedores de IA, compañías industriales, universidades, centros de investigación y administraciones. Su objetivo es identificar casos de uso, barreras y medidas que aceleren la adopción de esta tecnología en sectores como manufactura, energía, salud, movilidad, agroalimentación y comunicaciones.

Docenteo identifica cinco claves para que un proyecto de IA genere impacto real en el negocio

Docenteo advirtió este viernes de que experimentar con inteligencia artificial resulta más sencillo que convertir esas iniciativas en herramientas estables y con impacto real en el negocio de las empresas. Por eso, aconsejó desarrollar estos procesos de la manos de especialistas para desarrollar una visión a largo plazo a la vez que internamente se intenta «aplicar lo aprendido y seguir avanzando con mayor autonomía y capacidad interna».

“El objetivo no debería ser hacer más proyectos de inteligencia artificial, sino conseguir que las empresas sean más competitivas cambiando su forma de operar con la IA. Y ese cambio solo tiene sentido si acaba traduciéndose en un impacto en la cuenta de resultados”, señaló el cofundador y responsable de negocio de Docenteo, Alejandro Peris.

A partir de su experiencia en proyectos de inteligencia artificial, datos y transformación tecnológica, la compañía identifica cinco claves para que una iniciativa de IA trascienda la fase experimental, genere resultados y aumente la capacidad de la empresa para abordar nuevos retos.

El principal es que el punto de partida no debe ser la tecnología, sino el resultado que se quiere conseguir con ella. Para Docenteo, cualquier proyecto debe partir de un indicador concreto que se quiere mover y un objetivo que permita determinar si la iniciativa ha funcionado. Por ejemplo, reducir el coste de un proceso, incrementar la productividad o mejorar la experiencia, para poder comparar después el resultado.

A su juicio, la IA «no debería convertirse en un objetivo en sí mismo ni en una carrera por acumular casos de uso. Debe ser un medio para generar una mejora medible, ya sea en crecimiento o en eficiencia».

En segundo lugar, recomienda «apostar por proyectos acotados, medibles y escalables». Docenteo insta a desarrollar iniciativas que permitan probar una hipótesis, obtener resultados rápidamente y corregir el planteamiento cuando sea necesario. Porque «la clave no está en reducir la ambición, sino en dividirla en proyectos más concretos que permitan demostrar impacto, acelerar el aprendizaje y construir capacidades que puedan escalar en la organización».

El tercer paso es diseñar pensando en la producción. Desde su experiencia, el reto real está en conseguir que funcionen a escala dentro de la organización, de manera que se pueda cambiar procesos, calidad del dato, integraciones, costes de operación, permisos, seguridad, trazabilidad o mantenimiento. Por ello, estos elementos deben formar parte del diseño desde el principio y no tratarse como una fase posterior.

Combinar conocimiento de negocio y tecnología es el cuarto elemento. Para Docenteo, los mejores resultados no nacen en un laboratorio, sino que aparecen cuando ambas perspectivas trabajan juntas sobre el terreno, desde la identificación del caso de uso hasta su implantación. Esta colaboración debe servir también para transferir conocimiento y un proyecto no debería limitarse a entregar una solución, sino dejar dentro de la organización criterio, prácticas y capacidad para operar y evolucionar lo que se ha construido.

Finalmente, pide construir con capacidad para seguir evolucionando porque «la puesta en producción no es el final del proyecto, sino el momento en que empieza el cambio». En su opinión, es entonces cuando la solución debe integrarse en los procesos, incorporarse a la forma de trabajar de los equipos y convertirse en una nueva capacidad dentro de la organización. Para Docenteo, implantar IA también significa «transferir el conocimiento y el criterio necesarios para que las personas puedan operar y evolucionar lo construido».

La empresa subrayó en un comunicado que «el éxito no se mide únicamente por lo que se entrega al terminar un proyecto, sino también por lo que la organización es capaz de hacer cuando el proveedor ya no está: evolucionar la solución, aplicar lo aprendido y seguir avanzando con mayor autonomía y capacidad interna».

Para la compañía, la próxima etapa de la inteligencia artificial estará marcada menos por el número de herramientas o pilotos desarrollados y más por la capacidad de las organizaciones para integrar la tecnología en sus procesos y evolucionarla a medida que cambian sus necesidades. Por eso, en este escenario, aconseja recurrir a especialistas.

“El éxito de un proyecto de IA no debería ser dejar una solución funcionando. Debería ser dejar una empresa más capaz de entender la tecnología, evolucionarla y afrontar el siguiente cambio con menos dependencia externa. Esa capacidad es la que acaba convirtiendo la IA en una ventaja competitiva real”, reclacó el cofundador y responsable técnico de Docenteo, Álvaro Montero.

By Salomon Hospitality lanza Círculo, su nueva marca de hoteles de alta gama

0

By Salomon Hospitality, la plataforma hotelera liderada por los hermanos Harry y Toni Serra Moreno, ha lanzado Círculo, una nueva marca de hoteles de alta gama concebida para establecimientos ubicados en edificios con identidad y alto valor arquitectónico.

El primer establecimiento de la nueva enseña es Círculo Condal, un hotel de 29 habitaciones situado en Las Ramblas de Barcelona. A este se sumarán a lo largo de 2027 Círculo Sevillano, en el antiguo Palacio Pinello de Sevilla, y Círculo Granadino, en el Palacio San José de Granada.

La nueva marca nace con el objetivo de «reunir una colección de hoteles bajo una misma forma de entender la hospitalidad, partiendo de la singularidad de cada edificio y de su entorno para ofrecer una experiencia reconocible, basada en el cuidado del diseño, la atención al detalle y la búsqueda de espacios de calma dentro del ritmo de la ciudad».

“Queremos que el viajero identifique Círculo como una forma propia de entender la hospitalidad, independientemente de la ciudad o del establecimiento en el que se aloje”, dijo Harry Serra, cofundador de By Salomon Hospitality en un comunicado. La nueva marca permite al grupo seguir avanzando en su estrategia de desarrollar conceptos diferenciados para distintos activos y perfiles de viajero.

El hotel Círculo Condal está ubicado en el número 44 de La Rambla. Cuenta con 29 habitaciones distribuidas en siete plantas y se integra en un edificio cuya arquitectura constituye uno de los principales elementos de la propuesta. El proyecto responde a la apuesta de By Salomon Hospitality por recuperar y poner en valor espacios únicos, respetando los atributos del inmueble y desarrollando alrededor de ellos una propuesta contemporánea de alojamiento.

El interiorismo de este alojamiento de lujo ha sido desarrollado por ContiCert, con un diseño basado en materiales, texturas y elementos seleccionados para generar una atmósfera cálida y serena en contraste con el dinamismo de Las Ramblas. La propuesta conecta con la filosofía que inspira Círculo y con su claim ‘Welcome to the inner circle. A calm inside the pulse’.

“Hay edificios que, por su arquitectura o su historia, requieren un proyecto pensado específicamente para ellos. Con Círculo Condal hemos querido preservar ese carácter y convertirlo en parte de la experiencia, creando al mismo tiempo un espacio de desconexión en pleno centro de Barcelona”, añadió Serra.

El lanzamiento de Círculo se enmarca en la estrategia de diversificación de By Salomon Hospitality, que en los dos últimos años ha consolidado su crecimiento en el mercado español a través de un modelo apoyado en el desarrollo de marcas propias y conceptos diferenciados para distintos segmentos de público.

La compañía cuenta actualmente con una cartera de 24 activos, entre hoteles urbanos, establecimientos boutique y proyectos de lujo, con presencia en España y en mercados internacionales como Portugal y Hungría. El grupo articula su oferta a través de seis marcas —By Salomon, Casa Teva, Honest, Arco, Chic&Basic y Círculo—, orientadas a distintos perfiles de viajero, niveles de servicio y propuestas de alojamiento.

La SB 54 activa la normativa de plásticos de California más estricta de EE.UU. y cambia el packaging en 2028

Los envases de poliestireno, los recipientes negros y las bandejas de PVC tienen fecha de caducidad en California. La SB 54 consolida la normativa de plásticos más estricta de EE.UU. y traslada el coste del reciclaje a los productores.

Las reglas definitivas de la SB 54 entraron en vigor en mayo de 2026 y la implementación completa arranca en enero de 2027. A partir de 2028, el 30% de los envases de plástico de un solo uso vendidos en el estado deberá reciclarse de verdad; no bastará con que el material sea técnicamente reciclable.

El problema que la ley busca atajar no es cosmético. Según la Agencia de Protección Ambiental de EE.UU. (EPA), el plástico pasó de representar el 0,4% de los residuos municipales en 1960 al 12,2% en 2018. Y la consultora Greenprint añade dos datos que dimensionan la ineficiencia: el 36% del plástico fabricado se destina a packaging y el 85% de ese material termina en vertederos.

La palanca que mueve el sistema es la responsabilidad ampliada del productor (EPR). Con la SB 54, el coste de gestionar los envases deja de recaer sobre los contribuyentes y los municipios para trasladarse a las empresas que los fabrican o importan. Eso cambia el cálculo económico: usar menos material, diseñarlo para reciclar en las plantas correctas y evitar polímeros problemáticos deja de ser una opción reputacional y pasa a ser una decisión financiera.

La hoja de ruta de la SB 54: reducción real frente a promesas verdes

Los objetivos no son genéricos. La ley fija metas escalonadas con porcentajes verificables:

Mandar el coste al productor convierte la circularidad en una variable de cuenta de resultados, no en un eslogan de marketing.

  • 2032, reducción real: recortar un 25% el plástico de un solo uso respecto a los niveles de 2023.
  • 2032, reciclaje efectivo: alcanzar una tasa del 65% de envases y productos de food service reciclados.
  • 2032, diseño circular: que el 100% del packaging cubierto sea reciclable o compostable.

Los plásticos que desaparecen primero: del EPS al oxo-degradable

No todos los polímeros reciben el mismo trato. La normativa aprieta donde la reciclabilidad falla y la sustitución ya es viable:

  • Poliestireno expandido (EPS): prohibido para envases y food service en California desde enero de 2025, tras no demostrar una tasa de reciclaje del 25%. Alternativas: fibra moldeada, cartón y papel.
  • Plástico negro: el pigmento de negro de carbón bloquea las máquinas de infrarrojos. Llega el PET claro, el aluminio o la fibra.
  • PVC en clamshells y blísteres: contamina la corriente de reciclaje de PET. Presión para usar PET reciclado (rPET).
  • Plásticos oxo-degradables: prohibidos de facto por su fragmentación en microplásticos, un golpe directo al marketing que los vendía como biodegradables.

El cálculo de CalRecycle es directo: si un material no se detecta en una planta de reciclaje, se convierte en residuo aunque pese menos. Por eso la regulación premia los envases claros, las fibras compostables y los materiales con demanda real en el mercado de secundarias.

📊 Impacto ecológico en cifras

  • CO2 evitado o residuo reducido: la ley busca reducir un 25% el plástico de un solo uso respecto a 2023; el dato de emisiones exactas no está detallado en la fuente oficial.
  • Capacidad / magnitud: 100% del packaging cubierto deberá ser reciclable o compostable en 2032.
  • Inversión: la fuente no detalla una cifra de inversión; el mecanismo EPR traslada a los productores el coste del sistema.
  • Equivalencia tangible: cada supermercado pasará de bandejas de EPS y envases negros a cartón, fibra moldeada y PET claro a partir de 2028.

La letra pequeña de la normativa y el choque con la industria

Las organizaciones ecologistas no aplauden sin matices. Oceana, NRDC y Californians Against Waste Foundation presentaron una demanda en el Tribunal Superior de San Francisco el 2 de junio de 2026. Su argumento: las reglas finales abren exenciones para grandes categorías de envases y permiten prórrogas indefinidas que vacían los objetivos.

Ojo con el dato. La diferencia entre reciclable y reciclado de verdad es la línea que separa la circularidad real del greenwashing. California no solo pide envases teóricamente aptos: exige tasas medibles de reciclaje, del 30% en 2028 al 65% en 2032. Si la industria no las alcanza, el regulador tendrá margen para disparar los objetivos al alza.

El precedente ya existe: la prohibición del EPS para food service se activó en enero de 2025 porque el sector no demostró la tasa de reciclaje exigida. No es una multa simbólica. Es una decisión con efecto directo en el diseño de envases.

Vamos a los datos. La EPA y Greenprint ilustran el punto de partida: una economía lineal que creció en plástico a costa de un reciclaje residual. La EPR californiana intenta revertir ese flujo sin esperar a Bruselas. La transición ya es rentable cuando el envase diseñado para reciclarse vale más en el mercado que el residuo que no se puede clasificar.

El efecto dominó: así llega el cambio al lineal y al consumidor

La fruta en cajas de cartón, las ensaladas en bowls de fibra y las bandejas de microondas en PET claro son solo la punta del iceberg. El envase blando, los blísteres de juguetes o las almohadillas de aire del comercio electrónico también entran en la transición. La norma incluye al comercio online: el relleno de paquetería de plástico se sustituirá por papel kraft reciclable, y cualquier empresa que venda en California deberá cumplir aunque tenga su sede fuera del estado.

Aquí está la letra pequeña. Fabricantes como Amazon ya venían reduciendo voluntariamente los filler plásticos; ahora la obligación se extiende a todos los actores. Las marcas de cosmética, por su parte, empezarán a marcar el porcentaje de plástico reciclado en el envase y a desplegar estaciones de recarga para reemplazar el monodosis. El supermercado no decide aislado: responde a una presión que nace en el regulador, pasa por el productor y se materializa en el lineal.

La transición no es solo de las grandes energéticas: es este efecto dominó de la cadena de suministro. Un envase de cartón ventilado para fresas o una bandeja de fibra para comida preparada no solo cambian la foto del lineal; cambian la logística, el proveedor y el coste final. Y el consumidor, al elegir el material reciclable o rechazar el sobreempacado, cierra el círculo.

El compromiso no es la acción.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: recortar un 25% el plástico de un solo uso y elevar el reciclaje real del 30% en 2028 al 65% en 2032.
  • Modelo que cambia: la responsabilidad ampliada del productor reemplaza el modelo en el que el municipio y el contribuyente pagaban la gestión del residuo.
  • Para las próximas generaciones: un mercado que incentiva el diseño reciclable y penaliza los microplásticos reduce la contaminación persistente que heredarían los consumidores de 2050.
Publicidad