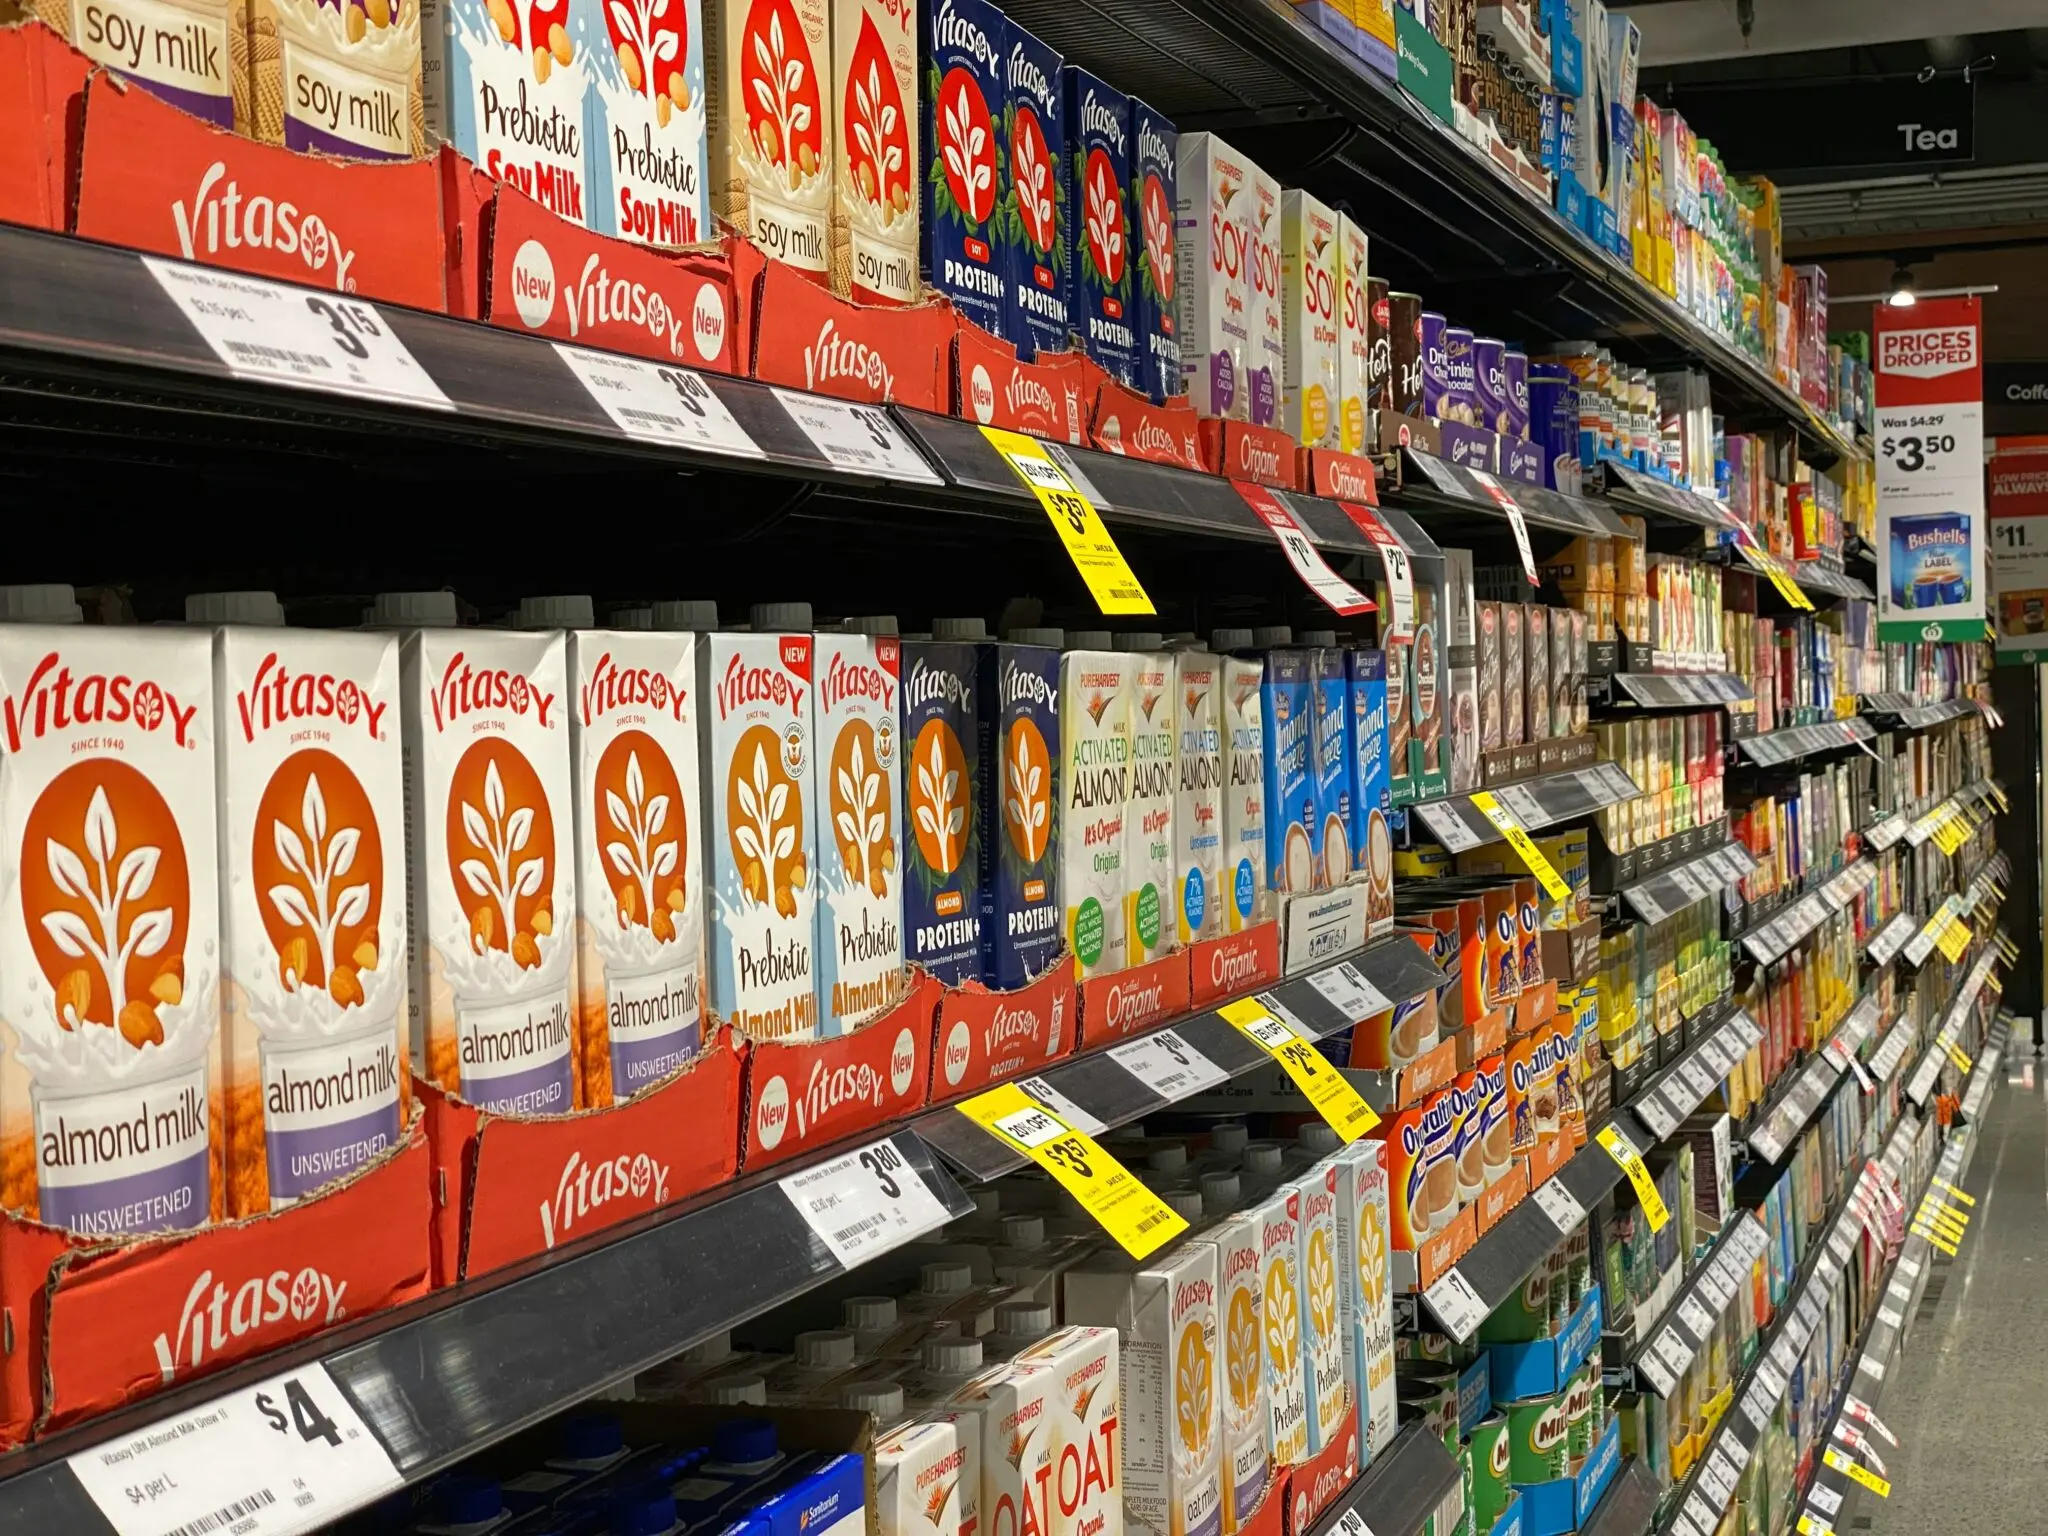
Alerta alimentaria salsas: Sanidad retira en Madrid varios lotes con gluten no declarado

AESAN ha lanzado una alerta alimentaria por varias salsas con gluten no declarado distribuidas en Madrid y Andalucía. El fallo de etiquetado afecta sobre todo a las personas celíacas.

La retirada la ha comunicado la propia agencia a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI), el canal con el que las administraciones ordenan sacar del lineal los productos no conformes. Las marcas señaladas son Vulpi y Dumt’s, dos referencias habituales de salsas en envases de plástico.

Qué salsas están afectadas y cómo identificar los lotes

La alerta no alcanza a todas las referencias de estas marcas, sino a lotes concretos. La identificación se hace comparando el código impreso en la botella con la lista publicada por la autoridad sanitaria.

  • Barbacoa Vulpi: lotes L2510221028, L2510221029, L2510221030, L2510221031 y L2510221032; consumo preferente enero de 2027.
  • Chimichurri Vulpi: lotes L2509160918, L2509160919, L2509160920, L2509160921, L2509160922, L2509160923, L2509160924 y L2512111217; consumo preferente septiembre de 2026.
  • Barbacoa Dumt’s: lotes L251203B1223 y L251203B1209; consumo preferente marzo de 2027.

La diferencia de fechas importa. El envase con consumo preferente en septiembre de 2026 tiene el vencimiento más próximo, pero los lotes con 2027 pueden permanecer meses en una despensa. La alerta no decae por la fecha preferente: lo que cuenta es el lote.

En la práctica, conviene revisar la etiqueta y no fiarse solo de la marca. Un envase de Vulpi o Dumt’s con un código distinto queda fuera de la alerta; uno con lote coincidente debe apartarse si quien va a consumirlo es celíaco.

El dato más útil para el consumidor es el lote, no la fecha. Dos botellas aparentemente idénticas pueden tener distinto lote y una estar dentro de la alerta y la otra no.

El gluten oculto convierte una salsa corriente en un riesgo real para una persona celíaca aunque el resto del etiquetado parezca correcto.

Quién debe dejar de consumirlas y qué hacer si las tienes en casa
gluten no declarado

La recomendación de la AESAN es clara: las personas con problemas derivados de la ingesta de gluten no deben consumir estos productos si los tienen en la despensa. Para el resto de la población, el consumo no supone un riesgo sanitario.

A efectos prácticos, comprobar el lote lleva menos de un minuto. No hace falta acudir a un establecimiento ni devolver el producto de forma inmediata si el código no coincide; basta con consultar la lista oficial y apartar el envase solo en caso de coincidencia.

  • Localiza el lote impreso en la botella o en su etiqueta.
  • Compáralo con los códigos publicados por la AESAN.
  • Si coincide y la persona consumidora es celíaca, devuelve el envase al punto de venta o contacta con la marca.

Esta es una alerta de etiquetado, no una contaminación generalizada detectada en todas las salsas de esas marcas. La administración y las cadenas tienen la obligación de retirar los lotes señalados de los lineales; en Madrid la Consejería de Sanidad participa en la verificación. La alerta se cursó por el canal SCIRI para que los productos salgan de los establecimientos y canales de comercialización. No se descarta que parte del stock se haya redistribuido a otras comunidades autónomas.

Qué hay detrás de esta alerta y por qué se amplía por precaución

Este tipo de avisos ilustra un principio básico de seguridad alimentaria en la Unión Europea: declarar los alérgenos no es un formalismo. Un error en la etiqueta basta para activar el protocolo, tengas o no síntomas. En este caso, el gluten no figura en la información facilitada al comprador, y por eso la AESAN ha optado por la retirada preventiva.

La distribución inicial en Andalucía y Madrid no cierra el mapa. Los productos pueden haber saltado entre comunidades, algo habitual en la redistribución capilar del comercio actual. Por eso la alerta pide revisar el lote antes que el lugar de compra: el dato que importa es el código impreso en el envase.

La fecha de consumo preferente más cercana, septiembre de 2026, está a unas semanas vista, lo que puede acelerar la retirada efectiva de esos envases. Pero no conviene bajar la guardia: un producto con caducidad posterior puede seguir meses en una despensa. La recomendación se mantiene mientras el lote coincida.

🛒 El Veredicto de Compra

  • Revisa el lote, no solo la marca: los códigos afectados están publicados por la AESAN; un lote distinto queda fuera de la alerta.
  • Si eres celíaco, no lo consumas: devuelve el envase al punto de venta si el lote coincide con los señalados.
  • La alerta es de etiquetado, no de contaminación general: para el resto de la población el consumo de estas salsas no supone riesgo.
Fondos europeos IA: España incumple formación y arriesga devolver 200M

España ejecuta solo el 41% de los fondos europeos de formación en IA y devolverá más de 200 millones a Bruselas.

Claves de la operación

  • La AIReF cifra la ejecución en el 41% sobre 3.500 millones. Apenas se han movilizado 1.435 millones y el porcentaje puede retroceder con las nuevas devoluciones.
  • Unión Profesional formó a 23.500 de los 80.000 colegiados previstos. El programa de 200 millones deja 120 millones sin asignar que previsiblemente se devolverán al Tesoro.
  • La Escuela de Organización Industrial acumula renuncias de 122,7 millones. RTVE también devolvió 30 millones del Proyecto Haz, investigado por la Fiscalía Europea.

El atajo de la adjudicación directa que no sirvió para acelerar la formación

A finales de 2024, Red.es aprobó una subvención de 200 millones de euros para formar a más de 80.000 colegiados en digitalización e inteligencia artificial. La asignación directa a Unión Profesional buscaba acelerar una ejecución que se venía retrasando ante la dificultad de otros programas para captar inscritos. El diseño contemplaba un curso transversal de digitalización de 40 horas y un curso específico de 150 horas por profesión.

El programa terminó el 30 de junio de 2025. Unión Profesional anunció a comienzos de esta semana que había formado a 23.500 personas durante los diez meses de actividad de la plataforma, menos del 30% del objetivo final de 80.000 colegiados. El acuerdo con Red.es establecía un pago fijo de 30 millones de euros para crear el material y un desembolso de 2.125 euros por profesional formado, lo que arroja unos 50 millones adicionales. Este cálculo deja el 60% del presupuesto sin asignar.

El pulso con los objetivos de la Década Digital europea

La otra adjudicataria con devoluciones relevantes es la Escuela de Organización Industrial (EOI). En sus cuentas anuales de 2025, la fundación pública detalla renuncias a sus convocatorias por 122,7 millones de euros. Las renuncias suman una cifra significativa si se tiene en cuenta que el gasto en ayudas de ese mismo ejercicio fue de 71 millones.

Los tropiezos no se limitan a EOI. RTVE se vio obligada a devolver unos 30 millones de euros de una subvención de 77 millones para el Proyecto Haz, un espacio de formación audiovisual cuya gestión investiga la Fiscalía Europea. La mayoría de los programas divulgativos que se pusieron en marcha tiene difícil justificar su impacto.

El plan de competencias digitales se lanzó en 2021 con la entonces vicepresidenta Nadia Calviño al frente del Ministerio de Asuntos Económicos y Transformación Digital. Cuatro años después, el porcentaje de españoles con competencias digitales básicas ha pasado del 57% al 68%, España sigue lejos del 80% de competencias digitales fijado para 2030. La cifra supera la media comunitaria del 60%, pero Bruselas no la considera suficiente.

El problema no es solo contable: sin formación real, España se aleja del umbral del 80% que exige la década digital europea.

Lo que la brecha formativa le cuesta al mercado laboral español

El porcentaje de especialistas tecnológicos sobre el empleo total ha pasado del 3,5% en 2021 al 4,8% en 2025, un crecimiento relevante pero insuficiente para Bruselas. La Comisión Europea señala en su informe que España mantiene una brecha entre graduados tecnológicos y su integración laboral. En paralelo, el gasto total ronda los 1.500 millones de euros con resultados poco claros.

Observamos una contradicción de fondo. La administración apostó por una adjudicación directa para acelerar la ejecución y ha terminado con un 70% del objetivo sin cumplir. La dependencia de intermediarios colegiales no sustituye a una política industrial de recualificación. La devolución de 200 millones no es el riesgo principal; lo es la consolidación de una economía con escasez crónica de perfiles digitales.

El cierre definitivo de la ejecución del plan y la auditoría de la AIReF marcarán si esta devolución anunciada es la última. Mientras, la Comisión Europea evaluará en 2027 el avance hacia el 80% de competencias digitales. Analizamos aquí que el problema no es de fondos, sino de modelo.

Cinco alimentos para la energía que te ayudan a recuperar el ritmo en la vuelta a la rutina

Recuperar energía tras el verano no exige una lista interminable de suplementos: se puede empezar por cinco alimentos de temporada. La uva, la mora, la acelga, la sardina y las lentejas concentran fibra, vitaminas, minerales y proteínas que devuelven el ritmo sin picos de azúcar. Eso sí, ningún alimento hace magia por sí solo.

El final del verano suele dejar horarios de comida irregulares, aperitivos largos y meriendas pesadas. La vuelta a la rutina es un buen momento para reordenar la despensa con criterio y dar al cuerpo lo que de verdad sostiene la energía a lo largo del día.

Cinco alimentos de temporada para devolver la energía a tu rutina

Cada uno de estos alimentos tiene un papel concreto en el ritmo diario. La clave no está en obsesionarse con uno, sino en rotarlos durante la semana.

  • Uva: es temporada y aporta potasio, un mineral implicado en el funcionamiento muscular y celular. Sus polifenoles y flavonoides actúan como antioxidantes que favorecen la recuperación celular tras el esfuerzo.
  • Mora: destaca por sus 36 miligramos de vitamina C por cada 100 gramos, junto con vitamina E. Forman un dúo antioxidante útil para mantener la sensación de vitalidad cuando aprietas el ritmo de trabajo y de entreno.
  • Acelga: un clásico de temporada algo olvidado. Cocida, concentra 43 microgramos de folatos por cada 100 gramos, además de vitamina C y mucha fibra. Los folatos intervienen en procesos de energía celular, justo lo que se busca al retomar la actividad.
  • Sardina: una de las mejores fuentes de omega-3 de origen marino. Aporta también calcio, potasio, magnesio y vitamina A. Su perfil de ácidos grasos la convierte en una aliada para la recuperación muscular y la energía de base.
  • Lentejas: ricas en fibra, con asimilación lenta en el intestino que libera energía de forma progresiva. Suma hierro, potasio, manganeso, magnesio, proteínas vegetales y vitaminas B2, B3 y B6. Son ideales para evitar los altibajos entre comidas.

Ninguno de estos alimentos pide una preparación compleja. La uva y la mora se suman al desayuno o como colación. La acelga y las lentejas funcionan como base de plato salado, y la sardina encaja en una cena o una comida ligera.

Cómo incorporarlos a tu rutina diaria con criterio de consumo inteligente

La letra pequeña importa. Las conservas de sardina, por ejemplo, son una opción práctica siempre que se elijan preferentemente al natural o en aceite de oliva, no sumergidas en salsas con azúcar añadido. En las lentejas, la versión seca o de bote con pocos ingredientes suele ser la más limpia.

A efectos prácticos, la idea es combinar un alimento de cada bloque en una misma jornada: fruta, vegetal, proteína marina o legumbre. Así mantienes la energía sin depender de snacks que solo dan un empujón rápido.

recuperar energía después del verano

A continuación se resumen las pautas básicas para no perderte en el detalle.

📊 La pauta en cifras

  • Frecuencia sensata: sardina y lentejas, dos o tres veces por semana; fruta y verdura de temporada, a diario.
  • Cuándo y cómo: uva y mora, entre horas o en el desayuno; acelga y lentejas, como plato principal; sardina, en comida o cena.
  • Calidad a buscar: fruta fresca de temporada, conservas al natural o en aceite de oliva y legumbres con pocos ingredientes en la etiqueta.
  • A tener en cuenta: ningún alimento es milagroso; el efecto se nota al rotar varios alimentos reales dentro de un patrón equilibrado.

Recuperar el ritmo, en todo caso, no va de contar gramos a diario sino de elegir mejor cada pocas horas.

La energía sostenida no depende de un solo nutriente, sino de cómo combinas fibra, proteínas y grasas de calidad en cada comida.

Qué dice la evidencia sobre la energía en el plato, sin atajos

La idea de que ciertos alimentos ayudan a mantener la energía no es un eslogan: la fibra de la uva, la mora, la acelga y las lentejas ralentiza la absorción de los azúcares y evita los picos. Las proteínas vegetales de las legumbres y los omega-3 de la sardina contribuyen a una saciedad más prolongada. Ese efecto conjunto está en línea con lo que defienden los patrones de alimentación basados en alimentos de temporada y poco procesados.

Con todo, conviene ser honesto. Comer uvas y sardinas un día no transforma el rendimiento. La evidencia real apunta a la repetición y a la rotación; la mayoría de las pautas apunta a que no hay atajos. Cinco alimentos no sustituyen un patrón completo, pero sirven de ancla para reconstruir hábitos tras el verano. Lo más rentable es usarlos como base de un plan semanal y no perseguir un superalimento concreto.

El lector que vuelve a la oficina o al gimnasio puede esperar, de forma realista, una energía más estable y menos hambre entre comidas si mantiene esta pauta varios días. No es una promesa de transformación exprés; es una forma de volver a empezar con el pie derecho. Esta información es divulgativa y no sustituye el consejo de un profesional de la nutrición.

⚡ Rutina de Optimización Diaria

  • Desayuna fruta real: añade un puñado de uvas o moras al desayuno para obtener fibra y antioxidantes desde primera hora.
  • Usa la legumbre como comodín: deja lentejas cocidas en la nevera y añádelas a ensaladas o platos como fuente de energía sostenida.
  • Revisa la etiqueta de la sardina: elige conservas al natural o en aceite de oliva y evita salsas con azúcares añadidos.

IA y empleo en España: el 60% de los profesionales ya logra lo que hace un año era imposible

El 60% de los profesionales que usan IA en España logra hoy resultados que hace un año eran imposibles. El 2026 Work Trend Index de Microsoft confirma que la brecha ya no está en el acceso a la tecnología, sino en el entorno y el liderazgo.

Claves de la operación

  • El 60% de los usuarios españoles de IA amplía su techo profesional. Seis de cada diez afirman producir hoy resultados que hace doce meses estaban fuera de su alcance, según el 2026 Work Trend Index.
  • Los usuarios avanzados elevan esa cifra al 78%. Representan el 13% de los usuarios de IA en España y usan agentes para flujos complejos de varios pasos.
  • Solo el 22% ve un liderazgo claro alineado con la IA. La llamada paradoja de la transformación frena el impacto pese a que el 86% trata el resultado de la máquina como punto de partida.

El salto de capacidad no elimina el criterio humano, lo intensifica

La fotografía que dibuja el informe va más allá del dato agregado. El 78% de los Frontier Professionals españoles supera el umbral del resto. Bajo esa etiqueta, Microsoft agrupa a quienes usan agentes de IA para flujos de trabajo complejos y de varios pasos, rediseñan de forma rutinaria sus procesos y comparten prácticas con su equipo. En España, este perfil supone el 13% de los usuarios de IA, un peso similar al de otros mercados europeos maduros. El estudio se apoya en billones de señales anonimizadas de productividad de Microsoft 365 y en una encuesta a 20.000 trabajadores del conocimiento en una veintena de mercados.

El control de calidad de lo que produce la máquina aparece como la competencia más citada (43%), seguida del pensamiento crítico (39%). No es una paradoja menor: a más autonomía de la IA, más peso del criterio humano sobre el resultado final. Un 86% de los usuarios españoles asegura que trata el resultado de estas herramientas como un punto de partida, no como una respuesta definitiva. La supervisión humana se convierte en el activo diferencial.

Entorno directivo: la variable que Microsoft señala como decisiva

Los Frontier Professionals españoles no se distinguen tanto por las herramientas que usan como por el entorno que los rodea. El 84% afirma que su manager usa la IA abiertamente, frente al 67% del resto. El jefe fija estándares de calidad claros en el 82% de casos. En paralelo, un 64% dedica tiempo junto a su equipo a identificar oportunidades de aplicación, una práctica que entre el resto apenas alcanza el 36%.

Cuando los directivos modelan activamente el uso de la IA, sus equipos reportan mejoras sustanciales en el valor percibido de la tecnología, en el pensamiento crítico aplicado y en la confianza depositada en los agentes autónomos. El entorno explica el 67% del impacto reportado, frente al 32% individual. La cultura de compartir ofrece un dato paralelo: el 50% de los usuarios avanzados intercambia trucos, nuevos agentes y errores aprendidos, mientras que entre el resto solo lo hace un 34%.

La IA no está ensanchando el empleo en España por el software, sino por la cultura directiva que decide premiar la reinvención.

La paradoja de la transformación y la carrera por el talento en España

El dato español traslada una tensión estructural que en esta redacción llevamos tiempo observando. El 74% de los profesionales teme quedarse atrás si no se adapta. Casi la mitad admite que resulta más seguro concentrarse en los objetivos actuales que arriesgarse a rediseñar cómo trabaja con IA. Solo un 14% se siente recompensado por reinventar su forma de trabajar cuando el esfuerzo no produce resultados inmediatos. Esa es la llamada paradoja de la transformación que Microsoft identifica: el empleado está listo, pero las métricas, los incentivos y las normas premian la forma antigua de hacer las cosas.

España llega a esta discusión con un problema de productividad que arrastra desde hace décadas. La digitalización de las pymes sigue siendo una asignatura pendiente. Microsoft, instalada en el mercado español desde 1989, ha convertido la productividad y la formación tecnológica en argumentos comerciales recurrentes. Sin embargo, el informe de este año introduce un matiz incómodo: la mayoría de los incentivos internos sigue premiando la inacción.

La pregunta relevante ya no es si la plantilla tiene competencias, sino si la organización está dispuesta a liberarlas. El 2026 Work Trend Index apunta una condición de seguimiento: si el porcentaje de profesionales que percibe un liderazgo claro alineado con la IA no se mueve del 22%, el salto del 60% quedará limitado a los equipos donde un directivo decide romper la inercia. La próxima edición medirá si los incentivos cambian más rápido.

ZBE Santa Cruz de Tenerife multará con 200 euros a los coches sin etiqueta: 51.000 afectados y 18 meses de adaptación

La ZBE de Santa Cruz de Tenerife dejará fuera a 51.390 coches sin etiqueta y la multa será de 200 euros.

La Zona de Bajas Emisiones (ZBE) de la capital tinerfeña restringe desde su puesta en marcha el acceso a los turismos, furgonetas, motos y camiones que no dispongan de distintivo ambiental. Los últimos datos municipales publicados por la DGT, correspondientes a 2025, censan 182.362 vehículos en el municipio; 51.390 carecen de etiqueta, lo que representa el 28,2% del parque.

En la práctica, casi tres de cada diez vehículos registrados en Santa Cruz partirán con limitaciones de acceso a la nueva zona. Frente a ellos, 129.519 vehículos sí cuentan con etiqueta B, C, ECO o Cero y podrán circular con normalidad, sin necesidad de pedir autorización, según la ordenanza definitiva publicada en el Boletín Oficial de la Provincia.

Qué vehículos no pueden entrar y cuántos son en cada categoría

La categoría más numerosa es la etiqueta C (verde), con 84.345 vehículos. Le siguen la B (amarilla), con 34.244; la ECO, con 7.157, y la Cero, con 3.773. Todas ellas, incluida la B/C para gasolina y diésel modernos, permiten el acceso general a la ZBE.

Los vehículos sin etiqueta se concentran sobre todo en los segmentos más antiguos. Santa Cruz cuenta con 119.564 turismos, de los que 59.429 tienen 15 años o más, prácticamente la mitad. El envejecimiento se dispara entre furgonetas (62,9%), camiones (más del 60%) y ciclomotores (85,2% de la flota municipal).

Esta antigüedad explica que los ECO y Cero sean todavía minoría: suman 10.930 vehículos, alrededor del 6% del total. Por tipo de combustible, predominan los gasolina, y diésel (50.034). Los electrificados apenas alcanzan 2.243 unidades.

La ordenanza no prohíbe circular a los 51.390 coches sin etiqueta de forma automática: el acceso fuera del horario y numerosas excepciones mantendrán parte del parque operativo.

Cuándo empieza la restricción, franja horaria y excepciones

La aplicación será progresiva. El régimen de funcionamiento de la ZBE comenzará 18 meses después de la entrada en vigor de la ordenanza. Las multas de 200 euros no se impondrán hasta que pasen 36 meses; entre ambos momentos, las infracciones se comunicarán con carácter informativo, sin sanción.

Las restricciones operan de lunes a sábado, entre las 7:00 y las 20:00 horas. Fuera de esa franja, cualquier vehículo puede acceder y circular con independencia de su distintivo.

La norma contempla además un amplio régimen de excepciones y autorizaciones:

  • Residentes dentro de la ZBE, aunque su coche no tenga etiqueta.
  • Propietarios o arrendatarios de plaza de garaje privada en el perímetro.
  • Abonados de determinados aparcamientos públicos.
  • Empresas y autónomos con actividad dentro de la zona.
  • Vehículos para dejar o recoger alumnado.
  • Desplazamientos a consultas médicas, tratamientos, veterinarios o talleres.
  • Personas cuidadoras de mayores o dependientes y familias numerosas.
  • Propietarios con insuficiencia económica: autorización de dos años, prorrogable uno más si los ingresos no superan dos veces el IPREM y no disponen de otro vehículo con etiqueta.
multa ZBE 200 euros

Cómo evitar la multa de 200 euros y adaptarse sin sustos

La recomendación principal para cualquier conductor de Santa Cruz o de los municipios cercanos —La Laguna, El Rosario o Candelaria, entre otros— es comprobar el distintivo ambiental de su vehículo. Los de fuera de la capital no aparecen en el censo municipal, pero la ZBE les afectará igual si acceden al centro en horario restringido.

Si el coche no tiene etiqueta, conviene no precipitarse, porque el calendario prevé un periodo largo sin sanciones. Durante los primeros 18 meses ni siquiera habrá restricciones; y desde el mes 18 al 36 solo se emitirán avisos informativos. La multa de 200 euros llegará después.

Para quienes necesiten entrar a diario, la vía de insuficiencia económica permite una autorización de dos años renovable, pensada para conductores con ingresos bajos. También conviene revisar si el uso que se da al vehículo encaja en alguna excepción (garaje, residencia, recogida escolar o atención médica).

Una medida ambiciosa frente a un parque envejecido y una letra pequeña que calma

La ZBE de Santa Cruz de Tenerife llega con un dato que retrata la dificultad real de la transición: casi el 50% de los turismos supera los 15 años y más de un 28% no tiene etiqueta. No obstante, la ordenanza opta por un calendario inusualmente prudente si se compara con el de otras capitales. Madrid o Barcelona arrancaron con periodos de aviso mucho más cortos y, en algunas fases, con sanciones desde el primer año.

A mi juicio, ampliar a 36 meses la llegada de las multas es una decisión acertada para una isla con rentas medias inferiores a las de la península y con un parque móvil más envejecido. La excepción por insuficiencia económica, ligada al IPREM, es la clave que evitará que la ZBE se convierta en un impuesto encubierto para las rentas bajas.

Eso sí, hay un riesgo evidente: los conductores de otros municipios de Tenerife no están en el censo de Santa Cruz y podrían descubrir la norma solo cuando vean la señalización. La DGT y el Ayuntamiento deberían intensificar la comunicación metropolitana para que la ZBE no genere una cascada de infracciones evitables a partir del mes 36.

El mensaje final es directo. Sin etiqueta, sin acceso al centro en horario diurno. Pero queda tiempo para adaptarse, pedir autorización o cambiar de vehículo sin que las multas castiguen a nadie antes de 2029.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceso no autorizado de vehículos sin etiqueta ambiental a la ZBE de Santa Cruz de Tenerife en horario restringido.
  • Sanción económica: 200 euros (aplicable desde los 36 meses posteriores a la entrada en vigor; antes solo avisos informativos).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: ZBE operativa a los 18 meses de la entrada en vigor de la ordenanza; sanciones a los 36 meses (la ordenanza ya está publicada en el BOP).

Tres horas libres a la semana: la IA ya reduce la jornada laboral, según el BCE

El BCE cifra en tres horas semanales el tiempo que la IA ha liberado a los trabajadores. La promesa de reducir la jornada laboral empieza a cumplirse, aunque con matices que rebajan la euforia.

Claves de la operación

  • El 52% de los empleados de la zona euro usa IA a diario en 2026 frente al 26% de 2024. En dos años, la adopción se ha duplicado.
  • El ahorro medio es de tres horas semanales para quienes integran la IA en su flujo de trabajo. Solo la mitad nota el beneficio en la práctica.
  • La formación dispara el ahorro hasta las 11 horas semanales. Sin capacitación, la media cae a cinco horas.

Tres horas ganadas, pero solo una hora y media en la economía real

Según los datos recogidos por el BCE, la adopción de la IA en la zona euro se ha duplicado en dos años: el 26% de los empleados usaba algún modelo de inteligencia artificial a diario en 2024, y en 2026 ese porcentaje alcanza el 52%. Uno de cada dos trabajadores abre ChatGPT, Gemini o Claude dentro de su jornada. El salto confirma que la herramienta ha dejado de ser un ensayo tecnológico para convertirse en un instrumento de producción cotidiano.

Los datos proceden de la Encuesta de Expectativas del Banco Central Europeo, un sondeo mensual a 20.000 personas en once países. La base muestral es amplia y la serie temporal permite observar una irrupción que ya no es una promesa tecnológica, sino un hecho de mercado laboral.

El estudio cifra el ahorro medio en tres horas semanales para quienes integran la IA en su flujo de trabajo, un 7,7% del tiempo total. Sin embargo, el dato tiene un matiz relevante: solo la mitad de los trabajadores percibe esa ganancia en la práctica. Si se observa el conjunto de la economía, el ahorro real sobre el conjunto de la economía baja al 3,8%, poco más de hora y media por persona. La diferencia entre el entusiasmo individual y la realidad agregada es la clave del informe.

Los autores del informe advierten de que el tiempo liberado solo se convierte en productividad si la empresa lo canaliza. Si las horas ganadas se destinan a actividades menos productivas, el ahorro se desvanece. La capacidad de absorción de esa ventaja depende de la organización, no solo de la herramienta. En este punto, el BCE no lanza un mensaje triunfal: condiciona cualquier beneficio a la gestión interna de cada empresa.

La IA no regala tiempo productivo: lo libera, y la empresa tiene que decidir qué hace con él.

No todas las tareas ahorran lo mismo. Generar código libera ocho horas, pero solo lo usa el 8% de la plantilla. Además, la depuración de ese código puede trasladar la carga a los supervisores, un efecto que otras investigaciones están detectando. En cambio, redactar textos, o buscar información, apenas ahorran entre cuatro y cinco horas por semana. La IA ahorra tiempo, pero no lo hace en todas las funciones con la misma intensidad.

La formación abre una brecha de seis horas semanales

La capacitación es la gran palanca. Un informe de la London School of Economics sobre trabajadores globales confirma que la formación eleva el uso de la IA del 57% al 93%. Quienes saben exprimir el modelo ahorran hasta 11 horas semanales de media, frente a las cinco horas de quienes no han recibido formación.

El desglose por jerarquía también deja un dato relevante: los directivos ahorran cerca de siete horas semanales con la IA, más que la base de la plantilla. En paralelo, un 41% de los empleados confiesa que la IA no le interesa en absoluto, un porcentaje que sube respecto al año anterior. Gallup apunta a un temor de fondo: sentirse parte de la automatización del propio puesto.

estudio BCE inteligencia artificial

La lectura para España: productividad sin reducción legal de jornada

Analizamos este resultado con el foco en el mercado laboral español. España negocia una reducción legal de jornada sin datos de productividad. El BCE ofrece una base empírica que, hasta ahora, no ha entrado en el debate público español: la IA ya libera tiempo, pero solo se transforma en valor si la gestión acompaña. El diálogo social en España debería incorporar esta evidencia antes de fijar normas sobre el tiempo de trabajo.

El BCE no celebra el ahorro: lo condiciona a la gestión empresarial. Y ahí está la fricción. Sin una estrategia que convierta las horas liberadas en mayor producción o en más descanso, el 7,7% se queda en una cifra de laboratorio. En esta redacción lo leemos como un aviso a las empresas que adoptan IA sin rediseñar sus flujos de trabajo. La tecnología no reestructura por sí sola ni la jornada ni la cuenta de resultados.

La próxima oleada de la encuesta medirá si el ahorro se consolida o se estanca. El dato clave será la capacidad de las empresas para transformar tres horas en valor real. De momento, la IA cumple solo una parte del guion: libera tiempo. Lo que no garantiza es para quién. Las negociaciones sobre la reducción de jornada en España y la evolución de los datos del BCE son dos hitos que seguiremos de cerca.

Bloomberg revela: la IPO Dangote África que prepara la nueva generación será la mayor

El imperio industrial mas influyente de África Occidental se prepara para un capítulo que promete reescribir las reglas del capital en Nigeria. En una entrevista conjunta sin precedentes, las tres hijas de Aliko Dangote abrieron las puertas de su residencia familiar a Bloomberg Television para hablar de sucesión, legado y de la que podría convertirse en la mayor salida a bolsa en la historia del país.

El grupo Dangote, fundado en los años setenta como una pequeña empresa de comercio, es hoy uno de los conglomerados industriales más diversificados de África. La periodista Jennifer Zabasajja conduce esta edición especial de Next Africa desde Johannesburgo y, según relata el canal, las hermanas asumieron funciones ejecutivas en distintos frentes del negocio familiar tras un camino que describen como orgánico y basado en el mérito.

Las tres hermanas Dangote toman las riendas del grupo

Maria, la mayor, se incorporó al consejo de administración el año pasado tras una carrera que la llevó por varios países del continente. Según explicó a Bloomberg Television, la producción actual de cemento ronda los 55 millones de toneladas métricas anuales y la meta declarada es alcanzar 80 millones hacia 2030. Su foco inmediato es acercar a los clientes y consolidar una posición que describe como muy por delante de la competencia: Nigeria pasó de importar cemento a exportarlo.

Halima, por su parte, transita de las operaciones hacia la estrategia global del grupo, mientras que Fatima se ocupa del área comercial de energía, refinería y fertilizantes. Las tres insisten en que sus funciones no fueron un regalo: es un privilegio que dicen haberse ganado con trabajo y que todavía hoy se esfuerzan por demostrar ante su propio padre.

Del cemento a la refinería: la lógica del valor añadido

El discurso de las hermanas coincide en una idea central: África no debe exportar materias primas sin procesar. Según recoge Bloomberg Television, la familia plantea que si Nigeria ya no importa cemento es porque aplicó ese principio; ahora quiere repetir la fórmula con el crudo. No exportar petróleo, sino refinarlo. No exportar piedra caliza, sino fabricar cemento. Esa es la lógica del valor añadido que atraviesa todo el proyecto industrial.

La refinería de Dangote, un activo monumental que llevó años de construcción, es la pieza que materializa esa visión. Para Fatima no se trata de un negocio más del grupo, sino de un activo estratégico para el país y el continente. Durante la entrevista sostuvo que es una historia que pretende demostrar que África puede industrializarse a escala global sin depender de economías desarrolladas.

Esto es un tesoro de África: una historia que intenta demostrar que el continente puede lograrlo por sí mismo y a escala global.

— Fatima Dangote, en Bloomberg Television

Esa ambición tiene costos. La propia Fatima reconoce ante las cámaras que la entrada en la industria del refinado ha significado confrontar competencia agresiva, presiones comerciales e incluso prácticas de dumping por parte de actores establecidos. Nada de eso, según su relato, parece frenar los planes de la familia.

La Oficina Familiar y la mirada puesta en 2030

El siguiente paso institucional será la puesta en marcha de una oficina familiar. Según adelantaron las hermanas a Bloomberg Television, su presencia debería hacerse visible durante el primer trimestre del próximo año. La intención es que funcione como brazo de inversión, colaboración e impacto social, con especial atención al apoyo a mujeres y a proyectos que trasciendan el retorno financiero.

Esa oficina se enmarca en una visión 2030 que Aliko Dangote impulsa en persona. Las hijas confiesan entre risas que el fundador ya insinúa nuevos proyectos que podrían prolongar esa hoja de ruta hasta 2040. La energía del padre, dicen, es el motor que les obliga a mantener el ritmo.

La IPO de la refinería como punto de inflexión para Nigeria

El anuncio que concentra la atención de los mercados es la posible salida a bolsa de la refinería. Bloomberg Television consultó a inversores y analistas sobre lo que una operación de ese tamaño podría desbloquear para los mercados de capitales nigerianos. Desde T. Rowe Price, el analista consultado compara el momento con la IPO de Reliance en la India de los años setenta, que marcó un punto de inflexión para Nigeria y para la profundidad del mercado bursátil de aquel país.

La lectura del canal es prudente: la liquidez, los estándares de gobernanza y la valoración serán determinantes para que la operación cumpla su promesa. Si esas condiciones se alinean, el efecto podría ir más allá de la propia refinería: más empresas privadas que se animan a cotizar, más inversión local que se queda en el país y un sistema de pensiones más robusto.

Ser hijas, mujeres y musulmanas en el norte de Nigeria

La entrevista también aborda lo que implica ser tres mujeres jóvenes, musulmanas y del norte de Nigeria al frente de un imperio industrial. Las hermanas sostienen que deben demostrar su capacidad tres o cuatro veces más que cualquier otro directivo. El factor de ser hijas del dueño, el de ser mujeres y el de parecer más jóvenes de lo que son se suman como barreras adicionales.

No obstante, presentan esa exigencia como parte natural del cargo. Dicen ganarse la confianza de su padre en cada decisión y no han encontrado atajos. La discreción, afirman, es otra seña familiar: no exponen su vida privada ni su patrimonio en redes sociales y prefieren que los resultados hablen por ellos.

La lectura de los inversores internacionales sobre África

La segunda parte del programa recoge la visión de Bank of America, cuya responsable para África subsahariana ve un cambio estructural en la forma en que las empresas africanas acceden a los mercados. Según la ejecutiva citada por Bloomberg Television, la opción de cotizar primero en la bolsa local y después en mercados globales es una declaración de confianza en el sistema financiero doméstico.

El canal recuerda que este año se han registrado emisiones de deuda africana por más de 20.000 millones de dólares, un nivel que califican como históricamente alto. La combinación de mejor gestión macroeconómica, inflación más controlada y un súper ciclo de materias primas estaría detrás de ese apetito inversor.

Para el espectador de este medio, la historia de la familia Dangote ilustra un fenómeno más amplio: el relevo generacional en los grandes conglomerados africanos. Si la IPO de la refinería se materializa con éxito, podría abrir una vía para que inversores minoristas nigerianos participen por primera vez de un activo industrial de escala global. Y eso es algo que trasciende a una sola familia.

La pregunta que queda en el aire no es si el grupo Dangote podrá ejecutar su visión industrial, sino si los mercados de capitales africanos están preparados para acompañarla. La respuesta, sostiene Bloomberg Television, llegará en los próximos meses. Y de ella dependerá que Nigeria se consolide como destino de inversión o siga esperando su momento.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Membresía asociada Ucrania UE: el plan de Alemania y Francia que enciende las alarmas de Zelenski

La apertura de las negociaciones de adhesión con Ucrania no ha traído calma. VisualPolitik sostiene que el levantamiento del veto húngaro dejó al descubierto un terreno de dudas que va mucho más allá de Orbán.

Un paso histórico que no despeja el camino

El canal recuerda que Kyiv solicitó entrar en la Unión apenas cuatro días después de la invasión rusa de 2022. Obtuvo el estatus de candidato en tiempo récord y luego quedó en espera durante más de dos años. El discurso oficial señalaba a Budapest como único obstáculo. Pero cuando el 12 de abril las elecciones húngaras dieron la victoria a Peter Magyar y al partido Tisza, el veto desapareció. El 15 de junio de 2026 los Veintisiete acordaron abrir el primer grupo de negociación con Ucrania y Moldavia.

VisualPolitik advierte de que esa apertura no ha convertido el camino en una recta. Al tirar el muro, cuenta el canal, aparecieron otros cinco que nadie había enseñado. Y las primeras objeciones ya están sobre la mesa.

Por qué Europa mira a Kiev con otros ojos

El análisis identifica tres razones de peso entre quienes defienden la integración. La primera es la nueva percepción del tiempo. Durante décadas la ampliación fue un trámite burocrático, pero la Europa de 2026, insiste VisualPolitik, esta acorralada por la economía, el populismo y el distanciamiento de Washington. La seguridad europea depende cada vez más de los propios socios.

La segunda razón es militar. El ejército ucraniano se ha convertido en el más experimentado del mundo en combate real y su industria de drones redefine la guerra. Si Ucrania entrara, señala el canal, se convertiría en la principal potencia militar terrestre del bloque, no en una carga.

La tercera es geopolítica. Para muchos líderes, incorporar a Kiev al club comunitario transformaría la apuesta de Putin en una humillación. VisualPolitik recuerda los precedentes: cuando Moscú amenazó a Finlandia y Suecia, ambos terminaron en la OTAN.

Para muchos líderes europeos, meter a Ucrania en la Unión Europea es la forma perfecta de convertir la gran apuesta de Putin en su mayor humillación.

— VisualPolitik

El costo de abrir la puerta

El problema es que entre querer y poder hay un abismo. VisualPolitik explica que el veto de Orbán sirvió de coartada: mientras Hungría bloqueaba, ningún otro gobierno tenía que mojarse. Ahora, sin pantalla, las dudas afloran. Ucrania es un país enorme, pobre y devastado.

Según los cálculos del canal, Ucrania tendría derecho a unos 186.000 millones de euros tras su adhesión. Las subvenciones de la política agraria común podrían caer un 20% con la entrada de nueve nuevos Estados. España e Italia perderían alrededor de 9.000 millones de euros cada uno, y Portugal unos 4.000 millones. Aunque la factura apenas supone un 0,15% del PIB comunitario, no es un detalle menor: es el juego de las sillas, entra un jugador y alguien queda sin asiento.

Entre Volinia y la agricultura: los vetos silenciosos

El caso de Polonia lo ilustra. VisualPolitik recuerda la guerra del grano: cuando se levantaron aranceles, el cereal ucraniano inundó el mercado polaco, los precios cayeron y los agricultores bloquearon fronteras. Polonia, Hungría y Eslovaquia prohibieron importaciones de forma unilateral. Para el campo polaco, con cerca de 1,2 millones de granjas y un peso electoral enorme, la adhesión sin barreras se percibe como una amenaza existencial.

También pesa la historia. VisualPolitik alude a la masacre de Volinia de 1943, cuando milicias nacionalistas ucranianas mataron a entre 50.000 y 100.000 civiles polacos. Polonia la considera un genocidio y varios líderes vinculan la memoria a la adhesión. Sin verdad y memoria, dice el canal, no habrá apoyo total. Quizá sea solo una excusa, pero si el mejor amigo de Ucrania guarda un veto en el cajón, el resto se imagina.

La fórmula alemana de la membresía asociada

Alemania es el mayor donante europeo, pero Berlín juega con letra pequeña. VisualPolitik sostiene que el canciller alemán propone una membresía asociada: Ucrania podría sentarse en las reuniones sin derecho a voto ni acceso automático al presupuesto. Una silla en la mesa, pero sin tocar la tarta.

El canal añade que Francia se mueve aún más despacio. París es el mayor beneficiario histórico de la PAC, con unos 9.000 millones de euros anuales para sus agricultores. Ucrania, gigante agrícola, se convertiría en el principal receptor potencial de esos fondos. Además, solo el 43% de los franceses apoya la ampliación, la cifra más baja de la UE, y Marine Le Pen crece en las encuestas.

Elecciones, riesgos y una espera interminable

Con un calendario electoral de 2027 en Francia, Italia, España y Polonia, ningún líder quiere cargar con facturas o recortes antes de las urnas. VisualPolitik sostiene que ni siquiera Polonia desea una adhesión rápida. La razón no es solo agrícola: un conflicto que se alargue durante años podría ampliar la prima de riesgo geopolítico de los países cercanos a Rusia o Bielorrusia.

Me parece revelador que el país que más ha hecho por acercar a Ucrania al club comunitario sea, sin proponérselo, Putin. La guerra que inició en 2022 ha acelerado el abrazo occidental. Pero el abrazo, como cuenta VisualPolitik, viene con regateos, memoria histórica y cuentas nacionales. Kyiv ha superado un muro y ha descubierto varios más. La pregunta para los próximos meses no es si merece entrar, sino cuántos Estados están dispuestos a ceder asiento.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

Deoleo encara la semana clave de su venta con la puja por las marcas más valiosas del aceite de oliva

Deoleo encara la fase final de su venta con una puja en la que el grupo italiano Coricelli parte como favorito para quedarse con las marcas más valiosas del aceite de oliva. Alchemy y CVC, dueños de la mayoría accionarial, fijaron el lunes 24 de agosto como límite para recabar las últimas ofertas y activar la negociación en exclusiva.

La puja entra en la fase final

El proceso arrancó en junio. Los vendedores fijaron el lunes 24 de agosto como fecha límite para recibir las últimas ofertas y dar un acelerón a la desinversión. Si todo avanza según lo previsto, las partes entrarán en conversaciones en exclusiva y firmarán un acuerdo vinculante a finales de septiembre. La propuesta de Coricelli otorga un valor empresarial de 500 millones de euros a Deoleo UK, la sociedad sobre la que se negocia la adquisición. Esa cifra incluye los pasivos y convive con el valor bursátil de la cotizada Deoleo SA.

El gran favorito es el grupo italiano Coricelli, aunque no opera con esa denominación. Fue el primero en notificar su interés formal por Deoleo. Sus accionistas, los hermanos Lorenzo, Pietro, Chiara y Marco Coricelli, controlan Farmers Elite Global, fundado en 2015 y radicado primero en Córdoba y después en Sevilla. Lorenzo Coricelli, consejero delegado, es el máximo accionista con el 61% de las participaciones. El grupo facturó 568 millones de euros en 2025 y obtuvo un beneficio neto de 8,5 millones. En paralelo, Aceites GAC, con el mismo reparto accionarial, aporta otros 400 millones de facturación, lo que eleva la cifra conjunta a 968 millones.

Qué está en juego: las marcas y sus números

Deoleo no es el mayor fabricante de aceite de oliva en España. Ni siquiera el segundo por cifra de negocio; esas posiciones corresponden a dos de sus pretendientes, Dcoop y Acesur. Lo que convierte a la compañía de origen SOS Cuétara en un activo apetecible es la fuerza de sus marcas: comercializa Bertolli, la más vendida del mundo; Carbonell, la número uno en España; y otras como Carapelli, Hojiblanca, Sasso o Koipe. En las cuentas anuales de 2025, Deoleo otorgaba a esas enseñas un valor razonable de 504 millones de euros. Solo Bertolli, bajo licencia perpetua y exclusiva con el grupo japonés Mizkan, está valorada en 239 millones.

A diferencia de Dcoop y Acesur, Deoleo no fabrica marcas blancas. Esa decisión reduce volúmenes, pero sostiene rentabilidades: su resultado de explotación en 2025 representó el 7,1% de las ventas, frente al 0,3% de Dcoop. Incluso en sus peores años, entre 2014 y 2019, acumuló más de 600 millones en pérdidas netas. El valor de marca ha sido, precisamente, la variable que ha sostenido la puja.

OferenteFacturación 2025Posición en la puja
Coricelli (Farmers Elite Global + Aceites GAC)968 millonesFavorito, mayor valoración
Dcoop1.400 millonesMayor envasador mundial
AcesurMás de 1.000 millonesAccionista minoritario (5%) de Deoleo SA

puja Deoleo

Dcoop y Acesur representan la alternativa española. La cooperativa andaluza, con fuerte presencia en Estados Unidos a través del 50% de Pompeian, podría verse obligada a desprenderse de activos para superar el escrutinio de las autoridades de competencia estadounidenses. Acesur, dueña de Coosur y de aceitunas La Española, controla cerca del 20% del mercado de virgen extra en España y también es accionista minoritario de la cotizada Deoleo SA con un 5%. El Ministerio de Agricultura ha deslizado su preferencia por un comprador español, aunque la legislación apenas deja margen para intervenir.

La puja no se juega en los volúmenes de aceite, sino en el foso competitivo de unas marcas que valen más que la propia capacidad industrial de Deoleo.

Los vendedores, Alchemy y CVC, controlan Deoleo desde hace más de una década. CVC se hizo con la empresa en 2014 y, entre ese año y 2019, la aceitera no dio beneficios y encadenó hasta cuatro consejeros delegados. El último, Ignacio Silva, actual presidente no ejecutivo, lideró la reestructuración financiera que permitió limpiar el balance y facilitó la entrada del fondo británico Alchemy como principal accionista, con más del 40%. Ambos fondos pilotan ahora un proceso que entra en su fase final.

El precedente sectorial: el valor de marca frente al volumen

El patrón no es nuevo. En el gran consumo, las operaciones corporativas se pagan por posición de marca, no por capacidad productiva. En el caso de Deoleo, la valoración de 504 millones de sus enseñas casi coincide con el valor empresarial de 500 millones que se negocia para Deoleo UK, una señal de que los oferentes están pagando por activos intangibles más que por fábricas o contratos de marca blanca. La comparación con la entrada de CVC en 2014 es reveladora: entonces era una compañía averiada financieramente; hoy, tras la reestructuración, la puja reconoce una rentabilidad operativa del 7,1% que la diferencia radicalmente de los envasadores de marca blanca.

El encaje regulatorio pasa por la CNMC en España y por las autoridades federales en Estados Unidos. Coricelli juega con ventaja por su escasa presencia internacional, lo que minimiza los choques con los supervisores de defensa de la competencia. Dcoop, en cambio, arrastra un solapamiento evidente con Pompeian en el mercado estadounidense, donde Bertolli también compite; si la cooperativa gana la puja, la cesión de activos será una condición previsible. Acesur, con su 5% en Deoleo SA y su fuerte negocio de marca blanca, plantea menores sinergias de marca pero un encaje industrial natural.

📊 Las Claves para el Inversor

  • Qué vigilar: La negociación en exclusiva que se activará tras el lunes 24 de agosto y el anuncio de un acuerdo vinculante a finales de septiembre.
  • Reacción del valor: La cotización de Deoleo SA puede verse influida por la prima implícita sobre el valor bursátil actual y por la menor presión regulatoria asociada al oferente elegido.
  • Precedente sectorial: La posición de Dcoop en Estados Unidos con Pompeian anticipa que cualquier comprador con solapamiento en ese mercado deberá ceder activos para obtener el visto bueno.

ArcelorMittal y Unicaja reparten los únicos dividendos del Ibex 35 en septiembre

ArcelorMittal y Unicaja reparten en septiembre los únicos dividendos confirmados del Ibex 35: 0,125 y 0,0844 euros brutos por acción. El calendario de retribución se reactiva tras el verano con solo dos pagos en el selectivo español.

El calendario de septiembre, con solo dos pagos confirmados

Solo dos cotizadas han confirmado reparto para septiembre, según el calendario de dividendos de Finect y los registros de Bolsas y Mercados Españoles. La siderúrgica abonará el 9 de septiembre y el banco andaluz, el 24 de septiembre.

La reactivación llega después de un agosto seco en materia de retribución, en un escenario favorable para el inversor. La bolsa española ha repartido 35.198 millones de euros hasta julio, un 23,76% más que en el mismo periodo de 2025.

ArcelorMittal paga 0,125 euros y estrena cadencia trimestral

dividendo ArcelorMittal

ArcelorMittal abonará el 9 de septiembre su tercer dividendo trimestral del ejercicio 2026, de 0,125 euros brutos por acción. La compañía dejó atrás la fórmula de dos pagos semestrales y desde este año reparte en cuatro cuotas iguales (marzo, junio, septiembre y diciembre). Eso permite al inversor cobrar rentas más repartidas. El objetivo es que el accionista reciba flujos de caja con mayor frecuencia, algo cada vez más valorado frente a las emisoras que concentran un único abono anual.

En términos anuales, el consejo de administración ha propuesto elevar el dividendo total a 0,60 dólares brutos por acción (en torno a 0,5 euros), frente a los 0,55 dólares del ejercicio anterior, lo que implica un incremento del 9%. Las acciones ya cotizan sin derecho desde el pasado 6 de agosto; para cobrar este pago era preciso ser accionista antes de esa fecha. Los accionistas actuales disponen del plan de reinversión DRIP.

CompañíaDividendo brutoFecha de pagoFecha ex-dividendoPolítica
ArcelorMittal0,125 euros9 de septiembre6 de agosto (pasada)Cuatro pagos trimestrales desde 2026
Unicaja0,0844 euros24 de septiembre22 de septiembreDividendo a cuenta con cargo a 2026

Unicaja fija el 22 de septiembre como fecha ex-dividendo

Unicaja pagará 0,0844 euros brutos por acción el 24 de septiembre, con cargo a los resultados de 2026. El abono equivale al 60% del beneficio neto consolidado obtenido en el primer semestre, según la información de BME.

Unicaja convierte el dividendo a cuenta en la primera señal contante de la caja generada en el primer semestre de 2026.

Los inversores que quieran acceder al dividendo tienen como límite el lunes 21 de septiembre para comprar títulos; desde el martes 22 de septiembre la acción cotiza sin derecho al pago. El banco andaluz abonó 0,0657 euros por acción en septiembre de 2025 a cuenta, complementado con 0,10656 euros el 23 de abril. El dividendo total del ejercicio 2025 ascendió a 443 millones de euros, con un payout del 70% y un beneficio por acción de 0,243 euros.

35.198 millones repartidos hasta julio, en camino de otro récord

La bolsa española acumula 35.198 millones de euros repartidos entre accionistas en 2026 hasta el mes de julio. El ritmo supera en un 23,76% al del mismo periodo del ejercicio anterior, con cinco meses todavía por delante. La cifra supone ya el 82,5% del récord de 2025 alcanzado a esas alturas, un ritmo que sorprende al consenso.

En 2025, el total repartido ascendió a 42.671 millones de euros, el máximo histórico desde que BME publica la estadística. Al cierre de julio, 2026 ya cubre el 82,5% de esa cifra. Si el segundo semestre mantiene la inercia, el mercado español encadenará un nuevo máximo anual.

Próximos dividendos en el Ibex: CaixaBank, Telefónica y Redeia

CaixaBank prevé abonar un dividendo a cuenta en noviembre de 2026 por un importe de entre 961 y 1.281 millones de euros, equivalente al 30-40% del beneficio semestral. El importe definitivo se conocerá en octubre. El complementario llegará en abril de 2027, con un payout total del 50-60% del beneficio neto.

Telefónica ha confirmado un dividendo de 0,15 euros brutos por acción con cargo a 2026, que pagará en efectivo en junio de 2027. Redeia cerró el ciclo de dividendos de 2025 en julio con un pago de 0,60 euros por acción y no prevé el siguiente a cuenta hasta enero de 2027.

Análisis: la retribución como señal de caja y disciplina

La coincidencia de ArcelorMittal y Unicaja en el calendario de septiembre no es una anomalía, sino el reflejo de dos políticas de retribución distintas. La siderúrgica ha optado por acercar, , el pago al inversor con una cadencia trimestral que reduce la estacionalidad del flujo. Unicaja mantiene el esquema de dividendo a cuenta sobre el primer semestre, habitual en la banca española.

Frente a BBVA, Banco Santander o CaixaBank, la retribución de Unicaja es modesta en términos absolutos, pero coherente con un payout del 70% sobre el beneficio de 2025. La caja del banco andaluz no está en cuestión, tras cerrar el pasado ejercicio con un beneficio por acción de 0,243 euros. El dividendo a cuenta de 0,0844 euros supone el 60% del beneficio del semestre, alineado con la política de reparto.

El dato de los 35.198 millones repartidos hasta julio confirma la fortaleza del mercado español. Con cinco meses de calendario aún por delante, la expectativa de superar el récord de 42.671 millones es razonable. La clave será la evolución del beneficio bancario en el segundo semestre y la capacidad de las industriales para mantener el dividendo con tipos de interés a la baja en la zona euro.

El calendario de septiembre recuerda que el dividendo no es un estímulo de corto plazo, sino la ejecución de políticas anunciadas con antelación. ArcelorMittal y Unicaja no han sorprendido al mercado; han cumplido con lo comprometido, una señal de estabilidad para el inversor institucional en un entorno de volatilidad.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha ex-dividendo de Unicaja del 22 de septiembre y el pago de ArcelorMittal del día 9.
  • Reacción del valor: El mercado descuenta estas retribuciones desde el anuncio oficial; el foco está en la reinversión del flujo y en la próxima temporada de resultados.
  • Precedente sectorial: Los 42.671 millones repartidos en 2025 fijan el listón del máximo histórico que el Ibex busca superar en 2026.

El M&A mundial se dispara a máximos de cinco años por las megadeals y los pagos con acciones

El M&A mundial ha movido 3,3 billones de euros entre enero y agosto, un 32% más interanual, el mayor volumen en cinco años.

El volumen de enero a agosto marca el mayor ritmo en cinco años

Según los datos de Dealogic recogidos por Cinco Días, los primeros ocho meses de 2026 dejan un crecimiento que sólo superó el arranque de 2021, cuando se movieron 3,45 billones de euros. Casi todas las celdas de actividad crecen: la zona EMEA, las megaoperaciones y el papel como contraprestación. La aceleración llega pese a la guerra que estalló en Oriente Próximo en febrero y a la tensión en la deuda soberana de largo plazo.

El número de transacciones es menor, pero las que se firman son más grandes. Ese desplazamiento hacia la concentración de riesgo marcará la lectura del cierre de año. El detalle relevante es que una parte significativa del volumen corresponde a operaciones anunciadas que todavía no han llegado a buen puerto.

El mejor ejemplo es la adquisición de Warner Bros por Paramount, con unos 95.000 millones de euros, todavía varada por cuestiones judiciales en Estados Unidos. La operación, una de las mayores del ejercicio, enseña que anotar un mandato no equivale a ingresar una comisión ni a ejecutar la integración.

En el sector bancario europeo, Monte dei Paschi ha lanzado dos opas simultáneas sobre Banca Generali y Banco BPM, mientras Banco Santander ha absorbido a la estadounidense Webster. La zona EMEA ya suma 925.000 millones de euros, un 64% más, y supera una cuarta parte del total mundial, récord absoluto. Los asteriscos son evidentes: las ofertas italianas son defensivas para zafarse de Intesa Sanpaolo, y no todas pueden salir adelante, porque unas dependen del fracaso de las otras.

El pago con acciones es la gran válvula de escape. Goldman Sachs calcula que en las transacciones europeas el papel representa ya el 36% del volumen total, frente a la media del 27%. Entre las operaciones recientes que incluyen títulos figuran la compra de Webster por Banco Santander, la operación de Deutsche Börse sobre Allfunds y las dos opas de Monte dei Paschi. El peso del papel alivia la carga inmediata de caja o deuda sobre el balance del comprador.

El papel está sustituyendo a la deuda en las transacciones, pero la factura financiera no desaparece: se aplaza hasta el cierre.

Por qué el pago con acciones alivia la maquinaria de financiación

megafusiones 2026

La financiación de deuda sigue retrasada respecto al ritmo de los anuncios. Los bancos son cautos y el crédito sindicado cae un 11% en EMEA, un hueco que cubren los bonos corporativos, la caja disponible y el propio papel. Mientras tanto, la tensión es visible: los tipos de la deuda soberana a largo plazo cotizan en máximos de décadas. DC Advisory confirma que la dinámica de márgenes menguantes se frenó con la escalada del conflicto con Irán y con las presiones inflacionistas en Estados Unidos.

Goldman Sachs anticipa que las necesidades de financiación se incrementarán por el desfase habitual entre el anuncio de una operación, su cierre y el momento en que los fondos se vuelven inmediatos. La mayoría de los banqueros de inversión espera más emisiones ligadas a fusiones y adquisiciones. Para Deutsche Bank, la situación no es la de 2022: entonces el M&A de EMEA cayó en picado desde más de 800.000 millones hasta apenas 360.000 millones en 2023.

Indicador2026Comparativa
Volumen global enero-agosto3,3 billones de euros+32% interanual
Récord previo comparable—3,45 billones en 2021
Volumen EMEA925.000 millones+64% y récord absoluto
Peso de operaciones superiores a 2.000 millones de dólares64%48% en 2023 y 58% en 2025
Pago con acciones en Europa36%media del 27%

Las megaoperaciones dominan y el private equity cede terreno

El dominio de las grandes operaciones es otra clave. Las transacciones de más de 2.000 millones de dólares (unos 1.700 millones de euros) concentran el 64% del dinero movido en el mundo, frente al 48% de 2023 y al 58% del año pasado. Es una concentración extrema: poco más del 3% de las operaciones absorbe casi dos de cada tres euros.

El private equity pierde pulso. Los fondos firmaron operaciones por 690.000 millones de euros en el mundo, un 5% menos interanual, y su peso cayó hasta el 21% del total, el menor de los últimos seis años. PitchBook apunta que las megaoperaciones ancladas en exclusiones de Bolsa ganaron una porción creciente del valor. En el segundo trimestre se registraron once opas valoradas en cerca de 20.000 millones de euros, con la compra de easyJet por Apollo, alrededor de 7.000 millones, como mejor ejemplo.

La lectura de la tendencia: cierres pendientes y deuda aplazada

La comparación con 2021 y 2022 obliga a matizar el optimismo. El repunte de 2026 no se reparte igual: tres de cada cuatro euros corresponden a grandes transacciones, y buena parte del volumen aún no se ha materializado. Los costes de financiación siguen siendo una bola negra y la deuda soberana a largo plazo cotiza en máximos, lo que puede encarecer los créditos puente a medida que se confirmen las operaciones. En 2022, el shock energético, los cuellos de botella y un BCE que tardó en reaccionar congelaron el M&A europeo.

Ahora el patrón es distinto. Los pagos con acciones permiten que la maquinaria corporativa siga funcionando sin apretar la caja. Sin embargo, el inversor debe medir el balance que queda tras el canje. Una compra en papel no elimina el riesgo de dilución para el accionista ni garantiza que la integración genere sinergias. El mercado, de momento, descuenta que no todas las ofertas anunciadas llegarán a completarse.

📊 Las Claves para el Inversor

  • Qué vigilar: El ritmo de cierres en el tramo final del año, especialmente las opas italianas de Monte dei Paschi y las operaciones sujetas a aprobación regulatoria o judicial.
  • Reacción del valor: Las cotizaciones de las entidades implicadas en opas defensivas pueden ampliar primas si la competencia entre compradores se intensifica, pero el mercado descuenta que no todas las ofertas llegarán a cerrarse.
  • Precedente sectorial: El desplome del M&A de la zona EMEA en 2022-2023, cuando el volumen cayó de más de 800.000 millones a 360.000 millones, recuerda que la financiación manda cuando llega el cierre.

Rystad Energy advierte: el consumo de agua de los centros de datos se triplicará hasta 644.000 millones de litros en 2030

Rystad Energy cifra en 644.000 millones de litros el agua que consumirán los centros de datos en 2030, casi tres veces los 222.000 millones de litros estimados para 2025. La expansión de la IA es el principal motor de esa escalada. El dato abre un debate incómodo: la infraestructura digital, presentada como limpia, esconde una huella hídrica creciente que golpea con más fuerza en zonas áridas. España, que aspira a convertirse en hub europeo de datos, se asoma a esa contradicción.

La refrigeración, en el centro del problema

Los centros de datos utilizan agua principalmente para evacuar el calor generado por los equipos de computación. Cuantificar su impacto hídrico no es sencillo: depende de la tecnología de refrigeración, de las condiciones climáticas locales y de si se mide el agua extraída o la efectivamente consumida. El despliegue de servidores especializados en IA incrementa la generación de calor, pero eso no implica necesariamente un aumento proporcional del consumo. La refrigeración líquida a nivel de rack puede reducir la carga térmica que llega a los sistemas generales de la instalación y facilitar una mayor utilización de sistemas de refrigeración seca.

Esa eficiencia, sin embargo, arrastra uno de los compromisos técnicos más delicados del sector. La refrigeración seca puede ahorrar alrededor de 2,15 litros de agua por cada kWh de carga informática, pero requiere entre 0,30 y 0,74 kWh adicionales de electricidad. Por tanto, reducir el consumo directo de agua puede incrementar la demanda energética y, con ella, la huella hídrica indirecta asociada a la generación eléctrica.

En Estados Unidos, Rystad Energy estima que el componente indirecto del consumo de agua de un centro de datos puede llegar a ser más del doble de su consumo directo. La huella total depende tanto del sistema de refrigeración como de la intensidad hídrica del mix eléctrico. La consultora plantea tres escenarios para 2030. Sin medidas significativas de ahorro, el consumo directo alcanzaría 644.000 millones de litros. Con una mejora moderada de la eficiencia, bajaría a 543.000 millones. Si se aplican medidas agresivas de ahorro, la cifra quedaría en 388.000 millones.

Agua y electricidad compiten por la misma infraestructura.

La eficiencia hídrica suele medirse mediante el indicador WUE (water-use effectiveness), que relaciona el uso de agua con la energía consumida por los sistemas informáticos. Sin embargo, la falta de estándares homogéneos dificulta las comparaciones. AWS comunicó un WUE directo medio de 0,12 litros/kWh en 2025; Meta, 0,19 litros/kWh en 2024; y Microsoft, 0,27 litros/kWh en su ejercicio fiscal de 2025.

La refrigeración seca ahorra agua, pero dispara la demanda eléctrica: el centro de datos se enfrenta a un dilema energético sin soluciones fáciles.

Digital Realty alcanzó 0,59 litros/kWh y Equinix, 0,91 litros/kWh. Estas cifras no constituyen una clasificación directa, ya que las metodologías y los perímetros de cálculo difieren entre compañías. La importancia de la ubicación resulta especialmente evidente en AWS: sus valores regionales oscilaron entre 0,02 litros/kWh en Estocolmo y 2,85 litros/kWh en Yakarta, una diferencia superior a cien veces dentro del mismo marco de reporte.

El mismo gigante tecnológico, cien veces más sediento según dónde opere.

Regulación y el caso español

centros de datos España

Los principales hyperscalers (AWS, Google, Microsoft y Meta) han establecido objetivos para ser water positive en 2030, con la intención de reponer más agua de la que consumen mediante proyectos de restauración y eficiencia. Al mismo tiempo, la regulación empieza a evolucionar, aunque todavía se centra en la transparencia y la información. La Comisión Europea prepara un paquete de eficiencia energética para centros de datos que incluiría etiquetado y estándares de rendimiento. Singapur aspira a limitar el uso de agua por debajo de 2 m³/MWh, equivalentes a 2 litros/kWh.

Esta misma semana se ha conocido que España exigirá a los centros de datos un 80% de renovables adicionales y datos bajo control europeo. El Gobierno somete a información pública un real decreto que también obligará a los centros de datos a gastar menos agua. La coincidencia no es casual: el país compite por atraer centros de datos e inversiones en IA, pero soporta uno de los mayores grados de estrés hídrico del continente. La futura norma será una prueba de si el despliegue digital puede conciliarse con la seguridad hídrica.

El dilema de España: atraer IA sin comprometer el agua

El auge de los centros de datos ya no es una cuestión meramente energética. Rystad Energy sitúa en 2030 el punto crítico: 644.000 millones de litros anuales, o 388.000 millones si se impone la eficiencia hídrica más ambiciosa. España se encuentra en una posición paradójica. Por un lado, aspira a consolidarse como hub de inteligencia artificial del sur de Europa; por otro, su estrés hídrico estructural desaconseja precisamente el tipo de refrigeración evaporativa que abarata el despliegue. El real decreto en información pública apunta en la dirección correcta al obligar a gastar menos agua, pero la letra pequeña decidirá si la exigencia es suficientemente estricta.

La dificultad técnica es evidente. Reducir el consumo directo de agua puede elevar la demanda eléctrica, y esa electricidad, si no es 100% renovable, arrastra su propia huella hídrica indirecta. Un estudio de Rystad Energy recogido por pv magazine estima que en Estados Unidos el consumo indirecto puede superar en más del doble al directo. Esa interacción entre agua y energía no suele aparecer en los comunicados de sostenibilidad de los hyperscalers. Tampoco ayuda la falta de estándares homogéneos en el indicador WUE, que convierte las comparaciones en un ejercicio casi especulativo.

La reducción del consumo directo de agua puede incrementar la demanda eléctrica y, con ella, la huella hídrica indirecta del sistema.

El sector tiene ante sí una ventana estrecha. Si en 2027 la normativa europea de etiquetado y rendimiento no fija métricas armonizadas, la transparencia seguirá siendo voluntaria. El hito a vigilar es la publicación del real decreto español tras el proceso de información pública, prevista para los próximos meses. La pregunta no es si España podrá albergar más centros de datos, sino a qué coste hídrico estará dispuesta.

Catar extiende la fuerza mayor del LNG y dispara el precio del gas Europa: 23,4 $/MMBtu

El precio del gas en Europa roza los 23,4 dólares por MMBtu y QatarEnergy extiende su fuerza mayor. La crisis del Estrecho de Ormuz deja de ser un incidente regional y se convierte en un factor de revalorización del gas natural licuado.

La compañía estatal catarí ha comunicado a compradores de Pakistán y Bangladés que las cancelaciones de cargamentos continuarán hasta octubre, según operadores consultados por Bloomberg. La extensión añade varias semanas al aviso inicial y confirma la persistencia del bloqueo en el Estrecho de Ormuz.

Algunas entregas anteriores a Europa pactadas bajo contratos de largo plazo han quedado suspendidas más allá de septiembre. La italiana Edison ha admitido la activación de la cláusula, tal y como recoge Oilprice.com. El detalle más relevante es la asimetría: mientras parte del tráfico de crudo se ha reactivado, los flujos de GNL permanecen interrumpidos. Esa anomalía se refleja en en el precio final del gas.

QatarEnergy extiende la suspensión de cargamentos hasta octubre

Qatar es uno de los mayores exportadores mundiales de gas natural licuado. Sus barcos atraviesan el Estrecho de Ormuz para abastecer tanto a Asia como a Europa. El bloqueo, aunque no afecta por igual a todos los tráficos, introduce una prima de riesgo que los compradores deben asumir o trasladar a los precios finales.

En los mercados asiáticos, el gas se paga cerca de 23,4 dólares por millón de unidades térmicas británicas. Ese nivel encarece los cargamentos flexibles y obliga a los operadores europeos a pujar por cada barco disponible. La señal llega en un momento en el que las reservas comienzan a preparar el próximo invierno.

La crisis de Ormuz ya no es un episodio aislado de seguridad marítima: es un impuesto logístico sobre el suministro de gas que Europa empieza a pagar.

España, con una de las mayores capacidades de regasificación de la Unión Europea, depende de los precios globales del GNL. Las importaciones de LNG de España no se fijan solo en el equilibrio ibérico: compiten directamente con la demanda asiática. Cada repunte en Asia se filtra en los costes mayoristas de la península.

El mercado ya no cotiza solo el balance físico de gas: cotiza la capacidad de los barcos para cruzar un cuello de botella geopolítico.

El gas en Europa salta a 23,4 dólares por MMBtu y arrastra al suministro español

QatarEnergy fuerza mayor LNG

La escalada del precio asiático se traslada a la curva europea con rapidez. Los operadores interpretan que QatarEnergy, al ampararse en la fuerza mayor, racionaliza sus entregas prioritarias hacia los contratos con mayor valor. La decisión penaliza directamente a las economías que más gas licuado importan.

Para la península ibérica, la situación es doblemente sensible. Por un lado, la generación eléctrica utiliza gas en ciclos combinados cuando la generación renovable no cubre la demanda. Por otro, las tarifas reguladas de gas revisan periódicamente el coste de la materia prima en los mercados internacionales.

Las empresas comercializadoras ya anticipan renovaciones de contratos con primas más altas si la interrupción se mantiene. La gran duda no es si el invierno europeo tendrá gas suficiente, sino a qué precio se equilibrará el mercado. El racionamiento selectivo cambia las reglas de la contratación.

La geopolítica vuelve a demostrar que el gas natural licuado viaja por rutas estrechas. La crisis del Estrecho de Ormuz no solo afecta al petróleo; ahora condiciona también la liquidez física del GNL. Lo que antes era un riesgo teórico se convierte en una variable diaria de negociación.

La crisis de Ormuz reabre la fragilidad del gas licuado europeo

Europa ha sustituido una parte sustancial del gas de gasoducto ruso por cargamentos de GNL. Esa estrategia diversifica proveedores, pero desplaza la vulnerabilidad desde los tubos hacia los estrechos marítimos. Qatar, uno de los grandes suministradores globales, ha probado el alcance de esa exposición.

La anomalía del episodio es que el crudo ha encontrado vías para fluir y el gas no. Esa diferencia sugiere que no se trata solo de un bloqueo físico uniforme, sino de una gestión selectiva de riesgos por parte de cargadores y aseguradoras. El gas licuado exige terminales, buques especializados y contratos más rígidos; todo eso pesa en una crisis.

El racionamiento se produce además en el tramo anterior al invierno. Las existencias europeas aún pueden amortiguar el impacto, pero cada semana de fuerza mayor encarece la reconstrucción de reservas. Los compradores con contratos flexibles quedan expuestos, mientras que los acuerdos de largo plazo dejan de ser una garantía absoluta.

El próximo hito no es una fecha cerrada, sino la decisión de QatarEnergy cuando se acerque octubre: si levanta la cláusula o la prorroga de nuevo. Ahí se medirá si la prima geopolítica llegó para quedarse. Dejémoslo en un ya veremos.

Corte del túnel de Sol en Cercanías Madrid este fin de semana: desvíos en C-3 y C-4 entre Atocha y Nuevos Ministerios

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El túnel de Sol entre Atocha y Nuevos Ministerios cierra este sábado 29 y domingo 30 de agosto por las obras de Adif en Atocha Cercanías.
  • ¿Quién está detrás? Adif ejecuta los trabajos y Renfe gestiona las alteraciones del servicio de Cercanías Madrid.
  • ¿Qué impacto tiene? Las líneas C-3 y C-4 modifican sus cabeceras: Parla se queda en Atocha; Alcobendas/S.S. de los Reyes y Colmenar Viejo, en Nuevos Ministerios. Los títulos válidos de Cercanías sirven para los autobuses de la EMT.

El corte del túnel de Sol obliga a Renfe a reorganizar este fin de semana las líneas C-3 y C-4 de Cercanías Madrid. Atocha y Nuevos Ministerios se convierten en estaciones de referencia provisionales para los viajeros.

Fechas exactas y cabeceras provisionales para C-3 y C-4

El túnel de Sol permanecerá cerrado entre Atocha y Nuevos Ministerios este sábado 29 y domingo 30 de agosto. La interrupción responde a las obras que Adif ejecuta para transformar la configuración de vías de Atocha Cercanías.

El corte volverá a aplicarse el próximo fin de semana, los días 5 y 6 de septiembre. Durante las obras, la estación de Atocha será cabecera para para los servicios de las líneas C-3 y C-4 con destino Parla. Nuevos Ministerios funcionará como cabecera provisional de la C-4 en sus recorridos hacia Alcobendas/San Sebastián de los Reyes y Colmenar Viejo.

Los viajeros con títulos válidos de Cercanías podrán utilizar los autobuses regulares de la EMT de Madrid durante las alteraciones. Renfe informará de los cambios a través de sus canales habituales.

Cómo moverte en autobús y qué dicen los canales de Renfe

Entre los canales habilitados figuran el personal de atención al cliente en estaciones, la megafonía de trenes y andenes, la cartelería física y digital, las redes sociales y el canal de WhatsApp. La coordinación con la EMT de Madrid es clave para absorber la demanda de viajeros en superficie.

El proyecto de Adif cuenta con una inversión global cercana a los 56 millones de euros. La actual distribución de vías pasará del esquema 4+3+3 a una configuración 4+4+2. Las vías 1 a 4 quedarán destinadas al túnel de Recoletos, las vías 5 a 8 al túnel de Sol y las vías 9 y 10 al túnel de Embajadores.

El nuevo esquema de Atocha no es un ajuste técnico menor: a partir de octubre dará un 33% más de capacidad al túnel de Sol y margen extra en hora punta.

Los trabajos incluyen la conexión de los túneles de Embajadores y Sol mediante un falso túnel, la construcción de un nuevo escape entre las vías 9 y 10, la ampliación del andén 5 y la remodelación de la vía 10. Son labores de cirugía ferroviaria en pleno centro de Madrid.

Hoja de Ruta: Claves del Viaje

El impacto práctico para el viajero es doble: pierde la conexión directa entre el sur y el norte por el túnel de Sol y gana una ventana de espera en superficie. El transbordo en Nuevos Ministerios es la pieza que más va a notar el usuario de la C-4 que venga de Alcobendas o Colmenar: allí termina su trayecto ferroviario y debe saltar a otro tren o al autobús. La reorganización de cabeceras obliga a repensar la ruta de millones de usuarios en el último fin de semana de agosto.

Atocha y Nuevos Ministerios aguantan lo peor del movimiento de viajeros. Hablamos de las dos estaciones con mayor capacidad de intercambio del centro de Madrid. La zona cero es el pasillo central de Cercanías, justo el que vertebra los corredores de Parla, Alcobendas y Colmenar.

La cifra que resume la noticia es el 33% de incremento de capacidad que, según Adif, obtendrá el túnel de Sol a partir de octubre. La lectura que hacemos es clara: Renfe y Adif han asumido que el verano es el único momento tolerable para una cirugía de este tipo, pero la dependencia del centro madrileño sigue siendo altísima.

El precedente es cualquier gran obra de Atocha de los últimos años: se corta ahora, se promete mejor frecuencia después. La gran duda es si la nueva configuración 4+4+2 resolverá de verdad los cuellos de botella en la hora punta matinal o si, como ocurre con los grandes proyectos de infraestructura, la mejora se quedará en un margen de gestión ampliado. Los usuarios de C-3 y C-4 tendrán la respuesta en sus trayectos diarios de octubre.

Volotea Sevilla-Pamplona: nueva ruta desde el 6 de noviembre con 26.600 asientos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Volotea estrenará una ruta directa entre Sevilla y Pamplona el 6 de noviembre con dos frecuencias semanales, lunes y viernes.
  • ¿Quién está detrás? La aerolínea Volotea, que suma así su décima ruta desde el aeropuerto de San Pablo.
  • ¿Qué impacto tiene? Pone en circulación 26.600 asientos durante el primer año y amplía la conexión de Andalucía con Navarra sin escala.

Volotea abrirá a partir del 6 de noviembre una conexión directa entre el aeropuerto de Sevilla y el de Pamplona, con dos frecuencias semanales que operarán los lunes y los viernes. La aerolínea pondrá a la venta 26.600 asientos durante el primer año de operaciones.

Así será la nueva ruta: horarios, frecuencias y capacidad

La nueva ruta Sevilla-Pamplona se estrena en plena campaña de invierno, justo cuando las conexiones entre el sur y el norte de la Península ganan tracción para viajes de fin de semana y desplazamientos laborales. Volotea ha confirmado a través de su web oficial que operará dos vuelos semanales, los lunes y los viernes, pensados tanto para escapadas como para desplazamientos de ida y vuelta en la misma semana.

La oferta de 26.600 plazas anuales equivale a una media cercana a los 500 asientos por semana en cada sentido. No es una cifra descomunal para un corredor aéreo competido, pero sí coherente con la apuesta de Volotea por rutas de medio radio con aviones de pasillo único.

La compañía no ha detallado todavía tarifas de lanzamiento ni precios mínimos por trayecto. Sí ha adelantado que la ruta se integrará en su red desde Sevilla, donde ya opera destinos nacionales como Asturias, Bilbao, San Sebastián o Santander. La conexión con Pamplona completa un mapa que mira sobre todo al norte peninsular.

Con esta incorporación, Sevilla suma su décima ruta de Volotea desde el aeropuerto hispalense. La aerolínea opera también vuelos internacionales desde San Pablo a Burdeos, Lille, Florencia, Olbia y Verona, un abanico que refuerza el papel de la capital andaluza como base secundaria dentro de su red.

Volotea detalla además que su índice de puntualidad en lo que va de 2026 se sitúa en el 82%. La tasa de cumplimiento del programa de vuelos, conocida como completion factor, alcanza el 100% según los datos comunicados por la aerolínea.

Volotea no inaugura un corredor nuevo: Sevilla ya tenía vuelos a Bilbao, Santander o San Sebastián. Lo que cambia es que Pamplona se suma a la red sin depender del hub de Madrid.

El peso de Volotea en San Pablo: una década y 1,8 millones de pasajeros

El director general de estrategia de Volotea, Gabriel Schmilovich, ha enmarcado la apertura en el refuerzo de la conectividad de la capital hispalense. ‘La nueva ruta Sevilla-Pamplona reafirma nuestro compromiso con seguir reforzando la conectividad de la capital hispalense’, señaló en el comunicado difundido por la empresa.

Desde que comenzó a operar en la capital andaluza en 2012, Volotea ha transportado a más de 1,8 millones de pasajeros. En el conjunto de 2026, su oferta en el aeropuerto de San Pablo supera los 325.000 asientos, una cifra que da escala real a la nueva conexión con Pamplona.

La ruta evita el transbordo en Madrid o Barcelona para los viajeros que quieren ir de Andalucía a Navarra. En términos de tiempo, el trayecto aéreo directo es la opción más rápida frente a las alternativas ferroviarias actuales, que exigen enlace en alguno de los grandes nodos.

Hoja de Ruta: Claves del Viaje

El impacto de esta ruta se concentra en dos bolsillos: el del viajero habitual y el del tejido económico que mueve pasajeros entre Sevilla y Pamplona. Los lunes y viernes permiten desplazamientos semanales de ida y vuelta sin arrastrar una noche extra, algo que la aerolínea ha tenido en cuenta al fijar la programación. La zona cero es doble: el aeropuerto de San Pablo, que se consolida como la principal puerta de Volotea en el sur peninsular, y el aeropuerto de Pamplona, que recupera una conexión directa con Andalucía sin pasar por los grandes hubs de Madrid o Barcelona.

La cifra que resume la noticia son los 26.600 asientos del primer año: una capacidad moderada, pensada para una ruta de nicho. El precedente hay que buscarlo en las rutas de Volotea desde Sevilla hacia Asturias o San Sebastián, corredores que no necesitan un AVE competitivo para sostener una operación rentable con aviones de pasillo único. La lectura a corto plazo es de refuerzo comercial; la incógnita, como en todo lanzamiento de invierno, está en el ritmo de venta de las primeras semanas y en si Navarra responde con demanda estable los lunes y los viernes. Atentos a las tarifas de lanzamiento: serán la señal más clara de la ambición de Volotea en esta ruta.

El robo de un collar de 4,3 M$ en Viena revaloriza la joyería de inversión

0

Llevo años observando cómo los robos de museo actúan como reveladores de valor en el mercado del lujo. El último caso, en el MAK de Viena, confirma la fortaleza de la joyería de inversión.

Dos hombres entraron al museo como visitantes ordinarios, compraron sus entradas y se dirigieron a la exposición «Glanzstücke». Con un martillo, rompieron la vitrina y sustrajeron un collar de platino de Van Cleef & Arpels valorado en 4,3 millones de dólares. No llevaban máscara y las cámaras de seguridad los captaron con nitidez.

La pieza está compuesta por 673 diamantes que suman más de 200 quilates. Fue creada para la familia real egipcia y la lució la reina Nazli en 1939 durante la boda de su hija Fawzia con el entonces príncipe heredero de Irán, Mohammad Reza Pahlavi.

El precio de referencia no es una estimación del museo. En 2015, el collar se vendió en Sotheby’s Nueva York por 4,3 millones de dólares. La procedencia real, la firma y el diseño histórico convirtieron la pieza en un activo de colección con mercado verificable. Ahora, tras el robo, la exposición ha quedado cerrada de forma indefinida.

La policía de Viena revisa las grabaciones y baraja la hipótesis de un robo por encargo. Los investigadores sospechan de un grupo criminal con base en los Balcanes, aunque no hay confirmación oficial. El modus operandi recuerda al robo de la Saliera de Benvenuto Cellini en 2003, valorada en 50 millones de euros y recuperada tres años después.

La exposición, inaugurada en junio, reunía unas 500 piezas: más de 300 de la casa francesa y más de 200 del propio museo. Su cierre indefinido deja en el aire una de las muestras de orfebrería más relevantes del año en Europa.

Qué significa el robo para la joyería patrimonial

La sustracción no altera la oferta global de joyas de alta gama, pero tiene un efecto de señal. El robo subraya un dato que los inversores ya intuían: la joyería con procedencia real y documentación impecable es escasa. No se fabrica más inventario de piezas vinculadas a Nazli de Egipto ni a casas reales europeas.

En paralelo, el precedente del Museo del Louvre en octubre de 2025 pesa en la narrativa. Ocho joyas de la corona francesa fueron sustraídas de la Galerie d’Apollon con un valor estimado de 102 millones de dólares, aunque su valor histórico supera ampliamente el precio de mercado. Estos episodios no generan pánico comprador, sino convicción patrimonial.

La procedencia real no es un adorno histórico: es una prima de valor que el mercado de subastas ya pagó en 2015 y que el robo ha vuelto a subrayar.

Las implicaciones para el inversor de esta clase de activo

La joyería de inversión no cotiza en bolsa y su liquidez es limitada. Sin embargo, el segmento de piezas históricas con tasación independiente y conexión con subastas verificables ofrece una alternativa a la volatilidad de la renta variable. El collar robado no volverá al mercado abierto fácilmente: las piezas robadas pierden trazabilidad y su venta se desplaza al circuito ilícito con descuentos severos.

Para el coleccionista, la lección es doble. Primero, la procedencia documentada es un multiplicador de valor en subasta. Segundo, el riesgo operativo —robo, daño, pérdida— exige seguros especializados y custodia en depósitos francos o almacenes de arte con registro de condiciones.

El mercado de la joyería patrimonial europea ha mostrado resistencia en los últimos años, especialmente en las subastas de Ginebra y Nueva York. Las casas de subasta compiten por piezas con archivo real, y los resultados de 2015 para este collar son la referencia que ahora se ve reforzada por el suceso de Viena.

Frente al mercado secundario relojero, que ha corregido con fuerza desde los picos de 2022, la joyería patrimonial europea apenas ha cedido en los tramos altos de precio. La dispersión de rentabilidades es menor y la demanda de los family offices se mantiene estable, especialmente en piezas con origen aristocrático o real.

El robo no crea valor, pero expone la escasez. La joyería patrimonial documentada se convierte en el refugio que los grandes patrimonios buscan.

Lectura de mercado: liquidez, riesgo y horizonte temporal

He analizado ciclos anteriores de revalorización en activos tangibles y la joyería histórica comparte un patrón: la apreciación llega por la combinación de firma, procedencia y condición. La pieza de Viena reunía los tres factores. La prima por procedencia real puede representar entre un 20% y un 40% sobre piezas comparables de la misma casa y época, y se sostiene en la documentación de archivo.

El riesgo fundamental no es la revalorización, sino la liquidez. Una joya patrimonial no se vende en días; requiere de subasta con catálogo, conocimiento experto y ventana temporal adecuada. Mi horizonte razonable para este activo se sitúa entre cinco y diez años, con una asignación que no debería superar el 10% de un patrimonio alternativo.

El próximo hito a seguir es la reapertura de la exposición del MAK y el informe policial sobre la autoría del robo. Si se confirma el encargo de un grupo criminal organizado, el episodio reforzará la percepción de que las joyas de museo son objetivos de alto valor, y con ella, los estándares de seguridad y tasación del segmento.

💎 Veredicto Wealth

La joyería patrimonial con procedencia real es un activo de preservación de capital para inversores con horizonte superior a cinco años y tolerancia baja a la volatilidad bursátil. El riesgo principal es la liquidez: la venta exige subasta especializada y no admite urgencias.

La retirada de China de la Bienal de Gwangju eleva el riesgo geopolítico del mercado del arte asiático

0

China retira a sus artistas de la Bienal de Gwangju a ocho días de la inauguración. La embajada china en Corea del Sur ha ordenado a curadores y personal de montaje abandonar el Hajeongung Art Museum, sede de la exposición especial del país en la 16ª edición, que abre el 5 de septiembre.

La cronología de la crisis: del NTMoFA Pavilion al ultimátum de Pekín

El embajador chino Dai Bing trasladó la orden al alcalde de Gwangju, Min Hyung-bae, en una reunión en el Ayuntamiento, con muestras de «preocupación y pesar» por la restauración del nombre Taiwan Pavilion. La Gwangju Biennale Foundation decidió devolver a la muestra taiwanesa su denominación original después de una disputa que se prolonga más de un año.

El conflicto comenzó con el cambio a NTMoFA Pavilion, en alusión al Museo Nacional de Bellas Artes de Taiwán. El Ministerio de Cultura taiwanés acusó a la fundación de «censura política» en un comunicado del 15 de agosto; la organización negó haber cedido ante Pekín, que no reconoce la soberanía de la isla. Artistas de China y Taiwán condenaron la modificación como una traición a los ideales fundacionales.

El pasado martes, la fundación anunció que la exposición taiwanesa podrá utilizar el nombre Taiwan Pavilion en toda su comunicación. La propia organización ha admitido que queda poco margen hasta el 5 de septiembre y que monitorea la situación a la espera de una inauguración sin incidentes.

No es un incidente menor. La Bienal de Gwangju nació en 1994 para conmemorar la Revuelta de Gwangju de 1980, un capítulo de la lucha contra el régimen militar en el que se estima que murieron más de 2.300 civiles. Cualquier interferencia política sobre la estructura de participación toca directamente la reputación de la plataforma.

Cuando las diplomacias nacionales intervienen en una bienal, el mercado no tarda en trasladar el conflicto a la prima de riesgo de los artistas afectados.

Qué significa para el mercado del arte asiático

El mercado del arte asiático absorbe ahora una variable de riesgo no comercial. Los coleccionistas de arte contemporáneo chino y taiwanés suelen operar en circuitos internacionales donde la presencia en bienales actúa como catalizador de revalorización. Una retirada oficial puede frenar la visibilidad de los artistas chinos en ferias y subastas, mientras que la restauración del pabellón taiwanés consolida a Taiwán como un espacio autónomo dentro del coleccionismo global.

Para el inversor, el episodio introduce una externalidad difícil de valorar. La liquidez del arte contemporáneo asiático depende de la estabilidad institucional de las plataformas de exposición. Cuando un gobierno retira a sus artistas, se activa un doble canal: las obras ya colocadas en colecciones privadas pueden ganar escasez, pero las carreras emergentes pierden acceso al relato internacional que sostiene sus precios.

El arte asiático contemporáneo no deja de ser atractivo, pero ahora exige un descuento explícito por riesgo político; quien no lo incluya en su valoración pagará de más.

Análisis Wealth: liquidez, riesgo político y horizonte para el coleccionista

He seguido este tipo de episodios en el mercado asiático y, en mi lectura, la interferencia estatal no siempre destruye valor. En algunos precedentes, las retiradas oficiales convirtieron la escasez sobrevenida en un impulso para las obras ya en manos privadas; en otros, vetaron carreras enteras al cortar el acceso a museos y bienales. La diferencia está en la profundidad del mercado secundario de cada artista y en su dependencia de un único circuito institucional.

Para el arte chino emergente, el boicot supone un recorte de visibilidad justo cuando la cotización se forma en las bienales. Para el arte taiwanés, la restauración del pabellón actúa como validación institucional y puede revalorizar las obras de artistas que ya denunciaban la censura. El inversor conservador debería exigir una rentabilidad esperada más alta por unidad de riesgo político; el perfil agresivo puede encontrar una oportunidad en la repreciación de artistas taiwaneses.

El 5 de septiembre quedará marcado en el calendario. La apertura de la 16ª Bienal de Gwangju será la primera prueba del impacto real del boicot. Si la inauguración se completa sin más retiradas, el mercado habrá absorbido el golpe; si Pekín extiende la presión a coleccionistas o patrocinadores, la prima de riesgo dejará de ser un concepto abstracto.

💎 Veredicto Wealth

El arte contemporáneo asiático sigue siendo un activo de revalorización agresiva, pero solo para quien asume una prima de riesgo político explícita. El horizonte razonable es de cinco años o más, con vigilancia especial sobre la liquidez de los artistas chinos vetados en circuitos internacionales.

Arte coreano contemporáneo: el K-pop dispara la demanda de Suh Do-ho y Lee Bul

0

El arte coreano contemporáneo cotiza al alza en el radar patrimonial europeo. La razón no es el azar: el K-pop está formando a la próxima generación de compradores. Suh Do-ho y Lee Bul, dos nombres consolidados en museos, concentran ahora la atención del capital privado.

Suh Do-ho protagonizó una exposición de gran acogida en la Tate Modern de Londres en 2025. Lee Bul prepara su retrospectiva de mitad de año en el Museum of Contemporary Art Antwerp para noviembre de 2026. Ambos artistas rondan los sesenta años y han construido su reputación por mérito, no por marketing. El mercado ha empezado a leer sus obras como activos de colección, no solo como piezas de museo. La retrospectiva de Lee Bul será el termómetro para medir la conversión de interés institucional en compras reales.

De Seúl a Londres: la anatomía de un nuevo nodo del coleccionismo

Sin embargo, la internacionalización del arte coreano no puede explicarse sin la influencia de los iconos musicales convertidos en mecenas. G-Dragon y RM, líder de BTS, han acercado el arte contemporáneo a un público joven que antes no visitaba galerías. RM completó su servicio militar en junio de 2026, retomó su actividad como coleccionista y una sola publicación en su cuenta de Instagram puede llenar una exposición en Seúl. El mecanismo es simple: la cultura pop genera tráfico y el tráfico se convierte en demanda de obra.

Ese efecto arrastre se traduce en datos institucionales. El San Francisco Museum of Modern Art presentará en octubre de 2026 la colección personal de RM, con obras de Yun Hyong-keun, Park Rehyun y Kim Yun Shin. El National Museum of Korea de Seúl se ha transformado en el tercer museo más visitado del planeta, solo por detrás del Louvre y de los Museos Vaticanos. Su fachada gris se iluminó de rosa para el último EP de Blackpink, cuyas integrantes grabaron audioguías multilingües para las galerías.

La llegada de instituciones internacionales como el Centre Pompidou, el Victoria and Albert Museum y la feria Frieze en 2022 consolidó a Seúl como destino obligado para profesionales del arte. Choi Soo, directora de la galería PS21, admite que ahora pasa más tiempo en Seúl atendiendo a coleccionistas internacionales que viajando por ferias. Los marchantes locales esperan que de la oleada de jóvenes coleccionistas surjan compradores serios con vocación de mecenazgo. La fiebre por el merchandising de K-pop Demon Hunters, con colas al amanecer en el museo, demuestra la capacidad de estas colaboraciones para activar al público.

Impacto para el inversor: ventanas de entrada y liquidez

La gran muestra Korea llega al British Museum en octubre de 2026, con piezas de la colección del fallecido presidente de Samsung, Lee Kun-hee, y del National Museum of Korea. La exposición abarca 2.000 años de historia artística coreana, incluyendo cerámicas celadón, pinturas a tinta y obras de Suh Do-ho. El mensaje es claro: la demanda ya no depende de los iconos del pop. Pero el inversor debe entender qué está comprando: narrativa institucional, no aún un mercado secundario profundo.

El arte coreano contemporáneo no es una moda pasajera: es un ciclo de demanda construido sobre infraestructura institucional y patrocinio cultural de larga duración.

Análisis E-E-A-T: el ciclo del arte emergente y el factor soft power

He seguido varios ciclos de arte emergente vinculados al soft power y hay un patrón que se repite: la demanda se dispara antes de que exista un mercado secundario líquido. El arte coreano contemporáneo de primer nivel presenta hoy una ventana de entrada similar a la del arte chino en los años 2000, pero con menor profundidad de transacciones verificadas. Los precios de referencia para Suh Do-ho y Lee Bul en subasta son escasos, lo que obliga a trabajar con galerías primarias o ventas privadas.

A diferencia de los índices de arte occidental que publican Art Basel y UBS, no existe un barómetro comparable para la escena coreana. Esta asimetría informativa es un arma de doble filo: permite detectar valor antes de la validación del mercado, pero también eleva el riesgo de sobrepago. Para un family office, la asignación adecuada es prueba y error con importes que no comprometan la liquidez del patrimonio. El horizonte razonable es de cinco a siete años, alineado con la maduración institucional que traen consigo las retrospectivas. A diferencia del arte occidental de posguerra, donde los precios de subasta son transparentes, aquí el coleccionista compra en un entorno de información fragmentada.

El principal riesgo no es la calidad artística, sino la concentración de la atención en dos artistas y la dependencia del relato del K-pop. La próxima cita es la retrospectiva de Lee Bul en Amberes: si confirma lista de espera institucional y compra de obra en el entorno de la exposición, habrá una señal de validación para el capital privado.

💎 Veredicto Wealth

El arte coreano contemporáneo encaja en una estrategia de revalorización agresiva para inversores con horizonte de cinco a siete años y tolerancia a la iliquidez. El principal riesgo es la concentración de demanda en dos artistas y la ausencia de un mercado secundario profundo con precios de referencia.

JPMorgan y UBS alertan: la guerra de depósitos bancos golpea a Unicaja y Sabadell

0

JPMorgan y UBS han puesto cifras a la guerra de depósitos bancos. Un punto porcentual más de pasivo remunerado recorta entre un 1% y un 2% el beneficio por acción de los grandes bancos españoles en el próximo ejercicio.

Los depósitos han vuelto al primer plano. En los últimos encuentros que organizó JPMorgan con grandes bancos españoles, la mayor preocupación de los inversores fue una guerra de depósitos, según recoge Expansión.

Unicaja y Sabadell, los más expuestos a la presión

UBS ha detectado un aumento de las presiones competitivas para captar dinero con depósitos. Los más expuestos son Unicaja y Sabadell: su beneficio se resentiría más que el resto si los costes por captar pasivo suben.

Bankinter y CaixaBank tienen una protección algo superior. BBVA y Santander, en cambio, pueden ver la batalla desde la barrera si solo España se suma a ella, porque el impacto de una escalada global sería mayor.

Aunque las entidades niegan inclinación a pisar el acelerador —sobre todo porque nadan en liquidez—, varios bancos de inversión han empezado a cuestionar la inmunidad del sector a un aumento de las retribuciones.

La guerra no es por liquidez, sino por clientes. Y el margen de intereses es el primer daño colateral.

La disciplina de precios y el coste real

UBS pide disciplina de precios. La firma suiza no cree que la liquidez desate la pugna, pero sí los motivos comerciales: captar clientes con depósitos es un gancho y a corto plazo puede perjudicar resultados.

Las ofertas de banca digital de Bankinter han estado en el punto de mira del mercado. Las cuentas nómina también suman popularidad.

JPMorgan esgrime que el exceso de depósitos y las relaciones arraigadas con clientes fieles son sólidas líneas de defensa. UBS sentencia: la intensificación de la competencia en depósitos es motivo de creciente preocupación. Ningún banco es inmune.

La proporción de depósitos remunerados sobre el total es la primera capa de protección. Según UBS, CaixaBank solo remunera el 26% de su volumen total, muy cerca de Unicaja con el 27%. Santander España está en el 29% y BBVA en el 31%.

A partir de ahí los porcentajes suben. Sabadell llega al 36% y Bankinter lidera el grupo con una tasa del 42%.

UBS ha calculado el impacto de incrementar un punto porcentual la tasa de depósitos remunerados: el beneficio por acción del próximo ejercicio se reduciría entre un 1% y un 2% según el perfil de clientes.

Unicaja es el más afectado: su ganancia bajaría un 1,7% por cada punto extra, seguido de Sabadell con el 1,6%. Bankinter cedería un 1,2% y CaixaBank un 1,1%. Con solo el 30% del beneficio de Santander y BBVA concentrado en España, sus recortes serían del 0,3% y 0,4%, respectivamente.

El riesgo está en la evolución de los costes. La mitad del margen de clientes de la banca española procede de los márgenes de los depósitos, con costes de captación entre 45 y 85 puntos básicos, muy por debajo de los tipos del Banco Central Europeo y del euríbor.

UBS reconoce que la erosión no es drástica, pero avisa: si se aceleran los cambios en la composición de los depósitos, el impacto puede agravarse. Ni sus previsiones ni las del resto de la banca de inversión incorporan este factor, por lo que no ofrecen protección si la situación empeora.

El análisis: rentabilidad barata hasta que deje de serlo

Aquí es donde el informe suizo toca un punto que el mercado lleva meses aparcando. La liquidez renta al menos un 2% y no consume capital, lo que se traduce en más margen de intereses y mayor Rote. Es una financiación barata y estable. UBS calcula que la mitad del margen de clientes viene de los depósitos, una cifra muy por encima de los niveles habituales a lo largo del ciclo.

La duda no es si los bancos pueden asumir un punto más de coste. Es si quieren frenar a tiempo si alguien rompe la disciplina. Creo que Unicaja y Sabadell no tienen margen para jugar a la baja: su dependencia del margen de depósitos es mayor y su base de clientes no es tan amplia como la de BBVA o Santander para compensar.

Los bancos tienen liquidez de sobra. Lo que no tienen es margen infinito.

La próxima batería de resultados trimestrales de Unicaja y Sabadell, ya en octubre, medirá si la advertencia de UBS se queda en un informe o empieza a trasladarse al margen de intereses. Ahí estará la señal.

Schnabel (BCE) defiende bancos centrales blockchain: dinero programable y pagos on-chain

0

Isabel Schnabel quiere que los bancos centrales operen en blockchain. La miembro alemana del comité ejecutivo del BCE defendió en Jackson Hole que las reservas del banco central se conviertan en activos nativos programables y que los pagos mayoristas se liquiden en infraestructuras on-chain. No habla del euro digital minorista, sino de la capa que sostiene repos, colaterales y pagos institucionales. La intervención, publicada ayer por el BCE, encaja con una duda clave para el inversor europeo: si finanzas tokenizadas significan más eficiencia o más riesgo para la liquidez de última instancia.

El discurso forma parte del simposio de Jackson Hole y responde al artículo de Darrell Duffie sobre el perímetro de la banca central en las finanzas tokenizadas. Schnabel asume una conclusión de base: las stablecoins no sustituyen al dinero del banco central en la liquidación. No defiende las criptomonedas privadas; defiende una infraestructura pública de dinero programable. Según el discurso publicado por el BCE, los bancos centrales deberían entrar en blockchain con sus propias reservas y no limitarse a puentes o intermediarios privados.

Por qué el BCE sitúa la tokenización mayorista en el centro

La tokenización mayorista ofrece dos ventajas: atomicidad y programabilidad. En la zona euro, TARGET2-Securities ya liquida entrega contra pago para deuda pública. La diferencia es que los contratos inteligentes hacen programable el ciclo completo de una operación: repo, sustitución de colateral, márgenes y devolución. La arquitectura cambia porque el código ejecuta reglas sin intervención manual. Eso reduce mensajes, conciliaciones y errores entre instituciones.

Los efectos se notan en mercados transfronterizos. Hoy, el colateral para repos internacionales debe preposicionarse de un día para otro. Con infraestructuras programables, la movilidad del colateral mejora y se elimina fricción operativa. Schnabel también cita el caso francés de Lightning Stock Exchange (Lise) como ejemplo de menor coste para bolsas de pequeñas capitales. La propiedad fraccionada, añade, rebaja barreras de entrada para el inversor.

Stablecoins no sustituyen al banco central: la clave es la elasticidad

El argumento más potente contra la alternativa privada aparece al hablar del suministro de liquidez. Una stablecoin puede diseñarse con colchones casi perfectos de deuda pública. Lo que no puede replicar es elasticidad. El banco central puede expandir liquidez en momentos de tensión; una entidad privada, por muy bien colateralizada que esté, no tiene esa capacidad. Schnabel recupera el pánico bancario de 1907 para recordarlo.

Las finanzas tokenizadas necesitan un activo de liquidación sin riesgo crediticio y con oferta elástica. Eso solo lo puede garantizar el banco central.

De ahí que la autora sitúe a las stablecoins como complementos, no como sustitutos. Pueden ampliar los instrumentos de pago para hogares y empresas. Pero el mercado mayorista exige un ancla de paridad y estabilidad monetaria. Schnabel descarta el modelo de cuenta ómnibus, donde un intermediario tokeniza las reservas en nombre del banco central, y también rechaza que la reserva quede fuera del perímetro on-chain. Su opción son reservas tokenizadas nativas en uno o varios ledgers compartidos, descartando de de entrada las soluciones puente.

La gobernanza, el verdadero dilema de las reservas on-chain

Desde esta redacción, el matiz más relevante no es tecnológico. Es de gobernanza. Un único registro o un número reducido de grandes ledgers reduce la fragmentación y los problemas de interoperabilidad. Pero concentra puntos de fallo, exige reglas de acceso claras y plantea quién decide qué contratos se ejecutan. El BCE tiene experiencia con T2S y con los pagos instantáneos, pero no con una infraestructura compartida con emisores privados. Ese salto no es menor.

También hay una contradicción incómoda en el discurso. Schnabel defiende que los bancos centrales deben abrazar la DLT y, al mismo tiempo, advierte del riesgo de fragmentación si cada institución desarrolla su plataforma. La historia no ofrece respuestas limpias. La Reserva Federal de 1913 nació para acabar con una pirámide de reservas privadas, pero las redes DLT abren la puerta a nuevos intermediarios con incentivos distintos. No me sorprende que Fráncfort busque un punto intermedio.

El examen llegará pronto. Los proyectos mayoristas del Eurosistema ya ensayan liquidación con dinero del banco central en DLT. Si las reservas nativas se consolidan, el mercado de repos y la gestión de colateral cambiarán antes de lo que descuenta el inversor medio. Conviene seguir los documentos que publique el BCE a partir de septiembre. Ahí estará la señal.

Rating Francia Fitch: mantiene ‘A+’ con tipos en máximos desde 2008

0

Fitch mantiene el rating de Francia en ‘A+’ con perspectiva estable, pese a que los tipos de la deuda soberana tocan máximos desde 2008.

Fitch mantiene la calificación pese al deterioro fiscal

La decisión, comunicada el viernes, deja sin cambios una nota que el mercado considera de calidad media superior. Sin embargo, el comunicado de Fitch no es complaciente: el déficit se redujo menos de lo previsto en los dos últimos años y la agencia no anticipa mejoras adicionales.

En concreto, la agencia calcula que el déficit pasará del 5,8% del PIB registrado en 2024 y del 5,1% de 2025 al 5,2% este año y al 5,5% en 2027, con un leve reflujo hasta el 5,2% en 2028. Son cifras superiores a las anticipadas en marzo porque, según Fitch, reflejan un menor crecimiento, más gasto en intereses y nuevos compromisos en defensa.

La agencia tampoco espera una mejora del déficit primario en 2027, con las elecciones presidenciales de primavera en el horizonte. La consecuencia es una deuda pública que pasará del 117% del PIB actual al 122,7% en 2028, 1,7 puntos porcentuales más de lo estimado en su última revisión.

Fitch identifica la fragmentación política como una debilidad clave para la calificación: limita la capacidad de aplicar ajustes fiscales duraderos y reduce la previsibilidad de las políticas. La agencia cree que esa fragmentación persistirá más allá de las próximas elecciones.

A pesar de todo, la economía francesa sigue siendo grande, diversificada y próspera, y eso sostiene la nota. El crecimiento esperado es moderado: 0,8% del PIB este año y 1,1% en 2027 y 2028, con riesgos a la baja tras la revisión del Insee, que dejó el primer trimestre en una contracción del 0,2% y el segundo en estancamiento. El dato es revelador: Fitch admite que las revisiones a la baja del primer semestre anticipan un enfriamiento mayor al previsto.

Los inversores ya exigen a Francia más de un 4% por prestarle dinero a diez años, algo que no ocurría desde 2008.

El mercado de bonos ya exige a Francia un sobreprecio

El bono soberano francés a diez años cerró el viernes en el 4,124%, el segundo nivel más alto de la eurozona, solo por detrás de Bulgaria. Hace diez días que supera el umbral del 4%, inédito desde la crisis financiera global. El mercado no disimula.

En los últimos tres meses, el coste de financiación de Francia es el que más sube de la moneda única: 55,7 puntos básicos, frente a los 31,6 de Alemania o los 35,1 de España. El ministro de Economía, Roland Lescure, aseguró que el Gobierno sigue movilizado para contener déficit y deuda. Su reacción no dio pistas concretas sobre el ajuste.

La fragmentación política puede agotar el margen del rating

Fitch no ha tocado la nota, pero su discurso es un aviso de calado. El mercado ya trata a Francia con más desconfianza que a España: la prima del bono galo se ha ampliado 55,7 puntos básicos en tres meses, casi el doble que la española. Creo que hay una lectura incómoda en esa cifra: los inversores no ven en París la ancla fiscal que la eurozona daba por supuesta antes de la disolución parlamentaria.

La agencia lo resume con crudeza: sin una mayoría estable, no habrá ajustes duraderos. Y sin ajustes, la deuda seguirá subiendo. El próximo hito es el debate presupuestario de otoño; si el Gobierno salva ese pulso con cesiones limitadas, la calificación aguantará. Si la fragmentación convierte cada presupuesto en un bloqueo, la perspectiva estable podría caer antes de las presidenciales de primavera. No es un escenario base para 2026, pero el margen de error se ha estrechado a una escala que no se veía desde hace años.

Superdeportivos híbridos ya son el 14% de las ventas en EE. UU.

Los coches híbridos no cumplieron el guion que muchos habían imaginado. En lugar de desaparecer como un simple puente hacia la era eléctrica, el año pasado representaron cerca del 14% de las ventas de coches nuevos en Estados Unidos, según el análisis que la periodista Hannah Elliott compartió con Bloomberg Television. La cifra duplica aproximadamente a la de los eléctricos puros y, lejos de debilitarse, el híbrido se ha instalado con fuerza en un territorio inesperado: el de los superdeportivos de altísimo precio.

El puente que se negó a ser temporal

Durante la conversación, Elliott reconoció que muchos analistas esperaban que los híbridos fueran una tecnología de transición breve. La idea era sencilla: del motor de combustión se pasaría pronto a los eléctricos y los híbridos quedarían como un recuerdo incómodo. Sin embargo, los datos cuentan otra historia. Aproximadamente el doble de ventas que los eléctricos consolidó al híbrido como una opción real, no una simple etapa intermedia.

Para Elliott, el panorama actual tiene una lectura clara. Los eléctricos avanzan como vehículos de movilidad, sí, pero en los segmentos donde mandan el estatus y las prestaciones, muchos compradores se resisten a soltar el motor de combustión. El híbrido se convierte así en una forma de conservar ese vínculo sin renunciar del todo a la electrificación.

Del Toyota Prius al Audi Nuvolari

La periodista ilustró el contraste con un ejemplo doméstico: el Toyota Prius. Un coche eficiente, sensato, pensado para consumir poco. Nada que ver con el Audi Nuvolari, un superdeportivo híbrido de 987 caballos, motor V8 y tres motores eléctricos, con un precio cercano a los 700.000 dólares. En este segundo caso, la eficiencia pasa a un segundo plano.

Según Elliott, el híbrido del Nuvolari no está diseñado para ahorrar combustible. Está pensado para mejorar la respuesta del coche: aporta par instantáneo, ayuda a rodar a baja velocidad y ofrece una pequeña autonomía eléctrica para salir del vecindario sin hacer ruido. La prioridad es el desempeño, no el consumo.

Hay algo que conecta a las personas con la vibración, el sonido y la sensación de un motor de combustión: es una emoción más profunda de lo que parece.

— Hannah Elliott, periodista de Bloomberg Television

La emoción y la confianza frenan a los eléctricos

El conductor de un eléctrico puede ser rapidísimo. Elliott lo resumió con una imagen clara: un utilitario eléctrico pensado para el día a día puede superar en aceleración a un Ferrari o un Lamborghini. Llegados a ese punto, la velocidad deja de ser el gran diferenciador.

Lo que inclina la balanza, según su lectura, tiene más que ver con lo sensorial. El sonido del motor, la vibración y el tacto de un coche con combustión generan una conexión que va más allá del simple capricho de un aficionado. A eso se suma la confianza: con un híbrido no hay la misma ansiedad por la autonomía. El depósito de combustible sigue ahí como respaldo.

La elección del Audi Nuvolari confirma esa tesis para la periodista. Audi, una marca que podría haber apostado por un eléctrico puro en un modelo de colección, decidió ofrecer un híbrido de casi un millón de dólares. La señal es potente: incluso quienes pueden comprar lo que quieran siguen pidiendo algo de combustión.

Por qué las marcas juegan a dos bandas

Elliott también explicó la conveniencia industrial de esta apuesta. Audi comparte la plataforma híbrida con Lamborghini, y en concreto con el Lamborghini Temerario. Para los fabricantes, trabajar esta tecnología en modelos de alto precio no es un capricho: les permite introducir electrificación en sus flotas y reducir emisiones, sin forzar a sus clientes a aceptar un eléctrico puro.

La metáfora usada en la entrevista es elocuente: se trata de mezclar las verduras con lo que realmente apetece comer. Las marcas integran la tecnología híbrida donde el comprador la tolera, y de paso cumplen objetivos medioambientales. No es una transición forzada, sino una salida intermedia que deja a todos relativamente cómodos.

La tendencia, además, no parece coyuntural. Según Bloomberg Television, cada vez llegan más híbridos de Lamborghini, Ferrari, Bugatti y Porsche. El segmento de los superdeportivos ha adoptado la fórmula con naturalidad.

Superdeportivos híbridos: entre la lógica y el deseo

La gran paradoja es que al comprador de este tipo de coches no le preocupa especialmente el ahorro ni la autonomía eléctrica. Quien saca su superdeportivo a dar una vuelta por el barrio no está pensando en cuánto consume. Está pensando en cómo se ve, cómo suena y cómo se siente al volante.

Eso no invalida la lógica de los fabricantes. El hibrido de alto rendimiento les permite cumplir con las normativas y preparar el camino hacia un futuro eléctrico sin romper con las emociones que hoy sostienen a las marcas deportivas. Es, en el fondo, un compromiso entre la ingeniería del presente y la cultura del automóvil.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Powell alerta: inflación Reserva Federal ‘preocupante’ supera meta y pide medidas

Jerome Powell lanzó este viernes en Jackson Hole un mensaje que los mercados interpretaron como el fin de la ambigüedad. El presidente de la Reserva Federal advirtió que la inflación Reserva Federal no se está desacelerando con la velocidad necesaria y dejó la puerta abierta a subir las tasas de interés en septiembre. La señal, recogida por DW Español en su informativo económico, marca el tono de la próxima reunión del banco central.

Powell endurece el tono en su primer Jackson Hole

Según la cobertura de DW Español, Powell lleva poco más de tres meses al frente del banco central más influyente del mundo y este viernes estableció sus credenciales ante los inversionistas. En julio había optado por el laconismo, sin mostrar las cartas de la autoridad monetaria. Ahora cambió de actitud y demostró escasa tolerancia con una inflación que considera demasiado alta.

El presidente sostuvo que, si la inflación no se mueve claramente hacia el objetivo del 2%, la Reserva Federal tendrá trabajo que hacer. Añadió que las condiciones financieras son restrictivas, lo que alimenta la expectativa de una subida de tasas a mediados de septiembre, la próxima cita del Comité Federal de Mercado Abierto.

DW Español recordó que los precios llevan mas de cinco años por encima de la meta fijada por la Reserva Federal. El simposio de Jackson Hole reúne a banqueros centrales, ministros de finanzas, académicos y líderes económicos de todo el mundo, y el primer discurso de Powell como presidente era la cita más esperada.

Bonos del Tesoro y deuda pública, la otra lectura

La corresponsal en Nueva York explicó que los bonos del Tesoro a corto plazo subieron sus rendimientos, una señal de que anticipan los próximos movimientos de la Fed. En los plazos largos, entre diez y treinta años, hubo un alivio pasajero, pero volvieron a registrar alzas.

Ese comportamiento no solo responde a las palabras del presidente de la Reserva Federal. DW Español atribuyó la presión a la competencia de la deuda emitida por el sector de la inteligencia artificial y a los elevados ratios de endeudamiento de Estados Unidos. El déficit estadounidense ronda al alza y se sitúa en torno al 6% del PIB, según el informativo. La directora del Fondo Monetario Internacional, Kristalina Georgieva, pidió desde Jackson Hole políticas económicas para rebajar la deuda en Estados Unidos, Francia y Japón.

Si la inflación no se mueve con claridad hacia ese objetivo del 2%, la Reserva Federal tendrá trabajo que hacer.

— Jerome Powell, según DW Español

Golpes judiciales a la administración Trump

El Estado de California presentó este viernes una demanda contra el presidente Donald Trump y la promotora Golden State Wind por un acuerdo secreto para cancelar un parque eólico California frente a la costa de Morro Bay. Según la fiscalía, el gobierno federal pactó pagar 120 millones de dólares a cambio de renunciar al proyecto y exigió a la empresa invertir una suma equivalente en combustibles fósiles fuera del estado. La demanda califica la operación de ilegal y advierte que la cancelación podría poner en riesgo unos 175,000 empleos.

La administración Trump sufrió otro revés judicial. Una jueza federal declaró ilegales las sanciones impuestas en febrero contra Anthropic, al considerar que el veto al uso de sus herramientas en agencias federales no estuvo debidamente justificado y buscaba castigar a la empresa por sus críticas al Pentágono. El fallo anula también su designación como supuesto riesgo para la cadena de suministro. Anthropic había generado tensiones al negarse a que su inteligencia artificial se utilizara para vigilancia masiva o sistemas de armas totalmente autónomos.

Vaca Muerta impulsa un récord petrolero en Argentina

Argentina alcanzó en julio un récord de producción de petróleo, con un incremento interanual del 17% según el Ministerio de Economía. La formación no convencional de Vaca Muerta, en la provincia de Neuquén, aporta más de la mitad del petróleo y del gas natural que produce el país, mediante fractura hidráulica y perforación horizontal.

El corresponsal en Buenos Aires, Alejandro Rebo, explicó que a fin de año Argentina podría entrar entre los veinte mayores exportadores de crudo, superando a Colombia, y no se descarta que en los próximos años supere a México y Venezuela. Esto traería dólares a un país que suele sufrir escasez de divisas, aunque persisten dudas sobre si alcanzará para el pago de la deuda y del desarrollo económico.

Rebo también mencionó los riesgos ambientales del fracking: residuos peligrosos extraídos junto al petróleo y el gas, sismos en zonas donde antes no los había y el levantamiento de la prohibición de actividad hidrocarburífera en el Golfo San Matías, donde antes se protegía la presencia de ballenas.

Islandia vota sobre reabrir su camino hacia la UE

Este sábado Islandia celebra un referéndum ajustado sobre si reabrir las negociaciones para entrar en la Unión Europea. El control de los caladeros es el principal argumento de quienes se oponen. DW Español recordó las llamadas guerras del bacalao con Reino Unido en los años 70, cuando el país defendió su soberanía pesquera.

Quienes apoyan el proceso ven en el euro un estabilizador frente a las tasas de interés y la inflación obstinadamente altas en la isla. En cualquier caso, una negociación no implicaría membresía automática: haría falta un segundo referéndum sobre los términos acordados.

El informativo de DW Español cierra con un panorama global tenso: un banco central estadounidense que promete actuar contra la inflación, disputas judiciales y ambientales en América, y una Europa que reabre viejos dilemas de identidad económica. La agenda de la próxima semana quedará marcada por la reunión de la Reserva Federal y por el resultado del referéndum islandés.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Hack en neobanco Solana Avici: drenan 653.000 dólares de los vaults y AVICI se desploma un 40%

Avici, un neobanco construido sobre Solana, ha sufrido un hack que ha vaciado 653.548 dólares de los depósitos que respaldan su tarjeta Visa. El token AVICI cotiza en 0,24 dólares tras desplomarse un 40% y la suma robada equivale a casi una quinta parte del valor de mercado del proyecto.

Así se vaciaron los depósitos de Avici

El servicio vende una tarjeta de crédito Visa respaldada por USDC, la stablecoin que sigue el precio del dólar. Sus usuarios bloquean esa moneda estable en un contrato inteligente, el programa que ejecuta las reglas del depósito, y los gastos de la tarjeta van reduciendo el saldo disponible. La documentación del neobanco aseguraba que solo la cartera del usuario podía retirar fondos del contrato de garantía tras deducir esos gastos.

El viernes, sin embargo, los depósitos se vaciaron. Los investigadores que analizan la cadena de bloques explican que el atacante presentó un paquete de firmas manipulado, se otorgó privilegios de administrador en las cuentas de depósito y retiró los fondos. Avici todavía no ha confirmado este método, pero reconoció un problema en los retiros de saldo y aseguró que trabaja con sus socios para resolverlo.

Cada cliente tiene su propio contrato de garantía, así que no hubo un único fondo común que vaciar. El dinero salió cuenta por cuenta, un patrón que recuerdan a otros ataques sobre servicios descentralizados. Un rastreador independiente llegó a contabilizar más de 9.000 usuarios afectados, aunque la cifra de 653.548 dólares puede crecer si el atacante seguía activo.

La reacción de la empresa ha sido limitada. Avici confirmó en un mensaje que estaba al tanto del problema y que trabaja con los socios implicados, entre ellos el emisor Third National. No ha detallado si el modelo de liquidación de la tarjeta con ese emisor quedó afectado ni si los depósitos restantes mantienen el riesgo. La firma también ha prometido reembolsar a todos los afectados.

Por qué el token se desploma y qué dice la historia

Más de la mitad del daño no está solo en el dinero perdido: los tokens asociados rara vez superan este tipo de incidentes. Tras el ataque de gobernanza que drenó 20 millones de dólares de la tesorería comunitaria de BONK DAO, el activo tardó meses en estabilizarse. Y cuando un puente, el servicio que permite mover activos entre redes, falló, el token Midnight cayó a mínimos históricos en julio.

El fallo no estaba en la tarjeta: estaba en la letra pequeña de un contrato que prometía proteger cada depósito.

Análisis Merca2: una autocustodia con letra pequeña

Lo ocurrido no es un robo de tesorería clásico. La arquitectura del servicio repartía el riesgo en miles de contratos individuales, de modo que ningún fondo común quedara expuesto. La promesa de autocustodia, que solo el usuario controle los fondos, no eliminó todos los caminos privilegiados escritos en el programa. El atacante no necesitó robar claves privadas: bastó con manipular firmas para otorgarse la llave maestra.

Desde esta redacción creemos que Avici ha sido transparente en lo básico, pero su comunicación sigue incompleta. Saber si los depósitos restantes pueden volver a vaciarse es la pregunta que ningún comunicado responde. Cada hora sin aclarar el alcance añade presión sobre un token ya castigado. Si la firma reembolsa, el episodio puede quedar como una crisis de confianza, no como el final del proyecto.

El cierre queda abierto a una fecha: la promesa de reembolso y la auditoría del fallo determinarán si Avici consigue recuperar credibilidad suficiente para que su tarjeta Visa siga teniendo sentido. El precedente de otros incidentes no invita al optimismo, pero la respuesta de la firma sí marca una diferencia frente a proyectos que optaron por el silencio.

Reducción de emisión Solana: validadores aprueban por la mínima y SOL caerá al 1,5% en 2,8 años

La reducción de emisión de Solana se ha aprobado por solo 0,33 puntos de ventaja. La propuesta SGP-0002, la primera votación de gobernanza vinculante sobre la oferta de SOL, superó el listón del 66,67% con un 67% de apoyo en el cierre del epoch 1024, el ciclo de validación que organiza las votaciones de gobernanza.

Qué es la SGP-0002 y por qué importa

El plan, vinculado a la propuesta técnica SIMD-0550, duplica la tasa de desinflación anual de SOL del 15% al 30%. En la práctica, acelera la llegada de la inflación terminal del 1,5%: antes se alcanzaría en unos 5,7 años y ahora se estima que llegará en 2,8 años. La inflación, en este contexto, es la tasa a la que se crean nuevas unidades de SOL para recompensar a los validadores y delegadores que aseguran la red.

La votación registró una participación del 60,7% del staking elegible, la cantidad de SOL delegada a los validadores que aseguran la red y votan en la gobernanza. El resultado final fue 67% a favor, 25,16% en contra y 7,84% de abstenciones. El margen fue tan estrecho que el voto en contra de Kraken a las 12:33 UTC del 28 de agosto dejó la propuesta por debajo de la supermayoría. Tres horas después, el exchange cambió de posición y movió la mayor parte de sus 8,9 millones de SOL de votación hasta el sí.

Qué cambia para holders y validadores de Solana

Para los holders de SOL, la lectura es positiva: se estima que entrarán en circulación 18,9 millones de SOL menos en los próximos seis años, lo que reduce la dilución. El coste de oportunidad, en cambio, lo pagan los validadores y delegadores, que verán caer más rápido sus recompensas de staking, la rentabilidad que obtienen por congelar sus tokens y ayudar a validar transacciones.

Figment, con 17,1 millones de SOL, votó en contra de forma completa, mientras que Helius y Jupiter votaron a favor. Otros custodios, empresas que gestionan participaciones delegadas por sus clientes, como Everstake y P2P Validator también rechazaron la propuesta. El CEO de Helius y coautor del plan, Mert Mumtaz, calificó de ‘matemáticamente absurdo’ el argumento de que la caída del rendimiento anual (APY, por sus siglas en inglés) por el recorte de emisión perjudica a los validadores, porque cualquier subida de precio derivada de una menor oferta compensaría con creces esa pérdida.

Solana diluirá su oferta al 1,5% en menos de tres años, un giro que el mercado aún no ha descontado del precio.

La SGP-0002 no fue la única votación de esta primera tanda de gobernanza. La Constitución de Solana (SGP-0001) se aprobó con un 85,97% de apoyo. La SGP-0003, que reformaba las comisiones para que las transacciones pagaran por la potencia de cómputo que reservan y se quemara parte de ese pago, fracasó con un 53,90%. Su rechazo mantiene la quema de SOL en en unos 650 SOL al día, lejos de los 7.500 a 9.000 SOL diarios que habría generado el cambio.

Análisis: madurez con riesgos de concentración

En el mercado, SOL cotizaba en torno a 104 dólares, con una caída del 5,2% en el día, según datos de CoinGecko. La combinación de una gobernanza que acelera la desinflación y el rechazo de la reforma de fees deja un escenario mixto: menos SOL creado pero también menos presión quemadora sobre la oferta.

La aprobación por 0,33 puntos recuerda que la gobernanza de Solana, pese a su juventud, ya mueve decenas de millones de SOL entre custodios y validadores. Kraken, con su giro de última hora, demostró el peso que los exchanges pueden tener en decisiones clave de protocolo, un recordatorio incómodo para quienes defienden una descentralización pura. La participación del 60,7% del staking elegible, además, deja un 39,3% sin pronunciarse, un colchón de apatía que podría definir futuras votaciones.

El riesgo más evidente es la concentración del voto. Figment, Helius, Jupiter y Kraken suman una porción relevante del quórum, y la dependencia de pocos custodios para alcanzar la supermayoría quedó expuesta. Aunque la reducción de emisión es una señal de madurez financiera, el calendario acelerado hasta el 1,5% también presiona a los validadores pequeños, que verán caer sus ingresos por recompensas más rápido de lo que sus márgenes operativos pueden soportar.

La SGP-0002 puede reabrirse sin periodo de enfriamiento si sus impulsores lo consideran necesario, pero el registro público de objeciones de custodian como Figment o la propia Solana Company ya está sobre la mesa. La próxima prueba para la gobernanza de Solana será demostrar que puede sostener decisiones difíciles sin fracturar la participación de los actores que, al final, mantienen la red encendida.

Publicidad