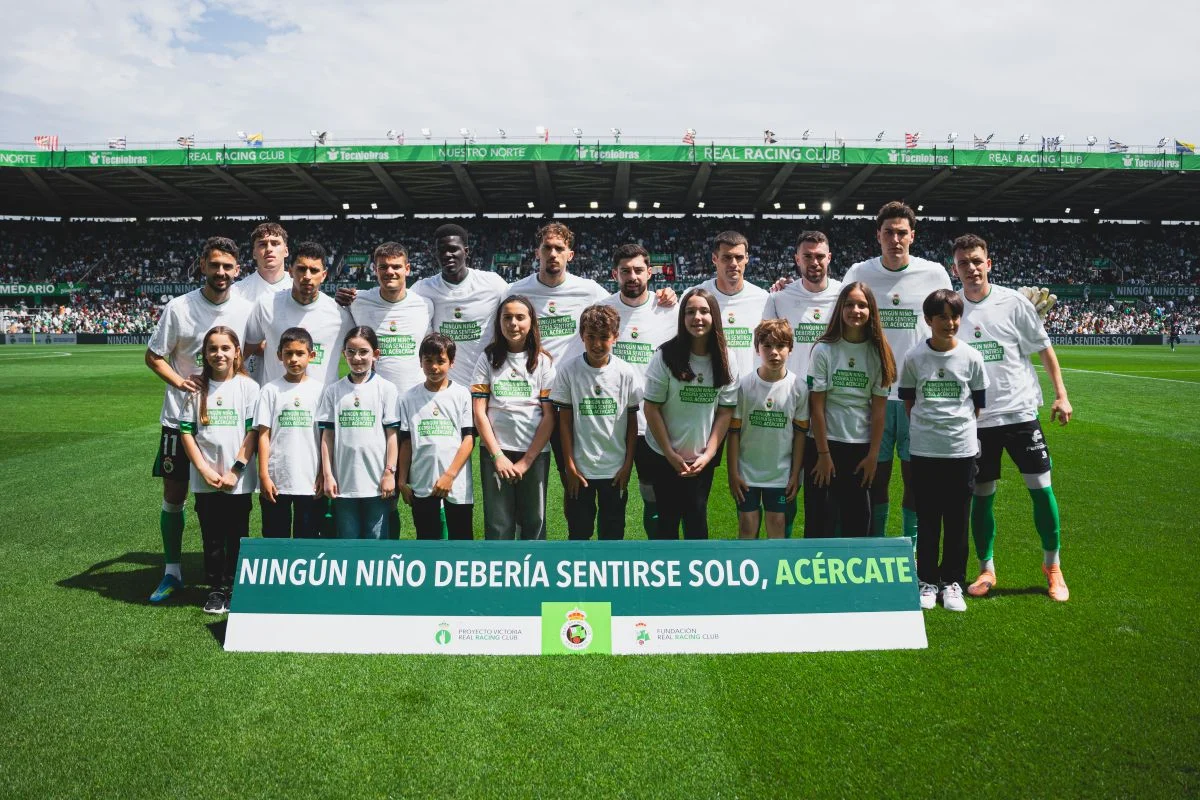
El Racing de Santander activa la iniciativa ‘Niños abandonados’ en los partidos en El Sardinero para visibilizar la desprotección infantil

0

El Real Racing Club de Santander activó el pasado domingo en su estadio, El Sardinero, durante el partido de fútbol que le enfrentaba a la SD Huesca, la iniciativa ‘Niños abandonados’, una acción impulsada por la Fundación Real Racing Club y el Proyecto Victoria para visibilizar la desprotección infantil y su vínculo con la exclusión social.

El Racing transformó la megafonía del estadio en una búsqueda inesperada que interpela directamente a toda la sociedad. Lo que parecía un aviso habitual en el estadio del Racing de Santander se convirtió en algo inesperado. La megafonía del estadio de El Sardinero dejó de buscar a un niño perdido para empezar a buscar a quienes deberían estar a su lado.

“Buscamos a quien ayude a Mario con la tarea. A quien celebre los goles de Nadia. A quien le diga a Javier que todo va a salir bien…”. Así comenzó ‘Niños abandonados’, la acción impulsada por la Fundación Real Racing Club junto al Proyecto Victoria, que convirtió un momento cotidiano en una llamada de atención colectiva. Porque esta vez no se trataba de encontrar a un niño, sino de visibilizar que hay miles que crecen sin el apoyo, el acompañamiento y la protección que necesitan.

Sus promotores explicaron que la acción pone el foco en la relación entre exclusión social y desprotección infantil. La exclusión social limita el acceso a derechos básicos como la educación, la vivienda o la salud. En Cantabria, más de 80.000 personas viven en esta situación, una realidad que impacta directamente en la infancia. La desprotección infantil, por su parte, afecta a niños, niñas y adolescentes que crecen expuestos a negligencia, violencia, abandono emocional o ausencia de referentes adultos. Ambas dimensiones están profundamente conectadas: crecer sin protección incrementa el riesgo de exclusión en la vida adulta, mientras que los entornos de exclusión dificultan el acceso a redes de apoyo y protección», añadieron.

Destacan que, frente a las experiencias adversas en la infancia, la presencia de una persona adulta que proteja, acompañe y genere vínculo puede cambiar una vida. “Ningún niño debería sentirse solo. Acércate», este llamamiento va más allá de la sensibilización y apela a la responsabilidad colectiva. En el marco legal español, la protección de la infancia no es opcional, sino que es una obligación compartida por toda la sociedad, insisten.

Con ‘Niños abandonados’, el Racing de Santander señaló que vuelve a utilizar su capacidad de movilización para situar en el centro una problemática social. “Para el Racing, la infancia es un juego en equipo y nadie debería jugar solo”, es la idea que articula esta iniciativa, que busca no solo generar conciencia, sino provocar una reacción. «El Sardinero dejó de ser solo un estadio para convertirse en un altavoz. Y la voz que normalmente organiza el partido, esta vez hizo algo distinto: recordarnos que hay niños que siguen esperando a alguien», subrayaron.

La acción trasciende lo deportivo y plantea una pregunta incómoda: ¿Quién está cuando un niño lo necesita? «Porque cuando un niño se siente solo, no es solo su problema. Es un fallo colectivo. ‘Niños abandonados’ no busca respuestas fáciles, sino activara la sociedad. Porque acercarse no es una opción: es una responsabilidad», concluyen los promotores de la iniciativa.
Cuerpo alerta: La escasez de queroseno dispara los precios de 20 aerolíneas

El ministro de Economía, Carlos Cuerpo, ha reconocido su preocupación por un eventual desabastecimiento de queroseno en Europa mientras 20 de las mayores aerolíneas del mundo recortan capacidad para el verano. La advertencia llega en un momento delicado: el conflicto en Irán ha tensionado los mercados de combustibles de aviación y los billetes ya empiezan a reflejarlo. La pregunta es cuánto durará y quién paga la factura.

Cuerpo y la escasez de queroseno en Europa: qué ha dicho y por qué importa

Cuerpo admitió estar «preocupado» por el suministro de jet fuel en el continente, aunque matizó que España tiene una capacidad de refino que aporta cierto margen de maniobra frente a otros socios europeos más expuestos. No es un matiz menor. La península ibérica concentra una infraestructura logística que, en escenarios de tensión, funciona como amortiguador para el sur de Europa.

La preocupación del ministro no es retórica. El queroseno de aviación se ha encarecido de forma acelerada desde que estalló el conflicto con Irán, y las refinerías europeas dependen en parte de flujos que cruzan zonas hoy bajo riesgo geopolítico. Cuando el suministro se estrecha, el precio sube primero y la disponibilidad se resiente después. Ese es el orden habitual.

Cabe recordar que el queroseno representa entre el 25% y el 35% de los costes operativos de una aerolínea, según el modelo de negocio. Cualquier movimiento sostenido al alza en el barril se traduce, casi sin filtro, en tarifas más caras o en rutas que dejan de ser rentables.

Aerolíneas suben precios y recortan vuelos para el verano de 2026

Los datos sectoriales son contundentes: 20 de las mayores aerolíneas del mundo han recortado su capacidad prevista para los próximos meses, con la única excepción notable de Turkish Airlines, que mantiene su programación. El resto ha optado por reducir frecuencias, posponer aperturas de ruta o sustituir aviones de mayor tamaño por otros más pequeños en trayectos sensibles al precio del combustible.

En paralelo, varias compañías han revisado a la baja sus previsiones de beneficio para el ejercicio. Las grandes europeas —IAG, Lufthansa, Air France-KLM— han trasladado a inversores que el coste medio del combustible por asiento-kilómetro será sensiblemente superior al estimado a comienzos de año. Algunas hablan de incrementos de doble dígito frente al cierre del ejercicio anterior.

Para el viajero, la traducción es directa. Los billetes para vuelos del verano de 2026 están saliendo más caros que en la misma ventana del año pasado, especialmente en rutas de medio y largo radio. La capacidad reducida agrava el efecto: menos plazas disponibles, demanda firme, precios al alza. Quien esperaba ofertas de última hora puede llevarse una sorpresa este año.

Eurocontrol y las asociaciones del sector llevan semanas avisando de que el ajuste no es coyuntural si la situación en Oriente Medio no se estabiliza. La Comisión Europea, por su parte, ha recordado a los Estados miembros sus obligaciones de mantener reservas estratégicas de productos petrolíferos, un mecanismo que recoge la Agencia Internacional de la Energía en sus protocolos de respuesta coordinada.

El ángulo que importa: precios, geopolítica y un verano caro

Aquí conviene poner las cosas en perspectiva. El sector aéreo venía de dos años de márgenes razonables, demanda fuerte y un combustible relativamente estable después del shock de 2022. La guerra en Irán rompe ese equilibrio en el peor momento posible: el segundo trimestre, cuando las compañías cierran su programación de verano y fijan políticas de yield management.

Mi lectura es que el mercado está descontando un escenario de tensión prolongada, no de pico aislado. Si fuera un susto puntual, las aerolíneas no recortarían capacidad —subirían precios y mantendrían oferta. Que 20 de las 21 grandes ajusten programación a la baja indica que los equipos de planificación esperan trimestres, no semanas, de fricción en el suministro.

La excepción de Turkish Airlines tiene su lógica. Su hub de Estambul está geográficamente más cerca de los mercados afectados, su estructura de costes y de aprovisionamiento difiere y su exposición a rutas que otros han abandonado le da ventaja competitiva. No es casualidad, es posición.

El riesgo para la economía española es doble. Por un lado, el turismo —motor de la balanza por cuenta corriente— puede notar el encarecimiento si los visitantes europeos recortan su gasto medio o acortan estancias. Por otro, la inflación subyacente vuelve a tener una pata energética que el Banco Central Europeo vigila de cerca, justo cuando el debate sobre los tipos de interés entraba en una fase más relajada. La capacidad de refino que invocó Cuerpo es real, pero no resuelve un problema de precio internacional, solo amortigua el de disponibilidad.

El próximo termómetro será la temporada alta. Si en julio y agosto las cifras de tráfico confirman recortes y los precios medios siguen tensionados, los gobiernos europeos tendrán que decidir si activan medidas de coordinación más ambiciosas o dejan que el mercado se ajuste solo. La respuesta no será trivial.

El nuevo mapa de zonas tensionadas en Madrid confirma que barrios como Usera o Tetuán verán una bajada inmediata en el precio de sus alquileres

¿Realmente cree que el mercado de vivienda en Madrid es una fuerza de la naturaleza imposible de contener por la administración pública? Durante años, la narrativa oficial nos convenció de que los precios en la capital solo podían subir, ignorando que la saturación de los distritos periféricos estaba creando una burbuja de vulnerabilidad financiera insostenible.

Los datos recientes del nuevo mapa de zonas tensionadas revelan que barrios como Usera o Tetuán han superado el umbral crítico de esfuerzo económico, permitiendo una intervención legal que promete reducir las rentas de forma drástica. Esta situación en Madrid no es una sugerencia política, sino un mandato técnico que busca devolver el equilibrio a un sistema de arrendamiento que expulsaba a sus propios vecinos.

El impacto del índice en Usera y Tetuán

Youtube video

La aplicación del control de precios en estos distritos responde a una realidad de mercado donde los contratos de alquiler habían perdido toda lógica respecto a los salarios medios. En Usera, el despliegue del nuevo marco normativo permite que el coste mensual se ajuste a valores que reflejan la renta real de las familias residentes.

Esta transformación en Madrid busca frenar la especulación en barrios que tradicionalmente servían de refugio para la clase trabajadora y que ahora veían cómo sus precios se equiparaban a zonas mucho más céntricas. Tetuán, por su parte, experimentará una corrección técnica que aliviará la presión sobre los jóvenes profesionales que intentan establecerse en la ciudad.

Cómo calcular el ahorro real en su contrato

El inquilino que resida en una zona declarada como tensionada en Madrid debe comprender que el ahorro no es una cifra abstracta, sino el resultado de aplicar una fórmula sobre el estado de la vivienda y su ubicación. El cálculo se realiza comparando la renta actual con los límites máximos establecidos por el Índice de Precios de Referencia actualizado.

Para muchos hogares en Madrid, especialmente en áreas como Carabanchel o Puente de Vallecas, este nuevo escenario jurídico supone una capacidad de negociación inédita frente a los grandes tenedores de vivienda. La transparencia informativa se convierte así en la mejor herramienta para evitar cobros indebidos que superen el marco legal permitido este año.

La fuga hacia el alquiler temporal por meses

Uno de los efectos secundarios más notables en Madrid tras la declaración de zonas tensionadas es el desplazamiento de la oferta hacia modalidades de arrendamiento que intentan esquivar la regulación vigente. Muchos propietarios están retirando sus inmuebles del mercado residencial de larga duración para ofrecer estancias por meses, buscando una mayor rentabilidad.

Esta tendencia en Madrid complica la búsqueda de hogar para las familias que necesitan estabilidad a largo plazo, obligando a las autoridades a vigilar de cerca el fraude de ley. El alquiler de temporada se ha convertido en el nuevo campo de batalla legal donde se decide quién puede permitirse vivir en el corazón de la península.

El nuevo mapa de distritos en Madrid

El diseño de este mapa de zonas tensionadas divide la ciudad en microáreas donde la densidad poblacional y el precio por metro cuadrado dictan la intensidad de la intervención. En Madrid, la delimitación no solo afecta a los precios, sino también a los beneficios fiscales que podrán obtener aquellos arrendadores que decidan bajar sus rentas voluntariamente.

La geografía del ahorro se concentra en el sur y el este, donde la brecha entre el coste de vida y la vivienda era más sangrante, obligando a un reajuste total del ecosistema inmobiliario en Madrid. Este rediseño urbano pretende evitar la formación de guetos financieros donde el acceso a un techo digno consumía más del cincuenta por ciento de los ingresos.

Distrito en MadridAhorro Medio Estimado (Mensual)Reducción Proyectada (%)
Usera220€18%
Tetuán250€15%
Carabanchel190€20%
Puente de Vallecas210€22%
Ciudad Lineal180€12%

Previsión de mercado y consejo final de experto

Youtube video

La previsión para los próximos meses indica que el mercado de vivienda en Madrid vivirá una fase de contracción en la oferta tradicional mientras se asientan las nuevas reglas del juego. Es fundamental que los inquilinos no firmen renovaciones automáticas sin haber consultado previamente el límite de precio que corresponde a su referencia catastral específica.

Mi recomendación profesional es que cualquier interesado en alquilar en Madrid durante este periodo de transición solicite formalmente el certificado de precios de referencia antes de realizar cualquier depósito o fianza. La información es el activo más valioso para asegurar que su contrato cumple con la normativa de zona tensionada y protege su solvencia a futuro.

El futuro de la vivienda en la capital

El escenario que se dibuja en Madrid tras la implementación de estas medidas sugiere un cambio de paradigma donde la vivienda deja de ser un activo puramente especulativo para recuperar su función social. La efectividad de estas zonas tensionadas dependerá de la capacidad de inspección de la administración para garantizar que las bajadas de precio lleguen realmente al bolsillo del ciudadano.

Estamos ante un momento histórico para Madrid, donde la regulación intenta equilibrar la balanza entre la rentabilidad legítima del propietario y el derecho constitucional a un hogar asequible. La resiliencia de este modelo determinará si la capital sigue siendo una ciudad habitable para todos o un espacio reservado para las rentas más altas del continente.

Unicaja mejora beneficio un 1,4% pero esconde la clave: recorta provisiones un 20% y gana margen

La entidad financiera, Unicaja, ha logrado ganar en el primer trimestre de 2026, un total de 161 millones de euros, impulsado por mejores deterioros. Los ingresos recurrentes mantienen una evolución favorable, con un margen de intereses que avanza un 1,3% interanual, y comisiones netas que crecen un 3,1%, impulsadas por la actividad en fondos de inversión y el negocio asegurador. 

En este sentido, los resultados del primer trimestre fiscal para Unicaja se han situado en línea con las estimaciones de Renta 4 y las de consenso en margen bruto, con una lectura positiva de las comisiones netas. Mientras menores provisiones a las esperadas, llevan al beneficio neto a situarse por encima de lo previsto en un 6%.

«A pesar de encontrarse en una fase temprana del ejercicio, las principales magnitudes evolucionan en línea o por encima de lo previsto, como resultado de la ejecución del Plan Estratégico 2025‑2027, que sigue reforzando la dinámica comercial. El volumen de negocio de clientes crece más de un 3% en el año y la rentabilidad ROTE, ajustada por el exceso de capital, se sitúa en el 12%», añaden desde la entidad financiera.

UNICAJA
Fuente: Agencias

UNICAJA CONSIGUE UN MARGEN POSITIVO Y SE ALINEA CON SU GUÍA

En este contexto, los resultados del primer trimestre de Unicaja se sustentan en la evolución favorable de los ingresos recurrentes, la mejora del margen de intereses, el crecimiento de las comisiones netas, en un contexto de avance sostenido de la actividad comercial, y una menor necesidad de dotaciones a provisiones de crédito, que descienden un 20% interanual.

Siguiendo esta línea, los expertos de Renta 4 han querido destacar 4 cifras importantes conseguidas por Unicaja en este trimestre. En primer lugar, en cuanto al margen de intereses se ha situado en un -1% vs. el cuarto trimestre de 2025, con el margen de clientes estable, y el MI cediendo -4 puntos básicos trimestrales que se explica por el mayor coste de financiación mayorista.

«A pesar de unos resultados con tono positivo no esperamos grandes movimientos del valor como respuesta»

Jefferies

En segundo lugar, la entidad alcanza un crecimiento intertrimestral en cuanto a las comisiones netas a pesar de un trimestre con dos días menos, y apoyado por la ausencia de comisiones de éxito en el cuarto trimestre de 2025. Pasando al tercer punto, Uniccaja ha conseguido una buena posición del coste de riesgo de crédito en 20 puntos básicos en este trimestre, mejorando el perfil de riesgo con reducción de los activos problemáticos.

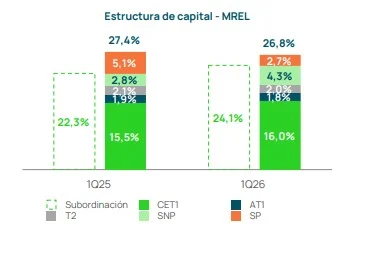
Por último, el CET1 de Unicaja se sitúa en el 16%, lo que supone un ligero descenso de 6 puntos básicos en el trimestre. No obstante, los ratios de liquidez continúan en niveles elevados con un indicador de financiación del crédito con depósitos minoristas del 69,3%, una ratio de liquidez a corto plazo del 291,9%, y una ratio de disponibilidad de recursos estables del 159,5%.

Unicaja Merca2
Fuente: Unicaja

Asimismo, no hay que olvidarse de la digitalización y lo que está ocurriendo en las entidades financieras. En Unicaja, la positiva evolución de la actividad comercial durante el trimestre se ha apoyado en el avance del canal digital, que ha ganado peso tanto en la venta de productos de consumo con un 65%, como en la comercialización de fondos de inversión con un 36%.

Sin ir más lejos, el total de las ventas digitales en Unicaja han experimentado un crecimiento de un 82% en consumo y de un 47% en fondos, con respecto al primer trimestre del año anterior, 2025.

UNICAJA CONFIRMA SUS GUÍAS PARA 2026

La compañía ha reafirmado su hoja de ruta para el próximo ejercicio, consolidando unas perspectivas de crecimiento optimistas para el cierre de 2026. Según las proyecciones financieras presentadas, Unicaja prevé que tanto el margen de intereses como el beneficio neto superen los niveles registrados en 2025.

En cuanto a la operativa, se anticipa un incremento moderado en las comisiones —en el rango del dígito simple bajo (LSD)— y un aumento de los costes en el entorno del dígito simple medio (MSD). Por otro lado, la entidad mantiene bajo control la solvencia con un coste del riesgo proyectado inferior a los 30 puntos básicos y un crecimiento estimado del volumen de negocio cercano al 3%.

Desde Renta 4, confirman guías de Unicaja para 2026, «margen de intereses y un beneficio neto superior al de 2025, un crecimiento a un dígito bajo de las comisioens netas, costes de explotación creciendo a un dígito medio, con un mantenimiento de un coste de riesgo de alrededor de 30 puntos básicos, y un avance de los volúmenes del 3%«.

Estructura Capital Unicaja

Fuente: Unicaja

Asimismo, dentro del marco de su Plan Estratégico 2025-2027, Unicaja desplegará, junto a socios tecnológicos de primer nivel, un modelo de banco conversacional basado en Inteligencia Artificial, principalmente IA generativa. Dicho despliegue será una palanca estratégica para transformar los procesos y las relaciones de los clientes y empleados dentro de la entidad bancaria.
En cuanto al accionista, desde Unicaja mantienen una elevada remuneración. En 2025, la rentabilidad por dividendo se situó en torno al 9% con una remuneración total distribuida de 443 millones de euros. En enero se aprobó la nueva política de remuneración al accionista, que eleva este nivel de remuneración hasta el 95% del beneficio neto en 2026 y 2027.

Concretamente, el valor contable tangible por acción de Unicaja alcanza los 2,48 euros a 31 de marzo. La Junta General de Accionistas de Unicaja, celebrada el 9 de abril, aprobó la distribución de un
dividendo por importe total de 442,6 millones de euros con cargo al resultado del ejercicio 2025. De
este importe, 169 millones de euros y 274 millones de euros ya han sido abonados en concepto de
dividendo a cuenta del ejercicio 2025 y de dividendo complementario, respectivamente.

Sergio Fernandez, experto en desarrollo personal: “Si no controlas tu atención, otros se quedarán con tu vida”

Recuerda la última vez que llegaste al final del día sin saber muy bien en qué se había ido. Las horas pasaron, el móvil estuvo cerca, las notificaciones llegaron y tú respondiste a casi todas. Sergio Fernández, escritor y uno de los referentes más influyentes del desarrollo personal en España, tiene un nombre para eso: pérdida de atención. «Un día te miras al espejo y preguntas qué pasó con tu vida: estuviste distraído», dice. Y la respuesta que da no consuela.

Porque, según Fernández, el problema no es la pereza ni la falta de tiempo. Es que alguien decidió por ti a qué ibas a prestar atención hoy. Y ayer. Y el día anterior. La batalla más importante de nuestro tiempo, insiste, no se libra en ningún frente externo. Se libra cada mañana, en el momento en que decides —o no— quién gobierna tu foco.

La guerra por la atención que nadie ha declarado

La guerra por la atención que nadie ha declarado
Fuente: agencias

Para Fernández, los medios de comunicación, las plataformas digitales y buena parte del ecosistema informativo actual operan bajo una misma lógica: capturar la atención del usuario el mayor tiempo posible para venderla después al mejor postor. El mecanismo no es nuevo, pero su escala y sofisticación sí lo son. «La tercera guerra mundial que vivimos es una guerra espiritual: se están quedando con tu atención», afirma. Y añade algo que lo vuelve todavía más inquietante: «Cuando se quedan con tu atención, amigo, se quedan con tu alma».

El cerebro humano, explica, está diseñado para sobrevivir, no para ser feliz. Esa es la razón por la que las noticias negativas generan más enganche que las positivas, y por la que resulta tan difícil desconectar de un ciclo informativo que alimenta el miedo de forma constante. El problema no es informarse, matiza Fernández. El problema es hacerlo sin criterio, dejando que otros decidan qué merece nuestra atención y durante cuánto tiempo.

La solución que plantea pasa por recuperar la soberanía sobre ese recurso. Gobernar la atención significa elegir activamente a qué se dedica, del mismo modo que se elige qué se come o con quién se pasa el tiempo. No se trata de ignorar el mundo, sino de relacionarse con él desde una posición consciente en lugar de reactiva.
Propósito, claridad y acción

Youtube video

Una de las ideas que Fernández defiende con más insistencia es que la falta de dirección en la vida rara vez tiene que ver con la falta de recursos materiales. «Nos suele faltar más claridad que dinero y más claridad que tiempo», sostiene. Hay personas que llevan años esperando las condiciones perfectas para escribir un libro, lanzar un proyecto o cambiar de rumbo profesional. Lo que les falta, dice, no es dinero ni tiempo libre. Es la imagen nítida de a dónde quieren llegar.

Esa claridad, en su visión, no llega sola ni se encuentra mirando hacia fuera. Se construye actuando. «Deja de preguntar cómo y ponte a hacer: nadie puede hacer las cosas por ti», sentencia. Es un mensaje que puede sonar duro, pero que Fernández enmarca siempre en una lógica optimista. El movimiento genera información que la parálisis nunca produce. Quien actúa, aunque sea de forma imperfecta, aprende. Quien espera, simplemente espera.

En ese mismo orden de ideas, el experto insiste en la responsabilidad individual sobre el propio aprendizaje. Nadie va a aparecer para explicarle a alguien cómo funciona su dinero, qué debe comer o cómo cuidar su salud mental. Esa información existe, está disponible, pero exige un esfuerzo deliberado de búsqueda. La atención que se entrega al entretenimiento pasivo podría, en cambio, destinarse a ese aprendizaje.

El propósito, en su marco conceptual, tampoco es algo que se encuentra de golpe tras una revelación. Es algo que se construye siendo útil en el presente, en lo que ya se tiene delante. Fernández lo formula de manera directa: haz bien lo que estás haciendo ahora, porque eso es lo que abre la puerta siguiente. No la siguiente que uno imagina, sino la que la vida tiene preparada.

En un momento en que la sobreestimulación digital convierte la concentración en un bien escaso, su propuesta resulta casi contracultural. Recuperar la atención, para Fernández, no es un lujo ni una práctica espiritual reservada a unos pocos. Es la condición mínima para vivir una vida propia.

Hacienda recauda 2.300 millones extra por el IRPF sin ajustar a inflación

Hacienda ha puesto cifra oficial: la congelación de los tramos del IRPF ha generado 2.300 millones de euros extra de recaudación desde 2021. En cristiano, has pagado más impuestos mientras el coste de la vida se disparaba. El Ministerio reconoce por primera vez el impacto de no ajustar el impuesto a la inflación, un fenómeno que los técnicos llaman «progresividad en frío» pero que en la práctica significa que tu nómina tributa en tramos más altos sin que ganes más poder adquisitivo.

El dato, publicado este 5 de mayo por el Ministerio, llega cuando la inflación acumulada roza el 17% desde 2020. Vamos por partes: qué te ha costado esto a ti, cómo funciona el mecanismo que lo provoca y qué margen tiene Hacienda para corregirlo.

Quién ha pagado más y por qué

El IRPF es un impuesto progresivo con tramos: ganas más, pagas más. Pero cuando los precios suben y el salario también lo hace solo para compensar la inflación —sin mejora real—, tu renta salta de tramo o tributa más dentro del mismo. La Agencia Tributaria recauda más sin que el Gobierno haya subido formalmente el impuesto.

El perfil más castigado: rentas medias y bajas que han recibido subidas salariales para compensar la inflación. Si en 2021 cobrabas 28.000 euros y ahora cobras 33.000 tras pactar revisiones con el IPC, has pasado del tipo marginal del 30% al 37% en el tramo estatal. Tu capacidad real de compra es plana, pero pagas más IRPF.

Según los datos de la propia Hacienda que adelanta El País, los 2.300 millones extra se concentran entre 2021 y 2025, con un ritmo creciente: 400 millones el primer año, más de 600 en 2024. La cifra equivale a que cada contribuyente ha pagado de media unos 110 euros adicionales, aunque el impacto es desigual.

Cómo funciona la «progresividad en frío»

El término lo acuñó el economista Julio Viñuela y describe un mecanismo silencioso. Hacienda no toca los tramos, pero la inflación empuja tu renta hacia arriba y el impuesto muerde más. Tres vías por las que actúa:

  • Salto de tramo: tu tipo marginal sube sin que ganes poder adquisitivo real.
  • Reducción del mínimo personal y familiar: las cantidades exentas pierden valor sin ajuste al IPC.
  • Deducciones que se evaporan: los límites de renta para acceder a deducciones (por maternidad, alquiler, familia numerosa) no se actualizan y dejan fuera a contribuyentes que antes entraban.

Un ejemplo con números de la sede electrónica de la AEAT: en 2021, un soltero sin hijos con 30.000 euros tributaba al 30% en el tramo estatal y pagaba unos 6.400 euros de IRPF. En 2025, con el mismo poder adquisitivo —ajustado al IPC—, su salario nominal es de 35.100 euros. Tributa al 37% en el tramo estatal y paga unos 8.100 euros. Ha perdido casi 1.700 euros al año en impuestos sin ser más rico.

Ojo con un detalle: las comunidades autónomas tienen su propia tarifa. En Madrid, con tipos más bajos, el impacto es menor; en Cataluña o Andalucía, el mordisco autonómico agrava el efecto.

Deflactación autonómica: el parche que algunos ya aplican

Varias comunidades han deflactado sus tramos autonómicos para corregir parcialmente el problema. Madrid, Andalucía, Galicia o Comunidad Valenciana lo han hecho en los últimos años. La deflactación autonómica solo afecta al 50% de la tarifa —la parte que gestiona la comunidad—, no al tramo estatal.

El resultado es un mapa fiscal fragmentado: un contribuyente andaluz con 35.000 euros ha visto corregido el impacto autonómico, pero sigue pagando más en la parte estatal. Un madrileño con la misma renta ha perdido menos porque la tarifa autonómica ya era baja y la deflactación ha ayudado. Uno catalán, sin deflactación, ha soportado el mordisco completo.

Hacienda mantiene congelados los tramos estatales y las cuantías del mínimo personal desde 2015, con la única excepción de un ajuste en 2020 que solo afectó a rentas bajas. Han pasado diez años sin que los parámetros reflejen la realidad económica.

Lo que Hacienda sabe y no dice

El reconocimiento de los 2.300 millones no es un desliz. Llega en un contexto de presión creciente de organismos como la AIReF, que lleva dos años pidiendo una actualización automática de los parámetros del IRPF ligada al IPC. También el Banco de España ha cuantificado el impacto en informes de 2024 y 2025.

El dato de Hacienda es probablemente una estimación conservadora. La cifra solo incluye el efecto directo sobre los tramos, sin contar la pérdida de acceso a deducciones ni el impacto sobre prestaciones que tributan como renta del trabajo, como el paro o la pensión.

En la redacción hemos hecho los números con los datos de recaudación de la AEAT para 2024: si se aplicase la inflación acumulada desde 2020 a todos los parámetros del impuesto —tramos, mínimo personal, límites de deducciones—, la devolución media por contribuyente superaría los 200 euros. Es dinero que Hacienda ha ingresado de más sin que el Congreso haya votado una subida de impuestos.

El Ministerio tiene margen para corregirlo mediante el mecanismo de actualización previsto en la propia Ley del IRPF. El artículo 46 del reglamento permite ajustar los parámetros con carácter anual. La decisión es exclusivamente política.

La próxima cita es la Declaración de la Renta 2025, que se presenta en abril de 2026. Los tramos seguirán congelados salvo sorpresa de última hora. Lo que sí puedes hacer ahora es revisar si tu comunidad ha deflactado su tarifa —el impacto es inmediato al presentar la declaración— y comprobar si cumples los requisitos para deducciones autonómicas que quizás hayas perdido en los últimos años por no actualizar los límites.

Guía rápida: impacto de los tramos congelados

  • 📅 Período afectado: Desde 2021 hasta la actualidad. El impacto se acumula cada año sin ajuste por inflación.
  • ✅ Quién lo sufre: Contribuyentes con subidas salariales por IPC, pensionistas con revalorización, perceptores de prestaciones (paro, subsidios).
  • 🌐 Cómo comprobarlo: Revisa tu declaración en la sede electrónica de la AEAT comparando el tipo marginal de 2021 con el actual. Si tu poder adquisitivo es similar pero tu tipo marginal ha subido, has pagado más.
  • 💰 Impacto medio: Unos 110 euros adicionales por contribuyente de media desde 2021, con picos de hasta 1.700 euros anuales en rentas medias que han saltado de tramo.
  • ⚠️ Error a evitar: Asumir que la deflactación autonómica corrige todo el problema. Solo afecta al 50% de la tarifa; el tramo estatal sigue congelado desde 2015.

Hacienda podrá cerrar inspecciones sin que firmes el acta: ¿qué cambia?

Hacienda puede cerrar inspecciones fiscales sin que el contribuyente estampe su firma en el acta final. Según ha adelantado El Economista este lunes, la Agencia Tributaria elimina un trámite que hasta ahora era sagrado: la firma presencial del acta que resumía la propuesta de liquidación. Vamos al grano, porque lo que parece un alivio burocrático puede convertirse en una trampa si no estás sobre aviso.

La firma del acta era la última barrera antes de que la deuda tributaria quedara fijada. Al estamparla, el contribuyente podía mostrar su conformidad o dejar constancia de su disconformidad y preparar un recurso. A partir de ahora, Hacienda notificará la liquidación directamente, sin que tengas que personarte. Eso sí, el procedimiento gana en rapidez pero pierde en garantías: si no te das cuenta de un error, la deuda se vuelve firme y ejecutiva.

¿Qué cambia con la nueva normativa?

Para entenderlo, hay que saber qué era el acta de inspección. Cuando la Agencia Tributaria revisaba tu contabilidad o tu declaración de la Renta y detectaba discrepancias, levantaba un documento oficial donde detallaba la cuota a ingresar, los intereses de demora y la sanción, si la había. Ese documento se entregaba en mano o te citaban para firmarlo. Con la novedad que se prepara, la inspección podrá concluir sin ese cara a cara.

La medida, aún pendiente de publicación en el BOE, afecta a cualquier contribuyente bajo comprobación: autónomos, pymes y particulares. La liquidación se enviará por vía electrónica o correo certificado y tendrá los mismos efectos que si la hubieras firmado. Ojo, porque el plazo para recurrir sigue siendo de un mes desde la notificación, y ahora no tendrás el gesto de la firma como recordatorio de que el contador ha empezado a correr.

Cómo afecta a autónomos y trabajadores por cuenta propia

Si eres autónomo, esto te toca de lleno. Las inspecciones a pequeños negocios suelen centrarse en facturas no declaradas, gastos deducibles mal justificados o discrepancias en el IVA. Hasta ahora, el inspector te citaba, revisabais juntos el borrador del acta y, si algo no cuadraba, lo discutías allí mismo. Sin la firma, pierdes esa oportunidad de negociar o de pedir aclaraciones en directo.

El error más común que vas a ver a partir de ahora es creer que, al no haber firmado, el acta no tiene validez. Es justo al revés: la liquidación se vuelve firme y Hacienda puede embargar si no pagas. Si recibes una notificación, no la ignores: revísala con lupa, compara los datos con tu contabilidad y, si hay algo que no te cuadra, presenta alegaciones en ese mes. La asesoría de confianza se vuelve más necesaria que nunca, porque ya no tendrás al inspector delante para que te explique los números.

Traduciendo al bolsillo: una liquidación de 3.000 euros con recargo ejecutivo del 20% se convierte en 3.600. Por no abrir un sobre a tiempo puedes acabar pagando un 20% más.

Más agilidad recaudatoria a costa de menos garantías: el análisis

Esta decisión no es un giro inesperado. En los últimos años, Hacienda ha digitalizado casi todos los trámites y ha reforzado la inspección con herramientas como el cruce de datos y la obligación de presentar modelos como el 347 o el 390. La supresión de la firma del acta encaja en esa línea de eficiencia: se ahorra desplazamientos y se reducen los plazos medios de comprobación, que en 2025 rondaban los dieciocho meses.

Sin embargo, la balanza se desequilibra. Un autónomo con una gestoría modesta o un contribuyente sin asesor puede enfrentarse a una liquidación errónea y no darse cuenta hasta que llegue la providencia de apremio. La agilidad recaudatoria tendría que ir de la mano de más asistencia al ciudadano, pero no se ha anunciado ningún refuerzo de los servicios de información ni un sistema de avisos previos. Por comparar, cuando el SEPE eliminó la obligación de sellar el paro en papel, reforzó las notificaciones electrónicas y los recordatorios. Aquí, de momento, no.

Lo que parece un avance técnico puede acabar en una oleada de recursos económico-administrativos, porque el contribuyente que no entiende la liquidación no se queda callado, pero sí paga más tarde y con recargo. Conviene estar atento a cualquier comunicación de la AEAT y, en caso de duda, pedir cita en la delegación o llamar al teléfono de información tributaria para que nos expliquen qué está pasando. Sin firma física, la vigilancia es cosa tuya.

Guía rápida del trámite

  • 📅 Plazos: La medida es permanente; no hay un plazo concreto de solicitud. Afecta a las inspecciones que se inicien o estén en curso a partir de su entrada en vigor, aún sin fecha oficial.
  • ✅ Requisitos clave: Ser contribuyente bajo comprobación de la Agencia Tributaria (cualquier impuesto). No es un trámite voluntario, sino un cambio en el procedimiento inspector.
  • 🌐 Dónde solicitarlo: No se solicita. Para consultar el estado de tu inspección, accede a la web de la Agencia Tributaria con certificado digital o Cl@ve, llama al 901 33 55 33 o pide cita en tu delegación.
  • 💰 Importe o coste: No tiene coste directo. El riesgo es la deuda tributaria derivada de la liquidación, que puede incluir cuota, intereses de demora y sanción.
  • ⚠️ Error a evitar: Ignorar la notificación pensando que, al no haber firmado, no surte efectos. La liquidación se considera firme y puedes acabar con un embargo.

¿Europa podría reducir su dependencia del gas importado?

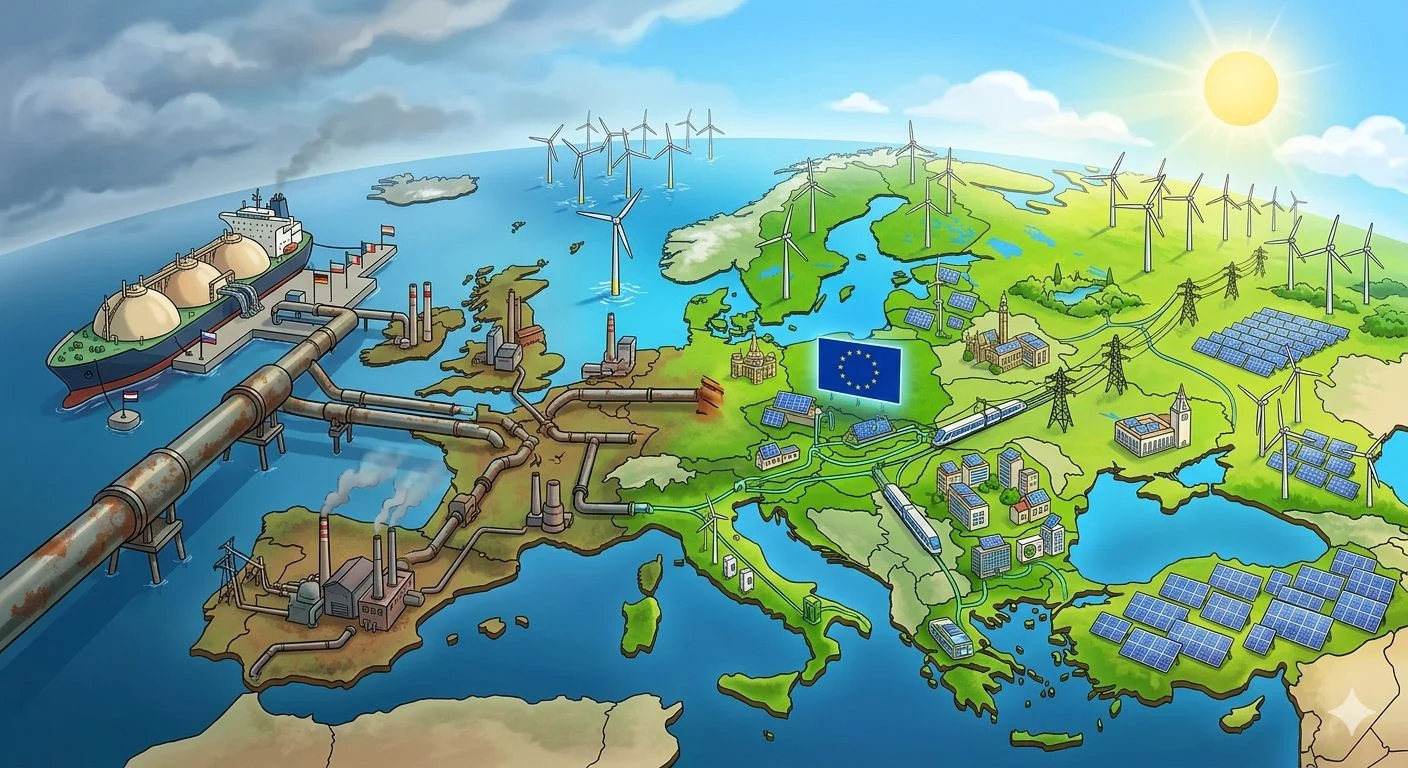
La guerra de Irán ha tenido un efecto directo en los precios del gas en Europa, disparando, por ello la última nota de ING apunta varias soluciones para enfrentar esta situación, que pasan por reducir la demanda, fomentar las renovables y la energía nuclear. Aún así para alcanzar una Europa independiente de la molécula importada, hay muchos desafíos y riesgos en las alternativas energéticas para hacerlas viables.

Europa importa menos gas que antes

Según apunta ING, la demanda de gas en Europa ha experimentado un descenso claro de un 20% desde la crisis energética de la guerra de Ucrania. A pesar de este progreso, Europa sigue importando alrededor del 70% de su gas (poco más de 300 bcm anuales), lo que la deja expuesta a riesgos de suministro.

Sectores como la construcción o la industria son los que más lento avanza en su descenso en el uso de gas, concretamente desde la crisis energética de 2022 han descendido un 8 y 22% respectivamente, debido a la adopción de las bombas de calor y al cierre de plantas químicas. Por lo que son sectores que avanzan lentamente hacia un futuro verde. 

En cambio, el sector energético y la calefacción urbana, han sido los que más han mejorado con un descenso en la demanda de gas ha caído de un 30% respecto a los niveles previos a la crisis. Aunque la demanda eléctrica cayó solo un 3%, el sector energético logró reducciones más profundas de gas al pasar a las renovables.

Por lo que, para evitar estar expuestos a crisis energéticas en Europa, desde ING estudian si una de las soluciones pasaría por la diversificación del suministro. En este sentido, el informe recuerda que al inicio del conflicto entre Rusia y Ucrania, el 40% del gas natural de la UE provenía de Rusia, pero a finales de 2025, esta cifra bajó al 13%. Mientras que algunos países dependían menos, Alemania obtenía más del 55% de su gas de Rusia antes de 2022, bajando a cero importaciones de gasoductos en 2025.

¿La guerra de Irán impulsará el hidrógeno verde?

Noruega es ahora el principal proveedor de la UE (31% en 2025, frente al 25% en 2020), seguida por un aumento del gas natural licuado (GNL) estadounidense (26%, frente al 5%). Argelia aumentó su cuota al 12%, mientras que, Reino Unido y Qatar aportan cada uno casi el 5% del total de las importaciones de gas de la UE, lo que subraya su papel continuado pero menor en la mezcla energética de la región.

No obstante, a pesar de que a día de hoy Europa tiene más proveedores que nunca, sigue estando expuesta. Ejemplos recientes como las amenazas del presidente de Estados Unidos, Donald Trump de cortar el suministro de gas natural licuado (GNL), que envía a Europa hacen patentes que el continente debe buscar mientras tanto otras soluciones más allá de cambiar de proveedor.

En este sentido, el informe apunta al papel de las renovables como motor de crecimiento de la independencia estratégica ya que en plena coyuntura ucraniana, lograron sustituir parte de la demanda del gas. Según la encuesta energética global de DNV de 2026, el 71 % de los profesionales senior del sector energético cree que expandir las energías renovables es clave para la seguridad energética. Sin embargo, la expansión adicional de las renovables es ahora considerablemente más difícil en comparación con 2022 debido a la congestión de la red. 

Redes electricas europeas Fuente Merca2 Merca2
Redes eléctricas europeas. Fuente: Merca2

Por lo que, a ojos de ING, las renovables son un buen paso, pero requieren de una inversión en redes elevada para que pasen de una propuesta a una realidad. 

Lo mismo ocurre con el renovado interés en la energía nuclear que ha florecido en Europa. Según sostiene el informe, extender el ciclo de vida de las centrales nucleares existentes y de bajo coste es una política interesante; pero que, es probable que pasen muchos años antes de que Europa pueda ampliar significativamente su capacidad nuclear, debido a dos desafíos clave.

En primer lugar, los intentos recientes de construir nuevas centrales nucleares en Europa han resultado complejos y costosos. Proyectos emblemáticos como Flamanville, Olkiluoto y Hinkley Point C han sufrido retrasos significativos y sobrecostes considerables, lo que pone de manifiesto los considerables obstáculos que aún quedan para una expansión nuclear a gran escala.

En segundo lugar, aunque el interés por los Reactores Modulares Pequeños (SMR) está creciendo, su despliegue aún está en fases iniciales. Actualmente, solo dos SMR están operativos actuamente (uno en Rusia y otro en China) con dos unidades adicionales en construcción en Canadá y Estados Unidos. Además, Europa se enfrenta a riesgos geopolíticos mayores con los SMR porque estos reactores dependen de combustible nuclear avanzado, que se obtiene principalmente de Rusia. Esta dependencia podría complicar los esfuerzos para adoptar la tecnología SMR y aumentar la vulnerabilidad a las interrupciones en el suministro.

Así que, a pesar del resurgimiento de la energía nuclear, es una estrategia poco probable para Europa.

En definitiva, la independencia estratégica de Europa sigue siendo un objetivo a alcanzar pero enfrenta múltiples problemas que pasan más hacia ajustes estructurales y no coyunturales y por lo tanto hacia un largo plazo. Aún así, los expertos insisten en la urgencia de llegar a proyectos realistas para solucionar esta situación de vulnerabilidad.

Eduardo Pastor se reúne con Carmen Fúnez y Elvira Velasco, representantes de Sanidad del Partido Popular

0

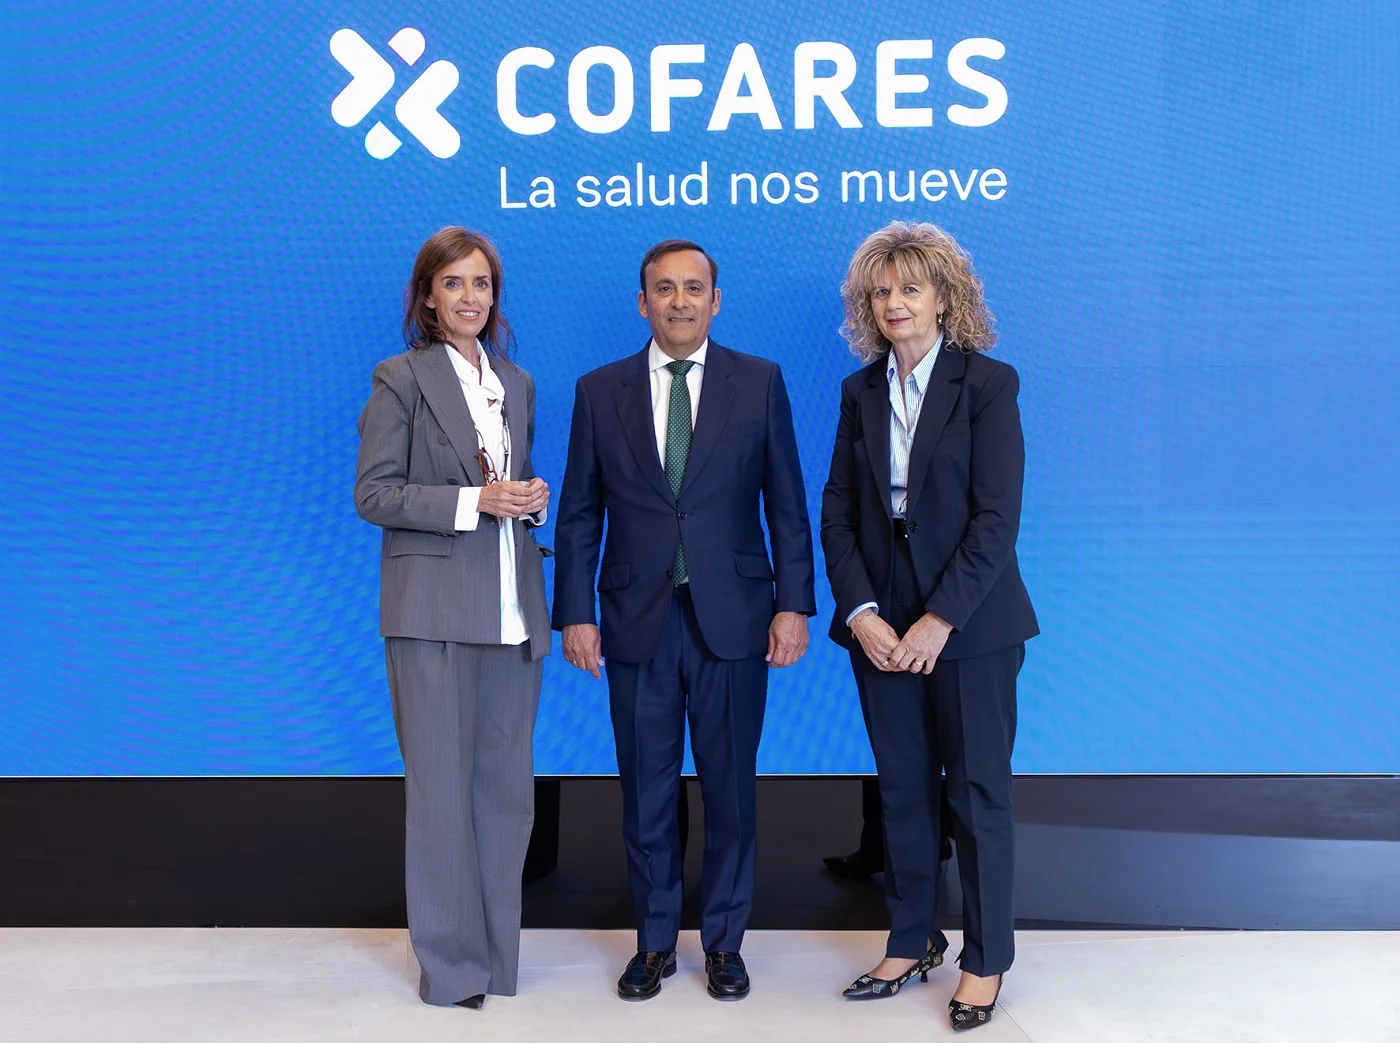
Eduardo Pastor, presidente de Cofares, ha recibido en la sede central de la Cooperativa en Madrid la visita de Carmen Fúnez, vicesecretaria de Sanidad y Política Social del Partido Popular, y Elvira Velasco, portavoz del Grupo Parlamentario Popular en la Comisión de Sanidad del Congreso de los Diputados.

Durante el encuentro, Eduardo Pastor ha recalcado que una de las prioridades políticas a nivel nacional debe ser que España cuente con una autonomía estratégica en salud. “Esto pasa por materializar una reserva estratégica de medicamentos, crucial para anticipar riesgos sin depender de mercados exteriores. Y con ello asegurar que los medicamentos esenciales estén disponibles cuando se necesitan, especialmente en situaciones de crisis”, ha asegurado.

Por su parte, Carmen Fúnez ha defendido que las administraciones públicas deben colaborar con el sector privado para garantizar el abastecimiento de los medicamentos y, con ello, la salud de todos los españoles. “Cofares es un ejemplo de que cuando el sector privado y la profesión farmacéutica se organizan bien, el resultado beneficia a todos; cuando lo público y lo privado cooperan, el paciente gana. Nosotros creemos en la colaboración y en el trabajo en equipo para que los medicamentos y los nuevos tratamientos lleguen con la celeridad necesaria y, con ello, consigamos un suministro eficiente para un Sistema Nacional de Salud mejor”, ha afirmado.

De cara a la materialización de una reserva estratégica, el presidente de Cofares ha trasladado a las representantes de Sanidad del Partido Popular que tan importante es disponer de una reserva estratégica de medicamentos, como saber gestionarla adecuadamente. “Somos la única distribuidora implantada a nivel nacional, lo que supone una importante fortaleza estructural. No sólo se trata de contar con un stock suficiente para cubrir las demandas de la población en todo momento, sino de saber definir qué es preciso almacenar, dónde y en qué cantidades; conocer en tiempo real el consumo, la disponibilidad y los patrones de demanda; hacer seguimiento de los lotes, de sus caducidades y su ubicación, saber rotar stocks, etc.”, ha afirmado Eduardo Pastor, quien ha matizado: “y todo ello asegurando, además, la trazabilidad de los medicamentos y productos de salud, con el fin de garantizar su autenticidad, seguridad y calidad

La Cooperativa lleva poniendo el foco en la necesidad de una reserva estratégica desde que concluyó la pandemia de COVID-19. Precisamente, a comienzos de este año, se presentó en el Congreso de los Diputados el informe ‘Autonomía estratégica en Salud. Prioridad para Españay la UE’, elaborado por Cofares, en colaboración con la Fundación de la Universidad de Alcalá y Moderna. Un documento que defiende la necesidad de reducir la dependencia de mercados exteriores, lograr una coordinación efectiva a todos los niveles –europeo, nacional y autonómico–, y establecer modelos de colaboración público-privada que sean estables en el tiempo.

Uso de la tecnología al servicio de la salud

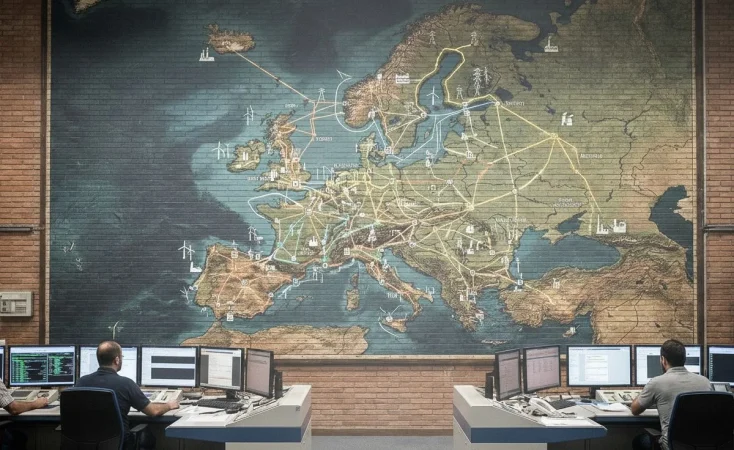
Durante la visita a las instalaciones de Cofares, Carmen Fúnez y Elvira Velasco también han podido conocer de primera mano el funcionamiento de su Torre de Control. “Nuestra cooperativa lleva años apostando por el uso de la Inteligencia Artificial y todo tipo de tecnologías punteras que nos han permitido digitalizar nuestra red de almacenes, la mayor del país. Todo esto se gobierna desde nuestra Torre de Control, que nos permite gestionar y monitorizar de forma eficiente y segura los medicamentos y productos de salud. Esta Torre es un claro ejemplo de tecnología al servicio de la salud pública y de la innovación de la Cooperativa”, ha apuntado Eduardo Pastor.

Cofares inició su estrategia de Inteligencia Artificial en 2018 y su máximo exponente es la Torre de Control. Situada en su sede central, esta plataforma analítica puntera procesa en tiempo real más de 5.800 terabytes de datos al mes y supervisa más de 3.500 procesos diarios.

El nuevo MG3 Hybrid+ fulmina el mercado de los híbridos con un precio que humilla a sus rivales

¿Cuándo fue la última vez que un coche con etiqueta ECO y 194 CV costaba menos de 20.000 euros en España? El MG3 Hybrid+ acaba de responder esa pregunta, y la respuesta está dejando sin argumentos a marcas que llevan décadas dominando el segmento de los utilitarios híbridos.

No es solo una cuestión de precio. Es que el MG3 llega al mercado español con una propuesta tan agresiva en la relación potencia-precio que obliga a replantearse por qué muchos conductores siguen pagando 4.000 o 5.000 euros más por un rival con menos caballos bajo el capó. El stock de lanzamiento no va a durar.

El MG3 Hybrid+: el híbrido más potente y barato de España

Youtube video

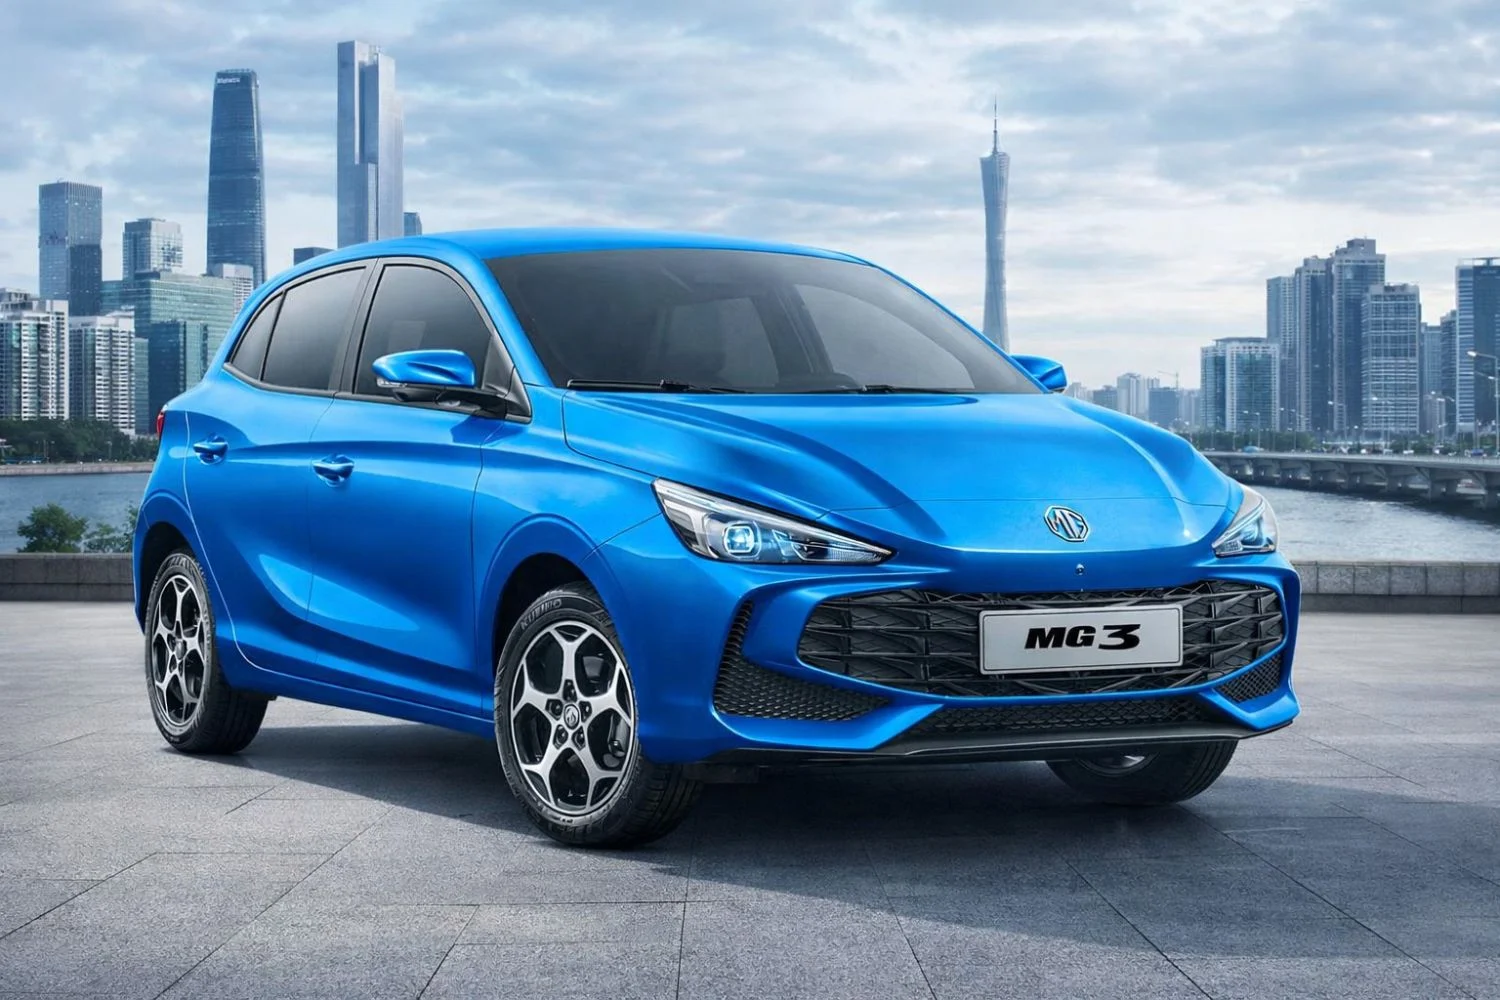
El MG3 Hybrid+ se posiciona con 194 CV de potencia combinada gracias a su sistema híbrido no enchufable con motor 1.5 de gasolina y dos motores eléctricos integrados. El resultado es un 0-100 en 8 segundos y un consumo homologado de solo 4,4 litros a los 100 km, cifras que en 2026 siguen siendo difíciles de igualar en su rango de precio.

Que el MG3 lleve el distintivo ECO de la DGT no es un detalle menor: significa libre circulación en días de restricción, aparcamiento gratuito en zonas de la ORA en muchas ciudades y acceso a vías exclusivas. Todo eso por un precio de salida de aproximadamente 19.840 euros, sin trucos ni financiaciones obligatorias de por medio.

MG3 contra Toyota Yaris: la guerra de precios que nadie esperaba

El MG3 se enfrenta directamente al rey histórico del segmento, el Toyota Yaris, y los números no admiten mucha discusión. El Yaris Hybrid 2025 arranca desde 21.900 euros en su versión más básica, pero cuando comparas acabados similares con pantalla grande, climatizador y asistentes de conducción, la diferencia puede superar fácilmente los 4.000 euros a favor del MG3.

Lo que más incomoda a Toyota es que el MG3 no solo es más barato: también entrega más potencia. El Yaris Hybrid de acceso ofrece 116 CV frente a los 194 CV del MG3, una ventaja de 78 caballos que en conducción real se nota especialmente en incorporaciones a autovía y adelantamientos. Para muchos compradores, ese dato acaba siendo el argumento definitivo.

El sistema híbrido del MG3 que cambia las reglas del juego

Youtube video

El MG3 utiliza una arquitectura híbrida de serie avanzada, en la que el motor eléctrico es el encargado principal de mover las ruedas mientras el térmico actúa sobre todo como generador. Esto permite que en ciudad el MG3 se comporte casi como un eléctrico, con tracción suave, sin tirones y con frenada regenerativa que recarga la batería de 1,83 kWh de forma constante.

La caja automática de 3 velocidades es otro punto diferencial: más silenciosa que una CVT tradicional y más directa en respuesta que los sistemas que usa la competencia japonesa. En pruebas reales publicadas por varios medios especializados españoles, el consumo real del MG3 ronda los 5,5 litros en conducción mixta, una cifra muy honesta que no decepciona al comprador.

Equipamiento del MG3: lo que traen los rivales de serie, aquí es estándar

La versión de entrada del MG3 Standard ya incluye de serie pantalla táctil de 10,25 pulgadas, cámara trasera, control de crucero adaptativo y sistema de frenada de emergencia autónoma. En muchos rivales del segmento, ese equipamiento lleva a versiones Comfort o Style que encarecen el precio de salida de forma notable.

La garantía de 7 años o 150.000 kilómetros que ofrece MG en España es otro factor que transforma el análisis del coste total de propiedad. Sobre papel, ese aval reduce el riesgo percibido de una marca china y equipara la tranquilidad del MG3 con la que históricamente ofrecían Toyota o Volkswagen a sus compradores más conservadores.

ModeloPotenciaPrecio de entradaEtiqueta DGTGarantía
MG3 Hybrid+ Standard194 CV~19.840 €ECO7 años
Toyota Yaris Hybrid Active Plus116 CV21.900 €ECO5 años
Renault Clio E-Tech145 CV22.100 €ECO5 años
Hyundai i20 Hybrid100 CV20.700 €ECO5 años

El MG3 y el futuro de los híbridos baratos en España

El mercado no va a hacer marcha atrás. La llegada del MG3 ha forzado ya a Toyota a lanzar descuentos de hasta 4.250 euros en el Yaris para mantener su cuota, una señal inequívoca de que la presión de precios china está reescribiendo las reglas del segmento B híbrido en Europa. En 2026, el comprador español tiene más poder de negociación que nunca.

El consejo de cualquier analista del sector es claro: si estás en el mercado de un utilitario híbrido ECO por menos de 22.000 euros, el MG3 Hybrid+ debe ser el primero de tu lista de pruebas de conducción, no el último. Las unidades del stock de lanzamiento se están agotando, y es razonable esperar que los precios ajustados actuales no se mantengan indefinidamente una vez que la demanda inicial se consolide.

Alfredo García, experto en energía nuclear: “La inteligencia artificial va a disparar el consumo eléctrico y afectar a toda la sociedad”

Cada vez que alguien lanza un prompt a ChatGPT consume, según el propio Sam Altman, lo equivalente a un segundo de horno casero. Parece poco. Pero Alfredo García, operador de reactor y supervisor en la central nuclear de Ascó y uno de los divulgadores de energía más seguidos de España, advierte que eso es exactamente lo que hace peligrosa la situación: la inteligencia artificial no para de crecer, y nuestra red eléctrica ya no tiene margen.

El problema no es solo de producción. Es de infraestructura, de política energética y de una ecuación que alguien reescribió sin prever lo que venía. García asegura que «la inteligencia artificial va a disparar el consumo energético de forma exponencial. Y España, añade, no está preparada para eso.

Una red al límite antes de que llegara la inteligencia artificial

Una red al límite antes de que llegara la inteligencia artificial
Fuente: agencias

Para entender el impacto que la inteligencia artificial tendrá sobre el sistema eléctrico español, hay que partir de una realidad que existía antes de que el debate tecnológico irrumpiera con fuerza: la red ya estaba al borde. Productores de centros de datos han solicitado instalarse en España y han recibido negativas, no por razones regulatorias sino porque la infraestructura no puede asumir más demanda. «Nuestra red eléctrica está prácticamente colapsada y no puede asumir más demanda de centros de datos», señala García.

A esto se suma lo que él llama la paradoja de Jevons aplicada a la tecnología: cuanto más barata y eficiente se vuelve la inteligencia artificial, más se usa. Y cuanto más se usa, más electricidad consume.

El crecimiento no es lineal. Es exponencial. Un centro de datos estándar hoy consume alrededor de 300 megavatios, el equivalente al consumo en tiempo real de una ciudad de 200.000 habitantes. Y estos centros no descansan: funcionan las 24 horas, los 365 días del año, con una demanda constante que no se parece en nada al perfil de consumo doméstico o industrial convencional.

Ahí está precisamente el problema con el modelo energético que España ha apostado en los últimos años. Las renovables, dice García, son imprescindibles y hay que seguir instalándolas. Pero su variabilidad las hace incompatibles como única respuesta para alimentar infraestructuras que no pueden permitirse ni un minuto de corte.

«Los centros de datos consumen energía constante: no puedes depender solo de renovables», afirma. Cuando el sol no brilla o el viento cesa o, peor aún, cuando sopla demasiado fuerte y los aerogeneradores se desconectan por seguridad, alguien tiene que cubrir ese hueco. Y ese alguien, históricamente, ha sido el gas natural.

El error de cerrar nucleares en plena revolución de la IA

Youtube video

García no oculta su preocupación por el plan de cierre de los siete reactores nucleares españoles. Cuatro de ellos deberían cesar su actividad antes de 2030, empezando por Cofrentes y Ascó 1. Para el experto, hacerlo ahora, cuando la inteligencia artificial está reconfigurando la demanda eléctrica mundial, equivale a derribar un puente en el momento en que el tráfico se multiplica.

«Cerrar las nucleares aumentará emisiones y precio de la electricidad. Es un suicidio energético», sostiene, recordando que la Agencia Internacional de la Energía ya lo advertía en 2021 en su informe sobre política energética española.

El argumento de que las renovables pueden sustituir a la nuclear, dice, no se sostiene cuando se analiza qué ocurrió en los países que ya lo intentaron. Alemania cerró sus 17 reactores y aumentó el consumo de gas. El estado de Nueva York hizo lo mismo con idéntico resultado. Y el propio canciller alemán reconoció públicamente que fue un error. La alternativa real al cierre nuclear no son los paneles solares ni los aerogeneradores. Es el gas, con todo lo que eso implica en términos de emisiones y dependencia exterior.

Mientras tanto, las grandes tecnológicas han sacado sus propias conclusiones. Amazon compró la producción de una central nuclear con dos reactores. Microsoft firmó un contrato de 20 años con una planta en Pensilvania. Google anunció inversiones en pequeños reactores modulares. La inteligencia artificial, en su voracidad energética, ha terminado por llevar a las empresas más avanzadas del mundo a apostar por la energía nuclear justo cuando España planea eliminarla.

Según García, los países que más electricidad sean capaces de generar serán los que lideren el desarrollo de la inteligencia artificial en las próximas décadas. España tiene aún siete reactores en funcionamiento que producen en torno al 20% de su electricidad de forma estable, independientemente del clima. Cerrarlos, dice, no es solo una decisión energética. Es una decisión geopolítica. Y se está tomando sin mirar lo que viene.

País Vasco, Madrid y Cataluña son las comunidades con mejor sanidad pública, según la percepción de los españoles

0

La sanidad pública es una de las principales preocupaciones de la sociedad española, puesto que un 48% de los ciudadanos españoles la sitúa como el segundo aspecto que más les inquieta en su comunidad autónoma, solo por detrás de la vivienda (54%) y por delante de la situación económica -impuestos, inflación o desempleo- (27%).

Así lo refleja un estudio realizado por Ipsos sobre la percepción de la sanidad pública en España, basado en 6.000 entrevistas, que sitúa la valoración media del sistema sanitario público en un 6,3 sobre 10. En conjunto, más de la mitad de los ciudadanos otorga puntuaciones positivas, entre el aprobado y el notable, y el 13% califica el sistema como sobresaliente.

La vivienda es la principal preocupación en la mayoría de las comunidades autónomas, con máximos en Baleares (79%), Islas Canarias (64%) y País Vasco (62%). Por su parte, la sanidad alcanza niveles especialmente altos de preocupación en La Rioja y Navarra (ambas con un 66%) y Galicia (58%), mientras que aspectos económicos -como impuestos e inflación- generan mayor inquietud en Asturias (38%), Extremadura (36%) y Castilla y León (34%).

Los resultados muestran diferencias relevantes en la percepción del sistema sanitario entre comunidades autónomas, tanto en la valoración global como en aspectos relacionados con el acceso o la organización de los servicios. País Vasco (28%), Madrid (26%) y Cataluña (22%) lideran la clasificación de las comunidades autónomas con mayor calidad en materia sanitaria al recibir las mejores valoraciones por parte del conjunto de todos los españoles. En el extremo contrario se sitúan Extremadura (2%), Ceuta (1%) y Melilla (0%).

En declaraciones a Servimedia, la directora de Opinión de Ipsos, Silvia Bravo, explicó que «la sanidad pública sigue en el centro del debate» porque «casi uno de cada dos españoles la sitúa como su segunda mayor preocupación referida a la comunidad autónoma solo detrás de la vivienda, que sigue siendo el principal problema percibido».

El estudio muestra, además, que Baleares y Madrid son las comunidades autónomas con mayor proporción de ciudadanos que puntúan el sistema sanitario de su comunidad en concreto como sobresaliente (25% y 19%, respectivamente), muy por encima de la media nacional (13%). Les siguen Murcia y Navarra, mientras que País Vasco, Castilla-La Mancha, Cantabria o La Rioja registran los porcentajes más bajos de excelencia en la valoración de su sistema sanitario.

La capacitación de médicos y personal de enfermería se sitúa entre los aspectos mejor valorados del sistema sanitario público, con un 33% de valoraciones de excelencia. Madrid y Cantabria destacan en capacitación médica con niveles de excelencia del 40% o superiores, mientras que Navarra sobresale especialmente en el área de enfermería y trato personal.

Youtube video

CONFIANZA EN LOS SANITARIOS

Según el estudio, los resultados reflejan que la sanidad pública mantiene una valoración global positiva entre los ciudadanos, especialmente en lo que se refiere a la confianza en los profesionales sanitarios. Al mismo tiempo, pone de manifiesto que los aspectos relacionados con el acceso al sistema, como los tiempos de espera, siguen siendo uno de los principales puntos de atención para los usuarios.

En el extremo contrario, los tiempos de espera para recibir una consulta médica, una prueba diagnóstica o una intervención quirúrgica son los aspectos peor valorados del sistema sanitario público, con apenas un 5% de valoraciones de excelencia a nivel nacional. En este ámbito, Islas Baleares, Madrid, Canarias y Cantabria presentan las valoraciones más favorables, mientras que La Rioja y País Vasco registran los niveles más bajos.

Los principales problemas de acceso a la sanidad pública en España se concentran en las listas de espera y en las dificultades para conseguir cita. El 60% de los usuarios señala las listas de espera para intervenciones, consultas o pruebas diagnósticas como la mayor dificultad, mientras que un 55% apunta a problemas para obtener cita en atención primaria o especializada. Otros obstáculos, aunque de menor peso, son las dificultades del sistema de cita en línea o telefónica (33%) y los cambios frecuentes de personal asignado (31%).

En cuanto a las listas de espera, el 63% de los españoles percibe un empeoramiento en los últimos dos años, con niveles especialmente insatisfactorios en este sentido en La Rioja, Navarra, Castilla-La Mancha o Asturias.

La directora de Opinión de Ipsos subrayó que esperar para ser atendido sigue siendo «el principal problema que reportan los españoles» y destacó que un 42% cree que su comunidad «no está haciendo lo suficiente para reducirlas». Sin embargo, añadió que esta percepción es más positiva en regiones como Madrid, País Vasco, Baleares, Aragón o Murcia, cuyos ciudadanos piensan que sí se están llevando a cabo las medidas necesarias para reducir la espera.

Los resultados del estudio reflejan que, pese a la valoración positiva del sistema sanitario, el acceso y las listas de espera continúan siendo los principales retos percibidos por los ciudadanos.

La percepción sobre la evolución de las listas de espera muestra un empeoramiento en los últimos años. Al mismo tiempo, se observan diferencias territoriales y una parte de la población que percibe mejoras, lo que refleja que la experiencia de los usuarios puede variar según el contexto regional.

El estudio se basa en 6.000 entrevistas a ciudadanos mayores de 18 años, usuarios de la sanidad pública, realizadas entre el 29 de enero y el 17 de febrero de 2026 en todas las Comunidades y Ciudades Autónomas.

La muestra incluye 1.000 entrevistas en la Comunidad de Madrid, con ponderación demográfica y territorial. El margen de error es de ±1,39% para el total de la muestra y ±2,38% para la muestra de Madrid, bajo el supuesto de máxima incertidumbre (p=q=0,5) y un nivel de confianza del 95,5%.

Sierra capta 950 millones y supera los 1.000M en valoracion

La fiebre por la IA empresarial entra en una nueva fase de capitalización con la ronda de 950 millones de dólares cerrada por Sierra, que eleva su valoración por encima de los 10.000 millones. La operación llega justo cuando Anthropic y OpenAI han anunciado divisiones de servicios profesionales para disputar el mismo cliente: la gran empresa que quiere automatizar su atención al cliente con agentes conversacionales.

Claves de la operación

  • Ronda de 950 millones que multiplica la potencia de fuego. Sierra dispondrá de más de 1.000 millones de dólares en caja, según confirma la propia compañía, para financiar su expansión internacional y la guerra de talento contra los laboratorios de modelos.
  • Anthropic y OpenAI entran en el negocio de servicios. Ambos laboratorios han creado divisiones de consultoría e implantación que compiten directamente con Sierra, lo que altera el tablero de la integración de IA en la gran cuenta.
  • España y la banca europea, en el radar. El segmento de atención al cliente automatizada es el campo donde IBEX 35 y banca cotizada están concentrando inversión, con Indra, Telefónica Tech e incluso Inditex como integradores potenciales.

El pulso por el control de la IA conversacional empresarial

Sierra, fundada por el ex-co-CEO de Salesforce Bret Taylor y por Clay Bavor, ex-Google, nació en 2023 con una tesis muy concreta: el siguiente gran mercado de la IA generativa no son los chatbots para consumidores, son los agentes empresariales que sustituyen capas enteras de atención al cliente. Tres años después, los inversores le compran la tesis a precio de oro.

La compañía afirma que el dinero servirá para convertirla en el global standard de las experiencias de cliente potenciadas por IA. Es una declaración de intenciones cara. Significa que la valoración actual solo se sostiene si Sierra logra penetrar en mercados como Europa, Latinoamérica y Asia con la misma rapidez con la que lo ha hecho en Estados Unidos, donde ya cuenta con clientes como WeightWatchers, SiriusXM o Sonos.

Observamos un detalle competitivo de fondo: la ronda se cierra apenas unas semanas después de que Anthropic y OpenAI hayan formalizado sus respectivas divisiones de servicios, una especie de joint venture con consultoras y socios integradores para llevar sus modelos directamente al cliente final. La frontera entre proveedor de modelo y proveedor de aplicación se está borrando. Y eso es justo lo que más amenaza a empresas como Sierra, que no entrenan modelos propios sino que orquestan capas de software encima de los grandes foundation models.

¿Por qué los fondos pagan más de 10.000 millones por una empresa de tres años?

La respuesta corta es el ritmo de ingresos recurrentes. Sierra ha presumido de pasar de cero a más de 100 millones de ARR en menos de dos años, una velocidad que solo habían alcanzado en su día compañías como Wiz o Ramp. La respuesta larga es más incómoda: los fondos están pagando una prima por posicionarse en el ganador potencial de una categoría que aún no existe consolidada.

El riesgo es evidente. Si OpenAI decide que su división de servicios va a competir agresivamente en precio, Sierra tendrá que justificar un margen que hoy se sostiene en la calidad de su capa de orquestación y en su capacidad de personalización vertical. Si Anthropic, que ya provee buena parte de los modelos de razonamiento que Sierra utiliza por debajo, decide subir precios o cambiar las condiciones de su API, el coste de servir cada agente se dispara. La cifra asusta. Conviene mirarla despacio.

En paralelo, las grandes consultoras tradicionales —Accenture, Capgemini, Deloitte— están construyendo sus propias prácticas de implantación de agentes IA. Para el cliente corporativo medio, la decisión de comprar Sierra frente a contratar un proyecto a medida con su consultora de cabecera no es trivial.

La valoración de Sierra solo se justifica si los agentes empresariales se convierten en una categoría tan estable como lo fue el CRM, y eso aún no está demostrado.

Lo que se juega el ecosistema español frente al dominio estadounidense

En esta redacción seguimos de cerca cómo la consolidación del mercado de agentes IA empresariales afecta al tablero español. Telefónica Tech, Indra Minsait y NTT Data España llevan dos años posicionándose como integradores de soluciones de atención al cliente automatizada para la banca y las utilities. La entrada de Sierra con caja para abrir oficina europea —Londres y París suenan como destinos lógicos antes que Madrid— complica el cuadro a los integradores locales.

Conviene recordar el precedente. Cuando Salesforce, la compañía que cofundó Bret Taylor, desembarcó con fuerza en España a partir de 2014, las consultoras locales tardaron casi una década en construir prácticas competitivas alrededor del producto. Si Sierra repite el patrón, los próximos 24 meses serán determinantes para que actores como Indra desarrollen capacidades propias de orquestación de agentes o queden relegados al rol de mero implantador de tecnología ajena. Para una compañía con 4.300 millones de capitalización en el IBEX 35, esa diferencia no es menor.

Hay otra lectura, regulatoria. La AI Act europea entra en su fase de aplicación plena durante el segundo semestre de este año, y los agentes que interactúan con clientes finales en sectores como el financiero o el sanitario quedan sometidos a obligaciones de transparencia y supervisión humana. Sierra, como proveedor extracomunitario, deberá demostrar cumplimiento. Es una ventana competitiva real para quien sepa explotarla desde Europa. Pero los números no mienten: ningún competidor europeo tiene hoy 1.000 millones en caja para escalar.

El siguiente hito a vigilar es la activación plena del marco regulatorio europeo de IA y los próximos resultados trimestrales de Salesforce, que servirán de termómetro para entender hasta qué punto los agentes empresariales están comiendo cuota a los CRM tradicionales. Si la respuesta es sí, la valoración de Sierra parecerá hasta conservadora. Si es no, alguien se habrá pagado caro el billete.

Bizum salta al datáfono: pagos NFC en tiendas desde el 18 de mayo

El próximo 18 de mayo Bizum dejará de ser solo una herramienta para enviar dinero entre amigos. Desde esa fecha, los más de 28 millones de usuarios que tiene en España podrán pagar acercando el móvil al datáfono del comercio, en una jugada que coloca al sistema de pago instantáneo de la banca española en competencia directa con las tarjetas de crédito, Apple Pay y Google Wallet.

Es un salto de categoría. Bizum nació en 2016 como una solución de pagos persona a persona (P2P) impulsada por los grandes bancos españoles para frenar a las fintech extranjeras, y durante casi una década ha vivido cómodo en ese nicho. Ahora aspira a meterse en la cartera donde se libra la batalla del dinero cotidiano: el café, el supermercado, la gasolinera.

Bizum NFC en el datáfono: cómo funcionará desde mayo

El mecanismo replica la experiencia que ya conocen los usuarios de contactless. El cliente abre la aplicación de su banco, selecciona la opción de pago en tienda, acerca el teléfono al terminal punto de venta y la operación se liquida en segundos a través de la red NFC. La diferencia con una tarjeta es de fontanería interna: el dinero sale directamente de la cuenta corriente, sin pasar por las redes de Visa o Mastercard.

Esa diferencia, aparentemente técnica, tiene consecuencias económicas relevantes. Las tasas de intercambio que cobran las redes de tarjetas a los comercios oscilan en España entre el 0,2% y el 0,3% en débito y suben en crédito, según los topes fijados por el reglamento europeo de tasas de intercambio. Bizum, al operar sobre la infraestructura de transferencias inmediatas SEPA, ofrecerá a los comercios una estructura de costes distinta. Más barata, en principio.

El despliegue se hará de forma escalonada. Los primeros bancos en activarlo serán los socios fundadores de la Sociedad de Procedimientos de Pago, entre ellos CaixaBank, Santander, BBVA y Sabadell. La compatibilidad inicial está limitada a dispositivos Android con NFC, ya que iOS mantiene restricciones de acceso al chip que solo Apple ha levantado parcialmente en Europa tras la presión de la Comisión Europea.

Una amenaza directa a Apple Pay, Google Wallet y las tarjetas

El movimiento llega en un momento delicado para los wallets internacionales. Apple lleva dos años negociando con la Comisión Europea las condiciones de acceso al NFC del iPhone tras un expediente abierto por abuso de posición dominante, y Google Wallet ha tenido que ajustar su modelo en varios mercados europeos. En ese hueco regulatorio se cuela Bizum con una propuesta nacional, sin comisiones para el usuario y respaldada por los bancos que ya tienen la cuenta del cliente.

La cuestión es si los comercios darán el paso. Aquí entran los costes de adaptación: muchos terminales TPV ya están preparados para aceptar pagos NFC genéricos, pero la integración con Bizum requiere actualizaciones de software que tendrán que pasar por los proveedores de servicios de pago habituales: Redsys, Comercia Global Payments, Universalpay. Fuentes del sector señalan que el ritmo de implantación dependerá de la respuesta comercial de estos integradores durante el verano.

Hay también una incógnita sobre la experiencia de uso. Pagar con tarjeta contactless es ya casi instantáneo y no exige abrir ninguna aplicación. Bizum tendrá que demostrar que su flujo —desbloquear móvil, abrir app del banco, seleccionar pago, acercar al datáfono— no añade fricción suficiente para que el usuario vuelva a la tarjeta de plástico que lleva en la cartera, o al reloj que ya paga sin sacar el móvil del bolsillo.

Bizum comercios mayo 2026

El contexto: una década intentando reescribir el pago en España

Conviene poner esto en perspectiva. España es uno de los mercados europeos más avanzados en pagos digitales: según los datos del Banco de España, las operaciones con tarjeta superaron los 2.700 millones en el último ejercicio cerrado, y el contactless representa ya más del 80% del total en punto de venta. Es decir, el cliente español ya no quiere meter el PIN, ni firmar, ni esperar. Quiere acercar y marcharse.
En ese terreno, Bizum tiene una ventaja de partida que pocas fintech pueden replicar: la confianza bancaria y una base instalada gigantesca, con cerca del 60% de la población adulta registrada. Pero también arrastra un riesgo. Lo que ha funcionado durante una década es la sencillez de mandar 20 euros a un amigo con su número de teléfono. Convertir esa marca en sinónimo de pago en tienda exige reeducar al consumidor, y reeducar al comerciante, y hacerlo antes de que Apple y Google asienten sus propios wallets al amparo de las nuevas reglas europeas de interoperabilidad.

Creo que la jugada es lógica y llega tarde a partes iguales. Lógica, porque la banca española no podía permitirse que el pago en tienda quedase capturado por dos compañías estadounidenses que cobran comisión sobre cada transacción y se llevan el dato. Tarde, porque el hábito del tap to pay con tarjeta o reloj está ya muy interiorizado y desplazarlo cuesta más que crearlo. La pregunta no es si Bizum funcionará en el datáfono —técnicamente lo hará—, sino qué cuota es capaz de arañar a las redes tradicionales en los próximos doce meses. La primera lectura seria llegará con los datos de operaciones de la campaña navideña, ya con el sistema rodado.

La jubilación parcial sigue sin aplicarse a la mayoría de funcionarios pese a aparecer en el Estatuto del Empleado Público

La posibilidad de acceder a una jubilación parcial continúa siendo una de las principales reivindicaciones de numerosos empleados públicos en España. A pesar de que el Estatuto Básico del Empleado Público (EBEP) reconoció esta figura hace casi dos décadas, la realidad es que la mayoría de funcionarios todavía no pueden acogerse a ella por falta de desarrollo normativo específico.

La jubilación parcial permite reducir la jornada laboral mientras se empieza a cobrar una parte proporcional de la pensión. Este sistema está plenamente operativo en el Régimen General de la Seguridad Social para muchos trabajadores del sector privado, normalmente vinculado a un contrato de relevo. Sin embargo, en el caso de los funcionarios, la situación es mucho más compleja.

Qué dice realmente la ley

El artículo 67 del Estatuto Básico del Empleado Público incluyó originalmente la posibilidad de jubilación parcial para funcionarios, siempre que se cumplieran los requisitos establecidos por el régimen de Seguridad Social correspondiente.

No obstante, las modificaciones posteriores de la norma y distintas interpretaciones judiciales terminaron dejando esa posibilidad prácticamente sin aplicación efectiva para la mayoría del personal funcionario.

El Tribunal Supremo fijó doctrina hace años al considerar que, mientras no exista un desarrollo reglamentario específico para funcionarios, la jubilación parcial no puede aplicarse automáticamente en la función pública.

Como consecuencia, actualmente la jubilación parcial sí puede existir para parte del personal laboral de las administraciones públicas —al estar integrado en el Régimen General—, pero no para la mayoría de funcionarios de carrera adscritos a regímenes específicos.

Diferencias entre funcionarios y personal laboral

Uno de los principales puntos de confusión en este debate es que no todos los empleados públicos tienen el mismo régimen jurídico. En España conviven funcionarios de carrera, interinos y personal laboral, y las reglas de jubilación varían según el sistema de cotización aplicable.

El personal laboral de la administración sí puede acceder, en muchos casos, a la jubilación parcial regulada por la Seguridad Social, igual que ocurre en empresas privadas. En cambio, los funcionarios incluidos en el sistema de Clases Pasivas o en determinados regímenes administrativos carecen todavía de un mecanismo plenamente operativo equivalente.

Esto ha provocado reclamaciones sindicales recurrentes durante los últimos años, especialmente en sectores como educación, sanidad o administración general.

Los sindicatos reclaman una regulación inmediata

Organizaciones sindicales como CCOO llevan tiempo reclamando que la jubilación parcial se extienda de forma efectiva a todos los empleados públicos. Según denuncian, existe una situación de desigualdad entre trabajadores de una misma administración dependiendo de si son laborales o funcionarios.

Los sindicatos sostienen además que la jubilación parcial podría facilitar el relevo generacional, rejuvenecer plantillas y reducir problemas de desgaste laboral en sectores especialmente envejecidos.

Entre las principales demandas figura la aprobación de una regulación estatal que permita aplicar este modelo sin necesidad de esperar a futuros desarrollos autonómicos o reglamentarios.

Cómo funciona actualmente la jubilación parcial en España

En el sistema general, la jubilación parcial permite combinar empleo y pensión reduciendo la jornada laboral. Habitualmente requiere un contrato de relevo mediante el cual la empresa incorpora a otro trabajador para cubrir la parte de jornada liberada por quien inicia su retiro progresivo.

La cuantía de la pensión depende del porcentaje de reducción de jornada y de las cotizaciones acumuladas. Este modelo se ha utilizado durante años en sectores industriales y grandes empresas como herramienta de transición hacia la jubilación ordinaria.

Sin embargo, trasladar ese esquema al ámbito funcionarial requiere modificaciones normativas específicas relacionadas con empleo público, reposición de plazas y organización administrativa.

Qué tipos de jubilación tienen actualmente los funcionarios

Aunque la jubilación parcial sigue sin desarrollarse plenamente para la mayoría de funcionarios, sí existen otras modalidades reconocidas en la normativa vigente.

Los funcionarios adscritos al régimen de Clases Pasivas pueden acceder a la jubilación voluntaria desde los 60 años si acreditan al menos 30 años de servicios al Estado. También existe la jubilación forzosa por edad y la jubilación por incapacidad permanente.

La edad ordinaria de jubilación forzosa suele situarse en los 65 años, aunque algunos cuerpos específicos —como jueces, fiscales o docentes universitarios— tienen edades distintas y pueden prolongar su actividad hasta los 70 años.

Un debate pendiente en plena transformación demográfica

El debate sobre la jubilación parcial en la función pública llega en un contexto marcado por el envejecimiento de las plantillas públicas y las dificultades de relevo generacional en numerosos sectores.

Administraciones y sindicatos coinciden en que durante los próximos años se producirá una importante ola de jubilaciones en ámbitos como sanidad, educación o administración general. La posibilidad de implantar modelos flexibles de transición hacia el retiro aparece cada vez más ligada a la sostenibilidad organizativa del empleo público.

Por ahora, sin embargo, la jubilación parcial sigue siendo una posibilidad legal reconocida sobre el papel, pero sin aplicación real para la mayoría de funcionarios españoles.

Funcas alerta: la IA pone en riesgo 2,3 millones de empleos en España

El primer informe que cuantifica el impacto de la IA en el empleo en España apunta a 2,3 millones de puestos en riesgo hasta 2035. La cifra, firmada por Funcas, llega en un momento de aceleración inédita: el uso de inteligencia artificial en empresas españolas se ha duplicado en apenas dos años. El mercado laboral entra en una fase que el propio informe describe como masa crítica, con efectos perceptibles a corto plazo.

Claves de la operación

  • Horquilla de destrucción bruta entre 1,7 y 2,3 millones de empleos. El escenario central de Funcas para 2025-2035 contempla además un extremo pesimista de hasta 3,5 millones de puestos comprometidos, frente a un suelo optimista de 700.000.
  • La adopción empresarial casi se duplica en dos años. El 21,1% de las empresas españolas con diez o más empleados ya usa IA en el primer trimestre de 2025, frente al 12,4% de 2023, un salto de 8,7 puntos.
  • El saldo neto se reduce a unos 400.000 empleos perdidos. Funcas estima 1,61 millones de nuevas ocupaciones vinculadas a la IA, pero los perfiles destruidos y los creados no coinciden, lo que abre una brecha formativa estructural.

El espejismo de Silicon Valley se ha terminado

Durante meses, las oleadas de despidos en las grandes tecnológicas estadounidenses se interpretaron en España como un fenómeno ajeno. El estudio de Funcas, dirigido por Francisco Rodríguez, desmonta esa lectura. La IA no espera a que el tejido productivo español se ponga al día: ya está dentro de las empresas, integrándose a un ritmo que el informe describe como aceleración hacia la masa crítica.

Los datos son contundentes. El sector tecnológico lidera la adopción con un 58,7% de empresas que ya operan con alguna herramienta de IA, seguido por Servicios (25,7%), Industria (17,5%) y, llamativamente, Construcción (11,4%). El salto en dos años no tiene precedentes recientes en difusión tecnológica en el tejido productivo español. Es un cambio de fase.

Funcas matiza una cifra que circula con frecuencia mal interpretada: las empresas con IA presentan una productividad media un 27% superior a las que no la usan. El propio informe advierte que la causalidad no es directa, porque las compañías más productivas son también las más proclives a adoptar nueva tecnología. Correlación, no necesariamente palanca. El matiz importa.

El choque entre los empleos que se van y los que llegan

El problema central no es el volumen, sino la asimetría. Los puestos en riesgo se concentran en perfiles administrativos, técnicos intermedios y superiores: tareas repetitivas de procesamiento de información, redacción y gestión de datos. Justamente las áreas en las que los modelos generativos están demostrando mayor productividad relativa. En paralelo, los nuevos empleos vinculados a IA exigen perfiles distintos, con formación específica que el sistema educativo y de recualificación profesional español todavía no produce a escala suficiente.

Los números no mienten. Funcas estima que entre 2,8 y 3,5 millones de trabajadores no perderán su empleo, sino que verán cómo su productividad aumenta gracias a la IA. Esa franja, mayor que la de empleos en riesgo, es el verdadero termómetro del cambio: no es una sustitución masiva, es un reordenamiento de tareas dentro de los puestos existentes.

España presenta además una particularidad estructural frente a sus socios europeos. El riesgo real de automatización se sitúa en el 5,9%, muy por debajo de la media de la OCDE (12%). La razón: el mayor peso de tareas físicas en profesiones tradicionales del tejido productivo nacional. Hostelería, cuidados, construcción y comercio funcionan como amortiguador. Ese mismo amortiguador, eso sí, también señala un techo de productividad estructural.

El tejido productivo español llega tarde a la frontera tecnológica y ese retraso, paradójicamente, le compra tiempo frente al desplazamiento masivo de empleo cualificado.

Por qué importa para el IBEX, las ETT y el ecosistema startup

El informe de Funcas no es solo un diagnóstico académico. Tiene implicaciones directas para varios actores cotizados. Las grandes empleadoras del IBEX 35 con plantillas administrativas extensas —Banco Santander, BBVA, CaixaBank, Mapfre, Telefónica— afrontan la mayor presión de transición. La banca española lleva una década reestructurando red comercial; la nueva ola apunta ahora al back office y a los servicios centrales. La diferencia con los ajustes anteriores es que esta vez la palanca tecnológica permite reducciones más rápidas con menor coste de implantación.

El paralelismo con la digitalización bancaria de la pasada década resulta inevitable. Aquella ola destruyó decenas de miles de empleos en el sector financiero español, pero también permitió a entidades como Santander y BBVA construir filiales digitales que hoy son palancas de valoración bursátil. Observamos un patrón similar en el horizonte: las empresas que internalicen la IA antes capturarán la prima de productividad, las que tarden la perderán por la vía de los márgenes.

Para el ecosistema de empresa emergente, la lectura tiene dos caras. Por un lado, demanda creciente de soluciones verticales de IA para sectores tradicionales —construcción, industria, servicios— donde la adopción todavía está por debajo del 26%. Por otro, el riesgo de que la captación de fondos se concentre en pocos actores capaces de competir con los modelos fundacionales de Estados Unidos. España no tiene hoy un campeón nacional en modelos de IA generativa de propósito general, y el plan público ENIA no compensa por sí solo esa brecha.

Hay un riesgo adicional que el informe apunta entre líneas: la recualificación. Sin un sistema de formación profesional ágil y conectado con la demanda real de las empresas, esos 1,61 millones de nuevos empleos pueden quedar sin cubrir mientras crece el desempleo en perfiles desplazados. La paradoja es conocida: vacantes y paro creciendo a la vez. España ya conoce ese fenómeno, le pasó en la última década con perfiles digitales básicos.

El próximo hito a vigilar es la actualización del Plan Nacional de Competencias Digitales y los datos de adopción empresarial que el INE publicará en próximos trimestres. Si el ritmo de incorporación se mantiene en torno a los 4 puntos anuales, la cifra de empresas con IA superaría el 30% antes de 2027. Ese sería el punto en el que los efectos sobre el empleo dejan de ser previsión para convertirse en estadística mensual.

El truco legal para entrar en el interior de la M-30 con un coche antiguo de la DGT que muchas familias ya están usando

¿De verdad tu coche antiguo tiene prohibida la entrada al interior de la M-30 o hay excepciones que la DGT y el Ayuntamiento de Madrid no publican en titulares? La respuesta incomoda a muchos: depende de dónde estés empadronado y de lo que hagas en los próximos meses.

Más de 200.000 vehículos sin etiqueta ambiental siguen circulando legalmente por Madrid en 2026 gracias a mecanismos que la propia normativa recoge. Conocer estas vías antes de recibir una multa de 200 euros marca la diferencia entre conservar la movilidad o perderla de golpe.

Lo que la DGT no te explica sobre la M-30 y los coches sin etiqueta

Youtube video

El gran malentendido es creer que la prohibición de circular por el interior de la M-30 es total y sin matices. La normativa del Ayuntamiento de Madrid establece que los coches sin distintivo ambiental de la DGT no pueden acceder a la ZBE, pero fija al mismo tiempo tres excepciones genéricas que siguen vigentes en 2026: vehículos históricos, vehículos que transporten personas con movilidad reducida y vehículos de emergencias.

Lo que muy pocos saben es que el empadronamiento en el municipio de Madrid actúa como un escudo adicional. El Ayuntamiento ha aprobado una modificación de su ordenanza que permite a los residentes empadronados con coche sin etiqueta continuar circulando indefinidamente por la Zona de Bajas Emisiones, siempre que no se superen los límites europeos de dióxido de nitrógeno. No es un rumor: es una decisión municipal documentada.

Cómo el empadronamiento activa el blindaje legal ante la DGT

El mecanismo es sencillo pero requiere estar al día. La DGT no gestiona directamente el padrón municipal, pero sus registros cruzados con los del Ayuntamiento determinan si un vehículo sin etiqueta tiene o no derecho a circular. La ZBE de Madrid opera con cámaras de control que leen la matrícula y comprueban en tiempo real si el titular está empadronado en el municipio.

El proceso concreto pasa por verificar que el domicilio del titular del vehículo en el Registro de la DGT coincide con una dirección madrileña activa en el padrón. Si hay discrepancia —por un cambio de domicilio no comunicado, por ejemplo— la excepción no se activa y la multa llega. Mantener los datos actualizados ante la DGT no es burocracia opcional: es la clave que abre o cierra la barrera de la M-30.

La vía del vehículo histórico: la excepción que pocos aprovechan

Youtube video

Un coche de más de 30 años puede solicitar la matrícula histórica ante la DGT, y ese cambio de categoría lo coloca automáticamente fuera de las restricciones de la ZBE. No importa que el motor sea de gasolina anterior a 2001 o diésel anterior a 2006: la condición de vehículo histórico es una excepción explícita en la normativa madrileña que la DGT regula a nivel nacional.

El trámite requiere una inspección técnica específica, la documentación del vehículo y una tarifa administrativa ante la DGT. El coste total oscila entre 200 y 400 euros según la gestión, pero a cambio se obtiene una protección legal permanente para circular por el interior de la M-30 sin restricciones. Para un coche que ya tiene más de tres décadas y cuyo propietario no piensa venderlo, es una inversión con retorno inmediato frente a una multa de 200 euros cada vez que se accede a Madrid.

El Plan Cambia 360: la alternativa cuando el coche ya no vale la pena conservar

Cuando el vehículo ni tiene posibilidades de ser declarado histórico ni merece más inversión, el Plan Cambia 360 del Ayuntamiento de Madrid ofrece una salida económica real. La convocatoria 2026 estuvo activa entre el 20 de abril y el 20 de mayo, con ayudas de hasta 4.000 euros para la compra de un eléctrico y 2.000 euros para un híbrido ECO.

La cifra más interesante para los propietarios de coches sin etiqueta de la DGT es el bono de achatarramiento: 1.500 euros adicionales por entregar el vehículo antiguo para su destrucción. Combinado con las ayudas base, una familia puede recibir hasta 5.500 euros de subvención para dar el salto a un coche sin restricciones en la ZBE. No todas las convocatorias del plan coinciden en el año, pero el Ayuntamiento ha repetido la iniciativa en múltiples ejercicios consecutivos.

Situación del vehículoMecanismo legal disponibleResultado
Titular empadronado en MadridExcepción por residencia + ordenanza municipalCirculación indefinida por ZBE y M-30
Coche de más de 30 añosMatrícula histórica ante la DGTExcepción permanente en toda España
Coche sin valor patrimonialPlan Cambia 360 (achatarramiento)Hasta 5.500 € de ayuda para renovar
Titular con PMR a cargoExcepción por movilidad reducidaAcceso libre a ZBE sin restricciones
Ninguna de las anterioresSin excepción vigenteMulta de 200 € (100 € con pronto pago)

Lo que viene: la DGT y la ZBE en 2027 y cómo prepararse hoy

El escenario normativo seguirá endureciéndose. El propio Ayuntamiento de Madrid ha dejado claro que la moratoria por empadronamiento no es eterna: su continuidad depende de los niveles de dióxido de nitrógeno en la ciudad, y si estos superan los límites europeos, la excepción puede revocarse. La DGT, por su parte, trabaja en una revisión del sistema de etiquetas ambientales que podría reclasificar a la baja varios tipos de vehículos en los próximos años.

La recomendación práctica es actuar antes de que el margen se cierre. Verificar el padrón, consultar si el vehículo cumple los criterios para matrícula histórica ante la DGT o solicitar información sobre la próxima convocatoria del Plan Cambia 360 son tres pasos que no cuestan nada y pueden evitar años de multas o de movilidad limitada. El que se adelanta a la normativa gana; el que espera, paga.

Merlin Properties vende su joya de Alcalá a un fondo árabe

La socimi Merlin Properties ultima la venta del antiguo edificio de Instituciones Penitenciarias en la calle Alcalá a un fondo árabe que lo transformará en viviendas de alto standing. La operación, todavía sin cifras oficiales confirmadas, encaja en el patrón de los últimos dieciocho meses: capital del Golfo entrando en activos prime de Madrid mientras las socimis cotizadas reordenan cartera para reducir deuda y mejorar el descuento sobre NAV.

Merlin Properties vende en Alcalá: qué hay sobre la mesa

Según la información publicada por El Confidencial, el comprador es un vehículo inversor de origen árabe cuyo nombre no ha trascendido y que tiene en la cabeza un proyecto residencial de lujo. El inmueble, situado en uno de los tramos más caros del eje Alcalá-Recoletos, sirvió durante años como sede de Instituciones Penitenciarias antes de pasar a la cartera de la socimi presidida por Ismael Clemente.

La pieza es singular por tres motivos. Su ubicación, en pleno corazón de la almendra central; su superficie, que permite plantear varias decenas de viviendas de gama alta; y su uso original, terciario, lo que obligará al comprador a tramitar el cambio de uso ante el Ayuntamiento de Madrid antes de poder ejecutar el proyecto residencial. Ese trámite no es trivial: marca los plazos reales del retorno.

Cabe recordar que Merlin lleva desde 2023 ejecutando una rotación selectiva de activos no estratégicos para concentrarse en oficinas prime, logística y centros de datos, su gran apuesta de los últimos ejercicios. Vender un edificio singular pero ajeno a esos tres ejes encaja en el guion. La socimi publica sus resultados y hechos relevantes en su área de inversor, donde irán apareciendo los detalles que confirme la compañía.

Por qué el capital árabe mira Madrid

La operación no es un caso aislado. Fondos soberanos y family offices de Emiratos Árabes Unidos, Qatar y Arabia Saudí han firmado en los últimos trimestres compras relevantes en Madrid y Barcelona, con preferencia por activos hoteleros, residenciales de lujo y oficinas singulares. La lógica es doble: diversificación geográfica frente a la concentración en Londres y París, y un diferencial de precios que sigue siendo atractivo pese a la subida del eje Castellana-Recoletos.

¿Cuánto está pagando ese capital por metro cuadrado en residencial prime madrileño? Las cifras que circulan en el mercado para producto terminado en Recoletos, Justicia y los entornos de Alcalá oscilan entre los 12.000 y 18.000 euros por metro cuadrado, con picos por encima en operaciones excepcionales. En suelo o edificio a reposicionar el descuento es importante, pero el riesgo regulatorio y de obra también lo es.

El atractivo del inversor del Golfo es que entra con horizonte largo y coste de capital propio, sin la presión de los retornos trimestrales que sí condiciona a los fondos anglosajones. Eso le permite asumir plazos de licencia de dos o tres años sin que el caso de inversión se rompa.

Una rotación que dice más del ciclo que de Merlin

Lo interesante de esta venta no es el edificio en sí, sino lo que cuenta del momento del ciclo. Merlin cotiza desde hace tiempo con un descuento notable sobre su valor neto de los activos, una situación que comparte con buena parte de las socimis europeas. Vender activos singulares a precios atractivos y aplicar el dinero a reducir apalancamiento o a recomprar acciones es, sobre el papel, una de las pocas palancas que tienen los gestores cotizados para cerrar ese descuento mientras los tipos no acompañan.

Mi lectura, con la cautela de no conocer el precio final, es que la operación es coherente y bien ejecutada. Merlin se desprende de un activo que no encaja en su estrategia, lo coloca a un comprador con apetito específico y libera caja en un momento en que los activos logísticos y los centros de datos -ahí sí, su apuesta de futuro- requieren capex creciente. El riesgo está en el otro lado: si el comprador árabe no logra el cambio de uso a residencial en plazo razonable, el atractivo del precio pagado se evapora.

El precedente más útil para entender qué cabe esperar es la transformación de antiguas sedes ministeriales y de organismos públicos en residencial de lujo que Madrid ha visto en los últimos cinco años. La capital se ha convertido, le pese a quien le pese, en un mercado donde el producto residencial ultra-prime tiene demanda solvente y escasa oferta. Mientras esa ecuación se mantenga, las operaciones como la de Alcalá seguirán llegando. La pregunta que queda abierta es hasta cuándo el Ayuntamiento estará dispuesto a tramitar cambios de uso terciario-residencial al ritmo que el mercado pide, sobre todo si el debate político sobre vivienda asequible se endurece en los próximos meses. Ahí se juega buena parte del retorno real de esta clase de transacciones.

GameStop lanza opa hostil de 56.000 millones sobre eBay

GameStop ha presentado una oferta hostil de 56.000 millones de dólares por eBay, a 125 dólares por acción, sin tener el dinero sobre la mesa. La operación se apoya en una carta highly confident emitida por TD Bank por valor de 20.000 millones, un instrumento que devuelve al primer plano una técnica financiera que no se veía con esta agresividad desde los años ochenta. La maniobra, adelantada por Bloomberg y ampliada por Financial Times, ha sacudido la sesión bursátil y reabre un debate incómodo sobre cómo se están financiando las grandes operaciones corporativas en 2026.

GameStop reactiva la opa hostil con una carta sin efectivo

La oferta de GameStop equivale a una prima cercana al 60% sobre la cotización de eBay antes del anuncio, según los datos recogidos por las fuentes que han adelantado la operación. La estructura es la que llama la atención: la compañía dirigida por Ryan Cohen no ha aportado financiación comprometida en términos tradicionales, sino una carta highly confident de TD Bank por 20.000 millones. Es decir, el banco declara estar muy seguro de poder colocar la deuda necesaria, pero no garantiza el préstamo.

Esa diferencia, que parece técnica, es enorme. Una carta de highly confident no es financiación en firme. Es una declaración de intenciones reforzada. La fórmula la popularizó Drexel Burnham Lambert con Michael Milken en los años ochenta para sostener opas hostiles apalancadas con bonos basura, y desapareció prácticamente del mercado tras el colapso del propio Drexel en 1990. Su retorno a una operación de este tamaño marca un cambio de tono en el ciclo actual de fusiones y adquisiciones.

El resto de la financiación, hasta llegar a los 56.000 millones, tendría que cubrirse con tesorería propia de GameStop —que ronda los 4.500 millones tras las últimas ampliaciones—, deuda adicional y, presumiblemente, canje de acciones. Las cuentas, sobre el papel, son ajustadas. eBay capitaliza en torno a los 35.000 millones antes de la prima, lo que convierte esta opa en una de las más agresivas del año por múltiplo sobre EBITDA.

Wall Street desconfía de la estructura financiera

La reacción del mercado ha sido inmediata. eBay subió con fuerza tras el anuncio, aunque por debajo del precio ofertado, lo que indica que los inversores descuentan una probabilidad significativa de que la operación no llegue a cerrarse en los términos planteados. GameStop cayó. Esa lectura cruzada es la habitual cuando el comprador no convence al mercado sobre su capacidad para financiar la transacción.

Varias firmas de análisis citadas por Financial Times han señalado que la estructura recuerda a las opas más arriesgadas de la era Milken, en las que el comprador llegaba a la mesa con menos efectivo del que el tamaño del objetivo exigía. ¿Es viable hoy una operación así sin financiación bancaria comprometida en firme? La respuesta depende de tres factores: el apetito del mercado de bonos de alto rendimiento, la disposición del consejo de eBay a negociar y la reacción de los reguladores antimonopolio en Estados Unidos y Europa.

El consejo de eBay no se ha pronunciado todavía sobre el fondo de la propuesta, más allá de confirmar su recepción. Una opa hostil clásica suele desembocar en una de tres salidas: rechazo defensivo con píldora envenenada, negociación para subir precio y convertirla en amistosa, o aparición de un caballero blanco. Las tres están sobre la mesa.

Una operación que mide el pulso del ciclo de fusiones

Lo verdaderamente relevante de esta opa no es si GameStop acabará comprando eBay. Probablemente no lo hará en los términos actuales. Lo relevante es lo que dice sobre el momento del ciclo de fusiones tecnológicas. Volver a la carta highly confident en una operación de 56.000 millones implica que hay bancos dispuestos a respaldar estructuras que el mercado había descartado durante tres décadas. Y eso solo ocurre cuando hay liquidez sobrante buscando rendimiento y compradores dispuestos a asumir riesgos que en condiciones normales serían inaceptables.

Hay un precedente útil. En 1988, la opa de KKR sobre RJR Nabisco se cerró con una estructura que combinaba carta highly confident, bonos basura y financiación puente. Aquella operación marcó el techo del ciclo de adquisiciones apalancadas y sirvió de aviso del cambio que vino después. La pregunta, hoy, es si estamos ante un episodio aislado de creatividad financiera o ante el síntoma de un ciclo que está empezando a tensionarse demasiado. Mi lectura, con la información disponible, es que se trata más de lo segundo que de lo primero, aunque admito que la evidencia aún es preliminar.

Hay un riesgo evidente para GameStop. Si la opa fracasa por falta de financiación efectiva, la compañía habrá quemado credibilidad en los mercados de capitales en un momento en que su negocio operativo —tiendas físicas de videojuegos en plena migración digital— sigue sin estabilizarse. Si la opa avanza, el apalancamiento resultante condicionará la estrategia conjunta durante años. No hay un escenario claramente bueno. La próxima publicación de resultados de eBay, prevista para finales de julio, será el primer test serio: cualquier debilidad en las cifras dará argumentos al consejo para resistir; cualquier decepción, en cambio, acercará a los accionistas a aceptar la oferta. El balón está, por ahora, en el tejado de eBay y de los reguladores.

La nueva matrícula obligatoria de la DGT para patinetes: cuánto cuesta, qué documentos necesitas y desde cuándo te multan si no la tienes

¿Creías que con tu patinete eléctrico no tenías que hacer ningún trámite en la DGT? Pues en 2026 esa idea ya es historia. La nueva normativa ha convertido lo que antes era una zona gris legal en un sistema de obligaciones concretas con fechas, tasas y sanciones.

Lo que ha cambiado no es menor: desde la entrada en vigor del Real Decreto 52/2026, todo propietario de un vehículo de movilidad personal debe inscribirlo en el Registro Nacional de Vehículos, obtener una etiqueta identificativa y contratar un seguro de responsabilidad civil. Sin estos tres elementos, circular es una infracción.

La DGT activa el registro obligatorio de patinetes en 2026

Youtube video

La DGT puso en marcha el Registro de Vehículos Personales Ligeros el 30 de enero de 2026, tras la publicación del Real Decreto 52/2026. A partir de ese momento, inscribir el patinete dejó de ser voluntario y pasó a ser un requisito previo para poder circulación legal por cualquier vía pública española.

El sistema funciona de forma completamente telemática a través de la sede electrónica de Tráfico. La DGT asigna a cada vehículo un número de inscripción único, con el que el propietario puede obtener la etiqueta identificativa física y, posteriormente, contratar el seguro obligatorio.

Cuánto cuesta inscribir tu patinete en la DGT: el desglose real

Registrar un patinete eléctrico en la DGT tiene un coste oficial de 8,67 euros, correspondientes a la Tasa 4.1 que se abona directamente con tarjeta en la sede electrónica de Tráfico. Es un pago único y no hay que renovarlo.

A esa tasa hay que sumar dos gastos adicionales: la etiqueta identificativa física, que se obtiene en centros autorizados de expedición de placas y cuesta entre 20 y 30 euros según el establecimiento; y el seguro obligatorio de responsabilidad civil, cuya prima anual oscila entre 35 y 80 euros dependiendo de la aseguradora y las coberturas contratadas.

Los documentos que necesitas para completar el trámite

Youtube video

El trámite en la DGT requiere tres elementos esenciales: certificado digital, DNI electrónico o credenciales Cl@ve para acceder al sistema; la ficha técnica del vehículo con el número de certificado del modelo; y una fotografía clara de la placa del patinete donde se aprecie el número de serie. Sin estos tres documentos, el formulario no puede completarse.

Los propietarios de un vehículo no certificado —es decir, comprado antes del 22 de enero de 2024— tienen un campo específico en el formulario donde deben indicar esa condición. En ese caso no se exige número de certificado, pero sí la factura de compra como justificante de la fecha de adquisición.

Qué pasa si la DGT te para sin registro ni seguro

Las sanciones por no cumplir con la normativa de la DGT son económicamente significativas. Circular sin el seguro obligatorio de responsabilidad civil puede acarrear multas de entre 202 y 800 euros, según la gravedad de la infracción y si ha habido o no un siniestro previo.

Circular sin la etiqueta identificativa o sin estar inscrito en el registro puede suponer sanciones de hasta 500 euros. La DGT ha dejado claro que los agentes de tráfico y la policía local pueden exigir tanto el certificado de inscripción como la constancia del seguro en cualquier control.

InfracciónSanción mínimaSanción máxima
Sin seguro obligatorio202 €800 €
Sin registro/etiqueta identificativahasta 500 €hasta 500 €
Modelo sin certificación después del 22/01/2027Retirada del vehículoMulta grave
Circular sin certificado de inscripciónDenuncia inmediatahasta 500 €
VMP con velocidad superior a 25 km/hMulta graveInmovilización

La DGT y el futuro del patinete eléctrico en España

El horizonte regulatorio apunta a un endurecimiento progresivo. A partir del 22 de enero de 2027, solo podrán circular por vías públicas los patinetes eléctricos con certificación oficial; los modelos más antiguos sin certificado quedarán definitivamente fuera de la circulación legal, lo que afectará a una parte importante del parque actual de VMP en España.

La recomendación de quienes conocen la normativa es clara: no esperar al último momento. El trámite en la DGT dura menos de diez minutos si tienes los documentos preparados, y la tasa de 8,67 euros es el coste más pequeño del proceso. La multa mínima por no hacerlo multiplica por 23 esa cifra.

Rallo alerta: Nueva York al borde de la quiebra con Mamdani

El alcalde socialista de Nueva York, Zohran Mamdani, ha encendido las alarmas al admitir que la ciudad se enfrenta a una crisis presupuestaria de magnitud histórica. En su último análisis, el economista Juan Ramón Rallo desmonta la lectura simplista que atribuye el agujero al recién llegado regidor y advierte de que el problema, aunque heredado, puede agravarse hasta extremos peligrosos por las decisiones que el propio Mamdani está tomando.

Un déficit heredado, no fabricado por Mamdani

Rallo arranca su exposición despejando una tentación interpretativa muy común: pensar que Mamdani ha quebrado Nueva York en cuatro meses. Eso, sostiene, es falso. El alcalde apenas ha tenido margen para aplicar una mínima parte de su programa, y él mismo reconoce que recibe un déficit ya consolidado por las administraciones anteriores.

Las cifras que maneja el canal son contundentes. El ejercicio fiscal de 2026 se cierra con un agujero de 2.200 millones de dólares, y las proyecciones para 2027 elevan ese desfase hasta los 10.400 millones, casi cinco veces más, sin necesidad de que el alcalde apruebe una sola partida nueva. Equivale a cerca del 10% del presupuesto municipal.

Por qué el Ayuntamiento no puede endeudarse como Washington

Rallo introduce aquí un matiz crucial. Aunque un déficit del 10% no parece desorbitado en términos comparados —el déficit federal de Donald Trump ronda el 14% del presupuesto—, la capacidad de endeudamiento de un ayuntamiento no se parece en nada a la del gobierno federal de Estados Unidos. Nueva York, además, está legalmente obligada a cuadrar sus cuentas, lo que convierte el agujero en un problema inmediato, no diferible.

De ahí que Mamdani haya reconocido públicamente que la ciudad no puede cerrar la brecha solo con ajustes internos. Necesita, dice, ingresos nuevos y un replanteamiento estructural de su relación con el Estado de Nueva York.

Las dos vías que dependen de Albany

El analista detalla las dos palancas que el alcalde tiene sobre la mesa, ambas condicionadas a la cooperación del gobierno estatal, también demócrata. La primera es subir impuestos: Mamdani prometió en campaña gravar más a los millonarios y elevar el impuesto de sociedades sobre las empresas neoyorquinas. Pero ninguna de las dos medidas puede aprobarse sin autorización de la gobernadora del Estado.

La segunda vía pasa por incrementar las transferencias estatales hacia el ayuntamiento. Sumando ambas, los cálculos cuadrarían sobre el papel: unos 10.000 millones por la subida tributaria a ricos y empresas, más 2.000 o 3.000 millones adicionales en transferencias. Con eso, Mamdani podría incluso cerrar 2027 con superávit.

El problema no es solo el agujero heredado: es que Mamdani quiere el dinero del Estado para financiar sus promesas electorales, no para cuadrar las cuentas de Nueva York.

— Juan Ramón Rallo

El portazo de la gobernadora y la trampa del impuesto inmobiliario

Aquí es donde el relato se complica. La gobernadora demócrata ya ha comunicado que no autorizará ni la subida del impuesto de sociedades ni el gravamen especial sobre los millonarios neoyorquinos. Esos 10.000 millones anuales con los que el alcalde quería contar, sencillamente, no van a llegar.

La alternativa que sí depende exclusivamente del ayuntamiento es subir el impuesto sobre la propiedad, algo que Mamdani ha amenazado con activar si Albany le deja sin margen. El problema, advierte Rallo, es doble: no se trata de un golpe a los ricos, sino a cualquier familia con vivienda en propiedad —en torno a 700 dólares anuales de subida media—, y la recaudación esperada, unos 3.500 millones, ni siquiera cubriría el agujero proyectado.

El verdadero motivo del bloqueo: las promesas de campaña

El punto más afilado del análisis llega cuando Rallo se pregunta por qué la propia gobernadora demócrata se niega a financiar al alcalde de su mismo partido. La respuesta, en su lectura, es que el dinero adicional no se destinaría a sanear las cuentas, sino a sufragar el programa electoral del regidor.

Las cifras encajan con esa hipótesis. Mamdani ha cuantificado sus propias promesas en torno a 12.500 millones de dólares anuales: 6.000 millones para guardería universal gratuita, 4.000 millones para construir 200.000 viviendas públicas y duplicar el gasto en mantenimiento del parque actual, más partidas adicionales para autobuses gratuitos, salud mental y educación.

La aritmética es transparente. Si el Estado le concediera 13.000 millones extra al año vía impuestos y transferencias, y el alcalde los volcara íntegros en cumplir su programa, el déficit heredado seguiría intacto. La cooperación, en esas condiciones, equivaldría a financiar política expansiva con cargo a una crisis fiscal preexistente.

Qué lectura editorial cabe hacer

El análisis de Rallo deja una conclusión incómoda para los lectores que sigan el pulso fiscal de las grandes ciudades occidentales. Nueva York entra en una fase en la que la disciplina presupuestaria choca de frente con un programa de gasto social ambicioso, y el conflicto no se libra entre republicanos y demócratas, sino dentro del propio Partido Demócrata. Para España, donde varios ayuntamientos de gran tamaño afrontan tensiones similares entre ingresos limitados y demandas crecientes de servicios, el caso es más que un episodio anecdótico; es un laboratorio.

La pregunta que queda flotando es si Mamdani aceptará reordenar prioridades o si preferirá tensar la cuerda hasta forzar un rescate político que, hoy por hoy, nadie en Albany parece dispuesto a firmar.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Cuidado con el SMS que suplanta a Hacienda: así roban la devolución de la Renta

La Agencia Tributaria ha alertado de una nueva oleada de SMS fraudulentos que suplantan a Hacienda y prometen una devolución pendiente de la Renta para robar datos bancarios. El mensaje llega con enlace, urgencia falsa y un importe concreto que no existe en tu expediente.

El fraude se llama smishing y, traducido, es lo de siempre: phishing pero por SMS. Cae mucha gente porque el mensaje aparece en el mismo hilo donde antes te han llegado avisos reales de bancos o de la propia AEAT, así que el lector baja la guardia.

Cómo funciona el SMS que suplanta a Hacienda

El esquema es sencillo y se repite cada campaña de la Renta con pequeñas variaciones. Recibes un mensaje en el móvil que dice algo así como tienes una devolución pendiente de 287 euros y debes confirmar tus datos para cobrarla. Hay un enlace acortado y, a veces, un plazo de 24 horas para meterte prisa.

Si pinchas, te lleva a una web clonada con el logo de la Agencia Tributaria, los colores oficiales y un formulario que pide número de tarjeta, CVV, fecha de caducidad y, en algunos casos, las claves del banco. En cuestión de minutos, los estafadores hacen cargos o vacían la cuenta.

El detalle que cambia todo: Hacienda nunca pide datos bancarios ni claves por SMS, correo o WhatsApp. Las devoluciones de la Renta se ingresan en la cuenta que figura en tu declaración del modelo 100, sin confirmación posterior por mensaje. Si la AEAT necesita comunicarte algo, lo hace por carta certificada o, si tienes notificaciones electrónicas activadas, en tu buzón de la sede electrónica.

Quién está más expuesto y qué hacer si has picado

El colectivo más vulnerable son los contribuyentes que esperan devolución y los jubilados que no manejan a diario la sede electrónica. Pero conviene avisar: este año los SMS llegan también a autónomos, con la variante regularización pendiente o incidencia en el modelo 130, jugando con el miedo al recargo.

Si te llega un SMS sospechoso, la regla es simple: no pinches el enlace, no contestes y bórralo. Si quieres comprobar si tienes algo pendiente con Hacienda de verdad, entra directamente a la sede electrónica de la AEAT tecleando la dirección en el navegador, nunca desde el enlace del mensaje. Allí, con Cl@ve, certificado o número de referencia, ves tu expediente real.

¿Y si ya has picado? Tres pasos, en este orden:

  • Llama al teléfono de tu banco y bloquea la tarjeta o las claves comprometidas. Cuanto antes, menos daño.
  • Denuncia en la Policía Nacional o en la Guardia Civil. Pide copia del atestado, te hará falta para reclamar al banco.
  • Reclama por escrito al banco la devolución de los cargos no autorizados. La normativa europea de servicios de pago obliga a la entidad a reintegrar el dinero salvo que demuestre negligencia grave del cliente.

Ojo con un error muy común: borrar el SMS antes de hacer captura. Guarda el mensaje, el número emisor y la URL fraudulenta, porque la denuncia avanza mucho mejor con esas pruebas. También puedes reenviar el caso al Instituto Nacional de Ciberseguridad (INCIBE), que centraliza alertas y mantiene la línea 017 de ayuda gratuita.

Por qué este timo no para de crecer y qué falla en el sistema

El smishing con marca de Hacienda no es nuevo. Lleva apareciendo cada primavera desde 2019, coincidiendo con el arranque de la campaña de la Renta, y cada año la AEAT publica el mismo aviso con un cartel rojo en su web. Y cada año cae más gente. ¿Por qué?

Primera razón, técnica: los operadores móviles permiten enviar SMS con remitente alfanumérico personalizable, así que el mensaje aparece literalmente como AEAT o Hacienda en la bandeja del teléfono, junto a comunicaciones reales. España aprobó en 2024 medidas para limitar esta suplantación, pero la implantación va lenta y los huecos siguen ahí.

Segunda razón, humana: el mensaje juega con dos resortes que funcionan siempre, la promesa de dinero y la urgencia. Doscientos ochenta y siete euros suenan creíbles, no son ni mil ni diez. Y veinticuatro horas de plazo te impiden pensar.

La crítica es justa: que la AEAT lleve siete años repitiendo el mismo aviso sin que las telecos hayan cerrado el agujero del remitente falso, dice algo del ritmo regulatorio. Mientras tanto, la defensa real está en el lector: ningún organismo público te va a pedir el CVV de tu tarjeta. Ninguno. Si lo piden, es timo. La campaña de la Renta de este ejercicio cierra el 30 de junio para borradores con resultado a ingresar domiciliado, y ese es justo el periodo en el que estos mensajes se multiplican.

Guía rápida del trámite

  • 📅 Plazos: La campaña de la Renta 2025 está abierta hasta el 30 de junio de 2026 (presentación general) y hasta el 25 de junio si domicilias el pago.
  • ✅ Requisitos clave: Para comprobar si tienes devolución pendiente, basta con DNI y número de referencia, Cl@ve PIN o certificado digital.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT (sede.agenciatributaria.gob.es), teléfono de información tributaria 91 554 87 70 y oficinas con cita previa. Para denunciar el fraude: 017 (INCIBE) o Policía Nacional.
  • 💰 Importe o coste: El trámite es gratuito. Las devoluciones se ingresan en la cuenta declarada, sin confirmación adicional por SMS ni email.
  • ⚠️ Error a evitar: Pinchar el enlace del SMS o introducir datos de tarjeta. Hacienda nunca pide claves bancarias por mensaje, jamás.

GameStop ofrece 55.500M por eBay y arriesga su tesoro Bitcoin

GameStop ha lanzado una oferta de 55.500 millones de dólares por eBay, una jugada que pone sobre la mesa todo su efectivo, financiación externa y, llamativamente, las reservas de bitcoin que la cadena de videojuegos acumulaba desde hace meses. La compañía ofrece 125 dólares por acción, un 46% más de lo que cotiza eBay, y reconoce que para cerrar la operación tendrá que mover ficha con su tesorería cripto.

La propuesta llega firmada por Ryan Cohen, presidente y consejero delegado de GameStop, conocido por convertir a la empresa en uno de los valores más volátiles de Wall Street tras el episodio de los meme stocks de 2021. La novedad es que esta vez no se trata de una guerra contra los fondos bajistas, sino de algo más clásico: una opa hostil de manual, con un detalle moderno. Parte del dinero podría salir de vender bitcoin.

Una oferta de 55.500 millones con bitcoin en la ecuación

Según los datos publicados por Decrypt y CoinDesk, GameStop ya ha construido una participación del 5% en eBay y plantea financiar la operación con caja propia más financiación de terceros. Dentro de esa caja figuran 368 millones de dólares en bitcoin, una posición que la compañía empezó a acumular como parte de su estrategia de tesorería corporativa, siguiendo la estela que abrió en su día Strategy (la antigua MicroStrategy).

La cifra del bitcoin parece pequeña al lado de los 55.500 millones que vale la operación, pero importa por lo que significa. Si GameStop ejecuta la compra y necesita liquidez, ese stash —el término que el sector usa para referirse a las reservas acumuladas de una criptomoneda— pasaría a estar disponible para venderse. Dicho de otro modo: una de las tesorerías cripto más vigiladas del retail estadounidense podría dejar de existir.

La prima ofrecida, ese 46% sobre la cotización previa de eBay, es agresiva. Por ponerlo en contexto, las primas habituales en operaciones de fusiones y adquisiciones (lo que el sector llama M&A) suelen moverse entre el 20% y el 35%. GameStop está pagando por encima de mercado para forzar a la junta de eBay a sentarse a negociar.

Qué arriesga GameStop y por qué afecta al mercado cripto

Para el accionista de GameStop, la operación es un giro radical. La compañía pasa de ser una cadena de tiendas físicas en reconversión a aspirar a controlar uno de los marketplaces de comercio electrónico más antiguos del mundo. Para el inversor en bitcoin, la pregunta es otra: ¿qué pasa si una empresa cotizada con reservas en cripto necesita liquidarlas para financiar una compra?

El precedente más citado es el de Tesla, que en 2021 compró bitcoin por 1.500 millones de dólares y vendió buena parte un año después para reforzar su balance. Aquella operación pesó sobre el precio durante semanas. El caso GameStop sería de menor escala —368 millones frente a los más de 1.000 que llegó a vender Tesla—, pero el simbolismo cuenta: las tesorerías corporativas en bitcoin se venden cuando la empresa lo necesita, no son un activo intocable.

Ryan Cohen

Hay una segunda lectura. Si la oferta prospera, eBay podría heredar indirectamente la exposición a bitcoin de GameStop, o la nueva entidad combinada podría replantear su política de reservas. Las reacciones en redes sociales del propio portal corporativo de GameStop y de la comunidad cripto apuntan en direcciones opuestas: unos celebran que una compañía cotizada utilice sus bitcoins como herramienta financiera real, otros temen que la venta de cualquier tesorería corporativa sienta precedente y desincentive a otras empresas a seguir el modelo.

Una operación que pone a prueba el modelo de tesorería bitcoin

El movimiento de GameStop llega en un momento delicado para la narrativa de las tesorerías corporativas en bitcoin. Desde que Strategy popularizó la fórmula en 2020 —comprar bitcoin con caja y deuda como reserva estratégica frente a la inflación—, decenas de empresas cotizadas se han sumado con distinta intensidad. La tesis es sencilla: en un mundo de tipos volátiles y monedas fiduciarias erosionadas, mantener parte del balance en un activo escaso protege el poder adquisitivo de la compañía.

El problema aparece cuando esa reserva tiene que servir para algo concreto. Vender bitcoin para financiar una opa hostil no es lo mismo que mantenerlo como cobertura a largo plazo. Y aquí surge la contradicción que muchos analistas señalan: si las tesorerías cripto solo funcionan mientras nadie las toca, no son tesorerías, son apuestas direccionales con otro nombre. La operación de Cohen pone esa hipótesis a prueba en directo.

Conviene moderar las expectativas. Una opa hostil de este tamaño no se cierra en semanas. eBay tiene mecanismos de defensa, accionistas institucionales con voz y un consejo que casi con seguridad rechazará la primera oferta. La posibilidad de que GameStop tenga que mejorar su propuesta, recurrir a más financiación o, llegado el caso, retirarse, es real. Lo que ya ha conseguido Cohen es poner a eBay en el escaparate y obligar al mercado cripto a mirar con atención qué hace una empresa cotizada con sus 368 millones en bitcoin cuando suena el teléfono.

La fecha clave estará en la respuesta del consejo de eBay y en si GameStop confirma o no que parte de la financiación saldrá de liquidar reservas digitales. Hasta entonces, la operación es un experimento en tiempo real sobre algo que el sector lleva años discutiendo en abstracto: para qué sirve realmente tener bitcoin en el balance de una empresa.

Prosegur incrementa su beneficio neto consolidado un 15,2% y alcanza los 33 millones de euros

0

Prosegur ha presentado los resultados correspondientes al primer trimestre de 2026, obteniendo un beneficio neto consolidado de 33 millones de euros, un 15,2% más con respecto al mismo periodo del año anterior.

Durante los tres primeros meses del año, Prosegur ha logrado un desempeño financiero positivo, alcanzando unas ventas totales de 1.274 millones de euros, lo que representa un incremento del 1,5 YoY. Las ventas por región reflejan un crecimiento del 7,6% en la región RoW, un crecimiento del 4% en Europa y un leve descenso del 1,9% en Latam debido, principalmente, al efecto macroeconómico.

En términos de rentabilidad, el Ebita se ha situado en 87 millones de euros en el primer trimestre del año, con un crecimiento del 0,7% YoY. El crecimiento orgánico ha continuado siendo destacado durante este período, con un aumento cercano al 8% y con incremento de volumen en todos los negocios.

LÍNEAS DE NEGOCIO

En el primer trimestre de 2026, Prosegur Security ha destacado por su sólido desempeño financiero, con ventas de 685 millones de euros, un 4,4% más que en el mismo período del año anterior, con Estados Unidos reforzando su liderazgo al registrar un crecimiento a doble dígito y consolidarse como el segundo mayor contribuidor a las ventas del negocio en este primer trimestre. Este incremento se ha visto impulsado por un crecimiento orgánico del 9,6%.

En cuanto a la rentabilidad, Prosegur Security ha seguido demostrado una tendencia positiva en el primer trimestre, con un crecimiento del 12,7% en comparación con el mismo período del año anterior, alcanzando un EBITA de 19 millones de euros con una mejora de margen apalancado en escalabilidad y crecimiento de la productividad comercial. Destaca la mejora del flujo de caja operativo en 14 millones de euros, consolidando a Security como un fuerte generador de caja para el grupo, una tendencia explicada por la excelente gestión del capital circulante, apoyada en la mejora del DSO.

Prosegur Cash ha registrado un beneficio neto de 26 millones de euros durante los primeros tres meses de 2026, un 8,1% más con respecto al mismo período del año anterior. Las ventas han alcanzado los 497 millones de euros, con un descenso del 3,7% frente al primer trimestre de 2025 debido principalmente al impacto macro en las principales economías latinoamericanas. El crecimiento orgánico de la unidad de negocio ha crecido en este período un 3,2% impulsado por la región de APAC y Europa.

El Ebita de Prosegur Cash en los tres primeros meses del año ha alcanzado los 56 millones de euros, con un margen del 11,3%, en línea con el mismo del primer trimestre de 2025. Cabe destacar el buen comportamiento de los Productos de Transformación, que continúan la tendencia de crecimiento de resultados anteriores y han registrado un aumento del 6,2%, alcanzando unas ventas de 181 millones de euros. Destaca la mejora significativa en generación de caja, impulsada por una buena gestión del capital circulante y situándose en 18 millones de euros, un +53,6% frente al mismo período de 2025.

Además, durante el primer trimestre del año, la actividad del negocio de alarmas de Prosegur ha experimentado un sólido crecimiento en ventas, gracias al crecimiento orgánico del 22,5%, sólo para Prosegur Alarms. La compañía ha alcanzado un total de 1.072.000 clientes (incluyendo Porsegur Alarms y Movistar Prosegur Alarmas -MPA-), lo que representa un aumento del 8,9%, con respecto al mismo período del año anterior. En términos de rentabilidad, el margen de servicio ha mostrado una evolución positiva, situándose en el 48% en Prosegur Alarms y en el 61% en Movistar Prosegur Alarmas. En este punto, destaca MPA con una fuerte mejora del +17,9% YoY.

HITOS

Prosegur celebra en 2026 el 50 aniversario desde su fundación en 1976. La multinacional, con una plantilla total de más de 180.000 empleados, es la segunda empresa española con más trabajadores en todo el mundo, lo que la convierte en un motor de generación de empleo a escala global en todos los países en los que opera.

En otros aspectos destacados del trimestre, la compañía ha mejorado las calificaciones otorgadas en materia de ESG y el Banco Europeo de Inversiones (BEI) ha concedido a Prosegur un préstamo de 60 millones de euros destinado a financiar sus actividades de I+D+i y su estrategia de transformación digital. Este acuerdo contribuye al impulso de la tecnología europea en áreas clave para la seguridad de la Unión Europea, reforzando las capacidades de prevención, detección y respuesta frente a amenazas físicas y cibernéticas. Además, fomenta la colaboración con el ecosistema de startups a través de iniciativas como el fondo corporativo Prosegur Tech Ventures.

Amazon Supply Chain Services hunde a UPS y FedEx en bolsa

Amazon Supply Chain Services ha bastado para borrar miles de millones de capitalización a UPS y FedEx en una sola sesión. La compañía empaqueta su red logística y la abre a empresas externas, replicando el manual que ya le funcionó con AWS.

Claves de la operación

  • Caída inmediata en bolsa de los gigantes del envío. UPS y FedEx encadenaron descensos en cuanto Bloomberg adelantó el movimiento, en una sesión marcada por ventas masivas en el sector logístico estadounidense.
  • El manual AWS aplicado al transporte. Amazon convierte una infraestructura interna en producto comercializable, con el mismo guion que usó para transformar su área tecnológica en la mayor nube del mundo.
  • Presión añadida sobre la mensajería europea y española. Los operadores que dependen del comercio electrónico transfronterizo, desde DHL hasta Correos Express, miran con inquietud un competidor que ya opera flota propia en Europa.

El pulso por el dominio de la logística empresarial

El anuncio llegó este lunes y el mercado lo digirió rápido. Amazon presenta un paquete de servicios que combina almacenaje, transporte de larga distancia, distribución de última milla y gestión aduanera, todo accesible bajo contrato para clientes que no venden en su marketplace. Hasta ahora, esos servicios solo estaban disponibles, de forma fragmentada, para vendedores de su propia plataforma.

La diferencia es de fondo. Amazon pasa de ser proveedor cautivo a competidor abierto en el mercado de logística contractual, un segmento donde UPS factura más de 90.000 millones de dólares anuales y FedEx ronda cifras similares. Según los datos publicados por las propias compañías en sus últimos resultados trimestrales, ambas arrastran trimestres de márgenes ajustados y caídas de volumen en paquetería terrestre.

El mercado castigó a los dos rivales el mismo día del anuncio. La lectura del consenso es directa: si Amazon ofrece tarifas competitivas a clientes corporativos medianos, UPS y FedEx pierden el segmento donde mejor defienden sus precios. El modelo replica con precisión la jugada que en 2006 lanzó AWS, cuando la compañía decidió vender capacidad de cómputo sobrante a terceros y acabó construyendo el negocio más rentable de su grupo.

¿Puede repetirse el efecto AWS en el transporte?

Esa es la pregunta que se hacen los analistas. AWS funcionó porque la infraestructura ya estaba pagada y el coste marginal de servir a un cliente extra era bajo. La logística no es software. Cada paquete que Amazon mueve para un tercero ocupa un espacio físico, consume combustible y requiere personal. Los márgenes no se escalan igual.

Aun así, hay un argumento sólido a favor del movimiento. Amazon ha invertido durante la última década en una red propia que incluye más de 400 centros logísticos en Estados Unidos, una flota de aviones bajo la marca Amazon Air y vehículos de reparto con presencia consolidada en Europa. Esa capacidad excedentaria existe. Y ofrecerla a empresas externas, especialmente a fabricantes y minoristas medianos, le da ingresos adicionales sin necesidad de construir más.

De hecho, el comportamiento histórico de la compañía sugiere que no improvisa. Amazon lleva años probando servicios logísticos para terceros bajo el nombre Multi-Channel Fulfillment, y la operación actual es la consolidación comercial de aquellas pruebas. Lo nuevo es la voluntad de competir frontalmente con los operadores tradicionales, no solo de cubrir nichos.

Amazon no entra al mercado logístico, llevaba dentro mucho tiempo. Lo que hace ahora es ponerle precio público y obligar al resto del sector a defender cada cliente.

Lo que se juega el ecosistema logístico europeo y español

En esta redacción seguimos de cerca el efecto que tendrá la apertura del servicio en mercados como el español, donde la última milla está dominada por una mezcla de operadores tradicionales y plataformas locales. Seur, Correos Express, GLS y MRW conviven con la flota propia de Amazon, que en los últimos años ha multiplicado sus centros logísticos en Madrid, Barcelona, Sevilla, Zaragoza y el corredor del Henares.

El paralelismo con el IBEX 35 es ineludible. Logista, la cotizada que distribuye productos de gran consumo y tabaco en España, Francia, Italia y Portugal, opera en un segmento adyacente. Su diferenciación frente a un competidor del tamaño de Amazon descansa en relaciones contractuales largas y en categorías especializadas como farmacia o publicaciones. Pero la entrada del gigante estadounidense en logística contractual abierta presiona los precios de toda la cadena, no solo del comercio electrónico puro.

El mercado no se lo ha creído del todo. Algunos analistas defienden que UPS y FedEx tienen ventajas estructurales que Amazon tardará años en igualar: red internacional propia, acuerdos con aduanas en decenas de países y contratos plurianuales con grandes corporaciones. Otros recuerdan que la misma resistencia mostraron en su día IBM y Oracle frente a AWS, antes de ver cómo el mercado de infraestructura cloud se redibujaba en menos de una década.

Hay un riesgo regulatorio que conviene no perder de vista. La Comisión Europea ya investiga a Amazon por su doble papel de plataforma y vendedor, y abrir su red logística a competidores externos puede generar nuevas dudas sobre el uso de datos comerciales sensibles de los clientes que contraten el servicio. Bruselas ha sido especialmente activa en los últimos años con la Digital Markets Act, y un movimiento de esta magnitud entrará pronto en el radar de la dirección general de Competencia. La cifra asusta. Conviene mirarla despacio.

El siguiente examen llegará con la presentación de resultados de Amazon prevista para finales de julio, donde la compañía deberá detallar el desempeño inicial del nuevo servicio. Hasta entonces, UPS y FedEx tienen margen para reaccionar. Pero el reloj competitivo ya ha empezado a correr.

Publicidad