Grifols cambia el paso: menos crecimiento, más disciplina estratégica y foco en valor

La empresa española de hemoderivados Grifols podría estar pasando de una fase de expansión agresiva (impulsada por inmunoglobulinas) a una de optimización del mix de producto.

Para Ana Gómez Fernández, analista de Renta 4, esta sería una señal de madurez del negocio: ya no se trata de vender más, sino de vender mejor, y destaca que este cambio suele anticipar menor volatilidad futura, pero también menor historia de crecimiento a corto plazo.

Grifols publicará los resultados del primer trimestre de 2026 el jueves 7 de mayo a cierre de mercado, la conferencia será a las 18:30.

En ese sentido, la analista apunta que el cierre de centros de plasma en EE.UU. no es solo un ajuste puntual, sino un indicio de rediseño del modelo operativo. Grifols está afinando su red para maximizar productividad por centro, lo que sugiere que ve margen para mejorar eficiencia interna sin depender del ciclo de demanda. Para Gómez, esto puede ser más relevante a medio plazo que la evolución de ventas trimestrales, porque apunta a una base de costes más flexible y resiliente.

Por otro lado, en su nota previa a los resultados de Grifols, Renta 4 destaca también que entre la refinanciación de deuda (sin vencimientos relevantes hasta 2028) y la posible IPO parcial de su negocio en EE.UU., la compañía está construyendo una narrativa de des apalancamiento y generación de valor opcional.

Grifols: los planes de una oferta pública inicial para la filial ‘no huelen bien’
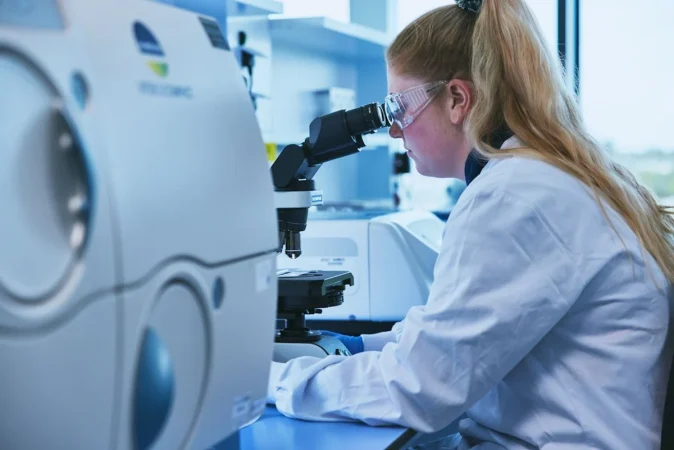
El cierre de centros de plasma en EE.UU. no es solo un ajuste puntual, sino un indicio de rediseño del modelo operativo. Imagen: Grifols

Las posibles cifras de Grifols en el primer trimestre

Renta 4, que tiene sobre Grifols una recomendación de Sobre ponderar con un precio objetivo de 15,30 euros por acción, prevé  una desaceleración en el crecimiento orgánico (2,7% Renta 4 estimado en el primer trimestre, después de 7% en 2025 y 5,2% en el cuarto de 2025), en línea con los mensajes de la compañía de buscar un equilibrio en el mix de proteínas (después de un muy fuerte desempeño en inmunoglobulinas y un mercado de albúmina que sigue afectado por la situación en China), que les permita proteger sus cuotas de mercado, sin deteriorar márgenes.

A esta desaceleración del negocio subyacente, se suma el impacto por la depreciación del dólar estadounidense, que esperamos reste cerca de 6 pp, llevando el crecimiento reportado a caer 3,2% (consenso -3,9%).

“Esperamos cierto deterioro del margen bruto (primer trimestre -140 pb hasta 37,5% Renta 4 estimado y -160 pb de consenso, hasta el 37,3%), que compensado con un control de gastos lleve a un EBITDA plano en la zona de 380 millones de euros, similar a la previsión de consenso, con un margen EBITDA del 22% Renta 4 estimado (frente a la guía del año igual o superior al 25%).

Grifols nada contra corriente en el Ibex 35 tras duplicar su línea de crédito revolving

De cara a la conferencia de resultados, la analista de Renta 4 estará pendiente de la reiteración de la guía para 2026, de generación de caja antes de M&A de 500-575 millones de euros (unos 560 millones estimados por Renta 4) y margen EBITDA ajustado igual o superior al 25% (Renta 4 estimado 24,8%), equivalente a un crecimiento del EBITDA ajustado del 5/9% a divisa constante y en línea con el foco de priorizar rentabilidad.

Por otro lado, la nota añade que en las últimas semanas conocíamos el anuncio del cierre de 29 centros de plasma en Estados Unidos con el objetivo de mejorar la productividad y la eficiencia de los centros. También han logrado cerrar la refinanciación de la deuda, no teniendo vencimientos relevantes hasta finales de 2028.

La atención también estará en los comentarios en torno al proceso de evaluación de una potencial IPO en Estados Unidos de una participación minoritaria de Grifols Biopharma US.
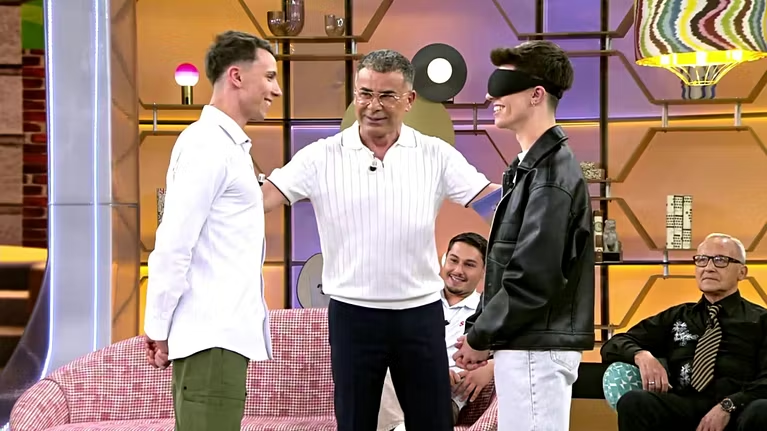
Jesús Vázquez se hace fuerte en RTVE, Jorge Javier en Mediaset y Évole en Atresmedia

RTVE se ha nutrido en los últimos tiempos de varios comunicadores que salieron de forma súbita de las televisiones privadas, que han aplicado ajustes en los últimos tiempos en pleno contexto de cambio del sector audiovisual.

Jesús Vázquez, el ahora radiofónico David Cantero y Cristina Villanueva, instalada en la nueva televisión autonómica La2Cat, han fichado por RTVE tras dejar Mediaset y Atresmedia después de muchos años de relación: 25 en el caso de Vázquez, que ha reconocido que no salió de Telecinco como le hubiese gustado; Cantero tras 15 años, después de la intentona de Mediaset España de aplicarle un importante recorte de sueldo; y Villanueva, que dejó La Sexta Noticias sin explicación oficial tras 19 años.

Jesús Vázquez afronta nuevos proyectos en RTVE

Jesús Vázquez conducirá la segunda entrega de La casa de la música el próximo 16 de mayo, en una noche en la que RTVE no emitirá Eurovisión por la participación de Israel a pesar de cometer un genocidio en Gaza, y también conducirá un nuevo formato de entretenimiento en la pública, tal y como adelanta Informalia.

El gallego goza de una nueva vida profesional, al igual que Jorge Javier Vázquez, que regresa este sábado con nueva tanda de Hay una cosa que te quiero decir, que compatibiliza con El diario de Jorge y Supervivientes. El de Badalona está tan ajetreado como cuando presentaba Sálvame, pero visiblemente más relajado.

El presentador afronta esta etapa con una agenda especialmente cargada dentro de Mediaset, donde vuelve a ocupar una posición central tras un periodo de reajustes en la cadena. La combinación de formatos diarios y de prime time refuerza su perfil como uno de los comunicadores más versátiles del grupo.

Jesús Vázquez
Jorge Javier Vázquez triunfa en Telecinco, de donde salió recientemente Jesús Vázquez. Foto: Mediaset.

También le van bien las cosas a Jordi Évole, que ha cerrado en alto la temporada de Lo de Évole, que ha sumado buena audiencia y favorables críticas a excepción de las que recibió por su entrevista a Iñaki Urdangarin.

El programa mantiene así su solidez dentro de la parrilla de La Sexta. Por otro lado, el periodista ha llevado a los cines el necesario documental ‘Sidosa’, que es una incursión en el ámbito cinematográfico con un enfoque social de la mano de Eduardo Casanova. A esto se suma la actividad de su compañía, Del Barrio, que produce Al cielo con ella, éxito en RTVE, y una nueva temporada de Anatomía de…, que volverá a finales de mes a La Sexta.

Saavedra se centra en sus proyectos solidarios

Los presentadores de informativos han sufrido principalmente los grandes recortes de las televisiones privadas, quizá porque en España se entiende que los rostros no mueven demasiado la audiencia, sino que dependen de la fuerza de su telonero.

En Mediaset se jubiló Pedro Piqueras y, por obligación, José Ribagorda tras 18 años, mientras que de Atresmedia salió Cristina Saavedra la pasada temporada tras 19 años en La Sexta. En cuanto a nuevos proyectos, la comunicadora está centrando buena parte de su actividad en su faceta solidaria.

Según ha compartido en sus redes, Saavedra se ha volcado en los demás. «Me gusta visitar escuelas en otros países, ya que surgen ideas que pueden enriquecer los proyectos que dirijo en Costa de Marfil», escribió el mes pasado. Su labor como cooperante se centra, fundamentalmente, en la construcción de colegios y comedores en zonas rurales desfavorecidas, con el objetivo de mejorar la educación de los más pequeños y el empoderamiento de las mujeres.

La periodista lleva tantos años trabajando en Costa de Marfil donde tiene «otra familia», tal y como contó en la SER, formada por «las mujeres, los niños y la gente con la que colaboramos.

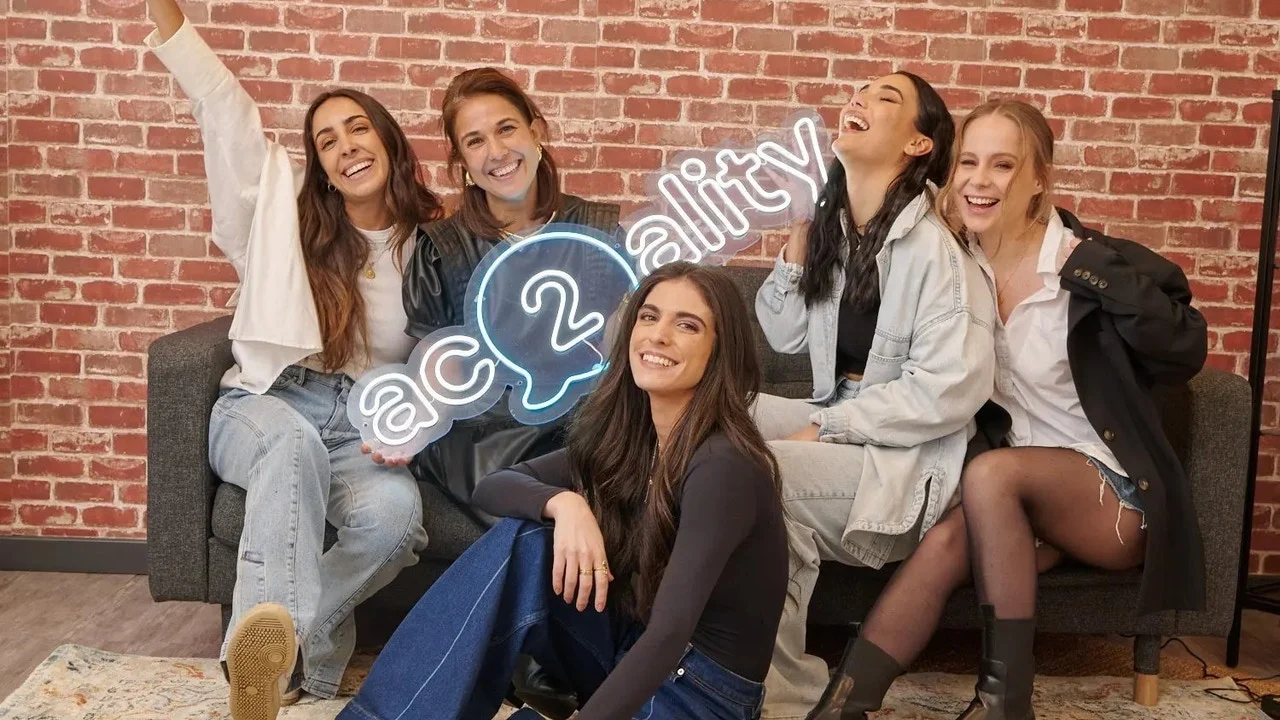
Ac2ality incorpora al medio que ha sacado una sonrisa a Dani Rovira, Sara Carbonero y Ana Peleteiro

Ac2ality ha cerrado un acuerdo estratégico de inversión con La Cara Buena del Mundo, el perfil líder de noticias positivas en español. La operación marca un nuevo movimiento de alto impacto en el sector de los medios digitales y que refuerza la posición de Ac2ality como uno de los grandes referentes del ecosistema informativo nativo en redes sociales.

El acuerdo supone un paso más en la estrategia de expansión del grupo, que en los últimos años ha acelerado la creación de un ecosistema propio de contenidos, formatos y marcas digitales orientadas a audiencias jóvenes.

¿Qué es Ac2ality?

Ac2ality es un medio digital nativo en redes sociales que explica la actualidad de forma clara, breve y visual. Publica noticias adaptadas a audiencias jóvenes en TikTok, Instagram y YouTube, combinando información, tendencias y cultura pop en formatos rápidos y fáciles de consumir.

Con esta integración, Ac2ality refuerza su apuesta por contenidos virales, emocionales y diferenciados, en un entorno donde la competencia por la atención del usuario es cada vez más intensa. Fundado en 2020 por la periodista María Díaz, La Cara Buena del Mundo se ha convertido en uno de los fenómenos más destacados del consumo de noticias positivas en redes sociales.

Maria Merca2
María Díaz lidera La Cara Buena del Mundo.

En apenas cuatro años, ha logrado construir una comunidad de cerca de 600.000 seguidores y superar los 4 millones de impactos mensuales entre su web y sus perfiles en redes. Su propuesta se ha consolidado en torno a un modelo de periodismo optimista, basado en noticias reales, verificadas y de interés social, pero con un enfoque constructivo. Este planteamiento ha conectado especialmente con audiencias que buscan un consumo informativo más ligero, emocional y equilibrado frente al exceso de negatividad en los entornos digitales.

Además de su actividad diaria en plataformas como Instagram, TikTok y YouTube, el proyecto ha desarrollado formatos propios que han contribuido a su crecimiento. Entre ellos destacan su informativo semanal de buenas noticias, el resumen mensual de actualidad positiva, su podcast y la sección ‘Positiva del Mes’, que se ha convertido en una de sus señas de identidad.

Por este espacio han pasado nombres conocidos del ámbito mediático, cultural y del entretenimiento como Sara Carbonero, Dani Rovira, Mario Alonso Puig, Juanma Iturriaga o Ana Peleteiro, entre otros, consolidando el formato como un punto de encuentro entre actualidad positiva y figuras reconocidas. «Gracias a esta operación, podremos seguir mostrando la cara buena del mundo y contando lo positivo que ocurre a diario. Hechos que demuestran que un mundo mejor no solo es posible, sino que ya se está construyendo», explica María Díaz, fundadora de La Cara Buena del Mundo.

Desde Ac2ality, la operación se enmarca dentro de una estrategia más amplia de construcción de un gran hub digital de contenidos. En los últimos meses, la compañía ha impulsado el lanzamiento de nuevas verticales como Dep0rtes y R3vista, además de reforzar su apuesta por el formato podcast, con proyectos como el Podcast de Ac2ality y SuperZetaPodcast.

La incorporación de La Cara Buena del Mundo no solo amplía la oferta editorial del grupo, sino que también refuerza su posicionamiento comercial como plataforma capaz de ofrecer soluciones integradas a marcas que buscan conectar con audiencias altamente activas en redes sociales.

En un momento en el que el consumo de contenidos se fragmenta y las plataformas priorizan formatos cortos, emocionales y altamente compartibles, esta alianza refuerza una tendencia clara: el auge de los contenidos positivos como elemento diferencial en el ecosistema digital.

Con este movimiento, Ac2ality da un nuevo paso en su objetivo de consolidarse como una de las principales plataformas nativas digitales de España, capaz de combinar información, entretenimiento y cultura digital en un único ecosistema en expansión.

Isra Bravo (49), experto en ventas: “Un producto de nueve, mal comunicado, siempre será percibido como un cuatro”

Isra Bravo descargaba camiones a los 39 años, con una hija pequeña, 300 euros en la cuenta y sin red de contactos. Hoy tiene más de 100.000 libros vendidos, una comunidad fiel construida a base de un email diario y es uno de los referentes más respetados del copywriting de ventas en español.

Su historia podría contarse como un caso de superación, pero él prefiere otra lectura: fue la desesperación, dice, lo que le salvó. Y fue aprender a comunicar lo que lo cambió todo. Porque para Bravo, el problema de fondo de mucha gente no es la falta de talento ni de producto. Es que no saben vender lo que tienen. Y eso, en su vocabulario, no es un defecto menor.

Todo el mundo vende, aunque diga que no

Youtube video

Una de las primeras cosas que Isra Bravo deja caer en cualquier conversación sobre ventas es que el rechazo que muchas personas sienten hacia ellas es, en sí mismo, una forma de venta. «La vida es vender: desde bebés negociamos hasta cuando buscamos trabajo, pareja o imponer ideas«, afirma. Nadie escapa a esa dinámica. Lo único que cambia es si se hace bien o mal.

Bravo lleva años trabajando con empresas, marcas personales y profesionales de sectores muy distintos —abogados, dentistas, propietarios de hoteles rurales— y el diagnóstico que repite es casi siempre el mismo: hablan para ellos mismos, usan un lenguaje que solo entienden los de su gremio y se centran en características cuando deberían centrarse en emociones. Un hotel que anuncia 17 metros cuadrados en lugar de describir la terraza donde un niño dará sus primeros pasos. Un abogado que pone el año de fundación del despacho en lugar de contar por qué decidió dedicarse a esto.

El error, dice, tiene consecuencias directas sobre cómo el mercado percibe lo que se ofrece. «Puedes tener un producto de nueve, pero si lo comunicas como un cuatro, te perciben como un cuatro». La calidad real, sin una comunicación a su altura, no llega. Y lo que no se percibe, no se compra.

Parte de su método para lograr grandes ventas pasa por algo que resulta contraintuitivo en un mundo que premia la locuacidad: callar. «La mayoría de los mejores vendedores son los que menos hablan: te callas y el otro lo dice todo», explica. Escuchar de verdad, observar, entender qué necesita la persona que tienes delante. Solo desde ahí es posible construir un mensaje que mueva a la acción. Y mover a la acción es, para Bravo, la única métrica que importa en ventas: «No puedes vender nada si no le das al otro un motivo real para actuar».

Cómo ser un experto en ventas: Storytelling, perseverancia y no mostrar necesidad

Cómo ser un experto en ventas: Storytelling, perseverancia y no mostrar necesidad
Fuente: agencias

El poder de las historias es otro de los ejes centrales en el pensamiento de Bravo. Las marcas que más ventas tienen no son las que más información dan, sino las que mejor relatan. Desde los primeros humanos reunidos alrededor de una hoguera hasta las campañas de comunicación más efectivas de hoy, el mecanismo es el mismo: una buena historia ancla la información de una manera que los datos solos no consiguen.

Esto aplica igual si alguien vende servicios jurídicos, una habitación de hotel o el triciclo de segunda mano de sus hijos. Las características —metros, años de experiencia, precio por hora— son el decorado. Lo que engancha y convence es lo que esa cosa puede significar para quien la recibe.

La perseverancia, en su visión, vale más que el talento. Si tuviera que elegir una sola herramienta para dejarle a su hija, no dudaría: antes la perseverancia que la genialidad, porque con constancia se llega a donde el brillo puntual no alcanza. Él mismo es el mejor ejemplo: un email al día durante años, sin más palanca que la escritura y la insistencia.

Y luego está lo que considera quizás el consejo más valioso que puede darse en ventas, en los negocios y en la vida en general. El mismo que le dejaría escrito a su hija si solo tuviera una hoja en blanco: no muestres necesidad. Quien proyecta urgencia o busca aprobación constante pierde poder en cualquier negociación, aleja a quienes podrían ser aliados y atrae precisamente a quienes no convienen. Las ventas, dice Bravo, también van de eso.

Rakuten: imperio tecnológico que desafió todas las reglas

A estas alturas, llamar la atención en el ecommerce japonés no es fácil. Pero cuando el pasado mes de abril, el análisis de CNBC International desmenuzó la trayectoria de Rakuten, quedó claro que Hiroshi Mikitani construyó un imperio tecnológico saltándose todas las reglas del manual corporativo nipón. Y lo hizo, además, apostando por cosas que parecían aparentemente imposibles mucho antes de que nadie las tomara en serio.

La historia arranca en 1997, cuando Japón aún miraba con escepticismo el comercio electrónico. Mikitani, según narraba el reportaje, vio cómo la red empezaba a ser popular, pero pocos creían que pudiera generar dinero. Él pensó que era solo cuestión de tiempo. Con esa convicción, Rakuten se desmarcó con un modelo de tarifas planas y una obsesión por la estrategia a largo plazo que descolocó a gigantes mucho más conservadores. Aquella fue la primera gran apuesta de un fundador que pronto demostraría que romper lo establecido no le daba miedo.

Una revolución cultural: inglés o descenso

El vídeo de CNBC International subraya que el terremoto en Rakuten no fue solo tecnológico. A partir de 2010, Mikitani impuso que el inglés se convirtiera en la lengua oficial de la empresa. No era una sugerencia ni un plan progresivo: los empleados debían adoptarlo o enfrentarse a un descenso de categoría. En la grabación se resalta cómo este mandato desafiaba frontalmente la cultura laboral japonesa, donde la jerarquía y la tradición suelen primar sobre la disrupción.

Recuerdo que, durante el reportaje, se describía la medida como “agresiva” y se insistía en que, para el momento, nadie en Japón había intentado semejante cambio cultural en una gran corporación. No era cosmética: afectaba las evaluaciones de desempeño y la propia permanencia en la compañía. La apuesta tenía un fin muy claro: internacionalizar la compañía y prepararla para competir de tú a tú con Silicon Valley.

Si los empleados no cambiaban al inglés, se enfrentaban a una degradación. En el mundo empresarial japonés, aquella medida fue una auténtica revolución.

— CNBC International

Lo que aquel documental deja entrever es que la apuesta cultural y la apuesta tecnológica están íntimamente ligadas. No se puede entender Rakuten sin esa voluntad de hacer saltar por los aires los convencionalismos, incluso dentro de casa. Y esa lógica volvería a repetirse años más tarde con la entrada en las telecomunicaciones.

Rakuten Mobile: otra norma hecha añicos

En el vídeo, la historia da un salto hasta la creación de Rakuten Mobile, el operador con el que Mikitani se propuso agitar el triopolio de NTT Docomo, KDDI y SoftBank. Allí volvía a verse la misma fórmula: apostar por la disrupción técnica, precios agresivos y una red virtualizada que ningún operador tradicional se había atrevido a desplegar completamente. El análisis destaca que la compañía puso toda la carne en el asador, convencida de que el futuro pasaba por romper las barreras del mercado móvil.

Y cierto es que, aunque la unidad sigue en números rojos a mediados de 2026, la sola existencia de Rakuten Mobile obligó a sus rivales a reaccionar con tarifas más bajas y ofertas mucho más flexibles. Mikitani, una vez más, hacía lo que pocos se atrevían: jugar a largo plazo cuando los demás miraban el próximo trimestre.

El cerebro humano y la inteligencia artificial

En un momento de la pieza emergía una reflexión que conecta con los debates actuales. El reportaje mencionaba que si comparamos la red de Internet con el cerebro humano, no todo lo que hacemos puede ser reemplazado por la inteligencia artificial. Mikitani, según el vídeo, piensa constantemente en el futuro, y su manera de construir un imperio ha sido apostar por él antes que nadie. Pero esa misma visión reconoce límites: hay un factor humano irreductible que ninguna tecnología puede sustituir por completo.

La idea es relevante porque Rakuten, con su ecosistema que va desde la banca digital hasta los servicios de mensajería, ha invertido en inteligencia artificial sin perder de vista que detrás de cada transacción hay personas. Y eso, en un momento donde muchas compañías se obsesionan con automatizarlo todo, se ha convertido casi en un rasgo de identidad.

Qué significan estas reglas rotas para el lector de merca2TV

Conviene no quedarse solo con la anécdota. El análisis de CNBC International interpela también a quienes operan en mercados de habla hispana. Lo que enseña Rakuten es que las grandes transformaciones no se consiguen con pequeños retoques ni con consultorías de panel: piden decisiones incómodas, cambios culturales drásticos y, sobre todo, la paciencia para soportar años de incertidumbre. En un entorno donde el cortoplacismo domina las decisiones de inversión, comprender la diferencia entre una apuesta temeraria y una visión fundada es lo que separa una moda pasajera de un imperio tecnológico real.

Desde la atalaya de mayo de 2026, Rakuten sigue siendo un experimento en directo. Sus resultados financieros muestran luces y sombras, pero el efecto de su filosofía ya se ha dejado sentir en todo el ecosistema digital japonés. Y, mientras otras compañías se debaten entre copiar a Silicon Valley o refugiarse en la tradición local, el camino de Mikitani demuestra que rompiendo todas las reglas también se puede levantar un coloso.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube:

Las subidas del salario mínimo destruyen 165.000 empleos en el campo y el hogar

El salario mínimo ha destruido 165.000 empleos en el campo y el hogar entre 2019 y 2025. El dato lo recoge un informe al que ha tenido acceso Expansión y contrasta con la creación general de 2,3 millones de afiliaciones en el mismo periodo. Los sectores donde el SMI pesa más sobre el coste laboral pierden empleo de forma sostenida, mientras el resto de la economía suma cotizantes.

Dónde se han perdido esos 165.000 empleos

La destrucción se concentra en dos sectores muy concretos. La agricultura encabeza la lista: los incrementos del salario mínimo interprofesional entre 2019 y 2025 han hecho inviable mantener determinados puestos, sobre todo los de carácter temporal o estacional. En el empleo del hogar ocurre algo parecido. Las familias que contratan a una empleada interna o a una cuidadora no pueden repercutir el coste a un precio de mercado, así que ajustan por cantidad: menos horas, menos contratos o, directamente, economía sumergida.

El dato es demoledor: 165.000 empleos menos en un contexto en el que la afiliación general crecía a buen ritmo. Traducido a euros, el SMI ha pasado de 900 euros en 2019 a 1.184 euros en 2025, un incremento superior al 30% que muchos pequeños empleadores no han podido digerir. No hablamos de grandes empresas con márgenes para recolocar costes, sino de explotaciones familiares y hogares que cuadran sus cuentas mes a mes.

Por qué el SMI golpea más al campo y al empleo doméstico

Hay una razón de fondo que explica por qué estos dos sectores se llevan la peor parte. En la agricultura, el coste laboral representa una porción altísima del total: cuando el salario mínimo sube un 5%, la cuenta de resultados se resiente de inmediato. No hay margen para automatizar una recogida de fruta ni para subir el precio del género en origen sin perder competitividad frente a terceros países.

En el empleo del hogar, la dinámica es aún más cruda. Quien contrata no es una empresa, es una familia con un presupuesto limitado. Si la cuota de la Seguridad Social y el salario mínimo suben a la vez, la ecuación no sale. El resultado: menos altas, más horas en B o renuncia directa al servicio. Las cifras de afiliación en el régimen especial de empleadas del hogar llevan meses dando señales de estancamiento, y este informe confirma la tendencia.

Ojo con un detalle que suele pasar desapercibido. Las subidas del SMI no solo afectan a quien cobra el mínimo. Arrastran hacia arriba los salarios de convenio que toman el SMI como referencia, lo que amplifica el impacto en sectores como el agrario, donde los pluses y complementos suelen indexarse a esa referencia. El efecto es un sobrecoste laboral que va más allá del trabajador que percibe exactamente 1.184 euros al mes.

Lo que dice el informe y lo que no dice: la letra pequeña

Conviene leer el dato con todas las cautelas. El informe atribuye al SMI una destrucción de 165.000 empleos, pero no aísla por completo otros factores que también han influido en el periodo: sequía, alza del precio de insumos agrícolas o cambios en la demanda de servicios domésticos tras la pandemia. Dicho esto, la correlación entre las subidas del salario mínimo y la caída de afiliación en estos sectores es muy robusta. No es un fenómeno aislado ni una casualidad estadística.

En la redacción hemos tirado del hilo de otros estudios similares. El Banco de España ya advirtió en 2021 que el alza del SMI había restado entre 100.000 y 180.000 empleos, con especial incidencia en trabajadores de baja cualificación. La OCDE y la Comisión Europea han hecho llamadas recurrentes a moderar los incrementos en sectores sensibles. Lo que este informe de 2026 añade es concreción: pone cifras actualizadas y nombres a los sectores damnificados.

La pregunta es si la creación de empleo en otros sectores compensa esta destrucción. A nivel macro, puede que sí: 2,3 millones de afiliados más es una cifra muy potente. Pero el trabajador del campo que ha perdido su puesto no se recoloca automáticamente como programador ni como dependiente. La movilidad laboral entre sectores es baja y la cualificación no es intercambiable. Lo que se destruye en el campo difícilmente se absorbe en otros sitios sin políticas activas de formación que, hoy por hoy, brillan por su ausencia.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo de solicitud; el impacto del SMI es estructural y afecta a cada campaña agrícola y a cada alta en el hogar.
  • ✅ Requisitos clave: Si trabajas en el campo o en el hogar y tu empleador reduce horas o te despide, puedes tener derecho a prestación del SEPE siempre que cumplas cotización mínima.
  • 🌐 Dónde solicitarlo: La prestación por desempleo se pide en la sede electrónica del SEPE o en tu oficina de empleo, con cita previa. Si eres empleada del hogar, tu régimen especial se gestiona en la sede electrónica de la Seguridad Social.
  • 💰 Importe o coste: El SMI para 2025 está fijado en 1.184 euros al mes en 14 pagas. Si pierdes el empleo, la prestación del SEPE es el 70% de tu base reguladora durante los primeros 180 días.
  • ⚠️ Error a evitar: No formalizar el cese por escrito. Si tu empleador reduce horas o te da de baja sin documento, te quedas sin prueba para reclamar ante el SEPE o ante un juzgado.

Meta capta 13.000 millones para su macrocentro de datos en Texas

Meta recurre a un préstamo sindicádo de unos 13.000 millones de dólares para financiar su centro de datos en El Paso, Texas. Morgan Stanley y JPMorgan lideran la operación, la mayor muestra del apetito de las grandes tecnológicas por la deuda para sostener la infraestructura de la IA. La financiación, aún en negociación, refleja un cambio en la estrategia de las Big Tech: antes recelosas del crédito, ahora lo abrazan para no quedarse atrás en la carrera por la inteligencia artificial.

Claves de la operación

  • Financiación de 13.000 millones, la mayor de Meta para un centro de datos. Supera con creces la inversión media en este tipo de activos y marca un nuevo techo en el sector.
  • Morgan Stanley y JPMorgan encabezan el préstamo sindicado. La banca de inversión tradicional capitaliza el boom de la IA con operaciones de doble dígito que combinan deuda sénior y líneas de crédito.
  • El centro de El Paso será uno de los mayores del mundo para entrenar modelos de lenguaje. Su capacidad de proceso equivale a más de 100.000 GPU de última generación, según fuentes del sector.

La noticia, adelantada por Bloomberg, confirma que la compañía de Mark Zuckerberg ha elegido el camino de la deuda para escalar su infraestructura. Meta atesora más de 50.000 millones en caja, pero prefiere financiar el centro con crédito para preservar liquidez para adquisiciones y recompras de acciones. Esta decisión se produce en un momento en el que los tipos de interés en EE.UU. se mantienen en el 5,5%, encareciendo el coste del capital ajeno. Aun así, la empresa valora que el retorno potencial de la IA justifica el riesgo.

El centro de datos de El Paso se suma a una larga lista de macroproyectos en Estados Unidos. Microsoft, Google y Amazon han anunciado inversiones conjuntas por más de 120.000 millones en centros de datos solo para 2026, según estimaciones de Synergy Research. La carrera por la IA generativa está disparando la demanda de capacidad de cómputo y la industria necesita gigavatios de electricidad. Meta no quiere perder el tren. En septiembre de 2025, la compañía ya desveló planes para invertir 30.000 millones en infraestructura de IA en los próximos dos años.

La deuda se convierte en la nueva arma de las grandes tecnológicas para dominar la IA

Observamos una tendencia clara: las tecnológicas están recurriendo al crédito como nunca antes. En 2025, las Big Tech emitieron más de 100.000 millones en bonos, casi el doble que en 2023, según datos de Bloomberg. El factor diferencial no es la falta de efectivo, sino la necesidad de flexibilidad. Con la deuda, pueden financiar proyectos faraónicos sin descapitalizarse ni depender de la volatilidad de sus acciones. El caso de Meta es paradigmático: con un centro de datos que consumirá más electricidad que la propia ciudad de El Paso, el compromiso de capital es tan elevado que recurrir a los bancos es casi inevitable.

Sin embargo, este apalancamiento masivo no está exento de riesgos. El coste anual de la deuda para Meta por este préstamo rondará los 800 millones, asumiendo un tipo medio del 6%. La compañía tendrá que generar ingresos incrementales significativos con sus servicios de IA para cubrir ese gasto sin mermar sus márgenes. El mercado, de momento, parece confiar: las acciones de Meta suben un 18% en lo que va de año, pero el desafío es mayúsculo.

El préstamo de 13.000 millones no garantiza el éxito en IA, pero sí demuestra que Meta está dispuesta a pagar cualquier precio por intentarlo.

La operación tiene también un reverso para la banca de inversión. Morgan Stanley y JPMorgan se aseguran suculentas comisiones y refuerzan su relación con una de las compañías más valiosas del mundo. Las entidades financieras han encontrado en la infraestructura de IA un filón de negocio que compensa la ralentización de otras áreas, como las salidas a bolsa. Para Meta, contar con estos gigantes no solo aporta músculo financiero, sino también cobertura regulatoria y política.

El regulador observa mientras la banca de inversión toma posiciones

No todo son luces. La concentración de deuda en el sector tecnológico despierta recelos en los supervisores. La SEC ha mostrado interés en evaluar el riesgo sistémico de los préstamos masivos a las Big Tech, especialmente si las inversiones en IA no generan los retornos esperados. En Europa, el BCE también monitoriza la exposición de los grandes bancos a los valores tecnológicos y a la deuda corporativa de estas compañías. Aunque la operación de Meta se circunscribe a Estados Unidos, sus implicaciones son globales.

Además, el centro de datos de El Paso se ubica en una zona de alto consumo energético, lo que reabre el debate ambiental. Texas ha sufrido apagones recurrentes y el proyecto requerirá varios cientos de megavatios, equivalentes al consumo de un millón de hogares. La presión para que estos centros utilicen fuentes renovables es creciente, pero la realidad es que muchos recurren a gas natural. Meta ha prometido que el centro será neutro en carbono para 2030, pero los grupos ecologistas ya han expresado dudas.

Morgan Stanley JPMorgan Meta

La apuesta por Texas se mide con el mercado europeo y el retorno a largo plazo

Desde esta redacción analizamos el fenómeno con una mirada puesta en el mercado español. Mientras Meta invierte cifras récord en Texas, España se ha consolidado como un polo de atracción para centros de datos gracias a su red de fibra, suelos baratos y alta irradiación solar. Amazon ha inaugurado su región en Aragón, Microsoft tiene dos centros en Madrid y Google ultima su llegada a la capital. Sin embargo, los números de Meta dejan en evidencia la diferencia de escala: los 13.000 millones de este préstamo equivalen a toda la inversión total prevista en centros de datos en España entre 2025 y 2028, según el informe anual del Data Center Market.

El proyecto de El Paso ilustra la brecha que separa a los hiperscalares estadounidenses del resto del mundo. No se trata solo de dinero: es una cuestión de potencia eléctrica, de permisos gubernamentales y de capacidad para atraer talento especializado. En Europa, la burocracia y la fragmentación regulatoria limitan la velocidad de despliegue, algo que en Texas no ocurre. Y eso marca la diferencia en la carrera por la IA.

No obstante, el retorno de estas inversiones sigue siendo una incógnita. Los modelos de lenguaje grande aún no generan los ingresos publicitarios que Meta necesita para justificar semejante desembolso. La compañía ha integrado IA en sus plataformas, pero la monetización directa es incipiente. Si el ciclo de inversión no se traduce en beneficios tangibles, el apalancamiento podría pasar factura en forma de rebajas de rating o menor margen de maniobra para futuras recompras. Como antecedente, recordamos la burbuja de infraestructura de telecomunicaciones de principios de siglo, que dejó elevadas deudas y proyectos sobredimensionados.

El tiempo dirá. De momento, la proxima junta de accionistas de Meta prevista para el 21 de mayo será la primera prueba de fuego para que Zuckerberg detalle la rentabilidad esperada de estos megacentros. Habrá que seguir de cerca los próximos resultados trimestrales.

10 alimentos recomendados por gastroenterólogos para el colon que puedes comprar por solo 2 euros

¿Por qué seguimos gastando fortunas en suplementos ultraprocesados cuando los mejores alimentos para blindar tu salud están en el estante de ofertas de tu barrio? Resulta contradictorio que la mayor parte de la población asocie la salud del colon con productos de herbolario caros cuando la evidencia médica señala hacia lo más simple.

La realidad es que el presupuesto no es una barrera para una digestión perfecta sino la falta de estrategia en el supermercado local. El secreto reside en la fibra estructural y los compuestos bioactivos que estos alimentos comunes ofrecen por menos de lo que cuesta un café.

La fibra soluble como escudo protector

Youtube video

Introducir alimentos ricos en pectina y mucílagos es la forma más barata de crear una barrera física contra las toxinas diarias. Estos componentes forman un gel viscoso que ralentiza la absorción de azúcares y protege las paredes del colon de irritantes externos.

Manzanas y zanahorias encabezan esta lista de alimentos fundamentales por su capacidad de fermentación selectiva en el tracto inferior. Son opciones que apenas impactan en tu factura mensual pero transforman radicalmente la consistencia del bolo fecal y la salud celular.

Legumbres y el milagro del almidón resistente

Pocas opciones son tan eficientes como las lentejas o los garbanzos si buscamos alimentos que alimenten específicamente a las bacterias beneficiosas. Al enfriarse tras la cocción generan almidón resistente, un combustible de primera clase para las células del colon que evita la inflamación crónica.

El consumo regular de estos alimentos tradicionales reduce drásticamente el riesgo de desarrollar pólipos o divertículos a largo plazo según estudios recientes. Su densidad nutricional es tan alta que basta una pequeña ración diaria para cubrir las necesidades de selenio y zinc.

Probióticos naturales por menos de un euro

Youtube video

El kéfir y el yogur natural sin azúcar son alimentos vivos que repueblan la flora bacteriana sin necesidad de cápsulas caras. La ciencia confirma que estos fermentados son mucho más efectivos para la supervivencia microbiana en el colon que los productos de diseño industrial.

Elegir estos alimentos frente a las versiones desnatadas o edulcoradas garantiza una biodisponibilidad superior de calcio y ácidos grasos de cadena corta. La clave es la simplicidad técnica del producto: leche y fermentos, nada más es necesario para tu bienestar.

Crucíferas y la detoxificación endógena

El repollo y la col lombarda son alimentos que contienen sulforafano, una molécula potente capaz de activar enzimas protectoras en el tejido intestinal. Aunque son despreciados por su aroma al cocinarlos, su valor preventivo para el colon es incalculable en comparación con su precio.

Cocinar estos alimentos al vapor conserva sus propiedades intactas y permite una digestión mucho más ligera para personas con sensibilidad gástrica. Son la base de la dieta mediterránea más humilde y, paradójicamente, la más efectiva contra el estrés oxidativo celular.

AlimentoBeneficio PrincipalCoste Aprox.
Avena integralFibra beta-glucano1,20 €
ManzanaPectina reguladora0,50 €/u
LentejasAlmidón resistente1,10 €
KéfirMicroflora viva0,90 €
RepolloSulforafano1,50 €

Evolución del mercado y previsión de consumo

La tendencia para los próximos años muestra un retorno a los alimentos de origen local y procesamiento mínimo debido a la inflación de los productos procesados. Los expertos en nutrición clínica sugieren que el futuro del cuidado del colon pasará por recuperar el recetario de nuestras abuelas.

Mi consejo final como especialista es que ignores las modas de los superalimentos importados y te centres en estos alimentos de proximidad. La constancia en el consumo de fibra básica es el mejor seguro de vida que puedes contratar para tu sistema digestivo.

El impacto real de una cesta de la compra consciente

Cuidar el colon no es un lujo reservado para quienes pueden permitirse dietas de autor o productos biológicos exclusivos. El poder de estos alimentos reside en su accesibilidad y en la capacidad de generar cambios biológicos medibles en menos de treinta días de uso.

La verdadera revolución alimentaria comienza cuando entendemos que la salud se construye con decisiones sencillas y económicas en el mercado. Tu cuerpo no necesita marketing, necesita los nutrientes esenciales que estos alimentos honestos han ofrecido siempre a la humanidad.

Los autónomos adelantan el IRPF: 6 de cada 10 pagan hasta 4 veces más

Seis de cada diez autónomos están adelantando a Hacienda hasta cuatro veces más IRPF del que realmente les corresponde, según un estudio difundido por Diario AyE. Esto significa que, por cada 1.000 euros que deberían pagar, están ingresando 4.000, un exceso que solo recuperan —si lo hacen— en la declaración anual. Vamos al grano: te contamos por qué ocurre y qué puedes hacer para no financiar a Hacienda sin necesidad.

Por qué seis de cada diez autónomos pagan de más

La regla fiscal del autónomo es simple sobre el papel: cada trimestre presentas tus cuentas y abonas un 20% de tus rendimientos netos en pago fraccionado del IRPF. Pero en la práctica el cálculo se desboca. Muchos autónomos arrastran la misma base del año anterior, sobre todo si tributan en estimación directa, sin ajustar bajadas de ingresos o gastos nuevos. Otro foco está en las facturas con retención: cuando un profesional emite una factura a una empresa, esta le retiene el 15% (o el 7% en los primeros años) y el autónomo la declara trimestralmente como adelanto, pero esa retención se aplica sobre el bruto, no sobre el neto real. El resultado es que la cuota trimestral del modelo 130 acaba hinchada en un 60% de los casos, según el estudio.

Cómo saber si estás adelantando IRPF de más

Para detectar el exceso basta con hacer una cuenta rápida: compara el porcentaje de retención o pago fraccionado que ingresas cada trimestre con el tipo efectivo de IRPF que te salió en la última declaración. Si es mucho mayor, estás adelantando de más. Ese cálculo sencillo puede evitarte lagunas de liquidez. Otra señal son las devoluciones recurrentes; si año tras año Hacienda te devuelve cifras de tres o cuatro dígitos, el sistema de pagos a cuenta está desajustado. El error más común es no revisar las casillas del modelo 130 y repetir los mismos importes del año anterior sin verificar si los ingresos han cambiado. Si tus rendimientos netos previstos bajan, puedes solicitar la reducción del pago fraccionado a través de la sede electrónica de la AEAT con certificado digital o Cl@ve.

Un sistema que penaliza la estimación: qué puede hacer el autónomo

No es la primera vez que el sistema de pagos fraccionados deja en evidencia un desfase. Ya en 2024, la propia Agencia Tributaria publicaba datos donde las devoluciones a autónomos por IRPF superaban los 2.000 millones de euros, una cifra que refleja lo lejos que puede estar la cuota trimestral de la realidad fiscal. La norma permite que cualquiera module sus pagos si varía la previsión de ingresos, pero en la práctica pocos lo hacen por miedo a una regularización. El autónomo medio acaba financiando a Hacienda cada trimestre, y eso aprieta la tesorería en negocios donde el flujo de caja es vital. La solución pasa por revisar el modelo 130 antes de cada plazo —abril, julio, octubre y enero— y, si la actividad fluctúa mucho, pedir cita presencial o telemática en la Administración tributaria para ajustar bases. También conviene conservar los papeles: si un año toca una bajada de ingresos, la diferencia con lo ingresado de más se recupera en la declaración anual, pero ese dinero ha estado parado mientras lo necesitabas.

Guía rápida del trámite

  • 📅 Plazos: El modelo 130 se presenta cada trimestre (abril, julio, octubre y enero). Puedes modificar el cálculo en cada presentación.
  • ✅ Requisitos clave: Ser autónomo en estimación directa o con actividades en módulos; haber tenido una variación significativa de ingresos respecto al año anterior.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT con certificado digital o Cl@ve, o presencial en tu oficina de Hacienda.
  • 💰 Importe o coste: La regularización se refleja en la declaración anual; el exceso se devuelve tras la campaña de la renta (normalmente hasta finales de junio).
  • ⚠️ Error a evitar: Repetir el calculo del año anterior sin comprobar si los ingresos reales han cambiado. El sistema no te avisa, tú tienes que ajustar.

World Liberty demanda a Justin Sun y WLFI se dispara 12%

El choque entre la familia Trump y uno de los empresarios más conocidos del mundo cripto acaba de subir un peldaño. World Liberty Financial, el proyecto de finanzas descentralizadas vinculado a Donald Trump y sus hijos, ha presentado una demanda por difamación contra Justin Sun, fundador de la blockchain TRON, en un tribunal de Florida. La denuncia llega apenas unos días después de que el propio Sun demandara a la firma cripto de los Trump, en un cruce judicial que ha sacudido al token WLFI, que rebota cerca de un 12% en 24 horas.

La pelea no es un asunto menor de redes sociales. Hay 2.400 millones de tokens bloqueados, acusaciones cruzadas de mala conducta y un activo que se mueve al ritmo de cada movimiento procesal. Para el inversor que tenga WLFI en cartera, o que simplemente siga al sector cripto desde fuera, conviene entender qué está en juego.

Qué ha pasado entre World Liberty y Justin Sun

World Liberty Financial es la plataforma DeFi (finanzas descentralizadas, es decir, servicios financieros que funcionan sobre blockchain sin intermediarios bancarios) que la familia Trump lanzó en 2024. Su token nativo, WLFI, se ha convertido en uno de los activos más seguidos del año por su componente político.

Justin Sun, fundador de la red TRON, fue uno de los primeros grandes inversores del proyecto. Aportó capital y visibilidad, hasta que la relación se rompió. Según la denuncia presentada por World Liberty, Sun habría difundido afirmaciones falsas sobre la compañía y sus responsables tras el bloqueo de 2.400 millones de tokens WLFI ligados a su posición. La firma sostiene que esas declaraciones públicas dañaron su reputación y movieron el precio del activo a la baja en el momento justo en que Sun, presuntamente, mantenía posiciones cortas, esto es, apuestas a que el token caería.

Días antes, Sun había presentado su propia demanda contra el proyecto, alegando lo que su equipo describe como mala conducta generalizada por parte de la firma cripto de los Trump. El cruce de denuncias deja a ambas partes señalándose mutuamente ante la justicia estadounidense, y al token WLFI atrapado en medio.

Por qué el token WLFI sube un 12% en plena disputa

A primera vista resulta contraintuitivo: una empresa demanda a un inversor relevante, ese inversor tiene 2.400 millones de tokens bloqueados, y el activo sube. La lectura del mercado tiene varias capas.

La primera es de oferta. Si esos 2.400 millones de WLFI permanecen bloqueados por orden judicial o por decisión de la propia plataforma, no pueden venderse en mercado abierto. Menos oferta circulante con la misma demanda tiende a empujar el precio al alza. Es la misma lógica que opera cuando una empresa cotizada anuncia una recompra de acciones.

La segunda es de narrativa. Los traders que estaban cortos, apostando a más caídas, se ven obligados a recomprar para cerrar posiciones cuando el precio rebota, lo que amplifica la subida. Y la tercera es política: WLFI funciona como un activo de afinidad, y cualquier ruido judicial que enfrente al proyecto con un actor externo tiende a movilizar a su base más fiel.

Eso sí, conviene no confundir un rebote del 12% con una recuperación estructural. El token sigue lejos de los máximos del año, y la incertidumbre legal puede pesar durante meses.

Una pelea que va más allá de dos demandas

El enfrentamiento entre World Liberty y Justin Sun encaja en un patrón que el sector cripto repite cada cierto tiempo: alianzas inversoras que empiezan con anuncios entusiastas y terminan en los tribunales cuando el precio del token corrige o cuando los términos del acuerdo se reinterpretan. Recordemos el caso de Three Arrows Capital y los protocolos en los que entró antes del colapso de 2022, o las disputas internas de los equipos fundadores de proyectos como Tezos en sus primeros años. Cuando el dinero abunda, los pactos se cierran rápido; cuando el mercado se enfría, los detalles cobran importancia.

Hay, sin embargo, un ingrediente nuevo. WLFI no es un token cualquiera. Está asociado de forma explícita a una familia que ocupa la Casa Blanca, lo que convierte cualquier movimiento judicial en un asunto que trasciende lo financiero. La SEC, que durante el último año ha relajado parte de su presión sobre el sector cripto, observa con atención cómo se resuelven estos litigios civiles entre privados. Un fallo en una u otra dirección sentaría precedente sobre cómo se gestionan las disputas entre proyectos DeFi y sus inversores ancla.

El riesgo para el lector que mira esto desde fuera es doble. Por un lado, la volatilidad: WLFI se mueve por noticias judiciales, no por fundamentales claros, y eso lo convierte en un activo especialmente sensible. Por otro, la opacidad: cuando dos partes se acusan mutuamente de mala conducta, la verdad procesal puede tardar meses o años en establecerse, y mientras tanto el precio descuenta rumores. Quien tenga exposición debería seguir de cerca las próximas vistas en Florida y cualquier comunicado oficial de las dos partes. La fecha del primer trámite procesal marcará el siguiente capítulo, y muy probablemente el próximo gran movimiento del token.

BitMine compra 240M$ en Ethereum y Tom Lee declara crypto spring

La empresa BitMine Immersion Technologies, dueña de la mayor tesorería corporativa de Ethereum del mundo, ha vuelto a comprar. La compañía dirigida por Tom Lee ha sumado 238 millones de dólares en ether en una sola semana, su tercera adquisición consecutiva por encima de las 100.000 unidades. Y su presidente lo ha dicho sin medias tintas: la primavera cripto ha empezado.

El movimiento, anunciado a primeros de mayo, llega con el precio de Ethereum en pleno repunte y refuerza una tendencia que el sector lleva meses observando: cada vez más empresas cotizadas están copiando con ether el manual que MicroStrategy popularizó con bitcoin, es decir, acumular criptomonedas en balance como activo de tesorería.

Qué ha hecho exactamente BitMine y cuánto ETH acumula ya

Según la información publicada por la propia compañía y recogida por medios del sector, BitMine compró alrededor de 105.000 ETH en la semana, por un valor cercano a los 238 millones de dólares (unos 220 millones de euros al cambio actual). Es la tercera semana seguida en la que la firma supera las 100.000 unidades adquiridas, lo que confirma un patrón sostenido y no un movimiento puntual.

BitMine se presenta como la mayor tesorería corporativa de Ethereum, es decir, la empresa cotizada con más ether en su balance del mundo. La compañía nació en el negocio del minado de bitcoin y, bajo el liderazgo de Tom Lee, conocido analista financiero y cofundador de Fundstrat, viró su estrategia hacia la acumulación agresiva de ETH. Toda la información sobre la red está disponible en la web oficial de Ethereum, donde también se explica el papel del staking (el mecanismo por el que se bloquean monedas en la red a cambio de recompensas), uno de los argumentos que utiliza BitMine para justificar tener ether en lugar de simple efectivo.

La diferencia con la jugada clásica de acumular bitcoin es importante: ETH genera rendimiento si se deposita en la red, algo parecido a un bono que paga intereses, mientras que BTC no. Para una empresa que tiene el ether en balance, eso significa ingresos recurrentes además de la posible revalorización del activo.

El argumento de Tom Lee: por qué habla de ‘crypto spring’

Lee ha llamado al momento actual crypto spring, la primavera cripto. La metáfora es transparente: tras un invierno largo, en el que los precios cayeron y muchos proyectos quebraron, el sector entra en una fase de deshielo. El analista apoya su tesis en varios datos: el rally sostenido del precio de ether, el aumento de los flujos hacia los ETFs al contado de ETH aprobados en Estados Unidos, y la entrada de empresas cotizadas en el mercado como compradoras estructurales.

¿Y qué significa esto para alguien que no opera con cripto a diario? Dicho de otro modo: cuando una empresa cotizada compra ether de forma sistemática, cada semana, está retirando oferta del mercado. Si la demanda se mantiene, el precio tiende a subir. Es la misma lógica que aplicó MicroStrategy, hoy Strategy, durante años con bitcoin, y que terminó convirtiendo a la compañía en una especie de proxy bursátil de la criptomoneda. Con BitMine ocurre algo parecido en el caso de Ethereum, aunque a una escala todavía menor.

Eso sí, conviene recordar que la propia denominación ‘primavera cripto’ sale de la boca de un ejecutivo cuya empresa se beneficia directamente de que más inversores compren ETH. Es un dato que el lector debería tener presente al ponderar la declaración.

Qué nos dice este movimiento sobre el ciclo cripto actual

El precedente más claro de lo que estamos viendo se remonta a 2020 y 2021, cuando MicroStrategy, dirigida entonces por Michael Saylor, empezó a meter bitcoin en su tesorería como cobertura frente a la inflación. Aquella decisión, recibida al principio con escepticismo, terminó disparando el valor en bolsa de la compañía y abriendo el camino a otras cotizadas. La aprobación de los ETFs de bitcoin al contado en enero de 2024 fue el siguiente eslabón: institucionalizó la compra de la criptomoneda y normalizó su presencia en carteras tradicionales. Más contexto sobre la red en la entrada de Ethereum en Wikipedia.

Lo que estamos viendo ahora con ETH se parece mucho a aquel guion, con dos matices relevantes. El primero, que Ethereum no es solo una reserva de valor: es la red sobre la que funciona buena parte de las finanzas descentralizadas (DeFi) y de las stablecoins, las criptomonedas que aspiran a mantener un precio estable y que mueven cientos de miles de millones cada mes. Eso le da una utilidad económica que bitcoin no tiene. El segundo matiz, que el rendimiento del staking convierte a ETH en un activo más parecido a un bono que a un metal precioso, una distinción que cambia su atractivo para tesorerías corporativas.

Hay riesgos que no conviene minimizar. Cuando una empresa concentra una parte significativa de su balance en un activo tan volátil como ether, una caída fuerte del precio impacta directamente en su valoración y en su capacidad de financiación. Pasó con varias compañías en el invierno cripto de 2022, después del colapso de Terra y FTX, y puede volver a pasar. Además, parte de la subida actual depende de que los flujos hacia los ETFs sigan siendo positivos y de que el entorno regulatorio en Estados Unidos no se endurezca de forma brusca; son dos condiciones que pueden cambiar.

La pregunta abierta es cuántas empresas más se sumarán al modelo BitMine en los próximos trimestres y si los ETFs de ether mantendrán el ritmo de captación. Si ambas cosas se confirman, la tesis de la primavera cripto ganará peso. Si una se rompe, habrá que revisarla.

El Corte Inglés lanza su plan de ahorro para familias que no quieren pagar los 200 euros por noche que prevé la CEHAT

¿De verdad crees que esperar a las ofertas de última hora sigue siendo la estrategia más inteligente para este verano o es solo un mito que te va a costar 450 euros extra? La realidad es que el ecosistema del Corte Inglés ha detectado un cambio de paradigma donde la improvisación ya no se premia con descuentos, sino que se penaliza con tarifas que superan los 200 euros por noche según los datos de la CEHAT.

El mercado ya no funciona como antes y los algoritmos de las aerolíneas junto a la patronal hotelera han fijado un suelo de precios histórico. Este escenario obliga a las familias a buscar el respaldo del Corte Inglés para congelar presupuestos antes de que las tasas de seguridad aérea y los nuevos cargos de las compañías low-cost incrementen el coste del viaje un 11,5% adicional a partir de junio.

El fin de los chollos de última hora en el sector turístico

Youtube video

El sector hotelero y las consultoras como PwC han confirmado que el precio medio por habitación en España ha roto la barrera de los 200 euros. Esta cifra no es un pico estacional, sino una base consolidada que afecta directamente a la planificación que se realiza desde el Corte Inglés para sus clientes habituales.

Muchos viajeros confían en que el inventario sobrante bajará de precio en julio, pero la realidad técnica muestra que el overbooking controlado es la norma. Las familias que no aseguren su plaza ahora mediante el Corte Inglés se enfrentan a un mercado sin stock donde solo quedan disponibles las opciones de lujo o las estancias periféricas.

La respuesta del Corte Inglés ante la inflación del alojamiento

La estrategia de esta temporada no se basa en ofrecer el precio más bajo del mercado, sino en garantizar la estabilidad financiera del viaje. A través del Corte Inglés, el usuario accede a un sistema de preventa que bloquea el precio actual, evitando las revisiones al alza que los hoteles aplican automáticamente cuando la demanda sube.

Este plan de ahorro permite fraccionar los pagos sin los intereses leoninos que se ven en otros sectores, una ventaja competitiva del Corte Inglés que resulta vital este año. Al anticipar la reserva, se evita el sobrecoste de 450 euros que las proyecciones estiman para las familias que reserven después de mayo.

Vuelos y tasas de seguridad el nuevo impuesto al viajero

Youtube video

No solo es el hotel, sino que el transporte aéreo se ha convertido en un campo de minas financiero debido a las nuevas tasas de seguridad. Viajar este verano supone aceptar cargos por equipaje y gestión que han subido de forma coordinada, algo que desde el Corte Inglés intentan mitigar mediante paquetes integrales.

Compañías como Ryanair y Vueling han ajustado sus tarifas base, pero los complementos han subido de tal forma que el precio final se desvía un 11,5% respecto al año anterior. Reservar el transporte mediante el Corte Inglés ofrece una capa de protección ante cambios repentinos en las políticas de estas aerolíneas de bajo coste.

Comparativa de costes previstos para la temporada estival

Concepto de GastoPrecio Medio PrevistoAhorro por Venta Anticipada
Noche de Hotel (CEHAT)200€Entre 15% y 20%
Vuelos (Inc. Tasas 2026)+11,5%Bloqueo de tarifa actual
Sobrecoste por Familia450€0€ (Reserva en mayo)
Flexibilidad de PagoVariablePago fraccionado

Previsión de mercado y consejos de expertos para el usuario

Los analistas sugieren que el techo de precios todavía no se ha alcanzado y que la demanda internacional seguirá empujando al alza las tarifas nacionales. El consejo principal es utilizar la plataforma del Corte Inglés para cerrar contratos antes de que termine el mes de mayo, aprovechando las promociones de Venta Anticipada.

Apostar por destinos nacionales con el respaldo del Corte Inglés puede ser la diferencia entre disfrutar de unas vacaciones completas o tener que recortar días de estancia. La clave este verano no es buscar el regalo, sino evitar el castigo de la inflación turística que domina el mercado europeo actual.

Reflexión final sobre el ahorro inteligente en 2026

Entender que el ocio se ha convertido en un activo de inversión ayuda a valorar las herramientas que el Corte Inglés pone a disposición de las familias españolas. No se trata solo de dormir en un sitio u otro, sino de proteger el patrimonio familiar frente a una escalada de costes que no parece tener fin a corto plazo.

El éxito de tus vacaciones dependerá de tu capacidad para adelantarte al movimiento de los grandes operadores y confiar en instituciones sólidas como el Corte Inglés. Al final del día, la tranquilidad de tener un precio cerrado es el mayor ahorro que se puede conseguir en un entorno económico tan volátil como el actual.

HSBC decepciona: gana 9.400 millones por mayores provisiones

El primer trimestre del año ha dejado a HSBC con un sabor agridulce que el mercado no ha tardado en castigar. El banco con sede en Londres ingresó 9.400 millones de dólares entre enero y marzo, una cifra que se quedó por debajo del consenso de analistas y que llega lastrada por un incremento notable de las provisiones para insolvencias crediticias. La acción reaccionó con caídas en la apertura asiática, en una sesión que volvió a poner sobre la mesa una pregunta incómoda para todo el sector: ¿hasta cuándo aguantará el ciclo de beneficios récord de la banca global?

HSBC resultados primer trimestre: provisiones al alza y un consenso fallado

La cifra de ingresos publicada por HSBC representa un retroceso frente al mismo periodo del ejercicio anterior y se sitúa por debajo de las estimaciones que manejaban las casas de análisis. El detonante principal, según la propia entidad, es el aumento de las provisiones por riesgo de crédito, esto es, el dinero que el banco aparta para cubrir préstamos que podrían no devolverse en condiciones normales.

No es un movimiento aislado. Llevamos ya varios trimestres en los que los grandes bancos europeos y estadounidenses incrementan, con ritmos distintos, sus colchones para insolvencias. La narrativa de 2024 y buena parte de 2025 fue la de una banca que ganaba dinero como hacía años no ganaba, empujada por unos tipos de interés elevados que ensancharon márgenes a una velocidad inusual. Ese viento de cola se está agotando.

HSBC, por su exposición geográfica, tiene además un problema añadido: una parte muy relevante de su negocio depende de Asia, y muy especialmente de Hong Kong y China continental. La debilidad inmobiliaria china, que arrastra a promotores y a banca regional desde hace casi un lustro, sigue siendo un factor de provisión recurrente para la entidad. Cabe recordar que el banco ya tuvo que asumir impairments significativos sobre su participación en Bank of Communications en ejercicios anteriores.

Beneficios banca 2026: el viento de cola de los tipos se agota

El mercado ha venido descontando durante meses que el pico de margen de intereses quedaba atrás. La cuestión era cuándo se reflejaría en las cuentas con suficiente claridad como para forzar revisiones a la baja del consenso. Estos resultados de HSBC apuntan en esa dirección, aunque conviene no extrapolar demasiado a partir de un único trimestre.

¿. Los bancos con mayor peso del negocio de banca de inversión y gestión de patrimonio compensarán parte del deterioro del margen tradicional. Los que dependen más del balance puro y de geografías expuestas a tensión de crédito —HSBC encaja parcialmente en ese perfil— tendrán un terreno más resbaladizo.

Las cifras de provisiones merecen contexto. Un repunte trimestral no convierte automáticamente a un banco en vulnerable, pero sí obliga a vigilar la tendencia. Si en el segundo trimestre el coste del riesgo vuelve a subir, el discurso de la banca como activo defensivo —tan repetido en los informes de estrategia de los últimos dieciocho meses— necesitará matices. Más información sobre la entidad y su perímetro de negocio en su web corporativa.

beneficios banca 2026

Crédito, provisiones y el ángulo que el mercado no quiere mirar

Hay un punto que me parece clave y que las notas de los analistas suelen dejar en segundo plano. Las provisiones no son solo un reflejo del presente: son una apuesta del banco sobre el futuro. Cuando una entidad como HSBC decide aumentar significativamente la cobertura por insolvencias, está enviando una señal sobre cómo ven sus modelos internos la calidad de la cartera en los próximos doce a dieciocho meses. Y esa señal, históricamente, suele acertar más que la opinión de consenso.

Hay precedentes ilustrativos. En el ciclo 2007-2008, los bancos que adelantaron provisiones —los menos, todo sea dicho— sufrieron menos en la fase aguda de la crisis. En 2020, durante la pandemia, ocurrió algo parecido: las entidades que cargaron provisiones extraordinarias en el primer y segundo trimestre pudieron liberar parte de ellas en 2021 y 2022, mejorando sus cuentas justo cuando el ciclo lo pedía. La provisión, bien entendida, es contracíclica. El problema es cuando llega tarde.

HSBC tiene además un debate estratégico abierto que no ayuda a la lectura limpia de los resultados: la simplificación del grupo, la salida de mercados no rentables y la presión de algunos accionistas relevantes para una mayor segregación de la franquicia asiática. Cada trimestre flojo alimenta esa conversación, y este lo es.

El mercado tendrá oportunidad de calibrar la tendencia con la próxima publicación trimestral del banco, prevista para el verano. Si las provisiones se moderan y el margen de intereses aguanta, la decepción de hoy se leerá como un bache. Si vuelven a subir, la conversación cambiará de tono. No conviene anticipar la película. Conviene leer las cuentas con calma y vigilar el coste del riesgo trimestre a trimestre, sin perder de vista que la banca sigue siendo, ante todo, un negocio de ciclo.

XTART FP y CaixaBank Tech se alían para impulsar el talento en desarrollo de aplicaciones IA para servicios financieros

0

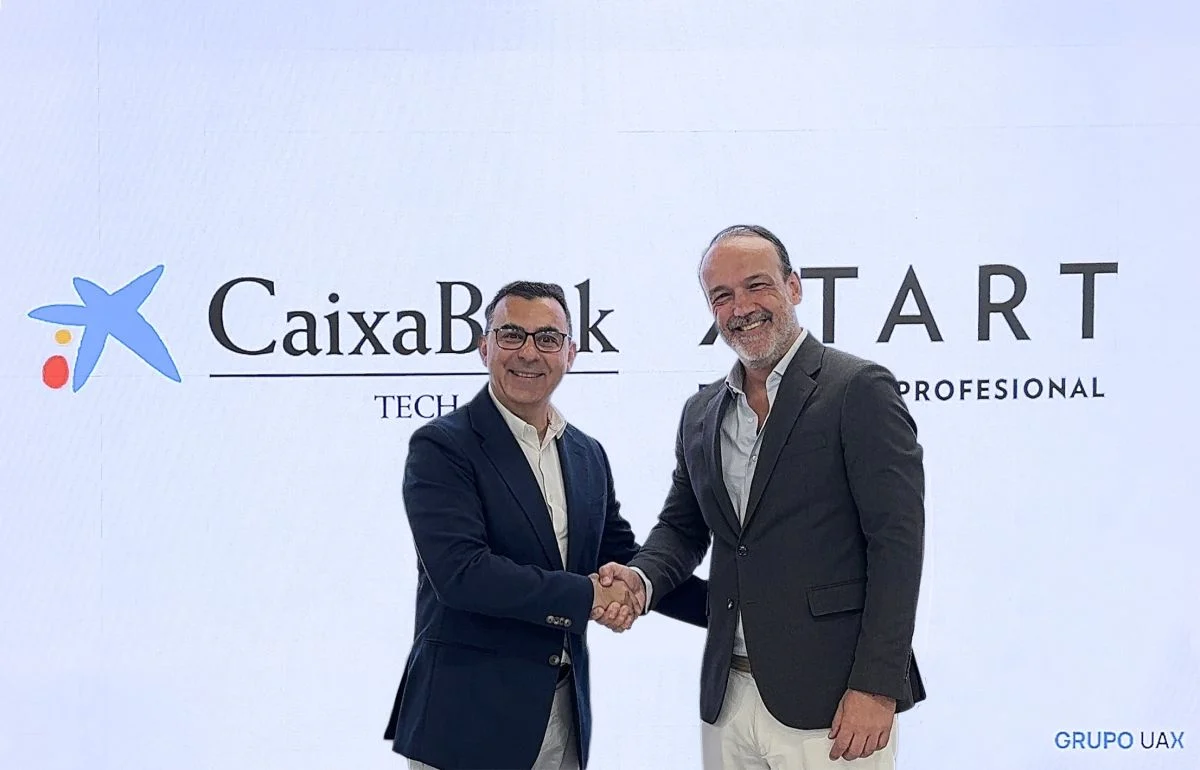
XTART FP, el centro de Formación Profesional oficial del Grupo UAX, ha firmado un acuerdo de colaboración con CaixaBank Tech, la filial tecnológica del Grupo CaixaBank, para impulsar programas de desarrollo y acciones formativas que potencien las destrezas, habilidades y competencias en desarrollo de aplicaciones IA con especialización en entornos financieros.

Este convenio reafirma el compromiso de XTART FP con la cocreación de programas formativos únicos con empresas líderes, y promueve el impulso del talento cualificado, y una conexión real con organizaciones del sector que garantizan la empleabilidad de sus estudiantes.

Por esta alianza académica, los estudiantes de los centros de Formación Profesional de XTART de Alcobendas y Alcorcón podrán cursar un Título Propio, cocreado en exclusiva con CaixaBank Tech, para potenciar el desarrollo del talento en aplicaciones multiplataforma en el sector financiero y fomentar la inserción laboral de los estudiantes en un mercado en constante evolución. Esta titulación complementará el Ciclo Formativo de Grado Superior en Desarrollo de Aplicaciones Multiplataforma de los alumnos matriculados en la modalidad presencial en los centros de XTART FP.

“Con este convenio con CaixaBank Tech damos un paso más en el modelo de formación de excelencia que mantenemos en XTART FP. Un modelo de Formación Profesional que busca potenciar la formación de talento competitivo estrechando la colaboración con empresas referentes, para alinear nuestro modelo con las necesidades reales de mercado, acercar experiencias profesionales a nuestros estudiantes y prepararlos para integrarse de forma acelerada en el mercado laboral. Estamos entusiasmados y convencidos de que esta alianza contribuirá a impulsar aún más la preparación y la empleabilidad de nuestros alumnos”, ha indicado Alejandro Codina, director de Formación Profesional del Grupo UAX.

El Título Propio se incluye en la innovadora propuesta formativa en Business & Tech de los centros de XTART FP. La titulación estará distribuida en dos cursos académicos que contendrán tanto contenido teórico como clases simultáneas en formato online y sesiones presenciales en las instalaciones educativas del XTART y en las oficinas de CaixaBank Tech.

De esta forma, los estudiantes estarán en contacto directo con profesionales especializados en tecnología y sistemas del grupo financiero que aportarán su experiencia de primer nivel y contribuirán a capacitar a los alumnos con las competencias digitales de un mercado en constante evolución.

“En CaixaBank Tech apostamos por la formación como palanca clave para impulsar el talento tecnológico que necesita el sector financiero. Esta alianza con XTART FP nos permite participar activamente en la formación de los estudiantes, compartir nuestro conocimiento y experiencia y acercar a los futuros profesionales a proyectos reales, alineando sus estudios con las necesidades del mercado. Además, refuerza nuestro compromiso con la empleabilidad y con la promoción de vocaciones STEM en ámbitos tecnológicos de alta demanda”, ha sostenido Jesús Lanero, director general de CaixaBank Tech.

La firma del acuerdo sella una alianza académica entre ambas entidades y supone, además, la participación de CaixaBank Tech en otras iniciativas, charlas, foros y jornadas de puertas abiertas, enfocadas a promover el impulso del desarrollo del talento y la empleabilidad de los estudiantes del Grupo UAX.

VOCACIONES FEMENINAS STEM EN LA FP

El convenio reafirma, además, el compromiso de ambas entidades,según informaron, para promover las vocaciones femeninas STEM en la Formación Profesional, donde únicamente el 12,3% de los titulados en estas familias profesionales STEM son mujeres, según el Observatorio de la Formación Profesional de CaixaBank Dualiza. Por eso, la alianza académica abogará por que el 50% de los estudiantes del programa formativo ofertado sean mujeres.

Indicaron que XTART FP ofrece un nuevo modelo de formación profesional experiencial con contenidos actualizados de forma constante, impartidos por profesionales en activo de empresas referentes en sus sectores. Mantiene la filosofía de proyección global del Grupo UAX, grupo educativo con más de 30 años de experiencia, por el que ha evolucionado la FP tradicional para garantizar una formación experiencial orientada a preparar los perfiles profesionales de alta demanda, capacitándolos para aplicar la tecnología en su ámbito.

La colaboración de XTART FP con CaixaBank Tech forma parte de los más de 3.000 convenios que el centro de FP mantiene con otras empresas y contratadores líderes de las ramas de Business, Tech, Salud, Protección Civil y Emergencias, que le han permitido superar la ratio del 93% de empleabilidad de sus formaciones. Gracias a estas alianzas, en XTART FP ha puesto en marcha un modelo de Formación Profesional junto a empresas de primer nivel, que incluye la preselección y formación de candidatos para sus vacantes, contribuyendo así a que las organizaciones puedan detectar el talento cualificado y actualizado que necesitan para sus proyectos.

Hasta el 50% de las infecciones relacionadas con la asistencia sanitaria podrían prevenirse con una correcta higiene de manos

0

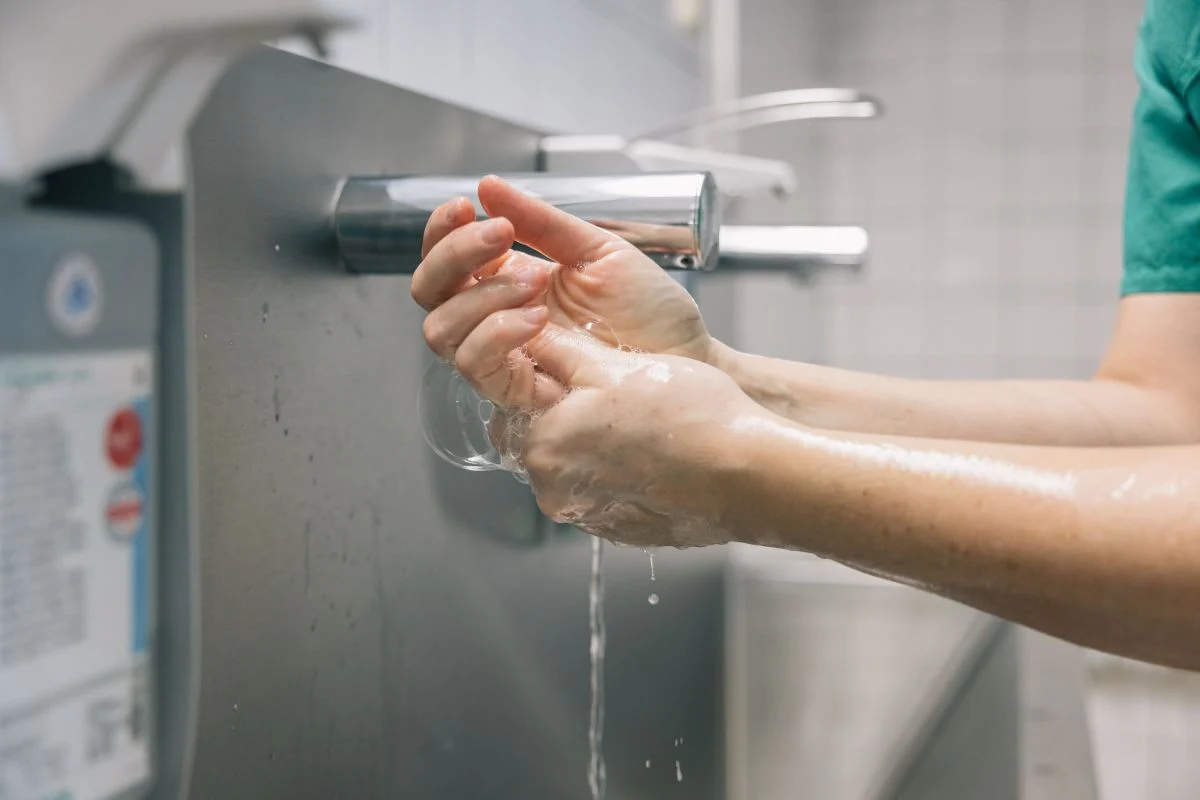
Las Infecciones Relacionadas con la Asistencia Sanitaria (IRAS) son responsables de una parte significativa de la mortalidad hospitalaria, considerándose la causa más común de daño al paciente en los hospitales españoles, por delante de la sepsis, los eventos adversos en cirugía o las úlceras por presión, entre otros.

En el caso de Europa, 98.000 fallecimientos anuales son atribuibles a estas infecciones. No obstante, hasta el 50% de las IRAS podrían prevenirse con una correcta higiene de manos, una medida simple, rápida y económica que salva vidas. En el Día Mundial de la Higiene de Manos, B. Braun reiteró su compromiso con la seguridad del paciente y la prevención de infecciones nosocomiales. La compañía invita a los profesionales de la salud, las instituciones sanitarias y la sociedad en general a unirse para concienciar sobre la importancia de este sencillo acto preventivo.

El doctor Xavier Mesquida, jefe de sección de Microbiología y coordinador de la Unidad de Control de Infección Hospitalaria del Hospital de Manacor, explicó que «las manos son el principal vector de transmisión de microorganismos en el entorno sanitario. En ellas conviven tanto microbiota residente como microbiota transitoria —esta última potencialmente patógena— que, si no se elimina correctamente, facilita la transmisión cruzada entre pacientes, profesionales y superficies. Entonces, una higiene de manos inadecuada, ya sea por una técnica incorrecta, un tiempo de fricción insuficiente o errores como no cubrir todas las zonas o sustituirla por el uso de guantes, reduce significativamente su eficacia y permite la supervivencia de microorganismos».

Asimismo, las IRAS pueden repercutir de manera significativa en los costes hospitalarios, ya sea por prolongar estancias hospitalarias o por implicar la necesidad de tratamientos adicionales o reingresos hospitalarios, entre otros. Las IRAS llegan a ocasionar un coste adicional al sistema de 259.004.251 euros cada año. El coste hospitalario medio de un paciente estándar sin daño suele ser de 5.678 euros, mientras que el del paciente con daño evitable supone 14.775 euros.

En este plano, Víctor Quirós González, director de Planificación y Estrategia del Hospital Universitario 12 de Octubre, destacó que «la higiene de manos debe considerarse una prioridad estratégica en cualquier centro sanitario, ya que es una de las intervenciones con mayor impacto tanto en la calidad asistencial como en la eficiencia del sistema. Reducir las infecciones relacionadas con la asistencia sanitaria mejora la seguridad de pacientes y profesionales y, además, minimiza uno de los principales generadores de costes evitables, como son las complicaciones infecciosas”.

Por su parte, Marta Torán, supervisora de Esterilización y Medicina Preventiva del Hospital Universitario Son Llàtzer, señaló que «la higiene de manos es una práctica fundamental que, aunque pueda parecer sencilla, tiene un impacto directo y significativo en la prevención de infecciones relacionadas con la asistencia sanitaria. Es una medida que no solo reduce la transmisión de microorganismos entre pacientes y profesionales, sino que, al implementarse correctamente, evita complicaciones graves que pueden poner en riesgo la vida del paciente”.

El fin de los balcones «vivos»: multas de 1.500 euros por tender la ropa al sol

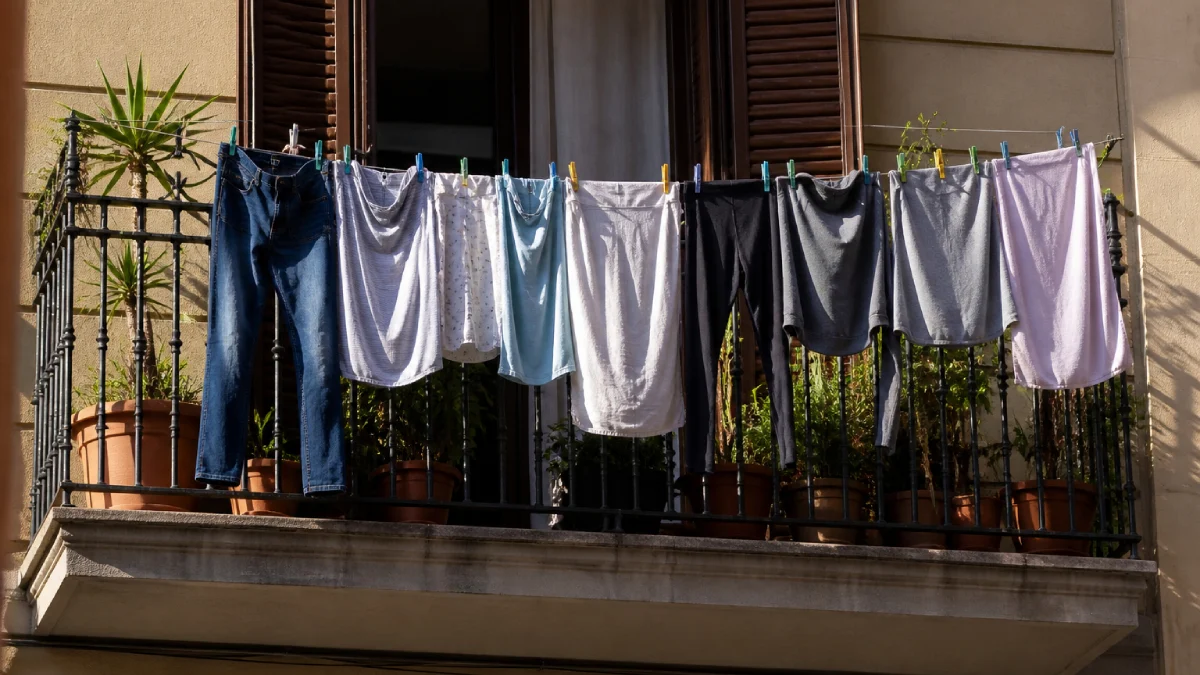
La estética urbana se ha convertido en la nueva prioridad política en la Región de Murcia. El Ayuntamiento de Lorca, bajo la gestión de la coalición PP y Vox, ha aprobado una ambiciosa modificación de la Ordenanza de Convivencia Ciudadana que promete cambiar drásticamente la fisonomía de sus calles. Esta medida, que endurece una normativa vigente desde 2010, impone sanciones económicas que pueden alcanzar los 1.500 euros para aquellos vecinos que utilicen sus balcones como espacios de almacenamiento o secado de textiles.

La iniciativa no se limita únicamente a la colada. La cruzada municipal busca erradicar de la vista pública cualquier elemento que se considere que «afee» o «degrade» el entorno visual de la ciudad. Desde bombonas de butano y colchones hasta viejos somieres o cartelería de negocios ya clausurados, la nueva regla es clara: si se ve desde la calle y no es puramente decorativo o estructural, es susceptible de multa.

Un sistema de sanciones escalonado

La nueva normativa establece una jerarquía de infracciones diseñada para disuadir a los propietarios de mantener conductas que el consistorio califica como «antisociales» desde el punto de vista estético. Las infracciones leves, con multas que oscilan entre los 151 y los 750 euros, incluyen prácticas tan cotidianas como colgar ropa en las barandillas de los balcones o en los dinteles de las ventanas.

Por otro lado, las infracciones graves reservan las sanciones más severas, de hasta 1.500 euros, para casos de mayor impacto visual. Aquí se penaliza la instalación de tendederos fijos en las fachadas principales que no cuenten con protecciones como celosías o mamparas integradas estéticamente. También se perseguirá el mal estado de conservación de aparatos de aire acondicionado o salidas de humos, elementos que, según el texto aprobado, contribuyen a la degradación del paisaje urbano.

El argumento municipal: turismo y modernización

El alcalde de Lorca, Fulgencio Gil, ha defendido la medida como una respuesta directa a las «demandas vecinales» en barrios donde el deterioro visual era evidente. Según el regidor, para que Lorca compita como destino turístico y favorezca la actividad económica y comercial, debe ofrecer una imagen de orden y limpieza constante. «Nuestras calles y edificios deben ofrecer la mejor imagen posible», ha enfatizado el alcalde, vinculando la estética del balcón con la prosperidad del municipio.

Esta actualización de la ordenanza se enmarca en un proceso de modernización urbana. El Ayuntamiento sostiene que la normativa de 2010, aunque fue pionera en su momento para combatir el incivismo, necesitaba adaptarse a las «nuevas necesidades» de una ciudadanía que hoy demanda entornos más cuidados y visualmente armónicos.

Un mes de tregua para los vecinos

Tras la aprobación en el pleno municipal el pasado 27 de abril, con el apoyo de la derecha y la abstención de IU-Verdes y PSOE, se ha abierto un periodo de gracia. Los habitantes de Lorca dispondrán de aproximadamente un mes para retirar enseres, ocultar tendederos y limpiar sus fachadas antes de que la policía local comience a tramitar los expedientes sancionadores.

Este endurecimiento normativo ha generado un intenso debate sobre los límites entre la propiedad privada y el derecho del ayuntamiento a regular la estética de lo que ocurre dentro de los límites de un balcón. Mientras el gobierno local apuesta por la «excelencia turística», muchos ciudadanos se preguntan si estas multas no suponen una carga excesiva para las economías domésticas en un acto tan básico y ecológico como secar la ropa al sol.

CaixaBank, Amadeus, Sacyr, Ferrovial e IAG ocupan el Top 5 de reputación algorítmica, según RepIndex

0

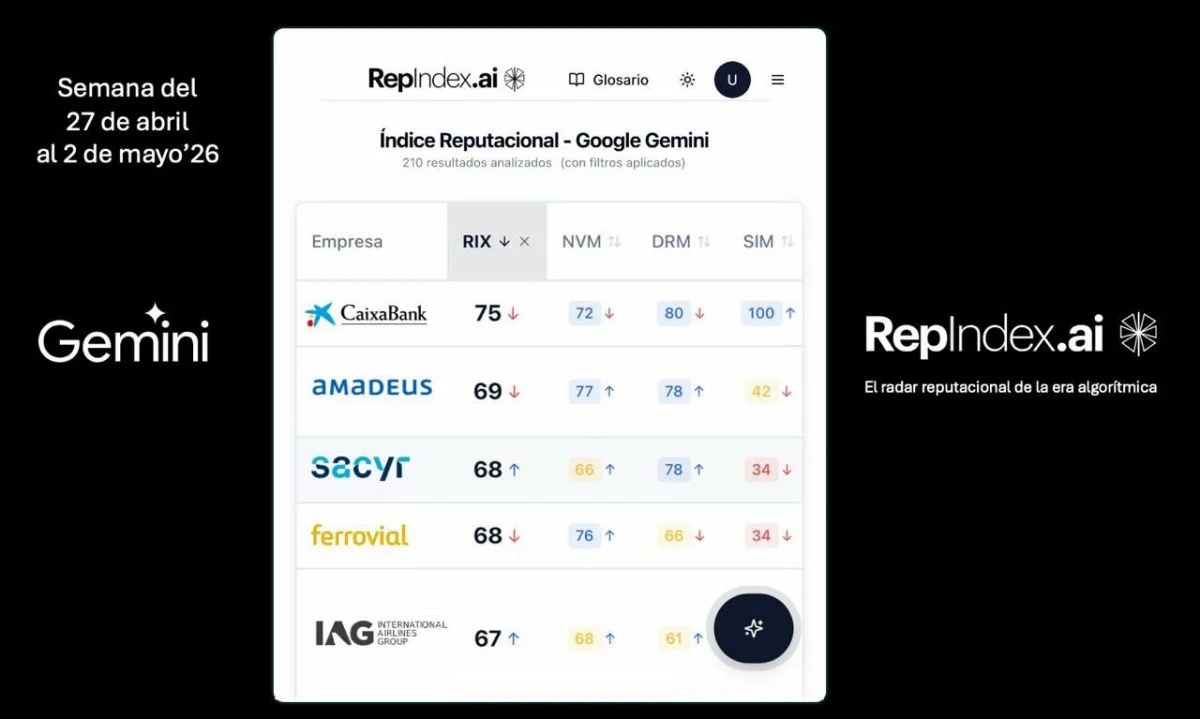
CaixaBank, Amadeus IT Group, Sacyr, Ferrovial e IAG (International Airlines Group) lideran el ranking de reputación algorítmica del IBEX‑35, de acuerdo con el análisis semanal del 27 de abril al 3 de mayo de RepIndex.ai, que mide cómo las principales inteligencias artificiales perciben a las compañías cotizadas.

CaixaBank destaca gracias a unos resultados del primer trimestre que superan las expectativas de los analistas y elevan los precios objetivo de las acciones . Este impulso reputacional se complementa con el prestigio de CaixaBank Research, aunque persisten riesgos moderados ligados al debate fiscal y cierta insatisfacción en canales digitales.

Amadeus presenta una reputación sólida, apoyada en unos resultados trimestrales que baten las estimaciones del mercado, una reacción bursátil positiva y subidas de precios objetivo por parte de casas de análisis internacionales. La alianza con Japan Airlines para soluciones NDC refuerza su liderazgo tecnológico en Asia‑Pacífico, en un escenario sin alertas reputacionales.

Sacyr cierra la semana con un tono neutro‑positivo. La subida de precio objetivo de Morgan Stanley, los avances en el hospital de Antofagasta (Chile) y el lanzamiento del programa de talento “Futuro 2026” le aportan tracción reputacional. No obstante, la dispersión y falta de datos de cotización penalizan su ejecución algorítmica y el riesgo principal sigue siendo la evolución de los tipos de interés.

Ferrovial registra un balance claramente positivo tras publicar resultados trimestrales superiores a lo esperado y recibir una validación de los analistas, con subida de precio objetivo a 42 euros. La cobertura en medios y redes destaca el buen comportamiento de sus autopistas norteamericanas y el aeropuerto de Heathrow, con riesgos reputacionales bajos pese a la presión de costes.

IAG mantiene una reputación globalmente positiva con un sesgo prudente: los analistas esperan resultados sólidos de la temporada de verano, aunque persiste la incertidumbre regulatoria por la compra de Air Europa. La debilidad de Lufthansa y la presión competitiva del bajo coste aportan contexto sectorial. La ausencia de datos de cotización en el análisis limita la percepción de ejecución en este modelo.

RepIndex.ai subraya que la reputación algorítmica se construye en tiempo real a partir de resultados, fuentes y narrativa, por lo que las compañías deben reforzar la publicación de datos estructurados y el seguimiento de las principales inteligencias artificiales para consolidar su posición en el mercado.

Junio de 2026, el mes en el que tu hipoteca te va a doler más

¿De verdad crees que el techo de tu hipoteca ya había quedado atrás con las últimas treguas del mercado financiero? La realidad es que los movimientos en las plantas nobles de Fráncfort sugieren que lo que viene en junio no es un ajuste técnico, sino un hachazo directo a la liquidez de las familias españolas.

Los datos de inflación persistente han dado alas a los miembros más duros del supervisor europeo, asegurando que la contención de precios exige un último esfuerzo que pagarán, principalmente, quienes tienen una hipoteca vinculada al índice de referencia más común.

El regreso de los halcones al control del dinero

Youtube video

La calma tensa que hemos vivido en los últimos meses se rompe con una narrativa que ya no deja lugar a las interpretaciones amables. El mensaje es nítido: el encarecimiento del dinero es la única herramienta que el BCE considera efectiva ahora mismo para estabilizar el consumo interno.

Este escenario supone que cualquier hipoteca que deba revisarse con los datos de este trimestre sufrirá un incremento notable en su cuota mensual. No es una posibilidad remota, sino una hoja de ruta que los analistas dan por sentada tras las últimas filtraciones.

Por qué tu hipoteca sufrirá el efecto de junio

El mercado hipotecario español es especialmente sensible a las variaciones del Euríbor, un indicador que reacciona con una velocidad endiablada a las expectativas de tipos. Cuando los grandes bancos anticipan una subida, el coste de la hipoteca se traslada casi de inmediato al cliente final.

En junio de 2026, convergerán el fin de las medidas de apoyo extraordinario y la nueva subida de tipos, creando una tormenta perfecta. Miles de hogares verán cómo su hipoteca consume un porcentaje del salario que antes se destinaba al ahorro o al ocio.

Estrategias de resistencia ante el nuevo escenario

Ante este panorama, muchos usuarios están buscando refugio en la novación de sus contratos para intentar fijar un precio antes del verano. Cambiar las condiciones de la hipoteca puede ser la diferencia entre mantener el equilibrio financiero o entrar en números rojos durante el próximo semestre.

Es fundamental revisar la letra pequeña de las comisiones por cancelación o cambio de tipo variable a fijo. A menudo, las entidades bancarias ofrecen soluciones que parecen ventajosas pero que esconden costes de gestión que diluyen el ahorro esperado a largo plazo.

La brecha inmobiliaria en las grandes capitales

Youtube video

En ciudades como Madrid o Valencia, donde el capital pendiente de cada hipoteca suele ser más elevado, el impacto de unos pocos puntos básicos es devastador. El mercado está expulsando a los compradores que no pueden absorber un aumento de doscientos euros en su recibo.

Esto está provocando un trasvase de la compra al alquiler, lo que a su vez presiona los precios de los arrendamientos al alza. El problema de la hipoteca se convierte así en un problema de acceso a la vivienda que afecta a toda la estructura social.

Indicador FinancieroPrevisión Junio 2026Impacto en Hipoteca
Euríbor a 12 meses4,25% – 4,40%Muy Alto
Tipos de Interés BCESubida de 25 pbDirecto
Tasa de Inflación2,8% estableModerado
Oferta Crédito FijoRestrictivaReducción opciones

Previsión de mercado y consejo final de experto

La tendencia indica que no veremos una relajación real hasta bien entrado el próximo año, por lo que esperar a que el temporal pase no es una estrategia válida. La mejor recomendación profesional es blindar la hipoteca mediante una subrogación o una amortización anticipada si se dispone de capital ocioso.

Reducir el principal de la deuda ahora permite que el impacto de la subida de tipos se aplique sobre una base menor, aliviando la carga financiera. No ignores las señales del mercado; el tiempo de actuar es antes de que el recibo de junio llegue a tu cuenta.

El impacto social de una deuda más cara

Más allá de los fríos números, el encarecimiento de la hipoteca supone un cambio en los hábitos de consumo de toda una generación. La clase media se ve obligada a priorizar el pago de la vivienda frente a otros gastos esenciales, ralentizando la economía real.

La resiliencia de los hogares españoles volverá a ponerse a prueba este verano, marcando un antes y un después en la planificación familiar. La información es hoy el activo más valioso para evitar que tu hipoteca se convierta en una trampa financiera de difícil salida.

Apple valora Intel y Samsung para fabricar chips en EEUU

Apple ha dado el primer paso para romper con la mayor dependencia industrial que arrastraba en las últimas décadas: la fabricación exclusiva de sus chips más avanzados en las plantas taiwanesas de TSMC. La compañía mantiene conversaciones exploratorias con Intel y Samsung para producir en Estados Unidos los procesadores que dan vida a sus iPhone, iPad y Mac, según adelantó Bloomberg. El giro, aún sin cifras sobre la mesa, apunta directamente a la línea de flotación del modelo de suministro que ha sostenido el éxito de la tecnológica californiana desde el lanzamiento del primer iPhone.

Claves de la operación

  • Apple quiere desacoplar su producción del riesgo geopolítico de Taiwán. La concentración de casi toda la fabricación de chips avanzados en la isla, a pocos kilómetros de la tensión militar con China, ha disparado las alarmas en Cupertino.
  • Intel y Samsung ganarían un cliente de volumen que transformaría sus fundiciones. La entrada de Apple en sus fábricas estadounidenses daría un impulso decisivo a sus ambiciones fabriles, espoleadas por la Ley CHIPS.
  • TSMC vería cuestionado, por primera vez, su monopolio de facto en los procesadores de Apple. Aunque la taiwanesa no perdería su posición de liderazgo a corto plazo, la señal al mercado es inequívoca.
Los detalles del diseño y la arquitectura de los chips seguirían bajo control absoluto de Apple, pero la fabricación se trasladaría en parte a las nuevas plantas que Intel planea en Ohio y a las instalaciones de Samsung en Taylor, Texas. Ambos emplazamientos se benefician de los generosos subsidios de la Ley CHIPS, que inyecta 52.000 millones de dólares en el renacimiento de la producción local de semiconductores. Para Apple, la diversificación no solo supone una póliza de seguro geopolítico, sino también una oportunidad para negociar precios con más fuerza.

El riesgo de concentración que Apple ya no quiere asumir

Esta redacción entiende que la dependencia de un único proveedor en un enclave de máxima tensión estratégica ha dejado de ser tolerable para la mayor compañía del mundo por capitalización bursátil. TSMC fabrica más del 90% de los procesadores de Apple, incluidos los avanzados A y M, con procesos litográficos de última generación que nadie más domina con la misma eficiencia. Sin embargo, los terremotos políticos en la región —desde maniobras militares chinas hasta las sanciones tecnológicas de Washington— han convertido la cadena de suministro en un asunto de máxima prioridad para el consejo de Tim Cook.

Las previsones de producción que manejan algunos analistas sitúan los volúmenes anuales de Apple por encima de los 200 millones de unidades solo en iPhone. Basta con que un conflicto bloqueara el estrecho de Taiwán durante unas semanas para que el impacto en las cuentas de Cupertino se contara por decenas de miles de millones. La alternativa mas clara que surge de estas conversaciones pasa por descargar parte de esa presión en territorio estadounidense, replicando en cierta medida el modelo de su vieja rival Intel, que durante años fabricó sus propios chips en sus plantas de Oregón y Arizona.

Intel y Samsung, los beneficiarios de una apuesta estratégica de Apple

Para Intel, la llegada de Apple a su flamante división de fundición —Intel Foundry Services— supondría un espaldarazo de credibilidad mayúsculo. La compañía, que ha perdido la partida de los procesadores para ordenadores personales frente a los M1 y M2 de Apple, necesita con urgencia un cliente externo que valide su capacidad de fabricar chips de terceros a gran escala. Las fábricas de Ohio, con una inversión prevista de 20.000 millones de dólares, podrían recibir los primeros encargos relevantes de silicio avanzado para un cliente ajeno a la propia Intel.

La posible entrada de Intel y Samsung en la cadena de Apple no solo diversifica riesgos geopolíticos: reescribe el mapa de poder de la industria de los semiconductores.

Samsung, por su parte, ya cuenta con una planta operativa en Texas y un largo historial como fabricante de chips para terceros, aunque su cuota en el segmento de vanguardia se ha reducido en una década. Un contrato con Apple les devolvería el pulso competitivo y les forzaría a acelerar la ampliación de sus líneas de producción en Estados Unidos. Ninguno de los dos tiene hoy la capacidad inmediata para asumir toda la demanda de Apple, pero las conversaciones exploratorias apuntan a un horizonte de dos a tres años, el tiempo necesario para que las nuevas fábricas estadounidenses entren en fase de producción masiva.

La lección de soberanía tecnológica que también importa en España

La decisión de Apple tiene ecos que van más allá del tablero estadounidense. En la Unión Europea, la búsqueda de fuentes alternativas de chips ha sido una de las grandes apuestas de Bruselas desde la aprobación de la Chips Act europea. Aunque Apple nunca ha tenido plantas de producción en territorio comunitario, su movimiento refuerza la tesis de que la era de la fabricación de semiconductores concentrada en una sola región toca a su fin.

En España, la irrupción del PERTE Chip, dotado con 12.250 millones de euros, aspira precisamente a captar inversiones como las que ahora planean Intel o Samsung en Estados Unidos. Apple ha construido una sólida base de clientes en el mercado español desde la apertura de su primera tienda en Barcelona en 2010, y sus productos representan una parte muy relevante del consumo tecnológico nacional. Aunque las fábricas mencionadas están al otro lado del Atlántico, la lección sirve: ninguna compañía, por grande que sea, puede permitirse mantener toda su cadena de valor atada a un único punto geográfico. Las empresas españolas que dependen de semiconductores importados —desde el automóvil hasta los equipos industriales— harían bien en tomar nota y diversificar sus propios riesgos de suministro.

Observamos que el movimiento de Apple, aunque todavía en fase exploratoria, tiene la virtud de poner sobre la mesa la fragilidad de un modelo que parecía inamovible. La simple existencia de estas conversaciones altera las expectativas de los inversores y pone presión sobre TSMC para reforzar su despliegue internacional, incluida su propia fábrica en Arizona. La historia reciente nos dice que, en el mundo de los chips, las alianzas tardan en forjarse, pero cuando lo hacen, transforman la industria a una velocidad que pocos anticipan. El inversor español debería vigilar de cerca no solo los próximos resultados de Intel y Samsung, sino también cómo reacciona el gigante taiwanés: el tablero acaba de moverse.

BCE convoca a Santander, BBVA, CaixaBank y Sabadell por Claude Mythos

El BCE cita a los cuatro grandes bancos españoles para que aclaren sus defensas ante Claude Mythos, la inteligencia artificial de Anthropic restringida a un puñado de empresas estadounidenses.

Claves de la operación

  • Mythos caza vulnerabilidades de día cero. El modelo es capaz de rastrear código y explotar fallos desconocidos en plataformas financieras con una eficacia que ninguna IA anterior había alcanzado.
  • EEUU controla el acceso bajo Project Glasswing. Amazon, Apple, Microsoft, Alphabet y entidades como JP Morgan son los únicos autorizados a probarlo. Europa, por ahora, queda fuera del club.
  • El BCE exige planes de contingencia a la gran banca española. Santander, BBVA, CaixaBank y Sabadell deben detallar cómo protegerían los datos y el dinero de sus clientes ante un ataque basado en Mythos.

Anthropic presentó Claude Mythos Preview hace menos de un mes con un objetivo declarado: que las empresas probasen el modelo para encontrar vulnerabilidades antes que los actores maliciosos. El problema, como hemos comprobado en esta redacción, es que esa misma capacidad asusta tanto como protege. Un trabajador de Anthropic llegó a recibir por error un correo con una versión de Mythos: un descuido que, confirma que las filtraciones no son imposibles.

Lo que convierte a Mythos en una amenaza singular es su pericia con los zero-day. Rastrea décadas de código fuente y detecta agujeros que nadie había visto. Hasta ahora, esa tarea requería equipos humanos de élite; Mythos genera también el código para explotarlos de forma practicamente instantánea. Para un banco, una brecha así puede significar la pérdida de millones de datos de clientes y una sangría financiera en minutos.

La decisión de Anthropic de limitar el acceso a un reducido grupo de socios estadounidenses ha tensado las relaciones internacionales. La Casa Blanca y el Tesoro mantienen reuniones con sus bancos, mientras que medios cercanos al Kremlin califican el modelo como «peor que una bomba atómica». El Reino Unido, por su parte, ha logrado esquivar el veto gracias al AI Security Institute, que ya ha confirmado que Mythos supera cualquier IA anterior en ataques cibernéticos. La Unión Europea, sin embargo, sigue esperando el mismo privilegio.

Ante este panorama, el Banco Central Europeo, ha convocado a los responsables de riesgos de Santander, BBVA, CaixaBank y Sabadell para que expongan sus protocolos frente a un posible ciberataque masivo. La reunión, según fuentes del sector, incluye la exigencia de planes detallados para mitigar robos de datos y transferencias fraudulentas en tiempo real. No hablamos de simulacros teóricos: el regulador quiere respuestas concretas y la garantía de que los sistemas de defensa están a la altura de la nueva amenaza.

El temor no es infundado: bastaría un solo error de seguridad para que los ahorros de millones de europeos quedasen expuestos.

Los cuatro grandes bancos españoles, en el punto de mira del supervisor

Santander, BBVA, CaixaBank y Sabadell se encuentran ante una doble presión. Por un lado, deben justificar sus inversiones en ciberseguridad ante el BCE; por otro, cargar con el coste reputacional de no estar preparados. La convocatoria no es una recomendación: es una prueba de fuego que medirá la solidez de sus sistemas —y su capacidad de reacción— ante un ataque automatizado con IA. En el sector, se da por hecho que la banca española cuenta con infraestructuras robustas, pero la velocidad de Mythos plantea un desafío desconocido.

Las entidades apenas han hecho comentarios públicos. Fuentes cercanas a CaixaBank y Sabadell reconocen que el BCE ha puesto sobre la mesa un calendario estricto para recibir los informes de evaluación. No obstante, no se ha filtrado la fecha exacta. Mientras tanto, los analistas de ciberseguridad alertan de que, incluso con los mejores cortafuegos, la aparición de una vulnerabilidad de día cero podría burlar cualquier defensa tradicional. La gran banca se enfrenta a una carrera contra un adversario que, por ahora, está en manos privadas al otro lado del Atlántico.

El gasto en ciberseguridad del sector financiero español ya superó los 1.200 millones de euros en 2025, según la ENISA, y la llegada de amenazas como Mythos podría elevar esa partida en un 30% en los próximos dos años. Las entidades tendrán que redoblar inversiones en inteligencia artificial defensiva y sistemas de respuesta automática. A nadie se le escapa que el margen de tiempo se reduce: un ataque automatizado con IA puede completarse en segundos, frente a las horas o días de uno tradicional.

Lecciones del pasado: de los test de estrés financiero al miedo al ciberataque total

No es la primera vez que el BCE somete a la banca a un examen de resistencia. En 2014 y 2018, los test de estrés financiero midieron el colchón de capital de las entidades ante escenarios económicos adversos. Hoy, el enemigo no es la morosidad ni la recesión, sino un código malicioso generado por una inteligencia artificial ajena. Sin embargo, la filosofía es la misma: identificar los eslabones más débiles antes de que sea demasiado tarde.

Observamos una paradoja inquietante. Anthropic promociona Mythos como una herramienta defensiva, pero su control exclusivo convierte a los bancos europeos en potenciales víctimas de un club cerrado. Si la IA cayese en las manos equivocadas, la capacidad destructiva sería sistémica. La gran banca española está obligada a invertir más en ciberseguridad proactiva, pero el debate de fondo —quién vigila al vigilante— queda sin resolver. Anthropic no ha detallado qué medidas impiden que un empleado de una empresa socia filtre una copia del modelo. Y el incidente del correo accidental ya demostró que las fugas no son un escenario de ciencia ficción.

La Unión Europea, mientras tanto, negocia un acceso que, de llegar, será tardío. El BCE ha programado para 2027 una nueva ronda de ciberestrés con especial atención a la inteligencia artificial. Para entonces, el paisaje competitivo habrá cambiado: OpenAI avanza con su modelo GPT-5-5 Cyber y China desarrolla sus propias armas. La defensa, una vez más, va por detrás. Los ahorros de los españoles, en última instancia, dependen de que ese margen no se convierta en una brecha real.

Javier Sanz, emprendedor e inversor: “Pagamos más impuestos que nunca, pero los servicios públicos están cada vez peor”

Javier Sanz, empresario, inversor y uno de los divulgadores sobre política y finanzas con mayor seguimiento en España, aseguró en una reciente entrevista que: «pagamos cada vez más impuestos, pero recibimos servicios públicos cada vez peores». Según si diagnostico, nuestro país castiga a quienes generan riqueza mientras premia la dependencia del Estado.

El contexto que dibuja Sanz no es únicamente español. Lo enmarca en un reordenamiento global donde los intereses económicos se anteponen al bienestar colectivo, donde Trump y Sánchez comparten —a su juicio— una misma indiferencia hacia la verdad y una misma habilidad para mantenerse en el poder mientras el resto paga las consecuencias.

Un sistema que devora con impuestos lo que produce

Un sistema que devora con impuestos lo que produce
Fuente: Agencias

Para Sanz, el problema de fondo en España no es ideológico sino aritmético. Los autónomos y emprendedores cargan con una presión fiscal que en algunos casos supera el 50% de lo que generan, mientras el número de beneficiarios del ingreso mínimo vital se acerca peligrosamente al de trabajadores por cuenta propia.

«Hay casi más gente cobrando ayudas que autónomos, así es imposible sostener el sistema», advierte. El modelo, dice, no cuadra: quien produce cada vez tiene menos incentivos para quedarse, y quien recibe prestaciones no siempre tiene razones para incorporarse al mercado laboral.

Los impuestos, en ese esquema, dejan de ser una herramienta redistributiva para convertirse en un mecanismo de expulsión. Sanz menciona el caso de un futbolista del Real Madrid que ha decidido marcharse de España precisamente por la carga que supone el impuesto al patrimonio. Lo que el club paga, dice, se lo lleva el fisco en buena parte. El efecto es siempre el mismo: el capital sale, la inversión extranjera no llega y los emprendedores locales cierran o emigran. La recaudación de impuestos crece sobre el papel, pero la base que los sostiene se estrecha.

A esto se suma, según el divulgador, una gestión del gasto que define sin ambages como escandalosa. Mientras los hospitales acumulan listas de espera de hasta un año para ver a un especialista, el Estado financia partidas que él considera indefendibles.

«Construimos prisiones con piscina mientras los hospitales se caen a pedazos», afirma, en referencia a un nuevo centro penitenciario en el País Vasco que incluye suelo radiante e instalaciones deportivas de primer nivel. La contradicción, sostiene, no es casual: refleja una clase política más interesada en proteger su parcela que en tomar decisiones impopulares pero necesarias.

El orden mundial y la política del caos

Youtube video

Sanz sitúa todo esto dentro de un escenario internacional que describe como un cambio de paradigma. La guerra en Ucrania, la rivalidad entre Estados Unidos y China, la tensión en Oriente Próximo: para él, cada conflicto tiene una lógica económica detrás. El petróleo venezolano que abastece a China, los semiconductores de Taiwán, el estrecho de Ormuz como palanca de presión energética. Los impuestos que pagan los ciudadanos de un lado y del otro del Atlántico financian, en última instancia, esa competencia geopolítica que rara vez se explica con claridad.

En ese tablero, la figura de Donald Trump le parece paradigmática de una nueva forma de ejercer el poder. «Trump está viviendo la política como si fuera un videojuego», dice Sanz, y señala que esa imprevisibilidad calculada genera volatilidad en los mercados que beneficia a quienes tienen información privilegiada. Las caídas abruptas y las recuperaciones en V que se han repetido en el último año no son, a su juicio, accidentales.

Pero la crítica no se agota en el lado americano. Sanz traza un paralelo explícito con el presidente del Gobierno español. Pedro Sánchez, dice, ha convertido la contradicción con sus propias palabras en una estrategia de supervivencia política. «Pedro Sánchez no ha dicho ni una verdad en este país», afirma, y recuerda cómo quien exigía elecciones ante la falta de presupuestos lleva años gobernando sin ellos.

Para Sanz, la solución pasa por la movilización ciudadana y, sobre todo, por romper la polarización que impide el debate real. Ni toda la izquierda es indefendible ni toda la derecha tiene razón en todo: ese espacio intermedio, el del sentido común, es el que él reivindica. Aunque reconoce que no es el que vende.

Binance frena los ‘wrench attacks’: bloquea retiros ante secuestros

Binance ha empezado a desplegar una herramienta que permite a sus usuarios congelar de forma temporal los retiros de su cuenta ante el riesgo de sufrir un ataque físico. La medida busca proteger sobre todo a quienes han hecho pública su tenencia de criptomonedas y se han convertido, sin pretenderlo, en objetivo de secuestradores y extorsionadores.

El movimiento llega en un momento delicado para el sector. En los últimos meses se han documentado varios episodios graves contra inversores en Europa, América Latina y Asia, en los que delincuentes irrumpen en domicilios o secuestran a familiares para obligar a la víctima a transferir sus fondos. Es lo que en el mundo cripto se conoce como wrench attacks (ataques de la llave inglesa), una expresión que viene de un cómic muy popular en internet y que describe lo evidente: cuando alguien quiere acceder a tu dinero digital, lo más sencillo no es romper la criptografía, sino amenazarte hasta que tú mismo le hagas la transferencia.

Cómo funciona el bloqueo de retiros que estrena Binance

La herramienta, según ha explicado el propio exchange, permite al usuario activar un candado sobre sus retiros. Una vez activado, ni siquiera quien controle físicamente la cuenta —porque tenga al titular delante con un cuchillo, literalmente— puede mover los fondos hacia el exterior en ese momento. Para desbloquear los retiros hace falta esperar un periodo de seguridad y superar verificaciones adicionales, con lo que se gana tiempo: tiempo para alertar a las autoridades, para que el agresor abandone la idea o para que el propio usuario, ya a salvo, recupere el control.

La función se dirige inicialmente a un perfil concreto: usuarios con alta exposición pública. Influencers cripto, fundadores de proyectos, ejecutivos del sector e inversores que han presumido de carteras en redes sociales. Es el grupo que, según los datos que circulan en investigaciones policiales, concentra buena parte de los ataques recientes. Cuanto más visible eres como poseedor de bitcoin, más fácil resulta que alguien decida ir a buscarte.

Por ponerlo en contexto, hablamos de una compañía que, según sus propios datos, mueve a diario un volumen de operaciones que ronda los 20.000 millones de dólares, unos 18.500 millones de euros al cambio actual. Cualquier cambio operativo en Binance afecta a millones de cuentas en todo el mundo, y eso convierte una herramienta así en una declaración de intenciones para el resto del sector.

Por qué los ataques físicos preocupan tanto al sector cripto

El problema de fondo es estructural. Una transferencia de criptomonedas es, por diseño, irreversible. A diferencia de una operación bancaria, donde un cliente puede llamar al banco y bloquear un movimiento sospechoso, en cripto, una vez que las monedas salen de tu cartera, ya no hay vuelta atrás. Esa misma característica que el sector celebra como ventaja —la soberanía sobre los propios fondos— es la que convierte al usuario en objetivo. Si te obligan a firmar la transacción, los atacantes se llevan el dinero y desaparece en minutos a través de mezcladores y carteras anónimas.

seguridad cripto

De ahí que las medidas de seguridad estén virando hacia un terreno nuevo: ya no basta con proteger las claves, hay que proteger al humano que las custodia. Otros exchanges han implementado en los últimos años retrasos obligatorios para retiros grandes, listas blancas de direcciones y verificaciones biométricas. Lo que aporta Binance es un mecanismo activable por el propio usuario en cualquier momento, pensado precisamente para situaciones de coacción.

Una respuesta tardía a un problema que llevaba años creciendo

La sensación en esta redacción es que la industria llega tarde. Los ataques físicos contra poseedores de criptomonedas no son un fenómeno nuevo: vienen documentándose desde 2017, cuando el primer gran rally de bitcoin disparó el número de millonarios anónimos. La diferencia es que ahora la frecuencia se ha disparado y los casos han ganado un nivel de violencia que ya no permite mirar para otro lado. Solo en el último año se han recogido decenas de incidentes en países como Francia, Estados Unidos, Países Bajos o Argentina, algunos con consecuencias trágicas.

El precedente más citado en el sector es el de los robos a bajistas y traders de los primeros años de Coinbase y Bitstamp, allá por 2018. Entonces se asumía que el riesgo formaba parte del juego de quien decidía custodiar grandes sumas él mismo. Lo que cambia ahora es que el ataque ya no se limita al inversor solitario con autocustodia: el atacante asume que la víctima tiene cuentas en exchanges centralizados y le obliga a operar desde el móvil, en directo. La herramienta de Binance ataca exactamente ese vector.

Quedan, eso sí, dudas razonables. Una es la coacción prolongada: si el atacante simplemente espera el plazo de desbloqueo encerrado con la víctima, la protección pierde gran parte de su sentido. Otra es la posible instrumentalización por usuarios que quieran retrasar retiros por motivos ajenos a la seguridad. Y una tercera, más amplia, tiene que ver con el modelo: cada nueva capa de protección refuerza la dependencia del exchange y aleja al sector del ideal original de autocustodia que defendía el documento fundacional de Bitcoin. La conversación interesante de los próximos meses será cómo equilibrar ambas cosas sin que el usuario medio acabe pagando el precio de los dos modelos.

Guggenheim alerta: la Fed solo bajará tipos una vez más en 2024

La Reserva Federal solo tendrá margen para un único recorte de tipos adicional este año, y el mercado todavía no lo ha digerido del todo. Esa es, en esencia, la lectura que Anne Walsh, directora de inversiones de Guggenheim Partners Investment Management, dejó en su intervención en Bloomberg Television. Una tesis que choca con el optimismo bursátil reciente y que pone el foco en una variable que ha pasado a segundo plano: la política monetaria.

Una renta variable que descuenta lo bueno antes de tiempo

Walsh arrancó la conversación con una observación que me parece clave para entender abril y mayo: las bolsas estadounidenses están aprendiendo a digerir las malas noticias a una velocidad inédita. La gestora recordó cómo, desde la crisis financiera hasta la pandemia, pasando por el episodio del llamado Liberation Day, los ciclos de volatilidad y recuperación se han comprimido. Hoy, según ella, el S&P 500 ya cotiza como si el conflicto con Irán estuviera resuelto, apoyándose en unos fundamentales corporativos que siguen siendo sólidos.

La presentadora de Bloomberg insistió en la aparente desconexión entre un crudo en niveles altos y unos índices en máximos. Walsh no la negó. Reconoció que el riesgo de un conflicto prolongado en Oriente Medio no está plenamente descontado y que su escenario base contempla un Brent en torno a los 100 dólares durante unos tres meses, con un retroceso posterior hacia los 80 dólares hacia final de año. Volver a 60 dólares, advirtió, no entra en sus cálculos: desenredar la disrupción de suministro provocada por el cierre del Estrecho lleva tiempo.

El relato de la Fed: ya no manda el spread, manda el tipo

Cuando la conversación giró hacia la renta fija, Walsh introdujo un matiz importante. Los diferenciales de crédito siguen estrechos pese a todo lo ocurrido, y eso le lleva a concluir que el mercado de bonos es hoy una historia de tipos más que de spreads, salvo en tecnología. Lo que pesa, según la directiva de Guggenheim, es la inflación, lo que haga la Fed y lo que hagan el resto de bancos centrales del mundo.

Aquí llegó la afirmación que da título al análisis: Guggenheim sigue esperando un recorte de tipos antes de cierre de año, pese a que el mercado ya lo ha sacado del precio. Walsh añadió un factor político relevante: la previsible llegada de un nuevo presidente de la Reserva Federal en la figura de Warsh cambiaría, en su opinión, la forma en la que la institución gestiona los tipos y combate la inflación. Quizá con las mismas herramientas, pero usadas de otra manera.

Seguimos esperando un recorte de tipos más este año, aunque el mercado lo haya descontado del precio; la cuestión es si la Fed tiene las herramientas adecuadas para este tipo de inflación.

— Anne Walsh, Guggenheim Partners (vía Bloomberg Television)

Más oferta de treasuries y un problema de cañería

A ese cóctel se suma, según Walsh, una mayor emisión de deuda del Tesoro estadounidense derivada del conflicto iraní y de otros gastos fiscales. El resultado es un desequilibrio entre oferta y demanda que está empujando al alza los tipos largos, sin que ello altere la foto de los diferenciales corporativos. La gestora describió la situación de la inflación como un clásico pig through the python: un bulto que avanza por el sistema y que, si todo va según lo previsto, terminará acercándose al objetivo del 2% de la Fed, aunque no en el corto plazo.

El matiz crítico que dejó caer es que buena parte de la inflación actual no responde a un exceso de demanda, sino a cuellos de botella en la oferta. Hay petróleo de sobra en el mundo, pero sacarlo y llevarlo donde se necesita son dos problemas distintos. La pregunta incómoda es si el martillo de los tipos sirve para ese clavo concreto.

Curva plana y duración táctica: cómo lo está jugando Guggenheim

En la parte de cartera, Walsh fue muy explícita. Lo que están viendo es un aplanamiento de la curva de rendimiento, con mucho más interés inversor por el tramo corto. Reconoció incluso que su previsión de comienzos de año, que apuntaba a una curva más empinada, ha quedado superada por los hechos. La curva plana, dijo, es hoy la película.

Sobre el bono a 10 años, su lectura es que sigue anclado en una banda que va de la zona alta del 3% a la zona alta del 4%, un rango que se mantiene desde 2022. Dentro de ese corredor, Guggenheim juega la duración de forma táctica: cuando el rendimiento se acerca al 4,5% o lo supera ligeramente, alargan duración. Walsh recordó que ni la economía ni el Nasdaq suelen funcionar bien cuando el 10 años se va por encima de ese umbral, y apostó a que tanto la política de la Fed como, sobre todo, la del Tesoro, trabajarán para mantenerlo dentro de ese rango.

El examen al Tesoro y lo que esto significa para el inversor

La entrevista cerró con una valoración de la gestión del secretario del Tesoro, Scott Bessent. Walsh fue clara: pese al ruido mediático y al elevado gasto deficitario, considera que está haciendo un trabajo notable, especialmente por la transparencia con la que se está comunicando el calendario y volumen de emisiones.

La lectura editorial que hago de todo esto es que el inversor europeo no debería dejarse llevar solo por el rebote bursátil de abril. Si Guggenheim acierta, el escenario para los próximos meses combina un único recorte de la Fed, un crudo elevado durante un trimestre, una curva plana persistente y un 10 años atrapado en un rango. En ese mapa, las decisiones tácticas sobre duración importan más que las grandes apuestas direccionales, y la renta fija vuelve a ser un activo donde el momento de entrada pesa tanto como la convicción.

La duda de fondo, la que Walsh dejó flotando, es otra: ¿están los bancos centrales equipados para combatir una inflación que ya no es de demanda, sino de cañería rota en la oferta global? Si la respuesta es no, el debate sobre el marco monetario apenas acaba de empezar.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Vodafone colabora con Alexa en España para ofrecer los últimos dispositivos Echo con Alexa+

0

Vodafone España y Alexa han anunciado una colaboración para comercializar en España la última gama de dispositivos Echo con Alexa+ durante el período de acceso anticipado, siendo Vodafone España el único operador en ofrecerlos en esta fase.  

Alexa+ es el asistente de nueva generación de Amazon, impulsado por IA generativa, más inteligente, conversacional, personalizado y capaz de actuar en el mundo real, y se lanzó en España el pasado 23 de abril.  

Una experiencia potenciada por la fibra de Vodafone

La gama de dispositivos con Alexa+ que Vodafone España pone a disposición de sus clientes incluye Echo Show 11, Echo Show 8, Echo Studio, Echo Dot Max y Fire TV 4K Select, diseñados para cubrir el control integral del hogar digital y completar tareas de principio a fin. 

Alexa+ permite conectar con servicios que se usan cada día en España, desde reproducir música, controlar dispositivos conectados del hogar, o recibir noticias hasta, próximamente, reservar mesa en un restaurante, pedir un coche o comprar entradas para eventos. 

José Miguel García, CEO de Vodafone España, ha señalado: “Esta colaboración para favorecer el acceso a Alexa+ es resultado del trabajo que hacemos para que nuestros clientes estén a la vanguardia en la interacción con la tecnología en su día a día. Los dispositivos Echo de última generación aprovechan al máximo las capacidades de la red de fibra de Vodafone y el ancho de banda que requieren las funcionalidades de IA generativa”. 

Andrés Pazos, country manager de Alexa en España, ha afirmado: “Alexa+ supone una nueva etapa en la experiencia con nuestro asistente de voz. Colaborar con Vodafone nos permite acercar los dispositivos Echo preparados para Alexa+ a más clientes en España y ofrecerles una interacción más natural, útil y conversacional con Alexa en su día a día”. 

Precios y disponibilidad

Los nuevos Amazon Echo con Alexa+ están disponibles desde hoy en www.vodafone.es, en la app Mi Vodafone y en las tiendas Vodafone. Los nuevos clientes convergentes de la compañía pueden, por ejemplo, adquirir Amazon Echo Dot Max con financiación hasta 36 meses con pago a plazos sin intereses de 2€/mes con el plan de fibra y móvil ilimitada de 160GB velocidad 5G. El coste total de este dispositivo es de 72€, lo que supone un descuento del 35% actualmente.

EchoDotMax Merca2
Amazon Echo Dot Max.

Asimismo, Amazon Echo Show 8 está disponible por 4€/mes durante 36 meses con el mismo plan, lo que supone un descuento del 28% actualmente. Se puede consultar la oferta para el resto de los dispositivos Amazon Echo con Alexa+ en www.vodafone.es.

Amazon Echo Show 8 Merca2
Amazon Echo Show 8.

Los actuales clientes dispondrán de ofertas exclusivas y personalizadas que podrán adquirir en la app de Mi Vodafone.

Con esta iniciativa, Vodafone refuerza su estrategia de posicionar el hogar digital como uno de los ejes de crecimiento de su propuesta de valor al cliente residencial, combinando la mejor conectividad con los dispositivos y servicios digitales más avanzados del mercado. 

El Racing de Santander activa la iniciativa ‘Niños abandonados’ en los partidos en El Sardinero para visibilizar la desprotección infantil

0

El Real Racing Club de Santander activó el pasado domingo en su estadio, El Sardinero, durante el partido de fútbol que le enfrentaba a la SD Huesca, la iniciativa ‘Niños abandonados’, una acción impulsada por la Fundación Real Racing Club y el Proyecto Victoria para visibilizar la desprotección infantil y su vínculo con la exclusión social.

El Racing transformó la megafonía del estadio en una búsqueda inesperada que interpela directamente a toda la sociedad. Lo que parecía un aviso habitual en el estadio del Racing de Santander se convirtió en algo inesperado. La megafonía del estadio de El Sardinero dejó de buscar a un niño perdido para empezar a buscar a quienes deberían estar a su lado.

“Buscamos a quien ayude a Mario con la tarea. A quien celebre los goles de Nadia. A quien le diga a Javier que todo va a salir bien…”. Así comenzó ‘Niños abandonados’, la acción impulsada por la Fundación Real Racing Club junto al Proyecto Victoria, que convirtió un momento cotidiano en una llamada de atención colectiva. Porque esta vez no se trataba de encontrar a un niño, sino de visibilizar que hay miles que crecen sin el apoyo, el acompañamiento y la protección que necesitan.

Sus promotores explicaron que la acción pone el foco en la relación entre exclusión social y desprotección infantil. La exclusión social limita el acceso a derechos básicos como la educación, la vivienda o la salud. En Cantabria, más de 80.000 personas viven en esta situación, una realidad que impacta directamente en la infancia. La desprotección infantil, por su parte, afecta a niños, niñas y adolescentes que crecen expuestos a negligencia, violencia, abandono emocional o ausencia de referentes adultos. Ambas dimensiones están profundamente conectadas: crecer sin protección incrementa el riesgo de exclusión en la vida adulta, mientras que los entornos de exclusión dificultan el acceso a redes de apoyo y protección», añadieron.

Destacan que, frente a las experiencias adversas en la infancia, la presencia de una persona adulta que proteja, acompañe y genere vínculo puede cambiar una vida. “Ningún niño debería sentirse solo. Acércate», este llamamiento va más allá de la sensibilización y apela a la responsabilidad colectiva. En el marco legal español, la protección de la infancia no es opcional, sino que es una obligación compartida por toda la sociedad, insisten.

Con ‘Niños abandonados’, el Racing de Santander señaló que vuelve a utilizar su capacidad de movilización para situar en el centro una problemática social. “Para el Racing, la infancia es un juego en equipo y nadie debería jugar solo”, es la idea que articula esta iniciativa, que busca no solo generar conciencia, sino provocar una reacción. «El Sardinero dejó de ser solo un estadio para convertirse en un altavoz. Y la voz que normalmente organiza el partido, esta vez hizo algo distinto: recordarnos que hay niños que siguen esperando a alguien», subrayaron.

La acción trasciende lo deportivo y plantea una pregunta incómoda: ¿Quién está cuando un niño lo necesita? «Porque cuando un niño se siente solo, no es solo su problema. Es un fallo colectivo. ‘Niños abandonados’ no busca respuestas fáciles, sino activara la sociedad. Porque acercarse no es una opción: es una responsabilidad», concluyen los promotores de la iniciativa.

Publicidad