Misiles hipersónicos Irán: Rusia y China desafían a EEUU

Rusia y China estarían intensificando su ayuda a Irán en pleno conflicto con Israel y Estados Unidos, y eso coloca a Washington ante un escenario más complejo que hace seis meses. Así lo sostienen los analistas de Negocios TV, que señalan la producción de misiles hipersónicos como el nuevo eje de la tensión en Oriente Medio.

El divorcio energético entre Rusia y Europa

Uno de los argumentos que recorre el análisis es el cierre de la vía de cooperación entre Moscú y Berlín. Según el panelista, Alemania y Rusia sostenían una alianza energética que garantizaba gas barato a la industria alemana y, desde ahí, al resto de Europa. Ese esquema, afirma, se rompió por lo que califica de ‘locura imperialista’ de Putin.

El análisis lamenta que Rusia no apostara por un modelo de asociación con la Unión Europea. De haberse mantenido, plantea, Occidente y Moscú podrían haber cooperado frente al crecimiento de China y de India o ante los cambios de tendencia en la Casa Blanca. En cambio, la economía rusa ha quedado aislada y el suministro energético europeo ha perdido su base de competitividad.

La transferencia balística que inquieta a Washington

Para Negocios TV, la cooperación militar entre Rusia e Irán tiene lógica de contrapartida. Si Rusia, estancada en Ucrania, ha recibido drones y otro material iraní, es previsible que Teherán pida a cambio conocimiento militar. En concreto, se refiere a elevar una industria balística ya consolidada al ámbito de los misiles hipersónicos.

El presentador recuerda que la informacion sobre esa transferencia aparece citada como ‘últimas noticias’ entre comillas. Si se confirma y es ejecutable en un plazo razonable, asegura que la administración estadounidense quedaría en un callejón difícil. Irán, bloqueado desde 1979, ha demostrado una resiliencia e innovación propias que complican el cálculo militar de Washington.

Otro de los puntos que subraya el programa es que Teherán no necesitaría misiles sofisticados para golpear a Estados Unidos porque sus enemigos históricos están mucho más cerca. Bastaría, sostiene el segundo analista, con dotar a sus vectores de explosivos convencionales o material empobrecido para causar daño. Es un matiz relevante frente a la idea de una carrera armamentística sólo pensada contra territorio norteamericano.

Si hay transferencia real de tecnología balística, la situación se complica no sólo para Estados Unidos, sino para todos los que dependen del flujo de petróleo de la región.

— Negocios TV

Ormuz, el cuello de botella de la economía

El estrecho de Ormuz se ha convertido en el gran termómetro del conflicto. Negocios TV recuerda que por allí transita el 25% de las reservas mundiales de petróleo, además de gas, fertilizantes y otros productos básicos. Los incidentes con minas y la caída del tráfico marítimo, explica, cortarían de cuajo el suministro con consecuencias directas para Europa.

El canal denuncia además que la supuesta liberación de minas anunciada por la administración estadounidense ha quedado en entredicho. Según su relato, los ataques han alcanzado instalaciones e infraestructuras civiles que tardarán años en recuperarse. Eso representa, a su juicio, un incremento de la escalada sin necesidad de llegar a una guerra abierta.

Un patrón histórico más que una sorpresa

El segundo analista introduce una perspectiva más fría: la entrega de armas de terceros países a bandos en conflicto es una constante desde la guerra de Vietnam. Recuerda que China y la Unión Soviética hicieron lo mismo sin convertirse en objetivo directo. Por tanto, la ayuda rusa a Irán forma parte del negocio y del servicio a los aliados.

También descarta la ingenuidad ante el intercambio entre Moscú y Teherán. Irán entregó a Rusia lo último en drones, y Rusia tiene que corresponder. No hay aquí descubrimiento escandaloso, ironiza, sino una práctica documentada durante años en canales de televisión. La novedad no es la cooperación, sino su ritmo y la tecnología que ahora estaría sobre la mesa.

Europa paga la factura de la tensión

Para el programa, la guerra de desgaste tiene un pagano claro: la Unión Europea. Estados Unidos, sostienen, ya se ha asegurado petróleo venezolano, refina diésel y vende gas licuado a precios elevados. Mientras tanto, Europa perdió el gas barato ruso y, con él, una ventaja competitiva clave. ‘Hemos matado la gallina de los huevos de oro’, resume uno de los analistas.

Negocios TV plantea que Irán está en condiciones de aguantar el pulso porque dispone de una baraja casi infinita de puntos donde golpear. Trump, por su parte, aparece concentrado en mantener abiertos los pasos marítimos. Si el conflicto se alarga, advierten, la gasolina y la economía europea serán las primeras en resentirse.

La inquietud en los mandos militares de EEUU

El programa también recoge la desbandada en los mandos militares estadounidenses. La salida del jefe del Estado Mayor, presentado como artífice del nuevo estilo de guerra del Pentágono, y la marcha del jefe de los servicios secretos generan incertidumbre. ‘¿Quién está a los mandos?’, se preguntan en el análisis.

Para el lector, la lectura es doble. Por un lado, la escalada tecnológica entre Rusia, China e Irán no garantiza una confrontación directa con Estados Unidos, pero eleva el coste de cualquier error de cálculo. Por otro, el estrangulamiento de Ormuz golpearía la factura energética europea y, por extensión, los precios de consumo en España. La incertidumbre no es geopolítica abstracta: se puede traducir en céntimos en el surtidor y en presión sobre la inflación en cuestión de semanas.

La gran pregunta que queda abierta es si Washington puede romper la baraja sin desencadenar una espiral de represalias contra China o Rusia. Negocios TV deja claro que, de momento, el avión se mueve entre la escalada y la contención. Y no está claro quién sujeta los mandos.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La IA sube los precios de la electrónica: smartphones, portátiles y consolas cuestan un 25% más, según la Fed

La demanda de chips para inteligencia artificial ya está subiendo los precios de la electrónica de consumo. Un análisis de la Reserva Federal cifra el encarecimiento medio en el 25% para smartphones, portátiles y consolas, según recoge RTVE.

El efecto agujero negro de la IA en la cadena de suministro

El fenómeno responde a una dinámica sencilla de explicar pero difícil de revertir. La insaciable demanda de hardware para IA por parte de Microsoft, Google y Meta está empujando a fabricantes como Asus, Gigabyte y MSI a abandonar chips y placas base para el mercado doméstico. No falta silicio, se desplaza de manos. Eduard Rosicart, profesor de OBS Business School, lo resume con un dato incómodo: los centros de datos de inteligencia artificial compran en 2026 alrededor del 70% de todas las placas de memoria del mundo, frente al 20%-30% que absorbían en 2022. Poseen, dice, una capacidad de pago prácticamente ilimitada.

¿Y dónde acaba esa memoria? Los centros de IA convierten la oblea de silicio en almacenamiento de alto ancho de banda para servidores, mucho más rentable para los fabricantes. Samsung, SK Hynix y Micron, que controlan el 95% de la producción mundial de placas de memoria, han priorizado la memoria HBM sobre la DRAM y la NAND que necesitan los ordenadores y los smartphones. El resultado es que un módulo de memoria estándar ha duplicado o triplicado su precio de coste en cuestión de meses.

Las marcas de consumo están trasladando ese golpe al cliente final. Apple, Dell, Lenovo y HP reconocen que suben precios entre un 10% y un 20% solo para cubrir los costes de componentes. La consecuencia inmediata es la desaparición de los modelos económicos en teléfonos y portátiles. La informática personal se convierte, poco a poco, en un bien de lujo.

Subidas de precio: de los portátiles a las consolas

El golpe en las videoconsolas es todavía más visible. Microsoft ha subido sus Xbox alrededor de 200 euros y justifica el movimiento porque se venden por debajo del coste de fabricación. Sony ha aplicado un reajuste global en toda su línea de hardware. Nintendo, la última en ceder, ha encarecido la Switch 2 en 30 euros este mes de septiembre, hasta fijar su precio base europeo en 499,99 euros.


Luis Garvía, director del máster en Riesgos Financieros de Comillas-ICADE, cree que la mayor parte de los consumidores no está dispuesto a renunciar a la tecnología. La define como un bien de primera necesidad, con una demanda tan inelástica como la de las uvas en Nochevieja: da igual el precio, se compra igual.

La tecnología fue durante medio siglo el ancla deflacionista de la economía global. La IA la ha soltado.

El ancla deflacionista de la tecnología se ha soltado

Durante más de cincuenta años, la electrónica fue la gran fuerza deflacionaria de la economía occidental. Mientras la vivienda, la energía o la sanidad subían, cada generación de ordenadores y móviles ofrecía más potencia por menos dinero. Ese milagro se ha terminado. Rosicart habla de un ancla deflacionista que se ha soltado, y Garvía coincide: la tecnología era proporcionalmente más barata hasta que la IA cambió la ecuación.

La subida de precios en tecnología llega en un momento en el que la inflación general sigue dejando cicatrices en las economías europeas. Los bancos centrales no pueden relajarse si un sector tan deflacionario como la electrónica cambia de signo. El encarecimiento de la cesta tecnológica se suma al de los alimentos y la energía, en un contexto de tipos de interés reales aún restrictivos.

¿Volverán los precios a la normalidad? Los analistas de IDC prevén que el desequilibrio entre oferta y demanda dure al menos dos años. Las fundiciones de silicio estiman que la nueva capacidad de fabricación no estará completamente operativa hasta 2028. A partir de ahí, el escenario más probable es la estabilización, no la bajada. Rosicart es aún más directo: los precios no van a bajar y no descarta que sigan subiendo, porque las marcas fabricarán productos más caros justificando el alza con mejores prestaciones.

El precedente más cercano es la crisis de semiconductores de 2021, pero hay una diferencia esencial: entonces el shock respondía a parones logísticos y plantas cerradas. Ahora es estructural. La demanda de IA no es cíclica, es un cambio de modelo productivo. Por eso los analistas evitan poner una fecha segura de normalización.

La era del portátil barato se acabó. El efecto agujero negro de la IA va a continuar, porque la demanda de tecnología por parte del ciudadano de a pie tampoco se detiene. O gastamos más, o estiramos la vida útil de los dispositivos, o el mercado de segunda mano se convierte en la única alternativa para muchas rentas. El riesgo de fondo es menos técnico que social: una brecha digital que reserve el hardware de última generación solo a los hogares con más ingresos.

España roza su primer déficit del automóvil en 18 años: el superávit cae un 41%

El superávit comercial del automóvil cae un 41,2% y España roza su primer déficit sectorial en 18 años. El saldo positivo se queda en 3.344 millones de euros entre enero y junio, según los datos de la patronal ANFAC. Es el peor arranque de ejercicio desde 2008, justo cuando la crisis financiera también vació las plantas españolas y obligó a reestructurar el sector.

Una caída con dos frentes: menos producción y menos Europa

La asociación de fabricantes lo explica por dos vías. La producción nacional se ha frenado en el primer semestre y las exportaciones hacia los grandes mercados europeos pierden fuerza. Alemania, Francia, y el Reino Unido —destinos históricos del vehículo ensamblado en España— han reducido pedidos. En el sector se suele medir la salud de las plantas por esos tres mercados. Cuando los tres se enfrían a la vez, el diagnóstico cambia. Esa combinación erosiona la balanza comercial y deja claro que el enfriamiento no responde a un único factor.

El desembarco asiático agrava la tendencia. Como titula El Economista, los BYD son los BMW de 2008: el éxito del coche chino arrastra a la economía española hacia un déficit automovilístico que parecía imposible tras casi dos décadas de superávit. La comparación con 2008 no es un recurso retórico. Aquel año la demanda europea se quebró y el sector tardó una década en recuperar el ritmo exportador. Ahora la presión ya no viene solo de la demanda, sino también de una oferta asiática que compite con precios y tecnología.

El espejo de BYD y el recuerdo de 2008

Durante esos dieciocho años de saldo positivo, el automóvil actuó como uno de los grandes colchones de la economía exterior española. Las ventas al extranjero de vehículos y componentes permitieron compensar una parte del déficit energético y sostuvieron la actividad industrial de varias comunidades autónomas. Ese superávit no era una abstracción: se traducía en inversión, en empleo estable y en capacidad de arrastre sobre miles de proveedores. Perderlo no es un asunto menor de estadística. Cambia la composición del comercio exterior y reduce la resistencia del país en momentos de debilidad de la demanda interna.

Por ahora, la patronal no detalla recortes de empleo. Aun así, el deterioro de la balanza comercial suele anticipar ajustes en turnos y en pedidos a la industria auxiliar. Los proveedores de componentes son los primeros en notar la caída de la producción. Si el saldo sigue contrayéndose en la segunda mitad del año, la presión sobre el empleo industrial dejará de ser una hipótesis. En un sector que opera con márgenes estrechos, la velocidad del ajuste importa tanto como su magnitud.

El superávit del automóvil no era un regalo del mercado: era el reflejo de una industria que exportaba valor añadido.

La erosión del superávit ya no es un simple bache

Creo que esta vez el aviso va más allá de un bache coyuntural. Europa endurece las normas de emisiones y la electrificación avanza a ritmos desiguales. España produce mucho, pero la tecnología de baterías y buena parte de los componentes clave siguen concentradas fuera del país. Un sector que compite por costes y que depende de factores que no controla queda expuesto a que cualquier shock de demanda se convierta en un problema estructural de balanza. La pregunta incómoda es si el superávit volverá cuando se recupere Europa o si la competencia china ha cambiado las reglas para siempre.

La respuesta no llegará este otoño. Habrá que esperar al cierre del ejercicio 2026, cuando ANFAC publique los datos definitivos, para comprobar si el déficit se confirma o si las plantas españolas logran recuperar el pulso exportador. Hasta entonces, el margen de error es escaso y la industria juega con menos red de la que tuvo en los últimos dieciocho años. La fotografía del primer semestre deja poco espacio para la complacencia.

El diésel más barato que la gasolina: los gasolineros aseguran que ya aplican el nuevo IHE

El diésel ha vuelto a situarse por debajo de la gasolina en buena parte de las estaciones de servicio españolas tras la entrada en vigor, el 1 de septiembre, de los nuevos tipos del Impuesto sobre Hidrocarburos (IHE). La rebaja fiscal aprobada para el gasóleo profesional altera la fotografía del surtidor y desata al mismo tiempo un choque entre gasolineros y transportistas.

Los nuevos tipos del IHE entran en los surtidores

Según recoge Mundo Petróleo, las gasolineras defienden que ya aplican los nuevos tipos del IHE para los combustibles y que el ajuste se refleja de forma progresiva en los precios de venta al público. No se trata de una bajada instantánea en todos los establecimientos: depende del combustible almacenado, del ritmo de rotación y del margen de cada operador.

Los nuevos tipos figuran en el Boletín Oficial del Estado y afectan especialmente al gasóleo de uso profesional. La medida busca reducir la factura fiscal del transporte por carretera, pero su traslado al surtidor no es automático ni idéntico en todas las provincias.

Gasolineras y transportistas: la disputa por la rebaja

El Economista refleja la posición de las estaciones de servicio con una queja directa: es imposible aplicar la rebaja fiscal del diésel de golpe. La patronal del sector señala que el gasóleo comprado antes del 1 de septiembre tributa con el tipo anterior, por lo que el descuento no puede extenderse de inmediato a todo el inventario sin incurrir en pérdidas.

El Periódico apunta que el diésel vuelve a ser más barato que la gasolina por primera vez desde el inicio de la guerra en Ucrania. Es un cambio relevante en el reparto de precios: en los últimos años el gasóleo ha mantenido una prima sobre la gasolina por la presión de los mercados internacionales y los costes logísticos.

A ese contexto se suma la información de Faro de Vigo sobre la revolución en las gasolineras de Vigo y los datos de El Confidencial sobre los descuentos activos desde el 1 de septiembre. En Madrid y otros grandes núcleos urbanos, los portales de precios ya recogen diferencias de varios céntimos por litro entre operadores, algo habitual en un mercado muy atomizado.

La rebaja fiscal se ha convertido en un pulso entre la urgencia de los transportistas y la realidad operativa de las estaciones de servicio.

Qué esperar del precio del diésel en septiembre

La rebaja fiscal no garantiza precios más bajos en todos los surtidores, pero sí altera la comparación entre diésel y gasolina. El impuesto reducido sobre el gasóleo reduce la base de coste del combustible que utilizan camiones, furgonetas y parte del transporte profesional, lo que puede contener los precios de la logística a corto plazo.

El efecto para el consumidor final es menos directo de lo que sugieren algunos titulares. Si el petróleo sube en los mercados internacionales, parte del ahorro fiscal puede diluirse en el margen de refino o en los costes de distribución. En ese caso, el diésel podría mantenerse por debajo de la gasolina, pero no por una mejora generalizada del precio.

Conviene observar los datos de las próximas semanas, en especial la evolución del precio medio nacional que publica el Ministerio para la Transición Ecológica. Si la diferencia entre diésel y gasolina se consolida entre 4 y 7 céntimos por litro, la fotografía será coherente con la reforma fiscal; si vuelve a estrecharse antes de final de mes, habrá que preguntarse qué parte del ajuste se ha quedado en la cadena de distribución.

La experiencia de reformas fiscales anteriores muestra que el descuento tarda entre dos y cuatro semanas en normalizarse en el precio medio nacional. Las diferencias por comunidad autónoma y por tamaño de estación seguirán siendo amplias; no todos los operadores compran el combustible al mismo coste ni pueden absorber la transición fiscal con la misma facilidad.

También hay un componente competitivo. Las estaciones independientes y las grandes cadenas no ajustan precios a la misma velocidad. Quien tenga depósitos más pequeños y mayor rotación podrá trasladar antes la rebaja; quien opere en zonas rurales con menor demanda tardará más en vender el gasóleo antiguo.

La startup española de móviles adaptados para mayores supera las 5.000 ventas con clientes de 82 años de media

Millones de mayores quedan fuera del smartphone, y una startup española convirtió esa brecha en un negocio: Maximiliana supera las 5.000 ventas y una edad media de 82 años.

La compañía nació en Zaragoza en 2020, cuando Jorge Terreu, entonces estudiante de ingeniería informática de Erasmus en Francia, creó un teléfono adaptado para hablar con su abuela, Maximiliana, de 88 años. Aquella necesidad familiar se convirtió en un proyecto que hoy usan más de 5.000 mayores y 20.000 familiares.

Los datos de uso dibujan un mercado real. El 60% de los usuarios procedía de un móvil sencillo con teclado y sin internet; el 25% tenía un smartphone demasiado complicado, y casi el 15% no había tenido nunca un teléfono. La mayoría de los usuarios no sabe navegar por menús ni gestionar aplicaciones.

La clave del producto es una aplicación de control para los familiares. Desde ella se configura el terminal, se actualizan los contactos con fotos y se comprueba en tiempo real la ubicación GPS o la batería. El usuario no tiene que tocar ninguna configuración.

Las llamadas con Maximiliana se activan tocando dos veces la foto del contacto; las videollamadas se descuelgan solas. Así, contestar, llamar o hacer una videollamada no depende de saber desenvolverse por menús.

El mejor product-market fit no obliga al usuario a aprender: desactiva el error antes de que ocurra.

El móvil que se controla desde la app: funcionalidad sin fricción

La startup no vende solo hardware: vende autonomía. En los últimos siete días, los usuarios realizaron más de 150.000 llamadas y videollamadas y acumularon 6.518 horas de conversación, el equivalente a más de nueve meses seguidos. El equipo lo interpreta como una señal de funcionalidad.

La mayoría de las llamadas son entrantes, un dato que puede parecer menor y, sin embargo, es la mejor métrica de retención: el diseño funciona cuando la familia puede entrar en contacto sin que el mayor sufra el proceso. La app convierte la distancia en una llamada de dos toques.

Junto al terminal, Maximiliana ha lanzado dos aplicaciones complementarias: Cámara Carmina y Galería Gloria. Hacer fotos o ver vídeos se simplifica al máximo. Ambas están disponibles en Google Play y App Store, de modo que cualquier persona puede usarlas sin contratar el servicio.

Los nombres no son un capricho. Igual que Maximiliana es el nombre de la abuela del fundador, Carmina y Gloria mantienen la lógica de homenajear a la generación de los mayores. La marca entiende a quién sirve.

La distribución de estos 5.000 usuarios ofrece una lectura de mercado nada obvia: el 60% ya tenía un móvil sencillo y el 25% había probado un smartphone. Es decir, no faltaba acceso; faltaba un diseño que no castigara al usuario.

Desde el punto de vista del founder, hay una lección operativa. Maximiliana no intentó educar al cliente ni reemplazar de golpe todos sus hábitos. Partió de una restricción real, el rechazo a los menús, y construyó una solución que elimina la decisión en lugar de añadir tutoriales.

Lo que Maximiliana enseña a la silver economy y a los founders

El caso aterriza en un sector, la silver economy, que mueve miles de millones en Europa. Muchas iniciativas intentan digitalizar a los mayores mediante formaciones interminables. Maximiliana eligió el camino inverso: si la interfaz falla, se rediseña la interfaz, no se culpabiliza al usuario.

Esa decisión es pura lógica de startup. Antes de escalar, validó el problema en una usuaria real, su abuela. Después iteró con una base pequeña de familias. No es diseño compasivo: es product-market fit en un segmento desatendido por la gran teleco.

Con todo, los retos no desaparecen. Escalar en la silver economy exige canales de venta físicos, confianza de la familia y soporte telefónico real. El boca a boca funciona, pero el coste de adquisición puede subir cuando el nicho se vuelve atractivo para competidores con más presupuesto.

📦 Caso de estudio: Maximiliana

  • El reto: Abuelos sin smartphone y familias que no podían contactar con calidad.
  • La jugada: Diseñar un terminal controlable desde una app familiar y simplificar cada acción.
  • El resultado: Más de 5.000 móviles activos y 150.000 llamadas en la última semana.
  • La lección: Validar el nicho desde el dolor real del usuario y construir funcionalidad que elimina fricción.

🚀 Hoja de Ruta para Emprender

  • Valida desde un usuario real: Antes de escribir código, encuentra a una persona con el problema y prueba una solución barata.
  • Rediseña la fricción: Si el usuario no completa la acción, cambia la interfaz, no al cliente.
  • Mide la retención con uso real: Las 150.000 llamadas semanales valen más que cualquier encuesta de satisfacción.
  • Piensa en canales físicos: En la silver economy, la confianza de la familia se gana también fuera de internet.

Canarias publica las listas de admitidos para 429 plazas de empleo público

El Gobierno de Canarias ha publicado las listas provisionales de admitidos y excluidos de tres procesos selectivos que suman 429 plazas en la Administración General de la Comunidad Autónoma. Las convocatorias corresponden a los cuerpos Administrativo, Auxiliar y de Subalternos.

Los tres procesos forman parte de la Oferta de Empleo Público de 2023, a la que se acumularon plazas de las ofertas de 2024 y 2025. En conjunto, son 429 puestos de acceso libre a la Administración General de la Comunidad Autónoma de Canarias. La convocatoria se publicó el 13 de marzo, según recoge la Dirección General de la Función Pública.

La ejecución de las OPE de 2023, 2024 y 2025

La distribución de puestos refleja la prioridad en los cuerpos operativos: el Cuerpo Auxiliar concentra casi dos tercios de la oferta. Es un dato relevante para quien se presentó por esta vía, porque el mayor número de plazas suele coincidir con un mayor volumen de solicitudes.

Distribución de las 429 plazas por cuerpos y turnos

La publicación de las listas provisionales detalla la situación de cada aspirante y el reparto de puestos. Las cifras oficiales son las siguientes:

  • Cuerpo Auxiliar (C2): 296 plazas, de las que 278 corresponden al turno general y 18 al turno de discapacidad.
  • Cuerpo Administrativo (C1): 57 plazas, de las que 46 van al turno general y 11 al turno de discapacidad.
  • Agrupación Profesional de Subalternos (Grupo E): 76 plazas, todas por el turno general.

Cómo consultar las listas y subsanar dentro de plazo

La consulta se realiza en la web habilitada por el Ejecutivo autonómico. Cada persona puede comprobar su estado con el número de solicitud, apellidos, nombre y DNI anonimizado, según indica la propia Dirección General.

La publicación es provisional, lo que abre un plazo de diez días hábiles para corregir defectos desde el día siguiente a la publicación de las resoluciones en el Boletín Oficial de Canarias. Quien no aparezca ni como admitido ni como excluido dispone del mismo plazo para presentar alegaciones.

Quien revise hoy su estado y no impulse la subsanación en el plazo de diez días hábiles puede perder una plaza por un defecto de forma evitable.

Las solicitudes de subsanación y las alegaciones deben tramitarse exclusivamente mediante el formulario específico habilitado para cada procedimiento en la sede electrónica del Gobierno de Canarias. Si una persona excluida no subsana en plazo, se entenderá que desiste de su solicitud y quedará definitivamente fuera del proceso selectivo.

Análisis: un filtro provisional que obliga a revisar cada detalle

Publicar las listas provisionales es el primer control masivo del proceso. No equivale a ser funcionario, ni siquiera a tener todos los requisitos acreditados. La Dirección General de la Función Pública ha comprobado en esta fase tres elementos: la correcta cumplimentación de la solicitud, la identidad de la persona solicitante y el pago de la tasa. El resto de condiciones se examinará en fases posteriores.

Para el opositor, la lectura práctica es clara: estar admitido hoy no permite bajar la guardia. Conviene conservar el justificante del pago, el número de solicitud y una copia de la documentación presentada. Si aparece en la lista de excluidos, el margen es de diez días hábiles. A veces es un simple error en el formulario; otras veces, un justificante que no se visualiza bien en la sede electrónica.

El volumen de 429 plazas de acceso libre no es menor para una comunidad como Canarias, y el hecho de concentrar el grueso en el Cuerpo Auxiliar permite inferir que habrá una competencia alta en ese grupo. No hay un ratio oficial de inscritos en el texto publicado, por lo que conviene centrarse en lo controlable: revisar la lista, corregir defectos y no dejar la subsanación para el último día del plazo hábil.

Un riesgo habitual en estos procesos es pensar que la lista provisional es un trámite informativo. No lo es: algunas exclusiones por defectos formales se convierten en definitivas si nadie actúa. La sede electrónica registra la fecha y hora, así que es mejor hacer la gestión con margen y guardar el justificante de presentación.

📨 Cómo presentar la subsanación o alegación

La subsanación de la solicitud y la presentación de alegaciones se realizan en la sede electrónica autonómica, mediante el formulario específico de cada procedimiento.

  1. Paso 1: Accede a la sede electrónica del Gobierno de Canarias y localiza el apartado de empleo público o Función Pública.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema que exija la sede para el trámite.
  3. Paso 3: Abre el formulario específico del proceso selectivo donde constes excluido o no aparezcas.
  4. Paso 4: Adjunta la documentación que corrija el defecto, como el justificante de tasa, el DNI o una alegación motivada.
  5. Paso 5: Presenta y registra la subsanación antes de que terminen los diez días hábiles. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Gobierno de Canarias (Dirección General de la Función Pública).
  • Número de plazas: 429 plazas de acceso libre.
  • Sueldo estimado: No detallado en la resolución de listas provisionales.
  • Fecha límite de inscripción: Diez días hábiles desde la publicación de las resoluciones en el BOC para subsanaciones y alegaciones.
  • Dónde inscribirse: Sede electrónica del Gobierno de Canarias.

El Range Rover Electric ya tiene precio en España: 600 km de autonomía y pedidos abiertos

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Range Rover ha abierto los pedidos del Range Rover Electric en España desde 163.250 euros.
  • ¿Quién está detrás? La marca británica del grupo Jaguar Land Rover, propiedad del conglomerado indio Tata Motors.
  • ¿Qué impacto tiene? Llega al segmento de los SUV eléctricos de lujo con 600 km de autonomía y carga del 10 al 80% en 22 minutos.

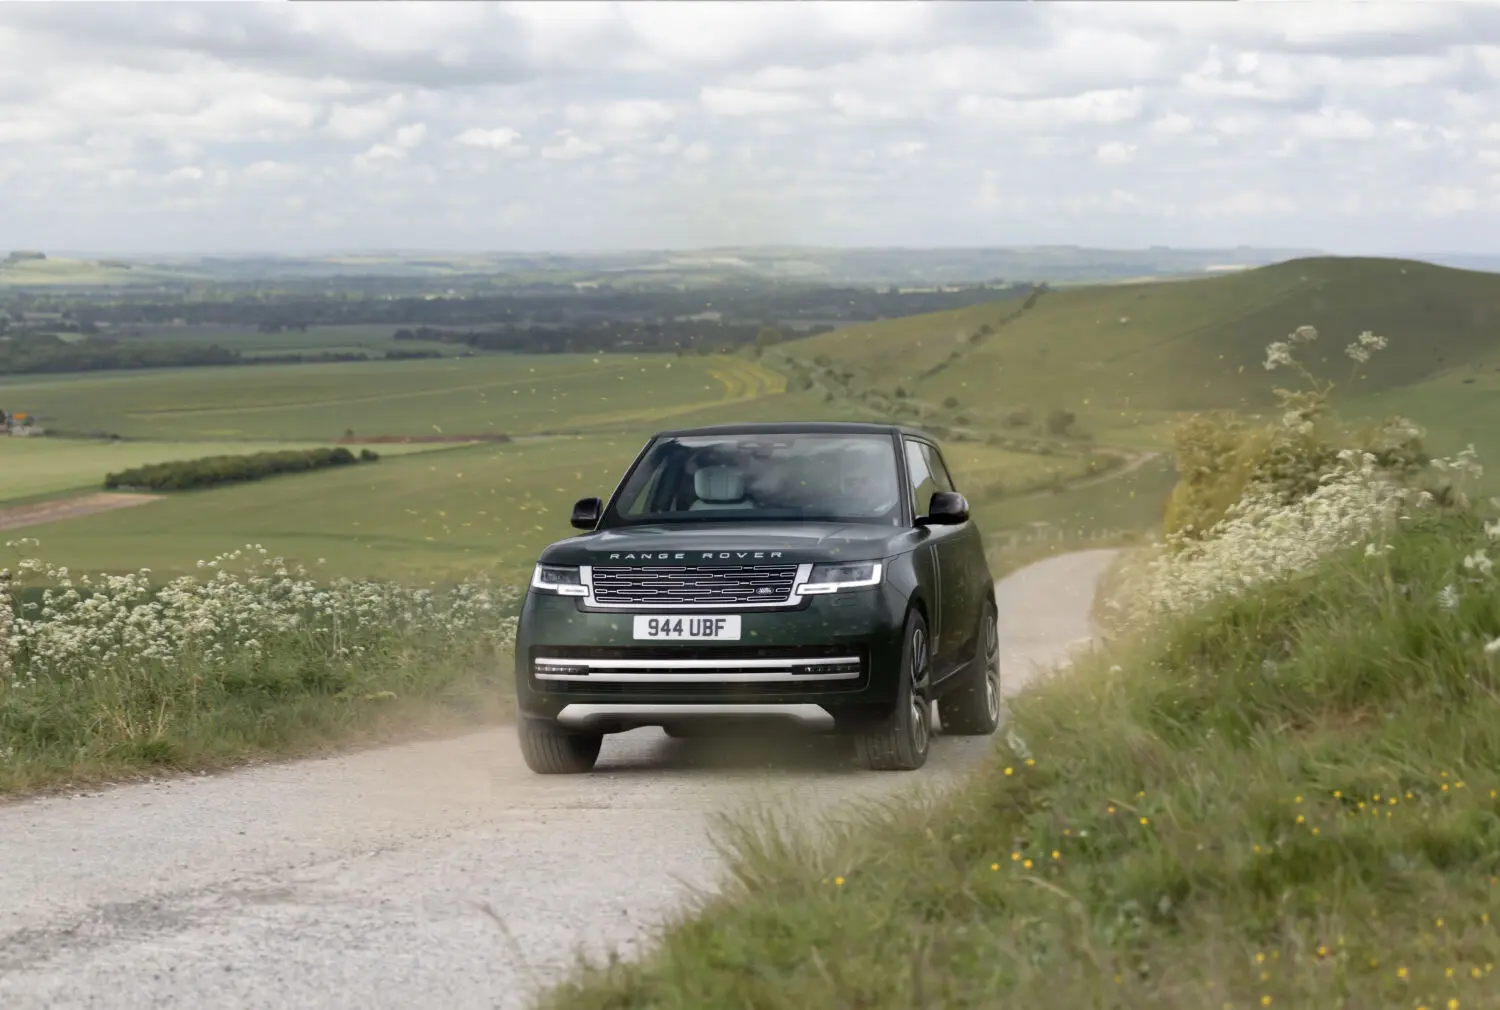
Range Rover ha abierto los pedidos del Range Rover Electric en España: 163.250 euros y 600 kilómetros de autonomía.

Un SUV eléctrico de 550 CV y 118,5 kWh de batería

La versión de acceso se apoya en dos motores eléctricos de 260 kW que entregan una potencia combinada de 550 CV y un par motor de 850 Nm. Acelera de 0 a 100 km/h en 4,5 segundos y firma una recuperación de 80 a 120 km/h en 2,7 segundos. La energía sale de una batería de iones de litio de 118,5 kWh.

El SUV estará disponible con dos carrocerías: una de batalla corta de 5,05 metros y otra de batalla larga de 5,25 metros. Las especificaciones SE, HSE, Autobiography y SV se complementan con una edición de lanzamiento First Edition con acabados exclusivos.

El fabricante británico no detalla el precio de cada carrocería, pero sí confirma que las dos opciones están disponibles desde la apertura de pedidos. La edición First Edition añade acabados exclusivos que la marca no ha cifrado para España.

Según la marca, el nuevo Range Rover Electric es ‘más silencioso, más fácil de conducir, más receptivo y con más par motor’ que cualquier Range Rover hasta la fecha. La autonomía homologada WLTP es de 600 kilómetros, aunque Range Rover admite una autonomía real en carretera de 535 kilómetros.

El Range Rover Electric no busca conquistar el mercado de volumen: demuestra que el lujo todoterreno británico puede electrificarse sin renunciar a sus cifras de V8.

Carga de 800 voltios y capacidad todoterreno: los datos que definen la compra

La arquitectura de 800 voltios admite hasta 350 kW de potencia de carga. Eso permite pasar del 10% al 80% en 22 minutos o sumar 220 kilómetros de autonomía en apenas 10. La recarga es el argumento con el que Range Rover quiere neutralizar al SUV eléctrico alemán.

El sistema de gestión de tracción responde en 50 milisegundos, una capacidad que la marca compara con un motor de combustión equivalente y multiplica por cien. La conducción con un solo pedal, le permite subir pendientes de hasta 45 grados y vadear hasta 90 centímetros de agua. La suspensión neumática de doble cámara y un centro de gravedad más bajo redondean la puesta a punto.

La capacidad de vadeo y la respuesta de la tracción son argumentos pensados para clientes que usan el todoterreno de verdad. Range Rover quiere que el salto a la electricidad no se perciba como una renuncia a sus credenciales off-road.

Hoja de Ruta: Claves del Viaje

El impacto se mide primero en el bolsillo. 163.250 euros es una barrera de entrada que coloca al Range Rover Electric muy por encima del precio medio de un coche eléctrico en España. Lo relevante no es si se matriculará en grandes números, sino qué dice de la estrategia de Jaguar Land Rover. La compañía ha llevado la electrificación antes a su buque insignia que a los modelos de volumen. Márgenes altos antes que escala.

La zona cero es Solihull, la planta británica cercana a Birmingham desde la que saldrán las primeras unidades hacia el mercado español. Allí competirá con SUV eléctricos alemanes que ya superan los 100.000 euros. No es un mercado de masas, pero sí de imagen y de rentabilidad. Esa es la batalla.

El dato que resume la noticia son los 600 kilómetros WLTP de autonomía, una cifra que sigue sin ser habitual en vehículos de más de dos toneladas. La autonomía real declarada, 535 kilómetros, es la que quizás habría que situar en el titular. La carga a 350 kW aporta el matiz práctico: 22 minutos para volver a la carretera.

Como precedente, el lanzamiento recuerda al del Porsche Taycan cuando estrenó su arquitectura de 800 voltios: no buscaba ventas masivas, sino demostrar que el carácter deportivo podía ser eléctrico. Range Rover hace ahora lo propio en el todoterreno. La contradicción es que una batería de 118,5 kWh requiere mucha materia prima y mucha recarga para ser sostenible, pero el lujo premium ha aprendido a vender la tranquilidad por encima del peso.

A cinco años, la apuesta de JLR por el buque insignia eléctrico define el camino para Defender, Discovery y el renacimiento de Jaguar como marca eléctrica. Si el Range Rover Electric funciona, el resto de la gama tendrá cobertura para dar el salto. Lo que toca mirar ahora es la llegada de las primeras unidades a los concesionarios españoles y la respuesta del servicio de configuración de Land Rover. Si la demanda acompaña a la producción de Solihull, JLR habrá encontrado un filón. Si no, el SUV eléctrico de lujo tendrá que esperar a que la infraestructura de recarga de alta potencia madure.

Berkshire Hathaway Japón: Buffett estudia ampliar su participación en las cinco grandes sogo shosha

He leído la entrevista que Greg Abel ha concedido en Tokio y el mensaje de Berkshire Hathaway en Japón es más profundo que una simple compra de acciones: busca acelerar las operaciones conjuntas con las cinco grandes casas comerciales del país.

La confirmación llega en un momento simbólico. Es su primera visita a Tokio desde que asumió el cargo de consejero delegado en enero. Abel se reunió con los equipos directivos de las cinco compañías, recibió actualizaciones sobre sus resultados y exploró iniciativas conjuntas. No es un rumor de mercado: lo ha verbalizado el propio ejecutivo durante la entrevista publicada por Nikkei Asia este jueves.

Es, además, la prolongación de la apuesta que Warren Buffett inició hace unos años por la economía japonesa. Aunque Abel ejecuta hoy la estrategia, el sello del inversor sigue presente en cada movimiento.

No es casualidad que la gira haya comenzado por las casas comerciales. Son la puerta de entrada a una economía orientada a la exportación y al abastecimiento energético. La entrevista no incluye cifras concretas, pero sí un mensaje de largo plazo: Berkshire no ha venido a especular con la divisa.

Las cinco sogo shosha que concentran la atención

El grupo ha puesto el foco en los cinco grandes conglomerados comerciales japoneses: Mitsubishi Corporation, Itochu, Mitsui & Co., Sumitomo Corporation y Marubeni. Son las denominadas sogo shosha, casas comerciales generalistas con intereses que van desde la energía y los metales hasta la alimentación y las infraestructuras.

Las sogo shosha no son simples intermediarias. Gestionan carteras de recursos naturales, participan en infraestructuras, financian proyectos y operan redes logísticas. Para un inversor como Berkshire, ofrecen una combinación de estabilidad y exposición global a la energía, los metales o la alimentación.

Lo que Abel ha descrito no se limita a incrementar porcentajes. La intención es buscar más inversiones conjuntas y operaciones de M&A con esas empresas en todo el mundo. Eso transforma una posición financiera en una alianza estratégica de alcance global. No se trata, por tanto, de una simple toma de beneficios.

Berkshire Hathaway está considerando incrementar sus participaciones en las cinco mayores casas comerciales de Japón, al tiempo que persigue más inversiones conjuntas y adquisiciones con esas compañías en todo el mundo, aseguró Greg Abel durante su visita a Tokio.

El ejecutivo no concretó cuánto piensa elevar la participación ni si superará algún umbral regulatorio. Esa prudencia es coherente con el modo de operar del conglomerado: primero se anuncia la intención, después se ejecuta de forma escalonada. En la web corporativa de Berkshire Hathaway tampoco se detallan aún los nuevos porcentajes.

Japón no es un destino más. La reapertura del país al capital extranjero, los cambios en el gobierno corporativo impulsados por la Bolsa de Tokio y la continuidad de una política monetaria acomodaticia han creado un entorno favorable. Las casas comerciales, con balances saneados y negocios diversificados, encajan en la búsqueda de valor que caracteriza al holding.

Por qué Japón se consolida como refugio del capital paciente

Me detengo en un detalle que no aparece en los titulares: Abel no ha anunciado una compra, sino que ha confirmado una intención. La distinción importa. El mercado japonés sigue ofreciendo valoraciones razonables, cash flows diversificados y una moneda que ha oscilado con fuerza. Berkshire no necesita liquidez inmediata; puede acumular posiciones con paciencia. Lo que me parece relevante es que el movimiento coincide con una fase en la que Tokio ha vuelto a atraer capital extranjero tras años de política monetaria lava. Sin embargo, hay un riesgo de concentración: cinco empresas absorben gran parte de la apuesta de Berkshire en Japón. Si la economía nipona se desacelera o el banco central endurece su política, la cartera sufriría más que un índice general. La próxima pista llegará con la comunicación oficial de participaciones relevantes.

En las últimas visitas de Warren Buffett a Japón se repitió un patrón similar: gestos de confianza, reuniones discretas y compras escalonadas. Abel hereda ese manual y lo adapta a un contexto con tipos de interés más altos y mayor competencia por activos japoneses.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero la señal atraviesa los mercados europeos por tres vías. La sesión asiática de este viernes ofrecerá la primera lectura de mercado una vez asimilada la noticia.

  • Apertura europea: las acciones de las casas comerciales japonesas podrían reaccionar al alza, impulsando a los valores europeos ligados a materias primas y diversificación industrial.
  • Inflación: no hay efecto directo sobre el IPC de la eurozona; el movimiento afecta más al apetito por activos japoneses que a los precios de importación.
  • Empresas: las alianzas de Berkshire con las sogo shosha pueden acelerar operaciones globales de M&A en energía, metales y logística, sectores con presencia española relevante.
  • BCE/Euríbor: sin implicación directa en el corto plazo; un repunte del apetito global por el riesgo podría reforzar la confianza en el ciclo y retrasar expectativas de recortes.

Telefónica cierra la venta de su edificio de Gran Vía a Tomás Olivo por más de 200 millones

Telefónica ha cerrado la venta de su sede de Gran Vía a Tomás Olivo por más de 200 millones de euros.

Según publica Expansión y confirma Cinco Días, la operación transfiere el edificio emblemático de la compañía en el centro de Madrid al empresario, identificado como la sexta fortuna de España.

Tomás Olivo, un comprador con perfil inversor

Tomás Olivo añade a su cartera un activo inmobiliario singular. No es un edificio cualquiera en el mercado de oficinas madrileño: la sede de Gran Vía ha formado parte de la identidad de Telefónica durante décadas.

El comprador, sexta fortuna de España, se hace con un inmueble situado en una de las arterias con mayor tráfico peatonal de Madrid. La localización explica el interés de un inversor patrimonial y no de un fondo con vocación de rotación rápida.

La cifra de la operación supera los 200 millones de euros. Ni Telefónica ni el comprador han hecho públicas las condiciones completas del acuerdo, incluidos los plazos de desalojo y el impacto contable.

La compra refuerza el papel de Madrid como plaza inmobiliaria de referencia para el capital español. Los grandes edificios de oficinas del centro siguen despertando interés, incluso en un ciclo de cambios en los usos corporativos.

La venta de un edificio así no es solo una operación inmobiliaria; es un cambio de prioridades que queda expuesto en ladrillo y cristal.

Qué gana y qué pierde Telefónica en el tablero inmobiliario

La venta permite a Telefónica liberar capital en un activo no estratégico. La operadora no ha confirmado si destinará estos fondos a reducir deuda o a inversiones en red.

El movimiento se produce en un momento de revisión de activos inmobiliarios por parte de las grandes corporaciones españolas. La sede de Gran Vía era un símbolo: su traspaso cierra una etapa en la presencia patrimonial de la teleco en Madrid.

El acuerdo también muestra el apetito del capital español por edificios singulares en ubicaciones consolidadas. La operación se cierra sin que se hayan detallado los plazos de desalojo ni el impacto contable.

El ladrillo corporativo vuelve al centro del debate

Hay una lectura patrimonial y otra financiera. La primera apunta a que Telefónica pierde un inmueble que forma parte de su historia corporativa desde hace décadas. La segunda, bastante más fría, se fija en los usos del capital. Ambas conviven sin que el mercado haya dictado sentencia.

La operación encaja con la tendencia de las grandes empresas a desprenderse de sedes históricas. No se trata de una crisis: Telefónica mantiene su actividad y su plantilla, pero sí de una forma distinta de entender el balance. El efectivo que aporta la venta es más útil si se coloca en infraestructura de red o en reducción de deuda que si permanece atrapado en un edificio monumental. En en el centro de Madrid, el comprador refuerza su posición con un activo que difícilmente volverá al mercado.

La lectura crítica es otra: una teleco que vende su sede puede estar enviando una señal de menor arraigo en la ciudad donde nació su negocio. Sin embargo, el ladrillo no es el negocio principal de Telefónica. Mantener un inmueble de esa escala implica costes de conservación, limitaciones de reforma y poca flexibilidad operativa.

El perfil patrimonial del comprador, alejado del inversor oportunista, reduce el riesgo de que el edificio pase por un proceso rápido de transformación. Aun así, queda una duda razonable sobre el destino del capital.

La operación deja una pregunta sobre el reparto de los fondos. Si la compañía los reinvierte en despliegue de fibra y 5G, la venta tendrá sentido industrial. Si se limita a mejorar la caja, habrá perdido un símbolo sin ganar una ventaja competitiva.

Óscar Puente espera aprobar en septiembre el DORA III Aena: 13.000 millones para aeropuertos y tarifas competitivas

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El ministro Óscar Puente espera aprobar en septiembre el DORA III de Aena, con inversiones de casi 13.000 millones de euros para el período 2027-2031.
  • ¿Quién está detrás? El Ministerio de Transportes (Mitma) y Aena, con la CNMC y las aerolíneas (ALA) enfrentados por las tarifas.
  • ¿Qué impacto tiene? Fija el marco inversor y tarifario de los aeropuertos españoles durante cinco años: Aena pide subir un 3,82%, la CNMC una rebaja del 0,59% y ALA del 4,9%.

Óscar Puente ha asegurado ayer que espera aprobar en septiembre el DORA III de Aena, con casi 13.000 millones para aeropuertos. El ministro de Transportes y Movilidad Sostenible ha enmarcado la decisión en la necesidad de sostener un sistema aeroportuario que, en sus palabras, está ‘al límite’ de su capacidad.

Puente ha asegurado que ‘en las próximas semanas, el consejo de ministros aprobará el DORA III’ y ha defendido las tarifas ‘tremendamente competitivas’ frente a las europeas. También ha valorado a Aena como ‘primer gestor aeroportuario del mundo’, una posición que vincula directamente a su política tarifaria.

La aprobación prevista y el plan inversor 2027-2031

El documento definitivo del DORA III debe aprobarse en el Consejo de Ministros antes de del 30 de septiembre, según el calendario administrativo. Puente prevé que el visto bueno llegue ‘en las próximas semanas’, un anuncio que confirma la hoja de ruta prevista para este plan quinquenal. La inversión de casi 13.000 millones de euros servirá para mantener ‘la calidad, la seguridad y la capacidad’ de los aeropuertos de la red de Aena.

El contexto no es menor. El ministro reconoció en una entrevista reciente con Europa Press que ‘las costuras están ya muy al límite’ en infraestructuras como el aeropuerto Adolfo Suárez Madrid-Barajas, ejemplo de una red que acumula récords de tráfico. Las tarifas, según Puente, han contribuido a que España tenga ‘un volumen de viajeros superior al resto’ y mantenga su atractivo como destino.

La pugna tarifaria que divide a Aena, CNMC y aerolíneas

El plan inversor no llega sin discrepancias. La CNMC recomendó en junio una reducción anual de las tarifas del 0,59% entre 2027 y 2031, mientras que Aena planteó una subida del 3,82%. Las aerolíneas, representadas por la asociación ALA abogan por una bajada del 4,9%.

Esta distancia no es técnica: define el margen del gestor, las cuentas de las compañías aéreas y, en cascada, el precio final del billete. Puente defiende que las tasas actuales son ‘extremadamente competitivas’ y que su peso convierte a España en un mercado atractivo para operadores internacionales.

El DORA III decide inversiones, pero sobre todo fija el coste que pagarán las aerolíneas y, en cascada, el pasajero.

Hoja de Ruta: Claves del Viaje

El impacto económico del DORA III se reparte entre los usuarios, las aerolíneas y el Estado. Los casi 13.000 millones de euros fijarán el techo inversor de los aeropuertos durante cinco años, con proyectos ligados a ampliaciones de terminales, mejoras de pista y digitalización. Aena necesita certidumbre para licitar; las aerolíneas buscan estabilidad de costes; el Gobierno aspira a mantener la competitividad turística.

La zona cero es la red de Aena al completo, con especial atención a Madrid-Barajas, que el ministro cita como ejemplo de saturación. El aeropuerto acumula tensiones de capacidad y es el principal banco de pruebas del nuevo plan inversor. La pugna tarifaria es la más abierta de los últimos lustros: la CNMC pide una rebaja, Aena una subida y ALA una rebaja mayor.

La lectura a corto plazo es de acuerdo político garantizado, porque el Consejo de Ministros aprobará el plan antes del 30 de septiembre. La lectura estratégica es más compleja: el margen entre el 3,82% que pide Aena y el 0,59% que recomienda la CNMC no es solo aritmética, sino la evidencia de un modelo que debe decidir quién paga la inversión futura. Las aerolíneas quieren que la pague Aena; Aena, que la paguen los usuarios. Puente se sitúa en un punto intermedio que todavía no ha precisado.

El cierre de esta historia llegará antes del 30 de septiembre y, en paralelo, el sector mirará de cerca el pliego definitivo de inversiones. Si el ajuste tarifario se acerca a las tesis de la CNMC, las aerolíneas celebrarán; si se inclina hacia Aena, el billete de avión incorporará parte de la factura de las nuevas infraestructuras. Ese es el verdadero destino del DORA III.

Las 30 nuevas demandas contra OpenAI que ponen a ChatGPT en el banquillo por el tiroteo de Tumbler Ridge

He revisado la nueva remesa de litigios presentada el miércoles ante el tribunal federal del distrito norte de California y la cifra es la más alta hasta ahora: 30 nuevas demandas contra OpenAI elevan a 37 los casos vinculados al tiroteo de Tumbler Ridge, la masacre escolar de febrero en Columbia Británica que dejó ocho muertos y decenas de heridos, la mayoría menores. Esta oleada convierte a ChatGPT en el centro de una batalla legal sobre los límites de la responsabilidad por productos aplicada a la inteligencia artificial.

Los demandantes, representados por el abogado Jay Edelson, sostienen que el chatbot indujo a la atacante, Jesse Van Rootselaar, de 18 años, a cometer el ataque. Las demandas acusan a OpenAI y a su consejero delegado, Sam Altman, de negligencia, de complicidad en un tiroteo masivo y de responsabilidad por productos. En abril se presentaron siete demandas iniciales; las 30 nuevas se suman a ese bloque.

Treinta demandas nuevas y un total de 37 litigios

  • Ocho fallecidos y decenas de heridos, la mayoría niños, en una escuela secundaria de Tumbler Ridge.
  • 18 años de la atacante, que antes había matado a su madre y a su hermano de 11 años en el domicilio familiar.
  • Ocho meses antes del ataque, el equipo de seguridad de OpenAI marcó la cuenta de la atacante como «una amenaza creíble y específica de violencia armada contra personas reales».
  • 37 demandas acumuladas tras sumarse las 30 presentadas el miércoles a las siete iniciales de abril.

La secuencia que describen los documentos judiciales es delicada. Al marcar la cuenta, la empresa la suspendió, pero la atacante pudo crear otra de forma inmediata. OpenAI no avisó a las autoridades canadienses; esa omisión es el corazón del litigio.

Las alertas internas que OpenAI no trasladó a las autoridades

El abogado Edelson señala directamente a Chris Lehane, jefe de asuntos globales de OpenAI y exasesor de la administración de Bill Clinton, como una de las personas que recibió advertencias del equipo de seguridad y descartó de forma reiterada alertar a la policía. Según las demandas, la decisión también fue sancionada por Altman.

“Young kids who watched their teachers die, watched friends die and thought they were going to get shot and killed.” — Jay Edelson, abogado principal de los demandantes

Jason Kwon, director de estrategia de OpenAI, rechazó ese relato y defendió el trabajo de los equipos de seguridad. «Es absolutamente falso decir que Chris Lehane participó en nuestra decisión original de derivación», afirmó. También negó que haya factores políticos o de relaciones públicas en las decisiones internas de seguridad.

En abril, tras las primeras demandas, Altman envió una carta a la comunidad de Tumbler Ridge en la que se disculpó por no haber notificado a la Policía canadiense lo que la compañía sabía sobre la posible amenaza. El primer ministro de Columbia Británica, David Eby, calificó la disculpa de «necesaria, pero totalmente insuficiente».

Responsabilidad legal de la IA: qué cambia para la industria

Lo que me parece relevante no es solo la cifra de demandas, sino la teoría jurídica que las sostiene. Los abogados no se limitan a pedir daños: reclaman que OpenAI responda por negligencia, por complicidad y por responsabilidad por productos, tres vías que, de consolidarse, obligarían a la industria a rediseñar los sistemas de moderación y de reporte. La cuestión no es si un chatbot puede generar discursos dañinos, sino si su operador debe identificar, escalar y frenar a tiempo a un usuario que muestra signos de violencia.

El elemento más incómodo lo veo en los mensajes internos citados en los expedientes. Si el equipo de seguridad describió a la atacante como una amenaza creíble y específica ocho meses antes, la defensa tendrá que explicar por qué la suspensión de una cuenta no fue acompañada de una notificación a las autoridades. No se trata de un fallo del modelo, sino de una decisión humana de gestión del riesgo.

El riesgo, en mi análisis, es doble: una interpretación demasiado amplia de la responsabilidad puede frenar a las empresas emergentes europeas, mientras que una lectura laxa dejaría sin reparación a las víctimas. El precedente no es aislado: OpenAI acumula otras demandas, incluida la investigación del fiscal general de Florida por un tiroteo en Florida State University. La próxima decisión relevante será la admisión a trámite de estas demandas en el tribunal federal de California.

🌍 El impacto en España y Europa

El impacto directo sobre el Euríbor o las hipotecas variables españolas es, hoy, nulo. No estamos ante un shock macroeconómico ni ante una decisión de política monetaria. Lo que sí está en juego es la agenda regulatoria europea y el coste de cumplimiento para las empresas que integran modelos de lenguaje en sus productos.

  • Euríbor e hipotecas: sin canal de transmisión directo; este litigio no mueve tipos ni primas de riesgo soberanas.
  • Inflación y consumo: sin impacto inmediato; la señal podría llegar si el caso endurece los costes de verificación de la IA en servicios financieros.
  • Empresas españolas: bancos, aseguradoras y telecos que utilizan modelos de lenguaje deberían auditar sus protocolos de reporte de cuentas de riesgo.
  • BCE y eurozona: el foco no es monetario, pero el precedente puede endurecer las obligaciones de transparencia de la normativa europea de inteligencia artificial.

Lily Liu: el superciclo de tokens Solana que transformará las finanzas

Lily Liu cree que los mercados entran en un superciclo de tokens, con 4.700 millones de dólares en stablecoins movidos en un año.

Qué propone Lily Liu con el superciclo de tokens

Lily Liu no es una desconocida: preside la Solana Foundation. La organización sin ánimo de lucro impulsa el desarrollo de la red Solana, conocida por su alta velocidad y bajos costes. Su voz tiene peso porque la fundación coordina iniciativas clave del ecosistema.

La presidenta de la Solana Foundation publicó el 2 de septiembre un artículo de opinión en el que describe un superciclo de tokens como una transición estructural, no una moda pasajera. El dinero, los activos y la propiedad migran hacia una infraestructura basada en blockchain, y esa es la tesis central de Liu.

El dato que mejor resume su argumento es el de las stablecoins, los activos digitales vinculados al dólar que permiten mover dinero en cadena sin la volatilidad de las criptomonedas. Según Liu, más de 4.700 millones de dólares en stablecoins se movieron a través de Solana durante el último año. La cifra describe volumen procesado, no el valor que permanece almacenado en la red.

Las cifras: stablecoins, acciones tokenizadas y transacciones récord

Las acciones tokenizadas en Solana alcanzaron una oferta circulante de 683 millones de dólares en agosto de 2026, frente a los 5,8 millones registrados en junio de 2025. Ese salto refleja el interés por representar acciones tradicionales como tokens digitales, aunque no implica que la bolsa clásica haya migrado por completo.

La red también procesó un récord de 5.200 millones de transacciones sin voto durante agosto, su mes más activo hasta ahora. Estas transacciones excluyen las operaciones de los validadores en el consenso, por lo que miden mejor el uso económico y aplicativo de Solana.

La tesis de Liu no depende del precio de SOL, sino de que 4.700 millones en stablecoins se muevan por una red más barata y programable.

Liu identifica cuatro fuerzas que convergen: las stablecoins, que demuestran dinero programable; la llegada de instituciones financieras a blockchain; una infraestructura barata y rápida; y la inteligencia artificial, que necesita pagos autónomos.

La dimensión institucional es clave. La Bolsa de Valores de Nueva York, la DTCC y la Bolsa de Valores de Londres estudian cómo negociar o liquidar instrumentos en cadena. La DTCC, la gran cámara de compensación estadounidense, avanza en un servicio de tokenización de valores cuyo lanzamiento completo está previsto para octubre de 2026.

En el frente de pagos, Visa utiliza Solana para liquidar USDC, PayPal trasladó su stablecoin a la red y Western Union adoptó pagos con stablecoins en la cadena. Son casos que Liu presenta como señales de una infraestructura financiera en expansión, no como una migración total.

Liu va un paso más allá y habla de propiedad básica universal. Con ese término describe la posibilidad de que una persona con conexión a internet pueda comprar una fracción de los activos que producen la economía, sorteando barreras de geografía, montos mínimos y corredores de bolsa. Eso sí, la idea tropieza con requisitos legales, riesgos financieros y condiciones de mercado que no desaparecerán.

Una tesis ambiciosa, todavía en disputa

La propia Liu admite que los volúmenes en cadena siguen siendo pequeños frente a los mercados tradicionales. Su respuesta es que medir el cambio solo por las cifras actuales puede ocultar la dirección del proceso, especialmente cuando la infraestructura y los productos aún están en fase experimental.

El crecimiento de stablecoins y acciones tokenizadas puede favorecer nuevos modelos de inversión, pagos internacionales y liquidación de activos. Pero los mercados tokenizados todavía deben resolver asuntos de regulación, custodia, liquidez, estándares operativos y conexión con los sistemas financieros existentes. La seguridad de los contratos inteligentes y la transparencia de los emisores pasan a primer plano.

Por ahora, la propuesta de Liu sitúa a Solana en el centro de una carrera por construir infraestructura para una economía más digital y programable. La magnitud de esa transformación dependerá de que las ventajas técnicas de la red se conviertan en productos confiables, regulados y útiles para instituciones, empresas, inversores y usuarios comunes.

La guerra híbrida de Rusia se cobra el Goethe-Institut: la UE ultima sanciones por el dron de Leipzig

La guerra híbrida de Rusia se cobra una pieza simbólica: Moscú cerrará las sedes del Goethe-Institut. El anuncio llega mientras la Unión Europea ultima un nuevo paquete de sanciones por los drones que sobrevolaron el aeropuerto de Leipzig el mes pasado.

He revisado la secuencia de hechos. El martes, Alemania atribuyó a Moscú al menos tres drones detectados en el aeródromo y en sus proximidades, en un intento fallido contra aviones de carga ucranianos. La respuesta institucional fue inmediata: Bruselas convocó al encargado de negocios ruso y los ministros de Exteriores de la UE debatieron el miércoles en Irlanda nuevas represalias.

Qué contiene el paquete europeo en preparación

La alta representante de la Unión Europea para Asuntos Exteriores, Kaja Kallas, confirmó que el bloque estudia incluir a 1.600 entidades del complejo militar ruso en las listas de sanciones. «Es posible que se añadan más», advirtió al margen de la reunión informal, según la diplomacia europea. No se trata de una simple ampliación: el expediente de Leipzig se ha convertido en la prueba de que los ataques híbridos ya tocan infraestructura civil y logística.

«Ya hemos convocado a los embajadores rusos —al igual que muchos Estados miembros— y debatiremos qué más podemos hacer. También tenemos en preparación la inclusión de 1.600 entidades del complejo militar ruso en las listas de sanciones, y es posible que se añadan más.» — Kaja Kallas, alta representante de la Unión Europea para Asuntos Exteriores, 2 de septiembre de 2026

Los ataques de Leipzig presentan, en palabras de Kallas, «todas las características del terrorismo patrocinado por el Estado». Su lectura no es aislada. La presidenta de la Comisión Europea, Ursula von der Leyen, y el secretario general de la OTAN, Mark Rutte, mantuvieron el miércoles un encuentro para coordinar la respuesta conjunta.

«Europa y la OTAN no solo mantendrán la presión sobre Rusia, sino que la aumentarán. Y no nos detendremos, no hasta que Rusia deje de bombardear y matar a niños, hombres y mujeres inocentes en Ucrania.» — Ursula von der Leyen, presidenta de la Comisión Europea, 2 de septiembre de 2026

Kallas añadió que los ataques híbridos en Europa sirven como una «llamada de atención» para los países que no han adoptado una postura firme. Bruselas explora vías para reforzar la protección de infraestructuras críticas, incluidos ejercicios conjuntos y nuevas herramientas que ya se están probando en Ucrania.

El mensaje de unidad se traduce en tres ejes concretos:

  • Ampliación de sanciones: 1.600 entidades del complejo militar ruso en preparación.
  • Protección de infraestructuras críticas: ejercicios conjuntos y desarrollo de herramientas ya probadas en Ucrania.
  • Cooperación OTAN-UE: refuerzo de capacidades defensivas y de la industria militar europea.

Una escalada que ya se libra en el terreno simbólico

El cierre de los centros culturales alemanes no es un castigo económico. Moscú lo presenta como represalia por la atribución de Berlín, pero en la práctica deja sin servicio a estudiantes, docentes y gestores culturales. La decisión confirma que la guerra híbrida rusa también se dirige contra activos blandos europeos.

Lo que me parece relevante no es solo el cierre del Goethe-Institut, sino la velocidad con la que el conflicto salta del sabotaje logístico al terreno cultural. Rusia responde a la atribución alemana con una medida que afecta a la presencia cultural europea en su territorio. Es un movimiento previsible, pero no por ello menos significativo.

Los precedentes importan. Desde 2022, las sedes culturales europeas en Rusia han operado bajo una presión creciente. Cerrarlas ahora, tras el incidente de Leipzig, endurece la narrativa rusa de que la Unión Europea convierte cualquier desacuerdo en sanción. La contradicción que los datos no resuelven es evidente: Bruselas afirma que busca unidad, pero la eficacia del castigo depende de que los Estados miembros apliquen una vigilancia común sobre infraestructuras críticas.

El riesgo de dispersión no ha desaparecido. La reunión de ministros terminó sin un calendario público para adoptar formalmente la lista ampliada. El siguiente hito será la votación del nuevo paquete de sanciones, que Bruselas deberá cerrar antes de que acabe septiembre.

🌍 El impacto en España y Europa

Para un lector español, el efecto directo es limitado, pero no irrelevante. La escalada entre la Unión Europea y Rusia mantiene elevada la prima de riesgo geopolítico y refuerza el argumento de Bruselas para acelerar la inversión en defensa y ciberseguridad. Las empresas españolas con operaciones logísticas en Centroeuropa pueden ver controles adicionales en aeropuertos y nodos de carga.

  • Las exportaciones españolas hacia Alemania dependen de corredores aéreos y ferroviarios que Bruselas quiere blindar con más vigilancia.
  • La respuesta europea puede presionar al alza el gasto en defensa común, con efectos presupuestarios a medio plazo.
  • El Banco Central Europeo observa los riesgos geopolíticos como un factor no monetario que puede frenar el consumo si la incertidumbre persiste.

Ola de calor en España: AEMET activa avisos en ocho comunidades con hasta 42 grados el 3 y 4 de septiembre

La AEMET activa avisos por calor extremo en ocho comunidades con máximas de hasta 42 grados entre el 3 y el 4 de septiembre. La masa de aire cálido, seco y con polvo en suspensión que entró ayer dispara los termómetros tras semanas de ambiente casi otoñal.

El calor extremo regresa a la Península con avisos en ocho comunidades

Desde ayer, 2 de septiembre, la Agencia Estatal de Meteorología observa la entrada de una masa de aire cálido y seco acompañada de polvo en suspensión sobre la Península y Baleares. La responsable es una DANA situada al suroeste peninsular. El ascenso térmico es notable: hoy y mañana se superarán los 35 grados de forma generalizada y el valle del Guadalquivir podrá tocar los 42. La agencia habla de valores muy elevados para la época del año. La información de avisos se actualiza en la página oficial de la AEMET.

Las alertas se reparten por comunidades como Andalucía, Castilla-La Mancha, Extremadura o Madrid, dentro de un total de ocho que la agencia mantiene vigiladas. Con aviso naranja figuran provincias como Córdoba, Huelva, Jaén, Sevilla, Ciudad Real, Toledo, Badajoz y Cáceres. En el valle del Ebro y el interior de Mallorca se esperan valores próximos a 36 grados, mientras que la meseta norte superará los 35 con cierta facilidad. El aviso amarillo señala molestias; el naranja, en cambio, indica un riesgo importante para la población.

Por qué Córdoba y el valle del Guadalquivir concentran el aviso naranja

alerta AEMET calor extremo

El aviso naranja implica un riesgo importante para la población, especialmente en las horas centrales del día. En el valle del Guadalquivir no solo influye la insolación: el aire seco y el polvo en suspensión agravan la sensación de bochorno y reducen la calidad del aire. Un termómetro a 42 grados en Córdoba obliga a reorganizar la actividad al aire libre entre las 13:00 y las 19:00. Es un calor de pleno verano instalado en la primera semana de septiembre.

La AEMET justifica el nivel naranja en las provincias del sur y del oeste peninsular por la confluencia de máximas extremas y mínimas anormalmente altas. Las noches serán calurosas en casi toda la mitad sur y el litoral mediterráneo, un factor que impide que el cuerpo se recupere durante la noche. El descanso nocturno, de hecho, se convierte en el primer termómetro real de un episodio de calor sostenido: si la mínima no baja, el organismo acumula estrés térmico.

El calor regresa con polvo en suspensión y noches anormalmente cálidas; los 42 grados se concentran en las horas centrales del valle del Guadalquivir.

Un episodio intenso que aún no se declara ola de calor

Aunque en el lenguaje coloquial y en los titulares hablemos de ola de calor, la AEMET introduce una precisión técnica importante: según su nota, muy probablemente no conformará un aviso especial de ola de calor. La calificación oficial depende de criterios de duración, extensión y exceso térmico que este episodio, por ahora, no llega a cumplir con claridad. Me interesa subrayar esta distinción porque protege el rigor: calor extremo en septiembre no siempre equivale a ola de calor meteorológica.

La evolución de la DANA marca la incertidumbre. A partir de mañana viernes 4, la nubosidad aumentará por el suroeste y la inestabilidad podría dejar tormentas acompañadas de polvo, lo que suavizaría las máximas en el oeste. Aun así, el área mediterránea y la cantábrica podrían superar los 38 grados, y no se descartan de nuevo los 40 en valles del sur, el Ebro y depresiones del nordeste. Las tormentas de barro, mezcladas con polvo en suspensión, son una señal típica de que la atmósfera empieza a moverse.

El alivio no llegará de forma homogénea. El flujo atlántico empezará a notarse en el oeste peninsular, mientras que el sábado 5 podrían bajar los valores en la fachada cantábrica y el nordeste. La AEMET insiste en que la incertidumbre sigue siendo alta; por eso conviene seguir los avisos actualizados en las próximas horas. Un cambio en la trayectoria de la DANA puede prolongar el calor otros dos o tres días. Por eso, la consulta de los avisos antes de media jornada se vuelve imprescindible.

El contexto amplio también llama la atención: después de unas semanas con termómetros bajos para la época, este repunte confirma que los arranques de septiembre pueden ser tan agresivos como julio. No se puede atribuir un episodio concreto al cambio climático sin un estudio de atribución, pero encaja con la tendencia de veranos que se alargan y otoños que tardan en llegar. El siguiente hito será ver si la DANA se aleja o vuelve a inyectar aire cálido hacia el interior.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un episodio de calor extremo con avisos amarillos y naranjas en ocho comunidades.
  • Dónde: Península y Baleares, con máximas de hasta 42 grados en el valle del Guadalquivir.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET).
  • Cuándo: Del 3 al 4 de septiembre de 2026, con posible alivio a partir del sábado 5.
  • Impacto a futuro: Refuerza la vigilancia ante veranos que se alargan y obliga a seguir la evolución de la DANA.

La guerra entre Irán y Estados Unidos se recrudece en Ormuz: 18 muertos y el petróleo dispara el miedo a la inflación

La guerra entre Irán y Estados Unidos ha dejado 18 muertos en Ormuz y el petróleo ya descuenta más inflación. He analizado los últimos movimientos y veo un patrón claro: la geopolítica del estrecho de Ormuz vuelve a dominar el Brent.

Estados Unidos ha golpeado ciudades y zonas de la costa sur iraní, cerca del paso marítimo bloqueado, incluida una boda en Kuhestak. Teherán ha respondido con ataques a bases estadounidenses en Baréin, Irak y Jordania. El presidente Donald Trump ha elevado la amenaza: «Estamos preparados para lanzar otro. En cualquier momento que queramos».

El desglose: ataques, víctimas y control del estrecho

Las cifras que manejan los equipos de emergencia iraníes sitúan el saldo en 18 muertos y 108 heridos. Entre las víctimas hay dos menores, uno de ellos de cuatro años, alcanzados en el bombardeo de la celebración en Kuhestak, condado de Sirik. En ese ataque murieron al menos cuatro personas.

  • 95 dólares por barril de Brent, el nivel que se consolida tras el repunte de más del 30% desde el inicio de la guerra.
  • Un tercio del flujo histórico: antes del conflicto cruzaban el estrecho unos 130 buques diarios; Washington habla de escoltar a unos 30 al día.
  • 11 buques añadidos a la lista negra por la Autoridad del Estrecho del Golfo Pérsico, que ya incluía 45 la semana anterior.

La Guardia Revolucionaria iraní asegura que dos petroleros chocaron con minas al intentar un tránsito no autorizado. La naviera saudí Bahri, por su parte, ha confirmado la muerte de dos marineros filipinos en un ataque anterior. La vía marítima que canalizaba una quinta parte del petróleo mundial opera ahora bajo tensión militar permanente.

«Fue un ataque muy intenso anoche. Y estamos preparados para lanzar otro. En cualquier momento que queramos.» — Donald Trump, presidente de Estados Unidos, Casa Blanca, 3 de septiembre de 2026

El portavoz del Ministerio de Exteriores iraní ha calificado el ataque de Kuhestak de «crimen de guerra» y ha rechazado la idea de que Washington no ataca a civiles.

«La realidad es tan espantosa que ni siquiera la propaganda estadounidense se ha atrevido a afirmar lo que hoy sostiene el mando militar. Sirik no es un relato. Los civiles son reales. Las víctimas son reales.» — Esmaeil Baghaei, portavoz del Ministerio de Exteriores de Irán, mensaje en X, 3 de septiembre de 2026

Frente a ello, el 63% de los estadounidenses desaprueba la guerra, según Reuters/Ipsos, y la aprobación de Trump ha caído hasta el 33%. La Casa Blanca insiste en que controla el estrecho, pero el mercado escucha menos promesas que datos: pocos buques cruzan al día y las listas negras de Teherán siguen creciendo.

El análisis: por qué Ormuz vuelve a ser un multiplicador de inflación

Lo que veo en esta escalada no es un simple repunte de la prima de riesgo geopolítico, sino la reintroducción de un choque de oferta en el mercado petrolero global. El Brent en 95 dólares no es el techo; es la variable que los bancos centrales habían apartado de sus escenarios base después de un verano de desinflación gradual. Si el estrecho sigue cerrado, el petróleo caro presiona precios de producción, fletes y facturas energéticas a ambos lados del Atlántico.

El conflicto, que comenzó el 18 de febrero con ataques de Estados Unidos e Israel, ya dura seis meses y no tiene salida militar clara. El analista Tariq Khan resume la posición estratégica con una lógica asimétrica: Irán no necesita ganar; necesita que la guerra sea lo bastante costosa para Washington. En términos de mercado, eso significa que cada escalada se traduce en volatilidad del crudo y en una inflación importada que los bancos centrales no pueden ignorar. Si el Brent se mantiene por encima de 90 dólares durante el cuarto trimestre, los recortes de tipos que los mercados descuentan para 2027 quedarán en segundo plano. El precedente de 1973 muestra que un cierre parcial de una ruta petrolera crítica puede reventar expectativas de inflación en semanas. Ahora Europa depende más del gas que del crudo directo, pero los márgenes de refino y el diésel siguen expuestos al Brent.

Más allá del impacto inmediato, hay una contradicción que los datos no resuelven: Estados Unidos quiere presentar el estrecho como seguro mientras su propia escalada militar alimenta la prima que castiga a los consumidores. En las encuestas, la gasolina cara ya es el principal malestar. Ese desgaste político se traslada a los mercados como incertidumbre sobre la duración del conflicto, no como convicción sobre una victoria rápida.

estrecho de Ormuz petroleo

🌍 El impacto en España y Europa

La economía española absorbe casi todo su petróleo del exterior, y un Brent en 95 dólares afecta de forma directa al coste de los carburantes y al transporte de mercancías. La traslación a la inflación europea es inmediata si el crudo se mantiene alto, y las subidas de la energía suelen frenar el margen del BCE para acelerar los recortes de tipos.

  • El Euríbor a 12 meses podría ralentizar su camino a la baja: si el repunte energético se consolida, el mercado dejará de descontar un recorte europeo agresivo en 2027, y las hipotecas variables españolas tardarán más en aliviarse.
  • El poder adquisitivo de las familias sufriría por el encarecimiento del diésel y la gasolina, con efecto directo en la inflación subyacente si las empresas trasladan costes logísticos.
  • Las empresas del IBEX con exposición energética pueden capturar mayores márgenes, pero las industriales y turísticas dependientes del transporte se enfrentan a costes operativos más altos y a una demanda europea más frágil.
  • Para el BCE, el riesgo principal no es la recesión inmediata, sino una estanflación suave en la eurozona: energía cara, crédito prudente y consumo debilitado.

El estrecho cierra una ruta crítica que Europa no puede sustituir a corto plazo. Si Teherán mantiene la lista negra sobre buques y Washington responde con más ataques, la prima energética se quedará en la economía europea durante meses, no semanas.

Ozempic retrasa envejecimiento en ratones: alarga su vida un 12% según un estudio

La semaglutida, el principio activo que se comercializa como Ozempic y Wegovy, ha alargado un 12% la vida de ratones de edad avanzada. El hallazgo, liderado por la Universidad de California en Berkeley y publicado este 2 de septiembre en Nature, vincula el fármaco con una longevidad que hasta ahora solo se observaba imitando la restricción calórica.

Un salto del 12% en la mediana de vida

Los animales que empezaron a recibir semaglutida a los 20 meses de edad —equivalentes a unos 70 años humanos— vivieron una mediana de 834 días, frente a los 742 del grupo de control. La diferencia no es estadística marginal: casi un 20% de las hembras tratadas superó los 900 días, una marca que ningún animal del grupo que no recibió el fármaco llegó a tocar.

El resultado, con todo, no se limita a añadir días. Los roedores tratados corrieron más tiempo y más distancia en pruebas de esfuerzo, mantuvieron mejor función muscular en test de caída y mostraron una conducta más exploradora al descubrir entornos nuevos. Comieron un 24% menos que el grupo no tratado, pero los beneficios observados fueron más allá de la simple pérdida de peso.

En paralelo, el tratamiento frenó la pérdida de células madre neurales en el hipocampo, la región del cerebro que sostiene el aprendizaje, la memoria y la orientación espacial. Esa zona se degrada con la edad. Proteger sus células madre es como conservar una fábrica de recambios neuronales que, sin intervención, iría cerrando líneas de producción lentamente.

La semaglutida redujo además la inflamación y la senescencia celular, mejoró la capacidad regenerativa de las células madre de la sangre en la médula ósea y afinó la estabilidad del genoma, la respuesta al estrés oxidativo, el metabolismo de los lípidos y la sensibilidad a la insulina. No es un único marcador aislado: es una constelación de signos coherentes de envejecimiento más lento.

Casi una de cada cinco hembras tratadas superó los 900 días, una marca que ningún roedor del grupo de control llegó a alcanzar.

Por qué el fármaco imita a la restricción calórica

semaglutida longevidad

Los investigadores compararon a los ratones tratados con semaglutida con otros sometidos a restricción calórica, una intervención que retrasa el envejecimiento en animales a cambio de un hambre casi constante. Ambos grupos comieron la misma cantidad de alimento. La diferencia estuvo en la conducta: los que recibieron el fármaco comieron repartido a lo largo del día, mientras que el grupo de restricción calórica se mostró inquieto antes de comer y devoró la comida en cuanto pudo.

Ese contraste importa. La restricción calórica es ingrata para las personas. La semaglutida, en cambio, imita la acción de la hormona GLP-1, que se produce en el aparato digestivo después de comer, y reproduce parte de sus beneficios sin someter al organismo a la misma urgencia por alimentarse. Los autores describen la conducta ansiosa del grupo de restricción calórica como ‘conducta guiada por el hambre’. La de los animales tratados, no.

Uno de los experimentos más reveladores mostró que los efectos fisiológicos de la semaglutida y de la restricción calórica resultan similares. No así los efectos sobre la conducta. Esa separación entre hambre y beneficio metabólico convierte al fármaco en un candidato mucho más cómodo para explorar la longevidad en humanos.

La semaglutida no actúa sobre un solo órgano. Al activar el receptor GLP-1 modula la secreción de insulina, el vaciamiento gástrico y la señalización cerebral del apetito. En este estudio, esa acción en red se tradujo en mejoras en el músculo, la sangre, el sistema inmunitario y el cerebro. Es precisamente esa amplitud la que sugiere un efecto sistémico sobre el envejecimiento, no un simple adelgazamiento.

El estudio se hizo solo con hembras para evitar los efectos de confusión de la agresividad entre machos. Danica Chen, directora del trabajo y especialista en medicina de la longevidad en Berkeley, considera que los datos se pueden extrapolar a ratones machos. Sin embargo, el experimento correspondiente todavía no se ha realizado. Esa salvedad no es cosmética.

Qué separa a estos ratones de los humanos

El salto de un envejecimiento más lento en roedores a una promesa antiedad en personas es el punto donde hay que frenar la euforia. Los autores no lo ocultan: ‘serán necesarios estudios clínicos a largo plazo’ para demostrar si el efecto se reproduce fuera del laboratorio. La semaglutida ya está aprobada para diabetes tipo 2 y obesidad, y más recientemente se ha visto que mejora marcadores de enfermedad hepática, cardiovascular y renal, así como la apnea del sueño en personas con sobrepeso o diabetes. También se estudia para alcoholismo y otras adicciones. La novedad de este trabajo es que amplía los beneficios potenciales al envejecimiento saludable en individuos sin patologías previas.

Conviene recordar que la semaglutida y la tirzepatida se investigan también para otras indicaciones: enfermedades del hígado, del corazón y de los riñones; apnea del sueño; alcoholismo y otras adicciones. La lista es tan larga porque el receptor que activan aparece en múltiples tejidos. El estudio de Berkeley suma una entrada inesperada a esa lista: el propio reloj biológico.

Falta confirmar si estos beneficios se extienden a personas que usan semaglutida, y si se mantienen con el tiempo sin efectos adversos desconocidos. La extrapolación entre especies es un puente que ha engañado a la medicina más de una vez. una pista sólida, no una sentencia. Aun así, que un fármaco ya en uso clínico muestre una firma de longevidad tan amplia en un modelo animal bien controlado justifica que los próximos ensayos clínicos miren al reloj biológico con más atención que a la balanza.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La semaglutida, comercializada como Ozempic, alarga un 12% la mediana de vida de ratones de edad avanzada.
  • Dónde: Laboratorio de la Universidad de California en Berkeley, en experimentos con hembras de ratón.
  • Institución responsable: Universidad de California en Berkeley, con Danica Chen como directora del estudio publicado en Nature.
  • Cuándo: Publicación el 2 de septiembre de 2026.
  • Impacto a futuro: Abre la puerta a ensayos clínicos de larga duración sobre envejecimiento saludable en humanos.

El ámbar no conserva ADN durante millones de años: el estudio que desmonta la premisa de ‘Jurassic Park’

El ámbar no conserva el ADN de los insectos durante millones de años, según un estudio del CSIC. La idea que popularizó Jurassic Park —extraer material genético de un mosquito atrapado en resina fósil— acaba de chocar con datos experimentales.

La escena es casi un icono cultural: un mosquito atrapado en ámbar guarda sangre de dinosaurio y, con ella, la promesa de clonar criaturas extintas. Esa idea ha alimentado media ficción, pero la genética real siempre fue mucho menos optimista. Ahora, un equipo del CSIC ha sometido la premisa a un experimento con resina fresca.

El trabajo, liderado por el Instituto Botánico de Barcelona y publicado en Scientific Reports, siguió durante 30 días qué ocurre con el material genético de moscas y escarabajos encerrados en resina fresca de pino. Lo ha difundido el CSIC, que participa a través de varios institutos.

Lo que le pasa al ADN dentro de la resina

El experimento comparó dos especies modelo, Drosophila melanogaster y Tribolium castaneum. Un grupo quedó atrapado en resina fresca de pino; el otro se secó al aire. A los 30 días, los análisis moleculares mostraron que el material genético se degradaba rápidamente en ambos grupos. La inclusión en resina no ofreció ventaja alguna.

Los investigadores siguieron dos indicadores: la integridad del ADN y el estado de tejidos y órganos internos. El resultado molecular fue claro desde el primer muestreo. La resina no actuó como una caja de seguridad; en realidad, no frenó la pendiente de la degradación química del genoma y, en algunas muestras, la hizo más pronunciada.

‘De hecho, en algunas de las muestras analizadas se observó una degradación más rápida del material genético en los ejemplares conservados en resina que en los que permanecieron fuera de ella’, señala David Peris, investigador Ramón y Cajal del Instituto Botánico de Barcelona y líder del estudio.

Durante décadas se asumió que la resina aislaba y desecaba al insecto, una especie de momificación. Pero los autores creen que puede ocurrir justo lo contrario: retener humedad.

‘Parece que la resina podría tener, en algunos casos, el efecto contrario, manteniendo la humedad de los organismos, lo que favorece la rápida degradación del ADN’, explican Xavier Franch y David Martín, investigadores del CSIC en el Instituto de Biología Evolutiva.

Treinta días bastaron para comprobar que la resina no protege el ADN como suponía la ficción.

Músculos intactos, genoma perdido

La tomografía con luz de sincrotrón reveló matices anatómicos. Tras 30 días, los insectos secados al aire mostraban tejidos claramente desecados. Las moscas atrapadas en resina conservaban músculos internos en gran medida intactos. Los escarabajos, con su cubierta quitinosa, una suerte de armadura natural, mantenían la estructura general pero acumulaban burbujas de gas, señal de descomposición interna.

Esta diferencia anatómica tiene lógica evolutiva. Los escarabajos poseen una cutícula quitinosa extraordinariamente impermeable, pensada para resistir la desecación. Las moscas, más blandas, quedaron protegidas por la resina de la pérdida de agua. El contraste demuestra que el ámbar no conserva todos los cuerpos por igual, ni siquiera en un periodo breve de 30 días.

La preservación morfológica, por tanto, no equivale a preservación genética. Un insecto puede parecer intacto y, aun así, haber perdido su mensaje hereditario.

ADN en ámbar

El salto incómodo del laboratorio al ámbar jurásico

Conviene leer el estudio con cautela científica. El experimento duró 30 días y utilizó resina fresca, no ámbar fosilizado durante millones de años. No es una réplica exacta de lo que la naturaleza hace en un yacimiento del Cretácico. Sin embargo, apunta a un obstáculo básico: si el ADN ya se degrada en el arranque del enterramiento, el paso del tiempo no lo rescata.

Ese matiz importa. Las muestras más antiguas de ADN recuperadas de organismos atrapados en resina apenas alcanzan unos cientos de años. El nuevo trabajo ayuda a entender por qué no aparecen secuencias de hace 66 millones de años. No es una limitación técnica: es química.

La premisa de Jurassic Park siempre fue frágil. El propio Michael Crichton jugó con la especulación, pero la paleogenética real impone plazos mucho más cortos. La recuperación de ADN antiguo auténtico se mide en decenas de miles o, como mucho, cientos de miles de años en condiciones excepcionales, no en decenas de millones. En este sentido, el estudio del CSIC es una corrección elegante: no discute con la ficción, la descarta con datos.

El hallazgo tiene otra lectura. La resina sí conserva estructuras internas con una fidelidad asombrosa en algunos casos. Eso refuerza su valor paleontológico como cápsula morfológica, aunque no como archivo genético. Es una distinción que la divulgación suele borrar: fósil no es sinónimo de ADN.

En paleontología, el ámbar siempre fue valioso por otra razón: conserva inclusiones tridimensionales con un detalle que rara vez aparece en rocas sedimentarias. Este estudio no le quita valor; lo reordena. El ámbar preserva forma, a veces con una fidelidad asombrosa, pero no preserva necesariamente química hereditaria. Son relojes distintos.

Me quedo con una idea. El ámbar seguirá ofreciendo insectos preciosos, alas, mandíbulas, detalles anatómicos. Pero el material genético de aquella era, si alguna vez estuvo ahí, no ha viajado hasta nosotros.

La siguiente comprobación lógica será extender el experimento a otras resinas y escalas de tiempo, o a resinas ya polimerizadas. Por ahora, la conclusión es clara: la vitrina dorada no es una máquina del tiempo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la resina no mejora la conservación del ADN de los insectos y puede acelerar su degradación en algunos casos.
  • Dónde: laboratorios del Instituto Botánico de Barcelona y del Instituto de Biología Evolutiva (España).
  • Institución responsable: CSIC, con participación del Instituto Geológico y Minero de España.
  • Cuándo: estudio publicado el 2 de septiembre de 2026 en Scientific Reports.
  • Impacto a futuro: refuerza la evidencia de que no cabe esperar ADN de millones de años en ámbar y devuelve a Jurassic Park a la ficción.

Hubble detecta un decágono atmosférico gigante que rodea el polo sur de Saturno

El telescopio espacial Hubble ha detectado un decágono atmosférico gigante que rodea el polo sur de Saturno, un hallazgo que publica este 2 de septiembre la revista Science Advances. La onda de diez lados aparece por primera vez en el hemisferio sur del planeta y evoluciona ante los ojos de los astrónomos.

Un decágono donde ni Cassini vio nada

La estructura se asienta dentro de una de las potentes corrientes en chorro de Saturno y se extiende a través de múltiples capas atmosféricas. No se trata de un dibujo superficial de nubes, sino de una oscilación vertical del aire. El hemisferio sur del gigante anillado nunca había mostrado una geometría tan regular. El famoso hexágono del polo norte, vigilado durante más de cuatro décadas, mantenía hasta ahora el monopolio de las figuras polares extrañas.

La novedad es doble: el decágono parece estar fortaleciéndose y es la primera vez que un patrón de corriente en chorro con caras regulares se observa en ese hemisferio. En comparación con el hexágono septentrional, largo y estable, los científicos creen estar asistiendo al nacimiento de un fenómeno atmosférico nuevo.

Así se desenmascaró desde tierra y desde el espacio

El hallazgo no llegó de un vistazo único. Las imágenes del telescopio espacial Hubble forman parte del programa OPAL (Outer Planet Atmospheres Legacy), que fotografía los planetas exteriores cada año desde hace más de una década. Al unir observaciones que se remontan a 2023, los investigadores distinguieron indicios de una estructura que empezaba a emerger antes de definirse con claridad. En 2024, el astrónomo Agustín Sánchez-Lavega, de la Universidad del País Vasco, y los observadores aficionados Trevor Barry y Jean-Paul Oger detectaron en imágenes terrestres una banda ondulante sutil junto al polo sur. Las capturas de 2025 reforzaron la sospecha, y el Hubble la confirmó con una nitidez que ningún telescopio terrestre puede igualar.

Amy Simon, investigadora principal de OPAL en el Centro Goddard de la NASA, resume el asombro del equipo: el hexágono norte ha aparecido cada vez que lo han mirado durante más de 40 años, pero esta estructura es distinta. Parece estar fortaleciéndose y ofrece una oportunidad rara de ver desarrollarse un patrón atmosférico gigante en tiempo real.

La luz que el Hubble capta hoy muestra un decágono que ni la sonda Cassini llegó a registrar durante sus trece años en órbita.

Mike Wong, coautor del estudio en la Universidad de California en Berkeley, subraya que los descubrimientos de OPAL rara vez nacen de una sola imagen. Son años y años de datos, tomados con regularidad, los que permiten rastrear tormentas de vida corta y rasgos que evolucionan despacio. El decágono es el último ejemplo de esa paciencia observacional.

Los datos del Hubble resultaron decisivos porque su órbita evita la distorsión de la atmósfera terrestre. La posición aparente del decágono cambia ligeramente según la longitud de onda utilizada, ya que cada filtro sondea una altitud distinta. Ese desplazamiento confirma que la onda no se limita a la capa de nubes: atraviesa la atmósfera en vertical como una columna que conecta distintos niveles.

Hay una pregunta incómoda. ¿Por qué ha aparecido ahora? Sánchez-Lavega recuerda que, dada la simetría de las corrientes en chorro entre el norte y el sur de Saturno, llevaban buscando una contraparte del hexágono en el polo sur desde 1990. Ni el Hubble ni la sonda Cassini, que orbitó Saturno entre 2004 y 2017, habían encontrado indicios de una formación duradera. La respuesta quizá esté en las estaciones del gigante: el polo sur ha vuelto a quedar expuesto a la vista desde la Tierra, y la geometría apenas ahora se revela.

onda 10 lados Saturno

Por qué este decágono cambia la lectura de los polos gigantes

El hallazgo obliga a replantear una idea muy asentada: que el hexágono norte era una rareza ligada a la inclinación estacional o a procesos locales. Si el hemisferio sur puede generar su propia figura poligonal, las atmósferas de los gigantes gaseosos son más propensas a crear patrones regulares de lo que se pensaba. La comparación entre ambos polos se convierte ahora en un experimento natural: uno alberga una figura madura y estable, el otro una onda joven que se fortalece.

Conviene mantener la cautela. El estudio es sólido porque combina imágenes del Hubble con observaciones terrestres repetidas, pero la dinámica que sostiene el decágono aún no se comprende. Los investigadores no saben si se asentará en una configuración duradera como el hexágono o si terminará diluyéndose. Por eso el seguimiento continuará con el Hubble y con el telescopio espacial James Webb, además de modelos informáticos. La esperanza es desvelar qué impulsa la onda y qué dice sobre los flujos atmosféricos de todos los planetas gigantes, incluidos los de la Tierra.

La fotografía repetida, no la casualidad, ha destapado el decágono. El programa OPAL demuestra que observar los mismos mundos año tras año sigue generando sorpresas. Ahora la vista queda puesta en el próximo ciclo estacional de Saturno, cuando el polo sur cuente con más luz y el decágono muestre si ha venido para quedarse.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una onda atmosférica gigante de diez lados que rodea el polo sur de Saturno y se extiende por varias capas de la atmósfera.
  • Dónde: Polo sur de Saturno, dentro de una de sus corrientes en chorro.
  • Institución responsable: NASA, ESA y Universidad del País Vasco, con datos del telescopio espacial Hubble.
  • Cuándo: Observaciones desde 2023; publicación el 2 de septiembre de 2026 en Science Advances.
  • Impacto a futuro: Permitirá comparar la formación de patrones poligonales en atmósferas de planetas gigantes y afinar los modelos de dinámica atmosférica.

Euríbor de agosto de 2026 roza el 3,1% y la cuota de las hipotecas variables subirá unos 100 euros al mes en septiembre

Si tu hipoteca variable se revisa en septiembre y tienes un capital pendiente de 200.000 euros, el Euríbor de agosto roza el 3,1% y la cuota subirá unos 100 euros al mes. Prepárate para el ajuste.

El Euríbor cerró agosto con una media mensual del 3,049%, según la serie que publica el Banco de España. Llevo semanas siguiendo el dato y es la tercera subida consecutiva del indicador: la cifra más alta en dos años.

El Euríbor cierra agosto en máximos de dos años

A la subida con la que arrancó septiembre se sumó este martes un repunte más pronunciado de 0,039 puntos, que dejó la tasa intradiaria en el 3,068%. Es la jornada diaria más alta de este año. Para encontrar una cifra similar hay que retroceder casi dos años, al 4 de septiembre de 2024, cuando el Euríbor marcó el 3,094%.

La media mensual quedó en el 3,049%, frente al 2,172% que registraba el Euríbor en septiembre del año pasado. Esa diferencia de casi nueve décimas es la que tienen delante los hipotecados que afrontan la revisión anual. Comparas tu Euríbor de referencia con el de hace un año y ahí está la subida.

No es un repunte aislado. En las últimas seis jornadas hábiles, el Euríbor ha rebasado su máximo anual en tres ocasiones. Todo apunta a que los hipotecados a tipo variable seguirán enfrentando subidas durante lo que queda de 2026.

Qué pasa con tu cuota si te toca revisar en septiembre

Para una hipoteca de 150.000 euros a 25 años con un diferencial del 1% y revisión anual, la cuota pasa de 849,81 euros a 920,82 euros al mes. Son 71 euros más cada mes y 852 euros más al año.

La cuota media de una hipoteca variable de 200.000 euros subirá unos 100 euros al mes con el Euríbor de agosto: el mayor salto en dos años.

En una hipoteca de 200.000 euros a 25 años con las mismas condiciones, la subida se amplía a unos 100 euros al mes, según las estimaciones del Banco de España. Hagamos cuentas: son 1.200 euros más al año solo por este repunte.

Capital hipotecadoCuota con Euríbor sept-2025Cuota con Euríbor agosto-2026Subida mensual
150.000 €849,81 €920,82 €+71 €
200.000 €≈1.133 €≈1.228 €+100 €
subida cuota hipoteca

La letra pequeña que manda en el Euríbor

El Euríbor no opera en el vacío. Detrás del repunte está la expectativa de que el BCE suba los tipos el próximo 10 de septiembre, una decisión sobre la que el mercado ya no tiene dudas. Cuando el banco central endurece el precio del dinero, el Euríbor tiende a anticiparlo y a encarecerse antes del anuncio.

El mecanismo es sencillo. El Euríbor es el tipo de interés al que los bancos europeos se prestan dinero entre sí, y se fija a diario. Cuando el BCE sube sus tipos, ese dinero se encarece y, con ello, el Euríbor. Las hipotecas variables lo notan en la siguiente revisión.

La tensión geopolítica también pesa. El conflicto en Oriente Medio ha vuelto a su punto más crítico, con bombardeos en territorio iraní y bases militares estadounidenses afectadas en Jordania. La volatilidad impulsa al Euríbor al alza porque el dinero se encarece en contextos de incertidumbre.

Dos cosas conviene mirar de cerca. La primera, el diferencial que firmaste: si tu hipoteca variable tiene un diferencial superior al 1,5%, probablemente estás pagando de más frente a las ofertas actuales. La segunda, la TAE real: con la subida del Euríbor, las vinculaciones obligatorias (seguros, tarjetas, domiciliación de nómina) pesan todavía más en el coste total.

Antes de amortizar hipoteca con este Euríbor, compara la rentabilidad que ofrece hoy una Letra del Tesoro a 12 meses. Si la Letra rinde menos que el coste efectivo de tu hipoteca, amortizar tiene sentido financiero; si rinde más, el ahorro puede aparcarse con menos riesgo. No hay una respuesta única, pero el número manda.

Y un apunte sobre amortización. Con el Euríbor al 3,049%, el coste efectivo de una hipoteca variable media supera el 4% TAE. Amortizar de forma anticipada equivale a obtener una rentabilidad garantizada de ese coste. Es una de las pocas decisiones financieras sin incertidumbre: reduces deuda y pagas menos intereses.

Eso sí, no todo es amortizar. Si tu fondo de emergencia no cubre seis meses de gastos, la prioridad no es reducir hipoteca: es tener colchón. Con el Euríbor al alza, el margen financiero se estrecha y conviene tener liquidez.

Traducido a presupuesto familiar: la subida del Euríbor se come de un bocado una parte relevante del margen de ahorro mensual. Si además la cesta de la compra sigue cara, el alivio para el bolsillo no llegará este otoño.

El precedente más claro lo tienes en 2024. Entonces el Euríbor también rozó el 3,1% durante varias semanas y los hipotecados que revisaban en plena subida sufrieron el mismo ajuste. No es un episodio aislado: es un recordatorio de que el indicador casi nunca se queda quieto.

La mejor estrategia ahora no es el pánico, sino el papel. Revisa cuánto capital queda por amortizar, tu diferencial y el calendario de revisión. Con esos tres datos en la mano puedes decidir si subrogas, si amortizas una parte o si mantienes la hipoteca y encajas la subida.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu contrato hipotecario: capital pendiente, diferencial y fecha exacta de la revisión anual.
  • Qué vigilar: La reunión del BCE del 10 de septiembre y el dato diario del Euríbor del mes, que puede anticipar más subidas.
  • El error a evitar: Dejar pasar la subida sin comparar la TAE real; un diferencial antiguo puede estar costándote más de 1.000 euros al año.

OpenAI demanda New York Times y Trump apoya su uso de noticias para entrenar IA

La Administración Trump respalda a OpenAI en la demanda del New York Times por derechos de autor. El caso reclama miles de millones de dólares por el entrenamiento de grandes modelos de lenguaje con artículos del diario.

La demanda, presentada en diciembre de 2023, sostiene que OpenAI y Microsoft utilizaron ilegalmente contenidos de la cabecera para entrenar sus sistemas de inteligencia artificial. Según el escrito de la Administración estadounidense, la doctrina del fair use ampara esa práctica y no debe restringirse hasta excluir los modelos de lenguaje de gran escala.

Claves de la operación

  • La Administración defiende el uso legítimo. El Gobierno sostiene que entrenar modelos con textos protegidos no equivale a reproducción ilícita.
  • El New York Times reclama miles de millones. La demanda afecta a OpenAI y Microsoft y busca una compensación multimillonaria.
  • El precedente condiciona a todo el sector. La resolución definirá los costes de entrenamiento y la necesidad de licencias editoriales.

La Casa Blanca entra en el expediente y tensiona la doctrina del uso legítimo

La Casa Blanca no se ha personado formalmente, pero ha presentado un escrito de interés en el que fija posición sobre una doctrina central de los derechos de autor en Estados Unidos. Es una intervención inusual en un litigio privado y convierte el caso en un pulso regulatorio. El Ejecutivo sitúa el entrenamiento de modelos dentro del uso legítimo.

El argumento del Gobierno contradice la posición del diario neoyorquino. La cabecera considera que el uso de sus reportajes para entrenar algoritmos comerciales exige una compensación. El escrito de la Administración, en cambio, sostiene que esa interpretación encoge el uso legítimo de forma artificial.

La disputa no ha estallado en el vacío. Varias tecnológicas han entrado en en la senda de los acuerdos de licencia con grupos editoriales: OpenAI tiene contratos con News Corp y con otros grupos internacionales, mientras el New York Times optó por la vía judicial. Esa bifurcación es el verdadero campo de batalla del caso.

La doctrina del uso legítimo en Estados Unidos es abierta y depende de cuatro factores: carácter del uso, naturaleza de la obra, cantidad utilizada y efecto sobre el mercado. Ahora la Administración lee los factores a favor de las tecnológicas. El resultado puede abaratar el acceso a contenidos protegidos.

El pulso no es solo por el Times: es por saber cuánto costará el contenido con el que toda la industria entrena sus modelos.

Miles de millones y el coste de entrenar a toda la industria

La resolución final afecta a la cuenta de resultados de toda la cadena de la IA generativa. Si los tribunales asumen la tesis del uso legítimo, los proveedores de modelos verán contenidos de entrenamiento más baratos y menos presionados por los pagos a editoriales. Si pierde OpenAI, la factura por licencias se encarecerá.

El precedente condiciona los acuerdos que ya se negocian en el sector. Microsoft, Google, y Meta mantienen alianzas editoriales en paralelo mientras esperan una señal judicial. La decisión de Washington no garantiza el desenlace, pero inclina la narrativa sobre la mesa de negociación.

Para los medios, el horizonte es inverso. Una victoria del uso legítimo reduciría una fuente de ingresos que en los últimos años han empezado a contabilizar como negocio de licencias. El New York Times se ha convertido en el símbolo de esa resistencia.

Europa observa: la directiva de derechos de autor ya trazó otra vía

Europa ya tomó un camino distinto. La directiva de derechos de autor de 2019 permitió ciertas excepciones de minería de textos, pero con salvaguardias para usos comerciales. En España, los editores y las entidades de gestión han defendido una lectura restrictiva. La batalla europea no es por el uso legítimo, sino por el reparto del valor.

La Administración estadounidense, sin embargo, prioriza la competencia tecnológica frente a China. La lectura es coherente con una política industrial que ve en la IA generativa un activo estratégico. Ese respaldo político puede pesar tanto como la argumentación jurídica.

El riesgo es que la doctrina se desplace demasiado a favor de los desarrolladores y vacíe el incentivo a producir periodismo de calidad. No es un debate menor para el mercado de la información. Si los tribunales respaldan la posición del Gobierno, las editoriales tendrán menos poder para monetizar sus archivos en la era de la IA.

Habrá que observar las próximas decisiones procesales del juez y, sobre todo, si Microsoft alcanza un acuerdo antes de sentencia. La industria espera una señal de precio, no solo un argumento jurídico.

BitMine compra Ethereum: 53.501 ETH adicionales y roza el 5% del suministro circulante

BitMine Immersion Technologies ha comprado 53.501 ETH adicionales y roza el 5% del Ethereum en circulación. La cotizada presidida por Tom Lee acumula ya 5.901.112 ETH, cerca del 4,9% de los 120,7 millones de ether existentes.

El precio de referencia empleado por la empresa, 2.511 dólares por ETH a cierre del 30 de agosto, sitúa esa posición en unos 14.800 millones de dólares. Con sus 211 BTC, efectivo, valores y otras inversiones denominadas ‘moonshots’, BitMine valora su cartera de criptoactivos y activos financieros en aproximadamente 15.600 millones de dólares.

La empresa se acerca al 5% de todo el Ethereum en circulación

La compañía ha confirmado que su plan de tesorería, bautizado como ‘Alchemy of 5%’, está completado al 98%. El objetivo formal es acumular el equivalente al 5% de todos los ETH. Con la última compra, la distancia restante se ha reducido a un tramo final muy corto, según la cifra de suministro que la propia empresa declara ante la SEC.

Conviene poner la cifra en contexto. Ethereum no tiene una oferta máxima tan rígida como Bitcoin, pero su circulación ha crecido con moderación desde The Merge. Poseer el 4,9% del suministro no convierte a BitMine en emisor ni le da control de la red, pero sí la expone a un activo que mueve miles de millones de dólares al día y cuyo precio sigue marcando el ciclo cripto.

A diferencia de otras cotizadas que incorporan ether en balance, BitMine no se ha limitado a comprar y guardar. Del total de sus reservas, 5.067.309 ETH están en staking, el mecanismo por el que se bloquean monedas para ayudar a validar la red a cambio de recompensas. Esa posición equivale al 86% de sus tenencias.

Cuando el staking opere a plena escala, la empresa calcula que podría generar unos 396 millones de dólares anuales en recompensas. Eso sí, la estimación asume que los rendimientos se mantengan cerca de los niveles actuales. A los precios del comunicado, la parte bloqueada vale unos 12.700 millones de dólares.

BitMine no acumula ether a pequeña escala: roza el 4,9% de todo el suministro y mantiene el 86% generando rendimiento.

Las claves de la estrategia: recompensas por staking, compras semanales y una apuesta institucional

La empresa asegura que lleva 65 semanas consecutivas comprando Ethereum desde que inició formalmente su estrategia de tesorería en junio de 2025. Lejos de ser una operación puntual, la compra responde a un plan sostenido que combina acumulación y exposición al ecosistema de la red.

En su última intervención en el pódcast The Milk Road Show, Tom Lee explicó que el ratio ETH/BTC, hoy en torno a 0,03, podría subir hasta 0,04 antes de que termine 2026. Si Bitcoin alcanzara 150.000 dólares, esa relación situaría a Ethereum en torno a 6.000 dólares.

Lee calificó ese escenario de ‘muy conservador’, al recordar que durante el ciclo de 2021 el ratio ETH/BTC llegó a acercarse a 0,08. Entre los factores que cita a favor de Ethereum destacan cuatro:

  • La tokenización creciente de activos tradicionales.
  • El desarrollo de agentes de inteligencia artificial que utilizan blockchain.
  • La posible evolución regulatoria en Estados Unidos.
  • Una mayor participación institucional en el activo.

Análisis: la mayor tesorería corporativa de ETH también concentra riesgo

La magnitud de la posición convierte a BitMine, según sus propios datos, en el mayor tenedor corporativo de Ethereum. Para cualquier holder de ETH, que una cotizada roce el 5% del suministro es una señal de convicción institucional que no conviene ignorar. Sin embargo, conviene separar la evidencia de la proyección.

El pronóstico de 6.000 dólares no es un precio asegurado: exige que Bitcoin suba con fuerza y que Ethereum mejore su comportamiento relativo frente a BTC. Además, alcanzar el 5% del suministro no garantiza por sí solo una subida de precio. La posición es tan grande que cualquier decisión futura de venta, retirada de staking o cambio regulatorio podría amplificar la volatilidad si el mercado interpreta presión vendedora.

La historia reciente de Ethereum recuerda que la concentración de oferta es un arma de doble filo. Los ciclos de 2021 y 2024 demostraron que las narrativas institucionales impulsan el precio, pero también que los desapalancamientos castigan con rapidez a los inversores más expuestos. Aquí la diferencia es que un solo actor corporativo se ha acercado al 5% del activo.

Con todo, BitMine sigue comprando y la mayor parte de sus ETH está generando rendimiento. El plan se mantiene en ejecución después de levantar una tesorería próxima a los 15.000 millones de dólares. La pregunta para los próximos meses no es tanto si alcanzará la meta, sino en en qué medida el mercado leerá la enorme posición como respaldo o como riesgo de concentración.

Rebaja diésel de 20 céntimos: las gasolineras no la aplican, denuncia Fenadismer

Fenadismer denuncia que las gasolineras no aplican la rebaja fiscal de 20 céntimos por litro de diésel. El carburante vuelve a ser más barato que la gasolina por primera vez desde marzo, pero la patronal del transporte cree que el descuento no llega entero al surtidor.

Con la llegada de septiembre, el diésel se abarata y la gasolina se encarece, según el seguimiento de precios que recoge la Cadena SER. Es un cambio de tendencia que devuelve al diésel a una posición de ventaja que no se veía desde el arranque de la primavera, concretamente desde marzo. La medida fiscal que explica ese ajuste es una rebaja de 20 céntimos por litro de diésel, pero su traslación al consumidor final no es automática.

La denuncia de Fenadismer no es una cuestión menor. La rebaja fiscal de 20 céntimos por litro está pensada para aliviar los costes del transporte por carretera, pero la federación sostiene que una parte de ese alivio se está quedando en el margen de las estaciones de servicio. El transporte por carretera soporta márgenes estrechos y cualquier céntimo que no llega al depósito se traduce en menos rentabilidad para autónomos y pymes.

El Economista recoge la acusación de la patronal. Según los datos que maneja La Voz de Galicia, el diésel ha vuelto a costar menos que la gasolina por primera vez desde marzo, aunque el diferencial es todavía lo bastante ajustado como para que un descuento parcial pase desapercibido en el ticket medio de repostaje.

Para una flota de transporte, el combustible es el segundo gran coste operativo, solo por detrás de los salarios. Si la rebaja de 20 céntimos no se aplica íntegramente, el ahorro esperado por las empresas de transporte se reduce en la misma proporción. Esa es la base del enfado de Fenadismer.

Las estaciones de servicio suelen defender que el precio final depende del coste de adquisición mayorista y de los impuestos, no solo de la decisión de cada operador. La patronal, sin embargo, reclama transparencia sobre los márgenes para verificar que la medida llega al surtidor.

La rebaja fiscal existe sobre el papel, pero se diluye si el margen de las estaciones absorbe una parte del descuento sin que el transportista lo note.

La gasolina se encarece y cambia el mapa de costes

La gasolina, que hasta ahora se beneficiaba de un precio relativo más favorable, se encarece en septiembre. Eso cambia el mapa de costes para las flotas mixtas: las empresas que operan con vehículos diésel y gasolina ven cómo se estrecha la ventaja de una sobre la otra, y la decisión de repostar deja de ser tan evidente.

Fenadismer no es la única que observa el movimiento. Las asociaciones de autónomos del transporte ya han advertido en otras ocasiones que la formación de precios en las estaciones de servicio no es transparente. La novedad ahora es que la medida fiscal coincide con un cambio de tendencia en el mercado mayorista.

El margen de las estaciones, en el foco

El papel de los operadores mayoristas y de las refinerías también está en cuestión. Si el descuento fiscal se aplica sobre la base imponible del impuesto, la cadena mayorista debería trasladar una parte del alivio al minorista. Si ese eslabón se queda con el margen, la denuncia de Fenadismer tendría recorrido.

No hay datos públicos que permitan comprobar hoy si la rebaja se ha absorbido en el margen o si se está trasladando. La CNMC publica periódicamente estadísticas de precios, pero no desglosa la cadena de valor para identificar en qué tramo se queda el beneficio de una medida fiscal concreta.

Análisis: la rebaja fiscal no basta si no se comprueba la traslación

A mi juicio, la denuncia de Fenadismer es un movimiento legítimo de presión. La cadena de distribución de carburantes es lo bastante opaca como para que una rebaja de 20 céntimos pueda evaporarse entre el mayorista y el surtidor sin que nadie pague por ello. Otra cosa es que la patronal del transporte tenga razón en el caso concreto: falta evidencia pública que lo demuestre.

El precedente de 2022, cuando se aplicó una bonificación generalizada a todos los carburantes, alimentó el mismo debate sobre la traslación. Entonces las estaciones de servicio defendieron que el margen no absorbía el descuento y los transportistas expresaron dudas. La lección es que sin datos desglosados la sospecha se repite.

La vuelta del diésel a un precio inferior al de la gasolina es una buena noticia para los transportistas, pero no resuelve el problema de fondo: la traslación efectiva de una medida pensada para ellos. Habrá que esperar a los próximos informes de supervisión para comprobar si la denuncia de Fenadismer se queda en una advertencia o abre un expediente. Si los precios de surtidor no reflejan el descuento en las próximas semanas, la presión sobre las gasolineras crecerá.

La señal V-27 que pide la DGT: qué es el triángulo virtual que convive con la baliza V-16 obligatoria

La señal V-27 ni se compra ni se coloca: es un aviso digital de peligro enviado por la DGT. No sustituye a la baliza V-16 conectada, obligatoria desde el 1 de enero de 2026, ni exige comprar ningún dispositivo adicional.

La confusión entre ambas señales es habitual, y conviene separarlo cuanto antes. La V-16 es un elemento físico que se coloca sobre el techo cuando el coche queda inmovilizado por avería o accidente; la V-27 es una alerta que puede aparecer en el navegador o en el sistema de a bordo de un vehículo conectado.

Qué es la señal V-27 y en qué se diferencia de la baliza V-16

La señal V-27 está recogida en el Real Decreto 159/2021 y su función es clara: avisar con antelación de un peligro próximo en la carretera. Se activa cuando un tercero comunica esa incidencia a la plataforma de vehículo conectado de la DGT, conocida como DGT 3.0.

El matiz principal está en el sentido de la información. La baliza V-16 conectada sirve para señalizar una emergencia propia: el conductor la coloca y el dispositivo emite luz y transmite la ubicación del coche detenido. La V-27 actúa en sentido contrario: el conductor no tiene que comprarla ni activarla; solo recibe la advertencia si su vehículo está conectado a la plataforma.

La V-16 se coloca para que te vean; la V-27 aparece para que veas el peligro que hay más adelante.

Cómo se recibe el triángulo virtual y qué coches pueden verlo

La V-27 no es un aparato ni un dispositivo independiente. El Real Decreto la recoge en el anexo XI del Reglamento General de Vehículos y le otorga carácter voluntario. Ningún conductor está obligado a adquirir una V-27 ni a instalar un elemento con ese nombre.

Su limitación es tecnológica. Solo puede visualizarse en vehículos conectados telemáticamente al Punto de Acceso Nacional de Información de Tráfico y Movilidad, directamente o a través de un proveedor. Por eso, llevar una baliza V-16 conectada no implica que el coche muestre automáticamente una V-27: una cosa es comunicar la incidencia y otra muy distinta recibir el aviso.

Cómo conviven la V-27 y la V-16 desde enero de 2026

Desde el 1 de enero de 2026 la baliza V-16 debe ser conectada y certificada, y es el único dispositivo legal de preseñalización de peligro. La V-27 no altera esa obligación: es una herramienta complementaria que aumenta la visibilidad virtual del peligro.

Cuando una baliza conectada se activa, transmite su posición. Esa información puede distribuirse a través de la propia señal V-27, pero también a navegadores y paneles de mensaje variable. El objetivo es que el conductor se entere de que hay un coche averiado más adelante antes de verlo físicamente, para reducir la velocidad o extremar la precaución.

No todos los conductores verán el triángulo virtual. La recepción depende de la conectividad del vehículo y de los servicios disponibles en su sistema de a bordo. Si un coche no está conectado, no recibirá la V-27, aunque eso no exime de llevar la V-16 homologada.

La lectura del editor: una mejora útil, no una nueva obligación

La señal V-27 es una de esas normas que llegan sin sanción y sin coste para el bolsillo, y quizá por eso pasa desapercibida. La DGT no multa a quien no la recibe ni obliga a instalar un dispositivo adicional. Eso sí, su utilidad práctica depende del grado de conectividad del parque automovilístico.

Es razonable que Tráfico aproveche la información de las balizas V-16 para alimentar avisos en carretera. Es una mejora de seguridad vial con un coste marginal bajo porque reutiliza una infraestructura ya existente. Sin embargo, el riesgo está en la confusión: algunos conductores podrían creer que la V-27 sustituye al triángulo físico o que basta con tener coche conectado para cumplir. No es el caso.

La señal V-27 no sustituye a la V-16, no modifica la obligación vigente y no convierte en legal prescindir de la baliza. Quien circule con un vehículo sin conectividad seguirá sin recibir estos avisos, y la norma no le obliga a conectar el coche. Es, en la práctica, una alerta complementaria que puede ser de gran ayuda, sobre todo en vías de alta velocidad o condiciones de baja visibilidad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Señal V-27 digital y voluntaria que avisa de peligros a vehículos conectados; no sustituye a la baliza V-16.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Recogida en el Real Decreto 159/2021; la V-16 conectada es obligatoria desde el 1 de enero de 2026.

Entrena en casa con la mejor pesa rusa ajustable según The Independent: rutina incluida

Una pesa rusa ajustable condensa siete kettlebells en una sola pieza de hierro fundido y permite entrenar fuerza en casa sin llenar la habitación de discos sueltos. Ese es el argumento que ha inclinado la balanza en la última comparativa de The Independent, que destaca la versión de Decathlon por su estabilidad, su rango de carga y su relación precio-prestaciones.

La calma del dato: una pesa rusa clásica, como recoge esta referencia, ya era una herramienta de fuerza entre atletas rusos mucho antes de convertirse en icono del entrenamiento funcional. La versión ajustable mantiene el balance y el agarre amplio, pero elimina la necesidad de comprar una nueva pieza cada vez que progresas.

Qué distingue a la pesa rusa ajustable de Decathlon

El modelo que ha probado The Independent trabaja con un rango de carga de 12 a 24 kilos, el equivalente a siete kettlebells distintas. El cuerpo es de hierro fundido y los discos internos se fijan con un collar roscado, lo que aporta estabilidad incluso en movimientos balísticos como swings o arrancadas.

Ojo con la letra pequeña. El precio base no incluye todos los incrementos: los discos adicionales se compran aparte, con saltos de 0,5, 1 y 2 kilos. En Reino Unido, la pesa rusa tiene un coste de 79,99 libras y los platos sueltos cuestan 3,99 libras por pieza, según la comparativa.

Dos matices más. La campana es algo más grande que la de una kettlebell compacta, así que usuarios de complexión pequeña pueden notar incomodidad al hacer swings con dos manos. Y los discos interiores hacen un ligero ruido al recibir la pesa en movimientos como el clean, aunque sin comprometer la fijación durante una semana de pruebas.

La rutina de 25 minutos con swings, sentadillas y remo

La propuesta de The Independent se divide en tres bloques pensados para cubrir las bases del fitness: activación, fuerza y movilidad. La sesión completa no debería superar los 25 minutos, y está diseñada para principiantes, con alternativas si el swing aún no te resulta cómodo.

El valor de la pesa rusa ajustable no está en sumar kilos, sino en ajustar la carga sin romper la técnica.

El primer bloque, orientado a elevar pulsaciones, combina 15 swings de kettlebell con desplazamientos cargando la pesa de un lado a otro. Puedes caminar 20 metros con la pesa en una mano o marcar 20 zancadas en el sitio si entrenas en interior. La secuencia se repite en cuatro rondas alternando el brazo de carga.

El bloque de fuerza encadena cuatro movimientos básicos: sentadilla goblet de 2 x 10-15, remo unilateral de 2 x 8-12, peso muerto de 2 x 15-20 y flexiones de 2 x 6-10. Se organizan en circuito para minimizar la superposición muscular: tren inferior, cadena posterior y parte superior se alternan sin enfriarse.

📊 La pauta en cifras

  • Rango de carga: 12-24 kilos, ajustable en saltos de 0,5, 1 y 2 kilos con discos adicionales.
  • Rutina completa: 25 minutos, 2-3 veces por semana, dividida en activación, fuerza y movilidad.
  • Series y repeticiones: sentadilla goblet 2×10-15, remo unilateral 2×8-12, peso muerto 2×15-20 y flexiones 2×6-10.
  • Regla de esfuerzo: las últimas repeticiones de cada serie deben costar, sin perder la técnica.

El tercer bloque incorpora trabajo de movilidad con una sentadilla goblet sostenida, equilibrio a una pierna, postura del niño y rotación torácica. Cada movimiento se trabaja en dos rondas de 30 segundos, un cierre de calidad para contrarrestar muchas horas de mesa.

Un apunte de consumo inteligente: no necesitas la kettlebell más pesada que puedas imaginar. El estímulo para ganar fuerza aparece cuando el final de cada serie se acerca al fallo técnico, no cuando acumulas molestias por un peso mal elegido.

Consistencia, técnica y esfuerzo: lo que de verdad mueve la aguja

La comparativa conecta con un principio que el investigador Brad Schoenfeld, referente en ciencia del entrenamiento de fuerza, ha repetido en varias entrevistas: una sesión aislada no cambia nada. Hacer la rutina dos o tres días por semana durante meses seguidos es lo que construye resultados visibles en fuerza, composición corporal y función diaria.

Antes de subir carga, la prioridad es pulir la técnica con un peso cómodo. La pesa rusa ajustable permite repetir el patrón de sentadilla, bisagra o remo con menos kilos y luego progresar sin cambiar de herramienta, algo que con las pesas fijas te obliga a gastar más y a almacenar más hierro.

La evidencia práctica del entrenamiento de fuerza respalda este enfoque: la tensión mecánica progresiva, no la fatiga extrema, es el motor de la adaptación muscular. Si al terminar cada serie podrías hacer diez repeticiones más, probablemente no estás generando el estímulo suficiente. Si la técnica se rompe, te has pasado de peso. La pesa rusa ajustable te deja moverte justo entre ambos extremos.

La parte menos brillante ya la conocemos: los discos se pagan aparte, la campana grande no es para todos y el ruido leve al enganchar el clean puede incomodar en un piso silencioso. Aun así, como opción principal para entrenar en casa, el conjunto es difícil de igualar por 79,99 libras.

⚡ Rutina de Optimización Diaria

  • Empieza por el swing: dedica mañana 10 minutos a practicar 4 rondas de 15 swings con la carga mínima, alternando acarreos de 20 metros en interiores.
  • Reordena tu semana: programa la rutina completa de 25 minutos dos días a la semana, dejando al menos un día de descanso entre sesiones.
  • Revisa la letra pequeña: comprueba si los discos de 0,5, 1 y 2 kilos van incluidos o si debes añadirlos aparte antes de decidir la compra.

Las listas extraordinarias de interinos docentes Castilla y León: se abre la inscripción para PES, EOI y PESSFP 2026/27

La Junta de Castilla y León activa las listas extraordinarias de interinos docentes para Secundaria, Escuelas Oficiales de Idiomas y Formación Profesional.

Según la Resolución de 31 de agosto de 2026, de la Dirección General de Profesionales de la Educación, la convocatoria regula la elaboración de listas extraordinarias dinámicas para el curso escolar 2026/2027 en centros públicos no universitarios de la comunidad. Puedes consultar el detalle en la sede electrónica de la Administración de Castilla y León y en el Portal de Educación.

Por qué se convocan ahora estas listas extraordinarias

La convocatoria busca reforzar la cobertura de sustituciones docentes en especialidades con más dificultades de nombramiento. Al tratarse de listas dinámicas, la administración educativa puede incorporar aspirantes a lo largo del curso y agilizar los llamamientos sin esperar a una bolsa ordinaria de mayor periodicidad.

Además, la resolución reconoce a quienes ya formaron parte de los listados de los cursos 2020/2021 a 2025/2026 y acreditan la formación pedagógica y didáctica exigida en el apartado tercero.1 i). Esos aspirantes no tendrán que presentar nueva solicitud.

Requisitos para inscribirte en las listas de interinos

Para quienes formulen una nueva solicitud, la tramitación exige dejar preparada la documentación acreditativa y disponer de identificación electrónica. Esta es la checklist rápida:

bolsa interinos docentes CyL 2026

  • Formación pedagógica y didáctica exigida en el apartado tercero.1 i) de la resolución.
  • Estar en condiciones de acreditar los requisitos mediante documentos digitalizados en PDF.
  • Disponer de DNI electrónico, certificado electrónico reconocido o Cl@ve.
  • Presentar una solicitud por cada cuerpo y especialidad; si repites para el mismo cuerpo y especialidad, se considerará válida la última solicitud registrada.

Cómo funciona la lista extraordinaria y qué especialidades se convocan

No se trata de un proceso de oposición con examen. La lista extraordinaria funciona como una bolsa de interinos: cada aspirante se inscribe en la especialidad deseada y queda disponible para los llamamientos que realice la administración educativa. Si pides varias especialidades, debes cumplimentar una solicitud distinta para cada una.

La primera ventana de inscripción abarca solo del 1 al 5 de septiembre; después, cada mes se abre una nueva ventana del 1 al 5 hasta mayo de 2027.

Especialidades convocadas

El anexo I de la convocatoria recoge las siguientes:

  • Secundaria: Latín, Portugués, Lengua y literatura gallega, Informática, Organización y procesos de mantenimiento de vehículos, Organización y proyectos de fabricación mecánica, Sistemas electrónicos, Sistemas electrotécnicos y automáticos, Instalaciones electrotécnicas, Sistemas y aplicaciones informáticas, Equipos electrónicos.
  • EOI: Alemán, Chino, Euskera, Francés, Gallego, Portugués.
  • FP, profesores especialistas en sectores singulares: Cocina y pastelería, Fabricación e instalación de carpintería y mueble, Mantenimiento de vehículos, Mecanizado y mantenimiento de máquinas, Servicios de restauración, Soldadura.

Quien desee salir de la lista puede formalizar el desistimiento en cualquier momento mediante el formulario genérico de la Dirección General de Profesionales de la Educación.

Análisis de la convocatoria: una puerta con plazos cortos

La decisión de articular listas extraordinarias en lugar de ampliar las bolsas ordinarias responde a la necesidad de agilizar los llamamientos en especialidades concretas. Para el aspirante, la ventaja es evidente: puede incorporarse sin pasar por un examen, siempre que reúna los requisitos y formalice la solicitud en plazo. La desventaja también lo es: los plazos de inscripción son muy cortos, sobre todo en la primera ventana de septiembre. Quien deje el papeleo para el último día puede encontrar problemas con el certificado digital o con la documentación en REDOA.

El hecho de que la administración abra plazos mensuales desde octubre hasta mayo es una buena noticia para los rezagados, porque no todo se juega en septiembre. La clave está en no jugárselo al último día: conviene preparar el DNI electrónico o la Cl@ve, digitalizar la documentación y revisar el formulario antes de que llegue el día 1 de cada mes.

La resolución no publica el ratio de solicitudes frente a vacantes y, por tanto, no conviene asumir un acceso garantizado. El valor real de esta convocatoria no es una plaza inmediata, sino estar dentro de una bolsa dinámica que se actualiza y genera llamamientos a lo largo de todo el curso. Quien tenga disponibilidad geográfica y documentación preparada parte con ventaja clara.

📨 Cómo presentar la solicitud

La inscripción se realiza de forma electrónica y requiere tener la documentación ya incorporada al repositorio REDOA.

  1. Paso 1: Accede a la sede electrónica de la Junta de Castilla y León o al Portal de Educación.
  2. Paso 2: Identifícate con DNI electrónico, certificado digital reconocido o Cl@ve; si ya dispones de cuenta @educa.jcyl.es, puedes usarla.
  3. Paso 3: Incorpora al repositorio REDOA los documentos justificativos de los requisitos, digitalizados en PDF.
  4. Paso 4: Abre el formulario de solicitud, asocia los documentos y selecciona el código del cuerpo y la especialidad.
  5. Paso 5: Registra electrónicamente la solicitud antes de las 14:00 horas del 5 de septiembre y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Dirección General de Profesionales de la Educación, Consejería de Educación de Castilla y León.
  • Número de plazas: Sin cifra cerrada: bolsa extraordinaria abierta por especialidades.
  • Sueldo estimado: Pendiente de publicar en las bases; salario de interino docente según tablas autonómicas.
  • Fecha límite de inscripción: Primera ventana: 5 de septiembre de 2026 a las 14:00 horas. Después, del 1 al 5 de cada mes hasta mayo de 2027.
  • Dónde inscribirse: Sede electrónica de la Junta de Castilla y León y Portal de Educación.
Publicidad