Descubre los 15 lugares con más encanto de España en otoño

El olor a tierra húmeda y a hojarasca crepita bajo los pies en la Selva de Irati cuando el otoño despliega su paleta de ocres, rojos y amarillos sobre las 17.000 hectáreas de este hayedo-abetal navarro. No es un decorado: es la respiración de uno de los bosques caducifolios más extensos y mejor conservados del continente, un lugar donde el tiempo parece haberse detenido entre las nieblas que abrazan las copas de los árboles.

España no es solo un país de playas y sol. Cuando el verano se apaga y las noches ganan terreno, una geografía abrupta y diversa se transforma en un mosaico de tonos ocres, rojizos y dorados que invita a recorrerla con calma. Desde los bosques atlánticos de Galicia hasta las sierras calizas de Andalucía, la península ofrece en esta estación algunos de los paisajes otoñales más intensos de Europa. Esta guía propone quince destinos donde el otoño no es una estación, sino un espectáculo sensorial que merece ser vivido.

Los grandes bosques del norte

El tercio septentrional de la península concentra masas forestales que en otoño alcanzan una densidad cromática difícil de igualar. Son bosques de tradición atlántica, con especies como el roble, el haya, el abedul y el castaño, que reaccionan a la pérdida de horas de luz con una sinfonía de colores antes del letargo invernal.

Uno de los ejemplos más extraordinarios se encuentra en la provincia de A Coruña, a lo largo del curso del río Eume. Las Fragas do Eume constituyen uno de los bosques atlánticos de ribera mejor conservados de Europa, un paraje prácticamente virgen donde conviven robles, chopos, fresnos, avellanos y arces, además de más de veinte especies de helechos y árboles frutales silvestres. La humedad constante que asciende del río alimenta una vegetación exuberante que en otoño multiplica los verdes con pinceladas amarillas y anaranjadas. Desde el mirador de A Carboeira, en el municipio de Monfero, se obtiene una panorámica que resume el latido de este ecosistema: un mar de copas que el otoño va tiñendo sin prisas.

Al otro extremo del Cantábrico, en Navarra, aguarda la Selva de Irati, el segundo mayor bosque de hayas y abetos de Europa tras la Selva Negra alemana. Con sus 17.000 hectáreas, este espacio protegido ofrece una red de senderos señalizados que permite adentrarse entre pastizales, ríos y embalses. Durante el otoño, la berrea de los ciervos —en pleno celo— proporciona una banda sonora inolvidable, y con suerte se puede avistar algún pájaro carpintero, especie amenazada que aquí encuentra refugio. La visita puede completarse con un recorrido por los pueblos del entorno, como Orbaizeta, donde se alza la antigua Real Fábrica de Armas y Municiones, declarada Bien de Interés Cultural y testigo del pasado industrial del siglo XVIII; o Villanueva de Aezkoa, Jaurrieta, Ezcaroz y Ochagavía, localidades que conservan la arquitectura tradicional del Pirineo navarro.

Más al oeste, en el corazón de Asturias, el Bosque de Muniellos impone un régimen de visita tan restrictivo como justificado: solo veinte personas al día pueden recorrer esta Reserva Natural de robles y hayas centenarios, uno de los robledales mejor conservados del continente. La exclusividad preserva un equilibrio ecológico delicado y recompensa al visitante con escenas de una belleza antigua, como el discurrir del río Tablizas —afluente del Narcea— escondido en el valle, entre troncos musgosos y una luz que filtra el dosel arbóreo con tonos cobrizos. El otoño es el momento álgido para solicitar el permiso: la transición cromática del bosque antes del invierno convierte cada paso en una estampa irrepetible.

En el extremo pirenaico aragonés, la Selva de Oza, dentro del Parque Natural de los Valles Occidentales, suma a la arquitectura vegetal de hayas y robles centenarios un ingrediente arqueológico que la distingue. En plena ruta aparecen menhires y dólmenes levantados por comunidades prehistóricas, testigos de una ocupación humana que se remonta a milenios. El contraste entre la monumentalidad pétrea y la fragilidad efímera del follaje otoñal aporta a este rincón de Huesca una dimensión casi mítica.
pueblos con encanto otoño España

Hayedos y montañas encendidas

Si hay un árbol que simboliza el otoño en la Península Ibérica es el haya. Los hayedos españoles, concentrados sobre todo en el tercio norte y en manchas aisladas del Sistema Central, protagonizan algunas de las estampas más fotografiadas de la temporada.

En la Montaña Central Leonesa, el Faedo de Ciñera —conocido popularmente como «el Faedo»— alberga a Fagus, un haya centenaria de más de quinientos años catalogada entre los árboles más singulares del país. El paseo entre sus congéneres, que en otoño pasan del verde intenso al cobre y finalmente al rojo, se acompaña del vuelo de herrerillos, carboneros y pájaros carpinteros que encuentran cobijo en las copas añosas. La luz que se cuela entre las ramas dibuja un suelo tapizado de hojarasca, y el silencio solo se quiebra con el crujido de las propias pisadas.

A solo nueve kilómetros de Riaza, en la provincia de Segovia, se despliega el Hayedo de la Pedrosa, una rareza botánica en el Sistema Central que reúne 1.930 hayas protegidas bajo la Red Natura 2000. Su cercanía a Madrid —poco más de cien kilómetros— la convierte en una escapada recurrente para quienes buscan sumergirse en el otoño sin alejarse demasiado de la capital. Desde el bosque se domina el valle del río Riaza, con su embalse y los pueblos segovianos recortados en el horizonte.

Mucho más imponente resulta el escenario del Parque Nacional de Ordesa y Monte Perdido, en Aragón, el segundo más antiguo de España y también Reserva de la Biosfera. Glaciares, montañas calcáreas, cascadas y frondosos bosques conforman un telón de fondo donde el otoño se vive en vertical, desde los valles hasta las cumbres. La fauna no es un accesorio menor: quebrantahuesos, ranas pirenaicas y la esquiva perdiz nival comparten este espacio que cambia de color con cada semana de septiembre y octubre.

En el País Vasco, el Parque Natural de Gorbeia esconde un bosque singular donde las hayas muestran una peculiaridad morfológica: sus ramas crecen hacia arriba, como si buscaran el cielo. La estampa se completa con el macizo kárstico de Itxina y la Cascada de Gujuli, cuyo mirador permite asomarse al vacío mientras el rumor del agua envuelve el paisaje. Durante el otoño, el hayedo de Gorbeia se incendia de color sin llamas, y los senderistas encuentran aquí una alternancia de luces y sombras que realza cada rincón.
pueblos con encanto otoño España

Valles, sierras y lagunas de leyenda

Más allá de los grandes bosques, el otoño en España se saborea en valles donde la agricultura ha moldeado el territorio y en montañas donde el agua y la roca crean paisajes de resonancia legendaria.

El Valle del Jerte, en Cáceres, es célebre por la floración primaveral de los cerezos, pero la temporada otoñal ofrece un espectáculo igualmente digno de atención, aunque menos multitudinario. Tras la cosecha estival de cerezas, los árboles mudan sus hojas hacia un rojizo intenso que cubre las laderas como un manto. El Camino Real que une Piornal y Navaconcejo permite recorrer a pie los bancales y disfrutar de unas vistas que poco tienen que envidiar a las postal más repetida de la comarca.

En la provincia de Salamanca, la Sierra de Béjar —declarada Reserva de la Biosfera por la UNESCO junto con la Sierra de Francia— atesora robledales y castañares centenarios que en otoño se transforman en un continuo de ocres y rojizos. En medio de ese «mar de bosques», como lo describen los lugareños, emergen dos pueblos que reclaman una pausa: Montemayor del Río, declarado Conjunto Histórico-Artístico, construido en una suerte de isla natural sobre el valle del Cuerpo de Hombre; y Lagunilla, con un notable patrimonio arquitectónico y cultural que habla de siglos de historia serrana.

El otoño también se abre paso entre los cañones del nacimiento del río Pitarque, en Teruel. Declarado Monumento Natural, este paraje aúna formaciones geológicas abruptas y una vegetación abundante que en los meses de otoño adquiere tonalidades cálidas. El rumor del agua al brotar de la roca, el vuelo de las rapaces y la accesibilidad de los senderos lo convierten en un destino idóneo para familias que quieran acercarse a la naturaleza sin grandes exigencias técnicas.

Un poco más al norte, en la provincia de Soria, la Laguna Negra en el Parque Natural de la Sierra de Urbión conserva el aura de misterio que inspiró a Antonio Machado. En otoño, sus aguas oscuras, encajadas a 2.000 metros de altura y bordeadas por pinares, contrastan con los tonos cobrizos que la circundan. Las rocas graníticas que delimitan la laguna parecen emerger con más fuerza cuando el follaje pierde densidad, y el silencio del entorno solo se rompe con el viento que barre la superficie del agua.

El sur también se tiñe de ocre

Andalucía, pese a ser asociada casi automáticamente con el sol y la costa, atesora enclaves de montaña donde el otoño se expresa con una paleta singular, matizada por la luz mediterránea y la altitud.

La Sierra de las Nieves, en la provincia de Málaga, es Reserva de la Biosfera y ofrece un mosaico vegetal donde los alcornoques, encinas, pinos y pinsapos mantienen un verde intenso que contrasta con el rojizo de los castaños. Este paraje es, además, uno de los mejores lugares de Andalucía para la recogida de setas durante el otoño, afición que atrae cada año a aficionados y expertos micólogos. Los senderos que serpentean entre gargantas y monumentos naturales invitan a un paseo pausado, cámara en mano, mientras el aire fresco de la sierra limpia los pulmones antes de los fríos invernales.

A caballo entre Cádiz y Málaga, la Sierra de Grazalema concentra uno de los índices pluviométricos más altos de la península, lo que explica que sea también el rincón más verde del sur en otoño. Aquí crece un bosque de pinsapos, una especie de abeto que solo se encuentra en esta sierra, en la cercana Sierra de las Nieves y en el norte de Marruecos. Los pueblos blancos que salpican la comarca —Grazalema, Zahara de la Sierra, Benaocaz— añaden un valor arquitectónico y etnográfico que redondea la escapada, y los senderos que parten de ellos permiten descubrir saltos de agua y rincones de una paz difícil de encontrar en la costa.

pueblos con encanto otoño España

Escapadas cercanas para un fin de semana

No siempre hace falta planificar una expedición de varios días para disfrutar del otoño. Algunos de los paisajes más accesibles desde las grandes ciudades ofrecen una inmersión rápida pero intensa en la estación.

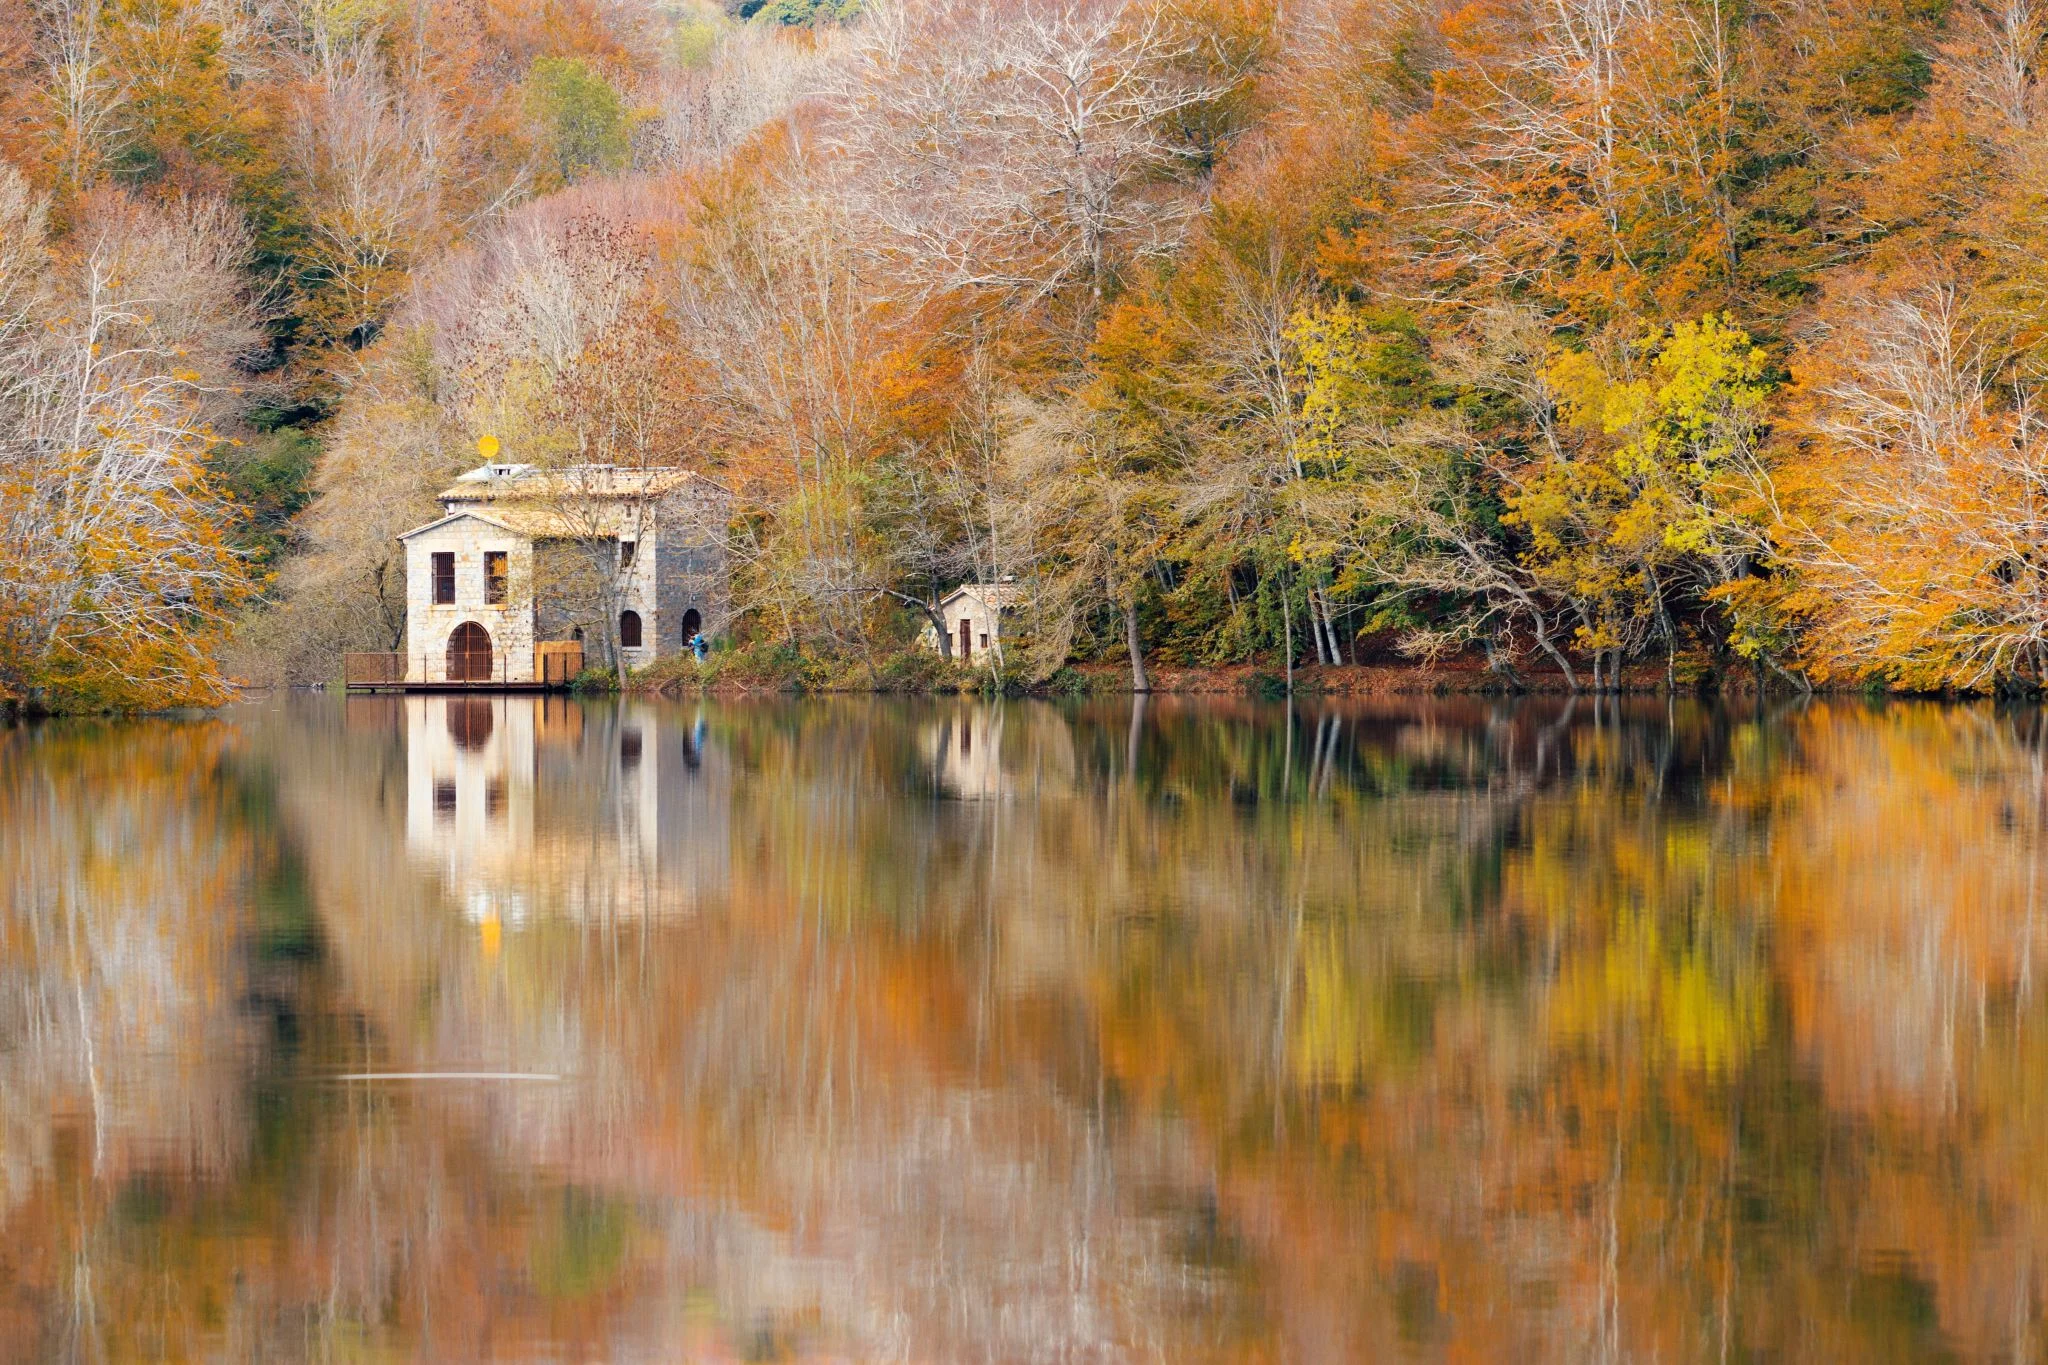
El Pantano de Santa Fe, en el Parque Natural del Montseny, es un ejemplo a menos de una hora de Barcelona. La combinación de colores otoñales —rojos, amarillos y verdes que se reflejan en el agua— convierte este rincón en un plan ideal para familias con niños, que pueden entretenerse con las pozas y los saltos de agua que se forman en los márgenes del embalse. El Montseny, Reserva de la Biosfera, despliega además una red de caminos que permiten alargar la jornada hasta los miradores que dominan la planicie de Vic y, en días despejados, el perfil del Pirineo.

El otoño en España no es una estación de paso, sino un destino en sí mismo. Mientras las hojas se desprenden y alfombran bosques, valles y riberas, el país se ofrece a los viajeros en una versión más sosegada, más íntima y, tal vez, más auténtica. Quien camina en noviembre por el Faedo de Ciñera o se asoma a la Laguna Negra no busca la foto perfecta: busca el momento exacto en que la naturaleza, antes de dormirse, se despide con su mejor vestido.
Barcelona arranca en verano las obras del tranvía de la Diagonal: cuatro años de cortes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Barcelona y la ATM cierran la financiación del tranvía por la Diagonal: 217 millones para los 2,2 kilómetros que faltan entre Verdaguer y Francesc Macià.
  • ¿Quién está detrás? Consistorio (120 millones) y Generalitat vía Autoritat del Transport Metropolità (97 millones), con licitación de Bimsa en cinco lotes.
  • ¿Qué impacto tiene? Obras del verano de 2027 a 2031, con restricciones de tráfico en la avenida y un tranvía continuo del Baix Llobregat al Barcelonès Nord.

La conexión del tranvía por la Diagonal ya tiene dinero y calendario: 217 millones de euros y obras entre el verano de 2027 y 2031.

El Ayuntamiento de Barcelona aprobó esta semana, en comisión de gobierno, su parte de la factura: 120 millones de euros (99 más IVA). La Autoritat del Transport Metropolità (ATM), el organismo por el que la Generalitat canaliza su aportación, hizo el mismo trámite la semana anterior con 97 millones, en este caso sin IVA al tratarse de un consorcio interadministrativo. Total: 217 millones para los 2,2 kilómetros que separan Verdaguer de Francesc Macià.

El reparto sale a medias porque también se divide el trabajo, tal y como quedó fijado en el convenio que ambas administraciones formalizaron en julio. La Generalitat asume la construcción de la infraestructura, la ampliación de las cocheras de Sant Joan Despí y la adaptación de la flota del Trambaix a la catenaria soterrada, el sistema que alimenta el tranvía sin cables aéreos. El Ayuntamiento se queda con la reurbanización de la avenida, 54,5 millones, y con el nuevo colector, 65,5 millones. Las dos partidas municipales suman, exactamente, esos 120 millones.

De un colector de 65 millones a las vías: qué se hace primero

El primer paquete que saldrá a concurso no tiene nada de tranviario. Es el colector de aguas pluviales, que debe desdoblarse y ampliarse entre Girona y Calvet, justo debajo del lugar donde después se tenderá la plataforma. El alcalde, Jaume Collboni, lo defendió en una entrevista radiofónica como una pieza básica para una ciudad ‘más resiliente’ ante la emergencia climática. El argumento técnico es sólido: la nueva infraestructura ganará un 60% de capacidad de absorción de agua en los episodios de lluvias torrenciales.

La licitación la asumirá Bimsa en las próximas semanas y se dividirá en cinco lotes. Los tres primeros —colector, infraestructura tranviaria bajo rasante, y urbanización— se reparten a su vez en tres tramos: de paseo Sant Joan a Pau Claris, de Pau Claris a Balmes y de Balmes a avenida Sarrià. Así se podrá trabajar en paralelo en varios puntos de la avenida, el mismo modelo que la empresa municipal aplicó en la reforma de la Rambla. El cuarto lote cubre la plataforma y las paradas; el quinto, las instalaciones de energía. Estos dos últimos corresponden solo a la ATM.

Barcelona lleva una década discutiendo el tranvía de la Diagonal; ahora tiene 217 millones y una fecha, pero también cuatro años de obras en su avenida más visible.

Tres años y medio de obras con la mirada puesta en las municipales

El calendario grueso es este: contrato adjudicado previsiblemente en la primavera de 2027, justo antes de las elecciones municipales; inicio de los trabajos el verano siguiente; unos tres años y medio de trabajos y, después, el periodo de pruebas y marcha en blanco hasta la entrada en servicio, fijada para 2031.

A partir de ese verano llegarán las restricciones de tráfico. El consistorio no ha detallado todavía el plan de desvíos ni la secuencia de ocupación de carriles, y esa es la letra pequeña que notará quien cruce la avenida a diario. La división en tres tramos paralelos acelera el calendario, sí, pero también multiplica los frentes abiertos a la vez en una de las principales entradas y salidas de la ciudad.

Con la obra terminada, el tranvía circulará sin interrupción del Baix Llobregat al Barcelonès Nord. Detrás llega la pregunta incómoda, la que se ha ido posponiendo legislatura tras legislatura: el contrato de concesión a Tram —Globalvia, Moventia, Alstom, FCC, Comsa y participaciones menores de FGC y TMB— vence en 2032, apenas un año después de la inauguración.

Hoja de Ruta: Claves del Viaje

El impacto es de calendario y de bolsillo público: 217 millones puestos a medias por dos administraciones que llevan una década discutiendo el trazado. La zona cero es la propia avenida, entre Verdaguer y Francesc Macià, con el colector como primera excavación visible. Y el dato que resume la operación es doble: 2,2 kilómetros de plataforma nueva, en torno a 10 millones de euros por cada 100 metros de vía.

El precedente está a la vuelta de la esquina. En la fase anterior de prolongación, la que llevó el tranvía de Glòries a Verdaguer, el colector se contrató como pieza separada y los plazos se estiraron más de lo deseado. Empaquetar todo en un único contrato de cinco lotes no es una mejora de diseño: es una corrección de errores de la vez anterior.

El riesgo real no es técnico, es político. La adjudicación caerá en plena campaña electoral y la primera zanja se abrirá con el nuevo gobierno municipal ya constituido. Si el color del consistorio cambia, el proyecto hereda la misma factura y el mismo convenio, pero no necesariamente la misma prioridad. A eso se suma la incógnita del operador: la ATM deberá decidir antes de 2032 si prorroga, relicita o municipaliza la gestión de una red que, por primera vez, será continua de punta a punta.

Lo que observamos es un patrón barcelonés conocido: infraestructuras de transporte que se aprueban al final de un mandato y se ejecutan en el siguiente, con el ciudadano pagando la factura en forma de desvíos. El próximo hito verificable es la licitación de Bimsa, prevista para las próximas semanas; después, la adjudicación de la primavera de 2027 y el arranque de las máquinas en verano.

Cohorte IMPaCT supera los 720 participantes en Cantabria

0

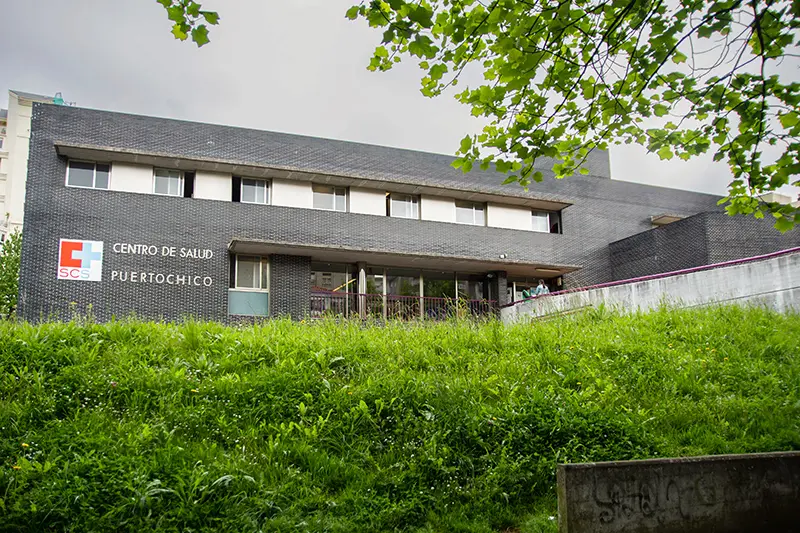
Más de 720 personas participan en Cantabria en Cohorte IMPaCT, un proyecto de investigación epidemiológica que estudiará durante más de 20 años la salud de 200.000 personas de toda España. La iniciativa busca conocer mejor cómo se relacionan con la salud factores como los estilos de vida, el entorno y la genética.

En la región, el nodo está ubicado en el Centro de Salud Puertochico, en Santander, y también incorpora población de los centros Centro-Isabel II y Dr. Morante (Dávila). El proyecto nacional convive en Cantabria con Cohorte Cantabria, otra iniciativa de ámbito autonómico.

Seguimiento de la salud y prevención

Cohorte IMPaCT ha desplegado 51 nodos en todas las comunidades autónomas. En el conjunto de España, cerca de 45.000 personas ya se han incorporado al estudio.

La investigación recopila información sobre estilos de vida, entorno, alimentación, características sociales y genética, entre otros aspectos. El objetivo es mejorar el conocimiento sobre enfermedades como el cáncer, la diabetes, el Alzheimer y las patologías cardiovasculares, y contribuir al desarrollo de estrategias de prevención y medicina de precisión.

Las personas participantes, seleccionadas aleatoriamente para que la muestra sea representativa, realizan cuestionarios, exploraciones físicas, pruebas fisiológicas y análisis de biomarcadores. El seguimiento durante más de dos décadas permitirá estudiar la evolución de la salud y los hábitos, así como los factores que puedan relacionarse con la aparición o prevención de enfermedades.

Un proyecto desde Atención Primaria

La Atención Primaria tiene un papel central en el desarrollo del estudio. En Cantabria, Cohorte IMPaCT se articula mediante el Instituto de Investigación Sanitaria Valdecilla (IDIVAL) y el Servicio Cántabro de Salud (SCS), a través de la Gerencia de Atención Primaria.

Luis Mariano López López, director de Enfermería del Hospital Universitario Marqués de Valdecilla e investigador principal de Cohorte IMPaCT en Cantabria, destacó la participación de la ciudadanía y su contribución al estudio. También señaló que el seguimiento permitirá analizar la relación entre los hábitos, el entorno y las características individuales para generar conocimiento que ayude a mejorar la prevención y avanzar hacia una medicina más personalizada.

El proyecto apela a la participación ciudadana con el lema #SiTeLlamanVen. Cohorte IMPaCT forma parte de la Infraestructura de Medicina de Precisión asociada a la Ciencia y la Tecnología (IMPaCT), impulsada por el Instituto de Salud Carlos III. Está financiado por este organismo, dependiente del Ministerio de Ciencia, Innovación y Universidades, y cofinanciado por la Unión Europea-NextGenerationEU.

Acciones tokenizadas RWA disparan los holders un 4,6x: de 1,4 a 6,4 millones en cuatro meses

Los tenedores de acciones tokenizadas RWA se han multiplicado por 4,6 en cuatro meses: de 1,4 millones en junio a 6,4 millones en octubre. El dato lo publica CryptoRank, una plataforma de análisis de mercado cripto, y tiene truco.

Tokenizar una acción significa convertirla en un token digital que se compra, se vende y se guarda en una cartera cripto, igual que se guarda un bitcoin. Lo que hay detrás es una participación en una empresa cotizada, pero el envoltorio cambia: se puede fraccionar en trozos pequeños, se mueve fuera del horario bursátil y se liquida en segundos. Dicho de otro modo, es la diferencia entre tener un apunte en la cuenta de tu banco y tener una ficha que cambia de manos sin que nadie tenga que dar el visto bueno.

Las acciones tokenizadas pasan de 502.000 a 5,3 millones de direcciones

El desglose deja poco margen a la duda sobre qué categoría ha tirado del carro. Los tenedores de acciones tokenizadas eran 502.000 en junio y rozan los 5,3 millones en octubre: más de diez veces en cuatro meses. Su peso dentro del total de activos tokenizados ha pasado del 36,8% al 82,9% en el mismo periodo.

El resto de categorías se ha movido en otra escala. Los bonos tokenizados apenas han crecido, de 559.000 a 573.000 direcciones. Las materias primas tokenizadas, como el oro, han subido de 302.000 a 523.000. Ninguna se acerca al ritmo de la renta variable, y eso dice mucho de dónde está el interés del inversor particular: en productos que se entienden rápido y se comparan con la bolsa de siempre.

El matiz importa. Estas cifras cuentan direcciones, no personas: una sola persona puede controlar varias carteras y una sola cartera puede custodiar los fondos de cientos de usuarios de una plataforma. Un holder no equivale a un inversor. Y tampoco miden el dinero: un fondo de deuda pública puede mover miles de millones con muy pocos tenedores, mientras que una acción fraccionada de 50 euros suma direcciones sin mover apenas capital.

Un holder no es un inversor: es una dirección con saldo. Confundir las dos cosas es el error más caro que se comete al leer las cifras de tokenización.

Robinhood, Binance y xStocks concentran el 63,4% de los tenedores

El segundo dato incómodo es la concentración. La plataforma de Robinhood lidera con un 24% de los tenedores rastreados, unos 1,5 millones de direcciones. Le sigue de cerca Binance con sus bStocks, su producto de acciones tokenizadas, con un 23% y una cifra parecida. xStocks ocupa el tercer puesto con alrededor de un millón. Entre las tres suman el 63,4% del mercado medido.

El caso de Binance es el más llamativo: pasó de unas 10.300 direcciones en junio a 1,5 millones en octubre. No es el crecimiento orgánico de un producto recién nacido, es el efecto de enchufar algo nuevo a una base de usuarios que ya existía. La distribución pesa más que la tecnología.

Por cadenas ocurre algo parecido. BNB Chain acumula 2,1 millones de tenedores (32,6% del total) después de multiplicarse casi por doce desde los 177.000 de junio. Solana suma 1,6 millones y Robinhood Chain, la red propia de la plataforma, otros 1,5 millones. Las tres redes concentran cerca del 82% de las direcciones contabilizadas.

tokenización de activos

Qué hay detrás del auge y qué puede torcerlo

La tokenización no es nueva. Lleva desde 2023 creciendo en la parte institucional del mercado, la menos visible: fondos de deuda pública convertidos en tokens, crédito privado, letras del Tesoro que un fondo puede mover a cualquier hora. BlackRock lanzó su fondo de liquidez tokenizado en 2024 y aquello se leyó como una señal de que la infraestructura cripto servía para algo más que especular. El patrón que ahora se repite con las acciones es el mismo: el envoltorio digital llega antes que el usuario final, y cuando por fin llega, lo hace de golpe.

Hay tres cosas que vigilaría en los próximos meses. La primera es la concentración: tres plataformas y tres redes explican más del 80% del mercado medido, lo que es a la vez una prueba de tracción y un punto único de fallo. La segunda es regulatoria. En la Unión Europea, una acción tokenizada es un instrumento financiero, no un criptoactivo al uso, así que queda fuera de MiCA y entra en el terreno de las licencias de valores. Quien quiera vender una acción fraccionada a un ahorrador español necesitará algo más que un contrato inteligente. La tercera es la liquidez: contar direcciones es fácil, contar cuánta gente puede salir de una posición un domingo por la noche es otra historia.

Mi lectura es que el dato de los 6,4 millones dice menos sobre el apetito por las acciones tokenizadas de lo que parece, y más sobre la capacidad de distribución de dos o tres actores con millones de clientes ya dentro. Aun así, algo ha cambiado. Cuando un producto que vivía en un folleto informativo se multiplica por diez en cuatro meses, deja de ser una anécdota. La pregunta abierta es si ese crecimiento salta a bonos, fondos y materias primas o se queda donde está: en la puerta de entrada más fácil, la de la renta variable.

El Ibex 35 resiste en 18.989,80 puntos y se distancia de Europa por Repsol pese a ceder un 1,74% semanal

El Ibex 35 cerró el viernes en 18.989,80 puntos tras rebotar un 0,4% y se distanció de las bolsas europeas gracias a Repsol, aunque el selectivo cede un 1,74% semanal lastrado por el crudo en 117 dólares y la crisis política francesa.

La petrolera lideró el selectivo con una subida superior al 2% después de que la Audiencia Nacional suspendiera el pago de 120,3 millones de euros correspondientes al gravamen temporal energético del ejercicio 2024. Al respaldo judicial se sumó el repunte del crudo, que encadena máximos ante las bajas expectativas de paz en Oriente Medio.

Qué hay detrás del rebote del 0,4% del viernes

El cierre fue plano en apariencia y muy desigual por dentro. La banca mostró un comportamiento mixto, con CaixaBank y Sabadell en positivo, y el grueso del sector presenta resultados la semana que viene. Santander y BBVA llegan a esa cita con el mercado descontando ya una senda de tipos a la baja que comprime el margen de intereses.

Indra se colocó como el farolillo rojo del selectivo, con descensos superiores al 3%, a la espera de sus cuentas trimestrales. El foco estará en el segmento de defensa, la pata que sostiene la tesis de inversión de la compañía desde hace varios trimestres.

IAG sufrió una caída severa. El holding aéreo tiene cubierta buena parte de su consumo de queroseno con derivados, pero la renovación para el próximo ejercicio se encarece con cada escalón del Brent y encarece el volumen que queda sin cobertura.

Repsol y el crudo: la palanca que separa al Ibex de Europa

cierre Ibex 35

La anomalía del viernes tiene nombre propio. El Ibex aguantó porque su principal peso energético subió más del 2% mientras el resto de Europa se teñía de rojo. Conviene matizar el alcance: la suspensión cautelar de los 120,3 millones es un alivio de caja, no una victoria jurídica. El tribunal paraliza el pago mientras resuelve el fondo del asunto, de modo que la contingencia sigue viva en el balance. Repsol gana tiempo y liquidez, no certeza.

Un 2% de subida por una suspensión cautelar mide expectativas, no beneficios: el gravamen sigue vigente y el crudo puede girarse en cualquier sesión.

Ese es el contexto que explica la desmarcada del selectivo español. El crudo en 117 dólares beneficia el upstream de la petrolera y castiga, en el mismo movimiento, a aerolíneas, químicas y transporte por carretera.

Cómo queda el mapa: Ibex frente a Europa y Wall Street

El saldo de la sesión, según los datos de cierre de Bolsas y Mercados Españoles, deja al selectivo español como la excepción positiva de la jornada.

ÍndiceVariación del viernesReferencia
Ibex 35+0,4%18.989,80 puntos
DAX alemán-1,0%Lastrado por el automóvil
Nasdaq 100+0,3%La tecnología aguanta
S&P 500-1,0%American Express decepciona
Dow Jones-1,0%Temporada de resultados mixta

El DAX alemán se dejó un 1% con el sector del automóvil en el punto de mira. Volvo Cars, cotizada en Estocolmo, presentó unas cifras trimestrales con una caída de ingresos en China cercana al 50% interanual y advirtió de que el problema afecta a todos los operadores occidentales.

En París el golpe llegó por el lujo. Kering se desplomó más de un 15% tras unas cuentas muy decepcionantes: el consenso esperaba una caída de ingresos del 2,8% en Gucci y fue del 6%, por la debilidad del mercado chino. Hermès también mostró una ralentización del crecimiento. El CAC paga su elevada concentración en el sector.

Wall Street, mixto. El Nasdaq 100 subió más de un 0,3%, mientras el S&P 500 y el Dow Jones cedieron en torno a un 1% con American Express decepcionando y anunciando un recorte del 5% de su plantilla para reasignar recursos hacia la inteligencia artificial.

El oro, por su parte, cayó un 1% después de que Marathon Fusion afirmara que puede transformar mercurio en oro. La afirmación exige verificación de la comunidad científica, pero basta para recordar que parte del precio del metal descansa en una escasez que la tecnología podría cuestionar.

Lo que descuenta el mercado antes de la semana de resultados

El Ibex llega a la cita por debajo de los 19.000 puntos, un nivel que perdió y no ha recuperado. La referencia importa menos por su carga simbólica que por lo que revela: el rebote del viernes se apoyó en un solo valor y en un titular judicial.

El precedente sectorial es elocuente. Los tributos energéticos nacidos con vocación temporal han acabado prorrogados y discutidos en los tribunales, de modo que la suspensión cautelar de Repsol abre una vía que el mercado ya traslada al conjunto del sector. Si la Audiencia consolida el criterio, el impacto sería simultáneamente de caja y de valoración.

En términos comparables, el selectivo cede un 1,74% semanal frente a un DAX que pierde un 1% en una sola sesión y un CAC penalizado por el consumo discrecional chino. La lectura relativa favorece a la bolsa española por su escasa exposición al lujo, pero esa ventaja es coyuntural: depende del crudo y de la prima de riesgo francesa, dos variables que el Ibex no controla.

Con la banca presentando cuentas la semana que viene, la volatilidad tiene margen para repuntar. Si Santander y BBVA baten expectativas, el índice tiene argumentos para recuperar los 19.000 puntos. Si decepcionan y el Brent supera los 120 dólares, el soporte de Repsol se quedará corto para sostener al conjunto.

📊 Las Claves para el Inversor

  • Qué vigilar: La batería de resultados bancarios y las cuentas de Indra de la próxima semana, con especial atención al segmento de defensa y al coste del riesgo.
  • Reacción del valor: El mercado descuenta que el rebote del 0,4% responde a un hecho puntual, no a una mejora de fondo; los 19.000 puntos actúan como resistencia.
  • Precedente sectorial: La pugna judicial contra los gravámenes energéticos marcará el flujo de caja de las utilities y de la petrolera en los próximos trimestres.

Crisis de deuda francesa: el bono de EEUU vuelve a ser refugio y encarece la financiación española

La deuda francesa rompe el 5%, nivel que no veía desde 2002, y el dinero huye al bono de EEUU.

La rentabilidad exigida al bono galo a diez años cerró el viernes en el 5,06%, después de llegar a tocar el 5,13% en algún momento de la sesión. Siete días antes, ese mismo papel se pagaba al 4,80%. Y a finales de febrero, justo antes de que estallara la guerra de Irán, estaba en el 3,2%. En ocho meses, el coste de financiación del Estado francés se ha multiplicado por más de una vez y media.

El detonante inmediato no es económico. Las autoridades han impuesto toques de queda en varias grandes ciudades francesas tras los disturbios del pasado fin de semana, y ese telón de fondo de orden público se suma a un problema que llevaba meses gestándose: un déficit presupuestario que el Gobierno no consigue contener. El proyecto de presupuesto para 2027 es, según los analistas, el punto donde se juega la confianza del mercado.

El bono francés rompe el 5% y el diferencial con el Bund llega a 150 puntos

La referencia para medir la gravedad no es el tipo absoluto, sino el diferencial francés frente al Bund alemán, que llegó a los 150 puntos básicos. En una nota difundida esta semana, los analistas de Lazard Frères Gestion describen el cambio de guion: Ormuz ha dejado de ser la principal preocupación del mercado de renta fija y el testigo lo ha tomado la deuda soberana europea, con Francia e Italia bajo presión. Sobre el BCE, su lectura es que no hay, por ahora, motivos de peso para intervenir.

El otro movimiento de la semana es el regreso del refugio estadounidense. El bono de EEUU a diez años ha cedido por debajo del 5% después de que las compras se impusieran en el mercado secundario. El activo de referencia mundial en renta fija recupera su función histórica justo cuando Europa la necesita.

Del 4,02% al 4,05%: el contagio llega tibio a España

El castigo no se queda en París. El bono italiano a diez años ha subido al 4,58%. El español se ha movido apenas del 4,02% al 4,05%, lo que deja el diferencial frente al alemán en torno a 75 puntos básicos. El Bund, en cambio, ha caído del 3,4% al 3,3% porque los inversores compraron en el secundario. El dinero no sale de la eurozona: cambia de sitio dentro de ella.

Hay un tercer afectado del que se habla menos. El bono francés es uno de los activos con más peso en los fondos de renta fija soberana de la eurozona que se comercializan en España. Quien tenga ahí parte de su ahorro no verá un número rojo en el extracto, pero sí una caída de valor liquidativo si el papel galo sigue cediendo precio. Nada dramático. Sí incómodo.

Los disturbios no han creado la crisis del bono francés; solo han puesto cara y fecha a un deterioro que llevaba meses escrito en las cuentas públicas.

El refugio que vuelve y la factura que paga la empresa española

La lógica del refugio ha cambiado de dirección, y eso tiene consecuencias que van más allá del bono galo. Durante años, el Bund alemán fue el paraguas único de la renta fija europea. Ahora el inversor que busca seguridad mira a Washington. Esa rotación explica que el bono de EEUU haya recuperado protagonismo justo cuando la eurozona lo necesitaba como contrapeso, y explica también por qué la prima de riesgo francesa, esa expresión que en España aprendimos a temer en 2012, ha vuelto al vocabulario de las mesas de deuda.

Para la empresa española que tenga que refinanciar deuda o emitir un bono en las próximas semanas, el canal de transmisión no es el diferencial —que sigue contenido, en torno a 75 puntos básicos sobre el Bund—, sino el nivel absoluto: el 4,05% del bono a diez años actúa como suelo sobre el que se construye cualquier emisión corporativa con prima. Un banco que se financia a ese tipo lo traslada al crédito con un margen. La factura llega con semanas de retraso, no de un día para otro.

Aquí conviene no exagerar. Los disturbios no van a tumbar el euro, y los expertos de UBS Global Wealth Management recuerdan, a través de su director de inversiones, Mark Haefele, que ni los disturbios, ni la tensión fiscal francesa, ni el ruido político, deberían ocultar una economía de la eurozona en mejora y un ciclo de beneficios empresariales que se fortalece. Es un contrapeso razonable. Yo añadiría una advertencia: ese argumento se sostiene mientras el presupuesto francés de 2027 salga adelante con un mínimo de credibilidad.

El calendario manda. El Banco Central Europeo se reúne el jueves 29 de octubre y el mercado no espera ningún movimiento en los tipos. La pregunta es qué ocurre si el bono francés sigue subiendo después de esa cita. Ahí ya no hay convicción tranquila, sino todo lo contrario.

Mientras el Bund siga siendo el refugio europeo de segunda y EEUU recupere el trono, la financiación de las empresas españolas pagará ese peaje por la puerta de atrás. Toca vigilar dos fechas: la reunión del BCE del 29 de octubre y la tramitación parlamentaria del presupuesto galo. Si el texto descarrila, el 5,06% de esta semana será recordado como el susto barato.

Petróleo en máximos de seis meses: el Brent supera 117 dólares, el Ibex cae a 18.900 y el dinero huye a los bonos

El petróleo en máximos de seis meses hunde el Ibex a 18.900 puntos y dispara la huida al bono.

El Brent, la referencia que se negocia en Europa y cuyos precios spot recoge la Agencia de Información Energética de EEUU, superó los 117 dólares por barril, su nivel más alto desde la primavera. El selectivo español despidió la semana con una caída del 1,74% y perdió el suelo psicológico de los 19.000 puntos.

No fue un viernes de pánico, sino de resaca. Repsol aguantó el tipo y figuró entre los valores con mejor comportamiento del índice, como suele ocurrir cuando el crudo se encarece. El resto del mercado no tuvo la misma suerte: banca, industria y consumo empujaron al Ibex hasta los 18.900 puntos.

La semana arrancó con dudas sobre la inteligencia artificial y terminó con el petróleo marcando el paso. Entre medias, el bono francés se tensionó y el dinero buscó refugio en la deuda pública. Tres frentes abiertos a la vez. Ninguno nuevo.

En las mesas de renta variable el relato dominante es una rotación ordenada: salida de los valores más exigentes en valoración, entrada en activos que pagan cupón. Nada que ver con las liquidaciones forzadas de otras correcciones. De momento.

Un barril a 117 dólares no es una noticia energética: es un impuesto que se cobra sobre los márgenes de medio Ibex.

El Brent supera los 117 dólares y el Ibex pierde los 19.000

El crudo no es una variable abstracta para el índice español. Media docena de compañías del selectivo tienen el coste de la energía en el centro de su cuenta de resultados, y el encarecimiento del barril les obliga a elegir entre comer margen o trasladar la factura al cliente. Ninguna de las dos opciones sale gratis.

Repsol juega en el otro lado de la mesa. Cada dólar que sube el Brent mejora su cuenta y su capacidad de generar caja, y eso explica que fuese uno de los pocos nombres que sostuvo el tipo el viernes. Los 18.900 puntos, en todo caso, describen un cierre débil: el índice se deja un 1,74% en la semana y cierra por debajo de una cota que había defendido en las jornadas previas.

La segunda capa del problema es financiera. Con la inflación todavía en el punto de mira de los bancos centrales, cada dólar que sube el barril aleja la expectativa de una relajación rápida de los tipos. El razonamiento es mecánico: energía más cara, precios más rígidos, menos margen para abaratar el dinero.

De la bolsa a la deuda pública: la rotación de una semana

El dinero no desapareció. Cambió de sitio. Los flujos se dirigieron hacia la deuda pública, un movimiento que en jerga se denomina risk-off y que suele acompañar a los picos del crudo. Cuando el barril sube con esta velocidad, el inversor prefiere cobrar un cupón conocido antes que asumir el vaivén de la bolsa. Las curvas que publica a diario el Tesoro Público son el mejor termómetro de esa preferencia.

La deuda francesa volvió a tensionarse esta semana, y ese detalle importa más de lo que parece. El bono galo funciona como aviso del apetito por riesgo en la eurozona: cuando su rentabilidad se tensa, el refugio deja de ser cualquier bono y pasa a ser solo el más líquido. En paralelo, el Ibex pierde atractivo frente a un activo que no promete rentabilidad variable.

Queda la tercera pata: la inteligencia artificial. La bolsa española no es la más expuesta a la narrativa de los centros de datos, pero compra el sentimiento general. Y el sentimiento, esta semana, ha sido de duda. Los inversores empiezan a preguntarse cuánto de las valoraciones actuales depende de que el gasto en computación siga creciendo al ritmo de los últimos ocho trimestres.

Ibex 35 cierre semanal

Crudo caro y resaca de la IA: el equilibrio que no sale

Hay una contradicción que el mercado aún no ha resuelto y que va a marcar las próximas semanas. La bolsa necesita tipos a la baja para justificar sus múltiplos; el petróleo por encima de los 110 dólares trabaja en la dirección contraria. Las dos cosas pueden convivir un tiempo. No indefinidamente.

He visto este guion antes. En 2022, el crudo disparado y la subida de tipos se llevaron por delante a los valores de crecimiento, y el Ibex aguantó mejor que sus vecinos gracias al peso de la banca y las utilities. Ahora el punto de partida es distinto: la banca ya ha recogido buena parte del beneficio del ciclo de tipos altos y las eléctricas compiten con una rentabilidad de la deuda que llevaba años sin verse.

El riesgo inmediato no es una caída del 5%, es la erosión. Si el Brent se instala por encima de 115 dólares durante el invierno, el mercado tendrá que revisar a la baja las estimaciones de beneficios para 2027 en industria, transporte, y consumo. Y las revisiones a la baja, cuando llegan en bloque, no suelen ser selectivas.

Hay quien sostiene que el encarecimiento del crudo es transitorio y que la oferta acabará respondiendo al precio. Puede ser. Pero ese argumento lleva meses sobre la mesa y el barril sigue subiendo, lo que sugiere que el mercado no se lo cree del todo.

La próxima cita para comprobarlo es la temporada de resultados del tercer trimestre, que entra en su tramo más exigente en las próximas dos semanas, con la banca y las energéticas como primeras piedras de toque. Si las cuentas aguantan y el crudo se modera, la rotación habrá sido solo eso, una rotación. Si no, el Ibex tendrá que defender los 18.900 puntos con algo más que Repsol.

Chery dispara la recarga ultrarrápida: 500 km en cinco minutos con 1.440 kW

La recarga ultrarrápida de Chery promete 500 kilómetros en cinco minutos y 1.440 kW de potencia pico.

Lo adelanta Car and Driver y, si la cifra se sostiene fuera del laboratorio, la noticia reordena la guerra china del enchufe. El dato completo es todavía más agresivo: del 10% al 97% de batería en menos de siete minutos.

De 1.440 kW al mundo real: qué hace falta para cargar en cinco minutos

Conviene poner el número en su sitio. Un cargador doméstico en España se mueve entre los 3,7 y los 11 kW; las electrolineras ultrarrápidas que operan en las principales autovías del país rondan los 150 y los 350 kW en el mejor de los casos. La propuesta de Chery multiplica por cuatro ese techo y deja al coche en un segundo plano.

Para servir 1.440 kW hace falta una acometida en media tensión, cableado refrigerado por líquido y una instalación diseñada como una subestación, no como un surtidor. El coste por punto se dispara y el cuello de botella se muda del vehículo a la red.

Hay un detalle que el anuncio deja en segundo plano: el conector. El estándar CCS2 que se usa en Europa está pensado para corrientes muy inferiores a las que exige una carga de megavatio. Los sistemas de potencia extrema que ya existen se han desarrollado para camiones y autobuses, no para turismos. Acercar esa capacidad a un coche de calle obliga a revisar cables, protocolos y refrigeración de punta a punta.

La marca acompaña el anuncio con una ventana térmica llamativa: funcionamiento entre -40 y 100 grados centígrados. Son cifras de nota de prensa, sin verificación independiente en Europa por ahora.

Una cosa es que la batería aguante la potencia y otra muy distinta que la red eléctrica de un polígono industrial esté dispuesta a servirla un martes a medianoche.

La guerra con BYD y CATL ya no se libra en la batería, sino en el poste

BYD fue la primera en mover ficha con su sistema de megavatio y promesas parecidas en tiempo y kilómetros. La respuesta de Chery no llega desde la química de la celda, sino desde la potencia del poste. Es una carrera distinta, con reglas distintas.

Ahí entra CATL, que no compite con el mismo arma. El fabricante de celdas vende a media industria y su negocio consiste en que muchos fabricantes puedan anunciar cifras parecidas sobre una base tecnológica común. Cuando el proveedor es compartido, la ventaja dura lo que tarda en firmarse el siguiente contrato.

En China el despliegue va por delante de Europa. Los corredores de carga de altísima potencia llevan meses operando en tramos concretos del país, hasta donde alcanza la información pública, y sirven de escaparate tanto como de infraestructura. En el Viejo Continente no hay instalaciones abiertas al público de esa escala.

batería 1.440 kW

España entra en la ecuación: la planta de Ebro en Barcelona y el coste de la promesa

En España la noticia tiene acento propio. Chery ensambla vehículos junto a Ebro en la Zona Franca de Barcelona, una alianza industrial que convirtió la antigua planta de Nissan en la puerta de entrada de la marca al mercado europeo. Si la recarga de 1.440 kW llega a los modelos que salen de allí, el argumento comercial cambia de escala.

Hay dos frenos evidentes. El primero es la degradación: cargar a esa potencia exige una gestión térmica muy fina y la curva se aplana en el último tramo, justo donde el anuncio promete el 97%. El segundo es la infraestructura. España cuenta con pocos puntos por encima de los 350 kW y su despliegue depende de permisos, potencia disponible y un retorno que hoy no existe para estaciones de megavatio.

La mayoría de los operadores de recarga en España apunta a que el mercado tardará años en amortizar inversiones de ese calibre. No es pesimismo: es aritmética de hoja de cálculo.

No es escepticismo gratuito. Es la misma película que vivimos con los 800 voltios. La tecnología existía, los coches llegaron y las electrolineras tardaron bastante más de lo prometido.
Hay una lectura más amable para el comprador. La competencia por la potencia acaba abaratando el kilovatio hora en los tramos medios, que es donde se juega el uso real de un eléctrico. Nadie necesita 1.440 kW para ir a trabajar.

Chery ha puesto una cifra sobre la mesa y eso, en un sector acostumbrado a los rangos vagos y a los adjetivos, ya es noticia. Lo que falta es la parte aburrida del negocio: la estación, el permiso, la subestación y la factura eléctrica de cada mes.

El termómetro llegará fuera de China. Cuando una electrolinera europea de 1.440 kW esté operativa —y no solo anunciada en una feria— sabremos si esto era ingeniería o marketing. Hasta entonces, la promesa queda en el aire con una pregunta sencilla y bastante incómoda: ¿quién paga la subestación?

Riyadh Air confirma la cancelación de sus vuelos Madrid-Riad hasta el 7 de noviembre y se repliega en Londres

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Riyadh Air cancela sus cuatro frecuencias semanales entre Madrid y Riad del 25 de octubre al 7 de noviembre y habilita un puente temporal entre Londres Heathrow y Al Qassim.
  • ¿Quién está detrás? La aerolínea saudí, que reordena su red tras el ataque del 10 de octubre contra el aeropuerto Rey Khalid de Riad, con al menos 12 muertos y más de 300 heridos según las autoridades del país.
  • ¿Qué impacto tiene? El viajero puede recolocarse en Heathrow-Al Qassim asumiendo por su cuenta el tramo Madrid-Londres, cambiar de fecha o pedir el reembolso íntegro.

Riyadh Air suspende los vuelos Madrid-Riad del 25 de octubre al 7 de noviembre y recoloca su operativa entre Heathrow y Al Qassim.

La aerolínea saudí comunicó el viernes 23 la cancelación de la ruta que estrenó el pasado 17 de julio con cuatro frecuencias semanales. El detonante que la compañía sitúa en primer plano es el ataque del 10 de octubre contra el aeropuerto internacional Rey Khalid de Riad, que causó al menos 12 muertos y más de 300 heridos, según las autoridades saudíes.

Del 25 de octubre al 7 de noviembre: qué pasa con cada billete

Para el viajero, la letra pequeña pesa más que el titular. Riyadh Air ofrece reubicación gratuita en los vuelos Londres Heathrow-Al Qassim, sujeta a disponibilidad, pero no cubre el trayecto Madrid-Londres: ese tramo corre por cuenta del pasajero. Quien acepte la alternativa tendrá transporte terrestre gratuito entre Al Qassim y Riad en ambos sentidos y recibirá una notificación con los detalles de la nueva reserva.

Las reservas con conexiones quedan canceladas de raíz. Para esos casos la compañía abre dos vías: cambio de fecha o reembolso completo. Quien compró a través de los canales propios puede gestionar la solicitud directamente desde la web de Riyadh Air, sin pasar por agencia ni intermediario.

La programación temporal funciona en modo punto a punto, sin conexiones ni pasajeros en tránsito, así que el alcance se reduce a un servicio cerrado entre Heathrow y Al Qassim. La ruta Madrid-Riad nació con la vocación contraria: alimentar el hub saudí y sellar la alianza comercial con Air Europa que la aerolínea presentó como puerta de entrada a Europa.

El problema no es el billete de vuelta: es que Madrid pierde, al menos dos semanas, la única conexión directa con Riad de una aerolínea que aún no ha cumplido un año en España.

Sobre la compensación económica conviene no hacerse ilusiones. El Reglamento europeo 261/2004 garantiza reembolso o reubicación, pero la indemnización de 250 a 600 euros queda condicionada a que la cancelación no responda a circunstancias extraordinarias. Un ataque contra un aeropuerto encaja, en principio, en ese supuesto, y la carga de la prueba recae sobre la aerolínea.

Queroseno y seguridad: las dos razones que la aerolínea no separa

El segundo factor es el combustible. La Comisión Europea reconoció esta semana que el suministro de queroseno registra tensiones, aunque descartó por el momento hablar de escasez. En una aerolínea de red, el carburante se come entre el 25% y el 30% de los costes, de modo que cualquier prima de riesgo sobre el Mediterráneo oriental se traslada en días a la programación.

Riyadh Air aterrizó en España el 17 de julio con cuatro frecuencias semanales y una gala en Riad de por medio. Antes, el 10 de junio, había estrenado un vuelo diario entre Riad y Heathrow. Observamos un patrón: cuando el riesgo se concentra en casa, la compañía recorta primero lo que queda lejos. Madrid es la primera víctima de ese orden de prioridades.

Hoja de Ruta: Claves del Viaje

El impacto se mide en semanas, no en años, pero el efecto dominó es real: cuatro frecuencias semanales menos entre Madrid y Riad, un pasajero que asume el tramo Madrid-Londres si acepta la reubicación y una conexión que la compañía vendía como puente estratégico con Air Europa. La zona cero es el aeropuerto Adolfo Suárez Madrid-Barajas, donde la aerolínea aterrizó con toda la parafernalia de ruta inaugural; el eco, sin embargo, llega antes a Heathrow, que absorbe la operativa temporal, y a Al Qassim, a unos 20 kilómetros al noroeste de Buraydah. El dato que resume la maniobra es la fecha: el 7 de noviembre. Si ese día la ruta no se reactiva, la suspensión dejará de ser coyuntural y reconfigurará el mapa europeo de la compañía.

Hay un precedente que el sector no ha olvidado. El ataque de septiembre de 2019 contra las instalaciones de Saudi Aramco en Abqaiq y Khurais retiró de golpe cerca del 5% de la oferta mundial de crudo y obligó a las aerolíneas del Golfo a recalcular rutas y consumos en cuestión de horas. Entonces el combustible fue el detonante; ahora actúa como amplificador de un problema de seguridad que nadie discute en público.

La lectura que hacemos es que Riyadh Air protege el arranque de su red antes de la temporada de invierno y prefiere perder presencia en España que sostener una operación con demasiadas variables abiertas. El riesgo es evidente: si el cierre se alarga, Air Europa pierde alimentación en Barajas y Emirates, Qatar Airways, e Iberia ganan margen en el corredor Madrid-Golfo sin mover un dedo. La contradicción también es visible: la misma aerolínea que presume de alianza europea deja a sus pasajeros españoles con medio viaje pagado y el otro medio por resolver. El siguiente hito está marcado en rojo el 7 de noviembre; hasta entonces, ningún billete emitido para esa ruta está garantizado.

El precio mayorista de la luz se desacopla de las generadoras europeas y presiona a las utilities del Ibex

El precio de la luz en el mercado mayorista se ha disparado un 13,7% en octubre, hasta 147,75 euros por megavatio hora en el futuro alemán a un año, pero las generadoras europeas y las utilities del Ibex 35 no han acompañado la subida.

El futuro alemán sube un 23% desde septiembre y arrastra al TTF

El contrato germano a un año acumula una revalorización del 23% desde comienzos de septiembre, según los datos recogidos por El Periódico de la Energía. Los futuros del resto de mercados europeos han seguido la estela del referente alemán, mientras el TTF ha vuelto a acelerarse con un repunte del 21% en octubre hasta los 87,4 euros por megavatio hora. La lógica elemental dice que ese escenario anticipa mayores ingresos para quien produce electricidad. El mercado ha decidido mirar otra parte de la ecuación.

Las acciones de Fortum, Drax, Uniper y RWE no han reaccionado a la fuerte subida de los futuros, pese a que deberían capturar mejores precios de venta. La excepción tiene nombre: Verbund, que avanza un 6% en el último mes y lidera el sector. La respuesta a ese comportamiento dispar está en la estructura de la curva y en el grado de cobertura de cada generador.

La curva anticipa precios más bajos: el contrato de 2028 se paga a 67,29 euros

La curva eléctrica europea tiene forma de backwardation pronunciada. En el mercado francés, el futuro a un mes cotiza a 170 euros por megavatio hora, el de un año baja a 110,6 euros y el contrato de 2028 se paga a solo 67,29 euros. La tensión es de corto plazo; la expectativa a largo plazo es de normalización una vez que Europa supere el invierno y se compruebe la gestión de sus reservas de gas.

VencimientoPrecio (euros/MWh)Lectura de mercado
Futuro a un mes170,00Tensión invernal
Futuro a un año110,60Prima de coyuntura
Contrato de 202867,29Normalización

La comparación con la curva de hace tres meses es reveladora: el contrato de 2028 apenas se ha movido, mientras que el de un año estaba mucho más bajo. El mercado no compra un ciclo de precios altos, compra un pico de invierno. Y eso cambia por completo la valoración de quien produce energía.

Iberdrola cotización

Los datos de cobertura de Engie ilustran el límite del negocio. El grupo elevó la cobertura de su producción nuclear e hidráulica para 2027 hasta el 67%, desde el 57% del trimestre anterior, a un precio medio de 65 euros por megavatio hora. Para 2028 ha cubierto ya el 39%, frente al 31% previo, a 58 euros, sin variación de precio respecto al trimestre anterior precisamente por la forma de la curva francesa.

En el extremo opuesto está Verbund. El generador austriaco mantiene una posición abierta del entorno del 20% de su volumen total de generación, otro 20% a un trimestre y el resto cubierto con futuros a uno y dos años. Esa porción expuesta explica su mejor comportamiento relativo: captura el pico mientras el resto del sector lo tiene vendido de antemano.

La brecha entre un futuro al alza y unas acciones planas no es una anomalía: es el precio de tener la producción ya vendida.

Ahí está la clave del desacoplamiento entre precio mayorista y cotización. Cuando el productor ha cerrado su venta con meses de antelación, el repunte del pool eleva el valor de la energía, no el de la acción. El margen de generación eléctrica se decide en la mesa de coberturas antes que en el mercado diario.

Los centros de datos dejan de sostener la tesis de inversión

Parte del impulso de valores como Fortum o RWE en lo que va de año procedía de los contratos a largo plazo con desarrolladores de centros de datos. El último gran acuerdo fue el PPA nuclear a 22 años firmado por Fortum con Google en septiembre. Octubre ha traído recogida de beneficios en las grandes tecnológicas ante el temor a un apalancamiento excesivo en un entorno de tipos altos, y ese movimiento ha arrastrado a las eléctricas europeas, que cotizaban descontando el desarrollo de esa industria.

En Finlandia se suma el frente político. Una iniciativa popular contra un proyecto de centro de datos reunió las firmas necesarias para forzar un debate en el Parlamento finlandés sobre la conveniencia de la inversión extranjera, un episodio que llegó a finales de septiembre. El contraste con Alemania es notable: los ministerios federales de Economía y Energía y de Investigación firmaron esta semana una declaración de intenciones con Nvidia para desarrollar modelos avanzados de inteligencia artificial física con participación de pymes locales.

El bono francés al 5,09% castiga a las renovables más que los precios

El peor comportamiento del último mes dentro del sector utilities europeo corresponde a las renovables, cuya exposición al mercado mayorista es limitada. Aquí el efecto de los tipos supera con creces el de unos precios más altos a corto plazo. La incertidumbre política en Francia ha llevado la rentabilidad del bono galo a diez años hasta el 5,09%, máximo de los últimos cinco años y 30 puntos básicos por encima del cierre de la semana anterior. Italia transita por una senda parecida y el euro se ha debilitado ligeramente.

Para las utilities del Ibex 35 el canal de transmisión es el coste de la deuda. Las renovables puras del selectivo afrontan cada refinanciación con un diferencial más alto que el firmado en otro ciclo de tipos. El debate sobre el precio de la luz en las generadoras pasa entonces a segundo plano.

Iberdrola, Endesa y Naturgy: la cobertura como escudo y como lastre

En el caso de Iberdrola, Endesa y Naturgy, la integración vertical y el peso de las redes y los contratos a plazo diluyen el impacto del pool en el resultado agregado. Iberdrola obtiene una parte creciente de su beneficio del negocio regulado de redes y de renovables contratadas; Endesa combina generación y comercialización; Naturgy añade la exposición al gas. Ninguna de las tres cotiza como una generadora pura, y el mercado lo descuenta desde hace trimestres.

La lectura técnica es que el mercado no infravalora a las generadoras: asume que el contrato de 2028 valga 67,29 euros. Frente al consenso que hace tres meses anticipaba una curva más plana, el backwardation actual es una advertencia sobre el margen de generación en el medio plazo. Quien tiene posición abierta cobra el pico; quien está cubierto, lo paga. La comparación con Verbund, y no con RWE, es la que de verdad informa sobre el valoración utilities Ibex.

Queda el invierno. La variable que puede romper el guion es la gasística: si las reservas europeas llegan a febrero con holgura, la curva seguirá girando a la baja y el desacoplamiento dejará de ser una anomalía para convertirse en el nuevo normal del sector.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las reservas de gas europeas y la próxima revisión de coberturas de las utilities, donde se fijará el precio medio de venta de 2027 y 2028.
  • Reacción del valor: El mercado ya descuenta normalización en el contrato de 2028, de modo que un repunte del pool invernal tendría recorrido limitado en bolsa.
  • Precedente sectorial: Verbund, con un 20% de producción abierta, marca la pauta de quién captura el pico de precios y quién lo paga.

El rout de semiconductores en Asia hunde el Nikkei 225 y el Kospi mientras China rebota desde el mercado bajista

He revisado el cierre asiático y el rout de semiconductores en Asia tiene un epicentro claro: Seúl. El KOSDAQ, el índice donde cotizan las tecnológicas pequeñas y medianas de Corea del Sur, cedió un 3,5% el viernes y arrastró al Kospi un 2,2%, mientras el Nikkei 225 perdía un 1,4% y el Shanghai Composite un 1,3%. La excepción fue Hong Kong: el Hang Seng aguantó con un alza del 0,25%.

El detonante llegó de Wall Street. El Philadelphia Semiconductor Index se dejó un 6,7% el jueves, su mayor caída diaria desde junio, y el Nasdaq perdió más del 2,5% después de que los planes de gasto de Meta reabrieran la duda sobre el retorno de la inversión en inteligencia artificial. La resaca cruzó el Pacífico en menos de doce horas.

Del KOSDAQ a Shanghái: el mapa de las ventas

Lo que distingue esta corrección de otras del ciclo es la asimetría. Caen más los mercados con mayor peso de fabricantes de chips; aguantan los que viven de plataformas y consumo interno.

  • Corea del Sur: el KOSDAQ retrocedió un 3,5% y el Kospi un 2,2%, lastrados por SK hynix y Samsung Electronics.
  • Japón: el Nikkei 225 perdió un 1,4% pese a un yen algo más firme que en las sesiones previas.
  • China continental: el Shanghai Composite cayó un 1,3% y el CSI 300 sigue en territorio de mercado bajista, más de un 20% por debajo de sus máximos de ciclo.
  • Hong Kong: el Hang Seng subió un 0,25%, única plaza en verde de la región.

En el plano corporativo, SK hynix confirmó que su filial Solidigm abandona su salida a bolsa en Estados Unidos, una operación que llegó a valorarse en hasta 150.000 millones de dólares y que debía financiar una planta en el país. Sus títulos cayeron hasta un 4,2% en la apertura de Seúl antes de girar. Western Digital creció un 55% en ingresos, hasta 4.380 millones, con guía por encima del consenso, y aun así cayó en el fuera de hora.

Ese último detalle es el que me interesa. Cuando una compañía bate previsiones y el mercado la vende, el problema no está en los beneficios: está en el múltiplo. La resaca es de valoración, no de resultados.

Las condiciones aún no se han cumplido para que el Gobierno declare el fin de la deflación.» — Minoru Kiuchi, ministro de Economía de Japón, 23 de octubre de 2026

Japón: la inflación vuelve a superar el 2% y el yen responde

El dato macro de la jornada fue japonés. El IPC subyacente de septiembre se situó en el 2,1% interanual, frente al 1,7% de agosto y en línea con el consenso: primera lectura por encima del objetivo del 2% del Banco de Japón en nueve meses. La medida que excluye alimentos frescos y energía, la que el banco central mira con más atención, subió un 2,4%, por encima del 2,3% previsto.

El PMI compuesto preliminar de octubre se mantuvo en 52,3: los servicios ganaron impulso y la manufactura creció al ritmo más débil en siete meses. El yen se afirmó tras las cifras; el USD/JPY bajó hasta 156,25 antes de recomponerse hacia 157,00.

El mercado descuenta que el BoJ mantenga los tipos en el 1,25% en la reunión que concluye el 30 de octubre y que mueva ficha en diciembre, con un alza hasta el 1,50% como escenario central para buena parte de las casas de análisis.

Mientras, el banco central chino fijó el cambio de referencia del yuan en 6,7180 por dólar frente a los 6,6758 que estimaba el consenso: una tolerancia a la depreciación que conviene leer en clave exportadora.

bolsas asiáticas

La grieta que separa a Seúl de Shanghái

Llevo meses sosteniendo que el ciclo de chips y el ciclo chino se han desacoplado, y la sesión del viernes lo ilustra mejor que cualquier informe. Corea del Sur cae porque su bolsa es una apuesta apalancada al capex de los centros de datos: si Meta o Microsoft moderan el gasto, SK hynix y Samsung lo notan antes que nadie. China cae menos y Hong Kong sube porque el motor no es la memoria HBM, sino la expectativa de estímulo.

Hay una contradicción que los datos no resuelven. Western Digital crece un 55% en ingresos ligados a IA y su acción baja, mientras SK hynix cancela una colocación de hasta 150.000 millones y el mercado no distingue entre deterioro operativo y simple compresión de múltiplos.

OpenAI negocia una ronda de hasta 30.000 millones con una valoración previa de 1,25 billones de dólares. El dinero selectivo es más volátil que el dinero abundante. Si el rebote del Hang Seng es solo cobertura de cortos, durará lo que tarde el próximo dato de crédito chino. La cita ineludible es el 30 de octubre: si el BoJ endurece el tono sobre diciembre, la presión llegará a los bonos globales vía rendimiento japonés.

🌐 El efecto dominó en Occidente

La sesión europea del lunes llega con el sector de semiconductores bajo sospecha y tres canales de transmisión abiertos.

  • Bolsas: los futuros del Euro Stoxx 50 y del IBEX 35 cotizan a merced de ASML, Infineon y STMicroelectronics, los nombres que mejor replican al índice de Filadelfia. El selectivo español arrastra el movimiento, aunque con menor intensidad por peso sectorial.
  • Energía e inflación: el Brent cerró el jueves cerca de 113 dólares, máximos desde mayo, con Trump activando la Ley de Producción de Defensa a menos de dos semanas de las legislativas del 3 de noviembre. El encarecimiento del crudo llega al IPC español con un retardo de uno a dos trimestres.
  • Tipos: MUFG espera que el BCE mantenga en octubre y suba dos veces después, con el EUR/USD en 1,12 a final de año. Con ese cuadro, el Euríbor a doce meses dejaría de bajar.

El golpe en renta variable española es limitado; el riesgo real está en el coste de la energía y en la financiación de la deuda.

Seat Martorell: la planta frena en seco sus eléctricos y enciende la alerta del empleo

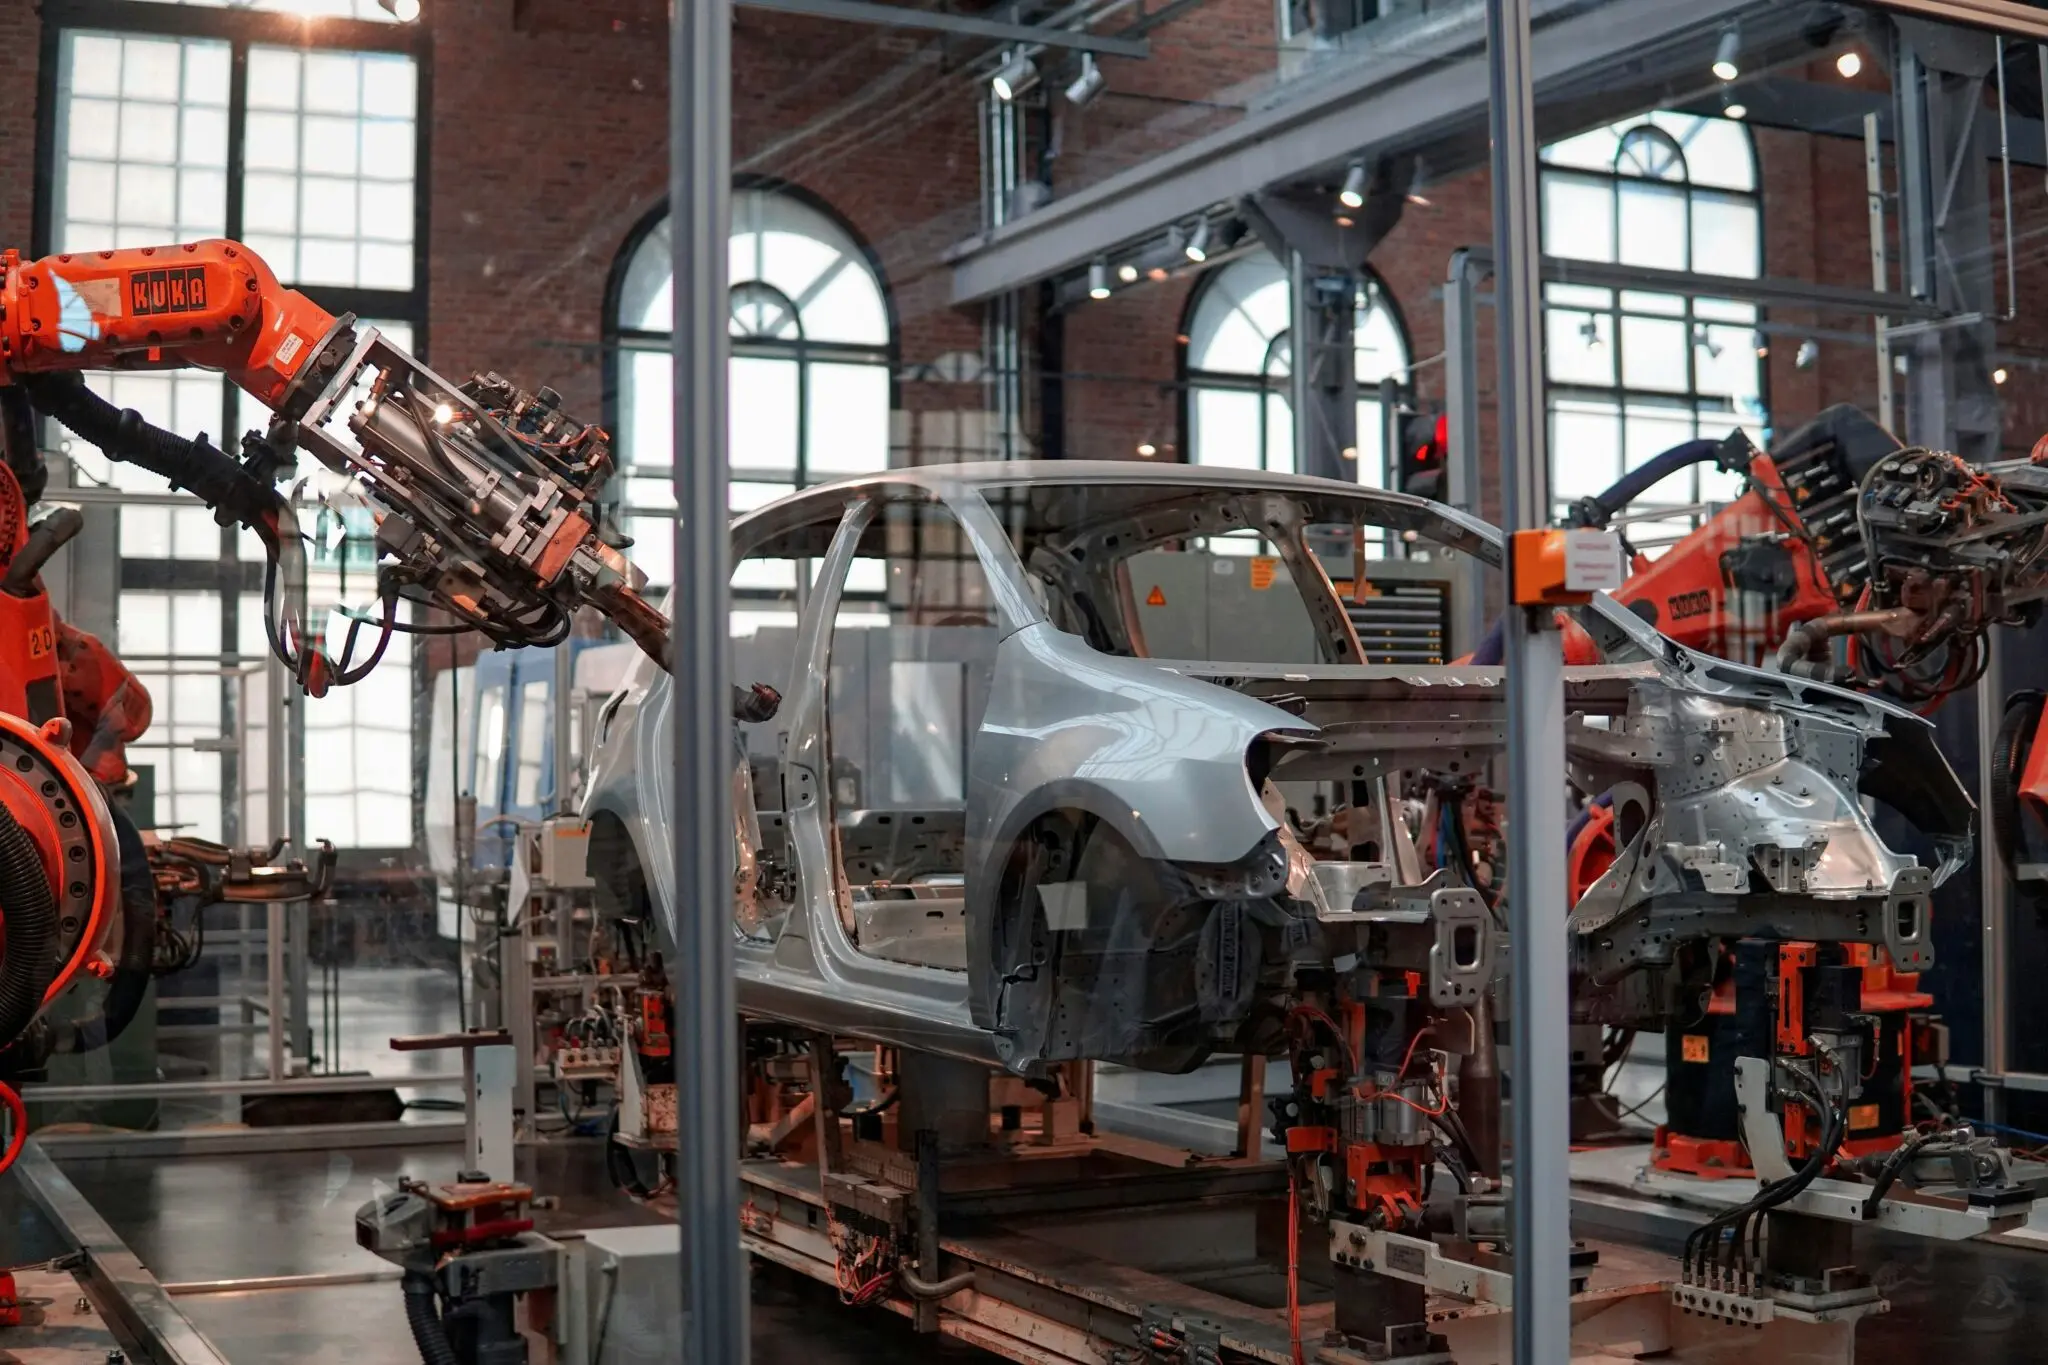
Los eléctricos de Seat en Martorell se han parado en seco. La línea 1 de la planta catalana, la que monta el Cupra Raval y el Volkswagen ID.Polo, los dos modelos con los que Seat afronta la electrificación en España, arrastra parones de producción desde el jueves por falta de celdas de batería, y la compañía ya ha extendido las afectaciones al fin de semana y al lunes 26 de octubre.

El cálculo sindical es elocuente: 1.900 vehículos sin fabricar en una instalación que aún no ha terminado de arrancar. Las secciones sindicales de CC.OO. describen una situación preocupante y ponen en duda el calendario de recuperación que maneja la empresa. No es un detalle menor: la línea 1 es la pieza sobre la que Volkswagen ha construido su electrificación en el sur de Europa.

Un parón de suministro con 1.900 coches en juego

Las afectaciones se han concentrado en montaje, con la suspensión de los tres turnos del viernes y del lunes. También han llegado a chapistería, pintura y al taller de baterías, lo que amplía el impacto mucho más allá del tramo final de la cadena. Seat sostiene que se trata de un problema de suministro puntual y confía en recuperar el ritmo el martes 27 de octubre; los representantes de los trabajadores no lo ven tan claro.

El contexto agrava la paradoja. La línea se inauguró en junio, está en plena fase de ramp-up, ganando velocidad de producción, y ya rondaba las mil unidades diarias. Sobre la planta pesa una inversión de 3.300 millones de euros para entrar en la era eléctrica. Parar con el producto recién lanzado es el peor momento posible.

Porque la demanda acompaña. Seat habla del mejor y más exitoso lanzamiento de la historia de la marca para el Raval, con más de 51.000 pedidos desde abril, y Volkswagen maneja cifras parecidas para el ID.Polo. Hay cola de clientes. Lo que faltan son celdas.

Una planta no se electrifica con hormigón y robots: se electrifica con celdas que llegan de fuera, y ahí es donde se juega el empleo.

El problema no está en Martorell, sino un eslabón antes: en la cadena que Volkswagen controla a través de PowerCo, su filial de baterías. Las celdas que alimentan la línea catalana salen de la planta de Salzgitter, en Alemania, y viajan hasta el recinto barcelonés, donde se ensamblan en los battery packs.

La pieza estratégica que no se controla desde Martorell

parón producción Seat

Ese ensamblaje se hace en una instalación propia dentro del recinto, con 500 trabajadores y capacidad para unas 1.200 baterías al día. Costó unos 300 millones de euros. Es la parte visible de una dependencia que se decide fuera de España. El problema es que es una pieza estratégica que no se controla, que proviene de fuera, resume Rafael Guerrero, secretario general de la sección sindical de CC.OO. en Martorell.

La solución a medio plazo tiene nombre y ubicación: la gigafactoría de Sagunto, que PowerCo desarrolla en la Comunidad Valenciana y en la que la china Gotion se ha quedado con el 49%. Hasta que esa planta produzca a pleno rendimiento, Martorell seguirá colgando de Salzgitter. Y Salzgitter forma parte de un grupo que acaba de anunciar que quiere recortar costes lo más rápido posible.

La matriz alemana confirmó el viernes que se sentará a negociar con IG Metall un ajuste que contempla la salida de 100.000 trabajadores, el cierre de varias plantas en Alemania, la reducción de su gama a la mitad, y la congelación de salarios hasta 2030. La compañía ha decidido poner fin a diez convenios colectivos y los sindicatos ya amenazan con huelgas en enero. En ese marco, cualquier promesa de estabilidad para las plantas españolas suena más frágil.

Electrificar con piezas ajenas: la factura que llega después

Llamarlo puntual es generoso. El parón de los eléctricos de Seat Martorell no es una anécdota de calendario, sino la constatación de un modelo productivo en el que España ensambla y Alemania decide. La célula de batería es la parte más cara del coche eléctrico y la única que Martorell no fabrica: llega en camión desde Salzgitter. Mientras Sagunto no esté a régimen, cada coche que sale de la línea 1 depende de un proveedor interno del propio grupo y, a la vez, ajeno a la planta.

Hay una contradicción que el sector debería mirar sin adornos. El Raval y el ID.Polo son los dos modelos con tracción real en un mercado español de eléctricos que sigue por debajo de las previsiones que manejaban los fabricantes. Son también los que se han quedado sin montaje. Cada jornada perdida en plena fase de ramp-up no se recupera con horas extra: el cliente que espera un coche con meses de cola está a un concesionario de la competencia. Y el mensaje que recibe la plantilla es incómodo, porque la alerta no va de 1.900 unidades, sino de la fiabilidad del volumen de trabajo en una planta que se juega su carga futura.

El primer examen llega el martes 27 de octubre, cuando Seat prevé reanudar la producción. Si el parón se alarga, el relato del problema puntual se rompe solo. El segundo examen, más de fondo, está en Sagunto y en la negociación alemana con IG Metall, con huelgas sobre la mesa en enero. Hasta entonces, Martorell fabrica los coches que España quiere comprar con las celdas que otros deciden cuándo enviar. Es una forma muy concreta de entender la soberanía industrial.

Extremadura aprueba más de 7 millones en ayudas sociales, comerciales y universitarias

0

El Consejo de Gobierno de la Junta de Extremadura aprobó varias partidas de ayudas que suman más de 7 millones de euros. La portavoz, Elena Manzano, señaló que están destinadas «a apoyar a nuestros pueblos, reforzar los recursos sociales y garantizar una educación pública de calidad».

Entre las medidas figura una ayuda directa de 1,4 millones de euros para la Asociación de Personas con Parálisis Cerebral ASPACE Badajoz, destinada a desarrollar un proyecto de vida independiente. La iniciativa permitirá que ocho personas con discapacidad vivan en una vivienda en Badajoz con apoyos especializados.

Apoyo social y comercio local

Manzano indicó que «el objetivo es evitar la institucionalización de estas personas y favorecer que tengan una vida lo más normal posible, en un entorno comunitario e inclusivo».

El Ejecutivo también aprobó la tercera convocatoria de ayudas directas para impulsar el comercio local mediante acciones de dinamización, digitalización y cooperación comercial. La convocatoria cuenta con 1,5 millones de euros y, según la portavoz, busca «animar las compras en el comercio de proximidad».

Las ayudas se canalizarán a través de ayuntamientos, entidades locales menores y asociaciones comerciales. Las cuantías por proyecto oscilan entre 4.000 y 8.000 euros, en función del número de habitantes del municipio donde se desarrolle la iniciativa, explicó Manzano.

Financiación universitaria y nuevo instituto

En educación, se aprobó una ayuda directa de casi 4,6 millones de euros para la Universidad de Extremadura, destinada a compensar la gratuidad de las tasas académicas por las asignaturas aprobadas.

Manzano explicó que desde 2024 se destina una partida a la universidad pública para corregir el déficit de ingresos generado por las bonificaciones establecidas en 2019. Añadió que, por primera vez, la partida figura en los presupuestos generales y que permitirá que «nuestra universidad pública tenga una correcta financiación y cuentas saneadas».

La portavoz también informó de la creación del Instituto Internacional del Mestizaje, una fundación destinada a investigar, proteger y difundir el patrimonio histórico y cultural compartido por Extremadura, Hispanoamérica y otros territorios vinculados a la huella hispánica, incluido Filipinas.

El instituto desarrollará su actividad en torno a diez ejes, entre ellos la educación, la investigación histórica, el emprendimiento, la artesanía, la gastronomía, el liderazgo femenino, el patrimonio compartido y las manifestaciones musicales, audiovisuales y cinematográficas, detalló Manzano.

Token de Pump.fun en Solana se desploma un 98% tras borrar Kimchi su tuit promocional

El token Project Kimchi tocó los 15 millones de dólares de capitalización en segundos y media hora después valía unos 284.000. No hubo exploit, ni fallo en el contrato, ni una parada de la red. Bastó con que desapareciera el tuit que lo había anunciado, publicado por el trader Clayton Kim —conocido en X como Kimchi— y republicado por el cofundador de Pump.fun, Alon Cohen. Un desplome del 98% en una sola sesión.

Los números ayudan a dimensionar el episodio. El activo negoció 8,66 millones de dólares en volumen en esa media hora, y Lookonchain, una de las firmas de análisis on-chain más seguidas del sector, situó el pico real algo por debajo del anunciado, en torno a 14 millones. La capitalización de un token así se calcula multiplicando el precio de la última operación por el supply total: mide expectativa, no dinero dentro del contrato. Por eso se deshincha tan rápido como se infló.

De 15 millones a 284.000 dólares en media hora

La puesta en escena fue deliberada. Kimchi publicó la foto de un cartel en una acera de Manhattan con el lema ‘project kimchi, same internet, different outcome’, el logotipo de Pump.fun, distintivos de la App Store y un código QR que apuntaba a un token recién acuñado. Diez millones de capitalización en segundos. Quince en el pico. La mecánica es conocida: la plataforma permite crear un token en un clic y depositar la liquidez en un pool automatizado, así que cualquier figura con audiencia se convierte en emisora en menos de un minuto.

Media hora después, el QR ya no llevaba a ninguna parte. Varios traders lo comprobaron al reescanearlo y una instantánea posterior dejó la capitalización en 284.000 dólares. Otra la fijó en 600.000 minutos antes y en 183.000 al día siguiente. La horquilla importa: con liquidez fina, el último precio describe la última firma que pasó por ahí, no el mercado.

El tuit borrado, la republikación de Cohen y la coartada del hack

El detalle que convierte la anécdota en noticia es quién amplificó el lanzamiento. Alon Cohen, cofundador de Pump.fun, compartió la promoción desde su cuenta personal y la borró poco después. Dos días antes, el 20 de octubre, la plataforma había anunciado a Kimchi como socio creativo. Ese historial deja poco margen para leer la retirada como un descuido.
En Pump.fun el código nunca fue el problema. El problema es quién compra en el primer segundo y quién llega cuando el código QR ya no lleva a ninguna parte.

La primera versión culpó a un hackeo de la cuenta. Los analistas que revisaron el rastro on-chain lo descartaron en minutos: si la cuenta estuviera comprometida, la republicación de Cohen no tendría sentido, ni su retirada igual de rápida. El trader Fabiano señaló en X que Cohen no publicó ningún aviso de seguridad tras borrar el reposteo. Kimchi eliminó la mención a Pump.fun de su biografía. Ni él ni la plataforma habían respondido al cierre de esta pieza.

Donde sí hay rastro verificable es en las carteras. Lookonchain identificó tres direcciones de Solana que compraron en los primeros compases y vendieron en el pico, con más de 385.000 dólares de beneficio conjunto; el recorrido de esas wallets puede seguirse en el explorador Solscan. Bitquery detectó otras tres que ganaron unos 104.000 dólares en un lanzamiento anterior de KIMCHI, el del 20 de octubre, aunque no pudo vincularlas al desplegador, la cuenta que creó el contrato.

memecoins Solana

Pump.fun, el acelerador que ya ha visto este guion antes

La historia de Kimchi tampoco nace de la nada. Su notoriedad viene de haber reclamado unos 40 millones de dólares de beneficio con el token TRUMP oficial, lanzado en enero de 2025. Bubblemaps, la firma que visualiza la concentración de carteras, rastreó sus direcciones vinculadas el día del desplome y halló 6 millones de ganancias comprobables. Admitió que podría existir una dirección oculta, aunque lo consideró improbable. La brecha entre lo declarado y lo verificable resume el sector.

Pump.fun lleva dos años acelerando este tipo de episodios. Su diseño encaja como un guante con Solana: bloques de 400 milisegundos, comisiones de céntimos y un Proof of History —el reloj criptográfico que ordena las transacciones antes de votarlas— que hace que crear un token y darle liquidez cueste menos que enviar un correo con adjunto. Esa eficiencia es también su talón de Aquiles. El historial de la plataforma incluye episodios turbios, como el de Jarett Dunn, ex desarrollador condenado en diciembre de 2025 a seis años de prisión en Londres por un fraude de 2 millones de dólares en Solana.

Los datos de rentabilidad ponen el marco. Solo el 6,25% de los traders de memecoins —tokens sin más utilidad que su propia narrativa— en Solana cerró en positivo en una ventana de 90 días, con una mediana que pierde 120 dólares. La mayoría no cae por un hackeo ni por un tuit borrado: cae por la estructura del juego, donde quien lanza y quien compra en el primer bloque manejan información y precio que el resto no puede replicar. La retirada de Cohen solo hizo visible en 30 minutos lo que suele tardar semanas en admitirse.

Queda una pregunta abierta: si Pump.fun responderá institucionalmente por lo ocurrido. Los usuarios pidieron públicamente a Cohen que devolviera el dinero a los compradores y no hay conclusión oficial sobre responsabilidades ni reembolso anunciado. El activo sigue cotizando con liquidez mínima y el nombre de Kimchi lleva cuatro días fuera del ecosistema de la plataforma que lo encumbró. En estos mercados, la reputación es el único colateral que no aparece en el explorador.
El cierre de museos en París por las protestas golpea al mercado del arte: Art Basel cancela envíos y dispara costes

0

El cierre de los museos de París ha vaciado este sábado el Louvre, el Musée d’Orsay, la Orangerie, el Picasso y los espacios expositivos del Grand Palais. La medida llega siete días después de que Art Basel París se cancelara y deja al mercado primario europeo sin su escaparate otoñal.

Del Grand Palais al Louvre: cinco cierres y 70.000 agentes

El Ministerio de Cultura francés pidió el viernes a todos los museos nacionales y públicos que echaran el cierre para garantizar la seguridad de los visitantes, la protección de los agentes y la preservación de las obras. La Fundación Louis Vuitton se había adelantado el jueves. En total, cinco instituciones de primer nivel apagan las luces el mismo día.

El despliegue tampoco invita a la calma: 70.000 agentes de las fuerzas de seguridad en toda Francia, autorización exclusiva para las protestas convocadas por los sindicatos y toques de queda parciales en varias ciudades. El ministro del Interior, Laurent Nunez, advirtió de que el Ejecutivo será intransigente con los alborotadores y los saqueadores. Lyon, Niza y Montpellier han prohibido las marchas; París y Marsella las mantienen.

He seguido la secuencia de esta semana con la sensación de que el sector miraba el problema equivocado. La protesta es el detonante. La vulnerabilidad es haber concentrado la visibilidad del mercado primario europeo en cuatro días de feria y una sola dirección postal.

Cuando ese escaparate se apaga no se pierde una fiesta. Se pierde el punto donde galerías, coleccionistas y aseguradoras fijan precio al mismo tiempo.

Una feria no se cancela por lo que ocurre dentro del Grand Palais, sino por lo que aseguradoras y transportistas calculan que puede ocurrir en la calle.

Envíos detenidos y sobrecostes: la primera factura del mercado primario

La cancelación de Art Basel París ya había alterado envíos y costes del mercado primario antes de que se conociera el cierre de los museos. Buena parte de las obras que viajaban hacia la capital francesa se quedó en tránsito o regresó a depósito, y ese sobrecoste suele recaer en la galería, no en la aseguradora.

La estructura de costes de una feria es rígida: transporte con control de temperatura, fine art insurance contratado por evento, montaje, seguridad privada y equipos desplazados. Nada de eso se recupera con una cancelación, y casi nada se renegocia cuando el motivo es de orden público.

El tramo medio del mercado primario es el más expuesto. Una galería que cierra la temporada con dos citas canceladas o degradadas no recompone esa caja con ventas de estudio en enero.

El mercado primario no pierde valor cuando se cancela una feria: pierde liquidez, que es bastante peor y bastante más difícil de recuperar.

En términos operativos, el coleccionista con obra en tránsito afronta tres decisiones esta semana: revalidar la cobertura de la póliza para el nuevo trayecto, decidir si la pieza vuelve a depósito o permanece en París, y elegir entre una venta privada con descuento o esperar al primer trimestre de 2027.

El arte como clase de activo depende de un calendario que ahora parece frágil

Llevo años insistiendo en lo mismo a quien me pregunta por el arte como activo: la liquidez de una colección no la determina la calidad de las obras, sino la densidad de compradores en una misma ciudad durante una misma semana. Las ferias son el mecanismo de descubrimiento de precios de un mercado opaco. Cuando falla, el coleccionista no ve caer el valor de su obra en ningún índice. Simplemente deja de haber comprador.

Ya ocurrió con la suspensión global de ferias en 2020: el mercado salió sin corrección visible de precios, pero con un año perdido de rotación. La diferencia ahora es que el riesgo no es sanitario, sino de orden público, y eso se traduce de inmediato en primas de seguro político y en cláusulas de cancelación que muchas galerías renovarán en el primer trimestre de 2027.

Mi lectura es que el arte sigue siendo un activo razonable para preservar capital a diez años y un activo mediocre para quien necesite vender en doce meses. El cierre de los museos de París no cambia esa tesis: la ilustra con una claridad incómoda.

Los próximos hitos del calendario dirán si esto fue un accidente otoñal o un cambio de régimen. La cita de Miami en diciembre, TEFAF Maastricht en marzo de 2027 y, sobre todo, la decisión de las aseguradoras sobre coberturas de disturbios en recintos feriales europeos marcarán el tono del primer semestre.

💎 Veredicto Wealth

Para preservar capital, el arte contemporáneo del tramo medio sigue funcionando con horizonte de diez años, no de una temporada. El riesgo es la liquidez: si el calendario ferial se degrada en 2027, vender sin feria obligará a aceptar descuentos en el mercado privado.

JPMorgan desembarca en Solana con sus fondos monetarios tokenizados MONY y JLTXX

J.P. Morgan Asset Management ha abierto a inversores cualificados de Estados Unidos dos de sus fondos monetarios tokenizados, MONY y JLTXX, en la red de Solana. La puerta de entrada es Morgan Money, la plataforma institucional del banco, y el anuncio llega sin fanfarria: ni bombo en redes ni promesas de rendimientos imposibles. Solo una ficha de producto, unas direcciones de contrato y una restricción de elegibilidad.

Para quien tiene SOL en cartera, la noticia importa por lo que representa más que por lo que mueve hoy. El mayor banco de Estados Unidos por activos coloca producto de gestión de efectivo regulado sobre una red pública que hace cuatro años muchos daban por rota. Eso no dispara el precio por sí solo. Cambia, poco a poco, la conversación.

MONY y JLTXX no son lo mismo: dos fondos, dos reglas de acceso

Conviene empezar por ahí, porque la tentación de tratarlos como dos tickers gemelos es alta. MONY, cuyo nombre completo es My OnChain Net Yield Fund, es una colocación privada acogida a la regla 506(c) del regulador estadounidense, con restricciones de acceso para inversores acreditados.

JLTXX, el JPMorgan OnChain Liquidity–Token Money Market Fund, es otra cosa: un fondo monetario gubernamental registrado en Estados Unidos, pensado para necesidades de gestión de tesorería y, entre ellas, las de los emisores de stablecoins (monedas digitales ancladas al dólar). Dos productos, dos marcos legales, dos públicos.

El detalle de que JLTXX apunte también a emisores de stablecoins no es menor para Solana. La red lleva meses peleando por atraer suministro de dólares digitales, y un fondo monetario regulado ofrece a esos emisores un sitio donde aparcar colateral sin salir del entorno on-chain. Es la clase de utilidad aburrida que sostiene un mercado.

Tampoco son depósitos. La documentación del banco lo subraya: no hay seguro federal detrás, y un fondo que persigue mantener el valor de la participación en un dólar puede perder dinero. El token representa una participación en el fondo, no un saldo bancario. Cuando el activo aparece en una wallet, esa diferencia se difumina con una facilidad peligrosa.

El registro en blockchain hace la propiedad programable. No cambia el folleto, ni el regulador, ni las restricciones de reembolso del fondo que hay detrás.

Por qué Solana: distribución y liquidación, no una estrategia nueva

El banco no ha inventado dos vehículos nuevos para la ocasión. Lo que hace es replicar estrategias que ya comercializa en otros entornos, ahora sobre una red adicional, para que un equipo de tesorería con saldos en distintos ecosistemas pueda operar sin cambiar de proveedor. Suscripción y reembolso se ejecutan en Morgan Money; el saldo se representa en una dirección.

Ese matiz importa más de lo que parece. La tokenización institucional avanza menos por la promesa de ‘todo en una sola cadena’ y más por la comodidad de que el mismo fondo viva en varias. La clave para Solana no es el titular del día, sino que un gestor pueda tratar la red como una vía de liquidación más, con sus horarios y sus controles.

Sobre el terreno hay un riesgo que no conviene minimizar: la suplantación. El banco publicó las direcciones de los tokens, y en un mercado donde circulan activos con nombres casi idénticos, copiar un identificador de una red social es la vía rápida a perder el capital. La suscripción debería hacerse siempre por el canal verificado del gestor.

Para el lector europeo hay una letra pequeña que conviene leer: la apertura se limita a inversores cualificados estadounidenses. Un particular en España no puede suscribir MONY ni JLTXX por mucho que vea el token en un explorador. La ficha existe en la red; el derecho a comprarla, no.

fondos tokenizados Solana

El precedente: de Visa y PayPal a los fondos del banco

Esto no nace de la nada. En septiembre de 2023, Visa amplió su liquidación con USDC sobre Solana, y en 2024 PayPal llevó su stablecoin PYUSD a la misma red. Eran pagos. Ahora hablamos de gestión de efectivo, un negocio de márgenes finos donde la eficiencia de la infraestructura pesa de verdad y donde cada céntimo de comisión cuenta en un movimiento repetido a diario.

Y ahí Solana juega con ventaja mecánica. La red produce bloques en intervalos de unos 400 milisegundos y cobra comisiones de fracciones de céntimo. Proof of History —el reloj criptográfico que ordena las transacciones antes de votarlas— es lo que permite ese ritmo sin que los validadores tengan que ponerse de acuerdo en qué hora es antes de firmar. Menos fricción, más vueltas de tesorería por hora.

El banco, por su parte, lleva años tanteando el terreno con Onyx y con JPM Coin. Lo llamativo no es que experimente. Lo llamativo es que lo haga sobre una red pública y abierta, donde cualquiera puede auditar el movimiento de las direcciones asociadas al producto.

Hay sombras, y son las de siempre. Solana acumula paradas de red en su historia —septiembre de 2021 y febrero de 2022 son las más citadas, ambas con la producción de bloques detenida durante horas—, el debate regulatorio sobre si ciertos activos son valores sigue abierto en Estados Unidos, y su reputación pública ha quedado pegada al ciclo de las memecoins. Nada de eso desaparece porque un fondo monetario aterrice en la red.

Lo que sí cambia es el listón. Un producto de gestión de efectivo exige disponibilidad, trazabilidad y reembolsos predecibles. Si Solana falla ahí, el siguiente fondo no llega. Si cumple, la pregunta deja de ser si Wall Street usará blockchains públicas y pasa a ser cuántos productos traerá cada trimestre. La respuesta la darán los volúmenes, no los comunicados. Y quien quiera seguir el rastro tiene el detalle actualizado en la web oficial de la red.

Franklin Templeton registra dos ETFs que convierten dividendos de acciones en bitcoin y ultima su salto al Nasdaq

Franklin Templeton registra ante la SEC dos ETFs que convierten dividendos de acciones en bitcoin, el último trámite antes de su salto al Nasdaq. El formulario 8-A se presentó el 22 de octubre y el folleto que lo acompaña fija el 27 de octubre como fecha efectiva.

Si no hay sorpresas de última hora, los dos fondos empezarán a cotizar la semana que viene. Y no llegan solos: son la pieza más visible de una estrategia que la gestora estadounidense lleva dos años construyendo alrededor de los activos digitales.

Se llaman Franklin US Equity Bitcoin DRIP Index ETF, con el ticker FBEQ, y Franklin US Innovation Bitcoin DRIP Index ETF. Los dos se presentaron en junio sin ticker ni comisiones asignadas; cuatro meses después ya se conocen los detalles completos.

Cómo se convierte un dividendo en bitcoin

La idea de partida es un DRIP, o plan de reinversión de dividendos: el mecanismo por el que un inversor recibe el dividendo que paga una compañía y lo utiliza automáticamente para comprar más acciones de esa misma compañía, en lugar de cobrarlo en efectivo. Franklin mantiene la mecánica y cambia el destino del dinero.

Cada dividendo, ordinario o extraordinario, se reinvierte en bitcoin a la apertura del mercado del día siguiente a la fecha ex-date (el día a partir del cual quien compra la acción ya no tiene derecho a ese pago). El peso de bitcoin en la cartera crece, por tanto, con cada pago que hacen las empresas.

Para el inversor final, el resultado es una compra recurrente de bitcoin sin cuenta en un exchange, sin cartera digital y sin decisiones de custodia. La renta de las mayores compañías de Estados Unidos se transforma en exposición a un activo que, muy probablemente, ese inversor nunca habría comprado por su cuenta.

Con un freno explícito. La porción de bitcoin nace en el 5% de la cartera y no crece de forma indefinida. En cada rebalanceo trimestral, si supera ese 5% se recorta al 4,5%. Y si entre rebalanceos llega a representar más del 20%, se reduce al 4,5% en un plazo de dos días hábiles, con el dinero volviendo a las acciones. Es un fondo de bolsa con una porción de bitcoin, no un fondo de bitcoin.

El dividendo de una gran empresa estadounidense deja de ser un ingreso y se convierte en una compra programada de bitcoin, con el freno puesto por diseño.

Tampoco guarda monedas en la cadena de bloques. La exposición llega a través de productos cotizados de bitcoin —incluido el propio fondo al contado de la gestora—, de futuros y opciones, o de recibos de depósito, en algunos casos mediante una filial en las islas Caimán. La distinción importa: el inversor no es dueño de bitcoin, es titular de participaciones de un fondo que se mueve con su precio.

FBEQ: 499 acciones, comisiones del 0,09% y una porción de bitcoin

ETF dividendos bitcoin

El fondo de renta variable replica el índice VettaFi US Large-Cap 500 Bitcoin DRIP, que agrupa a las 500 mayores compañías estadounidenses por capitalización bursátil, ponderadas por capitalización ajustada al capital flotante. A 30 de septiembre reunía 499 valores, con tamaños que iban de los 10.200 millones a los 5,5 billones de dólares y una concentración notable en tecnología. En el arranque, el 95% se destina a esas acciones y el 5% a bitcoin.

El segundo producto, el Innovation, aplica la misma mecánica sobre el índice VettaFi US Innovation 100 Bitcoin DRIP, construido con las 100 mayores compañías no financieras cotizadas en el Nasdaq. En la práctica es una apuesta algo más agresiva: menos nombres, más concentración y más sensibilidad al ciclo tecnológico.

FBEQ llega con un ratio de gastos del 0,09% y sin comisión 12b-1, el recargo que algunos fondos aplican para financiar publicidad y distribución. La gestión corresponde a Franklin Advisory Services, con Franklin Templeton Institutional como subasesor, y un equipo formado por Dina Ting, Hailey Harris, Joe Diederich y Basit Amin.

¿A quién le encaja un producto así? A alguien que ya tiene un fondo parecido al S&P 500 en su cuenta de valores y que nunca va a abrir una cuenta en un exchange. A través de FBEQ, los dividendos de las compañías que ya posee van construyendo, año tras año, una posición en bitcoin. La propia consejera delegada de la firma, Jenny Johnson, ha sostenido que las cadenas de bloques amenazan más la estructura de comisiones de Wall Street que su propia tecnología. Productos como este son su manera de no quedarse mirando.

Qué revela el movimiento sobre el negocio de la gestión pasiva

Franklin Templeton no es una recién llegada. Solicitó su ETF de bitcoin al contado en septiembre de 2023 y lo lanzó en enero de 2024 bajo el ticker EZBC, justo en la hornada que siguió al visto bueno de la SEC a los fondos al contado. En abril de este año compró 250 Digital y creó Franklin Crypto, su división de activos digitales para inversores institucionales. Los DRIP son el escalón siguiente: no buscan al convencido, buscan al que jamás ha pulsado el botón de compra de una criptomoneda.

El precedente más útil está en aquel enero de 2024, cuando la aprobación regulatoria de los ETF al contado abrió la puerta a que el dinero indexado tocara bitcoin sin salir de la cuenta de valores. Dos años y medio después, la discusión ya no es si bitcoin merece un hueco en una cartera convencional, sino cuánto hueco y con qué límites. Aquí la respuesta es explícita: un 5% de partida y recortes automáticos cuando la posición se desmadra.

Hay un riesgo que el folleto no esconde: el inversor puede perder dinero y las oscilaciones de bitcoin afectan al valor liquidativo del fondo. Tampoco es lo mismo tener bitcoin que tener un fondo que se expone a bitcoin mediante otros vehículos, con sus propias capas de comisiones en los productos subyacentes y sus horarios de negociación.

Y hay una contradicción de diseño que conviene entender. Un producto que recorta la exposición cuando bitcoin se dispara está pensado para captar la tendencia, no para montarse en ella. Quien espere convertir una cartera conservadora en una cartera cripto se llevará una decepción; quien busque un goteo constante de exposición sin complicaciones, probablemente no.

El 27 de octubre es la fecha marcada en el calendario. A partir de ahí se verá si responde el público al que apunta la gestora: el que nunca ha comprado bitcoin y probablemente nunca lo hará. Si lo hace, lo que se abre no es un producto más, sino una forma distinta de entrar en el mercado cripto, desde la comodidad de la cuenta de valores y sin tener que decidir jamás qué hacer con una clave privada. Ahí es donde se juega Franklin Templeton la partida.

Sergas convoca 56 plazas de trabajo social en la sanidad gallega

Las plazas de trabajo social del Sergas crecen con 56 puestos nuevos: 27 en atención primaria y 29 en salud mental. Lo anunció el director general de Integración e Innovación Asistencial, Alfredo Silva, esta semana en el Hospital Público Montecelo de Pontevedra, durante las V Jornadas Gallegas de Trabajo Social y Salud.

No es una cifra redonda ni casual. El refuerzo se apoya en dos planes con horizonte 2030 y llega cuando la categoría acumula años de infradotación en buena parte de los servicios de salud españoles. El anuncio no abre plazo de instancias, pero despeja una duda que muchas profesionales gallegas llevaban meses planteando: si el Sergas iba a consolidar el trabajo social en plantilla o lo dejaba en la penumbra de la contratación temporal.

Por qué el Sergas refuerza ahora el trabajo social sanitario

Silva situó el trabajo social en el centro de la dimensión sociosanitaria del sistema público. Su argumento es que los determinantes sociales —vivienda, ingresos, red familiar, soledad— condicionan el resultado clínico tanto como el tratamiento, y que ignorarlos rompe la equidad entre pacientes. De ahí el paso de las declaraciones a las plantillas.

El primer bloque llega por la vía comunitaria. El Plan de reforma de la atención primaria y comunitaria de Galicia 2026-2030 contempla 27 nuevas plazas de trabajo social con un criterio objetivo fijado por la Xunta: habrá un puesto por cada servicio de atención primaria que supere las 7.500 tarjetas sanitarias. La plaza se activa cuando el cupo de pacientes adscritos cruza ese umbral.

El segundo bloque es el de salud mental. El Plan estratégico de salud mental de Galicia 2026-2030 prevé incorporar 29 trabajadores sociales, una cifra superior a la de primaria y coherente con el peso creciente de los factores sociales en los trastornos mentales: aislamiento, precariedad laboral, desarraigo.

Un puesto de trabajo social por cada servicio de atención primaria con más de 7.500 tarjetas sanitarias: ese es el criterio que la Xunta fija para desplegar las 27 primeras plazas.

La suma da 56. Conviene precisar el matiz, porque afecta a quien prepara la oposición: son plazas de nueva creación en plantilla, no una convocatoria única con 56 vacantes y un solo examen. El despliegue se hará por tramos a lo largo del periodo 2026-2030, según se crucen los umbrales de tarjetas y avance el calendario de los dos planes.

Requisitos para optar a las plazas de trabajo social del Sergas

empleo público sanitario Galicia

El anuncio no publica bases ni baremos. La información dura —titulación exacta, méritos puntuables, temario— llegará cuando el Sergas convoque formalmente cada tramo en el Diario Oficial de Galicia. Lo que sí puede anticiparse es el marco en el que se moverán esas bases.

  • Titulación: la categoría de trabajo social se cubre con el Grado o la Diplomatura en Trabajo Social. Es el requisito de referencia del Sergas para este grupo, aunque conviene confirmar la equivalencia exacta en las bases de cada convocatoria.
  • Nacionalidad: acceso al empleo público de la comunidad autónoma, con el régimen general de ciudadanía española y de la Unión Europea.
  • Límite de edad: el anuncio no fija uno propio para la categoría. Se aplicará lo que determinen las bases del proceso.
  • Reserva de discapacidad: cuatro de las 57 plazas del proceso ya convocado en Silleda están reservadas a personas con discapacidad.
  • Méritos: la experiencia previa en el sistema sanitario público suele ponderar en la fase de concurso; el detalle y los puntos de cada apartado se conocerán con las bases.

Cómo es el proceso selectivo: Silleda y el 8 de noviembre

La cita inmediata ya está en el calendario. El Sergas celebra el 8 de noviembre en Silleda las pruebas de acceso a la categoría de trabajo social, con 57 plazas en juego, de las cuales 4 están reservadas a aspirantes con discapacidad. Un detalle nada menor: son 57, una más que las 56 que se crearán de forma estructural.

Ahí está la oportunidad real a corto plazo. Quien se examine este 8 de noviembre no compite por las plazas nuevas, sino por las que ya figuraban en la oferta pública de empleo; las 56 anunciadas ahora se incorporarán a las convocatorias siguientes. El proceso se resuelve habitualmente por concurso-oposición, con una fase de méritos y una prueba sobre el temario de la categoría, aunque el reparto exacto depende de las bases.

Análisis: qué significa este refuerzo para quien quiere opositar

El dato que más pesa no es el 56, sino el criterio que lo genera. Un puesto por cada servicio de atención primaria con más de 7.500 tarjetas convierte la plantilla en algo previsible: allí donde crezca la población adscrita, aparecerá una plaza. Para una categoría que ha dependido históricamente de refuerzos temporales, esa lógica estructural vale más que una convocatoria masiva de un solo año.

Ahora la letra pequeña. El despliegue llega hasta 2030, así que nadie debe contar con 56 exámenes inmediatos: irán por tramos y condicionados a la ejecución presupuestaria de la Xunta. La prueba del 8 de noviembre, en cambio, es ya. Y la categoría juega con cierta ventaja: no atrae el volumen de aspirantes de enfermería o celador, de modo que el ratio por plaza tiende a ser más amable que en los cuerpos sanitarios masificados.

Hay un tercer factor que conviene mirar con frialdad: el tiempo. Entre la prueba, la publicación de resultados y la toma de posesión puede mediar más de un curso, y quien se presenta desde otra comunidad debe asumir el desarraigo y un coste de vida más contenido que en Madrid o Barcelona, pero no despreciable fuera de las grandes ciudades gallegas.

La plaza llega. No llega rápido.

Para destacar en Silleda, el temario de servicios sociales y legislación sanitaria gallega pesa más que la lectura superficial de los planes. Quien haya trabajado en atención primaria o en salud mental parte con ventaja en la fase de méritos; quien llegue de cero necesita empezar por las bases y no por los titulares.

📨 Cómo presentar la solicitud

El anuncio de las 56 plazas no abre plazo de instancias. La vía de acceso pasa por la sede electrónica de la Xunta y por el portal del Sergas, donde se publican las convocatorias con sus bases.

  1. Paso 1: Consulta el Diario Oficial de Galicia para localizar la resolución de convocatoria de la categoría de trabajo social.
  2. Paso 2: Descarga las bases y verifica titulación, plazo y tasas antes de preparar la documentación.
  3. Paso 3: Identifícate en la sede electrónica de la Xunta con certificado digital o Cl@ve.
  4. Paso 4: Cumplimenta el modelo de solicitud, abona la tasa y adjunta el título y los méritos alegados.
  5. Paso 5: Registra la instancia dentro de plazo y guarda el justificante con el número de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Servizo Galego de Saúde (Sergas), Xunta de Galicia.
  • Número de plazas: 56 de nueva creación (27 en atención primaria y 29 en salud mental); la prueba de Silleda oferta 57.
  • Sueldo estimado: Pendiente de las tablas retributivas del Sergas; el anuncio no publica importe.
  • Fecha límite de inscripción: Sin plazo abierto para las 56 plazas nuevas; el proceso ya convocado se examina el 8 de noviembre.
  • Dónde inscribirse: Sede electrónica de la Xunta y portal del Sergas.

El déficit de Francia y la eurozona: por qué París tensa al BCE y dispara la prima de riesgo

Francia se ha convertido en el punto débil del euro. No por su tamaño, sino por lo contrario: porque es demasiado grande para dejarla caer y demasiado frágil como para sostenerla sin condiciones. Esa es, en resumen, la tesis que el equipo de Inside Economics, el podcast de análisis de The Economist, desplegó en un debate de nueve minutos en el que se cruzaron los disturbios de Burdeos, la edad de jubilación y la letra pequeña de lo que el Banco Central Europeo está dispuesto a tolerar.

El punto de partida es material, no ideológico. El gobierno francés intenta recortar gasto y contener su déficit mientras el país se adentra en un ciclo electoral cuyo resultado nadie se atreve a pronosticar. En el programa se describe con una imagen muy concreta: las escenas de devastación en Burdeos y la imposibilidad de atender demandas de más gasto educativo cuando no hay dinero para ningún capítulo. Según el diagnóstico del panel, la incertidumbre sobre la dirección política posterior a las elecciones no solo complica el futuro: bloquea hoy la aprobación de un presupuesto de ajuste.

Hay una contradicción que los mercados detectaron antes que los votantes. Los candidatos de los extremos, la izquierda dura y la derecha dura, presentaron programas que incluyen rebajar la edad de jubilación. Y ahí está el problema aritmético: el gasto en pensiones es la partida más grande del presupuesto francés, de modo que cualquier senda de contención del déficit pasa por tocarla. The Economist lo señala sin rodeos: no se puede recortar el gasto más voluminoso mientras se promete, a la vez, retirarse antes.

El resultado es un país que este año dedicará más intereses que educación o que defensa al pago de su deuda. Esa es la variable que de verdad mueve la prima de riesgo francesa: no el relato político, sino el coste de refinanciar cada trimestre un stock de deuda enorme. Francia sigue financiándose sin problemas, pero ya no gratis.

El BCE ya tiene manual de instrucciones

Ahí entra el BCE. Christian, el analista que sigue al banco central para el semanario británico, sostiene que la gran diferencia con la crisis de la deuda de la década pasada es institucional. En 2010 no existían mecanismos para contener un contagio, y cualquier duda sobre Grecia acababa salpicando a Italia, España o Portugal. Hoy los mercados dan por descontado que, si Francia tiene un problema, el dolor se administrará dentro de Francia. El BCE, añade, ha madurado: respalda la deuda pública bajo condiciones y ha demostrado que existe un límite cuando el país no cumple su parte.

Ese requisito tiene nombre en Fráncfort: realismo macroeconómico. No se exige cumplir cada párrafo de las reglas fiscales, sino acreditar disposición real a corregir la trayectoria. Si esa señal no aparece, el banco central espera y deja que los mercados hagan su trabajo. Y aquí reaparece la lección histórica que el programa repite: Grecia intentó resistir y perdió.

‘No puedes ganar al BCE, no puedes ganar a la amenaza de los mercados.’ La lección que Grecia dejó por escrito y que Francia pone ahora a prueba.

— Christian, analista del BCE en The Economist

El tamaño de Francia cambia la ecuación

La conclusión se puede formular de dos maneras y ambas conducen al mismo sitio. Francia es una de las dos piezas del motor europeo junto a Alemania, y por eso el BCE no puede permitirse un rescate sin contrapartidas: sería trasladar la crisis al corazón del proyecto. Pero también puede leerse al revés, y el propio Christian lo hace: precisamente porque Francia es tan importante, el banco central está obligado a ser duro. El economista Mike plantea el escenario incómodo. Si el BCE pierde ese pulso y acaba creando dinero para garantizar la deuda francesa sin programa de ajuste, la unión monetaria dejaría de tener sentido, porque no hay moneda común sin estabilidad fiscal compartida.

Por qué esta vez no es Grecia

Tampoco conviene confundir escenarios. Francia tiene mercados de bonos funcionales: puede colocar deuda hoy, con un tipo algo más alto, y lo que se está descontando es riesgo nacional, no una quiebra. Grecia, en el peor momento, no podía ni acudir al mercado. Por eso en 2010 apenas había riesgo moral: nadie miraba a Atenas pensando que el rescate fuera una opción atractiva.

Con Francia el cálculo es otro. Si un país grande puede mantener déficits abultados, permitirse jubilaciones más tempranas que nadie y aun así recibir el respaldo del BCE, los votantes alemanes u holandeses se preguntarán para qué equilibran sus cuentas. Y el marco político ha cambiado: Alternativa para Alemania nació como partido contra los rescates del euro y ronda el 30% en los sondeos, lo que reduce el margen de cualquier canciller para aprobar ayudas. Ese es el verdadero juego de gallina, y no se dirime en los mercados sino en las urnas.

Tres pronósticos y qué mirar ahora

Al cierre del programa, los tres participantes coinciden en la respuesta a la pregunta que da título al vídeo: no, Francia no hará estallar la eurozona. Christian, alemán, confía en que las instituciones contengan el problema y en que París acabará ordenando sus cuentas, aunque tarde. La otra voz del panel espera una crisis de confianza en el mercado de bonos comparable a la del Reino Unido con Liz Truss, pero no una ruptura del euro; el camino, avisa, se endurecerá antes de mejorar. Mike, en su última intervención antes de dejar el semanario, cierra con un argumento político: la UE ha sido eficaz convirtiendo a partidos populistas que llegaron al gobierno en fuerzas más sensatas, como ocurrió con Grecia en 2015, y el apoyo ciudadano al euro es hoy mayor que durante la crisis.

Los datos públicos permiten situar la advertencia. Francia cerró 2024 con un déficit en torno al 5,8% del PIB y una deuda superior al 110%, muy lejos del 3% y el 60% que exigen las reglas fiscales. Bruselas abrió en junio de 2024 un procedimiento de déficit excesivo y París se comprometió a una senda de ajuste hasta 2029; los ejecutivos que se han sucedido desde entonces han tropezado con la misma piedra, la falta de mayoría para aprobar un presupuesto de recorte. El diferencial de la deuda francesa frente al bono alemán se ha movido en torno a los 80 puntos básicos, con episodios cercanos a los 90, y varias agencias han recortado la nota o la perspectiva del país desde 2023.

Para el inversor español, la clave está en dos canales de transmisión. El primero es el bancario: una parte relevante de la deuda francesa está en balance de bancos europeos, y un ensanchamiento sostenido de la OAT encarecería su financiación y estrecharía margenes. El segundo es el institucional: el instrumento antifragmentación del BCE, diseñado en 2022 para comprar deuda de países bajo tensión, exige precisamente cumplir las reglas fiscales. La condicionalidad que Christian describe ya existe sobre el papel, y ahí se medirá si Francia acepta el marco o lo fuerza. Si el diferencial galo se contagia a la deuda periférica, la conversación dejará de ser sobre París y pasará a ser sobre el precio del riesgo en toda la eurozona.

Hay algo casi paradójico en todo esto. El país que más ha empujado la integración europea es ahora el que pone a prueba su arquitectura financiera, y lo hace sin drama de mercado emergente, con un bono que se coloca cada mañana y una prima que sube unos pocos puntos. La pregunta abierta no es si el euro sobrevive a Francia, sino cuánto ajuste está dispuesta a aceptar una democracia que lleva años esquivando esa pregunta. Y si dentro de dos años la respuesta sigue sin llegar, ¿quién administra entonces el dolor?

Puedes ver el análisis completo en el vídeo original de The Economist en YouTube.

Youtube video

Volvo Cars anuncia 2.500 despidos para ahorrar 450 millones y su acción se hunde un 24%

0

Volvo Cars confirma 2.500 despidos en todo el mundo. De ellos, 2.000 se concentran en Suecia, la base industrial y técnica de la compañía. El objetivo es recortar unos 450 millones de euros en gastos indirectos y costes variables, y el mercado lo ha penalizado con una caída del 24% en la sesión del viernes.

La paradoja es que el recorte llega con las cuentas en positivo. Volvo Cars ganó 29.459 millones de coronas suecas (unos 2.651 millones de euros) en los nueve primeros meses del ejercicio, un 17,4% más que en el mismo periodo del año anterior. Los ingresos alcanzaron los 356.563 millones de coronas (32.090 millones de euros), un 3% más.

El desequilibrio geográfico explica buena parte del movimiento. Europa y Sudamérica crecieron un 8% en facturación; Norteamérica retrocedió un 3% y Asia se dejó un 29%. En China, el desplome interanual ronda el 50%: las marcas premium tradicionales compiten allí contra alternativas locales con precios muy agresivos y márgenes mínimos.

Estados Unidos aporta el segundo frente. La compañía arrastra el efecto de los aranceles y de la retirada de los incentivos a la compra de coche eléctrico, dos factores que han golpeado la rentabilidad del grupo en un mercado clave para sus modelos de mayor precio.

Por qué Volvo recorta 2.500 empleos con la cuenta de resultados en positivo

El diagnóstico de la dirección apunta al volumen, no a la estructura financiera. «: la compañía no recorta porque pierda dinero, sino porque vende menos unidades de las que su estructura de costes necesita para sostener el margen. El plan de recuperación ya estaba en marcha; el anuncio añade la parte que faltaba, la que toca plantilla.

Recortar 2.500 empleos con el beneficio subiendo un 17% no es una contradicción: es la distancia entre ganar dinero y ganarlo con el margen que el mercado exige.

Cómo se ejecuta el ajuste: consultoría, rotación natural e indemnizaciones

La empresa evita la fórmula del despido colectivo clásico y habla de «reducción estructural». El reparto de palancas es el siguiente:

  • Rescisión de contratos de consultoría: el primer tijeretazo no toca la nómina propia, sino el gasto externo.
  • Rotación natural: las vacantes que se liberen no se cubrirán con nuevas incorporaciones.
  • Planes de indemnización específicos para los empleados que salgan de la estructura.
  • Programas de ahorro ya en marcha, que la compañía da por implementados con éxito.

El calendario es la parte que más afecta a quien trabaja allí. El efecto pleno de las medidas no se materializará hasta finales de 2027, cuando el gasto indirecto total sea casi un 25% inferior al del ejercicio 2024. La nota oficial no detalla, de momento, el reparto de salidas por departamentos, centros ni categorías profesionales.

Dos años, no dos meses.

Volvo Cars 2500 despidos

Qué significa para el empleo del motor europeo

Volvo Cars no tiene plantas de producción en España, así que el golpe directo al empleo industrial español es nulo. El impacto llega por otra vía.

La de los proveedores. La automoción aporta en torno al 10% del PIB español según las patronales del sector, y buena parte de esa cadena —estampación, plásticos, cableado, electrónica— trabaja para fabricantes europeos inmersos en ajustes parecidos. Cuando un grupo recorta 2.500 puestos y empieza por los contratos de consultoría, el mensaje que traslada al resto de la industria es nítido: primero se externaliza, después se deja de cubrir y al final se indemniza.

Para el profesional del sector, la consecuencia práctica es que las vacantes se cierran antes de que se abran. La rotación natural no genera titulares ni expedientes, pero reduce plantilla año a año. En las plantas proveedoras el efecto llega con retraso, cuando los pedidos bajan dos o tres trimestres después.

El patrón se repite.

Hay dos condiciones que conviene vigilar si trabajas dentro de esta cadena. La primera es la turnicidad: los ajustes de volumen suelen reordenar turnos antes que eliminar puestos. La segunda es la conversión de temporales a indefinidos, el primer gasto que se congela cuando el punto de equilibrio aprieta. Ninguna de las dos aparece en el titular, pero ambas pesan más en el bolsillo que el anuncio en sí.

Si trabajas en automoción, la lectura útil es esta: el ajuste de Volvo no es un caso aislado, es una pauta. Actualizar el CV, acreditar competencias en electrónica o en software embebido y mirar hacia la posventa y el vehículo industrial amplía el margen de maniobra. El perfil con más salida no es el de producción generalista, sino el técnico capaz de moverse entre la línea y el diagnóstico.

El margen se construye antes.

📝 Cómo enviar el currículum

Volvo Cars no ha abierto un proceso de recolocación público para estas salidas, pero mantiene activa su bolsa de talento. Si buscas empleo en el sector o quieres seguirle la pista a futuras vacantes, estos son los pasos.

  1. Paso 1: Entra en la sección ‘Careers’ del sitio corporativo de Volvo Cars (volvocars.com) y selecciona el país de tu interés.
  2. Paso 2: Crea un perfil de candidato con tu CV actualizado en inglés y, si lo tienes, también en sueco.
  3. Paso 3: Filtra las vacantes por área (ingeniería, producción, software, finanzas) y por centro de trabajo: Gotemburgo, Gante o las oficinas comerciales.
  4. Paso 4: Activa las alertas de empleo para recibir avisos cuando se publique un puesto que encaje con tu perfil.
  5. Paso 5: Si resides en España y buscas alternativas en el sector, revisa las ofertas del portal del SEPE y las bolsas de las patronales provinciales.

Plazo de inscripción: no hay fecha límite publicada; la bolsa de talento permanece abierta de forma continua. Requisito mínimo: para los puestos internacionales, dominio del inglés y disponibilidad para trabajar en el país del centro que oferta la vacante.

Cádiz acoge unas jornadas sobre prevención del daño cerebral adquirido

0

El Hospital Universitario Puerta del Mar de Cádiz acoge las III Jornadas de Daño Cerebral Adquirido (DCA), organizadas por ADACCA Cádiz para abordar la atención y prevención de esta patología. En Andalucía, más de 81.000 personas viven con daño cerebral adquirido.

La Asociación de Familiares y Amigos del Paciente con Daño Cerebral Adquirido de Cádiz trabaja para mejorar la calidad de vida de quienes han sufrido lesiones cerebrales sobrevenidas, como ictus y traumatismos craneoencefálicos, y apoyar a sus familias.

Adicciones y lesiones cerebrales, entre los temas

La delegada territorial de Sanidad y Consumo, Eva Pajares, ha asistido a la apertura. El programa incluye ponencias del especialista en Neurología Miguel Moya, sobre las adicciones como factor de riesgo para los ictus; del intensivista y jefe de la UCI del centro, Mikel Celaya, acerca de los traumatismos craneoencefálicos, y del internista de la Unidad de Paliativos Fernando Carmona, sobre las secuelas graves de ictus y traumatismos.

Además, el Hospital Puerta del Mar ha acogido esta semana el Observatorio del Daño Cerebral Adquirido de Cádiz, iniciativa dirigida a profundizar en el conocimiento de la situación del DCA en la provincia y promover mejoras en la atención a las personas afectadas y sus familias.

Un espacio de trabajo colaborativo

El Observatorio se plantea como un espacio transversal y colaborativo para avanzar hacia un conocimiento más preciso de la realidad de las personas con daño cerebral adquirido en Cádiz. Aspira a incorporar la participación de ámbitos como los servicios sociales, la educación, las administraciones públicas y las entidades sociales, además del sanitario.

CCOO alerta del impacto del rentismo inmobiliario en salarios y economía productiva

0

El informe El coste del rentismo para los salarios y la economía productiva, elaborado por el Gabinete Económico de la Confederación Sindical de CCOO, analiza las consecuencias económicas y sociales de un modelo inmobiliario en el que los precios de la vivienda crecen por encima de los salarios y de la capacidad de generación de riqueza de la economía productiva.

El documento advierte de que el rentismo inmobiliario dificulta la mejora de las condiciones de vida de parte de la clase trabajadora y el impulso de una economía basada en la actividad productiva, la inversión y el empleo. Una proporción creciente de los ingresos familiares se destina a la vivienda, mientras que el encarecimiento de los locales comerciales aumenta los costes de pequeñas empresas y personas autónomas.

Según el análisis, las rentas inmobiliarias absorben recursos que podrían dirigirse al consumo, los salarios, la inversión productiva y la creación de empleo, en un contexto en el que las familias necesitan ingresos suficientes y las empresas, recursos para invertir, innovar y desarrollar su actividad.

La vivienda y los salarios

Entre el segundo trimestre de 2013 y el mismo periodo de 2026, el precio de compra de una vivienda subió un 108%, frente a un aumento del 30% del salario medio. El informe señala que el encarecimiento de la vivienda fue 3,6 veces superior al de los salarios.

Comprar una vivienda de 90 metros cuadrados requiere actualmente, de media, 7,1 salarios anuales completos, frente a los 3,1 necesarios en 1985. A esa cantidad se suma el ahorro previo para la entrada, los impuestos y otros gastos, que representan aproximadamente el 30% del precio.

En el alquiler, los precios de los nuevos contratos aumentaron un 37% entre 2015 y 2024, mientras que el salario medio subió un 21%. El informe sostiene que el encarecimiento de la vivienda contrarresta las mejoras salariales logradas mediante la negociación colectiva y el aumento del salario mínimo.

Costes para los negocios

El estudio también apunta al efecto del precio de los locales comerciales en los negocios, especialmente en las pequeñas empresas y las personas autónomas. Según datos de la Agencia Tributaria recogidos en el documento, los alquileres de locales subieron un 5,8% en 2021, un 8,3% en 2022 y un 4,5% en 2023.

El informe señala que estos gastos reducen los recursos disponibles de los negocios, elevan las barreras para iniciar una actividad y dificultan la continuidad de establecimientos existentes. También compara las rentabilidades: en 2025, la bruta de invertir en vivienda fue del 16%, frente al 7% de la rentabilidad ordinaria de los recursos propios empresariales, según datos del Banco de España.

El documento plantea que la diferencia entre ambas rentabilidades enfrenta la inversión inmobiliaria con la producción de bienes y la prestación de servicios, y advierte de sus implicaciones para el crecimiento, la innovación y el empleo.

Estimación sobre consumo y empleo

El gasto en vivienda deja menos recursos familiares para otros bienes y servicios. El informe recupera una estimación del Gabinete Económico de la Confederación Sindical de CCOO: una reducción del 30% en el coste de la vivienda podría generar entre 21.000 y 26.000 millones de euros adicionales de demanda agregada y favorecer la creación de entre 330.000 y 411.000 empleos acumulados en cinco años, bajo los supuestos de la simulación.

CCOO y UGT han convocado una huelga general para el próximo 11 de noviembre. Entre sus reivindicaciones figuran el acceso a una vivienda digna y asequible, la mejora de los salarios, el control de los precios de bienes y servicios esenciales y la defensa de unos servicios públicos de calidad.

CCOO plantea, a corto plazo, prorrogar los contratos de alquiler y avanzar hacia su conversión en indefinidos. También propone regular los alquileres de temporada, de habitaciones y turísticos para evitar que se utilicen para eludir la regulación y elevar los precios.

Propuestas del sindicato

A medio y largo plazo, CCOO propone movilizar cada año recursos equivalentes al 1,5% del PIB para generar un parque permanente de 1,5 millones de viviendas asequibles en una década, mediante la construcción, adquisición y captación de viviendas.

El sindicato presenta la huelga del 11 de noviembre como una reivindicación de un modelo económico en el que los salarios permitan acceder a una vivienda digna y en el que producir y trabajar resulte más atractivo que especular.

Informe Gabinete Económico Vivienda

Fallece Augusto Delkader, expresidente del Consejo Social de la UCA

0

La Universidad de Cádiz ha lamentado el fallecimiento de Augusto Delkader, periodista gaditano que presidió su Consejo Social entre 1993 y 2002. Fue la segunda persona al frente de este órgano, después de Cándido Velázquez-Gastelu, en los años posteriores a la creación de la institución.

Delkader fue miembro fundador del diario El País y director general de la Cadena SER. También lideró la modernización y expansión de la cadena y del Grupo PRISA. Licenciado en Ciencias de la Información por la Universidad Complutense de Madrid, comenzó su trayectoria en Diario de Cádiz, periódico que dirigió durante la Transición.

Reconocimientos y condolencias

Entre los reconocimientos que recibió figuran la Medalla de la Universidad de Cádiz, la distinción de Hijo Predilecto de la Provincia de Cádiz, el Premio Federico Joly y la Medalla de Andalucía, concedida en 2002.

El rector de la UCA, Casimiro Mantell, expresó la tristeza de la institución y trasladó las condolencias de la comunidad universitaria a la familia, amistades y compañeros de profesión de Delkader.

Foto: Kiki, Diario de Cádiz. Augusto Delkader preside una sesión del Consejo Social de la UCA.

¿Cuánto ahorra realmente el cambio de hora en tu factura? Lo que dicen los expertos y las ventajas del horario de invierno

El dato: entre el 0,5% y el 2,5% de la factura, según los estudios que maneja Bruselas

Primer plano de billetes de euro y tarjetas de crédito sobre una superficie texturizada oscura.

El intervalo del 0,5% al 2,5% no procede de un cálculo propio de Bruselas, sino de un trabajo académico que la Eurocámara ha citado en repetidas ocasiones al evaluar el régimen horario: el de Bergland y Faisal (2017), que cruzó datos de 35 países europeos y concluyó que el ahorro eléctrico atribuible al horario de verano oscila entre menos del 0,5% en unos casos y más del 2,5% en otros. Conviene precisar dos cosas: ese porcentaje se refiere al conjunto del periodo estival, no al gesto de atrasar el reloj una madrugada de octubre, y la franja es en realidad un abanico que depende sobre todo de la latitud. Cuanto más al norte, más pesa la hora extra de luz por la tarde y más se nota en el contador; en el sur, con tardes ya largas, el margen se estrecha. El 2,5% es el techo de la horquilla, no la previsión media ni lo que cabe esperar en España.

Las cifras concretas que maneja la Comisión rebajan las expectativas. En su propuesta de 2018 para suprimir el cambio semestral, el Ejecutivo comunitario calificó el efecto global de «marginal» y aportó ejemplos nacionales: Italia ahorró 580 GWh en 2016 (un 0,2% del consumo eléctrico, unos 94,5 millones de euros), Francia 440 GWh en 2010 (0,1%) y Alemania lo daba ya por irrelevante en 2015, porque la iluminación había caído al 8% del consumo energético. Un metaanálisis de 2017 con 162 estimaciones procedentes de 44 estudios situó la media en el 0,34%. La extensión del LED y de los programadores horarios recorta todavía más ese potencial. Y Bruselas advierte de que parte de la luz que se deja de encender por la tarde se recupera por la mañana o se compensa con más calefacción, lo que impide garantizar que el porcentaje llegue íntegro a la factura.

Por qué ese ahorro no se ve en tu recibo: la iluminación ya no manda en el consumo

Primer plano de bombillas incandescentes, CFL y LED, mostrando la evolución de la tecnología de iluminación.

El cálculo que justificó durante décadas el cambio de hora —aquel 5% de ahorro en iluminación que el IDAE valoraba en unos 300 millones de euros anuales, seis por hogar— tiene más de diez años y ha quedado desfasado. La iluminación ya no manda en el recibo: la generalización del LED, que consume hasta un 80% menos que una bombilla incandescente, ha desplomado su peso frente a la calefacción, el agua caliente y los electrodomésticos, usos que no entienden de relojes. De ahí que las cifras actuales sean de otro orden: el servicio de estudios del Parlamento Europeo sitúa el efecto en torno al 0,34% del consumo total, lo que con una factura anual de 600-800 euros se queda en 2 o 3 euros, y el ingeniero industrial Jaime Pla lo traduce en 1,29 euros al año por vivienda, 18 céntimos al mes. La OCU habla de unos 0,30 euros por cada hora de luz artificial evitada.

Y lo poco que se rasca por la mañana se diluye por la tarde. Al retrasar el reloj anochece antes y el grueso del consumo doméstico —luces, horno, pantallas y calefacción— se concentra entre las seis y las diez de la noche, justo cuando la electricidad es más cara, de modo que el ajuste no reduce el gasto, sino que lo empuja hacia las horas punta. A eso se suma que el consumo térmico depende del termómetro, no de las manecillas: basta encender un calefactor una hora durante cinco mañanas para borrar el ahorro anual completo, según el ejemplo de Pla. Red Eléctrica apenas detecta variaciones en la demanda total y la Comisión Europea ya reconoció en 2018 que los beneficios son marginales. Lo que de verdad mueve el recibo es otra cosa: la potencia contratada, el tramo horario y un grado menos en el termostato, que ronda el 7-8% de la calefacción.

Lo que dicen los cronobiólogos: el debate ya no es económico, es de sueño y salud

Primer plano de una mujer con cabello rizado y gafas apoyando su cabeza sobre billetes de dólar estadounidenses, simbolizando sueños de riqueza.

Para la cronobiología, el eje del debate se ha desplazado: el ahorro energético que justificó el cambio de hora en 1974 ya no sostiene la práctica y lo que queda en pie es el coste biológico. La Sociedad Española del Sueño (SES) pide que este sea el último cambio y que España se quede de forma permanente en el horario de invierno (GMT+1), el que mejor sincroniza la salida del sol con el inicio de la jornada laboral y escolar. Su grupo de cronobiología insiste en que la luz de la mañana es el principal sincronizador del reloj interno: sin ella, la melatonina no se interrumpe a tiempo y el organismo arranca a oscuras. En España el desfase es mayor porque el país arrastra el huso de Europa central desde 1940: una hora de desfase con el sol en invierno y dos en verano, según el catedrático Juan Antonio Madrid.

El argumento no es estético. El reloj circadiano solo se desplaza entre 20 y 30 minutos al día, así que adaptarse a un cambio de una hora lleva de tres a siete días y, en personas sensibles, hasta dos semanas. El salto de marzo es el dañino —reducir el sueño se asocia a picos de accidentes de tráfico, lesiones laborales y eventos cardiovasculares—, mientras que el de octubre es más leve y hasta reparador. Las grandes sociedades científicas (American Academy of Sleep Medicine, Sleep Research Society, European Sleep Research Society) coinciden en una conclusión que desmonta el atajo habitual: acabar con el cambio horario no equivale a instaurar el verano permanente. Con el GMT+2, advierten, en algunas ciudades españolas no amanecería antes de las 9:30 en invierno y en verano anochecería a las 22:00; el resultado sería un jet lag social crónico, con menos sueño entre semana y más riesgo cardiometabólico. Los ensayos naturales lo respaldan: Rusia adoptó el verano permanente en 2011 y lo revirtió en 2014.

Las ventajas del horario de invierno: amanecer antes, más luz en la ida al colegio y al trabajo

Reloj dibujado a tiza en una pizarra, simbolizando conceptos de tiempo y educación.

El paso al horario de invierno, que en 2025 se consumó en la madrugada del 25 al 26 de octubre (a las 3:00 pasaron a ser las 2:00), devuelve una hora de luz a la franja en la que arranca la jornada, justo cuando los días se acortan hasta el solsticio del 21 de diciembre. El efecto se mide en la calle: con el horario de verano, según el meteorólogo Roberto Brasero, en Madrid no se haría de día hasta las 9:30 y en Galicia habría que esperar hasta las 10:30, de modo que colegios y oficinas abrirían con la luz encendida y los primeros desplazamientos se harían a oscuras. A modo de referencia, en Palma la salida del sol pasa de rondar las 8:00 a las 7:00, y el amanecer se adelanta otro tanto en el resto del país.

El beneficio no es solo de comodidad horaria. La luz de la mañana es la señal más potente para sincronizar el reloj biológico, mientras que la de la tarde lo retrasa, y por eso un estudio canadiense publicado en el Canadian Medical Association Journal y firmado por Raymon Lam y Ralph Mistlberger concluye que el horario de invierno encaja mejor con la biología circadiana que el de verano. Los niños y adolescentes son el grupo más expuesto: la pubertad retrasa de forma natural sus horarios de sueño y la entrada al colegio sigue siendo temprana, así que esa hora extra de claridad coincide con el trayecto y reduce la exposición a la oscuridad en el momento de más tráfico. La Sociedad Española del Sueño sostiene en la misma línea que este horario permite un despertar más natural, al coincidir con el amanecer. El precio que se paga son las tardes más cortas: en diciembre anochece hacia las 17:20 en Baleares y alrededor de las 18:00 en Galicia.

El calendario que viene: 26 de octubre y 29 de marzo, con la directiva europea aún bloqueada

Un calendario 2025 en un escritorio con café, notas adhesivas y una planta en un entorno de oficina.

El próximo ajuste del reloj en España llegará el domingo 26 de octubre de 2025: a las 03:00 de la madrugada las manecillas retrocederán hasta las 02:00 y esa noche durará 25 horas. El horario de invierno se instalará hasta la primavera y el siguiente cambio está fijado para el domingo 29 de marzo de 2026, cuando a las 02:00 sean las 03:00. No hay margen de maniobra nacional: la Directiva 2000/84/CE obliga a mover los relojes el último domingo de octubre y el último domingo de marzo en todos los Estados miembros a la misma hora, y la Comisión Europea cerró en 2021 un calendario que cubre de 2022 a 2026 con esas dos fechas ya escritas. La sincronía no es un capricho burocrático: evita desajustes en trenes, vuelos y mercados, y explica que ningún país pueda descolgarse por su cuenta mientras la norma siga vigente.

El problema es que la directiva llamada a enterrar esta práctica sigue atascada en el Consejo. Bruselas presentó en septiembre de 2018 una propuesta para suprimir los cambios estacionales, avalada por una consulta pública en la que participaron 4,6 millones de ciudadanos y en la que el 84% se mostró a favor. El Parlamento Europeo la respaldó en marzo de 2019 por 410 votos frente a 192, pero los Veintisiete nunca han reunido la mayoría cualificada: unos países quieren quedarse en el horario de verano y otros en el de invierno, y ni la pandemia ni la guerra de Ucrania ayudaron a desencallarlo. La presidencia polaca lo devolvió al Consejo de Transportes en junio de 2025 y el comisario Apostolos Tzitzikostas encargó un estudio para sustentar la decisión; la presidencia chipriota se ha comprometido a retomar el debate cuando ese informe llegue. Mientras tanto, España —con Pedro Sánchez a la cabeza desde octubre— reclama en Bruselas que se aborde el asunto, sin resultado por ahora.

¿Tu maquillaje es seguro? Qué ingredientes prohíbe Europa y cómo leer la etiqueta de tus cosméticos

Más de 1.600 sustancias prohibidas y cuatro listas cerradas: el armazón legal del maquillaje europeo

photo of assorted makeup products on gray surface

El maquillaje que se vende en la Unión Europea no se juzga ingrediente a ingrediente, sino contra un reglamento: el (CE) 1223/2009, aplicable desde julio de 2013, que sustituyó a la antigua directiva de cosméticos y ordena las sustancias en cuatro listas cerradas: la negra de prohibidas (anexo II) y las tres positivas de colorantes, conservantes y filtros ultravioleta (anexos IV, V y VI). El anexo II es la pieza más voluminosa, con más de 1.600 sustancias vetadas en cualquier cosmético y a cualquier concentración, y su numeración ya rebasa las 1.750 entradas. A esa lista se suma un automatismo del artículo 15: toda sustancia clasificada como carcinógena, mutágena o tóxica para la reproducción (CMR) queda prohibida en cuanto la Unión actualiza su clasificación química, salvo excepción expresa avalada por el comité científico (SCCS). De ahí las revisiones periódicas: el reglamento (UE) 2025/877 añadió 21 sustancias CMR, entre ellas el óxido de trimetilbenzoil difenilfosfina que se empleaba en esmaltes de uñas profesionales, con efecto desde el 1 de septiembre de 2025.

Las tres listas positivas funcionan al revés: un colorante que no figure en el anexo IV no puede usarse para colorear, y un conservante ausente del anexo V o un filtro solar que no esté en el anexo VI convierten la fórmula en ilegal. Cada entrada fija concentración máxima, tipo de producto y advertencias obligatorias; en el maquillaje decorativo eso explica el puede contener +/- de las paletas, que declara todos los pigmentos (códigos CI) de la gama. Entre medias queda el anexo III, la lista de restringidas, que solo autoriza dentro de límites concretos: el tolueno, por ejemplo, hasta el 25 % y únicamente en productos de uñas. El armazón tiene consecuencias visibles: en julio de 2024 la AEMPS ordenó retirar esmaltes de la marca N.F.O. por tosilamida (entrada 307), formaldehído (1577) y benzofenona (1703) del anexo II. El artículo 17 solo tolera trazas inevitables de una sustancia prohibida si no implican riesgo, y el lilial quedó vetado el 1 de marzo de 2022.

Formaldehído, mercurio, hidroquinona: por qué se veta un ingrediente (y no siempre por «tóxico»)

Mujer con toalla en la cabeza se observa en el espejo y toca sus mejillas.

La lista de sustancias prohibidas no se construye con alarmas, sino con clasificaciones. El Reglamento (CE) 1223/2009 veta por defecto todo ingrediente clasificado como carcinógeno, mutágeno o tóxico para la reproducción (CMR) de categorías 1A y 1B según el reglamento CLP, y deja los de categoría 2 en manos del Comité Científico de Seguridad de los Consumidores (CCSC). El formaldehído es el caso de manual: cuando se clasificó como carcinógeno 1B y sensibilizante cutáneo 1, su uso como tal quedó prohibido y pasó al anexo II (entrada 1577). La prohibición, sin embargo, tiene puertas: sigue admitido en endurecedores de uñas (hasta el 5%) y los conservantes que lo liberan —DMDM hidantoína, imidazolidinil urea, diazolidinil urea— continúan en el anexo V, aunque desde el 31 de julio de 2024 los productos que se ponen en el mercado deben advertir «libera formaldehído» si superan el 0,001% (10 ppm), frente al umbral anterior del 0,05%. El stock con etiquetado viejo puede venderse hasta julio de 2026.

Mercurio e hidroquinona responden a otras dos lógicas. El mercurio no esperó a ninguna evaluación reciente: está vetado desde la directiva de 1976, hoy anexo II (entrada 221), con dos excepciones de conservación —timerosal y sales fenilmercúricas— solo para productos de la zona de los ojos y con un máximo de 0,007% expresado en mercurio. El CCSC concluyó en un dictamen preliminar de octubre de 2025 que ni siquiera en esa concentración pueden considerarse seguros. La hidroquinona es el ejemplo de sustancia que se retira por el uso, no por el nombre: como despigmentante provocaba ocronosis exógena y leucodermia, así que quedó en el anexo II (entrada 1339) salvo en sistemas de uñas artificiales al 0,02% y solo para profesionales, y la UE extendió el veto a precursores como la desoxiarbutina, que la libera y no aparece con ese nombre en la etiqueta. Prohibida en cosmética no significa desaparecida: como medicamento para la hiperpigmentación sigue existiendo con receta.

El resquicio del artículo 17: por qué tu pintalabios puede contener trazas de una sustancia prohibida

Retrato de una mujer con los ojos cerrados y una mano sobre el hombro.

El artículo 17 del Reglamento (CE) 1223/2009 permite la presencia «no intencionada» de una «pequeña cantidad» de una sustancia del anexo II —la lista de prohibidas— cuando procede de impurezas de materias primas naturales o sintéticas, del proceso de fabricación, del almacenamiento o de la migración del envase, es técnicamente inevitable con buenas prácticas y el producto sigue siendo seguro. Es la rendija por la que el plomo, prohibido en cosméticos, acaba en un pintalabios: los pigmentos minerales (óxidos de hierro, mica) se obtienen de rocas que lo contienen de forma natural. El texto no concreta con ninguna cifra qué es «pequeña cantidad», no dice quién la mide y deja la decisión en manos del evaluador de seguridad que paga el fabricante. Además, el propio reglamento excluye las impurezas de la definición de ingrediente, de modo que ese residuo nunca aparece en la lista INCI de la caja.

Sin umbral europeo, el criterio depende del país que vigila. Alemania es la referencia: su Oficina Federal de Protección de Consumidores (BVL) considera técnicamente inevitable hasta 2 mg/kg de plomo en un cosmético general y hasta 5 mg/kg en polvos, coloretes, sombras, kohl y maquillaje de teatro, mientras que la mayoría de Estados miembros no publica criterios equivalentes. Los datos no son alarmantes, pero tampoco concluyentes: el estudio de la Comisión sobre 223 labiales de 55 marcas comprados en 15 Estados miembros los situó por debajo de los valores de referencia, mientras que un análisis británico de 91 productos halló 13 por encima de 2 mg/kg y 4 por encima de 5 mg/kg, casi todos sombras de ojos y perfiladores, sin relación con el precio. El consumidor no puede saberlo: el expediente de seguridad que justifica la inocuidad solo se enseña a la autoridad, así que dos barras con la misma lista de ingredientes pueden contener residuos distintos y ambas ser legales.

Cómo leer el INCI: el orden importa, pero solo hasta el 1%

Una persona toca con una mano el dorso de la otra en un primer plano.

La lista de ingredientes no la redacta el marketing: la impone el artículo 19 del Reglamento (CE) 1223/2009 y se escribe con la nomenclatura INCI, que reserva el latín para la materia vegetal de origen —Butyrospermum Parkii Butter es manteca de karité— y el inglés para el resto, derivados incluidos. El orden es decreciente por peso, pero con una excepción que condiciona toda la lectura: los ingredientes presentes al 1% o menos pueden enumerarse en cualquier orden, y las concentraciones no se publican nunca. El umbral protege el secreto de fabricación, aunque a cambio vuelve borrosa la mitad final de la etiqueta. En la práctica, las tres o cuatro primeras posiciones sí dicen qué es el producto: si abre Aqua, es una emulsión de base acuosa; si abre un aceite o una silicona, el comportamiento será otro. Los colorantes van con su código CI y, en una misma gama de maquillaje, pueden agruparse tras «+/-» o «may contain».

Localizar la frontera del 1% es factible porque hay ingredientes que rara vez se usan por encima. El phenoxyethanol tiene un máximo legal del 1%; el carbómero, la goma xantana, el EDTA disódico, el hidróxido de sodio, el ácido cítrico o el BHT se emplean en fracciones mínimas. El primero que aparezca marca la zona: lo que va detrás está, como mucho, al 1%. Eso sirve para detectar activos testimoniales, ese extracto que protagoniza el envase y que figura después del conservante, pero no para calcular cantidades: la segunda posición puede ser un 9% o un 30%. Por debajo del umbral, dos listas idénticas pueden responder a criterios distintos —orden real por peso o agrupación libre— sin que haya forma de distinguirlo. La excepción son los alérgenos de fragancias: desde agosto de 2026 deben nombrarse individualmente 81 sustancias por encima de 0,001% en productos sin aclarado y 0,01% en los de aclarado, y el stock con la etiqueta antigua puede seguir vendiéndose hasta julio de 2028.

Los avisos obligatorios que casi nadie mira: alérgenos de fragancia y la etiqueta «(nano)»

Acercamiento a una botella de perfume de lujo con un botón de rosa amarilla, mostrando elegancia y estilo de fragancia.

El «parfum» o «aroma» que cierra casi todas las listas de ingredientes no es un cajón opaco: el artículo 19 del Reglamento (CE) 1223/2009 exige sacar de ahí y nombrar uno a uno los alérgenos de fragancia que superen el 0,001 % en productos sin aclarado (cremas, perfumes, desodorantes) y el 0,01 % en los de aclarado. Son umbrales minúsculos —10 y 100 partes por millón—, y explican por qué linalool, limonene, citronellol, geraniol o coumarin aparecen a menudo al final de la etiqueta. El Reglamento (UE) 2023/1545 amplía la nómina de 26 a 81 sustancias, con aceites esenciales como los de lavanda, rosa o bergamota y moléculas como el mentol o la vainillina, para los productos nuevos puestos en el mercado desde el 31 de julio de 2026; el stock ya fabricado podrá seguir vendiéndose hasta el 31 de julio de 2028. Para quien tiene una alergia de contacto diagnosticada por prueba epicutánea, ese listado es la única manera de esquivar un producto, y también de detectar restos prohibidos: en enero de 2024, la OCU avisó de la presencia de lilial (butylphenyl methylpropional) en una colonia infantil, una sustancia vetada en la UE desde marzo de 2022.

La otra advertencia que casi nadie mira es la palabra «(nano)» entre paréntesis. Desde el 11 de julio de 2013, todo ingrediente presente en forma de nanomaterial debe figurar en la lista con su nombre seguido de ese término, sin umbral de concentración que lo exima: no hay dosis por debajo de la cual pueda omitirse, a diferencia de lo que ocurre con los alérgenos. La definición legal habla de material insoluble o biopersistente, fabricado intencionadamente, con una o más dimensiones externas o una estructura interna de entre 1 y 100 nanómetros. El aviso es solo la punta visible del expediente: el artículo 16 obliga a notificar el producto a la Comisión seis meses antes de comercializarlo, con perfil toxicológico y datos de exposición. Las autoridades francesas (ANSM y DGCCRF) han detectado cosméticos con nanomateriales no autorizados y etiquetas en las que faltaba el «(nano)» en dentífricos, maquillaje y protectores solares, lo que derivó en retiradas del mercado. Conviene recordar que la mención se creó para informar, no para estigmatizar un tipo de ingrediente, y que es la única pista del envase sobre la escala de las partículas que contiene.

Publicidad