El horario de Mercadona en septiembre: recupera sus tiendas en el horario habitual tras el verano

0

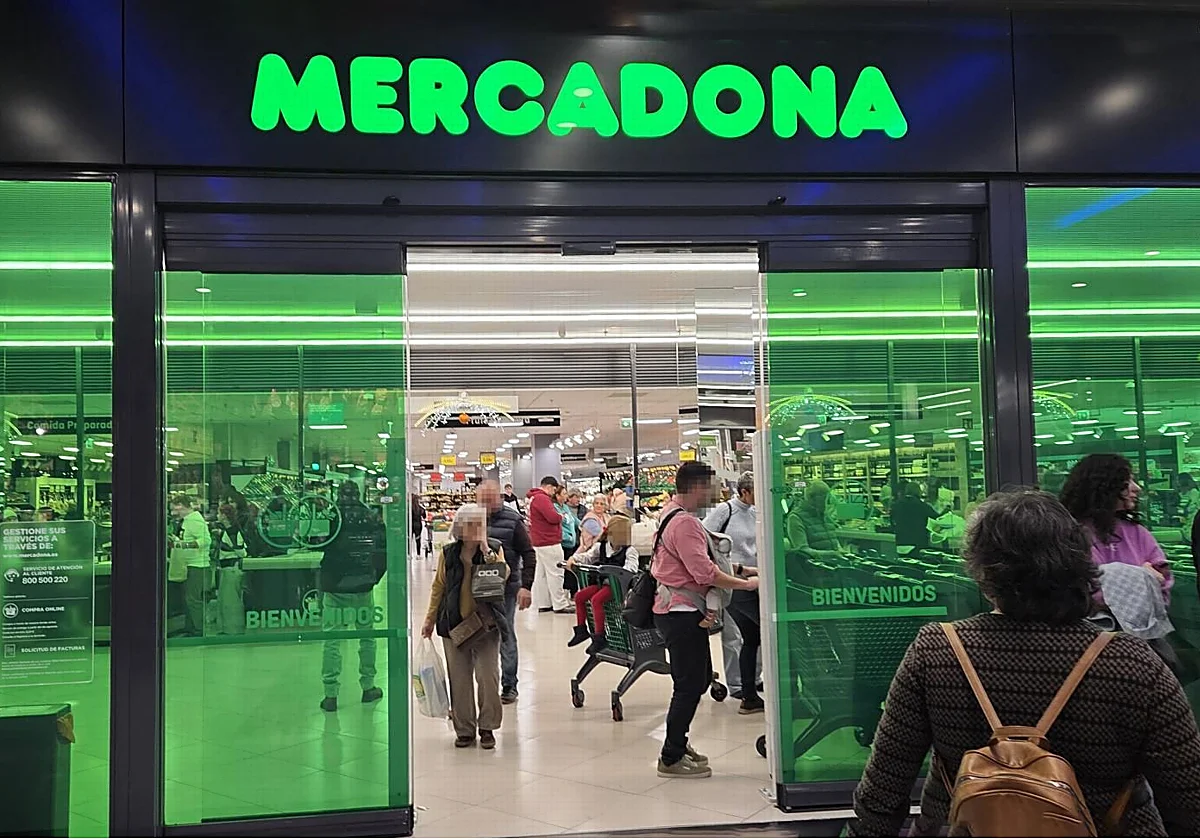
Mercadona recupera desde el 1 de septiembre su horario habitual y abre de 9:00 a 21:30 horas de lunes a sábado, después de que en verano 320 tiendas de zonas turísticas cerraran a las 22:00. El cambio devuelve a la cadena valenciana a su calendario fijo y deja sin efecto las aperturas extraordinarias de domingos en julio y agosto.

El ajuste se ha aplicado con la vuelta a la rutina. Las tiendas que durante la campaña estival alargaban la jornada de cierre recuperan ahora el cierre a las 21:30 horas, en horario ininterrumpido. Es una diferencia de media hora que puede parecer menor, pero que obliga a cambiar la organización de la compra en muchas localidades de costa.

Horario de Mercadona en septiembre: 9:00 de apertura y 21:30 de cierre

Desde el 1 de septiembre, todos los supermercados de Mercadona, incluidos los 320 establecimientos situados en zonas de fuerte afluencia turística, levantan la persiana a las 9:00 horas y la bajan a las 21:30 horas, en horario ininterrumpido de lunes a sábado. No hay cambios según el día de la semana ni según la ubicación, salvo en festivos o cierres puntuales que la cadena comunica en sus canales oficiales.

Las localidades afectadas por el horario especial de verano fueron, entre otras, Cullera, Marbella, Benidorm, Sanxenxo, Salou o Benicàssim. En todas ellas, el cierre se amplió a las 22:00 horas durante julio y agosto. Ahora esa excepción queda desactivada. El regreso al horario fijo simplifica la planificación de la compra y evita desplazamientos inútiles a última hora.

Domingos cerrados y el efecto en las zonas de playa

El horario de verano no fue la única excepción. Mercadona abrió los domingos en más de 300 tiendas durante julio y agosto, una situación poco habitual en su modelo: la cadena valenciana mantiene cerradas las tiendas en domingo de forma ordinaria. Esas aperturas excepcionales tuvieron un horario de 9:00 a 15:00 horas.

Con el inicio de septiembre, los domingos vuelven a quedar cerrados en toda la red. La próxima vez que se repita esa excepción dominical será el próximo verano, siempre que la cadena mantenga la política aplicada en 2026. Para el consumidor que regresa a la rutina, la desaparición de la apertura dominical en zonas turísticas es el cambio más relevante porque reduce la ventana de compra del fin de semana a la jornada del sábado.

El ajuste de media hora en el cierre y la clausura de los domingos devuelven a Mercadona a su calendario fijo; la única excepción se llama verano.

La comparativa de un vistazo ayuda a no fallar. Quien viva en una zona de playa y haya cogido la costumbre de comprar después de cenar en agosto, debe corregir la hora de cierre. Quien se haya acostumbrado a reponer la nevera en domingo, debe volver a planificar la compra para el sábado o para el lunes a primera hora.

Para no fallar, conviene comprobar tres detalles en la tienda o en la app oficial:

  • El cartel de la entrada con el horario actualizado, no el de agosto.
  • El cierre de festivos locales o las obras puntuales que puedan modificar la apertura.
  • La franja de última hora: no dejes la compra para las 21:15 si estás acostumbrado a comprar a las 21:45 en verano.

📊 La comparativa de un vistazo

PeriodoLunes a sábadoDomingos
Verano 2026 (hasta el 31 de agosto, zonas turísticas)9:00 a 22:00 horasAbierto de 9:00 a 15:00 en más de 300 tiendas
Desde el 1 de septiembre9:00 a 21:30 horasCerrado en toda la red

Qué hay detrás del ajuste: la estrategia estacional de Mercadona

Mercadona maneja los horarios como una variable de servicio, no como una concesión al turismo. La ampliación de media hora en verano y la apertura dominical en más de 300 tiendas responden a una demanda concentrada en municipios de costa, donde la población crece durante julio y agosto. El regreso al patrón fijo en septiembre es coherente con su modelo: optimizar costes laborales y logísticos evitando horas muertas.

Para el consumidor, el dato clave no es la apertura, sino el cierre. La diferencia de una hora entre cerrar a 21:30 o a 22:00 es mayor de lo que aparenta en vacaciones, sobre todo en familias que retrasan la cena. En septiembre, con la vuelta al trabajo y al colegio, la franja de compra se concentra más por la mañana y a primera hora de la tarde. Volver a 21:30 horas devuelve al cliente a la rutina.

Además, la clausura dominical no es solo una cuestión operativa: Mercadona la defiende desde hace años como parte de su política de conciliación y de acuerdos con la representación sindical. Para el comprador aficionado al abastecimiento dominical en zonas turísticas, la alternativa pasa por acudir el sábado o por quedarse a otras cadenas que sí abren en domingo. Esa es la lectura de coste de oportunidad.

🛒 El Veredicto de Compra

  • Revisa el horario de tu tienda: el cierre de lunes a sábado vuelve a las 21:30 horas y no a las 22:00, como sí ocurría en julio y agosto en 320 tiendas de costa.
  • Domingos cerrados: planifica la compra para el sábado o el lunes a primera hora; las aperturas dominicales de 9:00 a 15:00 no volverán hasta el próximo verano.
  • Confirma en la app o en el cartel: festivos, obras o incidencias locales pueden alterar el patrón, y el dato oficial de la propia tienda evita un viaje fallido.
Remixpoint vende Solana, Ethereum y XRP y gana 598.400 dólares para quedarse solo en bitcoin

Remixpoint ha liquidado su cartera de altcoins (las criptomonedas alternativas al bitcoin) en una sola sesión. La empresa japonesa ganó 598.400 dólares con la operación del 1 de septiembre y ha quedado con una tesorería cripto concentrada exclusivamente en bitcoin, unos 1.506 BTC.

La venta de altcoins, en cifras

El giro supone una marcha atrás contundente. En junio, Remixpoint había apostado por la diversificación: compró alrededor de 1,2 millones de XRP y añadió Solana y Dogecoin a su balance. La idea era protegerse de la debilidad del yen. Sus modelos financieros proyectaban entonces ingresos del segmento cripto de hasta 12.440 millones de yenes (unos 63,21 millones de dólares). Ahora, tras evaluar la volatilidad de las altcoins, la dirección ha preferido venderlo todo de golpe.

La operación movió 4,47 millones de dólares, frente a un valor en libros de 3,87 millones. La plusvalía se repartió de forma muy dispar entre los activos liquidados:

  • Ethereum: 305.900 dólares de ganancia.
  • Solana: 250.500 dólares.
  • XRP: 58.500 dólares.
  • Dogecoin: pérdida de 16.500 dólares.

Solana y Ethereum también generaron 151.800 dólares combinados en recompensas de staking (el mecanismo por el que se delegan criptomonedas a un validador a cambio de rendimientos). Ese ingreso, sin embargo, no pesó lo suficiente como para conservar las altcoins en cartera.

Por qué bitcoin ganó la partida

La compañía japonesa ha bautizado su nueva estrategia como selección y concentración. Dicho de otro modo: menos activos, más convicción. El equipo gestor ha concluido que tener varias criptomonedas añadía volatilidad sin aportar una ventaja clara a su balance.

El factor decisivo llegó del lado de los ingresos pasivos. Entre febrero y agosto de 2026, Remixpoint obtuvo 14,92 BTC en intereses por prestar sus bitcoin, equivalentes a 834.300 dólares, sin vender ni uno solo de sus tokens. Esa rentabilidad, hasta cierto punto predecible, inclinó la balanza frente a unas altcoins que ofrecían exposición al precio pero no un mecanismo de ingreso parecido.

Remixpoint no ha salido de la cripto: ha cambiado un modelo de tesorería por otro, y prefiere el ingreso predecible del bitcoin al riesgo de las altcoins.

Detrás de la decisión, también late un contexto macro. Las tesorerías corporativas japonesas llevan meses buscando refugio ante la debilidad del yen, y el bitcoin ha pasado a competir con los activos tradicionales como almacén de valor. Remixpoint no es la primera firma nipona en acumular BTC, aunque sí una de las pocas que ha deshecho su apuesta por las altcoins en tan poco tiempo.

El capital obtenido no irá a más cripto. Remixpoint planea reinvertir el beneficio en su negocio energético: ampliará su flota de sistemas industriales de almacenamiento en baterías y reforzará su posición financiera. Ese destino final explica por qué la tesorería busca previsibilidad: en un negocio intensivo en capital, los balances no se llevan bien con la volatilidad de las altcoins.

Qué dice de Solana esta reversión

Conviene leer con calma qué significa esto para Solana. Que Remixpoint haya vendido sus SOL no equivale a un veredicto contra la red. La propia firma obtuvo 250.500 dólares de plusvalía con Solana y otros 151.800 dólares en staking. El problema no fue la falta de rendimiento, sino el encaje de Solana en un modelo de tesorería que busca ingresos pasivos estables. La red de Anatoly Yakovenko (cofundador de Solana) ofrece staking, aplicaciones DeFi (finanzas descentralizadas) y comisiones, pero su perfil de riesgo es distinto al de un activo pensado como colchón corporativo. Dicho de otro modo: no es que Solana haya fallado; es que Remixpoint cambió de manual.

Aun así, la decisión deja una advertencia. La adopción institucional de Solana no es un camino uniforme. Durante 2026, el capital ha entrado con fuerza en el ecosistema a través de fondos cotizados (ETF) y plataformas de pago, pero una tesorería que revierte su posición de SOL en menos de tres meses recuerda que la diversificación corporativa puede ser reversible. El riesgo no está en una sola empresa, sino en que el movimiento se convierta en tendencia entre las cotizadas japonesas que buscaron refugio en las altcoins. Habrá que vigilar si otras firmas con exposiciones similares siguen el mismo guion en otoño.

Comscore renuncia a la medición de audiencias digitales en España y deja a AIMC sin operador

Comscore ha comunicado a la Asociación para la Investigación de Medios de Comunicación (AIMC) que no formalizará el contrato para ejecutar la medición de audiencias digitales en España. La decisión llega tras la reestructuración global de la compañía y abre un nuevo escenario en el sector.

Comscore comunica su renuncia a la AIMC

La compañía ha trasladado a la AIMC que no está en disposición de formalizar el contrato ni de ejecutar el proyecto incluido en su propuesta para el concurso de medición de audiencias digitales convocado por la asociación. Así lo recoge el comunicado difundido por la propia asociación.

Según la nota, la reestructuración global de Comscore ha afectado de forma significativa a sus operaciones y a su plantilla. La reducción de capacidad le impide asumir el proyecto con el alcance, las condiciones y los plazos inicialmente planteados.

Comscore considera que, dadas las circunstancias actuales, no sería responsable asumir compromisos que no puede garantizar que vaya a cumplir con los estándares que exige el mercado español. La decisión de no formalizar el contrato se produce, por tanto, antes de que la ejecución del proyecto se pusiera en marcha.

La renuncia deja sin operador de referencia un proyecto cuya métrica condiciona la comparación entre medios y la asignación de inversión publicitaria digital.

El concurso se había convertido en un proceso estratégico para la industria. La renovación del servicio de medición busca una métrica común que permita comparar soportes, planificar campañas y liquidar inversión publicitaria con criterios homogéneos. La asociación no ha detallado los plazos alternativos ni el número de candidatos que permanecen en el proceso.

Un concurso estratégico para el mercado publicitario

El desenlace tiene especial relevancia porque la medición de audiencias digitales constituye una infraestructura común para la planificación, la comercialización publicitaria y la comparación entre medios. Cualquier cambio en el proveedor o en la metodología puede tener efectos directos sobre buena parte del mercado publicitario y de medios.

La AIMC agrupa actualmente a 119 empresas vinculadas a los medios de comunicación y al sector publicitario. Entre sus funciones figuran la investigación, la medición y el control de las audiencias de los diferentes medios. El proyecto digital cuya ejecución rechaza ahora Comscore era una pieza central de esa actividad asociativa.

La renuncia obliga a la asociación a revisar su hoja de ruta. Por el momento, la AIMC no ha avanzado si retomará el concurso con otros participantes, si modificará sus condiciones o si planteará una solución diferente. La asociación se ha limitado a indicar que continuará informando sobre la evolución del proceso y sobre las decisiones que adopte.

En términos de negocio, el episodio introduce una señal de prudencia. Las agencias de medios y los anunciantes necesitan series estables para evaluar la cobertura de los soportes digitales. Un cambio en el operador o en la metodología de medición afecta a los paneles, a las muestras y a los criterios de comparación entre cabeceras, plataformas y sitios de noticias.

En el mapa del sector, la función de AIMC es la de facilitar una moneda única de audiencia. La salida de un proveedor tecnológico de referencia no deja sin servicio la medición actual, pero sí condiciona la migración hacia la nueva metodología y extiende la incertidumbre sobre la gobernanza del dato.

Las alternativas que analiza la Junta Directiva

La Junta Directiva de la AIMC se reunirá en los próximos días para analizar las alternativas y decidir los siguientes pasos del servicio de medición digital en España. La asociación no ha adelantado una fecha concreta ni un calendario para la resolución del proceso.

El movimiento recuerda el peso que ha ganado la medición digital en la cadena de valor publicitaria. La comparación entre soportes y la construcción de métricas comunes condicionan la asignación de inversión. Quedarse sin un operador que asuma el contrato, aunque sea de forma temporal, introduce presión en la planificación de agencias y anunciantes.

Con el precedente de una infraestructura en revisión, la asociación debe resolver tres frentes: mantener la credibilidad de la medición, encontrar un proveedor con capacidad técnica para gestionar el dato y dar certidumbre al mercado. La decisión será seguida de cerca por los grupos mediáticos, los anunciantes y las agencias de medios que integran la AIMC.

La renuncia no altera de inmediato la actividad publicitaria, pero deja sin una pieza esencial el rediseño de la medición. La asociación avanzará en los próximos días y el mercado espera señales claras sobre la continuidad del proyecto.

📡 El Radar del Sector

  • El vacío que llena: Cubre la necesidad de despejar la incertidumbre sobre quién proveerá la medición digital de referencia para el sector, ahora que Comscore se retira del contrato.
  • El reto por delante: Redefinir el concurso o encontrar un operador con capacidad para cumplir alcance, plazos y estándares del mercado español.
  • El tablero competitivo: El movimiento deja a los grupos mediáticos, anunciantes y agencias a la espera de una señal clara sobre la métrica común que marcará la planificación publicitaria.

Termanthia IPSE 100 puntos Suckling: LVMH lanza el vino que revaloriza el mercado de Toro

0

El Termanthia IPSE aterriza con 100 puntos James Suckling y una tirada global de 300 botellas a 700 euros. El lanzamiento convierte a Numanthia, la bodega toresana de LVMH, en un nuevo referente para el vino español de colección. He seguido la evolución de esta denominación desde sus máximos de 2007 y pocas veces he visto un arranque tan deliberadamente restrictivo.

Conviene recordar el precedente. En 2007, The Wine Advocate otorgó los primeros 100 puntos Parker a cinco vinos españoles: Pingus 2004, Contador 2004, Viña El Pisón 2004, Clos Erasmus 2004 y Termanthia 2004. Aquella sacudida puso a la DO Toro en el mapa del coleccionismo y aceleró, aunque no provocó en solitario, el interés de LVMH por la bodega, que completó la compra a principios de 2008.

Termanthia IPSE no nace de una única añada. Es un ensamblaje de cosechas 2014, 2015 y 2016: presencia, elegancia y tensión en partes casi iguales. El vino pasó 20 meses en roble francés, entre cuatro y seis años en damajuanas de 54 litros y un año en ánfora de terracota antes de embotellarse en julio de 2022. Procede de viñas de más de 120 años en secano ecológico y apunta a una guarda superior a dos décadas.

El crítico James Suckling ha resumido el resultado con la máxima calificación, 100 puntos, y una frase elocuente: ‘Un vino que podría vivir para siempre’. El nombre IPSE significa identidad y resume la intención de ir más allá del concepto de añada, según el equipo de Numanthia. La bodega reivindica tiempo, paciencia y búsqueda permanente de la excelencia.

La apuesta es también radicalmente limitada: 300 botellas en todo el mundo a 700 euros en tiendas especializadas. No hay stock institucional relevante que pueda presionar el precio a la baja. Es un lanzamiento pensado para el coleccionista y para el inversor que entiende la escasez como variable de valoración.

El vino de colección no se mide por la añada, sino por la irrepetibilidad: 300 botellas y una puntuación perfecta definen un punto de partida extraordinario.

La escasez como estrategia: 300 botellas y un precio de salida de 700 euros

El dato de la tirada importa más que la puntuación. En el segmento de alta gama, 300 unidades es una producción casi artesanal: no basta para alimentar un mercado secundario profundo, pero sí para crear una prima de rareza inmediata. El precio de 700 euros en tienda es la cuota de entrada; la revalorización posterior dependerá de cuántas botellas salgan realmente de las bodegas privadas y a qué ritmo.

El vino de Toro no necesita un índice propio para revalorizarse; necesita una referencia extrema que fije el precio de la ambición y arrastre al resto de la categoría.

El comprador de Termanthia IPSE no adquiere una añada, sino un activo con oferta inelástica. La bodega no puede replicar la mezcla ni ampliar la producción sin diluir la propuesta. Ese blindaje de la oferta es el principal argumento financiero. No obstante, la liquidez del vino de Toro como categoría sigue lejos de Burdeos o Borgoña, y cualquier salida puede exigir plazos largos.

Qué implica para la asignación en vino de Toro y para el inversor

vino Numanthia 100 Suckling

Para un family office, Termanthia IPSE debe leerse como una posición satélite, no como un sustituto de la renta fija ni del arte de primer orden. Su valor no deriva de un flujo de caja, sino de la interacción entre puntuación, rareza y prestigio del grupo propietario. La DO Toro gana con este lanzamiento una referencia que puede revalorizar toda la categoría, al igual que sucedió en 2007.

El riesgo principal es de liquidez y de narrativa. El vino aguantará más de 20 años en perfectas condiciones, pero el mercado secundario español no tiene cámaras de compensación equivalentes a las de Liv-ex. Quien entre debe asumir que la venta se concentrará en picos de demanda, como subastas temáticas o hitos de puntuación. La paciencia no es una virtud accesoria; es parte del precio de entrada.

El precedente de los 100 puntos Parker y la lectura de mercado

Mi lectura es que este lanzamiento funciona como un espejo del ciclo 2007-2026. Aquel año, cinco vinos con 100 puntos resituaron a España y generaron una apreciación inmediata en etiquetas de autor. El contexto actual es distinto: no hay cinco etiquetas simultáneas, sino una sola, extrema, limitada y con identidad propia. Es un intento deliberado de construir un activo refugio dentro del vino español.

La posición que sostengo es clara. Para un inversor con horizonte superior a diez años y capacidad de almacenar en condiciones profesionales, Termanthia IPSE puede funcionar como motor de revalorización agresiva, no como preservación de capital. La puntuación perfecta y las 300 botellas sostienen la narrativa; la guarda larga y el respaldo de LVMH sostienen la paciencia del mercado. El próximo hito a vigilar no será una nueva añada, sino el precio de realización en la primera subasta privada.

💎 Veredicto Wealth

Termanthia IPSE es un activo para buscar revalorización agresiva en un horizonte de entre cinco y veinte años, respaldado por una tirada extrema y una puntuación perfecta. El riesgo principal no es el precio de salida, sino la liquidez real de un mercado secundario de vino español todavía poco profundo.

La ronda de iPronics Nvidia acelera la interconexión óptica de la IA con 125 millones

La ronda de iPronics con Nvidia alcanza 125 millones de dólares para interconectar los chips de la inteligencia artificial.

Según Reuters, la operación eleva el total captado por la compañía valenciana a 177 millones de dólares. La ronda está coliderada por Maverick Silicon y Light Street Capital, con participación de Nvidia y otros inversores como Bosch Ventures, Triatomic Capital, Catalight Capital y el fondo del Consejo Europeo de Innovación. iPronics no vende modelos generativos ni procesadores. Vende una capa de red para que miles de chips trabajen juntos sin que un fallo derribe el sistema. El dinero irá a acelerar la fabricación y comercialización de esta infraestructura.

Claves de la operación

  • La ronda alcanza 125 millones de dólares. Es una Serie B coliderada por Maverick Silicon y Light Street Capital, con Nvidia como inversor estratégico.
  • España entra en la infraestructura invisible de la IA. iPronics, spin-off de la Universitat Politècnica de València, acumula 177 millones captados.
  • El conmutador óptico se encoge. La promesa es reducir unas 20 veces el tamaño de los equipos actuales de conmutación óptica.

El conmutador óptico que quiere encoger la red de la IA

En un centro de datos de IA no basta con sumar GPU. Los clústeres crecen y, con ellos, crece la conversación entre nodos. Los clústeres de IA exigen una red reconfigurable en minutos. Un fallo ya no se manifiesta en horas o semanas; aparece en minutos y exige una respuesta automática. La propuesta de iPronics se apoya en el optical circuit switch (OCS), una capa que permite reconfigurar las conexiones dentro del centro de datos.

El producto se llama iPronics ONE. La compañía promete reducir unas 20 veces el tamaño de los conmutadores ópticos, de modo que entren más equipos en un mismo rack y la red pueda reconfigurarse según la carga. Daniel Pérez-López, fundador y director técnico, lo resume en una frase: los fallos ya se producen en una escala de ‘minutos’, no de ‘horas, meses o semanas’. Traducido al negocio: menos espacio, más flexibilidad y menos paradas.

Nvidia entra en la ronda y valida la capa invisible del centro de datos

La entrada de Nvidia no es testimonial. La entrada de Nvidia convierte una tecnología de nicho en apuesta industrial. El fabricante de GPU lleva tiempo defendiendo que el cuello de botella de la IA generativa ya no está solo en el chip: está en la red. Por eso su participación en una startup valenciana de conmutación óptica se lee en la misma clave que sus alianzas con proveedores de interconexión. Google, que ayudó a popularizar los OCS en sus propios centros de datos, es el precedente de que el OCS puede pasar de investigación a producción. Eso refuerza una tesis de mercado: la próxima gran inversión en IA será invisible para el usuario.

El cuello de botella de la IA ya no está solo en el chip: está en la red que evita que un fallo lo pare todo.

Junto a Nvidia aparecen Bosch Ventures, Triatomic Capital y Catalight Capital. El fondo del Consejo Europeo de Innovación también participa, un dato relevante para una compañía que nació en 2019 como spin-off de la Universitat Politècnica de València. iPronics había recibido antes apoyo del Consejo Europeo de Innovación para desarrollar chips fotónicos programables. Esta ronda no es un fenómeno aislado: es la maduración de una línea de investigación con respaldo público europeo.

Qué gana España y qué riesgos arrastra iPronics

La lectura en clave española es positiva. El ecosistema valenciano de fotónica integrada gana visibilidad internacional. iPronics procede del iTEAM de la UPV y de un terreno, la fotónica integrada, donde España intenta ganar peso en la cadena europea de semiconductores. No se trata de otra app ni de una promesa sin hardware: hay una pieza física, un rack y un cliente objetivo claro, los operadores de centros de datos.

El salto no está exento de riesgos. El reto es convertir validación tecnológica en ingresos recurrentes. iPronics no publica valoración ni contratos firmados. La fotónica programable es prometedora, pero la adopción masiva de OCS en centros de datos comerciales todavía está en fase temprana, y Google compite con su propia vertical de infraestructura. Además, el respaldo de Nvidia puede también crear dependencia tecnológica de un único socio industrial. Ese doble vínculo conviene leerlo en paralelo.

Observamos una evidencia: el mercado no premia prototipos, premia despliegues en producción. El siguiente hito para iPronics no será otra ronda, sino ver su iPronics ONE instalado en centros de datos comerciales y sujeto a métricas de fiabilidad. Si la compañía logra pasar de laboratorio a operación real, España habrá colocado una pieza visible en la infraestructura invisible de la inteligencia artificial. Si se queda en promesa, 125 millones comprarán ambición, no mercado.

Socimi Elaia vende 76 unidades de su complejo turístico en Fuengirola por 7,2 millones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Elaia Investment Spain ha vendido 76 unidades del complejo turístico ‘El Puerto’ en Fuengirola por 7.225.119 euros.
  • ¿Quién está detrás? La socimi cotizada en BME Growth, controlada por el grupo luxemburgués Batipart, mantiene a Pierre & Vacances como operador hotelero del activo.
  • ¿Qué impacto tiene? La operación genera una plusvalía cercana a 950.000 euros y confirma la demanda del producto turístico-residencial en la Costa del Sol.

Elaia Investment Spain ha formalizado la venta de 76 unidades de su complejo turístico ‘El Puerto’ en Fuengirola por 7,2 millones de euros, según ha comunicado la socimi a BME Growth.

La transacción se ejecutó durante el pasado mes de julio y generó una plusvalía aproximada de 950.000 euros. Las unidades vendidas forman parte del establecimiento de tres estrellas ‘El Puerto by Pierre & Vacances’, situado en el Paseo Marítimo de la localidad malagueña, en primera línea de playa.

El activo turístico cuenta con piscina exterior en la azotea, restaurante y bar. La gestión operativa del complejo corre a cargo del grupo hotelero francés Pierre & Vacances, que mantiene su actividad tras la desinversión de la propiedad por parte de la socimi.

Una desinversión de 76 unidades con plusvalía inmediata

El importe total de la operación asciende a 7.225.119 euros, lo que equivale a unos 95.000 euros por unidad. La plusvalía registrada por la socimi, cercana a los 950.000 euros, supone un retorno relevante para un activo de vocación turística en una plaza con demanda sostenida.

La venta se enmarca en la autorización concedida por la Junta General de Accionistas el pasado 18 de junio de 2026 al Consejo de Administración. El permiso daba cobertura a desinversiones de activos dentro de la estrategia de rotación y reducción de cartera de la compañía.

La operación confirma que el producto turístico-residencial en primera línea de playa en la Costa del Sol sigue encontrando comprador, incluso en un contexto de tipos elevados.

Elaia Investment Spain forma parte del grupo luxemburgués Batipart y cotiza en BME Growth, el mercado de pymes en expansión de la bolsa española. La socimi es un vehículo especializado en la inversión y explotación de activos inmobiliarios turísticos, con foco en alojamientos gestionados por operadores hoteleros.

Qué dice la operación sobre la demanda en la Costa del Sol

La venta de las 76 unidades no implica el cese de la explotación hotelera. El contrato de gestión con Pierre & Vacances permanece y el establecimiento conserva su marca y operativa. Para Elaia supone una rotación de activos con beneficio, en en línea con las posiciones que la socimi ha venido comunicando al mercado.

En la Costa del Sol, el segmento turístico-residencial ha mostrado resiliencia gracias al flujo de compradores extranjeros y al atractivo del alquiler vacacional y hotelero. Fuengirola, con su Paseo Marítimo y su oferta de ocio, es una de las plazas donde los activos en primera línea de playa mantienen liquidez.

La Ficha del Inversor

Desde el punto de vista del inversor, la operación deja una lectura clara: el interés por el turismo en la provincia de Málaga no es especulativo, sino estructural. La plusvalía de 950.000 euros sobre un importe de 7,2 millones equivale a un margen cercano al 13%. No se trata de una cifra disparada, pero es un indicador de que el valor de los activos turísticos en primera línea se mantiene por encima del precio de adquisición contable.

La tendencia a seis meses apunta a la estabilización de precios en el segmento turístico de la Costa del Sol, apoyada por la llegada de capital europeo y la ausencia de exceso de oferta en determinadas ubicaciones. Para el pequeño inversor, no es una operación replicable directamente, pero sí una señal de que el apetito por el producto vacacional sigue activo. Los 95.000 euros por unidad no son anecdóticos.

La lectura a largo plazo para el mercado español es que las socimis con cartera turística seguirán rotando activos cuando el mercado ofrezca plusvalías. En Málaga, sobre todo en primera línea de playa, el margen aún existe. El próximo hito a vigilar será el avance de la cartera de Elaia y las comunicaciones que presente a BME Growth en el cierre del ejercicio.

Bruselas refuerza la ley antiblanqueo inmobiliario y vigilará la compraventa de viviendas de lujo en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ministerio de Economía ha publicado el anteproyecto que transpone la normativa europea antiblanqueo y endurece las obligaciones para el sector inmobiliario.
  • ¿Quién está detrás? El Gobierno, a través del Ministerio de Economía, con la nueva Autoridad Nacional de Integridad Financiera (ANIFI) como futuro supervisor.
  • ¿Qué impacto tiene? Promotores y agencias deberán consultar el titular real en cada operación y asumir sanciones de hasta 10 millones de euros si incumplen.

El Ministerio de Economía ha publicado el anteproyecto que refuerza la ley antiblanqueo inmobiliario. La norma somete a promotores, agencias y asesores a controles más duros sobre el origen de los fondos en la compraventa de viviendas de lujo.

Qué operaciones inmobiliarias quedan vigiladas por la nueva norma

El GAFI y la Unión Europea llevan años señalando al mercado de la vivienda como puerta de entrada del dinero negro. La compraventa de inmuebles, por su volumen y su cadena de titularidades, facilita que las organizaciones criminales blanqueen capitales en la economía legal.

El anteproyecto elimina los umbrales en la compraventa. Cualquier operación obliga a identificar al cliente, verificar su identidad, conocer al titular real (la persona física que controla de hecho la sociedad) y determinar el origen de los fondos. En alquiler entran las agencias que gestionen rentas anuales de 120.000 euros o mensuales superiores a 10.000 euros. El lujo, con más controles.

Cuando el comprador sea una persona políticamente expuesta (PEP), un familiar o allegado, la ley exige medidas reforzadas. Los abogados que participen en la compraventa también quedan sujetos a las mismas obligaciones, al igual que los operadores de migración por inversión, aunque la golden visa inmobiliaria ya se eliminó en España.

El papeleo que llega: registro de titulares, ANIFI y antecedentes penales

Cada vez que un promotor o agencia inicie una relación con un cliente, deberá consultar el Registro de Titularidades Reales y obtener una certificación electrónica que acredite la consulta. Ya no bastará con preguntar quién hay detrás de una sociedad: habrá que comprobarlo oficialmente. Si la información no cuadra, el sujeto obligado tendrá que notificar la discrepancia a la autoridad supervisora.

Las agencias y promotoras deberán designar un director de cumplimiento normativo, miembro del órgano de dirección, y un responsable ante la ANIFI, la futura Autoridad Nacional de Integridad Financiera. También tendrán que aprobar políticas de prevención por escrito, canales de denuncia y formación del personal.

La nueva norma convierte al intermediario inmobiliario en un controlador más de la cadena de titularidad: sin certificación oficial, no hay operación.

El anteproyecto veta el acceso profesional a condenados por blanqueo de capitales, financiación del terrorismo, u otros delitos subyacentes. No podrán ejercer como promotores o agentes hasta que se cancelen los antecedentes. Si la condena llega con la persona ya en el cargo, deberá cesar de inmediato.

El régimen sancionador endurece el castigo. Las infracciones graves parten de 60.000 euros y pueden alcanzar la mayor de estas cifras: el 10% del volumen de negocios, el doble del valor de la operación más un 50%, el triple del beneficio o 10 millones de euros. Los administradores pueden ser multados de forma individual con hasta 10 millones e inhabilitados cinco años.

La Ficha del Inversor

La métrica clave no es una rentabilidad, sino el coste de cumplimiento. La Ley 10/2010 ya imponía deberes de identificación, pero sin autoridad única y con multas reducidas. El modelo ahora se asemeja al que la UE impuso a la banca tras 2008: supervisión centralizada y responsabilidad directa de los administradores.

En los próximos seis meses esperamos una moderación de las compraventas opacas y un encarecimiento del alquiler premium en Madrid, Barcelona, Marbella, Ibiza y Palma. Las agencias especializadas tendrán que incorporar procesos que hoy no existen. Las pymes inmobiliarias parten de cero.

Para el inversor patrimonial que compra a través de sociedades, la recomendación es clarificar la titularidad real antes de firmar arras. Para las agencias de alquiler premium, conviene iniciar ya la formación antiblanqueo. La ley debe estar en vigor antes del 10 de julio de 2027 y la adaptación no se improvisa.

El calendario europeo no espera. El sector inmobiliario español, acostumbrado a una normativa generalista, descubre ahora lo que significa vivir bajo supervisión financiera de verdad.

Las liquidaciones Ethereum hoy: 369 millones borrados y ETH cae un 3,5% a 2.415 dólares en plena escalada geopolítica

Ethereum ha caído un 3,5% este 2 de septiembre y cotiza en torno a 2.415 dólares, golpeado por una ola de liquidaciones que ha borrado 369 millones de dólares en el conjunto del mercado cripto. Detrás del movimiento se mezclan la tensión geopolítica, la subida del petróleo y la retirada de liquidez de los mercados de futuros.

El retroceso interrumpe una racha de ganancias: en 30 días, ETH había subido un 27,46%. La caída del día llevó al activo a rozar los 2.383 dólares y a marcar un mínimo intradía de 2.356 dólares, según el análisis recogido por DiarioBitcoin. La volatilidad confirma que la venta no fue un simple amago.

En una caída rápida como esta, el mecanismo que acelera el descenso son las liquidaciones: el cierre forzoso de posiciones apalancadas cuando la garantía ya no alcanza. Con 94,2 millones de dólares liquidados solo en futuros de Ethereum —contratos que permiten operar sobre el precio de la cripto sin tenerla—, las ventas automáticas alimentaron el efecto dominó.

Qué hay detrás de la caída de Ethereum

El primer detonante fue técnico. Ethereum chocó con la resistencia de 2.550 dólares, una zona donde los vendedores han aparecido en las últimas sesiones, y retrocedió sin fuerza. La sesión ha dejado un volumen de 15.950 millones de dólares, un 26,88% por encima de la media de 30 días, lo que indica que la venta tuvo participación real. No fue un movimiento ilíquido.

El segundo factor es de contexto. El petróleo al alza y las tensiones entre Estados Unidos e Irán disparan la aversión al riesgo. Los inversores venden primero cripto y acciones, y luego preguntan. Las acciones vinculadas al ecosistema cripto ya caían en la apertura, y ese contagio llegó al mercado al contado.

El tercero es la distribución de grandes vendedores. Analistas citados por CoinDesk han detectado un patrón conocido como Bart Simpson: subidas bruscas, meseta y caída repentina. Esa forma sugiere que los grandes vendedores están absorbiendo la demanda al alza y colocando papel sin avisar.

El mercado no penaliza tanto la caída de 2.415 dólares como el exceso de apalancamiento que la amplificó.

Por qué importa al inversor de ETH

Para el inversor de ether, la lectura importa: la caída se produce por una purga de apalancamiento, no por un deterioro de la red. El interés abierto en futuros de ETH, el total de contratos en circulación, subió un 0,42% hasta 32.700 millones de dólares. No hubo capitulación masiva.

Eso cambia la interpretación. Si no hay desarme de posiciones, el mercado sigue posicionado y la caída responde a liquidaciones puntuales. La estructura de medio plazo se mantiene: Ethereum cotiza por encima de la media de 200 días, situada en 2.026 dólares, con un colchón de más del 17% respecto al precio actual.

En términos de valoración, Ethereum vale aún 290.790 millones de dólares y sigue siendo la principal plataforma para las finanzas descentralizadas y las stablecoins. Está un 51,83% por debajo del máximo de 4.948 dólares que marcó en agosto de 2025. La foto es de activo barato en una corrección, no de colapso.

Análisis: una purga de apalancamiento, no un cambio de ciclo

La historia reciente de Ethereum ayuda a leer el día. En cada ciclo, las caídas más ruidosas no suelen venir de malas noticias fundamentales, sino de momentos en que demasiados operadores persiguen el mismo rebote con deuda. Algo parecido pasó en las correcciones posteriores a la aprobación de los ETFs de ether en 2024, cuando el entusiasmo chocó con un exceso de posiciones largas.

Esta vez el patrón es más limpio. El precio venía de rebotar un 27,46% en treinta días, se encontró con una resistencia clara y los largos acumulados salieron en cadena. La lectura de las medias móviles es deliberada: perder la media de siete días y mantener la de 200 indica que la tendencia de fondo sigue viva, pero el impulso corto se enfría.

Mi lectura es prudente. Los 369 millones de dólares liquidados en todo el cripto, sumados a la subida del petróleo, obligan a no descartar una segunda patada si se pierden los 2.360 dólares. Un inversor conservador hará bien en esperar un cierre diario sobre la media de 7 días, en 2.452 dólares, antes de asumir que la corrección ha terminado.

Con todo, el riesgo más evidente no es técnico, es macro. Si la tensión entre Estados Unidos e Irán escala, Ethereum no podrá desmarcarse. El dato que conviene seguir es el cierre semanal y la reacción del petróleo. Mientras el crudo siga subiendo, cada rebote de ETH encontrará vendedores.

La deducción de vivienda 2013: si compraste antes de ese año y no la aplicaste, recupera hasta 1.356 euros por año en el IRPF

Lo he visto en consultas una y otra vez: compraste antes de 2013, vendiste, cancelaste la hipoteca con el dinero obtenido y no aplicaste la deducción. Hacienda te debe hasta 1.356 euros por cada ejercicio.

El cambio de criterio que corrige a Hacienda

Hasta diciembre de 2012 existía en el IRPF una deducción por compra de vivienda habitual que permitía rebajar un 15% de la base, con un tope anual de 1.356 euros. La reforma fiscal la eliminó para las compras a partir de 2013, pero mantuvo un régimen transitorio para quienes ya eran titulares de una vivienda habitual adquirida antes de ese año.

Ese régimen transitorio sigue vigente y es, precisamente, el que ha cambiado de interpretación. La Agencia Tributaria venía negando la deducción cuando vendías la casa y utilizabas parte del precio para cancelar la hipoteca pendiente. Consideraba que, al venderse la vivienda, ese dinero ya no financiaba tu residencia habitual.

El Tribunal Económico Administrativo Central (TEAC) resolvió a finales de 2025 que ese criterio no era correcto. Su razonamiento es sencillo: lo que importa es la causa del pago, no el origen del dinero. Si cancelas un préstamo que gravaba tu vivienda habitual hasta pocos días antes de la venta, la deducción se mantiene.

Para entendernos: Hacienda daba por perdido el beneficio fiscal justo en el momento final de la operación. El TEAC le ha corregido y ha abierto la puerta a recuperar dinero de los últimos ejercicios.

El matiz tiene efectos prácticos inmediatos. Muchas personas que vendieron entre 2022 y 2026 tienen ahora argumentos para reclamar lo que no se dedujeron en la cancelación de la hipoteca. No es una deducción nueva; es un derecho que ya tenían y que Hacienda interpretó mal.

La clave no es de dónde sale el dinero: es la causa del pago, y cancelar la hipoteca de tu vivienda habitual sigue siendo deducible aunque acabes de venderla.

Conviene decirlo sin rodeos. La resolución no cambia la deducción para las compras posteriores a 2013. Solo afecta a quienes compraron su casa antes de ese año y ya se beneficiaban del régimen transitorio. Si compraste después de 2013, este criterio no te aplica.

A partir de aquí, la mecánica es tan importante como el fondo: cuánto puedes recuperar y hasta cuándo puedes reclamar.

Quién puede reclamar y qué papeles necesitas

Para poder reclamar, deben cumplirse tres condiciones. Primero, haber comprado la vivienda habitual antes de 2013. Segundo, haber vendido esa vivienda y, con parte del dinero, haber cancelado la hipoteca pendiente. Tercero, que la venta y la cancelación se hayan producido en los cuatro últimos años.

Ese plazo lo fija la la Ley General Tributaria para pedir devoluciones por ingreso indebido o para rectificar autoliquidaciones. Por eso conviene no apurar: cada ejercicio tiene su propio límite y, una vez prescrito, el derecho se pierde.

Guardar la escritura de cancelación y el justificante del pago es la diferencia entre recuperar dinero y perder la oportunidad.

La documentación es básica. Según explica la notaria alicantina María Cristina Clemente, que ha difundido este criterio, necesitas dos papeles: la declaración rectificada o complementaria y la escritura de cancelación de la hipoteca. El justificante bancario del pago ayuda a acreditar la causa.

Si la venta y la cancelación se han producido en 2026, no hace falta una complementaria para los ejercicios anteriores: aplicas el nuevo criterio directamente en la próxima declaración de la renta. Para las operaciones de 2022 a 2025, sí conviene presentar la rectificación de cada ejercicio afectado.

Hacienda devolución vivienda

A efectos prácticos, el importe a recuperar varía según cada caso y puede llegar a 1.356 euros por ejercicio en el que no se aplicó la deducción pudiendo haberlo hecho. Esa cifra es el tope anual de la deducción, no una devolución automática.

Año de venta y cancelaciónEjercicio afectadoVía para recuperarPlazo estimado
2022IRPF 2022Complementaria o rectificaciónHasta junio de 2027
2023IRPF 2023Complementaria o rectificaciónHasta junio de 2028
2024IRPF 2024Complementaria o rectificaciónHasta junio de 2029
2025IRPF 2025Complementaria o rectificaciónHasta junio de 2030
2026IRPF 2026En la próxima declaraciónSin complementaria

Así se calcula lo que puedes recuperar

El cálculo no requiere volverse loco. Se parte de las cantidades que pagaste para cancelar la hipoteca y se aplica el 15% de la base de deducción con el límite anual de 1.356 euros. Si en su día declaraste menos de lo que correspondía, la diferencia es lo que Hacienda puede devolver.

Ojo con un detalle que suele despistar. La devolución no es automática y conviene tener todos los datos de cada ejercicio antes de presentar nada. Un error en la complementaria puede retrasar el expediente o levantar una comprobación innecesaria.

Por qué conviene revisar ahora y no dejar pasar el plazo

El calendario juega en contra de quien se duerme. La Ley General Tributaria permite reclamar las devoluciones de los últimos cuatro años, y ese plazo corre ejercicio a ejercicio. Para el IRPF 2022, el límite llega en junio de 2027; para el IRPF 2023, en junio de 2028, y así sucesivamente.

Mi criterio como asesor es claro: si cumples los requisitos, este es uno de esos casos en los que esperar no aporta nada y sí puede costar dinero. El TEAC ha fijado doctrina, la Agencia Tributaria debe aplicarla y la documentación es razonablemente sencilla.

Eso no significa que haya que lanzarse sin revisar el expediente. La deducción de vivienda tiene matices y conviene confirmar que la cancelación se corresponde con la vivienda que generó el derecho. Una consulta con un asesor fiscal puede ahorrar un rechazo.

La resolución del TEAC es firme y supone un giro respecto a la práctica que Hacienda había mantenido durante años. Quien compró antes de 2013 tiene un derecho adquirido; la nueva interpretación devuelve ese derecho al momento de la cancelación de la hipoteca.

En finanzas personales, las buenas noticias suelen llegar con letra pequeña. En este caso, la letra pequeña es un plazo de cuatro años que no espera.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si compraste tu vivienda antes de 2013 y si vendiste con cancelación de hipoteca entre 2022 y 2026; localiza la escritura de cancelación.
  • Qué vigilar: El plazo de prescripción de cada ejercicio: para el IRPF 2022, por ejemplo, termina en junio de 2027.
  • El error a evitar: Dejar pasar los cuatro años de la Ley General Tributaria o asumir que la antigua interpretación de Hacienda sigue vigente.

VisualPolitik revela: un exvicepresidente de Gazprom y se une a los partisanos dentro de Rusia

Un soldado ruso en activo, con el uniforme puesto en el frente de Zaporiyia, desbloquea su teléfono. No habla con un amigo ni pide dinero. Escribe a un desconocido y le envía un archivo: los planos del asalto que su propia unidad va a lanzar en horas contra una aldea ucraniana. El documento incluye dos vectores de ataque, uno real y otro señuelo. Solo que esta vez, en el lado ucraniano ya saben cuál es cuál. El asalto fracasa.

No es una dramatización, insiste VisualPolitik en su análisis. Es una historia real contada por uno de los coordinadores de la red que recibió aquel archivo. Estamos ante el mundo de los partisanos y redes ucranianas que operan dentro de Rusia. Un mundo del que llega información con cuentagotas, pero que tiene un papel mucho mayor del que se suele imaginar.

Nueve refinerías, cinco subestaciones y un solo grupo

Para calibrar la dimensión, VisualPolitik cita lo ocurrido en los últimos días. Una red clandestina de rusos asegura haber ayudado a Ucrania a golpear nueve refinerías. También afirma haber incendiado almacenes de combustible, dejado fuera de servicio cinco subestaciones eléctricas y manipulado armarios de relés de la red ferroviaria. Todo, únicamente en los últimos diez días y hablando de un solo grupo.

El canal recuerda que, al ampliar el foco al resto de organizaciones, la lista crece: vías férreas incendiadas, barcos hundidos en sus propios puertos, radares y baterías antiaéreas destruidas, vehículos militares convertidos en chatarra. Y aun así, la mayoría de estas operaciones probablemente nunca saldrán a la luz.

Igor, el exvicepresidente que da la cara por Chispa Negra

El ejemplo visible tiene nombre. VisualPolitik presenta a Igor, portavoz de Chispa Negra, la red que reivindica parte de esos ataques. Antes de eso fue vicepresidente de Gazprom Bank, el banco del gigante gasístico ruso. Tres décadas de carrera en Moscú. En 2022 se marchó a Ucrania y se alió con los combatientes.

Chispa Negra apareció públicamente el 7 de septiembre de 2025, y no por decisión propia. Las fuerzas de operaciones especiales de Ucrania los dieron a conocer al atribuirles un apoyo decisivo en un ataque contra la refinería de Elsky, en la región de Krasnodar. A partir de ahí se les vinculó con ataques a otras refinerías, a un sistema antiaéreo Buk-M3, un radar y buques rusos en el Caspio. VisualPolitik contabiliza 16 menciones entre septiembre de 2025 y agosto de 2026. En noviembre el grupo abrió sus propios canales y en mayo de este año Igor se convirtió en su portavoz público.

‘Mi patria está en peligro y yo no puedo llevar una vida acomodada y satisfecha mientras están matando a mis familiares, a mis conocidos y a mis amigos. Quiero lavar mi pasado ruso.’

— Igor, portavoz de Chispa Negra, citado por VisualPolitik

¿Por qué un hombre perfectamente integrado en la élite rusa dio ese paso? Según explica Igor en las entrevistas que cita VisualPolitik, fue sobre todo una cuestión moral.

Convicción, boca a boca y estructuras rotas a propósito

Esa declaración importa. VisualPolitik sostiene que el principal motor de reclutamiento en estas redes no es el dinero, sino la convicción. Puede haber incentivos económicos, pero una persona que se juega la vida por convicción tiene otro valor. Y los métodos de reclutamiento son tan variados como discretos: boca a boca, redes sociales e incluso la dark web.

Las cifras exactas, admite el canal, bailan. Las únicas estimaciones las dan los propios grupos, que aseguran tener agentes repartidos por toda Rusia. Comprobarlo es imposible. Lo que sí está documentado, añade VisualPolitik, es que desde el inicio de la invasión se han registrado sabotajes por todo el país, desde las regiones fronterizas hasta el extremo oriente. Y están organizados de forma muy atomizada, en grupos autónomos que con frecuencia no se conocen entre sí. Esa fragmentación no es un defecto: es lo más inteligente que podían hacer.

Al principio de la guerra, la lógica era otra. Se formaban pequeñas células de tres o cuatro personas que sí se conocían, con una cadena de mando definida y material preparado de antemano. Funcionaba, pero tenía una debilidad evidente: si descubrían a uno, podían llegar a los demás. Y la represión lo cambió todo.

Del FSB a las SIM biométricas: así se blindó la caza

Ya en el verano de 2022, el FSB bloqueó redes móviles ucranianas, instaló sistemas de intercepción, multiplicó controles y sometió a interrogatorios y torturas a sospechosos de colaborar. Desde entonces no ha dejado de empeorar. Las ciudades del frente están llenas de cámaras y las operadoras que entran en territorio ocupado deben instalar sistemas que dan acceso directo al FSB. Para registrar una tarjeta SIM se exigen datos biométricos. Aun así, las redes se adaptaron.

Las condenas por traición en Rusia no han parado de crecer: 468 solo en 2025, frente a 196 en los 25 años anteriores a la invasión, según datos que recoge el canal. La base de datos ACLED sitúa en cerca de 700 los incidentes de sabotaje documentados dentro de Rusia desde el inicio de la guerra. Y la evolución es reveladora. En 2022 el objetivo principal fueron las oficinas de reclutamiento, que ardieron por decenas con la movilización. Desde 2023 el foco se desplazó a los armarios de relés y cajas de señalización junto a las vías.

Más que sabotaje: información de primera mano

El verdadero impacto de estas redes no está solo en lo que destruyen. VisualPolitik insiste en que su papel más crucial se juega en el frente. Allí los grupos insurgentes no se limitan a preparar sabotajes: también dan información. Información de primera mano que ayuda directamente a la operativa ucraniana. El caso del soldado que filtró los planos del asalto es la prueba.

El canal plantea, además, una pregunta honesta: cuánto de todo esto es real y cuánto forma parte de la guerra de la información. La opacidad es inevitable. Cuanto menos se sepa de cómo se organizan, más difícil resulta identificarlos. Y lo más probable es que gran parte de sus acciones no salga nunca a la luz.

Una guerra invisible que juega en dos tableros

Lo que describe VisualPolitik encaja con el contexto público de la invasión a gran escala iniciada en febrero de 2022. La represión interna rusa se endureció al ritmo de la guerra, y las condenas por traición se dispararon. El caso de Igor Volobuyev llama la atención porque no encaja con el perfil habitual de un disidente: viene de la élite financiera, no de la calle.

Para el lector, la implicación es clara. Si una red clandestina consigue degradar refinerías y redes eléctricas, y al mismo tiempo filtrar planes militares, el frente se vuelve más poroso. Pero la atomización también tiene un precio: la descoordinación y la imposibilidad de verificar el alcance real.

La guerra dentro de Rusia no se parece a la de los titulares. Es silenciosa, fragmentada y a menudo invisible. Y quizá sea esa invisibilidad su mayor arma. A fin de cuentas, como lo cuenta VisualPolitik, un soldado con un teléfono puede hacer más daño que un batallón mal informado. ¿Cuántos archivos más están circulando ahora mismo sin que nadie los vea?

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Pablo Gil alerta: Unitree Robotics se desploma un 46% en bolsa una semana después de su debut

Cuando una acción se dispara un 629% en su estreno, la prudencia tiende a desaparecer. Una semana después, quien compró en aquel primer minuto de euforia acumula una pérdida cercana al 47%. El caso de Unitree Robotics, desmenuzado por el economista Pablo Gil en su canal Pablo Gil Trader, deja una lección incómoda: una gran tecnología y una buena inversión no siempre caminan juntas.

Un debut que multiplicó el valor por siete

El 19 de agosto Unitree Robotics empezó a cotizar en el mercado STAR de la Bolsa de Shanghái con el código 688836. La oferta pública se fijó en 150,80 yuanes por acción, lo que valoraba la compañía en unos 61.000 millones de yuanes, equivalentes a cerca de 9.000 millones de dólares. Según explica Pablo Gil, ya era una valoración exigente: aproximadamente 36 veces las ventas de 2025 y más de 200 veces sus beneficios.

Pero lo que sucedió al abrir el mercado superó cualquier previsión. La acción no subió paulatinamente desde los 150 yuanes: el primer precio negociado fue de 1.100 yuanes, un 629% por encima de la colocación. Durante unos minutos la capitalización pasó de 61.000 a unos 445.000 millones de yuanes, unos 66.000 millones de dólares, sin que la empresa hubiera cambiado en nada. Al cierre de aquella primera jornada el título retrocedió hasta 845 yuanes, pero seguía marcando una subida del 460% sobre la OPV.

La misma acción, tres rentabilidades opuestas

El análisis de Pablo Gil distingue tres resultados completamente distintos para un mismo título. Quien recibió acciones al precio de la OPV, es decir a 150,80 yuanes, todavía gana alrededor del 288%: ha multiplicado su dinero por 3,9 en pocos días. Quien compró al cierre de la primera sesión a 845 yuanes acumula una pérdida de aproximadamente el 31%. Y quien entró arrastrado por la narrativa de que los robots eran la próxima gran revolución, pagando 1.100 yuanes en la apertura, ve hoy cómo su acción vale 585 yuanes, un 46,8% menos.

La diferencia, subraya el analista, no está en la empresa ni en el futuro de la robótica, sino en el precio que cada inversor pagó. Para ilustrarlo compara el caso con SpaceX: desde su primer precio negociado, la acción llegó a subir un 50% para después devolver todo el avance y moverse en torno a los 94 puntos tomando como base 100 aquel primer precio. Quien compró en la OPV a 135 dólares gana hoy cerca de un 5%, pero quien entró cerca de máximos pierde más de un 37%, con la misma compañía de por medio.

Identificar una gran empresa no es suficiente: hay que saber cuánto se está pagando por ella.

— Pablo Gil

Los cuatro ingredientes de la tormenta compradora

El vídeo señala cuatro razones para la subida inicial descomunal. La primera fue la escasez de acciones: Unitree colocó solamente el 10% de su capital y al empezar a cotizar apenas el 7,4% de los títulos estaba disponible sin bloqueo, mientras una cantidad enorme de dinero intentaba comprar una porción muy pequeña. La segunda fue la demanda minorista: el tramo para particulares quedó sobresuscrito más de 8.000 veces y cerca de 10 millones de inversores solicitaron acciones, aunque muy pocos entraron al precio de colocación. La tercera tiene que ver con el funcionamiento de las OPV en China, donde las autoridades influyen en los precios y la ausencia de límites diarios en las primeras sesiones permite movimientos desproporcionados. La cuarta, concluye Pablo Gil, es la narrativa: China considera la robótica humanoide una industria estratégica y Unitree es una de sus compañías más visibles, con inversores como Alibaba y una historia que mezcla inteligencia artificial, automatización y rivalidad tecnológica con Estados Unidos.

Una empresa real con fundamentos sólidos

Por debajo de la especulación, el canal recuerda que Unitree está lejos de ser un proyecto sin sustancia. Fundada en 2016, comenzó fabricando robots cuadrúpedos y luego entró en el mercado de los humanoides, donde sus máquinas se han hecho populares por correr, bailar o ejecutar movimientos de artes marciales. En 2025 entregó más de 5.500 robots humanoides, situándose entre los mayores fabricantes mundiales, y decenas de miles de robots cuadrúpedos. Sus ingresos pasaron de unos 393 millones de yuanes en 2024 a cerca de 1.700 millones en 2025, un crecimiento superior al 300%, y la compañia ya es rentable: obtuvo un beneficio neto de unos 278 millones de yuanes.

En el ecosistema chino, Unitree dispone de una cadena de suministro muy desarrollada en motores, sensores, baterías y electrónica, lo que le permite producir a costes más bajos que numerosos competidores occidentales y mejorar diseños con rapidez. La posible participación de Tencent añade otra pieza: el desafío ya no es solo fabricar un cuerpo que camine, sino dotarlo de un cerebro capaz de interpretar entornos, aprender tareas y trabajar horas sin supervisión. Esa combinación de robótica e inteligencia artificial es, según Pablo Gil, la clave de la tesis tecnológica.

El problema continúa siendo la valoración. Al precio de salida Unitree cotizaba a unas 36 veces sus ventas de 2025; en el máximo llegó a 262 veces ventas y más de 1.500 veces beneficios. Tras la caída hasta 585 yuanes todavía vale alrededor de 139 veces las ventas de 2025 y unas 850 veces el beneficio neto. Pablo Gil admite que usar resultados pasados para valorar una empresa que crece a esta velocidad tiene limitaciones, pero recuerda que el precio actual exige un crecimiento extraordinario, liderazgo sostenido y márgenes intactos durante muchos años. Y ya aparecen las primeras advertencias: el beneficio ajustado del primer trimestre de 2026 cayó un 53% interanual hasta 40 millones de yuanes, algo que la empresa atribuyó al mayor gasto en investigación y a la competencia creciente.

Riesgos, escenarios y acceso para el inversor español

El vídeo enumera cinco amenazas concretas. La primera es la comercialización: muchos humanoides se usan todavía en laboratorios, universidades o exhibiciones, y las métricas decisivas serán las horas de trabajo sin supervisión, el coste por hora, el mantenimiento y el plazo de retorno de la inversión, no los vídeos virales. La segunda es la competencia: Tesla, Figure, Boston Dynamics y decenas de fabricantes chinos trabajan en el mismo problema, y una guerra de precios podría reducir los beneficios aunque aumenten las ventas. La tercera es geopolítica: más del 40% de los ingresos de 2025 provino del exterior y Estados Unidos representó cerca del 13%, por lo que las restricciones estadounidenses podrían limitar un mercado clave. La cuarta, apunta Pablo Gil, es que el valor económico termine concentrándose en el software: quizá el gran ganador no sea quien fabrica el cuerpo del robot, sino quien controle los modelos de inteligencia, los datos y la plataforma. La quinta es la propia estructura bursátil, con pocas acciones negociables, movimientos diarios enormes y una masa de inversores minoristas capaz de mantener el precio alejado de su valor fundamental.

Para un inversor europeo, la acción no es accesible de forma ordinaria desde la mayoría de los brókeres. Unitree cotiza como acción A en el mercado STAR de Shanghái y, aunque el Stock Connect permite acceder a determinadas compañías chinas desde Hong Kong, muchos intermediarios europeos no lo ofrecen. Pablo Gil aconseja desconfiar de plataformas no reguladas que prometen replicar la acción mediante contratos sintéticos, porque además del riesgo de Unitree se asumiría el riesgo de contraparte. La opción más prudente sería esperar a que la compañía se incorpore a índices o fondos especializados, o buscar exposición indirecta a través de fabricantes de componentes, sensores, motores y semiconductores, comprobando siempre la cartera real del fondo y no solo su nombre.

El canal plantea tres futuros posibles. El primero es el gran éxito industrial: los robots entran masivamente en fábricas, almacenes y servicios, los ingresos se multiplican y la caída actual queda como un simple episodio. El segundo es una tecnología exótica con una acción mediocre: Unitree vende muchos más robots, pero la competencia reduce tanto los precios y márgenes que el crecimiento no justifica la valoración pagada. El tercero es una burbuja más profunda, con aplicaciones comerciales que tardan en llegar y compras dependientes de subvenciones. En ese caso, advierte Pablo Gil, la empresa podría seguir fabricando buenos robots mientras su acción cae otro 50% sin ninguna contradicción. De hecho, aunque ya haya perdido un 47% desde el máximo, para regresar al precio de la OPV tendría que caer aproximadamente un 74% adicional desde los 585 yuanes actuales.

Lo que invalidaría la lectura prudente, según el analista, serían contratos industriales de gran escala, entregas sostenidas, ingresos recurrentes por software, robots operando horas sin supervisión y márgenes elevados a pesar de la competencia. Lo que confirmaría la burbuja sería exactamente lo contrario: caídas de beneficios, reducción de márgenes, ventas concentradas en universidades y demostraciones, restricciones internacionales y una cotización apoyada sobre todo en la especulación minorista.

Para Pablo Gil, Unitree puede ser una de las compañías más interesantes de la próxima década: tiene productos reales, liderazgo, crecimiento, beneficios y una posición privilegiada en la estrategia tecnológica china. Pero precisamente por eso su historia enseña algo valioso. Quien entró en la OPV todavía gana un 288%; quien compró en la apertura pierde casi un 47%. Los dos poseen exactamente la misma empresa; lo único que cambia es el precio que pagaron. La conclusión del analista es clara: no hay que confundir la urgencia por participar en una gran tendencia con la obligación de comprarla a cualquier precio. A veces, la mejor decisión es reconocer una empresa extraordinaria y saber esperar a que el mercado ofrezca una valoración menos extraordinaria.

Los robots humanoides pueden cambiar el mundo y Unitree podría ser uno de los grandes ganadores, pero ninguna de esas dos afirmaciones dice cuánto conviene pagar hoy por sus acciones. Después de caer casi un 47% desde su debut, ¿crees que ya ofrece una oportunidad o sigue descontando un futuro demasiado perfecto?

Zelenski avisa a las aerolíneas: los drones ucranianos harán el espacio aéreo ruso ‘completamente inseguro’

Me detengo en el aviso que Volodímir Zelenski lanzó ayer: el espacio aéreo ruso dejará de ser seguro para las aerolíneas comerciales. No hay una prohibición formal, pero el mensaje del presidente ucraniano es una advertencia directa a la industria. La respuesta del Kremlin no se hizo esperar y acusó a Ucrania de terrorismo de Estado.

La declaración, recogida por The Guardian y France 24, llega en un momento en el que Kiev ha intensificado el uso de drones de ataque contra territorio ruso. El propio Zelenski reconoció que no existe intención de amenazar directamente los vuelos civiles. Sin embargo, señaló que el creciente número de aeronaves no tripuladas lanzadas contra Rusia debía ser tenido en cuenta por la industria de la aviación. La frase esconde una presión estratégica: si los ataques continúan, las rutas que sobrevuelan la Federación Rusa podrían quedar fuera del cálculo de riesgo de aseguradoras y planificadores de vuelo.

El aviso no equivale a un cierre del espacio aéreo ruso ni a una alerta formal emitida por una autoridad de aviación civil. Es un mensaje político con consecuencias económicas inmediatas. Y eso es precisamente lo que la industria aérea detesta: una incertidumbre no regulada que traslada el coste a las aerolíneas y, finalmente, a los pasajeros.

Un aviso con consecuencias para las rutas aéreas

Tres elementos centran mi lectura de este episodio.

  • La seguridad operativa: Ucrania no ha emitido una prohibición de sobrevuelo, pero el aviso presidencial actúa como una alerta de riesgo para las compañías.
  • El factor asegurador: las aerolíneas dependen de pólizas que excluyen zonas de guerra; un incremento de la actividad de drones puede encarecerlas o dejar sin cobertura determinadas rutas.
  • La respuesta rusa: Vladímir Putin prometió intensificar los ataques contra instalaciones energéticas ucranianas antes del invierno, lo que añade una variable de escalada.

El anuncio se produce en paralelo a la promesa del Kremlin de golpear con más intensidad la red eléctrica ucraniana. Esa respuesta no es menor: traslada la disputa del campo de batalla a la logística energética y, por extensión, al cálculo inflacionario de Europa.

“Los drones ucranianos harán el espacio aéreo ruso completamente inseguro.” — Volodímir Zelenski, presidente de Ucrania, 2 de septiembre de 2026

“Es terrorismo de Estado.” — Vladímir Putin, presidente de Rusia, según declaraciones recogidas por France 24 y The Guardian

Lo que implica para la aviación comercial global

El espacio aéreo ruso no es un activo menor. Conecta Europa con Asia y permite las rutas más cortas entre los grandes centros financieros del continente y destinos como Tokio, Shanghái o Seúl. Cualquier cierre parcial o restricción adicional obliga a desviar vuelos hacia el sur, sobre Oriente Próximo y Asia Central. Más combustible, más tiempo de vuelo y más emisiones. Las aerolíneas lo saben y los reguladores lo comienzan a descontar.

No hay una cifra única en el aviso de Zelenski, pero eso no lo hace débil. Lo que veo es una instrumentalización del riesgo aéreo como herramienta de presión geopolítica. El propio presidente ucraniano asegura que no hay intención de atacar vuelos civiles. Sin embargo, la geometría de los ataques no permite una garantía absoluta. Esa contradicción es exactamente el espacio de incertidumbre que castiga a la aviación.

La señal más relevante para los próximos meses no es militar, sino operativa. Si las aseguradoras y los reguladores europeos aplican restricciones adicionales, el coste de volar entre Europa y Asia subirá para todos. Y ese es un canal de inflación que el Banco Central Europeo no podrá ignorar.

🌍 El impacto en España y Europa

El impacto directo en España es limitado si se mide en términos de seguridad nacional. Pero el canal económico es más amplio.

  • Euríbor: si los desvíos elevan el precio del queroseno, la inflación de la eurozona podría repuntar algunas décimas y retrasar una relajación adicional del BCE; ese escenario mantendría presión sobre el Euríbor a 12 meses durante más trimestres.
  • Consumo: el encarecimiento del combustible aéreo no golpea directamente la cesta del IPC español, pero los costes de transporte de mercancías por vía aérea sí pueden trasladarse a productos electrónicos o farmacéuticos.
  • Empresas: las compañías del IBEX con cadenas de suministro asiáticas podrían verse obligadas a rediseñar rutas logísticas y asumir mayores costes de flete.
  • BCE: Fráncfort observa la escalada con la lógica de los riesgos al alza para la inflación; una subida del petróleo o del gas sería más relevante que el propio conflicto en términos de política monetaria.

La acciones de Inditex: el gigante textil rinde cuentas en máximos históricos y el Ibex contiene la respiración

0

Las acciones de Inditex cotizan a menos de un 3% de su récord histórico y rinden cuentas el 9 de septiembre. La cotización de Inditex hoy sigue en zona de máximos, mientras el Ibex contiene la respiración ante un semestre cargado de exigencias.

Lo que espera el mercado de las cuentas de Inditex

La compañía fundada por Amancio Ortega presentará el miércoles 9 de septiembre los resultados de su primer semestre fiscal de 2026. El mercado espera un beneficio neto superior a los 3.000 millones de euros, frente a los 2.791 millones de un año antes, y una caja por encima de 13.000 millones, según las estimaciones de Bloomberg.

Inditex marcó nuevos máximos históricos en agosto, en 59,10 euros, y ayer cerró en 57,50 euros. Ahí se engancha Citi, que recomienda comprar antes de las cuentas y fija un precio objetivo de 61 euros, un 6% por encima del último cierre. La entidad espera un crecimiento de las ventas del 10% en moneda local para el segundo trimestre y una mejora del margen bruto.

Citi también contempla ingresos extras de hasta 250 millones de euros por reembolsos de aranceles para el ejercicio fiscal 2026. La tesis se apoya en los anuncios de Adidas y Puma, que hacen cada vez más probables esas devoluciones. A eso suma la depreciación del dólar en el aprovisionamiento, que compensaría con creces el encarecimiento de los fletes.

Bestinver Securities ha mejorado la valoración de Inditex hasta una banda de 62,70 a 67 euros por acción, lo que implica un potencial del 16,5% a doce meses. Patricia Cifuentes, analista de la firma, espera una generación de caja sólida y una rentabilidad por dividendo superior al 3% entre 2026 y 2028. La firma calcula que el retorno sobre el capital invertido escalará hacia el 40% en 2028 al pasar de la fase de alta inversión a otra centrada en eficiencia.

La letra pequeña: agosto complica la comparativa

Renta 4 recomienda mantener y sitúa el valor por encima de sus expectativas, en 54 euros. Iván San Félix, analista de la firma, recuerda que las ventas en moneda local arrancaron el trimestre con un alza del 11,5% entre mayo y junio, pero que ese ritmo estuvo inflado por festividades como Pentecostés y por una climatología favorable. Para el conjunto del trimestre, Renta 4 espera que el crecimiento subyacente se modere hasta el 7,5%.

El mercado ya descuenta una ejecución impecable; el 9 de septiembre, cualquier sombra en el margen o en agosto pesará más que un batido de beneficio.

El sector europeo de la moda sube un 1,58% en lo que va de año y se sitúa entre los más débiles desde enero. B&M European Value Retail y Next lideran las subidas con un 40% y un 15%, mientras H&M cae un 6,7% y Zalando un 4%. Los analistas atribuyen a Inditex la prima por su modelo de negocio y su gestión de inventarios: cotiza a un PER estimado de 25,6 veces, frente a las 20,7 de H&M y las 16,8 de Zalando, según Bloomberg.

Análisis: la prima de Inditex se sostiene solo con eficiencia

El reto de Inditex ya no es si supera previsiones, sino si la cotización se lo puede permitir. La valoración descuenta un margen y una rotación de inventario que muy pocas compañías del sector rentabilizan. Según Bloomberg, la prima de PER sobre H&M y Zalando es amplia. Aunque el modelo de Zara justifica parte de esa diferencia, también reduce el margen de error.

La advertencia de Bestinver sobre una comparativa dura en agosto debería leerse en esa clave. Un ligero ajuste temporal de la acción puede ser tan sano como incómodo. No lo veo tanto como una amenaza a la tesis de largo plazo, sino como la consecuencia de un mercado que paga la perfección por adelantado.

El 9 de septiembre, la reacción dependerá menos del beneficio neto y más de dos variables: la evolución del arranque del tercer trimestre y el lenguaje sobre márgenes y gastos. Si la compañía confirma un crecimiento subyacente del 7,5% o superior y un margen bruto robusto, habrá cumplido. Si los analistas detectan la más mínima pérdida de eficiencia, el IBEX 35 lo notará. El calendario financiero está disponible en la página de relación con inversores de Inditex.

Por qué las almendras en diez minutos y sin pantallas ayudan a evitar el bajón de tarde

La fruta y las almendras, junto a una pausa de diez minutos sin pantallas, evitan el bajón de tarde al mantener estables la energía y el foco, una fórmula que la dietista-nutricionista Émilie Stéphan traduce en hábitos concretos para esta vuelta a la rutina.

Por qué la merienda sin cafeína frena el bajón de tarde

Septiembre devuelve los horarios apretados y, con ellos, una caída de energía a media tarde que empuja a tirar de cafeína o de un dulce rápido. El objetivo no es rendir más a base de estímulos, sino sostener el foco sin hipotecar el resto de la jornada. Stéphan, al frente del centro Yiango en Auch, insiste en una idea sencilla: la organización gana a la improvisación.

No existe un alimento mágico que encienda el motor a media jornada. Lo que funciona es combinar nutrientes que se digieren a velocidades distintas. La fruta aporta agua, micronutrientes y carbohidrato natural; las almendras suman grasa vegetal, fibra y un punto de proteína. Esa mezcla evita el subidón rápido y el desplome posterior.

La merienda no es obligatoria, pero encaja cuando la mañana se alarga o el entrenamiento cae a primera hora de la tarde. Un puñado de almendras es fácil de transportar, no perece y combina bien con la fruta entera. Entera, no en zumo, porque conserva la fibra.

El patrón se repite en consulta: en septiembre crecen las visitas después de las vacaciones. No para buscar soluciones rápidas, sino para recuperar estructura. Y la estructura, más que la intensidad, es lo que sostiene la energía cuando el calendario aprieta.

La combinación exacta: fruta, almendras y una pausa sin pantallas

La lógica es metabólica y muy práctica. El azúcar natural de la fruta entrega energía disponible; la fibra frena su absorción; la grasa saludable alarga la saciedad. A efectos prácticos, la merienda sostiene la claridad mental hasta la cena sin recurrir a picos de glucosa ni a un tercer café.

La energía de media tarde no se arregla con cafeína infinita: se sostiene con fibra, grasa saludable y una pausa real.

Las almendras contienen ácidos grasos, proteína y fibra. Su perfil encaja con una merienda de baja carga que no castiga la digestión. No hace falta pesarlas con precisión: una cantidad visual de 20 a 30 gramos funciona como referencia.

📊 La pauta en cifras

  • Merienda base: una pieza de fruta entera con un puñado de almendras de 20 a 30 gramos.
  • Pausa sin pantallas: diez minutos sin correo, sin móvil y sin trabajo para masticar despacio.
  • Plato del mediodía: la mitad de verduras, un cuarto de proteína y un cuarto de fécula.
  • Clave semanal: dos o tres objetivos realizables, no una transformación total.
evitar bajón energía tarde

La pausa de diez minutos sin pantallas parece un detalle menor, pero cambia la respuesta digestiva y mental. Comer despacio mejora la masticación y deja tiempo para que aparezca la saciedad. Diez minutos tranquilos, sin correos ni avisos, bajan el ruido mental y preparan el regreso al escritorio con más foco.

La comida del mediodía también prepara la tarde. Una pauta práctica es llenar la mitad del plato con verduras, un cuarto con proteína y un cuarto con fécula, más un pequeño aporte de grasa. Cierra con una fruta o un lácteo.

Elegir bien no exige obsesionarse ni contar cada gramo; basta con leer la la lista de ingredientes y escoger opciones sin azúcares añadidos. Menos marketing, más etiqueta.

Lo que de verdad mueve la aguja: previsión, etiqueta y descanso

Septiembre no necesita una revolución. Basta elegir dos o tres objetivos realizables: planificar los menús de la semana, añadir verdura a cada comida o reservar tiempo para comer sin prisa. La regularidad gana a la perfección.

La dosis importa: una merienda con fruta y almendras es una solución de bolsillo, no un ritual imposible. El descanso y la hidratación cierran el círculo. Si la noche es corta, la tarde se rompe antes. Dormir bien y beber suficiente agua son palancas de energía más potentes que cualquier merienda.

Qué dice la evidencia sobre la energía de tarde

La caída de energía de media tarde está relacionada con el ritmo circadiano y con la forma en que se distribuyen las comidas. La evidencia sobre nutrición no respalda una merienda universal; lo que sí muestra es que combinar carbohidrato, fibra y grasa reduce los picos y mantiene la energía más estable. No hay que idealizar la fruta ni los frutos secos: el resultado depende del conjunto de la jornada, no de un solo alimento. La propuesta de la dietista-nutricionista funciona porque es realista, barata y repetible.

Conviene recordar que cada persona responde distinto según su actividad, su horario y sus necesidades individuales. Si la pauta general no encaja, un dietista-nutricionista puede afinar el reparto de comidas. Esta información es divulgativa y no sustituye el criterio de un profesional de la nutrición.

⚡ Rutina de Optimización Diaria

  • Prepara tu merienda: deja fruta y un puñado de almendras en la oficina el día anterior para no caer en el dulce de máquina.
  • Bloquea la pausa: programa diez minutos sin pantalla a mediodía y come con calma, lejos del correo.
  • Organiza la semana: define dos cenas rápidas con antelación para aligerar la improvisación.

Legends y Aficiones Unidas se alían para acercar la experiencia del museo a las peñas durante la temporada 2026/27

0

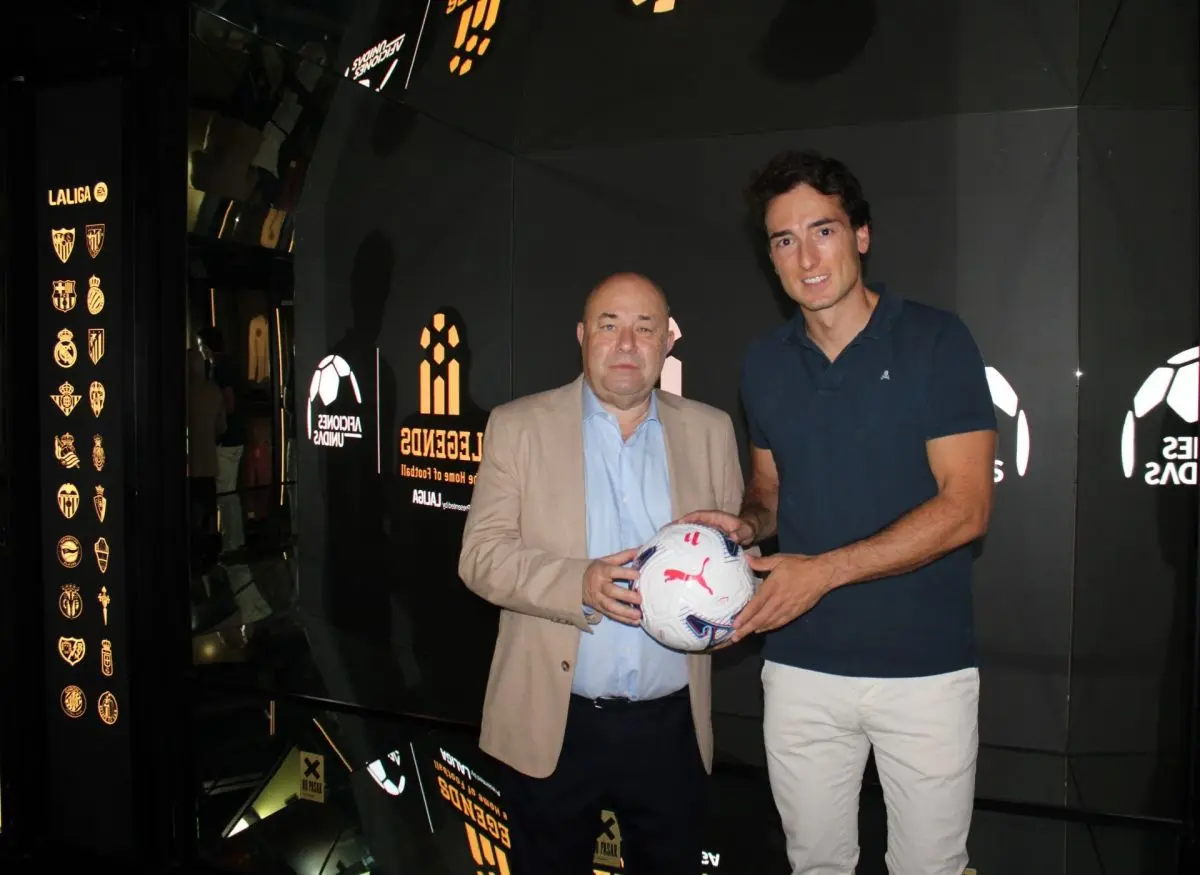
Legends, The Home of Football, y Aficiones Unidas han alcanzado un acuerdo de colaboración para la temporada 2026/27 con el objetivo de acercar la experiencia del museo a las peñas, federaciones de peñas y aficionados de toda España.

La alianza permitirá aprovechar la amplia red de Aficiones Unidas para facilitar que los seguidores que se desplacen a Madrid durante la temporada puedan incorporar a su visita una experiencia vinculada a la historia y la cultura del fútbol.

Esta colaboración ha sido firmada este jueves por José Hidalgo, presidente de Aficiones Unidas y Alberto Díaz, CEO de Legends y se extenderá a lo largo de toda la temporada deportiva.

En virtud de este acuerdo, los miembros de las peñas integradas en Aficiones Unidas podrán beneficiarse de descuentos especiales en las entradas de Legends, sujetos a fecha, sesión y disponibilidad. Las condiciones contemplan un 40% de descuento para grupos de 20 personas o más, un 30% para grupos de entre 10 y 19 personas y un 20% para entradas individuales.

Las peñas forman parte de la esencia del fútbol y representan una manera única de vivirlo y transmitirlo generación tras generación.

«Este acuerdo permite acercar Legends a aficionados de toda España y hacer que quienes visiten Madrid durante la temporada puedan disfrutar también de un espacio que recorre la historia, la emoción y los grandes momentos de este deporte”, destacó Alberto Díaz, CEO de Legends.

Por su parte, José Hidalgo, presidente de Aficiones Unides, afirmó que es «una satisfacción firmar este convenio» con Museo Legends. “Las aficiones son el alma del fútbol y, por eso, este acuerdo es tan especial para nosotros. Queremos que nuestros peñistas tengan acceso privilegiado a un espacio que preserva la historia del fútbol y sus grandes momentos. Es un paso más en nuestra misión de ofrecer experiencias únicas y seguir fortaleciendo el vínculo entre la pasión de las peñas y el legado del fútbol”.

Estas ventajas se articularán mediante códigos promocionales específicos, facilitando el acceso de los aficionados a Legends tanto en visitas individuales como en los desplazamientos organizados por las propias peñas.

ALIANZA

El acuerdo tendrá validez durante toda la temporada 2026/27. Además de su presentación inicial y de las acciones coincidiendo con el inicio de LALIGA, la colaboración prevé comunicaciones dirigidas específicamente a las aficiones de los clubes cuando sus equipos viajen a Madrid, así como iniciativas en periodos destacados en el calendario.

Con esta colaboración, Legends refuerza su conexión con las aficiones y las peñas como parte esencial de la cultura del fútbol, mientras que Aficiones Unidas amplía las ventajas y experiencias que pone a disposición de sus asociados durante sus desplazamientos.

Situado en la Puerta del Sol de Madrid, Legends, The Home of Football, reúne piezas y objetos originales de algunos de los grandes momentos de la historia del fútbol nacional e internacional, ofreciendo un recorrido por la evolución del deporte y por sus principales competiciones, clubes y protagonistas.

Chevron, Eni y GE Vernova firman en Caracas el acuerdo petrolero Venezuela valorado en decenas de miles de millones

Las compañías Chevron, Eni y GE Vernova han firmado esta mañana en Caracas el acuerdo petrolero Venezuela valorado en decenas de miles de millones de dólares. Lo que me ha llamado la atención no es únicamente la dimensión económica, sino el papel explícito de Washington: el secretario de Energía de Estados Unidos, Chris Wright, ha viajado a la capital venezolana para participar en la ceremonia celebrada en el palacio de Miraflores.

El anuncio llega cuatro días después de que el presidente Donald Trump calificara la operación como “el mayor acuerdo petrolero de la historia mundial”. Hasta ahora no se han publicado los desgloses individuales por compañía. Sí se confirma que Chevron, Eni y GE Vernova ampliarán su actividad en el sector energético venezolano con respaldo directo del Gobierno estadounidense.

Los términos del acuerdo y sus protagonistas

Wright aterrizó anoche en Caracas y esta mañana ha rechazado las acusaciones de que Estados Unidos pretenda apropiarse de los recursos venezolanos. Ante una pregunta directa sobre si se trataba de una maniobra para “tomar” petróleo, su respuesta fue tajante.

“En absoluto. Creo que estamos viendo una transformación absolutamente histórica de Venezuela y de sus relaciones con Estados Unidos.” — Chris Wright, secretario de Energía de Estados Unidos, 2 de septiembre de 2026

La Casa Blanca sostiene que el pacto permitirá a Estados Unidos controlar 65.000 millones de barriles de petróleo venezolano y consolidar su energy dominance durante el próximo siglo. El objetivo declarado es excluir a China y Rusia de los campos con las mayores reservas probadas del planeta.

Tres elementos resumen la escala del acuerdo:

  • 65.000 millones de barriles de crudo bajo control estadounidense, según la versión de Trump.
  • Más de 209.000 millones de dólares en ingresos potenciales citados por la presidenta interina, Delcy Rodríguez.
  • Una ceremonia en Miraflores que consolida el giro de las relaciones entre Washington y el chavismo.

Delcy Rodríguez, instalada como presidenta interina el pasado 5 de enero tras la captura de Nicolás Maduro, defendió el acuerdo en un mensaje televisado. “Lo que hacemos hoy representa el futuro y la esperanza del pueblo de Venezuela”, afirmó.

Geopolítica, críticas y riesgos del acercamiento

En mi lectura, la firma de esta mañana confirma una estrategia de Washington que sustituye el conflicto por comercio, pero no elimina las dudas sobre la legitimidad del proceso. El consejo editorial de The Wall Street Journal ha comparado la escena con la reunión de empresarios estadounidenses y un hombre fuerte cubano en “El Padrino II”. El economista Francisco Rodríguez ha ido más lejos al hablar de “diplomacia a punta de pistola”.

El riesgo principal que no resuelven los datos es institucional. La oposición venezolana teme que la Casa Blanca no impulse elecciones presidenciales ni una transición democrática si el pacto resulta rentable. La administración Trump, por ahora, prioriza la seguridad energética y la expulsión de Pekín y Moscú de su patio trasero.

Me parece relevante recordar que el contexto del acuerdo llega tras la captura de Nicolás Maduro por fuerzas especiales estadounidenses el pasado 3 de enero. Esa intervención condiciona la percepción internacional del pacto: lo que para Washington es una oportunidad comercial, para sus críticos es una imposición sin representación democrática.

🌍 El impacto en España y Europa

El acuerdo puede influir en el mercado energético europeo y, por extensión, en el Euríbor. Un aumento previsible de la oferta de crudo venezolano tendería a contener los precios internacionales del petróleo y la presión inflacionista importada por la eurozona.

  • Euríbor e hipotecas: unos futuros del crudo más estables moderan las expectativas de inflación y reducen la probabilidad de nuevos repuntes del índice hipotecario.
  • Inflación europea: una energía más barata alivia el poder adquisitivo y da margen al BCE para no endurecer más la política monetaria.
  • Tejido empresarial español: la mayor competencia energética puede beneficiar a la industria exportadora, aunque la seguridad jurídica en Venezuela sigue siendo una incógnita.
  • BCE: el canal de energía es clave para sus proyecciones; si el pacto se traduce en más extracción, el impacto desinflacionista sería relevante.

La Fundación Jiménez Díaz es el hospital público con mejor experiencia de paciente de España, según Anpass

0

La Asociación Nacional de Pacientes del Sistema Sanitario (Anpass) ha analizado la experiencia de los pacientes de los grandes centros hospitalarios de referencia de cada comunidad autónoma a partir de la valoración de los propios usuarios. El resultado sitúa a la Fundación Jiménez Díaz (Madrid) en cabeza, con una nota de 8,2 sobre 10.

La Fundación Jiménez Díaz encabeza la clasificación nacional muy por delante del resto y es el único centro que rebasa el 8 (8,2). Tras ella, apenas cuatro hospitales alcanzan el tramo de excelencia y el grupo de cabeza se agrupa en un margen muy estrecho, en torno al 7: el Clínico de Santiago (CHUS), el Santa Creu i Sant Pau, el Vall d’Hebron y el Hospital de Cruces.

La Comunidad de Madrid es la más presente en la zona alta: coloca cuatro hospitales entre los diez primeros (Fundación Jiménez Díaz, Ramón y Cajal, Puerta de Hierro y La Paz). Completan el top 10 referentes de Galicia, Cataluña, País Vasco, Navarra y Cantabria, en una fotografía territorialmente diversa.

“Que un solo hospital supere el 8 nos dice que aún queda mucho camino para poner al paciente en el centro, también y, sobre todo en los grandes hospitales. La valoración de los ciudadanos no es un capricho: refleja cómo se les trata, cómo se les informa, cómo se les acompaña y cuánto se les hace esperar. Pedimos que esa voz se escuche y se convierta en palanca de mejora, no en una anécdota», indicó Mercedes López, presidenta de Anpass.

NAVARRA Y MADRID, A LA CABEZA

Anpass ha agregado también los resultados por comunidad autónoma, combinando la reputación de sus hospitales de alta complejidad (media ponderada por el número de reseñas y ajustada según cuántos centros aporta cada comunidad). Navarra y Madrid encabezan la clasificación, seguidas de Cantabria, País Vasco, Cataluña y Galicia.

Para elaborar el ranking, Anpass parte de las valoraciones que los propios pacientes comparten públicamente ponderadas por su volumen sobre un total de 59 hospitales de alta complejidad a nivel nacional.

El resultado se expresa como una nota de 0 a 10. El estudio se limita a los grandes hospitales de referencia (de alta complejidad) de cada comunidad, dejando fuera los centros pequeños o de otra naturaleza, para comparar solo entre iguales. El indicador refleja la experiencia percibida por los pacientes, no la calidad clínica, que depende de otros factores.

Google antimonopolio ad tech: el juez frena el desmembramiento de su negocio publicitario

Google antimonopolio ad tech esquiva la venta forzosa que el Departamento de Justicia reclamaba para restaurar la competencia. La jueza federal Leonie Brinkema rechazó la desinversión del negocio publicitario y optó por remedios conductuales más suaves, según adelantó The Verge.

Claves de la operación

  • La jueza rechaza la desinversión forzosa. El tribunal opta por cambios de conducta para corregir una posición de dominio que mantuvo durante años.
  • El fallo no se hará público de inmediato. Las partes revisarán la opinión judicial para proteger la información confidencial antes de su difusión.
  • La maquinaria publicitaria queda intacta. Google evita la ruptura estructural del negocio que sostiene la mayor parte de los ingresos de Alphabet.

El choque entre el Departamento de Justicia y Google por el dominio publicitario

La juez Brinkema, del tribunal federal de Virginia, rechazó el remedio más agresivo que solicitaba la Administración estadounidense. La venta forzosa del negocio ad tech queda descartada. En su lugar, adoptará la mayoría de los cambios de comportamiento planteados por las partes, con algunas modificaciones.

Según el extracto de la decisión al que ha tenido acceso The Verge, las medidas podrían incluir restricciones a las tácticas de autopreferencia en las subastas publicitarias o aperturas de interoperabilidad con terceros. Nada se concretará hasta que las partes revisen la opinión judicial y eliminen los datos confidenciales. La jueza ha dejado claro que introducirá ajustes, así que el alcance exacto de las prohibiciones queda abierto a una negociación final.

El negocio publicitario de Google abarca la demanda, la oferta y la subasta de anuncios. Esa arquitectura dota al grupo de una visibilidad que sus rivales consideran inigualable. Esa integración vertical deja poco espacio a competidores independientes, y por eso el Departamento de Justicia reclamó una desinversión para abrir el mercado.

El caso se arrastra desde que el Gobierno estadounidense demandó a Google por monopolizar los mercados de publicidad digital. No es la única causa abierta: la compañía espera sentencia en el litigio sobre búsquedas, donde un tribunal ya declaró un monopolio ilegal. Mantener intacto el negocio ad tech aleja, al menos por ahora, la opción más radical.

Para Alphabet, matriz de Google, la publicidad digital representa la mayor parte de la facturación. No vender el negocio deja la estructura corporativa intacta y evita un precedente de desmembramiento forzoso en el sector tecnológico estadounidense. La publicidad digital sigue siendo el corazón financiero del grupo, con anunciantes y editores dependiendo de sus herramientas.

La vía intermedia son los remedios conductuales. Permiten al Departamento de Justicia de Estados Unidos mantener supervisión sin desmantelar la compañía, pero dejan a los competidores de ad tech sin la desinversión que reclamaban. Limitar la autopreferencia en las subastas puede alterar el reparto de ingresos con terceros.

El fallo evita la ruptura estructural, pero convierte la operativa publicitaria de Google en un terreno vigilado por los tribunales.

En el sector, los analistas no descartan que los remedios conductuales tarden meses en desplegarse. Mientras tanto, Google seguirá operando con normalidad: no hay calendario de audiencias ni una obligación de presentar cuentas por separado. El pulso continúa, pero se libra ya sin la amenaza de venta.

El mercado financiero también respira. Alphabet no pierde activos generadores de caja y mantiene su posición competitiva frente a Amazon y Meta en publicidad digital. La posible venta forzosa era un riesgo excepcional que el fallo despeja para los accionistas.

La Administración estadounidense había situado la desinversión como el remedio estrella para restaurar la competencia. Al caer esa pretensión, la supervisión recae en obligaciones de conducta: menos contundentes sobre el papel, pero más fáciles de aplicar y de monitorizar por el tribunal.

Qué implica para los anunciantes y para la regulación europea

Para anunciantes y editores europeos, el fallo completa un mapa regulatorio ya dominado por la Ley de Mercados Digitales. La DMA ya restringe prácticas similares desde sus primeras obligaciones. Google ha tenido que abrir medición y pujas a rivales en el territorio de la Unión Europea.

En España, la CNMC también ha supervisado a Google por conductas en publicidad digital y búsquedas. Aquel expediente no desembocó en una desinversión, pero evidenció la sensibilidad del regulador español hacia el control del inventario publicitario. La presión no se limita a Washington.

La Comisión Europea mantiene abiertas investigaciones sobre el negocio publicitario de Alphabet. Bruselas ya presionó a Google para que vendiera parte de su tecnología publicitaria, aunque la empresa acabó negociando compromisos. El rechazo estadounidense a la venta forzosa no frena del todo esa vía regulatoria.

Google respira, pero el cerco regulatorio se mantiene en Europa y España

La lectura es doble. Google gana tiempo y evita un precedente de desmembramiento, pero no sale sin condiciones. El riesgo legal no desaparece con este fallo: la supervisión del Departamento de Justicia y las obligaciones europeas seguirán condicionando su negocio publicitario.

El próximo termómetro será la publicación de la opinión redactada. Ahí se verá si los remedios bastan o si los competidores vuelven a pedir medidas estructurales. Merca2.es seguirá de cerca el despliegue de las restricciones y su impacto en anunciantes y editores.

Starlite Marbella acoge este jueves la primera edición europea de ‘Premios Juventud’ tras 23 años en América

0

Starlite Marbella acoge este jueves la primera edición europea de Premios Juventud, que cruza por primera vez el Atlántico después de 23 años de trayectoria en América y reúne en Andalucía a artistas, industria, medios, creadores y audiencias de ambos lados del océano.

La gala, producida por TelevisaUnivision, contará con más de 200 nominados en 50 categorías y alrededor de 25 actuaciones en directo. Entre los nombres confirmados figuran Marc Anthony, Camilo, Christian Nodal, Wisin, Yandel, Farruko, Elvis Crespo, Eladio Carrión, Quevedo, Morat, La Oreja de Van Gogh, Ana Mena, Ángela Aguilar, Kenia Os, Mau y Ricky, Elena Rose, Alleh, Silvestre Dangond y Juan Magán, entre otros.

La ceremonia estará presentada por Jesús Vázquez, Alejandra Espinoza y Clarissa Molina. Esta comenzará con la alfombra roja ‘Noche de Estrellas’.

Premios Juventud’ reconocerá además como ‘Agentes de Cambio’ a Antonio Banderas, La Oreja de Van Gogh, Marc Anthony y Yandel por su compromiso con diferentes iniciativas sociales.

La celebración continuará después de la gala con la ‘afterparty’ oficial de ‘Premios Juventud’, que tendrá lugar en la discoteca de Starlite y reunirá a artistas, premiados e invitados de esta primera edición europea de los galardones.

Entre las actuaciones previstas en la fiesta posterior estará Mau y Ricky, junto a otros artistas que participarán en la celebración, convirtiendo la discoteca de Starlite en el punto de encuentro oficial de ‘Premios Juventud’ una vez finalizada la ceremonia.

La edición de Marbella supone también una ampliación de la distribución internacional de estos ‘Premios Juventud. TelevisaUnivision mantiene su cobertura en Estados Unidos, México y Latinoamérica a través de sus cadenas, ViX y socios regionales, mientras que el acuerdo alcanzado con RTVE incorpora nuevas ventanas de difusión en España y otros mercados internacionales. La organización prevé presencia en más de 150 países.

La llegada de los premios forma parte de la alianza estratégica entre TelevisaUnivision y Starlite, orientada a conectar la industria musical y audiovisual de España y Europa con Estados Unidos y Latinoamérica y a generar desde Marbella producciones con recorrido internacional.

La gala se integra además en PJ Fest, una programación que conecta Marbella con ciudades estadounidenses como Miami, Houston y Los Ángeles mediante conciertos, contenidos y experiencias vinculadas a la música en español.

La actividad continuará durante los días posteriores a la ceremonia. El 4 de septiembre, Manuel Carrasco protagonizará una producción especial grabada con público en Starlite Marbella, mientras que el día 5 será el turno de Wisin y Melendi. Los contenidos serán producidos por TelevisaUnivision y tendrán distribución posterior a través de televisión y streaming en Estados Unidos, México y Latinoamérica.

La celebración de ‘Premios Juventud’ se produce menos de un año después de que Billboard escogiera Starlite para celebrar en Madrid el primer ‘Billboard No. 1s’ fuera de Estados Unidos, dos movimientos que refuerzan el papel de Starlite en la llegada a Europa de grandes formatos internacionales vinculados a la música.

Calp abre en 2026 las ayudas de hasta 4.000 euros para autónomos y pymes por la subida de la luz

Calp ha abierto ayudas de hasta 4.000 euros para autónomos y pymes con gastos de luz, gas o carburante. El plazo acaba el 15 de septiembre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 15 de septiembre de 2026.

No es un préstamo: es una subvención a fondo perdido financiada por el Ayuntamiento de Calp con una bolsa de 300.000 euros. Cubre el 50% de los gastos acreditados en electricidad, gas y carburantes, con un tope de 4.000 euros por solicitante.

Quién puede pedir los 4.000 euros y qué facturas cuentan

Pueden solicitar la ayuda pymes, micropymes, autónomos y profesionales sujetos a mutualidades, siempre que tengan la sede fiscal y social en Calp y desarrollen una actividad que entre en la convocatoria. También hay que estar al corriente de pagos con el Ayuntamiento, la Agencia Tributaria y la Seguridad Social.

La cuantía se calcula sobre los consumos facturados entre el 1 de marzo y el 31 de julio de 2026. Para justificar los gastos sirven facturas u otros documentos con valor probatorio. Si tu negocio consume mucha luz en temporada alta, este es el periodo de referencia.

Para que se entienda: si entre marzo y julio tus facturas de luz, gas y carburante suman 8.000 euros, la ayuda máxima que puedes recibir son 4.000 euros. Si suman menos, cobrarás el 50% del total justificado.

El plazo es cortísimo: apenas trece días para reunir facturas y lanzar la instancia SUB09 sin errores.

La convocatoria no detalla en el extracto qué epígrafes entran como subvencionables; eso se consulta en la propia instancia y en las bases publicadas en la sede municipal.

Cómo presentar la solicitud sin que te la tumben

La instancia SUB09 se tramita por la sede electrónica del Ayuntamiento de Calp. El plazo cierra el 15 de septiembre, inclusive, así que conviene evitar el último día.

Primero revisa que todas las facturas de luz, gas o carburante estén fechadas entre marzo y julio. Después comprueba que no tienes deudas con Hacienda, la Seguridad Social ni el propio consistorio. Un recibo pendiente puede retrasar la concesión o dejarte fuera.

El error más común es adjuntar gastos ajenos al período o documentos a nombre de otra persona. No lo hagas: Hacienda y el Ayuntamiento cruzan datos y detectan cualquier descuadre.

Una ayuda directa que llega con el calendario muy ajustado

Calp es un municipio turístico con restauración, alojamiento y pequeños comercios con facturas energéticas elevadas. La subida derivada de la crisis en Oriente Medio golpea justo a esos negocios. Una ayuda máxima de 4.000 euros no borra el sobrecoste anual, pero cubre la mitad del gasto del periodo más agudo.

El margen real de la ayuda depende de cuánto consuma tu actividad: un obrador, un restaurante o un colmado no juegan en la misma liga.

La dotación total es de 300.000 euros. Eso significa que, si la demanda supera el presupuesto, el Ayuntamiento tendrá que aplicar sus criterios de reparto y no todos recibirán el máximo. La fuente oficial no concreta si habrá prorrateo, así que el único dato seguro es pedir pronto y con los papeles listos.

Que sea el propio municipio el que ponga dinero a fondo perdido es una señal útil para autónomos y micropymes: no hay que devolverlo ni competir con una entidad financiera. La fuente no aclara el plazo de resolución ni de pago, por lo que conviene guardar el justificante de presentación.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes abiertas desde el 2/09/2026 y cierre el 15/09/2026 inclusive.
  • Requisitos clave: Sede fiscal y social en Calp; ser pyme, micropyme, autónomo o mutualista; estar al corriente con Ayuntamiento, AEAT y Seguridad Social.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ayuntamiento de Calp, instancia SUB09. La fuente no detalla si exige Cl@ve o certificado, así que revisa la sede.
  • 💰 Importe o coste: Hasta 4.000 euros por solicitante, equivalentes al 50% de gastos de luz, gas y carburante entre 1/03/2026 y 31/07/2026.
  • ⚠️ Error a evitar: Adjuntar facturas fuera del periodo subvencionable o no estar al corriente de pagos.

Morgan Stanley y la banca española: ve poco recorrido tras el rally, con caídas de hasta el -21%

0

La revisión de Morgan Stanley frena el optimismo sobre la banca española tras el rally del sector. La firma estadounidense ha actualizado hoy los precios objetivos de CaixaBank, Sabadell, Bankinter y Unicaja, y el saldo global es más prudente que alcista.

En un informe difundido hoy, la entidad prevé que el crecimiento de los préstamos derivados de la diversificación se mantenga sólido durante varios años. El mayor incremento lo anticipa en Reino Unido, Países Bajos y Grecia, con una posible aceleración en Alemania. Para España, el análisis se centra en los cuatro bancos del Ibex con menor presencia internacional.

CaixaBank y Bankinter mantienen un potencial del 5%

CaixaBank recibe el ajuste más favorable entre los bancos domésticos. Morgan Stanley eleva su precio objetivo desde los 13 hasta los 13,8 euros por acción, lo que deja un potencial alcista del 5% frente a los 13,08 euros con los que cerró ayer. La entidad acumula una subida del 30% en lo que va de año.

Bankinter sigue un patrón similar. La firma estadounidense ha mejorado su valoración en un euro por acción, de 16,5 a 17,5 euros. Con la cotización en 16,62 euros en la apertura de hoy, el margen de subida se sitúa también en el 5%. Bankinter acumula un avance del 20% desde enero.

Unicaja y Sabadell agotan el rally

Unicaja concentra la advertencia más severa del informe. Morgan Stanley ha subido su precio objetivo de 2,6 a 2,8 euros, pero sus acciones cerraron ayer en 3,56 euros tras un rally del 33% en lo que va de año. La valoración queda un 21% por debajo del precio de mercado.

Sabadell también abre la puerta a una corrección, aunque más suave. El precio objetivo se fija en 3,40 euros por acción, frente a los 3,61 euros del cierre de ayer. El potencial bajista es del 5,8% tras una subida del 25% desde enero.

El mercado ha pagado de más por el rally. Morgan Stanley pone cifras: hasta un 21% de corrección en Unicaja.

Los avances del año dibujan contrastes claros. Unicaja lidera con un 33%, seguida de CaixaBank con un 30%, Sabadell con un 25% y Bankinter con un 20%. Una vez publicados los nuevos precios objetivos, solo CaixaBank y Bankinter logran mantener un colchón positivo.

El hecho de que dos bancos hayan superado su precio objetivo no es habitual en un sector rentable. La explicación está en la velocidad del rally. Unicaja ha pasado de cotizar con descuento a hacerlo con una prima sobre su valoración teórica en menos de nueve meses. Ese tipo de movimientos suele agotar el margen antes de que lleguen las noticias.

Por qué el banco de inversión pide selectividad

La coyuntura macroeconómica ayuda a entender esta prudencia. Los inversores descuentan una posible oleada de subidas de tipos de interés, y esa expectativa ha impulsado al sector bancario durante meses. Los analistas de Morgan Stanley, sin embargo, invitan a ser muy selectivos dentro de la banca más doméstica del Ibex.

Es una llamada de atención razonable. Después de revalorizaciones que van del 20% al 33% en lo que va de año, el margen de seguridad se ha reducido de forma clara. CaixaBank y Bankinter aún tienen recorrido, pero el mercado ya no paga por fundamentales: paga por expectativas de tipos más altos. Y las expectativas se revisan a la baja con rapidez cuando el ciclo cambia. A todo esto, la firma no cuestiona el negocio.

Hay un matiz que conviene no pasar por alto. El informe no cuestiona la solidez del crédito, ni la rentabilidad del sector. De hecho, anticipa crecimiento de préstamos durante varios años en mercados como Reino Unido o Grecia. El problema es de valoración, no de negocio. Unicaja es el caso más claro: su cotización está un 27% por encima del precio objetivo que acaba de publicar Morgan Stanley, una brecha difícil de justificar incluso en un escenario de subidas de tipos.

En el caso de Sabadell, la corrección prevista es moderada, lo que deja la puerta abierta a una consolidación más que a una caída brusca. Para el inversor minorista, la diferencia entre un 5,8% de recorrido a la baja y un 5% de recorrido al alza marca el umbral entre la paciencia y el error.

La reflexión queda abierta para los próximos meses. Si las subidas de tipos se materializan, CaixaBank y Bankinter podrían superar estos objetivos. Si la expectativa se enfría, Unicaja y Sabadell lo notarán antes. Los informes como este no aciertan por su promedio, sino por los escenarios que obligan a descontar.

La afiliación a la Seguridad Social cae en 162.840 en agosto, mínimo desde 2021 por la regularización de 340.000

0

La afiliación a la Seguridad Social perdió 162.840 cotizantes en agosto, el menor descenso para este mes desde 2021. La caída mensual del 0,72% situó el total de afiliados medios en 22.345.226 trabajadores, según los datos publicados este miércoles por el Ministerio de Inclusión, Seguridad Social y Migraciones.

En comparación interanual, el sistema ganó 679.023 afiliados entre agosto de 2025 y agosto de 2026, un 3,13% más, la tasa más alta en un octavo mes desde 2021. Desde 2018, la afiliación media acumula un aumento superior a los 3,5 millones de ocupados. El descenso de este agosto también mejora los registros de 2025 (-199.300), 2024 (-193.704) y 2023 (-185.385).

La regularización extraordinaria sostiene el empleo estival

El factor diferencial frente a otros años llegó de la regularización extraordinaria de inmigrantes. A 31 de agosto, el sistema contabilizaba 337.917 afiliados en alta procedentes de esta medida. Colombia lidera las incorporaciones con 97.376 cotizantes y Venezuela suma 66.733, de modo que ambos países concentran casi la mitad del total.

Por regímenes, el 79,8% de los regularizados cotiza en el Régimen General, mientras que el 5% lo hace como autónomo. Los hombres representan el 60,2% de las altas y las mujeres, el 39,8%. En paralelo, la afiliación de extranjeros alcanzó una media de 3.551.759 ocupados en agosto, un 1,13% más que en julio y un 15,72% más que un año antes.

La educación lastró el Régimen General con 76.535 cotizantes menos, seguida de actividades administrativas e industria manufacturera. La construcción y el comercio también recortaron empleo. En positivo, las actividades sanitarias sumaron 17.811 afiliados y la hostelería ganó 7.237 ocupados.

La afiliación desestacionalizada marca un nuevo máximo

En términos desestacionalizados, la afiliación avanzó 83.844 cotizantes en agosto, un 0,38% mensual, hasta un máximo de 22.371.964 trabajadores. Se trata del 67º mes consecutivo de subidas de la serie, más de cinco años y medio de incrementos ininterrumpidos.

El empleo español deja de ser solo una historia de recuperación: la inmigración regularizada está cambiando la base de cotizantes y, con ella, las cuentas de la Seguridad Social.

La ministra Elma Saiz defendió la salud del mercado laboral y puso el foco en la calidad del empleo. Desde agosto de 2021 hay 4.811.840 ocupados más con contrato indefinido y 2.020.332 afiliados menos con contrato temporal. La tasa de temporalidad bajó hasta el 13,4%, frente al 29,3% de agosto de 2021.

Por comunidades autónomas, solo seis regiones ganaron afiliación, con Asturias (+2.138), Canarias (+2.153) y Extremadura (+818) al frente. Cataluña restó 59.529 ocupados, Comunidad de Madrid 36.422 y Comunidad Valenciana 22.256. Los trabajadores en ERTE se situaron al cierre en 12.214 personas.

El detalle por edades confirma una de las transformaciones más relevantes del ciclo. La ocupación de los trabajadores de 55 años y más ha crecido un 51,5% desde 2018, hasta rozar los 5 millones de ocupados; la de los menores de 30 avanzó un 33,4%, hasta 3,79 millones. Las mujeres representan el 47% del total de afiliados.

Qué lectura hace el mercado: inmigración, pensiones y prima de riesgo

Para un inversor en deuda española, el dato de afiliación tiene una lectura fiscal inmediata. Más cotizantes equivalen a más ingresos por cotizaciones y a una menor presión sobre el déficit de la Seguridad Social. La ratio de 2,5 cotizantes por pensionista, la más alta desde 2011, aleja en el margen el debate sobre la sostenibilidad del sistema y mejora la calidad del crédito soberano español a medio plazo.

La contrapartida no es menor. El crecimiento del empleo está claramente apoyado en la regularización extraordinaria, no en una aceleración orgánica de la economía. Si el flujo migratorio se frenara o la regularización perdiera tracción administrativa, la afiliación volvería a tasas de crecimiento más modestas. Además, la composición sectorial del mes muestra debilidad en educación, industria y construcción, mientras sanidad y hostelería tiran del sistema. Es un patrón de empleo más ligado a servicios que a sectores de alto valor añadido.

En mi lectura, el mercado de renta fija aún no ha interiorizado plenamente el efecto de la regularización sobre los ingresos públicos. La prima de riesgo española se mantiene contenida por el contexto europeo, pero la variable laboral empieza a ofrecer argumentos para defender diferenciales bajos ante un BCE que todavía vigila la inflación de servicios. Habrá que observar las próximas cifras de afiliación y el ritmo de altas de extranjeros.

Veredicto Merca2

Cotización al cierre o apertura: El IBEX 35 abrió plano tras conocerse el dato, sin reacción directa a los 162.840 afiliados menos en agosto. La lectura bursátil se canaliza vía expectativas de tipos y diferencial soberano.

Clave técnica: La serie desestacionalizada marcó un máximo de 22.371.964 cotizantes y suma 67 meses de subidas. El sesgo de fondo del empleo sigue siendo positivo para la recaudación fiscal.

Apunte macro: La ratio cotizante/pensionista se sitúa en 2,5, el nivel más alto desde 2011, mientras la afiliación extranjera representa el 15,9% del sistema.

Apple fija el sueldo de Tim Cook y de su nuevo consejero delegado, John Ternus, en 107,5 millones de dólares anuales

Apple ha cuantificado ya el coste que tendrá el relevo en la cúpula: 107,5 millones de dólares anuales entre Tim Cook y el nuevo consejero delegado, John Ternus. La remodelación redefine el reparto entre salario y paquetes de acciones en la segunda mayor capitalización bursátil del mundo.

El reparto retributivo que desvela el relevo de Cook

John Ternus, que asumió oficialmente el cargo de consejero delegado el 1 de septiembre, percibirá un salario anual de 3 millones de dólares (unos 2,6 millones de euros). A esa retribución en efectivo se suma una asignación anual de acciones valorada en 55 millones de dólares (47,5 millones de euros) para el ejercicio fiscal 2027. Como el año fiscal de Apple termina en octubre, el Comité de Personal y Remuneración del consejo aprobó una asignación prorrateada adicional de 2,5 millones de dólares para cubrir el mes restante.

En paralelo, Tim Cook, que desde el relevo ejerce como presidente ejecutivo, recibirá un sueldo anual de 2 millones de dólares (1,7 millones de euros). Su paquete se completa con una asignación en acciones de 45 millones de dólares (38 millones de euros) para el próximo año fiscal. El reparto alcanza así los 107,5 millones de dólares anuales que Apple ha comunicado para los dos directivos.

La compañía ha formalizado este esquema en plena reestructuración de su cúpula, un movimiento que va más allá de los nombres. El 20 de abril se anunció el final del mandato de Cook, y Ternus asume una nueva etapa marcada por la inteligencia artificial y por los aranceles y tensiones geopolíticas que rodean al negocio del iPhone.

La sucesión de Cook no es solo un cambio de liderazgo: Apple ha puesto una cifra exacta al relevo, una señal de continuidad retributiva.

El contexto bursátil pesa. Apple sigue siendo una de las siete magníficas y la segunda compañía con mayor capitalización del mundo, con cerca de 4,5 billones de dólares (unos 3,91 billones de euros). Su beneficio neto récord entre abril y junio ascendió a 29.789 millones de dólares, un 27% más que en el mismo periodo del ejercicio anterior.

La sucesión en cifras y posición bursátil

John Ternus salario

La siguiente tabla resume el contraste entre los dos paquetes retributivos comunicados por Apple para el nuevo reparto de poder.

ConceptoJohn Ternus (CEO)Tim Cook (presidente ejecutivo)
Salario anual en efectivo3 millones de dólares2 millones de dólares
Asignación anual de acciones55 millones de dólares (ejercicio 2027)45 millones de dólares
Asignación prorrateada2,5 millones de dólares
Total anual60,5 millones de dólares47 millones de dólares

El detalle relevante no es solo cuánto cobra cada directivo, sino cómo Apple reparte el peso entre efectivo y acciones. En el caso de Ternus, la parte en metálico representa una fracción pequeña del paquete: el grueso de la retribución queda ligado a los títulos y, con ello, al desempeño de la acción en los próximos ejercicios. En Cook, la estructura sigue una lógica similar, con 45 millones de dólares en acciones frente a 2 millones de salario.

Análisis: gobernanza, retribución y retos del nuevo CEO

John Ternus aterriza en el puesto con una retribución que en Wall Street se interpreta como un paquete de continuidad. Las tecnológicas de gran capitalización, como Microsoft, Nvidia, Alphabet o Meta, han utilizado durante años la combinación de salario moderado y fuertes asignaciones de acciones para alinear a sus ejecutivos con la creación de valor para el accionista. Apple no rompe esa inercia: coloca la mayor parte de la compensación en títulos, en un momento en que la cotización se mueve entre el optimismo por la IA y la presión de los aranceles.

El comité de Personal y Remuneración ha optado por una transición ordenada. Ternus cubre el mes restante del año fiscal con una asignación prorrateada de 2,5 millones de dólares, lo que evita cualquier vacío retributivo en el cambio de mando. La señal es clara: el consejo quiere blindar la estabilidad de la cúpula y evitar distracciones mientras el nuevo CEO presenta su hoja de ruta.

Para el inversor, la clave no está tanto en el importe absoluto como en la gobernanza que revela. Tim Cook no desaparece; su nuevo papel de presidente ejecutivo mantiene a una figura clave en el consejo, mientras Ternus asume la gestión diaria. Esa dualidad recuerda, salvando las distancias, a otros relevos ordenados del sector tecnológico, donde el CEO saliente permanece como presidente para acompañar la transición.

El esquema también marca el ritmo de la próxima temporada de juntas y de informes de retribuciones. Apple ha evitado un paquete polémico al mantener el salario en efectivo moderado y concentrar la retribución en acciones; sin embargo, la magnitud total de 107,5 millones de dólares volverá a alimentar el debate sobre los sueldos de la alta dirección en las grandes cotizadas, un asunto que en Europa y Estados Unidos sigue sin generar consenso entre inversores institucionales y asesores de voto.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta de accionistas y el próximo cierre fiscal de octubre, cuando se concrete la asignación prorrateada de acciones y el inicio del nuevo plan retributivo de Ternus.
  • Reacción del valor: El mercado ya descuenta una transición ordenada; el foco está en la ejecución de la estrategia de IA y en el impacto de los aranceles sobre los márgenes del iPhone.
  • Precedente sectorial: Microsoft, Nvidia y Meta han consolidado esta fórmula retributiva; el caso Apple confirma que las grandes tecnológicas mantienen el grueso del pago en acciones.

Trabajo confirma que la inflación condicionará la subida SMI 2027

0

La inflación condicionará la subida del SMI 2027. No es un titular voluntarista: es la conclusión que dejó ayer el secretario de Estado de Trabajo, Joaquín Pérez Rey, en la rueda de prensa de los datos de paro de agosto.

Pérez Rey reconoció, según recoge Europa Press, que los precios ‘están repuntando’ y que esa aceleración supone una pérdida de poder adquisitivo para quienes perciben el Salario Mínimo Interprofesional y para los trabajadores con salarios de convenio. El ministerio quiere seguir subiendo el SMI, y la negociación para el ejercicio 2027 arrancará ya en el último trimestre.

Los salarios derivados de la negociación colectiva se mueven ‘en torno al 3%’, una cifra que el propio secretario de Estado calificó como insuficiente para compensar la evolución reciente de los precios. El dato es relevante: si la inflación se estabiliza por encima del 3%, la actualización del SMI tendrá que ir más lejos para no dejar a los trabajadores de rentas bajas en peor situación relativa.

En paralelo, el real decreto que modifica la estructura del SMI y regula las cláusulas de absorción y compensación sigue su tramitación. Trabajo espera informes de otros ministerios y de organismos consultivos, y destaca que la norma transpone la directiva europea sobre salarios mínimos adecuados. No hay, asegura, ningún conflicto interno en el Gobierno.

Trabajo ata la subida del SMI 2027 a la inflación y a la directiva europea

El impacto para las cotizadas no se limita a la cuantía final de la paga. El nuevo marco puede alterar la forma en que las empresas absorben el salario mínimo en complementos ya existentes, una práctica habitual en sectores como la vigilancia, la limpieza o la hostelería. Si se restringe la compensación, el coste laboral unitario sube sin contrapartida directa en productividad.

Pérez Rey insistió en que la tramitación avanza ‘en plena normalidad’ y anunció que la mesa de transparencia salarial se volverá a convocar a lo largo de este mes. El objetivo declarado es alcanzar un acuerdo con los agentes sociales para erradicar la discriminación salarial, un flanco más de la agenda laboral que se solapa con el calendario del SMI.

El salario mínimo ya no se negocia solo contra el umbral de pobreza: se negocia contra la inflación real y contra el marco de salarios mínimos adecuados que fija Bruselas.

Los sectores cotizados con más exposición al salario mínimo

SMI inflación 2027

En la bolsa española, el riesgo no se reparte de forma homogénea. Las compañías con plantillas masivas en restauración, gestión hotelera o servicios externalizados son las primeras señaladas. Meliá, por ejemplo, mantiene contratos laborales que pivotan sobre el mínimo en toda su red hotelera, mientras que los grupos de servicios a infraestructuras integran miles de trabajadores de base con salarios vinculados al SMI.

A diferencia de la banca o la energía, donde las retribuciones medias se sitúan claramente por encima del mínimo legal, estas ramas conviven con márgenes EBITDA de un solo dígito. Una subida del SMI superior al 3% sin capacidad de trasladar precios reduce directamente el margen operativo, y el efecto se amplifica si la inflación de costes energéticos y alimentarios ya ha estrechado la cuenta de resultados.

El precedente de los últimos ejercicios pesa. Las empresas de servicios cotizadas ya han asumido varias revalorizaciones del salario mínimo desde 2019, y la experiencia indica que la capacidad de repercutir costes llega con retraso. El margen bruto de varias cadenas de restauración se estrechó, y las que no trasladaron tarifas acabaron perdiendo rentabilidad frente a sus comparables europeos.

Tampoco conviene simplificar el análisis. Las empresas con contratos de servicios plurianuales y cláusulas de revisión de precios pueden amortiguar el golpe; los hoteles con tarifas dinámicas y demanda turística fuerte tienen más margen para repercutir el alza en el cliente final. La clave está en la duración de los contratos y en la elasticidad de la demanda de cada segmento.

El impacto en márgenes y la agenda laboral pendiente

A mi juicio, el cambio más profundo no es la cuantía del SMI sino la directiva europea. Introduce el concepto de salario mínimo adecuado, que puede obligar a revisar no solo el importe final, sino también la cobertura de la negociación colectiva y los mecanismos de actualización automática. Eso tiene consecuencias de medio plazo para las cotizadas que hoy gestionan el salario mínimo como una variable externa.

Hay una contradicción que conviene señalar: el Gobierno reclama revalorizar rentas bajas mientras las empresas del sector servicios intensivo en empleo todavía digieren el encarecimiento de la energía y de las materias primas. La patronal pedirá moderación; el ministerio ya ha dado señales de priorizar el poder adquisitivo. Si el SMI sube al ritmo del IPC y se limita la absorción, el coste salarial de las plantillas de menor cualificación crecerá por dos vías al mismo tiempo.

Los bancos de inversión que siguen a las hoteleras y a las cadenas de restauración europeas suelen incluir el salario mínimo entre los riesgos de margen, junto al precio de la energía y la ocupación. El mercado no ha puesto precio a un escenario de subida muy por encima del 3%, pero la discusión arrancará con el IPC como referencia dura.

La próxima referencia será el dato de inflación de agosto, que el INE publicará en las próximas semanas. Si confirma el repunte, la mesa del último trimestre arrancará con un suelo exigente para las empresas. No anticipo una cifra: la horquilla razonable de subida está entre el 3% y el 5%, pero la decisión final dependerá más del equilibrio político que de la estadística.

Veredicto Merca2

Cotización al cierre o apertura: No consta una reacción bursátil individualizada en la sesión del 2 de septiembre; los valores del Mercado Continuo más expuestos se movieron con variaciones inferiores al 1%. La noticia no cotiza como un evento binario hasta que se concrete la cifra final del SMI.

Clave técnica: El salario de convenio ya crece en torno al 3%, y una subida del SMI por encima de esa cota puede estrechar entre 10 y 20 puntos básicos el margen EBITDA de las cotizadas más expuestas en restauración y servicios. El riesgo no es lineal: depende de la capacidad de trasladar precios en cada contrato.

Apunte macro: La inflación repunta y el Ministerio de Trabajo la reconoce como factor de pérdida de poder adquisitivo. El dato de IPC de agosto será la primera referencia dura; si supera el 3%, la mesa del último trimestre parte con un suelo exigente.

Adrián Sáenz presenta: tutorial Claude IA en 5 niveles para crear webs y automatizar sin código

Hay una diferencia enorme entre preguntarle cosas a Claude y ponerlo a trabajar. Adrián Sáenz, creador del canal homónimo, lo resume con un dato que impone: junto a su equipo ha acumulado más de 1000 horas de uso de esta inteligencia artificial. No para probar curiosidades, sino para montar proyectos, páginas web y automatizaciones. En su último tutorial, Sáenz propone una escalera de cinco niveles que va del usuario que trata a Claude como un buscador hasta quien lo convierte en un sistema que trabaja mientras duerme.

El vídeo no es una simple demostración de funciones. Es, sobre todo, una tesis sobre cómo cambia la relación con la herramienta cuando se le da contexto. Sáenz insiste en que Claude no sabe nada de ti al abrir un chat nuevo. Por eso el salto de nivel no depende tanto de prompts sofisticados como de construir memoria, estructura y autonomía alrededor del asistente.

Nivel 1: usar Claude como si fuera Google

El primer nivel es el más común: copiar un correo, pedir una respuesta rápida y cerrar el chat. Sáenz lo llama el nivel del buscador. El problema no es la herramienta, sostiene, sino la falta de contexto. Cada conversación empieza de cero, como si tuvieras que explicarle a un trabajador nuevo quién eres y qué esperas de él todos los días.

Su recomendación para salir de ahí es configurar el perfil. En ajustes se puede indicar nombre, cómo quieres que te llame y qué hace falta que Claude sepa de ti. También conviene activar la memoria para que recuerde lo hablado. Sáenz propone además importar memoria desde otros proveedores de IA mediante un prompt que pide a ChatGPT, por ejemplo, toda la información que tiene sobre ti.

Otra práctica del nivel uno es fijar chats ya entrenados. Si corregiste varias veces cómo responder correos, ese chat queda anclado y no hace falta repetirle las preferencias. Es un detalle simple, pero cambia la eficiencia. La señal de que sigues atrapado aquí, apunta Sáenz, es que tus chats recientes apenas superan los cinco o diez mensajes.

Claude no sabe absolutamente nada de ti cada vez que abres un chat nuevo. Sin contexto, es imposible que te dé buenas respuestas.

— Adrián Sáenz

Nivel 2: proyectos como espacio de trabajo

El organizador deja de usar chats sueltos y crea proyectos. La lógica es agrupar información relevante para que Claude responda con contexto: instrucciones de tono, documentos, PDFs, datos de ventas. En el ejemplo del vídeo, Sáenz configura un proyecto para una tienda online ficticia llamada Vitaru.

Dentro del proyecto carga preguntas frecuentes, guía de marca, productos y ventas de los últimos 90 días. Luego pide a Claude que recomiende combos de productos. La respuesta no sale de la nada: se apoya en los pedidos reales registrados. Menciona, por ejemplo, una combinación de masajeador cervical y esterilla lumbar que ya aparecía junta en decenas de pedidos. Un cruce de datos que, sin ese contexto cargado, sería imposible de obtener.

Nivel 3: delegar tareas sin perder el control

El delegador ya no solo consulta: entrega trabajos concretos a Claude. La transcripción del vídeo no detalla tanto este escalón como los anteriores, pero deja clara la idea. Quien delega bien define qué espera, revisa los resultados y ajusta. Es un estadio intermedio entre organizar información y construir sistemas.

Sáenz sostiene que aquí se nota el verdadero cambio de mentalidad. No se trata de obtener textos, sino de asignar responsabilidades con criterio. El asistente deja de ser un buscador caro y se convierte en una pieza del flujo de trabajo diario.

Niveles 4 y 5: herramientas que se mejoran solas

Los niveles superiores son los del arquitecto y el autónomo. Sáenz describe un salto enorme: no solo creas herramientas a medida, sino que esas herramientas incorporan inteligencia artificial para autogestionarse. En el vídeo habla de un servidor personal suyo, con tarjeta gráfica y IAs instaladas en local, al que accede mediante una IP desde el navegador.

Ese servidor funciona como una suite creada a medida: generador de imágenes, de voz, buscador de stock y un generador de vídeo en desarrollo. Nada de eso es software instalado de fábrica, asegura Sáenz. Es código que Claude ayudó a montar según sus necesidades. La ventaja que destaca es doble: control total y coste local, sin pagar por cada uso en la nube.

El nivel cinco va un paso más allá. Sáenz relata que su sistema le manda un informe nocturno con lo aprendido. Ese parte no solo resume: reescribe sus propias reglas, actualiza instrucciones y corrige su código. Después vuelve a empezar. En el caso de Twitter, el sistema analiza qué tipo de respuestas funcionan mejor, cuáles atraen más visitas a la web y cuáles retienen más tiempo a los lectores. Para Twitter, afirma Sáenz, lo tiene implementado de forma totalmente autónoma.

Qué implica esto para quien empieza

La lectura editorial del tutorial es clara: el valor de Claude no está en la caja de respuestas, sino en los sistemas que se construyen encima. Pasar del nivel uno al dos es relativamente barato: configurar el perfil, activar memoria y crear un proyecto. Pasar al cuatro o al cinco exige conocimientos técnicos, pero Sáenz insiste en que la barrera es más de mentalidad que de programación.

Conviene tomar el vídeo como lo que es: una hoja de ruta personal basada en su experiencia. Algunas afirmaciones, como la autonomía total del sistema de Twitter, son difíciles de verificar desde fuera. Nada impide que un creador con equipo y servidor propio llegue a ese punto, pero no es el punto de partida realista para la mayoría. El mérito del tutorial está en ordenar el camino, no en prometer resultados inmediatos.

La pregunta que deja abierta es hasta qué nivel merece la pena escalar. Para un negocio pequeño, un proyecto bien configurado puede rendir más que un servidor propio. Para quien maneja volumen alto, la automatización nocturna cambia las reglas. Sáenz ofrece un mapa; la decisión de hasta dónde llegar sigue siendo de cada uno.

Puedes ver el vídeo completo de Adrián Sáenz en YouTube aquí:

Youtube video
Publicidad