Frasers Group lanza una OPA de 2.000 millones sobre Hugo Boss para afianzarse en el lujo

Frasers Group, el conglomerado británico de distribución propiedad del millonario Mike Ashley, lanzó una oferta pública de adquisición (OPA) voluntaria sobre el fabricante alemán de moda de lujo Hugo Boss por un importe de 2.000 millones de euros. La oferta en efectivo de 38 euros por acción —una prima del 4,2% sobre el cierre del miércoles— busca hacerse con el 74% del capital que aún no controla y consolidar su apuesta por el segmento premium.

Una oferta voluntaria de 2.000 millones para esquivar la obligación legal

Frasers posee directamente una participación del 26% en Hugo Boss, pero ha acumulado exposición adicional mediante ventas de opciones de venta (put options), instrumentos que le permitirían recibir más acciones a un precio preestablecido. La estructura elegida —una OPA voluntaria— responde a la intención de evitar cruzar el umbral del 30% del capital que, según la normativa alemana de opas, le habría forzado a formular una oferta obligatoria por la totalidad.

El precio ofrecido valora el 100% de Hugo Boss en aproximadamente 2.700 millones de euros. Los 2.000 millones corresponden al 74% restante que no está en manos del grupo británico. La operación se financia íntegramente en efectivo y no está sujeta a una condición de aceptación mínima, aunque sí requerirá el visto bueno del supervisor alemán BaFin.

El mercado descuenta una mejora de la oferta: la acción supera los 38 euros

Las acciones de Hugo Boss se dispararon más de un 9% en la sesión del jueves en el índice MDAX de la Bolsa de Fráncfort, hasta los 39,76 euros, superando con creces los 38 euros de la oferta. Ese movimiento indica que el mercado no da por cerrada la operación a ese precio y especula con una posible mejora, bien por parte de Frasers, bien por la aparición de un tercero interesado.

Varios analistas han calificado la prima como poco atractiva. Antes del anuncio, la cotización de Hugo Boss ya mostraba una elevada presencia de posiciones cortas —inversores que apuestan por una caída del valor—, lo que añade un componente especulativo a la reacción. La tabla siguiente resume las cifras clave de la oferta.

MagnitudCifra
Precio por acción ofrecido38,00 euros
Prima sobre cierre previo (36,46 €)+4,2%
Valoración total de Hugo Boss2.700 millones €
Importe por el 74% no controlado2.000 millones €
Participación directa de Frasers26%
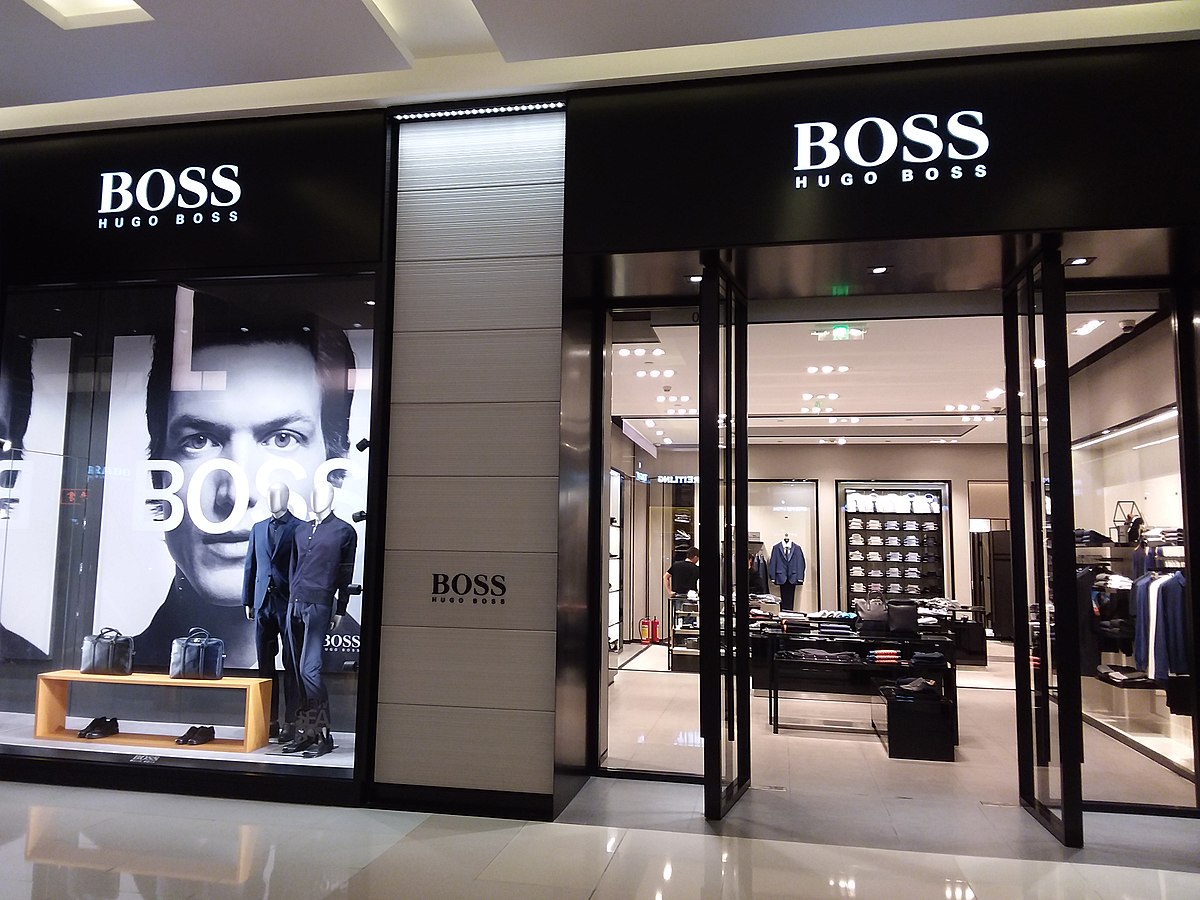
Frasers Group compra Hugo Boss

La oferta de 38 euros no ha convencido al mercado: el repunte del 9% y la elevada posición corta previa sugieren que los inversores esperan más.

Ashley refuerza su apuesta por el lujo en pleno desencuentro con la dirección

La operación encaja en la estrategia de Frasers Group de ganar peso en la moda premium europea, un movimiento que Mike Ashley ha acelerado tras la integración de Sports Direct y otras marcas bajo el paraguas del grupo. Sin embargo, los últimos meses han estado marcados por discrepancias entre el accionista británico y la dirección de Hugo Boss, que no comparte la velocidad y el estilo de gestión de Ashley.

Esas tensiones, unidas la prima modesta y la notable actividad en derivados, explican por qué Frasers ha preferido lanzar una oferta voluntaria ahora, antes de que un eventual cruce del 30% le obligara a hacerlo en condiciones menos favorables. La operación recuerda a otras incursiones de fondos o conglomerados en marcas de lujo con estructuras accionariales fragmentadas, donde el control total requiere convencer a un accionariado disperso.

Con una oferta en metálico sin condiciones de aceptación mínima, Frasers se asegura la posibilidad de consolidar a Hugo Boss aunque no alcance el 100%. Pero para que la operación triunfe sin necesidad de mejorar el precio, necesitará el respaldo del consejo o, al menos, la aquiescencia de un núcleo suficiente de accionistas institucionales.

📊 Las Claves para el Inversor

  • Qué vigilar: Una posible mejora del precio si Frasers quiere asegurar la aceptación, o la aparición de un competidor que lance una contraoferta. El supervisor alemán BaFin también tendrá que pronunciarse.
  • Reacción del valor: La acción cotiza por encima de los 38 euros, lo que indica que el mercado descuenta una mejora. Si la oferta se mantiene sin cambios, la cotización tenderá a converger con el precio de la OPA.
  • Precedente sectorial: Operaciones como la compra de Versace por Capri Holdings o la consolidación de marcas bajo LVMH muestran que las primas en el lujo suelen ser más elevadas, especialmente cuando hay desacuerdo con la dirección.
Multa de 600 euros y pérdida de puntos: nueva bajada de velocidad obligatoria publicada en el BOE

La Dirección General de Tráfico (DGT) recuerda la multa de 600 euros y la pérdida de hasta seis puntos del carnet por exceder los límites de velocidad en ciudad, cinco años después de que el BOE publicara la obligatoriedad del tope de 30 km/h en calles de un solo carril. La Guardia Civil ha comenzado a vigilar su cumplimiento de forma más activa.

La norma, publicada en mayo de 2021, convirtió a España en el primer país del mundo en implantar de manera generalizada el límite a 30 km/h en vías urbanas de un único carril por sentido. El objetivo era doble: reducir la siniestralidad y fomentar una movilidad más calmada y sostenible.

La norma del BOE que rebajó la velocidad en las ciudades

El Reglamento General de Circulación fijó en 30 km/h la velocidad máxima para todas las calles urbanas que cuentan con un solo carril en cada dirección. Antes de la reforma, muchos de esos tramos permitían circular a 50 km/h. La DGT justificó el cambio con datos de la Organización Mundial de la Salud (OMS): a 50 km/h la probabilidad de fallecer en un atropello es del 80 %, mientras que a 30 km/h se reduce al 10 %.
Los resultados, según el último balance de la DGT, avalan la medida. En los cinco años transcurridos, los fallecimientos de ciclistas han caído un 19 % y los de peatones más de un 16 %. En términos generales, en 2024 fallecieron casi un 5 % menos personas en las ciudades que en 2019, el año previo a la pandemia. Nueve grandes ciudades, entre ellas Leganés o Rivas-Vaciamadrid, no registraron ninguna víctima mortal en sus calles durante 2024.

Sin embargo, la mera publicación en el BOE no garantiza el cumplimiento. Fuentes de Multalia recuerdan que «no respetar los nuevos límites de velocidad en ciudad será considerado como infracción grave o muy grave». Eso se traduce en sanciones que oscilan entre 100 y 600 euros y la retirada de hasta seis puntos del carnet, en función de cuánto se rebase la velocidad máxima.

¿Cuándo entró en vigor y qué excepciones tiene?

La normativa entró en vigor el 11 de mayo de 2021 y no estableció periodo de adaptación. Afecta a todas las calles urbanas de un solo carril por sentido, sin excepción. Quedan fuera las vías de dos o más carriles por sentido, donde se mantienen los límites genéricos de 50 km/h (o 20 km/h en calles de plataforma única).

La DGT insiste en que el límite de 30 km/h es «el gran paso para el calmado del tráfico» y la velocidad a partir de la cual pueden convivir todos los medios de desplazamiento, incluidos los usuarios de patinetes eléctricos y bicicletas.

La Guardia Civil ya ha reactivado los controles de velocidad en zonas urbanas de su competencia con un mensaje claro: a 80 km/h en una calle limitada a 30, la multa asciende a 600 euros y la pérdida de seis puntos es automática.

Cómo evitar la sanción: respetar la velocidad señalizada

La forma más sencilla de esquivar la multa es circular a 30 km/h en todas las calles de un carril por sentido, aunque no haya una señal específica que lo recuerde. Los ayuntamientos tienen la obligación de señalizar el límite de forma visible, pero la ausencia de carteles no exime de cumplir la norma.

Las sanciones más elevadas se aplican cuando se supera en más de 50 km/h la velocidad permitida. En ese caso, se considera infracción muy grave y acarrea la multa máxima de 600 euros y la retirada de seis puntos. Circular a más de 80 km/h en una calle de 30 km/h es la conducta que activa esta sanción.

La Guardia Civil ha intensificado la vigilancia con radares móviles en entornos urbanos tras el repunte de infracciones detectado en los primeros meses de 2026. El objetivo, según fuentes de Tráfico, no es recaudatorio, sino disuasorio.

¿Son proporcionadas las multas de 600 euros por velocidad en ciudad?

Conviene reflexionar sobre la proporcionalidad de estas sanciones. La DGT defiende que los tramos urbanos concentran a los colectivos más vulnerables (peatones, ciclistas, usuarios de VMP) y que el riesgo de fallecimiento se multiplica con la velocidad. Con todo, una multa de 600 euros y la pérdida de seis puntos es muy superior a la de otras infracciones graves, como no respetar un semáforo en rojo (200 euros y 4 puntos).

Algunos conductores perciben que la medida busca recaudar más que prevenir. Sin embargo, los datos de siniestralidad le dan la razón a la DGT: allí donde se ha calmado el tráfico, las víctimas han descendido de forma notable. La clave estará en que los radares urbanos no se coloquen con afán sancionador, sino en puntos realmente peligrosos. Mientras tanto, conviene recordar que los seis puntos retirados de golpe dejan a un conductor novel prácticamente sin carnet.

nueva norma velocidad BOE

🚨 Ficha de la Normativa

  • Infracción / Novedad: Superar el límite de 30 km/h en calles urbanas de un solo carril, especialmente cuando se rebasa en más de 50 km/h.
  • Sanción económica: De 100 a 600 euros (600 euros si se supera en más de 50 km/h la velocidad máxima).
  • Puntos del carnet: De 2 a 6 puntos (6 puntos en infracciones muy graves).
  • Entrada en vigor: 11 de mayo de 2021 (ya plenamente vigente).

Ryanair, investigada por cobrar a padres para sentarse con sus hijos: ¿vulnera derechos?

Ryanair vuelve al foco de los reguladores. La Competition and Markets Authority (CMA) del Reino Unido ha abierto una investigación formal contra la aerolínea irlandesa por una práctica que genera rechazo entre los pasajeros: cobrar a los padres para sentarse al lado de sus hijos menores de 12 años.

La tasa disfrazada de reserva: hasta 27 euros por familia en un viaje de ida y vuelta

Según los términos y condiciones de Ryanair, al menos un adulto debe ocupar un asiento junto a los niños de entre 2 y 11 años. Para garantizarlo, la compañía obliga a ese adulto a pagar una tarifa de reserva de asiento que oscila entre 4,50 y 13,50 euros por trayecto. De esta forma, un único progenitor que vuele con sus dos hijos en un viaje de ida y vuelta abona hasta 27 euros extra. Los niños, ciertamente, pueden seleccionar asiento gratis si lo hacen pegados al adulto, pero solo si este ya ha pagado por elegir el suyo.

La CMA considera que este sistema podría constituir una cláusula abusiva, ya que traslada al consumidor un coste que, en la práctica, la aerolínea impone para cumplir con su propia política de seguridad. Hayley Fletcher, directora sénior de protección del consumidor de la CMA, ha declarado que el expediente examinará si las condiciones contractuales colocan a los clientes en una situación de desventaja injusta. Otras aerolíneas —entre ellas varias que operan en el mismo segmento de bajo coste— asignan asientos contiguos para familias de manera gratuita.

La aerolínea irlandesa ha defendido su política argumentando que “cumple plenamente con todas las leyes y normativas pertinentes”. Sin embargo, los datos que maneja el regulador indican que la mayoría de los padres se ve obligada a pagar la tarifa para poder volar con sus hijos sin incertidumbre. El desembolso adicional se convierte así en un recargo obligatorio encubierto.

Ryanair ha convertido el derecho de un menor a viajar junto a su tutor en un extra por el que hay que pagar. Y el regulador británico quiere saber si esa conversión es legal.

La defensa de Ryanair: argumentos políticos y la sombra del ‘drip pricing’

La respuesta de Ryanair ha sido contundente. La compañía califica la investigación de “infundada” y tacha la actuación de la CMA de “intento fallido del Gobierno de Starmer de fingir que se preocupa por los consumidores”. En su versión, la tarifa por asiento reservado es voluntaria para los adultos, mientras que los niños pueden sentarse junto a ellos sin coste adicional alguno. Pero la letra pequeña de sus condiciones revela que el adulto está obligado a sentarse con el menor, de modo que la reserva de asiento deja de ser opcional.

El regulador también analiza si la tarifa se aplica mediante drip pricing, es decir, si se va sumando durante el proceso de compra sin que el precio total quede claro desde el primer momento. Esta práctica fue expresamente prohibida en 2024. La CMA recuerda que las cláusulas abusivas no son vinculantes y que dispone de nuevas competencias para imponer multas y exigir reembolsos a las empresas que las utilicen.

Fletcher insiste: “Nuestra investigación analizará el enfoque de Ryanair respecto a las reservas de asientos familiares y cómo se presenta el coste a los consumidores. Durante el último año hemos instado a las empresas a mostrar el precio total por adelantado; las que no lo hagan se enfrentan a la posibilidad muy real de que la CMA emprenda acciones contra ellas”.

Qué puede pasar en España: el regulador británico marca el camino

La investigación se circunscribe, por ahora, al mercado británico. Pero el modelo de negocio de Ryanair es idéntico en las rutas que opera en España, donde transporta a decenas de millones de pasajeros al año. Las condiciones generales que examina la CMA son prácticamente calcadas a las que aplica en aeropuertos españoles, lo que convierte el expediente en un posible precedente.

La legislación española de defensa de los consumidores también considera nulas las cláusulas que causen un desequilibrio importante entre los derechos de las partes. Si la CMA concluye que hay abuso, organizaciones como la OCU podrían impulsar acciones colectivas en España. No sería la primera vez que las aerolíneas de bajo coste se enfrentan a sanciones por cargos que los tribunales consideran accesorios forzosos: los recargos por el equipaje de mano y la selección de asiento ya han sido objeto de multas millonarias en varios Estados miembros de la UE.

La cuestión de fondo va más allá de unos pocos euros. La industria del bajo coste ha construido su rentabilidad sobre la desagregación de servicios que antes iban incluidos en el billete. Pero cuando esa estrategia roza la protección del menor y la seguridad en cabina, los reguladores empiezan a trazar líneas rojas. La CMA aún no ha alcanzado ninguna conclusión, pero el simple hecho de que haya abierto expediente —con sus poderes ampliados para sancionar— es una advertencia para todas las aerolíneas que operan en Europa. Ryanair tendrá que decidir si defiende a ultranza un ingreso auxiliar que le reporta millones o si ajusta sus condiciones antes de que una sentencia siente jurisprudencia.

Los bajistas se repliegan en Bankinter antes del BCE: ¿se prepara un rebote?

Las dos firmas bajistas más activas en Bankinter han dado un paso atrás en sus posiciones cortas justo antes de la esperada decisión del Banco Central Europeo sobre los tipos de interés. El movimiento, registrado ayer en la CNMV, reduce la presión vendedora acumulada sobre el banco del Ibex y abre la puerta a un posible rebote técnico.

Las cifras del retroceso bajista

Según los registros de la CNMV, Millennium International Management rebajó su apuesta corta desde el 0,60% hasta el 0,57% del capital de Bankinter. La otra gran firma pesimista, el fondo de pensiones de Canadá, mantiene un 0,94%, aunque ha perforado a la baja el umbral del 1% que había lucido en sus diez comunicaciones anteriores. Son movimientos modestos, pero en un valor tan castigado por las expectativas de tipos altos, cualquier retirada de munición bajista cuenta.

No es casualidad que estas reducciones lleguen en la víspera de la reunión del BCE. Los operadores descuentan hoy la que sería la primera subida de tipos desde 2023, un giro que castigó la renta variable bancaria en los últimos meses y que ahora podría empezar a amortiguarse una vez confirmado el movimiento.

Bankinter, rezagado pero con cartuchos técnicos

La cotización de Bankinter cerró ayer en 13,78 euros, con un retroceso acumulado del 1,55% en 2026. Un balance casi plano que lo convierte en el peor banco del Ibex, seguido de cerca por Sabadell (-1,47%) y BBVA (-0,89%). Sin embargo, unos pocos céntimos de subida bastarían para devolverlo a territorio positivo.

Los datos técnicos acompañan: el consenso de analistas fija un precio objetivo medio de 15,52 euros, lo que otorga un potencial alcista del 12% frente a los niveles actuales. Una brecha que invita a pensar en un rebote de corto plazo, sobre todo si el tono de Christine Lagarde tras la decisión es menos agresivo de lo temido.

Aun con la subida de tipos sobre la mesa, el mercado parece estar recogiendo beneficios en las apuestas contra Bankinter; cuando dos manos fuertes reducen posiciones al mismo tiempo, el inversor minorista debería tomar nota.

Este repliegue selectivo tiene además un mensaje de fondo: los grandes fondos que apostaron por la debilidad del valor están empezando a cubrir sus ganancias. No es lo mismo un cierre forzado por pérdidas que una recogida estratégica. Dado que Bankinter apenas pierde fuelle en el año, parece más bien lo segundo.

La reunión del BCE como catalizador para el sector bancario

El mercado lleva semanas descontando una subida de tipos de 25 puntos básicos para frenar las últimas presiones inflacionistas. Si se materializa, será la primera vez en tres años que el BCE aprieta el freno monetario. Un escenario incómodo para los bancos por el encarecimiento de la financiación mayorista, pero también una señal de que la economía aguanta algo mejor de lo previsto. Bankinter, con su fuerte exposición al segmento de pymes y consumo, podría leerlo con ambivalencia: márgenes de cliente presionados a corto plazo, pero un repunte de la actividad crediticia que sostenga beneficios más adelante.

Personalmente, creo que el mercado se está adelantando a un movimiento de relajación que aún no tiene confirmación. Sin embargo, la retirada de los bajistas en este momento preciso, cuando el consenso ya asume la subida, tiene más pinta de cierre táctico que de cambio de convicción bajista. Están recogiendo beneficios en la antesala de un evento binario, y eso, en sí mismo, reduce la presión sobre el valor.

Las próximas sesiones serán clave. Si Bankinter consolida por encima de los 14 euros podría activar órdenes de compra automáticas y acelerar el rebote. Si, por el contrario, Lagarde endurece el tono más allá de lo esperado, el retroceso bajista de esta semana habrá sido un espejismo. Dejémoslo en un ‘ya veremos’.

Lidl lanza un climatizador portátil por 49 euros: ¿compensa ante la ola de calor?

Lidl se adelanta a la ola de calor y lanza un climatizador evaporativo portátil por 44,99 euros a partir del 12 de junio. A un precio muy inferior al de un aire acondicionado, la cadena alemana vuelve a apostar por productos de temporada para atraer tráfico a sus tiendas. Pero ¿realmente refresca como un AC y a quién le compensa? Vamos a los números.

Así es el climatizador portátil que Lidl vende por 44,99 euros

El modelo, de la marca Tronic, no es un aire acondicionado al uso. Se trata de un climatizador evaporativo que enfría el aire haciéndolo pasar por un filtro humedecido con agua fría o hielo. No necesita tubo de extracción al exterior, lo que facilita moverlo de una habitación a otra sobre sus ruedas.

El dispositivo funciona también como ventilador convencional, con una potencia de 65 W y tres niveles de refrigeración. Incluye un depósito de 4 litros de agua, dos acumuladores de frío que se meten al congelador, temporizador de hasta 15 horas y mando a distancia con pilas. Sus dimensiones son 28 x 56 x 24,5 cm, así que ocupa poco espacio.

La gran baza es el consumo eléctrico: sus 65 W apenas se notan en la factura. Como referencia, un aire acondicionado portátil medio consume entre 800 y 1.200 W. La contrapartida es que la capacidad de enfriamiento es más modesta y depende mucho de la humedad ambiente, como veremos.

Lidl ofrece entrega a domicilio en pocos días y derecho de devolución durante 30 días tras la recepción. Aunque el climatizador lleva la etiqueta Tronic, la garantía legal de tres años en España cubre cualquier defecto de fabricación.

Lidl ofertas junio 2026

Climatizador evaporativo vs aire acondicionado: cuándo compensa cada uno

Para entender lo que te llevas a casa por 44,99 euros conviene compararlo con las alternativas reales. Un ventilador de pie cuesta entre 15 y 30 euros pero no baja la temperatura. Un aire acondicionado portátil tipo De’Longhi Pingüino, con compresor, ronda los 400 euros en oferta (MediaMarkt lo tiene a 399 euros) y enfría de verdad, aunque con un consumo alto y la molestia del tubo de salida. Y un split fijo con instalación supera con facilidad los 800-1.000 euros.

El climatizador evaporativo se sitúa en un punto intermedio: cuesta unas seis veces menos que un buen AC portátil y gasta diez veces menos electricidad, pero solo refresca entre 2 y 5 grados y, sobre todo, funciona bien en ambientes secos. En zonas costeras o con humedad alta, la evaporación pierde eficacia y el alivio térmico es casi imperceptible.

Los 65 W de consumo eléctrico son la verdadera ventaja: refrescar una habitación durante una tarde costaría apenas unos céntimos.

📊 La comparativa de un vistazo

OpciónPrecio orientativo¿Enfría realmente?Consumo eléctrico
Climatizador evaporativo Lidl (Tronic)44,99 eurosBaja 2-5 °C (ambiente seco)65 W
Ventilador de pie básico15-30 eurosNo (solo mueve el aire)40-60 W
Aire acondicionado portátil (ej. De’Longhi)399 euros (rebajado)Sí, hasta 1.800 frigorías800-1.200 W
Aire acondicionado split con instalación800+ eurosSí, alta eficiencia1.000-1.500 W

Estrategia de Lidl y la letra pequeña de la oferta de junio

El lanzamiento en pleno junio de 2026 no es casualidad. Lidl y otras cadenas de retail aprovechan las olas de calor para colocar productos de temporada con un precio psicológico muy bajo. El objetivo no es tanto el margen del climatizador como llenar el carro con otros artículos: la compra de alimentación, los textiles de hogar o los pequeños electrodomésticos que se llevan junto al gancho térmico.

La estrategia le ha funcionado a la marca en años anteriores con ventiladores y piscinas desmontables. Ahora da el salto a un dispositivo que promete algo más que mover aire, apoyándose en la percepción de “casi un aire acondicionado por 45 euros”. La realidad es que un climatizador evaporativo no sustituye a un split, pero sí puede aliviar las horas de más calor en un salón seco y bien ventilado.

Ojo con la letra pequeña: el rendimiento depende de rellenar el depósito de agua y usar las placas congeladas. Si te olvidas de hacerlo, se convierte en un simple ventilador de 65 W. Y aunque el precio es tentador, en zonas húmedas la sensación de frescor será muy limitada; ahí el ahorro inicial puede convertirse en decepción.

En el contexto actual, con la inflación alimentaria aún presionando los bolsillos, cualquier dispositivo que prometa confort sin disparar el recibo de la luz merece un análisis. La OCU ha subrayado en varias guías de climatización que los climatizadores evaporativos pueden ser útiles en climas secos, pero recomiendan no esperar el rendimiento de un aparato con compresor. El dato es claro.

🛒 El Veredicto de Compra

  • Si vives en interior seco: el climatizador de Lidl por 44,99 euros puede ser un aliado puntual para bajar unos grados la temperatura de la estancia y ahorrar en luz.
  • Si estás en la costa o zona húmeda: mejor opta por un ventilador silencioso o ahorra para un aire acondicionado portátil; el efecto del enfriamiento evaporativo será mínimo.
  • Revisa las condiciones de devolución: tienes 30 días para probarlo en casa. Si no cumple tus expectativas, puedes recuperar el importe, siempre que conserves el embalaje y el tique.

Autenticación de obras de arte: el método científico que convierte la incertidumbre en rentabilidad

He revisado con atención el estudio publicado este mes en Surface Topography: Metrology and Properties. Un equipo de la Universidad Politécnica de Hauts-de-France ha conseguido algo que llevaba décadas persiguiéndose: identificar, sin tocar la obra, la autoría de una pintura a partir de la textura de sus pinceladas. La investigación, liderada por Francois Berkmans, Ludovic Nys y Maxence Bigerelle, analizó nueve Van Gogh y aplicó la técnica a dos obras controvertidas. El resultado: detectó como un outlier clarísimo un falso conocido y confirmó Sunset at Montmajour, la obra que el Museo Van Gogh de Ámsterdam había autenticado en 2013.

La novedad no es solo académica. Afecta a la columna vertebral de la inversión en arte: la certidumbre sobre la autoría determina el precio, la liquidez y el riesgo de un activo que mueve miles de millones en subastas cada año.

Cómo la metrología de superficies descifra la identidad de una pincelada

La metrología de superficies —una disciplina nacida en la ingeniería mecánica— se aplica ahora sobre el lienzo mediante escáneres de altísima resolución. El paper de Berkmans mide la dimensión fractal de las pinceladas, una propiedad imperceptible al ojo humano pero tan individual como una huella dactilar. El método no extrae muestras, no toca la pintura y se apoya únicamente en la topografía de la capa pictórica.

Los investigadores escanearon nueve obras indiscutibles de Van Gogh para establecer una línea base y luego examinaron dos pinturas con atribución incierta. El falso quedó expuesto de inmediato; la obra autenticada en 2013 recibió una confirmación numérica. Como explicó Berkmans a Phys.org, la técnica «nos da una huella medible del trazo de un artista sin necesidad de muestrear ni perturbar la pintura».

No es una bala de plata: el propio equipo aclara que no pretende sustituir al connoisseur. Pero añade una capa de evidencia cuantitativa que, hasta ahora, el mercado del arte simplemente no tenía.

El impacto en la inversión: menos incertidumbre, más valor

La autenticación es el mayor riesgo idiosincrático de cualquier cartera de arte. Un Rothko falso, un Pollock en entredicho o un Modigliani sin catálogo razonado pueden evaporar millones en una sola sentencia judicial. Para un family office que asigna un 5% de su patrimonio a activos tangibles, la diferencia entre un Van Gogh certificado y uno dudoso no es una cuestión de gusto: es un quebranto potencial de capital.

La metrología de superficies ofrece al inversor en arte lo que la auditoría aporta al mercado de capitales: información verificable que reduce la incertidumbre y permite valorar el activo con mayor precisión.

El método de Hauts-de-France abre una puerta a la verificación objetiva de obras en litigio o a la certificación de piezas recién descubiertas antes de que entren en el circuito de subastas. El coste del escaneo y el análisis fractal es marginal comparado con el sobreprecio que una obra «limpia» obtiene frente a otra con sombra de duda. Según datos del mercado, la brecha de precio entre un lote con procedencia incontestable y otro similar con atribución débil puede superar el 40% en arte impresionista y moderno.

Una capa adicional de certeza para el inversor en arte

Llevo años analizando cómo la tecnología transforma los activos alternativos. El blockchain prometió transparencia en la cadena de custodia; la inteligencia artificial, patrones en catálogos razonados. Pero ninguna de esas herramientas había resuelto el problema físico de la autoría material. La metrología de superficies lo ataca donde más duele: en la relación directa entre la mano del artista y el lienzo.

Desde la perspectiva del inversor sofisticado, esta técnica reduce el riesgo de falsificación sin añadir fricción. No exige mover la obra de la cámara acorazada, no altera su estado de conservación y genera una métrica cuantitativa que puede incorporarse al expediente de la pieza. En un mercado donde las due diligence de los grandes coleccionistas se parecen cada vez más a las de una operación de private equity, contar con una huella fractal de Van Gogh equivale a tener una auditoría sin salvedades.
No obstante, la adopción masiva tardará. Las casas de subastas, los museos y las compañías de seguros deberán pactar estándares comunes. El próximo capítulo se escribirá cuando la técnica se aplique a más de un artista y en pinturas de distintas escuelas. El estudio de Hauts-de-France es un excelente punto de partida, pero el inversor debe seguir de cerca su validación en colecciones públicas y privadas durante los próximos tres años.

💎 Veredicto Wealth

La autenticación metrológica favorece la preservación de capital a largo plazo para inversores en arte impresionista y moderno, porque elimina la incertidumbre sobre la autoría sin costes relevantes. El riesgo a vigilar es la velocidad de adopción por parte de las casas de subastas, que determinará cuándo la prima de autenticidad se refleja en los precios.

La empresa Theker alcanza una ronda de 74 millones de euros, convirtiéndose en la mayor Serie A de robótica en Europa bajo el liderazgo de CRV, Samsung y LVMH

Levantar una Serie A de más de 50 millones en robótica industrial parecía una misión imposible para una startup europea. La española Theker acaba de demostrar lo contrario con una ronda de 74 millones de euros liderada por CRV, Samsung y LVMH, la mayor jamás cerrada en el sector en el continente.

La robótica europea ha vivido a la sombra de los grandes fondos estadounidenses y asiáticos. Pero este récord cambia las reglas del juego. La lección para cualquier founder de deep tech es diabólicamente clara: si construyes bien tu propuesta de valor, los inversores globales te buscarán, incluso desde Silicon Valley o Seúl.

La mayor Serie A de robótica en Europa, paso a paso

La operación la encabeza CRV, uno de los fondos históricos de Silicon Valley especializado en deep tech. Es su primera gran apuesta en robótica europea. A su lado, los brazos inversores de Samsung (Samsung Ventures) y del gigante del lujo LVMH, que por primera vez entran en una startup de robótica industrial.

Los 74 millones de euros se destinarán a escalar la fabricación de sus robots colaborativos, diseñados para tareas de alta precisión en cadenas de producción. Theker no ha desvelado la valoración exacta, pero fuentes del sector la sitúan por encima de los 300 millones de euros, un múltiplo que refleja la escasez de empresas europeas con esta tecnología probada.
El importe casi triplica la anterior ronda de referencia en robótica europea (la Serie A de 26 millones de la francesa Exotec en 2020). Y además llega en un momento en que la inversión en tecnología industrial en Europa ha caído un 15% interanual, según datos de Sifted.

Esta ronda no es solo capital: es una alianza con tres pesos pesados que garantiza acceso a mercados, tecnología y credibilidad.

La jugada estratégica: por qué Samsung, LVMH y CRV apuestan por Theker

Cada inversor aporta una pieza distinta. CRV ve en Theker una oportunidad para trasladar el músculo del software y la robótica de Silicon Valley a la industria europea. Su trayectoria respalda la apuesta: fue early backer de Airtable, Doordash o Vercel, y ahora da el salto a la robótica física.

Samsung Ventures busca automatizar sus propias fábricas de electrónica de consumo, donde los márgenes son ajustados y la robotización precisa es una ventaja competitiva. Para Samsung, invertir en Theker es casi una adquisición preventiva de tecnología.

Y luego está LVMH. El lujo se fabrica a mano, pero la escasez de artesanos cualificados está llevando a casas como Louis Vuitton o Dior a explorar la robótica de alta precisión. Theker ha demostrado que sus robots pueden trabajar con materiales delicados (piel, seda) sin dañarlos. El encaje es tan natural que el propio Bernard Arnault, presidente de LVMH, habría seguido personalmente la negociación, según fuentes próximas a la operación.

robótica Serie A

Caso de estudio: Theker, o cómo vender robótica al lujo

📦 Caso de estudio: Theker

  • El reto: Convencer a una industria tradicional, el lujo, de que la robótica no deshumaniza sino que escala la artesanía.
  • La jugada: Construir un MVP muy focalizado en una tarea concreta —pulido de piezas de marroquinería— y lograr un piloto con una firma de LVMH antes de levantar capital.
  • El resultado: Una ronda de 74 millones con tres inversores estratégicos que cubren tecnología, manufactura y cliente final.
  • La lección: La tracción con un cliente emblemático vale más que cualquier pitch deck: transforma a tu inversor en tu primer comprador.

La clave fue el piloto con LVMH. Antes de la Serie A, Theker ya estaba trabajando en la planta de una de sus marcas, resolviendo un cuello de botella real. Esa validación de producto en el entorno de un potencial inversor eliminó el riesgo de ejecución y probó el product-market fit. El resto de la ronda llegó solo.

El mejor inversor estratégico es aquel que primero se convierte en cliente: no negocia dilution, exige solución.

Análisis: ¿está Europa por fin compitiendo en robótica a escala global?

La robótica industrial ha vivido una transformación silenciosa. El viejo continente exporta ingeniería pero las grandes rondas solían quedarse al otro lado del Atlántico. Esta operación de Theker puede ser el catalizador que necesitaba el ecosistema europeo para atraer más capital de riesgo estadounidense. Israel, por ejemplo, ya lidera en deep tech militar; Europa puede hacerlo en robótica civil aplicada a la manufactura de alto valor.

Sin embargo, hay que ser cauto. La mayoría de las startups de robótica mueren en el valle de la muerte entre la seed y la Serie A. Theker lo ha superado con una ronda desproporcionada, pero el verdadero desafío empieza ahora: escalar la producción y entregar a la escala que Samsung y LVMH exigen. El burn rate se disparará y el runway de estos 74 millones dará para dos años si no se cierran nuevos contratos. El founder debe gestionar la euforia con tanto rigor como programó el primer prototipo.

🚀 Hoja de Ruta para Emprender

🚀 Hoja de Ruta para Emprender

  • Diseña para un inversor estratégico desde el día cero: Pregúntate qué gigante es tu cliente natural. Construye tu MVP para resolver su problema concreto, no para gustar a un VC genérico.
  • La propiedad industrial es tu moat: Registra patentes antes del piloto. Un inversor como Samsung analiza la cartera de IP como si fuera un activo: si no está blindada, no entran.
  • Valida primero en un nicho de lujo (o de margen alto): Empezar por el segmento top reduce la presión en precio y te da un sello de calidad que luego puedes llevar a mercados más masivos.
  • Prepara al equipo para la escala: Un salto de 0 a 74 millones no se gestiona con la misma estructura. Antes de cerrar la ronda, incorpora perfiles de operaciones y supply chain que hayan vivido crecimientos explosivos.

España suma 13.100 nuevos millonarios en 2025 impulsados por la bolsa y la vivienda

España incorporó 13.100 nuevos millonarios en 2025, elevando la cifra total a 259.700 personas con más de un millón de dólares en activos financieros, según el Informe sobre la Riqueza Mundial 2026 de Capgemini. El Ibex 35 y el mercado inmobiliario fueron los grandes artífices de este incremento, pero la concentración del patrimonio en el 1% más rico deja una pregunta incómoda: ¿se está ampliando la brecha hasta hacerla insalvable?

Claves de la operación

  • El Ibex 35 se disparó un 49% en 2025 y la capitalización bursátil superó el billón de euros. La banca lideró con subidas cercanas al 96%, y el beneficio neto del sector alcanzó los 18.500 millones de euros, un 5,1% más que en 2023.
  • La inversión inmobiliaria superó los 18.450 millones de euros, un 31% más que el año anterior. El precio del metro cuadrado marcó máximos históricos en las grandes ciudades, con incrementos de dos dígitos que engordaron el patrimonio de los propietarios.
  • El 1% de los grandes patrimonios acumula el 34,8% de la riqueza de este colectivo. El número de ultrarricos (más de 30 millones de dólares) creció un 9,4%, su riqueza aumentó un 9,7% y el 68% de los grandes inversores planea aumentar su exposición a capital privado.

El Ibex 35 y la vivienda, los dos motores del nuevo millonario

La bolsa española vivió en 2025 su mejor año en tres décadas. La subida del 49% del Ibex 35 llevó la capitalización bursátil a superar el billón de euros, rozando el PIB nacional, un hito que no se veía desde antes de la burbuja de las puntocom. Quienes tenían carteras diversificadas en renta variable española vieron cómo sus posiciones se revalorizaban de forma acelerada. El sector bancario fue el gran protagonista: los bancos del selectivo se anotaron una revalorización conjunta del 96% y aportaron 18.500 millones de euros en beneficios netos, sin embargo, la mejora de márgenes también provocaron críticas por el encarecimiento de hipotecas.

En paralelo, el mercado inmobiliario siguió su escalada. La inversión en activos residenciales y comerciales alcanzó 18.450 millones de euros, un 31 % más que en 2024, la cifra más alta desde 2018. El precio medio del metro cuadrado en Madrid y Barcelona creció a doble dígito, revalorizando el parque de viviendas de quienes ya eran propietarios. Para quienes buscaban comprar su primera vivienda, la ecuación se complicaba aún más.

Concentración extrema: el capital se acumula en menos manos

El informe de Capgemini revela una tendencia que no es nueva pero que en 2025 se intensificó: el 1% de los grandes patrimonios acumula ya el 34,8% de toda la riqueza de ese colectivo, y el segmento que más creció no fue el de los millonarios de entrada (aquellos con entre uno y cinco millones de dólares), sino el de los megamillonarios con más de 30 millones. Su número aumentó un 9,4%, mientras que su riqueza conjunta lo hizo un 9,7%, superando ampliamente la media del 5,3% que registró el total de millonarios españoles.

Esa dinámica no es casual: quien ya dispone de grandes sumas de capital accede a vehículos de inversión —capital privado, fondos alternativos, estructuras sofisticadas— que el pequeño inversor no puede tocar. De hecho, el 68% de los grandes patrimonios consultados por Capgemini declara su intención de aumentar la exposición al capital privado, una clase de activo que ha ofrecido rentabilidades muy superiores a la media del mercado en los últimos años.

La riqueza crece, pero lo hace empujada por activos que exigen tener riqueza previa para acceder a ellos. El ascensor social se ha detenido en la planta baja.

El espejismo de la riqueza: cuando la subida del Ibex 35 no llega a toda la sociedad

Que la bolsa y la vivienda generen millonarios es una buena noticia para la economía en su conjunto, pero conviene leerla con matices. España añadió 13.100 nuevos ricos en 2025 y, sin embargo, la tasa de ahorro de los hogares está en mínimos y la emancipación juvenil se retrasa más que nunca. El Banco de España viene advirtiendo de que la riqueza financiera está concentrada en las generaciones de más de 55 años, mientras los menores de 35 apenas tienen exposición a la bolsa y, por tanto, no se benefician de las fuertes revalorizaciones.

En el ladrillo, la paradoja es aún más dolorosa: los precios suben, lo que alegra a los propietarios, pero impide el acceso a quien no hereda. Las compraventas se mantuvieron altas en 2025, pero el esfuerzo financiero para adquirir una vivienda alcanzó niveles no vistos desde la burbuja. Esta dualidad —riqueza para el que ya tiene, barrera para el que aspira— es el reverso de un mercado que en apariencia funciona.

Desde esta redacción observamos que el ciclo actual replica patrones históricos en los que el crecimiento del PIB se traduce en mayor concentración. La combinación de una bolsa alcista y un mercado inmobiliario en máximos ha generado 13.100 nuevos millonarios, pero también han ensanchado la brecha social. La Ley de Vivienda, los controles de precios en algunas comunidades y la reforma fiscal del ahorro son palancas que pueden atenuar la brecha, pero ninguna de ellas ataca la raíz: la necesidad de que el rendimiento del trabajo, y no solo el del capital, se traduzca en capacidad de ahorro e inversión a largo plazo.

Agave 3.1 de Anza llega a Solana: votación V4 y renta reducida

Anza ha soltado la actualización que los validadores y los desarrolladores de Solana llevaban meses esperando. Agave 3.1, la nueva versión del cliente validador mayoritario de la red, llega como candidata a mainnet con tres cambios que apuntan directo al cuello de botella de la escalabilidad: el límite de account infos en las invocaciones CPI se multiplica por cuatro, las cuentas de voto se rediseñan para repartir ingresos de bloque sin sorpresas y, por fin, la renta de las cuentas empieza a bajar.

CPI x4: el límite que ya reclamaban los DEX y los aggregators

Hasta ahora, pasar más de 64 account infos en una llamada entre programas era técnicamente imposible en Solana. Cualquier DEX, agregador o protocolo que necesitara mover listas largas de cuentas tenía que dedicar recursos a deduplicar y reconstruir esos datos antes de cada CPI, un engorro que añadía complejidad y consumía cómputo. Con la activación de SIMD-0339 dentro del ciclo de Agave 3.1, el límite sube a 255 account infos, un salto que casi cuadruplica la capacidad y que, según los propios mantenedores, era una de las peticiones más repetidas por equipos como Jupiter o DFlow.

La mejora es retrocompatible: los programas existentes no tienen que cambiar nada, pero sí se ajustan los costes de cómputo para que escalen con el número de cuentas. La idea es que quien utilice más recursos pague por ellos sin castigar a los contratos simples. Dicho de otro modo, se abre la puerta a interacciones DeFi mucho más densas sin que el programador tenga que malabarear con las limitaciones de la syscall.

Vote Account V4: adiós al rug pull de comisiones

El otro gran paquete de esta actualización afecta directamente a los validadores. La SIMD-0185 introduce el Vote Account V4, una versión nueva del estado de la cuenta de voto que permite separar las comisiones de dos fuentes de ingresos distintas. Hoy en día, la recompensa por inflación y las fees de los bloques acaban mezcladas en una sola tasa, y todo el dinero cae en la cuenta de identidad del validador, que no puede ser una cold wallet porque firma mensajes constantemente. Con el nuevo diseño, los validadores podrán designar dos colectores independientes —uno para la recompensa de inflación y otro para los ingresos de bloque— y fijar comisiones en puntos básicos.

Paralelamente, la SIMD-0249 retrasa la entrada en vigor de cualquier cambio de comisión hasta que pase al menos una época completa. Es la medida que faltaba para frenar los commission rug pulls, esos picos de comisión al 100% que algunos validadores aplicaban justo antes del cierre de época para capturar recompensas y luego volvían a la normalidad. Ahora el delegador tendrá una época entera de aviso y podrá mover sus SOL si no le gusta la subida.

Las prisas por tener este esquema listo no son casuales. Todo este rediseño del voto es la base sobre la que se asentará el reparto de ingresos de bloque intraprotocolo (la SIMD-0123) y la futura mejora de consenso Alpenglow, que promete exprimir aún más la capacidad de la red.

Sin el Vote Account V4 no hay reparto de fees de bloque sin un solo punto de confianza, y sin ese reparto la descentralización del stake se estanca.

La renta baja, aunque sea un primer paso

Mientras tanto, el coste de almacenar datos en Solana —lo que el sector llama rent— sigue siendo uno de los frenos más evidentes para escalar la adopción a millones de usuarios. A día de hoy, crear una simple token account (ATA) exige algo más de 0,002 SOL, unos 0,25 dólares con el precio actual. Puede parecer poco, pero si un protocolo quiere hacer un airdrop directo a un millón de wallets, la factura se dispara a 250.000 dólares solo en renta. La SIMD-0194 que se activa con Agave 3.1 no soluciona el problema de raíz —eso vendrá con las tres SIMD adicionales que ya están en tramitación—, pero sí da un primer paso importante: simplifica el cálculo de la exención de renta, elimina las operaciones de coma flotante y reduce el coste de cómputo de verificar el estado de una cuenta de 256 CU a solo 8. Además, renombra el parámetro lamports_per_byte_year y duplica su valor predeterminado como preludio de ajustes más profundos.

En la práctica, para los desarrolladores significa que comprobar si una cuenta está exenta de renta será casi gratis, lo que facilita la creación de programas más eficientes y sienta las bases para rebajas posteriores sin necesidad de tocar el consenso cada vez.

Análisis: una actualización de infraestructura que refuerza el camino hacia Alpenglow

He dejado para el final las mejoras de rendimiento porque, aunque son importantes, son el tipo de noticia que los validadores ya esperan en cada salto de versión. Con Agave 3.1, la E/S de disco durante el replay se desploma un 93% —de más de 1.100 operaciones a menos de 80—, lo que alarga la vida del hardware y estabiliza los tiempos de bloque. El reinicio del cliente, que con las versiones 1.* superaba la media hora, ahora se completa en menos de un minuto. Y el procesamiento de transacciones duplica su velocidad gracias a una corrección que evitaba que los hilos bancarios perdieran el 39% del tiempo sincronizándose con el PoH en lugar de ejecutar.

Pero lo que realmente importa es el contexto. Anza ha reconocido por primera vez que mantiene un equipo dedicado de red teaming que ataca la testnet pública de Solana con escenarios de denegación de servicio y bloques adversarios cada hora. Este programa, que ya estaba en marcha durante el ataque DDoS de diciembre —que alcanzó picos de casi 6 Tbps sin mella visible en las confirmaciones—, explica por qué la red aguantó sin despeinarse mientras otras plataformas se habrían ido al suelo.

La actualización a Agave 3.1 no va a incendiar los gráficos de precios en el corto plazo, pero es justo el tipo de trabajo de fontanería que separa a una red preparada para manejar valor institucional de un laboratorio de pruebas. Con el límite de CPI ampliado, la comisión de los validadores más transparente y la renta empezando a ceder, Solana se quita de encima tres piezas de fricción que llevaban años molestando a los equipos que están construyendo aplicaciones reales. Ahora toca que los validadores adopten la versión —Anza busca ya un 25% del stake— y que las feature gates se activen sin sorpresas. Si lo consiguen, será un empujón silencioso pero sólido hacia el próximo gran hito: Alpenglow.

La masificación turística obliga a limitar el acceso diario a una de las playas más famosas de España

Si tienes pensado acercarte este verano a la playa más espectacular del norte de España, hay algo que debes saber antes de hacer la maleta: sin reserva, no entras. La playa de las Catedrales, en Ribadeo (Lugo), lleva años siendo víctima de su propio éxito y el sistema de acceso controlado que gestiona la Xunta de Galicia es ya una realidad consolidada en 2026. El paisaje sigue siendo el mismo —arcos de pizarra de 30 metros, cuevas que parecen naves de catedral, arena fina entre rocas— pero el acceso ya no es libre.

La masificación turística llegó a convertir este rincón de la Mariña lucense en un auténtico caos durante los veranos de mediados de la década pasada. Miles de personas se agolpaban en un espacio que solo existe, en toda su plenitud, durante las horas de marea baja. La respuesta de la administración fue pionera en España: un sistema de reserva gratuita con cupo máximo, que en 2026 sigue siendo la única forma legal de pisar la arena en temporada alta.

Cómo funciona la reserva para visitar la playa de las Catedrales

Youtube video

El acceso al arenal está limitado a 4.812 visitantes diarios durante Semana Santa y del 1 de julio al 30 de septiembre. La reserva es completamente gratuita y se gestiona a través del portal oficial de la Xunta (ascatedrais.xunta.es), con un máximo de 30 días de antelación. No basta con llegar: los vigilantes en la entrada comprueban el código QR y no hay excepciones.

El truco que pocos conocen es que los hoteles y alojamientos de Ribadeo pueden gestionar pases para sus huéspedes incluso cuando la web oficial marca el cupo agotado. Si te quedas sin plaza, esa es la vía más fiable. Las visitas guiadas gratuitas de la Xunta también tienen plazas propias y se solicitan en el mismo portal al hacer la reserva.

Por qué la playa de las Catedrales necesita esta protección

La playa de las Catedrales es un Monumento Natural protegido por la Xunta de Galicia desde 2005, un reconocimiento que no es solo honorífico: obliga a preservar un ecosistema extremadamente frágil. Los arcos y cuevas que la hacen única se forman en roca de pizarra y esquisto sometida a una erosión constante, y el pisoteo masivo en zonas no habilitadas acelera su deterioro de forma irreversible.

La acumulación de visitas que se registró antes de la implantación del sistema de cupos llegó a generar situaciones de riesgo real para los bañistas: personas atrapadas por la marea alta, accesos bloqueados y daños en las formaciones geológicas. El límite de visitantes no es capricho burocrático; es la diferencia entre conservar este tesoro o perderlo.

Qué ver y hacer en la playa de las Catedrales más allá de la reserva

Youtube video

La visita al arenal está condicionada a la marea baja, que cambia cada día y que el propio portal de reservas indica al confirmar la entrada. Consultar la tabla de mareas antes de elegir fecha es tan importante como la reserva en sí; si llegas con pleamar, la playa literalmente desaparece bajo el Cantábrico. El sistema te asigna una franja horaria de acceso de unas tres horas: hay que llegar puntual.

Los miradores del sendero costero no requieren reserva y ofrecen vistas privilegiadas de los arcos desde arriba, especialmente al amanecer. Si se agotaron los cupos para el día elegido, esta es una alternativa real y no una segunda opción: la perspectiva desde las alturas de los acantilados es tan impresionante como la de la arena.

Cuándo conviene ir y qué errores evitar

Mejor época para visitar la playa

Junio y octubre son los meses dorados para quienes quieren evitar las colas y la aglomeración. En junio la reserva no es obligatoria, el acceso es libre y la playa sigue mostrando toda su espectacularidad con muchos menos visitantes que en pleno agosto.

Los errores más comunes del visitante

  • Llegar sin reserva en temporada alta esperando «colarse» por los miradores hasta la arena
  • No consultar la marea antes de elegir la franja horaria de acceso
  • Reservar con más de 30 días de antelación, lo que el sistema no permite
  • Ignorar que los cupos se agotan a veces en menos de 48 horas tras abrirse

Qué está cambiando en la gestión turística de las playas en España

El modelo de la Playa de las Catedrales es hoy una referencia en la gestión del turismo sostenible a nivel nacional. Otras playas de alta demanda en el litoral español —desde las Islas Cíes hasta algunas calas de Menorca— han adoptado o están evaluando sistemas similares de cupo y reserva previa. La tendencia en 2026 apunta a que el acceso libre e ilimitado a los espacios naturales protegidos se irá restringiendo de forma progresiva.

Para el visitante, la clave está en asumir que planificar ya no es opcional en los destinos de alto valor paisajístico. Reservar con tiempo, respetar las franjas horarias y elegir temporada baja cuando sea posible no solo garantiza una mejor experiencia; es también la forma más honesta de contribuir a que lugares como la Playa de las Catedrales sigan existiendo para quienes vengan después.

OpenAI abrirá oficina en España en 2026 tras crecer un 40% en usuarios

OpenAI ha anunciado este miércoles la apertura de su primera oficina en España, que estará ubicada en Madrid y comenzará a operar en la segunda mitad de 2026. La decisión, comunicada por la propia compañía, llega después de que el número de usuarios activos semanales en el país haya aumentado más de un 40% interanual, lo que sitúa a España entre los cinco principales mercados europeos de la firma.

La nueva sede responde a la necesidad de prestar un mejor apoyo a una comunidad que incluye usuarios individuales, grandes empresas, desarrolladores, instituciones académicas y socios del sector público. OpenAI prevé contratar profesionales locales para puestos relacionados con atención al cliente, funciones técnicas y políticas públicas.

Emmanuel Marill, director general de OpenAI para EMEA, ha señalado que España se está consolidando como uno de los mercados más dinámicos de Europa. A su juicio, el país combina una fuerte demanda de los usuarios, empresas con visión de futuro, un ecosistema dinámico de startups y una apuesta activa del Gobierno por la inteligencia artificial.

Madrid, nuevo hub europeo de OpenAI

La elección de Madrid no es casual. La capital española compite desde hace años por atraer hubs tecnológicos, y la llegada de OpenAI refuerza esa tendencia. La oficina, cuyo emplazamiento exacto se conocerá en los próximos meses, dará cobertura a una base de usuarios que ha crecido de forma sostenida. Los datos de la compañía muestran que los usuarios activos semanales en España se han multiplicado, y la velocidad de adopción justifica la inversión en presencia física.

El Gobierno ha recibido la noticia con entusiasmo. El vicepresidente y ministro de Economía, Carlos Cuerpo, ha calificado la decisión como una «clara muestra» de las ventajas de la economía española: crecimiento sólido, costes energéticos competitivos y una fuerza laboral altamente cualificada. En la misma línea, el ministro para la Transformación Digital, Óscar López, ha afirmado que Madrid «está preparada» para ser una capital de la IA fiable y que la regulación adecuada no perjudica la inversión, sino que la potencia.

BBVA, Santander y las escuelas de negocio ya operan con ChatGPT

El anuncio no llega al vacío. Grandes entidades españolas ya han integrado las herramientas de OpenAI en sus operaciones diarias. BBVA está ampliando el acceso a ChatGPT Enterprise a sus 120.000 empleados en 25 países, tras un proyecto piloto inicial en el que más del 80% de los participantes utilizaron la herramienta de forma activa.

Por su parte, Banco Santander está desplegando esta misma solución entre más de 30.000 usuarios de marketing, desarrollo y atención al cliente, como parte de su estrategia para convertirse en un banco nativo en IA. Antonio Bravo, responsable de Transformación de IA de BBVA, ha afirmado que la llegada de OpenAI contribuirá a impulsar el talento y a acelerar la transformación digital de las empresas españolas.

inversión IA España

En el ámbito educativo, IE University e IESE Business School están incorporando ChatGPT Edu en todo su ecosistema para estudiantes y profesores. Carlos Garriga, director de Sistemas de Información de IE University, subraya que OpenAI es un pilar fundamental en su estrategia para transformar la experiencia de aprendizaje. Herramientas como ChatGPT Edu y Codex, afirma, permiten preparar mejor a los estudiantes y ayudar a los profesores a innovar.

La tecnológica Factorial está explorando el uso de Codex para acelerar el desarrollo de software entre sus programadores. Según datos de la propia OpenAI, el uso de Codex se ha acelerado rápidamente en España: sus usuarios activos semanales se han multiplicado por más de once desde principios de 2026.

La apuesta de OpenAI por Madrid no es un gesto simbólico: es la respuesta a un mercado que ha duplicado su peso en el tablero europeo en menos de un año.

Mucho más que una oficina: la IA como vector de inversión en España

La instalación de OpenAI en Madrid va más allá del alquiler de un espacio de trabajo. Es una señal de que España está entrando en el mapa de las grandes decisiones de localización tecnológica en Europa. Hasta ahora, las grandes oficinas de IA se concentraban en Londres, París y Berlín. Madrid se cuela en esa lista. Y lo hace con el respaldo explícito del Gobierno: el ministro Cuerpo ha celebrado la decisión como una muestra de las ventajas competitivas del país, citando expresamente los costes energéticos, la fuerza laboral cualificada y el crecimiento sólido.

Óscar López ha ido un paso más allá al afirmar que contar con una regulación adecuada de la IA, lejos de perjudicar la inversión, hace al país más competitivo. Es un argumento que enlaza directamente con el debate europeo sobre la AI Act y su impacto en la atracción de talento e inversión.

A mi juicio, el movimiento de OpenAI es coherente con la corriente de fondo que atraviesa la economía española: una digitalización acelerada, un ecosistema de startups cada vez más denso y una demanda empresarial que ya no pregunta para qué sirve la IA, sino cómo puede implementarla a escala. La presencia física en Madrid permitirá a OpenAI estar más cerca de los reguladores, de los grandes clientes y de las universidades que forman a a los próximos ingenieros de prompts.

El riesgo, como siempre en la industria de la IA, es la velocidad de evolución del propio mercado. Lo que hoy es una ventaja competitiva —ser el proveedor de referencia de BBVA o Santander— puede diluirse si la competencia eleva su apuesta por el mercado español. Pero la oficina física es precisamente la herramienta para blindar esa posición: soporte local, relaciones institucionales y adaptación a la regulación nacional.

Queda por ver cuánto empleo de calidad genera la nueva oficina y si Madrid es solo una parada comercial o el preludio de una inversión mayor, como un centro de datos o un hub de investigación. OpenAI ha prometido más detalles en los próximos meses.

Veredicto Merca2

Cotización al cierre o apertura: OpenAI no cotiza en bolsa. La noticia, por tanto, no tiene impacto bursátil directo. Sin embargo, BBVA y Santander —los dos grandes clientes corporativos mencionados— apenas registran movimientos destacables en la sesión del miércoles, con variaciones inferiores al 0,5% en ambos casos.

Clave técnica: El crecimiento del 40% interanual en usuarios activos semanales es la métrica que cambia el tablero. Si la cifra se extrapola al ámbito empresarial, el mercado español de IA generativa podría estar expandiéndose a un ritmo superior al del conjunto de Europa, lo que justifica la apuesta de OpenAI y abre la puerta a nuevas inversiones.

Apunte macro: La prima de riesgo española se mantiene en zona de calma, alrededor de los 80 puntos básicos. La decisión de OpenAI encaja en un clima de confianza inversora que también se refleja en las emisiones del Tesoro y en la llegada de otros gigantes tecnológicos a España, como Amazon y Microsoft en infraestructura cloud.

El Congreso aprueba la pasarela para mutualistas: cómo cotizar al RETA y mejorar tu pensión

Si has cotizado durante años a una mutualidad profesional, el Congreso acaba de darte una llave que puede mejorar tu pensión de jubilación. La ‘pasarela’ aprobada hoy permite a miles de abogados, procuradores, arquitectos, ingenieros y médicos trasladar sus ahorros acumulados en la mutualidad al Régimen de Autónomos (RETA) para sumar años de cotización en el sistema público. Te explico en qué consiste, cuánto puedes ganar y qué pasos debes dar desde ya.

La proposición de ley, que ha salido adelante con 180 votos a favor, permite que los profesionales que han cotizado en una mutualidad de forma obligatoria o alternativa puedan pasar esos años a la Seguridad Social. Incluso los ya jubilados podrán acceder a a la pasarela, gracias a una enmienda del PP que ha modificado el texto original. La medida es voluntaria y busca corregir la brecha histórica que sufren estos colectivos: pensiones mucho más bajas al depender de sistemas de capitalización privada en lugar del reparto público.

A quién afecta la ley y cómo funciona la pasarela

La pasarela está pensada para mutualistas de profesiones colegiadas que, por ley, contaron con una mutualidad alternativa al RETA: abogados, procuradores, arquitectos, ingenieros, médicos y otros. Gracias a la enmienda del PP que eliminó el límite de 2013, cualquier profesional que hubiera estado en una mutualidad antes de la entrada en vigor de la ley puede solicitar el trasvase, sin importar si se incorporó después de 2013. Además, quienes estén ya jubilados y perciban una pensión baja de la mutualidad también podrán sumar años de cotización al sistema público, aunque esto encarecerá la medida para la Seguridad Social.

El mecanismo es sencillo: los ahorros acumulados en la mutualidad se transfieren a la Tesorería General de la Seguridad Social y se convierten en años de cotización en el RETA. La operación está exenta de tributación, así que no pagarás IRPF por la cantidad traspasada. Un punto importante: todo el tiempo en que estuviste en una mutualidad con carácter obligatorio —es decir, antes de que pasaran a ser “alternativas” en 1996— se considerará tiempo de afiliación y alta en el RETA, lo que ayuda a cumplir el periodo de carencia para acceder a una pensión pública.

El debate del coeficiente: cuántos años de cotización sumas realmente

Aquí llega uno de los asuntos más espinosos y que aún está por concretar: el coeficiente de conversión. El dictamen inicial de la comisión fijaba un 0,77, de manera que cada año cotizado en la mutualidad no equivale a un año entero en la Seguridad Social, sino a una fracción calculada según las bases aportadas. Sin embargo, un informe del economista Enrique Devesa sostiene que lo “justo” para equiparar esfuerzos sería un 0,56, por lo que el 0,77 penalizaría a los mutualistas. Finalmente, la enmienda del PP ha dejado la pelota en el tejado del futuro reglamento: será esa norma la que defina el coeficiente exacto.

Para hacer números, si un abogado ha cotizado 20 años en su mutualidad por bases bajas, con un coeficiente de 0,77 podría obtener unos 15 años de cotización efectiva en el RETA; con un 0,56 se quedaría en 11 años. La diferencia es sustancial, sobre todo para quienes están a las puertas de la jubilación. Por eso conviene no precipitarse y esperar a que el reglamento aclare este cálculo antes de decidir si te interesa la pasarela.

mejorar pensión abogados

La ventaja 1×1 para los mayores de 52 años

No todo son coeficientes dudosos. La ley mantiene una excepción pensada para quienes peinan canas. Los mutualistas que, a 31 de diciembre de 2025, tuvieran ya 52 años o más conservan la equivalencia 1×1. Es decir, cada mes cotizado en la mutualidad alternativa se computa como un mes entero de alta en el RETA, con independencia de la base por la que se hubiera cotizado. Esta ventaja se aplica aunque las aportaciones económicas hubieran sido bajas y permite “rellenar” años de cotización de manera muy favorable.

Si estás en ese colectivo, la pasarela puede ser tu mejor aliada para sumar los años que te faltan y alcanzar el 100% de la base reguladora o, al menos, los mínimos exigidos. Para los más jóvenes, la oportunidad existe, pero el resultado final dependerá del coeficiente que marque el reglamento.

La pasarela es voluntaria y permite convertir ahorro privado en años de cotización pública, con la ventaja adicional de acceder a complementos por mínimos y a la actualización anual con el IPC.

Pasos concretos: qué tienes que revisar en tu historial de mutualista

Con la ley aprobada y el reglamento en camino, hay tareas que puedes empezar desde ya para tenerlo todo a punto. Lo primero, localiza tu certificado de la mutualidad con el detalle de los periodos cotizados y las bases de aportación. Si no lo tienes a mano, solicítalo a tu mutualidad o a la entidad gestora, porque será imprescindible cuando abras el procedimiento. Después, revisa si cotizaste de forma obligatoria antes de 1996: esos años se consideran directamente como afiliación al RETA y cuentan para el periodo de carencia, así que asegúrate de que figuren bien en la documentación.

Otro punto: la enmienda de Junts evita que se compute el mismo ingreso en ambos regímenes si realizas varias actividades, para que no pagues de más. Si eres pluriempleado, comprueba que no vayas a duplicar cotizaciones sin necesidad. Y sobre todo, paciencia: el reglamento debe aprobarse en un máximo de tres meses y despejará incógnitas como el coeficiente de conversión y los plazos para solicitar el traspaso.

Por qué esta ley es un punto de inflexión en las pensiones de los profesionales liberales

Durante décadas, mutualistas como abogados o arquitectos han visto cómo sus pensiones se quedaban muy por debajo de las del régimen general o de autónomos debido al modelo de capitalización. Las mutualidades ofrecen rentas que, en muchos casos, no llegan ni a la pensión mínima de jubilación. Ahora, con la obligación de que las prestaciones en forma de renta no sean inferiores al 100% de la cuantía mínima del sistema público, y con el refuerzo de que los mutualistas deben aportar cuotas equivalentes al 100% de la cuota mínima del RETA, se igualan poco a poco las condiciones. Pero la verdadera oportunidad es la pasarela.

La analogía de Devesa del 0,56 sirve de aviso: el reglamento va a definir cuánto esfuerzo privado se traduce realmente en derechos públicos, y ahí radica la clave de si la pasarela es un chollo o solo un pequeño empujón. Para quien está a punto de jubilarse con una pensión baja, incluso un coeficiente bajo puede ser bienvenido, porque acceder al sistema público suma complementos a mínimos y asegura la revalorización anual con el IPC. Para quienes aún tienen años por cotizar, conviene esperar y ver, porque moverse antes de tiempo sin conocer el coeficiente podría llevar a una situación peor que la actual.

Además, el hecho de que el Gobierno tenga que elaborar un informe en 2027 antes de decidir si se suprime definitivamente la mutualidad alternativa deja abierta la posibilidad de cambios futuros. Mi consejo: no tomes decisiones definitivas hasta que el reglamento esté publicado y puedas calcular con exactitud cuánto sumas a tu pensión. Mientras, recopila tu historial y sigue de cerca las novedades que surjan en las próximas semanas.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu historial completo de aportaciones a la mutualidad: años cotizados, bases y fechas. Es la documentación que te pedirán cuando el reglamento active la pasarela.
  • Qué vigilar: La publicación del reglamento en los próximos tres meses. Ahí estarán el coeficiente de conversión y los plazos exactos para solicitar el trasvase.
  • El error a evitar: Dar por hecho que no te compensa sin hacer números. Aunque el coeficiente sea inferior a 1, acceder al sistema público suma complementos por mínimos y actualización anual con el IPC.

Ibex 35: ACS, ArcelorMittal y Repsol disparan el índice por encima de 18.300

0

El Ibex 35 avanzó un 0,81% en la sesión del jueves, impulsado por ACS, ArcelorMittal y Repsol, y se mantuvo cerca de los 18.300 puntos tras la subida de tipos del Banco Central Europeo. El selectivo cortó una racha de tres caídas consecutivas, aunque las tensiones entre Estados Unidos e Irán mantuvieron la volatilidad en los mercados de materias primas.

El BCE cumple el guion y sube tipos al 2,25%

El Consejo de Gobierno del BCE elevó los tipos de interés de referencia al 2,25%, en línea con lo esperado por el consenso de analistas. Se trata del primer movimiento alcista desde el pasado otoño, y responde a un repunte de la inflación subyacente que no termina de ceder en la eurozona. El Ibex reaccionó con con un avance contenido, pero suficiente para romper la inercia bajista de las jornadas anteriores.

La decisión se produce en un contexto de inflación de servicios todavía pegajosa en la zona euro, lo que obliga a Fráncfort a mantener un tono restrictivo. Sin embargo, el mercado ya descontaba la subida, y la atención se centró más en el lenguaje del comunicado, que dejó la puerta abierta a nuevas alzas condicionadas a los datos macro de julio.

El índice llegó a marcar un máximo intradía de 18.341 puntos (+1,10%) en la media sesión, antes de desinflarse parcialmente en la última hora de contratación. El avance del 0,81% al cierre situó al selectivo en 18.290 puntos, todavía a un 1,5% de sus máximos históricos previos a la guerra de Irán (18.496,60 puntos).

ACS, ArcelorMittal y Repsol lideran la remontada

La constructora que preside Florentino Pérez se anotó la mayor subida del día con un 4,58%, seguida de ArcelorMittal (+2,44%) y Repsol (+2,33%). En el lado negativo, Amadeus cayó un 2,35% y Grifols cedió un leve 0,29%, en una jornada de escasos grandes movimientos a la baja.

ACS se apoyó en el tirón de su filial alemana Hochtief, mientras que el mercado premió la exposición de ArcelorMittal a la demanda de acero en Asia. Repsol, por su parte, logró esquivar la caída del crudo con el respaldo de los inversores que valoran su flujo de caja libre y el programa de recompra en curso.

Ibex 35 hoy

El petróleo vuelve a caer, pero el riesgo geopolítico no desaparece

Los precios del crudo registraron descensos moderados pese a la escalada de hostilidades entre Estados Unidos e Irán. El Brent de referencia europea retrocedió un 0,70% hasta los 92,44 dólares por barril, mientras que el West Texas estadounidense cedía un 0,73% hasta los 89,37 dólares. El contrato europeo se movía en torno a los 72 dólares antes del conflicto, lo que evidencia la enorme prima de guerra acumulada.

El motivo de esta contradicción aparente es que el mercado ya había incorporado el riesgo de suministro en las últimas semanas, y las noticias de que continúan las conversaciones diplomáticas —según informó la CNN— aliviaron parte de la presión compradora. Además, la amenaza iraní de disparar contra buques en el estrecho de Ormuz no se ha materializado en bloqueos efectivos del tránsito comercial.

Aún así, la situación sigue siendo volátil. Repsol, la petrolera del Ibex, logró avanzar a pesar del descenso del crudo, lo que refleja que los inversores están poniendo en valor su diversificación y la solidez de su generación de caja, más que la evolución diaria del barril.

¿Puede el Ibex sostener el rebote con la guerra de fondo?

A mi juicio, la fortaleza de ACS y ArcelorMittal responde a catalizadores específicos —carteras de pedidos récord en infraestructuras y una recuperación de la demanda siderúrgica— más que a la macro. El verdadero test para el índice llegará si el crudo rompe los 95 dólares de forma sostenida, porque eso dispararía los costes de transporte y las tensiones inflacionistas, y forzaría al BCE a mantener los tipos altos más tiempo del deseado.

El Ibex 35 es un índice muy expuesto a sectores cíclicos: banca, energía y construcción. Eso le ha permitido capear mejor que los índices tecnológicos la subida de tipos, pero también le hace especialmente vulnerable a un shock de oferta como el que supondría un cierre del estrecho de Ormuz. En paralelo, la prima de riesgo española se mantuvo en torno a los 82 puntos básicos, sin sobresaltos.

La clave de las próximas sesiones será si los compradores son capaces de defender los 18.000 puntos como soporte y dirigir un ataque a la resistencia de 18.496. El vencimiento de derivados de mediados de mes podría introducir volatilidad adicional, pero si los frentes geopolítico y monetario no empeoran, el selectivo tiene margen para un nuevo intento de máximos antes del verano.

La combinación de una banca beneficiada por los tipos altos y una energía que saca partido del riesgo geopolítico da al Ibex un respaldo que otros índices europeos no tienen.

Veredicto Merca2

Cotización al cierre: Ibex 35 cerró en 18.290 puntos (+0,81%). ACS lideró las subidas con un 4,58%, seguida de ArcelorMittal (+2,44%) y Repsol (+2,33%).

Clave técnica: El selectivo respetó el soporte de los 18.000 puntos y vuelve a mirar la resistencia de 18.496,60 puntos, sus máximos prepandemia. Un cierre semanal por encima de 18.300 podría activar compras sistemáticas.

Apunte macro: La prima de riesgo española se situó en 82 puntos básicos, con el bono a 10 años en el 3,38%, sin grandes movimientos pese a la subida del BCE. El mercado ya tenía descontado el movimiento.

DGT multa con 500 euros y 4 puntos a quien no tenga alcoholímetro antiarranque

La DGT confirma la sanción por no tener el alcoholímetro antiarranque cuando sea obligatorio: 500 euros de multa y cuatro puntos del carnet. Todos los coches nuevos matriculados a partir del 7 de julio de 2026 deberán salir de fábrica con la preinstalación del sistema.

¿Qué es el alcoholímetro antiarranque (alcolock)?

El alcolock, conocido como alcoholímetro antiarranque, es un dispositivo conectado al sistema electrónico del coche. Antes de arrancar, el conductor debe soplar; si el sensor detecta una tasa de alcohol superior al límite programado, el motor no se enciende.

Este mecanismo ya se usa en España con conductores reincidentes, en procesos de reeducación vial y en determinados transportes profesionales. La novedad es que la DGT busca generalizarlo mediante la preinstalación en todos los vehículos nuevos, un paso que facilitará su implantación obligatoria en el futuro.

Obligatorio a partir del 7 de julio: cómo llega la preinstalación a los coches nuevos

A partir del próximo 7 de julio de 2026, todos los turismos que se matriculen en España deberán incorporar de fábrica la infraestructura necesaria para montar el alcolock de forma sencilla. Los fabricantes están obligados a incluir los conectores, la interfaz electrónica y los elementos de cableado, aunque el módulo completo de medición no tiene que estar instalado todavía.

Esta obligación técnica ya existía desde 2022 para las nuevas homologaciones, pero ahora se aplica a cualquier vehículo nuevo vendido. La fecha del 7 de julio es firme y no hay periodo de transición: todos los coches que salgan del concesionario después de ese día deberán contar con la preinstalación.

La multa que planea la DGT: 500 euros y 4 puntos por no instalarlo

La sanción todavía no está en vigor. La DGT ha anunciado que, cuando el alcoholímetro antiarranque sea obligatorio, no llevarlo instalado se castigará con 500 euros de multa y la pérdida de 4 puntos del carnet. La fecha exacta de esa exigencia no se ha concretado, pero la preinstalación ya allana el camino para que la administración pueda activar la obligación cuando lo considere oportuno.

En otras palabras: quien adquiera un coche nuevo a partir de julio de 2026 no recibirá ninguna multa por no tener el dispositivo completo, pero su vehículo estará preparado para incorporarlo sin dificultad el día que la medida sea imperativa.

El conductor de hoy no arriesga sanción alguna, pero los coches que compre ahora serán los primeros en tener que instalar el alcolock cuando la norma lo exija.

Contexto: España planea bajar el límite de alcohol al volante

De forma paralela, la DGT trabaja en una reducción drástica del límite de alcoholemia permitido. La tasa actual de 0,50 gramos por litro de sangre se recortaría a 0,20 g/l, una bajada del 60% que colocaría a España entre los países más restrictivos de Europa. El director general de Tráfico, Pere Navarro, ha señalado que descartar el 0,0 g/l evita conflictos técnicos, pero que 0,20 g/l envía un mensaje inequívoco: al volante, la tolerancia con el alcohol será mínima.

Esta reforma, que modificaría un límite vigente desde 1999, complementa la apuesta por el alcolock. La lógica es doble: endurecer el umbral y, a la vez, poner un candado electrónico a quien lo supere.

Italia ya obliga a instalar el alcolock a conductores sancionados

España no es pionera. Italia, con la reforma del Código de la Carretera de 2025 (conocida como “Código Salvini”), no solo exige la preinstalación, sino que obliga a instalar el alcoholímetro antiarranque a los conductores que hayan dado positivo con tasas elevadas. Quienes superen los 0,8 g/l deberán llevarlo durante dos años, y si la tasa rebasa los 1,5 g/l, el plazo se amplía a tres. Además, el sistema exige alcohol 0, cuenta con mecanismos anti-manipulación y debe ser calibrado anualmente en talleres autorizados.

Bélgica, Dinamarca, Finlandia, Francia, Lituania, Polonia y Suecia también contemplan el alcolock en su normativa. Con la preinstalación, España se suma a una tendencia europea que el director de la DGT resume como “la primera piedra para que el dispositivo forme parte habitual de los coches”.

Análisis: un sistema eficaz que todavía no tiene fecha de obligación plena

La preinstalación es un movimiento prudente, pero deja en el aire la gran pregunta: ¿cuándo será realmente obligatorio llevar el alcolock? La DGT ha preferido fijar primero la estructura técnica y reservarse la activación de la multa para más adelante. Para el conductor, la medida de hoy apenas supone molestia: el coche nuevo vendrá preparado, sin coste adicional visible en el precio de venta, aunque los fabricantes asuman el coste de la integración electrónica.

Sin embargo, la sanción de 500 euros y cuatro puntos es lo suficientemente elevada como para que ningún automovilista quiera ignorar la obligación cuando llegue. Comparada con otras multas, está en la banda alta (similar a la de sujetar el móvil con la mano) y resta una proporción significativa del saldo de puntos, especialmente a los noveles. La futura rebaja del límite de alcoholemia a 0,20 g/l hará que el dispositivo se active con mucha facilidad: bastará una cerveza pequeña para que el coche se niegue a arrancar.

El riesgo, desde la óptica del conductor, es que la activación del alcolock obligatorio pueda llegar sin un periodo amplio de aviso y que, de golpe, quienes no hayan instalado el módulo completo se enfrenten a una multa de 500 euros. La recomendación, por tanto, es no esperar: si el coche nuevo ya viene preinstalado, instalar el módulo de medición cuando esté disponible puede ser la diferencia entre circular tranquilo o llevarse una sanción inesperada.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No instalar el alcoholímetro antiarranque (alcolock) cuando la obligación entre en vigor. Actualmente solo es obligatoria la preinstalación en todos los coches nuevos matriculados desde el 7 de julio de 2026.
  • Sanción económica: 500 euros.
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: La fecha de la multa no está fijada; está supeditada a la futura exigencia del dispositivo completo. La preinstalación es obligatoria desde el 7 de julio de 2026.

Cani Fernández se despide de la CNMC con una advertencia: el dinero no está por encima de las reglas

Can Cani Fernández se despide de la CNMC con un aviso directo: “El dinero no está por encima de las reglas”. A cinco días de que expire su mandato, la presidenta de la Comisión Nacional de los Mercados y la Competencia ha aprovechado su último acto público para reivindicar la independencia del organismo y lanzar un mensaje inequívoco a los grandes poderes económicos.

El escenario fue el desayuno del Foro de la Nueva Economía en el Hotel Mandarin Oriental Ritz de Madrid, este jueves 11 de junio. La ley permite que la máxima responsable del regulador continúe en funciones hasta que se nombre a un sucesor, pero su mandato formal expira el próximo martes 16 de junio, coincidiendo con el consejo de ministros. Sin noticias del Gobierno sobre la renovación, la intervención de Fernández olió a despedida y a advertencia.

Un adiós con mensaje: la independencia frente al poder económico

La presidenta saliente recurrió a Quevedo para explicar la esencia del derecho de la competencia: “Quevedo nos advirtió de la fuerza del dinero, definiéndolo como un poderoso caballero, y lo constatamos cada día”. Acto seguido, añadió: “Es precisamente para eso para lo que existe el derecho de la competencia: para recordarle a Don Dinero que también está sometido a las reglas, que el tamaño no da patente de corso y que la eficiencia nunca puede ser una excusa para la exclusión”.

En su discurso, Fernández evitó dar nombres para su relevo, pero sí dejó claro el perfil que, a su juicio, debe reunir quien ocupe el despacho en la sede de la calle Alcalá: “Capacidad técnica, capacidad técnica, capacidad técnica, sentido común. Creo que con esas dos nos vale”, respondió ante los medios. Unas palabras que escucharon en primera fila directivos de Iberdrola, Endesa, Enagás y Redeia, copando la representación del Ibex 35.

El legado regulatorio: energía, telecos y ferrocarril

Fernández definió la regulación energética como el gran reto de su mandato, su particular “Everest regulatorio”, un ámbito que ha exigido, según dijo, técnica, temple y sentido de Estado.. En seis años la CNMC ha tenido que equilibrar la protección de los consumidores con los incentivos necesarios para que las empresas inviertan en transición energética. Un equilibrio nada fácil en épocas de precios disparados y tensiones geopolíticas.

Entre los hitos del periodo también destacó la desregulación de mercados mayoristas de telecomunicaciones, donde la competencia ha madurado lo suficiente como para retirar ciertas obligaciones a los operadores dominantes. “Regular bien consiste también en saber salir a tiempo cuando el mercado ha madurado”, afirmó. Asimismo, la presidenta puso en valor la apertura del transporte ferroviario de viajeros, que ha traído más operadores y mejores precios para los usuarios.

En seis años, la CNMC ha demostrado que la verdadera competencia no se negocia con el tamaño y que un regulador independiente se mide cuando las decisiones disgustan a todos por igual.

No menos importante ha sido la transformación interna de la institución. Fernández subrayó que la CNMC ha reforzado sus capacidades tecnológicas y de análisis de datos para supervisar mercados cada vez más complejos: plataformas digitales, algoritmos, inteligencia artificial. La evolución hacia un supervisor más digital es una de las herencias que la presidenta quiere dejar como sello de su gestión.

El futuro de la CNMC entre la continuidad y la renovación política

Con la fecha de caducidad a la vuelta de la esquina, la gran incógnita sigue siendo quién relevará a Cani Fernández. El Gobierno mantiene silencio sobre los plazos y los nombres, mientras en los círculos económicos se especula con que la actual presidenta podría continuar interinamente si el Ejecutivo y el principal partido de la oposición no alcanzan un acuerdo para renovar la cúpula. La ley lo permite, pero la situación refleja una vez más la dificultad de blindar los reguladores del juego político.

En el tramo más político de su alocución, la presidenta fue contundente: “La independencia se demuestra cuando la decisión es difícil, cuando disgusta a unos y a otros, y cuando exige recordar que la seguridad jurídica no es una manía de juristas, sino una garantía democrática. La CNMC solo sirve a España si decide con rigor, transparencia y sin obediencias indebidas”. Un mensaje que sonó a legado pero también a recado: la autonomía del supervisor no puede ser moneda de cambio en la negociación de cargos.

El sector empresarial, especialmente el energético, seguirá de cerca los movimientos. La CNMC ha sido clave en la fijación de peajes eléctricos, la supervisión de los mercados mayoristas y la autorización de concentraciones. Mantener una institución sólida y libre de interferencias es, como dejó claro Fernández, una cuestión de Estado.

El legado de Cani Fernández no está sólo en los expedientes resueltos, sino en haber mantenido un tono institucional en tiempos de ruido. La prueba de fuego para su sucesor será conservar esa independencia cuando el ciclo político apriete. Porque, como recordó la propia presidenta, don Dinero nunca descansa.

El supermercado más barato de España según el último estudio de la OCU no es Mercadona ni Lidl

Llenar el carrito cuesta un 37% más que en 2021, y muchas familias siguen apostando por Mercadona o Lidl por inercia. El último ranking anual de la OCU rompe ese automatismo: las cadenas que encabezan la clasificación de precios más bajos son otras, y conocerlas puede marcar una diferencia real en tu bolsillo a final de año. La organización de consumidores ha analizado más de 106.000 precios en 183 ciudades para que no tengas que adivinar nada.

El estudio confirma algo que ya se repite edición tras edición: las cadenas regionales y locales ganan la partida a los gigantes nacionales cuando se trata de precio. No es una casualidad puntual. Es una tendencia estructural que la OCU documenta con datos y que conviene tener muy presente antes de decidir dónde haces la próxima compra semanal.

La OCU y el podio de los más baratos: Dani lidera, Family Cash aprieta

Youtube video

La cadena andaluza Supermercados Dani repite como la más barata de toda España, con el índice de referencia en 100, aunque su presencia se limita a localidades de Granada, Málaga, Jaén y Almería. Para quien no tenga un Dani cerca, el ranking de la OCU ofrece alternativas igual de potentes a nivel nacional. Alcampo es la cadena de implantación nacional más económica, siendo la opción más barata en 42 de las 183 ciudades analizadas.

Family Cash aparece con fuerza entre los primeros puestos junto a Tifer y Deza, con un índice muy próximo al líder. La OCU deja claro que comprar en las cadenas más baratas respecto a las más caras puede suponer un ahorro medio de 1.132 euros al año para un hogar español tipo, una cifra que sigue siendo difícil de ignorar.

Lo que la OCU no perdona: Mercadona y Lidl, más caros de lo que crees

La OCU y Family Cash aparecen juntas en una misma conversación cada vez que el debate sobre el ahorro familiar llega a los medios. Mercadona se sitúa un 9% por encima de las cadenas más baratas del ranking, mientras que Lidl se mueve en cifras similares según el índice elaborado por la organización. No son caros en términos absolutos, pero la diferencia acumulada a lo largo de doce meses es sustancial.

El informe también registra subidas notables en productos frescos, con un encarecimiento medio del 6,7% en frutas y verduras, y alzas especialmente llamativas en café (+54%) y plátanos de Canarias (+36%). En ese contexto, elegir supermercado no es solo una cuestión de comodidad, sino una decisión económica de primer orden.

Family Cash: la sorpresa valenciana que desafía a los grandes

Youtube video

Family Cash nació en Játiva (Valencia) en 2013 como proyecto familiar y hoy opera en más de ocho comunidades autónomas, con presencia en Madrid, Cataluña, Galicia, Andalucía y la Región de Murcia, entre otras. Su modelo de hipermercado de bajo coste —muchos de sus locales son antiguos centros Eroski reconvertidos— le permite ofrecer precios muy competitivos sin renunciar a una superficie y variedad de producto notable. La OCU la ha incluido sistemáticamente entre las más baratas en 17 localidades del estudio, por delante de Aldi y del propio Mercadona.

Lo que distingue a Family Cash del resto no es solo el precio en el lineal: es la coherencia con la que mantiene ese posicionamiento estudio tras estudio. Una cadena que factura cerca de 300 millones de euros anuales y que ha sabido crecer sin perder el ADN de precio que la hizo conocida. Pocas cadenas pueden presumir de ese equilibrio.

Cómo interpretar el ranking de la OCU para ahorrar de verdad

El índice de la OCU compara los precios de 241 productos de alimentación y droguería en establecimientos físicos y online. Hay que entenderlo bien para no caer en errores frecuentes:

  • El supermercado más barato de España puede no existir en tu ciudad: el liderazgo de Dani es real pero geográficamente muy limitado.
  • Alcampo es la mejor opción nacional en precio, pero no siempre está a una distancia razonable de casa.
  • Family Cash combina precio bajo y cobertura territorial amplia, lo que la convierte en una alternativa muy práctica.
  • Mercadona y Lidl no son los más caros del ranking, pero tampoco los más baratos: ocupan una posición media-baja que muchos consumidores sobrevaloran.

Qué ciudades son más baratas y cuáles conviene evitar

Las ciudades donde más se ahorra

Jerez de la Frontera, Almería, Ciudad Real y Vigo encabezan históricamente las listas de ciudades más económicas para hacer la compra según la OCU. En estas localidades, la combinación de mayor competencia entre cadenas y presencia de supermercados regionales de bajo coste genera precios notablemente más bajos que la media nacional.

Las ciudades donde la compra sale más cara

Las Palmas de Gran Canaria, Palma de Mallorca y Barcelona se sitúan en el extremo opuesto, con cestas de la compra sensiblemente más caras. En estas ciudades, la falta de penetración de las cadenas más baratas y una mayor presencia de establecimientos premium explican buena parte del sobrecoste.

El futuro del ahorro: la presión sobre los precios no ha terminado

La tendencia apunta a que la competencia en precio seguirá siendo la variable clave en el sector de la distribución alimentaria durante los próximos años. Las cadenas regionales y de tamaño medio han demostrado que el modelo de bajo coste con amplia variedad es viable y escalable, y el estudio de la OCU les da año tras año un argumento poderoso para seguir creciendo. El consumidor español ha aprendido a comparar más, y eso tiene consecuencias directas sobre cómo compiten las grandes cadenas.

El consejo práctico que se desprende del informe es sencillo: antes de hacer la compra, comprueba si tienes un Family Cash, un Alcampo o un Dani cerca. Si la respuesta es sí, es muy probable que estés dejando dinero sobre la mesa cada semana. La OCU pone los datos encima de la mesa; lo que hagas con ellos ya depende de ti.

Europa moviliza 25.000 millones en inversión en energías limpias para África: hidrógeno verde y solar

La Comisión Europea ha lanzado la plataforma T-MED, un ambicioso plan para movilizar 25.000 millones de euros hasta 2035 en energías renovables e hidrógeno verde en el norte de África. El objetivo: añadir 15 GW de nueva capacidad limpia y reforzar la seguridad energética del continente europeo mientras acelera la descarbonización industrial.

Con esta estrategia, Bruselas aspira a aprovechar un recurso excepcionalmente abundante y barato. El continente africano concentra el 40 % del potencial solar mundial, pero apenas recibe el 2 % de la inversión global en energías limpias. Una brecha que la Unión Europea quiere cerrar para acelerar su transición energética y diversificar sus fuentes de suministro, reduciendo la dependencia de combustibles fósiles importados.

El norte de África, un gigante energético infraaprovechado

Según estimaciones de la Comisión Europea, el potencial renovable de la región alcanza los 2.300 gigavatios, una cifra que supera ampliamente la capacidad instalada actual de toda la Unión Europea. Las condiciones de radiación solar y viento en países como Marruecos, Argelia o Túnez figuran entre las mejores del planeta, lo que permite producir electricidad a costes muy competitivos. La proximidad geográfica y las infraestructuras gasísticas existentes —que podrían reconvertirse para transportar hidrógeno— ofrecen una ventaja logística adicional.

El interés estratégico va más allá del clima: para Europa, invertir en el norte de África ayuda a diversificar las cadenas de suministro energéticas, reducir la dependencia de gas ruso y reforzar su autonomía estratégica. Al mismo tiempo, genera nuevas oportunidades industriales para empresas europeas especializadas en fabricación de paneles solares, aerogeneradores, sistemas de almacenamiento y redes eléctricas inteligentes.

La plataforma T-MED coordinará la financiación mixta —pública y privada— a través de instituciones europeas, organismos financieros internacionales y promotores de proyectos. La primera reunión operativa del programa está prevista para octubre de 2026, y las primeras alianzas industriales comenzarán a materializarse a partir de 2027.

La plataforma T-MED: 25.000 millones para añadir 15 GW renovables

El plan prioriza las tecnologías que Bruselas considera estratégicas para alcanzar los objetivos del Pacto Verde. Entre ellas figuran los parques solares fotovoltaicos, las instalaciones eólicas terrestres y marinas, los sistemas de almacenamiento energético en baterías, las redes eléctricas inteligentes y, de manera destacada, el hidrógeno verde. La Comisión espera que el plan genere un efecto arrastre sobre la industria europea de energías limpias, permitiendo exportar tecnología y servicios a la región.

La aspiración declarada es facilitar el despliegue de al menos 15 gigavatios adicionales de capacidad renovable, así como impulsar nuevas interconexiones energéticas entre los países ribereños del Mediterráneo. La movilización de capital asciende a 25.000 millones de euros hasta 2035, una cifra que combina fondos públicos comunitarios, préstamos del Banco Europeo de Inversiones y capital privado atraído por la previsibilidad del marco regulador europeo.

📊 Impacto ecológico en cifras

  • Capacidad renovable adicional: 15 GW (equivalente a la potencia instalada de varios países europeos).
  • Inversión movilizada: 25.000 millones de euros hasta 2035.
  • Tecnologías prioritarias: solar fotovoltaica, eólica, almacenamiento e hidrógeno verde.
  • Empleo cualificado: formación de más de 100.000 trabajadores antes de 2035.
hidrógeno verde

Hidrógeno verde: la apuesta por descarbonizar la industria europea

La producción de hidrógeno verde a partir de electrólisis alimentada por renovables es uno de los pilares más ambiciosos de la iniciativa. Las inversiones se dirigirán a la instalación de electrolizadores, a la creación de infraestructuras de almacenamiento y transporte, y al desarrollo de cadenas de valor industriales que conecten la oferta norteafricana con los grandes centros de demanda europeos. El objetivo europeo de alcanzar 10 millones de toneladas de hidrógeno renovable importado para 2030 —recogido en el plan REPowerEU— pasa necesariamente por acuerdos como el que impulsa T-MED.

Bruselas y los países del sur del Mediterráneo ven en esta tecnología una oportunidad para descarbonizar sectores difíciles de electrificar, como la siderurgia, la química o el transporte pesado. El hidrógeno verde, producido en regiones con abundante sol y viento como el norte de África, podría llegar a ser competitivo en precio frente al hidrógeno gris a finales de esta década, según los análisis de la Agencia Internacional de la Energía.

La colaboración energética con el continente vecino permitiría a Europa disponer de un vector energético limpio y estable, reduciendo la dependencia del gas natural y y fortaleciendo la competitividad de su industria al garantizar suministros renovables a largo plazo.

Convertir el inmenso recurso solar del norte de África en hidrógeno exportable es la apuesta que puede redibujar la seguridad energética europea.

De Desertec al T-MED: lecciones para que esta vez funcione

La cooperación energética entre Europa y el norte de África no es una idea nueva. Iniciativas como el proyecto Desertec o el Plan Solar Mediterráneo intentaron, hace más de una década, desarrollar proyectos similares, pero chocaron con barreras económicas, regulatorias y geopolíticas que acabaron por frenarlas. Los costes de las renovables eran entonces mucho más altos y las condiciones políticas no estaban maduras.

El contexto actual es radicalmente distinto. La reducción drástica de los costes de la fotovoltaica y la eólica, la crisis energética desatada por la guerra en Ucrania y la imperiosa necesidad de independencia energética han transformado las reglas del juego. Además, la experiencia acumulada en la estructuración de grandes proyectos renovables y la disponibilidad de instrumentos financieros europeos —como los fondos Next Generation o los préstamos del BEI— facilitan la canalización de miles de millones hacia iniciativas que antes resultaban inviables. La Taxonomía Verde europea proporciona, además, un marco claro para certificar qué inversiones son sostenibles, atrayendo capital institucional.

La dimensión social del plan refuerza su viabilidad: la formación o recualificación de más de 100.000 trabajadores antes de 2035 en ámbitos como energías renovables, mantenimiento de infraestructuras, fabricación tecnológica y gestión energética busca garantizar que haya profesionales cualificados a ambos lados del Mediterráneo. Un factor que, según la Comisión, será determinante para el éxito de los proyectos.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 15 GW de nueva capacidad renovable que sustituirán generación fósil, evitando millones de toneladas de CO2 y reduciendo la dependencia del gas.
  • Modelo que cambia: La importación de hidrógeno verde y electricidad renovable desde el norte de África reemplaza el modelo tradicional de dependencia de combustibles fósiles importados, avanzando hacia una seguridad energética compartida y diversificada.
  • Para las próximas generaciones: La cooperación energética con el norte de África acelera la descarbonización y sienta las bases de una economía más limpia y equitativa, con empleo cualificado y desarrollo industrial a ambos lados del Mediterráneo.

Beca de Hacienda para oposiciones 2026: 7.000 euros al año, solicítala antes de que acabe el plazo

El Instituto de Estudios Fiscales (IEF) convoca 20 becas de 7.000 euros brutos al año para preparar las oposiciones de ingreso a siete cuerpos del Ministerio de Hacienda. La ayuda está diseñada para eliminar barreras económicas y garantizar la igualdad de acceso a estos procesos, que exigen años de estudio sin ingresos.

Por qué ahora: una apuesta por la igualdad en oposiciones de élite

El IEF, dependiente del Ministerio de Hacienda, lanza esta convocatoria con un objetivo explícito: asegurar que los principios constitucionales de igualdad, mérito y capacidad no queden limitados por la situación económica de los aspirantes. Estas oposiciones, conocidas por ser las más duras de la Administración General del Estado, requieren una dedicación casi exclusiva de varios años. Sin respaldo financiero, solo pueden afrontarlas quienes ya cuentan con un colchón familiar, lo que distorsiona el acceso.

Requisitos para pedir la beca: titulación, renta y compromiso firme

Las personas interesadas deben cumplir los siguientes requisitos:

  • Nacionalidad española.
  • Título universitario (Licenciado, Ingeniero, Arquitecto o Grado) completado antes de que finalice el plazo de solicitud.
  • No superar los umbrales de renta familiar fijados en las bases.
  • Compromiso, mediante declaración responsable, de presentar la instancia en la primera convocatoria de turno libre que se publique y de presentarse a todos los ejercicios.
  • Compromiso de preparar la oposición bajo la dirección de un centro especializado o preparador.
  • No haber recibido anteriormente una beca del IEF para el mismo objeto.

Los cuerpos a los que da acceso y cómo se selecciona a los becados

Las becas cubren la preparación para siete cuerpos de funcionario: Cuerpo Superior de Inspectores de Hacienda del Estado, Cuerpo Superior de Interventores y Auditores del Estado, Cuerpo Superior de Gestión Catastral, Cuerpo Superior de Vigilancia Aduanera, Cuerpo de Arquitectos de la Hacienda Pública, Cuerpo de Ingenieros de Montes de la Hacienda Pública y Cuerpo de Profesores Químicos de Laboratorio de Aduanas.

La selección de los 20 beneficiarios valora el nivel de renta, la superación de ejercicios de la fase de oposición,, el rendimiento académico y la nota media global del título, además de la condición de víctima de violencia de género o de terrorismo. Cada beca se concede inicialmente por 12 meses, pero se puede renovar hasta en dos ocasiones sucesivas, lo que permite percibir la ayuda durante un máximo de tres años.

Análisis: una ayuda que no cubre todo pero allana el terreno

El sueldo de 7.000 euros brutos anuales equivale a unos 500 euros netos al mes si se prorratea en doce pagas. Para un opositor que se muda a Madrid o se matricula en un preparador de prestigio, la cifra puede resultar insuficiente; con todo, cubre los gastos básicos de un año y permite estudiar sin recurrir a empleos a tiempo completo. En un entorno donde el 70 % de quienes aprueban las oposiciones de Hacienda han necesitado más de tres años de preparación, contar con este respaldo desde el primer día marca una diferencia real.

La contrapartida es la exigencia. El becado se obliga a presentarse a todos los ejercicios de la primera convocatoria que surja. Quien no lo haga o renuncie pierde la ayuda y, previsiblemente, no podrá volver a solicitarla. La presión es alta, pero también lo es el retorno: una plaza fija de funcionario en cualquiera de estos cuerpos ronda los 35.000 euros brutos anuales y ofrece una de las carreras más estables del sector público.

Con solo 20 becas para toda España y un baremo que prima la renta baja y los méritos previos, la ayuda se convierte en un trampolín al que pocos acceden pero que, para quienes lo consiguen, cambia las reglas.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente a través de la web del IEF. Estos son los pasos:

  1. Paso 1: Accede a la página del Instituto de Estudios Fiscales (ief.es) y localiza el apartado “Becas/Becas para la preparación de pruebas selectivas”.
  2. Paso 2: Completa el formulario oficial con tus datos personales, titulación y las declaraciones responsables exigidas.
  3. Paso 3: Adjunta la documentación acreditativa (título, declaración de renta, etc.) si las bases lo requieren.
  4. Paso 4: Revisa que toda la información sea correcta y envía la solicitud.
  5. Paso 5: Guarda el justificante de presentación antes del 12 de junio de 2026 (inclusive).

📋 Ficha de la Convocatoria

  • Organismo / País: Instituto de Estudios Fiscales (IEF), Ministerio de Hacienda.
  • Número de plazas: 20 becas.
  • Sueldo estimado: 7.000 euros brutos al año (renovable hasta tres años).
  • Fecha límite de inscripción: 12 de junio de 2026 (inclusive).
  • Dónde inscribirse: Web del IEF (ief.es), sección Becas.

SpaceX OPV: 3 factores que anticipan un debut explosivo en Bolsa

SpaceX aterriza mañana en el Nasdaq con una OPV que, según los analistas, tiene todos los ingredientes para un debut explosivo. La compañía de Elon Musk saldrá a bolsa con una proporción récord de inversores minoristas, un free float mínimo y un múltiplo de valoración que dispara las expectativas de volatilidad en la primera sesión.

El estreno bursátil del fabricante de cohetes y satélites ha sido calificado como el más esperado de la década, pero también como uno de los más especulativos. Las tres características que definen la operación —un 30% de acciones reservadas al tramo minorista, una oferta que apenas cubre el 4% del capital y un precio que multiplica por 60 sus ventas— configuran un escenario que, históricamente, se ha saldado con subidas de doble dígito en el día del debut.

Un 30% para el minorista: el factor Airbnb y Circle

El informe de Jefferies que circula estos días entre los inversores institucionales lo deja claro: las OPV con una fuerte presencia del tramo minorista tienden a estrenarse con grandes avances. Airbnb subió un 113% en su primer día, mientras que Circle Internet llegó al 168%. Ambas compartían ese sesgo hacia el pequeño inversor que SpaceX replica ahora con un 30% de la oferta pública.

Cierto es que no todas las OPV de este tipo tuvieron un final feliz inmediato. Robinhood y Uber, con porcentajes similares de minoristas, retrocedieron un 7% y un 8% respectivamente en sus estrenos. Pero los números respaldan la tesis general: el inversor particular, cuando se siente atraído por una historia de crecimiento, tiende a comprar con más entusiasmo que los fondos profesionales en la sesión inaugural.

Un free float del 4% y 60 veces ventas: la receta de la volatilidad

Dos factores más completan la ecuación. El primero, la escasez artificial de acciones: SpaceX saca al mercado solo el 4% del capital. Las empresas que debutan con menos del 10% de capital flotante suben de media un 32,4% en la primera jornada, según los datos recopilados por Jefferies. El segundo, el múltiplo de valoración: a 60 veces ventas, la compañía se sitúa en el escalón más alto de las OPV tecnológicas. Los precedentes demuestran que las firmas que debutan con valoraciones superiores a 40 veces ingresos saltan un 35,4% de media el primer día.

La combinación es potente. Con tan pocas acciones disponibles en el mercado y una base de inversores particulares dispuesta a comprar casi a cualquier precio, la presión alcista sobre la cotización puede ser muy intensa durante las primeras horas. De hecho, ya hay fondos de cobertura que han alquilado servidores cerca del centro de datos de Nasdaq para ganar milisegundos en la ejecución de órdenes.

Con un 4% de capital libre y 60 veces ventas, la volatilidad no es un riesgo, es la apuesta de salida.

¿Flor de un día? Lo que dicen los datos a tres años vista

El análisis de Jefferies incluye una advertencia que conviene no pasar por alto: este tipo de OPV suele ofrecer rentabilidades negativas a tres años. Las subidas del primer día, potenciadas por la escasez de títulos y el fervor minorista, tienden a diluirse con el tiempo a medida que los lock-ups expiran y los inversores tempranos materializan plusvalías.

En otras palabras, SpaceX puede ser un caramelo para el operador intradía, pero un caramelo envenenado para quien busque un valor de cartera a largo plazo. La capitalización bursátil que se maneja para la empresa —en el entorno de los 500.000 millones de dólares— exige un crecimiento de ingresos y beneficios que tardará años en materializarse, si es que lo hace.

El propio Elon Musk ha alimentado las expectativas con sus objetivos «interplanetarios», pero los analistas recuerdan que Starlink, la división de internet satelital, aún no ha demostrado que pueda alcanzar la escala global necesaria para justificar la valoración. El mercado de lanzamientos comerciales es, además, cada vez más competitivo con actores como Blue Origin o United Launch Alliance.

En esta redacción creemos que la OPV de SpaceX será, ante todo, un evento de trading, no de inversión. Los tres factores que la rodean (sesgo minorista, free float ínfimo y múltiplo extremo) históricamente han generado grandes oscilaciones en el corto plazo, pero también correcciones dolorosas cuando el ruido mediático se disipa. La pregunta que nadie puede responder con certeza es cuánto de ese recorrido alcista será sostenible más allá del fin de semana.

Trump anuncia un acuerdo de paz con Irán: esto es lo que significa para el petróleo

Esta mañana, el presidente de Estados Unidos, Donald Trump, ha anunciado «un gran acuerdo» con Irán para poner fin a la guerra. La declaración, realizada ante la prensa en el Despacho Oval, abre la posibilidad de que el fin de las hostilidades reactive el tránsito por el estratégico estrecho de Ormuz, un punto crítico para el suministro mundial de petróleo. He examinado los detalles preliminares y su potencial impacto en los mercados de crudo y en la economía europea.

«Acabamos de lograr un gran acuerdo para poner fin a la guerra con Irán y, sujeto a la finalización de los documentos, que debería completarse en los próximos días, probablemente tendremos una firma, quizás en Europa». — Donald Trump, presidente de EE.UU., 11 de junio de 2026

Del ultimátum a la mesa de negociación

El giro ha sido abrupto. Horas antes, Trump había amenazado en Truth Social con atacar «muy fuerte esta noche» posiciones iraníes, incluyendo infraestructuras petroleras como la isla de Jark. El mandatario mencionó explícitamente «asumir el control total de sus mercados de petróleo y gas», una advertencia que disparó las alarmas en los mercados. Sin embargo, tras constatar que las conversaciones habían sido «vistas y aprobadas por las más altas autoridades iraníes», canceló los bombardeos previstos.

La reactivación de la violencia, con ataques cruzados entre ambas partes, quebró la tregua vigente desde el 8 de abril. El bloqueo del estrecho de Ormuz, mantenido durante el conflicto, ha sido uno de los principales desencadenantes de la escalada de precios energéticos que ha sufrido la economía global.

Claves del giro: el peso del bloqueo del estrecho de Ormuz

La posible normalización de las relaciones con Irán tiene un vector inmediato: el estrecho de Ormuz. Por este paso transitan cada día cerca de 20 millones de barriles de crudo, alrededor del 20% del suministro mundial. El bloqueo ha llevado al barril de Brent a superar los 120 dólares de forma recurrente, alimentando una inflación energética que el Banco Mundial ha reflejado en su última revisión: el crecimiento global para 2026 se ha rebajado al 2,5%, el nivel más bajo desde la pandemia de covid-19.

Si el acuerdo de paz se materializa y el tránsito por Ormuz se restablece sin restricciones, los mercados podrían descontar una caída significativa del crudo. Los analistas apuntan a que un rally bajista del Brent hacia los 90 dólares no sería descartable, lo que aliviaría las tensiones inflacionistas y daría margen a los bancos centrales para suavizar la política monetaria. Con todo, la letra pequeña del acuerdo aún se desconoce y los precedentes obligan a la prudencia: el propio vicepresidente JD Vance, que firmaría por Estados Unidos, deberá afrontar la compleja tarea de traducir el principio de acuerdo en un tratado estable.

🌍 El impacto en España y Europa

El fin de la guerra y, sobre todo, la reapertura del estrecho de Ormuz tendrían un impacto directo y positivo en la economía española. Un petróleo más barato reduce los costes de transporte y producción, lo que ayuda a contener la inflación subyacente. Y, para los hogares, el efecto es todavía más inmediato: el Euríbor a 12 meses, fuertemente correlacionado con las expectativas de inflación, podría ceder varios puntos básicos. Un descenso de entre 10 y 15 puntos básicos aliviaría las cuotas mensuales de las hipotecas variables que afectan a millones de familias. Las empresas españolas con alta dependencia energética, desde las del transporte hasta las químicas, verían recuperar margen. Y para el Banco Central Europeo, un alivio de las presiones inflacionistas externas reforzaría la senda de estabilización de tipos, dando un respiro al crédito en la eurozona.

Mientras se espera la firma definitiva, los inversores ya están descontando esta nueva realidad: una paz inesperada que podría reconfigurar el mapa del petróleo y devolver el control de la inflación a los hogares europeos.

Abogados penalistas coinciden en la grave pena social anticipada a la que se ha sometido a Jonathan Andic

Varios abogados y juristas han criticado estos últimos días la forma en que se produjo la detención y la posterior puesta a disposición judicial de Jonathan Andic ante la jueza de Martorell. Acusado de la muerte de su padre, fue detenido y posteriormente puesto en libertad bajo fianza.

Para penalistas reconocidos, el paseíllo ante los medios y vecinos curiosos en el exterior de los juzgados de Martorell, con la imagen de hasta cinco mossos custodiando al detenido con las esposas, supone una evidente vulneración de la presunción de inocencia, más aún si el caso llega a juzgarse con jurado popular.

El letrado penalista Carles Monguilod ha afirmado que se indignó cuando vio la “detención mediática” de Andic. En declaraciones en Catalunya Ràdio, ha valorado que, si la infraestructura no lo permite, el responsable de la detención debe velar porque se haga de la manera que menos perjudique a la persona investigada y a su reputación. Según él, es innecesario ese desfile, con el detenido esposado, menos con las manos detrás, con cuatro policías a su alrededor para evitar cualquier fuga.

“El tratamiento que recibió el Andic de exposición mediática fue totalmente injustificado”, lamentando que esa situación y escenografía puso a la opinión pública en alerta sobre el caso. “Y es tratarlo según ordena la ley”, añade, sin ningún tipo de beneficio por ser quien es.

Por su parte, en declaraciones recogidas en medios, Jorge Navarro, vicedecano del Colegio de la Abogacía de Barcelona y socio de Molins, apunta que la Ley de Enjuiciamiento Criminal expresa que la detención deberá practicarse en la forma que menos perjudique al detenido o preso en su persona, reputación y patrimonio. Y añade que esta normativa obliga a velar por los derechos constitucionales, el honor, la intimidad e imagen, de los detenidos. “Lamentablemente, es frecuente que por parte de las fuerzas policiales no se preserve la intimidad de los detenidos”, constata.

El abogado Miguel Capuz también asegura que en caso de celebrarse juicio sería por jurado popular y no hay duda de que su exposición llegando esposado a los juzgados de Martorell es “una vergüenza” y vulnera la directiva europea que, aunque no ha sido transpuesta por nuestro legislador, es de obligado cumplimiento desde el 1 de abril de 2018.

DIRECTIVA EUROPEA

En su recurso de apelación ante la juez, la defensa de Jonathan Andic liderada por Cristóbal Martell ya expuso que la detención misma fue “de todo punto innecesaria”, ya que el primogénito del fundador de Mango había acudido dos veces al llamamiento de los Mossos y su teléfono había sido intervenido y era conocer por medios de su condición de investigado.

El instituto de las medidas cautelares personales del proceso penal no han de constituir pena anticipada, “pero tampoco pena social anticipada”, reza la defensa en su escrito.

El equipo legal hace alusión a Directiva (UE) 2016/343 del Parlamento Europeo y del Consejo de 9 de marzo de 2016. “Un auto interesadamente entregado a los medios que conducen a una suerte de condena social anticipada insoportable” en un Estado Social y Democrático de Derecho.

Los juzgados de Martorell tienen una de las peores infraestructuras judiciales de Cataluña, anticuadas y que no están adaptadas a las necesidades, con pocas dependencias dispersas en plantas bajas de un viejo complejo de edificios. La Conselleria de Justicia empezó a construir un nuevo edificio en la localidad que está previsto que se acabe en 2028.“La realidad de la infraestructura no puede servir ni de excusa ni de pretexto para la exposición mediática que se hizo el día de su llegada al juzgado”, coinciden los expertos.

Las obras de arte de Art Basel 2026 superan al oro como inversión refugio

He pasado la última semana revisando las piezas estrella que desfilarán por los pasillos de la feria más influyente del mundo. Y la conclusión es nítida: las obras de arte de Art Basel 2026 se han consolidado como el activo refugio que muchos inversores de alto patrimonio llevan buscando desde que los mercados tradicionales entraron en zona de turbulencias. En un año en el que el oro ha registrado una volatilidad inusitada para un metal que presume de estabilidad, las pinturas y esculturas de primer nivel expuestas en Basilea ofrecen una alternativa tangible con retornos que, en ciclos similares, han superado al metal precioso.

El escaparate de la élite: obras maestras con precio de siete cifras

La edición de 2026 de la feria insignia de Art Basel en Suiza reúne a 240 galerías en su sección principal. Entre ellas, pesos pesados como Gagosian y Hauser & Wirth exhiben piezas de calidad museística que difícilmente volverán a estar disponibles en el mercado secundario. Según los datos recabados por la organización, una parte sustancial de esas obras llega con etiquetas de siete cifras. No hablamos de rumor: es la confirmación de que el arte blue-chip cotiza en un estrato propio, alejado de la corrección que experimentan otras clases de activos.

El perfil de coleccionista que acude a Basilea ha mutado. Ya no es solo el experto en pintura del siglo XX; ahora se mezcla con el gestor de un family office que busca asignar un porcentaje de su cartera a activos tangibles. Y la razón es evidente: mientras el oro en 2026 ha mostrado oscilaciones difíciles de anticipar, las obras maestras consolidadas han mantenido una trayectoria de revalorización más estable en periodos de inflación persistente.

Basel Exclusive: la escasez como motor de revalorización

La gran novedad de este año es el programa Basel Exclusive. De los 240 expositores, 193 han optado por reservar al menos una obra clave fuera de los catálogos previos a la feria. La intención declarada es generar expectación y recuperar el factor sorpresa. Pero la lectura desde la óptica del inversor es otra: se acentúa la escasez. Y en el mercado del arte, la escasez es el motor más fiable de revalorización a largo plazo.

Cuando un galerista decide que una obra de siete cifras no se enseñará hasta la inauguración, está limitando voluntariamente la información disponible para el mercado. Eso encarece el acceso y refuerza la percepción de exclusividad. Para un inversor acostumbrado a analizar due diligences y balances, esta opacidad controlada es, paradójicamente, una señal de confianza: solo se retiene lo que se sabe que va a encontrar comprador.

Cuando 193 galerías de primer nivel esconden sus mejores piezas, el mensaje es inequívoco: la demanda supera a la oferta visible.

Arte vs. oro: el comportamiento histórico de dos activos refugio

La comparación entre el arte de primera fila y el oro no es nueva. Los índices de referencia del mercado del arte, como el Art Market Global Index, han registrado crecimientos anualizados cercanos al 8,5% en las últimas dos décadas, superando la revalorización media del oro en el mismo periodo. Eso sí, con una volatilidad inferior a la de la renta variable y una correlación casi nula con los ciclos bursátiles. En otras palabras, es un diversificador puro para carteras de alto patrimonio.

Lo que hace distinta a esta edición de Art Basel es el contexto macroeconómico. Con los tipos de interés altos, la liquidez se ha vuelto selectiva. Los inversores ya no persiguen rentabilidades agresivas en activos alternativos; buscan preservar capital. Y ahí es donde una obra de un artista consagrado, con un historial verificable de ventas en subastas y una oferta limitada, se comporta como un búnker. Al mismo tiempo, el oro, tradicionalmente el refugio por excelencia, ha tenido que competir con criptoactivos y con la fortaleza puntual del dólar, erosionando parte de su atractivo como valor seguro.

Mi tesis es que el arte de nivel institucional está ocupando el espacio que antes monopolizaba el lingote. No es una cuestión estética: es una cuestión de asignación de capital. Los grandes patrimonios no compran un Basquiat o un Richter por decoración; lo hacen porque sus asesores financieros han empezado a tratar estas piezas como lo que son: activos duros, descorrelacionados y con un historial de revalorización que el oro envidia.

El programa Basel Exclusive, además, introduce una capa adicional de opacidad que, bien gestionada, reduce la volatilidad de los precios al limitar la información previa. Es un mecanismo similar al que utilizan las marcas de relojería de alta gama cuando gestionan sus listas de espera: retener el producto estrella para mantener el momentum del mercado.

Habrá que seguir de cerca los resultados de la feria. Si las piezas ocultas bajo Basel Exclusive alcanzan los precios de martillo esperados —todo apunta a que será así—, se reforzará aún más la narrativa del arte como activo refugio de primer orden. La cita del próximo otoño en las subastas de Nueva York será el siguiente termómetro.

💎 Veredicto Wealth

El arte blue-chip presentado en Art Basel 2026 es una apuesta sólida para preservar capital en carteras con horizonte temporal superior a siete años. El riesgo principal es la iliquidez en el corto plazo, mitigada si se seleccionan artistas con mercado secundario profundo y se participa en las subastas adecuadas.

Amazon revela su consumo de agua: 2.500 millones de galones en data centers en 2025

Amazon ha decidido jugar sus cartas de transparencia en pleno debate sobre el impacto ambiental de la inteligencia artificial. El gigante tecnológico reveló el pasado año un consumo de 2.500 millones de galones de agua en sus centros de datos, equivalentes a casi 9.500 millones de litros. La cifra, extraída de su informe de sostenibilidad de 2025, se hizo pública justo después de que Seattle, ciudad sede de la compañía, aplicase una moratoria de un año a la construcción de nuevos data centers, respaldada por los propios empleados de Amazon. La operación de transparencia marca un hito en la carrera de los gigantes de la nube por presentar credenciales ecológicas sin renunciar a la expansión masiva que exige la IA generativa.

Claves de la operación

  • Primera revelación pública de la huella hídrica. Amazon reporta 2.500 millones de galones (unos 9.463 millones de litros) en 2025, una cifra que no había compartido antes de forma global.
  • Eficiencia de 0,12 litros por kilovatio-hora. La compañía asegura mejorar un 2% su consumo respecto a 2024, incluso ampliando su red de centros de datos, y se sitúa por debajo de algunos rivales.
  • Moratoria en Seattle y presión de los empleados. La divulgación llega justo después de que la ciudad aprobase una suspensión temporal a nuevos data centers, impulsada por los propios trabajadores de Amazon.

El pulso por la sostenibilidad en plena fiebre de la IA

La voracidad energética e hídrica de los centros de datos ha pasado de ser un debate técnico a un asunto de riesgo regulatorio y reputacional para el sector. La moratoria en Seattle, aprobada en mayo de 2026, es un síntoma de cómo las comunidades locales elevan la presión sobre las grandes tecnológicas. En este contexto, Amazon ha optado por adelantarse y mostrar sus números antes de que otros los calculen.

El informe de sostenibilidad global de Amazon detalla que sus data centers consumieron 2.500 millones de galones en 2025, un 2% menos que en 2024, pese a que la empresa amplió su capacidad de computación. El dato contrasta con la narrativa de crecimiento sin límites: la eficiencia hídrica mejoró ligeramente, situándose en 0,12 litros por kilovatio-hora de electricidad consumida. Estos avances, según la compañía, la colocan por debajo del consumo medio de algunos de sus principales competidores en el negocio de la nube.

Amazon ha reaccionado con agilidad. La decisión de abrir los libros refleja también una respuesta a las críticas internas: un grupo de empleados de la propia matriz de Seattle impulsó la moratoria municipal que salió adelante en mayo, una medida inédita que podría replicarse en otras jurisdicciones. Mientras la IA devora recursos, la transparencia se convierte en la única vía para sortear vetos preventivos.

Amazon ha decidido contar lo que antes escondía: que sus servidores beben miles de millones de litros al año. La pregunta ahora es si con contarlo basta.

Amazon presume de eficiencia frente a Google y Microsoft

La compañía ha acompañado las cifras con un gráfico en su informe (al que ha tenido acceso The Verge) que sitúa sus operaciones por debajo de la media de sus pares en consumo de agua. Sin embargo, ese dato debe tomarse con cautela: las métricas de eficiencia varían según la geografía, la tecnología de refrigeración y el mix energético, y no existe un estándar homologado que permita una comparación limpia.

Un análisis somero de las cifras muestra que, a pesar de la reducción porcentual, el volumen absoluto siguió siendo colosal. Los 9.500 millones de litros de agua dulce consumidos en un año equivalen al abastecimiento anual de una ciudad de 150.000 habitantes. El verdadero reto, para Amazon y para el resto de hyperscalers, es conseguir que la expansión de la IA no multiplique esa huella en los próximos ejercicios.

sostenibilidad data centers

El eco en España: Aragón y la sed de datos

La noticia tiene una lectura local para Merca2: Amazon Web Services ha comprometido inversiones millonarias en infraestructura cloud en Aragón, una región ya tensionada en términos hídricos. La revelación global del consumo de agua añade munición a quienes piden que los nuevos centros de datos, como los previstos en la comunidad, pasen también por rigurosas evaluaciones de impacto ambiental y no solo por cálculos de empleo.

En España, el debate sobre la sostenibilidad de los grandes complejos tecnológicos aún está en pañales, pero el antecedente de Seattle demuestra que puede escalar rápido. Las autoridades locales y autonómicas, que negocian bonificaciones fiscales y suelo, tendrán que incluir la variable hídrica en la ecuación si no quieren enfrentarse a un rechazo vecinal similar al que ya vivimos con otros macroproyectos industriales.

Amazon lleva más de una década expandiendo silenciosamente su presencia en España, desde la logística del comercio electrónico hasta la nube empresarial. El gigante fundado por Jeff Bezos ha aprendido a adaptarse a la presión regulatoria europea, y este gesto de transparencia hídrica puede leerse como un movimiento estratégico para ganar licencia social antes de que Bruselas o Madrid establezcan métricas obligatorias. El riesgo de greenwashing está presente: publicar cifras globales sin desglose regional limita la capacidad de los municipios para fiscalizar el impacto real sobre sus cuencas.

El reto no es menor: si los planes de IA se cumplen, el consumo de agua de estos centros podría triplicarse en cinco años. Amazon ha abierto la puerta a la comparación. Ahora falta que sus rivales sigan el mismo camino y que los reguladores conviertan los anuncios voluntarios en obligaciones homogéneas.

Activos del mundo real en Solana alcanzan un récord histórico: 1.490 millones en un día

Solana acaba de marcar un hito en la tokenización de activos tradicionales: el volumen diario de transferencias de activos del mundo real (RWA, por sus siglas en inglés) superó los 1.490 millones de dólares, más del doble que el récord anterior. La cifra, confirmada por el analista Zensei en X, coloca a Solana en el centro del mapa institucional y refuerza la tesis de que la red no es solo un hervidero de especulación, sino también una infraestructura seria para mover valor del mundo real.

Lo más llamativo es que más de 1.000 millones de ese volumen correspondieron a un solo token: preSPAX. Este activo, que replica la exposición a fondos del mercado monetario estadounidense, ha canalizado una demanda creciente de inversores que buscan rendimiento sin salir del ecosistema cripto. Dicho de otro modo, es una suerte de stablecoin con rentabilidad incorporada, respaldada por títulos de deuda a corto plazo, y su consumo en Solana revela que las instituciones se sienten cómodas con la red.

preSPAX, el activo que canalizó la marea institucional

Aunque el ecosistema de RWA sobre Solana incluye varios instrumentos —desde bonos tokenizados hasta participaciones en fondos—, preSPAX actuó como el gran catalizador del récord. No es casualidad: la versatilidad de Solana para liquidar transacciones en segundos y con comisiones inferiores a un céntimo de dólar ha atraído a gestoras de activos, fondos de cobertura, y tesorerías corporativas que antes miraban casi exclusivamente a Ethereum.

En la práctica, la explosión de actividad en preSPAX refleja una tendencia más amplia: la incorporación de instrumentos financieros tradicionales a cadenas de bloques de alto rendimiento. Según los datos que circulan en el sector, el anterior máximo de transferencias diarias de RWA en Solana se había quedado por debajo de los 700 millones, lo que duplicar esa cifra en una sola jornada supone un salto cuantitativo y cualitativo.

Gran parte de ese movimiento se concentró en en pocas manos, lo que sugiere que fueron grandes operadores institucionales —y no el inversor minorista— quienes movieron el volumen.

Solana, el lugar favorito para el trading spot según los datos

Mientras el precio de SOL cotizaba bajo presión durante la semana, la actividad subyacente de la red seguía su propio ritmo. Zensei, un reconocido analista DeFi, señaló en X que el par SOL/UDSC registró más de 4.900 millones de dólares en volumen spot en las últimas 24 horas, una cifra que multiplica por seis la suma de los otros nueve pares de SOL en los principales exchanges centralizados. Para él, esto confirma que Solana se ha convertido en el mejor escaparate para el trading al contado.

No es una opinión aislada. La capacidad de la red para gestionar picos de uso sin congestiones —gracias a su diseño de ejecución paralela y al mercado local de fees— está atrayendo a operadores que huyen de los problemas de escalabilidad de otras cadenas. Si a esto le sumamos la explosión de los RWA, el panorama se completa: Solana está pasando de ser un casino de memecoins a una auténtica capa de liquidación para activos del mundo real.

Cuando el capital institucional elige una blockchain para mover activos del mundo real, no está comprando el token nativo; está validando la infraestructura.

Aquí es donde conviene pararse. El actual auge de los activos tokenizados no es flor de un día, sino parte de un cambio estructural que empezó a gestarse hace dos años. Coinbase, PayPal, BlackRock y otras grandes firmas han estado tendiendo puentes entre las finanzas tradicionales y las cadenas públicas, y Solana, con su velocidad y bajos costes, se ha colocado en una posición inmejorable para absorber ese flujo.

El hecho de que una sola jornada concentre 1.490 millones es, además, un indicio de que el mercado está madurando. No se trata de flujos anónimos de un trader, sino de movimientos orquestados por entidades que necesitan una infraestructura predecible. Solana, con su modelo de local fee markets (mercados locales de comisiones, que evitan que una sola aplicación congestione toda la red), ofrece justo lo que buscan esos actores: previsibilidad de costes, liquidación casi instantánea y un ecosistema de programabilidad robusto.

Análisis: lo que el capital en RWA nos cuenta sobre Solana

Desde una perspectiva más amplia, el récord de preSPAX y el auge de los RWA en Solana encajan con la tesis de que la tokenización de activos es una de las aplicaciones más transformadoras de la tecnología blockchain. Frente a la narrativa de la especulación pura, los activos tokenizados ofrecen ventajas concretas: liquidación instantánea, divisibilidad, transparencia y acceso a mercados antes restringidos. Solana, por su rendimiento técnico, se ha convertido en una opción natural para proyectos que necesitan mover miles de millones de dólares en tokens que representan bonos, letras del Tesoro o incluso bienes raíces.

Eso sí, hay que mantener la cautela. La red aún arrastra el estigma de las paradas anteriores, aunque desde 2023 no ha sufrido interrupciones relevantes. Además, la concentración de una parte importante de la actividad en un único token como preSPAX introduce un riesgo de liquidez si ese activo sufriera algún problema. Como siempre en infraestructura, la diversificación de productos y la resiliencia técnica serán las que marquen la diferencia.

Mientras tanto, los números hablan por sí solos: 1.490 millones de dólares en un día duplicando el récord. Pocas veces un dato resume tan gráficamente el momento del ecosistema.

De cara al futuro, la pregunta no es si veremos más volumen de RWA en Solana, sino cuántos emisores se animarán a lanzar sus productos sobre una red que ha demostrado ser capaz de mover ese caudal sin despeinarse.

SpaceX IPO 2026: las lecciones para founders sobre pricing, demanda minorista y dilución

Llevar una startup hasta una salida a bolsa es el sueño húmedo de cualquier founder, pero los detalles del pricing, la asignación a minoristas y la dilución suelen ser la gran caja negra. La OPV de SpaceX, valorada en 1,77 billones de dólares y con una demanda récord de 100.000 millones solo entre inversores de a pie, destripa esa caja y deja lecciones de las que cualquier emprendedor puede tomar nota.

La oferta pública: 135 dólares por acción y una ventana al inversor minorista sin precedentes

SpaceX, la compañía aeroespacial de Elon Musk, ha fijado el precio definitivo de su estreno bursátil en 135 dólares por acción. La operación moverá 555,5 millones de títulos ordinarios de clase A, lo que sitúa la valoración total de la empresa en 1,77 billones de dólares, por encima del gigante petrolero saudí Aramco. El debut está previsto para mañana, 12 de junio, en el Nasdaq bajo el ticker SPCX.

La auténtica anomalía no es la cifra mastodóntica —que ya es la mayor OPV de la historia—, sino la porción que se ha reservado al inversor minorista. Según los datos de la operación, entre un 20% y un 30% de las acciones irán a manos de no institucionales a través de plataformas como Fidelity, Charles Schwab, Robinhood, E-Trade y SoFi. En una salida a bolsa estándar, ese tramo rara vez supera el 10%. SpaceX ha decidido apostar fuerte por el inversor de a pie, y la respuesta ha sido un aluvión de más de 100.000 millones de dólares en órdenes minoristas.

La lección para cualquier founder es contundente: construir una comunidad de usuarios-inversores antes de salir a bolsa puede convertirse en la palanca que ancle la demanda en el parqué y reduzca la volatilidad del debut. El músculo financiero ya no depende solo del folleto que lees los fondos de cobertura; el retail, cuando se moviliza, tiene la capacidad de dictar el precio real del mercado.

Dilución, control y el arte de fijar el precio cuando la demanda desborda

En términos de dilución, la operación de SpaceX es quirúrgica. Con 1,77 billones de valoración y 135 dólares por acción, el número total de acciones en circulación ronda los 13.000 millones (asumiendo una estructura simple). La venta de 555,5 millones de títulos supone una dilución de apenas el 4,2%, una cifra que deja margen sobrado a los accionistas de control. Además, la compañía ha concedido a los suscriptores una opción de compra de hasta 83,3 millones de acciones adicionales durante los próximos 30 días, un colchón habitual en grandes debuts.

Lo relevante para un founder no es el número absoluto, sino la señal que envía: salir a bolsa con una valoración desorbitada no implica necesariamente perder el control. SpaceX ha calibrado el precio de salida para que la demanda minorista se desborde, pero ha mantenido un porcentaje de dilución muy contenido. Es una ecuación que cualquier startup que aspire a una OPV debería estudiar con lupa: cuánto capital levantas, a qué precio y, sobre todo, para quién.

No se trata solo de levantar capital: la salida a bolsa de SpaceX demuestra que calibrar la participación del inversor minorista puede ser la diferencia entre una cotización plana y un debut histórico.

salida a bolsa SpaceX

Lecciones de pricing, demanda retail y dilución para el founder que sueña con su propia OPV

La OPV de SpaceX no es un manual para todos, pero sí un laboratorio a escala real del que extraer principios aplicables. Vamos por partes.

El precio fijado (135 dólares) no es casualidad. Es un punto medio calculado entre el apetito institucional y la presión compradora que venía del retail, que disparó las órdenes hasta los cien mil millones en los días previos. Un founder que se enfrente a su ronda de salida debería preguntarse si ha alimentado suficiente demanda entre sus usuarios finales para poder negociar desde una posición de fuerza. La respuesta, cada vez más, pasa por activar a la comunidad antes de redactar el folleto.

La gestión de la dilución es el segundo pilar. Una dilución del 4,2% sobre un pastel de casi dos billones de dólares es un caramelito; en una startup de 200 millones, ese mismo porcentaje es una mordida dolorosa si no se justifica con crecimiento. El dato de SpaceX enseña que la clave está en construir una valoración previa sólida —basada en ingresos recurrentes, contratos blindados o tecnología defensiva— antes de sacar el cartel de ‘se vende. Sin esa base, cualquier OPV se convierte en un ejercicio de supervivencia.

Por último, el reparto al inversor minorista no es caridad: es estrategia. SpaceX ha colocado hasta un tercio de la oferta en manos de pequeños ahorradores, y eso genera un colchón de accionistas que, en teoría, aguantan mejor las turbulencias que un fondo que persigue rentabilidad trimestral. Para el founder, la conclusión es que la base accionarial no se elige al azar; se diseña con la misma intencionalidad con la que se construye el equipo directivo.

🚀 Hoja de Ruta para Emprender

  • Constrúyete una base de inversores retail antes de la OPV: Si tu producto tiene usuarios fieles, conviértelos en embajadores financieros. No esperes a la campana para alimentar demanda minorista.
  • Fija el precio con la cabeza, no con el ego: El precio de salida debe equilibrar la valoración que persigues con la dilución que estás dispuesto a asumir. Un debut inflado puede hipotecar la cotización durante meses.
  • Diseña la dilución como una herramienta, no como una pérdida: Una OPV no es una derrota patrimonial si el capital que entra se invierte en escalar el negocio. Calcula cuánto necesitas de verdad y defiende el porcentaje de control con uñas y dientes.
Publicidad