Banco Santander, sigue a la espera de lo que pueda suceder -políticamente hablando- en Brasil, pues es un mercado importante para la entidad. Concretamente, los resultados de las elecciones obtenidos hasta el momento sugieren una mayor confianza del mercado en un marco de políticas orientado al libre mercado y de corte fiscalmente conservador, centrado en la disciplina fiscal, una menor inflación, incentivos para el sector privado y una mayor confianza de los inversores.
En este sentido, tal y como adelantamos en MERCA2 el pasado 4 de octubre, cuando tenía lugar la primera ronda de las elecciones en Brasil, el país contribuyó con el 16% de las ganancias del Grupo Santander en el ejercicio fiscal de 2025, convirtiéndose en el segundo mercado más grande de la entidad financiera. Con la primera vuelta ya completada, y con el 98,6% de los votos escrutados, Flávio Bolsonaro lidera la contienda presidencial con el 47,3% de los sufragios, frente al 44,9% de Lula, a la espera de lo que suceda en la segunda vuelta.
Sin ir más lejos, a falta de esa segunda vuelta del próximo 25 de octubre, el experto de Citi, Borja Ramirez Segura, afirma que «Brasil sigue representando un riesgo fundamental; consideramos que la magnitud del descuento en la valoración de Santander resulta difícil de justificar a la luz de nuestras estimaciones tanto de beneficios como de coste del riesgo».
Las dudas invaden Santander Brasil
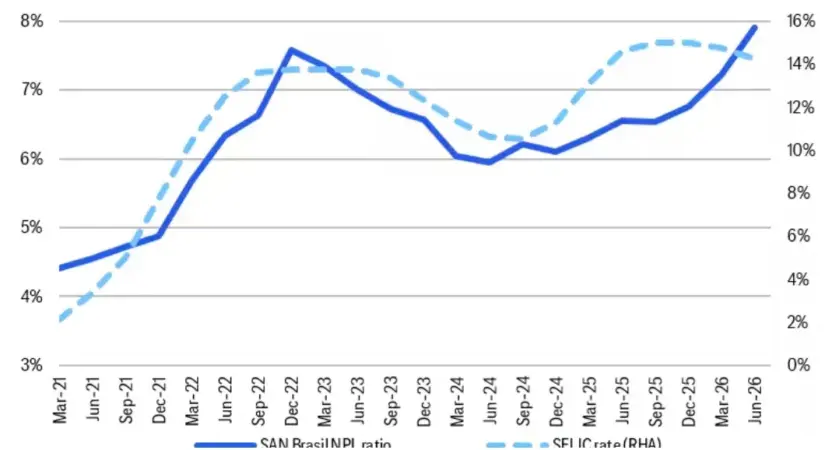
En este contexto, el principal foco de atención entre los expertos para Banco Santander Brasil radica en evaluar si las dudas respecto a la calidad crediticia de la entidad en Brasil justifican el castigo bursátil que sufre la entidad española en comparación con otros bancos europeos. Si bien, la persistencia de tipos de interés oficiales elevados en el país sudamericano, con curvas interbancarias cotizando en niveles del 13% al 14% ha presionado la tasa de morosidad.
No obstante, históricamente, la calidad de los activos en el mercado brasileño ha mostrado una correlación muy estrecha con el nivel de las tasas de interés, un factor que mantiene alerta a los analistas sobre la solvencia del crédito local. En la filial del grupo bancario, «la tasa de impagos alcanzó un 7,9% al cierre del segundo trimestre de 2026, lo que supone un incremento secuencial de 70 puntos básicos«, afirman desde Citi.
«El elemento central de análisis para Santander Brasil reside en la evolución de su morosidad y su capacidad de adaptación ante un ciclo prolongado de tipos de interés altos»
Borja Ramírez Segura, Citi
Sin ir más lejos, los indicadores tempranos de morosidad comienzan a mostrar síntomas claros de estabilización, lo que sugiere que el pico del deterioro crediticio se está moderando. Para mitigar este impacto, Santander Brasil ha reorientado proactivamente su estrategia de riesgos mediante un endurecimiento de los criterios de concesión. En el segmento minorista, la entidad ha concentrado la originación en clientes de rentas altas con mayor margen de resistencia financiera.
Paralelamente, en la banca corporativa y de inversión, la prioridad se ha desplazado hacia la financiación del comercio exterior, logrando que entre un 30% y un 40% de la cartera comercial local esté denominada en dólares, reduciendo así la exposición directa a las turbulencias macroeconómicas internas.

Fuente: Banco Santander
Como resultado de estas medidas de cobertura por parte de Citi, el coste del riesgo se situó en los 414 puntos básicos en los últimos doce meses a junio de 2026, proyectándose en torno a los 420 puntos básicos para el trienio 2026-2028, en consonancia con la guía de Banco Santander. Aunque el principal riesgo operativo se concentra en el año 2027, el impacto financiero está acotado, ya que cada 50 puntos básicos adicionales de incremento no previsto en el coste del riesgo de la filial brasileña solo restaría un -1,7% al beneficio por acción global del grupo Santander.
La valoración de Banco Santander castigada en exceso frente a los resultados de Brasil
No obstante, pese al desfase de la acción de Banco Santander en los últimos meses por recelos sobre Brasil y el posicionamiento de mercado, los fundamentales de la entidad bancaria siguen mostrando una destacada fortaleza. Sin ir más lejos, Banco Santander ha fijado como meta alcanzar un beneficio neto de 20.000 millones de euros de cara al ejercicio fiscal de 2028, mientras los expertos de Citi sitúan sus estimaciones por encima, en torno a los 20.900 millones de euros.
Asimismo, dicho crecimiento se encuentra respaldado por el aumento generalizado de tipos en sus mercados clave, aportando aproximadamente 550 millones de euros adicionales al resultado neto. Con la acción cotizando en torno a los 11,81 euros, el banco se negocia a un múltiplo de aproximadamente 8 veces su beneficio esperado para 2028, frente a la media sectorial de 9 veces, a pesar de proyectar una tasa de crecimiento anual del beneficio por acción cercana al 18%.
Fuente: Citi
Asimismo, la ratio precio sobre valor tangible por acción de 1,9 veces para un RoTE del 21% resulta difícilmente justificable. «Ante esta desconexión entre precio y fundamentales, firmas financieras sostienen su recomendación de Comprar con un precio objetivo de 14,50 euros, concluyendo que la valoración actual ya descuenta con holgura un escenario adverso en Brasil«, afirma el analista de Citi.