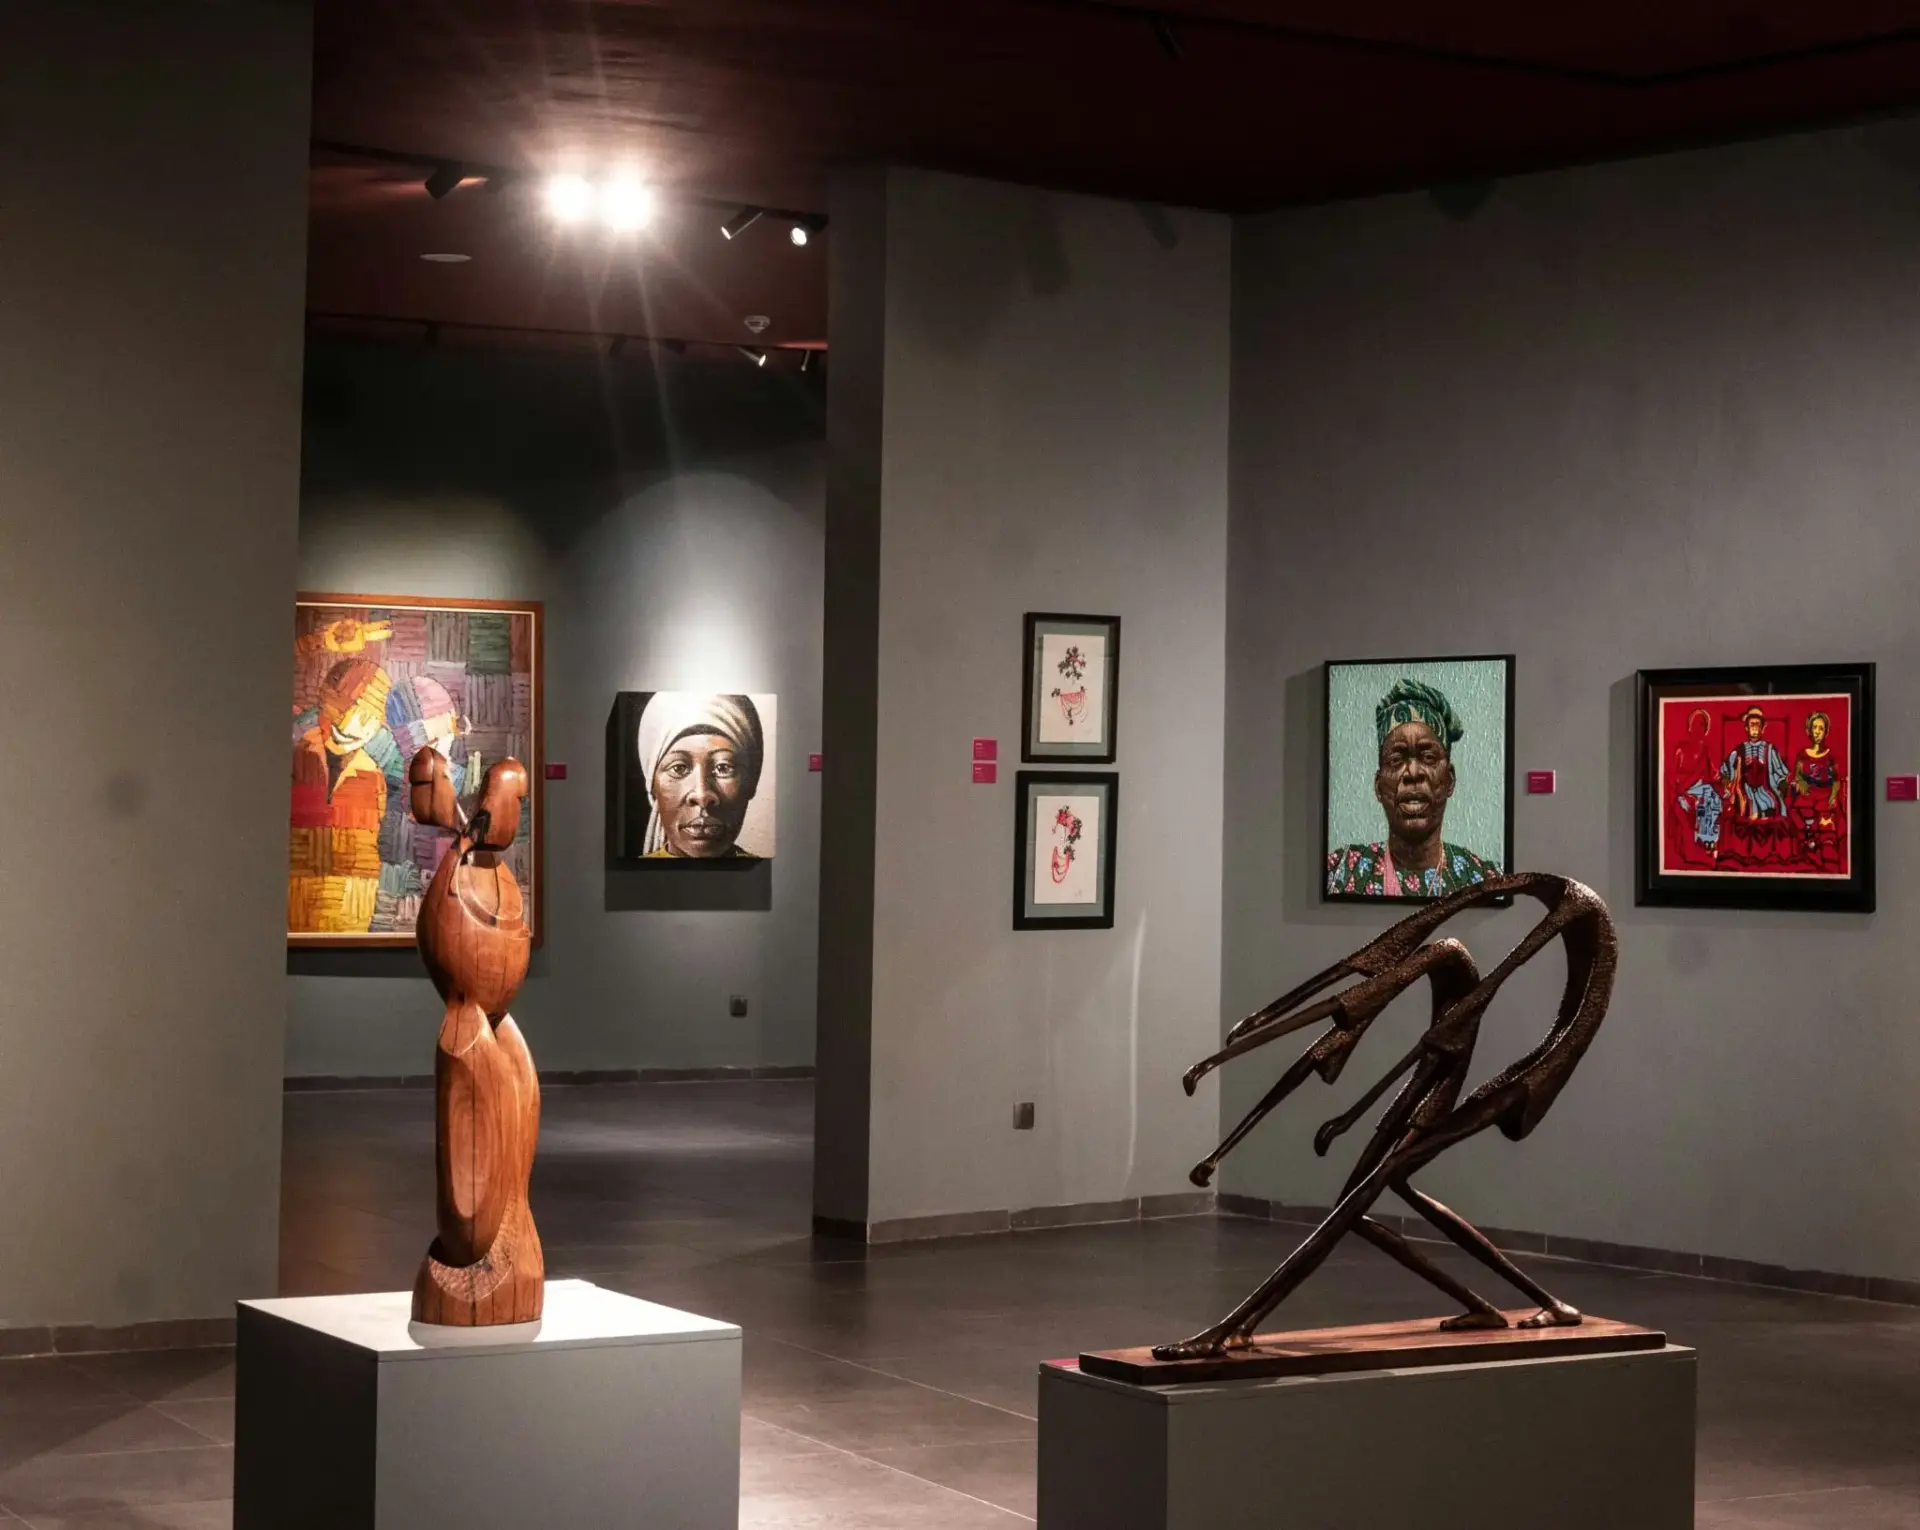
El arte africano contemporáneo tiene desde esta semana una vitrina nueva en Londres. La 14ª edición de 1-54 London ocupa Somerset House con una novedad que no es menor: la sección West Wind, dedicada al modernismo africano y comisariada por la historiadora del arte Nancy Dantas. La feria cierra el domingo.
El título procede de la canción que Miriam Makeba grabó en 1966 como himno de unidad panafricana. Dantas la toma prestada para ordenar un corpus hasta ahora fragmentado: maestros de mediados del siglo XX como Ibrahim El-Salahi, Bertina Lopes y Seyni Awa Camara, con obra nacida en el periodo de liberación política y estética del continente y su diáspora.
Hay una razón de mercado detrás de ese nombre. En 2025, Sotheby’s cerró su departamento dedicado en exclusiva al modernismo africano. La decisión dejó al segmento sin la estructura que había empezado a producir comparables públicos. Una feria no sustituye a una sala de ventas, pero sí puede ocupar el espacio intermedio entre la exhibición y la formación de precio.
Qué aporta ‘West Wind’ al modernismo africano
La sección no compite con el arte contemporáneo que la feria despliega en el resto del edificio. Lo complementa, y ahí está la lectura interesante para un inversor. El arte contemporáneo africano tiene artistas vivos y oferta ampliable. El modernismo, no: su corpus está cerrado por definición, en muchos casos disperso en colecciones privadas y con escasa rotación.
Ahí está la diferencia operativa. Cuando la demanda se activa sobre un conjunto finito, el ajuste llega vía precio y no vía producción. Es el mismo mecanismo que sostiene a los grandes nombres del modernismo europeo, con una salvedad: aquí la demanda institucional aún está en construcción.
El modernismo africano no puede producir obra nueva: cuando la demanda sube, el precio solo tiene una dirección posible en el medio plazo.
Conviene distinguir dos precios que el visitante de una feria tiende a confundir. El de la pared es un precio de oferta, fijado por la galería. El de subasta es un precio de transacción, con fecha, comprador y martillo. Cuando desaparece la sala de ventas, desaparece la referencia pública y el mercado se mueve con horquillas más amplias.
Para el comprador patrimonial eso tiene dos caras. La primera es la iliquidez: salir de una pieza exige encontrar a otro comprador dispuesto a asumir el mismo riesgo. La segunda es la oportunidad: menos ventas forzadas implica menos presión bajista sobre artistas cuya obra escasea.
El hueco de Sotheby’s y quién fija el precio ahora
La retirada de una casa de subastas suele leerse como un juicio negativo. En segmentos estrechos, la interpretación puede ser la contraria. Un departamento monográfico necesita volumen recurrente para sostener su estructura; su cierre indica que ese volumen no existía, no que el interés haya caído. Falta oferta cualificada, y eso es una restricción de escasez.
La feria lleva catorce ediciones construyendo esa oferta. Su función no es vender obra en el recinto, sino legitimar un conjunto de nombres ante compradores institucionales y coleccionistas que hasta hace poco no tenían dónde comparar calidades. 1-54 funciona como mecanismo de descubrimiento.
Una feria genera visibilidad; no genera liquidez. Son dos cosas distintas y el mercado del arte las confunde con demasiada frecuencia.
El inversor que se acerque a este segmento debería exigir lo mismo que en cualquier activo con poca trazabilidad: procedencia documentada, historial de exposiciones, informes de conservación y evidencia de transmisiones anteriores. Sin ese expediente, la pieza es una apuesta estética, no una posición financiera.
La asignación razonable es satélite, nunca núcleo. Es una clase de activo con costes de seguro, almacenaje y restauración, y sin flujo de caja. Su retorno depende de la apreciación y de encontrar comprador en el momento oportuno.
Mi lectura: escasez verificable, liquidez por demostrar
Llevo tiempo observando los segmentos que pierden cobertura de subasta y ganan cobertura ferial. El patrón se repite: los precios dejan de publicarse, las horquillas se ensanchan y, durante dos o tres años, el mercado parece dormido. Cuando una institución programa una retrospectiva o un coleccionista se desprende de un conjunto significativo, la referencia reaparece con prima.
El modernismo africano está en la primera fase de ese ciclo. Agrupar a El-Salahi, Lopes y Camara bajo un mismo relato curatorial no es neutro: construye una categoría, y las categorías son lo que un comité institucional necesita para justificar una adquisición.
El riesgo principal no es la falta de demanda, sino la ausencia de un punto de referencia para valorar y, sobre todo, para desinvertir. El horizonte razonable es de cinco a diez años, con una posición dimensionada para no necesitar liquidez en ese plazo. El hito a seguir es concreto: si alguna casa de subastas vuelve a programar una venta monográfica de modernismo africano, el segmento habrá recuperado la infraestructura que perdió en 2025.
💎 Veredicto Wealth
El modernismo africano de El-Salahi y Lopes es una posición de revalorización agresiva, no un refugio de capital: la demanda institucional crece más rápido que una oferta finita. Horizonte mínimo de cinco años; el riesgo es la falta de comparables públicos para valorar y salir.