La firma de lujo Louis Vuitton ha presentado unas ventas del tercer trimestre en línea con las previsiones del grupo, pero la composición de las divisiones ha resultado ser decepcionante. Sin ir más lejos, la división de moda y artículos de cuero ha experimentado un descenso orgánico del 5%, con Louis Vuitton registrando un rendimiento inferior al esperado debido al debilitamiento de la demanda china, a pesar de la resiliencia de Estados Unidos y una modesta mejora en Europa.
En este sentido, es muy probable que la optimización de costes en Louis Vuitton no compense por completo la presión sobre los ingresos, lo que deja los márgenes del segundo semestre en una posición más vulnerable. Asimismo, la valoración de la casa de lujo sigue siendo atractiva, pero la debilidad del mercado justifica la revisión a la baja de las estimaciones y una mayor cautela respecto al momento de la recuperación.
Tal y como expresa desde Renta 4 David Cabeza, «en los últimos tres meses, Louis Vuitton ha corregido un 22%, pero su beneficio por acción del ejercicio fiscal de 2026 apenas se ha movido desde junio, con alrededor de 22 euros la acción. Las estimaciones de entre 2027 y 2028 del consenso se han revisado a la baja entre un -4 y -5%. Gran parte de la caída es contracción de múltiplos, provocada por la salida de flujos de consumo discrecional, añadida a la falta de visibilidad en la recuperación del lujo en China.
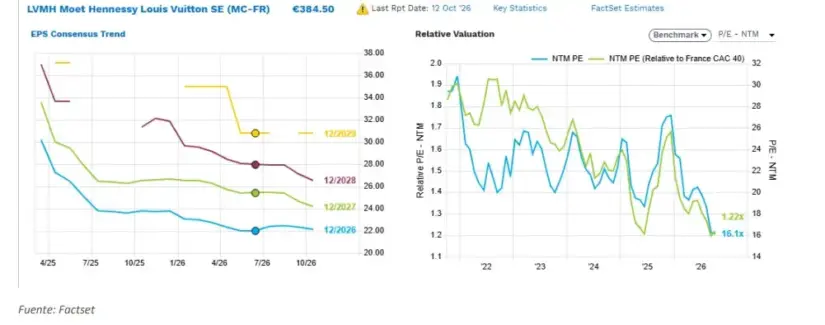
Fuente: Factset
La principal división de Louis Vuitton lastra los resultados
En este contexto, Louis Vuitton ha obtenido unos resultados ligeramente inferiores al promedio de la división de moda y artículos de cuero. Si bien, una interrupción en la logística y el transporte, que involucró a un agente de carga, redujo su crecimiento orgánico en algo más de un punto porcentual, con el mayor impacto en los clientes de Estados Unidos. Tal y como adelantan desde Alpha Value, la experta, Jie Zhang, «la interrupción ya se resolvió, pero la gerencia no pudo confirmar si las ventas perdidas se recuperarían en el cuarto trimestre».
Siguiendo esta línea, en China, la marca también enfrentó una reacción negativa de los consumidores a principios del trimestre tras una disputa legal con Molly Tea por el uso de un motivo floral de cuatro pétalos. Por su parte, Dior se mantuvo estable en el tercer trimestre y registró un crecimiento positivo en lo que va del año. Las colecciones de Jonathan Anderson siguen ganando terreno, especialmente en la moda femenina prêt-à-porter, con clientes estadounidenses que representan una fuente clave de crecimiento.
«Las perspectivas de crecimiento de los ingresos de LVMH son inciertas tras tres años de ingresos estancados»
Piral Dadhania, RBC Capital Markets
Centrándonos en la categoría de joyería para Louis Vuitton, el segmento se mantuvo positivo, pero el crecimiento se desaceleró al 6% desde el 11% del segundo trimestre. La menor demanda china y las comparaciones más exigentes con Estados Unidos en Tiffany contribuyeron a esta desaceleración, y por parte de Bulgari, la firma mantuvo un buen impulso en sus colecciones icónicas y de alta joyería.
No obstante, se enfrenta a comparaciones más difíciles en el cuarto trimestre, mientras que la dirección prevé una contribución más moderada a los precios a medida que se estabilicen los precios del oro. El grupo sigue esperando que su categoría de joyería crezca en el cuarto trimestre, pero desde AlphaValue anticipan un ritmo más moderado que el que sugería inicialmente el sólido desempeño del primer semestre.

En cuanto a la categoría de vinos y licores, Louis Vuitton consiguió un crecimiento del 6% orgánicamente, tras un aumento del 5% tanto en el primer trimestre como en el segundo. El champán ha continuado recuperándose, sobre todo en Europa, mientras que Hennessy mantuvo un impulso positivo en China. «Esto evidencia aún más la recuperación de la división, a pesar de la menor demanda china de moda y artículos de cuero«, afirman desde AlphaValue.
Los dos principales obstáculos que afronta Louis Vuitton
El primer gran obstáculo de Louis Vuitton sigue siendo China. Concretamente, Asia, excluyendo Japón, experimentó un descenso del 5%, en comparación con el 4% del segundo trimestre y el 7% del primer trimestre. Dentro del sector, el gasto de los clientes chinos ha disminuido en un porcentaje de dos dígitos, mientras que, si hablamos del gasto nacional, se ha reducido en cifras de dos dígitos.
Desde Louis Vuitton han descrito un rápido deterioro del sentimiento del mercado a principios del tercer trimestre, impulsado principalmente por la presión macroeconómica. Septiembre tuvo un mejor desempeño que el promedio trimestral, pero la dirección de la casa de lujo no ofreció un calendario claro para la recuperación. En general, la disposición de los consumidores a gastar en bienes no esenciales parece mantenerse baja.
«El equipo directivo apunta a una mejora a lo largo del trimestre y a una recuperación paulatina en Dior»
David Cabeza, Renta4
No obstante, a partir del 22 de octubre, China comenzará a recaudar un impuesto del 20% sobre los dividendos e intereses obtenidos a través de fideicomisos extraterritoriales, dirigido a los chinos adinerados con activos en el extranjero. «Consideramos que esto representa un riesgo adicional para la confianza del consumidor y el gasto discrecional, agravando la ya débil demanda de artículos de lujo», añaden desde AlphaValue.

Fuente: Louis Vuitton
Y el segundo obstáculo lo encontramos en la disciplina de costes que podría no proteger completamente los márgenes de la casa de lujo. La eficiencia de costes sigue siendo una prioridad para Louis Vuitton, pero los ahorros podrían no compensar por completo la presión sobre los ingresos a corto plazo. Lograr mejoras sostenibles en la eficiencia requiere tiempo, mientras que la inversión en renovación creativa, marketing y atractivo de la marca debe mantenerse«, señalan los expertos.
Con el sector de moda y lencería en declive y la joyería ofreciendo un menor apoyo al crecimiento, los analistas prevén una mayor presión sobre la rentabilidad en el segundo semestre. Una recuperación sostenida de los márgenes aún requiere una mayor demanda, especialmente en Louis Vuitton y entre los consumidores chinos.