La cadenas de distribución como Consum, Eroski o Ahorramas demuestran que, frente a los grandes competidores de los precios bajos donde se sitúan Aldi y Lidl y las grandes campañas nacionales de supermercados como Carrefour, la proximidad sigue siendo uno de los puntos de más importancia para el consumidor. Podríamos decir que 2026 es el año donde los supermercados regionales reivindican su espacio en el panorama del gran consumo.
En este sentido, mientras gigantes como Mercadona lideran por confianza, Lidl por precio o Carrefour por las promociones, las cadenas de distribución regional como Consum, Eroski y Ahorramas basan gran parte de su éxito en estar cerca del día a día del ciudadano. No obstante, las cadenas regionales han mostrado síntomas de desaceleración. Crecen en conjunto 0,4 puntos porcentuales hasta el actual 18,5%.
«Hoy los retailers no solo compiten por ofrecer el mejor precio. También necesitan ser relevantes para cada consumidor, comunicar promociones personalizadas y estar presentes en el momento en que planifica su compra. Entender cómo decide el consumidor es fundamental para generar tráfico a tienda y construir relaciones duraderas«, explica Henri-Noël Bouvet, director de Shopfully Iberia y Francia.
Fuente: Agencia
El valor estratégico que impulsa a Eroski, Consum y Ahorramas
En este contexto, para las cadenas de distribución como Consum, Eroski o Ahorramas, la ubicación no es un accidente geográfico, sino su principal ventaja competitiva y el imán más potente para atraer tráfico de forma constante hacia sus tiendas físicas. Mientras que las grandes superficies obligan en muchas ocasiones a planificar desplazamientos más largos, parkings saturados y pasillos interminables, el supermercado regional opera bajo la lógica de la conveniencia absoluta.
Sin ir más lejos, se puede comprar pareciendo que es el comercio de barrio adaptado a los tiempos modernos, capaz de resolver la compra de última hora, el producto fresco diario o la reposición urgente de la despensa sin que el ciudadano deba invertir un bien cada vez más escaso como es para el consumidor el tiempo. Lo que es una realidad es que para Consum, Eroski y Ahorramas, la cercanía deja de ser una mera alternativa para convertirse en el pilar fundacional de su modelo de negocio.
«Para Eroski, Consum y Ahorramas el secreto no reside en competir en una guerra de desgaste por el céntimo, sino en convertirse en el kilómetro cero de la vida cotidiana de sus clientes»
Henri-Noël Bouvet
Asimismo, este vínculo de conveniencia geográfica conecta especialmente bien con los perfiles de consumidores más jóvenes, quienes valoran de manera sobresaliente la inmediatez y la accesibilidad en sus rutinas diarias. Para este sector de la población, que no siempre dispone de vehículo privado o prefiere optimizar sus horarios al máximo, tener un Eroski, un Consum o un Ahorramás a escasos minutos a pie de casa representa un valor difícil de batir por los grandes hiperformatos ubicados en las afueras de las ciudades.
No obstante, las cadenas regionales afrontan el gran reto de ser híbridas en su imbatible ventaja física con una potente estrategia digital. No basta con estar cerca; hay que ser relevante y estar presente en el bolsillo del consumidor justo en el instante en el que este planea qué va a cenar o qué ingredientes le faltan en la nevera.
Fuente: Eroski
Si bien, lo que está claro es que la proximidad física debe venir de la mano de la proximidad digital, permitiendo a Eroski, Consum y Ahorramas enviar alertas, ofertas a medida y recordatorios que aseguren que el vecino de barrio acabe eligiendo el establecimiento de proximidad frente a la opción competidora de precios bajos. El futuro inmediato de los supermercados regionales pasa, por consiguiente, por saber rentabilizar su ADN geográfico sin renunciar a la modernización tecnológica.
Las cuotas de mercado de Eroski, Consum y Ahorramas
En primer lugar, la cadena de distribución vasca, Eroski, posee una cuota de mercado en torno al4,3% a nivel nacional, consolidándose firmemente en el top de la distribución española. Siguiendo esta línea, Eroski se sitúa habitualmente en el cuarto puesto general tras Mercadona, Carrefour y Lidl. Sus establecimientos y los consumidores que más acuden a la cadena vasca destacan especialmente en el norte de España, País Vasco, Navarra y Cataluña.
En cuanto a Consum, la cadena cuenta con una cuota de mercado del4,1%. La cooperativa valenciana mantiene una tendencia al alza constante, con un arraigo muy potente en la Comunidad Valenciana, Cataluña, Murcia, Castilla-La Mancha y Aragón. Además, cada vez apuesta más por la expansión, abriendo más tiendas, y está muy cerca, escuchando a los clientes, favoreciendo así el ahorro con descuentos y promociones.
Fuente: Agencias
Por último, centrándonos en Ahorramas, maneja una cuota cercana al 2,3% en el ámbito nacional. Aunque su porcentaje parezca menor si miramos las cifras globales de España, su peso se dispara de forma muy concentrada en la Comunidad de Madrid y Castilla-La Mancha, donde su modelo de supermercado de proximidad y barrio opera con una alta densidad de tiendas.
Así, dichas cifras muestran que, aunque Ahorramas, Eroski y Consum operan bajo un fuerte componente regional y de cercanía, su influencia combinada representa más del 10% de todo el mercado de la distribución alimentaria en España, plantando cara de forma muy efectiva a los grandes operadores multinacionales.
OpenAI ha publicado un avance matemático que promete reforzar la seguridad de los smart contracts en Ethereum. La empresa presentó el 8 de septiembre una demostración en la que cerca de 10.000 agentes de IA resolvieron un problema clásico de física en 88 horas.
El anuncio, recogido por medios especializados, describe un sistema capaz de automatizar la verificación formal. Este proceso utiliza especificaciones matemáticas para confirmar que el código de un contrato inteligente, el programa que ejecuta operaciones en la red, hace exactamente lo que promete.
Qué ha anunciado OpenAI y por qué importa para Ethereum
La prueba se centró en el problema de Navier-Stokes, una de las grandes cuestiones abiertas de la física de fluidos y uno de los siete problemas del milenio. Los 10.000 agentes de IA concurrentes tardaron aproximadamente 88 horas en resolverlo. Después emplearon otras 17 horas en formalizar y verificar la solución con GPT-6 Astra en Lean, un asistente de pruebas lógicas.
OpenAI publicó tanto la demostración analítica como su formalización en Lean para que terceros puedan revisarla de forma independiente. La consecuencia para el ecosistema cripto no es la ecuación en sí, sino la capacidad de trasladar ese método a la auditoría de contratos inteligentes.
La verificación formal comprueba si un contrato cumple propiedades predefinidas. Si la especificación es correcta, el contrato queda blindado frente a fallos lógicos. El problema es que una especificación mal escrita puede dejar fuera vulnerabilidades reales, advierte la documentación de Ethereum.
De la teoría matemática a la auditoría de contratos inteligentes
Para los desarrolladores DeFi, el avance reduce el coste, y el esfuerzo de escribir pruebas formales. Hasta ahora, auditar un protocolo exigía semanas de trabajo manual y facturas elevadas. Un sistema capaz de asistir en esa tarea podría abaratar auditorías y acelerar lanzamientos.
El matemático Terence Tao ya había advertido de un riesgo incómodo: los sistemas autónomos de IA podrían generar soluciones complejas y verificarlas sin que nadie inspeccione los pasos intermedios. Eso podría ocultar descubrimientos valiosos, pero también errores sutiles.
El reto, por tanto, no consiste solo en automatizar pruebas. Consiste en que los desarrolladores y auditores puedan leerlas, interpretarlas y detectar cuándo una especificación no describe el comportamiento real del contrato. La economía de la verificación formal en DeFi podría cambiar si la IA resuelve ese cuello de botella, aunque adaptar un sistema de investigación a software de producción sigue siendo un paso pendiente.
La seguridad de Ethereum no depende solo de escribir más pruebas, sino de definir con precisión qué deben demostrar.
Por qué la verificación formal se ha vuelto urgente en DeFi
El anuncio de OpenAI aterriza en un año complicado para la seguridad de las finanzas descentralizadas. 2026 ha estado marcado por exploits en protocolos, con pérdidas que han vuelto a poner el foco en la calidad del código. No se trata de un fallo de Ethereum como red, sino de los programas que se ejecutan sobre ella. El foco ya no está en si Ethereum funciona, sino en cómo se audita lo que corre encima.
La historia de Ethereum ayuda a entender la necesidad. El ataque a The DAO en 2016, un proyecto de inversión descentralizada, obligó a una bifurcación de la red y demostró que un solo fallo en un contrato puede arrastrar miles de millones. Desde entonces, el ecosistema creció: primero con el DeFi summer de 2020 y más tarde con la prueba de participación en 2022, que convirtió la seguridad del staking en una cuestión de capital depositado. La evolución no ha sido solo técnica: también ha cambiado la escala del capital en riesgo.
Mi lectura es prudente. La verificación formal asistida por IA puede rebajar costes y ampliar su uso, pero no elimina el riesgo humano de especificar mal lo que se quiere probar. Tampoco puede evitar vulnerabilidades derivadas de oráculos mal diseñados, cambios de parámetros o interacciones entre contratos que nadie anticipó. La advertencia de Tao apunta a una contradicción real: cuantas más pruebas se generan de forma automática, menos personas entienden qué demuestran. Dicho de otro modo, la IA no reemplaza el criterio del auditor; lo amplifica, siempre que el auditor sepa qué está mirando.
El siguiente paso será ver si los equipos de investigación como el de OpenAI logran empaquetar estos sistemas para que un auditor medio pueda usarlos sin ser matemático. Si lo consiguen, la auditoría de smart contracts dejará de ser un lujo reservado a grandes protocolos. Si no, la brecha entre investigación y producción seguirá abierta.
La llegada de la Fórmula 1 a Madrid no solo estrena circuito: también pone el foco en la gigantesca operación logística que permite mover monoplazas, motores, neumáticos, combustible y equipos de retransmisión por cinco continentes. Con un calendario cada vez más cambiante y regionalizado, DHL apuesta por una logística más flexible y multimodal para ganar velocidad, reducir desplazamientos y recortar las emisiones del campeonato.
La Fórmula 1 regresa este fin de semana a Madrid con un circuito completamente nuevo, y DHL hace gala de la agilidad, la experiencia logística y la innovación necesarias para dar soporte a uno de los campeonatos deportivos más complejos del mundo. La carrera de Madrid se celebra en una temporada marcada por ajustes en el calendario, nuevas secuencias de carreras y unas operaciones globales cada vez más interconectadas, que exigen una capacidad de adaptación máxima.
La F1 es una operación logística global: cada Gran Premio puede implicar hasta 1.300 toneladas de material y requiere coordinar a más de 110 especialistas en cinco continentes.
El calendario es cada vez más exigente: los cambios de circuitos, las carreras consecutivas y la regionalización obligan a DHL a rediseñar continuamente las rutas y los flujos de mercancías.
La logística también se convierte en una herramienta de sostenibilidad: priorizar carretera y barco, junto al uso de biocombustibles, SAF y transporte ferroviario, permite reducir el impacto ambiental sin comprometer los tiempos.
La regionalización es la gran oportunidad: agrupar carreras por zonas geográficas permite acortar distancias y hacer compatible una F1 más global con una logística menos intensiva en emisiones.
Imagen: Madring como ejemplo más reciente de cómo la Fórmula 1 continúa evolucionando.
Como socio logístico oficial de la Fórmula 1 desde 2004, DHL se encarga de transportar la carga crítica para las carreras a través de cinco continentes durante todo el campeonato. Cada fin de semana de carrera, incluyendo las series de apoyo, implica transportar hasta 1.300 toneladas de equipamiento, tales como monoplazas, motores, neumáticos, combustible, infraestructura de retransmisión y equipamiento de hospitality, garantizando que todo llegue de forma segura y puntual. La operación está coordinada por más de 110 especialistas en logística de deportes de motor en todo el mundo e incluye cinco fines de semana con dos carreras consecutivas y tres con tres carreras consecutivas, en los que la rapidez y la precisión son fundamentales.
Madrid es el ejemplo más reciente de cómo la Fórmula 1 continúa evolucionando. Además de un nuevo circuito, la temporada ha obligado a equipos y proveedores logísticos a adaptarse a los cambios en los calendarios de carreras y a la revisión de los flujos de mercancías. La red global de DHL, su conocimiento local y sus capacidades de planificación de contingencias permiten responder rápidamente a los cambios en los requisitos, manteniendo al mismo tiempo la fiabilidad de la que depende el campeonato.
DHL y Madring en la Fórmula 1
Jake Rowe, Motorsports Planning Project Manager en DHL Global Forwarding, afirma: “A menudo se entiende la logística como el simple movimiento de mercancías de un punto A a un punto B. Pero, en realidad, la logística actual consiste cada vez más en gestionar el cambio. La Fórmula 1 es un ejemplo perfecto. La capacidad de adaptarse rápidamente a nuevas circunstancias, ya se trate de un ajuste del calendario, de un nuevo circuito o de una disrupción inesperada, se ha vuelto tan importante como la velocidad”.
Rubén Gavela, CEO de DHL Freight Iberia, añade: “Eventos como el de Madrid demuestran el valor de combinar una red logística global con un sólido conocimiento local. Mientras los aficionados disfrutan de la acción en pista, entre bastidores se desarrolla una compleja operación para garantizar que la carga crítica para las carreras llegue de forma segura, eficiente y puntual. DHL se enorgullece de proporcionar este soporte, tanto en España como en todo el mundo”.
Al mismo tiempo, el calendario cada vez más regionalizado de la Fórmula 1 está generando flujos de mercancías más eficientes en todo el campeonato, reduciendo las distancias de transporte y abriendo nuevas oportunidades para desplegar soluciones con menores emisiones. Combinado con el enfoque logístico multimodal de DHL, subraya cómo el propio diseño de la logística puede contribuir a la sostenibilidad y pone de manifiesto que el progreso medioambiental y la excelencia operativa pueden avanzar de la mano.
Desde 2018, la Fórmula 1 ha reducido su huella de carbono en un 35% en aspectos relacionados con los viajes, la logística, las instalaciones y las operaciones de los eventos, y DHL sigue avanzando en su objetivo de alcanzar cero emisiones netas en logística para 2050. Ambas organizaciones continúan explorando formas innovadoras de reducir el impacto medioambiental de la logística mundial de los deportes de motor.
Imagen: Camión de DHL
DHL prioriza el transporte marítimo y por carretera siempre que es posible y complementa estas modalidades con una gama de soluciones de transporte con menores emisiones. Esta temporada, 52 camiones propulsados por biocombustible están apoyando las operaciones de las carreras en Europa, logrando una reducción media del 83% de las emisiones de gases de efecto invernadero frente a los camiones diésel tradicionales.
La compañía también invierte en Sustainable Aviation Fuel (SAF) para el transporte aéreo de mercancías, logrando una reducción de hasta el 80% de las emisiones de gases de efecto invernadero durante su ciclo de vida frente al combustible convencional para reactores, y opera con aviones Boeing 777 de alta eficiencia energética.
Para el transporte marítimo, DHL invierte en Sustainable Marine Fuel (SMF) en rutas de transporte marítimo seleccionadas vinculadas a la F1. A principios de esta temporada, DHL completó con éxito una prueba piloto de transporte ferroviario de mercancías entre Miami y Montreal, ampliando aún más el uso de opciones de transporte con menores emisiones en todo el campeonato.
A medida que la Fórmula 1 continúa evolucionando, DHL mantiene su foco en ayudar al campeonato a estar más conectado y ser más eficiente. Más que un proveedor logístico, DHL actúa como socio estratégico, ayudando a diseñar los flujos de mercancías y las soluciones de transporte que permiten a un campeonato deportivo global adaptarse, crecer y operar de forma más sostenible.
Reino Unido reúne algunas de las instituciones donde se ha escrito buena parte de la historia académica de las Relaciones Internacionales. Varias de las universidades de esta lista crearon sus departamentos específicos hace décadas —algunos en los años veinte del siglo pasado— y hoy mantienen plantillas amplias, posgrados muy demandados y una producción investigadora que se cita dentro y fuera del ámbito anglosajón. La concentración de embajadas, organismos internacionales y think tanks en Londres refuerza ese ecosistema.
El criterio combina la antigüedad y el tamaño del departamento, su especialización temática o regional y su posición en los rankings internacionales por asignatura, con el QS de 2025 como referencia: en esa edición Oxford se mantuvo como primera universidad en la materia. La selección mezcla facultades generalistas con centros de perfil muy definido, como el único departamento universitario británico dedicado en exclusiva a la guerra y los conflictos armados. No es un ranking cerrado ni exhaustivo.
London School of Economics (LSE): el departamento de Relaciones Internacionales más influyente de Europa
Foto de Alex Quezada en Unsplash
El Departamento de Relaciones Internacionales de la LSE es uno de los más antiguos y grandes del mundo: nació en 1924 y acumula casi un siglo de docencia e investigación, con unos 500 estudiantes al año procedentes de más de 30 países. De ellos, alrededor de 225 cursan el grado, unos 220 están en programas de máster y medio centenar investigan en el nivel de doctorado, una masa crítica difícil de igualar en Europa. Esa escala se traduce en resultados: la institución figura como segunda del Reino Unido y quinta del mundo en Política y Estudios Internacionales en el QS World University Rankings by Subject 2026, y como segunda británica en Relaciones Internacionales en la Guía Universitaria de The Guardian 2026, con 87,1 puntos sobre 100.
Su peso en la disciplina va más allá de las cifras. Por el departamento han pasado algunos de los nombres que definieron la llamada Escuela Inglesa de las Relaciones Internacionales, como Hedley Bull, Martin Wight o Susan Strange, y desde 1971 acoge Millennium: Journal of International Studies, una de las revistas de referencia en teoría del campo. A ello se suma LSE IDEAS, el centro de análisis de política exterior de la escuela, y una ubicación inmejorable en el centro de Londres, a minutos de Westminster, embajadas y medios internacionales. El BSc International Relations exige AAA en A-level —o 38 puntos de IB con 766 en nivel superior— y cuesta 29.200 libras al año para estudiantes internacionales en 2026; sus egresados se orientan a la diplomacia, los organismos multilaterales, la consultoría o la academia.
Universidad de Oxford: el DPIR y una cantera inagotable de dirigentes internacionales
Foto de Tetiana Shyshkina en Unsplash
El Departamento de Política y Relaciones Internacionales (DPIR) de Oxford es la referencia británica indiscutible en la materia. En el ranking QS por asignaturas de 2025 se mantuvo como primera universidad del Reino Unido en Política y Estudios Internacionales por décimo año consecutivo y segunda del mundo, solo por detrás de Harvard. Ya en el curso 2024-25, The Guardian lo había vuelto a colocar como número uno nacional en Política, con una puntuación global de 100, casi nueve puntos por delante de Cambridge, y para 2026 tanto The Guardian como la Complete University Guide repiten ese primer puesto. Con alrededor de 90 académicos, es uno de los departamentos más grandes del mundo en su campo y articula su trabajo en tres áreas —relaciones internacionales, política comparada y teoría política— con un marcado enfoque interdisciplinar. Imparte dos titulaciones de grado y ocho programas de posgrado y doctorado (DPhil, MPhil y MSc), entre ellos un MSc y un MPhil específicos de Relaciones Internacionales, en su sede del Social Sciences Building de Manor Road.
Su condición de cantera de dirigentes internacionales es difícilmente igualable. El grado de Filosofía, Política y Economía (PPE), creado en 1920 con el nombre de «Modern Greats», y la propia Política han formado a primeros ministros británicos como David Cameron, Edward Heath y Harold Wilson, y a líderes de otros países como Benazir Bhutto (Pakistán), Bob Hawke (Australia), Pedro Pablo Kuczynski (Perú) y Abhisit Vejjajiva (Tailandia). Por sus aulas pasaron también los expresidentes Kofi Busia y John Kufuor (Ghana), Festus Mogae (Botsuana), el primer ministro pakistaní Imran Khan y la líder birmana Aung San Suu Kyi. Bill Clinton estudió Política en Oxford como becario Rhodes, aunque no completó el título. La huella de sus egresados se extiende igualmente a la academia, el periodismo y la empresa.
Universidad de Cambridge: POLIS y el Centre for Geopolitics
Foto de alisonupdyke en Pixabay
POLIS, el Departamento de Política y Estudios Internacionales de Cambridge, nació en 2009 de la fusión del Departamento de Política con el Centro de Estudios Internacionales, creado en 1967 por Herbert Butterfield y Harry Hinsley. Esa herencia marca su enfoque: cruzar la historia internacional y la historia del pensamiento político con el análisis empírico. Ofrece el MPhil en Relaciones Internacionales y Política, el MPhil en Políticas Públicas y un MSt en Relaciones Internacionales, además del grado en Política y Estudios Internacionales, y reúne a más de 300 estudiantes de grado y cerca de 350 de posgrado procedentes de todos los continentes. En 2026 figura como tercero del mundo en Ciencias Sociales según THE y segundo del Reino Unido en Política según The Guardian; en el ranking QS de 2016 fue el quinto departamento mundial de su área.
El Centre for Geopolitics lo puso en marcha Brendan Simms en 2015 como Forum on Geopolitics y acabó consolidándose como centro de investigación dentro de POLIS, con sede en Trumpington Street desde septiembre de 2019; en 2025 pasó a depender de CRASSH. Lo codirigen el propio Simms y William Hurst. Su método consiste en aplicar análisis histórico, estudios de área y ciencia política a problemas de orden mundial, con programas sobre el Báltico (desde enero de 2021), el futuro de Ucrania (abril de 2024), China, el Indo-Pacífico, Oriente Próximo y el Mediterráneo y América Latina. Desde 2015 organiza simulaciones estratégicas en las que exministros y altos cargos recrean el COBR británico junto a estudiantes del MPhil, y su Programa Engelsberg de Historia Aplicada, lanzado en 2018 junto al King’s College de Londres, forma a futuros analistas. Un programa de Visiting Scholars permite además a analistas gubernamentales investigar en Cambridge.
King’s College London: el único Department of War Studies del Reino Unido
Foto de eleni koureas en Unsplash
El Department of War Studies del King’s College London es el único departamento universitario del Reino Unido consagrado en exclusiva al estudio de la guerra y los conflictos armados, y uno de los pocos en el mundo que responde a esa definición. Su historia arranca en 1962, cuando Sir Michael Howard lo reinstauró para la formación de posgrado, recuperando una tradición que se remontaba a la cátedra de Estudios Militares de 1926 (rebautizada War Studies en 1943 y suspendida en 1948). Hoy integra la School of Security Studies, dentro de la Facultad de Ciencias Sociales y Política Pública, y cruza historia, ciencia política, sociología, filosofía, derecho y estudios estratégicos para analizar por qué se libran las guerras y qué consecuencias dejan.
Con unos 100 profesores, alrededor de 1.000 estudiantes y casi 200 doctorandos, es uno de los mayores polos mundiales de investigación sobre seguridad, y KCL lo sitúa en el quinto puesto del Reino Unido en Relaciones Internacionales (Guardian University Guide 2025). Su plantilla y sus profesores invitados proceden en buena parte de la inteligencia, la defensa y la diplomacia británicas, con nombres como el exdirector del GCHQ David Omand o el exjefe del MI6 John Sawers, y mantiene vínculos estrechos con Chatham House, el IISS y el RUSI, a diez minutos a pie de Westminster. Aloja además el Liddell Hart Centre for Military Archives y, tras la invasión rusa de Ucrania, sus académicos firmaron más de 26.000 apariciones y artículos en un año.
Universidad de St Andrews: la escuela de Relaciones Internacionales más antigua del país
Foto de Leon Wu en Unsplash
Relaciones Internacionales se imparte en la Universidad de St Andrews desde 1978, cuando la materia se enseñaba dentro de otras estructuras. A comienzos de la década de 1980 se puso en marcha un programa de titulación conjunta con cuatro docentes adscritos al Departamento de Economía, y en 1990 se creó un departamento propio tras el nombramiento del primer catedrático, Paul Wilkinson. No fue hasta 2003 cuando la disciplina alcanzó rango de School independiente, la primera de este tipo en Escocia, coincidiendo con una fuerte expansión y un aumento del alumnado. Desde septiembre de 2006 ocupa el Arts Building, un edificio construido a medida en el centro de la localidad que el embajador de Estados Unidos en el Reino Unido inauguró oficialmente en 2008. La institución, fundada en 1413, es la universidad más antigua de Escocia y la tercera del mundo angloparlante.
En cuanto a resultados, la School of International Relations ha sido reconocida como la mejor del Reino Unido en su disciplina por la Guardian University Guide 2026, publicada el 13 de septiembre de 2025, lo que supone el segundo año consecutivo en lo más alto; la universidad figura además en segunda posición en la clasificación general británica. En el Research Excellence Framework de 2021, más del 83% de su investigación fue calificada como líder mundial o excelente a nivel internacional, y su entorno de investigación se situó entre los diez mejores del país. El centro alberga varios institutos de referencia, entre ellos el Centre for the Study of Terrorism and Political Violence —uno de los más antiguos del mundo en el estudio del terrorismo—, el Institute of Middle East, Central Asia and Caucasus Studies y el Centre for Global Constitutionalism.
SOAS (Universidad de Londres): especialización regional para entender el Sur Global
Foto de Pixabay en Pexels
SOAS, la Escuela de Estudios Orientales y Africanos de la Universidad de Londres, ocupa un lugar propio en el estudio de las Relaciones Internacionales por su manera de mirar el mundo: su Departamento de Política y Estudios Internacionales aborda la política mundial desde las perspectivas del Sur Global y desde las realidades históricas de Asia, África y Oriente Próximo. No es una etiqueta de marketing: la estructura académica lo refleja. El departamento reúne a medio centenar de docentes y a más de mil estudiantes entre grado, máster y doctorado, y en las clasificaciones QS 2026 figura en el puesto 16 del mundo en Política —quinto del Reino Unido— y en el tercero del mundo por reputación académica en la disciplina, un indicador que mide el peso que los propios especialistas conceden a la institución.
Su Escuela de Estudios Orientales y Africanos nació en 1916 y hoy se define, según su propio departamento, como un lugar único al combinar experiencia regional insuperable con un enfoque crítico de la política global. Quien quiera estudiar política desde un ángulo no occidental encuentra aquí un claustro en el que buena parte del profesorado habla idiomas de las regiones que investiga y pasa temporadas sobre el terreno. Esa densidad regional se traduce en titulaciones como el MSc en Política y Relaciones Internacionales, con itinerarios específicos para África, Oriente Próximo, Asia del Sur, el Sudeste Asiático, Asia Central y el Cáucaso, además de rutas temáticas sobre seguridad internacional, conflicto, derechos y justicia o pensamiento político. El programa se completa con viajes de estudio a destinos como Nueva Delhi, Lahore, Seúl, Kigali, Johannesburgo o Doha, y con una biblioteca de más de 1,2 millones de volúmenes dedicada a esas regiones. La matrícula del máster ronda las 12.965 libras para estudiantes británicos y las 25.320 para internacionales.
La demanda mundial de petróleo sufrirá en 2026 una caída de 2,5 millones de barriles diarios, según la Agencia Internacional de la Energía. La revisión, de 940.000 barriles diarios menos que el mes anterior, atribuye el freno al estancamiento de las negociaciones entre Estados Unidos e Irán y anticipa un mercado más volátil en los próximos trimestres.
El recorte de 940.000 barriles y el giro de la demanda en Asia
El documento publicado por la Agencia Internacional de la Energía recorta la demanda mundial de crudo en 940.000 barriles diarios respecto a las previsiones de hace un mes. Buena parte del ajuste se concentra en los destilados medios y en las materias primas petroquímicas, con especial intensidad en los mercados asiáticos, donde el consumo industrial da señales de agotamiento.
En realidad, la ecuación esconde un problema de demanda y de oferta a la vez. En agosto pasado, la producción mundial de petróleo cayó en 1,6 millones de barriles diarios, hasta 100,1 millones, mientras más de 10 millones de barriles diarios del Golfo permanecían paralizados por el aumento de los riesgos de seguridad derivados de la guerra en Irán.
Para el conjunto de 2026, la AIE calcula una contracción de la oferta mundial de 5,7 millones de barriles diarios, hasta 100,7 millones. La recuperación de la producción del Golfo se aplaza a 2027; solo entonces la oferta podría repuntar en 8 millones de barriles diarios, siempre que las condiciones militares y logísticas lo permitan.
El crecimiento fuera de la OPEP+ estará liderado por el quinteto de productores de las Américas (Estados Unidos, Canadá, Brasil, Argentina y Guyana), que aportarán 1,4 millones de barriles diarios en 2026 y otro millón en 2027. Suele ser la parte más resiliente del mercado; esta vez también arrastra dudas por la exposición de rutas y costes.
La propia AIE advierte de que la demanda no se contrae de forma homogéna. En Asia, el debilitamiento de la industria petroquímica y el menor consumo de destilados medios explican la mayor parte del recorte, mientras el mundo atlántico se apoya en crudos de proximidad. El resultado es un mercado partido en dos velocidades: una más cara y otra más corta.
La caída de demanda no es un accidente estadístico: es el precio que la economía global paga por una crisis de oferta que no encuentra salida diplomática.
Precios e inventarios: la crisis EEUU-Irán se come la oferta
El mercado de productos refinados refleja el desajuste. Las refinerías alcanzaron en agosto un máximo estacional de 81,4 millones de barriles diarios, 960.000 más que en julio, aunque 4,2 millones menos que un año antes. La actividad mundial de refino caerá previsiblemente en 2,6 millones de barriles diarios en 2026, hasta 81,5 millones.
El crudo North Sea Dated superó los 113 dólares en septiembre; la estructura de mercado ya descuenta disrupciones que no terminan de resolverse.
Los márgenes de refino llegaron a niveles récord en la cuenca atlántica, impulsados por el encarecimiento del diésel. En Singapur, por el contrario, el aumento de los fletes presionó la rentabilidad de las refinerías. Es una brecha geográfica que confirma el desplazamiento de la demanda hacia crudos atlánticos tras las interrupciones de Oriente Medio y Rusia.
Los inventarios mundiales observados cayeron otros 95 millones de barriles en agosto. Desde febrero, las retiradas acumuladas suman 507 millones, equivalentes a 2,8 millones de barriles diarios de media. El crudo almacenado en buques bajó en 65 millones de barriles; los ataques volvieron a afectar al tráfico de petroleros procedente de Oriente Medio.
¿Puede un mercado con menos oferta y menos inventarios permitirse una caída de demanda de esta magnitud sin quebrar precios? La pregunta no es teórica. Fuera de la OCDE, los inventarios cayeron en 52 millones de barriles, con China a la cabeza; dentro del club, aumentaron en 23 millones, con una caída de 19 millones en reservas gubernamentales compensada por existencias comerciales.
Los costes de los petroleros también aumentaron con fuerza, por el mayor riesgo de seguridad y por una demanda más firme de buques. Ese incremento se traslada a las operaciones de arbitraje y ahonda las diferencias regionales: la cuenca atlántica retiene sus cargamentos, mientras el crudo de Oriente Medio enfrenta rutas más largas, costosas y expuestas.
La recuperación de 2027 es una promesa, no un dato
El informe deja un mensaje incómodo para las tesis de normalización rápida. La propia AIE estima que la demanda repuntará en 2,6 millones de barriles diarios en 2027, compensando por poco la caída de 2026. Pero esa recuperación no descansa en una mejora estructural, sino en un supuesto geopolítico: que las negociaciones entre Washington y Teherán permitan normalizar los flujos de petróleo.
El mercado descuenta ya parte de ese guion. El crudo North Sea Dated subió 7,61 dólares por barril en agosto, hasta un promedio de 91 dólares, y llegó a tocar 113,48 dólares el 9 de septiembre. La estructura entró en una backwardation extrema, el síntoma clásico de un mercado que paga hoy más por el barril disponible que por el diferido.
El desplazamiento de la demanda hacia crudos de la cuenca atlántica se produce en en un momento en el que los costes logísticos suben y la seguridad marítima se deteriora. No es una anomalía pasajera: es la respuesta racional de compradores que prefieren asegurar suministro antes de negociar precio.
La gran contradicción del ciclo es que los mismos motivos que sostienen los precios están destruyendo los volúmenes que el mercado necesita para funcionar. El refino europeo gana margen por el diésel caro; el refino asiático pierde por los fletes. El consumidor final, de Europa a Asia, responde con una menor actividad y un consumo industrial más corto.
El quinteto americano aporta 1,4 millones de barriles diarios este año y otro millón en 2027, pero ese crecimiento no restaura la normalidad del Golfo ni repara la prima de riesgo en las rutas marítimas. En la práctica, evidencia un mercado fragmentado, con flujos que se alargan y cuellos de botella que antes no existían.
Queda una señal para vigilar: las reservas gubernamentales. Si los inventarios de la OCDE siguen subiendo mientras los comerciales se agotan, el colchón estratégico se estrecha. El dato de agosto apunta a una caída de 19 millones de barriles en esas reservas. No es menor. Lo que la AIE describe no es una caída limpia de demanda; es un ajuste forzado por una crisis que el diálogo no ha conseguido desactivar.
El proyecto de real decreto de centros de datos ha puesto en vilo inversiones por unos 9.000 millones de euros. Spain DC, la Asociación Española de Centros de Datos, advierte de reclamaciones multimillonarias si la norma sale adelante en sus términos actuales.
Según publica El Periódico de la Energía, la organización calcula que alrededor de 9.000 millones de euros en inversiones ya se han visto afectados, aunque la cifra no está cerrada y podría ser superior. La advertencia llega después de que tres inversores internacionales hayan trasladado su intención de abandonar España si el decreto se aprueba. A la presión se suman Templus y el Gobierno de Aragón, que reclaman la retirada total del proyecto.
La norma, elaborada por los ministerios para la Transición Ecológica y el Reto Demográfico, Economía, Comercio y Empresa, y Transformación Digital y Función Pública, introduce obligaciones de sostenibilidad energética, medioambiental, resiliencia y soberanía digital. Para la asociación, esas exigencias resultan de ‘imposible cumplimiento’.
Esas inversiones representan aproximadamente el 15% de los 66.900 millones de inversión directa e indirecta que la asociación prevé para el desarrollo del sector hasta 2030. El aviso se habría producido incluso antes de la aprobación de la norma, lo que evidencia el impacto que la incertidumbre regulatoria ya está teniendo sobre la capacidad de atraer nuevos proyectos.
El presidente de Spain DC, Emilio Díaz, reclamó abrir un proceso de diálogo con el sector y criticó que la industria no haya sido consultada previamente. La asociación presentó alegaciones al proyecto normativo y asegura que todavía no tiene ninguna reunión formal agendada con el Gobierno pese a haberla solicitado desde el primer momento.
El malestar no es solo por los requisitos: es por el giro regulatorio sobre proyectos que ya tenían reglas claras.
Las exigencias energéticas que tensionan al sector
El principal punto de conflicto se encuentra en las condiciones renovables. El proyecto establece que los centros de datos deberán respaldar con nueva generación renovable al menos el 80% de su consumo energético y, además, introduce un criterio de correlación horaria por el que la energía consumida en una hora tendría que haber sido producida mediante generación renovable en esa misma hora.
La correlación horaria no tiene recorrido con las tecnologías disponibles; la adicionalidad, en cambio, admite cierto margen de negociación.
A esa exigencia se suma que los parques renovables destinados a dar servicio a los centros no podrían tener una antigüedad superior a 18 meses, un plazo que, según el sector, no encaja con los tiempos reales de desarrollo eólico o fotovoltaico. Spain DC reclama flexibilizar el criterio de adicionalidad y permitir el aprovechamiento de instalaciones renovables ya existentes.
El almacenamiento constituye otro obstáculo. La asociación sostiene que las baterías actuales no permiten garantizar de forma económicamente viable la correlación exigida. Como referencia, un centro de datos de 100 MW podría necesitar una infraestructura de almacenamiento equivalente a unos 15 campos de fútbol. Incluso una eventual flexibilización a diez megavatios de generación renovable por cada megavatio de centro de datos seguiría suponiendo una carga económica desproporcionada.
Frente a la imagen de sector intensivo y ajeno al sistema, Spain DC defiende que los centros de datos ya operan bajo estándares elevados de eficiencia energética. Sostiene que el 100% de la energía consumida puede considerarse sostenible mediante los mecanismos reconocidos por la legislación y que buena parte de las nuevas instalaciones utilizan refrigeración mediante circuitos cerrados sin pérdidas de agua.
El sector rechaza además que las nuevas obligaciones se apliquen a proyectos en desarrollo. El texto contempla que determinados centros con permisos de acceso y conexión tengan que adaptarse en un plazo de seis meses, lo que afectaría a iniciativas con terrenos, licencias, financiación, equipamiento y acuerdos con clientes ya comprometidos. La pérdida del permiso de acceso y conexión figura entre los principales focos de alarma.
El presidente de Spain DC ha advertido de que un centro de 100 MW puede implicar una inversión próxima a 1.000 millones de euros y que ningún inversor comprometería ese capital si existe el riesgo de perder el permiso. La directora ejecutiva, Begoña Villacís, considera que el anuncio del real decreto ha tenido ‘efectos devastadores’ sobre el atractivo de España como destino para estas inversiones.
Spain DC recuerda que estas infraestructuras son esenciales para el desarrollo de la inteligencia artificial, la digitalización y la industria tecnológica, al proporcionar capacidad de computación, baja latencia y servicios digitales críticos. Frenar su implantación podría dificultar la llegada de otras actividades tecnológicas.
Recargos de hasta el 500% y dudas jurídicas
El régimen económico también genera rechazo. El proyecto contempla recargos de entre el 300% y el 500% sobre determinados peajes y cargos, que aumentarían en caso de reiteración y podrían terminar vinculados a la pérdida del permiso. Villacís considera que estas medidas podrían constituir de facto un régimen sancionador.
Las dudas jurídicas alcanzan a la cobertura legal de las nuevas obligaciones. Spain DC sostiene que el real decreto podría vulnerar el principio de reserva de ley al introducir requisitos especialmente gravosos, además de generar un posible problema de retroactividad sobre permisos ya concedidos. Cuestiona también la proporcionalidad de la pérdida del permiso frente a alternativas menos gravosas.
La asociación añade objeciones al reparto competencial, al considerar que el Ministerio asumiría funciones sobre acceso y conexión que corresponden a la CNMC, y denuncia un trato discriminatorio frente a otras industrias intensivas en energía. Los centros de datos representan alrededor del 0,8% del consumo eléctrico total.
La directora ejecutiva resumió la posición del sector con un mensaje directo: ‘Podemos negociar, pero lo que no es negociable es que España se convierta en el país más restrictivo de Europa.
La paradoja de frenar demanda en plena era de vertidos renovables
El pulso regulatorio esconde una contradicción de fondo. Spain DC recuerda que España atraviesa un escenario de elevada producción renovable y falta de demanda capaz de absorberla. Según Villacís, en junio de 2026 se alcanzó un récord de vertidos de energía renovable de 1,2 GW. Obligar a nueva generación cuando ya existe energía que se vierte resulta, para el sector, un contrasentido técnico y económico.
Los centros de datos, lejos de ser un problema de demanda, pueden generar precisamente la capacidad de absorción que el sistema necesita. La asociación calcula que la inversión directa e indirecta podría movilizar 66.900 millones de euros hasta 2030, aunque sitúa la capacidad realista en 2-3 GW, no en los 12 GW que baraja el Gobierno. La capacidad instalada a cierre de 2025 fue de 439 MW.
Spain DC sostiene que no todas las solicitudes de acceso y conexión representan proyectos reales y que las cifras de hasta 12 o 15 GW no reflejan necesariamente las inversiones de los operadores consolidados. La asociación reclama que cualquier futura regulación tenga en cuenta el consumo real de las instalaciones y no únicamente la potencia de acceso concedida. Alrededor del 40% del capital previsto podría estar ya comprometido.
La disputa llega en un momento en el que la competencia entre países por captar infraestructura digital es intensa. Francia y Portugal aparecen como destinos alternativos si los proyectos no se desarrollan en España. La pérdida de centros de datos tendría efectos sobre la inteligencia artificial, la digitalización y la soberanía digital, advierte Spain DC.
La asociación mantiene abierta la negociación. Agrupa a 308 compañías y sus alegaciones recogen aportaciones de la industria. Reclama que las reglas sean viables, proporcionadas y comparables con las del resto de Europa. El objetivo inmediato es una mesa de diálogo técnico antes de la aprobación.
Sin ella, el riesgo es una desviación silenciosa de capital.
Ferrovial ha comunicado a la Comisión Nacional del Mercado de Valores que, con efectos desde este viernes 11 de septiembre, deja de cotizar en Euronext Ámsterdam, la plaza a la que trasladó su cotización en 2023 para preparar su salto a Estados Unidos. La compañía mantiene su presencia en las bolsas españolas y en el Nasdaq, mercado que ya concentra la mayor parte de la negociación de sus acciones.
Según el hecho relevante remitido al supervisor, la exclusión de Ámsterdam se hizo efectiva a primera hora de este viernes y no altera la condición de sociedad neerlandesa de Ferrovial. El grupo de infraestructuras seguirá sujeto al marco regulatorio y de gobierno corporativo de los Países Bajos, una estructura jurídica que mantiene desde que aprobó el traslado de su sede social de Madrid a Ámsterdam.
La compañía ya había anticipado a mediados de agosto la decisión de abandonar el parqué neerlandés, tras constatar que la liquidez se ha redistribuido entre los mercados donde cotiza. Euronext Ámsterdam apenas representaba en torno al 0,15% del volumen medio diario total de negociación de las acciones de Ferrovial, un peso demasiado pequeño para justificar los costes y la complejidad de mantener una tercera plaza de cotización.
El argumento de la empresa es claro: la cotización en Ámsterdam ya no aporta liquidez relevante. La decisión, según el comunicado, está alineada con la estrategia a largo plazo de Ferrovial y busca simplificar la estructura de cotización y mejorar la eficiencia de su perfil bursátil. En la práctica, supone reconocer que el centro de gravedad del valor se ha movido a Estados Unidos.
Ferrovial comunica la exclusión de Ámsterdam a la CNMV
Ferrovial continuará cotizando en las bolsas españolas de Madrid, Barcelona, Bilbao y Valencia, además de en el Nasdaq, donde debutó hace dos años. La salida de Euronext Ámsterdam no afecta a la negociación en esas plazas ni al número de acciones en circulación. Se trata, por tanto, de un ajuste administrativo y de mercado, no de un cambio en la estructura de capital.
El traslado de la sede social a Países Bajos en 2023 fue el paso previo para la admisión de las acciones ordinarias de Ferrovial en el Nasdaq en 2024. La operación, que en su momento despertó un intenso debate político y empresarial en España, buscaba acercar la cotización al negocio de la compañía en Norteamérica, donde concentra una parte creciente de sus ingresos por autopistas y aeropuertos. El mercado ya lo descontaba.
La salida de Ámsterdam es la certificación bursátil de una historia que ya se cuenta en dólares: el centro de gravedad financiero de Ferrovial está en Estados Unidos.
El peso residual del mercado neerlandés: menos del 0,2% del volumen diario
El dato más revelador del hecho relevante es la cuota de negociación de Euronext Ámsterdam. Con un 0,15% del volumen medio diario total, la plaza neerlandesa era prácticamente testimonial para el valor. El grueso de la liquidez se reparte entre el Nasdaq y las bolsas españolas, con una proporción que ya se inclina del lado estadounidense desde hace meses.
En agosto, Ferrovial explicó que en Estados Unidos ya se negociaban más acciones de la compañía que en España. Esa franquicia de liquidez, construida en solo dos años, justifica la decisión de prescindir de un mercado que no solo aportaba poco volumen, sino que además obligaba a mantener obligaciones de información y coordinación con varios supervisores.
La exclusión de cotización en Euronext Ámsterdam no tiene impacto sobre la condición de sociedad neerlandesa de Ferrovial. La empresa mantiene su domicilio social en Países Bajos, su consejo de administración y su régimen de gobierno corporativo. Tampoco cambia el tratamiento fiscal ni el estatuto de la sociedad. La decisión es estrictamente bursátil, no societaria.
El perfil bursátil de Ferrovial queda ahora más concentrado: dos mercados principales, uno en Europa y otro en Estados Unidos, con una base accionarial más diversificada. La simplificación puede favorecer la comparabilidad para analistas e inversores institucionales, que suelen penalizar la fragmentación de la cotización en plazas de escasa liquidez.
Qué implica mantener la sede neerlandesa y el precedente en el sector
La decisión de Ferrovial recuerda a otros movimientos de reordenación de cotización en el mercado español. ACS y Abertis son ejemplos de grupos de infraestructuras que han ajustado sus estructuras societarias y bursátiles en función de la localización de sus activos, aunque ninguno con la combinación exacta de sede neerlandesa y cotización estadounidense de Ferrovial.
El precedente más cercano en la bolsa europea es el de empresas que, tras una fusión o un cambio de sede, abandonan mercados secundarios para concentrar liquidez. En este caso, el desequilibrio de volúmenes era tan claro que el coste de mantener la cotización en Ámsterdam superaba su utilidad. El movimiento también refleja la apuesta de Ferrovial por el inversor institucional estadounidense, cuya demanda ha sostenido el valor desde el debut en Nasdaq.
Para el accionista minorista español, nada cambia: puede seguir comprando y vendiendo las acciones de Ferrovial en las bolsas de Madrid, Barcelona, Bilbao y Valencia, donde la cotización se mantiene en euros y con la supervisión de la CNMV. La liquidez disponible en esas plazas es suficiente para absorber las órdenes del pequeño inversor sin desajustes de precio. Nada cambia para el minorista.
La lectura técnica es positiva: eliminar una plaza residual reduce costes y simplifica la estructura sin alterar el valor fundamental. No obstante, conviene vigilar la evolución del tipo de cambio y de los flujos entre Europa y Estados Unidos, porque la dualidad de mercados y divisas puede generar diferencias de precio intradía que los inversores arbitran.
📊 Las Claves para el Inversor
Qué vigilar: La evolución del volumen diario en el Nasdaq y en las bolsas españolas en las próximas semanas, tras la desaparición de la plaza neerlandesa.
Reacción del valor: El mercado ya descontaba la exclusión desde el anuncio de agosto; la cotización no debería sufrir un impacto técnico relevante.
Precedente sectorial: La concentración de liquidez en las plazas principales es una tendencia creciente entre las grandes infraestructuras europeas tras moverse su negocio a Estados Unidos.
Morgan Stanley ha reducido su participación en Telefónica hasta el 8,398% del capital social, tras el vencimiento de parte de los derivados ligados a Saudi Telecom Company (STC). El banco estadounidense formalizó el movimiento el 4 de septiembre ante la CNMV.
La CNMV registra el recorte de la posición
El registro remitido a la Comisión Nacional del Mercado de Valores (CNMV) muestra un recorte desde el 13,091% que declaraba anteriormente. La posición actual equivale a un valor de mercado de 1.726 millones de euros, según las anotaciones oficiales. El banco estadounidense se sitúa así por debajo del umbral del 9% del capital de la operadora.
El desglose de la posición detalla que Morgan Stanley controla un 0,101% mediante derechos de voto directos atribuidos a acciones y un 8,297% a través de instrumentos financieros derivados. En total, la entidad domina 476.180.167 títulos del grupo español.
La participación actual es la más baja desde el desembarco del banco en septiembre de 2023, cuando declaró un 12,178% del capital. Después elevó su peso total hasta el 15,8% en febrero de 2025 y lo recortó al 13% a finales de ese mismo año.
La caída no procede de un trasvase de acciones en el mercado, sino del reloj de vencimientos de la estructura. El banco mantiene los títulos vinculados a su labor de intermediación, pero deja de consolidar una parte relevante de esa exposición a ojos del supervisor. La CNMV recoge la variación como un hecho relevante asociado a la posición declarada desde 2023.
Periodo
Participación declarada
Septiembre 2023
12,178%
Febrero 2025
15,8%
Finales 2025
13%
Septiembre 2026
8,398%
El vencimiento de derivados y el mapa accionarial
La presencia de Morgan Stanley en el accionariado está vinculada a la operación de cobertura estructurada para la entrada de STC Group en la teleco. La operadora saudí, controlada por el fondo soberano Public Investment Fund (PIF), adquirió el 9,9% de Telefónica en septiembre de 2023 con la intermediación del banco estadounidense.
El descenso del 13% al 8% no es una salida del capital, sino el vencimiento estructural de la cobertura que canalizó la entrada de STC.
Fuentes del mercado explican que la variación registrada responde al vencimiento programado de parte de los derivados con los que Morgan Stanley cubre la posición de STC. La transacción no implica un cambio en la estructura accionarial de fondo y está previsto que más instrumentos vayan venciendo en fechas posteriores.
El movimiento ajusta las posiciones de los principales accionistas del grupo. El mapa queda dominado por:
SEPI: 10% del capital social, primera posición.
STC Group: 9,969%, segunda posición.
CriteriaCaixa: 9,9%, tercera posición.
BlackRock: más del 6%, como principal gestora de fondos.
El núcleo estable del capital supera el 35% sumando las tres primeras posiciones, y la participación de Morgan Stanley se sitúa ahora por debajo del 8,4%, más próxima a la de otros inversores institucionales.
Qué implica el ajuste para la cotización y el sector
Las acciones de Telefónica cerraron la última sesión bursátil a 3,625 euros tras subir un 1,46%, lo que otorga a la multinacional una capitalización de 20.570 millones de euros. Los títulos acumulan una caída del 20% en el último año.
El mercado ha interpretado el recorte como un movimiento técnico, no como una salida real del capital. Por su parte, Goldman Sachs ha situado a Telefónica entre sus opciones principales en el sector europeo, con un potencial de revalorización del 34%.
La lectura es distinta a la que presentan otros valores del sector, donde el capital suele estar más repartido entre gestoras internacionales. Telefónica mantiene un accionariado con una carga estatal y saudí relevante, lo que reduce el free float real y amplifica el impacto de cada variación comunicada a la CNMV.
En el plano sectorial, Telefónica opera en un mercado español donde compite con MasOrange y Vodafone España, con una participación relevante además en Alemania, Brasil y Reino Unido a través de sus filiales. El valor cotiza con un atractivo por dividendo y por mejora operativa que Goldman Sachs sitúa en el 34% de potencial, pero los inversores todavía descuentan el bajo crecimiento en ingresos.
El ajuste de Morgan Stanley no cambia el control ni la estrategia, pero revisa a la baja una de las posiciones declaradas. La reducción del 13% al 8% se ha producido sin contrapartida conocida de venta directa en el capital, lo que apoya la tesis de vencimiento de derivados y no de desinversión. Para el inversor, la clave es distinguir entre accionistas estructurales y posiciones de cobertura.
Si la valoración de Goldman Sachs se cumple, el margen de revalorización sobre los 3,625 euros actuales superaría los 1,2 euros por acción. Aun así, la tendencia de los últimos doce meses obliga a separar la mejora táctica del sector de la capacidad real de la operadora para trasladar resultados a la cotización.
📊 Las Claves para el Inversor
Qué vigilar: El calendario de vencimientos de derivados pendientes ligados a STC, que puede seguir restando porcentaje declarado a Morgan Stanley sin alterar el control accionarial.
Reacción del valor: Telefónica cerró la última sesión en 3,625 euros, con una subida del 1,46%, y el mercado centra la atención en la mejora de valoración de Goldman Sachs.
Precedente sectorial: La operación recuerda a la entrada de STC en 2023, que se estructuró con coberturas de Morgan Stanley y mantiene a SEPI, STC y CriteriaCaixa como núcleo estable por encima del 9%.
Cox Asset México, filial de Cox Infrastructure Group, cerró con éxito una emisión de capital híbrido de 800 millones de dólares (689 millones de euros) en el mercado estadounidense, una operación que reduce el apalancamiento neto por debajo de 3 veces el Ebitda.
La emisión híbrida y su encaje financiero
La colocación se ha dirigido a inversores institucionales internacionales en formato 144A/Reg S, uno de los mercados más exigentes del mundo, según Cox. La demanda superó los 2.500 millones de dólares (2.153 millones de euros), lo que implica una sobresuscripción de más de tres veces el importe ofertado y la participación de unos 125 inversores institucionales procedentes de Estados Unidos, Reino Unido, Europa y Asia.
El instrumento emitido es perpetuo y subordinado; devenga un cupón inicial anual del 8,75% y cuenta con una primera opción de amortización para el emisor a partir del 17 de septiembre de 2031. Citi, Goldman Sachs y Scotiabank han actuado como coordinadores globales, mientras Barclays y Deutsche Bank se sumaron como entidades colocadoras.
Se trata de la primera colocación de capital híbrido denominado en dólares realizada por una compañía española no financiera, un hito que la empresa subraya como prueba de su capacidad para acceder de forma recurrente a los mercados internacionales de capitales.
Los fondos obtenidos se destinarán principalmente a amortizar los 733 millones de dólares (631 millones de euros) del préstamo a plazo suscrito para refinanciar la adquisición de Iberdrola México. Según la compañía que preside Enrique Riquelme, esta operación culmina una primera etapa de transformación financiera iniciada con la compra del negocio mexicano de Iberdrola en abril.
De la compra de Iberdrola México a la refinanciación
La emisión híbrida es la segunda operación internacional de bonos de Cox en menos de cinco meses. En mayo, Cox Asset México emitió 2.000 millones de dólares (1.722 millones de euros) de deuda sénior, con una demanda cercana a los 8.000 millones (6.890 millones) y más de 200 inversores institucionales. Con esta nueva colocación, el grupo completa la refinanciación íntegra del préstamo puente de 2.650 millones de dólares (2.282 millones) que se utilizó para financiar la adquisición de Iberdrola México.
La sustitución de deuda sénior por capital híbrido reduce el apalancamiento en más de una vez el Ebitda.
Magnitud
Híbrido Sept 2026
Sénior Mayo 2026
Observación
Importe colocado
800 millones de dólares
2.000 millones de dólares
Complementario al plan de refinanciación
Demanda registrada
Más de 2.500 millones
~8.000 millones
Sobresuscripción de más de 3 veces
Inversores institucionales
~125
Más de 200
Diversificación internacional
Cupón inicial
8,75% anual
No detallado
Instrumento perpetuo subordinado
El capital híbrido se contabiliza íntegramente como patrimonio. Eso permite sustituir deuda sénior por capital y reduce el apalancamiento neto de Cox Asset México desde 4,3 veces el Ebitda a menos de 3 veces. La mayoría de los inversores institucionales procede de Estados Unidos, Reino Unido, Europa y Asia.
Además, la emisión y el repago del préstamo eliminan las amortizaciones de principal durante aproximadamente los próximos cinco años. Con ello, Cox reduce el riesgo de refinanciación y aporta flexibilidad a la estructura financiera de la filial mexicana.
El camino hacia el grado de inversión y el contexto sectorial
Fitch ya otorga a Cox Asset México una calificación de grado de inversión de ‘BBB-. En el caso de Moody’s, que actualmente asigna un rating ‘Ba1’, la emisión híbrida constituye el primer paso de una hoja de ruta definida para alcanzar el grado de inversión antes de lo previsto.
La hoja de ruta contempla tres hitos: mantener el endeudamiento neto en el entorno de 3 veces el Ebitda, ejecutar una colocación de capital primario por un mínimo de 350 millones de dólares (301 millones de euros) y, una vez cumplidos, avanzar hacia una perspectiva positiva de Moody’s. Según la empresa, el objetivo es alcanzar el grado de inversión con la agencia en 2028, dentro de un horizonte de 12 a 18 meses desde la revisión.
“Esta emisión es una muestra clara de disciplina financiera y el primer paso de una hoja de ruta exigente para alcanzar el grado de inversión con ambas agencias”, ha sostenido Enrique Riquelme, fundador y presidente ejecutivo de Cox Infrastructure Group. Por su parte, Nacho Moreno, consejero delegado, ha destacado que la respuesta del mercado “amplía la base inversora y refuerza el reconocimiento de Cox como operador internacional de infraestructuras críticas”.
La operación deja a Cox Asset México con una cartera de generación diversificada de 2,6 gigavatios, otros 1,3 GW contratados a largo plazo y más de 500 clientes industriales. El grupo vincula el acceso recurrente a los mercados de capitales con las oportunidades que ofrece México: crecimiento de la demanda eléctrica, nueva capacidad de generación y un marco regulatorio que abre una nueva etapa de inversión en el país.
Desde el punto de vista financiero, el cupón del 8,75% encarece el coste de financiación a corto plazo frente a la deuda sénior sustituida, pero permite desapalancar el balance sin diluir al accionista y acerca la calificación crediticia. El precedente de la emisión de mayo, que captó 2.000 millones con una demanda de 8.000 millones, demuestra el apetito institucional por los flujos estables de generación mexicanos. La clave para el inversor es si Cox mantiene la disciplina de deuda y ejecuta la ampliación de capital comprometida; de ello depende el salto de rating y la reducción del coste financiero en las próximas emisiones.
📊 Las Claves para el Inversor
Qué vigilar: Ejecución de la colocación de capital primario por al menos 350 millones de dólares, hito comprometido para asegurar la hoja de ruta de Moody’s.
Reacción del valor: La mejora del ratio de apalancamiento a menos de 3 veces Ebitda reduce el riesgo de refinanciación y refuerza la narrativa de crédito.
Precedente sectorial: La sobresuscripción de más de tres veces confirma el apetito institucional por infraestructuras críticas mexicanas, ya visible en la emisión de 2.000 millones de mayo.
El suministro de Ethereum en los exchanges ha caído hasta los 15,5 millones de tokens, el nivel más bajo en varios años. La cifra la recoge Glassnode, la firma de análisis on-chain (especializada en datos extraídos directamente de la cadena de bloques), y reduce de forma significativa la cantidad de ether disponible para vender en las plataformas de intercambio.
Qué está pasando con el suministro de Ethereum en los exchanges
En mayo de 2023, los exchanges atesoraban cerca de 25,2 millones de ETH. Desde entonces, la cifra se ha reducido un 38%, aunque la mayor parte del descenso llegó después de junio de 2025, cuando los saldos rondaban los 21,5 millones.
La tendencia bajista se prolongó desde septiembre de 2025 hasta junio de 2026. En ese mismo periodo, el precio de ether cayó de cerca de 4.850 a casi 1.550 dólares, lo que demuestra que la caída del suministro en exchanges no fue, por sí sola, una señal de compra.
Ahora, sin embargo, hay una segunda variable. El indicador MVRV (Market Value to Realized Value) compara el precio actual con el precio medio de adquisición de los inversores. Si el resultado supera 1, los inversores están en conjunto en ganancias. El MVRV de Ethereum se sitúa cerca de 1,05, por encima de su media móvil de 160 días, que ronda el 0,88. El cruce se produjo en la segunda mitad de agosto y terminó con una fase de momentum negativo de nueve meses.
La media móvil también ha dejado de caer y empieza a curvarse hacia arriba. Históricamente, ese cambio separa las transiciones de tendencia duraderas de los movimientos breves. Eso sí, la señal tiene apenas tres semanas de vida, por lo que conviene tomarla con cautela.
La caída del suministro en exchanges ya no es solo una condición de fondo: ahora coincide con un cambio en el momentum de valoración.
Dos señales que ahora coinciden por primera vez en meses
El precio de ETH se mueve alrededor de 2.464,81 dólares, con una caída del 0,87% en las últimas 24 horas y una capitalización cercana a los 300.800 millones. El activo se mantiene justo por encima del retroceso de Fibonacci 0,618, un nivel técnico derivado de una secuencia matemática, situado en 2.438,85 dólares. Esa zona actuó como resistencia entre mediados de marzo y mediados de mayo y ahora parece funcionar como soporte.
El volumen de negociación ha disminuido cada semana desde el repunte de finales de agosto. El Índice de Fuerza Relativa (RSI), que mide la velocidad de las subidas y las bajadas, se sitúa cerca de 60, tras caer desde aproximadamente 80 a finales de agosto. Eso sugiere una moderación del impulso alcista sin llegar a niveles de sobreventa.
Además, la anchura de las Bandas de Bollinger, que miden la volatilidad, se encuentra cerca de su mínimo. Una compresión así suele preceder a un movimiento brusco, aunque no indica su dirección. Si el precio se mantiene, podría abrirse el camino hacia el retroceso 0,5 en 2.919,89 dólares, un alza del 18% desde los niveles actuales. En cambio, una caída por debajo de 2.438,85 dólares dejaría poco soporte hasta los 1.980 dólares.
Por qué esta vez la lectura puede ser distinta
La caída del suministro en exchanges es una condición de fondo que Ethereum arrastra desde hace más de un año, no una señal de compra inmediata. Lo demostró el mercado entre 2025 y 2026: los saldos cayeron con fuerza mientras el precio se desplomaba de 4.850 a 1.550 dólares. La diferencia ahora es que el momentum de valoración también ha cambiado, y esa coincidencia es poco habitual.
El MVRV por encima de su media móvil de 160 días sugiere que los inversores, en conjunto, han dejado atrás la fase de pérdidas latentes. Dicho de otro modo, la base de coste del mercado vuelve a estar por debajo del precio, lo que en ciclos anteriores ha coincidido con transiciones de tendencia más duraderas. Aun así, conviene no confundir condiciones con certezas: la lectura apenas tiene tres semanas y el volumen sigue sin acompañar.
El riesgo de fondo es la liquidez reducida: con solo 15,5 millones de ETH en exchanges, cualquier movimiento de compra o venta puede generar variaciones de precio más bruscas de lo habitual. Eso funciona a favor en un arranque alcista, pero castiga con la misma velocidad si el soporte de 2.438,85 dólares se pierde. Literal, no es una metáfora.
Una última cuestión queda abierta. Si el MVRV vuelve a situarse por debajo de su media de 160 días, la señal se desactivaría y volveríamos a una condición sin dirección. Mientras eso no ocurra, la métrica de suministro y la de valoración apuntan, por primera vez en muchos meses, en la misma dirección.
Contratar un empleado con 1.500 euros brutos al mes cuesta a la empresa cerca de 2.500 euros, según los cálculos difundidos por Pymes y Autónomos.
La cifra, defendida por el empresario Javier Oliver en televisión, resulta llamativa pero hay que leerla bien. Esa distancia sale de las cotizaciones a la Seguridad Social y de la retención del IRPF, no de una sola figura. Sobre el salario bruto la empresa paga una cotización a su cargo; del bruto se descuentan la cotización del trabajador y la retención del IRPF. El neto es lo que queda tras esos descuentos, y el coste laboral es la suma del bruto más la cotización empresarial.
Oliver habla de una brecha del 41% entre lo que cuesta el trabajador y lo que percibe. No es una cifra oficial, es su cálculo redondeado, pero sirve para entender la mochila de costes que asume una pyme al contratar.
El desglose importa porque en el debate público se mezclan impuestos con cotizaciones. La cotización empresarial es un coste laboral, no un impuesto en el estricto sentido fiscal, aunque reduce el margen de la empresa cada mes. La retención del IRPF es un adelanto a cuenta del impuesto del trabajador, no un pago extra del empresario.
Qué paga de verdad la empresa y por qué no todo llega a la nómina
El efecto real es más visible en las subidas. Según un estudio del Observatorio de la Pyme de Cataluña basado en nueve nóminas reales de hostelería, metal, y limpieza, por cada 100 euros adicionales de coste laboral, el empleado recibe entre 48 y 56 euros netos. Los otros 44-52 euros van a IRPF y cotizaciones sociales.
La cuña fiscal no avisa: cada 100 euros que la empresa añade al coste laboral deja entre 48 y 56 euros netos en el bolsillo del empleado.
La relación funciona también al revés. Para que un trabajador gane 100 euros netos más, la empresa necesita elevar el coste entre 180 y 210 euros, según el informe. Con esa lógica, una mejora salarial aparente se transforma en un esfuerzo financiero mucho mayor para el autónomo que contrata o para la pyme consolidada.
El efecto del IRPF y la progresividad en frío: cuánto se pierde
Entre los nueve casos analizados, el tipo efectivo del IRPF subió entre 1,3 y 3,2 puntos porcentuales sin que cambiaran las circunstancias personales ni familiares de los trabajadores. En dinero, eso son entre 278 y 955 euros adicionales al año por trabajador.
Esa es la llamada progresividad en frío: los salarios suben con la inflación, Hacienda recauda más por el IRPF y el trabajador no nota la mejora completa. El estudio calcula que, entre 2020 y 2025, la inflación acumulada toma el 22,1%. Una subida salarial idéntica no protege el poder adquisitivo: la pérdida neta ronda entre el 2,8% y el 4%.
Para compensar esa pérdida, las empresas tendrían que subir remuneraciones entre cuatro y once puntos por encima de la inflación. El coste adicional por trabajador se mueve entre 1.142 y 3.315 euros al año. En una pyme de diez empleados, supera los 16.000 euros anuales.
Por qué la cuña fiscal importa más a las pymes
La queja del empresario en televisión no es nueva, pero el informe le pone números y límites. No se trata de si el Estado debe recaudar, sino de cuánto de una subida salarial llega de verdad al trabajador. Para una pyme, subir sueldos sin deflactar el IRPF implica pagar una parte creciente a Hacienda sin que el empleado lo perciba completo, y eso presiona los márgenes de un negocio pequeño.
El presidente de Pimec, Antoni Cañete, ha advertido de que restar eficacia a las subidas salariales daña la competitividad de las pymes y no beneficia del todo al trabajador. Es la traducción en gerencia de un dato técnico: si cada 100 euros de coste laboral solo se convierten en 48-56 netos, el empresario paga dos veces para intentar una mejora que se queda a medias.
Para un autónomo que decide contratar por primera vez, este cálculo no es teoría. Define cuánto debe facturar para que el puesto salga rentable. Un salario bruto de 1.500 euros no cuesta 1.500; cuesta cerca de 2.500. Y si mañana quiere pagar 100 netos más, el desembolso real se va a 180-210. Son números que conviene sentar con la gestoría antes de firmar.
La discusión sobre la cuña fiscal no se resolverá en una tertulia, pero obliga a mirar la nómina completa: salario bruto, cotización de la empresa, cotización del trabajador y retención. Mirar solo el neto es quedarse con un cuarto de la película.
Guía rápida del trámite
📅 Plazos: No existe un plazo concreto; revisa el coste antes de firmar cada contrato y cada subida salarial.
✅ Requisitos clave: Salario bruto pactado, tipo de cotización a la Seguridad Social y retención del IRPF aplicable al perfil del trabajador.
💰 Importe o coste: Un bruto de 1.500 euros puede acercarse a 2.500 de coste empresarial; por cada 100 adicionales, el trabajador neto recibe entre 48 y 56 euros.
⚠️ Error a evitar: Pensar que subir el bruto al ritmo de la inflación protege el poder adquisitivo; sin deflactar el IRPF, se pierde entre 2,8% y 4% de capacidad de compra.
La comparación entre Samsung y Apple suele acabar en tablas de especificaciones y en discusiones sobre gustos. Esta lista no va de eso. Hoy vamos a hablar de capacidades concretas que hoy se pueden usar en un Galaxy y que en el iPhone no existen o han llegado con años de retraso. El punto de partida son los modelos tope de gama de ambas firmas —el Galaxy S26 Ultra y el nuevo iPhone 18 Pro— y, en el terreno de los plegables, el iPhone Duo frente a la familia Z.
Cada uno de los cinco puntos se apoya en fechas y características publicadas por ambas compañías. La ventaja de Samsung en estos apartados no nace de un golpe de genio, sino de años de insistencia: el Galaxy Fold abrió la categoría de los plegables en 2019, DeX funciona desde el Galaxy S8 en 2017 y la carga inversa llegó con el Galaxy S10. Que gane en estos cinco terrenos no implica que gane en todos: en chip, integración entre dispositivos o años de actualizaciones la balanza se inclina a menudo al otro lado.
Plegables: Samsung lleva una década iterando lo que Apple estrena este mes con el iPhone Duo
Apple ha tardado siete años en responder al Galaxy Fold, y la diferencia se nota en los detalles. El iPhone Duo, presentado el 9 de septiembre, es el primer plegable de la compañía; Samsung abrió la categoría en 2019 y ya va por la octava generación de su Fold. La iteración se mide en milímetros y gramos: el Duo pesa 254 gramos —el iPhone más pesado hasta la fecha— y mide 5,2 milímetros abierto y 11,3 cerrado, frente a los 201 gramos, 4,5 y 9,7 milímetros del Galaxy Z Fold8. El terminal de Samsung, ya a la venta, parte de 1.899,99 dólares por los 1.999 del Duo, cuyas reservas arrancan el 16 de octubre y que llegará a las tiendas el 23. El nuevo iPhone pesa lo mismo que un Galaxy Z Fold5, que Samsung lanzó hace tres años.
La ventaja acumulada también aparece en el software y en los datos que la compañía publica. iOS 27 permite colocar dos aplicaciones en paralelo en el Duo; One UI 9 del Galaxy Z Fold8 admite tres pantallas divididas, hasta cinco aplicaciones a la vez con ventanas flotantes y Samsung DeX. Samsung detalla además una batería de 4.800 mAh con tecnología de silicio-carbono y carga de 45 W, mientras Apple solo ofrece horas de reproducción de vídeo (hasta 44 con la pantalla exterior y 31 con la interior). Las previsiones de Counterpoint Research apuntan a que Samsung bajará del 40% al 38% de cuota plegable este año, con Apple capturando un 25% en su primer curso, y su filial norteamericana sostiene que la proporción de compradores del Z Fold8 que venían de un iPhone es 1,6 veces mayor que en la generación anterior. Incluso el panel flexible del Duo procede, según los primeros análisis, de Samsung Display.
El zoom: el teleobjetivo del Galaxy llega donde el iPhone 18 Pro se queda corto
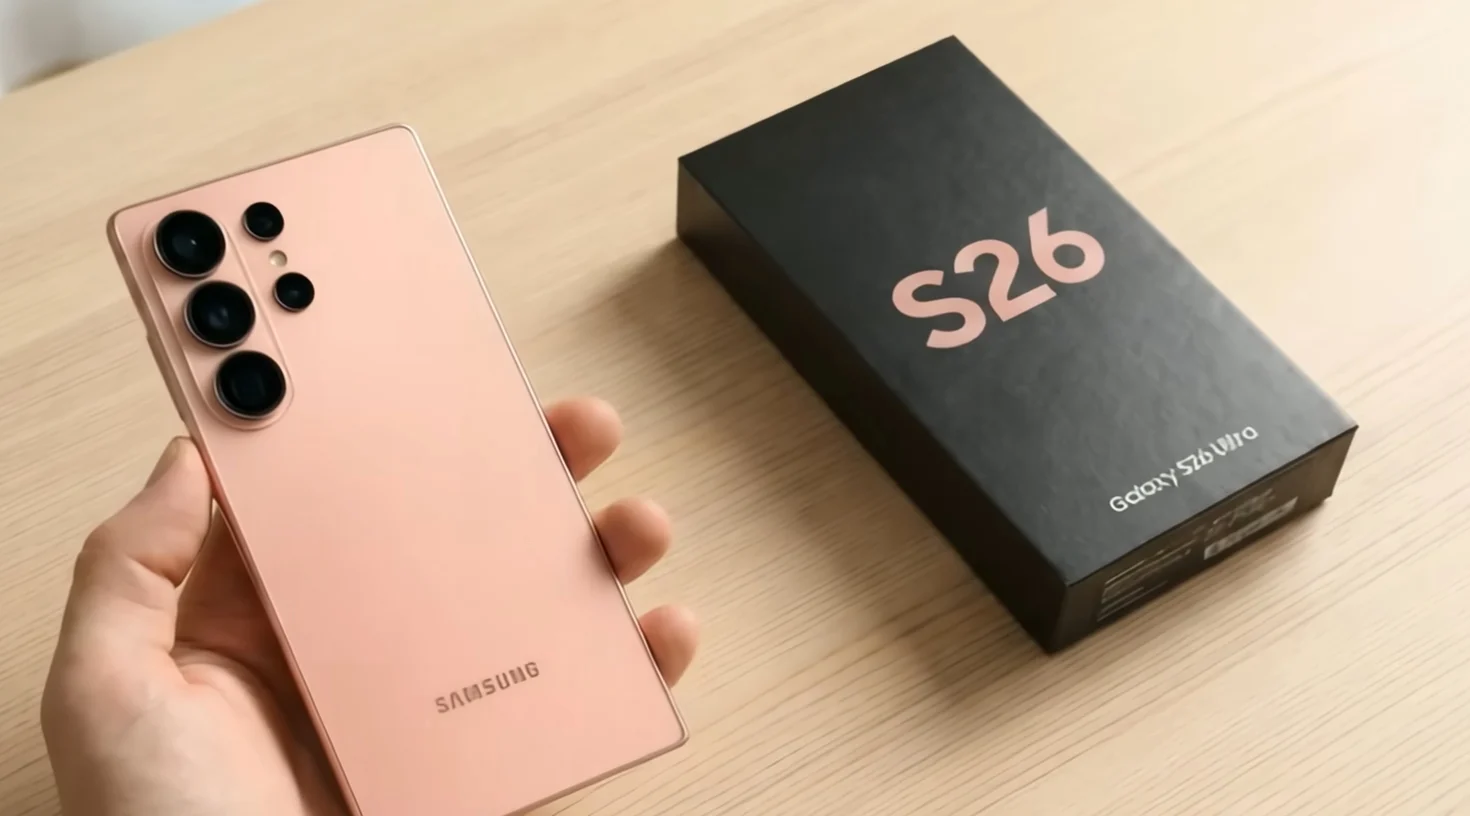
El zoom es el terreno donde la distancia entre ambos fabricantes se mide en milímetros. El Galaxy S26 Ultra mantiene dos teleobjetivos dedicados: uno de 10 MP con zoom óptico de 3x y un periscópico de 50 MP que llega a 5x, a los que se suman un zoom de calidad óptica en 2x y 10x y un Space Zoom digital de hasta 100x con superresolución. El iPhone 18 Pro, presentado el 9 de septiembre, se queda en un único teleobjetivo Fusion de 48 MP: 4x nativo (100 mm) y una extensión hasta 8x (200 mm) con calidad óptica, con el zoom digital limitado a 40x. La diferencia no está solo en el alcance máximo, sino en los escalones intermedios: entre el 3x y el 10x, Samsung ofrece distancias focales reales mientras el iPhone recurre al recorte sobre un solo módulo.
En el uso real esa ventaja se concentra en el rango que va del 3x al 10x: retratos comprimidos, conciertos, deportes o fauna a distancia media, situaciones en las que el usuario no puede acercarse. Samsung presume además de una apertura más luminosa en su teleobjetivo de 5x, con hasta un 37% más de luz que en el S25 Ultra, y de grabación en 8K. El iPhone 18 Pro, en cambio, mantiene el mismo 4x nativo que el 17 Pro y reserva sus novedades para la apertura variable ƒ/1.48-ƒ/4.0 de la cámara principal y para el vídeo profesional, no para el teleobjetivo. El matiz necesario: pasado el 10x, el Galaxy se apoya en procesado con IA y los análisis detectan un aspecto artificial en los 100x, más demostración que herramienta. Aun así, el techo útil del Samsung sigue varios pasos por delante.
El S Pen: un lápiz que ningún iPhone ha ofrecido nunca
El S Pen sigue siendo el único lápiz que vive dentro del teléfono. En el Galaxy S26 Ultra, presentado a finales de febrero de 2026, se guarda en un hueco mecanizado en el propio chasis, de solo 7,9 milímetros de grosor, así que siempre está a mano y nadie tiene que acordarse de cargarlo: usa un digitalizador electromagnético firmado con Wacom que se alimenta desde la pantalla y no necesita batería ni emparejamiento. Su punta de 0,7 milímetros con 4.096 niveles de presión permite firmar un contrato, anotar un PDF o dibujar con una precisión imposible con el dedo. Ni el iPhone 18 Pro ni el 18 Pro Max, los dos modelos que Apple presentó el 9 de septiembre, admiten lápiz alguno. El iPhone Duo, el plegable, sí es el primer iPhone compatible con el Apple Pencil, pero este se vende aparte (entre 79 y 129 dólares), depende del Bluetooth y no tiene dónde guardarse.
La otra mitad de la ventaja está en el software. Extraer el lápiz abre el menú de comandos aéreos, desde el que se escribe sobre la pantalla apagada sin desbloquear —el texto se guarda al devolverlo a su ranura—, se convierte la letra a mano en texto en cualquier campo, se captura y anota sobre lo que se está viendo o se recurre al asistente de dibujo y a la selección con IA, capaces de transformar un boceto en una imagen o de generar un GIF a partir de un trazo. Ampliar, traducir sobre la marcha o anotar en el propio calendario llevan años integrados en One UI, no en una aplicación suelta. Samsung insiste en mantenerlo: su responsable de móviles, Won-Joon Choi, confirmó este año que trabajan en tecnología más avanzada para el S Pen y en una nueva estructura de pantalla. Es verdad que perdió el Bluetooth con el S25 Ultra y que las fundas magnéticas Qi2 interfieren en su funcionamiento, pero ningún otro móvil de gama alta ofrece algo así.
DeX y multitarea real: ventanas flotantes y modo escritorio, no solo pantalla partida
El tope de gama de Samsung cae por debajo de los 1.150 euros en la Semana Web de MediaMarkt, pero el reloj corre en su contra.
Samsung lleva desde el Galaxy S8 (2017) puliendo DeX, y con One UI 8 lo ha reconstruido sobre el Modo Escritorio nativo de Android 16: al conectar el móvil a un monitor —por cable USB-C a HDMI o en inalámbrico vía Miracast— la pantalla externa deja de ser un simple espejo y pasa a comportarse como un escritorio independiente, con barra de tareas, ventanas redimensionables que se mueven y se solapan libremente, y ratón y teclado Bluetooth con atajos de tecla Windows. En One UI 8.5, que debuta con la serie Galaxy S26, DeX admite hasta cuatro espacios de trabajo virtuales, cada uno capaz de mantener cinco aplicaciones abiertas, y recupera el anclaje de ventanas a los lados. El Galaxy Z TriFold dio un paso más al ser el primer Galaxy que ejecuta DeX directamente sobre su pantalla interna de 10 pulgadas, sin necesidad de monitor, con un modo extendido para repartir ventanas entre el dispositivo y un segundo display.
El iPhone Duo presentado el 9 de septiembre de 2026 estrena multitarea en iOS, pero se queda en el Split View: dos aplicaciones lado a lado, dos ventanas de la misma app y combinaciones guardables, siempre dentro de su pantalla plegable de 7,6 pulgadas y en exclusiva para ese modelo, porque ni el iPhone 18 Pro ni el resto de la gama reciben la función. No hay entorno de escritorio, ni ventanas flotantes con posición libre, ni forma de usar un monitor externo como espacio de trabajo propio: es un iPhone con más superficie, no un sustituto del ordenador. Y arranca en 1.999 dólares (2.339 euros en España), frente a un Galaxy que ya trae DeX de serie. Samsung suma además DeX en ventana sobre PC con Windows o macOS y Link to Windows, de modo que el mismo dispositivo sirve como equipo de sobremesa y como móvil sin cambiar de sesión.
Carga inversa: el Galaxy carga tus auriculares y tu reloj; el iPhone, no
Foto de appshunter.io en Unsplash
Samsung lleva desde 2019 —el año del Galaxy S10— metiendo carga inversa en su gama alta, y hoy está en todos los Galaxy S26, S26+ y S26 Ultra, además de en los plegables Z Fold y Z Flip. Se llama Wireless PowerShare, se activa desde los ajustes rápidos o en Ajustes > Batería y basta con dejar el móvil boca abajo y apoyar encima los Galaxy Buds, un Galaxy Watch o cualquier dispositivo compatible con Qi. Los auriculares y el reloj son el caso de uso perfecto, porque son justo los que se quedan sin batería lejos de un enchufe. Entrega unos 4,5 W (Samsung llega a citar 5 W en la serie S26), se corta sola si el móvil baja del 30 % y, si conectas el Galaxy a la corriente, carga a la vez su propia batería y el aparato apoyado encima.
En el otro lado, el iPhone 18 Pro presentado el 9 de septiembre de 2026 —a la venta el 18, desde 1.199 dólares— solo ofrece carga inversa por cable: 4,5 W a través del USB-C, suficiente para recargar unos AirPods o un Apple Watch si llevas el cable encima. Es decir, el escenario en el que la carga inversa resulta de verdad útil, haberte dejado el cargador en casa, sigue sin resolverse sin cables. Apple lleva años probando la carga inalámbrica inversa —los rumores apuntaban a 5 W para esta generación— y sigue sin lanzarla, ni con el estreno del iPhone Duo. Samsung, en cambio, ha mantenido la función incluso renunciando a los imanes integrados del estándar Qi2 para no interferir con la bobina de carga inversa, el mismo camino que Google sí sacrificó en los Pixel 10.
La Fondation pour le Logement ha publicado su barómetro de septiembre con una conclusión demoledora: el 46% de los alquileres anunciados en París supera el tope legal, nueve puntos más que en 2024. El dato, difundido por Idealista, alimenta el debate sobre la eficacia de los topes de precios y sobre las zonas tensionadas que la Ley de Vivienda española ya permite declarar.
París marca un récord de incumplimiento del control de rentas
La Fundación —antigua Fundación Abbé Pierre— ha analizado más de 10.000 anuncios publicados entre agosto de 2025 y agosto de 2026 en cerca de 70 municipios donde se aplica el control de precios. En el conjunto de las zonas estudiadas, el 37% de los anuncios supera el máximo legal, cinco puntos porcentuales más que en 2025 y nueve más que en 2024.
El deterioro se concentra en París. En la capital francesa, el 46% de los arrendamientos se anuncia por encima del límite, frente al 31% del año anterior. Algunos distritos del oeste y del centro llegan al 62%, un máximo histórico desde la introducción del control de rentas parisino en 2019.
No todo es peor: el sobrecoste medio de los anuncios que incumplen se ha reducido de 192 a 159 euros. Los apartamentos pequeños y los alquileres amueblados siguen siendo especialmente vulnerables, y la Fundación señala un abuso del suplemento de alquiler, el mecanismo legal que permite a los propietarios justificar un precio superior al tope en determinadas condiciones.
Menos oferta, más litigios y una ventana abierta para España
La Fundación vincula el aumento de incumplimientos con la contracción del mercado de alquiler a largo plazo, impulsada por el alza de los tipos de interés y por el incremento de viviendas vacías o de ocupación ocasional. También apunta a la incertidumbre normativa: el período de prueba francés finaliza en noviembre de 2026, salvo que el Gobierno lo prorrogue antes.
Mientras París empeora, Montpellier lo reduce al 12%, Burdeos al 17%, Lille al 25% y Lyon-Villeurbanne al 26%. La lectura no es tanto que el control funcione o no, sino que su aplicación depende de inspecciones, sanciones y de de la estabilidad regulatoria de cada mercado local.
El caso parisino no invalida el control de rentas, pero confirma que sin inspección y sanción efectivas el tope legal pierde fuerza.
La pregunta que se hace esta redacción es directa: ¿cómo se aplicaría este modelo al mercado español? Las comunidades autónomas ya tienen potestad para declarar zonas tensionadas, topes al alquiler y prórrogas extraordinarias; Cataluña es el caso más avanzado. Sin embargo, la experiencia parisina deja una advertencia precisa: sin un índice de referencia claro, sin plantilla municipal de inspección y sin procedimientos sancionadores rápidos, el tope tiende a filtrarse en los anuncios.
En Francia, el ministro de Vivienda, Vincent Jeanbrun, ha abogado por una prórroga de dos años con reservas, mientras el delegado general de la Fundación, Christophe Robert, defiende que ampliar el control no basta y que hay que reforzar su aplicación. Esa es la clave que Madrid, Barcelona o Valencia deberían mirar antes de activar topes: el límite no es el anuncio, es la capacidad administrativa de hacerlo cumplir.
La Ficha del Inversor
El dato principal es el 46% de incumplimiento en París, máximo desde 2019. Para un inversor español, la métrica no es menor: indica que los precios reales de un mercado intervenido pueden situarse sistemáticamente por encima del tope, con sobrecostes medios de 159 euros. La tendencia a seis meses es de incertidumbre en Francia, a la espera de la decisión parlamentaria sobre la prórroga; en España, las autonomías con mayor demanda de alquiler seguirán fragmentando la aplicación de la Ley de Vivienda.
El precedente español inmediato es el índice de precios de referencia para zonas tensionadas, aprobado en 2023, más blando que el régimen parisino de 2019. El perfil recomendado cambia según el escenario: el pequeño propietario en zona tensionada debe revisar la normativa autonómica y su índice de referencia antes de fijar renta, porque la sanción por anunciar un alquiler por encima del tope puede absorber en meses la supuesta ventaja del sobreprecio. El inversor patrimonial haría bien en incorporar el riesgo regulatorio municipal al yield bruto que descuenta de cada piso.
Las 100 mayores cabeceras del índice de Similarweb elevaron un 41% interanual su gasto en tráfico de pago en búsquedas de Google, hasta 113 millones de dólares, para sostener sus negocios de afiliación, según los datos difundidos por Adweek.
El dato: 113 millones para compensar la caída orgánica
El incremento corresponde al mes de julio y refleja una reactivación de las estrategias de compra de visitas con intención de compra. Las cabeceras incluidas en el análisis generaron 23,7 millones de visitas desde esa vía publicitaria, un 39% más que en el mismo mes del ejercicio anterior. En términos trienales, la inversión conjunta se ha disparado un 274%.
Un total de 113 millones de dólares concentró el gasto de las cien mayores cabeceras en el mes de referencia. La cifra sitúa la compra de tráfico en los anuncios de búsqueda como una palanca central para los verticales de afiliación, en un momento en que el tráfico orgánico pierde peso.
El objetivo de las cabeceras ya no es acumular impresiones publicitarias masivas. La prioridad pasa por monetizar mejor cada llegada: una comisión por afiliación, una suscripción, un registro o la descarga de una aplicación. La compra selectiva de tráfico permite vincular el gasto directamente con un retorno económico superior.
La metodología de Similarweb analiza el comportamiento de las cien mayores cabeceras de su índice global. El dato de julio consolida una tendencia en expansión. La cifra interanual del 41% contrasta con el retroceso sostenido del tráfico que Google derivaba de forma orgánica hacia los contenidos editoriales.
La compra selectiva de tráfico se consolida a medida que el tráfico orgánico se reduce y cada visita debe valer más.
Forbes y el doble impacto de Google sobre la afiliación
La cabecera estadounidense Forbes concentra en torno a dos tercios de todo ese gasto, con 72,2 millones de dólares en el mes analizado. Representa un 34% más que hace un año y multiplica por más de ocho la inversión de hace tres ejercicios.
Similarweb estima que su tráfico orgánico ha caído un 26,7% desde 2025. El caso de Forbes ilustra el doble efecto de los cambios en las búsquedas de Google sobre los verticales de recomendación de producto: el avance del modo conversacional con IA y de los resúmenes automatizados reduce los clics, y la política antispam de 2024 penaliza el uso de la autoridad SEO de un dominio para promocionar contenidos comerciales de terceros.
Ante ese escenario, cabeceras como Forbes compran tráfico cualificado con la expectativa de vincular cada euro invertido a un retorno económico superior. Adweek identifica el arbitraje como especialmente rentable en ámbitos como los servicios bancarios, la consolidación de deuda, los medicamentos y los seguros para mascotas.
El contexto sectorial refuerza la lectura: la pérdida de tráfico orgánico desde búsquedas no es exclusiva de una cabecera. El modo IA y los resúmenes automatizados de Google han reducido los clics hacia las publicaciones en su conjunto, mientras que la política antispam de 2024 ha estrechado el margen para monetizar la autoridad de dominio en contenidos comerciales de terceros.
El arbitraje de tráfico como modelo de negocio
La compra cualitativa de audiencia no es exclusiva del ecosistema de búsquedas. También se practica de forma habitual en plataformas como Facebook y encaja con la propuesta de valor de los anuncios de ChatGPT, según el análisis. El cambio de fondo es económico: el número bruto de visitas pierde relevancia frente al valor unitario de cada usuario captado.
El precedente más directo es la evolución de los modelos de monetización digital de la última década. Las cabeceras priorizaron la escala de audiencia para facturar impresiones publicitarias. El retroceso del tráfico de referencia de Google, acelerado por la IA generativa, ha invertido esa ecuación: la eficiencia por clic sustituye al volumen como métrica central.
Queda un mapa desigual. Solo las cabeceras capaces de transformar cada visita en conversiones pueden sostener el gasto creciente en anuncios de búsqueda. Ese perfil está representado por los grandes dominios con verticales de afiliación, mientras que los medios con modelos exclusivamente publicitarios quedan más expuestos a la caída del tráfico orgánico.
La barrera de entrada es cada vez más alta para los medios sin palancas de conversión.
📡 El Radar del Sector
El vacío que llena: la compra de tráfico de pago compensa el desplome del tráfico orgánico en los verticales de afiliación de las grandes cabeceras.
El reto por delante: mantener la rentabilidad del arbitraje si el coste del clic sube y la competencia por usuarios con intención de compra se intensifica.
El tablero competitivo: Forbes concentra dos tercios del gasto y marca la pauta, mientras las demás cabeceras ajustan su estrategia al retorno por clic.
Hace 30 millones de años la actual provincia de Cuenca era una región semitropical de bosques cerrados y masas de agua permanentes. Rinocerontes primitivos caminaban por la tierra y los cocodrilos vigilaban las orillas. Hoy, los fósiles enterrados en la cuenca de Loranca permiten leer en las rocas cómo un cambio climático borró aquella fauna prehistórica.
El yacimiento del Cerro Arenoso, en Carrascosa del Campo, apareció en la década de 1970 durante las obras del trasvase Tajo-Segura. Tras unas primeras incursiones quedó olvidado casi medio siglo, hasta que hace unos cuatro años un equipo internacional y paritario de dieciséis investigadores decidió reabrirlo. Codirigen la investigación Ignacio A. Lazagabaster (CENIEH) y Fernando Blanco (Estación Biológica de Doñana, CSIC).
La fauna que no encaja con la España actual
En solo dos años de campañas financiadas por la Junta de Comunidades de Castilla-La Mancha se han recuperado más de 300 restos fósiles. Cerca del 80% de los restos identificables pertenecen a Eggysodon, un antepasado primitivo de los rinocerontes actuales cuyos fósiles se reparten por Europa.
Los gigantes herbívoros no estaban solos. El sedimento ha devuelto abundantes restos de tortugas y cocodrilos, bioindicadores infalibles de que la zona albergaba agua de forma permanente. Y donde hay presas, hay depredadores: los investigadores han encontrado una inusual abundancia de grandes carnívoros, entre ellos anficiónidos, los ‘perros-osos’, y nimrávidos, conocidos como ‘falsos tigres dientes de sable’. La diversidad de depredadores sugiere un ecosistema complejo y estable.
En el cercano yacimiento de Valquemado (Huete), la limpieza del terreno ha regalado además una joya inesperada: un cráneo preliminarmente atribuido a Teruelia sp., un género endémico de la Península Ibérica que resulta clave en el rompecabezas evolutivo del origen de los cuernos en los rumiantes. Este hallazgo refuerza la singularidad del registro conquense.
Cómo se lee un clima extinto en estratos de veinte metros
Los estratos de Cerro Arenoso ocupan una extensión similar a medio campo de fútbol y alcanzan los veinte metros de altura. Para examinarlos, el equipo combina picos y pinceles con drones que generan modelos tridimensionales del terreno y técnicas de microtomografía computarizada que permiten estudiar el interior de fósiles frágiles, como el cráneo de Teruelia, sin dañarlos en el proceso.
Una vez extraídas con sumo cuidado, las piezas se consolidan y limpian bajo la supervisión de especialistas como Enrique Cantero, del Museo Nacional de Ciencias Naturales (MNCN-CSIC). Su destino no será un cajón olvidado, sino las vitrinas del Museo Paleontológico de Castilla-La Mancha (MUPA) en Cuenca, donde serán digitalizadas en 3D.
Cada fragmento de hueso recuperado en Cerro Arenoso es una línea de un diario climático que Iberia dejó de escribir hace 30 millones de años.
Por qué importa esta transición ecológica
El Oligoceno es un periodo muy poco conocido en el sur de Europa. Representa una transición ecológica profunda: el planeta pasó de un mundo tropical y cerrado a paisajes mucho más abiertos que darían paso al Mioceno. Para Ignacio A. Lazagabaster, paleoecólogo del CENIEH, estos yacimientos ayudan a reconstruir cómo respondió la fauna ibérica a aquel cambio climático prehistórico.
Conviene mantener la cautela. El registro es local y aún no permite generalizar a toda la península, y la atribución del cráneo a Teruelia es preliminar. Sin embargo, la combinación de cocodrilos, tortugas y grandes herbívoros ofrece una señal ecológica difícil de rebatir. Si las dataciones y los análisis paleoclimáticos confirman la secuencia, Cuenca podría convertirse en una referencia para entender la extinción de la megafauna tropical europea.
La pregunta abierta es si la desaparición de aquella fauna fue gradual o abrupta. Los estratos de veinte metros podrían contener la respuesta, pero todavía quedan campañas por delante. La digitalización 3D y el acceso público a las piezas en el MUPA dejan la historia a medio escribir, y la siguiente campaña promete añadir algún capítulo más.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Más de 300 fósiles de fauna semitropical del Oligoceno, entre ellos rinocerontes, cocodrilos, tortugas y grandes carnívoros.
Dónde: Yacimientos de Cerro Arenoso (Carrascosa del Campo) y Valquemado (Huete), en Cuenca.
Institución responsable: Equipo internacional y paritario codirigido por el CENIEH y la Estación Biológica de Doñana (CSIC), con financiación de la Junta de Castilla-La Mancha.
Cuándo: Hallazgos recuperados en campañas recientes tras la reapertura del yacimiento hace unos cuatro años; contexto geológico: hace 30 millones de años.
Impacto a futuro: Aporta claves sobre cómo respondió la fauna ibérica a una transición climática profunda, con piezas que serán digitalizadas en 3D.
Un calamar jurásico de Wyoming con un esqueleto interno muy grueso acaba de ser descrito como nueva especie. El animal, bautizado Wyoteuthis linsterorum, vivió hace unos 160 millones de años en el mar interior de la Formación Sundance y su fósil no se parece a nada documentado hasta ahora.
El equipo internacional que firma el trabajo en Papers in Palaeontology no ha hablado de un hallazgo menor. Los belemnites, parientes lejanos de los calamares actuales, aparecen por millones en ciertos depósitos marinos, pero casi siempre conservan una pieza alargada y fina, el rostro o guarda. En cambio, el nuevo fósil de Wyoming es corto, grueso y tiene una sección en forma de barril. La diferencia salta a la vista.
El calamar jurásico de Wyoming que no encajaba en los cajones
La mayoría de los rostros de belemnite de la Formación Sundance miden entre 5 y 10 centímetros de largo y apenas entre 1 y 2 centímetros de diámetro. El ejemplar tipo de Wyoteuthis linsterorum alcanza unos 10 centímetros de longitud, pero su anchura máxima ronda los 6 centímetros. Es, según el equipo, el rostro de belemnite más grueso conocido por la ciencia.
Para hacerse una idea: si un belemnite típico recuerda a un proyectil alargado, este recuerda más bien a un bote de refresco ligeramente estirado. El animal completo, brazos incluidos, pudo rondar los 60 centímetros, el tamaño de un brazo humano adulto. No era gigante, pero sí mucho más robusto que sus parientes coetáneos.
El fósil estudiado no es solo una rareza anatómica. El género nuevo, Wyoteuthis, puede traducirse aproximadamente como ‘calamar de Wyoming’. El nombre de especie honra a Cliff Linster y a su familia. Cliff descubrió uno de los dos ejemplares conocidos al noroeste de Ten Sleep, Wyoming, y lo donó al Wyoming Dinosaur Center en 2019.
La familia Linster no es ajena a la paleontología. Wes Linster, hijo de Cliff, descubrió de joven el material que condujo a la descripción del dinosaurio Bambiraptor. ‘Nuestra familia entera se iba de vacaciones a las Badlands buscando un tesoro u otro; la diversión estaba en la búsqueda’, recordó.
Un fósil grueso y corto, guardado durante décadas, ha terminado por reescribir la historia de los belemnites jurásicos.
Dos fósiles separados por casi dos décadas y un escáner sin daños
La historia arrancó a finales de los años noventa, cuando el fundador del Wyoming Dinosaur Center, Burkhard Pohl, encontró un belemnite anormalmente grande en el condado de Hot Springs. Aquel ejemplar permaneció sin estudiar en un cajón durante años. Unas dos décadas después, Cliff Linster halló un segundo fósil parecido. La comparación dejó claro que no se trataba de una malformación: era una especie distinta.
El paleontólogo Bill Wahl reconoció de inmediato que la pieza destacaba como un pulgar dolorido, según recoge la nota de prensa. Después, el especialista en belemnites Alexey Ippolitov, de la Universidad Victoria de Wellington, analizó la morfología. La sorpresa fue mayúscula. Tras más de dos siglos de hallazgos paleontológicos, dar con algo tan diferente dentro de un grupo fósil tan estudiado es excepcional.
Para examinar su estructura interna sin dañar los fósiles, el equipo recurrió a la tomografía computarizada. Esa técnica permitió estudiar el interior del rostro y situar a Wyoteuthis linsterorum dentro de la familia Megateuthididae, un linaje que incluye grandes belemnites de depósitos más antiguos. El hallazgo, por tanto, arroja pistas sobre la persistencia evolutiva de este grupo durante el Jurásico.
Por qué un depredador tan robusto pudo dominar el mar de Sundance
La gran pregunta sigue abierta: ¿por qué desarrolló Wyoteuthis linsterorum un cuerpo tan robusto? Los autores del estudio ofrecen una hipótesis interesante. Un rostro más grueso y una masa corporal mayor pudieron darle ventaja frente a los belemnites más pequeños del género Pachyteuthis, que compartían el mismo mar interior. Los calamares actuales cazan cefalópodos con frecuencia, incluidos miembros de su propia especie, así que no sería extraño que este pariente jurásico actuara como depredador activo.
Esa idea encaja con la ecología de la Formación Sundance, un antiguo mar interior que cubrió parte del oeste de Norteamérica. Allí convivieron reptiles marinos, ammonites y numerosos belemnites. En ese ecosistema, un cazador de medio metro con un esqueleto interno reforzado habría tenido buenas razones para especializarse en presas de concha fina y forma alargada.
Conviene ser prudente. La hipótesis de la depredación es plausible, pero no está confirmada por marcas de mordida ni contenido estomacal. Solo se conocen dos ejemplares, ambos depositados y expuestos en el Wyoming Dinosaur Center de Thermopolis. Con tan poca muestra, reconstruir su comportamiento es una inferencia razonable, no una certeza.
Dean Lomax, paleontólogo británico coautor del estudio y vinculado a la Universidad de Bristol, conocía a la familia Linster desde 2009. Cliff falleció en junio, pero sabía que su fósil estaba siendo investigado. Para Wes Linster, que un calamar jurásico extinto lleve el apellido familiar es un honor: ‘Puede que no sea una nueva especie de T. rex, pero me honra que un calamar gigante extinto lleve nuestro nombre.’ La frase resume el tono agridulce de esta publicación.
El artículo, firmado por Ippolitov, Lippincott, Lomax y Wahl, se publica en la revista Papers in Palaeontology. No es un preprint: ha pasado revisión por pares. El estudio refuerza una idea cada vez más aceptada en paleontología: incluso los grupos fósiles más trillados pueden esconder linajes inesperados si se mira con las herramientas adecuadas.
La próxima pista no vendrá necesariamente del mar de Sundance. El equipo ha situado a esta especie en un contexto evolutivo más amplio, y la comparación con megateutídidos del Jurásico medio puede obligar a revisar cuándo y dónde sobrevivieron estos cefalópodos robustos. Por ahora, el fósil descansa en Wyoming, y la pregunta de por qué se volvió tan achaparrado sigue abierta.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Una nueva especie y género de belemnite jurásico, Wyoteuthis linsterorum, con un rostro interno excepcionalmente grueso.
Dónde: Formación Sundance, Wyoming, Estados Unidos; los dos ejemplares se exhiben en el Wyoming Dinosaur Center de Thermopolis.
Institución responsable: Equipo internacional liderado por Alexey Ippolitov, con Jessica Lippincott, Dean Lomax y Bill Wahl.
Cuándo: El estudio se publica el 10 de septiembre de 2026 en Papers in Palaeontology; los fósiles se hallaron entre finales de los años noventa y 2019.
Impacto a futuro: Aporta nuevas evidencias sobre la evolución y persistencia de los belemnites megateutídidos durante el Jurásico.
Amazon Ads ha abierto a sus anunciantes la compra de inventario publicitario dentro de la aplicación de ChatGPT, en un piloto limitado a Estados Unidos que arrancó el pasado 10 de septiembre, según la información del sector.
Un piloto acotado a Estados Unidos
La apertura se produce desde el el pasado miércoles, cuando la plataforma publicitaria del gigante del comercio electrónico conectó su herramienta de compra programática, Amazon DSP, con el inventario de ChatGPT Ads. El movimiento permite a los anunciantes estadounidenses participantes comprar anuncios dentro de la aplicación de OpenAI, aunque el proyecto se mantiene por ahora en fase piloto.
Delta Vacations figura entre las primeras marcas confirmadas en el programa. El inventario publicitario de Amazon va más allá de su marketplace: el DSP es una de las herramientas de compra programática con mayor acceso a datos de consumo en el ecosistema digital. Su integración con ChatGPT añade un entorno de demanda conversacional que combina la intención del usuario con formatos nativos de respuesta.
El ejecutivo Chris Conetta, director de suministro omnicanal de Amazon DSP, ha enmarcado la iniciativa dentro de la evolución de los formatos publicitarios conversacionales. Según el comunicado recogido por la industria, la experiencia publicitaria basada en inteligencia artificial no es una visión de futuro, sino una oportunidad real para que las marcas lleguen a usuarios allí donde pasan cada vez más tiempo: los entornos de chat.
La estrategia de suministro premium de la compañía
El acuerdo no es un movimiento aislado dentro del sector publicitario. Las plataformas tecnológicas buscan diversificar sus fuentes de ingresos mediante alianzas con entornos de alta atención, y los agentes de inteligencia artificial generativa se perfilan como uno de los próximos espacios de monetización. En ese marco, la decisión de Amazon Ads de conectar su DSP con ChatGPT aporta una validación temprana del inventario conversacional.
El movimiento se inscribe en una racha más amplia de acuerdos de suministro de alto valor. A lo largo de los últimos 18 meses, Amazon Ads ha cerrado pactos con plataformas como Netflix, Roku, Spotify, SiriusXM, Disney, Hulu y ESPN, ampliando de forma sostenida su inventario premium. La incorporación de ChatGPT añade un activo diferencial vinculado a la inteligencia artificial conversacional.
Netflix: el acuerdo del pasado ejercicio abrió el inventario de la plataforma de streaming a los anunciantes del DSP.
Roku y Spotify: integraciones que extendieron la compra programática al vídeo digital y al audio.
Disney, Hulu y ESPN: pactos que reforzaron la presencia de Amazon Ads en el entretenimiento y el deporte.
La integración confirma la estrategia de Amazon Ads de sumar inventario premium: en 18 meses ha conectado su DSP a Netflix, Spotify, Disney y ahora ChatGPT.
La publicidad conversacional entra en el tablero
El precedente más visible de esta política de acuerdos es el firmado con Netflix el pasado septiembre, que incorporó por primera vez a la plataforma de streaming a la oferta del DSP. La llegada de ChatGPT representa un paso distinto: no se trata solo de vídeo o audio, sino de publicidad nativa en una interfaz de conversación, un formato con una intención de uso y un tiempo de atención particulares.
La comparativa con el mercado digital refuerza la relevancia del movimiento. Google y Microsoft también están desarrollando soluciones publicitarias en superficies conversacionales o en alianzas con modelos de lenguaje. La integración de Amazon DSP en ChatGPT coloca a la herramienta de compra del gigante del retail en una posición temprana dentro del segmento. Para los anunciantes, supone la posibilidad de extender campañas hacia un inventario de alta interacción sin necesidad de salir de la plataforma de compra.
La lectura de negocio es directa. Amazon fortalece una división publicitaria de fuerte margen y la abre a anunciantes fuera de su propio marketplace. Para OpenAI, la llegada de una herramienta de compra consolidada puede acelerar la monetización de ChatGPT. El piloto estadounidense es, por tanto, un primer paso que habrá que medir en términos de escala. El precedente de acuerdos anteriores de Amazon Ads invita a pensar que la limitación actual podría no prolongarse en el tiempo.
La publicidad digital atraviesa una fase de expansión hacia los agentes de inteligencia artificial. Los anunciantes buscan trasladar sus presupuestos hacia entornos donde la atención es activa y la segmentación puede apoyarse en señales de intención. Amazon Ads dispone, además, de una base de datos de compra que históricamente ha diferenciado su propuesta frente a plataformas de búsqueda o redes sociales. La conversación como formato publicitario tiene particularidades: no interrumpe la interacción del usuario y puede escalar con modelos de lenguaje cada vez más precisos.
La integración también tiene implicaciones para el retail media. Amazon Ads compite con Google y con las redes de anuncios de Meta por los presupuestos de marca, y su ventaja diferencial está en la conexión entre el anuncio y la compra. El añadido de ChatGPT introduce una señal de intención conversacional que, combinada con los datos de consumo del marketplace, puede mejorar la relevancia de las campañas. Aunque el piloto es acotado, la dirección estratégica parece clara: ampliar la oferta de inventario sin abandonar la medición de resultados.
📡 El Radar del Sector
El vacío que llena: Amazon Ads incorpora un canal publicitario nativo en inteligencia artificial conversacional, un segmento de alta interacción todavía poco programático.
El reto por delante: Escalar el piloto desde los anunciantes seleccionados de Estados Unidos hacia una oferta más amplia sin saturar la experiencia de usuario en el chat.
El tablero competitivo: La integración del DSP en ChatGPT posiciona a Amazon frente a las superficies publicitarias conversacionales de Google y Microsoft, y refuerza su racha de acuerdos de suministro premium.
Donald Trump ha lanzado un anzuelo económico de dimensiones colosales a menos de dos meses de las elecciones de medio término en Estados Unidos. Según el análisis difundido por DW Español el expresidente prometió repartir 5.000 dólares a cada adulto estadounidense si su partido retiene el control de la Cámara de Representantes y del Senado el próximo 3 de noviembre. La promesa llega en la recta final de una campaña marcada por la inflación y el malestar económico. Una propuesta pensada para frenar la caída que las encuestas atribuyen a los republicanos y que, de materializarse, tendría un coste superior al billón de dólares.
La idea, presentada como un dividendo ligado al éxito económico del país, fue detallada durante el informativo económico del canal alemán. El expresidente sostuvo que una medida así no tiene precedentes y la vinculó a la fortaleza de la economía estadounidense. Sin embargo, los analistas consultados por la agencia Bloomberg y citados por DW Español dudan abiertamente de su viabilidad.
Un dividendo electoral con una factura billonaria
La corresponsal financiera en Nueva York, Ana Nieto, explicó que el coste estimado de la medida oscilaría entre 1,2 y 1,3 billones de dólares. Para ponerlo en perspectiva, indicó que equivale al mayor gasto presupuestario anual del país, por encima del presupuesto militar y del pago de intereses de la deuda pública. La dimensión del cheque convertiría esta promesa en una de las expansiones fiscales más ambiciosas jamás planteadas en una campaña de medio término.
El equipo de Trump defiende que el plan se financiaría con la recaudación arancelaria. Pero la corresponsal advirtió de que las cuentas no cierran: lo recaudado por aranceles suma aproximadamente 330.000 millones de dólares, una parte de los cuales ya se está devolviendo. La distancia entre esa cifra y el coste del dividendo es abismal.
El pago de 5.000 dólares no sería un cheque focalizado en los hogares más vulnerables; abarcaría a toda la población adulta, lo que multiplica su impacto fiscal. Para DW Español, esa universalidad es precisamente lo que convierte la promesa en una apuesta política tan arriesgada como fiscalmente expansiva.
‘Gracias a nuestra enorme fortaleza y éxito económico daré un dividendo de 5.000 dólares a cada ciudadano adulto de los Estados Unidos de América’.
— Donald Trump, recogido por DW Español
Si el dinero acabara saliendo del presupuesto federal, el déficit anual, que ronda los 1,8 billones de dólares, se avultaría aún más. Ana Nieto subrayó que la deuda pública estadounidense ya supera los 40 billones de dólares y exige pagos de intereses cada vez más elevados.
El canal alemán puso el foco en la tensión que atraviesan los mercados de deuda, especialmente entre los países del G7. Según la corresponsal, los bonistas no están apreciando ni los déficits ni el tamaño de la deuda ni las presiones inflacionarias, y reclaman rendimientos cada vez mayores por los bonos a largo plazo. El Tesoro estadounidense ha desplegado medidas de ingeniería financiera para frenar la subida de los intereses, aunque de momento no han funcionado.
Más allá del análisis de DW Español, conviene recordar que la economía estadounidense arrastra desde hace años una dinámica de déficits elevados. La Oficina Presupuestaria del Congreso proyecta que el pago de intereses de la deuda se convertirá en una de las partidas de mayor crecimiento durante la próxima década. En ese escenario, un dividendo universal de 5.000 dólares no es un simple guiño de campaña: es una presión adicional sobre unas cuentas públicas que los inversores observan con lupa.
El fantasma de la inflación y el precedente de Biden
El segundo gran riesgo señalado por DW Español es el repunte de los precios. Ana Nieto recordó que el estímulo de 1,9 billones de dólares puesto en marcha por Joe Biden entre 2021 y 2022 para rescatar a la economía de la pandemia generó inflación, aunque también impulsó una recuperación fuerte. La periodista matizó que aquel estímulo no solo generó inflación: también evitó una recesión más profunda. Un dividendo de estas características, inyectado sobre una economía ya tensionada, tendría un efecto similar, según la corresponsal.
Los mercados han reaccionado con cautela. DW Español informó de que las acciones y los bonos cerraron con pérdidas, pero la razón principal del descenso no fue la perspectiva de estos cheques, difícilmente materializables. Pesa más la caída del precio del petróleo, una guerra que parece enquistarse y una inflación que todo indica que sigue avanzando. Este viernes se conocerá el índice de precios al consumo, aunque los datos de inflación de productores ya apuntan a un traslado del encarecimiento energético al resto de categorías.
La atención se centra ahora en la Reserva Federal. El canal alemán planteó la duda de si el banco central estadounidense seguirá los pasos del Banco Central Europeo y subirá los tipos de interés en su próxima reunión, lo que encarecería aún más el crédito y añadiría presión a las empresas. De producirse, el endurecimiento monetario coincidiría con un debate fiscal particularmente expansivo.
Una promesa que busca revertir las encuestas
El contexto político es clave. DW Español recordó que la promesa de Trump se produce cuando las encuestas amenazan con un cambio de suerte para los republicanos en la Cámara y el Senado. El dividendo funciona, en la práctica, como un cheque electoral: una propuesta de enorme impacto mediático y difícil ejecución legislativa. Requeriría la aprobación del Congreso, el mismo órgano que controlarían los republicanos si vencen en noviembre.
Para el lector, la promesa plantea una pregunta incómoda: ¿quién paga la fiesta? Si el déficit se amplía y los mercados exigen más intereses, el coste final se traslada a los contribuyentes en forma de deuda, inflación o tipos más altos. La teoría del dividendo choca con la aritmética fiscal y con la memoria inflacionaria reciente.
La propuesta también reabre el debate sobre el uso de la política fiscal como herramienta electoral. Si los republicanos recuperan el control del Congreso, la presión para cumplir sería enorme, pero no hay garantía de que los sectores más ortodoxos del partido acepten una expansión de ese calibre. El choque entre promesa de campaña y disciplina presupuestaria marcaría la próxima legislatura.
El anuncio de Trump es, ante todo, un movimiento de campaña con tintes económicos. DW Español lo expuso con datos, comparaciones y el escepticismo de los analistas. La viabilidad de los 5.000 dólares dependerá de una combinación improbable: disciplina arancelaria, aprobación legislativa y un mercado de deuda dispuesto a mirar hacia otro lado. En plena recta final electoral, la economía vuelve a convertirse en el terreno donde se libra la batalla política.
Durante años, muchas pequeñas empresas han llevado buena parte de su gestión económica entre hojas de Excel, correos electrónicos y carpetas en el ordenador.
Mientras el volumen de trabajo era manejable, el sistema funcionaba. Pero el problema llega cuando empiezan a acumularse facturas, clientes, gastos y obligaciones fiscales.
En ese punto, utilizar un programa para hacer facturas onlinedeja de ser una cuestión de comodidad para convertirse en necesidad, ya que sirve para tener la información mejor organizada, reducir tareas manuales y preparar el negocio para los cambios que ya están llegando a la facturación española.
Excel no ha desaparecido, pero ya no puede hacerlo todo
Es importante decir que Excel sigue siendo útil. Una pyme puede utilizarlo para hacer previsiones, controlar determinados gastos o preparar un presupuesto. El problema aparece cuando se convierte en la pieza central de la facturación.
Una hoja de cálculo no está pensada para gestionar por sí sola todos los requisitos que acompañan a una factura. Tampoco evita que alguien sobrescriba una cantidad, cambie una fórmula o guarde una versión diferente a la que tiene otra persona.
No es que Excel haya dejado de servir, pero hay trabajos para los que resulta una herramienta demasiado abierta.
2026 cambia el tablero de juego
Empleados reunidos en la oficina.
La factura electrónica B2B va a afectar a las operaciones entre empresarios y profesionales.
El nuevo marco establece los requisitos técnicos y de información del sistema y también las condiciones que tendrán que cumplir las plataformas que intervengan en el intercambio de facturas.
Eso significa que una pyme tendrá que prestar atención a algo que hasta ahora podía parecer secundario: el programa con el que genera y gestiona sus facturas.
Además, hay otro cambio que conviene no mezclar con la factura electrónica B2B.
Los sistemas informáticos de facturación tienen sus propios requisitos y el calendario de adaptación se ha ampliado.
Las entidades sujetas al Impuesto sobre Sociedades deberán tener sus sistemas adaptados antes del 1 de enero de 2027, mientras que para el resto de obligados el plazo llega hasta el 1 de julio de 2027.
Son dos cuestiones relacionadas con la digitalización de la facturación, pero no son exactamente la misma obligación.
El cambio importante ocurre detrás de la factura
Para una empresa, la digitalización financiera no consiste únicamente en dejar de imprimir documentos.
Lo interesante está en lo que ocurre después de crear una factura. ¿Dónde queda registrada? ¿Se puede localizar en segundos? ¿Está disponible para la persona que lleva la gestión? ¿Puede acceder la gestoría a la información que necesita? ¿Se puede saber qué facturas siguen pendientes de cobro?
Cuando estas respuestas dependen de revisar varias carpetas o pedir documentos por correo, todavía hay bastante margen para mejorar.
Una herramienta de facturación permite centralizar parte de ese trabajo y, además, facilita que la información de la empresa esté disponible sin depender de un único ordenador.
También cambia la relación con la gestoría
La digitalización tiene otra consecuencia que a veces queda fuera de los artículos sobre facturación, y es la manera de trabajar con la asesoría que cambia.
En lugar de preparar cada cierto tiempo una carpeta con facturas y documentos, una pyme puede compartir la información desde el propio sistema que utiliza para gestionar su actividad.
Para el empresario significa menos correos y menos documentos que preparar. Para la gestoría, trabajar con datos más ordenados y actualizados.
TS Facturas, (Billin) encaja precisamente en esa parte del proceso, ya que permite gestionar la facturación desde una plataforma online y compartir la información con la gestoría, algo especialmente útil para pequeñas empresas que no cuentan con un departamento administrativo propio.
¿Hay que esperar hasta que Verifactu sea obligatorio para adaptarse?
No necesariamente.
De hecho, una de las peores situaciones sería descubrir que el programa utilizado durante años no encaja con las nuevas exigencias cuando el cambio ya sea inminente.
La Agencia Tributaria contempla dos modalidades para los sistemas informáticos de facturación que cumplen el reglamento: Verifactu y No Verifactu. También dispone de una aplicación gratuita dirigida a autónomos, profesionales y empresas con un volumen reducido de facturas.
Eso significa que existen distintas vías para adaptarse. La cuestión para cada pyme es encontrar la que encaje con su volumen de facturación y con la forma en la que trabaja.
En 2026, la cuestión ya no es si merece la pena digitalizar la gestión financiera.
Para muchas pymes, la pregunta más práctica es otra, ¿qué herramientas van a permitirles cumplir con los nuevos requisitos sin añadir más trabajo administrativo al que ya tienen?
El economista Juan Ramón Rallo no se anda con rodeos. En su último análisis publicado en su canal de YouTube, desmonta la última iniciativa del Gobierno en materia de vivienda: Casa 47, el portal inmobiliario público que, según la ministra Isabel Rodríguez, prometía ‘cambiar las reglas de juego’ del mercado del alquiler. La conclusión de Rallo es demoledora: la oferta real de ese portal no llega a 700 viviendas, está mal ubicada y, además, no es barata.
Unos días antes, Pedro Sánchez había intentado conectar con los jóvenes con unas declaraciones sobre ‘farmear aura’ y el esfuerzo de pagar un alquiler. Poco después, el Ejecutivo anunció Casa 47 con la promesa de alquileres asequibles y contratos de por vida. Sin embargo, Rallo advierte de que el portal esconde más propaganda que solución. La promesa de contratos de 75 años suena casi a herencia, pero los números cuentan otra historia. Para entenderlo, conviene revisar qué es exactamente.
Qué es Casa 47 y por qué despierta desconfianza
Según explica Rallo, Casa 47 no es un organismo nuevo, sino la antigua Entidad Pública Empresarial de Suelo (SEPES), rebautizada para invocar el artículo 47 de la Constitución, que reconoce el derecho a la vivienda. La ministra ha defendido que ofrecerá viviendas asequibles y protegidas ‘para siempre’, con contratos de hasta 75 años y criterios objetivos de asignación. El economista ironiza con la idea: unos alquileres vitalicios a precios ventajosos suenan como un chollo que solo el Estado puede ofrecer.
Una oferta raquítica frente a los portales privados
El primer problema es de cantidad. En el momento del vídeo, Casa 47 ofrecía 638 viviendas en alquiler en toda España. Rallo lo compara con los portales privados: Idealista superaba las 10.000 viviendas solo en Madrid y Fotocasa rozaba las 50.000 en todo el país. Para colmo, el Banco de España cifra el déficit de vivienda en unas 700.000 unidades. Ni siquiera cubre el 0,1% de esa necesidad, recalca Rallo, lo que convierte el portal en un gesto más bien simbólico. Si el Gobierno regalara esos pisos, tampoco resolvería la cola de demandantes, porque la oferta pública no llega ni al 0,1% del déficit estimado.
Ninguna vivienda en las diez ciudades con mayor demanda
El segundo golpe es geográfico. Al revisar los filtros del portal, Rallo comprueba que de las 638 viviendas cero están en las diez ciudades más pobladas de España. Madrid, Barcelona, Valencia, Sevilla, Málaga, Zaragoza, Murcia, Palma, Las Palmas y Alicante no tienen ni una sola. Tampoco hay viviendas en comunidades enteras como Madrid, Andalucía, Baleares, Canarias, Aragón o Murcia. La oferta se reparte por municipios medianos y pequeños, como Sant Feliu de Codines, Vic, Albaida, Carlet, Manises, Elche o Denia. Ni siquiera en las provincias con viviendas aparecen las capitales: en Valencia hay oferta en Albaida, Benaguasil, Carlet o Manises, pero no en Valencia ciudad; en Alicante, en Denia, Elche o Novelda, pero no en la capital. Para Rallo, esta ausencia en las zonas tensionadas contradice el argumento gubernamental de que en España sobran viviendas y el único problema es de precios.
Los restos no vendidos del ‘banco malo’
Rallo sostiene además que la calidad de esos inmuebles es baja porque proceden de Sareb, el ‘banco malo’ creado en 2012 para absorber los activos tóxicos de la banca rescatada durante el estallido de la burbuja. Durante más de una década, Sareb fue vendiendo lo que pudo. Las viviendas que hoy ofrece Casa 47 son las que nadie quiso comprar ni siquiera en el mercado actual. El propio economista recuerda que la presidenta de Casa 47 reconoce que los pisos se incorporaron desde Sareb y que los de mejores zonas fueron los primeros en venderse. Por eso la oferta se concentra en la costa, donde más se financió la burbuja inmobiliaria.
‘Lo que ahora mismo está sacando en alquiler Casa 47 son las raspas de un mal pescado.’
— Juan Ramón Rallo
Alquileres que no bajan de 1.000 euros y exigen ser rico
El tercer problema es el precio. Rallo compara el caso de Vigo, la única gran ciudad donde Casa 47 convocó 67 pisos. El alquiler público se fijó en 8,8 euros por metro cuadrado, por encima de los 7,4 euros de media que registra el Instituto Gallego de Vivienda. En San Antonio de Benagéber, un pueblo de 10.000 habitantes a 16 km de Valencia, pide más de 1.000 euros por viviendas de 120 metros cuadrados. En Turís, a 40 km de la capital y con 7.000 habitantes, una vivienda de 134 metros cuadrados se oferta por 956 euros al mes. Lo revelador es el requisito: solo pueden solicitarla unidades de convivencia con ingresos anuales de entre 38.240 y 63.000 euros. La renta mediana de Turís no llega a 31.000 euros. El alquiler público excluye a los pobres: acaba subvencionando a los hogares con más recursos.
Ni especulación ni manipulación: el problema es de oferta
Para Rallo, estos precios altos en un portal público confirman que la escasez de vivienda es real. No se trata de que Idealista o Fotocasa manipulen al alza, sino de que la demanda supera a la oferta. Si el Estado, con inmuebles defectuosos heredados del rescate bancario, no puede alquilar barato, es porque falta vivienda. El economista defiende que la solución pasa por facilitar y abaratar la construcción, reduciendo regulación y restricciones urbanísticas. Sin embargo, acusa al Gobierno de lo contrario: está eliminando incentivos al sector privado con más carga regulatoria y fiscal. Rallo recuerda que medidas como la limitación de precios o los topes al alquiler desincentivan la entrada de inversores en el parque residencial.
Más allá del análisis de Rallo, los datos públicos recientes refuerzan la tesis de la escasez. El Banco de España y otros organismos internacionales llevan años advirtiendo de que la construcción de vivienda nueva está muy por debajo de la creación de hogares, sobre todo en las grandes urbes. La creación de Sareb en 2012 y el traspaso de activos han sido objeto de polémica desde entonces; hoy buena parte de esa cartera sigue sin venderse. Una iniciativa como Casa 47, con 638 inmuebles heredados de Sareb, difícilmente puede considerarse una herramienta seria de política pública.
Para quien busca un alquiler asequible, el mensaje es doble. Primero, no espere que Casa 47 le resuelva nada: la oferta es mínima y excluyente. Segundo, el debate sobre la vivienda sigue atrapado en medidas cosméticas mientras la oferta real no crece. Rallo sostiene que el camino pasa por liberar suelo y agilizar licencias, una postura que choca con el enfoque intervencionista del Ejecutivo. La experiencia de otros países muestra que los parques públicos de vivienda solo funcionan cuando van acompañados de una fuerte promoción de obra nueva, no de la gestión de restos.
Queda por ver si Casa 47 se expande con promociones nuevas o si, como sugiere Rallo, se queda en un portal de propaganda. Lo que parece claro es que un déficit estructural de vivienda no se soluciona con un catálogo de 638 pisos rescatados de un banco malo. La pregunta queda en el aire: ¿se atreverá el Gobierno a liberalizar la construcción?
Dos flores fósiles en ámbar de Zhangpu muestran que las lianas dominaban un bosque tropical hace 15 millones de años. El hallazgo, firmado por investigadores chinos y europeos, describe dos flores diminutas del género Ayenia, una de ellas tan bien conservada que se ha convertido en una nueva especie para la ciencia.
Dos flores de 15 millones de años salen de la resina
La flora de Zhangpu, en la provincia china de Fujian, es una ventana excepcional al Mioceno medio. Por aquel entonces, las temperaturas globales eran relativamente cálidas y una selva rica en especies cubría la región. Los fósiles de flores tan delicadas rara vez escapan a la descomposición, pero el ámbar conservó dos ejemplares con una fidelidad sorprendente. Este tipo de preservación permite mirar un ecosistema tropical antiguo sin reconstruirlo solo a partir de hojas o polen.
Ambas flores pertenecen al género Ayenia, dentro de la familia de las malváceas. Una de ellas es una especie nueva: Ayenia zhangpuensis. La segunda se ha asignado provisionalmente al mismo género, a la espera de más material. Los investigadores no tuvieron que forzar la interpretación: las estructuras florales encajan con las de las Ayenia vivas, un detalle poco común en plantas fósiles.
La lectura de los autores es directa: las plantas trepadoras o lianas ya eran componentes importantes de los bosques tropicales durante el Mioceno medio. No es un matiz menor. Hasta ahora, la fragilidad de las lianas hacía que su presencia quedara infrarrepresentada en el registro fósil.
La coautora Eva-Maria Sadowski, del Museo de Historia Natural de Berlín, resumió el doble valor del hallazgo: demuestra que este grupo vegetal vivía en el sureste de China hace 15 millones de años y conecta un linaje del Mioceno con sus parientes actuales. Gongle Shi, del Instituto de Geología y Paleontología de Nanjing, añadió que la similitud con las Ayenia modernas indica una estabilidad floral notable desde entonces.
La tomografía que rescató lo que no debía conservarse
El equipo examinó las flores con microscopía óptica y tomografía de rayos X. Así logró describir estructuras internas que normalmente no sobreviven a la fosilización. El ámbar, resina fósil, actuó como una cápsula que frenó la descomposición y mantuvo intactos detalles anatómicos extremadamente frágiles.
Una reconstrucción digital generada por ordenador permitió observar la flor de una liana del Mioceno conservada en ámbar. En lugar de seccionar físicamente los ejemplares, la tomografía ofreció un modelo tridimensional sin destruir la muestra. Este enfoque no invasivo resulta clave cuando se trabaja con piezas únicas de museo.
La flor no solo sobrevivió quince millones de años; conservó estructuras tan frágiles que los paleobotánicos rara vez pueden estudiar en fósiles de este tipo.
Por qué las lianas cambian la lectura del Mioceno
Las lianas no fosilizan bien. Sus estructuras se degradan antes de que puedan mineralizarse o quedar atrapadas en resina, por lo que los paleobotánicos tienden a subestimar su papel en los ecosistemas antiguos. Estas dos flores de Zhangpu ayudan a corregir ese sesgo y aportan una prueba física de que el sotobosque no era un simple telón de fondo pasivo.
El estudio, publicado en Annals of Botany, firma la nueva especie Ayenia zhangpuensis. También confirma que la arquitectura floral básica de este linaje ha cambiado poco en millones de años. No obstante, conviene mantener la cautela: se trata de dos ejemplares y la segunda flor solo tiene asignación provisional. La reconstrucción del bosque, con ser sólida, descansa sobre una muestra pequeña.
Aun así, la pieza encaja con una idea cada vez más repetida en paleobiología: los ecosistemas tropicales profundos del pasado no eran versiones pobres de los actuales, sino comunidades maduras con estratos, trepadoras y nichos ocupados desde mucho antes de lo que el registro fósil sugería. La siguiente tarea será buscar más flores de la misma procedencia y comparar su morfología con poblaciones vivas del sudeste asiático.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: dos flores fósiles en ámbar del género Ayenia, una de ellas descrita como nueva especie, que revelan la importancia de las lianas en un bosque tropical del Mioceno medio.
Dónde: flora de Zhangpu, provincia de Fujian, sureste de China.
Institución responsable: equipo chino-europeo liderado por el Museo de Historia Natural de Berlín y el Instituto de Geología y Paleontología de Nanjing.
Cuándo: flores de hace 15 millones de años; estudio publicado en Annals of Botany en septiembre de 2026.
Impacto a futuro: corrige el sesgo fósil contra las lianas y conecta la flora del Mioceno con parientes vivos actuales.
Veolia España reorganiza su Dirección de Comunicación e incorpora a **Miguel Ángel Herraiz** al frente de la nueva área de Comunicación Corporativa y Marca, un movimiento impulsado por la directora de Comunicación y Asuntos Corporativos, **Paula Zapata**, con el objetivo de fortalecer las áreas de su dirección.
Nueva área de Comunicación Corporativa y Marca
La reorganización llega seis meses después de la llegada de Zapata y crea una estructura con nuevas responsabilidades. **Miguel Ángel Herraiz**, procedente de **Mango**, asumirá la dirección de áreas clave como Relación con Medios Corporación, Identidad Corporativa y Marca, Comunicación Digital, Estrategia editorial, Patrocinios y Eventos, según el anuncio recogido por Dircomfidencial.
El nuevo responsable aportará al grupo su sólida experiencia en el diseño y despliegue de estrategias de reputación, posicionamiento y relacionamiento mediático. Su incorporación responde al objetivo de fortalecer el área de comunicación corporativa de Veolia en España.
**Sandra Llobell**, hasta ahora al frente de comunicación y marketing de **Aigües de Barcelona**, pasa a reportar a Paula Zapata como responsable de Comunicación Negocios. Llobell liderará, junto con los equipos territoriales, la comunicación y relación con medios en todos los territorios y negocios de la compañía en España: agua, energía y reciclaje y valorización.
El área de Asuntos Públicos mantiene al frente a **Federico Ramos**, perfil con amplia experiencia en los sectores de actividad de la compañía y conocimiento legal, regulatorio e institucional. Se consolida como uno de los profesionales de máxima confianza de la directora y referente dentro del equipo.
La reorganización refuerza la apuesta de Veolia por alinear la comunicación con el proceso de integración del grupo en España.
Un equipo con trayectoria en el sector
La reorganización también crea un área propia de Comunicación Interna, al frente de la cual estará **Silvia Alonso**, hasta ahora responsable de comunicación de Residuos y Energía del grupo en España. La creación de este área con entidad propia dentro de la Dirección ejemplifica la apuesta de la compañía por alinear a todos los equipos de trabajo en España con el proceso de integración que el Grupo está llevando a cabo en el país.
Por último, **Felipe Campos**, hasta ahora responsable de Acción Social de Veolia, asumirá también el liderazgo del área de Sostenibilidad y reportará ambas funciones a la Directora de Comunicación y Asuntos Públicos. Campos seguirá compatibilizando este cargo con sus funciones como Consejero Delegado de Aigües de Barcelona.
La trayectoria de **Miguel Ángel Herraiz** incluye los siguientes hitos:
Mango: Responsable de comunicación, cargo que desempeñaba hasta su incorporación a Veolia.
Comunicación corporativa: Amplia experiencia en distintas compañías, centrada en estrategias de reputación y posicionamiento.
El movimiento se enmarca en la estrategia de Veolia de consolidar su presencia en España y reforzar la coordinación entre sus negocios de agua, energía y residuos. La compañía, de origen francés, opera en el país a través de varias sociedades, entre ellas Aigües de Barcelona.
Además, la continuidad de Federico Ramos en Asuntos Públicos garantiza la interlocución institucional en un momento en que el sector regulado del agua y la energía exige un diálogo constante con administraciones y organismos de control.
Lectura de negocio: consolidar la integración en España
La decisión de Paula Zapata llega apenas seis meses después de su aterrizaje en Veolia, lo que subraya la prioridad de contar con una estructura de comunicación alineada con los objetivos de negocio del grupo en España. En el contexto del sector, la creación de áreas específicas de Comunicación Interna y de Sostenibilidad responde a una tendencia entre las grandes compañías de servicios esenciales de profesionalizar la gestión reputacional y la relación con los grupos de interés.
En los últimos ejercicios, grupos como Suez o FCC han redefinido también sus estructuras de comunicación para integrar la sostenibilidad en el relato corporativo. Veolia, que compite en España en el negocio del agua y los servicios medioambientales, refuerza ahora su dirección para acompañar el despliegue de su plan de integración.
Frente a otras direcciones de comunicación del entorno corporativo, la apuesta de Veolia se distingue por mantener bajo el mismo paraguas Asuntos Públicos y Sostenibilidad, lo que refuerza la coordinación entre la interlocución institucional y la agenda medioambiental. El tablero competitivo de la comunicación corporativa en España suma así un nuevo referente en la figura de Herraiz, cuya experiencia en el retail aporta una visión complementaria al negocio de servicios medioambientales.
El organigrama queda así: Paula Zapata al frente, con Herraiz en Comunicación Corporativa y Marca, Llobell en Comunicación Negocios, Ramos en Asuntos Públicos, Alonso en Comunicación Interna y Campos en Sostenibilidad y Acción Social. Una estructura que busca ganar capilaridad territorial y reforzar el conocimiento de marca.
📡 El Radar del Sector
El vacío que llena: La nueva área de Comunicación Corporativa y Marca dota a Veolia de un liderazgo específico para la gestión reputacional y de marca, una función que hasta ahora no contaba con un responsable único.
El reto por delante: Coordinar la comunicación de los distintos negocios (agua, energía, reciclaje) y territorios en un momento de integración del grupo en España.
El tablero competitivo: La dirección de Paula Zapata se refuerza con perfiles de contrastada experiencia, lo que sitúa a Veolia como un actor más competitivo en la gestión de su comunicación corporativa.
El Ministerio de Trabajo confirma 432 accidentes laborales mortales en los siete primeros meses de 2026, un 0,2% más que en 2025.
Son datos provisionales publicados este 11 de septiembre. Cifras frías, consecuencias reales. Las obligaciones de prevención no son un trámite administrativo: la estadística recuerda qué pasa cuando falla la seguridad en el trabajo.
Los datos de siniestralidad que ha publicado Trabajo
La mayor parte de los accidentes mortales se produjo por infartos y derrames cerebrales (145 fallecidos), golpes por la caída de un trabajador (59) y aplastamientos o amputaciones (57). Son las tres causas que concentran las muertes en jornada.
Los datos del Ministerio de Trabajo y Economía Social distinguen entre siniestros en jornada y en el trayecto. En jornada fallecieron 349 personas, un 0,6% menos que en 2025. Los accidentes in itinere, de casa al trabajo o viceversa, subieron un 3,8% hasta 83 fallecidos.
Por sectores, servicios concentra 161 muertes, las mismas que hace un año. La construcción suma 103, dos más, y la industria 49, diez menos. La agricultura registra 36 fallecidos, un 20% más, la mayor subida relativa.
El conjunto de accidentes con baja laboral subió un 2% entre enero y julio, hasta 363.772. Los leves en jornada aumentaron un 1,6% y los in itinere leves un 2,9%, mientras que los accidentes sin baja cayeron un 1,3%.
La siniestralidad sube entre los autónomos justo cuando más trabajo en solitario se concentra en servicios, construcción y agricultura.
Qué obligaciones tocan a pymes y autónomos con empleados
La estadística separa 387 asalariados y 45 trabajadores por cuenta propia fallecidos. El dato más preocupante es este: los autónomos fallecidos suben un 40,6% respecto a 2025, con 41 muertes en el centro de trabajo.
Un autónomo sin empleados no tiene las mismas obligaciones formales que una pyme con plantilla. Pero en cuanto contratas al primer trabajador, pasas a ser empresario a efectos de prevención: evaluación de riesgos, formación, equipos de protección y coordinación de actividades. La Ley de Prevención de Riesgos Laborales obliga a documentar la evaluación e informar a la plantilla; no vale solo con dar de alta en la Seguridad Social.
La Inspección de Trabajo puede abrir actas y proponer sanciones si detecta incumplimientos. El riesgo sancionador es real aunque no se produzca un accidente y crece de forma inmediata ante un siniestro grave.
Por qué sube un 40% la mortalidad entre los autónomos y qué vigilar
En términos absolutos, el repunte son 13 fallecimientos más: 32 autónomos murieron entre enero y julio de 2025 y 45 en 2026. No es una explosión estadística, pero confirma el riesgo del trabajo por cuenta propia en sectores duros como la construcción y la agricultura.
El Instituto Nacional de Seguridad y Salud en el Trabajo recomienda revisar el plan de prevención cada vez que cambia la actividad, no solo cuando llega una inspección. La coordinación de actividades con subcontratas es el punto que más actas genera.
El dato global no invita al pánico: los accidentes graves en jornada bajaron un 4,7% y los leves suben solo un 1,6%. Pero la mortalidad no se reduce igual en todos los perfiles. Quien contrata sin plan de prevención asume un riesgo legal que puede salir más caro que prevenirlo.
Guía rápida del trámite
📅 Plazos: No hay fecha de cierre: la obligación de prevención es permanente mientras exista actividad con empleados.
✅ Requisitos clave: Evaluación de riesgos al día, formación e información a la plantilla y planificación preventiva.
🌐 Dónde solicitarlo: No es una solicitud al uso: la Inspección de Trabajo y el INSST supervisan el cumplimiento de la prevención.
💰 Importe o coste: La sanción económica no está detallada en la fuente oficial; depende de la gravedad del incumplimiento.
⚠️ Error a evitar: Creer que dar de alta al autónomo cubre la prevención de riesgos de los empleados; son obligaciones distintas.
La Confederación Española de Empresarios de Estaciones de Servicio (CEEES) pide al Gobierno que recupere ya el IVA reducido del 10% en los carburantes y la rebaja temporal del impuesto especial. La patronal avisa: sin esas medidas, la gasolina subirá 0,06 euros por litro y el gasóleo 0,24 a partir del 1 de octubre.
La petición, dirigida al Ministerio de Economía, califica la situación de ‘insostenible’ y ‘extraordinariamente tensa’. Según CEEES, los costes de aprovisionamiento de las estaciones de servicio están ahogando a un sector formado en su inmensa mayoría por pymes, y autónomos.
Qué ha pedido exactamente la patronal
CEEES reclama dos medidas fiscales que estuvieron vigentes antes del verano. La primera es recuperar el IVA reducido del 10% para los combustibles de automoción; la segunda, aplicar una rebaja temporal del Impuesto Especial sobre los Hidrocarburos (IEH), el tributo que grava cada litro de gasolina o gasóleo.
Conviene no mezclar los dos tributos. El IVA es un impuesto al consumo que se aplica en el recibo final; el IEH es un impuesto especial que se paga por fabricar o importar el combustible y termina reflejado en el precio de venta. La petición de CEEES apunta a los dos a la vez para maximizar el alivio.
El presidente de la confederación, Javier de Antonio, lo resume con una frase: ‘Necesitamos que la Administración recupere las herramientas fiscales que ya demostraron su eficacia en primavera’. La patronal insiste en que la escalada del petróleo y de los productos refinados, sobre todo el gasóleo, no deja margen para la demora.
Qué significa para el autónomo que reposta a diario
El aviso de CEEES se traduce en números concretos en el surtidor. Con la subida estimada, un depósito de gasóleo de 50 litros costaría hasta 12 euros más; uno de gasolina, unos 3 euros más. Este desembolso no es menor para un autónomo que hace 1.500 o 2.000 kilómetros al mes con furgoneta o vehículo comercial.
La patronal no pide una ayuda nueva: pide recuperar un alivio fiscal que ya se aplicó hace meses y que expiró antes del verano.
Ante la posible subida, conviene comparar estaciones y planificar rutas. Las aplicaciones oficiales de precios de carburantes permiten localizar la gasolinera más barata en cada zona. Toca repostar con cabeza, no con prisas.
Por eso, si tu actividad depende del vehículo, conviene recordar dos palancas fiscales que sí puedes activar ya. El IVA soportado en el combustible afecto a la actividad es deducible en el modelo 303; y el gasto en gasóleo o gasolina reduce el rendimiento neto del IRPF (o de Sociedades, si facturas desde una SL). Guarda todas las facturas y separa los kilómetros profesionales.
Y ojo con los atajos: todavía no existe ninguna bonificación aprobada para 2026 que un intermediario pueda tramitarte. Si alguien te cobra por gestionar una ayuda de combustible, es un fraude. Primero se publica la medida, después se pide.
Precedente y por qué la decisión depende del Ministerio de Economía
Las herramientas que reclama la patronal ya funcionaron antes del verano: el IVA reducido al 10% en carburantes y una rebaja temporal del IEH. Ese paquete buscaba contener el precio final; ahora, con el Brent al alza y los productos refinados disparados, CEEES pide repetirlo.
La petición tiene una lógica empresarial comprensible. Las estaciones de servicio pequeñas, muchas de ellas autónomos o micropymes, asumen a diario el coste del aprovisionamiento y no pueden trasladar la subida al cliente sin perder competitividad. Lo que no ha cambiado es que la pelota está en el tejado del Ministerio de Economía.
De momento, nada aprobado. La patronal aprieta. Veinte días por delante.
Para el autónomo, la decisión práctica es doble: no anticipar compras por pánico ni endeudarse por una bonificación que no existe, y vigilar cualquier anuncio del Consejo de Ministros o del BOE. Si Hacienda decide mover ficha, el aviso será oficial y no a través de un mensaje de WhatsApp.
Guía rápida del trámite
📅 Plazos: La petición se registró hoy 11/09/2026. CEEES advierte de una subida estimada a partir del 01/10/2026 si no hay medidas.
✅ Requisitos clave: No es una convocatoria. No hay requisitos que presentar. Serían beneficiarios potenciales conductores y negocios que repostan.
🌐 Dónde solicitarlo: No existe trámite de solicitud. La reclamación se dirige al Ministerio de Economía. En caso de aprobarse, se publicaría en el BOE.
💰 Importe o coste: Subida estimada sin medidas: 0,06 euros/litro en gasolina y 0,24 euros/litro en gasóleo. Bonificación pedida: IVA al 10% y rebaja del IEH.
⚠️ Error a evitar: Asumir que la bonificación ya está en vigor o pagar a intermediarios que prometan tramitarla.
Los gastos de la vuelta al cole se desgravan en el IRPF 2026 con deducciones autonómicas del 5% al 100%, según la comunidad.
No es una deducción estatal: cada comunidad autónoma decide qué gastos educativos incluye en su tramo del IRPF. Por eso, dos autónomos con la misma factura de libros pueden obtener devoluciones distintas según dónde tributen. Conviene revisar la casilla autonómica de la declaración antes de presentarla.
La lista de deducciones va desde el material escolar más básico hasta las guarderías y las clases de idiomas. Los porcentajes van del 5% al 100% y los límites, en general, se fijan por hijo o por unidad familiar, según el documento del Gabinete de Estudios de AEDAF difundido por El Derecho. Puedes consultar los porcentajes actualizados en la sede electrónica de la AEAT.
Qué se puede deducir, comunidad por comunidad
Cantabria permite deducir el 100% de los libros de texto y el 15% de la enseñanza de idiomas, con un límite conjunto de 200 euros anuales por unidad familiar. Aparte, la guardería desgrava un 15% hasta 300 euros por hijo menor de tres años.
Castilla-La Mancha cubre el 100% de los libros de texto de las enseñanzas obligatorias. El 15% se aplica a idiomas extraescolares, clases de refuerzo, residencia estudiantil y la cuota de alta y primer mes de Internet. Los límites llegan hasta 300 euros por hijo en declaraciones conjuntas, y la custodia de menores de 3 años desgrava un 30% con un tope de 500 euros anuales.
La deducción educativa no es una sola: cada comunidad fija porcentajes, límites y requisitos que suponen cientos de euros de diferencia ante la misma factura escolar.
Castilla y León da a elegir entre una deducción del 30% de lo pagado a una empleada del hogar, hasta 322 euros, o el 100% de matrícula, asistencia y comedor en escuelas infantiles autorizadas, con un límite de 1.320 euros. Eso sí, exige que ambos progenitores trabajen y no superen los umbrales de renta.
Extremadura deduce 30 euros por hijo en edad escolar obligatoria para material escolar. El cuidado de hijos de hasta 14 años desgrava un 10% con un tope de 400 euros por unidad familiar, y los límites de renta se eliminan para familias numerosas o monoparentales en municipios de menos de 3.000 habitantes.
Galicia aplica un 15% a libros de texto y material escolar, incluido el vestuario y calzado deportivo, para alumnos de centros sostenidos con fondos públicos, con un límite de 105 euros por descendiente. El cuidado de menores de hasta 3 años en escuelas infantiles o en el hogar sube al 30%, con límites de entre 400 y 600 euros.
La Rioja permite deducir un 30% de los gastos en escuelas infantiles o cuidadores de niños de 0 a 3 años en pequeños municipios, con un tope de 600 euros por menor. La escolarización en centros infantiles de cualquier municipio riojano desgrava un 20%, con el mismo límite.
Madrid ofrece un 15% por escolaridad en centros privados no concertados, otro 15% por enseñanza de idiomas y un 5% por vestuario de uso exclusivo escolar. Los límites van de 412,40 a 1.031 euros por hijo en el primer ciclo de infantil. También desgrava el 100% de los intereses de préstamos para estudios superiores y, como novedad, los menores de 30 años que trabajen y estudien Grado o FP Superior, podrán deducirse el 50% de la matrícula, con un límite de 400 euros.
Los límites y los requisitos que deciden la deducción
La mayoría de estas deducciones dependen de la base imponible, del número de hijos y de si la declaración es individual o conjunta. En Castilla-La Mancha, por ejemplo, el tope varía con la renta y la condición de familia numerosa. En Castilla y León solo se accede si los dos progenitores trabajan y no superan el umbral.
Para un autónomo en módulos o en estimación directa, estos límites se calculan igual: lo que importa es la renta del ejercicio que se declara. No se descuentan del IVA trimestral ni del pago fraccionado del modelo 130; se aplican al resultado final del IRPF, en la cuota autonómica. Como toda deducción del IRPF, reduce la cuota diferencial, no la base imponible.
Vuelve cada curso, pero no es la misma deducción para todos
No es la primera vez que estas deducciones aparecen: el documento de AEDAF actualiza cada año los tramos y los límites, y las comunidades los revisan en sus presupuestos. La novedad más relevante para la renta de 2026 es la de Madrid para menores de 30 años que estudian y trabajan, que permite deducir la mitad de la matrícula universitaria o de FP Superior hasta 400 euros.
La lectura crítica es clara: el mismo gasto en libros no vale igual en Galicia que en Madrid. Un autónomo con hijos en la Comunidad de Madrid puede deducir hasta 1.031 euros por hijo en el primer ciclo de infantil, mientras que en Galicia el tope es de 105 euros por descendiente. Son normas aprobadas por cada comunidad, pero la comparación demuestra que el azar del domicilio fiscal pesa más que el esfuerzo económico de las familias.
Para no perder dinero, el paso práctico es conservar las facturas con NIF del comprador, comprobar el tramo autonómico antes de presentar la declaración y, si trabajas y estudias en Madrid, revisar el nuevo requisito de la edad. También conviene confirmar si la deducción opera sobre la cuota autonómica y si la base imponible permite aplicarla íntegramente.
Guía rápida del trámite
📅 Plazos: Se aplica en la declaración del IRPF de 2026. La fecha exacta de presentación se anuncia en la campaña de la renta, según el calendario de la AEAT.
✅ Requisitos clave: Residir en la comunidad que aplica la deducción, justificar el gasto con factura y cumplir los límites de renta o familia numerosa fijados.
🌐 Dónde solicitarlo: Se consigna en la casilla autonómica del modelo de IRPF, a través de la sede electrónica de la AEAT con certificado o Cl@ve.
💰 Importe o coste: Deducción del 5% al 100% del gasto, con límites desde 30 euros en Extremadura hasta 1.320 euros en Castilla y León.
⚠️ Error a evitar: Aplicar la deducción de la comunidad equivocada o no guardar las facturas con NIF y concepto claro del gasto escolar.