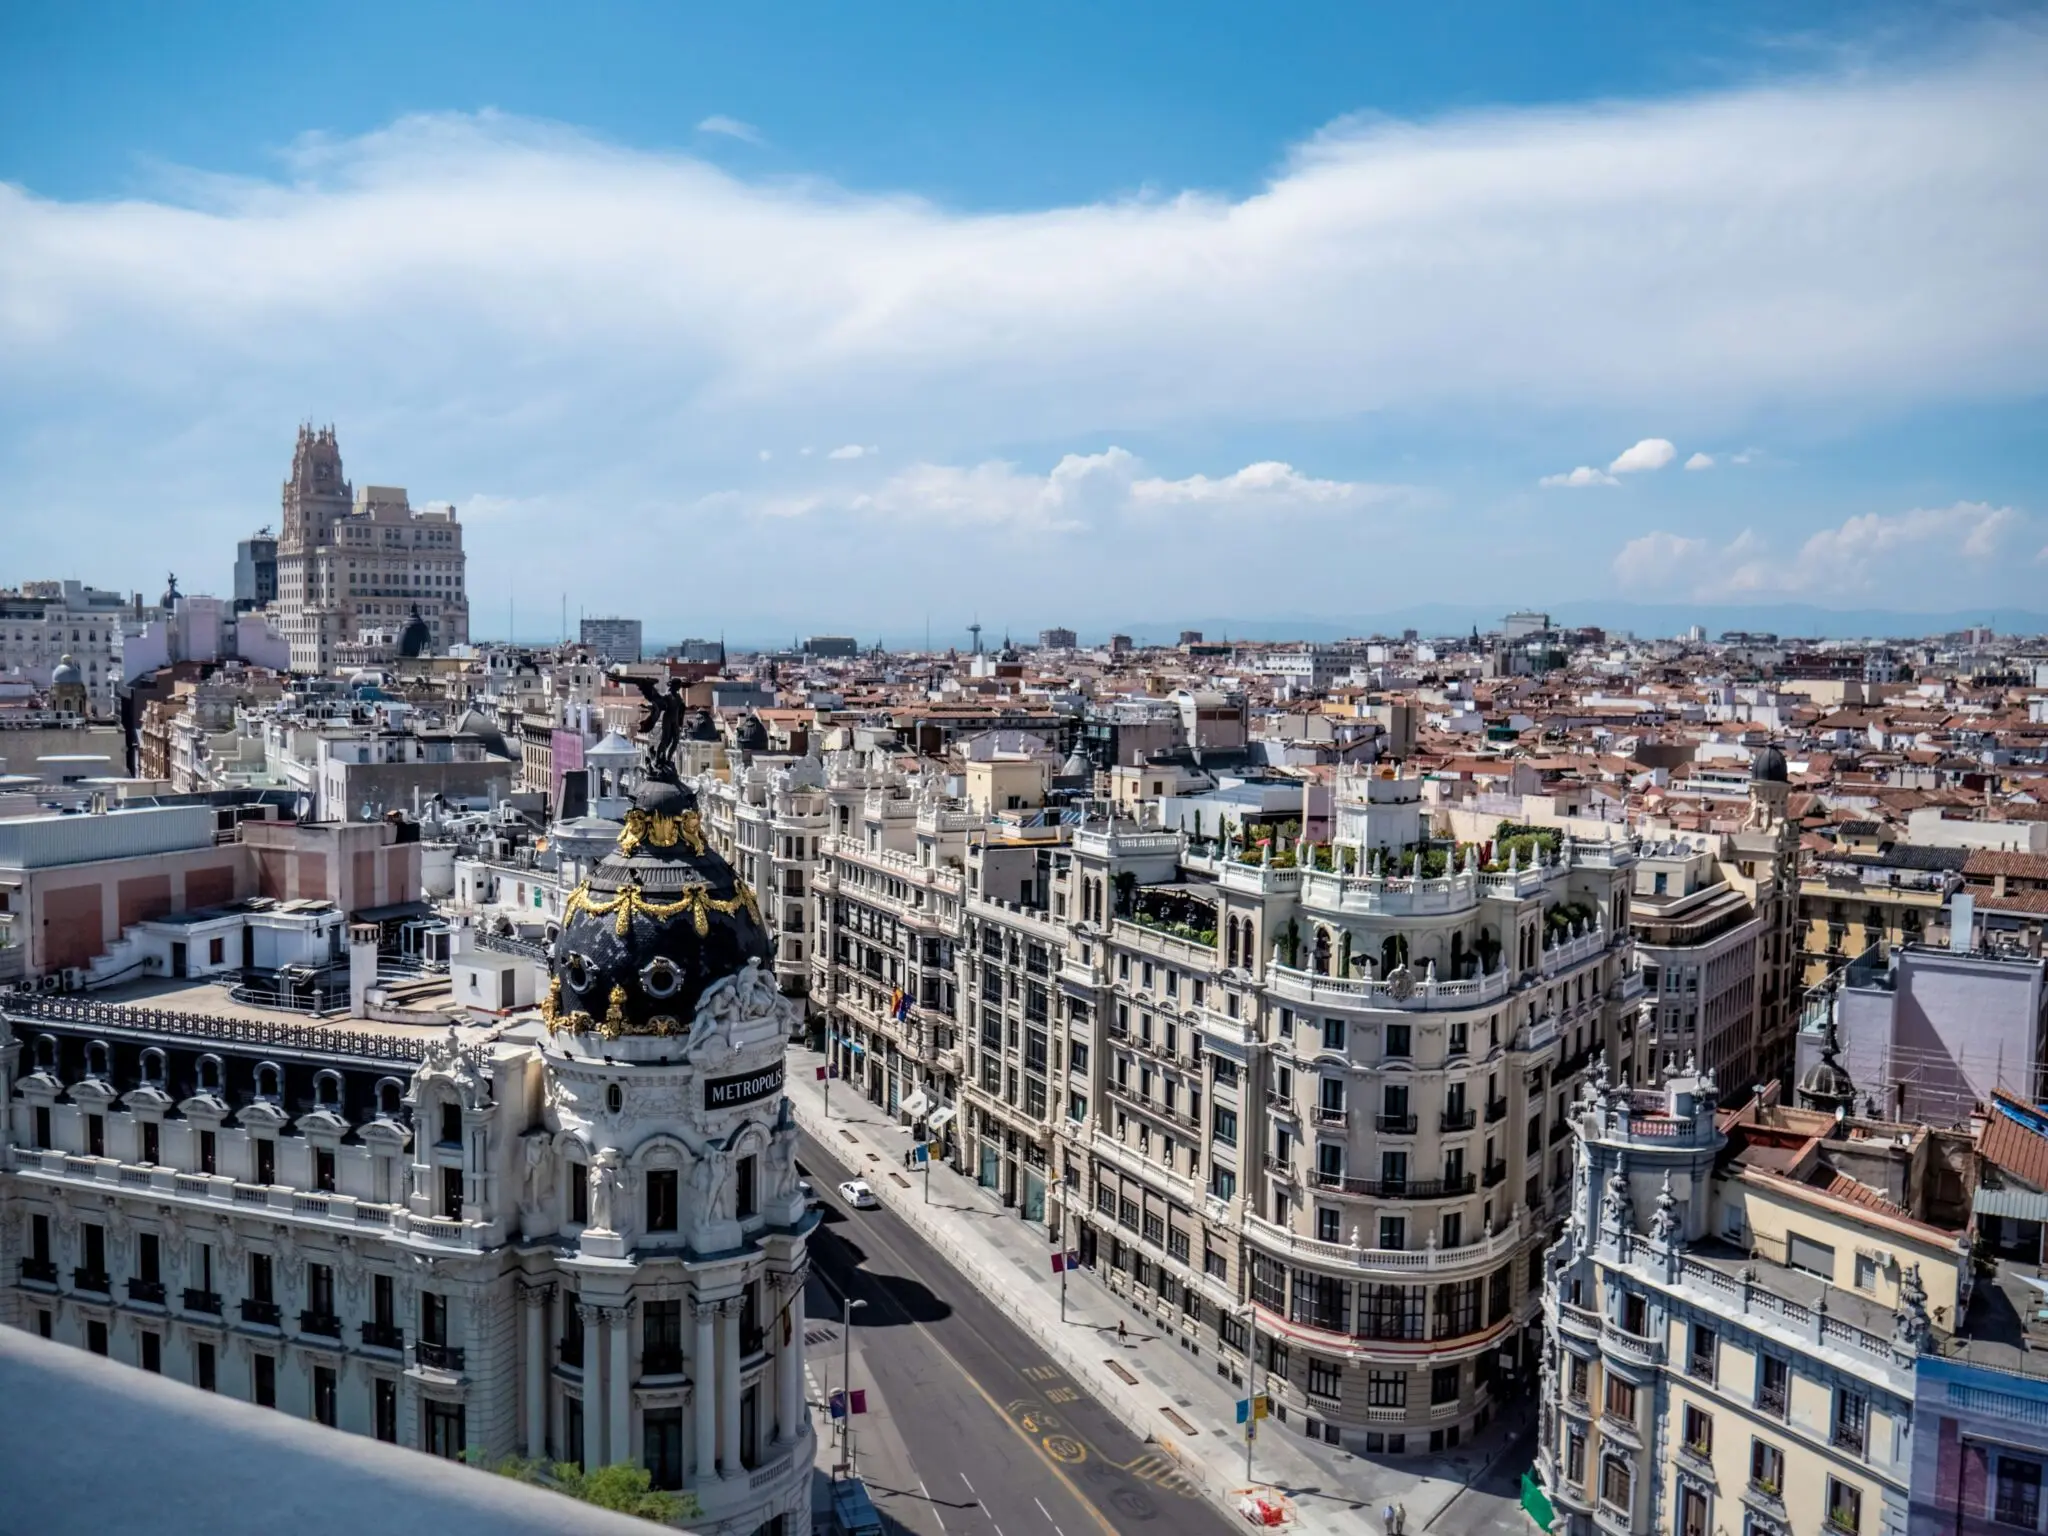
Madrid recorta un 42% las licencias de viviendas de uso turístico y frena la conversión de pisos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Las solicitudes de licencia para abrir una vivienda de uso turístico en Madrid caen un 42%: de 289 en 2024 a 167 en 2025, con solo 51 en lo que va de 2026.
  • ¿Quién está detrás? El Área de Urbanismo, Medio Ambiente y Movilidad de Borja Carabante, con el Plan RESIDE en vigor desde septiembre de 2025 y el Plan de Inspección Urbanística.
  • ¿Qué impacto tiene? El parque de pisos turísticos de Madrid cae un 40% (de 22.435 a 13.431 viviendas), frente al 15% del conjunto de España. La conversión de pisos en el centro histórico queda cerrada salvo excepciones muy tasadas.

El Ayuntamiento de Madrid registra un 42% menos de solicitudes de licencia para viviendas de uso turístico. El Plan RESIDE y el Plan de Inspección Urbanística han reducido el parque de pisos turísticos de la ciudad un 40%, casi el triple que la media nacional, y han dejado la reconversión de pisos en el centro histórico casi sin vía legal.

De 289 solicitudes a 51: el desplome que el Ayuntamiento atribuye al Plan RESIDE

Los números del Área de Urbanismo, Medio Ambiente y Movilidad que dirige Borja Carabante no admiten matices. En 2024 el Consistorio recibió 289 solicitudes de licencia urbanística para implantar una vivienda de uso turístico; en 2025 fueron 167, un 42% menos; y en lo que va de 2026 apenas han entrado 51 peticiones. El desplome no se corrige, se acelera. Carabante presentó ese balance en el Pleno de septiembre, celebrado en el Palacio de Cibeles, como confirmación de que el endurecimiento normativo funciona.

La secuencia arranca el 25 de abril de 2024, con un plan de acción transitorio contra la proliferación de pisos turísticos que se mantuvo vigente hasta la aprobación definitiva del Plan RESIDE. Al alcalde, José Luis Martínez-Almeida, le sirvió para reivindicar en el Debate sobre el Estado de la Ciudad, en junio, que los datos avalan sus políticas. Ninguna otra capital española ha reducido su parque de VUT al mismo compás.

Qué prohíbe el Plan RESIDE y dónde se puede abrir una vivienda turística

El Plan RESIDE entró en vigor en septiembre de 2025 con una regla fácil de explicar y difícil de esquivar. En el centro histórico queda prohibido conceder licencias a viviendas turísticas dispersas dentro de edificios residenciales, el modelo que convirtió la almendra central en una sucesión de de apartamentos para visitantes. Fuera de ese ámbito, solo se autorizan VUT con acceso independiente y en planta baja o primera. La norma incluye además incentivos urbanísticos para transformar edificios de oficinas en viviendas de uso residencial.

La otra mitad del plan es la inspección. Entre septiembre de 2025 y junio de 2026 el Consistorio recibió 765 denuncias, frente a las 1.561 del mismo periodo del año anterior: un 51% menos. La lectura oficial es que hay menos actividad irregular que denunciar. Menos ruido, en teoría. Otra lectura apunta a que las comunidades de propietarios se han cansado de reclamar cuando la respuesta administrativa llega tarde.

El censo de la estadística de viviendas turísticas del Instituto Nacional de Estadística, elaborado con datos de las tres grandes plataformas de alojamiento, respalda el diagnóstico municipal. Entre agosto de 2024 y mayo de 2026 Madrid ha perdido 9.004 VUT: de 22.435 a 13.431 viviendas. Barcelona, con política también restrictiva, cae un 15% en el mismo periodo. En el conjunto de España la bajada es idéntica a la barcelonesa, del 15%, hasta las 341.001.

Madrid no ha ganado la batalla del alquiler turístico: ha logrado que sea más difícil abrir un piso turístico, no que esas 9.004 viviendas vuelvan al alquiler residencial.

La Ficha del Inversor

La métrica que resume este giro no es un yield, sino un recuento: 9.004 viviendas turísticas menos en 21 meses y un mercado de licencias que pasa de 289 solicitudes anuales a 51 en tres cuartos de ejercicio. Para el propietario de un piso en el centro, la vía turística deja de estar disponible como plan A. Eso sí, la rentabilidad por noche no desaparece donde la licencia ya existe: las VUT inscritas antes del endurecimiento conservan su autorización y ganan poder de fijación de precios al quedarse sin competencia irregular.

La tendencia a seis meses apunta a una consolidación del desplome. Con el Plan de Inspección en marcha y el convenio con el Colegio de Administradores de Fincas de Madrid (CAFMadrid) para informar a las comunidades, el margen de apertura se estrecha. Lo previsible es que 2026 cierre por debajo del centenar de solicitudes y que el INE confirme nuevas caídas en su próximo censo. El otro debate es si la conversión de oficinas en vivienda residencial llega a materializarse o se queda en un anuncio. Dejémoslo en un ya veremos.

El perfil al que beneficia este escenario es el inversor que ya opera con licencia en regla y el arrendador de larga duración en los barrios centrales, que recupera competencia por el inquilino. El perfil al que perjudica es el pequeño propietario que compró pensando en la explotación turística: su activo vale menos como VUT que hace dos años y su reconversión choca con los requisitos de planta y de acceso independiente. Los fondos con carteras legalizadas salen reforzados, y la demanda que no encuentra hueco en el centro mira ya a municipios del área metropolitana donde no rige el Plan RESIDE.

El próximo hito serán el censo que publique el INE y la siguiente tanda de cifras que el Ayuntamiento lleve al Pleno. Hasta entonces, Madrid presume de liderar una caída que ninguna otra capital española ha igualado. Cosas que pasan cuando la norma llega tarde y con prisa.
Anthropic registra su OPI con pérdidas netas de 37.000 millones y alerta de riesgos existenciales

0

Anthropic ha registrado el folleto de su salida a bolsa en Nueva York con unas pérdidas netas de 37.000 millones de euros y una advertencia inédita sobre los riesgos existenciales de su propia tecnología. La compañía aspira a protagonizar la mayor oferta pública inicial de la historia.

Un folleto con 42.000 millones de dólares en números rojos

El documento, distribuido por ahora solo entre un pequeño grupo de socios, revela unas pérdidas netas de 42.000 millones de dólares (37.000 millones de euros) en el último ejercicio. La cifra incorpora un cargo contable de 34.000 millones de dólares (30.000 millones de euros) vinculado al aumento del valor estimado de la financiación que podría convertirse en acciones, y no al dinero que la empresa gastó realmente en operar.

Sin ese apunte, las pérdidas operativas superaron los 8.000 millones de dólares (7.000 millones de euros). Los ingresos alcanzaron los 4.600 millones de dólares (3.500 millones de euros), lo que multiplicó por doce la facturación en un solo año. Los gastos operativos, lastrados por el coste del procesamiento informático y el entrenamiento de los modelos, rozaron los 13.000 millones de dólares (11.500 millones de euros).

MagnitudÚltimo ejercicioEquivalente en euros
Ingresos4.600 millones de dólares3.500 millones
Pérdidas operativasMás de 8.000 millones de dólares7.000 millones
Pérdidas netas42.000 millones de dólares37.000 millones
Cargo contable34.000 millones de dólares30.000 millones
Gastos operativosCerca de 13.000 millones de dólares11.500 millones

La fotografía cambia en el corto plazo. En el segundo trimestre de este año, los ingresos escalaron hasta los 11.500 millones de dólares (10.130 millones de euros) y la compañía se encamina hacia su segundo trimestre consecutivo con beneficios operativos. El folleto retrata, por tanto, a una firma que pierde dinero por su estructura histórica, pero que ya genera caja en el negocio corriente.

Los riesgos que la propia Anthropic admite

Lo más llamativo del formulario es que la compañía dedica casi un tercio del documento a enumerar factores de riesgo. Entre ellos, el potencial de los modelos cada vez más avanzados para manipular, chantajear y exhibir comportamientos impredecibles. La firma liderada por Dario Amodei no oculta que su negocio puede acarrear, en sus propias palabras, riesgos existenciales para la humanidad.

No todo son amenazas de ciencia ficción. El folleto reconoce una concentración extrema de la base de clientes: casi una cuarta parte de los ingresos procede de solo dos clientes. Es un riesgo de dependencia que cualquier analista leería como una señal de fragilidad antes de un debut bursátil.

Un folleto que dedica un tercio de sus páginas a advertir del peligro de su propio producto define la paradoja de la mayor salida a bolsa de la historia.

El propio Amodei calificó recientemente ante ante el Consejo de Seguridad de la ONU la seguridad de la inteligencia artificial como el asunto de seguridad global más importante al que se enfrenta el mundo. El mensaje casa con el tono del folleto, pero también con el interés comercial de una empresa que vende prudencia como argumento de marca.

Valoración de 1,7 billones y la sombra de OpenAI

Anthropic busca debutar con una valoración de al menos 2 billones de dólares (1,7 billones de euros). Sería la mayor oferta pública inicial de todos los tiempos, por encima de los 1,77 billones de dólares que alcanzó la OPV de SpaceX.

La firma ya cuenta con acuerdos para ampliar su capacidad de procesamiento con Google, SpaceX y otras compañías, y aspira a invertir hasta 518.000 millones de dólares (456.000 millones de euros) en nube, computación, e infraestructura en los próximos años. En mayo levantó 65.000 millones de dólares (56.345 millones de euros) en una ronda liderada por Altimeter Capital, Dragoneer, Greenoaks y Sequoia Capital, que la valoró en 965.000 millones de dólares y superó por primera vez a OpenAI.

Su gran rival, OpenAI, ha decidido retrasar su debut bursátil al considerar que el momento es complejo. Anthropic todavía no ha desvelado la fecha de su salto al parqué. Las informaciones apuntan a que probablemente llegue después de las elecciones de medio mandato en Estados Unidos, previstas para el 3 de noviembre.

La paradoja de valorar una empresa sin beneficios

La operación arranca con una contradicción: Anthropic quiere ser la mayor salida a bolsa de la historia sin haber demostrado aún un beneficio anual. El mercado, sin embargo, lleva meses premiando el crecimiento sobre la rentabilidad en el sector de la inteligencia artificial, y la compañía multiplicó por doce su facturación en un año.

El cargo contable de 30.000 millones merece una lectura técnica. No es dinero que salga del balance, sino el reconocimiento del mayor valor de una financiación convertible en acciones. Un inversor institucional lo descontará como ruido; conviene, aun así, no confundirlo con la caja operativa, que es la que de verdad sostiene el plan de 456.000 millones en infraestructura.

El precedente inmediato es doble. SpaceX fijó el techo valorativo con su OPV de 1,77 billones de dólares, y OpenAI optó por aplazar su debut al juzgar adverso el momento. Anthropic se queda sola en la carrera por el parqué, con toda la presión de validar la mayor valoración jamás vista.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha definitiva del debut en Wall Street, que el folleto aún no fija y que las informaciones sitúan después de las elecciones del 3 de noviembre.
  • Reacción del valor: Sin cotización previa, el mercado tomará como referencia la valoración de la ronda de mayo, de 965.000 millones de dólares, frente al objetivo de 2 billones.
  • Precedente sectorial: La OPV de SpaceX marcó el techo con 1,77 billones de dólares, mientras OpenAI prefirió esperar ante un momento que considera complejo.

España suma su novena condena en EEUU por el recorte a las renovables: 110 millones por el ‘caso Toyota’

España suma su novena condena en Estados Unidos por el recorte retroactivo a las renovables. Un juez federal ejecuta el laudo de Eurus Energy Holdings, filial de Toyota, por 110,1 millones de euros y eleva la factura total de los arbitrajes a 836,6 millones.

La resolución, firmada el 24 de septiembre por el juez Randolph D. Moss, desestima la petición española de paralizar el procedimiento y convierte el laudo del CIADI en una sentencia ejecutable en territorio estadounidense. El principal reconocido asciende a 106,2 millones de euros. Sumados intereses, costas arbitrales y otros conceptos, la factura supera los 110,1 millones.

El origen del ‘caso Toyota’ y el hachazo retroactivo al sector eólico

El litigio arranca de las inversiones que Eurus realizó en el sector eólico español entre 2010 y 2014, al amparo del régimen de incentivos que España había diseñado para atraer capital hacia las renovables. Las reformas regulatorias y fiscales de aquellos años modificaron y acabaron suprimiendo de forma retroactiva buena parte de aquellas condiciones económicas.

Eurus acudió al Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI) y alegó que los cambios vulneraban las garantías del Tratado sobre la Carta de la Energía. El tribunal arbitral le dio la razón y concluyó que determinadas actuaciones del Estado español incumplieron el artículo 10.1 del tratado.

España intentó anular el laudo. El comité de anulación del CIADI levantó en junio de 2024 la suspensión que impedía su ejecución y rechazó la solicitud española en julio de 2025. A partir de ahí, Eurus activó la vía estadounidense para convertir el laudo en sentencia firme.

El laudo del CIADI ya no es papel: en Estados Unidos se ejecuta con la misma fuerza que una sentencia dictada por sus propios tribunales.

Las nueve condenas y una factura que no deja de crecer

El fallo consolida una tendencia ya conocida. Antes del caso Eurus/Toyota, los tribunales estadounidenses habían dado la razón a los acreedores renovables en ocho ocasiones: Watkins, Antin, RREEF, InfraRed, NextEra, 9REN, Cube Infrastructure y BayWa.

Las cantidades de esos procedimientos son notables. NextEra concentra el mayor importe, con 290,6 millones de euros, seguido de Antin con 125,1 millones y Watkins con unos 93 millones. Con la incorporación de Eurus, la factura de las nueve condenas escala hasta los 836,6 millones de euros.

ConceptoImporte
Laudos de las ocho condenas previas726,5 millones
Nuevo laudo Eurus/Toyota (intereses y costas incluidos)110,1 millones
Factura total de las nueve condenas836,6 millones
Laudos pendientes de pago (27)1.750 millones
Sobrecostes financieros y legales acumulados595 millones

Pese a los intentos de bloqueo, la justicia estadounidense ha validado la cesión del litigio a Blasket Renewable Investments, la firma que agrupa buena parte de los créditos. El tribunal rechazó los argumentos de España sobre ayudas de Estado y sobre el principio de cortesía internacional.

El frente se multiplica en otras jurisdicciones

El escenario se complica. El Tribunal Supremo de Estados Unidos rechazó en junio la petición española de revisar uno de los litigios vinculados a estos arbitrajes, una resolución que sienta jurisprudencia para el resto de procesos en marcha. A ello se suman los fallos de los tribunales de Reino Unido, Australia y Singapur, jurisdicciones donde los acreedores ya pueden activar embargos de bienes si persisten los impagos.

El Índice sobre Cumplimiento de Laudos de Arbitraje de Inversiones de 2026, elaborado por el jurista Nikos Lavranos, sitúa a España como el país con mayor número de laudos impagados, por delante de Venezuela y Rusia. Aunque España ha abonado el laudo del caso JGC, persisten 27 sentencias pendientes por valor de casi 1.750 millones de euros.

Los sobrecostes financieros y legales —intereses de demora, condenas en costas, y otros— superan ya los 595 millones de euros. La estrategia de incumplimiento ha elevado la factura total un 34%.

Un precedente que pesa sobre toda la energía cotizada

No es un caso aislado. El goteo de laudos adversos convierte a España en un emisor con prima de riesgo regulatorio reconocida por los propios árbitros internacionales. La novena condena confirma un patrón: cada intento de anulación retrasa el pago, pero no lo evita, y añade intereses a la factura final.

Para las energéticas cotizadas, el mensaje incomoda. El recorte retroactivo que originó estos arbitrajes golpeó por igual a inversores extranjeros y a operadores domésticos, y proyecta una sombra sobre cualquier reforma regulatoria futura. Compañías con fuerte exposición a renovables en España, como Iberdrola, Endesa o Repsol, operan en un marco donde el coste de la inseguridad jurídica ya tiene una cifra pública. Los analistas llevan trimestres incorporando este riesgo en las valoraciones del sector energético español.

La comparación internacional es elocuente. España figura por delante de Venezuela y Rusia en la clasificación de morosidad arbitral, un puesto que ninguna economía desarrollada aspira a ocupar. El caso JGC, ya pagado, demuestra que el desembolso es posible. Lo que falta es una estrategia que cierre el frente abierto. Mientras el litigio avance por los tribunales, las arcas públicas seguirán engordando la cifra con intereses que crecen cada día.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos laudos pendientes de ejecución en tribunales estadounidenses y la evolución de los 27 procedimientos que siguen sin pagar.
  • Reacción del valor: El mercado ya descuenta el riesgo regulatorio en las energéticas españolas; cada nueva condena refuerza la prima de inseguridad jurídica que aplican los analistas.
  • Precedente sectorial: Las nueve ejecuciones en EEUU y los fallos de Reino Unido, Australia y Singapur anticipan que el frente no se cerrará por la vía de la anulación.

Deutsche Bank mejora Iberdrola a comprar y eleva un 19% su precio objetivo

0

Iberdrola entra desde hoy en la lista de valores para comprar de Deutsche Bank. El banco alemán mejora su recomendación sobre la energética y eleva un 19% su precio objetivo hasta los 22 euros por acción. Con el cierre de ayer en 20,34 euros, el nuevo escenario deja un potencial alcista del 8%.

La mejora llega en pleno ajuste de carteras por el cambio de trimestre. Los analistas del banco alemán aprecian una ventana de oportunidad para entrar en el valor, y lo hacen justo cuando el IBEX 35 cotiza en torno a los 19.650 puntos. Iberdrola vuelve así al radar de las firmas que apuestan por la reanudación de la senda alcista en el sector energético español.

El nuevo precio objetivo supera al consenso del mercado

Los 22 euros por acción fijados por Deutsche Bank superan la valoración media que maneja el consenso. Según los datos recopilados por LSEG, el conjunto de analistas que cubre la eléctrica contempla un precio objetivo medio de 20,66 euros por acción. El nuevo objetivo queda, por tanto, algo más de un 6% por encima de esa referencia.

No es, sin embargo, la cifra más ambiciosa de cuantas circulan sobre el valor. La propia entidad reconoce que su valoración se sitúa como la octava más elevada de todas las vigentes sobre Iberdrola. Tres firmas que cubren el valor —Alphavalue, HSBC, y Day by Day— han proyectado subidas por encima de los 23 euros por acción.

El reparto de recomendaciones también merece una lectura pausada. La mejora de Deutsche Bank eleva a 13 las firmas que aconsejan comprar los títulos de la eléctrica. Iberdrola suma, en paralelo, 16 recomendaciones de mantener la inversión y una sola de vender. Más analistas en la orilla del ‘mantener’ que en la del ‘comprar’.

La mejora de Deutsche Bank confirma una tesis madura, no descubre una infravaloración oculta en la eléctrica española.

Iberdrola corre en paralelo al IBEX y busca superar a NextEra

Las acciones de Iberdrola concluyeron ayer en 20,34 euros, todavía por debajo de los máximos registrados a finales del pasado mes de junio. Su revalorización en lo que va de año, un +13%, se sitúa en línea con el avance que anota el conjunto del IBEX 35 en el mismo periodo. Ni más ni menos. La eléctrica se ha movido al ritmo del mercado sin desmarcarse.

El objetivo que ahora plantea Deutsche Bank apunta más alto. Si Iberdrola alcanzara los 22 euros por acción, daría un paso firme para superar a la norteamericana NextEra en la puja que ambas mantienen por liderar el ránking de las mayores eléctricas privadas del mundo por capitalización bursátil.

Iberdrola precio objetivo

Lo que Deutsche Bank confirma y lo que deja fuera

Conviene leer la noticia con la perspectiva que merece. Deutsche Bank no desvela nada que el mercado no supiera ya: la eléctrica cotiza en línea con el IBEX en el año, el consenso la valora razonablemente bien y su perfil defensivo sigue siendo uno de sus grandes atractivos. Lo que cambia es el momento. El banco alemán entra en el valor cuando arranca el cuarto trimestre, un periodo en el que las utilities europeas tienden a comportarse mejor por la demanda defensiva y la visibilidad de sus flujos de caja.

Hay un matiz que merece la pena subrayar. Que el nuevo precio objetivo sea solo el octavo más elevado de todo el consenso dice bastante sobre dónde está la expectativa real. No estamos ante una infravaloración flagrante, sino ante la confirmación de una tesis que el mercado lleva meses descontando. El margen del 8% justifica una posición, pero queda lejos de los descuentos que suelen acompañar a las oportunidades de verdad.

A mi juicio, el verdadero pulso no está en el precio objetivo, sino en la batalla por el liderazgo global del sector. Superar a NextEra en capitalización bursátil sería un hito simbólico con consecuencias prácticas: más visibilidad ante los fondos indexados, mayor peso en los ETF del sector y un argumento más para que las gestoras institucionales refuercen posiciones. Esa es la parte de la tesis que el mercado todavía no ha terminado de digerir. Puedes consultar la información para inversores en la web corporativa de la compañía.

El riesgo, sin embargo, está en el otro lado del balance. La eléctrica depende del ciclo de tipos de interés y del marco regulatorio español, dos variables que no controla. Si el BCE modera el ritmo de bajadas durante el próximo ejercicio, el atractivo relativo de los dividendos de Iberdrola frente a la deuda soberana se estrecha. Deutsche Bank no menciona ese escenario, pero conviene tenerlo presente.

La próxima cita relevante llegará con la presentación de las cuentas del tercer trimestre, ya en el último tramo del año. Ahí se verá si la compañía sostiene el ritmo de generación de caja que el consenso descuenta y si la mejora de Deutsche Bank se traduce en un movimiento real de carteras o se queda en un ajuste de papel.

Veredicto Merca2

Cotización al cierre: Iberdrola terminó la sesión previa en 20,34 euros por acción, por debajo del nuevo precio objetivo de Deutsche Bank. El potencial que otorga el banco alemán es del 8%, hasta los 22 euros.

Clave técnica: El valor cotiza un 13% arriba en el año, en línea con el IBEX 35, y aún no ha recuperado los máximos de finales de junio. La referencia a vigilar son los 22 euros: superarla abriría la puerta a disputar a NextEra el liderazgo del sector por capitalización.

Apunte macro: Con el IBEX 35 en torno a los 19.650 puntos, el precio objetivo medio del consenso se sitúa en 20,66 euros, un 6% por debajo del que fija Deutsche Bank. El ritmo de bajadas del BCE en el próximo ejercicio será determinante para el atractivo relativo del dividendo de la eléctrica.

Vodafone impulsa “Vodafone Wholesale Service” para crecer en su negocio mayorista

Vodafone España ha creado “Vodafone Wholesale Service”, su división de servicios mayoristas de telecomunicaciones con el propósito de conectar a operadores, revendedores y empresas con la máxima calidad y cercanía e incrementar su cuota de mercado en el negocio mayorista.

Vodafone Whole Service cuenta con la infraestructura móvil y fija de Vodafone, que este año alcanza más del 92% de la población con más de 4.700 municipios, así cómo servicio de monitorización continua. La división combina una trato personalizado y asesoramiento técnico especializado, con el desarrollo de soluciones a medida en voz y datos y en la comercialización de servicios móviles, bien como marca blanca o como OMV (prestador de servicios o full). Además, también proporciona acceso a fibra.

En menos de dos años Vodafone España ha encadenado varios acuerdos mayoristas: como la captación de PTV Telecom, la incorporación de Silbö Telecom, el acuerdo recíproco de infraestructuras y de OMV con la catalana Vera o el último acuerdo con Onivia, principal mayorista neutro de infraestructura de fibra en España. Esta estrategia permite a la compañía monetizar una red móvil premiada ocho veces como la mejor de España e incrementar sus ingresos mediante acuerdos de colaboración que generan valor para todo el ecosistema.

“Queremos ser el socio de referencia para las compañías que necesitan servicios de voz, datos o acceso móvil de máxima calidad, con la cercanía de un equipo local que conoce sus necesidades y les acompaña en su crecimiento”, ha señalado Carlos Cortés, director de negocio mayorista de Vodafone España.

Neurología lidera en Olympia Quirónsalud un abordaje multidisciplinar de la fibromialgia para mejorar la calidad de vida

0

La fibromialgia es una enfermedad crónica compleja, caracterizada principalmente por dolor musculoesquelético generalizado, fatiga persistente, alteraciones del sueño y dificultades cognitivas, a las que pueden sumarse manifestaciones emocionales que repercuten de manera importante en la calidad de vida de quienes la padecen.

Esta diversidad de síntomas hace que su abordaje no pueda limitarse únicamente al tratamiento del dolor. En los últimos años se ha avanzado hacia estrategias multidisciplinares capaces de atender de manera conjunta las diferentes manifestaciones de la enfermedad y adaptar el tratamiento a las necesidades de cada paciente.

Con este planteamiento, el Servicio de Neurología de Olympia Quirónsalud, dirigido por el Dr. Rafael Arroyo, lidera un circuito asistencial específico para el abordaje integral de la fibromialgia, coordinando la participación de las distintas especialidades y unidades que pueden intervenir durante el proceso.

El objetivo es que el servicio de Neurología actúe como eje conductor del paciente, realizando una valoración global y estableciendo, en función de sus síntomas y necesidades, qué profesionales y tratamientos deben incorporarse al plan terapéutico. De esta manera, el circuito puede integrar especialistas de Fisioterapia, Psicología, Nutrición, Reumatología y Medicina Funcional e Integrativa, además de otras unidades y terapias disponibles en el centro.

“El manejo de la fibromialgia requiere entender que cada paciente presenta una combinación distinta de síntomas y necesidades. La coordinación entre diferentes especialistas permite ofrecer un tratamiento mucho más completo, adaptado y eficaz que una intervención aislada”, explica el Dr. Rafael Arroyo, jefe de Servicio de Neurología de Olympia Quirónsalud.

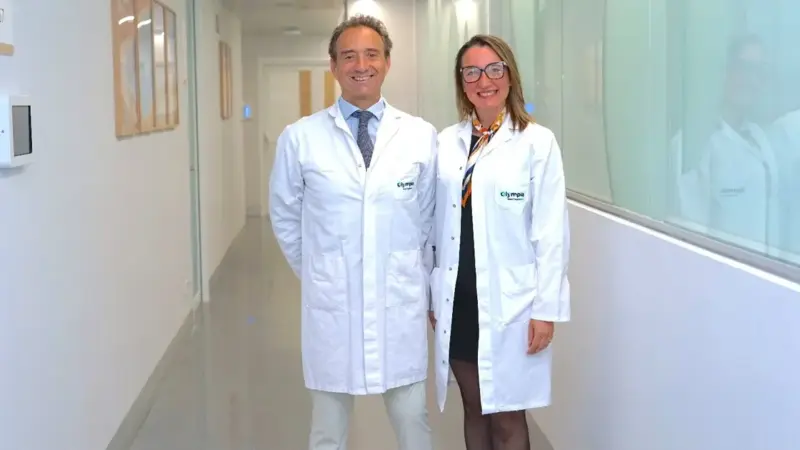
Dr. Rafael Arroyo y Dra. Vanesa Pytel

Neuromodulación cerebral no invasiva

Dentro de este abordaje, el Servicio de Neurología dispone además de la Unidad de Neuromodulación Cerebral No Invasiva, cuya responsable es la Dra. Vanesa Pytel, neuróloga de Olympia Quirónsalud. La fibromialgia se encuentra entre las patologías para las que esta Unidad contempla este tipo de técnicas.

Entre ellas se encuentra la estimulación magnética transcraneal (TMS), una modalidad no invasiva que permite estimular áreas concretas del cerebro mediante impulsos magnéticos. “Esta técnica busca modular la actividad de determinados circuitos cerebrales y favorecer mecanismos de neuroplasticidad, con aplicaciones en diferentes patologías neurológicas y neuropsiquiátricas”, indica la Dra. Pytel.

Según la especialista, en el caso de la fibromialgia, la neuromodulación puede incorporarse al plan terapéutico en pacientes seleccionados, siempre tras una valoración individualizada por el equipo de Neurología y como parte de un abordaje multidisciplinar.

A partir de esta valoración neurológica y en función de las necesidades de cada paciente, el circuito incorpora otros pilares del tratamiento. Como explica el Dr. Rafael Arroyo, la fisioterapia personalizada y el ejercicio terapéutico buscan mejorar la movilidad, disminuir la rigidez y favorecer la autonomía y la capacidad funcional. A ello se suma el apoyo psicológico, que proporciona herramientas para afrontar el dolor crónico y su repercusión emocional, y el asesoramiento nutricional, orientado a establecer hábitos de vida saludables adaptados a cada paciente.

El programa puede incorporar asimismo otras herramientas disponibles en Olympia Quirónsalud cuando estén clínicamente indicadas. Entre ellas se encuentra Ice-Lab, la unidad de crioterapia de cuerpo entero, como apoyo dentro del proceso de recuperación física, explica Fernando Reyes, director del Servicio de Fisioterapia del centro.

También puede integrarse la Unidad de Cámara Hiperbárica en pacientes seleccionados y bajo criterio médico. La Dra. Ane Escribano, médico hiperbarista de Olympia Quirónsalud, señala que puede utilizarse dentro del programa multidisciplinar como herramienta de apoyo orientada a favorecer la recuperación funcional y el bienestar.

Por su parte, el Dr. José Tinao, jefe de la Unidad de Medicina Integrativa y Funcional, destaca que el objetivo va más allá del control del dolor: “Queremos ayudar a que el paciente recupere funcionalidad, mejore su descanso, reduzca el impacto de la enfermedad en su vida cotidiana y disponga de recursos para convivir con una patología crónica desde un enfoque activo y participativo”.

De esta forma, el modelo de Olympia Quirónsalud sitúa al paciente en el centro de un circuito coordinado desde Neurología, en el que las distintas especialidades y herramientas terapéuticas se incorporan de manera individualizada con un objetivo común: reducir el impacto de la fibromialgia sobre la vida diaria y mejorar la funcionalidad y la calidad de vida.

Petróleo y bono español: el Brent sube un 4% y dispara el diésel y la inflación

El petróleo ha vuelto a tensionar el bono español. El Brent, de referencia en Europa, subió un 4% el lunes 28 de septiembre hasta los 108,50 dólares tras el rechazo de Donald Trump al plan iraní para reabrir el Estrecho de Ormuz. El WTI llegó a anotarse un 4,25% intradía y se colocó en 96,3 dólares. El gas europeo TTF subió un 2,8% y superó los 74 euros por megavatio hora.

Detrás del movimiento hay un pulso diplomático. Irán presentó a la Administración estadounidense un plan para reabrir Ormuz en siete días, construido sobre el memorándum de entendimiento de Islamabad, que incluía el cese de las hostilidades en todos los frentes, Líbano incluido. Trump lo rechazó el sábado por considerarlo ‘inaceptable’.

‘Rechazo su propuesta. Quieren llegar a un acuerdo en el que reabren de inmediato el estrecho porque están perdiendo, de mucho’, declaró el presidente estadounidense. En paralelo, y ante el portal Axios, Trump sostuvo que espera nuevos contactos con Teherán en los próximos días y dejó una frase que resume su posición: ‘Quizá hace un año lo hubiéramos aceptado. Se han pasado con el farol’.

Del lado iraní, el ministro de Exteriores, Abbas Araqchi, aseguró a la cadena CNBC que Teherán mantiene la puerta abierta a negociar, aunque reclama una respuesta oficial que todavía no ha llegado. Sus condiciones pasan por el fin de la guerra, la liberación de los activos congelados, el levantamiento del bloqueo y la reanudación de la venta de petróleo.

El bono estadounidense toca máximos desde 2007

La lectura del mercado es simple. Un crudo que no baja es una presión inflacionista que no cede. Y cuando la inflación esperada sube, el precio del dinero a largo plazo también. La rentabilidad del bono estadounidense a diez años avanzó 0,05 puntos porcentuales, hasta el 5,23%, el nivel más alto desde 2007.

Ese 5,23% funciona como suelo del tramo largo global. En Europa, el movimiento llega con retardo y con menor intensidad, pero llega. El bono español a diez años y el resto de la periferia se mueven en la misma dirección que el bund alemán, y la prima de riesgo española afronta una prueba incómoda: cada repunte del crudo reduce el margen que el mercado concede al BCE para acelerar las bajadas de tipos.

Un barril a 108 dólares no es solo un problema energético: es una subida de tipos encubierta para familias, empresas y Tesoros.

Ese equilibrio es frágil. La prima de riesgo española ya no depende solo de lo que se decida en Madrid o en Fráncfort: depende también del precio del barril y de lo que ocurra en un estrecho a 5.000 kilómetros de distancia.

La prima de riesgo española no depende ya solo de Madrid o Bruselas: depende del precio del barril.

El tercer eslabón de la cadena es el diésel. El gasóleo de automoción se refina a partir del crudo y reacciona con retardo a los movimientos del Brent, pero acaba trasladando el encarecimiento al surtidor en cuestión de semanas. Un diésel sostenidamente alto termina contagiando a la inflación subyacente, porque el carburante pesa en el transporte de mercancías, en la agricultura y en el gasto de las familias que dependen del coche.

Del surtidor al IPC: la cadena que llega al bolsillo

Brent 108 dólares

Para el inversor español, el mapa de ganadores y perdedores es mecánico. Las petroleras integradas y las compañías con exposición a la producción de crudo recogen el viento de cola, con Repsol como referencia doméstica. En el otro lado de la balanza quedan las aerolíneas, el transporte por carretera, las químicas intensivas en energía y buena parte del consumo discrecional, que ve cómo el gasto en carburante le come cuota de bolsillo.

Hay un matiz que conviene no perder de vista. España importa prácticamente todo el crudo que consume y buena parte del gas, un flanco que el Banco de España señala de forma recurrente en sus análisis sobre la economía española. El shock energético entra así por la vía de la balanza comercial además de por la del IPC, y explica que la deuda española reaccione tanto a los titulares de Ormuz como a los datos de inflación.

Ormuz, inflación y prima de riesgo: tres escenarios para el otoño

A mi juicio, el mercado está leyendo el rechazo de Trump como ruido táctico, y probablemente tenga razón. El propio presidente estadounidense ha dicho que espera nuevos contactos en los próximos días y Teherán mantiene abierta la vía diplomática. Un cierre rápido del conflicto devolvería el Brent hacia la zona de los 100 dólares y daría aire al tramo largo de la deuda. La mayoría de los analistas considera que ese es el escenario central.

El problema es la simetría del riesgo. El bloqueo se prolonga desde finales de febrero y las condiciones que pone Irán —fin de la guerra, activos descongelados, levantamiento del bloqueo— son políticas, no técnicas. Ninguna se resuelve en siete días. Si la parálisis se extiende al cuarto trimestre, el escenario cambia de naturaleza: un barril por encima de los 120 dólares reabriría el debate sobre la inflación subyacente, retrasaría las bajadas de tipos que el mercado descuenta y encarecería cada subasta del Tesoro español.

Hay un precedente que conviene recordar. Los shocks energéticos no llegan completos al IPC en un trimestre: primero tocan el combustible, después el transporte, luego los alimentos y los servicios. Esa transmisión lenta es la que convierte una subida del crudo en un problema de política monetaria y, por extensión, en un problema de prima de riesgo para los emisores periféricos. En mi lectura, el riesgo no está en el precio del barril, sino en su correlación con el bono español: ambas variables se mueven ya a la vez y por el mismo motivo.

El escenario intermedio, con reapertura parcial y episodios de tensión recurrentes, es el más incómodo para las carteras. No hay desplome que comprar ni euforia que vender, pero el barril mantiene una prima geopolítica permanente que se filtra a la inflación y a los costes de financiación sin hacer ruido. El siguiente hito será el dato de inflación que publique el INE y cualquier señal que llegue de la próxima ronda de contactos con Teherán.

Veredicto Merca2

Cotización al cierre o apertura: El Brent cerró la sesión del lunes en 108,50 dólares tras subir un 4%, y el WTI se colocó en 96,3 dólares con un máximo intradía del 4,25%. En deuda, el bono estadounidense a diez años se fue al 5,23%, su nivel más alto desde 2007.

Clave técnica: El Brent confirma los 100 dólares como suelo del rango y acumula ya una prima geopolítica difícil de deshacer mientras Ormuz siga bloqueado. Mientras el barril no pierda esa referencia, el tramo largo de la deuda europea mantiene sesgo vendedor y la prima de riesgo española tendrá más recorrido al alza que a la baja.

Apunte macro: Con el bono estadounidense en el 5,23% y España importando prácticamente todo su crudo, la economía española queda expuesta por partida doble: inflación importada y coste de financiación más alto. El diferencial español cotiza hoy más los titulares de Ormuz que los fundamentales de su deuda.

India acelera su plan de semiconductores aliándose con los hubs de Asia para no repetir 30 años de retraso

El plan de semiconductores de India ya tiene fábricas en marcha, no solo anuncios. He repasado el rastro industrial que ha dejado Nueva Delhi desde 2021 y lo que más llama la atención no es el dinero comprometido, sino dónde aterriza: en el ensamblado, el test y el empaquetado, la parte menos vistosa de la cadena de chips.

En Sanand, en el estado occidental de Gujarat, el filipino Nanie Torres lleva casi dos años aplicando tres décadas de experiencia en fabricación de chips. Es director general de operaciones de Kaynes Semiconductor, una de las primeras plantas comerciales de empaquetado del país, que arrancó la producción en marzo. Torres forma parte del grupo de veteranos fichados en Malasia y Filipinas para no empezar de cero.

Las cifras oficiales son contundentes: desde 2021 el gobierno ha aprobado 12 proyectos de fabricación con más de 1,64 billones de rupias —unos 17.000 millones de dólares— de inversión prevista. Cinco ya están en producción comercial; los siete restantes se construyen o están en fase de arranque.

Cinco plantas operativas y una fábrica de obleas que se retrasa a 2028

  • Cinco plantas en producción comercial, todas en fases finales: Micron, Kaynes y CG Semi en Sanand, Suchi Semicon en Surat y CDIL en Mohali (Punjab).
  • La primera fábrica de obleas de silicio se retrasa de finales de 2026 a mediados de 2028.
  • Semicon 2.0, aprobado en julio, moviliza 1,27 billones de rupias y pone el foco en el ecosistema, no en las instalaciones.
  • India importó chips por valor de 2,3 billones de rupias en 2024, según el think tank oficial NITI Aayog.

El ministro de Electrónica y Tecnologías de la Información, Ashwini Vaishnaw, lo resumió así: el objetivo «no se limita a establecer instalaciones individuales de fabricación, sino a construir un ecosistema completo alrededor de ellas».

Ahí está la dificultad. Una fábrica de obleas puede necesitar unos 50 gases distintos para transformar el material semiconductor en chips, según Diganta Sarma, responsable de estrategia de Inox Air Products. La compañía produce una docena en India y aspira a añadir diez más. El resto seguirá llegando de productores extranjeros.

«No tenemos que repetir los 30 años que otros tardaron en llegar hasta aquí. Podemos traer a gente que ya lo ha hecho, aprender del ecosistema existente y saltar hacia delante.» — Raghu Panicker, consejero delegado de Kaynes Semiconductor, Semicon India 2026

Del ‘China+1’ al ‘India Plus Many’: el ecosistema manda

El estadounidense Lam Research ha anunciado su primera planta india, con más de 100.000 millones de rupias, para fabricar componentes de silicio especializados que hoy se compran en Estados Unidos, Corea del Sur, China y Malasia.

Tata Electronics firmó este mes acuerdos con proveedores japoneses como Fujifilm y Sumitomo Chemical para materiales críticos. La singapurense ASMPT mantiene ventas y servicio en India, pero fabrica en Singapur y Malasia; su director de marketing, Kenneth Koh, avisa de que sin ecosistema local «todo lo demás habrá que importarlo».

La geopolítica añade otra capa. El diseñador indio Axiro Semiconductor evita fundiciones y plantas de empaquetado chinas para clientes sensibles, pero su consejero delegado, Naveen Yanduru, reconoce que las materias primas de sus proveedores sí proceden de China. Para Ajit Manocha, presidente de SEMI, «reducir el riesgo significa solo crear redundancia en el sistema».

La apuesta india: ser difícil de sustituir, no autosuficiente

Lo que veo aquí no es un intento de replicar Taiwán o Corea del Sur, sino algo más modesto y más listo: ocupar los tramos con menor barrera de entrada —empaquetado avanzado, materiales, repuestos— y volverse difícil de reemplazar. El propio Manocha lo plantea como una cuestión de palanca: «ahí te vuelves indispensable, y eso te da poder de negociación».

El retraso de la primera fábrica de obleas hasta mediados de 2028 recuerda que el cuello de botella no es el capital, sino el conocimiento no escrito de un proceso. India lo importa vía fichajes en Filipinas y Malasia: eficaz a corto plazo, frágil a medio.

Hay una contradicción que los datos no resuelven. India quiere diversificar sin desacoplarse, pero cada restricción exportadora —los controles chinos sobre materiales críticos en 2023 y 2024, el terremoto que paralizó producción en Japón en julio— empuja a sus clientes hacia la redundancia, no hacia la sustitución. El hito a seguir es la puesta en marcha de esa primera planta de obleas.

🌐 El efecto dominó en Occidente

Para Europa, el movimiento indio es más una oportunidad comercial que una amenaza inmediata. Los proveedores europeos de gases industriales, metrología y componentes de precisión tienen en el ecosistema indio una ventana que hasta ahora no existía.

  • España: como segundo fabricante europeo de automóviles, cada planta de ensamblado y test que arranca en Asia reduce la exposición a un cuello de botella único en Taiwán o Malasia.
  • Mercados: las bolsas asiáticas apenas reaccionan a corto plazo; el impacto llega vía pedidos de equipos y materiales a proveedores occidentales.
  • BCE y Euríbor: una cadena de chips más redundante tiene un sesgo desinflacionista leve sobre los bienes duraderos, sin alterar el calendario de tipos.

El impacto directo en España es limitado. Lo relevante es la dirección: si India consolida su papel en el back-end global, Europa gana un proveedor alternativo donde hoy depende de muy pocos nombres.

Deutsche Bank recorta el precio objetivo de ACS a 129 euros y el consenso le da un 40% de potencial

0

Deutsche Bank recorta el precio objetivo de ACS a 129 euros por acción, cuatro euros menos que su estimación anterior. El consenso que recopila Bloomberg mantiene la media en 130,58 euros, lo que deja un potencial de revalorización superior al 40% sobre la cotización actual.

El informe apoya el ajuste en dos argumentos. Primero, una revisión a la baja de las previsiones del propio banco para el grupo. Segundo, el deterioro del sentimiento inversor hacia todos los valores expuestos al gasto de capital en inteligencia artificial. Pesan las mayores rentabilidades que ofrecen los bonos y la incertidumbre sobre el ritmo real de desarrollo de las infraestructuras de IA.

Pese al recorte, la recomendación se mantiene en comprar. La analista Isabella Baxter lo resume así en el informe: ‘Aunque el sentimiento a corto plazo hacia el gasto de capital relacionado con la IA se ha deteriorado, creemos que los factores fundamentales que impulsan la demanda de infraestructuras digitales siguen siendo atractivos’. La recomendación aguanta. El precio, no tanto.

El consenso mantiene los 130,58 euros y seis de cada diez firmas recomiendan comprar

Deutsche Bank no está sola en el diagnóstico de fondo, solo en la cifra. El 60% de las firmas de inversión que sigue a la compañía mantiene la recomendación de compra. Entre las más optimistas figuran UBS y Bernstein, que otorgan al valor un recorrido por encima de los 150 euros por acción y sostienen que el desplome es una sobrerreacción del mercado a los temores sobre los centros de datos.

La película completa ayuda a entender el punto de partida. ACS llegó a subir más del 65% entre enero y mayo, hasta marcar un máximo de 140,40 euros. Desde ese nivel la cotización ha recortado cerca de un 34%, un movimiento que borra buena parte del rally de la primera mitad del año, aunque deja un saldo anual positivo del 9%.

La distancia entre el consenso y la cotización supera los 37 euros por acción: el hueco se cierra cuando el mercado vuelve a mirar la cartera de pedidos.

El argumento alcista se apoya en tres patas. La primera es una cartera de proyectos vinculados a la IA en máximos históricos. La segunda, la exposición a una segunda ola de inversión menos llamativa pero más predecible: generación eléctrica, redes de transporte, y el resto de infraestructuras necesarias para alimentar esos centros de datos. La tercera, la combinación de Hochtief en Alemania y Turner en Estados Unidos, junto a la diversificación hacia el transporte, la energía y el negocio de Defensa.

La cartera de pedidos ligada a la IA está en máximos, pero el mercado ha decidido mirarla con lupa: cada trimestre de retraso en la ejecución cuesta múltiplo.

Dos citas en el calendario: resultados del tercer trimestre y el Día del Inversor del 12 de noviembre

El mercado ya tiene las fechas marcadas. La compañía publicará sus resultados del tercer trimestre en las próximas semanas y celebrará su Día del Inversor el 12 de noviembre, una cita en la que la dirección suele detallar el plan de negocio y el reparto de capital, tal y como recoge la información corporativa de Grupo ACS. En este tipo de eventos el mercado no premia las promesas: exige cifras de caja, deuda y márgenes.

Sobre el valor pesa también el comportamiento del bono. Una rentabilidad más alta de la deuda soberana eleva la tasa de descuento con la que se valoran los proyectos a largo plazo y castiga a las compañías con flujos lejanos. Es el mismo mecanismo que ha golpeado a todo el sector de infraestructuras digitales en Europa en el último tramo del año. El punto de partida de ACS, eso sí, es distinto: cotiza un 34% por debajo de su máximo de mayo, mientras buena parte de sus comparables europeos sigue cerca de los suyos.

El debate de fondo: sentimiento deteriorado frente a una cartera de pedidos récord

La pregunta relevante no es si Deutsche Bank acierta con 129 euros en lugar de 135. La pregunta es si el mercado está corrigiendo una expectativa excesiva sobre la IA o si empieza a descontar algo más profundo en el modelo de negocio. A mi juicio, pesa más lo primero.

Los precedentes invitan a la prudencia. ACS ha atravesado ciclos de euforia y castigo con la misma estructura: cartera de pedidos elevada, filiales sólidas en Alemania y Estados Unidos y exposición creciente a negocios regulados, tal y como reflejan las cuentas depositadas en la CNMV. En 2026 se ha repetido el patrón: un primer trimestre de revalorización acelerada, un segundo de recogida de beneficios y un tercero de dudas que no se apoyan en los números, sino en el relato. Es lo que ocurre cuando una compañía de infraestructuras pasa de ser percibida como cíclica a ser percibida como tecnológica. El múltiplo se infla y la volatilidad se multiplica.

El riesgo que no conviene ignorar es el de concentración. Si una parte relevante del crecimiento esperado depende del gasto de capital de las grandes tecnológicas en centros de datos, cualquier señal de moderación se traduce en un ajuste inmediato del múltiplo. Los planes anunciados por los grandes operadores siguen siendo ambiciosos, pero el ritmo de ejecución depende de suministro eléctrico, permisos y capacidad de red. Son tres cuellos de botella que no se resuelven solo con presupuesto.

Frente a sus comparables europeos, ACS cotiza por debajo de los múltiplos que alcanzó en mayo, un argumento que sostiene al consenso y que también explica por qué el mercado duda. Quienes defienden el valor señalan la diversificación en Defensa y energía como amortiguador del ciclo. Quienes recortan precios objetivos, como Deutsche Bank, señalan el sentimiento. Ninguna de las dos posturas es descabellada, y esa falta de consenso suele mantener la acción en una banda lateral hasta que aparece un catalizador verificable. La cita del 12 de noviembre es el candidato natural para romperla.

Veredicto Merca2

Cotización: ACS se mueve en el entorno de los 93 euros, un 34% por debajo del máximo de 140,40 euros de mayo y con un recorrido superior al 40% hasta los 130,58 euros del consenso. El saldo anual sigue siendo positivo, con una subida del 9% en 2026.

Clave técnica: Deutsche Bank recorta un 4,4% su precio objetivo, de 135 a 129 euros, aunque mantiene la recomendación de compra. La zona de los 90 euros opera como referencia tras la corrección; la recuperación de los 100 euros devolvería al valor al rango previo al ajuste.

Apunte macro: La rebaja llega con los bonos en rentabilidades exigentes, un factor que eleva la tasa de descuento de los proyectos a largo plazo y presiona a todo el sector de infraestructuras del IBEX 35. En la parte alta del consenso, UBS y Bernstein sitúan el recorrido por encima de los 150 euros.

ESMA aprieta la supervisión de MiCA: los CASP con SOL afrontan el examen de 2027

La supervisión de MiCA entra en su fase incómoda. La Autoridad Europea de Valores y Mercados (ESMA) ha concretado el examen que aplicará en 2027 a los proveedores de servicios de criptoactivos —los llamados CASP— y lo ha centrado en tres frentes: resiliencia operativa, externalización de funciones críticas y presencia real dentro de la Unión Europea. Entre los activos afectados está SOL, el token nativo de Solana, que en Europa solo puede comercializarse a través de plataformas autorizadas bajo el reglamento.

El mensaje lo puso sobre la mesa Verena Ross, presidenta de ESMA, en una comparecencia ante la comisión de Asuntos Económicos y Monetarios del Parlamento Europeo. Ross resumió el giro con una idea sencilla: el foco del organismo ha pasado ‘de la elaboración de normas hacia la supervisión y la convergencia’. Las reglas ya están escritas; ahora toca comprobar que se cumplen, y que se cumplen igual en los 27 países.

‘Queremos que la innovación florezca dentro de un marco que dé claridad a las empresas, protección a los inversores y confianza en los mercados’, señaló.

De escribir normas a vigilar que se cumplan

MiCA ya es derecho aplicable en toda la UE, pero su ejecución depende de los supervisores nacionales: la CNMV en España, la BaFin alemana, la AMF francesa y el resto de autoridades de los Estados miembros. Cada una con sus prioridades, sus recursos y su lectura del texto. La convergencia que reclama ESMA consiste, en la práctica, en que una plataforma no reciba un trato radicalmente distinto por operar desde Madrid o desde Ámsterdam. El texto consolidado del reglamento puede consultarse en el repositorio oficial de la UE.

El segundo eje es el reporting armonizado: que todas las autoridades reporten los mismos datos con las mismas métricas para que Bruselas pueda ver la foto completa del mercado. Sin ese suelo común, la supervisión europea de criptoactivos seguiría siendo una suma de veintisiete fotografías distintas. Las prioridades del organismo están publicadas en la web oficial de ESMA.

El reglamento ya no se discute en Bruselas: se audita en Madrid, Fráncfort y París, y eso cambia el coste real de operar con criptoactivos en Europa.

Los tres frentes que ESMA vigilará en 2027

regulación cripto Europa

La resiliencia operativa es la capacidad de una plataforma para seguir funcionando y custodiando fondos cuando llega un ciberataque, una caída de sistemas o un pico de retiradas. En un mercado que abre 24 horas y no cierra los fines de semana, el margen de error se mide en minutos. La externalización apunta a los proveedores tecnológicos, desde la nube hasta el análisis de datos, y al riesgo de que funciones críticas queden en manos de terceros fuera del paraguas regulatorio europeo. Y la presencia real busca cerrar la puerta a estructuras con licencia en la UE pero con equipo, negocio y servidores en otro sitio.

A esos tres ejes se suma la captación inversa, la reverse solicitation: la práctica de firmas de fuera del bloque que atienden a clientes europeos sin autorización alegando que fue el cliente quien se acercó primero. Es una de las zonas grises que más incomoda a los supervisores, y una de las que el mercado español mira con más atención.

Qué cambia para los CASP que operan con SOL

Para las plataformas europeas que listan SOL, el anuncio traslada el debate del papel a la infraestructura. Ya no basta con cumplir los requisitos de información y gobernanza del reglamento: habrá que demostrar que los sistemas aguantan, que los proveedores externos están identificados y controlados y que la operación tiene arraigo real en la Unión.

Cabe recordar qué es un CASP: la empresa que custodia, intercambia o comercializa criptoactivos. El equivalente a una sociedad de valores del mundo tradicional, con dos diferencias de peso. Su mercado no cierra nunca y su tecnología cambia cada seis meses. Cuando ESMA habla de resiliencia, en el fondo pregunta si esa empresa sobreviviría a un fin de semana complicado sin congelar retiradas ni perder claves.

Lo que se juega Solana en el examen europeo

Conviene situar esto en perspectiva. MiCA arrancó regulando las stablecoins en 2024 y completó su régimen general de servicios a finales de ese mismo año, con un periodo transitorio de dieciocho meses que ya ha expirado. Aquel calendario fue una reacción política a los colapsos de 2022, con FTX como símbolo de hasta dónde podía llegar una plataforma sin supervisor detrás. Cuatro años después, la conversación ya no va de prohibir cripto, sino de auditar quién la custodia.

Para Solana, el efecto es indirecto pero real. SOL no es lo que se examina: lo que se examina son las empresas que lo ofrecen en Europa y las tuberías por las que circula. Un requisito de presencia efectiva y de control de proveedores externos encarece la estructura de los operadores pequeños y favorece a los que ya tienen equipos de cumplimiento. Los movimientos del sector apuntan en esa dirección: menos plataformas, más grandes y mejor capitalizadas. Eso mejora la protección del usuario y, en paralelo, reduce la competencia que históricamente ha bajado las comisiones.

Hay un riesgo en la letra pequeña que conviene no perder de vista: la nube. Buena parte de la infraestructura de nodos y de los proveedores de acceso a la red (los RPC, la puerta de entrada técnica a Solana) se apoya en grandes proveedores estadounidenses. Si la lectura de externalización se endurece, las plataformas europeas tendrán que justificar contratos, ubicaciones y planes de contingencia. Es un coste que se verá poco en el gráfico de precios y mucho en las cuentas de las empresas.

Lo que viene es un año de documentación, auditorías y preguntas incómodas. ESMA no publica hoy una lista de sanciones ni un calendario con nombres propios; publica una dirección. La forma que tome cada expediente dependerá del supervisor nacional, y ahí la CNMV tiene margen para marcar criterio dentro del marco común. La próxima referencia será la letra pequeña que acompañe a las prioridades de supervisión de 2027.

Guía A-Z de activos cosméticos esenciales: qué ingredientes funcionan de verdad y cuáles evitar

0

Elegir bien los activos cosméticos esenciales no va de precio ni de envoltorio: va de concentración real y de forma química. El retinol aporta desde el 0,3% y la niacinamida desde el 4%.

Ese es el punto de partida de cualquier rutina que funcione. La mayoría de los envases que llenan las estanterías declaran nombres sugerentes y esconden los porcentajes. Sin porcentaje no hay criterio; sin criterio solo hay fe. La buena noticia es que la lista de activos que merecen un hueco en el neceser es corta.

Los activos que de verdad mueven la aguja

Un activo cosmético es una molécula con efecto documentado a una concentración concreta. Sin ese dato, cualquier promesa se queda en el envase. Estos son los que repiten en las guías de formulación y en los análisis de composición.

  • Retinol (0,3%-1%): renovación y textura. Se usa por la noche, dos noches por semana al empezar. Su entrada de Wikipedia amplía el contexto del compuesto.
  • Vitamina C (10%-20% de ácido L-ascórbico): luminosidad y tono uniforme. Por la mañana, con protección solar encima.
  • Niacinamida (4%-5%): regula el sebo y afina la textura. Es estable y se lleva bien con casi todo.
  • AHA y BHA (5%-10% de glicólico, 1%-2% de salicílico): exfoliación química una o dos noches por semana.
  • Ácido hialurónico: humectante puro. Se aplica sobre piel húmeda y se sella con una crema emoliente.
  • Ceramidas, pantenol y escualano: sostienen la barrera y hacen tolerables los potentes.

¿Y lo que sobra? Las fórmulas con veinte activos apilados. El PDRN y los exosomas son tendencia con evidencia todavía limitada: su presencia en un bote no garantiza nada si nadie declara la concentración. Los péptidos tienen su papel en firmeza, pero el efecto es lento y depende del vehículo. Y la fragancia añadida, en pieles reactivas, es un pasajero prescindible.

La letra pequeña está en el etiquetado. En la UE, los ingredientes se declaran por orden decreciente de concentración, un criterio que fija el Reglamento europeo de cosméticos. Si el activo estrella aparece por detrás del conservante, la dosis es decorativa. Regla práctica: si el envase no declara el porcentaje, no es un producto con activos, es un producto con nombres. Y ojo con el precio: pagar tres cifras por un sérum no mejora la fórmula, solo la sensación de estar haciendo algo.

Ninguna marca, ningún envase y ningún precio sustituyen al único dato que importa: cuánto activo lleva dentro.

Hay un mito que conviene enterrar: más activos no es mejor. La piel tolera pocos potentes a la vez, y combinarlos sin criterio multiplica la probabilidad de tirantez y descamación. Por eso la recomendación que repiten los formuladores es siempre la misma: rutina mínima viable. Tres o cuatro productos bien elegidos superan a diez apilados por impulso.

Introducir un activo nuevo cada dos semanas es la única forma de saber qué funciona y qué estaba de más en tu neceser.

Cómo combinarlos para que trabajen a favor

El orden importa más que la marca. Por la mañana, limpieza suave, vitamina C, hidratante, y protección solar de amplio espectro. Por la noche, alterna: una noche retinol, otra noche ácidos, y el resto solo barrera e hidratación. Aplicar dos potentes la misma noche es la vía rápida a la tirantez.

ingredientes skincare

Dos detalles finos que casi nadie aplica. Primero: la vitamina C rinde mejor sobre piel limpia y seca, y compite mal con otros ácidos en la misma aplicación. Segundo: el retinol se extiende sobre piel seca, nunca húmeda, y se remata con una crema de barrera que amortigua la penetración.

La constancia pesa más que la intensidad. Introduce un activo cada dos semanas, mantén el resto de la rutina estable y concede entre 8 y 12 semanas antes de juzgar nada. Si aparece tirantez o descamación, para los potentes tres o cuatro días y vuelve solo con crema de barrera. El retinol no falla; falla la prisa.
📊 La pauta en cifras

  • Concentración eficaz: retinol desde el 0,3%; niacinamida entre el 4% y el 5%; vitamina C entre el 10% y el 20% de ácido L-ascórbico.
  • Frecuencia: los potentes, una o dos noches por semana al principio; la vitamina C, cada mañana con protección solar encima.
  • Calidad a buscar: porcentaje declarado en el etiquetado, envase opaco y con dosificador, y lista de ingredientes corta.
  • Plazo realista: entre 8 y 12 semanas de constancia para valorar cambios en textura, tono y firmeza.

La letra pequeña del sector: moda, evidencia y precio

Conviene ser honestos con la evidencia. Los activos clásicos —retinol, vitamina C, niacinamida, AHA y BHA, ácido hialurónico, ceramidas— acumulan décadas de formulación y de literatura cosmética revisada. Los recién llegados, como el PDRN o los exosomas, se apoyan en mecanismos plausibles y en estudios pequeños, casi siempre financiados por quien los vende. No son un fraude, pero sí una apuesta: pagas precio de novedad por un aval más fino.

Cada temporada aparece un ingrediente que promete reescribir la rutina, y casi ninguno lo consigue. El criterio que funciona lleva años siendo el mismo: identificar el activo, comprobar su concentración, verificar que la fórmula lo protege del aire y de la luz, y darle tiempo. Si el porcentaje no está en la etiqueta, la decisión es sencilla: no comprar. Esta información es divulgativa y de optimización del estilo de vida, no sustituye el criterio de un profesional cuando la piel tiene necesidades concretas.

⚡ Rutina de Optimización Diaria

  • Poda tu neceser: quédate con un potente por la noche, un antioxidante por la mañana y una crema de barrera. Todo lo demás sobra.
  • Mira el porcentaje antes que el precio: si la etiqueta no declara la concentración del activo que anuncia, vuelve a la estantería.
  • Empieza con dos noches: retinol o ácidos dos noches por semana durante dos semanas, y sube la frecuencia solo si la piel no protesta.

Entrenamiento de fuerza a partir de los 40: la regla que sostiene músculo, energía y movilidad

0

El entrenamiento de fuerza a partir de los 40 sostiene tu masa muscular, tu energía diaria y tu movilidad. La entrenadora Ashley Martens, certificada CSCS, lo aplica con alumnas de mediana edad: dos o tres sesiones semanales bastan.

Su mensaje rompe con una idea muy instalada: el entrenamiento no se mide por el sudor ni por las calorías que marca el reloj. Se mide por lo que tu cuerpo será capaz de hacer dentro de diez años.

Qué cambia a los 40 y por qué la fuerza pasa a ser prioridad

La masa muscular empieza a caer de forma silenciosa a partir de los 30. Nadie lo nota en el espejo el primer año; se nota a los 50, cuando subir una escalera con dos bolsas pesa más que antes. Los 40 son la ventana en la que todavía se puede construir con margen, sin pelear contra años de inercia.

Por eso Martens insiste en cambiar el objetivo: dejar de contar lo que gastas y empezar a contar lo que conservas. Músculo, fuerza, equilibrio y capacidad de reacción. Una sesión de fuerza puede quemar menos calorías en el momento y, aun así, darte mucho más a medio plazo que una hora de cardio.

El beneficio no es solo estético. Es funcional: levantarte del suelo sin ayuda, llevar la compra del coche a la cocina, subir escaleras con la respiración tranquila, corregir un tropiezo antes de que acabe en susto. La fuerza mantiene fáciles esas cosas.

El entrenamiento de fuerza no se juzga por el sudor de hoy, sino por la independencia que te compra para dentro de veinte años.

La regla que funciona: dos o tres sesiones y progresión constante

La pauta que Martens repite a sus alumnas es incómodamente simple. Dos o tres sesiones de fuerza por semana, con 30 minutos de cardio en los días que quedan libres, rinden más que una rutina agresiva de seis días que abandonas en tres semanas. La constancia gana a la intensidad puntual. Siempre.

El segundo pilar es la progresión: el músculo necesita una razón para adaptarse. Si el peso, las repeticiones, el rango de movimiento o la dificultad del ejercicio no suben nunca, el cuerpo se limita a a mantener lo que ya tiene. Empezar con mancuernas ligeras está bien; quedarse ahí diez años, no.

masa muscular después de los 40

📊 La pauta en cifras

  • Frecuencia eficaz: Dos o tres sesiones de fuerza por semana, con al menos un día de separación entre las que trabajan los mismos grupos musculares.
  • Duración: Bloques de fuerza de 30 a 45 minutos y sesiones de cardio de unos 30 minutos; no hace falta entrenar siete días.
  • Progresión: Sube peso, repeticiones o rango de movimiento cada dos o tres semanas, sin llegar al fallo ni a la extenuación.
  • Patrones imprescindibles: Sentadilla, bisagra de cadera, empuje, tirón, acarreos y trabajo de core.
  • A tener en cuenta: En un día de poca energía, recorta series o carga en lugar de saltarte la sesión entera.

Los movimientos que sostienen tu vida diaria se reducen a seis patrones: sentadilla, bisagra de cadera, empuje, tirón, acarreos, y trabajo de core. Con eso cubres piernas, espalda, agarre y estabilidad.

A partir de los 60, Martens añade una capa extra: equilibrio, coordinación y potencia. Los ejercicios a una pierna, los saltos controlados y los cambios de dirección entrenan la capacidad de reaccionar rápido, que es lo que evita sustos cuando el terreno no acompaña.

Y una regla que vale a cualquier edad: modificar no es abandonar. Si la sentadilla con mancuernas te cuesta hoy, un sit-to-stand desde la silla construye el mismo músculo con menos exigencia. Siempre hay una versión del movimiento que puedes hacer.

Lo que la evidencia sostiene y lo que es puro marketing

La ciencia del ejercicio lleva décadas coincidiendo en algo que el marketing del fitness sigue ignorando: el músculo responde a la tensión y a la progresión, no al sudor. Las revisiones sobre entrenamiento de fuerza en adultos muestran que dos sesiones semanales bien pautadas producen ganancias claras de fuerza y de masa muscular, y que esas ganancias siguen llegando en edades avanzadas. Martens lo ilustra con una clienta que pasados los 80 sigue moviendo peso con soltura.

El matiz honesto: ninguna rutina compensa un sueño corto ni una recuperación descuidada. Sin descanso no hay adaptación, y sin adaptación el entrenamiento se queda en gasto energético. Dormir es parte del plan, no un extra.

Y aquí conviene separar el dato del ruido. Ningún protocolo milagroso sustituye a la constancia; ningún suplemento reemplaza a las series que no has hecho. Si algo promete resultados sin progresión, sin carga y sin tiempo, no es entrenamiento: es promoción.

Para quién encaja. Si llevas años entrenando, la regla te sirve para reordenar prioridades: menos sesiones, mejor ejecutadas, con la progresión como brújula. Si empiezas ahora, a los 50 o a los 60, encaja igual: el punto de partida cambia, el método no. Los fundamentos del método están recogidos en la entrada de entrenamiento de fuerza de Wikipedia, y el marco institucional de la actividad física, en el Consejo Superior de Deportes. Esta información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Bloquea dos huecos de fuerza: reserva dos o tres franjas semanales de 30 a 45 minutos en la agenda, como si fueran reuniones que no se cancelan.
  • Anota tu punto de partida: apunta peso, series y repeticiones de la primera sesión y sube una de las tres variables cada dos o tres semanas.
  • Cierra el día con recuperación: apunta a siete u ocho horas de sueño y deja un día completo entre sesiones del mismo grupo muscular.

Vitamina D: la dosis de 5.000 UI que optimiza tu atención y memoria

0

La dosis de vitamina D que optimiza tu atención y memoria ronda las 5.000 UI diarias, un umbral que muy pocas fórmulas de supermercado alcanzan, según una revisión reciente de la evidencia.

El trabajo reunió a 54 adultos con una media de 67 años. Los investigadores registraron la ingesta diaria de vitamina D con un cuestionario y separaron a los participantes en grupos según la cantidad que declaraban tomar. Sin análisis de sangre de por medio: solo lo que cada uno decía consumir.

Doce de ellos afirmaron tomar al menos 5.000 unidades internacionales (UI) al día. Ese grupo obtuvo de media 3,78 puntos más en una escala cognitiva estandarizada que mide memoria, atención y lenguaje, en comparación con quienes no tomaban vitamina D. Para una prueba de este tipo, la diferencia es notable.

Lo llamativo es el umbral. Las dosis más bajas no mostraron ninguna relación con mejores resultados. El vínculo apareció solo cuando la ingesta diaria era alta. Y conviene tener a mano la referencia oficial: la Deutsche Gesellschaft für Ernährung estima una ingesta adecuada de 800 UI al día cuando el cuerpo no sintetiza vitamina D por sí mismo. Los 5.000 UI son más de seis veces esa cifra.

Aterricemos el dato. Hablamos de atención sostenida, memoria de trabajo, y velocidad de procesamiento: tres palancas que deciden si tu mañana de trabajo rinde o se arrastra. Si la vitamina D influye en ellas, el retorno se nota en foco y claridad mental.

La dosis, y no la marca del envase, es lo que separa un suplemento que aporta algo de otro que solo decora tu botiquín.

El matiz importa: no se trata de que todo el mundo necesite 5.000 UI, sino de que por debajo de cierto umbral no se observó ningún efecto sobre esas capacidades. Las perlas de dosis baja que se venden como mantenimiento se quedan cortas en ese escenario.

Un suplemento no arregla una mala exposición solar, pero una fórmula mal elegida sí tira tu dinero a la basura.

Cómo elegir un suplemento de vitamina D que funcione de verdad

La forma química importa más de lo que parece. El colecalciferol o vitamina D3 eleva mejor los niveles en sangre que la ergocalciferol o vitamina D2, según las revisiones de suplementación. Si la etiqueta solo pone ‘vitamina D’, toca bajar a la letra pequeña.

Al ser liposoluble, la vitamina D se absorbe mejor con grasa. Un formato en gotas diluidas en aceite o una cápsula con vehículo graso rinde más que un comprimido seco en ayunas. Y ojo con el truco de etiqueta: hay productos que anuncian 5.000 UI en grande cuando la dosis real por perla es una fracción de esa cifra.

Otra pista de consumo inteligente: si entre los primeros ingredientes aparece aceite vegetal y no se especifica cuánto colecalciferol lleva cada toma, mala señal. Las buenas fórmulas declaran las UI o los microgramos por perla, no solo por envase.

En el lineal conviven formatos de dosis muy distintas, con precios que no siempre reflejan la concentración real. Una fórmula barata bien elegida puede darte más activo que otra cargada de marketing.

El sol sigue siendo la vía preferida por los organismos de referencia, como recuerda la autoridad europea de seguridad alimentaria. Entre 15 y 20 minutos de luz en cara y brazos bastan para que la piel sintetice buena parte de lo que necesitas. El suplemento entra cuando la luz escasea o la piel ya no responde igual con los años.

📊 La pauta en cifras

  • Dosis del estudio: 5.000 UI al día fueron el umbral asociado a mejores resultados; por debajo, sin relación visible.
  • Cuándo y cómo: Con una comida que contenga grasa, para favorecer la absorción del compuesto liposoluble.
  • Calidad a buscar: Colecalciferol (D3) en aceite o cápsula grasa, con la dosis real declarada por toma.
  • A tener en cuenta: Es una asociación observacional, no una prueba de causa; el resultado es preliminar.

Lo que la evidencia sostiene y lo que todavía no puede prometer

Vamos a los datos con honestidad. El estudio es pequeño: 54 personas y una sola medición en el tiempo. Es un diseño transversal, en el que ingesta y rendimiento cognitivo se fotografían en el mismo momento, lo que impide demostrar que la vitamina D sea la causa de las mejores puntuaciones.

Hay más matices. La ingesta se basó en lo que los participantes declararon, sin análisis de sangre que confirmara su nivel real, y los propios autores tachan el resultado de preliminar. Cabe incluso la explicación inversa: quien cuida su mente quizá cuida el resto de sus hábitos y por eso toma más suplementos.

Aun así, el hallazgo encaja con lo que ya sabíamos. La vitamina D participa en funciones amplias del organismo y su carencia se asocia con menos energía y peor recuperación. No es un interruptor mágico del foco, pero tampoco un detalle menor en una rutina bien armada.

Hay además un detalle que suele pasarse por alto: la vitamina D no trabaja sola. Dialoga con otros nutrientes como el magnesio, clave para la recuperación y el descanso, y con el calcio. Un enfoque serio mira el conjunto de la despensa, no una sola perla aislada.

Conviene no lanzarse a por dosis altas sin criterio. Lo que el dato sugiere es que el formato de dosis baja apenas mueve la aguja en rendimiento cognitivo, y que merece la pena revisar la tuya antes de dar por hecho que ya haces lo suficiente.

La conclusión práctica no es correr a por el bote más grande. Es revisar qué tomas, en qué dosis y en qué formato, y no quedarte en los 800 UI de mínimos si tu objetivo es rendir. Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el consejo de un profesional ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Revisa tu bote: Comprueba la dosis real por toma y si es colecalciferol (D3), y no una mezcla genérica sin concentración declarada.
  • Tómala con grasa: Añádela a una comida principal, nunca en ayunas ni con un café solo, para mejorar su absorción.
  • Gana luz antes que pastillas: Sal 15 minutos al sol por la mañana y reserva el suplemento para los meses de menos luz.

Precio de Solana hoy: SOL defiende los 117 dólares tras un rally del 55% en 90 días

El precio de Solana (SOL) hoy se sitúa en 117,40 dólares tras ceder un 2,31% en las últimas 24 horas. El retroceso llega después de un rally que acumula más del 55% en 90 días, y lo hace con un volumen diario de 3.670 millones de dólares, un 4,53% por encima de su media de 30 días.

No hay pánico en las cifras, solo una pausa. Solana lleva dos meses subiendo con fuerza y buena parte de ese tramo se ha construido sobre dos patas: expectativas tecnológicas y flujos institucionales. Cuando una de las dos se mueve, el precio lo nota enseguida.

Solana cede un 2,31% y aguanta sobre los 117 dólares

La red capitaliza 69.010 millones de dólares y su relación entre volumen y capitalización es del 5,33%, por encima del 5,10% habitual. Hay liquidez proporcionalmente alta: se puede entrar o salir sin mover el precio como ocurriría en un activo más pequeño.

El dato incómodo es otro. Hace un año SOL cotizaba a 210,39 dólares; hoy está un 44,20% por debajo de ese nivel y un 59,99% lejos del máximo histórico de 293,41 dólares, marcado el 19 de enero de 2025. El rally del 55% es real, pero arranca desde una base muy castigada.

Por qué cae SOL hoy: toma de ganancias, Alpenglow y una tesorería que compra

El catalizador dominante es el más previsible: toma de ganancias tras un tramo alcista prolongado. Quien compró hace tres meses, cuando el activo valía un 55% menos, tiene motivos para recoger parte del beneficio. La presión vendedora tiene volumen detrás, no es una salida en vacío.

Hay un segundo factor confirmado: corrección de expectativas tecnológicas. La red aclaró que la actualización Alpenglow no llegó a la mainnet el 28 de septiembre, deshaciendo rumores que habían alimentado parte del impulso. Alpenglow es el rediseño del mecanismo de consenso con el que Solana quiere reducir de forma drástica el tiempo que tarda un bloque en quedar cerrado. La propuesta técnica vive en el repositorio público de propuestas SIMD de la Solana Foundation.

Los rumores mueven el precio durante 48 horas; las tesorerías que acumulan lo mueven durante años.

Y hay dinero comprando. La tesorería corporativa DeFi Development Corp amplió sus tenencias en 47.700 SOL, hasta 2,54 millones de unidades. Es el tipo de movimiento que no aparece en el gráfico de un día, pero sí en la estructura de propiedad del activo.

Los niveles que vigila el mercado: 116,55 abajo, 120,20 arriba

La lectura técnica deja un mapa con dos referencias para hoy. La resistencia inmediata está en 120,20 dólares, máximo de la jornada; por encima, el siguiente objetivo es 124,58, el máximo de ayer. Abajo, el soporte que sostiene la estructura es 116,55 dólares, el mínimo del día.

Los indicadores acompañan sin euforia. El RSI de 14 periodos, el medidor clásico de fuerza compradora en las últimas dos semanas, marca 62,4: hay impulso sin sobrecompra. El MACD conserva un histograma positivo de 0,50 y el estocástico, en 74,7, avisa de que queda menos recorrido para el rebote inmediato.

Las medias móviles cuentan una historia de dos velocidades. SOL perdió la de 7 días (118,35 dólares), pero cotiza muy por encima de las de 30 (106,84), 90 (88,72) y 200 días (84,94). El corto plazo está en duda; el medio y el largo, intactos. Con una volatilidad anualizada del 54,5% y un rango medio diario de 4,73 dólares, la pausa puede durar tanto como la subida.

Un cierre por debajo de 111,87 dólares, el nivel de Fibonacci del 23,6% de los últimos 90 días, complicaría el escenario y devolvería el foco a la media de 30 días. Una recuperación con volumen sobre 120,20 traería de vuelta la conversación de las últimas semanas. Fijar un límite de pérdida antes de operar no es un consejo: es aritmética básica en un activo que se mueve casi cinco dólares en una jornada normal.

Qué dice el descuento del 60% sobre el ciclo de Solana

Solana ya ha vivido este guion varias veces, y conviene recordarlo antes de sacar conclusiones de una sola jornada. En septiembre de 2021 y febrero de 2022 la red dejó de producir bloques durante horas y la narrativa de velocidad infinita se resquebrajó de golpe. En noviembre de 2022, tras el colapso de FTX, la plataforma que había apadrinado el ecosistema, SOL llegó a cotizar cerca de 8 dólares.

De ahí salió una recuperación construida con hechos: el airdrop de Jito en diciembre de 2023 repartió uno de los mayores volúmenes de tokens de ese año, el de Jupiter llegó en enero de 2024, y la primera tanda de solicitudes de ETF al contado sobre SOL en 2024-2025 cambió por completo la conversación institucional. Hoy el activo vale 117 dólares y sigue un 60% por debajo de su máximo.

Ahí está la tensión de esta etapa. La demanda institucional y las tesorerías corporativas sostienen la tesis de medio plazo. En el debe quedan los retrasos de calendario, con Alpenglow como último ejemplo, la dependencia de un puñado de equipos (Jump Crypto con el cliente Firedancer, Anza con Agave) y la concentración del staking, es decir, los SOL delegados a validadores a cambio de recompensas. Y el ecosistema no se detiene: en terminales como Jupiter se registran menos ataques de tipo sandwich, esa manipulación que se cuela delante de tu orden para exprimir el precio.

Lo que mire el mercado en las próximas semanas está acotado: si los flujos hacia los ETF de SOL mantienen el ritmo récord de estos días, si bitcoin aguanta la zona de los 85.000 dólares que hoy vigilan los operadores y si Alpenglow recibe una fecha firme para su llegada a la mainnet. Cualquiera de las tres cosas puede mover la aguja. Ninguna se resuelve hoy.

Este análisis no constituye una recomendación de inversión.

Volkswagen entierra el ID.4 y lanza el ID.Tiguan: nuevo SUV eléctrico en octubre

El Volkswagen ID Tiguan se estrena en octubre y entierra las siglas ID.4 e ID.5.

La compañía ha confirmado que el nuevo SUV llegará con un diseño bastante más sobrio que el de la generación saliente y ha anticipado el estreno en su página oficial de Volkswagen España. El cambio de nombre no es cosmético: responde a la estrategia del grupo de apoyarse en denominaciones consolidadas para relanzar sus ventas eléctricas en Europa.

Volkswagen entierra la familia ID y recupera el apellido Tiguan

El ID.Tiguan toma el relevo de dos modelos que desaparecen del catálogo, el ID.4 y el ID.5. La marca ya aplicó la misma receta con el ID.2, rebautizado como Polo para aprovechar el tirón comercial de un nombre con décadas de recorrido. Ahora repite la jugada con el SUV, justo en el segmento donde más se juega en Europa.

La variante de perfil coupé, el ID.5, compartía plataforma y mecánica con el ID.4 y también desaparece del catálogo. Su retirada deja a la marca con una nomenclatura nueva que todavía tiene que demostrar recorrido comercial. Para reconstruir la cronología de la familia ID hay material público suficiente, como la ficha del ID.4.

El Tiguan de combustión ha sido durante años uno de los modelos más vendidos de Volkswagen en España y en el resto del continente. Trasladar esa denominación a la versión eléctrica busca transmitir al comprador una sensación de continuidad, no de salto al vacío. En la práctica, es un ejercicio de márketing defensivo.

Parte de la prensa especializada asegura haber tenido ya acceso a una unidad de pruebas, aunque la marca no ha hecho pública la ficha técnica completa. Falta por saber si el apellido bastará: la competencia china ha presionado a la baja los precios del SUV eléctrico y varios fabricantes europeos han retrasado o recortado sus planes de electrificación. Volkswagen no es la excepción.

Rebautizar un coche es barato; lo caro es convencer al comprador de que el nombre nuevo significa algo mejor que el viejo.

El peso de SEAT y Martorell en el plan eléctrico

La operación también se lee desde España. El grupo alemán mantiene en SEAT y en su planta de Martorell una de sus principales bases industriales en el sur de Europa, y cualquier reorganización de la gama eléctrica termina por afectar a la carga de trabajo de esas factorías.

Además, la factoría catalana afronta su propia transición hacia la electrificación, un proceso condicionado por la demanda real de coches eléctricos en el sur del continente. Por ahora no hay confirmación oficial sobre qué plantas ensamblarán el ID.Tiguan ni sobre el calendario de producción.

El grupo ha convertido la electrificación de sus plantas españolas en un asunto de calendario más que de intención. Los volúmenes asignados a cada factoría dependen de cómo evolucione la demanda y de las decisiones de inversión que la matriz vaya aprobando. En ese tablero, un cambio de nombre como el del ID.Tiguan es la parte visible de una reorganización mucho más profunda de la gama.

La asignación de modelos es una decisión que el consorcio revisa de forma periódica y que históricamente ha sido motivo de negociación con los representantes de los trabajadores. De ahí que cada anuncio de gama nueva se lea en España con más atención de la que sugiere un simple cambio de nombre.

fin del ID.4

Por qué los nombres pesan más que las plataformas técnicas

Llevo tiempo sosteniendo que la crisis del coche eléctrico europeo es menos tecnológica de lo que se cuenta. Las plataformas están, las baterías llegan y las fábricas se adaptan. El cuello de botella está en la cabeza del comprador, que asocia el vehículo eléctrico a incertidumbre: autonomía real,, precio de la energía y valor de reventa.

No es la primera vez que la industria recurre a este truco. Durante décadas, los fabricantes alemanes construyeron su reputación sobre apellidos estables —Golf, Passat, Tiguan— y dejaron los códigos alfanuméricos para las versiones intermedias. La fiebre de las familias digitales, con siglas y ceros, rompió esa lógica. Ahora el sector recula.

En ese terreno, el nombre funciona como un atajo mental. Un Tiguan eléctrico se percibe como la evolución de algo conocido; un ID.4 obligaba al cliente a aprender de cero. No puede permitirse ese peaje justo cuando la presión de precios llega desde Asia.

Queda un riesgo evidente. Si el ID.Tiguan no resuelve el precio y la autonomía, el apellido prestado servirá de poco y la marca habrá quemado parte del capital simbólico acumulado por el Tiguan de combustión. Y ese capital no se recupera con una campaña de publicidad.

El próximo hito está a la vuelta de la esquina: la presentación completa del modelo, prevista para octubre, y el arranque comercial que la compañía debería detallar en las semanas siguientes. La pregunta no es cómo se llamará el coche. La pregunta es si el mercado premia el apellido o si sigue mirando solo la cifra de la etiqueta.

El Congreso debate un impuesto europeo a los beneficios extraordinarios de las energéticas

El Congreso debate este martes una proposición no de ley del PSOE para reclamar a la UE un impuesto a los beneficios extraordinarios de las energéticas, un tributo que afectaría a cotizadas como Repsol, Iberdrola, Endesa o Naturgy.

Qué pide el PSOE y a quién señala

La iniciativa llega al Pleno del 29 de septiembre con un objetivo explícito: que los costes que la crisis energética ha trasladado a Europa no recaigan solo sobre los consumidores y el erario público. El Grupo Socialista sostiene que es ‘justo y razonable’ que, si las grandes energéticas obtienen beneficios extraordinarios por el alza de los combustibles fósiles, contribuyan también de manera extraordinaria a paliar sus efectos.

No detalla tipos ni bases imponibles, porque su ámbito es la UE y no el legislador español. Sí fija una condición técnica que el propio PSOE subraya: el tributo debe diseñar con cuidado la base imponible para que no se traslade a los precios y acabe recayendo sobre la ciudadanía en lugar de sobre los márgenes del sector.

El texto enmarca la medida en el conflicto con Irán y en la escalada de los carburantes. El PSOE habla de la ‘guerra ilegal de Estados Unidos e Israel contra Irán’ como origen del shock que ha disparado los beneficios del refino.

El frente europeo y el pulso de Sumar

tasa energéticas UE

La petición no nace aislada. El vicepresidente primero y ministro de Economía, Carlos Cuerpo, ya la respaldó junto a sus homólogos de Alemania, Italia, Austria, y Portugal en una carta remitida a la Comisión Europea para impulsar el tributo. El PSOE se apoya ahora en ese frente para llevarlo al debate parlamentario y forzar una posición común de los Veintisiete.

El pulso no es fiscal: es sobre quién paga la factura de un shock energético que el refino ha convertido en beneficios extraordinarios.

Sumar también ha presentado una batería de preguntas parlamentarias al Ejecutivo. El diputado Félix Alonso advierte de que, según el gabinete económico de Comisiones Obreras y el Observatorio sobre Márgenes Empresariales, el sector energético marca un nuevo máximo de rentabilidad impulsado por los márgenes del refino, y sería responsable del 31% del incremento general de precios que recoge ese observatorio.

Una PNL no cambia ningún tipo, pero fija el marco político: el Congreso señala al sector energético como pagador del próximo shock.

El diputado pone el foco en el último decreto anticrisis, que mantuvo ayudas al gasóleo profesional y rebajas en el Impuesto sobre Hidrocarburos. Si esos incentivos han coincidido con ‘comportamientos oportunistas’, sostiene, el caso sería ‘especialmente grave’. Alonso pregunta al Gobierno si atribuye la subida de los carburantes únicamente a factores geopolíticos y le reclama un nuevo informe de recomendaciones a la CNMC sobre el mercado de carburantes.

El precedente de 2022 y los límites del tributo

Ya en 2022, tras la invasión rusa de Ucrania, la UE puso en marcha una contribución temporal de solidaridad y el Gobierno español hizo lo propio con un gravamen sobre las energéticas. El propio PSOE recuerda que la situación actual presenta paralelismos con la de entonces y justifica una herramienta fiscal excepcional similar.

Conviene precisar el alcance real de la iniciativa. Una proposición no de ley no crea tributos: es una declaración de voluntad del Congreso que insta al Gobierno a actuar. El impuesto, si ve la luz, dependería de una propuesta de la Comisión Europea y de la unanimidad fiscal de los Veintisiete, un listón político mucho más alto que el respaldo de cinco ministros de Economía.

Por qué la base imponible lo cambia todo

El detalle relevante está en la base. Un gravamen sobre los ingresos castiga por igual a una eléctrica regulada como Iberdrola o Endesa que a una petrolera integrada como Repsol, cuando el origen de los beneficios extraordinarios está en el margen de de refino, donde la exposición de cada compañía es muy distinta. El riesgo de traslación a los precios que advierte el propio PSOE es real si el diseño grava el volumen y no el beneficio neto.

Los grandes fondos internacionales, como BlackRock, Vanguard o Norges Bank, figuran en el capital de las principales cotizadas energéticas. Sumar ya ha reclamado al Gobierno que solicite a la CNMC un nuevo informe sobre el comportamiento de las empresas en el mercado de carburantes, lo que añade presión regulatoria al debate fiscal.

La lectura para el inversor es de doble filo. Un tributo europeo bien diseñado aportaría previsibilidad y evitaría la fragmentación normativa que castiga a las cotizadas; uno mal diseñado, sobre ingresos y con efectos retroactivos, tensionaría la valoración del sector y la retribución al accionista. El mercado ya comprobó en 2022 que estos anuncios mueven la prima de riesgo regulatoria antes que el propio balance.

Qué puede pasar con Repsol, Iberdrola y Endesa

El reparto del impacto es desigual. Una refinería como la de Repsol concentra su exposición en el margen de conversión, el que el Observatorio señala como motor del máximo de rentabilidad; una eléctrica regulada apenas participa de ese tirón. Un impuesto homogéneo sobre ingresos trataría como iguales a negocios que no lo son, y ahí está el principal riesgo de diseño.

Queda el calendario. La PNL se debate hoy en el Pleno, pero su eventual aprobación no abre un plazo fiscal inmediato: cualquier tributo europeo exigiría meses de negociación en Bruselas y su transposición en cada capital. Para las energéticas, el mensaje de fondo es que el apetito regulatorio por gravar sus beneficios sigue intacto, ahora con la mirada puesta en Bruselas más que en Madrid.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la PNL sale adelante y si Bruselas convierte la carta de los cinco ministros en una propuesta legislativa, que exigiría unanimidad fiscal en el Consejo.
  • Reacción del valor: El sector cotiza con prima de riesgo regulatoria desde 2022; cualquier avance del tributo presionaría a Repsol, Iberdrola, Endesa y Naturgy.
  • Precedente sectorial: La contribución temporal de solidaridad de 2022 marca el diseño a evitar: un gravamen sobre ingresos que castiga por igual a refinadoras y eléctricas.

Iroko invierte 39 millones en Barcelona y suma a Ricoh y Eurofragance como inquilinos

Iroko refuerza su inversión inmobiliaria en Barcelona con dos compras de 39 millones de euros. La gestora francesa se convierte en casero de Ricoh y Eurofragance tras adquirir a Merlin Properties y BentallGreenOak un edificio de oficinas y un parque empresarial en Sant Cugat del Vallès.

Las operaciones, adelantadas por idealista/news y confirmadas por fuentes de la compañía, elevan a tres los edificios que Iroko controla en el mismo municipio del Vallès Occidental y refuerzan el peso de las oficinas dentro de una cartera española que hasta ahora miraba más a la logística, el comercio y los hoteles.

Dos activos, 30.000 m² y una ocupación del 78%

El primero de los inmuebles es la sede española de Ricoh, situada en la avenida Vía Augusta. Iroko lo ha comprado a Merlin Properties a través de Iroko Zen por 19,56 millones de euros. El edificio suma 10.140 m², cuenta con 250 plazas de aparcamiento, zonas ajardinadas y pistas de pádel, y presenta una ocupación del 78%. Ricoh ocupa aproximadamente la mitad de la superficie; el resto se reparte entre Algoritmia y el Servei Català de la Salut. La operación incluye una garantía de alquiler de dos años para los espacios vacíos y ha contado con el asesoramiento de Laborde Marcet.

La segunda adquisición es Vallsolana Garden Business Park, comprado a BentallGreenOak mediante Iroko Atlas por 19,1 millones de euros, sin impuestos ni gastos de transmisión. El complejo está formado por los edificios Kibo y Vinson, junto a la AP-7 y a la estación de Sant Joan de Ferrocarrils de la Generalitat. Reúne 19.600 m², estaba ocupado al 83% por 18 inquilinos en el momento de la compra y tiene a Eurofragance entre sus principales arrendatarios, junto a Armelux International y Aistech Space. Renovado en 2022, cuenta con las certificaciones LEED Gold y WELL Gold, gimnasio y pistas de pádel. BNP Paribas Real Estate intermedió en representación del vendedor.

De la logística a las oficinas y los hoteles

Fundada en 2020, Iroko es una gestora francesa especializada en inversión inmobiliaria. Opera con vehículos tipo SCPI, sociedades que reúnen capital de ahorradores para adquirir y gestionar inmuebles en alquiler, y diversifica por usos y mercados europeos. Su aterrizaje en España se formalizó en octubre de 2024 con el lanzamiento de Iroko Iberia, una plataforma local para gestionar lo ya comprado y buscar nuevas oportunidades. En aquel momento, Iroko Zen sumaba 16 propiedades, unos 110.000 m² y 32 inquilinos, con el grueso de la cartera en industrial, logístico y comercial y una presencia todavía pequeña en oficinas.

El giro hacia otros segmentos se aceleró con los hoteles. En marzo de 2025, Iroko Iberia compró por cuenta de Iroko Zen el Htop Calella Palace por 22 millones de euros, un establecimiento de 339 habitaciones en la costa del Maresme que se cerró con una venta con arrendamiento posterior: Htop mantuvo la explotación con un contrato de 20 años. A finales de 2025 llegó la adquisición de un hotel en Granada a Grupo Abades por 30 millones, también con continuidad del operador mediante un arrendamiento a 25 años. Las dos compras de Sant Cugat prolongan ese patrón.

Iroko compra lo que otros consideran no estratégico y lo convierte en renta estable: ahí está su negocio y también su riesgo.

Lo que revela la operación sobre el mercado de oficinas del Vallès

Hay dos lecturas posibles y conviene hacerlas juntas. La primera es la del vendedor: Merlin Properties se desprende de un activo que considera no estratégico dentro de la reorganización de su cartera, y BentallGreenOak cierra la desinversión de un parque empresarial que ya había puesto en el mercado. La segunda es la del comprador: Iroko necesita rentas predecibles para retribuir a los ahorradores que financian sus vehículos y encuentra en Sant Cugat un municipio con demanda estable y precios muy por debajo de los del centro de Barcelona.

El problema es que la ocupación no es completa. El edificio de Ricoh está al 78% y el parque de BGO al 83%, de modo que Iroko asume el coste de comercializar entre 6.000 y 7.000 m² vacíos en un mercado periférico donde la oferta de oficinas ha crecido en los últimos años. La garantía de alquiler de dos años firmada con Merlin cubre parte de ese riesgo, pero solo durante ese periodo.

A cambio, el comprador se asegura inquilinos solventes y contratos largos en un segmento, el de los parques empresariales de calidad, que resiste mejor que la oficina secundaria cuando el ciclo se enfría. Llevo tiempo señalando que la brecha entre oficina prime y oficina periférica se ha convertido en el verdadero termómetro del sector.

Sant Cugat compite cada vez más con el 22@ barcelonés por inquilinos tecnológicos que buscan superficies grandes, aparcamiento y precios razonables. Si esa competencia se consolida, la apuesta de Iroko tendrá sentido. Si el mercado se gira y los espacios vacíos tardan más de lo previsto en colocarse, los números de Iroko Zen e Iroko Atlas lo notarán en las próximas valoraciones de cartera. Ahí estará la prueba.

Iberdrola compra una comercializadora y suma 100.000 clientes eléctricos en España

0

Iberdrola ha cerrado la compra del negocio de comercialización eléctrica de Contigo Energía en España, una operación que le aporta más de 100.000 clientes y refuerza su posición en el mercado minorista frente a Endesa y Naturgy.

El acuerdo, pilotado por la eléctrica que preside Ignacio Sánchez Galán, está sujeto a las condiciones habituales de cierre. La compañía no ha desvelado el importe económico de la transacción. El hecho no figura con cifras en la comunicación pública del grupo, que se limita a confirmar la operación y su perímetro.

Con esta adquisición, Iberdrola da un nuevo paso en el desarrollo de su negocio comercial en España. El objetivo declarado es afianzar su liderazgo y actuar como motor de la electrificación del sistema energético desde el lado de la demanda, además de profundizar en propuestas comerciales innovadoras y diferenciadas para cada perfil de consumidor.

Qué aporta la cartera de Contigo Energía

La cartera adquirida supera los 100.000 clientes eléctricos y se integrará en el perímetro del grupo una vez se cumplan las condiciones de cierre. Para Iberdrola, la compra supone sumar volumen sin tener que captar cliente a cliente, una vía más rápida que el crecimiento orgánico en un mercado donde la competencia por el cliente residencial es intensa.

Contigo Energía seguirá operando de manera independiente dentro del Grupo Iberdrola, tal y como ya hace Niba, la marca comercial que la eléctrica lanzó en junio de 2025. La compañía apuesta así por un modelo multinmarca con el que segmenta su oferta y compite en varios tramos de precio sin canibalizar su enseña principal.

La compra de una cartera ajena confirma que crecer en el mercado libre exige comprar clientes, no solo retenerlos con tarifas competitivas.

El mercado minorista español está plenamente liberalizado y soporta una elevada tasa de cambio de comercializadora. En ese contexto, la cartera de una comercializadora independiente resulta un activo codiciado por los grandes grupos integrados, que buscan densidad de clientes para optimizar sus costes de aprovisionamiento.

El mapa competitivo del mercado minorista

Iberdrola compite en el segmento residencial y de pymes con Endesa y Naturgy, además de Repsol y TotalEnergies, entre otros. Los grandes integrados han construido su base de clientes a base de tarifas planas, servicios de valor añadido y, cada vez más, de operaciones de compra de carteras ajenas.

La operación queda sujeta al escrutinio de la CNMC, el regulador de competencia que supervisa el mercado energético español. Aunque la compra de una cartera de 100.000 clientes no altera de forma significativa el reparto del mercado, cualquier integración en el sector se examina bajo la lupa de la defensa de la competencia.

El mercado minorista agrupa a decenas de comercializadoras que pugnan por los mismos clientes residenciales. La presión sobre los márgenes ha empujado a varias firmas independientes a buscar comprador o a integrarse en grupos mayores, una tendencia que la operación de Iberdrola refuerza.

Más allá del volumen, la operación refuerza la apuesta de Iberdrola por la electrificación del consumo. La compañía quiere capturar la demanda creciente de bombas de calor, vehículo eléctrico y autoconsumo, negocios donde una base amplia de clientes permite vender productos y servicios adicionales.

Una operación de volumen en un mercado maduro

La compra de Contigo Energía replica el movimiento que Iberdrola ya ensayó con el lanzamiento de Niba en junio de 2025. Aquella marca convivía con la enseña principal y anticipaba la estrategia multinmarca que ahora se consolida con una segunda operación.

La lógica de estas operaciones es doble. Por un lado, la compra de carteras ajenas resulta más barata que la captación publicitaria masiva en un mercado con un coste de adquisición de cliente al alza. Por otro, la densidad de clientes mejora la posición negociadora del del grupo en la compra de energía en el mercado mayorista y abarata la gestión comercial.

El precedente sectorial apunta en la misma dirección. Los grandes grupos energéticos europeos llevan años consolidando carteras minoristas para ganar tamaño. La operación sitúa a Iberdrola en la misma senda que sus competidores, todos ellos obligados a defender cuota en un mercado donde la electricidad se vende cada vez más como un servicio y menos como un simple suministro.

Falta por conocer el precio pagado, un dato que la compañía no ha hecho público. En operaciones de este tipo, el valor suele fijarse en función del número de clientes traspasados y del margen esperado de la cartera, y el mercado rara vez exige más detalle cuando el desembolso no resulta relevante para el balance del comprador.

📊 Las Claves para el Inversor

  • Qué vigilar: El cumplimiento de las condiciones de cierre y la integración efectiva de la cartera de Contigo Energía en la estructura comercial de Iberdrola.
  • Reacción del valor: La operación, sin importe conocido, difícilmente moverá la cotización; el mercado valorará sobre todo su impacto en la cuota minorista del grupo.
  • Precedente sectorial: El modelo multinmarca de Iberdrola, con Niba desde junio de 2025, marca la pauta de consolidación de carteras en el mercado libre español.

Mercado del lujo: el ajuste post-Milán castiga al cliente aspiracional y premia la comunidad fiel

0

La industria italiana de la moda ha cedido un 10% de ingresos en los últimos tres años. Ese es el dato que queda tras el cierre de la semana de Milán y el que debería leer con calma cualquier inversor con exposición al sector. He repasado el análisis posterior de Monocle y la conclusión es incómoda: el lujo ya no crece por contagio aspiracional, crece por comunidad cautiva.

El mercado del lujo 2026 encaja el golpe: aranceles, China y geopolítica

Las tres palancas que sostuvieron la década anterior se han girado a la vez. La volatilidad geopolítica, el impacto de los aranceles estadounidenses sobre las exportaciones y la desaceleración del consumidor chino explican ese retroceso del 10% en tres ejercicios. No hay un cuarto factor relevante: son esos tres, y los tres son exógenos a la creatividad de las casas.

Milán ha respondido con arquitectura comercial. Prada movió su tradicional desfile del jueves a la tarde del martes, adelantando el pistoletazo de salida, y presentó 63 faldas sobre una tarima de metacrilato iluminada con estroboscopios en la Fondazione Prada, junto a Raf Simons. La casa ha inaugurado además su nueva flagship en la Galleria Vittorio Emanuele II: dos tiendas de cuatro plantas unidas por un paso subterráneo, con pastelería Marchesi, marroquinería, belleza, suites de compra privada y una exposición que recorre la historia de la marca.

Armani cerró la semana el domingo en el Armani/Silos, el bloque de hormigón que diseñó Tadao Ando. Desfilaron trajes monocromos, bermudas y chaquetas con estampados gráficos antes del bloque de noche. Silvana Armani, sobrina del fundador y directora creativa de mujer, explicó su intención de modernizar los códigos de la casa sin renunciar a la referencia del pasado.

La fidelidad como activo: qué cambia para el asignador de capital

Aquí está la tesis que me interesa como inversor. Andrea Guerra, consejero delegado del grupo, lo formuló con precisión: en años de incertidumbre, permitir que quien ama la marca se sumerja en ella convierte una etiqueta en una cultura con raíces. Traducido a cuenta de resultados, eso es una tesis sobre el coste de adquisición de cliente.

Lo relevante no es el desfile, es la conversión. Cuatro métricas separan a una casa con comunidad de una casa con aspiración: ventas comparables en el canal directo, tasa de repetición de compra del cliente identificado, capacidad de sostener el precio completo sin descuento y peso del cliente local frente al turista. La inversión milanesa en tiendas propias apunta a las dos primeras.

Una casa que depende del comprador aspiracional compra cada venta con publicidad y sufre cuando ese comprador se retira. Una casa con clientela fiel vende con lista de espera y factura también en recesión. La diferencia aparece en el margen operativo y en la previsibilidad del flujo de caja, que es exactamente lo que el mercado paga con prima.

Cuando el comprador aspiracional se retira, solo aguantan las marcas que han convertido a su cliente en comunidad. Es la misma regla que gobierna el mercado secundario relojero.

Análisis: el ajuste no es cíclico, es estructural

Llevo años siguiendo el ciclo del lujo y este ajuste no se parece a la corrección de 2008 ni al bache de 2015, cuando el rebote llegó por recuperación del turismo y del gasto chino. Ahora el consumidor chino no vuelve al mismo ritmo y los aranceles no tienen visos de retirarse, lo que convierte el problema en estructural. Eso obliga a reasignar: menos peso en marcas cuya valoración depende del crecimiento aspiracional y más peso en casas con comunidad propia, precios defendidos y capacidad de subir tarifas sin destruir volumen.

El riesgo principal es de liquidez y de expectativas. Quien invierte en flagships museísticas inmoviliza capital en retail propio: protege el control de la marca, pero reduce el retorno a corto plazo. El horizonte razonable para esta tesis es de tres a cinco años, no de dos trimestres.

El hito a seguir llega en octubre, con la temporada de resultados del tercer trimestre de los grandes grupos del lujo, y en noviembre, con el estudio anual de Bain y Altagamma sobre el mercado global. Si el segmento aspiracional sigue contrayéndose mientras el cliente fiel sostiene las ventas comparables, la divergencia entre casas se ampliará y el mercado empezará a valorarlas de distinto modo. Ese es el momento de mover posiciones, no antes.

💎 Veredicto Wealth

El mercado del lujo 2026 es un activo de preservación de capital selectivo: solo las casas con comunidad fiel merecen cartera. El riesgo a vigilar es el cliente aspiracional y la liquidez de las marcas que dependen de él.

Marc Vidal alerta: el crash de Wall Street no está en el VIX, está en el bono al 5,12% y la liquidez

Marc Vidal se plantó esta semana frente a la Bolsa de Nueva York con una cámara y una pregunta incómoda: si medio internet lleva días anunciando un crash en Wall Street para los próximos días, por qué no se ve nada raro en la calle. Su conclusión, expuesta en su último análisis, es que el problema existe, pero no está donde casi todo el mundo mira. El índice del miedo está dormido; la pantalla que sí grita es la del precio del dinero y la del combustible.

El VIX en 16: el mercado no huele ningún desastre

Vidal repasa tres termómetros clásicos de crisis. El primero es el VIX, lo que los grandes inversores pagan por protegerse de una caída de la bolsa. En 2008 se disparó por encima de los 80 y en marzo de 2020 volvió a acercarse a esa cifra. Hoy ronda los 16. El mercado que se dedica profesionalmente a oler el desastre, sostiene el presentador, no está oliendo nada.

El segundo son los diferenciales del crédito basura, lo que exigen los inversores por prestar dinero a empresas con mala nota. Según el índice de ICE que cita, rondan los 268 puntos básicos. En una crisis de crédito ese número se abre como una herida; aquí, dice, no hay herida.

El bono a 10 años toca el 5,12% y reescribe las cuentas

El tercer dato que revisa es la facilidad repo de la Reserva Federal, la ventanilla de emergencia a la que acuden los bancos cuando no encuentran dinero a corto plazo. En la última sesión que consultó, la cifra pasó de un millón de dólares por la mañana a cero por la tarde. Vidal pide al espectador quedarse con ese cero, porque después será la clave del diagnóstico.

El mercado que sí está gritando es el de los bonos del Tesoro. Ese interés es la referencia sobre la que se calcula el precio de casi todo lo demás: una hipoteca, un bono corporativo, la valoración de una tecnológica o el coste de un fondo que compra una cadena de supermercados. El 5,12% a diez años no ha llegado ahí despacio, subraya; hace tres años estaba en la mitad. El treinta años se sitúa en el 5,44%.

La comparación que propone es sencilla: si el Estado estadounidense paga un 5% con riesgo casi nulo por tu dinero, cuánto tiene que prometer una empresa para que le compres acciones. Añade otro cálculo incómodo: una compañía que se endeudó al 2% en 2021 afronta una refinanciación que le cuesta más del doble, y el propio Tesoro paga intereses sobre una deuda que supera los 40 billones de dólares.

No estamos ante un crash, sino ante algo peor de gestionar: el suelo sobre el que se apoya todo el mercado se está inclinando unos grados y casi nadie lo nota.

— Marc Vidal

El diésel, la crisis física que casi no aparece en los medios

El otro mercado que no encaja con la calma bursátil es el del gasóleo. Vidal recuerda que las exportaciones de diésel de Oriente Medio hacia Europa van camino de cerrar septiembre en unos 110.000 barriles diarios, el nivel más bajo desde 2020 según los datos de S&P Global. Los precios físicos del gasóleo en Europa han marcado récords y el Brent ha vuelto por encima de los 104 dólares.

Pero el dato que mejor retrata el nervio del mercado no es ese. Esta semana circuló que la Casa Blanca preparaba una prohibición de exportar diésel durante 90 días. Los futuros estadounidenses del gasóleo cayeron alrededor de un 4% en horas; después la Casa Blanca lo negó y el secretario de Energía descartó que una prohibición total estuviera sobre la mesa. Para Vidal, lo relevante no es si el rumor era cierto, sino que una noticia sin confirmar mueva violentamente un mercado de miles de millones antes de que nadie compruebe nada.

La ventanilla de emergencia marca cero: el sistema no cruje

Aquí cobra sentido aquel cero. Una crisis financiera clásica tiene un mecanismo concreto: alguien muy apalancado recibe la llamada de su banco pidiendo más garantías, vende lo que puede, esa venta empuja los precios, el siguiente recibe la misma llamada y el crédito acaba congelándose. Ese motor fue el de 2008 y el de marzo de 2020. Para que arranque hace falta que falte liquidez, y ahora mismo no falta.

La Fed de Nueva York sostiene que las reservas del sistema siguen siendo amplias y que las condiciones no muestran el patrón de tensión de finales de 2025. Y el basis trade del Tesoro, la operación apalancada que muchos señalan como la próxima bomba, tampoco estalla: según Morgan Stanley, esa exposición se ha reducido alrededor de un 20% este año hasta los 1,2 billones de dólares. No es pánico, dice Vidal, es una operación que ha dejado de ser rentable y se cierra con orden.

1973, no 2008: el crash lento que se cobra meses

Si el mecanismo rápido está desactivado, el que queda activo es el lento, y ese no se apaga con un grifo de liquidez: su origen no es que falte dinero, sino que el dinero vuelve a tener precio. Vidal viaja a octubre de 1973. El embargo de la OPEP multiplicó por cuatro el precio del crudo y nadie quebró ese mes. La energía cara se convirtió en inflación, la inflación obligó a subir los tipos, los tipos encarecieron la deuda y estrangularon a las empresas. Solo entonces, con meses de retraso, llegó todo a la bolsa.

El S&P 500 perdió cerca de la mitad de su valor entre enero de 1973 y octubre de 1974, pero no en un día: fue una erosión de 21 meses en la que cada semana parecía que lo peor ya había pasado. La secuencia que el presentador aplica a este otoño es la misma: energía, inflación, bonos, tipos, economía real, crédito y, al final de la cadena, la bolsa. Encaja con una Reserva Federal que acaba de subir los tipos 25 puntos básicos, al rango del 3,75% al 4%, convencida de que la inflación sigue demasiado alta; con un petróleo alrededor de los 100 dólares; con un diésel en crisis de oferta y con un Tesoro por encima del 5%. El resultado no es un crash, dice, sino algo más difícil de gestionar: una economía que necesita tipos mas bajos frente a una inflación energética que impide bajarlos.

Cuatro luces que vigilar y ninguna fecha secreta

Sobre las fechas que circulan, Vidal es tajante: no existe una fecha secreta. El 30 de septiembre no hay ningún acontecimiento conocido que vaya a provocar una crisis en un día concreto, pero sí una acumulación de datos —revisión del PIB, renta personal, el PCE que mira la Fed, el índice de estrés de la Fed de Nueva York y la encuesta energética de Dallas— en pleno cierre de trimestre, cuando los fondos ajustan carteras y balances.

Su propuesta es cambiar la profecía por un tablero de cuatro luces: el VIX, si abandona la zona del 16; los diferenciales del crédito basura, si se abren deprisa; la ventanilla repo, si ese cero deja de ser cero; y el bono a diez años junto al diésel, si siguen subiendo a la vez. Una luz encendida es ruido; dos, preocupación; cuando se mueven las cuatro, dice, no hará falta que nadie avise.

Hipotecas, créditos y transporte: dónde se paga el peaje

La parte que toca al bolsillo es la que subraya al final. Un Tesoro al 5% se traduce en hipotecas más caras a este lado del Atlántico, en créditos que no se renuevan, en empresas que no contratan y en un gasóleo en máximos que encarece cada camión que trae la compra. Ese peaje no sale en el VIX: sale en la cuenta corriente. Y apunta a quién le conviene que el debate siga siendo cuándo cae la bolsa y no cuánto cuesta el dinero: a quien tiene que colocar decenas de billones en deuda y a quien gestiona carteras que no pueden permitirse un índice en rojo.

Vidal cierra con una imagen: la calle de Wall Street está hoy igual de tranquila que en 1929, en 1987 y en 2008, y en las tres ocasiones las cámaras llegaron tarde porque lo que se rompió no se rompió ahí, sino meses antes en otro sitio. Las crisis, sostiene, ya no empiezan donde todos miran. La pregunta que deja al aire resulta incómoda y útil a la vez: cuando alguien te enseñe un gráfico para decirte que todo está bien o que todo se hunde el martes, conviene preguntarle en qué pantalla está mirando.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Ouigo gana la guerra de precios del AVE a Renfe e Iryo: 55,4 € a Barcelona y 28,7 € a Valencia

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La CNMC confirma que Ouigo fue la opción más barata en los cinco corredores desde Madrid durante el primer semestre de 2026.
  • ¿Quién está detrás? El regulador compara precios de Ouigo, Renfe e Iryo en un mercado que este año ha perdido viajeros por los cortes de vía.
  • ¿Qué impacto tiene? El viajero paga hasta un 50% menos que en 2019 en algunos ejes, con tiempos de viaje más largos en el Madrid-Barcelona.

Ouigo se ha impuesto a Renfe e Iryo en la guerra de precios del AVE durante el primer semestre de 2026. La CNMC sitúa a la compañía francesa como la opción más barata en los cinco corredores que salen de Madrid.

Los números del regulador dejan poco margen a la interpretación. Ouigo vendió de media a 55,4 euros el trayecto Madrid-Barcelona, a 37,5 el Madrid-Málaga, a 36,5 el Madrid-Sevilla, a 30,5 el Madrid-Alicante y a 28,7 el Madrid-Valencia.

Renfe mantuvo sus tarifas medias por encima de los 65 euros en el Madrid-Barcelona durante buena parte del semestre, más de diez euros por encima de su rival en el corredor con más tráfico del país. Iryo tampoco logró situarse por debajo en ninguno de los cinco ejes.

El pulso llega con el mercado tocado. La alta velocidad perdió viajeros en el primer trimestre por el accidente de Adamuz, los cortes de vía y la reducción de circulaciones. Entre abril y junio recuperó un 33% de pasajeros, pero cerró un 10% por debajo de 2025.

Corredor a corredor: lo que se queda cada operador

Precio de venta e ingreso por trayecto no son lo mismo. La CNMC calcula un ingreso medio por trayecto sin IVA (lo que capta el operador por cada billete antes de impuestos) de 56 euros en el Madrid-Barcelona, frente a los 44 del Madrid-Sevilla, los 40 del Madrid-Málaga, los 32 del Madrid-Alicante y los 31 del Madrid-Valencia. La brecha entre el eje catalán y el levantino explica por qué todos pelean ahí.

Nunca el AVE había sido tan barato por kilómetro y nunca le había costado tanto llenar los trenes: esa es la paradoja que deja la CNMC.

El fondo es positivo para el bolsillo. Las tarifas reales han caído alrededor de un 40% en la mayoría de corredores desde 2019 y hasta un 50% en el Madrid-Valencia. La entrada de Ouigo en los ejes andaluces durante 2025 provocó por sí sola una rebaja del 12% en el Madrid-Sevilla y el Madrid-Málaga.

El corredor que se desangra: Madrid-Barcelona pierde medio millón de viajeros

El eje Madrid-Barcelona perdió un 13% de viajeros en el segundo trimestre, más de medio millón de trayectos menos que un año antes. Las limitaciones de velocidad siguen alargando el tiempo de viaje y eso, en un corredor que compite con el avión, se paga en en cuota de mercado. Es también el eje que más ingresos genera por billete, así que cada pasajero perdido duele más.

Para Renfe el problema es doble. Pierde en precio en su corredor insignia y lo hace en un año en el que el sistema arrastra menos viajeros. Ouigo consolida el discurso con el que aterrizó en España: un modelo low cost, más rotación de trenes y una estructura que aguanta la tarifa baja sin dejar de operar.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de bolsillo: quien viaje desde Madrid a Barcelona, Valencia, Alicante, Sevilla o Málaga encuentra hoy tarifas que, de media, son la mitad de las que había antes de la liberalización de mayo de 2021. La zona cero es el Madrid-Barcelona, donde coinciden los tres operadores, la mayor demanda y las peores condiciones de infraestructura. El dato del semestre cabe en una línea: 55,4 euros frente a más de 65.

El pulso entre los tres agentes admite lecturas distintas. Ouigo defiende su posición con precio y rotación; Renfe apela a la red y a los abonos; Iryo sigue sin encontrar un hueco tarifario claro. Adif, por su parte, arrastra obras y limitaciones temporales de velocidad que condicionan la oferta y que ningún operador controla.

El precedente es conocido: la liberalización del AVE arrancó en mayo de 2021 con la llegada de Ouigo al Madrid-Barcelona. Lo que no ha caído al mismo ritmo que el precio es la demanda, y ese desacople es el verdadero riesgo del modelo. Quien quiera comprobar tarifas antes de reservar puede hacerlo en la web de Renfe y en la aplicación de Ouigo.

La próxima cita será el informe de la CNMC del tercer trimestre, donde se verá si la ventaja de Ouigo se consolida o si Renfe mueve ficha antes de que acabe el año. Hasta entonces, la guerra de precios seguirá siendo buena noticia para el bolsillo y un quebradero para las cuentas del sector.

Rutina full-body de 8 minutos con mancuernas: entrena piernas, pecho, espalda y hombros sin gimnasio

0

La rutina de mancuernas de 8 minutos que propone el entrenador Craig Richey activa piernas, pecho, espalda y hombros sin gimnasio. Formato AMRAP: las máximas rondas posibles en ese tiempo.

El circuito de seis movimientos que reparte el trabajo en ocho minutos

El planteamiento cabe en una servilleta: seis ejercicios encadenados, sin descanso programado entre ellos, y un único objetivo, cerrar el mayor número de rondas posible antes de que el cronómetro marque los ocho minutos. Richey, que populariza circuitos con mancuernas en redes sociales, aseguró haber completado 11 rondas. La cuenta sale a 66 sentadillas, 55 flexiones y 44 pesos muertos en ocho minutos. Ahí está la gracia del asunto.

  • Sentadilla al aire: 6 repeticiones.
  • Flexión: 5 repeticiones.
  • Peso muerto con mancuernas: 4 repeticiones.
  • Cargada colgante o hang clean: 3 repeticiones.
  • Push press: 2 repeticiones.
  • Devil press: 1 repetición.

La escalera descendente de 6 a 1 repeticiones no es decorativa. En las primeras rondas llegas fresco y el gesto más exigente, el devil press, aparece una sola vez; cuando la fatiga se acumula, el trabajo se reparte en patrones cortos y controlables. El diseño protege la técnica cuando el pulso ya está alto, algo que un circuito de repeticiones fijas no consigue.

Cómo ejecutar cada movimiento sin perder la técnica

entrenamiento full body casa

La sentadilla al aire abre cada ronda con el pecho alto: baja llevando la cadera atrás hasta que el pliegue de la cadera quede por debajo de la rodilla y sube con intención explosiva, manteniendo un tempo controlado. En la flexión, aprieta el core y mantén los codos cerca del torso; el pecho baja al suelo y empuja de vuelta sin perder la línea del cuerpo.

El peso muerto pide otra cosa: mancuernas a los lados de los pies, bisagra de cadera con espalda plana, dorsales activos y un empuje firme de los pies contra el suelo para levantarte sin redondear la zona lumbar. En la cargada colgante, baja las mancuernas hasta las rodillas, sube con un pequeño salto y aprovecha esa inercia para llevarlas a la altura de los hombros. Después, bajada con control. La sentadilla y el peso muerto concentran la mayor parte del trabajo de piernas del circuito.

Ocho minutos bien diseñados rinden más que cuarenta minutos de series sueltas sin progresión ni intención.

Los hombros llegan al final de cada ronda. El push press arranca con las mancuernas a la altura de los codos, una flexión corta de rodillas y empuje por encima de la cabeza. Si las pesas se quedan cortas, el propio Richey sugiere eliminar el impulso de las piernas y ejecutarlo como un press estricto. El devil press, la guinda, es un burpee con mancuernas que termina con las pesas por encima de la cabeza.

📊 La pauta en cifras

  • Duración y formato: 8 minutos en AMRAP, con las máximas rondas posibles y sin pausas programadas entre movimientos.
  • Reparto por ronda: 6 sentadillas, 5 flexiones, 4 pesos muertos, 3 cargadas colgantes, 2 push press y 1 devil press.
  • Material mínimo: un par de mancuernas y el espacio de una esterilla; en casa bastan dos metros cuadrados.
  • A tener en cuenta: el circuito mide densidad, no fuerza máxima; si la técnica se rompe, baja el peso antes de alargar el tiempo.

Los tres errores que arruinan el resultado

  • Descansar de más: las pausas largas entre movimientos rompen el propósito del AMRAP y bajan las rondas totales.
  • Empezar con demasiado peso: con el fallo muscular temprano, las rondas siguientes se caen solas.
  • Saltarse el calentamiento: cinco minutos de movilidad de cadera, tobillo y hombro mejoran la calidad del primer minuto.

Cuándo este circuito rinde de verdad y cuándo no

Aquí conviene ser honesto. Los circuitos de alta densidad se popularizaron con el entrenamiento metabólico de los noventa y con el auge del CrossFit, y la ciencia del ejercicio ha ido matizando sus promesas. La mayoría de los estudios de hipertrofia apunta a la carga progresiva y al volumen semanal por grupo muscular como palancas principales, no a la frecuencia cardiaca que alcances en ocho minutos. Un AMRAP corto no sustituye a un plan de fuerza estructurado.

Ahora bien, como herramienta de eficiencia, el formato tiene argumentos sólidos. Un circuito de estas características concentra en un solo bloque trabajo de fuerza, resistencia muscular y capacidad cardiovascular, y encaja en días de agenda apretada o como cierre de una sesión. La evidencia sobre intervalos apunta a que las sesiones breves y densas mejoran la capacidad de trabajo cuando se repiten dos o tres veces por semana.

El matiz está en la progresión y en la recuperación. Repetir el mismo circuito cada día con el mismo peso lleva al estancamiento en pocas semanas. La pauta razonable: dos o tres sesiones semanales, subir ligeramente el peso de las mancuernas o añadir una ronda al marcador cada catorce días, y separarlo de los días de fuerza pesada. Las versiones adaptadas funcionan igual de bien: flexión sobre rodillas, peso muerto a una sola mancuerna o devil press sin salto. La información de este artículo es divulgativa y de optimización del estilo de vida, no un consejo individual: si tienes circunstancias personales concretas, lo sensato es que un profesional del ejercicio adapte el circuito a tu caso.

⚡ Rutina de Optimización Diaria

  • Coloca el material: deja las mancuernas en el suelo, a los lados de los pies, y programa el cronómetro en 8 minutos antes de la primera sentadilla.
  • Cuenta las rondas: anota en el móvil las rondas completadas y el peso usado; te sirve de marcador para la siguiente sesión.
  • Progresa cada dos semanas: repite el circuito dos veces por semana y suma una ronda al marcador o un kilo por mancuerna cada catorce días.

Bloomberg alerta: la caída de los bonos del Tesoro marca la agenda de Trump

El mercado de bonos se ha convertido en el principal adversario político de Donald Trump. Lo planteó sin rodeos el equipo de Balance of Power, el programa de Bloomberg Television que se emite desde Washington: la venta masiva de bonos del Tesoro, con el bono a diez años marcando máximos de casi dos décadas, está reordenando la agenda de la Casa Blanca tanto como la guerra con Irán o la pugna tecnológica con China. Y no es una historia de un solo día.

El bono a diez años marca el ritmo de todo

Desde la sede de Bloomberg en Nueva York, la corresponsal Emily Grefeo lo resumió con precisión: los operadores dudan de que la Reserva Federal tenga la inflación bajo control, sobre todo mientras el crudo se mantiene en niveles elevados. Todo confluye en lo mismo, tipos más altos y presión sobre las acciones. El rendimiento a diez años llegó a tocar máximos de casi veinte años, el S&P 500 cerró en rojo, el Nasdaq 100 también, y el índice de semiconductores de Filadelfia se dejó cerca de un 1,6%.

Hubo excepciones contadas en el sector tecnológico, pero la tónica fue de recogida de beneficios. Entre los movimientos corporativos del día, AMD acordó comprar la startup World Labs por 8.200 millones de dólares, una empresa fundada por la investigadora Fei-Fei Li. Boeing cayó después de que la FDA aplazara la certificación de la variante 737 Max 10 por un problema de software. Y MongoDB perdió terreno al confirmarse que su consejero delegado se marcha a Meta.

Trump, Irán y el petróleo: un pulso sin fecha de cierre

Desde la Casa Blanca, la corresponsal Skylar Woodhouse siguió el hilo de las declaraciones presidenciales. Trump volvió a prometer que la guerra terminará muy pronto y ató ese final a un alivio inmediato para los estadounidenses: si el conflicto se cierra, los precios de la gasolina caerán. Confirmó que hay conversaciones con Teherán a través de mediadores, aunque dejó abierta la puerta a intensificar los combates después de las elecciones.

El problema es de calendario y también de credibilidad. La promesa de un final inminente se ha repetido varias veces desde el inicio del conflicto, y los funcionarios iraníes, según lo que se comenta en el programa, se muestran pesimistas en privado sobre un acuerdo antes de los comicios. Mientras tanto, el petroleo no espera: el Brent llegó a superar los 105 dólares y la volatilidad sigue instalada en el mercado energético.

Si el conflicto se cierra, los precios de la gasolina caerán; hasta entonces, cada semana de guerra es una factura que paga el consumidor.

— Bloomberg Television, Balance of Power

La IA se sienta este martes en la Casa Blanca

El segundo gran bloque del programa fue la inteligencia artificial. Trump y el presidente de la Cámara de Representantes, Mike Johnson, reciben este martes a los principales ejecutivos del sector. Entre ellos estará Dario Amodei, consejero delegado de Anthropic, que ya cenó en privado con el presidente el domingo por la noche.

La coincidencia temporal no es menor. India presentó ese mismo día una plataforma abierta de seguridad para agentes de IA, con un centenar de socios industriales entre los que figuran Microsoft, Palantir y la propia Anthropic. La compañía anunció además una colaboración con el gobierno indio para añadir una capa adicional de seguridad de la IA sobre la pila de agentes.

La analista A. Ibrahim, ex asesora del Consejo Económico Nacional y hoy en AI Now, puso el foco donde suele faltar: no hay solución única. Calificó el paso de lógico, coherente con los llamamientos de los propios líderes del sector, pero recordó que la responsabilidad última recae en quienes diseñan y despliegan la tecnología. Y lanzó una advertencia incómoda sobre el marco regulatorio: el presidente acierta cuando dice que las leyes existentes bastan, aunque su administración ha recortado de forma agresiva la capacidad administrativa para hacerlas cumplir. Leyes sin capacidad de aplicación, vino a decir, son papel.

Sobre la carrera con China, su diagnóstico fue más duro. Competir sin definir qué significa ganar deja a la vista, sobre todo, el coste del capital: los tipos se disparan a medida que se acelera esta expansión y no está claro que los beneficios se repartan. A eso se suma que parte de la opinión pública empieza a organizarse contra las infraestructuras que la IA necesita para crecer.

Contexto: tres frentes que convergen en noviembre

Estamos a poco más de un mes de las elecciones de medio mandato y la Casa Blanca promete una campaña agresiva para que los republicanos conserven el Congreso. El programa anunciaba para más tarde al analista electoral veterano Charlie Cook, con una tesis que resume bien el ambiente: la Cámara lleva tiempo siendo, en la práctica, un asunto resuelto para los demócratas. Es una opinión, no un resultado, pero marca el tono con el que se negocia todo lo demás.

En el plano comercial, el acuerdo para reducir aranceles sobre 60.000 millones de dólares en bienes, cerrado tras la visita a la Casa Blanca de la semana pasada, demuestra que esta administración sabe firmar operaciones cuando le conviene. La pregunta que flota es por qué ese pragmatismo no aparece en Irán.

Lectura editorial: el coste de esperar a noviembre

Hay un hilo que atraviesa las tres historias del programa y conviene decir en voz alta. Washington ha decidido que manda el calendario electoral. La guerra con Irán puede tener salida negociada, pero no parece haber prisa por cerrarla antes de los comicios; el mercado de bonos castiga cada semana de incertidumbre energética; y la regulación de la IA se aparca mientras se libra una carrera con China cuyo premio nadie ha definido con claridad. Para el lector que sigue estos frentes, la consecuencia práctica es sencilla: lo que pague en la gasolinera, en la hipoteca o en la factura energética depende menos de un dato económico y más de una decisión política que se está postergando. Bloomberg no afirmó que exista una estrategia deliberada de demora. Lo que describió es un patrón: promesas de final rápido, negociaciones discretas a través de mediadores y un mercado que ha dejado de creer en ambas cosas a la vez. Cuando el rendimiento a diez años se instala en máximos de dos décadas, la paciencia deja de ser gratis.

Queda una pregunta abierta. ¿Cuánto puede aguantar el bono del Tesoro sin que la política tenga que reaccionar antes de lo previsto? Probablemente responda el mercado mucho antes que la Casa Blanca.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

DTCC y Chainlink preparan su AppChain de garantías 24/7 para el Q4 de 2026

La DTCC, la infraestructura que liquida la mayoría de las operaciones de valores en Estados Unidos, trabaja con Chainlink en una plataforma para gestionar garantías financieras las 24 horas del día. El lanzamiento está previsto para el cuarto trimestre de 2026 y el anuncio de la colaboración se hizo público el 12 de mayo de este año.

Conviene aclarar de qué hablamos, porque ‘garantía’ suena a letra pequeña y es una de las piezas que sostiene el sistema financiero. Una garantía, o colateral, es el aval que una entidad deja depositado por si no cumple lo pactado: efectivo, deuda pública, acciones u otros activos. En los mercados mayoristas ese aval se mueve sin parar entre contrapartes y cada movimiento obliga a comprobar si el activo sirve, cuánto vale en ese momento y cuánto hay que aportar o devolver.

Hoy buena parte de ese trabajo se ejecuta en sistemas separados y con horarios de oficina. La propuesta consiste en automatizarlo de principio a fin y mantenerlo activo también cuando las bolsas están cerradas.

Qué hará la Collateral AppChain con las garantías del mercado

La plataforma se llama Collateral AppChain y se apoyará en Hyperledger Besu, una blockchain permisionada. Traducido: no es una red abierta a cualquiera, sino un entorno cerrado al que solo entran participantes autorizados e identificados. El detalle no es menor cuando se trata de infraestructura financiera regulada, donde nadie quiere que un desconocido escriba en el registro.

Chainlink aporta su Runtime Environment y sus estándares de datos, la capa que conecta esa red cerrada con otros sistemas y con otras cadenas. En el plan figuran tareas muy concretas: verificar qué activos son elegibles como garantía, valorarlos, calcular los márgenes exigidos (el aval adicional que se reclama según el riesgo de cada posición), decidir qué colateral se entrega y dónde se coloca, y coordinar su movimiento entre entidades.

La promesa de las garantías 24/7 no se mide por lo que se automatiza dentro de una red, sino por lo que sigue tardando al salir de ella.

El tamaño del operador ayuda a entender el interés. Las filiales de DTCC procesaron durante 2025 transacciones de valores por valor de 4.700 billones de dólares y su subsidiaria depositaria custodiaba 114 billones en valores, según los datos que la compañía publica en su web oficial. Son cifras de liquidación y custodia, no el volumen que moverá la nueva plataforma, pero dibujan la escala del terreno: una infraestructura por la que pasa buena parte del mercado de capitales estadounidense.

De procesos intermitentes a una gestión sin pausas

La red funciona siempre; los procesos financieros, no. Ahí está el nudo del proyecto. Entre que una entidad comprueba la elegibilidad de un activo, lo valora y calcula el margen pueden pasar horas o incluso días, con sistemas que no siempre hablan entre sí. Reducir ese intervalo es lo que DTCC y Chainlink venden como gestión continua.

El otro objetivo es la interoperabilidad, palabra que aquí significa algo sencillo: que los datos de la blockchain lleguen a donde tiene que llegar. Si aceleras los trámites dentro de una red cerrada pero el resto del sistema sigue esperando ventanas horarias y ficheros manuales, la fricción se traslada de sitio y no desaparece. Chainlink se presenta precisamente como ese puente de datos, gracias a los llamados oráculos, los servicios que llevan información del exterior a un registro distribuido y a la inversa.

Chainlink ya había recorrido este camino con la gran banca

No es la primera vez que la firma se sienta con nombres grandes del sector financiero. En 2024 participó en el piloto Smart NAV junto a JPMorgan, BNY Mellon y Franklin Templeton, una prueba para llevar a la blockchain el valor liquidativo de fondos de inversión, es decir, el precio diario con el que se compran y venden las participaciones. Aquel ejercicio no equivale a la Collateral AppChain, pero confirma que la compañía lleva tiempo intentando trasladar información financiera a registros distribuidos.

Aquí conviene mantener la cabeza fría. La historia reciente de la blockchain institucional está llena de pilotos que se anunciaron con mucho ruido y nunca llegaron a producción; y también de proyectos que empezaron siendo pruebas pequeñas y hoy mueven miles de millones. La diferencia entre un caso y otro suele ser aburrida: que existan métricas públicas de uso. De momento no las hay.

No hay fecha exacta de lanzamiento, ni calendario por etapas, ni lista de instituciones participantes, ni detalle de qué activos serán compatibles. Tampoco se sabe si el arranque cubrirá todo el ciclo de vida de las garantías o solo una parte. Y la red permisionada, con acceso restringido, limita por diseño la experimentación abierta que caracteriza al sector cripto. Esa es la cara menos amable para quien esperaba una infraestructura abierta.

Qué mirar en el cuarto trimestre de 2026

La ventana del cuarto trimestre de 2026 es el primer punto de control serio. Si la plataforma pasa de anuncio a operación efectiva, el mercado tendrá la referencia que hoy le falta y probablemente llegarán las comparaciones con otros proyectos de colateral tokenizado que avanzan en paralelo en Europa y Asia.

Para el inversor particular, el efecto es indirecto pero real: si las garantías se reciclan más rápido y con menos comprobaciones manuales, el coste de financiar posiciones en el mercado mayorista tiende a bajar, y eso acaba notándose en productos que sí toca de cerca, desde fondos de inversión hasta préstamos titulizados. Queda la parte difícil. Automatizar una función crítica no es lo mismo que sustituirla, y nadie va a apagar los sistemas que hoy funcionan hasta ver resultados durante meses.

THORChain rechaza congelar los swaps del hackeo Bitget: ‘no bloqueamos fondos individuales’

THORChain ha rechazado congelar los intercambios vinculados al hackeo de Bitget después de que el exchange pidiera bloquear las direcciones del atacante. El protocolo sostiene que puede detener toda la red en una emergencia, pero que no puede congelar fondos concretos ni vetar una operación individual.

La respuesta llegó el 28 de septiembre a través de la cuenta oficial del protocolo en X. Un día antes, la consejera delegada de Bitget, Gracy Chen, había reclamado públicamente que THORChain dejara de procesar intercambios desde las carteras señaladas como responsables del robo.

El episodio expone una de las grietas menos resueltas del sector: qué debe hacer una infraestructura que no tiene dueño cuando los fondos que la atraviesan proceden de un delito ya identificado. Para Bitget, las direcciones del atacante son públicas y están siendo seguidas por exchanges, firmas de análisis de blockchain, y empresas de prevención de blanqueo de capitales.

La consejera delegada ha planteado el debate en otros términos. No se trata de si el protocolo es capaz de reconocer esas carteras, sino de qué responsabilidad asume una vez que el vínculo con el robo está acreditado y a la vista de cualquiera. Su argumento es que la descentralización no debería servir como coartada para mover dinero sustraído.

La parada de emergencia protege la red, no una cartera concreta

THORChain ha explicado que su halt, la parada de emergencia del protocolo, existe para proteger la red durante un incidente de seguridad. No es, dicen, una herramienta para elegir qué fondos se bloquean ni qué operación se cancela. Michael Perklin, una de las voces del proyecto, lo resumió de forma más directa: apagar la red entera y detener una cartera identificada son dos acciones distintas dentro de su diseño.

La diferencia no es un matiz menor. Aplicar esa excepción obligaría a mantener una lista de direcciones vetadas, y una lista de vetados implica un administrador con criterio propio. Ese es justo el papel que THORChain dice no querer tener.

THORChain no se define por lo que bloquea, sino por lo que se comprometió a no bloquear nunca. Ese compromiso es también su punto débil.

Neutralidad, censura y un exploit de 10,7 millones

El pulso con Bitget no cae en el vacío. En mayo de 2026, un exploit, el aprovechamiento de un fallo en el código de un contrato, drenó 10,7 millones de dólares de los fondos de liquidez de THORChain. Las direcciones de los atacantes nunca entraron en ninguna lista negra y siguieron operando con normalidad dentro de la red.

THORChain se define a sí misma como un bien público neutral, sin permisos y resistente a la censura. En la práctica es una red que conecta blockchains que de otro modo no se hablan y permite cambiar una moneda por otra sin intermediarios, lo que el sector llama swaps; su funcionamiento está documentado en la web oficial del proyecto. Bajo esa lógica, vetar direcciones concretas no sería una medida de seguridad, sino una intervención de otra naturaleza que rompería la promesa con la que nació.

Del otro lado está el coste. Si cualquier dirección puede mover fondos robados sin fricción, los exchanges acabarán desconfiando de todo lo que llegue desde esa red, incluidos los usuarios que no tienen nada que ver. Y ahí aparece la contradicción que nadie ha resuelto: una red neutral también es un atajo.

El precedente de Bybit y el límite difuso de la neutralidad

Chen ha puesto sobre la mesa un episodio anterior. En el hackeo de Bybit se robaron 1.600 millones de dólares y, según sus datos, cerca de 1.200 millones pasaron por THORChain mientras los atacantes saltaban de una cadena a otra. La cifra da la medida del problema: multiplica por más de cien lo perdido en el exploit propio del protocolo.

El mecanismo que señala Bitget se entiende rápido. Un atacante que tiene ether robado puede convertirlo en bitcoin a través de un protocolo cross-chain, el que conecta redes distintas, y seguir moviéndose. Cada salto añade una capa de opacidad y complica el rastreo, algo parecido a cambiar dinero en varias casas de cambio antes de llegar al destino.

Durante el verano de 2020 el sector ya vivió una discusión parecida, cuando eclosionaron los servicios financieros sin intermediarios, el fenómeno que se bautizó como DeFi (finanzas descentralizadas, sin bancos ni custodios de por medio). Entonces la promesa era prescindir de las entidades que hoy piden bloquear direcciones. En paralelo, la normativa europea obliga a los proveedores de servicios de criptoactivos, es decir, a los exchanges con entidad jurídica, a aplicar controles contra el blanqueo. A un protocolo sin dueño identificable no ha llegado todavía, y ese hueco es justo el que Bitget señala con el dedo.

Lo que pase en los próximos meses depende de dos actores. Por un lado, los operadores de nodos que sostienen THORChain, que son quienes podrían aprobar un cambio de política si la presión crece. Por otro, los grandes exchanges, que pueden optar por rechazar cualquier fondo que haya pasado por la red. La próxima prueba llegará cuando otra dirección señalada intente cruzar. Entonces se verá si el criterio se mantiene o si el desgaste pesa más que el diseño.

Publicidad