ICO flexibiliza los criterios para que los jóvenes accedan a la hipoteca

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Desde el 19 de junio, los avales hipotecarios del ICO se han flexibilizado. Los límites de renta se elevan hasta los 63.000 euros en las provincias más caras y el patrimonio máximo sube a 150.000 euros.
  • ¿Quién está detrás? La modificación la ha aprobado el Instituto de Crédito Oficial (ICO), organismo dependiente del Ministerio de Asuntos Económicos.
  • ¿Qué impacto tiene? La medida abre la puerta a más jóvenes y familias con ingresos moderados para conseguir una hipoteca por el 100% del valor de la vivienda sin ahorros previos.

Desde el pasado 19 de junio, el Instituto de Crédito Oficial (ICO) ha flexibilizado los criterios de sus avales hipotecarios para jóvenes y familias con menores a cargo. La línea, activa desde 2024 y con vigencia hasta el 31 de diciembre de 2027, adapta ahora los umbrales de renta y patrimonio a la realidad de cada provincia para que el apoyo público llegue a más compradores que, aunque tienen capacidad de pago, carecen de ahorros para la entrada.

Los nuevos límites de renta, provincia a provincia

El corazón del ajuste está en una modulación provincial del límite de ingresos, expresado en múltiplos del Indicador Público de Renta de Efectos Múltiples (IPREM). Con carácter general el tope se mantiene en 4,5 veces el IPREM (37.800 euros brutos anuales por adquiriente), pero se eleva en las zonas que exigen un mayor esfuerzo para comprar vivienda.

Los nuevos umbrales son:

  • 5,5 veces el IPREM (46.200 euros): Las Palmas, Navarra, Cantabria, Alicante, Cádiz, Pontevedra, Valencia, Zaragoza, Ceuta y Melilla.
  • 6,5 veces el IPREM (54.600 euros): Álava.
  • 7,5 veces el IPREM (63.000 euros): Madrid, Barcelona, Girona, Málaga, Baleares, Santa Cruz de Tenerife, Vizcaya y Guipúzcoa.

Si la vivienda tiene dos titulares, los ingresos de ambos se suman, pero sin superar el límite correspondiente a la provincia. Una mejora adicional se activa para familias con menores a cargo: el límite de ingresos se incrementa en 0,3 veces el IPREM por cada hijo. En familias monoparentales, ese plus puede ser un 70% más alto.

El cambio en el patrimonio y quién puede solicitar el aval

Junto con la renta, el límite de patrimonio neto del adquirente se amplía de 100.000 a 150.000 euros, un guiño directo a jóvenes que acumulan algún ahorro pero siguen sin cubrir la entrada. El ICO recuerda que el aval —gratuito para el comprador y para el banco— permite que el préstamo alcance el 100% del valor de tasación o del precio de adquisición, aunque no cubre impuestos ni gastos de formalización.

Los requisitos para optar a la ayuda siguen siendo:

  • Tener menos de 36 años en el momento de firmar la hipoteca (sin límite de edad si hay menores a cargo).
  • Residencia legal en España durante los dos años anteriores de forma continuada.
  • Comprar primera vivienda habitual que no se destine a actividad económica.
  • No figurar en ningún fichero de morosidad.
  • La vivienda —nueva o de segunda mano, no sobre plano— debe tener un precio máximo de 325.000 euros, aunque algunas comunidades autónomas pueden ajustar ese tope.

La modulación provincial de los límites de renta es el reconocimiento explícito del Gobierno de que el acceso a la vivienda no se mide en euros idénticos en toda España.

La Ficha del Inversor

La lectura práctica de los nuevos avales del ICO arroja tres ángulos que cualquier comprador —y cualquier departamento de riesgos— debería anotar. La métrica clave sigue siendo el IPREM: con el salto a 7,5 veces en las provincias más tensionadas, una pareja de dos perceptores puede aunar hasta 126.000 euros de renta conjunta si ambos firman en Madrid o Barcelona, una cifra que duplica el umbral general de 37.800 euros por persona y que deja fuera solo a rentas altas.

La tendencia a seis meses apunta a un repunte en las solicitudes de avales en la segunda mitad de 2026, sobre todo en las capitales del grupo de 7,5 veces el IPREM, donde el precio medio de la vivienda sigue apretando. A la par, la ampliación del patrimonio hasta los 150.000 euros podría activar a compradores que tenían algo de capital pero no suficiente para la entrada. Sin embargo, la banca mantiene la última palabra: aunque el aval sea gratuito, la entidad sigue evaluando la solvencia del cliente y, en la práctica, las concesiones efectivas de hipotecas al 100% han sido hasta ahora mucho menores que el número de interesados. El perfil recomendado es claro: jóvenes de ingresos medios, con empleo estable y cierta capacidad de ahorro pero sin el 20% habitual que pide la banca. El producto encaja mejor en parejas con dos sueldos y en monoparentales, donde el multiplicador por hijos puede ser determinante.

El pulso entre operadores se está cocinando ya: las entidades financieras adheridas al programa —que incluyen a los grandes bancos— compiten por captar a estos clientes con ofertas complementarias, pero el margen real para el comprador está en comparar el diferencial y la TAE que acompaña al aval. A largo plazo, el éxito de la línea se medirá por su capacidad para reducir la edad media del primer comprador, que en España ronda los 41 años. Si los nuevos umbrales consiguen que las operaciones se cierren antes de los 35, el ICO habrá cumplido con su mandato. De momento, el reloj corre hasta diciembre de 2027.
Ayudas económicas para pymes: Asturias abre 225.000 euros para implantar sostenibilidad

El Gobierno del Principado de Asturias ha lanzado una convocatoria de ayudas dotada con 225.000 euros para pymes y autónomos con actividad industrial. El plazo para presentar solicitudes está abierto hasta el próximo 20 de julio de 2026. La iniciativa busca financiar proyectos que reduzcan la generación de residuos, mejoren la eficiencia en el uso de recursos e implanten modelos productivos más sostenibles.

Qué financia la ayuda de economía circular del Principado

Las subvenciones, publicadas en el Boletín Oficial del Principado de Asturias, pueden cubrir desde estudios de viabilidad hasta la implantación de procesos de producción más limpios. Entre las actuaciones subvencionables destacan los estudios y proyectos destinados a reducir la generación de residuos, los proyectos de valorización de subproductos y las iniciativas innovadoras de minería de vertederos —la recuperación de recursos valiosos a partir de residuos ya depositados—.

El objetivo es claro: acelerar la transición de la industria asturiana hacia un modelo circular en el que los residuos se transformen en materias primas secundarias y se minimice el impacto ambiental de la actividad empresarial.

Requisitos: quién puede pedirla y plazos clave

Pueden solicitar estas ayudas las pymes (incluidos los autónomos) del sector industrial que tengan domicilio social o centro de trabajo en Asturias y que desarrollen el proyecto dentro del territorio del Principado. No se exige un número mínimo de empleados ni una facturación concreta, pero la actividad debe encajar en los epígrafes del CNAE recogidos en la convocatoria.

El plazo de presentación finaliza el 20 de julio de 2026. Fuera de ese margen la solicitud será rechazada, así que conviene mover ficha cuanto antes. La convocatoria completa con los anexos necesarios está disponible en la sede electrónica del Principado.

¿Merece la pena? La oportunidad real de la circularidad para tu negocio

Asturias no es nueva en esto. En los últimos años ha ido encadenando líneas de apoyo a la eficiencia energética y la economía circular, en sintonía con el Plan de Recuperación europeo y la Estrategia Española de Economía Circular. Para una pyme —sea un taller mecánico, una industria de transformación o un autónomo con actividad productiva— implantar medidas circulares puede suponer un ahorro en la factura de materias primas y una mejora de su imagen corporativa.

La economía circular ya no es solo una opción ecológica; es una vía para reducir costes y ganar competitividad en una industria que se enfrenta a precios volátiles de materias primas.

El reto está en que la administración siga agilizando la justificación de las ayudas. Muchos autónomos se quejan de que los cobros llegan tarde, y eso desincentiva a los más pequeños. Con una dotación total de 225.000 euros, la convocatoria podrá apoyar a unas quince o veinte empresas, suponiendo ayudas medias de entre 10.000 y 15.000 euros por proyecto. La demanda suele ser alta, así que no conviene esperar a los últimos días para presentar la solicitud.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes abiertas hasta el 20 de julio de 2026 a las 23:59 horas.
  • ✅ Requisitos clave: Ser pyme o autónomo del sector industrial, con domicilio social o centro de trabajo en Asturias y el proyecto dentro del Principado.
  • 🌐 Dónde solicitarlo: Sede electrónica del Principado de Asturias (sede.asturias.es). Se necesita certificado digital o Cl@ve.
  • 💰 Importe o coste: Dotación global de 225.000 euros; la cuantía individual dependerá del proyecto, sin porcentaje fijo publicado.
  • ⚠️ Error a evitar: No leer los epígrafes del CNAE incluidos en la convocatoria: si tu actividad no está entre ellos, la ayuda se deniega.

Castilla-La Mancha publica el baremo provisional de las oposiciones de Maestros 2026: plazo de reclamaciones hasta el 1 de julio

La Consejería de Educación, Cultura y Deportes de Castilla-La Mancha ha hecho públicos hoy, 24 de junio, los listados correspondientes al baremo provisional de la fase de concurso de las oposiciones al Cuerpo de Maestros de 2026. Los aspirantes pueden consultar ya la puntuación que han obtenido por sus méritos —experiencia docente, formación académica y otros— y disponen de apenas cinco días hábiles para revisar los datos y presentar las alegaciones que estimen oportunas. El plazo se abre mañana, 25 de junio, y finaliza el 1 de julio, ambos inclusive. Una ventana muy corta que no deja margen para el despiste.

La fase de concurso: un peso que puede inclinar la balanza

En las oposiciones de Maestros en Castilla-La Mancha, el sistema es de concurso-oposición. La fase de oposición —los exámenes— representa alrededor del 60% de la nota final, pero el 40% restante corresponde a la fase de concurso, donde se valoran los méritos del aspirante. De hecho, en algunas especialidades, un par de puntos de diferencia en la experiencia o la formación pueden ser definitivos para obtener la plaza. Por eso, que el baremo provisional esté correcto no es un detalle menor: es la base sobre la que se asienta toda la puntuación por méritos.

La Consejería de Educación ha habilitado un trámite telemático para que los opositores puedan revisar sus puntuaciones y, si encuentran errores u omisiones, presentar una reclamación. El organismo recuerda que el plazo es improrrogable: desde el 25 de junio hasta el 1 de julio, ambos días incluidos. Pasada esa fecha, la lista se convertirá en definitiva y no se admitirán más alegaciones.

¿Quién puede reclamar y cómo presentar alegaciones?

Todos los aspirantes que participaron en el proceso selectivo del Cuerpo de Maestros 2026 —tanto por turno libre como por el de personas con discapacidad— y que figuran en los listados del baremo provisional pueden presentar una reclamación. No es necesario haber superado la fase de oposición; la revisión de méritos es independiente y afecta a los puntos que cada cual aportó en la fase de concurso.

Para tramitar la alegación basta con acceder a la sede electrónica de la Junta de Comunidades de Castilla-La Mancha, localizar el trámite correspondiente al procedimiento selectivo e identificarse mediante certificado digital o el sistema Cl@ve. Dentro de la plataforma, el opositor encontrará un formulario en el que deberá detallar, de forma clara y concisa, qué mérito considera mal puntuado o no reflejado. Es muy recomendable adjuntar la documentación justificativa que acredite la omisión o el error, aunque no sea estrictamente obligatorio en todos los casos. La administración resolverá todas las reclamaciones de forma conjunta cuando publique el baremo definitivo, en una fecha posterior que se comunicará por los canales oficiales.

Así se calcula la puntuación: experiencia, formación y otros méritos

El baremo de la fase de concurso en las oposiciones de Maestros se estructura en varios bloques. El más decisivo suele ser el de experiencia docente previa: por cada mes trabajado en centros públicos se asigna una puntuación que puede llegar hasta un máximo de 7 años, con un topo de 4 puntos en la mayoría de convocatorias autonómicas. La formación académica complementaria —másteres, cursos de especialización, idiomas— también suma, aunque en menor medida. La experiencia docente prestada en centros concertados o privados se valora en un segundo bloque, con una puntuación inferior.

La Consejería de Educación aplica una fórmula que pondera cada apartado según las bases de la convocatoria de 2026. El cálculo no siempre es intuitivo y es frecuente que los aspirantes encuentren discrepancias, por ejemplo, en los períodos de interinidad que no han sido contabilizados o en cursos que no se han tenido en cuenta por falta de homologación. Precisamente por eso, revisar con lupa el desglose de puntos es clave. Un curso no baremado puede equivaler a 0,25 o 0,50 puntos; en una oposición en la que cada plaza se decide por décimas, esa diferencia puede ser la que separe a un aspirante de la plaza.

oposiciones maestros Castilla-La Mancha 2026

Análisis: el riesgo de no reclamar y el peso real de la fase de concurso

En el empleo público docente, los méritos funcionan como un colchón. Un opositor que aprueba el examen con una nota justa puede verse empujado hacia la plaza si su experiencia le otorga puntos extra. Sin embargo, con demasiada frecuencia se subestima la revisión del baremo porque el foco se pone en los exámenes escritos. Hay que recordar que la Administración no corrige los errores si no se le señalan: lo que no se reclama, consta como correcto.

El plazo de cinco días hábiles es deliberadamente breve. Obliga a los aspirantes a moverse con rapidez, a tener la documentación preparada y a actuar sin dilación. Es un filtro más, voluntario pero muy recomendable. Las organizaciones sindicales docentes —ANPE, STE-CLM y FeSP-UGT entre otras— han difundido la publicación y aconsejan revisar con detenimiento cada apartado del baremo personal. La experiencia indica que los errores más comunes son los de cómputo de meses trabajados, la inclusión de méritos de idiomas que la Administración no ha validado y la omisión de cursos de formación puntuables.

Un error en el cómputo de los méritos puede costar hasta 2 o 3 puntos; en una oposición tan competida como la de Maestros, son la diferencia entre la plaza y la lista de espera.

La convocatoria de 2026 se enmarca en la Oferta de Empleo Público de Castilla-La Mancha, que busca reducir la tasa de interinidad en el sector educativo y estabilizar plantillas. Por tanto, la competencia es elevada y cada punto cuenta. Los aspirantes que se tomen en serio este trámite tendrán una ventaja real frente a quienes den por buena la puntuación sin contrastarla.

📨 Cómo presentar la reclamación

El proceso de alegaciones se realiza de forma telemática. Estos son los pasos concretos:

  1. Paso 1: Accede al Portal de Educación de la Junta de Comunidades de Castilla-La Mancha (https://www.educa.jccm.es) y localiza el apartado de la convocatoria de Maestros 2026.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o el sistema Cl@ve. Si no dispones de ninguno, obtén uno con antelación, porque el trámite no admite otro método de acceso.
  3. Paso 3: Dentro del trámite, selecciona la opción “Presentar reclamación al baremo provisional”. Rellena el formulario indicando de forma clara qué méritos consideras erróneamente puntuados y adjunta la documentación justificativa escaneada.
  4. Paso 4: Revisa que todos los campos estén cumplimentados correctamente. Es fundamental no dejar datos en blanco que puedan dar lugar a la desestimación de la reclamación.
  5. Paso 5: Presenta la solicitud antes del 1 de julio a las 23:59 horas y guarda el justificante de registro electrónico. A partir de ese momento, la Administración estudiará tu caso y lo resolverá en la publicación del baremo definitivo.

📋 Ficha del proceso

  • Organismo / País: Consejería de Educación, Cultura y Deportes de Castilla-La Mancha.
  • Número de plazas: Las correspondientes a la Oferta de Empleo Público de 2026 para el Cuerpo de Maestros (consulta la convocatoria específica).
  • Sueldo estimado: No aplica en esta fase (el salario de un maestro funcionario ronda los 1.800 euros brutos mensuales).
  • Fecha límite de reclamación: 1 de julio de 2026 (el plazo se abre el 25 de junio).
  • Dónde consultar: Portal de Educación de Castilla-La Mancha (https://www.educa.jccm.es) y sede electrónica de la Junta.

Trump investiga a las petroleras por el precio de la gasolina: ¿qué implica?

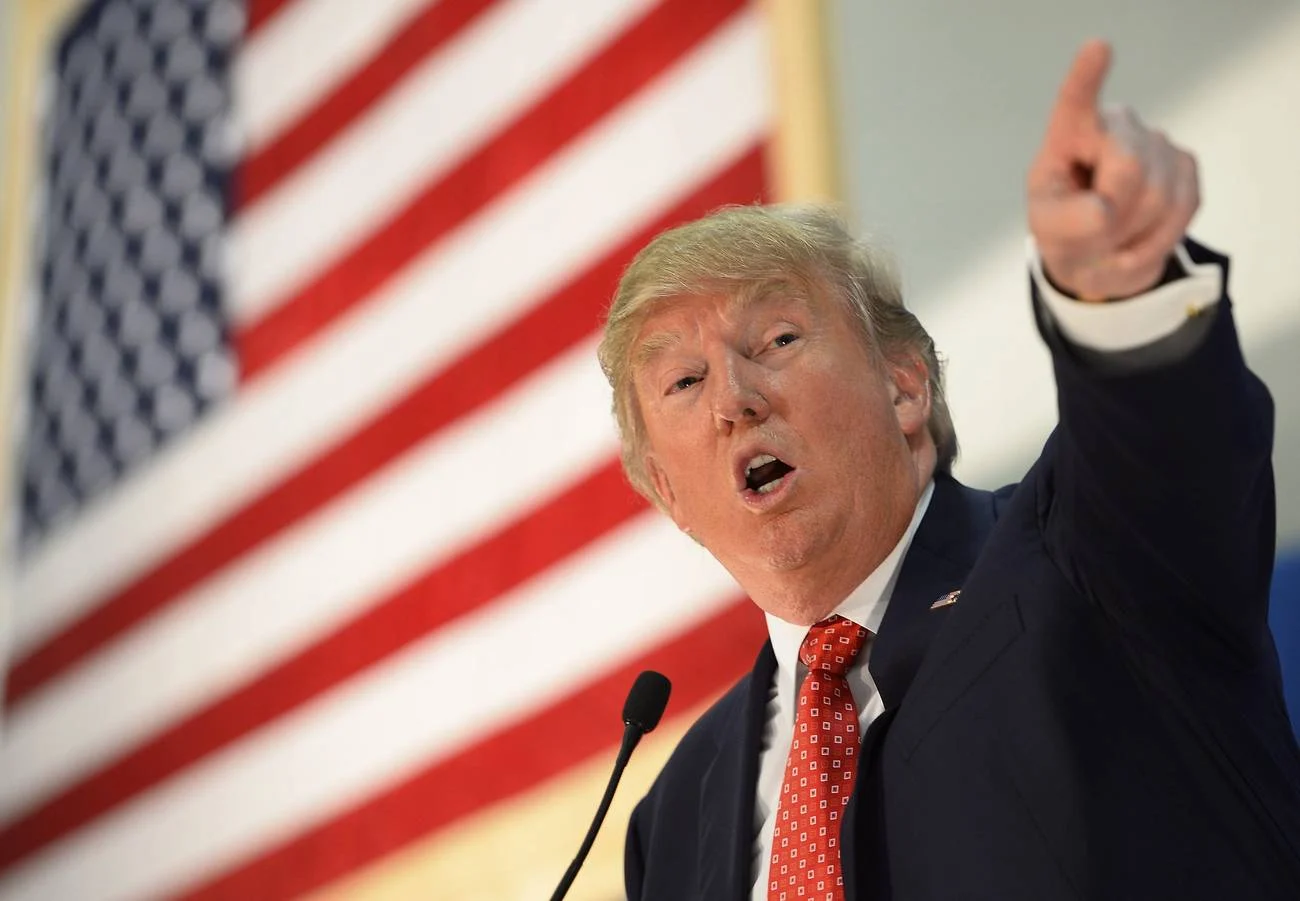
El presidente de Estados Unidos, Donald Trump, ha vuelto a tensar la cuerda del mercado petrolero. Esta semana, a través de su red Truth Social, ordenó al Departamento de Justicia que investigue a las grandes compañías petroleras por lo que considera ‘precios abusivos’ de la gasolina. La decisión llega en un momento en que el barril de Brent se abarata, pero los surtidores apenas lo reflejan. Y el mandatario, que libra una batalla de popularidad en pleno año electoral, no está dispuesto a que el coste del combustible le reste votos.

"He ordenado al Departamento de Justicia que investigue esto de inmediato. ¡Más vale que los precios de la gasolina empiecen a bajar mucho más rápido de lo que estoy viendo!", escribió Trump, sin mencionar ninguna empresa concreta. El mensaje, que en cuestión de minutos se convirtió en tendencia, provocó la respuesta inmediata del Instituto Americano del Petróleo (API), el principal lobby del sector. Su portavoz afirmó que la industria "comparte el objetivo de aliviar la presión sobre los precios de la gasolina".

La escena no es nueva. Trump ya utilizó al Departamento de Justicia durante su primer mandato para presionar a los gigantes tecnológicos y a los fabricantes de automóviles. Ahora, con la vista puesta en las elecciones de noviembre, el argumento es que las petroleras se están aprovechando de la caída del crudo para mantener artificialmente altos los márgenes de refino. Una tesis que, si bien simplifica la compleja cadena de valor del combustible, cala con fuerza entre los conductores estadounidenses.

El crudo baja, la gasolina no: una anomalía que dura meses

Los números, aunque no todos oficiales, dan pistas. Durante las últimas semanas, los precios del petróleo han retrocedido alrededor de un 20% desde los máximos de primavera. Sin embargo, el galón de gasolina en EE.UU. apenas se ha abaratado un 5%, situándose en una media que ronda los 3,40 dólares. La brecha entre el coste de la materia prima y el precio al consumidor no se explica solo por los impuestos o los costes de distribución: los analistas apuntan a un mercado de refino excepcionalmente ajustado.

La demanda de gasolina sigue siendo robusta y las refinerías operan al límite de su capacidad. Sumemos a eso las interrupciones logísticas por mantenimientos estacionales, y el resultado es que incluso con un barril de Brent por debajo de los 70 dólares, el margen de crack —la diferencia entre el crudo y sus derivados— se ha disparado. Eso es lo que Trump tacha de especulación.

Trump sabe que los votantes olvidan la complejidad del refino pero recuerdan el precio que pagan en la gasolinera cada semana. Y ahora mismo, ese precio duele.

El argumento del presidente tiene un punto débil: culpa exclusivamente a las grandes petroleras, cuando el poder sobre los precios de los combustibles también depende de factores globales como las decisiones de la OPEP+, los inventarios norteamericanos o la fortaleza del dólar. De hecho, Arabia Saudí y Rusia mantienen desde abril un recorte adicional de producción que ha compensado parte de la caída del crudo. Si la OPEP afloja el grifo, el petróleo podría desplomarse aún más y, entonces sí, los surtidores terminarían reflejándolo de forma más contundente.

¿Qué implicaciones puede tener para España y los precios en los surtidores?

La repercusión de una posible sanción o investigación formal en Estados Unidos va más allá de las fronteras norteamericanas. El mercado del petróleo es global, y cualquier medida que introduzca incertidumbre regulatoria sobre las operaciones de las grandes petroleras —ExxonMobil, Chevron, ConocoPhillips— modifica las primas de riesgo. Un endurecimiento de las reglas de juego en el principal consumidor mundial de crudo podría empujar a estas compañías a ralentizar inversiones en exploración y producción, ajustando la oferta futura.

Para España, que importa prácticamente todo el petróleo que consume, el efecto se traduciría en dos vías. La primera, más inmediata, es el precio internacional del barril: si la presión de Trump acelera un acuerdo entre la OPEP y otros productores para liberar más crudo al mercado, es posible que el Brent testee niveles cercanos a los 65 dólares. Una caída adicional de cinco o seis dólares se trasladaría, con un decalaje de diez a quince días, a los mercados mayoristas de gasolina y gasóleo en el Mediterráneo. La segunda, a medio plazo, tiene que ver con la incertidumbre regulatoria que pueda frenar proyectos de inversión de las grandes multinacionales, encareciendo la financiación y, por tanto, el coste final del combustible.

precio gasolina Trump

No obstante, conviene ser prudentes. Las investigaciones del Departamento de Justicia no se solventan en semanas, y mucho menos en plena precampaña. El propio historial de la administración Trump demuestra que este tipo de anuncios suelen tener más carga retórica que consecuencias prácticas inmediatas. El precedente más cercano, la investigación a las tecnológicas en 2019, quedó en poco más que una multa simbólica y varias comparecencias públicas.

Análisis: una medida populista con un fondo de verdad incómoda

Desde esta redacción, creemos que la intervención de Trump sobre las petroleras tiene un claro componente electoral. Pero también toca una fibra sensible que no conviene ignorar. Los datos agregados de los últimos informes trimestrales muestran que los márgenes de beneficio del refino alcanzaron en el segundo trimestre niveles históricamente altos para las grandes empresas. No es descabellado pensar que parte de esa rentabilidad extraordinaria proceda de una traslación imperfecta de la caída del crudo al consumidor final.

El verdadero problema no es solo la dinámica de precios, sino la dependencia estructural del transporte por carretera de un commodity volátil. Mientras Europa avanza —con dificultades— hacia la electrificación, Estados Unidos sigue atrapado en una espiral de subsidios a los combustibles fósiles y poca inversión en alternativas de movilidad. De manera que cada movimiento brusco del petróleo se convierte en una patata caliente política que ningún presidente quiere gestionar.

El riesgo, como tantas veces en política energética, es que la solución fácil ahogue la necesaria. Una intervención agresiva del gobierno sobre los precios puede desincentivar la inversión en capacidad de refino justo cuando el mundo necesita más flexibilidad para afrontar transiciones y crisis geopolíticas. Y si la investigación se queda en un gesto de cara a la galería, el mercado lo descontará en horas y la gasolina volverá a subir en cuanto la OPEP lo decida.

Al final, el episodio refleja una paradoja que llevamos años viendo: los políticos piden precios bajos a corto plazo mientras necesitan inversiones masivas a largo plazo que solo se producen cuando el margen es atractivo. Y las petroleras, acostumbradas a navegar entre presiones regulatorias y vaivenes del mercado, esperan a que pase la tormenta. Como casi siempre.

«Greenland 2» en Prime Video recupera todo lo que funcionó en la primera y le añade más caos

Greenland tardó seis años en tener secuela, pero cuando llega, llega con todo. La familia Garrity abandonó el búnker de Groenlandia para enfrentarse a una Europa devastada, y eso se traduce en casi hora y media de adrenalina sin pausa que ya puedes ver en Prime Video desde el 20 de junio. Si pensabas que la primera entrega ya había exprimido el género de desastres familiares, te equivocabas.

La clave de Greenland —y de su secuela— nunca fue el espectáculo visual, sino algo más sencillo y más difícil de fabricar: un hombre intentando proteger a los suyos cuando el mundo se cae a pedazos. Eso no ha cambiado. Lo que sí ha cambiado es el presupuesto: de 35 a 90 millones de dólares, y se nota en cada plano de Liverpool medio sumergida o del Canal de la Mancha completamente seco.

Por qué Greenland 2 funciona aunque la crítica no se haya puesto de acuerdo

Youtube video

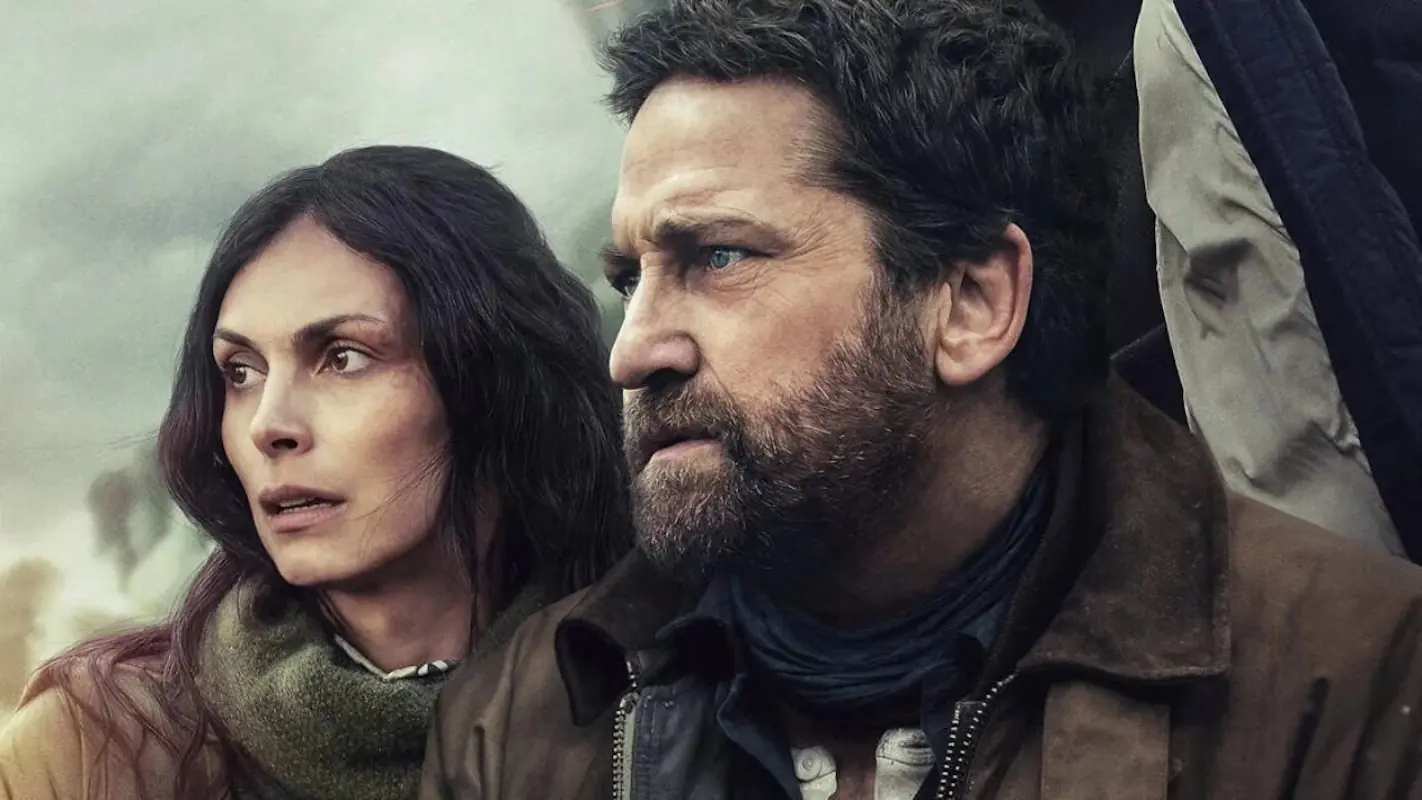
Gerard Butler vuelve a encarnar a John Garrity, el ingeniero estructural que en la primera película demostró que el cine de catástrofes puede tener corazón sin perder el pulso. Aquí, cinco años después del impacto del cometa Clarke, los Garrity llevan demasiado tiempo bajo tierra y un terremoto les fuerza a salir. Lo que encuentran no es un mundo reconstruido, sino un páramo donde cada decisión puede ser la última.

Ric Roman Waugh repite en la dirección y mantiene el mismo tono: thriller de supervivencia sin florituras, con una cámara que no se pierde en el espectáculo cuando hay drama real en juego. Las críticas en Rotten Tomatoes se quedan en el 48%, pero el público —que es quien paga la entrada— le da una nota bastante más generosa. Greenland 2 es exactamente lo que promete, y eso en 2026 no es poca cosa.

Greenland, Migration y el género que no pasa de moda

Greenland es uno de esos thrillers que le recordó a Hollywood que el cine de desastres funciona mejor cuando el protagonista es alguien normal, no un superhéroe. Migration —el subtítulo oficial de la secuela en el mercado internacional— convierte ese principio en una road movie por una Europa apocalíptica donde el destino es un cráter en el sur de Francia que todavía es habitable.

Morena Baccarin regresa como Allison Garrity, y su dinámica con Butler sigue siendo el motor emocional que ancla la película cuando los efectos especiales se apoderan de la pantalla. Roman Griffin Davis da vida ahora a un Nathan adolescente, un salto de edad que la secuela gestiona con más voluntad que coherencia, pero que da nuevas posibilidades dramáticas al trío familiar.

Escala, destrucción y una secuencia que te dejará sin aliento

Youtube video

El mayor activo de Greenland 2 es su capacidad para construir set pieces de catástrofe que no se parecen a nada visto en la primera entrega. El momento en que la familia debe cruzar el lecho seco del Canal de la Mancha trepando por una escalera de cuerda frágil es la secuencia más tensa de las dos películas juntas, y eso es mucho decir. El dinero extra del presupuesto se nota exactamente ahí: en escenas que justifican ver la película en la pantalla más grande que tengas en casa.

Migration entiende que el espectáculo solo funciona cuando tienes motivos para que los protagonistas sobrevivan. Greenland 2 no siempre profundiza lo suficiente en sus personajes secundarios, pero nunca pierde de vista que el corazón de la historia es una familia que no se rinde, aunque el mundo lleve cinco años diciéndoles que deberían hacerlo.

Lo que tiene que ofrecer esta secuela según a quién le preguntes

Si viste la primera y te gustó

La secuela amplía el universo de Greenland sin traicionar lo que funcionó en el original. Más escala, misma familia, mismos miedos reales. El viaje a través de Europa devastada tiene momentos que la primera entrega no podía permitirse con 35 millones de presupuesto.

Si no has visto ninguna de las dos

Empieza por la original antes de llegar a Migration. Greenland de 2020 es uno de los thrillers de supervivencia más sólidos de la última década, y los 90 minutos que dura se pasan sin que te des cuenta. La secuela te resultará más potente si llevas el peso emocional de la primera.

Qué dice el streaming sobre el futuro del cine de catástrofes

Que Greenland 2 haya fracasado en taquilla —apenas 45 millones recaudados frente a los 90 millones que costó— y llegue ahora a Prime Video buscando una segunda vida dice algo importante: el gran espectáculo de acción funciona mejor en streaming que en cines cuando no va respaldado por una franquicia masiva. La película necesitaba ese segundo impulso, y el streaming se lo da.

Migration es también un síntoma de hacia dónde va el género. Greenland demostró en 2020 que el público quería personajes, no solo explosiones. La secuela intenta escalar ambas cosas a la vez, y aunque no siempre lo consigue con la misma elegancia, el resultado sigue siendo entretenimiento honesto de alta intensidad que en una tarde de verano cumple exactamente lo que promete. Pocas películas pueden decir lo mismo.

Google dice adiós al 30%: pagos externos ya son realidad en la Play Store

Google retira la comisión fija del 30% en la Play Store y da vía libre a los sistemas de pago alternativos. La noticia, que comenzará a aplicarse de forma global, marca un punto de inflexión en la economía de las aplicaciones móviles y llega directamente del acuerdo alcanzado con Epic Games para zanjar la batalla judicial por monopolio.

La medida responde a un pacto firmado en marzo de 2026, aunque el tribunal estadounidense aún tiene que validar el acuerdo definitivo. Sin embargo, Google ha empezado ya a desplegar los cambios en su infraestructura de facturación, afectando de lleno a los millones de desarrolladores que distribuyen sus apps en Android.

Claves de la operación

  • Adiós a la tarifa plana del 30%. Google elimina la comisión generalizada y la sustituye por un modelo de tarifas desacopladas que diferencia entre el uso de la tienda y el procesamiento de pago.
  • Comisiones variables según el canal y los ingresos. La nueva cuota que se queda Google dependerá de si la instalación original de la app se produjo antes o después del cambio, del nivel de facturación del desarrollador y de si opta por su pasarela de pago o por una externa.
  • Impulso definitivo de Epic al ecosistema Android. El pulso legal de Epic contra la comisión obligatoria ha forzado una transformación que beneficia a todos los competidores, aunque la autorización judicial sigue pendiente.

El nuevo esquema de comisiones: fuera la tarifa plana

Hasta ahora, cualquier transacción digital dentro de una aplicación de la Play Store estaba sujeta a una comisión idéntica del 30% (con reducciones en algunos supuestos). Ese modelo único ha sido el estándar de la industria durante más de una década y ha generado ingresos multimillonarios para Google y Apple.

Con el nuevo diseño, la facturación se disocia de la distribución. Google cobrará una comisión menor por el mero alojamiento en la tienda y otra, también reducida, por el procesamiento del pago cuando el desarrollador decida usar su propia infraestructura. Los detalles concretos de los tramos impositivos aún no se han publicado, pero se espera que las tasas oscilen entre el 15% y el 5%, dependiendo de la antigüedad del usuario y los ingresos acumulados.

Esta estructura escalonada persigue dos objetivos: mantener un incentivo para que los desarrolladores sigan usando el sistema de pagos de Google —más integrado y con menor fricción— y, al mismo tiempo, cumplir con las exigencias del regulador y de la sentencia antimonopolio. La clave estará en cómo reaccionen los grandes estudios, que podrán derivar una parte del tráfico hacia sus propias pasarelas sin romper la relación con la tienda.

El pulso legal de Epic contra la tienda de Android

Epic Games llevaba años denunciando el “impuesto” del 30% como una barrera artificial a la competencia. Su estrategia, iniciada con Fortnite en 2020, consistió en saltarse deliberadamente las normas de Google y Apple para demostrar que el control sobre el in-app purchasing restringía la libertad del desarrollador. El juicio contra Google, fallado en 2024 a favor de Epic, declaró que la Play Store constituía un monopolio ilegal y obligó a la compañía a permitir tiendas de aplicaciones de terceros y sistemas de pago alternativos.

Ahora, el acuerdo extrajudicial que ambas partes alcanzaron en marzo de 2026 acelera esos cambios. Google no espera a la ratificación completa del tribunal: ha decidido adelantar la puesta en marcha de las nuevas tarifas para todos los desarrolladores, no solo para Epic, y a escala planetaria. La medida, de este modo, trasciende la geografía judicial estadounidense y se convierte en un estándar operativo de facto.

El fin del 30% no es una concesión puntual: es el reconocimiento de que el modelo de tienda única ya no resiste el escrutinio legal ni de mercado.

Para los desarrolladores españoles, el impacto es inmediato. Hasta ahora, cada compra dentro de una app o cada suscripción activada desde un dispositivo Android se gravaba con una mordida fija del 30% —con algunas exenciones para pequeñas empresas—. Con las nuevas reglas, estudios medianos y startups podrán redirigir parte de su facturación hacia pasarelas más baratas, liberando margen para reinvertir en producto o en captación de usuarios.

Google, Apple y la redefinición del margen en las tiendas de aplicaciones

La decisión de Google tensa aún más la cuerda con Apple, que mantiene intacto su ecosistema cerrado en iOS. El regulador europeo ya ha obligado a la compañía de Cupertino a abrir el sideloading bajo la Digital Markets Act, pero las comisiones por distribución y pago en la App Store apenas han variado. Mientras Google abraza un modelo de comisiones desacopladas, Apple sigue defendiendo la integración vertical como garantía de seguridad y experiencia de usuario.

Este doble rasero plantea un escenario de competencia asimétrica: un desarrollador puede lanzar su aplicación en Android con costes de transacción sensiblemente inferiores, mientras que en iOS se ve obligado a asumir la tarifa clásica. A largo plazo, esa diferencia puede inclinar la balanza a favor de Android en determinadas verticales, especialmente en mercados emergentes donde el dominio de Google ya es mayoritario.

El verdadero test de estrés llegará cuando se conozca la letra pequeña de las nuevas tarifas. Si las tasas para quienes elijan facturación externa siguen siendo lo bastante altas como para no compensar el esfuerzo técnico de integrar una pasarela propia, muchos desarrolladores mantendrán el statu quo. Si, por el contrario, el ahorro es tangible, asistiremos a un trasvase masivo de pagos hacia infraestructuras externas, con la consiguiente pérdida de ingresos para Google.

En esta redacción entendemos que el movimiento responde menos a un arrebato de generosidad que a una lectura estratégica: ceder ahora en comisiones para blindar el ecosistema Android frente a futuras regulaciones y evitar la fragmentación que una condena judicial completa podría provocar. La pelota pasa ahora al tejado de los desarrolladores y, sobre todo, al del tribunal que debe validar el acuerdo. Hasta entonces, cada transacción alternativa será una declaración de intenciones.

BNY Mellon tokeniza en Solana: RWA alcanzan 31.630M$ con Baillie Gifford y Securitize

El custodio global BNY Mellon ha dado un paso que aclara la dirección del mercado: no se trata de pruebas de concepto, sino de productos vivos. Este mes de junio, la gestora escocesa Baillie Gifford ha lanzado su fondo BAGEY, un vehículo de bonos corporativos a corto plazo que ofrece un rendimiento cercano al 7%, y lo ha hecho de forma nativa tanto en Ethereum como en Solana. En paralelo, Securitize ha expandido su fondo tokenizado STAC, centrado en obligaciones de crédito garantizadas (CLO), a la red de Solana, con una asignación prevista de 250 millones de dólares por parte del protocolo Ethena Labs. BNY Mellon ejerce de custodio y subasesor de los activos subyacentes en ambos casos, lo que en la práctica supone colocar su sello de infraestructura regulada sobre los contratos inteligentes.

No son movimientos aislados. Los datos agregados semanales sitúan el valor de los activos del mundo real tokenizados (Real World Assets o RWA) en 31.630 millones de dólares, con más de 910.000 titulares únicos de esos activos. La cifra no refleja experimentos marginales, sino una capa de distribución que empieza a asentarse sobre cadenas públicas.

BAGEY y STAC: la infraestructura que se esconde tras los titulares

Lo más significativo no es el lanzamiento de los fondos, sino el papel que desempeña BNY Mellon. El banco neoyorquino cubre la custodia de los activos originales, la tokenización y la gestión de carteras institucionales. En el caso de STAC, además actúa como subasesor, un rol que los comités de riesgo tradicionales interpretan como una validación contra partes fiables. Detrás de la fachada cripto, la operativa real se apoya en listas blancas de inversores verificados incrustadas en los contratos inteligentes, gestión de claves con estándares institucionales y canales de liquidación que sincronizan eventos on-chain con la contabilidad fuera de la cadena.

La elección de Solana para esta expansión tiene una lógica de costes y velocidad. Un cupón trimestral o mensual en un fondo tokenizado puede generar decenas de miles de microtransacciones. Hacerlo sobre Ethereum, con comisiones que oscilan entre decenas y centenas de dólares según la congestión, encarece la distribución. Solana, con tarifas a menudo por debajo del centavo de dólar, permite mecanizar ese flujo sin erosionar el rendimiento. Baillie Gifford y Securitize lo han entendido a la primera: BAGEY se despliega en ambas redes, mientras STAC elige Solana como su rampa de expansión.

La apuesta por Solana no es una cuestión de marketing: sus costes de fracción de centavo permiten distribuir cupones sin que las comisiones devoren el rendimiento.

Eso no convierte a Solana en la cadena universal. Ethereum conserva la ventaja de un ecosistema de herramientas y auditorías más extenso, lo que tranquiliza a los departamentos de cumplimiento. La fórmula dual que ha escogido Baillie Gifford —ethereum para la primera emisión y Solana para ampliar la capilaridad— apunta al modelo que veremos repetirse en los próximos meses.

¿Qué significa “capa ETF on-chain” y por qué importa ahora?

El término on-chain ETF layer es una etiqueta de mercado, no una categoría regulatoria. Designa fondos tokenizados con ventanas de liquidez frecuentes, divulgación estandarizada y cumplimiento automatizado, algo muy parecido a un ETF aunque sin estar listados en bolsa bajo las reglas de los supervisores. La diferencia esencial está en la liquidación: mientras un ETF tradicional se liquida en dos días hábiles, el tokenizado puede hacerlo en el mismo día o al siguiente, con reglas de transferencia programables y posibilidad de acceso 24/7 para inversores verificados.

Para gestoras como Baillie Gifford, lanzar hoy estos vehículos no responde a una urgencia regulatoria, sino a una ventaja operativa. Quienes piloten ahora ganan memoria muscular en procesos de listas blancas, sincronización del valor liquidativo on-chain y operaciones multicadena. La cifra de 4.000 millones de dólares en activos tokenizados bajo gestión que Securitize declaró en abril de 2026 da una idea de la escala que ya manejan las plataformas.

Las aristas que ningún folleto publicitario destaca

Con la euforia justificada conviene recordar los riesgos que estos fondos heredan y los que añaden. Soportan los mismos peligros de crédito o mercado que cualquier vehículo tradicional, pero además incorporan vectores nuevos: errores en contratos inteligentes, paradas de la cadena, fallos en la gestión de claves o desajustes entre el estado del token on-chain y los libros contables. La letra pequeña de cada producto debe aclarar quién asume cada uno de esos riesgos y con qué mecanismos de remediación.

La liquidez secundaria también es una incógnita abierta. Los fondos tokenizados facilitan la liquidación rápida, pero no crean compradores de la nada. Si los mercados secundarios son estrechos o las reglas de admisión demasiado estrictas, los inversores pueden encontrarse con diferenciales amplios y ventanas de salida limitadas. Los emisores harían bien en explicitar los perfiles de liquidez y los calendarios de reembolso, en lugar de vender solo la promesa de la instantaneidad.

El cumplimiento normativo, por último, no se resuelve con un contrato inteligente bien escrito. Las listas de sanciones cambian, los monederos pasan de estar verificados a dejar de estarlo y las normas de comercialización transfronteriza se retocan. La vigilancia debe ser continua y combinar automatización on-chain con supervisión humana fuera de la cadena. BNY Mellon aporta seguridad, pero la responsabilidad última del diseño recae en los emisores.

Oposiciones 2026: 1.050 plazas para Ayudantes de Instituciones Penitenciarias

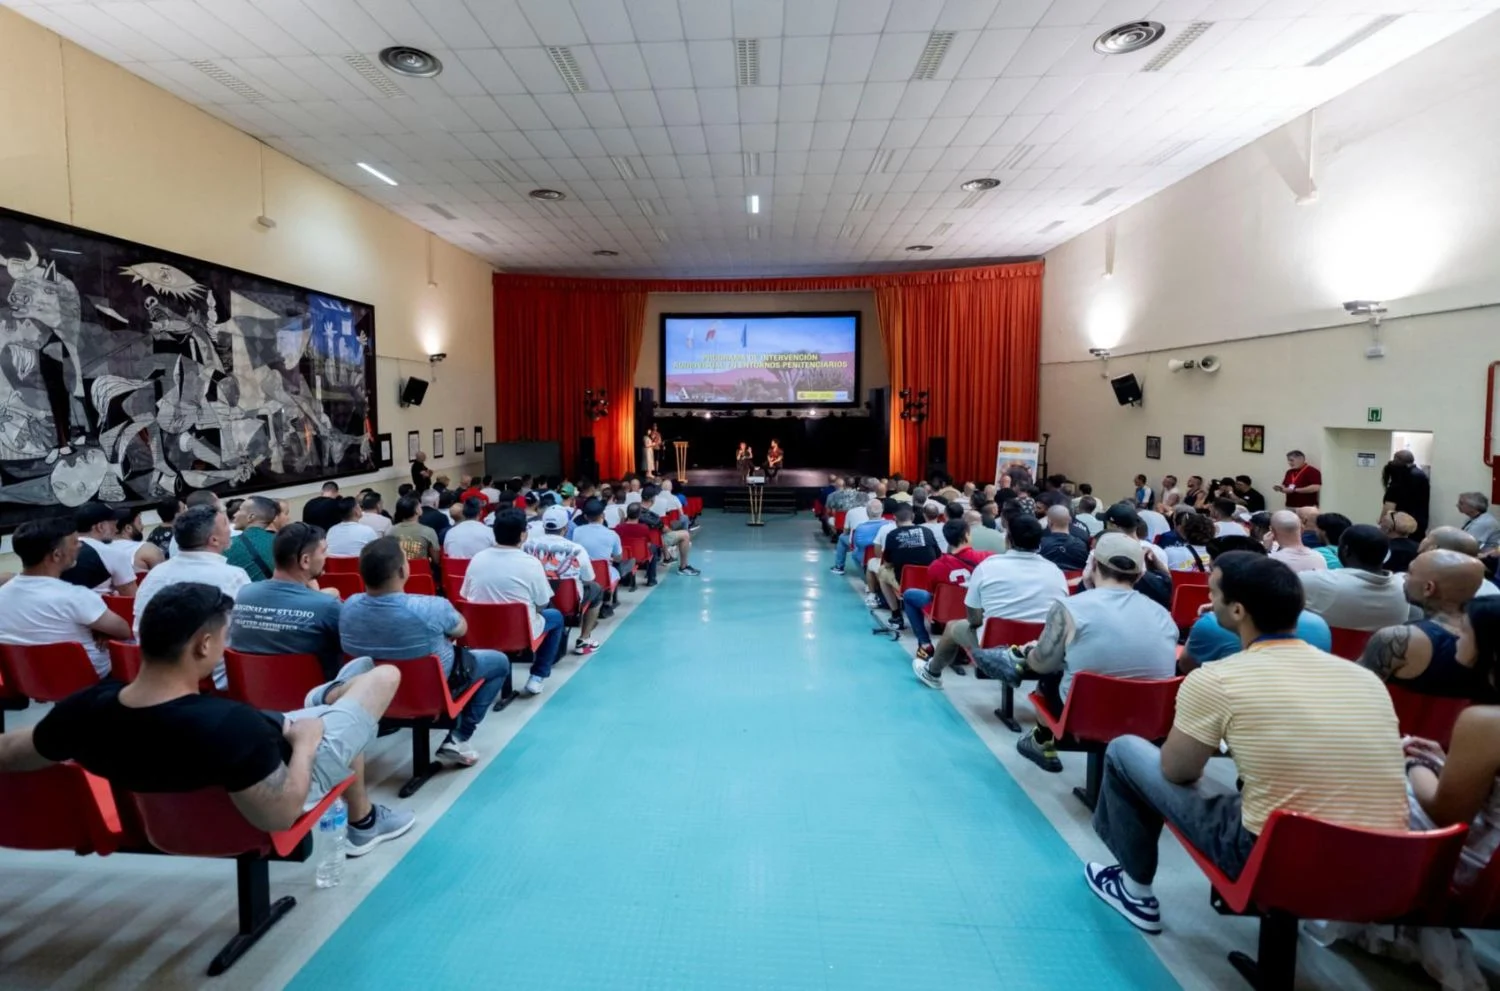
El Ministerio del Interior ha convocado 1.050 plazas para el Cuerpo de Ayudantes de Instituciones Penitenciarias, una cifra que supone un incremento de 150 plazas respecto a la oferta del año anterior. La convocatoria, una de las más esperadas dentro del ámbito penitenciario, responde a la necesidad de cubrir las jubilaciones y aliviar el déficit de personal en las prisiones españolas.

El plazo de inscripción está abierto durante estas semanas, y la fecha límite se irá confirmando en la sede electrónica del Ministerio. Se trata de una oposición de carácter nacional que, como lleva ocurriendo en las últimas ediciones, atrae a miles de aspirantes por sus condiciones laborales y la estabilidad de la plaza fija.

Por qué se convoca ahora: déficit histórico y relevo generacional

La oferta de 1.050 plazas es la mayor de los últimos años, pero según los sindicatos, sigue siendo insuficiente. Silvia Fernández, secretaria general de Instituciones Penitenciarias de CCOO, explicó en una entrevista reciente que las cárceles arrastran un déficit estructural de personal. El envejecimiento de las plantillas y la ola de jubilaciones previstas para los próximos años obligan a acelerar las convocatorias.

De hecho, Sergio García, delegado de CSIF Prisiones Madrid, advirtió que todas las plazas suelen cubrirse por el elevado interés que despierta la oposición. Las cifras de la Oferta de Empleo Público (OEP) de 2026 reflejan esa urgencia, y el Ministerio ha empezado a tramitar las bases para que los nuevos funcionarios se incorporen lo antes posible.

Un sueldo estable, una plaza fija y un trabajo que no se deslocaliza convierten esta oposición en una de las más atractivas de la Administración General del Estado.

Requisitos para presentarse

La convocatoria mantiene los requisitos habituales de los cuerpos generales de la Administración. No exige titulación universitaria, lo que amplía el universo de aspirantes, pero sí ciertos mínimos.

  • Nacionalidad: española o de un Estado miembro de la Unión Europea.
  • Edad: tener 18 años cumplidos y no exceder la edad de jubilación forzosa.
  • Titulación: título de Graduado en Educación Secundaria Obligatoria (ESO) o equivalente. Sin titulación universitaria.
  • Capacidad funcional: no padecer enfermedad o limitación física o psíquica incompatible con el desempeño de las funciones.
  • Habilitación: no haber sido separado mediante expediente disciplinario del servicio de cualquiera de las administraciones públicas.
  • Otros: no estar inhabilitado para el ejercicio de funciones públicas.

No se pide carnet de conducir ni experiencia previa, aunque la superación del proceso selectivo requiere una preparación intensiva del temario.

Cómo es el examen y el temario

El proceso selectivo consta de dos fases que se celebran el mismo día. La primera es un examen tipo test de 120 preguntas, con respuestas múltiples, que evalúa el conocimiento del temario. La segunda consiste en la resolución de ocho supuestos prácticos relacionados con situaciones reales de la vida penitenciaria.

El temario incluye bloques densos de normativa penitenciaria, derecho penal y procesal, y materias propias de la función pública. Los sindicatos insisten en que es un programa exigente, aunque con una preparación constante y la ayuda de buenos materiales se puede superar.

ayudante instituciones penitenciarias

Una novedad destacada es el reciente reconocimiento de los funcionarios de prisiones como agentes de la autoridad, una reivindicación histórica que, según los portavoces sindicales, supone un avance importante para el colectivo y refuerza la seguridad jurídica en el ejercicio de sus funciones.

Análisis: ¿merece la pena opositar a Prisiones en 2026?

Las plazas de Ayudante de Instituciones Penitenciarias pertenecen al subgrupo C1 de la Administración General del Estado. El salario bruto estimado se sitúa entre 1.600 y 1.900 euros mensuales en catorce pagas, una cifra que supera con holgura el salario mínimo interprofesional de 2026 y que coloca a este cuerpo en una horquilla competitiva dentro de los cuerpos de acceso con ESO.

Sin embargo, el trabajo en prisiones tiene exigencias particulares que conviene sopesar. El trato con la población reclusa, los turnos y la tensión psicológica no son para cualquiera. A cambio, la estabilidad es absoluta y la promoción interna está abierta a otros cuerpos superiores, como el de Gestión de la Administración.

El dato que más anima a los aspirantes es que, según los propios sindicatos, todas las plazas convocadas suelen cubrirse. Además, la incorporación creciente de mujeres (ya son más de la mitad de quienes superan el proceso) refleja que el cuerpo ha dejado atrás ciertos estigmas y se ha normalizado como salida profesional.

Un riesgo a considerar es la fuerte competencia. Miles de personas presentan la solicitud cada año, y el temario no es corto. Para destacar, es recomendable comenzar la preparación al menos con un año de antelación y apoyarse en academias especializadas que simulen los supuestos prácticos.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente de forma electrónica a través de la sede del Ministerio de Hacienda y Función Pública. Es obligatorio disponer de certificado digital o sistema Cl@ve.

  1. Paso 1: Accede a la sede electrónica de la Administración General del Estado.
  2. Paso 2: Identifícate con tu certificado digital, DNI electrónico o Cl@ve PIN.
  3. Paso 3: Busca la convocatoria del Cuerpo de Ayudantes de Instituciones Penitenciarias (referencia del BOE: se publicará en breve, pero puedes localizarla por fechas).
  4. Paso 4: Abona la tasa de examen (el importe dependerá de la comunidad autónoma y de las bonificaciones por familia numerosa o discapacidad).
  5. Paso 5: Rellena el formulario, adjunta la documentación que acredite el cumplimiento de requisitos y presenta la solicitud. Guarda siempre el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio del Interior (Cuerpo de Ayudantes de Instituciones Penitenciarias).
  • Número de plazas: 1.050.
  • Sueldo estimado: Entre 1.600 y 1.900 euros brutos mensuales en catorce pagas.
  • Fecha límite de inscripción: Plazo abierto en junio de 2026; la fecha concreta se confirmará en el BOE y la sede electrónica.
  • Dónde inscribirse: Sede electrónica de la Administración General del Estado (administracion.gob.es).

Santander lanza el fondo inmobiliario Santibail y lo estrena con la compra de un centro comercial en Salamanca

Santander ha lanzado su nuevo fondo inmobiliario especializado en activos comerciales, denominado Real Estate Retail Opportunities (Filpe) —conocido internamente como Santibail—, y lo ha estrenado con la adquisición del centro comercial El Tormes en Salamanca. La operación, valorada en torno a 70 millones de euros, marca el inicio de este vehículo que aspira a alcanzar los 300 millones de inversión en los próximos años.

Primera operación del fondo: El Tormes, en Salamanca

El inmueble pertenecía hasta ahora al fondo estadounidense Lasalle, que lo compró a UBS en 2019 por unos 65 millones de euros y ha llevado a cabo una reforma del activo. La consultora CBRE ha actuado como intermediaria en el traspaso, que aún no está formalmente cerrado, según fuentes del sector inmobiliario. Desde el banco presidido por Ana Botín se ha declinado hacer comentarios sobre la negociación.

El Tormes es el mayor centro comercial de la capital salmantina, con 60.000 metros cuadrados de superficie, 22.542 de superficie bruta alquilable y 70 locales. Entre sus inquilinos figuran marcas como Zara, H&M, Bershka, Mercadona, Sfera, Cortefiel y cadenas de restauración como Ginos, La Tagliatella, McDonald’s, Foster’s Hollywood o Vips. Anualmente recibe 4,5 millones de visitantes.

Santander centro comercial Salamanca
IndicadorDetalle
VendedorLasalle Investment Management
Precio estimado70 millones de euros
Superficie bruta alquilable22.542 m²
Locales comerciales70
Afluencia anual4,5 millones de visitantes

Santander articula un vehículo de 300 millones con horizonte a ocho años

Real Estate Retail Opportunities (Filpe) está regulado por la CNMV y gestionado por Santander Alternative Investments, la división liderada por Carlos Manzano. El fondo tiene un objetivo de inversión de 300 millones de euros, de los que 150 millones se captarán de inversores externos y el resto procederá de deuda. Su plazo de inversión alcanza los ocho años, según su folleto registrado.

La gestión de los activos correrá a cargo de RetailCo, la sociedad 100 % de Santander creada en 2021 para administrar las antiguas sucursales del banco. Aquella reestructuración comercial dejó más de 1.000 locales vacíos que ahora se integran en una plataforma capaz de gestionar también centros comerciales de terceros. La experiencia acumulada con RetailCo refuerza la capacidad del grupo para exprimir la operativa de El Tormes.

Santander no aterriza en los centros comerciales desde cero: su negocio de banca privada ya ha tejido una cartera con Rivoli y ahora escala la apuesta con un vehículo propio y dedicado.

El sector ‘retail’ recupera atractivo inversor y Santander toma posiciones

La inversión en propiedades comerciales creció un 14% en el primer trimestre de 2026, hasta los 1.044 millones de euros, según la consultora JLL. Operaciones como la compra de Islazul y Berceo por Castellana Properties o la entrada de capital en el Mercado de San Miguel confirman que los centros comerciales vuelven a atraer capital después de años marcados por la amenaza del comercio electrónico.

En este contexto, Santander ha ido tejiendo una red de adquisiciones a través de su división de banca privada (Sprea), en alianza con la gestora Rivoli. En 2024 compró Moraleja Green (Alcobendas) por 65 millones; en febrero de 2025 adquirió el 50 % de Madrid Xanadú por unos 200 millones; ese mismo verano se hizo con Ballonti (Portugalete) por 128 millones y en noviembre sumó AireSur (Sevilla) por 80 millones. El propio banco estudió la macrooperación de venta de la cartera de centros de la familia Balkany, valorada en 1.500 millones, aunque finalmente no presentó oferta.

La creación de Santibail como fondo sectorial refuerza la presencia del grupo en un mercado que vive un repunte de afluencia y ventas. La combinación de la experiencia de RetailCo, el músculo de Santander Alternative Investments y el asesoramiento de su banca privada dibuja una estrategia integral que va más allá de la mera adquisición puntual.

El centro comercial salmantino, que recibe cada año a 4,5 millones de visitantes, se ha convertido en en un activo codiciado precisamente por su resistencia frente al canal online.

📊 Las Claves para el Inversor

  • Qué vigilar: La firma definitiva y el cierre de la operación de El Tormes, prevista para las próximas semanas, que marcará el arranque real del fondo.
  • Reacción del valor: La cotización de Santander suele moverse más por el negocio bancario que por las inversiones inmobiliarias; no obstante, la consolidación de Santibail podría añadir un flujo recurrente de comisiones y revalorizaciones a medio plazo.
  • Precedente sectorial: La experiencia con Rivoli muestra que Santander sabe escalar en ‘retail’; si el fondo capta los 150 millones previstos y despliega los 300 millones, podría replicar el modelo en otros centros y consolidar una plataforma relevante.

Macroconvocatoria SAS 2027: más de 10.000 plazas al unir vacantes de 2025 y 2026

El Servicio Andaluz de Salud (SAS) ultima una nueva macrooposición para 2027 que aglutinará más de 10.000 plazas fijas al fusionar las vacantes de la Oferta de Empleo Público (OEP) de 2025 y las que queden disponibles a finales de 2026. La medida, adelantada por la Consejería de Sanidad andaluza, busca dar estabilidad al personal sanitario y agilizar unos procesos selectivos que movilizan a decenas de miles de aspirantes cada año.

El movimiento confirma un cambio de ritmo en el calendario de oposiciones sanitarias de la comunidad. 2026 no será el año de los nuevos exámenes del SAS, pese a las expectativas iniciales. La Junta de Andalucía prefiere reservar la gran convocatoria para el próximo ejercicio y repetir el esquema que tan buenos resultados dio en 2025: agrupar plazas de distintas anualidades en un único proceso selectivo de gran volumen.

Por qué se convoca ahora: una macrooposición para 2027

La razón es práctica. El SAS aún está terminando de resolver la macrooposición de 2025, que ofertó 21.953 plazas procedentes de las OEP de 2022, 2023 y 2024 y generó cerca de 182.000 solicitudes. Aquel proceso sigue en fase de publicación de listas provisionales y definitivas, y desde la Consejería se insiste en que lo prioritario es cerrarlo antes de lanzar una nueva convocatoria.

“Lo más importante ahora mismo es que se resuelva la convocatoria del año pasado en todas las categorías, porque los profesionales están muy pendientes”, señaló Reyes Zabala, delegada en Sevilla del Sindicato de Enfermería SATSE. Una vez concluida esa fase, se organizarán las pruebas del año siguiente.

La bolsa de plazas con la que trabajará el SAS ya está perfilada. La OEP de 2025 aprobó 10.289 plazas: 8.293 para turno libre y 1.996 para promoción interna. Entre las categorías con más peso destacan:

  • Enfermería: 1.988 plazas de acceso libre.
  • Técnico en Cuidados Auxiliares de Enfermería (TCAE): 1.075.
  • Celador: 729.
  • Médico de Familia de Atención Primaria: 640.
  • Auxiliar Administrativo: 486.

A esas cifras se sumarán las vacantes que se generen a lo largo de 2026, por lo que el número final de plazas podría superar ampliamente los 10.000 puestos.

Requisitos para presentarse: lo que se espera

Las bases de la convocatoria de 2027 aún no se han publicado, pero todo apunta a que los requisitos serán similares a los de procesos anteriores del SAS. En líneas generales, los aspirantes deberán cumplir:

  • Estar en posesión del título académico exigido para la categoría (Grado en Enfermería, Técnico en Cuidados Auxiliares de Enfermería, etc.).
  • Tener la nacionalidad española o ser nacional de un Estado miembro de la Unión Europea, entre otros supuestos.
  • No haber sido separado del servicio de ninguna Administración Pública.
  • Poseer la capacidad funcional para el desempeño de las tareas.

No se establece límite de edad para la mayoría de categorías, y no se exige ningún idioma adicional más allá del castellano. La experiencia previa, aunque no es un requisito de acceso, sí resulta decisiva en la fase de concurso, como veremos más adelante.

oposiciones sanitarias Andalucía

Cómo es el examen y el temario: el sistema de concurso-oposición

El SAS sigue el modelo de concurso-oposición, habitual en las ofertas públicas de empleo sanitario. Esto significa que la nota final combina la calificación del examen con los méritos acreditados por cada candidato.

La fase de oposición suele constar de un ejercicio tipo test sobre el temario específico de la categoría y, en algunos casos, un supuesto práctico. La fase de concurso valora la experiencia profesional en centros sanitarios públicos, la formación continuada y otros méritos como publicaciones científicas o docencia.

El número de temas y la ponderación de cada fase se concretarán en las bases de la convocatoria, pero el peso de la experiencia suele rondar el 40 % de la puntuación total, lo que da una ventaja considerable a quienes ya trabajan como interinos en el SAS.

Las más de 10.000 plazas de esta macroconvocatoria replican el esquema de 2025 y concentrarán de nuevo el interés de decenas de miles de opositores, pero el peso de la experiencia favorece al personal interino.

Análisis E-E-A-T: el peso de la experiencia y la competencia

La macroconvocatoria de 2027 se presenta como una oportunidad de consolidar empleo fijo, pero no es un camino sencillo para quien llega desde fuera del sistema. Como subraya SATSE, “posiblemente serán plazas para las mismas enfermeras que están trabajando en la actualidad con contratos temporales”. El concurso-oposición premia la trayectoria acumulada dentro del servicio público, de modo que el personal interino parte con ventaja real sobre los aspirantes sin experiencia en el SAS.

Esto no significa que la oposición esté blindada, pero sí aconseja una estrategia realista: quien lleve años encadenando contratos temporales en el SAS debe centrarse en consolidar esa plaza; quien se presente por primera vez necesitará un examen muy sólido para compensar la diferencia de méritos. El volumen de solicitudes, que podría superar de nuevo las 180.000, habla de una competencia elevada.

Por otro lado, la convocatoria encaja con las obligaciones legales que presionan a las administraciones. El Estatuto Marco y la normativa europea sobre temporalidad exigen que los contratos temporales no se prolonguen más de tres años sin una solución estable, lo que convierte estas macrooposiciones en una herramienta para reducir la interinidad. El calendario de 2027, además, responde a una planificación periódica que las comunidades deben mantener, según recuerdan los representantes sindicales.

📨 Cómo presentar la solicitud

La inscripción se abrirá cuando el SAS publique la convocatoria oficial en el Boletín Oficial de la Junta de Andalucía (BOJA). Aunque los plazos y las tasas aún no se han concretado, el proceso suele ser telemático y requiere certificado digital o Cl@ve. Estos serán los pasos habituales:

  1. Paso 1: Accede a la sede electrónica de la Junta de Andalucía o al portal del SAS cuando se publique la resolución.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o sistema Cl@ve.
  3. Paso 3: Selecciona la convocatoria correspondiente a tu categoría y elige el turno (libre o promoción interna).
  4. Paso 4: Abona la tasa de examen (en anteriores procesos del SAS rondó los 45 euros para Enfermería) y adjunta la documentación que acredite tus méritos.
  5. Paso 5: Presenta la solicitud dentro del plazo establecido y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Servicio Andaluz de Salud (SAS), Consejería de Salud y Consumo de la Junta de Andalucía.
  • Número de plazas: Más de 10.000 (10.289 plazas de la OEP 2025 más las vacantes de 2026).
  • Sueldo estimado: Pendiente de publicación en las bases (el salario inicial de un enfermero del SAS ronda los 1.800 euros brutos mensuales).
  • Fecha límite de inscripción: Pendiente de publicación (previsto en 2027).
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía o portal oficial del SAS, una vez se publique la convocatoria en BOJA.

Ralph Lauren revaloriza su legado en Milán: el desfile SS27 que impulsa la acción en bolsa

La presentación de la colección Primavera-Verano 2027 de Ralph Lauren en Milán fue mucho más que un desfile. Fue la reafirmación de que el lujo americano, encarnado por su fundador, conserva intacta su capacidad de generar deseo en la élite global. Y en un momento en que los inversores buscan refugio en marcas con una identidad inquebrantable, el eco del evento reverberó en los mercados financieros, impulsando la acción en bolsa.

El traslado de los desfiles de Purple Label y Polo Ralph Lauren de Nueva York a la capital de la moda italiana no es un capricho logístico. Responde a una estrategia calculada: proyectar el universo de la marca desde el epicentro del lujo europeo. Con celebridades como Lewis Hamilton, Colman Domingo, Tom Hiddleston y Maluma en primera fila, la firma demostró que su magnetismo trasciende fronteras. La elección del Palazzo Ralph Lauren en Via San Barnaba como escenario consolidó la narrativa de una casa con profundas raíces, pero con ambiciones globales.

La colección en sí misma funcionó como un manifiesto de la identidad de la marca. Sobre la pasarela convivieron los códigos universitarios americanos —chaquetas de campo, madras, chinos— con guiños inesperados como las telas boro del sello japonés Kuon o sombreros de paja decorados en homenaje al equipo de remo del Eton College. El director creativo senior de Purple Label y Polo masculino, John Wrazej, junto al resto del equipo de diseño, logró que el eclecticismo pareciera orgánico y, sobre todo, ponible.

Esa sensación de autenticidad y de accesibilidad aspiracional —que los expertos presentes, como el fundador de WM Brown, Matt Hranek, o el influencer Zach Weiss, describieron como «increíblemente inspiradora»— es la materia prima del valor financiero de la marca. Ralph Lauren no vende ropa; vende un estilo de vida, y lo hace con tal coherencia que fideliza a un consumidor de altísimo poder adquisitivo, incluso en ciclos económicos adversos.

La colección demostró que el ‘world-building’ de Ralph Lauren sigue siendo la maquinaria más eficaz para sostener el margen de la marca.

La estrategia de Milán: globalización sin diluir la identidad

Elegir Milán en lugar de Nueva York para la presentación conjunta de Purple Label y Polo Ralph Lauren es una declaración de intenciones. La firma, que históricamente ha hecho de la estética americana su bandera, se coloca en el circuito del lujo europeo para confrontar a los gigantes de LVMH y Kering en su propio territorio. No se trata de abandonar sus raíces, sino de universalizarlas. Los asistentes al desfile confirmaron que la mezcla de referencias —desde la iconografía preppy hasta los apliques de flores sobre esmóquines— funciona como un lenguaje cosmopolita sin perder la esencia.

La puesta en escena no solo congregó a influencers y editores, sino también a un nutrido grupo de inversores institucionales que siguen de cerca los movimientos de la marca. La razón es evidente: Ralph Lauren Corporation (NYSE: RL) ha demostrado una resiliencia bursátil notable, apoyada en un crecimiento orgánico de ingresos que los analistas atribuyen en gran medida a la fortaleza de su imagen. Un evento como el de Milán, que refuerza la relevancia cultural de la enseña, funciona como un catalizador de confianza para el mercado.

La colección como indicador financiero

La recepción de la colección SS27 por parte de prescriptores de estilo es un dato cualitativo que el inversor sofisticado no debe subestimar. Cuando Albert Muzquiz, conocido como Edgy Albert, celebra ver a Polo sobre la pasarela porque «la estilización no es abstracta; es algo que uno mismo podría replicar», está señalando la auténtica ventaja competitiva de la marca: la cercanía aspiracional. Esa capacidad para convertir una propuesta de moda en un deseo de consumo inmediato se traduce en listas de espera, pleno precio en las tiendas y márgenes operativos superiores al promedio del sector textil.

Además, la integración de elementos de lujo accesible (Polo) con la sastrería de alta gama (Purple Label) en un mismo desfile amplifica el efecto halo. Los compradores de las líneas más exclusivas ven reforzado su estatus, mientras que el consumidor del segmento premium aspira a escalar en la pirámide de la marca. Ese embudo de fidelización, engrasado por una identidad creativa sólida, es un generador de flujos de caja recurrentes que el mercado descuenta en la valoración de la compañía.

El verdadero valor de la colección no está en la pasarela, sino en la traducción inmediata a ventas que perciben los analistas.

Ralph Lauren en el tablero de los activos refugio del lujo

Llevo años analizando el comportamiento de las marcas de lujo como clase de activo, y pocas veces un desfile condensa con tanta claridad la tesis de inversión. Ralph Lauren no compite en el terreno de la novedad rupturista, sino en el de la construcción de un mundo propio. Esa coherencia narrativa, que ha mantenido desde los años 70, es precisamente lo que buscan los family offices cuando asignan capital a valores del sector: una franquicia sólida, con capacidad de fijación de precios y una base de clientes leales que amortigua las turbulencias macroeconómicas.

En el actual contexto de desaceleración del consumo discrecional en algunas economías, las marcas que viven de la tendencia sufren correcciones abruptas. Las que, como Ralph Lauren, ofrecen un universo de estilo atemporal, actúan como preservadoras de capital. La colección de Milán no mostró nada radicalmente nuevo, pero sí una evolución orgánica que ratifica la vigencia de la marca. Para el inversor que busca exposición al lujo con un perfil de riesgo moderado, esa previsibilidad es un atributo tan valioso como una subida de ventas trimestrales.

El verdadero riesgo, como siempre, está en el precio de entrada y en la paciencia del capital. La acción de Ralph Lauren cotiza a múltiplos que exigen una ejecución impecable. Cualquier fisura en la creatividad —una colección que desconcierte al núcleo duro de clientes— podría erosionar la confianza. Pero tras lo visto sobre la pasarela del Palazzo Ralph Lauren, esa hipótesis parece hoy más lejana. La próxima cita será la publicación de los resultados trimestrales, donde los inversores podrán contrastar si el ímpetu de Milán se ha materializado en pedidos.

💎 Veredicto Wealth

Ralph Lauren es un activo de preservación de capital para inversores con un horizonte de tres a cinco años, respaldado por la consistencia de su identidad de marca y la lealtad de su base de consumidores de alto poder adquisitivo. El principal riesgo a vigilar es la capacidad de mantener la tensión creativa que evite el agotamiento generacional de su clientela.

Desfile de Louis Vuitton París: la ola de 26 pies como señal de inversión en marca para el inversor

He seguido de cerca los desfiles de las grandes maisons durante la reciente Semana de la Moda Masculina de París y, en más de una década de análisis de este sector, pocas veces una escenografía ha entregado una lectura tan nítida para el inversor. Louis Vuitton llevó a la pasarela una ola de 26 pies —casi ocho metros—, arena real bajo los pies de los invitados y una banda sonora compuesta por Pharrell Williams en el estudio de la casa. El espectáculo, que presentó la colección primavera/verano 2027, fue mucho más que un desfile: fue la materialización de la estrategia de LVMH para blindar su activo más valioso: la marca.

La hiperexperiencia como activo de marca

La ola, surcada por un cortometraje protagonizado por los surfistas Mikey February y Julian Wilson, se abasteció de agua de Eaux de Paris, circuló en circuito cerrado y se drenó hacia el alcantarillado. La arena se reutilizará en las pistas de voleibol de playa de la Cité Internationale Universitaire de Paris. Y toda la madera del montaje contó con certificación FSC o PEFC. Nada fue improvisado. Esta narrativa de sostenibilidad, orquestada al milímetro, eleva la eficiencia del gasto en un momento en que las métricas medioambientales influyen en las decisiones de los grandes patrimonios y los family offices.

Además, la firma anunció una alianza con Coral Gardeners para financiar la plantación de 1.000 corales y restaurar 250 metros cuadrados de arrecife en la Polinesia Francesa. La monitorización se realizará durante el Tahiti Pro de la World Surf League en agosto, involucrando a surfistas locales. No se trata de una acción de responsabilidad social corporativa aislada: es la extensión tangible de un relato que vincula producto, marca y propósito. En un mercado donde el consumidor de lujo exige coherencia, cada euro invertido en regeneración funciona como un multiplicador intangible.

Louis Vuitton no subvenciona olas ni corales por filantropía; la narrativa de regeneración es hoy un multiplicador intangible que el mercado descuenta en el valor de la acción.

Qué supone para LVMH y para el inversor en lujo

No es la primera vez que Louis Vuitton apuesta por una puesta en escena monumental, pero la escala de esta edición subraya la confianza del grupo en el poder de las experiencias para convertir al asistente a un desfile en embajador de la marca. Para el conglomerado que dirige Bernard Arnault, eventos como el de París son un capítulo más en la construcción de un foso competitivo alrededor de la casa de moda más rentable del mundo.

De hecho, tras desfiles sonados como el del puente Alexandre III en 2023 o el de la alfombra amarilla de 2024, la cotización de LVMH registró sesiones al alza, reflejando la correlación entre impacto mediático y confianza de los accionistas. Cada vez que Louis Vuitton crea un momento cultural, solidifica su poder de fijación de precios: los clientes no pagan por el producto, pagan por la historia que envuelve al producto.

En un entorno de desaceleración del crecimiento orgánico del sector —las joyas del lujo ya no vencen a la gravedad—, las marcas que mantienen inversiones agresivas en construcción de deseo son las que preservan márgenes y evitan la temida trampa de la promoción. Louis Vuitton lo sabe y actúa en consecuencia. No es casualidad que los resultados del grupo sigan mostrando resiliencia en los trimestres más duros. El desfile de la ola es un recordatorio de que el lujo se juega en el terreno de la emoción, no del descuento.

Análisis del Editor Jefe: el lujo como contrato emocional con prima de mercado

Mi lectura tras revisar la puesta en escena es que estamos ante una inversión calculada que trasciende el capricho creativo. Pharrell Williams ha transformado el código estético masculino de la firma con una tesis que fusiona al surfista y al dandi, dos arquetipos que comparten una relación deliberada con la ropa. La colección en sí es un vehículo para reforzar la identidad de la marca. Pero lo relevante para el inversor no está en los patrones: está en la capacidad de la casa para hacer que el mundo mire, comente y, finalmente, compre. Esa dinámica es la que justifica el elevado PER al que cotiza LVMH respecto a sus competidores menos audaces.

El riesgo existe, por supuesto. Si la narrativa no cuaja en ventas, los accionistas podrían cuestionar la eficiencia del gasto; sin embargo, el historial de la casa bajo la dirección creativa de Williams sugiere lo contrario. En un mercado de lujo que se normaliza tras el estallido de la demanda postpandémica, la diferenciación por experiencia se convierte en la única vacuna contra la erosión de los márgenes. En mi opinión, el evento es una señal de confianza en la demanda futura y un contrapeso a las tendencias de simplificación que imperan en otras marcas del lujo. Mientras la competencia replica el minimalismo silencioso, Louis Vuitton apuesta por la abundancia sensorial.

El próximo hito será, sin duda, la materialización del compromiso con Coral Gardeners durante el Tahiti Pro de agosto. Allí no solo se medirá la efectividad de la restauración del arrecife: se pondrá a prueba la solidez de un discurso que los inversores institucionales con mandatos ESG ya incorporan en sus modelos de asignación de activos. La ola de París seguirá generando espuma mucho después del último desfile.

💎 Veredicto Wealth

Para el inversor en renta variable, LVMH ofrece un perfil de preservación de capital con exposición al crecimiento del lujo experiencial. Eventos como el de París fortalecen la prima de marca que justifica un PER elevado, aunque la verdadera liquidez está en la acción y no en las piezas de colección.

Bank of America actualiza su ranking: estos son los activos con mayor riesgo de burbuja

La corrección tecnológica de los últimos días ha encendido todas las alarmas. Con la Reserva Federal discutiendo hasta dos subidas de tipos adicionales este año, los mercados empiezan a cuestionar las valoraciones más extremas. En ese contexto, Bank of America ha actualizado su Bubble Risk Indicator (BRI), una herramienta de análisis propio que detecta dinámicas similares a burbujas combinando rentabilidad, volatilidad, momentum y fragilidad. El resultado: el Kospi coreano roza el 0,95, el Nikkei japonés se acerca a 0,90 y el Nasdaq se queda a un paso del nivel 0,8, el umbral que BofA considera de riesgo elevado en ambos sentidos.

El Indicador de Riesgo de Burbuja (BRI) funciona como un semáforo que va de 0 a 1. Por encima de 0,8, la firma estadounidense advierte de dinámicas extremas. Y el mapa actual de los mercados muestra luces rojas tanto por regiones como por sectores. El caso del Kospi es especialmente llamativo: el índice surcoreano, el más desplomado en el vendaval de ventas del lunes, alcanza una puntuación de 0,95. El Nikkei japonés, otro de los grandes beneficiados por la fiebre de la inteligencia artificial, ronda el 0,90.

Índices y sectores al borde del abismo

El análisis de Bank of America no se limita a los índices nacionales. También revela que el sector tecnológico en su conjunto es el único que supera la barrera de 0,8. Las tensiones macroeconómicas no han frenado la inercia alcista de la IA, lo que ha llevado a comportamientos que, según los analistas, son típicos de formaciones de burbuja.

En paralelo, el S&P 500 ha resistido mejor gracias al empuje tecnológico, pero el Nasdaq se ha visto arrastrado hacia cotas de riesgo que ya rozan lo insostenible. Los datos recopilados hasta el 19 de junio muestran un BRI de 0,8 para el índice. Un paso más y entraría en terreno de corrección inminente bajo la lupa de la entidad.

Intel, Micron y KLA encabezan el top 12 tecnológico

El ránking de valores individuales está copado por nombres estrechamente ligados a los semiconductores y la inteligencia artificial. Intel encabeza la lista con un BRI cercano a 0,95, tras una escalada de casi el 300% en los últimos seis meses. Muy de cerca le sigue Micron Technology, que roza también el 0,95 después de un rally del 330% en el mismo período.

El podio lo completa KLA Corporation, otra compañía de semiconductores cuyas acciones han trepado cerca de un 300% en medio año. El denominador común: todas pertenecen al sector tecnológico, que acapara las 12 primeras posiciones del listado de 25 valores con riesgo de burbuja.

El riesgo de burbuja no está tanto en el precio, sino en la velocidad con la que ha subido sin tocar tierra.

El desglose de Bank of America incluye empresas de redes, hardware y chips como HP Enterprise, Cisco, Dell, Applied Materials, Lam Research, Texas Instruments y NXP Semiconductores, todos ellas superando el umbral de 0,85. Solo a partir del puesto 13 empiezan a asomarse compañías ajenas a la tecnología: inmobiliarias como Healthpeak, industriales como Caterpillar o aseguradoras de salud como Humana.

El patrón es claro: la concentración del riesgo en valores tecnológicos es abrumadora. Y cuando el indicador supera el 0,85 en tantas firmas al mismo tiempo, la probabilidad de un movimiento brusco, tanto al alza como a la baja, se multiplica.

¿Corrección inevitable o ruido en un mercado estructuralmente alcista?

Conviene recordar que el BRI no es un predictor de crash ni una sentencia firme. Es una medida basada en precios que ha mostrado su utilidad para anticipar giros violentos, pero no todos los picos terminan en desplome. En episodios anteriores, el Nasdaq ha corregido de forma puntual para luego volver a máximos. Sin embargo, esta vez la Reserva Federal añade una presión que antes no existía.

La divergencia entre los fundamentales macro y los precios de los activos es cada vez más difícil de ignorar. Con la Fed valorando dos subidas adicionales de tipos en lo que queda de año, el coste del dinero seguirá encareciendo la financiación de proyectos altamente apalancados, justo el tipo de inversión que ha impulsado la euforia tecnológica.

Mientras tanto, el mercado sigue bailando al son de la IA. Pero cuando el Kospi cae un 10% en una sola jornada y el BRI señala niveles de riesgo extremo, conviene preguntarse si la fiesta está a punto de acabar sin haber avisado. La respuesta la tendremos en las próximas semanas, con las actas de la Fed y los resultados trimestrales que revelarán si las valoraciones se sostienen sobre fundamentos reales o sobre la inercia de un momentum que ya pocos se atreven a desafiar.

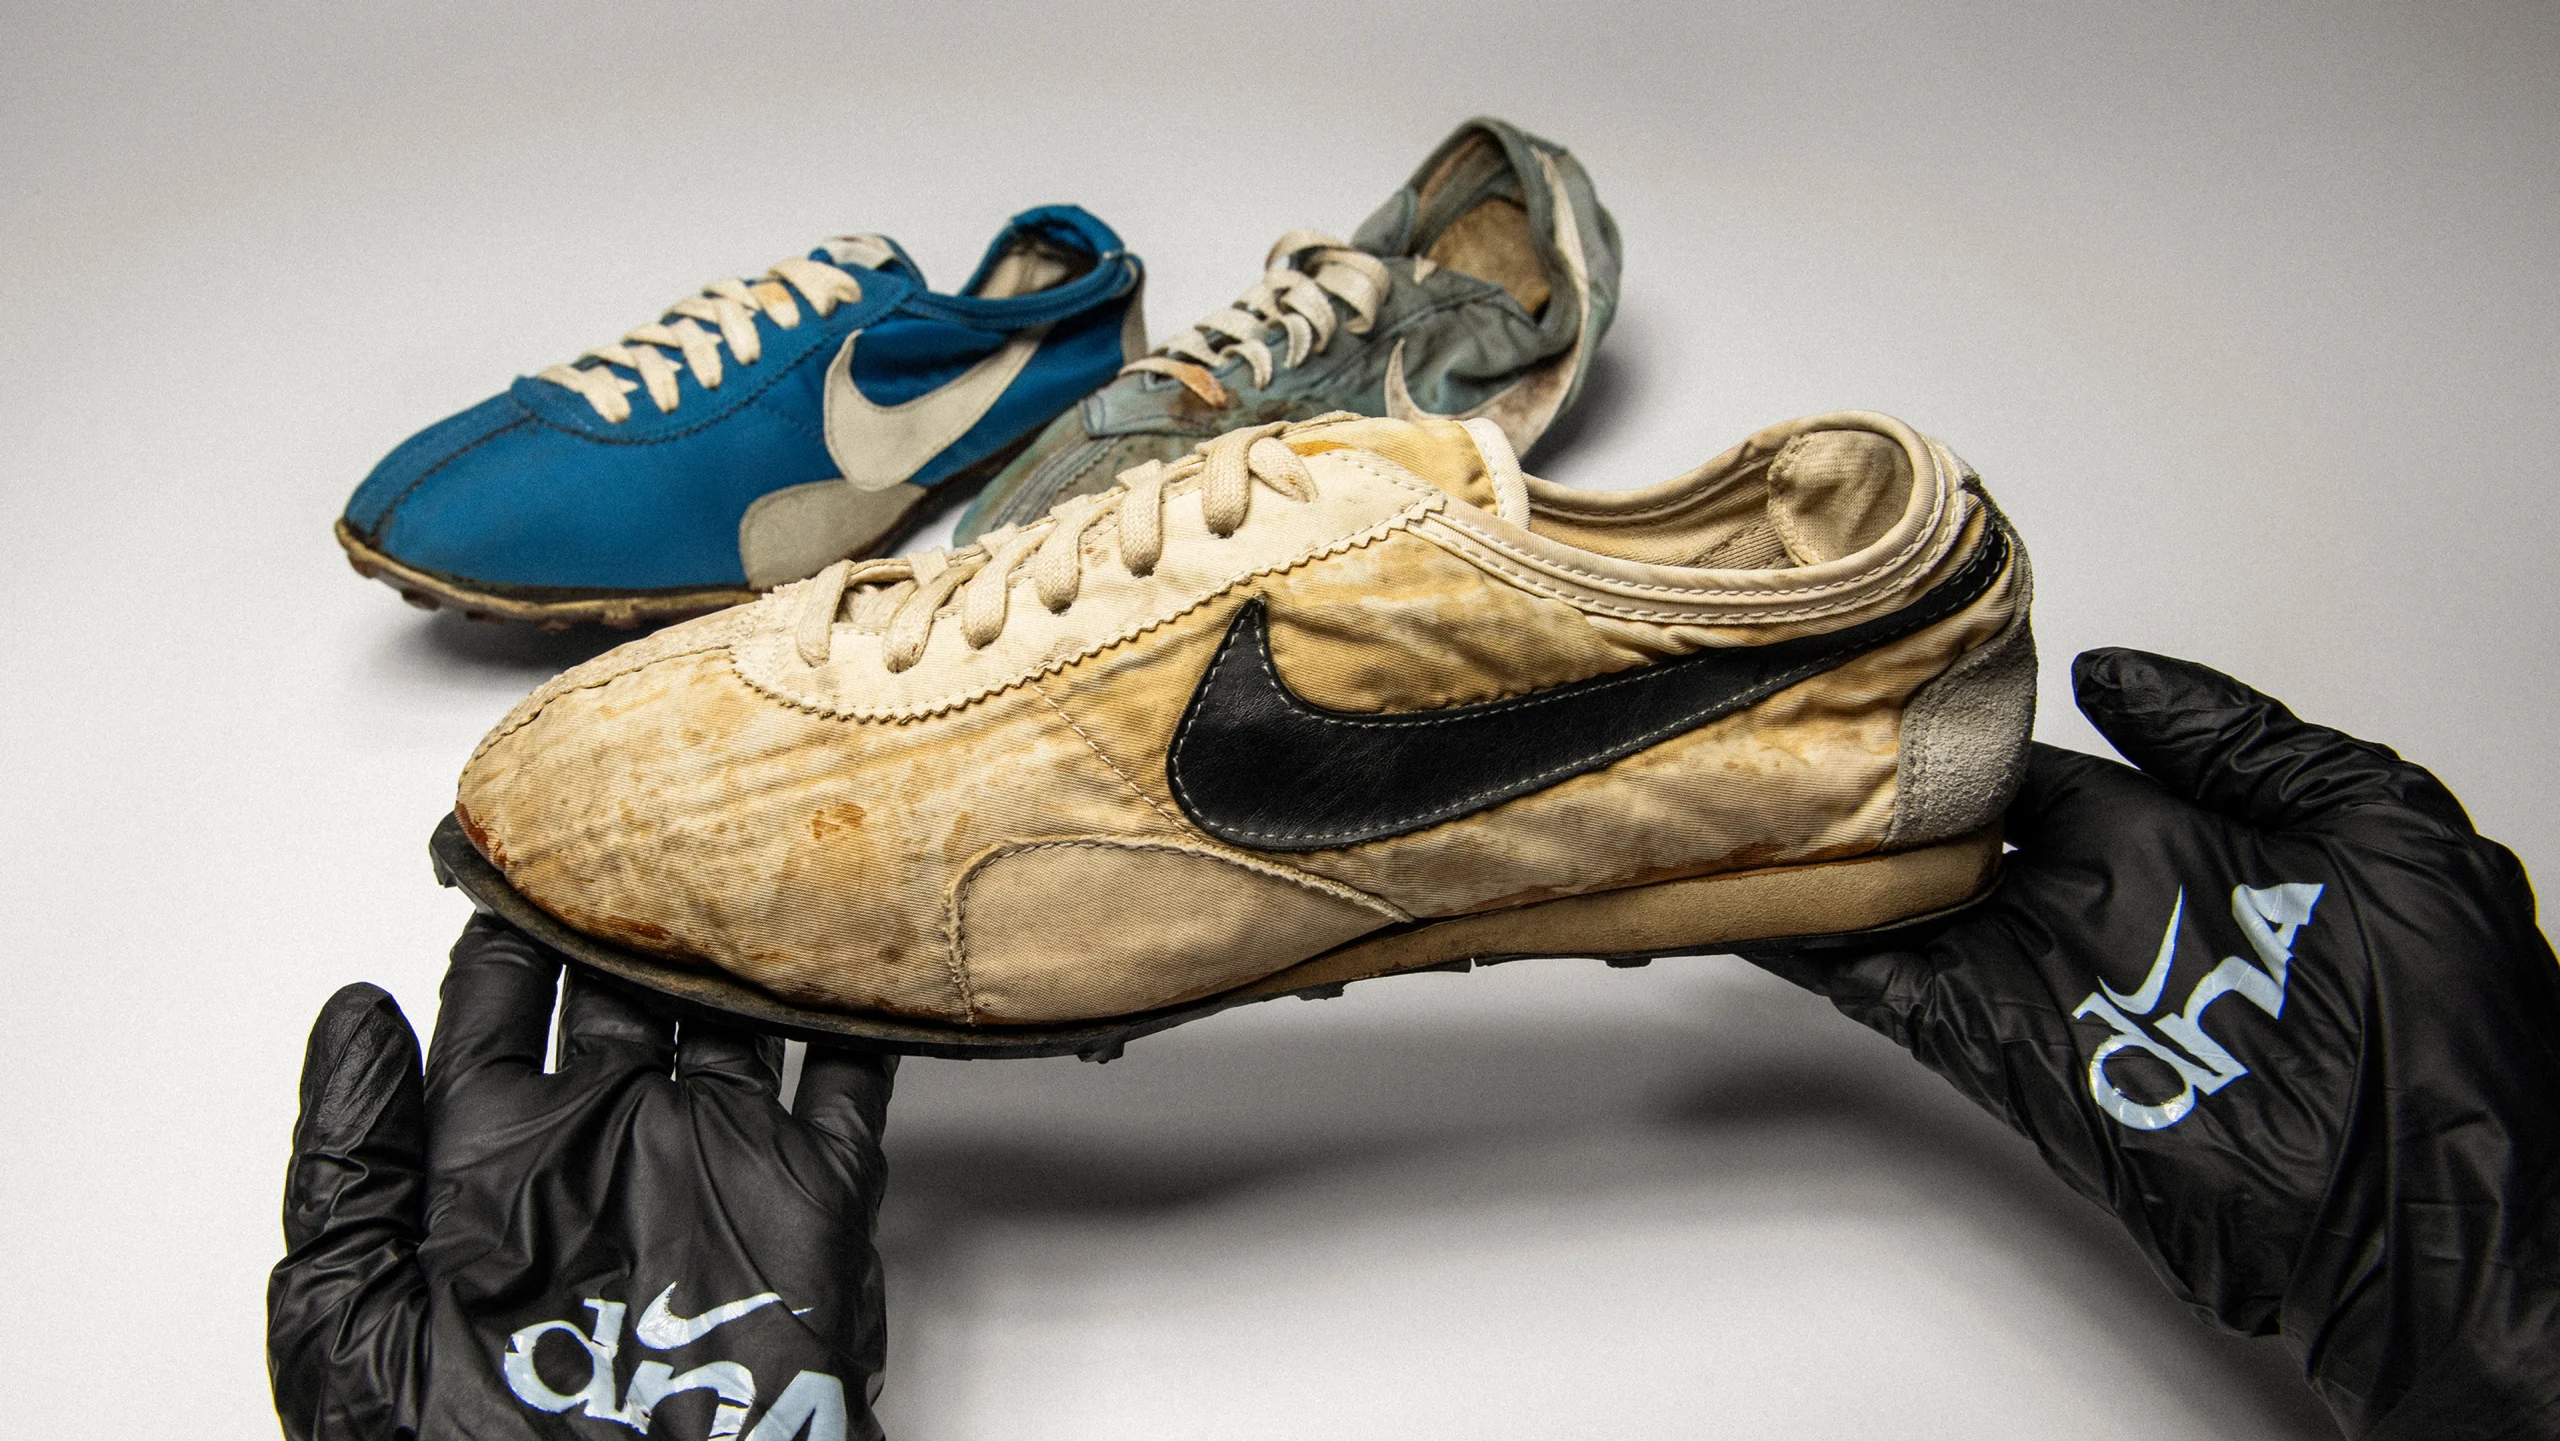
Nike Moon Shoe originales: el récord de 437.500 dólares que las consagra como una inversión de lujo

He seguido la evolución del mercado de zapatillas de colección con la misma atención que dedico a los relojes o al arte contemporáneo. Por eso, la venta de un par original de Nike Moon Shoe en Sotheby’s en 2019 por 437.500 dólares no me sorprendió tanto como la reacción que aún hoy provoca entre los inversores tradicionales. Aquel precio de martillo, que entonces parecía una anomalía, se ha convertido en la referencia que consagra a ciertas zapatillas como un activo tangible con pedigrí.

La subasta de 2019: el nacimiento de un activo alternativo de lujo

Diseñadas en 1971 por Bill Bowerman, cofundador de Nike, las Moon Shoe marcaron un hito en la historia del calzado deportivo al incorporar la primera suela con patrón de gofre, inspirada en la plancha de la mujer de Bowerman. Ese detalle técnico, que hoy vemos en zapatillas de running de todo tipo, fue un concepto revolucionario para reducir peso y mejorar la tracción. Solo se fabricaron 12 pares para las pruebas olímpicas de Estados Unidos de 1972, lo que las convierte en uno de los prototipos más escasos y documentados de la era moderna del sneaker.

En 2019, Sotheby’s subastó uno de estos pares en Nueva York. El precio final de 437.500 dólares pulverizó cualquier estimación previa y estableció un récord que, aunque después se ha superado en varias ocasiones, sigue siendo el punto de partida del coleccionismo de zapatillas como clase de activo de lujo. La operación tuvo una lectura clara: la confluencia de escasez extrema, procedencia impecable y relevancia histórica puede generar retornos que poco tienen que envidiar a los del arte contemporáneo o los relojes vintage.

La democratización del Moon Shoe: el lanzamiento masivo de 2026

Mientras la versión original se consolidaba en el mercado secundario de élite, Nike mantuvo el Moon Shoe fuera de la producción en masa durante más de cinco décadas. Todo cambió en marzo de 2026: la compañía anunció que, por fin, el icónico modelo llegaría a las tiendas en una reinterpretación contemporánea. La nueva Moon Shoe, en una combinación de colores ‘Soft Pearl’, se comercializa a 105 dólares y, según fuentes del sector, ha generado largas listas de espera en varios distribuidores.

Esta decisión estratégica abre un abanico de preguntas para el inversor en activos tangibles. Por un lado, la producción general diluye la exclusividad del diseño original; por otro, la amplia disponibilidad convierte al Moon Shoe en un bien de consumo que difícilmente acumulará valor por la vía de la escasez. De hecho, la colaboración previa con Jacquemus a finales de 2025 y principios de 2026 ya había anticipado este giro, aunque aquella edición limitada sí mantuvo un cierto halo de exclusividad.

Coleccionismo de zapatillas como clase de activo: análisis de mercado

El caso del Moon Shoe ilustra una regla de oro en el mercado alternativo: no toda pieza con un logo prestigioso se revaloriza. La clave para que una zapatilla se convierta en inversión es la escasez inherente, no la artificial creada por tiradas limitadas de marketing. Los prototipos de los años 70 o 80, especialmente los relacionados con momentos fundacionales de las marcas, son los que han mostrado mayor resiliencia en subasta. Cuando Nike lanza ahora un Moon Shoe a 105 dólares, no está canibalizando el valor del original; está subrayando la distancia entre el objeto de culto y la mercancía de consumo.

La liquidez en este segmento es todavía modesta comparada con la de los relojes o los bolsos deadstock, pero el crecimiento de las casas de subastas especializadas y de plataformas como StockX ha profesionalizado la formación de precios. Un inversor que adquiriera uno de los 12 pares originales en 2019 podría hoy buscar salida en el mercado privado con un margen notable, siempre que mantenga la documentación de procedencia. Sin embargo, el comprador de la versión general de 2026 no debe esperar rentabilidad a corto ni medio plazo: su valor será, como máximo, el de uso.

La escasez genuina, y no la artificial, es la que sostiene la revalorización a largo plazo de cualquier objeto de colección.

💎 Veredicto Wealth

Las Moon Shoe originales de 1972 son un activo de preservación de capital para coleccionistas con horizonte superior a diez años y tolerancia a la iliquidez. La versión de producción masiva de 2026 no cumple los criterios de inversión: es un bien de consumo que debe valorarse por su utilidad, no por su potencial de revalorización.

OHLA condenada en EEUU: 38,6 millones de euros a pagar por su filial Judlau; la acción cae un 2,3%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Corte de Apelaciones de Nueva York ha rechazado el recurso de la filial estadounidense de OHLA, Judlau, y confirma la condena al pago de 38,6 millones de euros (43,92 millones de dólares) más intereses por impagos salariales a un colectivo de trabajadores.
  • ¿Quién está detrás? La constructora española OHLA, a través de su subsidiaria Judlau, y el bufete de abogados Troutman Peppe, que llevó la defensa en las primeras instancias.
  • ¿Qué impacto tiene? OHLA asumirá el pago con recursos propios de la filial. La acción cayó un 2,31% el día anterior, y el litigio podría prolongarse con posibles reclamaciones de mala praxis profesional.

La Corte de Apelaciones de Nueva York ha rechazado el recurso de la filial de OHLA, Judlau, y confirma la condena al pago de 38,6 millones de euros (43,92 millones de dólares) más intereses. La decisión, hecha pública ayer, arrastró la acción de la constructora española un 2,31% en la sesión bursátil del 24 de junio.

Según comunicó la empresa a la CNMV, la sentencia de la Corte Suprema del Estado de Nueva York ya había sido recurrida, pero no quedan instancias superiores a las que apelar. La filial estadounidense Judlau abonará la cantidad con cargo a sus propios recursos. OHLA ha detallado que el impacto financiero, aunque significativo, está parcialmente provisionado tras un informe de auditoría elaborado por la firma Grassi.

La raíz del conflicto: impagos a señalizadores desde 2021

El origen se remonta a 2021, cuando la Corte Suprema declaró a Judlau responsable ante una clase de antiguos trabajadores que no habían recibido el pago de salarios y beneficios correspondientes a su labor como señalizadores en obras. El caso, conocido como «Herman», afecta a un colectivo de trabajadores de obra en la ciudad de Nueva York y ha sido un pasivo contingente para la constructora desde entonces. La sentencia original ya condenó a la filial, y ahora la Corte de Apelaciones ha rechazado el recurso presentado.

La respuesta de OHLA: litigar contra sus abogados y reclamar a la ciudad

No hay más instancias judiciales superiores a las que recurrir. La compañía ha decidido pagar el importe con cargo a la filial, pero al mismo tiempo llevará a juicio al despacho de abogados Troutman Peppe, que llevó la defensa en las primeras instancias. OHLA considera que existió mala praxis profesional y que, gracias a la cobertura de su póliza de seguros, podría recuperar la totalidad o una parte sustancial de lo pagado. El bufete ya ha sido demandado por la constructora.

En paralelo, OHLA ha presentado una demanda contra la propia Ciudad de Nueva York para repercutir los daños derivados del mismo caso Herman. La empresa argumenta que, como contratista principal, la administración municipal debería haber garantizado el cumplimiento de las obligaciones laborales y asumir al menos parte de la responsabilidad patrimonial. Esta vía, aún en fase temprana, podría añadir una segunda fuente de recuperación para la compañía.

La condena a Judlau pone de relieve la elevada litigiosidad laboral que afrontan las constructoras españolas en Estados Unidos, un mercado clave para OHLA, que ya representa más del 15% de su cifra de negocio.

La Ficha del Inversor

El impacto inmediato en la cuenta de resultados no es menor, pero está acotado. Los 38,6 millones de euros equivalen a cerca del 9% del EBITDA previsto por el consenso para 2026, aunque la provisión contable solo mitigaba parte del golpe. En la sesión de ayer, la acción perdió un 2,31%, un castigo moderado que refleja la expectativa de que la reclamación de mala praxis pueda aliviar el daño final. Observamos un perfil dual: la filial Judlau ha sido tradicionalmente uno de los principales generadores de caja del grupo fuera de España, y su capacidad para afrontar el pago sin recurrir a la matriz es una señal de solidez operativa, pero el caso evidencia un riesgo regulatorio y litigioso inherente a la expansión en jurisdicciones con alta litigiosidad laboral.

La tendencia a seis meses apunta a una volatilidad a la baja hasta que se clarifique el horizonte de recuperación. Si el litigio contra Troutman Peppe avanza con éxito o la demanda a Nueva York recibe una señal positiva, la acción podría rebotar. Sin embargo, el calendario judicial estadounidense es lento y no ofrece certezas a corto plazo. En este contexto, el inversor minorista debe sopesar la resistencia de OHLA: su diversificación geográfica sigue siendo una fortaleza, pero episodios como el de ayer recuerdan que el mercado penaliza la incertidumbre.

Nuestra lectura es que OHLA es una apuesta de largo plazo para carteras que toleren cierta tensión operativa en el exterior. La acción, castigada en el último año, ofrece un yield potencial atractivo si los litigios se resuelven favorablemente, pero no es un valor para perfiles conservadores en el actual entorno de recomposición de su negocio en América.

La construcción alerta: sobrecostes del 30% provocan abandonos de obras públicas y pide revisión de precios a Hacienda

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Confederación Nacional de la Construcción alerta de sobrecostes de hasta el 30% en obras públicas, especialmente en mantenimiento de carreteras, y avisa del riesgo de abandonos.
  • ¿Quién está detrás? La CNC, con su presidente Pedro Fernández Alén, ha remitido una carta al Gobierno reclamando cambios legales urgentes para revisar precios en los contratos.
  • ¿Qué impacto tiene? La escalada de costes energéticos y de materiales, agravada por la tensión en Oriente Próximo, afecta ya al 90% de las constructoras y amenaza miles de empleos si no se modifican la Ley de Contratos del Sector Público y la Ley de Desindexación.

La inflación y la crisis energética no dan tregua a las empresas que sostienen las infraestructuras del país. La Confederación Nacional de la Construcción (CNC) ha encendido las alarmas por unos sobrecostes que, en determinadas obras públicas, superan ya el 30% y amenazan con paralizar contratos esenciales. La patronal estima que el 90% de las constructoras españolas ha sufrido el impacto del encarecimiento de la energía y las materias primas, y un 22% admite posibles ajustes de empleo si la situación se prolonga.

Los datos del Banco de España, con una previsión de IPC del 3,6% para este 2026, son el último detonante de una queja que la organización lleva meses trasladando a Moncloa. En marzo, la CNC ya advirtió de que licitaciones desiertas y ralentizaciones se estaban convirtiendo en la norma cuando los contratos no se actualizaban con los precios reales de mercado. Ahora, con los efectos de segunda vuelta detectados por el supervisor, el temor es que la viabilidad de proyectos clave se rompa definitivamente.

Los sobrecostes que lastran las obras públicas de mantenimiento

El foco más urgente está en la red de carreteras. Según la patronal, los sobrecostes medios se sitúan en el 15% durante 2026, pero se disparan al 30% en las operaciones de rehabilitación de firmes. Esta brecha es especialmente crítica porque muchas de esas actuaciones, de corta duración, carecen de mecanismos de revisión de precios, lo que deja a las adjudicatarias atrapadas en contratos firmados antes de febrero de 2026 sin posibilidad de compensar el alza.

La CNC subraya que precisamente en verano se concentran las campañas de mejora del firme, y que la combinación de precios desfasados y costes energéticos al alza puede llevar a abandonos o a una ejecución deficiente que penalice al usuario y a la seguridad vial.

La petición urgente a Hacienda: cambiar la Ley de Desindexación

La carta remitida a Moncloa pide modificar tanto la Ley de Contratos del Sector Público como la Ley de Desindexación para excluir de su aplicación los contratos públicos y permitir mecanismos automáticos de revisión de precios. La patronal sostiene que la rigidez normativa actual concentra todo el riesgo de aumento de costes en las empresas constructoras, generando un desequilibrio que desincentiva la presentación de ofertas y compromete el empleo.

Desde la CNC recuerdan que los costes energéticos representan en torno al 30% de los costes totales del sector, y que el encarecimiento del transporte y de las materias primas —derivado del conflicto en Oriente Próximo— multiplica la presión. “A juicio de la patronal, esta medida resulta esencial para garantizar la viabilidad del sector, proteger el empleo y asegurar las obras en viviendas e infraestructuras que España necesita”, señala el comunicado difundido ayer.

La ausencia de revisión de precios en las obras de corta duración convierte cada contrato de rehabilitación de firmes en un riesgo de impago para la constructora.

El ministro de Hacienda aún no ha detallado si el próximo paquete de medidas económicas incluirá la reforma que reclama la construcción. La CNC espera que se aborden soluciones específicas que permitan a las empresas licitar con certidumbre, sobre todo en un contexto en el que el Banco de España ve los precios elevados al menos hasta 2027. La experiencia de crisis anteriores, como el shock de precios de 2022, ya mostró que la falta de actualización de los contratos acaba por vaciar las subastas y eleva el coste final de las intervenciones públicas.

La Ficha del Inversor

Desde la óptica del inversor y del contratista, el escenario actual presenta tres riesgos concretos. La rentabilidad de las licitaciones públicas se erosiona cuando los precios de adjudicación quedan anclados a referencias desfasadas: el 30% de sobrecoste en rehabilitación de firmes equivale, de facto, a una pérdida directa en el margen operativo si no se revisan los contratos. Un estudio interno de la CNC sitúa ya a una de cada cinco empresas en posible zona de tensionamiento financiero si la rigidez normativa no se corrige.

La tendencia a seis meses es poco halagüeña. El Banco de España mantiene una inflación por encima del 3% para este año y advierte de efectos de segunda ronda que podrían prolongar el encarecimiento de los insumos hasta bien entrado 2027. Esto significa que las constructoras con cartera de obra pública de corta duración seguirán expuestas, y que los concursos mal equilibrados podrán quedar desiertos o ralentizados.

El perfil más expuesto es el de la constructora mediana y pequeña centrada en obra civil de proximidad y mantenimiento, pero el impacto se extiende hacia las grandes concesionarias que arrastran contratos de años sin cláusulas de revisión. Para los inversores en infraestructuras, la señal es clara: hasta que Hacienda no despeje la reforma de la Ley de Desindexación, cualquier licitación sin blindaje frente al IPC supone un riesgo difícil de cuantificar. La constancia de que mecanismos similares funcionaron en Alemania durante la crisis energética de 2022-2023 refuerza el argumento de la CNC, aunque la rapidez de respuesta del Gobierno marcará la diferencia entre una corrección ágil y una parálisis que el sector inmobiliario y de infraestructuras no puede permitirse.

Alemania prepara la jubilación a los 70 años con pensión privada obligatoria: el análisis de Juan Ramón Rallo

Alemania está a punto de aprobar una de las reformas de pensiones más profundas de su historia. Juan Ramón Rallo analiza en su último vídeo las medidas que prepara el Gobierno alemán y por qué, según el economista, resultan una advertencia inevitable para España.

El agujero de 100.000 millones que asfixia a la seguridad social

En su último análisis, Rallo detalla que el gasto público en pensiones ya absorbe más del 40% del presupuesto del Estado alemán. Las cotizaciones sociales de los trabajadores no bastan para cubrir las prestaciones: solo el año pasado hubo que inyectar más de 100.000 millones de euros para tapar el déficit contributivo del sistema. Y la situación se agravará, porque durante los próximos años se jubilarán más de 16 millones de personas en el país, disparando todavía más los números rojos. Con las cuentas ya insostenibles, el Ejecutivo encargó a un grupo de expertos un informe para reformar —léase recortar— las pensiones públicas.

Tres pilares para un recorte histórico de las pensiones

El documento se hizo público este martes y el portavoz del Gobierno ha adelantado que las medidas se aplicarán en su totalidad. Aunque aún carecen de fuerza de ley, el plan cuenta con el respaldo de la coalición de democristianos y socialdemócratas. Rallo afirma que la reforma se articula en torno a tres grandes ejes: vinculación de la edad de jubilación a la esperanza de vida, un factor de sostenibilidad que limita la revalorización y la creación de un sistema de ahorro forzoso gestionado por el Estado.

Jubilación ligada a la esperanza de vida: trabajar hasta los 70 anos

La medida más llamativa es que, a partir de 2031, cuando la edad legal de jubilación alcance los 67 años, cualquier aumento de la esperanza de vida se traducirá en un retraso proporcional del retiro. Los expertos calculan que, con proyecciones conservadoras, los alemanes podrían estar obligados a trabajar hasta los 70 años a finales de siglo.

Pensiones que pierden poder adquisitivo frente a los salarios

El segundo pilar introduce un factor de sostenibilidad: mientras la Seguridad Social tenga déficit, las pensiones se revalorizarán siempre por debajo de la evolución de los salarios. En opinión de Rallo, esto significa que el pensionista medio perderá poder adquisitivo en comparación con el trabajador en activo. Y dado que los salarios suelen acompañar al IPC, la consecuencia es un recorte en términos reales de las prestaciones públicas. “El objetivo es que los ingresos del sistema crezcan más rápido que los gastos, a costa de empobrecer progresivamente a los jubilados”, señala el economista.

‘El pensionista irá perdiendo poder adquisitivo frente al trabajador. Las pensiones se revalorizarán por debajo del IPC; habrá un recorte en términos reales’, advierte Juan Ramón Rallo.

— Juan Ramón Rallo

Ahorro obligatorio estatal: el riesgo de repetir los errores del sistema público

El tercer pilar consiste en aumentar las cotizaciones sociales en dos puntos porcentuales —uno a cargo del trabajador y otro de la empresa, aunque en el análisis de Rallo el coste final recae sobre el empleado—. Pero ese dinero no se destinará al sistema público de reparto, sino a cuentas de ahorro individualizadas para cada trabajador, cuyos fondos serán gestionados por el Estado alemán. Sobre el papel, suena a un sistema de capitalización obligatoria, pero el economista advierte de la tentación política: “La clase dirigente ya anticipa que parte de ese ahorro se empleará para financiar infraestructuras públicas”. El problema, según Rallo, es que si el dinero se invierte en deuda pública, las futuras pensiones volverán a depender de la solvencia del Estado. “Es hacer un pan con unas tortas: los trabajadores ahorran vía cotizaciones para que el Estado vuelva a ser su deudor”, ironiza. Frente a ese esquema, el economista recuerda que existen alternativas voluntarias de inversión periódica en bolsa o fondos indexados sin intermediación estatal, capaces de construir un patrimonio para la jubilación al margen de las decisiones políticas.

¿Por qué España debería mirar de reojo a Alemania?

Rallo enumera tres condiciones que han hecho inevitable la reforma alemana: que las pensiones consuman más del 30% del presupuesto, que el déficit contributivo sea enorme y creciente, y que el número de pensionistas vaya a dispararse en los próximos años. Y estas tres variables, subraya, se cumplen también en España “corregidas y aumentadas”. Su diagnóstico es claro: “En definitiva, Alemania ya ha diagnosticado el problema y va despejando el camino para aplicar soluciones que, por mucho que nos desagraden, también terminarán llegando a España”.

La reforma alemana dibuja un horizonte en el que trabajar más años para cobrar menos se convierte en la regla. Y mientras el Gobierno impone un ahorro forzoso cuyos réditos dependerán de la gestión estatal, la advertencia de Rallo para los trabajadores españoles es clara: preparar una jubilación complementaria mediante inversiones personales puede ser la única tabla de salvación antes de que el sistema pida más cotizaciones a cambio de nada.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

El barril de petróleo Brent cae por debajo de los 76 dólares: mínimos desde antes del conflicto de Irán

0

El barril de petróleo Brent perforó ayer el soporte de los 76 dólares y cerró la sesión del miércoles en mínimos no vistos desde el 27 de febrero, justo antes del estallido del conflicto en Irán. La corrección arrastra a las grandes cotizadas energéticas del IBEX 35, con Repsol y Cepsa en el punto de mira de los inversores.

Un barril Brent en 75,5 dólares: el suelo desde el inicio de la guerra

El precio del crudo de referencia para Europa llegó a tocar los 75,52 dólares durante la sesión del miércoles, un nivel que no se veía desde el 27 de febrero, la jornada anterior a que Estados Unidos e Israel lanzaran los primeros ataques contra Irán. Respecto al cierre del martes, el descenso fue del 2%, lo que deja al Brent un 40% por debajo de los 126,10 dólares que alcanzó el pasado 30 de abril, en plena escalada bélica.

El West Texas Intermediate (WTI), de referencia en Estados Unidos, también cedió un 1,8% hasta los 71,90 dólares. La sincronización de ambos contratos sugiere que la presión bajista no es un simple ajuste técnico, sino una respuesta a los avances diplomáticos y a las declaraciones de la Casa Blanca.

La tregua en Oriente Próximo y la presión de Trump aceleran las ventas

El detonante inmediato de esta nueva pata bajista es la firma de un memorando preliminar entre Washington y Teherán la semana pasada, que abre un periodo de 60 días para negociar un acuerdo definitivo que ponga fin a las hostilidades. La noticia ha evaporado buena parte de la prima de riesgo geopolítico que el mercado había incorporado al crudo desde febrero. Con todo, el texto no garantiza un desenlace pacífico: los dos meses de conversaciones serán la clave para ver si la tregua se consolida o si el conflicto se reaviva.

A esta dinámica se suma la presión directa del presidente de Estados Unidos, Donald Trump, que el miércoles acusó a las grandes petroleras de ‘estafar’ a los consumidores al no repercutir la bajada del petróleo en el precio de la gasolina. Trump ha ordenado al Departamento de Justicia abrir una investigación inmediata, lo que añade un factor adicional de incertidumbre regulatoria para un sector que ya ve cómo sus márgenes de refino se estrechan con la caída del crudo.

Repsol impacto

¿Está el mercado descontando demasiado rápido el fin del conflicto? La visión desde el parqué español

A mi juicio, el mercado está cometiendo el mismo error que cometió en abril, cuando llevó el barril hasta los 126 dólares por el miedo a un corte de suministro. Ahora, seis semanas después, el optimismo sobre la paz ha colocado los precios en niveles casi de preguerra. La realidad es que las conversaciones apenas han empezado y que los precedentes de negociaciones entre Occidente e Irán no son alentadores. Cualquier tropiezo en las conversaciones podría devolver la volatilidad al crudo y, con ella, al IBEX.

Si las negociaciones fracasan, el Brent podría recuperar 10 dólares en cuestión de horas. El mercado apuesta fuerte por la paz sin cobertura.

Para las energéticas españolas, el impacto es doble. Por un lado, sus divisiones de exploración y producción ven cómo el valor de cada barril extraído se reduce. Por otro, la caída del crudo comprime los márgenes de refino, un segmento que suele beneficiarse de precios bajos de la materia prima pero que en este contexto puede verse penalizado si la demanda final no despega. Repsol, con una exposición elevada al upstream y al trading de crudo, es la cotizada del IBEX más sensible a estos movimientos.

Además, la investigación del Departamento de Justicia añade un elemento que no está en los modelos de valoración de las grandes petroleras. Si la administración estadounidense fuerza precios artificialmente bajos en los surtidores, las refinerías podrían ver sus márgenes aún más reducidos. Repsol, que opera refinerías en España y Perú, no está directamente expuesta a la venta minorista en Estados Unidos, pero el precedente regulatorio podría extenderse a otras jurisdicciones.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de Repsol cerraron la sesión del miércoles con un retroceso cercano al 2,5%, situándose alrededor de 13 euros, muy próximas al soporte de los 12,80 euros que ha defendido en las últimas caídas. La capitalización de la petrolera pierde más de 800 millones en una sola sesión.

Clave técnica: El nivel de 12,80 euros es la referencia clave. Si se pierde, el siguiente soporte serían los 11,50 euros, lo que dispararía la rentabilidad por dividendo de Repsol por encima del 7%, un umbral que el mercado suele interpretar como señal de riesgo para la sostenibilidad del pago. Con un barril a 75 dólares, el flujo de caja libre de la compañía sigue siendo positivo, pero el mercado descuenta un escenario más duro.

Apunte macro: La prima de riesgo española apenas se movió el miércoles y cerró en 68 puntos básicos. La caída del petróleo no debería afectar directamente a la deuda soberana, pero un descenso prolongado del crudo sí podría aliviar las tensiones inflacionistas y dar margen al BCE para nuevos recortes. En el sectorial europeo, las grandes petroleras como TotalEnergies y BP también retrocedieron alrededor del 2%, en línea con el Brent.

Antolin acuerda con la banca española una refinanciación de su deuda con línea de 220 millones y vencimientos hasta 2030

Antolin ha alcanzado un acuerdo con la banca española para refinanciar su deuda, ampliando los vencimientos hasta 2030 y obteniendo una línea de circulante de 220 millones de euros, una operación que alivia la tensión financiera del proveedor de automoción y le da oxígeno para ejecutar su plan estratégico en un sector marcadamente cíclico.

Los términos del acuerdo

La compañía burgalesa ha firmado la operación con Banco Santander, BBVA, CaixaBank, Banco Sabadell y Bankinter. Según el hecho comunicado a los medios, la refinanciación se articula mediante un plan de reestructuración al amparo de la normativa española, un mecanismo que garantiza la igualdad de trato entre los acreedores y aporta seguridad jurídica.

El eje principal de la operación es la extensión de todos los vencimientos de la deuda financiera hasta 2030 o más adelante, alejando así cualquier presión de liquidez a corto plazo. Además, se pone en marcha una línea de financiación de capital circulante de hasta 220 millones de euros a largo plazo, destinada a impulsar el desarrollo del negocio y reforzar la capacidad operativa de la firma.

La presidenta ejecutiva, Emma Antolín, ha subrayado que el acuerdo permite mirar al futuro con mayor confianza y seguir desarrollando el proyecto global, innovador y sostenible de la compañía. Por su parte, la consejera delegada, Cristina Blanco, destacó la flexibilidad financiera que aporta para ejecutar la estrategia.

Las entidades implicadas

El pool bancario reúne a los cinco grandes grupos españoles del sector financiero. Cada uno de ellos participa en la extensión de vencimientos y en la nueva línea de circulante, lo que refleja un respaldo sólido al plan de negocio de Antolin en un momento en que la industria de componentes afronta la transición hacia el vehículo eléctrico y la incertidumbre en los volúmenes de producción.

Además de los bancos, la empresa mantiene conversaciones avanzadas con otros acreedores financieros para que se sumen al acuerdo en las próximas semanas. También ha invitado a los tenedores de bonos con vencimiento en 2028 y 2030 a adherirse, ofreciendo condiciones específicas para cada tipo de acreedor.

deuda Antolin

Detalles para bonistas y otros acreedores

La propuesta diseñada por Antolin diferencia entre acreedores financieros que solo tienen deuda a largo plazo y aquellos que aportan circulante. Los acreedores financieros dispondrán de una opción por defecto consistente en extender el vencimiento de su deuda hasta 2035, con un tipo de interés del 6,97%.

Para las entidades que aporten líneas de financiación de circulante hasta 2032, podrán refinanciarlas mediante un instrumento con el mismo importe nominal, vencimiento en 2032 y un interés inferior al actual. Por su parte, los bonistas podrán canjear sus títulos por un nuevo instrumento equivalente al 67,5% de su valor nominal original, con vencimiento en 2030 y un interés del 8,28%, que aumentará en dos puntos porcentuales anuales a partir de junio de 2027.

Antolin ha subrayado que la operación no tendrá impacto sobre su actividad ordinaria, que continuará con normalidad en todas las regiones donde opera. El asesor financiero de la operación ha sido Houlihan Lokey.

La refinanciación despeja el horizonte de pagos más inmediato y ofrece a Antolin margen para navegar la ciclicidad del sector sin las urgencias de tesorería de los últimos ejercicios.

El respiro financiero en un sector cíclico

Antolin, especializada en soluciones tecnológicas para el interior de vehículos, ha padecido en los últimos años las turbulencias de la cadena de suministro, los costes energéticos y la ralentización de la demanda en Europa. Con este acuerdo, la empresa gana tiempo y flexibilidad, dos variables críticas para un proveedor que aspira a mantener su posición en un mercado dominado por la electrificación y la digitalización del habitáculo.

La presidenta ejecutiva reconoció que “aún queda trabajo por delante”, pero valoró que la operación dota a la compañía de una base más sólida, competitiva y preparada para el próximo ciclo de crecimiento, todo ello con el histórico compromiso de la familia Antolín. Las cifras del balance, en consecuencia, mejorarán su perfil de vencimientos, aunque el coste de la deuda se mantendrá en niveles elevados al considerar los tipos de interés acordados para los bonistas y la extensión a 2035.

Qué implicaciones tiene para el futuro del grupo

El movimiento recuerda a otras operaciones de refinanciación en el sector de componentes, como las realizadas por Gestamp o CIE Automotive en fases anteriores del ciclo, donde la anticipación fue clave para evitar sorpresas de liquidez. En el caso de Antolin, la principal diferencia es que no cotiza en bolsa, lo que reduce la visibilidad sobre su situación financiera, pero la operación trasluce la voluntad de mantener el control familiar y reforzar la estructura de capital sin recurrir a ampliaciones que diluyan la propiedad.

Los analistas del sector, sin embargo, advierten de que la carga financiera seguirá pesando sobre los márgenes. El tipo de interés del 8,28% para los bonistas, con escalada anual, refleja que el mercado de deuda asigna un riesgo significativo a la compañía. No obstante, la extensión de vencimientos a 2030 y 2035 concede un colchón suficiente para que la generación de caja operativa absorba el servicio de la deuda mientras la industria recupera ritmo.

La holgura de plazos es el auténtico activo de la operación: sin ella, cualquier contratiempo del mercado habría puesto en jaque la viabilidad financiera de Antolin en el corto plazo.

El reto ahora es ejecutar el plan estratégico y demostrar que la compañía puede crecer en un entorno de tipos altos y competencia feroz. La familia Antolín mantiene su apuesta de largo plazo, y el respaldo de la banca española, con cinco entidades de primera línea, es la señal más visible de que el proyecto sigue siendo defendible. El mercado ya lo descontaba.

📊 Las Claves para el Inversor

  • Qué vigilar: La adhesión de los bonistas y otros acreedores en las próximas semanas. Si se suman masivamente, la estructura de vencimientos quedará blindada hasta 2030-2035.
  • Reacción del valor: Aunque Antolin no cotiza, la operación reduce el riesgo de impago y podría facilitar futuras emisiones o la entrada de socios financieros. El diferencial de su deuda en el mercado secundario debería comprimirse progresivamente.
  • Precedente sectorial: Operaciones similares en Gestamp y CIE Automotive mostraron que una vez despejada la presión de liquidez, la mejora del negocio operativo y de la valoración fue rápida. Antolin aspira a replicar esa senda.

Skoda lanza el Peaq: un SUV eléctrico de siete plazas con maletero récord

Skoda no da puntada sin hilo. La marca checa, cada vez más protagonista en el tablero eléctrico del Grupo Volkswagen, acaba de presentar el Skoda Peaq: un SUV de siete plazas con un maletero de 935 litros que apunta directamente al corazón de las familias numerosas que quieren dar el salto a la movilidad eléctrica sin renunciar al espacio. El dato no es menor. Con esos 935 litros en configuración de cinco asientos, el Peaq reina entre los eléctricos de su tamaño y se convierte en un rival directo de alternativas como el Kia EV9 o el próximo Hyundai Ioniq 7.

El fabricante de Mladá Boleslav ha construido el Peaq sobre la plataforma MEB del consorcio alemán, la misma que sostiene al Volkswagen ID. Buzz o al Cupra Tavascan, pero con una batalla generosa que libera hasta siete plazas reales. Y cuando digo reales, me refiero a dos adultos en la tercera fila, no a asientos de castigo. Algo que, en un eléctrico, sigue siendo un lujo técnico porque las baterías suelen robar centímetros donde más duelen.

El Peaq, un familiar eléctrico con ambición global

El lanzamiento del Peaq no es una anécdota. Es la culminación de una década de electrificación discreta pero constante por parte de Skoda, que ya vende más Enyaq en algunos mercados europeos que el ID.4 de su matriz. Ahora, con este todocamino de 4,7 metros de largo, la firma checa entra en un segmento donde la oferta eléctrica es casi inexistente y donde los compradores aún dudan entre un híbrido enchufable y un coche eléctrico de 7 plazas que realmente puedan usar a diario.

No es casualidad que el Peaq haya sido revelado primero en China, el mayor mercado de vehículos eléctricos del mundo. Skoda sabe que en Europa hay apetito, pero el volumen está en Asia. La jugada es clara: aprovechar el músculo industrial del Grupo Volkswagen para producir en masa un modelo que en China compita con los BYD Tang y NIO ES8, y que en Europa se convierta en el eléctrico familiar de referencia.

Tecnología y aerodinámica para una eficiencia extrema

Uno de los aspectos más llamativos del Skoda Peaq es su coeficiente aerodinámico de 0,26, una cifra de récord para un vehículo de siete plazas. Conseguir ese Cx en una carrocería tan alta y larga no es fácil. Los ingenieros han recurrido a tiradores de puerta enrasados, llantas específicas y un diseño del paragolpes delantero que canaliza el aire hacia los pasos de rueda con precisión milimétrica. Incluso los retrovisores tienen un perfil recortado para reducir turbulencias.

La gama de baterías parte de una unidad de 75 kWh que promete 400 kilómetros de autonomía WLTP, ampliable a 600 kilómetros con la batería de 90 kWh. El interior, típico de Skoda, incluye soluciones «Simply Clever»: paraguas integrados, raspador de hielo en la tapa del depósito de carga —porque los clientes de la marca viven en climas fríos— y un maletero con doble fondo y ganchos que aprovechan cada milímetro.

El Peaq demuestra que la electrificación no está reñida con el espacio: su maletero de 935 litros destroza el cliché de que un eléctrico familiar es una contradicción técnica.

Implicaciones para la estrategia de Volkswagen y el mercado

El Peaq aterriza en un momento clave. Las ventas de eléctricos en Europa crecen, pero los precios todavía frenan a muchos compradores. Skoda juega la carta de la electrificación asequible, un mantra que ya le ha funcionado con el Enyaq y que ahora extiende a un segmento donde la competencia es más blanda. Si el Grupo Volkswagen consigue posicionar al Peaq en el entorno de los 45.000 euros en su versión de acceso, tendrá un éxito asegurado entre las familias que quieren dar el paso sin fundirse el presupuesto.

Hay que leer este movimiento dentro de la reorganización del puzzle del grupo. Audi y Porsche apuntan al lujo, Volkswagen a los volúmenes medios y Skoda a la relación calidad-precio. El Peaq representa exactamente esa división: un coche práctico, enorme, eléctrico y sin pretensiones premium, pero con la ingeniería alemana bajo la carrocería. Una combinación que ya ha demostrado ser ganadora.

Un SUV que redefine el espacio eléctrico

El Skoda Peaq no es una revolución tecnológica, sino una evolución lógica de una marca que entiende a su cliente. Las familias necesitan espacio, modularidad y fiabilidad, y hasta ahora el mercado eléctrico no les ofrecía una opción clara de siete plazas con un maletero utilizable en el día a día. Con este modelo, Skoda pone el listón muy alto.

La pregunta no es si el Peaq tendrá éxito en los pedidos, sino si la red de producción y distribución del Grupo Volkswagen será capaz de servir la demanda sin los cuellos de botella que ya han sufrido otros eléctricos del consorcio. Como hemos visto con el ID. Buzz, a veces el problema no está en el producto, sino en la logística. Y con un coche de este tamaño y proyección, el riesgo se multiplica.

No obstante, la intención es firme: el Peaq no es un prototipo de salón ni una promesa para 2030. Entrará en producción en la planta checa de Kvasiny antes de finales de 2026, y las primeras entregas en Europa están previstas para el primer trimestre de 2027. La jugada de Skoda con este lanzamiento es inteligente y demuestra que, en el camino hacia la electrificación, el espacio sigue siendo una de las principales demandas de los consumidores.

Dunas Capital apuesta por el riesgo bajo y evita la IA para el segundo semestre de 2026

Dunas Capital mantendrá sus carteras de inversión en un perfil de riesgo bajo para el segundo semestre de 2026, una decisión que la gestora española justifica por la persistente incertidumbre económica y la volatilidad de los mercados. La firma evita deliberadamente las megatendencias que han dominado las conversaciones en los últimos trimestres, como la inteligencia artificial (IA) o el sector de la defensa, y prefiere refugiarse en activos más conservadores.

La estrategia se ha traducido en movimientos concretos. Durante el último trimestre, el más activo en la historia de la entidad, Dunas Capital ha deshecho posiciones en valores como Logista, DHL y Mercedes, según ha podido confirmar este medio. Las ventas reflejan una apuesta por reducir exposición a sectores cíclicos o dependientes de la evolución de la economía global.

Una apuesta deliberada por la prudencia

La decisión de alejarse de la IA no es casual. Aunque los mercados han castigado recientemente a las tecnológicas por valoraciones excesivas, muchas gestoras mantienen fuertes asignaciones a este segmento. Dunas Capital, sin embargo, no ve sentido a pagar múltiplos tan altos por empresas que aún no han demostrado la rentabilidad de sus inversiones en inteligencia artificial. “La prudencia es más valiosa que dejarse llevar por modas pasajeras”, señalaba un portavoz en declaraciones recogidas por la prensa especializada.

Esa prudencia se extiende también al sector bancario y al energético. Aunque ambos han mostrado fortaleza en los últimos años, la gestora considera que los tipos de interés han tocado techo y que el sector financiero podría enfrentar un deterioro de márgenes. En energía, la incertidumbre regulatoria y geopolítica añade riesgos que no compensan el dividendo.

El trimestre más activo de su historia: adiós a Logista, DHL y Mercedes

Las ventas realizadas en el último período reflejan una rotación de cartera sin precedentes para la casa. Dunas Capital ha liquidado posiciones en DHL y Mercedes, dos valores industriales con alta exposición al ciclo económico, y ha salido también de Logista, un activo defensivo que, sin embargo, presentaba un potencial alcista limitado y un dividendo estable pero exiguo. Fuentes cercanas a la gestora confirman que el volumen de operaciones ha sido el más alto desde su fundación.

El vaciado de estos títulos tiene un doble objetivo: liberar capital y reinvertirlo en instrumentos de menor volatilidad, probablemente deuda pública de alta calidad y bonos corporativos con grado de inversión. No hay, por tanto, un repliegue atemorizado, sino una recolocación táctica para proteger el patrimonio.

Protección frente a la incertidumbre: la inercia de las carteras conservadoras

La decisión de Dunas Capital encaja con un movimiento más amplio en la industria de gestión de activos en España. Numerosas entidades están elevando el peso de la renta fija y reduciendo la exposición a bolsa ante la posibilidad de una desaceleración económica en la segunda parte de 2026. La inflación sigue sin dar tregua en servicios, y los bancos centrales han reiterado que mantendrán los tipos elevados durante más tiempo del previsto inicialmente.

Para el inversor particular, la estrategia de Dunas Capital puede resultar un refugio aburrido pero eficaz. Mientras los índices de volatilidad vuelven a repuntar, la gestora apuesta por dormir tranquila con retornos de un dígito bajo pero estables. Es una filosofía que gana adeptos en un mundo donde los cisnes negros se reproducen con rapidez.

En un mercado donde todos persiguen la próxima burbuja, Dunas prefiere dormir tranquila con retornos más modestos pero seguros.

El mercado de inteligencia artificial, en concreto, ha recibido dosis masivas de capital especulativo desde principios de año. Dunas Capital cree que el entusiasmo desmedido ignora los obstáculos regulatorios y el coste energético real de estas infraestructuras. “Hemos visto demasiados ciclos de euforia tecnológica para no desconfiar de las valoraciones actuales”, comentan desde la dirección de inversiones.

Análisis: la prudencia como seña de identidad

Yo llevo años siguiendo la trayectoria de las gestoras independientes españolas, y reconozco que Dunas Capital no es de las que ceden al pánico ni persiguen modas pasajeras. Su decisión de mantenerse al margen de la IA no es una muestra de cobardía, sino de coherencia con un mandato de inversión orientado a preservar capital. Lo que sí llama la atención es que hayan sido capaces de ejecutar tantas ventas sin provocar un descalabro en los precios de los activos afectados; eso habla bien de su ejecución.

El verdadero test llegará en el cuarto trimestre. Si los mercados repuntan con fuerza apoyados en bajadas de tipos, las carteras de Dunas se quedarán rezagadas frente a los índices más agresivos. Pero si, como sospechan sus analistas, la inflación vuelve a repuntar y los bancos centrales mantienen la guardia alta, la gestora habrá acertado de pleno. Lo inteligente de su planteamiento es que no apuesta a un escenario único: se protege para el peor de los casos, y eso es lo que espera de una firma que gestiona ahorros de largo plazo.

Para el inversor que lea estas líneas, la pregunta clave no es si la IA tendrá futuro —que lo tendrá—, sino cuánto está dispuesto a perder en el camino. Dunas Capital prefiere perderse las subidas rápidas antes que las caídas en picado. En un 2026 lleno de incertidumbres geográficas y macroeconómicas, esa cautela puede parecer aburrida, pero a menudo es la más rentable.

Habrá que seguir de cerca los resultados de cierre de año para saber si Dunas Capital ha acertado al eludir las grandes tendencias. Mientras tanto, su estrategia de riesgo bajo ofrece lecciones interesantes para todo aquel que mire de reojo la volatilidad y decida que, en los tiempos que corren, la preservación del capital es la mejor inversión.

Ornn cierra una ronda seed de 33 millones, la mayor del momento: qué significa para el SaaS empresarial

En plena explosión de la inteligencia artificial, el acceso a capacidad de cómputo se ha convertido en el cuello de botella para cualquier SaaS que quiera integrar modelos avanzados. Ornn, una startup estadounidense, ha cerrado una ronda seed de 33 millones de dólares que marca un antes y un después en la financiación de infraestructura para IA, y deja una lección clara para los fundadores: quien controle el cómputo, controlará el crecimiento.

La cifra, anunciada el 24 de junio, supera con creces la media de una ronda semilla en el ecosistema tecnológico, que suele oscilar entre 1 y 5 millones de dólares en Estados Unidos. Pero no es solo el tamaño del cheque lo que llama la atención; es el perfil de los inversores y lo que revela sobre hacia dónde se dirige el dinero inteligente en el mundo del software empresarial.

33 millones en seed: la cifra que rompe el mercado

La ronda, liderada por Andreessen Horowitz (a16z) —el fondo que respaldó a empresas como Airbnb, Coinbase o Facebook en sus inicios— y con la participación de a16z crypto, Galaxy Ventures, Nordstar y SV Angel, ha inyectado 33 millones de dólares (unos 30 millones de euros al cambio actual) en una compañía que solo tiene un año de vida. Para ponerlo en contexto, la mayoría de las rondas seed en Silicon Valley rara vez superan los 10 millones de dólares, y en España el ticket medio de una ronda inicial se sitúa en torno al millón de euros.

Andreessen Horowitz, uno de los fondos de capital riesgo más influyentes del planeta, no suele entrar en rondas seed con este tamaño salvo que la oportunidad tenga un potencial de red y un foso competitivo muy difíciles de replicar. Su apuesta, unida a la de inversores especializados en cripto e infraestructura digital, manda un mensaje nítido: el mercado mayorista de capacidad de cómputo es el nuevo petróleo digital.

El modelo de negocio que ha seducido a los inversores: un bazar del cómputo

Ornn SaaS

Ornn ha construido un marketplace donde quien tiene potencia de procesamiento ociosa —centros de datos, proveedores de GPU, incluso particulares con equipos de alto rendimiento— puede venderla a empresas que la necesitan para entrenar modelos de IA, ejecutar inferencia o renderizar gráficos complejos. En esencia, un eBay del teraflop, que resuelve el problema de asignación de recursos en un entorno donde la demanda de cómputo crece exponencialmente y la oferta está fragmentada.

La plataforma permite a cualquier propietario de hardware ofrecer esa potencia a empresas que desarrollan modelos de lenguaje, visión artificial o simulaciones. Los compradores acceden a precios que pueden ser un 40% inferiores a los de los grandes proveedores de nube, y los vendedores monetizan activos que de otro modo estarían parados. Los unit economics de un marketplace así son atractivos: efecto red entre compradores y vendedores, márgenes netos elevados una vez alcanzada la masa crítica y un sistema de tarificación dinámica que se ajusta a la ley de oferta y demanda. Con 33 millones en el banco, la startup dispone de un runway de al menos tres años para alcanzar ese punto de equilibrio sin depender de nuevas rondas, según cuentas conservadoras basadas en un burn rate de 900.000 dólares mensuales.

Controlar la capa de infraestructura no es un detalle técnico: es la decisión estratégica que puede duplicar o fundir a un SaaS de IA en menos de un año.

Lo que esta ronda enseña a los founders del SaaS español

Aunque Ornn opera en Estados Unidos, su modelo resuena con fuerza en el ecosistema español de software empresarial. La mayoría de las startups SaaS que integran inteligencia artificial —desde herramientas de productividad hasta asistentes de ventas— dependen de proveedores externos como AWS, Google Cloud o Azure, y ven cómo el coste del cómputo puede disparar sus márgenes hasta hacer inviable el negocio. La lección: el cómputo ya no es un gasto operativo menor, sino una variable estratégica que puede definir la rentabilidad.

No es la primera vez que la infraestructura de IA atrae rondas descomunales. CoreWeave, un proveedor de computación en la nube especializado en GPU, levantó más de 1.000 millones de dólares en 2025 y se ha convertido en un referente de cómo la capa de infraestructura intermedia entre el hardware y las aplicaciones puede generar valoraciones estratosféricas. Ornn, con su enfoque de mercado en lugar de proveedor directo, apuesta por una variante aún más escalable: no necesita poseer los activos, solo conectar a quienes los tienen con quienes los necesitan.

Para un fundador español, la señal es clara: los inversores están dispuestos a financiar con fuerza cualquier iniciativa que resuelva el cuello de botella del cómputo, ya sea construyendo un nuevo proveedor, un SaaS que optimice el uso de recursos o una capa de middleware que abarate el entrenamiento. La ventana de oportunidad está abierta, y el dinero está ahí para quien presente una propuesta con una barrera de entrada basada en red, datos o infraestructura.

🚀 Hoja de Ruta para Emprender

  • Reevalúa tus costes de cómputo: Haz un análisis detallado de cuánto representa el procesamiento en tu estructura de costes. Si supera el 20%, busca alternativas de marketplace o negocia con proveedores como si fuera una negociación estratégica, no un simple gasto.
  • Considera el modelo de marketplace para tu sector: Si detectas un recurso fragmentado y una demanda insatisfecha (capacidad de fábrica, logística, almacenamiento), un marketplace digital puede escalar más rápido que construir la infraestructura propia.
  • Atrae inversión con una tesis de control de infraestructura: Muchos fondos están sobreponderando startups que puedan erigirse en guardianes de un recurso escaso. Explica en tu pitch deck cómo tu tecnología crea un foso competitivo basado en el acceso exclusivo a un input crítico.
  • Usa el tamaño de ronda como palanca de negociación: La ronda de Ornn establece un nuevo umbral; si levantas una seed, puedes argumentar que el mercado valora las soluciones de infraestructura por encima de la media, justificando una valoración más alta.

Caso éxito Mitiga: la startup que ganó South Summit 2026 con EarthScan y captó 21 millones

El riesgo climático ya no es solo cuestión de sostenibilidad: se ha convertido en una variable de negocio que impacta activos, inversiones y cadenas de suministro. Mitiga, una spin-off del Barcelona Supercomputing Center, ha ganado el South Summit Madrid 2026 con EarthScan, una plataforma que convierte ciencia climática en datos accionables para empresas. La lección: el deep tech que resuelve un problema empresarial concreto y cuantificable atrae capital y reconocimiento.

EarthScan: la plataforma que convierte el riesgo climático en una decisión de negocio

La herramienta que ha convencido al jurado de #SouthSummit26 se llama EarthScan y funciona como un SaaS de inteligencia climática. Su misión es simple en apariencia: ayudar a empresas, aseguradoras e inversores a medir y reducir su exposición a los riesgos físicos derivados del cambio climático. Inundaciones, olas de calor, incendios o sequías ya no son noticias ajenas al P&L de una compañía, y Mitiga pone cifras a ese impacto.

EarthScan analiza 5.000 millones de puntos de datos diarios, extraídos de un data lake de 100 TB, y cruza modelos climáticos con IA y supercomputación. El resultado son informes que permiten anticipar el riesgo de un hotel en la costa, una fábrica en zona sísmica o una cartera inmobiliaria en función de distintos escenarios y horizontes temporales. La plataforma ya tiene presencia en 20 países y se utiliza en sectores como fabricación, retail, hostelería, inmobiliario e infraestructuras.

Lo que diferencia a Mitiga de un proveedor de datos climáticos genérico es su origen. No se trata de una startup puramente digital: es una deep tech nacida de la investigación y la supercomputación, lo que le permite ofrecer una granularidad y un rigor predictivo que pocas herramientas alcanzan. En un mercado donde los inversores y los reguladores piden cada vez más transparencia sobre la resiliencia climática, EarthScan se convierte en un argumentario de negocio, no solo en un informe de sostenibilidad.

De spin-off científica a startup global: la historia de Mitiga

📦 Caso de estudio: Mitiga

  • El reto: El cambio climático deja de ser un asunto de sostenibilidad y se convierte en una variable de negocio que impacta activos, cadenas de suministro y decisiones de inversión.
  • La jugada: EarthScan, plataforma SaaS que combina IA, supercomputación y modelos climáticos para cuantificar riesgos físicos en escenarios y horizontes temporales.
  • El resultado: 21 millones de euros captados en dos rondas (Series A de 13,25 millones y ampliación de 8 millones), presencia en 20 países y victoria en South Summit 2026.
  • La lección: El deep tech que resuelve un problema empresarial concreto y cuantificable atrae capital y reconocimiento; el origen científico es una ventaja, no un lastre.

startup clima IA

Mitiga nació en 2018 como spin-off del Barcelona Supercomputing Center (BSC), uno de los centros de supercomputación de referencia en Europa. Sus fundadores, Alejandro Martí (CEO) y Mauricio Hanzich (CTO), unen dos perfiles complementarios. Martí suma más de 15 años de experiencia internacional en tecnología, clima y prevención de riesgos, con pasos por el Gobierno de Estados Unidos, la NASA y la UK Met Office. Preside, además, el grupo de trabajo de la Unión Internacional de Telecomunicaciones sobre IA aplicada a riesgos naturales. Hanzich, por su parte, lideró durante una década el desarrollo de software en el área de aplicaciones científicas del BSC.

La compañía tiene su sede principal en Barcelona y también cuenta con presencia en Reino Unido. Esa doble base científica y empresarial explica que, desde el principio, el negocio se haya orientado a responder preguntas que los consejos de administración ya no pueden ignorar: ¿qué riesgo de inundación tendrá una ubicación en los próximos cinco años?, ¿cómo afectará una ola de calor a una infraestructura?, ¿qué activos de una cartera están más expuestos?

Cuando la IA se cruza con la ciencia y responde a una pregunta que el mercado está dispuesto a pagar por responder, el resultado no es solo innovación: es un negocio que escala.

Una ronda de 21 millones con el sello de Microsoft y Kibo Ventures

El respaldo inversor ha sido clave. En 2023, Mitiga cerró una Series A de 13,25 millones de euros liderada por Kibo Ventures, con la participación del Microsoft Climate Innovation Fund, Nationwide Ventures, Faber Ventures y CREAS Impacto. Fue la primera startup española en recibir inversión de aquel fondo climático de Microsoft, un dato que otorga credibilidad técnica. En 2024, la compañía amplió su Serie A con otros 8 millones de euros en una operación liderada por Elaia, junto con los inversores ya presentes.

El capital se ha destinado a escalar EarthScan en un contexto en el que la demanda de herramientas para analizar y reportar riesgos climáticos no para de crecer. Con más de 21 millones de euros levantados, Mitiga se posiciona como una de las startups deep tech con mayor tracción del ecosistema español, y el premio de South Summit 2026 no hace sino confirmarlo.

Por qué Mitiga ganó South Summit y qué enseña a otros emprendedores

South Summit Madrid es uno de los escaparates más exigentes para startups en España. Que un proyecto de deep tech gane frente a propuestas más vistosas confirma una tendencia: la IA deja de ser un fin en sí misma y empieza a valorarse por cómo resuelve problemas empresariales concretos. En este caso, no se trata de automatizar textos ni de generar imágenes, sino de calcular cómo el clima puede afectar a decisiones de inversión, expansión o seguros.

La lección para otros founders es doble. Primero, que un origen científico bien comunicado no es una excentricidad: es una barrera de entrada. Segundo, que el capital paciente llega cuando la tecnología cuadra con una necesidad real del mercado. Mitiga no ha pivotado: ha profundizado en su nicho hasta hacerlo escalable, y eso ha atraído a inversores como Microsoft y Kibo Ventures.

Ojo, escalar un deep tech no es fácil. Exige más capital inicial, ciclos de ventas más largos y un equipo que entienda tanto el lenguaje de los investigadores como el de los directores financieros. Pero el premio —en forma de valoración y de foso defensivo— suele ser mayor.

Análisis: el ascenso de la inteligencia climática y la oportunidad para startups españolas

La inteligencia climática (climate intelligence) es una categoría aún joven pero con un crecimiento explosivo. El movimiento regulatorio (desde la taxonomía europea hasta las exigencias de reporting) y la presión de los inversores institucionales están empujando a las empresas a medir su exposición física. Startups como Jupiter Intelligence en Estados Unidos o Cervest en Reino Unido ya compiten en este espacio, pero el caso de Mitiga demuestra que, desde España y con un pie en la supercomputación, se puede aspirar a jugar en la liga global.

El aval de South Summit y de inversores de primer nivel coloca a la compañía en una posición privilegiada para liderar el mercado europeo. Sin embargo, el reto será mantener la diferenciación ahora que la IA se democratiza y los grandes proveedores de servicios climáticos —desde aseguradoras hasta consultoras— intentan meter una pata en el análisis de riesgos. La clave de Mitiga sigue siendo su capacidad de procesar datos con rigor científico y traducirlos a un lenguaje de negocio: no vende informes para el departamento de sostenibilidad, vende argumentos para el CFO.

Para el emprendedor español que mira los movimientos del ecosistema, la victoria de Mitiga en South Summit 2026 es un recordatorio: el deep tech tiene hueco, la supercomputación no es solo cosa de laboratorios públicos y la combinación de ciencia e IA puede generar startups que levantan decenas de millones. Eso sí, el camino exige paciencia, alianzas estratégicas con centros de investigación y un discurso de venta que no abrume a los inversores, sino que les haga ver el retorno.

🚀 Hoja de Ruta para Emprender

  • Valida si tu tecnología resuelve un problema empresarial cuantificable: La diferencia entre Mitiga y un proyecto académico es que EarthScan responde preguntas que el mercado ya está haciendo (y pagando).
  • Aprovecha los centros de investigación como palanca: La spin-off del BSC demuestra que una colaboración estrecha con la ciencia puede ser la barrera de entrada definitiva y el sello de calidad que atraiga inversores.
  • Aprende a hablar de tu deep tech en términos de negocio: El CEO de Mitiga no vende algoritmos: vende la capacidad de anticipar pérdidas; ese es el idioma que entienden los fondos.
  • No temas a las rondas lideradas por corporates estratégicos: La entrada del Microsoft Climate Innovation Fund no solo sumó capital, sino validación y acceso a canales; busca socios que aporten más que dinero.

PwC desvela la contribución fiscal total del IBEX 35: ¿cuánto pagan realmente?

El próximo 8 de julio, la sede de CEOE acogerá la presentación oficial del esperado informe sobre la contribución tributaria total del IBEX 35, elaborado por PwC. El acto, que comenzará a las doce del mediodía en la calle Diego de León, contará con la participación de los responsables fiscales de Santander, Acciona y Endesa.

No se trata de un estudio al uso. El concepto de contribución tributaria total va más allá del impuesto de sociedades y abarca los tributos soportados y recaudados por las grandes corporaciones: desde el IVA y las retenciones del IRPF de sus empleados hasta las cotizaciones a la Seguridad Social y los tributos locales. PwC lleva años refinando esta metodología y el resultado promete dar argumentos sólidos a ambas partes del debate sobre la presión fiscal empresarial.

Hasta ahora, los datos públicos se limitan a las cifras agregadas de la Agencia Tributaria o a los informes sectoriales de las patronales. La novedad de este documento es que ofrecerá una fotografía desglosada, compañía a compañía, de lo que las integrantes del principal índice bursátil español aportan realmente a las arcas públicas.

Un panel de lujo para una discusión necesaria

Tras la exposición de Francisco González Fernández-Mellado, socio de NewLaw de PwC Tax & Legal, se abrirá una mesa de debate moderada por Bernardo Soto, responsable fiscal de la propia CEOE. En ella participarán Carmen Alonso Peña, directora fiscal corporativa de Grupo Santander; David Gutiérrez, director de impuestos de Acciona; y María Muñoz Viejo, responsable de asuntos fiscales de Endesa.

No son nombres casuales. Son tres pesos pesados de la fiscalidad empresarial en sectores tan regulados y diversos como la banca, las infraestructuras y la energía. Sus intervenciones marcarán, muy probablemente, la línea argumental que la gran empresa española desplegará en los foros públicos y en las negociaciones con Hacienda durante los próximos meses.

El valor del informe no está en una cifra concreta, sino en desmontar el mito de que las grandes empresas tributan poco: la realidad es mucho más compleja.

El informe llega en un momento en que la opinión pública y ciertas fuerzas políticas vuelven a poner el foco en los tipos efectivos del impuesto de sociedades, especialmente tras la implantación del tipo mínimo global del 15% acordado en la OCDE. Conocer la carga fiscal total puede ser una herramienta de defensa corporativa o un argumento para exigir reformas.

La fiscalidad de la gran empresa: un debate que no cesa

Llevo años cubriendo las presentaciones de resultados de las cotizadas y, sin excepción, todas dedican una parte de su discurso a defender su contribución a la sociedad vía impuestos. Las cifras que manejan —generalmente las que recogen sus informes anuales— suelen ser impresionantes, pero a menudo se mezclan conceptos contables y tributarios que al lector medio le cuesta distinguir.

El valor de un informe como el de PwC no es que diga quién paga más o menos, sino que obliga a todas las partes a hablar con los mismos datos. Si la CNMC o la AIReF deciden estudiar la incidencia fiscal del IBEX 35 en el futuro, tendrán un punto de partida homogéneo. Y eso es más importante que cualquier cifra concreta.

La mesa de debate del 8 de julio será, en cierta forma, una primera prueba de fuego. Veremos si las posturas son predecibles o si alguna de las tres grandes empresas aprovecha para marcar perfil propio. Santander, con su elevada exposición internacional, siempre ha defendido un sistema que no dañe la competitividad. Acciona y Endesa, por su lado, operan en sectores intensivos en capital y con tipos efectivos muy distintos en función de las inversiones en renovables. Las diferencias prometen.

El acto concluirá con un cóctel a la una del mediodía. Allí, lejos del atril, es donde suelen intercambiarse las impresiones de verdad. Estaré atento por si surge algún titular inesperado.

La ONU aprueba el primer marco normativo global para coches autónomos que afecta a Tesla y BMW

La Comisión Económica de la ONU para Europa (UNECE) ha aprobado en Ginebra el primer marco normativo global que autoriza legalmente los sistemas de conducción totalmente autónoma, un hito que afectará de lleno a fabricantes como Tesla y BMW y que entrará en vigor a finales de julio.

Un hito regulatorio con el respaldo de las grandes potencias

El acuerdo se cerró esta semana durante el Foro Mundial para la Armonización de Reglamentaciones sobre Vehículos, que concluye mañana jueves. La iniciativa ha contado con el apoyo explícito de Estados Unidos, China, la Unión Europea, Japón, Canadá y Reino Unido, lo que subraya la voluntad de evitar un mosaico de regulaciones nacionales divergentes.

Según detalló la UNECE, el objetivo es “reforzar la confianza de gobiernos, industria y ciudadanía” garantizando que los sistemas automatizados cumplan estándares de seguridad rigurosos. La norma aspira a crear un campo de juego equilibrado que permita ampliar la innovación de forma segura en distintos mercados.

Qué exige el nuevo estándar a los vehículos sin conductor

El texto aprobado impone requisitos concretos que los fabricantes deberán cumplir a lo largo de todo el ciclo de vida del vehículo. Entre ellos destacan los siguientes:

  • Implantar procesos y mecanismos de seguridad auditados y aplicables a todo el ciclo de vida del vehículo.
  • Garantizar que los entornos de prueba, incluidas las herramientas virtuales de simulación, cumplan “estrictos controles de credibilidad”.
  • Demostrar que el rendimiento de los vehículos totalmente autónomos iguale o supere al de un conductor humano competente.

Para los responsables de Tesla, BMW y el resto de fabricantes, la obligación de acreditar la seguridad mediante auditorías externas y simulaciones validadas supone un cambio de paradigma respecto a los enfoques previos, donde cada empresa fijaba sus propios criterios de validación.

La entrada en vigor está prevista para dentro de aproximadamente un mes –finales de julio de 2026–, lo que abre una cuenta atrás para que los los grupos automovilísticos adapten sus programas de desarrollo a los nuevos requisitos.

La regulación no distingue entre segmentos de vehículos; se aplica tanto a turismos como a flotas comerciales, y afecta por igual a los sistemas de conducción autónoma de nivel 4 y 5 que ya circulan en pruebas en varios países.

La nueva regulación exige que el rendimiento de los vehículos totalmente autónomos iguale o supere al de un conductor humano competente.

Implicaciones para Tesla, BMW y el resto de competidores

Para Tesla, que ha apostado por un modelo de desarrollo basado en datos de flota y aprendizaje automático, la norma obliga a someter sus sistemas a una validación externa que hasta ahora no era obligatoria. La compañía californiana, que aspira a desplegar su Full Self-Driving en mercados clave, deberá demostrar que su tecnología cumple los estándares de credibilidad de simulación y de rendimiento equivalente al humano.

BMW, que ya ha integrado funciones de conducción autónoma de nivel 3 en algunos modelos, se beneficia de una regulación armonizada que le permitirá comercializar sus vehículos autónomos en múltiples jurisdicciones con un único proceso de homologación, reduciendo costes y plazos. Sin embargo, la exigencia de auditorías continuas durante toda la vida útil del vehículo añade un coste operativo que los fabricantes tendrán que repercutir en el precio final o absorber en sus márgenes.

Fuentes del sector consultadas por Merca2.es señalan que el verdadero impacto se medirá en la capacidad de los fabricantes para certificar sus sistemas antes de la fecha de entrada en vigor. Aquellos que ya tenían procesos de validación cercanos a lo que exige la UNECE —principalmente los europeos y japoneses— parten con ventaja frente a los que apostaban por una autorregulación más laxa. El estándar global, además, presiona a los reguladores nacionales para que alineen sus normas con el marco de la ONU, evitando así la fragmentación que retrasó la llegada de otras tecnologías como el coche conectado.

Además, el acuerdo envía una señal clara a los inversores: el coche autónomo deja de ser un proyecto experimental y entra en la fase de producto regulado, con las correspondientes barreras de entrada y costes de cumplimiento.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha de entrada en vigor, a finales de julio de 2026, marca el inicio del plazo para que los fabricantes adapten sus sistemas. Cualquier retraso o incumplimiento en la certificación puede generar volatilidad en las cotizaciones de Tesla, BMW y otros valores del sector.
  • Reacción del valor: El mercado ya descuenta en las valoraciones de los fabricantes el potencial de la conducción autónoma, pero la concreción regulatoria elimina una fuente de incertidumbre. Los títulos de las compañías con procesos de validación más avanzados podrían experimentar repuntes en las próximas sesiones.
  • Precedente sectorial: Al igual que ocurrió con las normas de emisiones o de seguridad pasiva en su momento, el estándar de la UNECE se convertirá en la referencia de facto para todos los mercados. Los fabricantes que no se adapten a tiempo quedarán excluidos de los principales circuitos de comercialización.
Publicidad