Un estudio biomecánico revela que los saurópodos pequeños como el Neuquensaurus podían adoptar una postura bípeda

Los saurópodos más colosales, como Dreadnoughtus y sus 49 toneladas de peso, no podían mantenerse de pie sobre sus patas traseras sin someter sus fémures a un estrés óseo catastrófico. En cambio, los pequeños titanosaurios del género Neuquensaurus, de apenas 3,5 toneladas y nueve metros de largo, lo lograban con una soltura sorprendente. Así lo revela el primer estudio que emplea análisis de elementos finitos para examinar la postura bípeda en estos dinosaurios, publicado esta semana en Palaeontology.

El trabajo, liderado por el paleontólogo Julian C. G. Silva Junior, modeló digitalmente los fémures de siete géneros de saurópodos y simuló las fuerzas que actuaban sobre ellos al erguirse. Lo que encontraron cambia la manera en que imaginamos a estos gigantes: no todos podían adoptar la icónica pose vertical, y la clave residía en el tamaño corporal y en la anatomía de cada linaje.

El enigma de los saurópodos de pie

Durante décadas, los paleontólogos han debatido si los saurópodos podían levantarse sobre sus cuartos traseros. Las ilustraciones clásicas de un Diplodocus o un Brachiosaurus erguido para alcanzar las copas de los árboles alimentaron la imaginación popular. Sin embargo, hasta ahora las pruebas se apoyaban en análisis esqueléticos simples o en comparaciones con animales actuales, un método plagado de limitaciones porque no existe ningún animal vivo análogo a un saurópodo de 50 toneladas.

El nuevo estudio aplica una técnica de ingeniería avanzada, el análisis de elementos finitos, que calcula cómo un material responde a las fuerzas aplicadas. Es la misma tecnología que se usa para diseñar puentes, aviones o prótesis médicas, trasladada ahora al mundo de los dinosaurios. Por primera vez, se ha puesto a prueba la resistencia ósea de los fémures ante la brutal carga que implicaría levantarse sobre las patas traseras.

Siete fémures en el laboratorio digital

Neuquensaurus

Los investigadores seleccionaron siete taxones representativos que abarcan un amplio espectro de tamaños y grupos evolutivos: Amargasaurus (12 m, 5 t), Diplodocus (27 m, 10-20 t), Giraffatitan (23 m, más de 40 t), Australotitan (30 m, más de 50 t), Uberabatitan (26 m, más de 30 t), Dreadnoughtus (26 m, 48-49 t) y, por supuesto, Neuquensaurus (9 m, 3,5 t). Cada fémur se reconstruyó en tres dimensiones a partir de fósiles reales y se sometió a dos escenarios de carga: uno que simulaba solo el peso del animal durante el empinado y otro que añadía la fuerza generada por los músculos circundantes.

Para hacernos una idea: la carga aplicada en los modelos se situó alrededor de 24.500 newtons, una fuerza equivalente al peso de un vehículo todoterreno cargado. Bajo esa presión, las diferencias entre especies resultaron abismales. Los fémures de los titanosaurios gigantes, como Dreadnoughtus o Australotitan, experimentaban niveles de tensión muy por encima de lo que el hueso podría soportar sin fracturarse, mientras que los de Neuquensaurus se mantenían dentro de márgenes de seguridad razonables.

Neuquensaurus, el saurópodo que desafiaba la gravedad

El saltasáurido argentino Neuquensaurus se llevó la palma. Su fémur, relativamente robusto y con inserciones musculares favorables, le permitía no solo erguirse, sino mantener la postura durante periodos prolongados. “Era un animal de nueve metros y tres toneladas y media, comparable en peso a un elefante asiático actual, pero con una biomecánica que lo capacitaba para alzarse con una facilidad sorprendente”, explica el equipo.

En el extremo opuesto, Dreadnoughtus y los titanosaurios de más de 40 toneladas quedaron retratados como auténticos colosos con pies de barro. No es que no pudieran erguirse nunca: el estudio sugiere que quizá lograban una elevación momentánea, pero mantenerla habría puesto en peligro la integridad de sus extremidades. La conclusión es demoledora: cuanto mayor era el saurópodo, menor era su capacidad para levantarse sin correr riesgos catastróficos.

El estudio también reabrió el clásico duelo entre Diplodocus y Giraffatitan. Mallison ya propuso en 2011 que el centro de masas más retrasado del diplodócido le daba ventaja para erguirse. Los nuevos datos biomecánicos confirman esa hipótesis: Diplodocus salía mejor parado que el braquiosáurido. No obstante, incluso en su caso, las tensiones femorales seguían siendo altas, lo que apunta a que la postura bípeda no era un comportamiento rutinario en ningún saurópodo de gran tamaño.

La capacidad de erguirse no era una cuestión de todo o nada: dependía más de la anatomía y el peso de cada especie que de una conducta universal.

Más que comer hojas altas: funciones del empinado

Si los saurópodos más grandes apenas podían ponerse de pie, ¿para qué servía entonces este comportamiento en las especies que sí lo lograban? La respuesta va mucho más allá de alcanzar las ramas más altas. Los investigadores señalan que la postura bípeda o tripodal pudo haber sido una herramienta multifuncional: para intimidar a depredadores, para combates entre machos, para despliegues de cortejo o como mecanismo de partición de nichos alimenticios entre juveniles y adultos.

De hecho, los modelos sugieren que los individuos jóvenes de especies gigantescas quizá sí podían erguirse con cierta frecuencia, una habilidad que se perdía al alcanzar la madurez. Este dato añade una capa fascinante: el comportamiento de crianza de los saurópodos podría haber cambiado drásticamente a lo largo de su vida, un tipo de partición de nicho ontogenética que tendría implicaciones profundas en su ecología.

Un hito para la biomecánica digital

El estudio, liderado por la Universidad de São Paulo (Brasil) y publicado en Palaeontology, marca un antes y un después en la aplicación de ingeniería a la paleobiología. Como reconocen los propios autores, el modelo tiene limitaciones: no incorpora la estructura interna del hueso trabecular ni el efecto amortiguador del cartílago articular. Por tanto, los valores de estrés deben interpretarse como comparativos, no como predicciones absolutas de fractura.

Los autores subrayan que el el modelo digital presenta limitaciones, pero aun así supone una herramienta formidable para hipótesis que antes se basaban en meras conjeturas. Estamos, en definitiva, ante la demostración de que los saurópodos no fueron un grupo uniforme: cada especie lidió con las leyes de la física a su manera, y solo los más esbeltos bailaron con la gravedad.

La investigación abre la puerta a futuros estudios que combinen más variables, como la flexibilidad de la columna o la función de la cola como contrapeso. Mientras tanto, la imagen de un Neuquensaurus alzándose ágilmente sobre sus patas traseras nos recuerda que, en el mundo de los dinosaurios, el tamaño no siempre fue sinónimo de poder.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los saurópodos pequeños como Neuquensaurus eran biomecánicamente capaces de mantener una postura bípeda estable, mientras que los gigantes (Dreadnoughtus) apenas podían erguirse por el riesgo de fractura femoral.
  • Dónde: Estudio digital basado en fósiles de Argentina, Australia, Norteamérica, Brasil y Tanzania.
  • Institución responsable: Universidad de São Paulo (Brasil) y colaboradores, publicado en Palaeontology.
  • Cuándo: Julio de 2026.
  • Impacto a futuro: Demuestra que el comportamiento de erguirse no era universal en los saurópodos y que la biomecánica digital puede desterrar viejos mitos paleontológicos.

La NASA mide por primera vez la temperatura subsuperficial de Ío: gradiente térmico superior a 40°F

La luna Ío hierve. Su superficie, salpicada de cientos de volcanes activos, esconde un infierno subsuperficial que la sonda Juno de la NASA acaba de desvelar. Por primera vez, el radiómetro de microondas (MWR) de la nave ha registrado la temperatura bajo la corteza del satélite más volcánico del sistema solar, revelando un gradiente térmico superior a 40 grados Fahrenheit (22 °C) en los primeros metros. El hallazgo, publicado ayer en la revista Journal of Geophysical Research: Planets, rompe un nuevo límite observacional y arroja luz sobre el motor que alimenta los mundos de fuego y los océanos ocultos de las lunas heladas.

Los datos se recogieron durante dos sobrevuelos cercanos, el 30 de diciembre de 2023 y el 3 de febrero de 2024, cuando la sonda —alimentada por energía solar— pasó a apenas 1.500 kilómetros de la superficie de Ío. El instrumento, diseñado en origen para perforar las nubes de Júpiter, demostró una capacidad inesperada: la de escrutar el subsuelo de una luna rocosa, según explica el equipo en el artículo liderado por Shannon Brown del Laboratorio de Propulsión a Chorro (JPL).

Cómo un instrumento pensado para Júpiter acabó desvelando el interior de Ío

El radiómetro de microondas de Juno fue concebido por Scott Bolton, investigador principal de la misión en el Southwest Research Institute de San Antonio, para estudiar la composición y dinámica de la atmósfera profunda del gigante gaseoso. Sus seis antenas capturan simultáneamente microondas en longitudes de onda que van desde 1,3 hasta 51 centímetros, lo que equivale a sondear capas desde unos pocos centímetros hasta decenas de metros por debajo de la superficie nubosa. Durante la fase extendida de la misión, el equipo se atrevió a apuntar el MWR hacia tres de las lunas galileanas: Ganimedes, Europa e Ío.

En los dos sobrevuelos sobre Ío, el MWR midió la emisión térmica que escapaba del subsuelo a distintas profundidades. “La técnica es novedosa: cada longitud de onda explora diferentes profundidades, lo que nos ofrece una nueva forma de caracterizar las cortezas de mundos helados y rocosos”, apunta Bolton. Lo que encontraron en Ío superó las expectativas: una firma de calor que no podía achacarse únicamente al Sol.

Juno

Un calor que no viene del Sol

Las mediciones revelaron que en todas las regiones observadas la temperatura aumentaba más de 40 °F (22 °C) en los primeros metros bajo el suelo. “Un gradiente mucho más pronunciado de lo que el calentamiento solar por sí solo puede explicar”, resume Brown en el comunicado difundido por la NASA. Los datos apuntan a dos posibles mecanismos.

La primera hipótesis sugiere que el calor asciende de manera constante a través de una corteza conductora. Aunque el flujo local medido —de 1 a 3 vatios por metro cuadrado— equivale a la luz tenue de una lamparilla nocturna bajo cada metro, a escala global la energía liberada por Ío alcanza hasta 30 veces el flujo térmico promedio de la Tierra. La segunda explicación propone que la señal procede de coladas de lava en enfriamiento, selladas bajo entre 9 y 11 metros de corteza solidificada, que cubren alrededor del 10% de la superficie en cualquier momento.

El calor interno de Ío, atrapado en su interior por la danza gravitatoria de Júpiter, escapa a borbotones a través de una corteza porosa que apenas retiene la energía.

Sea cual fuere la causa, el hallazgo confirma que el calentamiento por marea —provocado por el estiramiento y compresión que sufre Ío al recorrer su órbita elíptica en torno a Júpiter— no solo alimenta los volcanes más extremos del sistema solar, sino que deja una huella térmica detectable desde el subsuelo. Bolton, coautor del estudio, lo resume con una imagen poderosa: “Hasta ahora solo podíamos observar el calor que escapaba por la superficie o a través de las erupciones. Ahora podemos caracterizar cómo se mueve desde el interior hacia la superficie”.

Llanuras de ceniza y un interior en ebullición

Más allá de la temperatura, los datos del MWR dibujaron un retrato inesperado de la piel de Ío. Lejos de ser un cuerpo rugoso y caótico, la luna reveló vastas extensiones de terreno extraordinariamente liso, que se prolongan a lo largo de 100 kilómetros o más, salpicadas de montañas emergentes. “Lejos de sus picos, la superficie se asemeja a las Grandes Llanuras de Norteamérica”, ilustra Brown. Y añade: “Aunque Ío es un cuerpo rocoso, el material superficial tiene una densidad muy baja, más parecida a la piedra pómez o a una ceniza volcánica esponjosa que a la roca sólida”.

Esa porosidad explicaría, en parte, cómo el calor interno se transmite con tanta facilidad hacia el exterior. La capa de material suelto actuaría como un aislante imperfecto, permitiendo que el gradiente observado por Juno sea tan acusado. Los investigadores creen que los mismos procesos que dan forma a los volcanes terrestres podrían esconderse bajo esa alfombra de cenizas, y que un instrumento similar al MWR, sobrevolando un volcán activo en la Tierra, podría captar firmas análogas.

El estudio, no obstante, tiene sus limitaciones. Las mediciones del MWR cubren solo las regiones sobrevoladas en dos pasadas, de manera que el mapa global del calor subsuperficial de Ío sigue siendo incompleto. Además, la separación entre las dos hipótesis —flujo de fondo difuso o lava joven en enfriamiento— requerirá más datos y quizás futuras misiones dedicadas. “Ío nos ofrece una ventana única para entender cómo funciona el calentamiento por marea en todo el cosmos, un proceso fundamental que proporciona energía a mundos alejados de su estrella”, concluye Bolton. “Este proceso no solo crea el cuerpo más volcánico del sistema solar, en el caso de Ío, sino que también alimenta los océanos subsuperficiales de lunas como Europa o Ganimedes”.

Por ahora, la imagen térmica captada por Juno es la primera radiografía del infierno que habita bajo los pies de Ío. Un latido interno que, parpadeando cada pocos metros, revela que el fuego de la luna no duerme.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La primera medición de la temperatura subsuperficial de Ío, con un gradiente superior a 40 °F (22 °C) en los primeros metros bajo el suelo.
  • Dónde: La luna Ío de Júpiter, sobrevolada por la sonda Juno a 1.500 km de altitud en diciembre de 2023 y febrero de 2024.
  • Institución responsable: NASA/JPL y Southwest Research Institute; estudio liderado por Shannon Brown y publicado en Journal of Geophysical Research: Planets.
  • Cuándo: Anunciado por la NASA el 22 de julio de 2026.
  • Impacto a futuro: Permite estudiar los mecanismos de calentamiento por marea en lunas heladas y volcánicas, y podría aplicarse al estudio de los volcanes terrestres con instrumentos similares.

Deducción por alquiler de vivienda habitual: el tribunal falla a favor del contribuyente frente a Hacienda

El Tribunal Superior de Justicia de Baleares acaba de dar la razón a una contribuyente que alquiló habitaciones de su vivienda habitual durante las vacaciones. La sentencia, fechada el 10 de junio de 2026, tumba el criterio restrictivo de Hacienda y reconoce que el alquiler temporal no elimina la condición de residencia principal a ojos del IRPF. Traducido: si eres autónomo y alquilas parte de tu casa para sacar un dinero extra mientras estás fuera, no pierdes las deducciones fiscales.

El fallo abre la puerta a que miles de contribuyentes —entre ellos muchos autónomos que declaran ingresos de alquiler— puedan defender la exención por reinversión en vivienda o la deducción por inversión. Pero no es una patente de corso: hay que demostrar con pruebas que la casa siguió siendo la habitual.

Lo que dice el TSJ de Baleares

El caso concreto es el de una mujer que alquiló habitaciones de su casa de Calviá en régimen de alojamiento compartido y por temporadas. Cuando vendió el inmueble, la Agencia Tributaria le negó la exención total de la ganancia patrimonial porque consideró que, al haber alquilado la vivienda, esta ya no era su residencia habitual. El TEAR de Baleares también se lo denegó.

El TSJ, sin embargo, ha fallado a su favor por la fuerza de las pruebas aportadas: certificado de empadronamiento, facturas de suministros con consumo constante todo el año (incluso en invierno) y la constatación de que no poseía otra vivienda. La sala concluye que “los arrendamientos de habitaciones por temporada no son elementos probatorios contrarios a la ocupación como vivienda habitual”.

La interpretación de Hacienda que ya quedó desfasada

La Agencia Tributaria se apoya en resoluciones de la Dirección General de Tributos, como la V1036-26 y la V2770-18, para considerar incompatible el arrendamiento de la vivienda con su uso habitual. Según esa doctrina, basta con que declares ingresos por alquiler para que Hacienda te niegue la deducción por inversión o la exención de la plusvalía de la venta. Lo curioso es que la propia DGT admite una exención parcial cuando el alquiler solo afecta a una parte del inmueble, pero siempre que el propietario no venda en los tres años siguientes al fin del arrendamiento.

Sin embargo, el TSJ de Baleares recoge un precedente muy útil: el Tribunal Económico-Administrativo Foral de Guipúzcoa ya dijo en 2019 que la residencia efectiva y permanente no impide ausencias temporales (vacaciones, viajes laborales) compatibles con la estabilidad de la ocupación. La sentencia balear añade que si el alquiler es de habitaciones y por temporada, la vivienda sigue siendo la habitual, siempre que el contribuyente demuestre que la habita el resto del año.

Ausentarse unas semanas no convierte tu casa en un negocio vacacional que borre tu residencia habitual.

Cómo aprovechar este fallo si eres autónomo y alquilas tu casa

La doctrina no es vinculante para todo el territorio, pero marca un camino. Si eres autónomo y has alquilado la vivienda que tienes declarada como habitual durante periodos vacacionales o has cedido habitaciones, no puedes quedarte de brazos cruzados si Hacienda te abre una comprobación. La sentencia deja claro que el peso de la prueba está en las manos del contribuyente: no basta con decir que sigues viviendo allí.

Lo que tienes que aportar si te niegan la deducción o la exención es: certificado de empadronamiento actualizado, facturas de suministros que demuestren consumo regular durante todo el año y la declaración de la renta de los últimos ejercicios donde conste que no tienes otra vivienda habitual. Además, los contratos de alquiler deben reflejar que se trata de arrendamientos por temporada y que la propiedad se comparte o se cede solo unos meses.

El error que más repite a los autónomos es pensar que, como ya declararon los ingresos por alquiler, Hacienda no va a revisar la deducción. No es así. El criterio de la AEAT es activo y recurrente: revisa cada venta de vivienda habitual si detecta ingresos de arrendamiento. Por eso, si has alquilado la casa, guarda toda la documentación desde el primer día y, si te liquidan, recurre antes de que caduque el plazo.

Guía rápida del trámite

  • 📅 Plazo: Tras recibir la liquidación que niega la deducción o la exención, el recurso de reposición debe presentarse en el plazo de un mes desde la notificación (art. 235 LGT).
  • ✅ Requisitos clave: Haber alquilado habitaciones o la totalidad del inmueble por temporada vacacional; que el resto del año se habite realmente; y contar con pruebas documentales (empadronamiento, consumo de suministros, renta).
  • 🌐 Dónde solicitarlo: La reclamación se interpone ante el Tribunal Económico-Administrativo Regional o ante el TEAC si la cuantía supera 150.000 €, pero primero hay que presentar recurso de reposición en la AEAT (sede electrónica con Cl@ve o certificado).
  • 💰 Importe o coste: La ganancia patrimonial exenta o la deducción que se recupera puede ascender a miles de euros; el trámite en sí no tiene tasa, aunque es recomendable asesorarse.
  • ⚠️ Error a evitar: No guardar los contratos de alquiler, los justificantes de suministros o el padrón; Hacienda solo te creerá si le das evidencias sólidas.

Atresmedia aumenta ingresos y EBITDA tras consolidar su apuesta por la diversificación

Un día después de recibir la autorización de la Comisión Nacional de los Mercados y la Competencia (CNMC) para adquirir Clear Channel España por 115 millones de euros, Atresmedia ha presentado unos resultados semestrales que reflejan el fortalecimiento de su estrategia de diversificación y consolidan su posición como uno de los grupos de comunicación más sólidos del mercado español. La operación, que supone la entrada de lleno en el negocio de la publicidad exterior, llega en un momento en el que la compañía mejora ingresos y rentabilidad, al tiempo que mantiene una sólida posición financiera para afrontar nuevas inversiones.

Durante el primer semestre de 2026, Atresmedia obtuvo unos ingresos netos de 520 millones de euros, un 2,6% más que en el mismo periodo del año anterior, mientras que el resultado bruto de explotación (EBITDA) ascendió a 87,1 millones de euros, un incremento del 2,5%. El resultado de explotación alcanzó los 78,4 millones, un 2,7% superior al registrado un año antes.

El beneficio neto se situó en 56,4 millones de euros, frente a los 63,8 millones obtenidos en el primer semestre de 2025. La compañía explica que esta reducción del 11,6% responde principalmente al efecto extraordinario registrado el pasado ejercicio por los intereses de demora derivados de una sentencia favorable de la Audiencia Nacional en un litigio con la Agencia Tributaria. Excluyendo ese impacto y otros extraordinarios relacionados con participaciones, el beneficio recurrente habría sido ligeramente superior al del año anterior.

La evolución de las cuentas se produce en un contexto favorable para el mercado publicitario. La inversión publicitaria total en España creció un 3,9% durante el semestre, mientras que Atresmedia continúa apoyándose en un modelo de negocio cada vez menos dependiente de la publicidad televisiva tradicional gracias al crecimiento de sus actividades digitales, producción audiovisual, eventos y nuevos negocios.

Uno de los aspectos más destacados de los resultados es precisamente el peso creciente de los ingresos no publicitarios. El negocio audiovisual alcanzó unos ingresos de 481,2 millones de euros, un 2,7% más, pese a que la publicidad audiovisual descendió un 1,3%, hasta los 386,2 millones. Este retroceso fue compensado por el avance de la producción y distribución de contenidos, cuyos ingresos crecieron un 2,8% hasta los 53,2 millones de euros, y especialmente por el fuerte incremento de los otros ingresos, que aumentaron un 62,4%, hasta 42 millones de euros.

Este último crecimiento se explica en gran medida por la incorporación de Last Lap al perímetro del grupo, reforzando el área de eventos, licencias y experiencias, una de las principales apuestas de diversificación de Atresmedia en los últimos años.

La integración de Clear Channel España profundiza aún más esta estrategia. Tras la autorización de Competencia, la compañía espera que el negocio de publicidad exterior aporte crecimiento adicional durante la segunda mitad del año y contribuya a reforzar su presencia en un mercado con elevadas perspectivas de expansión gracias al avance de los soportes digitales.

Atresmedia
Atresmedia. Foto: EP.

En televisión, Atresmedia mantiene un claro liderazgo de audiencia. El grupo cerró el semestre con una cuota del 25,4%, situándose 2,4 puntos por delante de Mediaset y encadenando nueve semestres consecutivos como líder del mercado, pese a contar con una cadena menos que su principal competidor.

Antena 3 volvió a consolidarse como la cadena más vista de España con un 12,7% de cuota de pantalla y amplió su ventaja sobre Telecinco. Además, lideró tanto la franja de máxima audiencia como la práctica totalidad de los géneros de televisión en abierto.

Los informativos de Antena 3 continúan siendo una de las principales fortalezas del grupo. La cadena acumula ya 78 meses consecutivos como referencia informativa, con Antena 3 Noticias 1 alcanzando su mejor semestre en dos décadas, con una cuota del 23,3% y más de 2,19 millones de espectadores diarios.

En entretenimiento, programas como Pasapalabra y El Hormiguero mantienen su liderazgo absoluto, mientras que las nuevas apuestas de ficción continúan reforzando el catálogo de contenidos propios.

La apuesta digital también sigue dando resultados. Según Comscore, Atresmedia mantiene por décimo año consecutivo el liderazgo entre los grupos audiovisuales españoles en internet, con una media de 21,2 millones de visitantes únicos entre enero y junio.

Por su parte, la plataforma atresplayer supera ya los 760.000 suscriptores, impulsada por su estrategia de producción original y estrenos exclusivos. Entre las novedades del semestre destacan la segunda temporada de Entre tierras, La nena y el thriller 33 días, reforzando la apuesta por contenidos premium propios.

El negocio cinematográfico también aportó resultados destacados. Las películas producidas por Atresmedia Cine representaron el 61% de la recaudación del cine español durante el semestre. Especialmente relevante ha sido el éxito de Torrente, presidente, convertida en la película más taquillera del año en España y en la entrega con mayor recaudación de toda la saga.

En radio, el grupo mantuvo una evolución positiva. Atresmedia Radio incrementó un 1,8% sus ingresos, hasta los 43,7 millones de euros, mientras que Onda Cero continúa consolidándose como la tercera gran cadena generalista del país con una audiencia media de 2,3 millones de oyentes.

Uno de los indicadores que mejor refleja la fortaleza financiera del grupo es su posición de caja. A cierre de junio, Atresmedia presentaba una posición financiera neta positiva de 70,2 millones de euros, lo que supone una mejora de 12,1 millones respecto a diciembre de 2025, incluso después de haber abonado un dividendo extraordinario de 47,3 millones de euros durante el mes de junio.

Atresmedia goza de buenas previsiones

De cara al conjunto del ejercicio, la compañía mantiene una visión prudente, aunque reconoce una mejora de las perspectivas económicas y publicitarias. Atresmedia prevé cerrar 2026 con ingresos estables o en ligero crecimiento a perímetro constante, a los que se sumará el efecto de la integración completa de Last Lap y la aportación de Clear Channel España.

El grupo mantiene como objetivo un margen EBITDA cercano al 15% y aspira a conservar una estructura financiera sólida que permita combinar crecimiento corporativo, inversiones y una atractiva política de remuneración al accionista. Con estas cifras, Atresmedia afronta la segunda mitad del año reforzando su estrategia de diversificación y ampliando su presencia en nuevos segmentos de negocio que reduzcan progresivamente su dependencia de la publicidad televisiva tradicional.

Tesla publica sus resultados del segundo trimestre de 2026: ingresos suben un 25% pero beneficios débiles

Tesla ha publicado este martes los resultados del segundo trimestre de 2026, con un incremento de entregas del 25% interanual que dispara los ingresos, pero la rentabilidad sigue débil. En un contexto de recuperación de la demanda tras dos años complicados, la compañía de Elon Musk confirma que el volumen de vehículos vendidos vuelve a crecer con fuerza, aunque los márgenes no terminan de despegar.

Claves de la operación

  • Tesla entrega 480.126 vehículos en el segundo trimestre, un 25% más que en 2025. La cifra refleja la recuperación de la demanda tras las caídas de los dos ejercicios anteriores, aunque el beneficio no alcanza las mismas cotas.
  • La guerra de precios con los fabricantes chinos sigue lastrando la rentabilidad. A pesar del aumento del volumen, los márgenes operativos se mantienen por debajo del nivel necesario para compensar la inversión en inteligencia artificial y robótica.
  • El mercado europeo, clave para Tesla, muestra señales de recuperación tras la erosión de la imagen de Musk. En España, la compañía registró un crecimiento de ventas en el primer semestre, aunque aún lejos de los niveles previos a las controversias políticas del fundador.

La recuperación de Tesla tiene una lectura ambivalente. Por un lado, la subida en las entregas borra buena parte del escepticismo que rodeó a la compañía durante 2024 y 2025, cuando las ventas cayeron y la competencia china aceleró. Por otro, los números de beneficio confirman que el crecimiento en volumen no se traduce automáticamente en una mejora del margen.

El volumen crece, pero la rentabilidad se resiste

Los 480.126 vehículos entregados en el segundo trimestre representan un salto notable respecto a los 384.000 del mismo periodo de 2025. La reactivación de la demanda en Estados Unidos y Europa, junto con los recortes de precios aplicados en 2024, explican en parte este repunte. Sin embargo, el beneficio neto de la compañía no ha seguido la misma trayectoria ascendente, y los márgenes operativos se mantienen por debajo de los umbrales de referencia del sector del automóvil tradicional.

Analistas consultados en los días previos a la presentación de resultados ya anticipaban esta divergencia: la mayoría de los analistas esperan que la presión sobre los precios, alimentada por la competencia asiática, continúe limitando la capacidad de Tesla para transformar el alza de la demanda en beneficios sustanciales. De hecho, la empresa lleva varios trimestres sacrificando parte del margen para sostener el ritmo de producción y ganar cuota en un mercado cada vez más disputado.

La recuperación en entregas es real, pero sin una mejora clara de los márgenes, el mercado seguirá cuestionando la viabilidad del giro hacia la IA de Musk.

La batalla china y el nuevo mapa competitivo

El repunte de Tesla ocurre en un entorno en el que BYD, NIO y otros fabricantes chinos siguen ganando terreno con vehículos eléctricos de precio más ajustado. La cuota de Tesla en el mercado europeo de eléctricos puros se ha mantenido estable en torno al 15%, pero el crecimiento de marcas como MG o BYD —que ya fabrican en Europa— amenaza con erosionarla a medio plazo si la compañía estadounidense no logra una nueva generación de modelos más asequibles.

Tesla entregas Q2 2026

En España, la presencia de Tesla ha mejorado en la primera mitad de 2026 gracias a los incentivos del Plan MOVES y a la creciente red de Supercargadores, pero el precio medio de sus modelos sigue siendo una barrera para el comprador medio. Aun así, los concesionarios reportan un incremento del 30% en las solicitudes de prueba respecto al año anterior, una señal de que la marca está recuperando atractivo tras los desgastes de imagen sufridos en 2024.

El camino hacia la inteligencia artificial, ¿a costa del beneficio automotriz?

Tesla lleva años insistiendo en que su verdadero valor no está en los coches, sino en la conducción autónoma y los robots humanoides. El problema es que ese futuro exige masivas inversiones en centros de datos, chips y desarrollo de software, y los resultados financieros actuales apenas generan el flujo de caja necesario para sostenerlas sin recurrir a deuda o a una dilución del accionista.

El desembarco de Tesla en España data de 2015, cuando abrió su primera tienda en Barcelona y comenzó a entregar el Model S. Desde entonces, la compañía ha ido expandiendo su red comercial y de carga, pero su participación en el mercado español nunca ha superado el 5% del segmento premium. La debilidad de los beneficios actuales, en un contexto de fuerte crecimiento en entregas, recuerda los ajustes de cuentas que ya vivieron otros fabricantes europeos como Volkswagen o Stellantis, que también apostaron fuerte por el coche eléctrico y vieron cómo sus cuentas se resentían.

Tomamos una posición editorial moderada: el repunte de Tesla es alentador, pero la persistente debilidad de los márgenes pone en duda la capacidad del grupo para financiar su transformación hacia la inteligencia artificial sin un cambio de ritmo en las cuentas. El riesgo, además, es doble: si la competencia china intensifica la guerra de precios justo cuando Tesla redobla su apuesta por la robótica, los inversores podrían empezar a descontar un periodo prolongado de rentabilidad plana.

El próximo test será el tercer trimestre de 2026, cuando se verá si la tendencia de crecimiento de entregas se consolida y si los primeros ingresos por suscripción de software de conducción autónoma empiezan a compensar. Por ahora, la frase que sobrevuela todas las salas de inversión es la misma: crecer en volumen no es suficiente si el beneficio sigue sin aparecer.

No es 2 ni son 4 bares: el ajuste que los fabricantes piden hacer a tus neumáticos este verano para evitar un reventón

Cada verano se repite la misma escena en cualquier gasolinera de España: alguien agachado junto a la rueda, manómetro en mano, dudando entre inflar un poco más o dejarlo como está. El coche que lleva la presión equivocada en sus neumáticos no solo gasta más combustible, sino que multiplica el riesgo de sufrir un reventón en plena autovía, con temperaturas de asfalto que en agosto pueden superar los 60 grados.

Durante años ha circulado la idea de que basta con fijarse en una cifra genérica —2 bares, 4 bares— sin más contexto. Pero los propios fabricantes, a través de un consenso reciente entre especialistas del sector, han aclarado cuál es el criterio real que hay que seguir antes de salir de vacaciones.

La cifra que los fabricantes piden ajustar en el coche

Youtube video

El experto en motor Alfonso García, conocido como Motorman, resumió el consenso de fabricantes y especialistas con una fórmula sencilla: antes de un viaje largo, hay que sumar 0,2 bares extra sobre la presión que indica el fabricante de tu coche, no aplicar una cifra fija universal. Es decir, si tu manual marca 2 bares, la presión correcta para el verano sería 2,2 bares, y no los 2 o los 4 bares que muchos conductores asumen por costumbre.

Este matiz importa porque cada modelo tiene su propia presión de referencia, indicada en la etiqueta de la puerta del conductor, en la tapa del depósito de combustible o en el manual del vehículo. Aplicar una cifra genérica sin consultar esos datos es, según los expertos, uno de los errores más comunes y peligrosos antes de emprender un viaje.

Por qué el calor cambia las reglas del juego

El coche que circula con la presión de invierno sin corregirla en verano se enfrenta a un fenómeno físico muy concreto: por cada 10 grados que sube la temperatura, la presión interna del neumático aumenta de forma natural en torno a 0,1 bares. Esto ocurre porque el aire se dilata con el calor, y el propio rozamiento del asfalto caliente añade presión adicional durante la marcha.

El error más extendido, y también el más peligroso, es reducir el aire cuando el manómetro marca una cifra alta tras varios kilómetros de autopista. Los especialistas insisten en que esa presión «elevada» es solo temporal: al enfriarse la rueda, si le has quitado aire, circulará con un déficit real que aumenta el riesgo de sobrecalentamiento y reventón.

Cómo medir bien antes de salir de viaje

Youtube video

La regla de oro que repiten todos los talleres es medir siempre en frío, es decir, antes de arrancar o tras recorrer menos de tres kilómetros. Solo así el dato del manómetro refleja la presión real del neumático sin la distorsión que provoca el calor generado por la fricción con el asfalto.

Además del ajuste térmico, hay que tener en cuenta la carga del vehículo. Un coche a plena capacidad —familia completa, maletas, portabultos— necesita más presión que uno con un solo ocupante, precisamente para evitar que el neumático se deforme bajo el peso y pierda estabilidad en curvas o frenadas de emergencia.

Los errores que más multiplican el riesgo de reventón

Además del ajuste térmico y de carga, existen otros descuidos habituales que agravan el problema durante los desplazamientos de verano. Revisar estos puntos antes de salir de casa reduce de forma notable la probabilidad de quedarte tirado en la carretera con altas temperaturas.

  • Apurar el dibujo del neumático hasta el límite legal, lo que reduce la capacidad de evacuar el calor generado por la fricción.
  • No revisar la rueda de repuesto (cuando el coche la lleva), que suele quedar olvidada durante meses sin comprobar su presión ni su estado.
  • Ignorar la etiqueta de carga máxima del fabricante al cargar el maletero con equipaje adicional para varias semanas.
  • Circular con presión desigual entre ejes, ya que las ruedas delanteras y traseras suelen requerir valores distintos según el modelo.

Multas y consecuencias legales de no revisarlo

Más allá del riesgo mecánico, circular con una presión incorrecta también tiene consecuencias administrativas. La normativa de la DGT contempla que llevar neumáticos en mal estado, incluida una presión inadecuada, puede derivar en sanciones de hasta 200 euros por rueda, según recoge la normativa vigente sobre el estado de los vehículos.

Por si el argumento de la seguridad no fuera suficiente, el económico también pesa: una presión insuficiente aumenta el consumo de combustible y acorta considerablemente la vida útil del neumático, obligando a un cambio prematuro que puede costar varios cientos de euros por juego completo.

Hacia unos neumáticos que avisan solos

La buena noticia es que la tecnología está reduciendo el margen de error humano. Cada vez más modelos incorporan de serie sistemas de control de presión (TPMS) que avisan al instante si una rueda pierde aire, eliminando buena parte de la incertidumbre que históricamente ha rodeado a este mantenimiento.

Aun así, ningún sensor sustituye al hábito de revisar antes de salir de viaje. Dedicar cinco minutos en la gasolinera, con el neumático en frío y el manual del fabricante a mano, sigue siendo la inversión de seguridad más rentable que existe para cualquier conductor que se disponga a coger la carretera este verano.

Vintae compra Bodegas Riojanas: 12 millones para crear un gigante del Rioja

Vintae ha cerrado la compra de Bodegas Riojanas por 12 millones de euros, una operación que agita el mapa del vino en la Denominación de Origen Calificada (DOCa) Rioja. Con esta adquisición, el grupo vitivinícola familiar suma una facturación conjunta de 60 millones de euros y coloca a la histórica bodega cotizada bajo su paraguas, aunque mantendrá su presencia en el Mercado Continuo.

La noticia, adelantada por Cinco Días y confirmada por la propia compañía, supone un movimiento estratégico en plena consolidación del sector. Vintae, con bodegas en Rioja, Toro, Rueda y Rías Baixas, refuerza su posición en el negocio del vino de calidad y apuesta por el valor de una marca que lleva en la bolsa española desde 1997.

Un gigante con 60 millones de facturación conjunta

La integración de Bodegas Riojanas bajo el control de Vintae permitirá al grupo alcanzar una facturación anual cercana a los 60 millones de euros. La operación, valorada en 12 millones, no supone una OPA sobre el 100% del capital, sino la toma de una participación de control que da a Vintae el mando de la gestión sin excluir la cotización bursátil.

Bodegas Riojanas, fundada en 1890, es propietaria de marcas emblemáticas como Monte Real y cuenta con una presencia destacada en los mercados internacionales. La bodega ha atravesado años de dificultades financieras, y la entrada de Vintae busca ‘volver al origen y recuperar la esencia’, según declaró Richi Arambarri, CEO del grupo adquirente.

Para Vintae, la compra encaja en su filosofía de crecimiento orgánico y adquisiciones selectivas. La compañía, fundada en 1999 por la familia Arambarri, ya gestiona más de 600 hectáreas de viñedo propio y produce vinos en seis denominaciones de origen. Ahora suma una pieza que le aporta escala en distribución y presencia en canales donde Bodegas Riojanas tiene peso.

Cotizada, pero con nuevo timón

Uno de los aspectos más singulares de la operación es que Bodegas Riojanas seguirá cotizando en el Mercado Continuo. En un sector donde pocas bodegas de tamaño medio mantienen la salida a bolsa, Vintae ha optado por conservar la estructura societaria y aprovechar las ventajas de ser una empresa cotizada: acceso a financiación, transparencia y visibilidad.

Vintae no solo compra una bodega: absorbe 130 años de historia y la mantiene cotizada, una rareza en un sector acostumbrado a las exclusiones de bolsa.

Arambarri ha declarado que no es su intención excluir la bodega de la bolsa, sino ‘recuperar la esencia’ de una casa que fue referente en la DOCa Rioja. La gestión se centralizará desde Vintae, pero la marca y la personalidad de Bodegas Riojanas se mantienen. Los accionistas minoritarios de la cotizada verán cómo la compañía pasa a estar controlada por un grupo familiar con un proyecto industrial a largo plazo.

El mapa del vino de Rioja se redibuja

La compra de Bodegas Riojanas por parte de Vintae es el último episodio de una tendencia imparable: la concentración en la industria del vino de Rioja. En un contexto donde los precios de la uva apenas cubren costes en muchas explotaciones familiares, la consolidación parece inevitable. Los grandes grupos ganan cuota y las bodegas medianas encuentran en las alianzas la única vía para sobrevivir.

A mi juicio, la operación es acertada por varias razones. Primero, el precio: 12 millones de euros por una bodega con 130 años de historia, marcas reconocidas y presencia en bolsa es una ganga si se compara con otras transacciones recientes en el sector. Segundo, la decisión de mantenerla cotizada blinda el proyecto: evita el coste de una exclusión onerosa y ofrece una plataforma de liquidez futura para el grupo.

El reto no es menor. Bodegas Riojanas arrastra un historial de rentabilidad ajustada, y la DOCa Rioja vive una guerra de precios en el mercado internacional frente a otros orígenes españoles. Vintae deberá demostrar que su modelo de gestión puede escalar sin perder la identidad artesana de una casa fundada en 1890.

El cierre definitivo de la operación está previsto para las próximas semanas. Quedan por despejar los detalles de la estructura accionarial y el plan de inversión. Lo que sí parece claro es que, con este movimiento, Vintae se coloca en el pelotón de cabeza de los grupos vinícolas del país y apuesta por el valor de una marca centenaria que, pese a los altibajos, sigue siendo un símbolo del Rioja.

El 45% de las familias no puede pagar el mantenimiento del coche: efecto en ITV y seguridad vial

El 45% de los hogares con coche reconoce que le cuesta afrontar el mantenimiento del vehículo. El dato, extraído del Estudio de Solvencia Familiar de la OCU, sitúa el taller como la tercera factura más inasumible, solo por detrás del dentista (49%) y la compra de gafas o audífonos (45%). La consecuencia directa: más defectos graves en la ITV y un parque que circula con riesgos evitables.

El dato que enciende las alarmas: 45% de familias sin acceso al taller

La encuesta de la OCU, realizada a 3.907 hogares de entre 25 y 79 años, revela que mantener el coche se ha convertido en un lujo para una parte importante de la población. Cambiar el aceite, sustituir unos neumáticos o cambiar las pastillas de freno son gastos que muchos postergan para llegar a fin de mes. El vehículo, que para millones de familias es una herramienta de trabajo y movilidad, pasa a ser una carga financiera insostenible.

Las cifras cantan: cambiar el aceite y el filtro cuesta entre 70 y 120 euros; sustituir discos y pastillas de freno traseros ronda los 200 o 300 euros; reemplazar un juego de neumáticos de calidad media, unos 350 euros. Cuando el presupuesto familiar no da para el taller, la seguridad se convierte en moneda de cambio.

Según el mismo estudio, un 13% de los encuestados se encuentra en situación de vulnerabilidad severa, y otro 44% enfrenta problemas en partidas concretas como el coche. Suman, en total, un 57% de familias para las que mantener el vehículo es un desafío, mientras el precio de la energía continúa al alza.

ITV defectos graves

ITV y seguridad: el peligro de circular sin mantenimiento

Los datos de la DGT y del Ministerio de Industria confirman la tendencia. El porcentaje de vehículos rechazados en la ITV por defectos graves vinculados al mantenimiento —frenos, neumáticos, luces y emisiones— lleva dos años al alza. Un coche con los frenos al límite o los neumáticos por debajo del mínimo legal multiplica las opciones de sufrir un accidente.

Además, circular con elementos en mal estado tiene consecuencias sancionadoras que agravan la situación económica del conductor:

  • Neumáticos con menos de 1,6 mm de dibujo: multa de hasta 200 euros (100 euros con pronto pago) y no pasar la ITV.
  • Sistema de alumbrado defectuoso: hasta 200 euros de sanción.
  • Frenos en mal estado: infracción grave que puede acarrear una multa de 500 euros y la inmovilización del vehículo.

El coche más viejo y sin revisiones no solo es un peligro en carretera: es una multa asegurada en la ITV.

Cómo evitar la multa (y el accidente): la revisión preventiva que no puede esperar

La recomendación de los talleres y de la propia DGT es clara: nunca se debe aplazar una intervención que afecte a los sistemas de seguridad activa (frenos, dirección, neumáticos) o pasiva (cinturones, airbags). Un simple cambio de aceite cada 15.000 kilómetros o una revisión visual de los neumáticos pueden marcar la diferencia entre circular seguro y arriesgar una multa o un siniestro.

Por supuesto, el conductor puede realizar pequeñas comprobaciones en casa: nivel de aceite, estado de las escobillas, presión de los neumáticos. Pero cuando el testigo del motor se enciende o los frenos chirrían, la única opción segura es acudir a un taller de confianza. Ahorrar hoy en el taller puede costar mañana 1.500 euros en un motor gripado o mucho más en un accidente.

El parque envejecido y la factura energética: un cóctel que la DGT no puede ignorar

La edad media del parque español supera ya los 14,5 años, y a más edad, más averías y más necesidad de revisiones. A la dificultad para pagar el taller se suma el encarecimiento de los carburantes, con subidas superiores al 15% en el gasóleo por el conflicto en Oriente Medio y previsiones de incrementos de hasta un 30% en electricidad y gas. El coche se convierte en un sumidero de gasto que muchas familias ya no pueden asumir.

La OCU ha reclamado al Gobierno la rebaja del IVA de los carburantes y de los alimentos básicos, pero las ayudas directas para el mantenimiento del vehículo particular brillan por su ausencia. Mientras tanto, la ITV actúa como el único filtro que reciben millones de coches, con el riesgo de que un vehículo que no pasa la inspección siga circulando de manera irregular. La seguridad vial se resiente cuando el bolsillo aprieta.

El dato demoledor del estudio debería hacer reflexionar a las administraciones: si casi la mitad de los hogares con coche no puede mantenerlo en condiciones, las carreteras se llenan de bombas con ruedas. Apostar por programas de ayudas al mantenimiento preventivo o por rebajar el IVA de los recambios podría ser más eficaz que poner más radares.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El 45% de las familias no puede costear el mantenimiento del coche, lo que dispara los defectos graves en la ITV y el riesgo de accidentes por fallos evitables.
  • Sanción económica: Multa por circular con neumáticos desgastados (200 €), alumbrado deficiente (200 €) o frenos defectuosos (hasta 500 € e inmovilización).
  • Puntos del carnet: No aplica de manera directa, salvo que el defecto provoque una conducción temeraria.
  • Entrada en vigor: Ya vigente. La situación se agrava con el envejecimiento del parque y la escalada de precios.

Resultados de Enagás: la gasista gana 127 millones hasta junio y reafirma objetivos

Enagás ha presentado este martes sus resultados del primer semestre de 2026, con un beneficio neto de 126,9 millones de euros, lo que supone una caída del 27,9% frente a los 176 millones del mismo periodo de 2025. La razón es clara: en 2025 se contabilizaron plusvalías atípicas por la venta de Soto la Marina y el ajuste de valor de Gasoducto Sur Peruano (GSP). Sin esos extraordinarios, el beneficio recurrente después de impuestos se situó en 118,6 millones, un suelo que permite a la gasista reafirmar su objetivo anual de 235 millones de euros.

Cifras del semestre: el peso de los atípicos y la solidez del recurrente

La compañía que preside Arturo Gonzalo ha logrado mantener la senda operativa. El Ebitda del semestre alcanzó 314 millones de euros, un 4,7% inferior al del año anterior, lastrado por el recorte de ingresos regulados de 30 millones que impone el actual marco tarifario. La entrada en operación del buque Alisios y la consolidación de la filial de fibra óptica Axent compensaron parcialmente esa merma, con aportaciones de 6,0 y 6,3 millones, respectivamente.

Las participadas, sobre todo la ampliación de capacidad del Trans Adriatic Pipeline (TAP), sumaron 86,3 millones al Ebitda, 6,2 millones más que hace un año. Este colchón externo alivia la presión doméstica. La deuda neta bajó en 170 millones desde cierre de 2025, hasta 2.305 millones de euros, con una liquidez holgada de 2.626 millones. La vida media de la deuda se mantiene en 4,4 años, un perfil cómodo.

El beneficio recurrente después de impuestos alcanzó 118,6 millones, en línea con la senda hacia los 235 millones anuales. La empresa insiste en que la cifra es coherente con el objetivo, teniendo en cuenta que los ingresos regulados por ‘copex’ se concentran en el segundo semestre.

Hidrógeno y marco regulatorio, los auténticos motores

La clave, sin embargo, no está en las cuentas del semestre. El mercado mira más allá: al nuevo marco regulatorio para 2027-2032 y al despliegue del hidrógeno verde. El pasado 26 de junio, la CNMC publicó las propuestas de circulares para el cálculo de la retribución del transporte y regasificación. Ahora el Consejo de Estado analiza el texto; Enagás está personada como parte interesada. El resultado de esta batalla regulatoria definirá la rentabilidad futura de los activos gasistas.

Mientras, la apuesta por el hidrógeno avanza sobre el terreno. El 30 de junio, Enagás solicitó al Ministerio para la Transición Ecológica la autorización administrativa, la declaración de impacto ambiental y la utilidad pública de los cuatro primeros tramos de la Red Troncal Española de Hidrógeno. La tramitación, conforme a la normativa TEN-E, durará unos 18 meses. Además, el resto de los tramos se presentarán entre el cuarto trimestre de 2026 y el primero de 2027.

La ‘call for interest’ lanzada en el semestre ha registrado 128 empresas y cerca de 300 proyectos de hidrógeno. En paralelo, el corredor H2med recibió un nuevo espaldarazo ministerial en París el 6 de julio. El hidroducto BarMar, pieza clave, ha superado la fase de participación pública y arranca la ingeniería de detalle (FEED).

La caída del beneficio neto es un espejismo contable. El mercado mira a 2027 y al hidrógeno, y ahí es donde Enagás se juega su valoración.

Enagás beneficio semestral

El nuevo marco retributivo 2027-2032: la gran incógnita

El auténtico examen para Enagás no lo aprueba con este semestre. La CNMC ha puesto sobre la mesa unas circulares que determinarán la retribución de las infraestructuras gasistas entre 2027 y 2032. El Consejo de Estado tiene ahora la palabra. De la resolución depende que los ingresos regulados por ‘copex’ sigan siendo un pilar o se conviertan en un lastre.

Enagás necesita un marco que no castigue a los activos de gas mientras invierte en hidrógeno. El beneficio recurrente de 118,6 millones es la base para los 235 millones anuales. Cumplir esa cifra es factible, pero sensible a los gastos y a los ingresos de Axent o el buque Alisios.

A mi juicio, la compañía ha hecho los deberes financieros. La reducción de deuda, la liquidez y el control de costes operativos son argumentos sólidos para afrontar un periodo de incertidumbre regulatoria. Sin embargo, el riesgo está en que el nuevo marco para 2027-2032 podría rebajar la retribución de los activos de transporte, justo cuando necesitan fondos para la red de hidrógeno. Eso obligaría a acelerar desinversiones o a buscar nuevos socios, como ya hizo al vender el 40% de Enagás Renovable a Hy24 en abril.

La demanda de gas apenas crece: un 0,4% en el semestre, hasta 163,6 TWh. La generación eléctrica absorbe el aumento, pero la industria se contrae. Los 2.251 ‘slots’ contratados hasta 2041 reflejan confianza, pero el negocio tradicional no muestra vigor. El futuro es el hidrógeno.

Veredicto Merca2

Cotización al cierre o apertura: Los títulos de Enagás cotizaban planos tras la publicación de los resultados, moviéndose en el entorno de los 16,50 euros por acción. El mercado descuenta ya que 2026 es un año de transición y pone el foco en el marco regulatorio de 2027.

Clave técnica: El valor ha respetado en las últimas sesiones el soporte de los 16,20 euros, nivel que coincide con la directriz alcista de medio plazo. La superación de los 17,00 euros activaría una señal de compra con objetivo en los 18,50 euros, siempre que el escenario regulatorio no descarrile.

Apunte macro: La prima de riesgo española cotizaba en el entorno de los 75 puntos básicos durante la mañana del martes, 22 de julio, sin cambios relevantes. La demanda de gas para generación eléctrica, que crece un 10,6%, refleja un mix energético todavía muy dependiente de los ciclos combinados, lo que otorga valor estratégico a las infraestructuras de Enagás.

Murcia concede 184 ayudas a autónomos para cubrir la cuota de la Seguridad Social durante la baja médica

La Región de Murcia ha concedido 184 ayudas directas de hasta 700 euros para que los autónomos puedan pagar la cuota de la Seguridad Social durante una baja por enfermedad. El programa, dotado con dos millones de euros, cubre los dos primeros meses de incapacidad temporal (IT) sin que el profesional tenga que desembolsar un solo euro de su bolsillo.

La medida se aprobó a principios de mayo de 2026 y ya ha recibido cerca de 600 solicitudes. Hasta ahora, la Dirección General de Autónomos ha analizado 330 expedientes y ha resuelto favorablemente 184. Los fondos se están asignando por orden de llegada hasta que se agote el presupuesto.

El autónomo que sufra una baja médica podrá percibir hasta 700 euros para cubrir las cuotas de los dos primeros meses de IT. Hasta la puesta en marcha de esta ayuda, los trabajadores por cuenta propia tenían que seguir pagando íntegramente su cuota aunque no pudieran generar ingresos mientras duraba su incapacidad.

Así funciona la ayuda para cubrir la cuota durante la incapacidad temporal

El programa regional está pensado para autónomos que estén de alta en el Régimen Especial de Trabajadores Autónomos (RETA) y que atraviesen una baja médica reconocida por la Seguridad Social. Cubre las cuotas de los dos primeros meses de incapacidad, un plazo en el que habitualmente el profesional no percibe ingresos y debe seguir afrontando el pago mensual a la TGSS.

La ayuda se concede como subvención directa y no se exige posterior justificación más allá de que el solicitante demuestre haber estado de baja acreditada durante ese periodo. Según detalló el consejero de Empresa, Empleo y Economía Social, Luis Alberto Marín, “es una medida pionera que supone un importante respaldo para mejorar las condiciones de los autónomos, que hasta ahora tenían que seguir pagando su cuota aunque su negocio estuviese parado”.

Los autónomos interesados deben presentar la solicitud telemática a través de la sede electrónica de la Comunidad Autónoma de Murcia (CARM), utilizando certificado digital o Cl@ve. Desde el Gobierno regional han insistido en que el presupuesto es limitado y que las ayudas se adjudican por orden de registro. Quienes dejen la gestión para más tarde corren el riesgo de quedarse sin cobertura por agotamiento del crédito disponible.

Datos del programa: más de 180 concesiones y 2 millones de euros disponibles

Hasta finales de julio de 2026, la Administración autonómica ha analizado 330 de las casi 600 solicitudes presentadas, y ha otorgado el visto bueno a 184 autónomos. La cuantía máxima por beneficiario asciende a 700 euros, lo que equivale a dos mensualidades de la cuota mínima por ingresos reales del nuevo sistema de cotización.

Los sectores más beneficiados han sido el comercio los servicios, la hostelería y el transporte, que aglutinan la mayor parte del tejido de autónomos de la región. En total, los trabajadores por cuenta propia suponen cerca del 17% del total de afiliados de Murcia, con más de 107.000 profesionales registrados en mayo de este año.

Por si fuera poco, el Ejecutivo regional ha recordado que esta línea de ayudas forma parte de un paquete más amplio de medidas. Ocho de cada diez autónomos que reciben la Cuota Cero mantienen su actividad tres años después, un dato que demuestra el impacto real de los instrumentos de apoyo a la creación y consolidación de negocios.

El impacto de las ayudas regionales: de la Cuota Cero a la Estrategia Integral

La subvención para cubrir la cuota durante la baja médica no es un hecho aislado. El Gobierno murciano ha desplegado una batería de instrumentos que buscan blindar al autónomo en sus momentos más vulnerables. La Cuota Cero, por ejemplo, financia las cotizaciones mínimas a la Seguridad Social durante los dos primeros años de actividad e incluye una ayuda inicial de 1.000 euros para quienes vienen de una situación de desempleo. Los resultados hablan por sí solos.

Esta estrategia, articulada dentro de la Estrategia Integral de Autónomos aprobada con el consenso de las organizaciones más representativas del colectivo, sindicatos y patronal, contiene medio centenar de medidas concretas distribuidas en seis ejes. El objetivo declarado es alcanzar los 111.000 autónomos en los próximos tres años, superando la barrera de los 107.000 que se ha tocado ya en mayo de 2026.

8 de cada 10 autónomos que acceden a la Cuota Cero siguen en activo tres años después, una cifra que avala la utilidad de los incentivos públicos.

La combinación de subvenciones directas, ayudas al inicio de la actividad y protección frente a la incapacidad temporal coloca a Murcia como una de las comunidades que más está mimando a sus autónomos, aunque el éxito final dependerá de la ejecución del presupuesto y de la agilidad en la tramitación. La letra pequeña, siempre, está en el plazo de presentación de solicitudes y en la disponibilidad de fondos.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria permanece abierta mientras exista crédito presupuestario. No hay fecha de cierre fijada; los fondos se asignan por orden de llegada.
  • ✅ Requisitos clave: Ser autónomo en la Región de Murcia, tener reconocida una incapacidad temporal por enfermedad o accidente y mantener la actividad durante la baja.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Comunidad Autónoma de la Región de Murcia (CARM), con certificado digital o Cl@ve. No se admite presentación presencial.
  • 💰 Importe: Hasta 700 euros por beneficiario, equivalentes a dos meses de cuota de autónomos durante la baja.
  • ⚠️ Error a evitar: No demorar la solicitud. Las ayudas se conceden por riguroso orden de registro y el presupuesto se agota sin previo aviso.

Por qué el café filtrado optimiza tu metabolismo y favorece la longevidad, según Nature

El café filtrado no es solo una cuestión de sabor. Un macroestudio con datos del UK Biobank y publicado en Nature acaba de mostrar que este método de preparación se asocia con un perfil de longevidad más favorable, mientras que el café instantáneo parece acelerar los marcadores de envejecimiento. La clave, según los autores, está en cómo el filtrado influye sobre el metabolismo basal y ciertos parámetros de glicosilación proteica.

Por qué el tipo de cafetera importa más de lo que crees

El equipo de investigadores analizó a 49.414 participantes de el UK Biobank, una de las bases de datos epidemiológicas más potentes del mundo. Evaluaron el envejecimiento biológico con tres métricas complementarias: la longitud relativa de los telómeros, el reloj de envejecimiento PhenoAge y la aceleración de KDM-BA. Los resultados son contundentes: quienes bebían café filtrado mostraban una desaceleración consistente en los tres indicadores, mientras que los consumidores de café instantáneo presentaban una aceleración significativa.

La dosis importa, y mucho. En el grupo que tomaba más de tres tazas diarias de café filtrado, la reducción de la aceleración biológica fue de más de un año en términos de reloj epigenético. Incluso con una sola taza al día ya se observaba una tendencia favorable (−0,326 puntos de aceleración, un valor casi tres veces menor que el impacto negativo del instantáneo). Por contraste, beber tres o más tazas de instantáneo se vinculó a una aceleración de 0,166 puntos, una diferencia estadísticamente sólida.

El café filtrado no solo te despierta: cada taza adicional parece ralentizar los relojes del envejecimiento mientras el instantáneo hace lo contrario.

Estos hallazgos se mantuvieron tras ajustar por factores como la edad, el índice de masa corporal, el tabaquismo o la actividad física. La asociación no se limitó a un único marcador: tanto PhenoAge como la longitud telomérica reflejaron la misma tendencia, lo que refuerza la idea de que el método de preparación es un factor de rendimiento fisiológico a largo plazo, no una mera anécdota.

El mensaje para el lector es directo: si quieres optimizar tu longevidad desde la taza, la elección del café no es trivial. Y la evidencia más reciente lo respalda con datos de casi 50.000 personas.

Los mecanismos metabólicos que explican la diferencia

¿Por qué el simple paso de filtrar el café marca tal diferencia? El análisis de mediación del estudio aporta pistas claras. La tasa metabólica basal (BMR, por sus siglas en inglés) fue el principal mecanismo biológico que explicaba el efecto protector del café filtrado. Las personas que consumían café filtrado tendían a mantener un metabolismo basal más activo, lo que se traduce en un mayor gasto energético en reposo y, según la evidencia, en un perfil de longevidad más favorable.

Otro mediador clave fue la GlycA, un marcador de glicosilación de las proteínas que refleja la actividad de la respuesta inmunitaria innata. En este estudio, la GlycA explicó hasta el 34,62% del efecto del café instantáneo sobre la aceleración del envejecimiento. Dicho de otro modo: el café instantáneo parece promover un perfil de glicosilación que acelera los relojes biológicos, mientras que el filtrado no activa esa vía. La cistatina C, una proteína relacionada con la función renal, también medió parcialmente los efectos, pero en menor medida.

Estos datos encajan con lo que ya sabíamos sobre los compuestos del café. El filtro de papel retiene los diterpenos cafestol y kahweol, según se detalla en la ficha sobre café filtrado de Wikipedia. Al eliminarlos, el café filtrado conserva los polifenoles y antioxidantes que sí se asocian con beneficios metabólicos, sin los compuestos que pueden contrarrestarlos.

café instantáneo metabolismo

📊 La pauta en cifras

  • Preparación óptima: Café filtrado (goteo, Chemex, V60) con filtro de papel.
  • Dosis ideal: Entre 1 y 3 tazas diarias para obtener beneficios metabólicos; más de 3 puede reforzar el efecto.
  • Calidad a buscar: Tueste natural, molienda justo antes de preparar, para preservar polifenoles. El café de especialidad suele indicar el origen y el método de procesado.
  • A tener en cuenta: El instantáneo, incluso en cantidades moderadas, se asocia con un envejecimiento acelerado en este estudio. Si es tu opción habitual, explora alternativas sin renunciar al ritual.

Lo que suma este hallazgo a décadas de investigación sobre café y longevidad

No es la primera vez que la ciencia pone el foco en el café como aliado de la longevidad. Multitud de estudios observacionales han descrito una curva en forma de J: entre dos y cuatro tazas diarias de café se asocian con una menor mortalidad por cualquier causa. Sin embargo, casi todos esos trabajos ignoraban el tipo de preparación. El valor de este estudio del UK Biobank reside precisamente en que desglosa el método y encuentra diferencias tan marcadas entre el filtrado y el instantáneo.

Conviene ser prudentes: la investigación es epidemiológica, no un ensayo clínico aleatorizado. Eso significa que no podemos afirmar causalidad con total seguridad. Pero la solidez de los mediadores (BMR, GlycA) y la consistencia entre los tres marcadores de envejecimiento inclinan la balanza hacia una relación real. Si además sumamos la plausibilidad biológica de los compuestos lipídicos que elimina el filtro, el argumento gana peso.

Desde una perspectiva de rendimiento y optimización del estilo de vida, la lección es clara: si el café forma parte de tu rutina, elegir el método filtrado puede ser un gesto sencillo pero con un impacto acumulativo apreciable. No se trata de demonizar el instantáneo por capricho, sino de aplicar el principio de consumo inteligente: optar por la preparación que, según la evidencia más actual, respalda tu metabolismo y tu energía a largo plazo. La EFSA aún no ha emitido una declaración de propiedades saludables sobre el café filtrado, pero estudios como este refuerzan la idea de que el contexto de consumo —no solo la cafeína— cuenta.

⚡ Rutina de Optimización Diaria

  • Revisa tu cafetera: Si utilizas instantáneo a diario, prueba a pasarte al café filtrado (de goteo o manual) durante una semana. Notarás la diferencia de sabor y, según el estudio, también de perfil metabólico.
  • Ajusta la cantidad: No necesitas beber litros: de una a tres tazas al día es suficiente para notar los beneficios. Más de tres tazas parece potenciar el efecto, pero escucha a tu cuerpo.
  • Elige calidad: Compra café en grano de tueste natural, muélelo justo antes de preparar y utiliza siempre un filtro de papel. Así maximizas los polifenoles y eliminas los diterpenos que interfieren en tu metabolismo.

Bloqueo en Ormuz: el petróleo supera los 94 dólares y el 25% del crudo mundial, en riesgo

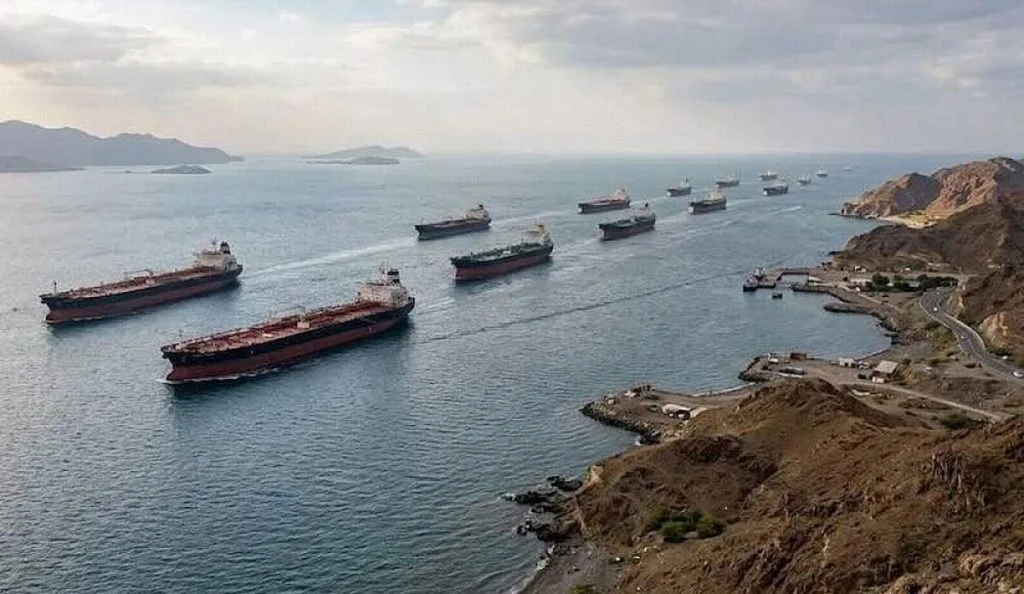
El estrecho de Ormuz, llave de paso de una quinta parte del comercio petrolero mundial, sufrió el 21 de julio un desplome de tráfico del 31% tras el bloqueo hutí a Arabia Saudí. El Brent superaba los 94 dólares por barril en la sesión del martes, mientras los analistas alertan de que una interrupción simultánea y prolongada de los pasos estratégicos podría poner en riesgo una cuarta parte del suministro global de crudo.

Caída del tráfico marítimo en las rutas estratégicas

Los datos de la firma de análisis y seguimiento de buques Kpler muestran que el 21 de julio apenas nueve embarcaciones cruzaron Ormuz, una caída del 31% respecto a la jornada anterior. En Bab al Mandeb, la puerta de entrada al mar Rojo, el descenso fue aún mayor: solo 29 buques completaron la travesía, un 34% menos. Kpler atribuyó la situación al “deterioro de la seguridad” tras las amenazas de los rebeldes hutíes contra cualquier barco vinculado a Arabia Saudí.

La tensión se materializó el lunes 20 de julio, cuando los hutíes impusieron un bloqueo marítimo a Riad, país que interviene militarmente en Yemen desde 2015 y al que acusan de haber bombardeado el aeropuerto internacional de Saná para impedir el aterrizaje de un avión procedente de Irán. El bloqueo activó de inmediato las alertas en el sector energético.

Los sistemas de monitoreo confirmaron además cuatro maniobras de cambio de rumbo de buques en las cercanías del golfo de Adén, lo que sugiere que los operadores están actuando con extrema cautela. “Los petroleros cargados con crudo saudí y con destino a Asia parecen haber quedado en espera en el mar Rojo”, explicó Sumit Ritolia, especialista en modelización del suministro de productos refinados de Kpler. El experto añadió que, hasta el momento, no se detectan buques con crudo saudí atravesando el estrecho, mientras que los petroleros que transportan crudo ruso sí continúan transitando por la zona.

La especialista en petróleo de la misma firma, Amena Bakr, calificó la situación como “la mayor perturbación de los flujos de crudo con riesgos concentrados en el Estrecho de Ormuz, el mar Rojo y el oleoducto CPC”.

El suministro mundial, amenazado por el bloqueo dual

Bakr advirtió de que si Bab al Mandeb y Ormuz sufrieran cortes simultáneos y prolongados, alrededor del 25% de las rutas mundiales de suministro de petróleo podrían verse afectadas. El estrecho de Ormuz canaliza habitualmente cerca del 20% del tránsito global de crudo, lo que lo convierte en el punto de mayor fricción geopolítica de los mercados energéticos. Bab al Mandeb, por su parte, es la ruta natural para las exportaciones de Oriente Medio hacia Europa y para las importaciones asiáticas de gas natural licuado (GNL) procedentes de Catar.

El episodio ha pillado a Arabia Saudí, el mayor productor de la OPEP, en un momento en el que exploraba rutas alternativas para sus exportaciones, muchas de las cuales tenían como punto de partida sus puertos del mar Rojo. La imposibilidad de utilizar con normalidad esa fachada marítima deja a Riad con pocas opciones logísticas y fuerza a los compradores a buscar barriles en otros orígenes, con la presión alcista que eso implica para los precios.

estrecho de Ormuz

La coincidencia de bloqueos en dos de los pasos marítimos más críticos del planeta empuja al mercado petrolero hacia un escenario de riesgo extremo que no se veía desde las tensiones del Golfo Pérsico de 2019.

Geopolítica y vulnerabilidad energética: la lección recurrente

La dependencia de las grandes potencias industriales de dos corredores marítimos tan estrechos es un problema estructural que periódicamente recuerda su fragilidad. El actual bloqueo hutí añade un factor diferencial: el ataque preventivo contra Arabia Saudí se produce en un contexto de fricción regional creciente, con la guerra de Yemen enquistada y la sombra de Irán alargándose sobre el tablero energético. Cualquier escalada que cierre ambos pasos durante más de una semana obligaría a recurrir a reservas estratégicas en países como Estados Unidos, Japón o Corea del Sur.

Para Europa y, en concreto, para España, la amenaza también se deja sentir en el mercado del gas. Gran parte del GNL que llega a las plantas de regasificación españolas procede de Catar y transita habitualmente por Bab al Mandeb. Si los hutíes extienden el bloqueo a cualquier cargamento con destino a un país que apoye a Riad, se dispararían las primas de riesgo en el TTF y se encarecería la factura energética de los consumidores europeos. La subida del Brent por encima de los 94 dólares ya anticipa un impacto directo en los precios de la gasolina y el gasóleo en las estaciones de servicio nacionales en las próximas semanas.

Sin embargo, el mercado aún no descuenta una interrupción total. Los volúmenes transportados por Ormuz no han llegado a cero y los operadores rusos mantienen sus rutinas. Eso sí, las primas de seguro para buques tanque han comenzado a escalar en las últimas horas, y varias navieras han activado cláusulas de desvío. La experiencia de los ataques en el mar Rojo de años anteriores demostró que la capacidad de adaptación de las rutas es limitada y que los costes logísticos se trasladan al barril con rapidez.

El episodio deja al descubierto, una vez más, la necesidad de acelerar la diversificación de suministros energéticos y la inversión en fuentes que reduzcan la dependencia de pasos marítimos geopolíticamente sensibles. La transición energética, en este caso, no solo es una meta climática: es también un imperativo de seguridad económica.

El electrodoméstico que casi todos encienden a diario y que dispara la factura sin saberlo

El electrodoméstico que más pesa en tu factura de la luz no es el que más ruido hace ni el que más veces enciendes al día. Es justo el contrario: el que nunca apagas. Multitud de hogares en España señalan al horno o a la lavadora como los grandes culpables, pero los datos oficiales dicen otra cosa muy distinta.

Según el IDAE y la Red Eléctrica de España, hay un aparato que funciona los 365 días del año, las 24 horas, incluso mientras duermes o te vas de vacaciones. Ese funcionamiento ininterrumpido es lo que lo convierte en el principal responsable del gasto eléctrico doméstico, muy por delante de aparatos que consumen más potencia pero se usan solo unos minutos al día.

El gigante silencioso: por qué este electrodoméstico dispara tu factura

El frigorífico representa aproximadamente el 30,6% del consumo eléctrico total de los electrodomésticos de una vivienda española, según cifras del IDAE recogidas por Naturgy y Endesa. Si sumamos el congelador, ese porcentaje sube hasta más del 36%, lo que se traduce en unos 30 euros anuales solo por este concepto.

La clave no está en su potencia máxima, que ronda apenas los 200W, sino en el tiempo que permanece conectado. Mientras una vitrocerámica puede consumir mucho más en un momento puntual, el frigorífico acumula horas y horas de funcionamiento silencioso que, sumadas, terminan pesando más que cualquier otro aparato del hogar.

Cuánto cuesta realmente tenerlo encendido todo el año

Youtube video

Un electrodoméstico de clase energética antigua puede consumir entre 400 y 660 kWh al año, mientras que un refrigerador moderno de clase A se queda por debajo de los 200 kWh anuales. La diferencia entre uno y otro modelo puede suponer hasta 100 euros de ahorro cada año, según datos recopilados por varias comparadoras energéticas.

Este dato cobra especial relevancia si tu nevera tiene ya varios años de uso. Los compresores antiguos, con aislamientos térmicos menos eficientes, necesitan trabajar más para mantener la misma temperatura, lo que se nota directamente en el recibo mensual sin que lo relaciones con el aparato.

Los errores más comunes que disparan el consumo sin que lo notes

Hay hábitos muy extendidos que hacen que el frigorífico trabaje mucho más de lo necesario. Meter un plato caliente directamente en la nevera obliga al motor a hacer un sobreesfuerzo por el contraste térmico, algo que muchos hogares repiten cada semana sin ser conscientes del impacto acumulado en la factura.

También influye la ubicación del aparato. Colocarlo pegado a una pared, cerca del horno o expuesto a la luz solar directa hace que el compresor tenga que compensar constantemente el calor externo. Alejarlo de esas fuentes de calor es uno de los gestos más sencillos y con mayor efecto real sobre el consumo.

Cómo saber si tu nevera es la responsable de la subida

Antes de sospechar del horno o la lavadora, conviene revisar la etiqueta energética de tu frigorífico. La escala actual va de la A a la G, siendo la A la más eficiente. Un salto de una letra puede suponer una diferencia notable en el consumo anual, especialmente en aparatos de más de diez años.

Otra señal a vigilar es el ruido y la vibración excesivos, que suelen indicar que el compresor está forzando su funcionamiento. Si notas que tu nevera hace más ruido del habitual o que la parte trasera está caliente al tacto, puede ser el momento de revisar su estado o plantearte una renovación.

  • Comprueba la temperatura interior: 3-5°C en el frigorífico y -18°C en el congelador son suficientes.
  • No lo pegues a la pared: deja al menos 5 centímetros de separación para que circule el aire.
  • Revisa las gomas de la puerta: si no sellan bien, el frío se escapa constantemente.
  • Manténlo entre 3/4 lleno: un frigorífico casi vacío consume más que uno bien organizado.

Qué hacer si decides cambiarlo por uno más eficiente

Para quienes se plantean comprar uno nuevo, la inversión inicial en un modelo de clase A suele amortizarse en apenas dos o tres años gracias al ahorro en la factura. Un frigorífico bien elegido puede durar entre diez y quince años, así que ese ahorro se multiplica con el paso del tiempo.

No hace falta comprar el modelo más grande ni el más caro. Ajustar el tamaño a las necesidades reales del hogar, según el número de personas que viven en la casa, es tan importante como la etiqueta energética a la hora de reducir el gasto eléctrico a largo plazo.

Lo que viene: hogares cada vez más conscientes de su consumo invisible

La tendencia en los próximos años apunta a una mayor concienciación energética en los hogares españoles, impulsada por el aumento del precio de la luz y la llegada de contadores inteligentes que permiten ver el consumo en tiempo real. Cada vez más personas descubren que los aparatos que nunca se apagan son los que más terminan pesando en su bolsillo.

El consejo de los expertos en eficiencia es sencillo: no se trata de dejar de usar el frigorífico, sino de entender cómo funciona para sacarle el máximo partido con el menor gasto posible. Pequeños ajustes en la ubicación, la temperatura y el mantenimiento pueden marcar una diferencia real en la factura, sin necesidad de grandes inversiones ni renunciar a la comodidad de tener siempre los alimentos frescos.

El desastre financiero de Barbara Hutton: por qué el coleccionismo de joyas necesita estrategia de inversión

La heredera de Woolworth falleció en 1979 con apenas 4.000 dólares en su cuenta bancaria. Sin embargo, las piezas que alguna vez formaron parte de su colección se han revalorizado hasta los 27 millones de euros en subastas recientes. La paradoja de Barbara Hutton ofrece una lección amarga para los inversores en activos tangibles: sin una estrategia de preservación patrimonial, incluso las gemas más excepcionales pueden volatilizarse.

Nacida en 1912 como única heredera del imperio Woolworth, Hutton accedió a un patrimonio equivalente a 1.000 millones de dólares actuales al cumplir 21 años. Su vida estuvo marcada por siete matrimonios, cuatro de ellos con aristócratas, una adicción al alcohol y una pasión desmedida por la joyería que la llevó a colaborar con las mejores casas del mundo. Pero murió en la ruina, en una suite de hotel en Los Ángeles, tras dilapidar su fortuna en lujos, divorcios costosos e inversiones desastrosas.

Un tesoro en joyas que se esfumó entre divorcios

Hutton no solo compraba; colaboraba con Cartier, Van Cleef & Arpels y Bvlgari para crear piezas únicas. La tiara de esmeraldas de los Romanov, el anillo con el diamante del pachá de Egipto o el collar de jadeíta más valioso del mundo son solo algunos ejemplos. Sin embargo, su enfoque era puramente pasional, nunca financiero. Cada vez que necesitaba liquidez para un divorcio —su matrimonio con el conde Haugwitz-Reventlow le costó una fortuna— vendía joyas a precios de necesidad, sin considerar su potencial de revalorización a largo plazo.

Cinco piezas que hoy valdrían una fortuna

El collar de 27 perlas de jadeíta que recibió como regalo de bodas en 1933 fue subastado por Sotheby’s en 2013 por 27 millones de dólares. Cartier, que lo había creado originalmente, lo recompró para su colección. La tiara de esmeraldas Romanov, que Hutton encargó a Lucien Lachassagne en 1947, fue desmantelada por Van Cleef & Arpels para vender las gemas por separado; se cree que algunas terminaron en el famoso collar Bvlgari de Elizabeth Taylor. El anillo con el diamante pachá, de 40 quilates, fue reducido a 36 por capricho personal y hoy sería muy difícil de rastrear.

Estas decisiones, tomadas sin asesoramiento patrimonial, revelan el principal error de Hutton: trataba las joyas como objetos de consumo emocional, no como activos con un mercado secundario y una curva de valoración. En manos de un family office actual, esa colección habría sido gestionada como una clase de activo más, con criterios de liquidez, diversificación y horizonte temporal.

Qué lecciones aprendemos los inversores en activos tangibles

La historia de Hutton es el caso extremo de una gestión nula. Pero los inversores actuales en alta joyería pueden extraer tres principios clave. Primero, la procedencia y la documentación son determinantes: una joya sin certificación pierde hasta el 90% de su valor en el mercado secundario. Segundo, la liquidez es muy limitada; vender bajo presión, como hacía ella, implica aceptar descuentos del 30% o más frente a la valoración de subasta. Y tercero, la diversificación es imprescindible: concentrar todo el patrimonio en gemas sin un colchón líquido es tan arriesgado como tener una cartera concentrada en una sola acción.

Hoy, los grandes compradores institucionales —desde family offices europeas hasta fondos de inversión en arte— siguen estrategias completamente opuestas. Acumulan piezas con valor museístico, las mantienen durante al menos una década y planifican su salida mediante subastas programadas y préstamos garantizados con las propias joyas. Hutton, en cambio, actuaba como una consumidora compulsiva que vendía a la baja.

La alta joyería puede revalorizarse más que el S&P 500 si se gestiona con la misma disciplina que una cartera de valores.

No obstante, el mercado de la joyería de inversión no está exento de riesgos. A diferencia de los relojes de alta gama, no existe un índice público y transparente de precios. Las transacciones son opacas y los costes de transacción —comisiones de subasta, seguros, almacenamiento— pueden erosionar significativamente la rentabilidad. Además, el gusto estético, que puede cambiar en una generación, introduce una variable difícil de modelar en un análisis financiero tradicional.

Desde la experiencia de este analista, la alta joyería tiene sentido solo para patrimonios que ya tienen una base sólida en activos financieros tradicionales y que buscan una preservación de capital a muy largo plazo, unido a un disfrute estético. No es un vehículo para buscar rentabilidades agresivas a corto plazo, y mucho menos para resolver necesidades de liquidez inmediatas. Hutton, que nunca entendió esta lógica, es el contraejemplo perfecto.

💎 Veredicto Wealth

La joyería de inversión es un activo de preservación de capital para patrimonios consolidados con un horizonte de al menos diez años, siempre que se adquiera con asesoramiento experto y una estrategia de salida clara. El principal riesgo a vigilar es la iliquidez en momentos de tensión financiera, como demuestra la trágica experiencia de Barbara Hutton.

JTI Iberia nombra a Víctor Crespo director de Asuntos Corporativos y Comunicación

Japan Tobacco International (JTI) ha designado a Víctor Crespo como nuevo director de Asuntos Corporativos y Comunicación para el clúster de Iberia. El nombramiento, con efecto desde el próximo 1 de agosto, refuerza la función institucional de la multinacional tabaquera en los mercados de España peninsular, Islas Canarias, Portugal, Andorra y Gibraltar.

El movimiento se enmarca en un momento de transformación para el sector del tabaco, marcado por los nuevos marcos regulatorios, la transición hacia productos de riesgo reducido y la necesidad de mantener un diálogo transparente con los grupos de interés. Crespo asume el cargo tras más de dos décadas de carrera dentro de la compañía, lo que le otorga un conocimiento profundo del negocio y de la cultura corporativa del grupo.

Nueva etapa en la dirección de comunicación de JTI Iberia

El directivo reportará a la dirección regional de la tabaquera y asumirá la estrategia de comunicación corporativa, las relaciones institucionales y los asuntos públicos para un clúster que abarca cinco mercados europeos con realidades regulatorias y de consumo diferenciadas. La posición, que hasta ahora no contaba con un responsable único para toda la región ibérica, refleja la voluntad de la compañía de unificar la interlocución con administraciones, medios y sociedad civil en un momento especialmente sensible para la industria.

Según las declaraciones recogidas en el comunicado de la compañía, Crespo afronta el cargo “con mucha ilusión” y destaca el “compromiso sólido y duradero” de JTI con España. El ejecutivo subraya que su objetivo es “contribuir a una relación constructiva con instituciones, medios y otros grupos de interés, apoyándonos en la mejor evidencia científica disponible y manteniendo siempre la protección de los menores como una prioridad irrenunciable”.

El nuevo director de Asuntos Corporativos y Comunicación ha desarrollado toda su carrera en JTI, lo que le convierte en un perfil interno de máxima confianza para liderar la comunicación en un entorno donde la reputación corporativa es un activo estratégico.

Más de dos décadas de trayectoria en la tabaquera

Víctor Crespo se incorporó a JTI en 2001 tras pasar por compañías como Campofrío o CAPSA FOOD. Desde entonces, ha ocupado posiciones de responsabilidad creciente en las áreas comercial, de marketing y de gestión de negocio. Su hoja de ruta en la multinacional refleja una evolución desde el marketing operativo hasta la dirección general de mercados, con experiencia internacional en las sedes de Ginebra y Reino Unido.

La trayectoria de Víctor Crespo incluye los siguientes hitos:

  • Marketing Manager de Duty Free: Primera etapa en JTI, donde gestionó el canal de viajes para las marcas del grupo.
  • Dirección de patrocinios y marcas: Responsable global de la gestión de patrocinios deportivos de Camel en MotoGP y y la la dirección de la marca Silk Cut en el mercado británico.
  • Country Manager de Portugal: Inicio de su trayectoria en la gestión de negocio, liderando el mercado luso.
  • Director General de Canarias: Responsable del archipiélago, un mercado con particularidades fiscales y regulatorias propias.
  • Dirección General de Grecia, Chipre y Malta: Última etapa internacional antes de asumir responsabilidades globales. Bajo su gestión, la compañía alcanzó posiciones de liderazgo en varias categorías.
  • Líder global de Innovación e Iniciativas de Marketing y Ventas para productos combustibles: Desde 2021, impulsa proyectos de innovación, gobernanza global de marketing y marketing responsable desde un enfoque regulatorio estratégico.

Esa combinación de marketing, gestión de mercados y visión regulatoria es precisamente la que JTI quiere poner al frente de la comunicación corporativa en Iberia. El ejecutivo conoce de primera mano los desafíos de la industria y llega al puesto con una perspectiva integral poco habitual en los perfiles de comunicación tradicionales.

nombramiento dircom JTI

La incorporación de Crespo unifica la interlocución corporativa de JTI en Iberia y sitúa al frente de la comunicación a un directivo con más de veinte años de trayectoria interna y experiencia multinacional.

El movimiento se produce en un contexto donde las grandes tabaqueras están reforzando sus equipos de asuntos públicos y comunicación para gestionar un entorno regulatorio cada vez más exigente. La propuesta de nuevos impuestos al tabaco, las restricciones a la publicidad y la creciente presión social sobre los productos de nicotina obligan a las compañías a profesionalizar al máximo su relación con los grupos de interés.

El papel de la comunicación corporativa en un sector en transformación

El sector del tabaco atraviesa una fase de redefinición de su modelo de negocio. La irrupción de los dispositivos de calentamiento de tabaco y de los cigarrillos electrónicos ha fragmentado el mercado y ha abierto nuevos frentes regulatorios. En este escenario, el perfil de un dircom que conozca el negocio por dentro y pueda dialogar con argumentos científicos sobre los productos de riesgo reducido se convierte en un valor competitivo. JTI Iberia no es ajena a esta tendencia y con este nombramiento envía un mensaje de continuidad y de apuesta por la interlocución experta.

Víctor Crespo releva en la práctica una estructura que, hasta ahora, se apoyaba en equipos locales separados. La centralización en una única dirección de Asuntos Corporativos y Comunicación permite a la filial ibérica alinear su discurso corporativo de manera más coherente con la estrategia global del grupo, que cotiza en la Bolsa de Tokio y mantiene una presencia relevante en los mercados europeos.

En paralelo, otras multinacionales del sector y de ámbitos regulados —como el farmacéutico o el energético— también han reforzado sus áreas de comunicación con perfiles de marcado acento internacional y experiencia en entornos de alta complejidad regulatoria. La decisión de JTI de apostar por un directivo interno, con una trayectoria de más de veinte años en la casa, refuerza, además, la identidad corporativa y el conocimiento institucional frente a la opción de fichar talento externo.

📡 El Radar del Sector

  • El vacío que llena: La nueva dirección unifica la comunicación corporativa en un clúster de cinco mercados y centraliza la interlocución en un solo responsable.
  • El reto por delante: Gestionar la reputación de una compañía tabaquera en plena transformación del sector y construir un diálogo constructivo con reguladores y sociedad civil.
  • El tablero competitivo: La decisión de JTI Iberia se alinea con la tendencia de las grandes compañías reguladas de reforzar sus gabinetes de comunicación con perfiles híbridos, que suman conocimiento del negocio y experiencia internacional.

Watershed publica un marco para medir emisiones de IA en startups: lecciones prácticas

La inteligencia artificial está acelerando la factura energética de las startups, pero cuantificar su huella de carbono seguía siendo una caja negra. Watershed, la startup especializada en la medición de carbono, ha publicado un marco para calcular las emisiones de IA por token que demuestra que medir no es solo posible: es una ventaja competitiva que todo emprendedor debería conocer.

El framework que que Watershed ha puesto sobre la mesa desglosa el impacto en kilogramos de CO2 por cada millón de tokens procesados. Tiene en cuenta la infraestructura del centro de datos, el modelo de IA utilizado, la región desde la que se ejecuta la consulta y, algo crucial, la propia estructura del prompt. «Las empresas ya rastrean el uso de tokens para controlar costes», explica John Bistline, jefe de ciencia de la compañía. «El cálculo de emisiones se enchufa a esos mismos datos. No pedimos construir algo nuevo: coste y sostenibilidad van de la mano».

Un marco basado en tokens: del coste al carbono

La lógica es sencilla de replicar. Si tu startup ya mide cuántos tokens consume cada llamada a la API de un LLM —práctica habitual para vigilar el gasto—, con el esquema de Watershed puedes traducir ese volumen a una métrica ambiental. Basta con aplicar un factor de emisión que depende del modelo (un modelo de razonamiento puede gastar hasta 30 veces más energía que uno ligero para la misma tarea), de la intensidad de carbono de la red eléctrica de la región y del diseño de los prompts.

El dato no es menor: el mismo producto que integra un chatbot de atención al cliente puede multiplicar su huella de carbono solo por elegir un modelo excesivamente pesado o por redactar prompts ineficientes. La buena noticia es que esos factores están bajo el control directo del equipo de producto.

Los tres ejes que toda startup puede controlar

Bistline detalla tres palancas concretas que cualquier fundador puede ajustar mañana mismo:

  • El modelo de IA. No todos los LLM consumen igual. Un modelo de razonamiento puede disparar el gasto energético hasta 30 veces por encima de uno más pequeño. Preguntarse si la tarea realmente necesita GPT-5 o si GPT-4 Mini basta es el primer ahorro.
  • La región. La misma consulta procesada en un data center de Virginia, que depende en buena medida de combustibles fósiles, tiene una mochila de carbono muy distinta a la de uno ubicado en Suecia, alimentado por renovables. La geolocalización del servidor importa más de lo que la mayoría de los CTO piensan.
  • La estructura del prompt. Un prompt rebuscado, con instrucciones redundantes o una cadena de razonamiento innecesaria, multiplica los tokens y, por tanto, la emisión. Ajustar el diseño de las interacciones con el modelo es una medida de eficiencia operativa pura.

La métrica de emisiones por token no es un capricho eco: es un espejo de la eficiencia operativa de tu stack de IA.

huella carbono inteligencia artificial

“Cerrado” no significa imposible

Uno de los grandes obstáculos para medir con precisión es que la mayoría de los modelos de IA más usados son cerrados; sus proveedores no publican el consumo energético real. «Solo existe un dato empírico publicado para un modelo cerrado de última generación: los que Google compartió sobre Gemini a mediados de 2025, y aun así es una única foto de un solo modelo en un momento puntual», apunta Bistline. Watershed asume que los proveedores no revelarán el total de emisiones del entrenamiento ni los tokens servidos a lo largo de la vida del modelo —datos comercialmente sensibles—, pero confía en que sí compartan el ratio de emisiones por token. Mientras tanto, la estimación basada en variables proxies sigue siendo la respuesta más defendible.

Esa realidad no exime a las startups. Al contrario, Bistline anima a «construir la infraestructura de medición ahora, porque quienes lo hagan estarán mejor preparados que los que esperen». Y la presión no procede solo de la conciencia ecológica.

Por qué tu próximo inversor te preguntará por las emisiones de IA

Inversores, auditores y reguladores han empezado a pedir cuentas sobre las emisiones de Alcance 3, esas que no genera directamente la empresa pero sí su cadena de valor: viajes de negocio, servidores en la nube y, cada vez más, las consultas a la IA. En California, la divulgación del Alcance 3 ya es obligatoria por ley. El Protocolo de Gases de Efecto Invernadero, referencia mundial para el reporte climático corporativo, estudia requisitos específicos para los servicios en la nube y la inteligencia artificial. «La mayoría de las empresas no tienen una forma defendible de responder cuando les preguntan por las emisiones de IA», resume Bistline.

El hueco de transparencia se convierte así en un riesgo reputacional y, en breve, en un riesgo regulatorio. Pero también en una oportunidad: la misma herramienta que revela la huella de carbono señala dónde se esconde la ineficiencia. Usar un modelo más ligero, mover la carga de trabajo a una región con una red eléctrica más limpia o simplificar los prompts no solo reduce emisiones; reduce costes operativos reales.

El mensaje para el ecosistema emprendedor es cristalino: la sostenibilidad no es un extra para startups con presupuesto holgado. Es una métrica de negocio que afecta al burn rate, a la percepción del inversor y, muy pronto, al cumplimiento normativo. Watershed ha demostrado que medir las emisiones de la IA es factible incluso cuando los grandes proveedores no abren sus libros. La clave está en empezar por lo que ya se tiene —el consumo de tokens— y construir desde ahí.

🚀 Hoja de Ruta para Emprender

  • Monitoriza los tokens como un KPI financiero: Si tu startup usa modelos de terceros, activa ya el registro de consumo de tokens por petición. Sin ese dato, no hay medición posible.
  • Elige el modelo justo para cada tarea: Evalúa si el problema que resuelves necesita un modelo de razonamiento o si uno más ligero cumple. La diferencia de emisiones puede ser de un factor 30.
  • Geolocaliza con cabeza: Informa a tu equipo sobre la región del data center que sirve cada consulta. Si tu proveedor lo permite, prioriza las que operen con fuentes renovables.
  • Prepara el reporte de Alcance 3: Documenta ahora la metodología de cálculo que usas; cuando llegue la regulación, tendrás una respuesta defendible y podrás presentar la eficiencia de tu stack como un activo.

Solana: $10B en acciones tokenizadas impulsan el rebote del SOL a $77

Solana ha dado una señal de fortaleza en las últimas horas: el token SOL rebotó hasta los 77 dólares (unos 70 euros al cambio actual) mientras el ecosistema celebraba la rotura de la barrera de los 10.000 millones de dólares en volumen acumulado de acciones tokenizadas sobre su red. La cifra, publicada por el equipo oficial de Solana en su resumen de junio de 2026, se complementa con otro dato notable: los activos del mundo real (RWA, por sus siglas en inglés) —bonos, créditos y ahora también acciones— superaron los 3.000 millones de dólares en ese mismo mes.

El movimiento no es casual. Por primera vez, una cadena de bloques está gestionando un volumen de activos tokenizados que empieza a competir con el negocio bursátil tradicional, aunque todavía le falta profundidad para que el salto sea definitivo. Es el tipo de narrativa que suele activar a los inversores minoristas y a las mesas de trading cuantitativo, y que explica en buena medida por qué SOL ha encontrado soporte en la parte alta de los 70 dólares tras semanas de lateralidad.

Qué son las acciones tokenizadas y por qué importan en Solana

Conviene aclarar el término. Una acción tokenizada es una representación digital de un título bursátil que se negocia en la cadena de bloques. En Solana, estas acciones pueden funcionar de dos maneras muy distintas. Por un lado, existen envoltorios regulados: empresas como Securitize —que el 2 de julio tokenizó cerca de 295 millones de dólares de sus propias acciones comunes en Solana y Avalanche— ofrecen tokens que sí incorporan derechos de accionista y cumplen con la legislación de valores. Por otro lado, las versiones sintéticas de los DEXs (exchanges descentralizados) replican el precio del activo mediante oráculos o cobertura de creadores de mercado, pero no otorgan derechos reales sobre la acción subyacente. Ambas modalidades están creciendo, pero con perfiles de riesgo muy diferentes.

Lo relevante para el poseedor de SOL es que esta actividad, sea regulada o sintética, empuja las transacciones en la red y, por tanto, las comisiones de prioridad (priority fees) que pagan los usuarios para que sus operaciones se ejecuten rápido. Y eso, a su vez, alimenta la economía del token.

Las cifras récord de junio: 10.000 millones en tokenizados y 3.000 millones en RWA

El informe oficial de Solana correspondiente a junio de 2026 no dejó lugar a dudas: el volumen acumulado de acciones tokenizadas cruzó los 10.000 millones de dólares, con un pico diario que alcanzó los 683 millones en una sola jornada. Los datos de DEXTools —la plataforma de análisis de mercados descentralizados que rastrea este tipo de operativa— completan la fotografía: en el segundo trimestre, el volumen al contado de acciones tokenizadas alcanzó aproximadamente 5.770 millones de dólares, más de 2.000 millones solo en junio. Y lo más llamativo: en una semana de mediados de ese mes, Solana acaparó cerca del 97% de toda la negociación de acciones tokenizadas on-chain, según la misma fuente.

rebote SOL

Sin embargo, la profundidad del mercado sigue siendo el talón de Aquiles. El pool más hondo de un tokenizado concreto —por ejemplo, NVDAx/USDC, un token que sigue el precio de las acciones de Nvidia— apenas rondaba los 2,8 millones de dólares. Volumen elevado con poca profundidad real: el clásico escenario de ilusión de liquidez que puede deshacerse cuando llegan órdenes más grandes.

La red está registrando volúmenes de tokenización que empiezan a competir con el negocio bursátil tradicional, pero la profundidad de los pools es todavía limitada.

Más allá de las acciones, el segmento de los RWA en Solana ya suma entre 3.000 y 3.620 millones de dólares, dependiendo de la metodología (el dato más conservador es el del propio equipo de Solana; el rango superior lo aportó DEXTools en un análisis posterior). La tendencia es clara: el capital tokenizado está encontrando en Solana velocidad y costes bajos que los servicios financieros tradicionales no pueden igualar.

El puente entre la actividad on-chain y el precio de SOL

La pregunta que se hacen los inversores es si todo este movimiento se traduce en una demanda real del token SOL. La respuesta, como casi siempre en mercados de cripto, es indirecta pero relevante. Cada compraventa de una acción tokenizada consume SOL como comisión de red y, en muchos casos, también como combustible para las comisiones de prioridad cuando la actividad es alta. Además, miles de nuevos usuarios que llegan atraídos por la posibilidad de operar acciones sintéticas acaban manteniendo una pequeña reserva de SOL en sus wallets para evitar fricciones futuras. Esa retención, aunque modesta, suma.

No obstante, el vínculo no es automático. Un protocolo que liste acciones tokenizadas puede pagar recompensas en su propio token o en USDC, sin tocar SOL. Si la mayor parte de la liquidez se mueve en stablecoins, el impacto sobre la demanda de SOL es débil. Para que el rebote sea sostenido, necesitamos ver más protocolos que direccionen una parte de sus ingresos o incentivos hacia SOL, ya sea mediante staking, recompras o pagos en especie. De momento, la señal es prometedora pero no definitiva.

Riesgos y lo que puede salir mal

Conviene poner los pies en el suelo. El mercado de acciones tokenizadas en Solana todavía presenta riesgos importantes. La profundidad de los pools es limitada, como ya hemos visto, lo que puede provocar deslizamientos bruscos en momentos de volatilidad. Los reguladores —la SEC estadounidense en particular— podrían cuestionar ciertos envoltorios sintéticos por considerarlos productos financieros no registrados, lo que reduciría la oferta disponible o forzaría cambios en la forma en que los tokens replican los precios. Además, algunos esquemas dependen de oráculos o custodios off-chain que introducen un riesgo de contraparte.

Otro factor a vigilar es el wash trading: el volumen puede estar inflado artificialmente por cuentas que compran y venden entre sí para simular actividad y captar recompensas de liquidez. Y, por supuesto, cualquier fallo técnico o vulnerabilidad en los contratos inteligentes podría provocar pérdidas millonarias.

En definitiva, la potente actividad de junio es un voto de confianza en la infraestructura de Solana, pero conviene recordar que el camino hacia una adopción institucional profunda es largo y está lleno de curvas regulatorias y técnicas. Los próximos meses dirán si los 10.000 millones de dólares en tokenizados son solo un pico o la antesala de un nuevo estándar de mercado.

El exit estratégico de Viterbit con InfoJobs: qué deben aprender los founders de HRTech

Conseguir que una gran corporación ponga el ojo en tu startup y acabe comprándola no es cuestión de suerte. Es el resultado de un producto que encaja como un engranaje en la estrategia de un gigante. El movimiento de InfoJobs al adquirir el 100% de Viterbit, la startup española de software de reclutamiento con inteligencia artificial, es una lección práctica para cualquier founder que aspire a un exit estratégico en 2026.

La operación, anunciada este 22 de julio, no ha revelado el precio, pero el simple hecho de que una empresa del calibre de InfoJobs se haya fijado en una compañía fundada en 2021 y con apenas 40 profesionales ya dice mucho. Vamos a los números, al modelo de negocio y, sobre todo, a lo que puedes copiar para tu proyecto.

La operación: una compra estratégica con sello español

InfoJobs ha adquirido la totalidad de Viterbit para integrar su tecnología de IA en los procesos de selección de personal. Según el comunicado oficial, la startup mantendrá su marca, su producto y su equipo, con los cofundadores Dimitri Nicolau, Ariel Gutiérrez y Marcos Gómez al frente durante un plan a cinco años.

Este modelo de integración sin absorción es clave: el gigante se lleva la tecnología y el talento, pero no diluye la cultura que hizo valiosa a la startup. Para los founders, es el equivalente a vender pero conservar la capacidad de ejecución, algo que solo se consigue cuando el comprador confía en que el equipo puede seguir escalando.

La operación se produce en un momento de ebullición para el HRTech. Según los datos recogidos del ecosistema, la inversión global en soluciones de RRHH basadas en IA se ha triplicado desde 2023. Viterbit aterriza en ese terreno con un producto que automatiza la criba curricular y la programación de entrevistas, un dolor de cabeza para cualquier departamento de personal que maneje cientos de candidaturas.

La compra refuerza la apuesta de InfoJobs por dejar de ser un simple tablón de ofertas y convertirse en una plataforma integral de atracción, selección y contratación de talento. Como explicó su CEO, Román Campa, la tecnología de Viterbit es “diferencial” y con ella podrán ofrecer “soluciones cada vez más completas”. Eso, traducido a negocio, significa que el marketplace necesitaba un motor de IA y lo ha comprado ya construido.

La receta que hizo atractiva a Viterbit

📦 Caso de estudio: Viterbit

  • El reto: Digitalizar el primer filtro de selección para empresas que reciben miles de currículums.
  • La jugada: Construir un SaaS con IA entrenada en procesos reales de recruiting, sin depender de integraciones pesadas.
  • El resultado: Cerca de 40 empleados, presencia en España y México, y un plan para triplicar el negocio en 2026.
  • La lección: Una startup que resuelve un cuello de botella diario de una gran empresa se convierte en una pieza de compra natural.
adquisición startup hrtech

Viterbit nació en 2021 y en 2022 ya había cerrado una ronda de 1,6 millones de euros liderada por 4Founders Capital, uno de los fondos de capital riesgo más activos en etapas tempranas en España. Aquella inyección no fue para marketing vacío: se destinó a afinar el producto, entrenar los modelos de IA y dar los primeros pasos en México, país al que llegó a principios de 2026 con oficina propia.

El enfoque geográfico dual (España y Latinoamérica) es otro imán para el comprador. InfoJobs, propiedad del grupo Adevinta, opera en varios mercados de habla hispana. Una startup que ya ha probado su tecnología en ambos lados del Atlántico reduce el riesgo de implantación casi a la mitad. El mensaje es claro: si quieres que te compren, piensa en la escalabilidad de tu solución mucho antes de salir a vender.

Además, la startup mantuvo su independencia tecnológica: no se limitó a ser un complemento de terceros, sino que construyó un producto de extremo a extremo que cualquier empresa de selección podía enchufar. Eso la hizo atractiva tanto para seguir sola como para encajar en un paraguas mayor.

Construir un producto autónomo y escalable es la mejor carta de venta: el adquirente no quiere un parche, quiere un motor que ya funcione.

Análisis: qué significa este exit para el ecosistema HRTech español

No todas las startups de recursos humanos consiguen un final feliz. El precedente más reciente en España es el de Jobandtalent, que pivotó varias veces hasta encontrar su hueco como plataforma de empleo flexible. Viterbit ha recorrido la otra vía: en lugar de buscar un hueco nuevo, se ha especializado en un proceso existente que todas las empresas sufren: la criba inicial de candidatos.

La operación, aunque sin cifras confirmadas, refuerza una tendencia que ya veíamos en 2025: los grandes portales de empleo necesitan IA y están dispuestos a comprarla directamente antes que desarrollarla. Para los founders españoles de HRTech, la ventana de oportunidad está abierta, pero tiene un requisito imprescindible: ofrecer una tecnología que se integre rápido y que demuestre tracción con métricas claras (número de procesos, reducción de tiempos, satisfacción del reclutador).

Ojo, vender a un gigante no es sinónimo de éxito automático. La historia del ecosistema está llena de adquisiciones que se diluyeron. Aquí la diferencia la marca el plan a cinco años que mantiene al fundador al frente: es una apuesta por el equipo tanto como por la tecnología. Si estás en una fase temprana, pregúntate si tu startup seguiría teniendo sentido si la compra una gran empresa. Si la respuesta es afirmativa, tienes un camino.

Por último, la internacionalización temprana ha sido crucial. México es el trampolín natural para cualquier HRTech que quiera ser relevante en Latinoamérica y, de paso, añadir atractivo ante compradores que operan en toda la región. No esperes a levantar 10 millones para probar otro mercado: una ronda de 1,6 millones bien ejecutada puede servir para plantar bandera y disparar el interés corporativo.

🚀 Hoja de Ruta para Emprender

  • No construyas para integrarte, construye para ser autónomo: Si tu producto solo funciona como un complemento, el comprador no verá una joya, verá un accesorio.
  • Piensa en la escalabilidad desde la ronda seed: Viterbit usó sus 1,6 millones para validar en dos mercados. Esa diversificación geográfica duplica el interés del adquirente.
  • Mantén al equipo como activo de negociación: Un plan de permanencia para los founders es la señal de que el comprador apuesta por el largo plazo.
  • Busca el dolor diario de una gran empresa: Si tu solución automatiza una tarea que la corporación hace a mano cada día, tienes medio exit hecho.

El Gobierno refuerza la vigilancia de precios en gasolineras: la gasolina se acerca a los 2 euros

El litro de gasolina 95 supera ya los 1,90 euros en numerosas estaciones de servicio europeas y el umbral de los dos euros se dibuja en el horizonte de agosto. El barril de Brent ha escalado hasta 93,4 dólares, un nivel que no se veía desde el verano de 2022, y España se prepara para la retirada parcial del descuento estatal a los carburantes. En este contexto, el Gobierno ha decidido reforzar la vigilancia sobre las gasolineras para detectar posibles subidas injustificadas.

El Brent y el fin del descuento, un cóctel explosivo para el precio del litro

La ayuda pública que llegó a ser de 20 céntimos por litro se ha ido recortando y ahora desaparecerá para la mayoría de los conductores a partir del 1 de agosto. Las cuentas de los operadores apuntan a que, en apenas diez días, el litro de gasolina sin plomo de 95 podría marcar precios cercanos a 1,98 euros en los surtidores más caros, sobre todo en zonas de menor competencia. La subida del crudo ha sido el detonante: el Brent cerró ayer a 93,4 dólares, empujado por los recortes de la OPEP+ y unas tensiones geopolíticas que no ceden.

Mientras, en Alemania, Dinamarca y los Países Bajos el litro supera ya los 2,05 euros. Llenar un depósito de 50 litros cuesta más de 100 euros, una barrera psicológica que no se franqueaba desde 2022. Aunque España mantiene una fiscalidad algo más contenida, la ventaja se desvanece con rapidez.

Así será la lista de control de gasolineras: transparencia y apercibimientos

El Ministerio para la Transición Ecológica y el Reto Demográfico, en colaboración con la CNMC, lanzará una lista pública de estaciones de servicio bajo seguimiento reforzado. El sistema cruzará diariamente los precios que las gasolineras están obligadas a remitir con las cotizaciones internacionales y con los márgenes medios del sector. Si se identifica una gasolinera cuyo precio se desvía significativamente de lo que justificarían sus costes reales, la Administración enviará un apercibimiento. La reincidencia podría dar lugar a un expediente por prácticas abusivas.

La iniciativa no parte de cero. En 2022, con la bonificación de los 20 céntimos, el Ejecutivo ya publicó listados de estaciones que no trasladaban la ayuda al consumidor. Aquella experiencia tuvo luces y sombras: la mayoría de los operadores cumplió, pero varios pequeños distribuidores aprovecharon la confusión para ensanchar márgenes. Hoy, con un mercado más tensionado y los consumidores en guardia, la tolerancia será mínima.

La tentación de ensanchar márgenes a costa del fin del subsidio es real, pero la supervisión pública será milimétrica. El Ejecutivo no quiere otra polémica con los surtidores.

Las asociaciones de consumidores han recibido la medida con aprobación, pero reclaman que la información se publique en un formato de fácil consulta para que el automovilista pueda elegir la opción más barata. Fuentes del sector apuntan a que lo más probable es que los datos se integren en aplicaciones como Waze o Google Maps, aunque el Ministerio no ha dado detalles concretos.

subida gasolina agosto

Análisis: ¿freno real al alza de precios o gesto ante una opinión pública caliente?

El refuerzo de la vigilancia es tanto una herramienta técnica como un gesto político. Con una inflación subyacente que aún ronda el 3,2% en junio, la factura energética es el blanco más sensible para un Gobierno de coalición. Señalar a las gasolineras traslada la presión a los distribuidores y aleja, en parte, el foco de la política fiscal. Sin embargo, la opacidad de los márgenes del sector complica cualquier supervisión. Cada estación de servicio negocia contratos de suministro distintos y los costes logísticos varían con la ubicación. A menudo, la diferencia de hasta diez céntimos entre dos estaciones vecinas responde más a la estructura de cada empresa que a un comportamiento abusivo. El peligro es que un celo excesivo confunda la gestión empresarial legítima con una infracción.

A mi juicio, la lista es más una señal que una solución estructural. Ya he visto cómo en otros episodios de precios al alza la vigilancia acabó diluida en informes sin consecuencias sancionadoras palpables. Lo que de verdad funciona es la transparencia: que el usuario pueda comparar en tiempo real y que la competencia obligue a ajustar. La pregunta de fondo es si convendría revisar, como ya se plantea en Alemania, la fiscalidad de los carburantes en función de la coyuntura. Allí se estudia ajustar temporalmente el impuesto sobre el carbono cuando los precios del surtidor superan ciertos umbrales. En España, el debate ni siquiera se ha abierto.

El crudo seguirá su curso. Las decisiones de la OPEP+ y la evolución de la demanda asiática pesan mucho más que cualquier lista de control nacional. La vigilancia servirá para atajar abusos puntuales, pero no frenará la tendencia general. El mensaje, eso sí, es rotundo: el Gobierno estará mirando; otra cosa es que con eso baste.

La DGT aclara plazos ITV para autocaravanas: nueva instrucción evita multas de 200 euros por confusión

La Dirección General de Tráfico (DGT) ha actualizado la Instrucción PROT 2026/04 para aclarar los plazos de inspección técnica de autocaravanas y furgones camper, dos mundos distintos que hasta ahora generaban confusión entre los propietarios. Equivocarse de frecuencia no solo implica una multa de 200 euros, sino que puede acabar con el vehículo inmovilizado en un control de carretera.

La nueva instrucción, que traslada el criterio del Ministerio de Industria y del Real Decreto 920/2017, separa con nitidez las autocaravanas —categoría M— de los furgones vivienda —categoría N—. No es una discusión técnica menor: de esa letra depende cada cuándo hay que pedir cita en la estación de ITV.

Qué cambia y a quién afecta: autocaravana M frente a furgón vivienda N

Las autocaravanas, al estar catalogadas en la categoría M, disfrutan de un calendario más laxo. Quedan exentas durante los primeros cuatro años. Después, la inspección es bienal hasta los diez años y, a partir de esa década, se vuelve anual.

Los furgones vivienda encajan en la categoría N, y aquí el régimen se endurece de forma notable. La ITV hay que pasarla cada año desde el primer ejercicio y, cuando el vehículo cumple diez años, la periodicidad se acorta a una revisión semestral. La DGT subraya que estos plazos se aplican con independencia del uso real que se le dé al vehículo. No importa si solo se usa en vacaciones: la norma mira la clasificación técnica, no los kilómetros recorridos.

Cuándo entra en vigor y qué excepciones tiene

La instrucción ya está en vigor desde su publicación en 2026 y no contempla ningún periodo de adaptación. La DGT recuerda que el incumplimiento de los plazos de ITV es detectable en cualquier control de carretera porque las estaciones cruzan sus datos con el organismo de tráfico. No hay excepción para vehículos de uso ocasional ni para furgones camper adaptados por cuenta propia: si la ficha técnica los recoge como N, el calendario de inspección es el más estricto.

Un furgón camper con más de diez años debe pasar la ITV cada seis meses; una autocaravana de la misma edad solo la necesita una vez al año. La diferencia es tan grande como la multa por olvidarlo.

En paralelo, la DGT ha integrado en la instrucción la interpretación del Tribunal Supremo sobre el estacionamiento prolongado de estos vehículos. En ciudad, una autocaravana estacionada en la calle sigue siendo legal, pero acampar —sacar toldos, apoyos o sillas— solo está permitido en zonas habilitadas. La nueva señal S-128, un distintivo cuadrado azul, indicará los puntos de vaciado de aguas residuales, un servicio que varias comunidades autónomas ya están regulando dentro de sus áreas de acogida turística.

Cómo evitar la multa por ITV caducada en autocaravanas y furgones camper

  • Comprueba la ficha técnica del vehículo: la letra M o N decide el calendario. No te fíes del nombre comercial.
  • Programa las citas con antelación, sobre todo en el caso de los furgones N, que exigen dos inspecciones al año tras los diez años de antigüedad.
  • Si la ITV ya está caducada, pide cita de inmediato. Conducir con la inspección vencida es una infracción grave: 200 euros de sanción, reducidos a 100 euros por pronto pago en los primeros veinte días naturales.

La sanción no conlleva pérdida de puntos del carnet, pero el agente puede ordenar la inmovilización del vehículo hasta que se solvente la situación. Circular con una ITV desfavorable detectada en un control rutinario multiplica el riesgo de sanción y el trastorno logístico.

Conviene recordar que, según los datos de la DGT, uno de cada diez vehículos ligeros circula con la ITV caducada. Con los furgones camper, la tentación de estirar los plazos es mayor por el bajo uso, pero la nueva instrucción no deja espacio a la interpretación: la periodicidad es la que marca la categoría técnica.

Análisis: una instrucción que despeja dudas y equilibra la seguridad vial

La actualización de la Instrucción PROT 2026/04 es, ante todo, una medida de claridad. Durante años, propietarios de furgones camper se preguntaban si su vehículo debía seguir el calendario de un turismo o el de un vehículo de carga. La DGT zanja la cuestión con un criterio técnico inapelable: la clasificación de la ficha técnica. Eso sí, el endurecimiento para los furgones de categoría N resulta llamativo. Pasar la ITV cada seis meses a partir de los diez años convierte el mantenimiento en una cita fija que puede resultar costosa y farragosa para un vehículo que a menudo recorre pocos kilómetros al año. Sin embargo, la Administración prioriza la seguridad vial y la antigüedad del vehículo sobre el uso real, un enfoque que, en términos de seguridad, resulta razonable.

El conductor que quiere evitar la multa solo necesita dos gestos: mirar la ficha técnica y marcar en el calendario las fechas de inspección. La instrucción no deja margen para excusas. Y con la ITV en regla, se evita la temida inmovilización, un contratiempo que en pleno viaje puede arruinar las vacaciones.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con la ITV caducada o no presentarse a una inspección desfavorable según los nuevos plazos de la instrucción DGT.
  • Sanción económica: 200 euros (100 euros con pronto pago en 20 días naturales).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Vigente desde 2026, sin periodo de adaptación.

3×2 en maquillaje de El Corte Inglés: los 10 básicos que no pueden faltar en tu neceser

Si estabas esperando el momento perfecto para renovar tus productos de maquillaje, no esperes más porque este momento ha llegado. Hasta el 31 de agosto puede aprovechar la promoción 3×2 en una gran selección de productos maquillaje, una oportunidad ideal para reponer tus imprescindibles, probar nuevos lanzamientos o adelantar compras para los próximos meses y ahorrarte algo de dinero.

En El Corte Inglés, la promoción es muy sencilla: eliges tres productos de maquillaje incluidos en la oferta y solo pagas los dos con mayor importe, el tercero te sale gratis. Para ayudarte a sacar el máximo partido a esta promoción, hemos hecho una selección de los 10 productos más interesantes que forman parte del 3×2 y que merecen un hueco en tu neceser.

Base Fluida Lumi Glotion de L’Oréal Paris

Si buscas ese acabado luminoso que ves por redes sociales y que hace que la piel parezca más sana y descansada, sin duda esta base Lumi Glotion de L’Oréal Paris es la mejor opción. Su fórmula con perlas iluminadoras aporta ese efecto glow natural a la cara, puede utilizarse mezclada con tu base diaria o como iluminador en las zonas estratégicas del rostro. Además, tiene un textura muy ligera que se funde directamente con la piel. Es uno de esos productos que no pueden faltar en tu neceser de maquillaje, y ahora con la promoción 3×2 de El Corte Inglés es el momento perfecto para hacerte con ella, su precio es de 14,35€.

Base Fluida Lumi Glotion de L'Oréal Paris
Botón de compra del El corte Inglés

Corrector Borrador Multiusos de Maybelline

Hay productos que son imprescindibles en una rutina de maquillaje y uno de ellos es el corrector de Maybelline. Su aplicador de esponja facilita una aplicación rápida y uniforme, mientras que su cobertura ayuda a tapar ojeras, bolsas, granitos y pequeñas imperfecciones. Además, está perfeccionado con bayas de goji y Haloxyl, ingredientes que ayudan a mantener la piel hidrata hasta 12 horas y conseguir un aspecto más fresco y menos pesado. Este producto está incluido en la promoción 3×2 y su precio es de 12,85€.

Corrector Borrador Multiusos de Maybelline
Botón de compra del El corte Inglés

Polvo Bronceador Makeup Buttermelt Bronzer Nyx Professional

Si quieres lucir algo de moreno en tu rostro este verano sin necesidad de pasar horas al sol, este polvo bronceador de Nyx se ha convertido en uno de los productos más deseados del momento. Su textura fina y sedosa se funde en la piel como si fuera crema, facilitando un resultado muy natural y evitando esos temidos cortes o machas. Además, está potenciado con mantecas de karité, mago y almendra, proporcionando un acabado que aguanta hasta 12 horas sin perder intensidad. Es un producto simple, pero que ayuda a potenciar el moreno y a conseguir ese efecto «besada por el sol». Este producto está disponible con la promoción 3×2 de El Corte Inglés y su valor es de 11,95€.

Polvo Bronceador Makeup Buttermelt Bronzer Nyx Professional
Botón de compra del El corte Inglés

Colorete Makeup Buttermelt Blush NYX Professional

El colorete de Nyx Professional se ha convertido en uno de los coloretes más populares del mercado gracias a su fórmula en polvo y con una textura cremoso efecto mantequilla. Está enriquecido con mantera de karité, mango y almendra, lo que facilita un acabado natural y un difuminado uniforme, sin sensación de sequedad. Además, ofrece una alta pigmentación que dura hasta 12 horas intacto, perfecto para los amantes del colorete. Este producto está incluido en la promoción 2×3 de El Corte Inglés y su precio es de 11,95€.

Colorete Makeup Buttermelt Blush NYX Professional
Botón de compra del El corte Inglés

Eyeliner Waterproof Epic Ink Liner NYX Professional Makeup

Conseguir un delineado preciso y rápido muchas veces no sucede. El Eyeliner de Nyx con su punta de pincel ultrafina y flexible, permite crear de manera fácil desde un simple delineado hasta un cat eye con total control. Su fórmula altamente pigmentada ofrece un intenso negro desde la primera pasada, y lo mejor es que es waterproof, por lo que resiste al agua, al sudor y la humedad durante 24 horas sin perder su intensidad. El producto tiene un precio de 10,55€ y está disponible con la promoción 2×3 de El Corte Inglés.

Eyeliner Waterproof Epic Ink Liner NYX Professional Makeup
Botón de compra del El corte Inglés

Sombra de Ojos Le Shadow L’Oréal Paris

Si buscas un maquillaje de ojos rápido, fácil y con un acabado profesional, la sombra de ojos de L’Oréal Paris es la mejor opción. Ofrece su formato en stick por lo que permite aplicar el color directamente sobre el párpado y difuminarlo en cuestión de segundos, sin necesidad de usar brochas. Además, su textura cremoso se desliza con suavidad, ofrece un color intenso desde la primera pasado y está disponible en una gran variedad de tonos para crear maquillajes más naturales o más sofisticados. Su fórmula de larga duración aguanta hasta 16 horas sin perder intensidad ni acumularse en los pliegues de los párpados. Se encuentra disponible en la promoción 3×2 de El Corte Inglés y su precio es de 11,99€.

Sombra de Ojos Le Shadow L'Oréal Paris
Botón de compra del El corte Inglés

Paleta Sombras de ojos Blushed Nudes Maybelline Blushed 

Si, por el contrario, eres más fan de las paletas de toda la vida y prefieres tener varios tonos, la Maybelline Blushed Nudes es una de las mejores opciones de esta promoción. Reúne 12 tipos de sombras en acabados mate y brillantes, con una cuidado selección de rosas, beige, bronces y marrones que permiten conseguir desde un maquillaje normal para el día a día a un maquillaje más elegante ahumado para la noche. Además, sus sombras ofrecen una buena pigmentación y fáciles de difuminar. Este disponible en la promoción 2×3 de El Corte Inglés y tiene un precio de 15,70€.

Paleta Sombras de ojos Blushed Nudes Maybelline Blushed 
Botón de compra del El corte Inglés

Máscara de pestañas Lash Sensational Sky High Waterproof Maybelline

Si hay una máscara de pestañas que ha conquistado TikTok y se ha convertido en un auténtico fenómeno de ventas, sin dudas es la Maybelline Lash Sensational Sky Hihg Waterproof. Su secreto está en el cepilla cónico y flexible que alcanza incluso las pestañas más cortas, separándolas una a una para conseguir una longitud y volumen definido sin grumos. Además, su fórmula con extracto de bambú aporta ligereza y flexibilidad, y su acabado waterproof resiste al agua, al sudor y la humedad para que las pestañas permanezcan increíbles durante horas. Está disponible en la promoción 2×3 de El Corte Inglés y su precio es de 14,79€.

Máscara de pestañas Lash Sensational Sky High Waterproof Maybelline
Botón de compra del El corte Inglés

Brillo de labios Lifter Gloss Maybelline

Si prefieres unos labios jugosos y con un acabado natural en lugar de las barras de labios tradicionales, la mejor opción es el brillo de labios de Maybelline. Su fórmula de ácido hialurónico ayuda a hidratar los labios en profundidad, suavizar y crear un efecto de mayor volumen en los labios sin sensación pegajosa. Además, con su aplicador XL permite extender el producto de manera uniforme con una sola pasada, consiguiendo un brillo intenso y favorecedor para el día a día. Está disponible dentro de la promoción de El Corte Inglés y su precio es de 11,10€.

Brillo de labios Lifter Gloss Maybelline
Botón de compra del El corte Inglés

Spray fijador Infaillible 36h de duración Water-proof y Oil-proof L’Oréal Paris

El último paso puede marcar la diferencia de un buen maquillaje, es por eso que el Spray fijador de L’Oréal Paris esta pensado para ello. Su bruma ultrafina fija en maquillaje en apenas 3 segundos y ayudando a que parezca intacto hasta 36 horas después de su aplicación. Además, es waterproof, por lo que es resistente al agua, al sudor y a la transferencia, así que es una gran opción para los días de calor, eventos especiales o jornadas largas en los que quieras que tu maquillaje luzca como recién aplicado. Este producto se encuentra dentro de la promoción 2×3 de El Corte Inglés y tiene un precio de 12,50€.

Spray fijador Infaillible 36h de duración Water-proof y Oil-proof L'Oréal Paris
Botón de compra del El corte Inglés

Gastos deducibles para autónomos: Hacienda exige facturas y justificantes para evitar sanciones

Hacienda recuerda que los gastos deducibles de los autónomos deben estar directamente vinculados con la actividad y acreditados con facturas y justificantes para evitar sanciones. En pleno verano, muchos profesionales mezclan trabajo y vacaciones y ahí es donde más se tropiezan.

Según las normas de la Agencia Tributaria, cualquier gasto que quieras deducirte en el IRPF necesita estar motivado por tu negocio. Durante julio y agosto, es habitual que un desplazamiento incluya alguna reunión de trabajo. El problema es que Hacienda va a exigirte que demuestres que el viaje fue principalmente profesional y no una excusa para unos días de playa.

Que gastos puedes deducir este verano (y siempre)

Los viajes, alojamientos y comidas de trabajo sí son deducibles, pero con condiciones. Debes poder demostrar que el desplazamiento tenía un motivo profesional, separando los importes exclusivamente laborales de los personales. Si invitas a un cliente a comer, conserva la factura y anota el motivo. Si te alojas en un hotel porque tienes una feria o una reunión, guarda la reserva y el justificante de pago.

También entran en la deducción los espacios de coworking que uses durante un viaje. Eso sí, te pedirán la factura y la vinculación con tu actividad habitual. Lo mismo ocurre con el vehículo: si lo usas solo para trabajar, puedes deducir el 100% de los gastos. Si compartes uso personal, tendrás que acreditar el porcentaje real de afectación a la actividad.

Y los servicios de internet y comunicaciones que contrates en desplazamientos profesionales también son deducibles si los justificas correctamente.

Lo que nunca te va a devolver Hacienda (y te puede costar una sanción)

Un error habitual es creer que se pueden deducir apartamentos vacacionales o los suministros de la segunda residencia durante las vacaciones. Hacienda solo permite la deducción parcial de suministros si la actividad se desarrolla en la vivienda habitual y está afecta a la actividad. Nada de alquilar un apartamento en la playa y desgravarlo.

La ropa de verano tampoco es deducible, salvo que sea específica de trabajo: uniformes, equipos de protección o vestimenta con logo obligatorio. Las camisetas de manga corta o los bañadores no entran en la lista. Y los campamentos o escuelas de verano para menores son un gasto personal a los ojos de Hacienda.

Si no guardas facturas, correos o el justificante de pago, Hacienda te rechazará la deducción sin contemplaciones.

Por eso, la recomendación de los asesores es siempre pagar con tarjeta, solicitar factura completa y conservar correos electrónicos, agendas o cualquier documento que acredite la finalidad profesional del gasto. El pago en efectivo es el peor aliado porque no deja trazabilidad.

La factura: el nuevo mejor amigo del autónomo

La Agencia Tributaria ha ido estrechando el cerco sobre la deducción de gastos en los últimos años. Atrás quedaron los tiempos en que un autónomo podía apuntar en un papel el gasto del combustible sin mayor problema. Ahora, cualquier inspección se basa en el cruce de datos y la falta de una factura completa puede tirar por tierra una deducción de cientos de euros.

Esta exigencia se alinea con la tendencia general de Hacienda de exigir facturación verificable (Verifactu) y de endurecer las sanciones por ocultación de gastos no justificados. El autónomo que no guarde los justificantes no solo pierde la deducción, sino que puede enfrentar recargos desde el 1% del importe si la Administración detecta la anomalía.

La clave, para este verano y para todo el año, es documentar cada gasto como si supieras que mañana te va a llamar Hacienda. Porque puede hacerlo. Y entonces, la diferencia entre pagar o no pagar será la factura que tengas guardada.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo específico para la deducción: se aplica en la declaración del IRPF anual (modelo 100). Los justificantes deben conservarse al menos cuatro años.
  • ✅ Requisitos clave: El gasto debe estar vinculado a la actividad económica, no ser personal, y estar debidamente acreditado con factura completa y medio de pago trazable.
  • 🌐 Dónde solicitarlo: No se solicita; se incluye en la declaración de IRPF. La Agencia Tributaria puede requerir los justificantes en un procedimiento de comprobación.
  • 💰 Importe o coste: Variable. Los gastos deducibles reducen el rendimiento neto y, por tanto, el IRPF a pagar. Un gasto de 1.000 euros puede reducir la cuota según el tipo marginal del autónomo.
  • ⚠️ Error a evitar: Mezclar gastos personales y profesionales sin separarlos o no tener factura. El pago en efectivo sin justificante es la vía más rápida para que Hacienda rechace la deducción.

Megayates: por qué el lujo se mueve de los hoteles a las embarcaciones de 100 metros

Las reservas de chárter de superyates se dispararon un 32% en 2024 y la tendencia se acelera. No hablo de cruceros de lujo ni de barcos de 40 metros. Me refiero a megayates de más de 100 metros de eslora, con suites privadas, spa y un nivel de privacidad que ningún resort puede igualar. Ese es el nuevo refugio de los grandes patrimonios, y los números empiezan a contar una historia de inversión más que de simple ostentación.

Por qué los UHNWI se mudan al mar

El lujo ha virado del objeto al tiempo. Y el tiempo se mide mejor en una cubierta de teca en aguas turquesas que en la suite de un hotel, por muy cinco estrellas que sea. La privacidad absoluta es el motor principal, pero no el único. Las grandes fortunas buscan experiencias a medida, itinerarios flexibles y la posibilidad de llevar su propio entorno consigo. Amancio Ortega, Cristiano Ronaldo o Carlos Alcaraz ya han hecho pública su flota personal. El siguiente paso es convertir el yate en un activo que, además de usarse, genera ingresos.

La dinámica se confirma desde la industria. Ocean Independent, firma líder en gestión y alquiler de superyates, detectó ese incremento del 32% en sus reservas de chárter durante 2024, impulsado por la demanda de instalaciones de wellness, clubes de playa privados y programas personalizados. Lo que antes era un capricho estacional se está convirtiendo en una forma estructurada de disfrutar del patrimonio, con un mercado de chárter que ya factura cifras de nueve dígitos.

La privacidad total y la experiencia a medida son los nuevos divisores del lujo, y el megayate los concentra en 100 metros de eslora.

El efecto Four Seasons: cuando la hotelería de ultralujo se hace a la mar

Que una cadena como Four Seasons lance su propia división náutica es la señal más clara de que la tendencia ha alcanzado una masa crítica de capital. El Four Seasons I, con 207 metros de eslora y 95 suites, zarpó en marzo de 2026 desde Málaga en su viaje inaugural. No es un crucero: es un hotel-boutique flotante con terrazas privadas, ventanales de piso a techo y un circuito termal con hammam. Los precios parten de 18.000 euros por persona y semana, y en 2026 recorrerá 130 destinos en el Mediterráneo y el Caribe.

Este movimiento corporativo tiene una lectura financiera directa. Una plaza en el Four Seasons I cuesta más que la mejor suite de su hotel en Cap-Ferrat, pero ofrece una flexibilidad geográfica y un nivel de exclusividad superior. Para el propietario de un megayate, la entrada de cadenas hoteleras en el segmento valida la demanda de alojamiento náutico de altísimo nivel y abre la puerta a programas de alquiler corporativo que mejoran el retorno del activo.

Cuánto cuesta y cuánto puede rendir: cifras del chárter de megayates

El mercado de alquiler de megayates es profundamente estratificado. Una embarcación de gama estándar se alquila por unos 30.000 euros a la semana. Sin embargo, la verdadera inversión está en la cúspide. El Flying Fox, con sus 136 metros y capacidad para 22 personas, alcanza los 3,5 millones de euros por semana. Le siguen el Renaissance (2,8 millones) y el AHPO (2,4 millones), según datos de la agencia Goolets. Estas tarifas no incluyen gastos de provisiones, combustible ni tripulación, que pueden añadir otro 25-35% al coste total.

Para un propietario que cede su yate al chárter durante 10-12 semanas al año, los ingresos brutos anuales pueden oscilar entre 2 y 7 millones de euros, dependiendo del tamaño y la reputación de la embarcación. Deducidos los costes operativos (mantenimiento, tripulación, seguros, amarre), que suelen absorber entre el 10% y el 15% del valor del yate cada año, el rendimiento neto rara vez supera el 3-4%. Pero ese retorno no es el objetivo principal: el megayate se comporta como un activo de uso que, bien gestionado, reduce su coste neto de propiedad.

Ciclos, riesgos de liquidez y el verdadero perfil de inversión

He analizado el comportamiento de los activos tangibles de lujo en distintos ciclos macroeconómicos. El megayate comparte características con el real estate prime y con los automóviles de colección: su valor nominal es elevado, su depreciación es lenta si se mantiene en condiciones excepcionales, y su liquidez es muy baja. Vender un yate de 100 metros puede llevar de 12 a 24 meses, y el descuento frente al precio de construcción rara vez baja del 15-20% en los primeros cinco años.

Sin embargo, el auge del chárter ha cambiado el perfil de riesgo. La demanda de experiencias náuticas exclusivas crece un 32% interanual, y las listas de espera para los yates más grandes indican que el mercado no está saturado. Para un family office con un patrimonio superior a 500 millones de euros, destinar entre un 2% y un 4% a un megayate de uso mixto (personal y alquilable) puede ser una decisión de diversificación que aporta utilidad directa y cierta protección frente a la inflación de servicios de lujo.

Lo que observo en los últimos 18 meses es que la brecha entre el precio de construcción y el valor de reventa se está estrechando para los astilleros de alta reputación —Lürssen, Feadship, Oceanco—, cuyos yates de segunda mano apenas pierden un 10% tras dos años de uso intensivo en chárter. La clave está en la gestión profesional del activo, algo que los grandes patrimonios ya interiorizan.

💎 Veredicto Wealth

El megayate es un activo de preservación de capital y disfrute, adecuado para patrimonios que buscan diversificación no financiera con un horizonte de tenencia superior a los cinco años. El riesgo principal no es la depreciación sino la iliquidez y el elevado coste de mantenimiento anual, que solo se compensa con una estrategia activa de chárter a través de operadores especializados.

Del Mundial 2026 al de 2030: El sector inmobiliario español estudia el efecto que puede transformar las ciudades sede

La victoria de España en el Mundial de 2026 no solo ha desatado la euforia deportiva y un impulso temporal para la economía nacional, sino que también ha servido para que el sector inmobiliario ponga el foco en el siguiente gran reto: el Mundial de 2030, que España organizará junto a Portugal y Marruecos. Aunque todavía quedan cuatro años para el torneo, promotores, consultoras y expertos en urbanismo coinciden en que la experiencia vivida este verano en Estados Unidos, México y Canadá ofrece una valiosa hoja de ruta sobre el impacto que un acontecimiento de esta magnitud puede tener en el mercado residencial, hotelero y de oficinas.

El precedente es claro. Las ciudades que acogieron partidos del Mundial de 2026 experimentaron un incremento de la inversión en infraestructuras, una mayor actividad hotelera, un auge del alquiler de corta estancia y una revalorización de determinados activos inmobiliarios. Ahora, el sector español analiza si ese mismo efecto puede repetirse en ciudades como Madrid, Barcelona, Zaragoza, Sevilla, A Coruña, Las Palmas o San Sebastián, entre otras candidatas a albergar encuentros del campeonato.

Aunque todavía no se conocen todas las sedes definitivas ni el reparto de los partidos, la planificación ya ha comenzado. La FIFA exigirá importantes inversiones en estadios, movilidad, accesibilidad y servicios urbanos, actuaciones que históricamente han servido como catalizador para nuevos desarrollos inmobiliarios y para la regeneración de barrios próximos a las infraestructuras deportivas.

Las ciudades sede, ante una oportunidad para atraer inversión

Los grandes eventos deportivos suelen actuar como escaparate internacional. Durante varias semanas, millones de espectadores siguen las imágenes de las ciudades anfitrionas, un factor que incrementa su visibilidad turística y empresarial.

Para el mercado inmobiliario, esa exposición supone una oportunidad para atraer inversión extranjera, especialmente en activos hoteleros, edificios de oficinas, promociones residenciales y proyectos de uso mixto.

El ejemplo del Mundial de 2026 ha demostrado que las inversiones no se concentran únicamente en los estadios. Las actuaciones suelen extenderse a estaciones de transporte, zonas comerciales, espacios públicos y barrios que hasta ese momento habían permanecido fuera del radar inversor. Esa transformación urbana termina repercutiendo en el valor del suelo y de los inmuebles próximos.

vivienda lujo Madrid
Fuente: Agencia. Gran Vía de Madrid.

En España, ciudades como Madrid o Barcelona ya cuentan con mercados inmobiliarios consolidados, por lo que el efecto podría ser más moderado. Sin embargo, otras sedes de tamaño medio podrían experimentar un mayor impulso gracias a las inversiones ligadas al torneo, tal y como apuntan diversos análisis sobre el impacto económico de los grandes eventos deportivos.

Hoteles, alquiler flexible y vivienda temporal, los segmentos que más pueden crecer

Uno de los aprendizajes que deja el Mundial de 2026 es el protagonismo que han adquirido los nuevos modelos de alojamiento. Durante el campeonato celebrado en Norteamérica aumentó significativamente la oferta de apartamentos turísticos, flex living, residencias temporales y hoteles, impulsados por la llegada de aficionados, patrocinadores, periodistas y trabajadores vinculados a la organización.

Los analistas consideran que esta tendencia podría repetirse en España conforme se acerque 2030.El país ya es uno de los principales destinos turísticos del mundo y dispone de un mercado hotelero muy desarrollado, pero el crecimiento del alojamiento flexible y del alquiler de media estancia puede convertirse en una de las grandes oportunidades para fondos y operadores especializados.

No es casualidad que en los últimos años el build to rent, el coliving y las residencias gestionadas profesionalmente hayan despertado el interés de grandes inversores internacionales. El Mundial podría acelerar aún más esta transformación en aquellas ciudades con mayor capacidad de atraer visitantes y talento internacional.

Infraestructuras que dejan huella más allá del torneo

El verdadero legado de un Mundial no suele medirse únicamente en el número de visitantes o en el impacto económico durante el campeonato. La mejora de infraestructuras de transporte, la modernización de espacios urbanos y la construcción de nuevos equipamientos terminan aumentando el atractivo de las ciudades para vivir, trabajar o invertir.

Ese fenómeno ya se observó en otros grandes acontecimientos internacionales y explica por qué numerosos promotores consideran que el Mundial de 2030 puede convertirse en un acelerador del desarrollo urbano español.

Las exigencias técnicas de la FIFA obligarán a ejecutar actuaciones que, en muchos casos, ya figuraban en la agenda de las administraciones. El campeonato puede servir para adelantar inversiones en movilidad, regeneración urbana y mejora de los entornos donde se ubican los estadios.

El reto será evitar una mayor presión sobre la vivienda

Sin embargo, el impacto inmobiliario también plantea desafíos.La experiencia internacional demuestra que los grandes eventos pueden contribuir al encarecimiento de la vivienda si el aumento de la demanda no va acompañado de un crecimiento suficiente de la oferta.

00 hotel majestic gastronomia restaurante espacio luz Merca2
Fuente: Hotel Majestic.

La expansión del alquiler turístico o la llegada de nuevos inversores suelen ejercer presión sobre determinados barrios, lo que obliga a las administraciones a buscar un equilibrio entre el desarrollo económico y el acceso a la vivienda.

España afronta este escenario en un momento especialmente delicado, marcado por la escasez de vivienda disponible, el incremento de los precios y la necesidad de impulsar nuevas promociones residenciales. En este contexto, el Mundial de 2030 puede representar tanto una oportunidad como un desafío para el sector.

Cuatro años para preparar el gran escaparate inmobiliario

Tras el éxito deportivo de la selección española en el Mundial de 2026, el país entra ahora en una nueva etapa. La atención ya no se centra únicamente en defender el título, sino también en organizar un campeonato capaz de dejar un legado económico y urbano duradero.

Las decisiones sobre las sedes definitivas, los proyectos de infraestructuras y las inversiones asociadas se irán conociendo entre 2027 y 2028, pero el sector inmobiliario ya ha comenzado a estudiar los movimientos que podrían transformar el mapa urbano español.

Si el Mundial de 2026 ha servido como laboratorio para comprobar el efecto que un gran evento deportivo tiene sobre el mercado inmobiliario, el de 2030 será la oportunidad de comprobar hasta qué punto España puede convertir el fútbol en un motor de inversión, regeneración urbana y desarrollo económico, sin perder de vista uno de los grandes retos del país: garantizar que ese crecimiento también contribuya a mejorar el acceso a la vivienda y no solo a elevar el valor de los activos.

Jeff Koons gana apelación por demanda de derechos autor: su obra ‘Made in Heaven’ se revaloriza como activo

Ayer, 21 de julio de 2026, el Tribunal de Apelaciones del Segundo Circuito de Estados Unidos ratificó la desestimación de la demanda por derechos de autor que el artista Michael Hayden interpuso contra Jeff Koons en 2021. La decisión, adoptada por un panel de tres jueces, despeja el horizonte legal de una de las series más controvertidas —y cotizadas— del estadounidense: Made in Heaven (1989). El fallo no entra en si hubo o no infracción, sino que confirma que Hayden esperó demasiado para reclamar: más de tres décadas desde que la obra salió a la luz.

La demanda se centraba en una escultura de espuma de poliestireno con forma de serpiente enroscada que Hayden creó para la actriz italiana Ilona Staller —conocida como Cicciolina, entonces colaboradora y más tarde esposa de Koons—. La pieza apareció en una fotografía de la serie Made in Heaven, un conjunto de imágenes, pinturas al óleo y una valla publicitaria que causó un enorme revuelo mediático en su momento.

El factor tiempo como argumento judicial definitivo

Hayden registró la escultura en la Oficina de Derechos de Autor de Estados Unidos en 2019 y presentó la demanda dos años después, alegando una violación de la Digital Millennium Copyright Act. Sin embargo, el tribunal de apelaciones consideró que el artista tuvo «amplia oportunidad» de descubrir la supuesta infracción mucho antes de que expirara el plazo de prescripción de tres años. La cobertura de la prensa italiana —Hayden residió en Italia durante décadas y habla el idioma— fue un factor determinante en la decisión.

«://www.moncloa.com/politica/internacional/» title=»internacional» data-wpil-keyword-link=»linked» data-wpil-monitor-id=»185541″>internacional de una obra de arte presuntamente infractora y luego demandar por una posible infracción unos treinta años después». La sentencia no exculpa a Koons de la apropiación; simplemente cierra la vía judicial por extemporánea.

Un mercado que descuenta el riesgo legal

Para el inversor en arte contemporáneo, la resolución supone un alivio. Las disputas de copyright han sido una constante en la carrera de Koons, cuyo método de trabajo se basa a menudo en la apropiación de imágenes ajenas. En 2021, el Tribunal Supremo francés confirmó que su escultura Fait d’hiver (1988) infringía los derechos de un fotógrafo y le condenó a pagar 170.000 dólares en daños, más costas adicionales. Aquel episodio generó incertidumbre sobre otras piezas del artista, pero la decisión de esta semana devuelve la certidumbre a Made in Heaven, una serie que define una etapa clave de su producción.

No hay datos públicos de transacciones recientes de obras de esta serie en el mercado secundario. Sin embargo, el precedente de Rabbit —adjudicado por 91 millones de dólares en Christie’s en 2019— recuerda la capacidad de las piezas icónicas de Koons para alcanzar precios de nueve dígitos cuando la procedencia es impecable y el riesgo legal está controlado.

Conviene recordar que el mercado de Koons ha mostrado una volatilidad moderada en la última década. Tras el pico de 2019, algunas obras de gran formato han visto ajustes de precio en subasta, pero la demanda institucional —museos y family offices con mandatos de preservación de capital— se mantiene firme en las series históricamente significativas.

La desestimación no exculpa a Koons de la apropiación, pero sí consolida un principio relevante para el inversor: el paso del tiempo puede ser el mejor aliado de un artista cotizado cuando el litigio llega tarde.

El riesgo legal como variable de inversión: análisis Wealth

Llevo años siguiendo los litigios de copyright en el mercado del arte y pocas veces he visto un fallo tan nítido sobre el principio de prescripción. La lección para el coleccionista es doble. Por un lado, la seguridad jurídica eleva el atractivo de una obra como activo de largo plazo; por otro, la existencia de un historial de demandas —incluso resueltas favorablemente— obliga a evaluar la exposición a futuras reclamaciones, sobre todo en jurisdicciones como la europea, donde los criterios de originalidad son más estrictos.

En mi lectura, Made in Heaven se beneficia de tres factores que mitigan ese riesgo: la notoriedad de la serie en el momento de su creación, la imposibilidad práctica de reclamar tras más de tres décadas y el respaldo de un circuito institucional que ya ha validado la obra en exposiciones y retrospectivas. La decisión del Segundo Circuito refuerza la posición de Koons como un artista cuyos trabajos de los años ochenta y noventa —su periodo más cotizado— gozan ahora de una capa adicional de protección legal en Estados Unidos.

El próximo hito a vigilar será la respuesta del mercado primario. Si alguna obra relevante de Made in Heaven sale a subasta en los próximos trimestres, la horquilla de estimación y el precio de martillo ofrecerán la primera medición real del impacto de este fallo en el valor de la serie.

💎 Veredicto Wealth

La serie Made in Heaven se consolida como un activo de preservación de capital para inversores con un horizonte superior a diez años y tolerancia a la iliquidez propia del arte contemporáneo de primer nivel. El riesgo residual a vigilar es la litigiosidad en Europa, donde los tribunales han sido menos favorables al artista.

Publicidad