Recaudación de multas de tráfico: las grandes ciudades ingresan un 22,7% más, con Valencia a la cabeza

La recaudación de multas de tráfico sube un 22,7% en las nueve grandes ciudades españolas durante 2025. Los ayuntamientos ingresaron 489,9 millones de euros en sanciones, frente a los 390,5 millones presupuestados. Solo Palma quedó por debajo de su previsión. El resto firmó desfases millonarios, con Valencia y Madrid a la cabeza.

Los datos proceden del análisis de Dvuelta a partir de las liquidaciones presupuestarias facilitadas por los propios ayuntamientos. No son previsiones: corresponden a derechos reconocidos, es decir, cantidades que cada administración local tiene contabilizadas como ingreso a su favor una vez cerrada la liquidación del ejercicio.

El desfase global entre lo previsto y lo reconocido supera los 99 millones de euros. Las nueve ciudades analizadas sumaron 489,9 millones, frente a los 390,5 millones incluidos inicialmente en sus presupuestos. Ocho de ellas cerraron por encima de sus cálculos y solo Palma se quedó corta.

Qué dicen las liquidaciones presupuestarias de 2025

La radiografía de las sanciones municipales deja una doble lectura: los ayuntamientos subestimaron de forma generalizada la capacidad recaudatoria de las multas y, al mismo tiempo, el resultado refuerza el peso de estas sanciones en las arcas locales. El análisis cubre las nueve mayores ciudades con datos de liquidación disponibles a cierre de 2025.

El desfase supera los 99 millones de euros: las multas de tráfico se han convertido en una variable de ingresos difícil de calibrar para los ayuntamientos.

Un matiz importante: hablar de derechos reconocidos no equivale a cobro efectivo. Las multas recurridas o pendientes de pago no siempre se convierten en efectivo. Aun así, el dato refleja el importe que los ayuntamientos consideran consolidado contablemente y es la base habitual para analizar la ejecución presupuestaria. En conjunto, las ocho ciudades que superaron sus previsiones acumulan la mayor parte del desfase, con Madrid y Valencia concentrando los incrementos más abultados.

Madrid y Valencia lideran los desfases millonarios

Madrid reconoció 283,2 millones de euros en multas de tráfico, frente a los 208,5 millones presupuestados para 2025. La diferencia asciende a 74,7 millones, un 35,8% más de lo previsto. Para 2026, el Ayuntamiento reduce la previsión a 194,5 millones, una cifra inferior incluso a la del año pasado y muy alejada de los ingresos reales que acaba de cerrar.

Valencia protagoniza el desfase más llamativo en términos relativos. El consistorio ingresó 27,9 millones de euros, frente a los 14 millones presupuestados. El aumento fue del 99,3%: prácticamente se duplicaron los ingresos por sanciones. Aun así, mantiene para 2026 la misma previsión de 14 millones.

Barcelona, en cambio, ajustó mejor sus cuentas. Reconoció 64,98 millones, frente a los 60,5 previstos, un 7,4% más. El resto de municipios también cerró por encima de sus pronósticos, aunque con diferencias menores.

Los números de cada municipio

  • Sevilla: 24,1 millones frente a 22 presupuestados.
  • Bilbao: 23,1 millones, un 32% más de lo calculado.
  • Málaga: 20,3 millones frente a 17,15 previstos, un 18,4% más.
  • Zaragoza: 14,1 millones frente a 12 presupuestados.
  • Murcia: 6,56 millones frente a 6,2 previstos.

Palma fue la única excepción. Ingresó 25,6 millones frente a los 32,6 presupuestados, un 21,6% menos. Para 2026 repite la previsión de 32,6 millones. La ciudad balear no alcanzó sus propias expectativas, pero su cifra de recaudación sigue siendo relevante en el conjunto.

Análisis: ¿recaudación o seguridad vial?

Los datos de recaudación no son ninguna infracción ni ninguna norma nueva, pero revelan un patrón estructural: los grandes ayuntamientos tienden a subestimar los ingresos por multas de tráfico, y el desfase se repite año tras año. El caso de Valencia, con un desfase del 99,3%, y el de Madrid, con 74,7 millones no previstos, van más allá de un simple error de cálculo. En mi lectura, presupuestar a la baja y recaudar al alza alimenta la sospecha de que algunas ciudades utilizan las sanciones como una partida cómoda de equilibrio presupuestario.

La duda es si el mensaje disuasorio de las multas se mantiene cuando los consistorios las convierten en una variable de ingresos. La seguridad vial depende de la de la conducta al volante, no de cuántas sanciones se emiten. Sin embargo, si cada desfase presupuestario se traduce en más radares, más controles o cámaras de acceso, el conductor tiene motivos para desconfiar de la proporcionalidad de la política sancionadora.

Más allá del debate, hay una certeza: circular conforme a las normas evita cualquier multa. La recaudación es un dato de caja, pero el coste real para el bolsillo del conductor no depende de los presupuestos municipales, sino de respetar los límites. El periodo de gracia aquí no existe: la única excepción es no cometer la infracción. De hecho, las previsiones municipales para 2026 ya muestran dos formas de gestionar este desfase: Madrid reduce la estimación a 194,5 millones, mientras que Valencia la congela en 14 millones pese a la duplicación registrada.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Balance recaudatorio de multas de tráfico en las nueve grandes ciudades españolas durante 2025.
  • Sanción económica: No aplica (se refiere a ingresos municipales, no a una sanción concreta).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ejercicio 2025 ya liquidado; los datos son definitivos como antecedente.
El ‘ancho ibérico’ da a Talgo una ventaja decisiva frente a Alstom en su reto portugués

El contrato de más de 500 millones de euros por el que compite Talgo en Portugal representa una oportunidad dorada. Para la empresa que ahora dirige José Antonio Jainaga —que ha visto cómo un problema en su documentación la ha dejado fuera de la carrera por los nuevos trenes de «muy alta velocidad» licitados por Renfe—, resulta clave seguir sumando contratos internacionales. En el caso del territorio luso, la firma cuenta con una ventaja clara sobre su competidor más directo, Alstom.

Y es que Talgo es el único fabricante en Europa que dispone en el mercado de un tren de alta velocidad capaz de adaptarse al denominado «ancho ibérico». Se trata de una realidad bien conocida en España, pero determinante para el caso portugués: aunque se están construyendo nuevos tramos de ancho internacional en los trazados Oporto-Oiã y Oiã-Soure, la red convencional previa no está adaptada, por lo que los pliegos del contrato portugués exigen que el material rodante pueda operar en ancho variable.

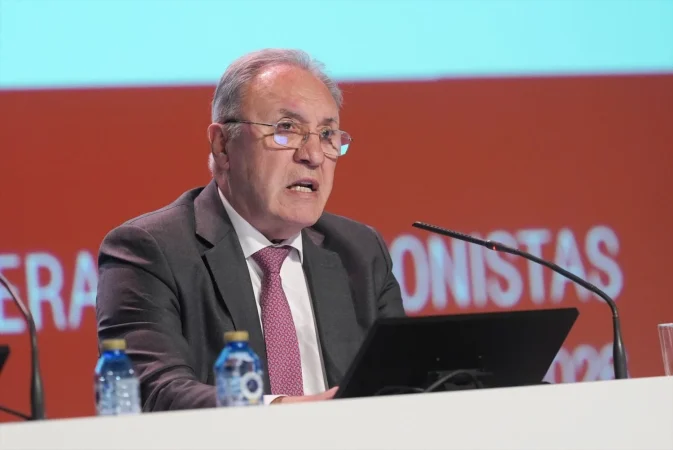
El presidente de Talgo, José Antonio Jainaga, durante la Junta General de Accionistas de Talgo. Fuente: Agencias

La decisión de Alstom de concurrir a la licitación a pesar de esta restricción supone un aviso para el fabricante español, pues indica que la firma francesa está dispuesta a competir en el segmento de la alta velocidad de ancho variable. Hasta ahora, disponer de la única solución del mercado para vías de ancho cambiante representaba una ventaja estratégica para el fabricante vasco, situándolo como único licitador en varios corredores de España; por ello, en el concurso portugués hay mucho más en juego que el propio contrato.

En caso de adjudicarse el concurso, el fabricante cerraría el acuerdo con la operadora pública portuguesa, Comboios de Portugal (CP), con el compromiso de entregar las unidades en 2031. Si bien los plazos de entrega han sido históricamente uno de los principales escollos para Talgo, una de las grandes prioridades de la nueva dirección es reforzar la capacidad industrial de la compañía, proceso para el que ya ha iniciado un plan de inversión. En paralelo, la firma busca un socio industrial estratégico que acelere los procesos de fabricación.

Acuerdos fuera de las fronteras españolas

Entre las prioridades de Talgo para consolidar el retorno a los beneficios bajo la gestión de Jainaga, la expansión internacional ocupa un lugar central. La licitación portuguesa es solo el ejemplo más reciente: en los últimos meses ha cerrado acuerdos relevantes en Alemania y, a comienzos de año, selló contratos en mercados como Uzbekistán y Arabia Saudí. Por ello, no resulta sorprendente su empeño en adjudicarse esta nueva licitación en el país vecino.

De hecho, la búsqueda de un socio industrial contempla opciones fuera de la península ibérica. De momento no existe anuncio oficial, más allá del interés manifestado por el ministro de Transportes y Movilidad Sostenible, Óscar Puente, para que la compañía desempeñe un papel protagonista en el despliegue de la alta velocidad europea. Todo ello encaja con las directrices de Bruselas, que promueven que el ferrocarril de alta velocidad gane terreno frente al avión y al vehículo privado en los desplazamientos de larga distancia.

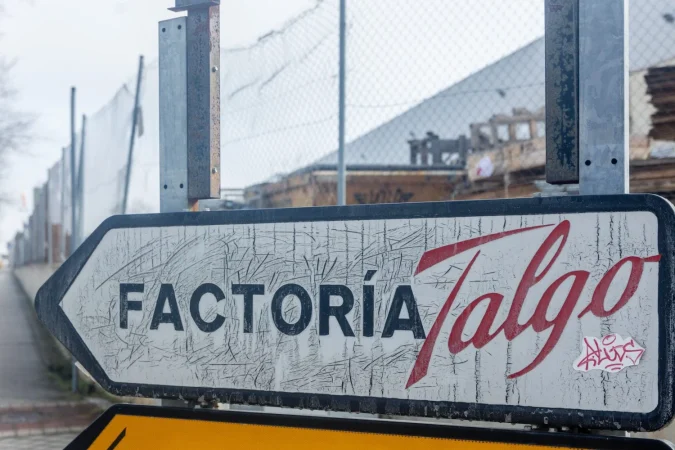
Un cartel indica la sede de Talgo, a 9 de febrero de 2025, en Madrid (España). Ayer, 8 de febrero. Fuente: Agencias

En este contexto, la carrera por el contrato portugués cobra una relevancia añadida por la proximidad geográfica. A ello se suma el acuerdo alcanzado por la empresa en Francia para facilitar la homologación de los trenes de Renfe en la red gala, convirtiendo al modelo Avril de Talgo en una llave clave para la internacionalización de la operadora pública española.

Talgo espera respuesta

En todo caso, Talgo no conocerá el desenlace definitivo hasta dentro de unos meses. Alstom cuenta también con bazas competitivas frente al fabricante español —destacando la rigurosidad en los plazos de entrega—, por lo que el contrato de 500 millones podría decantarse a favor del grupo francés. No obstante, la propuesta técnica sitúa a la firma española en una posición favorable.

Aun así, los plazos avanzan. CP no formalizará el contrato hasta enero del próximo año, por lo que la operadora aún dispone de margen en sus deliberaciones. Con todo, la compañía española tiene garantizada su presencia entre las dos opciones finalistas y cuenta con sólidos argumentos para imponerse a su rival en esta contienda.

Talgo busca consolidar la recuperación

El objetivo del equipo liderado por Jainaga resulta nítido: confían en que este contrato, junto con las adjudicaciones venideras, sirva para afianzar la recuperación de un grupo al que han logrado sacar de pérdidas, aunque persistan desafíos operativos de calado. En especial, el incremento de la capacidad industrial continúa siendo la asignatura pendiente para garantizar la estabilidad de la compañía a largo plazo.

Con todo, a corto plazo existen señales positivas. La empresa cerró el primer trimestre de 2026 con una facturación de 375,8 millones de euros, un 39,1 % más que en el mismo periodo del año anterior, respaldada por una cartera de pedidos que supera los 6.000 millones de euros. Son cifras que confirman la senda de recuperación del fabricante, si bien la dirección no puede bajar la guardia.

Digi roza los 11 millones de usuarios gracias al robo de usuarios de sus rivales

Si algo ha sido clave para mantener el optimismo de los accionistas y la directiva de Digi a pesar de las pérdidas acumuladas, es la velocidad de crecimiento de la compañía. La empresa es la que más usuarios suma tanto en telefonía móvil como en banda ancha en territorio español, y ha demostrado una capacidad destacada para captar clientes de sus competidores. De hecho, esta dinámica se ha reflejado de forma clara en los dos últimos resultados de su rival más cercano, Vodafone.

Y es que, al revisar las cuentas de 2024 y 2025, se observa una caída del 6,8 % en sus ingresos tradicionales, donde se contabilizan tanto las líneas de banda ancha para hogares y empresas como las suscripciones al servicio móvil. Es cierto que esta es una foto incompleta para Vodafone, que ha cerrado acuerdos con MásOrange y Telefónica para prestar servicios de fibra óptica en diferentes circunstancias, situándose en una posición sólida dentro del «internet de las cosas» (IoT), donde el informe muestra 8,5 millones de líneas activas: su principal área de expansión.

Esto ocurre mientras los datos de Digi crecen en los espacios que cede Vodafone. Este año, según el informe más reciente de la CNMC, correspondiente al mes de mayo, la low cost superó por primera vez a la compañía de origen británico en número de clientes de banda ancha, y ha continuado recortando distancias en telefonía móvil, logrando crecer en un mercado fuertemente consolidado.

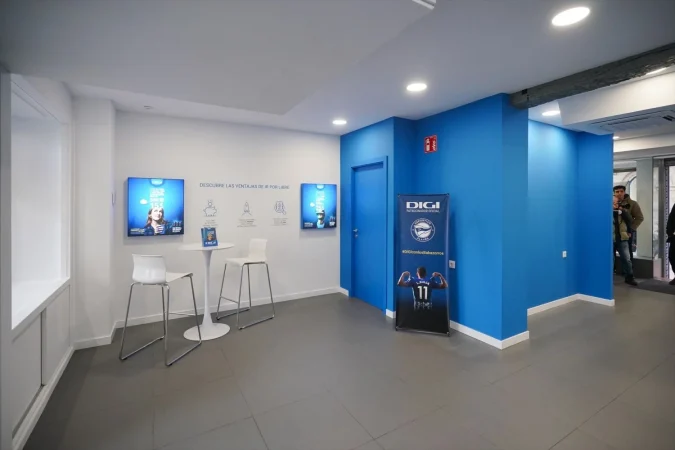
Tienda de Digi. Fuente Agencias

En concreto, la firma de origen rumano ha conseguido más de 1.049.800 portabilidades en los siete primeros meses del año, lo que supone un incremento de más del 14 % en comparación con el mismo periodo de 2025. Es muestra de una capacidad de tracción de usuarios que sus rivales no han podido replicar, y que explica por qué es la única del sector en España con una perspectiva de crecimiento a doble dígito para el cierre del ejercicio.

Vodafone busca respuestas en otras estrategias

Lo cierto es que la compañía británica se ha enfocado en estrategias que van más allá de la captación individual de clientes. No solo ha reforzado su propuesta de televisión —siendo una de las que cuenta con mejores contenidos de fútbol—, sino que identifica el mercado móvil como una de las claves de su futuro inmediato. De hecho, ha realizado las inversiones necesarias para adaptar su red móvil al 5G, cobertura que ya alcanza al 90 % del territorio español.

En este proceso ha debido tomar decisiones complejas. Se produjo una reducción en la plantilla media, pasando de 2.664 empleados en 2024 a 1.878 en 2025, debido a los expedientes de regulación de empleo (ERE) ejecutados para ganar eficiencia operativa.

Son ajustes orientados a recuperar la tercera posición en el podio de la banda ancha y evitar la pérdida de terreno en telefonía móvil. Se trata de un reto evidente dentro del sector, que refleja los movimientos que están realizando las operadoras tradicionales para protegerse ante la irrupción de la low cost.

El «internet de las cosas» como vector de crecimiento

Para Vodafone, el espacio clave de crecimiento se sitúa en el «internet de las cosas», segmento donde se ha afianzado como un proveedor de referencia en España. A la espera de los datos consolidados de 2026, la compañía cerró 2025 con 8,5 millones de líneas activas en este ámbito, priorizando su desarrollo dentro de la estrategia de este año.

Sede de Vodafone España. Fuente: Agencias

El crecimiento ha registrado una notable aceleración. Solo en el último trimestre reportado de 2025 se sumaron 620.000 nuevas líneas, lo que equivale a un incremento del 21,5 % respecto al trimestre anterior, confirmando el impulso de este segmento para la operadora en España.

Además la empresa ha presumido de una fuerte mejora de la rentabilidad. La compañía alcanzó un EBITDAaL de 1.341 millones de euros en el ejercicio fiscal 2026, con un margen sobre ingresos que se elevó hasta el 37% frente al 34% del ejercicio anterior. La evolución fue especialmente positiva en el cuarto trimestre, con un EBITDAaL de 363 millones de euros y un margen del 40%, frente a los 312 millones y el 35% de margen registrados en el mismo periodo del año fiscal anterior

Los ingresos crecieron tanto en el cuarto trimestre del ejercicio como en la segunda mitad del año fiscal del 31 de marzo de 2025 al 31 de marzo de 2026, un 2,0% y un 1,5% respectivamente, lo que supone una aceleración del crecimiento a lo largo del año. Este crecimiento de ingresos supone un hito para Vodafone España, ya que la compañía no crecía en ingresos desde 2022. En el ejercicio, los ingresos alcanzaron los 3.628 millones de euros, sin apenas cambios (0% YoY) respecto al año fiscal anterior. Con el respaldo de Zegona, la dirección ha continuado con el plan de transformación apoyado en tres pilares: una organización más ágil, un enfoque comercial reforzado y una estricta disciplina financiera. Este modelo de gestión está permitiendo revertir las dinámicas negativas heredadas y recuperar la senda del crecimiento rentable

Digi y el reto de mantener el ritmo

Para Digi, mantener este ritmo de captación resulta prioritario para sostener su valoración. Ha sido el argumento central presentado a los inversores tras su salida a bolsa, manteniendo el objetivo de continuidad para el resto del ejercicio. Su política de precios competitivos ha sido determinante para impulsar este volumen, aunque la necesidad de invertir en infraestructura propia de red móvil y fibra óptica se ha traducido en desviaciones presupuestarias a corto plazo.

Aun así, la estrategia se mantiene definida. La compañía requiere continuar incorporando suscriptores y captando clientes de la competencia para preservar su ritmo de avance. Mientras que para otros operadores el volumen representa la validación de su estrategia, para Digi constituye un elemento estructurante de su modelo.

De momento, Digi contabiliza más de 11,4 millones de servicios activos en España, según el último informe de resultados publicado por la compañía al cierre del primer trimestre de 2026. En concreto, más de 7,58 millones de clientes correspondían al servicio de telefonía móvil; más de 2,75 millones disponían de fibra —situándose como el tercer operador por número de clientes en el segmento residencial—; más de 867.000 tenían contratada telefonía fija; y más de 217.000, el servicio de televisión.

Jubilarse en diciembre y trabajar cinco meses más apenas sube la pensión: aviso de la Seguridad Social

Si estás a punto de cumplir la edad legal y diciembre asoma como la fecha posible para jubilarte, cuidado con regalar meses de cotización sin hacer números. El aviso de la Seguridad Social deja una conclusión incómoda: trabajar cinco meses más apenas suma 3 euros al mes a la pensión.

He repasado el caso práctico que difunde la propia Seguridad Social y la conclusión me parece de las que obligan a parar. La fecha exacta de salida importa tanto como los años cotizados. No se trata de jubilarse a lo loco, sino de entender qué gana y qué pierde la pensión según el mes elegido.

El detalle está en que las pensiones contributivas se revalorizan cada mes de enero. Quien solicita la jubilación en diciembre entra en nómina y, al mes siguiente, puede beneficiarse de la subida anual. Quien espera a enero, en cambio, se descuelga de esa actualización durante el primer ejercicio.

Por qué diciembre se convierte en un mes estratégico

La edad de jubilación en 2026 depende de los años cotizados. Para acceder a la jubilación a los 66 años y 10 meses se exigen 38 años y 3 meses de cotización; con más cotizaciones se puede acceder a los 65 años. Son las reglas ordinarias que marca la Seguridad Social.

La revalorización de enero de este año rozó el 3%. Ese es el gancho que convierte diciembre en un mes especialmente sensible: aunque dejes de trabajar al cierre del año, en enero tu pensión puede actualizarse con la subida general de las prestaciones.

La revalorización de enero se convierte, sin exagerar, en una segunda paga silenciosa para quien se jubila en diciembre.

Y aquí llega el matiz: la próxima revalorización aún no está fijada. Dependerá del IPC que se utilice como referencia y del marco normativo vigente. En el ejemplo que maneja la Seguridad Social se utiliza una hipotética subida del 2,6% en la siguiente actualización de enero.

La fecha de salida no es un trámite menor: puede valer más que varios meses adicionales de cotización.

Las cifras que voy a mostrar no son una promesa, son un caso práctico. Tómalas como lo que son: una foto fija para entender la mecánica.

Cuánto cuesta adelantar la jubilación y qué rescata la revalorización

Antes de comparar escenarios conviene recordar los recortes de la jubilación anticipada. La Seguridad Social aplica coeficientes reductores de entre el 2,81% y el 21%, en función de los meses adelantados y del periodo cotizado.

Un trabajador con más de 38 años y 6 meses cotizados y menos de 41 años y 6 meses vería recortada su pensión un 5,25% si adelanta un año, un 14% si adelanta un año y diez meses, y un 19% si se anticipa dos años.

La tabla resumen de los recortes queda así:

Adelanto de la jubilaciónCoeficiente reductor
Un año5,25%
Un año y diez meses14%
Dos años19%
Rango general según meses y cotización2,81% – 21%

Estos porcentajes se aplican sobre la base reguladora. Por eso dos personas con la misma edad de salida pueden recibir pensiones muy distintas: manda la base, no solo la fecha.

jubilación anticipada diciembre

Ahora sí, vamos al caso concreto que la Seguridad Social utiliza para explicar el efecto.

El caso práctico que lo cambia todo: cinco meses por tres euros

Un trabajador con 44 años cotizados y 65 años que se jubila en diciembre obtendría 2.287 euros al mes al alcanzar su edad ordinaria. Es la foto de partida.

Si en lugar de esperar a esa edad ordinaria hubiera optado por la jubilación anticipada un año antes, su pensión mensual sería de 2.110 euros, tras aplicar un coeficiente reductor del 5%.

La clave está en la revalorización. Si cobra desde diciembre y la siguiente actualización de enero fuera del 2,6%, esos 2.110 euros subirían a 2.164 euros al mes.

Si decide retrasar la salida a enero, en cambio, no estrena la revalorización en ese primer año. Según el caso práctico, no sería hasta mayo cuando la prestación superaría en 3 euros los 2.164 euros de quien se jubiló en diciembre. Cinco meses más de trabajo, tres euros más de pensión.

Hagamos cuentas. El ahorro físico y mental de cinco meses menos de actividad, frente a una diferencia de 3 euros mensuales, es un cálculo que no se puede resolver solo con con la calculadora.

Qué mirar antes de decidir

Este no es el primer año en que la Seguridad Social insiste en recalcular antes de elegir fecha. La revalorización de enero de 2026, cercana al 3%, ha vuelto a ensanchar la ventaja de jubilarse a finales de año frente a los primeros meses del ejercicio siguiente.

Mi criterio es claro: en decisiones de jubilación no hay una regla universal. Depende de tu base reguladora, de si la jubilación anticipada es voluntaria o forzosa y de si puedes permitirte dejar de trabajar.

También conviene mirar más allá del importe mensual. Si alargas unos meses, sumas cotización y quizá evitas un recorte, pero a cambio pierdes tiempo y, en el caso analizado, casi no compensa económicamente.

Para no moverse a ciegas, la Seguridad Social permite simular la pensión según la fecha de acceso. Yo no me quedaría con el cálculo de cabeza: revisaría el histórico de bases de cotización y pediría una simulación con la fecha de diciembre y otra con la de enero.

El dinero parado pierde.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si tu edad o tu cotización te permiten plantear la salida en diciembre, pide una simulación con fechas alternativas antes de tomar la decisión.
  • Qué vigilar: La referencia de revalorización de enero y las condiciones de la jubilación anticipada según tu periodo cotizado.
  • El error a evitar: Alargar unos meses solo por inercia y perder la actualización de enero por una ganancia de apenas 3 euros.

GENIUS Act stablecoins: el Tesoro de EE.UU. abre consulta pública sobre licencias

El Tesoro de Estados Unidos ha abierto una consulta pública para definir quién necesita licencia para emitir stablecoins (monedas estables vinculadas al dólar) bajo el GENIUS Act. Es el siguiente paso para que la norma aprobada en 2025 tenga reglas concretas antes de su entrada en vigor.

Qué pide el Tesoro a los emisores de stablecoins

El Departamento del Tesoro anunció este lunes la apertura de un periodo de comentarios públicos. Busca la opinión de bancos, emisores, plataformas de criptoactivos y cualquier parte interesada sobre una propuesta de regla que aclarará los requisitos de autorización.

El GENIUS Act permite a bancos y otras entidades emitir monedas estables si respaldan los tokens con activos como bonos del Tesoro estadounidense y publican informes mensuales de sus reservas. En la práctica, fija las reglas básicas para que estos activos digitales funcionen como un dólar electrónico con supervisión.

La ley fue firmada por el presidente Donald Trump en 2025, pero su aplicación requiere que las agencias federales redacten normas específicas. Ese es el origen de la consulta: antes de que las reglas entren en vigor, el Tesoro quiere escuchar a quienes tendrán que cumplirlas.

Entre las preguntas planteadas al sector destacan tres: si los términos clave están definidos con claridad, cuándo se considera que una stablecoin ha sido emitida y qué obligaciones de diligencia debida recaen sobre los proveedores de servicios cuando dependen de un emisor extranjero.

El secretario del Tesoro, Scott Bessent, lo resumió en un comunicado: ‘Trump y el Congreso aprobaron el GENIUS Act, y el Tesoro se mueve rápido para implementarlo’. Añadió que el objetivo es dar certidumbre regulatoria, reforzar el papel del dólar como moneda de reserva y mantener a Estados Unidos como ‘la capital cripto del mundo’. El tono del comunicado deja poco margen a la interpretación: la intención es que Estados Unidos lidere el sector.

La consulta no es un trámite: define quién puede emitir dólares digitales en la mayor economía del mundo a partir de enero de 2027.

Quién necesita licencia y plazos del GENIUS Act

La fecha clave es el 18 de enero de 2027. Desde ese día, una persona o empresa no podrá emitir en Estados Unidos un payment stablecoin (una moneda estable de pago) sin haber obtenido una licencia federal o estatal apropiada. Esa barrera de entrada será el filtro principal para los emisores.

La norma contempla además una fase más restrictiva a partir del 18 de julio de 2028. Se endurecerán las reglas de oferta y venta de stablecoins que no cumplan los estándares. El calendario aprieta.

En paralelo, la consulta llega mientras el Congreso intenta desbloquear otro proyecto: la Clarity Act, una ley de estructura de mercado de criptoactivos. Su votación, prevista para este mes, se ha retrasado hasta septiembre. El propio Bessent ha pedido a los legisladores que la aprueben.

Un marco para el dólar digital con dudas por resolver

El GENIUS Act llega en un momento en que las stablecoins han dejado de ser un nicho. Mueven miles de millones al día y sirven de puente entre la banca tradicional y los mercados cripto. Sin embargo, la consulta deja ver cuánto queda por definir. El Tesoro pregunta cuándo se considera emitida una stablecoin, algo tan básico como difícil de precisar en un entorno digital.

Esa falta de claridad se traduce en en menos margen para la improvisación y, también, en mayores barreras para los proyectos pequeños. En Europa, el reglamento MiCA ya obliga a los emisores de monedas estables a obtener autorización y a mantener reservas líquidas. Estados Unidos llega más tarde, pero con una economía mucho mayor. La comparación importa porque los emisores globales tendrán que cumplir dos regímenes distintos.

Las dudas no son menores.

Para un inversor español, la consulta puede parecer un asunto de burócratas en Washington. No lo es. Las stablecoins se usan cada vez más para transferencias internacionales, pagos digitales y como puerta de entrada al ecosistema cripto. Si un emisor extranjero deja de cumplir los estándares estadounidenses, el acceso a esos servicios puede complicarse también en Europa.

Conviene recordar el precedente de TerraUSD, la stablecoin algorítmica que colapsó en 2022. No todas las monedas estables se respaldan igual. Una norma que exige bonos del Tesoro y divulgación mensual intenta evitar un accidente parecido. El riesgo es que la claridad prometida se convierta en un laberinto de licencias estatales y federales. Si cada estado aplica criterios distintos, la ventaja competitiva de un mercado único se diluye.

El calendario es exigente. La norma efectiva entra en enero de 2027, y la consulta pública es apenas el primer filtro. Lo que se decida en los próximos meses marcará qué empresas pueden operar y cuáles quedan fuera. Para el inversor español, la señal es clara: las stablecoins dejan de moverse en un limbo regulatorio.

Sanciones a Rusia: la UE prepara el mayor paquete desde 2022

Kaja Kallas presentará en otoño el mayor paquete de sanciones contra Rusia desde 2022.

La jefa de la diplomacia europea confirmó en una entrevista con el diario alemán WELT que la nueva lista aumentará en un tercio el número de personas, empresas y organizaciones sancionadas. ‘La presión debe intensificarse hasta que Rusia ponga fin a la guerra’, afirmó.

A finales de julio, la Unión Europea aprobó su 21º paquete de sanciones contra Moscú. Ahora, el siguiente movimiento de Bruselas busca endurecer la asfixia económica sobre el Kremlin en el arranque del otoño.

Un tercio más de sancionados en la próxima lista europea

La próxima ronda de restricciones ampliará de golpe el alcance actual. Si se aprueba, el número de personas, empresas y organizaciones rusas sancionadas aumentará en un tercio de forma inmediata.

La UE ya ha aprobado 21 paquetes desde el inicio de la invasión. Cada uno ha ido dirigido a sectores estratégicos: energía, defensa, finanzas y componentes electrónicos.

Según Kallas, Rusia ha pagado un precio muy alto por las sanciones de la UE. El coste para la maquinaria de guerra rusa supera ya más de un billón de euros, un golpe directo a la capacidad de financiar la invasión de Ucrania.

La sanción económica más eficaz no es la que castiga a un oligarca concreto, sino la que estrecha el margen fiscal de la maquinaria de guerra rusa hasta hacerla insostenible.

Impacto sobre empresas europeas y la economía de guerra rusa

Empresas europeas con intereses residuales en Rusia tendrán que revisar de nuevo sus cadenas de suministro. Bruselas no ha detallado aún qué sectores se incorporarán, pero la referencia al ‘mayor paquete desde 2022’ sugiere que se tocarán ámbitos hasta ahora excluidos por su impacto económico.

El coste declarado por Kallas, más de un billón de euros, refuerza la tesis de que el castigo financiero es estructural, no coyuntural. La maquinaria de guerra rusa depende de ingresos energéticos y de importaciones tecnológicas que se erosionan con cada nueva ronda.

El tablero energético y la presión sobre el Kremlin

La estrategia europea ha virado hacia la asfixia fiscal. No se trata solo de impedir el acceso a tecnología militar, sino de encarecer cada euro que Moscú destina a la invasión. Los ataques ucranianos a refinerías situadas en el interior de Rusia evidencian que el frente económico y el militar convergen.

Sin embargo, persiste una contradicción. Mientras la UE prepara su mayor paquete, varios Estados miembros mantienen compras de hidrocarburos rusos a través de terceros países. Esa vía de escape reduce la presión sobre el Kremlin y obliga a Bruselas a sofisticar los mecanismos de control.

El otoño será la prueba de fuego. Si la lista finalmente se aprueba sin fisuras y logra coordinarse con Washington, el margen de maniobra económico de Rusia se estrechará un poco más. La incógnita no es cuántas empresas sancionarán, sino cuántas rutas alternativas quedarán abiertas.

La presión no se alivia; se acumula.

Oposiciones Policía Local Ibiza: el Ayuntamiento convoca 17 plazas, la mayor oferta de su historia

El Ayuntamiento de Ibiza convoca 17 plazas fijas de agente de la Policía Local. Es la mayor convocatoria de este cuerpo en la historia del municipio y el plazo sigue abierto.

Por qué el Ayuntamiento de Ibiza lanza su mayor oferta de Policía Local

Los puestos corresponden a la Oferta de Empleo Público de 2026 y se cubrirán como personal funcionario de carrera mediante el sistema de oposición por turno libre, dentro del grupo de clasificación C1. El BOE publicó la convocatoria el 8 de agosto, con un periodo de veinte días hábiles para presentar las instancias.

El Consistorio lo enmarca en la necesidad de reforzar y dar mayor estabilidad a la plantilla policial, aumentar los efectivos disponibles y mejorar los recursos destinados a la seguridad, la convivencia y la atención a residentes y visitantes. Nunca antes se habían sacado tantas plazas de Policía Local de una sola vez.

Al tratarse de un turno libre, no hay reserva de plazas para personal interno del Ayuntamiento; cualquier aspirante que cumpla las bases puede competir en igualdad de condiciones.

Requisitos para presentarse a las oposiciones

Las bases establecen condiciones de nacionalidad, edad, titulación y permisos que deben cumplirse cuando finalice el plazo de solicitudes, y mantenerse durante todo el proceso selectivo. Estos son los requisitos imprescindibles:

  • Nacionalidad española.
  • Haber cumplido 18 años.
  • Título de Bachillerato, técnico o equivalente, o estar en condiciones de obtenerlo al cierre del plazo. Las titulaciones extranjeras requieren homologación.
  • Permisos de conducir A2 y B en vigor.
  • Certificado de catalán nivel B2 reconocido por la Administración.
  • No padecer enfermedad o condición física o psicofísica que impida o limite el desempeño policial.
  • No haber sido separado de una administración pública ni estar inhabilitado para la función pública.
  • No tener antecedentes penales por delitos dolosos.
  • Comprometerse, mediante declaración jurada expresa, a portar armas y, si es necesario, utilizarlas.

Para participar hay que abonar una tasa de 24 euros en concepto de derechos de examen. El pago no sustituye la obligación de presentar correctamente la solicitud dentro del plazo.

La exigencia del catalán B2 y de los carnets A2 y B filtra a muchos aspirantes; quien cumpla ambos requisitos parte con una ventaja real.

Cómo es el examen y el temario de la oposición

El proceso selectivo incluye varias pruebas obligatorias y eliminatorias. El primer ejercicio es una prueba de aptitud física destinada a evaluar fuerza, agilidad, rapidez y resistencia.

Consta de cuatro ejercicios: circuito de agilidad y flexibilidad, fuerza de extremidades superiores, una carrera de resistencia de 1.000 metros y una prueba de aptitud en el medio acuático. Quienes dispongan de un certificado de aptitud física expedido por la Escuela Balear de Administración Pública (EBAP) podrán quedar exentos.

Quienes superen la fase física se enfrentan a una prueba de conocimientos tipo test dividida en dos ejercicios de 50 preguntas cada uno. El primero aborda el temario general de la convocatoria. El segundo se centra en conocimientos geográficos, históricos, sociológicos y demográficos del municipio de Ibiza, junto con sus ordenanzas municipales. Cada ejercicio dura 90 minutos.

El proceso contempla además un tercer ejercicio de aptitud psicotécnica y de personalidad para comprobar que los aspirantes reúnen las competencias necesarias para desempeñar las funciones de agente.

Lo que dice esta convocatoria sobre la estabilidad policial en Ibiza

El hecho de que el Ayuntamiento reserve una plaza para mujeres confirma la intención de equilibrar la plantilla. Si esa plaza no se cubre por una mujer, se adjudicará al resto de aspirantes que hayan superado las pruebas.

En la parte económica, las bases no detallan un sueldo concreto en la nota pública; el grupo C1 de funcionario local parte de retribuciones básicas que se completan con complementos de destino y específicos. La tasa de examen es de 24 euros, un importe bajo si se compara con otras convocatorias similares de Baleares.

La mayor dificultad real no está en la tasa ni en el grupo de clasificación. Está en cumplir con el nivel B2 de catalán, mantener en vigor los permisos A2 y B, y superar unas pruebas físicas con exigencia real. La prueba de 1.000 metros y el medio acuático eliminan aspirantes cada año. A cambio, el temario local pesa la mitad de la prueba de conocimientos: merece la pena dedicarle tiempo desde el primer día.

Se trata de una convocatoria interesante para quien ya viva en Baleares o esté dispuesto a trasladarse. No hay límite de edad máximo, solo 18 años como suelo, y una plaza fija de funcionario en un municipio turístico ofrece estabilidad. Eso sí, el proceso puede alargarse varios meses hasta la toma de posesión.

📨 Cómo presentar la solicitud

La inscripción se tramita a través de la sede electrónica del Ayuntamiento de Ibiza, dentro del apartado correspondiente a la convocatoria. Las bases también contemplan la presentación a través del Registro Electrónico General del Consistorio y las demás vías previstas legalmente.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Ibiza o utiliza el Registro Electrónico General del Consistorio.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema habilitado por el Consistorio.
  3. Paso 3: Selecciona la convocatoria de 17 plazas de agente de Policía Local y completa el formulario oficial.
  4. Paso 4: Abona la tasa de examen de 24 euros y adjunta la documentación requerida: DNI, titulación académica, certificado de catalán y justificante de pago.
  5. Paso 5: Presenta la solicitud antes del 4 de septiembre y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Ibiza.
  • Número de plazas: 17 plazas de agente de Policía Local, turno libre, funcionario de carrera, grupo C1.
  • Sueldo estimado: Pendiente de publicar en las bases.
  • Fecha límite de inscripción: 4 de septiembre de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Ibiza.

Bank of America recomienda infraponderar España y augura al Ibex 35 un 10% rezagado

0

Bank of America recomienda infraponderar España tras el rally del Ibex 35 hasta los 20.000 puntos. El banco estadounidense publica su ajuste de asignación geográfica justo al cierre de la temporada de resultados locales.

El Ibex ha batido a los principales índices europeos en lo que va de ciclo. El inicio de agosto le dio el empujón necesario para superar por primera vez los 20.000 puntos. Esa conquista llega tras un ciclo en el que bancos y utilities han cargado con el grueso del avance. El mercado empieza a dudar de si quedan argumentos para mantener ese liderazgo.

Un rally del 40% que invita a recortar exposición

Los analistas de la firma estadounidense sitúan a España, junto a Italia, como las dos únicas recomendaciones de infraponderar en Europa. La preferencia se desplaza a Reino Unido, Suiza y Alemania, con Francia en posición neutral.

El contraste con Wall Street resulta ilustrativo. Si el S&P 500 se ha apoyado en la inteligencia artificial, el Ibex ha dependido del empuje de dos sectores cíclicos y regulados. Cambiar de motor ahora no es inmediato.

El desempeño relativo del selectivo español está altamente correlacionado con el de bancos y utilities europeas. BofA recorta su recomendación sobre la banca europea a infraponderar y deja utilities en línea con el mercado.

La firma espera además un repliegue en los intereses del bund alemán. Como los bancos dominan la ponderación del Ibex, unos rendimientos de deuda a la baja restan estímulo a la generación de márgenes que ha acompañado el ciclo.

El mercado ya ha pagado por el Ibex un entusiasmo que los dos sectores que lo sostienen difícilmente pueden revalidar.

Los cuatro argumentos de Bank of America contra el Ibex

El banco enumera la concentración sectorial como primer riesgo. El Ibex no es un índice tecnológico. Su comportamiento relativo depende sobre todo de la banca y de las utilities, mucho más que otros mercados europeos.

El segundo freno es la sensibilidad al bund. BofA asume que los rendimientos de la deuda de referencia europea disminuirán. Para un índice cargado de bancos, esa trayectoria de precios juega en contra.

El tercer argumento es el perfil value del índice. España tiene una alta concentración de acciones value. BofA prevé un recorrido a la baja para las acciones value europeas frente a las de crecimiento.

El cuarto dato lo aporta la propia escalada: el Ibex suma un rendimiento superior al 40% desde enero del año pasado. Esa verticalidad amplía la distancia que puede esperar el inversor ante cualquier enfriamiento sectorial.

Qué lectura deja para el inversor español

BofA no pronostica una caída del 10% en términos absolutos. Estima un comportamiento relativo inferior. La diferencia es relevante: el mercado español puede seguir subiendo si Europa sube, pero con menos fuerza que el resto.

Mi lectura no es tan optimista como la del rally de los 20.000 puntos. La concentración en bancos y utilities ha sido rentable mientras los tipos acompañaban. Si el bund cede, el argumento se debilita. Sin embargo, la débil valoración de partida del Ibex, especialmente en banca, puede amortiguar parte del ajuste.

Cabe recordar que la recomendación geográfica de BofA llega en un momento de rotación hacia mercados como Reino Unido, Suiza y Alemania. No se trata de un desplome del ciclo, sino de una preferencia relativa. La incógnita será la próxima temporada de resultados locales: si los bancos españoles mantienen márgenes con bonos a la baja, el castigo relativo podría ser menor del que hoy descuenta el banco estadounidense.

De hecho, el mercado suele penalizar antes los índices value cuando cambia el discurso de los tipos. El Ibex ya está ahí. La recomendación de BofA documenta el riesgo, pero no lo convierte en una sentencia.

El nivel de 20.000 puntos dice poco; lo que hay que vigilar es si el bund confirma el giro que BofA ya ha puesto en el informe.

Empleo público administración: así consultas todas las convocatorias AGE en Administracion.gob.es

0

Encontrar convocatorias de la Administración General del Estado ya no exige saltar entre boletines. El Punto de Acceso General centraliza los procesos abiertos para cubrir plazas de funcionario y personal laboral.

La web no es un buscador de empleo al uso. Funciona como el agregador oficial de las convocatorias publicadas por los departamentos ministeriales y sus organismos dependientes.

Qué centraliza el Punto de Acceso General

El portal Administracion.gob.es reúne la oferta de empleo público de la Administración General del Estado y la presenta en un único índice consultable. No se mezcla con anuncios de empleo privado ni intermediarios.

La principal ventaja es la trazabilidad: cada convocatoria nace en un boletín oficial y se refleja aquí con su enlace directo a la sede electrónica que la gestiona. Además, el acceso es gratuito y no exige registro para consultar los procesos abiertos.

Cada convocatoria incluye información sobre el tipo de personal, el sistema de selección, la titulación exigida y la sede electrónica donde se tramita la solicitud. Los procesos abiertos aparecen organizados por ministerio y por fecha de publicación.

También permite acceder a la provisión de puestos para personal ya vinculado a la Administración, un dato que suele pasar desapercibido entre quienes preparan su primera oposición.

Usar el portal oficial evita depender de intermediarios y alertas incompletas: la convocatoria que no aparece en la sede electrónica no está vigente.

Cómo consultar las convocatorias de la AGE

La consulta no exige registro previo. Conviene empezar con dos filtros: tipo de personal y área geográfica, porque la Administración General del Estado convoca en todas las comunidades autónomas.

La información se organiza en tres grandes grupos: convocatorias de nuevo ingreso, promoción interna y procesos de personal laboral. Estos procesos no siempre salen a la vez, así que revisar el portal con periodicidad semanal marca la diferencia.

  • Funcionario de carrera: acceso mediante oposición o concurso-oposición, con nombramiento definitivo.
  • Personal laboral fijo: relación contractual con la Administración, sujeta a convenio.
  • Promoción interna: reservada a empleados públicos que quieren cambiar de cuerpo o categoría.

La búsqueda por palabra clave permite ahorrar tiempo. En lugar de navegar por todos los departamentos, teclea términos como «auxiliar administrativo» o «informática» y consulta solo los resultados que se ajusten a tu perfil.

Análisis: lo que conviene mirar antes de presentarte

La estabilidad del empleo público sigue siendo el principal atractivo. Sin embargo, no todas las convocatorias ofrecen las mismas condiciones: turnos, movilidad y plazos de incorporación varían más de lo que parece.

En la Administración General del Estado, la estabilidad no equivale a uniformidad: cada departamento gestiona sus propios plazos y sus propios tribunales. Por eso merece la pena leer las bases completas antes de decidir si una plaza encaja de verdad.

Un punto que conviene vigilar es el plazo de presentación. No hay una regla común para toda la Administración General del Estado: revisa siempre la fecha límite antes de preparar la documentación y paga la tasa solo si la convocatoria lo indica.

La oferta de empleo público de la Administración no es un camino corto. Los periodos entre convocatoria y examen pueden superar varios meses, y la preparación exige constancia. Aun así, el portal evita el principal error: acudir a una convocatoria cerrada o a una fuente no oficial.

📝 Cómo enviar el currículum

El proceso de inscripción varía según la convocatoria, pero el acceso al expediente se realiza siempre desde la sede electrónica asociada al organismo convocante.

  1. Paso 1: Abre el portal Administracion.gob.es y localiza la sección de empleo público.
  2. Paso 2: Filtra por Administración General del Estado y por tipo de personal (funcionario o laboral).
  3. Paso 3: Consulta las bases de la convocatoria: titulación, plazo, temario y modelo de solicitud.
  4. Paso 4: Entra en la sede electrónica indicada y cumplimenta la instancia oficial. Necesitarás Cl@ve, DNI electrónico o certificado digital.
  5. Paso 5: Paga la tasa si corresponde y guarda el justificante. La solicitud solo queda registrada cuando obtienes el resguardo electrónico.

Plazo de inscripción: depende de cada convocatoria; revisa siempre la fecha límite en las bases. Requisito mínimo: tener la nacionalidad española o de un Estado miembro de la UE, salvo excepciones establecidas en la base específica.

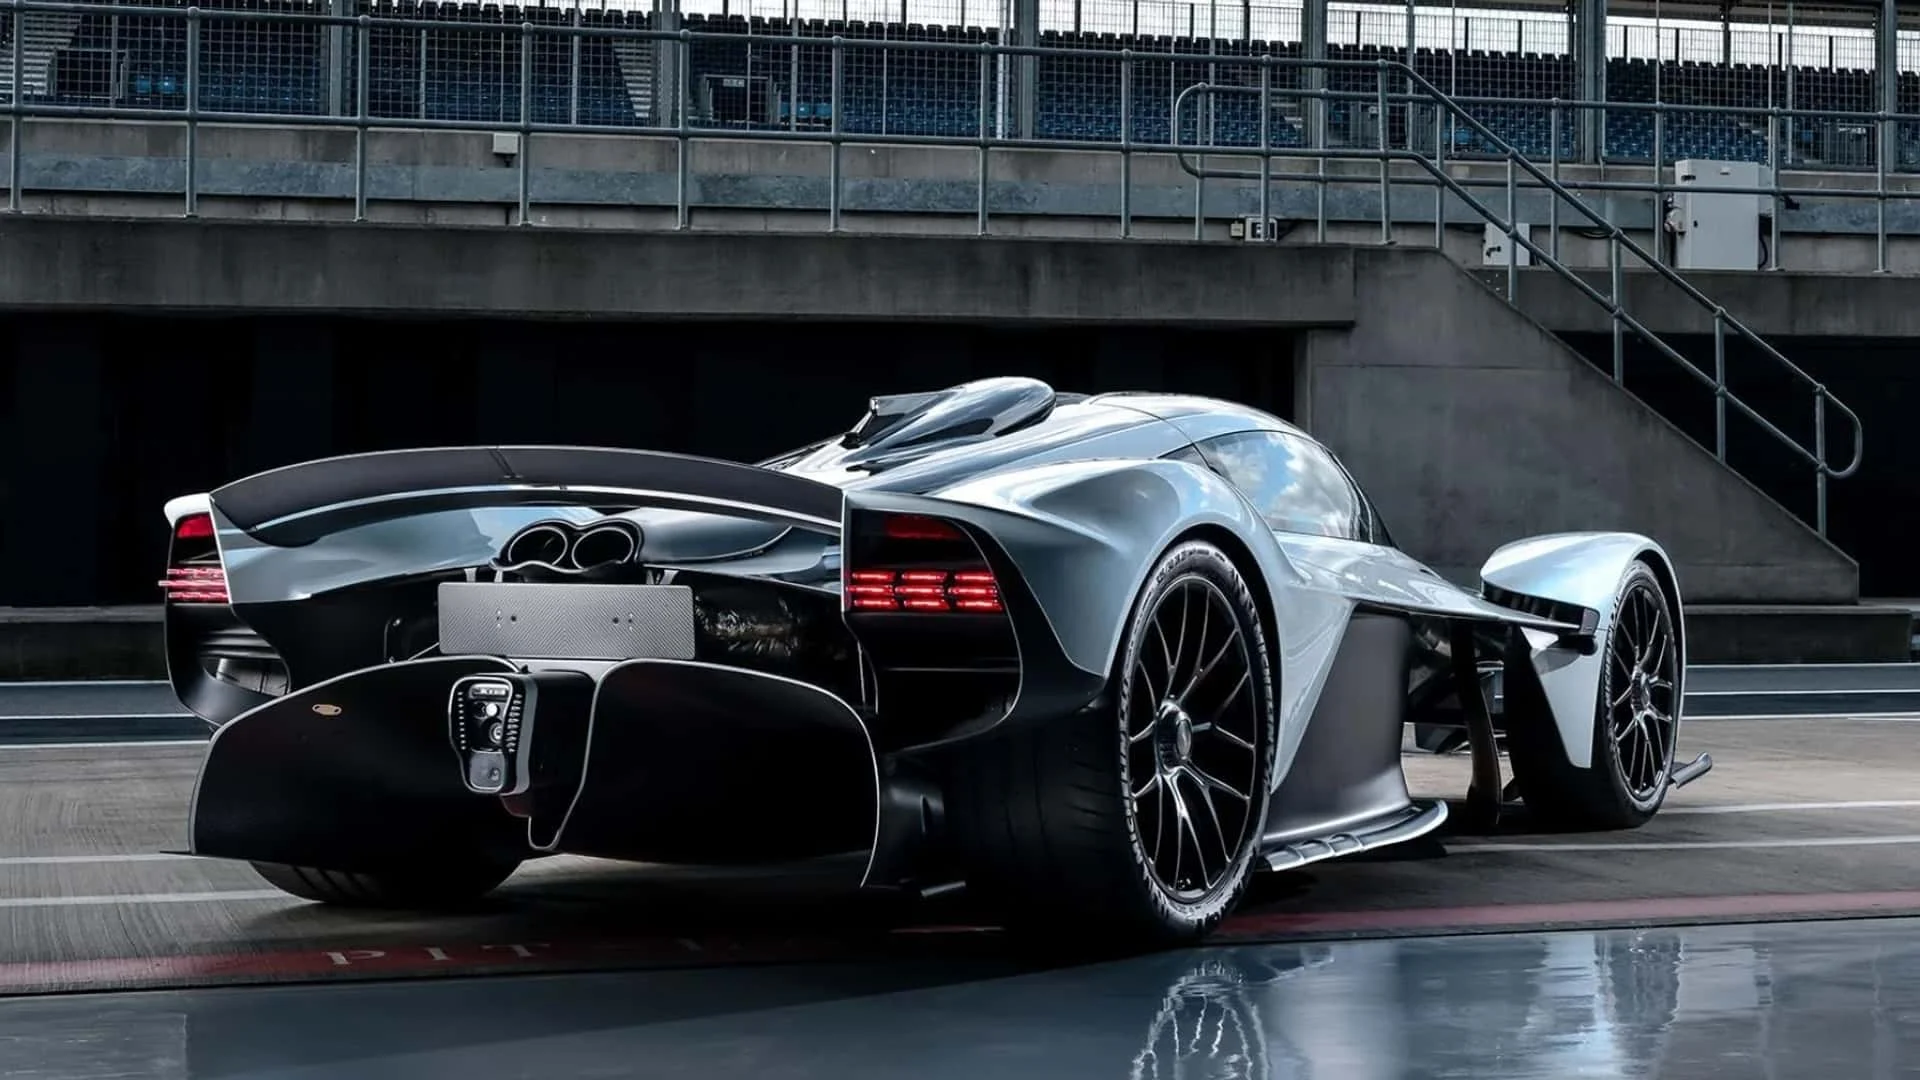
Aston Martin presenta el Valen: V12 de 850 CV, el superdeportivo más potente del mundo, solo 150 unidades

Aston Martin presenta el Valen, un superdeportivo de motor delantero con 850 CV y 150 unidades. La marca británica, controlada por Lawrence Stroll, apuesta por la combustión en plena transición hacia el vehículo eléctrico y convierte al Valen en su nueva bandera de exclusividad.

Según ha adelantado Motor1.com España, el Valen llegará en 2027 y se posiciona como el superdeportivo de motor delantero más potente del mundo. El propulsor V12 entrega 850 CV, una cifra que supera a los actuales referentes del segmento y que Aston Martin liga a una producción limitada a 150 unidades.

La marca no ha detallado todavía el precio ni el calendario de entregas. Sin embargo, la tirada de 150 unidades y la denominación Valen encajan con la familia de ediciones especiales con la que Aston Martin ha defendido sus márgenes en los últimos ejercicios.

Aston Martin Valen: un V12 de 850 CV para prolongar el motor térmico

El dato más relevante no es solo la potencia. Es la decisión de Aston Martin de presentar un V12 cuando buena parte de sus rivales reduce cilindradas o electrifica sus gamas altas. El Valen se aleja de la corriente general y apuesta por una mecánica que los reguladores ven con recelo y los coleccionistas, como una razón para pagar.

La marca no plantea el Valen como un enfrentamiento contra la electrificación, sino como una convivencia de propuestas. Los eléctricos cubrirán la gama de volumen y los térmicos de altas prestaciones quedarán reservados a series de colección. Es una segmentación que Aston Martin lleva tiempo explorando, aunque la normativa europea la hará cada vez más complicada.

No obstante, el mensaje al mercado es claro: mientras haya clientes dispuestos a pagar por un V12, Aston Martin seguirá fabricándolo. La limitación a 150 unidades permite concentrar la demanda, acortar el ciclo de venta y blindar la percepción de exclusividad.

Aston Martin no vende solo un coche con el Valen; vende la idea de que el motor de combustión todavía puede ser el centro emocional de una marca de lujo.

La industria del automóvil de lujo lleva años probando los límites de esta estrategia. Ferrari, Lamborghini y McLaren han combinado motores térmicos de alta potencia con tiradas limitadas para sostener precios medios. Aston Martin no inventa la fórmula, pero la utiliza con una intensidad que su balance necesita.

Una tirada de 150 unidades para defender el margen, no el volumen

El Valen no nace para sumar matriculaciones. Nace para reforzar el prestigio y generar ingresos con un coste de desarrollo amortizado sobre una tirada muy corta. En el segmento del lujo, menos producción suele significar mayor margen unitario y una lista de espera que refuerza la imagen de marca.

Para una compañía que ha sufrido para financiar su plan de electrificación, cada serie de este tipo actúa como un balón de oxígeno de margen bruto. No es la primera vez que Aston Martin recurre a esta receta, y probablemente no será la última mientras la cuenta de resultados dependa de la división de ediciones especiales.

La lógica de estas ediciones también protege el valor residual. Un coche limitado a 150 unidades no compite en el mercado de segunda mano en las mismas condiciones que un gran turismo de producción abierta. Esa promesa de escasez forma parte del precio y de la decisión de compra.

El Valen como espejo de la transición eléctrica de Aston Martin

La presentación del Valen deja una lectura incómoda para la industria. Mientras los fabricantes generalistas aceleran la electrificación para cumplir con las emisiones, las marcas de lujo pueden permitirse seguir exprimiendo el motor térmico en tiradas mínimas. El riesgo, claro, es que esa vía se convierta en una coartada para retrasar inversiones.

No creo que Aston Martin esté renunciando al coche eléctrico. La compañía mantiene compromisos industriales y regulatorios que le obligan a electrificar una parte de su gama. El Valen, en cambio, revela una estrategia de doble carril: cumplir con la norma en el volumen y proteger la emoción en las series limitadas.

La Unión Europea mantiene el horizonte de 2035 para el fin de la venta de coches de combustión, aunque las marcas de pequeño volumen han conseguido históricamente condiciones específicas. Ese marco determinará cuántas generaciones más de V12 puede sostener Aston Martin.

La incógnita real es si el mercado seguirá absorbiendo este tipo de propuestas cuando la normativa europea apriete de verdad. La marca dependerá de de que el Valen se agote rápido y de que el calendario de electrificación no se le atragante. La primera prueba llegará en 2027, cuando las primeras unidades del Valen salgan a la carretera y los reguladores miren con más lupa cada V12 nuevo.

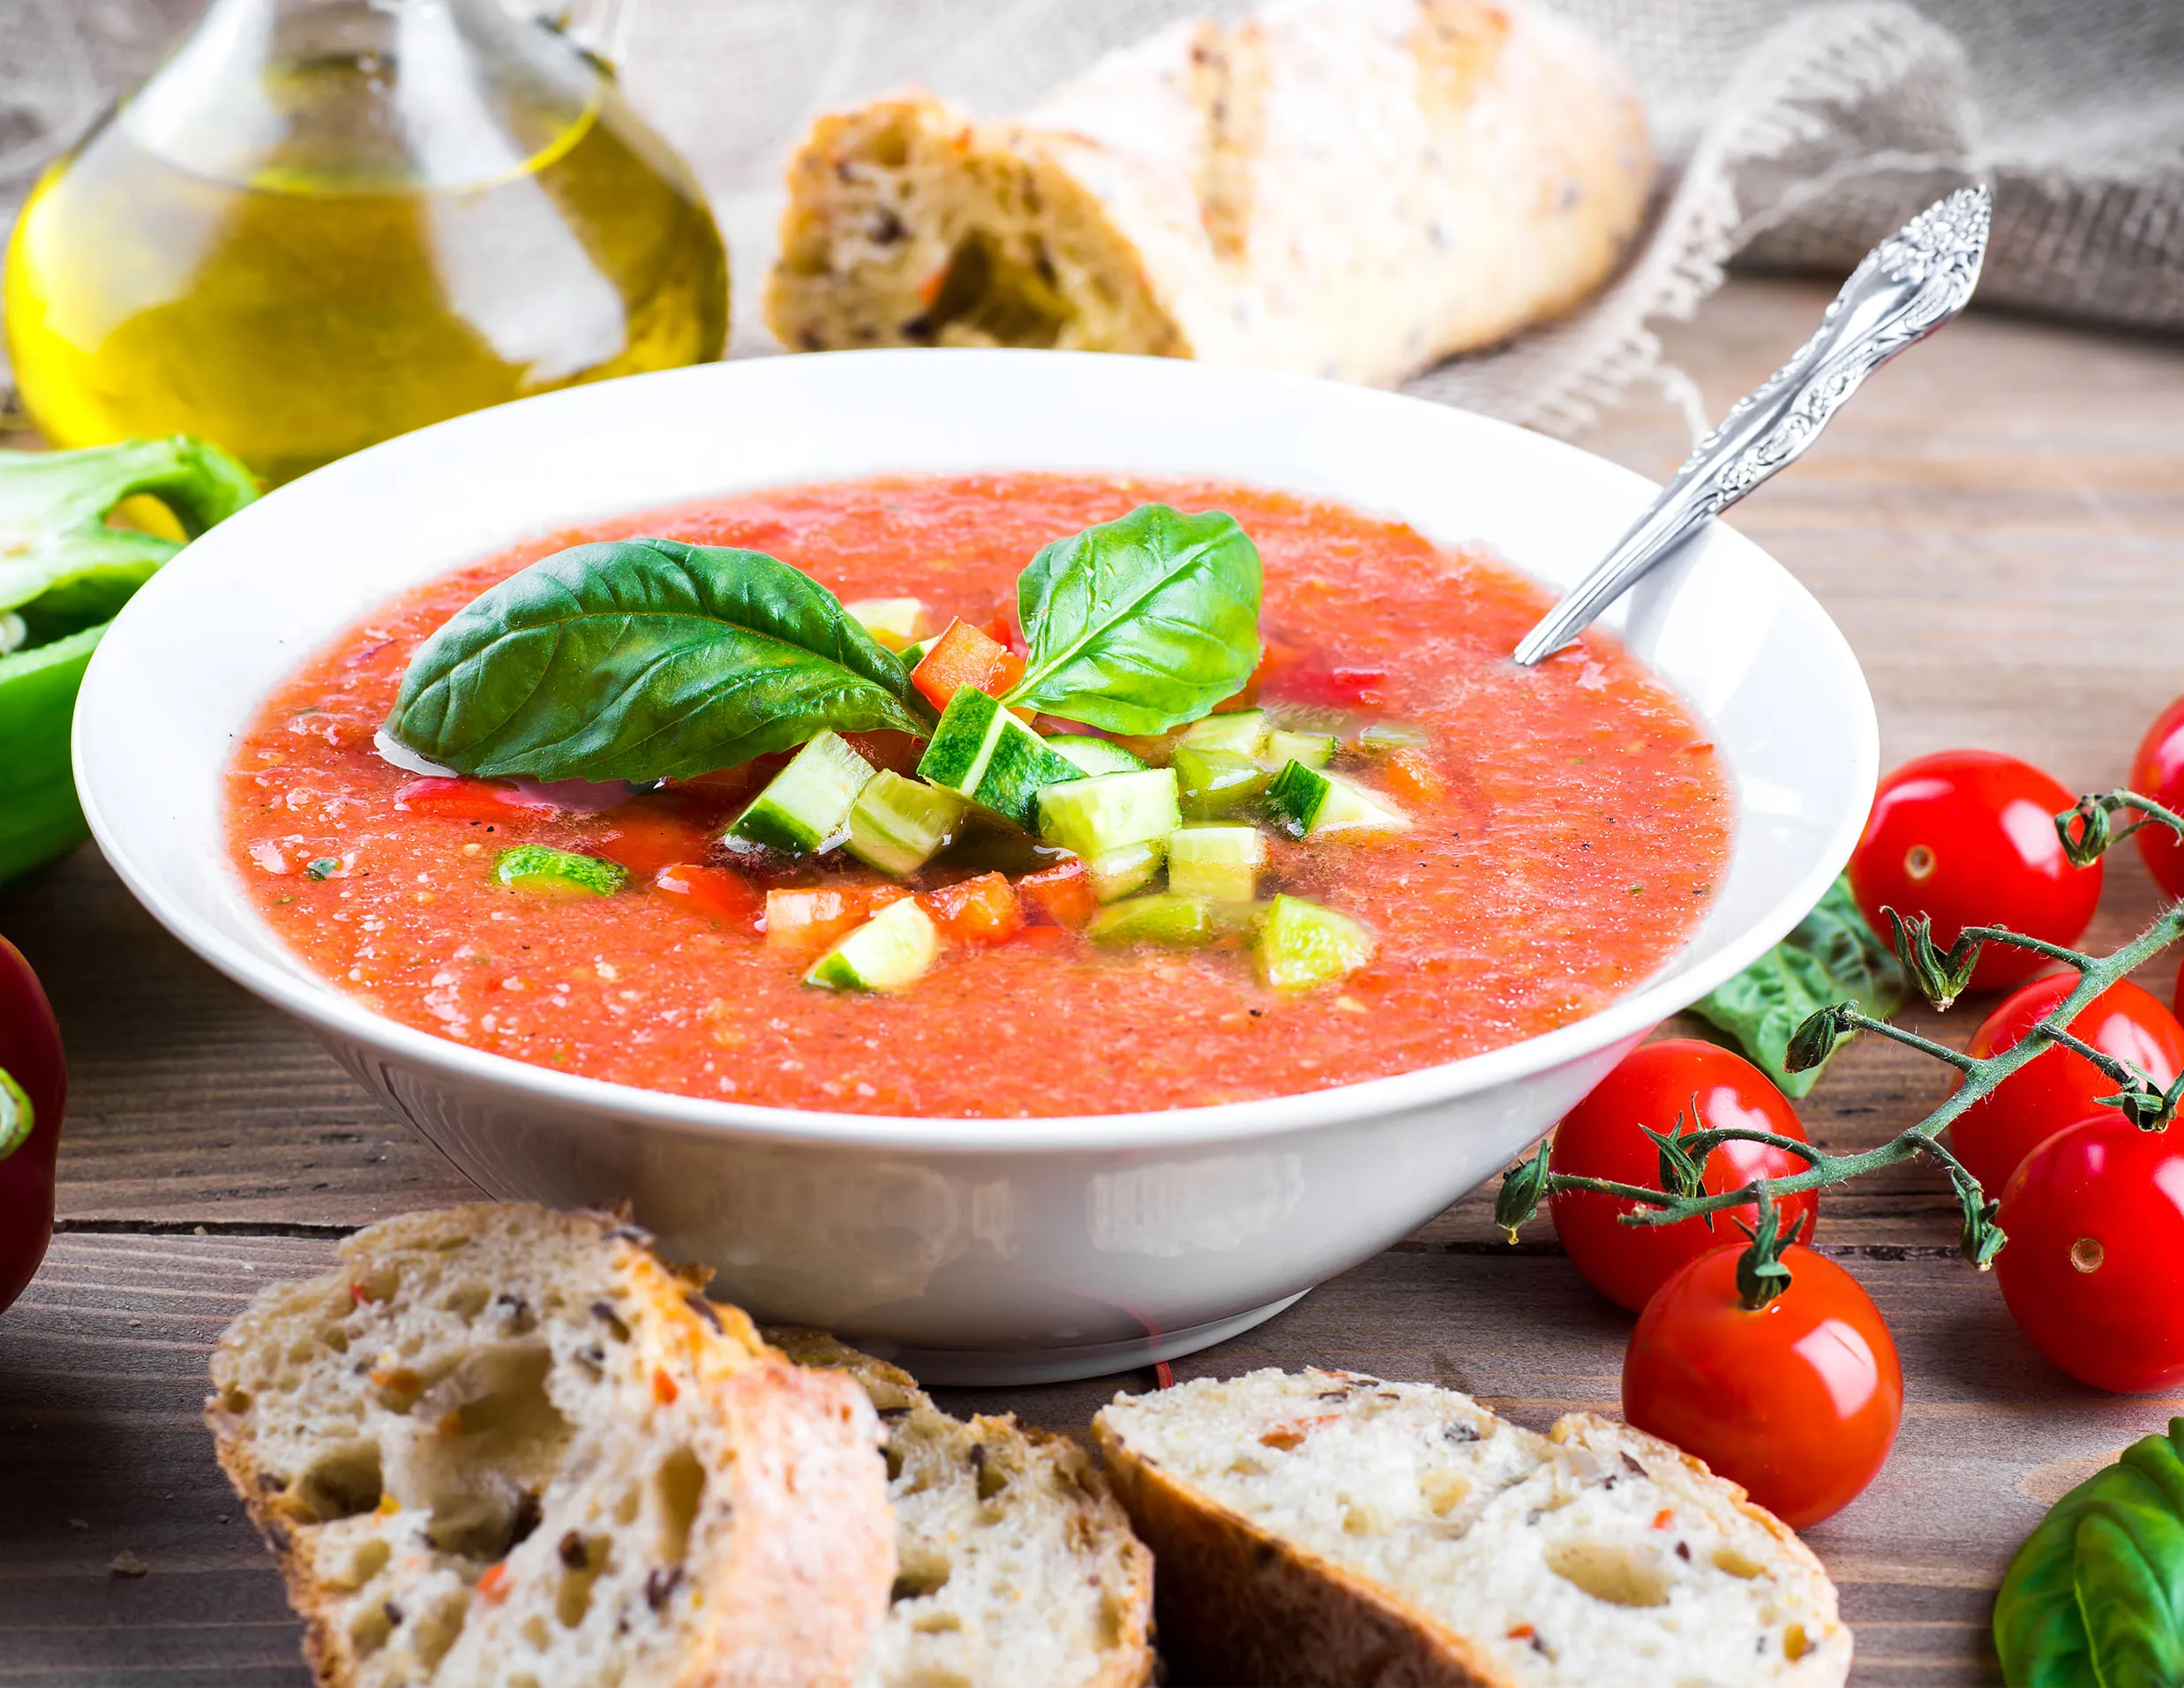
El consumo de gazpacho y salmorejo se dispara un 15,2% y alcanza 85 millones de litros

El consumo de gazpacho y salmorejo envasados creció un 15,2% y superó los 85 millones de litros. La caída de los precios y la demanda de platos frescos han devuelto la categoría al crecimiento tras dos años de descensos. El verano concentra el grueso de las ventas de un segmento que busca consolidar su recuperación.

El dato, difundido por Financial Food a partir del panel de consumo alimentario, supone un giro de tendencia relevante. La categoría venía de dos ejercicios con caídas de volumen, y ahora registra una subida de doble dígito. No es un repunte anecdótico: el volumen supera la barrera de los 85 millones de litros, una cota que no se alcanzaba desde antes del inicio del retroceso.

El doble motor del rebote

El primer motor es el precio. Los fabricantes ajustaron tarifas tras dos años de inflación de costes, y el consumidor ha respondido con una mayor rotación en el lineal. La caída de los precios no es uniforme en toda la categoría, pero sí lo bastante visible como para reactivar la demanda en un producto de compra frecuente durante el verano. El gazpacho, plato tradicional de la dieta mediterránea, ha consolidado su formato envasado con una propuesta de conveniencia difícil de replicar.

El segundo motor es la demanda de frescos y formatos rápidos. Gazpacho y salmorejo encajan en la tendencia de consumo ligero, refrigerado y de preparación inmediata que gana terreno. De hecho, los platos preparados elevan sus ventas un 5% en verano, según los datos sectoriales que recoge Valencia Fruits. Los dos platos fríos crecen muy por encima de esa media, lo que confirma que no se trata solo de un efecto estacional, sino de un cambio en las preferencias de compra.

El redondeo al 15% que hace EFEAgro confirma que no se trata de un error estadístico. La subida es real en litros, no solo en porcentaje. Y llega justo cuando la distribución refuerza la presencia de estas categorías en en los lineales de frío.

El verano como termómetro del consumo

La estacionalidad manda. El consumo de gazpacho y salmorejo se concentra entre junio y septiembre, con picos en julio y agosto. Un verano caluroso amplifica la demanda, pero este año el factor diferencial ha sido la combinación de precios templados y mayor apetito por platos ligeros.

El consumidor nunca abandonó el gazpacho: esperó a que el precio volviera a tierra para reincorporarlo a la cesta.

La comparación con el conjunto de los platos preparados es elocuente. Mientras la categoría general avanza un 5% en verano, el gazpacho y el salmorejo lo hacen al triple de ritmo. Es una señal de que el consumidor no ha dejado de comprar esta categoría; simplemente esperaba un precio más razonable para volver a llenar la nevera.

Por qué importa más allá del estío

La recuperación de este segmento tiene una lectura industrial clara. La industria alimentaria española mueve decenas de millones de litros en refrigerados, y el gazpacho es una de las categorías con mayor capacidad de arrastre en el pasillo de frío. Cuando esta categoría crece, sostiene volúmenes de producción, empleo estacional y márgenes de los fabricantes medianos que no tienen alternativa en otras gamas.

Eso no significa que el riesgo haya desaparecido. La demanda sigue siendo muy sensible al precio, y una remontada de los costes de hortalizas —especialmente tomate y pepino— podría frenar la recuperación antes de que termine el año. La asignatura pendiente no es el volumen, sino la fidelidad del consumidor fuera del pico estival. Si la categoría logra sostener una parte del crecimiento en otoño, la recuperación dejará de ser un fenómeno de verano.

El hito a vigilar se sitúa en el cierre del ejercicio, cuando se publiquen los datos de consumo de los meses fríos. Ahí se comprobará si el regreso es estructural o solo estacional.

SEPE renueva sus portales de ofertas de empleo y autoempleo: consulta las vacantes oficiales

0

El SEPE renueva sus portales de ofertas de empleo con ayudas de hasta 15.000 euros por contrato. La última actualización del boletín de Garantía Juvenil recoge convocatorias activas en Cataluña.

La difusión no se limita a una única bolsa nacional: Barcelona Activa, las cámaras de comercio de Barcelona, Tarragona y Girona, y los servicios locales de empleo publican vacantes y subvenciones con plazos escalonados.

Por qué el SEPE renueva sus portales de ofertas de empleo y autoempleo

El SEPE centraliza la información de empleo y autoempleo a través de boletines territoriales. El objetivo declarado de Garantía Juvenil es acercar a los menores de 30 años las convocatorias de contratación y las iniciativas de emprendimiento.

En esta entrega, Cataluña concentra buena parte de las novedades. Hay dos tipos de recursos: ayudas directas a empresas por contratar y ofertas de puestos con requisitos muy distintos, desde mozo de almacén hasta educador social.

Ayudas a la contratación y vacantes activas en Cataluña

El programa Crea Feina Barcelona 2026 de Barcelona Activa reserva 2 millones de euros para subvencionar 230 contrataciones estables. Los importes por contrato oscilan entre 5.000 y 15.000 euros según el perfil.

  • Inclusiva: entre 6.000 y 8.000 euros para primera ocupación, paro de larga duración, mayores de 45 años o personas en situación vulnerable.
  • Investiga: entre 12.000 y 15.000 euros para doctorado o investigación.
  • Economía Social e Impacto: entre 12.000 y 15.000 euros.
  • FP Dual: 5.000 euros por contrato en alternancia con un mínimo del 60% de jornada.

Los contratos deben ser indefinidos y a jornada completa, salvo la modalidad de FP Dual. La persona contratada tiene que estar empadronada en Barcelona y la empresa no puede tener un ERTE o ERE activo. El plazo para solicitarlas finaliza el 30 de septiembre de 2026.

Las cámaras de comercio de Tarragona, Barcelona y Girona mantienen abierto el programa Talent Jove 2026. La ayuda es de 5.000 euros por contratación de jóvenes inscritos en Garantía Juvenil, con un mantenimiento mínimo de seis meses. El plazo llega hasta el 31 de diciembre de 2026, según la demarcación, o hasta agotar fondos.

Las ayudas cubren hasta 15.000 euros por contrato, pero exigen contratación indefinida, jornada completa y empadronamiento en Barcelona: no valen para cualquier perfil ni para cualquier empresa.

En el apartado de vacantes abundan los perfiles técnicos y de oficios. Destacan puestos de mozo de almacén en Cornellà, oficial de impresión offset, técnico de reparación de calderas y auxiliar administrativo en Lleida.

  • Tarragona: marinero/a de puerto deportivo, ayudante de cocina, ayudante de camarero/a y camarero/a de pisos.
  • Lleida: educador/a social de noche, repartidor/a, gerocultor/a y administrativo/a técnico/laboral.
  • Barcelona: técnico/a de acompañamiento educativo en Sant Adrià para Garantía Juvenil, con suplencia por baja médica y jornada intensiva en verano.

Análisis: la letra pequeña de las ayudas y lo que no se publica

Las subvenciones de Barcelona Activa y de las cámaras no son ingresos para el candidato. Reducen el coste laboral de las empresas que formalicen contratos con requisitos estrictos. Conviene leer bien las bases: en Crea Feina el máximo es de cinco ayudas por empresa y se exige estar al corriente de obligaciones fiscales.

El empadronamiento en Barcelona es un filtro real. Si resides en otra provincia catalana, puedes acceder a las vacantes de Tarragona o Lleida, pero no a las ayudas de la capital. La fuente tampoco publica salarios; en la mayoría de ofertas el sueldo se presume según convenio, pero no se confirma en el boletín.

En perfiles de educación social, limpieza y hostelería la rotación es alta y la disponibilidad horaria suele ser un requisito no escrito. La suplencia de Sant Adrià, por ejemplo, pide carnet de conducir, nivel medio de inglés y jornada intensiva en verano y Navidad.

Nuestra lectura: las ayudas a la contratación son una palanca real para jóvenes, pero solo si la empresa está dispuesta a asumir un contrato indefinido o, al menos, de seis meses. Para el candidato, lo más eficaz es tener actualizado el perfil en Garantía Juvenil y postularse en cuanto aparece la oferta.

📝 Cómo enviar el currículum

La inscripción en las ayudas y vacantes se realiza a través de los portales oficiales de cada organismo; no hay una convocatoria única del SEPE.

  1. Paso 1: Accede a la web de Garantía Juvenil del SEPE y crea un perfil con tu CV actualizado.
  2. Paso 2: Revisa el boletín territorial de Cataluña y localiza la convocatoria que te interesa: Crea Feina, Talent Jove o vacantes municipales.
  3. Paso 3: Adjunta tu título académico y, en su caso, el carnet de conducir y el certificado de Garantía Juvenil.
  4. Paso 4: Solicita las ayudas en la sede electrónica de la Cámara correspondiente o escribe a creafeina@barcelonactiva.cat para Crea Feina.
  5. Paso 5: Confirma la inscripción y guarda el justificante de recepción. Para puestos de Cornellà, Tarragona o Lleida, utiliza los formularios del ente local.

Plazo de inscripción: Crea Feina finaliza el 30 de septiembre de 2026; Talent Jove se mantiene abierto hasta el 31 de diciembre de 2026 o hasta agotar fondos. Requisito mínimo: Estar inscrito como demandante de empleo y, para las ayudas a jóvenes, constar en Garantía Juvenil.

Bank Leumi, el mayor banco de Israel, ofrecerá trading de Solana (SOL) en 2027 con Galaxy Digital

Bank Leumi, el mayor banco de Israel, ofrecerá trading de Solana (SOL), Bitcoin y Ether dentro de su aplicación Leumi Trade a principios de 2027, según el comunicado publicado por Galaxy Digital el 14 de agosto de 2026.

La entidad ha elegido a Galaxy Digital como socio tecnológico para impulsar la compraventa de criptoactivos. Los clientes tanto de Bank Leumi como de Pepper, su marca digital, podrán comprar, mantener y vender los activos seleccionados desde la aplicación de mercados de capitales.

El soporte inicial se limita a tres criptoactivos, una decisión conservadora. Leumi evita exponerse a tokens de menor capitalización y prioriza los dos mayores por capitalización y a Solana por su tracción en pagos y finanzas descentralizadas.

El acuerdo con Galaxy Digital y los activos confirmados

El acuerdo contempla que Galaxy aporte su plataforma institucional GalaxyOne para la ejecución de órdenes y su infraestructura de custodia, antes conocida como GK8, para salvaguardar los fondos. La compañía estadounidense, fundada por Mike Novogratz, es uno de los proveedores de infraestructura cripto más veteranos del sector.

GalaxyOne es la plataforma de trading para contrapartes profesionales que Galaxy ha desplegado en varios mercados. GK8, por su parte, nació como una firma israelí de custodia de cripto adquirida por Galaxy en 2021, un detalle que no es menor: Leumi confía en una solución con raíces locales.

Galaxy declaró contar con aproximadamente 9.000 millones de dólares en activos sobre su plataforma a cierre del 31 de marzo de 2026, una cifra que utiliza para presentar su capacidad institucional ante socios como Bank Leumi.

Ver a Solana en la misma lista que Bitcoin y Ether dentro de un banco sistémico israelí es una señal institucional más poderosa que cualquier narrativa de mercado.

El comunicado detalla que Bitcoin, Ether y Solana estarán disponibles desde el primer despliegue, previsto para principios de 2027. La información pública no especifica comisiones, límites de importe ni activos adicionales.

Qué ha cambiado en la supervisión israelí

Un factor que explica la decisión del banco es la clarificación del Banco de Israel a mediados de julio de 2026. El departamento de supervisión bancaria publicó un borrador para consulta pública en el que detallaba expectativas para los servicios de pago vinculados a activos virtuales.

Aquel documento no abrió la puerta de forma automática, pero sí señaló la intención de apoyar la expansión de estos servicios. Para un banco sistémico como Leumi, ese marco reduce parte de la incertidumbre regulatoria que históricamente frenó a la banca tradicional en cripto.

La integración de cripto dentro de una app bancaria elimina pasos intermedios: el cliente no tiene que abrir una cuenta en un exchange externo y puede operar bajo la supervisión de la propia entidad. Esa comodidad es, en la práctica, el principal argumento comercial del producto.

Análisis: por qué Solana entra en la banca israelí

La elección de Solana como tercer activo oficial no es anecdótica. La red de contratos inteligentes se ha consolidado como una alternativa de bajo coste y alta velocidad, con un ecosistema DeFi y DePIN que atrae a desarrolladores. Incluirla junto a Bitcoin y Ether equivale a reconocerla como parte del núcleo cripto institucional.

El precedente importa. Durante años, la banca israelí mantuvo relaciones tensas con el sector, incluidas restricciones a exchanges locales. El giro supervisor del verano de 2026, unido a la demanda minorista por exposición digital, ha empujado a Leumi a moverse antes que sus competidores.

Aun así, conviene moderar el entusiasmo. El lanzamiento está condicionado a la confirmación regulatoria final del Banco de Israel y a la integración operativa real. La mayoría de los parámetros clave, como la custodia de las claves privadas o los seguros, está todavía sin detallar.

La reflexión de fondo es si este movimiento inaugura una etapa en la que los bancos europeos y de Oriente Medio integran trading cripto sin fricción. En Europa, entidades como BBVA o Deutsche Bank ya han explorado servicios similares con distintos alcances. Leumi, sin embargo, apuesta por una integración nativa dentro de su aplicación de inversión, no por una filial separada.

Berkshire Hathaway dispara un 658% su participación en Alphabet: la señal de Buffett

0

Berkshire Hathaway elevó un 658% el número de títulos de Alphabet, la matriz de Google, durante el segundo trimestre. El movimiento, recogido en el formulario 13F presentado ante la SEC, reordena la cartera de Warren Buffett con una fuerza que no suele verse en su gestión.

Berkshire Hathaway eleva un 658% su posición en Alphabet: qué dice el 13F

El 13F es la fotografía trimestral que los grandes gestores estadounidenses publican con 45 días de retraso. No recoge las compras de julio o agosto, pero sí confirma qué mantenía el vehículo de Buffett al cierre de junio. Los detalles pueden consultarse en la base de datos EDGAR de la SEC, donde se presentan estos formularios.

El retraso de 45 días es clave para interpretar la noticia. Lo que hoy vemos en el 13F ya tiene mes y medio de vida, y Berkshire pudo haber cambiado parte de esa posición desde entonces. Aun así, la fotografía de junio marca un cambio de orientación.

El aumento del 658% se refiere al número de acciones, no al valor de mercado de la posición. Para medir el desembolso real habría que cruzar cada compra con los precios medios en en el trimestre. Aun así, el salto es lo bastante amplio como para descartar un simple rebalanceo automático.

Alphabet encaja en una lógica que Buffett conoce bien: negocio consolidado, flujo de caja alto y un balance con capacidad de devolver capital al accionista. Apple fue durante años la gran excepción tecnológica de Berkshire; ahora Alphabet gana peso y se coloca entre las posiciones con mayor potencial de crecimiento de la cartera.

La participación en Alphabet no convierte a Berkshire en un fondo tecnológico. Sigue siendo un conglomerado con seguros, ferrocarriles, energía y una cesta de participadas industriales. Pero el peso relativo de Alphabet dentro del porfolio cotizado crece más rápido que el de cualquier otro gran valor en los últimos trimestres.

Buffett no persigue narrativas tecnológicas. Cuando mueve una posición con esta fuerza, está comprando un negocio que ya genera caja con ventajas duraderas.

Por qué Buffett apuesta ahora por la matriz de Google

Durante años, Buffett evitó la tecnología porque no entendía el ciclo de innovación. Apple cambió esa idea: no era una apuesta por la disrupción, sino por una marca con clientes cautivos y un ecosistema cerrado. Alphabet comparte algunos de esos rasgos, aunque con un matiz distinto: su motor es la información y la infraestructura digital.

Google no es solo el buscador. La compañía combina publicidad digital, YouTube y una división de nube que crece con fuerza. La inteligencia artificial se ha colado en los tres negocios, desde los anuncios automatizados hasta los centros de datos que alquilan capacidad de cómputo.

La infraestructura de Alphabet también encaja con la apuesta de Berkshire por empresas que controlan activos esenciales. Los centros de datos no son torres de telefonía ni ferrocarriles, pero cumplen una función similar en la economía digital: cobran por el uso, tienen altas barreras de entrada y exigen inversiones constantes.

La lectura que hago no es que Buffett se haya convertido de golpe en un entusiasta de la inteligencia artificial. Es que ha encontrado en Alphabet un negocio publicitario con márgenes altos, una posición de caja sólida y una opción de crecimiento sin salir de su círculo de competencia.

Análisis: la cartera de Berkshire en plena transición tecnológica

La cartera de Berkshire vive una transición. El inversor ha ido reduciendo exposición a algunas posiciones históricas mientras mantiene una liquidez enorme. La apuesta por Alphabet aporta crecimiento sin renunciar al perfil defensivo que siempre ha defendido el holding.

El riesgo principal está en la valoración. Alphabet no es barata si se compara con los bancos o las energéticas que Buffett también mantiene. Cualquier decepción en el negocio publicitario o en las inversiones de inteligencia artificial puede castigar la cotización con rapidez.

Con todo, considero que el movimiento es más estratégico que táctico. Una subida del 658% en el número de títulos no se improvisa. Habrá que seguir los próximos 13F y la próxima carta anual para confirmar si la posición se consolida o si fue solo un pico de reasignación.

Inversión jóvenes españoles: casi la mitad ya invierte desde el móvil

Casi la mitad de los jóvenes españoles ha invertido alguna vez en los mercados financieros y, cada vez más, lo hace desde el móvil. Sin sucursal, con pocos euros y con una disciplina que no siempre se ve desde fuera.

Cómo invierten los jóvenes: móvil, importes modestos y frecuencia constante

Según la encuesta de XTB, el 46,2% de los jóvenes españoles ha invertido alguna vez. Es un salto notable respecto a la idea de que el ahorro solo vivía en cuentas corrientes. En las plataformas digitales, el cliente tipo se acerca a la treintena y mueve cifras modestas.

En Revolut, la edad media del inversor es de 34 años y la cartera promedio ronda los 2.500 euros. El 20% de sus inversores tiene entre 18 y 24 años, aunque apenas concentra el 4% del volumen. La cuota juvenil sube: pasó del 16% al 20% entre marzo de 2025 y marzo de 2026.

BNP Paribas detecta que el 12% de los partícipes tiene menos de un año de experiencia y que el 56% de esos recién llegados se sitúa entre los 18 y los 34 años. Fidelity International. Los menores de 35 prevén invertir de media 8.100 euros en el próximo año, la cifra más baja por tramos de edad. Miraltabank, a través de su bróker BisonTrade, confirma que los clientes de 18 a 30 años pesan poco en ingresos, en torno al 1,2%, pero su frecuencia de inversión es más constante.

Fondos monetarios, ETF y acciones estadounidenses ganan peso

Los datos de Revolut muestran una cartera joven con un 47% en fondos monetarios a través de cuentas flexibles. En el primer trimestre, este grupo destinó un 21% a ETF y un 18% a acciones de empresas estadounidenses. Entre los valores, Nvidia es la cotizada que más interés despierta.

BlackRock cifra el auge: el número de inversores españoles en fondos cotizados ha crecido un 169% desde 2022. El 36% de los partícipes tiene menos de 35 años. La firma relaciona parte de ese impulso con el miedo a quedarse fuera, el llamado FOMO, y los menores de 35 han sido un 60% más propensos a empezar a invertir tras ver subir el patrimonio ajeno.

La puerta de entrada ya no es la sucursal. Es un móvil, pocos euros y una frecuencia más disciplinada que la de generaciones anteriores.

De las criptomonedas al ahorro automatizado: una maduración técnica

Finizens describe una maduración técnica profunda en los inversores de 18 a 30 años. En dos o tres años, dice, han pasado de ver el ahorro como dinero inmóvil a convertirlo en un hábito mensual. Detectan un trasvase claro desde las criptomonedas y el trading de acciones sueltas hacia fondos indexados y ETF diversificados. Y va cuajando.

eToro confirma la mezcla. Entre la Generación Z española, el 63% tiene efectivo o cuentas de ahorro, el 57% criptoactivos y el 44% acciones españolas. Entre los millennials, las cifras se parecen: 66% en efectivo y alrededor del 40% en acciones.

Las opciones apuntan a un mismo canal: plataformas cien por cien digitales, móvil y costes transparentes. Finizens señala que el segmento joven rechaza los productos opacos de la banca tradicional. Buscan entrar y salir rápido, seguir posiciones al instante y operar sin trámites largos. El banco, ni se ve.

Los mínimos de entrada ayudan. Trade Republic permite invertir desde un euro. Revolut abre su roboadvisor desde 10 euros. Indexa Capital ofrece el suyo con una comisión de gestión anual del 0,338%. Pocos euros, hábitos nuevos.

Miraltabank destaca que estos clientes tienen una visión más global, y digitalizada de los mercados. eToro añade que casi dos tercios de la Generación Z tiene exposición a compañías europeas y un 41% invierte en Estados Unidos. También crece el uso de cuentas para menores como herramienta de iniciación financiera.

Fidelity separa objetivos. El 35% de los menores de 35 invierte para lograr independencia financiera; el 31% mira la jubilación. Los mayores siguen mucho más anclados en el retiro. Aquí hay una diferencia de fondo: los jóvenes asumen más tolerancia al riesgo, los mayores más protección.

Las criptomonedas fueron la puerta de entrada para muchos. Hoy pierden brillo frente a los monetarios, los ETF y los indexados. La fiebre de los criptobros dio paso a una automatización sobria. Dejémoslo en un ‘ya veremos’.

Plan Le Pen Francia: cinco semanas para tomar el Elíseo

La carrera al Elíseo acaba de dar un vuelco que pocos anticipaban. Marine Le Pen, condenada e inhabilitada hace un año y medio, vuelve a estar en condiciones de presentarse a las presidenciales de 2027. VisualPolitik analiza en su último vídeo cómo la líder de la Agrupación Nacional ha logrado regresar a la competición y qué tensiones internas amenazan con dinamitar al partido.

La inhabilitación que se disolvió en los tribunales

La historia empieza con dinero del Parlamento Europeo. Según recuerda el canal, cada eurodiputado recibe fondos para pagar a sus asistentes, pero la Agrupación Nacional los usó durante más de una década para pagar a personal que en realidad trabajaba para el partido en Francia. La justicia calculó un fraude de casi tres millones de euros.

En marzo de 2025 llegó la condena: cuatro años de cárcel, multa de 100.000 euros y cinco años de inhabilitación. La clave estuvo en la ejecución provisional, que la dejó fuera de las elecciones de manera inmediata sin esperar a los recursos. Sin embargo, en julio de 2026 el Tribunal de Apelación rebajó la inhabilitación a 45 meses, de los cuales solo 15 eran de cumplimiento real. Y esos 15 ya habían transcurrido desde la primera condena. Resultado: Le Pen quedó habilitada de nuevo.

Bardella, el candidato que ya se sentía presidente

Mientras Le Pen peleaba en los tribunales, el partido ya había encontrado a su recambio: Jordan Bardella, un joven de 30 años que, según todas las encuestas, rendía incluso mejor que la propia Le Pen. VisualPolitik explica que Bardella no arrastra el apellido Le Pen, que para media Francia es «auténtico veneno». Su madre es inmigrante italiana, creció en un barrio humilde y acumula más de dos millones de seguidores en TikTok.

El canal destaca también las diferencias de fondo: Bardella se muestra más liberal en lo económico, apuesta por reducir impuestos y ganarse a la patronal, mientras que Le Pen mantiene un discurso más intervencionista. En Europa, Bardella opta por transformar la Unión desde dentro, mientras Le Pen defiende un soberanismo duro. Es, en palabras del presentador, la diferencia entre una «Orban a la francesa» y una «Meloni».

El binomio Le Pen-Bardella: dos imanes para una campaña

Que Le Pen sea la candidata no significa que Bardella desaparezca. Al contrario, el partido ha decidido exprimir al máximo la dualidad. La jugada consiste en vender a los dos como un binomio: Le Pen aspirará a la presidencia y, si gana, Bardella será su primer ministro. La propia Le Pen lo resumió sin rodeos: «Ofrecemos a los franceses un binomio, una auténtica solidez».

La lógica es clara. Le Pen aporta experiencia y la base fiel; Bardella, la cara fresca y el voto joven. Dos imanes para atraer a electorados distintos que, por separado, no llegarían tan lejos. Pero la trampa está en que presidente solo puede ser uno. Y en Francia, ganar el Elíseo no basta para mandar.

Le Pen y Bardella son dos imanes distintos: cada uno atrae a una parte diferente del electorado francés. Juntos cubren buena parte del tablero político.

— VisualPolitik

El muro republicano y la aritmética imposible

El canal subraya que el frente republicano sigue en pie. Cuando la extrema derecha llega a la segunda vuelta, el resto de partidos se alían para cerrarle el paso. En 2002, Jean-Marie Le Pen se quedó en un 18%; en 2017, Marine en un 34%; y en 2022 rozó el 41%. El muro tiene grietas, pero resiste. Y Bardella, precisamente por parecer menos amenazante, podría haber desactivado parte de ese cordón sanitario.

El problema de fondo es la mayoría absoluta en la Asamblea Nacional. Aunque Agrupación Nacional gane las presidenciales, necesita 289 escaños para gobernar. Y en las legislativas de 2024, pese a ser el partido más votado, el frente republicano le dejó con solo 142 diputados. Disolver la Asamblea, como hizo Macron en junio de 2024, no garantiza nada: fue un desastre que fragmentó el Parlamento en tres bloques.

El precedente que aterra al partido si Le Pen pierde

Si Le Pen tropieza en 2027, el conflicto interno está servido. VisualPolitik recuerda el precedente de Florian Philippot, la mano derecha de Le Pen que chocó con ella tras la derrota de 2017 y acabó fundando su propio partido sin recorrido. Ahora, Bardella es mucho más popular y no oculta sus aspiraciones. El canal cree que el partido ha apostado por el «caballo más débil».

La lealtad a Le Pen se sostiene mientras huela a victoria. Lleva tres candidaturas perdidas y, aunque es relativamente joven, no piensa hacerse a un lado. La pregunta incómoda es cuántas derrotas más está dispuesta a tragar su propia gente.

Francia atrapada en un callejón sin salida

Más allá del drama interno, VisualPolitik pinta un panorama sombrío para Francia. El país arrastra una economía renqueante, una deuda disparada y una sociedad fracturada. Si gana Le Pen, se estrellará contra un muro de gobernabilidad sin mayoría. Si gana cualquier otro, lo más probable es que acabe en el mismo callejón que Macron: una asamblea ingobernable y gobiernos que caen cada pocos meses.

La pregunta ya no es solo quién ganará, sino si alguien será capaz de gobernar de verdad. Muchas miradas se giran hacia Bardella, pero el joven ya ha dicho que solo aceptará Matignon si tiene mayoría absoluta. Sin socios, acabaría atrapado desde el primer minuto.

El análisis de VisualPolitik deja una conclusión incómoda: el plan Le Pen es ambicioso, pero frágil. Depende de ganar primero y de doblegar después una aritmética parlamentaria que hoy le es hostil. Y si falla, el partido podría estallar por dentro.

¿Veremos por fin a la Agrupación Nacional en el poder, o el frente republicano aguantará una vez más? La respuesta, dentro de cinco semanas.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

Preconfirmaciones Solana: Helius muestra la señal más temprana de la red

Solana acaba de ganar una nueva capa de observabilidad: las preconfirmaciones, también llamadas preconfs, la señal más temprana de que una transacción va a entrar en un bloque. Helius, uno de los proveedores de infraestructura RPC más utilizados del ecosistema —esos nodos que conectan carteras y aplicaciones con la red—, ha detallado cómo los desarrolladores pueden suscribirse a esa señal y recibir el resultado de una transacción entre 5 y 50 milisegundos antes que con los flujos de shreds, los fragmentos en los que Solana divide cada bloque.

Qué es una preconfirmación y de dónde sale

En Solana, cada bloque lo produce un líder rotatorio. Ese validador ejecuta las transacciones antes de empaquetarlas y difundirlas. La preconfirmación nace justo ahí, en la máquina del líder, cuando la ejecución ya tiene un resultado local pero el bloque todavía no ha salido de su máquina. No es una predicción: incluye el estado real de la transacción, con su éxito o su fallo.

Para entender por qué no existe una señal anterior conviene seguir el recorrido dentro del líder. Primero, la transacción llega vía QUIC y pasa por la verificación de firmas; en ese punto es solo una candidata entre miles. Después, el planificador central —el scheduler— la ordena junto a otras operaciones sin conflictos. En Agave, el cliente validador de referencia de Solana, el algoritmo greedy scheduler se encarga de empaquetar los bloques con menos bloqueos. Solo cuando un hilo de ejecución o un bank tile de Firedancer, el cliente validador alternativo, ejecuta la transacción aparece un resultado que pueda transmitirse.

Ese instante es la preconfirmación. Todo lo anterior es ruido: candidatas en cola. Todo lo posterior, como el registro en Proof of History, el reloj criptográfico de Solana, el troceado en shreds y la difusión por Turbine, el protocolo de propagación de Solana, llega después de que el líder ya conoce el desenlace. Por eso Helius puede ofrecer una ventana de 5 a 50 milisegundos de ventaja frente a los flujos de fragmentos.

La escalera de latencia en Solana

La preconfirmación no sustituye a los demás flujos de datos, sino que se suma a una escalera de latencia. Los sistemas que hoy consumen shreds ya se adelantan a los niveles RPC; las preconfs se sitúan un peldaño por encima porque se emiten antes de que el bloque se fragmente. Para un bot de liquidaciones, por ejemplo, no hace falta una garantía absoluta de que la transacción será canónica: basta con conocer el resultado unos milisegundos antes que el resto.

La preconfirmación no promete que el bloque será definitivo: dice que un líder ya ejecutó esa transacción y que este fue su resultado.

Señal, no garantía: el matiz que separa una ventaja de una promesa

Helius es transparente con el modelo de confianza. La cobertura depende de qué validadores deciden compartir su flujo de preconfirmaciones y, por tanto, no es continua por diseño. Además, un bloque ejecutado todavía puede ser descartado o bifurcado antes del consenso; por eso la preconfirmación es una señal, no una certeza. El sistema que actúe sobre ella debe verificar después el resultado mediante otro flujo.

Esa distinción importa. Vender visibilidad temprana no es lo mismo que filtrar la cola de órdenes pendientes. Como la preconfirmación se emite después de la ejecución, la ventana para adelantarse a esa transacción dentro del bloque ya está cerrada. El suscriptor reacciona más rápido, pero no puede manipular la operación que está observando.

En la práctica, Helius expone esta señal a través de una suscripción WebSocket, una conexión persistente en tiempo real, en su endpoint Gatekeeper. Un cliente envía una petición preconfSubscribe con filtros de estado y región; a partir de ahí recibe el resultado de cada transacción ejecutada en los líderes cubiertos. Es un producto pensado para infraestructura de trading, bots y aplicaciones sensibles a la latencia, no para el usuario que consulta su wallet una vez al día.

El lanzamiento refuerza una tesis que ya venía del propio diseño de Solana: la velocidad no depende solo de más transacciones por segundo, sino de cómo y cuándo se observa el estado de la red. La llegada de Firedancer no cambia el modelo; su arquitectura de tiles aislados también emite el resultado local antes de difundir el bloque. De cara a la actualización Alpenglow, que retirará Proof of History, la lógica se mantiene: el líder seguirá ejecutando primero y propagando después. Conviene, eso sí, no confundir preconfirmación con finalidad: el consenso de los validadores sigue decidiendo qué bloque es canónico.

Marta Ortega descarta convertir Zara en una marca de lujo y defiende su esencia

0

Marta Ortega descarta convertir Zara en una marca de lujo. La presidenta de Inditex defiende el producto bien hecho y accesible para el mayor número de personas, según la entrevista con la revista Vogue recogida por Europa Press.

La directiva ha sido tajante: el sector del lujo es admirable y les inspira, pero no quiere cambiar la esencia de la enseña. ‘Las cosas bonitas y bien diseñadas no deberían estar reservadas solo a unos pocos’, ha indicado.

El argumento de fondo no es estético, sino operativo. Ortega describe un modelo orientado por completo a la demanda, con un stock ajustadísimo y una reducción de excedentes al mínimo. La cifra que aporta la presidenta es contundente: menos del 1% del producto se queda sin vender. ‘No realizamos grandes tiradas que no funcionan y que luego hay que almacenar en una nave’, ha asegurado.

En paralelo, la presidenta de Inditex defiende la la sostenibilidad como parte del modelo. Rechaza que la etiqueta ‘fast fashion’ defina su negocio y sitúa la eficiencia del inventario como la mayor baza medioambiental del grupo.

Marta Ortega cierra la puerta al lujo para Zara

La entrevista recogida por Europa Press deja una idea central: Zara no perseguirá el segmento del lujo. No se trata de una negativa al diseño elevado, sino de una defensa de un producto masivo bien ejecutado. ‘La clase social no tiene nada que ver con el estilo’, ha afirmado.

Esa declaración coloca el posicionamiento de Inditex en un punto intermedio poco explorado por los grandes grupos europeos. Ni el lujo de LVMH o Kering, ni la moda rápida sin filtro: la propuesta es elevar la calidad sin elevar la barrera de precio.

El lujo inspira a Zara, pero no define su hoja de ruta: la accesibilidad sigue siendo el límite estratégico que separa a Inditex de los grandes conglomerados europeos.

Un modelo de demanda, stock y sostenibilidad como ventaja competitiva

Ortega describe el negocio como una estructura plana y pegada a A Coruña. La empresa es enorme, pero no se siente así desde dentro, ha explicado. ‘Al final formamos una gran familia y creo que ahí radica la magia’, ha subrayado.

El control de inventario aparece como la clave del margen. Con menos del 1% de producto sin vender, el grupo evita las liquidaciones masivas y reduce el almacenamiento. Esa es, según Ortega, la sostenibilidad más efectiva: producir solo lo que la demanda va a absorber.

Inditex marca de lujo

Análisis Merca2: el equilibrio entre aspiración y accesibilidad

El mensaje de Marta Ortega resuelve una duda que llevaba meses instalada en el mercado. Las colaboraciones con perfiles como Steven Meisel o Bad Bunny habían alimentado la lectura de que Zara quería deslizarse hacia el lujo asequible. La presidenta de Inditex lo descarta de forma explícita.

Ese posicionamiento tiene implicaciones claras para la valoración. El lujo paga múltiplos más altos por margen bruto y resiliencia del cliente; la gran distribución textil cotiza por volumen, rotación y disciplina de inventario. Inditex no quiere pagar el precio de abandonar su escala. Prefiere defender un modelo que ya funciona: menos excedentes, más reacción a la demanda y una red logística cercana al mercado.

No obstante, el debate no está cerrado. El equilibrio entre accesibilidad y aspiración puede erosionarse si el cliente percibe que los precios suben sin que la propuesta lo justifique. De momento, la compañía no ha anunciado cambios en su arquitectura de precios y las declaraciones no aportan una cifra de inversión ni un objetivo de margen concreto. El riesgo está en la ejecución, no en la intención.

A mi juicio, la entrevista es una declaración de identidad más que un anuncio financiero. Protege la narrativa de Zara frente a las comparaciones con el lujo y refuerza la coherencia con el modelo de negocio que el mercado ya conoce. Queda por ver cómo lo reciben los analistas en las próximas notas de valoración de la compañía.

El próximo hito de contraste serán las cuentas trimestrales, cuando el margen bruto y la evolución del inventario confirmen si el discurso se traduce en números. No hay urgencia en cambiar la tesis; sí en vigilar si la apuesta por el producto bien hecho eleva el coste por prenda sin mejorar el retorno.

Veredicto Merca2

Cotización al cierre o apertura: No se detecta una variación porcentual atribuible a estas declaraciones en los primeros compases del 17 de agosto, al no existir un hecho relevante nuevo; la referencia verificable que deja la noticia es la disciplina de inventario, con menos del 1% de producto sin vender.

Clave técnica: La rotación de stock es la cifra que sostiene el relato: menos del 1% del producto se queda sin vender. Ese ratio de excedentes es la palanca de margen que los analistas seguirán en los próximos resultados de Inditex.

Apunte macro: En el sector textil europeo, una tasa de excedentes inferior al 1% es un umbral diferencial; las marcas dependientes de rebajas suelen operar con ratios mucho más altos, lo que refuerza la ventaja competitiva del modelo de Zara en un contexto de consumo débil.

BCE alerta: la inversión Siete Magníficas vía ETF expone a los hogares de la eurozona a un riesgo de 440.000 millones

Los hogares de la eurozona acumulan 440.000 millones de euros en inversión indirecta en las ‘Siete Magníficas’ vía ETF.

El aviso, publicado este lunes en el blog oficial del BCE, lo firman cinco economistas de la institución, incluidos Johannes Breckenfelder y Maria Antonietta Viola. La entrada aclara que no representa necesariamente la opinión institucional del supervisor, pero la rotundidad de las cifras y el canal de contagio que describe justifican prestarle una atención superior a la de un simple documento académico.

La concentración en ETF, una vía silenciosa de 440.000 millones

El dato central no es una posición directa de los hogares, sino una construcción mucho más delicada. La exposición a Nvidia, Apple, Microsoft, Alphabet, Amazon, Meta y Tesla llega principalmente a través de fondos cotizados que replican los índices globales más populares. Según el artículo, los hogares de la eurozona mantienen aproximadamente 440.000 millones de euros en acciones tecnológicas estadounidenses sin ser necesariamente conscientes del riesgo de concentración.

La cifra asciende a otros 250.000 millones en el lado de las aseguradoras y a 200.000 millones en los fondos de pensiones. Los autores del BCE recuerdan además que los mercados bursátiles de Europa y Estados Unidos han estado históricamente muy correlacionados. De esa correlación se desprende una conclusión incómoda: una corrección en Wall Street no dejará indemne a la zona euro.

Por qué una corrección de la inteligencia artificial no se quedaría en Wall Street

riesgo concentración ETF

Los economistas sitúan la advertencia en un contexto de revolución tecnológica y ciclos de auge y caída en los precios de los activos. La investigación económica que citan apunta a que es probable una corrección en las valoraciones actuales. No se trata de un pronóstico de mercado, pero sí de una lectura sobre asimetrías: los inversores europeos cargan con la exposición sin haber tomado, en muchos casos, una decisión explícita de concentrarse en siete valores.

El mecanismo que más preocupa al BCE es el papel de los propios fondos. En una caída brusca, los reembolsos pueden obligar a vender activos para devolver efectivo. Esa venta presiona aún más los precios, lo que dispara nuevos reembolsos. La estructura basada en índices deja de ser un vehículo pasivo y se convierte, según los autores, en un canal de transmisión del riesgo.

Una corrección de las Siete Magníficas no es un problema privado de sus accionistas: es una cuestión de estabilidad financiera para la zona del euro.

La fragilidad no está en el ETF, sino en la memoria del riesgo tecnológico

En mi lectura, la alerta del BCE no es una crítica al producto. El ETF hace exactamente lo que promete: replica un índice y democratiza el acceso a grandes tecnológicas. El problema es que la etiqueta de diversificación puede resultar engañosa cuando el índice depende tanto de un puñado de valores. Los inversores españoles y europeos no necesitan comprar Nvidia directamente para sufrir una corrección de Nvidia; les basta con mantener un fondo global aparentemente equilibrado.

El aviso introduce además una comparación con la burbuja puntocom que conviene no pasar por alto. A diferencia de 2000, el punto de partida actual deja mucho menos margen para recortar los tipos de interés o utilizar la política fiscal. Esa restricción no es menor: si el shock tecnológico se solapa con una desaceleración, el BCE y los gobiernos podrían tener que decidir entre combatir una inflación todavía sensible o amortiguar un golpe financiero.

Hay una contradicción estructural en el trasfondo. La digitalización promete ganancias de productividad, pero la financiarización de esas expectativas concentra el riesgo en los balances de aseguradoras y fondos de pensiones. La exposición no es un detalle de cartera; es un problema de estabilidad financiera que, según los economistas del BCE, podría afectar la confianza, las condiciones de financiación y la contratación si la corrección se materializa.

El hito a vigilar no es una junta ni unos resultados concretos, sino el ritmo de los flujos a los ETF globales. Si las suscripciones se mantienen altas mientras las valoraciones siguen subiendo, la fragilidad será mayor, no menor. La pregunta abierta es si los particulares europeos han entendido el riesgo que ya tienen en su cartera.

Veredicto Merca2

Cotización al cierre o apertura: La advertencia no mueve por sí sola los índices europeos. La cifra operativa es que una caída del 1% en las Siete Magníficas restaría 4.400 millones de euros a la exposición indirecta de los hogares de la eurozona.

Clave técnica: Un descenso del 15% en las Siete Magníficas implicaría pérdidas nocionales de 66.000 millones de euros para los hogares y de 67.500 millones entre aseguradoras y fondos de pensiones. El nivel relevante no es un soporte bursátil, sino la capacidad de los ETF para absorber reembolsos sin amplificar la caída.

Apunte macro: El perímetro de exposición total descrito por el BCE alcanza 890.000 millones de euros si se suman hogares, aseguradoras y fondos de pensiones. La prima de riesgo española no descuenta hoy este escenario, pero el canal de correlación histórica entre Wall Street y la eurozona es la variable macro que puede cambiar la lectura en pocas sesiones.

El Gobierno prorroga la central nuclear de Almaraz hasta 2030 para blindar el suministro

El Gobierno prorroga la central nuclear de Almaraz hasta junio de 2030 con una extensión limitada y coyuntural. El Boletín Oficial del Estado del pasado viernes 14 de agosto formaliza la renovación de la autorización de explotación de las unidades I y II, según confirma el Ministerio para la Transición Ecológica (MITECO) en un comunicado.

La orden TED/864/2026, de 12 de agosto, establece una ampliación de 31 meses para la unidad I y de 19 meses para la unidad II respecto al calendario de cierre previsto inicialmente. La nueva fecha límite para ambas unidades queda fijada en el 8 de junio de 2030. El Gobierno justifica la decisión por la incertidumbre energética internacional, marcada por el conflicto en Oriente Medio y la guerra de Ucrania, así como por su impacto sobre los precios y la volatilidad del gas internacional.

Los términos de la prórroga: plazos, seguridad y coste para el consumidor

El MITECO mantiene el objetivo de cierre del parque nuclear español en 2035. La extensión concedida a Almaraz tiene, según el ministerio, un carácter limitado y coyuntural que no altera el calendario de apagón nuclear pactado con el sector. La decisión se apoya en una evaluación técnica del Consejo de Seguridad Nuclear (CSN), que ha emitido un informe favorable tras analizar la documentación aportada por las empresas titulares.

El organismo regulador pidió información adicional durante el proceso sobre la gestión del envejecimiento de estructuras, sistemas y componentes de seguridad, así como sobre la gestión del combustible gastado durante el nuevo periodo de operación. Tras revisar la documentación, el CSN concluyó que la central puede seguir operando con garantías de seguridad nuclear y protección radiológica.

Uno de los argumentos con más peso político es el coste. El ministerio sostiene que la extensión de Almaraz no supondrá un coste adicional para los consumidores. La capacidad firme que aporta la central permitirá, según el MITECO, reducir la exposición del sistema eléctrico a episodios de precios elevados mientras se acelera el despliegue de fotovoltaica, eólica y almacenamiento.

El Gobierno garantiza capacidad firme sin penalizar la factura mientras madura el almacenamiento renovable.

La estructura de propiedad de la instalación explica parte del debate interno. Iberdrola controla el 53% de Almaraz, Endesa el 36% y Naturgy el 11%. Aunque Iberdrola y Endesa plantearon inicialmente una prolongación de diez años, la oposición de Naturgy y la necesidad de unanimidad entre los socios llevaron a una solicitud limitada hasta 2030.

La diferencia de plazos entre ambas unidades responde a sus respectivas fechas de vencimiento administrativo. La unidad I necesitaba más margen que la unidad II para alcanzar la nueva fecha límite, lo que confirma que los calendarios individuales del parque nuclear español estaban desalineados desde el protocolo de 2018. Con la prórroga, ambas unidades quedan alineadas en la misma fecha de salida.

El giro político y la transición del resto del parque nuclear

La prórroga supone un giro respecto al acuerdo alcanzado entre PSOE y Sumar sobre el calendario de cierre nuclear. La decisión cuenta con el respaldo de los partidos políticos de Extremadura, los municipios del entorno de la central y las empresas propietarias. El calendario vigente procede del protocolo firmado en 2018 entre las empresas eléctricas y Enresa, que establecía el cierre progresivo de las centrales entre 2027 y 2035. Almaraz era la primera instalación prevista para cesar su actividad.

Sin embargo, el protocolo no tiene carácter vinculante y la normativa permite solicitar la renovación de las autorizaciones dentro de los plazos establecidos. Este matiz legal ha permitido a las propietarias presentar la solicitud de extensión sin modificar el marco regulatorio general.

El calendario de cierre de 2035 se ha convertido en una referencia orientativa, no en un compromiso blindado.

cierre nuclear 2035

Un equilibrio inestable entre seguridad de suministro y descarbonización

La prórroga de Almaraz se produce en un momento de transición para el resto del parque nuclear español. La nueva autorización se solapa con el próximo vencimiento de los permisos de explotación de Cofrentes y Ascó I, cuyos titulares deberán iniciar también sus respectivos procedimientos de renovación ante el CSN. Este encadenamiento de decisiones configura un territorio jurídico y político delicado: cada extensión puntual refuerza la sensación de que el calendario de cierre de 2035 es más una referencia indicativa que un compromiso firme.

En paralelo, un estudio de la Barcelona School of Economics (BSE) y del Institut de Recerca en Energia de Catalunya (IREC) concluye que prolongar la operación de las centrales nucleares hace 100% inviable el objetivo renovable del PNIEC para 2030. El trabajo, publicado en la revista Energy for Sustainable Development, modela escenarios estocásticos y señala que mantener la capacidad nuclear compite directamente con el despliegue de renovables y almacenamiento.

La contradicción es evidente. El Gobierno defiende la extensión de Almaraz como una medida de seguridad de suministro, mientras insiste en que el PNIEC y el objetivo del 81% de generación renovable en 2030 siguen vigentes. Los datos del estudio de BSE e IREC cuestionan la compatibilidad de ambos objetivos en términos estrictamente técnicos y de mercado. La tensión entre capacidad firme y penetración renovable no es nueva, pero se intensifica cuando el calendario nuclear se modifica sin revisar el plan de descarbonización.
La posición de Red Eléctrica añade presión al debate. El gestor técnico del sistema ha defendido la necesidad de seguir fortaleciendo el sistema aun con la prórroga de Almaraz, lo que implica que la nuclear no se considera un sustituto del desarrollo de redes e interconexiones. La firmeza de la base nuclear convive con un sistema cada vez más dependiente de la meteorología.

El mercado interpreta la decisión como un respaldo a la firmeza del suministro en un contexto internacional volátil. La nuclear se concibe como un complemento transitorio, no como una alternativa al almacenamiento. El próximo indicador relevante será la tramitación de las renovaciones de Cofrentes y Ascó I, que pondrá a prueba la consistencia del calendario de cierre del parque nuclear español y su encaje con los objetivos climáticos de la próxima década.

Agentes de IA ya pueden pagar USDC en Base: la guía de OpenAI y AWS

OpenAI y AWS han publicado una guía técnica para que los agentes de inteligencia artificial paguen en USDC sobre la red Base. No es una integración menor: los agentes podrán comprar datos o servicios por su cuenta, sin que una persona apruebe cada operación. Detrás está el protocolo x402, que convierte un viejo código web en un sistema de cobro criptográfico.

Un agente de IA es, en la práctica, un programa que ejecuta tareas por su cuenta, como consultar una fuente de datos o reservar un recurso. La guía publicada el 13 de agosto por OpenAI —titulada Controlled Agentic Commerce with AgentCore Payments— combina el kit de desarrollo de OpenAI con Bedrock AgentCore Payments de Amazon.

Cómo el protocolo x402 convierte un código HTTP en un cobro

El nombre x402 llega del código de estado HTTP 402, que desde los primeros años de internet significaba «pago requerido» y nunca se usó de forma masiva. Ahora sirve para que un servidor exija un pago antes de entregar una respuesta. El flujo es directo: el agente envía una petición; el servicio responde con un error 402 que incluye el importe y el activo exigido, USDC en Base; el agente comprueba si ese gasto cabe en sus límites y, si es así, genera una prueba de pago. Esa prueba regresa al proveedor, la transacción se liquida en Base y el agente recibe el recurso, todo en unos dos segundos.

El servicio Bedrock AgentCore Payments de Amazon se encarga de la infraestructura. Interpreta los desafíos x402, ayuda al agente a generar las pruebas dentro de sesiones de gasto definidas y mantiene registros de auditoría. La gran promesa es evitar los llamados «agentes rogue»: puesto que las reglas de gasto viven en la aplicación y no en el agente, la máquina nunca recibe un cheque en blanco. Opera dentro de límites fijados por el desarrollador.

La elección de Base, no es casual. Es la red de capa 2 creada por Coinbase, con tarifas bajas, y eso la hace compatible con pagos de apenas 0,25 USDC, el coste del escenario de demostración. USDC, la stablecoin de Circle anclada al dólar, aporta estabilidad de precio. Un agente no puede permitirse que la moneda se mueva un 5% entre la cotización y la liquidación.

El código HTTP 402 llevaba décadas esperando un propósito; los agentes de IA acaban de dárselo en forma de micropagos estables.

De Stripe a OpenAI: por qué x402 deja de ser un experimento

x402 nació de los esfuerzos de Coinbase en torno a Base y USDC, y su fundación —con Cloudflare en la gobernanza— lanzó la versión 2 en diciembre de 2025. Stripe añadió soporte para pagos en USDC en Base a través de x402 en febrero de 2026. Publicada el 13 de agosto, la guía de OpenAI funciona como plantilla abierta para cualquier desarrollador. Si además se distribuye entre los clientes empresariales de AWS, el alcance potencial deja de ser marginal.

Esto coloca a x402 en una posición distinta a la de otros estándares de pago para agentes. El respaldo de dos gigantes tecnológicos reduce la fricción de adopción. Pero también transforma un estándar abierto en una infraestructura que, en la práctica, depende de muy pocos actores.

El análisis: adopción real, centralización y la duda regulatoria

El movimiento llega cuando la IA busca modelos de monetización más allá de las suscripciones. Permitir que los agentes paguen por datos o servicios en cadena abre un «internet de los pagos» donde cada interacción puede tarifarse. Para Base y USDC es una validación práctica: micropagos automatizados de bajo valor con stablecoins y capa 2, no solo transferencias personales.

Sin embargo, el riesgo de concentración es evidente. La red Base es descentralizada, pero el flujo de agentes depende de OpenAI y AWS. Si esos dos actores controlan la infraestructura de pagos dominante, surgen dudas sobre censura, tarifas y gobernanza. La mayoría de los casos de uso, por ahora, se apoya en una capa centralizada.

El protocolo x402 tiene de su lado un detalle nada menor: resuelve un problema real de coordinación entre máquinas. Si los reguladores empiezan a mirar los flujos autónomos con criterios de protección al consumidor, el estándar tendrá que demostrar que sus límites de gasto y registros de auditoría bastan. Por ahora, la guía está disponible y el flujo se puede probar. La pregunta no es si los agentes pueden pagar; es quién controlará el carril por el que lo hacen.

Registro de Hacienda a empresas: el Supremo refuerza la inspección y define sus límites

El Supremo refuerza a Hacienda en el registro de empresas: la inspección puede usar datos de otros años hallados por sorpresa, con cinco límites.

La sentencia pone fin a un caso real. La Agencia Tributaria entró en una empresa con autorización judicial para comprobar el Impuesto sobre Sociedades y el IVA de los ejercicios 2016 y 2017. Durante el registro, los inspectores volcaron discos duros, archivos digitales y correos electrónicos agrupados en carpetas genéricas, sin separar por periodos impositivos.

El hallazgo llegó después, al analizar el material en las dependencias de Hacienda: ventas ocultas del año 2015, un ejercicio fuera del alcance de la autorización. La inspección notificó la ampliación de actuaciones a 2015, lo que derivó en una liquidación complementaria y una sanción. La empresa recurrió alegando vulneración de la inviolabilidad del domicilio y extralimitación del auto judicial, pero el Supremo ha desestimado el recurso.

¿La clave? Los funcionarios no hicieron una búsqueda prospectiva de otros años. Se toparon con los datos de 2015 de forma inevitable porque la información estaba mezclada, sin separación temporal. Y eso, según la doctrina del hallazgo casual, basta.

La doctrina del hallazgo casual, explicada en cristiano

El hallazgo casual nace en el proceso penal: un agente no tiene por qué cerrar los ojos ante la evidencia de un delito que aparece durante un registro lícito. Al trasladarlo a la inspección tributaria, el Supremo dice lo mismo: si entras legalmente y te topas con irregularidades de otros años, la prueba es utilizable.

No hace falta volver al juez ni pedir un nuevo auto para convalidar lo descubierto. Basta con notificar formalmente la ampliación de la inspección al contribuyente afectado. Eso es lo que ha validado la sala.

El hallazgo casual no convierte a Hacienda en un buscador libre: la búsqueda prospectiva sigue prohibida y la prueba obtenida así es nula.

Las cinco condiciones que el Supremo exige para que la prueba sea válida

Para evitar abusos y garantizar la seguridad jurídica, el tribunal fija cinco requisitos acumulativos:

  • Que la entrada domiciliaria inicial cuente con una autorización judicial legítima para impuestos y años concretos.
  • Que la legalidad de dicha orden no haya sido anulada por los tribunales.
  • Que el descubrimiento de información de otros ejercicios se produzca de forma imprevista durante el examen de archivos legítimamente intervenidos.
  • Que se comunique al contribuyente la ampliación de la inspección a los nuevos periodos.
  • Que la información guarde relación directa con la actividad empresarial continua del contribuyente.

La propia sentencia señala el límite constitucional: quedan prohibidas las búsquedas prospectivas o indiscriminadas. Si se demuestra que los inspectores buscaron deliberadamente fuera del marco autorizado, la prueba será nula por vulnerar derechos fundamentales.

Qué cambia para autónomos y pymes: organiza tus archivos por años

La sentencia tiene una consecuencia práctica inmediata para cualquier negocio, incluidos los autónomos con o sin empleados. Si Hacienda te inspecciona para un año y tu documentación digital mezcla facturas, albaranes y correos de varios ejercicios, un solo registro puede abrir la puerta a revisar toda tu contabilidad.

La doctrina viene del proceso penal, donde nunca se exige que los agentes cierren los ojos ante un ilícito patente. Lo novedoso es que el Supremo la traslada al ámbito tributario con contornos precisos, algo que la práctica inspectora aplicaba con cautela hasta ahora. La sentencia avanza en línea con otra reciente del mismo tribunal que flexibiliza el examen fiscal de la empresa familiar.

Mi lectura es que la parte que más protege al contribuyente es la condición cuarta: la ampliación debe notificarse formalmente. Eso te da derecho a impugnar la incorporación de los nuevos años si crees que no hubo hallazgo casual real. El consejo de a pie es más simple: separa carpetas por ejercicio, etiqueta los correos clave y evita las bases de datos únicas sin filtro temporal.


Ojo con un detalle: la sentencia no exige que la empresa tenga los archivos perfectamente ordenados para defenderse. Se limita a validar que, si están mezclados, la inspección puede beneficiarse del hallazgo. La separación documental no te hace inmune, pero reduce el riesgo de que un registro acotado se convierta en una revisión general. Puedes consultar los criterios de inspección en la sede electrónica de la AEAT.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo para el contribuyente; la doctrina aplica desde la sentencia del Supremo, sin fecha de vencimiento.
  • ✅ Requisitos clave: Autorización judicial legítima previa, descubrimiento fortuito y notificación formal de la ampliación al contribuyente.
  • 🌐 Dónde consultarlo: Sentencia del Tribunal Supremo en el portal del CGPJ y criterios de inspección en la sede electrónica de la AEAT.
  • 💰 Importe o coste: No hay coste directo del trámite; el riesgo está en las liquidaciones y sanciones de los ejercicios ampliados.
  • ⚠️ Error a evitar: Mezclar facturas y correos de varios años sin separación; facilita que un hallazgo casual amplíe la inspección.

Europa estrecha el cerco a las reseñas falsas en alojamientos y OTAs

Europa estrecha el cerco a las reseñas falsas en alojamientos y OTAs. La Comisión Europea trabaja en una iniciativa que obligará a las plataformas de reserva y a los establecimientos turísticos a demostrar que las opiniones que publican son auténticas.

El problema no es menor. Las valoraciones fraudulentas distorsionan la competencia y castigan a miles de hoteles, apartamentos y negocios rurales españoles que compiten de manera leal. Según recoge La Vanguardia, la fiabilidad de la reputación online se ha convertido en una prioridad normativa dentro de la Unión Europea.

La medida afecta sobre todo a las grandes OTAs, con Booking, Expedia o Airbnb a la cabeza, y a los portales de opinión que operan en territorio comunitario. La regla principal es directa: si una plataforma publica una reseña, debe poder acreditar que corresponde a un huésped real y a una estancia verificada.

Para los alojamientos, la transparencia se traduce en una ventaja competitiva. Un hotel pequeño que ha construido su reputación con opiniones legítimas deja de competir en desventaja frente a quien compra valoraciones sintéticas. Eso sí, la adaptación tendrá costes de gestión.

Qué cambia para las plataformas y los alojamientos

La futura exigencia europea establecerá un principio de trazabilidad. Cada valoración tendrá que poder vincularse, al menos en origen, a una reserva confirmada o a una identidad validada. Booking y otras centrales de reservas ya aplican filtros similares en algunos mercados, pero la norma elevaría ese estándar a requisito legal en toda la Unión.

La reseña falsa no es solo un engaño al viajero: es una transferencia de reputación que debería estar sujeta a las mismas reglas que la publicidad.

Los alojamientos deberán revisar sus sistemas de captación de opiniones. No bastará con invitar al huésped a dejar un comentario: habrá que conservar evidencia del vínculo entre estancia y reseña. Para los negocios con menos recursos, como casas rurales o pequeños hostales, el despliegue técnico puede ser un un obstáculo.

No obstante, la carga principal se concentra en las plataformas, no en el pequeño propietario. Bruselas quiere que sean las OTAs y las webs de opinión quienes asuman la responsabilidad de filtrar las reseñas sospechosas antes de publicarlas.

El efecto sobre la reputación digital de las empresas turísticas

reseñas falsas Booking

Las reseñas falsas no solo engañan al viajero: alteran el posicionamiento y los ingresos. La mayoría de los consumidores consulta opiniones antes de reservar. Un porcentaje elevado desconfía de valoraciones excesivamente positivas o publicadas en bloque.

Para el tejido empresarial español, la transparencia puede reequilibrar el juego. España es una potencia turística con una oferta muy atomizada: hoteles independientes, apartamentos y alojamientos rurales compiten contra grupos con capacidad para invertir en marketing. Si las reglas de reseñas son homogéneas, la reputación legítima vale más.

El sector ya ha visto despegar herramientas de agregación que integran valoraciones de cientos de fuentes, precisamente porque la fragmentación dificulta el control. La norma europea podría acelerar la consolidación de esos sistemas de verificación en los canales de reserva.

La futura norma no está sola en la agenda digital de la Unión. Se enmarca en un paquete más amplio de protección al consumidor vinculado a la Directiva sobre servicios digitales y a las obligaciones de trazabilidad de contenidos. Las plataformas ya saben que la autorregulación tiene fecha de caducidad.

La Comisión insiste en que la transparencia no puede depender del algoritmo de cada operador. Necesita criterios homogéneos y sanciones proporcionadas para que las reglas no queden en papel.

La reputación digital ya no es un accesorio

La regulación europea confirma una tendencia que llevamos años observando en las empresas de servicios. La reputación online se ha convertido en un activo estratégico. La herramienta que recopila valoraciones de más de 500 plataformas, mencionada por La Vanguardia, refleja hasta qué punto las compañías necesitan monitorizar un ecosistema fragmentado.

Creo que la norma acierta si obliga a las plataformas a asumir responsabilidad editorial. No se puede vender confianza y a la vez mirar hacia otro lado cuando esa confianza se falsifica. El reto será la implementación: los verificadores automáticos pueden reducir reseñas falsas, pero también descartar opiniones legítimas si el algoritmo es excesivamente rígido.

Hay una contradicción que conviene vigilar. La industria quiere reseñas fiables, pero también quiere volumen de opiniones para alimentar sus rankings. Esas dos prioridades no siempre encajan. Y en ese desajuste seguirá moviéndose el mercado negro de las valoraciones sintéticas.

La prueba de fuego no será la aprobación de la directiva, sino su simetría práctica. Si una OTA multinacional puede demostrar verificación y un hostal español no, la norma habrá castigado justo a quienes pretendía proteger. La letra pequeña decidirá el resultado.

El trabajo político europeo está lejos de cerrarse. Habrá que esperar a los textos técnicos, a la directiva final y a los plazos nacionales de transposición. Para las empresas españolas, la recomendación inmediata es sencilla: auditar sus políticas de captación de reseñas antes de que la verificación sea obligatoria. Queda camino.

Cercanías C-5 Madrid: Renfe reabre Villaverde Alto-Embajadores tras un mes de cortes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha reabierto este lunes el tramo de la C-5 entre Villaverde Alto y Embajadores, cortado desde el 23 de julio por las obras de Adif en Atocha.
  • ¿Quién está detrás? Renfe y Adif, con participación de la Empresa Municipal de Transportes de Madrid (EMT) durante los transbordos en autobús.
  • ¿Qué impacto tiene? Los viajeros de la C-5 recuperan el servicio directo, aunque cinco líneas de Cercanías siguen alteradas hasta el 28 de agosto y habrá cortes en C-3 y C-4 en septiembre.

Renfe ha reabierto este lunes el tramo de la C-5 entre Villaverde Alto y Embajadores, tras casi un mes de servicio partido por las obras de transformación de Atocha.

Fin del transbordo en autobús en la C-5

La línea C-5 de Cercanías Madrid recupera la circulación entre Villaverde Alto y Embajadores después del corte total que afectaba a este tramo desde el pasado 23 de julio. Durante esas cuatro semanas, Renfe dividió el servicio en dos tramos: trenes entre Humanes o Fuenlabrada y Villaverde Alto, por un lado, y entre Móstoles El Soto y Embajadores, por el otro, con frecuencias de diez minutos durante todo el día.

Además, se mantuvieron trenes lanzadera entre Villaverde Alto y Méndez Álvaro, con paradas intermedias en Puente Alcocer, Orcasitas y Doce de Octubre y una frecuencia de 35 minutos. Los viajeros con títulos válidos de Cercanías, pudieron usar los autobuses de la Empresa Municipal de Transportes de Madrid (EMT) como alternativa durante las afecciones, según informó Renfe.

Las obras de Atocha mantienen alteraciones en cinco líneas

La recuperación de la C-5 no significa el final de los ajustes. Hasta el próximo 28 de agosto continúa la tercera y última fase de las obras de Atocha Cercanías, con alteraciones en la C-2, C-7, C-8a, C-8b y C-10, según ha detallado Adif.

En la C-2, los trenes entre Guadalajara, Alcalá de Henares, Chamartín y Atocha circulan por la vía de contorno, con frecuencias de 20 minutos en hora punta y 30 minutos en hora valle. La C-7 presta servicio entre Alcalá de Henares, Entrevías y Atocha con frecuencias de 12 minutos en hora punta y 16 minutos el resto de la jornada. Las líneas C-8a y C-8b circulan entre El Escorial o Cercedilla y Atocha cada 30 minutos en hora punta y 60 minutos en hora valle. En la C-10, el servicio se presta entre Villalba y Delicias cada 30 minutos.

Renfe recupera la C-5, pero el calendario de obras aún no acaba: cinco líneas siguen alteradas y dos de las más transitadas se cortarán en septiembre.

Además, habrá nuevos cortes en el túnel de Sol durante los fines de semana del 29 y 30 de agosto y del 5 y 6 de septiembre. Afectarán a la C-3 (Aranjuez-Atocha-Sol-Chamartín) y a la C-4 (Parla-Alcobendas/S.S. Reyes o Colmenar Viejo). Atocha funcionará como cabecera para los trenes de la C-3 y la C-4 dirección Parla, mientras que Nuevos Ministerios será cabecera para los servicios de la C-4 dirección Alcobendas/S.S. Reyes o Colmenar Viejo.

Hoja de Ruta: Claves del Viaje

El impacto directo es la desaparición del transbordo en autobús para miles de viajeros del sur de Madrid que utilizan la C-5 a diario, especialmente en Fuenlabrada, Móstoles, Villaverde y alrededores. Se recupera la continuidad del trayecto y se evita el rodeo por superficie, una ventaja que se nota en tiempos de viaje durante la hora punta. La zona cero del cambio es el corredor entre Villaverde Alto y Embajadores, donde el corte total obligó a reorganizar la circulación.

El dato que resume la operación es la inversión global cercana a los 56 millones de euros que Adif ha movilizado para transformar Atocha Cercanías. El nuevo esquema de vías pasará de la configuración actual 4+3+3 a un esquema 4+4+2, que asignará las vías 1 a 4 al túnel de Recoletos, las vías 5 a 8 al túnel de Sol y las vías 9 y 10 al túnel de Embajadores. Entre los trabajos del proyecto figuran la conexión de los túneles de Embajadores y Sol mediante un falso túnel, la creación de un nuevo escape entre las vías 9 y 10, la ampliación del andén 5, la remodelación de la vía 10 y la adaptación de los sistemas de señalización, seguridad y control del tráfico.

A partir de octubre, la capacidad del túnel de Sol aumentará hasta un 33%, con beneficio directo para las líneas C-3 y C-4 y un mayor margen de explotación entre las 6 y las 9 horas. La lectura es de fondo: Renfe y Adif concentran las obras en verano para minimizar molestias, y la financiación europea (NextGenerationEU) se nota en el ritmo de los trabajos. El precedente cercano es la propia transformación de Atocha, que el año pasado registró más de 82 millones de pasajeros. El riesgo inmediato es la ventana de cortes de fines de semana del 29 de agosto y 5 de septiembre, que volverá a poner a prueba a las dos líneas más transitadas. La próxima cita para los viajeros es la normalización completa del esquema de vías en octubre.

Ryanair denuncia retrasos de ENAIRE y exige intervenir: España tiene el peor control aéreo de Europa

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair denuncia que los retrasos del control aéreo español han crecido un 28% en 2026, con 32.600 vuelos demorados y cerca de seis millones de pasajeros afectados.
  • ¿Quién está detrás? La aerolínea irlandesa acusa a ENAIRE, el gestor público de navegación aérea, de falta crónica de personal y planificación deficiente.
  • ¿Qué impacto tiene? La compañía pide al Gobierno que exija medidas concretas y deje de aceptar explicaciones del gestor, con Madrid, Barcelona y Sevilla como centros más críticos.

Ryanair ha denunciado el aumento de los retrasos en el control aéreo (ATC, por sus siglas en inglés) que presta ENAIRE y exige al Gobierno una intervención urgente. La aerolínea irlandesa sitúa a España como el peor país de Europa en este servicio y aporta cifras que, de momento, no han sido verificadas de forma independiente.

El 28% de subida que ha encendido a Ryanair

La compañía cifra en un 28% el incremento de las demoras en lo que va de año, con más de 32.600 vuelos retrasados y cerca de seis millones de pasajeros afectados. Según su director de operaciones, Neal McMahon, ‘España ha conseguido algo que creíamos imposible. Ha superado a Francia para convertirse en el peor proveedor de ATC de Europa’.

McMahon insiste en que ‘el tráfico no era inesperado’ y acusa a ENAIRE de no haber contratado, planificado y desplegado suficientes controladores para hacer frente a la demanda. La low cost defiende que el gestor público podía anticipar los niveles de tráfico de la temporada alta.

El foco se centra en los centros de control de Madrid, Barcelona y Sevilla. Los tres han provocado retrasos en más de 15.700 vuelos de Ryanair durante 2026 y, según la aerolínea, continúan entre los que peor rendimiento presentan en Europa.

Madrid, Barcelona y Sevilla, los tres centros señalados por la aerolínea

El origen, siempre según Ryanair, estaría en la ‘escasez crónica de personal’ y en una planificación de la capacidad que no habría permitido responder al volumen de tráfico previsto para este verano. La low cost cuestiona además el resultado del plan de ’70 medidas’ anunciado por ENAIRE a comienzos del verano. Su argumento es directo: ‘Si las medidas estuvieran funcionando, los retrasos estarían disminuyendo’.

Ryanair no discute la demanda de tráfico: discute la capacidad de ENAIRE para absorberla sin demoras.

Con todo ello, Ryanair pide al Gobierno que deje de aceptar explicaciones del gestor y exija medidas concretas para reducir los retrasos. Entre sus reclamaciones figuran más controladores, una mejor organización de los turnos y una dotación suficiente de personal en los principales centros de control y aeropuertos.

Las cifras de la aerolínea no han sido contrastadas de forma independiente. Al cierre de esta edición no constaba una respuesta pública de ENAIRE con un desglose alternativo de los los retrasos.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es doble. Para el pasajero, cada demora en un centro de control se traduce en conexiones perdidas, esperas en terminal y, llegado el caso, reclamaciones de compensación. Para Ryanair, significa peor puntualidad y mayor coste operativo en plena temporada alta. La zona cero es clara: Madrid, Barcelona y Sevilla concentran más de 15.700 vuelos demorados de la compañía en lo que va de año. El dato que resume la denuncia son los 32.600 vuelos retrasados y el alza del 28% que la aerolínea atribuye a ENAIRE.

El pulso no es nuevo. En 2010, la crisis de los controladores obligó al Gobierno a declarar el estado de alarma y dejó una herida política que aún condiciona las decisiones sobre el control aéreo. Ahora Ryanair busca forzar al Ejecutivo para que intervenga sobre un gestor al que considera ineficiente. La lectura de MERCA2.ES es que el conflicto enfrenta dos prioridades: la puntualidad comercial de las aerolíneas y un servicio público que arrastra rigideces de plantilla y planificación.

El riesgo inmediato es que, con la operación retorno de finales de agosto aún por delante, la presión sobre los centros de control aumente sin margen para corregir plantillas en semanas. ENAIRE no ha publicado un desglose alternativo y las cifras de Ryanair siguen sin verificación independiente. La próxima ventana crítica será en en la primera quincena de septiembre, cuando el tráfico baja y puede comprobarse si las ’70 medidas’ anunciadas producen algún efecto real.

Publicidad