La regulación del robotaxi se parte en dos en Estados Unidos: los estados abren y los municipios la cierran. Tesla, Waymo y Uber afrontan un mosaico de normas locales capaz de dejar sin efecto la autorización estatal, tal y como describe The Verge.
El conflicto no es nuevo, pero cada año sale más caro. Quince años después de que Nevada legalizara los coches autónomos, el sector comprueba que el permiso para circular no equivale al permiso para facturar.
Claves de la operación
- Un pulso entre tres niveles administrativos. La autoridad federal homologa el vehículo, el estado autoriza la operación y el ayuntamiento controla la calle. Quien domina la ordenanza municipal domina el negocio.
- Tesla se juega parte de su tesis de valoración. El Cybercab sostiene buena parte del relato inversor de la compañía, y ese relato depende ahora de permisos que se votan en consejos municipales.
- España carece de marco propio para el robotaxi. La DGT avanza en conducción asistida, pero no existe un régimen que permita explotar flotas comerciales sin conductor al margen de proyectos piloto.
Nevada aprobó en junio de 2011 la primera ley estatal que autorizaba vehículos autónomos en vía pública. Llegó tres años antes del Autopilot de Tesla, cinco antes de que Waymo se separara del proyecto de Google y siete antes del primer robotaxi comercial. La norma se anticipó al producto. Ese margen se ha ido estrechando hasta desaparecer.
La arquitectura legal estadounidense explica el resto. La agencia federal de seguridad vial homologa el vehículo, el estado autoriza la circulación y la ciudad decide dónde se detiene. El control del bordillo pesa más que la licencia estatal.
Ahí se libran las batallas reales: zonas de recogida reservadas, tasas por ocupación de vía pública, límites al número de vehículos por manzana, obligación de reportar incidentes y horarios restringidos. Ninguna de esas medidas prohíbe el robotaxi. Todas lo encarecen.
El dinero no está en el coche. Está en la acera.
Una autorización estatal puede llenar la calle de vehículos, pero solo la ordenanza municipal decide si esa flota llega a ser rentable.
Analizamos el fenómeno con cierta prevención. No existe todavía un texto estatal que cierre el debate, y la respuesta municipal varía tanto que un mismo operador puede convivir con dos regímenes distintos en ciudades separadas por 30 kilómetros. La fragmentación normativa se ha convertido en el mayor coste fijo del robotaxi en EEUU.
El bordillo como campo de batalla: quien fija las paradas fija el negocio
Los ayuntamientos no necesitan prohibir nada para torcer el negocio. Les basta con la tríada clásica: tasa, cupo y horario. Añadan la presión vecinal, la queja del taxi tradicional, y el expediente por incidentes puntuales, y el resultado es un operador que rara vez consigue permiso para crecer al ritmo que su hoja de ruta exigía.
Mientras tanto, los estados siguen legislando en sentido contrario. Un ayuntamiento puede volver inviable una flota que el estado declaró legal. Y esa asimetría no se resuelve con tecnología: se resuelve con abogados, con equipos de asuntos públicos y con años de negociación en cada municipio.
Los competidores lo saben. Nadie lo prohíbe. Todos lo encarecen.
Tesla, Waymo y Uber: tres modelos de negocio, un mismo atasco regulatorio
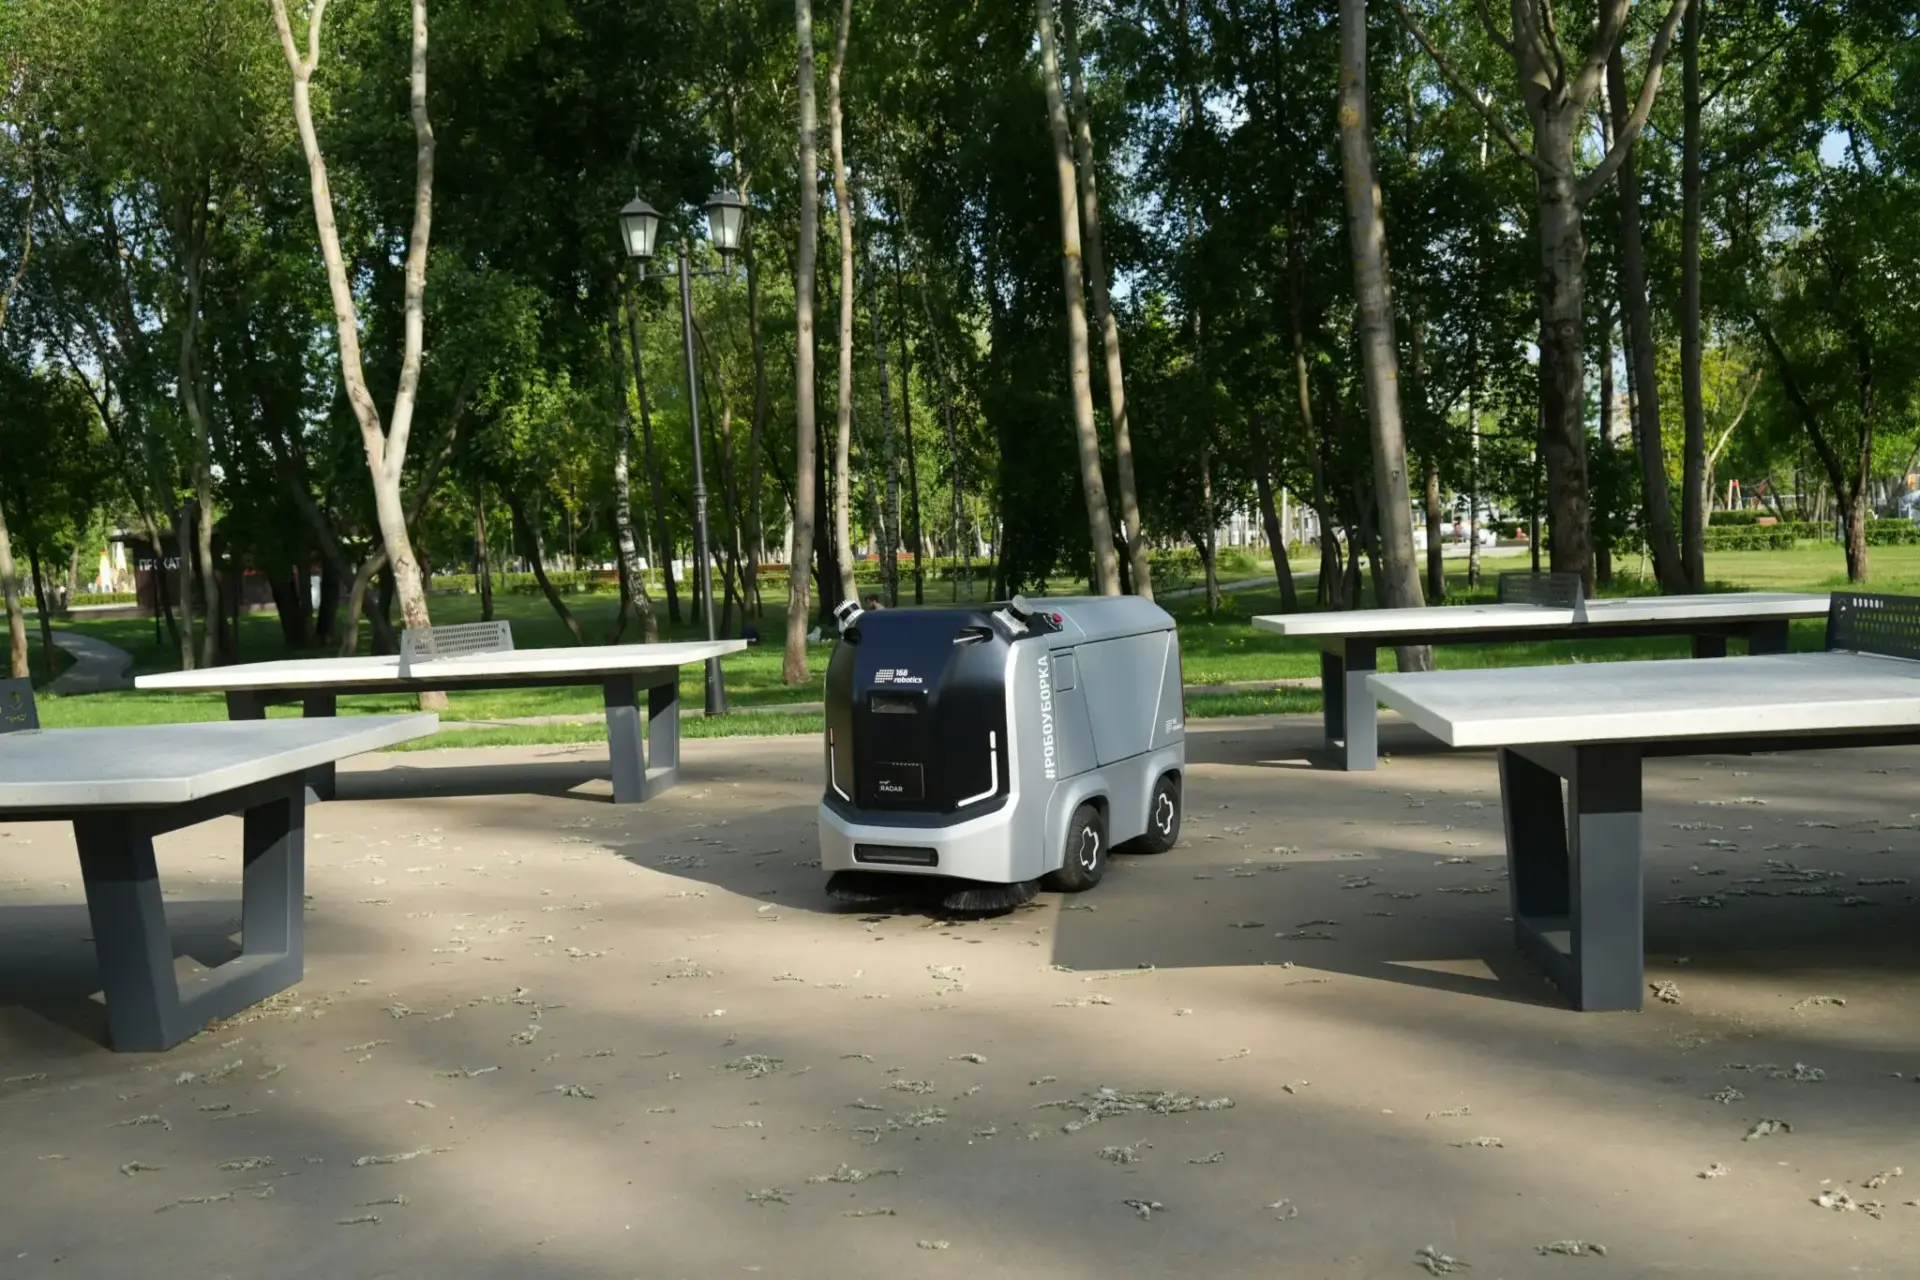
Tesla ha construido su discurso sobre el Cybercab, el vehículo sin volante que la compañía exhibió en su planta de Austin el pasado abril. Su apuesta es la integración vertical: fabricar el coche, controlar el software y operar la flota con un coste por kilómetro que quiere dejar por debajo del de cualquier rival. El cuello de botella no es el hardware, es la autorización.
Waymo, filial de Alphabet, funciona con el modelo opuesto: flota propia, operación propia y expansión ciudad a ciudad. La compañía detalla en su web corporativa las áreas donde ya presta servicio. Waymo crece a golpe de acuerdo local porque su modelo no admite otra vía. Cada aeropuerto, cada centro urbano y cada corredor comercial exige una mesa de negociación distinta.
Uber representa la tercera vía. No compra flota: agrega la oferta de terceros y monetiza la demanda. En teoría, la fragmentación le beneficia, porque su plataforma absorbe a cualquier operador que consiga permisos. En la práctica hereda el riesgo regulatorio del socio y pierde control sobre la calidad del servicio cuando el vehículo llega tercerizado.
Lo que España se juega: la DGT, el seguro y un negocio que aún no existe
En España no hay robotaxis comerciales y no habrá un marco que los autorice mientras el conductor ausente no tenga encaje legal. Bruselas ha fijado ya el procedimiento de homologación para vehículos totalmente automatizados y la Dirección General de Tráfico publica guías sobre conducción asistida, pero ninguna norma permite explotar una flota sin conductor al margen de los pilotos cerrados.
El interés español, por tanto, no está en el vehículo. Está en la cadena de responsabilidad. Si desaparece el conductor, la culpa migra al fabricante, al operador y al proveedor de software. Ese trasvase reordena el seguro de automoción, una línea de la que Mapfre, valor asegurador del IBEX 35, obtiene una parte relevante de su facturación. Su referencia más directa en el parqué es Línea Directa, con una dependencia casi total del ramo de autos y, por tanto, con más sensibilidad a cualquier reajuste de primas.
Hay oportunidad y hay riesgo. La primera: nuevos productos de responsabilidad para flotas, con coberturas que hoy no existen en ninguna póliza española. El segundo: que la responsabilidad se estandarice en el fabricante y que la prima se comprima. Sin siniestralidad histórica no hay modelo actuarial que sostenga la tarifa, y las aseguradoras llevan dos años observando el mercado estadounidense sin lanzar un producto específico.
Seguimos de cerca dos hitos concretos. Uno: las sesiones legislativas estatales que arrancarán en 2027 en EEUU, donde se verá si la autorización estatal prevalece sobre la ordenanza municipal. Dos: el calendario europeo de homologación, del que depende que un operador pueda matricular una flota sin conductor en España. Hasta entonces, la regulación del robotaxi seguirá escribiéndose a dos velocidades: deprisa en los parlamentos, despacio en las aceras.