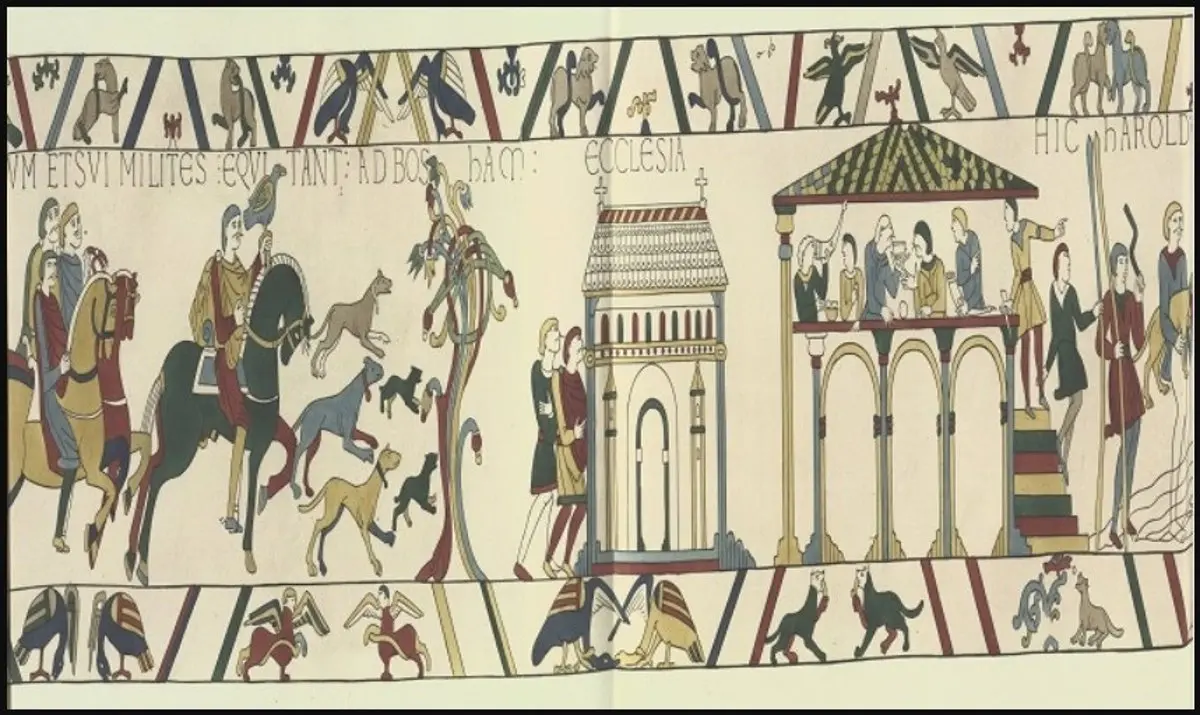
El tapiz de Bayeux ha agotado entradas en el British Museum. Setenta metros de bordado medieval operan ya como un activo irrepetible en el mercado de la atención.
Setenta metros de bordado, casi mil años de antigüedad y una cesión temporal de Francia al Reino Unido. Esa combinación —longitud, antigüedad y carácter excepcional del préstamo— explica por qué el acceso es hoy casi imposible.
La crónica que Monocle dedica a la muestra contiene una escena reveladora: los invitados a una recepción privada en el museo abandonaban la fiesta para ver la pieza antes del cierre de la sala. Cuando el acceso al objeto se convierte en el verdadero lujo de una velada, el objeto ha dejado de ser una obra para ser un activo escaso.
La economía de la escasez: por qué el tapiz de Bayeux no se puede replicar
El montaje refuerza esa lectura. La pieza se exhibe tumbada en una vitrina de cristal de gran longitud, en una sala a oscuras con iluminación milimétrica, y una pantalla digital recorre sus setenta metros señalando los hitos de la narración cosida: la invasión normanda de Inglaterra en 1066, las batallas, el cometa que cruzó el cielo aquel año. El visitante avanza en fila. No puede acelerar.
Ahí está la primera lección económica. La oferta es fija, literalmente: una unidad. El tapiz no se puede replicar, no se puede comprar y no se puede prestar dos veces. El coste de moverlo —transporte, vitrina de clima controlado, seguridad, una póliza que ningún mercado secundario puede tasar— es la parte menos visible de la operación y la que sostiene su prima. Los activos que no admiten réplica no compiten por precio; compiten por acceso.
La segunda lección es de demanda. El British Museum no vende entradas: vende una ventana de tiempo limitada. El blockbuster museístico funciona con la misma lógica que una edición numerada, porque el visitante no paga por el objeto, paga por estar dentro antes de que la ventana se cierre. El patrimonio histórico, presentado como acontecimiento único, se comporta como un lanzamiento de edición limitada.
La escasez del tapiz de Bayeux no es una anécdota de taquilla: es la demostración de que el patrimonio irrepetible se comporta como una edición de una sola unidad.
Del turismo cultural de lujo a la asignación de capital
Para el inversor con patrimonio elevado, la pregunta relevante no es cómo comprar el tapiz, que no está en venta, sino dónde se materializa el retorno que genera. Hay tres vías y ninguna es directa. La primera es el turismo cultural de lujo: la muestra arrastra pernoctaciones, gasto en restauración y demanda de visitas privadas fuera de horario.
La segunda es el coleccionismo adyacente. El textil narrativo, medieval o contemporáneo, se beneficia del mismo interés. En la recepción del museo estaba Grayson Perry, cuyos tapices y cerámicas narrativas comparten linaje creativo con la pieza medieval y ya circulan en el coleccionismo contemporáneo. La tercera vía es la infraestructura: patrocinio, seguros, transporte especializado y préstamo con garantía de obra.
De las tres, la que ofrece un retorno más previsible al family office es la tercera. El patrocinio de una gran exposición compra visibilidad institucional con un coste conocido. El préstamo garantizado con obra exige disciplina de valoración y una loan-to-value conservadora, pero genera un rendimiento corriente sobre un activo que, de otro modo, solo produciría gastos de conservación.
El problema no es el retorno. Es la liquidez. No existe un mercado profundo para el textil medieval y el comprador tarda meses en aparecer, cuando aparece. Cualquier posición en este segmento debe dimensionarse asumiendo que la salida no está garantizada por precio, sino por tiempo.
Hay una razón estructural para que esta muestra funcione mejor que otras: el relato. El tapiz se lee como una serie, con capítulos, escenas secundarias de vida cotidiana y un final que el público ya conoce. Esa legibilidad explica por qué conecta con quien no visita habitualmente salas de medieval. La demanda no nació del objeto; nació de su guion.
El patrimonio no genera rentas por ser antiguo, sino por ser el único lugar donde ese relato puede verse una sola vez.
Análisis: el patrimonio histórico como activo de ciclo largo
El mercado de exposiciones patrimoniales no se comporta como el mercado del arte. No hay precio descubierto, no hay índice y no hay formador de mercado. Eso lo descalifica para una cartera táctica y lo cualifica, en cambio, para un tramo muy concreto de la asignación: el que busca demanda estructural con oferta cerrada. En los últimos ciclos, las muestras de gran formato han resistido mejor que las ferias comerciales porque su atractivo no depende del apetito comprador, sino de la imposibilidad de ver la pieza en otro sitio.
Mi lectura es que el interés por el tapiz no anticipa una burbuja del patrimonio, sino una jerarquía nueva dentro del coleccionismo. Quien paga hoy por una obra textil contemporánea está comprando, en parte, la referencia histórica que la legitima. Ahí convive una oportunidad real con un riesgo real: el mercado del textil es estrecho, opaco y sensible a un coste de conservación que no se detiene nunca. Nadie debería asignar más del 5% de su cartera alternativa a este segmento.
El hito que conviene seguir no es la taquilla, sino el desmontaje. Cuando la pieza regrese a Francia y la sala vuelva a quedar vacía, se verá qué parte de la demanda era del objeto y qué parte era del acontecimiento. Ahí se medirá, con datos y por primera vez, si el patrimonio irrepetible deja rastro económico duradero o si el entusiasmo se apaga con la vitrina.
💎 Veredicto Wealth
El tapiz de Bayeux no es invertible directamente: sirve como referencia para asignar en textil histórico y contemporáneo, no como activo de cartera. Horizonte de diez años y un riesgo a vigilar: la liquidez de un mercado sin formador de precio.