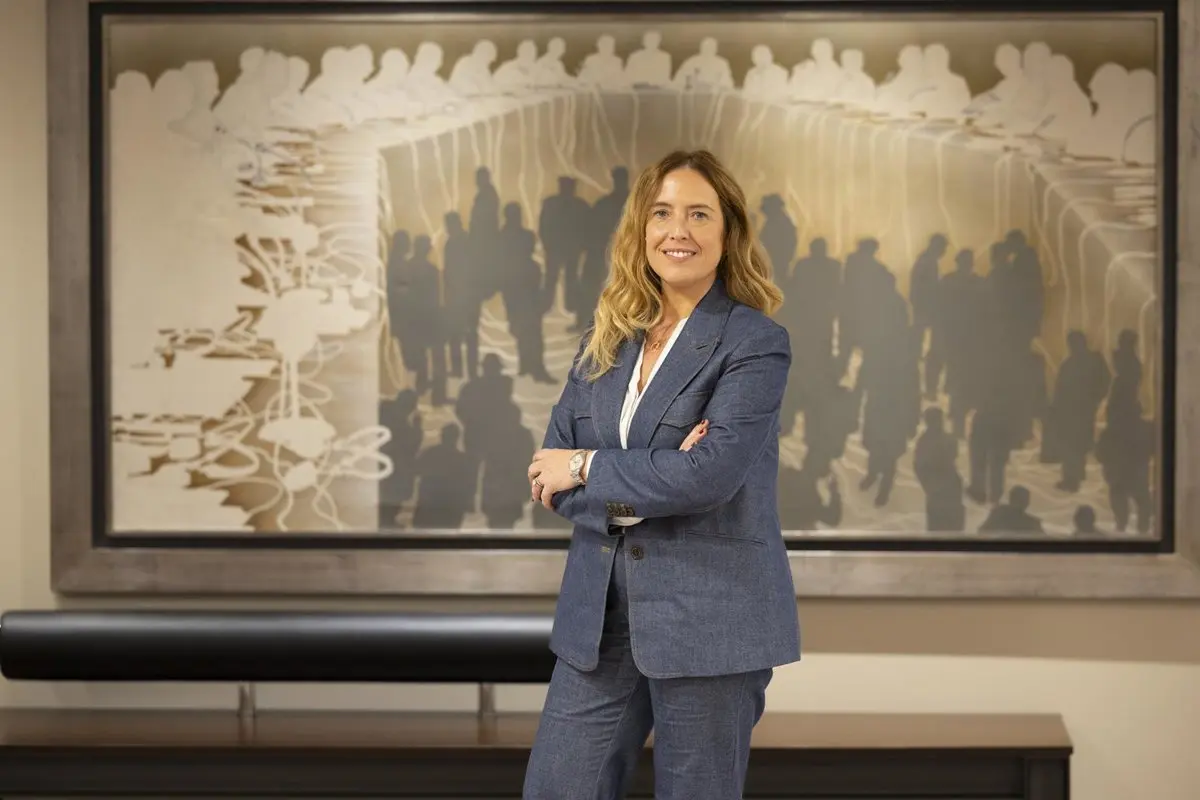
Amparo Moraleda asume la presidencia de Airbus: primera mujer y primera española en el cargo

Amparo Moraleda preside desde este jueves el consejo de administración de Airbus, primera mujer y primera española en ocupar el cargo, en plena votación de los 15.000 trabajadores del grupo en España para desbloquear el conflicto laboral.

Consejera de la compañía desde 2015, Moraleda sucede en la presidencia a René Obermann, que trasladó al consejo su decisión de no presentarse a la reelección como consejero en la junta general de accionistas de 2027, fecha en la que expiraba su mandato. El traspaso efectivo se produce ahora, meses antes de esa cita con los accionistas, y rompe la tradición de que el puesto recayera en un directivo francés o alemán, los dos países con mayor peso histórico en el consorcio aeronáutico europeo.

De IBM España a la presidencia de Airbus

El currículum de la nueva presidenta combina gestión ejecutiva y experiencia en órganos de gobierno. Fue presidenta de IBM España y vicepresidenta de CaixaBank, y ha pasado por los consejos de Solvay, Vodafone Group, y Maersk. Su llegada a la cúpula no implica un fichaje externo: forma parte del consejo de Airbus desde hace once años, lo que convierte el relevo en una sucesión interna.

Tras conocerse el nombramiento, Moraleda señaló en un comunicado que su compromiso con la empresa y sus accionistas ‘es total’. Se comprometió además a trabajar ‘en estrecha colaboración’ con el resto del consejo y con el equipo directivo para que la compañía esté ‘bien preparada’ ante los retos derivados de los cambios del entorno global. En sus primeras declaraciones públicas añadió que asume el puesto con ‘mucha ilusión’ y ‘consciente’ de la responsabilidad que implica.

El cargo que estrena es de perfil no ejecutivo. Preside el consejo, ordena su funcionamiento y canaliza la relación con los accionistas, pero no tiene mando directo sobre la gestión operativa del fabricante. Su margen real se mide en la capacidad de influir en la estrategia y de equilibrar los intereses industriales que conviven dentro del grupo.

El pulso laboral de 15.000 trabajadores en España
presidenta Airbus consejo

El relevo coincide con la segunda jornada de votación de la plantilla de Airbus España, unos 15.000 empleados, que decide si mantiene la huelga indefinida o acepta la última propuesta de la empresa. El voto presencial permanece abierto hasta las 17.00 horas de este jueves y la consulta telemática se activó el miércoles. El resultado, que se conocerá en las próximas horas, es el primer examen práctico para la nueva presidenta.

El desenlace de la votación llega el mismo día en que Moraleda estrena el cargo: su primer acto de gobierno será medir la temperatura del conflicto en España.

El preacuerdo alcanzado el 4 de septiembre entre la compañía y los sindicatos ATP, CCOO y SIPA, con la mediación del Ministerio de Industria y Turismo, es la base sobre la que vota la plantilla. Sus claves económicas son el compromiso de pago del IPC real y la recuperación del poder adquisitivo de un 7,95% repartido en cuatro años, hasta 2029, con el mantenimiento íntegro del actual acuerdo de teletrabajo.

Clave del preacuerdoDetalle
Recuperación del poder adquisitivo7,95% en cuatro años, hasta 2029
Subida anual ligada al IPC real2%
Subida en 20291,95%
TeletrabajoMantenimiento íntegro del acuerdo vigente
MediaciónMinisterio de Industria y Turismo

Para la dirección, la oferta es el resultado de un proceso negociador ‘largo, intenso y transparente’ con la representación social. La compañía mantuvo semanas de conversaciones con con los representantes sindicales antes de cerrar el texto que ahora se somete a votación.

Las subidas anuales quedan ligadas al IPC, con un alza del 2% en cada ejercicio y una excepción en 2029, cuando el incremento será del 1,95%, según el detalle trasladado a los trabajadores. El mantenimiento del teletrabajo y la referencia al IPC real, y no al IPC previsto, son los dos elementos que sostienen el acuerdo.

Qué significa este relevo para el gobierno corporativo de Airbus

La lectura de fondo es continuidad con cambio de piel. Obermann anticipó su salida con tiempo, el consejo ya contaba con Moraleda entre sus miembros desde 2015 y el relevo no genera vacío de poder. El elemento de ruptura es simbólico, pero no menor: por primera vez, la presidencia no la ocupa un francés ni un alemán, los dos países con mayor peso industrial en la compañía.

Para el inversor, el foco no está en la nacionalidad de la presidenta, sino en si el conflicto español se cierra sin dañar el calendario de producción. Airbus cotiza fuera del Ibex 35 y su acción no responde a las dinámicas del mercado español, pero un parón prolongado en las plantas del país acabaría trasladándose a los plazos de entrega y a la cuenta de resultados del grupo.

La pauta dominante en el sector aeronáutico europeo son las transiciones pactadas y anunciadas con antelación, y este caso la sigue. Lo que se mide a partir de ahora no es la velocidad del cambio, sino la capacidad de la nueva presidenta para acompañar el cierre de un conflicto abierto precisamente en el país del que procede.

Queda la incógnita del calendario. La junta general de accionistas de 2027 será el escenario donde se concrete la renovación del órgano de gobierno y donde se consolide, o no, el liderazgo de Moraleda al frente del consejo. Hasta entonces, el primer termómetro está en la urna.

📊 Las Claves para el Inversor

  • Qué vigilar: El resultado de la votación de los 15.000 trabajadores de Airbus España, que se conocerá en las próximas horas, y la junta general de accionistas de 2027.
  • Reacción del valor: La sucesión estaba anticipada y el consejo contaba con la nueva presidenta desde 2015, por lo que el mercado descuenta una transición ordenada en la cúpula.
  • Precedente sectorial: El preacuerdo del 4 de septiembre, mediado por Industria, es la referencia inmediata para medir si el conflicto español se cierra con el mismo guion.

Idealista desvela cuánto cuesta recuperar suelos, molduras y vigas originales al reformar una casa antigua

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha desglosado el proceso técnico y los costes de recuperar suelos, molduras, pilares de hierro colado y vigas de madera sepultados bajo capas de pintura y falsos techos.
  • ¿Quién está detrás? El portal Idealista, a partir de la reforma de un loft de Manhattan junto a la High Line en la que el interiorista Chris McGovern devolvió el protagonismo a unas columnas de madera con remates de hierro colado.
  • ¿Qué impacto tiene? Sacar a la luz lo original revaloriza la vivienda en la venta, pero exige diagnóstico estructural, revisión de licencias y control de materiales peligrosos como el amianto o las pinturas con plomo.

Reformar casa antigua ya no consiste solo en tirar tabiques. Idealista acaba de desglosar el proceso técnico para recuperar los elementos originales que llevan décadas ocultos bajo capas de pintura y falsos techos —suelos hidráulicos, molduras, vigas de madera o pilares de hierro colado—, una intervención que revaloriza la vivienda en el momento de la venta.

Cuánto cuesta recuperar un suelo hidráulico o una viga vista

El punto de partida no es la brocha, sino el diagnóstico. El caso que ha puesto sobre la mesa el portal es un loft industrial de Manhattan, a un paso de la High Line. Su responsable, el interiorista Chris McGovern, identificó primero los elementos estructurales con valor histórico; después retiró la pintura de los pilares de madera y aplicó un tinte para rebajar el tono anaranjado original. Nada de color, mucha paciencia y una idea clara: la identidad del edificio ya estaba en la estructura.

Esa lógica traslada una lección directa al mercado español. En muchas fincas antiguas siguen ocultos techos altos, ladrillo visto, suelos hidráulicos y forjados de madera bajo falsos techos y tabiques. Recuperarlos suma valor por dos vías: identidad, porque dan coherencia sin artificio, y sostenibilidad, porque se reutiliza lo que ya existe.

El coste no es uniforme. La factura depende del estado de la pieza, del número de capas que la cubren y del acabado final. En madera estructural conviene descartar humedad, xilófagos y pudrición antes de consolidar. En hierro colado y acero, el trabajo pasa por desoxidar, aplicar un pasivado que estabilice el metal y resolver los encuentros con la obra. En ladrillo y piedra, la clave es limpiar sin chorros agresivos, rejuntar con morteros compatibles y proteger contra la humedad.

El error más caro es decapar sin diagnóstico. Le siguen, oscurecer la madera en exceso, olvidar las juntas y los encuentros, y elegir acabados que no se pueden retocar. Cada tropiezo obliga a rehacer trabajo ya pagado y dispara el presupuesto sin mejorar el resultado.

Recuperar lo original es, casi siempre, la vía más barata y sostenible que tiene una casa antigua para diferenciarse en un mercado saturado de obra nueva idéntica.

Qué comprobar antes de picar: licencias, plomo y amianto

Antes de intervenir hay que despejar tres frentes. El técnico: un profesional cualificado debe evaluar la estructura y la compatibilidad con la instalación actual. El sanitario: verificar pinturas con plomo o amianto antes de levantar polvo. Y el administrativo: revisar si el edificio tiene protección patrimonial y qué permisos exige el ayuntamiento, además de coordinar con la comunidad ruidos y horarios.

Las señales que delatan un tesoro oculto son reconocibles. Los abombamientos en las paredes delatan pilares o ladrillo visto tras el enlucido. Los huecos de instalaciones antiguas apuntan a forjados de madera o hierro bajo falsos techos. Las baldosas sueltas y los cambios de nivel esconden suelos hidráulicos o tarimas originales. Y los planos y fotografías antiguas del edificio, de la comunidad o del archivo municipal confirman qué acabados tenía la vivienda en origen.

La Ficha del Inversor

La métrica clave no es el coste de la reforma, sino el diferencial de precio que la vivienda gana en el mercado. Una casa antigua con suelo hidráulico, molduras y vigas vistas recuperadas se posiciona en la franja alta de su zona; un piso reformado con materiales estándar compite por precio en la franja media. Esa brecha financia el sobrecoste del decapado y el tratamiento técnico.

La tendencia a seis meses apunta a más demanda. Con la obra nueva tensionada por el precio del suelo y la norma urbanística, el stock antiguo bien rehabilitado gana atractivo entre el comprador de vivienda habitual y el inversor patrimonial que busca alquiler residencial en centros consolidados. El perfil recomendado es un comprador con horizonte de diez años, que prioriza ubicación y carácter sobre acabados nuevos.

El pulso entre operadores lo marca el propio mercado: los portales empujan este contenido porque el stock antiguo es su mayor cantera, mientras los estudios de interiorismo lo rentabilizan como servicio premium. Cabe recordar el boom de 1997-2007, cuando el pelotazo urbanístico arrasó con miles de elementos originales que hoy costaría una fortuna reproducir. El siguiente hito llegará con la eficiencia energética, que obligará a compatibilizar rehabilitación y descarbonización.

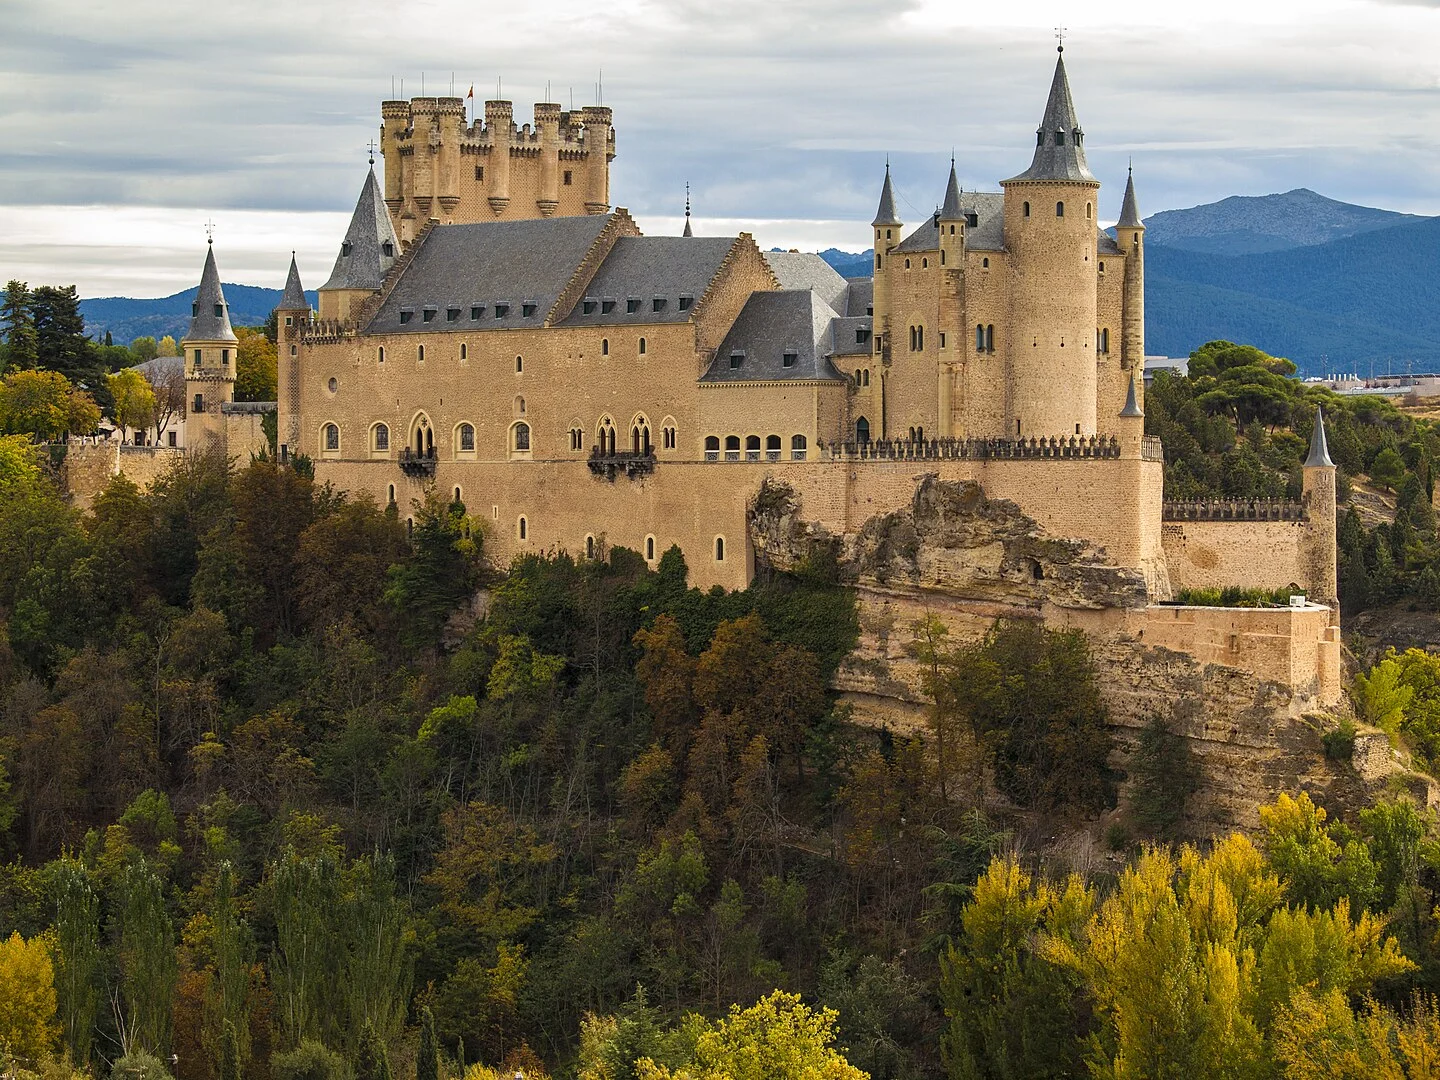
Los ocho castillos visitables de Huelva: el patrimonio histórico que reactiva el turismo rural

Idealista traza una ruta por los ocho castillos visitables de Huelva, el patrimonio defensivo que la provincia conserva entre Portugal, Sierra Morena y el Atlántico. La selección del portal inmobiliario aterriza en un momento en el que el turismo de interior busca nuevos reclamos para romper la estacionalidad de la costa.

La lista reúne fortalezas levantadas o transformadas durante la etapa andalusí, la conquista cristiana y los siglos posteriores. De Aracena a Cumbres Mayores, el recorrido permite leer la historia de una provincia que fue frontera y que hoy convierte ese legado en un activo turístico.

Ocho castillos visitables y seis siglos de frontera en el interior de Huelva

El Castillo de Aracena, del siglo XIII, corona el cerro sobre el casco urbano y conserva una doble línea de murallas, aljibes y patio de armas. En la antigua villa fortificada se alza también la iglesia prioral de Nuestra Señora del Mayor Dolor. Más al norte, el Castillo de Santa Olalla del Cala forma parte de la Banda Gallega, la red que reforzó la frontera occidental de Castilla a finales del siglo XIII, con más de 130 metros de longitud, y diez torres entre rectangulares y semicirculares.

En el Condado de Huelva, el Castillo de Niebla —también llamado de los Guzmanes— se apoya en uno de los tramos amurallados mejor conservados de Andalucía. Cartaya suma el castillo de los Zúñiga, del siglo XV, del que quedan las cuatro torres de esquina y la principal. Y en la Sierra de Aracena y Picos de Aroche, Cortegana y Aroche completan el eje defensivo: el primero con su alcázar central, el segundo con un patio de armas reconvertido en plaza de toros a comienzos del siglo XIX.

Cierra la selección Moguer, con restos de muralla y un aljibe bien conservado, y Cumbres Mayores, declarado Monumento Nacional en 1895 y protegido como Bien de Interés Cultural. La provincia reúne cerca de 60 fortificaciones catalogadas y en torno a una veintena con uso turístico.

El patrimonio defensivo de Huelva no compite con la playa: la complementa fuera de temporada, cuando el litoral baja la persiana y el interior toma el relevo.

Ahí está la clave para el mercado. El turismo rural dejó de ser un plan de fin de semana para convertirse en una palanca económica de los municipios de interior, y el patrimonio monumental es su principal anclaje. Cada castillo visitable arrastra demanda de alojamiento, restauración y servicios y, con ella, presión sobre el stock de casas rurales y de segunda residencia.

El patrimonio monumental como palanca del turismo rural

La Sierra de Aracena es el caso más maduro. La comarca concentra buena parte de la oferta de casas rurales de la provincia y atrae a compradores de segunda residencia que buscan precio, naturaleza y cercanía a Sevilla. La rehabilitación de inmuebles antiguos en cascos históricos, sujetos a protección patrimonial, se ha convertido en un nicho para pequeños inversores.

El marco normativo marca el ritmo. Alrededor de una veintena de fortalezas de Huelva están catalogadas con algún grado de protección, lo que limita las intervenciones pero garantiza la conservación del entorno. Para el inversor, la lectura es doble: menos competencia por reformas agresivas y un valor de marca difícil de replicar.

La comparación con otros destinos patrimoniales españoles ayuda a dimensionar el potencial. Las rutas de castillos de la Andalucía interior compiten por el mismo viajero: el que huye de la masificación y paga por autenticidad. Huelva parte con ventaja geográfica, frontera con Portugal, y con el tirón del parque natural de la Sierra de Aracena y Picos de Aroche.

La Ficha del Inversor

La métrica clave no es un precio, sino un inventario. Huelva reúne cerca de 60 castillos, murallas y torres catalogadas, de las que apenas una veintena tiene uso turístico. Ese diferencial, lo que hay frente a lo que se explota, marca el margen de crecimiento del turismo patrimonial en la provincia.

La tendencia a seis meses apunta a una demanda sostenida de turismo de interior, empujada por la desestacionalización y por el encarecimiento del litoral. El riesgo es el de siempre: convertir el patrimonio en un decorado sin plan de conservación. La oportunidad, que el tirón del castillo revalorice el suelo y el inmueble rural de su entorno.

El perfil al que encaja este movimiento es el del pequeño inversor patrimonial y el comprador de segunda residencia en cascos históricos, más que el del gran fondo. La escala de las operaciones, rehabilitaciones de casas rurales y alojamientos boutique de pocas habitaciones, no encaja todavía con el institucional.

Para el viajero, la ruta de Idealista funciona como guía de fin de semana. Para el inversor, como recordatorio de que en el interior de Huelva hay un mercado que aún se mueve por debajo del radar. Habrá que ver si el próximo paso lo da un operador hotelero o una cadena de casas rurales.

Base lunar de la NASA: la agencia elige tres investigaciones para Moon Base en el polo sur lunar

La base lunar NASA ya tiene sus tres primeras investigaciones científicas sobre la mesa. La agencia estadounidense ha seleccionado tres cargas útiles que viajarán al polo sur lunar para estudiar los recursos del terreno, cartografiar posibles refugios naturales y medir los peligros ambientales antes de que aterrice ninguna tripulación.

El anuncio llega a través de PRISM, el programa de la NASA para investigaciones en la superficie lunar, y coloca la primera piedra científica de Moon Base, el puesto avanzado que la agencia quiere levantar cerca del polo sur. Nicky Fox, administradora asociada de la Dirección de Misiones Científicas, resumió la filosofía del proyecto: la agencia construye ‘la guía de supervivencia interplanetaria definitiva’ para que la ciencia llegue antes que los astronautas y les entregue los recursos y las precauciones que necesitarán para sobrevivir a la noche lunar.

Tres instrumentos para sobrevivir a la noche lunar

LEMS-SP, la Estación de Monitorización Ambiental Lunar del Polo Sur, abre la lista. Es una suite autónoma diseñada para funcionar como vigilante de larga duración: medirá los micrometeoritos que caen sobre la superficie, seguirá la abundancia de volátiles —materiales que pasan a gas con facilidad— en la tenue envoltura gaseosa de la Luna y, con un sismómetro de periodo corto, detectará los temblores del terreno. Su misión es anticipar los riesgos físicos que amenazarían a la infraestructura de Moon Base. El investigador principal es Mehdi Benna, de la Universidad de Maryland, condado de Baltimore.

El segundo, GIMLI (Geophysical Investigation for Mapping Lunar Interior), se desplegará en el pozo de Marius Hills. Desde ahí escaneará el subsuelo para comprobar si ese hundimiento conecta con un gran túnel de lava subterráneo. Si la respuesta es sí, la Luna regalaría a los futuros astronautas un refugio ya construido: una cavidad natural que amortigua los cambios extremos de temperatura y bloquea buena parte de la radiación ionizante y del bombardeo de micrometeoritos. Confirmar esos huecos ahora, sostiene la NASA, cambiaría el diseño de los hábitats futuros. El investigador principal es Nathaniel Putzig, del Planetary Science Institute.

DISCO (Depth Imager with Spectral and Color Optics) hará las primeras mediciones directas, sobre el terreno, del hielo escondido en las microtrampas frías lunares. Además de localizar dónde está ese hielo y cuánto hay, estudiará cómo responde la superficie al paso de los cohetes, y si el suelo es lo bastante estable para que ruede un vehículo. De esa información dependerá que la agencia aprenda a convertir el agua helada en un recurso utilizable. La investigadora principal es Ariel Deutsch, del Centro de Investigación Ames de la NASA en Silicon Valley.

Antes de que un ser humano pase una noche en el polo sur lunar, tres máquinas tendrán que contar cómo es esa noche por dentro.

Cómo llegarán al polo sur lunar: PRISM y CLPS

Moon Base polo sur

Ninguna de las tres viajará a bordo de un cohete propio. Las cargas útiles se entregarán mediante CLPS (Commercial Lunar Payload Services), el programa con el que la NASA contrata a empresas estadounidenses el transporte de instrumentos hasta la superficie y la órbita de la Luna. Es la misma lógica que ha convertido el sur lunar en un destino comercial: la agencia pone la ciencia y fija los objetivos, mientras las compañías aportan el módulo de aterrizaje. Los vuelos se repartirán en varias misiones dentro de un calendario que la NASA está acelerando para construir Moon Base.

Para hacerse una idea de la escala, piense en un parque natural protegido. Cualquier equipo que quiera levantar allí un refugio permanente necesita antes un estudio del terreno, otro del clima y otro del agua disponible. La NASA hace lo mismo, pero a 384.400 kilómetros de casa: cada instrumento es un capítulo de ese estudio previo, y ninguno puede improvisarse sobre el terreno. La página de ciencia lunar de la NASA reúne los detalles técnicos de cada instrumento seleccionado.

Lo que aún no sabemos del polo sur lunar

Aquí conviene separar el anuncio de los resultados. La NASA ha elegido instrumentos, no hallazgos: nadie ha demostrado todavía que el pozo de Marius Hills desemboque en un tubo de lava, ni se ha cuantificado el hielo atrapado en las microtrampas frías. Son hipótesis que las tres investigaciones van a poner a prueba. GIMLI es, en ese sentido, la apuesta más especulativa y también la más ambiciosa: si el subsuelo no conecta con ninguna cavidad, el plan de refugios naturales se desinfla y los hábitats tendrán que construirse desde cero.

El modelo recuerda al programa Artemis, del que Moon Base depende, y a la oleada de misiones robóticas que han ido llegando al polo sur en los últimos años, donde la formación de tubos de lava es uno de los grandes interrogantes de la geología planetaria. Eso sí, conviene recordar que buena parte de esas cargas aún no tiene fecha de vuelo pública: el comunicado describe instrumentos y responsables, pero no un calendario cerrado misión por misión. La propia agencia reconoce que el ritmo de lanzamientos se está incrementando precisamente para encadenar el conocimiento antes de arriesgar personas.

Bien mirado, el hito que conviene seguir no es el anuncio, sino el primer aterrizaje de cualquiera de estos tres paquetes. Cuando LEMS-SP empiece a enviar datos sísmicos desde el polo sur, tendremos por primera vez un registro continuo de lo que tiembla bajo la superficie lunar. Ese día la base lunar NASA dejará de ser un plano sobre el papel y empezará a ser un informe del terreno.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la NASA selecciona tres investigaciones científicas y sus cargas útiles para preparar Moon Base, el primer puesto avanzado humano cerca del polo sur lunar.
  • Dónde: polo sur lunar, con despliegue específico de GIMLI en el pozo de Marius Hills.
  • Institución responsable: NASA, mediante los programas PRISM y CLPS; investigadores principales de la Universidad de Maryland (condado de Baltimore), el Planetary Science Institute y el Centro de Investigación Ames.
  • Cuándo: selección anunciada el 30 de septiembre de 2026; los vuelos se repartirán en misiones CLPS posteriores.
  • Impacto a futuro: los datos sobre recursos, refugios y riesgos ambientales condicionarán el diseño de la base y la seguridad de las tripulaciones de Artemis.

AEMET activa la alerta roja por lluvias torrenciales: hasta 250 l/m² en 12 horas en el Mediterráneo

La AEMET ha activado este jueves la alerta roja por lluvias torrenciales en el litoral mediterráneo. El episodio, asociado a la entrada de una dana, apunta a acumulados de hasta 250 litros por metro cuadrado en 12 horas en puntos de Castellón, Valencia y Tarragona, con picos que podrían alcanzar los 90 litros por hora.

No es una alerta cualquiera. El aviso rojo es el nivel máximo de la escala de la agencia estatal, y su activación implica que la población debe extremar las precauciones y seguir al minuto las instrucciones de Protección Civil. En paralelo, el sistema ES-Alert ha empezado a enviar mensajes masivos a los teléfonos móviles de las comarcas más expuestas.

Una dana que entra hoy y se queda hasta el lunes

La agencia describe un escenario de ‘tiempo muy adverso’ en el este y el noreste de la península, con las Islas Baleares también en el punto de mira. El origen es una depresión aislada en niveles altos, una dana, que inyecta aire frío en capas medias y altas de la atmósfera mientras el Mediterráneo, aún cálido tras el verano, aporta una humedad constante.

El resultado es un cóctel propicio para lo peor. Según la agencia, los chubascos ‘pueden dar lugar a inundaciones locales súbitas y repentinas en zonas bajas, arroyos y ramblas’. La palabra clave es la última: en estos episodios, un barranco seco puede convertirse en un río en cuestión de minutos.

Las previsiones sitúan el foco sobre el Levante durante el jueves y el viernes. Las lluvias irán desplazándose hacia el litoral y podrán ser ‘localmente muy fuertes’ en puntos de Castellón, Valencia, el litoral norte de Alicante y el sur de Tarragona. Allí los acumulados podrían superar los 150 litros por metro cuadrado en menos de seis horas, una intensidad que desborda la capacidad de drenaje de cualquier núcleo urbano.

Por qué 250 litros en 12 horas obligan a mirar al cielo

DANA litoral mediterráneo

Para calibrar la magnitud conviene poner el número en contexto. Una ciudad como Valencia recoge a lo largo de todo un año alrededor de 450 litros por metro cuadrado. Según los modelos, más de la mitad de esa lluvia anual podría caer sobre algunos puntos en media jornada.

En estos episodios, la diferencia entre una tarde de lluvia intensa y una inundación se mide en minutos y en la capacidad del suelo para seguir absorbiendo.

La escala humana termina de aclararlo. Los 250 litros previstos sobre cada metro cuadrado equivalen a volcar sobre él 50 garrafas de agua de cinco litros, una tras otra y sin pausa. En los picos de máxima intensidad, el cielo puede descargar 18 de esas garrafas en apenas una hora. El suelo, una vez saturado, deja de absorber, y todo lo que cae después corre ladera abajo hacia los puntos más bajos.

Lo que este episodio dice de nuestra capacidad de anticipación

Hay un matiz en el que la agencia insiste: el escenario es ‘muy volátil’. En lenguaje meteorológico, eso significa que la ubicación y la intensidad exactas de los núcleos más activos pueden cambiar de una actualización a la siguiente. Un desplazamiento de apenas 50 kilómetros en la posición de la dana basta para que la lluvia torrencial descargue en un valle o en el de al lado.

Ahí está, precisamente, el valor de los avisos. Los sistemas de alerta temprana no eliminan el riesgo, pero compran tiempo: horas en las que una familia puede sacar el coche de un garaje inundable, un ayuntamiento puede cerrar un paso subterráneo o un colegio puede suspender las clases. En paralelo, ES-Alert ha convertido el teléfono móvil en el último eslabón de esa cadena.

Conviene, eso sí, no confundir la alerta con un pronóstico cerrado. El aviso rojo no promete 250 litros en cada calle de Castellón, sino que advierte de que las condiciones son compatibles con acumulados de esa magnitud en algún punto concreto. Los avisos describen una probabilidad y una intensidad potencial; la certeza, en meteorología, casi nunca llega con antelación.

La comparación con otros otoños ayuda a calibrar. Las danas que golpean el Mediterráneo español no son una rareza: forman parte de la mecánica habitual de esta cuenca cuando el mar aún conserva calor y el aire frío comienza a descender de latitud. Lo que ha cambiado no es tanto la naturaleza del fenómeno como nuestra capacidad de verlo llegar y de avisar a tiempo. Ese margen, medido en horas, es hoy la mejor herramienta disponible.

El siguiente parte llegará en las próximas horas. La agencia actualiza sus avisos varias veces al día y cualquier ciudadano puede consultarlos en tiempo real en la web oficial de la AEMET. Hasta el lunes, la recomendación cabe en una frase: atención máxima al móvil y a las indicaciones de Protección Civil.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La AEMET ha activado el aviso rojo por lluvias torrenciales asociadas a una dana, con acumulados previstos de hasta 250 litros por metro cuadrado en 12 horas.
  • Dónde: Litoral mediterráneo español; afecta sobre todo a Castellón, Valencia y el sur de Tarragona, con el litoral norte de Alicante y Baleares en vigilancia.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET), en coordinación con Protección Civil y los servicios de emergencias autonómicos.
  • Cuándo: Del jueves 1 de octubre al lunes 5 de octubre de 2026, con las horas más críticas entre el jueves y el viernes.
  • Impacto a futuro: El episodio pone a prueba el sistema de alerta temprana ES-Alert y la capacidad de respuesta ante inundaciones súbitas en zonas densamente pobladas.

Facua desaconseja comprar billetes de Volotea ante las negociaciones con sus acreedores

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Facua recomienda no comprar billetes de Volotea hasta que la aerolínea aclare su situación financiera, después de abrir negociaciones con sus acreedores y presentar un concurso en un juzgado de lo Mercantil de Barcelona.
  • ¿Quién está detrás? La asociación Facua-Consumidores en Acción y Volotea, que trabaja en una reestructuración de su deuda a largo plazo y en una ampliación de capital.
  • ¿Qué impacto tiene? Quien compre ahora asume el riesgo de perder su dinero si la aerolínea paraliza operaciones y no reintegra los vuelos no operados.

Facua recomienda no comprar billetes de Volotea mientras la aerolínea negocia con sus acreedores y no aclare su viabilidad financiera. La asociación advierte de que, si la compañía paraliza su actividad, los pasajeros tendrían dificultades para recuperar el dinero ya pagado por vuelos que nunca lleguen a operarse.

El aviso no llega por sorpresa. Volotea cerró septiembre con señales de tensión sobre la mesa y afronta ahora un proceso de reestructuración que definirá su futuro a corto plazo. La compañía sostiene que su objetivo es cerrar un acuerdo con acreedores, inversores y entidades financieras en diciembre para asegurar su continuidad.

Por qué Facua desaconseja comprar ahora

La asociación vincula su advertencia a un problema estructural que trasciende a Volotea. Ni la regulación española ni la europea obligan a las aerolíneas a disponer de seguros específicos que garanticen indemnizaciones y reembolsos en caso de cese de actividad. Si una compañía suspende vuelos y entra en insolvencia, el viajero queda en una posición frágil para reclamar lo que pagó.

Facua insiste en ese punto: comprar un billete ahora implica asumir una incertidumbre añadida hasta conocer el resultado de las negociaciones. La duda no es solo si el vuelo se opera, sino si el reembolso llega en plazo razonable cuando el cobro ya se ha producido. Las reclamaciones del pasajero se canalizan ante la Agencia Estatal de Seguridad Aérea (AESA), aunque sin garantía de cobro si la aerolínea entra en concurso.

Los números: 150 millones de combustible y una flota a la baja

Volotea ha cifrado en unos 150 millones de euros el impacto acumulado del encarecimiento del combustible, un lastre que ha erosionado sus cuentas en plena pugna por el pasajero regional. La compañía prevé reducir su flota desde 44 aviones hasta una horquilla de entre 30 y 35 unidades, mientras negocia con acreedores e inversores la forma de asegurar su viabilidad.

El problema no es solo cuánto pierde Volotea, sino que el marco legal deja al pasajero sin red cuando una aerolínea se cae.

La aerolínea prevé cerrar 2026 con unos 33 millones de euros en números rojos, frente a los 62,3 millones del ejercicio anterior. La compañía había acordado aplazar pagos por 49,3 millones y busca 25 millones adicionales de financiación. El paso dado ante la justicia resume la gravedad: Volotea ha presentado concurso de acreedores en un juzgado de lo Mercantil de Barcelona, el trámite que acompaña a su plan de reestructuración mientras intenta mantener la actividad.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero es directo y de bolsillo. Comprar ahora un billete de Volotea equivale a asumir un riesgo que ningún otro operador traslada hoy con la misma intensidad. La compañía se ha especializado en conectar ciudades medianas europeas, un nicho donde una salida deja al viajero con menos alternativas para rehacer el plan.

La zona cero es España. El frente judicial se abre en Barcelona, donde se tramita la reestructuración, pero el impacto se reparte por los aeropuertos regionales donde Volotea concentra su actividad. El dato que resume la alerta es la ausencia de blindaje: quien contrata un paquete turístico goza de protecciones frente a la insolvencia del organizador, mientras que quien compra solo el billete queda expuesto.

El pulso, de momento, es de posiciones enfrentadas. Volotea pide tiempo y sostiene que cerrará un acuerdo de reestructuración en diciembre. Facua responde que, hasta que ese pacto se materialice, ninguna compra es segura. La compañía necesita vender billetes para mantener caja; la asociación le pide al pasajero que no la financie con su reserva.

El precedente refuerza la cautela. Cada vez que una aerolínea europea ha cesado su actividad en la última década, la mayoría de los viajeros con el billete pagado ha quedado habitualmente como acreedor ordinario, con escasas garantías de cobro. El riesgo de la insolvencia aérea lo asume, casi siempre, el usuario final.

El hito a vigilar tiene fecha. Diciembre marcará si Volotea cierra la reestructuración y conserva su flota reducida, o si el proceso deriva en un escenario de insolvencia con consecuencias directas para miles de reservas. Hasta entonces, comprar un billete de Volotea será una decisión tan legítima como arriesgada.

Value School: las ideas ‘sin sentido’ que disparan la inversión en criptomonedas

El podcast de Value School, un canal que la mayoría de su audiencia asocia a la divulgación financiera, ha publicado un vídeo que se sale por completo de ese guion. En esta entrega el presentador no habla de mercados ni de valoraciones: anuncia una receta de bizcocho de limón y la presenta como una de las peticiones más repetidas por quienes le siguen. Un giro tan inesperado como deliberado.
El arranque del episodio es, en sí mismo, una declaración de intenciones. El presentador califica la entrega como muy especial y deja claro que no se trata de un contenido improvisado, sino de una respuesta directa a los mensajes recibidos. La receta llega, por tanto, con demanda previa: alguien la pidió y el canal ha decidido convertirla en plato principal del vídeo.

Una receta pedida por la audiencia

Según explica el propio presentador, el bizcocho de limón es una de las peticiones que más se han repetido en los comentarios y mensajes dirigidos al canal. Esa insistencia es la que justifica el vídeo, que se abre con un tono cercano y de agradecimiento hacia la comunidad que lo ha reclamado. No hay misterio ni giro argumental: el contenido es exactamente lo que promete el título doméstico del episodio.

La promesa concreta que se lanza en los primeros segundos es la de un bizcocho esponjoso y delicioso. Dos adjetivos que funcionan como contrato con el espectador: lo que se va a ver a continuación es una elaboración casera pensada para quedar tierna, aireada y con un resultado sabroso. El presentador no entra en matices técnicos antes de arrancar, solo fija la expectativa.

El tono cercano de un vídeo de diez minutos

El formato elegido es el clásico de receta paso a paso, con saludo inicial, bienvenida al canal y arranque inmediato de la elaboración. La duración, diez minutos, encaja con ese tipo de contenido breve y directo, sin rodeos teóricos ni digresiones largas. El presentador se dirige al espectador en segunda persona y marca el ritmo con la idea de empezar cuanto antes.

Para un canal que suele construir su discurso sobre conceptos de inversión y ahorro, el ejercicio tiene algo de paréntesis. No hay moraleja financiera escondida ni lectura metafórica evidente en el fragmento disponible: el vídeo se abre como lo haría cualquier canal de cocina. Quien espere un puente entre repostería y mercados no lo va a encontrar en estos primeros minutos.

El presentador presenta esta entrega como una receta muy pedida por su audiencia, con la promesa de un bizcocho de limón esponjoso y sabroso.

— El podcast de Value School

Qué se puede esperar y qué no

Conviene ser preciso con lo que el vídeo ofrece. El fragmento disponible se limita a la presentación y al anuncio de la receta: saludo, bienvenida, el motivo del episodio y el arranque de la elaboración. No hay, en ese tramo, cifras, comparativas ni referencias a productos financieros de ningún tipo. Cualquier lectura en clave de inversión sería una proyección del espectador, no un contenido del vídeo.

El presentador tampoco detalla en ese inicio los ingredientes ni los tiempos de horneado. Se limita a fijar la intención y a invitar a acompañarle en la preparación. Es el espectador quien debe continuar el visionado para completar la receta. El canal, en este caso, ha optado por el gancho de la cercanía antes que por el detalle técnico.

Una rareza dentro del catálogo del canal

El detalle más llamativo es el desajuste entre el título con el que el vídeo aparece indexado —’Alquimia: el sorprendente poder de las ideas que no tienen sentido’— y lo que se escucha en el audio disponible, dedicado íntegramente a la repostería. Es una discordancia que el espectador detectará en cuanto pulse reproducir y que, muy probablemente, responda a un error de metadatos o a un cambio de planes del canal.

Ese tipo de desajustes son habituales en YouTube, donde los títulos se editan, los proyectos se reciclan y las publicaciones programadas se reutilizan. También es cierto que los canales de divulgación financiera llevan tiempo ampliando su repertorio hacia contenidos más ligeros, con el objetivo de retener a una audiencia que no siempre quiere escuchar hablar de tipos de interés o de valoraciones bursátiles.

Lo que significa para quien sigue al canal

Para el seguidor habitual de El podcast de Value School, este vídeo es una muestra de que el canal no se cierra en exclusiva a una sola temática. Eso tiene una lectura doble. Por un lado, amplía la propuesta y permite llegar a públicos que nunca habrían hecho clic en un análisis financiero. Por otro, diluye la identidad de marca y puede generar confusión en quien se suscribe esperando un tipo concreto de contenido.

La decisión, en cualquier caso, es del propio creador y responde a una lógica que se repite en toda la plataforma: la audiencia pide, el canal responde. Si la receta funciona en métricas de retención y comentarios, es probable que lleguen más entregas de este estilo. Si no, quedará como una curiosidad dentro de un catálogo mucho más amplio.

Queda la pregunta de fondo, la que ningún vídeo de repostería resuelve: hasta qué punto conviene mezclar registros para sostener una comunidad. El presentador ha decidido probarlo con un bizcocho de limón. El veredicto lo tendrá, como casi siempre en YouTube, la propia audiencia.

Puedes ver el vídeo completo aquí:

Youtube video

Banco de Inglaterra avisa de un shock de mercado por la IA mientras la inflación acecha

El 30 años británico ha superado el 6% por primera vez en este siglo y los bonos globales acaban de firmar su peor trimestre desde 2024. Sobre ese telón de fondo, el gobernador del Banco de Inglaterra, Andrew Bailey, ha advertido de que el Reino Unido debe prepararse para posibles shocks de mercado derivados de una corrección en el boom de la inteligencia artificial. Es el hilo que ha conducido Francine Lacqua en The Pulse, el programa matinal de Bloomberg Television, con Jim Bianco, presidente de Bianco Research, como invitado.

El 30 años británico toca el 6% por primera vez

Los rendimientos han alcanzado nuevos hitos en varios mercados en la misma sesión. Los bonos europeos se desploman, el crudo cotiza más alto y el gasto desbocado en infraestructura de IA reaviva el fantasma de una inflación que se resiste a ceder. El 30 años del Reino Unido ha tocado el 6% por primera vez en este siglo y el conjunto de la renta fija global arrastra su peor trimestre desde 2024. En plató lo resumían con una idea incómoda: el mercado no está roto, está buscando su sitio.

Por qué suben los yields y qué se rompe al llegar arriba

La pregunta que sobrevuela las mesas es si estos niveles son excesivos o simplemente normales. Para Bianco, la respuesta está en el crecimiento nominal, esa magnitud que incorpora la inflación. Si la actividad real y los precios suben a la vez —algo que, sostiene, viene ocurriendo en buena parte del mundo desarrollado—, los rendimientos tienen que acompañar. Desde su punto de vista no estamos ante tipos que asfixien la economía, sino ante tipos que por fin reflejan lo que ocurre debajo. El 10 años estadounidense ronda el 5,30% y no descarta que llegue al 5,50% o incluso al 5,75%. Aun asi, Bianco llevaba seis años fuera del mercado de bonos y acaba de volver: por encima del 5,25%, dice, ya hay rentabilidad suficiente para comprar.

Lo que inquieta no es tanto el nivel como el mecanismo. Lacqua le preguntó si seguimos teniendo esos resortes de autoequilibrio que en el pasado evitaban que un umbral roto acabara en accidente. La respuesta fue directa: los tipos suben hasta que algo se rompe, y ese algo suele llegar con movimientos desproporcionados. No cree que hayamos llegado ahí, pero reconoce que el nerviosismo ya se nota en otros activos. Las bolsas se tambalean cada vez que la renta fija da un paso al alza, porque nadie quiere ser el primero en anunciar una pérdida.

Cuando se le pregunta qué se rompería, Bianco distingue dos frentes: el propio mercado de bonos y la economía que se financia en él. La estructura financiera está calibrada para un nivel de tipos y una forma concreta de negociar, y cuando eso se sale de rango empiezan a fallar supuestos que nadie sabe identificar de antemano. Los mercados son tan complejos, admite, que ese algo solo se reconoce cuando aparece. Hoy no cree que estemos en el extremo, aunque le gustaría ver que el ritmo de subida se frena en las próximas semanas. ¿Qué lo frenaría? Dos creencias: que la inflación se estabilice —no que baje, solo que se estabilice— o que nada se rompa.

Bailey avisa de un shock de mercado ligado a la IA

Bailey ha puesto el foco en otro frente. Según recogía el programa, el gobernador sostiene que el Reino Unido debe estar preparado para perturbaciones financieras provocadas por una corrección del boom de la IA, y asegura que el banco central vigila de cerca los precios de los activos y la resiliencia del sistema. Bianco relativiza esa parte: compara el aviso con la ‘exuberancia irracional’ que Alan Greenspan mencionó en 1996, una advertencia que llegó varios años antes de que la burbuja pinchara. Lo que sí le quita el sueño es el riesgo de seguridad. Agentes autónomos capaces de encontrar vulnerabilidades en sistemas que se creían sólidos, y un componente geopolítico que añade presión: una encuesta de Stanford citada en el programa sitúa en torno al 80% el apoyo del público chino a la IA. Frenar, argumenta, sería ceder el liderazgo.

Los operadores de bonos dejarán de entrar en pánico cuando la Reserva Federal empiece a entrar en pánico.

— Jim Bianco, Bianco Research

Inflación pegajosa y el precedente de 2022

Aquí está, quizá, la parte más incómoda del diagnóstico. Bianco sostiene que el problema ya no es que la inflación suba más, sino que no baja. La desglobalización, los aranceles, las guerras comerciales y los problemas de suministro han dejado de ser factores desinflacionarios. A eso se suman el gasto en energía, en defensa y en centros de datos, hasta el punto de que, ironiza, empiezan a faltar fontaneros y cemento. El resultado es una inflación pegajosa anclada en el entorno del 3%. De ahí su lectura de la política monetaria: entre 2024 y 2026 la Reserva Federal recortó tipos en 1,3 puntos a lo largo de seis reuniones y, sin embargo, el 10 años pasó del 3,7% a más del 5%. Nunca en 50 años un ciclo de recortes había producido tipos a largo plazo más altos. El mercado, viene a decir, no celebraba los recortes: avisaba de que la política era demasiado laxa.

El episodio que Bianco trae a colación no es hipotético. La crisis de los fondos de pensiones británicos de 2022, cuando los gilts se desplomaron y el mecanismo de inversión por pasivos dejó de funcionar, es el recordatorio más cercano de lo que ocurre cuando los rendimientos se mueven demasiado rápido para una estructura que no estaba diseñada para ello. Por eso el Banco de Inglaterra insiste en su mandato de estabilidad financiera y por eso el 6% en el 30 años, más allá del titular, funciona como una señal sobre la velocidad del movimiento.

Qué significa esto para el lector

Para quien tiene ahorro colocado en renta fija, el mensaje es ambivalente y conviene separarlo. Por un lado, después de años sin apenas retorno real, los bonos vuelven a pagar: Bianco defiende que incluso comprando hoy y viendo los tipos un punto porcentual más altos dentro de doce meses, la cartera seguiría cerrando en ligero beneficio gracias al cupón. Por otro, ese mismo colchón se sostiene sobre una inflación que no cede, y el mercado está diciendo que el objetivo realista ya no es el 2% oficial, sino algo más cercano al 3%. Si esa es la nueva referencia, los precios de todos los activos —bolsa, inmobiliario, deuda corporativa— tardarán en reajustarse. La advertencia de Bailey añade una capa: el próximo susto no vendrá necesariamente de los tipos, sino de una valoración de la IA que se deshinche o de un fallo de seguridad con efectos sistémicos. Ninguna de las dos cosas es previsible con antelación, y eso es precisamente lo que las hace peligrosas.

Queda una pregunta abierta: si los bancos centrales ya no pueden prometer el 2% y el gasto público en defensa, energía y computación sigue empujando en la misma dirección, ¿cuánto tiempo aguanta una economía endeudada con tipos a largo plazo por encima del 5%? Bianco cree que el sistema todavía resiste. El mercado, de momento, se limita a subir los rendimientos y a esperar a ver quién rompe primero.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Ethereum firma su mejor Q3 histórico con un alza del 70,8% y supera a Bitcoin: vuelven las entradas a los ETF

Ethereum cerró el mejor Q3 de su historia con una subida del 70,8% entre julio y septiembre, casi treinta puntos más que Bitcoin. Los ETF al contado de ether volvieron a captar dinero tras un semestre de salidas.

El ether venía de dos trimestres consecutivos en rojo y de un arranque de año flojo. Bitcoin acompañó el movimiento y firmó su mejor tercer trimestre desde 2017, pero se quedó lejos: 42,71% frente a 70,8%, según los datos de CoinGlass, la plataforma que recopila precios y volúmenes del mercado cripto.

El impulso tampoco fue exclusivo de las dos mayores criptomonedas. El indicador TOTAL3ES, que mide la capitalización del resto del sector dejando fuera a Bitcoin, Ethereum y las stablecoins (monedas digitales atadas a una divisa), pasó de unos 364.000 millones a unos 547.000 millones de dólares. Casi un 50% más en tres meses.

Ethereum firma el mejor trimestre de su historia y roza el liderazgo de Bitcoin

Entre el 1 de julio y el 30 de septiembre, el precio de Ethereum avanzó un 70,8%, su mejor tercer trimestre desde que la red existe. Bitcoin sumó un 42,71% y logró su mejor Q3 desde 2017.

La ganancia se repartió de forma desigual. Zcash subió más del 260%, Uniswap superó el 200% y Chainlink casi duplicó su valor. Hyperliquid marcó nuevos máximos y Solana firmó sus tres meses más fuertes después de diez meses consecutivos de caídas. Quant concentró casi todo su repunte en las últimas semanas del trimestre. La recuperación fue amplia, pero desigual.

Todo esto no borra una obviedad: estos datos describen lo que ocurrió entre julio y septiembre, no lo que viene. Buena parte del mercado llegó a esas fechas desde precios deprimidos, y eso abarata cualquier comparación.

Un trimestre récord en el precio no es lo mismo que un trimestre récord en dinero nuevo entrando. La diferencia se verá en octubre.

Los ETF de ether recuperan entradas: 3.110 millones en tres meses

Los fondos cotizados al contado (ETF, vehículos que replican el precio de un activo y se compran en bolsa como una acción) rompieron la racha. Los productos ligados a Bitcoin captaron 6.490 millones de dólares en entradas netas durante el trimestre, según el rastreador SoSoValue, después de las salidas de 4.510 millones de junio. Es el primer trimestre positivo tras tres en negativo. Sus activos netos pasaron de 70.950 millones a casi 108.000 millones de dólares, una cifra que mezcla dinero nuevo con la revalorización del propio bitcoin.

En el caso de los ETF de Ethereum, el saldo fue de 3.110 millones de dólares en entradas netas, el tercer mejor trimestre de estos productos. Sus activos netos combinados más que se duplicaron, hasta 17.790 millones.

El ritmo, eso sí, se frenó en en septiembre. Los fondos de bitcoin captaron 2.800 millones ese mes, por debajo de los 3.520 millones de agosto, y los de ether recibieron 892 millones frente a 1.850 millones el mes anterior. Strategy reanudó sus compras de bitcoin como tesorería corporativa, aunque el informe no detalla el importe.

precio Ethereum

La letra pequeña del récord: Ethereum llega al Q4 con una estadística en contra

Conviene mirar la serie larga. Desde 2013, el rendimiento mediano de Bitcoin en el cuarto trimestre es del 26,59%, el más alto de la tabla de CoinGlass. El de Ethereum es del 0,15%. El activo que acaba de firmar el mejor Q3 de su historia tiene, históricamente, su trimestre más flojo justo ahora. La estadística no predice nada por sí sola, pero calibra expectativas.

La red, además, viene de una transformación profunda. En septiembre de 2022, The Merge la convirtió en una cadena que funciona con prueba de participación, con validadores que inmovilizan capital propio en lugar de gastar electricidad. Shanghai, en abril de 2023, permitió retirar los ether depositados en el staking, el mecanismo por el que se bloquean 32 ETH para validar transacciones a cambio de recompensas. Dencun, en marzo de 2024, abarató las comisiones en los rollups, las redes de segunda capa que procesan actividad fuera de la cadena principal y luego resumen el resultado. Y en julio de 2024 llegaron los ETF al contado de ether, el mismo producto que ahora vuelve a captar dinero.

Los próximos meses traen tres referencias. La Reserva Federal se reúne los días 27 y 28 de octubre y el mercado llega con las apuestas de una subida de tipos reducidas, después de que el dato de inflación PCE publicado el 30 de septiembre saliera más suave de lo esperado. Si la inflación se resiste o el empleo sorprende al alza, los rendimientos del Tesoro y el dólar volverán a apretar. El calendario oficial está publicado en la web de la Reserva Federal.

En el plano técnico, los 80.000 dólares son la referencia que Bitcoin debería defender, con 87.400 y 90.000 como objetivos por encima. Y en el regulatorio, la nueva exención de innovación de la SEC para acciones tokenizadas empuja el sentimiento al alza mientras la Ley CLARITY sigue estancada en el Congreso.

El riesgo, en este punto, es de concentración y de paciencia. Parte del repunte institucional depende de un puñado de emisores y de un apetito que en septiembre ya dio señales de enfriarse. El crecimiento de los activos bajo gestión tampoco distingue entre dinero nuevo y revalorización. Los flujos de octubre dirán si este trimestre fue un punto de inflexión o un buen verano.

Microsoft recorta 3.200 empleos en Xbox y anticipa la crisis del videojuego occidental

Los despidos en Xbox y Microsoft alcanzan los 3.200 empleos en doce meses, de los que 1.900 ya se han ejecutado. La división Xbox de Microsoft entra en su cuarto mes de ‘reinicio’ sin decir en público qué estudios sobreviven y cuáles se quedan por el camino.

Claves de la operación

  • 3.200 salidas y 1.900 ya consumadas. El plan arrancó en junio y se extiende sobre el papel hasta julio de 2027. Quedan unos 1.300 trabajadores en plantilla que no saben si su nombre entrará en la próxima tanda.
  • Xbox solo aporta el 6% del beneficio de Microsoft. Ese porcentaje es el argumento interno de la cúpula para exigir que la división genere caja al ritmo de un negocio que ha absorbido 82.500 millones de dólares en compras.
  • La consola sube a 800 euros y no hay existencias. La crisis de la memoria RAM encarece fabricar y comprar hardware mientras Microsoft desvía capital a sus centros de datos de inteligencia artificial.

La CEO de Xbox, Asha Sharma, ha salido al paso de los rumores sobre una venta en una entrevista publicada por The New York Times. La ejecutiva fue literal: ‘Xbox no está a la venta’. Añadió que harán lo necesario para preparar a la compañía para el éxito y que estudiarán las asociaciones y el modelo operativo correctos.

El ‘reinicio’ que Sharma vende y Nadella exige

Las cifras del ajuste describen algo más que una poda de mandos intermedios. Los despidos no se limitan a las capas directivas: Ninja Theory ha cerrado, Double Fine quedó a su suerte y estudios con lanzamientos recientes han pagado el mismo precio. id Software después de la expansión de ‘Doom: The Dark Ages’, Halo Studios tras el cuestionado ‘Halo Campaign Evolved’ y The Coalition antes de poner en la calle ‘Gears of War: E-Day’.

El argumento oficial habla de simplificar procesos. La lectura financiera es otra. Microsoft ha invertido 82.500 millones de dólares en dos compras —7.500 millones por Zenimax y 75.000 millones por Activision—, y quien firma cheques de ese tamaño acaba pidiendo la cuenta. Satya Nadella ya lo dejó claro hace tiempo: se acabó financiar Xbox como un centro de coste y la división debe generar dinero al ritmo que marca la casa matriz.

Ese ritmo lo marca la IA. Xbox aporta alrededor del 6% del beneficio total de Microsoft, una compañía que hoy se define por la infraestructura de cómputo para modelos de lenguaje. Todo lo que no sea esa línea de negocio compite por el mismo capital y con el mismo criterio de retorno. Y un estudio de videojuegos tarda cinco años en devolver una inversión.

El pulso tiene consecuencia directa en el producto. Game Pass no es sostenible, según admiten desde dentro de Microsoft y Xbox, y la compañía ha ido recortando el juego por streaming sin límite hasta topetar con un cupo de horas mensuales. Sharma sostiene que la marca mantiene 500 millones de jugadores cada mes, muy lejos del objetivo de 1.000 millones al día que se fijó hace unos años.

Un ajuste que dura catorce meses y que no promete un solo puesto de trabajo al final del camino. Eso no es una reestructuración, es una retirada ordenada.

Game Pass no cuadra y el hardware se apaga

crisis videojuego

La consola es el otro frente abierto. Xbox Series pasó de 500 a 800 euros en menos de seis años: llegó al mercado en noviembre de 2020 por 500 euros y este verano la compañía anunció una subida hasta los 800. La reacción del público fue casi de indiferencia, porque para entonces ya era complicado encontrar una unidad en tienda. La crisis de la memoria RAM, en la que la propia demanda de Microsoft tiene parte de culpa, ha disparado el coste de los componentes y ha dejado el canal con existencias mínimas.

La paradoja no es menor. Microsoft necesita vender servicios en la nube y silicio para centros de datos, y ese mismo negocio encarece la tecnología de consumo con la que debería colocar consolas. No hay unidades en los lineales y el precio de referencia ya no compite con nada: la máquina se ha convertido en un producto de lujo dentro de su propia categoría.

El catálogo, mientras tanto, sigue funcionando. ‘Gears of War: E-Day’ llega el 6 de octubre con buenas sensaciones en las pruebas previas, y su equipo firma el trabajo sabiendo que el reconocimiento no protege al estudio que lo firma. Lo vimos con id Software hace unos meses y la lección quedó clara en el sector: sacar un buen juego no salva a nadie.

La crisis occidental del videojuego toca al talento español

En España la onda expansiva llega por la vía del empleo cualificado. Ningún valor del IBEX 35 cotiza en la edición de videojuegos, así que el sector vive de estudios independientes y de proveedores de los grandes editores. Cuando un publisher recorta un 20% de su estructura de desarrollo, el ajuste se traslada antes a los contratos de producción externa y a los equipos de soporte en Madrid, Barcelona y Valencia que a los titulares de la prensa especializada.

El antecedente más citado estos días es el crack de 1983, cuando la sobreproducción de cartuchos arrasó con la industria del ocio electrónico en Estados Unidos. La comparación es discutible. Hoy no sobran juegos malos en las estanterías; sobran estructuras caras para un negocio que ha dejado de crecer en número de jugadores en Occidente. La diferencia relevante es que el ajuste actual no lo provoca un desplome de la demanda, sino una reasignación de capital: el dinero que antes sostenía un estudio de 300 personas ahora compra aceleradores gráficos para entrenar modelos.

Hay un detalle que resume el momento. Horas después de anunciar los recortes, Asha Sharma fue nombrada asesora del Grupo de Trabajo de la Reserva Federal para la Productividad y el Empleo. La ejecutiva que ejecuta 3.200 salidas asesora al Gobierno de Estados Unidos sobre empleo. Nos cuesta encontrar una imagen mejor de cómo se reparten hoy en en la industria tecnológica los costes y los reconocimientos.

Lo que viene no invita al optimismo. El plan de ajuste se extiende hasta julio de 2027 y la compañía no ha detallado cuántos de los 1.300 empleados actuales seguirán en nómina en esa fecha. La próxima referencia será la presentación de resultados de Microsoft, prevista para finales de octubre, donde se verá si el margen del negocio de videojuegos mejora lo suficiente como para acallar las preguntas. Y en cinco días, el 6 de octubre, aterriza ‘Gears of War: E-Day’: un lanzamiento de primer nivel para una marca que sigue negando que esté en el escaparate.

Vodafone Empresas dispara sus negocios digitales: crecen a doble dígito con ciberseguridad y nube

Los negocios digitales de Vodafone Empresas crecen a doble dígito entre abril y agosto de este ejercicio. La ciberseguridad, con un alza superior al 42%, tira de una división B2B que ya conecta a más de 7.000 pymes a soluciones de red gestionada y segura.

Detrás de la media hay un comportamiento muy desigual. Según el comunicado remitido por la compañía, la conectividad securizada SD-WAN avanza un 56%, la línea de servicios de colaboración, cloud e inteligencia artificial crece un 25%, el negocio de data centers sube un 20%, y el Internet de las Cosas (IoT) se queda en un 4% global, aunque se dispara hasta el 30% en las administraciones públicas.

Ciberseguridad y SD-WAN: el nuevo corazón de Vodafone Empresas

La ciberseguridad lidera el dinamismo del periodo. La operadora ha conectado ya a más de 7.000 pymes a soluciones de red gestionada y segura, y sostiene esa oferta con una red nacional de centros de operaciones de seguridad (SOC) en Madrid, Barcelona y Murcia, apoyada por más de 200 profesionales dedicados.

No es un compás de espera. El SD-WAN securizado, que combina conectividad y protección, crece un 56%, la mayor tasa de toda la división. Para Vodafone, el mensaje es claro: donde antes vendía líneas, ahora vende confianza. Y esa confianza se paga.

Desde la compañía insisten en que la demanda no llega solo de las grandes cuentas. Las pymes, empujadas por la digitalización forzosa de los últimos años, están adoptando herramientas de trabajo distribuido que hace un lustro parecían territorio exclusivo de las multinacionales.

Vender conectividad es un negocio de márgenes finos; vender seguridad gestionada es un negocio de suscripción y de confianza.

Nube, IA y data centers: la infraestructura que sostiene el relato

El segundo pilar es la infraestructura. La línea de colaboración, cloud e IA crece un 25%, con demanda tanto de grandes cuentas como de pymes que se han pasado al trabajo distribuido. Para responder a las necesidades de capacidad, latencia y soberanía del dato, la división ha incrementado un 20% la actividad de sus data centers e interconecta sedes y empleados mediante una red de más de 100 centros edge.

La cifra importa por lo que esconde. La soberanía del dato se ha convertido en un argumento comercial de primer orden en Europa, y quien tiene la infraestructura en casa puede permitirse jugar esa carta.

Vodafone ciberseguridad

En paralelo, el negocio de IoT supera ya los 17 millones de dispositivos comercializados. El impulso llega de las balizas V16, de los proyectos de los Perte y de las soluciones con operadores de agua para detectar fugas. Para sostener esa red, la compañía opera una plataforma NB-IoT que cubre las capitales de provincia mediante 16.886 emplazamientos.

El giro de Vodafone hacia el B2B digital: oportunidad y riesgo

Hay una lectura que conviene no perder de vista. Vodafone lleva años intentando desprenderse de la etiqueta de operadora tradicional para convertirse en proveedor de servicios digitales. Los números de este periodo apuntan a que el giro funciona: ciberseguridad, SD-WAN, nube e IA son los segmentos que más crecen, justo los de mayor valor añadido.

El riesgo, sin embargo, es de escala. La ciberseguridad gestionada y el cloud son mercados donde compiten gigantes globales con más músculo inversor, y donde el talento especializado escasea. Los 200 profesionales de los SOC son un activo, pero también una muestra del coste que exige sostener esa promesa. La filial española de Vodafone Empresas depende de seguir captando pymes sin perder a las grandes cuentas que sostienen el margen.

La competencia no se queda quieta. Telefónica y Orange empujan en el mismo terreno de los servicios gestionados, y las tecnológicas globales presionan a la baja el precio del cloud y de la ciberseguridad. Vodafone Empresas juega con la ventaja de una red propia y la desventaja de un balance más ajustado que el de sus grandes rivales europeos.

Hay un tercer frente que la compañía destaca con menos ruido: las redes privadas 5G, donde asegura ser líder y donde el 24% de las empresas ya prueba o planea desplegar soluciones. Es un mercado incipiente, pero estratégico, porque ata al cliente a la infraestructura del operador durante años.

Y queda Always On, el servicio de líneas de respaldo mediante eSIM que la operadora lanzó tras el apagón del 28 de abril de 2025 y que ya han adoptado varias firmas del Ibex 35 dentro de la oferta Vodafone Ready. La continuidad de negocio, ese seguro que nadie quiere necesitar, se ha convertido en un argumento de venta tangible desde que España comprobó lo frágil que puede ser una red.

El crecimiento a doble dígito es una buena noticia para Vodafone Empresas. La pregunta es si será capaz de mantenerlo cuando la base de comparación se endurezca y los competidores reaccionen. La compañía no ha desvelado objetivos concretos para el cierre del ejercicio, lo que deja el listón donde estaba. El próximo trimestre, con la vista puesta en cómo evolucionan ciberseguridad y nube, dará la primera pista seria.

El 64% de la cadena alimentaria anticipa un consumidor más sensible al precio, pero exigente con el valor y la calidad

0

El consumidor se encamina hacia un modelo de compra cada vez más condicionado por el equilibrio entre precio y valor. La presión sobre el gasto hará que el coste de los productos gane peso en la decisión final, pero no desplazará otros atributos como la calidad, la salud o el origen, que seguirán siendo relevantes a la hora de justificar la elección de unos alimentos frente a otros, según indica el ‘I Barómetro sobre las tendencias que marcarán el futuro de la alimentación y gastronomía’, elaborado por Auténtica Premium Food, que analiza la visión de los profesionales de toda la cadena de valor alimentaria sobre la evolución del consumo y los retos y oportunidades del sector.

Según el estudio, el 64% de los profesionales consultados considera que el precio será el factor con mayor influencia en las decisiones de compra durante los próximos tres a cinco años. Aun así, la elección no responderá únicamente al coste, sino también de la calidad (según el 45% de los encuestados) y la salud y el bienestar (39%), lo que apunta a un consumidor más exigente a la hora de valorar qué productos justifican un mayor desembolso.

Esta combinación entre sensibilidad al precio y búsqueda de valor también se refleja en la disposición a pagar más por determinados atributos. Un 21% de los profesionales considera que existe claramente una mayor predisposición a hacerlo cuando los productos aportan elementos diferenciales vinculados a la calidad, la salud, el origen o la sostenibilidad.

La relación entre sensibilidad económica y búsqueda de atributos diferenciales plantea uno de los principales retos para la industria alimentaria. Cuando se pregunta a los profesionales por los factores que tendrán mayor capacidad para diferenciar un producto durante los próximos cinco años, el precio competitivo ocupa la primera posición, señalado por la mitad de los encuestados, seguido muy de cerca por los beneficios para la salud, con un 48%.

El tercer lugar es para la calidad superior y el origen, la autenticidad y el vínculo con el territorio, ambos con un 37%. Los resultados dibujan, por tanto, un mercado en el que competir únicamente por precio puede no ser suficiente y en el que cobra importancia explicar con claridad qué aporta cada producto al consumidor.

La presión llega, además, en un momento complejo para toda la cadena de valor. El 72% de los profesionales identifica el aumento de costes como el principal reto actual del sector, seguido de la presión sobre los márgenes y los cambios en los hábitos del consumidor, ambos con un 33%. La incertidumbre económica y geopolítica aparece a continuación, señalada por un 30%.

SALUD Y CONVENIENCIA

Más allá de la coyuntura económica, el Barómetro identifica también cambios de mayor recorrido. La mayor demanda de productos saludables se sitúa como la tendencia con mayor capacidad de transformación de aquí a 2030, señalada por un 35% de los profesionales, seguida del crecimiento de la conveniencia y de los platos preparados, con un 22%.

Salud y conveniencia avanzan así en paralelo y reflejan a un consumidor que busca cuidar lo que come, pero también adaptar la alimentación a nuevos ritmos de vida. A ello se suman otras tendencias como el origen y la proximidad (11%) o la aparición de nuevas formas de comprar, consumir y disfrutar de la alimentación (17%).

El estudio también anticipa cambios en el equilibrio entre marca de fabricante y marca de distribución. El 41% de los profesionales considera que ambas convivirán durante los próximos cinco años, aunque con una mayor polarización entre perfiles de consumidores.

De esta forma, los resultados del I Barómetro de Auténtica apuntan a un consumidor más atento al precio, pero que seguirá valorando atributos como la salud, la calidad, el origen y la conveniencia. Un equilibrio que marcará la evolución de la oferta alimentaria y obligará a la industria a ajustar sus propuestas a unas decisiones de compra cada vez más selectivas.

“Los datos muestran que el consumidor está más pendiente del precio, pero eso no significa que haya dejado de buscar calidad o productos que aporten algo más. Al contrario, está siendo más selectivo y exige una razón clara para pagar más. Para la industria, el reto está en convertir atributos como la salud, la calidad, el origen o la conveniencia en un valor que el consumidor perciba y esté dispuesto a reconocer”, señaló Manuel Bueno, director de Auténtica.

Solo 7 valores del Ibex 35 salvan septiembre: Repsol, Iberdrola y Acciona Energía lideran las subidas

El Ibex 35 ha cerrado septiembre con una caída del 2,74%, hasta 19.426 puntos. Es su peor mes de septiembre desde 2022, cuando retrocedió un 6,59%.

La tradición se ha cumplido. Septiembre es estadísticamente uno de los meses más flojos del año en Bolsa y en 2026 no ha habido excepción: las bolsas europeas han roto la racha alcista de primavera y verano por el recrudecimiento del conflicto en Oriente Próximo, las subidas de tipos de los bancos centrales, la tensión en el mercado de deuda y las dudas en torno a la inteligencia artificial. Es el segundo mes negativo del ejercicio para el selectivo español, después de marzo, y deja la revalorización anual en el 12,24%.

El dato que mejor retrata el mes es el de la amplitud. Retrocede el 80% de los valores del Ibex 35 y solo siete compañías logran escapar del rojo: Repsol, Acciona Energía, Iberdrola, IAG, Acciona, Banco Sabadell, y Unicaja. Todas cierran en positivo, con subidas que van del 9,83% de la petrolera al 0,52% del banco catalán.

Los siete supervivientes: Repsol, Iberdrola y Acciona Energía

Repsol es la clara vencedora y avanza un 9,83%, su mejor mes desde julio, impulsada por el repunte del 14,63% que ha registrado el precio del petróleo en el mismo periodo. En el acumulado del año, la acción se anota un 87,94%. Una cifra que obliga a revisar la etiqueta clásica de la compañía como valor de dividendo y baja beta: hoy es uno de los títulos más cíclicos y más rentables del selectivo.

Acciona Energía sube un 2,79%, su mejor comportamiento desde mayo, después de que el fondo sueco EQT y Norges Bank sellaran una alianza para pujar por la compañía, una operación adelantada por Expansión. Iberdrola se anota un 2,64% y rompe con dos meses consecutivos de retrocesos. El resto de los valores en verde se mueve en una horquilla estrecha: del 2,58% de Unicaja al 0,52% de Sabadell, con IAG y Acciona en la zona intermedia.

Siete valores en verde sobre treinta y cinco no describen un mercado alcista: describen una huida ordenada hacia lo que no depende de la deuda.

Cellnex, Merlin, Amadeus y ACS: la factura de los tipos altos

Al otro lado de la tabla, los castigos son severos y comparten un denominador común: la rentabilidad de la deuda. Cellnex se deja un 14,88% en el mes, la mayor caída del Ibex 35, seguida de Merlin (-11,04%), Amadeus (-10,99%) y ACS (-10,82%). Cuatro perfiles muy distintos y un rasgo en común: su valoración depende de la estructura temporal de tipos.

La sangría de la renta fija explica más de la Bolsa española de septiembre que cualquier comparecencia de un banco central.

Repsol bolsa

Los números de la deuda ayudan a entenderlo. El bono francés a diez años ha incrementado su rentabilidad en 68 puntos básicos, hasta el 4,85%, máximos desde 2002. El alemán marca máximos desde 2009 en el 3,58%. El español ha superado el 4% y alcanza máximos desde 2013, y el estadounidense ha rebasado el 5,2%. Para una compañía con deuda a tipo fijo y vencimientos largos como Cellnex, ese escenario se traduce en un coste de capital más alto y en más competencia por el dinero del inversor.

El Ibex 35 ha sido, junto con el italiano, el índice menos castigado del continente. Milán cede un 2,36%, mientras el Cac parisino agrava su caída hasta el 4,44% por la situación fiscal francesa y el Dax alemán pierde un 4,03%. Al otro lado del Atlántico, el Nasdaq se ha salvado con un alza del 1,86%, frente al 4,29% que se ha dejado el Dow Jones y el 0,45% del S&P 500.

En el mercado de divisas, el euro ha firmado su peor mes frente al dólar desde julio de 2025, con una caída del 2,44% que dejó el cruce en 1,133 dólares por euro, mínimos desde mayo del año pasado. En Asia, la fiebre por la inteligencia artificial tampoco ha librado al Kospi surcoreano de un trimestre para olvidar: el índice pierde un 19,33% entre julio y septiembre, con SK Hynix un 32,7% abajo y Samsung más de un 19%, pese a que en el acumulado del año el Kospi todavía gana un 62,26%.

Qué dice la rotación defensiva de septiembre sobre el último trimestre

Hay una lectura poco confortable en las cifras de septiembre. Cuando solo siete valores de treinta y cinco terminan en verde, el mercado no discute si el ciclo se agota: elige dónde guarecerse. La respuesta ha sido la caja. Repsol con un petróleo un 14,63% más caro, Iberdrola con ingresos regulados y contratos de largo plazo, Acciona Energía con activos que alguien ha decidido que valen más fuera de bolsa. Nada de eso es crecimiento puro; es visibilidad de resultados.

El precedente de 2022 ayuda a dimensionar lo ocurrido. Entonces, con el BCE subiendo tipos a marchas forzadas para contener la inflación posterior a la invasión de Ucrania, el Ibex cayó un 6,59% en septiembre. Ahora la caída ha sido del 2,74% con el bono español por encima del 4%, en máximos desde 2013. El selectivo ha encajado el golpe de los tipos bastante mejor que el Dax alemán, que se deja un 4,03%, o que el Cac francés, con un 4,44%. Su composición, con menos tecnología y más banca y energía, explica buena parte de esa resistencia relativa.

Veo dos contradicciones que conviene vigilar. La primera es Repsol: un 87,94% de subida en el año está construido sobre un crudo que ha repuntado un 14,63% en un solo mes; si el petróleo corrige, la acción devuelve buena parte del recorrido y el dividendo deja de ser colchón suficiente. La segunda afecta a las renovables. La puja de EQT y Norges Bank por Acciona Energía, que deberá reflejarse en los hechos relevantes remitidos a la CNMV, apunta a que el mercado valora esos activos por debajo de lo que está dispuesto a pagar un comprador industrial. Si la operación se concreta, pone suelo al sector; si se deshace, la compañía vuelve a la narrativa de los tipos y de la financiación cara.

La clave, en todo caso, está en el mercado de deuda y no en los resultados empresariales. La temporada de cuentas del tercer trimestre, que arrancará a finales de octubre, servirá para comprobar si las compañías trasladan el coste financiero a la cuenta de resultados con la misma velocidad con la que lo hace el bono. Mientras el bund alemán no ceda desde el 3,58%, cada repunte de rentabilidad seguirá golpeando antes a los valores patrimonialistas que a la energía integrada. Esa es la condición que separa una corrección de septiembre de un cambio de régimen.

Veredicto Merca2

Cotización al cierre: El Ibex 35 terminó septiembre en 19.426 puntos, con un descenso mensual del 2,74%, y solo siete valores escaparon del rojo. Repsol lideró con un 9,83% y Cellnex firmó la mayor caída, un 14,88%.

Clave técnica: Cellnex acumula su mayor caída mensual del año (-14,88%) con el bono español por encima del 4%. Mientras el bund alemán no ceda desde el 3,58%, cada repunte de rentabilidad seguirá golpeando antes a los valores patrimonialistas, como Merlin (-11,04%), que a la energía integrada.

Apunte macro: El Ibex encaja el golpe mejor que el resto de Europa: cae un 2,74% frente al 4,44% del Cac y el 4,03% del Dax, y mantiene un 12,24% de ganancia anual. El euro, en 1,133 dólares, firma su peor mes desde julio de 2025.

Isótopos en esmalte dental revelan la temperatura del T. rex: 36 °C, como la humana

El Tyrannosaurus rex mantenía una temperatura corporal de unos 36 °C, casi idéntica a la de un humano adulto. Lo ha medido un equipo de la Universidad de California en Los Ángeles (UCLA) analizando los isótopos atrapados en el esmalte de sus dientes fósiles, un termómetro geológico que hasta hace pocos años exigía destruir demasiado material para resultar viable.

La estimación aparece descrita en la revista Science Advances y coloca al depredador más célebre del Cretácico tardío en una franja térmica incómoda: ni el reptil frío que imaginó la vieja divulgación, ni el ave ardiente en que se convirtieron sus descendientes. Su temperatura era más parecida a la nuestra que a la de cualquier lagarto actual.

Un termómetro escondido en el esmalte de ‘Thomas’

Nadie puede meter un termómetro en un animal que murió hace unos 66 millones de años. Pero sus dientes conservan algo mejor que un hueso: una firma química estable, sellada en el momento en que el esmalte cristalizó y protegida desde entonces de casi cualquier alteración. El Tyrannosaurus rex no es una excepción.

La técnica se apoya en un detalle de química fina. Ciertos isótopos de carbono y oxígeno tienden a unirse entre sí mediante enlaces que se forman con más frecuencia en frío y con menos en caliente. Leer esa proporción equivale, literalmente, a leer un termómetro. A partir de ella, el equipo calculó para el T. rex una temperatura de 36 °C, con un margen de error de ±2,5 °C.

Cómo se toma la temperatura a un dinosaurio

El ejemplar analizado tiene nombre propio: ‘Thomas’, un Tyrannosaurus conservado en el Museo de Historia Natural del Condado de Los Ángeles y excavado en la célebre Formación Hell Creek, en Montana. Sus dientes no llegaron al laboratorio por casualidad, sino después de una larga negociación entre paleontólogos y conservadores de museo.

Tyrannosaurus rex sangre caliente

Durante casi una década, el grupo de UCLA refinó el método hasta reducirlo de forma drástica. Lo que antes exigía muestras voluminosas hoy se resuelve con unos pocos miligramos de esmalte, extraídos con un torno dental y disueltos en ácido fosfórico para liberar el dióxido de carbono que contiene la señal. ‘Nadie te entrega un diente de T. rex si no le demuestras que solo necesitarás unos miligramos’, explicó la autora principal, Aradhna Tripati.

Una temperatura de 36 °C no convierte al T. rex en un mamífero, sino en algo más difícil de clasificar: un animal que generaba su propio calor.

Para descartar que la firma térmica fuera un artefacto de la fosilización, los investigadores midieron también restos de cocodrilos fósiles hallados en el mismo yacimiento. El cocodrilo arrojó unos 30 °C; el T. rex, 36 °C. Si los procesos geológicos hubieran fabricado esa señal, ambos animales mostrarían cifras parecidas. No fue el caso.

Ni reptil frío ni ave: qué revela un metabolismo intermedio

El dato encaja en un debate que lleva décadas abierto. Los reptiles actuales dependen en gran medida del calor del entorno y suelen mantener temperaturas corporales de entre 28 y 30 °C. Las aves, que son dinosaurios vivos, funcionan al revés: generan su propio calor y rondan los 40 a 43 °C. El T. rex, con 36 °C, se sitúa justo en medio, más caliente que un reptil y bastante más frío que un gorrión.

Ese punto intermedio sostiene la idea de que los grandes terópodos tenían metabolismos sofisticados. Mantener el cuerpo caliente cuesta energía, y la energía se paga con comida: un animal así habría necesitado cazar o carroñear de forma intensa y constante. La imagen del gigante lento y torpe se aleja un paso más. Cada vez queda menos reptil en el retrato.

Hay una segunda consecuencia, más sutil. Los fósiles de tiranosaurios aparecen en latitudes altas, incluso en lo que hoy es Alaska, donde el Cretácico tardío imponía inviernos fríos y prolongados. Los cocodrilos y muchos otros reptiles están ausentes de esos yacimientos. Un cuerpo capaz de generar su propio calor explicaría por qué el T. rex pudo vivir donde otros no podían. El coautor Alessandro Chiarenza, de University College London, empleó modelos paleoclimáticos para reconstruir esos hábitats, que se extendían desde México hacia el norte.

Conviene, eso sí, no correr. La medición procede de un solo ejemplar y su margen de error, de ±2,5 °C, no permite afirmar que el T. rex regulara su temperatura igual que un mamífero. Lo que demuestra es más modesto y, a la vez, más sólido: que su cuerpo estaba más caliente que el ambiente que lo rodeaba. El resto, sigue abierto.

Para la evolución del metabolismo, sin embargo, cada dato cuenta. Averiguar cuándo apareció la sangre caliente dentro del linaje que acabó dando las aves es una de las preguntas grandes de la paleontología, y un resultado como este acota el calendario. Aradhna Tripati lo resumió con una frase que vale para casi todo lo que estudiamos: de un animal tan famoso, llama la atención lo poco que sabíamos en realidad.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El Tyrannosaurus rex mantenía una temperatura corporal de unos 36 °C, similar a la de un humano adulto.
  • Dónde: Ejemplar ‘Thomas’, excavado en la Formación Hell Creek (Montana) y conservado en el Museo de Historia Natural del Condado de Los Ángeles.
  • Institución responsable: Universidad de California en Los Ángeles (UCLA), con la colaboración de University College London.
  • Cuándo: Estudio publicado en la revista Science Advances, difundido en octubre de 2026.
  • Impacto a futuro: Refuerza la hipótesis de que los grandes terópodos eran de sangre caliente y amplía dónde pudieron vivir.

Movistar Plus crea su Dirección de Comunicación Corporativa y ficha a Cristina Gascón

Movistar Plus ha creado su Dirección de Comunicación Corporativa y ha fichado para liderarla a Cristina Gascón, hasta ahora subdirectora de Comunicación de Prisa Media. La nueva responsable dependerá del consejero delegado de la plataforma, Alfonso Gómez.

Una nueva dirección de comunicación en Movistar Plus

El movimiento, adelantado por el medio especializado Dircomfidencial, sitúa la comunicación en el primer nivel del organigrama de la filial audiovisual de Telefónica. La nueva área agrupará la comunicación externa, la comunicación interna y la reputación corporativa, tres funciones que hasta ahora se repartían entre distintas estructuras de la compañía. Gascón se incorporará a a la plataforma en las próximas semanas. El cargo es nuevo.

La nueva directora reportará directamente al consejero delegado y desarrollará su trabajo en coordinación con la Dirección Global de Comunicación Corporativa de Telefónica, el área que despliega la estrategia del grupo en esta materia. La interlocución con medios, instituciones y públicos internos queda así unificada bajo un único mando.

La creación del área se enmarca en la nueva etapa que la compañía abrió tras la llegada de Alfonso Gómez a la consejería delegada en abril. Desde entonces, la plataforma ha reorganizado su estructura y ha renovado su oferta comercial dentro del plan de negocio de la filial audiovisual de Telefónica.

La nueva Dirección de Comunicación Corporativa eleva la función al primer nivel del organigrama de Movistar Plus y la sitúa en dependencia directa del consejero delegado.

El cargo no existía hasta ahora en la plataforma, que gana un interlocutor único para la relación con los medios y con los públicos internos. El organigrama queda así.

La trayectoria de Cristina Gascón

La nueva responsable de comunicación de Movistar Plus acumula más de 25 años de experiencia en comunicación corporativa, reputación y relaciones públicas en el sector audiovisual y de medios. Su recorrido incluye los siguientes hitos:

  • Prisa Media: subdirectora de Comunicación desde noviembre de 2023, donde trabajó en la estrategia de transversalidad de sus cabeceras y prestó apoyo al área de comunicación corporativa e institucional.
  • Mediaset España: subdirectora de Comunicación hasta abril de 2023, con responsabilidad sobre la comunicación corporativa e institucional del grupo, la estrategia de contenidos de sus canales —Telecinco, Cuatro, Divinity, Factoría de Ficción, Energy, Boing, Be Mad y Mitele— y el resto de unidades de negocio.
  • Inicios profesionales: comenzó su carrera en prensa escrita, en Editorial Suplementos de Prensa.
  • Formación: licenciada en Ciencias de la Información por la Universidad Complutense de Madrid y máster en Gestión de Empresas Audiovisuales por IE Business School.
Movistar Plus comunicación

El fichaje llega en plena reorganización de Movistar Plus y en un mercado en el que la mayoría de los grandes grupos de comunicación ha reforzado sus direcciones corporativas en los últimos años. Prisa Media, Atresmedia, Mediaset España y Vocento cuentan con áreas que coordinan la relación con los medios, la reputación y la comunicación interna, y la propia Telefónica mantiene una Dirección Global de Comunicación Corporativa con la que la nueva área de la plataforma trabajará de forma coordinada.

Qué busca Movistar Plus con la nueva área

Crear un área de comunicación corporativa responde a un patrón conocido en las filiales audiovisuales que ganan autonomía dentro de su grupo matriz. La plataforma separa así la comunicación corporativa —reputación, relación con medios y públicos internos— de la comunicación de producto y de contenidos, una división de funciones que ya opera en otros grupos del sector, como Mediaset España, donde Gascón fue subdirectora de Comunicación hasta abril de 2023.

Su paso por Prisa Media aporta, además, un perfil de coordinación transversal entre cabeceras y de interlocución institucional, una experiencia que encaja con una compañía que produce, distribuye y comercializa contenidos propios. La incorporación se produce después de un ejercicio en el que Movistar Plus ha priorizado la renovación de su oferta comercial y sitúa la comunicación en dependencia directa del consejero delegado. La función gana peso.

El fichaje procede, además, de un grupo competidor. Gascón deja la estructura de comunicación de Prisa Media, un movimiento habitual en un mercado en el que los profesionales de la comunicación corporativa circulan entre grupos audiovisuales, editoriales y plataformas.

Para Telefónica, la operación ordena la interlocución con su filial audiovisual: la nueva dirección trabajará con el área global de comunicación corporativa del grupo, lo que fija un único canal para la relación con los medios y evita duplicidades. El organigrama de comunicación de la plataforma queda alineado con el de los grandes grupos del mercado español.

📡 El Radar del Sector

  • El vacío que llena: Movistar Plus no contaba con una dirección propia de comunicación corporativa; Gascón asume esa función con dependencia directa de Alfonso Gómez.
  • El reto por delante: Coordinar la comunicación externa e interna y la reputación de la plataforma con la estructura global de Telefónica sin solapamientos.
  • El tablero competitivo: La filial audiovisual alinea su organigrama de comunicación con el de los grandes grupos de medios y plataformas del mercado español.

Uatae reclama convalidar el decreto de vivienda y alerta del ‘doble alquiler’ de los autónomos

Uatae reclama al Congreso que convalide los dos decretos de vivienda y alerta del ‘doble alquiler’ que arrastran miles de autónomos: una renta para vivir y otra para trabajar. La votación en la Cámara Baja está prevista para mañana, 2 de octubre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 2 de octubre de 2026.

La Unión de Asociaciones de Trabajadores Autónomos y Emprendedores (Uatae) valora el avance que suponen las medidas recogidas en ambas normas y confía en que el aval del Congreso sirva para meter en el debate una realidad que, sostiene, sigue fuera del foco: miles de autónomos pagan cada mes dos rentas, casa y local.

Qué piden Uatae y qué traen los decretos

Entre las medidas que destaca Uatae están la ampliación de la protección frente a los desahucios de personas vulnerables, la regulación de los alquileres de temporada y por habitaciones, la limitación extraordinaria de determinadas actualizaciones de renta y la posibilidad de ampliar contratos de arrendamiento.

El colectivo no es homogéneo. Hay autónomos que firman el contrato del local a su nombre y otros que usan su domicilio como sede, y ambos notan el alquiler cada mes. La organización insiste en que esa realidad queda fuera de los debates sobre vivienda y pide que la convalidación abra la puerta a mirarla de frente.

Para Uatae, son medidas que actúan sobre un problema que hace tiempo dejó de ser cosa solo de hogares con ingresos bajos. El alquiler pesa también en la estabilidad económica de buena parte del trabajo por cuenta propia.

El detalle que importa: un decreto-ley ya está en vigor desde que se publica en el Boletín Oficial del Estado, pero necesita el visto bueno del Congreso. Si la Cámara no lo convalida, la norma decae. El plazo que fija la Constitución para esa votación es de un mes desde su promulgación.
Un decreto-ley no se salva solo por publicarse: sin el aval del Congreso, el texto que hoy protege al inquilino puede caerse mañana.

El ‘doble alquiler’, en cifras

Uatae aporta dos datos de su propia consulta a personas autónomas. El 49% de los autónomos encuestados afirman haberse topado con dificultades para alquilar una vivienda por el hecho de trabajar por cuenta propia. Y el 27% de quienes pagan el alquiler de un local cree que ese coste lastra el desarrollo de su actividad.

doble alquiler autónomos

Traducido al día a día, casi la mitad de los autónomos tuvo problemas para alquilar una vivienda. No es un asunto menor cuando el negocio depende de tener un sitio donde trabajar y, a la vez, de un techo donde dormir.

Quien alquila un local para desarrollar su actividad lo nota más: a la renta del negocio se suma la de la vivienda, y las dos salen de la misma caja.

Lo que ya pasó con la ley de vivienda y por qué le toca al autónomo

No es la primera vez que la vivienda se cuela en la agenda del trabajo por cuenta propia. La Ley por el derecho a la vivienda de 2023 ya puso límites a la actualización de rentas y abrió la puerta a regular los alquileres de temporada. Los decretos que ahora se votan rematan esa faena.

En el camino, el autónomo ha quedado casi siempre en el margen: se habla de inquilinos y de propietarios, pero poco de quien necesita un local y una casa a la vez.

Ahí está el punto débil. Estas medidas protegen al inquilino vulnerable y ordenan el mercado del alquiler, y eso es positivo. Pero no tocan el coste específico del que alquila dos espacios, uno para vivir y otro para facturar. El alquiler del local es un coste fijo para cualquier negocio que lo necesite.

Y conviene recordarlo: si tributas en estimación directa, el alquiler del local se deduce como gasto de la actividad. El de tu vivienda, salvo la parte que afectas al negocio, no. Ahí es donde el doble alquiler pesa de verdad en la cuenta de resultados.

El aval del Congreso no va a resolver este doble desembolso de un plumazo. Pero marca la diferencia entre que las medidas sigan en pie o se caigan. Para el autónomo, la lectura práctica es doble: la regulación de temporada y por habitaciones puede ordenar un mercado que encarece el alquiler; y la protección frente a desahucios se calcula por los ingresos de la unidad de convivencia, un baremo que no siempre refleja los altibajos de un negocio por cuenta propia.

Si la Cámara convalida, todo sigue su curso. Si no, los decretos decaen y el debate vuelve a la casilla de salida. Uatae ya ha pedido que esa conversación incluya al trabajo autónomo. Falta ver si el doble alquiler deja de ser titular de una votación y entra, por fin, en el detalle de una norma.

Guía rápida del trámite

  • 📅 Plazos: El Congreso vota la convalidación de los dos decretos de vivienda el 2 de octubre de 2026.
  • ✅ Requisitos clave: Afecta a autónomos que alquilan vivienda y local, y a inquilinos en situación de vulnerabilidad según sus ingresos.
  • 🌐 Dónde solicitarlo: No hay que solicitar nada: es una norma, no una ayuda. El orden del día de la votación está en la web del Congreso.
  • 💰 Importe o coste: No fija ayudas ni importes: limita actualizaciones de renta y amplía la protección ante desahucios.
  • ⚠️ Error a evitar: Dar por hecho que la convalidación está garantizada; si el Congreso no la aprueba, el decreto decae.

Ágora Diplomática destaca a Quirónsalud Madrid, Teknon y Quirónsalud Marbella como hospitales recomendados para el cuerpo diplomático en España

0

Los expertos de Ágora Diplomática destacan y recomiendan al Hospital Universitario Quirónsalud Madrid, situado en Pozuelo de Alarcón; al Centro Médico Teknon, en Barcelona; y al Hospital Quirónsalud Marbella como centros de referencia para el cuerpo diplomático acreditado en España, por su calidad asistencial y sus protocolos específicos de atención a diplomáticos.

La selección ofrece cobertura en tres áreas estratégicas: Madrid, donde se concentra la actividad de las embajadas; Barcelona, con una importante presencia consular e internacional; y Marbella, como referencia para el sur del país.

Los expertos sanitarios de Ágora Diplomática ponen en valor la combinación de excelencia médica, tecnología de vanguardia y atención personalizada de los tres centros, así como sus protocolos específicos para atender las necesidades de la comunidad diplomática. Estos aspectos constituyen el fundamento de su recomendación para los representantes diplomáticos acreditados en España.

La incorporación del Hospital Quirónsalud Marbella amplía el alcance territorial de esta selección y refuerza la atención a la comunidad diplomática en el sur del país, complementando la oferta asistencial de los centros de Madrid y Barcelona.

Esta iniciativa se enmarca en la labor de Ágora Diplomática para fomentar las relaciones institucionales y la cooperación entre el cuerpo diplomático y las principales entidades públicas y privadas del país, facilitando el acceso a servicios de calidad durante su estancia en España.

Hyperliquid desbloquea 856 M$ en HYPE el 6 de octubre y el precio se juega todo

Hyperliquid afronta el 6 de octubre un desbloqueo de HYPE valorado en unos 856 millones de dólares. El token de la red, que da servicio a uno de los mayores exchanges de futuros del sector, cotiza estos días en torno a los 88,76 dólares, con una subida cercana al 5% en las últimas horas. Lo que ocurra la semana que viene con ese lote puede condicionar el precio durante semanas.

El movimiento ya ha arrancado. Este miércoles 30 de septiembre, Hyperliquid Labs comenzó a retirar 3,75 millones de tokens HYPE, unos 320 millones de dólares, del bloqueo en el que estaban inmovilizados. No van a pasar por el mercado abierto: uno de los cofundadores del proyecto, conocido por el alias iliensinc, confirmó en el servidor de Discord de Hyperliquid que el lote completo irá a manos de un comprador institucional mediante una operación privada.

Ese tipo de operación se llama OTC, over the counter, y consiste en una compraventa pactada entre dos partes al margen del libro de órdenes público. Es la diferencia entre vender un piso a través de una inmobiliaria, sin que nadie vea el precio final, o anunciarlo en el portal donde todo el mundo mira. En cripto esa diferencia pesa mucho: una orden de venta de 3,75 millones de tokens en el mercado abierto habría dejado una huella visible en la cotización.

Qué se libera el 6 de octubre y por qué el mercado está en tensión

Los tokens que han empezado a moverse son el pago de octubre del equipo de Hyperliquid. La mecánica es sencilla: en esta red, sacar monedas del staking (el mecanismo por el que se inmovilizan tokens a cambio de recompensas) tarda siete días, según recoge la documentación oficial del protocolo. De ahí que el calendario no sea casual: lo anunciado el 30 de septiembre llegará a su destino después del 7 de octubre, justo después del desbloqueo.

El tamaño importa. Esos 3,75 millones de tokens equivalen a cerca del 1,5% del suministro circulante de HYPE, según los cálculos que maneja el sector. Puestos a la venta de golpe en el mercado, habrían bastado para tumbar la cotización. Los desbloqueos anteriores, eso sí, no dibujan un patrón claro: según los datos de seguimiento de tokenomics, HYPE cayó hasta un 3% en las dos semanas posteriores al desbloqueo de agosto y un 7% tras el de julio, mientras que el de junio se saldó con una subida del 1%.

El desbloqueo no decide el precio por sí solo. Decide cuánta munición tendrá el mercado para moverlo en las próximas semanas.

A quién afecta y qué hay que vigilar después del 7 de octubre

La venta privada alivia la presión inmediata, pero traslada la incertidumbre más adelante. Hyperliquid no ha desvelado qué institución ha comprado, ni a qué precio, ni si el comprador, está obligado a mantener los tokens un tiempo determinado. Sin ese compromiso público, nada impide que los 3,75 millones de HYPE acaben en un exchange más adelante.

La buena noticia es que el rastro será público. Cuando las monedas lleguen a la cartera del comprador, los registros de la blockchain mostrarán su destino. Si se quedan quietas o vuelven al staking, la amenaza se difumina. Si empiezan a moverse hacia carteras de exchanges —el paso previo habitual antes de vender—, la oferta estará a la vista de todos. Cualquier usuario puede seguir ese rastro sin más herramientas que un explorador de bloques.

Lo que enseñan los desbloqueos: menos drama y más calendario

Conviene recordar de dónde venimos. Los desbloqueos de tokens, las fechas en las que un proyecto libera las monedas reservadas a su equipo o a sus primeros inversores, se han convertido en uno de los factores que más mueve el mercado cripto de los últimos años. Y no siempre para mal. La pregunta relevante no es cuántas monedas salen, sino quién las recibe y con qué prisa quiere convertirlas en dinero. Ahí es donde Hyperliquid ha jugado una carta distinta a la habitual: en lugar de dejar el lote al albur del mercado, lo ha colocado antes de que se libere.

El riesgo que queda sobre la mesa tiene nombre: concentración. Un único comprador institucional pasa a controlar un paquete que ronda el 1,5% del suministro circulante y no hay información pública sobre sus intenciones. Eso reduce el ruido a corto plazo y lo apila en un solo actor, que puede decidir mantener durante años o deshacerse del lote en semanas. Es el tipo de detalle que en un mercado tan joven como el cripto pesa más que cualquier gráfico.

La próxima cita está marcada en rojo: el 6 de octubre. A partir del día siguiente se podrá seguir el rastro de cada token. Ese calendario, más que ningún otro factor, decidirá si el desbloqueo de HYPE pasa a la historia como un susto bien gestionado o como el arranque de una corrección más larga.

Ayudas al coche eléctrico para autónomos y pymes: ya puedes solicitar la subvención

Ya se pueden solicitar las ayudas del coche eléctrico para autónomos y pymes. El Ministerio de Industria y Turismo ha abierto la ventanilla de la segunda línea del programa Auto+, dotada con 50 millones de euros para la compra de vehículos eléctricos y electrificados.

El plazo termina el próximo 31 de diciembre. De esos 50 millones, 42 millones se reservan a empresas privadas y 8 millones a autónomos, según la nota que ha difundido el departamento que dirige Jordi Hereu.

Vamos al grano: esto no es un préstamo ni una línea de financiación que haya que devolver. Son ayudas directas a la compra, dinero público que rebaja el precio del vehículo a quien renueve su flota. La diferencia importa, y mucho.

Qué financia Auto+ y hasta cuándo se puede pedir

La segunda línea de Auto+ cubre la compra de vehículos de cero y bajas emisiones, es decir, eléctricos y electrificados, por parte de empresas privadas y profesionales autónomos. El objetivo que repite el ministerio es acelerar la renovación de las flotas y avanzar en la descarbonización del transporte, uno de los sectores industriales que el Gobierno considera estratégicos.

El plazo de solicitud está abierto y se cierra el 31 de diciembre. Las peticiones se presentan por vía electrónica ante el Ministerio de Industria y Turismo, que es el órgano que gestiona el programa.

Ojo con el calendario. El cierre coincide con la campaña de fin de ejercicio, cuando muchas empresas y autónomos tienen la cabeza en el cierre contable y no en el coche. No es un trámite que convenga dejar para la última semana.

Ayuda directa no es un préstamo: aquí el dinero no se devuelve, y eso cambia a quién le interesa mover el expediente antes de fin de año.

Quién puede pedirla y qué vehículos entran

Los destinatarios son empresas privadas y trabajadores autónomos. Si no estás de alta como autónomo ni compras a través de una empresa, esta convocatoria no te corresponde: no está pensada para particulares que se compren un coche para uso personal.

La convocatoria habla de vehículos eléctricos y electrificados. En líneas generales entra el coche que se mueve total o parcialmente con energía de la red, como resume la definición de vehículo eléctrico.

El importe por vehículo no aparece desglosado en la información que ha difundido el ministerio. Para saber cuánto se lleva cada operación hay que acudir a las bases de la convocatoria, que fijan los tramos según el tipo de vehículo y el perfil del beneficiario. Lo que importa es esto: no hay una cifra única por coche, así que conviene revisar la tabla antes de firmar el pedido.

El reparto 42-8 y el precedente de los 350 millones

Auto+ no nace de cero. La primera convocatoria se lanzó el pasado verano con 350 millones de euros. Con los 50 millones de esta segunda línea, el Gobierno dice haber movilizado 400 millones para empujar la demanda de vehículos eléctricos. Esa es la cifra que conviene retener para medir el tamaño real del programa.

Ahora, la letra pequeña. De los 50 millones, solo ocho van a los autónomos. Ese colectivo, que muchas veces compra un único vehículo y lo usa como herramienta diaria de trabajo, se queda con el 16% del presupuesto, mientras las empresas privadas se reparten 42 millones. Para un programa que presume de renovar flotas, la proporción deja al autónomo en un segundo plano evidente.

La lectura práctica es sencilla. Si tienes una actividad por cuenta propia y llevas tiempo dándole vueltas al cambio de vehículo, esta es una de las pocas ventanillas abiertas ahora mismo con dinero público detrás. Los pasos siguientes pasan por mirar las bases, comprobar qué modelo encaja y reunir la documentación antes de que el calendario apriete.

Queda por ver si el reparto entre empresas y autónomos se mantiene en futuras líneas del programa o si Industria corrige esa proporción. De momento, los ocho millones para autónomos son los ocho millones que hay.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta; el plazo de solicitud termina el 31/12/2026.
  • ✅ Requisitos clave: Ser empresa privada o trabajador autónomo y destinar el vehículo a la actividad; quedan fuera las compras particulares.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ministerio de Industria y Turismo, con certificado digital o Cl@ve; el trámite también aparece en el Punto de Acceso General.
  • 💰 Importe o coste: 50 millones de euros en total (42 para empresas privadas y 8 para autónomos); la ayuda por vehículo se fija en las bases.
  • ⚠️ Error a evitar: Dejar la solicitud para los últimos días de diciembre o confundir esta ayuda directa con un préstamo que haya que devolver.

Paramount cierra su fusión de 110.000 millones con Warner y nombra co-CEO a Ynon Kreiz

La fusión Paramount Warner de 110.000 millones de dólares entra en su recta final con el reparto de poder ya decidido. Paramount ha nombrado a Ynon Kreiz, hasta ahora presidente y consejero delegado de Mattel, como nuevo co-CEO junto a David Ellison.

El movimiento llega a las puertas del cierre de la operación sobre Warner Bros. Discovery y dibuja un organigrama poco común: dos consejeros delegados al mismo nivel, con la compañía combinada reportando de forma conjunta a ambos. La propia Paramount ha detallado el reparto. Ellison retiene la estrategia y la relación con el talento, además de las alianzas estratégicas, la tecnología y la asignación de capital. Kreiz asumirá la gestión del día a día y la integración de los negocios combinados, que es donde se pierden o se ganan este tipo de operaciones.

Claves de la operación

  • Dos consejeros delegados al mismo nivel. El reparto separa la visión de la ejecución y busca evitar el choque entre dos equipos directivos que compiten por el mismo sitio.
  • 110.000 millones de dólares en juego. La cifra sitúa la operación entre las mayores del sector de medios en lo que va de década y coloca a la compañía resultante frente a Netflix y Disney.
  • Menos compradores de contenido en el mercado. La integración reduce el número de interlocutores globales, lo que afecta a productoras, distribuidores y anunciantes en España.

Dos consejeros delegados, una sola compañía

La fórmula del co-CEO es frágil y casi nunca sobrevive intacta al primer año. Netflix ya ensayó algo parecido cuando Reed Hastings compartió el mando con Ted Sarandos antes de cederle el timón de forma definitiva. En Paramount, el diseño responde a una lógica distinta: la compañía necesita proteger dos frentes que no admiten interrupciones, la relación con los creadores y la ejecución operativa de la integración.

David Ellison, presidente y consejero delegado, mantiene el control sobre el contenido y el dinero. Kreiz se queda con la maquinaria. Es una división clásica en las operaciones que se anuncian con fanfarria y se ejecutan con letra pequeña: contratos de licencia, convenios sindicales, duplicidades de plantilla y la migración de dos plataformas tecnológicas que hoy no hablan el mismo idioma.

La pregunta de fondo es qué se le pide a cada uno. En una fusión de medios el activo no son los estudios ni las plataformas, sino los derechos y las franquicias capaces de generar ingresos recurrentes. Kreiz aterriza desde Mattel, un grupo que ha hecho de la conversión de juguetes en franquicias audiovisuales su principal palanca de crecimiento. Ese oficio, el de estirar una marca sin quemarla, es justo el que Paramount necesita para rentabilizar un catálogo enorme y muy desigual. El consejo compra ejecución y no otra ronda de visión creativa, que es precisamente lo que ya cubre Ellison.

Comprar dos compañías se firma en un día; integrarlas se negocia durante años y casi siempre con más bajas de las previstas.

El streaming se ordena y España mira desde la barrera

El cierre deja un mercado global con cuatro o cinco grandes compradores de contenido y una larga cola de productoras que dependen de ellos. Cada comprador que desaparece son precios peores para quien vende y menos alternativas para quien distribuye. En España ese efecto se nota en las negociaciones de derechos deportivos, en las licencias de series y en la venta de espacio publicitario, donde los grupos internacionales marcan el suelo.

Conviene no confundir tamaño con rentabilidad. Las plataformas compitieron durante años por suscriptores y ahora compiten por margen, con subidas de precio y planes con publicidad. La compañía resultante hereda dos catálogos, dos bases de suscriptores, y también dos estructuras de coste. La escala resuelve el poder de negociación, no el problema del gasto en contenido, que sigue creciendo más rápido que los ingresos en casi toda la industria.

Warner Bros Discovery

Qué se juega Telefónica en el nuevo mapa del streaming

Telefónica lleva una década construyendo su televisión de pago sobre una mezcla de producción propia y acuerdos con terceros. La compra de Canal+ en 2015 y su posterior integración en Movistar+ fijaron un modelo en el que la rentabilidad depende tanto del número de suscriptores como del precio que se paga por el contenido ajeno. Cuantos menos proveedores globales queden, más caro será cada acuerdo y menor el margen para diferenciarse con una oferta exclusiva.

El regulador añade una capa de complejidad. La CNMC vigila desde hace años los acuerdos de exclusividad y las condiciones de acceso a los contenidos en el mercado español, lo que limita los movimientos defensivos de los operadores locales. Eso sí, la consolidación también abre una puerta: si los grandes grupos venden paquetes cada vez más completos, los distribuidores que controlan la última milla recuperan parte del poder que habían cedido a las plataformas. Fibra, móvil, facturación y atención al cliente siguen siendo activos difíciles de replicar.

Para Telefónica, el escenario razonable pasa por acentuar el papel de agregador y por rentabilizar el fútbol como ancla de su paquete, no por competir en volumen de catálogo. Seguimos de cerca una variable que suele pasar desapercibida: el coste por suscriptor de los acuerdos mayoristas, que en un mercado más concentrado tiende a subir antes que el precio final al cliente.

El primer examen real llegará con las cuentas del primer trimestre de 2027, ya con las dos compañías estadounidenses bajo un mismo balance y con Kreiz al frente de la integración. Hasta entonces el mercado observará una cosa muy concreta: cuántos directivos de Warner Bros. Discovery siguen en su sitio al cerrar el primer semestre. Es el indicador más fiable de si un reparto de poder funciona o solo aplaza el conflicto.

China blinda el vídeo generado con IA como industria estratégica de Estado

El vídeo generado con IA ha dejado de ser un experimento viral en China. El coste por minuto de producción pasó de 5.000 yuanes a principios de año a unos pocos cientos, según la emisora estatal CCTV, y los gobiernos locales compiten ya por atraer estudios con exenciones de alquiler, ayudas al alojamiento y acceso preferente a modelos en la nube.

Claves de la operación

  • El coste de producir vídeo con IA se hunde. De 5.000 yuanes por minuto a principios de 2026 a unos pocos cientos, según CCTV, lo que multiplica el número de estudios capaces de producir a escala.
  • Shanghái, Pekín y Hainan reparten incentivos. Exenciones de alquiler, ayudas de alojamiento para trabajadores y rebajas en los costes de computación para agrupar a los estudios en clústeres.
  • China etiqueta la IA, pero no la protege. Exige marcar el contenido generado, aunque no hay reglas claras de derechos de autor sobre personajes, escenas y materiales.

La señal más visible llegó hace unos días con ‘Beyond Wukong’, una serie íntegramente generada con IA que se emitió en horario de máxima audiencia. No es un caso aislado. Reuters sitúa el fenómeno dentro de una política deliberada: convertir el vídeo sintético en un sector estratégico de Estado, con la Administración Nacional de Cine actuando como aval. Esa institución ya ha concedido licencia de exhibición pública a ‘Sanxingdui: Future Memories’, un largometraje de ciencia ficción hecho con IA por Bona Film Group y previsto para lo que queda de año.

Hasta hace poco, cualquier emprendedor que quisiera montar un estudio de vídeo con IA tenía una única ruta: mudarse a Shenzhen, cerca del ecosistema tecnológico. Ese cuello de botella se ha roto. Las administraciones locales compiten ahora con paquetes de ventajas que van desde la exención del alquiler hasta el pago parcial de la factura de computación. El objetivo confesado es sacar al sector de la lógica del vídeo viral y agruparlo en clústeres.

La aritmética ayuda. Producir con IA es más barato que el rodaje tradicional, y la propia generación se ha abaratado a un ritmo difícil de seguir. Solo en el primer semestre de 2026 se lanzaron 221.900 programas de IA en Douyin, el equivalente chino de TikTok. El volumen ya no es de nicho, es de cadena de producción.

Del vídeo viral al clúster: los incentivos que reparten Shanghái, Pekín y Hainan

Los paquetes no son homogéneos. Shanghái ha concentrado su oferta en rebajar los costes de computación, el principal lastre para cualquier estudio que entrene o ejecute modelos de vídeo. Pekín apuesta por el alojamiento de los trabajadores, un factor nada menor en una ciudad donde la vivienda se ha convertido en el filtro de acceso al talento. Hainan, con un sector tecnológico menos maduro, juega la carta fiscal. En los tres casos el patrón se repite: el Estado asume parte del coste fijo que hace inviable al estudio pequeño.

China no está subvencionando vídeos virales; está comprando cuota en la cadena de producción del entretenimiento del futuro.

Douyin, iQIYI y el vacío legal sobre quién posee la obra

industria IA China

La demanda ya responde. Douyin se ha convertido en el escaparate natural del contenido sintético y plataformas de streaming como iQIYI subsidian la producción de IA que después emiten en su propio servicio. El incentivo es doble: contenido nuevo sin negociar derechos con guionistas ni actores. Eso sí, el marco legal chino obliga a etiquetar lo generado pero no define quién es su dueño.

Ese vacío favorece la experimentación y abre la puerta a conflictos por uso de imagen y explotación comercial. Es el mismo terreno que en Occidente ha terminado en los tribunales. Durante la huelga de guionistas de 2023 en Estados Unidos, una de las reivindicaciones centrales fue impedir que la IA pudiera redactar o modificar textos de un guionista, y el sindicato de actores logró blindar cláusulas contra el uso no consentido de sus imágenes. En China se legisla para identificar, no para repartir.

La tercera revolución industrial y la factura que Europa aún no ha decidido pagar

Hay una lectura que conviene tomar en serio. La directora Cao Yiwen lo resumió con una frase incómoda: ‘Nos quedamos atrás en las dos primeras revoluciones industriales, así que quizá esta sea la tercera’. Lo dijo tras presentar una película de animación hecha con inteligencia artificial generativa en el World AI Film Festival. Su tesis no es tecnológica, es histórica: China interpreta el vídeo sintético como una ventana para saltar de posición en la cadena de valor cultural.

En España y en el resto de la Unión Europea la película es distinta. No existe una cotizada pura de vídeo con IA en el IBEX 35, y los actores con exposición audiovisual —Telefónica, a través de Movistar Plus+, es el caso más claro— avanzan con la cautela que impone Bruselas. La regulación europea de inteligencia artificial ya exige transparencia sobre el contenido generado desde agosto de 2026, pero no resuelve la cuestión de fondo: quién cobra y quién responde. Europa legisla el etiquetado; China financia la fábrica.

El riesgo chino no es menor. Concentrar el sector en clústeres estatales acelera la producción, pero también reproduce el patrón de otras industrias subvencionadas del país: capacidad instalada por encima de la demanda real, competencia destructiva por precio, y dependencia de la plataforma que reparte el tráfico. Si Douyin cambia las reglas de promoción, medio sector se queda sin escaparate. Y sin derechos de autor claros, la monetización internacional queda en el aire.

Conviene distinguir entre capacidad técnica y mercado. Que China produzca 221.900 programas en seis meses no significa que todos encuentren audiencia. El entretenimiento global sigue midiéndose por suscripciones, taquilla y licencias, y en los tres terrenos el vídeo generado con IA todavía no ha demostrado que venda.

Lo que toca vigilar ahora es el calendario. ‘Sanxingdui: Future Memories’ debe llegar a las salas en lo que queda de año, y su taquilla será el primer test real de si el público paga por una superproducción generada con IA. Si funciona, los incentivos locales se multiplicarán y el clúster se consolidará. Si no, China habrá construido una fábrica antes de saber si tenía clientes.

EnergyPathways proyecta el mayor almacenamiento por aire comprimido del Reino Unido: 300 MW y 55,2 GWh

EnergyPathways proyecta el Marram Energy Storage Hub, el mayor proyecto de almacenamiento por aire comprimido del Reino Unido: 300 MW de potencia y 55,2 GWh de capacidad en cavernas de sal bajo el Mar de Irlanda.

La compañía cotiza en el AIM de Londres y aún no factura ingresos. El 28 de septiembre anunció una propuesta de ampliación de capital, y sitúa la decisión final de inversión en 2028 y las primeras operaciones a finales de 2031 o principios de 2032, sujetas a permisos y al respaldo del mecanismo cap and floor de Ofgem.

El emplazamiento está bajo el lecho marino, a unos 18 kilómetros de la costa de Lancashire, con instalaciones en tierra en el puerto de Barrow. Ningún otro proyecto de aire comprimido en desarrollo en el país se acerca a esa escala.

300 MW y 55,2 GWh: el pulmón de una red dominada por el viento

Vamos a los datos. La primera fase del Marram Energy Storage Hub (MESH) ofrece 300 MW y 55,2 GWh, más de siete días entregando potencia a plena carga sin interrupción.

El argumento del consejero delegado, Ben Clube, es de sistema: el Reino Unido genera ya excedentes eólicos que pueden rondar los 70 TWh anuales y que hoy se desperdician o encarecen la operación de la red. En un sistema dominado por el viento, cada excedente supera las doce horas y a menudo dura días.

Ahí está el hueco. Una batería responde en milisegundos, pero agota su duración en torno a la hora y media. El bombeo hidráulico se mueve en el entorno de la hora. El aire comprimido cubre ese mismo mercado y, además, la reserva estratégica de varios días. Desde frío, la planta despacha potencia en un par de minutos.

El problema británico no es generar viento de sobra, sino guardarlo: sin almacenamiento de larga duración, cada excedente acaba en la factura del consumidor.

Sal pura y cuatro catedrales de San Pablo por caverna

Aquí manda la geología. Bajo el Mar de Irlanda hay una secuencia de sal de entre 500 y 600 metros de espesor vertical, prácticamente halita pura. Esa pureza y esa profundidad permiten excavar cavernas estables para almacenar aire a presión.

almacenamiento larga duración

Cada caverna alcanza los 700.000 metros cúbicos, el volumen equivalente a cuatro catedrales de San Pablo. La primera fase necesita cuatro; la compañía calcula que toda su área de licencia admite hasta sesenta. No es una planta aislada: es un activo escalable.

📊 Impacto ecológico en cifras

  • Capacidad: 300 MW de potencia y 55,2 GWh de almacenamiento en la primera fase del proyecto.
  • Duración: más de siete días a plena carga, frente a la hora y media de una batería convencional.
  • Geología: cavernas de 700.000 metros cúbicos cada una, en una secuencia de sal de 500 a 600 metros.
  • Inversión: no detallada en la fuente oficial; la decisión final de inversión se fija en 2028.

MESH no es solo aire comprimido. El diseño integra almacenamiento de gas, e hidrógeno, además de producción de hidrógeno con grafito como subproducto de alto valor. La lógica de seguridad energética es difícil de discutir: el Reino Unido almacena hoy menos de seis días de gas, frente a los alrededor de 80 días de la Unión Europea.

La mitad del gas británico llega del Mar del Norte, yacimientos en declive. En los picos de invierno, la dependencia de importaciones podría escalar hasta el 90%, según la propia compañía. Más contexto sobre el vector energético, en su entrada de Wikipedia.

Cap and floor, la primera ronda de Ofgem y el precio del retraso

EnergyPathways no se presentó a la primera ventana del mecanismo cap and floor de Ofgem, el sistema que garantiza un suelo de ingresos a los proyectos de almacenamiento. Fue invitada, pero prefirió esperar. En esa primera ronda, el regulador seleccionó provisionalmente 16 proyectos que suman 7,6 GW y 136,9 GWh, con una duración media de unas 18 horas.

El retraso no es neutral. La segunda ronda acumula unos seis meses de demora sobre el calendario original, lastrada por el cierre tardío de la primera. La compañía espera el lanzamiento oficial a finales de este año, después de la invitación de Ofgem y del Departamento de Seguridad Energética y Net Zero.

A efectos de inversión, la letra pequeña pesa. La empresa capitaliza poco más de 20 millones de libras (unos 26,6 millones de dólares) y sus últimas cuentas incluyen una advertencia de empresa en funcionamiento continuo. La consulta sobre seguridad de suministro de gas se lanzó a finales del año pasado y el Energy Independence Bill debería abordarla este otoño.

El test que MESH plantea a la política energética británica

Hay un precedente incómodo. La primera ronda del cap and floor entrega 130 GWh con una duración media de 18 horas. Frente a excedentes de hasta 70 TWh anuales, esa dotación se queda corta en volumen y, sobre todo, en duración.

La comparación con otras alternativas limpias ayuda a calibrar. El bombeo hidráulico y la nuclear exigen plazos de desarrollo muy superiores a los que MESH pone sobre la mesa, con operación prevista para finales de 2031 o principios de 2032. Esa ventaja temporal se diluye si el marco regulatorio no aterriza a tiempo.

Con menos de seis días de gas almacenado y una producción propia en declive, apoyar o no esta infraestructura dice más de la política energética británica que cualquier discurso de transición. La transición ya es rentable cuando el almacenamiento sustituye al respaldo fósil, no cuando se limita a sumarse a él.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 55,2 GWh capaces de operar más de siete días a plena potencia, aprovechando excedentes eólicos que hoy se pierden.
  • Modelo que cambia: desplaza a las baterías en los servicios de larga duración y recorta la dependencia del gas de respaldo.
  • Para las próximas generaciones: menos importaciones de gas en los picos de invierno y una red que aprovecha lo que genera.

Un tribunal reconoce la ansiedad por sobrecarga de trabajo como accidente laboral en CAF

0

Un tribunal de instancia de San Sebastián ha reconocido que la ansiedad de un trabajador de CAF fue accidente laboral. No una enfermedad común, como se tramitó en un primer momento. La clave está en una sobrecarga de trabajo por falta de personal que el juzgado da por probada.

El afectado prestaba servicio en el centro de Beasain, en Gipuzkoa. Estuvo de baja por ansiedad entre noviembre de 2022 y marzo de 2023. Volvió a su puesto, recayó y encadenó un segundo periodo de baja entre abril y septiembre de ese mismo año. El tribunal ha vinculado ambos episodios a la misma causa.

Según la sentencia, CAF introdujo un cambio en el sistema de trabajo que «acarreó sobrecarga por falta de personal». Ese desajuste no golpeó solo al demandante: el juzgado señala que también afectó al resto del personal que trabajaba en su sección. «Sufrió esta situación de ansiedad con motivo de su situación laboral», recoge el fallo.

Osakidetza, el servicio vasco de salud, no encontró ningún antecedente de trastorno de ansiedad o depresión previo. Tampoco identificó causas ajenas al trabajo que explicaran el cuadro. Fue «la problemática laboral» la que desencadenó el estado de ansiedad, tanto en la primera baja como en la recaída posterior.

El detalle más incómodo para la empresa llega después. Tras el primer periodo de baja, CAF volvió a ubicar al trabajador en el mismo puesto que había originado el problema. Solo después de la recaída se le cambió de área. Desde esa reubicación, la propia sentencia confirma que no ha habido más recaídas.

El tribunal no habla de acoso, sino de sobrecarga: un cambio en el sistema de trabajo sin personal suficiente convirtió la ansiedad en accidente laboral.

CCOO ha cargado contra el servicio de prevención de la compañía. El sindicato recuerda que CAF opera como autoaseguradora y que su departamento médico no tramitó la baja por contingencia profesional. El argumento que esgrimieron, siempre según la sentencia, era que no podía demostrarse la existencia de acoso laboral.

Qué cambia esta sentencia para el resto de trabajadores

La diferencia es sustancial. Que una baja por ansiedad se califique como accidente de trabajo implica tratarla como contingencia profesional, y no como enfermedad común. Eso altera la protección del trabajador, y obliga a la empresa a mirar hacia dentro para investigar el origen del daño.

La resolución es recurrible en instancias superiores, así que CAF todavía puede impugnarla. No obstante, el fallo ya deja un precedente útil para los servicios jurídicos sindicales en casos parecidos. La sobrecarga, por sí sola, puede bastar para acreditar el origen laboral de una patología psíquica.

CCOO exige a la empresa y a su servicio de prevención que no reduzcan las patologías psicosociales a los casos de acoso moral. «Se dan más causas como el exceso de carga de trabajo o el deficiente reparto de la misma», sostiene. La prevención de riesgos psicosociales «está fallando estrepitosamente en muchas empresas».

El sindicato pide análisis exhaustivos de cómo se reparte la carga y de qué puestos están sobrecargados. Y lanza una advertencia: «La situación es muy grave si hay trabajadores a los que se les prescriben bajas de un año debido a los perjuicios psicosociales que les genera el trabajo».

Análisis: la letra pequeña que muchas empresas prefieren no leer

La mayoría de las bajas por ansiedad en España siguen tramitándose como enfermedad común. Esa calificación no es neutral. Descarga la responsabilidad sobre la sanidad pública y difumina el rastro del origen laboral. Cuando un juzgado rompe esa inercia, el mensaje para las plantillas es claro: documentar la carga de trabajo importa, y mucho.

El caso de CAF también deja a la vista el punto débil de muchos servicios de prevención. Reducen lo psicosocial al acoso y obvian lo cotidiano: turnos imposibles, plantillas ajustadas al milímetro, cambios de sistema sin refuerzo de personal. Que un trabajador recaiga al volver a su antiguo puesto es la prueba más elocuente de que el problema no estaba en él.

Conviene leer la sentencia con prudencia. Es de instancia y es recurrible. Además, los procedimientos de determinación de contingencia son lentos y exigen pruebas sólidas. Quien sospeche que su ansiedad viene del trabajo debería acudir cuanto antes a su médico, guardar los partes y pedir el apoyo de un sindicato. La batalla se gana con papeles.

📝 Cómo enviar el currículum

Esta sentencia no abre un proceso de selección, pero sí deja una hoja de ruta para cualquier trabajador que sospeche que su ansiedad tiene origen laboral. Estos son los pasos que recomiendan los servicios de salud laboral de los sindicatos.

  1. Paso 1: Acude a tu médico de cabecera y describe con detalle las condiciones de tu puesto: carga de trabajo, plantilla, turnos y cambios recientes.
  2. Paso 2: Conserva todos los partes de baja y los informes médicos. Son la prueba que sostiene el vínculo entre la patología y el trabajo.
  3. Paso 3: Solicita a tu mutua o al INSS la determinación de contingencia profesional si tu baja se ha tramitado como enfermedad común.
  4. Paso 4: Contacta con el gabinete de salud laboral de tu sindicato, CCOO o UGT, para que revise tu caso y valore una reclamación judicial.
  5. Paso 5: Guarda copia de las comunicaciones internas con tu empresa sobre la sobrecarga. Un correo o un registro horario pueden inclinar la balanza.

Plazo: no existe un plazo de inscripción; el procedimiento arranca con la solicitud de determinación de contingencia ante la mutua o el INSS. Requisito mínimo: un diagnóstico médico que acredite el trastorno y su relación con el puesto de trabajo.

El monopolio de los envíos online: 4 empresas logísticas alternativas a Correos que los comercios electrónicos utilizan para ahorrar costes masivamente

SEUR: la red de franquicias integrada en el grupo DPD que entrega en 24 horas en toda España

SEUR
Campaña de Navidad de SEUR | Fuente: SEUR

SEUR es, junto a MRW o Nacex, uno de los nombres clásicos del transporte urgente en España, pero su rasgo diferencial es la combinación de una red de franquicias con la escala de un gigante paneuropeo. Nacida en 1942, la compañía creció articulando delegaciones provinciales en régimen de franquicia —empresarios locales que operan bajo la enseña SEUR— y desde 2004 forma parte de Geopost, la filial de paquetería del grupo público postal francés La Poste, que despliega la marca DPD en el resto de Europa. En 2024 facturó 950 millones de euros, un 3,3% más que el año anterior, y entregó 130 millones de paquetes, con una plantilla superior a los 10.000 profesionales y una flota de 6.500 vehículos, de los que el 20% son sostenibles.

Su gran baza para el comercio electrónico es la velocidad: el servicio SEUR 24 entrega al día siguiente hábil en la Península, con franjas horarias y aviso Predict al destinatario, que puede reprogramar la entrega. A esa capilaridad se suma la red Pickup, con más de 10.000 puntos en España —unos 8.000 comercios de conveniencia y 2.000 taquillas inteligentes— donde el comprador puede recoger o devolver el pedido sin depender del reparto a domicilio. El ecommerce ya aporta el 46% de su facturación, 440 millones de euros, y el negocio internacional 320 millones, apoyado en la red terrestre de Geopost. Para las tiendas online, concentrar entregas en puntos de conveniencia reduce los intentos fallidos y abarata la última milla.

GLS Spain: el operador de paquetería que compite por precio y conecta con el resto de Europa

Uno de los camiones de reparto de Gls

GLS Spain es la filial española del operador alemán General Logistics Systems, activa en el país desde 2005. Su red se apoya en cerca de 600 agencias y centros propios, organizados en cinco divisiones territoriales, que permiten entregas en 24/48 horas en la península, además de una tupida malla de más de 7.700 Parcel Shops y taquillas. Ese entramado es lo que la sitúa como alternativa real a Correos para el comercio electrónico: combina capilaridad nacional con la conexión directa a la red europea del grupo a través de sus hubs internacionales de Barcelona y Madrid, de modo que una tienda online española puede cubrir decenas de países con un solo proveedor. En el ejercicio cerrado en marzo de 2025 movió 138,6 millones de paquetes y facturó 551,9 millones de euros, frente a los 125 millones de paquetes y 499 millones del año anterior.

Para el comercio electrónico, GLS ofrece tarifas ajustadas al volumen del negocio e integraciones gratuitas con las principales plataformas de venta online (WooCommerce, PrestaShop, Shopify y Magento), además de servicios como ShopReturnService para gestionar devoluciones o CashService para el pago contra reembolso. El peso de su modelo out of home —recogida en punto de conveniencia en lugar de domicilio— no deja de crecer: gestionó 20 millones de entregas por esta vía en 2024, más de un 40% que el año previo, ya el 17% del total. En julio de 2024 adquirió e-Log, hoy GLS Fulfilment, para ofrecer logística completa a las tiendas. Con todo, su director general, Roberto Martínez, sostiene que no son los más baratos ni pretenden serlo, y que se diferencian por calidad de servicio.

Nacex (Grupo Logista): el operador de paquetería urgente para envíos de alto valor

Merca2

Nacex es la firma de mensajería urgente del grupo Logista desde 2002 y opera desde 1995 en España, Portugal y Andorra; tras adquirir Speedlink (Países Bajos) y Belgium Parcels Service (Bélgica), también está presente en el Benelux. Su propuesta para el comercio electrónico de alto valor se apoya en entregas premium con garantía antes de las 8:30, las 10:00 y las 12:00 horas del día siguiente, un servicio diseñado para productos que no admiten demoras ni devoluciones caras. La compañía cuenta con 35 plataformas de trasbordo, más de 300 franquicias, más de 2.600 vehículos y más de 4.300 colaboradores, y en 2024 gestionó alrededor de 40 millones de paquetes en tres millones de expediciones, con una facturación de 1.800 millones de euros, de los que unos 900 millones correspondieron a España y Portugal.

El terreno donde Nacex marca más distancia es el producto sensible y de alto valor. Su servicio Nacex Pharma traslada envíos con control y monitorización de temperatura en dos rangos (2-8 ºC y 15-25 ºC) con el envase isotérmico reutilizable Pharma Box, y dispone de la certificación de Buenas Prácticas de Distribución de Medicamentos para uso humano y veterinario. Ese estándar de trazabilidad y puntualidad lo aplica a marcas de moda y lujo como LVMH, Tous, Guess o Cortefiel, para las que un fallo en la entrega tiene un coste elevado. Para abaratar la última milla despliega más de 4.000 puntos NACEX.shop en España y Portugal, por los que en 2024 movió un 55% más de envíos, y en picos como el Black Friday refuerza plantilla, rutas y flota para sostener esos compromisos.

Plataformas multioperador como Packlink PRO o Sendcloud: tarifas de varios transportistas sin contrato

trabajar desde casa y ser ecologico

Plataformas como Packlink PRO eliminan la barrera que exige firmar un contrato con cada transportista para acceder a precios mayoristas. Basta registrarse gratis, sin cuotas ni volumen mínimo de envíos, y desde el primer paquete se accede a las tarifas negociadas por la plataforma con operadores como Correos, UPS, GLS o TNT: su catálogo supera los 300 servicios de reparto nacionales e internacionales. El comercio paga únicamente las etiquetas que utiliza y Packlink cifra el ahorro en hasta un 70 % frente a las tarifas de mostrador, un argumento decisivo para tiendas pequeñas sin capacidad de negociación propia. Quien mueve más volumen puede pasar a la suscripción Premium, con descuentos adicionales, factura mensual consolidada, sin gastos de gestión y la opción de cargar sus propios contratos con Correos, Correos Express o Seur.

Sendcloud, con sede en Eindhoven y activa desde 2012, aplica la misma lógica desde Países Bajos: una sola cuenta conecta la tienda online con más de 160 transportistas y permite combinar las tarifas prenegociadas de la plataforma con los contratos que el comercio ya tenga, alternando unos y otros pedido a pedido. El plan gratuito no tiene límite de tiempo y los de pago arrancan en torno a 33 dólares al mes, con un cargo por etiqueta de entre 0,09 y 0,11 euros según el nivel contratado. A eso se suman reglas de envío automáticas, portales de devolución con marca propia y acceso a unos 390.000 puntos de servicio en Europa; en España, la recogida de Correos es gratuita a partir de diez paquetes. Para un ecommerce que envía a destinos y volúmenes irregulares, estas plataformas permiten comparar precio y plazo en cada pedido sin atarse a un único operador.

La venta de deuda dispara la prima de riesgo de España y hunde al Ibex bajo los 19.000 puntos

La prima de riesgo de España aguanta en los 60 puntos básicos, pero el Ibex 35 se hunde por debajo de los 19.000 puntos. El último trimestre del año ha arrancado con un vendaval de ventas en la renta fija que deja máximos de varias décadas en los intereses exigidos a la deuda soberana de medio mundo.

El detonante no es el petróleo ni la Reserva Federal. Según las gestoras, lo que mueve el mercado es el déficit. La rentabilidad del bono a 10 años de EEUU se ha disparado hasta el 5,34%, su nivel más alto desde 2002, y esa referencia arrastra al resto de las curvas soberanas.

Máximos de dos décadas en la deuda soberana

La jornada deja registros que no se veían en lo que va de siglo. El bono japonés a diez años cotiza al filo de sus máximos de 1996. El gilt británico a 30 años supera el 5,97%, la cifra más elevada desde 1998. Y el bund alemán a diez años rebasa el 3,60%, en zona de máximos desde 2009.

En Alemania, el dato de inflación publicado ayer, un 3,3% por encima de lo esperado, ha añadido leña al fuego. El trimestre se cerró con un incremento del interés exigido a la deuda germana de 71 puntos básicos, el mayor en términos trimestrales desde 2024.

En Europa, el movimiento no es aislado. El mercado empieza a interiorizar que el coste de financiación de los Estados no volverá a los mínimos de la pasada década. Es un ajuste que afecta por igual a gobiernos, empresas y hogares hipotecados, y que se cuela en la valoración de cualquier activo de riesgo.

La proximidad de las elecciones de mitad de mandato en EEUU aviva además las suspicacias fiscales. Los analistas valoran que las recompras de bonos inferiores a lo esperado por parte del Tesoro estadounidense amplifican el debate sobre sus objetivos y su eficacia.

El riesgo del petróleo es temporal; el fiscal, en cambio, no se corrige con un recorte de tipos. Ese es el cambio de régimen que empiezan a descontar los bonos.

El crudo se ha desmarcado por primera vez en semanas. El barril de Brent frena en los 98 dólares, por debajo de la barrera psicológica de los 100. Y las probabilidades de una subida de tipos de la Fed en octubre han caído por debajo del 50% después del indicador de inflación estadounidense.

España resiste, Francia e Italia se hunden

La tensión se traslada a las primas de riesgo. Francia ha tocado máximos desde 2012 al superar los 128 puntos básicos, lastrada por el deterioro fiscal y la incertidumbre política. Italia se afianza por encima del centenar, con 104 puntos, sus niveles más altos desde junio de 2025.

España aguanta el tipo. La prima de riesgo de España se mantiene en el entorno de los 60 puntos básicos, lejos del vendaval que sacude a sus vecinos. La resistencia se apoya en el tirón del turismo y en una moderación del déficit frente a sus socios, aunque la deuda pública sigue por encima del 100% del PIB. Aun así, el Ibex 35 ha corregido hasta acercarse a los 19.000 puntos, arrastrado por una aversión al riesgo que no distingue entre emisores.

bono a 10 años EEUU

La correlación entre petróleo y bonos se rompe

Durante las últimas semanas, el precio del petróleo y los bonos habían protagonizado su mayor correlación desde la primera Guerra del Golfo, en 1990. La subida del barril elevaba casi automáticamente las rentabilidades de la deuda; el repliegue del crudo rebajaba los costes de de financiación. Ese vínculo se ha roto en los primeros ajustes de cartera del trimestre, y conviene entender por qué.

Mi lectura es que el mercado ha dejado de mirar al petróleo para mirar al balance del Estado. La inflación que más cuesta domeñar no viene del crudo, viene del déficit público. Es una idea incómoda porque desactiva el manual clásico: si el problema fuera energético, bastaría con que el barril cediera para que los bonos respiraran. No está ocurriendo.

Hay una contradicción que merece atención. Si las probabilidades de una subida de tipos de la Fed caen por debajo del 50%, lo lógico sería que los tipos oficiales aliviaran la presión sobre los bonos. No lo están haciendo. La razón es que el problema no es el precio del dinero, sino la cantidad de papel que los Tesoros tienen que colocar cada mes en el mercado.

La presión fiscal es un rasgo estructural, no un accidente de una sesión. El bono alemán por encima del 3,60% no es una anomalía pasajera: es la prima que Europa empieza a exigir por su endeudamiento. En este contexto, la resistencia de la prima de riesgo española en los 60 puntos básicos es una buena noticia, pero no una garantía. El diferencial aguanta porque España coloca deuda con menor prima que Francia o Italia, no porque el riesgo haya desaparecido del mapa.

A mi juicio, el mercado descuenta un escenario que combina déficit alto, crecimiento moderado y tipos que no bajan tan rápido como se esperaba. Es una combinación incómoda para la renta variable, y explica la corrección del Ibex mejor que cualquier dato de beneficios. El próximo hito está en las subastas del Tesoro Público de las próximas semanas y en los nuevos datos de inflación de la eurozona. Si el bono americano no cede desde el 5,34%, el suelo del Ibex en los 19.000 puntos puede quedar en entredicho.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 se deja en torno a un 1% y pierde la cota de los 19.000 puntos, mientras el bono español a diez años mantiene su rendimiento al alza y la prima de riesgo se sostiene cerca de los 60 puntos básicos.

Clave técnica: Los 19.000 puntos funcionan como soporte de corto plazo; perderlos de forma sostenida abriría la puerta a una corrección mayor hacia la zona de 18.500. El bono americano en el 5,34% es la referencia a vigilar: mientras no ceda, la presión sobre la renta variable seguirá.

Apunte macro: La prima de riesgo de España, en 60 puntos básicos, se mantiene como la más baja del sur de Europa frente a los 128 de Francia y los 104 de Italia. Esa posición relativa es el principal amortiguador del país ante la oleada de ventas en deuda soberana.

Publicidad