Wall Street Wolverine desvela la técnica del ‘shadowing’ para aprender inglés en casa

Aprender inglés no va de empollar gramática ni de esperar el momento perfecto para lanzarse a hablar. Eso sostiene, al menos, la experta en aprendizaje acelerado que pasa por el canal Wall Street Wolverine en una entrevista de diez minutos dedicada a separar los métodos que funcionan de los que no sirven para nada.

Menos gramática, más producción propia

Su primera advertencia va directa contra la vieja costumbre de estudiar gramática como si fuera la Biblia, esperando que la acumulación de reglas traiga por sí sola el don del idioma. La propuesta es la contraria: lanzarse a producir. Una de sus recomendaciones más concretas es grabarse leyendo en voz alta y usar después ese audio como material de estudio, escuchándose con calma y corrigiendo aquello que uno ya sabe que pronunció o dijo mal.

A eso suma la escucha activa. Escuchar mucho, en acentos distintos y sobre temas que a cada uno le importen, para que el cerebro deje de entrar en pánico cuando oye inglés. Cuando algo no se entiende, propone parar, retroceder, escribirlo, traducirlo una sola vez y meterlo después en una frase propia para traerlo a tierra.

El shadowing o el gimnasio del inglés

Ahí entra el shadowing, la técnica que vertebra buena parte de la conversación. Consiste en ponerse un podcast y copiar al hablante nativo: no solo las palabras, también la entonación, el ritmo y la melodía. La invitada lo describe como un juego de imitación, genuinamente divertido, y aconseja elegir el acento que a cada uno le guste o que vaya a necesitar de verdad.

¿Por qué funciona tan bien? Porque entrena algo que la pronunciación por sí sola no cubre: la naturalidad. Al grabarse imitando, uno se escucha, se sorprende y descubre su propio potencial en el idioma. Esa sorpresa actúa como chute de motivación y empuja a entrenar todos los días. De ahí el símil que repite durante la entrevista: el shadowing es el gimnasio del inglés.

Tres condiciones que hacen inevitable el aprendizaje

La experta reduce el proceso a tres condiciones que deben darse a la vez. La primera es la relevancia personal, que va de la mano de la contextualización: qué necesita cada uno y para qué, porque lo que le sirve a una persona puede no servirle a otra. La segunda es la activación emocional, eso que hace que los conceptos se consoliden y se queden. Y la tercera es la repetición espaciada del estudio.

Cuando se dan la relevancia personal, la activación emocional y la repetición espaciada, aprender deja de ser una posibilidad y se vuelve casi inevitable.

— Wall Street Wolverine

Añade que el principio no es exclusivo de los idiomas: funciona en cualquier ámbito. Con esas piezas encajadas, dice, la gente termina hablando por narices.

Acentos: empezar por la base, no por lo más difícil

Preguntada por si conviene entrenar el oído con acentos muy complicados para que después todo parezca fácil, su respuesta es clara: no. Centrarse en un acento muy específico de una zona muy concreta no garantiza que después resulte sencillo entender otro. Estados Unidos es un país enorme y muy diverso, y dentro de una misma ciudad convive una variedad enorme de formas de hablar. La conversación deriva hacia series y acentos reconocibles, de Birmingham a Liverpool, y hacia lo difícil que resulta a veces seguir a según qué hablante.

Su recomendación es arrancar por algo que mantenga las ganas, porque los acentos imposibles desaniman a mucha gente antes de empezar. La idea es sostener la motivación el tiempo suficiente para que el hábito se forme y luego apretar.

Constancia, inmersión doméstica y miedo al miedo

Como explica la invitada la clave está en la constancia. La motivación va y viene, pero lo que mantiene el rumbo es el hábito. Mejor veinte minutos al día que nada de inglés. La comparación que usa es la del gimnasio: nadie se pone fuerte entrenando cinco horas un solo sábado, porque lo único que consigue es destrozarse y no poder volver en una semana. Con el idioma pasa igual.

Para quien estudia desde casa, en España o en Latinoamérica, plantea una inmersión doméstica construida a base de momentos: música en inglés al levantarse, un podcast de fondo, pensar palabras sueltas en el idioma. No se trata de un interruptor que se enciende solo cuando toca estudiar. Ella misma cuenta que aprendió catalán así, por exposición continuada, hasta que un día se dio cuenta de que entendía lo que oía. Reconoce también lo que le pasa a mucha gente al volver de un viaje: el inglés mejora en dos días fuera de casa y se oxida al regresar, sencillamente porque se deja de tener contacto.

El último bloque es emocional. Hay que perderle el miedo al miedo y lanzarse a hablar, porque los errores son inevitables: ella misma comete fallos en español, su lengua materna. Para quien quiera un empujón inicial, menciona una clase gratuita de quince minutos en la que explica por qué los métodos tradicionales no han funcionado y qué hace distinto su academia.

Contexto: por qué estas técnicas no son un invento de YouTube

El shadowing no nació en internet. Es una técnica clásica en la formación de intérpretes, donde se usa desde hace décadas para trabajar prosodia, ritmo y velocidad de procesamiento. La repetición espaciada, por su parte, es uno de los hallazgos más sólidos de la psicología cognitiva del aprendizaje y aparece en cualquier manual serio sobre memoria. Lo que aporta la entrevista no es un método nuevo, sino el orden: escuchar, imitar, producir y repetir en dosis pequeñas pero diarias.

El contexto español invita a tomárselo en serio. España lleva años por debajo de la media europea en los índices internacionales de dominio del inglés, y arrastra un modelo escolar centrado en gramática y lectura más que en producción oral. En un mercado laboral cada vez más atravesado por el inglés, la diferencia entre entender y atreverse a hablar pesa mucho más de lo que sugiere un expediente académico.

Qué significa esto para el lector

La lectura editorial es sencilla. Si llevas años estudiando inglés y sigues sin hablarlo, probablemente el problema no sea de capacidad sino de método y de exposición. La receta que se describe en el vídeo es exigente en constancia y barata en recursos: un podcast, un móvil para grabarse y veinte minutos diarios. Nada de eso requiere matrícula, profesor particular ni viaje al extranjero.

Hay un matiz importante. La entrevista procede de una academia, y la invitada menciona su propia clase gratuita, así que conviene leer sus recomendaciones como lo que son: la propuesta de una profesional con interés comercial en el sector, no un estudio independiente. Aun así, las técnicas que defiende están respaldadas por la práctica de la interpretación y por la investigación sobre memoria, y cualquiera puede probarlas gratis esta misma semana. El filtro es simple: si a los treinta días no notas mejoría en la fluidez, cambia de método. Si la notas, ya sabes qué hacer.

La pregunta que queda abierta es incómoda y va más allá del idioma: si el fallo es la única vía real de aprendizaje, por qué seguimos tratándolo como una vergüenza.
Pakistán bombardea Afganistán: ataca Kandahar y busca aliados contra los talibanes

Durante veinte años, Pakistán fue el refugio silencioso de la cúpula talibán mientras Washington la buscaba al otro lado de la frontera. Hoy, según sostiene VisualPolitik en su último análisis, la inteligencia paquistaní ha llegado a la conclusión contraria: aquello fue un error y el país no estará seguro hasta que el régimen de Kabul deje de ser lo que es. El detonante más reciente tiene fecha: el 24 de septiembre, aviones y drones paquistaníes golpearon diez objetivos en Afganistán, uno de ellos en Kandahar.

De esconder a los talibanes a bombardear Kandahar

Que uno de los blancos estuviera en Kandahar no es un detalle menor. Es la ciudad donde reside el líder supremo talibán y el mensaje que lanza Islamabad resulta difícil de malinterpretar. Según el canal, el New York Times ha documentado que los talibanes llevan meses enfrentando un intento de cambio de régimen con respaldo paquistaní. Días después del ataque, el Ministerio de Defensa afgano afirmó haber matado a 28 combatientes, en medio de un cruce de acusaciones entre ambas capitales. Kabul sostiene que un grupo armado entró desde Pakistán para combatir a los talibanes y señala que se trataba de antiguos soldados del ejército afgano reclutados por la inteligencia paquistaní.

El cambio de lenguaje importa tanto como el cambio de objetivos. El portavoz del ejército paquistaní ya no se refiere a los talibanes afganos como protectores de terroristas: ahora los califica directamente de organización terrorista. Y los bombardeos han dejado de apuntar solo a campamentos del TTP en la frontera para alcanzar también cuarteles del propio ejército talibán. El giro es estratégico, no táctico.

Islamabad teje una red de aliados contra Kabul

En paralelo a las bombas, Pakistán construye una arquitectura política alternativa. VisualPolitik explica que desde el año pasado Islamabad celebra conferencias con la oposición afgana y ha abierto canales con grupos armados contrarios a los talibanes. El Frente de Liberación de Afganistán habría llegado a abrir una oficina en la propia capital paquistaní. El objetivo sería desplazar a los talibanes y promover en Kabul un gobierno que integre a todas las etnias del país, una fórmula mucho más cómoda para los intereses de Islamabad.

Los ejemplos sobre el terreno se acumulan. El 17 de julio de 2026, una guerrilla poco conocida, el Frente de Soldados de la Patria, tomó durante unas horas y con unos 25 efectivos la sede del gobierno local de Badajshán, izó su bandera y se llevó armas y material. Era la primera operación de ese tipo desde 2021. Una semana después, en la misma provincia, otro grupo aseguró haber matado a 21 talibanes, tomado posiciones en altura y derribado dos drones. Según el informe del secretario general de Naciones Unidas, entre mayo y julio los grupos contrarios al régimen reivindicaron 88 ataques en 21 provincias.

Islamabad lo niega todo. Pero, como recuerda el canal, es el actor más beneficiado por cada una de esas operaciones: desgasta a un enemigo declarado y obliga a los talibanes a dividir fuerzas sin gastar un solo soldado propio. Cada fuego que Kabul apaga en el norte es un fuego que no atiende en la frontera con Pakistán.

Pakistán ya no habla de castigar a los talibanes paquistaníes, sino de acabar con quien les da cobijo.

— VisualPolitik

El peor momento de los talibanes y el peor de Islamabad

El contexto regional juega a favor de la presión paquistaní. La guerra con Irán ha dejado medio cerrada la puerta marítima que durante años fue la gran alternativa afgana a los puertos de Pakistán. El Programa Mundial de Alimentos registra subidas de entre el 20% y el 30% en el precio de los alimentos, en un país donde tres de cada cuatro personas viven en la pobreza. Según VisualPolitik, los talibanes atraviesan su momento más delicado desde que regresaron al poder.
Pero el reloj también corre en contra de Islamabad. Los ataques del TTP y de otros grupos armados mataron en 2025 a 667 miembros de las fuerzas de seguridad y a 580 civiles, la cifra más alta en más de una década. En julio de este año cayeron 112 agentes más y el 26 de septiembre un coche bomba acabó con la vida de doce personas en un control policial. La escalada no cede dentro de las propias fronteras.

Por qué una invasión total sería un suicidio estratégico

La tentación de una guerra a gran escala existe y el canal la examina con detenimiento. El precedente de 2014 es aleccionador: la ofensiva paquistaní para limpiar el norte costó cerca de 500 soldados, un enorme despliegue de recursos y alrededor de un millón de desplazados. El resultado fue casi nulo, porque los talibanes paquistaníes cruzaron la frontera, esperaron y volvieron cuando las tropas se retiraron.

A eso se suman los problemas de fondo. En Pakistán viven unos 43 millones de pastunes, más que en el propio Afganistán. Una invasión podría leerse como un ejército de mayoría panyabí entrando en territorio pastún, lo que convertiría a los talibanes en defensores de su pueblo y daría al TTP el mejor argumento de reclutamiento a ambos lados de la línea. Y aunque Kabul cayera, queda la pregunta incómoda: a quién se coloca en el poder. Los principales grupos rebeldes son herederos de la Alianza del Norte, con base tayika y minoritaria en el norte, escasa implantación en el sur pastún y lazos nada disimulados con Nueva Delhi.

El freno económico es igual de contundente. Pakistán importa más del 80% del crudo que consume y casi todo llega por el estrecho de Ormuz o el mar Rojo. Con la guerra de Irán, la gasolina firmó la mayor subida de su historia: la inflación pasó del 0,3% en abril de 2025 al 11,7% en mayo de 2026, y en septiembre los carburantes siguieron encareciéndose. El gobierno llegó a cerrar los colegios durante dos semanas, impuso la semana laboral de cuatro días a los funcionarios y limitó las bodas a 200 invitados y un solo plato. De cada 100 rupias de gasto público, 43 se destinan a pagar deuda, y el país depende de un rescate del FMI de 7.000 millones de dólares. Aquí el margen de maniobra es mínimo.

La política interna añade otra capa de paralisis. En la provincia de Khyber Pakhtunkhwa, fronteriza con Afganistán, el partido de Imran Khan gobierna sin interrupción desde 2013 y sigue siendo la formación más votada del país. El ex primer ministro, en prisión desde hace tres años, defiende negociar con los talibanes, mientras el ejército apuesta por la mano dura. El choque es abierto: el PTI ha convocado una marcha sobre Islamabad el 4 de octubre desde Peshawar, y el gobierno central amenaza con intervenir la provincia y suspender su autonomía. Lanzar una guerra desde un territorio gobernado por quien se opone a ella es, en palabras del canal, la receta perfecta para que un conflicto exterior acabe en crisis nacional.

A ese frente se suma Baluchistán, la provincia más pobre y la más extensa del país, donde la insurgencia separatista ha dado un salto de intensidad: el secuestro de un tren con cientos de pasajeros en marzo de 2025 y un atentado suicida contra un convoy militar en Quetta este año. Allí están dos activos que Pakistán no puede perder bajo ningún concepto: el puerto de Gwadar, pieza central del corredor económico con China, y Reko Diq, uno de los mayores yacimientos de cobre y oro sin explotar del planeta.

Y al este, la India. Tras los cuatro días de ataques aéreos mutuos de mayo de 2025, Nueva Delhi mantiene suspendido el tratado de las aguas del Indo, del que depende cerca del 80% de la agricultura de regadío paquistaní, y hace unas semanas un destructor indio y un patrullero paquistaní chocaron en el mar Arábigo. Mientras tanto, la India ha reabierto su embajada en Kabul y ha ido estrechando lazos con los talibanes. El círculo se cierra: la profundidad estratégica que Pakistán buscó durante décadas se ha convertido en un frente que le dispara.

Más desgaste que invasión: qué cabe esperar

La conclusión de VisualPolitik es que Islamabad no lanzará una guerra total, por mucho que desee la caída del régimen talibán. Lo previsible es una estrategia de asfixia sostenida: bombardeos selectivos, presión sobre los pasos fronterizos para agravar el descontento interno y apoyo a sublevaciones locales que erosionen el control talibán sin exponer soldados paquistaníes. Un conflicto de baja intensidad y largo recorrido.

Para el lector, la clave está en entender que esta partida no se juega solo en Kandahar o Kabul. Se juega en la factura energética de Karachi, en la autonomía de Peshawar, en las aguas del Indo y en un puerto de aguas profundas llamado Gwadar que China observa con atención. Toda crisis en el vecindario afgano termina llegando, antes o después, a los precios y a la política de un país que ya vive su particular tormenta perfecta.

¿Estamos ante el principio del fin del régimen talibán o ante el arranque de otra guerra eterna en la región? Es la pregunta que el propio canal deja abierta a su audiencia. Lo que parece claro es que Afganistán seguirá siendo, durante bastante tiempo, un infierno en la tierra.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

José Sevilla no repetirá como presidente de Unicaja: abre la sucesión hasta 2027

José Sevilla no repetirá como presidente de Unicaja. El banco andaluz del IBEX 35 ha abierto la carrera por su sucesión después de que su máximo responsable haya trasladado al consejo de administración su decisión de no optar a la reelección, según han avanzado Expansión y El Confidencial.

La salida no será inmediata. José Sevilla agotará su mandato hasta abril de 2027, lo que concede a la entidad algo menos de siete meses para pilotar un relevo ordenado. Ese plazo marca el calendario interno: el nombre del próximo presidente debería conocerse en la junta ordinaria de accionistas que el banco convocará en la primavera del año que viene.

El anuncio cierra una etapa de más de dos años al frente del banco andaluz. Sevilla comunica ahora al consejo que no dará el paso de repetir, y con esa decisión abre de forma formal la sucesión en una de las entidades medianas del IBEX 35. La entidad malagueña afronta así un relevo que su propio gobierno corporativo sitúa en la próxima primavera.

Un relevo que Unicaja quiere ordenado

La fórmula elegida es la menos traumática posible. Sevilla no dimite de forma inmediata, sino que agota su mandato y deja que sea el propio consejo quien diseñe la transición. La diferencia no es menor: evita el vacío de poder y da tiempo a la entidad para negociar con sus accionistas de referencia.

Los mecanismos de gobierno corporativo ya están en marcha. La comisión de nombramientos y retribuciones será la encargada de filtrar candidatos y elevar una propuesta al consejo, que después someterá el nombre a la junta. Como es habitual en estos procesos, el banco mantendrá informados al supervisor europeo y a la Comisión Nacional del Mercado de Valores sobre el calendario del relevo.

La lógica de la entidad apunta a un perfil continuista, alejado de los giros bruscos y capaz de sostener la interlocución con el regulador y con los grandes accionistas. No en vano, el proceso llega en plena recta final de un ciclo de tipos que ha tensionado los márgenes y ha obligado a la banca a revisar cada euro de eficiencia.

Con todo, la pelota está en el tejado del consejo. Y el consejo tiene por delante una decisión que no admite improvisaciones: elegir a quien lidere el banco durante los próximos años sin romper la estabilidad que la propia entidad se ha esforzado en proyectar.

Sucesiones como esta se ganan o se pierden en los meses previos al anuncio, no en la junta que ratifica el nombre.

La sucesión reabre el tablero de la banca mediana

El relevo en Unicaja no es un asunto puramente interno. La entidad es una de las piezas del mapa de la banca mediana española, un segmento que vive bajo un doble mandato: ganar escala para competir con los grandes y, a la vez, preservar el arraigo territorial que le da sentido.

En ese contexto, cualquier cambio en la cúpula reabre una pregunta recurrente. ¿Es una simple sustitución de perfil o el primer paso hacia un movimiento corporativo mayor? Hoy no hay respuesta escrita, y quien afirme lo contrario está adivinando. Lo que sí se sabe es que el banco ha querido despejar el terreno con antelación para que la transición no se lea como una señal de debilidad.

El sector, en Europa, lleva tiempo moviéndose hacia la consolidación. Las entidades medianas son las que más notan la presión de los costes tecnológicos y de las exigencias regulatorias, y las que más dependen de una ejecución impecable para no quedarse atrás. En ese tablero, la presidencia de un banco no es un cargo decorativo: marca la relación con los accionistas, con el supervisor y con el resto del mercado.

El riesgo de una transición larga

Hay dos lecturas y conviene no quedarse con la primera. La optimista sostiene que anunciar un relevo con meses de antelación es la mejor prueba de madurez de un gobierno corporativo. La incómoda recuerda que una transición de casi siete meses deja a la entidad en un compás de espera: el presidente sigue en el cargo, pero ya no manda igual, y los mercados tienen por costumbre descontar el futuro antes que el presente.

Mi impresión es que Unicaja ha acertado con el método. Regalar tiempo al consejo es mejor que precipitar un nombre por ansiedad, y más en un sector donde una sucesión mal hilada se paga durante años. El riesgo, sin embargo, existe y tiene fecha: si el proceso se atasca y la junta llega sin un candidato sólido, la estabilidad que se pretende proyectar se convierte en su contrario.

La banca española ya vivió relevos así, algunos ordenados y otros que acabaron reabriendo batallas internas. La diferencia casi nunca estuvo en el anuncio, sino en la disciplina del consejo para cerrar la decisión a tiempo. El primer examen de Unicaja no llegará con la junta, sino antes: con los resultados anuales y con la primera señal pública sobre el perfil elegido. Ahí se verá si el banco controla su reloj o si es el reloj quien lo controla a él.

La vitamina D y cognición: la dosis alta eleva la memoria hasta un 13%, según Emory

La vitamina D y cognición forman un binomio donde la dosis lo decide casi todo: 5.000 UI al día elevaron más de un 13% las puntuaciones de memoria en un estudio de la Universidad Emory.

Qué encontró el estudio de Emory y por qué la dosis lo cambia todo

El trabajo, publicado en la revista Sleep Medicine, siguió a 54 adultos de edad avanzada que arrastraban un descanso nocturno irregular y un rendimiento de memoria por debajo de lo esperado. Un perfil muy concreto, y ahí está la primera clave.

Los investigadores midieron memoria, atención y lenguaje con la Escala de Evaluación Cognitiva de Montreal (MoCA), una prueba estándar en este campo. Quienes tomaron la dosis alta del suplemento obtuvieron puntuaciones más de un 13% superiores a las del grupo que no lo tomó.

El matiz que lo cambia todo es el umbral: por debajo de 5.000 UI al día, el efecto desaparecía. Tampoco aparecieron diferencias entre la vitamina D2, de origen vegetal, y la vitamina D3, la que el cuerpo genera tras la exposición solar. No ganó la forma. Ganó la cantidad.

A efectos prácticos, el dato apunta a algo que la suplementación suele ignorar: la dosis eficaz no es la dosis mínima. Y al mismo tiempo recuerda lo contrario, que doblar la cantidad por si acaso tampoco garantiza nada. Existe una ventana, y moverse dentro de ella separa un efecto medible de un gasto inútil.

La cantidad diaria, y no el envase ni el apellido comercial, decide si un suplemento aporta algo real o solo maquilla la rutina.

Conviene frenar antes de extrapolar. La muestra era de 54 personas, el diseño es preliminar y los propios autores avisan de que no demuestra una relación de causa y efecto. Un resultado así abre una línea de investigación, no una pauta universal.

La letra pequeña: dosis de vitamina D, unidades y techo de seguridad

Que 5.000 UI funcionaran en ese contexto no significa que sean la dosis adecuada para cualquiera. Las referencias que maneja Sanidad en España se mueven entre 400 y 2.000 UI al día, y la distancia con la cifra del estudio es enorme. Aquí el consumo inteligente empieza por entender la etiqueta.

Primero, la unidad. El etiquetado europeo alterna entre unidades internacionales (UI) y microgramos, y ahí se pierden muchas compras: 1 microgramo equivale a 40 UI. Un frasco que anuncia 25 microgramos está sirviendo 1.000 UI. Sin esa conversión, comparar formatos es imposible.

Segundo, el techo. Mantener dosis muy por encima del rango de referencia no añade un extra de beneficio y estrecha el margen que fijan los valores de referencia europeos de la EFSA. Hay un límite y conviene respetarlo: la suplementación en dosis altas se mueve siempre con criterio profesional, nunca por iniciativa propia y menos aún de forma indefinida.

Tercero, el contexto pesa más que la pastilla. Entre el 30% y el 50% de la población europea presenta niveles por debajo de lo deseable, incluso en países soleados como España. Los culpables son cotidianos: protector solar, vida de interiores y horarios que apenas pisan la calle. La vitamina D es, en buena parte, una cuestión de exposición y de horario antes que de frasco.

📊 La pauta en cifras

  • Dosis del estudio: 5.000 UI al día, el umbral por debajo del cual no se observó efecto en las puntuaciones de memoria.
  • Rango de referencia: de 400 a 2.000 UI diarias en las recomendaciones que maneja Sanidad para niveles bajos.
  • Conversión útil: 1 microgramo equivale a 40 UI, así que 25 microgramos son 1.000 UI.
  • Forma del activo: D2 y D3 rindieron igual en este estudio; la clave de calidad está en la dosis real por cápsula.
  • A tener en cuenta: la muestra es pequeña y preliminar; la dosis alta no se adopta sin supervisión profesional.

La evidencia, en su justa medida: sueño, memoria y lo que aún no sabemos

El vínculo entre vitamina D y descanso tiene más recorrido que el cognitivo. El proyecto MrOS Sleep Study, con más de 3.000 hombres mayores de 68 años, observó que los niveles más bajos del nutriente se asociaban con dormir menos de cinco horas por noche y con una peor eficiencia del sueño. Y una revisión sistemática con metaanálisis publicada en Nutrients sí encontró una mejora significativa en la calidad del descanso medida con el índice de Pittsburgh frente a placebo.

Eso sí, los propios autores de esa revisión pidieron cautela: pocos ensayos y muestras pequeñas. Con la memoria ocurre algo parecido, con el añadido de la cohorte reducida de Emory. La lectura honesta es que la dosis importa y que el sueño y la vitamina D se hablan entre ellos, no que 5.000 UI al día sean la fórmula de una memoria más fina.

Para quien busca claridad mental y energía estable, el orden lógico es otro: luz natural por la mañana, horarios de sueño regulares, exposición solar razonable, pescado azul, y huevos en la dieta. Solo después tiene sentido ajustar con un suplemento si los niveles están bajos. El suplemento cubre un hueco; no optimiza a quien ya está bien.

Este artículo es divulgativo y de optimización del estilo de vida: no sustituye el criterio de un profesional. Ante cualquier duda sobre dosis, forma del activo o cómo encaja con lo que ya tomas, la decisión se consulta.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta hoy: pasa los microgramos a UI multiplicando por 40 y comprueba qué dosis real entra en casa.
  • Ajusta la primera hora: 15 minutos de luz natural antes de las 10 de la mañana para anclar tu ritmo circadiano y tu energía.
  • No subas la dosis por tu cuenta: si buscas el efecto del estudio, el paso previo es medir niveles y mover la pauta con supervisión profesional.

La fuerza a los 90 años: las 3 reglas de un culturista que entrena 6 días por semana

Entrenar fuerza a los 90 años no depende de la genética ni de la suerte: depende de tres decisiones repetidas cada semana, como demuestra el culturista japonés Toshisuke Kanazawa, que sigue entrenando seis días por semana.

Kanazawa ha sumado recientemente su 19.º título nacional en la categoría de mayores de 85 años en el Campeonato Japonés de Culturismo, más de cinco décadas después de competir en la era dorada junto a Arnold Schwarzenegger. Hoy entrena seis días por semana, unas dos horas por sesión, y ya no persigue levantar más peso: busca sostener la misma rutina.

Sus tres reglas son de una simpleza casi sospechosa: recuperar mejor, dormir en torno a siete horas y elegir ejercicios que encajen con el cuerpo que tiene hoy. Ninguna exige un suplemento caro ni una máquina de última generación.

Las tres reglas que sostienen la fuerza a los 90 años

Regla 1: priorizar la recuperación entre series

El propio Kanazawa reconoce que recuperarse de una sesión de pesas le cuesta más que hace unos años, así que alarga el descanso entre series y protege el descanso nocturno. La fisiología acompaña esa decisión: con la edad, la respuesta al estímulo se ralentiza y la tolerancia a entrenar con la misma densidad se estrecha.

En la práctica, eso se traduce en descansos de 2 a 3 minutos entre series en los ejercicios grandes, bastante más de los 60 segundos que funcionan con 30 años. Menos series, mejor ejecutadas, rinden más que muchas series con el depósito a medio gas.

Menos ruido y más calidad.

El descanso entre series no es tiempo perdido: es parte del entrenamiento, y con los años se convierte en la parte que decide si vuelves mañana.

Regla 2: siete horas de sueño como norma fija

Duerme en torno a siete horas cada noche y lo considera una parte más de su plan, no un lujo. La evidencia sobre hábitos de descanso apunta en la misma dirección: una ventana de sueño estable se asocia a mejor recuperación muscular, más foco y un envejecimiento biológico menos acelerado.

La recuperación no ocurre en el gimnasio. Ocurre después.

Dos noches malas seguidas reducen la tolerancia al esfuerzo, empeoran las decisiones alimentarias y bajan la energía percibida. Si el objetivo es mantener fuerza durante décadas, la ventana de sueño pesa tanto como la barra.

Regla 3: entrenar el cuerpo que tienes hoy

El cambio más llamativo de su rutina no está en la intensidad, sino en el material. Ha ido dejando el peso libre para pasarse a las máquinas de resistencia: fuera el press de banca, el peso muerto y la sentadilla con barra; dentro, movimientos guiados que cargan el músculo con menos exigencia para articulaciones, tendones y estabilizadores.

Su enfoque se resume en una idea: hacer lo que le funciona hoy, no lo que le funcionaba a los 40. Cambiar de ejercicio no es rendirse; es mantener la constancia que sostiene el resultado.

Cómo aplicar el método si no entrenas dos horas al día

entrenar fuerza toda la vida

No hacen falta dos horas diarias de gimnasio. Las tres palancas que Kanazawa ha convertido en norma son descanso suficiente, sueño protegido, y ejercicios que respeten tus articulaciones. Con esas piezas, tres sesiones semanales de fuerza bien planificadas bastan para conservar masa muscular y potencia.

La clave está en el orden: primero la constancia, después el volumen y solo al final la carga. Quien empieza por la carga acaba con la rutina rota en tres semanas.

En el mercado hay decenas de productos que prometen mantener tu fuerza sin pisar el gimnasio. Ninguno sustituye a la barra: en la Unión Europea, las declaraciones de propiedades saludables pasan por el filtro de la Autoridad Europea de Seguridad Alimentaria.

📊 La pauta en cifras

  • Frecuencia: Kanazawa entrena seis días por semana, unas dos horas por sesión; para la mayoría, tres sesiones de fuerza semanales sostienen la masa muscular.
  • Descanso entre series: de 2 a 3 minutos en los ejercicios grandes, bastante más de lo que se concede a los 30.
  • Sueño: alrededor de siete horas por noche, con horario estable, como base de la recuperación.
  • Selección de ejercicio: máquinas guiadas cuando el peso libre exige más de lo que articulaciones y estabilizadores toleran ese día.

Lo que la evidencia del ejercicio confirma y lo que conviene matizar

La historia de Kanazawa encaja con lo que la ciencia del ejercicio lleva años documentando: el entrenamiento de fuerza es la intervención con mayor impacto sobre la capacidad funcional a lo largo de la vida. Preservar músculo no es una cuestión estética, es la diferencia entre depender de alguien o seguir haciendo tu vida a los 85. La mayoría de los estudios apunta en esa dirección.

El matiz honesto: sus tres reglas no son un descubrimiento, son sentido común aplicado durante más de cincuenta años. En alguien de 40 con trabajo de oficina, copiar su volumen de seis días sería un error; copiar su jerarquía, es decir, recuperar, dormir y adaptar, es lo que traduce el método a cualquier edad.

También conviene decirlo claro: la longevidad activa depende del hábito acumulado, no de una sesión perfecta. Ningún ejercicio aislado compensa una década de sofá, y ninguna semana floja arruina un historial sólido.

Con la evidencia actual encima de la mesa, el mensaje es útil y modesto: entrena fuerza de forma sostenida, descansa lo que tu cuerpo te pida hoy y no negocies el sueño. Esta pieza es divulgación de estilo de vida, no consejo médico: conviene individualizar las pautas con un profesional.

⚡ Rutina de Optimización Diaria

  • Sube el descanso entre series: pasa de 60 segundos a 2 minutos en sentadilla, press y peso muerto, y usa ese tiempo para respirar, no para el móvil.
  • Fija tu ventana de sueño: acuéstate y levántate dentro de la misma hora cada día hasta sumar siete horas reales de descanso.
  • Cambia el ejercicio, no el hábito: si el peso libre te frena, pasa a la máquina equivalente y mantén la sesión en pie.

La subasta del Tesoro: coloca 5.581 millones y paga más del 4% a 10 y 20 años

0

El Tesoro coloca 5.580,7 millones al elevar por encima del 4% la rentabilidad de la deuda a 10 y 20 años. La primera subasta del mes de octubre deja una demanda global de 10.130 millones de euros, casi el doble del importe finalmente adjudicado.

El organismo ha repartido el importe entre cuatro referencias. Las obligaciones con vida residual de 2 años y 7 meses han captado 1.565,7 millones con un tipo marginal del 3,439%, frente al 3,085% de la puja anterior. Las obligaciones a 10 años han sumado 2.174,4 millones al 4,181%, casi 22 puntos básicos por encima del 3,964% previo.

El tramo más sensible ha sido el de veinte años. El interés marginal del papel con vida residual de 20 años y 1 mes ha escalado hasta el 4,573%, muy por encima del 3,439% de la subasta precedente. El salto supera los 113 puntos básicos en una sola puja. La referencia indexada a la inflación de la zona euro a 10 años ha colocado 519,6 millones al 1,968%, también por encima del 1,431% anterior.

Los datos publicados por el Banco de España confirman el diagnóstico. El mercado absorbe el papel sin problemas, pero exige un precio mayor en el tramo largo de la curva.

La demanda casi duplica lo adjudicado, pero el coste de financiarse a diez y veinte años sube con fuerza en la misma operación.

El ratio de cobertura medio ronda el 1,8 veces, en línea con las mejores pujas del año. La debilidad no está en la demanda. Está en el precio.

Un calendario exigente para el resto de octubre

El Tesoro volverá a los mercados el 6 de octubre con una subasta de letras a seis y doce meses. Le seguirá otra el día 13, de letras a tres y nueve meses, y una última el 15 de octubre, de bonos y obligaciones del Estado.

El programa responde a las necesidades de financiación nuevas anunciadas para 2026 por el Tesoro Público: 55.000 millones de euros, la misma cifra que en 2025. De ese importe, 50.000 millones se destinarán a deuda a medio y largo plazo, mientras que 5.000 millones irán a letras.

En términos brutos, las emisiones totales alcanzarán los 285.693 millones de euros, un 4,2% más que los 274.242 millones previstos para el cierre de 2025. Del total, 176.935 millones corresponden a deuda a medio y largo plazo, un 3,1% más que los 171.514 millones de 2025, y 108.758 millones a letras del Tesoro, casi un 5,9% más.

Impacto en el coste de la deuda pública

El encarecimiento admite dos lecturas. La primera es de oferta: el Tesoro coloca mucho y bien. La segunda es de precio: paga un 4,18% marginal por la referencia a diez años y un 4,57% por el papel a veinte, lo que eleva el coste medio de la nueva deuda emitida en el tramo largo.

El Ministerio de Economía defendió en la presentación de de su programa que el buen momento de la economía española y la responsabilidad presupuestaria permiten mantener una estrategia de emisión ordenada. La tesis cuadra con los volúmenes previstos. No exime, sin embargo, del encarecimiento en el tramo a plazo.

rentabilidad deuda 10 años

Lo que revela el apetito inversor por la deuda española

Diez mil ciento treinta millones solicitados frente a 5.580,7 millones adjudicados. El ratio, cercano al 1,82 veces, deja una lectura nada obvia: el inversor sigue queriendo papel español. Lo que ha cambiado es el precio que exige. El salto de 113 puntos básicos en la referencia a veinte años no es ruido de mercado. Es una señal.

Si el mercado estuviera preocupado por la capacidad de pago del Estado, lo esperable sería una demanda más débil. No es el caso. El comportamiento recuerda más a un ajuste global de las curvas de deuda que a un problema específico de la periferia. La referencia a dos años y siete meses, la más corta de la subasta, ha subido solo del 3,085% al 3,439%, unos 35 puntos básicos. La escalada se concentra en el tramo largo: mayor sensibilidad a los tipos terminales y menor prima de liquidez.

Conviene recordar el contexto presupuestario. El Tesoro necesita colocar 285.693 millones brutos en 2026, con amortizaciones repartidas por el calendario. Cuanto más se paga por refinanciar cada vencimiento, mayor es la carga financiera futura cuando la estructura se vaya reprecificando. No es un problema de solvencia. Es un problema de coste, y el coste es acumulativo.

La comparación con los peers europeos ayuda a calibrar. España sigue financiándose a tipos inferiores a los de Italia y Grecia, pero por encima de Francia y Alemania. La prima frente al bono alemán no se ha disparado con esta subasta, según los registros habituales publicados por el Banco de España.

La diferencia la marca el tramo largo. El Tesoro ha pagado prácticamente el doble que en la subasta previa de la misma referencia a veinte años. Este es el punto crítico del trimestre. Si la inflación se modera y el BCE confirma su senda de bajadas los tipos exigidos en las próximas pujas podrían replegarse. Si la moderación inflacionaria se atasca, el Estado tendrá que seguir repreciando su stock de deuda al alza.

Lo que toca vigilar tiene fecha concreta. La subasta del 15 de octubre permitirá comprobar si estas rentabilidades se consolidan o si el movimiento del jueves fue un ajuste puntual del tramo largo.

Veredicto Merca2

Cotización y tipos de referencia: La referencia a 10 años se ha adjudicado al 4,181%, frente al 3,964% de la subasta anterior. El papel a 20 años ha pasado del 3,439% al 4,573%. La subida de los tipos exigidos por el mercado es un hecho consumado de esta puja.

Clave técnica: El ratio de cobertura —10.130 millones demandados sobre 5.580,7 colocados, un 1,82 veces— confirma que el papel español sigue encontrando compradores al precio actual. La debilidad no está en la demanda, está en el coste. Si el tramo largo repite en octubre con pujas del mismo calibre, la repreciación del stock de deuda empezará a notarse en las cuentas de intereses de 2027.

Apunte macro: El programa de 2026 prevé 55.000 millones de financiación neta nueva y 285.693 millones brutos, un 4,2% más que en 2025. La próxima cita es el 15 de octubre con bonos y obligaciones del Estado.

Las oposiciones de Justicia: 2.305 plazas de Gestión, Tramitación y Auxilio Judicial con examen este sábado

Las oposiciones de Justicia examinan este sábado a los aspirantes a 2.305 plazas de Gestión, Tramitación y Auxilio Judicial. El examen nacional se celebra el 3 de octubre y cierra un proceso que vuelve a repetirse con la regularidad que marca la ley.

La convocatoria llega después de meses de preparación y de una inscripción que ya está cerrada. Lo que se juega el sábado no es solo aprobar: es entrar en la lista de quienes obtendrán una plaza fija en la Administración de Justicia.

Por qué Justicia convoca cada año estas plazas

La Ley Orgánica del Poder Judicial sitúa a los cuerpos de la Administración de Justicia entre los sectores prioritarios. Esa condición explica por qué las convocatorias salen todos los años, sin los parones que afectan a otras administraciones.

Hay oposiciones que ofertan una o dos plazas, e incluso ninguna durante varios ejercicios. En Justicia, el volumen se mueve habitualmente en torno a las 2.500 plazas y algunos años supera las 3.000. También puede producirse más de una convocatoria en el mismo ejercicio.

Luis Vera, funcionario de carrera de la Administración de Justicia desde 1997, lo explica con claridad: la periodicidad es uno de los rasgos que diferencian a estos procesos del resto de la oferta pública. La convocatoria de este año se queda en 2.305 plazas, algo por debajo de la media reciente pero dentro del rango habitual.

Una oposición que sale cada año y oferta más de 2.000 plazas: esa regularidad es, en la práctica, su mayor ventaja frente a otras administraciones.

Los tres cuerpos y su trabajo en los tribunales

Los funcionarios de Gestión Procesal, Tramitación Procesal y Auxilio Judicial desarrollan buena parte del trabajo que permite el funcionamiento de los tribunales. Su labor comienza antes de la celebración de los juicios, con la tramitación de los procedimientos y la preparación de las actuaciones necesarias.

Una vez que el juez dicta sentencia, el trabajo continúa. Estos cuerpos se encargan de la notificación de las resoluciones y de las actuaciones precisas para su ejecución y cumplimiento. Dicho de otro modo: el proceso judicial no termina con la vista.

Qué exige el acceso a cada cuerpo

Las bases fijan la titulación requerida para cada uno de los tres cuerpos, además de los requisitos generales de acceso a la función pública. Estas son las claves verificadas del proceso:

  • Tres cuerpos distintos: Gestión Procesal, Tramitación Procesal y Auxilio Judicial.
  • Titulación: la exigida en cada caso según las bases publicadas por el Ministerio de Justicia.
  • Prueba: examen nacional el sábado 3 de octubre de 2026.
  • Aprobado: un mínimo del 50 % de la puntuación, equivalente a un cinco.

Cómo es el examen y qué nota hace falta para conseguir plaza

Conviene separar dos cosas que el aspirante suele confundir: aprobar y conseguir plaza. Obtener al menos el 50 % de la puntuación permite considerar superada la oposición. Sin embargo, eso no garantiza un puesto como funcionario de carrera.

El objetivo real es entrar en la lista de adjudicatarios, y para eso la nota tiene que ser más alta. En términos generales, las plazas fijas empiezan a encontrarse a partir de notas situadas aproximadamente entre el 6 y el 6,5, aunque el corte depende de cada convocatoria y de la competencia entre aspirantes.

Existe otra variable que conviene tener presente: la comunidad autónoma donde se realiza el examen. Los alumnos con preparación avanzada alcanzan en ocasiones notas muy elevadas, en torno al 9,5, 9,7 o 9,8, en función del territorio.

Entre la finalización de las oposiciones y la incorporación al puesto transcurren aproximadamente seis o siete meses. El proceso continúa con las listas provisionales de aprobados, más tarde las definitivas, después la publicación de los destinos disponibles y, por último, la toma de posesión. El Ministerio publica un cronograma orientativo con las fases previstas.

Análisis: una oposición estable con seis meses de espera

Tres cuerpos, un examen nacional y 2.305 plazas en juego. La primera lectura es clara: el volumen sitúa esta convocatoria entre las más amplias de cuantos procesos selectivos se celebran cada año en España. No es habitual una oferta que supere las 2.000 plazas y que, además, se repita con puntualidad anual.

La segunda lectura es menos amable. Aprobar no equivale a obtener plaza: con un cinco se supera el ejercicio, pero las plazas fijas se mueven en cortes del 6 al 6,5, y las comunidades con mayor competencia elevan esas notas muy por encima.

Hay, además, una condición que rara vez aparece en el titular: la demora. Entre el examen y la toma de posesión pueden pasar seis o siete meses, y hasta que no se resuelven las impugnaciones el proceso no se cierra.

La balanza se inclina hacia el lado positivo. La regularidad de las convocatorias, el volumen de plazas y la existencia de tres cuerpos con exigencias distintas convierten a la Justicia en una de las vías más fiables para acceder a la función pública. El consejo es sencillo: preparar con el corte de plaza en el horizonte, no con el cinco. Las bases y el cronograma completo se consultan en el portal del Ministerio de Justicia.

📨 Cómo presentar la solicitud

El plazo de esta convocatoria ya está cerrado, porque el examen se celebra este sábado. Estas son las pautas que se siguieron y que volverán a repetirse en la próxima oferta de Justicia.

  1. Paso 1: Accede a la sede electrónica del Ministerio de Justicia o al portal de la Administración de Justicia.
  2. Paso 2: Identifícate con certificado digital o Cl@ve y localiza la convocatoria de los cuerpos de Gestión, Tramitación y Auxilio Judicial.
  3. Paso 3: Selecciona el cuerpo y la provincia de examen en el formulario oficial.
  4. Paso 4: Abona la tasa de examen y adjunta la documentación requerida en las bases.
  5. Paso 5: Registra la solicitud dentro del plazo y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Justicia, Administración de Justicia.
  • Número de plazas: 2.305.
  • Sueldo estimado: según el régimen retributivo de la Administración de Justicia; pendiente de concreción por cuerpo en las bases.
  • Fecha límite de inscripción: plazo cerrado; el examen se celebra el 3 de octubre de 2026.
  • Dónde inscribirse: sede electrónica del Ministerio de Justicia.

SEPE publica nuevas ofertas de empleo en la Comunidad Valenciana

0

Por qué el SEPE activa ahora estas ofertas en la Comunidad Valenciana

El SEPE ha publicado un nuevo paquete de ofertas de empleo dirigido a demandantes de la Comunidad Valenciana. La difusión se ha hecho a través de su boletín oficial y del Sistema Nacional de Garantía Juvenil, la vía que el organismo estatal utiliza para conectar a los candidatos inscritos con las vacantes activas en Alicante, Valencia y Castellón.

Conviene entender qué es esta convocatoria y qué no. No se trata de un proceso único con fecha de cierre, sino de un escaparate permanente: las empresas publican sus vacantes y el servicio público de empleo las canaliza hacia los perfiles que ya figuran en su base de datos.

La inscripción, en la práctica, es la puerta de entrada.

El boletín difundido por el organismo se apoya en el Sistema Nacional de Garantía Juvenil, un recurso compartido entre la Administración central y las comunidades autónomas. Desde el SEPE se agradece expresamente la colaboración de los organismos intermedios y de las entidades beneficiarias que alimentan esta bolsa de trabajo, según el texto de la propia comunicación.

Garantía Juvenil agrupa estas oportunidades para los menores de 30 años que no tienen empleo. Para acceder a las ofertas, el primer paso es figurar en el fichero del sistema, un trámite gratuito que se resuelve en el portal del SEPE.

No es una oferta única, sino una bolsa abierta que se mueve cada semana y premia a quien tiene el perfil actualizado antes de que aparezca la vacante.

La Comunidad Valenciana aparece como territorio prioritario en esta difusión. El motivo no es casual: es una de las autonomías con mayor volumen de demandantes inscritos y con un tejido productivo repartido entre servicios, industria cerámica, agroalimentación y logística portuaria.

La demanda juvenil lo explica.

Requisitos para optar a la bolsa y qué encontrarás en cada ficha

Para entrar en el circuito de Garantía Juvenil hay que cumplir unas condiciones concretas y dejar el expediente cerrado en el portal. Los requisitos básicos son estos:

  • Edad: tener menos de 30 años en el momento de la inscripción.
  • Situación: no estar trabajando por cuenta ajena ni propia.
  • Inscripción: figurar como demandante de empleo en el SEPE y constar en el fichero del sistema.
  • Disponibilidad: residir legalmente en España y poder cubrir puestos en Alicante, Valencia o Castellón.

Cada oferta incluye su propia ficha con el detalle que de verdad importa antes de enviar el currículum: tipo de contrato, jornada, funciones y requisitos de formación. El boletín no sustituye esa ficha; solo avisa de que hay movimiento en la bolsa.

Léela entera antes de dar tus datos.

Hay un detalle práctico que suele pasar desapercibido. Muchas de estas vacantes se cubren por afinidad con el puesto, no por orden de inscripción. Mantener el perfil actualizado en el portal pesa más que apuntarse el primero.

empleo Comunidad Valenciana

Qué hay detrás: lectura de mercado y límites de esta convocatoria

La Comunidad Valenciana sostiene una demanda de empleo juvenil que el mercado no absorbe con la velocidad que desearían las familias. Los servicios, la hostelería y la logística portuaria siguen tirando de la contratación, pero lo hacen en buena parte con contratos temporales ligados a campaña. Ahí está el primer punto que conviene mirar: si la vacante que te interesa responde a un pico de actividad, lo más probable es que termine cuando lo haga la campaña.

El segundo punto es la letra pequeña de la jornada. Un contrato temporal a tiempo parcial con posibilidad de ampliación no es lo mismo que un tiempo completo, aunque el anuncio los presente juntos. Revisa siempre las horas semanales y la franja horaria antes de aceptar, sobre todo en turismo y distribución, donde los turnos rotativos y los fines de semana son la norma habitual.

El filtro, al final, lo pones tú.

Del lado positivo, estas bolsas del SEPE tienen un valor que no aparece en los portales privados: son gratuitas para el candidato, están filtradas por el servicio público de empleo y no obligan a crear cuentas en plataformas que después comercializan tus datos. En mi lectura, el mejor candidato para este tipo de convocatoria no es el que envía más currículums, sino el que tiene un perfil claro —puesto, provincia y disponibilidad— y lo mantiene al día.

📝 Cómo enviar el currículum

La inscripción se realiza a través del portal de empleo del SEPE y del Sistema Nacional de Garantía Juvenil, y no requiere más que un perfil activo y el currículum actualizado.

  1. Paso 1: Accede a la sección de Garantía Juvenil de la web oficial del SEPE (sepe.es).
  2. Paso 2: Completa el formulario de inscripción en el fichero del sistema si aún no figuras en él.
  3. Paso 3: Filtra las ofertas por provincia —Alicante, Valencia o Castellón— y revisa la ficha completa de cada puesto.
  4. Paso 4: Adjunta tu CV actualizado en PDF y comprueba que el teléfono y el correo de contacto están vigentes.
  5. Paso 5: Confirma la inscripción en las ofertas que te encajen y activa las alertas del portal para recibir avisos de nuevas vacantes.

Plazo de inscripción: abierto mientras existan vacantes activas en el portal, sin una fecha de cierre única. Requisito mínimo: estar inscrito como demandante de empleo y constar en el fichero del Sistema Nacional de Garantía Juvenil.

La regulación DeFi MiCA: ESMA propone licencias para accesos y Solana mira a Europa

Europa ha decidido dónde trazar la frontera regulatoria de las finanzas descentralizadas: no en el código, sino en la puerta de entrada. La regulación DeFi MiCA da un paso más con la propuesta de la Autoridad Europea de Valores y Mercados (ESMA), que plantea crear un nuevo servicio regulado para las empresas que dan acceso a protocolos DeFi. Traducido al día a día: los usuarios europeos de interfaces como Jupiter, Raydium u Orca podrían operar pronto a través de intermediarios con licencia.

La idea no es regular el software ni las redes sin permiso, sino a las compañías que conectan al usuario con ese software. Es una diferencia sutil, pero decisiva. ESMA lo enmarca dentro de su respuesta a la revisión de MiCA, el reglamento europeo de mercados de criptoactivos que se ha aplicado por fases y que ya ha dejado fuera del mercado a buena parte de los proveedores que no se adaptaron a tiempo.

Qué propone exactamente ESMA bajo la regulación DeFi MiCA

El organismo quiere cerrar la puerta a la exención que hoy cubre a DeFi. Su propuesta es que esa excepción sea lo más estrecha posible, para que nadie la use como vía para esquivar MiCA. En la práctica, eso significa que las interfaces web, los wallets de autocustodia (aquellos en los que el usuario guarda sus propias claves privadas) y las plataformas centralizadas que enrutan transacciones hacia DeFi pasarían a considerarse canales de acceso regulables.

Los números que maneja Bruselas ayudan a entender por qué se mueven ahora. Un informe conjunto de la EBA y ESMA de 2025 cifró el peso de DeFi en el 4% del valor total del mercado cripto global y el volumen en exchanges descentralizados (DEX) en el 10% del trading cripto mundial. No es un sector marginal, pero tampoco domina el mercado. Justo el tamaño que los reguladores consideran manejable para intervenir antes de que crezca más.

La propuesta no se queda ahí. ESMA quiere endurecer la publicidad de influencers y terceros, exigir más transparencia en los costes, y fijar requisitos proporcionados para el staking (delegar criptoactivos a cambio de recompensas), el préstamo y la financiación. También reclama más poderes para tumbar webs fraudulentas, incautar criptoactivos vinculados a manipulación de mercado o financiación del terrorismo y frenar a entidades de terceros países que operan sin licencia.

Europa no quiere tocar el código de DeFi: quiere controlar quién abre la puerta y cómo se cruza.

A quién afecta en Solana: Jupiter, Raydium y Orca en el punto de mira

El ecosistema Solana tiene aquí un interés directo. Jupiter funciona como agregador de DEX: en lugar de operar en una sola plataforma, busca el mejor precio entre varios mercados y ejecuta la operación por el usuario. Raydium y Orca son los mercados donde esa orden acaba ejecutándose, con modelos de liquidez automatizada. Los tres comparten una característica clave: tienen una interfaz web muy cuidada que es, precisamente, el tipo de puerta de acceso que ESMA quiere poner bajo licencia.

Para el usuario europeo, el impacto probable no será un bloqueo, sino una capa intermedia. Si el acceso a DeFi pasa a ser un servicio regulado, las interfaces tendrán que decidir entre cumplir con MiCA (con los costes y la burocracia que supone) o restringir el acceso desde la Unión Europea. Ya ha ocurrido algo parecido: el endurecimiento de los requisitos en las stablecoins ha llevado a varias plataformas a limitar ciertos productos por geografía.

El mercado, eso sí, rara vez reacciona de forma uniforme. Un estudio publicado en enero de 2026 apuntaba que los anuncios regulatorios mueven más a tokens concretos que al mercado en su conjunto, y que los tokens de gobernanza y los de los propios DEX están entre los más sensibles. Ahí entran de lleno los tokens nativos de los protocolos de Solana.

ESMA Solana

El problema de fondo: cuándo un protocolo es de verdad descentralizado

Debajo de la propuesta late una pregunta que ni Bruselas tiene resuelta: ¿cuándo un protocolo es genuinamente descentralizado? ESMA ha pedido más información para distinguir una red autónoma de un sistema que, aunque parezca distribuido, sigue dependiendo de personas concretas para funcionar. No es una duda menor. Un informe del Banco Central Europeo ya señaló que varios proyectos DeFi de peso mantenían decisiones clave en manos de un grupo reducido, aunque su apariencia exterior fuera la de una red abierta.

Conviene recordar de dónde venimos. La primera gran criba de MiCA ya se cobró buena parte del sector: según datos de TRM Labs, solo 281 de los 1.343 proveedores de servicios cripto del Espacio Económico Europeo habían obtenido la licencia necesaria antes de que terminara el periodo transitorio, el 1 de julio de 2026. Cerca de ocho de cada diez operadores quedaron fuera. Añadir ahora un servicio regulado para el acceso a DeFi elevaría todavía más el listón, sobre todo para compañías que operan en varios países a la vez.

El efecto no se quedará en Europa. El Banco de Pagos Internacionales —BIS, el organismo que agrupa a los bancos centrales— ha advertido de que DeFi cumple funciones parecidas a las de las finanzas tradicionales, pero con más lagunas de información y riesgo de inestabilidad. Y el Consejo de Estabilidad Financiera (FSB) ha alertado de que, si cada país aplica reglas distintas, las empresas acabarán mudando su actividad a donde les salga más barato cumplir, lo que complica la vigilancia transfronteriza.

La pelota está ahora en la cancha de la Comisión Europea, que deberá decidir si recoge la propuesta de ESMA en la próxima revisión de MiCA. Hasta entonces, los usuarios de Solana hacen bien en no precipitarse. Lo probable no es que las puertas de acceso a DeFi se cierren de golpe, sino que se estrechen. Para el inversor que opera desde Europa, entender dónde está esa puerta es, cada vez más, parte de entender dónde está su dinero.

Solana precio hoy: SOL cae 1,19% a 117,53 dólares y Lion Group rota 20 millones a Hyperliquid

El precio de Solana cae hoy un 1,19% y cierra en 117,53 dólares, un recorte moderado que llega con una rotación institucional incómoda: la firma cotizada Lion Group ha movido 20 millones de dólares en SOL hacia Hyperliquid.

El retroceso de SOL en cifras: pierde la media de siete días

SOL pierde así la media móvil de siete días, situada en 119,03 dólares, y se aleja del máximo intradía de 119,47. El rango de la jornada fue estrecho, apenas 2,58 dólares entre el mínimo de 116,88 y ese techo, la firma típica de un mercado sin convicción direccional.

Conviene aclarar qué es esa media móvil antes de sacar conclusiones. La SMA-7 (media móvil simple de siete días) es el precio medio de la última semana y sirve de termómetro de la tendencia de corto plazo. Perderla no rompe nada por sí solo, pero avisa de que el impulso se ha enfriado. Las referencias de más largo plazo siguen alineadas al alza: la SMA-15 en 114,77 dólares, la SMA-30 en 108,37, y la SMA-200 en 85,39. La estructura de fondo, por tanto, no se ha tocado.

El RSI de 14 sesiones, el indicador que mide si un activo está sobrecomprado o sobrevendido, marca 61,1%. Está en zona positiva, con margen antes de los 70 puntos que suelen señalar euforia. El MACD, que compara dos medias para anticipar giros, muestra un histograma ligeramente negativo de -0,131. Es una advertencia de corto plazo, no una sentencia.

Donde más se nota el frenazo es en el volumen. Solana movió hoy 3.250 millones de dólares, un 10,52% por debajo del promedio de 30 días, frente a los 4.320 millones de ayer. La caída llega con menos negociación, no con más ventas, y ese patrón suele describir un retroceso saludable dentro de una tendencia alcista.

La capitalización se mantiene en 69.110 millones de dólares y la ratio entre volumen diario y capitalización cae al 4,70%, por debajo del 5,26% de media mensual. Hay liquidez profunda, pero el mercado opera con el freno de mano puesto.

Perder una media de siete días no es una derrota: es lo que cuesta un activo que subió un 40% en tres meses.

Qué hay detrás de la rotación de Lion Group hacia Hyperliquid

El catalizador de la jornada no es técnico, sino de flujo. Lion Group, una firma cotizada con exposición cripto, cambió su posición en SOL por HYPE y concentró 20 millones de dólares en Hyperliquid, el exchange descentralizado que compite por el mismo capital institucional que Solana quiere atraer.

Esto es lo que el sector llama rotación de capital: inversores grandes mueven fondos de un activo a otro en busca de mejor relación riesgo/retorno. No implica una tesis bajista contra SOL. Pero sí señala que la competencia por los flujos institucionales ya no viene solo de Ethereum, sino de plataformas especializadas en derivados y liquidez sin fricción.

La duda razonable es si el movimiento es aislado o el primero de una serie. Toca vigilar si otros gestores replican la operación en las próximas semanas antes de descartarlo como ruido.

La red mejora mientras el capital rota

Mientras el precio se enfría, los fundamentales cuentan otra historia. La DeFi de Solana (el valor total bloqueado en sus protocolos, lo que el sector llama TVL) recuperó 6.500 millones de dólares tras el exploit que golpeó a Drift, un protocolo de perpetuos construido sobre la red. Esa recuperación limita el daño de sentimiento que suele seguir a un incidente de seguridad.

En paralelo, la red estudia reorganizar sus validadores, los nodos que mantienen la cadena en marcha y votan el orden de los bloques, por ubicación geográfica. El objetivo es reducir un 53% los retrasos de red. El detalle suena menor, pero afecta a cualquier caso de uso institucional que dependa de latencias mínimas. Existe además una vía de adopción regulada: el estándar MPL-3643 de Metaplex, pensado para tokenizar activos del mundo real y atraer el interés de las gestoras tradicionales.

No es la primera vez que Solana pasa por una prueba así. El exploit de Drift recordó a las paradas de red de septiembre de 2021 y febrero de 2022, cuando fue la propia infraestructura la que falló. Y recuerda al colapso de FTX en noviembre de 2022, cuando SOL se hundió por debajo de los 10 dólares por su exposición a la trama de Sam Bankman-Fried. En todos esos episodios la red siguió funcionando y el activo se recuperó. Lo que cambia ahora es el marco competitivo.

El riesgo que no conviene ignorar es la concentración. Buena parte del staking, los SOL delegados a validadores a cambio de recompensas, sigue en un puñado de operadores, y la dependencia de un único cliente validador es un debate abierto en el ecosistema. A eso se suma que SOL cotiza un 59,94% por debajo de su máximo histórico de 293,41 dólares, alcanzado el 19 de enero de 2025. El margen de revalorización existe, pero también la volatilidad: la anualizada ronda el 50,9%.

Por debajo, el soporte que ordena todo el mapa está en 111,87 dólares, el nivel de Fibonacci del 23,6% de la tendencia de 90 días. Mientras se mantenga, la lectura de consolidación se sostiene. La decisión que mirar no es el cierre de hoy, sino si el flujo institucional hacia competidores como Hyperliquid se convierte en tendencia. Ese es el dato que moverá la tesis en las próximas semanas.

SpainMedia nombra a Anna Alarcón nueva directora de Tapas Magazine

SpainMedia ha nombrado a Anna Alarcón nueva directora de Tapas Magazine, cabecera que dirigirá después de ejercer como redactora jefe desde marzo de 2026 y desde la que asumirá el liderazgo editorial de la publicación.

Nueva etapa en la dirección editorial de Tapas Magazine

El nombramiento sitúa a Alarcón al frente de la revista gastronómica tras una etapa en la que ha trabajado para conectar el universo del lifestyle con la gastronomía y para potenciar la visibilidad de la cabecera en los entornos digitales y en las redes sociales.

En su nuevo rol, la directora asumirá el liderazgo editorial de la publicación con tres objetivos definidos: seguir desarrollando la propuesta de contenidos de la cabecera, reforzar su presencia digital y explorar nuevas narrativas que conecten la gastronomía con el lifestyle y la cultura contemporánea. El foco es digital.

El relevo se produce además después de una etapa de continuidad interna. Alarcón asumió en marzo de 2026 la redacción jefe de Tapas Magazine, un puesto desde el que ha coordinado el equipo y ha trabajado en la adaptación de la revista a los formatos y a las formas de consumo digitales. Ese conocimiento del día a día de la redacción ha sido determinante para la promoción.

La designación no implica cambios en la estructura societaria de SpainMedia, sino una nueva etapa en la dirección periodística de la cabecera. El organigrama queda así.

El nombramiento consolida la apuesta del grupo por la promoción interna y por perfiles híbridos, capaces de combinar edición, contenidos digitales y producción audiovisual.

Trayectoria: de Vanidad y Marie Claire a la dirección de Tapas Magazine

Antes de su incorporación a Tapas Magazine, Alarcón desarrolló gran parte de su trayectoria profesional en el mundo de los medios, vinculada a la moda, la belleza, la cultura y al lifestyle. La trayectoria de la nueva directora de Tapas Magazine incluye los siguientes hitos:

  • Vanidad: formó parte del equipo de redacción durante casi ocho años, una etapa en la que evolucionó hasta ejercer como editora de contenidos y coordinadora del departamento de redacción.
  • Delooks: de forma paralela fue coordinadora de redacción web de esta cabecera perteneciente a Marie Claire, donde amplió su experiencia en contenidos digitales y en la adaptación de los medios editoriales a los nuevos formatos y formas de consumo.
  • 3Cat: ejerció como directora de contenidos de ‘Sí a tot’, un proyecto de diez capítulos para la corporación catalana con el que exploró nuevas formas de creación y narración para distintas plataformas y audiencias.
  • Tapas Magazine: redactora jefe desde marzo de 2026, con foco en la conexión entre el lifestyle y la gastronomía y en la visibilidad digital de la cabecera.
  • Formación: estudios de Periodismo completados con cursos especializados en comunicación escrita y posicionamiento SEO, aplicados al desarrollo de estrategias y contenidos editoriales en el entorno digital.

El movimiento se enmarca en una tendencia consolidada en el segmento de las revistas especializadas: la promoción interna de perfiles que ya conocen la marca frente a la contratación externa. En ese terreno conviven los grandes grupos editoriales de lifestyle, las cabeceras independientes de gastronomía y los medios generalistas con secciones propias de viajes y cultura, que compiten por la misma audiencia y por los mismos anunciantes. SpainMedia refuerza así la dirección editorial de una de sus marcas con más recorrido, mientras el sector ajusta sus estructuras a un mercado en el que la audiencia llega cada vez más a través de pantallas y redes sociales. La apuesta es interna.

SpainMedia nombramiento

Qué aporta el relevo: promoción interna y perfil híbrido

La elección de Anna Alarcón responde a un patrón reconocible en la industria editorial: cuando una cabecera consolida su modelo, el grupo tiende a confiar la dirección a quien ya gestiona su día a día, en lugar de abrir un proceso de selección externo. La nueva directora llega con un perfil híbrido poco frecuente en el segmento, porque suma edición de revista, coordinación de contenidos digitales, y experiencia audiovisual. Ese último componente, forjado en un proyecto de diez capítulos para 3Cat, es el que puede marcar diferencias en un contexto en el que las marcas de nicho buscan extender sus contenidos a formatos de vídeo y a nuevas plataformas.

En términos de negocio, el reto es doble: sostener la propuesta de contenidos que ha definido a Tapas Magazine y traducirla a un ecosistema digital donde la competencia por la atención de la audiencia es mayor. El precedente inmediato es su propia etapa como redactora jefe desde marzo de 2026, en la que ya trabajó la conexión entre lifestyle y gastronomía y la visibilidad de la cabecera en redes. Frente a los grupos que han resuelto sus direcciones con fichajes externos, SpainMedia apuesta por la continuidad. El relevo es efectivo.

📡 El Radar del Sector

  • El vacío que llena: La dirección editorial de una cabecera gastronómica que el grupo quiere proyectar con más fuerza en el entorno digital.
  • El reto por delante: Sostener la propuesta de contenidos de la revista y ampliar sus narrativas hacia formatos de vídeo y plataformas sin perder su identidad.
  • El tablero competitivo: SpainMedia refuerza una de sus marcas en un segmento, el del lifestyle y la gastronomía, donde compiten grupos editoriales y cabeceras independientes por audiencia y anunciantes.

Ethereum fija el 6 de octubre la prueba de Glamsterdam: el hard fork que dispara ETH

Ethereum ha puesto fecha al primer ensayo abierto de su próxima actualización de protocolo. La red probará Glamsterdam, el siguiente hard fork —la actualización coordinada que cambia las reglas del protocolo—, sobre la testnet Sepolia el 6 de octubre. El mercado ya está descontando qué puede significar ese calendario técnico para el precio de ether.

La noticia llega con ETH cotizando en 2.691,89 dólares, un 0,95% arriba en 24 horas y un 58,10% de revalorización acumulada en los últimos 90 días. Sigue lejos de su máximo histórico de 4.948,08 dólares, alcanzado el 24 de agosto de 2025, pero cotiza por encima de todas sus medias móviles de corto y medio plazo.

Para quien no siga el detalle del ecosistema, las testnets son redes de prueba que funcionan en paralelo a Ethereum. Los desarrolladores activan allí los cambios antes de llevarlos a la cadena principal, de modo que cualquier error se detecte sin coste real. Sepolia es una de las que más se usa para esta clase de ensayos.

Qué se prueba en Sepolia el 6 de octubre

Glamsterdam es el hard fork que toma el relevo de las actualizaciones anteriores dentro de la hoja de ruta oficial de Ethereum. Un hard fork, por traducirlo rápido, es un cambio coordinado de las reglas del protocolo: todos los nodos de la red deben actualizarse al mismo tiempo para seguir operando como un bloque. Aquí el foco está en la escalabilidad y la eficiencia, lo que históricamente se traduce en transacciones más baratas y mayor capacidad de proceso.

El ensayo en Sepolia no es un lanzamiento, sino una prueba de fuego previa. Si el resultado es limpio, la actualización podrá programarse en la red principal; si aparecen fallos, el calendario se corrige y el test se repite. Nadie ha confirmado todavía una fecha para el despliegue final en mainnet.

Una testnet no mueve el precio. Lo mueve la expectativa de que el ensayo salga bien y la actualización llegue a mainnet sin sorpresas.

Qué dice el mercado mientras espera

El precio se mueve en una banda estrecha. Ether supera todas sus medias móviles de corto plazo —las que marcan la tendencia inmediata— y cotiza un 0,32% por encima de su VWAP intradía, el precio medio ponderado por volumen de la sesión. El RSI está en 62,1, zona neutral-alcista: hay recorrido antes de que el indicador entre en sobrecompra.

La resistencia clara está en 2.801,17 dólares, el nivel de Fibonacci del rango de 90 días. Por debajo, el primer soporte se sitúa en la zona de 2.605-2.658 dólares, donde convergen la media de 20 sesiones y el mínimo del día. El volumen diario fue de 14.060 millones de dólares, un 3,60% por debajo del promedio de 30 días.

Ese detalle importa más de lo que parece. Una subida con volumen decreciente es menos fiable que una subida con volumen creciente, porque suele indicar que el impulso viene de compradores posicionándose por expectativas y no de entrada nueva de capital.

Una actualización no mueve el precio por sí sola

Hay un patrón que se repite cada vez que se acerca un hard fork. El mercado anticipa, el precio se mueve, y la activación real suele producir menos ruido del esperado.

Ocurrió con The Merge, en septiembre de 2022, cuando Ethereum pasó de validar por minería a hacerlo por apuesta de ether —el staking, el mecanismo que hoy sostiene la seguridad de la red—. Y volvió a ocurrir con Dencun, en marzo de 2024, la actualización que abarató las transacciones en las capas 2 gracias a los blobs, un espacio de datos más barato para los rollups.

De ahí que sea prudente no leer el 6 de octubre como una fecha que vaya a disparar el precio por sí sola. El catalizador real llegará si el ensayo sale limpio, si el calendario hacia mainnet se confirma y si la actualización entrega lo que promete en costes. Y hay un riesgo estructural que conviene tener presente: la concentración del staking en unos pocos proveedores grandes sigue siendo uno de los puntos débiles de la red, y ninguna actualización lo resuelve por decreto.

El otro foco está en el mercado institucional. BitMine, el vehículo de acumulación de ether asociado al analista Tom Lee, ha reforzado su posición, y Ethereum ha superado a Bitcoin en volumen de derivados en Hyperliquid, una plataforma de comercio descentralizado. Son señales de demanda que la narrativa de Glamsterdam amplifica, aunque no las garantice.

El calendario queda así: ensayo en Sepolia el 6 de octubre, ventana hacia mainnet por confirmar y una resistencia técnica en 2.801,17 dólares que dirá si el mercado compra la narrativa o prefiere esperar a los hechos. El roadmap de Ethereum tiene más estaciones por delante, pero esa es otra historia y, de momento, otra fecha.

Impago de la cuota de autónomos: así avisa la Seguridad Social del embargo y qué puedes hacer

Dejar de pagar la cuota de autónomos no se queda en un aviso. Si el impago se mantiene, la Seguridad Social abre la vía ejecutiva y puede llegar a embargar bienes y facturas pendientes de cobro a tu nombre.

Tobias Saied, un joven emprendedor, lo ha contado en primera persona después de que su gestora le advirtiera de que podían embargarle la moto y todo lo que tuviera a su nombre. La deuda que arrastraba: algo más de 300 euros de cuota mensual que no podía afrontar.

Su caso no es aislado. Conviene saber qué pasa de verdad cuando un autónomo deja de pagar, porque el procedimiento tiene pasos concretos y, sobre todo, margen para reaccionar. Vamos por partes.

Cómo avisa la Seguridad Social cuando dejas de pagar la cuota

La cuota del RETA se paga cada mes y la gestiona la Tesorería General de la Seguridad Social. Si la domiciliación se devuelve o no hay saldo, la deuda no desaparece: la Tesorería reclama el pago y aplica los recargos que correspondan.

Si esa deuda sigue sin pagarse, la Tesorería pasa a la recaudación en vía ejecutiva. Ahí llega la providencia de apremio y, con ella, un recargo mayor sobre el principal. Es el aviso formal de que la administración va en serio.

El último escalón es el embargo. No se lanza el primer día ni por un despiste puntual, pero acaba llegando cuando la deuda se enquista. Y ojo con el plazo: cuenta desde la notificación, no desde que tú decides mirarla.

El embargo no avisa dos veces: cuando llega la providencia de apremio, el recargo ya está sumando sobre una deuda que no deja de crecer.

Qué te pueden embargar y el error de dejarlo correr

La Seguridad Social puede embargar cuentas bancarias, devoluciones pendientes, vehículos, inmuebles y también los créditos a tu favor. Es decir, lo que tus clientes te deban puede quedar retenido para cubrir la deuda.

Eso es justo lo que contaba Saied: no solo le avisaban de la moto, sino de que el dinero de un trabajo ya pactado podía acabar en manos de la administración. Su frase lo resume: ‘es literalmente pagar por trabajar’.

El error más común es pensar que dejar de pagar equivale a dejar de ser autónomo. No. Si no tramitas la baja en el RETA, la cuota sigue generándose cada mes aunque no factures nada, y la bola de deuda crece sin que nadie te llame para recordártelo.

cuota RETA impago

Qué puedes hacer antes de que te embarguen

Hay margen, pero se agota. Lo primero es no ignorar las notificaciones: en Importass y en la sede electrónica de la Seguridad Social puedes ver el estado de tu deuda y los plazos. Lo segundo, si tienes problemas de liquidez, es solicitar un aplazamiento o fraccionamiento del pago antes de que la deuda entre en vía ejecutiva.

Si de verdad has dejado la actividad, toca darse de baja en el RETA para que no se sigan sumando cuotas. Y si crees que la deuda es incorrecta, puedes presentar alegaciones en en el plazo que marque la notificación.

Eso sí: una baja mal tramitada no borra lo que ya debes. La deuda anterior se mantiene y sigue su curso.

El caso de Saied y una red de seguridad que no llega

El testimonio del emprendedor deja una pregunta incómoda: ¿qué pasa cuando un autónomo atraviesa un bache y no puede pagar? El sistema tiene mecanismos, como los aplazamientos y los fraccionamientos, pero exigen saber que existen y activarlos a tiempo. Quien no los conoce, o piensa que ‘ya se arreglará’, acaba en vía ejecutiva.

Hay un contraste que ayuda a situar el problema. Mientras casos como este se acumulan, la creación de empresas en España mantuvo su ritmo durante 2025: se constituyeron más de 116.000 sociedades hasta noviembre, según el estudio de Demografía Empresarial de Informa D&B. Emprender interesa. Mantenerse ya es otra cosa.

La lectura práctica es sencilla: la cuota del RETA no entiende de meses malos. Antes de que una mala racha se convierta en un embargo, la salida está en moverse —aplazar, fraccionar o darse de baja— en cuanto aparece el primer requerimiento. Revisar la bandeja de notificaciones electrónicas una vez a la semana cuesta bastante menos que cualquier recargo.

Guía rápida del trámite

  • 📅 Plazos: La cuota se paga cada mes; ante el impago, atiende la notificación en el plazo que marque y no lo dejes pasar.
  • ✅ Requisitos clave: Aplica a cualquier autónomo de alta en el RETA con cuotas pendientes, facture o no.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social y en Importass, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La deuda más el recargo aplicado; el aplazamiento no la borra, solo la reparte en plazos.
  • ⚠️ Error a evitar: Creer que dejar de pagar es darse de baja: si no tramitas el cese, la cuota sigue generándose.

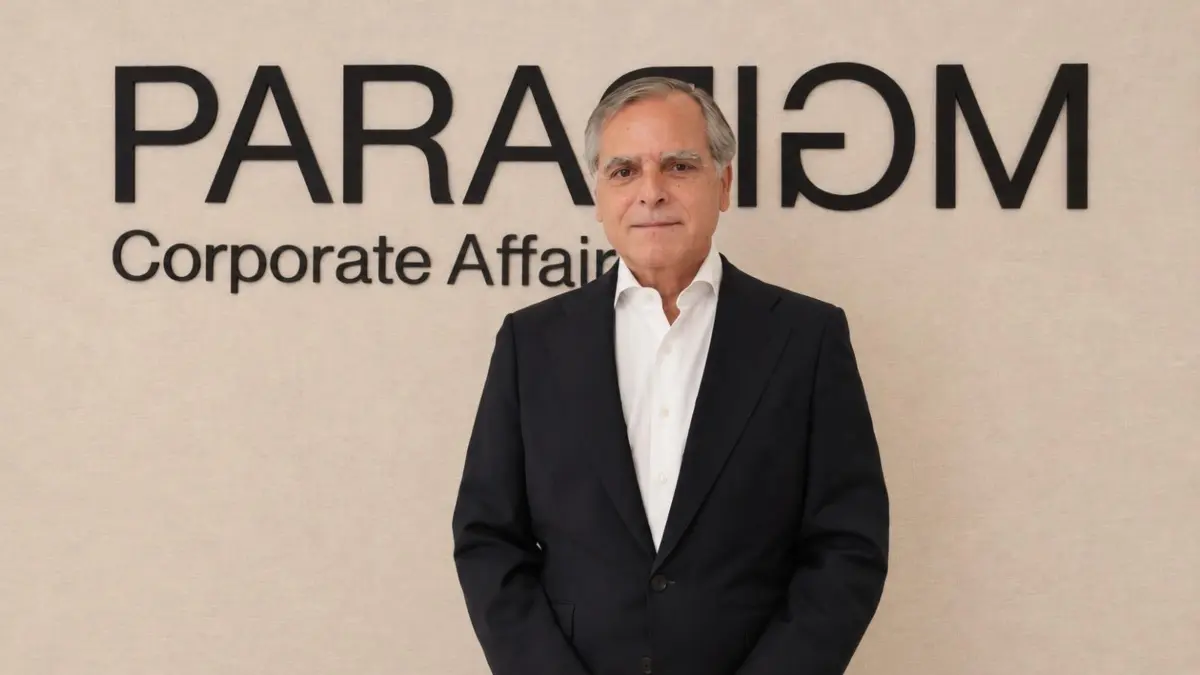
Paradigm Corporate Affairs ficha a Miguel Ángel Aguirre (ex Kreab) como Chief Strategy Officer

Paradigm Corporate Affairs ha incorporado a Miguel Ángel Aguirre, procedente de Kreab, como nuevo Chief Strategy Officer (CSO) de la firma para impulsar su desarrollo corporativo y el asesoramiento a clientes en situaciones de crisis.

Un refuerzo para la estructura corporativa

El nuevo responsable mantendrá una implicación directa en el asesoramiento a clientes y equipos directivos, además de asumir la coordinación del desarrollo corporativo de la firma para los próximos años. Reportará al CEO y fundador, Joan Ramon Vilamitjana, según el comunicado difundido por la consultora este 1 de octubre.

La firma, especializada en asesoramiento sénior, asuntos públicos y reputación corporativa, articula su modelo en torno a perfiles con trayectoria en consultoría y en grandes compañías. La llegada de Aguirre suma capacidades en comunicación financiera, gestión de crisis y asuntos públicos, tres áreas que concentran buena parte de la demanda de las compañías y de los equipos directivos.

En paralelo, Francesc Vallès asume la presidencia ejecutiva de Paradigm Corporate Affairs. Desde esta posición reforzará la definición de las prioridades estratégicas de la firma y mantendrá su actividad como senior advisor en materia de estrategia, reputación y asuntos públicos.

El CEO y fundador ha enmarcado ambos movimientos en una nueva etapa de crecimiento, orientada a reforzar las capacidades de la firma y a ampliar su actividad en el mercado español.

La operación sitúa a Paradigm Corporate Affairs en la pugna por el talento sénior, el recurso más disputado del mercado español de la consultoría de comunicación.

La trayectoria de Miguel Ángel Aguirre

Con más de 30 años de experiencia en comunicación corporativa y financiera, asuntos públicos y gestión de crisis, Aguirre ha ocupado posiciones directivas tanto en consultoría como en grandes compañías. Su recorrido incluye los siguientes hitos:

  • Kreab España: Managing Partner entre 2020 y 2025, con coordinación de los equipos de Madrid y Barcelona y de las distintas áreas de especialización. Durante ese periodo la firma creció un 35%, hasta los 18,5 millones de euros de facturación en España.
  • Edelman España: director general durante diez años, con responsabilidad sobre las oficinas de Madrid y Barcelona.
  • Burson-Marsteller: director general en Madrid y responsable del área de Comunicación Financiera.
  • Indra: director de Comunicación y Marketing, con responsabilidad sobre Comunicación, Relaciones Externas, Marca y Responsabilidad Social Corporativa.
  • Grupo Ebro Puleva: director de Comunicación de la compañía, hoy Ebro Foods.
  • Formación: licenciado en Ciencias de la Información por la Universidad Complutense de Madrid, doctor cum laude en Humanidades por la Universidad Rey Juan Carlos (2025) y Programa de Desarrollo Directivo del IESE Business School.

El movimiento se produce en un mercado, el del asesoramiento sénior, en el que coinciden LLYC, Atrevia, Kreab, Edelman y Burson, entre otras firmas, y en el que la captación de directivos con experiencia en gestión de crisis y asuntos públicos se ha consolidado como una de las principales palancas de crecimiento. Paradigm Corporate Affairs ha construido su estructura sobre ese principio desde su creación.

Paradigm Corporate Affairs

Qué aporta al tablero de la consultoría

El precedente inmediato de Aguirre como gestor es su etapa al frente de Kreab España, que entre 2020 y 2025 creció un 35% hasta los 18,5 millones de euros de facturación en el mercado español. Esa cifra convierte su fichaje en una incorporación con experiencia directa en la expansión de una consultora de perfil internacional, un terreno en el que Paradigm Corporate Affairs compite con LLYC, Atrevia, Edelman, Burson y la propia Kreab.

La diferencia de escala es el punto de partida. Paradigm no compite por volumen, sino por la concentración de perfiles sénior en equipos reducidos, un modelo que el mercado ha ido consolidando en los últimos años. Con Vallès en la presidencia ejecutiva y Aguirre en la estrategia, la firma ordena su cúpula para una fase de crecimiento en la que el asesoramiento en crisis y los asuntos públicos ganan peso entre las compañías cotizadas y los fondos de inversión.

El reto es de ejecución: trasladar esa experiencia a un proyecto de menor tamaño y captar mandatos en un mercado donde las grandes redes internacionales y los grupos españoles pujan por los mismos directivos. La incorporación aporta además un perfil híbrido, con paso por consultoría y por direcciones de comunicación corporativas como las de Indra y Ebro Foods, útil para clientes que buscan interlocución en ambos lados de la mesa.

📡 El Radar del Sector

  • El vacío que llena: Paradigm Corporate Affairs refuerza su dirección con un perfil sénior para ordenar su desarrollo corporativo y el asesoramiento en crisis.
  • El reto por delante: Trasladar la experiencia de gestión en Kreab a un proyecto de menor tamaño y consolidar su posición en asuntos públicos.
  • El tablero competitivo: La firma compite por talento sénior con LLYC, Atrevia, Edelman, Burson y Kreab en un mercado con demanda creciente de gestión reputacional.

Qué mercados de fútbol existen y cómo analizarlos antes de apostar

0

El fútbol ofrece numerosas posibilidades para quienes disfrutan analizando partidos y realizando pronósticos. Aunque el resultado final es el mercado más conocido, existen muchas otras opciones relacionadas con los goles, los córners, las tarjetas o el rendimiento individual de los jugadores.

Esta variedad hace que las apuestas de fútbol requieran un análisis diferente en función del mercado elegido. No se estudian los mismos datos para intentar anticipar qué equipo ganará un encuentro que para valorar cuántos goles pueden marcarse o qué jugador puede tener un mayor protagonismo.

Por eso, antes de realizar una apuesta conviene conocer las principales opciones disponibles y, sobre todo, saber qué factores pueden ayudar a realizar un análisis más completo.

El resultado del partido, el mercado más conocido

El mercado 1X2 es probablemente el más sencillo de identificar. Permite apostar por la victoria del equipo local, el empate o el triunfo del visitante. Es una opción habitual tanto entre quienes comienzan a familiarizarse con las apuestas de fútbol como entre los usuarios más experimentados.

Sin embargo, conocer qué equipo parte como favorito no debería ser el único criterio. Analizar el rendimiento reciente de ambos conjuntos puede aportar información mucho más útil que limitarse a observar su posición en la clasificación.

También resulta interesante comprobar cómo se comporta cada equipo como local y visitante, cuáles han sido sus resultados más recientes y si existen bajas importantes que puedan modificar el planteamiento previsto.

La doble oportunidad es otra alternativa dentro de este ámbito. En este caso se cubren dos de los tres posibles resultados, por lo que el análisis puede centrarse en determinar si un equipo tiene posibilidades reales de evitar la derrota.

Apuestas a goles: analizar el rendimiento ofensivo

Los goles representan otro de los mercados más populares. En este caso, el objetivo consiste en pronosticar diferentes aspectos relacionados con el número de tantos que pueden marcarse durante un encuentro.

Una de las opciones más habituales es apostar a que habrá más o menos goles que una determinada línea. También existen mercados relacionados con la posibilidad de que ambos equipos consigan marcar.

Para analizarlos conviene prestar atención a diferentes estadísticas. El promedio de goles marcados y recibidos puede servir como punto de partida, aunque las cifras deben interpretarse siempre teniendo en cuenta los rivales a los que se ha enfrentado cada equipo y el contexto de los partidos anteriores.

También puede resultar útil estudiar la cantidad de ocasiones generadas, la producción ofensiva, la solidez defensiva o la frecuencia con la que ambos conjuntos consiguen marcar.

Córners y tarjetas: otros mercados que analizar

No todos los mercados dependen directamente del resultado o de los goles. Los córners y las tarjetas permiten estudiar otros aspectos del juego y, por ello, requieren prestar atención a estadísticas diferentes.

Para analizar una apuesta relacionada con los córners puede ser interesante observar el estilo de los equipos. Un conjunto que ataca constantemente por las bandas, realiza muchos centros o mantiene una elevada posesión en campo contrario puede generar un volumen importante de saques de esquina.

En el caso de las tarjetas, factores como la intensidad del juego, el número de faltas cometidas o las características del arbitraje pueden adquirir mayor relevancia.

Una buena lectura de estos mercados exige entender cómo juegan los equipos y qué tipo de partido cabe esperar.

Las apuestas sobre jugadores

El rendimiento individual también ocupa un espacio importante dentro de los mercados de fútbol. Dependiendo de la oferta disponible, es posible encontrar apuestas relacionadas con goleadores, disparos, asistencias u otras estadísticas de determinados futbolistas.

En estos casos resulta fundamental conocer el papel que desempeña el jugador dentro de su equipo. Un delantero que acumula muchos minutos y concentra buena parte de las ocasiones ofensivas tendrá un contexto diferente al de un futbolista que entra habitualmente desde el banquillo.

Las lesiones y las rotaciones también pueden modificar por completo el análisis. Una ausencia de última hora puede cambiar tanto el planteamiento de un equipo como las expectativas sobre el rendimiento de determinados jugadores.

Por eso, consultar las alineaciones previstas, las convocatorias y las últimas noticias antes del encuentro puede ser especialmente relevante.

Cómo analizar una apuesta deportiva antes de realizarla

No existe una fórmula que permita conocer de antemano el resultado de un partido. El fútbol está condicionado por numerosos factores y la incertidumbre forma parte del propio deporte. Aun así, realizar un análisis previo puede ayudar a tomar decisiones más informadas.

Un buen punto de partida consiste en seguir varios pasos:

1. Estudiar la forma reciente

Los últimos partidos pueden ofrecer pistas sobre la dinámica de un equipo. No obstante, conviene evitar conclusiones basadas únicamente en uno o dos encuentros y observar una muestra suficientemente amplia.

2. Revisar lesiones y sanciones

La disponibilidad de los jugadores puede modificar considerablemente las previsiones. La ausencia de un delantero importante, un portero titular o un centrocampista clave puede afectar al funcionamiento colectivo.

3. Comparar las estadísticas

Los datos permiten obtener una visión más objetiva del rendimiento. Goles marcados y recibidos, tiros, posesión, córners o tarjetas son algunos de los indicadores que pueden estudiarse dependiendo del mercado.

4. Analizar el factor campo

El comportamiento de un equipo como local puede ser muy diferente al que muestra fuera de casa. Esta circunstancia debe tenerse en cuenta especialmente cuando se analiza el mercado del resultado.

5. Estudiar el estilo de juego

La forma de jugar también proporciona información. Un equipo muy ofensivo puede generar más ocasiones, mientras que otro que prioriza el orden defensivo puede protagonizar encuentros con menos espacios y un ritmo diferente.

6. Tener en cuenta el contexto

No todos los partidos tienen las mismas circunstancias. El calendario, el cansancio acumulado, los objetivos de cada equipo o la proximidad de otros encuentros pueden influir en el rendimiento.

7. Comparar diferentes mercados

Una vez analizado el partido, es posible estudiar qué mercado encaja mejor con las conclusiones obtenidas. La clave no está en apostar por apostar, sino en comprobar si el análisis realizado tiene sentido con respecto al mercado elegido.

La importancia de interpretar correctamente la información

Internet permite acceder actualmente a una enorme cantidad de estadísticas y datos deportivos. Sin embargo, disponer de mucha información no significa necesariamente realizar un mejor análisis.

Uno de los errores más habituales consiste en buscar únicamente aquellos datos que confirman una opinión previa. Si se considera que un equipo va a marcar, por ejemplo, centrarse exclusivamente en sus registros ofensivos puede ofrecer una visión incompleta.

Es preferible combinar diferentes indicadores y valorar también los argumentos que podrían contradecir el pronóstico inicial.

Un análisis deportivo sólido debe contemplar tanto los factores favorables como aquellos que pueden hacer que una previsión no se cumpla.

Además, las estadísticas históricas deben interpretarse con cautela. Las plantillas cambian, los entrenadores modifican sus sistemas y el rendimiento de un equipo puede evolucionar considerablemente a lo largo de una temporada.

Dónde consultar las opciones disponibles

Una vez realizado el análisis, el siguiente paso consiste en consultar los mercados disponibles y valorar las diferentes alternativas. Para ello existen plataformas especializadas que reúnen opciones relacionadas con diferentes deportes y tipos de apuesta.

En este sentido, quienes quieran consultar la oferta de apuestas deportivas de VERSUS pueden acceder directamente a su plataforma y conocer las opciones disponibles para los distintos eventos deportivos.

En el caso concreto del fútbol, también es posible consultar los diferentes mercados disponibles y analizar cada encuentro desde perspectivas como el resultado, los goles, los córners, las tarjetas o las estadísticas individuales.

Apostar también implica hacerlo con responsabilidad

El análisis puede ayudar a tomar decisiones más fundamentadas, pero no elimina el componente de incertidumbre. Ninguna estadística, tendencia o pronóstico garantiza el resultado de un partido.

Por este motivo, las apuestas deben entenderse como una forma de entretenimiento y siempre dentro de unos límites previamente establecidos. Es importante fijar un presupuesto que no comprometa otros gastos, evitar perseguir las pérdidas y no tomar decisiones impulsivas.

El objetivo de analizar un partido debería ser comprender mejor el juego y utilizar la información disponible de manera responsable, no intentar convertir un pronóstico en una garantía de éxito.

Un mercado diferente para cada forma de analizar el fútbol

Las apuestas de fútbol ofrecen numerosas posibilidades precisamente porque un partido puede analizarse desde perspectivas muy diferentes. El resultado, los goles, los córners, las tarjetas o las estadísticas individuales permiten centrar la atención en aspectos concretos del juego.

La elección del mercado debería ser una consecuencia del análisis y no al revés. Primero conviene estudiar el partido, después identificar qué escenarios parecen más plausibles y finalmente valorar las opciones disponibles.

Esta metodología permite acercarse a las apuestas deportivas desde una perspectiva más racional y, al mismo tiempo, profundizar en aspectos del fútbol que muchas veces pasan desapercibidos durante el simple visionado de un encuentro.

Europa Education amplía su presencia internacional con la incorporación del Grupo italiano Plena Education

Europa Education ha dado este jueves un nuevo paso en su estrategia de crecimiento internacional con la adquisición de Plena Education, uno de los principales grupos italianos de Educación especializado en Artes Creativas. Esta operación refuerza el amplio modelo académico del Grupo en todas las áreas de conocimiento, marca su entrada en Italia y amplía su presencia académica a un cuarto país europeo, junto con España, Portugal y Andorra.

La adquisición refuerza el modelo académico diferencial de Europa Education con la incorporación de seis instituciones de referencia vinculadas a las artes creativas, con más de 5.300 estudiantes, cerca de 90 programas académicos y 14 campus distribuidos en seis ciudades italianas. Este paso estratégico refuerza la dimensión europea del Grupo y abre nuevas oportunidades de colaboración académica, movilidad e intercambio internacional.

Con una comunidad en la que aproximadamente el 19% del alumnado es internacional, Plena Education aporta una sólida implantación en Italia y una oferta académica de gran reputación estrechamente conectada con el entorno profesional y creativo.

El grupo italiano está integrado por seis instituciones de reconocido prestigio con una amplia trayectoria en diferentes ámbitos de las artes creativas, lo que permitirá a Europa Education reforzar su presencia en disciplinas vinculadas con el diseño, el arte, la música, la moda, el cine, la gastronomía y la comunicación. Estas capacidades amplían y refuerzan el modelo académico del Grupo y sustentan un Hub Europeo de Diseño y Creatividad que conecta el Creative Campus de la Universidad Europea, IADE y Plena Education.

“La entrada en Italia cambia la dimensión de Europa Education y representa un paso muy importante dentro de nuestro proyecto de internacionalización. Plena Education incorpora a nuestro Grupo instituciones con una gran trayectoria , marcas reconocidas, profesionales excelentes y una relación muy estrecha con las industrias creativas. Queremos preservar todo ese valor y poner a su disposición nuestra experiencia, nuestra capacidad de inversión y nuestra red internacional para construir nuevas oportunidades para nuestros estudiantes”, ha señalado Otilia de la Fuente, CEO de Europa Education Group.

Un modelo académico diferencial con sólidas capacidades creativas

El modelo académico de las instituciones de Europa Education abarca todas las áreas de conocimiento y se basa en el aprendizaje experiencial, la innovación, la empleabilidad y la conexión con el entorno profesional. Plena Education aporta una profunda especialización y una estrecha relación con las industrias creativas. El Hub Europeo de Diseño y Creatividad es un ejemplo de las oportunidades que genera esta red académica más amplia.

“Esta operación nos permitirá iniciar una etapa con más capacidad para crecer y proyectar internacionalmente nuestras instituciones. Lo haremos preservando aquello que ha hecho fuertes a nuestras escuelas: su identidad, su especialización, sus profesores y su relación directa con el mundo creativo y profesional italiano”, ha explicado Alessandro Montel CEO de Plena Education.

Una integración gradual y respetuosa con cada institución

Europa Education considera que el principal valor de Plena Education reside en la experiencia de sus equipos, el reconocimiento de sus marcas y sus relaciones con las industrias creativas. Por este motivo, la integración no se plantea como un proceso de uniformización, sino como una oportunidad para reforzar cada institución y conectar sus capacidades con una red educativa internacional. La prioridad será garantizar la actividad académica y preservar la identidad de cada institución.

España, Portugal, Andorra e Italia

Hasta esta operación, Europa Education contaba con instituciones académicas en España, Portugal y Andorra. La entrada en Italia consolida una plataforma educativa en grandes mercados del sur de Europa y confirma el foco europeo de su estrategia de crecimiento. El Grupo continuará también desarrollando su actividad internacional en Latinoamérica, especialmente mediante su oferta online y sus sedes de atención al estudiante en países como Colombia, Ecuador y Perú.

La adquisición de Plena representa el comienzo de una nueva etapa en la que Europa Education prevé seguir analizando oportunidades que le permitan ampliar su presencia en otros mercados europeos, siempre a través de proyectos educativos de calidad, con identidad propia y potencial de desarrollo a largo plazo.

Un juez limita las sanciones de Hacienda por errores contables: deberá probar el dolo

El TEAC ha fijado doctrina: Hacienda no puede aplicar la sanción más grave por errores contables sin probar antes el dolo del contribuyente.

La resolución es del pasado 22 de septiembre de 2026 y la firma el Tribunal Económico-Administrativo Central, el órgano administrativo —no un juez— que resuelve reclamaciones y unifica criterio cuando los tribunales regionales discrepan. El recurso lo puso el propio Departamento de Inspección de la Agencia Tributaria contra una resolución del TEAR de Cataluña. Y lo ha perdido. A partir de ahora, es la Administración quien debe demostrar la intención de fraude, no el contribuyente quien tiene que desmentirla.

El contexto importa porque afecta al tramo más caro de las multas. La Inspección sostenía que le bastaba con constatar anomalías en los libros que superasen el 50% de la base de la sanción para calificar la infracción como muy grave, con el amparo del artículo 184 de la Ley General Tributaria, el que fija los criterios de calificación de las infracciones. El TEAC responde que no: calificar la infracción como muy grave exige algo más que un descuadre.

Qué exige ahora el TEAC para calificar la infracción como muy grave

La doctrina marca dónde está la frontera. No basta con acreditar negligencia, descuido o una contabilidad mal llevada. Hace falta demostrar tres cosas: que hubo falsedad de asientos, omisión de operaciones o cuentas incorrectas; que esas anomalías buscaban eludir el pago de impuestos; y que ese ánimo fraudulento era específico, buscado a propósito.

El TEAC apoya la decisión en la jurisprudencia del Tribunal Supremo y en la presunción de inocencia. Rechaza cualquier automatismo: la sanción muy grave no se rellena con una suma de anomalías, por muchas que sean. Y añade un detalle relevante para quien prepara las cuentas: la carga de la prueba es de la Administración, que tendrá que explicar con precisión el ardid utilizado por el contribuyente.

Tener la contabilidad desordenada sigue siendo un problema; lo que ya no vale es que Hacienda llame fraude a ese desorden sin pruebas.

Si eres autónomo o tienes una pyme, esto es lo que cambia

Aquí está el impacto real: la etiqueta de muy grave es la que más encarece la multa, y con esta doctrina no se pone en automático. Si una inspección revisa tus libros y encuentra asientos mal anotados, facturas registradas fuera de plazo o importes que no cuadran con los bancos, tendrá que decidir si aquello fue un despiste o una maniobra. Y para lo segundo, ahora necesita pruebas.

infracción contable muy grave

Conviene separar tres figuras que se mezclan todo el rato. El recargo por presentar tarde una autoliquidación, el interés de demora y la sanción son cosas distintas, con importes y momentos distintos. Esta resolución solo toca la tercera, y únicamente en su versión más severa. La infracción por llevar mal la contabilidad sigue existiendo y la negligencia también se castiga: lo que cambia es el listón de la prueba.

Para un autónomo en estimación directa con libros registro de IVA e IRPF, el aviso práctico es el de siempre: la contabilidad tiene que reflejar lo que de verdad ocurrió. El desajuste entre los libros y las operaciones reales es la puerta por la que entran estos expedientes, así que un libro descuadrado no te libra de una revisión. Ojo con el error clásico: creer que este criterio blinda a quien oculta ventas. No lo hace.

Por qué esta doctrina llega después de años de automatismo

El precedente más cercano es el del propio TEAR de Cataluña, cuya resolución la Inspección quiso tumbar con el recurso de unificación. Antes de este pronunciamiento, la mayoría de las liquidaciones sumaba anomalías contables y colgaba la etiqueta de muy grave sin más explicación que el porcentaje de descuadre. Esa forma de motivar tenía un problema evidente: convertía la sanción máxima en una consecuencia aritmética, cuando el principio de culpabilidad exige mirar qué quería hacer el contribuyente.

Con la unificación de criterio, la Inspección pierde margen de maniobra y gana trabajo: cada expediente en el que quiera apretar tendrá que documentar la intención. Para el autónomo, el efecto llega en forma de defensa. Si te toca un procedimiento, ya sabes dónde mirar: que la calificación esté motivada, que se distingan los hechos probados y que no se despache todo con un porcentaje. Queda por ver cuánto tarda la práctica administrativa en adaptarse y si la Inspección asume la doctrina o busca otra vía.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud ni convocatoria. La resolución del TEAC es del 22/09/2026 y se aplica a expedientes abiertos y a sanciones que aún puedas recurrir.
  • ✅ Requisitos clave: Afecta a autónomos y pymes con libros registro o contabilidad revisados por la AEAT y una propuesta de sanción por anomalías contables.
  • 🌐 Dónde solicitarlo: No hay solicitud. La resolución se consulta en la sede del Ministerio de Hacienda; los recursos se presentan en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Sin cuantía fija. Lo que está en juego es la calificación: la infracción muy grave es la que lleva el tramo más alto de multa y la que ahora exige prueba del dolo.
  • ⚠️ Error a evitar: No dejes pasar el mes que tienes desde la notificación para el recurso de reposición confiando en que la doctrina te dé la razón sola.

Entrenamiento de fuerza ligero: por qué mejora tu fuerza y bienestar sin cargar pesado

El entrenamiento de fuerza ligero, con cargas en torno al 20% de tu capacidad máxima, mejora la fuerza y el bienestar percibido sin necesidad de levantar pesado ni de ir al fallo, según una revisión reciente.

Vamos a los datos. Durante ocho semanas, 49 mujeres que no entrenaban con regularidad completaron dos programas supervisados de fuerza. Un grupo trabajó con cargas del 70-80% de su capacidad máxima; el otro, con cargas mucho más ligeras, alrededor del 20%. Al terminar, y también un mes después, se registraron sus niveles de ánimo y bienestar percibido.

Los resultados fueron llamativos: las puntuaciones del grupo de mayor intensidad mejoraron un 54%, frente a un 43% en el grupo de cargas ligeras. Llega el matiz que cambia todo: la muestra era pequeña, 49 personas, y la diferencia entre ambos grupos no alcanzó significación estadística. Traducido a la práctica: no hace falta castigarte con kilos para notar el efecto.

Qué revela el estudio sobre entrenar con cargas ligeras

Darragh O’Sullivan, investigador de la Universidad de Limerick y autor principal del trabajo, coloca el foco en la adherencia y en la estructura antes que en la intensidad. Su equipo ya había observado en un ensayo anterior mejoras de bienestar por encima de lo esperado con entrenamiento de fuerza basado en directrices generales, tanto en hombres como en mujeres jóvenes.

La psicóloga Thea Gallagher añade una lectura de rendimiento muy útil: una sesión programada elimina la negociación diaria contigo mismo. El plan ya está hecho. Entrenar acompañado o supervisado aporta además contacto humano y rendición de cuentas, dos palancas que sostienen el hábito cuando la motivación baja.

El beneficio no nace solo del músculo: nace del movimiento, de la rutina, de la técnica que dominas y del compromiso de presentarte.

Ojo con la interpretación fácil. Las cargas ligeras no sustituyen a las pesadas cuando el objetivo es la fuerza máxima: la literatura de hipertrofia y fuerza sigue mostrando superioridad de la intensidad alta para ese fin concreto. Lo que sí deja claro este trabajo es que el umbral para mejorar el bienestar y la constancia es mucho más bajo de lo que se cree.

Menos ego, más constancia.

Cómo montar tu sesión ligera sin ir al fallo

La pauta que propone O’Sullivan es de manual y muy fácil de ejecutar. Selecciona ocho o diez ejercicios compuestos que cubran los grandes grupos musculares —sentadilla, peso muerto, remo, press, dominadas asistidas— y trabaja con dos o tres series de 8 a 12 repeticiones, al menos dos veces por semana.

cargas ligeras

Ahí está la letra pequeña que casi todo el mundo se salta: la progresión. O’Sullivan insiste en subir la intensidad de forma gradual a medida que la técnica se consolida. Puedes arrancar al 20% de tu capacidad máxima y acercarte poco a poco al 50-70% sin buscar el fallo en cada serie.

El fallo muscular no es un requisito, es una herramienta. Dejarlo a un lado reduce el desgaste de la sesión, acorta la recuperación y hace que mañana quieras volver. Y volver es, con diferencia, lo que mueve la aguja.

📊 La pauta en cifras

  • Intensidad eficaz: En torno al 20% de tu capacidad máxima para empezar; el grupo que trabajó al 70-80% no obtuvo una ventaja estadísticamente significativa.
  • Estructura de la sesión: De 8 a 10 ejercicios compuestos, 2 o 3 series de 8 a 12 repeticiones y un mínimo de dos sesiones por semana.
  • Cuándo y cómo: Hora fija en la agenda y, si puede ser, sesión supervisada o en pareja; la estructura elimina la decisión diaria.
  • A tener en cuenta: Muestra pequeña y seguimiento de ocho semanas: lee los porcentajes como una señal, no como una promesa.

Análisis: qué puedes esperar y dónde encaja esto

La evidencia sobre entrenamiento de fuerza con cargas bajas lleva años creciendo. Los metaanálisis de hipertrofia muestran que, con esfuerzo cercano al fallo y volumen suficiente, una carga ligera puede construir músculo de forma comparable a una carga alta. La mayoría de los estudios apunta en la misma dirección. Este trabajo añade una capa distinta: cuando el objetivo es la constancia y el bienestar percibido, la carga pesa todavía menos.

La honestidad obliga a señalar los límites. Cuarenta y nueve participantes, ocho semanas y una diferencia entre grupos sin significación estadística no bastan para cerrar el debate. Tampoco se puede separar cuánto de la mejora viene del ejercicio y cuánto del acompañamiento supervisado. Lo que sí está claro es que el formato ligero encaja en agendas apretadas: sesiones de 30-40 minutos, material mínimo y una progresión que gestionas tú.

Para quién encaja. Si llevas meses sin entrenar, si tu semana va en fragmentos o si el gimnasio te da más pereza que ganas, empieza ligero y progresa. El músculo responde; el hábito también. Y si tu meta es rendir al máximo en fuerza, reserva las series pesadas para cuando la técnica esté afinada. Este contenido es divulgativo y de optimización del estilo de vida: no constituye consejo médico ni sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija la sesión: Reserva dos huecos de 30-40 minutos en el calendario, con hora cerrada, para eliminar la negociación diaria contigo mismo.
  • Arranca al 20%: Elige 8-10 ejercicios compuestos y trabaja 2 o 3 series de 8 a 12 repeticiones dejando el fallo fuera de la ecuación.
  • Progresa cada dos semanas: Sube un 5-10% la carga cuando cierres el rango alto con técnica limpia, sin adelantar etapas.

Solana octubre 2026: Mercado Bitcoin la incluye entre las 7 cripto que disparan la tokenización

Solana vuelve a las quinielas institucionales. El informe mensual ‘Criptomonedas Prometedoras’ de Mercado Bitcoin, uno de los mayores exchanges de criptoactivos de Brasil, ha seleccionado a SOL entre los siete activos que vigilará durante octubre de 2026, y lo ha hecho por un motivo concreto: la tokenización.

La tokenización es el proceso de representar activos tradicionales —acciones, bonos o fondos— dentro de una blockchain para poder moverlos y liquidarlos con la misma agilidad que un token. La lista completa de este mes la forman Bitcoin (BTC), Ethereum (ETH), Solana (SOL), Chainlink (LINK), Avalanche (AVAX), Ondo Finance (ONDO) e Injective (INJ). El documento lo elaboran Fabrício Tota, vicepresidente de negocio cripto de la firma, y Pedro Fontes, analista de criptoactivos.

Alpenglow y el Proyecto Harmonia: los dos catalizadores de Solana

El primer catalizador tiene nombre propio: Alpenglow. Se espera que llegue de la mano de Agave 4.3, la nueva versión del cliente validador que desarrolla Anza, la escisión de Solana Labs que mantiene el software con el que la mayoría de validadores sostiene la red. El cambio toca un dato que importa mucho más de lo que parece: el tiempo de finalidad, es decir, los segundos que transcurren hasta que una transacción deja de ser reversible. El informe lo sitúa en torno a 12,8 segundos y lo deja en unos 150 milisegundos si se cumple lo prometido. Dicho de otro modo: mover dinero sobre Solana pasaría a sentirse como usar una aplicación financiera corriente. El código de cada versión se publica en el repositorio oficial de Agave en GitHub.

La segunda pata es el Proyecto Harmonia, una alianza con Allfunds, la plataforma de distribución de fondos con cerca de 1,9 billones de euros bajo administración. El objetivo declarado es ampliar la distribución institucional de fondos tokenizados a través de Solana; en la práctica, que un asesor financiero pueda colocar un fondo tradicional convertido en token sin salir de su terminal. La fase actual del proyecto se cierra el 24 de octubre, y esa fecha es, hoy por hoy, la primera prueba de fuego del mes.

Cómo llega SOL al mes de octubre

En el plano técnico, el informe sitúa la media móvil de 200 semanas —el precio medio de las últimas 200 semanas, un termómetro de tendencia de largo plazo— en la zona de los 110 dólares. SOL la habría roto al alza y el siguiente objetivo queda entre los 140 y los 150 dólares, donde descansa la media de 100 semanas. Para quien mira gráficos semanales, ese es el mapa que resume el mes.

La tokenización ya no premia a quien tiene la tecnología más rápida, sino a quien convence a un gestor de fondos de que la use de verdad.

El repaso de septiembre ayuda a medir el punto de partida. Un portafolio equiponderado con los siete activos de la edición anterior habría rentado un 24,3% entre el 1 y el 27 de septiembre, frente al 10,5% del índice TOTAL, la referencia que mide el crecimiento del mercado cripto excluyendo las stablecoins, esas monedas ligadas al dólar que se usan para aparcar liquidez. Solana aportó un 18,4% en ese tramo, por detrás de Uniswap (85,3%) y Aave (25,2%), y por delante de Bitcoin (7,5%). Los siete superaron a los índices tradicionales: el NASDAQ subió un 4% y el S&P 500 apenas un 0,75%.

mejores criptomonedas octubre

La letra pequeña: los riesgos que reconoce el propio informe

Conviene no quedarse con la parte amable. El documento admite que Alpenglow ya se ha retrasado del tercer trimestre a octubre y que su entrada depende de que Agave 4.3 esté terminado. No es un detalle menor: en Solana, los plazos técnicos han resbalado más de una vez. El segundo cliente validador, Firedancer —el software que desarrolla Jump Crypto para que la red no dependa de un único programa—, se anunció en 2022 y su despliegue ha ido por fases. Las mejoras de consenso, por definición, tocan el corazón de la red.

El contexto competitivo tampoco juega a favor de la exclusividad. Ethereum prepara la actualización Glamsterdam, con pruebas en Sepolia el 6 de octubre; Avalanche activó Helicon el 22 de septiembre y ya recorta a 48 horas el periodo mínimo exigido a quien bloquea AVAX para asegurar la red, lo que el sector llama staking; Chainlink cerró el segundo trimestre asegurando unos 110.000 millones de dólares en activos y movió 4.900 millones a través de su sistema de comunicación entre cadenas, un 353% más que un año antes; Ondo lanzó carteras inteligentes construidas con estrategias de BlackRock; e Injective se registró ante la SEC, el regulador bursátil estadounidense, como agente de transferencia, la figura que lleva oficialmente el registro de propiedad de unos valores. La tokenización es un carril con mucho tráfico.

Queda, además, el riesgo regulatorio de fondo. La SEC ha abierto la puerta al trading on-chain de acciones estadounidenses tokenizadas, sí, pero las reglas concretas se siguen escribiendo. Cualquier endurecimiento golpearía de lleno la tesis que sostiene la selección de Mercado Bitcoin y, por extensión, el relato que hoy empuja a Solana.

Así que octubre deja tres casillas por marcar: si Agave 4.3 y Alpenglow llegan de verdad este mes, si la fase de Harmonia que termina el 24 de octubre se convierte en distribución real de fondos y si SOL aguanta por encima de esa media de 200 semanas que el informe sitúa en 110 dólares. Dos de las tres no dependen del precio. Y son, probablemente, las que más pesan a medio plazo.

Bruselas abre expediente a España por no notificar su plan antiapagones: 2 meses de plazo

Bruselas abre un expediente a España por no notificar su plan antiapagones. La Comisión Europea ha activado un procedimiento de infracción contra España, Francia y Bélgica por no haber entregado la actualización de su plan de preparación frente a riesgos del sector eléctrico, un documento que debía haber llegado a los servicios comunitarios el pasado 5 de enero.

La Comisión Europea ha confirmado la apertura del procedimiento en un comunicado recogido en su portal oficial. El expediente afecta a tres Estados miembros, pero el caso español adquiere una dimensión particular: llega después del apagón que dejó a la península ibérica sin suministro el 28 de abril de 2025, el incidente eléctrico más grave registrado en Europa en las últimas dos décadas.

Bruselas, eso sí, se ha apresurado a desvincular el procedimiento de las causas de aquel colapso. La infracción responde a un incumplimiento administrativo —la falta de notificación— y no a un juicio sobre la gestión de la red. La distinción importa porque mide dos cosas distintas: la capacidad de España para prevenir una crisis y su disciplina a la hora de reportar a la UE lo que hace para prevenirla.

Los planes de preparación frente a riesgos son el instrumento que la normativa europea exige a cada Estado miembro para anticipar escenarios de crisis. Deben recoger medidas para prevenir, afrontar y mitigar interrupciones del suministro provocadas por fenómenos meteorológicos extremos, ciberataques, escasez de combustible u otras circunstancias.

La propia Comisión ha subrayado la relevancia del documento. El plan de preparación frente a riesgos es, en sus palabras, ‘un instrumento importante para garantizar la máxima preparación del sector eléctrico’, y su función es ‘evitar una interrupción del suministro eléctrico o mitigar sus efectos’ cuando se produzca.

No es un trámite menor. Los planes nacionales se actualizan cada cuatro años e incluyen escenarios de crisis nacionales y regionales, además de mecanismos para coordinar la respuesta entre Estados miembros cuando un incidente tiene efectos transfronterizos. Un apagón en la península no se detiene en los Pirineos, y ese es exactamente el tipo de escenario que el documento debía cartografiar.

Que España no haya entregado su plan antiapagones no implica que carezca de él: implica que Bruselas no puede verificarlo ni coordinarlo con el resto de la UE.

Dos meses para responder y un dictamen motivado en el horizonte

España, Francia y Bélgica disponen ahora de dos meses para responder a la Comisión, que les ha instado a cumplir la normativa ‘sin demora’. Si la contestación no satisface a Bruselas, el procedimiento puede escalar con la emisión de un dictamen motivado, la antesala de un posible recurso ante el Tribunal de Justicia de la Unión Europea.

El calendario coloca la respuesta española, como muy tarde, a finales de noviembre de 2026. Es un plazo corto para un documento que exige coordinación interna entre el Ministerio para la Transición Ecológica, Red Eléctrica y los operadores, pero también un plazo cómodo si el trabajo ya estuviera hecho y solo faltara formalizarlo.

Hay un segundo frente abierto este jueves, igualmente relevante. La Comisión ha enviado un dictamen motivado a España, Grecia, Italia y Malta por no haber incorporado plenamente a sus legislaciones la nueva directiva europea de eficiencia energética, cuyo plazo de transposición venció el 11 de octubre de 2025. La norma fija objetivos de reducción del consumo, introduce el principio de ‘primero, la eficiencia energética’ en las grandes decisiones públicas y centra la atención en la pobreza energética y la renovación de edificios públicos.

Los cuatro países tienen también dos meses para completar la transposición antes de que Bruselas pueda llevar el caso al Tribunal de Justicia de la UE y solicitar sanciones económicas. Dos expedientes, dos relojes corriendo en paralelo.

plan antiapagones

Lo que revela el expediente: la letra pequeña de la seguridad de suministro

El expediente mide algo más que un retraso administrativo. Mide la distancia entre tener un sistema eléctrico robusto y poder demostrarlo. España opera una de las redes más grandes de Europa, es exportadora neta de electricidad y figura entre los países con mayor penetración renovable del continente. Sin embargo, el procedimiento de infracción la coloca junto a Francia y Bélgica en el grupo de socios que no han hecho legible su preparación ante una crisis.

La arquitectura europea de seguridad de suministro se ha endurecido desde la crisis del gas ruso de 2022. Bruselas ha ido acumulando instrumentos —reglamentos de preparación frente a riesgos, normas de resiliencia, mecanismos de solidaridad— y ahora exige que cada Estado rinda cuentas con documentos comparables. En ese marco, la notificación no es burocracia: es la condición para que la coordinación funcione cuando de verdad haga falta.

El riesgo, para España, es de relato tanto como de sanción. El apagón de abril de 2025 dejó preguntas abiertas sobre la gestión de la demanda y la respuesta ante incidentes. Que ahora el país aparezca en un procedimiento por no entregar precisamente su plan antiapagones alimenta la percepción —justa o no— de que hubo algo que se prefirió no poner por escrito.

Varios Estados miembros han acumulado retrasos en la transposición de normas energéticas europeas en los últimos años, y la Comisión ha elevado el tono para recordar que el mercado interior no funciona sin información simétrica. La seguridad de suministro es, en la práctica, un ejercicio colectivo: si un país no publica sus escenarios, el conjunto opera a ciegas.

La disciplina documental no salva una red, pero su ausencia obliga a Bruselas a confiar en la palabra de Madrid en lugar de en sus datos.

La pregunta que queda abierta es sencilla de formular y difícil de contestar: qué contenía el plan que España llevaba meses sin enviar. La respuesta se conocerá, como muy tarde, cuando venza el plazo de dos meses ante Bruselas. Si el documento llega completo y a tiempo, el expediente quedará en un aviso administrativo. Si no, la Comisión tendrá un argumento más para revisar con lupa la preparación eléctrica española, y el país afrontará el invierno con un frente abierto en Bruselas justo cuando la seguridad de suministro vuelve al centro de la agenda europea.

TUR gas sube hasta un 33,1% desde octubre: golpe directo a la factura de los hogares

La TUR de gas natural sube una media del 17,6% desde este 1 de octubre en su modalidad individual sin impuestos. La vecinal, en cambio, se dispara entre un 22,6% y un 33,1%, según la resolución publicada en el Boletín Oficial del Estado.

La TUR individual sube un 17,6% y la vecinal se dispara hasta el 33,1%

El incremento se aplica a la modalidad individual con una media del 17,6% respecto al precio fijado el pasado 1 de julio. En la TUR vecinal, que afecta a comunidades de propietarios y a las empresas de servicios energéticos que les prestan servicio, el término variable se eleva entre un 22,6% y un 33,1% según el tramo de consumo, de la TUR 4 a la TUR 11.

La TUR vecinal nació con carácter temporal en octubre de 2022, al calor del Real Decreto-ley 18/2022, para que las comunidades de propietarios pudieran acogerse a la tarifa regulada. En junio de 2024, el Real Decreto-ley 4/2024 amplió su aplicación de forma indefinida, y hoy es una pieza estable del sistema tarifario del gas.

Detrás del alza está el coste de la materia prima, que se ha disparado un 112,5% desde la revisión de julio. El gas de base se sitúa en 27,86 euros por megavatio hora, un 8% más que en la tarifa vigente, por el repunte del 7,3% del Brent y pese a la apreciación del euro frente al dólar. El gas estacional, incorporado durante los meses de invierno, escala hasta los 78,91 euros/MWh, un 82,3% por encima del periodo anterior, según fuentes del Ministerio para la Transición Ecológica y el Reto Demográfico.

La TUR de gas natural es la tarifa regulada a la que puede acogerse cualquier consumidor conectado a redes de presión igual o inferior a 4 bar y con un consumo anual de hasta 50.000 kilovatios hora. Se revisa trimestralmente cada primer día de enero, abril, julio y octubre y solo se actualiza cuando el coste de la materia prima varía más del 2% respecto al valor vigente.

El trimestre arranca en un momento delicado para el mercado gasista europeo. El gas estacional que se incorpora en invierno pesa cada vez más en el cálculo de la tarifa, y este año lo hace con una cotización muy superior a la del periodo anterior. La estacionalidad convierte cualquier repunte del crudo en un golpe directo a los meses de mayor consumo.

Del 106,7% al 33,1%: el Real Decreto-ley 25/2026 que evita el golpe total

La subida que finalmente llega al recibo es muy inferior a la que habría resultado sin intervención pública. El Real Decreto-ley 25/2026, aprobado esta semana y tercer paquete de medidas frente a la crisis en Ormuz, limita al 35% el incremento del coste de la materia prima incluido en la TUR que entra en vigor el 1 de octubre.

El paquete se suma a otras medidas adoptadas por el Ejecutivo para contener el impacto de la crisis. El objetivo declarado es evitar que la volatilidad internacional se traslade de golpe al recibo doméstico, aunque el mecanismo elegido difiere del de anteriores emergencias.

La factura de octubre no mide el coste real del gas, sino el que el Gobierno ha decidido trasladar hoy y aplazar al mañana.

Ese tope deja un valor de 3,5 céntimos de euro por kWh. Al ser financiado el límite por las comercializadoras reguladas, se ha generado una deuda media unitaria de 2 céntimos por kWh que se recuperará en sucesivas revisiones de la tarifa. En la crisis de Ucrania, en cambio, el escudo se articuló vía Presupuestos Generales del Estado y no con cargo a las comercializadoras.

Para un cliente medio de la TUR 1 —cocina y agua caliente sanitaria— la revisión se traduce en un alza del 13,2% en la factura anual con impuestos; sin la medida, habría sido del 44,4%. En la TUR 2 —con calefacción incluida— el incremento es del 16,4% frente al 52,4% que habría supuesto, y en la TUR 3, la reservada a pymes, del 18,5% frente al 58,3%.

El salto es más pronunciado en la escala vecinal. La TUR 4 y la TUR 5 suben un 22,6%; la TUR 6, un 28,3%; y de la TUR 7 a la TUR 11 el incremento oscila entre el 32% y el 33,1%. Sin el tope del Ejecutivo, los tramos altos habrían superado el 100%: la TUR 11 habría escalado un 106,7%.

tarifa gas octubre

El coste diferido: la deuda de dos céntimos que llegará en 2027

Ese tope del 35% no elimina el encarecimiento, sino que lo reparte en el tiempo. La deuda media de 2 céntimos por kWh que asumen las comercializadoras reguladas se recuperará en las próximas revisiones de la TUR, previsiblemente las de enero, abril y julio de 2027. El consumidor pagará más adelante lo que hoy no paga, salvo que el precio internacional del gas caiga con la fuerza suficiente para absorber ese arrastre sin trasladarlo al recibo.

Hay un precedente que invita a la cautela. En 2022, el Gobierno articuló un escudo vía Presupuestos Generales del Estado cuando limitó la subida de la TUR tras la invasión de Ucrania. Ahora el coste recae sobre las comercializadoras, y la diferencia no es menor: traslada presión financiera a las empresas del sector e hipoteca parte de las próximas revisiones. Un operador con márgenes ajustados no absorbe dos céntimos por kWh sin consecuencias.

El coste de la materia prima es solo una parte del recibo. Sobre él se aplican los peajes de acceso, los cargos del sistema y los impuestos, de modo que la variación final depende del consumo y del tramo contratado. Por eso dos hogares con la misma tarifa pueden notar incrementos distintos.

España es un país con dependencia estructural del gas importado para calefacción, industria y generación eléctrica de respaldo. Cualquier tensión en los puntos de tránsito —Ormuz, el Mar Rojo, los corredores del norte de África— acaba traduciéndose en el recibo. La diferencia entre esta crisis y la de 2022 radica en quién adelanta el dinero: entonces fue el contribuyente vía PGE; ahora, la cuenta de resultados de las comercializadoras.

El mecanismo traslada el problema de caja del sistema al calendario: la subida no desaparece, solo espera su turno.

El contexto tampoco ayuda. El repunte del Brent, la tensión en el estrecho de Ormuz y la llegada del gas estacional por el invierno confluyen en el mismo trimestre. Un invierno frío elevaría el consumo y agravaría el coste de la materia prima; uno suave daría oxígeno a las comercializadoras y, con suerte, al bolsillo del consumidor.

Con todo, nada garantiza un alivio rápido. La cotización del gas en los mercados europeos ha repuntado en las últimas semanas y el invierno añade demanda estacional. La próxima revisión, prevista para el 1 de enero de 2027, será el primer termómetro de cuánto de ese coste diferido acaba repercutiéndose.

Matriculaciones de septiembre: mejor mes en 20 años y el Tesla Model 3 lidera las ventas en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? España matricula 93.858 turismos en septiembre, un 10,2% más que en 2025 y el mejor dato para ese mes desde 2007.
  • ¿Quién está detrás? Los datos los firman ANFAC, FACONAUTO y GANVAM; el Tesla Model 3 es el coche más vendido del mes con 2.528 unidades.
  • ¿Qué impacto tiene? Por primera vez un eléctrico lidera el mercado español y uno de cada tres coches vendidos ya lleva etiqueta ambiental CERO.

Las matriculaciones de septiembre llegan a 93.858 coches, el mejor dato para ese mes desde 2007, y el Tesla Model 3 lidera por primera vez.

El registro supone un crecimiento del 10,2% respecto a septiembre de 2025, cuando se matricularon 85.167 unidades, y consolida la tendencia al alza que arrastra el mercado español desde principios de año. Los números salen del recuento conjunto que publican cada mes las patronales de fabricantes, concesionarios y vendedores: los datos de matriculaciones de ANFAC, FACONAUTO y GANVAM se han convertido en la referencia oficial del sector.

Septiembre no suele dar alegrías al automóvil. Terminan las vacaciones, arranca el curso y el presupuesto familiar se va en libros de texto, material escolar, la cesta de la compra y las actividades extraescolares. Este año la historia ha sido otra por el empuje del coche enchufable.

Los eléctricos puros crecieron un 71,7% interanual y los híbridos enchufables, un 40,6%. Traducido a cuota: los BEV (eléctricos de batería) representaron el 18,5% de las ventas del mes y los PHEV (híbridos enchufables), el 15,5%. Suman el 34% del mercado, es decir, uno de cada tres coches vendidos en septiembre lució la etiqueta ambiental CERO de la DGT, el distintivo azul que permite circular sin restricciones por las zonas de bajas emisiones.

La otra cara del dato es la combustión. La gasolina cayó un 24,4% y el diésel, un 47,3%, en un mes en que el mercado total superó los volúmenes prepandemia: los 93.858 turismos suponen un 14,7% más que los 81.837 de septiembre de 2019. Para encontrar un noveno mes por encima de las 90.000 unidades hay que retroceder a 2007, cuando se matricularon 96.754 coches, justo antes de que estallara la crisis financiera.

Ningún eléctrico había liderado nunca un mes en España, y ahora lo hace con la gasolina cediendo un 24,4% y el diésel hundiéndose un 47,3%.

El Tesla Model 3 hace historia y deja al Seat Ibiza a 345 unidades

El Model 3 cerró septiembre con 2.528 matriculaciones, un 27,9% más que en el mismo mes de 2025, y se convirtió en el turismo más vendido del mes con independencia de la tecnología de propulsión. La berlina de Tesla, que arranca en España en 33.365 euros sin aplicar las ayudas del plan Auto Plus, encadena su tercer año como eléctrico más vendido del país.

El podio tiene truco. Tras el Model 3, el Seat Ibiza firmó 2.183 entregas (+23,6%) y el Dacia Sandero se quedó en 2.157, con un desplome del 37,5%. La distancia entre el primero y el segundo es de apenas 345 coches, lo que da idea de lo ajustado del mes.

Por marcas, Toyota volvió a mandar con 9.172 unidades y un avance del 11,2%. Le siguieron Renault (5.551, -6,1%), Volkswagen (5.113, -5,5%), Seat (4.831, +4,1%), y Kia (4.540, +5,5%). La china BYD se coló sexta con 4.434 ventas y Tesla, pese al liderazgo de su modelo, fue octava con 3.733 matriculaciones.

En el acumulado de los nueve primeros meses, el mercado suma 912.059 turismos, un 6,7% más que en el mismo periodo de 2025. El Dacia Sandero sigue siendo el coche más vendido del año con 25.926 unidades pese a retroceder un 9,9%, por delante del Seat Ibiza (22.020) y el Toyota Corolla (19.257). Las patronales mantienen la previsión de cerrar 2026 por encima de 1,2 millones de unidades y no descartan superar las 1.258.260 de 2019.

Hoja de Ruta: Claves del Viaje

El impacto principal es de bolsillo y de decisión de compra. La brecha entre un eléctrico y un híbrido enchufable se ha estrechado, y el comprador particular ya encuentra berlinas con etiqueta CERO por debajo de los 34.000 euros antes de ayudas. La letra pequeña importa: sin incentivos, la cuota del 18,5% queda expuesta a un solo modelo y a una sola marca, y bastaría un cambio en el programa de subvenciones para dar la vuelta a la estadística en un trimestre.

La zona cero está en Madrid, Barcelona y los grandes corredores urbanos, donde las zonas de bajas emisiones empujan al particular hacia el enchufe. En paralelo, el pulso industrial se juega en Martorell, Figueruelas y Zaragoza: Seat coloca dos modelos entre los más vendidos del año, el Ibiza y el Arona, mientras Opel mantiene el Corsa en el top diez. Las marcas chinas ya firman tres modelos entre los quince más matriculados del mes, con BYD, MG y Omoda apretando en el segmento de acceso.

El dato que resume el mes es el 34% de cuota electrificada, un porcentaje que hace tres años parecía inalcanzable. Conviene no cantar victoria: en 2007 el mercado también rozó las 97.000 unidades en septiembre y un año después se despeñó con la crisis. El próximo hito será el cierre del cuarto trimestre, cuando se sabrá si España recupera por fin el nivel de 2019 después de siete ejercicios por debajo.

La DGT estrena hoy sus normas de tráfico: cambian las reglas para patinetes, bicicletas, ‘riders’ y taxistas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Las nuevas normas de tráfico de la DGT entran en vigor hoy, 1 de octubre de 2026, tras modificar el Reglamento General de Circulación (Real Decreto 518/2026).
  • ¿Quién está detrás? La Dirección General de Tráfico y el Ministerio del Interior, con el foco puesto en los usuarios vulnerables de la vía.
  • ¿Qué impacto tiene? Patinetes desde los 15 años y con casco, bicicletas con casco en carretera, motoristas con guantes y taxistas con cinturón obligatorio. Las infracciones graves se castigan con 200 euros.

Las nuevas normas de tráfico de la DGT entran en vigor hoy y cambian las reglas para patinetes, bicicletas, motoristas, ‘riders’ y taxistas.

La reforma llega vía modificación del Reglamento General de Circulación (RGC), aprobada mediante el Real Decreto 518/2026 del pasado 24 de junio. La DGT y el Ministerio del Interior sitúan el foco en los usuarios vulnerables de la vía y en adaptar la normativa a la transformación que ha experimentado la movilidad en los últimos 20 años.

Por primera vez, el reglamento incorpora una definición de usuario vulnerable de la vía. Ya no abarca solo a peatones, ciclistas, motoristas y usuarios de vehículos de movilidad personal (VMP), sino también a menores de edad y a personas mayores o con discapacidad. El marco completo está disponible en la web oficial de la DGT.

Patinetes, bicicletas y motoristas: lo que cambia desde hoy

Los patinetes eléctricos suben el listón. La edad mínima para conducir un VMP se fija en 15 años, y el casco y el chaleco reflectante pasan a ser obligatorios: de noche o con escasa visibilidad para los particulares, y en todo momento para quienes lo usan como herramienta de trabajo. El alumbrado deberá ir siempre encendido. Incumplir cualquiera de estas obligaciones se castiga como infracción grave, con 200 euros de sanción.

Las bicicletas pierden las exenciones del casco en vías interurbanas: todos los ciclistas deberán llevarlo. Quienes pedalean como actividad profesional —los ‘riders’— suman chaleco reflectante en todo momento, con la misma multa. Al adelantar a un ciclista en carretera, el conductor deberá reducir al menos 20 km/h y, en calzadas con más de un carril por sentido, cambiar por completo de carril respetando la separación lateral de 1,5 metros. En ciudad, los ciclistas circularán preferentemente por el centro del carril.

El cambio de fondo es cultural: la norma deja de mirar al vehículo y protege a quien va expuesto, sea peatón, ciclista o repartidor.

Para los motoristas, el reglamento obliga al uso de guantes de protección en vías interurbanas y calzado cerrado en todo tipo de vías. También se permite circular por el arcén derecho cuando haya congestión, sin superar los 30 km/h y siempre que el tramo esté señalizado. Los ‘riders’ en moto deberán llevar chaleco reflectante en todo momento.

Los taxistas, los conductores de vehículos de mercancías, y los profesores de autoescuela pierden la exención del cinturón y deberán llevarlo puesto en todo momento. La única excepción ampara a los pasajeros de ambulancias asistenciales cuando ocupen el habitáculo del paciente en un servicio urgente. También cambian los semáforos: en los pasos de peatones, la luz ámbar intermitente para vehículos no podrá coincidir con el verde para los peatones.

Un año de prórroga para cascos y guantes homologados

No todo entra en vigor al mismo tiempo. El alumbrado obligatorio para VMP y el uso de casco y guantes homologados para usuarios de motocicletas se aplazan al 1 de octubre de 2027. Los motoristas tendrán así un año para asegurarse de que sus accesorios cumplen la homologación; mientras tanto, seguirán usando material de las mismas características que el actual.

La reforma también regula la nieve y los atascos. Con nieve en autopistas y autovías quedará prohibido adelantar y se circulará solo por el carril derecho, dejando el izquierdo libre para emergencias y quitanieves. Ante una retención, los vehículos deberán orillarse para abrir el llamado ‘carril de emergencia’. El reglamento reconoce además los caminos escolares seguros y limita el estacionamiento de autocaravanas.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos frentes: el bolsillo y la forma de circular. La mayoría de los incumplimientos se castiga como infracción grave, con 200 euros, y eso abarca desde el patinete sin casco hasta el ‘rider’ sin chaleco o el taxista sin cinturón. La zona cero son las ciudades y sus accesos: carriles bici, ejes limitados a 30 km/h y los corredores donde confluyen bicis, motos y reparto a domicilio.

El dato que resume la reforma es la edad mínima de 15 años para un VMP junto al casco obligatorio. Dos medidas que empujan al patinete a dejar de ser el juguete sin reglas que fue durante años. La lectura estratégica es nítida: la DGT endurece lo urbano después de una década de presión municipal y de siniestralidad creciente entre los usuarios más frágiles.

Queda un riesgo abierto. La prórroga de cascos y guantes homologados deja doce meses en los que los motoristas seguirán circulando con material certificado pero no homologado, y esa ambigüedad puede sembrar dudas sancionadoras. La próxima ventana crítica llega el 1 de octubre de 2027, cuando expire el plazo. Para entonces, la DGT ya habrá medido si el reglamento cambió de verdad la convivencia en la vía o solo el papel.

El Corte Inglés toma el 100% de VECI y Ovidio Andrés sale del accionariado

El Corte Inglés toma el 100% de Viajes El Corte Inglés (VECI) al acordar la compra del 25% de Tool Factory, la sociedad de Ovidio Andrés, que sale del accionariado y del consejo de administración.

Una opción de compra provisionada con 220 millones de euros

La operación ejecuta la opción de compra que el grupo activó el pasado 29 de julio, cuando reservó 220 millones de euros en sus cuentas para afrontar la operación, según adelantó Preferente. El importe definitivo del acuerdo no ha trascendido y tampoco el calendario de cierre, que queda supeditado a las autorizaciones de competencia.

El origen de la participación minoritaria está en el pacto alcanzado el 28 de febrero de 2022, cuando El Corte Inglés y los socios de Logitravel integraron sus negocios turísticos. Desde entonces, el grupo controlaba el 75% de VECI y Tool Factory, el vehículo vinculado al fundador de la agencia balear, mantenía el 25% restante.

Ovidio Andrés accedió al consejo de administración de Viajes El Corte Inglés en marzo de 2022 con su nombramiento como vicepresidente. Cuatro años y medio después, abandona el órgano de gobierno y sale del capital con la operación ya pactada, aunque pendiente de los reguladores.

Cómo queda el accionariado y qué revisa Competencia

AccionistaAntes de la operaciónTras la operación
El Corte Inglés75%100%
Tool Factory (Ovidio Andrés)25%0%
Consejo de administración de VECIVicepresidencia del socio minoritarioSin representación de Tool Factory

El Corte Inglés recupera la totalidad de un perímetro que cedió para cerrar la fusión con Logitravel y pone fin al esquema de gobierno dual que arrastraba desde 2022. La división de viajes queda bajo control único, sin minoritarios capaces de bloquear decisiones de inversión o de condicionar la política de expansión de la red.

VECI viajes El Corte Inglés

Tool Factory centrará su actividad en la inversión en activos hoteleros, que gestiona a través de SmyHotels. El movimiento encaja con el giro del vehículo de Ovidio Andrés hacia el ladrillo turístico, un segmento con flujos más estables y menor exposición al ciclo que la intermediación de agencias.

La compra del 25% no es una operación de crecimiento, sino de limpieza accionarial: El Corte Inglés paga por recuperar la soberanía total sobre su negocio de viajes.

Viajes El Corte Inglés opera como agencia del grupo desde hace décadas y vio ampliado su perímetro con la incorporación de Logitravel, especializada en la venta online y con origen en Mallorca. La marca pasa ahora a depender de una única estructura de decisión, sin los equilibrios que imponía la vicepresidencia del socio minoritario.

La operación necesita el visto bueno de la CNMC y de la Autoridade da Concorrência de Portugal. El expediente llega al regulador luso por la actividad de la red de agencias en el mercado portugués, heredada en parte del perímetro de Logitravel, y no por el negocio español, que se examina en Madrid.

Hay un matiz que juega a favor de las partes. El supuesto analizado es de concentración clásica, pero la operación no añade cuota nueva al grupo: solo reorganiza un accionariado que ya existía. El Corte Inglés compra a su propio socio, sin incorporar activos de terceros, lo que limita el análisis a verificar que no se refuerza el poder de mercado en rutas o destinos concretos.

Qué gana El Corte Inglés con el 100% de VECI

El primer efecto es contable. Desaparecen los intereses minoritarios de la división de viajes y el grupo consolida el 100% del resultado de VECI, sin el ajuste que cada año restaba la parte atribuida a Tool Factory. El segundo es operativo: sin socio industrial, El Corte Inglés gana libertad para reordenar la red comercial, centralizar compras y decidir el ritmo de digitalización.

Merece atención el precio implícito. Si la provisión de 220 millones de euros se corresponde con el importe final del 25%, la operación estaría valorando Viajes El Corte Inglés en torno a 880 millones de euros. La cifra es exigente para un negocio de márgenes estrechos y sensible al ciclo, aunque el grupo reservó el importe con meses de antelación, lo que sugiere que la valoración se pactó en 2022.

Detrás hay una lógica sectorial. Logitravel y VECI ya protagonizaron en 2022 una de las integraciones más relevantes del turismo español, en la estela de la absorción de redes minoristas por parte de grupos como Ávoris, el brazo turístico de Barceló. Frente a los gigantes online —eDreams Odigeo, Booking Holdings— y a proveedores tecnológicos como Amadeus, las agencias tradicionales han respondido con escala.

En el debe, la operación obliga a integrar por completo una red que hasta ahora compartía gobierno con un socio con experiencia en el negocio online. Ovidio Andrés aportó a VECI la cultura digital de Logitravel y su salida deja al grupo sin ese contrapeso. La pregunta es si el control total se traducirá en inversión tecnológica o en una gestión más conservadora del negocio.

El contexto acompaña. La demanda turística se mantiene firme y las agencias han recuperado volumen tras la pandemia, lo que facilita al comprador justificar el desembolso. La mayoría de los grupos turísticos españoles ha seguido la misma estrategia de concentración.

Hay un tercer efecto, menos visible. El Corte Inglés no cotiza, así que no habrá reacción en bolsa que premiar o castigar la operación. El termómetro será la resolución del expediente ante la CNMC y la capacidad del grupo para rentabilizar una división que compite con redes como B the Travel Brand o Nautalia en el segmento vacacional.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del expediente de concentración en la CNMC y en la Autoridade da Concorrência, condición previa al cierre efectivo del 100%.
  • Reacción del valor: El Corte Inglés no cotiza, por lo que el impacto se leerá en sus cuentas consolidadas: menos minoritarios y una salida de caja relevante.
  • Precedente sectorial: La integración de Logitravel y VECI en 2022 fijó el esquema que ahora se deshace; el sector acumula una década de consolidación de redes minoristas.

Amparo Moraleda asume la presidencia de Airbus: primera mujer y primera española en el cargo

Amparo Moraleda preside desde este jueves el consejo de administración de Airbus, primera mujer y primera española en ocupar el cargo, en plena votación de los 15.000 trabajadores del grupo en España para desbloquear el conflicto laboral.

Consejera de la compañía desde 2015, Moraleda sucede en la presidencia a René Obermann, que trasladó al consejo su decisión de no presentarse a la reelección como consejero en la junta general de accionistas de 2027, fecha en la que expiraba su mandato. El traspaso efectivo se produce ahora, meses antes de esa cita con los accionistas, y rompe la tradición de que el puesto recayera en un directivo francés o alemán, los dos países con mayor peso histórico en el consorcio aeronáutico europeo.

De IBM España a la presidencia de Airbus

El currículum de la nueva presidenta combina gestión ejecutiva y experiencia en órganos de gobierno. Fue presidenta de IBM España y vicepresidenta de CaixaBank, y ha pasado por los consejos de Solvay, Vodafone Group, y Maersk. Su llegada a la cúpula no implica un fichaje externo: forma parte del consejo de Airbus desde hace once años, lo que convierte el relevo en una sucesión interna.

Tras conocerse el nombramiento, Moraleda señaló en un comunicado que su compromiso con la empresa y sus accionistas ‘es total’. Se comprometió además a trabajar ‘en estrecha colaboración’ con el resto del consejo y con el equipo directivo para que la compañía esté ‘bien preparada’ ante los retos derivados de los cambios del entorno global. En sus primeras declaraciones públicas añadió que asume el puesto con ‘mucha ilusión’ y ‘consciente’ de la responsabilidad que implica.

El cargo que estrena es de perfil no ejecutivo. Preside el consejo, ordena su funcionamiento y canaliza la relación con los accionistas, pero no tiene mando directo sobre la gestión operativa del fabricante. Su margen real se mide en la capacidad de influir en la estrategia y de equilibrar los intereses industriales que conviven dentro del grupo.

El pulso laboral de 15.000 trabajadores en España

presidenta Airbus consejo

El relevo coincide con la segunda jornada de votación de la plantilla de Airbus España, unos 15.000 empleados, que decide si mantiene la huelga indefinida o acepta la última propuesta de la empresa. El voto presencial permanece abierto hasta las 17.00 horas de este jueves y la consulta telemática se activó el miércoles. El resultado, que se conocerá en las próximas horas, es el primer examen práctico para la nueva presidenta.

El desenlace de la votación llega el mismo día en que Moraleda estrena el cargo: su primer acto de gobierno será medir la temperatura del conflicto en España.

El preacuerdo alcanzado el 4 de septiembre entre la compañía y los sindicatos ATP, CCOO y SIPA, con la mediación del Ministerio de Industria y Turismo, es la base sobre la que vota la plantilla. Sus claves económicas son el compromiso de pago del IPC real y la recuperación del poder adquisitivo de un 7,95% repartido en cuatro años, hasta 2029, con el mantenimiento íntegro del actual acuerdo de teletrabajo.

Clave del preacuerdoDetalle
Recuperación del poder adquisitivo7,95% en cuatro años, hasta 2029
Subida anual ligada al IPC real2%
Subida en 20291,95%
TeletrabajoMantenimiento íntegro del acuerdo vigente
MediaciónMinisterio de Industria y Turismo

Para la dirección, la oferta es el resultado de un proceso negociador ‘largo, intenso y transparente’ con la representación social. La compañía mantuvo semanas de conversaciones con con los representantes sindicales antes de cerrar el texto que ahora se somete a votación.

Las subidas anuales quedan ligadas al IPC, con un alza del 2% en cada ejercicio y una excepción en 2029, cuando el incremento será del 1,95%, según el detalle trasladado a los trabajadores. El mantenimiento del teletrabajo y la referencia al IPC real, y no al IPC previsto, son los dos elementos que sostienen el acuerdo.

Qué significa este relevo para el gobierno corporativo de Airbus

La lectura de fondo es continuidad con cambio de piel. Obermann anticipó su salida con tiempo, el consejo ya contaba con Moraleda entre sus miembros desde 2015 y el relevo no genera vacío de poder. El elemento de ruptura es simbólico, pero no menor: por primera vez, la presidencia no la ocupa un francés ni un alemán, los dos países con mayor peso industrial en la compañía.

Para el inversor, el foco no está en la nacionalidad de la presidenta, sino en si el conflicto español se cierra sin dañar el calendario de producción. Airbus cotiza fuera del Ibex 35 y su acción no responde a las dinámicas del mercado español, pero un parón prolongado en las plantas del país acabaría trasladándose a los plazos de entrega y a la cuenta de resultados del grupo.

La pauta dominante en el sector aeronáutico europeo son las transiciones pactadas y anunciadas con antelación, y este caso la sigue. Lo que se mide a partir de ahora no es la velocidad del cambio, sino la capacidad de la nueva presidenta para acompañar el cierre de un conflicto abierto precisamente en el país del que procede.

Queda la incógnita del calendario. La junta general de accionistas de 2027 será el escenario donde se concrete la renovación del órgano de gobierno y donde se consolide, o no, el liderazgo de Moraleda al frente del consejo. Hasta entonces, el primer termómetro está en la urna.

📊 Las Claves para el Inversor

  • Qué vigilar: El resultado de la votación de los 15.000 trabajadores de Airbus España, que se conocerá en las próximas horas, y la junta general de accionistas de 2027.
  • Reacción del valor: La sucesión estaba anticipada y el consejo contaba con la nueva presidenta desde 2015, por lo que el mercado descuenta una transición ordenada en la cúpula.
  • Precedente sectorial: El preacuerdo del 4 de septiembre, mediado por Industria, es la referencia inmediata para medir si el conflicto español se cierra con el mismo guion.
Publicidad