OpenAI, Google y Microsoft exigen regulación inteligencia artificial: la ciberseguridad empeorará

OpenAI, Google, Microsoft y Anthropic piden a los gobiernos una regulación de la inteligencia artificial que frene el deterioro de la ciberseguridad. El llamamiento conjunto, firmado por las cuatro compañías, marca un giro inesperado en la industria tecnológica. El sector reconoce que la amenaza crece más rápido que las defensas.

La petición se centra en los riesgos de ciberataques automatizados con IA generativa. Las empresas advierten de que la oleada de amenazas llegará antes de que los marcos legales estén preparados. Los expertos coinciden en que la seguridad empeorará antes de mejorar.

Durante años, las grandes tecnológicas presionaron contra una regulación estricta. Ahora invierten el argumento: necesitan reglas de ciberseguridad comunes para protegerse y, de paso, para levantar, barreras de entrada a los actores con menos recursos.

Las big tech piden reglas que antes rechazaban

El documento, difundido en el sector, plantea que la regulación de la ciberseguridad de la IA deje de ser fragmentada. Cada país avanza por su cuenta. La Unión Europea ha aprobado una ley de inteligencia artificial, pero los protocolos de seguridad ante ciberataques no tienen estándares homogéneos. Esa dispersión normativa complica la respuesta ante una amenaza global.

El comunicado no incluye propuestas legislativas cerradas, ni sanciones, ni plazos. Habla de coordinación internacional y de estándares mínimos de seguridad para los sistemas de IA. Esa ambigüedad, vista con frialdad, deja margen para que cada empresa use el debate a su favor.

Hace no tanto, OpenAI pedía a los reguladores que no frenaran la innovación. Microsoft y Google presionaban en Washington contra las normas de transparencia. El cambio de tono tiene que ver con el riesgo reputacional y con la necesidad de preparar el terreno antes de que un incidente grave obligue a medidas más duras.

El lobo no ha cambiado de dieta: ha cambiado de discurso.

La advertencia no es menor. OpenAI, Google, Microsoft y Anthropic reconocen que los modelos de lenguaje pueden automatizar campañas de phishing, generar malware y replicar voces o imágenes para fraudes de deepfakes. La barrera de entrada para un atacante se desploma. Basta con saber escribir una instrucción.

Por qué la ciberseguridad va a empeorar antes de mejorar

La velocidad de los ataques supera a la de las defensas. Las herramientas de IA permiten lanzar miles de intentos de fraude con mensajes personalizados, algo impensable con equipos humanos. Las empresas de seguridad y los equipos internos corren detrás del problema. Cada semana aparece una táctica nueva.

La IA no solo se usa para engañar a los ciudadanos. También puede atacar infraestructuras críticas: una orden de mantenimiento maliciosa, una factura falsa con el logo de un proveedor o un informe financiero manipulado. Ningún sector queda al margen.

Los equipos de seguridad internos no pueden revisar manualmente cada alerta. La automatización ofensiva multiplica el volumen de incidentes. Y cada incidente, aunque sea de bajo impacto, erosiona la confianza en los servicios digitales.

Los expertos consultados insisten en que cualquier regulación tardará meses o años en aplicarse. Mientras tanto, el uso malicioso de la IA crece. Esa asimetría explica el pronóstico: el deterioro llegará antes que las mejoras. La ventana de riesgo es amplia.

Una petición que también es defensa competitiva

El movimiento tiene una lectura empresarial clara. Las cuatro firmantes compiten por liderar la inteligencia artificial generativa y, a la vez, piden una red de seguridad que deja costes de cumplimiento a todo el sector. Las reglas más exigentes benefician a quien tiene presupuesto para cumplirlas. Los laboratorios pequeños, las startups y los competidores chinos quedan en desventaja. Es una forma de madurar el mercado sin ceder liderazgo.

No es una contradicción menor. Pedir regulación de ciberseguridad mientras se lanzan modelos cada vez más potentes genera dudas. La próxima ronda de estándares europeos, y sobre todo el nivel de supervisión que acepten estas empresas, dirá si el llamamiento es defensa colectiva o estrategia de consolidación. Por ahora, la amenaza de ciberataques con IA no necesita más titulares para ser real.
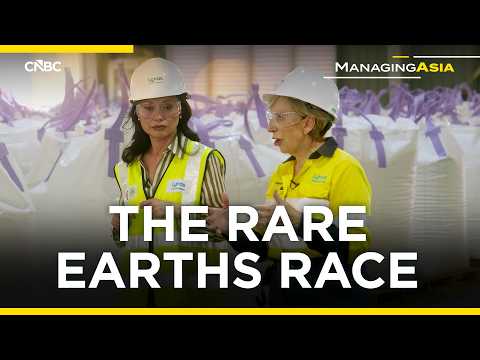
Lynas Rare Earths: la minera que rompe el monopolio chino de las tierras raras

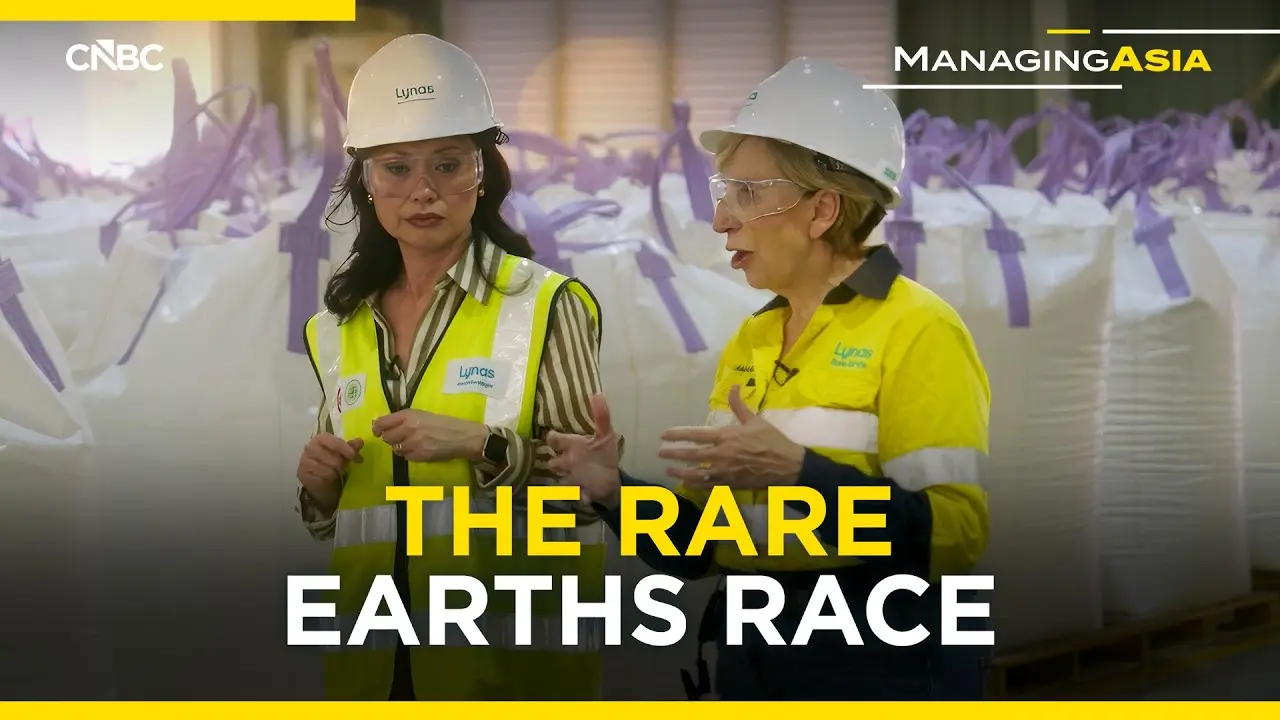
A simple vista, la localidad malaya donde se ubica la planta de Lynas Rare Earths parece muy alejada de las tensiones geopolíticas que atraviesan la economía global. Sin embargo, a pocos kilómetros de esa calma aparente opera una compañía que se ha vuelto central en la batalla por diversificar las cadenas de suministro de tierras raras.

CNBC International accedió recientemente a sus instalaciones y conversó con Amanda Lacaze poco antes de que dejara el cargo de consejera delegada. En esa visita, la empresa mostró por qué se ha convertido en el mayor centro de procesamiento de tierras raras fuera de China, un país que aún controla alrededor del 85% del refinado mundial de estos materiales.

Una crisis financiera convertida en punto de partida

Cuando Lacaze asumió la dirección en 2014, Lynas estaba al borde del colapso. Las cuentas de aquel ejercicio, recordó la propia ejecutiva, reflejaban alrededor de 38 millones de dólares australianos en caja frente a una deuda superior a los 440 millones. La planta, valorada en unos mil millones de dólares, no estaba operativa y la relación con los acreedores era difícil.

Lacaze explicó que no dudó en dar un paso al frente: consideró que si el negocio caía, el único afectado no sería un inversor lejano, sino el técnico del horno túnel que quedaría sin empleo. A partir de ahí, el equipo se centró en descomponer cada problema en partes manejables y en explicar a la plantilla cómo podía contribuir a la recuperación.

El respaldo japonés que abrió una ruta alternativa a China

El recorte de costes por sí solo no bastaba. La compañía necesitaba capital y un socio comercial. Ahí apareció Japan Australia Rare Earths, una alianza entre la agencia estatal japonesa de recursos y un conglomerado comercial, que en 2011 aportó 250 millones de dólares entre préstamos y capital. En 2023 añadió otros 130 millones.

Según la ex directiva, Japón no solo rescató a Lynas: ayudó a construir una alternativa real al dominio chino. El país desarrolló tecnologías clave de imanes, perdió después cuota de mercado frente a China y ahora busca recuperar capacidades mediante una cadena más diversificada. Para 2026, Lynas ha acordado suministrar a Japón el 75% de su producción de tierras raras medias y pesadas.

No creo demasiado en la presión: si tienes un desafío, lo mejor es volcar toda tu energía en afrontarlo, no en sentarte a pensar en lo difícil que es.

— Amanda Lacaze, ex consejera delegada de Lynas

Las bolsas que hacen tangible la cadena de suministro

Dentro del almacén, la cadena de valor dejó de ser abstracta. Cada saco apilado contiene una tonelada métrica de óxidos de tierras raras ya separados, listos para enviarse a fabricantes de todo el mundo. Entre ellos están los compuestos destinados a los imanes permanentes de alta potencia que llevan los vehículos eléctricos y las turbinas eólicas.

Con el precio publicado en Asian Metal en torno a 100 dólares por kilo, una sola bolsa de 1.000 kilos puede valer cerca de 100.000 dólares. La demanda crece rapidamente, alrededor de un 10% anual, explicaron desde la compañía, y el almacén rara vez se llena porque la producción sale de inmediato.

Residuos radiactivos, licencia y confianza pública

El procesamiento de tierras raras genera residuos con material radiactivo natural. Ese ha sido durante más de una década el centro de protestas y escrutinio regulatorio en Malasia. En marzo de 2026, las autoridades renovaron la licencia de operación por diez años, pero con condiciones más duras y una revisión completa a los cinco años.

La compañía deberá dejar de producir residuos radiactivos para 2031 y tratar cualquier residuo generado durante los primeros cinco años antes de su eliminación. Lacaze defendió que se maneja con hechos y no con fantasías: la tierra es radiactiva y el mineral procesado, con unos 2.000 millones de años de antigüedad, presenta niveles muy bajos.

Sostuvo además que cualquier actividad industrial puede gestionarse de forma segura o no, y que la cultura de la empresa exige que las operaciones sean seguras para los trabajadores, las comunidades y el entorno. Los monitores de radiación en ciertas zonas, añadió, nunca han superado los umbrales establecidos.

Imanes y metales más allá de China

La estrategia hacia 2030 apunta a impulsar la fabricación de metales e imanes fuera de China. En lo que va de año, la minera ha anunciado alianzas con dos empresas surcoreanas: Jlink y LSL. Con LSL se centrará inicialmente en la producción de metales; con Jlink desarrollará una planta en Malasia.

Preguntada sobre si la brecha tecnológica con China se ha cerrado, Lacaze respondió con matices. Reconoció que un gran productor chino sigue ligeramente por delante en un par de áreas, pero aseguró que Lynas es un segundo jugador muy cercano y que algunos procesos de su propio diagrama de flujo ya están por delante.

El relevo y una reflexión sobre liderazgo femenino

Después de doce años al frente, Lacaze dejó la dirección ejecutiva. Sobre su legado, se mostró escéptica con la idea de dejar una huella visible: comparó la salida de una empresa con sacar la mano de un cubo de agua, se deja de ver de inmediato. Prefirió medir su paso por Lynas por la capacidad que hoy tienen sus equipos para hacer cosas que hace doce años no podían.

También habló de género con franqueza. Recordó que en cada sector en el que trabajó —bienes de consumo, químicos, agricultura o comunicaciones— el liderazgo estaba dominado por hombres. Aceptó el reto en minería, dijo, para demostrar que existía una forma distinta de dirigir empresas. Su mayor satisfacción, explicó, sería que las nuevas generaciones puedan imaginar a una mujer al frente de una minera sin esfuerzo.

La visita de CNBC International llega en un momento en que Occidente y sus aliados buscan reducir la dependencia de los imanes y minerales controlados por Pekín. Que Lynas haya logrado escalar fuera de China no elimina todos los riesgos: la licencia malaya sigue condicionada y la competencia tecnológica china no ha desaparecido. Pero su evolución ofrece una prueba de que construir cadenas alternativas es posible, aunque sea lenta, cara y sujeta a tensiones regulatorias.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

Youtube video

EE.UU. negocia con Venezuela una participación en yacimientos y pone el foco en Repsol, la firma del Ibex más expuesta

Estados Unidos negocia con el Gobierno interino de Venezuela una participación en más de una docena de yacimientos petroleros en producción, una operación que busca ampliar la influencia de Washington sobre los recursos energéticos del país y que coloca a Repsol, la cotizada del Ibex 35 con mayor exposición a Venezuela, en el centro del tablero.

Según publicaron Axios y Bloomberg con fuentes propias, las conversaciones contemplan incluso un arrendamiento de 100 años sobre varios campos petroleros y buscan facilitar una mayor participación de compañías estadounidenses en su explotación y desarrollo. La negociación se produce en un contexto de reconfiguración del mapa energético que no deja indiferente a la industria europea.

El acuerdo, todavía en fase de conversaciones, se centra en «obtener participaciones en más de una docena de campos petroleros actualmente operativos», según Axios. El objetivo declarado es aumentar «sustancialmente» las reservas de petróleo de Estados Unidos, sin alcanzar la totalidad de los cerca de 300.000 millones de barriles de reservas probadas que tiene Venezuela.

La operación que se negocia: arrendamiento a 100 años y una docena de campos en producción

Las conversaciones están lideradas por el secretario de Estado estadounidense, Marco Rubio, y la presidenta interina de Venezuela, Delcy Rodríguez. El secretario de Energía, Chris Wright, prepara un viaje al país para intentar impulsar un aumento de la producción por parte de empresas estadounidenses, un movimiento que agrega presión sobre los operadores que ya están presentes en la zona.

La propuesta se enmarca en la estrategia de la Administración de Donald Trump para aumentar la participación de empresas estadounidenses en el sector petrolero venezolano y ampliar la influencia de Washington sobre los recursos energéticos. Para Repsol el mensaje es claro: la entrada de capital estadounidense en los yacimientos puede alterar las reglas de juego de los últimos años.

El arrendamiento a 100 años no es un simple contrato de explotación, sino una señal de que Washington busca consolidar una posición estructural en la energía venezolana.

En este contexto, la exposición de Repsol a Venezuela cobra especial relevancia para el inversor español. La petrolera presidida por Josu Jon Imaz mantiene presencia histórica en el país y ha convertido el riesgo soberano venezolano en un factor recurrente de su valoración en el IBEX 35.

Por qué Repsol es la empresa del Ibex más expuesta al tablero venezolano

La compañía española ha mantenido acuerdos de explotación y canjes de crudo por deudas acumuladas en un entorno de sanciones y restricciones. Aunque la fuente original no desagrega cifras de producción ni exposición financiera, el mercado identifica a Repsol como la cotizada del selectivo español con mayor sensibilidad a cualquier modificación del régimen de acceso a los recursos venezolanos.

El detalle relevante es que una operación que permita a Estados Unidos aumentar su participación en los yacimientos puede erosionar la posición relativa de Repsol frente a competidores estadounidenses como Chevron. La petrolera de EE.UU. ya opera en Venezuela bajo licencias específicas y podría ser una de las principales beneficiarias de este nuevo marco.

petróleo Venezuela EE.UU.

Qué cambia para la estrategia energética de Washington y para las petroleras

Para la Administración Trump, el acuerdo representa más que duplicar las reservas de petróleo de Estados Unidos, en un movimiento que refuerza la seguridad de suministro y reduce la dependencia de otros productores. Para PDVSA y el Estado venezolano, supone una vía de financiación y desarrollo de campos que hoy operan por debajo de su potencial.

El alcance regulatorio es otra incógnita. Cualquier estructura de arrendamiento a largo plazo sobre activos petroleros venezolanos tendría que encajar con las sanciones existentes y con los contratos ya firmados por operadores internacionales. Repsol, que ha mantenido acuerdos bajo exenciones puntuales, tendría que renegociar su posición competitiva en un entorno que puede dejar de ser neutral.

Los inversores del sector energético europeo miran de reojo a este movimiento. La mayoría de los analistas espera que cualquier acuerdo entre Washington y Caracas genere una revalorización de los activos venezolanos, pero también una mayor competencia por los campos más productivos.

Una lectura técnica: precedentes y riesgos para Repsol

El precedente más cercano es el régimen de licencias puntuales que Washington ha concedido a Chevron para operar en Venezuela desde 2022. La diferencia ahora es la escala: no se trata de una exención limitada, sino de una participación accionarial o arrendamiento sobre más de una docena de campos activos. El cambio cualitativo es profundo.

A la espera de que Repsol comunique a la CNMV cualquier impacto material, la reacción del valor dependerá de si el mercado interpreta la noticia como una pérdida de posición relativa o como una mejora de estabilidad general en el país. El balance es ambivalente: más inversión estadounidense puede reducir el riesgo país, pero también diluir la influencia de los operadores europeos.

La clave está en la generación de caja que Repsol obtiene de Venezuela y en si la nueva arquitectura contractual protege o no los derechos de la petrolera española. Sin hechos relevantes que cuantifiquen esa exposición, el mercado se mueve más por narrativa que por fundamentales. Esa es la principal advertencia para el inversor.

📊 Las Claves para el Inversor

  • Qué vigilar: el viaje de Chris Wright a Venezuela y cualquier comunicación de Repsol a la CNMV sobre sus contratos en el país.
  • Reacción del valor: la cotización de Repsol podría moverse más por el ruido geopolítico que por el impacto contable inmediato de la operación.
  • Precedente sectorial: el régimen de licencias de Chevron marca el camino de cómo Washington materializa su influencia en los yacimientos venezolanos.

Rallo: crisis migratoria Ceuta evidencia el abandono del Estado ante Marruecos

Ceuta vive desde finales de julio una crisis que Juan Ramón Rallo define sin matices como una reversión al estado de naturaleza. En su último análisis, el economista sostiene que la ciudad autónoma ha sido abandonada por el Estado español ante una entrada masiva de inmigrantes marroquíes que, según su relato, constituyó una operación de guerra híbrida orquestada por Marruecos.

El episodio se remonta al pasado 30 de julio. Ese día, explica Rallo, más de 80.000 personas cruzaron por la fuerza la frontera entre Marruecos y Ceuta ante la inoperancia, dice, de las fuerzas españolas. Para el analista no se trata de un flujo migratorio más, sino de una herramienta de presión política: la dictadura marroquí, afirma, instrumentalizó a su propia población para doblegar al Gobierno de España. No es la primera vez que Marruecos recurre a esta estrategia. En 2021, como represalia por la acogida en España del líder del Frente Polisario, Rabat envió a miles de personas contra la frontera española. Aquel movimiento fue reconocido después por el Parlamento Europeo como una instrumentalización de seres humanos con fines políticos, recuerda el analista en su vídeo.

Un mes de vacaciones: la ausencia de mando único

La respuesta del Estado español, denuncia Rallo, fue prácticamente nula durante casi un mes. Mientras la plana mayor del Gobierno, incluido el presidente, prolongaba sus vacaciones, no se articuló ningún mando único para gestionar la emergencia. Solo hace unos días, al regresar los responsables políticos, se constituyó por fin ese mando y se reconoció públicamente la gravedad de la situación. Rallo ironiza con que las vacaciones parecieron prioritarias a cualquier emergencia nacional.

Durante esas semanas de inacción, el deterioro social se acumuló en la ciudad. Los miles de inmigrantes que no han sido expulsados, relata el vídeo, ocuparon plazas, calles y polideportivos. La propia Fiscalía General del Estado —un órgano que, subraya Rallo, depende del Gobierno y carece de incentivos para perjudicarlo— ha contabilizado 16 agresiones sexuales, la mayoría contra menores, y desde finales de julio se han registrado 88 fallecidos. Estos datos, presentados en el análisis, dibujan un cuadro de colapso del espacio público y de aumento de la delincuencia que alimenta, añade Rallo, el miedo y el hartazgo de la población ceutí.

El contrato social roto y la autotutela ciudadana

Ese hartazgo no es, advierte Rallo, una reacción pasajera. A su juicio, el caos se ha convertido en la nueva normalidad de Ceuta, y la población ha empezado a responder con autotutela: cordones humanos para impedir repartos de ayuda, intentos de expulsar a inmigrantes de las playas. Esas imágenes, sostiene, son síntoma de que el contrato social —ese acuerdo implícito por el que la sociedad entrega al Estado el monopolio de la violencia a cambio de protección— se ha roto. Si el Estado no pacifica, argumenta, la sociedad tiende a protegerse por su cuenta.

No es que volvamos al estado de naturaleza porque no hay Estado: volvemos a él precisamente porque hay un Estado gigantesco que no quiere o no puede defender a sus ciudadanos.

— Juan Ramón Rallo

Un Estado enorme que no defiende lo esencial

Rallo matiza su tesis: el Estado español, desde luego, existe. Recauda impuestos, despliega regulación y nunca ha tenido tanto poder como ahora. Sin embargo, ese aparato gigantesco destina sus enormes recursos a otras prioridades —transferencias sociales, por ejemplo— y descuida la defensa territorial. O, en la hipótesis más dura que plantea el economista, las élites políticas que controlan el Estado podrían estar condicionadas por élites extranjeras, incluidas las marroquíes. En cualquiera de los dos casos concluye, la presencia de un Estado disfuncional para la protección de su población puede ser catalizador del retorno al estado de naturaleza, no su antídoto.

La solución pasa por recuperar el control

Para Rallo, la única salida real es recuperar el statu quo previo a la invasión. Eso exige, dice, que todas las personas que entraron ilegalmente en Ceuta empujadas por la operación marroquí regresen a suelo marroquí. No se trata, aclara, de cerrar las fronteras en general. España ha recibido durante años millones de inmigrantes legales e ilegales que no formaban parte de ninguna campaña militar extranjera, y la mayoría terminaron alojados en viviendas, con contratos de trabajo o de alquiler. El problema específico de Ceuta, explica, es distinto: quienes entraron el 30 de julio no tienen perspectiva de vivienda, y su única alternativa para no ocupar espacios públicos pasaría por que los contribuyentes españoles financiaran su alojamiento. Eso, subraya, no es admisible para los ceutíes ni para el conjunto de los españoles.

Una lectura editorial con ecos de 2021

La lectura de Rallo es opinable y deliberadamente provocadora, pero conecta con un problema estructural que trasciende su análisis. Ceuta y Melilla han sido históricamente territorios sensibles a la presión migratoria instrumentalizada por Marruecos, y el episodio de mayo de 2021, cuando miles de personas cruzaron a la ciudad autónoma en plena crisis diplomática por el líder del Frente Polisario, ya mostró las costuras de la política migratoria española. Si los datos que cita el vídeo se confirman, la crisis actual superaría en escala cualquier precedente reciente.

Qué implica para el lector

La crisis de Ceuta pone al lector ante una disyuntiva incómoda. La tesis de Rallo no es solo una denuncia de la inacción: es una advertencia sobre lo que ocurre cuando una sociedad percibe que el Estado no cumple su función básica de protección. Las imágenes de cordones humanos y playas ocupadas son, en esa narrativa, una llamada de atención sobre la fragilidad de la convivencia. Si el Gobierno español no logra restablecer el orden con los instrumentos legales que reclama Rallo, la degradación social podría continuar alimentándose. La pregunta de fondo es si el Estado europeo del bienestar está preparado para responder a una amenaza híbrida que combina presión migratoria, política exterior agresiva y erosión de la confianza ciudadana.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Casa Robert Indiana: la venta por 1,4M redefine el valor de los inmuebles de artistas

0

La casa Robert Indiana de Vinalhaven, la antigua Star of Hope, sale al mercado por 1,4 millones de dólares. La decisión de la fundación que heredó el inmueble abre un debate de mercado que va más allá de una simple transacción inmobiliaria: ¿cuánto vale una casa cuando su dueño quería convertirla en museo?

Una venta que contradice el testamento y fija un precio

El testamento de Robert Indiana establecía que la Star of Hope se restaurara con calidad museística y quedara abierta al público para visitas, clases, conferencias y conservación de su colección. La Star of Hope Foundation, creada por el artista para proteger ese legado, heredó la propiedad tras su fallecimiento en 2018 y comenzó a estabilizarla: reparó la mansarda, restauró ventanas y puertas y frenó parcialmente el deterioro.

No obstante, la organización ha decidido que su misión no pasa por gestionar inmuebles. Su directora gerente, Carole Martin, lo explicó con una lógica estrictamente patrimonial: las propiedades no son el propósito de la fundación; apoyar a artistas sí lo es. La venta del edificio principal, una antigua logia del siglo XIX con vistas al puerto, y de un segundo edificio situado a pocos metros por 210.000 dólares permitirá convertir dos activos rígidos en capital filantrópico líquido para la comunidad artística de Maine.

El inmueble como activo: deterioro, liquidez y uso alternativo

Las fotografías del listado muestran un interior con pintura descascarada, marcos y listones expuestos. La fundación reconoce que el edificio arrastra problemas estructurales y regulatorios. Para un comprador, esto elimina cualquier expectativa de adquisición llave en mano: no se compra un museo operativo, sino un inmueble patrimonial con coste de mantenimiento elevado.

El precio de 1,4 millones de dólares debe leerse sin atribuirle una prima automática por legado artístico. La marca LOVE sigue cotizada en el mercado del arte pop, pero la casa no es una obra seriada. Su valor recoge más el emplazamiento y el estado del edificio que la firma del creador. En Vinalhaven, una isla de Maine con mercado inmobiliario limitado y perfil turístico estacional, la comparación de precio no es limpia. Esa ausencia de prima es coherente con un mercado que separa la firma del creador del uso productivo del inmueble.

La reutilización de la planta baja como espacio comercial, una opción que algunos actores locales consideran viable, podría añadir rendimiento al activo. Aun así, la singularidad del inmueble reduce el número de compradores y alarga los plazos razonables de venta.

La liquidez filantrópica ha prevalecido sobre la preservación literal del deseo del artista: vender es más barato que restaurar.

Análisis: lo que el caso enseña sobre los inmuebles de artistas

He seguido casos similares en los márgenes del mercado del arte y hay una constante: la vivienda de un artista no hereda automáticamente el valor de su obra. La casa de Georgia O’Keeffe se preservó porque contaba con una estructura de gestión y una marca turística ya operativa. La casa de Francis Bacon en Londres se liquidó sin prima de legado. La Star of Hope se sitúa en el extremo incómodo: el testamento pedía museo, pero los costes de restauración competían con la propia misión filantrópica.

Para un inversor de patrimonio elevado, la lección es clara. Un inmueble con valor simbólico solo funciona como activo si existe un plan de capital que sostenga su conservación y su uso. La fundación no está destruyendo el legado de Indiana; está reconociendo que el coste de oportunidad de mantenerlo bloqueado en un edificio vacío era superior al beneficio público de venderlo.

La próxima prueba será el cierre de la transacción y el destino del edificio. Si la primera planta recupera un uso activo, el precio de los inmuebles ligados a artistas volverá a respaldarse con casos de uso. Si permanece vacío, la prima de legado se habrá roto definitivamente.

💎 Veredicto Wealth

La casa de Robert Indiana es un activo de diversificación para patrimonios que ya concentran liquidez en arte pop y buscan un valor de uso ligado al legado. El riesgo principal es la gestión del inmueble y un horizonte de venta que puede superar los doce meses en un mercado con compradores escasos.

Substrate Artificial Intelligence desembarca en el BME Growth

0

La cotización de Substrate Artificial Intelligence en BME Growth cerró el viernes 28 de agosto en 0,0478 euros por acción, según la ficha actualizada por BME. Con 331,13 millones de acciones en circulación, la capitalización se reduce a 15,83 millones de euros.

El dato confirma una caída del 2,85% en la última sesión y una rentabilidad anual del -32,29% en 2026. La tecnológica española acumula un descenso sostenido que no se explica solo por el castigo general a la microcapitalización.

La ficha de BME Growth identifica el valor con ISIN ES0105650008 y un nominal de 0,1 euros por acción. El capital social admitido asciende a 33,11 millones de euros, un importe que apenas supera el doble de la capitalización actual.

La ficha de BME Growth confirma el dato del viernes 28 de agosto

BME ha actualizado la ficha de Substrate Artificial Intelligence en su segmento de pymes en expansión. El registro confirma la presencia de la compañía en el mercado español, aunque no se trata de una incorporación reciente: la empresa cotiza en BME Growth desde el 17 de mayo de 2022.

El último cruce del día 28 dejó un volumen de 5,24 millones de acciones y un efectivo de 254.890 euros. Son cifras modestas incluso para los estándares del segmento y denotan una liquidez limitada para el minorista que quiera entrar o salir sin fricciones.

La ficha recoge la cita del presidente, Lorenzo Serratosa: ‘Impulsamos el cambio de la economía y la sociedad hacia la sostenibilidad y la eficiencia con la inteligencia artificial. La sede social figura en la Avenida Real Fábrica de Sedas 28, Talavera de la Reina.

Una caída anual del 32% en un segmento como BME Growth no se compensa con el relato tecnológico; se corrige con ejecución y contratos recurrentes.

Una cotización quebrada pese a la tecnología diferencial

inteligencia artificial bolsa española

Pese al desplome anual, Substrate AI defiende una tecnología propia de IA bioinspirada que resuelve, según la consultora Gartner, los fallos clásicos del aprendizaje reforzado. Su propuesta quiere operar con pocos datos y adaptarse a entornos no estacionarios, dos carencias habituales en los algoritmos convencionales.

La tecnología fue desarrollada por Bren Worth junto con el Rensselaer Polytechnic Institute de Nueva York. Se presentó en el foro BICA 2021 y ha servido para construir un modelo de productos propios en verticales como salud, fintech, energía, recursos humanos, formación, minería o contact centers.

Análisis Merca2: la IA biológica no ha traducido reconocimiento en valor bursátil

En mi lectura, la distancia entre la propuesta tecnológica y el precio de mercado es el síntoma más claro de un problema de confianza. La empresa tiene una base accionarial de 331 millones de acciones, un capital nominal reducido y una facturación que la ficha de BME no detalla. Falta la parte de negocio que sostenga la valoración.

El descenso del 32,29% en 2026 borra cualquier prima por el calificativo ‘inteligencia artificial’. No es un rechazo a la biotecnología, sino a la ausencia de visibilidad sobre ingresos, márgenes y flujo de caja. En mi experiencia, los inversores minoristas de BME Growth castigan primero la liquidez y después la falta de hitos accionables.

El principal riesgo no es la volatilidad, sino la tentación de ampliar capital con la acción a 0,0478 euros. Cada nueva ampliación a estos precios diluiría a los accionistas actuales de forma muy agresiva. La empresa ya arrastra una capitalización baja y una rentabilidad anual incómoda.

La ficha actualizada por BME no aporta calendario de resultados ni cifras de explotación del primer semestre. Sin esa información, conviene seguir el valor como una apuesta binaria; no como una inversión con tesis de descuento.

Veredicto Merca2

Cotización al cierre o apertura: La acción cerró el viernes 28 de agosto en 0,0478 euros, con un descenso diario del 2,85% y un efectivo de 254.890 euros.

Clave técnica: La cotización acumula una caída anual del 32,29% y pierde la franja de 0,05 euros, lo que deja a la vista un soporte histórico mínimo en torno a 0,04 euros.

Apunte macro: BME Growth sigue drenando liquidez en los valores de menor capitalización y la prima por narrativa de inteligencia artificial se reduce en todo el continuo español, con los índices de microcaps en negativo en lo que va de 2026.

Venezuela OPEP petróleo: estudia ser la primera baja y Repsol tiembla en el Ibex

0

Venezuela estudia abandonar la OPEP y Repsol recoge el golpe en el Ibex.

La noticia, adelantada por Bloomberg y recogida por Europa Press, coloca a Caracas ante la primera salida de un fundador de la OPEP. La decisión no está cerrada: el Gobierno venezolano ha discutido la salida con Estados Unidos, pero aún no ha tomado una determinación definitiva. Esa ambigüedad es el marco en el que trabaja el mercado.

Una salida sin decisión definitiva, pero con precedentes

Venezuela es uno de los cinco países que firmaron en 1960 el nacimiento del cártel, tal y como recoge la propia Organización de Países Exportadores de Petróleo en su página oficial. Su eventual marcha, además de ser la primera de un fundador, se sumaría a la baja de Emiratos Árabes Unidos del pasado mayo.

La producción condiciona el alcance real. En julio extrajo 1,16 millones de barriles diarios, según la fuente conocedora; menos de la mitad que hace una década y una fracción de los más de tres millones de principios de siglo. Con una base tan baja, la salida no desequilibra la oferta global.

Aun así, la cohesión interna importa. La OPEP no solo fija cuotas; transmite una señal de coordinación entre productores con intereses distintos. La marcha de un socio fundador debilita esa señal y puede alentar a otros países medianos a revisar su pertenencia. El barril perdido es secundario; el precedente no.

El contexto político explica el movimiento. Desde que Donald Trump derrocase a Nicolás Maduro en enero, Washington tutela a su sucesora, Delcy Rodríguez, y gestiona las ventas del petróleo venezolano en los mercados internacionales. La salida de la OPEP encaja en un alineamiento más estrecho con la política energética de la Casa Blanca, no en un giro aislado.

La salida venezolana no desequilibra la oferta global de crudo, pero rompe un tabú interno de la OPEP y cambia el marco político de la organización.

El precio del crudo se ha mantenido en en modo observación. No hay una decisión formal y Caracas no ha fijado un calendario. En ese vacío, los operadores descuentan escenarios; pocos apuntan a un desajuste físico relevante en el corto plazo.

También hay una cuestión de tutela. Estados Unidos gestiona las ventas venezolanas y no le interesa un barril caro cuando su prioridad es contener la inflación. Cabe esperar, por lo tanto, una salida pactada si finalmente se produce; el mercado lo entenderá como un ajuste administrativo dentro del bloque.

Repsol y la variable venezolana: presión en el Ibex

Repsol es la cotizada del Ibex con mayor exposición a Venezuela. Su presencia se extiende a la producción de crudo, a la gestión de gas y a intereses históricos que han sobrevivido a los cambios políticos. La compañía no ha emitido un comunicado a la CNMV al cierre de esta edición.

El impacto en la cotización debe leerse con cuidado. Una salida de la OPEP no elimina contratos ni activos, pero introduce una prima de riesgo país que puede afectar al valor de la filial venezolana y a la percepción del mercado. En el Ibex, el sector energético cotiza la noticia con más ruido que fundamento.

Repsol Ibex

A mi juicio, la presión sobre Repsol tiene más que ver con el imaginario de riesgo venezolano que con la realidad operativa. Venezuela produce 1,16 millones de barriles diarios y Repsol ha reducido su dependencia con los años. El inversor necesita separar el titular político del análisis de balances.

Análisis Merca2: un ajuste político con alcance acotado

El mercado español ha visto antes episodios de inestabilidad en Venezuela y Repsol ha sobrevivido a la mayoría, con más o menos daño. Aquí el matiz es distinto: la OPEP no es solo un club comercial; es un instrumento de política exterior. La marcha de un fundador traslada el debate desde el barril físico hacia la estructura de poder del cártel. Ese es el riesgo más subestimado.

La producción venezolana de 1,16 millones de barriles diarios no compensa la pérdida simbólica de un fundador, pero tampoco la minimiza. Si Emiratos Árabes Unidos ya salió en mayo y Venezuela le sigue, la OPEP pierde dos actores en menos de cuatro meses. El consenso lo lee como una erosión de la disciplina de cuotas, no como un cambio brusco en la oferta disponible.

Hay, no obstante, una contradicción que conviene vigilar. La Casa Blanca tutela las ventas venezolanas y, al mismo tiempo, Caracas estudia abandonar la OPEP. Washington no puede permitir que el crudo se encarezca cuando su prioridad es contener la inflación. Por eso, mi lectura es que una eventual salida será pactada y probablemente sin efectos bruscos en los precios.

Desde una perspectiva de cartera, la reacción de Repsol dependerá más del Brent que de la decisión de Caracas. Un crudo estable anula gran parte del riesgo bajista. Una ruptura al alza, en cambio, podría convertir la noticia en un catalizador para todo el sector energético del Ibex.

El próximo examen llegará con las aperturas de la semana. Los inversores deberían vigilar dos variables: cualquier comunicación oficial de Caracas o de la OPEP y la reacción del barril Brent en la sesión europea. El Ibex no está vendiendo fundamentos; está descontando riesgo de titular.

Veredicto Merca2

Cotización al cierre o apertura: La noticia se conoció durante la sesión del 28 de agosto, pero no hubo una reacción brusca de Repsol atribuible al cierre de esta edición. La sesión del lunes 31 de agosto será la primera referencia real.

Clave técnica: El dato relevante es la producción venezolana de 1,16 millones de barriles diarios, menos de la mitad de hace una década. Mientras el crudo no reaccione con caídas superiores al 3%, el impacto en Repsol tenderá a ser limitado.

Apunte macro: La salida de un fundador de la OPEP se produce tras la baja de Emiratos Árabes Unidos en mayo; en menos de cuatro meses, han salido dos actores. El sector energético del Ibex queda a la espera de un posible repunte de volatilidad en el Brent.

El Banco de España publica el Euríbor agosto 2026 y activa la revisión de las hipotecas variables

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Banco de España ha difundido los índices oficiales del mercado hipotecario, incluido el Euríbor de agosto de 2026. Es la referencia que activa la revisión de cuotas de las hipotecas variables.
  • ¿Quién está detrás? El Banco de España y, en último término, la publicación en el BOE, que convierte el índice en referencia oficial válida.
  • ¿Qué impacto tiene? Millones de hipotecados con revisión semestral o anual ajustarán su cuota. Cada décima de variación del Euríbor mueve entre 8 y 12 euros mensuales en una hipoteca tipo de 140.000 euros a 25 años.

El Banco de España ha publicado este viernes los índices hipotecarios oficiales, entre ellos el Euríbor de agosto de 2026, la referencia que activa la revisión de cuotas de las hipotecas variables en España. El dato mensual condiciona a millones de hogares, aunque todavía debe ratificarse en el BOE.

La difusión incluye el Euríbor, el Míbor, la Permuta de intereses o Interest Rate Swap (IRS) y el tipo de interés oficial de referencia basado en el €STR. Fuentes del organismo precisan que estos índices no serán válidos como referencia oficial hasta la fecha de su publicación en el Boletín Oficial del Estado.

El Euríbor a doce meses es el índice que más contratos hipotecarios variables referencian en España. Cuando una revisión cae en agosto, el banco compara el valor publicado con el de seis o doce meses atrás. Si el índice baja, la cuota se reduce; si sube, se encarece. La mecánica es automática, pero el calendario de aplicación depende de cada escritura.

El Banco de España publica el índice, pero no lo hace válido hasta el BOE

La estadística mensual se integra en el cuadro 19.1 del capítulo 19 del Boletín Estadístico del Banco de España. Esa tabla incluye la fecha de publicación en el BOE, que es, en la práctica, la fecha de entrada en vigor del índice. La propia institución subraya que los índices no son válidos como referencia oficial hasta ese trámite.

Desde el 1 de noviembre de 2013, el Banco de España dejó de publicar el tipo activo de referencia de las cajas de ahorros, el indicador CECA, y los tipos medios de préstamos hipotecarios a más de tres años para adquisición de vivienda libre de bancos y cajas, conforme a la Orden EHA/2899/2011 de transparencia bancaria. Ese cambio eliminó referencias antiguas que convivían con el Euríbor.

En la práctica, los préstamos hipotecarios a más de tres años para vivienda libre concedidos por entidades españolas se actualizan en torno al día 20 de cada mes en el mismo cuadro. El desfase entre el cálculo del Euríbor y su publicación oficial introduce una ventana de varios días en la que las entidades ya manejan el dato, aunque el cliente no lo vea consolidado.

El Euríbor de agosto no cambia una hipoteca por sí solo: la cuota se mueve en la revisión, cuando el banco contrasta el viejo índice con el nuevo.

Cuánto se nota en la cuota de una hipoteca variable cuando llega la revisión

Para traducir el movimiento del Euríbor al bolsillo, conviene partir de una referencia media. Una hipoteca variable de 140.000 euros a 25 años con un diferencial del 1% sobre el Euríbor suele moverse entre 8 y 12 euros al mes por cada décima de variación del índice. Si la revisión recoge tres o cuatro décimas de diferencia, el impacto ya es perceptible: entre 25 y 50 euros mensuales.

Las revisiones semestrales son las más sensibles a los saltos puntuales del Euríbor, mientras que las anuales suavizan los movimientos. Por eso, un mismo dato de agosto produce efectos distintos según el plazo de revisión del contrato. Los hipotecados mixtos no se ven afectados durante el tramo fijo.

La recomendación práctica es revisar la escritura y comprobar qué valor se utiliza. No siempre se toma el Euríbor del mes en curso; algunas entidades aplican el índice publicado dos meses antes de la fecha de revisión, según los términos firmados.

La Ficha del Inversor

La métrica clave, con los datos disponibles, es la propia evolución del Euríbor como referencia hipotecaria y su traslado al tipo efectivo. Como precedente, el ciclo de subidas de 2022-2023 elevó el Euríbor doce meses desde terreno negativo hasta superar el 4%, y la cuota media variable llegó a subir más de 250 euros al mes en hipotecas de cuantía elevada. Un retroceso posterior, si se confirma, devuelve poder de compra a los hogares y afloja la presión sobre el mercado residencial.

La tendencia a seis meses, a la espera del dato oficial de agosto, sigue marcada por la inflación europea y por los mensajes del BCE. Si el Euríbor se mantiene estable o baja, las revisiones de otoño serán más suaves. Si repunta, la banca subirá de nuevo la cuota variable y se endurecerá el acceso a la vivienda para el comprador apalancado. No hay que confundir un dato mensual con un cambio de ciclo.

El perfil recomendado es, sobre todo, el hipotecado a tipo variable que revisa en septiembre u octubre. Le conviene comprobar su diferencial y el índice exacto que aplica su banco. Para el inversor en residencial, el movimiento del Euríbor modifica el coste de financiar la compra de una vivienda para alquilar: un Euríbor bajo mejora la rentabilidad neta por intereses, un Euríbor alto reduce el margen. Las socimis, por su lado, vigilan el impacto en sus costes de financiación.

Queda pendiente la ratificación del BOE y la lectura que haga el Banco de España sobre los tipos medios de los préstamos hipotecarios a más de tres años. El siguiente hito natural será la revisión de septiembre, cuando se vea si el Euríbor de agosto ha abaratado o encarecido de verdad la cuota de los hogares. Dejémoslo en un ya veremos.

Sube el precio de la vivienda en Oviedo: 2.372 euros/m² en julio, según el índice de Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda en Oviedo alcanzó los 2.372 euros por metro cuadrado en julio, con un aumento interanual del 17,3%.
  • ¿Quién está detrás? El índice de precios de Idealista, elaborado a partir de los anuncios publicados en su portal inmobiliario.
  • ¿Qué impacto tiene? Comprar casa en la capital asturiana sigue siendo 561 euros por metro cuadrado más barato que la media española, pero el margen se estrecha mes a mes.

El precio de la vivienda en Oviedo ha cerrado julio en 2.372 euros por metro cuadrado, según el último índice de Idealista. La capital asturiana encadena subidas y marca un ritmo interanual del 17,3%, muy superior al 13,1% del conjunto de España.

Detrás de esta aceleración hay dos motores: la escasez de obra nueva en en zonas céntricas y la llegada de compradores que, ante el encarecimiento de Gijón y de la costa asturiana, buscan refugio en Oviedo. El resultado es un mercado donde las subidas de precio ya no se limitan a las zonas premium y empiezan a contagiar a barrios tradicionales.

Cuánto sube el precio en Oviedo y por qué crece más rápido que la media nacional

El avance en el último año ha sido del 17,3%, con un repunte del 1,7% mensual y del 4,2% en el último trimestre. A pesar de ese impulso, Oviedo todavía cotiza un 10,3% por debajo de su máximo histórico, los 2.645 euros por metro cuadrado que marcó en septiembre de 2007, antes del estallido de la burbuja.

La comparación con España deja una lectura clara. El precio medio nacional se situó en 2.933 euros por metro cuadrado en julio, así que la vivienda ovetense aún ofrece un descuento medio de 561 euros por metro cuadrado. Sin embargo, el diferencial de crecimiento juega en contra de quien espere: Oviedo sube 4,2 puntos porcentuales más que la media interanual y su avance mensual casi triplica el 0,6% nacional.

Dónde se compra barato y dónde se paga casi 2.900 euros por metro cuadrado

El mapa de la ciudad parte en dos. Las cuatro zonas más caras concentran la presión alcista y están más próximas a sus récords: Centro-Casco Histórico (2.895 euros/m²), Buenavista-Ería-Montecerrao (2.477), Ciudad Naranco-Vallobín-La Florida (2.456) y San Lázaro-Otero-Villafría (2.222).

La cara barata del mercado sigue en La Manjoya-Parroquias Sur, con 1.145 euros por metro cuadrado, aunque la zona registró una caída mensual del 5,9%. También por debajo de los 1.400 euros aparece San Claudio-Trubia-Las Caldas, que sube un 29,7% interanual y lidera las revalorizaciones de toda la ciudad. Fozaneldi-Tenderina-Ventanielles (1.926 euros/m²) y San Lázaro-Otero-Villafría (2.222) completan el arco de opciones intermedias.

La brecha entre el centro y la periferia sur de Oviedo supera los 1.700 euros por metro cuadrado, un desequilibrio que empieza a expulsar demanda hacia zonas hasta ahora fuera del radar inversor.

La Ficha del Inversor

Desde el punto de vista del comprador, la métrica clave es el yield bruto esperado. Con alquileres medios en Oviedo lejos todavía de Madrid o Barcelona, las rentabilidades por alquiler se sitúan en una banda moderada. Para un piso tipo de 80 metros cuadrados en el centro, el desembolso rondaría los 231.000 euros antes de impuestos y gastos, a los que hay que sumar en Asturias un ITP del 8% si se compra vivienda usada.

Nuestra lectura a seis meses es de continuidad alcista. El mercado ovetense mantiene inercia de precios, demanda embalsada y escasa oferta, pero la velocidad del ciclo empieza a acercarse a umbrales que en otras capitales del norte han provocado una desaceleración de las compraventas. Sin un cambio claro en la accesibilidad hipotecaria, el riesgo no es una corrección brusca, sino un enfriamiento lento del volumen.

El perfil recomendado para esta fase es el comprador de reposición local y el pequeño inversor patrimonial que ya conoce la ciudad, no el cazador de gangas externo. Quien quiera entrar en La Manjoya-Parroquias Sur puede encontrar precios asequibles, pero debe asumir que la zona aún no ha alcanzado la inercia de revalorización del resto del municipio. En el casco histórico, el margen de revalorización a corto plazo parece limitado por la cercanía a los 2.900 euros.

Cerramos con un hito concreto: conviene vigilar si el dato de agosto confirma o frena la subida mensual del 1,7%. La publicación del índice de Idealista del próximo mes dirá si el mercado ovetense se estabiliza o repite el ritmo de julio.

Hard fork Hegotá de Ethereum: la account abstraction redefinirá la experiencia de usuario sin claves privadas

El hard fork Hegotá, la próxima gran actualización de Ethereum, va a incluir la account abstraction como pieza central. La confirmación la dio el desarrollador core nixo.eth, que ha movido la propuesta EIP-8141 de la fase de revisión a la fase planificada, aunque el método exacto de implementación sigue sin cerrarse. Para un inversor en ether, la noticia reduce la fricción de las claves privadas y abre la puerta a carteras mucho más fáciles de usar.

Se trata de un paso más en la hoja de ruta del protocolo tras Glamsterdam, la actualización anterior. Hegotá no tiene fecha oficial todavía, pero los equipos trabajan para que la cuenta atrás no se alargue.

Qué es la account abstraction y qué aporta a Ethereum

La account abstraction (la posibilidad de que una cuenta de Ethereum se comporte como un contrato inteligente, es decir, como un programa que ejecuta reglas automáticamente) cambia la forma de manejar los fondos. Hoy, si alguien pierde su clave privada, el dinero queda bloqueado. Con este modelo, una cuenta puede incluir reglas de recuperación, pagar comisiones en tokens distintos de ether o agrupar varias operaciones en una sola transacción.

Por eso importa. Un usuario que llega por primera vez a Ethereum no tendría que memorizar una frase semilla ni depender de una única clave. Podría usar una cartera con reglas parecidas a las de un banco digital: límites, recuperación por terceros de confianza y pagos más flexibles. Para los desarrolladores, se abren opciones de automatización y seguridad que hasta ahora eran difíciles de implementar.

La propuesta central es EIP-8141, una Ethereum Improvement Proposal (propuesta de mejora de Ethereum). nixo.eth confirmó que ya está en planificación, pero dejó claro que los detalles técnicos no están finalizados. La idea no es nueva del todo: el estándar ERC-4337 ya exploró esta vía, pero Hegotá busca integrarla de forma nativa. La prioridad es integrar la account abstraction sin romper la infraestructura existente ni crear fragmentación entre las distintas capas de la red.

Coordinación entre la red principal y las capas 2

El mayor riesgo es que la red principal de Ethereum y las capas 2 (redes como Base y Arbitrum que procesan transacciones fuera de la cadena principal para abaratar costes) acaben usando estándares distintos de account abstraction. Para evitarlo, los autores de la propuesta y los desarrolladores core trabajan en una solución unificada. El calendario aprieta: EIP-8130, una propuesta relacionada, está prevista para Base en septiembre.

La account abstraction no solo mejora la comodidad: redefine qué significa tener una cuenta en Ethereum.

Según nixo.eth, la colaboración busca un enfoque coherente que no retrase Hegotá. La idea es que un desarrollador o un usuario obtenga los mismos beneficios tanto si opera directamente en Ethereum como si lo hace a través de una capa 2. Ese trabajo de alineación, silencioso y poco mediático, es lo que separa una actualización bien pensada de una que deja problemas para después.

Qué cambia para el usuario y qué queda por resolver

La lectura de esta redacción es que Hegotá toca una pieza que Ethereum llevaba años persiguiendo. Desde The Merge, la transición a proof of stake de 2022, la red ha separado su hoja de ruta en cambios con un objetivo concreto. Primero fue reducir los costes de las capas 2 con Dencun, en marzo de 2024. Ahora la cuenta de usuario pasa a ser software programable. No es una promesa menor.

Sin embargo, conviene medir el entusiasmo. La implementación sigue en debate y no hay una fecha confirmada para Hegotá. Además, cualquier cambio en el modelo de cuentas tiene implicaciones de seguridad: una cuenta con recuperación es más cómoda, pero también introduce nuevos puntos de confianza. Si la configuración está mal pensada, la protección puede convertirse en una puerta trasera. La coordinación con capas 2 es el otro punto delicado: un estándar duplicado obligaría a los usuarios a entender dos sistemas.

La próxima parada serán las reuniones de All Core Developers, el foro donde se concreta la hoja de ruta de Ethereum. Si allí se cierra un calendario razonable, Hegotá tendrá argumentos para ser recordada como la actualización que acercó Ethereum a un público que no quiere oír hablar de frases semilla. Si la coordinación con las capas 2 falla, quedará solo en mejora técnica. El resultado, por ahora, está en el aire.

Predicción precio Ethereum: Tom Lee proyecta 6.000 dólares si Bitcoin alcanza los 150.000

La predicción de precio de Ethereum que acaba de poner sobre la mesa Tom Lee es tan ambiciosa como condicional: 6.000 dólares si Bitcoin alcanza los 150.000 dólares.

Tom Lee y Fundstrat: el contexto de la proyección

Lo ha hecho en declaraciones recogidas por Yahoo Finance, donde el cofundador de la firma de análisis Fundstrat vincula el recorrido del ether al comportamiento de la criptomoneda líder. Ethereum cotiza hoy cerca de 2.500 dólares, por lo que el objetivo de Lee implica una revalorización de alrededor del 140%.

La clave de la proyección no está solo en el precio de destino, sino en el condicionante. Tom Lee no dice que Ethereum vaya a llegar a 6.000 dólares de forma aislada: dice que ese nivel es plausible dentro del próximo tramo alcista si Bitcoin conquista antes los 150.000 dólares.

Ese matiz convierte la predicción en una tesis de arrastre. En ciclos anteriores, Bitcoin ha funcionado como locomotora del mercado y Ethereum ha amplificado después el movimiento al alza. No es una relación mecánica, pero sí un patrón que los analistas institucionales observan desde hace años.

Para poner la cifra en contexto, los 6.000 dólares superarían de largo el máximo histórico que Ethereum marcó en noviembre de 2021, cuando rozó los 4.900 dólares. La criptomoneda lleva desde entonces sin recuperar aquella cota, en buena parte por la resaca del ciclo anterior y por la competencia de otras redes de contratos inteligentes.

La proyección de Lee no fija fecha: dibuja un escenario. Si Bitcoin no llega a los 150.000 dólares, la tesis de Ethereum pierde apoyo.

Qué implica llegar a los 6.000 dólares desde los 2.500 actuales

El recorrido que separa los dos niveles es considerable. Pasar de 2.500 a 6.000 dólares exige una subida de 3.500 dólares por unidad, algo que no ocurre de un día para otro salvo que se repita un episodio de euforia extrema.

Con todo, las matemáticas también juegan a favor de la tesis en términos relativos. Una subida del 140% es grande, pero no inédita para Ethereum. En el ciclo que culminó en 2021, el ether llegó a multiplicar su precio varias veces en cuestión de meses, impulsado por la explosión de las finanzas descentralizadas y la fiebre de los tokens no fungibles. Sin embargo, cada ciclo es distinto.

Por eso conviene leer la proyección como lo que es: una opinión informada de un analista conocido, no una garantía. Fundstrat no está revelando un objetivo oficial de inversión, sino describiendo la reacción en cadena que espera ver si se dan las condiciones de liquidez y apetito por el riesgo adecuadas.

La relación entre Bitcoin y Ethereum es estrecha, pero no es una correa de transmisión perfecta. Ethereum ha afrontado en en el último año un escrutinio regulatorio distinto al de Bitcoin y una competencia creciente de redes como Solana.

La lectura de fondo: una tesis condicional y no exenta de riesgos

Esta proyección encaja con una pregunta de fondo que recorre el mercado desde la aprobación de los ETF de ether en 2024: cuándo volverá Ethereum a captar el impulso institucional que sí ha tenido Bitcoin. Tom Lee no es el único que sostiene que el ether cotiza por debajo de su potencial relativo, pero su cifra es de las más concretas que circulan en estos momentos. La tesis descansa sobre tres pilares: un Bitcoin alcista, una rotación posterior del capital hacia Ethereum y un escenario macroeconómico con mayor tolerancia al riesgo.

El primer pilar es verificable. El segundo, estadísticamente razonable. El tercero, pura incertidumbre. Por eso, la proyección a 6.000 dólares debe interpretarse como un escenario condicional y no como una promesa. Si la liquidez global se contrae o los reguladores endurecen el tratamiento de las finanzas descentralizadas, Ethereum puede seguir acumulando rezago frente a Bitcoin, como ya ha ocurrido en tramos del ciclo actual.

Aun así, hay un punto a favor de la tesis que conviene no perder de vista: Ethereum es la red con mayor valor bloqueado en el ecosistema de contratos inteligentes y conserva una base de desarrolladores sin equivalentes directos. Cuando el mercado rota hacia activos más especulativos, esa profundidad suele traducirse en captura de capital.

En cualquier caso, la proyección de Tom Lee sirve más como termómetro del sentimiento institucional que como hoja de ruta. El precio de Ethereum seguirá dependiendo, primero, de lo que haga Bitcoin. Y ahí, los 150.000 dólares son el número a vigilar.

Rembrandt exportación Reino Unido: bloqueada la salida de una obra de $97,2M

0

Reino Unido ha bloqueado la exportación del Rembrandt Retrato de Catrina Hooghsaet valorado en 97,2 millones de dólares. La prohibición temporal impide de inmediato la salida de un lienzo instalado en el país desde mediados del siglo XVIII y abre un proceso de compra institucional con plazos cerrados.

Bloqueo temporal y condiciones de la licencia de exportación

La valoración oficial asciende a 71,7 millones de libras (97,2 millones de dólares) y, según el comunicado del Departamento de Cultura, Medios y Deporte, es el objeto más caro que ha recibido el estatus de tesoro nacional en el Reino Unido.

La prohibición estará vigente hasta el 26 de diciembre inclusive. Después de esa fecha, los propietarios tendrán quince días hábiles para aceptar ofertas al precio recomendado de 71.696.324,90 libras más un IVA de 754.698,15 libras. Si las partes firman un acuerdo de opción, el aplazamiento puede extenderse nueve meses adicionales.

El comité revisor, presidido por Andrew Hochhauser, consideró que la obra cumple los tres criterios exigidos para restringir la salida: conexión con la historia y la vida nacional, calidad estética sobresaliente e importancia para el estudio de la obra de Rembrandt. Hochhauser subrayó que el retrato pertenece a un grupo escaso de retratos de tres cuartos de gran formato y que destaca por su delicadeza, refinamiento y acabado excepcional.

La procedencia documentada sitúa el cuadro en manos británicas desde 1752, cuando probablemente lo adquirió John Fane, séptimo conde de Westmorland. Después pasó por subastas de Christie’s en 1846 y 1860, quedó en la colección de la familia Douglas-Pennant y en 2015 salió en venta privada de Sotheby’s. La operación privada más reciente, intermediada por Christie’s en 2025, fue la que activó el expediente de exportación que ha derivado en este bloqueo.

El retrato, de unos 124 por 94 centímetros, muestra a Catrina Hooghsaet sentada, con un encaje blanco en la mano y un tapiz oriental utilizado como mantel, un registro habitual del estatus doméstico de la élite menonita de Ámsterdam. Estuvo expuesto en el Museo Nacional de Cardiff entre 2016 y 2019, lo que refuerza su vida pública reciente en el Reino Unido.

El mercado de Old Masters ante una oportunidad institucional

Old Masters inversión

En paralelo, el mercado secundario de Old Masters empieza a descontar que la valoración oficial puede quedarse corta. El anticuario especializado Otto Naumann estimó que el retrato podría alcanzar alrededor de 150 millones de dólares, más del doble de la cifra fijada por el Gobierno británico. Esa divergencia no es menor: sugiere que, si la obra llegara al mercado abierto sin restricciones, competiría por un nivel de precio superior al que la administración reconoce a efectos de adquisición pública.

El bloqueo convierte una obra de primera fila en un activo con liquidez artificialmente suspendida y demanda institucional garantizada durante meses.

El precedente más citado es el retrato de Omai, de Joshua Reynolds. En 2022 recibió una prohibición similar y en 2023 la National Gallery de Londres cerró una adquisición conjunta con el Getty de Los Ángeles por 50 millones de libras. La estructura fue relevante: dos instituciones, dos jurisdicciones y una compra a precio fijado por la administración.

En el caso del Rembrandt, la cifra de 71,7 millones de libras eleva el listón y obligará a buscar socios internacionales o patrocinio filantrópico de gran calado.

Lectura de wealth management: soberanía cultural y riesgo de liquidez

Conviene leer este bloqueo como un recordatorio de que el arte de primer nivel no es un activo financiero estándar. Tiene riesgo soberano: un gobierno puede limitar la libre circulación de la propiedad cuando considera que existe un interés cultural superior. Para el inversor, la prohibición temporal introduce una ventana de salida condicionada y reduce temporalmente la fungibilidad del activo.

Sin embargo, el estatus de tesoro nacional también refuerza su relato de rareza y puede sostener el valor a largo plazo si finalmente accede a un museo.

El retrato no es una posición líquida: es una pieza de preservación patrimonial con una prima institucional que solo se materializa tras un proceso legal.

La experiencia de los Old Masters en subastas de posguerra muestra que las obras con restricciones de exportación tienden a revalorizarse por encima de la media una vez que los museos entran en competición. Esa prima, no obstante, queda reservada al vendedor que acepta plazos largos y compradores casi siempre institucionales.

Quien busque liquidez inmediata en este segmento encontrará un mercado estrecho y asimétrico. El próximo hito será el 26 de diciembre: si ninguna institución británica ha formalizado una oferta al precio oficial, el expediente puede reabrirse o corregir su valoración al alza, según la práctica habitual del comité.

💎 Veredicto Wealth

El Retrato de Catrina Hooghsaet se ha convertido en un activo de preservación de capital a largo plazo, no en una posición de liquidez inmediata. Su horizonte razonable es de doce a veinticuatro meses, condicionado a la evolución del expediente británico y a la posible firma del segundo aplazamiento.

RTVE emitirá en La 2 los Premios Juventud, que celebran su primera edición en España

RTVE emitirá en La 2 los Premios Juventud en su primera edición en España, fruto de una alianza estratégica con TelevisaUnivisión y Starlite. La gala se verá el jueves 3 de septiembre a las 22:30 horas, según el acuerdo anunciado por la corporación.

La alianza que trae la gala latina a la televisión pública

El acuerdo entre RTVE, TelevisaUnivisión y Starlite convierte a La 2 en la ventana española de un evento que estrena su primera gala en Europa. La cadena ofrecerá un resumen del desfile de estrellas por la alfombra roja y, a continuación, la ceremonia completa, presentada por Jesús Vázquez, Alejandra Espinoza y Clarissa Molina.

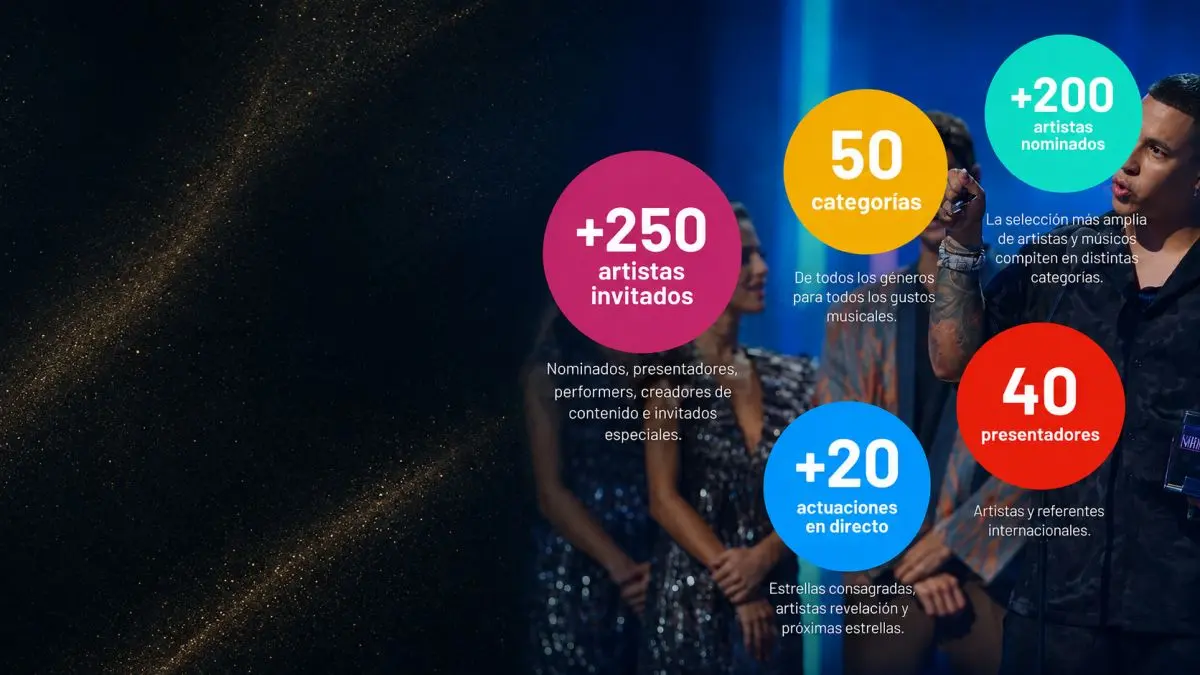
La emisión se acompaña de una cobertura digital: RTVE Play ofrecerá la alfombra roja con una señal personalizada. En Estados Unidos, la gala se retransmitirá a través de Univision, UNIMÁS, Galavisión, ViX y YouTube; en México, se emitirá por Canal 5. La 23.ª edición de los Premios Juventud reunirá 50 categorías que reconocen lo mejor de la música, la televisión, el streaming, los creadores de contenido y la cultura pop.

El certamen llega a España como termómetro de tendencias. Carín León es el máximo candidato con nueve nominaciones, seguido por Beéle, Kany García y Rauw Alejandro con siete cada uno. Eladio Carrión, Farruko, Karol G, Manuel Turizo, Ovy On The Drums, Quevedo, Romeo Santos, Shakira y Xavi cuentan con seis nominaciones.

La alianza entre RTVE, TelevisaUnivisión y Starlite coloca a La 2 en el circuito internacional de un evento que mueve a las grandes estrellas latinas.

Noche de estrellas, artistas y agentes de cambio

Premios Juventud La 2

Antes de la gala, el auditorio Starlite Marbella acogerá el especial Noche de Estrellas desde la alfombra roja, con entrevistas exclusivas, números musicales y análisis de los looks. La conducción recae en Lola Lolita, Sofía Surfers, Borja Voces, Jomari Goyso, Jorge Bernal y Paulina Goto.

Sobre el escenario actuarán Quevedo, Morat, Manuel Carrasco, La Oreja de Van Gogh, Ana Mena, Juan Magán, Marc Anthony, Yandel, Wisin, Rous, Mau y Ricky, Greeicy, Ángela Aguilar, Christian Nodal, Elvis Crespo, Farruko, Camilo y Xavi, entre otros.

Los Premios Juventud reconocerán a Antonio Banderas, La Oreja de Van Gogh, Marc Anthony y Yandel como agentes de cambio por su compromiso con la educación, la acción social y el desarrollo comunitario. En la entrega de galardones participarán Tony Grox y LUCYCALYS, últimos ganadores del Benidorm Fest y del Premio Univision, además de Melody y ASHA.

La lista de entregadores incluye a Amara La Negra, Angela Leiva, Boza, Carlos Baute, Codiciado, Judeline, Raúl de Molina y Vicky Van, entre otros.

El encaje estratégico en la oferta de RTVE

El movimiento refuerza la apuesta de RTVE por la música latina y el entretenimiento en abierto. La corporación ya había integrado el Benidorm Fest como cantera de talento y puente con la industria iberoamericana. Una alianza con TelevisaUnivisión extiende ahora esa estrategia al ámbito de los grandes formatos de premios.

La elección de La 2 sitúa el evento en una franja de oferta cultural y musical, coherente con la identidad de la cadena. La emisión se apoya en RTVE Play, lo que permite una cobertura digital complementaria y dirigida a públicos más jóvenes. Para TelevisaUnivisión, la alianza con RTVE y Starlite facilita la expansión europea de sus propiedades de entretenimiento.

Para Starlite Marbella, el acuerdo consolida su auditorio como recinto de grandes producciones audiovisuales. Se trata de un pacto de contenidos sin contrapartes económicas públicas detalladas y sin necesidades regulatorias específicas, más allá de la responsabilidad editorial de cada operador.

📡 El Radar del Sector

  • El vacío que llena: incorpora a la televisión pública española un formato consolidado de la música latina y refuerza su oferta musical.
  • El reto por delante: fidelizar a la audiencia de La 2 en una gala internacional y rentabilizar la cobertura digital de RTVE Play.
  • El tablero competitivo: RTVE profundiza su relación con TelevisaUnivisión y compite por los grandes eventos musicales globales.

Mediaset cierra el fichaje de un rostro mítico de TVE para competir contra Pasapalabra en la nueva temporada

Mediaset ha desvelado las primeras imágenes de ‘La Rueda’, el nuevo concurso de Telecinco que se perfila como alternativa directa a ‘Pasapalabra’ en la franja de prime time. El teaser muestra a los primeros invitados y el diseño del plató del formato.

El nuevo concurso desvela a sus primeros participantes

El avance difundido desde Fuencarral anticipa un programa con una dinámica de equipos y una prueba final que recuerda a la del formato de Atresmedia. Según recoge Diario AS, el teaser confirma la participación de Miguel Ángel Muñoz, Samantha Vallejo-Nágera, Iván Sánchez y Laura Sánchez como primeros invitados del espacio.

Acompañan a estos rostros dos ganadores del bote de ‘Pasapalabra’: Fran González y Lilit Manukyan. Esta última formó parte hasta hace unos meses del panel de concursantes de ‘El Cazador’, el formato de preguntas y respuestas de RTVE.

El plató se distribuye con dos mesas y tres concursantes por equipo, en una disposición triangular con pulsadores similares a los del concurso rival. El avance también anticipa la presencia de una prueba musical, con los participantes bailando ‘Quédate’ de Shakira y Bizarrap.

La mecánica, según se desprende del avance, plantea enfrentamientos por equipos con acumulación de tiempo para la prueba final. Esa estructura es el principal punto de fricción con el formato que emite Atresmedia.

La apuesta de Telecinco se enmarca en la renovación de su parrilla de entretenimiento para la temporada. La cadena busca consolidar una oferta competitiva en la franja de máxima audiencia, donde los concursos han demostrado una alta capacidad de fidelización de audiencia.

Los derechos del formato marcan la estrategia

El movimiento se produce en un contexto de disputa legal entre Atresmedia, Mediaset y MC&F en torno a los formatos de concursos. La compañía de Fuencarral apela a la propiedad de ‘El Rosco’ sin citar su nombre en la promoción, con mensajes como «el concurso con la prueba final más famosa de la televisión» o «llega el único, el original».

El grupo de Mediaset no puede replicar las pruebas previas donde los concursantes acumulan segundos para la final. Estos elementos pertenecen a ITV Studios y sus derechos en España están vinculados a Atresmedia, según detalla la información publicada por el diario deportivo.

Mediaset ficha presentador

La dirección de Telecinco todavía no ha confirmado la fecha de estreno del formato. El avance se cierra con el reclamo «próximamente», a la espera de nuevos detalles sobre la mecánica y el calendario de la temporada.

La resolución del conflicto de derechos podrá involucrar a los órganos reguladores del sector audiovisual. El marco legal español protege la propiedad intelectual de los formatos, aunque la jurisprudencia ha delimitado de forma progresiva qué elementos son replicables y cuáles constituyen una apropiación indebida.

La protección de los formatos de entretenimiento es un asunto recurrente en la industria televisiva española. Los precedentes judiciales han establecido criterios sobre la delimitación entre la idea general de un concurso y los elementos específicos que gozan de protección legal.

La nueva apuesta de Mediaset se apoya en una prueba final similar a ‘El Rosco’, mientras las pruebas preliminares del formato original siguen vinculadas a los derechos de ITV Studios en España.

El encaje estratégico de la apuesta de Mediaset

La llegada de ‘La Rueda’ responde a la estrategia de Mediaset de reforzar su oferta de entretenimiento en el prime time frente a Atresmedia. El precedente inmediato es la disputa por ‘AlaZ’, un formato que la productora MC&F pretendía emitir y que ya motivó recursos legales por sus supuestos parecidos con ‘El Rosco’.

El peso del entretenimiento en la franja de máxima audiencia es un activo comercial relevante para las cadenas. La competencia por los formatos de concurso no solo define la parrilla, sino también la facturación publicitaria ligada a las franjas de mayor consumo televisivo.

En el segmento de concursos, la franja de tarde y el access prime time concentran una parte relevante de la inversión publicitaria del mercado televisivo. Los formatos de preguntas y respuestas han demostrado su capacidad para generar audiencias estables y recurrentes, un activo que las cadenas buscan monetizar con ofertas comerciales asociadas.

La resolución del encaje legal será determinante para la viabilidad del proyecto. Si el formato consigue diferenciarse en las pruebas preliminares, la cadena de Fuencarral podrá disputar públicos sin depender de los derechos de ITV Studios. De lo contrario, la vía judicial marcará los tiempos de la nueva temporada.

El movimiento es relevante para el conjunto del sector. La disputa por los formatos de concurso en España involucra a los principales grupos audiovisuales y a productoras internacionales, y define las franjas de mayor consumo en la televisión en abierto.

📡 El Radar del Sector

  • El vacío que llena: Una alternativa competitiva en el prime time de los concursos frente a ‘Pasapalabra’.
  • El reto por delante: El encaje legal del formato y la diferenciación de las pruebas preliminares.
  • El tablero competitivo: Mediaset y Atresmedia disputan la misma franja con formatos de mecánica similar.

Diamante 20 quilates: el anillo de Post Malone reaviva el interés por los grandes brillantes como inversión

0

He seguido con atención el mercado de los grandes brillantes y pocas noticias generan tanto ruido como un diamante sin precio público. Un diamante natural ovalado de más de 20 quilates, encargado por Post Malone al taller Angel City Jewelers para Christy Lee, ha devuelto la alta joyería a la conversación patrimonial.

La información disponible confirma un anillo con piedra natural superior a 20 quilates, montado sobre una banda fina de oro. El encargo partió de una serie de preguntas informales que el músico trasladó a su prometida durante meses; el resultado, presentado el pasado 17 de agosto en su rancho de Utah, cumple con una premisa que interesa más al mercado que a la crónica social: gema grande, montura minimalista y ausencia de un precio público de referencia.

Un diamante de 20 quilates sin precio público

La ausencia de tasación oficial no es un detalle menor. En piedras superiores a los diez quilates, la horquilla de valor depende de las cuatro variables que estandarizó el GIA: talla, color, pureza y peso en quilates. Un diamante de 20 quilates puede moverse en un rango de varios millones de euros según esas cuatro C, y sin un certificado de laboratorio resulta imposible anclar un precio de reventa.

Conviene distinguir la piedra natural de los diamantes creados en laboratorio. El anillo de Christy Lee se describe como un diamante natural y esa condición es la que sostiene el argumento de escasez en el tiempo. Los sintéticos han ensanchado el mercado de joyería, pero no compiten en el segmento patrimonial de los grandes formatos.

El inversor ante el segmento de los grandes brillantes

Para un family office, el atractivo de un diamante de 20 quilates no está en la rentabilidad a corto plazo. Está en la concentración de valor en un activo portátil, con bajo coste de mantenimiento y con un mercado de compradores cualificados reducido pero persistente. La contrapartida es la ausencia de un precio spot: cada piedra es única y las transacciones son privadas o dependen de catálogo de subasta.

El efecto de celebridad puede reavivar el interés comercial, pero no crea por sí solo un suelo de mercado. La pieza de Christy Lee reúne dos atributos relevantes para el inversor: una piedra natural de gran formato y una montura sin distracciones, lo que sugiere intención de conservación y transmisión más que de reventa inmediata.

La alta joyería con piedra natural de gran tamaño se valora por criterios físicos, no por el titular de la celebridad: sin certificado no hay precio, sin precio no hay mercado.

La publicidad de un compromiso puede empujar la demanda de diamantes comparables, pero en el segmento superior la selección se rige por certificación y trazabilidad. Quien compre por impulso en este rango de peso sin documentación asume un riesgo de valoración que no existe en activos financieros líquidos.

La lectura patrimonial: iliquidez, ciclo y expectativas

Desde una perspectiva patrimonial, los diamantes de gran tamaño han funcionado históricamente como reserva de valor en carteras con horizontes superiores a diez años. No son cobertura diaria frente a la volatilidad, ni ofrecen rentas. Su papel es el de un activo tangible de transferencia generacional, con opciones de monetización en subastas de alta joyería cuando el ciclo acompaña y la piedra está documentada.

Mi lectura para este perfil de inversor es clara: no perseguiría la pieza de una celebridad por su procedencia; perseguiría el dato certificado. La prima de rareza solo se activa cuando color, pureza y peso están verificados por un laboratorio independiente, y la demanda de subasta valida el precio en un acto real de mercado.

Las subastas de alta joyería de otoño en Ginebra y Hong Kong serán la primera ventana para observar si esta visibilidad mediática se traduce en un mayor flujo de piedras certificadas de formato similar. Ahí, más que en la crónica social, se verá si el segmento recupera tracción o si la atención queda solo en la fotografía.

💎 Veredicto Wealth

El diamante de más de 20 quilates es un activo de convicción para preservar capital en horizontes superiores a una década, no una posición líquida para giros patrimoniales. El riesgo central es la ausencia de un precio de reventa observable hasta que una certificación de laboratorio y una subasta real devuelvan una referencia de mercado.

La jubilación flexible de 2026 entra en vigor: los pensionistas y autónomos pueden trabajar y subir su pensión a los seis meses

Si ya tienes reconocida una pensión contributiva y te tienta volver a trabajar sin renunciar a ella, hoy cambian las reglas: la jubilación flexible entra en vigor con jornadas de hasta el 80% y un complemento de hasta el 25% de la pensión.

He estado revisando el Real Decreto 416/2026, publicado en el BOE y aprobado por el Gobierno en mayo, y la impresión que saco es clara: de ser una opción residual, esta fórmula aspira a convertirse en una alternativa real para miles de jubilados. La norma desarrolla los acuerdos entre el Ejecutivo, los sindicatos y la patronal para mejorar la compatibilidad entre pensión y trabajo.

¿Qué es exactamente la jubilación flexible? Permite que una persona que ya cobra una pensión contributiva de jubilación vuelva después al mercado laboral con una jornada reducida. Desde hoy puede hacerlo mediante un trabajo por cuenta ajena a tiempo parcial de entre el 33% y el 80% de la jornada ordinaria y, por primera vez, también mediante determinadas actividades por cuenta propia en los términos que fija la nueva regulación.

El Gobierno incorpora además un incentivo adicional: los jubilados que regresen a un empleo por cuenta ajena podrán recibir un complemento temporal de hasta el 25% de la pensión si la jornada se sitúa entre el 55% y el 80%, o de hasta el 15% si la jornada queda entre el 33% y el 54%. Ese aumento puede notarse a partir de los seis meses de compatibilidad.

Eso sí, la jubilación flexible no está pensada para quienes todavía no se han jubilado y desean seguir en activo al acceder a la pensión; para esos casos la figura adecuada es la jubilación activa. La nueva norma tampoco permite compatibilizar cualquier trabajo sin condiciones: la Seguridad Social fija límites de jornada y requisitos específicos.

La jubilación flexible ya no es marginal: ahora permite volver a trabajar a tiempo parcial sin renunciar por completo a la pensión y, además, sumar un complemento según la jornada.

Qué cambia hoy: hasta un 80% de jornada y un 25% extra de pensión

La primera gran novedad es la ampliación de la jornada compatible. Los pensionistas podrán trabajar entre el 33% y el 80% de una jornada completa comparable, calculada sobre la jornada ordinaria de la empresa o del sector. Hasta esta reforma, los márgenes eran más restrictivos.

El matiz decisivo está en la jornada: a partir del 55%, el complemento salta al 25% de la pensión, mucho más atractivo que el tramo inferior.

El complemento se calcula sobre la cuantía de la pensión y nace con vocación temporal, de modo que la ventaja económica no se convierte en una subida permanente de la prestación. Al terminar la actividad, el pensionista recupera el 100% de su pensión íntegra.

Otra novedad relevante es la apertura a determinados autónomos, que hasta ahora quedaban fuera del modelo tradicional. El Real Decreto 416/2026 permite compatibilizar la pensión con ciertas actividades por cuenta propia, siempre que se cumplan las condiciones que fije la Seguridad Social. Con este cambio, el Gobierno equipara parcialmente a trabajadores asalariados y autónomos.

Los colectivos que previsiblemente más notarán el cambio son jubilados que quieren mantenerse activos profesionalmente o complementar la pensión: médicos, profesores, ingenieros, consultores, abogados, arquitectos y directivos, pero también sectores como el comercio, el transporte o los servicios profesionales, que necesitan experiencia.

Jubilación flexible frente a jubilación activa: cuál encaja contigo

Conviene no mezclar conceptos. La jubilación activa permite a un trabajador seguir desarrollando una actividad laboral al mismo tiempo que accede a la jubilación y empieza a cobrar la pensión, si cumple los requisitos. La jubilación flexible está pensada para quien ya se ha jubilado, cobra su pensión y decide después volver al mercado laboral.

ModalidadSituación del trabajadorJornada compatibleIncentivo económico
Jubilación flexibleYa jubilado que vuelve a trabajar a tiempo parcial33%-80%15% o 25% temporal de la pensión según jornada
Jubilación activaTrabajador que accede a la pensión y sigue en activoSegún condiciones previasNo incluye este complemento del 25%

La reforma que entra en vigor este 28 de agosto no crea una modalidad nueva de retiro, sino que modifica las condiciones de la jubilación flexible para impulsarla con más horas, nuevos incentivos y una compatibilidad pensión-trabajo más amplia.

compatibilizar pensión y trabajo

Letra pequeña y papeleo: lo que pide el INSS antes de aprobarla

El procedimiento no es automático. Quien quiera acogerse debe comunicar al Instituto Nacional de la Seguridad Social su reincorporación al trabajo y solicitar expresamente la compatibilidad entre empleo y pensión. A partir de ahí, la Administración ajusta el importe de la prestación en función de la jornada realizada.

La solicitud conviene prepararla con calma, porque la norma exige encajar en los tramos de jornada, acreditar las condiciones de la actividad y, en el caso de autónomos, cumplir los requisitos por cuenta propia fijados por la Seguridad Social. No toda actividad ni toda jornada sirven.

Por qué llega ahora la reforma y qué cambia para tu bolsillo

El propio Gobierno reconoce en el preámbulo del Real Decreto que la jubilación flexible no ha logrado los resultados esperados: el número de solicitudes apenas ha variado en los últimos años. La mayoría de los pensionistas que regresen al mercado laboral busca, según el diseño de la norma, una transición más gradual hacia el retiro definitivo y no un corte seco.

El precedente es claro. La fórmula existía, pero las solicitudes apenas se movían y la reticencia era doble: menos margen de jornada y ningún incentivo para quien regresaba a media jornada. La nueva norma ataca ambos frentes, lo que puede cambiar el cálculo para pensionistas que, hasta ahora, dejaban pasar ofertas de trabajo porque pensaban que les perjudicaba en su pensión.

Eso explica el giro. En lugar de obligar a elegir entre pensión y salario, la nueva normativa ofrece una vía intermedia, con ventajas claras para profesionales experimentados y sectores que necesitan mano de obra cualificada. La oportunidad es especialmente interesante para jubilados con experiencia que reciban ofertas a tiempo parcial y quieran mantener un pie en el mercado sin renunciar a su prestación.

Como asesor, mi criterio es que la clave está en comparar dos escenarios en euros antes de firmar: tu pensión reducida más el salario y el complemento temporal, frente a lo que obtendrías con la jubilación activa o demorando el retiro. La rentabilidad personal de cada hora trabajada frente al esfuerzo administrativo y el impacto en tu tiempo libre es lo que decide. Si el resultado es marginal, no compensa complicarse.

No hay que perder de vista que el complemento es temporal y que el banco de pruebas de esta reforma serán los próximos meses, cuando se vea cuántos jubilados la solicitan y si la Seguridad Social precisa criterios interpretativos. Para los autónomos, la novedad abre una puerta, pero conviene confirmar con el INSS que la actividad concreta encaja en los supuestos del Real Decreto.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si cobras una pensión y te ofrecen trabajo a tiempo parcial, consulta en la web de la Seguridad Social si tu caso encaja en la jubilación flexible y prepara la solicitud al INSS.
  • Qué vigilar: Los requisitos que publique la Seguridad Social para actividades por cuenta propia y cualquier criterio interpretativo del INSS sobre jornada y complementos.
  • El error a evitar: Confundir jubilación flexible con activa o asumir que la compatibilidad es automática; sin comunicar la reincorporación, puedes incumplir las condiciones y perder derechos.

Los radares de emisiones de la DGT: multarán a los coches sin etiqueta ambiental

La DGT prueba ya radares de emisiones que podrían multar a los coches sin etiqueta ambiental. Los dispositivos leen la matrícula y detectan gases contaminantes en plena circulación.

La humareda negra de un tubo de escape tiene los días contados. La Dirección General de Tráfico lleva años incorporando tecnología a las carreteras: radares con inteligencia artificial, carro-remolques con radar, drones. Ahora suma una pieza distinta: sensores capaces de medir lo que expulsa cada vehículo en tiempo real.

Qué son y cómo funcionan los radares de emisiones

Estos radares funcionan con una tecnología basada en sensores que proyectan haces de luz. Al atravesar los gases del tubo de escape, el sistema visualiza mejor las partículas y detecta sustancias como el óxido de nitrógeno, el monóxido de carbono o, los hidrocarburos.

Una vez medidas las partículas, los dispositivos leen la matrícula del vehículo que recorre el tramo controlado. Pueden diferenciar entre coches gasolina, diésel e híbridos. Además, hay versiones fijas y también móviles, pensadas para trasladarse a zonas concretas cuando haga falta un control más exhaustivo.

La lógica de funcionamiento encaja con una medida de control de acceso. Hasta ahora, la etiqueta ambiental decidía qué coche podía entrar en una Zona de Bajas Emisiones. Con el radar de emisiones, el filtro se vuelve dinámico: no solo importa el distintivo, sino lo que el coche expulsa en ese momento.

El radar de emisiones no caza solo humos visibles: también detecta partículas que no se ven y que superan los niveles permitidos.

Una de las aplicaciones más probables del modo móvil es la entrada de las ZBE. Los sensores se colocarían en accesos estratégicos para vigilar que los coches autorizados no emitan más de lo debido por su normativa específica. Dicho de otro modo: la etiqueta ambiental seguirá siendo necesaria, pero podría dejar de ser suficiente.

Dónde se han probado y cuándo multarán

Los radares de emisiones ya se han probado en varios puntos de España, entre ellos Madrid. Lo han hecho en modo de evaluación, sin efecto sancionador. De momento no multan. La DGT no ha publicado un calendario oficial para activar las sanciones.

La hoja de ruta apunta a Bruselas. La Comisión Europea ya presiona con el reglamento Euro 7, con los límites de CO2 a los fabricantes y con las Zonas de Bajas Emisiones. El control de emisiones en carretera es el siguiente paso lógico, y España está preparando el terreno para aplicar la norma en cuanto sea firme.

Puedes consultar las etiquetas ambientales y las restricciones actuales en la web de la DGT, aunque los radares de emisiones todavía no forman parte del catálogo sancionador.

Cómo cumplir la norma y evitar la multa

La mejor defensa del conductor es un mantenimiento básico del sistema anticontaminación. Estos son los puntos clave:

  • Pasar la ITV en plazo: un vehículo con la inspección al día emite dentro de los márgenes legales.
  • Revisar el filtro de partículas en los diésel y el catalizador en los gasolina si aparece humo visible o un testigo en el cuadro.
  • Vigilar la etiqueta ambiental: los coches sin distintivo serán los primeros señalados en los accesos a las ZBE.

No se trata solo de evitar una sanción futura. Un motor que emite mal consume más combustible y acorta la vida del vehículo. La lectura es doble: menos multas y menos averías. Y, de paso, un aire más limpio en las ciudades.

Análisis: ¿llega el fin de la humareda impune?

El planteamiento tiene lógica de salud pública y de seguridad vial. Sin embargo, conviene leer la letra pequeña antes de asumir que todo será automático. El importe de la multa y los puntos no están definidos en la fuente disponible, y la DGT no ha publicado todavía un régimen sancionador específico para estos radares.

Eso sí, el encaje con las ZBE plantea un debate interesante. Hoy un coche con etiqueta B puede entrar en muchas zonas; si el radar mide emisiones reales por encima del umbral, la etiqueta dejaría de ser un salvoconducto. La medida empujaría a renovar el parque, pero también puede generar confusión si un vehículo con mantenimiento correcto da una medición puntual alta.

Mi lectura es que la fase de prueba en Madrid es la decisión más prudente. Antes de sancionar habrá que calibrar los sensores, publicar los umbrales y armonizar la norma en todo el país. De lo contrario, el conductor se enfrentaría a una sanción sin saber exactamente qué nivel de emisiones se considera infracción.

La recomendación accionable es simple: revisa el sistema de escape y lleva la ITV al día. Es la única forma de no quedarse fuera cuando el radar de emisiones pase de la prueba a la sanción.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Radares de la DGT que medirán las emisiones contaminantes de los vehículos en circulación y sancionarán a los que superen los límites.
  • Sanción económica: No definida aún (pendiente de desarrollo reglamentario).
  • Puntos del carnet: No aplica por el momento.
  • Entrada en vigor: Pendiente de la normativa europea; hoy solo hay pruebas sin sanción.

La IA en Europa y los centros de datos: Rallo alerta del rezago frente a los EE.UU. y China

España acaba de aprobar, por la vía de urgencia, un real decreto que impone a los centros de datos unas condiciones energéticas que ninguna otra industria soporta, según denuncia el economista Juan Ramón Rallo. El mismo día, el ministro digital de Alemania reconoció ante Bloomberg que Europa sufre una escasez de capacidad de cómputo. Para Rallo, la suma de ambas señales confirma que el continente camina hacia una segunda derrota en la revolución de la inteligencia artificial.

Dos décadas de estancamiento tecnológico europeo

En su análisis, Rallo repasa cómo Europa se ha quedado rezagada frente a Estados Unidos y China durante los últimos veinte años. Grandes transformaciones como internet, el software, las plataformas digitales o la nube se desarrollaron fuera del continente. No existe un Google, un Amazon, un Facebook ni un Apple europeos. El ranking de mayores empresas del planeta por capitalización bursátil está dominado por compañías estadounidenses y algunas chinas sin ninguna presencia europea relevante.

Ese retraso tecnológico tiene consecuencias económicas. Sin innovación, la productividad se estanca y los salarios tampoco pueden crecer con fuerza. Rallo vincula el malestar social que se percibe en España y en otros países europeos con ese frenazo: Europa dejó de crecer de manera intensa y, con ello, se frenó la mejora general de los niveles de vida.

La inteligencia artificial abre una puerta que Europa desaprovecha

La nueva ola de la inteligencia artificial podía ser la oportunidad para enmendar los errores. Sin embargo, en el desarrollo de modelos frontera tampoco aparece ningún proyecto europeo relevante. Rallo recuerda que no hay un equivalente europeo a OpenAI, Anthropic o Alphabet; todo sigue llegando desde el otro lado del Atlántico.

Aun así, el economista admite que no hace falta desarrollar modelos propios para aprovechar la IA. Bastaría con usar los modelos estadounidenses o chinos. Ahí entra el segundo problema: para ejecutarlos, Europa necesita capacidad de cómputo concentrada en centros de datos. Sostiene que disponer de modelos sin infraestructura es como tener un vehículo sin combustible.

‘Es como si tuviéramos un vehículo pero no tuviéramos combustible.’

— Juan Ramón Rallo

Por qué los centros de datos dentro de Europa son estratégicos

Algunos podrían plantear que Europa puede simplemente importar esa capacidad desde países con electricidad más barata, como Oriente Medio. Rallo responde que en un mercado global libre esa objeción sería razonable, pero la realidad es distinta. La demanda mundial de capacidad de cómputo crece más rápido que la oferta, mas bien se queda corta. En ese contexto, los centros de datos instalados en Estados Unidos abastecen primero a la demanda estadounidense; solo el excedente se exportaría.

El riesgo de depender de terceros no es teórico. Rallo recuerda que el gobierno de Donald Trump ya impuso restricciones a modelos como el de Anthropic, limitando su uso a ciudadanos estadounidenses al margen de su ubicación. Si Washington o Pekín decidieran cortar el acceso, Europa no tendría ni modelos propios ni capacidad para hacerlos funcionar. La soberanía digital, argumenta, exige no bloquear la instalación de centros de datos en el continente, no necesariamente subvencionarla.

El decreto español que endurece las condiciones para los centros de datos

El contraste con Alemania es evidente. El ministro digital alemán ha admitido la escasez y ha prometido acelerar permisos para duplicar los centros de datos del país hasta unos 6 gigavatios en 2030. Rallo matiza que esa cifra es modesta frente a los 118 gigavatios que Estados Unidos espera tener en la misma fecha; sería veinte veces más. Aun así, al menos Berlín avanza en la dirección correcta.

España, por su parte, tiene condiciones geográficas y climáticas para atraer inversiones. Desde 2021 se han presentado solicitudes de conexión a la red eléctrica por más de 12 gigavatios para proyectos de centros de datos. Pero la capacidad instalada es muy inferior. Y ahora, el real decreto aprobado hoy impone requisitos que Rallo considera desproporcionados.

Entre las exigencias figura que el 80% de la electricidad consumida por un centro de datos proceda de renovables cada hora, no en cómputo anual. De noche, esto obliga a depender de eólica o baterías. Además, los centros deberán financiar capacidad renovable adicional equivalente a su consumo durante los siguientes 18 meses. Se exige la máxima eficiencia energética, etiqueta A. El incumplimiento conlleva sanciones progresivas hasta desconectar al centro de la red.

Implicaciones: subordinación digital y estancamiento prolongado

La lectura de Rallo es que Europa está consolidando su dependencia. No desarrolla modelos frontera y ahora tampoco facilita la infraestructura necesaria para ejecutarlos. En un mercado global cada vez más intervenido y con tensiones geopolíticas entre Estados Unidos, China y Europa, esa doble carencia resulta un problema serio. Rallo compara la actitud europea con la de quien prefiere no instalar vías de ferrocarril propias y confía en que otros las presten; si la geopolítica cambia, el tren se detiene.

Para el lector español, la consecuencia es clara: cada barrera a los centros de datos encarece la inversión y puede alejar proyectos que habrían creado empleo, atractivo tecnológico y capacidad productiva. Si Europa repite los errores de las últimas dos décadas, el estancamiento salarial y la pérdida de relevancia internacional se prolongarán durante las próximas.

La pregunta que queda flotando es si la Unión Europea aprenderá de sus propios diagnósticos. Mientras Alemania reconoce el problema y España aprueba un decreto que lo agrava, la coherencia brilla por su ausencia. Rallo no ve de momento demasiadas perspectivas de salir del pozo. ¿Y tú, crees que la regulación energética española es una protección razonable o un obstáculo innecesario en plena revolución de la inteligencia artificial?

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Los idealista alerta: la falta de suministro eléctrico retrasa hasta ocho años la entrega de viviendas y tensa el mercado

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El informe de BBVA Research difundido por Idealista alerta de que la red eléctrica frena la entrega de viviendas en España. La ampliación puede tardar entre cinco y ocho años.
  • ¿Quién está detrás? BBVA Research, Idealista, las distribuidoras eléctricas y el Gobierno central, con un decreto que moviliza hasta 17.900 millones adicionales para redes hasta 2030.
  • ¿Qué impacto tiene? Más de 86.000 viviendas en Madrid, Valencia y Alicante están comprometidas. Los promotores arriesgan capital inmovilizado y los precios de la obra nueva siguen al alza.

El suministro eléctrico se ha convertido en el principal cuello de botella de la obra nueva en España. BBVA Research cifra en más de 80.000 las viviendas previstas solo en la Comunidad de Madrid que no podrán entregarse por falta de capacidad en la red, y advierte de que ampliarla puede tardar entre cinco y ocho años.

El 88% de los nudos eléctricos, al límite: qué significa para la obra nueva

El diagnóstico es demoledor: el 88% de los nudos de la red de distribución eléctrica en España dispone de menos de 1 megavatio (MW) de capacidad. Un megavatio alcanza para abastecer entre 500 y 1.000 viviendas, según su tamaño y equipamiento. Un nudo es el punto donde confluyen las líneas de distribución y se reparte la energía hacia polígonos, barrios y promociones. Ese margen tan estrecho convierte cualquier promoción de gran escala en un ejercicio de paciencia financiera.

Madrid, Valencia y Alicante concentran la radiografía más preocupante. En la capital y su entorno, los desarrollos proyectados suman 126.000 nuevas viviendas, pero la red solo tiene capacidad técnica para unas 40.000. El déficit supera las 86.000 unidades.

En Valencia, solo dos distritos, Jesús y Quatre Carreres, disponen de capacidad para acoger desarrollos de envergadura; el resto presenta nudos saturados o con márgenes mínimos. En Alicante la situación es extrema: todos los grandes desarrollos previstos se localizan en zonas con capacidad eléctrica disponible cero.

El problema no está solo en los números de hoy. BBVA Research prevé que la demanda de electricidad crezca un 45% hasta 2030, empujada por los nuevos hogares, el vehículo eléctrico y los centros de datos. Un reciente decreto del Gobierno moviliza hasta 17.900 millones adicionales para redes de distribución y transporte, pero los plazos de ejecución no comprimen los tiempos de conexión.

La insuficiencia eléctrica no bloquea el inicio de una promoción; castiga el final, cuando ya no hay vuelta atrás.

La raíz estructural está en la reforma regulatoria de 2013, aprobada en plena crisis del déficit tarifario. Aquella decisión recortó la rentabilidad regulada de las inversiones en redes de distribución y desincentivó su ampliación durante casi una década. El resultado es una red que no creció al ritmo que exigía la recuperación posterior, ni la electrificación de la demanda ni el nuevo ciclo urbanístico.

Por qué las promotoras no detectan el problema hasta el final

A diferencia de otros obstáculos urbanísticos, la falta de capacidad eléctrica no aparece en la fase inicial del proyecto. Un promotor puede completar años de trámites, cerrar la financiación y comenzar la construcción antes de que la distribuidora le comunique que no existe capacidad para conectar el edificio terminado.

Ese desfase convierte la saturación en un riesgo financiero de primer orden. El capital queda inmovilizado durante años en un activo que no puede generar ingresos por venta o alquiler. Y la única salida es esperar a que se ejecute la ampliación de red, un proceso que puede durar hasta ocho años.

La Ficha del Inversor

Para el comprador de vivienda, el cuello de botella se traduce en menos oferta y más presión sobre los precios. Los retrasos de entrega afectan sobre todo a la obra nueva en grandes desarrollos, precisamente la que más puede aliviar la escasez en Madrid, Valencia y Alicante. La velocidad de absorción de las promociones que sí consiguen conexión se acelera.

La tendencia a seis meses apunta a más incertidumbre. Sin capacidad eléctrica, las promotoras no pueden acelerar las entregas pese a la demanda. Las viviendas nuevas seguirán saliendo con cuentagotas en las zonas tensionadas, mientras los proyectos en suelo finalista sin red se enquistan. En el corto plazo, los precios de la obra nueva no encontrarán alivio.

El perfil recomendado es doble. Para el comprador de vivienda habitual, la obra nueva con suministro ya garantizado gana atractivo inmediato por su escasez relativa. Para el inversor patrimonial, los proyectos con conexión eléctrica confirmada desde la fase inicial representan una prima de seguridad frente a los que aún dependen de trámites de red.

La lectura a medio plazo es contundente. La saturación eléctrica no es un problema coyuntural, sino una restricción estructural que se agravará si la demanda crece al ritmo esperado y la inversión en redes no se acelera. Ya pasó en el ciclo 2008-2014: la restricción de capital frenó las entregas. Ahora, la restricción es física y se localiza en la red eléctrica.

El próximo termómetro serán los informes de seguimiento de BBVA Research y los planes de inversión de las distribuidoras. Observamos una paradoja: el suelo finalista no basta si no hay red. Y la red, hoy por hoy, no llega.

Volotea afronta tres días de huelga en plena operación retorno de agosto

Volotea afronta tres días de huelga de sus pilotos con base en Francia entre el 4 y el 6 de septiembre, en plena operación retorno de verano. La movilización puede alterar rutas en el principal mercado de la aerolínea.

La convocatoria, impulsada por el Sindicato Nacional de Pilotos de Línea (SNPL) junto a la Unión de Navegantes de la Aviación Civil (UNAC) y el Sindicato de Pilotos de Línea (SPL), reclama mejoras salariales y laborales. Los sindicatos denuncian que las reivindicaciones llevan años sin respuesta, pese a las mesas de negociación abiertas desde 2021.

El calendario del paro y las rutas afectadas

El paro arranca el viernes 4 de septiembre y se extiende hasta el domingo 6 de septiembre de 2026. Coincide con la recta final de la operación retorno, un periodo en el que la demanda de vuelos en Francia todavía se mantiene elevada tras las vacaciones de agosto.

La normativa europea de derechos de los pasajeros aéreos puede obligar a compensar determinadas cancelaciones. Los viajeros con billetes afectados recibirán información directa de la aerolínea; en caso de reprogramación, Volotea mantiene la obligación de ofrecer alternativas razonables.

Francia es el primer mercado de Volotea por capacidad, por delante de España. Cualquier alteración en las rotaciones de tripulación puede provocar retrasos en cadena o cancelaciones puntuales en las rutas que conectan aeropuertos regionales franceses con destinos europeos.

La huelga llega tras un verano de alta ocupación y con la red estival todavía activa en buena parte de las bases francesas. Los efectos se verán sobre todo en los enlaces transfronterizos, que dependen de tripulaciones con base en el país galo.

El alcance real del paro todavía no lo ha detallado la compañía. En conflictos anteriores de este tipo, la operativa suele concentrarse en los avisos de reprogramación enviados a los pasajeros con antelación y en la reubicación en vuelos alternativos.

La presión laboral llega en el peor momento del calendario operativo de la aerolínea: cierra el verano y abre septiembre con su principal mercado en conflicto.

El trasfondo laboral: una década de negociación estancada

La protesta no nace de un desencuentro puntual. El SNPL vincula el conflicto al estancamiento salarial que, según los representantes de los pilotos, se arrastra desde 2012. Aunque existen mesas de negociación abiertas desde 2021, los sindicatos consideran que no hay avances suficientes.

Los convocantes sitúan las condiciones de los pilotos de la compañía española ‘entre las peores’ del mercado, según recoge Europa Press. La comparación con otros operadores que compiten por las mismas rutas regionales —entre ellos Air France, easyJet y Ryanair— es habitual en la negociación salarial del sector.

El malestar sindical se produce además en un contexto financiero delicado. Volotea perdió 64 millones de euros y encadena siete ejercicios en números rojos, según informa Preferente. Los sindicatos subrayan que la dirección de la compañía disfrutó en 2025 de un incremento salarial del 23%, un contraste que alimenta la protesta.

Tras la pandemia, el sector aéreo europeo ha recuperado la demanda, pero arrastra tensiones salariales en varias compañías. Los acuerdos alcanzados por los pilotos de otras aerolíneas de bajo coste elevan la presión sobre los operadores con márgenes más ajustados.

Un conflicto que tensa la operativa y la imagen en el mercado francés

El paro pone a prueba la capacidad de Volotea para gestionar su red en su mercado más rentable. La aerolínea, de capital privado y sin cotización bursátil, no comunica con la frecuencia de una cotizada sus indicadores de puntualidad o de satisfacción, pero la exposición a Francia es directa: gran parte de su programación de septiembre depende de las bases galas.

Desde el punto de vista corporativo, el conflicto laboral convive con la necesidad de demostrar solvencia en un negocio aéreo que sigue sin abandonar las pérdidas. Cada jornada de paro añade un coste operativo adicional, entre reubicaciones de pasajeros, derechos de compensación y posibles pérdidas de ingresos por cancelaciones.

El precedente más cercano lo marcan las huelgas de tripulantes en aerolíneas de bajo coste durante la temporada de verano. En esos episodios, el impacto real sobre el resultado trimestral depende del porcentaje de seguimiento y de la protección de vuelos esenciales, dos variables que en este conflicto todavía no se conocen.

Además, la huelga puede alterar la percepción de fiabilidad en el canal indirecto, donde las agencias de viajes comparan la estabilidad operativa de las aerolíneas antes de colocar capacidad en una ruta o un paquete turístico.

La foto de conjunto es delicada: una compañía pequeña en términos de red, con una estructura de costes ajustada y con escaso margen para absorber choques operativos, que se enfrenta a un paro en un momento de elevada visibilidad para el cliente.

📊 Las Claves para el Inversor

  • Qué vigilar: el porcentaje de seguimiento y las cancelaciones o reprogramaciones entre el 4 y el 6 de septiembre.
  • Reacción del valor: Volotea no cotiza; el impacto se medirá en costes operativos y en la cuenta de resultados de 2026.
  • Precedente sectorial: las huelgas de tripulaciones en aerolíneas de bajo coste suelen acotar el daño si la compañía activa planes de contingencia.

Agave 4.2 Solana activa el primer gate: el coste de almacenamiento de tokens cae un 90%

Anza ha activado el primer gate de Agave 4.2, la actualización que promete reducir un 90% el coste de almacenamiento de tokens en Solana. El recorte no es inmediato: se aplicará en cinco fases y la primera apenas deja la rebaja en el 9%. Es la primera vez en años que se revisa un parámetro que encarecía la incorporación de usuarios a la red.

Qué es exactamente lo que cambia en la renta de Solana

La reforma llega a través de la propuesta SIMD-0437, escrita por Igor Durovic, desarrollador de Anza. Lo que cambia es una constante llamada lamports_per_byte, que fija el depósito mínimo que debe mantener una cuenta de tokens. Pasa de 6.960 a 696 unidades, en cinco escalones: 6.333, 5.080, 2.575, 1.322 y 696.

Esa constante no se había tocado en años. Como explica la Solana Foundation en su página de actualizaciones, se estableció hace años y no ha cambiado desde entonces. El problema es que el coste de almacenamiento no refleja el coste real para los validadores, sino que sube automáticamente con el precio de SOL. La renta de Solana no es una comisión: es un depósito reembolsable que se devuelve al cerrar la cuenta.

Con la reducción completa, crear una cuenta estándar de tokens SPL pasará de costar 0,159 dólares a 0,0159 dólares, diez veces menos. Para una empresa de pagos que necesite un millón de cuentas, el capital bloqueado baja de 159.000 dólares a 15.900 dólares, según los cálculos de la Solana Foundation.

El cambio es relevante porque los pagos se han convertido en uno de los casos de uso de mayor crecimiento. El volumen de pagos en Solana subió un 755,3% en 2025, con emisores como Western Union, PayPal y Fiserv utilizando la red como capa de liquidación.

El punto de inflexión no es tecnológico, es económico: un depósito de 15.900 dólares por millón de cuentas hace viable lo que antes era un lujo.

Por qué el recorte beneficia a las stablecoins y los pagos

La renta de Solana es un depósito reembolsable, no una comisión. Lo describe bien la Solana Foundation: es un bono que se recupera al cerrar la cuenta. Lo que cambia SIMD-0437 es el tamaño de ese depósito inicial.

A escala masiva, el ahorro se nota. La Solana Foundation estima que una empresa de pagos que necesite crear un millón de cuentas pasaría de desembolsar 159.000 dólares a apenas 15.900. En algunos negocios, ese margen determina si resulta rentable asumir el coste de incorporar a cada nuevo usuario en cadena.

La versión final de Agave 4.2 añade además transacciones de 4.096 bytes y reduce los tiempos de slot (el intervalo entre bloques) a la mitad, hasta 200 milisegundos. Las activaciones en mainnet comenzaron la semana del 17 de agosto, según la Fundación. Las cuentas existentes siguen funcionando sin cambios y pueden reducir su saldo al nuevo mínimo.

Análisis: los riesgos del abaratamiento y las salvaguardas

El abaratamiento del almacenamiento no está exento de riesgos. Si crear cuentas cuesta menos, aumenta el incentivo para inflar el estado de de la red con miles de cuentas vacías, algo que cada validador debe almacenar e indexar. Por eso el despliegue se ha diseñado en fases, con un gate independiente para cada reducción.

La primera reducción, ya activada, recorta la constante alrededor de un 9%. Los cuatro escalones restantes se aprobarán por separado en función del crecimiento del estado que observe el equipo de desarrollo. Existe además un sexto gate de emergencia que puede restaurar el valor original de 6.960 si surgieran problemas.

Una propuesta complementaria, SIMD-0392, permitiría subir la renta de nuevo en el futuro sin afectar a las cuentas existentes. El análisis publicado por Umberto Natale, investigador de datos de la Solana Foundation, concluye que incluso con el recorte del 90%, un ataque de inflación de estado requeriría unos 17,2 millones de dólares en capital bloqueado. No supone un riesgo sistémico para el clúster, según sus conclusiones.

Me parece un enfoque prudente. Solana no solo está reduciendo costes: está reduciéndolos sin abrir la puerta a un nuevo vector de ataque. La comparación con el pasado importa. En 2021 y 2022, la red sufrió paradas que dañaron su credibilidad. Desde entonces, cada cambio de protocolo llega con más capas de seguridad. No es la primera vez que Solana abarata estos costes, pero sí la primera que lo hace de forma escalonada con una salida de emergencia.

Cada uno de los cuatro gates restantes debe superar su revisión de riesgo antes de que el recorte completo del 90% llegue a mainnet. La cifra del 90% se refiere al despliegue completo, no a una rebaja inmediata.

ETF de Ethereum captan 225,8 M$ en un día y casi igualan a Bitcoin: ETH toca máximos de 3 meses

Los ETF de Ethereum al contado captaron 225,8 millones de dólares en una sola jornada, su mejor registro en diez meses, y redujeron la brecha con Bitcoin a apenas 16,5 millones de dólares. ETH cotiza en máximos de tres meses con el apetito institucional como principal motor.

Un fondo cotizado en bolsa permite exponerse a un activo sin comprarlo directamente ni custodiarlo por cuenta propia. La versión al contado significa que el fondo compra y mantiene ether real. Desde el 17 de agosto, los nueve días de negociación acumulan 1.420 millones de dólares en entradas netas, según datos de Farside Investors citados por Yahoo Finance. El último día con salidas netas fue el 11 de agosto y el 14 de agosto fue la única jornada posterior sin flujo en ninguna dirección.
BlackRock domina la racha de compras

BlackRock fue el principal motor de la demanda. Su fondo ETHA recibió 1.020 millones de dólares durante las nueve sesiones, el 72% del total captado por la categoría. La mayor gestora de activos del mundo no registró una sola jornada sin compras netas desde que comenzó la racha, según recoge la firma de análisis de blockchain Arkham.

Fidelity ocupó el segundo lugar con su fondo FETH, que registró el jueves su mejor jornada de la racha con 56,2 millones de dólares. El producto de BlackRock dedicado a Ethereum con staking, la modalidad que bloquea los ether para validar la red a cambio de recompensas, sumó otros 20,7 millones en la misma sesión. La demanda no se limitó a un único vehículo, aunque ETHA mantuvo una ventaja amplia.

La brecha con Bitcoin se reduce

La distancia entre Ethereum y Bitcoin en los flujos diarios se redujo casi por completo el jueves. Los ETF de Bitcoin captaron 242,3 millones de dólares, apenas 16,5 millones más que sus equivalentes de Ethereum. El 17 de agosto, primer día de las dos secuencias de entradas, los fondos de ether recibieron aproximadamente una décima parte de lo captado por los productos de Bitcoin. Desde entonces, el impulso de ETH ganó fuerza hasta situarse cerca de la paridad. ETH cotizaba alrededor de 2.477 dólares el viernes, con una caída del 0,5% en 24 horas y un avance del 5% en la semana, según CoinGecko.

La rotación tiene matices, eso sí. Ethereum se ha quedado rezagado frente a Bitcoin y a otras altcoins de alta beta durante el mismo periodo. ZEC, XRP, SOL y HYPE muestran mejor comportamiento relativo, según Max Shannon, investigador asociado sénior de Bitwise Europe. El analista lo vincula con un aumento marcado del apetito por el riesgo entre distintas clases de activos, medido por el índice Cross Asset Risk Appetite de Bitwise.

El dinero institucional vuelve a Ethereum, pero la sostenibilidad del repunte la decidirá el mercado al contado, no solo el apetito por el riesgo.

flujos ETF ethereum

El volumen al contado, la asignatura pendiente

El crecimiento de los ETF no elimina los riesgos de una recuperación basada principalmente en el momento del mercado. Shannon advierte que los flujos son reflexivos y dependen de la dinámica vigente: el mercado necesita un aumento del volumen al contado para mantener su posición. El volumen al contado se ha suavizado hasta situarse en el percentil 16 interanual desde que comenzó el repunte el 19 de agosto.

Ethereum se encuentra alrededor de su media móvil de 200 semanas por primera vez desde que rompió el soporte a finales de enero. Es un nivel importante: Shannon calcula que los inversores compraron cerca de 1,1 millones de ether en esa zona. Esa concentración de compras podría convertirse en una resistencia temporal si algunos de esos tenedores deciden vender durante una subida rápida.

Nuestra lectura es prudente. La racha de nueve sesiones demuestra demanda persistente, pero su duración y composición están por evaluar. El precedente más cercano en Ethereum es la oleada de compras tras la aprobación de los ETF al contado en Estados Unidos en julio de 2024, cuando el precio subió con fuerza para luego corregir durante meses. Aquel episodio dejó una lección: el capital institucional puede entrar rápido, pero también puede salir igual de rápido si la liquidez al contado no acompaña. La diferencia ahora es que la demanda se concentra en menos manos. BlackRock controla la mayor parte del flujo y eso tiene ventajas, pero también introduce un riesgo de concentración.

Para los próximos días, los participantes seguirán de cerca tres variables: la continuidad de las entradas netas, la capacidad de ETH para sostenerse cerca de su media móvil de 200 semanas y la recuperación del volumen al contado. Si los flujos persisten y el volumen al contado repunta, la lectura positiva ganaría consistencia. Si las ventas concentradas cerca del nivel técnico empañan el impulso, el mercado recordará que los ETF son una ventana de acceso, no una garantía de tendencia. Ethereum ha vuelto a colocarse en el radar del capital regulado.

Málaga centros de datos: Savills la coloca entre las mejores ciudades del mundo

Savills coloca a Málaga en el undécimo puesto mundial y tercero del sur de Europa para centros de datos. La ciudad andaluza supera a Madrid y Barcelona en el índice Power and Place que la consultora acaba de publicar.

Por qué Málaga supera a Madrid y Barcelona en el índice Power and Place

Según el informe, Power and Place no mide cuánta demanda hay en cada plaza, sino con qué facilidad se puede desplegar nueva capacidad. La consultora analiza variables de energía, agua, y clima; conectividad y entorno económico; y viabilidad de desarrollo, incluidos acceso a la red eléctrica, coste, suelo y marcos urbanísticos.

El índice global lo encabezan Oslo, por delante de Dallas y Estocolmo. Málaga ocupa el puesto 11, justo después de Washington DC, y se sitúa como tercera del sur de Europa, solo por detrás de Oporto y Marsella. Madrid aparece en el puesto 20 y Barcelona en el 28.

Málaga sobresale sobre todo en dos factores: disponibilidad de capacidad eléctrica y coste de la energía. Según Savills, la ciudad no tiene restricciones de acceso a la red eléctrica y mantiene políticas urbanísticas favorables. España, además, es exportador neto de electricidad y cuenta con un mix con elevada presencia renovable.

La diferencia con Madrid tiene que ver con las temperaturas estivales más moderadas y la menor presión sobre la demanda eléctrica, derivada del menor tamaño de Málaga. Esas circunstancias, concluye la consultora, favorecen la disponibilidad para futuros proyectos.

La lectura estratégica es otra: el estudio desplaza el foco de dónde hay demanda a dónde es posible construir.

El capital tecnológico no compite solo por megavatios: en Málaga compite por el suelo finalista que la vivienda y la logística, y el precio lo empieza a notar.

La lógica de Savills apunta a que los mercados secundarios que reúnan condiciones adecuadas protagonizarán la próxima expansión de la infraestructura digital ligada a la inteligencia artificial. Málaga comparte esa posición con Oporto y Marsella.

La pugna por el suelo: centros de datos frente a promociones residenciales en la Costa del Sol

La posición de Málaga en el ranking reabre el debate sobre el uso del suelo en la Costa del Sol. El capital tecnológico busca parcelas con acceso a energía y agua, las mismas que interesan a las promotoras residenciales de lujo y a los operadores logísticos.

La presión no es neutral. Cuando un fondo de infraestructuras negocia una parcela, el propietario compara la rentabilidad esperada con la de un residencial prime. Ese choque puede elevar el precio del suelo finalista en en municipios del área metropolitana.

El precedente está en la explosión logística de la última década en el Corredor del Henares o en la Zona Franca de Barcelona. Las naves logísticas desplazaron suelo industrial y elevaron las rentas. Ahora los data centers podrían repetir ese patrón en Andalucía, con una particularidad: consumen más energía y agua.

Para los ayuntamientos, el equilibrio es delicado. Un centro de datos genera empleo cualificado y atrae inversión, pero exige mucha potencia eléctrica y no produce vivienda. En un litoral con precios residenciales tensionados, la competencia por el suelo puede alimentar la percepción de que el inversor institucional desplaza al comprador local.

La Ficha del Inversor

La métrica clave es la posición: puesto 11 mundial y tercero del sur de Europa. La lectura no es de demanda actual, sino de viabilidad de desarrollo: acceso a red, coste energético y políticas urbanísticas favorables. Esos tres vectores resumen la ventaja competitiva de Málaga.

En un horizonte de seis meses, la tendencia para los mercados secundarios con energía abundante es alcista. Las limitaciones de acceso a energía, agua y suelo se están convirtiendo en los principales condicionantes del sector. Málaga reúne condiciones para captar la próxima ola de infraestructura digital.

Perfil recomendado: inversores institucionales en activos alternativos, fondos de infraestructura digital y patrimonialistas con capital paciente. No es un activo para el pequeño comprador residencial. La exposición indirecta puede llegar mediante vehículos especializados, aún incipientes en España.

El pulso entre agentes es evidente. Las promotoras residenciales prefieren suelo para vivienda de obra nueva, mientras que los operadores de data centers buscan suelo industrial con alta tensión. Cada recalificación municipal inclina la balanza. En esta redacción entendemos que el Ayuntamiento de Málaga tendrá que definir pronto su prioridad: vivienda o infraestructura digital.

Riesgo inmediato: la disponibilidad eléctrica no es infinita. Si los proyectos se concentran en el mismo eje, la red de transporte puede saturarse y encarecer el acceso para nuevas promociones. La ventaja actual de Málaga se asienta precisamente en una menor competencia por la demanda eléctrica. Si el interés se intensifica, ese diferencial puede erosionarse.

Habrá que seguir la próxima actualización del índice Power and Place y los primeros movimientos de compra de suelo en el área metropolitana. Ahí se verá si la posición de Savills se traduce en adjudicaciones reales.

La alerta de gluten en salsa barbacoa y en chimichurri: cómo identificar los lotes retirados por la Aesan

La Aesan ha lanzado una alerta por gluten no declarado en el etiquetado de varias salsas barbacoa y chimichurri y ha pedido la retirada de los lotes afectados. Para los celíacos, la prioridad es revisar el envase antes de consumir.

El aviso procede de la Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) y se ha trasladado a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI). La distribución inicial se concentra en Andalucía y Madrid, pero la propia agencia no descarta redistribuciones a otras comunidades autónomas.

La retirada no es solo una cuestión administrativa. En el caso del gluten, la propia AESAN recuerda que las personas celíacas dependen de un etiquetado exacto para evitar reacciones adversas, de modo que una etiqueta incompleta eleva el riesgo para ese colectivo.

Qué productos y lotes están afectados

La alerta abarca tres grupos de referencias: dos salsas barbacoa y una salsa chimichurri. Los lotes exactos son los que aparecen en el envase, normalmente en la etiqueta o en la propia tapa.

  • Salsa barbacoa (BBQ) Vulpi: lotes L2510221028, L2510221029, L2510221030, L2510221031 y L2510221032, con consumo preferente en enero de 2027.
  • Salsa chimichurri Vulpi: lotes L2509160918 a L2509160924 y el lote L2512111217, con consumo preferente en septiembre de 2026.
  • Salsa barbacoa (BBQ) Dumt’s: lotes L251203B1223 y L251203B1209, con consumo preferente en marzo de 2027.

El organismo subraya que el consumo de estos productos no comporta ningún riesgo para el resto de la población. El problema no es una contaminación que afecte a cualquier comprador, sino un alérgeno que no estaba correctamente declarado para quienes deben excluir el gluten.

Cómo revisar el bote y reclamar la devolución

El lote aparece impreso en el envase, junto a la fecha de consumo preferente. No hace falta abrir el bote para comprobarlo: basta con localizar la cifra alfanumérica y contrastarla con los números incluidos en la alerta.

Aquí está la clave: no es suficiente con mirar la marca. Un bote de la misma salsa puede ser perfectamente seguro si pertenece a un lote distinto. La fecha de consumo preferente también ayuda a acotar el lote, sobre todo en las referencias de salsa chimichurri que indican septiembre de 2026.

El lote es lo que decide: si coincide, el consumo deja de ser seguro para quien no tolera el gluten.

Guarda una foto del lote y del tique antes de ir a la tienda. Esa prueba evita discusiones y acelera la devolución o el reembolso.

gluten no declarado etiquetado

Derechos del consumidor celíaco y la letra pequeña de la alerta

Quien tenga uno de estos botes en casa puede devolverlo en el punto de venta. La normativa de seguridad alimentaria y de protección del consumidor obliga a retirar el producto del canal y a gestionar la devolución sin cobrar al cliente, porque un alimento con un alérgeno no declarado es un producto no conforme para una persona celíaca.

Conviene no mezclar planos: aquí no hay una alerta sanitaria por contaminación biológica ni por toxinas. El error detectado está en el etiquetado, de modo que el riesgo recae sobre un colectivo concreto. Para el resto de compradores, el bote no supone un peligro.

Este tipo de fallos no es anecdótico. Los alérgenos no declarados figuran entre los motivos más repetidos de retirada en el sistema europeo de alertas alimentarias, precisamente porque el cruce de formulaciones puede introducir trazas de gluten sin que la etiqueta final lo refleje.

En la práctica, basta con llevar el bote cerrado con el lote visible para tramitar la devolución. Si la tienda no ofrece solución, conviene pedir la hoja de reclamaciones y guardar una copia del escrito, porque el derecho de reembolso no depende de la política comercial de cada cadena.

La lección de consumo es práctica: el término ‘sin gluten’ no se deduce solo de la marca ni del tipo de salsa; se verifica en la etiqueta, en el listado de alérgenos y, ahora, comprobando si el lote coincide con esta alerta.

🛒 El Veredicto de Compra

  • Revisa lote y consumo preferente: si coincide con los números publicados por la Aesan, no lo consumas si eres celíaco o sigues dieta sin gluten.
  • Guarda el envase y el tique: son la prueba más rápida para pedir la devolución o el reembolso en el establecimiento.
  • No pagues por devolverlo: la retirada del producto por un alérgeno no declarado es responsabilidad del canal; el consumidor celíaco no debe asumir coste adicional.

Repsol amplía hasta septiembre su descuento de 45 céntimos en gasolina y diésel

Repsol extiende el descuento de 45 céntimos por litro en gasolina y diésel hasta finales de septiembre. La petrolera mueve ficha antes de que cambien las ayudas al carburante y alarga una guerra de precios que ya no depende solo del verano.

La información la adelanta ABC y aparece recogida por OkDiario, Motor EL PAÍS, La Voz de Galicia y El Periódico. Todos coinciden en el fondo: las petroleras están prolongando sus promociones para no perder clientes en pleno repunte del combustible.

Un descuento que deja de ser solo una campaña estacional

El ahorro de 45 céntimos por litro se mantiene durante un mes más. La oferta alcanza a la gasolina y al diésel, justo cuando la operación retorno concentra millones de repostajes y los conductores revisan cada euro que gastan.

No es un movimiento menor. Según recoge Motor EL PAÍS, el objetivo de los conductores en su vuelta a la rutina es claro: pagar hasta 45 céntimos menos por litro al repostar. Un descuento de ese tamaño puede suponer un ahorro relevante en cada visita a la estación de servicio.

La compañía mantiene publicadas las condiciones en su web oficial. La comunicación recogida por los medios no concreta si el descuento seguirá vinculado a los sistemas de pago habituales ni si se revisará en octubre, algo que el mercado mirará con lupa.

La Voz de Galicia sitúa la decisión en un contexto más amplio. No es una promoción aislada de Repsol, sino parte de una guerra de descuentos entre las principales petroleras ante el repunte de los carburantes. Las redes de estaciones de servicio saben que el cliente español castiga con rapidez los precios malos cuando llena el depósito en carretera.

La extensión del descuento no solo retiene clientes; traslada a la competencia el coste de no mover ficha antes del nuevo escenario de septiembre.

La guerra de precios se reconfigura en septiembre

Septiembre trae cambios en las ayudas a los carburantes. Repsol, según ABC, se adelanta a ese nuevo marco manteniendo una promoción que ya no es una simple campaña de verano. La decisión llega con los combustibles al alza y con el consumidor consultando de nuevo las aplicaciones de descuento antes de elegir estación.

El Periódico apunta que la batalla de los descuentos se amplía más allá de la operación retorno por la escalada de precios. Eso explica que una oferta tan agresiva no termine el 31 de agosto, sino que invada el arranque del último trimestre.

Esa dinámica cambia el cálculo de rentabilidad. Una promoción de 45 céntimos por litro sobre precios de venta al público suele absorber buena parte del margen bruto de la estación; si se mantiene sin un aumento previo del precio de referencia, el operador asume una factura que solo se justifica con un incremento notable del volumen de repostaje.

Análisis: por qué Repsol sostiene una promoción con el crudo al alza

Conviene leer la decisión en clave estructural. Repsol no regala margen por sistema y mantener 45 céntimos por litro durante un mes adicional tiene un coste directo relevante. Si lo asume es porque el sector teme algo más caro que perder unos euros en cada repostaje: ceder cuota en un momento de precios altos.

La guerra de descuentos ha funcionado históricamente como herramienta de retención en el mercado español. Cuando el precio del barril sube, el consumidor compara más y se vuelve más sensible a las promociones. En ese contexto, Repsol está comprando fidelidad con una oferta que, por ahora, le permite mantener el tráfico en sus estaciones sin tocar el precio de lista.

El riesgo aparece en la segunda mitad de septiembre. Si la escalada de los carburantes continúa y las ayudas cambian en paralelo, la promoción puede volverse insostenible. Y si la competencia responde con descuentos equivalentes, la ventaja se diluye en un mercado que acaba financiando el ahorro del cliente a costa del margen de todos.

He seguido varias guerras de precios en el sector y el patrón se repite año tras año. Primero se usa el descuento para proteger la cuota, después se intenta recuperar margen con subidas progresivas y, si el mercado lo permite, la promoción se retira en el momento menos ruidoso. Por eso el final de septiembre será tan informativo: habrá que ver si Repsol convierte la promoción en una política estable o si cierra la válvula con la excusa de los cambios regulatorios.

Mi lectura: la extensión es razonable, pero no resuelve la tensión de fondo. La pregunta no es si Repsol puede aguantar septiembre, sino qué hará en octubre, cuando termine el plazo ampliado y las petroleras tengan que decidir entre seguir compitiendo por precio o recuperar margen. Ese es el dato que separará una campaña larga de un cambio de estrategia.

Publicidad